

大白高国
218 Beiträge

大白高国
Melden
Nutzer blockieren
老韭菜、囤币党
13 Following
157 Follower
510 Like gegeben
Beiträge
Alle
Zitierungen
Videos
·
--
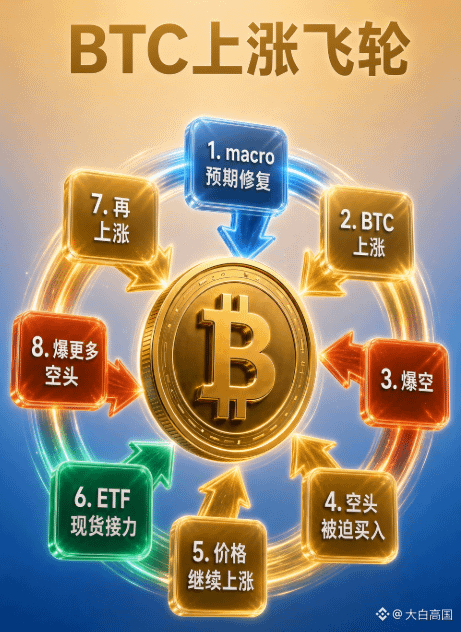
BTC-„Wendetrommel“ ist da.
Makro-Badnews ist abgearbeitet, BTC steigt schnell und beginnt damit, die Shortseller zu schlagen.
Die Shortseller werden gezwungen, zur Deckung einzukaufen – und werden so versehentlich zum Treibstoff für den Anstieg.
Je weiter der Preis steigt, desto leichter lassen sich Shorts an noch höheren Positionen auslösen und liquidieren.
Die ETF-Spot-Gelder beginnen einzuströmen und übernehmen zudem die Spot-Kauforders.
Schätzungsweise haben die meisten nicht damit gerechnet, dass der Auslöser für diesen BTC-Anstiegslauf tatsächlich die Abwicklung der Zinserhöhungs-Badnews war.
So entsteht eine „Wendetrommel“:
Anstieg → Shorts werden gecrasht → Shortseller müssen einkaufen → ETF-Spot übernimmt als nächster Zug → erneut Anstieg → wieder Shorts gecrasht
Wenn diese „Wendetrommel“ weiter anhalten kann, ist die Anzahl der Shortseller nicht mehr entscheidend: Egal wie viele Shorts es gibt, der Treibstoff wird irgendwann aufgebraucht sein.
In Zukunft müssen wir vor allem die Spot-Kraft beobachten:
In dieser Runde haben sich die Privatanleger im Grunde kaum beteiligt. Nach dem Willen der „Großen“ scheint es auch nicht so zu sein, dass sie den Privatanlegern allzu viele Gelegenheiten für Rücksetzer geben werden. Mit der Kraft der Privatanleger allein funktioniert es grundsätzlich nicht.
Aber ETF-Spot ist völlig anders: Das institutionelle Engagement interessiert sich nicht allzu stark für den Preis, sondern vor allem für Trend und Zeitpunkt. Ob BTC steigt oder nicht, hängt also davon ab, ob die Institutionen weiter kaufen wollen.
Wenn der ETF weiterhin Zuflüsse verzeichnet, könnten 82.000–85.000 als neue Unterstützung dienen – dann könnte sich dieses Marktgeschehen von „Short-Quetsch“ Schritt für Schritt in echtes, anhaltendes Spot-Kaufen verwandeln. Das wäre dann der Beginn eines echten Aufwärtstrends.
BTC-„Wendetrommel“ ist da.
Makro-Badnews ist abgearbeitet, BTC steigt schnell und beginnt damit, die Shortseller zu schlagen.
Die Shortseller werden gezwungen, zur Deckung einzukaufen – und werden so versehentlich zum Treibstoff für den Anstieg.
Je weiter der Preis steigt, desto leichter lassen sich Shorts an noch höheren Positionen auslösen und liquidieren.
Die ETF-Spot-Gelder beginnen einzuströmen und übernehmen zudem die Spot-Kauforders.
Schätzungsweise haben die meisten nicht damit gerechnet, dass der Auslöser für diesen BTC-Anstiegslauf tatsächlich die Abwicklung der Zinserhöhungs-Badnews war.
So entsteht eine „Wendetrommel“:
Anstieg → Shorts werden gecrasht → Shortseller müssen einkaufen → ETF-Spot übernimmt als nächster Zug → erneut Anstieg → wieder Shorts gecrasht
Wenn diese „Wendetrommel“ weiter anhalten kann, ist die Anzahl der Shortseller nicht mehr entscheidend: Egal wie viele Shorts es gibt, der Treibstoff wird irgendwann aufgebraucht sein.
In Zukunft müssen wir vor allem die Spot-Kraft beobachten:
In dieser Runde haben sich die Privatanleger im Grunde kaum beteiligt. Nach dem Willen der „Großen“ scheint es auch nicht so zu sein, dass sie den Privatanlegern allzu viele Gelegenheiten für Rücksetzer geben werden. Mit der Kraft der Privatanleger allein funktioniert es grundsätzlich nicht.
Aber ETF-Spot ist völlig anders: Das institutionelle Engagement interessiert sich nicht allzu stark für den Preis, sondern vor allem für Trend und Zeitpunkt. Ob BTC steigt oder nicht, hängt also davon ab, ob die Institutionen weiter kaufen wollen.
Wenn der ETF weiterhin Zuflüsse verzeichnet, könnten 82.000–85.000 als neue Unterstützung dienen – dann könnte sich dieses Marktgeschehen von „Short-Quetsch“ Schritt für Schritt in echtes, anhaltendes Spot-Kaufen verwandeln. Das wäre dann der Beginn eines echten Aufwärtstrends.
Makro-Badnews ist abgearbeitet, BTC steigt schnell und beginnt damit, die Shortseller zu schlagen.
Die Shortseller werden gezwungen, zur Deckung einzukaufen – und werden so versehentlich zum Treibstoff für den Anstieg.
Je weiter der Preis steigt, desto leichter lassen sich Shorts an noch höheren Positionen auslösen und liquidieren.
Die ETF-Spot-Gelder beginnen einzuströmen und übernehmen zudem die Spot-Kauforders.
Schätzungsweise haben die meisten nicht damit gerechnet, dass der Auslöser für diesen BTC-Anstiegslauf tatsächlich die Abwicklung der Zinserhöhungs-Badnews war.
So entsteht eine „Wendetrommel“:
Anstieg → Shorts werden gecrasht → Shortseller müssen einkaufen → ETF-Spot übernimmt als nächster Zug → erneut Anstieg → wieder Shorts gecrasht
Wenn diese „Wendetrommel“ weiter anhalten kann, ist die Anzahl der Shortseller nicht mehr entscheidend: Egal wie viele Shorts es gibt, der Treibstoff wird irgendwann aufgebraucht sein.
In Zukunft müssen wir vor allem die Spot-Kraft beobachten:
In dieser Runde haben sich die Privatanleger im Grunde kaum beteiligt. Nach dem Willen der „Großen“ scheint es auch nicht so zu sein, dass sie den Privatanlegern allzu viele Gelegenheiten für Rücksetzer geben werden. Mit der Kraft der Privatanleger allein funktioniert es grundsätzlich nicht.
Aber ETF-Spot ist völlig anders: Das institutionelle Engagement interessiert sich nicht allzu stark für den Preis, sondern vor allem für Trend und Zeitpunkt. Ob BTC steigt oder nicht, hängt also davon ab, ob die Institutionen weiter kaufen wollen.
Wenn der ETF weiterhin Zuflüsse verzeichnet, könnten 82.000–85.000 als neue Unterstützung dienen – dann könnte sich dieses Marktgeschehen von „Short-Quetsch“ Schritt für Schritt in echtes, anhaltendes Spot-Kaufen verwandeln. Das wäre dann der Beginn eines echten Aufwärtstrends.
1
192
·
--
Diesmal habe ich BTC wirklich verpasst.
Seit BTC gestern über 87.000 gestiegen ist, sollte die Marke von 58.000 der Tiefpunkt dieser Runde gewesen sein.
Wenn es danach keine „Black Swan“-artigen Extremereignisse gibt, dann ist der Bullenmarkt bereits gestartet.
Und meine Spot-Positionen sind nur zu 20% im Einsatz, im Grunde fast alles in BTC und ETH.
Ein Teil läuft über DCA in QQQ, der größte Teil des Kapitals wurde jedoch in USD1 umgeschichtet und bringt etwa 8% Jahresrendite.
Manchmal beneide ich die neuen Leute in der Community wirklich—die können einfach eröffnen, sobald sie es wollen, ohne zu zögern.
Am 19. August hat er direkt ALL IN gemacht, also mit allen Mitteln gekauft, etwa 0,5 BTC.
Rechnet man nach dem aktuellen Preis, sollte sein Gewinn auf dem Papier bereits nahe bei 10.000 Dollar liegen.
Ich habe ihn gefragt, warum er sich in dieser Position so direkt getraut hat zu „all-innen“. Er sagte nur, dass er diesen Satz anerkennt: „Eine einzige große Kerze, und Tausende treffen sich“. Er dachte nicht weiter nach und hat einfach gekauft.
Ich dagegen—ich bin schon fast 10 Jahre in dieser Krypto-Welt und warte-„alter Hase“; mir fehlt längst diese Dynamik und der Mut eines Neulings, der keine Angst vor Tigern hat. Übrig geblieben sind nur das Beobachten, das Zögern und das Steckenbleiben vor dem Kauf oder Verkauf.
Wenn man zu viele Daten und historische Gesetzmäßigkeiten sieht, liegt man paradoxerweise sogar leichter mit der Markteinschätzung daneben.
Wenn ich jetzt zurückblicke, hat der Grund, warum ich dieses Mal den Zug verpasst habe, tatsächlich einen Hauch von Tragik.
Nicht weil mir das Geld fehlt, und auch nicht weil ich es nicht verstehe—sondern weil die Denkweise der alten Hasen weiter in meinem Kopf arbeitet: zu viel nachdenken, unentschlossen sein, und am Ende macht man sich selbst am Strand tot.
Diesmal habe ich BTC wirklich verpasst.
Seit BTC gestern über 87.000 gestiegen ist, sollte die Marke von 58.000 der Tiefpunkt dieser Runde gewesen sein.
Wenn es danach keine „Black Swan“-artigen Extremereignisse gibt, dann ist der Bullenmarkt bereits gestartet.
Und meine Spot-Positionen sind nur zu 20% im Einsatz, im Grunde fast alles in BTC und ETH.
Ein Teil läuft über DCA in QQQ, der größte Teil des Kapitals wurde jedoch in USD1 umgeschichtet und bringt etwa 8% Jahresrendite.
Manchmal beneide ich die neuen Leute in der Community wirklich—die können einfach eröffnen, sobald sie es wollen, ohne zu zögern.
Am 19. August hat er direkt ALL IN gemacht, also mit allen Mitteln gekauft, etwa 0,5 BTC.
Rechnet man nach dem aktuellen Preis, sollte sein Gewinn auf dem Papier bereits nahe bei 10.000 Dollar liegen.
Ich habe ihn gefragt, warum er sich in dieser Position so direkt getraut hat zu „all-innen“. Er sagte nur, dass er diesen Satz anerkennt: „Eine einzige große Kerze, und Tausende treffen sich“. Er dachte nicht weiter nach und hat einfach gekauft.
Ich dagegen—ich bin schon fast 10 Jahre in dieser Krypto-Welt und warte-„alter Hase“; mir fehlt längst diese Dynamik und der Mut eines Neulings, der keine Angst vor Tigern hat. Übrig geblieben sind nur das Beobachten, das Zögern und das Steckenbleiben vor dem Kauf oder Verkauf.
Wenn man zu viele Daten und historische Gesetzmäßigkeiten sieht, liegt man paradoxerweise sogar leichter mit der Markteinschätzung daneben.
Wenn ich jetzt zurückblicke, hat der Grund, warum ich dieses Mal den Zug verpasst habe, tatsächlich einen Hauch von Tragik.
Nicht weil mir das Geld fehlt, und auch nicht weil ich es nicht verstehe—sondern weil die Denkweise der alten Hasen weiter in meinem Kopf arbeitet: zu viel nachdenken, unentschlossen sein, und am Ende macht man sich selbst am Strand tot.
Seit BTC gestern über 87.000 gestiegen ist, sollte die Marke von 58.000 der Tiefpunkt dieser Runde gewesen sein.
Wenn es danach keine „Black Swan“-artigen Extremereignisse gibt, dann ist der Bullenmarkt bereits gestartet.
Und meine Spot-Positionen sind nur zu 20% im Einsatz, im Grunde fast alles in BTC und ETH.
Ein Teil läuft über DCA in QQQ, der größte Teil des Kapitals wurde jedoch in USD1 umgeschichtet und bringt etwa 8% Jahresrendite.
Manchmal beneide ich die neuen Leute in der Community wirklich—die können einfach eröffnen, sobald sie es wollen, ohne zu zögern.
Am 19. August hat er direkt ALL IN gemacht, also mit allen Mitteln gekauft, etwa 0,5 BTC.
Rechnet man nach dem aktuellen Preis, sollte sein Gewinn auf dem Papier bereits nahe bei 10.000 Dollar liegen.
Ich habe ihn gefragt, warum er sich in dieser Position so direkt getraut hat zu „all-innen“. Er sagte nur, dass er diesen Satz anerkennt: „Eine einzige große Kerze, und Tausende treffen sich“. Er dachte nicht weiter nach und hat einfach gekauft.
Ich dagegen—ich bin schon fast 10 Jahre in dieser Krypto-Welt und warte-„alter Hase“; mir fehlt längst diese Dynamik und der Mut eines Neulings, der keine Angst vor Tigern hat. Übrig geblieben sind nur das Beobachten, das Zögern und das Steckenbleiben vor dem Kauf oder Verkauf.
Wenn man zu viele Daten und historische Gesetzmäßigkeiten sieht, liegt man paradoxerweise sogar leichter mit der Markteinschätzung daneben.
Wenn ich jetzt zurückblicke, hat der Grund, warum ich dieses Mal den Zug verpasst habe, tatsächlich einen Hauch von Tragik.
Nicht weil mir das Geld fehlt, und auch nicht weil ich es nicht verstehe—sondern weil die Denkweise der alten Hasen weiter in meinem Kopf arbeitet: zu viel nachdenken, unentschlossen sein, und am Ende macht man sich selbst am Strand tot.
1
232
·
--
Bei diesem FomoPeek-Vorfall ist auch in meinem Umfeld jemand darauf reingefallen und hat fast 1000 U verloren – das Geld ist vermutlich nicht mehr zurückzubekommen.
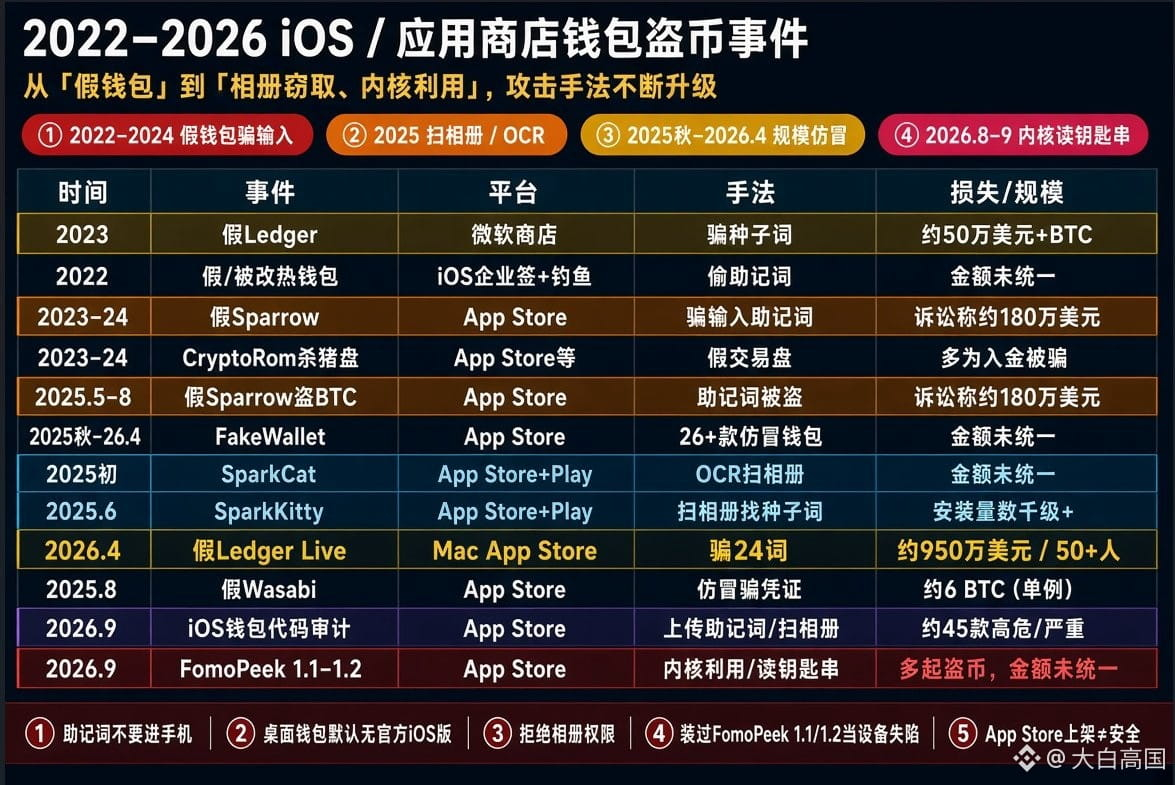
Als ich mir die Timeline von FomoPeek angesehen habe, frage ich mich, ob die Entwickler es möglicherweise absichtlich so gemacht haben?
1.0 (ca. 29. August): Im Bundle war kein bösartiges Framework vorhanden
1.1 (ca. 9. September): apptrace + libapptracecore wurde implantiert
1.2 (ca. 12. September): Dieses Framework ist weiterhin dabei
1.3 (ca. 17. September): Das Framework wurde entfernt – zwei Tage früher als die öffentliche Warnung von Mantiscope
Betroffen dürften Nutzer sein, die die Versionen 1.1–1.2 verwendet haben, aber es gab nahezu niemanden, der dauerhaft in der Version 1.0 geblieben ist.
Ich habe außerdem noch einmal die wichtigen Schwachstellen im App Store der letzten Jahre durchgesehen: Kryptografie ist weiterhin ein besonders schweres Problemgebiet – auch die Vorgehensweisen beim Angriff werden ständig weiterentwickelt.
Falsche Wallet täuscht eine Eingabe vor → scannt das Fotoalbum, um Wiederherstellungs-/Mnemonic-Phrasen zu finden → Kernel-Exploits lesen direkt den Keychain-Inhalt.
Jetzt wird dein Vermögen gestohlen, sogar ohne dass die Mnemonic offenleget oder du auf einen gefälschten Link klicken musst – direkt können sie den privaten Schlüssel auslesen.
Glaub nicht, dass alles sicher ist, nur weil es im App Store gelistet ist. Apples Sicherheit ist nur relativ.
Dort, wo dein Handy oder Computer online gehen kann, nutze nur Hot Wallets, deren Verlust du verschmerzen könntest; bei größeren Beträgen am besten eine Hardware-Wallet.
Lass nicht zu, dass das Geld, für das du so hart gearbeitet hast, bei einem einzigen Standard-Update einfach verschwindet – das wäre wirklich zu unfair.
Bei diesem FomoPeek-Vorfall ist auch in meinem Umfeld jemand darauf reingefallen und hat fast 1000 U verloren – das Geld ist vermutlich nicht mehr zurückzubekommen.
Als ich mir die Timeline von FomoPeek angesehen habe, frage ich mich, ob die Entwickler es möglicherweise absichtlich so gemacht haben?
1.0 (ca. 29. August): Im Bundle war kein bösartiges Framework vorhanden
1.1 (ca. 9. September): apptrace + libapptracecore wurde implantiert
1.2 (ca. 12. September): Dieses Framework ist weiterhin dabei
1.3 (ca. 17. September): Das Framework wurde entfernt – zwei Tage früher als die öffentliche Warnung von Mantiscope
Betroffen dürften Nutzer sein, die die Versionen 1.1–1.2 verwendet haben, aber es gab nahezu niemanden, der dauerhaft in der Version 1.0 geblieben ist.
Ich habe außerdem noch einmal die wichtigen Schwachstellen im App Store der letzten Jahre durchgesehen: Kryptografie ist weiterhin ein besonders schweres Problemgebiet – auch die Vorgehensweisen beim Angriff werden ständig weiterentwickelt.
Falsche Wallet täuscht eine Eingabe vor → scannt das Fotoalbum, um Wiederherstellungs-/Mnemonic-Phrasen zu finden → Kernel-Exploits lesen direkt den Keychain-Inhalt.
Jetzt wird dein Vermögen gestohlen, sogar ohne dass die Mnemonic offenleget oder du auf einen gefälschten Link klicken musst – direkt können sie den privaten Schlüssel auslesen.
Glaub nicht, dass alles sicher ist, nur weil es im App Store gelistet ist. Apples Sicherheit ist nur relativ.
Dort, wo dein Handy oder Computer online gehen kann, nutze nur Hot Wallets, deren Verlust du verschmerzen könntest; bei größeren Beträgen am besten eine Hardware-Wallet.
Lass nicht zu, dass das Geld, für das du so hart gearbeitet hast, bei einem einzigen Standard-Update einfach verschwindet – das wäre wirklich zu unfair.
Als ich mir die Timeline von FomoPeek angesehen habe, frage ich mich, ob die Entwickler es möglicherweise absichtlich so gemacht haben?
1.0 (ca. 29. August): Im Bundle war kein bösartiges Framework vorhanden
1.1 (ca. 9. September): apptrace + libapptracecore wurde implantiert
1.2 (ca. 12. September): Dieses Framework ist weiterhin dabei
1.3 (ca. 17. September): Das Framework wurde entfernt – zwei Tage früher als die öffentliche Warnung von Mantiscope
Betroffen dürften Nutzer sein, die die Versionen 1.1–1.2 verwendet haben, aber es gab nahezu niemanden, der dauerhaft in der Version 1.0 geblieben ist.
Ich habe außerdem noch einmal die wichtigen Schwachstellen im App Store der letzten Jahre durchgesehen: Kryptografie ist weiterhin ein besonders schweres Problemgebiet – auch die Vorgehensweisen beim Angriff werden ständig weiterentwickelt.
Falsche Wallet täuscht eine Eingabe vor → scannt das Fotoalbum, um Wiederherstellungs-/Mnemonic-Phrasen zu finden → Kernel-Exploits lesen direkt den Keychain-Inhalt.
Jetzt wird dein Vermögen gestohlen, sogar ohne dass die Mnemonic offenleget oder du auf einen gefälschten Link klicken musst – direkt können sie den privaten Schlüssel auslesen.
Glaub nicht, dass alles sicher ist, nur weil es im App Store gelistet ist. Apples Sicherheit ist nur relativ.
Dort, wo dein Handy oder Computer online gehen kann, nutze nur Hot Wallets, deren Verlust du verschmerzen könntest; bei größeren Beträgen am besten eine Hardware-Wallet.
Lass nicht zu, dass das Geld, für das du so hart gearbeitet hast, bei einem einzigen Standard-Update einfach verschwindet – das wäre wirklich zu unfair.
1
7
3.1k
·
--
Verifiziert
Zinserhöhungen sind “durch”, aber der US-Aktienmarkt steigt trotzdem?
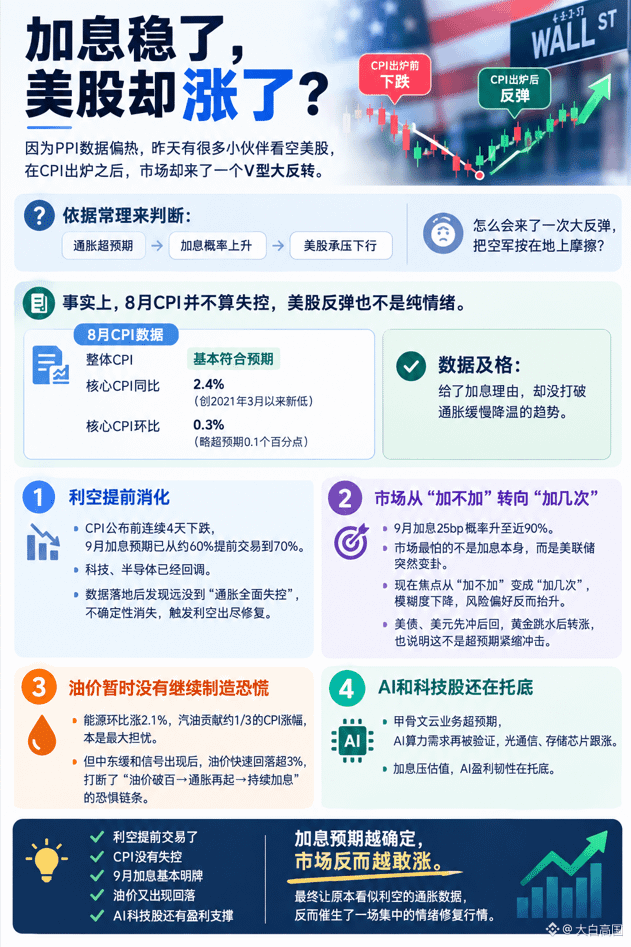
Weil die PPI-Daten zu heiß waren, gingen gestern viele kleine Freunde von einer Abwärtsbewegung des US-Aktienmarkts aus. Nach der Veröffentlichung des CPI kam jedoch ein V-förmiger großer Umschwung.
Wenn man nach dem normalen Verstand urteilt, sollte Inflation über den Erwartungen → höhere Wahrscheinlichkeit für Zinserhöhungen → Druck auf den US-Aktienmarkt und Abwärtsbewegung. Wie kommt es also zu einem großen Rebound, der die Luftstreitkräfte auf den Boden zurückdrückt?
Tatsächlich ist der August-CPI nicht außer Kontrolle geraten, und der Rebound des US-Aktienmarkts ist auch nicht rein emotional.
Der Gesamt-CPI entspricht den Erwartungen: Die Kernrate im Jahresvergleich liegt bei 2,4% und damit auf dem niedrigsten Stand seit März 2021. Nur die Kernrate im Monatsvergleich liegt mit +0,1 Prozentpunkten leicht über den Erwartungen.
Daten “bestanden”: Sie liefern zwar Gründe für Zinserhöhungen, aber sie durchbrechen nicht den Trend zu einer langsamen Abkühlung der Inflation.
1⃣ Negative Faktoren wurden vorab eingepreist
Vor der CPI-Veröffentlichung fielen die Kurse vier Tage in Folge, und die Erwartung einer Zinserhöhung im September wurde von etwa 60% frühzeitig auf 70% gehandelt. Technologie und Halbleiter wurden bereits zurückgenommen. Nach dem Daten-Release stellte sich heraus, dass es bei weitem nicht um “eine vollständige Ausreißer-Inflation” geht. Die Unsicherheit verschwand, und das löste eine Reparaturbewegung aus, nachdem die negativen Faktoren “abgearbeitet” waren.
2⃣ Der Markt wechselt von “ob” zu “wie oft” erhöht wird
Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im September stieg auf fast 90%. Am meisten fürchtet der Markt nicht die Zinserhöhung an sich, sondern dass die Fed plötzlich umschwenkt. Der Fokus verschiebt sich jetzt von “Zinserhöhung ja/nein” zu “wie viele Male”. Dadurch sinkt die Unklarheit, und die Risikobereitschaft steigt sogar. US-Staatsanleihen und der US-Dollar stiegen erst stark an, drehten dann aber wieder ins Gegenteil; Gold fiel kurz und drehte anschließend wieder nach oben. Das zeigt: Es handelt sich nicht um einen Schock durch eine überraschend straffe Politik.
3⃣ Ölpreise erzeugen vorerst keine neue Panik
Energie stieg im Monatsvergleich um 2,1%. Benzin trägt etwa 1/3 des CPI-Anstiegs bei und war eigentlich die größte Sorge. Doch nachdem Signale einer Beruhigung im Nahen Osten auftauchten, fiel der Ölpreis schnell um mehr als 3%. Das unterbrach die Angst-Kette: “Ölpreis über 100 → Inflation zieht wieder an → anhaltende Zinserhöhungen”.
4⃣ KI- und Technologiewerte stützen weiterhin
Cloud-Geschäft von Oracle übertraf die Erwartungen. Der Bedarf an KI-Rechenleistung wurde erneut bestätigt. Auch optische Kommunikations- und Speicherchips zogen mit an. Zwar drücken Zinserhöhungen die Bewertung, aber die Ergebnisstabilität (Earnings Resilience) der KI bleibt durch die Fundamentaldaten gestützt.
Negative Faktoren wurden vorab eingepreist: Der CPI geriet nicht außer Kontrolle, die Zinserhöhung im September ist weitgehend “klar”, der Ölpreis ist wieder zurückgefallen, und KI-/Technologiewerte haben weiterhin Gewinnstütze.
Je eindeutiger die Zinserhöhungserwartungen sind, desto mehr traut sich der Markt, nach oben zu gehen.
Letztlich hat die Inflationsdatenlage, die ursprünglich wie eine schlechte Nachricht wirkte, paradoxerweise eine konzentrierte Stimmungskorrektur- und Erholungsrally ausgelöst
{spot}(NVDABUSDT)
Zinserhöhungen sind “durch”, aber der US-Aktienmarkt steigt trotzdem?
Weil die PPI-Daten zu heiß waren, gingen gestern viele kleine Freunde von einer Abwärtsbewegung des US-Aktienmarkts aus. Nach der Veröffentlichung des CPI kam jedoch ein V-förmiger großer Umschwung.
Wenn man nach dem normalen Verstand urteilt, sollte Inflation über den Erwartungen → höhere Wahrscheinlichkeit für Zinserhöhungen → Druck auf den US-Aktienmarkt und Abwärtsbewegung. Wie kommt es also zu einem großen Rebound, der die Luftstreitkräfte auf den Boden zurückdrückt?
Tatsächlich ist der August-CPI nicht außer Kontrolle geraten, und der Rebound des US-Aktienmarkts ist auch nicht rein emotional.
Der Gesamt-CPI entspricht den Erwartungen: Die Kernrate im Jahresvergleich liegt bei 2,4% und damit auf dem niedrigsten Stand seit März 2021. Nur die Kernrate im Monatsvergleich liegt mit +0,1 Prozentpunkten leicht über den Erwartungen.
Daten “bestanden”: Sie liefern zwar Gründe für Zinserhöhungen, aber sie durchbrechen nicht den Trend zu einer langsamen Abkühlung der Inflation.
1⃣ Negative Faktoren wurden vorab eingepreist
Vor der CPI-Veröffentlichung fielen die Kurse vier Tage in Folge, und die Erwartung einer Zinserhöhung im September wurde von etwa 60% frühzeitig auf 70% gehandelt. Technologie und Halbleiter wurden bereits zurückgenommen. Nach dem Daten-Release stellte sich heraus, dass es bei weitem nicht um “eine vollständige Ausreißer-Inflation” geht. Die Unsicherheit verschwand, und das löste eine Reparaturbewegung aus, nachdem die negativen Faktoren “abgearbeitet” waren.
2⃣ Der Markt wechselt von “ob” zu “wie oft” erhöht wird
Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im September stieg auf fast 90%. Am meisten fürchtet der Markt nicht die Zinserhöhung an sich, sondern dass die Fed plötzlich umschwenkt. Der Fokus verschiebt sich jetzt von “Zinserhöhung ja/nein” zu “wie viele Male”. Dadurch sinkt die Unklarheit, und die Risikobereitschaft steigt sogar. US-Staatsanleihen und der US-Dollar stiegen erst stark an, drehten dann aber wieder ins Gegenteil; Gold fiel kurz und drehte anschließend wieder nach oben. Das zeigt: Es handelt sich nicht um einen Schock durch eine überraschend straffe Politik.
3⃣ Ölpreise erzeugen vorerst keine neue Panik
Energie stieg im Monatsvergleich um 2,1%. Benzin trägt etwa 1/3 des CPI-Anstiegs bei und war eigentlich die größte Sorge. Doch nachdem Signale einer Beruhigung im Nahen Osten auftauchten, fiel der Ölpreis schnell um mehr als 3%. Das unterbrach die Angst-Kette: “Ölpreis über 100 → Inflation zieht wieder an → anhaltende Zinserhöhungen”.
4⃣ KI- und Technologiewerte stützen weiterhin
Cloud-Geschäft von Oracle übertraf die Erwartungen. Der Bedarf an KI-Rechenleistung wurde erneut bestätigt. Auch optische Kommunikations- und Speicherchips zogen mit an. Zwar drücken Zinserhöhungen die Bewertung, aber die Ergebnisstabilität (Earnings Resilience) der KI bleibt durch die Fundamentaldaten gestützt.
Negative Faktoren wurden vorab eingepreist: Der CPI geriet nicht außer Kontrolle, die Zinserhöhung im September ist weitgehend “klar”, der Ölpreis ist wieder zurückgefallen, und KI-/Technologiewerte haben weiterhin Gewinnstütze.
Je eindeutiger die Zinserhöhungserwartungen sind, desto mehr traut sich der Markt, nach oben zu gehen.
Letztlich hat die Inflationsdatenlage, die ursprünglich wie eine schlechte Nachricht wirkte, paradoxerweise eine konzentrierte Stimmungskorrektur- und Erholungsrally ausgelöst
Weil die PPI-Daten zu heiß waren, gingen gestern viele kleine Freunde von einer Abwärtsbewegung des US-Aktienmarkts aus. Nach der Veröffentlichung des CPI kam jedoch ein V-förmiger großer Umschwung.
Wenn man nach dem normalen Verstand urteilt, sollte Inflation über den Erwartungen → höhere Wahrscheinlichkeit für Zinserhöhungen → Druck auf den US-Aktienmarkt und Abwärtsbewegung. Wie kommt es also zu einem großen Rebound, der die Luftstreitkräfte auf den Boden zurückdrückt?
Tatsächlich ist der August-CPI nicht außer Kontrolle geraten, und der Rebound des US-Aktienmarkts ist auch nicht rein emotional.
Der Gesamt-CPI entspricht den Erwartungen: Die Kernrate im Jahresvergleich liegt bei 2,4% und damit auf dem niedrigsten Stand seit März 2021. Nur die Kernrate im Monatsvergleich liegt mit +0,1 Prozentpunkten leicht über den Erwartungen.
Daten “bestanden”: Sie liefern zwar Gründe für Zinserhöhungen, aber sie durchbrechen nicht den Trend zu einer langsamen Abkühlung der Inflation.
1⃣ Negative Faktoren wurden vorab eingepreist
Vor der CPI-Veröffentlichung fielen die Kurse vier Tage in Folge, und die Erwartung einer Zinserhöhung im September wurde von etwa 60% frühzeitig auf 70% gehandelt. Technologie und Halbleiter wurden bereits zurückgenommen. Nach dem Daten-Release stellte sich heraus, dass es bei weitem nicht um “eine vollständige Ausreißer-Inflation” geht. Die Unsicherheit verschwand, und das löste eine Reparaturbewegung aus, nachdem die negativen Faktoren “abgearbeitet” waren.
2⃣ Der Markt wechselt von “ob” zu “wie oft” erhöht wird
Die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im September stieg auf fast 90%. Am meisten fürchtet der Markt nicht die Zinserhöhung an sich, sondern dass die Fed plötzlich umschwenkt. Der Fokus verschiebt sich jetzt von “Zinserhöhung ja/nein” zu “wie viele Male”. Dadurch sinkt die Unklarheit, und die Risikobereitschaft steigt sogar. US-Staatsanleihen und der US-Dollar stiegen erst stark an, drehten dann aber wieder ins Gegenteil; Gold fiel kurz und drehte anschließend wieder nach oben. Das zeigt: Es handelt sich nicht um einen Schock durch eine überraschend straffe Politik.
3⃣ Ölpreise erzeugen vorerst keine neue Panik
Energie stieg im Monatsvergleich um 2,1%. Benzin trägt etwa 1/3 des CPI-Anstiegs bei und war eigentlich die größte Sorge. Doch nachdem Signale einer Beruhigung im Nahen Osten auftauchten, fiel der Ölpreis schnell um mehr als 3%. Das unterbrach die Angst-Kette: “Ölpreis über 100 → Inflation zieht wieder an → anhaltende Zinserhöhungen”.
4⃣ KI- und Technologiewerte stützen weiterhin
Cloud-Geschäft von Oracle übertraf die Erwartungen. Der Bedarf an KI-Rechenleistung wurde erneut bestätigt. Auch optische Kommunikations- und Speicherchips zogen mit an. Zwar drücken Zinserhöhungen die Bewertung, aber die Ergebnisstabilität (Earnings Resilience) der KI bleibt durch die Fundamentaldaten gestützt.
Negative Faktoren wurden vorab eingepreist: Der CPI geriet nicht außer Kontrolle, die Zinserhöhung im September ist weitgehend “klar”, der Ölpreis ist wieder zurückgefallen, und KI-/Technologiewerte haben weiterhin Gewinnstütze.
Je eindeutiger die Zinserhöhungserwartungen sind, desto mehr traut sich der Markt, nach oben zu gehen.
Letztlich hat die Inflationsdatenlage, die ursprünglich wie eine schlechte Nachricht wirkte, paradoxerweise eine konzentrierte Stimmungskorrektur- und Erholungsrally ausgelöst
1.1k
·
--
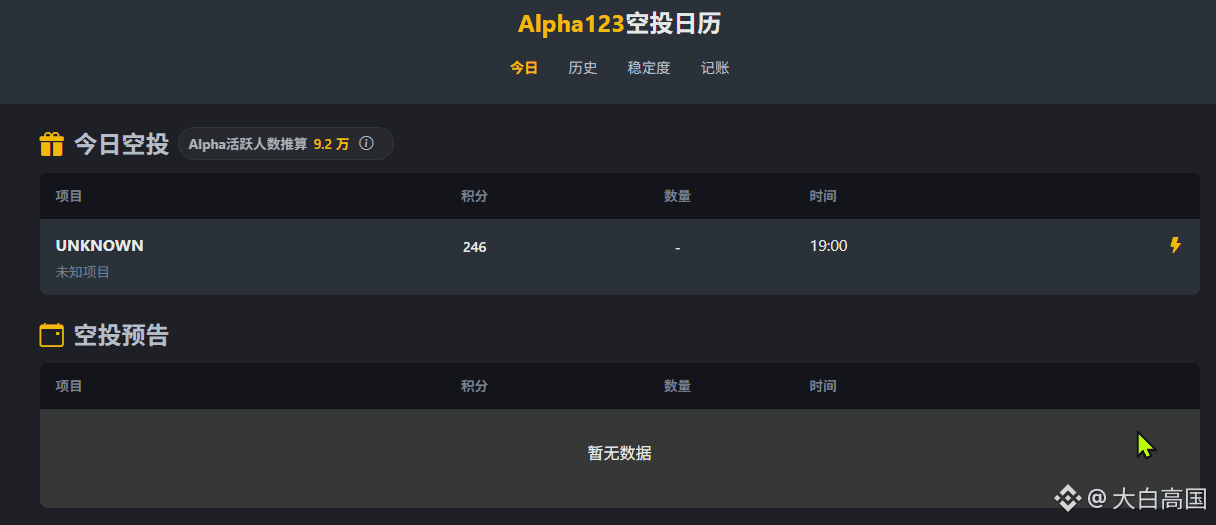
Neue Alpha ist da
Heute Abend um 19:00 Uhr: Airdrop für alte Coins, 246 Punkte.
Ich habe noch die 5 Punkte von ememe hinzugefügt, dann sind es nur 245 Punkte. Jetzt bleibt nur zu hoffen, dass alle reich werden!
Neue Alpha ist da
Heute Abend um 19:00 Uhr: Airdrop für alte Coins, 246 Punkte.
Ich habe noch die 5 Punkte von ememe hinzugefügt, dann sind es nur 245 Punkte. Jetzt bleibt nur zu hoffen, dass alle reich werden!
Heute Abend um 19:00 Uhr: Airdrop für alte Coins, 246 Punkte.
Ich habe noch die 5 Punkte von ememe hinzugefügt, dann sind es nur 245 Punkte. Jetzt bleibt nur zu hoffen, dass alle reich werden!
2
162
·
--
Verifiziert
LAPTOP ist heute um 20 Uhr online und startet ein Airdrop-Sync – du bist möglicherweise nicht dabei!
1、Wer $TRUMP in verlustreicher Situation gekauft hat, erhält 2% des Gesamtvolumens
2、Wer Substack vorab abonniert hat, bekommt 8% des Gesamtvolumens
3、Weitere 10% sind für zukünftige Community-Airdrops reserviert; es gibt dafür keinen festgelegten Zuteilungsgrundsatz
LAPTOP ist heute um 20 Uhr online und startet ein Airdrop-Sync – du bist möglicherweise nicht dabei!
1、Wer $TRUMP in verlustreicher Situation gekauft hat, erhält 2% des Gesamtvolumens
2、Wer Substack vorab abonniert hat, bekommt 8% des Gesamtvolumens
3、Weitere 10% sind für zukünftige Community-Airdrops reserviert; es gibt dafür keinen festgelegten Zuteilungsgrundsatz
1、Wer $TRUMP in verlustreicher Situation gekauft hat, erhält 2% des Gesamtvolumens
2、Wer Substack vorab abonniert hat, bekommt 8% des Gesamtvolumens
3、Weitere 10% sind für zukünftige Community-Airdrops reserviert; es gibt dafür keinen festgelegten Zuteilungsgrundsatz
1
377
·
--
Übersetzung ansehen
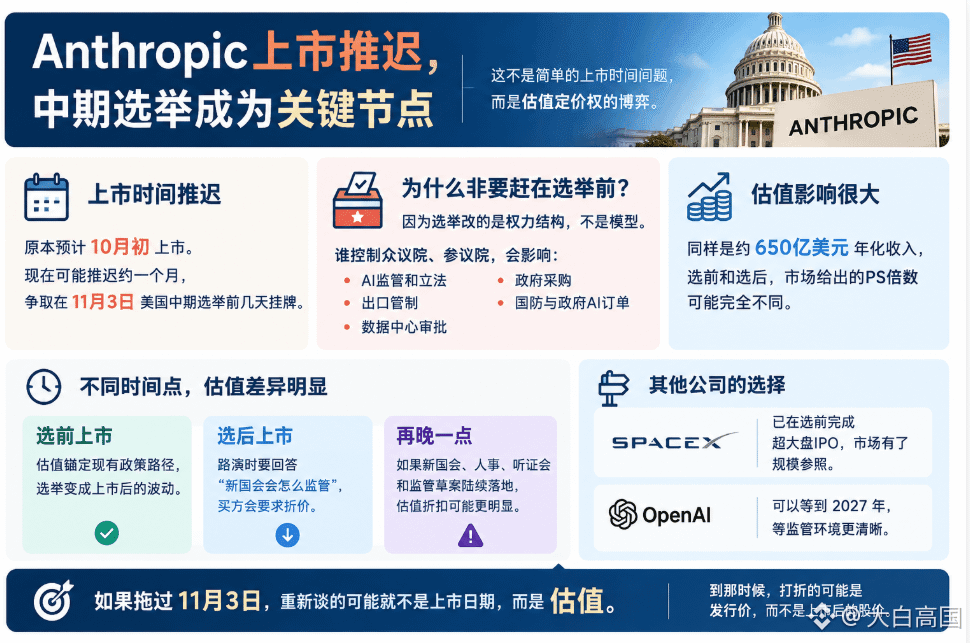
Anthropic上市推迟,中期选举成为关键节点
Anthropic原本预期10月初上市。
现在看,可能推迟约一个月,争取在11月3日美国中期选举前几天挂牌。
为什么非要赶在选举前?
因为选举改的是权力结构,不是模型。
众议院、参议院这些权力机构由谁掌握:
→ AI监管和立法
→ 出口管制
→ 数据中心审批
→ 政府采购
→ 国防与政府AI订单
对于一家冲击2万亿美元估值的公司来说,这些都不是背景。
同样是约650亿美元年化收入,选前和选后,市场给出的PS倍数可能完全不同。
选举前上市:
估值锚定现有政策路径,选举变成上市后的波动。
选举后上市:
路演时就要回答“新国会会怎么监管”,买方自然会要求折价。
再晚一点:
如果新国会、人事、听证会和监管草案陆续落地,估值折扣可能更明显。
SpaceX已经在选前完成超大盘IPO,市场也有了新的规模参照。
OpenAI则可以把时间拉到2027年,等监管环境更清晰。
所以Anthropic现在真正要抢的,可能不是上市时间,而是估值定价权。
如果超过了11月3日,重新谈的可能就不是上市日期,而是估值。
那时候打折的不仅发行价,“史上最大IPO”可能也不会存在了!
{spot}(NVDABUSDT)
Anthropic上市推迟,中期选举成为关键节点
Anthropic原本预期10月初上市。
现在看,可能推迟约一个月,争取在11月3日美国中期选举前几天挂牌。
为什么非要赶在选举前?
因为选举改的是权力结构,不是模型。
众议院、参议院这些权力机构由谁掌握:
→ AI监管和立法
→ 出口管制
→ 数据中心审批
→ 政府采购
→ 国防与政府AI订单
对于一家冲击2万亿美元估值的公司来说,这些都不是背景。
同样是约650亿美元年化收入,选前和选后,市场给出的PS倍数可能完全不同。
选举前上市:
估值锚定现有政策路径,选举变成上市后的波动。
选举后上市:
路演时就要回答“新国会会怎么监管”,买方自然会要求折价。
再晚一点:
如果新国会、人事、听证会和监管草案陆续落地,估值折扣可能更明显。
SpaceX已经在选前完成超大盘IPO,市场也有了新的规模参照。
OpenAI则可以把时间拉到2027年,等监管环境更清晰。
所以Anthropic现在真正要抢的,可能不是上市时间,而是估值定价权。
如果超过了11月3日,重新谈的可能就不是上市日期,而是估值。
那时候打折的不仅发行价,“史上最大IPO”可能也不会存在了!
Anthropic原本预期10月初上市。
现在看,可能推迟约一个月,争取在11月3日美国中期选举前几天挂牌。
为什么非要赶在选举前?
因为选举改的是权力结构,不是模型。
众议院、参议院这些权力机构由谁掌握:
→ AI监管和立法
→ 出口管制
→ 数据中心审批
→ 政府采购
→ 国防与政府AI订单
对于一家冲击2万亿美元估值的公司来说,这些都不是背景。
同样是约650亿美元年化收入,选前和选后,市场给出的PS倍数可能完全不同。
选举前上市:
估值锚定现有政策路径,选举变成上市后的波动。
选举后上市:
路演时就要回答“新国会会怎么监管”,买方自然会要求折价。
再晚一点:
如果新国会、人事、听证会和监管草案陆续落地,估值折扣可能更明显。
SpaceX已经在选前完成超大盘IPO,市场也有了新的规模参照。
OpenAI则可以把时间拉到2027年,等监管环境更清晰。
所以Anthropic现在真正要抢的,可能不是上市时间,而是估值定价权。
如果超过了11月3日,重新谈的可能就不是上市日期,而是估值。
那时候打折的不仅发行价,“史上最大IPO”可能也不会存在了!
1
194
·
--
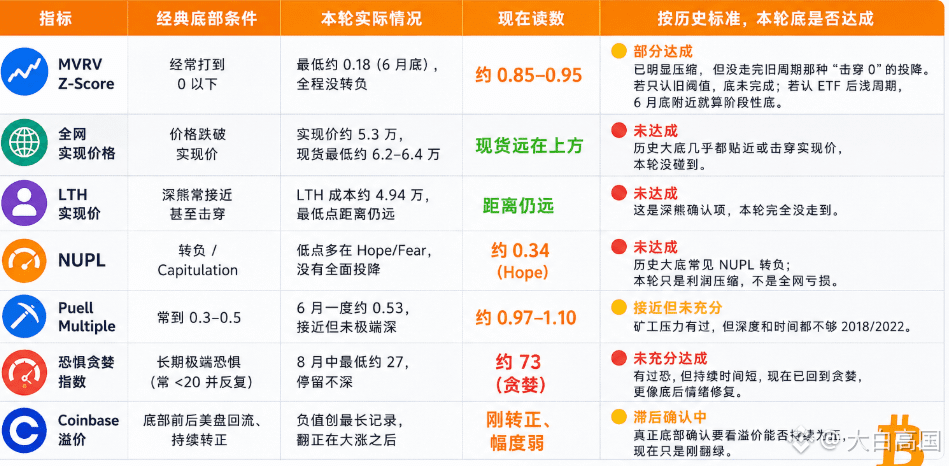
BTC betritt einen neuen Zyklus – sind die klassischen Bottom-Indikatoren noch gültig?
In der Vergangenheit haben klassische Indikatoren zur Einschätzung des Bärenmarkt-Tiefs diesmal in den meisten Fällen nicht wirklich ausgelöst.
👉 Der MVRV Z-Score liegt bei seinem Tiefwert ungefähr bei 0,18 und ist nicht unter 0 gefallen;
👉 Der Preis hat den weltweiten realisierten Durchschnittspreis nicht unterschritten;
👉 Der realisierte Preis der LTH wurde ebenfalls nicht durchbrochen;
👉 NUPL ist nicht ins Negative gekippt, der Markt hat keine vollständige Kapitulation gezeigt;
👉 Das Puell Multiple erreicht ein Tief von ungefähr 0,53, ist zwar nahe am historischen Extrembereich, aber noch nicht tief genug;
👉 Der Fear-Greed-Index erreicht ein Tief von ungefähr 27 – die Phase „extreme Angst“ war zudem nur sehr kurz;
👉 Das Coinbase-Preisspread/Prämienniveau ist zwar gerade wieder ins Positive gedreht, aber die aktuelle Stärke ist noch immer eher schwach.
Erfüllungsquote für den BTC-Boden in dieser Runde: Tiefe Böden unter 15 %, flache Böden etwa 65 %.
Wenn man streng nach den Standards von 2018, 2020 und 2022 vorgeht, dann ist diese Runde des BTC „klassischen großen Bodens“ eigentlich nicht vollständig eingetreten.
Tatsächlich hat sich nach dem ETF die Marktstruktur verändert – möglicherweise sind wir bereits in einen neuen Zyklus eingetreten.
Institutionelles Kapital, ETF-Bestände und die Struktur der Marktteilnehmer unterscheiden sich von den vergangenen Zyklen.
✅ Annahme 1: Wenn Indikatoren nicht mehr zwingend unter Extremwerte fallen müssen, könnte das Tief Ende Juni bereits ein „flacher Zyklus-Boden“ gewesen sein.
❎ Annahme 2: Aber falls historische Gesetzmäßigkeiten weiterhin gelten, bedeutet das: Eine echte Tiefenbereinigung / ein vollständiger Liquidations- und Ausverkauf ist möglicherweise noch nicht passiert.
Aus der aktuellen Perspektive gilt: Wenn dieses Mal wirklich kein Abstieg in die extremen Bereiche des historischen großen Bodens erforderlich ist, dann könnte sich die Zykluslogik von BTC tatsächlich bereits verändert haben.
Die Denkweise muss sich ändern, und auch der Takt muss angepasst werden. Wartet nicht, bis der Bullenmarkt schon durch ist – sonst ärgert man sich, wenn man die ganze Zeit am Rand stand und den Zug verpasst hat.
{spot}(BTCUSDT)
BTC betritt einen neuen Zyklus – sind die klassischen Bottom-Indikatoren noch gültig?
In der Vergangenheit haben klassische Indikatoren zur Einschätzung des Bärenmarkt-Tiefs diesmal in den meisten Fällen nicht wirklich ausgelöst.
👉 Der MVRV Z-Score liegt bei seinem Tiefwert ungefähr bei 0,18 und ist nicht unter 0 gefallen;
👉 Der Preis hat den weltweiten realisierten Durchschnittspreis nicht unterschritten;
👉 Der realisierte Preis der LTH wurde ebenfalls nicht durchbrochen;
👉 NUPL ist nicht ins Negative gekippt, der Markt hat keine vollständige Kapitulation gezeigt;
👉 Das Puell Multiple erreicht ein Tief von ungefähr 0,53, ist zwar nahe am historischen Extrembereich, aber noch nicht tief genug;
👉 Der Fear-Greed-Index erreicht ein Tief von ungefähr 27 – die Phase „extreme Angst“ war zudem nur sehr kurz;
👉 Das Coinbase-Preisspread/Prämienniveau ist zwar gerade wieder ins Positive gedreht, aber die aktuelle Stärke ist noch immer eher schwach.
Erfüllungsquote für den BTC-Boden in dieser Runde: Tiefe Böden unter 15 %, flache Böden etwa 65 %.
Wenn man streng nach den Standards von 2018, 2020 und 2022 vorgeht, dann ist diese Runde des BTC „klassischen großen Bodens“ eigentlich nicht vollständig eingetreten.
Tatsächlich hat sich nach dem ETF die Marktstruktur verändert – möglicherweise sind wir bereits in einen neuen Zyklus eingetreten.
Institutionelles Kapital, ETF-Bestände und die Struktur der Marktteilnehmer unterscheiden sich von den vergangenen Zyklen.
✅ Annahme 1: Wenn Indikatoren nicht mehr zwingend unter Extremwerte fallen müssen, könnte das Tief Ende Juni bereits ein „flacher Zyklus-Boden“ gewesen sein.
❎ Annahme 2: Aber falls historische Gesetzmäßigkeiten weiterhin gelten, bedeutet das: Eine echte Tiefenbereinigung / ein vollständiger Liquidations- und Ausverkauf ist möglicherweise noch nicht passiert.
Aus der aktuellen Perspektive gilt: Wenn dieses Mal wirklich kein Abstieg in die extremen Bereiche des historischen großen Bodens erforderlich ist, dann könnte sich die Zykluslogik von BTC tatsächlich bereits verändert haben.
Die Denkweise muss sich ändern, und auch der Takt muss angepasst werden. Wartet nicht, bis der Bullenmarkt schon durch ist – sonst ärgert man sich, wenn man die ganze Zeit am Rand stand und den Zug verpasst hat.
In der Vergangenheit haben klassische Indikatoren zur Einschätzung des Bärenmarkt-Tiefs diesmal in den meisten Fällen nicht wirklich ausgelöst.
👉 Der MVRV Z-Score liegt bei seinem Tiefwert ungefähr bei 0,18 und ist nicht unter 0 gefallen;
👉 Der Preis hat den weltweiten realisierten Durchschnittspreis nicht unterschritten;
👉 Der realisierte Preis der LTH wurde ebenfalls nicht durchbrochen;
👉 NUPL ist nicht ins Negative gekippt, der Markt hat keine vollständige Kapitulation gezeigt;
👉 Das Puell Multiple erreicht ein Tief von ungefähr 0,53, ist zwar nahe am historischen Extrembereich, aber noch nicht tief genug;
👉 Der Fear-Greed-Index erreicht ein Tief von ungefähr 27 – die Phase „extreme Angst“ war zudem nur sehr kurz;
👉 Das Coinbase-Preisspread/Prämienniveau ist zwar gerade wieder ins Positive gedreht, aber die aktuelle Stärke ist noch immer eher schwach.
Erfüllungsquote für den BTC-Boden in dieser Runde: Tiefe Böden unter 15 %, flache Böden etwa 65 %.
Wenn man streng nach den Standards von 2018, 2020 und 2022 vorgeht, dann ist diese Runde des BTC „klassischen großen Bodens“ eigentlich nicht vollständig eingetreten.
Tatsächlich hat sich nach dem ETF die Marktstruktur verändert – möglicherweise sind wir bereits in einen neuen Zyklus eingetreten.
Institutionelles Kapital, ETF-Bestände und die Struktur der Marktteilnehmer unterscheiden sich von den vergangenen Zyklen.
✅ Annahme 1: Wenn Indikatoren nicht mehr zwingend unter Extremwerte fallen müssen, könnte das Tief Ende Juni bereits ein „flacher Zyklus-Boden“ gewesen sein.
❎ Annahme 2: Aber falls historische Gesetzmäßigkeiten weiterhin gelten, bedeutet das: Eine echte Tiefenbereinigung / ein vollständiger Liquidations- und Ausverkauf ist möglicherweise noch nicht passiert.
Aus der aktuellen Perspektive gilt: Wenn dieses Mal wirklich kein Abstieg in die extremen Bereiche des historischen großen Bodens erforderlich ist, dann könnte sich die Zykluslogik von BTC tatsächlich bereits verändert haben.
Die Denkweise muss sich ändern, und auch der Takt muss angepasst werden. Wartet nicht, bis der Bullenmarkt schon durch ist – sonst ärgert man sich, wenn man die ganze Zeit am Rand stand und den Zug verpasst hat.
1
209
·
--
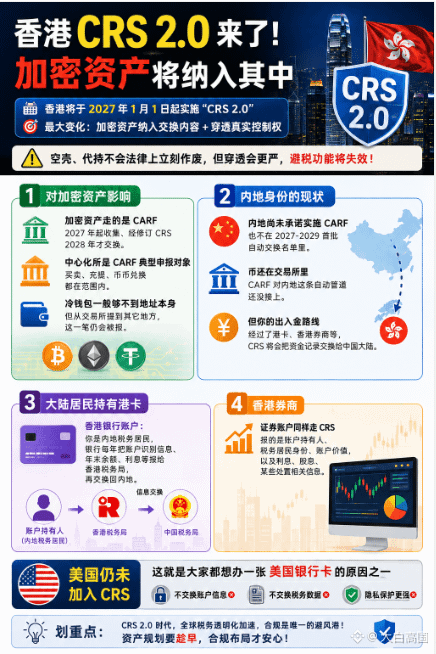
Hongkong CRS 2.0 kommt – Krypto-Assets werden mit aufgenommen
Hongkong führt ab dem 1. Januar 2027 „CRS 2.0“ ein, wobei die wichtigste Änderung darin besteht, dass auch Krypto-Assets in den Austauschgegenstand aufgenommen werden.
Außerdem wird von Finanzinstituten verlangt, die tatsächlichen wirtschaftlichen Eigentümer von Offshore-Gesellschaften tiefgehend zu ermitteln. Das bedeutet, dass Zweckgesellschaften und Treuhand-/Strohmanstruktur ihre Funktion zur Steuervermeidung verlieren.
Zweckgesellschaften und Treuhandkonstruktionen werden rechtlich nicht sofort abgeschafft, aber die Durchgriffsermittlung wird strenger.
1. Auswirkungen auf Krypto-Assets
Krypto-Assets folgen CARF: Ab 2027 werden sie erfasst, und erst 2028 wird – nach der überarbeiteten CRS-Regelung – der Austausch erfolgen.
Zentralisierte Börsen/Plattformen sind typische meldepflichtige Stellen nach CARF. Käufe/Verkäufe, Einzahlungen/Auszahlungen sowie Krypto-zu-Krypto-Tausch fallen in den Umfang.
Kalte Wallets erreichen normalerweise nicht das Adressbuch selbst, aber wenn die Coins von einer Börse in andere Orte übertragen werden, wird diese Transaktion dennoch gemeldet.
2. Aktueller Stand für Personen mit Inland-Identität:
Das chinesische Festland hat CARF noch nicht zugesagt, und es ist auch nicht in der ersten automatischen Austauschliste 2027–2029 enthalten.
Da sich die Coins noch an der Börse befinden, ist für das Festland die automatische CARF-Verbindung noch nicht angeschlossen.
Wenn jedoch deine Ein- und Auszahlungsroute über Hongkong-Karten, Hongkonger Broker usw. läuft, wird CRS die Geldtransaktionsdaten an das chinesische Festland weitergeben.
Was bereits wirklich in Kraft ist, ist das alte CRS + die Prüfung von Auslandseinkünften.
3. Wer auf dem Festland wohnt und eine Hongkong-Karte besitzt:
Hongkong-Bankkonto: Du bist steuerlicher Einwohner des Festlands. Die Bank meldet jedes Jahr Kontoerkennungsdaten, Guthaben zum Jahresende, Zinsen usw. an die Hongkong-Steuerbehörde und tauscht diese anschließend wieder mit dem Festland aus.
4. Mit Konto bei einem Hongkonger Broker:
Das Wertpapierkonto läuft ebenfalls über CRS. Gemeldet werden der Kontoinhaber, der Status als steuerlicher Einwohner, der Kontowert sowie Zinsen, Dividenden und bestimmte Informationen im Zusammenhang mit Veräußerungen – und das wird ebenfalls mit dem Festland ausgetauscht.
Bis heute ist es so, dass die USA CRS noch nicht beigetreten sind. Das ist einer der Gründe, warum sich alle darum bemühen, eine US-Kreditkarte zu bekommen.
{spot}(BTCUSDT)
Hongkong CRS 2.0 kommt – Krypto-Assets werden mit aufgenommen
Hongkong führt ab dem 1. Januar 2027 „CRS 2.0“ ein, wobei die wichtigste Änderung darin besteht, dass auch Krypto-Assets in den Austauschgegenstand aufgenommen werden.
Außerdem wird von Finanzinstituten verlangt, die tatsächlichen wirtschaftlichen Eigentümer von Offshore-Gesellschaften tiefgehend zu ermitteln. Das bedeutet, dass Zweckgesellschaften und Treuhand-/Strohmanstruktur ihre Funktion zur Steuervermeidung verlieren.
Zweckgesellschaften und Treuhandkonstruktionen werden rechtlich nicht sofort abgeschafft, aber die Durchgriffsermittlung wird strenger.
1. Auswirkungen auf Krypto-Assets
Krypto-Assets folgen CARF: Ab 2027 werden sie erfasst, und erst 2028 wird – nach der überarbeiteten CRS-Regelung – der Austausch erfolgen.
Zentralisierte Börsen/Plattformen sind typische meldepflichtige Stellen nach CARF. Käufe/Verkäufe, Einzahlungen/Auszahlungen sowie Krypto-zu-Krypto-Tausch fallen in den Umfang.
Kalte Wallets erreichen normalerweise nicht das Adressbuch selbst, aber wenn die Coins von einer Börse in andere Orte übertragen werden, wird diese Transaktion dennoch gemeldet.
2. Aktueller Stand für Personen mit Inland-Identität:
Das chinesische Festland hat CARF noch nicht zugesagt, und es ist auch nicht in der ersten automatischen Austauschliste 2027–2029 enthalten.
Da sich die Coins noch an der Börse befinden, ist für das Festland die automatische CARF-Verbindung noch nicht angeschlossen.
Wenn jedoch deine Ein- und Auszahlungsroute über Hongkong-Karten, Hongkonger Broker usw. läuft, wird CRS die Geldtransaktionsdaten an das chinesische Festland weitergeben.
Was bereits wirklich in Kraft ist, ist das alte CRS + die Prüfung von Auslandseinkünften.
3. Wer auf dem Festland wohnt und eine Hongkong-Karte besitzt:
Hongkong-Bankkonto: Du bist steuerlicher Einwohner des Festlands. Die Bank meldet jedes Jahr Kontoerkennungsdaten, Guthaben zum Jahresende, Zinsen usw. an die Hongkong-Steuerbehörde und tauscht diese anschließend wieder mit dem Festland aus.
4. Mit Konto bei einem Hongkonger Broker:
Das Wertpapierkonto läuft ebenfalls über CRS. Gemeldet werden der Kontoinhaber, der Status als steuerlicher Einwohner, der Kontowert sowie Zinsen, Dividenden und bestimmte Informationen im Zusammenhang mit Veräußerungen – und das wird ebenfalls mit dem Festland ausgetauscht.
Bis heute ist es so, dass die USA CRS noch nicht beigetreten sind. Das ist einer der Gründe, warum sich alle darum bemühen, eine US-Kreditkarte zu bekommen.
Hongkong führt ab dem 1. Januar 2027 „CRS 2.0“ ein, wobei die wichtigste Änderung darin besteht, dass auch Krypto-Assets in den Austauschgegenstand aufgenommen werden.
Außerdem wird von Finanzinstituten verlangt, die tatsächlichen wirtschaftlichen Eigentümer von Offshore-Gesellschaften tiefgehend zu ermitteln. Das bedeutet, dass Zweckgesellschaften und Treuhand-/Strohmanstruktur ihre Funktion zur Steuervermeidung verlieren.
Zweckgesellschaften und Treuhandkonstruktionen werden rechtlich nicht sofort abgeschafft, aber die Durchgriffsermittlung wird strenger.
1. Auswirkungen auf Krypto-Assets
Krypto-Assets folgen CARF: Ab 2027 werden sie erfasst, und erst 2028 wird – nach der überarbeiteten CRS-Regelung – der Austausch erfolgen.
Zentralisierte Börsen/Plattformen sind typische meldepflichtige Stellen nach CARF. Käufe/Verkäufe, Einzahlungen/Auszahlungen sowie Krypto-zu-Krypto-Tausch fallen in den Umfang.
Kalte Wallets erreichen normalerweise nicht das Adressbuch selbst, aber wenn die Coins von einer Börse in andere Orte übertragen werden, wird diese Transaktion dennoch gemeldet.
2. Aktueller Stand für Personen mit Inland-Identität:
Das chinesische Festland hat CARF noch nicht zugesagt, und es ist auch nicht in der ersten automatischen Austauschliste 2027–2029 enthalten.
Da sich die Coins noch an der Börse befinden, ist für das Festland die automatische CARF-Verbindung noch nicht angeschlossen.
Wenn jedoch deine Ein- und Auszahlungsroute über Hongkong-Karten, Hongkonger Broker usw. läuft, wird CRS die Geldtransaktionsdaten an das chinesische Festland weitergeben.
Was bereits wirklich in Kraft ist, ist das alte CRS + die Prüfung von Auslandseinkünften.
3. Wer auf dem Festland wohnt und eine Hongkong-Karte besitzt:
Hongkong-Bankkonto: Du bist steuerlicher Einwohner des Festlands. Die Bank meldet jedes Jahr Kontoerkennungsdaten, Guthaben zum Jahresende, Zinsen usw. an die Hongkong-Steuerbehörde und tauscht diese anschließend wieder mit dem Festland aus.
4. Mit Konto bei einem Hongkonger Broker:
Das Wertpapierkonto läuft ebenfalls über CRS. Gemeldet werden der Kontoinhaber, der Status als steuerlicher Einwohner, der Kontowert sowie Zinsen, Dividenden und bestimmte Informationen im Zusammenhang mit Veräußerungen – und das wird ebenfalls mit dem Festland ausgetauscht.
Bis heute ist es so, dass die USA CRS noch nicht beigetreten sind. Das ist einer der Gründe, warum sich alle darum bemühen, eine US-Kreditkarte zu bekommen.
1
1.9k
·
--
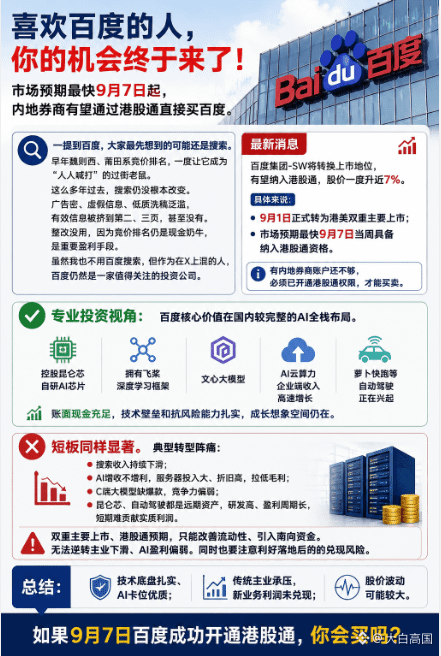
Menschen, die Baidu mögen, eure Chance ist endlich da!
Der Markt rechnet damit, dass es spätestens am 7. September so weit ist, dass chinesische Wertpapierfirmen Baidu direkt über den Hongkong-Stock-Connect kaufen können.
Wenn man Baidu erwähnt, denkt fast jeder zuerst an die Suche.
Früher Wei Zexi, die Machenschaften der Gruppe rund um die „Putian“-Firma mit gebotsbasierter Suchranking-Belohnung: Das ließ Baidu eine Zeit lang zu einem „Straßenschädling“ werden, den alle an den Pranger stellten.
Doch all die Jahre über hat sich an der Suche im Kern nichts Grundlegendes geändert.
Werbung ist dicht, falsche Informationen und minderwertiges Copy-Paste-„Umgeschreiben“ wuchern. Sinnvolle Informationen werden auf Seite zwei oder drei verdrängt – oder sind gar nicht mehr zu finden.
Die Maßnahmen haben nicht geholfen, denn das gebotsbasierte Ranking ist weiterhin die Melkkuh aus Bargeld und ein wichtiges Gewinninstrument.
Auch wenn ich selbst keine Baidu-Suche nutze, lohnt sich Baidu als Investment für Leute, die auf X unterwegs sind, dennoch weiterhin.
Neueste Meldung:
Baidu Group-SW wandelt den Börsenstatus um und könnte in den Hongkong-Stock-Connect aufgenommen werden. Der Kurs stieg zeitweise um fast 7%.
Konkret:
Am 1. September wird offiziell auf ein Dual-Listing (Hongkong und USA) als „Primary Listing“ umgestellt;
Der Markt erwartet, dass es in der Woche um den 7. September herum die Voraussetzungen für eine Aufnahme in den Hongkong-Stock-Connect erfüllt.
Natürlich reicht es nicht, nur ein Konto bei einer chinesischen Wertpapierfirma zu haben. Ihr müsst bereits über die Hongkong-Stock-Connect-Berechtigung verfügen, um handeln zu können. Diese Schwelle liegt bei 500.000.
✅ Investitionsperspektive:
Baidu liegt in China mit einer relativ vollständigen AI-Stack-Strategie gut aufgestellt;
hält und kontrolliert Kunlun Xin, eigene KI-Chips;
besitzt das Deep-Learning-Framework PaddlePaddle;
das Sprach-/KI-Modell „ERNIE“ (Wenxin);
KI-Cloud-Compute: stark wachsender Umsatz im Unternehmenskundensektor;
Robo-Car-Plattformen wie „Luobo Kuaipao“ (automatisiertes Fahren) gewinnen an Bedeutung;
ausreichend Bargeld auf der Bilanz, solide technische Barrieren und Resilienz gegen Risiken – das Potenzial für weiteres Wachstum ist weiterhin da.
❎ Kurze Schwachstellen sind ebenfalls deutlich.
Typische Schmerzen bei der Transformation:
Die Suchumsätze gehen weiter zurück;
Mehr Umsatz mit KI, aber nicht mehr Gewinn: Serverinvestitionen groß, Abschreibungen hoch – drückt die Bruttomarge;
KI-Modelle im C-Ende haben keine echten „Blockbuster“-Produkte, die Wettbewerbsfähigkeit ist eher schwach;
Kunlun Xin und automatisiertes Fahren sind eher Zukunfts-Assets: hoher Forschungs- und Entwicklungsaufwand, lange Gewinnzyklen – kurzfristig keine echten Gewinne;
Dual-Primary-Listing und die Erwartung für Hongkong-Stock-Connect können nur die Liquidität verbessern und südgerichtetes Kapital (Northbound?) zuführen.
Man kann den Rückgang im Kerngeschäft und die eher schwache KI-Gewinnentwicklung nicht einfach umkehren. Außerdem gilt es, das Risiko der „Erfüllung“ nach dem positiven Nachrichtenmoment im Blick zu behalten.
Zusammenfassung:
Solide technische Basis, im KI-Bereich qualitativ gut positioniert.
Unter Druck stehendes Kerngeschäft – neue Geschäftsgewinne werden noch nicht realisiert.
Der Kurs kann stark schwanken.
Wenn Baidu am 7. September erfolgreich den Hongkong-Stock-Connect eröffnet: Würdest du dann Baidu kaufen?
Menschen, die Baidu mögen, eure Chance ist endlich da!
Der Markt rechnet damit, dass es spätestens am 7. September so weit ist, dass chinesische Wertpapierfirmen Baidu direkt über den Hongkong-Stock-Connect kaufen können.
Wenn man Baidu erwähnt, denkt fast jeder zuerst an die Suche.
Früher Wei Zexi, die Machenschaften der Gruppe rund um die „Putian“-Firma mit gebotsbasierter Suchranking-Belohnung: Das ließ Baidu eine Zeit lang zu einem „Straßenschädling“ werden, den alle an den Pranger stellten.
Doch all die Jahre über hat sich an der Suche im Kern nichts Grundlegendes geändert.
Werbung ist dicht, falsche Informationen und minderwertiges Copy-Paste-„Umgeschreiben“ wuchern. Sinnvolle Informationen werden auf Seite zwei oder drei verdrängt – oder sind gar nicht mehr zu finden.
Die Maßnahmen haben nicht geholfen, denn das gebotsbasierte Ranking ist weiterhin die Melkkuh aus Bargeld und ein wichtiges Gewinninstrument.
Auch wenn ich selbst keine Baidu-Suche nutze, lohnt sich Baidu als Investment für Leute, die auf X unterwegs sind, dennoch weiterhin.
Neueste Meldung:
Baidu Group-SW wandelt den Börsenstatus um und könnte in den Hongkong-Stock-Connect aufgenommen werden. Der Kurs stieg zeitweise um fast 7%.
Konkret:
Am 1. September wird offiziell auf ein Dual-Listing (Hongkong und USA) als „Primary Listing“ umgestellt;
Der Markt erwartet, dass es in der Woche um den 7. September herum die Voraussetzungen für eine Aufnahme in den Hongkong-Stock-Connect erfüllt.
Natürlich reicht es nicht, nur ein Konto bei einer chinesischen Wertpapierfirma zu haben. Ihr müsst bereits über die Hongkong-Stock-Connect-Berechtigung verfügen, um handeln zu können. Diese Schwelle liegt bei 500.000.
✅ Investitionsperspektive:
Baidu liegt in China mit einer relativ vollständigen AI-Stack-Strategie gut aufgestellt;
hält und kontrolliert Kunlun Xin, eigene KI-Chips;
besitzt das Deep-Learning-Framework PaddlePaddle;
das Sprach-/KI-Modell „ERNIE“ (Wenxin);
KI-Cloud-Compute: stark wachsender Umsatz im Unternehmenskundensektor;
Robo-Car-Plattformen wie „Luobo Kuaipao“ (automatisiertes Fahren) gewinnen an Bedeutung;
ausreichend Bargeld auf der Bilanz, solide technische Barrieren und Resilienz gegen Risiken – das Potenzial für weiteres Wachstum ist weiterhin da.
❎ Kurze Schwachstellen sind ebenfalls deutlich.
Typische Schmerzen bei der Transformation:
Die Suchumsätze gehen weiter zurück;
Mehr Umsatz mit KI, aber nicht mehr Gewinn: Serverinvestitionen groß, Abschreibungen hoch – drückt die Bruttomarge;
KI-Modelle im C-Ende haben keine echten „Blockbuster“-Produkte, die Wettbewerbsfähigkeit ist eher schwach;
Kunlun Xin und automatisiertes Fahren sind eher Zukunfts-Assets: hoher Forschungs- und Entwicklungsaufwand, lange Gewinnzyklen – kurzfristig keine echten Gewinne;
Dual-Primary-Listing und die Erwartung für Hongkong-Stock-Connect können nur die Liquidität verbessern und südgerichtetes Kapital (Northbound?) zuführen.
Man kann den Rückgang im Kerngeschäft und die eher schwache KI-Gewinnentwicklung nicht einfach umkehren. Außerdem gilt es, das Risiko der „Erfüllung“ nach dem positiven Nachrichtenmoment im Blick zu behalten.
Zusammenfassung:
Solide technische Basis, im KI-Bereich qualitativ gut positioniert.
Unter Druck stehendes Kerngeschäft – neue Geschäftsgewinne werden noch nicht realisiert.
Der Kurs kann stark schwanken.
Wenn Baidu am 7. September erfolgreich den Hongkong-Stock-Connect eröffnet: Würdest du dann Baidu kaufen?
Der Markt rechnet damit, dass es spätestens am 7. September so weit ist, dass chinesische Wertpapierfirmen Baidu direkt über den Hongkong-Stock-Connect kaufen können.
Wenn man Baidu erwähnt, denkt fast jeder zuerst an die Suche.
Früher Wei Zexi, die Machenschaften der Gruppe rund um die „Putian“-Firma mit gebotsbasierter Suchranking-Belohnung: Das ließ Baidu eine Zeit lang zu einem „Straßenschädling“ werden, den alle an den Pranger stellten.
Doch all die Jahre über hat sich an der Suche im Kern nichts Grundlegendes geändert.
Werbung ist dicht, falsche Informationen und minderwertiges Copy-Paste-„Umgeschreiben“ wuchern. Sinnvolle Informationen werden auf Seite zwei oder drei verdrängt – oder sind gar nicht mehr zu finden.
Die Maßnahmen haben nicht geholfen, denn das gebotsbasierte Ranking ist weiterhin die Melkkuh aus Bargeld und ein wichtiges Gewinninstrument.
Auch wenn ich selbst keine Baidu-Suche nutze, lohnt sich Baidu als Investment für Leute, die auf X unterwegs sind, dennoch weiterhin.
Neueste Meldung:
Baidu Group-SW wandelt den Börsenstatus um und könnte in den Hongkong-Stock-Connect aufgenommen werden. Der Kurs stieg zeitweise um fast 7%.
Konkret:
Am 1. September wird offiziell auf ein Dual-Listing (Hongkong und USA) als „Primary Listing“ umgestellt;
Der Markt erwartet, dass es in der Woche um den 7. September herum die Voraussetzungen für eine Aufnahme in den Hongkong-Stock-Connect erfüllt.
Natürlich reicht es nicht, nur ein Konto bei einer chinesischen Wertpapierfirma zu haben. Ihr müsst bereits über die Hongkong-Stock-Connect-Berechtigung verfügen, um handeln zu können. Diese Schwelle liegt bei 500.000.
✅ Investitionsperspektive:
Baidu liegt in China mit einer relativ vollständigen AI-Stack-Strategie gut aufgestellt;
hält und kontrolliert Kunlun Xin, eigene KI-Chips;
besitzt das Deep-Learning-Framework PaddlePaddle;
das Sprach-/KI-Modell „ERNIE“ (Wenxin);
KI-Cloud-Compute: stark wachsender Umsatz im Unternehmenskundensektor;
Robo-Car-Plattformen wie „Luobo Kuaipao“ (automatisiertes Fahren) gewinnen an Bedeutung;
ausreichend Bargeld auf der Bilanz, solide technische Barrieren und Resilienz gegen Risiken – das Potenzial für weiteres Wachstum ist weiterhin da.
❎ Kurze Schwachstellen sind ebenfalls deutlich.
Typische Schmerzen bei der Transformation:
Die Suchumsätze gehen weiter zurück;
Mehr Umsatz mit KI, aber nicht mehr Gewinn: Serverinvestitionen groß, Abschreibungen hoch – drückt die Bruttomarge;
KI-Modelle im C-Ende haben keine echten „Blockbuster“-Produkte, die Wettbewerbsfähigkeit ist eher schwach;
Kunlun Xin und automatisiertes Fahren sind eher Zukunfts-Assets: hoher Forschungs- und Entwicklungsaufwand, lange Gewinnzyklen – kurzfristig keine echten Gewinne;
Dual-Primary-Listing und die Erwartung für Hongkong-Stock-Connect können nur die Liquidität verbessern und südgerichtetes Kapital (Northbound?) zuführen.
Man kann den Rückgang im Kerngeschäft und die eher schwache KI-Gewinnentwicklung nicht einfach umkehren. Außerdem gilt es, das Risiko der „Erfüllung“ nach dem positiven Nachrichtenmoment im Blick zu behalten.
Zusammenfassung:
Solide technische Basis, im KI-Bereich qualitativ gut positioniert.
Unter Druck stehendes Kerngeschäft – neue Geschäftsgewinne werden noch nicht realisiert.
Der Kurs kann stark schwanken.
Wenn Baidu am 7. September erfolgreich den Hongkong-Stock-Connect eröffnet: Würdest du dann Baidu kaufen?
BIDUUS-0,76%
1
379
·
--
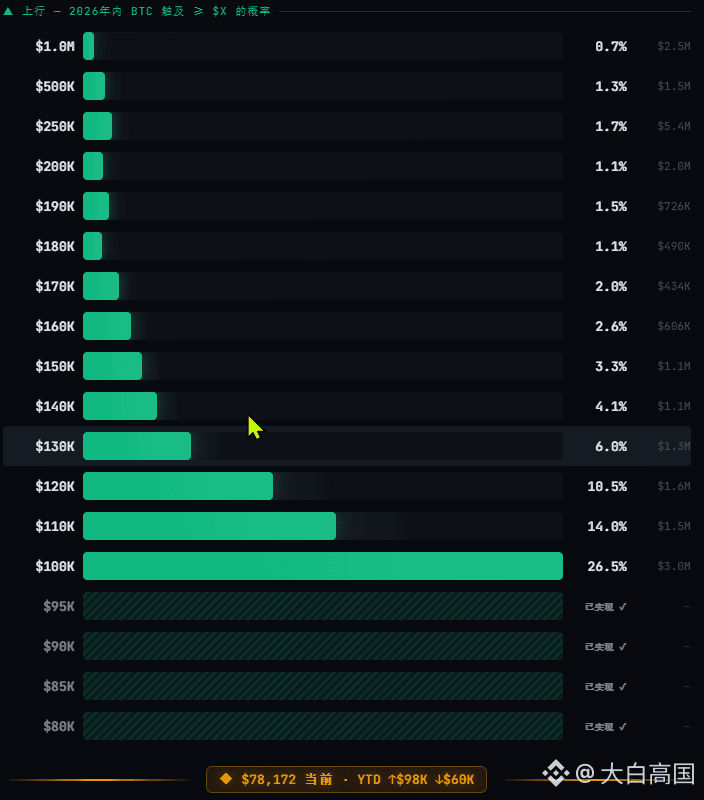
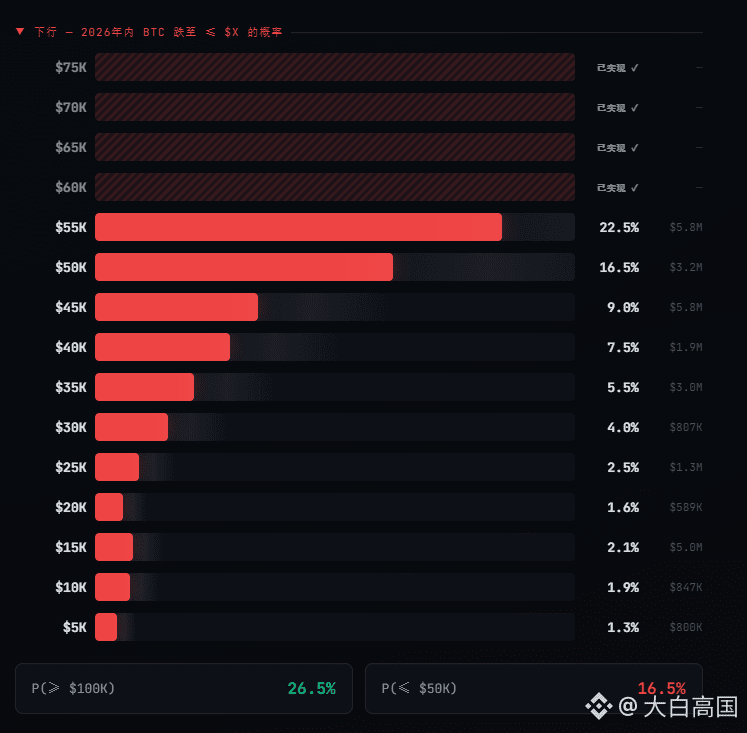
Ich habe mir die Prognosemärkte für BTC in diesem Jahr angesehen – die Stimmung hat sich ziemlich schnell gedreht!
Vor einer Woche lag die Wahrscheinlichkeit, dass BTC unter 55.000 fällt, noch bei 55%; jetzt ist sie direkt auf 22,5% gefallen.
Die Wahrscheinlichkeit, dass es dieses Jahr auf 100.000 steigt, ist auf 26,5% gestiegen.
Prognosemärkte sind nichts für Leute, die blind drauflos investieren – hier steckt echtes Geld von Tradern drin, daher haben sie durchaus einen gewissen Referenzwert.
Seit den Worten von Wosch: BTC verzeichnet zwar eine kleine Korrektur, aber das ändert nichts am langfristigen Aufwärtstrend.
Mit einem Satz, den man oft hört, zusammengefasst:
Dieses Jahr wird man BTC unter 60.000 nirgends mehr sehen.
{spot}(BTCUSDT)
{alpha}(560xb0f09ea9ae0515c3551080d4a745c8115aa30e37)
Wenn doch – dann auf, trau dich!
Ich habe mir die Prognosemärkte für BTC in diesem Jahr angesehen – die Stimmung hat sich ziemlich schnell gedreht!
Vor einer Woche lag die Wahrscheinlichkeit, dass BTC unter 55.000 fällt, noch bei 55%; jetzt ist sie direkt auf 22,5% gefallen.
Die Wahrscheinlichkeit, dass es dieses Jahr auf 100.000 steigt, ist auf 26,5% gestiegen.
Prognosemärkte sind nichts für Leute, die blind drauflos investieren – hier steckt echtes Geld von Tradern drin, daher haben sie durchaus einen gewissen Referenzwert.
Seit den Worten von Wosch: BTC verzeichnet zwar eine kleine Korrektur, aber das ändert nichts am langfristigen Aufwärtstrend.
Mit einem Satz, den man oft hört, zusammengefasst:
Dieses Jahr wird man BTC unter 60.000 nirgends mehr sehen.
Wenn doch – dann auf, trau dich!
Vor einer Woche lag die Wahrscheinlichkeit, dass BTC unter 55.000 fällt, noch bei 55%; jetzt ist sie direkt auf 22,5% gefallen.
Die Wahrscheinlichkeit, dass es dieses Jahr auf 100.000 steigt, ist auf 26,5% gestiegen.
Prognosemärkte sind nichts für Leute, die blind drauflos investieren – hier steckt echtes Geld von Tradern drin, daher haben sie durchaus einen gewissen Referenzwert.
Seit den Worten von Wosch: BTC verzeichnet zwar eine kleine Korrektur, aber das ändert nichts am langfristigen Aufwärtstrend.
Mit einem Satz, den man oft hört, zusammengefasst:
Dieses Jahr wird man BTC unter 60.000 nirgends mehr sehen.
Wenn doch – dann auf, trau dich!
2
2
2.2k
·
--
Verifiziert
Neue Aktien im HK-Markt: Wer bekommt die Zuteilung? „Xiaomi-Maisrui“ – heißt das, Mcokton macht’s auch?
Das Endergebnis liegt ziemlich ähnlich wie das, was ich vorhergesagt habe.
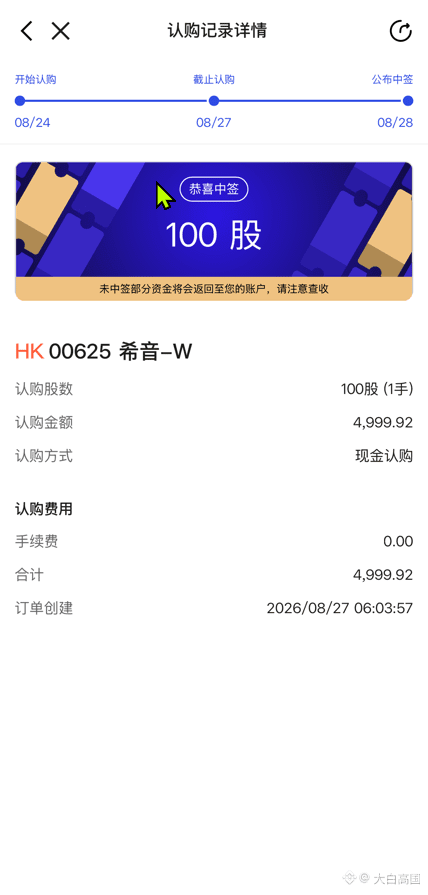
Ich habe bei „Hein“ mit 1 Los (1 Aktie/Charge) schon einen Treffer gelandet.
Bei Mecanmand war die Begeisterung zu hoch: 6 Lose waren reine Begleitung. Ein Gruppenfreund hatte sogar 500 Lose, aber niemand wurde ausgelost. Und noch bevor es überhaupt losging, war man schon im Minus – allein wegen der Margin-/Leihgebühren (孖展).
Die Treffer dürften jedoch Gewinn abwerfen. Bei Small-Cap-Tech-Aktien ist ein kräftiger Kursanstieg am ersten Tag inzwischen schon zur Normalität geworden.
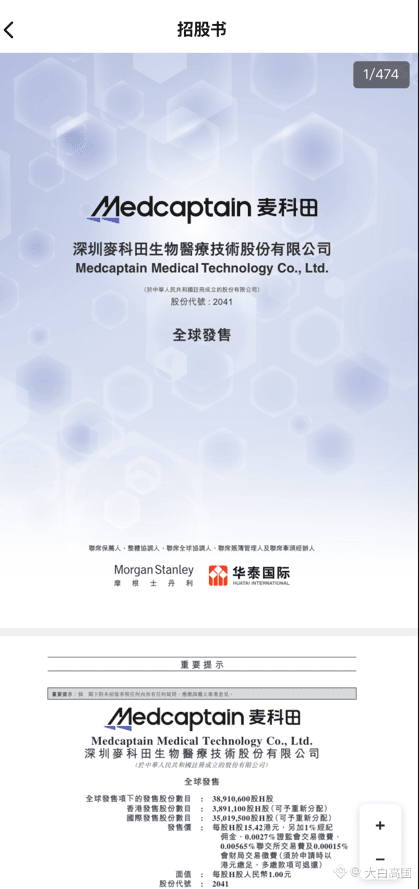
Gestern gab es im HK-Markt wieder eine neue Aktie im Rahmen des New-Issue-Listings: Mcokton. Das Unternehmen ist ein Medizintechnik-Anbieter, umgangssprachlich „kleiner Maisrui“.
Die Aktie eignet sich für kleinere Gelder, um auf einen starken Anstieg am ersten Handelstag zu setzen:
1) Das Unternehmen ist bereits profitabel:
Im Jahr 2025 gelang die Rückkehr in die Gewinnzone: Der Netto-Gewinn lag bei rund 50,74 Mio. RMB. Die Bruttomarge stieg auf etwa 53,7%. Für das 1. Quartal 2026 wird erwartet, dass der Umsatz im Jahresvergleich um ca. 19% wächst.
2) Produkt-Portfolio und Auslands-Setup:
Das Hauptgeschäft umfasst Produkte für Lebensunterstützung, minimalinvasive Interventionen sowie In-vitro-Diagnostik. Das Portfolio deckt über 140 Länder und Regionen ab; in China sind bereits mehr als 6.000 Krankenhäuser angeschlossen.
3) Das Sponsoring/Underwriting ist solide:
Sponsor/Underwriter sind Morgan Stanley und die Haitai International (华泰国际). Hillhouse (高瓴) ist der wichtigste externe Großaktionär.
Gemäß der Entwicklung neuer Aktien in relevanten Sektoren im Jahr 2026 gilt: Steigen ist wahrscheinlicher als Fallen.
Anstieg am ersten Tag: Tianxing Health (天星医疗, +118%), Zhenkang Medical-B (真健康医疗-B, +217%), Desib-B (德适-B, +112%) usw.
Erster Tag mit Underperformance/Handel unter Ausgabepreis: Kefu Medical (可孚医疗, ca. -1,09%, intraday größter Rückgang über -9%).
Klare Schwächen sind sehr deutlich:
1) Keine Cornerstone-/Basisinvestoren und kein Green-Shoe-Mechanismus – die Stimmung an Tag 1 macht beim Auf- oder Abwärtsdruck einen großen Anteil aus.
2) Zwar profitabel, aber die Qualität ist eher mittel: Die Nettogewinnmarge ist relativ niedrig.
3) Goodwill liegt bei fast der Hälfte des Nettovermögens; der Umsatz ist stark von Distributoren abhängig. Dazu kommen Herausforderungen durch strukturierte Beschaffung (集采) und Compliance-Risiken – Stabilität wirkt fraglich.
4) Nicht ein „Hot Stock“: In ganzem Finanzmarkt dominieren derzeit KI, Roboter und Large-Modelle; Medizintechnik-Kapital bevorzugt das möglicherweise nicht.
Fazit:
Beim New-Issue-Subscription geht es ums Glück/um Wahrscheinlichkeiten. Für Mcokton (profitabler Medizintechnik-Wert) ist die Wahrscheinlichkeit, am ersten Tag unter den Ausgabepreis zu fallen, geringer als bei reinen Verlust-Biotech oder bei wenig beachteten traditionellen Aktien.
Am Ende entscheidet aber weiterhin: der Margin-Hebel (孖展倍数) und wie sich der jeweilige Sektor in den letzten Tagen insgesamt entwickelt hat.
Aber: Eine Losgröße kostet nur ungefähr 1.500 RMB. Selbst wenn es schiefgeht, ist der Verlust immerhin noch „tragbar“.
Neue Aktien im HK-Markt: Wer bekommt die Zuteilung? „Xiaomi-Maisrui“ – heißt das, Mcokton macht’s auch?
Das Endergebnis liegt ziemlich ähnlich wie das, was ich vorhergesagt habe.
Ich habe bei „Hein“ mit 1 Los (1 Aktie/Charge) schon einen Treffer gelandet.
Bei Mecanmand war die Begeisterung zu hoch: 6 Lose waren reine Begleitung. Ein Gruppenfreund hatte sogar 500 Lose, aber niemand wurde ausgelost. Und noch bevor es überhaupt losging, war man schon im Minus – allein wegen der Margin-/Leihgebühren (孖展).
Die Treffer dürften jedoch Gewinn abwerfen. Bei Small-Cap-Tech-Aktien ist ein kräftiger Kursanstieg am ersten Tag inzwischen schon zur Normalität geworden.
Gestern gab es im HK-Markt wieder eine neue Aktie im Rahmen des New-Issue-Listings: Mcokton. Das Unternehmen ist ein Medizintechnik-Anbieter, umgangssprachlich „kleiner Maisrui“.
Die Aktie eignet sich für kleinere Gelder, um auf einen starken Anstieg am ersten Handelstag zu setzen:
1) Das Unternehmen ist bereits profitabel:
Im Jahr 2025 gelang die Rückkehr in die Gewinnzone: Der Netto-Gewinn lag bei rund 50,74 Mio. RMB. Die Bruttomarge stieg auf etwa 53,7%. Für das 1. Quartal 2026 wird erwartet, dass der Umsatz im Jahresvergleich um ca. 19% wächst.
2) Produkt-Portfolio und Auslands-Setup:
Das Hauptgeschäft umfasst Produkte für Lebensunterstützung, minimalinvasive Interventionen sowie In-vitro-Diagnostik. Das Portfolio deckt über 140 Länder und Regionen ab; in China sind bereits mehr als 6.000 Krankenhäuser angeschlossen.
3) Das Sponsoring/Underwriting ist solide:
Sponsor/Underwriter sind Morgan Stanley und die Haitai International (华泰国际). Hillhouse (高瓴) ist der wichtigste externe Großaktionär.
Gemäß der Entwicklung neuer Aktien in relevanten Sektoren im Jahr 2026 gilt: Steigen ist wahrscheinlicher als Fallen.
Anstieg am ersten Tag: Tianxing Health (天星医疗, +118%), Zhenkang Medical-B (真健康医疗-B, +217%), Desib-B (德适-B, +112%) usw.
Erster Tag mit Underperformance/Handel unter Ausgabepreis: Kefu Medical (可孚医疗, ca. -1,09%, intraday größter Rückgang über -9%).
Klare Schwächen sind sehr deutlich:
1) Keine Cornerstone-/Basisinvestoren und kein Green-Shoe-Mechanismus – die Stimmung an Tag 1 macht beim Auf- oder Abwärtsdruck einen großen Anteil aus.
2) Zwar profitabel, aber die Qualität ist eher mittel: Die Nettogewinnmarge ist relativ niedrig.
3) Goodwill liegt bei fast der Hälfte des Nettovermögens; der Umsatz ist stark von Distributoren abhängig. Dazu kommen Herausforderungen durch strukturierte Beschaffung (集采) und Compliance-Risiken – Stabilität wirkt fraglich.
4) Nicht ein „Hot Stock“: In ganzem Finanzmarkt dominieren derzeit KI, Roboter und Large-Modelle; Medizintechnik-Kapital bevorzugt das möglicherweise nicht.
Fazit:
Beim New-Issue-Subscription geht es ums Glück/um Wahrscheinlichkeiten. Für Mcokton (profitabler Medizintechnik-Wert) ist die Wahrscheinlichkeit, am ersten Tag unter den Ausgabepreis zu fallen, geringer als bei reinen Verlust-Biotech oder bei wenig beachteten traditionellen Aktien.
Am Ende entscheidet aber weiterhin: der Margin-Hebel (孖展倍数) und wie sich der jeweilige Sektor in den letzten Tagen insgesamt entwickelt hat.
Aber: Eine Losgröße kostet nur ungefähr 1.500 RMB. Selbst wenn es schiefgeht, ist der Verlust immerhin noch „tragbar“.
Das Endergebnis liegt ziemlich ähnlich wie das, was ich vorhergesagt habe.
Ich habe bei „Hein“ mit 1 Los (1 Aktie/Charge) schon einen Treffer gelandet.
Bei Mecanmand war die Begeisterung zu hoch: 6 Lose waren reine Begleitung. Ein Gruppenfreund hatte sogar 500 Lose, aber niemand wurde ausgelost. Und noch bevor es überhaupt losging, war man schon im Minus – allein wegen der Margin-/Leihgebühren (孖展).
Die Treffer dürften jedoch Gewinn abwerfen. Bei Small-Cap-Tech-Aktien ist ein kräftiger Kursanstieg am ersten Tag inzwischen schon zur Normalität geworden.
Gestern gab es im HK-Markt wieder eine neue Aktie im Rahmen des New-Issue-Listings: Mcokton. Das Unternehmen ist ein Medizintechnik-Anbieter, umgangssprachlich „kleiner Maisrui“.
Die Aktie eignet sich für kleinere Gelder, um auf einen starken Anstieg am ersten Handelstag zu setzen:
1) Das Unternehmen ist bereits profitabel:
Im Jahr 2025 gelang die Rückkehr in die Gewinnzone: Der Netto-Gewinn lag bei rund 50,74 Mio. RMB. Die Bruttomarge stieg auf etwa 53,7%. Für das 1. Quartal 2026 wird erwartet, dass der Umsatz im Jahresvergleich um ca. 19% wächst.
2) Produkt-Portfolio und Auslands-Setup:
Das Hauptgeschäft umfasst Produkte für Lebensunterstützung, minimalinvasive Interventionen sowie In-vitro-Diagnostik. Das Portfolio deckt über 140 Länder und Regionen ab; in China sind bereits mehr als 6.000 Krankenhäuser angeschlossen.
3) Das Sponsoring/Underwriting ist solide:
Sponsor/Underwriter sind Morgan Stanley und die Haitai International (华泰国际). Hillhouse (高瓴) ist der wichtigste externe Großaktionär.
Gemäß der Entwicklung neuer Aktien in relevanten Sektoren im Jahr 2026 gilt: Steigen ist wahrscheinlicher als Fallen.
Anstieg am ersten Tag: Tianxing Health (天星医疗, +118%), Zhenkang Medical-B (真健康医疗-B, +217%), Desib-B (德适-B, +112%) usw.
Erster Tag mit Underperformance/Handel unter Ausgabepreis: Kefu Medical (可孚医疗, ca. -1,09%, intraday größter Rückgang über -9%).
Klare Schwächen sind sehr deutlich:
1) Keine Cornerstone-/Basisinvestoren und kein Green-Shoe-Mechanismus – die Stimmung an Tag 1 macht beim Auf- oder Abwärtsdruck einen großen Anteil aus.
2) Zwar profitabel, aber die Qualität ist eher mittel: Die Nettogewinnmarge ist relativ niedrig.
3) Goodwill liegt bei fast der Hälfte des Nettovermögens; der Umsatz ist stark von Distributoren abhängig. Dazu kommen Herausforderungen durch strukturierte Beschaffung (集采) und Compliance-Risiken – Stabilität wirkt fraglich.
4) Nicht ein „Hot Stock“: In ganzem Finanzmarkt dominieren derzeit KI, Roboter und Large-Modelle; Medizintechnik-Kapital bevorzugt das möglicherweise nicht.
Fazit:
Beim New-Issue-Subscription geht es ums Glück/um Wahrscheinlichkeiten. Für Mcokton (profitabler Medizintechnik-Wert) ist die Wahrscheinlichkeit, am ersten Tag unter den Ausgabepreis zu fallen, geringer als bei reinen Verlust-Biotech oder bei wenig beachteten traditionellen Aktien.
Am Ende entscheidet aber weiterhin: der Margin-Hebel (孖展倍数) und wie sich der jeweilige Sektor in den letzten Tagen insgesamt entwickelt hat.
Aber: Eine Losgröße kostet nur ungefähr 1.500 RMB. Selbst wenn es schiefgeht, ist der Verlust immerhin noch „tragbar“.
407
·
--
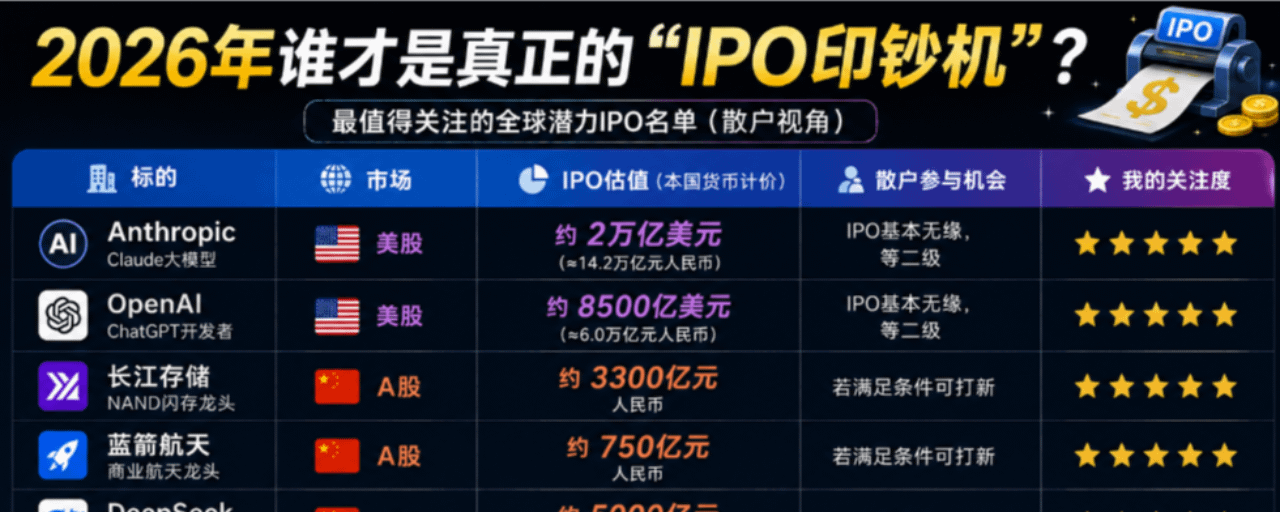
Artikel
Wer ist 2026 wirklich die „Druckmaschine für IPO-Emissionserlöse“?Wer ist 2026 wirklich die „Druckmaschine für IPO-Emissionserlöse“?
Dieses Jahr wurden eine Reihe von Super-IPOs nacheinander auf den Plan gerufen – von SpaceX über Changxin bis hin zu Unitree. Die Hitze und die Verdienstwirkung sind bereits völlig entfacht.
Gestern hat Huang Renxun (Jensen Huang) in der Telefonkonferenz zu den Nvidia-Geschäftszahlen erwähnt, dass die Investition in OpenAI und Anthropic eine „einmalige Gelegenheit für die nächsten tausend Jahre“ sei. Diese beiden Firmen „werden höchstwahrscheinlich sehr bald an die Börse gehen, und andere Unternehmen ziehen nach“.
Natürlich sollten wir auch diese Einhörner beobachten, die noch nicht offiziell mit dem Roadshow-/Zeichnungsprozess begonnen haben. Am wichtigsten ist aber weiterhin: Gibt es für zukünftige IPOs Chancen – und kann man damit Geld verdienen?
Wer ist 2026 wirklich die „Druckmaschine für IPO-Emissionserlöse“?
Wer ist 2026 wirklich die „Druckmaschine für IPO-Emissionserlöse“?
Dieses Jahr wurden eine Reihe von Super-IPOs nacheinander auf den Plan gerufen – von SpaceX über Changxin bis hin zu Unitree. Die Hitze und die Verdienstwirkung sind bereits völlig entfacht.
Gestern hat Huang Renxun (Jensen Huang) in der Telefonkonferenz zu den Nvidia-Geschäftszahlen erwähnt, dass die Investition in OpenAI und Anthropic eine „einmalige Gelegenheit für die nächsten tausend Jahre“ sei. Diese beiden Firmen „werden höchstwahrscheinlich sehr bald an die Börse gehen, und andere Unternehmen ziehen nach“.
Natürlich sollten wir auch diese Einhörner beobachten, die noch nicht offiziell mit dem Roadshow-/Zeichnungsprozess begonnen haben. Am wichtigsten ist aber weiterhin: Gibt es für zukünftige IPOs Chancen – und kann man damit Geld verdienen?
Dieses Jahr wurden eine Reihe von Super-IPOs nacheinander auf den Plan gerufen – von SpaceX über Changxin bis hin zu Unitree. Die Hitze und die Verdienstwirkung sind bereits völlig entfacht.
Gestern hat Huang Renxun (Jensen Huang) in der Telefonkonferenz zu den Nvidia-Geschäftszahlen erwähnt, dass die Investition in OpenAI und Anthropic eine „einmalige Gelegenheit für die nächsten tausend Jahre“ sei. Diese beiden Firmen „werden höchstwahrscheinlich sehr bald an die Börse gehen, und andere Unternehmen ziehen nach“.
Natürlich sollten wir auch diese Einhörner beobachten, die noch nicht offiziell mit dem Roadshow-/Zeichnungsprozess begonnen haben. Am wichtigsten ist aber weiterhin: Gibt es für zukünftige IPOs Chancen – und kann man damit Geld verdienen?
1
188
·
--
Bei diesem BTC-Anstieg habe ich immer mehr das Gefühl: Bär noch ganz am Anfang, doch der Bullenmarkt beginnt.
Nicht weil alle bullish sind – im Gegenteil:
Das größte Problem ist gerade, dass die meisten Menschen noch nicht reagiert haben.
Schauen wir uns den Zustand des Marktes an:
1⃣ Die meisten sind ins Hintertreffen geraten
Der Anstieg kam zu schnell. Noch bevor man es realisiert hat, ist der Kurs bereits gestiegen.
2⃣ Die Leute, die auf das Tief im Oktober-Zyklus gewartet haben, beginnen jetzt, unruhig zu werden
Ursprünglich voll Vertrauen auf das „letzte große Abfallen“ – jetzt werden sie immer nervöser.
3⃣ Nachziehen wollen, aber sich nicht trauen
Angst, dass man jetzt kauft und es zu einem Rücksetzer kommt – dann hängt man am Ende direkt auf dem Gipfel fest.
4⃣ Bullishes Sentiment hinkt stark hinterher
Mündlich immer noch Bärenmarkt-Denken:
„Keine Eile, es wird noch fallen.“
„BTC für 50.000 ist kein Traum.“
„50.000, 40.000 – 30.000 sind auch möglich.“
5⃣ Das Orderbuch/der Marktaufbau hat sich bereits verändert
BTC führt, ETH folgt. Immer mehr Altcoins beginnen zu steigen.
Normalerweise passiert ein breiter Aufwärtslauf dann, wenn Geld in den Markt kommt und das Vertrauen stark wächst.
Meine eigene Position ist übrigens nicht besonders hoch.
Aktuell etwa 20%, aufgebaut vor allem im Mai und Juni.
Aber wenn BTC in die Nähe von 60.000 Dollar kommt, halte ich persönlich eine Position von etwa 50% für akzeptabel.
Viele wirken jetzt vorsichtig – in Wahrheit ist das nur eine andere Form von Gier.
Ständig der Gedanke:
„Dann kaufe ich bei 50.000 noch mal.“
„Bei 40.000 kaufe ich noch mal.“
„Bei 30.000 kaufe ich unten am Tiefpunkt.“
Und wenn es wirklich bis zu diesem Bereich fällt, denkt man wieder:
„Und wenn es noch weiter auf 20.000 geht?“
Dann wartet man weiter.
Bis BTC wieder auf 80.000, 90.000, 100.000 steigt und sich die Stimmung plötzlich dreht:
„Kommt vielleicht gerade der Bullenmarkt?“
Und dann fängt man an, hinterherzulaufen.
Viele verlieren nicht, weil sie den Zyklus falsch einschätzen – sondern weil sie immer wieder versuchen, den niedrigsten Einstiegspunkt zu bekommen.
Wenn das echte Tief auftaucht, wirst du oft nicht wissen, dass es genau das Tief ist.
Und wenn erst alle bestätigen „Der Bullenmarkt ist da“, ist das gewöhnlich nicht mehr die beste Einstiegslage.
Natürlich: Jetzt ist es nicht so, dass du blind hinterherjagen sollst. Ein Rücksetzer am Wochenende ist ganz normal.
Entscheidend ist, ob du einen eigenen Handelsplan hast und diesen dann auch durchgehend entsprechend umsetzt.
Wenn der Markt steigt, bist du euphorisch. Wenn er fällt, gerätst du in Panik. Am Ende wird man immer von Emotionen gesteuert.
Im Gegenteil: Diejenigen, die im Juni und Juli – als am wenigsten Vertrauen im Markt war – weiter Schritt für Schritt Positionen aufgebaut haben, sind jetzt vielleicht am komfortabelsten.
Gibt es Leute, die im Juni und Juli durchgehend aufgebaut haben? Kommt raus und lasst kurz etwas von euch hören!
Bei diesem BTC-Anstieg habe ich immer mehr das Gefühl: Bär noch ganz am Anfang, doch der Bullenmarkt beginnt.
Nicht weil alle bullish sind – im Gegenteil:
Das größte Problem ist gerade, dass die meisten Menschen noch nicht reagiert haben.
Schauen wir uns den Zustand des Marktes an:
1⃣ Die meisten sind ins Hintertreffen geraten
Der Anstieg kam zu schnell. Noch bevor man es realisiert hat, ist der Kurs bereits gestiegen.
2⃣ Die Leute, die auf das Tief im Oktober-Zyklus gewartet haben, beginnen jetzt, unruhig zu werden
Ursprünglich voll Vertrauen auf das „letzte große Abfallen“ – jetzt werden sie immer nervöser.
3⃣ Nachziehen wollen, aber sich nicht trauen
Angst, dass man jetzt kauft und es zu einem Rücksetzer kommt – dann hängt man am Ende direkt auf dem Gipfel fest.
4⃣ Bullishes Sentiment hinkt stark hinterher
Mündlich immer noch Bärenmarkt-Denken:
„Keine Eile, es wird noch fallen.“
„BTC für 50.000 ist kein Traum.“
„50.000, 40.000 – 30.000 sind auch möglich.“
5⃣ Das Orderbuch/der Marktaufbau hat sich bereits verändert
BTC führt, ETH folgt. Immer mehr Altcoins beginnen zu steigen.
Normalerweise passiert ein breiter Aufwärtslauf dann, wenn Geld in den Markt kommt und das Vertrauen stark wächst.
Meine eigene Position ist übrigens nicht besonders hoch.
Aktuell etwa 20%, aufgebaut vor allem im Mai und Juni.
Aber wenn BTC in die Nähe von 60.000 Dollar kommt, halte ich persönlich eine Position von etwa 50% für akzeptabel.
Viele wirken jetzt vorsichtig – in Wahrheit ist das nur eine andere Form von Gier.
Ständig der Gedanke:
„Dann kaufe ich bei 50.000 noch mal.“
„Bei 40.000 kaufe ich noch mal.“
„Bei 30.000 kaufe ich unten am Tiefpunkt.“
Und wenn es wirklich bis zu diesem Bereich fällt, denkt man wieder:
„Und wenn es noch weiter auf 20.000 geht?“
Dann wartet man weiter.
Bis BTC wieder auf 80.000, 90.000, 100.000 steigt und sich die Stimmung plötzlich dreht:
„Kommt vielleicht gerade der Bullenmarkt?“
Und dann fängt man an, hinterherzulaufen.
Viele verlieren nicht, weil sie den Zyklus falsch einschätzen – sondern weil sie immer wieder versuchen, den niedrigsten Einstiegspunkt zu bekommen.
Wenn das echte Tief auftaucht, wirst du oft nicht wissen, dass es genau das Tief ist.
Und wenn erst alle bestätigen „Der Bullenmarkt ist da“, ist das gewöhnlich nicht mehr die beste Einstiegslage.
Natürlich: Jetzt ist es nicht so, dass du blind hinterherjagen sollst. Ein Rücksetzer am Wochenende ist ganz normal.
Entscheidend ist, ob du einen eigenen Handelsplan hast und diesen dann auch durchgehend entsprechend umsetzt.
Wenn der Markt steigt, bist du euphorisch. Wenn er fällt, gerätst du in Panik. Am Ende wird man immer von Emotionen gesteuert.
Im Gegenteil: Diejenigen, die im Juni und Juli – als am wenigsten Vertrauen im Markt war – weiter Schritt für Schritt Positionen aufgebaut haben, sind jetzt vielleicht am komfortabelsten.
Gibt es Leute, die im Juni und Juli durchgehend aufgebaut haben? Kommt raus und lasst kurz etwas von euch hören!
Nicht weil alle bullish sind – im Gegenteil:
Das größte Problem ist gerade, dass die meisten Menschen noch nicht reagiert haben.
Schauen wir uns den Zustand des Marktes an:
1⃣ Die meisten sind ins Hintertreffen geraten
Der Anstieg kam zu schnell. Noch bevor man es realisiert hat, ist der Kurs bereits gestiegen.
2⃣ Die Leute, die auf das Tief im Oktober-Zyklus gewartet haben, beginnen jetzt, unruhig zu werden
Ursprünglich voll Vertrauen auf das „letzte große Abfallen“ – jetzt werden sie immer nervöser.
3⃣ Nachziehen wollen, aber sich nicht trauen
Angst, dass man jetzt kauft und es zu einem Rücksetzer kommt – dann hängt man am Ende direkt auf dem Gipfel fest.
4⃣ Bullishes Sentiment hinkt stark hinterher
Mündlich immer noch Bärenmarkt-Denken:
„Keine Eile, es wird noch fallen.“
„BTC für 50.000 ist kein Traum.“
„50.000, 40.000 – 30.000 sind auch möglich.“
5⃣ Das Orderbuch/der Marktaufbau hat sich bereits verändert
BTC führt, ETH folgt. Immer mehr Altcoins beginnen zu steigen.
Normalerweise passiert ein breiter Aufwärtslauf dann, wenn Geld in den Markt kommt und das Vertrauen stark wächst.
Meine eigene Position ist übrigens nicht besonders hoch.
Aktuell etwa 20%, aufgebaut vor allem im Mai und Juni.
Aber wenn BTC in die Nähe von 60.000 Dollar kommt, halte ich persönlich eine Position von etwa 50% für akzeptabel.
Viele wirken jetzt vorsichtig – in Wahrheit ist das nur eine andere Form von Gier.
Ständig der Gedanke:
„Dann kaufe ich bei 50.000 noch mal.“
„Bei 40.000 kaufe ich noch mal.“
„Bei 30.000 kaufe ich unten am Tiefpunkt.“
Und wenn es wirklich bis zu diesem Bereich fällt, denkt man wieder:
„Und wenn es noch weiter auf 20.000 geht?“
Dann wartet man weiter.
Bis BTC wieder auf 80.000, 90.000, 100.000 steigt und sich die Stimmung plötzlich dreht:
„Kommt vielleicht gerade der Bullenmarkt?“
Und dann fängt man an, hinterherzulaufen.
Viele verlieren nicht, weil sie den Zyklus falsch einschätzen – sondern weil sie immer wieder versuchen, den niedrigsten Einstiegspunkt zu bekommen.
Wenn das echte Tief auftaucht, wirst du oft nicht wissen, dass es genau das Tief ist.
Und wenn erst alle bestätigen „Der Bullenmarkt ist da“, ist das gewöhnlich nicht mehr die beste Einstiegslage.
Natürlich: Jetzt ist es nicht so, dass du blind hinterherjagen sollst. Ein Rücksetzer am Wochenende ist ganz normal.
Entscheidend ist, ob du einen eigenen Handelsplan hast und diesen dann auch durchgehend entsprechend umsetzt.
Wenn der Markt steigt, bist du euphorisch. Wenn er fällt, gerätst du in Panik. Am Ende wird man immer von Emotionen gesteuert.
Im Gegenteil: Diejenigen, die im Juni und Juli – als am wenigsten Vertrauen im Markt war – weiter Schritt für Schritt Positionen aufgebaut haben, sind jetzt vielleicht am komfortabelsten.
Gibt es Leute, die im Juni und Juli durchgehend aufgebaut haben? Kommt raus und lasst kurz etwas von euch hören!
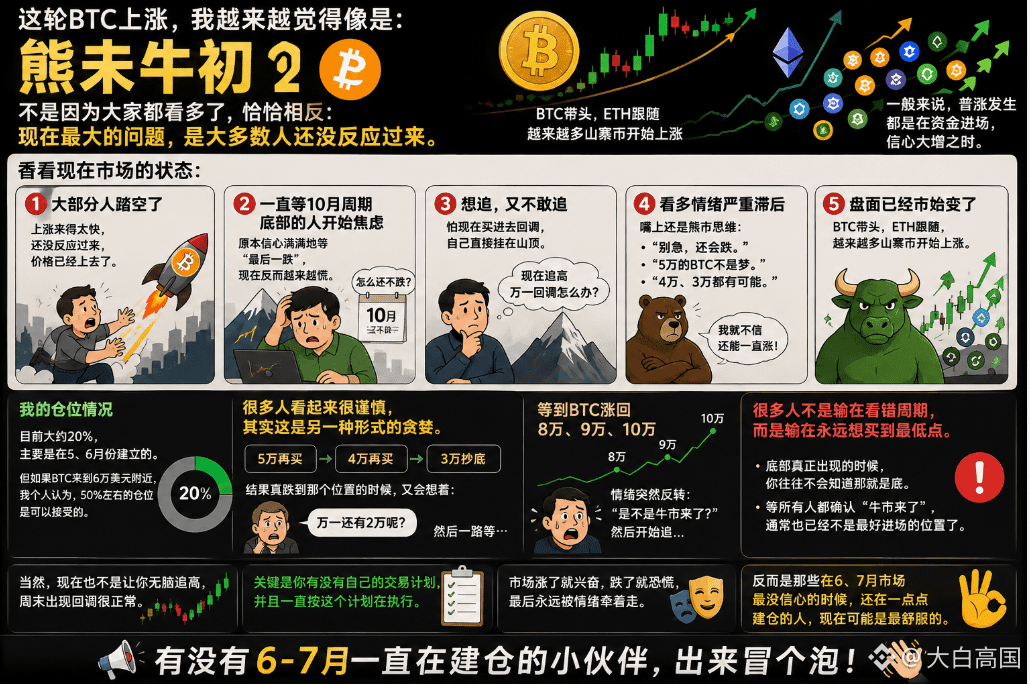
1
545
·
--
你以为你会 AI,其实你只是会用 AI
这可能是 AI Coding 时代,大家最容易掉进去的坑。
Jetzt beim Programmieren so viel Spaß, dass selbst 90% der Einsteiger es hinbekommen.
1、Code lässt AI schreiben
2、Bug lässt AI finden
3、Refactoring lässt AI ändern
4、Tests lässt AI ergänzen
5、Architektur-Ansätze lässt AI dir ein paar auflisten
Vielleicht dauert der ganze Prozess nur ein paar Minuten, sogar ein paar Sekunden – die Effizienz ist definitiv auf Maximum.
Aber mir ist plötzlich eine interessante Frage eingefallen:
Wenn du morgen zu einem Vorstellungsgespräch gehst und AI ist nicht neben dir – wie viel Konkurrenzfähigkeit bleibt dann noch bei dir?
Der Interviewer:
„Was ist an diesem Code falsch?“
Du: „Normalerweise lass ich AI das für mich ansehen.“
„Warum ist es falsch?“
Du: „Wenn man AI analysieren lässt, weiß man das.“
„Wenn online wirklich ein Bug auftritt – wie findest du die Ursache?“
Du: „Ähm… lässt man AI das nachschauen?“
Der Interviewer: …
Erst in diesem Moment merkt man: Was AI dir spart, ist vielleicht nicht nur Zeit beim Schreiben von Code, sondern auch das eigene Denken.
Die gefährlichste Seite von AI ist nicht, dass sie dich faul macht.
Sondern dass sie dir das Gefühl gibt, der Code sei von dir selbst eingereicht worden – also: ‚So, wie es aussieht, ist es geschrieben.‘
In Wirklichkeit könnte es aber nur Folgendes gewesen sein:
AI schreibt → du änderst ein paar Dinge → es läuft durch → du reichst ein.
Warum schreibt man das so? Keine Ahnung.
Gibt es dabei Fallstricke? Keine Ahnung.
Funktioniert ein anderer Ansatz besser? Keine Ahnung.
Das ist die Stelle, vor der man bei AI Coding wirklich aufpassen sollte.
Wenn du kein AI kannst, wirst du vielleicht aussortiert.
Aber noch gefährlicher ist:
Du kannst nur AI benutzen.
Der beste Weg ist, dass du nachdem AI fertig ist, ihr noch sagen kannst:
1、Wo stimmt etwas nicht?
2、Warum ist es falsch?
3、Wie ändert man es?
4、Warum genau so ändern?
5、Wenn etwas schiefgeht – wie fängt man es ab?
Denn AI kann dir beim Schreiben von Code helfen.
Aber was der Interviewer wirklich wissen will, ist:
Wenn AI sich irrt – hast du dann die Fähigkeit, das zu entdecken?
Also: Nutze AI nicht nur als Code-Generator.
Die Tokens, die du jeden Tag ausgibst,
bringen dir wirklich Fähigkeiten zurück – oder nur noch mehr Code?
你以为你会 AI,其实你只是会用 AI
这可能是 AI Coding 时代,大家最容易掉进去的坑。
Jetzt beim Programmieren so viel Spaß, dass selbst 90% der Einsteiger es hinbekommen.
1、Code lässt AI schreiben
2、Bug lässt AI finden
3、Refactoring lässt AI ändern
4、Tests lässt AI ergänzen
5、Architektur-Ansätze lässt AI dir ein paar auflisten
Vielleicht dauert der ganze Prozess nur ein paar Minuten, sogar ein paar Sekunden – die Effizienz ist definitiv auf Maximum.
Aber mir ist plötzlich eine interessante Frage eingefallen:
Wenn du morgen zu einem Vorstellungsgespräch gehst und AI ist nicht neben dir – wie viel Konkurrenzfähigkeit bleibt dann noch bei dir?
Der Interviewer:
„Was ist an diesem Code falsch?“
Du: „Normalerweise lass ich AI das für mich ansehen.“
„Warum ist es falsch?“
Du: „Wenn man AI analysieren lässt, weiß man das.“
„Wenn online wirklich ein Bug auftritt – wie findest du die Ursache?“
Du: „Ähm… lässt man AI das nachschauen?“
Der Interviewer: …
Erst in diesem Moment merkt man: Was AI dir spart, ist vielleicht nicht nur Zeit beim Schreiben von Code, sondern auch das eigene Denken.
Die gefährlichste Seite von AI ist nicht, dass sie dich faul macht.
Sondern dass sie dir das Gefühl gibt, der Code sei von dir selbst eingereicht worden – also: ‚So, wie es aussieht, ist es geschrieben.‘
In Wirklichkeit könnte es aber nur Folgendes gewesen sein:
AI schreibt → du änderst ein paar Dinge → es läuft durch → du reichst ein.
Warum schreibt man das so? Keine Ahnung.
Gibt es dabei Fallstricke? Keine Ahnung.
Funktioniert ein anderer Ansatz besser? Keine Ahnung.
Das ist die Stelle, vor der man bei AI Coding wirklich aufpassen sollte.
Wenn du kein AI kannst, wirst du vielleicht aussortiert.
Aber noch gefährlicher ist:
Du kannst nur AI benutzen.
Der beste Weg ist, dass du nachdem AI fertig ist, ihr noch sagen kannst:
1、Wo stimmt etwas nicht?
2、Warum ist es falsch?
3、Wie ändert man es?
4、Warum genau so ändern?
5、Wenn etwas schiefgeht – wie fängt man es ab?
Denn AI kann dir beim Schreiben von Code helfen.
Aber was der Interviewer wirklich wissen will, ist:
Wenn AI sich irrt – hast du dann die Fähigkeit, das zu entdecken?
Also: Nutze AI nicht nur als Code-Generator.
Die Tokens, die du jeden Tag ausgibst,
bringen dir wirklich Fähigkeiten zurück – oder nur noch mehr Code?
这可能是 AI Coding 时代,大家最容易掉进去的坑。
Jetzt beim Programmieren so viel Spaß, dass selbst 90% der Einsteiger es hinbekommen.
1、Code lässt AI schreiben
2、Bug lässt AI finden
3、Refactoring lässt AI ändern
4、Tests lässt AI ergänzen
5、Architektur-Ansätze lässt AI dir ein paar auflisten
Vielleicht dauert der ganze Prozess nur ein paar Minuten, sogar ein paar Sekunden – die Effizienz ist definitiv auf Maximum.
Aber mir ist plötzlich eine interessante Frage eingefallen:
Wenn du morgen zu einem Vorstellungsgespräch gehst und AI ist nicht neben dir – wie viel Konkurrenzfähigkeit bleibt dann noch bei dir?
Der Interviewer:
„Was ist an diesem Code falsch?“
Du: „Normalerweise lass ich AI das für mich ansehen.“
„Warum ist es falsch?“
Du: „Wenn man AI analysieren lässt, weiß man das.“
„Wenn online wirklich ein Bug auftritt – wie findest du die Ursache?“
Du: „Ähm… lässt man AI das nachschauen?“
Der Interviewer: …
Erst in diesem Moment merkt man: Was AI dir spart, ist vielleicht nicht nur Zeit beim Schreiben von Code, sondern auch das eigene Denken.
Die gefährlichste Seite von AI ist nicht, dass sie dich faul macht.
Sondern dass sie dir das Gefühl gibt, der Code sei von dir selbst eingereicht worden – also: ‚So, wie es aussieht, ist es geschrieben.‘
In Wirklichkeit könnte es aber nur Folgendes gewesen sein:
AI schreibt → du änderst ein paar Dinge → es läuft durch → du reichst ein.
Warum schreibt man das so? Keine Ahnung.
Gibt es dabei Fallstricke? Keine Ahnung.
Funktioniert ein anderer Ansatz besser? Keine Ahnung.
Das ist die Stelle, vor der man bei AI Coding wirklich aufpassen sollte.
Wenn du kein AI kannst, wirst du vielleicht aussortiert.
Aber noch gefährlicher ist:
Du kannst nur AI benutzen.
Der beste Weg ist, dass du nachdem AI fertig ist, ihr noch sagen kannst:
1、Wo stimmt etwas nicht?
2、Warum ist es falsch?
3、Wie ändert man es?
4、Warum genau so ändern?
5、Wenn etwas schiefgeht – wie fängt man es ab?
Denn AI kann dir beim Schreiben von Code helfen.
Aber was der Interviewer wirklich wissen will, ist:
Wenn AI sich irrt – hast du dann die Fähigkeit, das zu entdecken?
Also: Nutze AI nicht nur als Code-Generator.
Die Tokens, die du jeden Tag ausgibst,
bringen dir wirklich Fähigkeiten zurück – oder nur noch mehr Code?
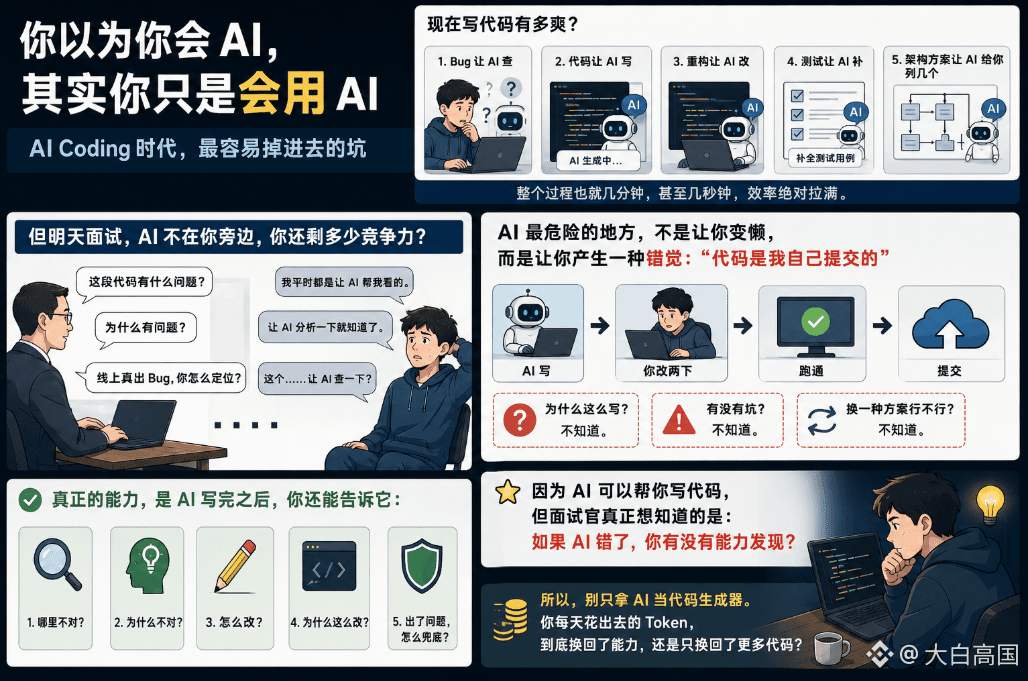
1
1
454
·
--
Kampf der humanoiden Roboter: Unitree vs. Optimus – wer gewinnt heute, wer gewinnt in der Zukunft?
Gestern ist Unitree an die Börse gegangen, und damit wurde die Begeisterung für den Markt humanoider Roboter auf einen neuen Höhepunkt gebracht.
Nach den aktuellen realen Auslieferungsmengen haben chinesische Hersteller bereits einen klaren Vorteil.
In der ersten Hälfte des Jahres 2026 wurden weltweit etwa 19.100 humanoide Roboter ausgeliefert.
Davon etwa 8.400 von Fourier (Unitree/智元) und rund 5.900 von Unitree; zusammen 14.300, das entspricht etwa 75% des weltweiten Anteils.
Zusätzlich zu den chinesischen Firmen wie Galaxy General, Ubtech und Leju: zusammen machen sie mehr als 97% der weltweiten Auslieferungen aus.
Und der berühmte Tesla Optimus hat aktuell insgesamt nur einige hundert Stück ausgeliefert – hauptsächlich für den internen Gebrauch – und liegt damit weit hinten.
Das heißt jedoch nicht, dass Optimus nicht funktioniert.
Schauen wir zuerst auf den aktuell heißesten Kandidaten: Unitree.
1、Im Jahr 2025 lag die Auslieferung reiner humanoider Roboter bei über 5.500 Einheiten – weltweit Platz 1.
2、Umsatz 1,7 Mrd., Bruttomarge 60% – es wird bereits Geld verdient.
3、Man kann ihn kaufen, man kann ihn liefern lassen, man kann damit verdienen – das ist für Optimus ein klarer Nachteil.
Als chinesischer Hersteller ist Unitree preislich schon sehr günstig:
G1 startet derzeit bei 85.000 Yuan, und auch R1 liegt bereits im Bereich mehrerer Zehntausend.
Unitree zeigt jetzt tatsächlich Fortschritt: Es ist nicht nur eine einzelne besonders starke Aktion, sondern dass es gleichzeitig Leistung, Kosten und Serienproduktion geschafft hat.
Die Beinbeweglichkeit ist sehr stark, und gleichzeitig wird der Preis niedrig genug gehalten – das ist derzeit sein größter Burggraben.
Aber auch Unitree hat Probleme:
Der Körper ist bereits sehr stark, das „Gehirn“ muss noch weiter nachziehen.
Das Verständnis komplexer Umgebungen, autonome Entscheidungen und echte Allzweck-Aufgabenfähigkeiten liegen noch nicht bei dem Niveau „ein Roboter macht viele Dinge“.
Noch wichtiger: Nach dem Börsengang schoss die Marktkapitalisierung zeitweise auf 450 Mrd. Yuan – die Bewertung ist also nicht günstig.
Daher kauft man bei Unitree jetzt nicht nur einen Roboter, sondern Erwartungen darauf, dass er in den nächsten Jahren weiterhin schnell wachsen wird.
Betrachten wir nun Optimus.
Es verfolgt gerade einen anderen Weg:
Zuerst das KI-„Gehirn“ und die Fähigkeiten zur Serienfertigung so gut wie möglich ausarbeiten, bevor man auf eine großflächige Markteinführung setzt.
Dass die Auslieferungszahlen derzeit niedrig sind, liegt daran, dass es noch nicht wirklich damit begonnen hat, nach außen zu verkaufen; der echte Test kommt erst nach dem Produktionshochlauf in der Serienproduktion im Jahr 2027.
Die von FSD gesammelten Daten, End-to-End-KI, Teslas Fertigungskompetenz, die Lieferkette sowie Musks Ehrgeiz, Roboter direkt in Richtung großer Serienproduktion zu pushen.
Unitree beweist: „Roboter lassen sich verkaufen“ – und ich habe bereits Geld damit verdient.
Tesla will beweisen: „Roboter lassen sich in großem Stil wie Autos produzieren“ – das wird die Zukunft ermöglichen.
Diese beiden Routen sind im Grunde völlig unterschiedlich.
Unitree verkauft heute, Tesla setzt auf die Zukunft.
Aktuell gewinnt Unitree eindeutig:
Kaufen, verwenden, ausliefern – es ist bereits kommerzialisiert, und damit gibt es Geld zu verdienen.
In der Zukunft setze ich lieber auf Optimus:
Denn beim humanoiden Roboter zählt am Ende nicht, wer besser mit den Füßen turnen kann, sondern ob er wirklich in Fabriken, Haushalte und verschiedenste Arbeitsszenarien gelangt und am Ende große Mengen menschlicher Arbeit ersetzt.
Wenn dieses Endspiel wirklich eintritt, könnte das echte obere Limit nicht darin liegen, nur Zehntausende oder Hunderttausende Roboter zu verkaufen, sondern in einem neuen Arbeitsmarkt – sogar mit Auswirkungen auf die gesamte industrielle Struktur der Welt.
Natürlich hat Unitree auch Chancen.
Wenn es das „Gehirn“ weiter ergänzt und gleichzeitig den Preis noch weiter senkt, halte ich es sogar für möglich, dass es weiterhin die Führung behalten kann.
Wenn ihr heute beide – Unitree und Tesla – die Chance auf kostenlose Testnutzung hättet: Welchen würdet ihr wählen?
Langfristig wähle ich Optimus, kurzfristig halte ich mehr von Unitree.
Kampf der humanoiden Roboter: Unitree vs. Optimus – wer gewinnt heute, wer gewinnt in der Zukunft?
Gestern ist Unitree an die Börse gegangen, und damit wurde die Begeisterung für den Markt humanoider Roboter auf einen neuen Höhepunkt gebracht.
Nach den aktuellen realen Auslieferungsmengen haben chinesische Hersteller bereits einen klaren Vorteil.
In der ersten Hälfte des Jahres 2026 wurden weltweit etwa 19.100 humanoide Roboter ausgeliefert.
Davon etwa 8.400 von Fourier (Unitree/智元) und rund 5.900 von Unitree; zusammen 14.300, das entspricht etwa 75% des weltweiten Anteils.
Zusätzlich zu den chinesischen Firmen wie Galaxy General, Ubtech und Leju: zusammen machen sie mehr als 97% der weltweiten Auslieferungen aus.
Und der berühmte Tesla Optimus hat aktuell insgesamt nur einige hundert Stück ausgeliefert – hauptsächlich für den internen Gebrauch – und liegt damit weit hinten.
Das heißt jedoch nicht, dass Optimus nicht funktioniert.
Schauen wir zuerst auf den aktuell heißesten Kandidaten: Unitree.
1、Im Jahr 2025 lag die Auslieferung reiner humanoider Roboter bei über 5.500 Einheiten – weltweit Platz 1.
2、Umsatz 1,7 Mrd., Bruttomarge 60% – es wird bereits Geld verdient.
3、Man kann ihn kaufen, man kann ihn liefern lassen, man kann damit verdienen – das ist für Optimus ein klarer Nachteil.
Als chinesischer Hersteller ist Unitree preislich schon sehr günstig:
G1 startet derzeit bei 85.000 Yuan, und auch R1 liegt bereits im Bereich mehrerer Zehntausend.
Unitree zeigt jetzt tatsächlich Fortschritt: Es ist nicht nur eine einzelne besonders starke Aktion, sondern dass es gleichzeitig Leistung, Kosten und Serienproduktion geschafft hat.
Die Beinbeweglichkeit ist sehr stark, und gleichzeitig wird der Preis niedrig genug gehalten – das ist derzeit sein größter Burggraben.
Aber auch Unitree hat Probleme:
Der Körper ist bereits sehr stark, das „Gehirn“ muss noch weiter nachziehen.
Das Verständnis komplexer Umgebungen, autonome Entscheidungen und echte Allzweck-Aufgabenfähigkeiten liegen noch nicht bei dem Niveau „ein Roboter macht viele Dinge“.
Noch wichtiger: Nach dem Börsengang schoss die Marktkapitalisierung zeitweise auf 450 Mrd. Yuan – die Bewertung ist also nicht günstig.
Daher kauft man bei Unitree jetzt nicht nur einen Roboter, sondern Erwartungen darauf, dass er in den nächsten Jahren weiterhin schnell wachsen wird.
Betrachten wir nun Optimus.
Es verfolgt gerade einen anderen Weg:
Zuerst das KI-„Gehirn“ und die Fähigkeiten zur Serienfertigung so gut wie möglich ausarbeiten, bevor man auf eine großflächige Markteinführung setzt.
Dass die Auslieferungszahlen derzeit niedrig sind, liegt daran, dass es noch nicht wirklich damit begonnen hat, nach außen zu verkaufen; der echte Test kommt erst nach dem Produktionshochlauf in der Serienproduktion im Jahr 2027.
Die von FSD gesammelten Daten, End-to-End-KI, Teslas Fertigungskompetenz, die Lieferkette sowie Musks Ehrgeiz, Roboter direkt in Richtung großer Serienproduktion zu pushen.
Unitree beweist: „Roboter lassen sich verkaufen“ – und ich habe bereits Geld damit verdient.
Tesla will beweisen: „Roboter lassen sich in großem Stil wie Autos produzieren“ – das wird die Zukunft ermöglichen.
Diese beiden Routen sind im Grunde völlig unterschiedlich.
Unitree verkauft heute, Tesla setzt auf die Zukunft.
Aktuell gewinnt Unitree eindeutig:
Kaufen, verwenden, ausliefern – es ist bereits kommerzialisiert, und damit gibt es Geld zu verdienen.
In der Zukunft setze ich lieber auf Optimus:
Denn beim humanoiden Roboter zählt am Ende nicht, wer besser mit den Füßen turnen kann, sondern ob er wirklich in Fabriken, Haushalte und verschiedenste Arbeitsszenarien gelangt und am Ende große Mengen menschlicher Arbeit ersetzt.
Wenn dieses Endspiel wirklich eintritt, könnte das echte obere Limit nicht darin liegen, nur Zehntausende oder Hunderttausende Roboter zu verkaufen, sondern in einem neuen Arbeitsmarkt – sogar mit Auswirkungen auf die gesamte industrielle Struktur der Welt.
Natürlich hat Unitree auch Chancen.
Wenn es das „Gehirn“ weiter ergänzt und gleichzeitig den Preis noch weiter senkt, halte ich es sogar für möglich, dass es weiterhin die Führung behalten kann.
Wenn ihr heute beide – Unitree und Tesla – die Chance auf kostenlose Testnutzung hättet: Welchen würdet ihr wählen?
Langfristig wähle ich Optimus, kurzfristig halte ich mehr von Unitree.
Gestern ist Unitree an die Börse gegangen, und damit wurde die Begeisterung für den Markt humanoider Roboter auf einen neuen Höhepunkt gebracht.
Nach den aktuellen realen Auslieferungsmengen haben chinesische Hersteller bereits einen klaren Vorteil.
In der ersten Hälfte des Jahres 2026 wurden weltweit etwa 19.100 humanoide Roboter ausgeliefert.
Davon etwa 8.400 von Fourier (Unitree/智元) und rund 5.900 von Unitree; zusammen 14.300, das entspricht etwa 75% des weltweiten Anteils.
Zusätzlich zu den chinesischen Firmen wie Galaxy General, Ubtech und Leju: zusammen machen sie mehr als 97% der weltweiten Auslieferungen aus.
Und der berühmte Tesla Optimus hat aktuell insgesamt nur einige hundert Stück ausgeliefert – hauptsächlich für den internen Gebrauch – und liegt damit weit hinten.
Das heißt jedoch nicht, dass Optimus nicht funktioniert.
Schauen wir zuerst auf den aktuell heißesten Kandidaten: Unitree.
1、Im Jahr 2025 lag die Auslieferung reiner humanoider Roboter bei über 5.500 Einheiten – weltweit Platz 1.
2、Umsatz 1,7 Mrd., Bruttomarge 60% – es wird bereits Geld verdient.
3、Man kann ihn kaufen, man kann ihn liefern lassen, man kann damit verdienen – das ist für Optimus ein klarer Nachteil.
Als chinesischer Hersteller ist Unitree preislich schon sehr günstig:
G1 startet derzeit bei 85.000 Yuan, und auch R1 liegt bereits im Bereich mehrerer Zehntausend.
Unitree zeigt jetzt tatsächlich Fortschritt: Es ist nicht nur eine einzelne besonders starke Aktion, sondern dass es gleichzeitig Leistung, Kosten und Serienproduktion geschafft hat.
Die Beinbeweglichkeit ist sehr stark, und gleichzeitig wird der Preis niedrig genug gehalten – das ist derzeit sein größter Burggraben.
Aber auch Unitree hat Probleme:
Der Körper ist bereits sehr stark, das „Gehirn“ muss noch weiter nachziehen.
Das Verständnis komplexer Umgebungen, autonome Entscheidungen und echte Allzweck-Aufgabenfähigkeiten liegen noch nicht bei dem Niveau „ein Roboter macht viele Dinge“.
Noch wichtiger: Nach dem Börsengang schoss die Marktkapitalisierung zeitweise auf 450 Mrd. Yuan – die Bewertung ist also nicht günstig.
Daher kauft man bei Unitree jetzt nicht nur einen Roboter, sondern Erwartungen darauf, dass er in den nächsten Jahren weiterhin schnell wachsen wird.
Betrachten wir nun Optimus.
Es verfolgt gerade einen anderen Weg:
Zuerst das KI-„Gehirn“ und die Fähigkeiten zur Serienfertigung so gut wie möglich ausarbeiten, bevor man auf eine großflächige Markteinführung setzt.
Dass die Auslieferungszahlen derzeit niedrig sind, liegt daran, dass es noch nicht wirklich damit begonnen hat, nach außen zu verkaufen; der echte Test kommt erst nach dem Produktionshochlauf in der Serienproduktion im Jahr 2027.
Die von FSD gesammelten Daten, End-to-End-KI, Teslas Fertigungskompetenz, die Lieferkette sowie Musks Ehrgeiz, Roboter direkt in Richtung großer Serienproduktion zu pushen.
Unitree beweist: „Roboter lassen sich verkaufen“ – und ich habe bereits Geld damit verdient.
Tesla will beweisen: „Roboter lassen sich in großem Stil wie Autos produzieren“ – das wird die Zukunft ermöglichen.
Diese beiden Routen sind im Grunde völlig unterschiedlich.
Unitree verkauft heute, Tesla setzt auf die Zukunft.
Aktuell gewinnt Unitree eindeutig:
Kaufen, verwenden, ausliefern – es ist bereits kommerzialisiert, und damit gibt es Geld zu verdienen.
In der Zukunft setze ich lieber auf Optimus:
Denn beim humanoiden Roboter zählt am Ende nicht, wer besser mit den Füßen turnen kann, sondern ob er wirklich in Fabriken, Haushalte und verschiedenste Arbeitsszenarien gelangt und am Ende große Mengen menschlicher Arbeit ersetzt.
Wenn dieses Endspiel wirklich eintritt, könnte das echte obere Limit nicht darin liegen, nur Zehntausende oder Hunderttausende Roboter zu verkaufen, sondern in einem neuen Arbeitsmarkt – sogar mit Auswirkungen auf die gesamte industrielle Struktur der Welt.
Natürlich hat Unitree auch Chancen.
Wenn es das „Gehirn“ weiter ergänzt und gleichzeitig den Preis noch weiter senkt, halte ich es sogar für möglich, dass es weiterhin die Führung behalten kann.
Wenn ihr heute beide – Unitree und Tesla – die Chance auf kostenlose Testnutzung hättet: Welchen würdet ihr wählen?
Langfristig wähle ich Optimus, kurzfristig halte ich mehr von Unitree.
2
924
·
--
121-faches PE: Lohnt sich Junzheng-Aktie weiterhin zum Zeichnen?
In den letzten zwei Monaten bei den Hongkong-Neuemissionen habe ich bei InnoLight (Mittel/Lose) 1.600 HKD verloren, bei Nason Technology 600 HKD zurückgeholt – am Ende trotzdem 1.000 HKD im Minus.
Kaum hatte ich gedacht, es geht so weiter wie geplant, kommt schon die nächste Gelegenheit, bei der man den Verlust möglicherweise wieder ausgleichen kann.
Junzheng-Aktie: Ich werde zeichnen.
Aber mit einer Voraussetzung: Nur zeichnen, nicht daran denken, langfristig zu halten.
Junzheng-Aktie wird vom 17. bis 20. August angeboten; der höchste Emissionspreis liegt bei 102,8 HKD. Eine Lot umfasst 100 Aktien; die Einstiegskosten betragen ungefähr 10.400 HKD. Voraussichtliche Notiz am 25. August.
Ich sehe nicht, dass sie „billig“ ist.
Ganz im Gegenteil: Es ist ein Unternehmen mit solider Fundamentallage, aber die Bewertung ist bereits sehr teuer.
Zuerst ein paar Punkte, die ich besonders im Blick habe:
1️⃣ Abschlag A+H
Rechnet man mit dem höchsten Emissionspreis, gibt es bei der H-Aktie im Vergleich zur A-Aktie einen deutlichen Abschlag.
Das ist für das Zeichnen ein Pluspunkt.
Natürlich gilt: Abschlag ≠ keine Kursstürze nach dem Listing. Nur das „Sicherheits-Polster“ ist nach dem Listing etwas dicker.
2️⃣ Die aktuelle Speicher-Marktlage – die Story läuft noch
Junzheng-Aktie ist im Bereich Speicher, Computing und Simulationschips abgedeckt.
2026 Q1 Umsatz 1,56 Mrd. RMB, +47% YoY; Nettoergebnis 319 Mio. RMB, +331,6% YoY.
Dazu kommt noch die aktuelle Speicher-Preissteigerungsphase:
Micron, SK Hynix, ChangXin …
Der gesamte Sektor erzählt im Grunde eine Geschichte:
Speicherknappheit → Preissteigerung → Profitexplosion.
Und Junzheng passt genau in diese Story.
3️⃣ Auch die Ankerinvestoren sind nicht schwach
Diesmal zeichnen 11 Ankerinvestoren insgesamt rund 192 Mio. USD, außerdem gibt es eine 6-monatige Sperrfrist.
Es sind sowohl Publikumsfonds, Industrie-Kapital als auch Versicherungs-Asset-Management und Offshore-Mittel dabei.
Zumindest aus Sicht der Emissionsphase wirkt es nicht, als wäre das Interesse der Institutionen kalt.
Aber was mich wirklich ins Grübeln bringt, ist die folgende Frage:
Wie viel hat der Markt für diese so gute Story bereits bezahlt?
Die Antwort lautet:
Sehr teuer.
Nach meiner Rechnung entspricht der Emissionspreis einem PE von etwa 121-fach, und einem PB von etwa 5,9-fach.
Was bedeutet das?
Wenn der Speicherpreis weiterhin steigt und die Gewinne weiter die Erwartungen übertreffen: Dann kann die hohe Bewertung durch die Performance „verdaut“ werden.
Aber wenn der Speicherzyklus seinen Höhepunkt erreicht und die Wachstumsrate der Gewinne abflacht: Dann wird das 121-fache PE plötzlich zum größten Druckfaktor.
Daher ist mein Urteil über Junzheng ganz einfach:
Das Unternehmen: Ich erkenne es an.
Die Bewertung: Ich kann sie nicht so gut nachvollziehen.
Das Zeichnen: Ich bin bereit.
Langfristiges Halten: eher vorsichtig.
Schließlich sind wir bei Hongkong-Neuemissionen-Parteigänger nicht so kompliziert.
Ob es am ersten Handelstag steigt oder nicht – das ist das, was uns am meisten interessiert. Was die zukünftige Entwicklung des Unternehmens und die Realisierung von Wert betrifft, sind langfristige Ziele, die nicht wirklich im Fokus stehen.
Mein aktuelles Fazit zu Junzheng:
🔥 Zeichnen: 8/10
📈 Langfristig halten: 6/10
💰 Je niedriger der Emissionspreis, desto eher lohnt sich das Zeichnen
Als Nächstes endet die Zeichnungsfrist am 20. Tag. Ich werde vor allem drei Dinge genau beobachten:
① Wie sich Junzheng an den letzten Tagen in A-Aktien entwickelt
② Ob die Stimmung bei Technologieaktien in Hongkong weiter schwächer wird
③ Ob sich bei Micron, SK Hynix, ChangXin usw. im Speicher-Zulieferketten-Bereich ein Preiswendepunkt abzeichnet
Mit dem Zeichnen verdient man an den Erwartungen.
Langfristiges Halten bringt das Geld aus der Ergebnis-Einlösung.
Bei Junzheng-Aktien ist für mich Ersteres attraktiver als Letzteres.
121-faches PE: Lohnt sich Junzheng-Aktie weiterhin zum Zeichnen?
In den letzten zwei Monaten bei den Hongkong-Neuemissionen habe ich bei InnoLight (Mittel/Lose) 1.600 HKD verloren, bei Nason Technology 600 HKD zurückgeholt – am Ende trotzdem 1.000 HKD im Minus.
Kaum hatte ich gedacht, es geht so weiter wie geplant, kommt schon die nächste Gelegenheit, bei der man den Verlust möglicherweise wieder ausgleichen kann.
Junzheng-Aktie: Ich werde zeichnen.
Aber mit einer Voraussetzung: Nur zeichnen, nicht daran denken, langfristig zu halten.
Junzheng-Aktie wird vom 17. bis 20. August angeboten; der höchste Emissionspreis liegt bei 102,8 HKD. Eine Lot umfasst 100 Aktien; die Einstiegskosten betragen ungefähr 10.400 HKD. Voraussichtliche Notiz am 25. August.
Ich sehe nicht, dass sie „billig“ ist.
Ganz im Gegenteil: Es ist ein Unternehmen mit solider Fundamentallage, aber die Bewertung ist bereits sehr teuer.
Zuerst ein paar Punkte, die ich besonders im Blick habe:
1️⃣ Abschlag A+H
Rechnet man mit dem höchsten Emissionspreis, gibt es bei der H-Aktie im Vergleich zur A-Aktie einen deutlichen Abschlag.
Das ist für das Zeichnen ein Pluspunkt.
Natürlich gilt: Abschlag ≠ keine Kursstürze nach dem Listing. Nur das „Sicherheits-Polster“ ist nach dem Listing etwas dicker.
2️⃣ Die aktuelle Speicher-Marktlage – die Story läuft noch
Junzheng-Aktie ist im Bereich Speicher, Computing und Simulationschips abgedeckt.
2026 Q1 Umsatz 1,56 Mrd. RMB, +47% YoY; Nettoergebnis 319 Mio. RMB, +331,6% YoY.
Dazu kommt noch die aktuelle Speicher-Preissteigerungsphase:
Micron, SK Hynix, ChangXin …
Der gesamte Sektor erzählt im Grunde eine Geschichte:
Speicherknappheit → Preissteigerung → Profitexplosion.
Und Junzheng passt genau in diese Story.
3️⃣ Auch die Ankerinvestoren sind nicht schwach
Diesmal zeichnen 11 Ankerinvestoren insgesamt rund 192 Mio. USD, außerdem gibt es eine 6-monatige Sperrfrist.
Es sind sowohl Publikumsfonds, Industrie-Kapital als auch Versicherungs-Asset-Management und Offshore-Mittel dabei.
Zumindest aus Sicht der Emissionsphase wirkt es nicht, als wäre das Interesse der Institutionen kalt.
Aber was mich wirklich ins Grübeln bringt, ist die folgende Frage:
Wie viel hat der Markt für diese so gute Story bereits bezahlt?
Die Antwort lautet:
Sehr teuer.
Nach meiner Rechnung entspricht der Emissionspreis einem PE von etwa 121-fach, und einem PB von etwa 5,9-fach.
Was bedeutet das?
Wenn der Speicherpreis weiterhin steigt und die Gewinne weiter die Erwartungen übertreffen: Dann kann die hohe Bewertung durch die Performance „verdaut“ werden.
Aber wenn der Speicherzyklus seinen Höhepunkt erreicht und die Wachstumsrate der Gewinne abflacht: Dann wird das 121-fache PE plötzlich zum größten Druckfaktor.
Daher ist mein Urteil über Junzheng ganz einfach:
Das Unternehmen: Ich erkenne es an.
Die Bewertung: Ich kann sie nicht so gut nachvollziehen.
Das Zeichnen: Ich bin bereit.
Langfristiges Halten: eher vorsichtig.
Schließlich sind wir bei Hongkong-Neuemissionen-Parteigänger nicht so kompliziert.
Ob es am ersten Handelstag steigt oder nicht – das ist das, was uns am meisten interessiert. Was die zukünftige Entwicklung des Unternehmens und die Realisierung von Wert betrifft, sind langfristige Ziele, die nicht wirklich im Fokus stehen.
Mein aktuelles Fazit zu Junzheng:
🔥 Zeichnen: 8/10
📈 Langfristig halten: 6/10
💰 Je niedriger der Emissionspreis, desto eher lohnt sich das Zeichnen
Als Nächstes endet die Zeichnungsfrist am 20. Tag. Ich werde vor allem drei Dinge genau beobachten:
① Wie sich Junzheng an den letzten Tagen in A-Aktien entwickelt
② Ob die Stimmung bei Technologieaktien in Hongkong weiter schwächer wird
③ Ob sich bei Micron, SK Hynix, ChangXin usw. im Speicher-Zulieferketten-Bereich ein Preiswendepunkt abzeichnet
Mit dem Zeichnen verdient man an den Erwartungen.
Langfristiges Halten bringt das Geld aus der Ergebnis-Einlösung.
Bei Junzheng-Aktien ist für mich Ersteres attraktiver als Letzteres.
In den letzten zwei Monaten bei den Hongkong-Neuemissionen habe ich bei InnoLight (Mittel/Lose) 1.600 HKD verloren, bei Nason Technology 600 HKD zurückgeholt – am Ende trotzdem 1.000 HKD im Minus.
Kaum hatte ich gedacht, es geht so weiter wie geplant, kommt schon die nächste Gelegenheit, bei der man den Verlust möglicherweise wieder ausgleichen kann.
Junzheng-Aktie: Ich werde zeichnen.
Aber mit einer Voraussetzung: Nur zeichnen, nicht daran denken, langfristig zu halten.
Junzheng-Aktie wird vom 17. bis 20. August angeboten; der höchste Emissionspreis liegt bei 102,8 HKD. Eine Lot umfasst 100 Aktien; die Einstiegskosten betragen ungefähr 10.400 HKD. Voraussichtliche Notiz am 25. August.
Ich sehe nicht, dass sie „billig“ ist.
Ganz im Gegenteil: Es ist ein Unternehmen mit solider Fundamentallage, aber die Bewertung ist bereits sehr teuer.
Zuerst ein paar Punkte, die ich besonders im Blick habe:
1️⃣ Abschlag A+H
Rechnet man mit dem höchsten Emissionspreis, gibt es bei der H-Aktie im Vergleich zur A-Aktie einen deutlichen Abschlag.
Das ist für das Zeichnen ein Pluspunkt.
Natürlich gilt: Abschlag ≠ keine Kursstürze nach dem Listing. Nur das „Sicherheits-Polster“ ist nach dem Listing etwas dicker.
2️⃣ Die aktuelle Speicher-Marktlage – die Story läuft noch
Junzheng-Aktie ist im Bereich Speicher, Computing und Simulationschips abgedeckt.
2026 Q1 Umsatz 1,56 Mrd. RMB, +47% YoY; Nettoergebnis 319 Mio. RMB, +331,6% YoY.
Dazu kommt noch die aktuelle Speicher-Preissteigerungsphase:
Micron, SK Hynix, ChangXin …
Der gesamte Sektor erzählt im Grunde eine Geschichte:
Speicherknappheit → Preissteigerung → Profitexplosion.
Und Junzheng passt genau in diese Story.
3️⃣ Auch die Ankerinvestoren sind nicht schwach
Diesmal zeichnen 11 Ankerinvestoren insgesamt rund 192 Mio. USD, außerdem gibt es eine 6-monatige Sperrfrist.
Es sind sowohl Publikumsfonds, Industrie-Kapital als auch Versicherungs-Asset-Management und Offshore-Mittel dabei.
Zumindest aus Sicht der Emissionsphase wirkt es nicht, als wäre das Interesse der Institutionen kalt.
Aber was mich wirklich ins Grübeln bringt, ist die folgende Frage:
Wie viel hat der Markt für diese so gute Story bereits bezahlt?
Die Antwort lautet:
Sehr teuer.
Nach meiner Rechnung entspricht der Emissionspreis einem PE von etwa 121-fach, und einem PB von etwa 5,9-fach.
Was bedeutet das?
Wenn der Speicherpreis weiterhin steigt und die Gewinne weiter die Erwartungen übertreffen: Dann kann die hohe Bewertung durch die Performance „verdaut“ werden.
Aber wenn der Speicherzyklus seinen Höhepunkt erreicht und die Wachstumsrate der Gewinne abflacht: Dann wird das 121-fache PE plötzlich zum größten Druckfaktor.
Daher ist mein Urteil über Junzheng ganz einfach:
Das Unternehmen: Ich erkenne es an.
Die Bewertung: Ich kann sie nicht so gut nachvollziehen.
Das Zeichnen: Ich bin bereit.
Langfristiges Halten: eher vorsichtig.
Schließlich sind wir bei Hongkong-Neuemissionen-Parteigänger nicht so kompliziert.
Ob es am ersten Handelstag steigt oder nicht – das ist das, was uns am meisten interessiert. Was die zukünftige Entwicklung des Unternehmens und die Realisierung von Wert betrifft, sind langfristige Ziele, die nicht wirklich im Fokus stehen.
Mein aktuelles Fazit zu Junzheng:
🔥 Zeichnen: 8/10
📈 Langfristig halten: 6/10
💰 Je niedriger der Emissionspreis, desto eher lohnt sich das Zeichnen
Als Nächstes endet die Zeichnungsfrist am 20. Tag. Ich werde vor allem drei Dinge genau beobachten:
① Wie sich Junzheng an den letzten Tagen in A-Aktien entwickelt
② Ob die Stimmung bei Technologieaktien in Hongkong weiter schwächer wird
③ Ob sich bei Micron, SK Hynix, ChangXin usw. im Speicher-Zulieferketten-Bereich ein Preiswendepunkt abzeichnet
Mit dem Zeichnen verdient man an den Erwartungen.
Langfristiges Halten bringt das Geld aus der Ergebnis-Einlösung.
Bei Junzheng-Aktien ist für mich Ersteres attraktiver als Letzteres.
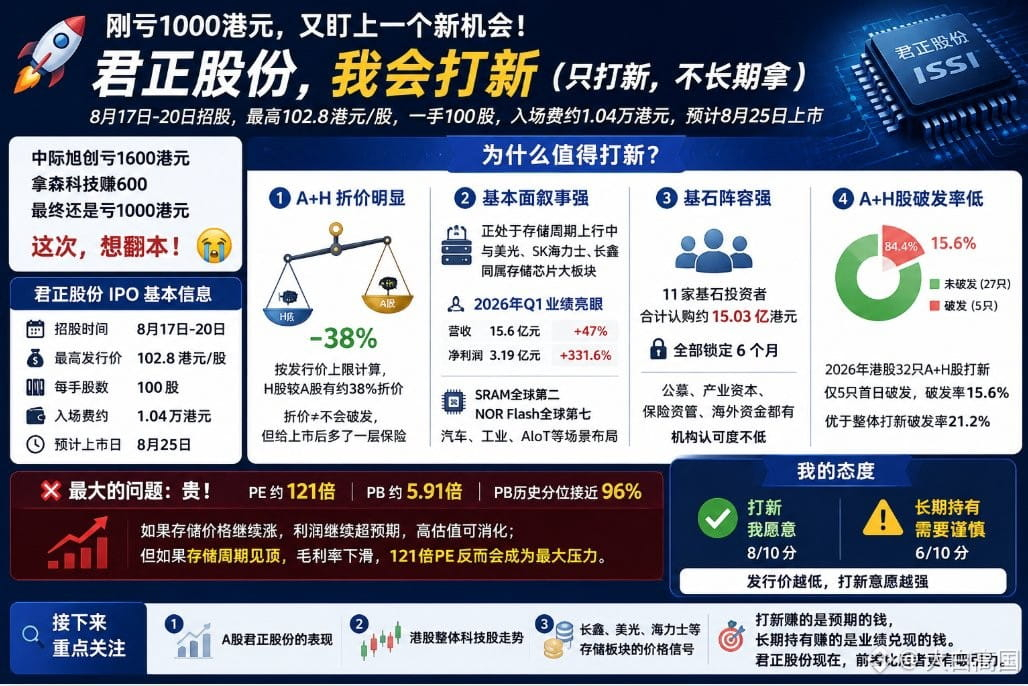
2
284
·
--
Der Wahnsinn von KI ist nicht das Modell – sondern das Gehalt.
KI-Kriege, Wettbewerb um Rechenleistung, Wettbewerb um Talente: All das hat die Praktikantengehälter globaler KI-Giganten mittlerweile auf ein Niveau bis zur Deckelung getrieben.
Normale Stellen: ein paar Hundert Yuan pro Tag. Top-Talente im KI-Bereich: bereits über 5000 Yuan pro Tag.
1⃣ Gehälter für erstklassige KI-Praktikanten:
OpenAI Residency: ca. 5625 Yuan/Tag
Anthropic KI-Sicherheitsforscher: ca. 5198 Yuan/Tag
Das ist längst nicht mehr im üblichen Sinne „ein Praktikum“ – das Geld wird direkt ausgezahlt.
OpenAI Residency: Monatsgehalt ca. 18.000 US-Dollar, hauptsächlich für zentrale Forschungspositionen gedacht, eher wie das vorzeitige Binden von Top-Forschern.
Anthropic legt noch härter nach: KI-Sicherheitsforscher mit 3850 US-Dollar pro Woche; außerdem gibt es jeden Monat noch 15.000 US-Dollar für Rechenleistung.
In der ersten Gruppe haben über 80% eine Veröffentlichung/Publikation vorzuweisen; in den letzten zwei Jahren stieg das Gehalt für die entsprechenden Positionen um mehr als 80%.
2⃣ Übliche technische Praktika im Ausland:
Meta: ca. 3780 Yuan/Tag
Google: ca. 3400 Yuan/Tag
NVIDIA: im Schnitt ca. 2106 Yuan/Tag; bei Doktorandenpositionen kann die Obergrenze sogar über 5000 Yuan/Tag liegen.
3⃣ Daten aus dem chinesischen Festland:
Byte Top Seed: ca. 2000 Yuan/Tag
Xiaomi Top-Positionen: ca. 1000–1100 Yuan/Tag
DeepSeek: ca. 500–1000 Yuan/Tag
Alibaba: ca. 350–550 Yuan/Tag
Zhipu: ca. 200–300 Yuan/Tag
Daher ist ein KI-Praktikum keineswegs ein einheitliches Gehaltsniveau.
Normale Stellen: ein paar hundert Yuan pro Tag. Top-Positionen: einige tausend Yuan pro Tag.
Das ist im Grunde ein immer intensiver werdender „Kampf ums Personal“.
Gerüchten zufolge kann ein DeepSeek-Praktikant bis zu 5500 Yuan/Tag verdienen; derzeit gibt es dafür keine offizielle Bestätigung. Das ist also ein nicht verifizierter Spitzen-Ausnahmefall.
Wenn man diesen Vergleich mit dem Einkommen von gewöhnlichen Menschen im Inland anstellt, wird der Unterschied noch größer.
Angenommen, ein Durchschnittsbürger verdient 5000 Yuan im Monat, umgerechnet etwa 741 US-Dollar/Monat. Bei 22 Arbeitstagen entspricht das ungefähr 227 Yuan/Tag, also ca. 34 US-Dollar/Tag.
Jetzt zu Top-KI-Positionen:
2000 Yuan/Tag ≈ 296 US-Dollar/Tag
5000 Yuan/Tag ≈ 741 US-Dollar/Tag
Das bedeutet: Jemand, der 5000 Yuan im Monat verdient, muss einen ganzen Monat arbeiten, um mit seinem Einkommen ungefähr dem von einer Top-KI-Position an einem einzigen Tag zu entsprechen.
Die Gehälter normaler Menschen werden weiterhin nach Monaten berechnet – Top-KI-Talente fangen jedoch an, nach Tagen zu kalkulieren.
Ich (als Normalmensch) verdiene 3000 Yuan im Monat – ein KI-Praktikant hat in nur einem halben Tag so viel verdient. Das ist die echte Kluft: der eine oben, der andere unten.
Vergleiche die Einkommen in der Tabelle und sieh, wie groß der Abstand zwischen deinem Verdienst und dem dieser KI-Praktikanten ist?
Der Wahnsinn von KI ist nicht das Modell – sondern das Gehalt.
KI-Kriege, Wettbewerb um Rechenleistung, Wettbewerb um Talente: All das hat die Praktikantengehälter globaler KI-Giganten mittlerweile auf ein Niveau bis zur Deckelung getrieben.
Normale Stellen: ein paar Hundert Yuan pro Tag. Top-Talente im KI-Bereich: bereits über 5000 Yuan pro Tag.
1⃣ Gehälter für erstklassige KI-Praktikanten:
OpenAI Residency: ca. 5625 Yuan/Tag
Anthropic KI-Sicherheitsforscher: ca. 5198 Yuan/Tag
Das ist längst nicht mehr im üblichen Sinne „ein Praktikum“ – das Geld wird direkt ausgezahlt.
OpenAI Residency: Monatsgehalt ca. 18.000 US-Dollar, hauptsächlich für zentrale Forschungspositionen gedacht, eher wie das vorzeitige Binden von Top-Forschern.
Anthropic legt noch härter nach: KI-Sicherheitsforscher mit 3850 US-Dollar pro Woche; außerdem gibt es jeden Monat noch 15.000 US-Dollar für Rechenleistung.
In der ersten Gruppe haben über 80% eine Veröffentlichung/Publikation vorzuweisen; in den letzten zwei Jahren stieg das Gehalt für die entsprechenden Positionen um mehr als 80%.
2⃣ Übliche technische Praktika im Ausland:
Meta: ca. 3780 Yuan/Tag
Google: ca. 3400 Yuan/Tag
NVIDIA: im Schnitt ca. 2106 Yuan/Tag; bei Doktorandenpositionen kann die Obergrenze sogar über 5000 Yuan/Tag liegen.
3⃣ Daten aus dem chinesischen Festland:
Byte Top Seed: ca. 2000 Yuan/Tag
Xiaomi Top-Positionen: ca. 1000–1100 Yuan/Tag
DeepSeek: ca. 500–1000 Yuan/Tag
Alibaba: ca. 350–550 Yuan/Tag
Zhipu: ca. 200–300 Yuan/Tag
Daher ist ein KI-Praktikum keineswegs ein einheitliches Gehaltsniveau.
Normale Stellen: ein paar hundert Yuan pro Tag. Top-Positionen: einige tausend Yuan pro Tag.
Das ist im Grunde ein immer intensiver werdender „Kampf ums Personal“.
Gerüchten zufolge kann ein DeepSeek-Praktikant bis zu 5500 Yuan/Tag verdienen; derzeit gibt es dafür keine offizielle Bestätigung. Das ist also ein nicht verifizierter Spitzen-Ausnahmefall.
Wenn man diesen Vergleich mit dem Einkommen von gewöhnlichen Menschen im Inland anstellt, wird der Unterschied noch größer.
Angenommen, ein Durchschnittsbürger verdient 5000 Yuan im Monat, umgerechnet etwa 741 US-Dollar/Monat. Bei 22 Arbeitstagen entspricht das ungefähr 227 Yuan/Tag, also ca. 34 US-Dollar/Tag.
Jetzt zu Top-KI-Positionen:
2000 Yuan/Tag ≈ 296 US-Dollar/Tag
5000 Yuan/Tag ≈ 741 US-Dollar/Tag
Das bedeutet: Jemand, der 5000 Yuan im Monat verdient, muss einen ganzen Monat arbeiten, um mit seinem Einkommen ungefähr dem von einer Top-KI-Position an einem einzigen Tag zu entsprechen.
Die Gehälter normaler Menschen werden weiterhin nach Monaten berechnet – Top-KI-Talente fangen jedoch an, nach Tagen zu kalkulieren.
Ich (als Normalmensch) verdiene 3000 Yuan im Monat – ein KI-Praktikant hat in nur einem halben Tag so viel verdient. Das ist die echte Kluft: der eine oben, der andere unten.
Vergleiche die Einkommen in der Tabelle und sieh, wie groß der Abstand zwischen deinem Verdienst und dem dieser KI-Praktikanten ist?
KI-Kriege, Wettbewerb um Rechenleistung, Wettbewerb um Talente: All das hat die Praktikantengehälter globaler KI-Giganten mittlerweile auf ein Niveau bis zur Deckelung getrieben.
Normale Stellen: ein paar Hundert Yuan pro Tag. Top-Talente im KI-Bereich: bereits über 5000 Yuan pro Tag.
1⃣ Gehälter für erstklassige KI-Praktikanten:
OpenAI Residency: ca. 5625 Yuan/Tag
Anthropic KI-Sicherheitsforscher: ca. 5198 Yuan/Tag
Das ist längst nicht mehr im üblichen Sinne „ein Praktikum“ – das Geld wird direkt ausgezahlt.
OpenAI Residency: Monatsgehalt ca. 18.000 US-Dollar, hauptsächlich für zentrale Forschungspositionen gedacht, eher wie das vorzeitige Binden von Top-Forschern.
Anthropic legt noch härter nach: KI-Sicherheitsforscher mit 3850 US-Dollar pro Woche; außerdem gibt es jeden Monat noch 15.000 US-Dollar für Rechenleistung.
In der ersten Gruppe haben über 80% eine Veröffentlichung/Publikation vorzuweisen; in den letzten zwei Jahren stieg das Gehalt für die entsprechenden Positionen um mehr als 80%.
2⃣ Übliche technische Praktika im Ausland:
Meta: ca. 3780 Yuan/Tag
Google: ca. 3400 Yuan/Tag
NVIDIA: im Schnitt ca. 2106 Yuan/Tag; bei Doktorandenpositionen kann die Obergrenze sogar über 5000 Yuan/Tag liegen.
3⃣ Daten aus dem chinesischen Festland:
Byte Top Seed: ca. 2000 Yuan/Tag
Xiaomi Top-Positionen: ca. 1000–1100 Yuan/Tag
DeepSeek: ca. 500–1000 Yuan/Tag
Alibaba: ca. 350–550 Yuan/Tag
Zhipu: ca. 200–300 Yuan/Tag
Daher ist ein KI-Praktikum keineswegs ein einheitliches Gehaltsniveau.
Normale Stellen: ein paar hundert Yuan pro Tag. Top-Positionen: einige tausend Yuan pro Tag.
Das ist im Grunde ein immer intensiver werdender „Kampf ums Personal“.
Gerüchten zufolge kann ein DeepSeek-Praktikant bis zu 5500 Yuan/Tag verdienen; derzeit gibt es dafür keine offizielle Bestätigung. Das ist also ein nicht verifizierter Spitzen-Ausnahmefall.
Wenn man diesen Vergleich mit dem Einkommen von gewöhnlichen Menschen im Inland anstellt, wird der Unterschied noch größer.
Angenommen, ein Durchschnittsbürger verdient 5000 Yuan im Monat, umgerechnet etwa 741 US-Dollar/Monat. Bei 22 Arbeitstagen entspricht das ungefähr 227 Yuan/Tag, also ca. 34 US-Dollar/Tag.
Jetzt zu Top-KI-Positionen:
2000 Yuan/Tag ≈ 296 US-Dollar/Tag
5000 Yuan/Tag ≈ 741 US-Dollar/Tag
Das bedeutet: Jemand, der 5000 Yuan im Monat verdient, muss einen ganzen Monat arbeiten, um mit seinem Einkommen ungefähr dem von einer Top-KI-Position an einem einzigen Tag zu entsprechen.
Die Gehälter normaler Menschen werden weiterhin nach Monaten berechnet – Top-KI-Talente fangen jedoch an, nach Tagen zu kalkulieren.
Ich (als Normalmensch) verdiene 3000 Yuan im Monat – ein KI-Praktikant hat in nur einem halben Tag so viel verdient. Das ist die echte Kluft: der eine oben, der andere unten.
Vergleiche die Einkommen in der Tabelle und sieh, wie groß der Abstand zwischen deinem Verdienst und dem dieser KI-Praktikanten ist?
3
300
·
--
Die Harvard-Universität mit einer großen Position in SpaceX: Die Universität ist nur eine Identität, das Investieren ist die eigentliche Stärke
Die neuesten 13F-Daten zeigen:
Zum Ende des 2. Quartals 2026 hielt die Harvard Management Company rund 12,9351 Millionen SpaceX-Aktien mit einem Marktwert von über 2,2 Milliarden US-Dollar. Damit machte die Position direkt mehr als die Hälfte des öffentlichen US-Aktienportfolios aus und wurde zur größten Einzelposition.
Neben SpaceX umfasst das öffentlich ausgewiesene Portfolio außerdem:
TSMC: etwa 350 Millionen US-Dollar
Cerebras: etwa 239 Millionen US-Dollar
Amazon: etwa 234 Millionen US-Dollar
Alphabet: etwa 165 Millionen US-Dollar
Nvidia: etwa 158 Millionen US-Dollar
Gold-ETF: etwa 150–170 Millionen US-Dollar
Bitcoin-ETF: etwa 100 Millionen US-Dollar
Weitere Tech-Giganten wie Microsoft, Meta und Broadcom sind ebenfalls vertreten
Der gesamte Fonds hat ein Volumen von rund 57 Milliarden US-Dollar. Öffentliche Aktien sind dabei nur die Spitze des Eisbergs und machen weniger als 8% aus; der eigentliche Schwerpunkt liegt mit 71% auf Private Equity und Hedgefonds.
Nach außen wirkt es wie eine Universität, in Wirklichkeit ist es eine erstklassige Institution mit Fokus auf langfristiges Investieren.
Können wir von Harvards Anlagestrategie lernen?
Schon als SpaceX noch ein privates Unternehmen war und nur mit einigen hundert Millionen bis einigen zehn Milliarden bewertet wurde, hatte Harvard bereits über private Kanäle frühzeitig investiert und die Position über mehr als zehn Jahre gehalten.
Erst im Juni dieses Jahres ging SpaceX mit einem Rekord-IPO an die Börse, wodurch diese extrem langfristige Anlage in enorme Buchgewinne umgewandelt wurde.
Das ist ein typisches Beispiel für das „Yale-Modell“: sehr langfristiges Kapital, ein hoher Anteil alternativer Anlagen und die Geduld, bis sich der Wert entfaltet.
Der Fonds entnimmt jährlich nur 4% bis 5%, also etwa 2,5 Milliarden US-Dollar, um den Universitätsbetrieb zu finanzieren. Das entspricht rund 40% der Einnahmen der Hochschule. Das Kapital selbst wird weiterhin langfristig gehalten, mit dem Ziel, es über Jahrzehnte oder sogar Jahrhunderte hinweg für immer zu nutzen.
Deshalb ist Harvards Anlagemethode für normale Anleger kaum nachzuahmen.
Erstens verfügt man nicht über ein Startkapital von mehreren zehn Milliarden US-Dollar, zweitens nicht über Anteile an erstklassigen Private-Equity-Fonds, und drittens nicht über einen Anlagehorizont von zehn oder sogar mehreren Jahrzehnten.
Viele Chancen am Markt sehen Privatanleger nicht nur nicht, sondern können sie auch dann nicht halten, wenn sie sie sehen; nur wenige schaffen es, Positionen länger als ein Jahr zu halten.
Harvards eigentlicher Vorteil ist: viel Kapital, ein langer Zeithorizont, ausreichend Ressourcen und schließlich die Geduld, bis der Wert realisiert wird.
Genau das ist der am schwersten zu kopierende Abstand zwischen Top-Institutionen und normalen Anlegern.
Die Harvard-Universität mit einer großen Position in SpaceX: Die Universität ist nur eine Identität, das Investieren ist die eigentliche Stärke
Die neuesten 13F-Daten zeigen:
Zum Ende des 2. Quartals 2026 hielt die Harvard Management Company rund 12,9351 Millionen SpaceX-Aktien mit einem Marktwert von über 2,2 Milliarden US-Dollar. Damit machte die Position direkt mehr als die Hälfte des öffentlichen US-Aktienportfolios aus und wurde zur größten Einzelposition.
Neben SpaceX umfasst das öffentlich ausgewiesene Portfolio außerdem:
TSMC: etwa 350 Millionen US-Dollar
Cerebras: etwa 239 Millionen US-Dollar
Amazon: etwa 234 Millionen US-Dollar
Alphabet: etwa 165 Millionen US-Dollar
Nvidia: etwa 158 Millionen US-Dollar
Gold-ETF: etwa 150–170 Millionen US-Dollar
Bitcoin-ETF: etwa 100 Millionen US-Dollar
Weitere Tech-Giganten wie Microsoft, Meta und Broadcom sind ebenfalls vertreten
Der gesamte Fonds hat ein Volumen von rund 57 Milliarden US-Dollar. Öffentliche Aktien sind dabei nur die Spitze des Eisbergs und machen weniger als 8% aus; der eigentliche Schwerpunkt liegt mit 71% auf Private Equity und Hedgefonds.
Nach außen wirkt es wie eine Universität, in Wirklichkeit ist es eine erstklassige Institution mit Fokus auf langfristiges Investieren.
Können wir von Harvards Anlagestrategie lernen?
Schon als SpaceX noch ein privates Unternehmen war und nur mit einigen hundert Millionen bis einigen zehn Milliarden bewertet wurde, hatte Harvard bereits über private Kanäle frühzeitig investiert und die Position über mehr als zehn Jahre gehalten.
Erst im Juni dieses Jahres ging SpaceX mit einem Rekord-IPO an die Börse, wodurch diese extrem langfristige Anlage in enorme Buchgewinne umgewandelt wurde.
Das ist ein typisches Beispiel für das „Yale-Modell“: sehr langfristiges Kapital, ein hoher Anteil alternativer Anlagen und die Geduld, bis sich der Wert entfaltet.
Der Fonds entnimmt jährlich nur 4% bis 5%, also etwa 2,5 Milliarden US-Dollar, um den Universitätsbetrieb zu finanzieren. Das entspricht rund 40% der Einnahmen der Hochschule. Das Kapital selbst wird weiterhin langfristig gehalten, mit dem Ziel, es über Jahrzehnte oder sogar Jahrhunderte hinweg für immer zu nutzen.
Deshalb ist Harvards Anlagemethode für normale Anleger kaum nachzuahmen.
Erstens verfügt man nicht über ein Startkapital von mehreren zehn Milliarden US-Dollar, zweitens nicht über Anteile an erstklassigen Private-Equity-Fonds, und drittens nicht über einen Anlagehorizont von zehn oder sogar mehreren Jahrzehnten.
Viele Chancen am Markt sehen Privatanleger nicht nur nicht, sondern können sie auch dann nicht halten, wenn sie sie sehen; nur wenige schaffen es, Positionen länger als ein Jahr zu halten.
Harvards eigentlicher Vorteil ist: viel Kapital, ein langer Zeithorizont, ausreichend Ressourcen und schließlich die Geduld, bis der Wert realisiert wird.
Genau das ist der am schwersten zu kopierende Abstand zwischen Top-Institutionen und normalen Anlegern.
Die neuesten 13F-Daten zeigen:
Zum Ende des 2. Quartals 2026 hielt die Harvard Management Company rund 12,9351 Millionen SpaceX-Aktien mit einem Marktwert von über 2,2 Milliarden US-Dollar. Damit machte die Position direkt mehr als die Hälfte des öffentlichen US-Aktienportfolios aus und wurde zur größten Einzelposition.
Neben SpaceX umfasst das öffentlich ausgewiesene Portfolio außerdem:
TSMC: etwa 350 Millionen US-Dollar
Cerebras: etwa 239 Millionen US-Dollar
Amazon: etwa 234 Millionen US-Dollar
Alphabet: etwa 165 Millionen US-Dollar
Nvidia: etwa 158 Millionen US-Dollar
Gold-ETF: etwa 150–170 Millionen US-Dollar
Bitcoin-ETF: etwa 100 Millionen US-Dollar
Weitere Tech-Giganten wie Microsoft, Meta und Broadcom sind ebenfalls vertreten
Der gesamte Fonds hat ein Volumen von rund 57 Milliarden US-Dollar. Öffentliche Aktien sind dabei nur die Spitze des Eisbergs und machen weniger als 8% aus; der eigentliche Schwerpunkt liegt mit 71% auf Private Equity und Hedgefonds.
Nach außen wirkt es wie eine Universität, in Wirklichkeit ist es eine erstklassige Institution mit Fokus auf langfristiges Investieren.
Können wir von Harvards Anlagestrategie lernen?
Schon als SpaceX noch ein privates Unternehmen war und nur mit einigen hundert Millionen bis einigen zehn Milliarden bewertet wurde, hatte Harvard bereits über private Kanäle frühzeitig investiert und die Position über mehr als zehn Jahre gehalten.
Erst im Juni dieses Jahres ging SpaceX mit einem Rekord-IPO an die Börse, wodurch diese extrem langfristige Anlage in enorme Buchgewinne umgewandelt wurde.
Das ist ein typisches Beispiel für das „Yale-Modell“: sehr langfristiges Kapital, ein hoher Anteil alternativer Anlagen und die Geduld, bis sich der Wert entfaltet.
Der Fonds entnimmt jährlich nur 4% bis 5%, also etwa 2,5 Milliarden US-Dollar, um den Universitätsbetrieb zu finanzieren. Das entspricht rund 40% der Einnahmen der Hochschule. Das Kapital selbst wird weiterhin langfristig gehalten, mit dem Ziel, es über Jahrzehnte oder sogar Jahrhunderte hinweg für immer zu nutzen.
Deshalb ist Harvards Anlagemethode für normale Anleger kaum nachzuahmen.
Erstens verfügt man nicht über ein Startkapital von mehreren zehn Milliarden US-Dollar, zweitens nicht über Anteile an erstklassigen Private-Equity-Fonds, und drittens nicht über einen Anlagehorizont von zehn oder sogar mehreren Jahrzehnten.
Viele Chancen am Markt sehen Privatanleger nicht nur nicht, sondern können sie auch dann nicht halten, wenn sie sie sehen; nur wenige schaffen es, Positionen länger als ein Jahr zu halten.
Harvards eigentlicher Vorteil ist: viel Kapital, ein langer Zeithorizont, ausreichend Ressourcen und schließlich die Geduld, bis der Wert realisiert wird.
Genau das ist der am schwersten zu kopierende Abstand zwischen Top-Institutionen und normalen Anlegern.
1
126
·
--
Alles ist eine Wette: Von Zinssenkungen bis zur Liebe – auf alles kann man setzen!
Wenn man früher schon von Vorhersagemärkten sprach, dachten die meisten im Grunde an große Themen wie Zinssenkungen, Wahlen, Quartalsberichte oder Preisprognosen.
Doch während der Vorhersagemarkt dieses Schneeballsystems immer größer wird, ist er längst in viele Bereiche des Alltags eingedrungen.
Ob ein bekanntes Paar eine Beziehung anfängt, ob ein Game-Streamer heute Abend abstürzt, ob ein Kollege in der eigenen Firma kündigt – ja sogar, ob es morgen regnet – all das kann man als Wette handeln.
Von ernsten Finanzereignissen wie Zinssenkungen bis hin zu Klatsch über Liebesgeschichten, Wetterveränderungen und allerlei Kleinigkeiten aus dem Leben: Immer mehr davon werden zu handelbaren Produkten.
Natürlich kann ich auch diesen Post selbst als Wette verwenden: Ob der Traffic morgen zehntausend erreicht – wer mitmacht, muss nur YES oder NO auswählen.
1⃣ Vorhersagemärkte könnten künftig ein Handelsvolumen von Billionen erreichen
Aktuell entfallen auf Kalshi und Polymarket etwa 80–90 % des gesamten Handelsvolumens.
Für 2025 liegt das Handelsvolumen im Vorhersagemarkt bei rund 63,5 Mrd. US-Dollar, für Juni 2026 bei etwa 44,8–50 Mrd. US-Dollar, für Juli bei etwa 50,6–55,5 Mrd. US-Dollar – damit liegt es bereits über dem Gesamtvolumen des Vorjahres.
Seit 2026 bis heute: bereits deutlich über dem Niveau für das gesamte Jahr 2025. Prognosen zufolge könnte das Handelsvolumen 2026 insgesamt bei etwa 240 Mrd. US-Dollar liegen – und sich am Ende zu einem Billionen-Volumen entwickeln.
Die jüngste Finanzierungsbewertung von Kalshi liegt ungefähr bei 40 Mrd. US-Dollar, die letzte Bewertungsrunde von Polymarket bei rund 15 Mrd. US-Dollar. Im August laufen derzeit Gespräche über eine neue Runde; das Ziel liegt bereits bei über 20 Mrd. US-Dollar.
Beide führenden Plattformen treiben ihre Bewertungen schnell nach oben – das ist ein indirekter Hinweis darauf, wie heiß dieser Markt ist.
2⃣ Eignet sich das für normale Leute?
Ja, es spielt tatsächlich schon jemand – und nicht zu wenige. Das stetig steigende Handelsvolumen ist an sich schon der beste Beweis.
Mit etwas Geld, das man übrig hat, testet man die eigene Einschätzung und setzt auf große Ereignisse. Die Plattform setzt Dinge, die im Leben eigentlich ungewiss sind, in Preise um – diese Bequemlichkeit lässt einen schnell denken: „Probieren schadet ja nicht“.
Das ist nicht wie Aktien kaufen oder Investmentfonds.
Du kaufst nicht ein Vermögensgut, sondern eine Wahrscheinlichkeit dafür, ob ein Ereignis eintritt.
Oft glaubst du, du würdest mit Informationen entscheiden – in Wahrheit spielt jedoch mehr die emotionale Komponente eine Rolle, besonders bei alltagstauglichen Märkten wie Sport und Unterhaltung: Informationen kommen schnell, und die Lage kann sich ebenso schnell drehen. Für normale Menschen ist es schwer, wirklich einen Vorteil aus Informationsunterschieden zu ziehen.
Kernpunkt: Kleine Wetten sind zur Unterhaltung – nicht kopflos werden.
3⃣ Risiken, die es gibt
Wenn alle bereits denken, dass etwas zu 100 % eintreten wird, gibt es nichts mehr zu wetten. Spannend an Vorhersagemärkten sind eher die Dinge, deren Ausgang noch ungewiss ist.
Ganz einfach: Man setzt auf ein Ereignis, verdient Geld, wenn man richtig liegt, und verliert Geld, wenn man falsch liegt – im Kern ist es immer noch ein Spiel mit Wahrscheinlichkeiten.
Die größte Falle dabei ist, dass es viel zu leicht wirkt, als würdest du „es verstehen“, „gewinnen können“ – bis du nach dem Setzen merkst, dass es in die andere Richtung läuft.
Einige dieser Märkte haben an sich eine geringe Liquidität; selbst aussteigen kann man manchmal nicht so einfach.
Ganz zu schweigen davon: Wenn du eine Nachricht siehst, haben andere womöglich schon längst gesetzt. Wer mehr Informationen hat, ist von Natur aus im Vorteil.
Viele normale Menschen spielen also nicht gegen normale Menschen beim Abwägen, sondern gegen Profis und gegen Bots.
Außerdem ist dieser Markt noch lange nicht reif. Regulatorische und rechtliche Risiken bestehen weiterhin.
Insgesamt betrachtet eignet er sich eher für kleine Testversuche und als Informationsreferenz; als stabile Anlagemethode ist er nicht geeignet.
Wenn du es erst gewohnt bist, mit Geld deine Sicht auf Dinge auszudrücken, verändert sich auch deine Art, die Welt zu sehen – ganz still und leise. Aus etwas, das man nur mal so nebenbei bespricht, wird plötzlich ständig die Frage: „Kann man das eigentlich als Wette platzieren?“ Das Leben wird in einzelne, handelbare Ereignisse zerlegt – und manchmal steigt die Angst eher noch statt zu sinken.
Mach den Vorhersagemarkt nicht zu deinem wichtigsten Weg, Geld zu verdienen. Sieh ihn einfach als Ort, um ab und zu deine Einschätzung auszuprobieren.
Die Plattform entwickelt sich weiter schnell, Kapital wird weiter reinkommen. Doch für normale Menschen sind Zeit, Stimmung und eingesetztes Kapital genau das, was man wirklich schützen muss.
Das Leben hat ohnehin schon genug Ungewissheiten. Jetzt kommt noch ein Ort dazu, an dem man diese Ungewissheiten in Käufe und Verkäufe verwandeln kann.
Ob man überhaupt einsteigen sollte: Die Entscheidung liegt im Grunde bei dir selbst.
Alles ist eine Wette: Von Zinssenkungen bis zur Liebe – auf alles kann man setzen!
Wenn man früher schon von Vorhersagemärkten sprach, dachten die meisten im Grunde an große Themen wie Zinssenkungen, Wahlen, Quartalsberichte oder Preisprognosen.
Doch während der Vorhersagemarkt dieses Schneeballsystems immer größer wird, ist er längst in viele Bereiche des Alltags eingedrungen.
Ob ein bekanntes Paar eine Beziehung anfängt, ob ein Game-Streamer heute Abend abstürzt, ob ein Kollege in der eigenen Firma kündigt – ja sogar, ob es morgen regnet – all das kann man als Wette handeln.
Von ernsten Finanzereignissen wie Zinssenkungen bis hin zu Klatsch über Liebesgeschichten, Wetterveränderungen und allerlei Kleinigkeiten aus dem Leben: Immer mehr davon werden zu handelbaren Produkten.
Natürlich kann ich auch diesen Post selbst als Wette verwenden: Ob der Traffic morgen zehntausend erreicht – wer mitmacht, muss nur YES oder NO auswählen.
1⃣ Vorhersagemärkte könnten künftig ein Handelsvolumen von Billionen erreichen
Aktuell entfallen auf Kalshi und Polymarket etwa 80–90 % des gesamten Handelsvolumens.
Für 2025 liegt das Handelsvolumen im Vorhersagemarkt bei rund 63,5 Mrd. US-Dollar, für Juni 2026 bei etwa 44,8–50 Mrd. US-Dollar, für Juli bei etwa 50,6–55,5 Mrd. US-Dollar – damit liegt es bereits über dem Gesamtvolumen des Vorjahres.
Seit 2026 bis heute: bereits deutlich über dem Niveau für das gesamte Jahr 2025. Prognosen zufolge könnte das Handelsvolumen 2026 insgesamt bei etwa 240 Mrd. US-Dollar liegen – und sich am Ende zu einem Billionen-Volumen entwickeln.
Die jüngste Finanzierungsbewertung von Kalshi liegt ungefähr bei 40 Mrd. US-Dollar, die letzte Bewertungsrunde von Polymarket bei rund 15 Mrd. US-Dollar. Im August laufen derzeit Gespräche über eine neue Runde; das Ziel liegt bereits bei über 20 Mrd. US-Dollar.
Beide führenden Plattformen treiben ihre Bewertungen schnell nach oben – das ist ein indirekter Hinweis darauf, wie heiß dieser Markt ist.
2⃣ Eignet sich das für normale Leute?
Ja, es spielt tatsächlich schon jemand – und nicht zu wenige. Das stetig steigende Handelsvolumen ist an sich schon der beste Beweis.
Mit etwas Geld, das man übrig hat, testet man die eigene Einschätzung und setzt auf große Ereignisse. Die Plattform setzt Dinge, die im Leben eigentlich ungewiss sind, in Preise um – diese Bequemlichkeit lässt einen schnell denken: „Probieren schadet ja nicht“.
Das ist nicht wie Aktien kaufen oder Investmentfonds.
Du kaufst nicht ein Vermögensgut, sondern eine Wahrscheinlichkeit dafür, ob ein Ereignis eintritt.
Oft glaubst du, du würdest mit Informationen entscheiden – in Wahrheit spielt jedoch mehr die emotionale Komponente eine Rolle, besonders bei alltagstauglichen Märkten wie Sport und Unterhaltung: Informationen kommen schnell, und die Lage kann sich ebenso schnell drehen. Für normale Menschen ist es schwer, wirklich einen Vorteil aus Informationsunterschieden zu ziehen.
Kernpunkt: Kleine Wetten sind zur Unterhaltung – nicht kopflos werden.
3⃣ Risiken, die es gibt
Wenn alle bereits denken, dass etwas zu 100 % eintreten wird, gibt es nichts mehr zu wetten. Spannend an Vorhersagemärkten sind eher die Dinge, deren Ausgang noch ungewiss ist.
Ganz einfach: Man setzt auf ein Ereignis, verdient Geld, wenn man richtig liegt, und verliert Geld, wenn man falsch liegt – im Kern ist es immer noch ein Spiel mit Wahrscheinlichkeiten.
Die größte Falle dabei ist, dass es viel zu leicht wirkt, als würdest du „es verstehen“, „gewinnen können“ – bis du nach dem Setzen merkst, dass es in die andere Richtung läuft.
Einige dieser Märkte haben an sich eine geringe Liquidität; selbst aussteigen kann man manchmal nicht so einfach.
Ganz zu schweigen davon: Wenn du eine Nachricht siehst, haben andere womöglich schon längst gesetzt. Wer mehr Informationen hat, ist von Natur aus im Vorteil.
Viele normale Menschen spielen also nicht gegen normale Menschen beim Abwägen, sondern gegen Profis und gegen Bots.
Außerdem ist dieser Markt noch lange nicht reif. Regulatorische und rechtliche Risiken bestehen weiterhin.
Insgesamt betrachtet eignet er sich eher für kleine Testversuche und als Informationsreferenz; als stabile Anlagemethode ist er nicht geeignet.
Wenn du es erst gewohnt bist, mit Geld deine Sicht auf Dinge auszudrücken, verändert sich auch deine Art, die Welt zu sehen – ganz still und leise. Aus etwas, das man nur mal so nebenbei bespricht, wird plötzlich ständig die Frage: „Kann man das eigentlich als Wette platzieren?“ Das Leben wird in einzelne, handelbare Ereignisse zerlegt – und manchmal steigt die Angst eher noch statt zu sinken.
Mach den Vorhersagemarkt nicht zu deinem wichtigsten Weg, Geld zu verdienen. Sieh ihn einfach als Ort, um ab und zu deine Einschätzung auszuprobieren.
Die Plattform entwickelt sich weiter schnell, Kapital wird weiter reinkommen. Doch für normale Menschen sind Zeit, Stimmung und eingesetztes Kapital genau das, was man wirklich schützen muss.
Das Leben hat ohnehin schon genug Ungewissheiten. Jetzt kommt noch ein Ort dazu, an dem man diese Ungewissheiten in Käufe und Verkäufe verwandeln kann.
Ob man überhaupt einsteigen sollte: Die Entscheidung liegt im Grunde bei dir selbst.
Wenn man früher schon von Vorhersagemärkten sprach, dachten die meisten im Grunde an große Themen wie Zinssenkungen, Wahlen, Quartalsberichte oder Preisprognosen.
Doch während der Vorhersagemarkt dieses Schneeballsystems immer größer wird, ist er längst in viele Bereiche des Alltags eingedrungen.
Ob ein bekanntes Paar eine Beziehung anfängt, ob ein Game-Streamer heute Abend abstürzt, ob ein Kollege in der eigenen Firma kündigt – ja sogar, ob es morgen regnet – all das kann man als Wette handeln.
Von ernsten Finanzereignissen wie Zinssenkungen bis hin zu Klatsch über Liebesgeschichten, Wetterveränderungen und allerlei Kleinigkeiten aus dem Leben: Immer mehr davon werden zu handelbaren Produkten.
Natürlich kann ich auch diesen Post selbst als Wette verwenden: Ob der Traffic morgen zehntausend erreicht – wer mitmacht, muss nur YES oder NO auswählen.
1⃣ Vorhersagemärkte könnten künftig ein Handelsvolumen von Billionen erreichen
Aktuell entfallen auf Kalshi und Polymarket etwa 80–90 % des gesamten Handelsvolumens.
Für 2025 liegt das Handelsvolumen im Vorhersagemarkt bei rund 63,5 Mrd. US-Dollar, für Juni 2026 bei etwa 44,8–50 Mrd. US-Dollar, für Juli bei etwa 50,6–55,5 Mrd. US-Dollar – damit liegt es bereits über dem Gesamtvolumen des Vorjahres.
Seit 2026 bis heute: bereits deutlich über dem Niveau für das gesamte Jahr 2025. Prognosen zufolge könnte das Handelsvolumen 2026 insgesamt bei etwa 240 Mrd. US-Dollar liegen – und sich am Ende zu einem Billionen-Volumen entwickeln.
Die jüngste Finanzierungsbewertung von Kalshi liegt ungefähr bei 40 Mrd. US-Dollar, die letzte Bewertungsrunde von Polymarket bei rund 15 Mrd. US-Dollar. Im August laufen derzeit Gespräche über eine neue Runde; das Ziel liegt bereits bei über 20 Mrd. US-Dollar.
Beide führenden Plattformen treiben ihre Bewertungen schnell nach oben – das ist ein indirekter Hinweis darauf, wie heiß dieser Markt ist.
2⃣ Eignet sich das für normale Leute?
Ja, es spielt tatsächlich schon jemand – und nicht zu wenige. Das stetig steigende Handelsvolumen ist an sich schon der beste Beweis.
Mit etwas Geld, das man übrig hat, testet man die eigene Einschätzung und setzt auf große Ereignisse. Die Plattform setzt Dinge, die im Leben eigentlich ungewiss sind, in Preise um – diese Bequemlichkeit lässt einen schnell denken: „Probieren schadet ja nicht“.
Das ist nicht wie Aktien kaufen oder Investmentfonds.
Du kaufst nicht ein Vermögensgut, sondern eine Wahrscheinlichkeit dafür, ob ein Ereignis eintritt.
Oft glaubst du, du würdest mit Informationen entscheiden – in Wahrheit spielt jedoch mehr die emotionale Komponente eine Rolle, besonders bei alltagstauglichen Märkten wie Sport und Unterhaltung: Informationen kommen schnell, und die Lage kann sich ebenso schnell drehen. Für normale Menschen ist es schwer, wirklich einen Vorteil aus Informationsunterschieden zu ziehen.
Kernpunkt: Kleine Wetten sind zur Unterhaltung – nicht kopflos werden.
3⃣ Risiken, die es gibt
Wenn alle bereits denken, dass etwas zu 100 % eintreten wird, gibt es nichts mehr zu wetten. Spannend an Vorhersagemärkten sind eher die Dinge, deren Ausgang noch ungewiss ist.
Ganz einfach: Man setzt auf ein Ereignis, verdient Geld, wenn man richtig liegt, und verliert Geld, wenn man falsch liegt – im Kern ist es immer noch ein Spiel mit Wahrscheinlichkeiten.
Die größte Falle dabei ist, dass es viel zu leicht wirkt, als würdest du „es verstehen“, „gewinnen können“ – bis du nach dem Setzen merkst, dass es in die andere Richtung läuft.
Einige dieser Märkte haben an sich eine geringe Liquidität; selbst aussteigen kann man manchmal nicht so einfach.
Ganz zu schweigen davon: Wenn du eine Nachricht siehst, haben andere womöglich schon längst gesetzt. Wer mehr Informationen hat, ist von Natur aus im Vorteil.
Viele normale Menschen spielen also nicht gegen normale Menschen beim Abwägen, sondern gegen Profis und gegen Bots.
Außerdem ist dieser Markt noch lange nicht reif. Regulatorische und rechtliche Risiken bestehen weiterhin.
Insgesamt betrachtet eignet er sich eher für kleine Testversuche und als Informationsreferenz; als stabile Anlagemethode ist er nicht geeignet.
Wenn du es erst gewohnt bist, mit Geld deine Sicht auf Dinge auszudrücken, verändert sich auch deine Art, die Welt zu sehen – ganz still und leise. Aus etwas, das man nur mal so nebenbei bespricht, wird plötzlich ständig die Frage: „Kann man das eigentlich als Wette platzieren?“ Das Leben wird in einzelne, handelbare Ereignisse zerlegt – und manchmal steigt die Angst eher noch statt zu sinken.
Mach den Vorhersagemarkt nicht zu deinem wichtigsten Weg, Geld zu verdienen. Sieh ihn einfach als Ort, um ab und zu deine Einschätzung auszuprobieren.
Die Plattform entwickelt sich weiter schnell, Kapital wird weiter reinkommen. Doch für normale Menschen sind Zeit, Stimmung und eingesetztes Kapital genau das, was man wirklich schützen muss.
Das Leben hat ohnehin schon genug Ungewissheiten. Jetzt kommt noch ein Ort dazu, an dem man diese Ungewissheiten in Käufe und Verkäufe verwandeln kann.
Ob man überhaupt einsteigen sollte: Die Entscheidung liegt im Grunde bei dir selbst.
1
54
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CircleMints500MUSDCOnSolana
44,961 Aufrufe
1,170 Kommentare
$SOL — CIRCLE prägt gerade eine neue Tranche im Wert von 500 Millionen US-Dollar in USDC auf Solana. 🚨
Circle hat 500 Millionen USDC auf Solana in zwei Tranchen zu je 250 Millionen US-Dollar ausgegeben, was der Netzwerk-Liquidität einen weiteren großen Schub verleiht. Der Bericht bestätigt die Emissionsvorgänge auf der On-Chain-Ebene, obwohl die Token anfangs noch im Circle-eigenen Treasury-Bestand verblieben und nicht sofort in den Handel gelangten.
Das ist keine isolierte Bewegung.
Die Gesamtmenge der Stablecoins auf Solana erreichte mit 17,3 Milliarden US-Dollar ein neues Allzeithoch, während Berichte zufolge Circle allein im August etwa 11 Milliarden US-Dollar an USDC auf Solana ausgegeben hat.
Warum ist das für $SOL wichtig?
Mehr Stablecoin-Liquidität kann mehr Treibstoff für DEX- und DeFi-Trades, Zahlungen und On-Chain-Aktivität bedeuten.
Das Geld verlässt Solana nicht.
Es werden fortlaufend mehr Dollars darauf geprägt. 👀
Bitte folgen
$CRCL
#circlemints500musdconsolana #PolymarketBankFailureBetsDrawFDICConcern #BlackRockBuildsTokenizedPortfoliosForOndo #BitwiseFilesToListNEARETFOnNYSEArca #SECCommissionerPeirceToLeaveOct2
Shamika Metting
·6 Likes
·5.2k Aufrufe
PolymarketBankFailureBetsDrawFDICConcern
58,407 Aufrufe
1,262 Kommentare
BlackRockBuildsTokenizedPortfoliosForOndo
46,092 Aufrufe
868 Kommentare