
Emmiee
1.5k Beiträge
Emmiee
Melden
Nutzer blockieren
Content Creator on Binance! DYOR
Trade eröffnen
Regelmäßiger Trader
8.6 Monate
130 Following
206 Follower
820 Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
·
--
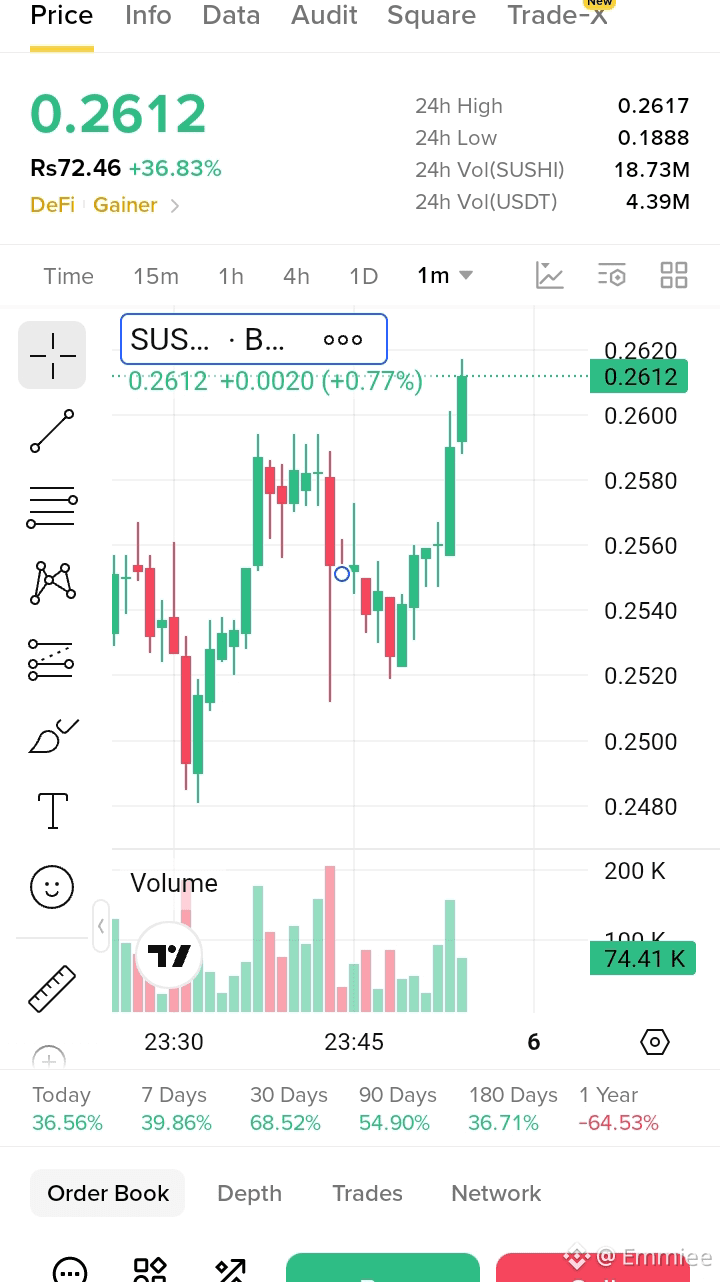
$SUSHI USDT 🔥🚨🚀
Sushi prallt stark vom Dip ab — die Bullen haben gerade den Widerstand durchbrochen und die Hochs zurückerobert, Ausbruchsmodus aktiviert 🚀
💰 Preis: 0.2612
📈 24H Hoch: 0.2617
📉 24H Tief: 0.1888
📊 24H Vol (SUSHI): 18.73M | Vol (USDT): 4.39M
MA7: 0.2568 | MA25: 0.2551 | MA99: 0.2530
🎯 TP1: 0.2680
🎯 TP2: 0.2745
🎯 TP3: 0.2830
🛑 SL: 0.2530
⚡ +36% in 24H — das Momentum ist heiß, aber die Volatilität ist real, also nicht blind hinterherjagen. Handle klug! DYOR.
#SUSHI #BinanceSquare #Crypto #Write2Earn
{spot}(SUSHIUSDT)
$SUSHI USDT 🔥🚨🚀
Sushi prallt stark vom Dip ab — die Bullen haben gerade den Widerstand durchbrochen und die Hochs zurückerobert, Ausbruchsmodus aktiviert 🚀
💰 Preis: 0.2612
📈 24H Hoch: 0.2617
📉 24H Tief: 0.1888
📊 24H Vol (SUSHI): 18.73M | Vol (USDT): 4.39M
MA7: 0.2568 | MA25: 0.2551 | MA99: 0.2530
🎯 TP1: 0.2680
🎯 TP2: 0.2745
🎯 TP3: 0.2830
🛑 SL: 0.2530
⚡ +36% in 24H — das Momentum ist heiß, aber die Volatilität ist real, also nicht blind hinterherjagen. Handle klug! DYOR.
#SUSHI #BinanceSquare #Crypto #Write2Earn
Sushi prallt stark vom Dip ab — die Bullen haben gerade den Widerstand durchbrochen und die Hochs zurückerobert, Ausbruchsmodus aktiviert 🚀
💰 Preis: 0.2612
📈 24H Hoch: 0.2617
📉 24H Tief: 0.1888
📊 24H Vol (SUSHI): 18.73M | Vol (USDT): 4.39M
MA7: 0.2568 | MA25: 0.2551 | MA99: 0.2530
🎯 TP1: 0.2680
🎯 TP2: 0.2745
🎯 TP3: 0.2830
🛑 SL: 0.2530
⚡ +36% in 24H — das Momentum ist heiß, aber die Volatilität ist real, also nicht blind hinterherjagen. Handle klug! DYOR.
#SUSHI #BinanceSquare #Crypto #Write2Earn
1
158
·
--
🔥🚨 $DEXE BREAKOUT-ALARM 🚀
💰 Preis: 2.488
📈 24H-Hoch: 2.640
📉 24H-Tief: 1.893
📊 24H-Volumen: 34.62M USDT
📉 Trend: Heute +7,19% | 7T +21,35% | 30T -10,33%
🎯 TP1: 2.500
🎯 TP2: 2.520
🎯 TP3: 2.640
🛑 SL: 2.420
⚡ Ein starker Volumenschub hat den Ausbruch ausgelöst, aber der Kurs kühlt von den Hochs ab — beobachte 2.480 als wichtigen Support, bevor du hinzukaufst. Trade smart! DYOR.
#DEXE #DeXe #BinanceSquare #CryptoTrading #DeFi
{spot}(DEXEUSDT)
🔥🚨 $DEXE BREAKOUT-ALARM 🚀
💰 Preis: 2.488
📈 24H-Hoch: 2.640
📉 24H-Tief: 1.893
📊 24H-Volumen: 34.62M USDT
📉 Trend: Heute +7,19% | 7T +21,35% | 30T -10,33%
🎯 TP1: 2.500
🎯 TP2: 2.520
🎯 TP3: 2.640
🛑 SL: 2.420
⚡ Ein starker Volumenschub hat den Ausbruch ausgelöst, aber der Kurs kühlt von den Hochs ab — beobachte 2.480 als wichtigen Support, bevor du hinzukaufst. Trade smart! DYOR.
#DEXE #DeXe #BinanceSquare #CryptoTrading #DeFi
💰 Preis: 2.488
📈 24H-Hoch: 2.640
📉 24H-Tief: 1.893
📊 24H-Volumen: 34.62M USDT
📉 Trend: Heute +7,19% | 7T +21,35% | 30T -10,33%
🎯 TP1: 2.500
🎯 TP2: 2.520
🎯 TP3: 2.640
🛑 SL: 2.420
⚡ Ein starker Volumenschub hat den Ausbruch ausgelöst, aber der Kurs kühlt von den Hochs ab — beobachte 2.480 als wichtigen Support, bevor du hinzukaufst. Trade smart! DYOR.
#DEXE #DeXe #BinanceSquare #CryptoTrading #DeFi
79
·
--
🔻🚨 $HEMI /USDT PULLBACK-WARNUNG 🚨
💰 Preis: 0.01025
📈 24H-Hoch: 0.01117
📉 24H-Tief: 0.00746
📊 24H-Volumen: 22.11M USDT
📉 Trend: Heute +9.05% | 7T +17.16% | 30T +121.17%
🎯 TP1: 0.01032
🎯 TP2: 0.01042
🎯 TP3: 0.01053
🛑 SL: 0.01012
⚡ Supertrend ist immer noch bärisch (0.01050) und der Preis rutscht tiefer – der Kaufdruck liegt jedoch bei 63.88%. Achte also vor dem Einstieg auf eine Bestätigung der Trendwende. Handel klug! Informiere dich selbst (DYOR).
#HEMI #BinanceSquare #CryptoTrading #Altcoins
{spot}(HEMIUSDT)
🔻🚨 $HEMI /USDT PULLBACK-WARNUNG 🚨
💰 Preis: 0.01025
📈 24H-Hoch: 0.01117
📉 24H-Tief: 0.00746
📊 24H-Volumen: 22.11M USDT
📉 Trend: Heute +9.05% | 7T +17.16% | 30T +121.17%
🎯 TP1: 0.01032
🎯 TP2: 0.01042
🎯 TP3: 0.01053
🛑 SL: 0.01012
⚡ Supertrend ist immer noch bärisch (0.01050) und der Preis rutscht tiefer – der Kaufdruck liegt jedoch bei 63.88%. Achte also vor dem Einstieg auf eine Bestätigung der Trendwende. Handel klug! Informiere dich selbst (DYOR).
#HEMI #BinanceSquare #CryptoTrading #Altcoins
💰 Preis: 0.01025
📈 24H-Hoch: 0.01117
📉 24H-Tief: 0.00746
📊 24H-Volumen: 22.11M USDT
📉 Trend: Heute +9.05% | 7T +17.16% | 30T +121.17%
🎯 TP1: 0.01032
🎯 TP2: 0.01042
🎯 TP3: 0.01053
🛑 SL: 0.01012
⚡ Supertrend ist immer noch bärisch (0.01050) und der Preis rutscht tiefer – der Kaufdruck liegt jedoch bei 63.88%. Achte also vor dem Einstieg auf eine Bestätigung der Trendwende. Handel klug! Informiere dich selbst (DYOR).
#HEMI #BinanceSquare #CryptoTrading #Altcoins
2
102
·
--
#dusk $DUSK @Dusk_Foundation wurde heute nicht mehr nach den News gejagt, sondern das Tokenization-Vergleichsdokument erneut gelesen.
Es gibt eine Unterscheidung, die in den meisten RWA-Diskussionen immer wieder plattgewalzt wird: Ein Asset zu tokenisieren und es nativ onchain auszugeben, ist nicht dasselbe. Auch wenn Leute die Begriffe oft synonym verwenden. Beim Tokenisieren wird etwas, das bereits offchain existiert, genommen und ein Token darum herumgelegt. Der rechtliche Datensatz, das Servicing, das Reporting – all das bleibt genau dort, wo es war.
Native Ausgabe bedeutet, dass das Asset onchain geboren wird. Kein Wrapper, kein paralleler offchain-Datensatz, der das Geschehen im Schatten „nachzeichnet“. Die Chain ist kein Spiegel des echten Dings – sie ist das echte Ding.
Ich komme aber immer wieder auf dieselbe Frage: Damit native Ausgabe tatsächlich im großen Maßstab funktioniert, müssen die Tokenisierungsstelle (Issuer), der Regulator und die Handels-/Veranstaltungsplattform alle bereit sein, den onchain-Datensatz als primären zu behandeln – nicht als Backup. Das ist kein Technologieproblem mehr, sondern ein Adoptionsproblem. Dusk kann die Schienen bauen, aber jemand muss zuerst darauf vertrauen, dass sie die Quelle der Wahrheit sind.
Was ist eigentlich der echte Engpass für native Ausgabe?
#dusk $DUSK @Dusk wurde heute nicht mehr nach den News gejagt, sondern das Tokenization-Vergleichsdokument erneut gelesen.
Es gibt eine Unterscheidung, die in den meisten RWA-Diskussionen immer wieder plattgewalzt wird: Ein Asset zu tokenisieren und es nativ onchain auszugeben, ist nicht dasselbe. Auch wenn Leute die Begriffe oft synonym verwenden. Beim Tokenisieren wird etwas, das bereits offchain existiert, genommen und ein Token darum herumgelegt. Der rechtliche Datensatz, das Servicing, das Reporting – all das bleibt genau dort, wo es war.
Native Ausgabe bedeutet, dass das Asset onchain geboren wird. Kein Wrapper, kein paralleler offchain-Datensatz, der das Geschehen im Schatten „nachzeichnet“. Die Chain ist kein Spiegel des echten Dings – sie ist das echte Ding.
Ich komme aber immer wieder auf dieselbe Frage: Damit native Ausgabe tatsächlich im großen Maßstab funktioniert, müssen die Tokenisierungsstelle (Issuer), der Regulator und die Handels-/Veranstaltungsplattform alle bereit sein, den onchain-Datensatz als primären zu behandeln – nicht als Backup. Das ist kein Technologieproblem mehr, sondern ein Adoptionsproblem. Dusk kann die Schienen bauen, aber jemand muss zuerst darauf vertrauen, dass sie die Quelle der Wahrheit sind.
Was ist eigentlich der echte Engpass für native Ausgabe?
Es gibt eine Unterscheidung, die in den meisten RWA-Diskussionen immer wieder plattgewalzt wird: Ein Asset zu tokenisieren und es nativ onchain auszugeben, ist nicht dasselbe. Auch wenn Leute die Begriffe oft synonym verwenden. Beim Tokenisieren wird etwas, das bereits offchain existiert, genommen und ein Token darum herumgelegt. Der rechtliche Datensatz, das Servicing, das Reporting – all das bleibt genau dort, wo es war.
Native Ausgabe bedeutet, dass das Asset onchain geboren wird. Kein Wrapper, kein paralleler offchain-Datensatz, der das Geschehen im Schatten „nachzeichnet“. Die Chain ist kein Spiegel des echten Dings – sie ist das echte Ding.
Ich komme aber immer wieder auf dieselbe Frage: Damit native Ausgabe tatsächlich im großen Maßstab funktioniert, müssen die Tokenisierungsstelle (Issuer), der Regulator und die Handels-/Veranstaltungsplattform alle bereit sein, den onchain-Datensatz als primären zu behandeln – nicht als Backup. Das ist kein Technologieproblem mehr, sondern ein Adoptionsproblem. Dusk kann die Schienen bauen, aber jemand muss zuerst darauf vertrauen, dass sie die Quelle der Wahrheit sind.
Was ist eigentlich der echte Engpass für native Ausgabe?
🏗️ Tech readiness
0%
⚖️ Regulatory trust
0%
🏦 Issuer willingness
0%
0 Stimmen • Abstimmung beendet
4
3
96
·
--
Ich bin heute wieder zum Chainlink-Partnerschaftswinkel zurückgekehrt, statt wie üblich über EVM-Themen zu sprechen.
ich sehe immer wieder, dass „Dusk x Chainlink“ einfach als eine weitere Integrationsankündigung gelesen wird, aber die eigentliche Funktion ist wichtiger als die Schlagzeile. Regulierte Märkte brauchen nicht nur Onchain-Schienen — sie brauchen vertrauenswürdige Preisfeeds und Proof-of-Reserve-Daten, die in diese Schienen einfließen, sonst hält das Ganze bei einem Audit nicht stand.
genau diesen Punkt lassen viele RWA-Projekte aus. Man kann die komplierteste Abwicklungsschicht der Welt bauen, aber wenn die Daten, die in sie hineingespeist werden, nicht unabhängig verifizierbar sind, bricht die gesamte „reguliert“-Behauptung beim ersten ernsthaften Review zusammen.
die Kombination mit EU-lizenzierten Institutionen, die bereits durch Dusk laufen (NPEX, die breitere Partnerschaftsliste), zeigt ein Muster — hier geht es nicht darum, Infrastruktur nur für Optik-Partnerschaften zu jagen, sondern jedes einzelne Teil füllt eine konkrete Lücke, die regulierte Finanzen wirklich brauchen, bevor sie überhaupt eine Kette anfassen.
ich schaue weiterhin, ob die Oracle-Ebene genauso standhält, sobald echtes Transaktionsvolumen darüber fließt.
#dusk $DUSK @Dusk_Foundation
Was ist aktuell die schwächste Stelle in der RWA-Infrastruktur?
Ich bin heute wieder zum Chainlink-Partnerschaftswinkel zurückgekehrt, statt wie üblich über EVM-Themen zu sprechen.
ich sehe immer wieder, dass „Dusk x Chainlink“ einfach als eine weitere Integrationsankündigung gelesen wird, aber die eigentliche Funktion ist wichtiger als die Schlagzeile. Regulierte Märkte brauchen nicht nur Onchain-Schienen — sie brauchen vertrauenswürdige Preisfeeds und Proof-of-Reserve-Daten, die in diese Schienen einfließen, sonst hält das Ganze bei einem Audit nicht stand.
genau diesen Punkt lassen viele RWA-Projekte aus. Man kann die komplierteste Abwicklungsschicht der Welt bauen, aber wenn die Daten, die in sie hineingespeist werden, nicht unabhängig verifizierbar sind, bricht die gesamte „reguliert“-Behauptung beim ersten ernsthaften Review zusammen.
die Kombination mit EU-lizenzierten Institutionen, die bereits durch Dusk laufen (NPEX, die breitere Partnerschaftsliste), zeigt ein Muster — hier geht es nicht darum, Infrastruktur nur für Optik-Partnerschaften zu jagen, sondern jedes einzelne Teil füllt eine konkrete Lücke, die regulierte Finanzen wirklich brauchen, bevor sie überhaupt eine Kette anfassen.
ich schaue weiterhin, ob die Oracle-Ebene genauso standhält, sobald echtes Transaktionsvolumen darüber fließt.
#dusk $DUSK @Dusk
Was ist aktuell die schwächste Stelle in der RWA-Infrastruktur?
ich sehe immer wieder, dass „Dusk x Chainlink“ einfach als eine weitere Integrationsankündigung gelesen wird, aber die eigentliche Funktion ist wichtiger als die Schlagzeile. Regulierte Märkte brauchen nicht nur Onchain-Schienen — sie brauchen vertrauenswürdige Preisfeeds und Proof-of-Reserve-Daten, die in diese Schienen einfließen, sonst hält das Ganze bei einem Audit nicht stand.
genau diesen Punkt lassen viele RWA-Projekte aus. Man kann die komplierteste Abwicklungsschicht der Welt bauen, aber wenn die Daten, die in sie hineingespeist werden, nicht unabhängig verifizierbar sind, bricht die gesamte „reguliert“-Behauptung beim ersten ernsthaften Review zusammen.
die Kombination mit EU-lizenzierten Institutionen, die bereits durch Dusk laufen (NPEX, die breitere Partnerschaftsliste), zeigt ein Muster — hier geht es nicht darum, Infrastruktur nur für Optik-Partnerschaften zu jagen, sondern jedes einzelne Teil füllt eine konkrete Lücke, die regulierte Finanzen wirklich brauchen, bevor sie überhaupt eine Kette anfassen.
ich schaue weiterhin, ob die Oracle-Ebene genauso standhält, sobald echtes Transaktionsvolumen darüber fließt.
#dusk $DUSK @Dusk
Was ist aktuell die schwächste Stelle in der RWA-Infrastruktur?
📊 Data/oracles
0%
⚖️ Regulation
100%
🔗 Settlement rails
0%
1 Stimmen • Abstimmung beendet
4
4
294
·
--
ich habe heute über den Ausdruck „programmierbarer Datenschutz“ nachgedacht, statt einfach nur „Datenschutz“. Die Formulierung ist hier tatsächlich wichtig.
die meisten Privacy-„Chains“ behandeln das als binär. Entweder sieht jeder alles, oder niemand. Dusk’s Ansatz ist anders: Datenschutz, wenn er gebraucht wird, Transparenz, wenn sie nützlich ist, und selektive Offenlegung für autorisierte Prüfungen auf einer deterministischen Abwicklung. Das sind vier getrennte Zustände, nicht ein einziger Schalter.
Der Teil mit der selektiven Offenlegung hat mich besonders überzeugt. Das bedeutet, dass ein Auditor oder eine Aufsichtsbehörde Einblick in eine konkrete Transaktion erhalten kann, ohne dass die gesamte Ledger öffentlich wird — und ohne dass die Gegenpartei ihre Vertraulichkeit gegenüber allen anderen verliert. Das ist eine ganz andere Architektur als „alles verbergen“ oder „alles zeigen“.
Deterministische Abwicklung in demselben Satz ist auch keine bloße Zierde — Verbindlichkeit muss garantiert sein, bevor die selektive Offenlegung überhaupt etwas bedeutet, denn wenn eine Aufsichtsbehörde eine Transaktion prüft, die sich noch reorg machen könnte, dann prüft sie im Grunde nichts.
Es wirkt, als läge die eigentliche Wette hier gar nicht zwischen Datenschutz und Transparenz. Es geht darum, ob vier getrennte Compliance-Zustände auf einer einzigen Chain laufen können, ohne dass einer den anderen unter echter Auslastung kaputtmacht.
#dusk $DUSK @Dusk_Foundation $ACE
Welcher Zustand ist für Institutionen am wichtigsten?
ich habe heute über den Ausdruck „programmierbarer Datenschutz“ nachgedacht, statt einfach nur „Datenschutz“. Die Formulierung ist hier tatsächlich wichtig.
die meisten Privacy-„Chains“ behandeln das als binär. Entweder sieht jeder alles, oder niemand. Dusk’s Ansatz ist anders: Datenschutz, wenn er gebraucht wird, Transparenz, wenn sie nützlich ist, und selektive Offenlegung für autorisierte Prüfungen auf einer deterministischen Abwicklung. Das sind vier getrennte Zustände, nicht ein einziger Schalter.
Der Teil mit der selektiven Offenlegung hat mich besonders überzeugt. Das bedeutet, dass ein Auditor oder eine Aufsichtsbehörde Einblick in eine konkrete Transaktion erhalten kann, ohne dass die gesamte Ledger öffentlich wird — und ohne dass die Gegenpartei ihre Vertraulichkeit gegenüber allen anderen verliert. Das ist eine ganz andere Architektur als „alles verbergen“ oder „alles zeigen“.
Deterministische Abwicklung in demselben Satz ist auch keine bloße Zierde — Verbindlichkeit muss garantiert sein, bevor die selektive Offenlegung überhaupt etwas bedeutet, denn wenn eine Aufsichtsbehörde eine Transaktion prüft, die sich noch reorg machen könnte, dann prüft sie im Grunde nichts.
Es wirkt, als läge die eigentliche Wette hier gar nicht zwischen Datenschutz und Transparenz. Es geht darum, ob vier getrennte Compliance-Zustände auf einer einzigen Chain laufen können, ohne dass einer den anderen unter echter Auslastung kaputtmacht.
#dusk $DUSK @Dusk $ACE
Welcher Zustand ist für Institutionen am wichtigsten?
die meisten Privacy-„Chains“ behandeln das als binär. Entweder sieht jeder alles, oder niemand. Dusk’s Ansatz ist anders: Datenschutz, wenn er gebraucht wird, Transparenz, wenn sie nützlich ist, und selektive Offenlegung für autorisierte Prüfungen auf einer deterministischen Abwicklung. Das sind vier getrennte Zustände, nicht ein einziger Schalter.
Der Teil mit der selektiven Offenlegung hat mich besonders überzeugt. Das bedeutet, dass ein Auditor oder eine Aufsichtsbehörde Einblick in eine konkrete Transaktion erhalten kann, ohne dass die gesamte Ledger öffentlich wird — und ohne dass die Gegenpartei ihre Vertraulichkeit gegenüber allen anderen verliert. Das ist eine ganz andere Architektur als „alles verbergen“ oder „alles zeigen“.
Deterministische Abwicklung in demselben Satz ist auch keine bloße Zierde — Verbindlichkeit muss garantiert sein, bevor die selektive Offenlegung überhaupt etwas bedeutet, denn wenn eine Aufsichtsbehörde eine Transaktion prüft, die sich noch reorg machen könnte, dann prüft sie im Grunde nichts.
Es wirkt, als läge die eigentliche Wette hier gar nicht zwischen Datenschutz und Transparenz. Es geht darum, ob vier getrennte Compliance-Zustände auf einer einzigen Chain laufen können, ohne dass einer den anderen unter echter Auslastung kaputtmacht.
#dusk $DUSK @Dusk $ACE
Welcher Zustand ist für Institutionen am wichtigsten?
🔍 Selective disclosure
0%
🔒 Privacy by default
0%
⚖️ Deterministic settlement
0%
0 Stimmen • Abstimmung beendet
8
7
104
·
--
hatte schon mit der nativen Issuance versus Wrapper-Tokenization-Differenz gesessen, statt heute durch das übliche Preisgerede zu scrollen.
bei der Wrapped-Tokenization prägt man einen Token um ein Asset herum, aber Handel, Clearing, Verwahrung, Abwicklung – das alles lebt weiterhin in separaten Datensätzen irgendwo anders. Der Token ist im Grunde nur ein Beleg, der auf ein System zeigt, das sich tatsächlich nicht wirklich geändert hat.
was Dusk mit seinem Ansatz zur nativen Issuance anders macht, ist: Das Asset bleibt über seinen gesamten Lebenszyklus verbunden – von der Emission über das Eigentum, Transfers, Abwicklung, Service und Reporting – als ein durchgängiger Datensatz, statt dass ein Token auf die alten Schienen „aufgesetzt“ wird.
Das hat es für mich neu gerahmt, besonders nachdem NPEX bereits darüber spricht, mit diesem Weg 300 Mio.+ EUR an Assets onchain zu bringen. Das ist keine Testnet-Zahl – das ist eine regulierte Börse, die darauf setzt, dass ein einziger verbundener Datensatz besser ist als ein Wrapper.
in meinem Kopf bleibt trotzdem eine offene Frage: Vereinfacht es, wenn der komplette Lebenszyklus onchain bleibt, die Dinge tatsächlich, sobald so ein Volumen auftaucht – oder verschiebt sich die Komplexität nur an eine andere Stelle, statt zu verschwinden.
#dusk $DUSK @Dusk_Foundation
Größerer Gewinn für reale Assets onchain?
hatte schon mit der nativen Issuance versus Wrapper-Tokenization-Differenz gesessen, statt heute durch das übliche Preisgerede zu scrollen.
bei der Wrapped-Tokenization prägt man einen Token um ein Asset herum, aber Handel, Clearing, Verwahrung, Abwicklung – das alles lebt weiterhin in separaten Datensätzen irgendwo anders. Der Token ist im Grunde nur ein Beleg, der auf ein System zeigt, das sich tatsächlich nicht wirklich geändert hat.
was Dusk mit seinem Ansatz zur nativen Issuance anders macht, ist: Das Asset bleibt über seinen gesamten Lebenszyklus verbunden – von der Emission über das Eigentum, Transfers, Abwicklung, Service und Reporting – als ein durchgängiger Datensatz, statt dass ein Token auf die alten Schienen „aufgesetzt“ wird.
Das hat es für mich neu gerahmt, besonders nachdem NPEX bereits darüber spricht, mit diesem Weg 300 Mio.+ EUR an Assets onchain zu bringen. Das ist keine Testnet-Zahl – das ist eine regulierte Börse, die darauf setzt, dass ein einziger verbundener Datensatz besser ist als ein Wrapper.
in meinem Kopf bleibt trotzdem eine offene Frage: Vereinfacht es, wenn der komplette Lebenszyklus onchain bleibt, die Dinge tatsächlich, sobald so ein Volumen auftaucht – oder verschiebt sich die Komplexität nur an eine andere Stelle, statt zu verschwinden.
#dusk $DUSK @Dusk
Größerer Gewinn für reale Assets onchain?
bei der Wrapped-Tokenization prägt man einen Token um ein Asset herum, aber Handel, Clearing, Verwahrung, Abwicklung – das alles lebt weiterhin in separaten Datensätzen irgendwo anders. Der Token ist im Grunde nur ein Beleg, der auf ein System zeigt, das sich tatsächlich nicht wirklich geändert hat.
was Dusk mit seinem Ansatz zur nativen Issuance anders macht, ist: Das Asset bleibt über seinen gesamten Lebenszyklus verbunden – von der Emission über das Eigentum, Transfers, Abwicklung, Service und Reporting – als ein durchgängiger Datensatz, statt dass ein Token auf die alten Schienen „aufgesetzt“ wird.
Das hat es für mich neu gerahmt, besonders nachdem NPEX bereits darüber spricht, mit diesem Weg 300 Mio.+ EUR an Assets onchain zu bringen. Das ist keine Testnet-Zahl – das ist eine regulierte Börse, die darauf setzt, dass ein einziger verbundener Datensatz besser ist als ein Wrapper.
in meinem Kopf bleibt trotzdem eine offene Frage: Vereinfacht es, wenn der komplette Lebenszyklus onchain bleibt, die Dinge tatsächlich, sobald so ein Volumen auftaucht – oder verschiebt sich die Komplexität nur an eine andere Stelle, statt zu verschwinden.
#dusk $DUSK @Dusk
Größerer Gewinn für reale Assets onchain?
🔗 One connected record
0%
💰 Bigger volume
0%
📉 Still unproven
0%
0 Stimmen • Abstimmung beendet
11
7
110
·
--
#dusk $DUSK habe heute stattdessen in den Dusk Trade eingetaucht, statt die übliche News-Zusammenfassung zu machen.
„Neobroker“ leistet in diesem Namen eine Menge Arbeit. Das ist kein Dashboard, das dir irgendwo anders tokenisierte Anleihen anzeigt. Es ist so aufgebaut, dass es als regulierte MTF- und Investment-Plattform operiert und mit EU-Vorgaben konform ist – das bedeutet: Der Handelsplatz selbst sitzt innerhalb des regulatorischen Rahmens, nicht daneben.
Das ist der Teil, den man leicht übersehen kann. Die meisten RWA-Plattformen sind heute Wrappers: Nimm einen Off-Chain-Asset, minte ein Token und hoffe, dass die rechtliche Konstruktion einer Prüfung standhält.
Dusk Trade versucht, den Handelsplatz selbst per Design konform zu machen, sodass MMFs, ETFs, Anleihen mit Instant Settlement und DeFi-ähnlicher Komponierbarkeit laufen – ohne dass man noch einen separaten rechtlichen „Patch“ nachschieben muss.
Instant Settlement klingt wie ein UX-Feature. Für alle, die schon mal mit Verzögerungen beim T+2-Settlement in traditionellen Märkten zu tun hatten, ist es aber eigentlich der ganze Grund, das überhaupt erst so aufzubauen.
Noch früh. Noch am Beobachten, ob die tatsächliche Produkt-Erfahrung das hält, was die Doku verspricht.
#dusk $DUSK @Dusk_Foundation
Was ist am wichtigsten für tokenisierte Assets?
#dusk $DUSK habe heute stattdessen in den Dusk Trade eingetaucht, statt die übliche News-Zusammenfassung zu machen.
„Neobroker“ leistet in diesem Namen eine Menge Arbeit. Das ist kein Dashboard, das dir irgendwo anders tokenisierte Anleihen anzeigt. Es ist so aufgebaut, dass es als regulierte MTF- und Investment-Plattform operiert und mit EU-Vorgaben konform ist – das bedeutet: Der Handelsplatz selbst sitzt innerhalb des regulatorischen Rahmens, nicht daneben.
Das ist der Teil, den man leicht übersehen kann. Die meisten RWA-Plattformen sind heute Wrappers: Nimm einen Off-Chain-Asset, minte ein Token und hoffe, dass die rechtliche Konstruktion einer Prüfung standhält.
Dusk Trade versucht, den Handelsplatz selbst per Design konform zu machen, sodass MMFs, ETFs, Anleihen mit Instant Settlement und DeFi-ähnlicher Komponierbarkeit laufen – ohne dass man noch einen separaten rechtlichen „Patch“ nachschieben muss.
Instant Settlement klingt wie ein UX-Feature. Für alle, die schon mal mit Verzögerungen beim T+2-Settlement in traditionellen Märkten zu tun hatten, ist es aber eigentlich der ganze Grund, das überhaupt erst so aufzubauen.
Noch früh. Noch am Beobachten, ob die tatsächliche Produkt-Erfahrung das hält, was die Doku verspricht.
#dusk $DUSK @Dusk
Was ist am wichtigsten für tokenisierte Assets?
„Neobroker“ leistet in diesem Namen eine Menge Arbeit. Das ist kein Dashboard, das dir irgendwo anders tokenisierte Anleihen anzeigt. Es ist so aufgebaut, dass es als regulierte MTF- und Investment-Plattform operiert und mit EU-Vorgaben konform ist – das bedeutet: Der Handelsplatz selbst sitzt innerhalb des regulatorischen Rahmens, nicht daneben.
Das ist der Teil, den man leicht übersehen kann. Die meisten RWA-Plattformen sind heute Wrappers: Nimm einen Off-Chain-Asset, minte ein Token und hoffe, dass die rechtliche Konstruktion einer Prüfung standhält.
Dusk Trade versucht, den Handelsplatz selbst per Design konform zu machen, sodass MMFs, ETFs, Anleihen mit Instant Settlement und DeFi-ähnlicher Komponierbarkeit laufen – ohne dass man noch einen separaten rechtlichen „Patch“ nachschieben muss.
Instant Settlement klingt wie ein UX-Feature. Für alle, die schon mal mit Verzögerungen beim T+2-Settlement in traditionellen Märkten zu tun hatten, ist es aber eigentlich der ganze Grund, das überhaupt erst so aufzubauen.
Noch früh. Noch am Beobachten, ob die tatsächliche Produkt-Erfahrung das hält, was die Doku verspricht.
#dusk $DUSK @Dusk
Was ist am wichtigsten für tokenisierte Assets?
⚡ Instant settlement
0%
📋 Regulatory status
0%
🔗 DeFi composability
0%
0 Stimmen • Abstimmung beendet
5
7
113
·
--
Seit dem Morgen sitze ich mit der NPEX-Partnerschaft herum, statt wie sonst diesem üblichen Airdrop-Gelaber.
NPEX ist kein zufälliger Pilot. Es ist eine nach AFM-Vorgaben regulierte Börse, lizenziert als MTF, Broker und ECSP – das ist die niederländische Regulierungssprache dafür, dass „diese Sache rechtmäßig echte Wertpapiere bewegen darf“. Und sie sprechen darüber, 300 Mio.+ EUR an Vermögenswerten On-Chain über Dusk einzubringen.
Diese Zahl wird von den meisten Leuten überflogen. 300 Mio. ist kein Testnet-Demo, kein grantfinanziertes Pilotprogramm. Es ist eine bereits regulierte Einheit, die entschieden hat, dass die „Rails“ (Infrastruktur) wichtig genug sind, um tatsächlich darauf aufzubauen.
Spannend ist: Hier jagt Dusk nicht einfach einer Partnerschafts-Ankündigung hinterher, um sich die Schlagzeile zu sichern. Es ist genau umgekehrt – eine lizenzierte EU-Börse wählt die Infrastruktur, weil die Compliance-Anforderungen (selektive Offenlegung, deterministisches Settlement) tatsächlich zu dem passen, was sie rechtlich ohnehin tun müssen.
Alle fragen immer noch: „Kommt das Thema RWA-Onboarding wirklich auf die On-Chain.“ NPEX hat diese Frage bereits beantwortet. Die eigentliche offene Frage ist nur, ob der Rest des regulierten Marktes denselben Weg einschlägt oder erst wartet, bis jemand anders es als erstes vorzeigt.
#dusk $DUSK @Dusk_Foundation
Wer macht als erstes einen Schritt bei der Tokenisierung von RWAs?
Seit dem Morgen sitze ich mit der NPEX-Partnerschaft herum, statt wie sonst diesem üblichen Airdrop-Gelaber.
NPEX ist kein zufälliger Pilot. Es ist eine nach AFM-Vorgaben regulierte Börse, lizenziert als MTF, Broker und ECSP – das ist die niederländische Regulierungssprache dafür, dass „diese Sache rechtmäßig echte Wertpapiere bewegen darf“. Und sie sprechen darüber, 300 Mio.+ EUR an Vermögenswerten On-Chain über Dusk einzubringen.
Diese Zahl wird von den meisten Leuten überflogen. 300 Mio. ist kein Testnet-Demo, kein grantfinanziertes Pilotprogramm. Es ist eine bereits regulierte Einheit, die entschieden hat, dass die „Rails“ (Infrastruktur) wichtig genug sind, um tatsächlich darauf aufzubauen.
Spannend ist: Hier jagt Dusk nicht einfach einer Partnerschafts-Ankündigung hinterher, um sich die Schlagzeile zu sichern. Es ist genau umgekehrt – eine lizenzierte EU-Börse wählt die Infrastruktur, weil die Compliance-Anforderungen (selektive Offenlegung, deterministisches Settlement) tatsächlich zu dem passen, was sie rechtlich ohnehin tun müssen.
Alle fragen immer noch: „Kommt das Thema RWA-Onboarding wirklich auf die On-Chain.“ NPEX hat diese Frage bereits beantwortet. Die eigentliche offene Frage ist nur, ob der Rest des regulierten Marktes denselben Weg einschlägt oder erst wartet, bis jemand anders es als erstes vorzeigt.
#dusk $DUSK @Dusk
Wer macht als erstes einen Schritt bei der Tokenisierung von RWAs?
NPEX ist kein zufälliger Pilot. Es ist eine nach AFM-Vorgaben regulierte Börse, lizenziert als MTF, Broker und ECSP – das ist die niederländische Regulierungssprache dafür, dass „diese Sache rechtmäßig echte Wertpapiere bewegen darf“. Und sie sprechen darüber, 300 Mio.+ EUR an Vermögenswerten On-Chain über Dusk einzubringen.
Diese Zahl wird von den meisten Leuten überflogen. 300 Mio. ist kein Testnet-Demo, kein grantfinanziertes Pilotprogramm. Es ist eine bereits regulierte Einheit, die entschieden hat, dass die „Rails“ (Infrastruktur) wichtig genug sind, um tatsächlich darauf aufzubauen.
Spannend ist: Hier jagt Dusk nicht einfach einer Partnerschafts-Ankündigung hinterher, um sich die Schlagzeile zu sichern. Es ist genau umgekehrt – eine lizenzierte EU-Börse wählt die Infrastruktur, weil die Compliance-Anforderungen (selektive Offenlegung, deterministisches Settlement) tatsächlich zu dem passen, was sie rechtlich ohnehin tun müssen.
Alle fragen immer noch: „Kommt das Thema RWA-Onboarding wirklich auf die On-Chain.“ NPEX hat diese Frage bereits beantwortet. Die eigentliche offene Frage ist nur, ob der Rest des regulierten Marktes denselben Weg einschlägt oder erst wartet, bis jemand anders es als erstes vorzeigt.
#dusk $DUSK @Dusk
Wer macht als erstes einen Schritt bei der Tokenisierung von RWAs?
🏦 Regulated exchanges
0%
🏗️ Infra projects
0%
⏳ Nobody yet
0%
0 Stimmen • Abstimmung beendet
4
3
108
·
--
Ich habe mich für die heutige Aufgabe durch die DuskEVM-Dokumentation gelesen, und Hedger ist der Teil, der mich wirklich aufgehalten hat.
everyone assumes "confidential EVM" means picking between privacy and audit trail. Hedger doesn't pick. it stacks homomorphic encryption with zero-knowledge proofs so the numbers stay encrypted while still being provably correct a regulator can verify the math without ever seeing the balance sheet.
Das ist die Detailfrage, die viele überspringen, wenn sie „EVM-kompatibel“ hören. Es ist nicht nur „Solidity funktioniert hier jetzt.“ Es sind Solidity-Workflows, die nie für Vertraulichkeit ausgelegt waren und plötzlich darunter eine überprüfbare-Privacy-Schicht bekommen – ohne dass Institutionen einem Black-Box-Vertrauensmodell vertrauen müssen.
DuskEVM Mainnet ist die Auffahrt. Hedger ist der Grund, warum eine Bank es vielleicht tatsächlich erst durchläuft.
#dusk $DUSK @Dusk_Foundation
Was bringt Institutionen zuerst onchain?
Ich habe mich für die heutige Aufgabe durch die DuskEVM-Dokumentation gelesen, und Hedger ist der Teil, der mich wirklich aufgehalten hat.
everyone assumes "confidential EVM" means picking between privacy and audit trail. Hedger doesn't pick. it stacks homomorphic encryption with zero-knowledge proofs so the numbers stay encrypted while still being provably correct a regulator can verify the math without ever seeing the balance sheet.
Das ist die Detailfrage, die viele überspringen, wenn sie „EVM-kompatibel“ hören. Es ist nicht nur „Solidity funktioniert hier jetzt.“ Es sind Solidity-Workflows, die nie für Vertraulichkeit ausgelegt waren und plötzlich darunter eine überprüfbare-Privacy-Schicht bekommen – ohne dass Institutionen einem Black-Box-Vertrauensmodell vertrauen müssen.
DuskEVM Mainnet ist die Auffahrt. Hedger ist der Grund, warum eine Bank es vielleicht tatsächlich erst durchläuft.
#dusk $DUSK @Dusk
Was bringt Institutionen zuerst onchain?
everyone assumes "confidential EVM" means picking between privacy and audit trail. Hedger doesn't pick. it stacks homomorphic encryption with zero-knowledge proofs so the numbers stay encrypted while still being provably correct a regulator can verify the math without ever seeing the balance sheet.
Das ist die Detailfrage, die viele überspringen, wenn sie „EVM-kompatibel“ hören. Es ist nicht nur „Solidity funktioniert hier jetzt.“ Es sind Solidity-Workflows, die nie für Vertraulichkeit ausgelegt waren und plötzlich darunter eine überprüfbare-Privacy-Schicht bekommen – ohne dass Institutionen einem Black-Box-Vertrauensmodell vertrauen müssen.
DuskEVM Mainnet ist die Auffahrt. Hedger ist der Grund, warum eine Bank es vielleicht tatsächlich erst durchläuft.
#dusk $DUSK @Dusk
Was bringt Institutionen zuerst onchain?
🔒 Privacy tech
0%
📜 Compliance rails
0%
🤝 Real partnerships
0%
0 Stimmen • Abstimmung beendet
3
2
100
·
--
🔥🚨 $GIGGLE /USDT BREAKOUT-WARNUNG 🚀
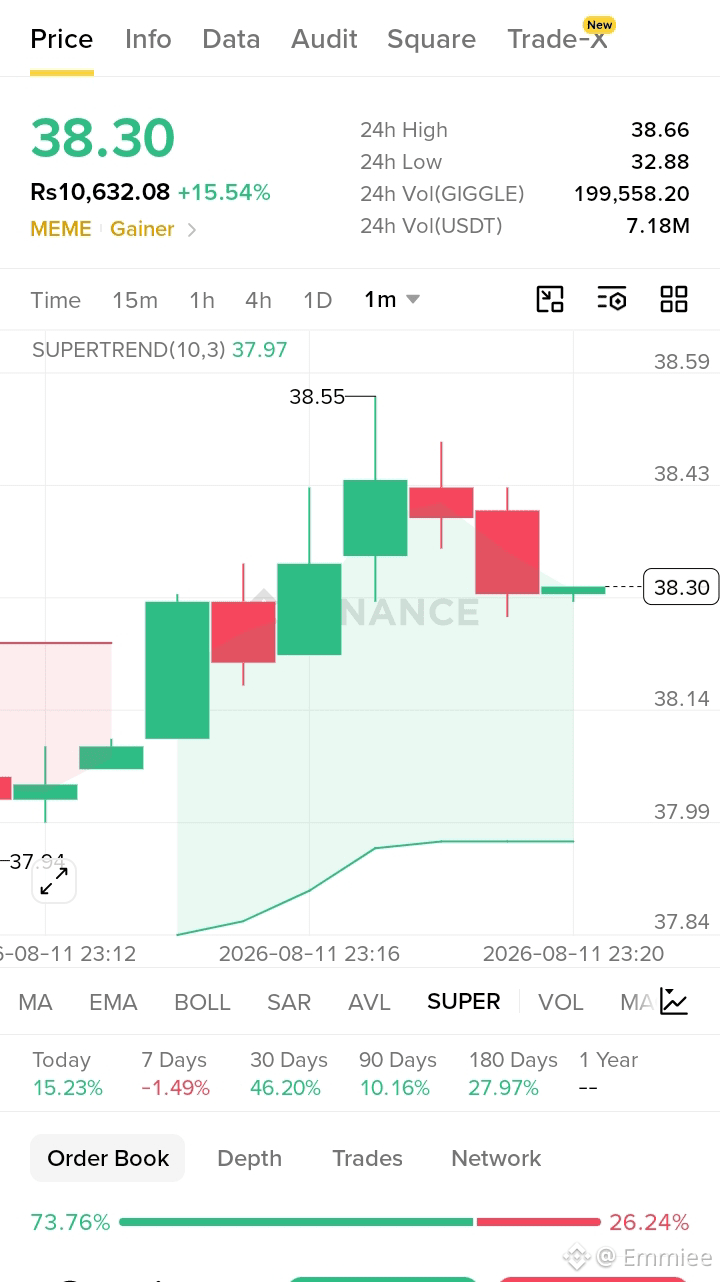
💰 Preis: 38.30
📈 24H-Hoch: 38.66
📉 24H-Tief: 32.88
📊 24H-Volumen: 7,18 Mio. USDT
📉 Trend: Heute +15,23 % | 7T -1,49 % | 30T +46,20 %
🎯 TP1: 38.43
🎯 TP2: 38.55
🎯 TP3: 38.66
🛑 SL: 37.94
⚡ Kaufdruck stark bei 73,76 %, aber der Preis kühlt sich vom Hoch bei 38,55 ab — beobachte, ob es eine Bestätigung gibt, bevor du hinterherjagst. Handel klug! Informiere dich selbst (DYOR).
{spot}(GIGGLEUSDT)
{spot}(BTCUSDT)
🔥🚨 $GIGGLE /USDT BREAKOUT-WARNUNG 🚀
💰 Preis: 38.30
📈 24H-Hoch: 38.66
📉 24H-Tief: 32.88
📊 24H-Volumen: 7,18 Mio. USDT
📉 Trend: Heute +15,23 % | 7T -1,49 % | 30T +46,20 %
🎯 TP1: 38.43
🎯 TP2: 38.55
🎯 TP3: 38.66
🛑 SL: 37.94
⚡ Kaufdruck stark bei 73,76 %, aber der Preis kühlt sich vom Hoch bei 38,55 ab — beobachte, ob es eine Bestätigung gibt, bevor du hinterherjagst. Handel klug! Informiere dich selbst (DYOR).
💰 Preis: 38.30
📈 24H-Hoch: 38.66
📉 24H-Tief: 32.88
📊 24H-Volumen: 7,18 Mio. USDT
📉 Trend: Heute +15,23 % | 7T -1,49 % | 30T +46,20 %
🎯 TP1: 38.43
🎯 TP2: 38.55
🎯 TP3: 38.66
🛑 SL: 37.94
⚡ Kaufdruck stark bei 73,76 %, aber der Preis kühlt sich vom Hoch bei 38,55 ab — beobachte, ob es eine Bestätigung gibt, bevor du hinterherjagst. Handel klug! Informiere dich selbst (DYOR).
1
133
·
--
🔥🚨 $CRV /USDT BREAKOUT-WARNUNG 🚀
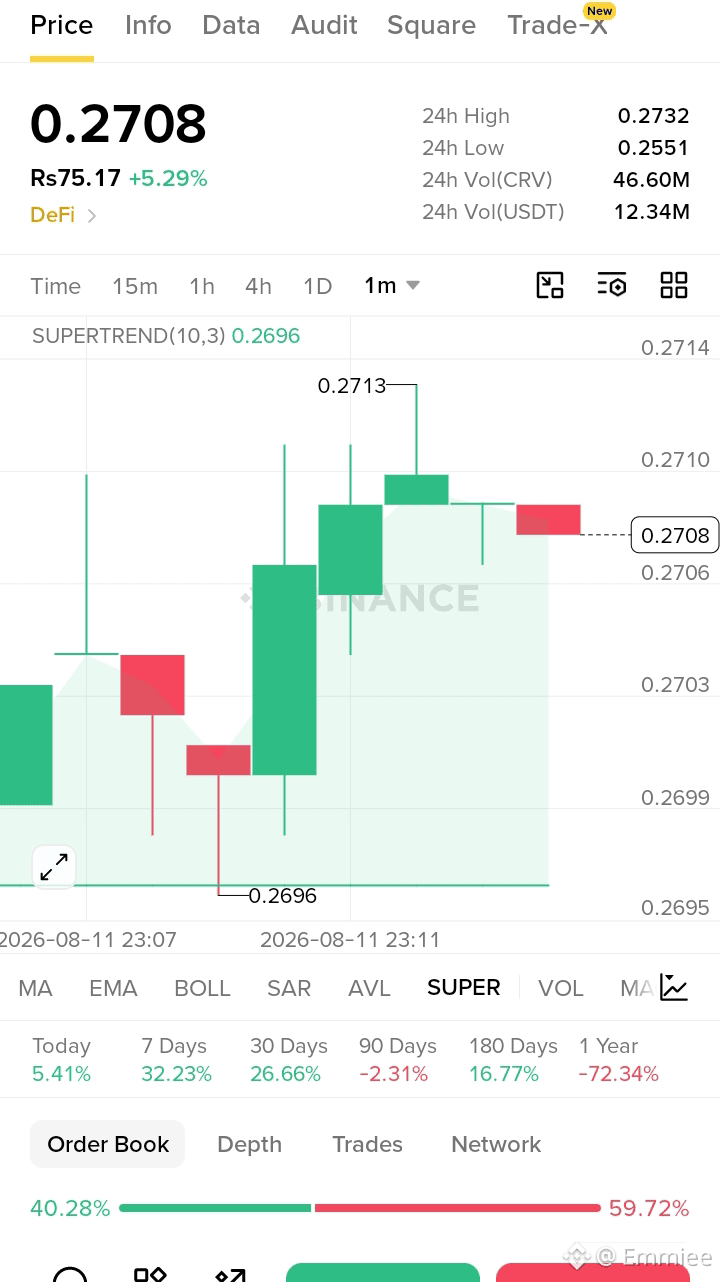
💰 Preis: 0.2708
📈 24H-Hoch: 0.2732
📉 24H-Tief: 0.2551
📊 24H-Volumen: 12.34 Mio. USDT
📉 Trend: Heute +5.41% | 7T +32.23% | 30T +26.66%
🎯 TP1: 0.2713
🎯 TP2: 0.2732
🎯 TP3: 0.2745
🛑 SL: 0.2696
⚡ Starker Momentum, aber Orderbuch mit 59.72% Verkaufsseite — auf einen Rücksetzer achten, bevor es weitergeht. Handel klug! DYOR.
{spot}(CRVUSDT)
🔥🚨 $CRV /USDT BREAKOUT-WARNUNG 🚀
💰 Preis: 0.2708
📈 24H-Hoch: 0.2732
📉 24H-Tief: 0.2551
📊 24H-Volumen: 12.34 Mio. USDT
📉 Trend: Heute +5.41% | 7T +32.23% | 30T +26.66%
🎯 TP1: 0.2713
🎯 TP2: 0.2732
🎯 TP3: 0.2745
🛑 SL: 0.2696
⚡ Starker Momentum, aber Orderbuch mit 59.72% Verkaufsseite — auf einen Rücksetzer achten, bevor es weitergeht. Handel klug! DYOR.
💰 Preis: 0.2708
📈 24H-Hoch: 0.2732
📉 24H-Tief: 0.2551
📊 24H-Volumen: 12.34 Mio. USDT
📉 Trend: Heute +5.41% | 7T +32.23% | 30T +26.66%
🎯 TP1: 0.2713
🎯 TP2: 0.2732
🎯 TP3: 0.2745
🛑 SL: 0.2696
⚡ Starker Momentum, aber Orderbuch mit 59.72% Verkaufsseite — auf einen Rücksetzer achten, bevor es weitergeht. Handel klug! DYOR.
130
·
--
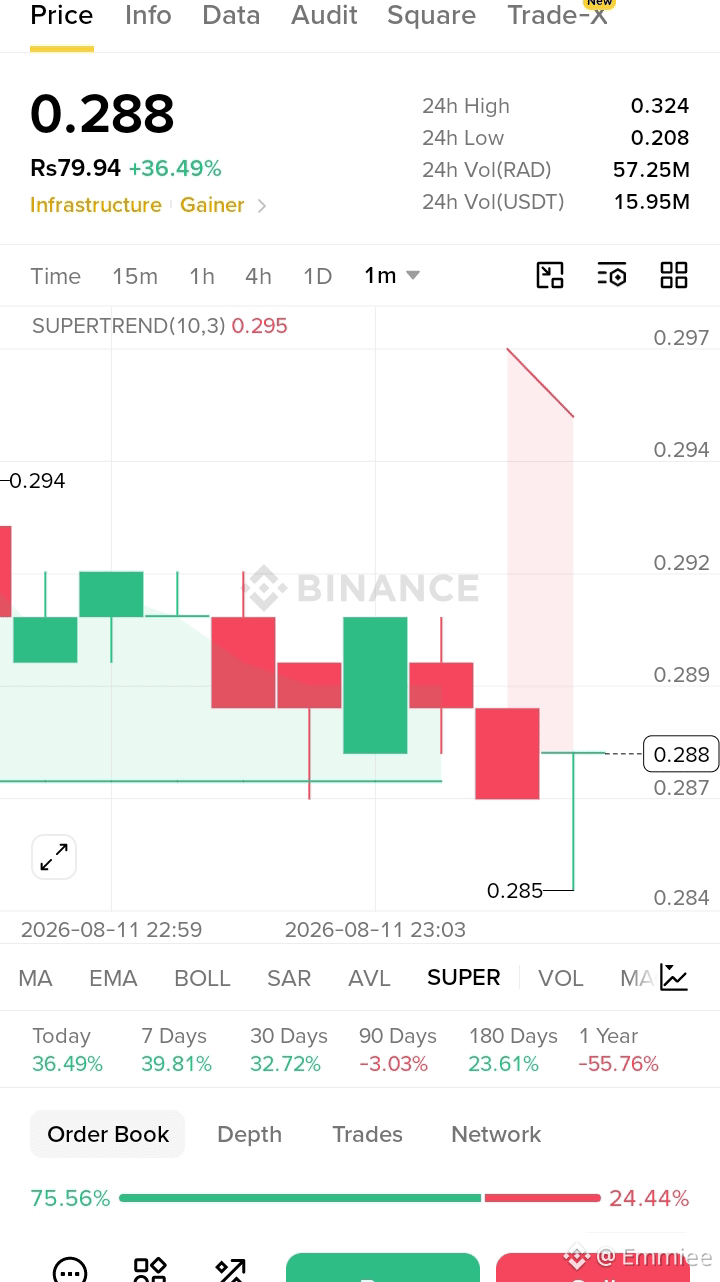
$RAD steigt heute um 36,49% und alle entweder haben schon zu früh verkauft oder warten auf einen Rücksetzer, der aber nicht wirklich vollständig zustande kommt.
durchschnittlicher Trader: sieht den Supertrend kurz vor 0.295 rot werden, gerät in Panik, verkauft bei 0.285 und verpasst dabei, dass es nur ganz leicht eingetaucht ist, bevor es wieder gehalten hat.
mein Plan: RAD liegt aktuell bei 0.288 und wurde von der Zone um 0.294 zurückgezogen. das Orderbuch ist stark auf der Kaufseite, 75,56% vs. nur 24,44% Verkauf—starke Unausgeglichenheit für eine Münze, die bereits so weit gelaufen ist. ich beobachte 0.284–0.287 als die echte Support-Zone, bevor ich noch mehr hinzufüge.
Kaufzone: 0.283–0.288
target 1: 0.294
target 2: 0.324 (24h-High)
stop loss: 0.278
7-Tage-Chart: +39,81%, 30-Tage: +32,72%. der Trend war durchgehend konstant; dieser Pullback wirkt eher wie Konsolidierung als wie eine Trendwende, angesichts der weiterhin so einseitigen Orderbook-Struktur.
{spot}(RADUSDT)
$RAD steigt heute um 36,49% und alle entweder haben schon zu früh verkauft oder warten auf einen Rücksetzer, der aber nicht wirklich vollständig zustande kommt.
durchschnittlicher Trader: sieht den Supertrend kurz vor 0.295 rot werden, gerät in Panik, verkauft bei 0.285 und verpasst dabei, dass es nur ganz leicht eingetaucht ist, bevor es wieder gehalten hat.
mein Plan: RAD liegt aktuell bei 0.288 und wurde von der Zone um 0.294 zurückgezogen. das Orderbuch ist stark auf der Kaufseite, 75,56% vs. nur 24,44% Verkauf—starke Unausgeglichenheit für eine Münze, die bereits so weit gelaufen ist. ich beobachte 0.284–0.287 als die echte Support-Zone, bevor ich noch mehr hinzufüge.
Kaufzone: 0.283–0.288
target 1: 0.294
target 2: 0.324 (24h-High)
stop loss: 0.278
7-Tage-Chart: +39,81%, 30-Tage: +32,72%. der Trend war durchgehend konstant; dieser Pullback wirkt eher wie Konsolidierung als wie eine Trendwende, angesichts der weiterhin so einseitigen Orderbook-Struktur.
durchschnittlicher Trader: sieht den Supertrend kurz vor 0.295 rot werden, gerät in Panik, verkauft bei 0.285 und verpasst dabei, dass es nur ganz leicht eingetaucht ist, bevor es wieder gehalten hat.
mein Plan: RAD liegt aktuell bei 0.288 und wurde von der Zone um 0.294 zurückgezogen. das Orderbuch ist stark auf der Kaufseite, 75,56% vs. nur 24,44% Verkauf—starke Unausgeglichenheit für eine Münze, die bereits so weit gelaufen ist. ich beobachte 0.284–0.287 als die echte Support-Zone, bevor ich noch mehr hinzufüge.
Kaufzone: 0.283–0.288
target 1: 0.294
target 2: 0.324 (24h-High)
stop loss: 0.278
7-Tage-Chart: +39,81%, 30-Tage: +32,72%. der Trend war durchgehend konstant; dieser Pullback wirkt eher wie Konsolidierung als wie eine Trendwende, angesichts der weiterhin so einseitigen Orderbook-Struktur.
143
·
--
Bärisch
$BICO
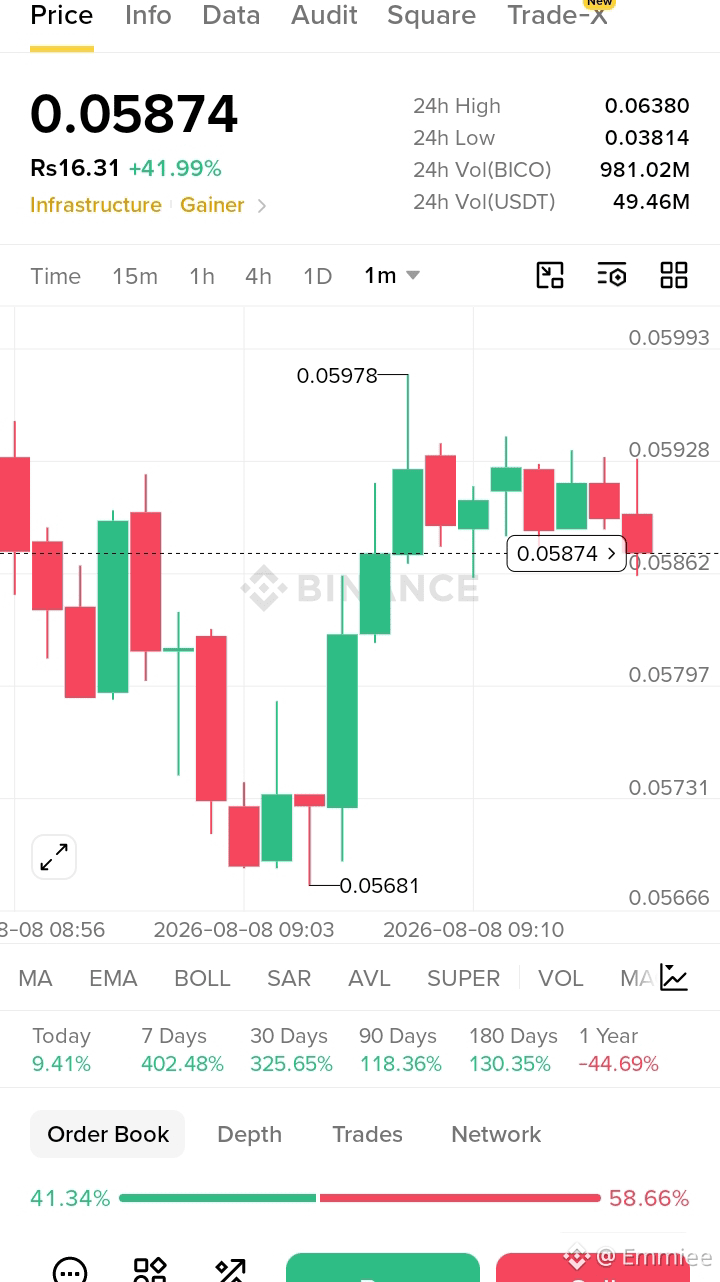
a li e r alle beim Blick auf den 24h-Chart von BICO und sehen +41,99% – denken, es sei zu spät zum Einstieg –, aber die tatsächliche Struktur zeigt noch mehr Raum, wenn die aktuelle Unterstützung hält.
Durchschnittstrader: sieht grüne Kerzen, springt oben nahe 0,0598 hinein, erwischt den Rücksetzer, panikverkauft nahe 0,0586.
Mein Plan: BICO liegt gerade bei 0,05874 und ist gerade vom Hoch bei 0,05978 zurückgekommen. Orderbuch klar verkaufsseitig geneigt: 58,66% vs. 41,34% Kauf – also bleibt kurzzeitig noch etwas Druck. Beobachte die Zone 0,05797–0,05862 als die eigentliche Unterstützung, bevor ich hinzusetze.
Kaufzone: 0,0575–0,0586
Ziel 1: 0,0598
Ziel 2: 0,0638 (24h-Hoch)
Stop-Loss: 0,0568
7-Tage-Chart: +402%, 30-Tage: +325% – also insgesamt ein starker Trend. Ich lasse den aktuellen Pullback erst auspendeln, bevor ich die Position sizing mache, statt dem Docht hinterherzujagen.
$BICO
a li e r alle beim Blick auf den 24h-Chart von BICO und sehen +41,99% – denken, es sei zu spät zum Einstieg –, aber die tatsächliche Struktur zeigt noch mehr Raum, wenn die aktuelle Unterstützung hält.
Durchschnittstrader: sieht grüne Kerzen, springt oben nahe 0,0598 hinein, erwischt den Rücksetzer, panikverkauft nahe 0,0586.
Mein Plan: BICO liegt gerade bei 0,05874 und ist gerade vom Hoch bei 0,05978 zurückgekommen. Orderbuch klar verkaufsseitig geneigt: 58,66% vs. 41,34% Kauf – also bleibt kurzzeitig noch etwas Druck. Beobachte die Zone 0,05797–0,05862 als die eigentliche Unterstützung, bevor ich hinzusetze.
Kaufzone: 0,0575–0,0586
Ziel 1: 0,0598
Ziel 2: 0,0638 (24h-Hoch)
Stop-Loss: 0,0568
7-Tage-Chart: +402%, 30-Tage: +325% – also insgesamt ein starker Trend. Ich lasse den aktuellen Pullback erst auspendeln, bevor ich die Position sizing mache, statt dem Docht hinterherzujagen.
a li e r alle beim Blick auf den 24h-Chart von BICO und sehen +41,99% – denken, es sei zu spät zum Einstieg –, aber die tatsächliche Struktur zeigt noch mehr Raum, wenn die aktuelle Unterstützung hält.
Durchschnittstrader: sieht grüne Kerzen, springt oben nahe 0,0598 hinein, erwischt den Rücksetzer, panikverkauft nahe 0,0586.
Mein Plan: BICO liegt gerade bei 0,05874 und ist gerade vom Hoch bei 0,05978 zurückgekommen. Orderbuch klar verkaufsseitig geneigt: 58,66% vs. 41,34% Kauf – also bleibt kurzzeitig noch etwas Druck. Beobachte die Zone 0,05797–0,05862 als die eigentliche Unterstützung, bevor ich hinzusetze.
Kaufzone: 0,0575–0,0586
Ziel 1: 0,0598
Ziel 2: 0,0638 (24h-Hoch)
Stop-Loss: 0,0568
7-Tage-Chart: +402%, 30-Tage: +325% – also insgesamt ein starker Trend. Ich lasse den aktuellen Pullback erst auspendeln, bevor ich die Position sizing mache, statt dem Docht hinterherzujagen.
197
·
--
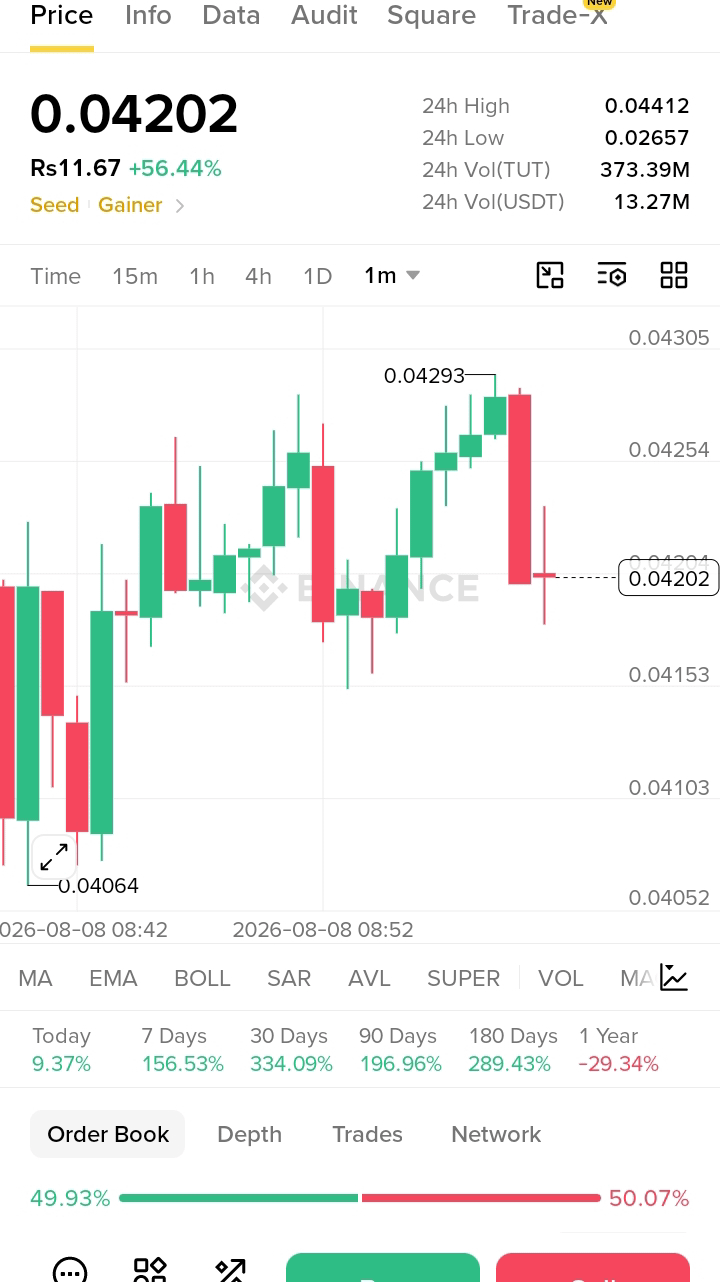
$TUT Da die früheren Liquiditätskarten gutes Feedback erhalten haben, hier eine für Tutorial (TUT)-Zonen, in denen sich Wale bei Rücksetzern tendenziell ansammeln und in denen sich die Distribution nahe Widerstand zeigt. Dies ist keine Finanzberatung, nur zu Bildungszwecken.
Levels basierend auf der aktuellen Kursentwicklung:
Widerstandszone: 0.04293 – 0.04412 (jüngstes Hoch, Verkäufer stiegen direkt danach hart ein)
Aktueller Kurs: 0.04202
Unterstützungszone 1: 0.04064 – 0.04153 (jüngstes lokales Tief, von hier einmal bereits zurückgeprallt)
Unterstützungszone 2: 0.02657 (24h-Tief, wahrscheinlich liegt dort tiefer Liquidität)
Orderbuch fast genau in der Mitte aufgeteilt: 49.93% Kauf vs. 50.07% Verkauf, direkt nach einem scharfen Rücksetzer vom Hoch bei 0.04293. Wenn die Käufer wieder einsteigen und diese Zone zurückgewinnen, liegt die nächste Liquiditätstasche nahe 0.04412. Wenn es scheitert, erwarte einen erneuten Test Richtung 0.04064–0.04153, bevor es zum nächsten Anstieg kommt.
$TUT #TUT #BinanceSquare
$TUT Da die früheren Liquiditätskarten gutes Feedback erhalten haben, hier eine für Tutorial (TUT)-Zonen, in denen sich Wale bei Rücksetzern tendenziell ansammeln und in denen sich die Distribution nahe Widerstand zeigt. Dies ist keine Finanzberatung, nur zu Bildungszwecken.
Levels basierend auf der aktuellen Kursentwicklung:
Widerstandszone: 0.04293 – 0.04412 (jüngstes Hoch, Verkäufer stiegen direkt danach hart ein)
Aktueller Kurs: 0.04202
Unterstützungszone 1: 0.04064 – 0.04153 (jüngstes lokales Tief, von hier einmal bereits zurückgeprallt)
Unterstützungszone 2: 0.02657 (24h-Tief, wahrscheinlich liegt dort tiefer Liquidität)
Orderbuch fast genau in der Mitte aufgeteilt: 49.93% Kauf vs. 50.07% Verkauf, direkt nach einem scharfen Rücksetzer vom Hoch bei 0.04293. Wenn die Käufer wieder einsteigen und diese Zone zurückgewinnen, liegt die nächste Liquiditätstasche nahe 0.04412. Wenn es scheitert, erwarte einen erneuten Test Richtung 0.04064–0.04153, bevor es zum nächsten Anstieg kommt.
$TUT #TUT #BinanceSquare
Levels basierend auf der aktuellen Kursentwicklung:
Widerstandszone: 0.04293 – 0.04412 (jüngstes Hoch, Verkäufer stiegen direkt danach hart ein)
Aktueller Kurs: 0.04202
Unterstützungszone 1: 0.04064 – 0.04153 (jüngstes lokales Tief, von hier einmal bereits zurückgeprallt)
Unterstützungszone 2: 0.02657 (24h-Tief, wahrscheinlich liegt dort tiefer Liquidität)
Orderbuch fast genau in der Mitte aufgeteilt: 49.93% Kauf vs. 50.07% Verkauf, direkt nach einem scharfen Rücksetzer vom Hoch bei 0.04293. Wenn die Käufer wieder einsteigen und diese Zone zurückgewinnen, liegt die nächste Liquiditätstasche nahe 0.04412. Wenn es scheitert, erwarte einen erneuten Test Richtung 0.04064–0.04153, bevor es zum nächsten Anstieg kommt.
$TUT #TUT #BinanceSquare
140

·
--
#baby $BABY Verbrachte die letzten Tage dieser Kampagne damit, noch einmal Schritt für Schritt nachzuvollziehen, wie TBV tatsächlich eine Position abwickelt, statt die gleiche "BTC einzahlen, borgen, kein Wrapping"-Zeile ein weiteres Mal zu wiederholen.
Etwas ließ mich jedoch nicht los. Dein Bitcoin liegt auf der Bitcoin-Blockchain. Dein Darlehen liegt auf Ethereum. Das sind zwei völlig getrennte Bücher, und irgendwie müssen sie jedes einzelne Mal miteinander übereinstimmen – wenn du einzahlst, wenn du mehr bittest, wenn du zurückzahlst, wenn etwas liquidiert wird. Darüber spricht niemand wirklich.
Mit Wrapped Tokens verschwindet dieses Problem praktisch aus dem Blickfeld. Der Wrapped Token wird das, was alle vertrauen, und du glaubst einfach, dass irgendwo wirklich BTC hinterlegt wurde, um ihn zu decken. TBV kann sich nicht dahinter verstecken. Es gibt keinen umhüllenden Mittelsmann, der die echten BTC-Statusdaten glättet – und die Ethereum-Position muss für sich allein exakt synchron bleiben.
Ehrlich gesagt ist das der Teil, der für mich wichtiger ist als die reine Borrowing-Funktion. Damit den Aave-v4-Flow zum Laufen zu bekommen ist das eine.
Aber diese Synchronisation muss standhalten, wenn es schnell chaotisch wird – bei heftigen Kursausschlägen, wenn Liquidationen auslösen und das Netzwerk überlastet ist – ohne im Hintergrund stillschweigend auf irgendeine vertrauenswürdige Partei zu setzen. Das ist der eigentliche Test.
Am Ende dieser Kampagne war ich noch mehr davon überzeugt, dass die echte Frage nie war: "Kann man Bitcoin gegen Sicherheiten borgen?" Es geht darum, ob diese Synchronisation exakt dann ehrlich bleibt, wenn sie unter Druck gerät.
@babylonlabs_io $BABY $BTC
Befürchtest du wegen der Cross-Chain-Synchronisation etwas?
#baby $BABY Verbrachte die letzten Tage dieser Kampagne damit, noch einmal Schritt für Schritt nachzuvollziehen, wie TBV tatsächlich eine Position abwickelt, statt die gleiche "BTC einzahlen, borgen, kein Wrapping"-Zeile ein weiteres Mal zu wiederholen.
Etwas ließ mich jedoch nicht los. Dein Bitcoin liegt auf der Bitcoin-Blockchain. Dein Darlehen liegt auf Ethereum. Das sind zwei völlig getrennte Bücher, und irgendwie müssen sie jedes einzelne Mal miteinander übereinstimmen – wenn du einzahlst, wenn du mehr bittest, wenn du zurückzahlst, wenn etwas liquidiert wird. Darüber spricht niemand wirklich.
Mit Wrapped Tokens verschwindet dieses Problem praktisch aus dem Blickfeld. Der Wrapped Token wird das, was alle vertrauen, und du glaubst einfach, dass irgendwo wirklich BTC hinterlegt wurde, um ihn zu decken. TBV kann sich nicht dahinter verstecken. Es gibt keinen umhüllenden Mittelsmann, der die echten BTC-Statusdaten glättet – und die Ethereum-Position muss für sich allein exakt synchron bleiben.
Ehrlich gesagt ist das der Teil, der für mich wichtiger ist als die reine Borrowing-Funktion. Damit den Aave-v4-Flow zum Laufen zu bekommen ist das eine.
Aber diese Synchronisation muss standhalten, wenn es schnell chaotisch wird – bei heftigen Kursausschlägen, wenn Liquidationen auslösen und das Netzwerk überlastet ist – ohne im Hintergrund stillschweigend auf irgendeine vertrauenswürdige Partei zu setzen. Das ist der eigentliche Test.
Am Ende dieser Kampagne war ich noch mehr davon überzeugt, dass die echte Frage nie war: "Kann man Bitcoin gegen Sicherheiten borgen?" Es geht darum, ob diese Synchronisation exakt dann ehrlich bleibt, wenn sie unter Druck gerät.
@BabylonLabs_io $BABY $BTC
Befürchtest du wegen der Cross-Chain-Synchronisation etwas?
Etwas ließ mich jedoch nicht los. Dein Bitcoin liegt auf der Bitcoin-Blockchain. Dein Darlehen liegt auf Ethereum. Das sind zwei völlig getrennte Bücher, und irgendwie müssen sie jedes einzelne Mal miteinander übereinstimmen – wenn du einzahlst, wenn du mehr bittest, wenn du zurückzahlst, wenn etwas liquidiert wird. Darüber spricht niemand wirklich.
Mit Wrapped Tokens verschwindet dieses Problem praktisch aus dem Blickfeld. Der Wrapped Token wird das, was alle vertrauen, und du glaubst einfach, dass irgendwo wirklich BTC hinterlegt wurde, um ihn zu decken. TBV kann sich nicht dahinter verstecken. Es gibt keinen umhüllenden Mittelsmann, der die echten BTC-Statusdaten glättet – und die Ethereum-Position muss für sich allein exakt synchron bleiben.
Ehrlich gesagt ist das der Teil, der für mich wichtiger ist als die reine Borrowing-Funktion. Damit den Aave-v4-Flow zum Laufen zu bekommen ist das eine.
Aber diese Synchronisation muss standhalten, wenn es schnell chaotisch wird – bei heftigen Kursausschlägen, wenn Liquidationen auslösen und das Netzwerk überlastet ist – ohne im Hintergrund stillschweigend auf irgendeine vertrauenswürdige Partei zu setzen. Das ist der eigentliche Test.
Am Ende dieser Kampagne war ich noch mehr davon überzeugt, dass die echte Frage nie war: "Kann man Bitcoin gegen Sicherheiten borgen?" Es geht darum, ob diese Synchronisation exakt dann ehrlich bleibt, wenn sie unter Druck gerät.
@BabylonLabs_io $BABY $BTC
Befürchtest du wegen der Cross-Chain-Synchronisation etwas?
✅ Yes, key risk
0%
🤔 Worth watching
0%
❌ Not a concern
100%
1 Stimmen • Abstimmung beendet
21
10
145
·
--
#baby $BABY Ich komme immer wieder zu einer Frage, die die meisten Bitcoin-Kreditprojekte nie wirklich beantworten: Wer überprüft eigentlich, dass dein Sicherheiten-Bitcoin noch da ist?
In Wrapped-BTC-Systemen vertraust du darauf, dass derjenige, der den Wrapped-Token geprägt hat, den echten Bitcoin irgendwo wirklich gesperrt hat.
In Bridge-Systemen vertraust du darauf, dass der Bridge-Betreiber nicht gehackt wurde oder damit abgehauen ist. In jedem Fall hält jemand anderes die Wahrheit über dein Geld, und du nimmst seinen Angaben Glauben.
TBV beantwortet diese Frage anders: Die Verifizierung erfolgt on-chain, ist für jeden sichtbar, weil der Bitcoin in erster Linie nie aus deiner Kontrolle herausgegeben wurde.
Es gibt nichts zu „darauf vertrauen, dass jemand das sicher verwahrt hat“, denn niemand anderes hat es jemals besessen.
Das ist die eigentliche Innovation.
Nicht, dass du gegen Bitcoin Kredite aufnehmen kannst – das machen die Leute seit Jahren über Custodians. Sondern dass die Frage „Wer hält gerade mein BTC?“ endlich die gleiche Antwort hat wie „Wer hat mein BTC schon immer gehalten?“ – du.
@babylonlabs_io $BABY $BTC q AA
Wem vertraust du aktuell, um deine BTC-Sicherheiten zu verifizieren?
#baby $BABY Ich komme immer wieder zu einer Frage, die die meisten Bitcoin-Kreditprojekte nie wirklich beantworten: Wer überprüft eigentlich, dass dein Sicherheiten-Bitcoin noch da ist?
In Wrapped-BTC-Systemen vertraust du darauf, dass derjenige, der den Wrapped-Token geprägt hat, den echten Bitcoin irgendwo wirklich gesperrt hat.
In Bridge-Systemen vertraust du darauf, dass der Bridge-Betreiber nicht gehackt wurde oder damit abgehauen ist. In jedem Fall hält jemand anderes die Wahrheit über dein Geld, und du nimmst seinen Angaben Glauben.
TBV beantwortet diese Frage anders: Die Verifizierung erfolgt on-chain, ist für jeden sichtbar, weil der Bitcoin in erster Linie nie aus deiner Kontrolle herausgegeben wurde.
Es gibt nichts zu „darauf vertrauen, dass jemand das sicher verwahrt hat“, denn niemand anderes hat es jemals besessen.
Das ist die eigentliche Innovation.
Nicht, dass du gegen Bitcoin Kredite aufnehmen kannst – das machen die Leute seit Jahren über Custodians. Sondern dass die Frage „Wer hält gerade mein BTC?“ endlich die gleiche Antwort hat wie „Wer hat mein BTC schon immer gehalten?“ – du.
@BabylonLabs_io $BABY $BTC q AA
Wem vertraust du aktuell, um deine BTC-Sicherheiten zu verifizieren?
In Wrapped-BTC-Systemen vertraust du darauf, dass derjenige, der den Wrapped-Token geprägt hat, den echten Bitcoin irgendwo wirklich gesperrt hat.
In Bridge-Systemen vertraust du darauf, dass der Bridge-Betreiber nicht gehackt wurde oder damit abgehauen ist. In jedem Fall hält jemand anderes die Wahrheit über dein Geld, und du nimmst seinen Angaben Glauben.
TBV beantwortet diese Frage anders: Die Verifizierung erfolgt on-chain, ist für jeden sichtbar, weil der Bitcoin in erster Linie nie aus deiner Kontrolle herausgegeben wurde.
Es gibt nichts zu „darauf vertrauen, dass jemand das sicher verwahrt hat“, denn niemand anderes hat es jemals besessen.
Das ist die eigentliche Innovation.
Nicht, dass du gegen Bitcoin Kredite aufnehmen kannst – das machen die Leute seit Jahren über Custodians. Sondern dass die Frage „Wer hält gerade mein BTC?“ endlich die gleiche Antwort hat wie „Wer hat mein BTC schon immer gehalten?“ – du.
@BabylonLabs_io $BABY $BTC q AA
Wem vertraust du aktuell, um deine BTC-Sicherheiten zu verifizieren?
✅ Nobody, I want native
0%
🤔 A custodian, for now
0%
❌ Never thought about it
0%
0 Stimmen • Abstimmung beendet
23
1
8
236
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinReboundsTo$79K
10,840 Aufrufe
107 Kommentare
🚨 $BTC steigt weiter.
Bitcoin handelt bei etwa 78.804 $ und liegt damit ungefähr 1,9 % im Plus, nachdem die Marke von 78K zurückerobert wurde. Die nächste zu beobachtende Zone ist das Tageshoch im Intraday-Bereich nahe 78.905 $.
Ein klarer Ausbruch über diese Marke könnte den Weg in Richtung 79K–80K ebnen. Wenn BTC abgewiesen wird, liegt der Support bei etwa 78.300 $ und danach bei 77.975 $.
Die Bullen haben Momentum, aber BTC muss über 78K bleiben.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·11 Likes
·11.1k Aufrufe
GrayscalePutsXRPAt26.11%InAdvisorPortfolio
1,489 Aufrufe
77 Kommentare
PhiladelphiaSemiconductorIndexFalls5.9%
1,338 Aufrufe
56 Kommentare