

Socaz
38 Beiträge
Socaz
Melden
Nutzer blockieren
5 Following
1.0K+ Follower
59 Like gegeben
Beiträge
·
--
🔥 NUR NOCH 60 MÄNNER! (BZW. 60 LEUTE) DANN SIND WIR DA!
Die aktuelle Gruppe ist fast bei der 500er-Marke. 👀
Nur noch +60 Personen, dann knacken wir offiziell die 500. 🚀
Und diesmal möchte ich etwas Besonderes machen, um mich bei euch zu bedanken, die uns begleitet haben:
🎁 500 MITGLIEDER = GROßES GIVEAWAY! 🎁
Was genau die Preise sind, verrate ich, sobald die Gruppe die Marke erreicht. Aber sicher nicht so ein Giveaway „nur so“. 😎🔥
Also, wenn ihr in der Gruppe seid, dann erinnert euch daran, Freunde mit einzuladen.
Jeder lädt eine Person ein – vielleicht ist die 500 dann schneller da, als geplant. 🤝
⏳ 440 → 500
Nur noch 60 Slots übrig!
Wer diesen Beitrag liest und noch nicht in der Gruppe ist, das ist jetzt der Zeitpunkt zum Mitmachen.
👉 die Gruppe ist unten im Kommentarbereich oder in meinem Profil
Wenn wir die 500 knacken, dann lassen wir das Giveaway eskalieren! 🎁🔥
1
2
9
·
--
Übersetzung ansehen
Nói thật là lúc tạo group, mình chỉ nghĩ đơn giản có một nơi để anh em cùng nhau giao lưu, chia sẻ.
Không ngờ đi một thời gian, group đã vượt 200 thành viên. 😄
Mỗi ngày thấy thêm người mới vào, có anh em trò chuyện, hỏi đáp rồi chia sẻ đủ thứ. Nhìn community lớn dần như vậy cũng vui thật sự.
Giờ mình muốn thử đặt một mục tiêu mới:
🎯 500 thành viên.
Không cần phải kéo thật nhanh, chỉ mong những người vào group đều cảm thấy đây là một nơi đáng để ở lại.
Nếu anh em đang trong group, rủ thêm một người bạn vào cùng nhé. Biết đâu lại có thêm một người anh em hợp gu. 🤝
🎁 Group cũng vẫn có các hoạt động nhỏ và quà dành cho thành viên mỗi ngày.
Còn nếu bạn chưa tham gia thì cứ vào giao lưu thử.
200 đã có rồi, giờ cùng nhau xem 500 sẽ mất bao lâu. 🔥
👉 Group ở trang cá nhân của mình nhé
5
178
·
--
Übersetzung ansehen
🚀 200+ ANH EM ĐÃ CÓ MẶT!
Từ một group nhỏ ban đầu, từng người một tham gia, trò chuyện và kết nối. Đến hôm nay, community đã chính thức vượt qua 300 thành viên. 🔥
Nhưng 200 chưa phải đích đến.
🎯 Mục tiêu tiếp theo: 500 ANH EM.
Điều mình mong muốn không chỉ là một group đông thành viên, mà là một community thật sự có tương tác, có chia sẻ và mỗi ngày đều có thêm những anh em mới cùng tham gia. 🤝
🎁 Group vẫn đang có các hoạt động nhỏ mỗi ngày và những phần quà dành cho anh em tham gia.
Không cần phải là thành viên lâu năm.
Không cần phải có nhiều kinh nghiệm.
Chỉ cần muốn giao lưu, chia sẻ và tìm một cộng đồng để cùng tham gia là được. ❤️
Và giờ mình cần sự góp sức của anh em.
Nếu mỗi người trong group rủ thêm một người bạn cùng sở thích vào, 500 thành viên sẽ không còn xa. 👀🔥
👉 Đang ở trong group? Rủ thêm một người bạn.
👉 Chưa tham gia? Vào chung với anh em ngay hôm nay.
200 đã hoàn thành.
500 đang ở phía trước. 🚀
Cùng nhau đưa community chạm mốc mới nhé!
👉Tham gia nhóm ở trang cá nhân square của mình 🫡
2
11
·
--
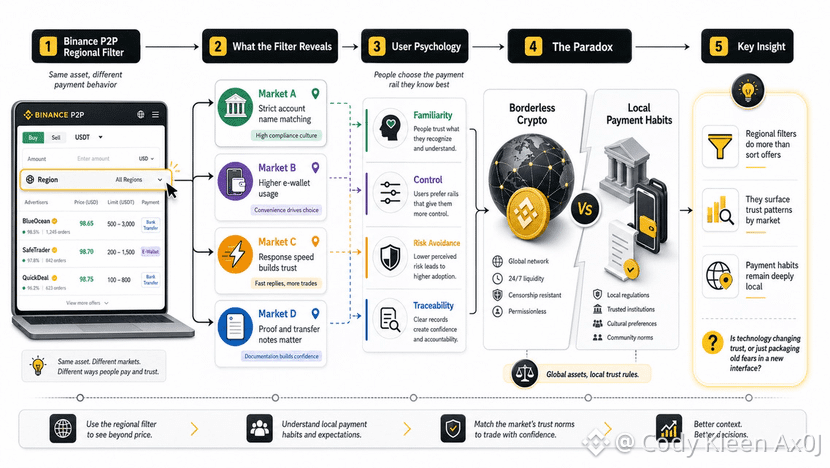
Als ich USDT umtauschen musste, um es an einen im Ausland ansässigen Geschäftspartner zu senden, war das Erste, was meine Aufmerksamkeit nicht nur auf den Preis lenkte. Binance P2P zeigte viele ähnliche Angebote, aber sobald ich den regionalen Filter einschaltete, wurde deutlich, dass sich jede Plattform darin, wie Geld empfangen wird, klar unterscheidet.
Zunächst betrachtete ich das als praktisches Feature. Nach ein paar kleinen Transaktionen begann ich, es als einen Ausschnitt von Verhaltensweisen zu sehen, denn Zahlungsoptionen sagen etwas darüber aus, wie sich Nutzer schützen.
In einigen Regionen legen Verkäufer stark Wert darauf, dass der Kontoname genau übereinstimmt. In anderen gilt die Reaktionsgeschwindigkeit als Zeichen von Vertrauen, während die erforderlichen Nachweise einfacher sind. Der regionale Filter bei Binance P2P tut daher mehr, als nur die Liste einzuschränken: Er macht die Zahlungsgewohnheiten, die hinter dem Preisboard stecken, klarer.
Die Psychologie dahinter ist einfach. Wenn man mit Fremden zu tun hat, klammern sich Menschen an das, was am vertrautesten wirkt – an die Bank, die man oft nutzt, an die Wallet, die schon einmal Geld erhalten hat, an das Format des Verwendungszwecks, das bisher keine Probleme gemacht hat. Vertrautheit erzeugt das Gefühl von Kontrolle, selbst wenn es manchmal nur ein Gefühl ist.
Der Widerspruch besteht darin, dass Krypto oft als grenzenlose Finanzierung beschrieben wird. Aber sobald Geld einen realen Bankkontenberührt, kehren Nutzer zu lokalen, unausgesprochenen Regeln zurück: zu den Bearbeitungszeiten der Bank, zu Bestätigungsgewohnheiten und zur Angst, den falschen Verwendungszweck einzugeben.
Ich glaube nicht, dass es reicht, sich Binance P2P ein paar Tage anzusehen, um einen Markt zu verstehen. Bestelldaten können sich leicht in Richtung häufiger Trader neigen, während kleinere Nutzer leiser bleiben.
Trotzdem ist dieses Signal es wert, beobachtet zu werden. Binance P2P zeigt nicht nur, wer kauft und verkauft, sondern auch, wie Zahlungsvertrauen über Preis, Geschwindigkeit, Kontonamen und die Gewohnheiten des Nachweises geschichtet wird. Vielleicht ist die verbleibende Frage, ob Technologie die Art verändert, wie Nutzer einander vertrauen, oder ob sie lediglich alte Ängste in eine neue Oberfläche verpackt.
@Binance_Vietnam #BinanceP2PAnToan
Als ich USDT umtauschen musste, um es an einen im Ausland ansässigen Geschäftspartner zu senden, war das Erste, was meine Aufmerksamkeit nicht nur auf den Preis lenkte. Binance P2P zeigte viele ähnliche Angebote, aber sobald ich den regionalen Filter einschaltete, wurde deutlich, dass sich jede Plattform darin, wie Geld empfangen wird, klar unterscheidet.
Zunächst betrachtete ich das als praktisches Feature. Nach ein paar kleinen Transaktionen begann ich, es als einen Ausschnitt von Verhaltensweisen zu sehen, denn Zahlungsoptionen sagen etwas darüber aus, wie sich Nutzer schützen.
In einigen Regionen legen Verkäufer stark Wert darauf, dass der Kontoname genau übereinstimmt. In anderen gilt die Reaktionsgeschwindigkeit als Zeichen von Vertrauen, während die erforderlichen Nachweise einfacher sind. Der regionale Filter bei Binance P2P tut daher mehr, als nur die Liste einzuschränken: Er macht die Zahlungsgewohnheiten, die hinter dem Preisboard stecken, klarer.
Die Psychologie dahinter ist einfach. Wenn man mit Fremden zu tun hat, klammern sich Menschen an das, was am vertrautesten wirkt – an die Bank, die man oft nutzt, an die Wallet, die schon einmal Geld erhalten hat, an das Format des Verwendungszwecks, das bisher keine Probleme gemacht hat. Vertrautheit erzeugt das Gefühl von Kontrolle, selbst wenn es manchmal nur ein Gefühl ist.
Der Widerspruch besteht darin, dass Krypto oft als grenzenlose Finanzierung beschrieben wird. Aber sobald Geld einen realen Bankkontenberührt, kehren Nutzer zu lokalen, unausgesprochenen Regeln zurück: zu den Bearbeitungszeiten der Bank, zu Bestätigungsgewohnheiten und zur Angst, den falschen Verwendungszweck einzugeben.
Ich glaube nicht, dass es reicht, sich Binance P2P ein paar Tage anzusehen, um einen Markt zu verstehen. Bestelldaten können sich leicht in Richtung häufiger Trader neigen, während kleinere Nutzer leiser bleiben.
Trotzdem ist dieses Signal es wert, beobachtet zu werden. Binance P2P zeigt nicht nur, wer kauft und verkauft, sondern auch, wie Zahlungsvertrauen über Preis, Geschwindigkeit, Kontonamen und die Gewohnheiten des Nachweises geschichtet wird. Vielleicht ist die verbleibende Frage, ob Technologie die Art verändert, wie Nutzer einander vertrauen, oder ob sie lediglich alte Ängste in eine neue Oberfläche verpackt.
@Binance Vietnam #BinanceP2PAnToan
2
12
25.9k
·
--
Wenn der Markt ruhig ist, wirken viele DeFi-Kredite harmlos genug, um als technische Operation behandelt zu werden. Kreditnehmer achten auf die Sicherheitenquote, auf den aktuellen Zinssatz, und sagen sich dann, sie hätten immer noch genug Spielraum. Das Problem zeigt sich erst, wenn sich die Vermögenspreise schneller bewegen als ihr Kapitalplan.
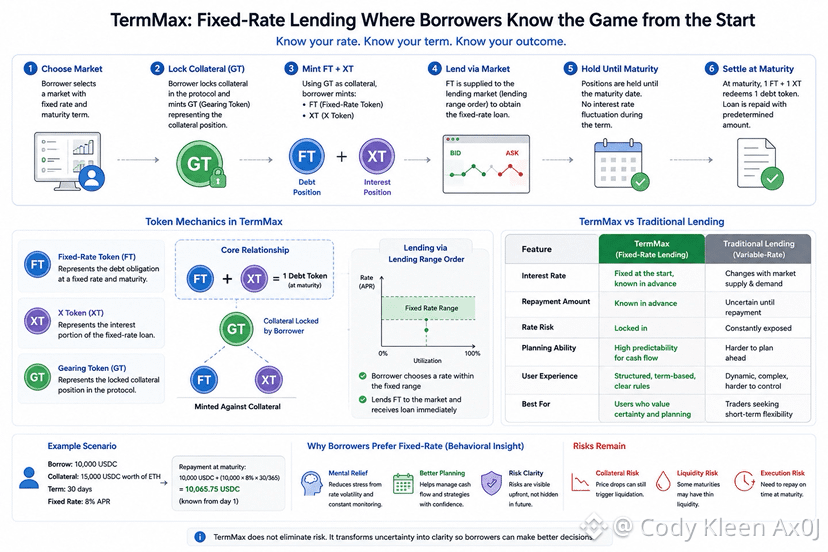
Der Unterschied zu TermMax besteht darin, dass es die Kapitalkosten von Anfang an vor den Kreditnehmer stellt. Bei vertrauten Kreditprotokollen hängen die Zinssätze von Angebot und Nachfrage im Pool ab, und wenn die Kapitalauslastung steigt, steigen die Kreditkosten mit ihr. Kreditnehmer kennen ihre Sicherheiten, aber sie wissen nicht sicher, wie viel teurer die Zeit werden wird.
TermMax setzt die feste Laufzeit in den Mittelpunkt des Erlebnisses. Kreditnehmer wählen das Fälligkeitsdatum, sehen den Zins, den sie im Voraus zahlen müssen, und nutzen dann GT, um FT und XT auszugeben, wobei 1 FT plus 1 XT an 1 Einheit Schulden bei Fälligkeit gekoppelt ist. Der Kredit ist nicht mehr ein driftender Zinsstrom, sondern eine Struktur mit Grenzen.
Auf einer tieferen Ebene macht TermMax klarer, wer Kapital verkauft, wer Zeit kauft und welche Risiken im Voraus bepreist sind. Bei einer Laufzeit von 7, 30 oder 90 Tagen verfolgen Kreditnehmer nicht jede Bewegung des Zinssatzes, sondern müssen berechnen, ob ihr Cashflow pünktlich eintreffen wird.
Das Paradox ist, dass Krypto-Nutzer Schnittstellen mögen, die immer offen sind, aber von Regeln erschöpft werden, die sich immer bewegen. Variable Zinssätze lassen den Markt lebendig wirken, feste Zinssätze lassen ihn sich eingesperrt anfühlen.
Ich habe weiterhin eine skeptische Sicht auf TermMax. Die Liquidität für den Kredit kann dünn sein, und die Sicherheiten können dennoch fallen. Die verbleibende Frage ist: Wenn die Zahlen bereits auf dem Tisch liegen, wird der Kreditnehmer disziplinierter – oder überzeugt sich einfach nur selbst.
@termmax #TermMax
Wenn der Markt ruhig ist, wirken viele DeFi-Kredite harmlos genug, um als technische Operation behandelt zu werden. Kreditnehmer achten auf die Sicherheitenquote, auf den aktuellen Zinssatz, und sagen sich dann, sie hätten immer noch genug Spielraum. Das Problem zeigt sich erst, wenn sich die Vermögenspreise schneller bewegen als ihr Kapitalplan.
Der Unterschied zu TermMax besteht darin, dass es die Kapitalkosten von Anfang an vor den Kreditnehmer stellt. Bei vertrauten Kreditprotokollen hängen die Zinssätze von Angebot und Nachfrage im Pool ab, und wenn die Kapitalauslastung steigt, steigen die Kreditkosten mit ihr. Kreditnehmer kennen ihre Sicherheiten, aber sie wissen nicht sicher, wie viel teurer die Zeit werden wird.
TermMax setzt die feste Laufzeit in den Mittelpunkt des Erlebnisses. Kreditnehmer wählen das Fälligkeitsdatum, sehen den Zins, den sie im Voraus zahlen müssen, und nutzen dann GT, um FT und XT auszugeben, wobei 1 FT plus 1 XT an 1 Einheit Schulden bei Fälligkeit gekoppelt ist. Der Kredit ist nicht mehr ein driftender Zinsstrom, sondern eine Struktur mit Grenzen.
Auf einer tieferen Ebene macht TermMax klarer, wer Kapital verkauft, wer Zeit kauft und welche Risiken im Voraus bepreist sind. Bei einer Laufzeit von 7, 30 oder 90 Tagen verfolgen Kreditnehmer nicht jede Bewegung des Zinssatzes, sondern müssen berechnen, ob ihr Cashflow pünktlich eintreffen wird.
Das Paradox ist, dass Krypto-Nutzer Schnittstellen mögen, die immer offen sind, aber von Regeln erschöpft werden, die sich immer bewegen. Variable Zinssätze lassen den Markt lebendig wirken, feste Zinssätze lassen ihn sich eingesperrt anfühlen.
Ich habe weiterhin eine skeptische Sicht auf TermMax. Die Liquidität für den Kredit kann dünn sein, und die Sicherheiten können dennoch fallen. Die verbleibende Frage ist: Wenn die Zahlen bereits auf dem Tisch liegen, wird der Kreditnehmer disziplinierter – oder überzeugt sich einfach nur selbst.
@TermMax #TermMax
2
124
·
--
Spät in der asiatischen Sitzung wirkte das Orderbuch zwar „dick“, doch die Liquidität war auf genau dem Paar dünn, das für die Rotation gebraucht wurde. In einer kleinen Gruppen-Chat-Umgebung lieh sich ein Freund USDC zu einem festen Zinssatz, um ETH zu halten; sein Wallet war noch grün, aber er musste den Spot verkaufen, weil er Bargeld für eine weitere Position brauchte. Der Kredit sah auf dem Bildschirm sicher aus, wirkte im echten Leben jedoch ziemlich starr.
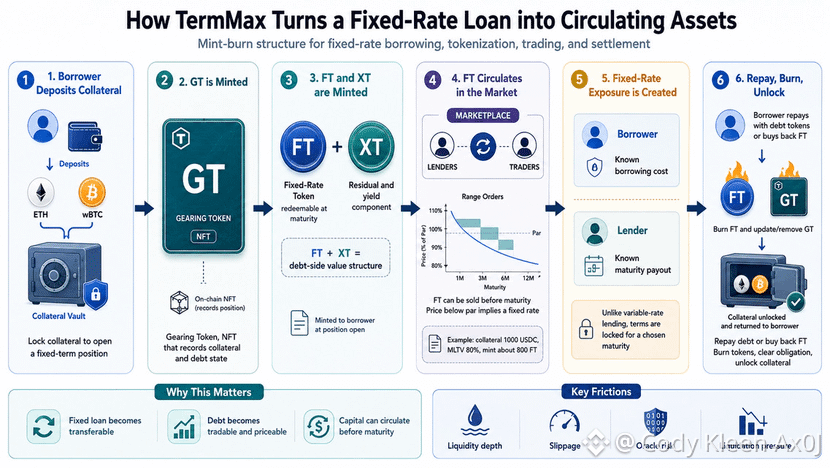
TermMax lohnt sich an genau dieser Stelle zu beobachten: Bei der Verpfändung sperrt der Kreditnehmer Sicherheiten, GT wird als NFT geprägt und hält Vermögenswert und Schuld fest, während FT als Rückzahlungsverpflichtung bei Fälligkeit geprägt wird. Bei einem MLTV von 80 Prozent sollte eine Sicherheit im Wert von 1000 USDC nur bis zu etwa 800 FT erzeugen.
Dieser Mechanismus gibt dem Kredit zu festen Zinsen eine andere Form. Auf TermMax steht 1 FT dafür, das Recht auf den Erhalt von 1 Debt-Token zum Zeitpunkt der Fälligkeit zu besitzen, während XT den verbleibenden Wert beibehält, sodass 1 FT plus 1 XT mit dem Debt-Asset ausgeglichen ist. Die Schuld sitzt nicht mehr nur innerhalb eines Vertrags—sie wird zu einem Baustein, der bepreist werden kann.
Der Zinssatz läuft damit gewissermaßen durch den Markt. FT wird unter dem Nennwert verkauft, und der Abschlag spiegelt den festen Zinssatz wider, den Kreditnehmer akzeptieren und den Kreditgeber verlangen. Wenn die Range-Order dünn ist, prallt die schön aussehende Zahl auf Slippage.
Burn ist die Aktion, die alles zurück in seinen realen Zustand bringt. Wenn der Kreditnehmer mit Debt-Tokens zurückzahlt oder FT zurückkauft, um die Verpflichtung zu begleichen, wird die Schuld in GT gelöscht und die Sicherheit entsperrt. TermMax verwandelt damit einen festen Kredit in einen Strom zirkulierender Vermögenswerte.
Ich habe jedoch weiterhin etwas Skepsis gegenüber TermMax. Das Mint-Burn-Design ist sauber, aber die echte Erfahrung hängt vom Orakel, Spread, der Liquidation und den Käufern von FT an einem schlechten Tag ab. Die verbleibende Frage ist, ob Nutzer ihre Schulden besser managen oder ob sie Schulden schlicht in eine neue Asset-Schicht verwandeln, die ebenfalls beobachtet werden muss.
@termmax #TermMax
Spät in der asiatischen Sitzung wirkte das Orderbuch zwar „dick“, doch die Liquidität war auf genau dem Paar dünn, das für die Rotation gebraucht wurde. In einer kleinen Gruppen-Chat-Umgebung lieh sich ein Freund USDC zu einem festen Zinssatz, um ETH zu halten; sein Wallet war noch grün, aber er musste den Spot verkaufen, weil er Bargeld für eine weitere Position brauchte. Der Kredit sah auf dem Bildschirm sicher aus, wirkte im echten Leben jedoch ziemlich starr.
TermMax lohnt sich an genau dieser Stelle zu beobachten: Bei der Verpfändung sperrt der Kreditnehmer Sicherheiten, GT wird als NFT geprägt und hält Vermögenswert und Schuld fest, während FT als Rückzahlungsverpflichtung bei Fälligkeit geprägt wird. Bei einem MLTV von 80 Prozent sollte eine Sicherheit im Wert von 1000 USDC nur bis zu etwa 800 FT erzeugen.
Dieser Mechanismus gibt dem Kredit zu festen Zinsen eine andere Form. Auf TermMax steht 1 FT dafür, das Recht auf den Erhalt von 1 Debt-Token zum Zeitpunkt der Fälligkeit zu besitzen, während XT den verbleibenden Wert beibehält, sodass 1 FT plus 1 XT mit dem Debt-Asset ausgeglichen ist. Die Schuld sitzt nicht mehr nur innerhalb eines Vertrags—sie wird zu einem Baustein, der bepreist werden kann.
Der Zinssatz läuft damit gewissermaßen durch den Markt. FT wird unter dem Nennwert verkauft, und der Abschlag spiegelt den festen Zinssatz wider, den Kreditnehmer akzeptieren und den Kreditgeber verlangen. Wenn die Range-Order dünn ist, prallt die schön aussehende Zahl auf Slippage.
Burn ist die Aktion, die alles zurück in seinen realen Zustand bringt. Wenn der Kreditnehmer mit Debt-Tokens zurückzahlt oder FT zurückkauft, um die Verpflichtung zu begleichen, wird die Schuld in GT gelöscht und die Sicherheit entsperrt. TermMax verwandelt damit einen festen Kredit in einen Strom zirkulierender Vermögenswerte.
Ich habe jedoch weiterhin etwas Skepsis gegenüber TermMax. Das Mint-Burn-Design ist sauber, aber die echte Erfahrung hängt vom Orakel, Spread, der Liquidation und den Käufern von FT an einem schlechten Tag ab. Die verbleibende Frage ist, ob Nutzer ihre Schulden besser managen oder ob sie Schulden schlicht in eine neue Asset-Schicht verwandeln, die ebenfalls beobachtet werden muss.
@TermMax #TermMax
2
124
·
--
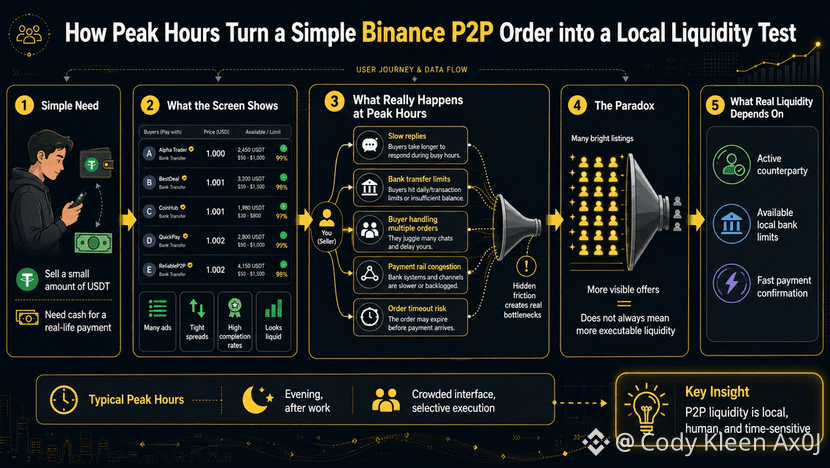
Nach Feierabend fühlte sich die kleine Menge USDT, die ich eigentlich in Bankgeld umtauschen wollte, plötzlich nicht mehr klein an. Binance P2P zeigte eine recht volle Liste von Käufern, übersichtliche Preise und Verarbeitungzeiten, die nicht schlecht wirkten. Doch je mehr ich in jede einzelne Bestellung hineinklickte, desto dünner wurde dieses anfängliche Gefühl von Erleichterung.
Spitzenzeiten erzeugen eine angenehme Illusion. Der Bildschirm bietet viele Auswahlmöglichkeiten, Bestellungen scheinen sich ständig zu bewegen, die Profile wirken in Ordnung, aber die reale Liquidität sitzt nicht in diesem Gedränge. Sie sitzt bei der Person, die tatsächlich online ist, beim Konto, das noch Übertragungslimits übrig hat, und bei der Bank, die die Zahlung nicht ausbremst.
Viele Nutzer setzen viele Anzeigen mit vielen Möglichkeiten gleich, eine Bestellung auch wirklich abschließen zu können. Binance P2P verstärkt dieses Gefühl sogar, weil alles ordentlich sortiert ist – mit Preis, Zeit und Abschlussquote. Aber wenn eine Seite still bleibt, fragt die nächste nach ein paar Minuten mehr, und eine weitere sagt, ihr Limit sei voll, dann beginnt man zu sehen, dass der Markt nicht so flach ist, wie die Oberfläche vorgibt.
Das Paradox ist: Je kleiner die Bestellung, desto leichter übersehen Menschen das Timing-Risiko. Eine kleine Geldsumme kann genau dann stecken bleiben, wenn sie gebraucht wird, weil der Fiat-Geldfluss nicht mit der Geschwindigkeit von Coins mitkommt.
Ich bestreite nicht, dass Binance P2P einen Wert hat. Es löst ein echtes Bedürfnis, wenn Nutzer eine Brücke zwischen digitalen Assets und dem Alltag brauchen. Aber ein nützliches Werkzeug heißt nicht automatisch, dass die Liquidität immer tief ist – und ganz bestimmt heißt es nicht, dass jeder online bereit ist, sofort zu verarbeiten.
Nachdem ich ein paar Mal in Spitzenzeiten geraten war, schaue ich nicht mehr zuerst auf den Preis. Ich achte auf das Timing, die Übertragungslimits, die Bank der Gegenpartei und die Reaktionsgeschwindigkeit. Binance P2P ist dann nicht mehr nur eine Preisübersicht, sondern ein Test dafür, ob die lokale Liquidität wirklich dort steht, wenn ich sie brauche.
@Binance_Vietnam #BinanceP2PAnToan
Nach Feierabend fühlte sich die kleine Menge USDT, die ich eigentlich in Bankgeld umtauschen wollte, plötzlich nicht mehr klein an. Binance P2P zeigte eine recht volle Liste von Käufern, übersichtliche Preise und Verarbeitungzeiten, die nicht schlecht wirkten. Doch je mehr ich in jede einzelne Bestellung hineinklickte, desto dünner wurde dieses anfängliche Gefühl von Erleichterung.
Spitzenzeiten erzeugen eine angenehme Illusion. Der Bildschirm bietet viele Auswahlmöglichkeiten, Bestellungen scheinen sich ständig zu bewegen, die Profile wirken in Ordnung, aber die reale Liquidität sitzt nicht in diesem Gedränge. Sie sitzt bei der Person, die tatsächlich online ist, beim Konto, das noch Übertragungslimits übrig hat, und bei der Bank, die die Zahlung nicht ausbremst.
Viele Nutzer setzen viele Anzeigen mit vielen Möglichkeiten gleich, eine Bestellung auch wirklich abschließen zu können. Binance P2P verstärkt dieses Gefühl sogar, weil alles ordentlich sortiert ist – mit Preis, Zeit und Abschlussquote. Aber wenn eine Seite still bleibt, fragt die nächste nach ein paar Minuten mehr, und eine weitere sagt, ihr Limit sei voll, dann beginnt man zu sehen, dass der Markt nicht so flach ist, wie die Oberfläche vorgibt.
Das Paradox ist: Je kleiner die Bestellung, desto leichter übersehen Menschen das Timing-Risiko. Eine kleine Geldsumme kann genau dann stecken bleiben, wenn sie gebraucht wird, weil der Fiat-Geldfluss nicht mit der Geschwindigkeit von Coins mitkommt.
Ich bestreite nicht, dass Binance P2P einen Wert hat. Es löst ein echtes Bedürfnis, wenn Nutzer eine Brücke zwischen digitalen Assets und dem Alltag brauchen. Aber ein nützliches Werkzeug heißt nicht automatisch, dass die Liquidität immer tief ist – und ganz bestimmt heißt es nicht, dass jeder online bereit ist, sofort zu verarbeiten.
Nachdem ich ein paar Mal in Spitzenzeiten geraten war, schaue ich nicht mehr zuerst auf den Preis. Ich achte auf das Timing, die Übertragungslimits, die Bank der Gegenpartei und die Reaktionsgeschwindigkeit. Binance P2P ist dann nicht mehr nur eine Preisübersicht, sondern ein Test dafür, ob die lokale Liquidität wirklich dort steht, wenn ich sie brauche.
@Binance Vietnam #BinanceP2PAnToan
2
124
·
--
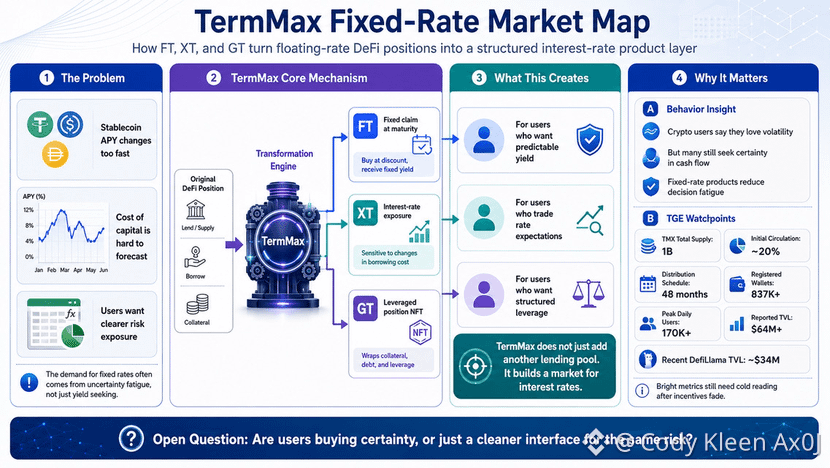
In einer kleinen Schatzkammer-Gruppe war die längste Debatte nicht die Frage, welchen Pool man wählen soll, sondern die Prognose der Kapitalkosten für die nächste Woche. Stablecoin-APY bewegte sich ständig, und die Tabelle wurde fast sofort veraltet, nachdem sie aktualisiert worden war. Der Bedarf an festen Zinssätzen im Krypto-Bereich entsteht oft nicht aus dem Ehrgeiz, mehr zu verdienen, sondern aus dem Bedürfnis, im Voraus zu wissen, welche Art von Risiko man eingeht.
TermMax versieht einem Kreditgeschäft nicht einfach nur einen festen Zinssatz-Label. Das System teilt eine Position in FT, XT und GT auf, sodass jede Risikoschicht ihre eigene Form hat. FT ist der Anspruch, der bei Fälligkeit erhalten wird, und die Rendite, die durch einen Abschlag gekauft wird. XT absorbiert die Zinsraten-Volatilität, während GT Sicherheiten, Schulden und Hebel innerhalb eines NFT abbildet.
Diese Trennung macht das Produkt „dicker“. FT-Käufer müssen nicht jeden Tag neu raten, XT-Inhaber handeln die Kapitalkosten, und GT-Nutzer eröffnen gehebelte Positionen, ohne mehrere Schritte wie Borrowing, Swapping und erneutes Einzahlen manuell miteinander zu verknüpfen. TermMax schafft damit einen Markt für Zinssätze, statt nur einen weiteren Kreditpool hinzuzufügen.
Die TGE von TMX sollte als Test sozialer Liquidität gelesen werden. Das Whitepaper nennt eine Gesamtmenge von 1 Milliarde TMX, etwa 20 Prozent, die anfangs im Umlauf sein sollen, einen 48-Monats-Verteilungsplan sowie 40 Millionen TMX, die für das pre mine zugeteilt wurden. TermMax meldet mehr als 837 Tausend registrierte Wallets, einen Peak von 170 Tausend täglichen Nutzern und über 64 Millionen US-Dollar in TVL, während DefiLlama kürzlich etwa 34 Millionen US-Dollar TVL zeigt.
Das Paradox ist: Je heller die Zahlen aussehen, desto kälter sollte die Lesart sein. Wenn FT nur gekauft wird, um Punkte zu farmen, XT nur für einen Airdrop gehalten wird und GT nur aufgrund von Anreizen genutzt wird, dann wird dieser Markt dünn werden, sobald das Rauschen verstummt. Ich sehe TermMax als Experiment, um Zinssätze in ein Asset zu verwandeln, das in Schichten getrennt, bepreist und gehandelt werden kann; die verbleibende Frage ist dabei, ob Nutzer Gewissheit kaufen oder lediglich eine hübschere Oberfläche für dasselbe Risiko anmieten.
@termmax #TermMax
In einer kleinen Schatzkammer-Gruppe war die längste Debatte nicht die Frage, welchen Pool man wählen soll, sondern die Prognose der Kapitalkosten für die nächste Woche. Stablecoin-APY bewegte sich ständig, und die Tabelle wurde fast sofort veraltet, nachdem sie aktualisiert worden war. Der Bedarf an festen Zinssätzen im Krypto-Bereich entsteht oft nicht aus dem Ehrgeiz, mehr zu verdienen, sondern aus dem Bedürfnis, im Voraus zu wissen, welche Art von Risiko man eingeht.
TermMax versieht einem Kreditgeschäft nicht einfach nur einen festen Zinssatz-Label. Das System teilt eine Position in FT, XT und GT auf, sodass jede Risikoschicht ihre eigene Form hat. FT ist der Anspruch, der bei Fälligkeit erhalten wird, und die Rendite, die durch einen Abschlag gekauft wird. XT absorbiert die Zinsraten-Volatilität, während GT Sicherheiten, Schulden und Hebel innerhalb eines NFT abbildet.
Diese Trennung macht das Produkt „dicker“. FT-Käufer müssen nicht jeden Tag neu raten, XT-Inhaber handeln die Kapitalkosten, und GT-Nutzer eröffnen gehebelte Positionen, ohne mehrere Schritte wie Borrowing, Swapping und erneutes Einzahlen manuell miteinander zu verknüpfen. TermMax schafft damit einen Markt für Zinssätze, statt nur einen weiteren Kreditpool hinzuzufügen.
Die TGE von TMX sollte als Test sozialer Liquidität gelesen werden. Das Whitepaper nennt eine Gesamtmenge von 1 Milliarde TMX, etwa 20 Prozent, die anfangs im Umlauf sein sollen, einen 48-Monats-Verteilungsplan sowie 40 Millionen TMX, die für das pre mine zugeteilt wurden. TermMax meldet mehr als 837 Tausend registrierte Wallets, einen Peak von 170 Tausend täglichen Nutzern und über 64 Millionen US-Dollar in TVL, während DefiLlama kürzlich etwa 34 Millionen US-Dollar TVL zeigt.
Das Paradox ist: Je heller die Zahlen aussehen, desto kälter sollte die Lesart sein. Wenn FT nur gekauft wird, um Punkte zu farmen, XT nur für einen Airdrop gehalten wird und GT nur aufgrund von Anreizen genutzt wird, dann wird dieser Markt dünn werden, sobald das Rauschen verstummt. Ich sehe TermMax als Experiment, um Zinssätze in ein Asset zu verwandeln, das in Schichten getrennt, bepreist und gehandelt werden kann; die verbleibende Frage ist dabei, ob Nutzer Gewissheit kaufen oder lediglich eine hübschere Oberfläche für dasselbe Risiko anmieten.
@TermMax #TermMax
1
160
·
--
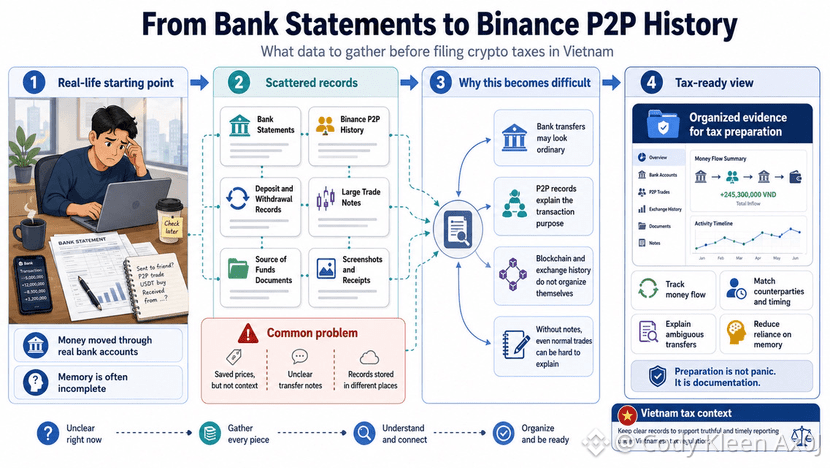
Kurz vor Jahresende half ich einem Bekannten dabei, seine Krypto-Transaktionen zu prüfen, um Steuerunterlagen vorzubereiten. Zuerst öffnete er seinen Kontoauszug, dann fiel ihm ein, dass seine Binance-P2P-Historie irgendwo anders gespeichert war. Das Geld war über ein echtes Konto gelaufen, während das Gedächtnis nur noch aus ein paar losen Fragmenten bestand.
Viele Nutzer speichern zwar Screenshots von Preisen, aber selten speichern sie den Kontext der Geldflüsse. Binance P2P lässt die Transaktion ordentlich aussehen: Kauf erledigt, Verkauf erledigt, die Kontostandsanzeige wechselt die Farbe. Von der Bank-Seite aus reduziert sich alles auf den Absendernamen, den Betrag, die Uhrzeit und den Überweisungsvermerk.
Der gängige Gedanke ist, sich später darum zu kümmern. Steuern wirken weit weg, und heute ist die Transaktion nur eine kleine Handlung. Erst wenn es Zeit wird, Kontoauszüge, die Binance-P2P-Historie sowie Ein- und Auszahlungsnachweise zusammenzutragen, merken die Leute, dass die einzelnen Teile sich nicht von allein zu einem Bild verbinden.
Das Paradox ist: Krypto spricht viel über öffentliche Spuren, aber der Teil, den Nutzer selbst verwalten, ist oft der nebelhafteste. Die Blockchain zeigt, was eine Wallet erhalten hat, die Börse zeigt, wie ein Auftrag abgeglichen wurde. Ohne persönliche Notizen kann selbst eine normale Transaktion zu einer Geschichte werden, die schwer zu erklären ist.
Ich möchte Steuern nicht zu einer Obsession machen. Nicht jeder, der mit Binance P2P handelt, macht das in großen Mengen, und nicht jede Überweisung ist alarmierend. Aber in Vietnam, wo die Auslegung von Steuerpflichten noch immer unterschiedlich ist, ist es dennoch nüchterner, Daten im Voraus vorzubereiten, als später zu raten, was damals passiert ist.
Für mich sind die Daten, die man sammeln sollte, nicht dazu da, sich selbst Angst zu machen, sondern um die Lücken zu verringern, wenn man etwas erklären muss. Kontoauszüge zeigen, wohin das Geld geflossen ist, die Binance-P2P-Historie zeigt den Grund, und persönliche Notizen verbinden diese beiden Welten. Übrig bleibt die Frage, ob wir digitale Vermögenswerte verwalten – oder ob wir nur darauf hoffen, dass alte Überweisungsnachweise für uns richtig sprechen.
@Binance_Vietnam #BinanceP2PAnToan
Kurz vor Jahresende half ich einem Bekannten dabei, seine Krypto-Transaktionen zu prüfen, um Steuerunterlagen vorzubereiten. Zuerst öffnete er seinen Kontoauszug, dann fiel ihm ein, dass seine Binance-P2P-Historie irgendwo anders gespeichert war. Das Geld war über ein echtes Konto gelaufen, während das Gedächtnis nur noch aus ein paar losen Fragmenten bestand.
Viele Nutzer speichern zwar Screenshots von Preisen, aber selten speichern sie den Kontext der Geldflüsse. Binance P2P lässt die Transaktion ordentlich aussehen: Kauf erledigt, Verkauf erledigt, die Kontostandsanzeige wechselt die Farbe. Von der Bank-Seite aus reduziert sich alles auf den Absendernamen, den Betrag, die Uhrzeit und den Überweisungsvermerk.
Der gängige Gedanke ist, sich später darum zu kümmern. Steuern wirken weit weg, und heute ist die Transaktion nur eine kleine Handlung. Erst wenn es Zeit wird, Kontoauszüge, die Binance-P2P-Historie sowie Ein- und Auszahlungsnachweise zusammenzutragen, merken die Leute, dass die einzelnen Teile sich nicht von allein zu einem Bild verbinden.
Das Paradox ist: Krypto spricht viel über öffentliche Spuren, aber der Teil, den Nutzer selbst verwalten, ist oft der nebelhafteste. Die Blockchain zeigt, was eine Wallet erhalten hat, die Börse zeigt, wie ein Auftrag abgeglichen wurde. Ohne persönliche Notizen kann selbst eine normale Transaktion zu einer Geschichte werden, die schwer zu erklären ist.
Ich möchte Steuern nicht zu einer Obsession machen. Nicht jeder, der mit Binance P2P handelt, macht das in großen Mengen, und nicht jede Überweisung ist alarmierend. Aber in Vietnam, wo die Auslegung von Steuerpflichten noch immer unterschiedlich ist, ist es dennoch nüchterner, Daten im Voraus vorzubereiten, als später zu raten, was damals passiert ist.
Für mich sind die Daten, die man sammeln sollte, nicht dazu da, sich selbst Angst zu machen, sondern um die Lücken zu verringern, wenn man etwas erklären muss. Kontoauszüge zeigen, wohin das Geld geflossen ist, die Binance-P2P-Historie zeigt den Grund, und persönliche Notizen verbinden diese beiden Welten. Übrig bleibt die Frage, ob wir digitale Vermögenswerte verwalten – oder ob wir nur darauf hoffen, dass alte Überweisungsnachweise für uns richtig sprechen.
@Binance Vietnam #BinanceP2PAnToan
1
97
·
--
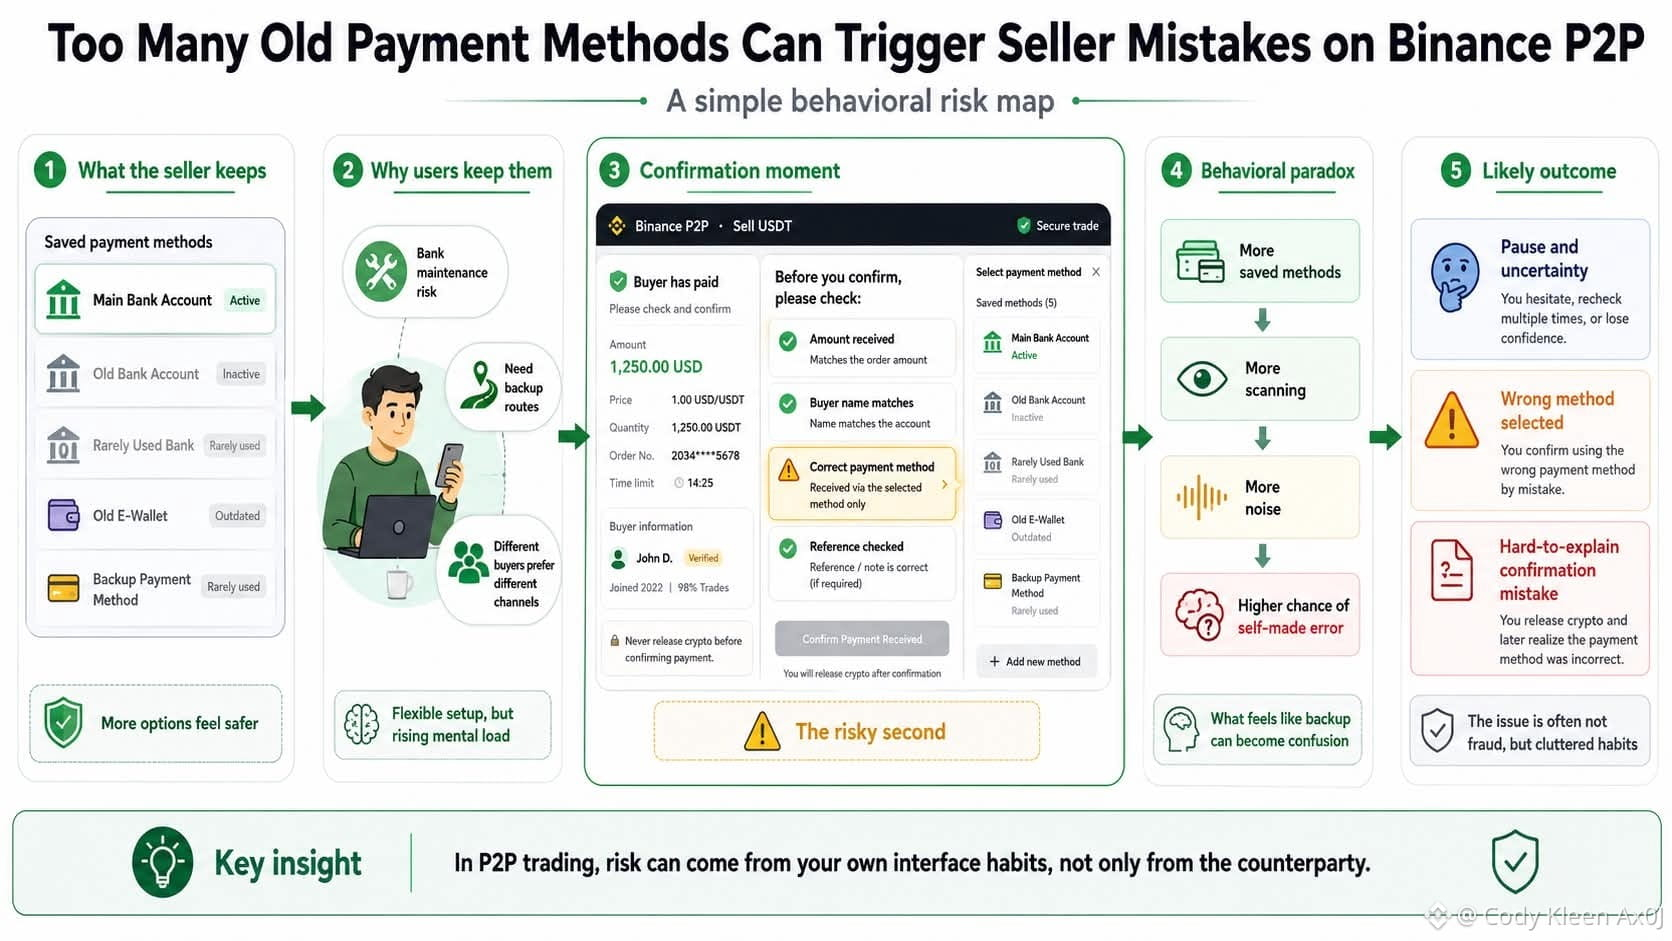
Es gab eine Zeit, in der ich abends auf Binance P2P eine kleine Menge USDT verkaufte, direkt nachdem meine Hauptbank ihre Wartung beendet hatte. Der Käufer überwies den richtigen Betrag, und der Name stimmte auch, aber ich habe trotzdem innegehalten. In der Liste der Empfangsmethoden standen noch ein paar alte Konten, die so vertraut waren, dass sie gefährlich wurden.
Das Tückische an Binance P2P ist, dass die Transaktion zu gewöhnlich wirkt. Die eine Seite überweist Geld, die andere Seite bestätigt, und alles fühlt sich an wie ein normaler Handel zwischen zwei Menschen, die sich kennen. Aber schon wenn man die falsche gespeicherte Methode wählt, kann der Verkäufer einen Fehler erzeugen, der schwer zu erklären ist.
Viele behalten alte Zahlungsmethoden, weil sie glauben, dass mehr Routen mehr Sicherheit bedeuten. Das habe ich früher auch gedacht. In Krypto fürchtet man vor allem Bankfehler, langsame Wallets oder Käufer, die nur einen bestimmten Zahlungsweg nutzen können.
Je mehr vergessene Optionen es gibt, desto leichter wird es, dass der Bestätigungsschritt zu einem Geräusch wird. Ein Konto, das selten genutzt wurde, eine Bank, die einmal ihre Kontodaten geändert hat, eine Wallet, die nur hinzugefügt wurde, um sie zu haben – all diese Dinge bleiben wie alter Unrat dort liegen. Ein Binance-P2P-Verkäufer prüft nicht nur, ob das Geld angekommen ist, sondern überprüft auch seine eigenen Gewohnheiten.
Das Paradox ist, dass Vorsicht manchmal durch das besiegt wird, was wir „Backup“ nennen. Man hält Dinge bereit, um sich gegen Risiken abzusichern – und genau diese Dinge schaffen dann auch mehr Risiko. Fehler kommen nicht unbedingt von einem schlechten Käufer; sie können auch aus einer Liste entstehen, die zu lang ist, und aus einer zweiten, die zu hastig ist.
Ich finde es nicht falsch, mehrere Konten zu verwenden. Häufige Trader haben Gründe, Cashflows zu trennen. Aber bei Binance P2P sollte jede gespeicherte Methode weiterhin einen klaren Grund haben, zu existieren. Und die verbleibende Frage ist, ob sie mir hilft, die Bestätigung zuverlässiger zu machen – oder ob sie nur die letzte Sekunde weiter verwischt.
@Binance_Vietnam #BinanceP2PAnToan
Es gab eine Zeit, in der ich abends auf Binance P2P eine kleine Menge USDT verkaufte, direkt nachdem meine Hauptbank ihre Wartung beendet hatte. Der Käufer überwies den richtigen Betrag, und der Name stimmte auch, aber ich habe trotzdem innegehalten. In der Liste der Empfangsmethoden standen noch ein paar alte Konten, die so vertraut waren, dass sie gefährlich wurden.
Das Tückische an Binance P2P ist, dass die Transaktion zu gewöhnlich wirkt. Die eine Seite überweist Geld, die andere Seite bestätigt, und alles fühlt sich an wie ein normaler Handel zwischen zwei Menschen, die sich kennen. Aber schon wenn man die falsche gespeicherte Methode wählt, kann der Verkäufer einen Fehler erzeugen, der schwer zu erklären ist.
Viele behalten alte Zahlungsmethoden, weil sie glauben, dass mehr Routen mehr Sicherheit bedeuten. Das habe ich früher auch gedacht. In Krypto fürchtet man vor allem Bankfehler, langsame Wallets oder Käufer, die nur einen bestimmten Zahlungsweg nutzen können.
Je mehr vergessene Optionen es gibt, desto leichter wird es, dass der Bestätigungsschritt zu einem Geräusch wird. Ein Konto, das selten genutzt wurde, eine Bank, die einmal ihre Kontodaten geändert hat, eine Wallet, die nur hinzugefügt wurde, um sie zu haben – all diese Dinge bleiben wie alter Unrat dort liegen. Ein Binance-P2P-Verkäufer prüft nicht nur, ob das Geld angekommen ist, sondern überprüft auch seine eigenen Gewohnheiten.
Das Paradox ist, dass Vorsicht manchmal durch das besiegt wird, was wir „Backup“ nennen. Man hält Dinge bereit, um sich gegen Risiken abzusichern – und genau diese Dinge schaffen dann auch mehr Risiko. Fehler kommen nicht unbedingt von einem schlechten Käufer; sie können auch aus einer Liste entstehen, die zu lang ist, und aus einer zweiten, die zu hastig ist.
Ich finde es nicht falsch, mehrere Konten zu verwenden. Häufige Trader haben Gründe, Cashflows zu trennen. Aber bei Binance P2P sollte jede gespeicherte Methode weiterhin einen klaren Grund haben, zu existieren. Und die verbleibende Frage ist, ob sie mir hilft, die Bestätigung zuverlässiger zu machen – oder ob sie nur die letzte Sekunde weiter verwischt.
@Binance Vietnam #BinanceP2PAnToan
1
74
·
--
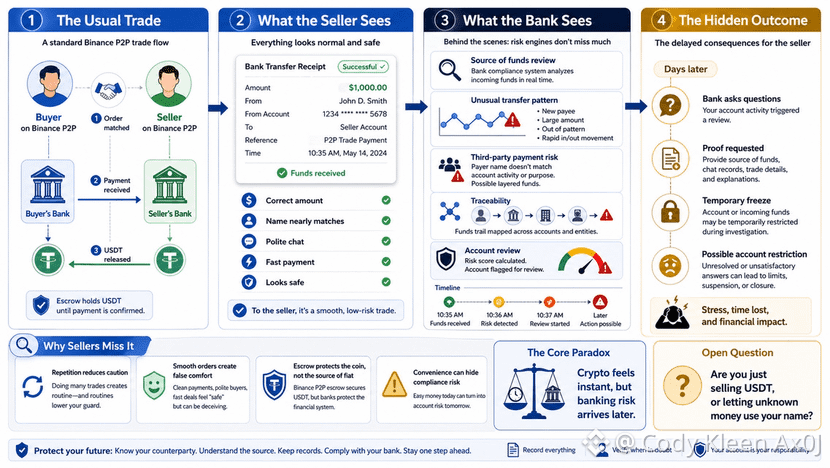
Ich habe einmal einen USDT-Verkäufer in einem vertrauten Café getroffen. Er sagte, dass es auf Binance P2P einmal den Fall gegeben habe, dass der Käufer den richtigen Betrag überwiesen habe, der Name fast übereinstimmte und das Zahlungsbetreff sauber aussah, sodass er die Coins freigab. Ein paar Tage später wollte die Bank nach der Herkunft der Gelder fragen.
Diese Art von Risiko explodiert nicht direkt in der Bestellung. Sie kommt spät, wenn das Chatfenster schon still geworden ist und der Handel nur noch Geschichte ist. Binance P2P macht alles ordentlich, aber Fiat-Geld bewegt sich trotzdem über Banken, wo Spuren mehr Gewicht haben als das Gefühl von Sicherheit.
Die Psychologie des Verkäufers ist leicht zu verstehen. Nach vielen reibungslosen Orders beginnt das Gehirn, bei der Vorsicht zu sparen. Eine saubere Quittung, ein vertrautes Konto, ein paar höfliche Zeilen – das reicht aus, um zu vergessen, dass die Herkunft der Gelder außerhalb des Bildschirms liegt.
Der Widerspruch ist: Je vertrauter Verkäufer mit P2P werden, desto leichter fällt es ihnen zu glauben, sie würden nur USDT gegen Geld tauschen. In Wirklichkeit erhalten sie einen Geldfluss mit einer blinden Vergangenheit. Binance P2P hält die Coins zwar im Treuhandkonto (Escrow), aber es bereinigt nicht die Historie des Geldes, bevor es in die Bank eintritt.
Nicht jede ungewöhnliche Zahlungsquelle ist schlecht. Manche nutzen das Konto eines Verwandten, manche sind neu und gehen die Schritte unbeholfen an, manche überweisen von einem Geschäftskonto, weil es bequem ist. Aber wenn Verkäufer blind alles vertrauen, werden sie zur Polsterung für Risiken.
Die Falle liegt in kleinen Annahmen. Eine kleine Bestellung sollte okay sein, ein Käufer mit vielen Bewertungen sollte in Ordnung sein, eine schnelle Überweisung sollte sauber sein. Diese Sätze klingen vernünftig, bis die Bank nach einer Erklärung fragt.
Mit Binance P2P ist das größte Risiko manchmal nicht, eine falsche Entscheidung zu treffen, sondern das Gefühl, dass alles zu reibungslos läuft. Verkäufer müssen langsamer werden, bevor sie Geld erhalten – nicht, weil sie den Markt fürchten, sondern weil sie ihre eigenen Grenzen verstehen. Die verbleibende Frage ist, ob wir USDT verkaufen oder ob wir einen seltsamen Geldfluss unsere Identität ausleihen lassen.@Binance_Vietnam #BinanceP2PAnToan
Ich habe einmal einen USDT-Verkäufer in einem vertrauten Café getroffen. Er sagte, dass es auf Binance P2P einmal den Fall gegeben habe, dass der Käufer den richtigen Betrag überwiesen habe, der Name fast übereinstimmte und das Zahlungsbetreff sauber aussah, sodass er die Coins freigab. Ein paar Tage später wollte die Bank nach der Herkunft der Gelder fragen.
Diese Art von Risiko explodiert nicht direkt in der Bestellung. Sie kommt spät, wenn das Chatfenster schon still geworden ist und der Handel nur noch Geschichte ist. Binance P2P macht alles ordentlich, aber Fiat-Geld bewegt sich trotzdem über Banken, wo Spuren mehr Gewicht haben als das Gefühl von Sicherheit.
Die Psychologie des Verkäufers ist leicht zu verstehen. Nach vielen reibungslosen Orders beginnt das Gehirn, bei der Vorsicht zu sparen. Eine saubere Quittung, ein vertrautes Konto, ein paar höfliche Zeilen – das reicht aus, um zu vergessen, dass die Herkunft der Gelder außerhalb des Bildschirms liegt.
Der Widerspruch ist: Je vertrauter Verkäufer mit P2P werden, desto leichter fällt es ihnen zu glauben, sie würden nur USDT gegen Geld tauschen. In Wirklichkeit erhalten sie einen Geldfluss mit einer blinden Vergangenheit. Binance P2P hält die Coins zwar im Treuhandkonto (Escrow), aber es bereinigt nicht die Historie des Geldes, bevor es in die Bank eintritt.
Nicht jede ungewöhnliche Zahlungsquelle ist schlecht. Manche nutzen das Konto eines Verwandten, manche sind neu und gehen die Schritte unbeholfen an, manche überweisen von einem Geschäftskonto, weil es bequem ist. Aber wenn Verkäufer blind alles vertrauen, werden sie zur Polsterung für Risiken.
Die Falle liegt in kleinen Annahmen. Eine kleine Bestellung sollte okay sein, ein Käufer mit vielen Bewertungen sollte in Ordnung sein, eine schnelle Überweisung sollte sauber sein. Diese Sätze klingen vernünftig, bis die Bank nach einer Erklärung fragt.
Mit Binance P2P ist das größte Risiko manchmal nicht, eine falsche Entscheidung zu treffen, sondern das Gefühl, dass alles zu reibungslos läuft. Verkäufer müssen langsamer werden, bevor sie Geld erhalten – nicht, weil sie den Markt fürchten, sondern weil sie ihre eigenen Grenzen verstehen. Die verbleibende Frage ist, ob wir USDT verkaufen oder ob wir einen seltsamen Geldfluss unsere Identität ausleihen lassen.@Binance Vietnam #BinanceP2PAnToan
1
61
·
--
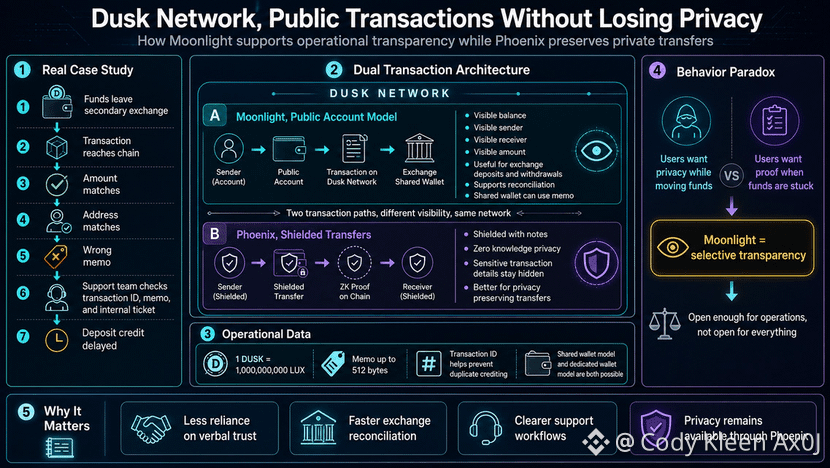
Einmal verfolgte ich einen DUSK-Deposit-Fall von einem kleinen Händler, bei dem das Geld zwar eine sekundäre Börse verlassen hatte, aber noch nicht im Zielkonto angekommen war. Die Transaktion hatte eine Transaktions-ID, der Betrag stimmte überein und die Adresse passte, aber ein falsches Memo zwang das Support-Team, sich durch Datenebenen durchzuarbeiten.
Dusk Network macht Moonlight zu einem öffentlichen Transaktionspfad, weil diese Art von Fehler kein Randproblem ist. Moonlight verwendet ein Kontomodell, das den Kontostand, den Absender, den Empfänger und den Betrag sichtbar macht, sodass die Abstimmung nicht auf verbales Vertrauen angewiesen ist.
Das Gegenstück von Moonlight ist Phoenix, wo Transaktionen über Notizen und Zero Knowledge abgeschirmt sind. Dusk Network verkauft kein Traumbild absoluter Privatsphäre, sondern teilt das System in zwei Rhythmen: einen öffentlichen Rhythmus für Vorgänge und einen privaten Rhythmus für das, was Nutzer nicht offenlegen möchten.
Die Fallstudie zum Börsentransfer zeigt, dass kleine Details Gewicht haben. Ein DUSK entspricht einer Milliarde LUX, was bedeutet, dass Scanner und Ledger über die kleinste Einheit übereinstimmen müssen, während das Memo auf 512 Byte erweitert wurde – genug, um eine Kunden-ID, einen Deposit-Code oder einen Verarbeitungskontext anzuhängen, ohne die gesamte finanzielle Historie offenzulegen.
Das Paradox liegt im Verhalten. Nutzer hassen es, vollständig getrackt zu werden, aber wenn Gelder stecken bleiben, brauchen sie einen Beweisweg, der klar genug ist, damit die Börse dem Konto zuverlässig gutschreiben kann. Moonlight verwandelt diese Klarheit in eine bewusste Entscheidung – statt jeden Geldfluss so zu erzwingen, dass er vollständig beleuchtet bleibt.
Ich habe nach wie vor etwas Skepsis gegenüber dieser Design-Schicht. Dusk Network muss immer noch nachweisen, dass Wallets, Gebühren, Memo-Warnungen und die Geschwindigkeit der Gutschrift so reibungslos funktionieren, dass Nutzer Transparenz im richtigen Moment wählen können – nicht nur, nachdem bereits etwas schiefgelaufen ist.
@Dusk_Foundation #dusk $DUSK
Einmal verfolgte ich einen DUSK-Deposit-Fall von einem kleinen Händler, bei dem das Geld zwar eine sekundäre Börse verlassen hatte, aber noch nicht im Zielkonto angekommen war. Die Transaktion hatte eine Transaktions-ID, der Betrag stimmte überein und die Adresse passte, aber ein falsches Memo zwang das Support-Team, sich durch Datenebenen durchzuarbeiten.
Dusk Network macht Moonlight zu einem öffentlichen Transaktionspfad, weil diese Art von Fehler kein Randproblem ist. Moonlight verwendet ein Kontomodell, das den Kontostand, den Absender, den Empfänger und den Betrag sichtbar macht, sodass die Abstimmung nicht auf verbales Vertrauen angewiesen ist.
Das Gegenstück von Moonlight ist Phoenix, wo Transaktionen über Notizen und Zero Knowledge abgeschirmt sind. Dusk Network verkauft kein Traumbild absoluter Privatsphäre, sondern teilt das System in zwei Rhythmen: einen öffentlichen Rhythmus für Vorgänge und einen privaten Rhythmus für das, was Nutzer nicht offenlegen möchten.
Die Fallstudie zum Börsentransfer zeigt, dass kleine Details Gewicht haben. Ein DUSK entspricht einer Milliarde LUX, was bedeutet, dass Scanner und Ledger über die kleinste Einheit übereinstimmen müssen, während das Memo auf 512 Byte erweitert wurde – genug, um eine Kunden-ID, einen Deposit-Code oder einen Verarbeitungskontext anzuhängen, ohne die gesamte finanzielle Historie offenzulegen.
Das Paradox liegt im Verhalten. Nutzer hassen es, vollständig getrackt zu werden, aber wenn Gelder stecken bleiben, brauchen sie einen Beweisweg, der klar genug ist, damit die Börse dem Konto zuverlässig gutschreiben kann. Moonlight verwandelt diese Klarheit in eine bewusste Entscheidung – statt jeden Geldfluss so zu erzwingen, dass er vollständig beleuchtet bleibt.
Ich habe nach wie vor etwas Skepsis gegenüber dieser Design-Schicht. Dusk Network muss immer noch nachweisen, dass Wallets, Gebühren, Memo-Warnungen und die Geschwindigkeit der Gutschrift so reibungslos funktionieren, dass Nutzer Transparenz im richtigen Moment wählen können – nicht nur, nachdem bereits etwas schiefgelaufen ist.
@Dusk #dusk $DUSK
1
98
·
--
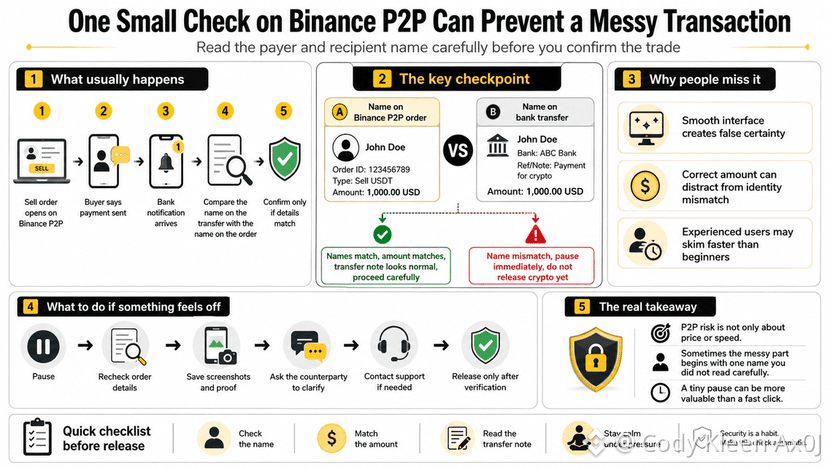
Einmal habe ich nach der Arbeit USDT verkauft, als mein Kopf ein wenig müde war. Die Bestellung in Binance P2P zeigte den vollen Betrag an, der Käufer schickte eine kurze Nachricht, und die Bank hat mir benachrichtigt, dass das Geld angekommen ist. Ich schaute noch einmal hin, und der Name des Absenders passte nicht zum Namen in der Bestellung.
Das war nicht dramatisch. Es gab kein eindeutig verdächtiges Zeichen, keine aufdringliche Nachricht. Nur ein einziger Detailfehler, klein genug, dass ich ihn übersehen hätte, wenn ich es eilig gehabt hätte.
Nutzer von Binance P2P sprechen oft über Kurse, Geschwindigkeit und die Bewertung des Partners. Das sind Dinge, die man leicht sehen und leicht vergleichen kann. Aber der Name des Empfängers sitzt in einer tristen Ecke, in der Sorgfalt oft als unnötige Maßnahme abgetan wird.
Die Psychologie von Fintech hat eine weiche Falle. Je reibungsloser die Oberfläche wirkt, desto eher glauben wir, dass der Ablauf ebenfalls sauber ist. Wenn der richtige Geldbetrag ankommt, schließt das Gehirn daraus, dass auch der Rest stimmt, obwohl ein Geldfluss mehr Schichten hat als eine Erfolgsmeldung.
Das Paradox ist: Menschen, die schon lange auf Binance P2P handeln, überfliegen manchmal leichter als Einsteiger. Einsteiger fürchten Fehler, also lesen sie jede Zeile. Erfahrene Nutzer vertrauen der Gewohnheit, während eine gute Routine und ein schlechter Autopilot nur einen Klick voneinander entfernt sind.
Ich glaube nicht, dass das Prüfen des Empfängernamens ein absoluter Schutz ist. Es gibt weiterhin Situationen, in denen Support, gespeicherte Beweise und das Abwarten der Verifizierung nötig sind. Aber das sorgfältige Lesen des Namens schafft eine Pause, einen kleinen Kontrollpunkt, bevor wir der Bestätigen-Schaltfläche die Entscheidung überlassen.
Bei Binance P2P entsteht Sicherheit nicht durch einen großen Trick. Sie entsteht durch schlichte Handlungen: den Namen erneut lesen, den Betrag abgleichen, den Verwendungszweck der Überweisung prüfen, ruhig bleiben, bevor dringende Nachrichten uns unter Druck setzen. Die offene Frage bleibt, ob wir Finanztools mit Wachsamkeit nutzen oder einfach eine vertraute Hand für uns entscheiden lassen.
@Binance_Vietnam #BinanceP2PAnToan
Einmal habe ich nach der Arbeit USDT verkauft, als mein Kopf ein wenig müde war. Die Bestellung in Binance P2P zeigte den vollen Betrag an, der Käufer schickte eine kurze Nachricht, und die Bank hat mir benachrichtigt, dass das Geld angekommen ist. Ich schaute noch einmal hin, und der Name des Absenders passte nicht zum Namen in der Bestellung.
Das war nicht dramatisch. Es gab kein eindeutig verdächtiges Zeichen, keine aufdringliche Nachricht. Nur ein einziger Detailfehler, klein genug, dass ich ihn übersehen hätte, wenn ich es eilig gehabt hätte.
Nutzer von Binance P2P sprechen oft über Kurse, Geschwindigkeit und die Bewertung des Partners. Das sind Dinge, die man leicht sehen und leicht vergleichen kann. Aber der Name des Empfängers sitzt in einer tristen Ecke, in der Sorgfalt oft als unnötige Maßnahme abgetan wird.
Die Psychologie von Fintech hat eine weiche Falle. Je reibungsloser die Oberfläche wirkt, desto eher glauben wir, dass der Ablauf ebenfalls sauber ist. Wenn der richtige Geldbetrag ankommt, schließt das Gehirn daraus, dass auch der Rest stimmt, obwohl ein Geldfluss mehr Schichten hat als eine Erfolgsmeldung.
Das Paradox ist: Menschen, die schon lange auf Binance P2P handeln, überfliegen manchmal leichter als Einsteiger. Einsteiger fürchten Fehler, also lesen sie jede Zeile. Erfahrene Nutzer vertrauen der Gewohnheit, während eine gute Routine und ein schlechter Autopilot nur einen Klick voneinander entfernt sind.
Ich glaube nicht, dass das Prüfen des Empfängernamens ein absoluter Schutz ist. Es gibt weiterhin Situationen, in denen Support, gespeicherte Beweise und das Abwarten der Verifizierung nötig sind. Aber das sorgfältige Lesen des Namens schafft eine Pause, einen kleinen Kontrollpunkt, bevor wir der Bestätigen-Schaltfläche die Entscheidung überlassen.
Bei Binance P2P entsteht Sicherheit nicht durch einen großen Trick. Sie entsteht durch schlichte Handlungen: den Namen erneut lesen, den Betrag abgleichen, den Verwendungszweck der Überweisung prüfen, ruhig bleiben, bevor dringende Nachrichten uns unter Druck setzen. Die offene Frage bleibt, ob wir Finanztools mit Wachsamkeit nutzen oder einfach eine vertraute Hand für uns entscheiden lassen.
@Binance Vietnam #BinanceP2PAnToan
1
69
·
--
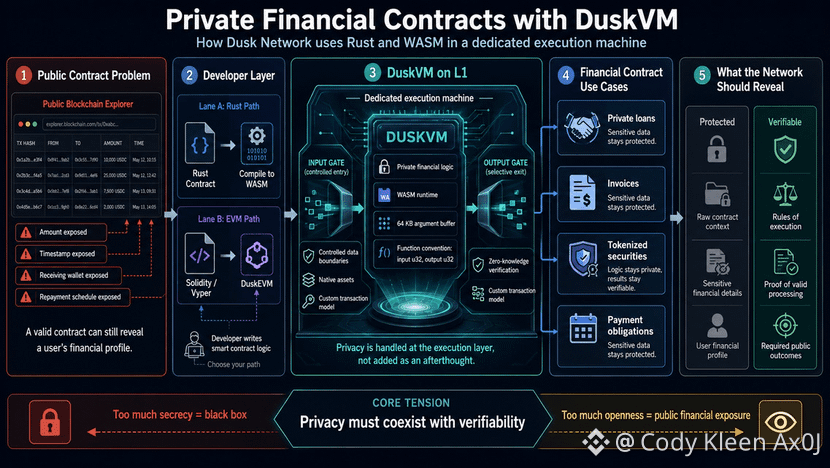
Ich habe einmal einen Rückzahlungsvertrag zwischen drei Bekannten geprüft, ein kleines Darlehen mit Stablecoin als Vermögenswert. Der Vertrag funktionierte korrekt, aber der Explorer erfasste den Betrag, den Zeitpunkt, die empfangende Wallet und den Rückzahlungsrhythmus. Der Kreditnehmer hatte nichts Falsches getan, aber sein finanzielles Profil hing wie auf der Straße.
Dusk Network schließt diese Lücke direkt mit DuskVM, einer WASM-Ausführungsmaschine für private Finanzverträge auf L1. Rust schreibt die Logik, WASM erstellt eine dedizierte Laufzeitumgebung, und die Privatsphäre wird nicht in ein zweites Hilfsprodukt „nach unten“ verlagert.
Der technische Teil, den ich genauer untersuchen möchte, ist, wie DuskVM Daten-Grenzen behandelt. Der 64-KB-Argumentpuffer ist das Tor, durch das ein Vertrag Daten auf kontrollierte Weise empfängt, und dann Ergebnisse zurückgibt, die kompakter sind als der reale Kontext. Die Konvention, bei der eine Funktion u32 entgegennimmt und u32 zurückgibt, zeigt, dass die Ausführungsmaschine die Längen von Eingaben und Ausgaben recht eng verwaltet.
Dusk Network trennt außerdem DuskVM von DuskEVM. DuskEVM bedient Solidity- und Ethereum-Gewohnheiten, während DuskVM für Rust, WASM, native Assets, ein separates Transaktionsmodell und Zero Knowledge gedacht ist. Diese Trennung zwingt Entwickler, eine Umgebung anhand der Sensibilitätsstufe der Daten zu wählen – nicht nur nach Bequemlichkeit.
Der Widerspruch besteht darin, dass private Finanzverträge den Außenstehenden weiterhin erlauben müssen, die Spielregeln zu verifizieren. Versteckt man die falsche Ebene, wird es zu einer Blackbox. Öffnet man die falsche Ebene, werden Rechnungen, Darlehen, tokenisierte Wertpapiere und Zahlungsverpflichtungen zu übermäßig öffentlichen Daten.
Dusk Network sollte nicht als generelle Privacy-Story gelesen werden. Ich würde es an drei Punkten festmachen: ob die Ausführungsmaschine stabil ist, ob die Rust- und WASM-Werkzeuge leicht zu bedienen sind und ob die Zero-Knowledge-Verifikation klar genug ist, damit echtes Geld einfließen kann, ohne auf blinden Vertrauensaufbau angewiesen zu sein.
@Dusk_Foundation #dusk $DUSK
Ich habe einmal einen Rückzahlungsvertrag zwischen drei Bekannten geprüft, ein kleines Darlehen mit Stablecoin als Vermögenswert. Der Vertrag funktionierte korrekt, aber der Explorer erfasste den Betrag, den Zeitpunkt, die empfangende Wallet und den Rückzahlungsrhythmus. Der Kreditnehmer hatte nichts Falsches getan, aber sein finanzielles Profil hing wie auf der Straße.
Dusk Network schließt diese Lücke direkt mit DuskVM, einer WASM-Ausführungsmaschine für private Finanzverträge auf L1. Rust schreibt die Logik, WASM erstellt eine dedizierte Laufzeitumgebung, und die Privatsphäre wird nicht in ein zweites Hilfsprodukt „nach unten“ verlagert.
Der technische Teil, den ich genauer untersuchen möchte, ist, wie DuskVM Daten-Grenzen behandelt. Der 64-KB-Argumentpuffer ist das Tor, durch das ein Vertrag Daten auf kontrollierte Weise empfängt, und dann Ergebnisse zurückgibt, die kompakter sind als der reale Kontext. Die Konvention, bei der eine Funktion u32 entgegennimmt und u32 zurückgibt, zeigt, dass die Ausführungsmaschine die Längen von Eingaben und Ausgaben recht eng verwaltet.
Dusk Network trennt außerdem DuskVM von DuskEVM. DuskEVM bedient Solidity- und Ethereum-Gewohnheiten, während DuskVM für Rust, WASM, native Assets, ein separates Transaktionsmodell und Zero Knowledge gedacht ist. Diese Trennung zwingt Entwickler, eine Umgebung anhand der Sensibilitätsstufe der Daten zu wählen – nicht nur nach Bequemlichkeit.
Der Widerspruch besteht darin, dass private Finanzverträge den Außenstehenden weiterhin erlauben müssen, die Spielregeln zu verifizieren. Versteckt man die falsche Ebene, wird es zu einer Blackbox. Öffnet man die falsche Ebene, werden Rechnungen, Darlehen, tokenisierte Wertpapiere und Zahlungsverpflichtungen zu übermäßig öffentlichen Daten.
Dusk Network sollte nicht als generelle Privacy-Story gelesen werden. Ich würde es an drei Punkten festmachen: ob die Ausführungsmaschine stabil ist, ob die Rust- und WASM-Werkzeuge leicht zu bedienen sind und ob die Zero-Knowledge-Verifikation klar genug ist, damit echtes Geld einfließen kann, ohne auf blinden Vertrauensaufbau angewiesen zu sein.
@Dusk #dusk $DUSK
1
93
·
--
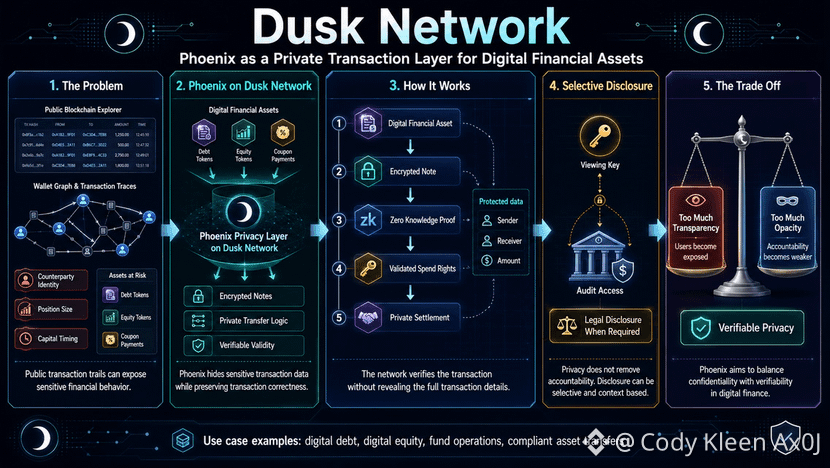
Letzten Monat habe ich mir ein Team angesehen, das digitale Schuldtitel herausgibt. Sie blieben bei einer praktischen Frage hängen: Wenn ein Investor einen Coupon erhält, könnte ein Außenstehender dann auf die Größe des Schuldbestands und den Zeitplan der eingehenden Cashflows schließen?
Dusk Network schließt diese Lücke, indem Phoenix als private Transaktionsschicht für digitale Finanzanlagen genutzt wird. Phoenix organisiert den Wert in verschlüsselten Notizen und verwendet anschließend Zero-Knowledge-Beweise, um Ausgaberechte zu verifizieren, ohne dabei öffentlich den Absender, den Empfänger oder den Betrag offenzulegen.
Es gibt hier drei sensible Datenpunkte: die zugehörigen Identitäten, die Größe der Position und der Zeitpunkt der Kapitalbewegung. Eine Übertragung von 1 Million digitalen Equity-Tokens kann mehr aussagen als eine Ankündigung, weil sie Liquidität, den Zeitpunkt einer Restrukturierung oder die Gesundheit des Emittenten offenbaren kann.
Dusk Network geht daher nicht nur um versteckte Wallets. Der Markt muss wissen, dass Vermögenswerte gültig übertragen werden, aber er muss nicht zwangsläufig die gesamte Wallet-Beziehungs-Grafik sehen. Phoenix trennt den Teil, der überprüft werden muss, von dem Teil, der Nutzer offenlegt.
Ich sehe Privatsphäre aber noch immer nicht als saubere Antwort. Wenn alles geschlossen ist, verliert digitales Finanzwesen seine Fähigkeit, Rechenschaft abzulegen—daher sind Viewing Keys entscheidend: Sie schaffen einen Weg für Audits oder rechtliche Pflichten, ohne den Explorer in eine öffentliche Gehaltsliste zu verwandeln.
Dusk Network lohnt sich zu beobachten nicht wegen eines Privacy-Slogans, sondern weil Phoenix genau das Nutzerverhalten berührt, das sichtbar wird, wenn Vermögenswerte ernst werden. Die verbleibende Frage ist, wie viel verifizierbare Privatsphäre der Markt akzeptieren kann, bevor es sich unangenehm anfühlt, und wie viel Transparenz Nutzer ertragen, bevor sie gehen.
@Dusk_Foundation $DUSK #dusk $ACE $AKE
Letzten Monat habe ich mir ein Team angesehen, das digitale Schuldtitel herausgibt. Sie blieben bei einer praktischen Frage hängen: Wenn ein Investor einen Coupon erhält, könnte ein Außenstehender dann auf die Größe des Schuldbestands und den Zeitplan der eingehenden Cashflows schließen?
Dusk Network schließt diese Lücke, indem Phoenix als private Transaktionsschicht für digitale Finanzanlagen genutzt wird. Phoenix organisiert den Wert in verschlüsselten Notizen und verwendet anschließend Zero-Knowledge-Beweise, um Ausgaberechte zu verifizieren, ohne dabei öffentlich den Absender, den Empfänger oder den Betrag offenzulegen.
Es gibt hier drei sensible Datenpunkte: die zugehörigen Identitäten, die Größe der Position und der Zeitpunkt der Kapitalbewegung. Eine Übertragung von 1 Million digitalen Equity-Tokens kann mehr aussagen als eine Ankündigung, weil sie Liquidität, den Zeitpunkt einer Restrukturierung oder die Gesundheit des Emittenten offenbaren kann.
Dusk Network geht daher nicht nur um versteckte Wallets. Der Markt muss wissen, dass Vermögenswerte gültig übertragen werden, aber er muss nicht zwangsläufig die gesamte Wallet-Beziehungs-Grafik sehen. Phoenix trennt den Teil, der überprüft werden muss, von dem Teil, der Nutzer offenlegt.
Ich sehe Privatsphäre aber noch immer nicht als saubere Antwort. Wenn alles geschlossen ist, verliert digitales Finanzwesen seine Fähigkeit, Rechenschaft abzulegen—daher sind Viewing Keys entscheidend: Sie schaffen einen Weg für Audits oder rechtliche Pflichten, ohne den Explorer in eine öffentliche Gehaltsliste zu verwandeln.
Dusk Network lohnt sich zu beobachten nicht wegen eines Privacy-Slogans, sondern weil Phoenix genau das Nutzerverhalten berührt, das sichtbar wird, wenn Vermögenswerte ernst werden. Die verbleibende Frage ist, wie viel verifizierbare Privatsphäre der Markt akzeptieren kann, bevor es sich unangenehm anfühlt, und wie viel Transparenz Nutzer ertragen, bevor sie gehen.
@Dusk $DUSK #dusk $ACE $AKE
1
1
59
·
--
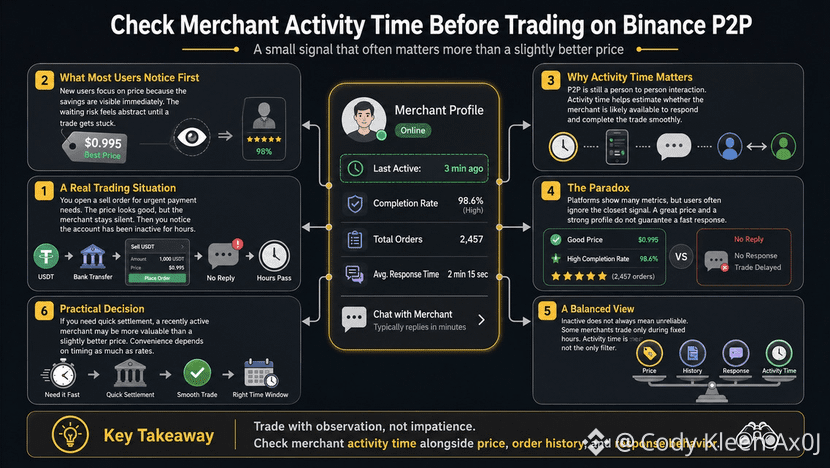
Einmal habe ich USDT verkauft, um meine Miete zu bezahlen, und ich habe einen Händler gewählt, dessen Preis ein paar Dong höher war. Die Bestellung wurde eröffnet, die andere Person blieb still, und als ich sich das Profil ansah, sah ich, dass das Konto fast einen halben Tag lang nicht aktiv war.
Seit diesem Tag habe ich die Aktivitätszeit als ein Signal gesehen, das man beim Nutzen von Binance P2P unbedingt prüfen sollte. Sie sagt nicht alles über die Glaubwürdigkeit, aber sie zeigt den Rhythmus – etwas, das bei Peer-to-Peer-Transaktionen leicht stecken bleibt.
Neue Nutzer schauen oft zuerst auf den Preis, weil er klar und sichtbar ist. Die Sparsamkeits-Logik lässt uns vergessen, dass die andere Seite kein Automat ist, sondern eine Person, die gerade beschäftigt sein kann oder die App vielleicht noch nicht geöffnet hat.
Fintech vermittelt das Gefühl, dass alles sofort geht, aber P2P hat immer noch manuelle Teile. Das Paradox ist: Je mehr Indikatoren es gibt, desto leichter ist es für uns, das naheliegendste Signal zu übersehen.
Binance P2P zeigt Bestellanzahlen, Abschlussquoten und Bewertungen, sodass Nutzer denken, sie hätten genug gelesen. Ein gut aussehendes Profil sorgt immer noch nicht dafür, dass Nachrichten sich von selbst beantworten.
Ich finde nicht, dass ein inaktiver Händler automatisch schlecht ist. Manche handeln nur zu festen Zeiten und kümmern sich ordentlich darum, wenn sie zurückkommen – deshalb ist die Aktivitätszeit nur ein Filter neben Preis, Historie und Antworten.
Wenn du Geld auf deinem Bankkonto brauchst, um eine Zahlung zu machen, ist das Sparen weniger Dong nicht mehr wirklich günstig. In diesem Moment ist Binance P2P nicht nur ein Ort zum Preisvergleich, sondern auch ein Ort, um zu sehen, ob der Rhythmus des Verkäufers zum Rhythmus des Lebens passt.
Die verbleibende Frage ist nicht, ob man dem Händler vertraut oder nicht. Es geht darum, ob wir aufgrund von Beobachtung handeln oder aufgrund von Ungeduld, die sich hinter einem Preis versteckt, der gut aussieht. Je bequemer Binance P2P wird, desto mehr brauchen Nutzer eine klare Form von Skepsis.@Binance_Vietnam #BinanceP2PAnToan $ACE
Einmal habe ich USDT verkauft, um meine Miete zu bezahlen, und ich habe einen Händler gewählt, dessen Preis ein paar Dong höher war. Die Bestellung wurde eröffnet, die andere Person blieb still, und als ich sich das Profil ansah, sah ich, dass das Konto fast einen halben Tag lang nicht aktiv war.
Seit diesem Tag habe ich die Aktivitätszeit als ein Signal gesehen, das man beim Nutzen von Binance P2P unbedingt prüfen sollte. Sie sagt nicht alles über die Glaubwürdigkeit, aber sie zeigt den Rhythmus – etwas, das bei Peer-to-Peer-Transaktionen leicht stecken bleibt.
Neue Nutzer schauen oft zuerst auf den Preis, weil er klar und sichtbar ist. Die Sparsamkeits-Logik lässt uns vergessen, dass die andere Seite kein Automat ist, sondern eine Person, die gerade beschäftigt sein kann oder die App vielleicht noch nicht geöffnet hat.
Fintech vermittelt das Gefühl, dass alles sofort geht, aber P2P hat immer noch manuelle Teile. Das Paradox ist: Je mehr Indikatoren es gibt, desto leichter ist es für uns, das naheliegendste Signal zu übersehen.
Binance P2P zeigt Bestellanzahlen, Abschlussquoten und Bewertungen, sodass Nutzer denken, sie hätten genug gelesen. Ein gut aussehendes Profil sorgt immer noch nicht dafür, dass Nachrichten sich von selbst beantworten.
Ich finde nicht, dass ein inaktiver Händler automatisch schlecht ist. Manche handeln nur zu festen Zeiten und kümmern sich ordentlich darum, wenn sie zurückkommen – deshalb ist die Aktivitätszeit nur ein Filter neben Preis, Historie und Antworten.
Wenn du Geld auf deinem Bankkonto brauchst, um eine Zahlung zu machen, ist das Sparen weniger Dong nicht mehr wirklich günstig. In diesem Moment ist Binance P2P nicht nur ein Ort zum Preisvergleich, sondern auch ein Ort, um zu sehen, ob der Rhythmus des Verkäufers zum Rhythmus des Lebens passt.
Die verbleibende Frage ist nicht, ob man dem Händler vertraut oder nicht. Es geht darum, ob wir aufgrund von Beobachtung handeln oder aufgrund von Ungeduld, die sich hinter einem Preis versteckt, der gut aussieht. Je bequemer Binance P2P wird, desto mehr brauchen Nutzer eine klare Form von Skepsis.@Binance Vietnam #BinanceP2PAnToan $ACE
1
139
·
--
Ich habe einmal einen Gründer in Saigon getroffen, der daran dachte, Unternehmensanteile zu tokenisieren, um Kapital von einer vertrauten Gruppe von Investoren einzusammeln. Das Gespräch blieb sofort an sehr gewöhnlichen Fragen hängen: Wer durfte kaufen, wer durfte übertragen, wer konnte das Transaktions-„Ledger“ einsehen und wenn ein Streitfall auftrat, welche Daten offengelegt würden.
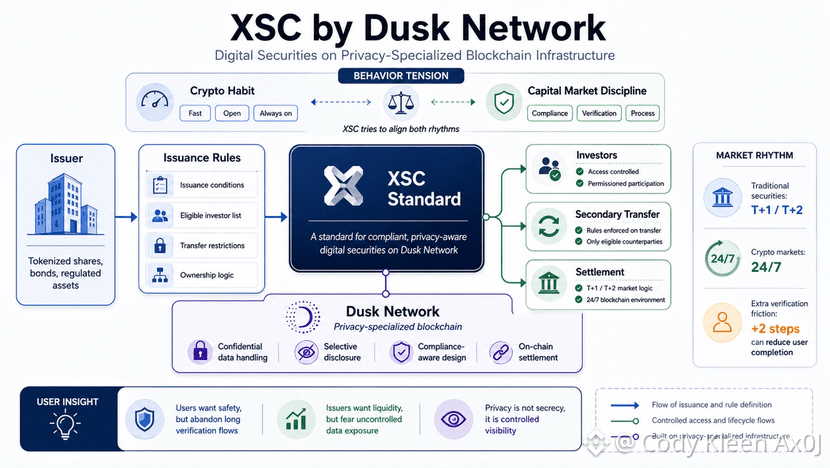
Aus dieser Erfahrung heraus ist XSC von Dusk Network nicht nur ein Token-Standard, der sich auf dem Papier gut anhört. Er ist für digitale Wertpapiere ausgelegt, bei denen der Vertrag die Emissionsbedingungen, die Liste der zulässigen Investoren, Übertragungsbeschränkungen und einen Mechanismus für selektive Offenlegung tragen muss.
Die Zahlen sind klein, aber sie sagen viel. Traditionelle Wertpapiere sind an einen T+1- oder T+2-Abwicklungszyklus gewöhnt, während Krypto rund um die Uhr, sieben Tage die Woche gehandelt wird. XSC versucht, diese beiden Rhythmen auf dieselbe Spur zu bringen: Blockchain-Geschwindigkeit und Disziplin des Kapitalmarkts.
Dusk Network wählt den schwierigeren Weg und baut eine dedizierte Privacy-Infrastruktur für Vermögenswerte mit rechtlichen Auflagen. Mit XSC bedeutet Privacy nicht, dass alles versteckt wird, sondern dass eine Filterebene aktiv wird: Investoren behalten ihre Informationen vor der Masse verborgen, während ordnungsgemäß autorisierte Parteien weiterhin prüfen können, was geprüft werden muss.
Das Paradox liegt im Verhalten. Fintech-Nutzer sagen, sie wollen Sicherheit, aber sie gehen leicht weg, wenn sie noch zwei weitere Verifizierungsschritte durchlaufen müssen. Dusk Network kann Compliance-Logik in den Vertrag einbauen, aber es kann den Markt nicht dazu zwingen, den Prozess zu mögen – gerade wenn Krypto dafür steht, dass alles schnell und flach ist.
Daher ist der Punkt, der bei Dusk Network zu beobachten ist, ob XSC digitale Wertpapiere so aussehen lassen kann, als wären sie weniger wie ein altes Asset, das ein Token-Kostüm trägt. Die verbleibende Frage ist, ob der Markt wirklich will, dass digitale Assets reifen, oder ob er nur neue Geschwindigkeit für alte Gewohnheiten will.
#dusk @Dusk_Foundation $DUSK
Ich habe einmal einen Gründer in Saigon getroffen, der daran dachte, Unternehmensanteile zu tokenisieren, um Kapital von einer vertrauten Gruppe von Investoren einzusammeln. Das Gespräch blieb sofort an sehr gewöhnlichen Fragen hängen: Wer durfte kaufen, wer durfte übertragen, wer konnte das Transaktions-„Ledger“ einsehen und wenn ein Streitfall auftrat, welche Daten offengelegt würden.
Aus dieser Erfahrung heraus ist XSC von Dusk Network nicht nur ein Token-Standard, der sich auf dem Papier gut anhört. Er ist für digitale Wertpapiere ausgelegt, bei denen der Vertrag die Emissionsbedingungen, die Liste der zulässigen Investoren, Übertragungsbeschränkungen und einen Mechanismus für selektive Offenlegung tragen muss.
Die Zahlen sind klein, aber sie sagen viel. Traditionelle Wertpapiere sind an einen T+1- oder T+2-Abwicklungszyklus gewöhnt, während Krypto rund um die Uhr, sieben Tage die Woche gehandelt wird. XSC versucht, diese beiden Rhythmen auf dieselbe Spur zu bringen: Blockchain-Geschwindigkeit und Disziplin des Kapitalmarkts.
Dusk Network wählt den schwierigeren Weg und baut eine dedizierte Privacy-Infrastruktur für Vermögenswerte mit rechtlichen Auflagen. Mit XSC bedeutet Privacy nicht, dass alles versteckt wird, sondern dass eine Filterebene aktiv wird: Investoren behalten ihre Informationen vor der Masse verborgen, während ordnungsgemäß autorisierte Parteien weiterhin prüfen können, was geprüft werden muss.
Das Paradox liegt im Verhalten. Fintech-Nutzer sagen, sie wollen Sicherheit, aber sie gehen leicht weg, wenn sie noch zwei weitere Verifizierungsschritte durchlaufen müssen. Dusk Network kann Compliance-Logik in den Vertrag einbauen, aber es kann den Markt nicht dazu zwingen, den Prozess zu mögen – gerade wenn Krypto dafür steht, dass alles schnell und flach ist.
Daher ist der Punkt, der bei Dusk Network zu beobachten ist, ob XSC digitale Wertpapiere so aussehen lassen kann, als wären sie weniger wie ein altes Asset, das ein Token-Kostüm trägt. Die verbleibende Frage ist, ob der Markt wirklich will, dass digitale Assets reifen, oder ob er nur neue Geschwindigkeit für alte Gewohnheiten will.
#dusk @Dusk $DUSK
1
173
·
--
@Binance_Vietnam #BinanceP2PAnToan
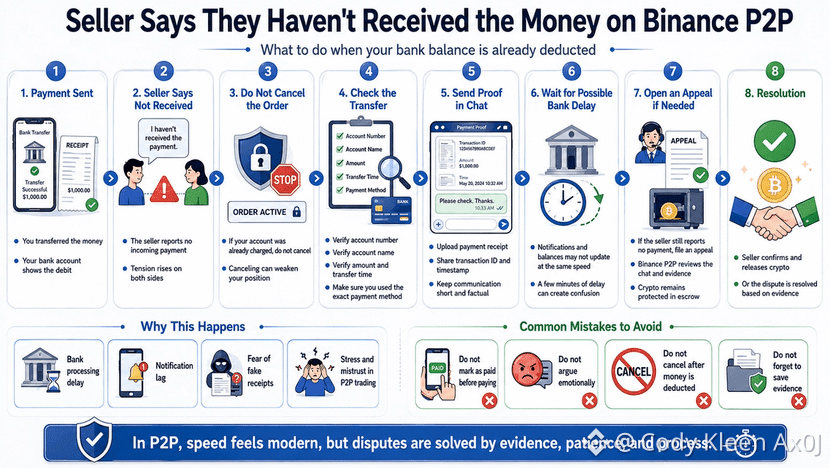
Eines Tages habe ich USDT über Binance P2P an einem ganz gewöhnlichen Abend gekauft. Nachdem ich die Überweisung gemacht hatte, zeigte die Bank, dass das Geld abgebucht worden war, aber der Verkäufer schrieb mir, sie hätten es nicht erhalten. In dem Moment war das Gefühl ziemlich angespannt.
Der erste Reflex ist zu denken, man werde betrogen. Der Käufer sieht, wie das Guthaben sinkt, und glaubt, die Transaktion sei erledigt, während der Verkäufer ein leeres Konto sieht und aus Angst davor, die Coins aus Versehen freizugeben, in Panik gerät. Zwei Befürchtungen treffen aufeinander, und aus einer kleinen Bestellung wird plötzlich ein Nervenstest.
Binance P2P nimmt kein Risiko weg, sondern rahmt es nur ein. Die Plattform hält den Vermögenswert im Escrow, aber das Fiat-Geld läuft trotzdem über die Bank, wo Benachrichtigungen und Kontostände manchmal nicht im gleichen Rhythmus aktualisiert werden. Schon ein paar Minuten Verzögerung reichen aus, um Misstrauen zu erzeugen.
Der Widerspruch ist, dass uns Krypto daran gewöhnt, uns an Tempo zu gewöhnen, aber Streitfälle immer noch sehr alte Schule Belege erfordern. Quittung, Transaktionscode, Kontoname, Überweisungszeit. Gefühle mögen stimmen, aber sie reichen nicht, um bei einer Beschwerde zu gewinnen.
Danach habe ich die Bestellung nicht storniert, obwohl das Geld bereits von meinem Konto abgebucht worden war. Bei Binance P2P ließ ich die Bestellung offen, schickte die Belege im Chat und wartete dann eine angemessene Zeit. Wenn das Geld immer noch nicht übereinstimmte, eröffnete ich stattdessen eine Beschwerde, statt lange zu diskutieren.
Ich halte es auch nicht für so, dass jeder Verkäufer, der sagt, er habe das Geld nicht erhalten, automatisch schlecht ist. Manche haben Bankverzögerungen, manche fürchten gefälschte Belege, und manche bearbeiten einfach viele Bestellungen gleichzeitig. Skepsis ist nötig, aber zu früh zu urteilen macht die Situation nur noch trüber.
Binance P2P vermittelt das Gefühl von schnellem Handel, aber gerade der Moment der Schwierigkeiten zeigt die echten Gewohnheiten der Nutzer. Wenn das Geld bereits abgebucht wurde und die andere Seite trotzdem sagt, sie habe es nicht erhalten, bleibt die Frage: Schützen wir uns mit einem Prozess, oder reagieren wir aus Angst.
@Binance Vietnam #BinanceP2PAnToan
Eines Tages habe ich USDT über Binance P2P an einem ganz gewöhnlichen Abend gekauft. Nachdem ich die Überweisung gemacht hatte, zeigte die Bank, dass das Geld abgebucht worden war, aber der Verkäufer schrieb mir, sie hätten es nicht erhalten. In dem Moment war das Gefühl ziemlich angespannt.
Der erste Reflex ist zu denken, man werde betrogen. Der Käufer sieht, wie das Guthaben sinkt, und glaubt, die Transaktion sei erledigt, während der Verkäufer ein leeres Konto sieht und aus Angst davor, die Coins aus Versehen freizugeben, in Panik gerät. Zwei Befürchtungen treffen aufeinander, und aus einer kleinen Bestellung wird plötzlich ein Nervenstest.
Binance P2P nimmt kein Risiko weg, sondern rahmt es nur ein. Die Plattform hält den Vermögenswert im Escrow, aber das Fiat-Geld läuft trotzdem über die Bank, wo Benachrichtigungen und Kontostände manchmal nicht im gleichen Rhythmus aktualisiert werden. Schon ein paar Minuten Verzögerung reichen aus, um Misstrauen zu erzeugen.
Der Widerspruch ist, dass uns Krypto daran gewöhnt, uns an Tempo zu gewöhnen, aber Streitfälle immer noch sehr alte Schule Belege erfordern. Quittung, Transaktionscode, Kontoname, Überweisungszeit. Gefühle mögen stimmen, aber sie reichen nicht, um bei einer Beschwerde zu gewinnen.
Danach habe ich die Bestellung nicht storniert, obwohl das Geld bereits von meinem Konto abgebucht worden war. Bei Binance P2P ließ ich die Bestellung offen, schickte die Belege im Chat und wartete dann eine angemessene Zeit. Wenn das Geld immer noch nicht übereinstimmte, eröffnete ich stattdessen eine Beschwerde, statt lange zu diskutieren.
Ich halte es auch nicht für so, dass jeder Verkäufer, der sagt, er habe das Geld nicht erhalten, automatisch schlecht ist. Manche haben Bankverzögerungen, manche fürchten gefälschte Belege, und manche bearbeiten einfach viele Bestellungen gleichzeitig. Skepsis ist nötig, aber zu früh zu urteilen macht die Situation nur noch trüber.
Binance P2P vermittelt das Gefühl von schnellem Handel, aber gerade der Moment der Schwierigkeiten zeigt die echten Gewohnheiten der Nutzer. Wenn das Geld bereits abgebucht wurde und die andere Seite trotzdem sagt, sie habe es nicht erhalten, bleibt die Frage: Schützen wir uns mit einem Prozess, oder reagieren wir aus Angst.
2
360
·
--
@Binance_Vietnam #BinanceP2PAnToan
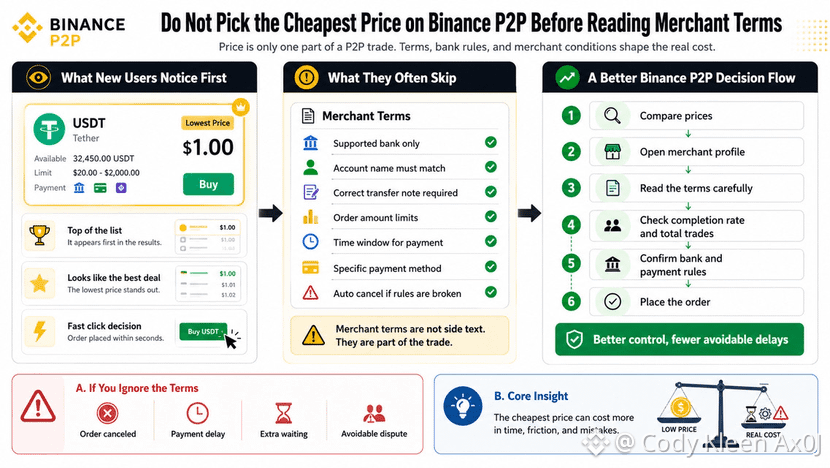
Ich habe einmal nach dem Gehaltstermin über Binance P2P USDT gekauft, um mein Wallet aufzufüllen. Ich sah einen Händler mit dem günstigsten Preis und klickte schnell. Erst innerhalb der Bestellung bemerkte ich die Bedingungen: Sie akzeptierten nur eine Bank, verlangten, dass der Kontoinhabername übereinstimmt, und würden die Transaktion stornieren, wenn die Überweisungsangabe falsch war.
Diese Szene ist nicht selten. Auf Binance P2P wählen viele Menschen nicht wirklich einen Händler, sie wählen die Nummer oben im Angebot. Ein günstiger Preis erzeugt das Gefühl, gleichzeitig schnell und schlau zu sein.
Diese Psychologie ist in Krypto leicht zu verstehen. Der Bildschirm ist voll mit Preisen, Gebühren, Prozenten und Spreads. Wenn alles wie eine Rangliste aussieht, werden Nutzer zur Option gezogen, die am optimalsten wirkt.
Doch P2P geht nicht nur um den Preis. Es ist eine Transaktion zwischen echten Menschen, Bankkonten und kleinen Regeln, die dazu führen können, dass eine Bestellung festhängt. Die Händlerbedingungen sind kein Nebenkommentar – sie sind die raueste Schicht der Vereinbarung.
Der Widerspruch ist, dass in Krypto so oft über Self Custody gesprochen wird. Eigene Assets verwalten, Wallets prüfen, Verantwortung übernehmen. Doch wenn der Preis um ein paar Einheiten günstiger ist, lassen wir stattdessen den Sparinstinkt entscheiden, statt zu lesen.
Ich bestreite nicht, dass ein guter Preis einen Wert hat. Einige seriöse Händler haben klare Bedingungen, laufen schnell ab und bieten auf Binance P2P trotzdem gute Konditionen. Das Problem entsteht, wenn wir den Preis als das gesamte Geschäft behandeln.
Um mir selbst zu widersprechen: Lange Bedingungen sind kein schlechtes Zeichen. Manchmal schreiben Verkäufer sorgfältig, weil sie Streitigkeiten vermeiden wollen. Was jedoch mehr Misstrauen verdient, ist unsere mangelnde Bereitschaft, zu lesen.
In Fintech gilt: Je reibungsloser die Erfahrung wird, desto leichter ist es, die rauen Teile dahinter zu vergessen. Binance P2P ist nicht anders – eine saubere Oberfläche bedeutet nicht, dass die Reibung verschwunden ist. Wenn das nächste Mal der günstigste Preis auftaucht, ist die bessere Frage, wo der Rest dieser Günstigkeit bezahlt wird.
@Binance Vietnam #BinanceP2PAnToan
Ich habe einmal nach dem Gehaltstermin über Binance P2P USDT gekauft, um mein Wallet aufzufüllen. Ich sah einen Händler mit dem günstigsten Preis und klickte schnell. Erst innerhalb der Bestellung bemerkte ich die Bedingungen: Sie akzeptierten nur eine Bank, verlangten, dass der Kontoinhabername übereinstimmt, und würden die Transaktion stornieren, wenn die Überweisungsangabe falsch war.
Diese Szene ist nicht selten. Auf Binance P2P wählen viele Menschen nicht wirklich einen Händler, sie wählen die Nummer oben im Angebot. Ein günstiger Preis erzeugt das Gefühl, gleichzeitig schnell und schlau zu sein.
Diese Psychologie ist in Krypto leicht zu verstehen. Der Bildschirm ist voll mit Preisen, Gebühren, Prozenten und Spreads. Wenn alles wie eine Rangliste aussieht, werden Nutzer zur Option gezogen, die am optimalsten wirkt.
Doch P2P geht nicht nur um den Preis. Es ist eine Transaktion zwischen echten Menschen, Bankkonten und kleinen Regeln, die dazu führen können, dass eine Bestellung festhängt. Die Händlerbedingungen sind kein Nebenkommentar – sie sind die raueste Schicht der Vereinbarung.
Der Widerspruch ist, dass in Krypto so oft über Self Custody gesprochen wird. Eigene Assets verwalten, Wallets prüfen, Verantwortung übernehmen. Doch wenn der Preis um ein paar Einheiten günstiger ist, lassen wir stattdessen den Sparinstinkt entscheiden, statt zu lesen.
Ich bestreite nicht, dass ein guter Preis einen Wert hat. Einige seriöse Händler haben klare Bedingungen, laufen schnell ab und bieten auf Binance P2P trotzdem gute Konditionen. Das Problem entsteht, wenn wir den Preis als das gesamte Geschäft behandeln.
Um mir selbst zu widersprechen: Lange Bedingungen sind kein schlechtes Zeichen. Manchmal schreiben Verkäufer sorgfältig, weil sie Streitigkeiten vermeiden wollen. Was jedoch mehr Misstrauen verdient, ist unsere mangelnde Bereitschaft, zu lesen.
In Fintech gilt: Je reibungsloser die Erfahrung wird, desto leichter ist es, die rauen Teile dahinter zu vergessen. Binance P2P ist nicht anders – eine saubere Oberfläche bedeutet nicht, dass die Reibung verschwunden ist. Wenn das nächste Mal der günstigste Preis auftaucht, ist die bessere Frage, wo der Rest dieser Günstigkeit bezahlt wird.
1
76
·
--
@Binance_Vietnam #BinanceP2PAnToan
Einmal habe ich über Binance P2P einen kleinen Betrag getauscht, um Geld für ein paar Ausgaben zum Monatsende zusammenzubekommen. Der Käufer schrieb schnell, die Bank informierte mich, dass das Geld angekommen sei, und auf meinem Handy erschien dann eine Login-Warnung, die eine Zwei-Faktor-Authentifizierung verlangte, bevor ich fortfahren konnte.
In dem Moment fühlte sich das sehr gewöhnlich an. Es zeigte sich kein böser Akteur, der sein Gesicht präsentiert, sondern nur eine vertraute Abfolge von Schritten – vertraut genug, um Menschen die Wachsamkeit senken zu lassen.
Das Problem bei Binance P2P liegt nicht nur darin, den richtigen Handelspartner auszuwählen. Es geht auch darum, wie wir das Konto in den wenigen angespanntesten Sekunden schützen, wenn Nachrichten, Kontostände und Eile auf einen einzigen kleinen Bildschirm drängen.
Im Krypto-Bereich fürchten viele mehr, das falsche Übertragungsnetzwerk zu wählen, als den Verlust des Kontozugriffs. Genau dort sitzt das Paradox: Wir prüfen jedes Zeichen in der Wallet, behandeln aber die Zwei-Faktor-Authentifizierung manchmal wie einen zusätzlichen Schritt.
Ich denke, diese Sperrschicht ist wie der Hausschlüssel in einer Innentasche – nicht in einer offenen, lockeren Hosentasche. Sie macht uns nicht reicher, und sie lässt den Handel auch nicht besser aussehen, aber sie sorgt dafür, dass eine kleine Kollision seltener in einen schlechten Tag umschlägt.
Bei Binance P2P bedeutet Nachhaltigkeit nicht, viele Orders abzuwickeln oder sehr schnell zu antworten. Nachhaltig heißt: Nach Monaten des Peer-to-Peer-Kaufens und -Verkaufs ist das Konto auch an einem Tag noch sicher, an dem wir müde, abgelenkt oder von ein paar Nachrichten getrieben sind.
Die Bewertungskriterien lügen nicht in Bezug auf das Gefühl von Sicherheit. Das Gerät, das den Code erhält, muss getrennt sein vom Gerät, das für den Handel verwendet wird. Der Wiederherstellungsplan muss klar sein. Seltsame Benachrichtigungen müssen langsam gelesen werden – und der Nutzer muss verstehen, warum man gezwungen wird, noch einen Moment innezuhalten.
Ich sehe die Zwei-Faktor-Authentifizierung nicht als den Schutzgeist von Binance P2P. Aber sie wegzulassen und darauf zu vertrauen, dass unsere eigene Sorgfalt ausreicht, ist zu dünn – denn beim Peer-to-Peer-Handel kommt immer zuerst eine private Sperre, bevor jede Kontaktaufnahme beginnt.
@Binance Vietnam #BinanceP2PAnToan
Einmal habe ich über Binance P2P einen kleinen Betrag getauscht, um Geld für ein paar Ausgaben zum Monatsende zusammenzubekommen. Der Käufer schrieb schnell, die Bank informierte mich, dass das Geld angekommen sei, und auf meinem Handy erschien dann eine Login-Warnung, die eine Zwei-Faktor-Authentifizierung verlangte, bevor ich fortfahren konnte.
In dem Moment fühlte sich das sehr gewöhnlich an. Es zeigte sich kein böser Akteur, der sein Gesicht präsentiert, sondern nur eine vertraute Abfolge von Schritten – vertraut genug, um Menschen die Wachsamkeit senken zu lassen.
Das Problem bei Binance P2P liegt nicht nur darin, den richtigen Handelspartner auszuwählen. Es geht auch darum, wie wir das Konto in den wenigen angespanntesten Sekunden schützen, wenn Nachrichten, Kontostände und Eile auf einen einzigen kleinen Bildschirm drängen.
Im Krypto-Bereich fürchten viele mehr, das falsche Übertragungsnetzwerk zu wählen, als den Verlust des Kontozugriffs. Genau dort sitzt das Paradox: Wir prüfen jedes Zeichen in der Wallet, behandeln aber die Zwei-Faktor-Authentifizierung manchmal wie einen zusätzlichen Schritt.
Ich denke, diese Sperrschicht ist wie der Hausschlüssel in einer Innentasche – nicht in einer offenen, lockeren Hosentasche. Sie macht uns nicht reicher, und sie lässt den Handel auch nicht besser aussehen, aber sie sorgt dafür, dass eine kleine Kollision seltener in einen schlechten Tag umschlägt.
Bei Binance P2P bedeutet Nachhaltigkeit nicht, viele Orders abzuwickeln oder sehr schnell zu antworten. Nachhaltig heißt: Nach Monaten des Peer-to-Peer-Kaufens und -Verkaufs ist das Konto auch an einem Tag noch sicher, an dem wir müde, abgelenkt oder von ein paar Nachrichten getrieben sind.
Die Bewertungskriterien lügen nicht in Bezug auf das Gefühl von Sicherheit. Das Gerät, das den Code erhält, muss getrennt sein vom Gerät, das für den Handel verwendet wird. Der Wiederherstellungsplan muss klar sein. Seltsame Benachrichtigungen müssen langsam gelesen werden – und der Nutzer muss verstehen, warum man gezwungen wird, noch einen Moment innezuhalten.
Ich sehe die Zwei-Faktor-Authentifizierung nicht als den Schutzgeist von Binance P2P. Aber sie wegzulassen und darauf zu vertrauen, dass unsere eigene Sorgfalt ausreicht, ist zu dünn – denn beim Peer-to-Peer-Handel kommt immer zuerst eine private Sperre, bevor jede Kontaktaufnahme beginnt.
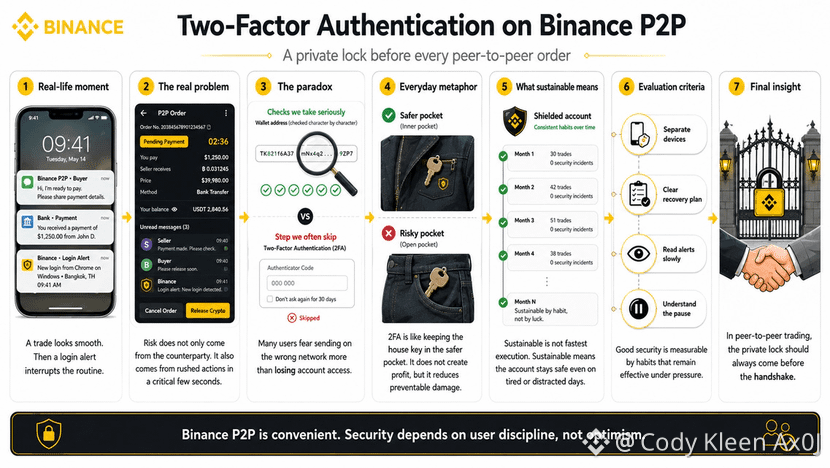
1
76
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinClears$85200
6,344 Aufrufe
172 Kommentare
Wir haben die Bewegung bekommen, und $BTC steht genau dort, wo wir vorher die Daten hatten. So sieht echte Geduld für einen Trade aus.
Die Daten kamen gemischt rein, aber mit ein paar wichtigen Zahlen. ADP Non-Farm Employment Change lag bei 90K gegenüber 73K Prognose, während Core PCE bei 0,2% gegenüber den erwarteten 0,3% lag. Das finale BIP war ebenfalls stärker bei 2,2% gegenüber 1,5% Prognose, während Personal Spending bei 0,9% gegenüber den erwarteten 0,8% lag. Gleichzeitig verfehlte Personal Income mit 0,2% gegenüber 0,5% Prognose.
BTC ist zunächst auf 85.600 $ gestiegen und ist jetzt wieder dort, wo es hingehört. Ich schaue immer noch in Richtung der unteren Bereiche bei 82.759 $ und der 80.000 $-Liquidität, weil die übergeordnete Liquidität erledigt und abgehakt ist.
Wir hatten während der Daten eine Live-Session, und in dieser Session haben wir den Markt bei 83.800 $ gesehen, dann bei 85.600 $ und anschließend wieder in Richtung 83.000 $ – und wir sind trotzdem nicht in einen Trade eingestiegen.
So sieht Geduld aus.
Wir können keinen Einstieg erzwingen, wenn der Markt keine klare Richtung hat. Der gleiche Bereich ist weiterhin im Fokus, und wir warten darauf, dass der Markt uns das Setup gibt.
Lasst mich wissen, Jungs: Wie war die Session? Und sollten wir mehr reguläre Sessions mit unseren geschätzten Mitgliedern machen, damit wir ordentliche Diskussionen über den Markt führen können?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·24 Likes
·12.7k Aufrufe
AltcoinSeasonIndexHoldsAbove60For5Days
35,569 Aufrufe
959 Kommentare
USADPAdds90000JobsInSeptember
15,885 Aufrufe
545 Kommentare