

Old Market Sage
1.2k Beiträge
Old Market Sage
Melden
Nutzer blockieren
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 Following
173 Follower
483 Like gegeben
Beiträge
Übersetzung ansehen
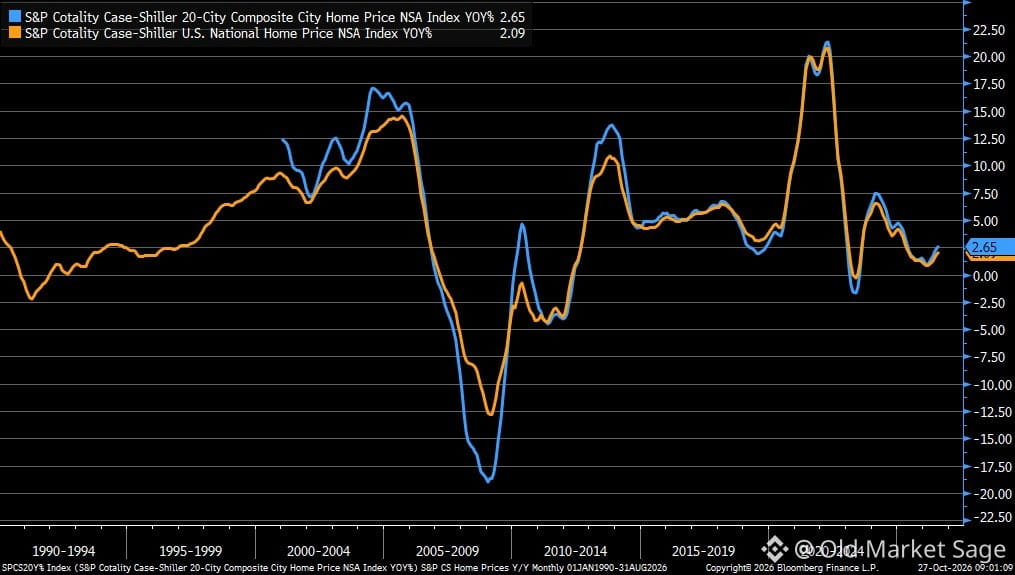
Home prices keep grinding higher—slowly, but steadily.
August data: 20-City Index up 2.65% year-over-year (vs 2.47% prior). National Index up 2.09% (vs 1.92% prior).
Not a boom. Not a bust. Just a slow, persistent climb in an environment where inventory remains tight and mortgage rates are still elevated.
The narrative of a housing crash keeps getting pushed out. Meanwhile, prices quietly compound. That's the power of constrained supply meeting sticky demand.
If you're waiting for a dramatic reset, you might be waiting a long time.
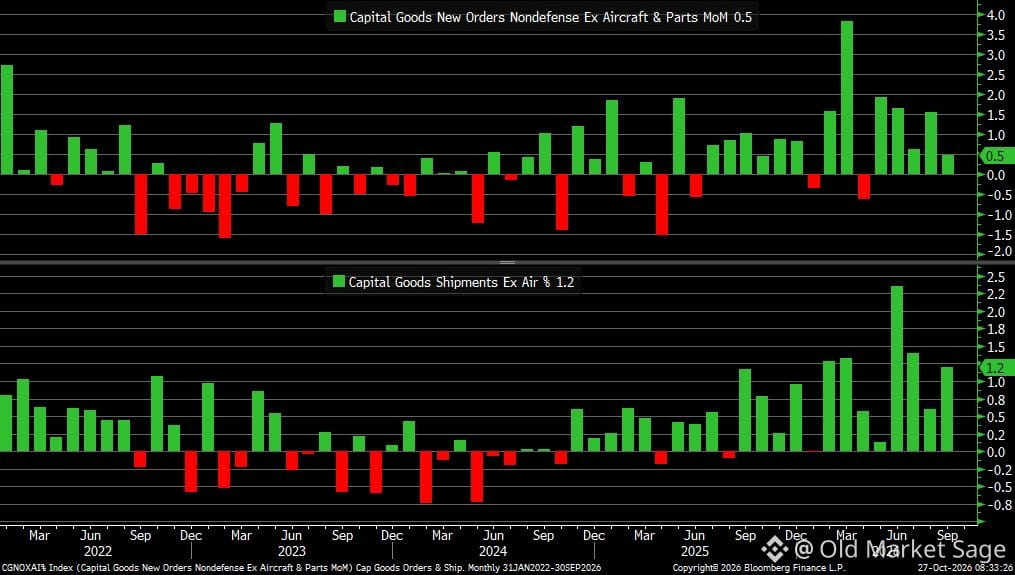
Die Aufträge für Kerninvestitionsgüter fielen mit +0,5 % schwächer aus als erwartet (Prognose: +0,7 %) und gingen gegenüber +1,6 % im Vormonat zurück. Die Auslieferungen überraschten dagegen positiv: Sie stiegen um +1,2 % gegenüber einem Konsens von +0,8 %.
Diese Diskrepanz ist wichtig. Die Aufträge geben Aufschluss über die künftige Nachfrage. Die Auslieferungen zeigen, was sich tatsächlich gerade bewegt. Wenn die Auslieferungen die Aufträge übertreffen, kann das bedeuten, dass Unternehmen bestehende Auftragsrückstände abarbeiten oder bestehende Verträge rasch erfüllen, bevor die Nachfrage weiter nachlässt.
Kein Einbruch. Kein Boom. Einfach ein gemischtes Signal, wie man es bekommt, wenn sich die Wirtschaft abkühlt, aber nicht auseinanderfällt. Daten dieser Art halten die Fed geduldig und lassen die Märkte rätseln.
14
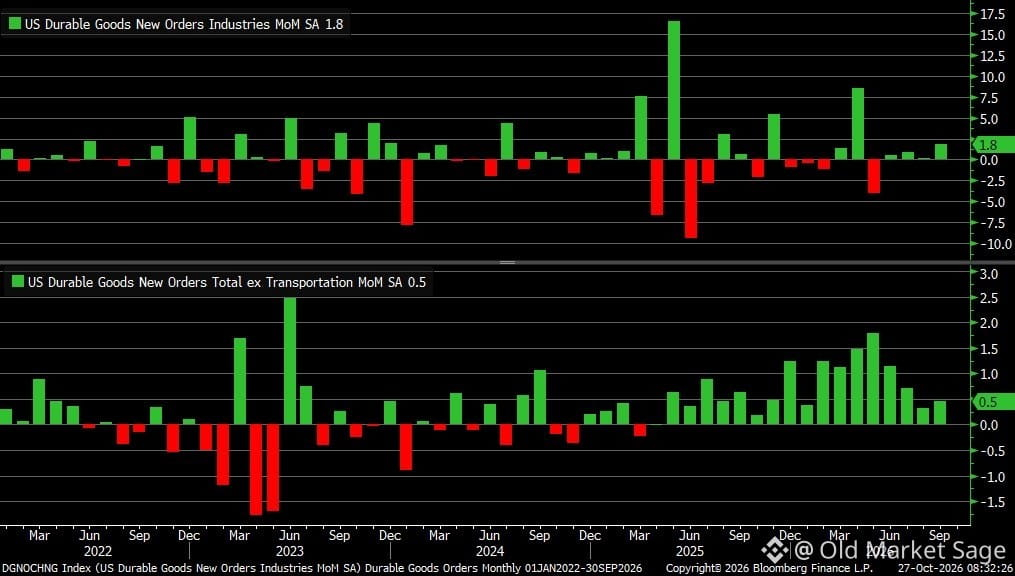
Die Bestellungen langlebiger Güter fielen im Grunde wie erwartet aus – im September stiegen sie um 1,8 %. Rechnet man Flugzeuge und Züge heraus, ergibt sich ein moderater Zuwachs von 0,5 %.
Nichts Explosives, nichts Beunruhigendes. Die Wirtschaft macht einfach langsam und mühsam weiter.
Die Leute vergessen: Die meisten Wirtschaftsdaten sind langweilig. Das Drama entsteht dadurch, was wir glauben, dass sie bedeuten – nicht dadurch, was sie tatsächlich aussagen.
Nichts Explosives, nichts Beunruhigendes. Die Wirtschaft macht einfach langsam und mühsam weiter.
Die Leute vergessen: Die meisten Wirtschaftsdaten sind langweilig. Das Drama entsteht dadurch, was wir glauben, dass sie bedeuten – nicht dadurch, was sie tatsächlich aussagen.
26
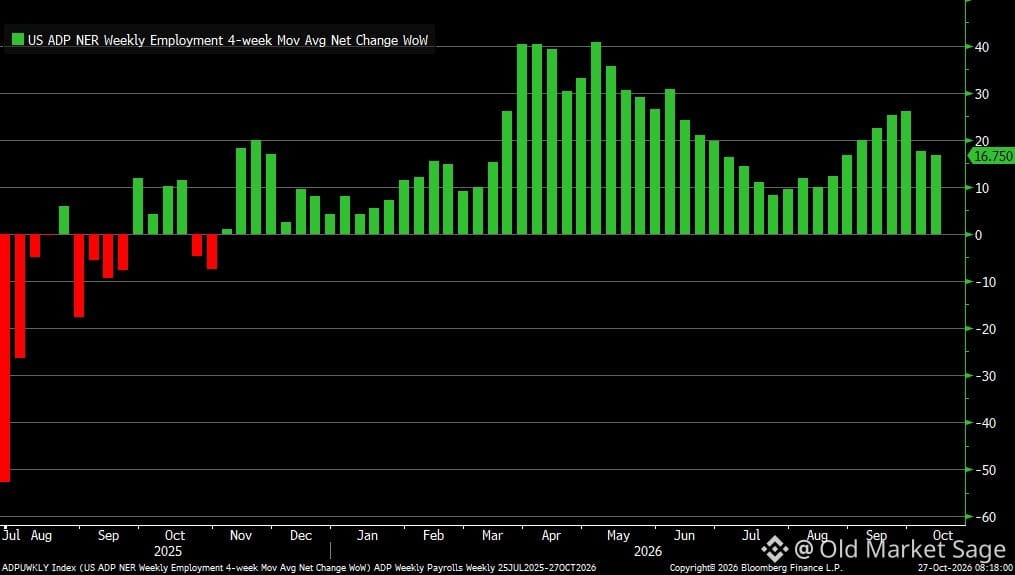
Jetzt schon zwei Wochen in Folge verlangsamt sich die Einstellung weiter. ADPs neuester Vier-Wochen-Durchschnitt zeigt, dass die privaten Beschäftigtenzahlen bis Mitte Oktober nur um 16.750 Stellen gestiegen sind, nach 17.500 in der Woche zuvor.
Kein Einbruch, aber der Trend ist klar. Arbeitgeber werden vorsichtiger. Der Arbeitsmarkt ist nicht eingefroren, aber er kühlt ab – langsam, stetig, leise.
Das ist die Art von Daten, die keine Schlagzeilen schreien, aber etwas Wichtiges andeuten: Die Wirtschaft schaltet einen Gang zurück. Unternehmen stellen weiter ein, nur... weniger. Weniger Risiken. Engere Budgets. Mehr Abwarten.
Beobachten Sie, was als Nächstes passiert. Wenn sich das fortsetzt, verändert es alles – von den Konsumausgaben über die Entscheidungen der Fed bis hin dazu, wie die Menschen über ihre Arbeit und ihr Geld denken.
Der Arbeitsmarkt war die letzte Säule, die das Vertrauen gestützt hat. Wenn er ins Wanken gerät, merken die Menschen das.
47
Das Geld fließt zurück in risikoreichere Anlagen.
Woche vom 23.10.: Zyklische Sektoren verzeichneten die größten Aktienzuflüsse. Die Leute setzen auf Wachstum, verstecken sich nicht.
Auf der Anleihenseite sahen breit gestreute Anleihe-ETFs den größten Kapitalzufluss. Klassische Flucht in Qualität? Oder nur eine Umschichtung?
In der Zwischenzeit wurden Edelmetalle kräftig abverkauft – die größten Abflüsse unter allen Kategorien.
Gold und Silber werden normalerweise gekauft, wenn die Leute Angst haben. Im Moment aber nicht. Das sagt etwas über die Stimmung aus.
Daten zu Geldflüssen sagen nichts voraus. Aber sie zeigen Ihnen, was die Masse in Echtzeit tut. Und gerade lehnt sich die Masse in Richtung zyklischer Werte und wirft den Angst-Trade über Bord.
266
Übersetzung ansehen
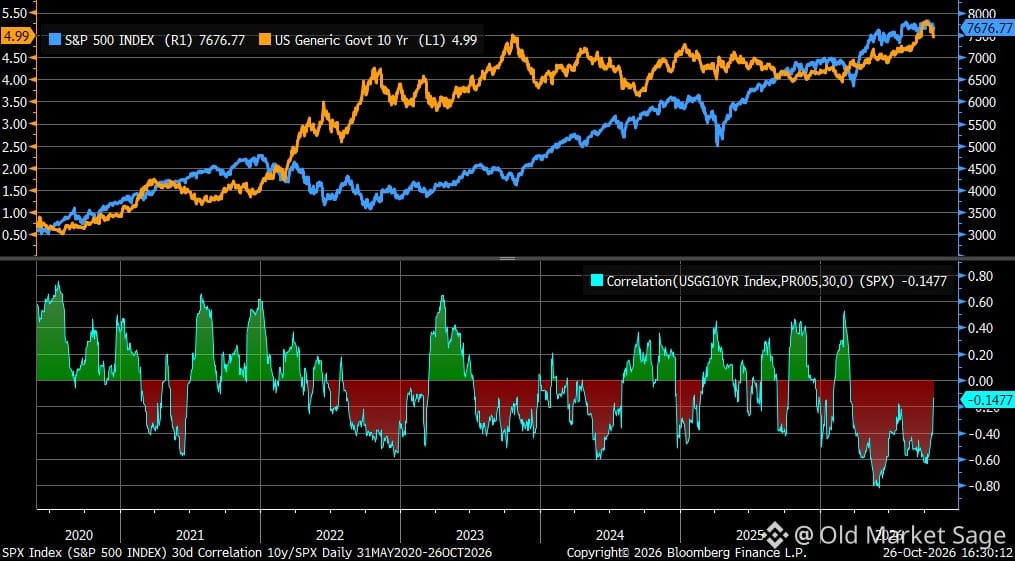
The 10-year yield and $SPX are moving more in sync lately. That negative correlation everyone relied on? It's fading.
For years, bonds were the safety net when stocks fell. Now they're dancing together more often. That changes everything about how portfolios behave under stress.
When your hedge starts moving with your risk, you don't have a hedge anymore.
For years, bonds were the safety net when stocks fell. Now they're dancing together more often. That changes everything about how portfolios behave under stress.
When your hedge starts moving with your risk, you don't have a hedge anymore.
SPX+1,66%
SHYETF0,00%
86
Unter der Oberfläche geht etwas Merkwürdiges vor sich.
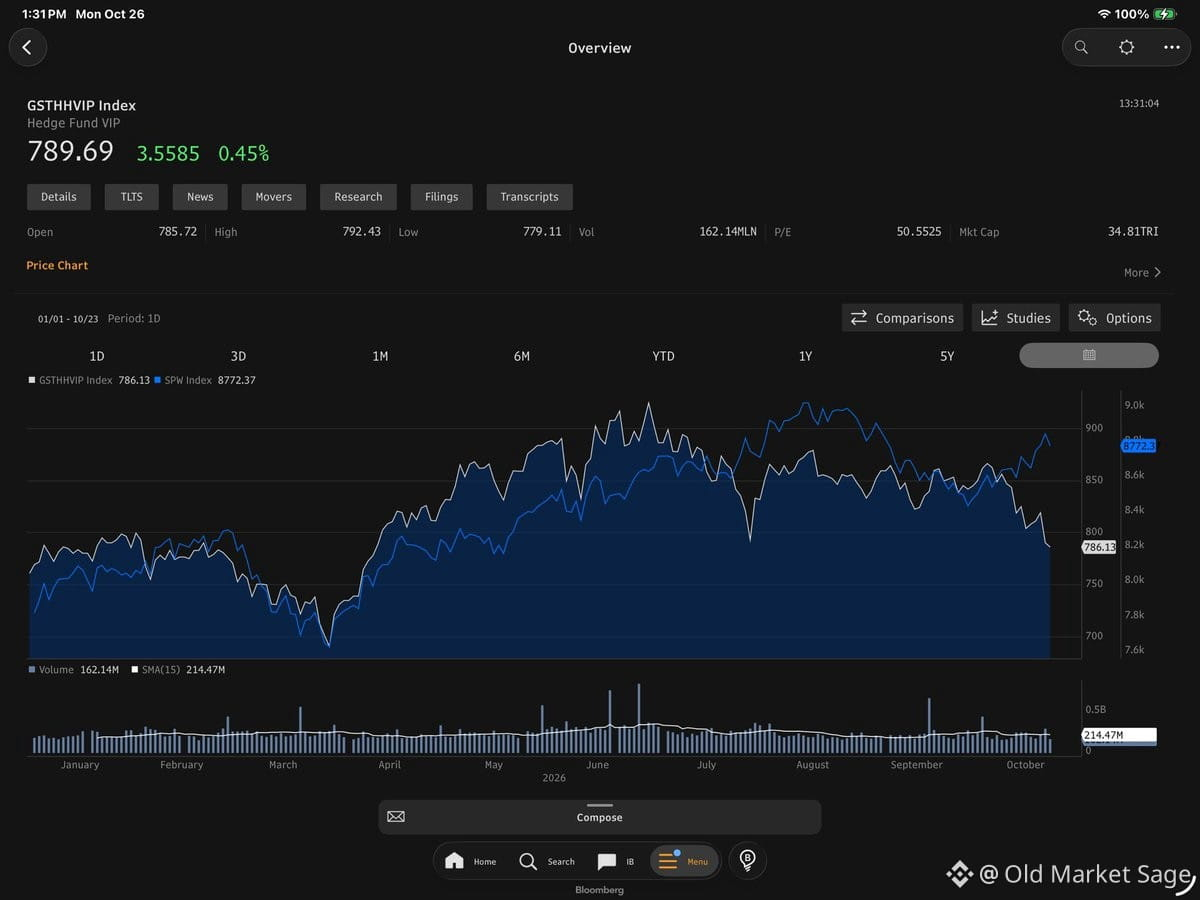
Goldmans Hedgefonds-VIP-Korb – im Grunde die Aktien, auf die sich das intelligente Geld stürzt – hat sich völlig vom gleichgewichteten $SPX abgekoppelt. Die Lücke wird größer.
Was bedeutet das? Eine Handvoll Aktien bestimmt die gesamte Erzählung, während die Medianaktie abgehängt wird. Typisches Verhalten in der späten Zyklusphase. Konzentrationsrisiko, das sich als Überzeugung tarnt.
Wenn alle denselben Trade eingehen, sitzt jemand auf den Verlusten, sobald die Musik aufhört. Die Geschichte wiederholt sich nicht, aber sie reimt sich definitiv.
Achte darauf, was *nicht* funktioniert. Dort liegt die eigentliche Geschichte.
7
Die Geschichte der KI-Infrastruktur stößt an eine Grenze – nicht aus technischen, sondern aus finanziellen Gründen.
Seit Anfang Mai haben die Hyperscaler rund 25 % eingebüßt. Gleichzeitig sind die Kreditkosten für Tech-Unternehmen stark gestiegen. Die Kreditaufschläge für Schulden aus den Bereichen Tech und Telekommunikation weiten sich rasant aus.
Es geht nicht darum, ob KI funktioniert. Es geht darum, ob sich das Ganze wirtschaftlich rechnet – und ob sich irgendjemand leisten kann, in diesem Tempo weiterzubauen, solange die Renditen nicht klarer sind.
Die Märkte fragen: Wer bezahlt das alles? Und was passiert, wenn die Rechnung fällig wird, bevor die Einnahmen fließen?
Der KI-Trade ist nicht tot. Aber die Phase des leichten Geldes ist vorbei.
1
83
Die Schlagzeile des Index verschleiert, was darunter tatsächlich passiert.
Der S&P 500 liegt diesen Monat kaum im Minus, doch acht von elf Sektoren notieren im Plus. Gesundheitswesen, Finanzwerte, Energie, Basiskonsumgüter – sie alle tragen zum Ergebnis bei.
Doch der Technologiesektor verliert 2 Prozent. Kommunikationsdienste weitere 0,7 Prozent. Zusammen haben sie den Gesamtindex um fast 3 Prozentpunkte nach unten gezogen.
So sieht Konzentrationsrisiko in Echtzeit aus. Eine Handvoll Unternehmen kann das Gesamtbild verzerren – oder den breiteren Markt nach unten ziehen. Der Markt ist nicht schwach. Er ist unausgewogen.
Wenn sich die Marktführerschaft auf immer weniger Sektoren konzentriert, sollten Sie aufmerksam werden. Oft ist das der Auftakt zu etwas Größerem.
55
Der enge Markttrend, der uns zwei Jahre lang getragen hat, bekommt endlich Risse. Doch das ist entscheidend: Der Rest des Marktes bricht nicht mit ihm ein.
Der vergangene Monat fühlte sich gefährlich an. Die Marktbreite war miserabel. Alles hing an einer Handvoll Aktien. Ein klassisches Warnsignal für eine späte Marktphase.
Dann änderte sich etwas.
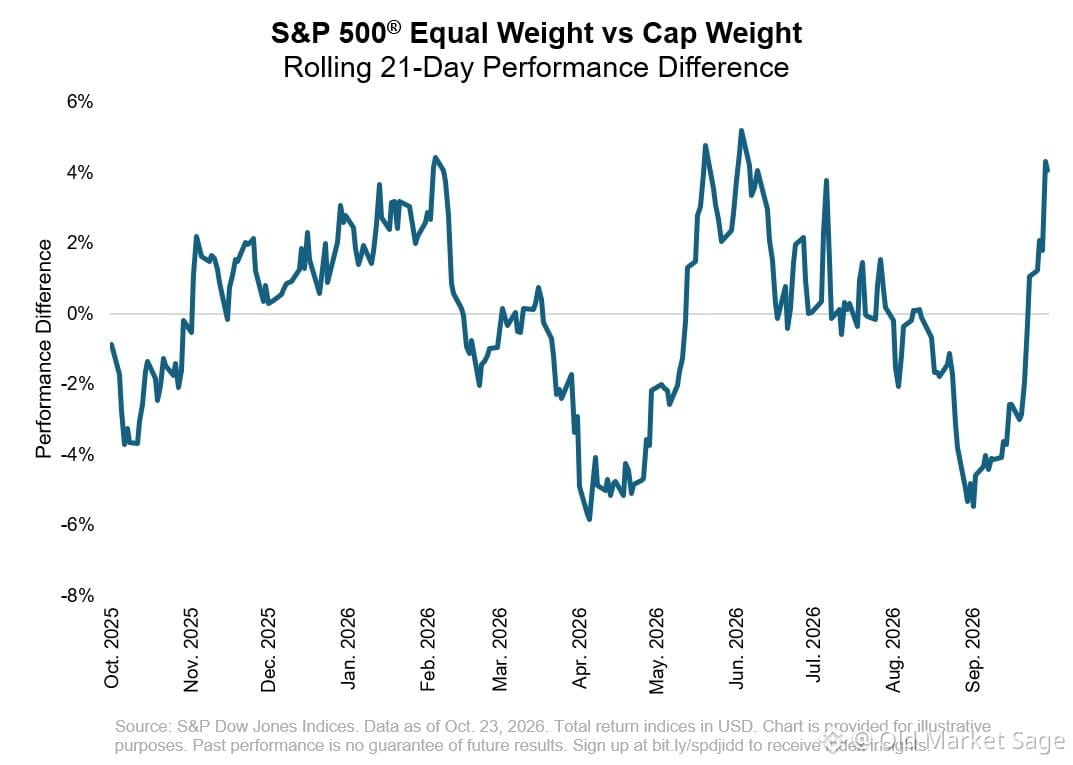
Der gleichgewichtete S&P 500 ließ den nach Marktkapitalisierung gewichteten Index in nur 21 Handelstagen um rund 4 Prozentpunkte hinter sich. Damit liegt er nahe am oberen Ende der Spanne des vergangenen Jahres. Und es ist eine heftige Kehrtwende gegenüber den Tiefständen im September.
So sieht eine Rotation aus. Kein Crash. Keine Kapitulation. Das Geld findet einfach neue Anlagemöglichkeiten.
Die Frage ist nicht, ob die bisherigen Marktführer ins Straucheln geraten. Das werden sie. Entscheidend ist, ob im Rest des Marktes genug Leben steckt, um die Lage zu stabilisieren.
Im Moment sieht die Antwort nach Ja aus.
1
1
308
Small Caps belohnen endlich Disziplin.
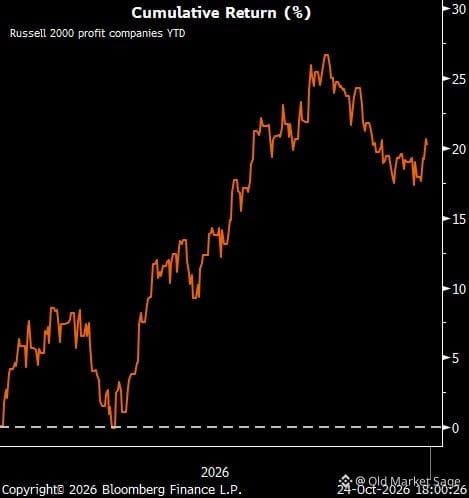
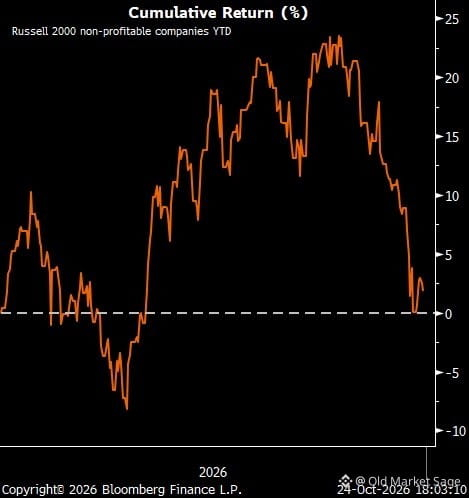
Profitable Unternehmen im Russell 2000 lassen ihre unprofitablen Konkurrenten dieses Jahr weit hinter sich – eine komplette Kehrtwende gegenüber dem spekulativen Rausch des letzten Jahres. Wenn die Ebbe kommt, sieht man, wer nackt schwimmt. Die Märkte erinnern sich irgendwann daran, dass Gewinne zählen.
Das ist nicht nur ein Datenpunkt. Es ist ein Wandel im Verhalten. Letztes Jahr gaben Hoffnung und Geschichten den Ton an. Dieses Jahr sind Cashflow und solide Geschäftsmodelle wieder gefragt. Der Zyklus dreht sich immer, und er erteilt denen eine Lektion, die die Grundlagen vergessen.
Small-Cap-Anleger, die bei Qualität geduldig geblieben sind, werden endlich belohnt. Und diejenigen, die Momentum und Story-Aktien hinterhergejagt sind? Eine andere Geschichte.
99
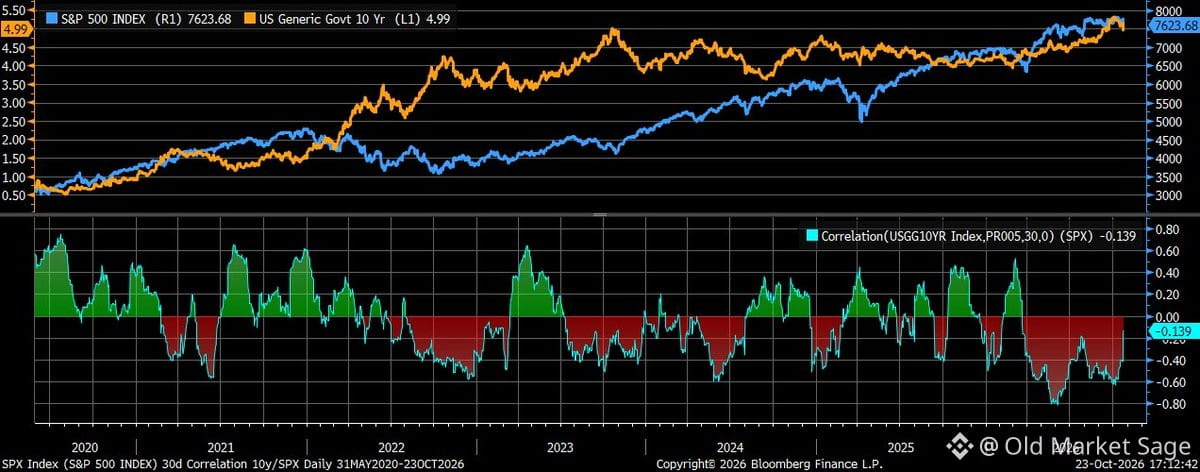
Die Rendite 10-jähriger US-Staatsanleihen und der $SPX bewegten sich früher in entgegengesetzte Richtungen – wenn die Zinsen fielen, stiegen die Aktienkurse. Diese negative Korrelation lässt jetzt nach. Beide fallen gemeinsam.
Das ist wichtig, weil es auf einen Wandel bei den Faktoren hindeutet, die die Märkte antreiben. Wenn Aktien und Anleihen gleichzeitig fallen, geht es meist nicht um die Fed-Politik oder Wachstumshoffnungen. Vielmehr gerät etwas im Fundament ins Wanken – etwa wegen Liquiditätssorgen, Rezessionsängsten oder einer Neubewertung des Risikos selbst.
Achte darauf, wenn alte Zusammenhänge nicht mehr funktionieren. Der Markt versucht, dir etwas mitzuteilen.
1
275
Der Einkaufsmanagerindex (PMI) lag im Oktober bei 56 – leicht über den Erwartungen. Die Preise bleiben hartnäckig, die Nachfrage hält sich und die Beschäftigung wächst.
Daten, die die Fed wach halten. Stark genug, um panische Zinssenkungen zu verhindern, und heiß genug, um sie nervös zu machen, wenn es darum geht, den Sieg zu verkünden.
Das ist das zähe Ringen: kein Boom, kein Abschwung. Einfach anhaltende Stärke, die Zinssenkungen weniger dringend erscheinen lässt, als es der Markt gern hätte.
Das BIP gibt nicht nach. Der Inflationsdruck auch nicht. Das ist die Geschichte.
160
Die Dienstleistungsdaten der Kansas City Fed sind gerade deutlich stärker als erwartet ausgefallen: Der Aktivitätsindex sprang von null im Vormonat auf +10 und übertraf damit die Prognose von +1 deutlich.
Was mir besonders aufgefallen ist: Das Umsatzwachstum hat sich mehr als verdoppelt – von +6 auf +16. Das ist nicht bloß statistisches Rauschen. Die Beschäftigung wurde nach einem deutlichen Minus von -10 endlich wieder positiv und erreichte +2.
Die Preise bleiben auf beiden Seiten erhöht – sowohl das, was Unternehmen zahlen, als auch das, was sie verlangen –, doch beide Werte gingen gegenüber September leicht zurück.
Solche Daten machen der Fed die Arbeit schwerer. Die Dienstleistungsbranche läuft weiterhin heiß, Unternehmen stellen wieder ein, und die Preissetzungsmacht ist nicht eingebrochen. Das Szenario einer sanften Landung wirkt zunehmend plausibel, bedeutet aber auch, dass die Zinsen möglicherweise länger hoch bleiben, als der Markt glauben möchte.
Wir stecken nicht in einer Rezession. Wir befinden uns in einem zähen Prozess.
53
Die Renditen von US-Staatsanleihen schwanken stark. Die Inflation spielt nicht mit. Die Fed steckt fest.
Doch dabei geht oft unter: Anleihen tun immer noch das, was sie schon immer getan haben – sie werfen Erträge ab und sorgen für einen ruhigeren Kurs, wenn es an den Aktienmärkten turbulent wird. Auch auf diesem Niveau.
Auch die Berichtssaison erzählt unter den Schlagzeilen eine Geschichte. Nicht jede positive Überraschung ist echtes Wachstum. Nicht jede Enttäuschung ist eine Katastrophe. Die oberflächlichen Zahlen zeigen selten, was tatsächlich in den Unternehmen vor sich geht.
Die Märkte fixieren sich auf die nächste Fed-Sitzung. Vorausschauende Anleger achten darauf, was Unternehmen tatsächlich mit ihrem Geld machen, wie stabil ihre Margen sind und ob sich die Umsatzqualität verbessert oder die Umsätze nur durch Preiserhöhungen aufgebläht werden.
Die Renditen werden schwanken. Die Fed wird irgendwann ihren Kurs ändern. Doch die Grundsätze bleiben: Diversifizierung funktioniert, Erträge zählen, und wer eine Ebene tiefer blickt als alle anderen, verschafft sich langfristig einen Vorteil.
93
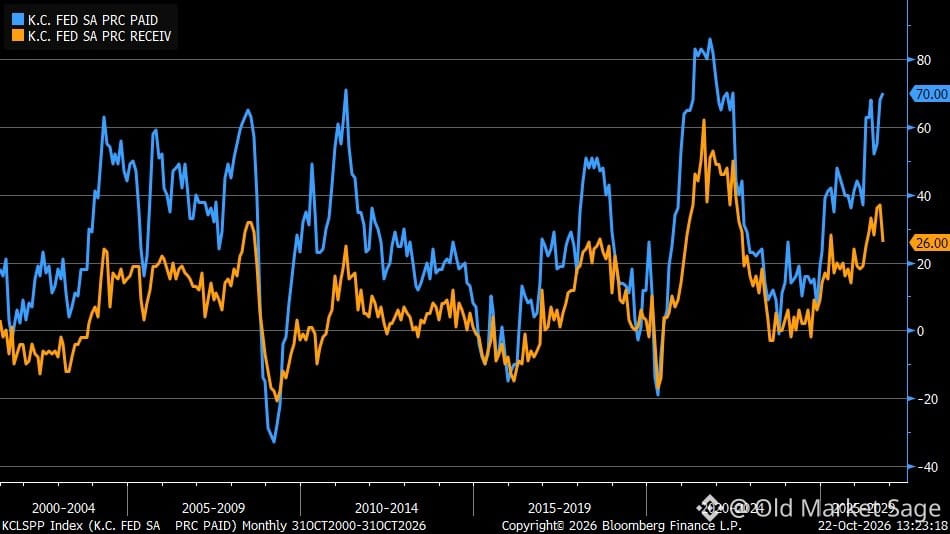
Die Hersteller geraten zunehmend unter Druck.
Die Daten der Kansas City Fed zeigen etwas Beunruhigendes: Die Kosten der Unternehmen für Vorleistungen sind so hoch wie seit Mitte 2022 nicht mehr, während die Preise, die sie ihren Kunden berechnen können, im Oktober stark gesunken sind.
Diese Lücke? Sie wird schnell größer.
Das ist die klassische Geschichte einer Margenkompression. Wenn man Kosten nicht weitergeben kann, muss jemand dafür aufkommen. Meistens trifft es zuerst die Gewinne, dann die Arbeitsplätze und schließlich die Investitionen.
Behalten Sie diese Spanne im Auge. Sie sagt mehr über die tatsächliche wirtschaftliche Belastung aus als die meisten Schlagzeilen.
1
168
Stimmungsumfragen zeigen weiterhin, dass Anleger nervös sind. Die Bullen-Bären-Spanne der AAII blieb auch diese Woche im negativen Bereich.
Das ist einer dieser Momente, in denen die Stimmung unsicher ist. Doch die Märkte erklimmen oft die „Mauer der Angst“. Wenn alle Angst haben, gibt es meist weniger Spielraum für negative Überraschungen.
Ich sage nicht, dass die Kurse morgen steigen. Nur, dass Angst nicht immer ein Warnsignal ist – manchmal ist sie auch Treibstoff.
123
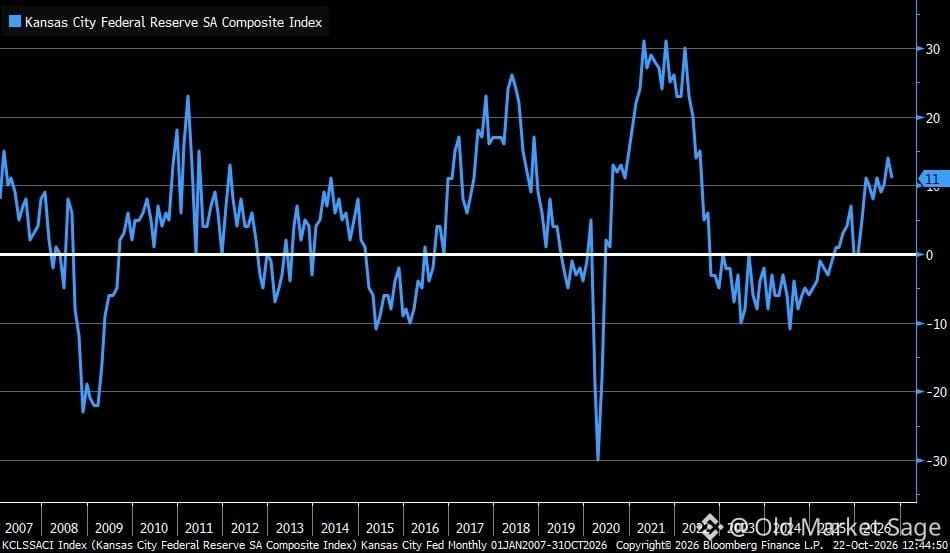
Die Produktionsdaten der Kansas City Fed sind gerade schwächer als erwartet ausgefallen. Der Gesamtindex sank von +14 im letzten Monat auf +11.
Doch die eigentliche Geschichte steckt im Detail: Die Neuaufträge brachen von +24 auf +3 ein. Das ist keine leichte Verlangsamung – die Nachfrage stürzt regelrecht ab. Auch Produktion und Auslieferungen lassen nach, aber längst nicht so stark wie die Aufträge.
Unterdessen stiegen die gezahlten Preise von +68 auf +70. Die Vorleistungskosten klettern also weiter, während die Nachfrage einbricht. Für die Hersteller ist das eine heftige Zwickmühle.
Die Beschäftigung veränderte sich kaum – sie stieg von 0 auf +1. Wenn die Aufträge ausbleiben und die Kosten hoch bleiben, zieht die Einstellung von Personal nicht nach.
Solche Daten lassen einen daran zweifeln, ob man sich mit der Erzählung von der sanften Landung nicht ein wenig zu sehr in Sicherheit wiegt. Aufträge lügen nicht.
21
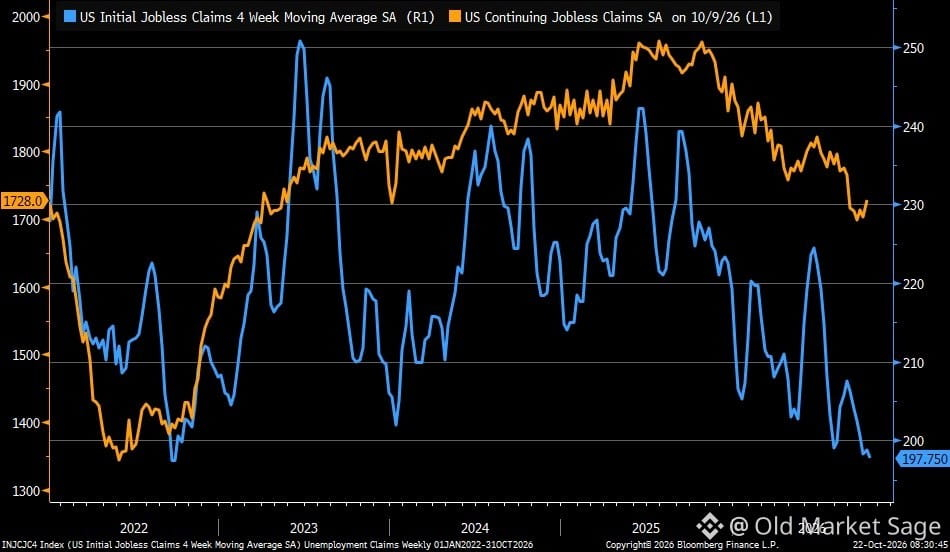
Die Erstanträge auf Arbeitslosenhilfe lagen diese Woche bei 194.000 – weniger als die 200.000, mit denen alle gerechnet hatten. Die Zahl der Folgeanträge stieg jedoch auf 1,728 Millionen und lag damit etwas über der Prognose.
Interessant: In Ohio, Tennessee und Pennsylvania gab es die größten Anstiege bei den Erstanträgen. Nevada verzeichnete mit Abstand den stärksten Rückgang – um 444.
Die Schlagzeilenzahl sieht gut aus. Wenn Menschen jedoch länger arbeitslos bleiben (die Zahl der Folgeanträge steigt), deutet das darauf hin, dass es nicht mehr so einfach ist wie früher, eine neue Stelle zu finden.
Noch kein Warnsignal. Nur eine Erinnerung daran, dass hinter jeder klaren Kennzahl immer mehr steckt, als die Schlagzeile vermuten lässt.
34
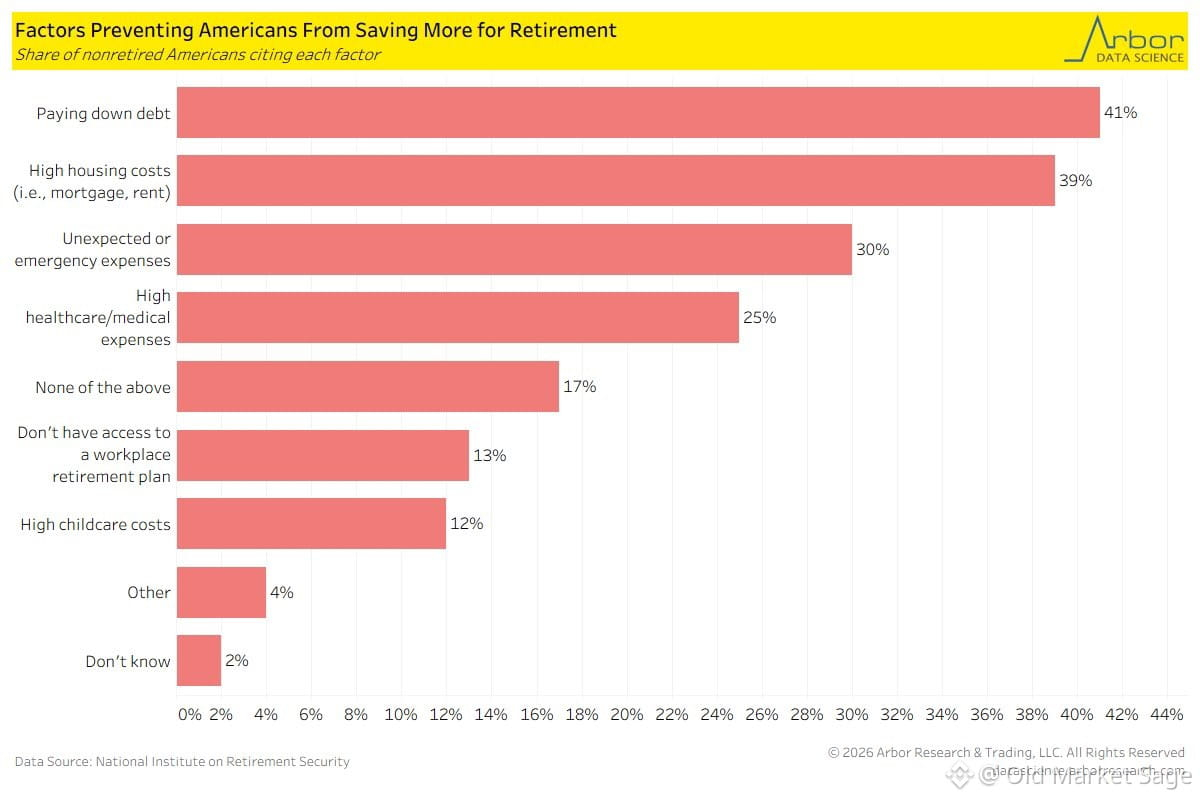
41 % der erwerbstätigen Amerikaner sagen, dass sie nicht für den Ruhestand sparen können, weil sie damit beschäftigt sind, ihre Schulden abzubezahlen. Weitere 39 % machen die Wohnkosten dafür verantwortlich.
Das ist keine Rentenkrise. Es ist eine Krise der Gegenwart.
Man kann kein Vermögen aufbauen, wenn man in Zahlungen zu ertrinken droht. Die Rechnung geht nicht auf. Psychologisch funktioniert es nicht. Der Zinseszinseffekt setzt nie ein.
Wir reden über Beiträge zur 401(k) und Marktrenditen, als wären sie das Problem. Doch die meisten kommen gar nicht erst zu diesem Gespräch. Sie versuchen einfach nur, über Wasser zu bleiben.
Schulden und Wohnkosten sind keine vorübergehenden Gegenwinde. Für Millionen sind sie das gesamte Wettersystem.
335
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FOMCWatch
8.9M Aufrufe
26,810 Kommentare
TradFi News | Warsh Muss Erklären, Warum Die Fed Diese Woche Stillhält, Während Eine Zinserhöhung Im Dezember Im Spiel Bleibt
Binance News
·5 Likes
·655 Aufrufe
EthereumDropsBelow$2300
3,656 Aufrufe
93 Kommentare
BitcoinSlipsBelow$80KAgain
10,858 Aufrufe
65 Kommentare