

R3N-
482 Beiträge
R3N-
Melden
Nutzer blockieren
Crypto Analyst -I trade -CMC &Square creator
Regelmäßiger Trader
2 Jahre
6 Following
2.3K+ Follower
4.0K+ Like gegeben
Beiträge
Alle
Zitierungen
PINNED
·
--
BTC 300M Longs in Stunden gelöscht – Wird Bitcoin zuerst $60K oder $70K erreichen?#bitcoin sah gerade über $300M an Long-Liquidationen, was den Preis in Richtung $66K drückte. Der Markt steht jetzt vor einer kritischen Frage: Wird BTC zuerst die Unterstützung bei $60K testen oder in Richtung Widerstand bei $70K zurückprallen? Die aktuelle Stimmung ist vorsichtig, aber ETF-Zuflüsse und Wal-Aktivitäten könnten dennoch eine Erholung anheizen.
🔥 Was ist passiert
Liquidationen: Mehr als $300M in $BTC Long-Positionen wurden in 24 Stunden gelöscht, zusammen mit ~$100M in Short-Positionen.
Preisaktion: $BTC fiel auf ein Zweiwochen-Tief nahe $66.436 und testete die Unterstützung bei $66.423.
Stimmung: Angstindex bei 29, Finanzierungsraten negativ, was auf eine risikoscheue Positionierung hindeutet.
BTC 300M Longs in Stunden gelöscht – Wird Bitcoin zuerst $60K oder $70K erreichen?
#bitcoin sah gerade über $300M an Long-Liquidationen, was den Preis in Richtung $66K drückte. Der Markt steht jetzt vor einer kritischen Frage: Wird BTC zuerst die Unterstützung bei $60K testen oder in Richtung Widerstand bei $70K zurückprallen? Die aktuelle Stimmung ist vorsichtig, aber ETF-Zuflüsse und Wal-Aktivitäten könnten dennoch eine Erholung anheizen.
🔥 Was ist passiert
Liquidationen: Mehr als $300M in $BTC Long-Positionen wurden in 24 Stunden gelöscht, zusammen mit ~$100M in Short-Positionen.
Preisaktion: $BTC fiel auf ein Zweiwochen-Tief nahe $66.436 und testete die Unterstützung bei $66.423.
Stimmung: Angstindex bei 29, Finanzierungsraten negativ, was auf eine risikoscheue Positionierung hindeutet.
18
3
120
46.1k
·
--
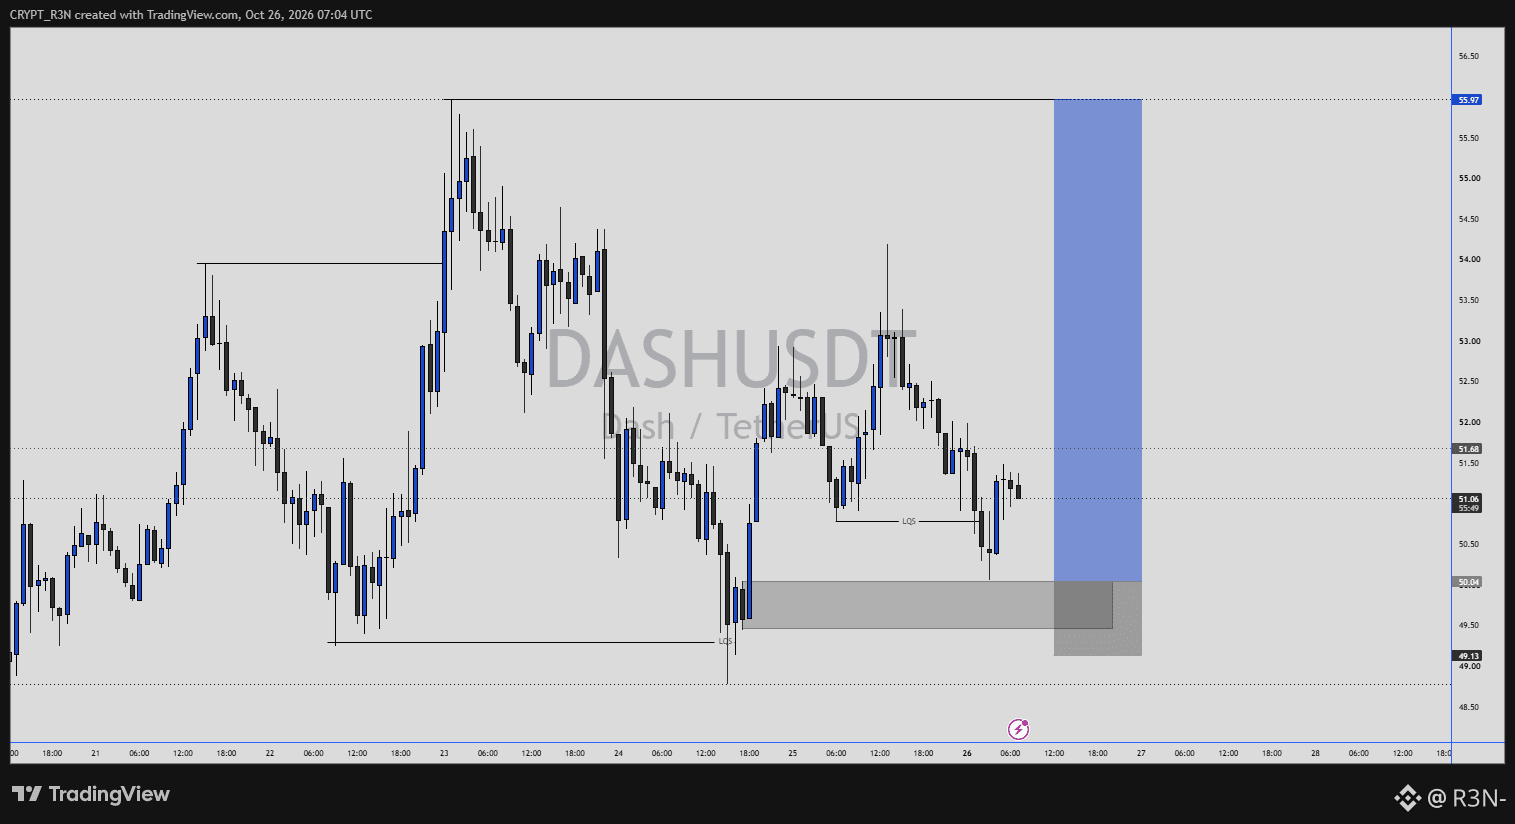
DASH hat getan, was man sich von einem sauberen Long-Setup wünscht: Der Kurs hat ein Tief abgefischt, eine Nachfragezone gehalten und muss nun beweisen, dass er darüber bleiben kann.
Auf dem Chart fiel der Kurs heute früh auf etwa 50,05 $, durchbrach dabei das Tief bei 50,80 $, das als Liquiditäts-Sweep markiert war, und sprang anschließend auf 51,06 $. Darunter liegt eine Nachfragezone zwischen 49,45 $ und 50,04 $ – der Bereich, in dem sich DASH am 24. Oktober stabilisierte, bevor der Kurs anzog. Die im Chart skizzierte Idee ist ein Long-Einstieg in dieser Zone, mit einem Stop bei 49,13 $, knapp darunter, und einem Ziel bei 55,97 $, dem Hoch vom 23. Oktober. Meiner Rechnung nach ergibt das ein Verhältnis von ungefähr 6,5 zu 1 zwischen möglichem Gewinn und Risiko.
Was mir auffällt: Hinter der Bewegung steckt auch einiges an fundamentalen Nachrichten, nicht nur die Chartstruktur. Berichten zufolge legte DASH am 23. Oktober nach der Nominierung für einen AIBC-Award um etwa 8 % auf rund 55 $ zu. Die Abstimmung endet heute, und am 15. Oktober führte das Netzwerk nach fünfmonatiger Entwicklungsarbeit Unterstützung für geschützte Transaktionen mit Orchard ein. Beides verändert nicht die Lage der Nachfrage, erklärt aber mit, warum Käufer bei rund 50 $ aktiv wurden.
Das Gegenargument lautet, dass das Kursziel weit entfernt ist. Ein Anstieg von hier aus um etwa 10 % müsste zunächst den Bereich zwischen 52,50 $ und 54 $ überwinden, in dem am 25. Oktober Verkäufer eingestiegen sind. Außerdem hängt der gesamte Markt davon ab, dass BTC sich über 80.000 $ hält. Ein Schlusskurs unter 49,13 $ würde die Idee hinfällig machen.
Ich würde in den nächsten Sitzungen darauf achten, wie sich der Kurs im Bereich um 50 $ verhält. Hält die Zone, während BTC ruhig bleibt, ist das Setup weiterhin intakt. Auf eine heute endende Award-Abstimmung würde ich mich nicht als Katalysator verlassen.
1
505
·
--
Der Chart von BNB stellt eine einfache Frage: Bildet diese Erholung eine Basis oder ist sie nur der Retest vor einem weiteren Abwärtsschub?
Im 1-Stunden-Chart durchbrach der Kurs den Strukturwechsel des Marktes nahe 725 $, unterschritt das Tief bei 717,95 $ und erholte sich auf etwa 729,5 $. Der Ausverkauf vom Bereich um 751 $ am 23. Oktober verlief deutlich, und der erste Test dieser durchbrochenen Struktur liegt bei 725 bis 731 $ über dem aktuellen Kurs. Darüber befindet sich eine Angebotszone von 747,7 bis 751,2 $, wobei das Hoch bei 751,16 $ den Punkt markiert, an dem die These hinfällig wäre.
Nützlich finde ich die Konfluenz: Die Angebotszone liegt direkt beim 20-Tage-Durchschnitt um 742 $ und beim 50-Tage-Durchschnitt um 751 $, sodass es bei einem Retest mehr als einen Grund für einen Rücksetzer gibt. Der Chart deutet auf ein tieferes Hoch in dieser Zone hin, mit 717,95 $ als erstem Ziel und anschließend dem Tief bei 706 $ vom 18. Oktober. Ein Schlusskurs über 751,2 $ würde diese These widerlegen.
Das Gegenargument ist die relative Stärke. Nach meiner Berechnung liegt BNB über sieben Tage rund 1,5 % im Plus, ausgehend von 719,49 $ vor einer Woche, während BTC unter 80.000 $ fiel. Ein Token, der sich in einem fallenden Markt behauptet, ist normalerweise nicht derjenige, der den nächsten Abwärtsschub anführt. Außerdem ist die Funding-Rate neutral, was darauf hindeutet, dass es keine übermäßig großen Long-Positionen gibt, die liquidiert werden könnten.
Auch gibt es Katalysatoren. Das Testnet des Jenner-Hard-Forks ist für den 28. Oktober angesetzt, denselben Tag wie die Fed-Sitzung, und der Umsatz der BNB Chain lag im dritten Quartal bei 54,2 Mio. $. Nichts davon ändert, wo das Angebot liegt, aber es kann beeinflussen, wie entschlossen Käufer die Marke von 718 $ verteidigen.
Ich würde darauf achten, ob die Erholung auf Schlusskursbasis wieder über 731 $ kommt. Falls nicht, bleiben 747 bis 751 $ das Niveau, auf das die Verkäufer abzielen.
$BNB #BinancePick #EarningsSeason
{spot}(BNBUSDT)
Der Chart von BNB stellt eine einfache Frage: Bildet diese Erholung eine Basis oder ist sie nur der Retest vor einem weiteren Abwärtsschub?
Im 1-Stunden-Chart durchbrach der Kurs den Strukturwechsel des Marktes nahe 725 $, unterschritt das Tief bei 717,95 $ und erholte sich auf etwa 729,5 $. Der Ausverkauf vom Bereich um 751 $ am 23. Oktober verlief deutlich, und der erste Test dieser durchbrochenen Struktur liegt bei 725 bis 731 $ über dem aktuellen Kurs. Darüber befindet sich eine Angebotszone von 747,7 bis 751,2 $, wobei das Hoch bei 751,16 $ den Punkt markiert, an dem die These hinfällig wäre.
Nützlich finde ich die Konfluenz: Die Angebotszone liegt direkt beim 20-Tage-Durchschnitt um 742 $ und beim 50-Tage-Durchschnitt um 751 $, sodass es bei einem Retest mehr als einen Grund für einen Rücksetzer gibt. Der Chart deutet auf ein tieferes Hoch in dieser Zone hin, mit 717,95 $ als erstem Ziel und anschließend dem Tief bei 706 $ vom 18. Oktober. Ein Schlusskurs über 751,2 $ würde diese These widerlegen.
Das Gegenargument ist die relative Stärke. Nach meiner Berechnung liegt BNB über sieben Tage rund 1,5 % im Plus, ausgehend von 719,49 $ vor einer Woche, während BTC unter 80.000 $ fiel. Ein Token, der sich in einem fallenden Markt behauptet, ist normalerweise nicht derjenige, der den nächsten Abwärtsschub anführt. Außerdem ist die Funding-Rate neutral, was darauf hindeutet, dass es keine übermäßig großen Long-Positionen gibt, die liquidiert werden könnten.
Auch gibt es Katalysatoren. Das Testnet des Jenner-Hard-Forks ist für den 28. Oktober angesetzt, denselben Tag wie die Fed-Sitzung, und der Umsatz der BNB Chain lag im dritten Quartal bei 54,2 Mio. $. Nichts davon ändert, wo das Angebot liegt, aber es kann beeinflussen, wie entschlossen Käufer die Marke von 718 $ verteidigen.
Ich würde darauf achten, ob die Erholung auf Schlusskursbasis wieder über 731 $ kommt. Falls nicht, bleiben 747 bis 751 $ das Niveau, auf das die Verkäufer abzielen.
$BNB #BinancePick #EarningsSeason
1
2
237
·
--
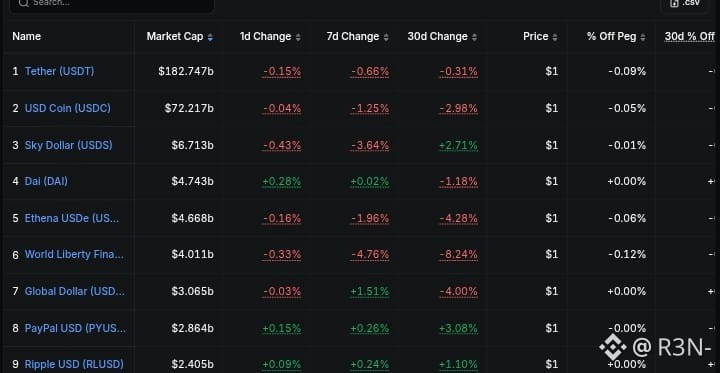
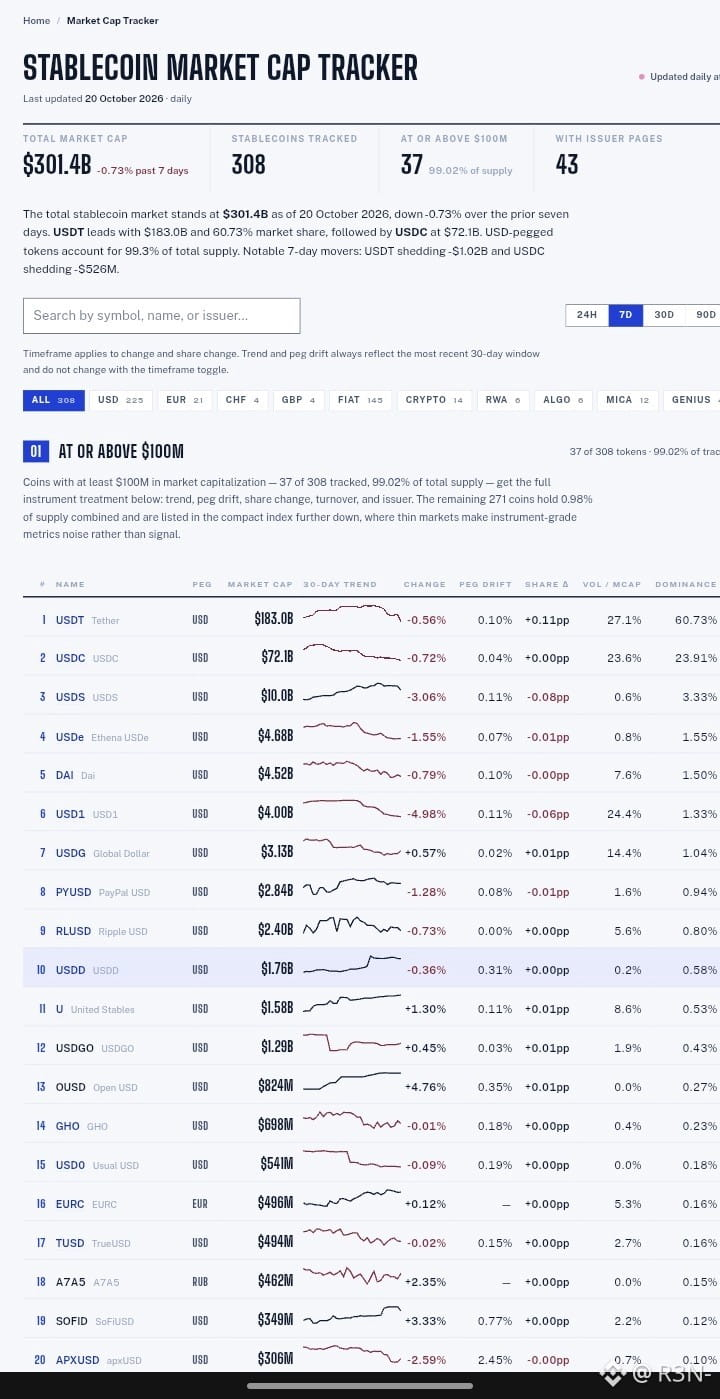
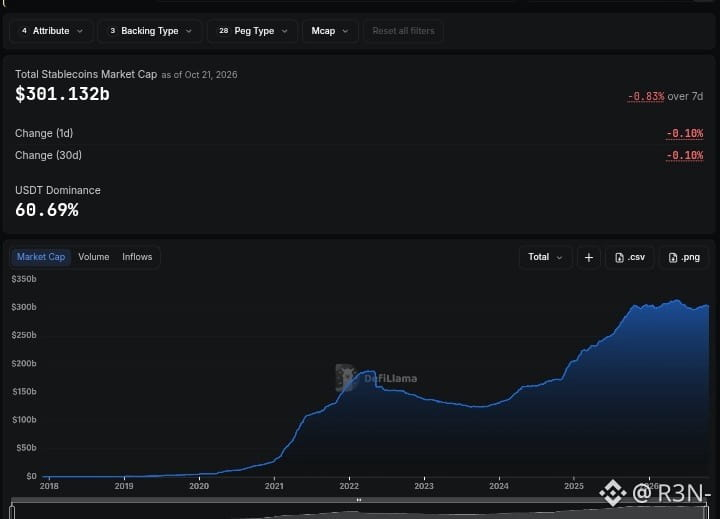
301 Milliarden US-Dollar. Zwei Namen. 84,7 % des gesamten Stablecoin-Marktes.
So sieht die Lage im Oktober 2026 aus, und die Zahlen dieser Woche erzählen eine Geschichte, die die meisten verschlafen.
Tethers USDT verlor diese Woche innerhalb von fünf Tagen fast 1 Milliarde US-Dollar. Die Guthaben auf 19 großen Börsen sanken zwischen Juli und dem 1. Oktober um 4,6 Milliarden US-Dollar. Das Kapital hat den Kryptomarkt nicht verlassen. Es wurde umgeschichtet – und zwar weg von Tether hin zu USDC und RLUSD. Dieser Unterschied ist wichtiger, als den meisten bewusst ist.
USDT liegt mit 183 Mrd. US-Dollar und einem Marktanteil von 60,71 % weiterhin vorn. Diese Position bricht nicht zusammen. Doch zum ersten Mal seit der FTX-Krise 2022 verzeichnete USDT zwei monatliche Angebotsrückgänge in Folge, während USDC im Jahresvergleich um 72 % wuchs. Die Marktkapitalisierung misst, wie viel Geld gespeichert ist. Das Transaktionsvolumen misst, wie viel Geld bewegt wird. Seit Jahresbeginn übertraf das Transaktionsvolumen von USDC mit 2,55 Billionen US-Dollar das von USDT mit 1,49 Billionen US-Dollar. Das bedeutet, dass sich der kleinere Stablecoin schneller bewegt und aktiver für Zahlungen und Abwicklungen genutzt wird.
Dann kam der 30. September. Visa, Mastercard, Stripe, Coinbase, BlackRock und mehr als 140 Unternehmen lancierten OUSD (Open USD) mit 1 Milliarde US-Dollar an zugesagter Liquidität und einem Gewinnbeteiligungsmodell, das jedem Partner einen finanziellen Anreiz gibt, Transaktionsvolumen darüber statt über USDC abzuwickeln. Nach drei Wochen verzeichnet OUSD laut Daten von DefiLlama vom 15. Oktober bereits ein Angebotswachstum von 4,5 % und ein Sieben-Tage-Wachstum von 10,73 %.
Der Stablecoin-Markt war noch nie so unausgewogen – und gleichzeitig so umkämpft.
USDT gewinnt das Rennen um gespeichertes Geld. USDC gewinnt das Rennen um bewegtes Geld. OUSD ist gerade mit der stärksten Unterstützung durch Unternehmen in der Geschichte des Zahlungsverkehrs an den Start gegangen. Kein anderer Stablecoin hat die Marke von 5 Milliarden US-Dollar geknackt. Der Abgrund hinter den beiden Spitzenreitern ist so tief.
Dies ist Teil 1 der Reihe „Stablecoin-Kriege“. Teil 2 behandelt, welcher Stablecoin einen regulatorischen Schlag übersteht – und die Antwort könnte dich überraschen.
@OCTA_Web_3
301 Milliarden US-Dollar. Zwei Namen. 84,7 % des gesamten Stablecoin-Marktes.
So sieht die Lage im Oktober 2026 aus, und die Zahlen dieser Woche erzählen eine Geschichte, die die meisten verschlafen.
Tethers USDT verlor diese Woche innerhalb von fünf Tagen fast 1 Milliarde US-Dollar. Die Guthaben auf 19 großen Börsen sanken zwischen Juli und dem 1. Oktober um 4,6 Milliarden US-Dollar. Das Kapital hat den Kryptomarkt nicht verlassen. Es wurde umgeschichtet – und zwar weg von Tether hin zu USDC und RLUSD. Dieser Unterschied ist wichtiger, als den meisten bewusst ist.
USDT liegt mit 183 Mrd. US-Dollar und einem Marktanteil von 60,71 % weiterhin vorn. Diese Position bricht nicht zusammen. Doch zum ersten Mal seit der FTX-Krise 2022 verzeichnete USDT zwei monatliche Angebotsrückgänge in Folge, während USDC im Jahresvergleich um 72 % wuchs. Die Marktkapitalisierung misst, wie viel Geld gespeichert ist. Das Transaktionsvolumen misst, wie viel Geld bewegt wird. Seit Jahresbeginn übertraf das Transaktionsvolumen von USDC mit 2,55 Billionen US-Dollar das von USDT mit 1,49 Billionen US-Dollar. Das bedeutet, dass sich der kleinere Stablecoin schneller bewegt und aktiver für Zahlungen und Abwicklungen genutzt wird.
Dann kam der 30. September. Visa, Mastercard, Stripe, Coinbase, BlackRock und mehr als 140 Unternehmen lancierten OUSD (Open USD) mit 1 Milliarde US-Dollar an zugesagter Liquidität und einem Gewinnbeteiligungsmodell, das jedem Partner einen finanziellen Anreiz gibt, Transaktionsvolumen darüber statt über USDC abzuwickeln. Nach drei Wochen verzeichnet OUSD laut Daten von DefiLlama vom 15. Oktober bereits ein Angebotswachstum von 4,5 % und ein Sieben-Tage-Wachstum von 10,73 %.
Der Stablecoin-Markt war noch nie so unausgewogen – und gleichzeitig so umkämpft.
USDT gewinnt das Rennen um gespeichertes Geld. USDC gewinnt das Rennen um bewegtes Geld. OUSD ist gerade mit der stärksten Unterstützung durch Unternehmen in der Geschichte des Zahlungsverkehrs an den Start gegangen. Kein anderer Stablecoin hat die Marke von 5 Milliarden US-Dollar geknackt. Der Abgrund hinter den beiden Spitzenreitern ist so tief.
Dies ist Teil 1 der Reihe „Stablecoin-Kriege“. Teil 2 behandelt, welcher Stablecoin einen regulatorischen Schlag übersteht – und die Antwort könnte dich überraschen.
@R3N-
1
133
·
--
Bullisch
Verifiziert
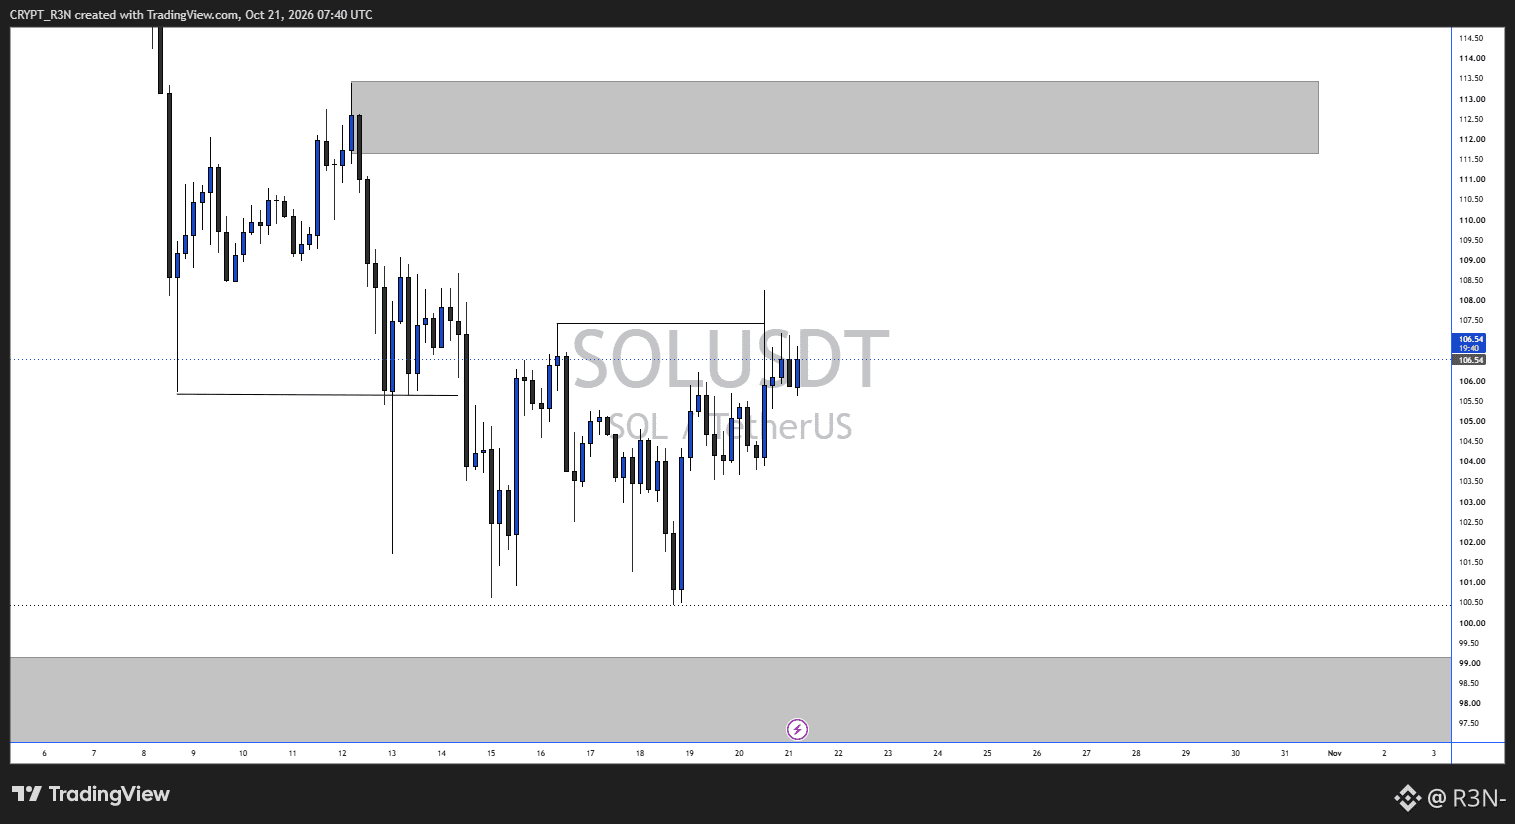
$SOL steckt in einer Handelsspanne fest. Gleiche Tiefs nahe 100,5 $ stützen den Kurs, eine 4-Stunden-Angebotszone von 111,7 bis 113,4 $ begrenzt ihn, und in wenigen Stunden steht ein Netzwerk-Upgrade an.
Im Chart liegt der Kurs bei 106,5 $, also in der Mitte der Spanne. Das Tief bei 100,5 $ wurde zweimal getestet: am 15. Oktober und erneut am 19. Oktober. Darunter befindet sich ab etwa 99 $ eine tägliche Nachfragezone. Dieser Bereich fällt auch mit dem 200-Tage-EMA nahe 98 $ zusammen – deshalb treten dort immer wieder Käufer auf. Oberhalb davon stieg SOL kurz über das Swing-Hoch bei 107,5 $, schloss aber wieder darunter. Dieser gescheiterte Ausbruchsversuch lässt die Handelsspanne intakt.
Die beiden möglichen Szenarien sind klar. Ein Tagesschluss unter 100 $ würde den Bereich von 92 bis 88 $ öffnen; BeInCrypto nennt ein Kursziel aus der Schulter-Kopf-Schulter-Formation nahe 80 $. Ein Schlusskurs über 108 $ rückt die Angebotszone bei 112 $ wieder ins Spiel – denselben Bereich, in dem die Volumenkarte von CryptoQuant erstmals erhöhte Aktivität zeigte, als der Kurs nach unten drehte.
Was mir besonders auffällt, ist die Mischung der Signale. US-amerikanische Spot-SOL-ETFs verzeichneten während des Großteils des Oktobers Abflüsse. Der 7-Tage-Durchschnitt liegt bei knapp minus 40.000 SOL pro Tag – dem niedrigsten Wert des Jahres 2026. Gleichzeitig hat sich der Wert tokenisierter Vermögenswerte auf Solana seit Mai auf etwa 4,4 Mrd. $ verdoppelt. Die Kapitalflüsse deuten auf eine schwache Token-Nachfrage hin, während die Nutzung zeigt, dass das Netzwerk wächst.
Alpenglow soll heute gegen 15:00 UTC eingeführt werden und zielt auf eine Finalität von etwa 150 ms ab, verglichen mit derzeit rund 12,8 Sekunden. Das Gegenargument: 150 ms sind ein Zielwert, die Leistung im Mainnet ist noch nicht bewiesen, und Upgrades werden oft nach dem Motto „bei der Nachricht verkaufen“ gehandelt. Außerdem steht am 28. Oktober die Fed-Sitzung an.
#EarningsSeason #sol
1
963
·
--
Bullisch
Satsuma verkaufte Ende Juli alle 669 BTC und wurde von der Börse genommen, Bitdeer setzte seine Treasury-Bestände im Februar auf null und Genius Group liquidierte seine Bestände, während Vaultz seine Treasury-Strategie aufgab. Andere verkauften nur einen Teil, darunter MARA, das im März 15.133 BTC verkaufte, um Wandelanleihen im Wert von rund 1 Mrd. US-Dollar zurückzukaufen, und Empery, das fast die Hälfte seiner Coins abstieß.
Was mir auffällt, sind die Gründe und der Zeitpunkt. Als Gründe wurden Schuldentilgung, Rückkäufe, Betriebskapital und Ausgaben für KI-Rechenzentren genannt – nicht eine Einschätzung des Bitcoin-Kurses. Die meisten Verkäufe fanden zwischen Februar und August statt, als $BTC deutlich niedriger lag. Die Aktien von Satsuma fielen um etwa 97 Prozent, bevor die Aktionäre für die Abwicklung des Unternehmens stimmten. Ein Unternehmen mit fälligen Schulden hatte also kaum eine Wahl.
Auch der Umfang ist wichtig. Börsennotierte Unternehmen hielten Anfang dieses Jahres Berichten zufolge etwa 1,16 Millionen BTC. Die 669 BTC von Satsuma entsprechen also ungefähr 0,06 Prozent davon. Strategy, das ursprüngliche Vorbild, hält nach dem Verkauf eines kleinen Teils weiterhin mehr als 840.000 BTC und kaufte am 12. Oktober weitere 250 BTC.
Das Gegenargument ist entscheidend. Diese Käufer waren 2025 eine echte Nachfragequelle. Wenn der marginale Unternehmenskäufer weg ist, lässt sich diese Nachfrage nicht ohne Weiteres zurückholen. Die Treasury-Bestände waren im Oktober mehr als 100 Mrd. US-Dollar wert, gegenüber rund 80 Mrd. US-Dollar im September. Das verschafft schwächeren Unternehmen Spielraum, bei steigenden Kursen zu verkaufen. Ein Bericht wies diese Woche auf Einzahlungen von MARA in Höhe von 82 Mio. US-Dollar an Börsen hin.
Ich würde beobachten, bei wem Wandelanleihen fällig werden und ob Treasury-Aktien weiterhin unter dem Wert ihrer Bitcoin-Bestände gehandelt werden.
1
160
·
--
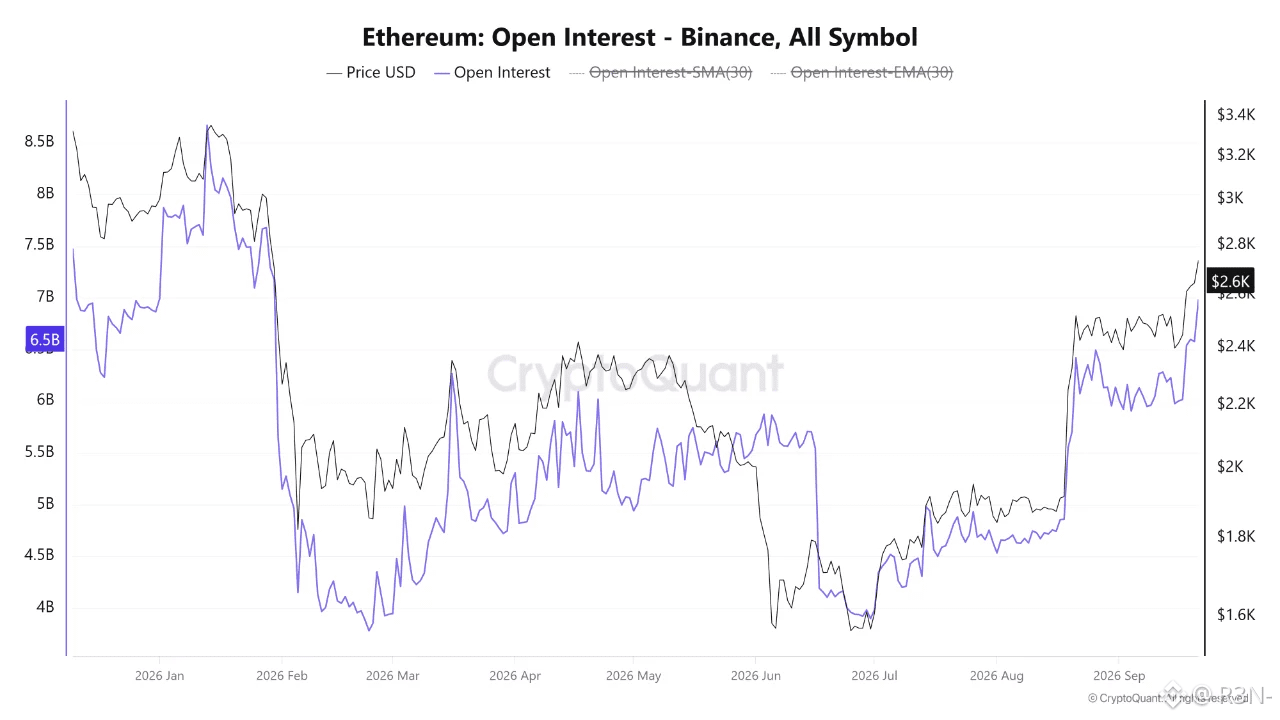
Das Open Interest von ETH auf Binance hat gerade einen Neun-Monats-Höchststand erreicht. Ob das bullische Bestätigung oder ein Hebelrisiko ist, hängt jedoch von einem Detail ab, das diese Daten allein nicht beantworten können.
Das Open Interest stieg von rund 4,8 Milliarden US-Dollar Ende August auf etwa 6,58 Milliarden US-Dollar. Das ist eine echte Beschleunigung durch den September – kein langsames Dahintreiben. Das fiel zeitlich damit zusammen, dass ETH auf ungefähr 2.644 US-Dollar stieg: Kurs und offene Positionen entwickelten sich also gemeinsam nach oben.
Hier ist der Teil, den ich bei der üblichen Einordnung zurückweisen würde. Steigendes OI zusammen mit steigenden Preisen wird automatisch als bullisch interpretiert – mehr Kapital, mehr Beteiligung, stärkere Überzeugung. Das stimmt zwar, aber es ist ohne die Zusammensetzung unvollständig. Steigendes OI kann bedeuten, dass frische Longs mit echter Überzeugung hinzukommen. Es kann aber auch heißen, dass Shorts in eine Falle geraten und ihre Verluste aufstocken, bevor es später zur Kapitulation kommt – oder dass beides gleichzeitig passiert. Die reine Dollar-Zahl allein unterscheidet nicht zwischen diesen Szenarien.
Was es letztlich klären würde, sind Funding-Rates und das Long-/Short-Verhältnis über denselben Zeitraum. Beides ist nicht in diesem Datensatz enthalten. Erhöhte positive Funding-Rates zusammen mit diesem OI-Anstieg würden die Interpretation einer „echten bullischen Beteiligung“ stützen. Wenn die Funding-Rates flach bleiben oder negativ sind, während das OI so schnell expandiert, deutet das eher auf einen umkämpften Markt hin: Verkäufer drücken gegen einen Anstieg, statt dass Käufer ihn sauber nach oben treiben.
Es lohnt sich auch, direkt über die Risikoseite zu sprechen – egal, welches Szenario sich am Ende als richtig herausstellt. Ein Neun-Monats-Höchststand beim Open Interest bedeutet, dass mehr gehebeltes Kapital gegenüber Preisschwankungen exponiert ist als zu irgendeinem Zeitpunkt seit Januar. Das wirkt in beide Richtungen: Es kann die Fortsetzung befeuern, wenn die Bewegung hält. Oder es kann eine Kehrtwende beschleunigen, wenn der Kurs dreht, weil dann Liquidationen auf der Seite drohen, die sich am stärksten überdehnt hat.
Die offene Frage lautet nicht, ob die Beteiligung gestiegen ist – die OI-Zahl bestätigt das schlicht. Entscheidend ist, welche Seite sich tatsächlich diese Exponierung aufgebaut hat. Genau dieses Detail lässt der konkrete Bericht hier aus.
$ETH #NEARRisesNearly80%InAWeek
4
1.9k
·
--
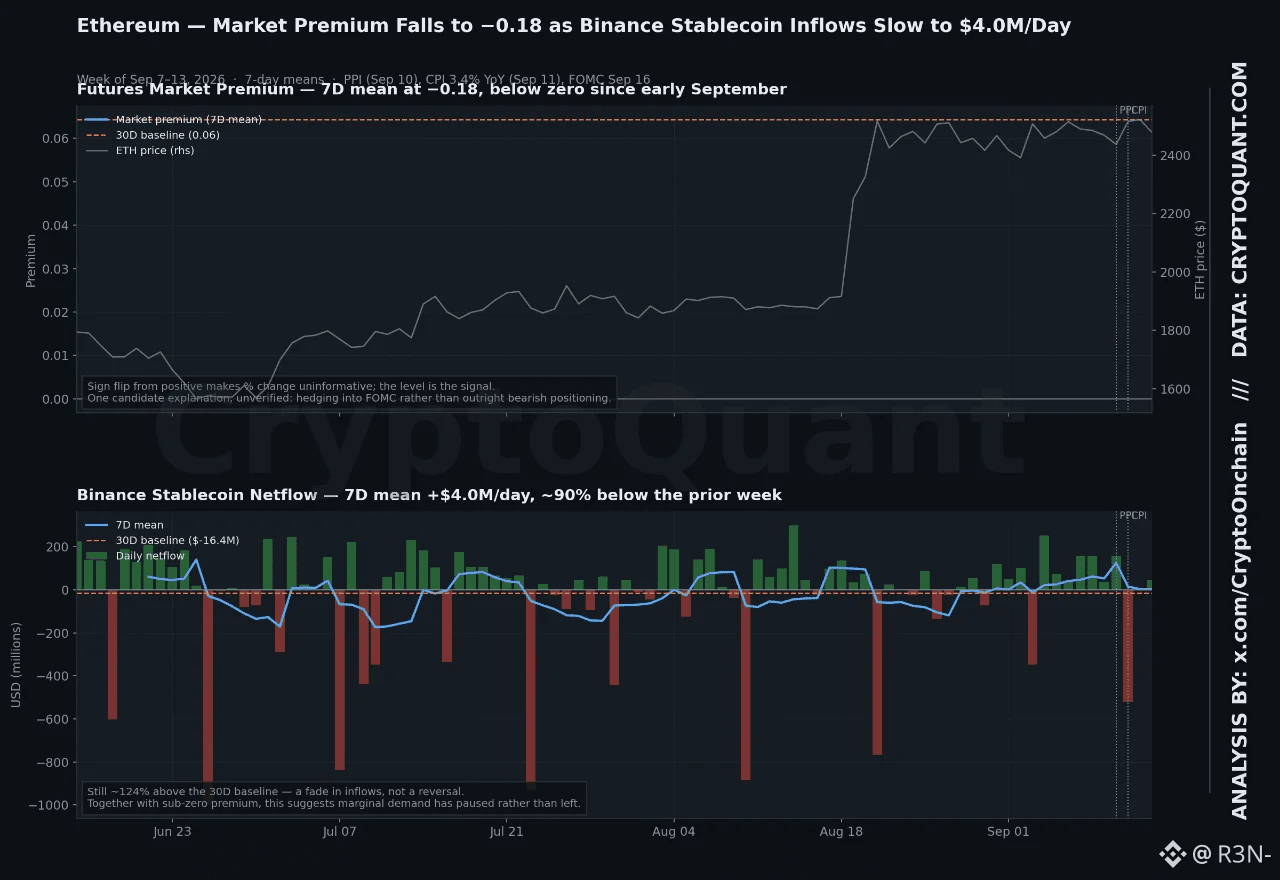
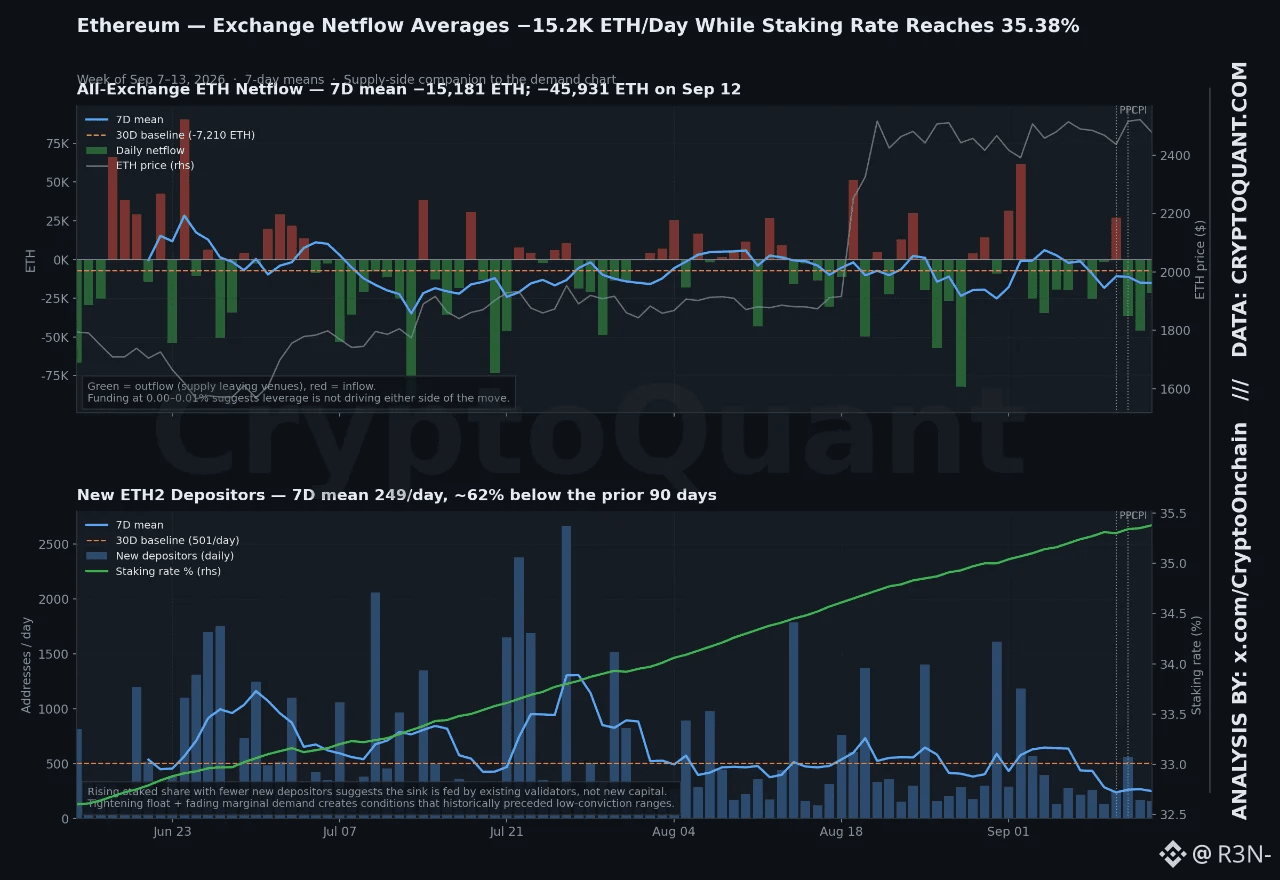
Der Futures-Premium von ETH ist gerade negativ geworden: -0,18 über die sieben Tage bis zum 13. September, während das „Staging“ von Stablecoin-Kapital auf Binance zur Aufnahme des Angebots weitgehend nicht mehr auftaucht. Dass diese beiden Dinge gleichzeitig passieren, ist das eigentliche Signal – nicht eines von beiden allein.
Hier lohnt sich Genauigkeit: Das Premium wechselte von positiv zu negativ, daher ist eine Prozentänderung daran nicht aussagekräftig; relevant ist nur das Niveau. Der durchschnittliche Stablecoin-Zufluss auf Binance lag bei 4,0 Mio. USD pro Tag, etwa 90% niedriger als letzte Woche, aber immer noch 124% über dem 30-Tage-Baseline-Wert – ein Abschwächen von einem erhöhten Niveau, keine Umkehr. Median-Transfer- und Fee-Reihen sind ausgeschlossen; nahe Null liegende Nenner machen ihre Prozentwerte irreführend.
Im Hintergrund steht der Makro- Kontext: Der PPI lag am 10. September bei 5,4% YoY, die CPI-Zahl kam am 11. September bei 3,4%, der Kernwert bei 2,4%. Die 10-Jahres-Rendite hielt sich nahe 4,95% bis zum 16. September vor dem FOMC. ETH schloss bei 2.477 USD und liegt damit noch immer innerhalb der Spanne von 2.391 bis 2.522 USD, die seit dem 31. August besteht. Eine nicht verifizierte Möglichkeit, die man benennen kann als Spekulation: Das negative Premium könnte Hedging vor der Fed-Entscheidung widerspiegeln, statt bärische Positionierung; Funding zwischen 0,00 und 0,01% deutet darauf hin, dass Leverage keine der beiden Seiten antreibt.
Interessanter ist die Aufteilung in Nachfrage versus Angebot. Die Nachfragesignale kühlen gemeinsam ab: das Stablecoin-Staging ist ins Stocken geraten, der Futures-Handel liegt unter dem Spot, und das Coinbase-Premium liegt bei -0,05. Das Angebot zieht weiterhin an: die Exchange-Netflow-Durchschnittswerte bei -15.181 ETH pro Tag, die Staking-Rate erreichte 35,38%. Dass neue Einzahler zurückgehen, deutet darauf hin, dass das Staking-Wachstum aus bestehenden Validatoren kommt – nicht aus neuem Kapital.
Mein ehrliches Fazit: Eine Verengung des Free Floats bei zugleich abflauender marginaler Nachfrage ist eine Konstellation, die historisch oft von niedrig-konfidenten Bandbreiten vorangegangen ist – also Bereiche, die sich eher über einen externen Katalysator auflösen als nur durch die zugrunde liegenden Flows.
Worauf ich achte: Ob das Stablecoin-Staging auf der anderen Seite der Fed-Entscheidung von Mittwoch wieder anläuft oder ob diese Pause unabhängig vom Ausgang anhält.
$ETH
{spot}(ETHUSDT)
Der Futures-Premium von ETH ist gerade negativ geworden: -0,18 über die sieben Tage bis zum 13. September, während das „Staging“ von Stablecoin-Kapital auf Binance zur Aufnahme des Angebots weitgehend nicht mehr auftaucht. Dass diese beiden Dinge gleichzeitig passieren, ist das eigentliche Signal – nicht eines von beiden allein.
Hier lohnt sich Genauigkeit: Das Premium wechselte von positiv zu negativ, daher ist eine Prozentänderung daran nicht aussagekräftig; relevant ist nur das Niveau. Der durchschnittliche Stablecoin-Zufluss auf Binance lag bei 4,0 Mio. USD pro Tag, etwa 90% niedriger als letzte Woche, aber immer noch 124% über dem 30-Tage-Baseline-Wert – ein Abschwächen von einem erhöhten Niveau, keine Umkehr. Median-Transfer- und Fee-Reihen sind ausgeschlossen; nahe Null liegende Nenner machen ihre Prozentwerte irreführend.
Im Hintergrund steht der Makro- Kontext: Der PPI lag am 10. September bei 5,4% YoY, die CPI-Zahl kam am 11. September bei 3,4%, der Kernwert bei 2,4%. Die 10-Jahres-Rendite hielt sich nahe 4,95% bis zum 16. September vor dem FOMC. ETH schloss bei 2.477 USD und liegt damit noch immer innerhalb der Spanne von 2.391 bis 2.522 USD, die seit dem 31. August besteht. Eine nicht verifizierte Möglichkeit, die man benennen kann als Spekulation: Das negative Premium könnte Hedging vor der Fed-Entscheidung widerspiegeln, statt bärische Positionierung; Funding zwischen 0,00 und 0,01% deutet darauf hin, dass Leverage keine der beiden Seiten antreibt.
Interessanter ist die Aufteilung in Nachfrage versus Angebot. Die Nachfragesignale kühlen gemeinsam ab: das Stablecoin-Staging ist ins Stocken geraten, der Futures-Handel liegt unter dem Spot, und das Coinbase-Premium liegt bei -0,05. Das Angebot zieht weiterhin an: die Exchange-Netflow-Durchschnittswerte bei -15.181 ETH pro Tag, die Staking-Rate erreichte 35,38%. Dass neue Einzahler zurückgehen, deutet darauf hin, dass das Staking-Wachstum aus bestehenden Validatoren kommt – nicht aus neuem Kapital.
Mein ehrliches Fazit: Eine Verengung des Free Floats bei zugleich abflauender marginaler Nachfrage ist eine Konstellation, die historisch oft von niedrig-konfidenten Bandbreiten vorangegangen ist – also Bereiche, die sich eher über einen externen Katalysator auflösen als nur durch die zugrunde liegenden Flows.
Worauf ich achte: Ob das Stablecoin-Staging auf der anderen Seite der Fed-Entscheidung von Mittwoch wieder anläuft oder ob diese Pause unabhängig vom Ausgang anhält.
$ETH
2
217
·
--
Ethereum-Preisprognose: ETH-ETF-Zuflüsse erreichen 2-Wochen-Höchststand trotz Goldman-Sachs-Warnung vor ZinserhöhungGoldman Sachs hat gerade von der Erwartung einer Zinssenkung auf die Forderung nach einer Erhöhung umgeschwenkt – und ETH-Investoren haben daraufhin mehr gekauft, nicht weniger. Genau mit diesem Punkt lohnt es sich hier zu beschäftigen.
Zuerst die Mechanik. Der Kern-CPI fiel heißer aus als erwartet: +0,3% gegenüber dem Vormonat statt +0,2% laut Prognose. Das war es, was Goldman dazu brachte, seine Einschätzung hin zu einer 25-Bps-Erhöhung am 16. September zu revidieren. Die Prognosemärkte preisen mittlerweile eine 79%ige Wahrscheinlichkeit für dieses Szenario ein. Eine Erhöhung ist objektiv ein strengeres geldpolitisches Umfeld – also etwas, das eigentlich dazu gedacht ist, Risikoassets unter Druck zu setzen, ETH eingeschlossen.
Ethereum-Preisprognose: ETH-ETF-Zuflüsse erreichen 2-Wochen-Höchststand trotz Goldman-Sachs-Warnung vor Zinserhöhung
Goldman Sachs hat gerade von der Erwartung einer Zinssenkung auf die Forderung nach einer Erhöhung umgeschwenkt – und ETH-Investoren haben daraufhin mehr gekauft, nicht weniger. Genau mit diesem Punkt lohnt es sich hier zu beschäftigen.
Zuerst die Mechanik. Der Kern-CPI fiel heißer aus als erwartet: +0,3% gegenüber dem Vormonat statt +0,2% laut Prognose. Das war es, was Goldman dazu brachte, seine Einschätzung hin zu einer 25-Bps-Erhöhung am 16. September zu revidieren. Die Prognosemärkte preisen mittlerweile eine 79%ige Wahrscheinlichkeit für dieses Szenario ein. Eine Erhöhung ist objektiv ein strengeres geldpolitisches Umfeld – also etwas, das eigentlich dazu gedacht ist, Risikoassets unter Druck zu setzen, ETH eingeschlossen.
Zuerst die Mechanik. Der Kern-CPI fiel heißer aus als erwartet: +0,3% gegenüber dem Vormonat statt +0,2% laut Prognose. Das war es, was Goldman dazu brachte, seine Einschätzung hin zu einer 25-Bps-Erhöhung am 16. September zu revidieren. Die Prognosemärkte preisen mittlerweile eine 79%ige Wahrscheinlichkeit für dieses Szenario ein. Eine Erhöhung ist objektiv ein strengeres geldpolitisches Umfeld – also etwas, das eigentlich dazu gedacht ist, Risikoassets unter Druck zu setzen, ETH eingeschlossen.
1
182
·
--
Setzen Sie „Zero Outflow-Tage“ in 20 aufeinanderfolgenden Sitzungen. Das ist derzeit die eigentliche Schlagzeile hinter BlackRocks ETHA – nicht die damit verbundene Dollarzahl.
ETHA hat laut Arkham-Daten in diesen 20 Handelstagen 251,4 Mio. USD eingesammelt, wobei die letzte Sitzung weitere 13,9 Mio. USD hinzufügte. Bemerkenswert ist dabei nicht die Höhe, sondern die Beständigkeit: über die gesamte Phase kein einziger Tag mit Nettoabflüssen – selbst als ETH seitwärts innerhalb einer Spanne gehandelt wurde und andere Ethereum-ETFs, Fether's FETH eingeschlossen, in demselben Zeitraum Kapital verloren. Eine echte Divergenz im institutionellen Verhalten zwischen Emittenten – nicht nur eine marktweite Ethereum-Story.
Vergleichen wir das mit dem eigenen Bitcoin-Fonds von BlackRock. IBIT verzeichnete tatsächlich vor Kurzem einen echten Abflusstag: 201,2 Mio. USD am 1. September, wodurch der Zufluss der vorherigen Sitzung umgekehrt wurde. Danach ging es jedoch mit 117,4 Mio. USD am 4. September wieder nach oben. IBIT zieht weiterhin massiven kumulierten Kapitalzufluss an – über 60 Mrd. USD seit Auflegung, allein 3,575 Mrd. USD in den vergangenen 30 Tagen –, womit es ETHA deutlich in den Schatten stellt. Das ist nicht „Wall Street verabschiedet sich von BTC zu ETH“; die Dollarbeträge liegen nicht annähernd auf Augenhöhe.
Mein ehrlicher Eindruck zur eigentlichen Frage: Nicht die Allokationsgröße hat sich verschoben, sondern die Beständigkeit. ETHA mit seiner sauberen Serie, während IBIT echte Volatilität zeigt – einschließlich Abflusstagen – legt nahe, dass der ETH-Anteil aktuell eher stabil reagiert, nicht dass er im Kapitalwettbewerb gewinnt. Das sind unterschiedliche Dinge, und sie zu vermischen, überhöht, was wirklich passiert.
Worauf ich bei der Einordnung „Wall Street wählt ETH“ ganz klar zurückstoße: Bitcoin-ETF-Zuflüsse bleiben in absoluten Zahlen eine Größenordnung größer. Ein ruhigere, stetigere ETH-Strömung neben einem deutlich größeren, aber zersplitterten BTC-Stream ist keine Rotation – es sind zwei verschiedene „Flow-Persönlichkeiten“.
Darauf achte ich: Ob die Serie von ETHA über seinen ersten echten Rückgangstag hinaus bestehen kann, und ob das kumulierte Tempo von IBIT sich im Verhältnis tatsächlich verlangsamt, während der September voranschreitet.
#CPIWatch $ETH
{spot}(ETHUSDT)
Setzen Sie „Zero Outflow-Tage“ in 20 aufeinanderfolgenden Sitzungen. Das ist derzeit die eigentliche Schlagzeile hinter BlackRocks ETHA – nicht die damit verbundene Dollarzahl.
ETHA hat laut Arkham-Daten in diesen 20 Handelstagen 251,4 Mio. USD eingesammelt, wobei die letzte Sitzung weitere 13,9 Mio. USD hinzufügte. Bemerkenswert ist dabei nicht die Höhe, sondern die Beständigkeit: über die gesamte Phase kein einziger Tag mit Nettoabflüssen – selbst als ETH seitwärts innerhalb einer Spanne gehandelt wurde und andere Ethereum-ETFs, Fether's FETH eingeschlossen, in demselben Zeitraum Kapital verloren. Eine echte Divergenz im institutionellen Verhalten zwischen Emittenten – nicht nur eine marktweite Ethereum-Story.
Vergleichen wir das mit dem eigenen Bitcoin-Fonds von BlackRock. IBIT verzeichnete tatsächlich vor Kurzem einen echten Abflusstag: 201,2 Mio. USD am 1. September, wodurch der Zufluss der vorherigen Sitzung umgekehrt wurde. Danach ging es jedoch mit 117,4 Mio. USD am 4. September wieder nach oben. IBIT zieht weiterhin massiven kumulierten Kapitalzufluss an – über 60 Mrd. USD seit Auflegung, allein 3,575 Mrd. USD in den vergangenen 30 Tagen –, womit es ETHA deutlich in den Schatten stellt. Das ist nicht „Wall Street verabschiedet sich von BTC zu ETH“; die Dollarbeträge liegen nicht annähernd auf Augenhöhe.
Mein ehrlicher Eindruck zur eigentlichen Frage: Nicht die Allokationsgröße hat sich verschoben, sondern die Beständigkeit. ETHA mit seiner sauberen Serie, während IBIT echte Volatilität zeigt – einschließlich Abflusstagen – legt nahe, dass der ETH-Anteil aktuell eher stabil reagiert, nicht dass er im Kapitalwettbewerb gewinnt. Das sind unterschiedliche Dinge, und sie zu vermischen, überhöht, was wirklich passiert.
Worauf ich bei der Einordnung „Wall Street wählt ETH“ ganz klar zurückstoße: Bitcoin-ETF-Zuflüsse bleiben in absoluten Zahlen eine Größenordnung größer. Ein ruhigere, stetigere ETH-Strömung neben einem deutlich größeren, aber zersplitterten BTC-Stream ist keine Rotation – es sind zwei verschiedene „Flow-Persönlichkeiten“.
Darauf achte ich: Ob die Serie von ETHA über seinen ersten echten Rückgangstag hinaus bestehen kann, und ob das kumulierte Tempo von IBIT sich im Verhältnis tatsächlich verlangsamt, während der September voranschreitet.
#CPIWatch $ETH
1
2
150
·
--
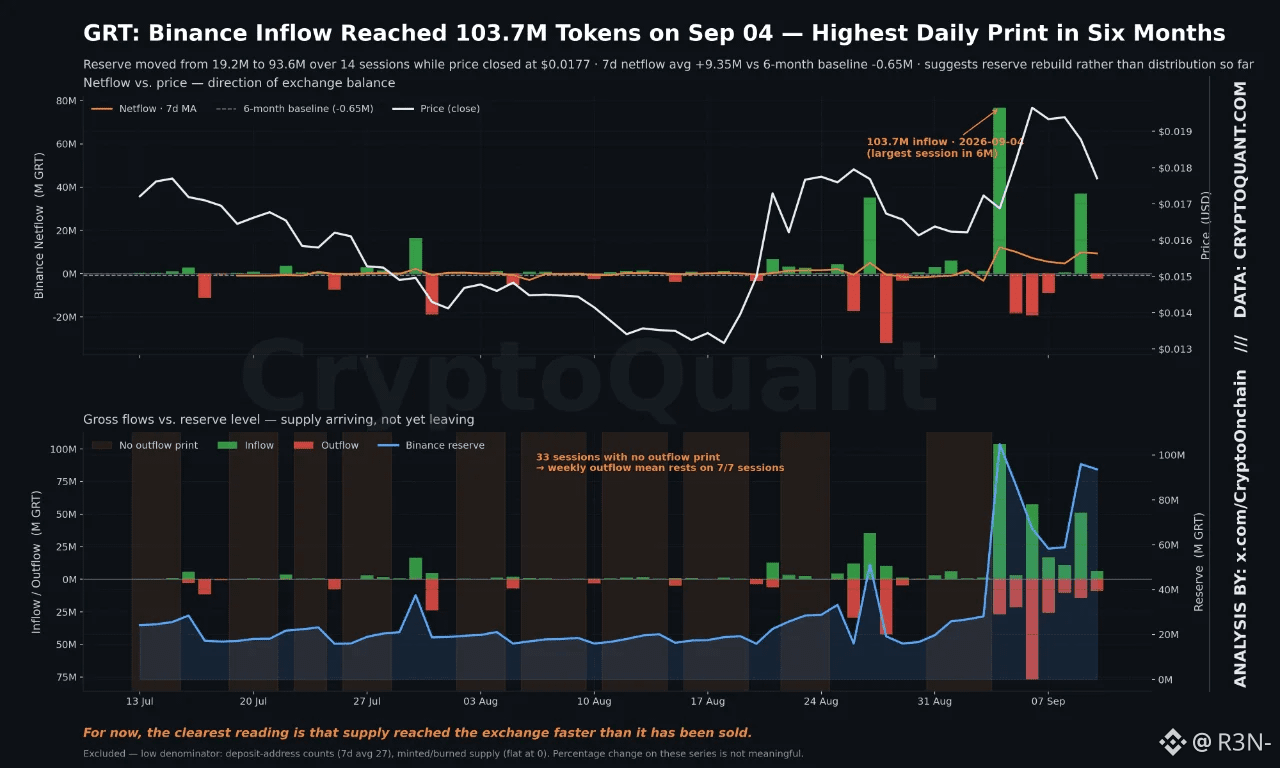
Binance-GRT-Zuflüsse trafen am 4. September 103,7 Mio. Tokens – größtes Einzel-Session-Volumen in sechs Monaten
Binance-Zuflüsse erreichten am 4. September 103.693.101 GRT – der höchste Tageswert in sechs Monaten. Die Binance-Reserve lag am 10. September bei 93.596.706 GRT, gegenüber 16.020.984 am 29. August. GRT schloss am 10. September bei 0,0185 $ – 12,5 % über der Vorwoche.
Einschränkungen: Binance-Abflüsse wurden am 31. August sowie am 1.–3. September exakt mit null gemeldet, daher basiert der wöchentliche Abfluss-Mittelwert auf drei Sitzungen, nicht auf sieben. Die Anzahl der Deposit-Adressen (7T-Ø 26,9) sowie das gemintete/gebrannte Angebot (unverändert bei 0) haben zu niedrige Nenner, um als Prozentwerte ausgewiesen zu werden.
Makro-Kontext: Das Zeitfenster schloss direkt in die Veröffentlichung des US-CPI dieser Woche hinein – eine Phase, in der Small Caps typischerweise auf aggregierte Liquidität statt auf idiosynkratischen Fluss handeln.
Zusammengefasst liest sich das bisher eher wie ein Reserveaufbau als wie ein Verteilungssignal.
Der Nettozufluss lag im Schnitt bei +9,35 Mio. GRT pro Tag (+383 % WoW; +13.827 % gegenüber Quartalswert), verglichen mit einem Sechs-Monats-Baseline von −653k – damit ein Regimewechsel. Die Einzahlungen kamen zeitgleich mit steigender Aktivität im Netzwerk: Transfers erreichten mit 765 Mio. Tokens und aktive Adressen mit 808 am 6. September ihren Höhepunkt; im selben Sitzungsfenster wurde auch ein Umsatz von 244 Mio. $ erreicht – das Angebot bewegte sich also, während die Beteiligung breiter wurde, nicht isoliert. Der Kurs gewann noch immer 9,6 % gegenüber der Quartals-Baseline über dasselbe Zeitfenster. Eine mögliche, nicht verifizierte Erklärung: Repositionierung durch Market Maker, da der Zufluss in die Top-10 bei rund 2 % des gesamten Zuflusses lag.
Ein 5,8-facher Reserveaufbau wurde ohne einen niedrigeren Preis absorbiert – das schafft Bedingungen, die historisch sowohl Kontinuität als auch eine scharfe Mean-Reversion vorangingen; die entscheidende Variable ist, ob der Nettofluss ab hier negativ wird. $BNB
#CPIWatch
1
123
·
--
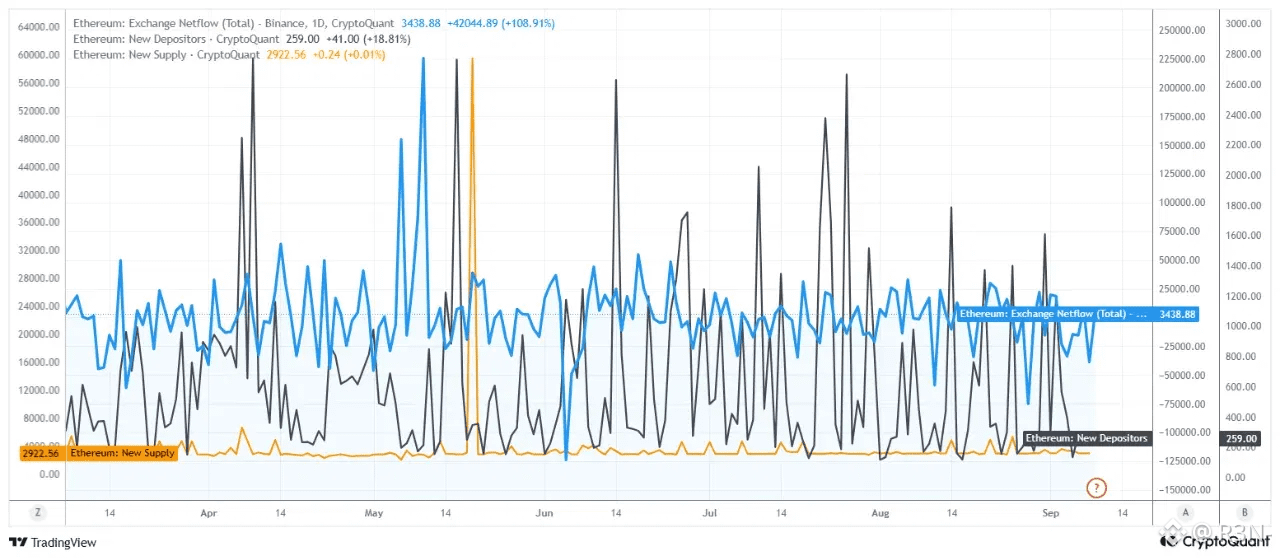
Der Binance-Netflow auf Ethereum liegt bei ungefähr +3.439 ETH und damit über 100% über dem Wert des Vortages. Dieser Sprung wirkt für sich genommen zwar eindrucksvoll, aber das Niveau selbst ist nicht groß, und aus dem Diagramm wird klar, warum hier der Kontext entscheidend ist.
Zoomt man heraus, verbringt die blaue Netflow-Linie die meiste Zeit damit, scharf um null zu oszillieren, wobei sie in den vergangenen Monaten in beide Richtungen stark ausschlägt. Das ist kein Chart, der einen gleichmäßigen, einseitigen Geldfluss beschreibt – er zeigt ein volatiles Umfeld, in dem kurzfristige Transfers und die Aktivität großer Marktteilnehmer dominieren. Ein einziger positiver Tag innerhalb dieses Rauschens ist für sich allein kein verlässliches Verkaufssignal; diese Transfers können genauso gut mit Staking, Sicherheiten, Arbitrage oder dem Verschieben von Geldern in internen institutionellen Wallets zusammenhängen.
Neue Einzahler liegen bei 259 – das sind etwa 18,8% mehr am Tag. Bemerkenswert ist, dass dieser Indikator historisch auf genau diesem Chart bereits wirklich extreme Peaks gezeigt hat, und 259 kommt nicht annähernd an diese Hochs heran: Es ist nur ein moderater Anstieg vor dem Hintergrund deutlich größerer historischer Bewegungen – keine breite Welle neuer Teilnehmer.
Die neue Angebotsmenge ist im Wesentlichen flach bei rund 2.922 ETH. Für sich genommen nicht bullish, aber es schließt ein Risiko aus: keine plötzliche strukturelle Angebotsausweitung, die aktuell Verkaufsdruck hinzufügt. Wenn der Exchange-Netflow irgendwann auf längere Sicht negativ wird, während das Angebot flach bleibt, würde diese Kombination beginnen, preisstützend zu wirken.
Mein ehrlicher Eindruck: Diese Daten sprechen eher für Vorsicht als für klare Überzeugung in die eine oder andere Richtung. ETH könnte bei Aufwärtsversuchen auf Widerstand stoßen oder seitwärts bis nach unten tendieren, gegeben das volatile Muster. Gleichzeitig gibt es mit den neuen Einzahlern weiterhin wenig Hinweise, die einen wirklich bärischen Call stützen würden.
Worauf ich achte: ob dieser Netflow-Spike in aufeinanderfolgende Tage mit erhöhtem positivem Fluss übergreift oder in die gleiche, vom Chart über das gesamte Jahr gezeigte, rauschartige Oszillation zurückfällt.
$ETH
2
6.1k
·
--
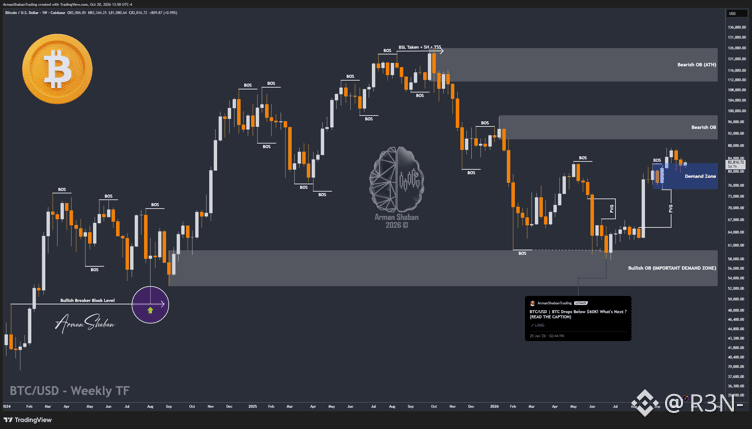
Bitcoins sind seit Mitte August wieder in Richtung 79,4 Tsd. US-Dollar gestiegen, und die darunterliegende Coin-Dormanzdatenlage ist leiser als man es für eine Erholung dieser Größenordnung erwarten würde.
Exchange Inflow CDD fügt den Exchange-Zuflüssen eine Alterskomponente hinzu. Ein hoher Wert deutet darauf hin, dass Münzen, die über einen längeren Zeitraum inaktiv gehalten wurden, nun auf die Börsen wandern. Es kann aber auch einfach bedeuten, dass eine große Sammelcharge relativ junger Coins gleichzeitig bewegt wurde. Daher ist es nicht völlig eindeutig für sich allein. Blickt man über diesen Zyklus zurück, zeigt das Diagramm mehrere deutliche Spitzen bei dieser Kennzahl, die sich größtenteils von Ende 2025 bis in den Anfang 2026 häufen. Das passt zu dem, was man bei Verteilungswellen erwarten würde, wenn langfristige Inhaber Gewinne mitgenommen oder sich in Schwäche abgesichert haben.
Was mir jetzt auffällt, ist der Kontrast: Der Preis hat sich seit den Tiefs von 2026 deutlich erholt, doch der 7-Tage-SMA dieser Kennzahl blieb während des gesamten Anstiegs gedämpft. Wenn diese Erholung tatsächlich von alten Coins begleitet wäre, die wach werden und in Stärke verkaufen, würde man das hier sehen – und derzeit ist es nicht zu erkennen.
Meine ehrliche Einschätzung: Das sieht eher danach aus, als würden langfristige Inhaber stillhalten, statt in der Gegenbewegung zu verteilen. Das ist ein grundsätzlich konstruktives Signal, falls es sich bestätigt, denn es spricht dafür, dass die Coins mit der höchsten Überzeugung 79 Tsd. US-Dollar nicht als Ausstiegsniveau betrachten. Ich würde jedoch nicht zu viel hineininterpretieren. Ruhige Dormanzdaten garantieren nichts darüber, was als Nächstes passiert – sie zeigen nur, was bisher noch nicht passiert ist. Außerdem ist diese Kennzahl schon zuvor heftig und schnell angestiegen, ohne viel Vorwarnung.
Worauf ich achte: Ob sie weiterhin gedämpft bleibt, während der Preis nach oben drückt, oder ob direkt in dem Moment eine Spitze auftaucht, in dem diese Erholung anfängt, Preisniveaus zu testen, auf denen lange inaktive Coins tatsächlich mit ernsthaftem Gewinn sitzen.$BTC
{spot}(BTCUSDT)
Bitcoins sind seit Mitte August wieder in Richtung 79,4 Tsd. US-Dollar gestiegen, und die darunterliegende Coin-Dormanzdatenlage ist leiser als man es für eine Erholung dieser Größenordnung erwarten würde.
Exchange Inflow CDD fügt den Exchange-Zuflüssen eine Alterskomponente hinzu. Ein hoher Wert deutet darauf hin, dass Münzen, die über einen längeren Zeitraum inaktiv gehalten wurden, nun auf die Börsen wandern. Es kann aber auch einfach bedeuten, dass eine große Sammelcharge relativ junger Coins gleichzeitig bewegt wurde. Daher ist es nicht völlig eindeutig für sich allein. Blickt man über diesen Zyklus zurück, zeigt das Diagramm mehrere deutliche Spitzen bei dieser Kennzahl, die sich größtenteils von Ende 2025 bis in den Anfang 2026 häufen. Das passt zu dem, was man bei Verteilungswellen erwarten würde, wenn langfristige Inhaber Gewinne mitgenommen oder sich in Schwäche abgesichert haben.
Was mir jetzt auffällt, ist der Kontrast: Der Preis hat sich seit den Tiefs von 2026 deutlich erholt, doch der 7-Tage-SMA dieser Kennzahl blieb während des gesamten Anstiegs gedämpft. Wenn diese Erholung tatsächlich von alten Coins begleitet wäre, die wach werden und in Stärke verkaufen, würde man das hier sehen – und derzeit ist es nicht zu erkennen.
Meine ehrliche Einschätzung: Das sieht eher danach aus, als würden langfristige Inhaber stillhalten, statt in der Gegenbewegung zu verteilen. Das ist ein grundsätzlich konstruktives Signal, falls es sich bestätigt, denn es spricht dafür, dass die Coins mit der höchsten Überzeugung 79 Tsd. US-Dollar nicht als Ausstiegsniveau betrachten. Ich würde jedoch nicht zu viel hineininterpretieren. Ruhige Dormanzdaten garantieren nichts darüber, was als Nächstes passiert – sie zeigen nur, was bisher noch nicht passiert ist. Außerdem ist diese Kennzahl schon zuvor heftig und schnell angestiegen, ohne viel Vorwarnung.
Worauf ich achte: Ob sie weiterhin gedämpft bleibt, während der Preis nach oben drückt, oder ob direkt in dem Moment eine Spitze auftaucht, in dem diese Erholung anfängt, Preisniveaus zu testen, auf denen lange inaktive Coins tatsächlich mit ernsthaftem Gewinn sitzen.$BTC
1
467
·
--
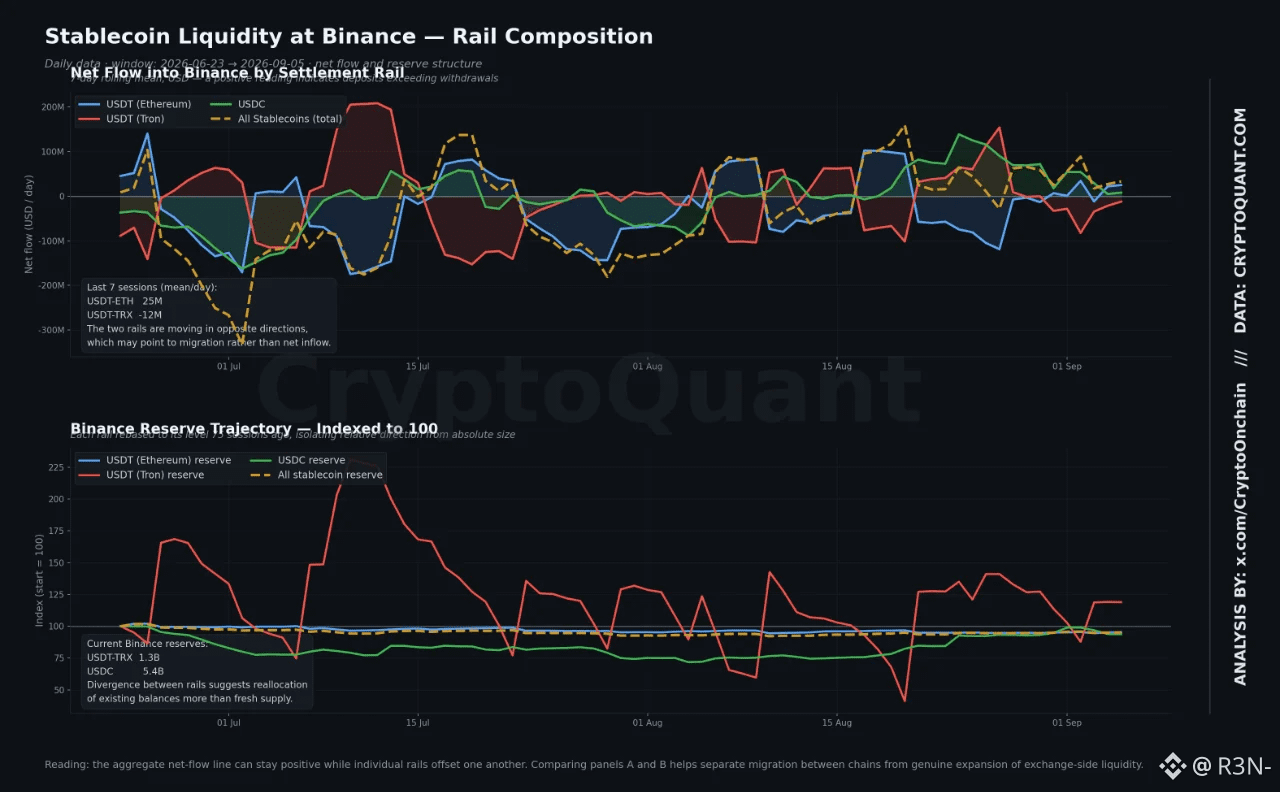
$33,3 Mio. pro Tag, die in Summe als stabiler Nettozufluss in Binance fließen, klingt nach frischem Kapital, das auftaucht. Dem ist nicht so, und die Aufschlüsselung darunter macht das deutlich.
USDC auf Ethereum trieb die Schlagzeilenzahl: im Schnitt +25,1 Mio. $/Tag, ein Plus von 330% gegenüber dem Quartals-Baseline-Wert. USDT auf Tron lief in die entgegengesetzte Richtung: -12,1 Mio. $/Tag, eine Kursbewegung von rund 1.373% gegenüber dem Vormonat. Nicht zwei unabhängige Trends. Liquidität wechselt von einer „Spur“ zur anderen.
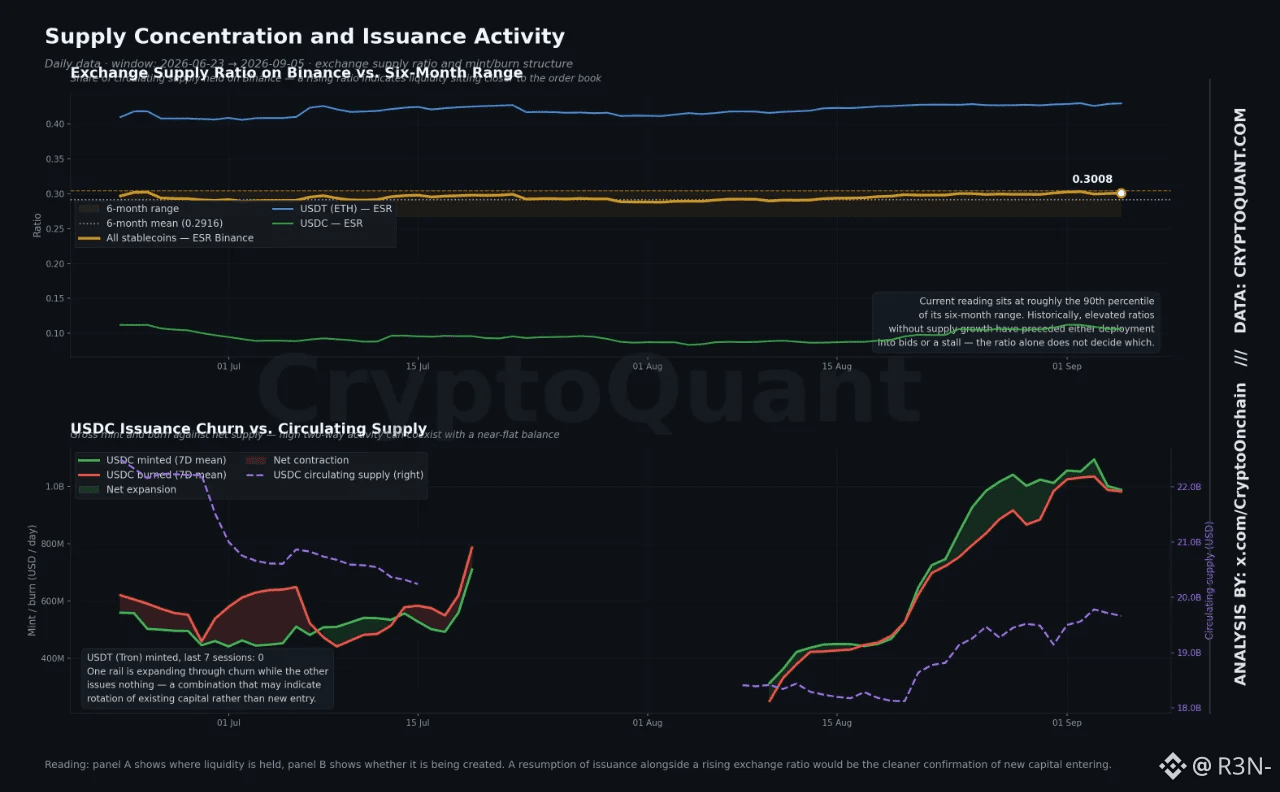
Die Emissionsdaten klären die Frage. Auf der Tron-Seite wurde für die Woche sowohl die Anzahl der USDT-Mints als auch das gemintete Angebot mit null ausgewiesen, ein Rückgang von 100% gegenüber sowohl dem 30- als auch dem 90-Tage-Durchschnitt, während die Burns um 84% fielen. Der Vertrag wächst nicht, aber er schrumpft auch nicht. Er ist im Leerlauf. Das Binance-Reserve-Konto ist im Wochenvergleich um 14,8% auf 1,22 Mrd. $ gesunken. USDC erzählt eine geschäftigere, aber ähnlich neutrale Geschichte im Netto: 988,8 Mio. $/Tag werden gemintet gegenüber 982,6 Mio. $/Tag, die verbrannt werden; starker Umschlag erzeugt nur 4,9% Wachstum der Geldmenge.
Spannend wird es bei der Konzentration. Das Verhältnis der gesamten Stable-Exchange-Versorgung auf Binance liegt bei 0,3009 und entspricht damit praktisch dem sechsmonatigen Hoch von 0,3046. Das USDT-Verhältnis auf Ethereum liegt bei 0,4282 gegenüber einem sechsmonatigen Mittelwert von 0,4088. USDC stieg innerhalb von dreißig Tagen um 17,6% auf 0,1086; die Binance-Reserve dazu um 19,9% auf 5,52 Mrd. $, obwohl der Aufbau früher im Zeitraum stattgefunden hat, da der wöchentliche Nettozufluss um 88,2% langsamer wurde.
Mein Eindruck: Trockenes Pulver liegt näher an der Order-Buchse von Binance als seit sechs Monaten, aber dorthin gelangte es, indem es zwischen Ketten migrierte—nicht durch neues Kapital, das in das System eintritt. Höhere Verhältnisse auf der Exchange-Seite ohne Wachstum der Geldmenge gingen historisch entweder einer Platzierung in Spot-Gebote voraus oder einem Stillstand, falls die Emissionen flach bleiben.
Worauf ich achte: ob die Minting-Aktivität auf der Tron-Seite wieder anläuft, denn das wäre das klarere Signal dafür, dass es neues Kapital ist—und nicht dass dasselbe Kapital lediglich die Adressen wechselt.$BTC
{spot}(BTCUSDT)
$33,3 Mio. pro Tag, die in Summe als stabiler Nettozufluss in Binance fließen, klingt nach frischem Kapital, das auftaucht. Dem ist nicht so, und die Aufschlüsselung darunter macht das deutlich.
USDC auf Ethereum trieb die Schlagzeilenzahl: im Schnitt +25,1 Mio. $/Tag, ein Plus von 330% gegenüber dem Quartals-Baseline-Wert. USDT auf Tron lief in die entgegengesetzte Richtung: -12,1 Mio. $/Tag, eine Kursbewegung von rund 1.373% gegenüber dem Vormonat. Nicht zwei unabhängige Trends. Liquidität wechselt von einer „Spur“ zur anderen.
Die Emissionsdaten klären die Frage. Auf der Tron-Seite wurde für die Woche sowohl die Anzahl der USDT-Mints als auch das gemintete Angebot mit null ausgewiesen, ein Rückgang von 100% gegenüber sowohl dem 30- als auch dem 90-Tage-Durchschnitt, während die Burns um 84% fielen. Der Vertrag wächst nicht, aber er schrumpft auch nicht. Er ist im Leerlauf. Das Binance-Reserve-Konto ist im Wochenvergleich um 14,8% auf 1,22 Mrd. $ gesunken. USDC erzählt eine geschäftigere, aber ähnlich neutrale Geschichte im Netto: 988,8 Mio. $/Tag werden gemintet gegenüber 982,6 Mio. $/Tag, die verbrannt werden; starker Umschlag erzeugt nur 4,9% Wachstum der Geldmenge.
Spannend wird es bei der Konzentration. Das Verhältnis der gesamten Stable-Exchange-Versorgung auf Binance liegt bei 0,3009 und entspricht damit praktisch dem sechsmonatigen Hoch von 0,3046. Das USDT-Verhältnis auf Ethereum liegt bei 0,4282 gegenüber einem sechsmonatigen Mittelwert von 0,4088. USDC stieg innerhalb von dreißig Tagen um 17,6% auf 0,1086; die Binance-Reserve dazu um 19,9% auf 5,52 Mrd. $, obwohl der Aufbau früher im Zeitraum stattgefunden hat, da der wöchentliche Nettozufluss um 88,2% langsamer wurde.
Mein Eindruck: Trockenes Pulver liegt näher an der Order-Buchse von Binance als seit sechs Monaten, aber dorthin gelangte es, indem es zwischen Ketten migrierte—nicht durch neues Kapital, das in das System eintritt. Höhere Verhältnisse auf der Exchange-Seite ohne Wachstum der Geldmenge gingen historisch entweder einer Platzierung in Spot-Gebote voraus oder einem Stillstand, falls die Emissionen flach bleiben.
Worauf ich achte: ob die Minting-Aktivität auf der Tron-Seite wieder anläuft, denn das wäre das klarere Signal dafür, dass es neues Kapital ist—und nicht dass dasselbe Kapital lediglich die Adressen wechselt.$BTC
1
197
·
--
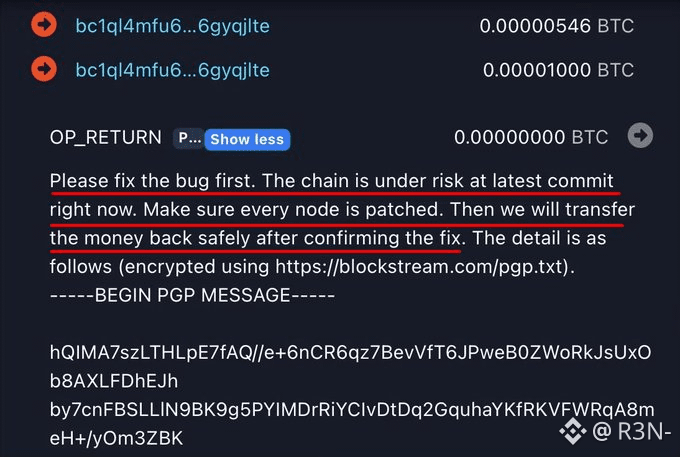
$320M left Liquid Network's Föderations-Wallet am 6. Sep — 95% seiner BTC-Reserve. Die Leute, die es genommen haben, nennen sich selbst Whitehats und verhandeln die Rückgabe, on-chain.
Blockstream hat gerade den Fehler behoben, auf den sie gewartet haben. Der Ball liegt jetzt in ihrem Feld. Wir schauen, ob sie es tatsächlich zurückschicken.
$BTC
{spot}(BTCUSDT)
$320M left Liquid Network's Föderations-Wallet am 6. Sep — 95% seiner BTC-Reserve. Die Leute, die es genommen haben, nennen sich selbst Whitehats und verhandeln die Rückgabe, on-chain.
Blockstream hat gerade den Fehler behoben, auf den sie gewartet haben. Der Ball liegt jetzt in ihrem Feld. Wir schauen, ob sie es tatsächlich zurückschicken.
$BTC
Blockstream hat gerade den Fehler behoben, auf den sie gewartet haben. Der Ball liegt jetzt in ihrem Feld. Wir schauen, ob sie es tatsächlich zurückschicken.
$BTC
1
409
·
--
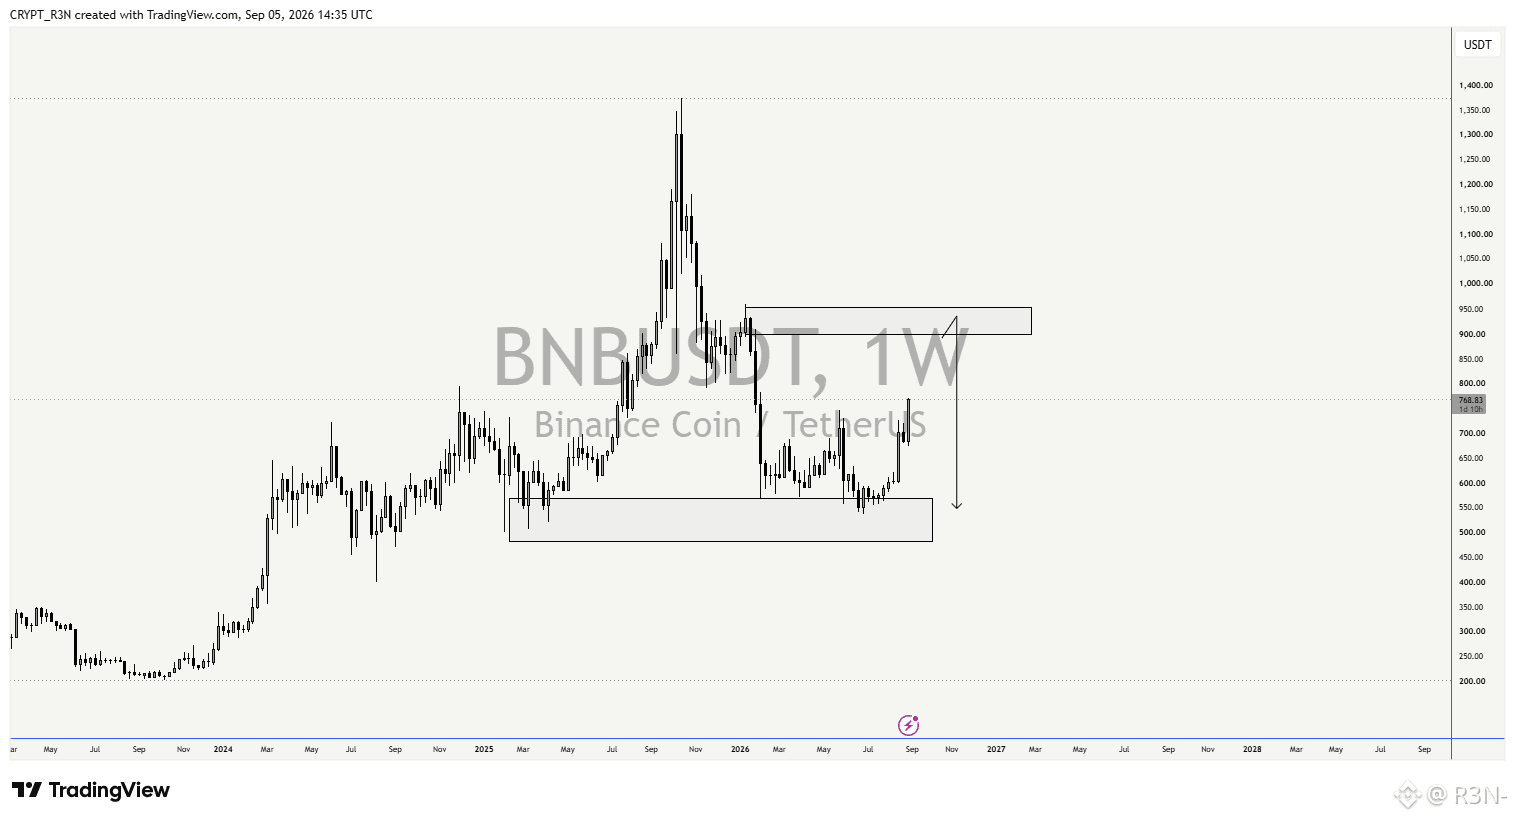
BNB bei 768,83 $ sagt für sich genommen nicht viel aus. Das Diagramm darunter schon.
Wenn man herauszoomt, ist die Struktur ziemlich gut lesbar: ein parabolischer Anstieg von ungefähr 250 $ bis zu einem Spike nahe 1.350-1.400 $ Ende 2025, gefolgt von einer harten Korrektur, die den Kurs bis Anfang dieses Jahres wieder in die Zone von 550-600 $ gedrückt hat. Seitdem baut BNB eine Range auf — mit Schwankungen zwischen ungefähr 500-560 $ auf der Unterseite und 900-950 $ auf der Oberseite, genau dort, wo ich auf diesem Chart Unterstützung und Widerstand markiert habe.
Was mir auffällt: Das ist noch keine saubere Rückeroberungsgeschichte. Der Kurs hat die untere Zone mehr als einmal getestet und gehalten, was konstruktiv ist, aber seit der Ablehnung dort Anfang dieses Jahres hat er nichts getan, um die 900-950 $-Zone ernsthaft in Frage zu stellen. Der aktuelle Bounce auf 768,83 $ platziert BNB ungefähr in der Mitte der Spanne — näher am oberen Ende des jüngsten Seitwärtsgeräuschs als am unteren, aber immer noch weit davon entfernt, irgendetwas gegen dieses Widerstandsregal zu beweisen.
Meine Einschätzung: Das sieht nach einem wertpapierähnlichen Asset in einer Range aus, das einen echten großen vorherigen Move verarbeitet, nicht nach einer Coin mitten in einem frischen Ausbruch. Die parabolische Rallye 2025 hat viel Overhead-Angebot zwischen hier und 900+ $ hinterlassen, und solche Angebotszonen räumen sich normalerweise nicht beim ersten Versuch.
Wogegen ich meine eigene Tendenz abgrenzen würde: Wenn BNB mit echtem Volumen durch 900-950 $ geht, ist die Range-These hinfällig und das wird ein völlig anderer Chart. Korrekturen nach so steilen Bewegungen brauchen nicht immer so lange, um sich zu lösen.
Worauf ich achte: ob 768 $ bei einem Rücksetzer als Unterstützung hält und ob der nächste Test von 900-950 $ diese Zone tatsächlich bricht oder nur noch einen weiteren Ablehnungs-Docht zur Sammlung hinzufügt.
#ZECHitsANewAllTimeHigh $BNB
8
27
37.3k
·
--
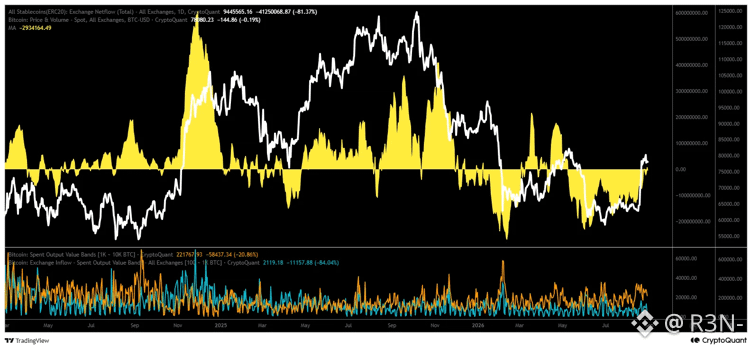
Stablecoins sind zum ersten Mal seit drei Monaten wieder in Nettozuflüsse übergegangen – und die Abfolge davor passt tatsächlich sauber zu dem, was BTC gemacht hat.
Seit dem 8. Mai liefen die Stablecoin-Flows netto negativ, das Kapital lag außerhalb der Börsen, statt positioniert zu sein, um zu kaufen, und $BTC befand sich für praktisch den gesamten Zeitraum in einem bärischen Trend. Das ist kein Zufall, den man ignorieren sollte: Stablecoins auf Börsen sind im Grunde wie „Trockenpulver“, und ein anhaltender Abfluss bedeutet, dass weniger von diesem Pulver bereit liegt, um in Spot-Käufe umgewandelt zu werden.
Der interessanteste Teil ist jedoch die Umkehr. Als der Abfluss-Trend begann zu schrumpfen, statt weiter zuzunehmen, fing BTC bereits an zu rebouncen, bevor der Wechsel zu positiv überhaupt passiert war. Diese Reihenfolge ist entscheidend: Die Verzögerung bei den Abflüssen führte zur Erholung des Preises – das passt zur Idee, dass der verringerte Verkaufsdruck bereits das Angebots-Nachfrage-Gleichgewicht verändert hat, bevor die Schlagzeilen-Zahl überhaupt die Null-Linie überschritten hat.
Jetzt ist es tatsächlich passiert: Die Nettozuflüsse sind wieder da – zum ersten Mal seit drei Monaten. Historisch gesehen gingen Phasen mit anhaltenden Stablecoin-Nettozuflüssen mit den größeren Aufwärtsbewegungen von BTC einher, weil dieses Kapital aktiv auf den Börsen positioniert ist, statt untätig zu bleiben oder abgezogen zu werden.
Es lohnt sich, genau zu sein, was das wirklich bestätigt und was nur ein Signal ist. Ein einzelner Datenpunkt, der in positives Terrain wechselt, ist der Auslöser – nicht der Beweis. Die eigentliche Bestätigung wäre, ob dieser Zufluss-Trend sich hält und in den kommenden Wochen aufbaut, statt schnell wieder in Abflüsse umzukippen. Wenn er tatsächlich bestehen bleibt, wäre das der Mechanismus, der den aktuellen BTC-Aufwärtstrend weiter befeuern würde, statt ihn ins Stocken geraten zu lassen. Dreht er aber schnell um, war das nur eine kurze Pause im breiteren Abfluss-Trend – nicht die Umkehr, als die es gerade dargestellt wird.
#BitcoinSpotETFEnds9DayInflowStreak
2
407
·
--
Schiff’s neueste Kommentare bestehen aus drei Aussagen, die wie Türme übereinander gestapelt sind. Nicht alle haben dasselbe Gewicht.
Die erste war eine Antwort auf Quinten Francois, der darauf hinwies, dass der Goldmarkt grob 20× so groß sei wie der von Bitcoin, Aktien etwa 100× und Immobilien über 250×. Der implizierte Punkt war recht eindeutig: Bitcoin hat noch Raum, um in diese Kategorien hineinzuwachsen. Schiff entgegnete, Bitcoin sei kein „realer Vermögenswert“, daher sei der Vergleich bedeutungslos. Das ist ein Definitionswechsel, kein Argument. Er erklärt lediglich, dass Bitcoin außerhalb der Dinge liegt, die man vergleichen kann, statt zu erläutern, warum die Kurswert-/Marktkapitalisierungsverhältnisse selbst ungültig sind.
Seine Sicht als Inflationsschutz ist substanzieller. Schiff hat direkt gesagt, dass Bitcoin kein Inflationsschutz sei, und dass Menschen, die es als solchen behandeln, falsch liegen. Er verweist Anleger stattdessen auf Gold und Silber. Das ist eine überprüfbare Behauptung. Die historische Korrelation von Bitcoin mit Inflationsdaten war uneinheitlich. Die längere Erfolgsbilanz von Gold in dieser Rolle ist klarer. Vernünftige Menschen können hier unterschiedlicher Meinung sein – das ist keine Randposition, selbst nicht bei einigen Bitcoin-Inhabern.
Der schwächste Teil ist die Formulierung „Ich wäre besser dran gewesen, es nicht zu besitzen“. Auf die Frage nach entgangenen Gewinnen aus dem Bitcoin-Run sagte Schiff, er sei über fünf Jahre hinweg besser gefahren, indem er draußen geblieben sei, und dass jene, die nie verkauft hätten, die sind, die Geld auf der Strecke gelassen hätten. Das funktioniert nur, wenn man bereits davon ausgeht, dass der Preis irgendwann gegen null gehen wird. Andernfalls bedeutet das Nicht-Verkaufen eines an Wert gewinnenden Vermögenswerts nicht, dass man Geld auf der Strecke gelassen hat – es ist lediglich die Position, die das tut, wofür sie vorgesehen war.
Außerdem stellte er KI als Bedrohung für Bitcoin dar, statt als ergänzende Kraft. Das ist das Gegenteil davon, wie viele Bitcoin-Befürworter das Verhältnis derzeit beschreiben. Der Artikel zerlegt seine Argumentation nicht im Detail, daher ist es schwer, über die Behauptung selbst hinaus etwas zu bewerten.
Kurz gesagt: Die definitorische Abwertung des Marktgrößenvergleichs ist die schwächste Stelle.
$BTC #BitcoinSpotETFEnds9DayInflowStreak
2
487
·
--
Schiff's neueste Runde ist es wert, genauer unter die Lupe genommen zu werden, weil sie eigentlich drei separate Behauptungen übereinander stapelt – und nicht alle halten auf die gleiche Weise stand.
Ausgangspunkt war ein Vergleich des Krypto-Analysten Quinten Francois: Er wies darauf hin, dass der Goldmarkt ungefähr zwanzigmal so groß ist wie der Bitcoinmarkt, Aktien etwa hundertmal größer und Immobilien über 250-mal größer. Damit stellte er Bitcoin implizit so dar, als habe es Raum, in diese Kategorien hineinzuwachsen. Schiffs Reaktion war unmissverständlich: Bitcoin sei kein reales Vermögensgut, daher habe sein Wert keinerlei Beziehung zu Gold, Aktien oder Immobilien. Das ist eine begriffliche Behauptung, eher kein wirkliches Argument – sie stellt lediglich fest, dass Bitcoin nicht in den Vergleich gehört, anstatt zu erklären, warum das Marktwert-Verhältnis selbst bedeutungslos ist.
Sein Argument zum Inflationsschutz ist substanzieller. Er hat direkt gesagt, er glaube nicht, dass Bitcoin ein Inflationsschutz ist, und dass Menschen, die das anders sehen, falsch lägen. Er verweist Anleger stattdessen auf Gold und Silber. Das ist eine überprüfbare Position: Die Korrelation von Bitcoin mit Inflationsdaten war historisch tatsächlich uneinheitlich – im Gegensatz zur längeren Erfolgsbilanz von Gold in dieser Rolle. Vernünftige Menschen sind hier unterschiedlicher Meinung; das ist kein Randstandpunkt, selbst unter Bitcoin-Anhängern.
Schwerer, ohne weiteres für bare Münze zu nehmen, ist seine Reaktion auf die Frage, warum Bitcoin seinen Lauf verpasst hat. Er sagte, er sei in den vergangenen fünf Jahren besser gefahren, ohne Bitcoin zu besitzen, und bezeichnete jene Halter, die nicht verkauft hätten, als Menschen, die nur deshalb Geld liegen ließen, weil sie es nicht rechtzeitig realisiert hätten – ein Argument, das nur funktioniert, wenn man bereits voraussetzt, dass der Preis irgendwann auf null geht. Andernfalls ist es nicht so, dass man Geld „liegen lässt“, wenn man ein an Wert gewinnendes Asset nicht verkauft; dann arbeitet die Position vielmehr.
Außerdem argumentiert er, dass KI eine Bedrohung für Bitcoin sei – statt eines ergänzenden Trends, wie es manche Bitcoin-Befürworter einordnen. Erwähnenswert ist allerdings, dass der Artikel seine Begründung nicht im Detail darlegt.
$BTC #BitcoinSpotETFEnds9DayInflowStreak
1
258
·
--
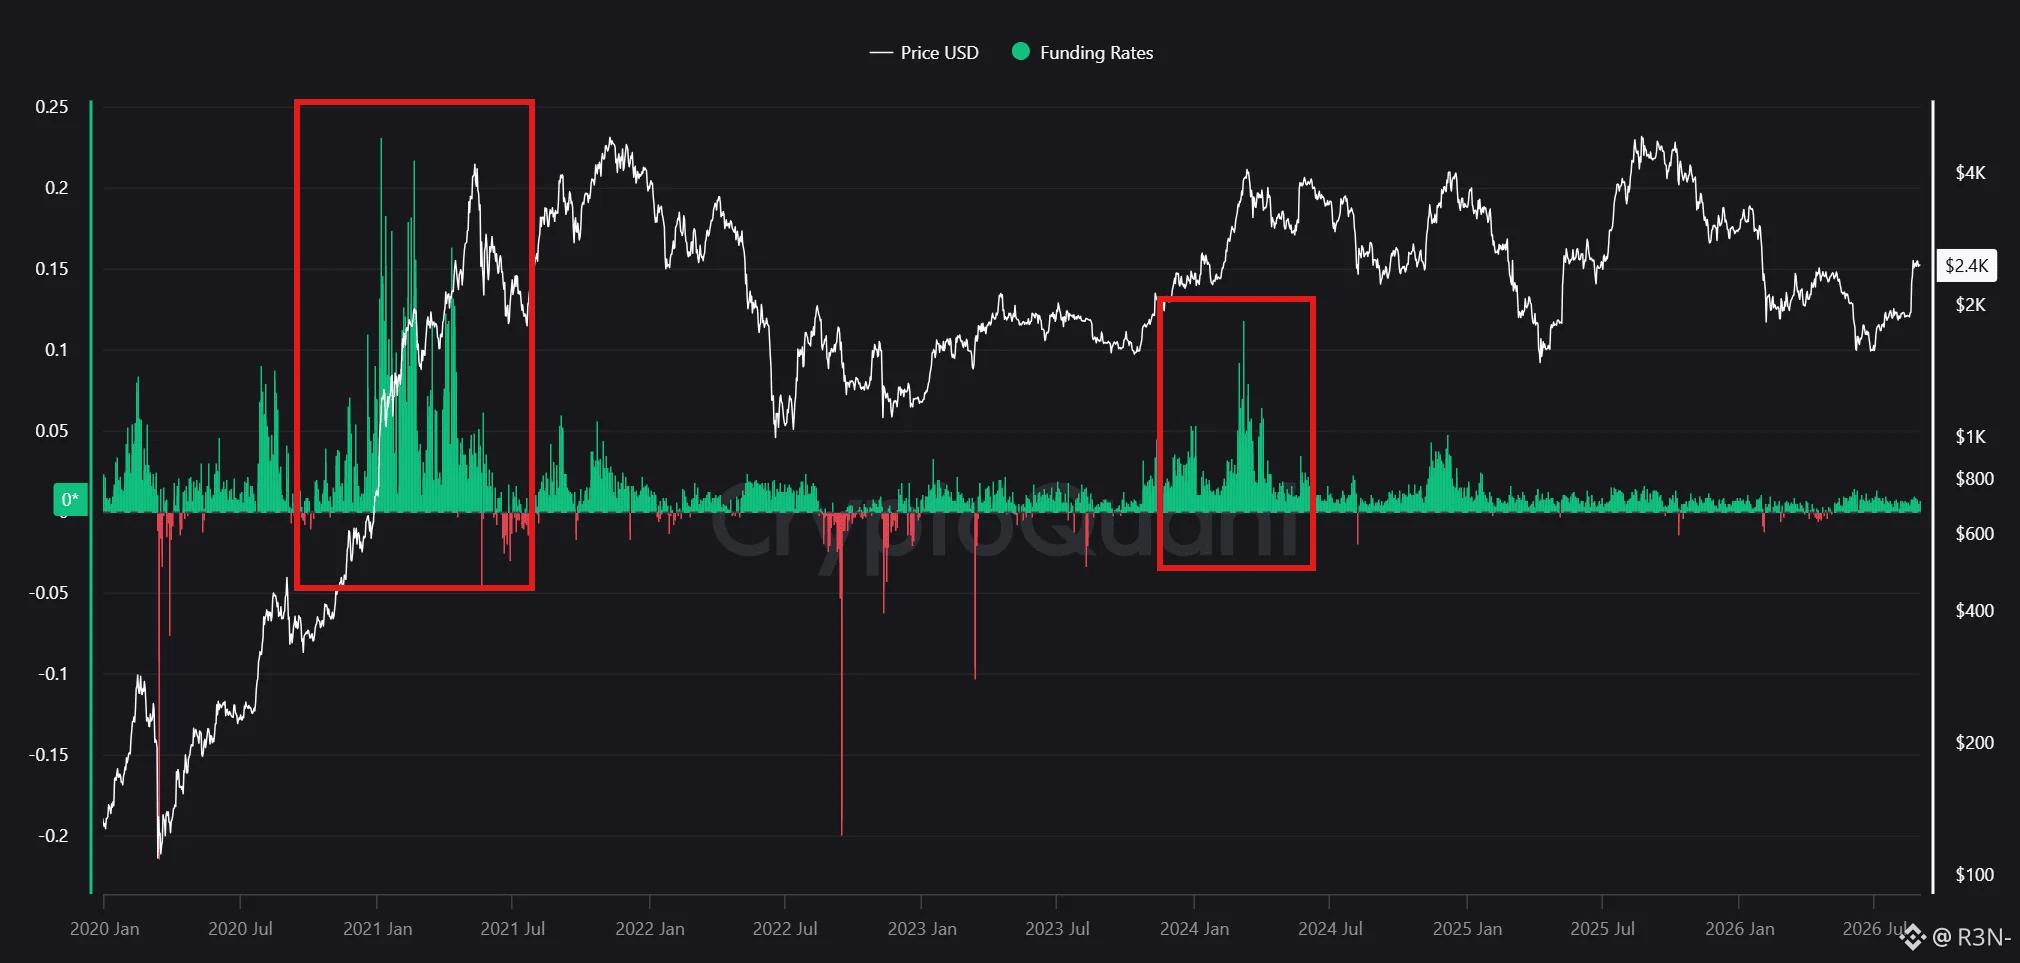
ETH hat sich gerade nach einem langen Rücksetzer wieder $2.400 zurückgeholt, ist aber fast unmittelbar danach erneut gefallen – und alle fragen sich, ob damit der Abwärtstrend sich wieder durchsetzt. Die Funding-Raten deuten jedoch eher darauf hin, dass das wahrscheinlich noch nicht der Fall ist, zumindest bislang.
Jeder große $ETH crash auf dieser Chart-Vergangenheit hatte vorher dasselbe Muster. Anfang bis Mitte 2021 stieg das Funding über 0,2, weil Longs extrem überfüllt waren – und das ging einer echten Korrektur voraus. 2022 und 2023 zeigten dann das Gegenextrem: scharfe Einbrüche auf -0,05 und -0,1, ausgelöst durch gewaltsame Liquidations-Kaskaden, die den Markt erschütterten. Beide Richtungen standen für dasselbe zugrunde liegende Problem: Ein Markt, der durch das Leverage strukturell aus dem Gleichgewicht geraten war – und in beiden Fällen wurde diese Unausgewogenheit jeweils durch einen deutlichen Selloff aufgelöst.
Aktuell sitzt das Funding in einer stabilen, moderaten grünen Zone – weit weg von beiden historischen Extremen. Das ist entscheidend, denn es bedeutet, dass der Markt nicht die Art von überfüllter, stark gehebter Long-Exponierung aufgebaut hat, die man vor jeder vorherigen, liquidationsgetriebenen Crash auf diesem Chart gesehen hat. Der aktuelle Rücksetzer wirkt eher wie eine natürliche Pause nach einem Rallye-Impuls als wie die frühe Phase eines etwas strukturell Entgleisenden.
Allerdings sollte man hier ehrlich über die Grenzen sein. Funding ist ein nachlaufendes Signal: Es spiegelt Positionierung wider, die bereits aufgebaut wurde, nicht die, die erst noch aufgebaut werden wird. Es kann sich schnell ändern, falls die Stimmung rasch kippt – und ein starker Spike in die eine oder andere Richtung in den nächsten Tagen würde dieses Bild komplett verändern. Ein Abgleich von Funding-Divergenzen auf Börsenebene sowie das Verhältnis von Derivaten zu Spot-Volumen würde das Ganze zusätzlich abrunden, bevor man es als „abgeschlossen“ betrachtet.
Aber basierend darauf, was in den Daten gerade tatsächlich zu sehen ist, fehlt diesem Pullback das Überhitzungs-Muster, das jedem früheren großen ETH-Crash vorausging. Das ist ein echter Unterschied – keine Garantie – und es macht den Unterschied zwischen kurzfristiger Konsolidierung und dem Beginn von etwas Schlimmerem.
#VenezuelaUSSign25YearOilDeal #ETH
{spot}(ETHUSDT)
ETH hat sich gerade nach einem langen Rücksetzer wieder $2.400 zurückgeholt, ist aber fast unmittelbar danach erneut gefallen – und alle fragen sich, ob damit der Abwärtstrend sich wieder durchsetzt. Die Funding-Raten deuten jedoch eher darauf hin, dass das wahrscheinlich noch nicht der Fall ist, zumindest bislang.
Jeder große $ETH crash auf dieser Chart-Vergangenheit hatte vorher dasselbe Muster. Anfang bis Mitte 2021 stieg das Funding über 0,2, weil Longs extrem überfüllt waren – und das ging einer echten Korrektur voraus. 2022 und 2023 zeigten dann das Gegenextrem: scharfe Einbrüche auf -0,05 und -0,1, ausgelöst durch gewaltsame Liquidations-Kaskaden, die den Markt erschütterten. Beide Richtungen standen für dasselbe zugrunde liegende Problem: Ein Markt, der durch das Leverage strukturell aus dem Gleichgewicht geraten war – und in beiden Fällen wurde diese Unausgewogenheit jeweils durch einen deutlichen Selloff aufgelöst.
Aktuell sitzt das Funding in einer stabilen, moderaten grünen Zone – weit weg von beiden historischen Extremen. Das ist entscheidend, denn es bedeutet, dass der Markt nicht die Art von überfüllter, stark gehebter Long-Exponierung aufgebaut hat, die man vor jeder vorherigen, liquidationsgetriebenen Crash auf diesem Chart gesehen hat. Der aktuelle Rücksetzer wirkt eher wie eine natürliche Pause nach einem Rallye-Impuls als wie die frühe Phase eines etwas strukturell Entgleisenden.
Allerdings sollte man hier ehrlich über die Grenzen sein. Funding ist ein nachlaufendes Signal: Es spiegelt Positionierung wider, die bereits aufgebaut wurde, nicht die, die erst noch aufgebaut werden wird. Es kann sich schnell ändern, falls die Stimmung rasch kippt – und ein starker Spike in die eine oder andere Richtung in den nächsten Tagen würde dieses Bild komplett verändern. Ein Abgleich von Funding-Divergenzen auf Börsenebene sowie das Verhältnis von Derivaten zu Spot-Volumen würde das Ganze zusätzlich abrunden, bevor man es als „abgeschlossen“ betrachtet.
Aber basierend darauf, was in den Daten gerade tatsächlich zu sehen ist, fehlt diesem Pullback das Überhitzungs-Muster, das jedem früheren großen ETH-Crash vorausging. Das ist ein echter Unterschied – keine Garantie – und es macht den Unterschied zwischen kurzfristiger Konsolidierung und dem Beginn von etwas Schlimmerem.
#VenezuelaUSSign25YearOilDeal #ETH
1
3
3.4k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
23,988 Aufrufe
214 Kommentare
Update zum Sicherheitsvorfall Nr. 2 (30.10.2026)
Binance Announcement
·1.2k Likes
·1.5M Aufrufe
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
47,639 Aufrufe
876 Kommentare
CZSaysCompensationIsinPlaceUsersAreProtected
53,304 Aufrufe
730 Kommentare