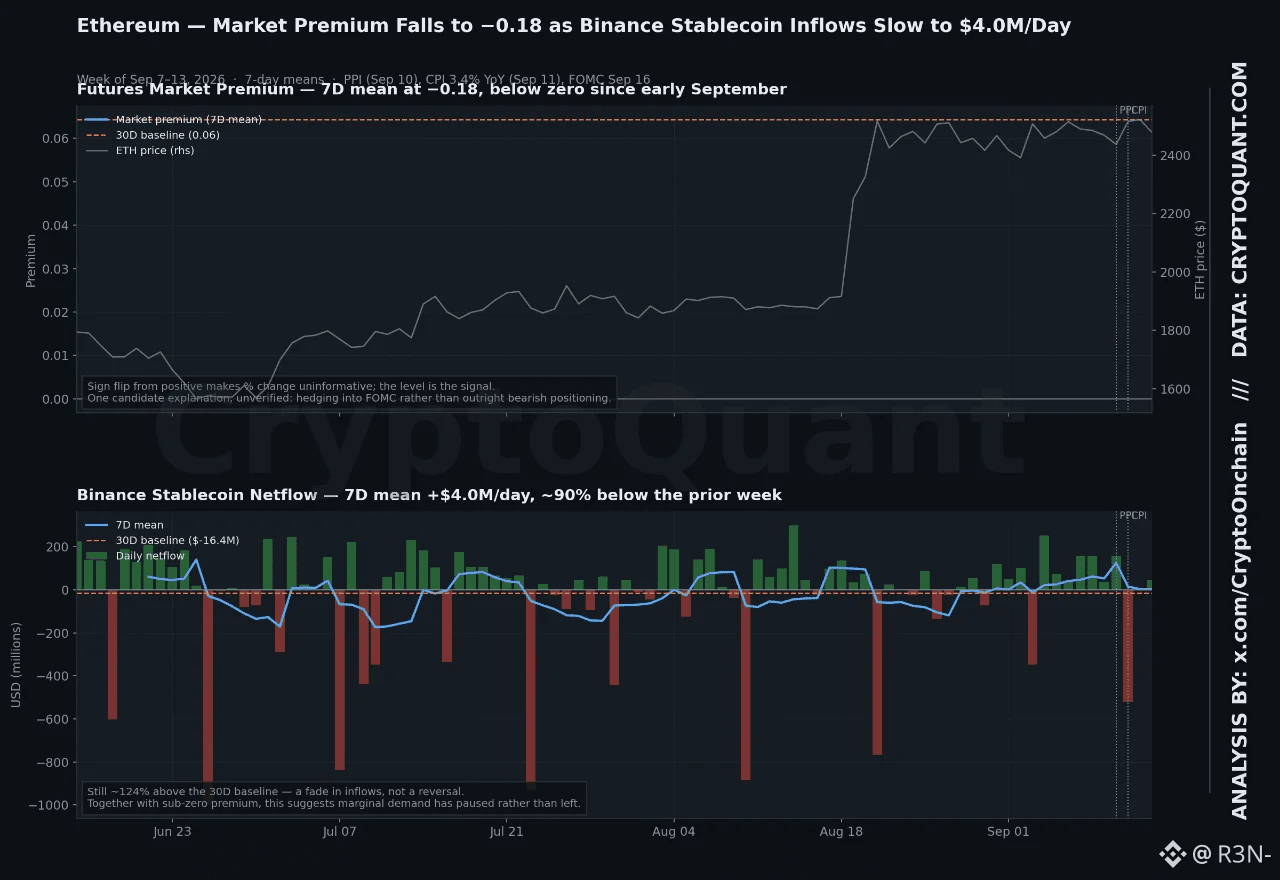
Der Futures-Premium von ETH ist gerade negativ geworden: -0,18 über die sieben Tage bis zum 13. September, während das „Staging“ von Stablecoin-Kapital auf Binance zur Aufnahme des Angebots weitgehend nicht mehr auftaucht. Dass diese beiden Dinge gleichzeitig passieren, ist das eigentliche Signal – nicht eines von beiden allein.
Hier lohnt sich Genauigkeit: Das Premium wechselte von positiv zu negativ, daher ist eine Prozentänderung daran nicht aussagekräftig; relevant ist nur das Niveau. Der durchschnittliche Stablecoin-Zufluss auf Binance lag bei 4,0 Mio. USD pro Tag, etwa 90% niedriger als letzte Woche, aber immer noch 124% über dem 30-Tage-Baseline-Wert – ein Abschwächen von einem erhöhten Niveau, keine Umkehr. Median-Transfer- und Fee-Reihen sind ausgeschlossen; nahe Null liegende Nenner machen ihre Prozentwerte irreführend.
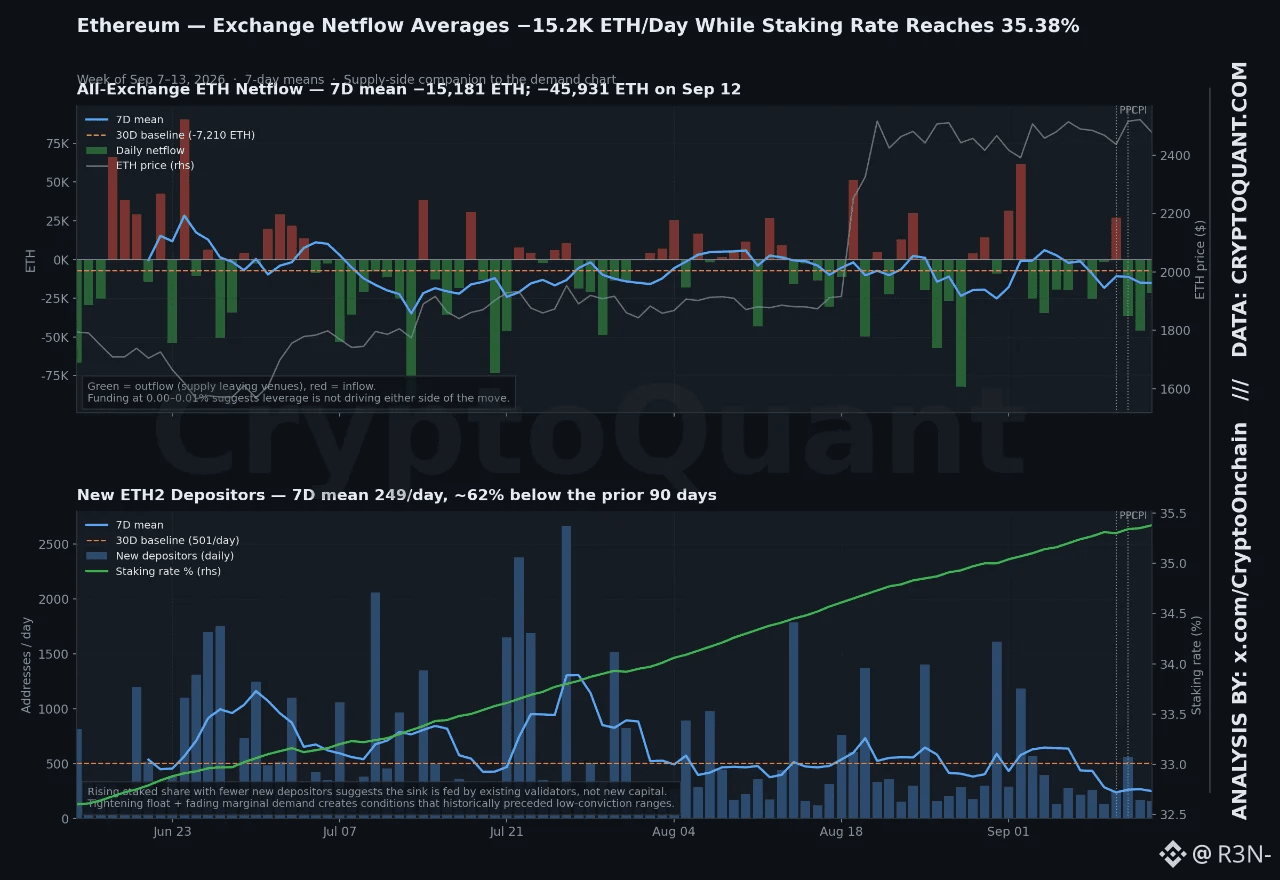
Im Hintergrund steht der Makro- Kontext: Der PPI lag am 10. September bei 5,4% YoY, die CPI-Zahl kam am 11. September bei 3,4%, der Kernwert bei 2,4%. Die 10-Jahres-Rendite hielt sich nahe 4,95% bis zum 16. September vor dem FOMC. ETH schloss bei 2.477 USD und liegt damit noch immer innerhalb der Spanne von 2.391 bis 2.522 USD, die seit dem 31. August besteht. Eine nicht verifizierte Möglichkeit, die man benennen kann als Spekulation: Das negative Premium könnte Hedging vor der Fed-Entscheidung widerspiegeln, statt bärische Positionierung; Funding zwischen 0,00 und 0,01% deutet darauf hin, dass Leverage keine der beiden Seiten antreibt.
Interessanter ist die Aufteilung in Nachfrage versus Angebot. Die Nachfragesignale kühlen gemeinsam ab: das Stablecoin-Staging ist ins Stocken geraten, der Futures-Handel liegt unter dem Spot, und das Coinbase-Premium liegt bei -0,05. Das Angebot zieht weiterhin an: die Exchange-Netflow-Durchschnittswerte bei -15.181 ETH pro Tag, die Staking-Rate erreichte 35,38%. Dass neue Einzahler zurückgehen, deutet darauf hin, dass das Staking-Wachstum aus bestehenden Validatoren kommt – nicht aus neuem Kapital.
Mein ehrliches Fazit: Eine Verengung des Free Floats bei zugleich abflauender marginaler Nachfrage ist eine Konstellation, die historisch oft von niedrig-konfidenten Bandbreiten vorangegangen ist – also Bereiche, die sich eher über einen externen Katalysator auflösen als nur durch die zugrunde liegenden Flows.
Worauf ich achte: Ob das Stablecoin-Staging auf der anderen Seite der Fed-Entscheidung von Mittwoch wieder anläuft oder ob diese Pause unabhängig vom Ausgang anhält.
$ETH
Hier lohnt sich Genauigkeit: Das Premium wechselte von positiv zu negativ, daher ist eine Prozentänderung daran nicht aussagekräftig; relevant ist nur das Niveau. Der durchschnittliche Stablecoin-Zufluss auf Binance lag bei 4,0 Mio. USD pro Tag, etwa 90% niedriger als letzte Woche, aber immer noch 124% über dem 30-Tage-Baseline-Wert – ein Abschwächen von einem erhöhten Niveau, keine Umkehr. Median-Transfer- und Fee-Reihen sind ausgeschlossen; nahe Null liegende Nenner machen ihre Prozentwerte irreführend.
Im Hintergrund steht der Makro- Kontext: Der PPI lag am 10. September bei 5,4% YoY, die CPI-Zahl kam am 11. September bei 3,4%, der Kernwert bei 2,4%. Die 10-Jahres-Rendite hielt sich nahe 4,95% bis zum 16. September vor dem FOMC. ETH schloss bei 2.477 USD und liegt damit noch immer innerhalb der Spanne von 2.391 bis 2.522 USD, die seit dem 31. August besteht. Eine nicht verifizierte Möglichkeit, die man benennen kann als Spekulation: Das negative Premium könnte Hedging vor der Fed-Entscheidung widerspiegeln, statt bärische Positionierung; Funding zwischen 0,00 und 0,01% deutet darauf hin, dass Leverage keine der beiden Seiten antreibt.
Interessanter ist die Aufteilung in Nachfrage versus Angebot. Die Nachfragesignale kühlen gemeinsam ab: das Stablecoin-Staging ist ins Stocken geraten, der Futures-Handel liegt unter dem Spot, und das Coinbase-Premium liegt bei -0,05. Das Angebot zieht weiterhin an: die Exchange-Netflow-Durchschnittswerte bei -15.181 ETH pro Tag, die Staking-Rate erreichte 35,38%. Dass neue Einzahler zurückgehen, deutet darauf hin, dass das Staking-Wachstum aus bestehenden Validatoren kommt – nicht aus neuem Kapital.
Mein ehrliches Fazit: Eine Verengung des Free Floats bei zugleich abflauender marginaler Nachfrage ist eine Konstellation, die historisch oft von niedrig-konfidenten Bandbreiten vorangegangen ist – also Bereiche, die sich eher über einen externen Katalysator auflösen als nur durch die zugrunde liegenden Flows.
Worauf ich achte: Ob das Stablecoin-Staging auf der anderen Seite der Fed-Entscheidung von Mittwoch wieder anläuft oder ob diese Pause unabhängig vom Ausgang anhält.
$ETH