

musyuha_HORNET
32 Beiträge

musyuha_HORNET
Melden
Nutzer blockieren
3 Following
29 Follower
53 Like gegeben
Beiträge
Alle
Zitierungen
Übersetzung ansehen
Найдивніший ризик ф’ючерсів: позиція може бути прибутковою — і все одно бути примусово скороченою.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
Найдивніший ризик ф’ючерсів: позиція може бути прибутковою — і все одно бути примусово скороченою.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
72
Übersetzung ansehen
RSI вище 70 часто називають «перекупленістю», а нижче 30 — «перепроданістю». Проблема починається, коли ці орієнтири перетворюють на автоматичні команди.
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
RSI вище 70 часто називають «перекупленістю», а нижче 30 — «перепроданістю». Проблема починається, коли ці орієнтири перетворюють на автоматичні команди.
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
98
Szenario: Ich habe eine Long-Position mit 10 Kontrakten. Ich platziere einen Verkaufsauftrag zu 12, weil ich mich vollständig schließen möchte.
Ohne eine korrekte Anleitung kann nach der Ausführung eine Short-Position mit 2 Kontrakten übrig bleiben. Statt auszusteigen habe ich unauffällig eine neue Position in die entgegengesetzte Richtung eröffnet.
Im One-Way-Modus begrenzt die Reduce-Only-Option den Auftrag: Er kann nur die bestehende Position verringern, aber nicht vergrößern und auch nicht umkehren.
Das ist besonders nützlich, wenn mehrere ausstehende Exit-Aufträge vorhanden sind. Gleichzeitig garantiert Reduce-Only keinen Ausführungspreis und ersetzt keine Kontrolle der offenen Aufträge.
Manchmal ist die beste Risikomanagement-Funktion die, die verhindert, dass ein versehentlicher Klick eine neue Position erstellt.
Szenario: Ich habe eine Long-Position mit 10 Kontrakten. Ich platziere einen Verkaufsauftrag zu 12, weil ich mich vollständig schließen möchte.
Ohne eine korrekte Anleitung kann nach der Ausführung eine Short-Position mit 2 Kontrakten übrig bleiben. Statt auszusteigen habe ich unauffällig eine neue Position in die entgegengesetzte Richtung eröffnet.
Im One-Way-Modus begrenzt die Reduce-Only-Option den Auftrag: Er kann nur die bestehende Position verringern, aber nicht vergrößern und auch nicht umkehren.
Das ist besonders nützlich, wenn mehrere ausstehende Exit-Aufträge vorhanden sind. Gleichzeitig garantiert Reduce-Only keinen Ausführungspreis und ersetzt keine Kontrolle der offenen Aufträge.
Manchmal ist die beste Risikomanagement-Funktion die, die verhindert, dass ein versehentlicher Klick eine neue Position erstellt.
Ohne eine korrekte Anleitung kann nach der Ausführung eine Short-Position mit 2 Kontrakten übrig bleiben. Statt auszusteigen habe ich unauffällig eine neue Position in die entgegengesetzte Richtung eröffnet.
Im One-Way-Modus begrenzt die Reduce-Only-Option den Auftrag: Er kann nur die bestehende Position verringern, aber nicht vergrößern und auch nicht umkehren.
Das ist besonders nützlich, wenn mehrere ausstehende Exit-Aufträge vorhanden sind. Gleichzeitig garantiert Reduce-Only keinen Ausführungspreis und ersetzt keine Kontrolle der offenen Aufträge.
Manchmal ist die beste Risikomanagement-Funktion die, die verhindert, dass ein versehentlicher Klick eine neue Position erstellt.
107
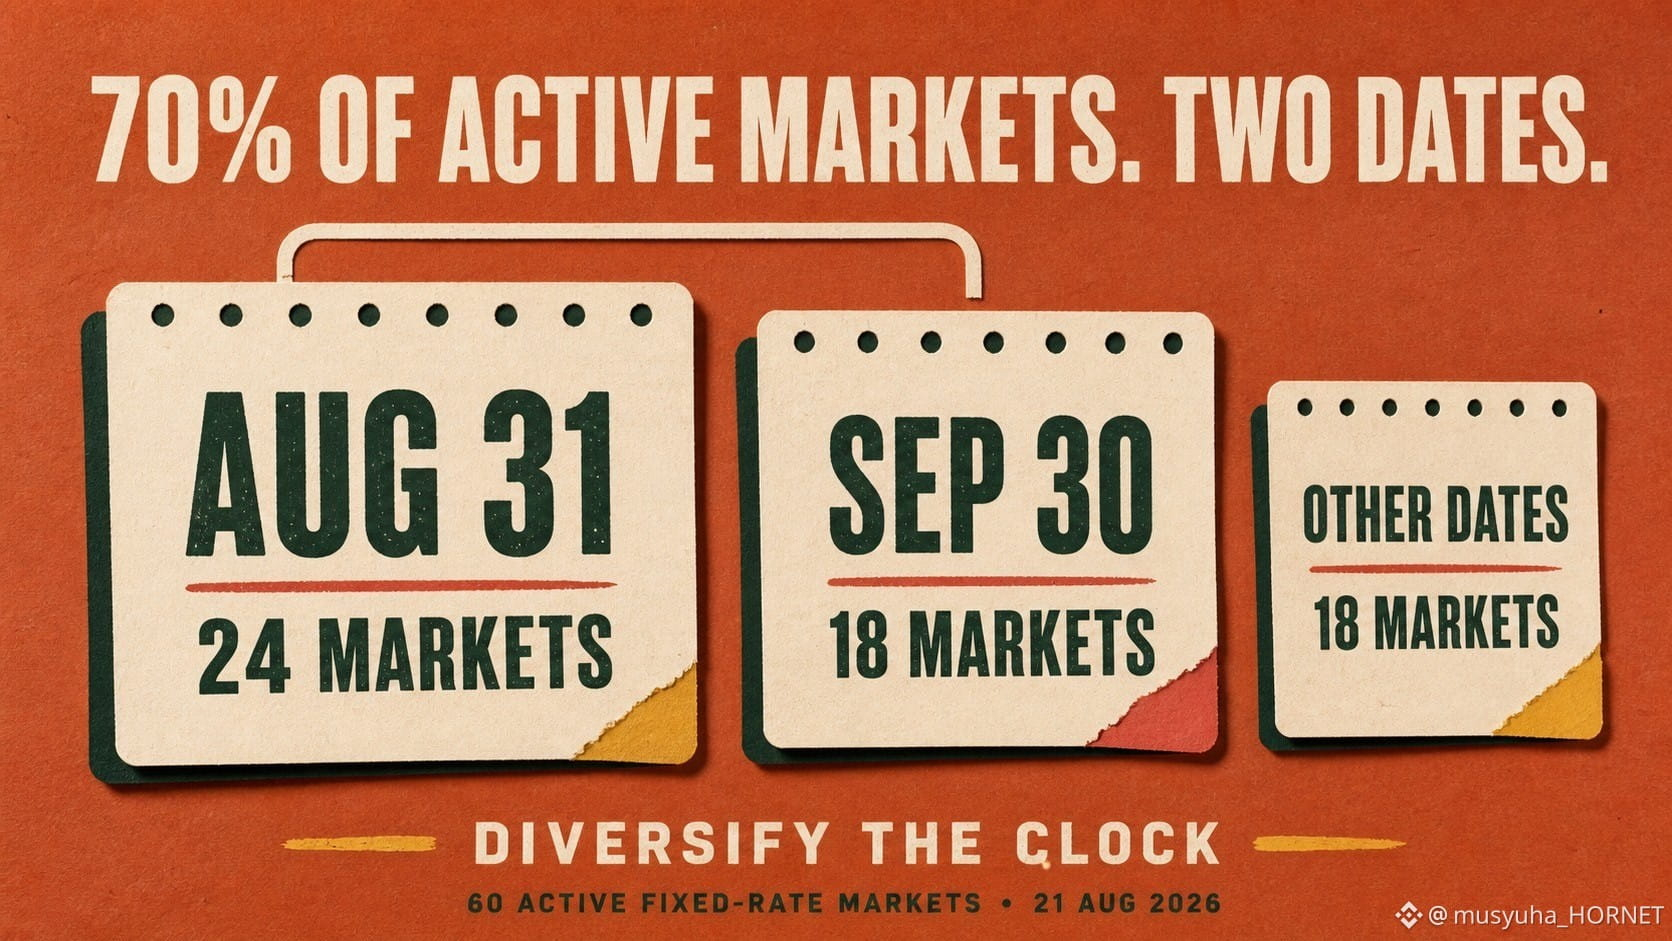
70% der aktiv verhandelten Märkte mit festem Zinssatz von TermMax teilten sich nur zwei Fälligkeitstermine.
Ich habe jeden aktiven Nicht-Alpha-Markt mit festem Zinssatz in der öffentlichen API von TermMax nach Fälligkeit gruppiert, statt die APR-Zeilen eins nach dem anderen zu vergleichen.
Snapshot: 21. August 2026, 07:48 UTC
• 31. August: 24 Märkte
• 30. September: 18 Märkte
• 30. August: 6 Märkte
• Alle anderen Daten: 12 Märkte über 11 Daten hinweg
Damit reifen 42 von 60 Märkten—70%—auf nur zwei Terminen. Der 30. August ist dabei eingeschlossen, und 80% liegen auf drei Terminen.
Doch die Kapazitätskarte erzählte eine andere Geschichte.
Die 42 Märkte, die zum 31. August und 30. September fällig sind, zeigten zusammen ungefähr 4,99 Millionen US-Dollar an sichtbarer Kreditaufnahme-Kapazität.
Nur zwei Märkte, die zum 16. Oktober fällig sind, zeigten ungefähr 6,69 Millionen US-Dollar.
Mehr Märkte bedeuteten nicht mehr Kapazität.
Das ist wichtig, weil die Fälligkeit für Kreditnehmer die Rückzahlungsfrist und für Kreditgeber der Rückzahlungspunkt ist. Ein Portfolio kann viele einzelne Märkte enthalten, während diese Ereignisse auf denselben Daten konzentriert werden.
Das ist keine Vorhersage von Markstress. Es ist eine Momentaufnahme der Kalenderkonzentration.
Meine Checkliste:
1. Exposition nach Fälligkeit gruppieren—nicht nur nach Asset.
2. Marktanzahl mit sichtbarer Kapazität vergleichen.
3. Gestapelte Rückzahlungs- und Rücknahme- (Redemption-) Daten identifizieren.
4. Live-Kurse vor der Ausführung erneut prüfen.
Meine Regel: den Takt diversifizieren, nicht nur die Sicherheiten.
Öffentliche API-Snapshot; die sichtbare Kapazität kann sich ändern und garantiert keine vollständige Ausführung in voller Größe zu einem einzigen Satz.
Geprüfte Quellen: TermMax öffentliche Market API sowie offizielle Market- und Range-Order-Dokumentation.
@termmax #TermMax
70% der aktiv verhandelten Märkte mit festem Zinssatz von TermMax teilten sich nur zwei Fälligkeitstermine.
Ich habe jeden aktiven Nicht-Alpha-Markt mit festem Zinssatz in der öffentlichen API von TermMax nach Fälligkeit gruppiert, statt die APR-Zeilen eins nach dem anderen zu vergleichen.
Snapshot: 21. August 2026, 07:48 UTC
• 31. August: 24 Märkte
• 30. September: 18 Märkte
• 30. August: 6 Märkte
• Alle anderen Daten: 12 Märkte über 11 Daten hinweg
Damit reifen 42 von 60 Märkten—70%—auf nur zwei Terminen. Der 30. August ist dabei eingeschlossen, und 80% liegen auf drei Terminen.
Doch die Kapazitätskarte erzählte eine andere Geschichte.
Die 42 Märkte, die zum 31. August und 30. September fällig sind, zeigten zusammen ungefähr 4,99 Millionen US-Dollar an sichtbarer Kreditaufnahme-Kapazität.
Nur zwei Märkte, die zum 16. Oktober fällig sind, zeigten ungefähr 6,69 Millionen US-Dollar.
Mehr Märkte bedeuteten nicht mehr Kapazität.
Das ist wichtig, weil die Fälligkeit für Kreditnehmer die Rückzahlungsfrist und für Kreditgeber der Rückzahlungspunkt ist. Ein Portfolio kann viele einzelne Märkte enthalten, während diese Ereignisse auf denselben Daten konzentriert werden.
Das ist keine Vorhersage von Markstress. Es ist eine Momentaufnahme der Kalenderkonzentration.
Meine Checkliste:
1. Exposition nach Fälligkeit gruppieren—nicht nur nach Asset.
2. Marktanzahl mit sichtbarer Kapazität vergleichen.
3. Gestapelte Rückzahlungs- und Rücknahme- (Redemption-) Daten identifizieren.
4. Live-Kurse vor der Ausführung erneut prüfen.
Meine Regel: den Takt diversifizieren, nicht nur die Sicherheiten.
Öffentliche API-Snapshot; die sichtbare Kapazität kann sich ändern und garantiert keine vollständige Ausführung in voller Größe zu einem einzigen Satz.
Geprüfte Quellen: TermMax öffentliche Market API sowie offizielle Market- und Range-Order-Dokumentation.
@TermMax #TermMax
Ich habe jeden aktiven Nicht-Alpha-Markt mit festem Zinssatz in der öffentlichen API von TermMax nach Fälligkeit gruppiert, statt die APR-Zeilen eins nach dem anderen zu vergleichen.
Snapshot: 21. August 2026, 07:48 UTC
• 31. August: 24 Märkte
• 30. September: 18 Märkte
• 30. August: 6 Märkte
• Alle anderen Daten: 12 Märkte über 11 Daten hinweg
Damit reifen 42 von 60 Märkten—70%—auf nur zwei Terminen. Der 30. August ist dabei eingeschlossen, und 80% liegen auf drei Terminen.
Doch die Kapazitätskarte erzählte eine andere Geschichte.
Die 42 Märkte, die zum 31. August und 30. September fällig sind, zeigten zusammen ungefähr 4,99 Millionen US-Dollar an sichtbarer Kreditaufnahme-Kapazität.
Nur zwei Märkte, die zum 16. Oktober fällig sind, zeigten ungefähr 6,69 Millionen US-Dollar.
Mehr Märkte bedeuteten nicht mehr Kapazität.
Das ist wichtig, weil die Fälligkeit für Kreditnehmer die Rückzahlungsfrist und für Kreditgeber der Rückzahlungspunkt ist. Ein Portfolio kann viele einzelne Märkte enthalten, während diese Ereignisse auf denselben Daten konzentriert werden.
Das ist keine Vorhersage von Markstress. Es ist eine Momentaufnahme der Kalenderkonzentration.
Meine Checkliste:
1. Exposition nach Fälligkeit gruppieren—nicht nur nach Asset.
2. Marktanzahl mit sichtbarer Kapazität vergleichen.
3. Gestapelte Rückzahlungs- und Rücknahme- (Redemption-) Daten identifizieren.
4. Live-Kurse vor der Ausführung erneut prüfen.
Meine Regel: den Takt diversifizieren, nicht nur die Sicherheiten.
Öffentliche API-Snapshot; die sichtbare Kapazität kann sich ändern und garantiert keine vollständige Ausführung in voller Größe zu einem einzigen Satz.
Geprüfte Quellen: TermMax öffentliche Market API sowie offizielle Market- und Range-Order-Dokumentation.
@TermMax #TermMax
82
Übersetzung ansehen
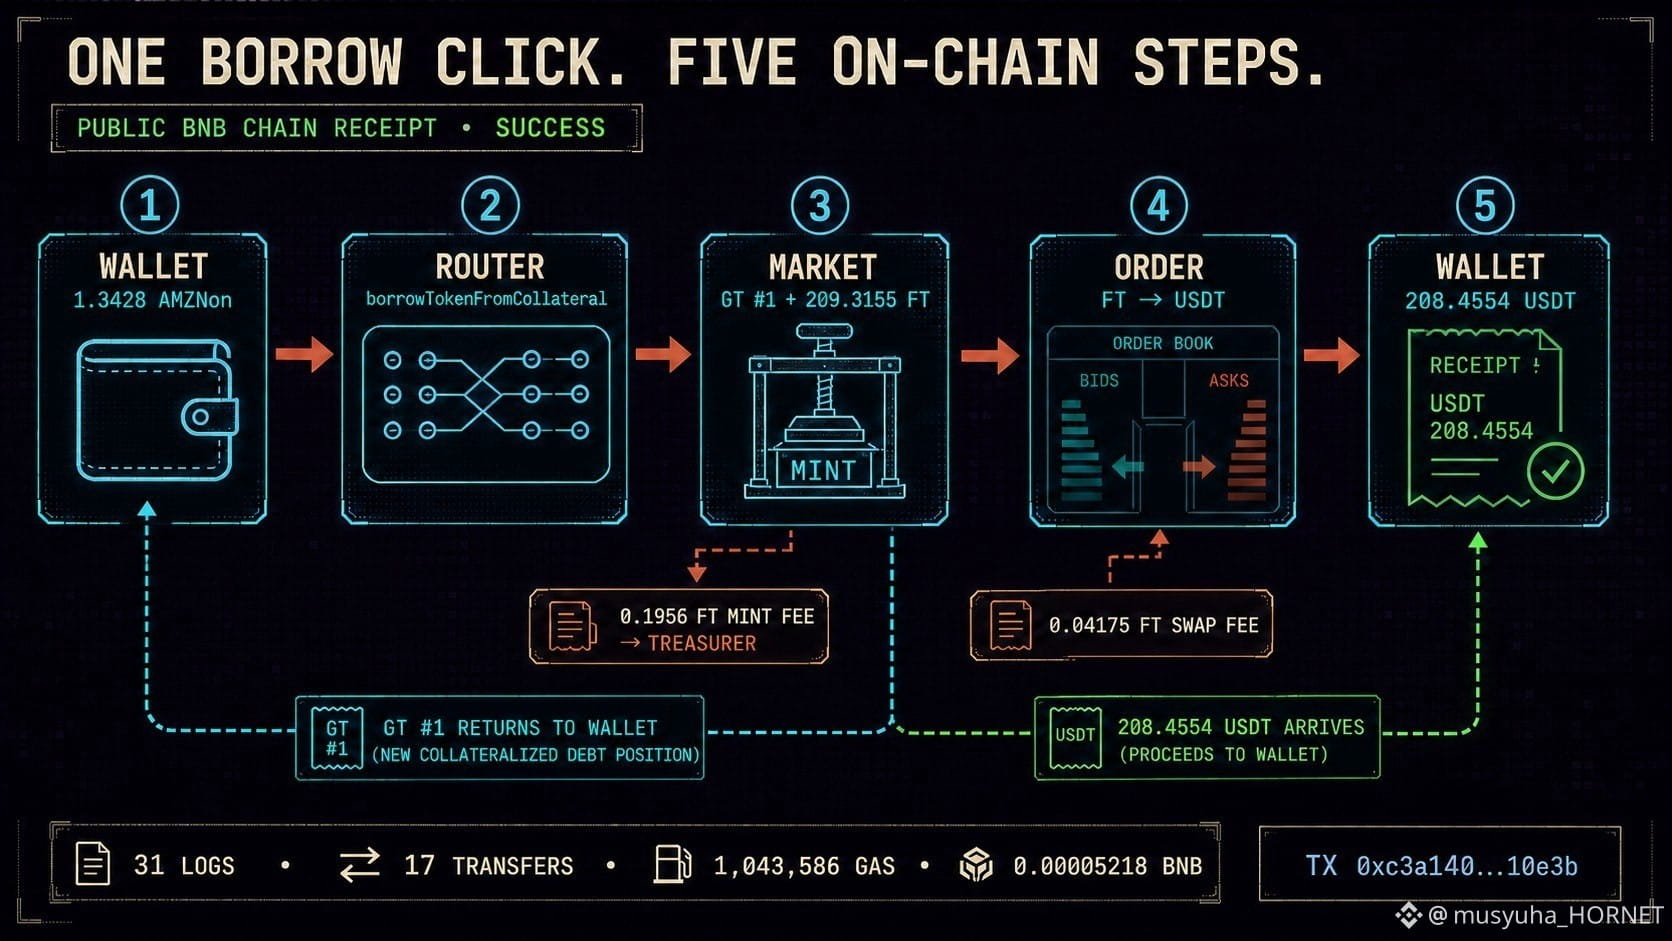
One TermMax borrow call produced 31 on-chain logs.
I decoded a public BNB Chain transaction—not my wallet—to see what one UI button actually did.
Market: USDT/AMZNon, maturity 30 Sep 2026
Method: borrowTokenFromCollateral
Matched rate: ~3.40% APR
Verified route:
• 1.342812736 AMZNon moved from the wallet through the Router into the GT contract.
• GT #1 was minted to record the collateral and debt.
• The Market issued 209.315461 FT; 0.195612 FT went to the Treasurer as a minting fee.
• The Router traded FT through the selected Order.
• The wallet received GT #1 and 208.455412 USDT.
Swap fee: 0.041750 FT
Network fee: 0.0000521793 BNB
So the real path was:
collateral → GT position + FT issuance → Order → USDT.
This reveals two risk layers: collateral and liquidation risk inside the GT, plus pricing, liquidity and fee risk during FT-to-USDT execution.
That is why the displayed borrow APR cannot describe the entire transaction.
Public receipt:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@termmax #TermMax
One TermMax borrow call produced 31 on-chain logs.
I decoded a public BNB Chain transaction—not my wallet—to see what one UI button actually did.
Market: USDT/AMZNon, maturity 30 Sep 2026
Method: borrowTokenFromCollateral
Matched rate: ~3.40% APR
Verified route:
• 1.342812736 AMZNon moved from the wallet through the Router into the GT contract.
• GT #1 was minted to record the collateral and debt.
• The Market issued 209.315461 FT; 0.195612 FT went to the Treasurer as a minting fee.
• The Router traded FT through the selected Order.
• The wallet received GT #1 and 208.455412 USDT.
Swap fee: 0.041750 FT
Network fee: 0.0000521793 BNB
So the real path was:
collateral → GT position + FT issuance → Order → USDT.
This reveals two risk layers: collateral and liquidation risk inside the GT, plus pricing, liquidity and fee risk during FT-to-USDT execution.
That is why the displayed borrow APR cannot describe the entire transaction.
Public receipt:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@TermMax #TermMax
I decoded a public BNB Chain transaction—not my wallet—to see what one UI button actually did.
Market: USDT/AMZNon, maturity 30 Sep 2026
Method: borrowTokenFromCollateral
Matched rate: ~3.40% APR
Verified route:
• 1.342812736 AMZNon moved from the wallet through the Router into the GT contract.
• GT #1 was minted to record the collateral and debt.
• The Market issued 209.315461 FT; 0.195612 FT went to the Treasurer as a minting fee.
• The Router traded FT through the selected Order.
• The wallet received GT #1 and 208.455412 USDT.
Swap fee: 0.041750 FT
Network fee: 0.0000521793 BNB
So the real path was:
collateral → GT position + FT issuance → Order → USDT.
This reveals two risk layers: collateral and liquidation risk inside the GT, plus pricing, liquidity and fee risk during FT-to-USDT execution.
That is why the displayed borrow APR cannot describe the entire transaction.
Public receipt:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@TermMax #TermMax
105
Übersetzung ansehen
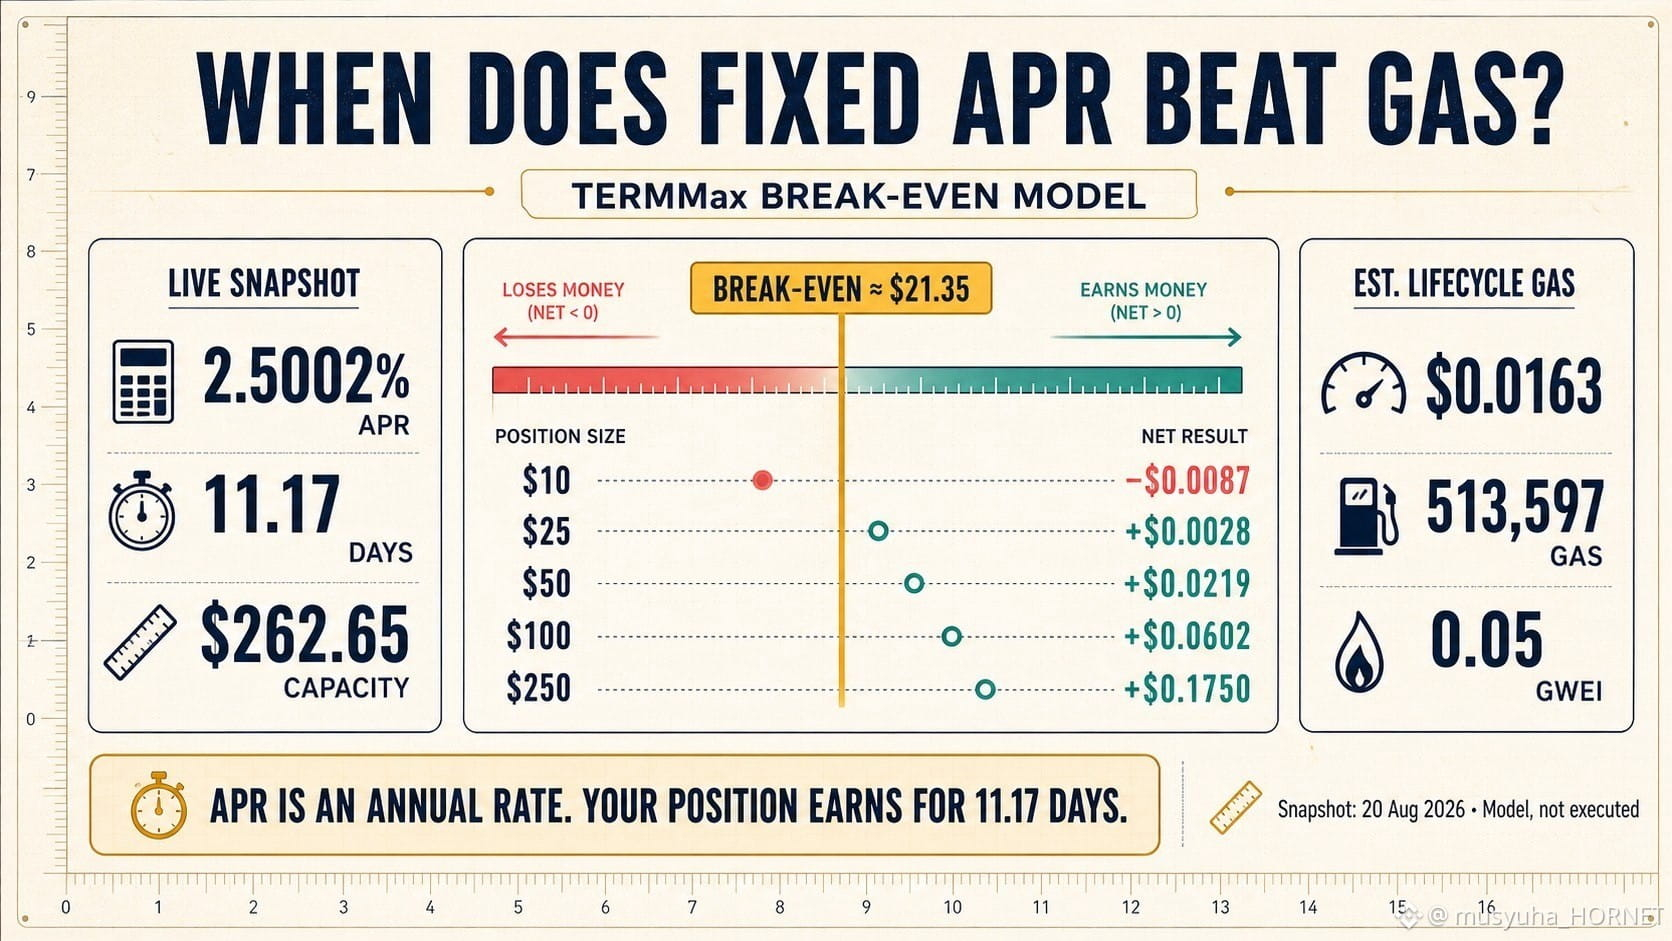
Can a 2.50% fixed APR lose money before the position even starts?
I modeled a small fixed-rate lending position using a live TermMax quote—without signing a transaction.
Snapshot: 20 Aug 2026
Market: USDT/NVDAon@31AUG2026
Fixed lend APR: 2.5002%
Time to maturity: 11.17 days
Visible lend capacity: $262.65
At this rate, every $100 would generate approximately $0.0765 in gross yield by maturity.
But APR is only half of the calculation.
Using the median gas figures from TermMax’s official V2 contract report for entering and redeeming the position, plus an estimated ERC-20 approval, the modeled lifecycle requires approximately 513,597 gas.
At 0.05 gwei and BNB at $636.12, that equals roughly $0.0163.
Estimated result after gas:
$10 → −$0.0087
$25 → +$0.0028
$50 → +$0.0219
$100 → +$0.0602
$250 → +$0.1750
The estimated break-even position is approximately $21.35. Under a more conservative high-gas scenario, it moves closer to $28.
There is another constraint: the visible capacity was only $262.65. A $500 position therefore cannot automatically expect the same quote.
My practical rule:
1. Convert APR into dollars for the actual remaining period.
2. Subtract the complete entry-and-exit cost.
3. Check whether enough capacity exists at the quoted rate.
A positive APR does not automatically mean positive net yield—especially for small or short-duration positions.
This is a model based on a public snapshot, not an executed transaction. Rates, capacity, gas and BNB price can change.
@termmax #TermMax
Can a 2.50% fixed APR lose money before the position even starts?
I modeled a small fixed-rate lending position using a live TermMax quote—without signing a transaction.
Snapshot: 20 Aug 2026
Market: USDT/NVDAon@31AUG2026
Fixed lend APR: 2.5002%
Time to maturity: 11.17 days
Visible lend capacity: $262.65
At this rate, every $100 would generate approximately $0.0765 in gross yield by maturity.
But APR is only half of the calculation.
Using the median gas figures from TermMax’s official V2 contract report for entering and redeeming the position, plus an estimated ERC-20 approval, the modeled lifecycle requires approximately 513,597 gas.
At 0.05 gwei and BNB at $636.12, that equals roughly $0.0163.
Estimated result after gas:
$10 → −$0.0087
$25 → +$0.0028
$50 → +$0.0219
$100 → +$0.0602
$250 → +$0.1750
The estimated break-even position is approximately $21.35. Under a more conservative high-gas scenario, it moves closer to $28.
There is another constraint: the visible capacity was only $262.65. A $500 position therefore cannot automatically expect the same quote.
My practical rule:
1. Convert APR into dollars for the actual remaining period.
2. Subtract the complete entry-and-exit cost.
3. Check whether enough capacity exists at the quoted rate.
A positive APR does not automatically mean positive net yield—especially for small or short-duration positions.
This is a model based on a public snapshot, not an executed transaction. Rates, capacity, gas and BNB price can change.
@TermMax #TermMax
I modeled a small fixed-rate lending position using a live TermMax quote—without signing a transaction.
Snapshot: 20 Aug 2026
Market: USDT/NVDAon@31AUG2026
Fixed lend APR: 2.5002%
Time to maturity: 11.17 days
Visible lend capacity: $262.65
At this rate, every $100 would generate approximately $0.0765 in gross yield by maturity.
But APR is only half of the calculation.
Using the median gas figures from TermMax’s official V2 contract report for entering and redeeming the position, plus an estimated ERC-20 approval, the modeled lifecycle requires approximately 513,597 gas.
At 0.05 gwei and BNB at $636.12, that equals roughly $0.0163.
Estimated result after gas:
$10 → −$0.0087
$25 → +$0.0028
$50 → +$0.0219
$100 → +$0.0602
$250 → +$0.1750
The estimated break-even position is approximately $21.35. Under a more conservative high-gas scenario, it moves closer to $28.
There is another constraint: the visible capacity was only $262.65. A $500 position therefore cannot automatically expect the same quote.
My practical rule:
1. Convert APR into dollars for the actual remaining period.
2. Subtract the complete entry-and-exit cost.
3. Check whether enough capacity exists at the quoted rate.
A positive APR does not automatically mean positive net yield—especially for small or short-duration positions.
This is a model based on a public snapshot, not an executed transaction. Rates, capacity, gas and BNB price can change.
@TermMax #TermMax
85
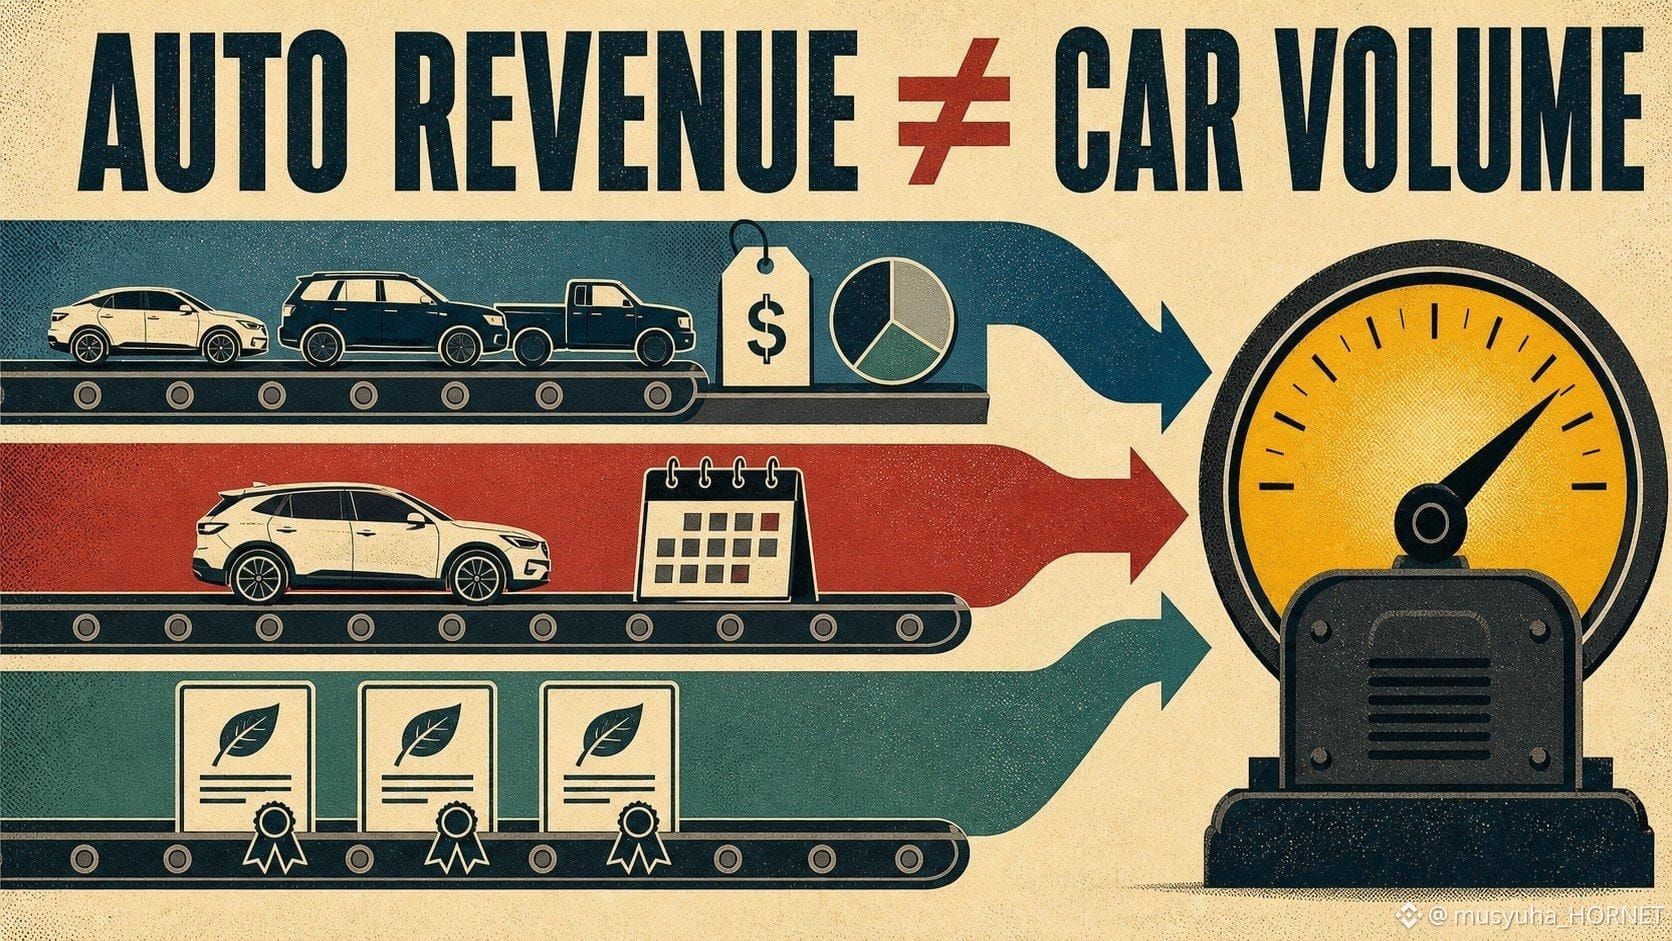
Eine Änderung der Automobilumsätze beschreibt nicht immer eine Änderung des Fahrzeugvolumens.
Teslas Automobilsparte umfasst mehr als nur Fahrzeugverkäufe. Sie beinhaltet außerdem Automotive-Leasing sowie Erlöse aus handelbaren regulatorischen Krediten. Diese Kredite werden an andere regulierte Unternehmen verkauft und können sich mit Regulierung, Compliance-Anforderungen und Vertragslaufzeiten bewegen – nicht nur mit Teslas Auslieferungen.
Daher lautet meine $TSLAB-Brücke:
Fahrzeugauslieferungen × Preis und Mix
+ Automotive-Leasing
+ regulatorische Kredite
= gesamte Automobilumsätze
Wenn sich die gesamten Automobilumsätze verbessern, frage ich zuerst, welche Position die Veränderung verursacht hat. Krediterlöse können die ausgewiesenen Ergebnisse unterstützen, ohne dass zusätzlich ein Auto ausgeliefert werden muss. Umgekehrt können Auslieferungen steigen, während Preisnachlässe oder der Mix die Erlöse aus Fahrzeugverkäufen begrenzen.
Meine Checkliste ist einfach:
1. Auslieferungen;
2. Automobilumsätze ohne regulatorische Kredite;
3. Erlöse aus regulatorischen Krediten;
4. Beitrag aus Leasing;
5. Kommentar zu durchschnittlichem Preis und Modell-Mix.
Das bedeutet nicht, dass Kreditumsätze weniger real sind. Es bedeutet, dass ihr Treiber ein anderer ist. Eine saubere These sollte die regulatorische Ökonomie von der Ökonomie der Kundenfahrzeuge trennen.
Quellgeprüft: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
Eine Änderung der Automobilumsätze beschreibt nicht immer eine Änderung des Fahrzeugvolumens.
Teslas Automobilsparte umfasst mehr als nur Fahrzeugverkäufe. Sie beinhaltet außerdem Automotive-Leasing sowie Erlöse aus handelbaren regulatorischen Krediten. Diese Kredite werden an andere regulierte Unternehmen verkauft und können sich mit Regulierung, Compliance-Anforderungen und Vertragslaufzeiten bewegen – nicht nur mit Teslas Auslieferungen.
Daher lautet meine $TSLAB-Brücke:
Fahrzeugauslieferungen × Preis und Mix
+ Automotive-Leasing
+ regulatorische Kredite
= gesamte Automobilumsätze
Wenn sich die gesamten Automobilumsätze verbessern, frage ich zuerst, welche Position die Veränderung verursacht hat. Krediterlöse können die ausgewiesenen Ergebnisse unterstützen, ohne dass zusätzlich ein Auto ausgeliefert werden muss. Umgekehrt können Auslieferungen steigen, während Preisnachlässe oder der Mix die Erlöse aus Fahrzeugverkäufen begrenzen.
Meine Checkliste ist einfach:
1. Auslieferungen;
2. Automobilumsätze ohne regulatorische Kredite;
3. Erlöse aus regulatorischen Krediten;
4. Beitrag aus Leasing;
5. Kommentar zu durchschnittlichem Preis und Modell-Mix.
Das bedeutet nicht, dass Kreditumsätze weniger real sind. Es bedeutet, dass ihr Treiber ein anderer ist. Eine saubere These sollte die regulatorische Ökonomie von der Ökonomie der Kundenfahrzeuge trennen.
Quellgeprüft: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
Teslas Automobilsparte umfasst mehr als nur Fahrzeugverkäufe. Sie beinhaltet außerdem Automotive-Leasing sowie Erlöse aus handelbaren regulatorischen Krediten. Diese Kredite werden an andere regulierte Unternehmen verkauft und können sich mit Regulierung, Compliance-Anforderungen und Vertragslaufzeiten bewegen – nicht nur mit Teslas Auslieferungen.
Daher lautet meine $TSLAB-Brücke:
Fahrzeugauslieferungen × Preis und Mix
+ Automotive-Leasing
+ regulatorische Kredite
= gesamte Automobilumsätze
Wenn sich die gesamten Automobilumsätze verbessern, frage ich zuerst, welche Position die Veränderung verursacht hat. Krediterlöse können die ausgewiesenen Ergebnisse unterstützen, ohne dass zusätzlich ein Auto ausgeliefert werden muss. Umgekehrt können Auslieferungen steigen, während Preisnachlässe oder der Mix die Erlöse aus Fahrzeugverkäufen begrenzen.
Meine Checkliste ist einfach:
1. Auslieferungen;
2. Automobilumsätze ohne regulatorische Kredite;
3. Erlöse aus regulatorischen Krediten;
4. Beitrag aus Leasing;
5. Kommentar zu durchschnittlichem Preis und Modell-Mix.
Das bedeutet nicht, dass Kreditumsätze weniger real sind. Es bedeutet, dass ihr Treiber ein anderer ist. Eine saubere These sollte die regulatorische Ökonomie von der Ökonomie der Kundenfahrzeuge trennen.
Quellgeprüft: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
2
2
69
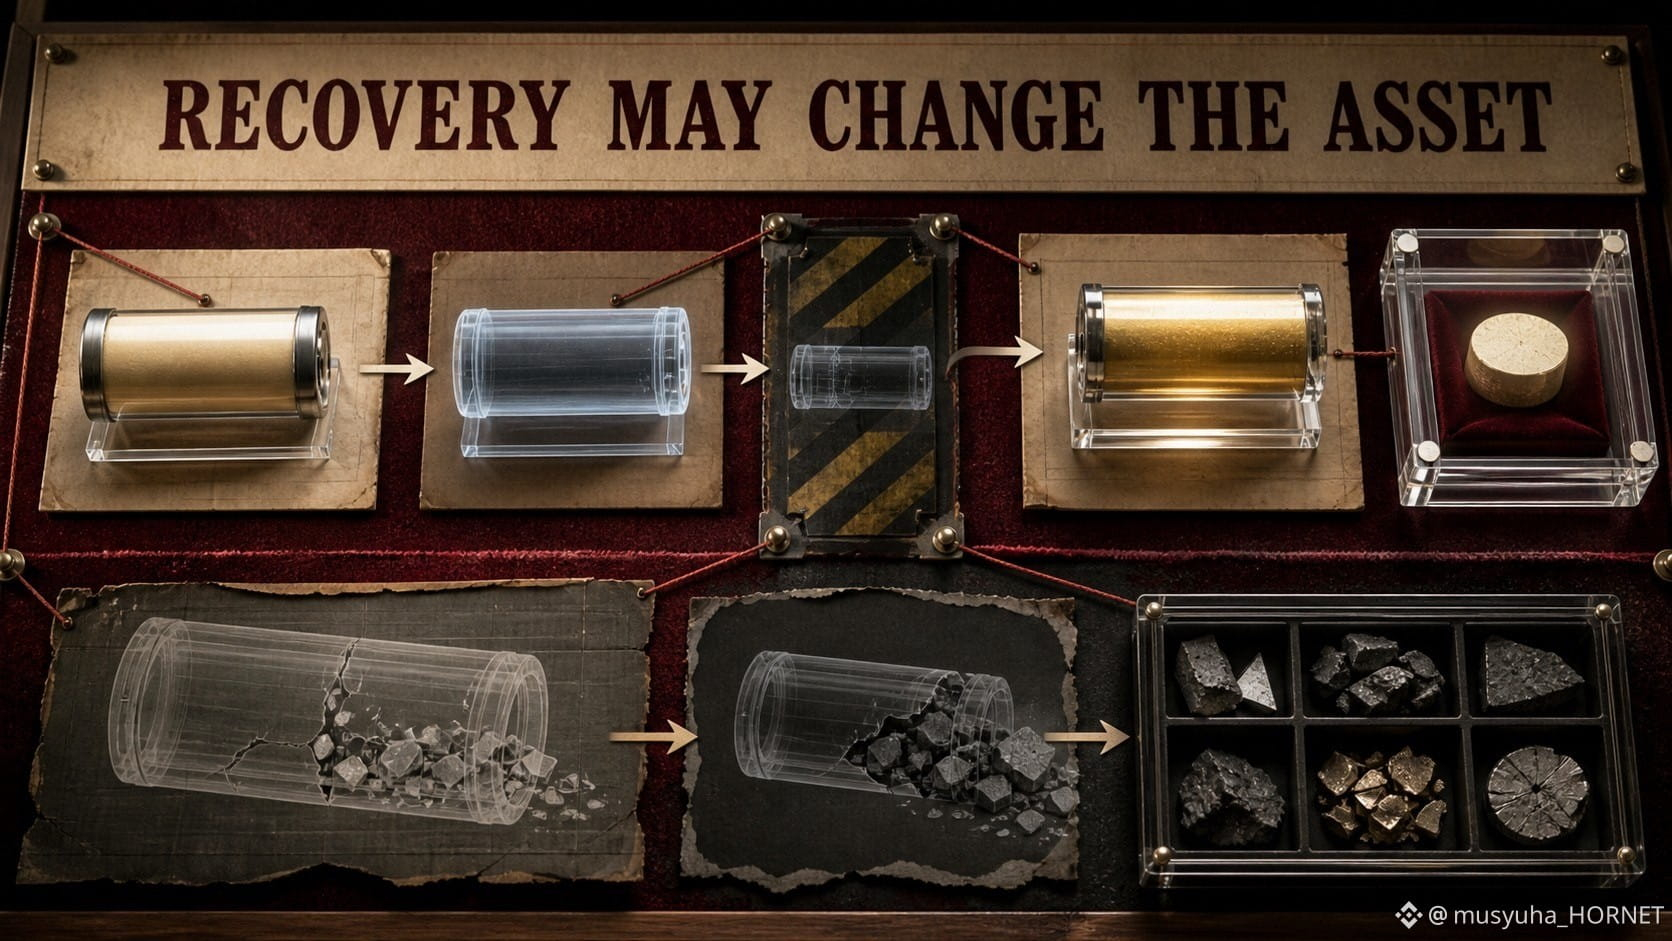
Das Erhalten von Sicherheiten ist nicht dasselbe wie das Erhalten des Schuld-Assets, das Sie ursprünglich erwartet haben.
TermMax beschreibt einen Mechanismus mit physischer Lieferung für Fälle, in denen die Liquidation die Schuld-Token nicht vollständig zurückgewinnt. FT-Inhaber können einen proportionalen Anteil der gelieferten Sicherheiten erhalten, statt nur mit einer nicht vollständig gedeckten Forderung zurückgelassen zu werden.
Dieser Mechanismus kann die Rückgewinnung verbessern, aber er verändert das Risiko auf Asset-Ebene.
Ein Kreditgeber, der USDC erwartet hat, kann am Ende einen Teil der Sicherheiten erhalten. Der Wert hängt dann vom Sicherheitenpreis, der Liquidität und den Kosten der Umwandlung ab. Für einen Vault können die gelieferten Sicherheiten außerdem den Zeitpunkt von Auszahlungen beeinflussen, falls nicht genügend freie Liquidität vorhanden ist.
Ich würde daher eine Position mit festem Zinssatz in zwei Ebenen prüfen:
1. Zahlungs-Ebene: Nominalwert und Fälligkeit.
2. Rückgewinnungs-Ebene: Sicherungstyp, LLTV, Orakel, Liquiditätslage bei der Liquidation und Lieferregeln.
Die tiefere Erkenntnis lautet: „Fest“ beschreibt den vertraglich festgelegten Zinssatz, nicht die exakte Zusammensetzung der Assets unter jedem Stressszenario.
Geprüfte Quellen: TermMax Docs — Protocol FAQ; Risiken.
@termmax #TermMax
Das Erhalten von Sicherheiten ist nicht dasselbe wie das Erhalten des Schuld-Assets, das Sie ursprünglich erwartet haben.
TermMax beschreibt einen Mechanismus mit physischer Lieferung für Fälle, in denen die Liquidation die Schuld-Token nicht vollständig zurückgewinnt. FT-Inhaber können einen proportionalen Anteil der gelieferten Sicherheiten erhalten, statt nur mit einer nicht vollständig gedeckten Forderung zurückgelassen zu werden.
Dieser Mechanismus kann die Rückgewinnung verbessern, aber er verändert das Risiko auf Asset-Ebene.
Ein Kreditgeber, der USDC erwartet hat, kann am Ende einen Teil der Sicherheiten erhalten. Der Wert hängt dann vom Sicherheitenpreis, der Liquidität und den Kosten der Umwandlung ab. Für einen Vault können die gelieferten Sicherheiten außerdem den Zeitpunkt von Auszahlungen beeinflussen, falls nicht genügend freie Liquidität vorhanden ist.
Ich würde daher eine Position mit festem Zinssatz in zwei Ebenen prüfen:
1. Zahlungs-Ebene: Nominalwert und Fälligkeit.
2. Rückgewinnungs-Ebene: Sicherungstyp, LLTV, Orakel, Liquiditätslage bei der Liquidation und Lieferregeln.
Die tiefere Erkenntnis lautet: „Fest“ beschreibt den vertraglich festgelegten Zinssatz, nicht die exakte Zusammensetzung der Assets unter jedem Stressszenario.
Geprüfte Quellen: TermMax Docs — Protocol FAQ; Risiken.
@TermMax #TermMax
TermMax beschreibt einen Mechanismus mit physischer Lieferung für Fälle, in denen die Liquidation die Schuld-Token nicht vollständig zurückgewinnt. FT-Inhaber können einen proportionalen Anteil der gelieferten Sicherheiten erhalten, statt nur mit einer nicht vollständig gedeckten Forderung zurückgelassen zu werden.
Dieser Mechanismus kann die Rückgewinnung verbessern, aber er verändert das Risiko auf Asset-Ebene.
Ein Kreditgeber, der USDC erwartet hat, kann am Ende einen Teil der Sicherheiten erhalten. Der Wert hängt dann vom Sicherheitenpreis, der Liquidität und den Kosten der Umwandlung ab. Für einen Vault können die gelieferten Sicherheiten außerdem den Zeitpunkt von Auszahlungen beeinflussen, falls nicht genügend freie Liquidität vorhanden ist.
Ich würde daher eine Position mit festem Zinssatz in zwei Ebenen prüfen:
1. Zahlungs-Ebene: Nominalwert und Fälligkeit.
2. Rückgewinnungs-Ebene: Sicherungstyp, LLTV, Orakel, Liquiditätslage bei der Liquidation und Lieferregeln.
Die tiefere Erkenntnis lautet: „Fest“ beschreibt den vertraglich festgelegten Zinssatz, nicht die exakte Zusammensetzung der Assets unter jedem Stressszenario.
Geprüfte Quellen: TermMax Docs — Protocol FAQ; Risiken.
@TermMax #TermMax
80
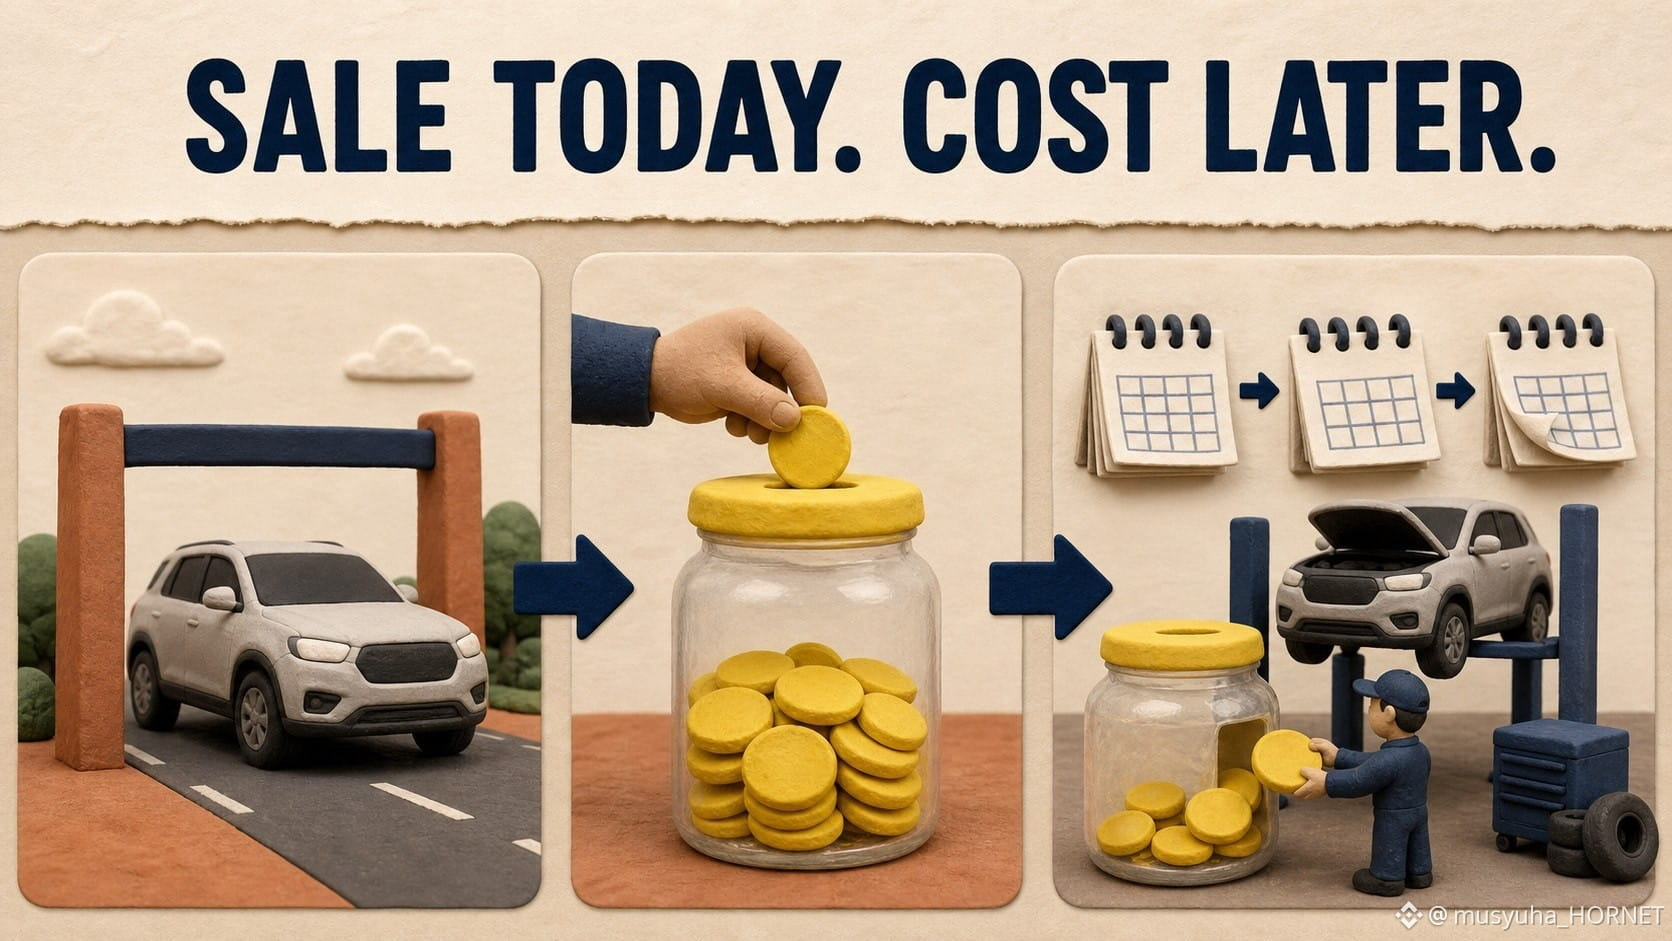
Ein Fahrzeugverkauf kann heute Einnahmen schaffen und zugleich geschätzte Kosten erzeugen, die möglicherweise erst Jahre später bezahlt werden.
Bei der Auslieferung erfasst der Hersteller eine Rückstellung für Garantien auf Basis erwarteter zukünftiger Reparaturen. Spätere tatsächliche Inanspruchnahmen reduzieren diese Rückstellung. Änderungen bei der Häufigkeit von Garantieansprüchen, den Reparaturkosten, der Produktzuverlässigkeit oder dem Leistungsumfang können zusätzliche Anpassungen erforderlich machen.
Tesla zufolge können seine Garantien je nach Produkt und Bauteil zwischen einem und fünfundzwanzig Jahren liegen. Das macht die Schätzung besonders interessant für $TSLAB: Automobile-, Batterie-, Speicher- und Solarmodelle teilen kein identisches Anspruchsprofil.
Die Roll-Forward-Entwicklung, die ich sehen möchte, ist:
Anfangsrückstellung + neue Zuführungen + Schätzungsänderungen − ausgezahlte Ansprüche = Schlussrückstellung
Danach vergleiche ich sie mit Auslieferungen, Produktmix und dem Alter der installierten Basis.
Eine steigende Rückstellung ist nicht automatisch ein Hinweis auf schlechtere Qualität; sie kann steigen, weil mehr Produkte verkauft wurden. Eine sinkende Rückstellung ist nicht automatisch beruhigend; der Mix oder die Annahmen können sich geändert haben.
Das aussagekräftige Signal entsteht aus dem Wachstum der Rückstellungen im Verhältnis zur Aktivität sowie aus den Erläuterungen des Managements zu Änderungen der Annahmen.
Quellencheck: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
Ein Fahrzeugverkauf kann heute Einnahmen schaffen und zugleich geschätzte Kosten erzeugen, die möglicherweise erst Jahre später bezahlt werden.
Bei der Auslieferung erfasst der Hersteller eine Rückstellung für Garantien auf Basis erwarteter zukünftiger Reparaturen. Spätere tatsächliche Inanspruchnahmen reduzieren diese Rückstellung. Änderungen bei der Häufigkeit von Garantieansprüchen, den Reparaturkosten, der Produktzuverlässigkeit oder dem Leistungsumfang können zusätzliche Anpassungen erforderlich machen.
Tesla zufolge können seine Garantien je nach Produkt und Bauteil zwischen einem und fünfundzwanzig Jahren liegen. Das macht die Schätzung besonders interessant für $TSLAB: Automobile-, Batterie-, Speicher- und Solarmodelle teilen kein identisches Anspruchsprofil.
Die Roll-Forward-Entwicklung, die ich sehen möchte, ist:
Anfangsrückstellung + neue Zuführungen + Schätzungsänderungen − ausgezahlte Ansprüche = Schlussrückstellung
Danach vergleiche ich sie mit Auslieferungen, Produktmix und dem Alter der installierten Basis.
Eine steigende Rückstellung ist nicht automatisch ein Hinweis auf schlechtere Qualität; sie kann steigen, weil mehr Produkte verkauft wurden. Eine sinkende Rückstellung ist nicht automatisch beruhigend; der Mix oder die Annahmen können sich geändert haben.
Das aussagekräftige Signal entsteht aus dem Wachstum der Rückstellungen im Verhältnis zur Aktivität sowie aus den Erläuterungen des Managements zu Änderungen der Annahmen.
Quellencheck: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
Bei der Auslieferung erfasst der Hersteller eine Rückstellung für Garantien auf Basis erwarteter zukünftiger Reparaturen. Spätere tatsächliche Inanspruchnahmen reduzieren diese Rückstellung. Änderungen bei der Häufigkeit von Garantieansprüchen, den Reparaturkosten, der Produktzuverlässigkeit oder dem Leistungsumfang können zusätzliche Anpassungen erforderlich machen.
Tesla zufolge können seine Garantien je nach Produkt und Bauteil zwischen einem und fünfundzwanzig Jahren liegen. Das macht die Schätzung besonders interessant für $TSLAB: Automobile-, Batterie-, Speicher- und Solarmodelle teilen kein identisches Anspruchsprofil.
Die Roll-Forward-Entwicklung, die ich sehen möchte, ist:
Anfangsrückstellung + neue Zuführungen + Schätzungsänderungen − ausgezahlte Ansprüche = Schlussrückstellung
Danach vergleiche ich sie mit Auslieferungen, Produktmix und dem Alter der installierten Basis.
Eine steigende Rückstellung ist nicht automatisch ein Hinweis auf schlechtere Qualität; sie kann steigen, weil mehr Produkte verkauft wurden. Eine sinkende Rückstellung ist nicht automatisch beruhigend; der Mix oder die Annahmen können sich geändert haben.
Das aussagekräftige Signal entsteht aus dem Wachstum der Rückstellungen im Verhältnis zur Aktivität sowie aus den Erläuterungen des Managements zu Änderungen der Annahmen.
Quellencheck: Tesla 2025 Form 10-K.
@BinanceCIS #bStocksCIS
70
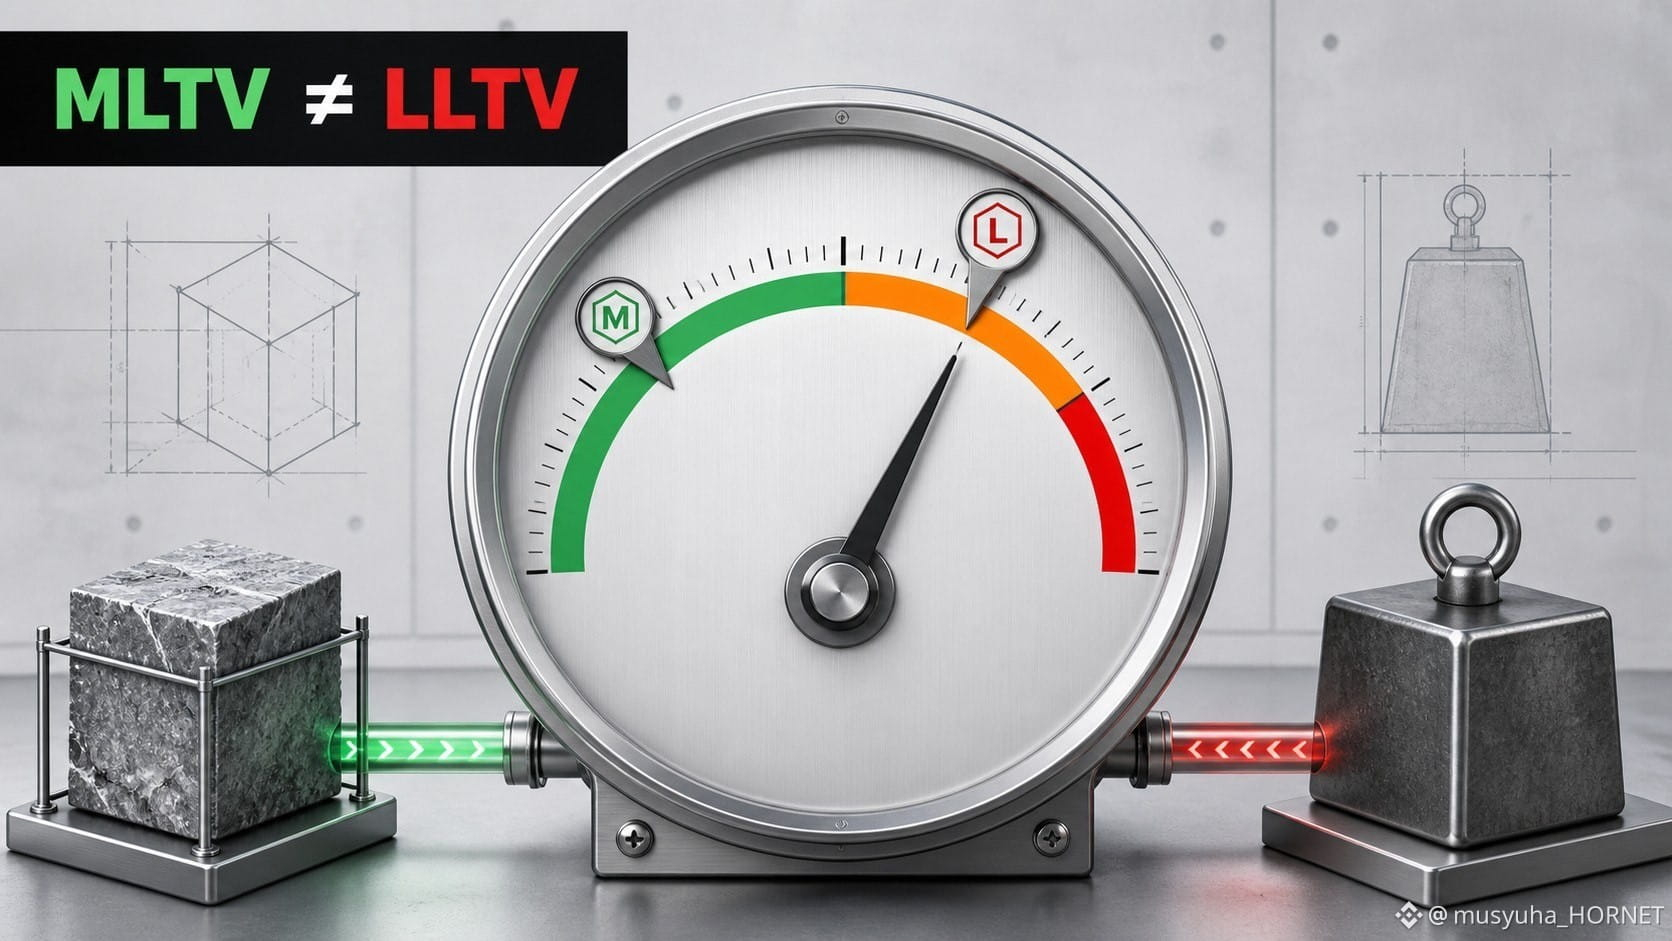
Zwei LTV-Zahlen können einen TermMax-Markt beschreiben, aber sie erfüllen unterschiedliche Aufgaben.
MLTV ist der maximale Loan-to-Value, mit dem begrenzt wird, wie viel Schulden gegen Sicherheiten geschaffen werden können. LLTV ist der Liquidation-LTV, bei dem die Liquidation ausgelöst wird. Die Lücke zwischen ihnen ist ein Puffer, keine ungenutzte Kreditaufnahmekraft.
Fiktives Beispiel:
• Sicherheitenwert: 1.000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximale anfängliche Verschuldung: 700 USDC.
Wenn die Position bei der maximalen Höhe startet, führt ein Rückgang des Sicherheitenwerts von 1.000 auf 875 dazu, dass sich der LTV von 70% auf 80% verändert:
700 / 875 = 80%.
Nichts an der festen Kreditaufnahme-/Borrowing-Rate verhindert diese Veränderung. Die Schuldenkosten können vorhersagbar sein, während die Sicherheitenquote variabel bleibt.
Meine Checkliste würde das Zinsrisiko von dem Liquidationsrisiko trennen: aktueller LTV, LLTV, Volatilität der Sicherheiten, Orakel-Design und die verbleibende Zeit bis zur Fälligkeit.
Der fixe Zinssatz beantwortet „Wie hoch sind die Schuldenkosten?“ Er beantwortet nicht „Wie sicher ist der Sicherheitenpuffer?“
Quellen geprüft: TermMax Docs — Market; Risks.
@termmax #TermMax
Zwei LTV-Zahlen können einen TermMax-Markt beschreiben, aber sie erfüllen unterschiedliche Aufgaben.
MLTV ist der maximale Loan-to-Value, mit dem begrenzt wird, wie viel Schulden gegen Sicherheiten geschaffen werden können. LLTV ist der Liquidation-LTV, bei dem die Liquidation ausgelöst wird. Die Lücke zwischen ihnen ist ein Puffer, keine ungenutzte Kreditaufnahmekraft.
Fiktives Beispiel:
• Sicherheitenwert: 1.000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximale anfängliche Verschuldung: 700 USDC.
Wenn die Position bei der maximalen Höhe startet, führt ein Rückgang des Sicherheitenwerts von 1.000 auf 875 dazu, dass sich der LTV von 70% auf 80% verändert:
700 / 875 = 80%.
Nichts an der festen Kreditaufnahme-/Borrowing-Rate verhindert diese Veränderung. Die Schuldenkosten können vorhersagbar sein, während die Sicherheitenquote variabel bleibt.
Meine Checkliste würde das Zinsrisiko von dem Liquidationsrisiko trennen: aktueller LTV, LLTV, Volatilität der Sicherheiten, Orakel-Design und die verbleibende Zeit bis zur Fälligkeit.
Der fixe Zinssatz beantwortet „Wie hoch sind die Schuldenkosten?“ Er beantwortet nicht „Wie sicher ist der Sicherheitenpuffer?“
Quellen geprüft: TermMax Docs — Market; Risks.
@TermMax #TermMax
MLTV ist der maximale Loan-to-Value, mit dem begrenzt wird, wie viel Schulden gegen Sicherheiten geschaffen werden können. LLTV ist der Liquidation-LTV, bei dem die Liquidation ausgelöst wird. Die Lücke zwischen ihnen ist ein Puffer, keine ungenutzte Kreditaufnahmekraft.
Fiktives Beispiel:
• Sicherheitenwert: 1.000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximale anfängliche Verschuldung: 700 USDC.
Wenn die Position bei der maximalen Höhe startet, führt ein Rückgang des Sicherheitenwerts von 1.000 auf 875 dazu, dass sich der LTV von 70% auf 80% verändert:
700 / 875 = 80%.
Nichts an der festen Kreditaufnahme-/Borrowing-Rate verhindert diese Veränderung. Die Schuldenkosten können vorhersagbar sein, während die Sicherheitenquote variabel bleibt.
Meine Checkliste würde das Zinsrisiko von dem Liquidationsrisiko trennen: aktueller LTV, LLTV, Volatilität der Sicherheiten, Orakel-Design und die verbleibende Zeit bis zur Fälligkeit.
Der fixe Zinssatz beantwortet „Wie hoch sind die Schuldenkosten?“ Er beantwortet nicht „Wie sicher ist der Sicherheitenpuffer?“
Quellen geprüft: TermMax Docs — Market; Risks.
@TermMax #TermMax
68
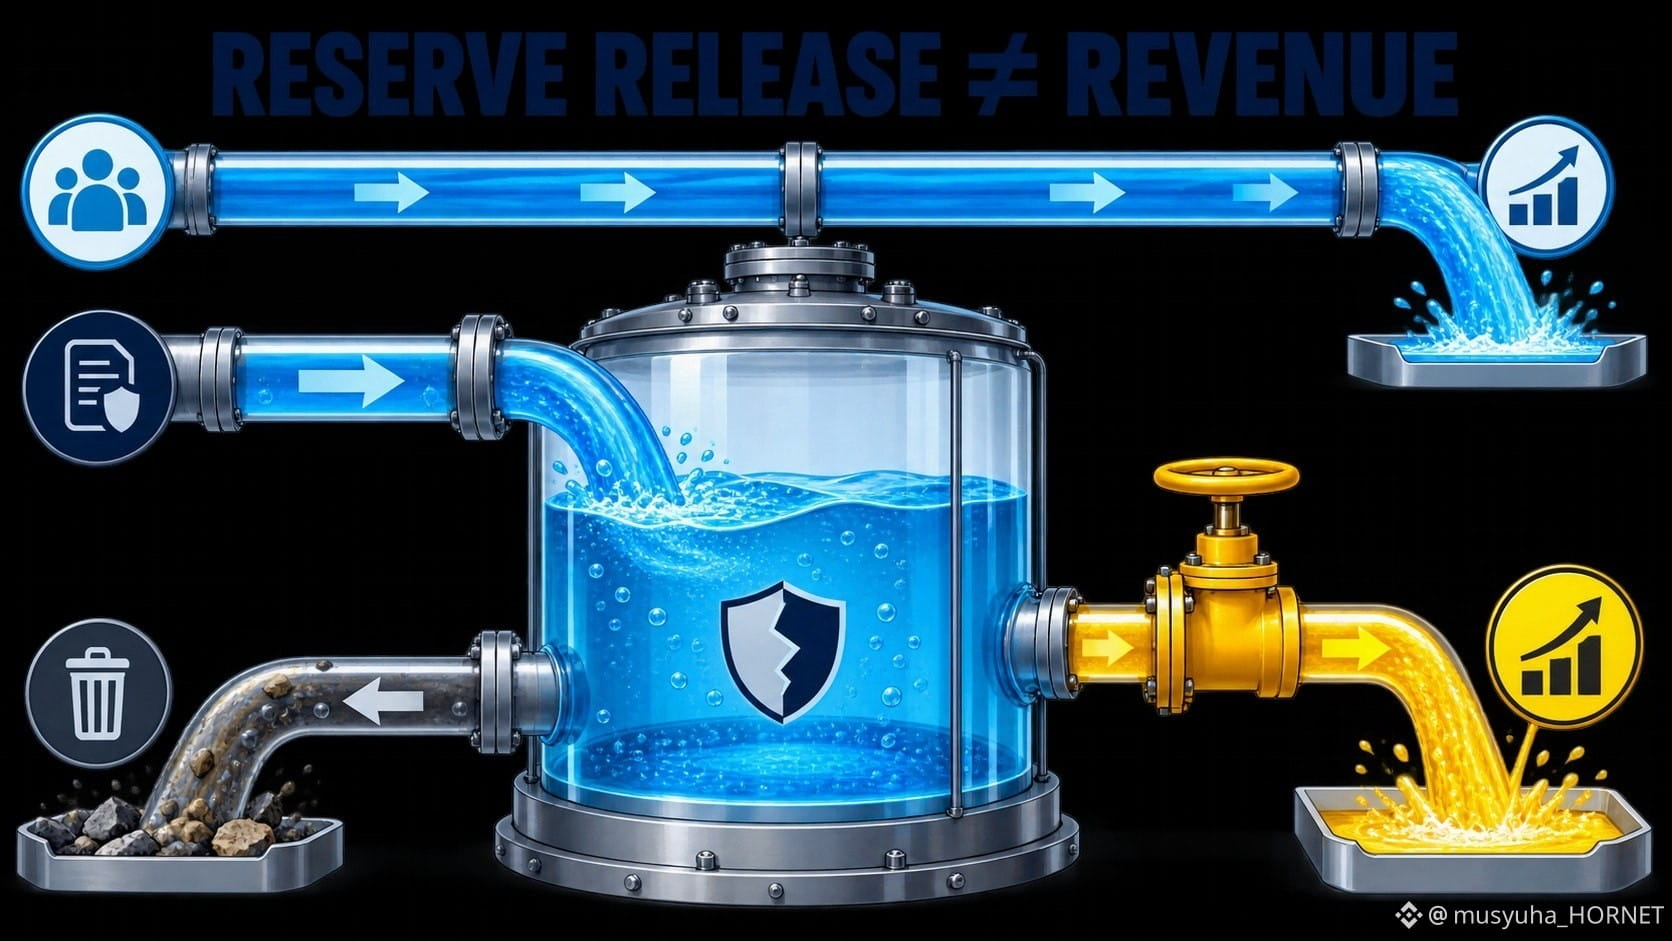
Eine Bank kann einen Kreditrisikovorsorge-Vorteil melden, ohne neue Erträge aus Kundengewinnung zu erzielen.
Die Rückstellung für Kreditausfälle ist eine Schätzung der erwarteten Verluste. Die Zuführung passt diese Rückstellung über die Gewinn- und Verlustrechnung an. Die Nettoausfälle nutzen die Rückstellung, wenn bestimmte Verluste erfasst werden. Wenn die erwarteten Verluste sinken – oder ein Portfolio verkauft oder umklassifiziert wird – kann ein Teil eines früheren Reservenbestands freigegeben werden, was einen Vorteil erzeugt.
Für $GSB ist die nützliche Entwicklung (roll-forward) wie folgt:
Anfangsrückstellung + Zuführung − Nettoausfälle ± Änderungen im Portfolio = Endrückstellung
Deshalb kann eine negative Zuführung das Ergebnis steigern, während der Kreditumsatz unverändert bleibt. Das kann auf tatsächlich bessere Kredit-Erwartungen hindeuten, aber auch auf eine Portfolio-Transaktion oder eine Änderung der Annahmen zurückzuführen sein.
Meine fünf Prüfungen sind:
1. Kreditsalden und -mix;
2. Deckungsgrad der Rückstellung;
3. Zuführungsaufwand bzw. -vorteil;
4. Ausfälle und Rückflüsse;
5. Portfolioverkäufe, Übertragungen oder Modelländerungen.
Die Freigabe ist nicht gefälscht. Sie macht eine Schätzung rückgängig, die frühere Ergebnisse beeinflusst hat. Aber sie sollte nicht mit wiederkehrenden operativen Erträgen verwechselt werden.
@BinanceCIS #bStocksCIS
Eine Bank kann einen Kreditrisikovorsorge-Vorteil melden, ohne neue Erträge aus Kundengewinnung zu erzielen.
Die Rückstellung für Kreditausfälle ist eine Schätzung der erwarteten Verluste. Die Zuführung passt diese Rückstellung über die Gewinn- und Verlustrechnung an. Die Nettoausfälle nutzen die Rückstellung, wenn bestimmte Verluste erfasst werden. Wenn die erwarteten Verluste sinken – oder ein Portfolio verkauft oder umklassifiziert wird – kann ein Teil eines früheren Reservenbestands freigegeben werden, was einen Vorteil erzeugt.
Für $GSB ist die nützliche Entwicklung (roll-forward) wie folgt:
Anfangsrückstellung + Zuführung − Nettoausfälle ± Änderungen im Portfolio = Endrückstellung
Deshalb kann eine negative Zuführung das Ergebnis steigern, während der Kreditumsatz unverändert bleibt. Das kann auf tatsächlich bessere Kredit-Erwartungen hindeuten, aber auch auf eine Portfolio-Transaktion oder eine Änderung der Annahmen zurückzuführen sein.
Meine fünf Prüfungen sind:
1. Kreditsalden und -mix;
2. Deckungsgrad der Rückstellung;
3. Zuführungsaufwand bzw. -vorteil;
4. Ausfälle und Rückflüsse;
5. Portfolioverkäufe, Übertragungen oder Modelländerungen.
Die Freigabe ist nicht gefälscht. Sie macht eine Schätzung rückgängig, die frühere Ergebnisse beeinflusst hat. Aber sie sollte nicht mit wiederkehrenden operativen Erträgen verwechselt werden.
@BinanceCIS #bStocksCIS
Die Rückstellung für Kreditausfälle ist eine Schätzung der erwarteten Verluste. Die Zuführung passt diese Rückstellung über die Gewinn- und Verlustrechnung an. Die Nettoausfälle nutzen die Rückstellung, wenn bestimmte Verluste erfasst werden. Wenn die erwarteten Verluste sinken – oder ein Portfolio verkauft oder umklassifiziert wird – kann ein Teil eines früheren Reservenbestands freigegeben werden, was einen Vorteil erzeugt.
Für $GSB ist die nützliche Entwicklung (roll-forward) wie folgt:
Anfangsrückstellung + Zuführung − Nettoausfälle ± Änderungen im Portfolio = Endrückstellung
Deshalb kann eine negative Zuführung das Ergebnis steigern, während der Kreditumsatz unverändert bleibt. Das kann auf tatsächlich bessere Kredit-Erwartungen hindeuten, aber auch auf eine Portfolio-Transaktion oder eine Änderung der Annahmen zurückzuführen sein.
Meine fünf Prüfungen sind:
1. Kreditsalden und -mix;
2. Deckungsgrad der Rückstellung;
3. Zuführungsaufwand bzw. -vorteil;
4. Ausfälle und Rückflüsse;
5. Portfolioverkäufe, Übertragungen oder Modelländerungen.
Die Freigabe ist nicht gefälscht. Sie macht eine Schätzung rückgängig, die frühere Ergebnisse beeinflusst hat. Aber sie sollte nicht mit wiederkehrenden operativen Erträgen verwechselt werden.
@BinanceCIS #bStocksCIS
1
1
90
Übersetzung ansehen
Two advertising dollars can produce different retained economics.
For $GOOGLB, the missing bridge is traffic acquisition costs, or TAC. Alphabet pays distribution partners and Google Network partners under revenue-sharing arrangements. The company notes that the TAC rate on Network advertising revenue is significantly higher than the rate on Search & other revenue.
So the useful map is not simply “more ad revenue = more profit.” It is:
advertiser spend → reported ad revenue → TAC → infrastructure, content and operating costs → contribution
This makes mix important. Growth coming through owned-and-operated search can have a different cost path from growth that relies more heavily on partner properties. Neither route is automatically better; they solve different distribution problems.
When I read Alphabet’s advertising results, I separate:
1. Search & other revenue;
2. YouTube advertising;
3. Google Network revenue;
4. TAC in dollars and as a share of related revenue.
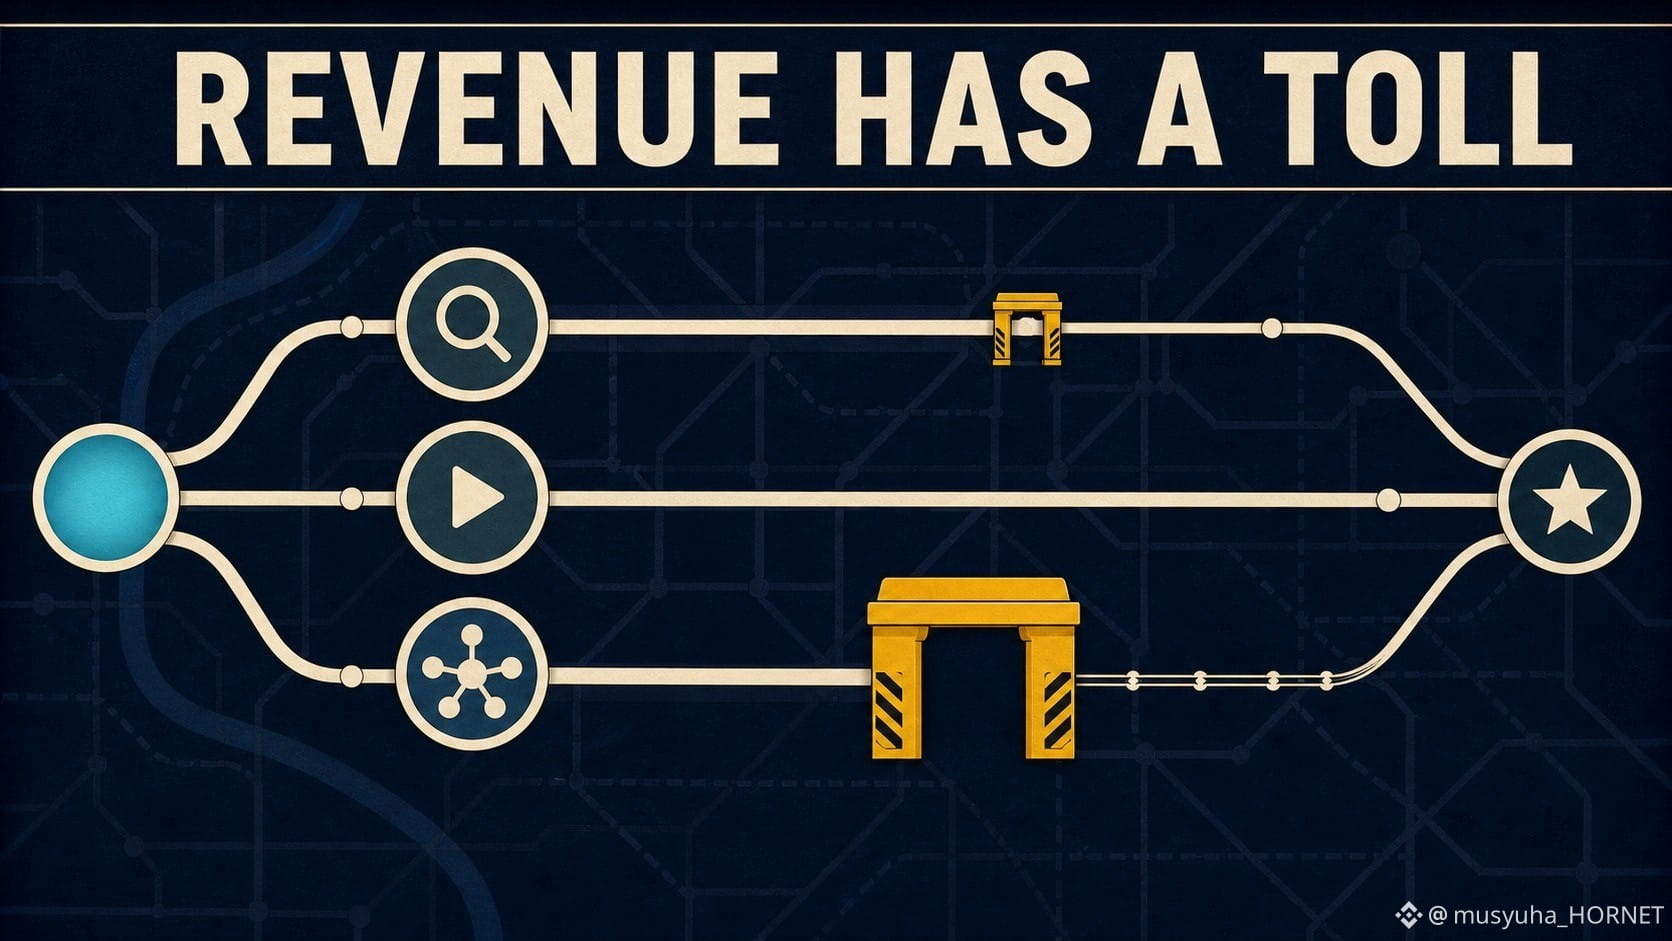
The headline is the gross inflow. The distribution toll explains how much of that inflow stays inside the system before other costs.
@BinanceCIS #bStocksCIS
Two advertising dollars can produce different retained economics.
For $GOOGLB, the missing bridge is traffic acquisition costs, or TAC. Alphabet pays distribution partners and Google Network partners under revenue-sharing arrangements. The company notes that the TAC rate on Network advertising revenue is significantly higher than the rate on Search & other revenue.
So the useful map is not simply “more ad revenue = more profit.” It is:
advertiser spend → reported ad revenue → TAC → infrastructure, content and operating costs → contribution
This makes mix important. Growth coming through owned-and-operated search can have a different cost path from growth that relies more heavily on partner properties. Neither route is automatically better; they solve different distribution problems.
When I read Alphabet’s advertising results, I separate:
1. Search & other revenue;
2. YouTube advertising;
3. Google Network revenue;
4. TAC in dollars and as a share of related revenue.
The headline is the gross inflow. The distribution toll explains how much of that inflow stays inside the system before other costs.
@BinanceCIS #bStocksCIS
For $GOOGLB, the missing bridge is traffic acquisition costs, or TAC. Alphabet pays distribution partners and Google Network partners under revenue-sharing arrangements. The company notes that the TAC rate on Network advertising revenue is significantly higher than the rate on Search & other revenue.
So the useful map is not simply “more ad revenue = more profit.” It is:
advertiser spend → reported ad revenue → TAC → infrastructure, content and operating costs → contribution
This makes mix important. Growth coming through owned-and-operated search can have a different cost path from growth that relies more heavily on partner properties. Neither route is automatically better; they solve different distribution problems.
When I read Alphabet’s advertising results, I separate:
1. Search & other revenue;
2. YouTube advertising;
3. Google Network revenue;
4. TAC in dollars and as a share of related revenue.
The headline is the gross inflow. The distribution toll explains how much of that inflow stays inside the system before other costs.
@BinanceCIS #bStocksCIS
3
3
86
Eine Zahlungsplattform kann mehr Geld verarbeiten und dabei von jedem Dollar weniger „Economics“ behalten.
Für $PYPLB ist das Total Payment Volume (TPV) eine Kennzahl für Zahlungsströme, keine Erlös- und kein Gewinnkennzahl. Eine vereinfachte Brücke ist:
TPV → Transaktionserlöse → Transaktionskosten und -verluste → Transaktionsmargen-Dollar
Der Weg dorthin ist entscheidend. Gebrandeter Checkout, Peer-to-Peer-Aktivitäten und die Verarbeitung für große Unternehmen tragen nicht zwangsläufig dieselbe Preis- oder Kostenstruktur. Produktmix und Fremdwährungskurse können dazu führen, dass die Transaktionserlöse mit einer anderen Rate wachsen als das TPV. Schutzprogramme, Finanzierungskosten und Transaktions- bzw. Verlustquoten beeinflussen dann, was am Ende übrig bleibt.
Deshalb ist „TPV up“ keine vollständige These. Ich würde vier Punkte zusammen prüfen:
1. TPV-Wachstum;
2. Wachstum der Transaktionserlöse;
3. Transaktionsmargen-Dollar;
4. Transaktions- und Kreditverlustquoten.
Ich würde die Analyse auch nicht auf eine einzige Take-Rate-Zahl reduzieren. Eine niedrigere Rate kann schwache Preisgestaltung widerspiegeln – oder eine bewusste Verlagerung hin zu sehr großen, renditeschwächeren Volumina. Der Mix zeigt uns, welche Erklärung plausibler ist.
Quellen geprüft: PayPal 2025 Form 10-K und Jahresbericht.
@BinanceCIS #bStocksCIS
Eine Zahlungsplattform kann mehr Geld verarbeiten und dabei von jedem Dollar weniger „Economics“ behalten.
Für $PYPLB ist das Total Payment Volume (TPV) eine Kennzahl für Zahlungsströme, keine Erlös- und kein Gewinnkennzahl. Eine vereinfachte Brücke ist:
TPV → Transaktionserlöse → Transaktionskosten und -verluste → Transaktionsmargen-Dollar
Der Weg dorthin ist entscheidend. Gebrandeter Checkout, Peer-to-Peer-Aktivitäten und die Verarbeitung für große Unternehmen tragen nicht zwangsläufig dieselbe Preis- oder Kostenstruktur. Produktmix und Fremdwährungskurse können dazu führen, dass die Transaktionserlöse mit einer anderen Rate wachsen als das TPV. Schutzprogramme, Finanzierungskosten und Transaktions- bzw. Verlustquoten beeinflussen dann, was am Ende übrig bleibt.
Deshalb ist „TPV up“ keine vollständige These. Ich würde vier Punkte zusammen prüfen:
1. TPV-Wachstum;
2. Wachstum der Transaktionserlöse;
3. Transaktionsmargen-Dollar;
4. Transaktions- und Kreditverlustquoten.
Ich würde die Analyse auch nicht auf eine einzige Take-Rate-Zahl reduzieren. Eine niedrigere Rate kann schwache Preisgestaltung widerspiegeln – oder eine bewusste Verlagerung hin zu sehr großen, renditeschwächeren Volumina. Der Mix zeigt uns, welche Erklärung plausibler ist.
Quellen geprüft: PayPal 2025 Form 10-K und Jahresbericht.
@BinanceCIS #bStocksCIS
Für $PYPLB ist das Total Payment Volume (TPV) eine Kennzahl für Zahlungsströme, keine Erlös- und kein Gewinnkennzahl. Eine vereinfachte Brücke ist:
TPV → Transaktionserlöse → Transaktionskosten und -verluste → Transaktionsmargen-Dollar
Der Weg dorthin ist entscheidend. Gebrandeter Checkout, Peer-to-Peer-Aktivitäten und die Verarbeitung für große Unternehmen tragen nicht zwangsläufig dieselbe Preis- oder Kostenstruktur. Produktmix und Fremdwährungskurse können dazu führen, dass die Transaktionserlöse mit einer anderen Rate wachsen als das TPV. Schutzprogramme, Finanzierungskosten und Transaktions- bzw. Verlustquoten beeinflussen dann, was am Ende übrig bleibt.
Deshalb ist „TPV up“ keine vollständige These. Ich würde vier Punkte zusammen prüfen:
1. TPV-Wachstum;
2. Wachstum der Transaktionserlöse;
3. Transaktionsmargen-Dollar;
4. Transaktions- und Kreditverlustquoten.
Ich würde die Analyse auch nicht auf eine einzige Take-Rate-Zahl reduzieren. Eine niedrigere Rate kann schwache Preisgestaltung widerspiegeln – oder eine bewusste Verlagerung hin zu sehr großen, renditeschwächeren Volumina. Der Mix zeigt uns, welche Erklärung plausibler ist.
Quellen geprüft: PayPal 2025 Form 10-K und Jahresbericht.
@BinanceCIS #bStocksCIS
75
„‚Umsatz ist gewachsen‘ ist eine Antwort, die immer noch drei Fragen verbirgt.
Ein nützliches Modell für den ersten Durchgang ist:
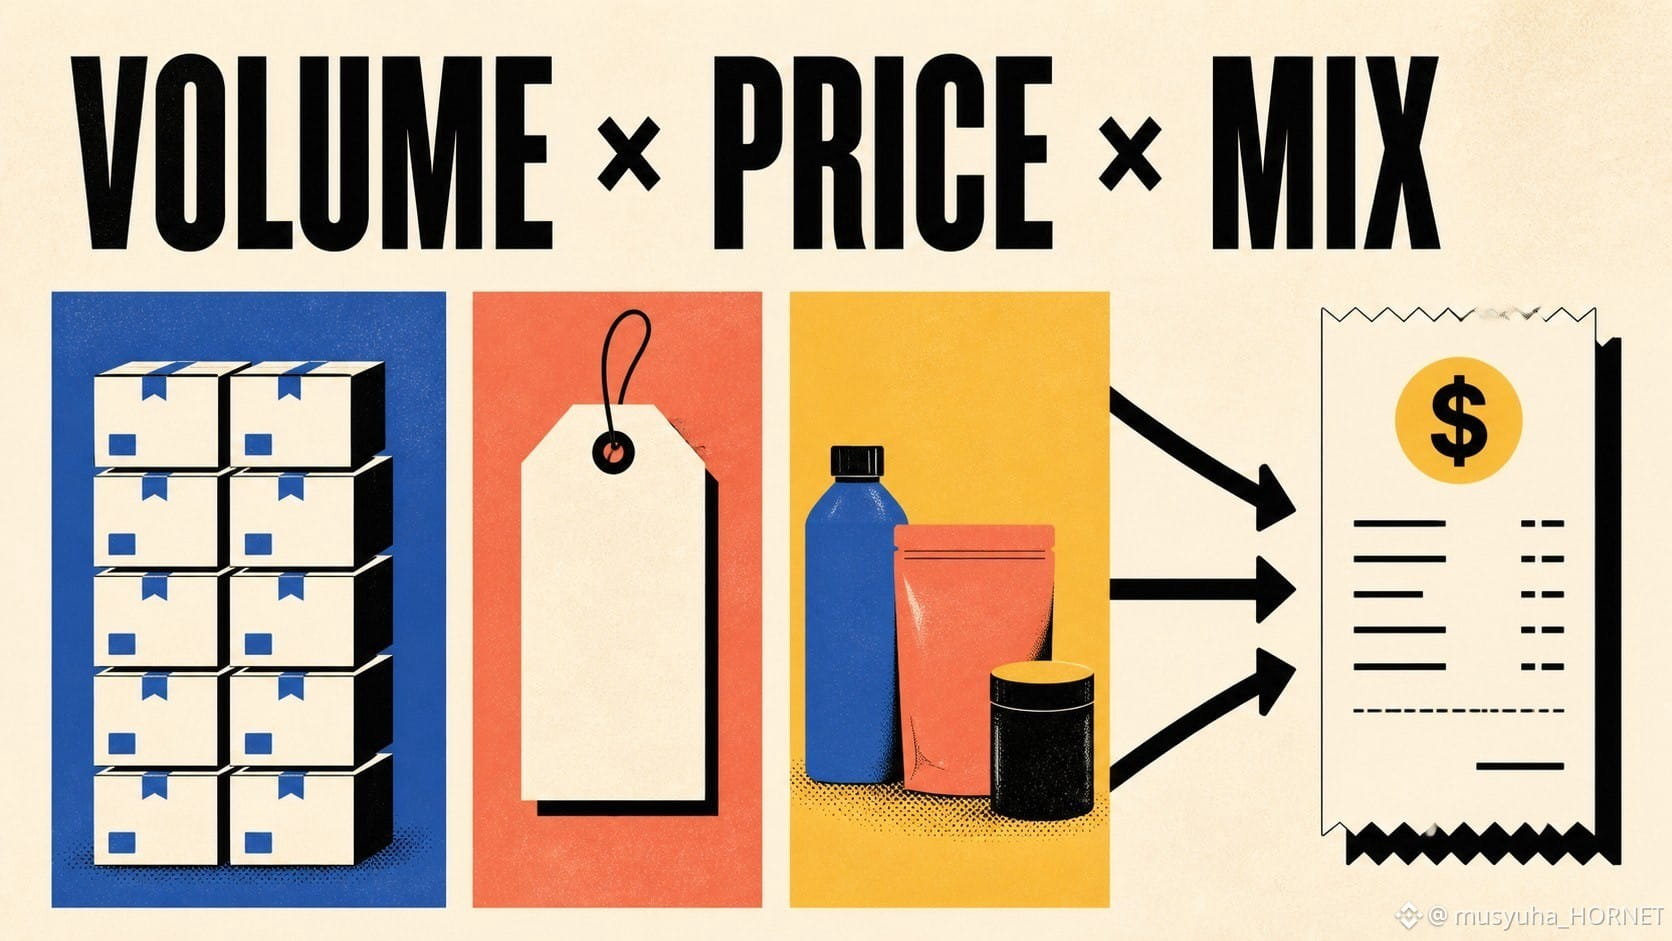
Umsatz ≈ Volumen × Preis × Mix
Für $TSLAB kann sich der Automobilumsatz mit Auslieferungen, durchschnittlichen Verkaufspreisen und dem Mix aus Modellen, Märkten und Leasing verändern. Für $AAPLB kann die Mischung zwischen Produktkategorien und Services die Topline neu formen, selbst wenn das Unternehmen keine einfache Gesamtstückzahl für das gesamte Geschäft veröffentlicht. Währung kann einen vierten Übersetzungseffekt hinzufügen.
Deshalb können identische Umsatzwachstumsraten sehr unterschiedliche operative Geschichten beschreiben. Mehr Einheiten zu niedrigeren Preisen können die Skalierung unterstützen, aber die Marge belasten. Stabiles Volumen mit besserem Mix kann den Umsatz und die Marge steigern, ohne dass die breitere Nachfrage zunimmt. Ein Währungsrückenwind kann das gemeldete Wachstum verbessern, ohne die Nachfrage in der lokalen Währung zu verändern.
Meine vier Prüfungen sind: Volumen-Proxys, Preis- oder Mix-Kommentare, Währungseffekt und Bestätigung der Bruttomarge.
Das Ziel ist nicht, eine exakte Formel zu erzwingen, wenn die Offenlegung unvollständig ist. Es ist, aufzuhören, die Umsatzzeile als ein unteilbares Signal zu behandeln.
@BinanceCIS #bStocksCIS
„‚Umsatz ist gewachsen‘ ist eine Antwort, die immer noch drei Fragen verbirgt.
Ein nützliches Modell für den ersten Durchgang ist:
Umsatz ≈ Volumen × Preis × Mix
Für $TSLAB kann sich der Automobilumsatz mit Auslieferungen, durchschnittlichen Verkaufspreisen und dem Mix aus Modellen, Märkten und Leasing verändern. Für $AAPLB kann die Mischung zwischen Produktkategorien und Services die Topline neu formen, selbst wenn das Unternehmen keine einfache Gesamtstückzahl für das gesamte Geschäft veröffentlicht. Währung kann einen vierten Übersetzungseffekt hinzufügen.
Deshalb können identische Umsatzwachstumsraten sehr unterschiedliche operative Geschichten beschreiben. Mehr Einheiten zu niedrigeren Preisen können die Skalierung unterstützen, aber die Marge belasten. Stabiles Volumen mit besserem Mix kann den Umsatz und die Marge steigern, ohne dass die breitere Nachfrage zunimmt. Ein Währungsrückenwind kann das gemeldete Wachstum verbessern, ohne die Nachfrage in der lokalen Währung zu verändern.
Meine vier Prüfungen sind: Volumen-Proxys, Preis- oder Mix-Kommentare, Währungseffekt und Bestätigung der Bruttomarge.
Das Ziel ist nicht, eine exakte Formel zu erzwingen, wenn die Offenlegung unvollständig ist. Es ist, aufzuhören, die Umsatzzeile als ein unteilbares Signal zu behandeln.
@BinanceCIS #bStocksCIS
Ein nützliches Modell für den ersten Durchgang ist:
Umsatz ≈ Volumen × Preis × Mix
Für $TSLAB kann sich der Automobilumsatz mit Auslieferungen, durchschnittlichen Verkaufspreisen und dem Mix aus Modellen, Märkten und Leasing verändern. Für $AAPLB kann die Mischung zwischen Produktkategorien und Services die Topline neu formen, selbst wenn das Unternehmen keine einfache Gesamtstückzahl für das gesamte Geschäft veröffentlicht. Währung kann einen vierten Übersetzungseffekt hinzufügen.
Deshalb können identische Umsatzwachstumsraten sehr unterschiedliche operative Geschichten beschreiben. Mehr Einheiten zu niedrigeren Preisen können die Skalierung unterstützen, aber die Marge belasten. Stabiles Volumen mit besserem Mix kann den Umsatz und die Marge steigern, ohne dass die breitere Nachfrage zunimmt. Ein Währungsrückenwind kann das gemeldete Wachstum verbessern, ohne die Nachfrage in der lokalen Währung zu verändern.
Meine vier Prüfungen sind: Volumen-Proxys, Preis- oder Mix-Kommentare, Währungseffekt und Bestätigung der Bruttomarge.
Das Ziel ist nicht, eine exakte Formel zu erzwingen, wenn die Offenlegung unvollständig ist. Es ist, aufzuhören, die Umsatzzeile als ein unteilbares Signal zu behandeln.
@BinanceCIS #bStocksCIS
1
106
Übersetzung ansehen
A bStock post becomes stronger when every claim has the right type of source.
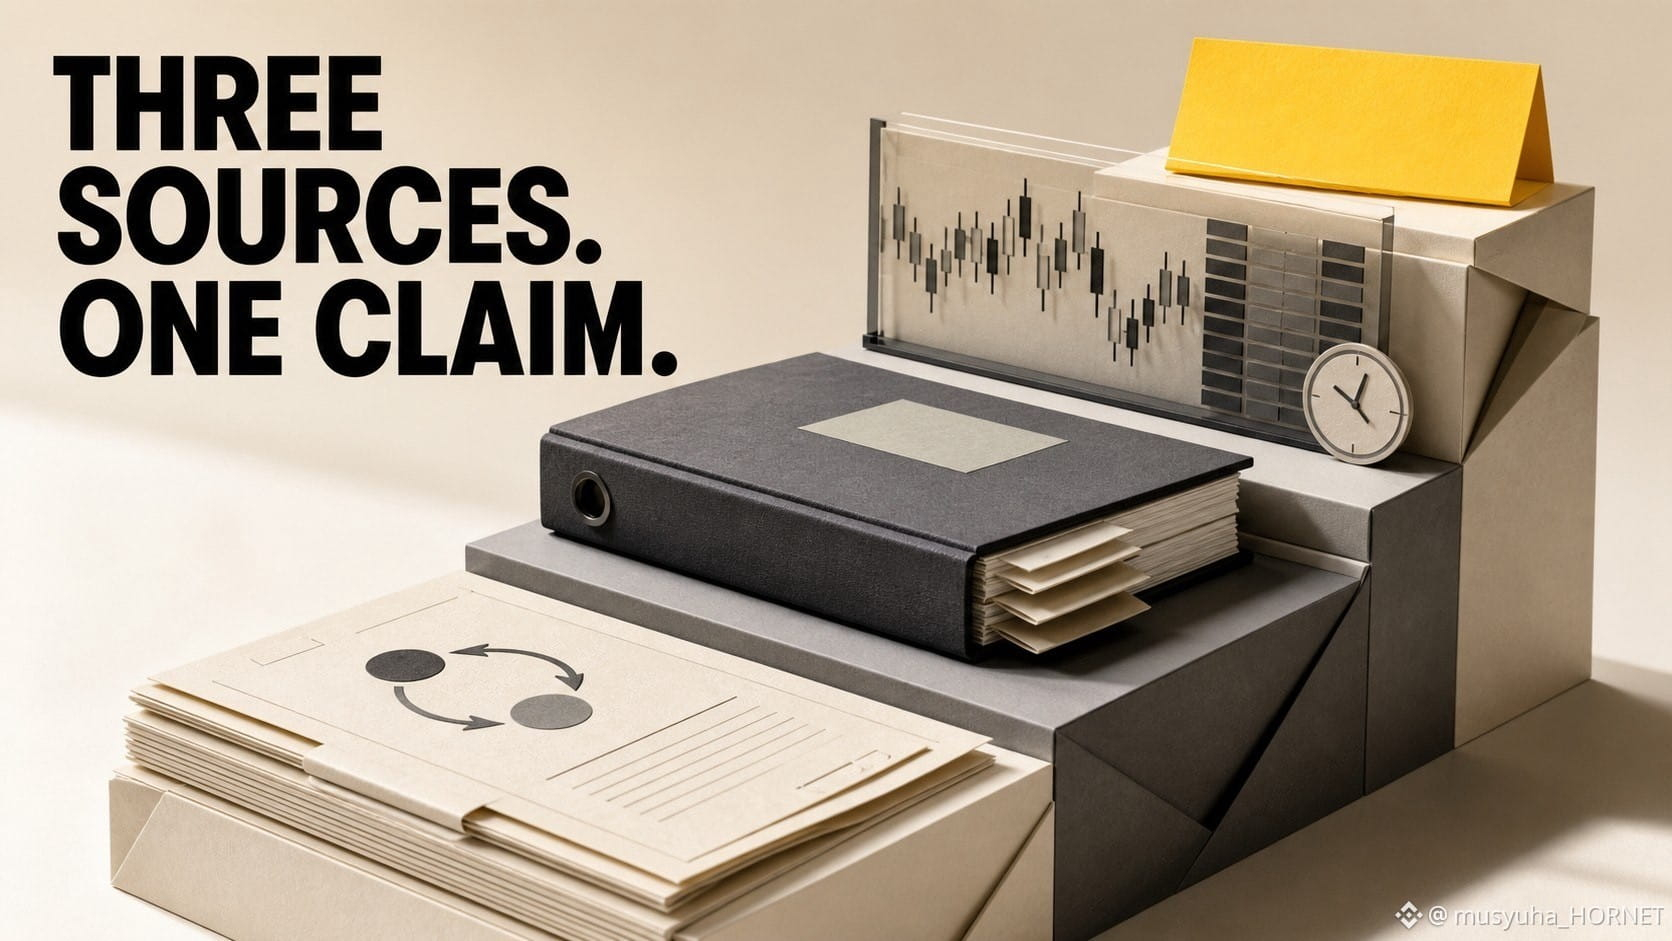
My evidence ladder has three steps:
1. Binance product source — confirms the pair, product mechanics and eligibility context.
2. Company filing — explains what the underlying business actually sells and how it reports revenue.
3. Current market evidence — a real Binance pair screenshot, order-book view or trading widget captured at the stated time.
Each source answers a different question.
Binance cannot replace the company’s annual report for business fundamentals. A company filing cannot confirm that a regional Binance pair is currently available. A screenshot cannot explain either one without context.
For my next bStocks post, I would not start with the conclusion. I would first collect one item from every level of the ladder.
Three documents are usually enough to turn a generic opinion into a verifiable educational post.
What is missing most often: product source, company source or timestamped market proof?
@BinanceCIS #bStocksCIS
A bStock post becomes stronger when every claim has the right type of source.
My evidence ladder has three steps:
1. Binance product source — confirms the pair, product mechanics and eligibility context.
2. Company filing — explains what the underlying business actually sells and how it reports revenue.
3. Current market evidence — a real Binance pair screenshot, order-book view or trading widget captured at the stated time.
Each source answers a different question.
Binance cannot replace the company’s annual report for business fundamentals. A company filing cannot confirm that a regional Binance pair is currently available. A screenshot cannot explain either one without context.
For my next bStocks post, I would not start with the conclusion. I would first collect one item from every level of the ladder.
Three documents are usually enough to turn a generic opinion into a verifiable educational post.
What is missing most often: product source, company source or timestamped market proof?
@BinanceCIS #bStocksCIS
My evidence ladder has three steps:
1. Binance product source — confirms the pair, product mechanics and eligibility context.
2. Company filing — explains what the underlying business actually sells and how it reports revenue.
3. Current market evidence — a real Binance pair screenshot, order-book view or trading widget captured at the stated time.
Each source answers a different question.
Binance cannot replace the company’s annual report for business fundamentals. A company filing cannot confirm that a regional Binance pair is currently available. A screenshot cannot explain either one without context.
For my next bStocks post, I would not start with the conclusion. I would first collect one item from every level of the ladder.
Three documents are usually enough to turn a generic opinion into a verifiable educational post.
What is missing most often: product source, company source or timestamped market proof?
@BinanceCIS #bStocksCIS
2
3
65
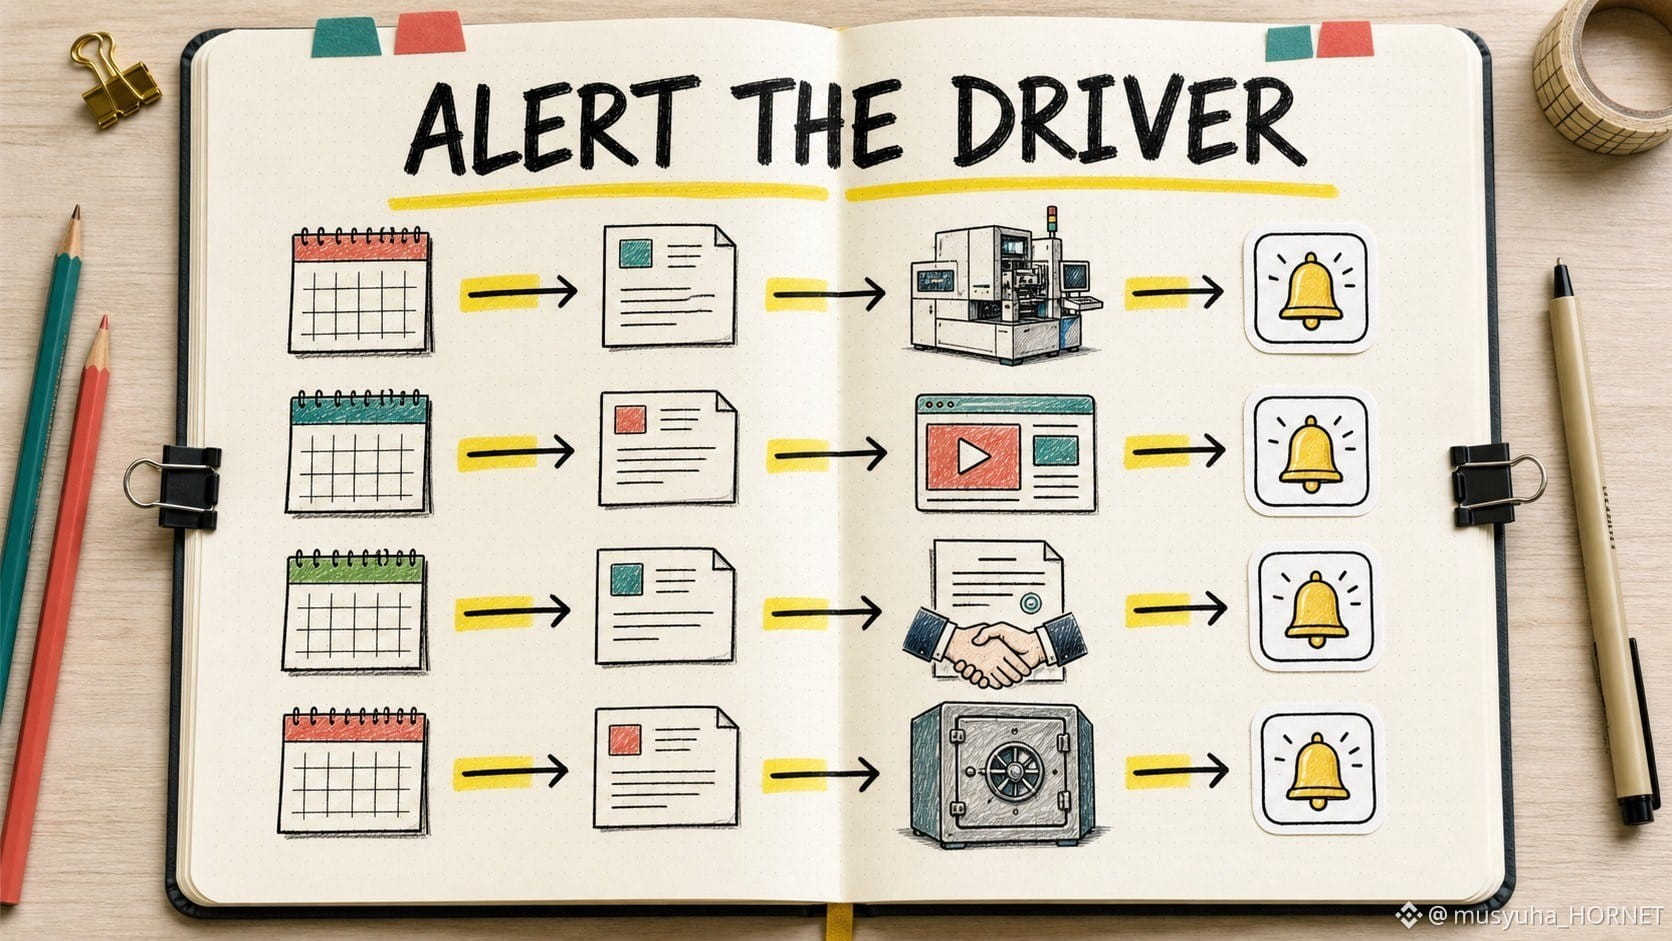
Eine Preiswarnung sagt mir, dass sich etwas bewegt hat. Eine Ereigniskarte hilft mir zu fragen, warum.
Für bStocks würde ich Warnungen rund um den Geschäftstreiber aufbauen:
$AMATB → Updates zu Semiconductor-Capex und Kundenausgaben.
$METAB → Werbenachfrage, Engagement und Investitionsausgaben.
$GSB → Deal-Aktivität, Underwriting, Handelsströme und Asset Management.
$CRCLB → USDC-Umlaufmenge, Reserve-Renditen und Distributionsökonomie.
Vier Ticker, vier unterschiedliche Evidenz-Kalender.
Der Fehler besteht darin, für jedes Unternehmen die gleiche Checkliste zu verwenden, weil alle vier in derselben Binance-Oberfläche handeln.
Mein Workflow:
1. Den Treiber formulieren.
2. Die primäre Quelle benennen.
3. Das nächste Berichtsdatum hinzufügen.
4. Erst dann die Preiswarnung einstellen.
So wird eine Watchlist von einer Sammlung von Symbolen zu einem Forschungssystem.
Die Oberfläche wird geteilt. Der Evidenzplan nicht.
@BinanceCIS #bStocksCIS
Eine Preiswarnung sagt mir, dass sich etwas bewegt hat. Eine Ereigniskarte hilft mir zu fragen, warum.
Für bStocks würde ich Warnungen rund um den Geschäftstreiber aufbauen:
$AMATB → Updates zu Semiconductor-Capex und Kundenausgaben.
$METAB → Werbenachfrage, Engagement und Investitionsausgaben.
$GSB → Deal-Aktivität, Underwriting, Handelsströme und Asset Management.
$CRCLB → USDC-Umlaufmenge, Reserve-Renditen und Distributionsökonomie.
Vier Ticker, vier unterschiedliche Evidenz-Kalender.
Der Fehler besteht darin, für jedes Unternehmen die gleiche Checkliste zu verwenden, weil alle vier in derselben Binance-Oberfläche handeln.
Mein Workflow:
1. Den Treiber formulieren.
2. Die primäre Quelle benennen.
3. Das nächste Berichtsdatum hinzufügen.
4. Erst dann die Preiswarnung einstellen.
So wird eine Watchlist von einer Sammlung von Symbolen zu einem Forschungssystem.
Die Oberfläche wird geteilt. Der Evidenzplan nicht.
@BinanceCIS #bStocksCIS
Für bStocks würde ich Warnungen rund um den Geschäftstreiber aufbauen:
$AMATB → Updates zu Semiconductor-Capex und Kundenausgaben.
$METAB → Werbenachfrage, Engagement und Investitionsausgaben.
$GSB → Deal-Aktivität, Underwriting, Handelsströme und Asset Management.
$CRCLB → USDC-Umlaufmenge, Reserve-Renditen und Distributionsökonomie.
Vier Ticker, vier unterschiedliche Evidenz-Kalender.
Der Fehler besteht darin, für jedes Unternehmen die gleiche Checkliste zu verwenden, weil alle vier in derselben Binance-Oberfläche handeln.
Mein Workflow:
1. Den Treiber formulieren.
2. Die primäre Quelle benennen.
3. Das nächste Berichtsdatum hinzufügen.
4. Erst dann die Preiswarnung einstellen.
So wird eine Watchlist von einer Sammlung von Symbolen zu einem Forschungssystem.
Die Oberfläche wird geteilt. Der Evidenzplan nicht.
@BinanceCIS #bStocksCIS
1
3
103
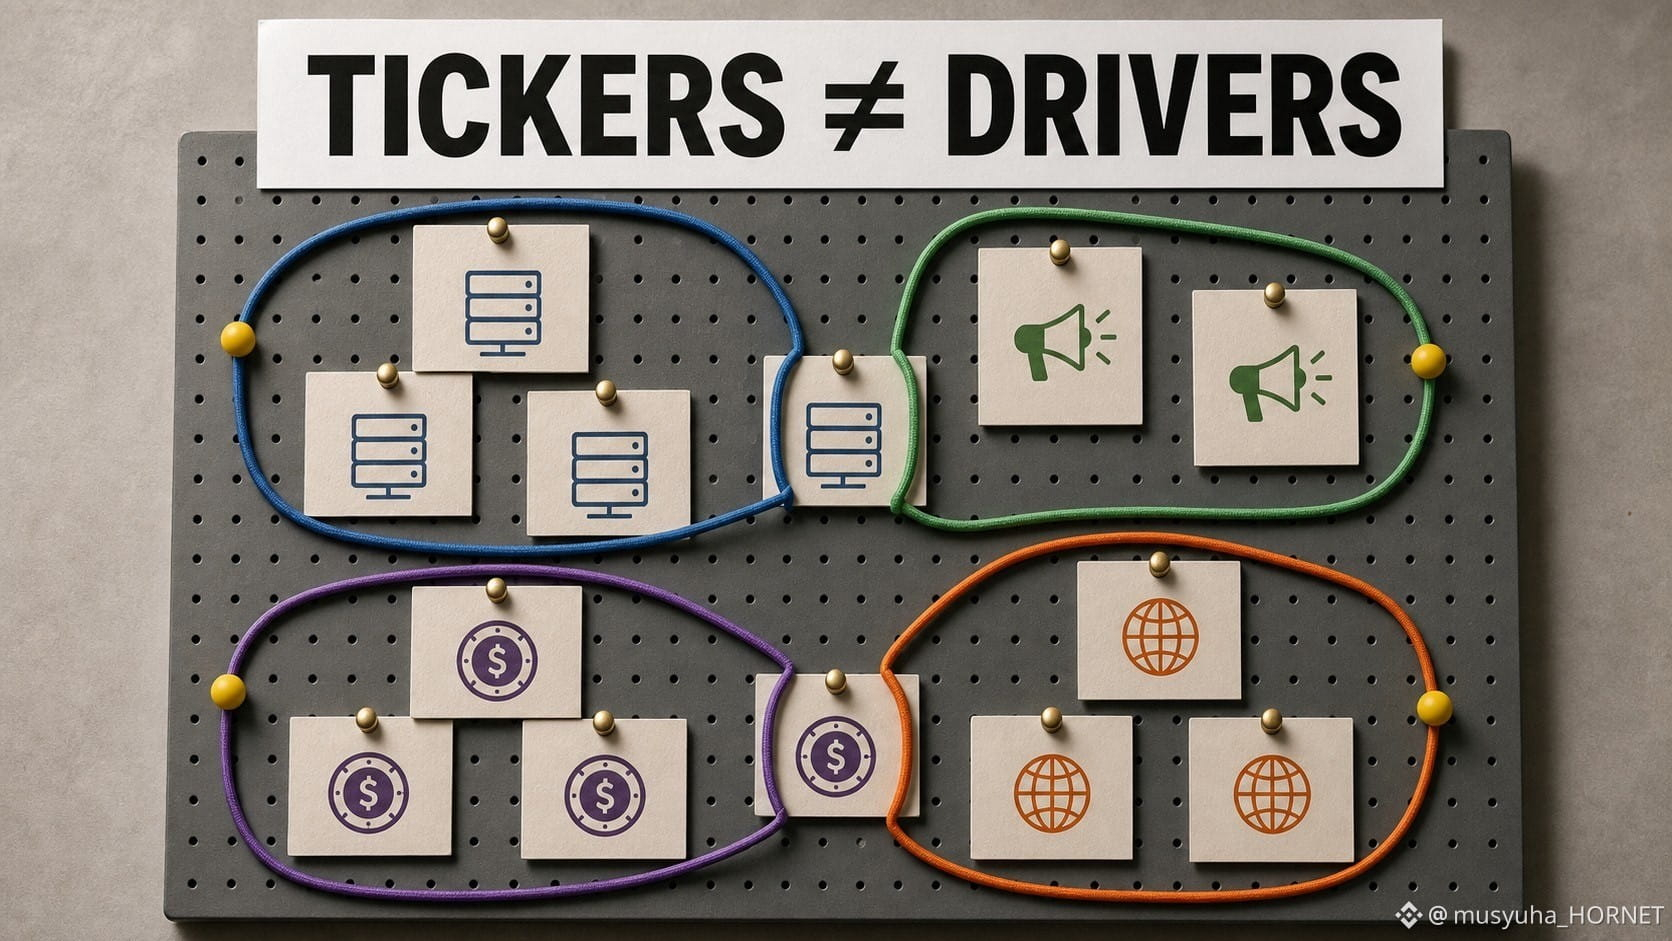
Acht bStocks auf einer Watchlist erzeugen nicht automatisch acht unabhängige Ideen.
Ich sortiere nun eine Watchlist nach dem wirtschaftlichen Treiber, bevor ich sie nach dem Sektor sortiere.
Beispiel:
KI-Infrastruktur: $NVDAB, $AMATB, $MUB, $DELLB.
Digitale Werbung: $METAB, $GOOGLB.
Krypto-Aktivität und Stablecoins: $COINB, $CRCLB.
Breite Index-Exposure: $SPYB, $QQQB.
Die Kategorien können sich überschneiden. NVIDIA kann bereits in beiden Index-ETFs sitzen. Alphabet kombiniert Werbung und Cloud. Coinbase und Circle verbinden sich über USDC.
Genau darum geht es: Die Karte soll gemeinsame Treiber sichtbar machen, statt sie hinter der Ticker-Anzahl zu verstecken.
Meine Regel ist ein Satz pro Position:
„Dieser bStock ist hier, weil __.“
Wenn zwei Antworten identisch sind, prüfe ich, ob die Überschneidung beabsichtigt ist.
Diversifikation ist nicht die Anzahl der Zeilen im Portfolio. Es ist die Anzahl und Größe wirklich unterschiedlicher Risiken.
Paarverfügbarkeit geprüft über öffentlich zugängliche Binance-Spot-Daten am 06. Aug 2026.
@BinanceCIS #bStocksCIS
Acht bStocks auf einer Watchlist erzeugen nicht automatisch acht unabhängige Ideen.
Ich sortiere nun eine Watchlist nach dem wirtschaftlichen Treiber, bevor ich sie nach dem Sektor sortiere.
Beispiel:
KI-Infrastruktur: $NVDAB, $AMATB, $MUB, $DELLB.
Digitale Werbung: $METAB, $GOOGLB.
Krypto-Aktivität und Stablecoins: $COINB, $CRCLB.
Breite Index-Exposure: $SPYB, $QQQB.
Die Kategorien können sich überschneiden. NVIDIA kann bereits in beiden Index-ETFs sitzen. Alphabet kombiniert Werbung und Cloud. Coinbase und Circle verbinden sich über USDC.
Genau darum geht es: Die Karte soll gemeinsame Treiber sichtbar machen, statt sie hinter der Ticker-Anzahl zu verstecken.
Meine Regel ist ein Satz pro Position:
„Dieser bStock ist hier, weil __.“
Wenn zwei Antworten identisch sind, prüfe ich, ob die Überschneidung beabsichtigt ist.
Diversifikation ist nicht die Anzahl der Zeilen im Portfolio. Es ist die Anzahl und Größe wirklich unterschiedlicher Risiken.
Paarverfügbarkeit geprüft über öffentlich zugängliche Binance-Spot-Daten am 06. Aug 2026.
@BinanceCIS #bStocksCIS
Ich sortiere nun eine Watchlist nach dem wirtschaftlichen Treiber, bevor ich sie nach dem Sektor sortiere.
Beispiel:
KI-Infrastruktur: $NVDAB, $AMATB, $MUB, $DELLB.
Digitale Werbung: $METAB, $GOOGLB.
Krypto-Aktivität und Stablecoins: $COINB, $CRCLB.
Breite Index-Exposure: $SPYB, $QQQB.
Die Kategorien können sich überschneiden. NVIDIA kann bereits in beiden Index-ETFs sitzen. Alphabet kombiniert Werbung und Cloud. Coinbase und Circle verbinden sich über USDC.
Genau darum geht es: Die Karte soll gemeinsame Treiber sichtbar machen, statt sie hinter der Ticker-Anzahl zu verstecken.
Meine Regel ist ein Satz pro Position:
„Dieser bStock ist hier, weil __.“
Wenn zwei Antworten identisch sind, prüfe ich, ob die Überschneidung beabsichtigt ist.
Diversifikation ist nicht die Anzahl der Zeilen im Portfolio. Es ist die Anzahl und Größe wirklich unterschiedlicher Risiken.
Paarverfügbarkeit geprüft über öffentlich zugängliche Binance-Spot-Daten am 06. Aug 2026.
@BinanceCIS #bStocksCIS
1
1
125
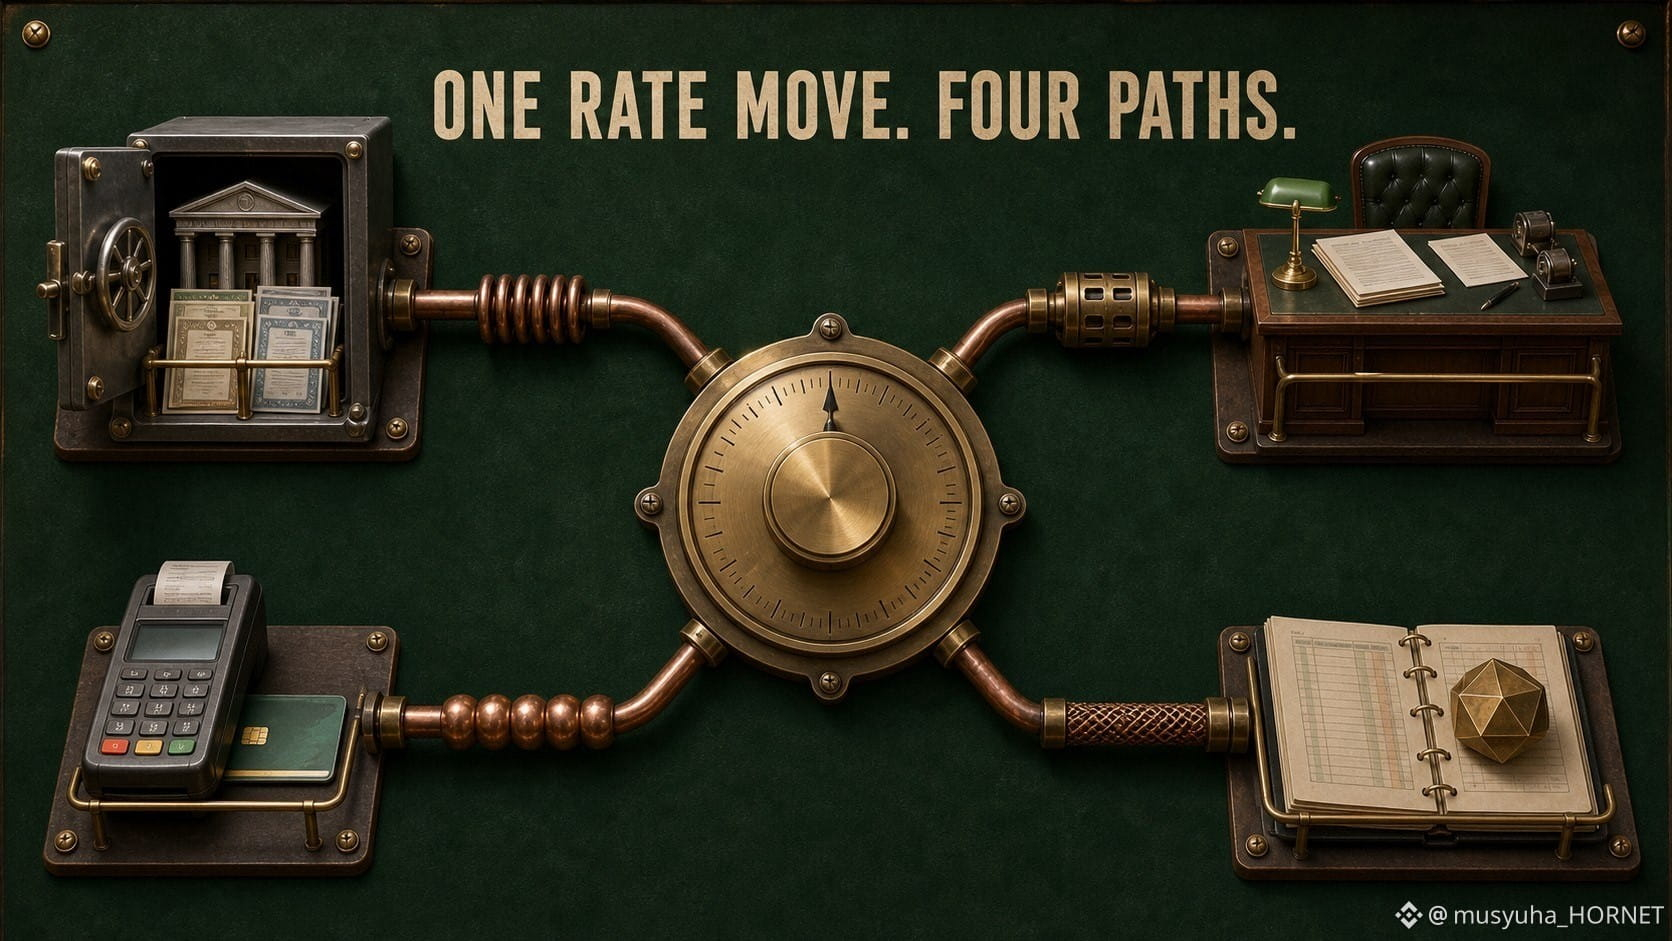
„Renditen runter“ ist eine makroökonomische Schlagzeile. Das ist keine vollständige Unternehmens-These.
Betrachten Sie vier verschiedene Übertragungswege:
$CRCLB: Das Reserveeinkommen hängt teilweise von den Renditen ab, die auf Vermögenswerte erzielt werden, die Circle’s Stablecoins absichern, neben Umschlags- und Vertriebskosten.
$GSB: Die Zinsen wirken auf die Finanzierung, die Aktivität der Kunden, die Vermögenswerte und die Bedingungen auf den Kapitalmärkten.
$PYPLB: Der Weg führt über Verbraucher, Händler, die Finanzierungsökonomie und das Transaktionsverhalten.
$MSTRB: Die Zinsen können die Finanzierungsbedingungen beeinflussen, aber die Bitcoin-Treasury des Unternehmens und die Kapitalstruktur setzen zusätzliche, eigenständige Treiber.
Die gleiche Entscheidung der Zentralbank kann daher jede Aktie über einen anderen Kanal erreichen – und mit gegenläufigen Effekten.
Meine Makro-Checkliste lautet:
Schlagzeile → Übertragungskanal → Unternehmensumsatz-/Kostenlinie → Gegenwirkung.
Wenn ich nicht alle vier Kästchen ausfüllen kann, habe ich noch keine unternehmensspezifische These.
Makro-News starten die Analyse. Sie sollten sie nicht beenden.
@BinanceCIS #bStocksCIS
„Renditen runter“ ist eine makroökonomische Schlagzeile. Das ist keine vollständige Unternehmens-These.
Betrachten Sie vier verschiedene Übertragungswege:
$CRCLB: Das Reserveeinkommen hängt teilweise von den Renditen ab, die auf Vermögenswerte erzielt werden, die Circle’s Stablecoins absichern, neben Umschlags- und Vertriebskosten.
$GSB: Die Zinsen wirken auf die Finanzierung, die Aktivität der Kunden, die Vermögenswerte und die Bedingungen auf den Kapitalmärkten.
$PYPLB: Der Weg führt über Verbraucher, Händler, die Finanzierungsökonomie und das Transaktionsverhalten.
$MSTRB: Die Zinsen können die Finanzierungsbedingungen beeinflussen, aber die Bitcoin-Treasury des Unternehmens und die Kapitalstruktur setzen zusätzliche, eigenständige Treiber.
Die gleiche Entscheidung der Zentralbank kann daher jede Aktie über einen anderen Kanal erreichen – und mit gegenläufigen Effekten.
Meine Makro-Checkliste lautet:
Schlagzeile → Übertragungskanal → Unternehmensumsatz-/Kostenlinie → Gegenwirkung.
Wenn ich nicht alle vier Kästchen ausfüllen kann, habe ich noch keine unternehmensspezifische These.
Makro-News starten die Analyse. Sie sollten sie nicht beenden.
@BinanceCIS #bStocksCIS
Betrachten Sie vier verschiedene Übertragungswege:
$CRCLB: Das Reserveeinkommen hängt teilweise von den Renditen ab, die auf Vermögenswerte erzielt werden, die Circle’s Stablecoins absichern, neben Umschlags- und Vertriebskosten.
$GSB: Die Zinsen wirken auf die Finanzierung, die Aktivität der Kunden, die Vermögenswerte und die Bedingungen auf den Kapitalmärkten.
$PYPLB: Der Weg führt über Verbraucher, Händler, die Finanzierungsökonomie und das Transaktionsverhalten.
$MSTRB: Die Zinsen können die Finanzierungsbedingungen beeinflussen, aber die Bitcoin-Treasury des Unternehmens und die Kapitalstruktur setzen zusätzliche, eigenständige Treiber.
Die gleiche Entscheidung der Zentralbank kann daher jede Aktie über einen anderen Kanal erreichen – und mit gegenläufigen Effekten.
Meine Makro-Checkliste lautet:
Schlagzeile → Übertragungskanal → Unternehmensumsatz-/Kostenlinie → Gegenwirkung.
Wenn ich nicht alle vier Kästchen ausfüllen kann, habe ich noch keine unternehmensspezifische These.
Makro-News starten die Analyse. Sie sollten sie nicht beenden.
@BinanceCIS #bStocksCIS
2
2
167
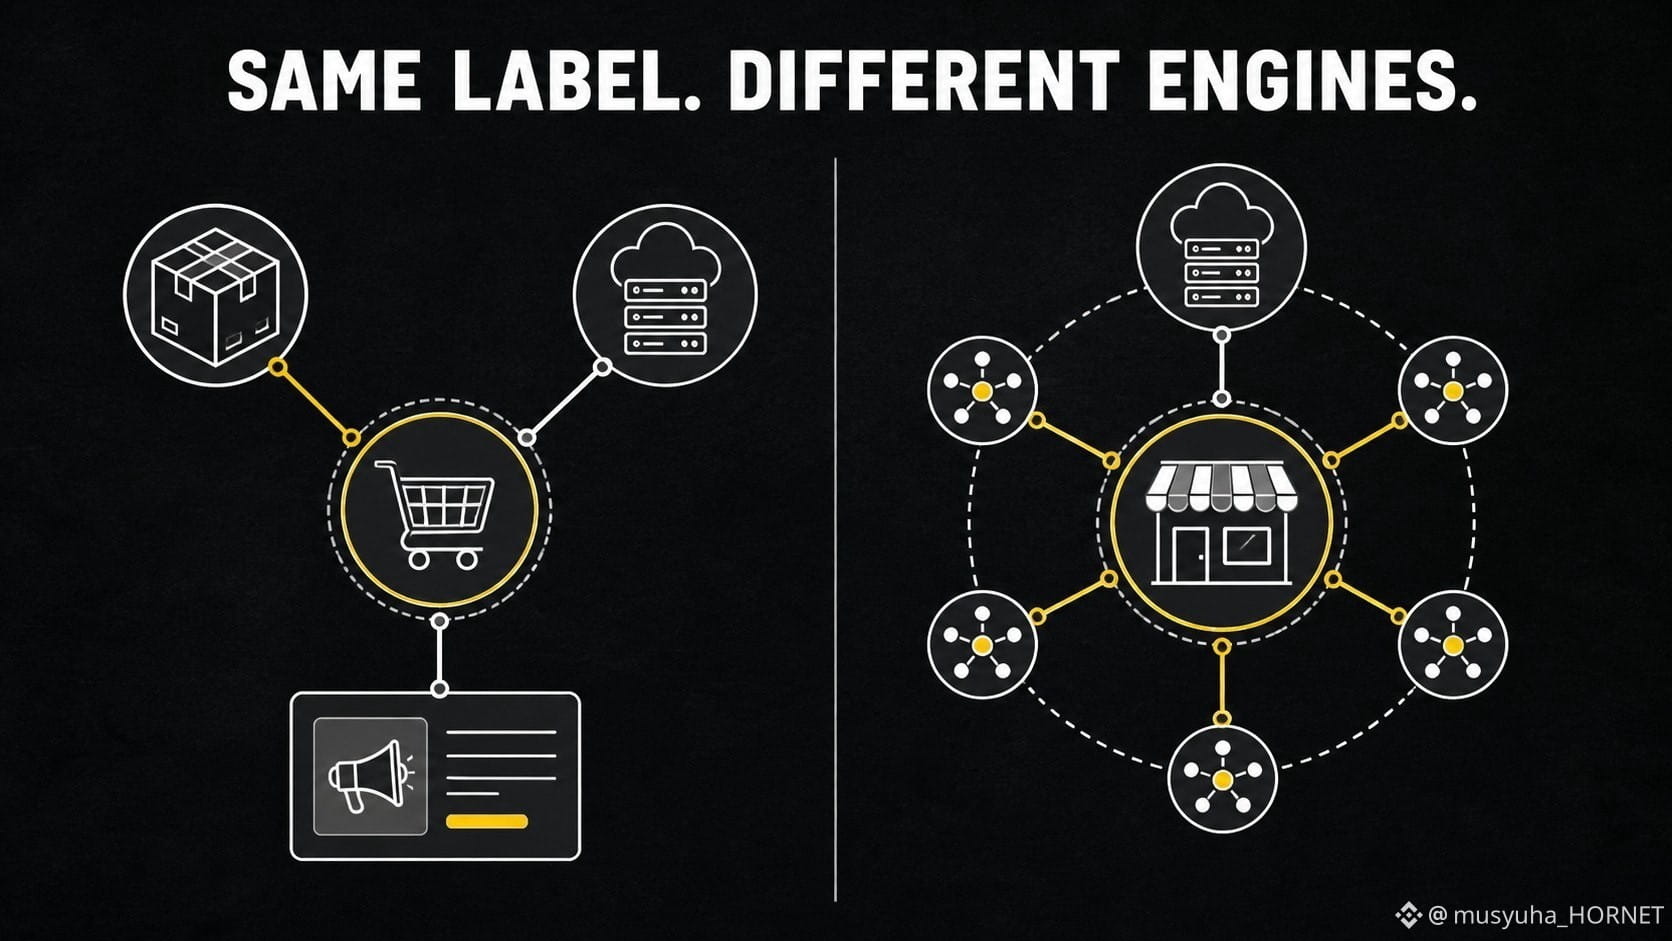
Das Zusammenführen von $AMZNB und $BABAB in einer einzigen „E-Commerce“-Box entfernt die meisten der nützlichen Informationen.
Amazon berichtet über Nordamerika, International und AWS, wobei Werbung ebenfalls eine wichtige offengelegte Tätigkeit ist. Alibaba beschreibt E-Commerce sowie KI + Cloud als seine zwei zentralen Motoren.
Die Überschneidung ist real: Beide verbinden Händler, Verbraucher und digitale Infrastruktur. Die Übertragungswege sind jedoch unterschiedlich.
Ein einfacher Vergleich sollte fragen:
1. Welche Geografie setzt das Nachfragesignal?
2. Wie viel der Geschichte kommt aus dem Handel versus der Cloud?
3. Ist das zentrale Risiko Konsumausgaben, Händleraktivität, Regulierung, Investitionen in die Infrastruktur – oder mehrere davon auf einmal?
Das ist relevant, weil sich dieselbe Schlagzeile, etwa „Online-Umsätze wachsen“, zu oberflächlich anfühlen kann, um entweder das eine oder andere Unternehmen zu erklären.
Meine Regel: Den Umsatzmotor klassifizieren, bevor man den Sektor klassifiziert.
Zwei E-Commerce-bStocks können die Geografie diversifizieren, aber sie können dennoch einer gemeinsamen Exponierung gegenüber Konsumnachfrage und dem Wettbewerb bei Digitalwerbung unterliegen.
@BinanceCIS #bStocksCIS
Das Zusammenführen von $AMZNB und $BABAB in einer einzigen „E-Commerce“-Box entfernt die meisten der nützlichen Informationen.
Amazon berichtet über Nordamerika, International und AWS, wobei Werbung ebenfalls eine wichtige offengelegte Tätigkeit ist. Alibaba beschreibt E-Commerce sowie KI + Cloud als seine zwei zentralen Motoren.
Die Überschneidung ist real: Beide verbinden Händler, Verbraucher und digitale Infrastruktur. Die Übertragungswege sind jedoch unterschiedlich.
Ein einfacher Vergleich sollte fragen:
1. Welche Geografie setzt das Nachfragesignal?
2. Wie viel der Geschichte kommt aus dem Handel versus der Cloud?
3. Ist das zentrale Risiko Konsumausgaben, Händleraktivität, Regulierung, Investitionen in die Infrastruktur – oder mehrere davon auf einmal?
Das ist relevant, weil sich dieselbe Schlagzeile, etwa „Online-Umsätze wachsen“, zu oberflächlich anfühlen kann, um entweder das eine oder andere Unternehmen zu erklären.
Meine Regel: Den Umsatzmotor klassifizieren, bevor man den Sektor klassifiziert.
Zwei E-Commerce-bStocks können die Geografie diversifizieren, aber sie können dennoch einer gemeinsamen Exponierung gegenüber Konsumnachfrage und dem Wettbewerb bei Digitalwerbung unterliegen.
@BinanceCIS #bStocksCIS
Amazon berichtet über Nordamerika, International und AWS, wobei Werbung ebenfalls eine wichtige offengelegte Tätigkeit ist. Alibaba beschreibt E-Commerce sowie KI + Cloud als seine zwei zentralen Motoren.
Die Überschneidung ist real: Beide verbinden Händler, Verbraucher und digitale Infrastruktur. Die Übertragungswege sind jedoch unterschiedlich.
Ein einfacher Vergleich sollte fragen:
1. Welche Geografie setzt das Nachfragesignal?
2. Wie viel der Geschichte kommt aus dem Handel versus der Cloud?
3. Ist das zentrale Risiko Konsumausgaben, Händleraktivität, Regulierung, Investitionen in die Infrastruktur – oder mehrere davon auf einmal?
Das ist relevant, weil sich dieselbe Schlagzeile, etwa „Online-Umsätze wachsen“, zu oberflächlich anfühlen kann, um entweder das eine oder andere Unternehmen zu erklären.
Meine Regel: Den Umsatzmotor klassifizieren, bevor man den Sektor klassifiziert.
Zwei E-Commerce-bStocks können die Geografie diversifizieren, aber sie können dennoch einer gemeinsamen Exponierung gegenüber Konsumnachfrage und dem Wettbewerb bei Digitalwerbung unterliegen.
@BinanceCIS #bStocksCIS
1
3
84
„Cloud exposure“ kann drei sehr unterschiedliche Unternehmensstrukturen verdecken.
$MSFTB verbindet sich mit einem Unternehmen, das Unternehmensproduktivitätssoftware, Cloud-Infrastruktur und Personal Computing miteinander vereint.
$AMZNB kombiniert AWS mit einem deutlich größeren Commerce-Ökosystem und Werbung.
$GOOGLB verbindet Google Cloud mit einem Geschäft, das weiterhin stark mit Search, YouTube und weiteren Services verbunden ist.
Die gleiche Cloud-Wachstums-Schlagzeile gelangt daher über drei verschiedene Türen in drei Gewinn- und Verlustrechnungen.
Meine Vergleichsmatrix hat nur drei Zeilen:
• Was ist das Cloud-Produkt?
• Welcher andere Motor dominiert die Unternehmensnarration?
• Welches Kundenbudget ist am wichtigsten: Enterprise-IT, Consumer-Commerce oder Werbung?
So wird ein häufiger Watchlist-Fehler vermieden: zu glauben, drei cloud-verbundene bStocks seien drei Versionen derselben Exposure.
Das Cloud-Segment mag ähnlich sein. Der Nenner auf Ebene des Konzerns ist es nicht.
Welche Mischung möchten Sie eher analysieren: Software + Cloud, Commerce + Cloud oder Ads + Cloud?
Geprüfte Quellen: Microsofts FY2025-Report, Amazons FY2025-Ergebnisse und Alphabet-Materialien für Investoren.
@BinanceCIS #bStocksCIS
„Cloud exposure“ kann drei sehr unterschiedliche Unternehmensstrukturen verdecken.
$MSFTB verbindet sich mit einem Unternehmen, das Unternehmensproduktivitätssoftware, Cloud-Infrastruktur und Personal Computing miteinander vereint.
$AMZNB kombiniert AWS mit einem deutlich größeren Commerce-Ökosystem und Werbung.
$GOOGLB verbindet Google Cloud mit einem Geschäft, das weiterhin stark mit Search, YouTube und weiteren Services verbunden ist.
Die gleiche Cloud-Wachstums-Schlagzeile gelangt daher über drei verschiedene Türen in drei Gewinn- und Verlustrechnungen.
Meine Vergleichsmatrix hat nur drei Zeilen:
• Was ist das Cloud-Produkt?
• Welcher andere Motor dominiert die Unternehmensnarration?
• Welches Kundenbudget ist am wichtigsten: Enterprise-IT, Consumer-Commerce oder Werbung?
So wird ein häufiger Watchlist-Fehler vermieden: zu glauben, drei cloud-verbundene bStocks seien drei Versionen derselben Exposure.
Das Cloud-Segment mag ähnlich sein. Der Nenner auf Ebene des Konzerns ist es nicht.
Welche Mischung möchten Sie eher analysieren: Software + Cloud, Commerce + Cloud oder Ads + Cloud?
Geprüfte Quellen: Microsofts FY2025-Report, Amazons FY2025-Ergebnisse und Alphabet-Materialien für Investoren.
@BinanceCIS #bStocksCIS
$MSFTB verbindet sich mit einem Unternehmen, das Unternehmensproduktivitätssoftware, Cloud-Infrastruktur und Personal Computing miteinander vereint.
$AMZNB kombiniert AWS mit einem deutlich größeren Commerce-Ökosystem und Werbung.
$GOOGLB verbindet Google Cloud mit einem Geschäft, das weiterhin stark mit Search, YouTube und weiteren Services verbunden ist.
Die gleiche Cloud-Wachstums-Schlagzeile gelangt daher über drei verschiedene Türen in drei Gewinn- und Verlustrechnungen.
Meine Vergleichsmatrix hat nur drei Zeilen:
• Was ist das Cloud-Produkt?
• Welcher andere Motor dominiert die Unternehmensnarration?
• Welches Kundenbudget ist am wichtigsten: Enterprise-IT, Consumer-Commerce oder Werbung?
So wird ein häufiger Watchlist-Fehler vermieden: zu glauben, drei cloud-verbundene bStocks seien drei Versionen derselben Exposure.
Das Cloud-Segment mag ähnlich sein. Der Nenner auf Ebene des Konzerns ist es nicht.
Welche Mischung möchten Sie eher analysieren: Software + Cloud, Commerce + Cloud oder Ads + Cloud?
Geprüfte Quellen: Microsofts FY2025-Report, Amazons FY2025-Ergebnisse und Alphabet-Materialien für Investoren.
@BinanceCIS #bStocksCIS
2
105
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer