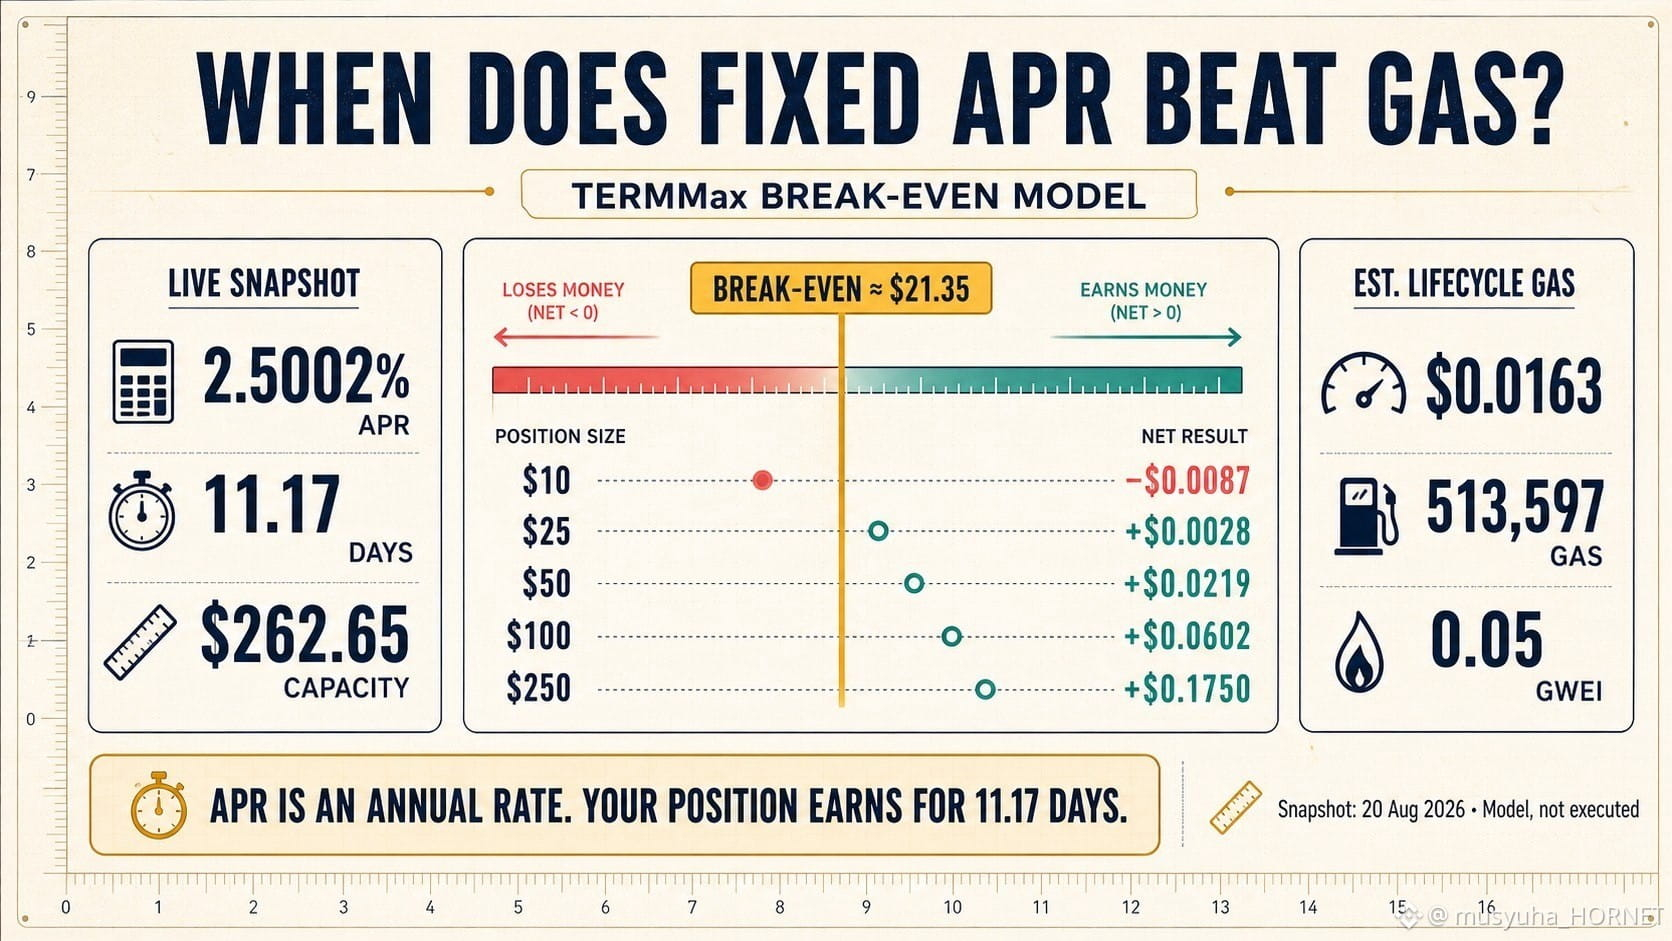
Kann ein festes 2,50% APR Verluste verursachen, bevor die Position überhaupt beginnt?
Ich habe eine kleine Kreditaufnahme-Position mit festem Zinssatz anhand eines Live TermMax-Kurses modelliert—ohne eine Transaktion zu signieren.
Snapshot: 20. Aug. 2026
Markt: USDT/NVDAon@31AUG2026
Fester Kredit-APR: 2,5002%
Zeit bis Fälligkeit: 11,17 Tage
Sichtbare Kreditaufnahme-Kapazität: 262,65 $
Bei diesem Zinssatz würde jeder 100 $ bis zur Fälligkeit ungefähr 0,0765 $ an Bruttoertrag erzeugen.
Aber der APR ist nur die Hälfte der Rechnung.
Unter Verwendung der Median-Gaswerte aus dem offiziellen V2-Vertragsbericht von TermMax für das Eingehen und die Rückzahlung der Position, plus einer geschätzten ERC-20-Approval, erfordert der modellierte Lebenszyklus ungefähr 513.597 Gas.
Bei 0,05 gwei und BNB bei 636,12 $ entspricht das ungefähr 0,0163 $.
Geschätztes Ergebnis nach Gas:
10 $ → −0,0087 $
25 $ → +0,0028 $
50 $ → +0,0219 $
100 $ → +0,0602 $
250 $ → +0,1750 $
Die geschätzte Break-even-Position liegt bei ungefähr 21,35 $. In einem konservativeren Szenario mit hohem Gas bewegt sie sich näher an 28.
Es gibt noch eine weitere Einschränkung: Die sichtbare Kapazität betrug nur 262,65 $. Eine Position von 500 $ kann daher nicht automatisch mit demselben Kurs rechnen.
Meine praktische Regel:
1. Wandle den APR in Dollar für den tatsächlich verbleibenden Zeitraum um.
2. Ziehe die vollständigen Ein- und Ausstiegskosten ab.
3. Prüfe, ob genug Kapazität zum angegebenen Kurs vorhanden ist.
Ein positiver APR bedeutet nicht automatisch positiven Nettoertrag—insbesondere nicht bei kleinen oder kurzen Laufzeiten.
Dies ist ein Modell basierend auf einem öffentlichen Snapshot, nicht auf einer ausgeführten Transaktion. Zinssätze, Kapazität, Gas und der BNB-Preis können sich ändern.
@TermMax #TermMax
Ich habe eine kleine Kreditaufnahme-Position mit festem Zinssatz anhand eines Live TermMax-Kurses modelliert—ohne eine Transaktion zu signieren.
Snapshot: 20. Aug. 2026
Markt: USDT/NVDAon@31AUG2026
Fester Kredit-APR: 2,5002%
Zeit bis Fälligkeit: 11,17 Tage
Sichtbare Kreditaufnahme-Kapazität: 262,65 $
Bei diesem Zinssatz würde jeder 100 $ bis zur Fälligkeit ungefähr 0,0765 $ an Bruttoertrag erzeugen.
Aber der APR ist nur die Hälfte der Rechnung.
Unter Verwendung der Median-Gaswerte aus dem offiziellen V2-Vertragsbericht von TermMax für das Eingehen und die Rückzahlung der Position, plus einer geschätzten ERC-20-Approval, erfordert der modellierte Lebenszyklus ungefähr 513.597 Gas.
Bei 0,05 gwei und BNB bei 636,12 $ entspricht das ungefähr 0,0163 $.
Geschätztes Ergebnis nach Gas:
10 $ → −0,0087 $
25 $ → +0,0028 $
50 $ → +0,0219 $
100 $ → +0,0602 $
250 $ → +0,1750 $
Die geschätzte Break-even-Position liegt bei ungefähr 21,35 $. In einem konservativeren Szenario mit hohem Gas bewegt sie sich näher an 28.
Es gibt noch eine weitere Einschränkung: Die sichtbare Kapazität betrug nur 262,65 $. Eine Position von 500 $ kann daher nicht automatisch mit demselben Kurs rechnen.
Meine praktische Regel:
1. Wandle den APR in Dollar für den tatsächlich verbleibenden Zeitraum um.
2. Ziehe die vollständigen Ein- und Ausstiegskosten ab.
3. Prüfe, ob genug Kapazität zum angegebenen Kurs vorhanden ist.
Ein positiver APR bedeutet nicht automatisch positiven Nettoertrag—insbesondere nicht bei kleinen oder kurzen Laufzeiten.
Dies ist ein Modell basierend auf einem öffentlichen Snapshot, nicht auf einer ausgeführten Transaktion. Zinssätze, Kapazität, Gas und der BNB-Preis können sich ändern.
@TermMax #TermMax