
KuProfit
74 Beiträge
KuProfit
Melden
Nutzer blockieren
11 Following
27 Follower
113 Like gegeben
Beiträge
·
--
Du hast die Marktrichtung erraten. Warum kannst du trotzdem Geld verlieren?
Es scheint eine einfache Logik zu geben:
Du denkst, dass ein Asset steigt → du kaufst → es steigt → du verdienst.
Aber ein richtiger Ausblick garantiert noch keinen profitablen Trade.
Stell dir vor:
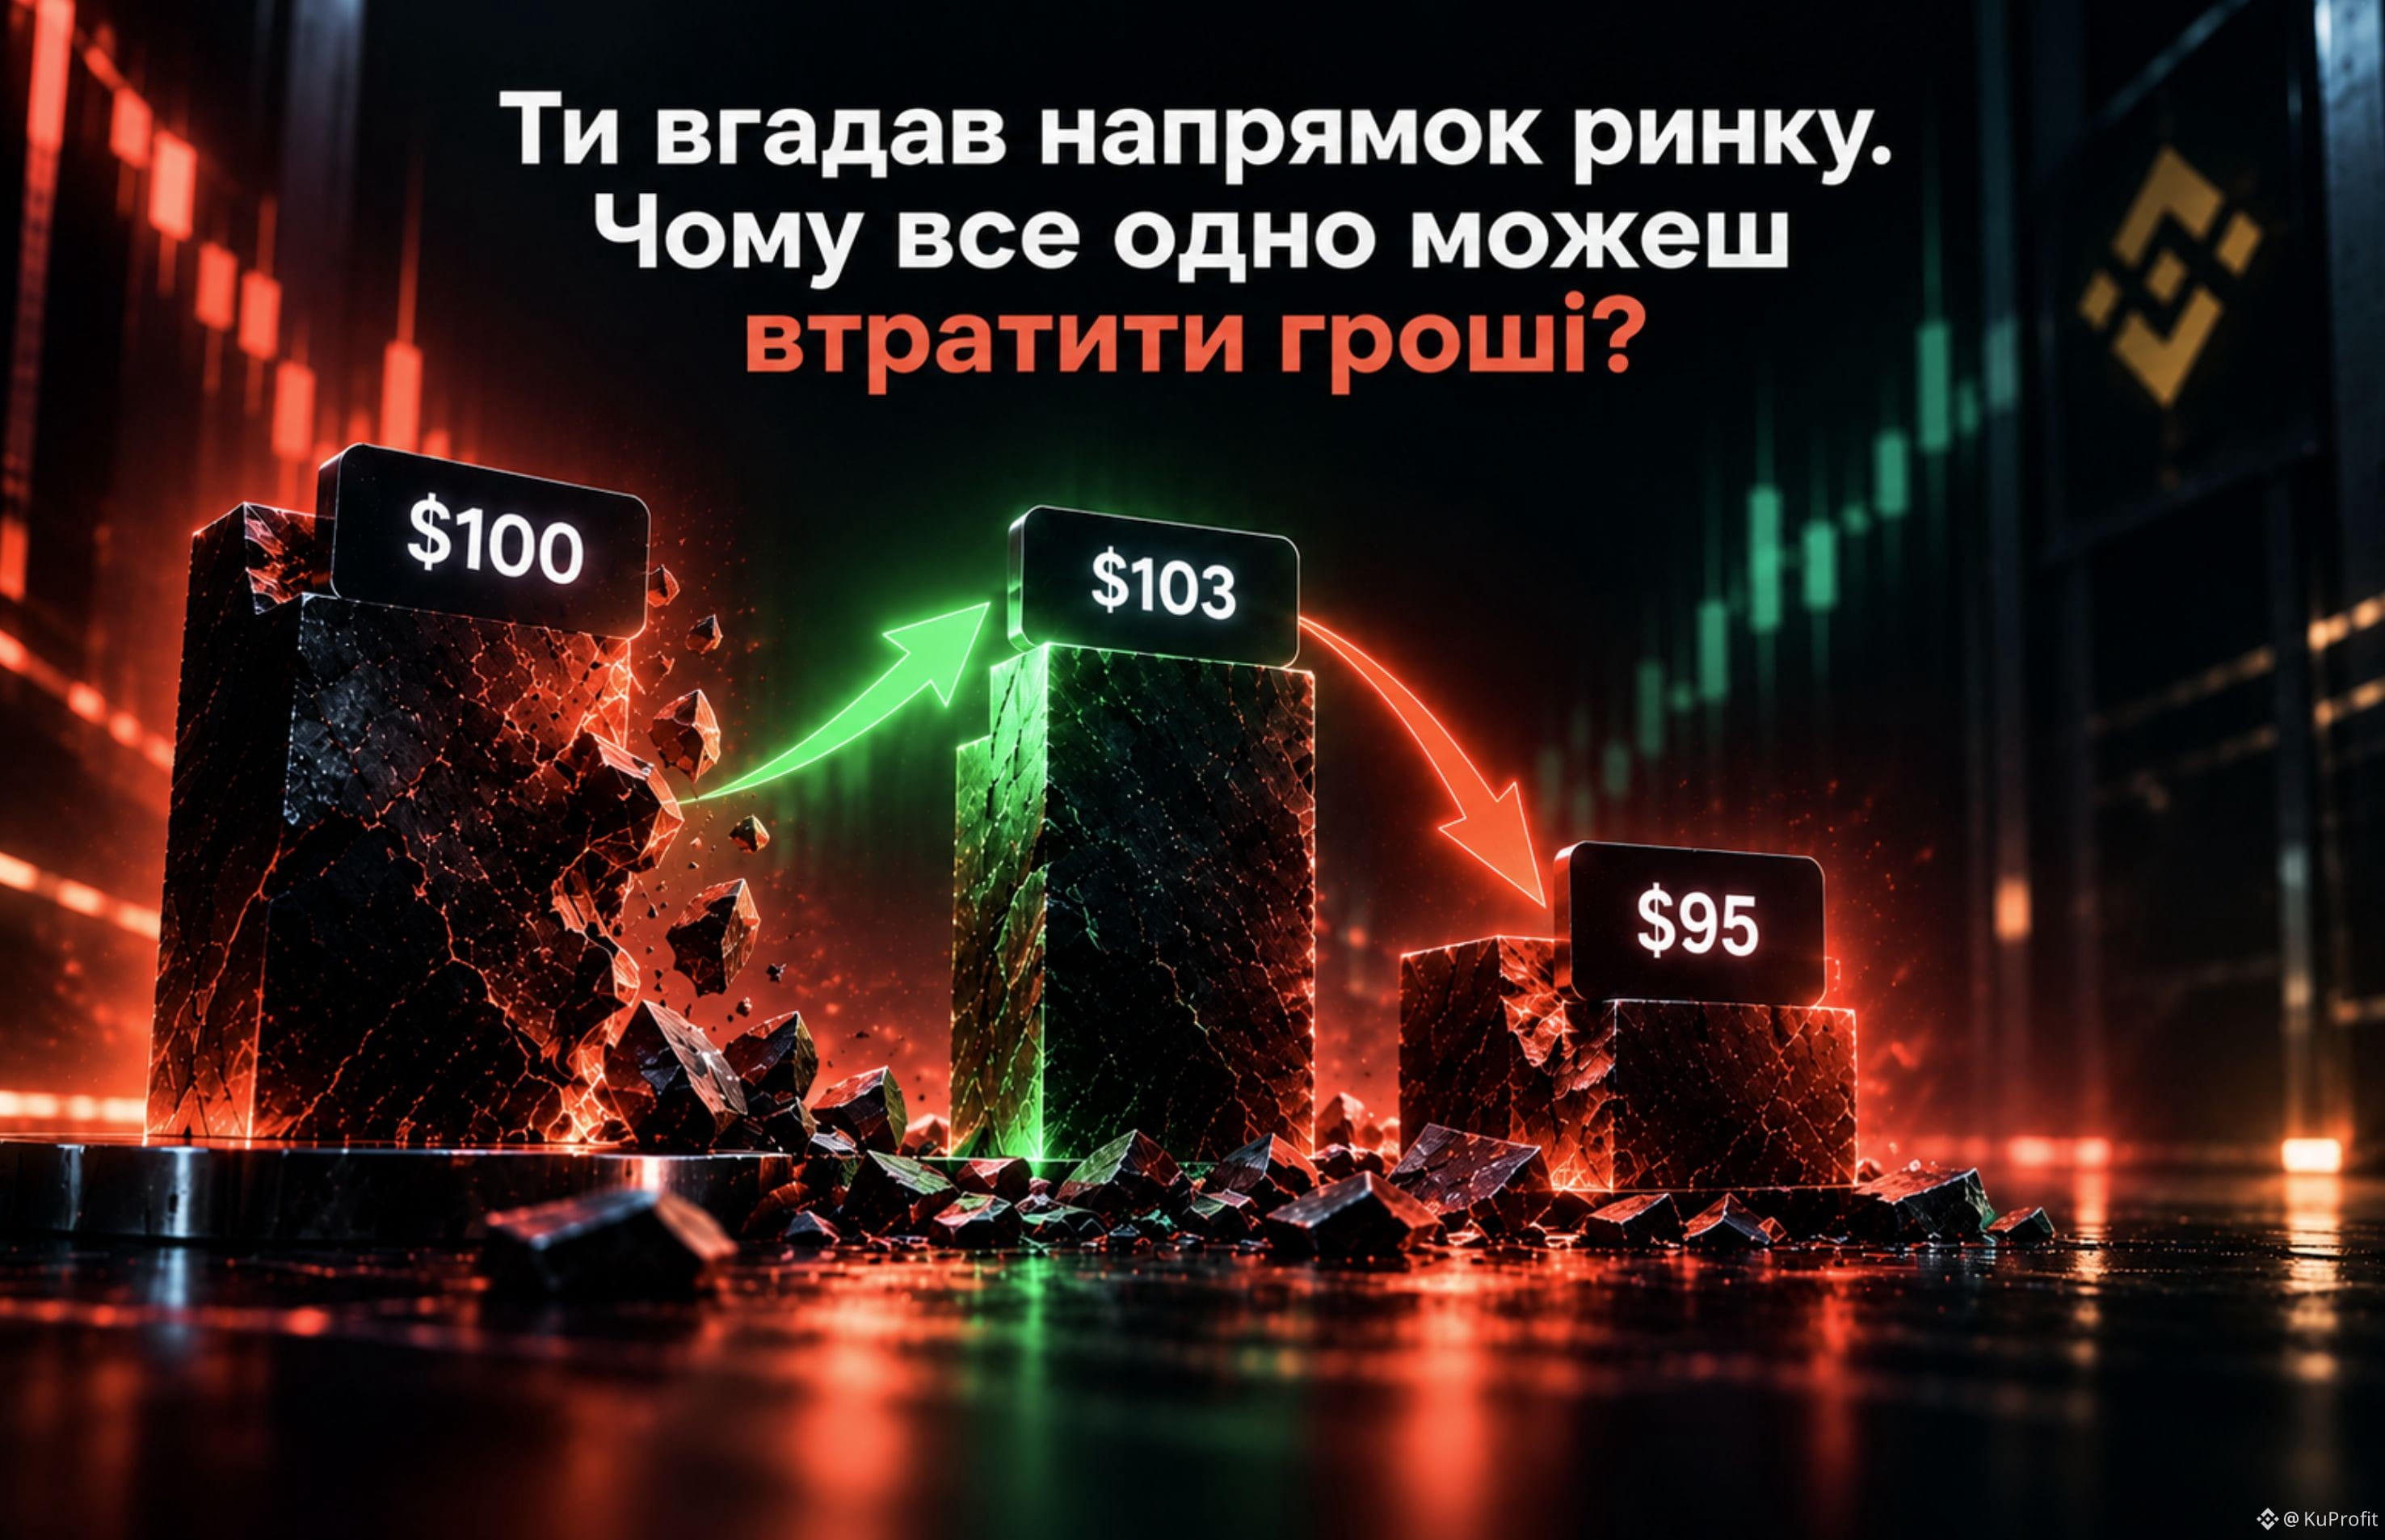
Du hast ein Asset für 100 $ gekauft und erwartest einen Anstieg auf 110 $.
Das Asset ist tatsächlich gestiegen – aber nur bis auf 103 $.
Dann hat es sich umgedreht und ist auf 95 $ gefallen.
Du hast die Richtung richtig erkannt, aber die Bewegung war nicht genug, damit dein Trade das gewünschte Ergebnis bringt.
Es gibt noch einen wichtigen Punkt – die Zeit.
Du kannst korrekt vorhersagen, dass das Asset steigt, aber wenn es das erst macht, nachdem du deine Position bereits geschlossen hast oder nachdem die Laufzeit des Instruments abgelaufen ist, hilft dir die Prognose nicht.
Darum gibt es einen Unterschied zwischen:
„Ich habe richtig vorhergesehen, wohin der Preis geht“
und
„Mein Trade hat Geld verdient“.
Das Ergebnis hängt nicht nur von der Richtung ab, sondern auch von:
der Größe der Bewegung;
dem Zeitpunkt des Einstiegs und Ausstiegs;
der Positionsgröße;
den Bedingungen des Instruments selbst;
den Provisionen und anderen Kosten.
Die Richtung zu erraten ist nur ein Teil des Trades.
Man kann bezüglich des Marktes richtig liegen, aber die Position selbst falsch aufbauen.
#Trading #RiskManagement
Du hast die Marktrichtung erraten. Warum kannst du trotzdem Geld verlieren?
Es scheint eine einfache Logik zu geben:
Du denkst, dass ein Asset steigt → du kaufst → es steigt → du verdienst.
Aber ein richtiger Ausblick garantiert noch keinen profitablen Trade.
Stell dir vor:
Du hast ein Asset für 100 $ gekauft und erwartest einen Anstieg auf 110 $.
Das Asset ist tatsächlich gestiegen – aber nur bis auf 103 $.
Dann hat es sich umgedreht und ist auf 95 $ gefallen.
Du hast die Richtung richtig erkannt, aber die Bewegung war nicht genug, damit dein Trade das gewünschte Ergebnis bringt.
Es gibt noch einen wichtigen Punkt – die Zeit.
Du kannst korrekt vorhersagen, dass das Asset steigt, aber wenn es das erst macht, nachdem du deine Position bereits geschlossen hast oder nachdem die Laufzeit des Instruments abgelaufen ist, hilft dir die Prognose nicht.
Darum gibt es einen Unterschied zwischen:
„Ich habe richtig vorhergesehen, wohin der Preis geht“
und
„Mein Trade hat Geld verdient“.
Das Ergebnis hängt nicht nur von der Richtung ab, sondern auch von:
der Größe der Bewegung;
dem Zeitpunkt des Einstiegs und Ausstiegs;
der Positionsgröße;
den Bedingungen des Instruments selbst;
den Provisionen und anderen Kosten.
Die Richtung zu erraten ist nur ein Teil des Trades.
Man kann bezüglich des Marktes richtig liegen, aber die Position selbst falsch aufbauen.
#Trading #RiskManagement
Es scheint eine einfache Logik zu geben:
Du denkst, dass ein Asset steigt → du kaufst → es steigt → du verdienst.
Aber ein richtiger Ausblick garantiert noch keinen profitablen Trade.
Stell dir vor:
Du hast ein Asset für 100 $ gekauft und erwartest einen Anstieg auf 110 $.
Das Asset ist tatsächlich gestiegen – aber nur bis auf 103 $.
Dann hat es sich umgedreht und ist auf 95 $ gefallen.
Du hast die Richtung richtig erkannt, aber die Bewegung war nicht genug, damit dein Trade das gewünschte Ergebnis bringt.
Es gibt noch einen wichtigen Punkt – die Zeit.
Du kannst korrekt vorhersagen, dass das Asset steigt, aber wenn es das erst macht, nachdem du deine Position bereits geschlossen hast oder nachdem die Laufzeit des Instruments abgelaufen ist, hilft dir die Prognose nicht.
Darum gibt es einen Unterschied zwischen:
„Ich habe richtig vorhergesehen, wohin der Preis geht“
und
„Mein Trade hat Geld verdient“.
Das Ergebnis hängt nicht nur von der Richtung ab, sondern auch von:
der Größe der Bewegung;
dem Zeitpunkt des Einstiegs und Ausstiegs;
der Positionsgröße;
den Bedingungen des Instruments selbst;
den Provisionen und anderen Kosten.
Die Richtung zu erraten ist nur ein Teil des Trades.
Man kann bezüglich des Marktes richtig liegen, aber die Position selbst falsch aufbauen.
#Trading #RiskManagement
139
·
--
Was ist besser: einen Vermögenswert sofort kaufen oder den Kauf in mehrere Teile aufteilen?
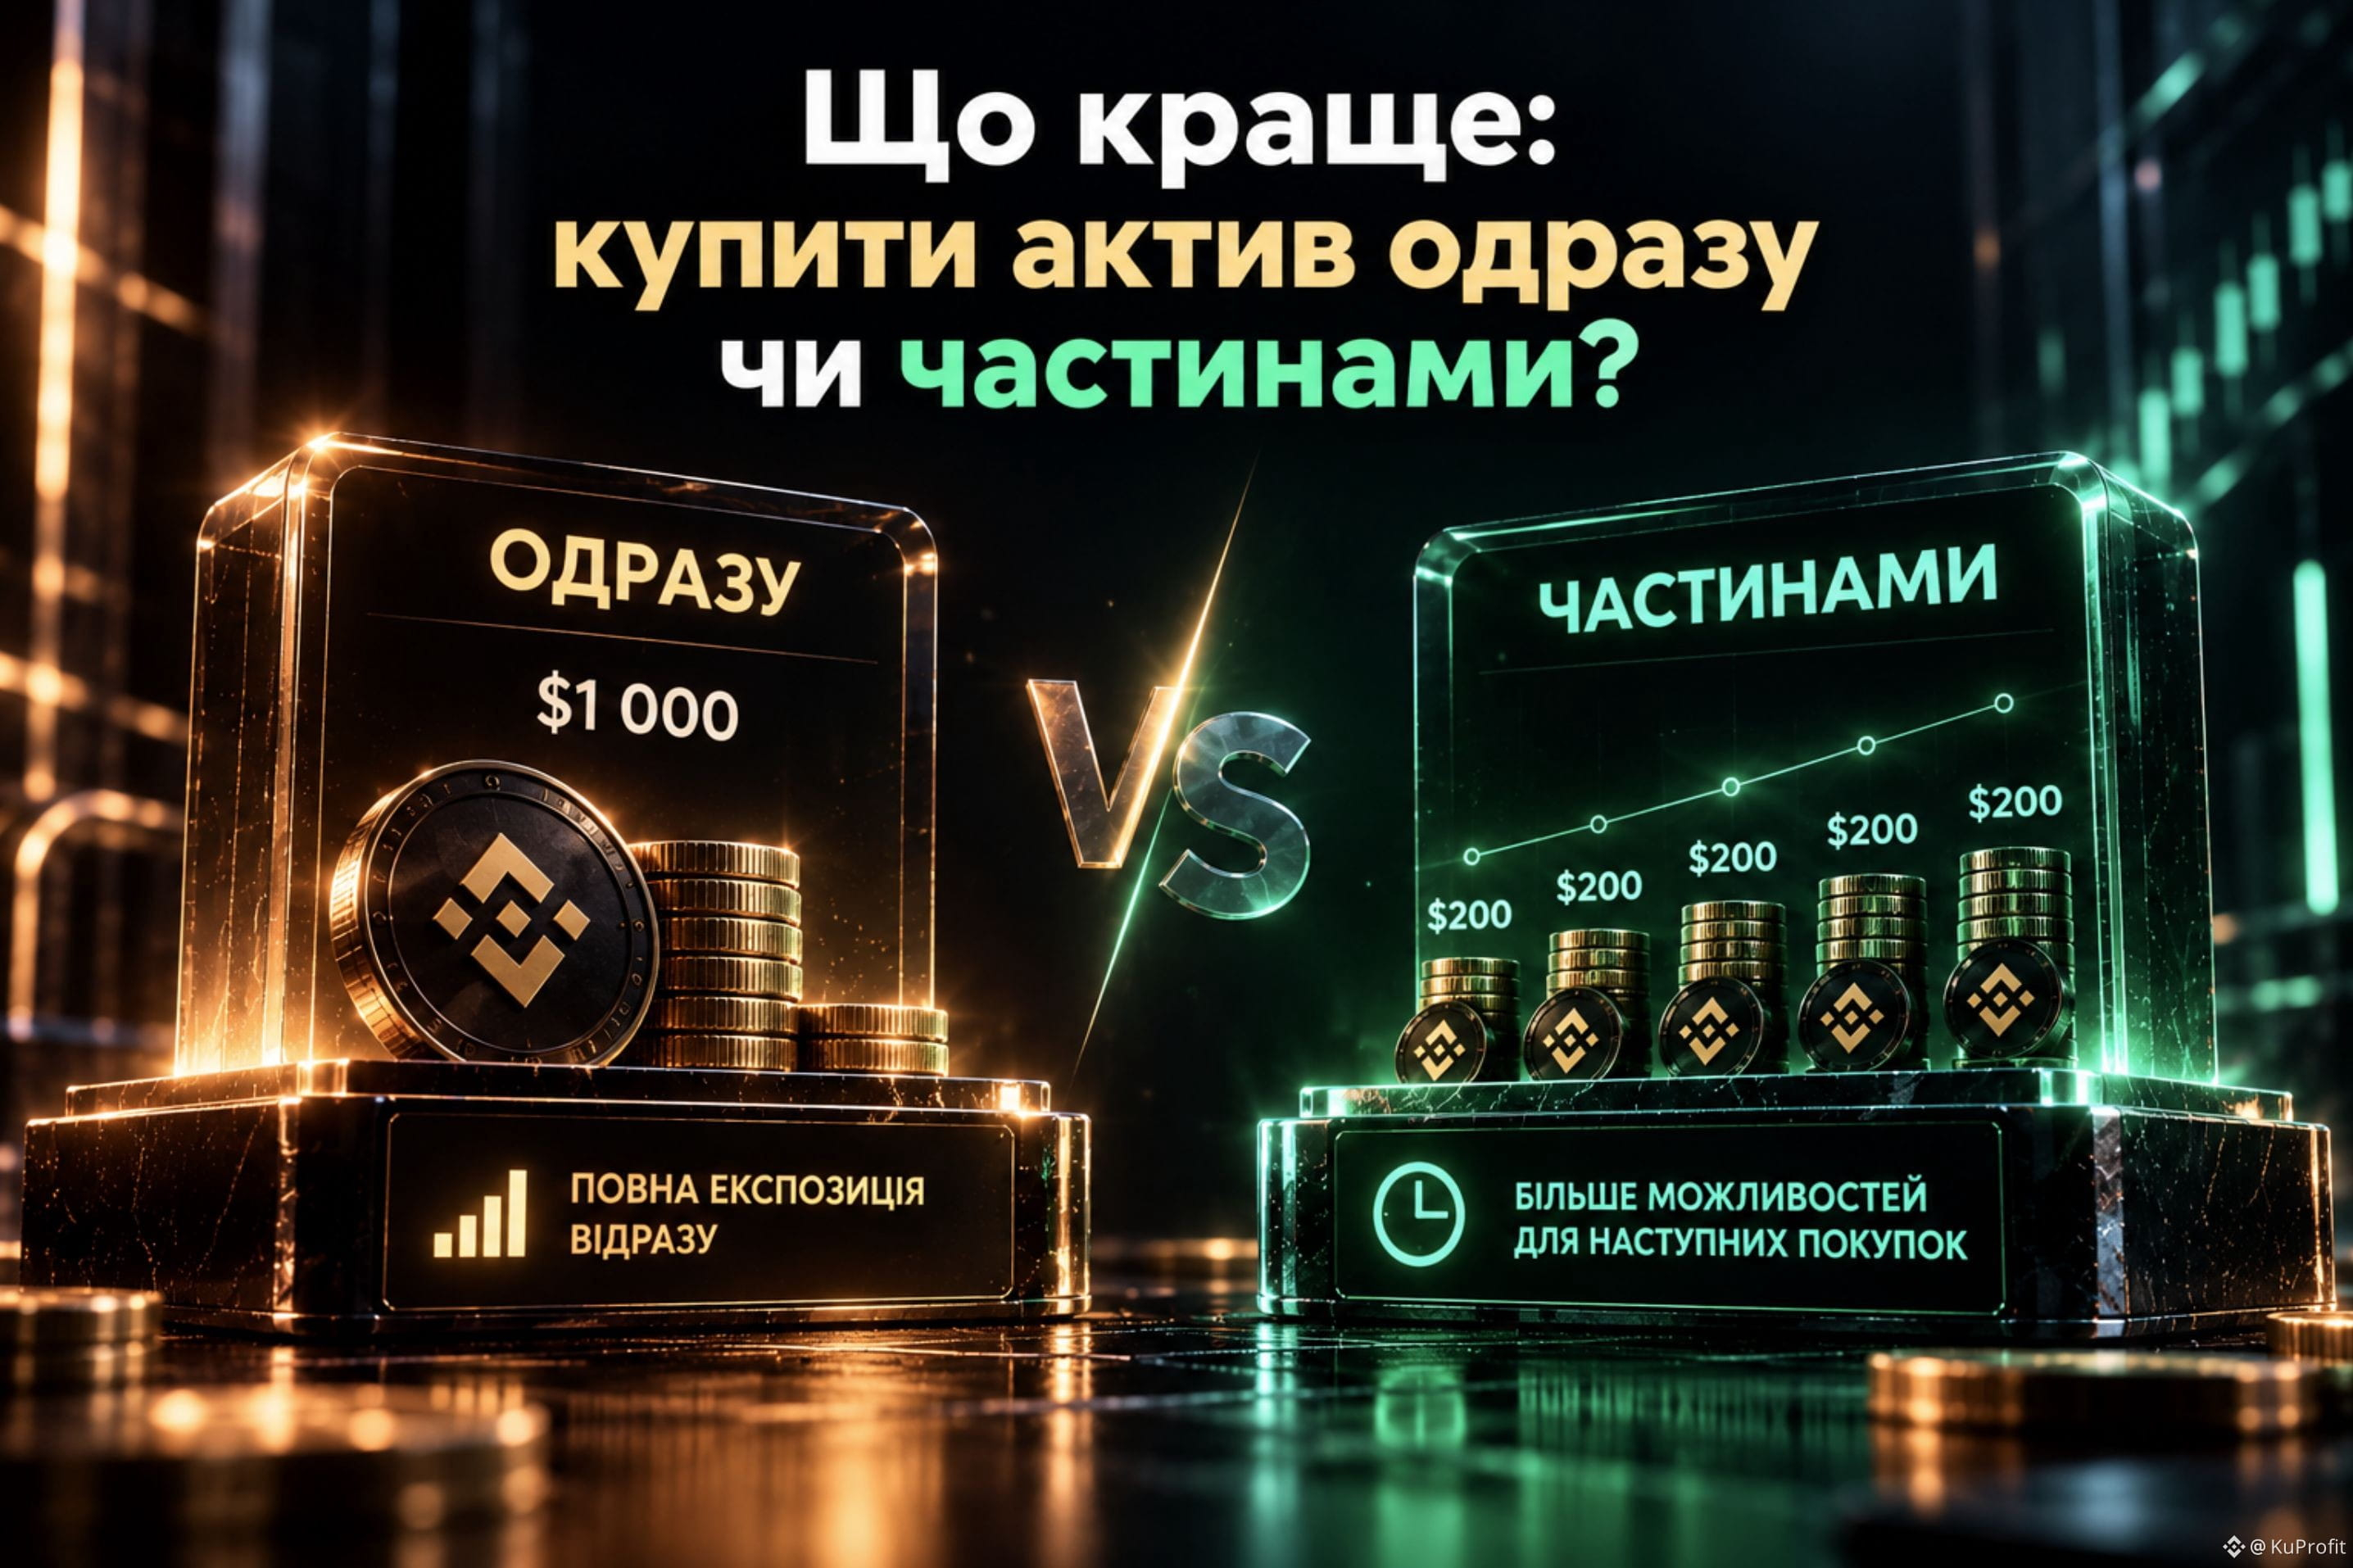
Du hast 1.000 $ und willst einen Vermögenswert kaufen.
Es gibt zwei Optionen:
1.000 $ sofort
oder
200 $ jetzt + 200 $ später + noch einmal 200 $ und so weiter.
📈 Wenn der Vermögenswert direkt zu steigen beginnt, sorgt der Kauf der gesamten Summe zu Beginn für eine vollständige Exposition gegenüber der Bewegung.
📉 Wenn der Preis fällt, lässt ein aufgeteilter Kauf einen Teil des Kapitals für spätere Einstiege zu einem niedrigeren Preis.
Aber wichtig:
Durch das Aufteilen des Kaufs wird eine Investition nicht automatisch profitabel.
Du änderst lediglich die Art und Weise, wie du in die Position einsteigst.
Die gesamte Summe sofort → mehr Exposition jetzt.
In Teilen → weniger Exposition jetzt, aber mehr Kapital für die nächsten Käufe.
Deshalb geht es nicht darum, welcher Ansatz immer besser ist.
Die entscheidende Frage ist:
Willst du dir die gesamte Exposition sofort holen oder dir Kapital für spätere Einstiegspunkte zurücklassen?
Genau das ist der Hauptunterschied zwischen den beiden Herangehensweisen.
#Trading #Investing
Was ist besser: einen Vermögenswert sofort kaufen oder den Kauf in mehrere Teile aufteilen?
Du hast 1.000 $ und willst einen Vermögenswert kaufen.
Es gibt zwei Optionen:
1.000 $ sofort
oder
200 $ jetzt + 200 $ später + noch einmal 200 $ und so weiter.
📈 Wenn der Vermögenswert direkt zu steigen beginnt, sorgt der Kauf der gesamten Summe zu Beginn für eine vollständige Exposition gegenüber der Bewegung.
📉 Wenn der Preis fällt, lässt ein aufgeteilter Kauf einen Teil des Kapitals für spätere Einstiege zu einem niedrigeren Preis.
Aber wichtig:
Durch das Aufteilen des Kaufs wird eine Investition nicht automatisch profitabel.
Du änderst lediglich die Art und Weise, wie du in die Position einsteigst.
Die gesamte Summe sofort → mehr Exposition jetzt.
In Teilen → weniger Exposition jetzt, aber mehr Kapital für die nächsten Käufe.
Deshalb geht es nicht darum, welcher Ansatz immer besser ist.
Die entscheidende Frage ist:
Willst du dir die gesamte Exposition sofort holen oder dir Kapital für spätere Einstiegspunkte zurücklassen?
Genau das ist der Hauptunterschied zwischen den beiden Herangehensweisen.
#Trading #Investing
Du hast 1.000 $ und willst einen Vermögenswert kaufen.
Es gibt zwei Optionen:
1.000 $ sofort
oder
200 $ jetzt + 200 $ später + noch einmal 200 $ und so weiter.
📈 Wenn der Vermögenswert direkt zu steigen beginnt, sorgt der Kauf der gesamten Summe zu Beginn für eine vollständige Exposition gegenüber der Bewegung.
📉 Wenn der Preis fällt, lässt ein aufgeteilter Kauf einen Teil des Kapitals für spätere Einstiege zu einem niedrigeren Preis.
Aber wichtig:
Durch das Aufteilen des Kaufs wird eine Investition nicht automatisch profitabel.
Du änderst lediglich die Art und Weise, wie du in die Position einsteigst.
Die gesamte Summe sofort → mehr Exposition jetzt.
In Teilen → weniger Exposition jetzt, aber mehr Kapital für die nächsten Käufe.
Deshalb geht es nicht darum, welcher Ansatz immer besser ist.
Die entscheidende Frage ist:
Willst du dir die gesamte Exposition sofort holen oder dir Kapital für spätere Einstiegspunkte zurücklassen?
Genau das ist der Hauptunterschied zwischen den beiden Herangehensweisen.
#Trading #Investing
197
·
--
Wenn eine Aktie um 20% fällt, um wie viel muss sie steigen, um wieder zurückzukehren?
Auf den ersten Blick scheint die Antwort — 20% zu sein.
Aber nein.
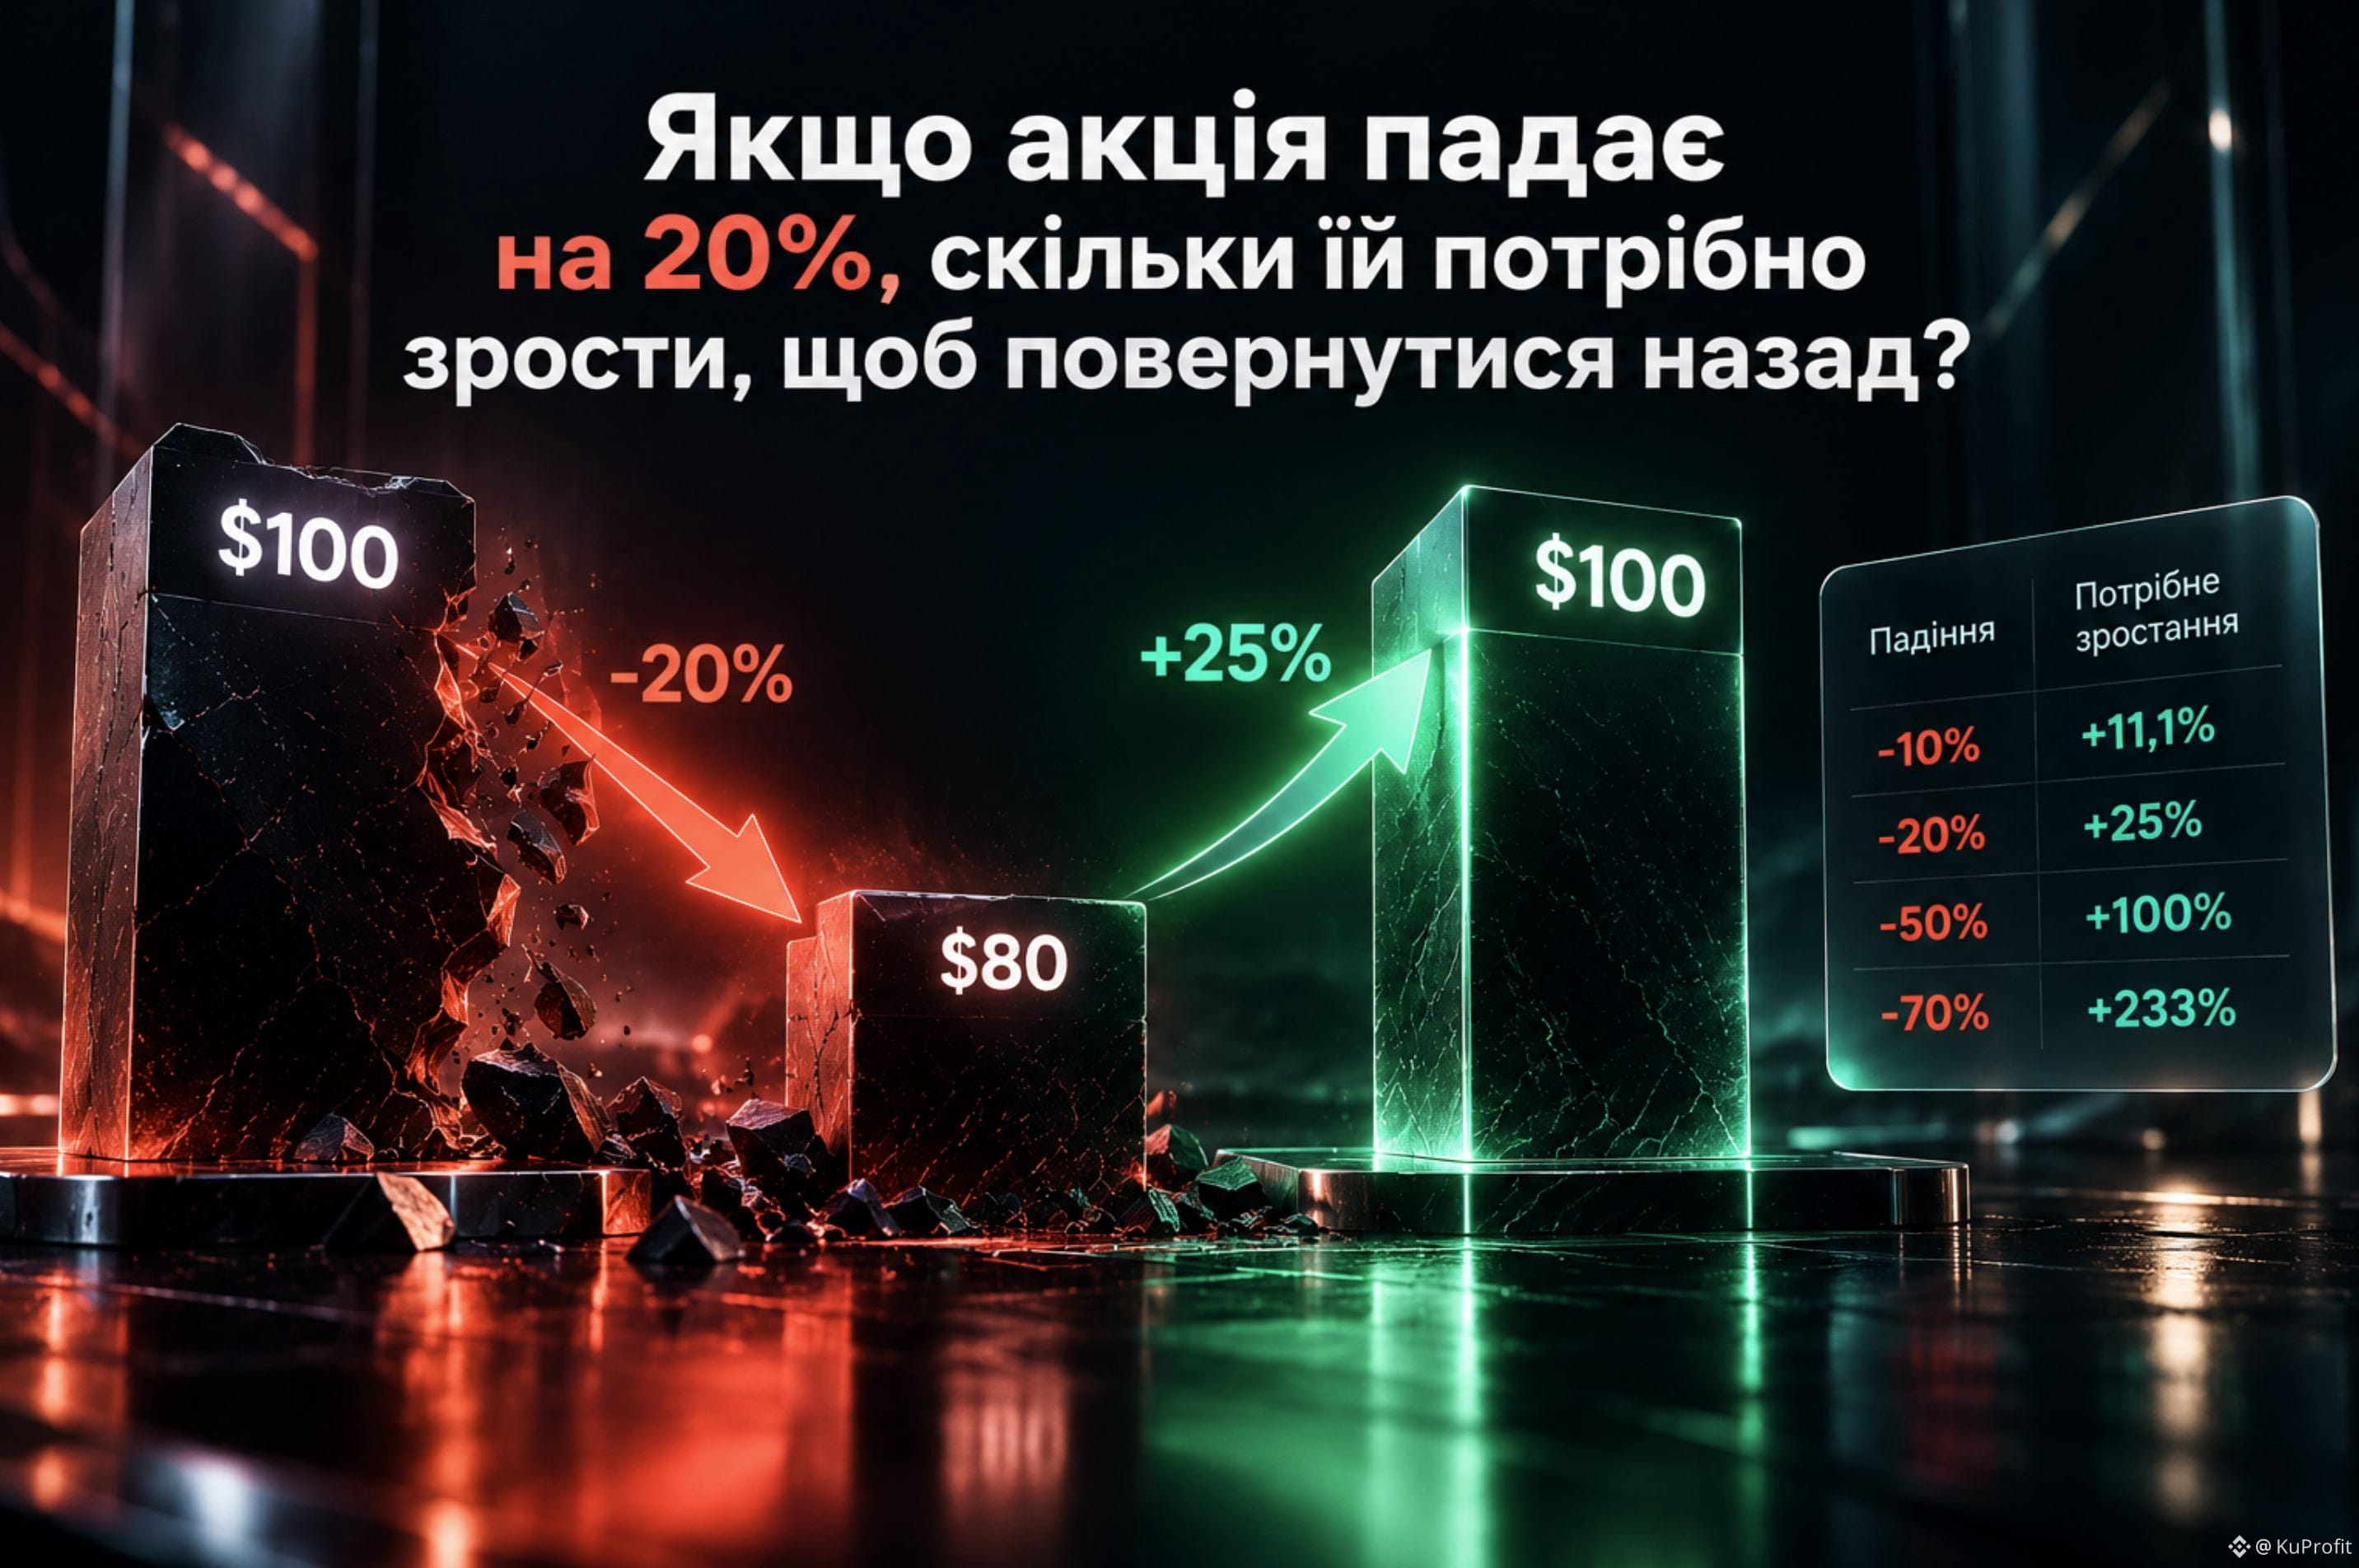
Stellen wir uns vor, die Aktie kostete 100 $.
Sie fiel um 20% → es blieben 80 $.
Um von 80 $ wieder auf 100 $ zu kommen, braucht man einen Anstieg von bereits 25%.
Das heißt:
100 $ → -20% → 80 $ → +25% → 100 $
Warum so?
Weil der Prozentwert bereits vom neuen, niedrigeren Wert aus berechnet wird.
Und je stärker der Vermögenswert fällt, desto mehr Anstieg wird benötigt, um die Verluste auszugleichen:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Darum ist ein Rückgang von 50% überhaupt keine Situation, die man mit einem einfachen Anstieg von 50% wieder beheben kann.
Meiner Meinung nach ist das eine der wichtigsten Sachen, die man bei der Bewertung von Risiken im Hinterkopf behalten sollte:
Prozentangaben nach unten und nach oben sind nicht symmetrisch.
#Trading #Investing
Wenn eine Aktie um 20% fällt, um wie viel muss sie steigen, um wieder zurückzukehren?
Auf den ersten Blick scheint die Antwort — 20% zu sein.
Aber nein.
Stellen wir uns vor, die Aktie kostete 100 $.
Sie fiel um 20% → es blieben 80 $.
Um von 80 $ wieder auf 100 $ zu kommen, braucht man einen Anstieg von bereits 25%.
Das heißt:
100 $ → -20% → 80 $ → +25% → 100 $
Warum so?
Weil der Prozentwert bereits vom neuen, niedrigeren Wert aus berechnet wird.
Und je stärker der Vermögenswert fällt, desto mehr Anstieg wird benötigt, um die Verluste auszugleichen:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Darum ist ein Rückgang von 50% überhaupt keine Situation, die man mit einem einfachen Anstieg von 50% wieder beheben kann.
Meiner Meinung nach ist das eine der wichtigsten Sachen, die man bei der Bewertung von Risiken im Hinterkopf behalten sollte:
Prozentangaben nach unten und nach oben sind nicht symmetrisch.
#Trading #Investing
Auf den ersten Blick scheint die Antwort — 20% zu sein.
Aber nein.
Stellen wir uns vor, die Aktie kostete 100 $.
Sie fiel um 20% → es blieben 80 $.
Um von 80 $ wieder auf 100 $ zu kommen, braucht man einen Anstieg von bereits 25%.
Das heißt:
100 $ → -20% → 80 $ → +25% → 100 $
Warum so?
Weil der Prozentwert bereits vom neuen, niedrigeren Wert aus berechnet wird.
Und je stärker der Vermögenswert fällt, desto mehr Anstieg wird benötigt, um die Verluste auszugleichen:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Darum ist ein Rückgang von 50% überhaupt keine Situation, die man mit einem einfachen Anstieg von 50% wieder beheben kann.
Meiner Meinung nach ist das eine der wichtigsten Sachen, die man bei der Bewertung von Risiken im Hinterkopf behalten sollte:
Prozentangaben nach unten und nach oben sind nicht symmetrisch.
#Trading #Investing
86
·
--
Regelmäßiger Kauf von Aktien — ist das wirklich „billiger kaufen“?
Binance hat kürzlich Stock Recurring Buy hinzugefügt — eine Funktion, die es ermöglicht, ausgewählte Aktien und ETFs automatisch nach einem festgelegten Zeitplan zu kaufen.
Auf den ersten Blick ist alles ganz einfach:
Du wählst ein Asset aus → legst einen Zeitplan fest → das System kauft es automatisch.
Aber da gibt es einen Punkt, der leicht übersehen werden kann.
Binance warnt: Der Preis kann bei jeder automatischen Ausführung abweichen vom Preis zum Zeitpunkt der Erstellung des Plans.
Das heißt: Wenn ich heute den Kauf von AAPL für 100 $ jeden Montag einstelle, bedeutet das nicht, dass ich es nächsten Montag zu dem heutigen Preis kaufe.
Ich kaufe mit dem geplanten Betrag, aber zum Marktpreis zum Zeitpunkt der Ausführung.
Und für mich ist hier der interessante Unterschied zwischen:
„Ich investiere regelmäßig“
und
„Ich kaufe regelmäßig zu einem günstigen Preis“.
Das Erste kann Recurring Buy wirklich automatisieren.
Das Zweite — das kann niemand garantieren.
Die Order wird automatisch ausgeführt, ohne zusätzliche Bestätigung. Daher kann sich der Preis bis zum nächsten Kauf ändern.
Darum sehe ich Recurring Buy nicht als Methode, um den richtigen Preis zu erraten, sondern als Methode, um nicht jedes Mal entscheiden zu müssen:
„Jetzt kaufen oder warten?“
Die Automatisierung nimmt einen Teil der manuellen Arbeit weg.
Aber sie entfernt nicht das Marktrisiko.
#TradFi
Regelmäßiger Kauf von Aktien — ist das wirklich „billiger kaufen“?
Binance hat kürzlich Stock Recurring Buy hinzugefügt — eine Funktion, die es ermöglicht, ausgewählte Aktien und ETFs automatisch nach einem festgelegten Zeitplan zu kaufen.
Auf den ersten Blick ist alles ganz einfach:
Du wählst ein Asset aus → legst einen Zeitplan fest → das System kauft es automatisch.
Aber da gibt es einen Punkt, der leicht übersehen werden kann.
Binance warnt: Der Preis kann bei jeder automatischen Ausführung abweichen vom Preis zum Zeitpunkt der Erstellung des Plans.
Das heißt: Wenn ich heute den Kauf von AAPL für 100 $ jeden Montag einstelle, bedeutet das nicht, dass ich es nächsten Montag zu dem heutigen Preis kaufe.
Ich kaufe mit dem geplanten Betrag, aber zum Marktpreis zum Zeitpunkt der Ausführung.
Und für mich ist hier der interessante Unterschied zwischen:
„Ich investiere regelmäßig“
und
„Ich kaufe regelmäßig zu einem günstigen Preis“.
Das Erste kann Recurring Buy wirklich automatisieren.
Das Zweite — das kann niemand garantieren.
Die Order wird automatisch ausgeführt, ohne zusätzliche Bestätigung. Daher kann sich der Preis bis zum nächsten Kauf ändern.
Darum sehe ich Recurring Buy nicht als Methode, um den richtigen Preis zu erraten, sondern als Methode, um nicht jedes Mal entscheiden zu müssen:
„Jetzt kaufen oder warten?“
Die Automatisierung nimmt einen Teil der manuellen Arbeit weg.
Aber sie entfernt nicht das Marktrisiko.
#TradFi
Binance hat kürzlich Stock Recurring Buy hinzugefügt — eine Funktion, die es ermöglicht, ausgewählte Aktien und ETFs automatisch nach einem festgelegten Zeitplan zu kaufen.
Auf den ersten Blick ist alles ganz einfach:
Du wählst ein Asset aus → legst einen Zeitplan fest → das System kauft es automatisch.
Aber da gibt es einen Punkt, der leicht übersehen werden kann.
Binance warnt: Der Preis kann bei jeder automatischen Ausführung abweichen vom Preis zum Zeitpunkt der Erstellung des Plans.
Das heißt: Wenn ich heute den Kauf von AAPL für 100 $ jeden Montag einstelle, bedeutet das nicht, dass ich es nächsten Montag zu dem heutigen Preis kaufe.
Ich kaufe mit dem geplanten Betrag, aber zum Marktpreis zum Zeitpunkt der Ausführung.
Und für mich ist hier der interessante Unterschied zwischen:
„Ich investiere regelmäßig“
und
„Ich kaufe regelmäßig zu einem günstigen Preis“.
Das Erste kann Recurring Buy wirklich automatisieren.
Das Zweite — das kann niemand garantieren.
Die Order wird automatisch ausgeführt, ohne zusätzliche Bestätigung. Daher kann sich der Preis bis zum nächsten Kauf ändern.
Darum sehe ich Recurring Buy nicht als Methode, um den richtigen Preis zu erraten, sondern als Methode, um nicht jedes Mal entscheiden zu müssen:
„Jetzt kaufen oder warten?“
Die Automatisierung nimmt einen Teil der manuellen Arbeit weg.
Aber sie entfernt nicht das Marktrisiko.
#TradFi

1
312
·
--
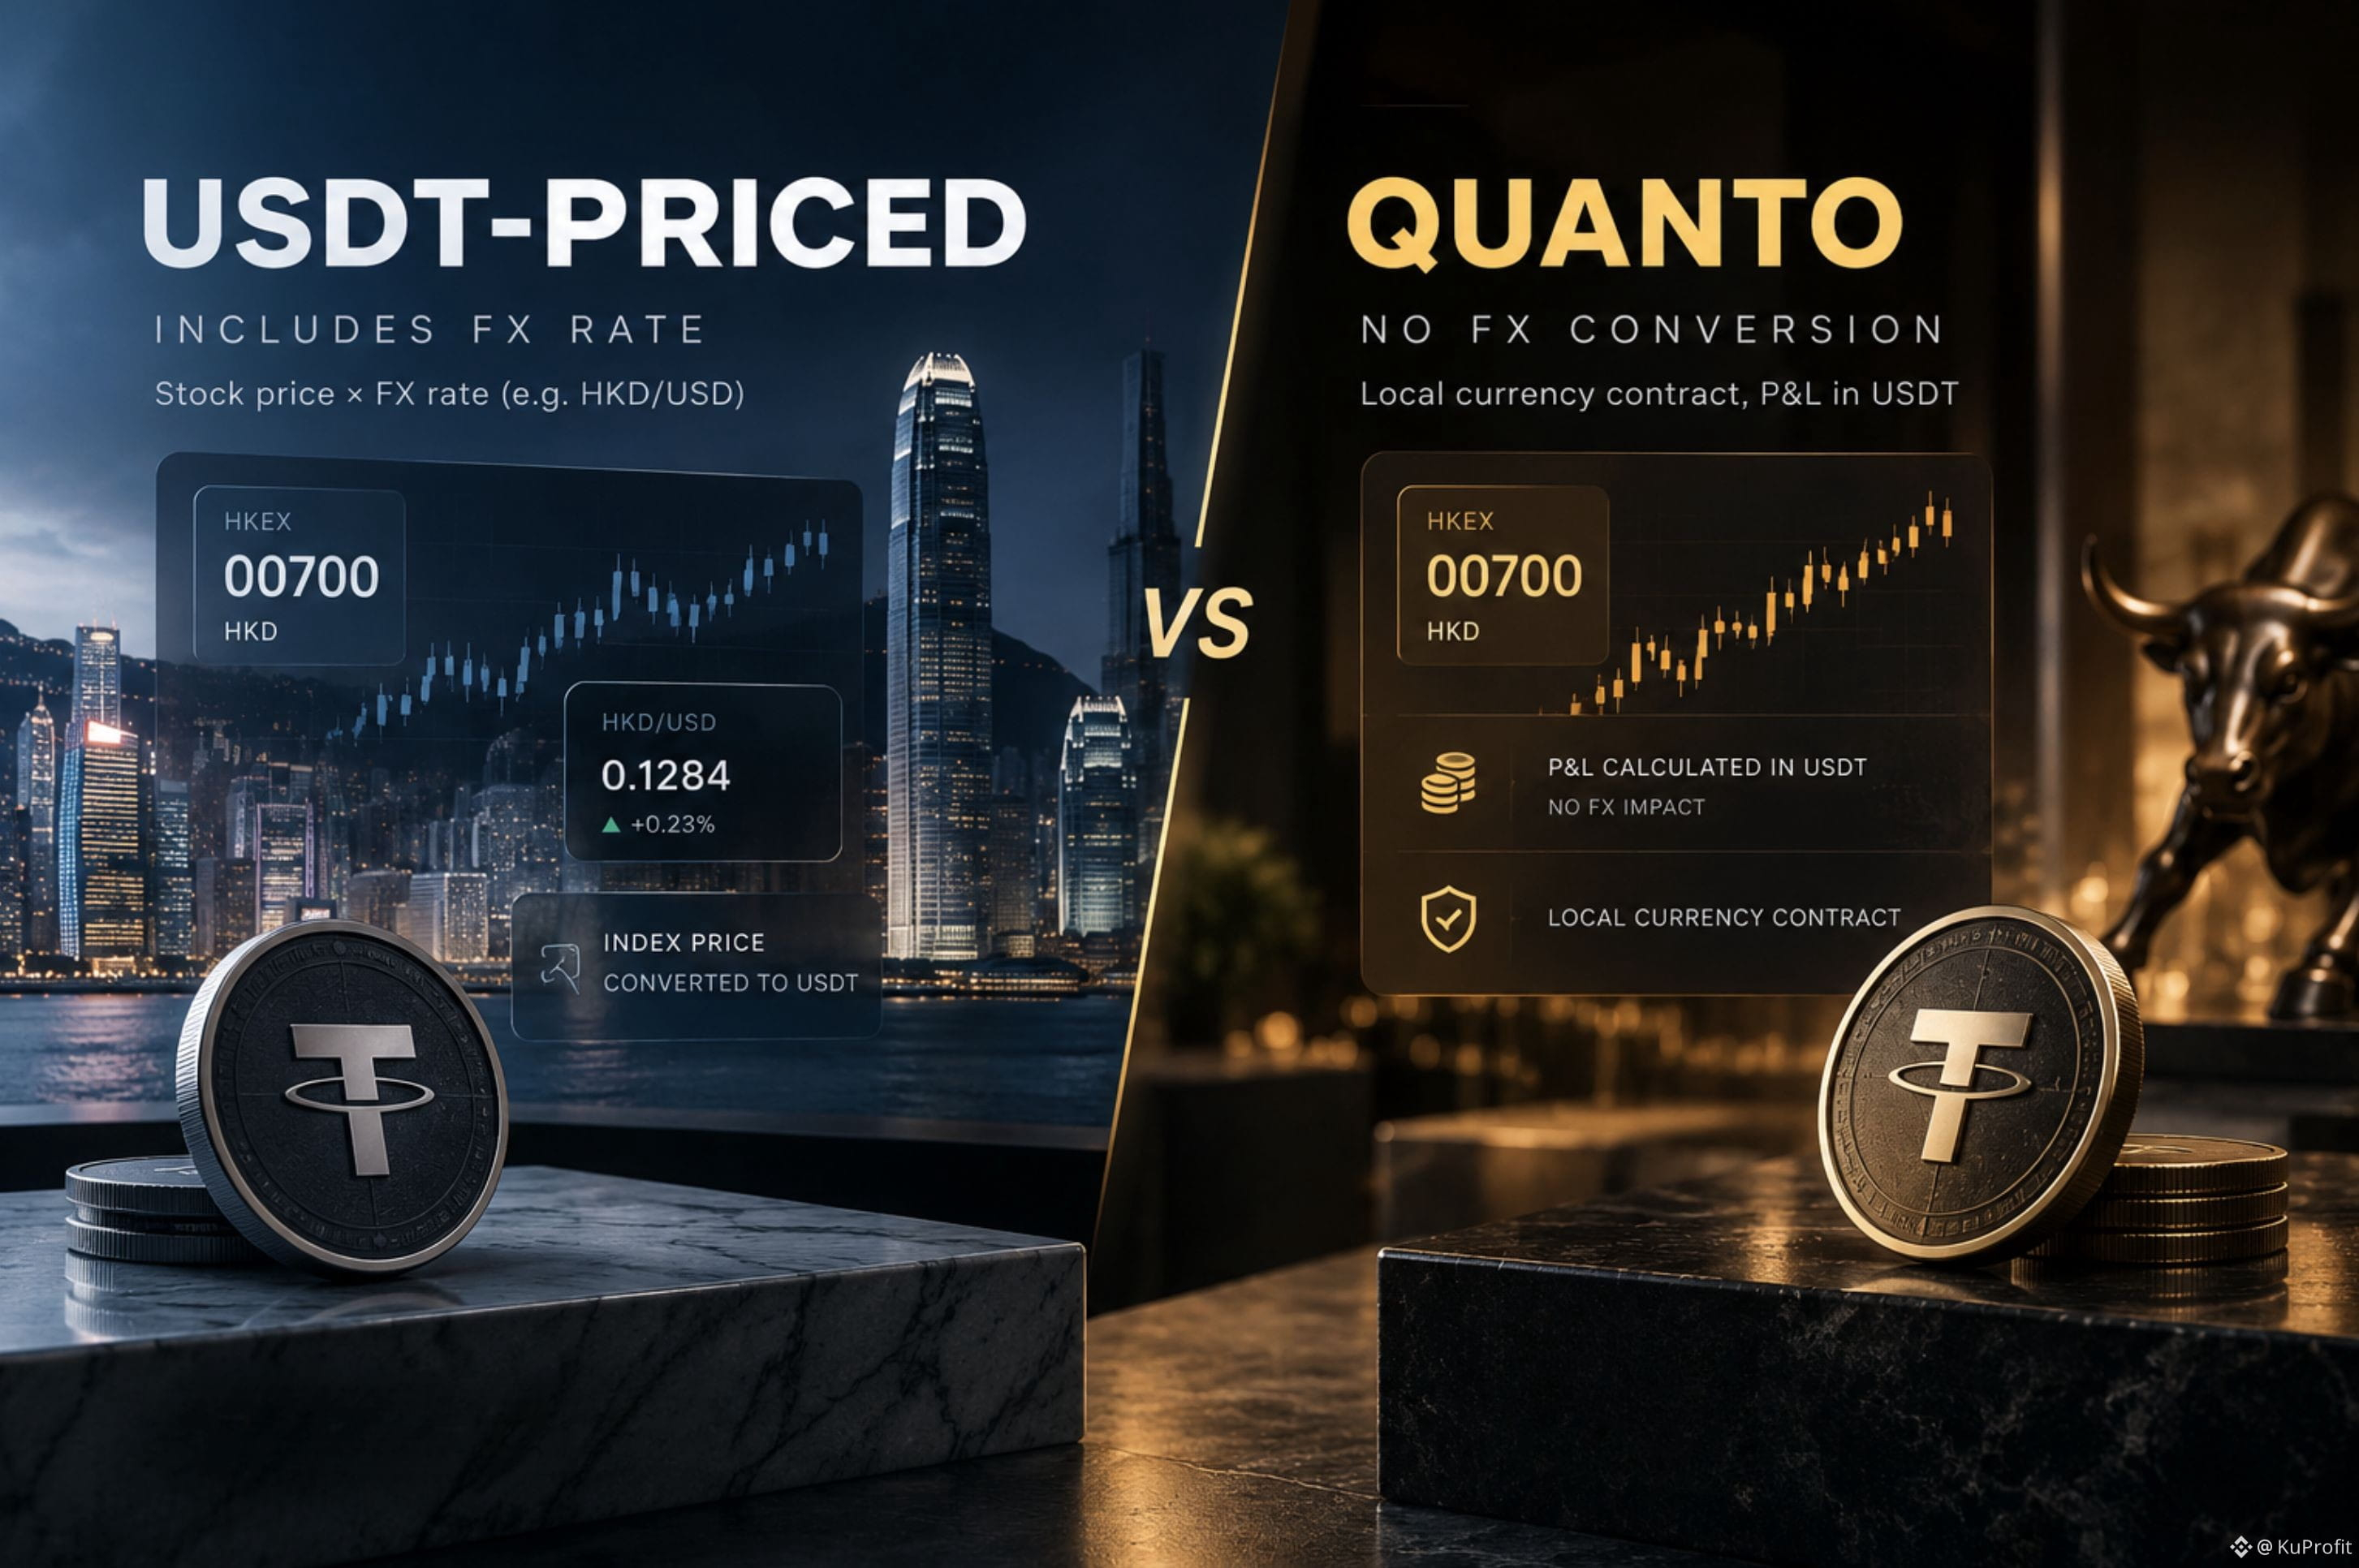
Warum können zwei Kontrakte auf dieselbe Aktie unterschiedliche Preis-Mechaniken haben?
Ich habe mir eine Einzelheit bei TradFi Perpetuals angesehen.
Binance bietet Kontrakte in den Formaten USDT-Priced und Quanto an.
Auf den ersten Blick scheint der Unterschied nur im Namen zu liegen, da der Basiswert derselbe ist.
Doch die Mechanik ist unterschiedlich.
Beim USDT-Priced-Kontrakt wird der Indexpreis aus dem Aktienpreis an ihrer jeweiligen Hauptbörse unter Berücksichtigung des Wechselkurses gebildet.
Für eine Aktie aus Hongkong bedeutet das: Preis auf HKEX + Wechselkurs HKD/USD.
Beim Quanto-Ansatz ist das anders: Der Kontrakt ist in der lokalen Währung nominiert, aber die Margin und P&L werden in USDT berechnet, ohne Umrechnung über den FX-Wechselkurs.
Und hier entsteht ein spannender Unterschied.
Wenn sich die Aktie nicht verändert, aber sich HKD/USD bewegt, kann das Ergebnis für den USDT-Priced-Kontrakt abweichen von Quanto.
Das heißt: Zwei Kontrakte können denselben Underlying nachverfolgen, aber eine unterschiedliche Sensibilität gegenüber dem Währungsfaktor haben.
Für mich ist das ein gutes Beispiel dafür, warum es bei der Auswahl eines Derivats nicht reicht, nur auf den Basiswert zu schauen.
Man muss darauf achten, wie der Preis zustande kommt und wie P&L berechnet wird.
Manchmal liegt ein wichtiger Teil des Risikos nicht im eigentlichen Asset, sondern in der Kontraktemechanik.
#TradFi
Warum können zwei Kontrakte auf dieselbe Aktie unterschiedliche Preis-Mechaniken haben?
Ich habe mir eine Einzelheit bei TradFi Perpetuals angesehen.
Binance bietet Kontrakte in den Formaten USDT-Priced und Quanto an.
Auf den ersten Blick scheint der Unterschied nur im Namen zu liegen, da der Basiswert derselbe ist.
Doch die Mechanik ist unterschiedlich.
Beim USDT-Priced-Kontrakt wird der Indexpreis aus dem Aktienpreis an ihrer jeweiligen Hauptbörse unter Berücksichtigung des Wechselkurses gebildet.
Für eine Aktie aus Hongkong bedeutet das: Preis auf HKEX + Wechselkurs HKD/USD.
Beim Quanto-Ansatz ist das anders: Der Kontrakt ist in der lokalen Währung nominiert, aber die Margin und P&L werden in USDT berechnet, ohne Umrechnung über den FX-Wechselkurs.
Und hier entsteht ein spannender Unterschied.
Wenn sich die Aktie nicht verändert, aber sich HKD/USD bewegt, kann das Ergebnis für den USDT-Priced-Kontrakt abweichen von Quanto.
Das heißt: Zwei Kontrakte können denselben Underlying nachverfolgen, aber eine unterschiedliche Sensibilität gegenüber dem Währungsfaktor haben.
Für mich ist das ein gutes Beispiel dafür, warum es bei der Auswahl eines Derivats nicht reicht, nur auf den Basiswert zu schauen.
Man muss darauf achten, wie der Preis zustande kommt und wie P&L berechnet wird.
Manchmal liegt ein wichtiger Teil des Risikos nicht im eigentlichen Asset, sondern in der Kontraktemechanik.
#TradFi
Ich habe mir eine Einzelheit bei TradFi Perpetuals angesehen.
Binance bietet Kontrakte in den Formaten USDT-Priced und Quanto an.
Auf den ersten Blick scheint der Unterschied nur im Namen zu liegen, da der Basiswert derselbe ist.
Doch die Mechanik ist unterschiedlich.
Beim USDT-Priced-Kontrakt wird der Indexpreis aus dem Aktienpreis an ihrer jeweiligen Hauptbörse unter Berücksichtigung des Wechselkurses gebildet.
Für eine Aktie aus Hongkong bedeutet das: Preis auf HKEX + Wechselkurs HKD/USD.
Beim Quanto-Ansatz ist das anders: Der Kontrakt ist in der lokalen Währung nominiert, aber die Margin und P&L werden in USDT berechnet, ohne Umrechnung über den FX-Wechselkurs.
Und hier entsteht ein spannender Unterschied.
Wenn sich die Aktie nicht verändert, aber sich HKD/USD bewegt, kann das Ergebnis für den USDT-Priced-Kontrakt abweichen von Quanto.
Das heißt: Zwei Kontrakte können denselben Underlying nachverfolgen, aber eine unterschiedliche Sensibilität gegenüber dem Währungsfaktor haben.
Für mich ist das ein gutes Beispiel dafür, warum es bei der Auswahl eines Derivats nicht reicht, nur auf den Basiswert zu schauen.
Man muss darauf achten, wie der Preis zustande kommt und wie P&L berechnet wird.
Manchmal liegt ein wichtiger Teil des Risikos nicht im eigentlichen Asset, sondern in der Kontraktemechanik.
#TradFi
69
·
--
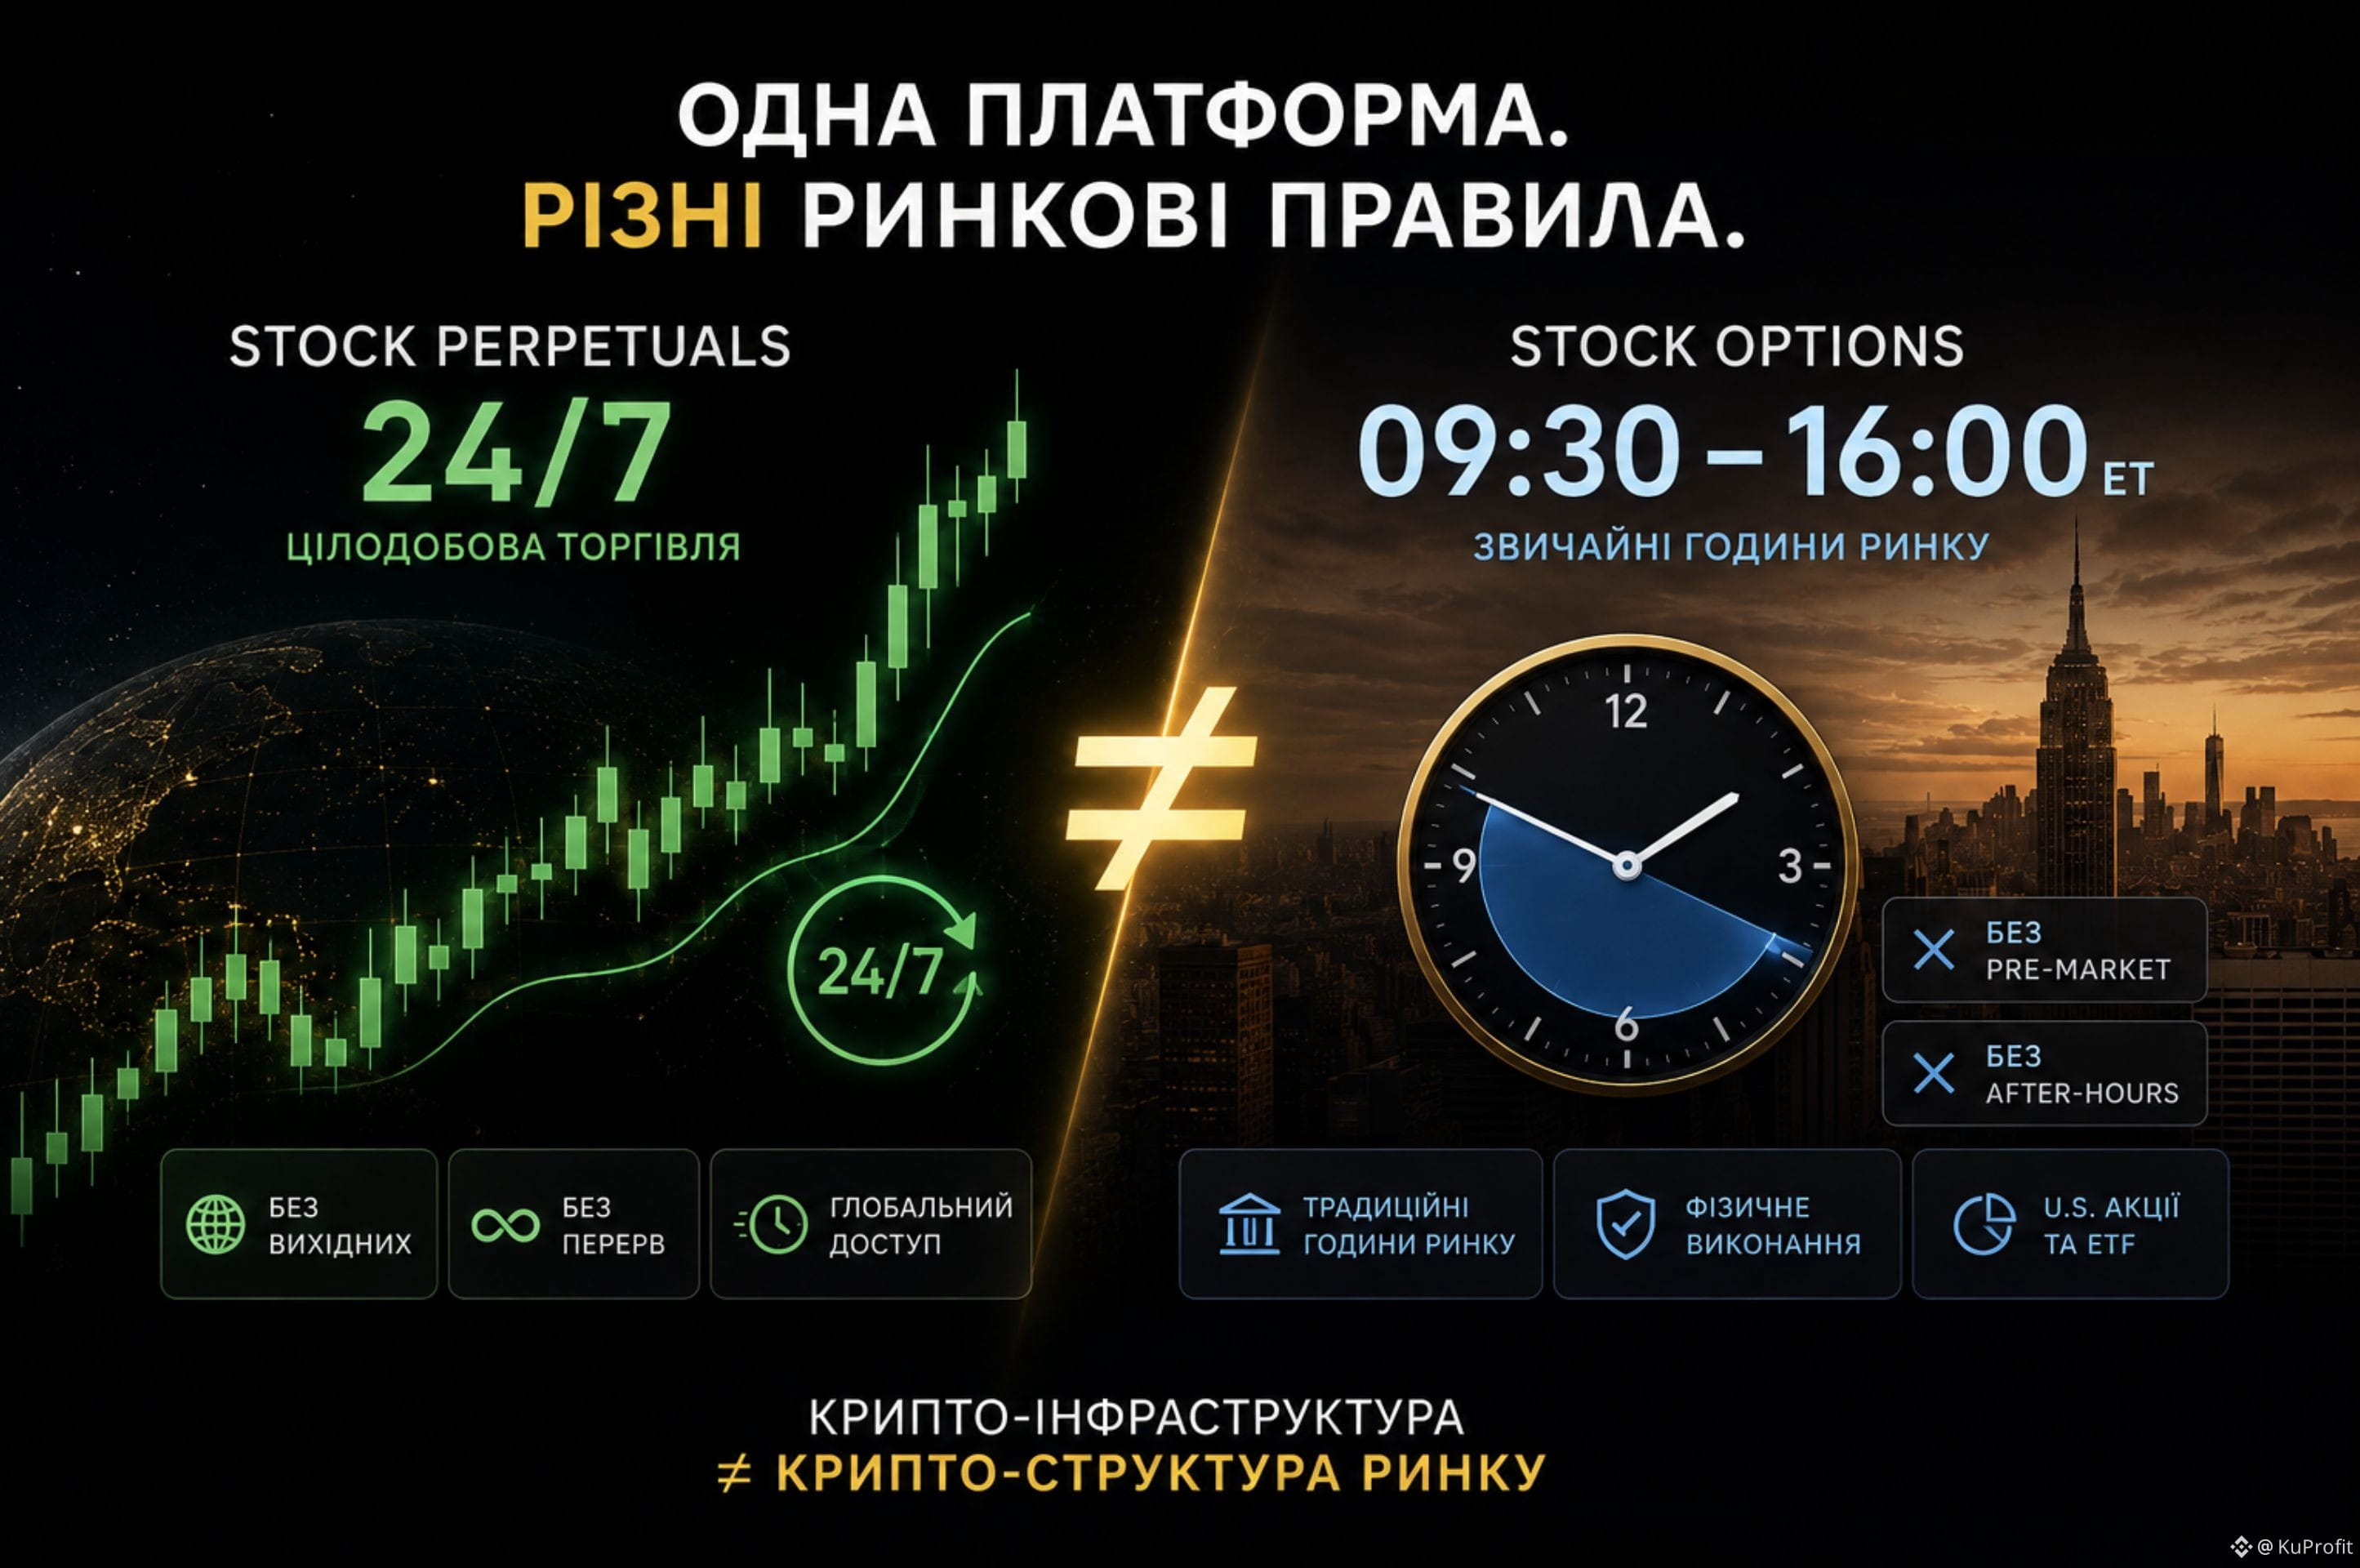
Wenn Stock Perpetuals 24/7 gehandelt werden, warum dann Stock Options nur zu den normalen Handelszeiten?
Ich bin es gewohnt, dass man auf Binance traditionelle Assets bereits in einem ganz anderen Handelsmodell antreffen kann.
Zum Beispiel werden Stock Perpetuals 24/7 gehandelt.
Deshalb hat mich interessiert, was bei Stock Options passiert.
Binance startet Optionen auf US-Aktien und ETFs, aber sie wechseln nicht in den Rund-um-die-Uhr-Betrieb. Bei den meisten dieser Optionen findet der Handel während der regulären US-Marktzeiten statt, ohne Pre-Market und After-Hours.
Wenn zwei TradFi-Instrumente auf derselben Plattform verfügbar sind, warum kann man das eine 24/7 handeln, während das andere immer noch an die Zeiten des traditionellen Marktes gebunden ist?
Für mich ist das ein gutes Beispiel dafür, dass Krypto-Infrastruktur ≠ Krypto-Marktstruktur ist.
Die Verlagerung eines Finanzinstruments in eine neue Umgebung bedeutet nicht automatisch, dass sich alle Regeln seiner Funktionsweise ändern.
Die Logik des Finanzinstruments selbst kann teilweise traditionell bleiben.
Deshalb interessiert es mich jetzt, die Entwicklung von TradFi auf Binance etwas anders zu betrachten:
Was genau verändert sich, wenn traditionelle Finanzinstrumente in ein crypto-natives Umfeld übergehen — und was bleibt immer noch an das alte Marktmodell gebunden?
#TradFi #StockOptions
Wenn Stock Perpetuals 24/7 gehandelt werden, warum dann Stock Options nur zu den normalen Handelszeiten?
Ich bin es gewohnt, dass man auf Binance traditionelle Assets bereits in einem ganz anderen Handelsmodell antreffen kann.
Zum Beispiel werden Stock Perpetuals 24/7 gehandelt.
Deshalb hat mich interessiert, was bei Stock Options passiert.
Binance startet Optionen auf US-Aktien und ETFs, aber sie wechseln nicht in den Rund-um-die-Uhr-Betrieb. Bei den meisten dieser Optionen findet der Handel während der regulären US-Marktzeiten statt, ohne Pre-Market und After-Hours.
Wenn zwei TradFi-Instrumente auf derselben Plattform verfügbar sind, warum kann man das eine 24/7 handeln, während das andere immer noch an die Zeiten des traditionellen Marktes gebunden ist?
Für mich ist das ein gutes Beispiel dafür, dass Krypto-Infrastruktur ≠ Krypto-Marktstruktur ist.
Die Verlagerung eines Finanzinstruments in eine neue Umgebung bedeutet nicht automatisch, dass sich alle Regeln seiner Funktionsweise ändern.
Die Logik des Finanzinstruments selbst kann teilweise traditionell bleiben.
Deshalb interessiert es mich jetzt, die Entwicklung von TradFi auf Binance etwas anders zu betrachten:
Was genau verändert sich, wenn traditionelle Finanzinstrumente in ein crypto-natives Umfeld übergehen — und was bleibt immer noch an das alte Marktmodell gebunden?
#TradFi #StockOptions
Ich bin es gewohnt, dass man auf Binance traditionelle Assets bereits in einem ganz anderen Handelsmodell antreffen kann.
Zum Beispiel werden Stock Perpetuals 24/7 gehandelt.
Deshalb hat mich interessiert, was bei Stock Options passiert.
Binance startet Optionen auf US-Aktien und ETFs, aber sie wechseln nicht in den Rund-um-die-Uhr-Betrieb. Bei den meisten dieser Optionen findet der Handel während der regulären US-Marktzeiten statt, ohne Pre-Market und After-Hours.
Wenn zwei TradFi-Instrumente auf derselben Plattform verfügbar sind, warum kann man das eine 24/7 handeln, während das andere immer noch an die Zeiten des traditionellen Marktes gebunden ist?
Für mich ist das ein gutes Beispiel dafür, dass Krypto-Infrastruktur ≠ Krypto-Marktstruktur ist.
Die Verlagerung eines Finanzinstruments in eine neue Umgebung bedeutet nicht automatisch, dass sich alle Regeln seiner Funktionsweise ändern.
Die Logik des Finanzinstruments selbst kann teilweise traditionell bleiben.
Deshalb interessiert es mich jetzt, die Entwicklung von TradFi auf Binance etwas anders zu betrachten:
Was genau verändert sich, wenn traditionelle Finanzinstrumente in ein crypto-natives Umfeld übergehen — und was bleibt immer noch an das alte Marktmodell gebunden?
#TradFi #StockOptions
130
·
--
Eine Strafe klingt normalerweise wie die Kosten eines Scheiterns.
Aber wenn ein Teil dieser Kosten an den Akteur geht, der die Position auflöst, ist es dann wirklich nur eine Strafe?
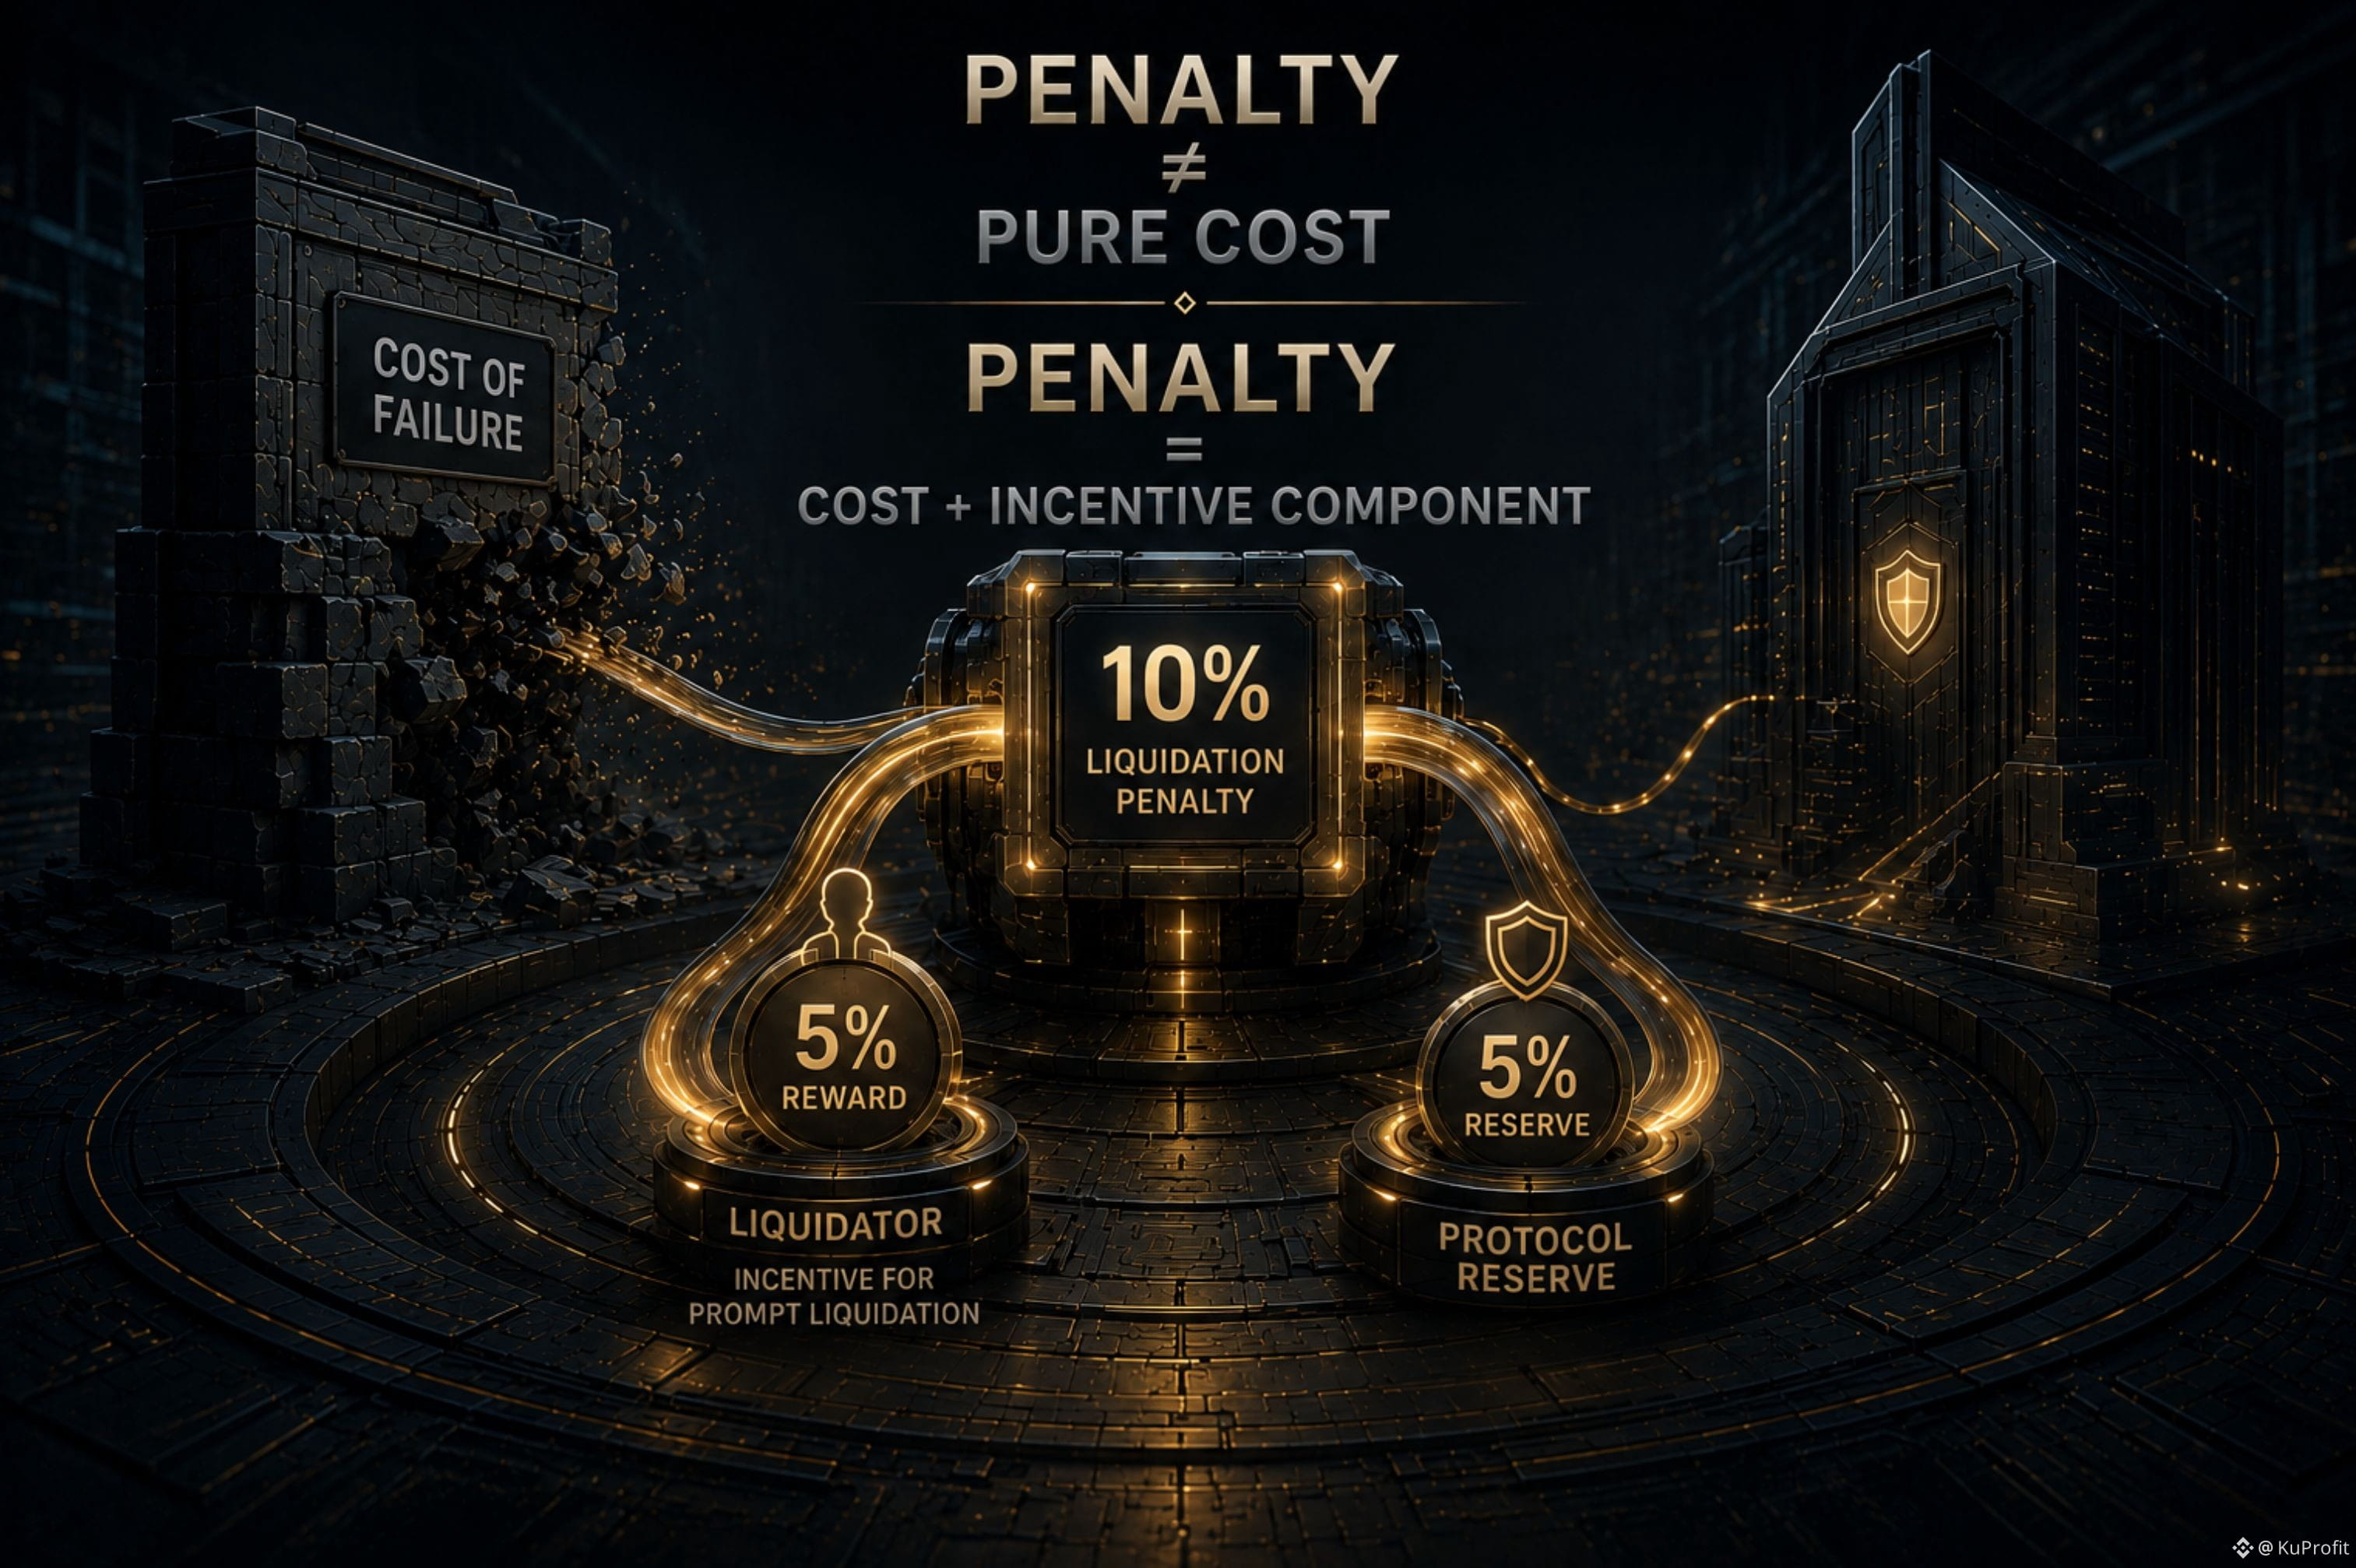
Bei TermMax wird bei der Liquidation eine 10%-Strafe auf der Grundlage des liquidierten Schuldenwerts angewendet. Diese Strafe wird gegen die Sicherheiten des Kreditnehmers erhoben.
Doch wohin sie fließt, ist der spannendere Teil.
5% werden als Belohnung an den Liquidator zugewiesen.
5% fließen in die Protokoll-Reserve.
TermMax beschreibt die Liquidator-Belohnung als Anreiz für eine zeitnahe Liquidation.
Die Strafe macht also mehr, als nur einem fehlgeschlagenen Posten einen Kostenwert zuzuweisen.
Ein Teil davon schafft einen wirtschaftlichen Anreiz für den Akteur, der die Liquidation durchführt.
Das verändert das mentale Modell:
Liquidationsstrafe ≠ rein bestrafende Kosten.
Sie ist außerdem Teil der Anreizarchitektur hinter der Liquidation.
Wenn man also eine Liquidationsstrafe betrachtet, ist vielleicht die bessere Frage nicht nur, wie viel sie kostet?
Sondern:
Wen soll das zu dieser Kostenhöhe antreiben – und welche Rolle spielt es im Liquidationsprozess?
#termmax @termmax
Eine Strafe klingt normalerweise wie die Kosten eines Scheiterns.
Aber wenn ein Teil dieser Kosten an den Akteur geht, der die Position auflöst, ist es dann wirklich nur eine Strafe?
Bei TermMax wird bei der Liquidation eine 10%-Strafe auf der Grundlage des liquidierten Schuldenwerts angewendet. Diese Strafe wird gegen die Sicherheiten des Kreditnehmers erhoben.
Doch wohin sie fließt, ist der spannendere Teil.
5% werden als Belohnung an den Liquidator zugewiesen.
5% fließen in die Protokoll-Reserve.
TermMax beschreibt die Liquidator-Belohnung als Anreiz für eine zeitnahe Liquidation.
Die Strafe macht also mehr, als nur einem fehlgeschlagenen Posten einen Kostenwert zuzuweisen.
Ein Teil davon schafft einen wirtschaftlichen Anreiz für den Akteur, der die Liquidation durchführt.
Das verändert das mentale Modell:
Liquidationsstrafe ≠ rein bestrafende Kosten.
Sie ist außerdem Teil der Anreizarchitektur hinter der Liquidation.
Wenn man also eine Liquidationsstrafe betrachtet, ist vielleicht die bessere Frage nicht nur, wie viel sie kostet?
Sondern:
Wen soll das zu dieser Kostenhöhe antreiben – und welche Rolle spielt es im Liquidationsprozess?
#termmax @TermMax
Aber wenn ein Teil dieser Kosten an den Akteur geht, der die Position auflöst, ist es dann wirklich nur eine Strafe?
Bei TermMax wird bei der Liquidation eine 10%-Strafe auf der Grundlage des liquidierten Schuldenwerts angewendet. Diese Strafe wird gegen die Sicherheiten des Kreditnehmers erhoben.
Doch wohin sie fließt, ist der spannendere Teil.
5% werden als Belohnung an den Liquidator zugewiesen.
5% fließen in die Protokoll-Reserve.
TermMax beschreibt die Liquidator-Belohnung als Anreiz für eine zeitnahe Liquidation.
Die Strafe macht also mehr, als nur einem fehlgeschlagenen Posten einen Kostenwert zuzuweisen.
Ein Teil davon schafft einen wirtschaftlichen Anreiz für den Akteur, der die Liquidation durchführt.
Das verändert das mentale Modell:
Liquidationsstrafe ≠ rein bestrafende Kosten.
Sie ist außerdem Teil der Anreizarchitektur hinter der Liquidation.
Wenn man also eine Liquidationsstrafe betrachtet, ist vielleicht die bessere Frage nicht nur, wie viel sie kostet?
Sondern:
Wen soll das zu dieser Kostenhöhe antreiben – und welche Rolle spielt es im Liquidationsprozess?
#termmax @TermMax
93
·
--
Eine TermMax-Position hat aus gutem Grund zwei unterschiedliche LTV-Grenzen.
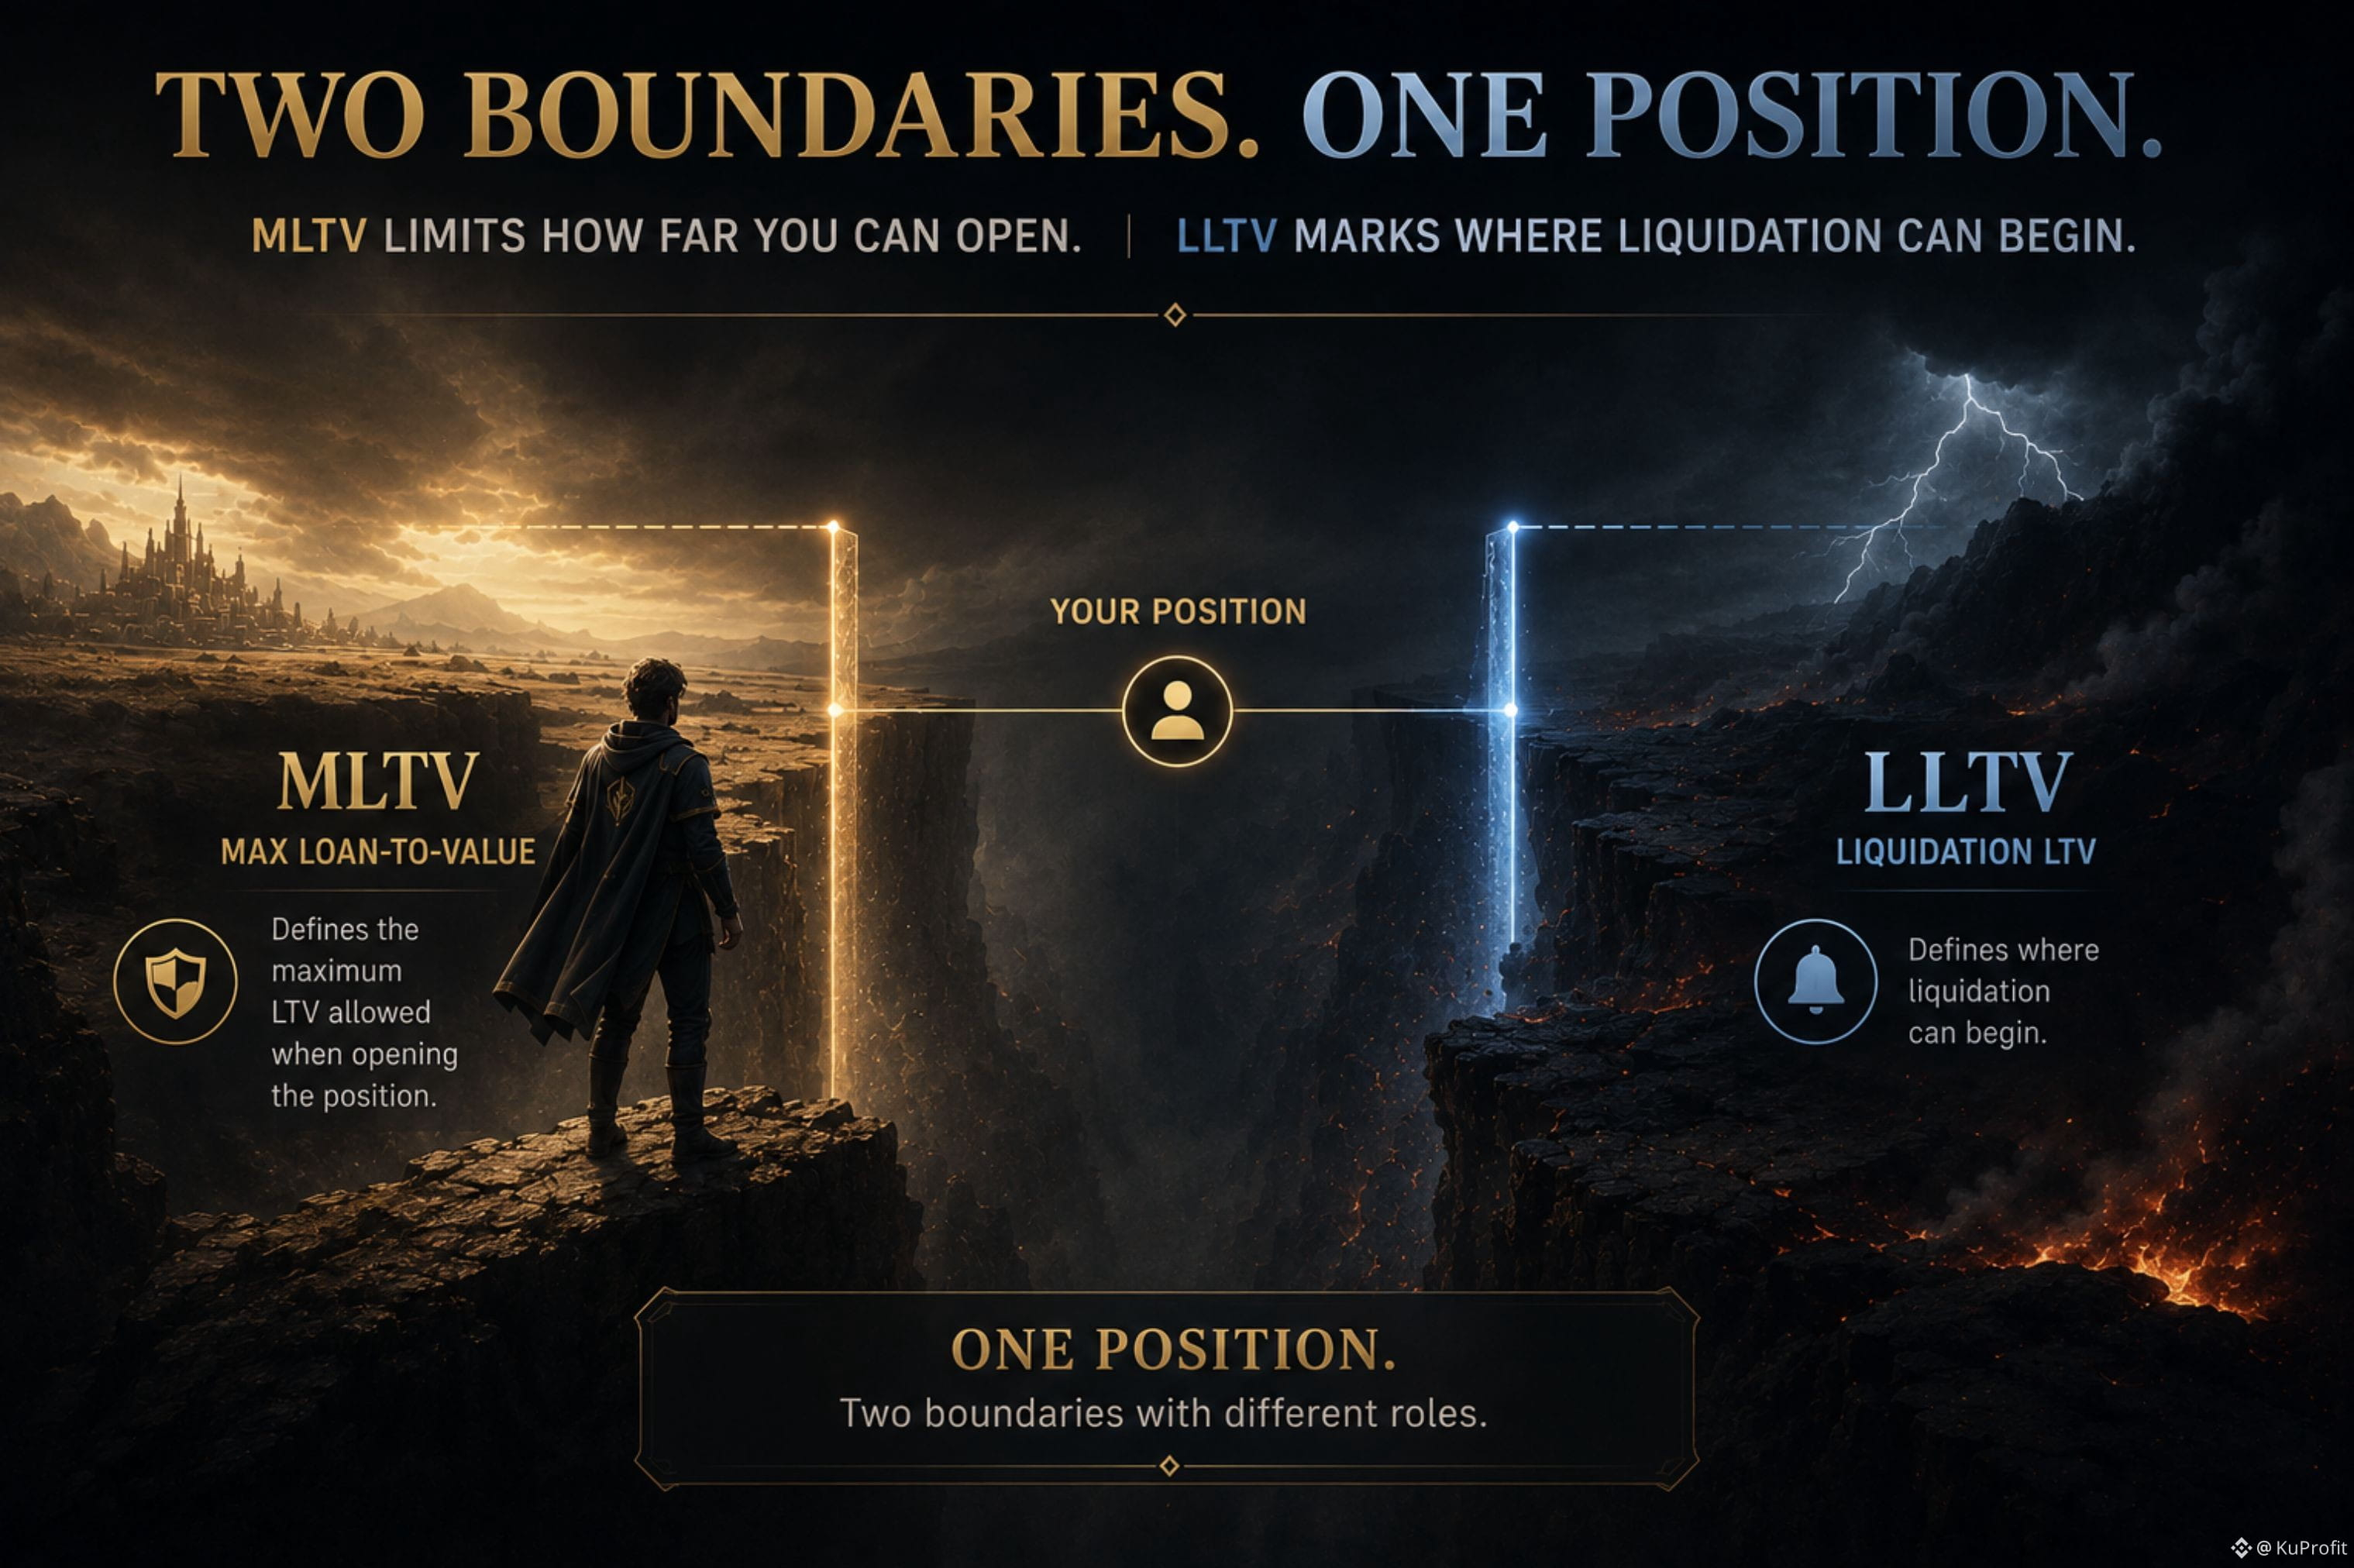
Die eine begrenzt, wie weit die Position geöffnet werden kann.
Die andere markiert, wo die Liquidation beginnen kann.
Es ist leicht, LTV als eine einzige Zahl zu betrachten, die dir sagt, wie riskant eine Position ist.
Aber TermMax trennt das in zwei Schwellen:
MLTV legt die maximale Kreditaufnahmekapazität für die anfängliche Position fest.
LLTV definiert die LTV-Schwelle, bei der die Liquidation beginnen kann.
Die Lücke zwischen ihnen ist Teil des Protokolldesigns: ein Puffer zwischen der Kreditaufnahmegrenze und der Liquidationsgrenze.
Das bedeutet nicht, dass es eine garantierte Sicherheitsmarge gibt oder dass ein fester Prozentsatz angibt, wie viel der Sicherheitenwert abfangen kann.
Der nützlichere Blick darauf ist dieser:
Eine Position hat eine Grenze dafür, wie weit sie geöffnet werden kann, und eine andere dafür, wann die Liquidation beginnen kann.
Wenn du also TermMax-Märkte vergleichst, kann es eine wichtige Unterscheidung verdecken, nur auf „LTV“ zu schauen.
Die bessere Frage lautet:
Wo kann die Position starten — und wo liegt die Liquidationsgrenze?
Zwei LTV-Zahlen.
Eine Position.
Unterschiedliche Aufgaben.
#termmax @termmax
Eine TermMax-Position hat aus gutem Grund zwei unterschiedliche LTV-Grenzen.
Die eine begrenzt, wie weit die Position geöffnet werden kann.
Die andere markiert, wo die Liquidation beginnen kann.
Es ist leicht, LTV als eine einzige Zahl zu betrachten, die dir sagt, wie riskant eine Position ist.
Aber TermMax trennt das in zwei Schwellen:
MLTV legt die maximale Kreditaufnahmekapazität für die anfängliche Position fest.
LLTV definiert die LTV-Schwelle, bei der die Liquidation beginnen kann.
Die Lücke zwischen ihnen ist Teil des Protokolldesigns: ein Puffer zwischen der Kreditaufnahmegrenze und der Liquidationsgrenze.
Das bedeutet nicht, dass es eine garantierte Sicherheitsmarge gibt oder dass ein fester Prozentsatz angibt, wie viel der Sicherheitenwert abfangen kann.
Der nützlichere Blick darauf ist dieser:
Eine Position hat eine Grenze dafür, wie weit sie geöffnet werden kann, und eine andere dafür, wann die Liquidation beginnen kann.
Wenn du also TermMax-Märkte vergleichst, kann es eine wichtige Unterscheidung verdecken, nur auf „LTV“ zu schauen.
Die bessere Frage lautet:
Wo kann die Position starten — und wo liegt die Liquidationsgrenze?
Zwei LTV-Zahlen.
Eine Position.
Unterschiedliche Aufgaben.
#termmax @TermMax
Die eine begrenzt, wie weit die Position geöffnet werden kann.
Die andere markiert, wo die Liquidation beginnen kann.
Es ist leicht, LTV als eine einzige Zahl zu betrachten, die dir sagt, wie riskant eine Position ist.
Aber TermMax trennt das in zwei Schwellen:
MLTV legt die maximale Kreditaufnahmekapazität für die anfängliche Position fest.
LLTV definiert die LTV-Schwelle, bei der die Liquidation beginnen kann.
Die Lücke zwischen ihnen ist Teil des Protokolldesigns: ein Puffer zwischen der Kreditaufnahmegrenze und der Liquidationsgrenze.
Das bedeutet nicht, dass es eine garantierte Sicherheitsmarge gibt oder dass ein fester Prozentsatz angibt, wie viel der Sicherheitenwert abfangen kann.
Der nützlichere Blick darauf ist dieser:
Eine Position hat eine Grenze dafür, wie weit sie geöffnet werden kann, und eine andere dafür, wann die Liquidation beginnen kann.
Wenn du also TermMax-Märkte vergleichst, kann es eine wichtige Unterscheidung verdecken, nur auf „LTV“ zu schauen.
Die bessere Frage lautet:
Wo kann die Position starten — und wo liegt die Liquidationsgrenze?
Zwei LTV-Zahlen.
Eine Position.
Unterschiedliche Aufgaben.
#termmax @TermMax
92
·
--
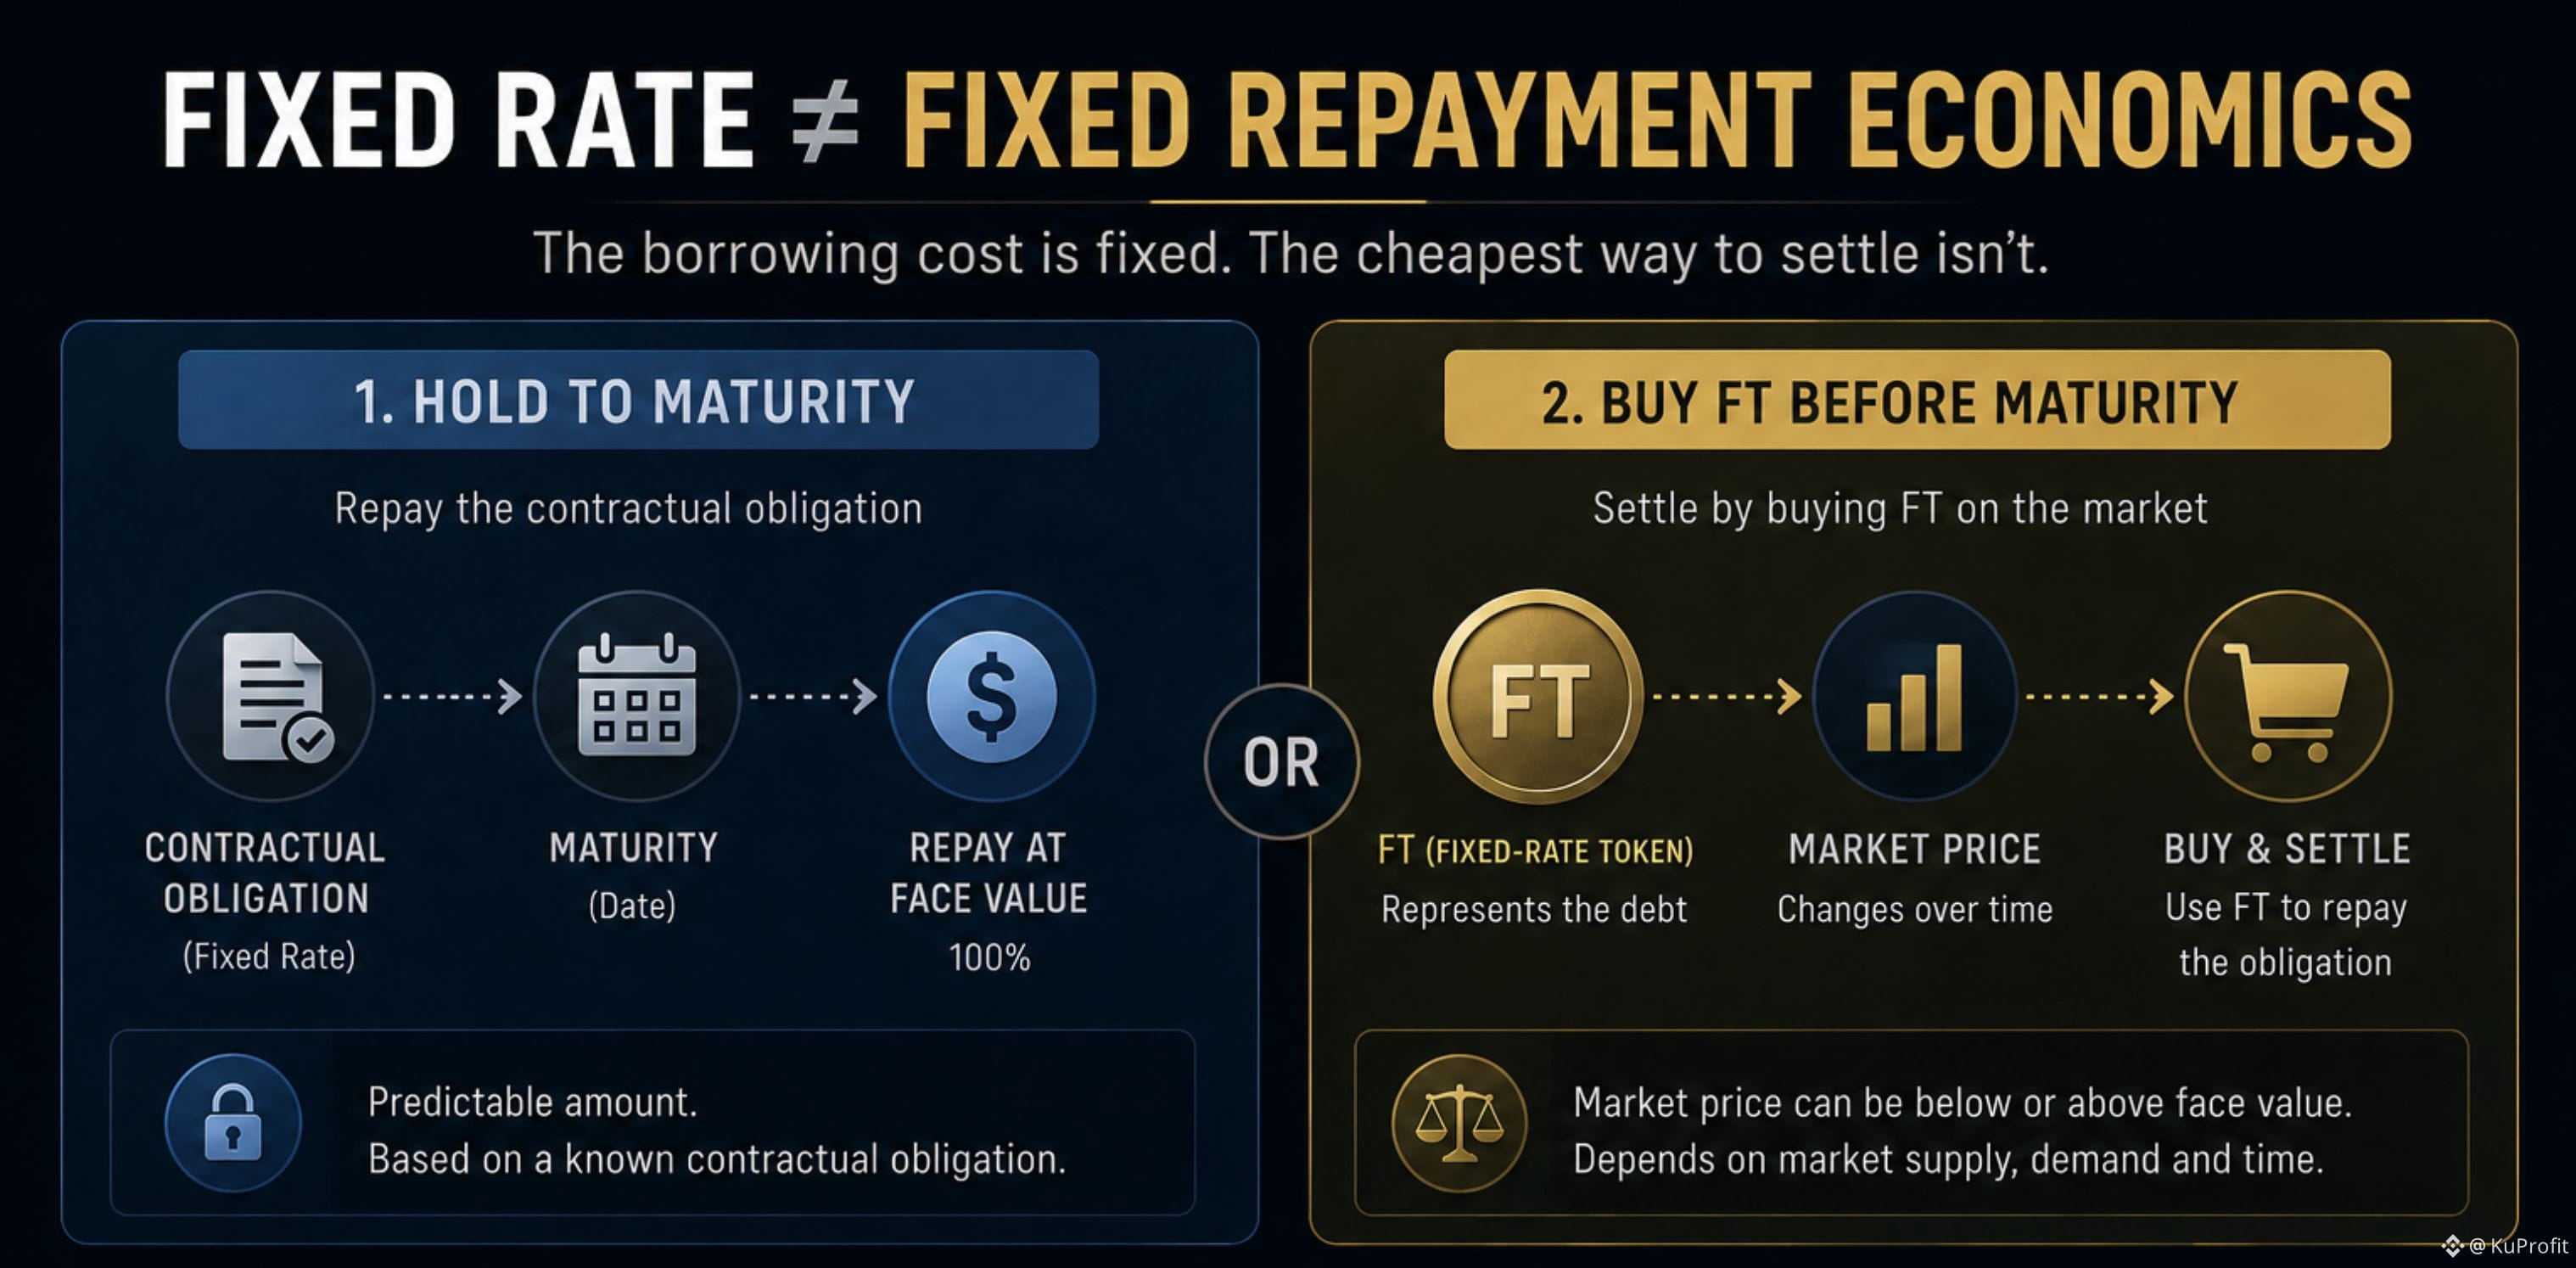
Der interessante Teil beginnt möglicherweise erst dann, wenn die Verwertung den Kredit nicht vollständig auflöst.
Das übliche Denkmodell ist simpel:
Sicherheit → Verwertung → Schulden getilgt.
Doch das ist nicht immer das Ende des Prozesses.
Wenn ein Darlehen bei Fälligkeit nicht bezahlt wurde, gelangt es in ein zweistündiges Verwertungsfenster. Wenn das Darlehen nach diesem Fenster immer noch nicht bezahlt ist oder nur teilweise verwertet wurde, beginnt die Physische Lieferung.
Das verändert den Rückgewinnungsweg.
Anstatt die verbleibende Position einfach als „die Sicherheit“ zu betrachten, erstellt TermMax einen Rückkauf-Pool, der zugrunde liegende und Sicherheiten-Tokens enthält.
FT-Inhaber können dann über diesen Pool zurückkaufen und eine anteilige Verteilung erhalten, die auf ihrem FT-Anteil im Verhältnis zum gesamten ausstehenden FT im Markt basiert.
Das bedeutet nicht, dass die Rückgewinnung garantiert ist.
Es heißt auch nicht, dass der Kreditgeber einfach die Sicherheit erhält.
Aber dadurch stellt sich eine andere Frage: Was passiert mit dem verbleibenden Vermögenswert, wenn die Verwertung die Position nicht vollständig auflöst?
Die Physische Lieferung beseitigt dieses Risiko nicht. Sie definiert lediglich den nächsten Mechanismus zur Beilegung.
#termmax @termmax
Der interessante Teil beginnt möglicherweise erst dann, wenn die Verwertung den Kredit nicht vollständig auflöst.
Das übliche Denkmodell ist simpel:
Sicherheit → Verwertung → Schulden getilgt.
Doch das ist nicht immer das Ende des Prozesses.
Wenn ein Darlehen bei Fälligkeit nicht bezahlt wurde, gelangt es in ein zweistündiges Verwertungsfenster. Wenn das Darlehen nach diesem Fenster immer noch nicht bezahlt ist oder nur teilweise verwertet wurde, beginnt die Physische Lieferung.
Das verändert den Rückgewinnungsweg.
Anstatt die verbleibende Position einfach als „die Sicherheit“ zu betrachten, erstellt TermMax einen Rückkauf-Pool, der zugrunde liegende und Sicherheiten-Tokens enthält.
FT-Inhaber können dann über diesen Pool zurückkaufen und eine anteilige Verteilung erhalten, die auf ihrem FT-Anteil im Verhältnis zum gesamten ausstehenden FT im Markt basiert.
Das bedeutet nicht, dass die Rückgewinnung garantiert ist.
Es heißt auch nicht, dass der Kreditgeber einfach die Sicherheit erhält.
Aber dadurch stellt sich eine andere Frage: Was passiert mit dem verbleibenden Vermögenswert, wenn die Verwertung die Position nicht vollständig auflöst?
Die Physische Lieferung beseitigt dieses Risiko nicht. Sie definiert lediglich den nächsten Mechanismus zur Beilegung.
#termmax @TermMax
Das übliche Denkmodell ist simpel:
Sicherheit → Verwertung → Schulden getilgt.
Doch das ist nicht immer das Ende des Prozesses.
Wenn ein Darlehen bei Fälligkeit nicht bezahlt wurde, gelangt es in ein zweistündiges Verwertungsfenster. Wenn das Darlehen nach diesem Fenster immer noch nicht bezahlt ist oder nur teilweise verwertet wurde, beginnt die Physische Lieferung.
Das verändert den Rückgewinnungsweg.
Anstatt die verbleibende Position einfach als „die Sicherheit“ zu betrachten, erstellt TermMax einen Rückkauf-Pool, der zugrunde liegende und Sicherheiten-Tokens enthält.
FT-Inhaber können dann über diesen Pool zurückkaufen und eine anteilige Verteilung erhalten, die auf ihrem FT-Anteil im Verhältnis zum gesamten ausstehenden FT im Markt basiert.
Das bedeutet nicht, dass die Rückgewinnung garantiert ist.
Es heißt auch nicht, dass der Kreditgeber einfach die Sicherheit erhält.
Aber dadurch stellt sich eine andere Frage: Was passiert mit dem verbleibenden Vermögenswert, wenn die Verwertung die Position nicht vollständig auflöst?
Die Physische Lieferung beseitigt dieses Risiko nicht. Sie definiert lediglich den nächsten Mechanismus zur Beilegung.
#termmax @TermMax
133
·
--
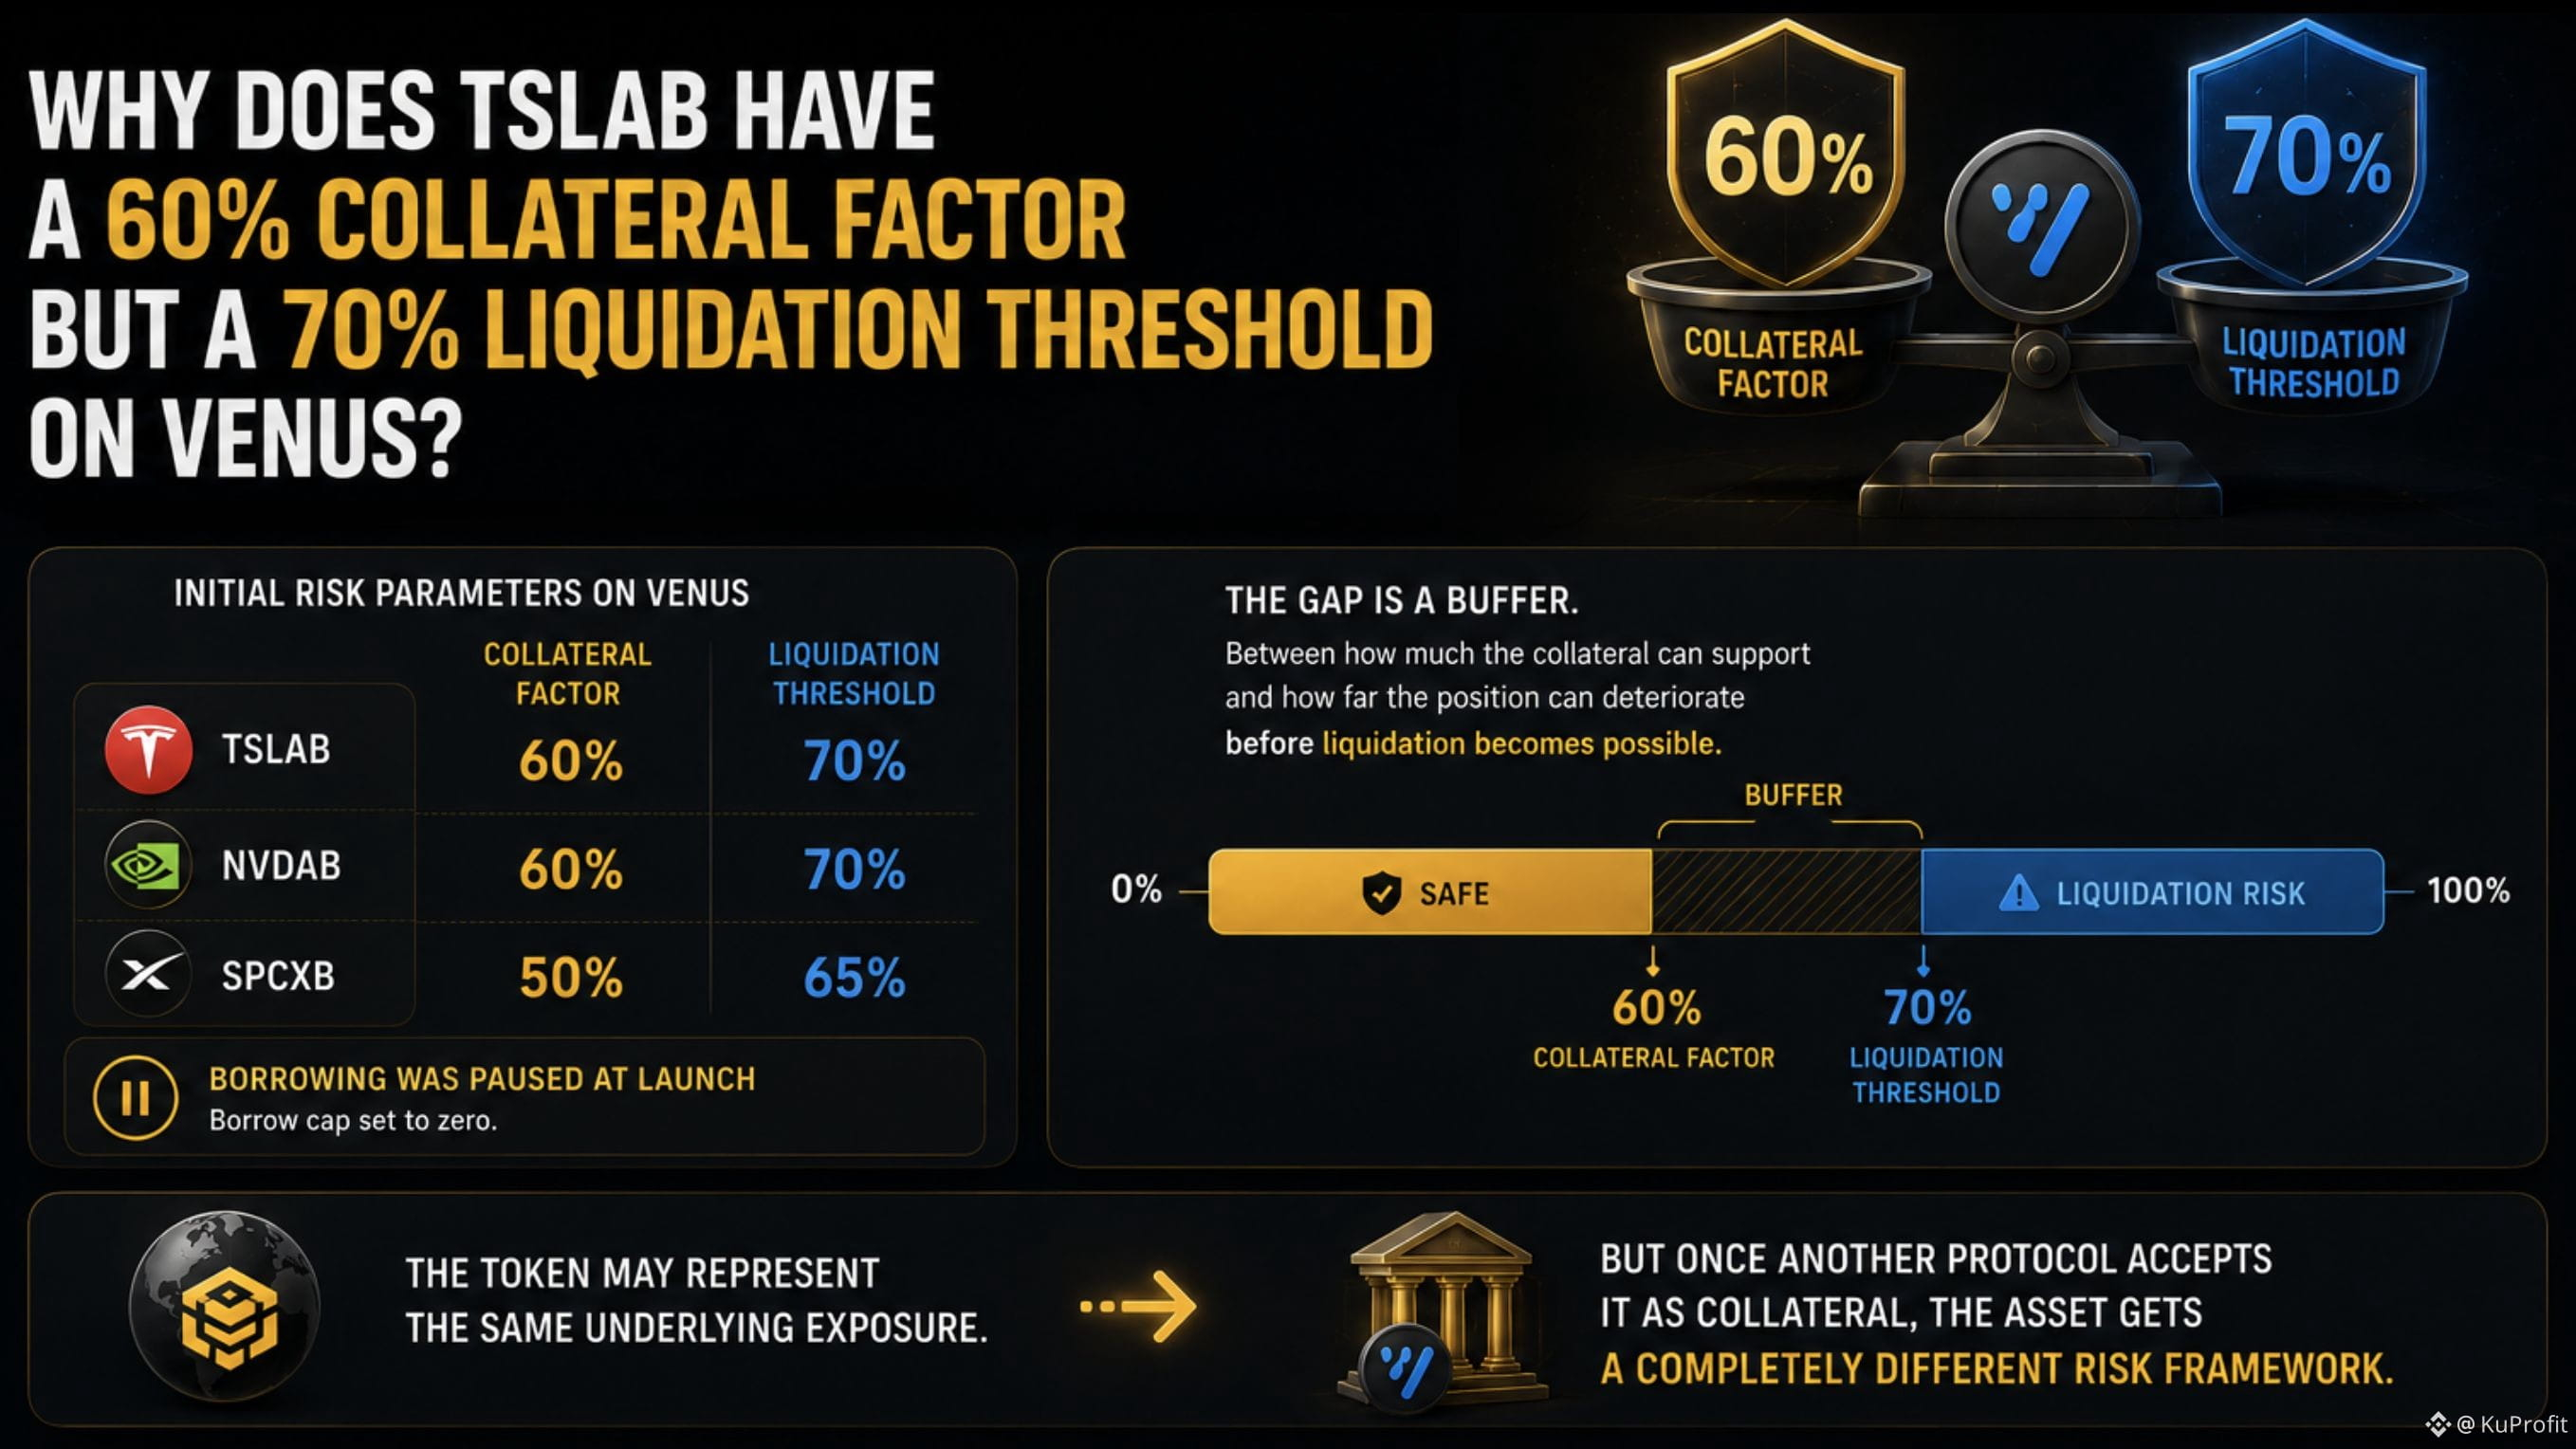
Warum hat TSLAB einen 60%-Collateral-Faktor, aber auf Venus einen 70%-Liquidation-Threshold?
Zuerst wirkten diese Zahlen auf mich wie zwei Arten, dasselbe zu sagen.
Wenn Venus 60% des Werts des Vermögenswerts für das Ausleihen anerkennt, warum liegt dann der Liquidation-Threshold bei 70%?
Dann wurde mir klar, dass ich zwei unterschiedliche Risikoparameter vermische.
Der Collateral-Faktor beantwortet eine Frage:
Wie viel von dem hinterlegten Vermögenswert kann für die Borrowing-Capacity angerechnet werden?
Der Liquidation-Threshold beantwortet eine andere:
Ab wann wird die Position liquidationsberechtigt?
Für TSLAB und NVDAB hat Venus zunächst festgelegt:
60% Collateral-Faktor
70% Liquidation-Threshold
Für SPCXB:
50% Collateral-Faktor
65% Liquidation-Threshold.
Und es gibt einen wichtigen Detail: Beim Start wurde das Borrowing pausiert, und die Borrow-Cap wurde auf null gesetzt.
Also waren diese Zahlen kein Beleg dafür, dass Nutzer bereits gegen bStocks geliehen haben. Es waren die anfänglichen Risikoparameter dafür, wie diese Märkte behandelt werden würden.
Das hat mich dazu gebracht, die beiden Prozentwerte anders zu betrachten.
Der Collateral-Faktor begrenzt, wie viel Borrowing-Capacity das Collateral erzeugen kann.
Der Liquidation-Threshold definiert, wo die Position in das Liquidationsrisiko übergeht.
Also ist die Lücke zwischen ihnen kein Widerspruch.
Sie ist ein Puffer zwischen:
„Wie viel kann dieses Collateral unterstützen?“
und
„Wie stark kann sich die Position verschlechtern, bevor eine Liquidation möglich wird?“
Für mich ist das eine der spannendsten Seiten daran, tokenisierte Aktien in DeFi zu bringen.
Das Token kann dieselbe zugrunde liegende Exponierung repräsentieren.
Aber sobald ein anderes Protokoll es als Collateral akzeptiert, erhält der Vermögenswert einen völlig anderen Risikorahmen.
#bstockscis @BinanceCIS
Warum hat TSLAB einen 60%-Collateral-Faktor, aber auf Venus einen 70%-Liquidation-Threshold?
Zuerst wirkten diese Zahlen auf mich wie zwei Arten, dasselbe zu sagen.
Wenn Venus 60% des Werts des Vermögenswerts für das Ausleihen anerkennt, warum liegt dann der Liquidation-Threshold bei 70%?
Dann wurde mir klar, dass ich zwei unterschiedliche Risikoparameter vermische.
Der Collateral-Faktor beantwortet eine Frage:
Wie viel von dem hinterlegten Vermögenswert kann für die Borrowing-Capacity angerechnet werden?
Der Liquidation-Threshold beantwortet eine andere:
Ab wann wird die Position liquidationsberechtigt?
Für TSLAB und NVDAB hat Venus zunächst festgelegt:
60% Collateral-Faktor
70% Liquidation-Threshold
Für SPCXB:
50% Collateral-Faktor
65% Liquidation-Threshold.
Und es gibt einen wichtigen Detail: Beim Start wurde das Borrowing pausiert, und die Borrow-Cap wurde auf null gesetzt.
Also waren diese Zahlen kein Beleg dafür, dass Nutzer bereits gegen bStocks geliehen haben. Es waren die anfänglichen Risikoparameter dafür, wie diese Märkte behandelt werden würden.
Das hat mich dazu gebracht, die beiden Prozentwerte anders zu betrachten.
Der Collateral-Faktor begrenzt, wie viel Borrowing-Capacity das Collateral erzeugen kann.
Der Liquidation-Threshold definiert, wo die Position in das Liquidationsrisiko übergeht.
Also ist die Lücke zwischen ihnen kein Widerspruch.
Sie ist ein Puffer zwischen:
„Wie viel kann dieses Collateral unterstützen?“
und
„Wie stark kann sich die Position verschlechtern, bevor eine Liquidation möglich wird?“
Für mich ist das eine der spannendsten Seiten daran, tokenisierte Aktien in DeFi zu bringen.
Das Token kann dieselbe zugrunde liegende Exponierung repräsentieren.
Aber sobald ein anderes Protokoll es als Collateral akzeptiert, erhält der Vermögenswert einen völlig anderen Risikorahmen.
#bstockscis @BinanceCIS
Zuerst wirkten diese Zahlen auf mich wie zwei Arten, dasselbe zu sagen.
Wenn Venus 60% des Werts des Vermögenswerts für das Ausleihen anerkennt, warum liegt dann der Liquidation-Threshold bei 70%?
Dann wurde mir klar, dass ich zwei unterschiedliche Risikoparameter vermische.
Der Collateral-Faktor beantwortet eine Frage:
Wie viel von dem hinterlegten Vermögenswert kann für die Borrowing-Capacity angerechnet werden?
Der Liquidation-Threshold beantwortet eine andere:
Ab wann wird die Position liquidationsberechtigt?
Für TSLAB und NVDAB hat Venus zunächst festgelegt:
60% Collateral-Faktor
70% Liquidation-Threshold
Für SPCXB:
50% Collateral-Faktor
65% Liquidation-Threshold.
Und es gibt einen wichtigen Detail: Beim Start wurde das Borrowing pausiert, und die Borrow-Cap wurde auf null gesetzt.
Also waren diese Zahlen kein Beleg dafür, dass Nutzer bereits gegen bStocks geliehen haben. Es waren die anfänglichen Risikoparameter dafür, wie diese Märkte behandelt werden würden.
Das hat mich dazu gebracht, die beiden Prozentwerte anders zu betrachten.
Der Collateral-Faktor begrenzt, wie viel Borrowing-Capacity das Collateral erzeugen kann.
Der Liquidation-Threshold definiert, wo die Position in das Liquidationsrisiko übergeht.
Also ist die Lücke zwischen ihnen kein Widerspruch.
Sie ist ein Puffer zwischen:
„Wie viel kann dieses Collateral unterstützen?“
und
„Wie stark kann sich die Position verschlechtern, bevor eine Liquidation möglich wird?“
Für mich ist das eine der spannendsten Seiten daran, tokenisierte Aktien in DeFi zu bringen.
Das Token kann dieselbe zugrunde liegende Exponierung repräsentieren.
Aber sobald ein anderes Protokoll es als Collateral akzeptiert, erhält der Vermögenswert einen völlig anderen Risikorahmen.
#bstockscis @BinanceCIS
118
·
--
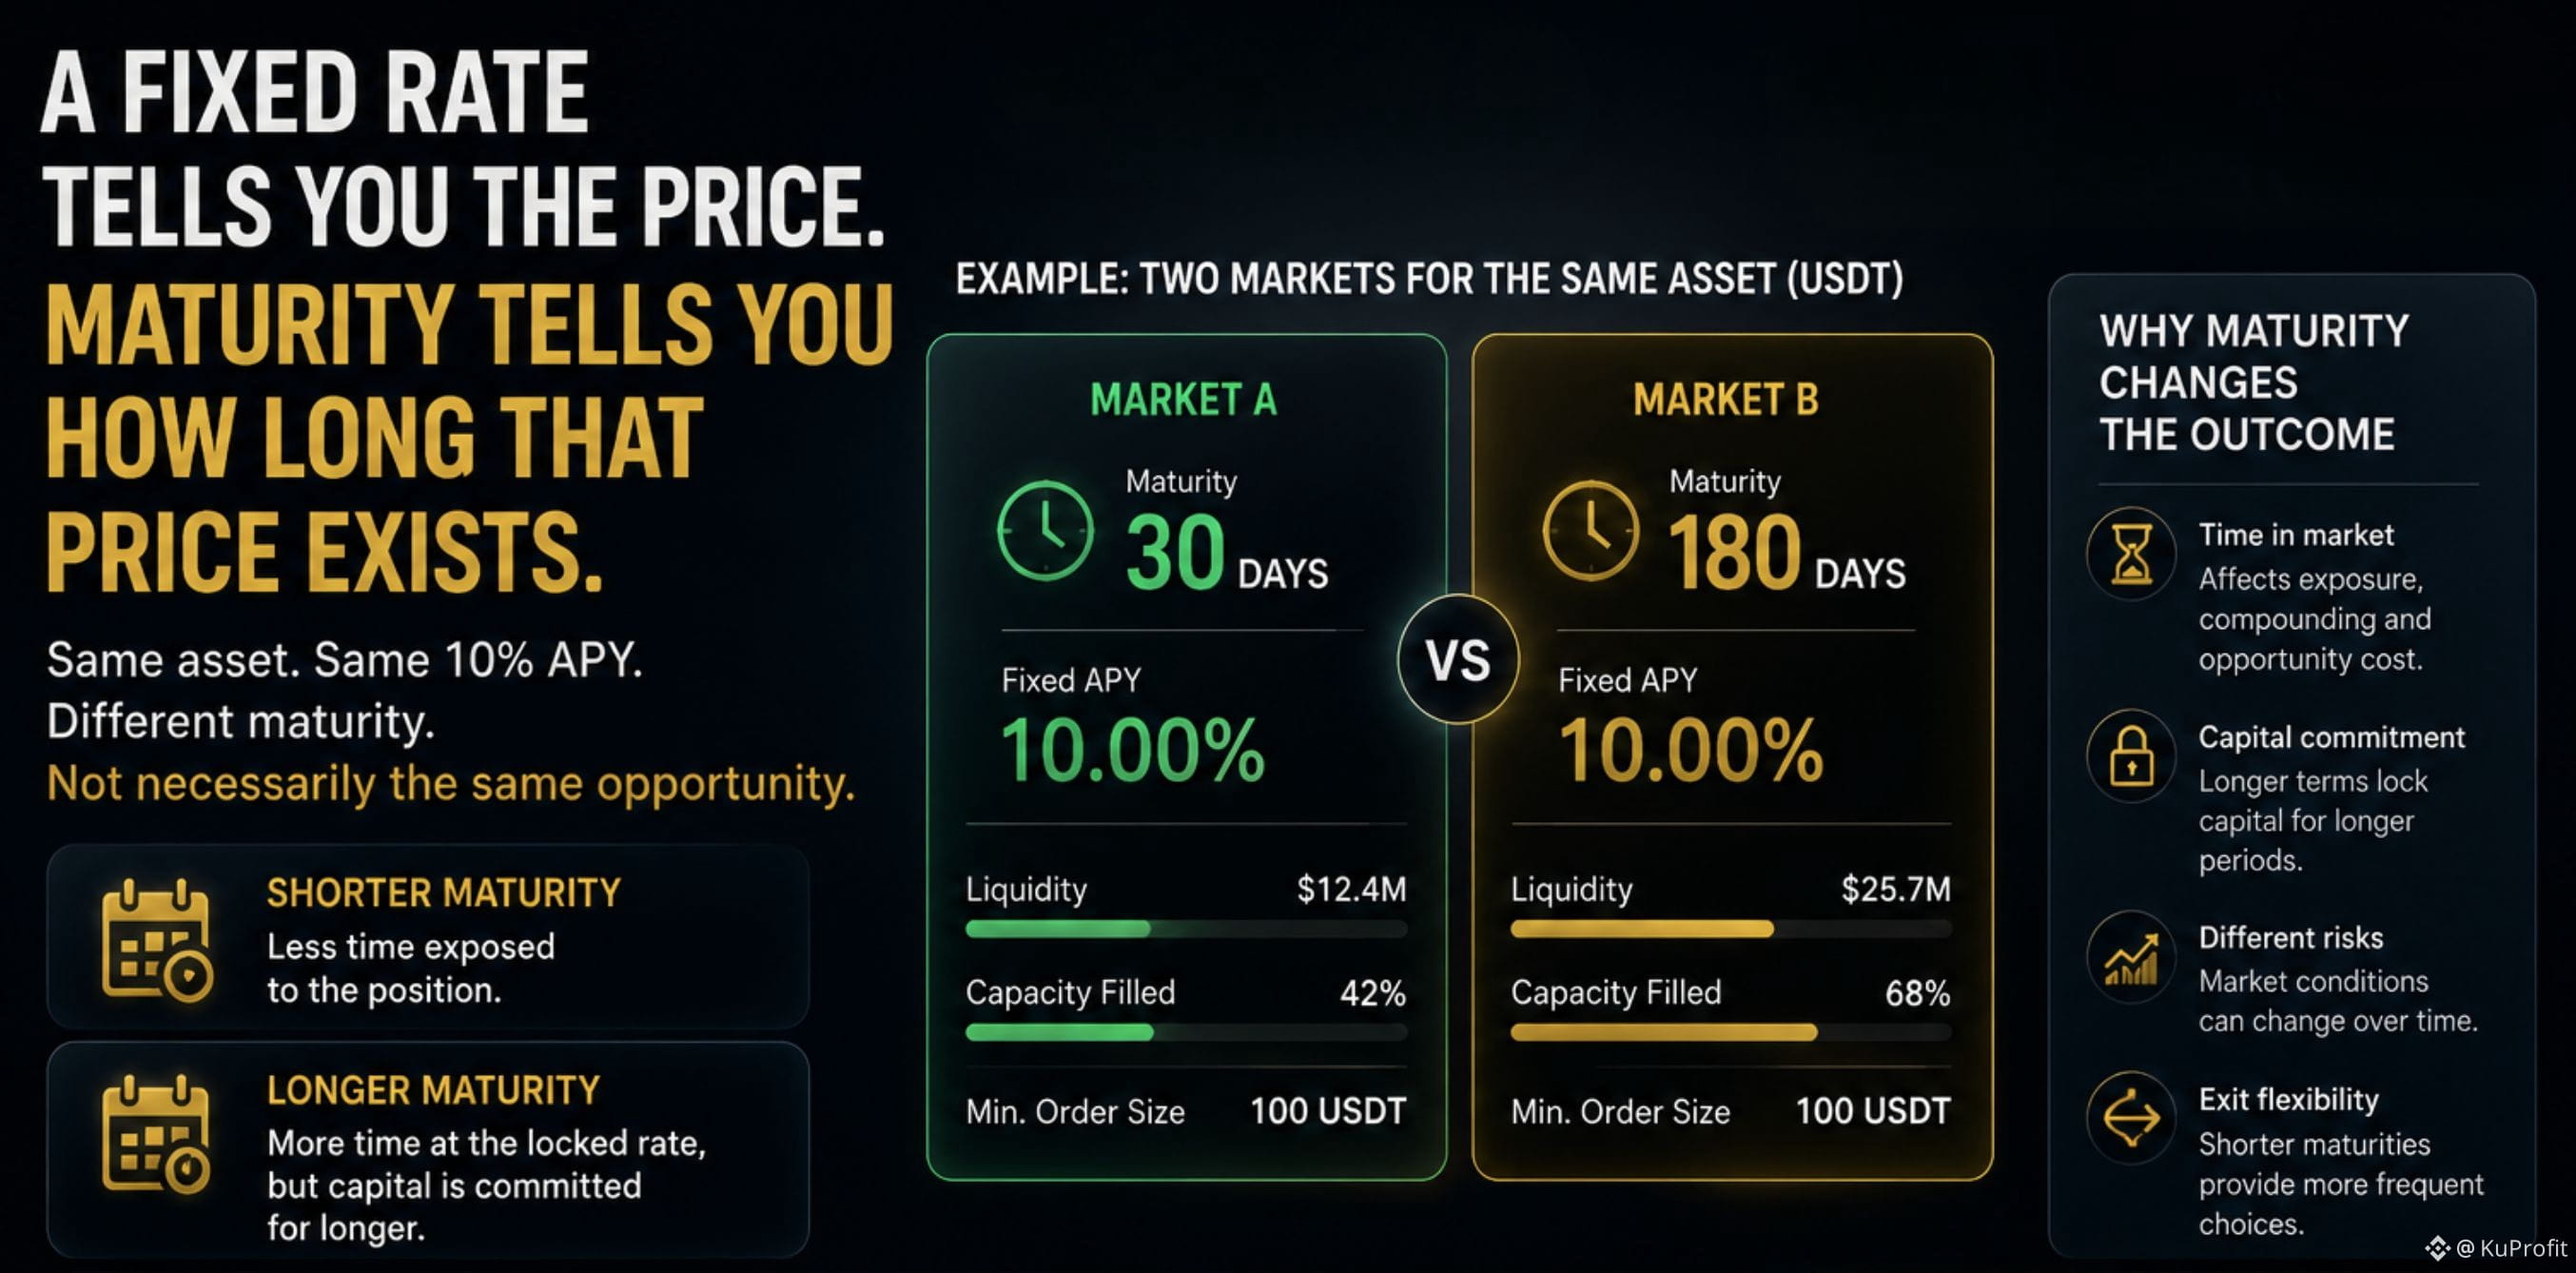
Ein fester Zinssatz sagt dir den Preis.
Die Laufzeit sagt dir, wie lange dieser Preis gilt.
Dieser Unterschied ist leicht zu übersehen, wenn man sich einen TermMax-Markt ansieht.
Aktuell zeigt die App Märkte mit sehr unterschiedlichen Fälligkeitsdaten — einige sind nur noch wenige Wochen entfernt, andere liegen deutlich weiter.
Stell dir also zwei Märkte vor:
Gleiches Asset.
Gleicher 10%-APY.
Unterschiedliche Laufzeit.
Das sind nicht unbedingt die gleichen Chancen.
Die kürzere kann bedeuten, dass du weniger Zeit der Position ausgesetzt bist.
Die längere gibt dir mehr Zeit zum festen Zinssatz, bindet dein Kapital aber auch länger.
Darum würde ich Festzins-Märkte nicht nur nach dem APY sortieren.
Ich würde mir ansehen:
→ Zinssatz
→ Laufzeit
→ Liquidität
→ Größe
→ Ausstiegsbedingungen
Der Zinssatz ist die Schlagzeile.
Die Laufzeit ist der Zeitrahmen dahinter.
#termmax @termmax
Ein fester Zinssatz sagt dir den Preis.
Die Laufzeit sagt dir, wie lange dieser Preis gilt.
Dieser Unterschied ist leicht zu übersehen, wenn man sich einen TermMax-Markt ansieht.
Aktuell zeigt die App Märkte mit sehr unterschiedlichen Fälligkeitsdaten — einige sind nur noch wenige Wochen entfernt, andere liegen deutlich weiter.
Stell dir also zwei Märkte vor:
Gleiches Asset.
Gleicher 10%-APY.
Unterschiedliche Laufzeit.
Das sind nicht unbedingt die gleichen Chancen.
Die kürzere kann bedeuten, dass du weniger Zeit der Position ausgesetzt bist.
Die längere gibt dir mehr Zeit zum festen Zinssatz, bindet dein Kapital aber auch länger.
Darum würde ich Festzins-Märkte nicht nur nach dem APY sortieren.
Ich würde mir ansehen:
→ Zinssatz
→ Laufzeit
→ Liquidität
→ Größe
→ Ausstiegsbedingungen
Der Zinssatz ist die Schlagzeile.
Die Laufzeit ist der Zeitrahmen dahinter.
#termmax @TermMax
Die Laufzeit sagt dir, wie lange dieser Preis gilt.
Dieser Unterschied ist leicht zu übersehen, wenn man sich einen TermMax-Markt ansieht.
Aktuell zeigt die App Märkte mit sehr unterschiedlichen Fälligkeitsdaten — einige sind nur noch wenige Wochen entfernt, andere liegen deutlich weiter.
Stell dir also zwei Märkte vor:
Gleiches Asset.
Gleicher 10%-APY.
Unterschiedliche Laufzeit.
Das sind nicht unbedingt die gleichen Chancen.
Die kürzere kann bedeuten, dass du weniger Zeit der Position ausgesetzt bist.
Die längere gibt dir mehr Zeit zum festen Zinssatz, bindet dein Kapital aber auch länger.
Darum würde ich Festzins-Märkte nicht nur nach dem APY sortieren.
Ich würde mir ansehen:
→ Zinssatz
→ Laufzeit
→ Liquidität
→ Größe
→ Ausstiegsbedingungen
Der Zinssatz ist die Schlagzeile.
Die Laufzeit ist der Zeitrahmen dahinter.
#termmax @TermMax
87
·
--
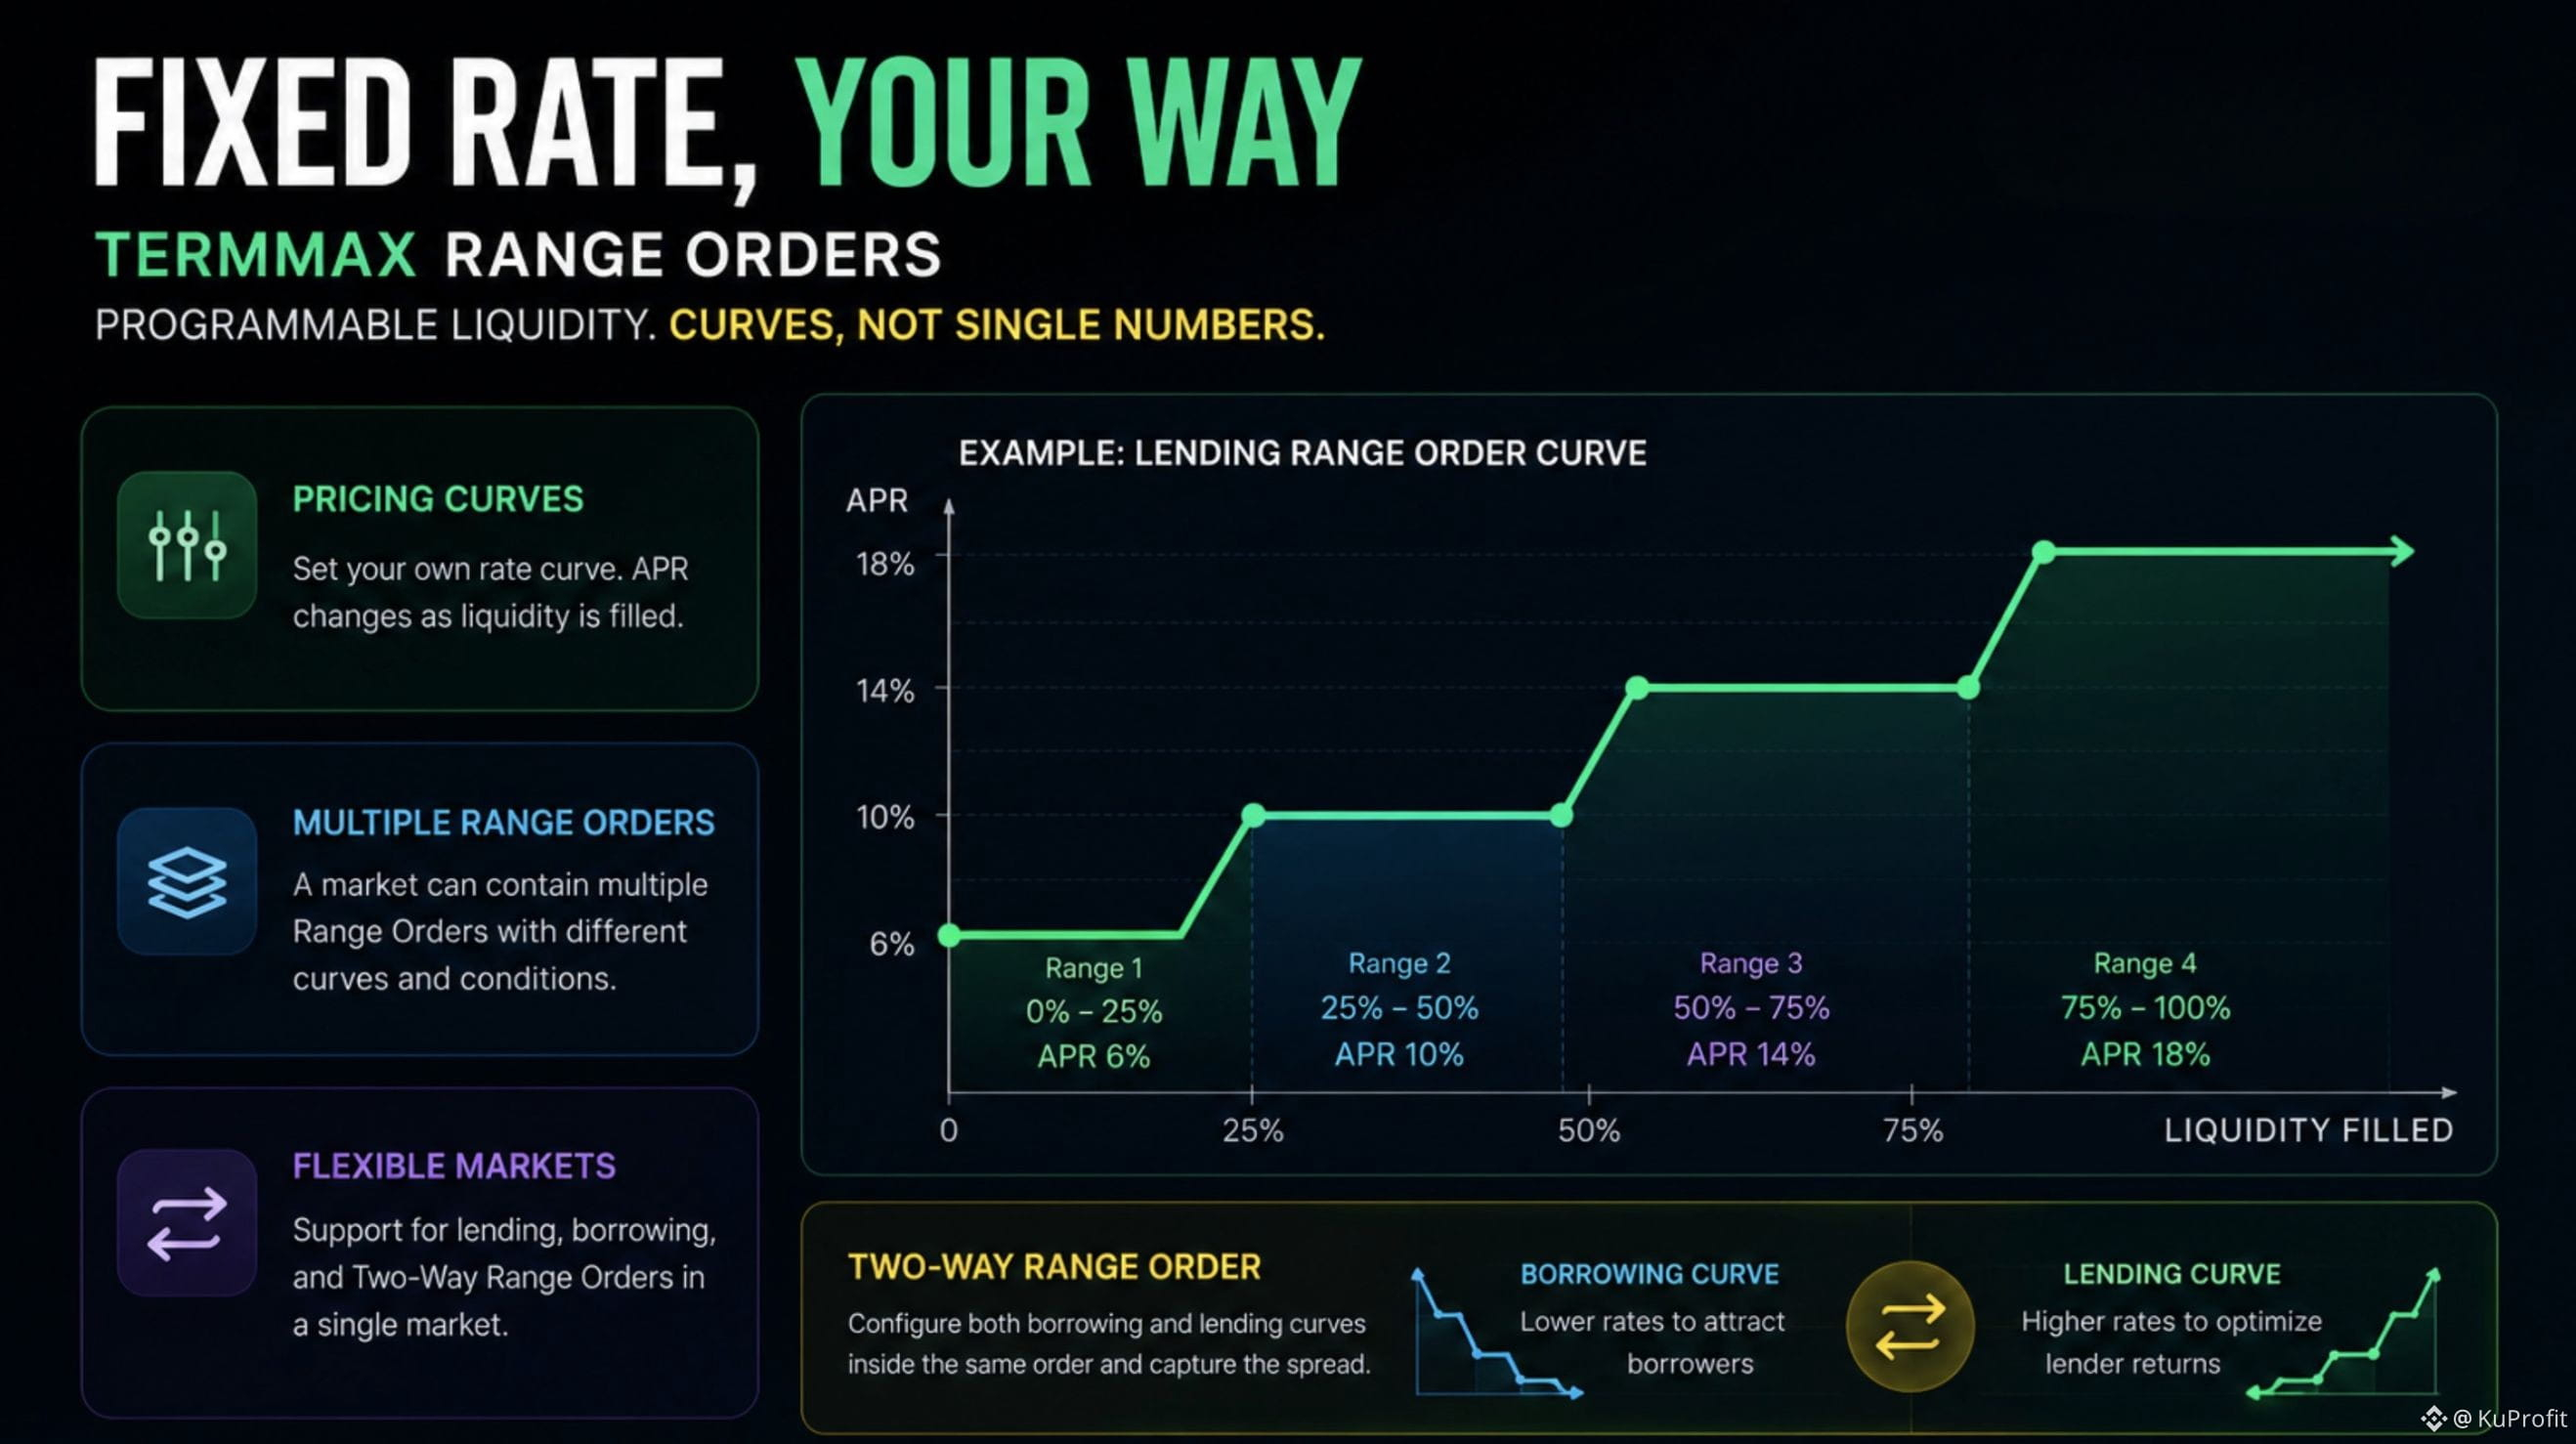
Nicht jede feste Rate in DeFi muss eine einzelne Zahl sein.
TermMax verfolgt einen anderen Ansatz für Liquidität.
Mit Range Orders kann ein Markt eine Preis-Kurve verwenden, bei der sich die Rate ändert, während Liquidität verbraucht wird.
Also statt:
→ eine Rate für den gesamten Markt
ihr könnt:
→ eine Rate für die erste Liquiditäts-Spanne
→ eine andere Rate für die nächste Spanne
→ unterschiedliche Bedingungen weiter unten in der Kurve
Ein einzelner Markt kann mehrere Range Orders enthalten, und TermMax unterstützt sowohl Kredit- als auch Aufnahme-Kurven.
Außerdem gibt es eine Two-Way Range Order, bei der sowohl Borrowing- als auch Lending-Liquidität innerhalb derselben Order konfiguriert werden kann.
Für mich ist das einer der spannendsten Teile von TermMax: Fixed-Rate-Märkte werden zu programmierbaren Liquiditätsmärkten statt zu einfachen „Fixed APR“-Produkten.
#termmax @termmax
Nicht jede feste Rate in DeFi muss eine einzelne Zahl sein.
TermMax verfolgt einen anderen Ansatz für Liquidität.
Mit Range Orders kann ein Markt eine Preis-Kurve verwenden, bei der sich die Rate ändert, während Liquidität verbraucht wird.
Also statt:
→ eine Rate für den gesamten Markt
ihr könnt:
→ eine Rate für die erste Liquiditäts-Spanne
→ eine andere Rate für die nächste Spanne
→ unterschiedliche Bedingungen weiter unten in der Kurve
Ein einzelner Markt kann mehrere Range Orders enthalten, und TermMax unterstützt sowohl Kredit- als auch Aufnahme-Kurven.
Außerdem gibt es eine Two-Way Range Order, bei der sowohl Borrowing- als auch Lending-Liquidität innerhalb derselben Order konfiguriert werden kann.
Für mich ist das einer der spannendsten Teile von TermMax: Fixed-Rate-Märkte werden zu programmierbaren Liquiditätsmärkten statt zu einfachen „Fixed APR“-Produkten.
#termmax @TermMax
TermMax verfolgt einen anderen Ansatz für Liquidität.
Mit Range Orders kann ein Markt eine Preis-Kurve verwenden, bei der sich die Rate ändert, während Liquidität verbraucht wird.
Also statt:
→ eine Rate für den gesamten Markt
ihr könnt:
→ eine Rate für die erste Liquiditäts-Spanne
→ eine andere Rate für die nächste Spanne
→ unterschiedliche Bedingungen weiter unten in der Kurve
Ein einzelner Markt kann mehrere Range Orders enthalten, und TermMax unterstützt sowohl Kredit- als auch Aufnahme-Kurven.
Außerdem gibt es eine Two-Way Range Order, bei der sowohl Borrowing- als auch Lending-Liquidität innerhalb derselben Order konfiguriert werden kann.
Für mich ist das einer der spannendsten Teile von TermMax: Fixed-Rate-Märkte werden zu programmierbaren Liquiditätsmärkten statt zu einfachen „Fixed APR“-Produkten.
#termmax @TermMax
2
58
·
--
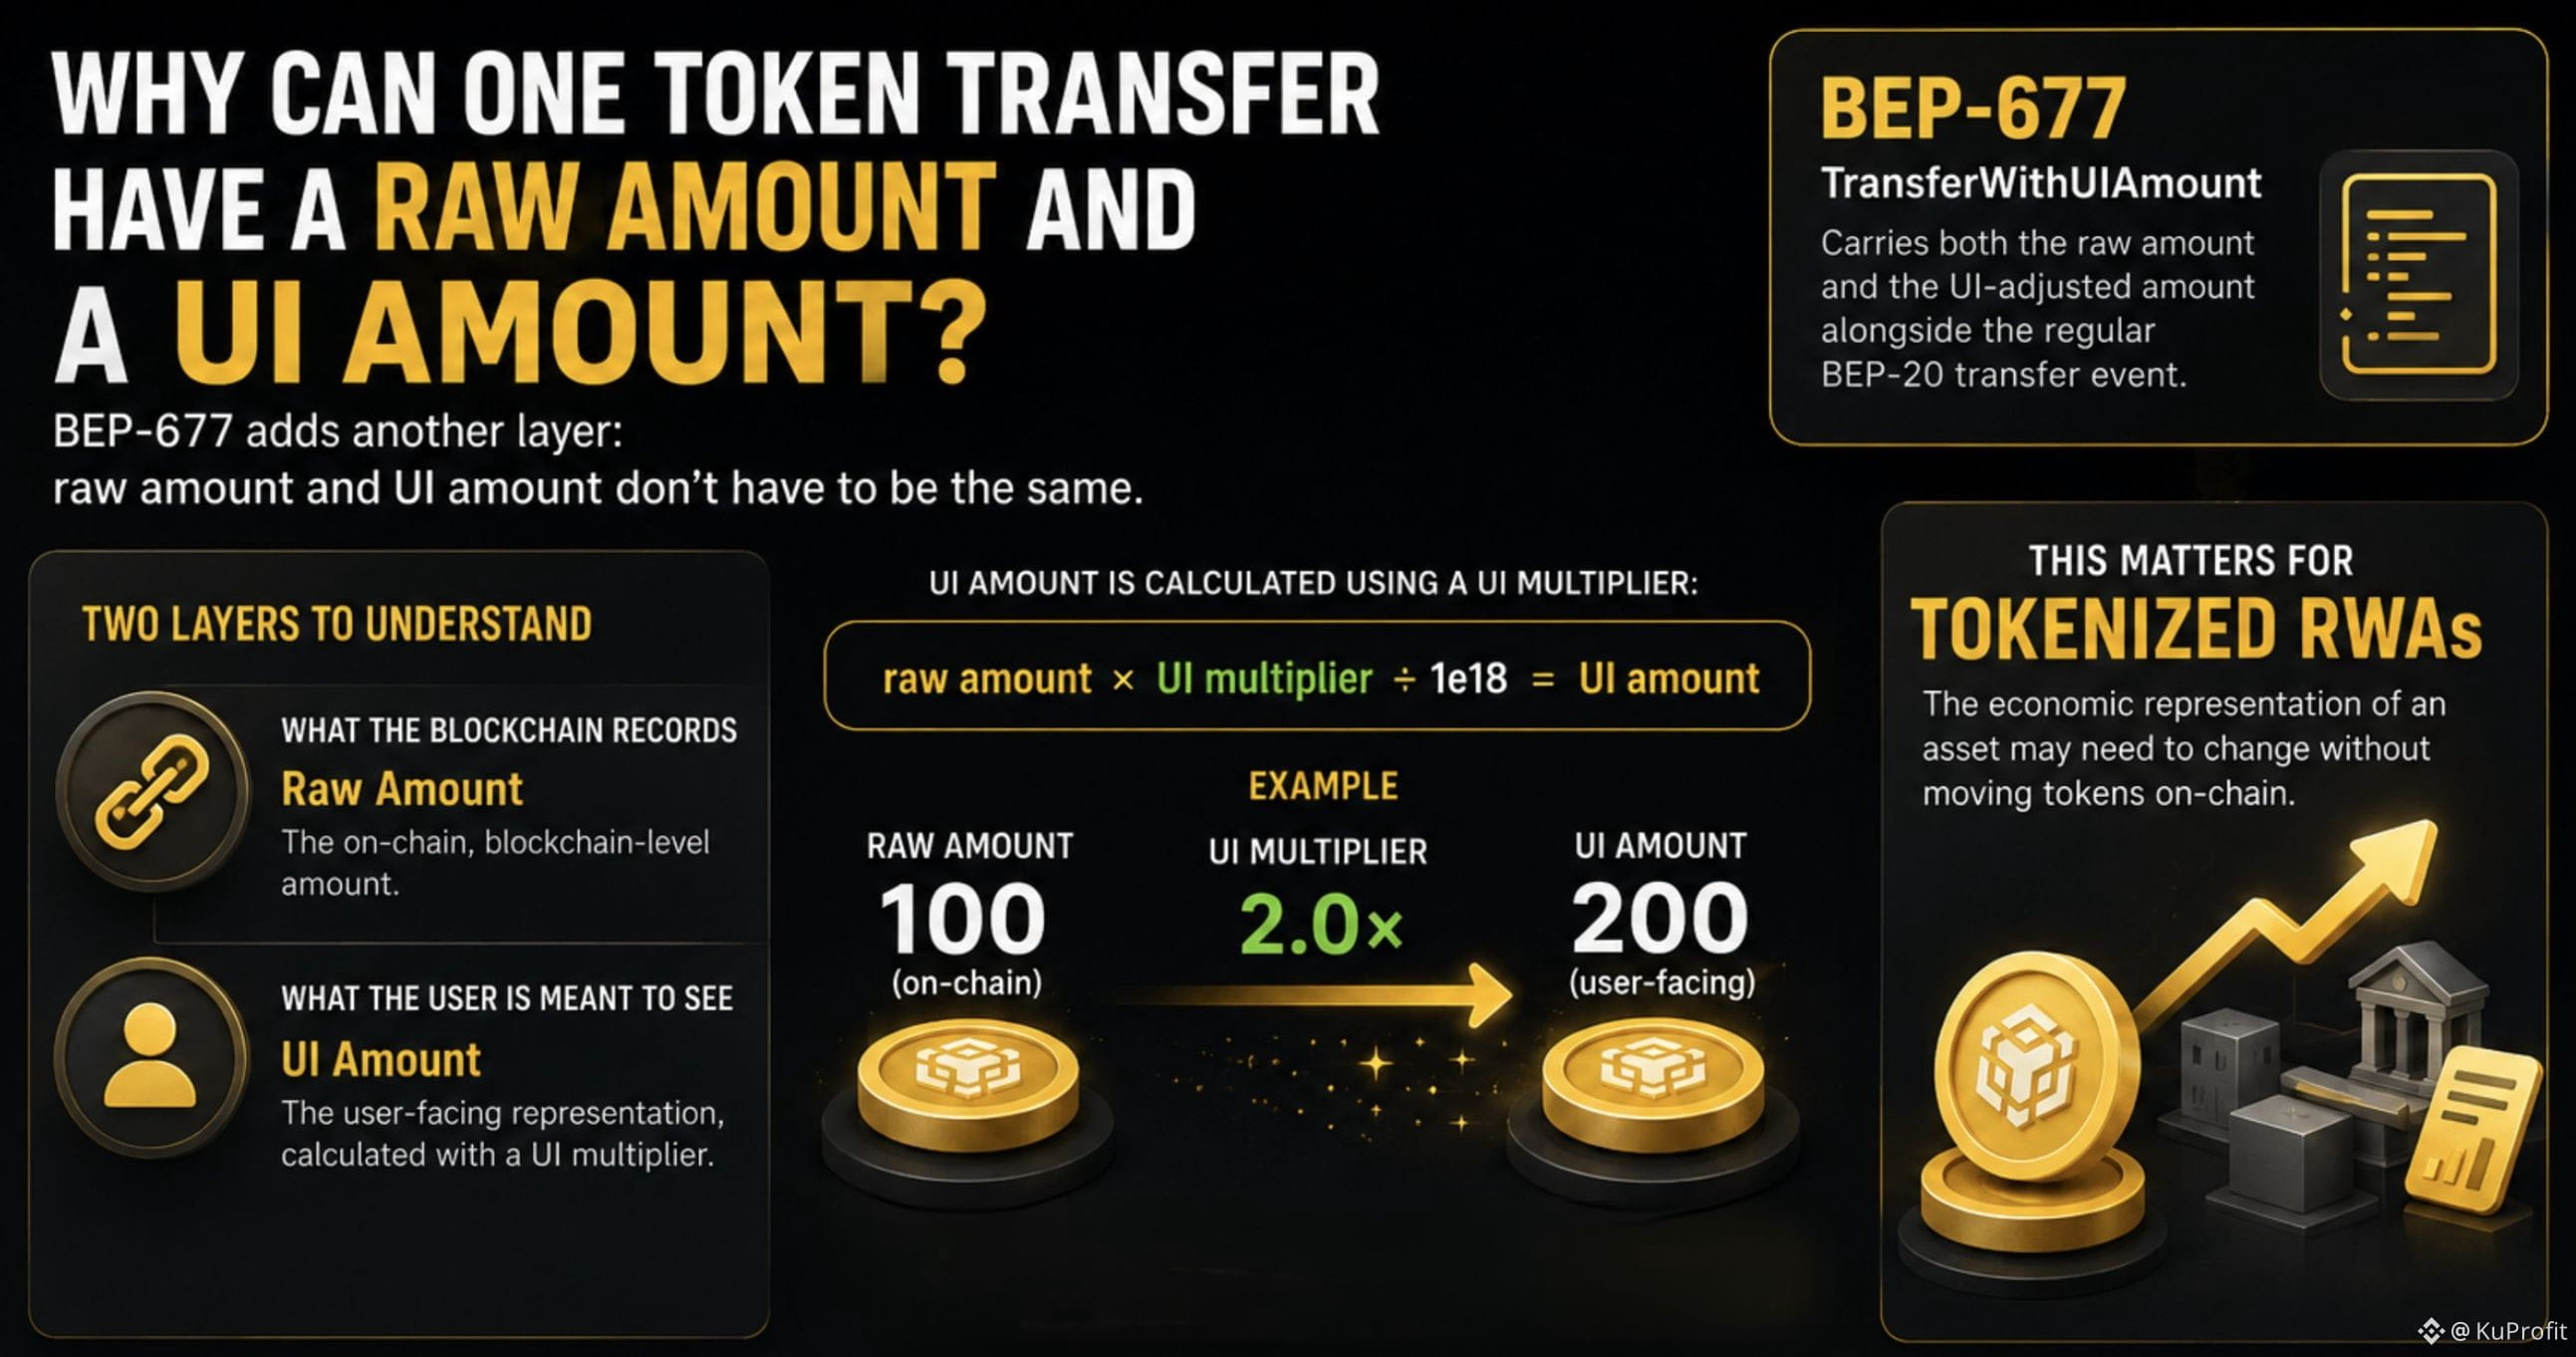
Warum kann eine Token-Übertragung einen Rohbetrag und einen UI-Betrag haben?
Früher dachte ich, eine Token-Übertragung habe nur einen Betrag: die Anzahl, die on-chain erfasst ist.
Aber BEP-677 fügt noch eine zusätzliche Ebene hinzu: Der Rohbetrag und der UI-Betrag müssen nicht identisch sein.
Also: Welche Zahl sehe ich mir genau an?
Der Rohbetrag ist die blockchain-weite Menge.
Der UI-Betrag ist die benutzerorientierte Darstellung, die mithilfe eines UI-Multiplikators berechnet wird:
Rohbetrag × UI-Multiplikator ÷ 1e18 = UI-Betrag
Beispielsweise kann ein 2,0×-Multiplikator dazu führen, dass 100 Roh-Einheiten als 200 UI-Einheiten erscheinen — ohne den Rohsaldo zu verändern.
Und BEP-677 geht noch einen Schritt weiter.
Es definiert „TransferWithUIAmount“, das sowohl den Rohbetrag als auch den UI-bereinigten Betrag zusammen mit dem normalen BEP-20-Transfer-Event mitführt.
Das klingt vielleicht nach einer kleinen technischen Einzelheit.
Aber es löst ein echtes Problem für tokenisierte RWAs: Die wirtschaftliche Darstellung eines Assets muss sich möglicherweise ändern, ohne dass Token on-chain bewegt werden.
Deshalb hat das auch meine Aufmerksamkeit geweckt, als ich mir bStocks angesehen habe.
Binance beschreibt bStocks als BEP-20-Token auf der BNB Smart Chain und sagt, dass sie BEP-677 / Scaled UI Amount für RWA-Use-Cases integrieren.
Es gibt also wirklich zwei Ebenen, die man sich ansehen sollte:
was die Blockchain aufzeichnet
vs.
was dem Benutzer angezeigt werden soll.
Wenn Sie sich einen Token-Saldo ansehen: Auf welche Ebene schauen Sie dann tatsächlich?
#bstockscis @BinanceCIS
Warum kann eine Token-Übertragung einen Rohbetrag und einen UI-Betrag haben?
Früher dachte ich, eine Token-Übertragung habe nur einen Betrag: die Anzahl, die on-chain erfasst ist.
Aber BEP-677 fügt noch eine zusätzliche Ebene hinzu: Der Rohbetrag und der UI-Betrag müssen nicht identisch sein.
Also: Welche Zahl sehe ich mir genau an?
Der Rohbetrag ist die blockchain-weite Menge.
Der UI-Betrag ist die benutzerorientierte Darstellung, die mithilfe eines UI-Multiplikators berechnet wird:
Rohbetrag × UI-Multiplikator ÷ 1e18 = UI-Betrag
Beispielsweise kann ein 2,0×-Multiplikator dazu führen, dass 100 Roh-Einheiten als 200 UI-Einheiten erscheinen — ohne den Rohsaldo zu verändern.
Und BEP-677 geht noch einen Schritt weiter.
Es definiert „TransferWithUIAmount“, das sowohl den Rohbetrag als auch den UI-bereinigten Betrag zusammen mit dem normalen BEP-20-Transfer-Event mitführt.
Das klingt vielleicht nach einer kleinen technischen Einzelheit.
Aber es löst ein echtes Problem für tokenisierte RWAs: Die wirtschaftliche Darstellung eines Assets muss sich möglicherweise ändern, ohne dass Token on-chain bewegt werden.
Deshalb hat das auch meine Aufmerksamkeit geweckt, als ich mir bStocks angesehen habe.
Binance beschreibt bStocks als BEP-20-Token auf der BNB Smart Chain und sagt, dass sie BEP-677 / Scaled UI Amount für RWA-Use-Cases integrieren.
Es gibt also wirklich zwei Ebenen, die man sich ansehen sollte:
was die Blockchain aufzeichnet
vs.
was dem Benutzer angezeigt werden soll.
Wenn Sie sich einen Token-Saldo ansehen: Auf welche Ebene schauen Sie dann tatsächlich?
#bstockscis @BinanceCIS
Früher dachte ich, eine Token-Übertragung habe nur einen Betrag: die Anzahl, die on-chain erfasst ist.
Aber BEP-677 fügt noch eine zusätzliche Ebene hinzu: Der Rohbetrag und der UI-Betrag müssen nicht identisch sein.
Also: Welche Zahl sehe ich mir genau an?
Der Rohbetrag ist die blockchain-weite Menge.
Der UI-Betrag ist die benutzerorientierte Darstellung, die mithilfe eines UI-Multiplikators berechnet wird:
Rohbetrag × UI-Multiplikator ÷ 1e18 = UI-Betrag
Beispielsweise kann ein 2,0×-Multiplikator dazu führen, dass 100 Roh-Einheiten als 200 UI-Einheiten erscheinen — ohne den Rohsaldo zu verändern.
Und BEP-677 geht noch einen Schritt weiter.
Es definiert „TransferWithUIAmount“, das sowohl den Rohbetrag als auch den UI-bereinigten Betrag zusammen mit dem normalen BEP-20-Transfer-Event mitführt.
Das klingt vielleicht nach einer kleinen technischen Einzelheit.
Aber es löst ein echtes Problem für tokenisierte RWAs: Die wirtschaftliche Darstellung eines Assets muss sich möglicherweise ändern, ohne dass Token on-chain bewegt werden.
Deshalb hat das auch meine Aufmerksamkeit geweckt, als ich mir bStocks angesehen habe.
Binance beschreibt bStocks als BEP-20-Token auf der BNB Smart Chain und sagt, dass sie BEP-677 / Scaled UI Amount für RWA-Use-Cases integrieren.
Es gibt also wirklich zwei Ebenen, die man sich ansehen sollte:
was die Blockchain aufzeichnet
vs.
was dem Benutzer angezeigt werden soll.
Wenn Sie sich einen Token-Saldo ansehen: Auf welche Ebene schauen Sie dann tatsächlich?
#bstockscis @BinanceCIS
2
1
81
·
--
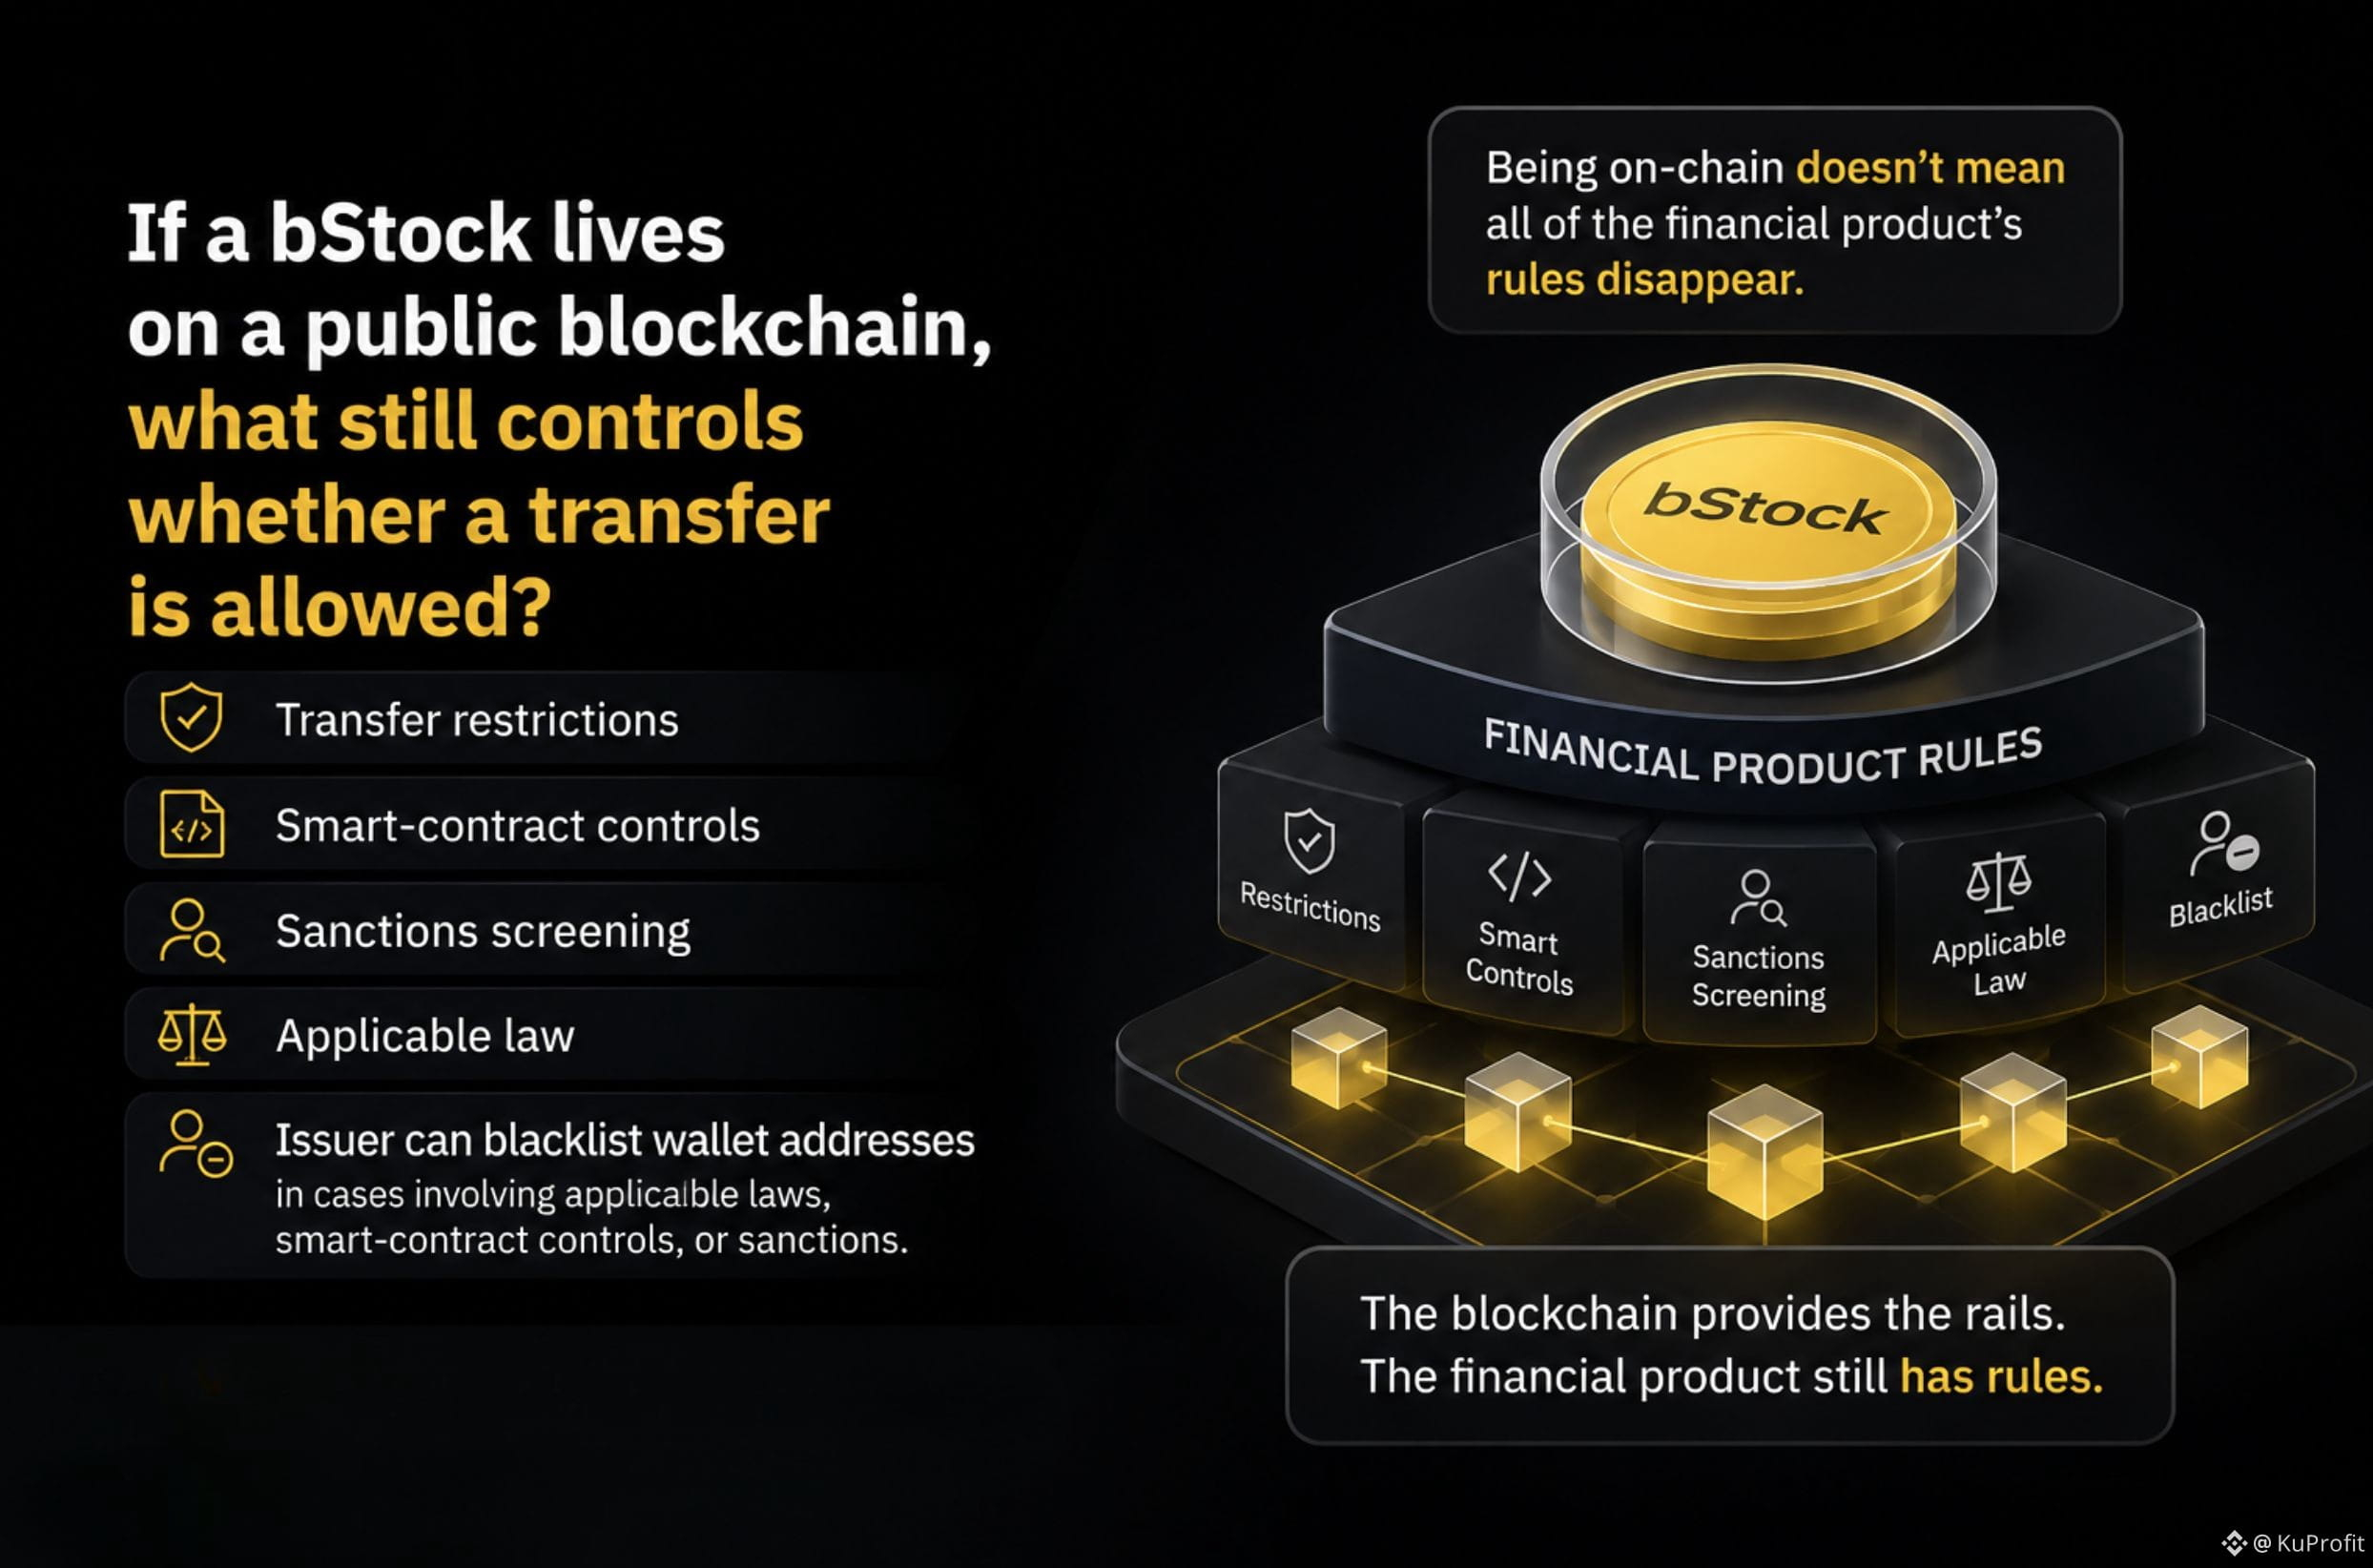
Wenn ein bStock auf einer öffentlichen Blockchain lebt: Was bestimmt immer noch, ob eine Übertragung erlaubt ist?
Zunächst nahm ich an, dass ein BEP-20-Token auf der BNB Smart Chain sich wie jedes andere On-Chain-Asset verhält:
Wallet → Transaktion → Übertragung.
Aber bStocks fügen noch eine weitere Ebene hinzu.
Du kannst einen bStock in eine kompatible BNB-Smart-Chain-Wallet zur Selbstverwahrung zurückziehen.
Trotzdem unterliegen Auszahlungen weiterhin Übertragungsbeschränkungen, Kontrollen durch Smart Contracts, dem Sanktionsscreening und dem jeweils anwendbaren Recht.
Und es gibt noch eine noch interessantere Einzelheit:
Der Emittent behält sich das Recht vor, Wallet-Adressen zu sperren, wenn anwendbare Gesetze, Smart-Contract-Kontrollen oder Sanktionen betroffen sind.
Dass es also „on-chain“ ist, heißt nicht, dass die Regeln des Finanzprodukts automatisch verschwinden.
Die Blockchain stellt nur die Infrastruktur bereit.
Das Finanzprodukt hat weiterhin Regeln.
Selbstverwahrung ändert, wo ich den Token halte – nicht, welche Regeln für das Produkt gelten.
Diese Unterscheidung hat meine Sicht auf bStocks verändert.
Statt nur zu fragen:
„Ist dieser Token on-chain?“
würde ich auch fragen:
„Was bestimmt weiterhin, ob die Übertragung erlaubt ist?“
#bstockscis @BinanceCIS
Wenn ein bStock auf einer öffentlichen Blockchain lebt: Was bestimmt immer noch, ob eine Übertragung erlaubt ist?
Zunächst nahm ich an, dass ein BEP-20-Token auf der BNB Smart Chain sich wie jedes andere On-Chain-Asset verhält:
Wallet → Transaktion → Übertragung.
Aber bStocks fügen noch eine weitere Ebene hinzu.
Du kannst einen bStock in eine kompatible BNB-Smart-Chain-Wallet zur Selbstverwahrung zurückziehen.
Trotzdem unterliegen Auszahlungen weiterhin Übertragungsbeschränkungen, Kontrollen durch Smart Contracts, dem Sanktionsscreening und dem jeweils anwendbaren Recht.
Und es gibt noch eine noch interessantere Einzelheit:
Der Emittent behält sich das Recht vor, Wallet-Adressen zu sperren, wenn anwendbare Gesetze, Smart-Contract-Kontrollen oder Sanktionen betroffen sind.
Dass es also „on-chain“ ist, heißt nicht, dass die Regeln des Finanzprodukts automatisch verschwinden.
Die Blockchain stellt nur die Infrastruktur bereit.
Das Finanzprodukt hat weiterhin Regeln.
Selbstverwahrung ändert, wo ich den Token halte – nicht, welche Regeln für das Produkt gelten.
Diese Unterscheidung hat meine Sicht auf bStocks verändert.
Statt nur zu fragen:
„Ist dieser Token on-chain?“
würde ich auch fragen:
„Was bestimmt weiterhin, ob die Übertragung erlaubt ist?“
#bstockscis @BinanceCIS
Zunächst nahm ich an, dass ein BEP-20-Token auf der BNB Smart Chain sich wie jedes andere On-Chain-Asset verhält:
Wallet → Transaktion → Übertragung.
Aber bStocks fügen noch eine weitere Ebene hinzu.
Du kannst einen bStock in eine kompatible BNB-Smart-Chain-Wallet zur Selbstverwahrung zurückziehen.
Trotzdem unterliegen Auszahlungen weiterhin Übertragungsbeschränkungen, Kontrollen durch Smart Contracts, dem Sanktionsscreening und dem jeweils anwendbaren Recht.
Und es gibt noch eine noch interessantere Einzelheit:
Der Emittent behält sich das Recht vor, Wallet-Adressen zu sperren, wenn anwendbare Gesetze, Smart-Contract-Kontrollen oder Sanktionen betroffen sind.
Dass es also „on-chain“ ist, heißt nicht, dass die Regeln des Finanzprodukts automatisch verschwinden.
Die Blockchain stellt nur die Infrastruktur bereit.
Das Finanzprodukt hat weiterhin Regeln.
Selbstverwahrung ändert, wo ich den Token halte – nicht, welche Regeln für das Produkt gelten.
Diese Unterscheidung hat meine Sicht auf bStocks verändert.
Statt nur zu fragen:
„Ist dieser Token on-chain?“
würde ich auch fragen:
„Was bestimmt weiterhin, ob die Übertragung erlaubt ist?“
#bstockscis @BinanceCIS
4
2
97
·
--
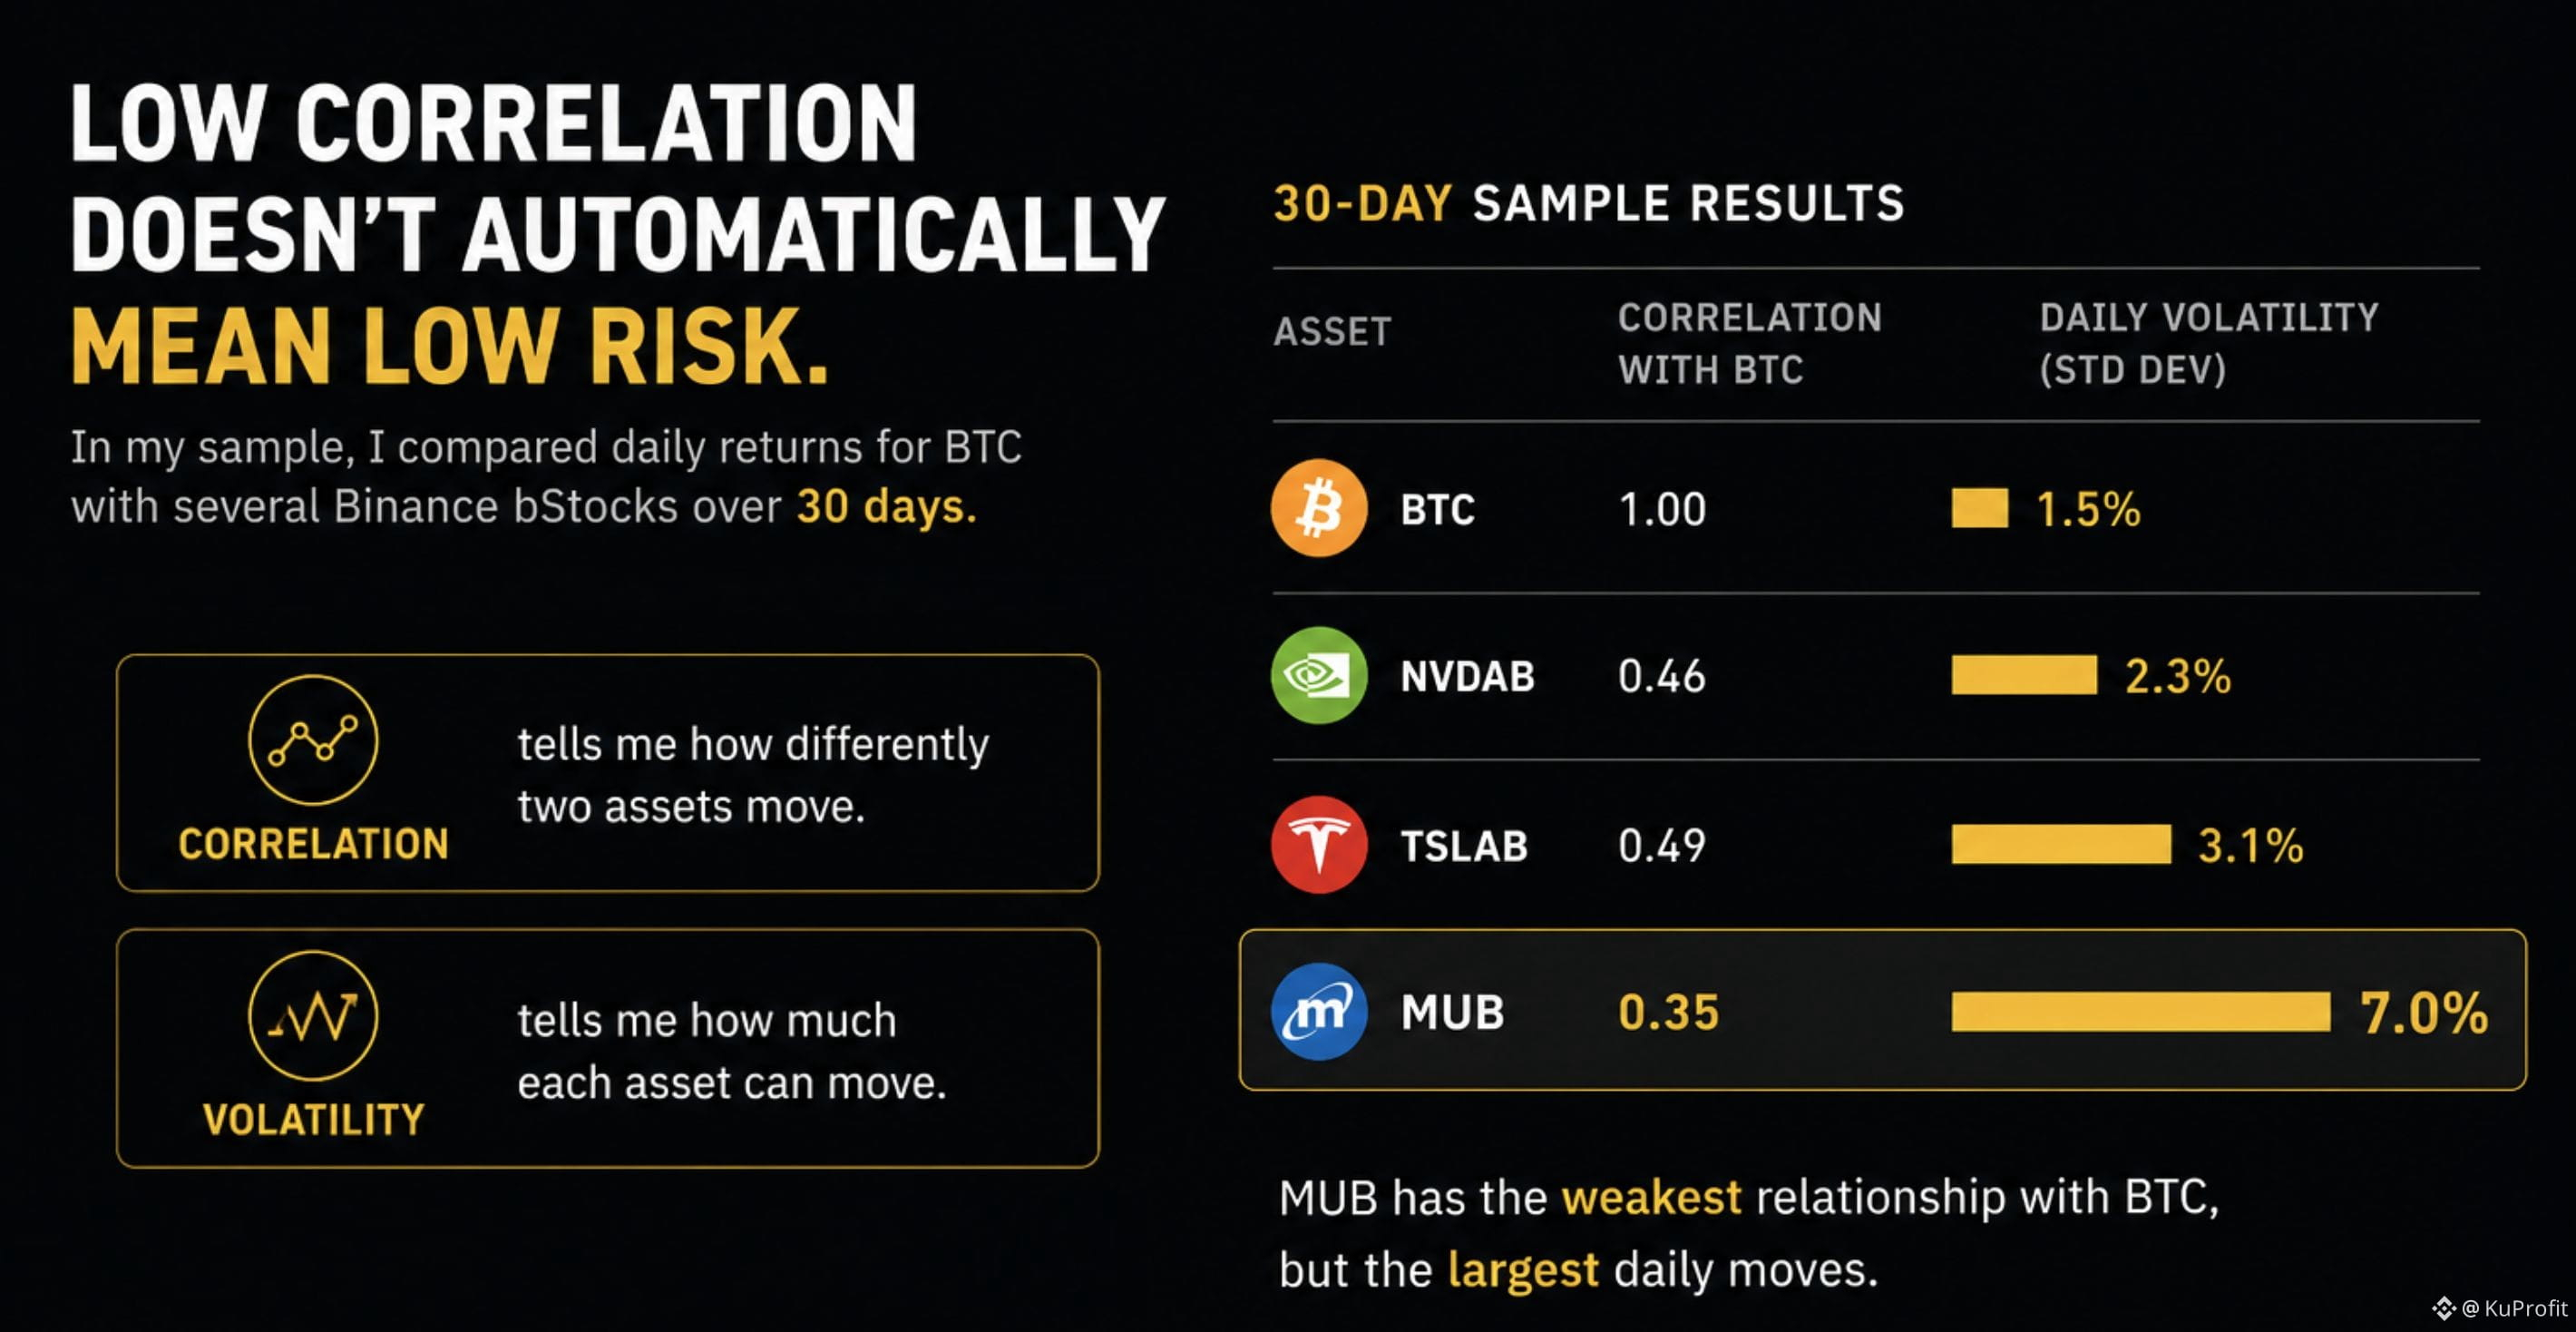
Geringe Korrelation bedeutet nicht automatisch auch ein geringes Risiko.
Früher dachte ich, dass das Hinzufügen von Aktien zu einem kryptolastigen Portfolio fast automatisch eine Diversifizierungsmaßnahme ist.
Also habe ich einen einfachen 30-Tage-Check durchgeführt.
Ich verglich die täglichen Renditen von BTC mit mehreren Binance-bStocks, darunter NVDAB, TSLAB und MUB.
Das Ergebnis war interessanter, als ich erwartet hatte.
In meiner Stichprobe zeigte MUB die schwächste Beziehung zu BTC – etwa 0,35 Korrelation.
Aber MUB hatte auch bei weitem die größten täglichen Bewegungen, mit einer täglichen Volatilität von rund 7%, im Vergleich zu etwa 1,5% für BTC.
Das hat meine Sicht darauf verändert, wie man über bStocks diversifiziert.
Korrelation sagt mir, wie unterschiedlich sich zwei Assets bewegen.
Sie sagt mir nicht, wie stark sich das jeweilige Asset bewegen kann.
Deshalb würde ich ein Asset nicht einfach „diversifizierend“ nennen, nur weil es sich nicht exakt wie BTC bewegt.
Ich würde zwei getrennte Fragen stellen:
Wie unterschiedlich bewegt es sich?
Und wie stark bewegt es sich?
Für mich ist das eine viel bessere Denkweise, um Portfoliodiversifizierung zu betrachten.
#bstockscis @BinanceCIS
Geringe Korrelation bedeutet nicht automatisch auch ein geringes Risiko.
Früher dachte ich, dass das Hinzufügen von Aktien zu einem kryptolastigen Portfolio fast automatisch eine Diversifizierungsmaßnahme ist.
Also habe ich einen einfachen 30-Tage-Check durchgeführt.
Ich verglich die täglichen Renditen von BTC mit mehreren Binance-bStocks, darunter NVDAB, TSLAB und MUB.
Das Ergebnis war interessanter, als ich erwartet hatte.
In meiner Stichprobe zeigte MUB die schwächste Beziehung zu BTC – etwa 0,35 Korrelation.
Aber MUB hatte auch bei weitem die größten täglichen Bewegungen, mit einer täglichen Volatilität von rund 7%, im Vergleich zu etwa 1,5% für BTC.
Das hat meine Sicht darauf verändert, wie man über bStocks diversifiziert.
Korrelation sagt mir, wie unterschiedlich sich zwei Assets bewegen.
Sie sagt mir nicht, wie stark sich das jeweilige Asset bewegen kann.
Deshalb würde ich ein Asset nicht einfach „diversifizierend“ nennen, nur weil es sich nicht exakt wie BTC bewegt.
Ich würde zwei getrennte Fragen stellen:
Wie unterschiedlich bewegt es sich?
Und wie stark bewegt es sich?
Für mich ist das eine viel bessere Denkweise, um Portfoliodiversifizierung zu betrachten.
#bstockscis @BinanceCIS
Früher dachte ich, dass das Hinzufügen von Aktien zu einem kryptolastigen Portfolio fast automatisch eine Diversifizierungsmaßnahme ist.
Also habe ich einen einfachen 30-Tage-Check durchgeführt.
Ich verglich die täglichen Renditen von BTC mit mehreren Binance-bStocks, darunter NVDAB, TSLAB und MUB.
Das Ergebnis war interessanter, als ich erwartet hatte.
In meiner Stichprobe zeigte MUB die schwächste Beziehung zu BTC – etwa 0,35 Korrelation.
Aber MUB hatte auch bei weitem die größten täglichen Bewegungen, mit einer täglichen Volatilität von rund 7%, im Vergleich zu etwa 1,5% für BTC.
Das hat meine Sicht darauf verändert, wie man über bStocks diversifiziert.
Korrelation sagt mir, wie unterschiedlich sich zwei Assets bewegen.
Sie sagt mir nicht, wie stark sich das jeweilige Asset bewegen kann.
Deshalb würde ich ein Asset nicht einfach „diversifizierend“ nennen, nur weil es sich nicht exakt wie BTC bewegt.
Ich würde zwei getrennte Fragen stellen:
Wie unterschiedlich bewegt es sich?
Und wie stark bewegt es sich?
Für mich ist das eine viel bessere Denkweise, um Portfoliodiversifizierung zu betrachten.
#bstockscis @BinanceCIS
2
1
115
·
--
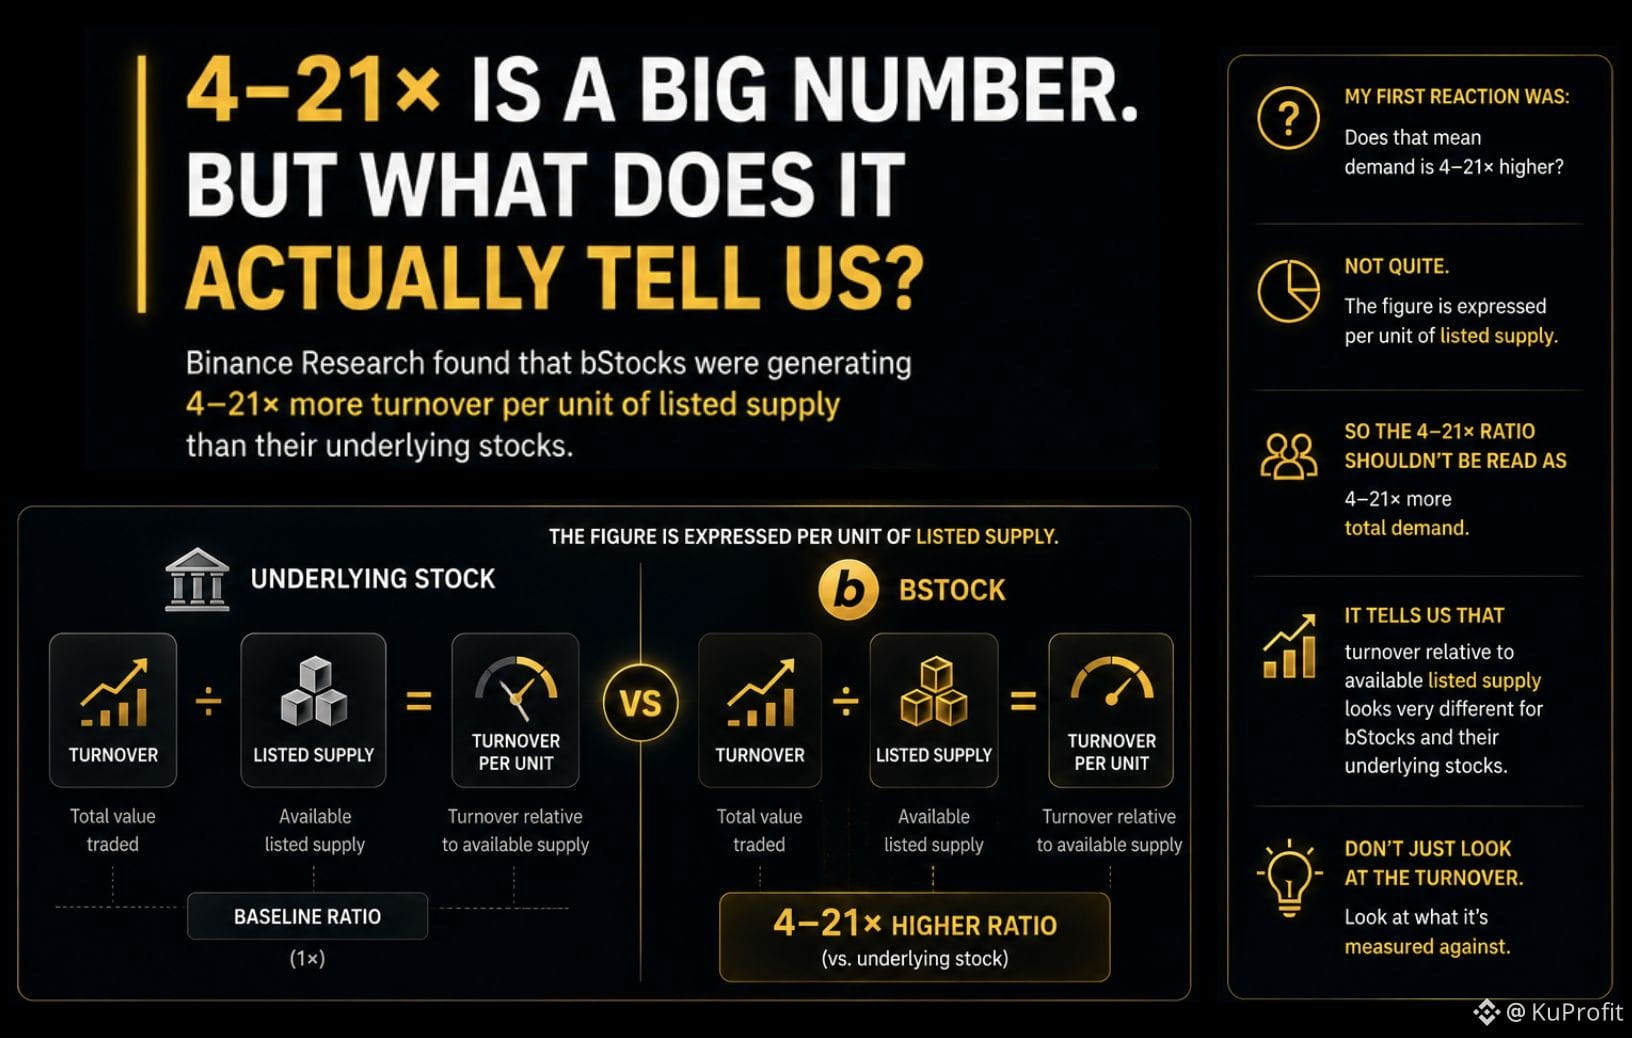
4–21× ist eine große Zahl. Aber was sagt sie uns eigentlich?
Binance Research hat herausgefunden, dass bStocks 4–21× mehr Umsatz pro Einheit des gelisteten Angebots erzeugten als ihre zugrunde liegenden Aktien.
Meine erste Reaktion war:
Heißt das, dass die Nachfrage 4–21× höher ist?
Nicht ganz.
Die Kennzahl wird pro Einheit des gelisteten Angebots angegeben.
Daher sollte das 4–21×-Verhältnis nicht als 4–21× mehr gesamte Nachfrage gelesen werden.
Es zeigt uns, dass der Umsatz im Verhältnis zum verfügbaren gelisteten Angebot für bStocks und ihre zugrunde liegenden Aktien sehr unterschiedlich aussieht.
Genau das finde ich an der Zahl interessant.
Die Schlagzeile lautet: 4–21×.
Aber die bessere Frage ist:
4–21× im Verhältnis zu was?
Denn wenn man die Marktaktivität vergleicht, kann der Nenner die Geschichte genauso stark verändern wie der Zähler.
Schauen Sie nicht nur auf den Umsatz. Schauen Sie darauf, wogegen er gemessen wird.
#bstockscis @BinanceCIS
4–21× ist eine große Zahl. Aber was sagt sie uns eigentlich?
Binance Research hat herausgefunden, dass bStocks 4–21× mehr Umsatz pro Einheit des gelisteten Angebots erzeugten als ihre zugrunde liegenden Aktien.
Meine erste Reaktion war:
Heißt das, dass die Nachfrage 4–21× höher ist?
Nicht ganz.
Die Kennzahl wird pro Einheit des gelisteten Angebots angegeben.
Daher sollte das 4–21×-Verhältnis nicht als 4–21× mehr gesamte Nachfrage gelesen werden.
Es zeigt uns, dass der Umsatz im Verhältnis zum verfügbaren gelisteten Angebot für bStocks und ihre zugrunde liegenden Aktien sehr unterschiedlich aussieht.
Genau das finde ich an der Zahl interessant.
Die Schlagzeile lautet: 4–21×.
Aber die bessere Frage ist:
4–21× im Verhältnis zu was?
Denn wenn man die Marktaktivität vergleicht, kann der Nenner die Geschichte genauso stark verändern wie der Zähler.
Schauen Sie nicht nur auf den Umsatz. Schauen Sie darauf, wogegen er gemessen wird.
#bstockscis @BinanceCIS
Binance Research hat herausgefunden, dass bStocks 4–21× mehr Umsatz pro Einheit des gelisteten Angebots erzeugten als ihre zugrunde liegenden Aktien.
Meine erste Reaktion war:
Heißt das, dass die Nachfrage 4–21× höher ist?
Nicht ganz.
Die Kennzahl wird pro Einheit des gelisteten Angebots angegeben.
Daher sollte das 4–21×-Verhältnis nicht als 4–21× mehr gesamte Nachfrage gelesen werden.
Es zeigt uns, dass der Umsatz im Verhältnis zum verfügbaren gelisteten Angebot für bStocks und ihre zugrunde liegenden Aktien sehr unterschiedlich aussieht.
Genau das finde ich an der Zahl interessant.
Die Schlagzeile lautet: 4–21×.
Aber die bessere Frage ist:
4–21× im Verhältnis zu was?
Denn wenn man die Marktaktivität vergleicht, kann der Nenner die Geschichte genauso stark verändern wie der Zähler.
Schauen Sie nicht nur auf den Umsatz. Schauen Sie darauf, wogegen er gemessen wird.
#bstockscis @BinanceCIS
2
2
105
·
--
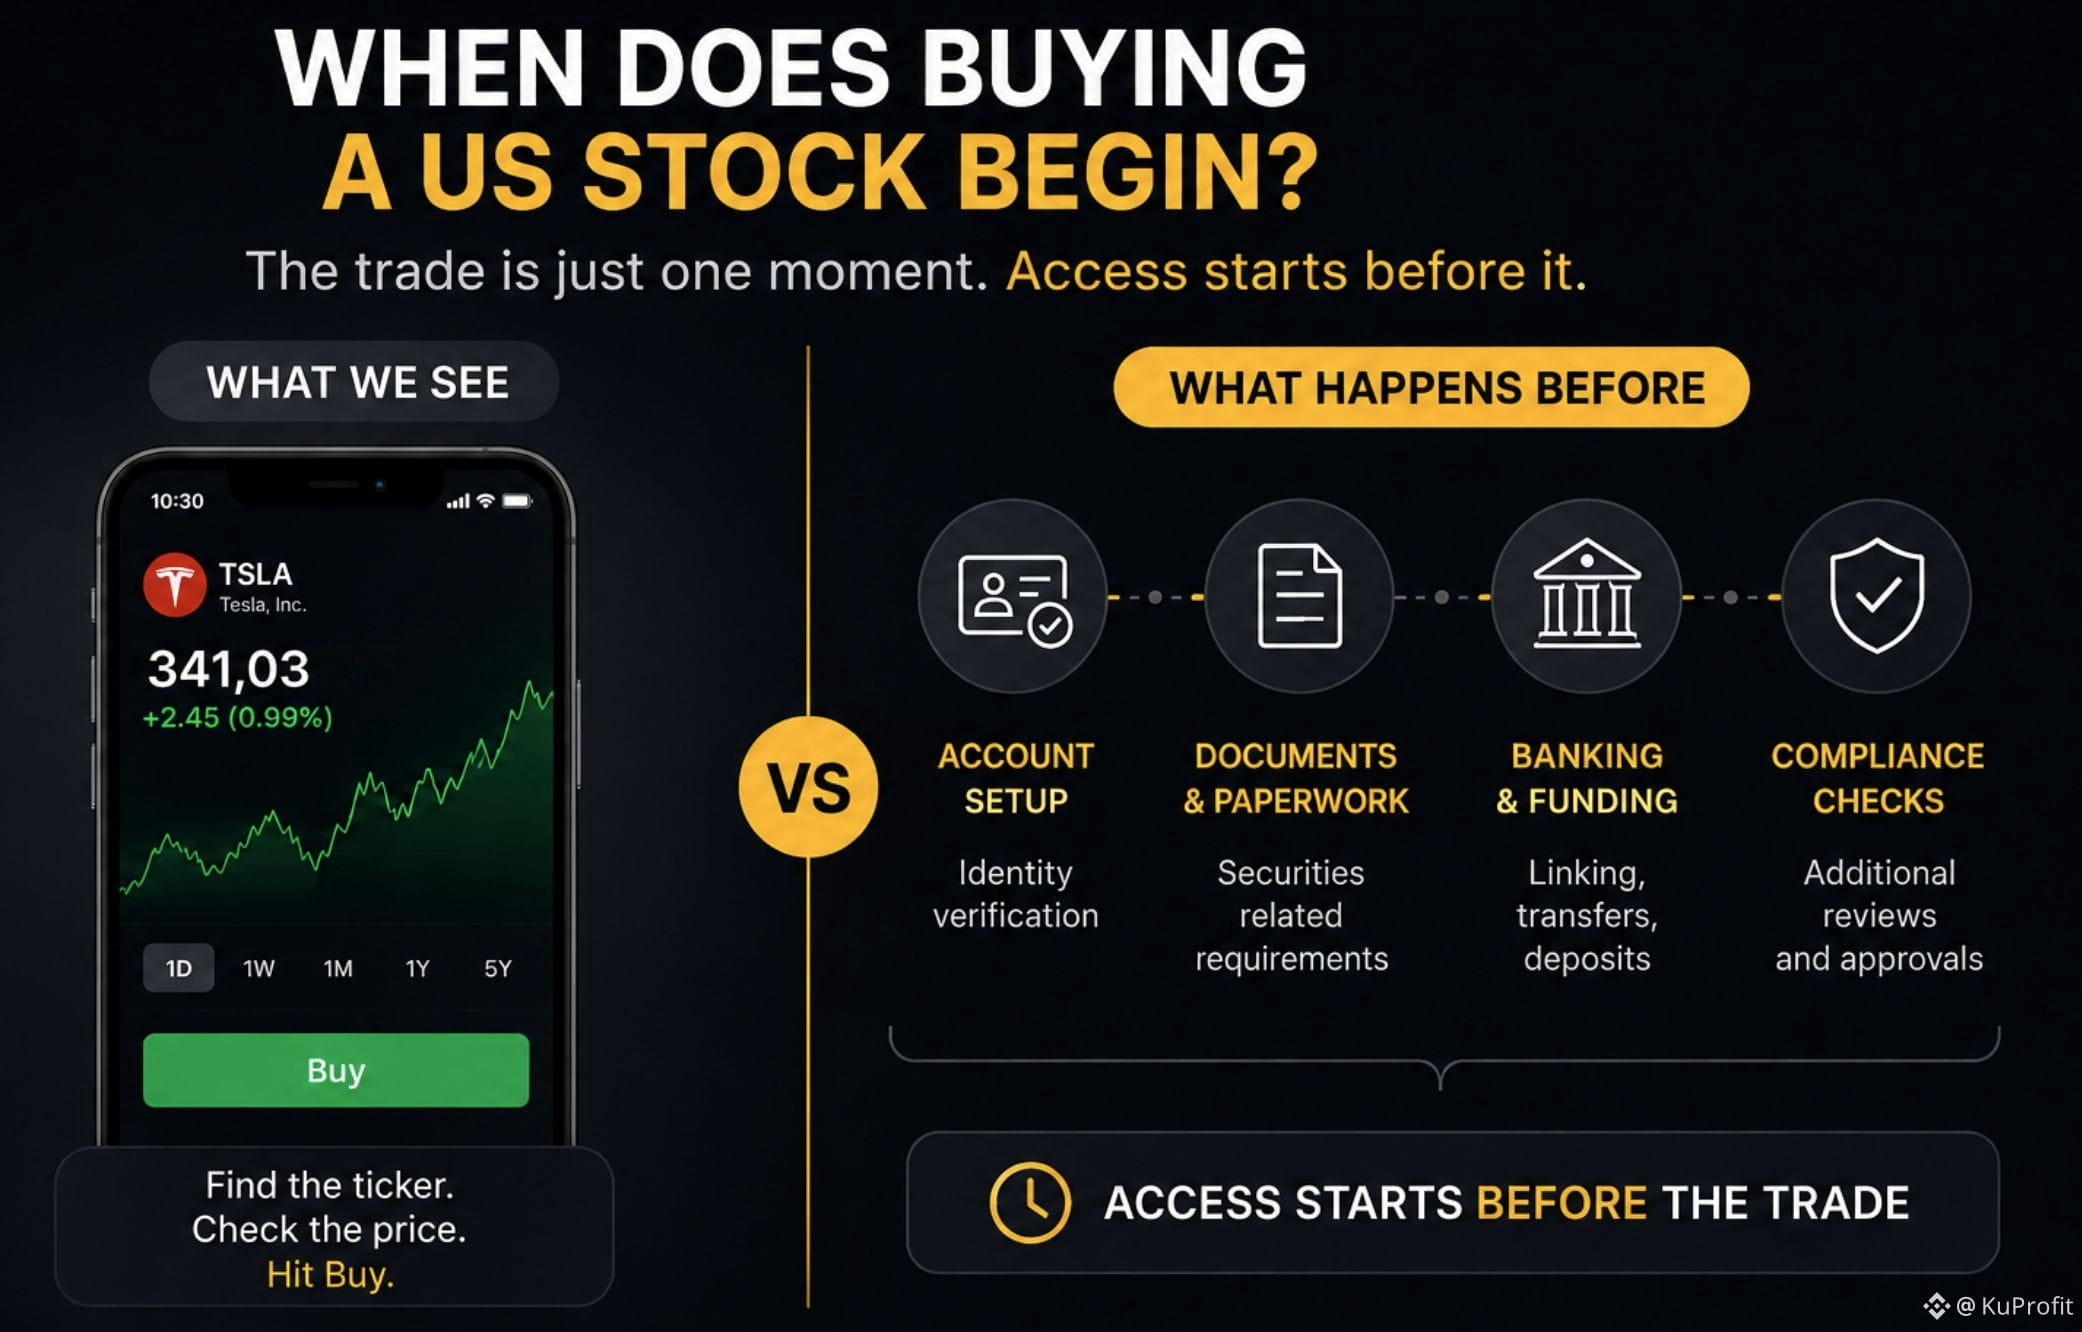
Ab wann beginnt das Kaufen einer US-Aktie wirklich?
Wenn ich mir vorstelle, eine US-Aktie zu kaufen, starte ich normalerweise an derselben Stelle:
Den Ticker finden.
Den Preis prüfen.
Auf Kaufen klicken.
Aber das lässt einen Teil des Prozesses weg, der leicht zu übersehen ist.
Nämlich den Zugang zum entsprechenden Vermögenswert überhaupt erst zu erhalten.
Ein Teil davon kann die Wertpapierdokumentation sein, die erforderlich ist, bevor Sie auf die Aktie zugreifen können.
Und das hat mich dazu gebracht, mir neu zu überlegen, was ich eigentlich meine, wenn ich sage:
„Ich möchte diese Aktie kaufen.“
Die Order selbst ist nur ein Moment im Prozess.
Es können Anforderungen hinzukommen, bevor ich überhaupt die Ordermaske sehe.
Genau dort hat mich bStocks dazu gebracht, den Prozess anders zu betrachten.
Die zugrunde liegende Aktie hat sich nicht verändert.
Aber der Weg, um daran partizipieren zu können, kann anders aussehen.
Also begann ich zu fragen:
„Wie viel vom Kauf einer US-Aktie passiert, bevor ich überhaupt den Button „Kaufen“ sehe?“
Für mich ist das ein einfacher Bereich, der beim Investieren leicht übersehen wird.
Wir konzentrieren uns dazu gern auf den Trade, weil das der sichtbare Teil ist.
Aber der Zugang beginnt, bevor gehandelt wird.
#bstockscis @BinanceCIS
Ab wann beginnt das Kaufen einer US-Aktie wirklich?
Wenn ich mir vorstelle, eine US-Aktie zu kaufen, starte ich normalerweise an derselben Stelle:
Den Ticker finden.
Den Preis prüfen.
Auf Kaufen klicken.
Aber das lässt einen Teil des Prozesses weg, der leicht zu übersehen ist.
Nämlich den Zugang zum entsprechenden Vermögenswert überhaupt erst zu erhalten.
Ein Teil davon kann die Wertpapierdokumentation sein, die erforderlich ist, bevor Sie auf die Aktie zugreifen können.
Und das hat mich dazu gebracht, mir neu zu überlegen, was ich eigentlich meine, wenn ich sage:
„Ich möchte diese Aktie kaufen.“
Die Order selbst ist nur ein Moment im Prozess.
Es können Anforderungen hinzukommen, bevor ich überhaupt die Ordermaske sehe.
Genau dort hat mich bStocks dazu gebracht, den Prozess anders zu betrachten.
Die zugrunde liegende Aktie hat sich nicht verändert.
Aber der Weg, um daran partizipieren zu können, kann anders aussehen.
Also begann ich zu fragen:
„Wie viel vom Kauf einer US-Aktie passiert, bevor ich überhaupt den Button „Kaufen“ sehe?“
Für mich ist das ein einfacher Bereich, der beim Investieren leicht übersehen wird.
Wir konzentrieren uns dazu gern auf den Trade, weil das der sichtbare Teil ist.
Aber der Zugang beginnt, bevor gehandelt wird.
#bstockscis @BinanceCIS
Wenn ich mir vorstelle, eine US-Aktie zu kaufen, starte ich normalerweise an derselben Stelle:
Den Ticker finden.
Den Preis prüfen.
Auf Kaufen klicken.
Aber das lässt einen Teil des Prozesses weg, der leicht zu übersehen ist.
Nämlich den Zugang zum entsprechenden Vermögenswert überhaupt erst zu erhalten.
Ein Teil davon kann die Wertpapierdokumentation sein, die erforderlich ist, bevor Sie auf die Aktie zugreifen können.
Und das hat mich dazu gebracht, mir neu zu überlegen, was ich eigentlich meine, wenn ich sage:
„Ich möchte diese Aktie kaufen.“
Die Order selbst ist nur ein Moment im Prozess.
Es können Anforderungen hinzukommen, bevor ich überhaupt die Ordermaske sehe.
Genau dort hat mich bStocks dazu gebracht, den Prozess anders zu betrachten.
Die zugrunde liegende Aktie hat sich nicht verändert.
Aber der Weg, um daran partizipieren zu können, kann anders aussehen.
Also begann ich zu fragen:
„Wie viel vom Kauf einer US-Aktie passiert, bevor ich überhaupt den Button „Kaufen“ sehe?“
Für mich ist das ein einfacher Bereich, der beim Investieren leicht übersehen wird.
Wir konzentrieren uns dazu gern auf den Trade, weil das der sichtbare Teil ist.
Aber der Zugang beginnt, bevor gehandelt wird.
#bstockscis @BinanceCIS
2
99
·
--
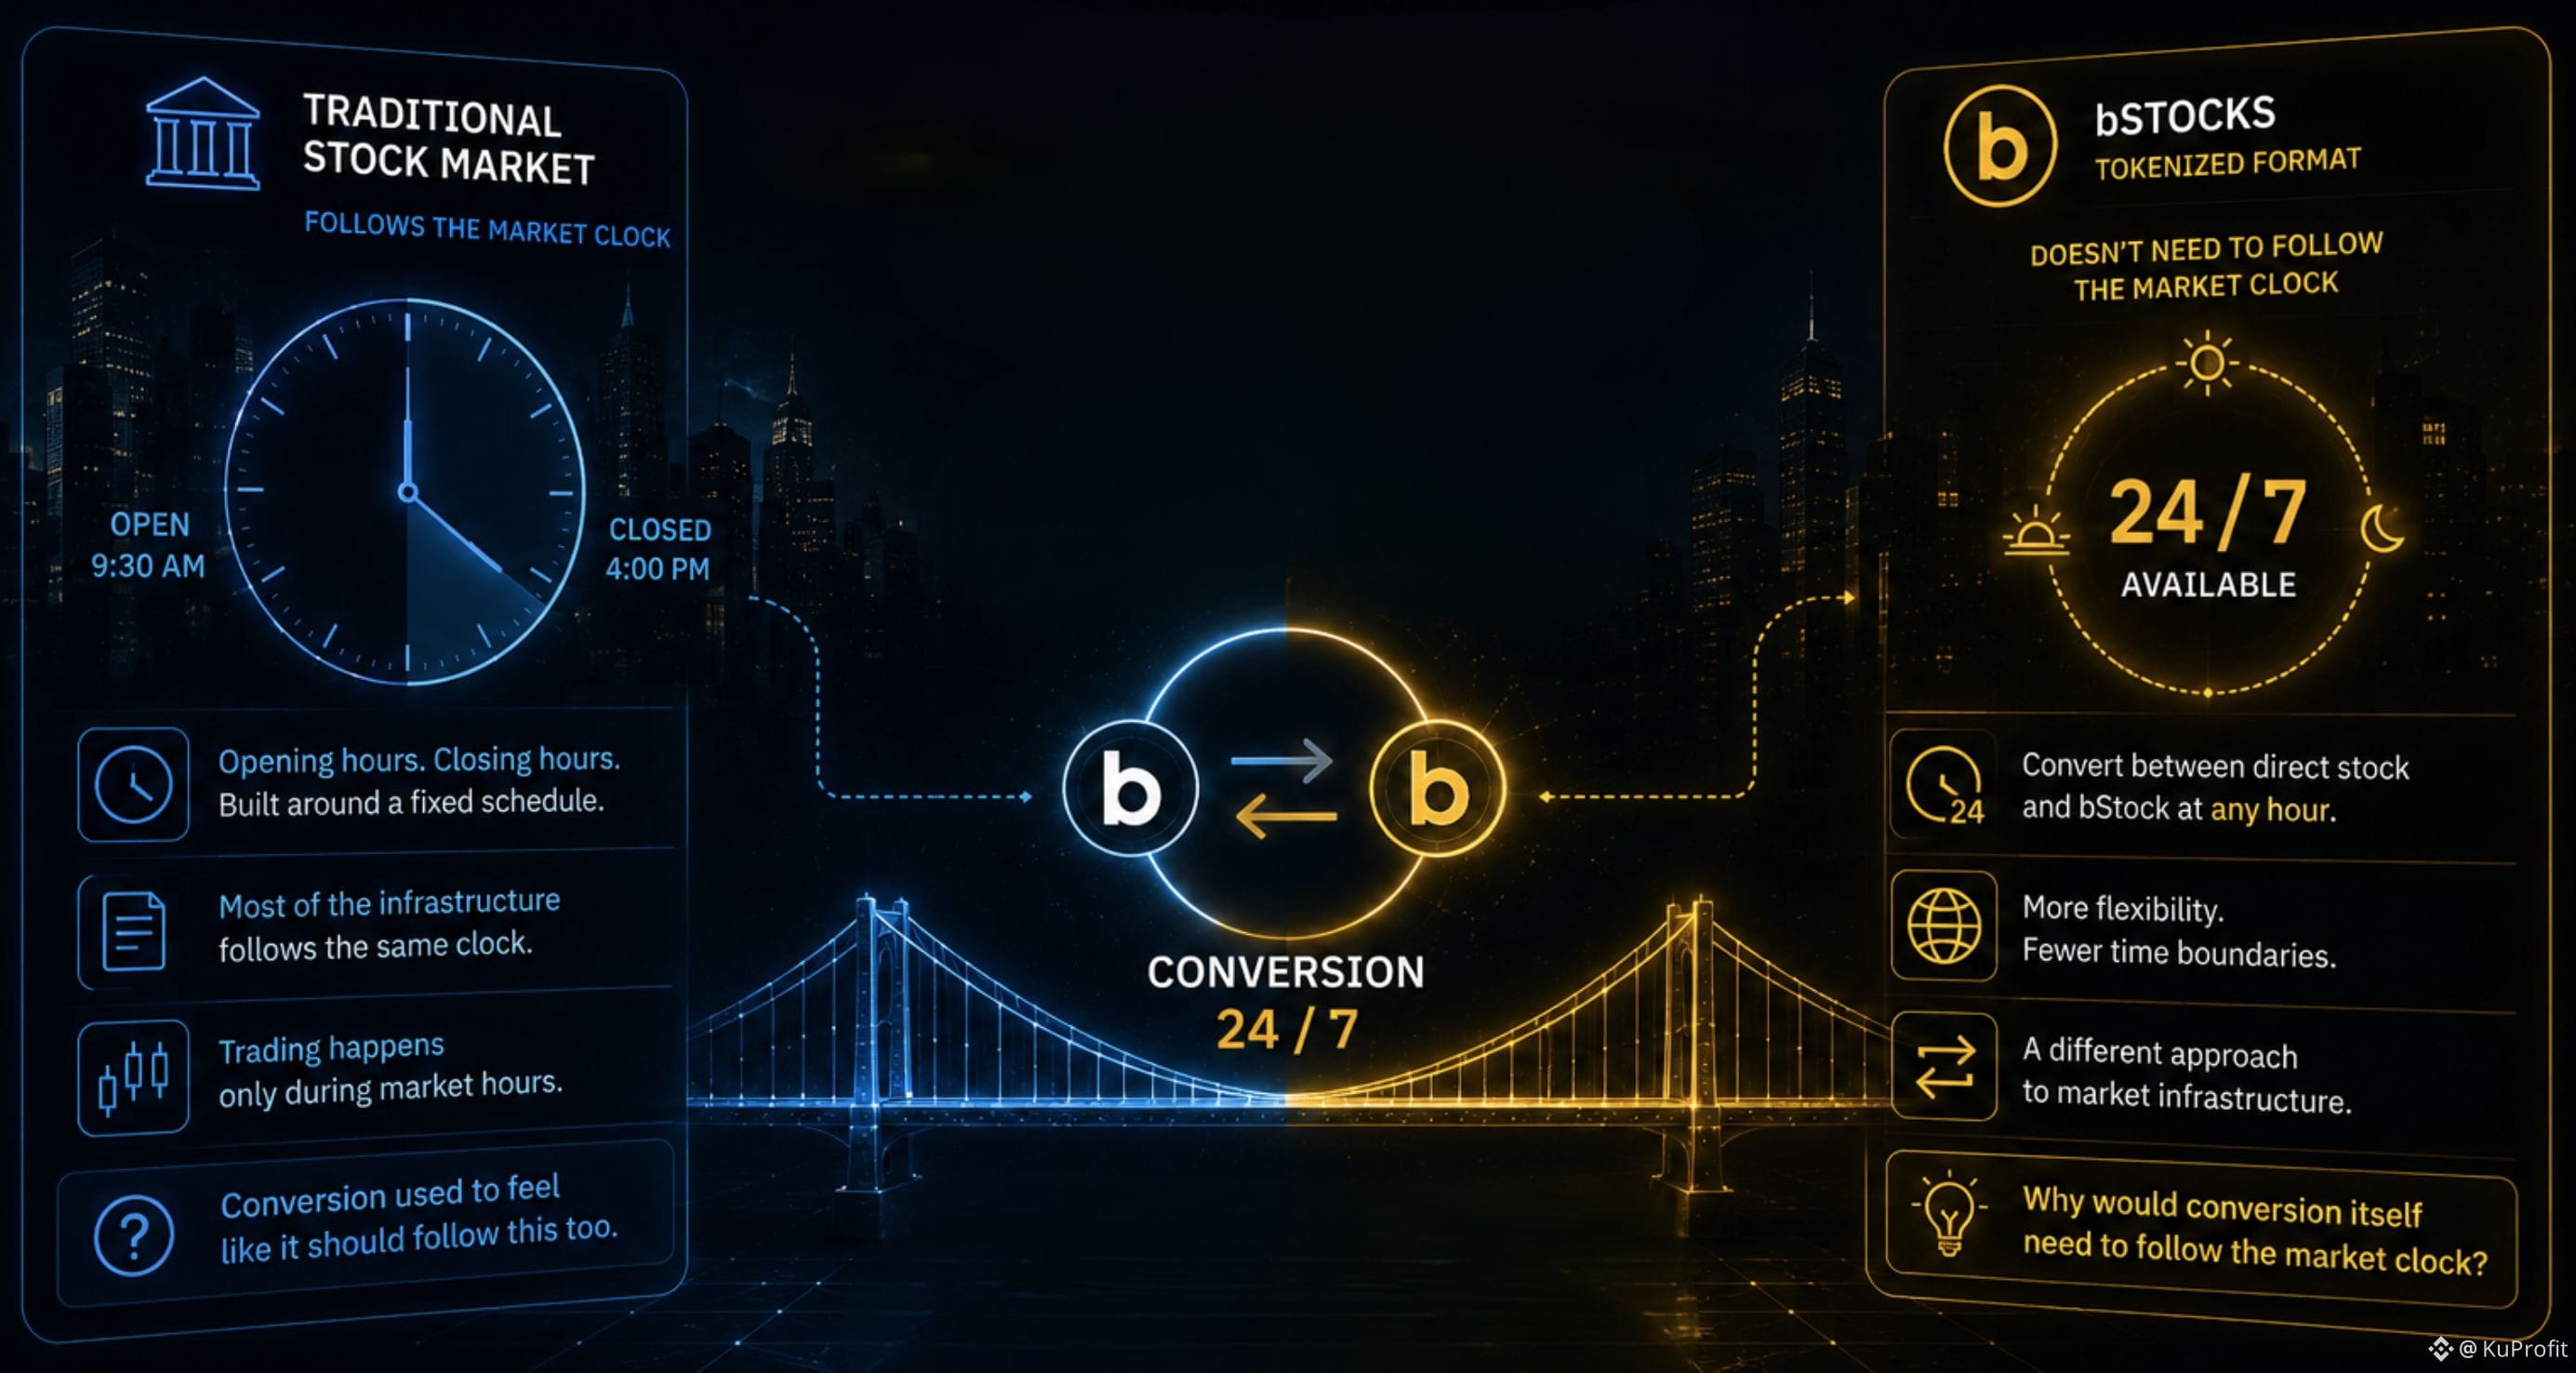
Warum müsste eine Konvertierung selbst dem Markttakt folgen?
Ich verstehe, warum der Aktienhandel traditionell an die Börsenzeiten gebunden ist.
Der zugrunde liegende Markt hat Öffnungszeiten. Er hat Schließzeiten.
Und die meisten Infrastrukturen rund um Aktien sind nach diesem Zeitplan aufgebaut.
Doch dann bin ich auf etwas zu bStocks gestoßen, das mich zum Nachdenken gebracht hat:
Eine Konvertierung ist zu jeder Stunde möglich.
Zunächst dachte ich, Konvertierung sei etwas, das ganz natürlich demselben Takt folgt wie die zugrunde liegende Aktie.
Aber wenn ich außerhalb der traditionellen Marktzeiten zwischen einer direkten Aktie und einem bStock wechseln kann, wirkt diese Annahme plötzlich weniger naheliegend.
Das Interessante ist nicht nur, dass eine Konvertierung zu jeder Stunde verfügbar ist.
Es ist das, was sich dadurch verändert.
Der zugrunde liegende Markt kann seinen eigenen Handelsplan haben, während die Konvertierung zwischen den beiden Formaten jederzeit verfügbar sein kann.
Und das hat mich fragen lassen:
Warum müsste die Konvertierung selbst dem Markttakt folgen?
Für mich ist das einer der spannendsten Unterschiede zwischen traditioneller Marktinfrastruktur und einem tokenisierten Format.
Der Markt kann weiterhin seine eigenen Zeiten haben.
Aber die Brücke zwischen den beiden Formaten muss das nicht zwangsläufig.
#bstockscis @BinanceCIS
Warum müsste eine Konvertierung selbst dem Markttakt folgen?
Ich verstehe, warum der Aktienhandel traditionell an die Börsenzeiten gebunden ist.
Der zugrunde liegende Markt hat Öffnungszeiten. Er hat Schließzeiten.
Und die meisten Infrastrukturen rund um Aktien sind nach diesem Zeitplan aufgebaut.
Doch dann bin ich auf etwas zu bStocks gestoßen, das mich zum Nachdenken gebracht hat:
Eine Konvertierung ist zu jeder Stunde möglich.
Zunächst dachte ich, Konvertierung sei etwas, das ganz natürlich demselben Takt folgt wie die zugrunde liegende Aktie.
Aber wenn ich außerhalb der traditionellen Marktzeiten zwischen einer direkten Aktie und einem bStock wechseln kann, wirkt diese Annahme plötzlich weniger naheliegend.
Das Interessante ist nicht nur, dass eine Konvertierung zu jeder Stunde verfügbar ist.
Es ist das, was sich dadurch verändert.
Der zugrunde liegende Markt kann seinen eigenen Handelsplan haben, während die Konvertierung zwischen den beiden Formaten jederzeit verfügbar sein kann.
Und das hat mich fragen lassen:
Warum müsste die Konvertierung selbst dem Markttakt folgen?
Für mich ist das einer der spannendsten Unterschiede zwischen traditioneller Marktinfrastruktur und einem tokenisierten Format.
Der Markt kann weiterhin seine eigenen Zeiten haben.
Aber die Brücke zwischen den beiden Formaten muss das nicht zwangsläufig.
#bstockscis @BinanceCIS
Ich verstehe, warum der Aktienhandel traditionell an die Börsenzeiten gebunden ist.
Der zugrunde liegende Markt hat Öffnungszeiten. Er hat Schließzeiten.
Und die meisten Infrastrukturen rund um Aktien sind nach diesem Zeitplan aufgebaut.
Doch dann bin ich auf etwas zu bStocks gestoßen, das mich zum Nachdenken gebracht hat:
Eine Konvertierung ist zu jeder Stunde möglich.
Zunächst dachte ich, Konvertierung sei etwas, das ganz natürlich demselben Takt folgt wie die zugrunde liegende Aktie.
Aber wenn ich außerhalb der traditionellen Marktzeiten zwischen einer direkten Aktie und einem bStock wechseln kann, wirkt diese Annahme plötzlich weniger naheliegend.
Das Interessante ist nicht nur, dass eine Konvertierung zu jeder Stunde verfügbar ist.
Es ist das, was sich dadurch verändert.
Der zugrunde liegende Markt kann seinen eigenen Handelsplan haben, während die Konvertierung zwischen den beiden Formaten jederzeit verfügbar sein kann.
Und das hat mich fragen lassen:
Warum müsste die Konvertierung selbst dem Markttakt folgen?
Für mich ist das einer der spannendsten Unterschiede zwischen traditioneller Marktinfrastruktur und einem tokenisierten Format.
Der Markt kann weiterhin seine eigenen Zeiten haben.
Aber die Brücke zwischen den beiden Formaten muss das nicht zwangsläufig.
#bstockscis @BinanceCIS
93
·
--
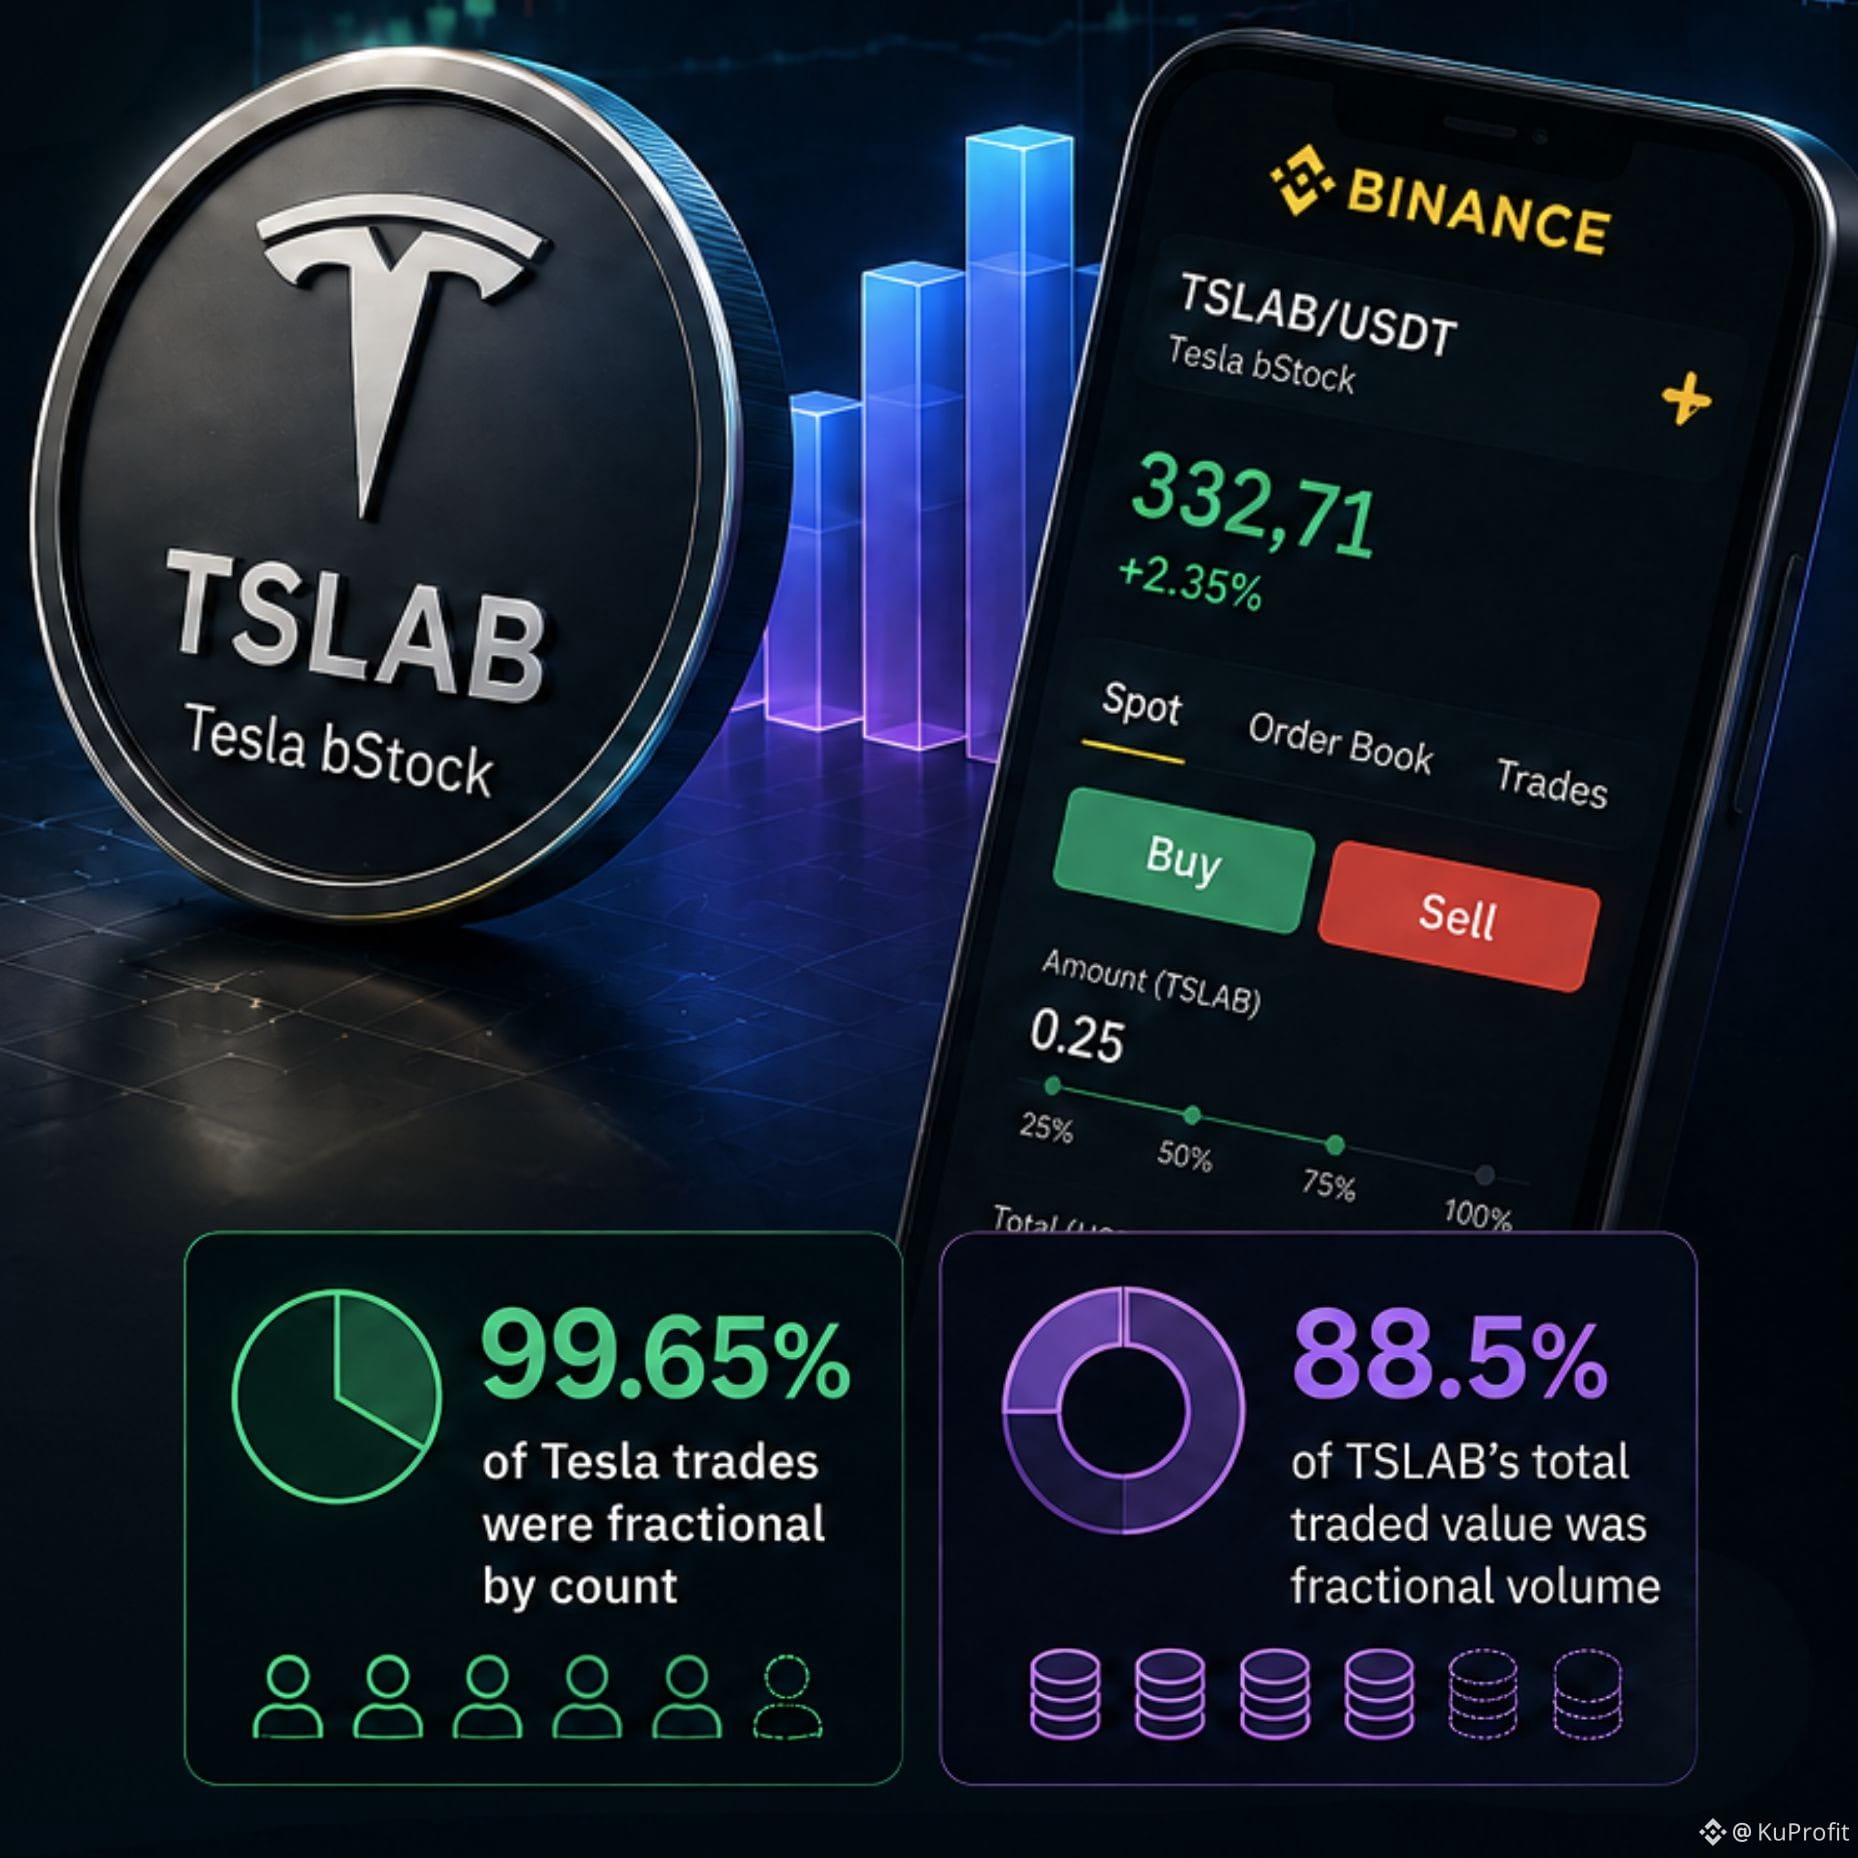
Wenn 99,65% der Tesla-Transaktionen nach Anzahl fraktioniert sind: Ist fraktioniertes Eigentum wirklich nur eine Zugangs- bzw. Zugänglichkeitsfunktion?
Als ich zum ersten Mal über fraktioniertes Eigentum nachgedacht habe, habe ich es vor allem als Barrierefreiheit bzw. Zugänglichkeitsfunktion gesehen.
Eine Möglichkeit, Zugang zu einer teuren Aktie zu bekommen, ohne genug Kapital für eine ganze Aktie zu haben.
Dann bin ich auf die frühen Daten für TSLAB gestoßen.
Ungefähr 99,65% der Tesla-Transaktionen waren nach Anzahl fraktioniert.
Und das fraktionierte Handelsvolumen machte 88,5% des gesamten gehandelten Werts von TSLAB aus.
Das ließ mich fraktioniertes Eigentum anders betrachten.
Wenn fraktionierte Transaktionen fast die gesamte Aktivität nach Transaktionsanzahl ausmachen und dennoch den Großteil des gehandelten Werts repräsentieren, sieht es eher nach mehr aus als nach einer Funktion, die nur für kleinere Anleger gedacht ist.
Das hat mich Folgendes fragen lassen:
Was, wenn fraktioniertes Eigentum nicht nur verändert, wer auf eine Aktie zugreifen kann, sondern auch, wie die Exponierung gegenüber dieser Aktie tatsächlich gehandelt wird?
Ein Modell mit ganzen Anteilen macht die Investitionseinheit relativ eindeutig.
Fraktioniertes Trading trennt die Größe der Position vom Preis für eine ganze Aktie.
Du kannst entscheiden, wie viel Exponierung du haben möchtest, ohne zuerst zu fragen, ob du dir erst eine komplette Aktie leisten kannst.
Und ich glaube, das ist der spannendere Teil.
Die Frage ist nicht einfach:
„Kann ich einen Bruchteil von Tesla kaufen?“
Sondern:
„Was passiert, wenn der Bruchteil zur normalen Einheit des Trades wird?“
Für mich ist das eine viel interessantere Frage zu fraktioniertem Eigentum, als es lediglich als Zugänglichkeitsfunktion zu bezeichnen.
#bstockscis @BinanceCIS
Wenn 99,65% der Tesla-Transaktionen nach Anzahl fraktioniert sind: Ist fraktioniertes Eigentum wirklich nur eine Zugangs- bzw. Zugänglichkeitsfunktion?
Als ich zum ersten Mal über fraktioniertes Eigentum nachgedacht habe, habe ich es vor allem als Barrierefreiheit bzw. Zugänglichkeitsfunktion gesehen.
Eine Möglichkeit, Zugang zu einer teuren Aktie zu bekommen, ohne genug Kapital für eine ganze Aktie zu haben.
Dann bin ich auf die frühen Daten für TSLAB gestoßen.
Ungefähr 99,65% der Tesla-Transaktionen waren nach Anzahl fraktioniert.
Und das fraktionierte Handelsvolumen machte 88,5% des gesamten gehandelten Werts von TSLAB aus.
Das ließ mich fraktioniertes Eigentum anders betrachten.
Wenn fraktionierte Transaktionen fast die gesamte Aktivität nach Transaktionsanzahl ausmachen und dennoch den Großteil des gehandelten Werts repräsentieren, sieht es eher nach mehr aus als nach einer Funktion, die nur für kleinere Anleger gedacht ist.
Das hat mich Folgendes fragen lassen:
Was, wenn fraktioniertes Eigentum nicht nur verändert, wer auf eine Aktie zugreifen kann, sondern auch, wie die Exponierung gegenüber dieser Aktie tatsächlich gehandelt wird?
Ein Modell mit ganzen Anteilen macht die Investitionseinheit relativ eindeutig.
Fraktioniertes Trading trennt die Größe der Position vom Preis für eine ganze Aktie.
Du kannst entscheiden, wie viel Exponierung du haben möchtest, ohne zuerst zu fragen, ob du dir erst eine komplette Aktie leisten kannst.
Und ich glaube, das ist der spannendere Teil.
Die Frage ist nicht einfach:
„Kann ich einen Bruchteil von Tesla kaufen?“
Sondern:
„Was passiert, wenn der Bruchteil zur normalen Einheit des Trades wird?“
Für mich ist das eine viel interessantere Frage zu fraktioniertem Eigentum, als es lediglich als Zugänglichkeitsfunktion zu bezeichnen.
#bstockscis @BinanceCIS
Als ich zum ersten Mal über fraktioniertes Eigentum nachgedacht habe, habe ich es vor allem als Barrierefreiheit bzw. Zugänglichkeitsfunktion gesehen.
Eine Möglichkeit, Zugang zu einer teuren Aktie zu bekommen, ohne genug Kapital für eine ganze Aktie zu haben.
Dann bin ich auf die frühen Daten für TSLAB gestoßen.
Ungefähr 99,65% der Tesla-Transaktionen waren nach Anzahl fraktioniert.
Und das fraktionierte Handelsvolumen machte 88,5% des gesamten gehandelten Werts von TSLAB aus.
Das ließ mich fraktioniertes Eigentum anders betrachten.
Wenn fraktionierte Transaktionen fast die gesamte Aktivität nach Transaktionsanzahl ausmachen und dennoch den Großteil des gehandelten Werts repräsentieren, sieht es eher nach mehr aus als nach einer Funktion, die nur für kleinere Anleger gedacht ist.
Das hat mich Folgendes fragen lassen:
Was, wenn fraktioniertes Eigentum nicht nur verändert, wer auf eine Aktie zugreifen kann, sondern auch, wie die Exponierung gegenüber dieser Aktie tatsächlich gehandelt wird?
Ein Modell mit ganzen Anteilen macht die Investitionseinheit relativ eindeutig.
Fraktioniertes Trading trennt die Größe der Position vom Preis für eine ganze Aktie.
Du kannst entscheiden, wie viel Exponierung du haben möchtest, ohne zuerst zu fragen, ob du dir erst eine komplette Aktie leisten kannst.
Und ich glaube, das ist der spannendere Teil.
Die Frage ist nicht einfach:
„Kann ich einen Bruchteil von Tesla kaufen?“
Sondern:
„Was passiert, wenn der Bruchteil zur normalen Einheit des Trades wird?“
Für mich ist das eine viel interessantere Frage zu fraktioniertem Eigentum, als es lediglich als Zugänglichkeitsfunktion zu bezeichnen.
#bstockscis @BinanceCIS
102
·
--
Was ändert sich, wenn bei derselben börsennotierten Gesellschaft die Exposition in zwei unterschiedlichen Marktstrukturen gegeben ist?
Ich habe darüber nachgedacht, als ich mir SPCXB angesehen habe.
SpaceX ist jetzt ein öffentliches Unternehmen, aber der Zugang zur Aktie ist auch in tokenisierter Form über bStocks verfügbar.
Das schafft eine interessante Situation.
Das zugrunde liegende Unternehmen ist dasselbe.
Aber der Markt, über den diese Exposition zugänglich ist, ist es nicht.
Auf der einen Seite gibt es den traditionellen Aktienmarkt.
Auf der anderen Seite gibt es eine tokenisierte Form der Exposition, die in einer krypto-nativen Umgebung gehandelt wird.
Also habe ich mich gefragt:
Was passiert mit der Preisfindung, wenn dieselbe zugrunde liegende Exposition über zwei verschiedene Marktstrukturen zugänglich ist?
Die zugrunde liegende Aktie hat ihren eigenen Marktpreis, während die tokenisierte Version über eine separate Marktumgebung gehandelt wird, mit eigenem Order-Book und eigenen Handelsmechanismen.
Und genau das finde ich interessant.
Tokenisierung verändert SpaceX selbst nicht.
Sie verändert das Format, in dem die Exposition gegenüber dem Unternehmen existieren und gehandelt werden kann.
Wenn ich mir also SPCXB ansehe, frage ich nicht nur:
„Was denke ich über SpaceX?“
Ich frage auch:
„Was können wir lernen, wenn dieselbe zugrunde liegende Exposition über zwei unterschiedliche Marktstrukturen zugänglich ist?“
Für mich ist das eine interessantere Frage zur Tokenisierung, als nur zu fragen, ob eine Aktie in einen Token umgewandelt werden kann.
#bstockscis @BinanceCIS
Was ändert sich, wenn bei derselben börsennotierten Gesellschaft die Exposition in zwei unterschiedlichen Marktstrukturen gegeben ist?
Ich habe darüber nachgedacht, als ich mir SPCXB angesehen habe.
SpaceX ist jetzt ein öffentliches Unternehmen, aber der Zugang zur Aktie ist auch in tokenisierter Form über bStocks verfügbar.
Das schafft eine interessante Situation.
Das zugrunde liegende Unternehmen ist dasselbe.
Aber der Markt, über den diese Exposition zugänglich ist, ist es nicht.
Auf der einen Seite gibt es den traditionellen Aktienmarkt.
Auf der anderen Seite gibt es eine tokenisierte Form der Exposition, die in einer krypto-nativen Umgebung gehandelt wird.
Also habe ich mich gefragt:
Was passiert mit der Preisfindung, wenn dieselbe zugrunde liegende Exposition über zwei verschiedene Marktstrukturen zugänglich ist?
Die zugrunde liegende Aktie hat ihren eigenen Marktpreis, während die tokenisierte Version über eine separate Marktumgebung gehandelt wird, mit eigenem Order-Book und eigenen Handelsmechanismen.
Und genau das finde ich interessant.
Tokenisierung verändert SpaceX selbst nicht.
Sie verändert das Format, in dem die Exposition gegenüber dem Unternehmen existieren und gehandelt werden kann.
Wenn ich mir also SPCXB ansehe, frage ich nicht nur:
„Was denke ich über SpaceX?“
Ich frage auch:
„Was können wir lernen, wenn dieselbe zugrunde liegende Exposition über zwei unterschiedliche Marktstrukturen zugänglich ist?“
Für mich ist das eine interessantere Frage zur Tokenisierung, als nur zu fragen, ob eine Aktie in einen Token umgewandelt werden kann.
#bstockscis @BinanceCIS
Ich habe darüber nachgedacht, als ich mir SPCXB angesehen habe.
SpaceX ist jetzt ein öffentliches Unternehmen, aber der Zugang zur Aktie ist auch in tokenisierter Form über bStocks verfügbar.
Das schafft eine interessante Situation.
Das zugrunde liegende Unternehmen ist dasselbe.
Aber der Markt, über den diese Exposition zugänglich ist, ist es nicht.
Auf der einen Seite gibt es den traditionellen Aktienmarkt.
Auf der anderen Seite gibt es eine tokenisierte Form der Exposition, die in einer krypto-nativen Umgebung gehandelt wird.
Also habe ich mich gefragt:
Was passiert mit der Preisfindung, wenn dieselbe zugrunde liegende Exposition über zwei verschiedene Marktstrukturen zugänglich ist?
Die zugrunde liegende Aktie hat ihren eigenen Marktpreis, während die tokenisierte Version über eine separate Marktumgebung gehandelt wird, mit eigenem Order-Book und eigenen Handelsmechanismen.
Und genau das finde ich interessant.
Tokenisierung verändert SpaceX selbst nicht.
Sie verändert das Format, in dem die Exposition gegenüber dem Unternehmen existieren und gehandelt werden kann.
Wenn ich mir also SPCXB ansehe, frage ich nicht nur:
„Was denke ich über SpaceX?“
Ich frage auch:
„Was können wir lernen, wenn dieselbe zugrunde liegende Exposition über zwei unterschiedliche Marktstrukturen zugänglich ist?“
Für mich ist das eine interessantere Frage zur Tokenisierung, als nur zu fragen, ob eine Aktie in einen Token umgewandelt werden kann.
#bstockscis @BinanceCIS
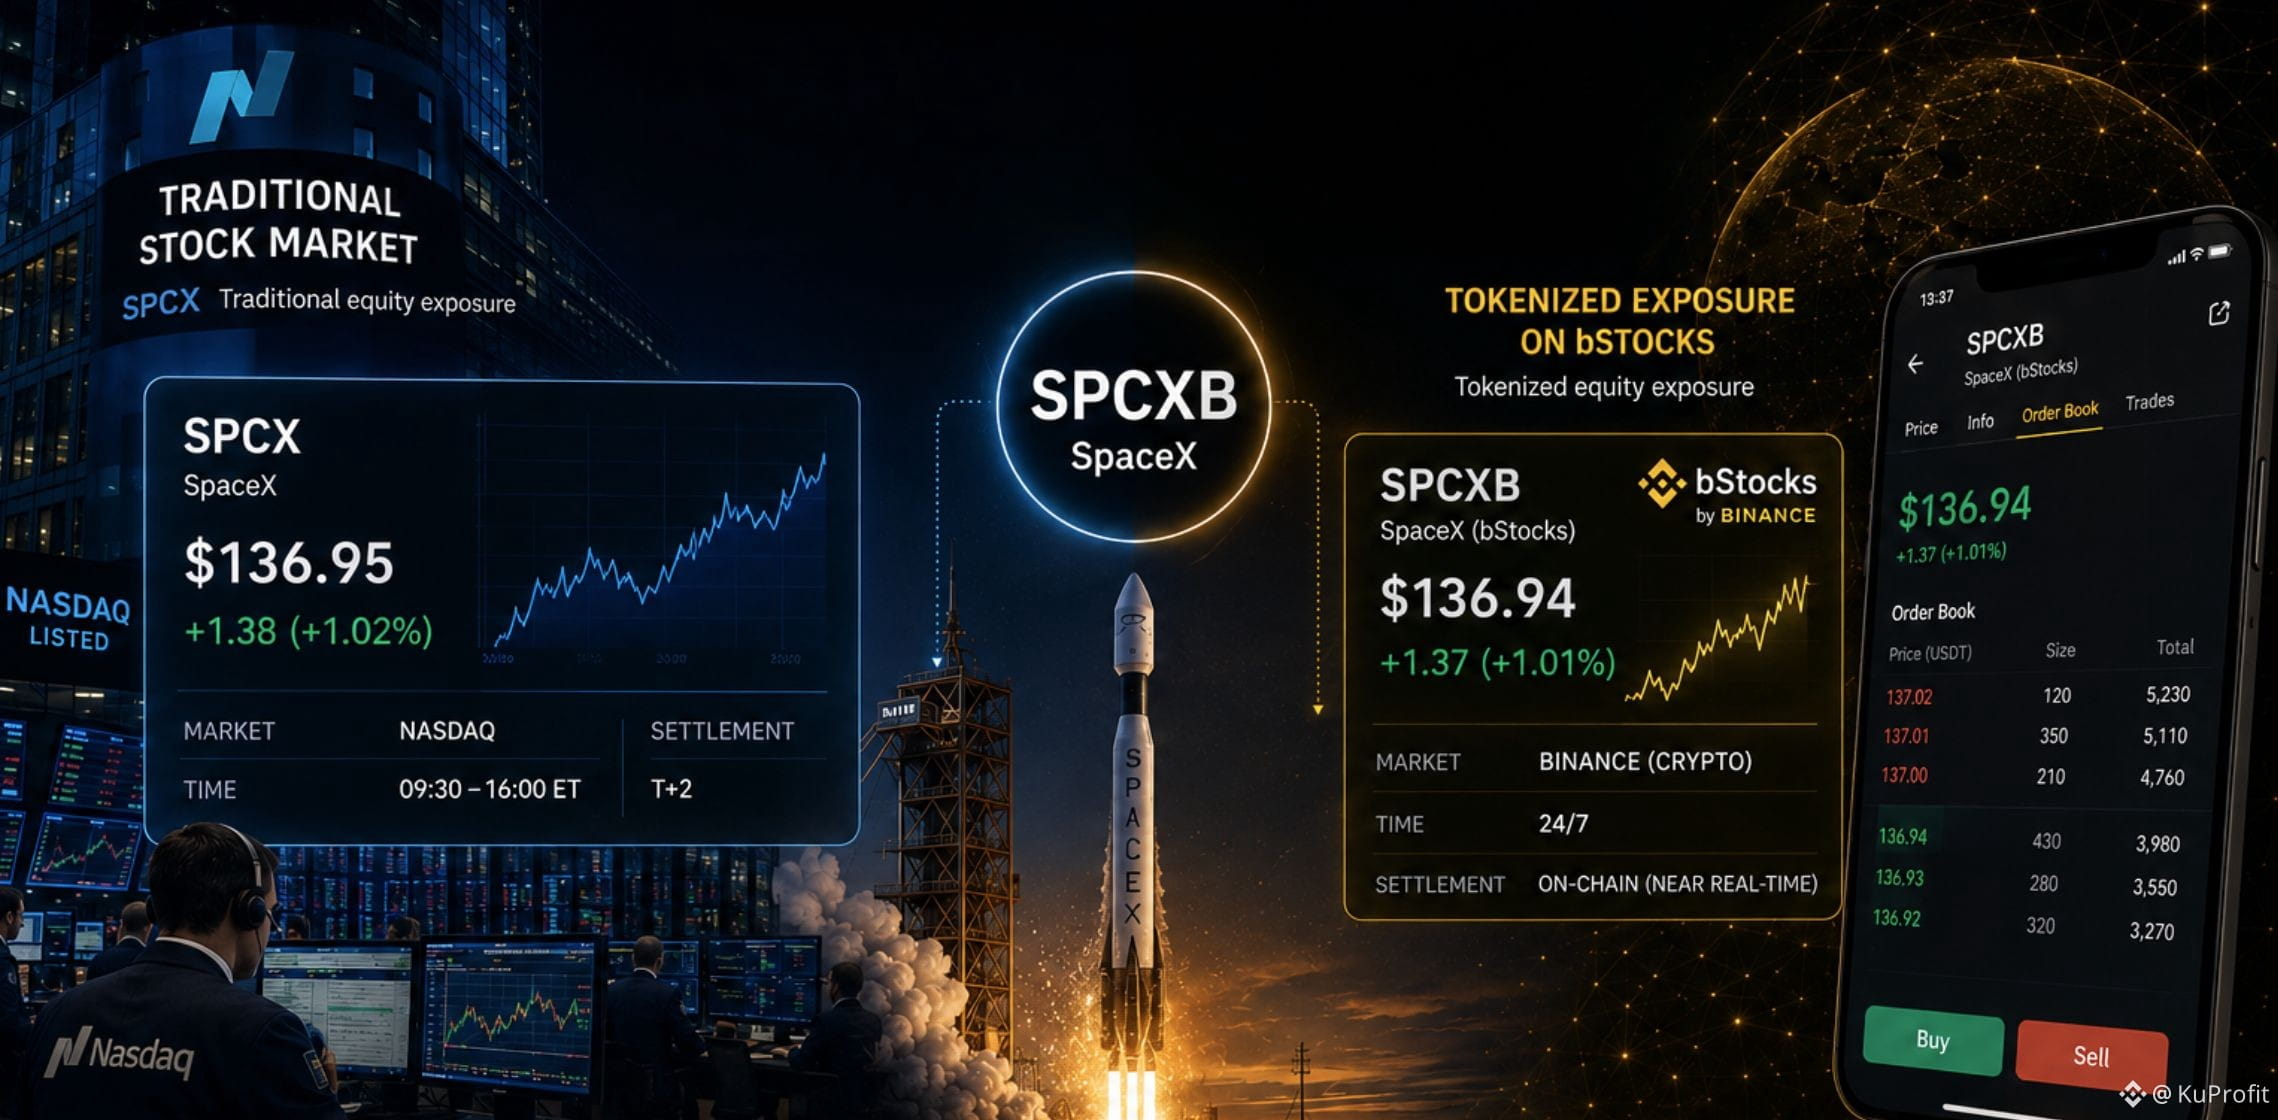
128
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
SouthAfricaProposesCryptoExchangeControls
319 Aufrufe
108 Kommentare
🚨 Die Exit-Frage zu Krypto in Südafrika...
#SouthAfricaProposesCryptoExchangeControls
Südafrika plant nicht, Krypto zu verbieten.
Es will vielmehr die Bewegung von Krypto über seine Grenzen hinweg den Devisenkontrollregeln unterstellen.
Das klingt vernünftig — bis man bedenkt, wofür Krypto zunehmend eingesetzt wird.
Der Entwurf würde Überweisungen von einem inländischen autorisierten Krypto-Anbieter an einen Offshore-Anbieter oder an eine nicht verwahrende (non-custodial) Wallet als grenzüberschreitende Ereignisse einstufen, die bei FinSurv gemeldet werden müssen.
Einzelpersonen hätten einen Weg, Krypto über bestehende Ausnahmen für Devisenzahlungen ins Ausland zu transferieren.
Aber Unternehmen hätten nicht denselben vorgeschlagenen Weg.
Und genau dort wird die Debatte spannend.
Ein südafrikanisches Unternehmen könnte Krypto im Inland nutzen, aber der vorgeschlagene Rahmen würde grenzüberschreitende Krypto-Flüsse von Unternehmen einschränken — potenziell mit Auswirkungen auf Anwendungsfälle wie internationales Clearing und Offshore-Treasury-Aktivitäten mit digitalen Vermögenswerten. Branchenverbände argumentieren, dass dies Aktivitäten eher zu Offshore-Plattformen verlagern könnte, statt sie zu eliminieren.
Das Ziel der Aufsichtsbehörde ist ein anderes: mögliche Schlupflöcher bei der Devisenkontrolle schließen und die Sichtbarkeit grenzüberschreitender Kapitalflüsse sowie illegaler Finanzströme verbessern.
Die eigentliche Frage lautet also nicht:
„Verbietet Südafrika Krypto?“
Nein.
Die Frage ist:
Können strengere Kontrollen über regulierte Krypto-Kanäle die Transparenz erhöhen — oder könnte sich ein Teil der Aktivität einfach außerhalb dieser Kanäle verlagern?
Der Vorschlag steht noch bis zum 30. September für Kommentare offen.
Wo sollte die Grenze gezogen werden?
$BTC $SAGA $SUI
#CryptoRegulation #BinanceSquare #Stablecoins
Stink meaner
·1 Likes
·33 Aufrufe
SolanaCutsTargetSlotTimeTo250ms
1,972 Aufrufe
124 Kommentare
EthereumSurpasses$2700
6,240 Aufrufe
150 Kommentare