Warum können zwei Kontrakte auf dieselbe Aktie unterschiedliche Preis-Mechaniken haben?
Ich habe mir eine Einzelheit bei TradFi Perpetuals angesehen.
Binance bietet Kontrakte in den Formaten USDT-Priced und Quanto an.
Auf den ersten Blick scheint der Unterschied nur im Namen zu liegen, da der Basiswert derselbe ist.
Doch die Mechanik ist unterschiedlich.
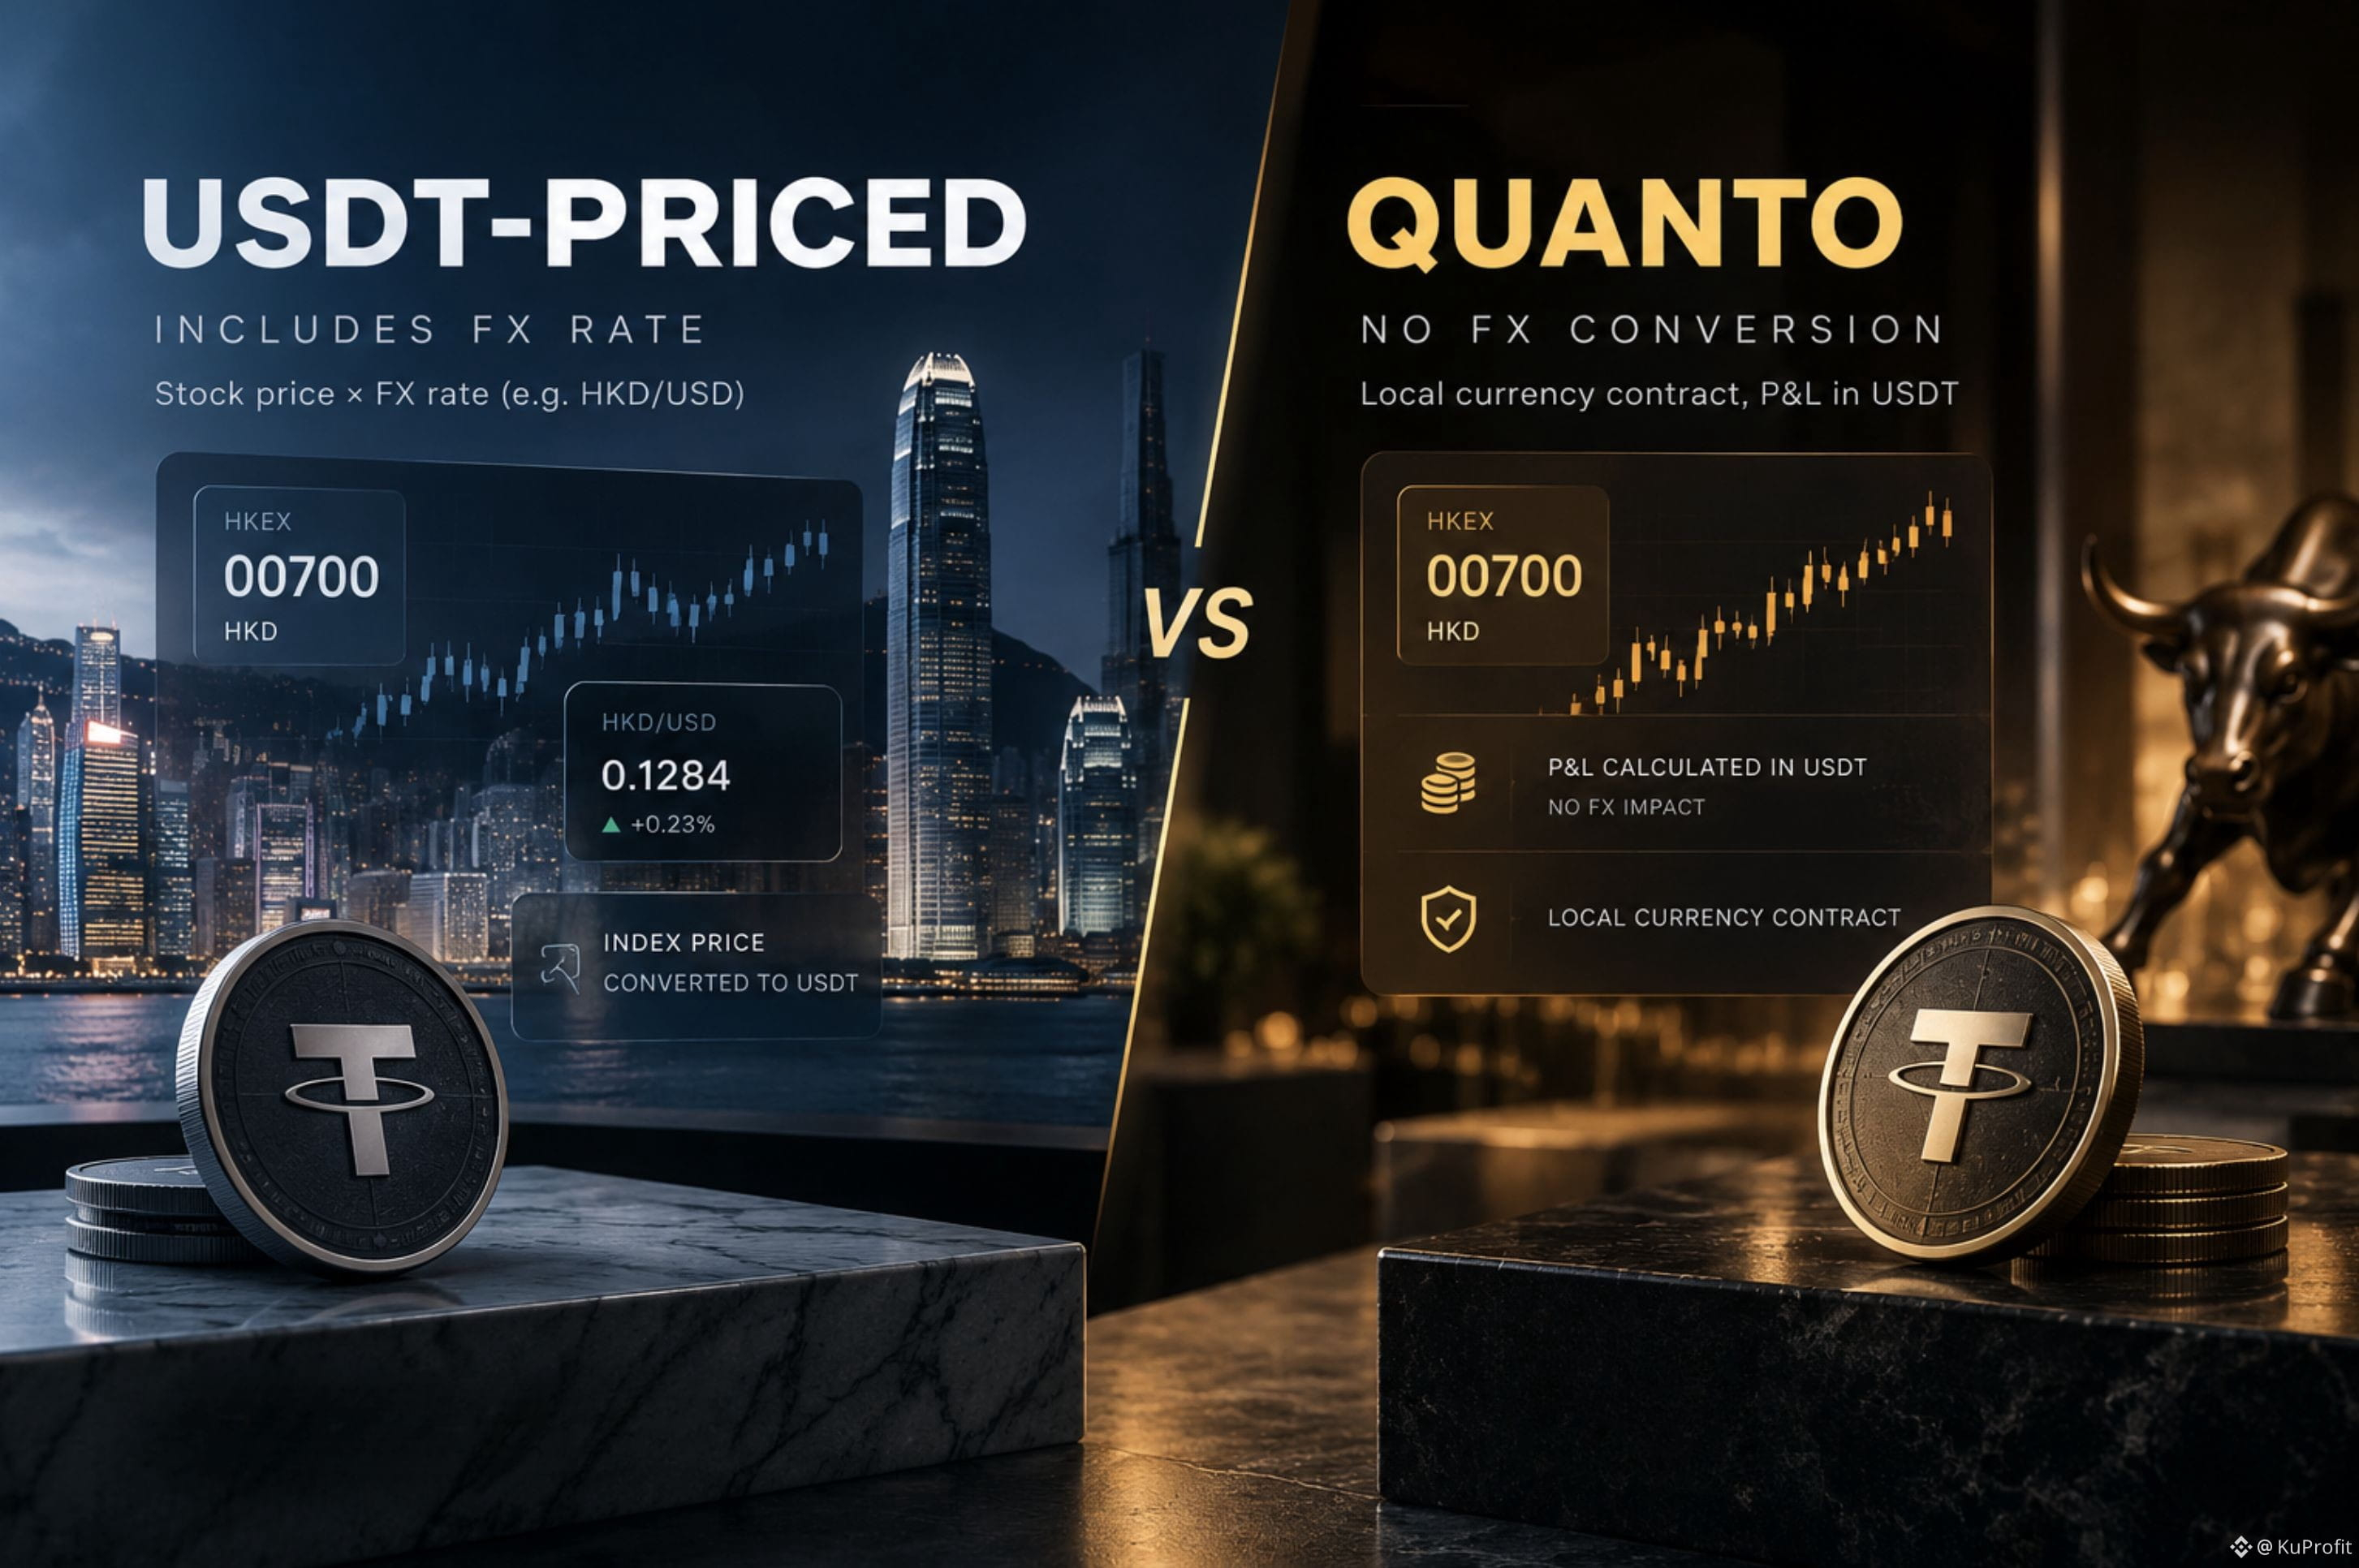
Beim USDT-Priced-Kontrakt wird der Indexpreis aus dem Aktienpreis an ihrer jeweiligen Hauptbörse unter Berücksichtigung des Wechselkurses gebildet.
Für eine Aktie aus Hongkong bedeutet das: Preis auf HKEX + Wechselkurs HKD/USD.
Beim Quanto-Ansatz ist das anders: Der Kontrakt ist in der lokalen Währung nominiert, aber die Margin und P&L werden in USDT berechnet, ohne Umrechnung über den FX-Wechselkurs.
Und hier entsteht ein spannender Unterschied.
Wenn sich die Aktie nicht verändert, aber sich HKD/USD bewegt, kann das Ergebnis für den USDT-Priced-Kontrakt abweichen von Quanto.
Das heißt: Zwei Kontrakte können denselben Underlying nachverfolgen, aber eine unterschiedliche Sensibilität gegenüber dem Währungsfaktor haben.
Für mich ist das ein gutes Beispiel dafür, warum es bei der Auswahl eines Derivats nicht reicht, nur auf den Basiswert zu schauen.
Man muss darauf achten, wie der Preis zustande kommt und wie P&L berechnet wird.
Manchmal liegt ein wichtiger Teil des Risikos nicht im eigentlichen Asset, sondern in der Kontraktemechanik.
#TradFi
Ich habe mir eine Einzelheit bei TradFi Perpetuals angesehen.
Binance bietet Kontrakte in den Formaten USDT-Priced und Quanto an.
Auf den ersten Blick scheint der Unterschied nur im Namen zu liegen, da der Basiswert derselbe ist.
Doch die Mechanik ist unterschiedlich.
Beim USDT-Priced-Kontrakt wird der Indexpreis aus dem Aktienpreis an ihrer jeweiligen Hauptbörse unter Berücksichtigung des Wechselkurses gebildet.
Für eine Aktie aus Hongkong bedeutet das: Preis auf HKEX + Wechselkurs HKD/USD.
Beim Quanto-Ansatz ist das anders: Der Kontrakt ist in der lokalen Währung nominiert, aber die Margin und P&L werden in USDT berechnet, ohne Umrechnung über den FX-Wechselkurs.
Und hier entsteht ein spannender Unterschied.
Wenn sich die Aktie nicht verändert, aber sich HKD/USD bewegt, kann das Ergebnis für den USDT-Priced-Kontrakt abweichen von Quanto.
Das heißt: Zwei Kontrakte können denselben Underlying nachverfolgen, aber eine unterschiedliche Sensibilität gegenüber dem Währungsfaktor haben.
Für mich ist das ein gutes Beispiel dafür, warum es bei der Auswahl eines Derivats nicht reicht, nur auf den Basiswert zu schauen.
Man muss darauf achten, wie der Preis zustande kommt und wie P&L berechnet wird.
Manchmal liegt ein wichtiger Teil des Risikos nicht im eigentlichen Asset, sondern in der Kontraktemechanik.
#TradFi