
HorizonNest
3.5k Beiträge
HorizonNest
Melden
Nutzer blockieren
40 Following
9.4K+ Follower
3.3K+ Like gegeben
Beiträge
Alle
Zitierungen
Live
·
--
Bullisch
Übersetzung ansehen
I've been around crypto long enough to know that most big promises sound familiar after a while. Every cycle brings another project claiming to fix everything. So when I look at Space and Time SXT, I keep coming back to one simple question: who needs to trust the data, and what are they actually being asked to reveal?
I can see why a company would want to keep its financial records or supply chain data private. Not every business wants its information sitting on a public blockchain. With SXT, the interesting part is being able to prove that a calculation is correct without handing over the underlying data.
But public DeFi has a different problem. People need to verify things for themselves. They can't just take someone's word for it. That's where public SXT Chain starts to make sense.
What I find interesting is that these two approaches don't really have to compete. A business could keep its data private and still share a proof that others can check. That sounds useful, but I don't think it solves everything. If the original data is wrong, a cryptographic proof won't magically make it right.
I've seen plenty of projects make complicated technology sound like an obvious success. The real test is always what happens when people actually have to use it.
I'm not sure which side will grow faster. Enterprise adoption might happen quietly, while public DeFi could make the benefits easier to see.
Honestly, I'd rather watch how people use SXT than listen to another big promise.
Which do you think gets adopted first: enterprise or public DeFi?
#sxt $SXT @SpaceandTimeDB
I've been around crypto long enough to know that most big promises sound familiar after a while. Every cycle brings another project claiming to fix everything. So when I look at Space and Time SXT, I keep coming back to one simple question: who needs to trust the data, and what are they actually being asked to reveal?
I can see why a company would want to keep its financial records or supply chain data private. Not every business wants its information sitting on a public blockchain. With SXT, the interesting part is being able to prove that a calculation is correct without handing over the underlying data.
But public DeFi has a different problem. People need to verify things for themselves. They can't just take someone's word for it. That's where public SXT Chain starts to make sense.
What I find interesting is that these two approaches don't really have to compete. A business could keep its data private and still share a proof that others can check. That sounds useful, but I don't think it solves everything. If the original data is wrong, a cryptographic proof won't magically make it right.
I've seen plenty of projects make complicated technology sound like an obvious success. The real test is always what happens when people actually have to use it.
I'm not sure which side will grow faster. Enterprise adoption might happen quietly, while public DeFi could make the benefits easier to see.
Honestly, I'd rather watch how people use SXT than listen to another big promise.
Which do you think gets adopted first: enterprise or public DeFi?
#sxt $SXT @SpaceandTime
I can see why a company would want to keep its financial records or supply chain data private. Not every business wants its information sitting on a public blockchain. With SXT, the interesting part is being able to prove that a calculation is correct without handing over the underlying data.
But public DeFi has a different problem. People need to verify things for themselves. They can't just take someone's word for it. That's where public SXT Chain starts to make sense.
What I find interesting is that these two approaches don't really have to compete. A business could keep its data private and still share a proof that others can check. That sounds useful, but I don't think it solves everything. If the original data is wrong, a cryptographic proof won't magically make it right.
I've seen plenty of projects make complicated technology sound like an obvious success. The real test is always what happens when people actually have to use it.
I'm not sure which side will grow faster. Enterprise adoption might happen quietly, while public DeFi could make the benefits easier to see.
Honestly, I'd rather watch how people use SXT than listen to another big promise.
Which do you think gets adopted first: enterprise or public DeFi?
#sxt $SXT @SpaceandTime
1
3
377
·
--
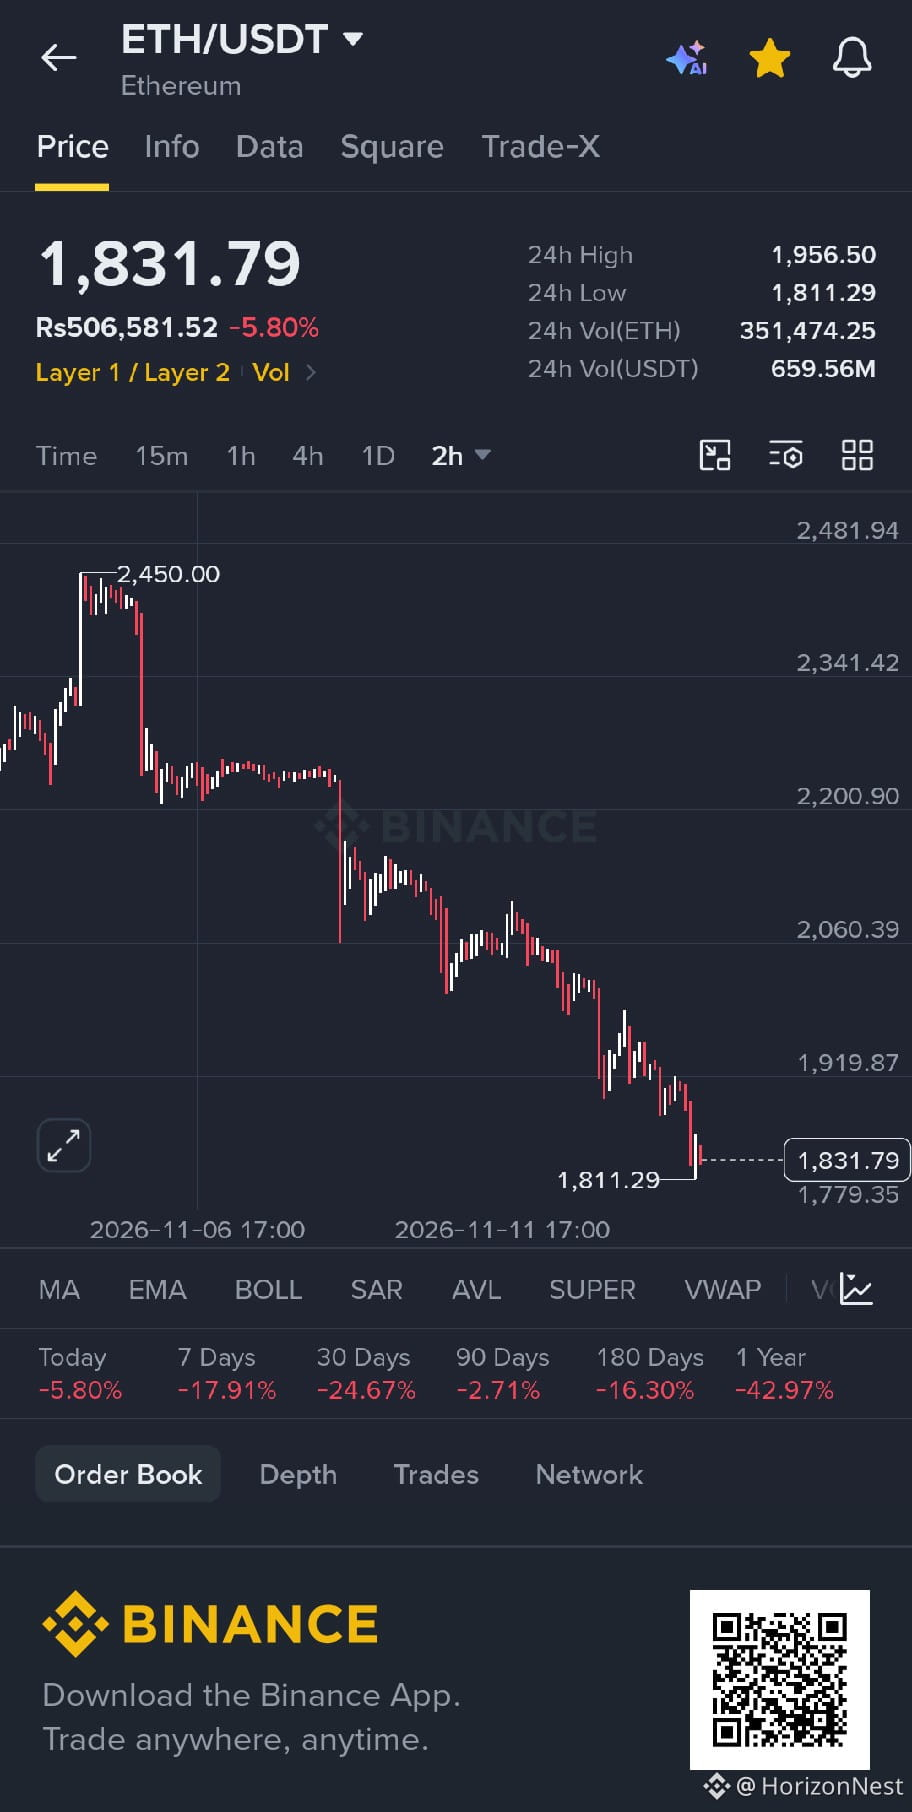
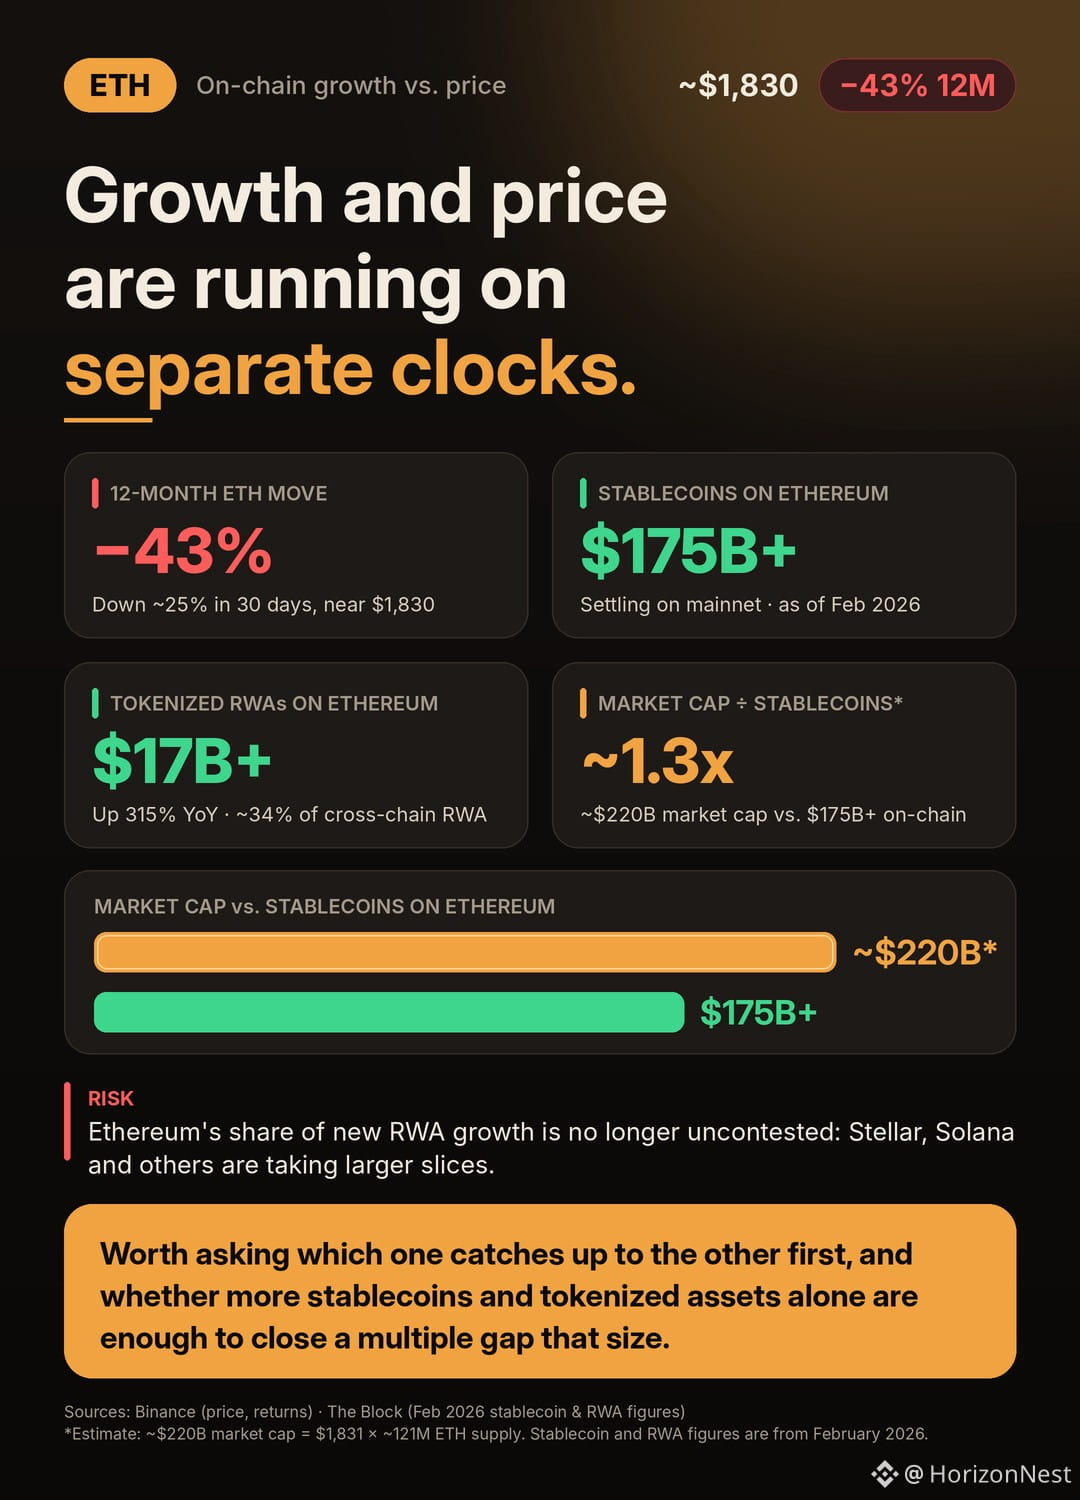
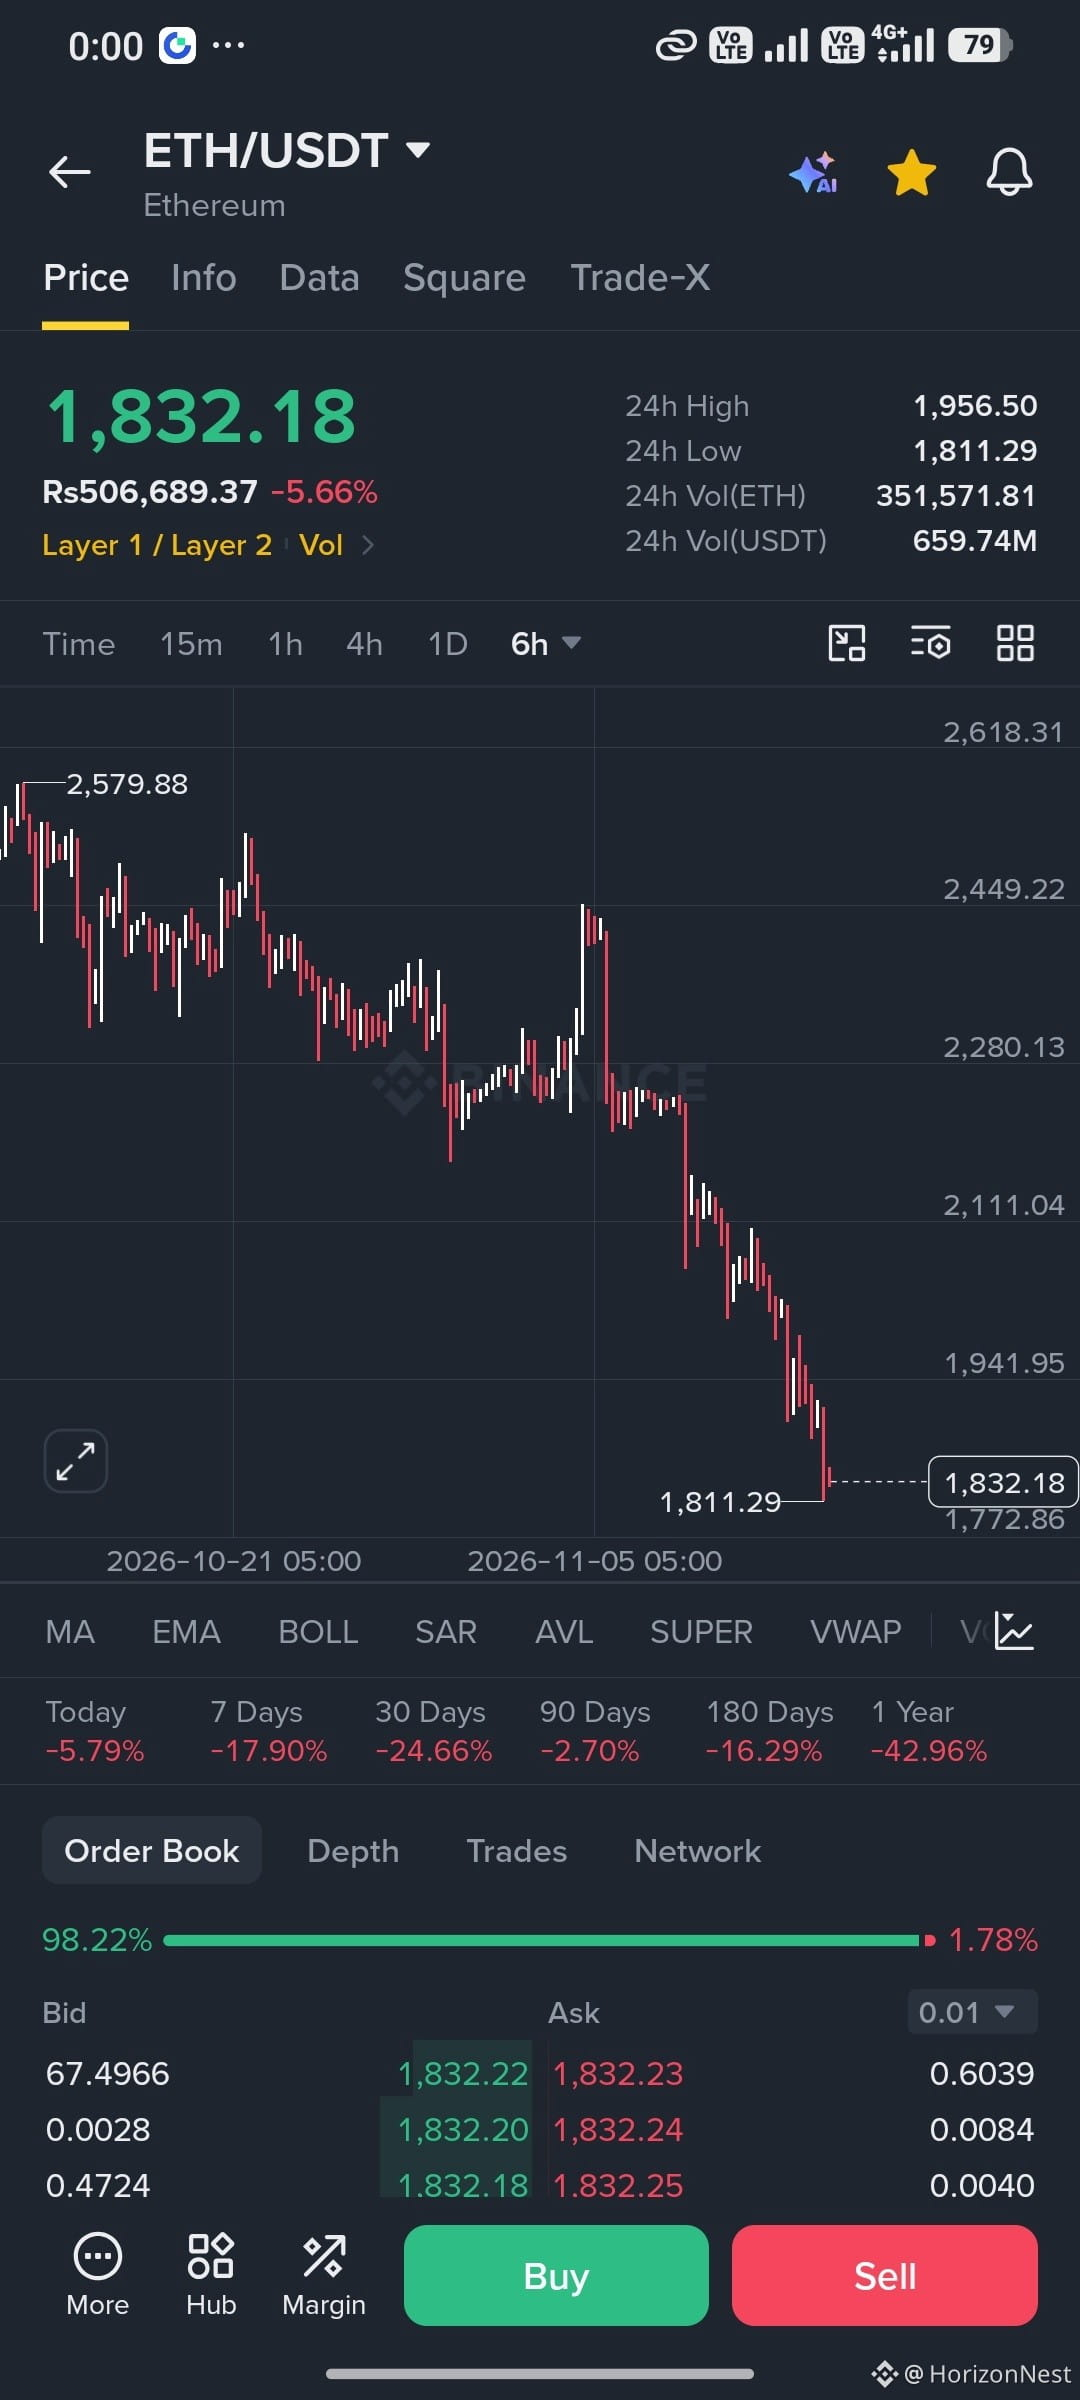
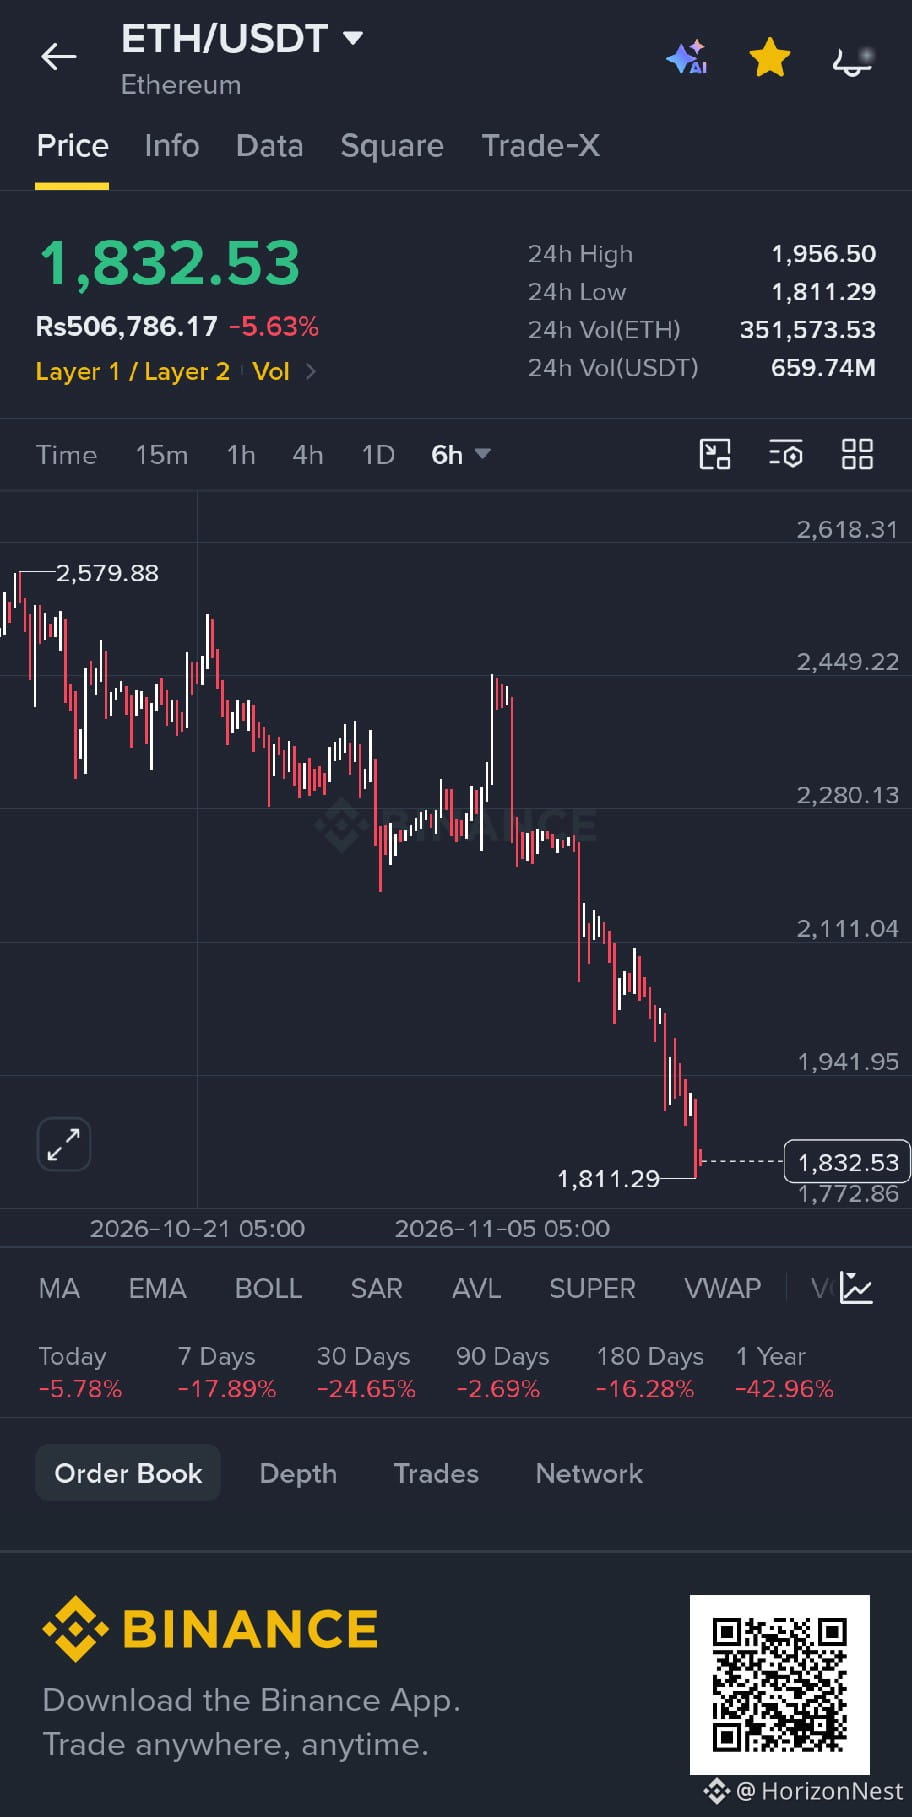
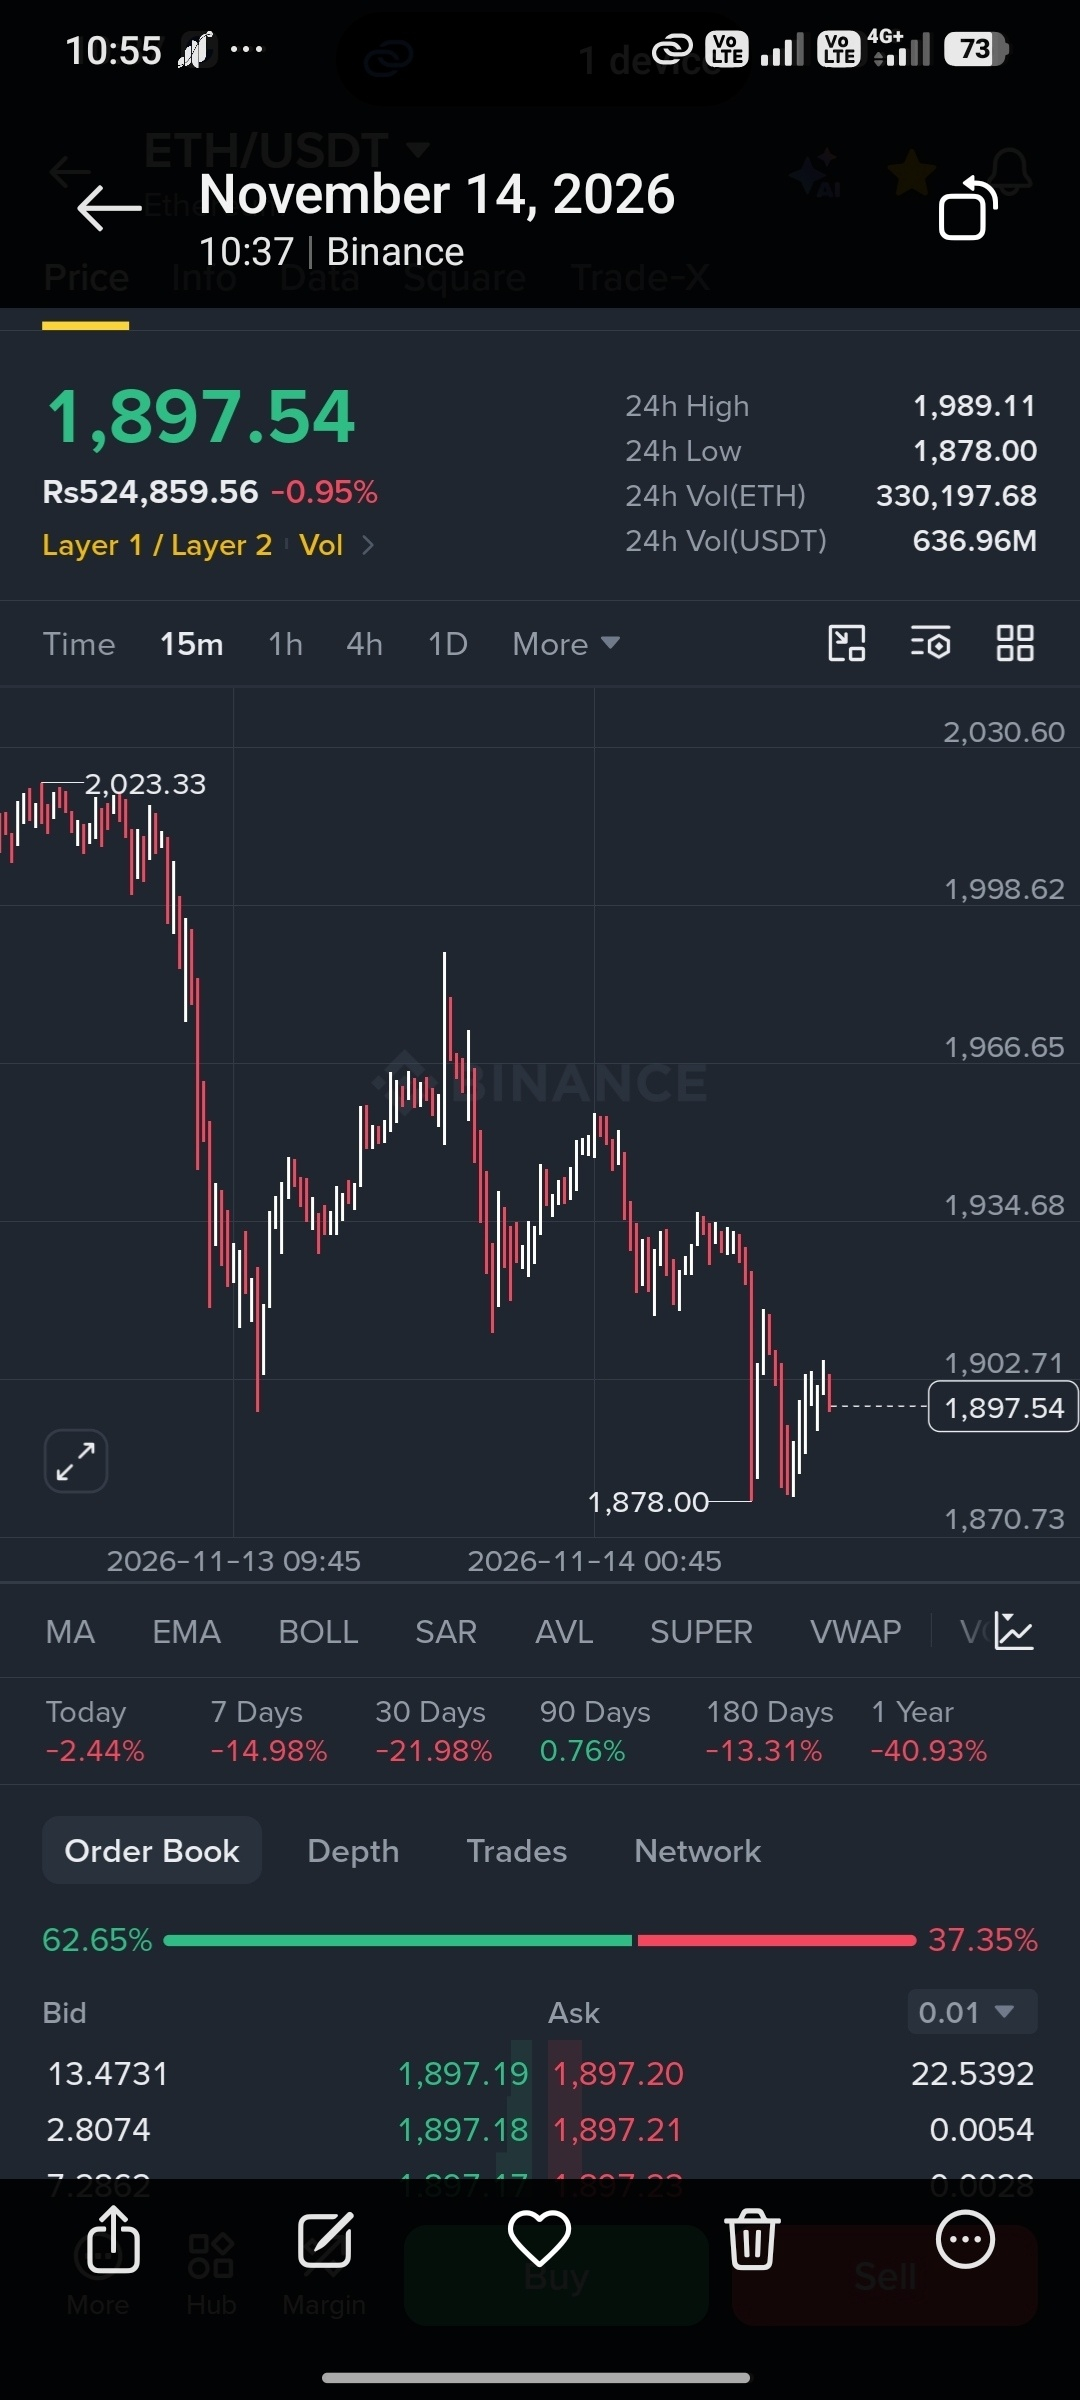
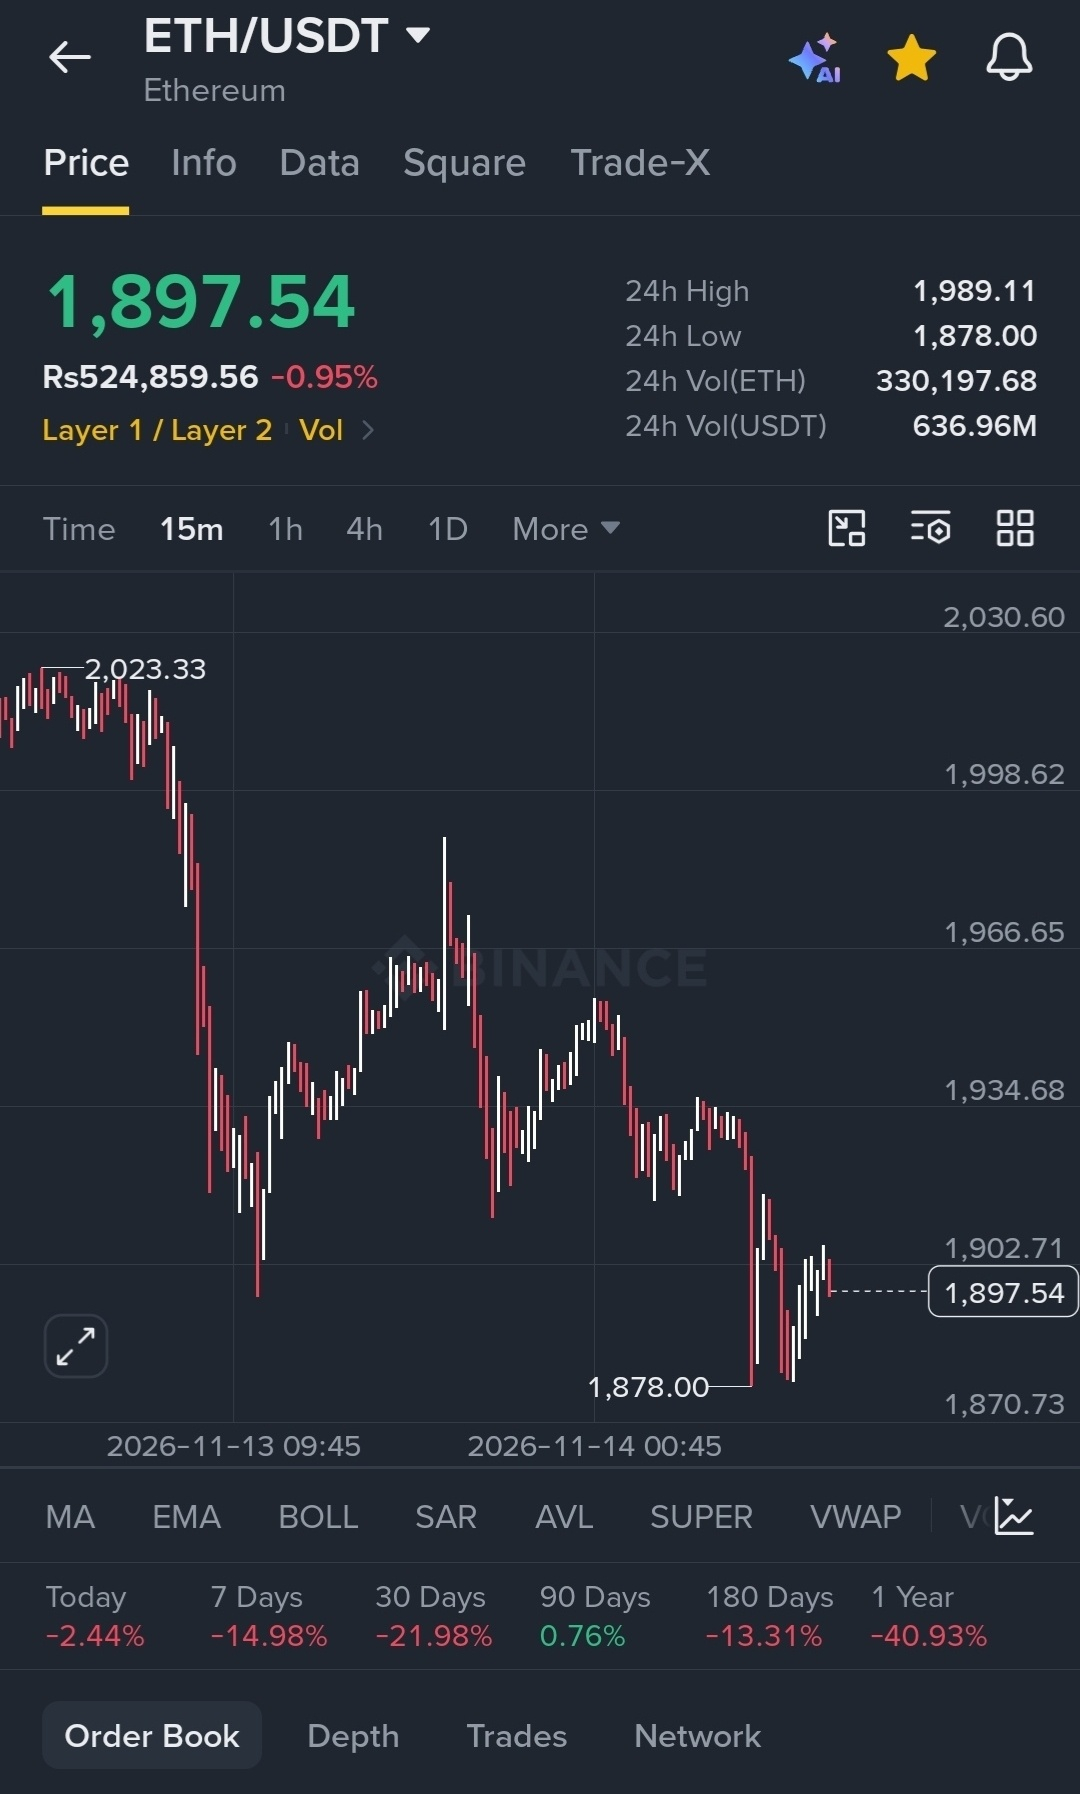
ETH ist über 12 Monate um ~43 % und in 30 Tagen um ~25 % gefallen und wird nahe 1.830 $ gehandelt. Im selben Zeitraum hielt das Ethereum-Mainnet mehr als 175 Mrd. $ in Stablecoins, und seine Basis tokenisierter RWA ist auf über 17 Mrd. $ gewachsen – ein Plus von 315 % im Jahresvergleich. Das ist reale Nutzung, keine bloße Erzählung.
Bei einer Marktkapitalisierung von rund 220 Mrd. $ wird ETH derzeit zum ~1,3-Fachen des Stablecoin-Angebots gehandelt, das auf seiner eigenen Chain abgewickelt wird. Dieses Verhältnis ist das höchste im Datensatz, den ich finden konnte. Im März lag es bei 0,69x und damit bereits im 99. Perzentil der historischen Werte. Die Bilanz des Netzwerks wächst weiter, während das Bewertungsmultiple des Tokens schrumpft und sich ihr annähert.
Die Reichweite wächst weiter. Ethereum hält etwa 34 % des kettenübergreifenden RWA-Werts, wobei allein Rohstoffe mehr als 5 Mrd. $ seiner tokenisierten Basis ausmachen. Die wöchentlichen Transaktionen erreichten zuletzt 17,3 Mio., während die Gebühren nahe historischen Tiefständen liegen. Günstigere Abwicklung hat zu mehr Abwicklungen geführt.
Ein stilles Risiko: Ethereums Anteil am Wachstum neuer RWA ist nicht mehr unangefochten. Stellar, Solana und andere vereinnahmen größere Anteile der Nettozuflüsse, und Ethereums Vorsprung beruht zunehmend auf der Größe seiner Basis statt auf seinem Wachstumstempo.
Nichts davon bedeutet, dass der Token falsch bewertet ist. Es bedeutet, dass die On-Chain-Wachstumsgeschichte und die Kursentwicklung derzeit unterschiedlichen Zeitplänen folgen. Es lohnt sich zu fragen, welche zuerst zur anderen aufschließt und ob mehr Stablecoins und tokenisierte Vermögenswerte allein ausreichen, um eine Bewertungslücke dieser Größe zu schließen.
{spot}(ETHUSDT)
{spot}(BTCUSDT)
{spot}(SOLUSDT)
ETH ist über 12 Monate um ~43 % und in 30 Tagen um ~25 % gefallen und wird nahe 1.830 $ gehandelt. Im selben Zeitraum hielt das Ethereum-Mainnet mehr als 175 Mrd. $ in Stablecoins, und seine Basis tokenisierter RWA ist auf über 17 Mrd. $ gewachsen – ein Plus von 315 % im Jahresvergleich. Das ist reale Nutzung, keine bloße Erzählung.
Bei einer Marktkapitalisierung von rund 220 Mrd. $ wird ETH derzeit zum ~1,3-Fachen des Stablecoin-Angebots gehandelt, das auf seiner eigenen Chain abgewickelt wird. Dieses Verhältnis ist das höchste im Datensatz, den ich finden konnte. Im März lag es bei 0,69x und damit bereits im 99. Perzentil der historischen Werte. Die Bilanz des Netzwerks wächst weiter, während das Bewertungsmultiple des Tokens schrumpft und sich ihr annähert.
Die Reichweite wächst weiter. Ethereum hält etwa 34 % des kettenübergreifenden RWA-Werts, wobei allein Rohstoffe mehr als 5 Mrd. $ seiner tokenisierten Basis ausmachen. Die wöchentlichen Transaktionen erreichten zuletzt 17,3 Mio., während die Gebühren nahe historischen Tiefständen liegen. Günstigere Abwicklung hat zu mehr Abwicklungen geführt.
Ein stilles Risiko: Ethereums Anteil am Wachstum neuer RWA ist nicht mehr unangefochten. Stellar, Solana und andere vereinnahmen größere Anteile der Nettozuflüsse, und Ethereums Vorsprung beruht zunehmend auf der Größe seiner Basis statt auf seinem Wachstumstempo.
Nichts davon bedeutet, dass der Token falsch bewertet ist. Es bedeutet, dass die On-Chain-Wachstumsgeschichte und die Kursentwicklung derzeit unterschiedlichen Zeitplänen folgen. Es lohnt sich zu fragen, welche zuerst zur anderen aufschließt und ob mehr Stablecoins und tokenisierte Vermögenswerte allein ausreichen, um eine Bewertungslücke dieser Größe zu schließen.
Bei einer Marktkapitalisierung von rund 220 Mrd. $ wird ETH derzeit zum ~1,3-Fachen des Stablecoin-Angebots gehandelt, das auf seiner eigenen Chain abgewickelt wird. Dieses Verhältnis ist das höchste im Datensatz, den ich finden konnte. Im März lag es bei 0,69x und damit bereits im 99. Perzentil der historischen Werte. Die Bilanz des Netzwerks wächst weiter, während das Bewertungsmultiple des Tokens schrumpft und sich ihr annähert.
Die Reichweite wächst weiter. Ethereum hält etwa 34 % des kettenübergreifenden RWA-Werts, wobei allein Rohstoffe mehr als 5 Mrd. $ seiner tokenisierten Basis ausmachen. Die wöchentlichen Transaktionen erreichten zuletzt 17,3 Mio., während die Gebühren nahe historischen Tiefständen liegen. Günstigere Abwicklung hat zu mehr Abwicklungen geführt.
Ein stilles Risiko: Ethereums Anteil am Wachstum neuer RWA ist nicht mehr unangefochten. Stellar, Solana und andere vereinnahmen größere Anteile der Nettozuflüsse, und Ethereums Vorsprung beruht zunehmend auf der Größe seiner Basis statt auf seinem Wachstumstempo.
Nichts davon bedeutet, dass der Token falsch bewertet ist. Es bedeutet, dass die On-Chain-Wachstumsgeschichte und die Kursentwicklung derzeit unterschiedlichen Zeitplänen folgen. Es lohnt sich zu fragen, welche zuerst zur anderen aufschließt und ob mehr Stablecoins und tokenisierte Vermögenswerte allein ausreichen, um eine Bewertungslücke dieser Größe zu schließen.
1
320
·
--
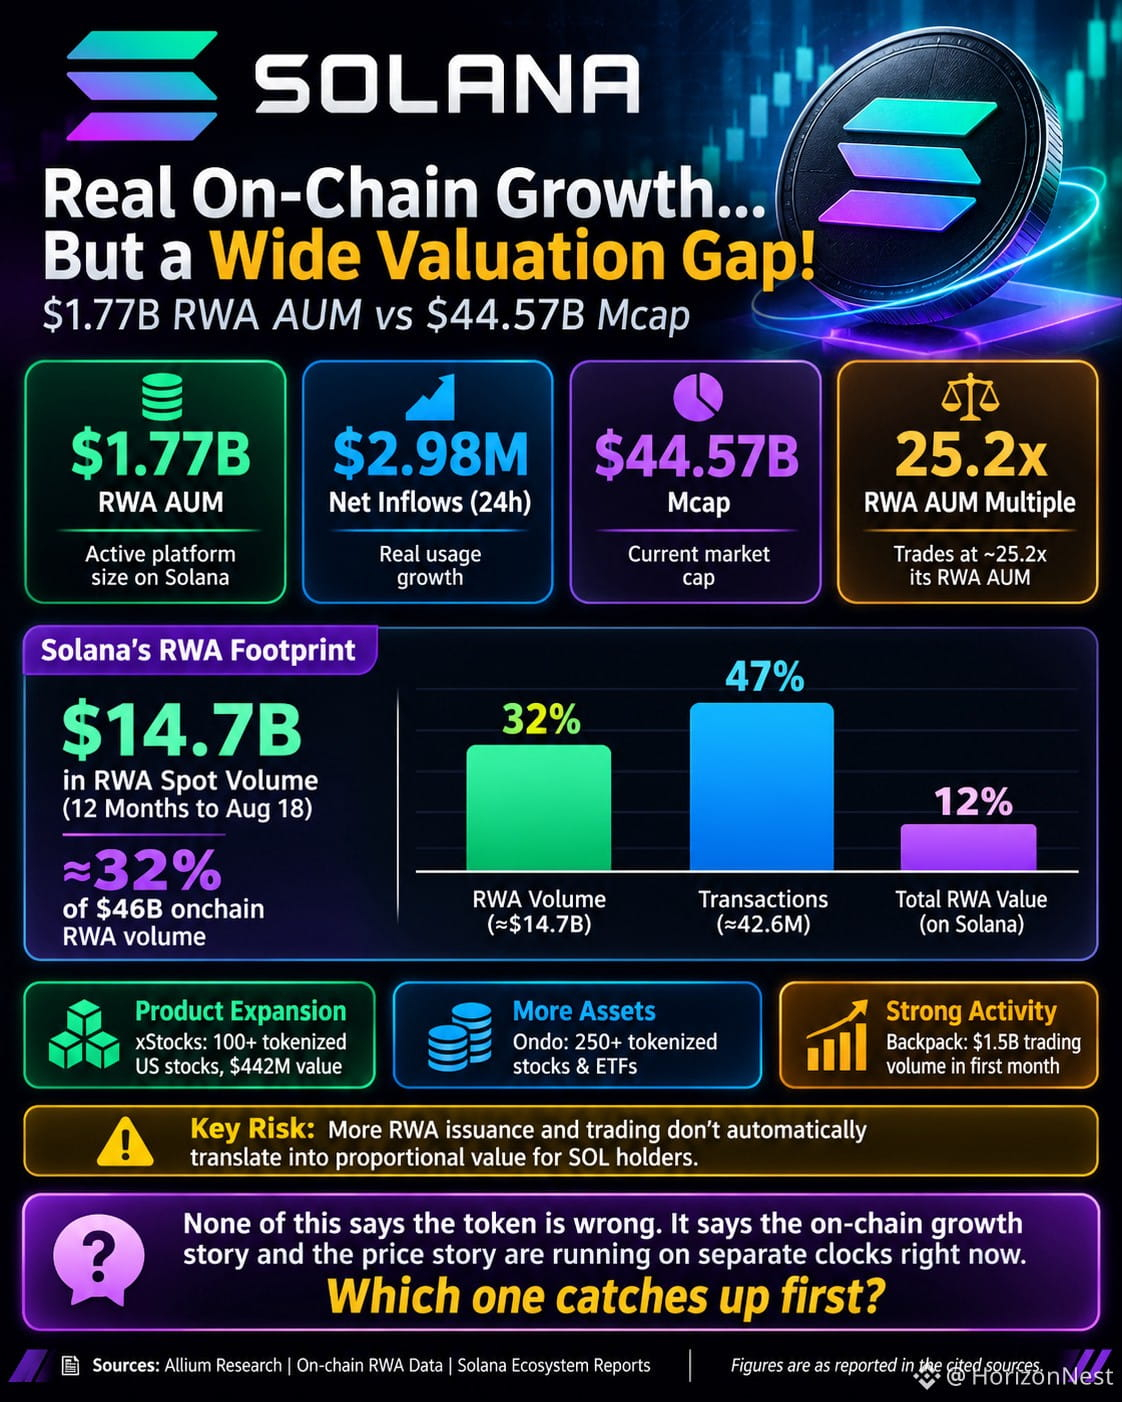
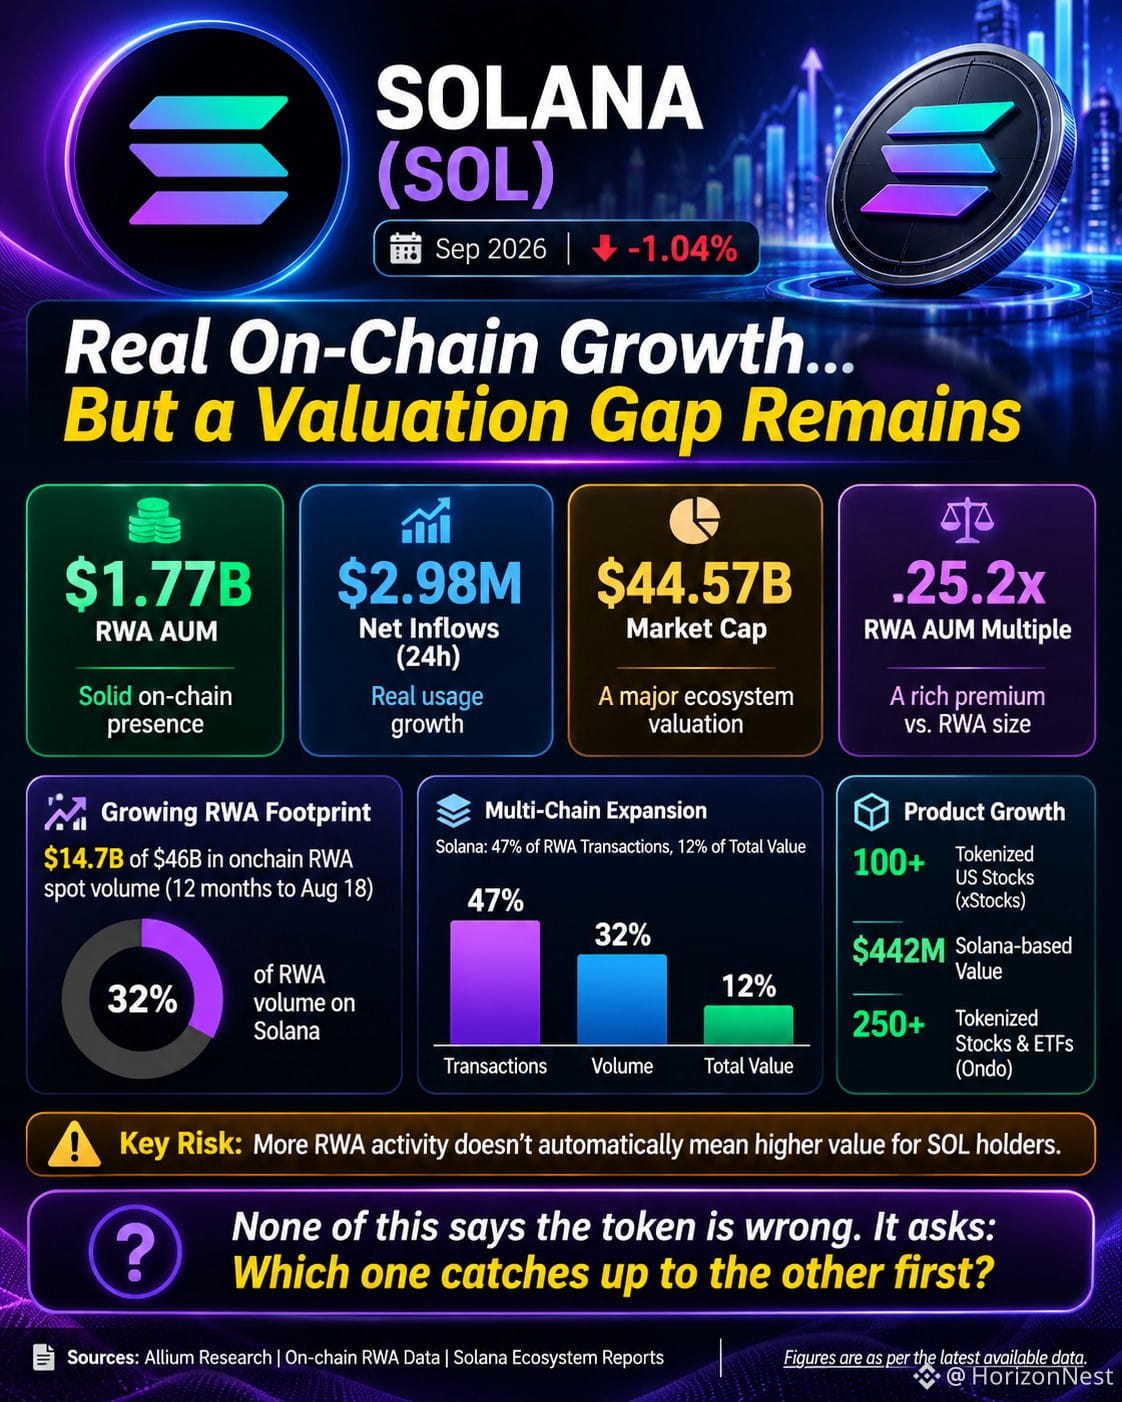
Solana verfügt derzeit über etwa 1,77 Mrd. $ an aktivem RWA-AUM, mit Nettozuflüssen von 2,98 Mio. $ innerhalb der letzten 24 Stunden. Das ist reale Nutzung, keine bloße Erzählung. Die Bewertung erzählt jedoch eine andere Geschichte: SOLs umlaufende Marktkapitalisierung von 44,57 Mrd. $ entspricht ungefähr dem 25,2-Fachen des aktiven RWA-AUM. Das ist ein Näherungswert für die Bewertung des Ökosystems, kein direktes Umsatzmultiple des Protokolls, und Allium Research hat kein vergleichbares Bewertungsmultiple für SOL veröffentlicht. DefiLlama +1
Die zugrunde liegende Aktivität lässt sich schwerer von der Hand weisen. Alliums Recherche vom September 2026 ergab, dass Solana in den zwölf Monaten bis zum 18. August 14,7 Mrd. $ des On-Chain-RWA-Spotvolumens von insgesamt 46 Mrd. $ abwickelte. Im selben Zeitraum entfielen 42,6 Mio. von insgesamt 91 Mio. Transaktionen über alle Chains hinweg auf Solana. Das entspricht etwa 32 % des Volumens und 47 % der Transaktionen, obwohl Solana nur 12 % des gesamten On-Chain-RWA-Werts ausmacht. Tokenisierte Aktien, institutionelle Treasury-Produkte und Privatkredite werden zu bedeutenden Bestandteilen dieses Bereichs. Allium +1
Die Ausweitung des Produktangebots ist ebenso bemerkenswert. xStocks brachte mehr als 100 tokenisierte US-Aktien und ETFs auf den Markt, deren Wert auf Solana bis Ende Juli 442 Mio. $ erreichte. Ondo erweiterte seinen Katalog auf mehr als 250 tokenisierte Aktien und ETFs, während von Backpack ausgegebene Wertpapiere im ersten Monat ein Handelsvolumen von 1,5 Mrd. $ erzielten. Solana Media
Weniger offensichtlich ist die Frage der Wertabschöpfung. Mehr RWA-Emissionen und mehr Handel führen nicht automatisch dazu, dass den SOL-Inhabern proportional mehr Wert zufließt. Netzwerkgebühren und Token-Ökonomie müssen die Prämie weiterhin unabhängig vom Wachstum des Ökosystems rechtfertigen.
Nichts davon bedeutet, dass der Token falsch bewertet ist. Es bedeutet, dass die On-Chain-Wachstumsgeschichte und die Preisentwicklung derzeit unterschiedlichen Takten folgen. Es lohnt sich zu fragen, welche von beiden zuerst zur anderen aufschließt – und ob mehr institutionelle Vermögenswerte, höheres Transaktionsvolumen und eine Ausweitung des Produktangebots allein ausreichen, um ein Bewertungsmultiple dieser Größenordnung zu rechtfertigen.
{spot}(SOLUSDT)
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
Solana verfügt derzeit über etwa 1,77 Mrd. $ an aktivem RWA-AUM, mit Nettozuflüssen von 2,98 Mio. $ innerhalb der letzten 24 Stunden. Das ist reale Nutzung, keine bloße Erzählung. Die Bewertung erzählt jedoch eine andere Geschichte: SOLs umlaufende Marktkapitalisierung von 44,57 Mrd. $ entspricht ungefähr dem 25,2-Fachen des aktiven RWA-AUM. Das ist ein Näherungswert für die Bewertung des Ökosystems, kein direktes Umsatzmultiple des Protokolls, und Allium Research hat kein vergleichbares Bewertungsmultiple für SOL veröffentlicht. DefiLlama +1
Die zugrunde liegende Aktivität lässt sich schwerer von der Hand weisen. Alliums Recherche vom September 2026 ergab, dass Solana in den zwölf Monaten bis zum 18. August 14,7 Mrd. $ des On-Chain-RWA-Spotvolumens von insgesamt 46 Mrd. $ abwickelte. Im selben Zeitraum entfielen 42,6 Mio. von insgesamt 91 Mio. Transaktionen über alle Chains hinweg auf Solana. Das entspricht etwa 32 % des Volumens und 47 % der Transaktionen, obwohl Solana nur 12 % des gesamten On-Chain-RWA-Werts ausmacht. Tokenisierte Aktien, institutionelle Treasury-Produkte und Privatkredite werden zu bedeutenden Bestandteilen dieses Bereichs. Allium +1
Die Ausweitung des Produktangebots ist ebenso bemerkenswert. xStocks brachte mehr als 100 tokenisierte US-Aktien und ETFs auf den Markt, deren Wert auf Solana bis Ende Juli 442 Mio. $ erreichte. Ondo erweiterte seinen Katalog auf mehr als 250 tokenisierte Aktien und ETFs, während von Backpack ausgegebene Wertpapiere im ersten Monat ein Handelsvolumen von 1,5 Mrd. $ erzielten. Solana Media
Weniger offensichtlich ist die Frage der Wertabschöpfung. Mehr RWA-Emissionen und mehr Handel führen nicht automatisch dazu, dass den SOL-Inhabern proportional mehr Wert zufließt. Netzwerkgebühren und Token-Ökonomie müssen die Prämie weiterhin unabhängig vom Wachstum des Ökosystems rechtfertigen.
Nichts davon bedeutet, dass der Token falsch bewertet ist. Es bedeutet, dass die On-Chain-Wachstumsgeschichte und die Preisentwicklung derzeit unterschiedlichen Takten folgen. Es lohnt sich zu fragen, welche von beiden zuerst zur anderen aufschließt – und ob mehr institutionelle Vermögenswerte, höheres Transaktionsvolumen und eine Ausweitung des Produktangebots allein ausreichen, um ein Bewertungsmultiple dieser Größenordnung zu rechtfertigen.
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
Die zugrunde liegende Aktivität lässt sich schwerer von der Hand weisen. Alliums Recherche vom September 2026 ergab, dass Solana in den zwölf Monaten bis zum 18. August 14,7 Mrd. $ des On-Chain-RWA-Spotvolumens von insgesamt 46 Mrd. $ abwickelte. Im selben Zeitraum entfielen 42,6 Mio. von insgesamt 91 Mio. Transaktionen über alle Chains hinweg auf Solana. Das entspricht etwa 32 % des Volumens und 47 % der Transaktionen, obwohl Solana nur 12 % des gesamten On-Chain-RWA-Werts ausmacht. Tokenisierte Aktien, institutionelle Treasury-Produkte und Privatkredite werden zu bedeutenden Bestandteilen dieses Bereichs. Allium +1
Die Ausweitung des Produktangebots ist ebenso bemerkenswert. xStocks brachte mehr als 100 tokenisierte US-Aktien und ETFs auf den Markt, deren Wert auf Solana bis Ende Juli 442 Mio. $ erreichte. Ondo erweiterte seinen Katalog auf mehr als 250 tokenisierte Aktien und ETFs, während von Backpack ausgegebene Wertpapiere im ersten Monat ein Handelsvolumen von 1,5 Mrd. $ erzielten. Solana Media
Weniger offensichtlich ist die Frage der Wertabschöpfung. Mehr RWA-Emissionen und mehr Handel führen nicht automatisch dazu, dass den SOL-Inhabern proportional mehr Wert zufließt. Netzwerkgebühren und Token-Ökonomie müssen die Prämie weiterhin unabhängig vom Wachstum des Ökosystems rechtfertigen.
Nichts davon bedeutet, dass der Token falsch bewertet ist. Es bedeutet, dass die On-Chain-Wachstumsgeschichte und die Preisentwicklung derzeit unterschiedlichen Takten folgen. Es lohnt sich zu fragen, welche von beiden zuerst zur anderen aufschließt – und ob mehr institutionelle Vermögenswerte, höheres Transaktionsvolumen und eine Ausweitung des Produktangebots allein ausreichen, um ein Bewertungsmultiple dieser Größenordnung zu rechtfertigen.
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
1
182
·
--
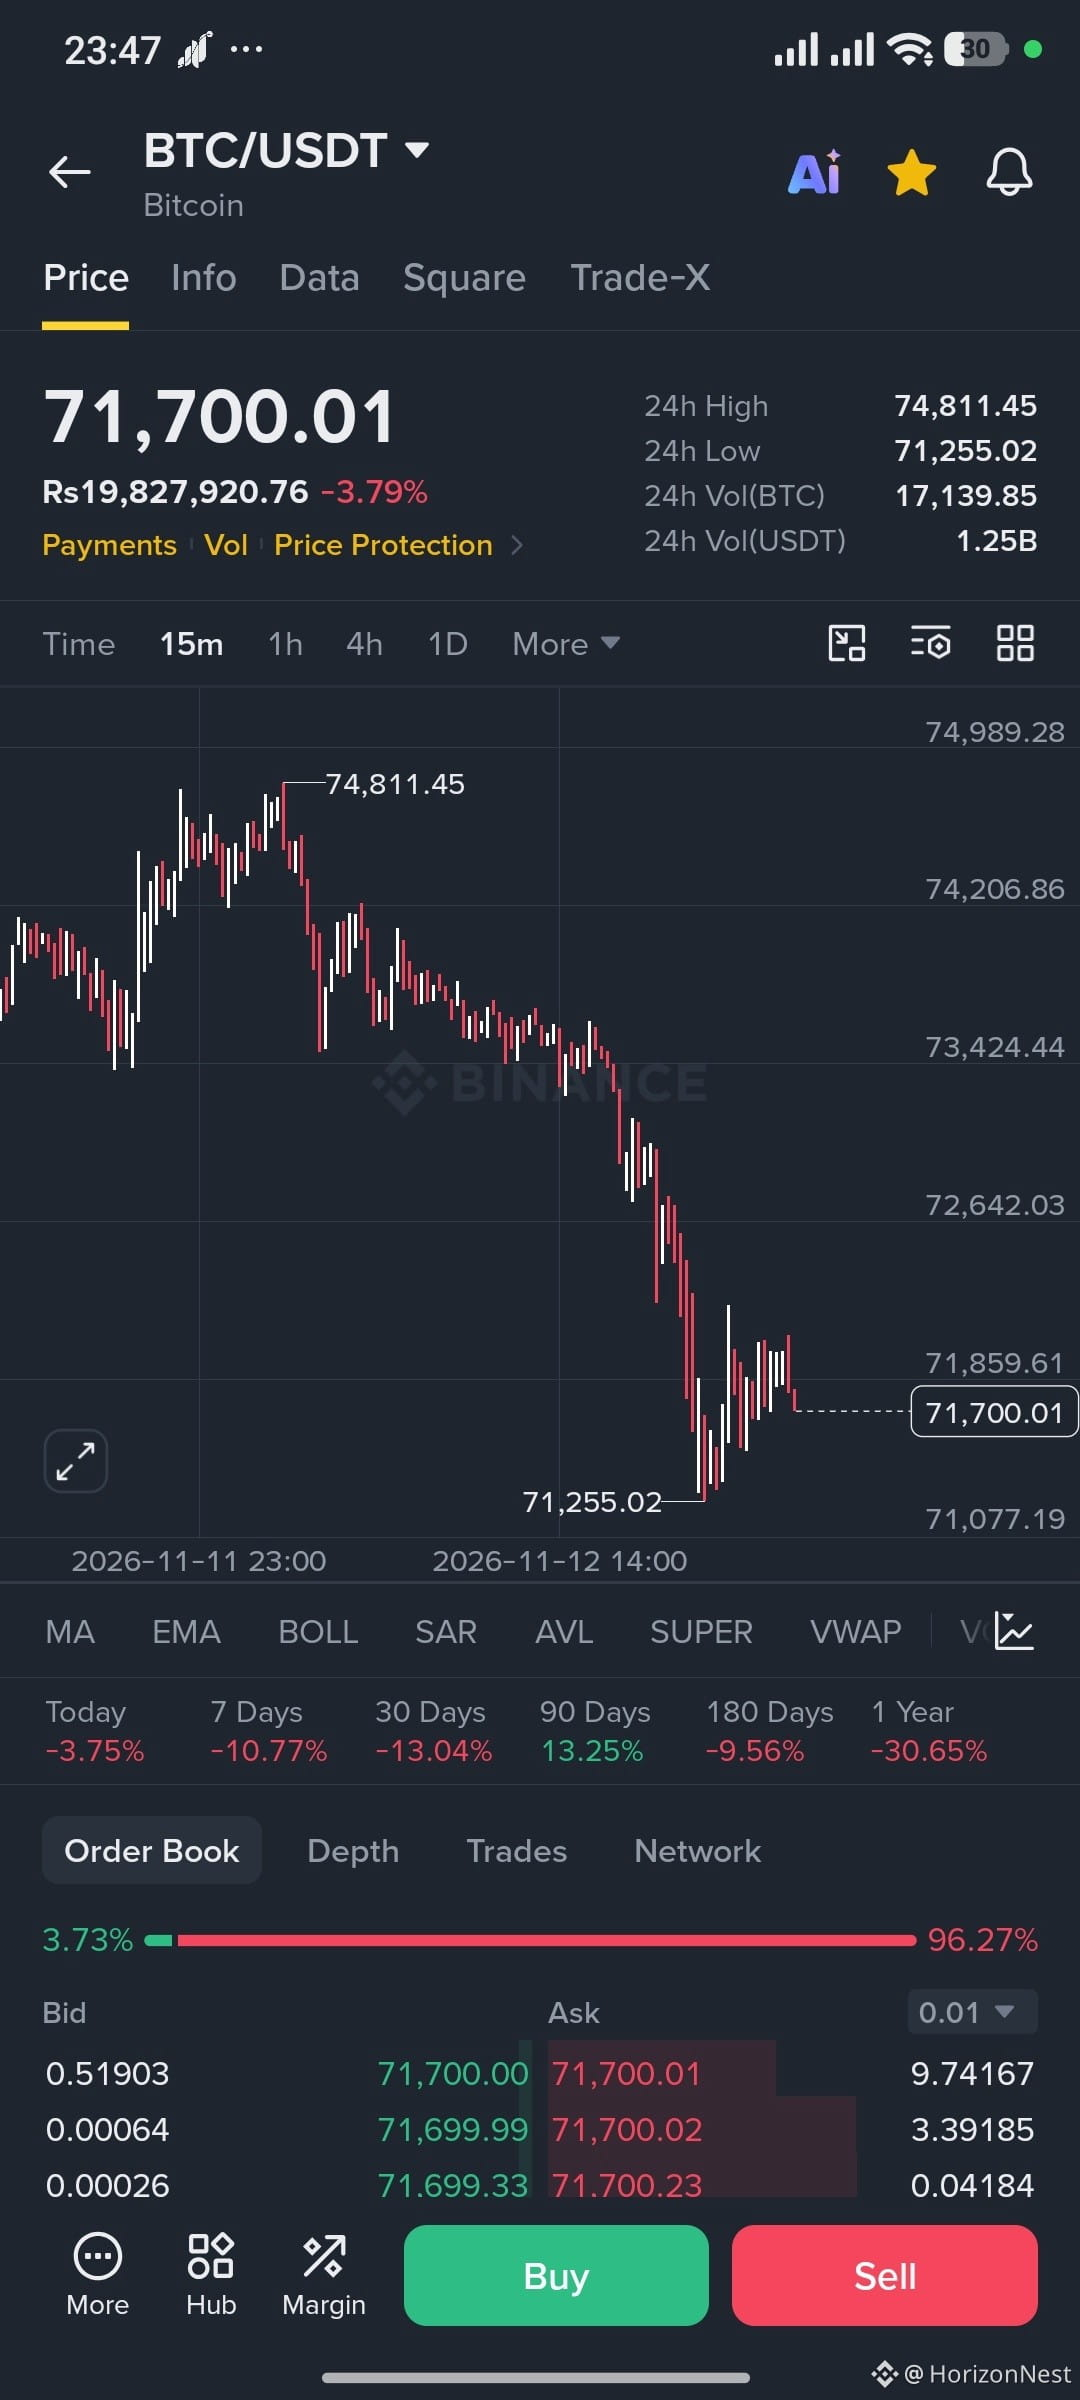
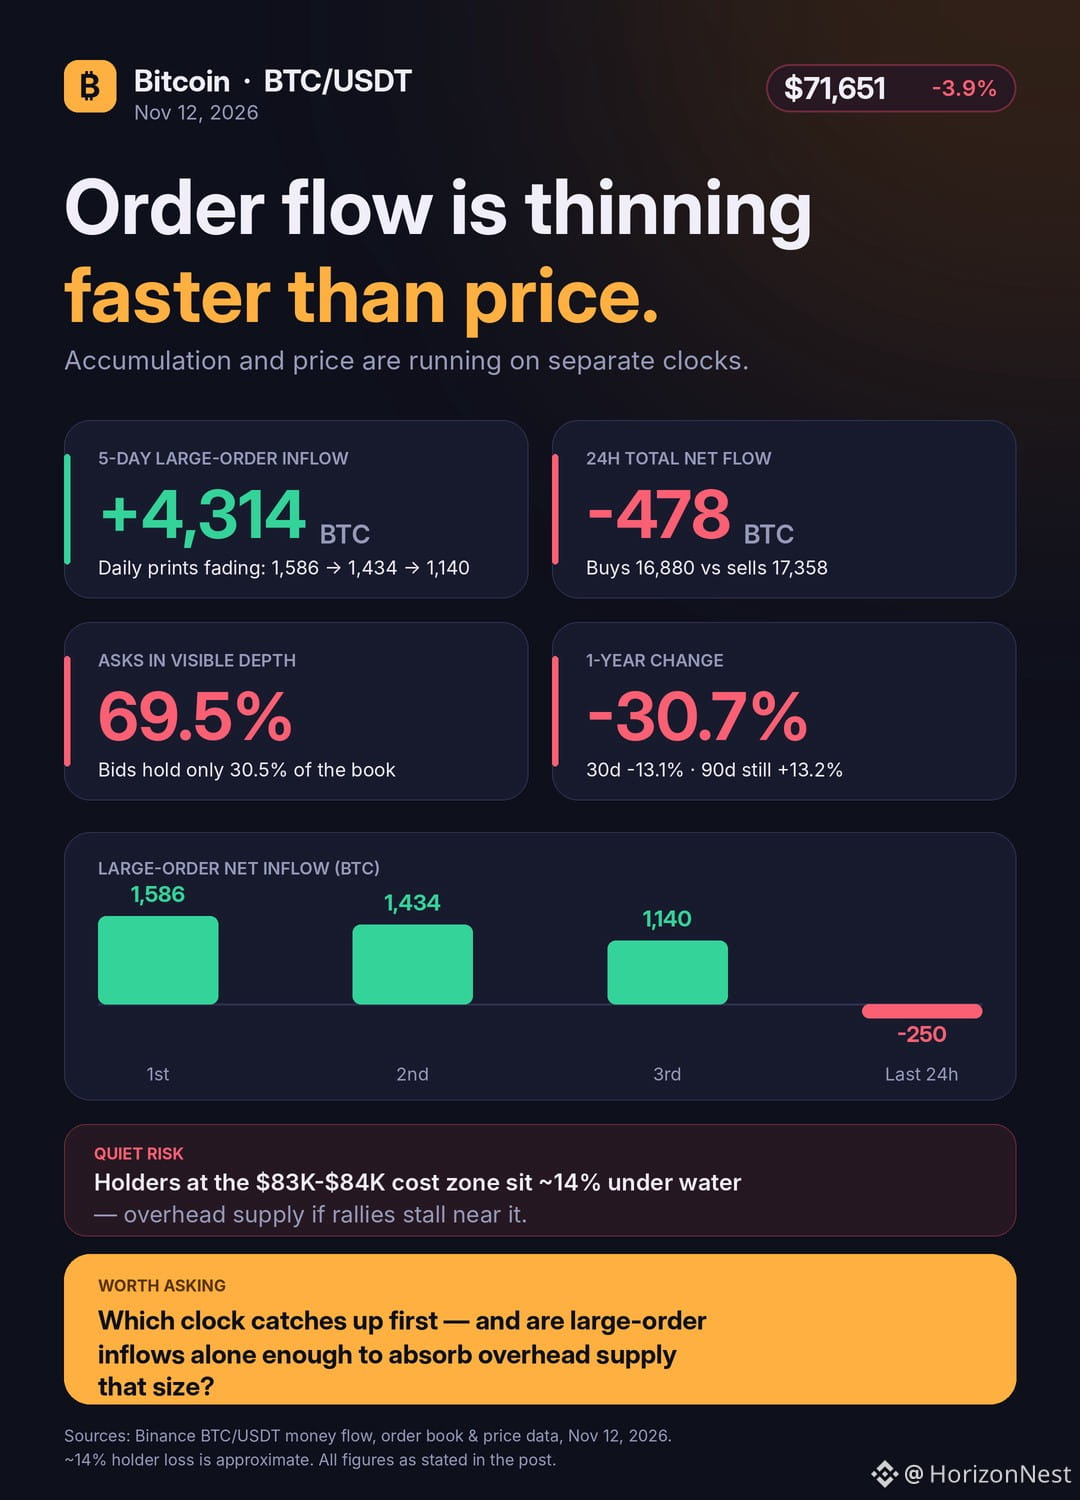
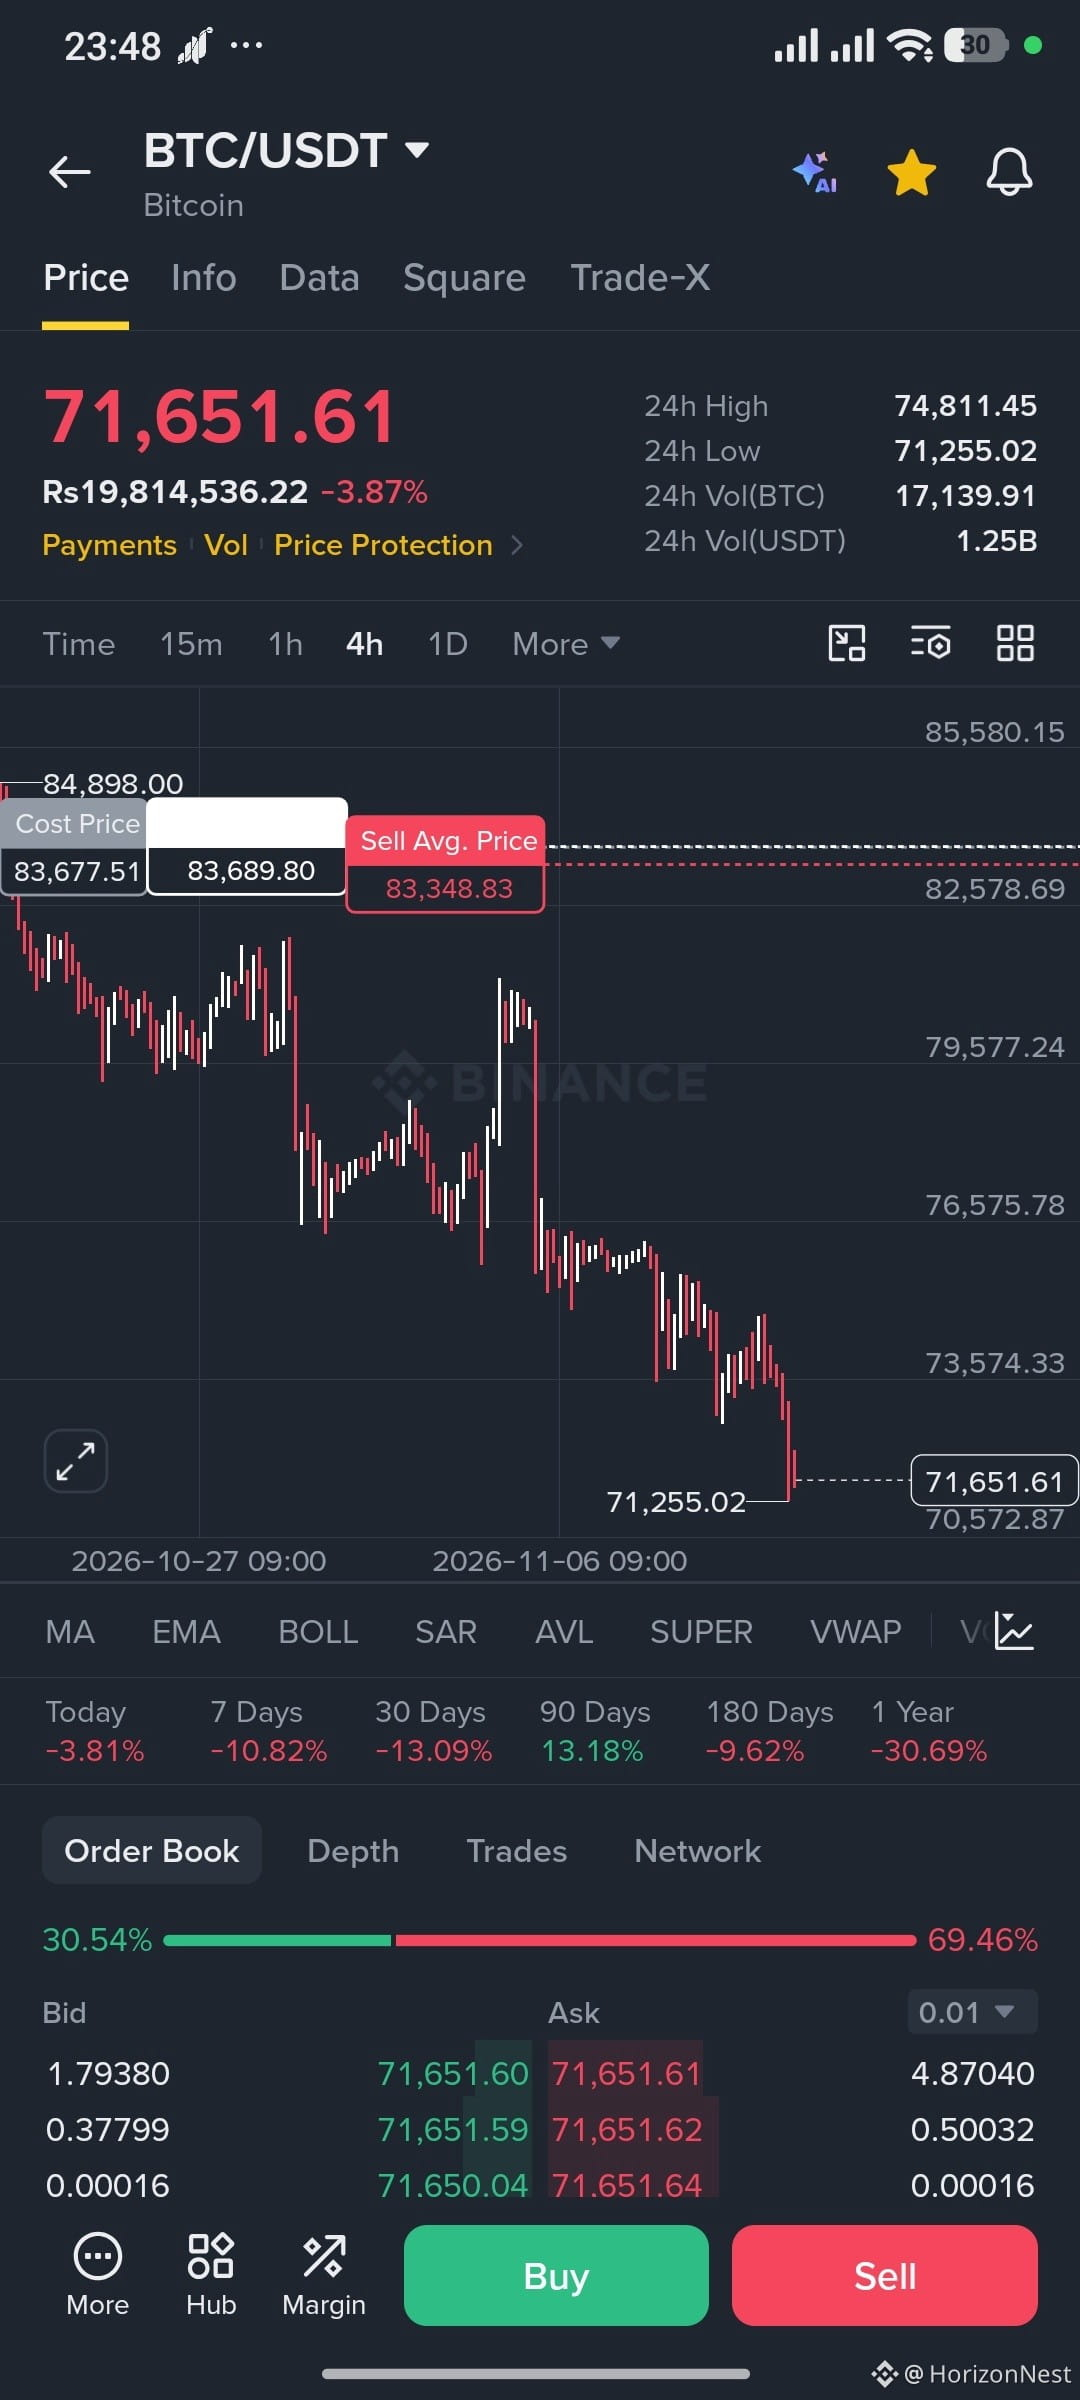
Bitcoin wird nach einem Tagesverlust von 3,9 % bei 71.651 $ gehandelt. Innerhalb von 24 Stunden wechselten auf dem Binance-Spotmarkt 17.140 BTC (rund 1,25 Mrd. $) den Besitzer. Der Nettofluss großer Orders war über fünf Tage mit 4.314 BTC positiv, doch die täglichen Werte gehen zurück: 1.586, dann 1.434, dann 1.140. In den vergangenen 24 Stunden drehten große Orders ins Negative und verzeichneten netto -250 BTC. Das sind tatsächliche Orderflüsse, keine bloße Erzählung.
Der Orderfluss dünnt schneller aus als der Preis. Käufen von insgesamt 16.880 BTC stehen Verkäufe von 17.358 BTC gegenüber – ein Nettoabfluss von 478 BTC. Mittlere Orders lagen bei -191 BTC, kleine bei -37 BTC. Der Verkaufsdruck beschränkt sich also nicht auf Privatanleger, sondern ist breit gestreut. Auch das Orderbuch weist in dieselbe Richtung: Gebote machen 30,5 % der sichtbaren Tiefe aus, Verkaufsangebote 69,5 %.
Der Preis hat sich zudem deutlich von dem Niveau entfernt, auf dem der 5-Tage-Zufluss begann. BTC liegt 7 Tage 10,8 %, 30 Tage 13,1 % und im Jahresvergleich 30,7 % im Minus; die Spanne der letzten 24 Stunden reichte von 74.811 $ bis 71.255 $. Auf Sicht von 90 Tagen steht weiterhin ein Plus von 13,2 %, der längerfristige Aufwärtstrend ist also noch nicht vollständig gebrochen. Der 4-Stunden-Chart zeigt jedoch, dass der Kurs deutlich unterhalb der Kosten- und durchschnittlichen Verkaufspreiszone von 83.000–84.000 $ notiert. Anleger, die dort gekauft haben, sitzen auf einem Verlust von rund 14 %. Dieses Angebot ist ein stilles Risiko, falls Erholungsrallyes in seiner Nähe ins Stocken geraten.
Nichts davon bedeutet, dass mit dem Vermögenswert etwas nicht stimmt. Es zeigt vielmehr, dass die Geschichte der Akkumulation und die Preisentwicklung derzeit unterschiedlichen Zeitplänen folgen. Es lohnt sich zu fragen, welche der beiden zuerst aufholt – und ob Zuflüsse großer Orders allein ausreichen, um ein so großes Angebot über dem aktuellen Kurs aufzunehmen.
{spot}(BTCUSDT)
Bitcoin wird nach einem Tagesverlust von 3,9 % bei 71.651 $ gehandelt. Innerhalb von 24 Stunden wechselten auf dem Binance-Spotmarkt 17.140 BTC (rund 1,25 Mrd. $) den Besitzer. Der Nettofluss großer Orders war über fünf Tage mit 4.314 BTC positiv, doch die täglichen Werte gehen zurück: 1.586, dann 1.434, dann 1.140. In den vergangenen 24 Stunden drehten große Orders ins Negative und verzeichneten netto -250 BTC. Das sind tatsächliche Orderflüsse, keine bloße Erzählung.
Der Orderfluss dünnt schneller aus als der Preis. Käufen von insgesamt 16.880 BTC stehen Verkäufe von 17.358 BTC gegenüber – ein Nettoabfluss von 478 BTC. Mittlere Orders lagen bei -191 BTC, kleine bei -37 BTC. Der Verkaufsdruck beschränkt sich also nicht auf Privatanleger, sondern ist breit gestreut. Auch das Orderbuch weist in dieselbe Richtung: Gebote machen 30,5 % der sichtbaren Tiefe aus, Verkaufsangebote 69,5 %.
Der Preis hat sich zudem deutlich von dem Niveau entfernt, auf dem der 5-Tage-Zufluss begann. BTC liegt 7 Tage 10,8 %, 30 Tage 13,1 % und im Jahresvergleich 30,7 % im Minus; die Spanne der letzten 24 Stunden reichte von 74.811 $ bis 71.255 $. Auf Sicht von 90 Tagen steht weiterhin ein Plus von 13,2 %, der längerfristige Aufwärtstrend ist also noch nicht vollständig gebrochen. Der 4-Stunden-Chart zeigt jedoch, dass der Kurs deutlich unterhalb der Kosten- und durchschnittlichen Verkaufspreiszone von 83.000–84.000 $ notiert. Anleger, die dort gekauft haben, sitzen auf einem Verlust von rund 14 %. Dieses Angebot ist ein stilles Risiko, falls Erholungsrallyes in seiner Nähe ins Stocken geraten.
Nichts davon bedeutet, dass mit dem Vermögenswert etwas nicht stimmt. Es zeigt vielmehr, dass die Geschichte der Akkumulation und die Preisentwicklung derzeit unterschiedlichen Zeitplänen folgen. Es lohnt sich zu fragen, welche der beiden zuerst aufholt – und ob Zuflüsse großer Orders allein ausreichen, um ein so großes Angebot über dem aktuellen Kurs aufzunehmen.
Der Orderfluss dünnt schneller aus als der Preis. Käufen von insgesamt 16.880 BTC stehen Verkäufe von 17.358 BTC gegenüber – ein Nettoabfluss von 478 BTC. Mittlere Orders lagen bei -191 BTC, kleine bei -37 BTC. Der Verkaufsdruck beschränkt sich also nicht auf Privatanleger, sondern ist breit gestreut. Auch das Orderbuch weist in dieselbe Richtung: Gebote machen 30,5 % der sichtbaren Tiefe aus, Verkaufsangebote 69,5 %.
Der Preis hat sich zudem deutlich von dem Niveau entfernt, auf dem der 5-Tage-Zufluss begann. BTC liegt 7 Tage 10,8 %, 30 Tage 13,1 % und im Jahresvergleich 30,7 % im Minus; die Spanne der letzten 24 Stunden reichte von 74.811 $ bis 71.255 $. Auf Sicht von 90 Tagen steht weiterhin ein Plus von 13,2 %, der längerfristige Aufwärtstrend ist also noch nicht vollständig gebrochen. Der 4-Stunden-Chart zeigt jedoch, dass der Kurs deutlich unterhalb der Kosten- und durchschnittlichen Verkaufspreiszone von 83.000–84.000 $ notiert. Anleger, die dort gekauft haben, sitzen auf einem Verlust von rund 14 %. Dieses Angebot ist ein stilles Risiko, falls Erholungsrallyes in seiner Nähe ins Stocken geraten.
Nichts davon bedeutet, dass mit dem Vermögenswert etwas nicht stimmt. Es zeigt vielmehr, dass die Geschichte der Akkumulation und die Preisentwicklung derzeit unterschiedlichen Zeitplänen folgen. Es lohnt sich zu fragen, welche der beiden zuerst aufholt – und ob Zuflüsse großer Orders allein ausreichen, um ein so großes Angebot über dem aktuellen Kurs aufzunehmen.
1
188
·
--
Bullisch
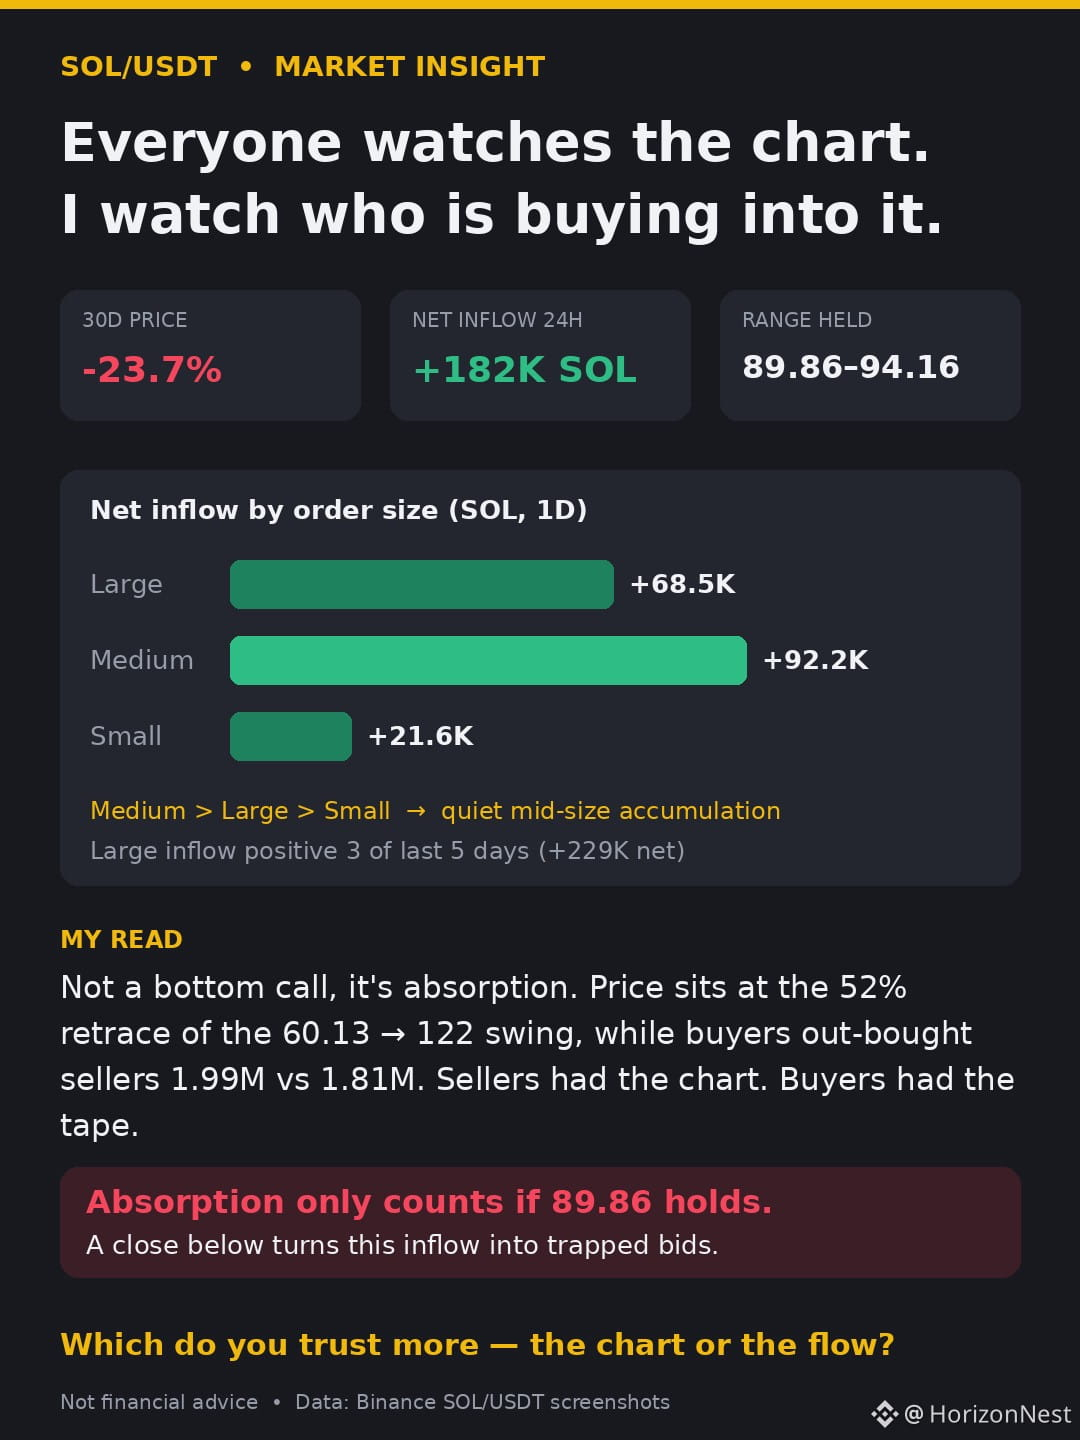
Alle starren auf SOLs 30-Tage-Kerze mit −23,7 %. Ich schaue darauf, wer hier kauft.
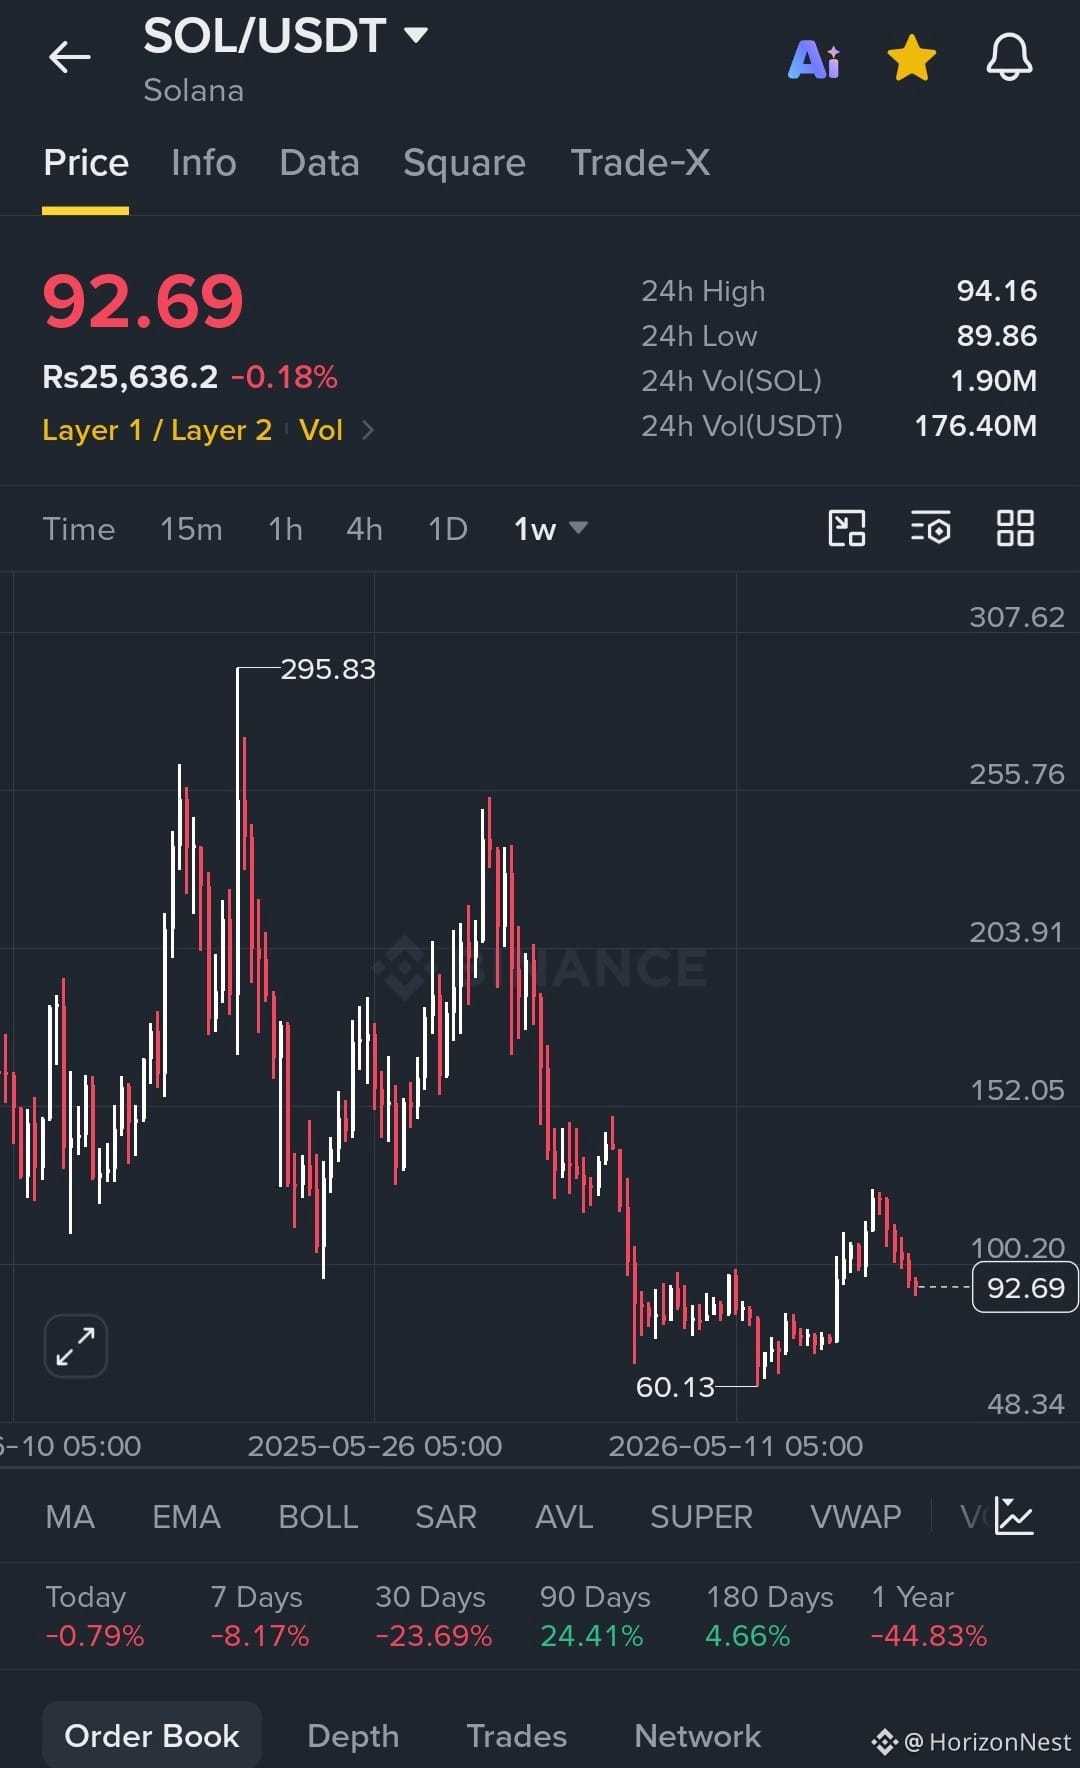
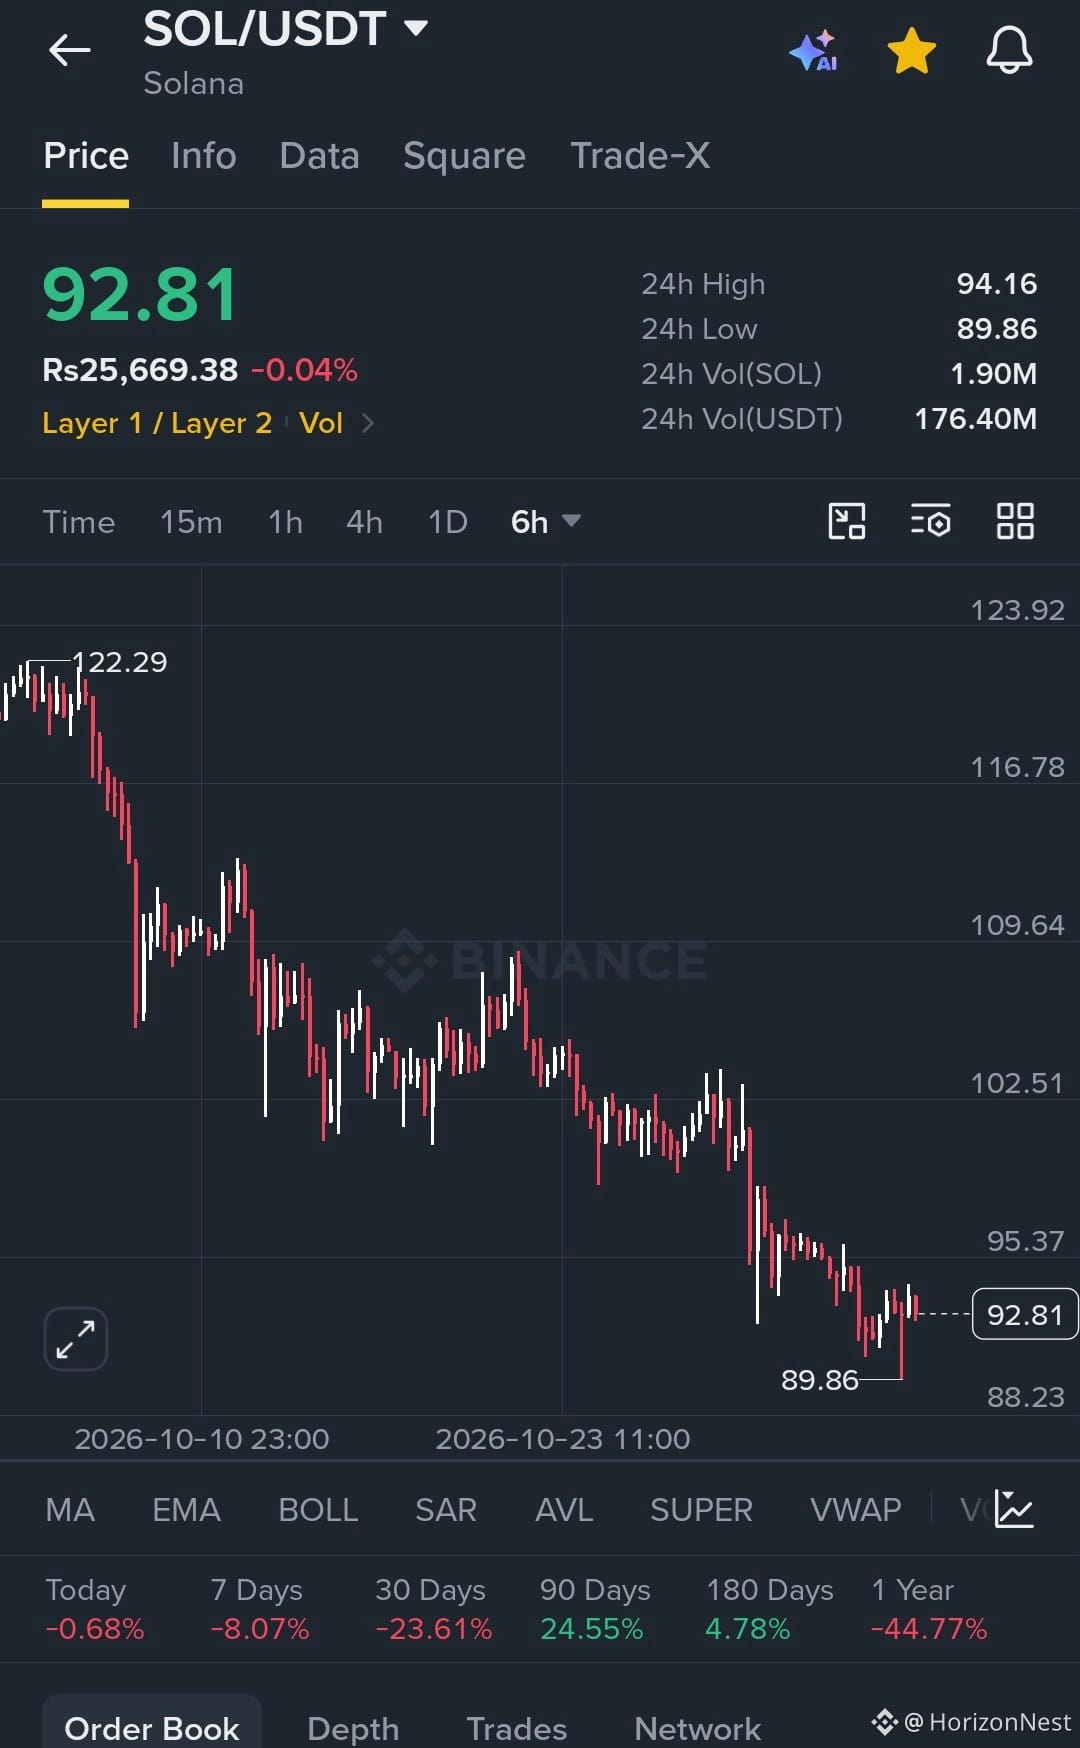
Der Preis fiel von ~122 auf 89,86, doch in den letzten 24 Stunden wurden 1,99 Mio. SOL gekauft und 1,81 Mio. verkauft: netto +182.000 SOL, rund 16,9 Mio. $, etwa 10 % des Tagesvolumens von 176 Mio. $. Die Verkäufer hatten den Chart. Die Käufer hatten den Tape.
Das entscheidende Detail: Mittlere Orders (+92.000) akkumulierten stärker als große Orders (+68.000), während kleine Orders bei nur +21.000 liegen. Das ist keine Panik bei Privatanlegern und auch kein einzelner Wal; es sind mittelgroße Wallets, die sich unauffällig einkaufen. Auch der große Zufluss war an 3 der letzten 5 Tage positiv (netto 229.000).
Mit etwas Abstand betrachtet: Die Bewegung vom Tief bei 60,13 auf ~122 ist um etwa 52 % zurückgelaufen. Der Preis liegt nun am Mittelpunkt, innerhalb einer engen Spanne von 89,86 bis 94,16.
Meine Einschätzung: Das ist keine Ansage für einen Boden, sondern Absorption. Sie zählt nur, wenn 89,86 hält. Ein Schlusskurs darunter macht aus diesem Zufluss gefangene Kaufgebote.
Worauf vertraust du mehr: auf den Chart oder auf die Kapitalströme?
*(~910 Zeichen, basierend auf deinen drei Screenshots: Kurs-/Spannendaten, der 6-Stunden- und 1-Wochen-Struktur sowie der Aufschlüsselung der Kapitalströme. Keine Finanzberatung.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
Alle starren auf SOLs 30-Tage-Kerze mit −23,7 %. Ich schaue darauf, wer hier kauft.
Der Preis fiel von ~122 auf 89,86, doch in den letzten 24 Stunden wurden 1,99 Mio. SOL gekauft und 1,81 Mio. verkauft: netto +182.000 SOL, rund 16,9 Mio. $, etwa 10 % des Tagesvolumens von 176 Mio. $. Die Verkäufer hatten den Chart. Die Käufer hatten den Tape.
Das entscheidende Detail: Mittlere Orders (+92.000) akkumulierten stärker als große Orders (+68.000), während kleine Orders bei nur +21.000 liegen. Das ist keine Panik bei Privatanlegern und auch kein einzelner Wal; es sind mittelgroße Wallets, die sich unauffällig einkaufen. Auch der große Zufluss war an 3 der letzten 5 Tage positiv (netto 229.000).
Mit etwas Abstand betrachtet: Die Bewegung vom Tief bei 60,13 auf ~122 ist um etwa 52 % zurückgelaufen. Der Preis liegt nun am Mittelpunkt, innerhalb einer engen Spanne von 89,86 bis 94,16.
Meine Einschätzung: Das ist keine Ansage für einen Boden, sondern Absorption. Sie zählt nur, wenn 89,86 hält. Ein Schlusskurs darunter macht aus diesem Zufluss gefangene Kaufgebote.
Worauf vertraust du mehr: auf den Chart oder auf die Kapitalströme?
*(~910 Zeichen, basierend auf deinen drei Screenshots: Kurs-/Spannendaten, der 6-Stunden- und 1-Wochen-Struktur sowie der Aufschlüsselung der Kapitalströme. Keine Finanzberatung.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
Der Preis fiel von ~122 auf 89,86, doch in den letzten 24 Stunden wurden 1,99 Mio. SOL gekauft und 1,81 Mio. verkauft: netto +182.000 SOL, rund 16,9 Mio. $, etwa 10 % des Tagesvolumens von 176 Mio. $. Die Verkäufer hatten den Chart. Die Käufer hatten den Tape.
Das entscheidende Detail: Mittlere Orders (+92.000) akkumulierten stärker als große Orders (+68.000), während kleine Orders bei nur +21.000 liegen. Das ist keine Panik bei Privatanlegern und auch kein einzelner Wal; es sind mittelgroße Wallets, die sich unauffällig einkaufen. Auch der große Zufluss war an 3 der letzten 5 Tage positiv (netto 229.000).
Mit etwas Abstand betrachtet: Die Bewegung vom Tief bei 60,13 auf ~122 ist um etwa 52 % zurückgelaufen. Der Preis liegt nun am Mittelpunkt, innerhalb einer engen Spanne von 89,86 bis 94,16.
Meine Einschätzung: Das ist keine Ansage für einen Boden, sondern Absorption. Sie zählt nur, wenn 89,86 hält. Ein Schlusskurs darunter macht aus diesem Zufluss gefangene Kaufgebote.
Worauf vertraust du mehr: auf den Chart oder auf die Kapitalströme?
*(~910 Zeichen, basierend auf deinen drei Screenshots: Kurs-/Spannendaten, der 6-Stunden- und 1-Wochen-Struktur sowie der Aufschlüsselung der Kapitalströme. Keine Finanzberatung.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
816
·
--
Bullisch
Die Teilnahme an den Marktprognosen von Binance Pick ist eine großartige Möglichkeit, Trends zu analysieren und Punkte zu sammeln.
#BinancePick #BinanceSquare
Die Teilnahme an den Marktprognosen von Binance Pick ist eine großartige Möglichkeit, Trends zu analysieren und Punkte zu sammeln.
#BinancePick #BinanceSquare
#BinancePick #BinanceSquare
9
·
--
Bullisch
🚀 Entdecke die Zukunft von Web3 & dezentraler Innovation
Entdecke fortschrittliche Trading-Tools, sichere Staking-Programme und nahtloses Wachstum des Ökosystems. Werde Teil der Bewegung und maximiere noch heute dein Potenzial!
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
🚀 Entdecke die Zukunft von Web3 & dezentraler Innovation
Entdecke fortschrittliche Trading-Tools, sichere Staking-Programme und nahtloses Wachstum des Ökosystems. Werde Teil der Bewegung und maximiere noch heute dein Potenzial!
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
Entdecke fortschrittliche Trading-Tools, sichere Staking-Programme und nahtloses Wachstum des Ökosystems. Werde Teil der Bewegung und maximiere noch heute dein Potenzial!
#Crypto #Web3 #Blockchain #Binance #Trading
#BinancePick
30
·
--
Täglicher Check-in abgeschlossen, an Binance Pick teilgenommen und Punkte auf Binance Square gesammelt!
#BinanceSquare #BinancePick #BinancePick
Täglicher Check-in abgeschlossen, an Binance Pick teilgenommen und Punkte auf Binance Square gesammelt!
#BinanceSquare #BinancePick #BinancePick
#BinanceSquare #BinancePick #BinancePick
22
·
--
#BinancePick
Ich habe gerade meine Prognosen bei Binance Pick abgegeben! Was sind eure Einschätzungen zum kommenden Markttrend? Schreibt eure Gedanken unten in die Kommentare!
#BinancePick
Ich habe gerade meine Prognosen bei Binance Pick abgegeben! Was sind eure Einschätzungen zum kommenden Markttrend? Schreibt eure Gedanken unten in die Kommentare!
Ich habe gerade meine Prognosen bei Binance Pick abgegeben! Was sind eure Einschätzungen zum kommenden Markttrend? Schreibt eure Gedanken unten in die Kommentare!
93
·
--
Ich gebe heute meine Prognosen bei Binance Pick ab! Bereit, die Rangliste zu erklimmen und mir ein paar Belohnungen zu sichern. Mach jetzt mit! 🚀
#BinancePick
Ich gebe heute meine Prognosen bei Binance Pick ab! Bereit, die Rangliste zu erklimmen und mir ein paar Belohnungen zu sichern. Mach jetzt mit! 🚀
#BinancePick
#BinancePick
88
·
--
Bullisch
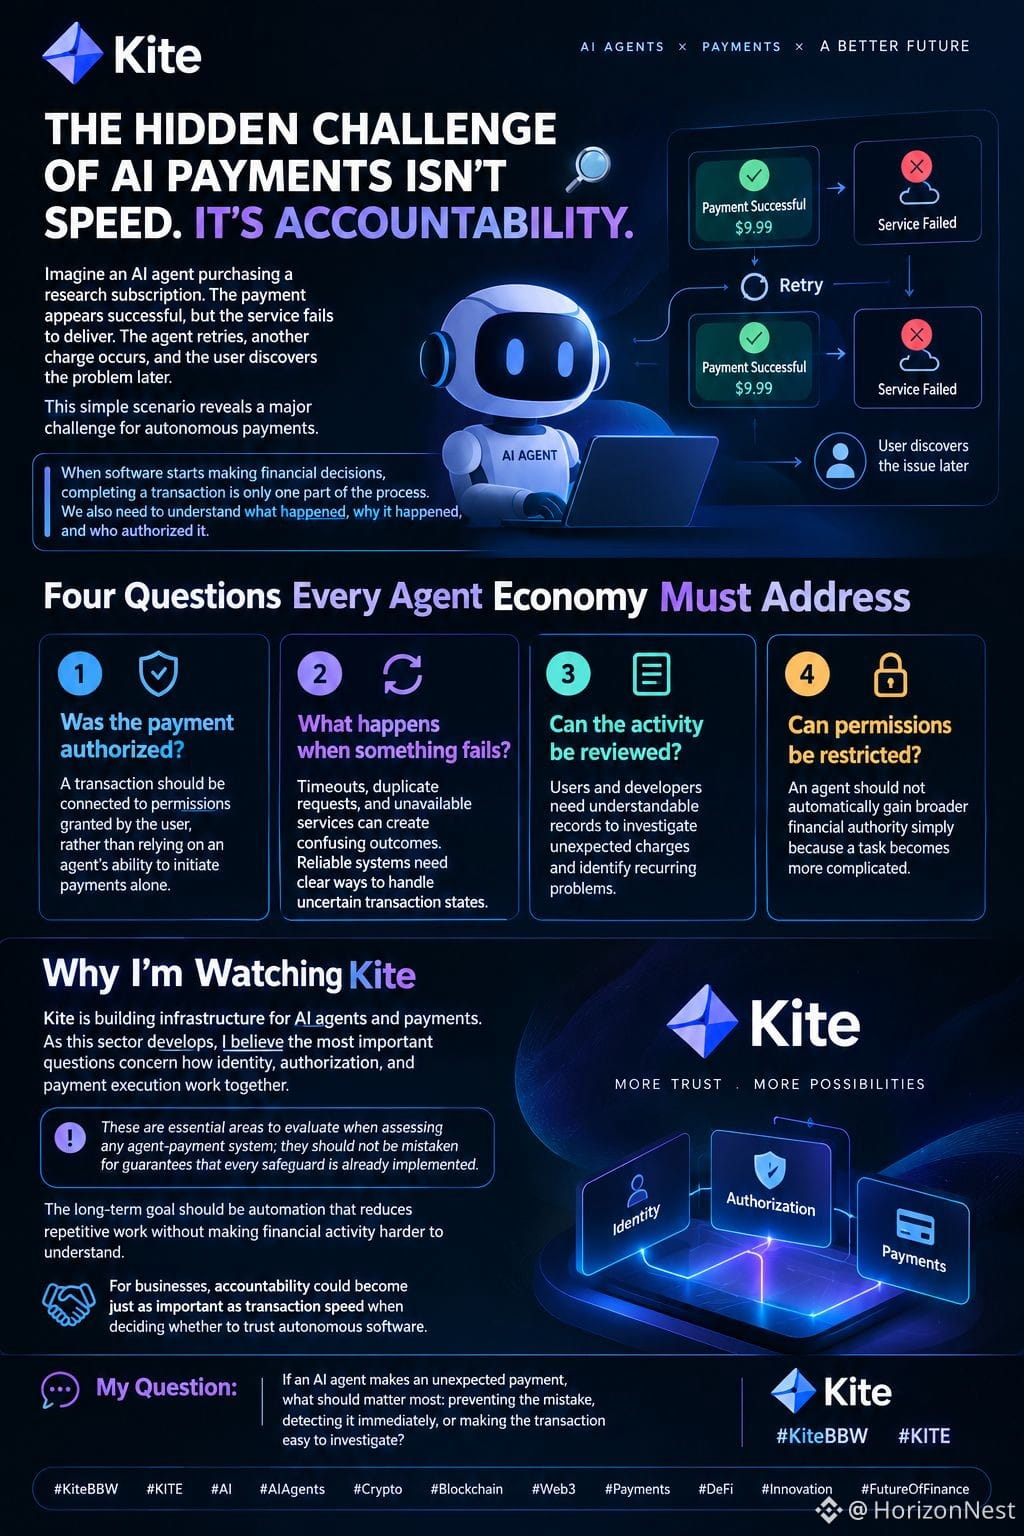
DIE VERBORGENE HERAUSFORDERUNG BEI KI-ZAHLUNGEN IST NICHT DIE GESCHWINDIGKEIT. ES GEHT UM RECHENSCHAFTSPFLICHT. 🔍
Stell dir vor, ein KI-Agent kauft ein Forschungsabo. Die Zahlung scheint erfolgreich zu sein, doch der Dienst wird nicht bereitgestellt. Der Agent versucht es erneut, eine weitere Abbuchung erfolgt und der Nutzer bemerkt das Problem erst später.
Dieses einfache Szenario zeigt eine große Herausforderung bei autonomen Zahlungen.
Wenn Software anfängt, finanzielle Entscheidungen zu treffen, ist der Abschluss einer Transaktion nur ein Teil des Prozesses. Wir müssen auch verstehen, was passiert ist, warum es passiert ist und wer es autorisiert hat.
Vier Fragen, denen sich jede Agentenökonomie stellen muss
1. War die Zahlung autorisiert?
Eine Transaktion sollte mit den vom Nutzer erteilten Berechtigungen verknüpft sein, statt sich allein darauf zu verlassen, dass ein Agent Zahlungen veranlassen kann.
2. Was passiert, wenn etwas schiefgeht?
Zeitüberschreitungen, doppelte Anfragen und nicht verfügbare Dienste können zu unklaren Ergebnissen führen. Zuverlässige Systeme brauchen eindeutige Verfahren für den Umgang mit ungewissen Transaktionsstatus.
3. Lässt sich die Aktivität überprüfen?
Nutzer und Entwickler brauchen verständliche Aufzeichnungen, um unerwartete Abbuchungen zu untersuchen und wiederkehrende Probleme zu erkennen.
4. Lassen sich Berechtigungen einschränken?
Ein Agent sollte nicht automatisch umfassendere finanzielle Befugnisse erhalten, nur weil eine Aufgabe komplizierter wird.
Warum ich Kite im Blick habe
Kite entwickelt Infrastruktur für KI-Agenten und Zahlungen. Während sich dieser Sektor weiterentwickelt, bin ich der Meinung, dass die wichtigsten Fragen betreffen, wie Identität, Autorisierung und Zahlungsabwicklung zusammenspielen.
Das sind wesentliche Bereiche, die bei der Bewertung jedes Zahlungssystems für Agenten berücksichtigt werden sollten. Sie dürfen nicht mit Garantien verwechselt werden, dass alle Schutzmaßnahmen bereits umgesetzt sind.
Das langfristige Ziel sollte Automatisierung sein, die wiederkehrende Arbeit reduziert, ohne finanzielle Aktivitäten schwerer verständlich zu machen.
Für Unternehmen könnte Rechenschaftspflicht genauso wichtig werden wie die Transaktionsgeschwindigkeit, wenn es darum geht, ob sie autonomer Software vertrauen.
Meine Frage: Wenn ein KI-Agent eine unerwartete Zahlung tätigt, was sollte am wichtigsten sein: den Fehler zu verhindern, ihn sofort zu erkennen oder die Transaktion leicht nachvollziehbar zu machen?
#KiteBBW $KITE @GoKiteAI
DIE VERBORGENE HERAUSFORDERUNG BEI KI-ZAHLUNGEN IST NICHT DIE GESCHWINDIGKEIT. ES GEHT UM RECHENSCHAFTSPFLICHT. 🔍
Stell dir vor, ein KI-Agent kauft ein Forschungsabo. Die Zahlung scheint erfolgreich zu sein, doch der Dienst wird nicht bereitgestellt. Der Agent versucht es erneut, eine weitere Abbuchung erfolgt und der Nutzer bemerkt das Problem erst später.
Dieses einfache Szenario zeigt eine große Herausforderung bei autonomen Zahlungen.
Wenn Software anfängt, finanzielle Entscheidungen zu treffen, ist der Abschluss einer Transaktion nur ein Teil des Prozesses. Wir müssen auch verstehen, was passiert ist, warum es passiert ist und wer es autorisiert hat.
Vier Fragen, denen sich jede Agentenökonomie stellen muss
1. War die Zahlung autorisiert?
Eine Transaktion sollte mit den vom Nutzer erteilten Berechtigungen verknüpft sein, statt sich allein darauf zu verlassen, dass ein Agent Zahlungen veranlassen kann.
2. Was passiert, wenn etwas schiefgeht?
Zeitüberschreitungen, doppelte Anfragen und nicht verfügbare Dienste können zu unklaren Ergebnissen führen. Zuverlässige Systeme brauchen eindeutige Verfahren für den Umgang mit ungewissen Transaktionsstatus.
3. Lässt sich die Aktivität überprüfen?
Nutzer und Entwickler brauchen verständliche Aufzeichnungen, um unerwartete Abbuchungen zu untersuchen und wiederkehrende Probleme zu erkennen.
4. Lassen sich Berechtigungen einschränken?
Ein Agent sollte nicht automatisch umfassendere finanzielle Befugnisse erhalten, nur weil eine Aufgabe komplizierter wird.
Warum ich Kite im Blick habe
Kite entwickelt Infrastruktur für KI-Agenten und Zahlungen. Während sich dieser Sektor weiterentwickelt, bin ich der Meinung, dass die wichtigsten Fragen betreffen, wie Identität, Autorisierung und Zahlungsabwicklung zusammenspielen.
Das sind wesentliche Bereiche, die bei der Bewertung jedes Zahlungssystems für Agenten berücksichtigt werden sollten. Sie dürfen nicht mit Garantien verwechselt werden, dass alle Schutzmaßnahmen bereits umgesetzt sind.
Das langfristige Ziel sollte Automatisierung sein, die wiederkehrende Arbeit reduziert, ohne finanzielle Aktivitäten schwerer verständlich zu machen.
Für Unternehmen könnte Rechenschaftspflicht genauso wichtig werden wie die Transaktionsgeschwindigkeit, wenn es darum geht, ob sie autonomer Software vertrauen.
Meine Frage: Wenn ein KI-Agent eine unerwartete Zahlung tätigt, was sollte am wichtigsten sein: den Fehler zu verhindern, ihn sofort zu erkennen oder die Transaktion leicht nachvollziehbar zu machen?
#KiteBBW $KITE @GoKiteAI
Stell dir vor, ein KI-Agent kauft ein Forschungsabo. Die Zahlung scheint erfolgreich zu sein, doch der Dienst wird nicht bereitgestellt. Der Agent versucht es erneut, eine weitere Abbuchung erfolgt und der Nutzer bemerkt das Problem erst später.
Dieses einfache Szenario zeigt eine große Herausforderung bei autonomen Zahlungen.
Wenn Software anfängt, finanzielle Entscheidungen zu treffen, ist der Abschluss einer Transaktion nur ein Teil des Prozesses. Wir müssen auch verstehen, was passiert ist, warum es passiert ist und wer es autorisiert hat.
Vier Fragen, denen sich jede Agentenökonomie stellen muss
1. War die Zahlung autorisiert?
Eine Transaktion sollte mit den vom Nutzer erteilten Berechtigungen verknüpft sein, statt sich allein darauf zu verlassen, dass ein Agent Zahlungen veranlassen kann.
2. Was passiert, wenn etwas schiefgeht?
Zeitüberschreitungen, doppelte Anfragen und nicht verfügbare Dienste können zu unklaren Ergebnissen führen. Zuverlässige Systeme brauchen eindeutige Verfahren für den Umgang mit ungewissen Transaktionsstatus.
3. Lässt sich die Aktivität überprüfen?
Nutzer und Entwickler brauchen verständliche Aufzeichnungen, um unerwartete Abbuchungen zu untersuchen und wiederkehrende Probleme zu erkennen.
4. Lassen sich Berechtigungen einschränken?
Ein Agent sollte nicht automatisch umfassendere finanzielle Befugnisse erhalten, nur weil eine Aufgabe komplizierter wird.
Warum ich Kite im Blick habe
Kite entwickelt Infrastruktur für KI-Agenten und Zahlungen. Während sich dieser Sektor weiterentwickelt, bin ich der Meinung, dass die wichtigsten Fragen betreffen, wie Identität, Autorisierung und Zahlungsabwicklung zusammenspielen.
Das sind wesentliche Bereiche, die bei der Bewertung jedes Zahlungssystems für Agenten berücksichtigt werden sollten. Sie dürfen nicht mit Garantien verwechselt werden, dass alle Schutzmaßnahmen bereits umgesetzt sind.
Das langfristige Ziel sollte Automatisierung sein, die wiederkehrende Arbeit reduziert, ohne finanzielle Aktivitäten schwerer verständlich zu machen.
Für Unternehmen könnte Rechenschaftspflicht genauso wichtig werden wie die Transaktionsgeschwindigkeit, wenn es darum geht, ob sie autonomer Software vertrauen.
Meine Frage: Wenn ein KI-Agent eine unerwartete Zahlung tätigt, was sollte am wichtigsten sein: den Fehler zu verhindern, ihn sofort zu erkennen oder die Transaktion leicht nachvollziehbar zu machen?
#KiteBBW $KITE @GoKiteAI
130
·
--
Bullisch
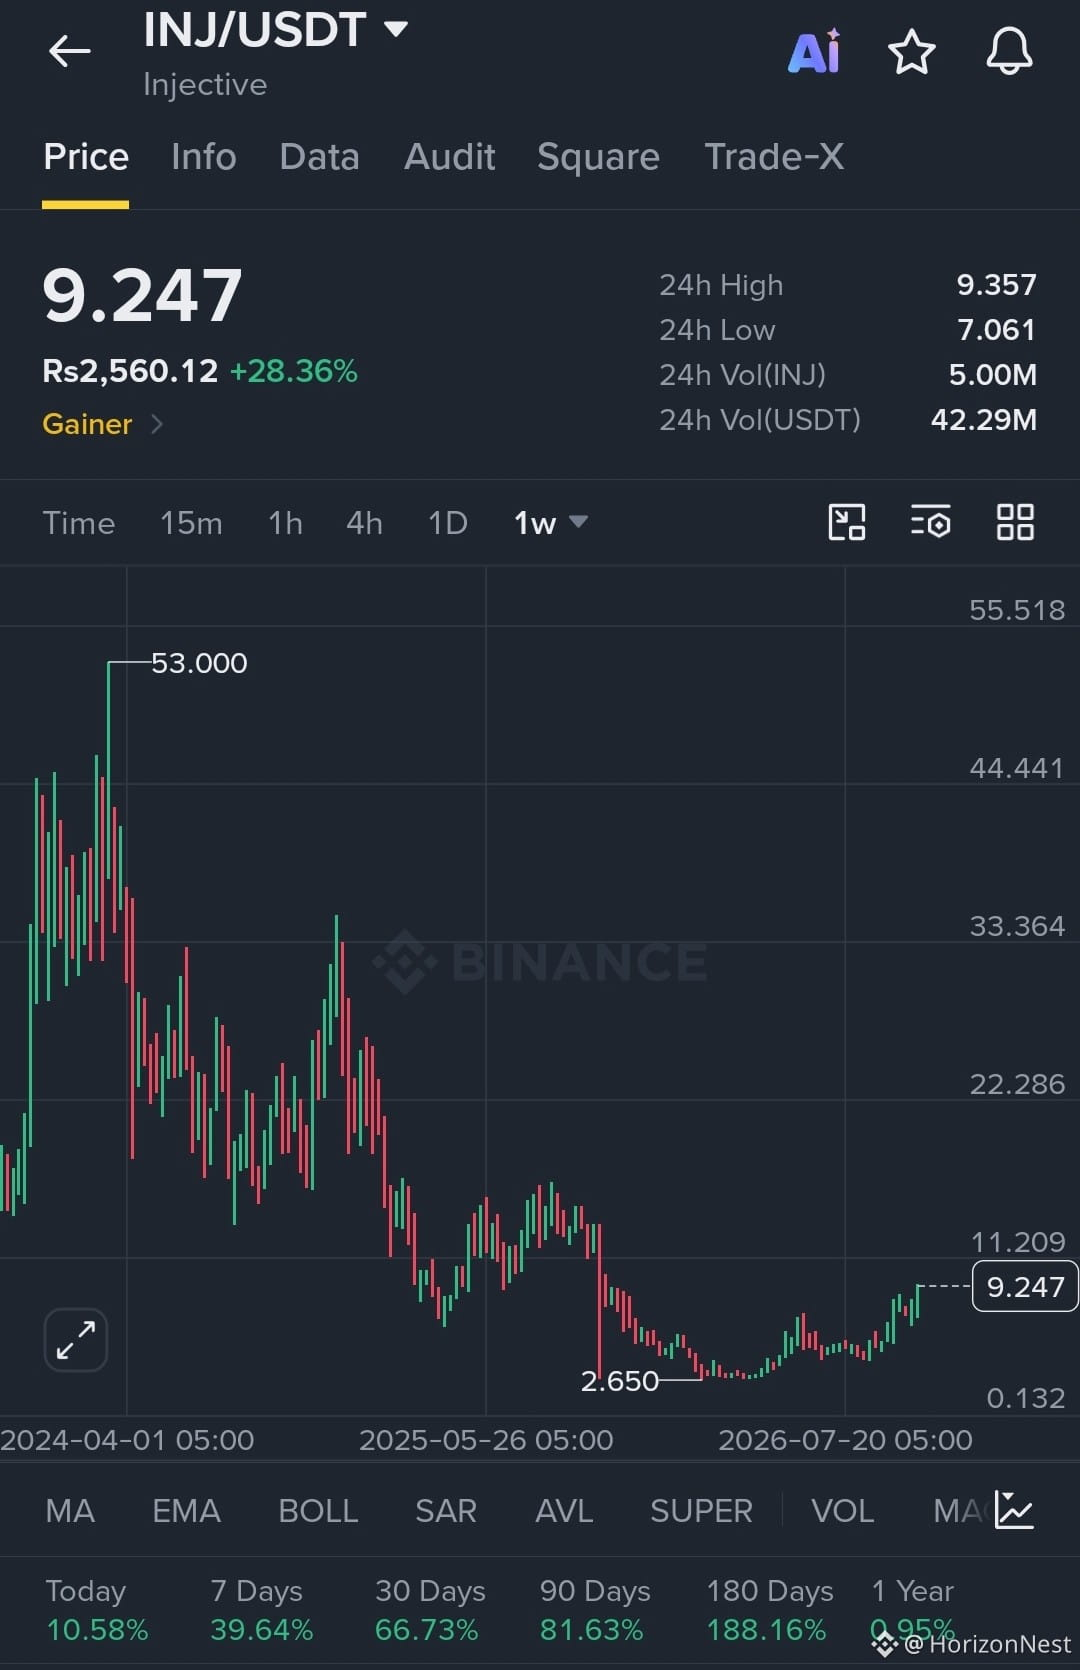
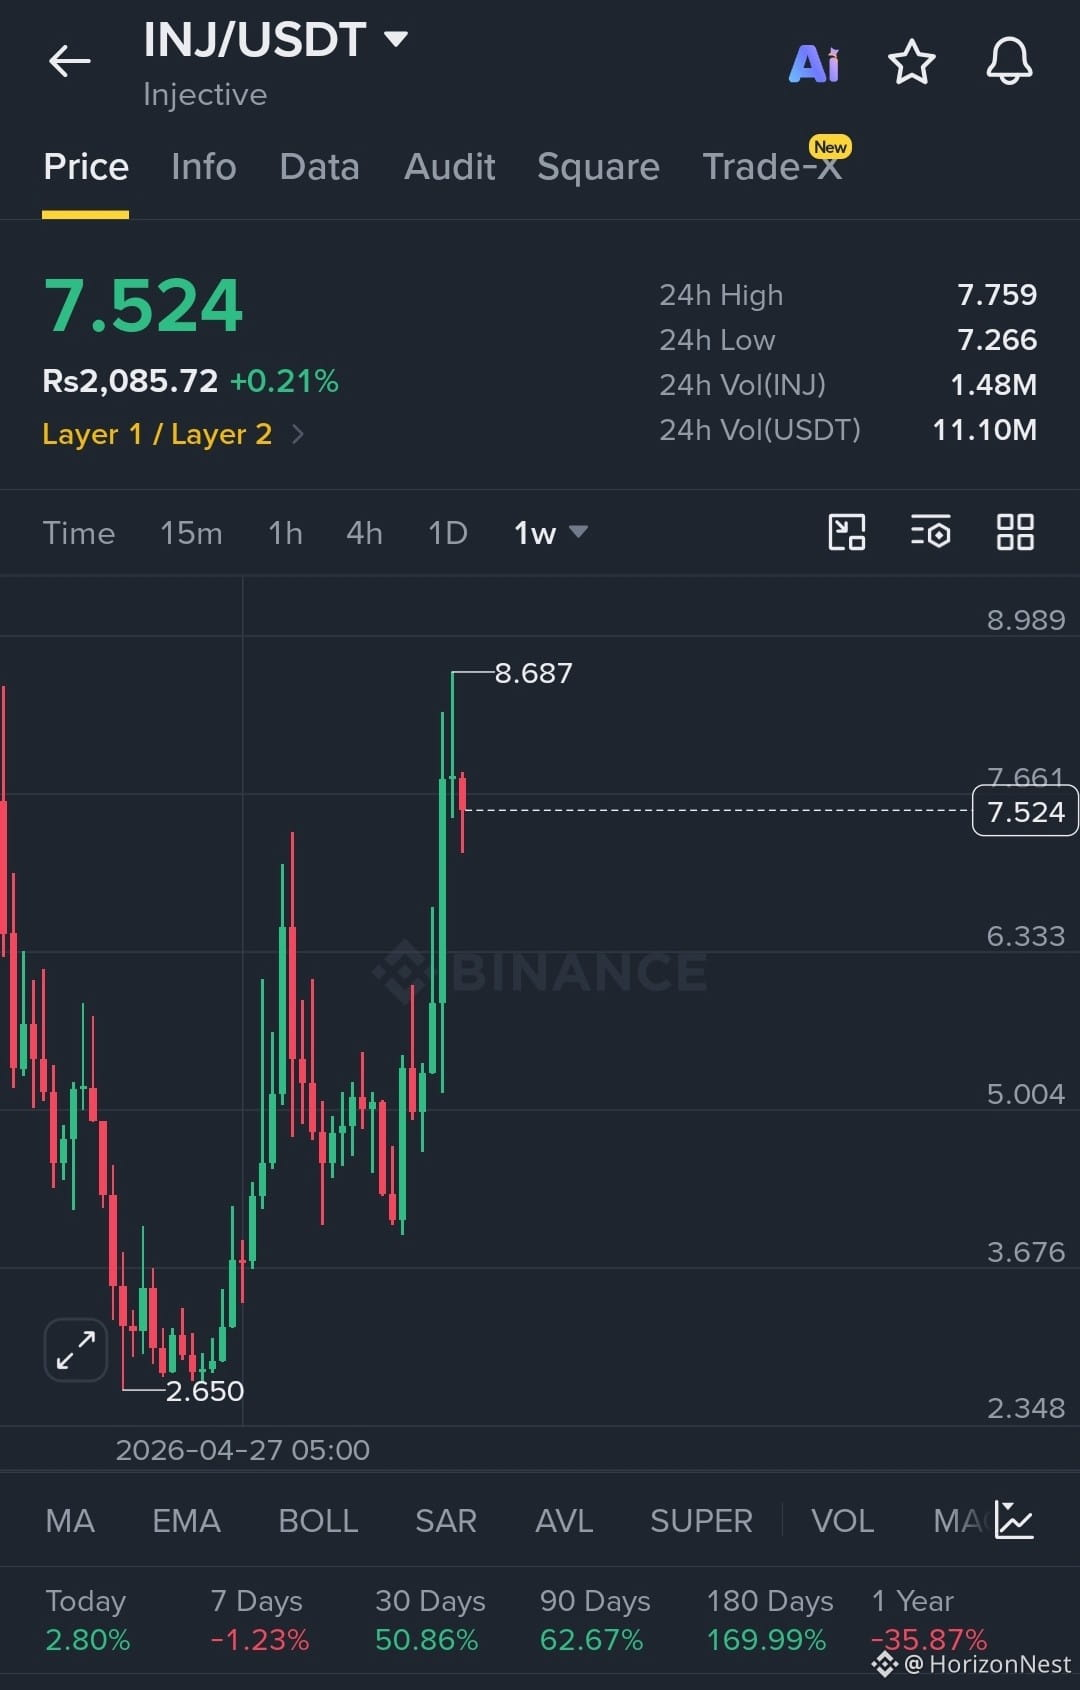
$INJ hält die Unterstützung, während Käufer den jüngsten Rücksetzer auffangen.
Einstieg (Long): 8.80 – 9.25
SL: 7.90
TP1: 11.20
TP2: 15.50
TP3: 22.00
Der Verkaufsdruck lässt nach, und die Struktur bleibt konstruktiv. Hält die Unterstützung, könnte der Kurs wieder in Richtung der jüngsten Höchststände steigen.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
{spot}(INJUSDT)
$INJ hält die Unterstützung, während Käufer den jüngsten Rücksetzer auffangen.
Einstieg (Long): 8.80 – 9.25
SL: 7.90
TP1: 11.20
TP2: 15.50
TP3: 22.00
Der Verkaufsdruck lässt nach, und die Struktur bleibt konstruktiv. Hält die Unterstützung, könnte der Kurs wieder in Richtung der jüngsten Höchststände steigen.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
Einstieg (Long): 8.80 – 9.25
SL: 7.90
TP1: 11.20
TP2: 15.50
TP3: 22.00
Der Verkaufsdruck lässt nach, und die Struktur bleibt konstruktiv. Hält die Unterstützung, könnte der Kurs wieder in Richtung der jüngsten Höchststände steigen.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
149
·
--
Bullisch
$INJ hält die Unterstützung aufrecht, während Käufer den jüngsten Rücksetzer aufnehmen. Einstieg (Long): 7.20 – 7.50 SL: 6.95 TP1: 7.85 TP2: 8.35 TP3: 8.90 Der Verkaufsdruck lässt nach und die Struktur bleibt konstruktiv. Wenn die Unterstützung hält, könnte der Kurs zurück in Richtung der jüngsten Hochs steigen.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
{spot}(INJUSDT)
$INJ hält die Unterstützung aufrecht, während Käufer den jüngsten Rücksetzer aufnehmen. Einstieg (Long): 7.20 – 7.50 SL: 6.95 TP1: 7.85 TP2: 8.35 TP3: 8.90 Der Verkaufsdruck lässt nach und die Struktur bleibt konstruktiv. Wenn die Unterstützung hält, könnte der Kurs zurück in Richtung der jüngsten Hochs steigen.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
246
·
--
Bullisch
Verifiziert
Ich finde den CPI-Tag immer interessant, weil die Schlagzeile selten die ganze Geschichte erzählt.
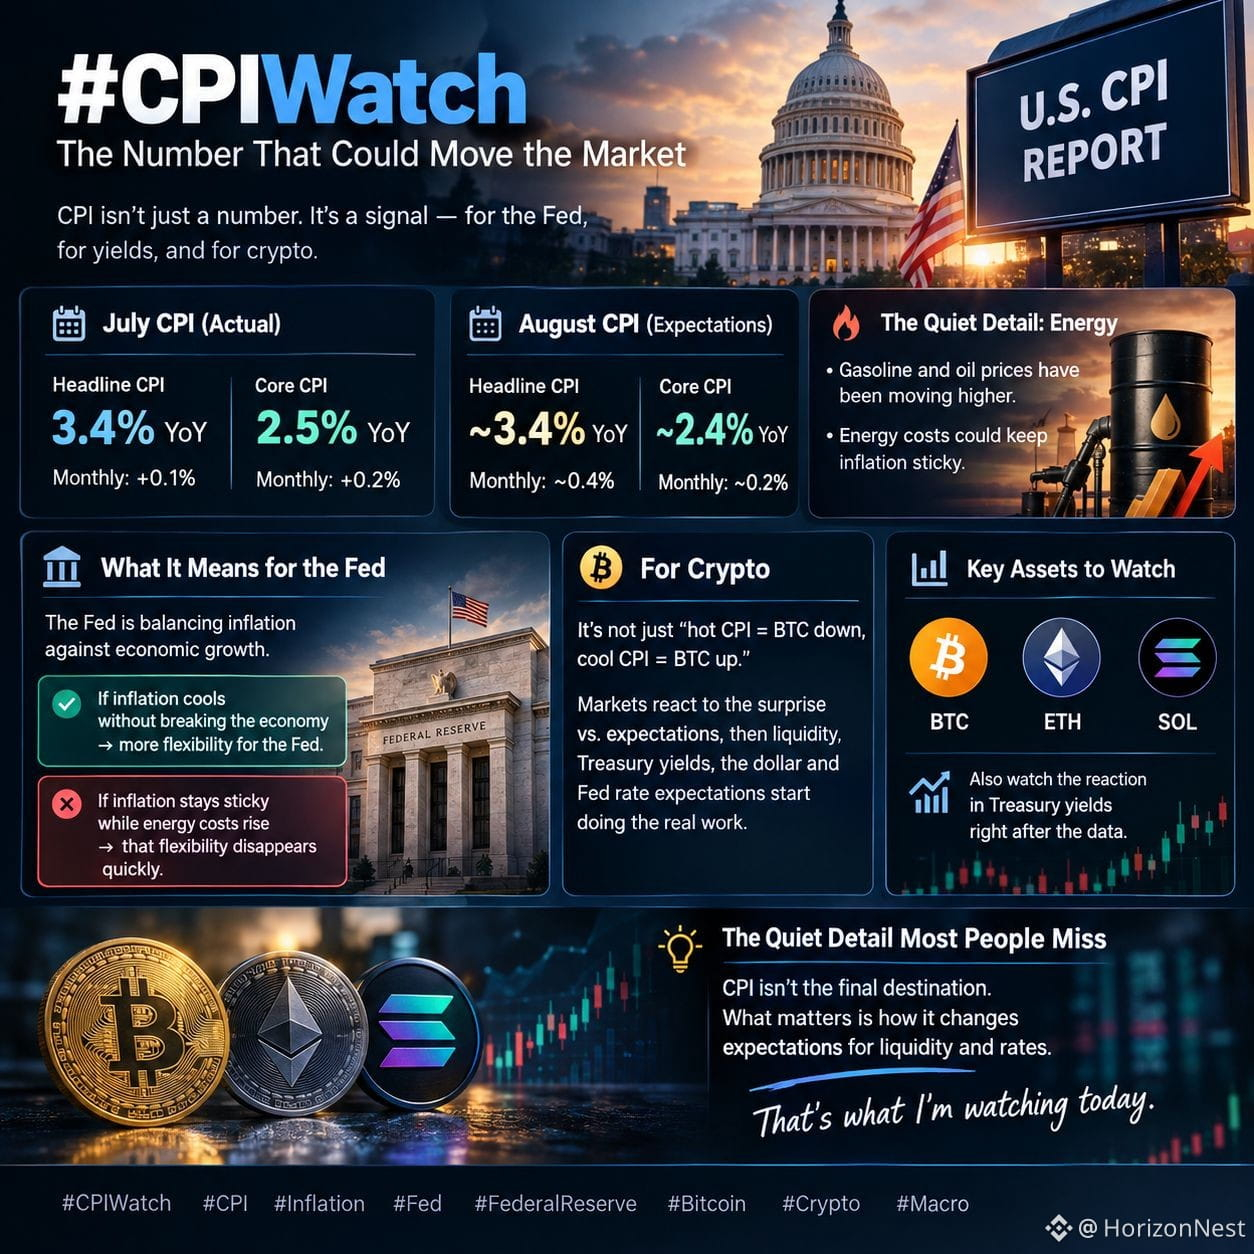
Der Juli-CPI lag bei 3,4 % im Jahresvergleich, während der Kern-CPI bei 2,5 % lag. Die monatliche Inflationsrate bei der Schlagzeile stieg um 0,1 %, während sie beim Kern-CPI um 0,2 % zulegte.
Für August rechnen die Märkte mit einer Schlagzeileninflation von ungefähr 3,4 % und einer Kerninflation von 2,4 %. Doch die stille Einzelheit ist Energie. Benzin- und Ölpreise sind weiter gestiegen, was die Inflation zäh halten könnte.
Das ist wichtig, weil die Fed Inflation gegen das Wirtschaftswachstum abwägt. Wenn die Inflation abkühlt, ohne dass die Wirtschaft einbricht, bekommt die Fed mehr Spielraum.
Wenn die Inflation zäh bleibt, während die Energiekosten steigen, verschwindet dieser Spielraum schnell.
Für Krypto reicht meiner Meinung nach die einfache Story „heißer CPI = BTC fällt, kühler CPI = BTC steigt“ nicht aus. Die Märkte reagieren auf die Überraschung gegenüber den Erwartungen, dann übernehmen Liquidität, Treasury-Renditen, der US-Dollar und die Erwartungen an die Fed-Zinsen die eigentliche Arbeit.
Ich beobachte BTC, ETH und SOL, aber auch die Reaktion bei den Renditen unmittelbar nach den Daten.
Die stille Einzelheit, die die meisten übersehen: Der CPI selbst ist nicht das endgültige Ziel. Entscheidend ist, wie er die Erwartungen an Liquidität und Zinsen verändert.
Das ist es, worauf ich heute achte.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
{spot}(ETHUSDT)
{spot}(SOLUSDT)
{spot}(BTCUSDT)
Ich finde den CPI-Tag immer interessant, weil die Schlagzeile selten die ganze Geschichte erzählt.
Der Juli-CPI lag bei 3,4 % im Jahresvergleich, während der Kern-CPI bei 2,5 % lag. Die monatliche Inflationsrate bei der Schlagzeile stieg um 0,1 %, während sie beim Kern-CPI um 0,2 % zulegte.
Für August rechnen die Märkte mit einer Schlagzeileninflation von ungefähr 3,4 % und einer Kerninflation von 2,4 %. Doch die stille Einzelheit ist Energie. Benzin- und Ölpreise sind weiter gestiegen, was die Inflation zäh halten könnte.
Das ist wichtig, weil die Fed Inflation gegen das Wirtschaftswachstum abwägt. Wenn die Inflation abkühlt, ohne dass die Wirtschaft einbricht, bekommt die Fed mehr Spielraum.
Wenn die Inflation zäh bleibt, während die Energiekosten steigen, verschwindet dieser Spielraum schnell.
Für Krypto reicht meiner Meinung nach die einfache Story „heißer CPI = BTC fällt, kühler CPI = BTC steigt“ nicht aus. Die Märkte reagieren auf die Überraschung gegenüber den Erwartungen, dann übernehmen Liquidität, Treasury-Renditen, der US-Dollar und die Erwartungen an die Fed-Zinsen die eigentliche Arbeit.
Ich beobachte BTC, ETH und SOL, aber auch die Reaktion bei den Renditen unmittelbar nach den Daten.
Die stille Einzelheit, die die meisten übersehen: Der CPI selbst ist nicht das endgültige Ziel. Entscheidend ist, wie er die Erwartungen an Liquidität und Zinsen verändert.
Das ist es, worauf ich heute achte.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
Der Juli-CPI lag bei 3,4 % im Jahresvergleich, während der Kern-CPI bei 2,5 % lag. Die monatliche Inflationsrate bei der Schlagzeile stieg um 0,1 %, während sie beim Kern-CPI um 0,2 % zulegte.
Für August rechnen die Märkte mit einer Schlagzeileninflation von ungefähr 3,4 % und einer Kerninflation von 2,4 %. Doch die stille Einzelheit ist Energie. Benzin- und Ölpreise sind weiter gestiegen, was die Inflation zäh halten könnte.
Das ist wichtig, weil die Fed Inflation gegen das Wirtschaftswachstum abwägt. Wenn die Inflation abkühlt, ohne dass die Wirtschaft einbricht, bekommt die Fed mehr Spielraum.
Wenn die Inflation zäh bleibt, während die Energiekosten steigen, verschwindet dieser Spielraum schnell.
Für Krypto reicht meiner Meinung nach die einfache Story „heißer CPI = BTC fällt, kühler CPI = BTC steigt“ nicht aus. Die Märkte reagieren auf die Überraschung gegenüber den Erwartungen, dann übernehmen Liquidität, Treasury-Renditen, der US-Dollar und die Erwartungen an die Fed-Zinsen die eigentliche Arbeit.
Ich beobachte BTC, ETH und SOL, aber auch die Reaktion bei den Renditen unmittelbar nach den Daten.
Die stille Einzelheit, die die meisten übersehen: Der CPI selbst ist nicht das endgültige Ziel. Entscheidend ist, wie er die Erwartungen an Liquidität und Zinsen verändert.
Das ist es, worauf ich heute achte.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
25
17
657
·
--
Bullisch
#dusk $DUSK @Dusk_Foundation
Das eigentliche Problem
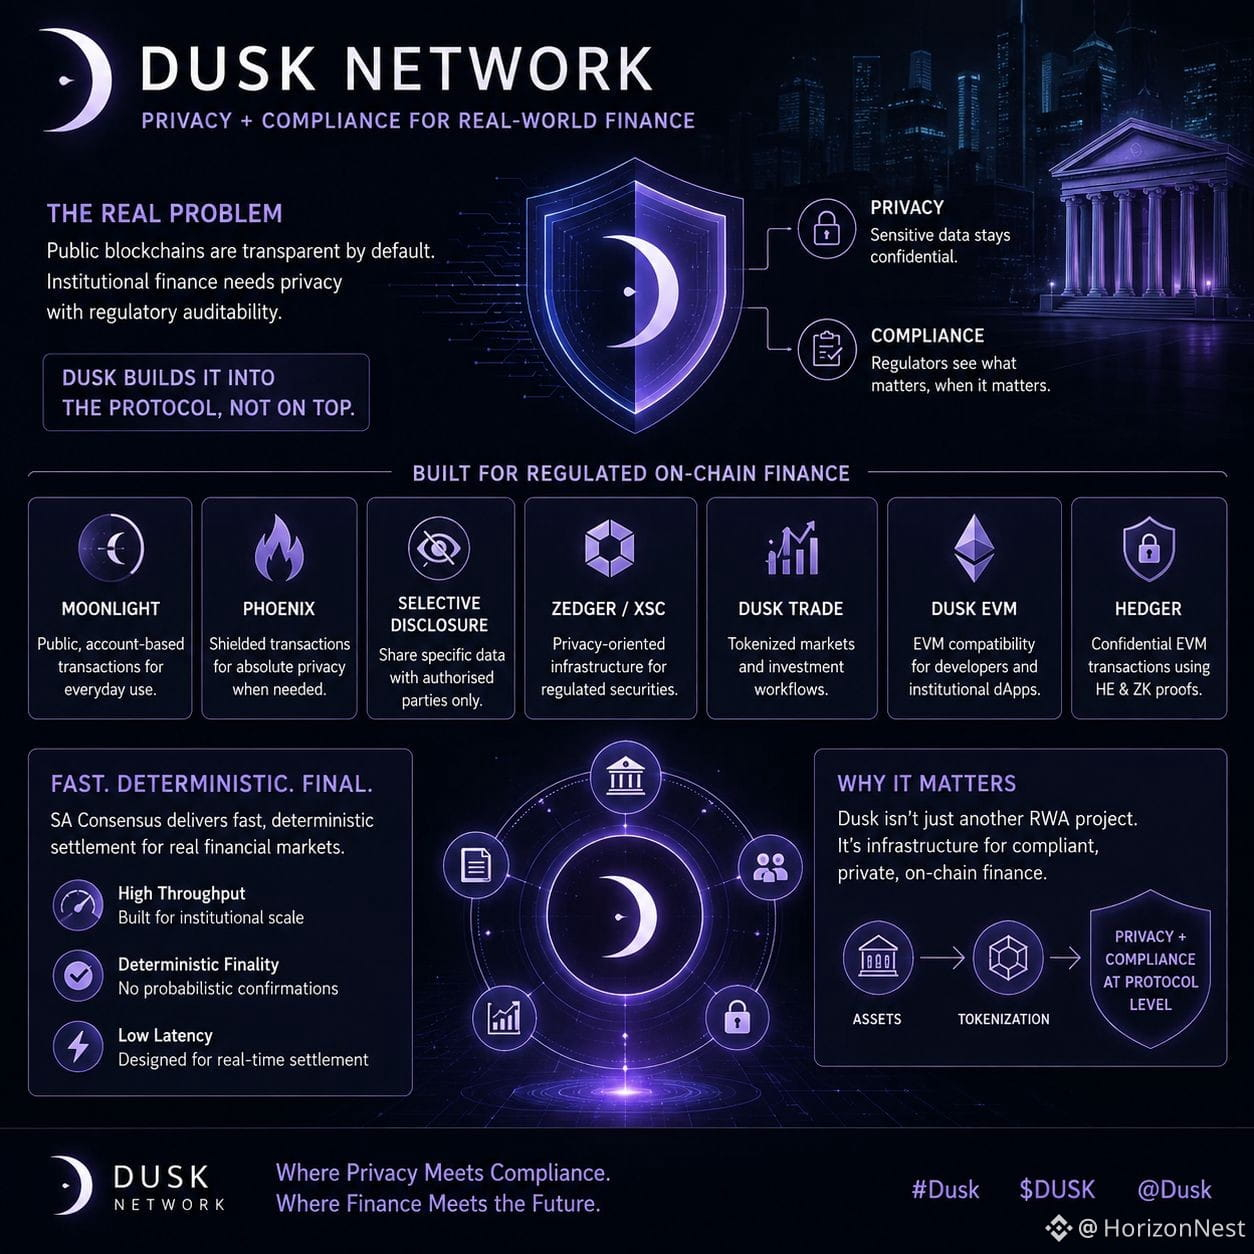
Die meisten öffentlichen Blockchains betrachten Transparenz als ein Feature. Institutionelle Märkte sehen sie oft als Nachteil.
Darum hat Dusk meine Aufmerksamkeit erregt. Die These ist nicht einfach „RWAs onchain bringen“. Sie geht eher in die Richtung: Kann regulierte Finanzierung onchain ablaufen, ohne jede sensible Transaktion offenzulegen?
Dusk verfolgt diesen Ansatz auf Protokollebene. Moonlight übernimmt öffentliche konto-basierte Überweisungen, während Phoenix für geschützte Transaktionen entwickelt wurde. Zedger/XSC ergänzt datenschutzorientierte Infrastruktur für regulierte Wertpapiere, und selektive Offenlegung soll die Sichtbarkeit bewahren, die Aufsichtsbehörden tatsächlich benötigen.
Dann gibt es noch den breiteren Stack: Dusk Trade für tokenisierte Markt-Workflows, DuskEVM für EVM-basierte Anwendungen und Hedger für vertrauliche EVM-Transaktionsflüsse mithilfe homomorpher Verschlüsselung und Zero-Knowledge-Proofs. Das Settlement ist um SA-Konsens herum aufgebaut und zielt auf schnelle, deterministische Finalität ab, statt Finanzmärkte von probabilistischer Bestätigung abhängig zu lassen.
Ich bin nach wie vor skeptisch gegenüber jeder RWA-Erzählung, die davon ausgeht, dass Tokenisierung allein bereits Adoption schafft. Das tut sie nicht.
Entscheidend ist, ob Institutionen tatsächlich in der Lage sind, mit Privatsphäre, Nachvollziehbarkeit und Compliance im selben System zu arbeiten.
Das macht Dusk für mich interessanter als einen weiteren RWA-Token.
Für die institutionelle Akzeptanz, was ist schwieriger zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Das eigentliche Problem
Die meisten öffentlichen Blockchains betrachten Transparenz als ein Feature. Institutionelle Märkte sehen sie oft als Nachteil.
Darum hat Dusk meine Aufmerksamkeit erregt. Die These ist nicht einfach „RWAs onchain bringen“. Sie geht eher in die Richtung: Kann regulierte Finanzierung onchain ablaufen, ohne jede sensible Transaktion offenzulegen?
Dusk verfolgt diesen Ansatz auf Protokollebene. Moonlight übernimmt öffentliche konto-basierte Überweisungen, während Phoenix für geschützte Transaktionen entwickelt wurde. Zedger/XSC ergänzt datenschutzorientierte Infrastruktur für regulierte Wertpapiere, und selektive Offenlegung soll die Sichtbarkeit bewahren, die Aufsichtsbehörden tatsächlich benötigen.
Dann gibt es noch den breiteren Stack: Dusk Trade für tokenisierte Markt-Workflows, DuskEVM für EVM-basierte Anwendungen und Hedger für vertrauliche EVM-Transaktionsflüsse mithilfe homomorpher Verschlüsselung und Zero-Knowledge-Proofs. Das Settlement ist um SA-Konsens herum aufgebaut und zielt auf schnelle, deterministische Finalität ab, statt Finanzmärkte von probabilistischer Bestätigung abhängig zu lassen.
Ich bin nach wie vor skeptisch gegenüber jeder RWA-Erzählung, die davon ausgeht, dass Tokenisierung allein bereits Adoption schafft. Das tut sie nicht.
Entscheidend ist, ob Institutionen tatsächlich in der Lage sind, mit Privatsphäre, Nachvollziehbarkeit und Compliance im selben System zu arbeiten.
Das macht Dusk für mich interessanter als einen weiteren RWA-Token.
Für die institutionelle Akzeptanz, was ist schwieriger zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK @Dusk
Das eigentliche Problem
Die meisten öffentlichen Blockchains betrachten Transparenz als ein Feature. Institutionelle Märkte sehen sie oft als Nachteil.
Darum hat Dusk meine Aufmerksamkeit erregt. Die These ist nicht einfach „RWAs onchain bringen“. Sie geht eher in die Richtung: Kann regulierte Finanzierung onchain ablaufen, ohne jede sensible Transaktion offenzulegen?
Dusk verfolgt diesen Ansatz auf Protokollebene. Moonlight übernimmt öffentliche konto-basierte Überweisungen, während Phoenix für geschützte Transaktionen entwickelt wurde. Zedger/XSC ergänzt datenschutzorientierte Infrastruktur für regulierte Wertpapiere, und selektive Offenlegung soll die Sichtbarkeit bewahren, die Aufsichtsbehörden tatsächlich benötigen.
Dann gibt es noch den breiteren Stack: Dusk Trade für tokenisierte Markt-Workflows, DuskEVM für EVM-basierte Anwendungen und Hedger für vertrauliche EVM-Transaktionsflüsse mithilfe homomorpher Verschlüsselung und Zero-Knowledge-Proofs. Das Settlement ist um SA-Konsens herum aufgebaut und zielt auf schnelle, deterministische Finalität ab, statt Finanzmärkte von probabilistischer Bestätigung abhängig zu lassen.
Ich bin nach wie vor skeptisch gegenüber jeder RWA-Erzählung, die davon ausgeht, dass Tokenisierung allein bereits Adoption schafft. Das tut sie nicht.
Entscheidend ist, ob Institutionen tatsächlich in der Lage sind, mit Privatsphäre, Nachvollziehbarkeit und Compliance im selben System zu arbeiten.
Das macht Dusk für mich interessanter als einen weiteren RWA-Token.
Für die institutionelle Akzeptanz, was ist schwieriger zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK @Dusk
123
·
--
Bullisch
#dusk $DUSK @Dusk_Foundation
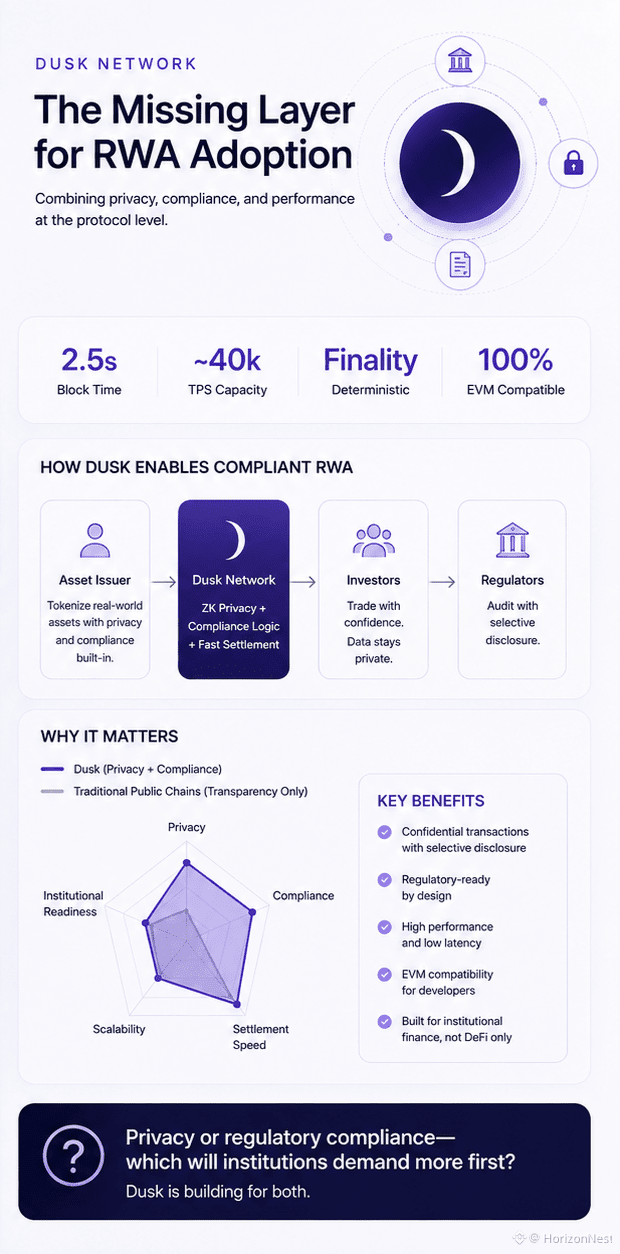
Öffentliche Blockchains machen Transparenz zur Standardeinstellung.
Das klingt großartig – bis man regulierte Wertpapiere on-chain bringen möchte.
Institutionen brauchen Privatsphäre, aber Regulierer brauchen weiterhin Nachvollziehbarkeit. In genau dieser Spannung finde ich @Dusk am interessantesten.
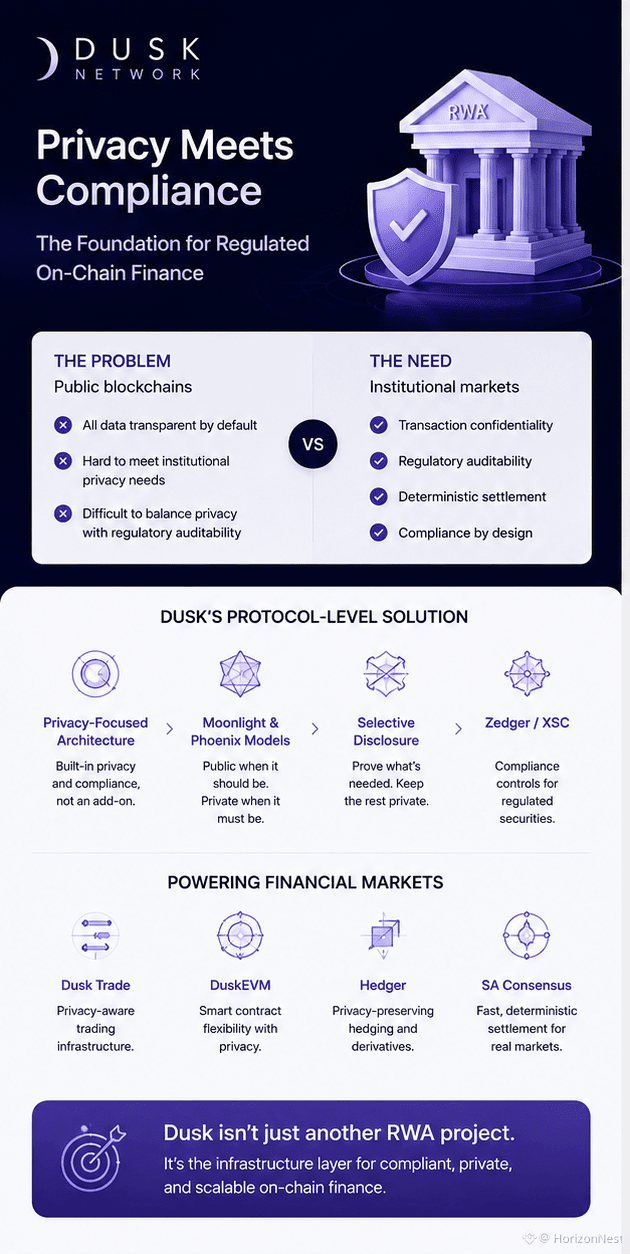
Dusk setzt darauf auf Protokollebene an: Moonlight hält Abläufe öffentlich, wenn Sichtbarkeit entscheidend ist, während Phoenix ZK-basierte verschlüsselte Transaktionen mit selektiver Offenlegung nutzt, wenn Vertraulichkeit gefragt ist. Zedger/XSC ergänzt compliance-fokussierte Kontrollen für regulierte Wertpapiere, während Dusk Trade, DuskEVM und Hedger diese Fähigkeiten in Richtung realer Markt-Workflows treiben.
Dann ist da noch SA-Konsens, ausgelegt auf schnelles, deterministisches Settlement – etwas, das Finanzmärkte weitaus stärker interessiert als irgendeine schicke TPS-Zahl.
Darum sehe ich Dusk nicht einfach als weiteres RWA-Tokenization-Spiel.
Die große Wette ist eine Infrastruktur, in der Privatsphäre und Compliance von Anfang an gemeinsam existieren.
Die entscheidende Frage: Für Institutionen, die auf-chain gehen – was ist schwerer zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Öffentliche Blockchains machen Transparenz zur Standardeinstellung.
Das klingt großartig – bis man regulierte Wertpapiere on-chain bringen möchte.
Institutionen brauchen Privatsphäre, aber Regulierer brauchen weiterhin Nachvollziehbarkeit. In genau dieser Spannung finde ich @Dusk am interessantesten.
Dusk setzt darauf auf Protokollebene an: Moonlight hält Abläufe öffentlich, wenn Sichtbarkeit entscheidend ist, während Phoenix ZK-basierte verschlüsselte Transaktionen mit selektiver Offenlegung nutzt, wenn Vertraulichkeit gefragt ist. Zedger/XSC ergänzt compliance-fokussierte Kontrollen für regulierte Wertpapiere, während Dusk Trade, DuskEVM und Hedger diese Fähigkeiten in Richtung realer Markt-Workflows treiben.
Dann ist da noch SA-Konsens, ausgelegt auf schnelles, deterministisches Settlement – etwas, das Finanzmärkte weitaus stärker interessiert als irgendeine schicke TPS-Zahl.
Darum sehe ich Dusk nicht einfach als weiteres RWA-Tokenization-Spiel.
Die große Wette ist eine Infrastruktur, in der Privatsphäre und Compliance von Anfang an gemeinsam existieren.
Die entscheidende Frage: Für Institutionen, die auf-chain gehen – was ist schwerer zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK
Öffentliche Blockchains machen Transparenz zur Standardeinstellung.
Das klingt großartig – bis man regulierte Wertpapiere on-chain bringen möchte.
Institutionen brauchen Privatsphäre, aber Regulierer brauchen weiterhin Nachvollziehbarkeit. In genau dieser Spannung finde ich @Dusk am interessantesten.
Dusk setzt darauf auf Protokollebene an: Moonlight hält Abläufe öffentlich, wenn Sichtbarkeit entscheidend ist, während Phoenix ZK-basierte verschlüsselte Transaktionen mit selektiver Offenlegung nutzt, wenn Vertraulichkeit gefragt ist. Zedger/XSC ergänzt compliance-fokussierte Kontrollen für regulierte Wertpapiere, während Dusk Trade, DuskEVM und Hedger diese Fähigkeiten in Richtung realer Markt-Workflows treiben.
Dann ist da noch SA-Konsens, ausgelegt auf schnelles, deterministisches Settlement – etwas, das Finanzmärkte weitaus stärker interessiert als irgendeine schicke TPS-Zahl.
Darum sehe ich Dusk nicht einfach als weiteres RWA-Tokenization-Spiel.
Die große Wette ist eine Infrastruktur, in der Privatsphäre und Compliance von Anfang an gemeinsam existieren.
Die entscheidende Frage: Für Institutionen, die auf-chain gehen – was ist schwerer zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK
132
·
--
Bullisch
#dusk $DUSK @Dusk_Foundation
Die Dämmerung hat meine Aufmerksamkeit aus einem Grund erregt, der wenig mit der üblichen „RWA“-Erzählung zu tun hat.
Öffentliche Blockchains sind standardmäßig transparent. Das ist großartig für die Verifizierung, aber unbequem für Finanzmärkte, die Privatsphäre und eine Prüfbarkeit brauchen.
Dusk greift dieses Problem auf Protokollebene an.
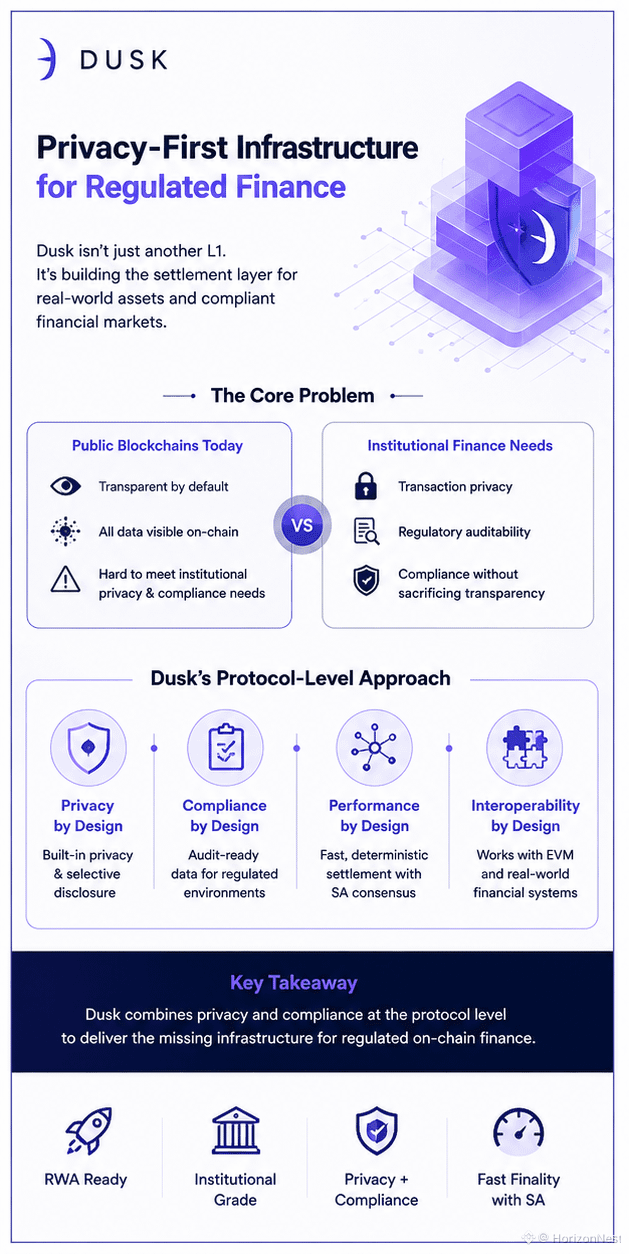
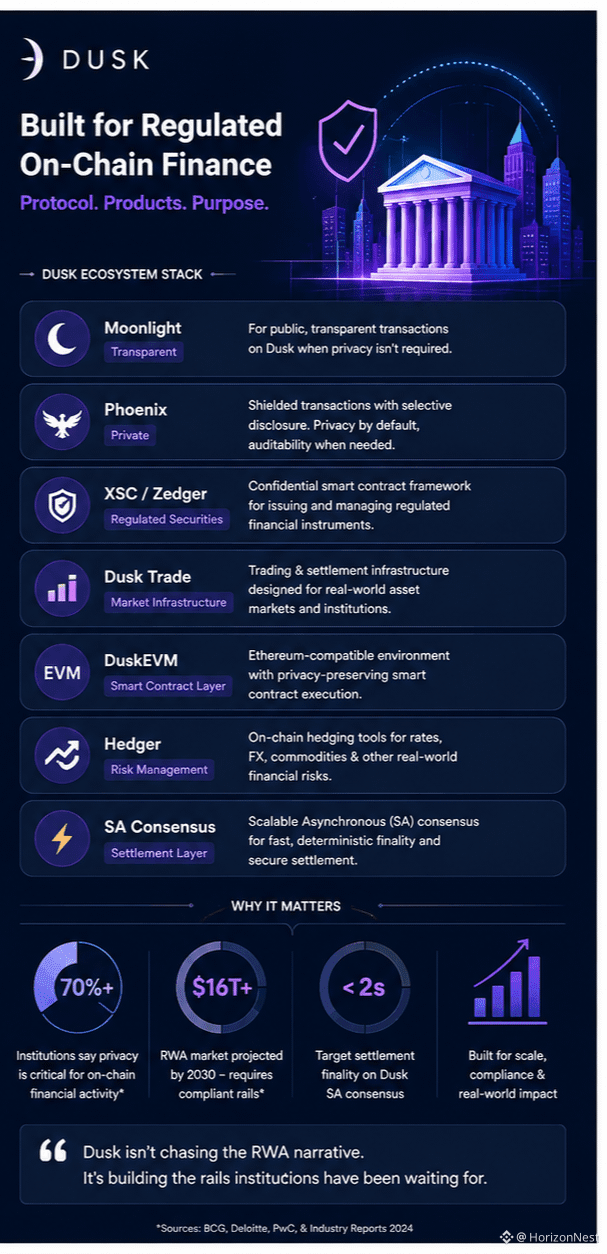
Moonlight verarbeitet transparente Transaktionen, während Phoenix verschlüsselte Übertragungen mit selektiver Offenlegung ermöglicht, wenn autorisierte Parteien Informationen verifizieren müssen. Zedger/XSC erweitert dieses Modell hin zu regulierten Wertpapieren; Dusk Trade konzentriert sich auf echte Markt-Workflows. DuskEVM und Hedger bringen vertrauliche, compliance-orientierte Ausführung in eine EVM-Umgebung.
Der andere Teil, den ich weiterhin beobachte, ist die Abwicklung (Settlement). Dusk’s SA-Konsens ist darauf ausgelegt, schnelle, deterministische Finalität zu liefern, statt Finanzmärkte endloser probabilistischer Unsicherheit auszusetzen.
Das lässt Dusk weniger wie „ein weiteres RWA-Projekt“ wirken und eher wie ein Versuch, die grundlegenden Schienen für reguliertes On-Chain-Financing aufzubauen.
Ich bleibe jedoch vorsichtig – vor allem nach dem Vorfall mit der Bridge-Wallet im Januar 2026, den Dusk als einen operativen Bridge-Kompromiss beschreibt, nicht als einen Konsens- oder Protokollfehler.
Aber die größere Frage bleibt:
Für Institutionen – was ist tatsächlich schwerer im großen Maßstab zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Die Dämmerung hat meine Aufmerksamkeit aus einem Grund erregt, der wenig mit der üblichen „RWA“-Erzählung zu tun hat.
Öffentliche Blockchains sind standardmäßig transparent. Das ist großartig für die Verifizierung, aber unbequem für Finanzmärkte, die Privatsphäre und eine Prüfbarkeit brauchen.
Dusk greift dieses Problem auf Protokollebene an.
Moonlight verarbeitet transparente Transaktionen, während Phoenix verschlüsselte Übertragungen mit selektiver Offenlegung ermöglicht, wenn autorisierte Parteien Informationen verifizieren müssen. Zedger/XSC erweitert dieses Modell hin zu regulierten Wertpapieren; Dusk Trade konzentriert sich auf echte Markt-Workflows. DuskEVM und Hedger bringen vertrauliche, compliance-orientierte Ausführung in eine EVM-Umgebung.
Der andere Teil, den ich weiterhin beobachte, ist die Abwicklung (Settlement). Dusk’s SA-Konsens ist darauf ausgelegt, schnelle, deterministische Finalität zu liefern, statt Finanzmärkte endloser probabilistischer Unsicherheit auszusetzen.
Das lässt Dusk weniger wie „ein weiteres RWA-Projekt“ wirken und eher wie ein Versuch, die grundlegenden Schienen für reguliertes On-Chain-Financing aufzubauen.
Ich bleibe jedoch vorsichtig – vor allem nach dem Vorfall mit der Bridge-Wallet im Januar 2026, den Dusk als einen operativen Bridge-Kompromiss beschreibt, nicht als einen Konsens- oder Protokollfehler.
Aber die größere Frage bleibt:
Für Institutionen – was ist tatsächlich schwerer im großen Maßstab zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK @Dusk
Die Dämmerung hat meine Aufmerksamkeit aus einem Grund erregt, der wenig mit der üblichen „RWA“-Erzählung zu tun hat.
Öffentliche Blockchains sind standardmäßig transparent. Das ist großartig für die Verifizierung, aber unbequem für Finanzmärkte, die Privatsphäre und eine Prüfbarkeit brauchen.
Dusk greift dieses Problem auf Protokollebene an.
Moonlight verarbeitet transparente Transaktionen, während Phoenix verschlüsselte Übertragungen mit selektiver Offenlegung ermöglicht, wenn autorisierte Parteien Informationen verifizieren müssen. Zedger/XSC erweitert dieses Modell hin zu regulierten Wertpapieren; Dusk Trade konzentriert sich auf echte Markt-Workflows. DuskEVM und Hedger bringen vertrauliche, compliance-orientierte Ausführung in eine EVM-Umgebung.
Der andere Teil, den ich weiterhin beobachte, ist die Abwicklung (Settlement). Dusk’s SA-Konsens ist darauf ausgelegt, schnelle, deterministische Finalität zu liefern, statt Finanzmärkte endloser probabilistischer Unsicherheit auszusetzen.
Das lässt Dusk weniger wie „ein weiteres RWA-Projekt“ wirken und eher wie ein Versuch, die grundlegenden Schienen für reguliertes On-Chain-Financing aufzubauen.
Ich bleibe jedoch vorsichtig – vor allem nach dem Vorfall mit der Bridge-Wallet im Januar 2026, den Dusk als einen operativen Bridge-Kompromiss beschreibt, nicht als einen Konsens- oder Protokollfehler.
Aber die größere Frage bleibt:
Für Institutionen – was ist tatsächlich schwerer im großen Maßstab zu lösen: Privatsphäre oder regulatorische Compliance?
#Dusk $DUSK @Dusk
89
·
--
Bullisch
#termmax @termmax
Ich stelle TermMax fest, während sich DeFi-Kreditvergabe auf eine unangenehm vorhersagbare Weise anfühlt: Die Raten wirken ruhig, Anreize verblassen, und die Position, die du verstanden hast, beginnt sich wie ein Trade zu verhalten.
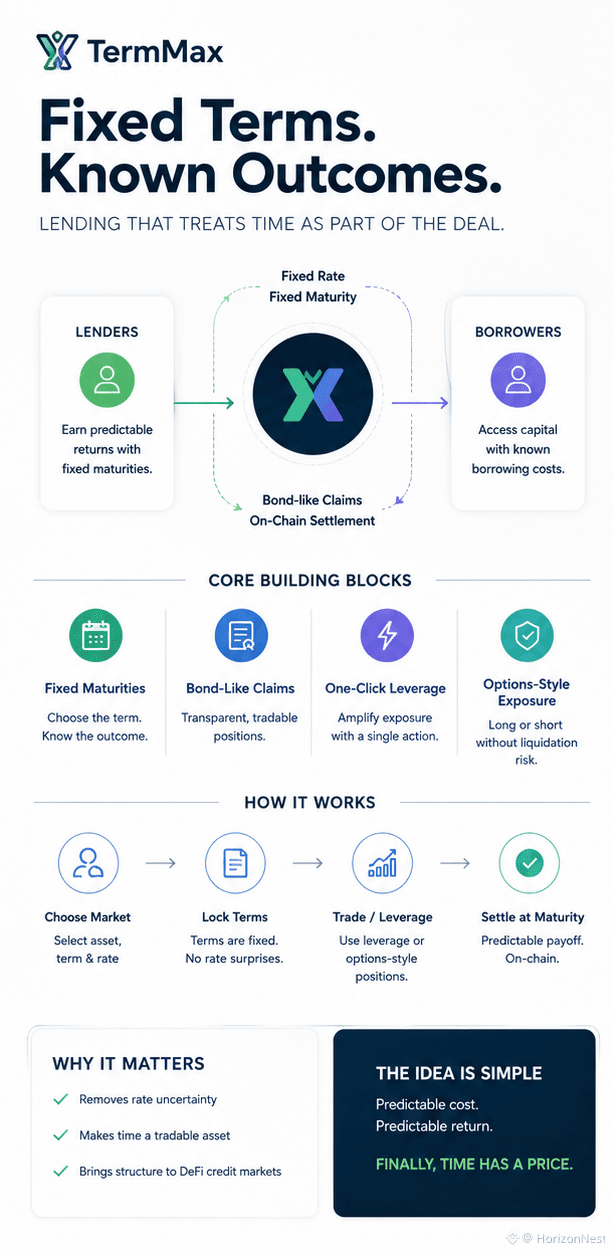
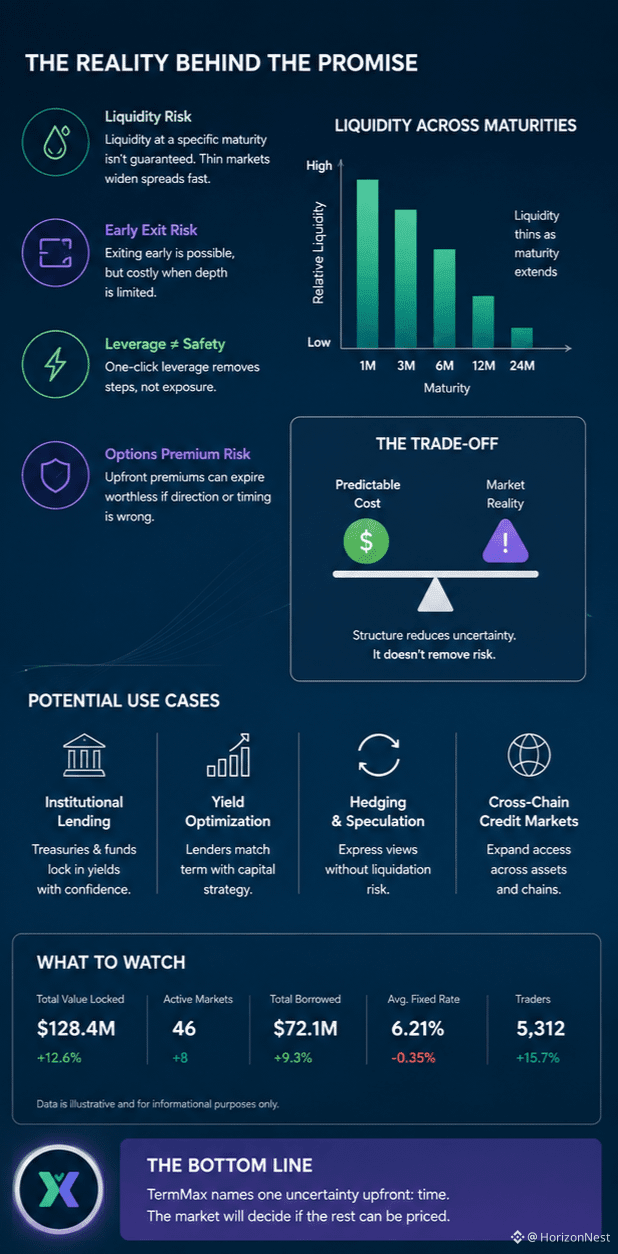
Ich habe erlebt, wie Fixed-Rate-Protokolle kommen und gehen, also bewegt mich das Versprechen allein nicht. TermMax nutzt feste Laufzeiten und bondartige Ansprüche, um Kreditgebern eine bekannte Rendite und Kreditnehmern eine bekannte Kostenstruktur zu geben, und ergänzt dann One-Click-Leverage sowie eine Options-ähnliche Long-/Short-Exponierung. Irgendwie fühlt sich das anders an – nicht, weil das Risiko verschwindet, sondern weil eine Unsicherheit von Anfang an beim Namen genannt wird.
Ich merke immer wieder den unbequemen Teil. Ein Fixzinssatz zählt nur, wenn es Liquidität genau zur Fälligkeit gibt, die du brauchst. Teile die Märkte nach Laufzeiten, Sicherheiten und Chains auf, und die Preisbildung kann rasch ausdünnen. Ein früher Ausstieg mag existieren, wird aber teuer, wenn niemand auf der anderen Seite steht. One-Click-Leverage nimmt dir zwar Transaktionen ab, aber nicht die Exponierung. Wenn du eine Optionsprämie im Voraus zahlst, mag das Margin Calls vermeiden, aber es kann keine schlechte Preisbildung beheben und verhindert nicht, dass diese Prämie irgendwann gegen Null geht.
Ich habe das schon mal gesehen: elegante Mechanik, die auf echte Kreditnehmer wartet. Ich vertraue Smart Contracts, Kuratoren oder Annahmen über Sicherheiten nicht vollständig, weil die Rückzahlungszahl fest ist. Verlässliche Kosten sind kein verlässliches Ergebnis. Ich bin mir noch nicht sicher, aber nach Jahren von Chaos mit Floating Rates, das als Flexibilität verkauft wurde, arbeitet TermMax an etwas, das Finanzen nie als optional behandelt haben: Zeit.
#termmax @TermMax
Ich stelle TermMax fest, während sich DeFi-Kreditvergabe auf eine unangenehm vorhersagbare Weise anfühlt: Die Raten wirken ruhig, Anreize verblassen, und die Position, die du verstanden hast, beginnt sich wie ein Trade zu verhalten.
Ich habe erlebt, wie Fixed-Rate-Protokolle kommen und gehen, also bewegt mich das Versprechen allein nicht. TermMax nutzt feste Laufzeiten und bondartige Ansprüche, um Kreditgebern eine bekannte Rendite und Kreditnehmern eine bekannte Kostenstruktur zu geben, und ergänzt dann One-Click-Leverage sowie eine Options-ähnliche Long-/Short-Exponierung. Irgendwie fühlt sich das anders an – nicht, weil das Risiko verschwindet, sondern weil eine Unsicherheit von Anfang an beim Namen genannt wird.
Ich merke immer wieder den unbequemen Teil. Ein Fixzinssatz zählt nur, wenn es Liquidität genau zur Fälligkeit gibt, die du brauchst. Teile die Märkte nach Laufzeiten, Sicherheiten und Chains auf, und die Preisbildung kann rasch ausdünnen. Ein früher Ausstieg mag existieren, wird aber teuer, wenn niemand auf der anderen Seite steht. One-Click-Leverage nimmt dir zwar Transaktionen ab, aber nicht die Exponierung. Wenn du eine Optionsprämie im Voraus zahlst, mag das Margin Calls vermeiden, aber es kann keine schlechte Preisbildung beheben und verhindert nicht, dass diese Prämie irgendwann gegen Null geht.
Ich habe das schon mal gesehen: elegante Mechanik, die auf echte Kreditnehmer wartet. Ich vertraue Smart Contracts, Kuratoren oder Annahmen über Sicherheiten nicht vollständig, weil die Rückzahlungszahl fest ist. Verlässliche Kosten sind kein verlässliches Ergebnis. Ich bin mir noch nicht sicher, aber nach Jahren von Chaos mit Floating Rates, das als Flexibilität verkauft wurde, arbeitet TermMax an etwas, das Finanzen nie als optional behandelt haben: Zeit.
Ich stelle TermMax fest, während sich DeFi-Kreditvergabe auf eine unangenehm vorhersagbare Weise anfühlt: Die Raten wirken ruhig, Anreize verblassen, und die Position, die du verstanden hast, beginnt sich wie ein Trade zu verhalten.
Ich habe erlebt, wie Fixed-Rate-Protokolle kommen und gehen, also bewegt mich das Versprechen allein nicht. TermMax nutzt feste Laufzeiten und bondartige Ansprüche, um Kreditgebern eine bekannte Rendite und Kreditnehmern eine bekannte Kostenstruktur zu geben, und ergänzt dann One-Click-Leverage sowie eine Options-ähnliche Long-/Short-Exponierung. Irgendwie fühlt sich das anders an – nicht, weil das Risiko verschwindet, sondern weil eine Unsicherheit von Anfang an beim Namen genannt wird.
Ich merke immer wieder den unbequemen Teil. Ein Fixzinssatz zählt nur, wenn es Liquidität genau zur Fälligkeit gibt, die du brauchst. Teile die Märkte nach Laufzeiten, Sicherheiten und Chains auf, und die Preisbildung kann rasch ausdünnen. Ein früher Ausstieg mag existieren, wird aber teuer, wenn niemand auf der anderen Seite steht. One-Click-Leverage nimmt dir zwar Transaktionen ab, aber nicht die Exponierung. Wenn du eine Optionsprämie im Voraus zahlst, mag das Margin Calls vermeiden, aber es kann keine schlechte Preisbildung beheben und verhindert nicht, dass diese Prämie irgendwann gegen Null geht.
Ich habe das schon mal gesehen: elegante Mechanik, die auf echte Kreditnehmer wartet. Ich vertraue Smart Contracts, Kuratoren oder Annahmen über Sicherheiten nicht vollständig, weil die Rückzahlungszahl fest ist. Verlässliche Kosten sind kein verlässliches Ergebnis. Ich bin mir noch nicht sicher, aber nach Jahren von Chaos mit Floating Rates, das als Flexibilität verkauft wurde, arbeitet TermMax an etwas, das Finanzen nie als optional behandelt haben: Zeit.
120
·
--
Bullisch
#dusk $DUSK @Dusk_Foundation
Ich bin lange genug im Krypto-Bereich unterwegs, um zu wissen, dass das Wort „Privatsphäre“ heutzutage fast alles bedeuten kann.
Jeder Zyklus bringt Projekte hervor, die ein besseres, sichereres und privateres Finanzsystem versprechen. Dann holt die Realität ein. Nutzer wollen Komfort, Aufsichtsbehörden wollen Transparenz, Entwickler wollen einfache Werkzeuge, und Märkte wollen Liquidität. Diese Dinge lassen sich nicht immer ordentlich miteinander vereinbaren.
Darum schaue ich mir Dusk Network besonders genau an.
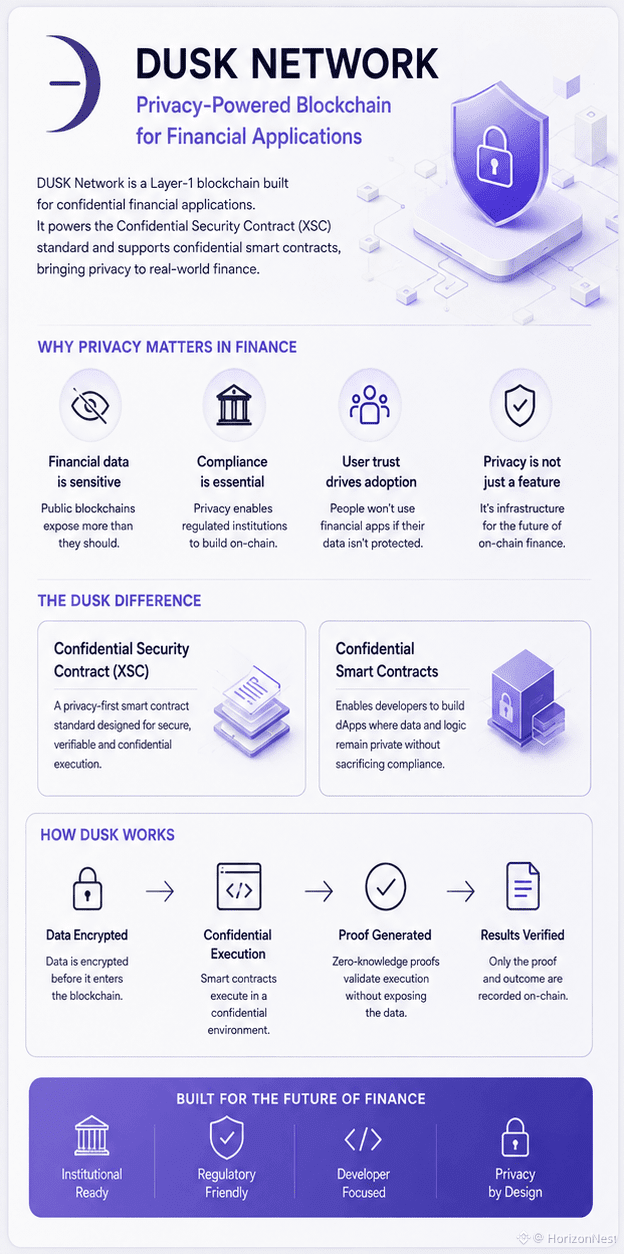
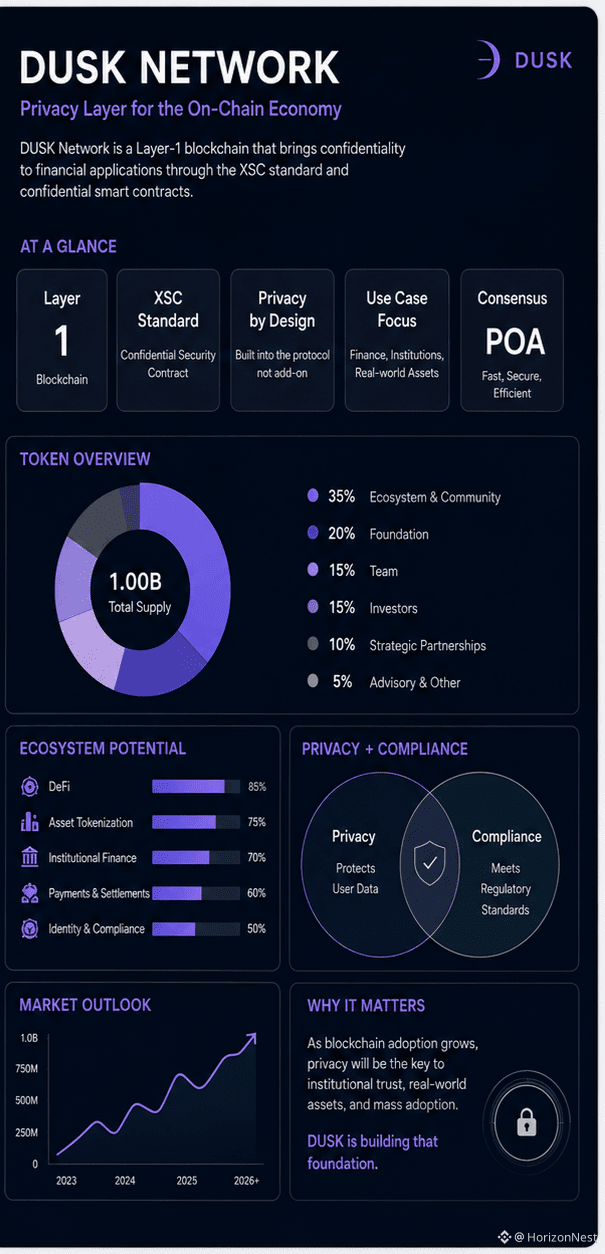
Was mich interessiert, ist nicht der Begriff an sich, sondern das Problem, an dem es zu arbeiten versucht. Dusk baut eine Layer-1 für Finanzanwendungen, bei denen Vertraulichkeit Teil des Designs ist—mit seinem Confidential Security Contract-Standard und Unterstützung für vertrauliche Smart Contracts.
Ich mag die Richtung, aber ich bin noch nicht bereit, es als Durchbruch zu bezeichnen. Ich habe zu viele gute Ideen in Krypto scheitern sehen, weil die Technologie nur ein Teil des Puzzles war.
Die schwierigere Frage ist, ob die Leute es auch wirklich nutzen, wenn es rundherum leichtere und lautere Alternativen gibt.
Ich vertraue Projekten nicht vollständig nur, weil die Architektur gut klingt. Aber nachdem ich mehrere Zyklen beobachtet habe, achte ich zunehmend auf Teams, die an eher langweiligen Problemen arbeiten—Probleme, die später möglicherweise wichtig werden.
Dusk fühlt sich für mich ein wenig so an.
Nichts, worauf ich blind optimistisch bin. Eher etwas, das ich still beobachte.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Ich bin lange genug im Krypto-Bereich unterwegs, um zu wissen, dass das Wort „Privatsphäre“ heutzutage fast alles bedeuten kann.
Jeder Zyklus bringt Projekte hervor, die ein besseres, sichereres und privateres Finanzsystem versprechen. Dann holt die Realität ein. Nutzer wollen Komfort, Aufsichtsbehörden wollen Transparenz, Entwickler wollen einfache Werkzeuge, und Märkte wollen Liquidität. Diese Dinge lassen sich nicht immer ordentlich miteinander vereinbaren.
Darum schaue ich mir Dusk Network besonders genau an.
Was mich interessiert, ist nicht der Begriff an sich, sondern das Problem, an dem es zu arbeiten versucht. Dusk baut eine Layer-1 für Finanzanwendungen, bei denen Vertraulichkeit Teil des Designs ist—mit seinem Confidential Security Contract-Standard und Unterstützung für vertrauliche Smart Contracts.
Ich mag die Richtung, aber ich bin noch nicht bereit, es als Durchbruch zu bezeichnen. Ich habe zu viele gute Ideen in Krypto scheitern sehen, weil die Technologie nur ein Teil des Puzzles war.
Die schwierigere Frage ist, ob die Leute es auch wirklich nutzen, wenn es rundherum leichtere und lautere Alternativen gibt.
Ich vertraue Projekten nicht vollständig nur, weil die Architektur gut klingt. Aber nachdem ich mehrere Zyklen beobachtet habe, achte ich zunehmend auf Teams, die an eher langweiligen Problemen arbeiten—Probleme, die später möglicherweise wichtig werden.
Dusk fühlt sich für mich ein wenig so an.
Nichts, worauf ich blind optimistisch bin. Eher etwas, das ich still beobachte.
Ich bin lange genug im Krypto-Bereich unterwegs, um zu wissen, dass das Wort „Privatsphäre“ heutzutage fast alles bedeuten kann.
Jeder Zyklus bringt Projekte hervor, die ein besseres, sichereres und privateres Finanzsystem versprechen. Dann holt die Realität ein. Nutzer wollen Komfort, Aufsichtsbehörden wollen Transparenz, Entwickler wollen einfache Werkzeuge, und Märkte wollen Liquidität. Diese Dinge lassen sich nicht immer ordentlich miteinander vereinbaren.
Darum schaue ich mir Dusk Network besonders genau an.
Was mich interessiert, ist nicht der Begriff an sich, sondern das Problem, an dem es zu arbeiten versucht. Dusk baut eine Layer-1 für Finanzanwendungen, bei denen Vertraulichkeit Teil des Designs ist—mit seinem Confidential Security Contract-Standard und Unterstützung für vertrauliche Smart Contracts.
Ich mag die Richtung, aber ich bin noch nicht bereit, es als Durchbruch zu bezeichnen. Ich habe zu viele gute Ideen in Krypto scheitern sehen, weil die Technologie nur ein Teil des Puzzles war.
Die schwierigere Frage ist, ob die Leute es auch wirklich nutzen, wenn es rundherum leichtere und lautere Alternativen gibt.
Ich vertraue Projekten nicht vollständig nur, weil die Architektur gut klingt. Aber nachdem ich mehrere Zyklen beobachtet habe, achte ich zunehmend auf Teams, die an eher langweiligen Problemen arbeiten—Probleme, die später möglicherweise wichtig werden.
Dusk fühlt sich für mich ein wenig so an.
Nichts, worauf ich blind optimistisch bin. Eher etwas, das ich still beobachte.
100
·
--
Bullisch
#termmax @termmax
Ich merke, dass TermMax aus einem Grund sinnvoll wirkt, den ich nicht erwartet hatte: Es behandelt die Zeit als Teil der Schuld – nicht als Kleingedrucktes unter einer APY.
Ich habe beobachtet, wie DeFi-Zinsen ruhig bleiben, bis die Liquidität zurückgeht. Dann steigen die Kreditkosten, und die „sichere“ Strategie wird zu einem Wettlauf, um wieder abzuwickeln. Das Fixieren von Zins und Laufzeit löst zwar nicht das ganze Krypto-Problem, aber es nimmt eine Unsicherheit weg, die viele Menschen oft erst zu spät entdecken.
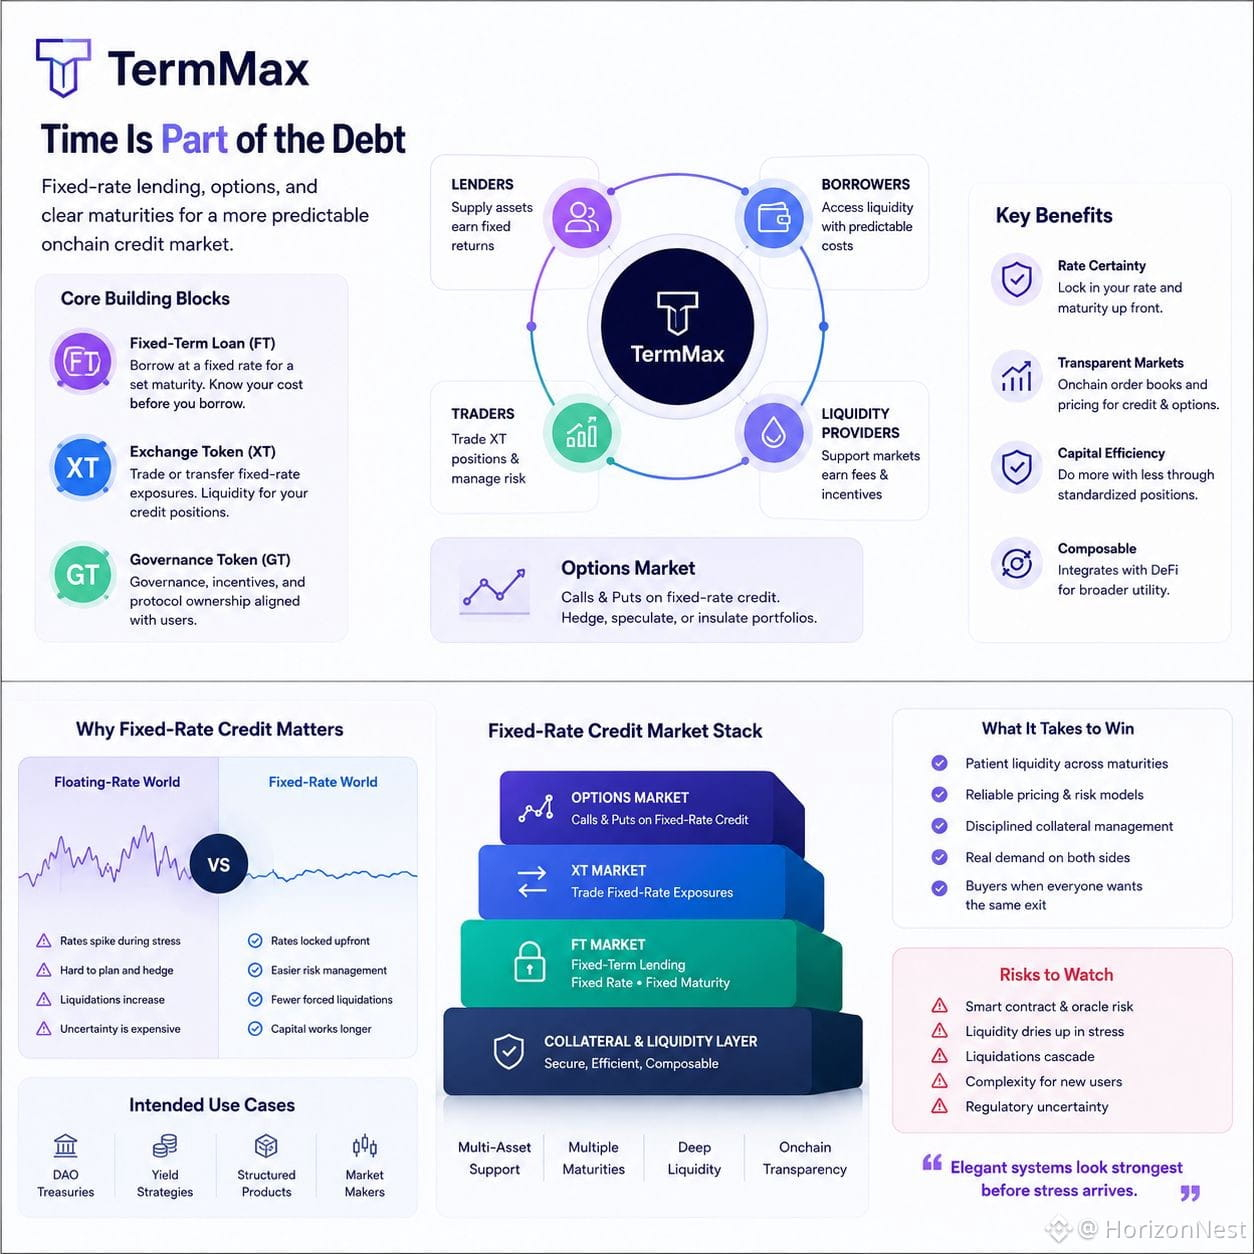
TermMax macht diese Idee zu Positionen in FT, XT und GT. Ich sehe den Reiz. Ich sehe aber auch die Reibung. Jedes zusätzliche Token verlangt vom Nutzer, noch eine weitere Forderung, einen Ablaufzeitpunkt und den Weg zur Liquidation zu verstehen. One-Click-Ausführung mag sich simpel anfühlen; das Risiko darunter ist es nicht.
Die Options-Seite zieht meine Aufmerksamkeit ebenfalls immer wieder zurück. Calls und Puts neben einem Kredit mit festen Zinsen lassen es weniger wie einen weiteren Yield-Pool wirken und mehr wie ein kleines Finanzmarktgebilde, das onchain zusammengesetzt wird. Irgendwie fühlt sich das anders an – auch wenn es mehr braucht als nur clevere Verträge. Es braucht geduldige Liquidität über die Laufzeiten hinweg, verlässliche Preisbildung, diszipliniertes Sicherheitenmanagement und Käufer, wenn alle denselben Ausstieg wollen.
Ich habe gesehen, wie elegante Systeme am stärksten wirken, bevor der Stress eintrifft. Audits können Code prüfen; sie können keine Panik auditieren. Ich bin nicht sicher, ob TermMax diesem Muster entkommt, und ich vertraue ihm bisher nicht vollständig. Aber es arbeitet an einem Problem, das überlebt, nachdem Anreize verschwinden: Geld braucht einen Preis, und manchmal muss dieser Preis aufhören, sich zu bewegen.
#termmax @TermMax
Ich merke, dass TermMax aus einem Grund sinnvoll wirkt, den ich nicht erwartet hatte: Es behandelt die Zeit als Teil der Schuld – nicht als Kleingedrucktes unter einer APY.
Ich habe beobachtet, wie DeFi-Zinsen ruhig bleiben, bis die Liquidität zurückgeht. Dann steigen die Kreditkosten, und die „sichere“ Strategie wird zu einem Wettlauf, um wieder abzuwickeln. Das Fixieren von Zins und Laufzeit löst zwar nicht das ganze Krypto-Problem, aber es nimmt eine Unsicherheit weg, die viele Menschen oft erst zu spät entdecken.
TermMax macht diese Idee zu Positionen in FT, XT und GT. Ich sehe den Reiz. Ich sehe aber auch die Reibung. Jedes zusätzliche Token verlangt vom Nutzer, noch eine weitere Forderung, einen Ablaufzeitpunkt und den Weg zur Liquidation zu verstehen. One-Click-Ausführung mag sich simpel anfühlen; das Risiko darunter ist es nicht.
Die Options-Seite zieht meine Aufmerksamkeit ebenfalls immer wieder zurück. Calls und Puts neben einem Kredit mit festen Zinsen lassen es weniger wie einen weiteren Yield-Pool wirken und mehr wie ein kleines Finanzmarktgebilde, das onchain zusammengesetzt wird. Irgendwie fühlt sich das anders an – auch wenn es mehr braucht als nur clevere Verträge. Es braucht geduldige Liquidität über die Laufzeiten hinweg, verlässliche Preisbildung, diszipliniertes Sicherheitenmanagement und Käufer, wenn alle denselben Ausstieg wollen.
Ich habe gesehen, wie elegante Systeme am stärksten wirken, bevor der Stress eintrifft. Audits können Code prüfen; sie können keine Panik auditieren. Ich bin nicht sicher, ob TermMax diesem Muster entkommt, und ich vertraue ihm bisher nicht vollständig. Aber es arbeitet an einem Problem, das überlebt, nachdem Anreize verschwinden: Geld braucht einen Preis, und manchmal muss dieser Preis aufhören, sich zu bewegen.
Ich merke, dass TermMax aus einem Grund sinnvoll wirkt, den ich nicht erwartet hatte: Es behandelt die Zeit als Teil der Schuld – nicht als Kleingedrucktes unter einer APY.
Ich habe beobachtet, wie DeFi-Zinsen ruhig bleiben, bis die Liquidität zurückgeht. Dann steigen die Kreditkosten, und die „sichere“ Strategie wird zu einem Wettlauf, um wieder abzuwickeln. Das Fixieren von Zins und Laufzeit löst zwar nicht das ganze Krypto-Problem, aber es nimmt eine Unsicherheit weg, die viele Menschen oft erst zu spät entdecken.
TermMax macht diese Idee zu Positionen in FT, XT und GT. Ich sehe den Reiz. Ich sehe aber auch die Reibung. Jedes zusätzliche Token verlangt vom Nutzer, noch eine weitere Forderung, einen Ablaufzeitpunkt und den Weg zur Liquidation zu verstehen. One-Click-Ausführung mag sich simpel anfühlen; das Risiko darunter ist es nicht.
Die Options-Seite zieht meine Aufmerksamkeit ebenfalls immer wieder zurück. Calls und Puts neben einem Kredit mit festen Zinsen lassen es weniger wie einen weiteren Yield-Pool wirken und mehr wie ein kleines Finanzmarktgebilde, das onchain zusammengesetzt wird. Irgendwie fühlt sich das anders an – auch wenn es mehr braucht als nur clevere Verträge. Es braucht geduldige Liquidität über die Laufzeiten hinweg, verlässliche Preisbildung, diszipliniertes Sicherheitenmanagement und Käufer, wenn alle denselben Ausstieg wollen.
Ich habe gesehen, wie elegante Systeme am stärksten wirken, bevor der Stress eintrifft. Audits können Code prüfen; sie können keine Panik auditieren. Ich bin nicht sicher, ob TermMax diesem Muster entkommt, und ich vertraue ihm bisher nicht vollständig. Aber es arbeitet an einem Problem, das überlebt, nachdem Anreize verschwinden: Geld braucht einen Preis, und manchmal muss dieser Preis aufhören, sich zu bewegen.
2
133
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BTCReboundsAbove$60KAmidWhaleDipBuying
34,591 Aufrufe
197 Kommentare
Abraxas Capital und andere Großanleger kaufen den BTC-Kursrückgang, während Bitcoin kurzzeitig wieder 60.000 US-Dollar erreicht
Binance News
·31 Likes
·48.7k Aufrufe
SolanaSets2027RoadmapToDoubleComputeCapacity
18,264 Aufrufe
478 Kommentare
CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
5,205 Aufrufe
64 Kommentare