

Just_Mike
39 Beiträge
Just_Mike
Melden
Nutzer blockieren
7 Following
22 Follower
41 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
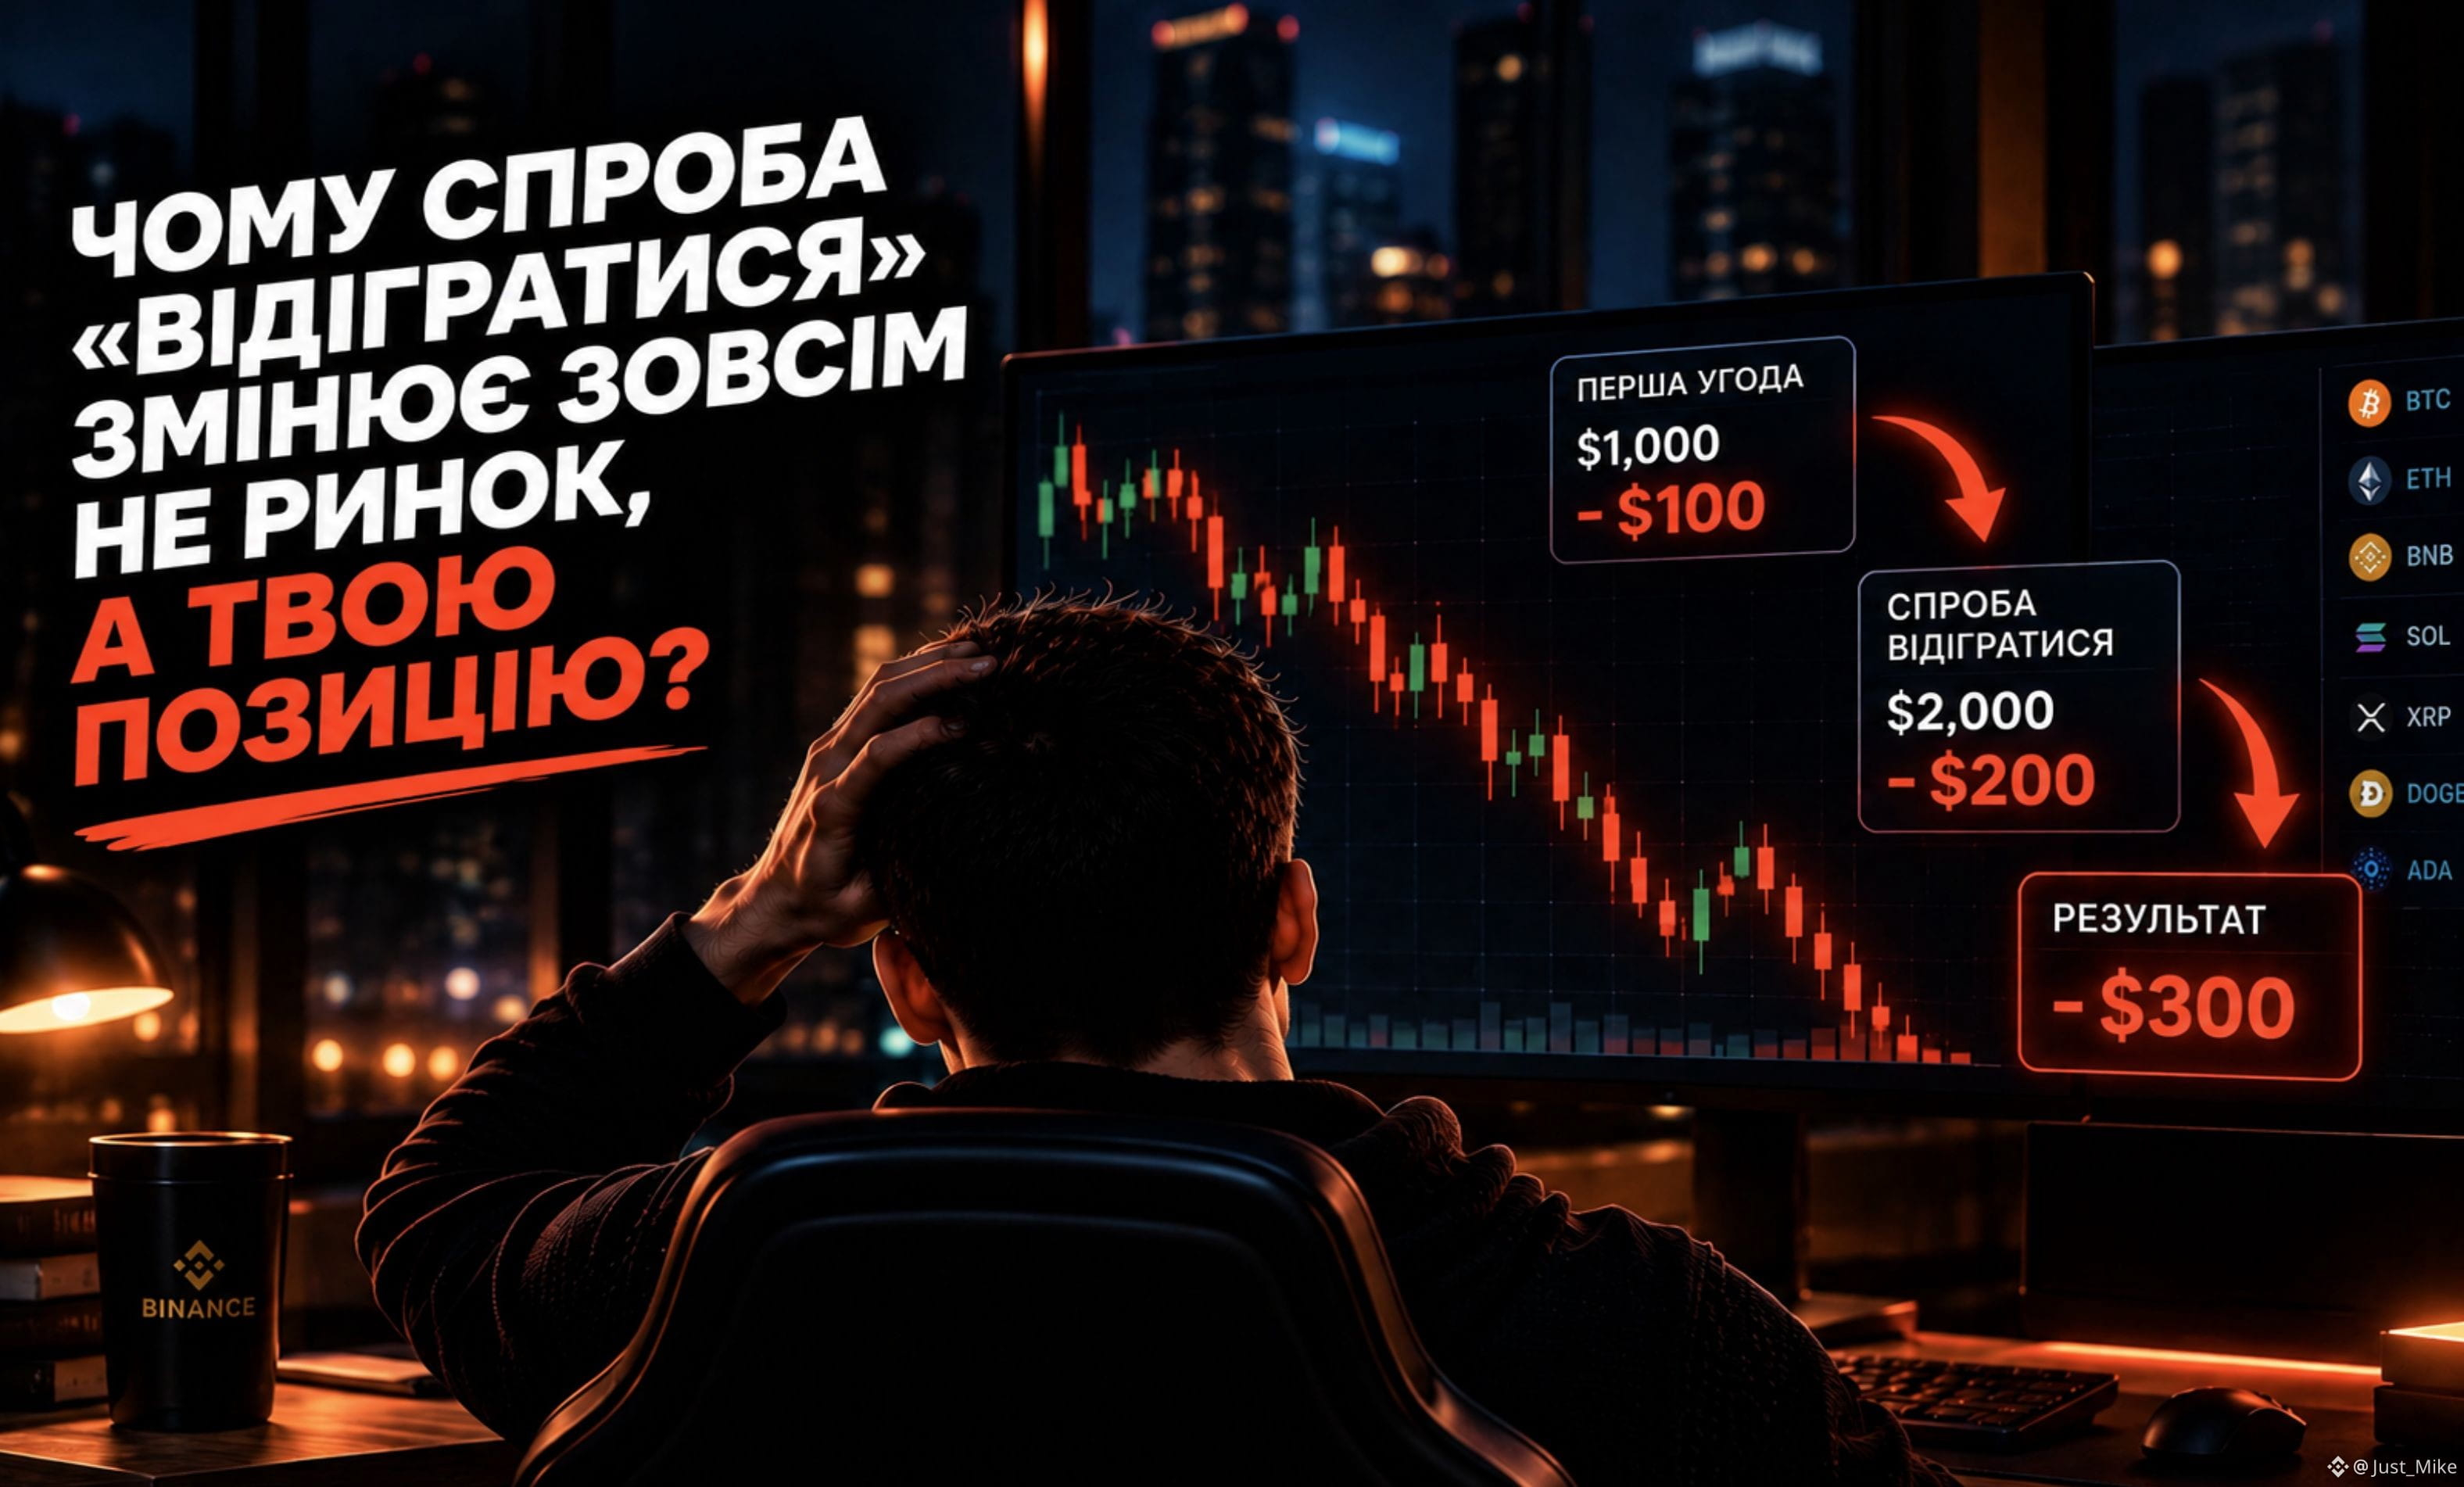
Чому спроба «відігратися» змінює зовсім не ринок, а твою позицію?
Уявімо:
Ти відкрив угоду на $1 000 і втратив $100.
Перша думка може бути:
«Треба повернути ці $100 наступною угодою».
І тут часто змінюється не ринок, а твоя поведінка.
Замість позиції на $1 000 ти відкриваєш уже на $2 000.
Ринок при цьому нічого не знає про твої попередні збитки.
Але твій ризик змінився.
Якщо наступна позиція також піде проти тебе на 10%:
−$100 → ще −$200 = −$300.
Тобто бажання «відігратися» не збільшує твої шанси повернути збиток. Воно може просто збільшити суму, яку ти готовий втратити в наступній угоді.
І тут важливо розділяти:
ринок → рухається незалежно від твоєї попередньої угоди;
позиція → змінюється залежно від того, як ти вирішив торгувати далі.
Тому після збитку головне питання не:
«Як швидше повернути ці гроші?»
а:
«Чи змінився мій ризик через бажання їх повернути?»
#Trading #RiskManagement
100
·
--
Übersetzung ansehen
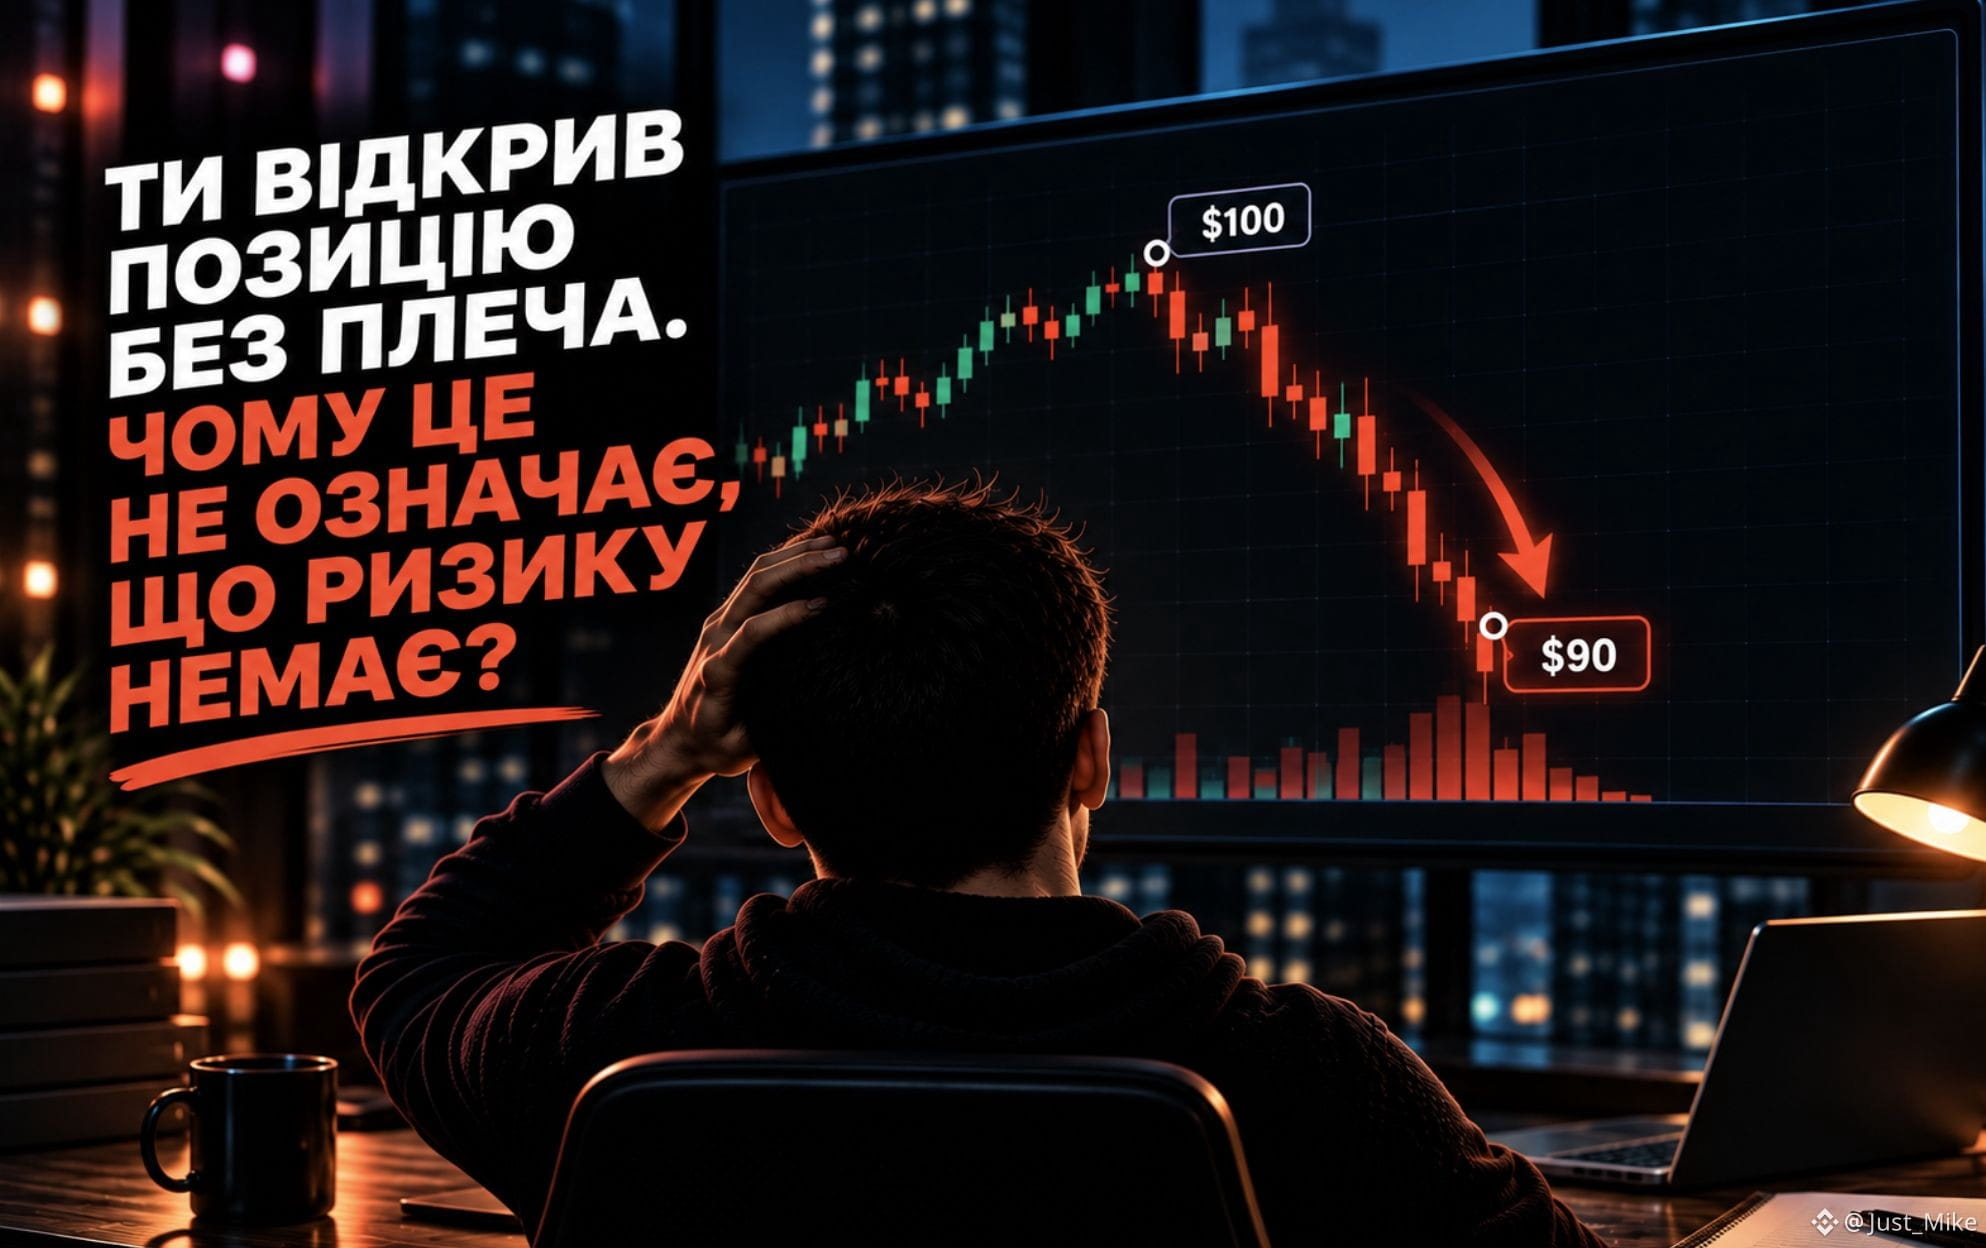
Ти відкрив позицію без плеча. Чому це не означає, що ризику немає?
Многие считают:
«Я не використовую плече → отже, мене не можуть ліквідувати → значить, ризику майже немає».
Перша частина логіки справді правильна: без плеча немає ризику ліквідації, характерного для leveraged futures-позицій. Але це не означає, що сама позиція безпечна.
Уявімо:
Ти купив активів на $1 000.
Актив падає на 10% → твоя позиція коштує вже $900.
Плеча не було. Ліквідації немає. Але $100 вартості позиції ти все одно втратив.
І тут залишаються інші ризики:
🔹 Ризик ціни — актив може падати далі.
🔹 Ризик розміру позиції — 10% від $100 і від $10 000 — це зовсім різні суми.
🔹 Ризик ліквідності — з великої позиції може бути складніше вийти за бажаною ціною, що може призвести до slippage.
Тому «без плеча» ≠ «без ризику».
Плечо додає ще один шар ризику — збільшує експозицію відносно власного капіталу та може наблизити ліквідацію.
Але навіть без нього варто запитати себе:
скільки я можу втратити, якщо ціна піде проти мене?
#Trading #RiskManagement
599
·
--
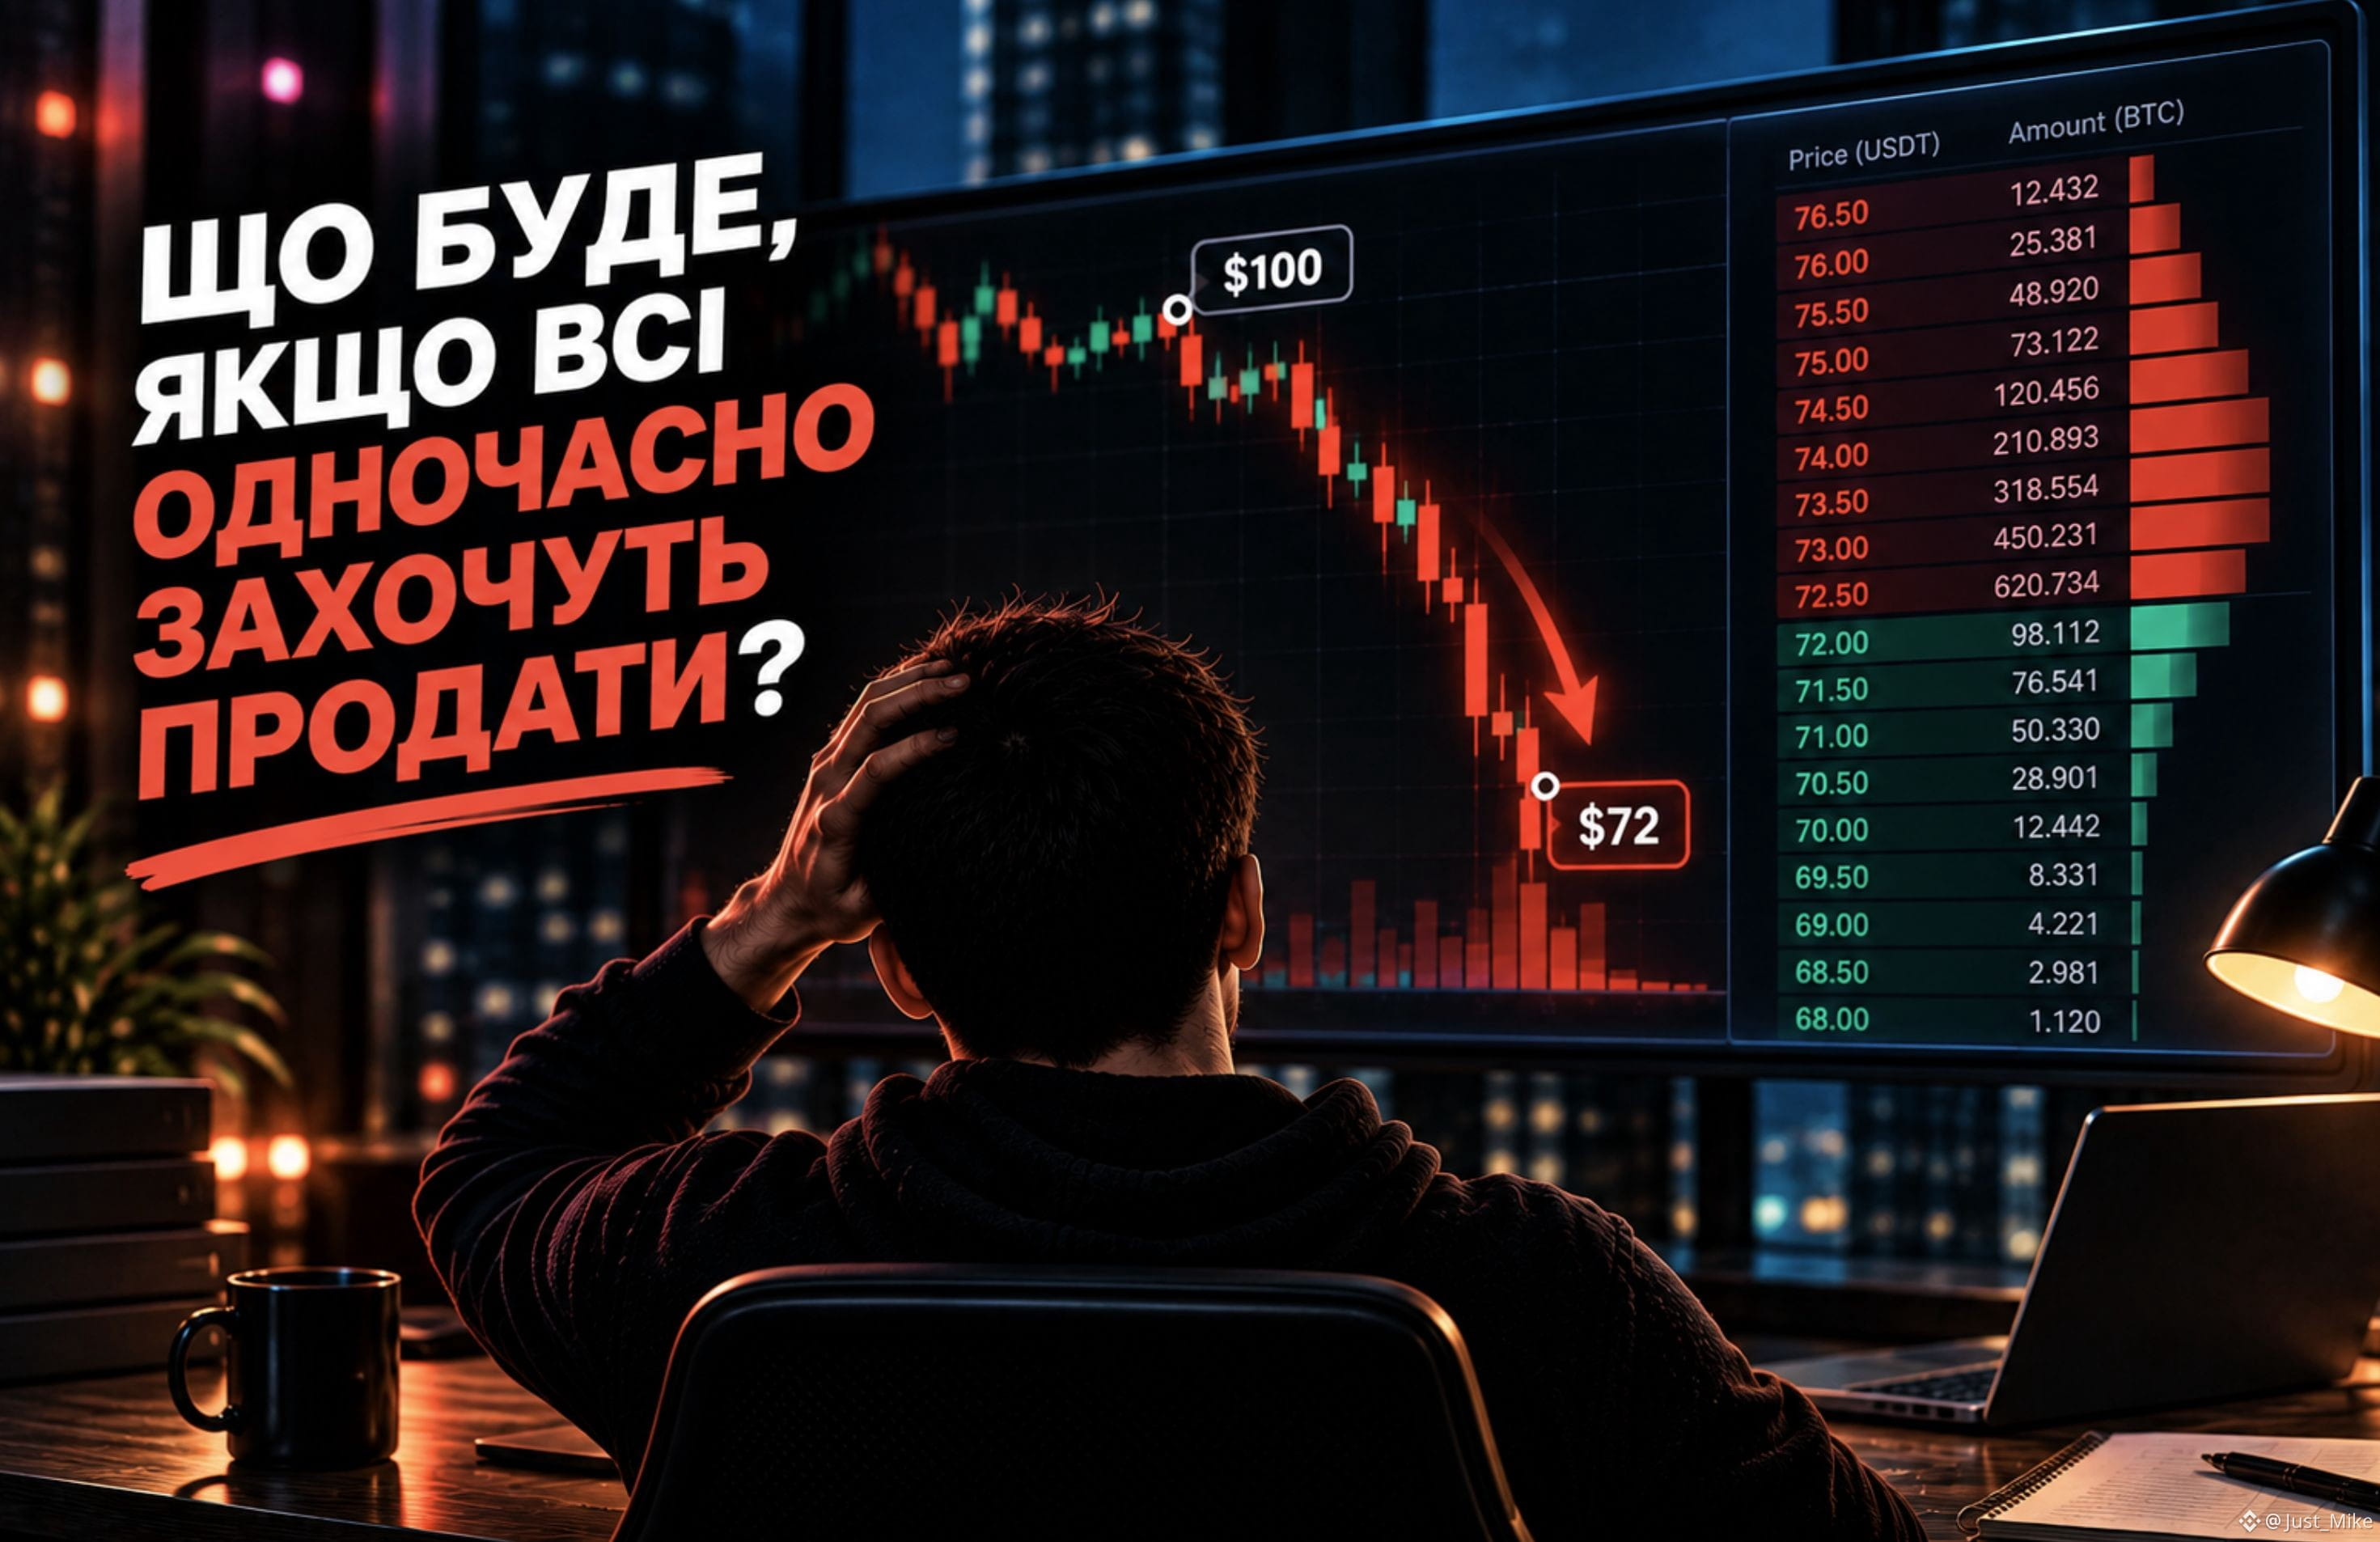
Was passiert, wenn alle gleichzeitig verkaufen wollen?
Stellen wir uns eine Situation vor:
Du hast einen Vermögenswert für 100 $ gekauft.
Und dann tauchen auf dem Markt plötzlich gleichzeitig sehr viele Verkäufer auf.
Was passiert?
Käufer zum Preis von 100 $ reichen möglicherweise einfach nicht für die gesamte Verkaufsmenge.
Dann beginnen Verkäufer die Kaufanfragen unterhalb zu übernehmen:
100 $ → 99 $ → 98 $ → 95 $…
Und der Preis kann sehr schnell fallen.
Genau hier ist Liquidität wichtig.
Liquidität zeigt, wie leicht es ist, einen Vermögenswert zu kaufen oder zu verkaufen, ohne dass ihn der Preis wesentlich beeinflusst.
📉 Hohe Liquidität → viele Orders im Markt, ein großes Volumen kann mit weniger Einfluss auf den Preis durchgeführt werden.
📉 Niedrige Liquidität → es gibt weniger Orders, daher kann sogar eine relativ große Order den Preis stark verschieben.
Darum bedeutet ein abruptes Absacken nicht immer, dass der Vermögenswert plötzlich „schlechter“ geworden ist.
Manchmal liegt das Problem woanders:
Es gibt viel mehr Verkäufer als bereit sind Käufer zu den aktuellen Preisen.
Deshalb ist es bei starken Bewegungen wichtig, nicht nur auf den Preis des Vermögenswerts zu schauen, sondern auch darauf, wie viel Liquidität auf dem Markt vorhanden ist.
#Trading #Liquidity
143
·
--
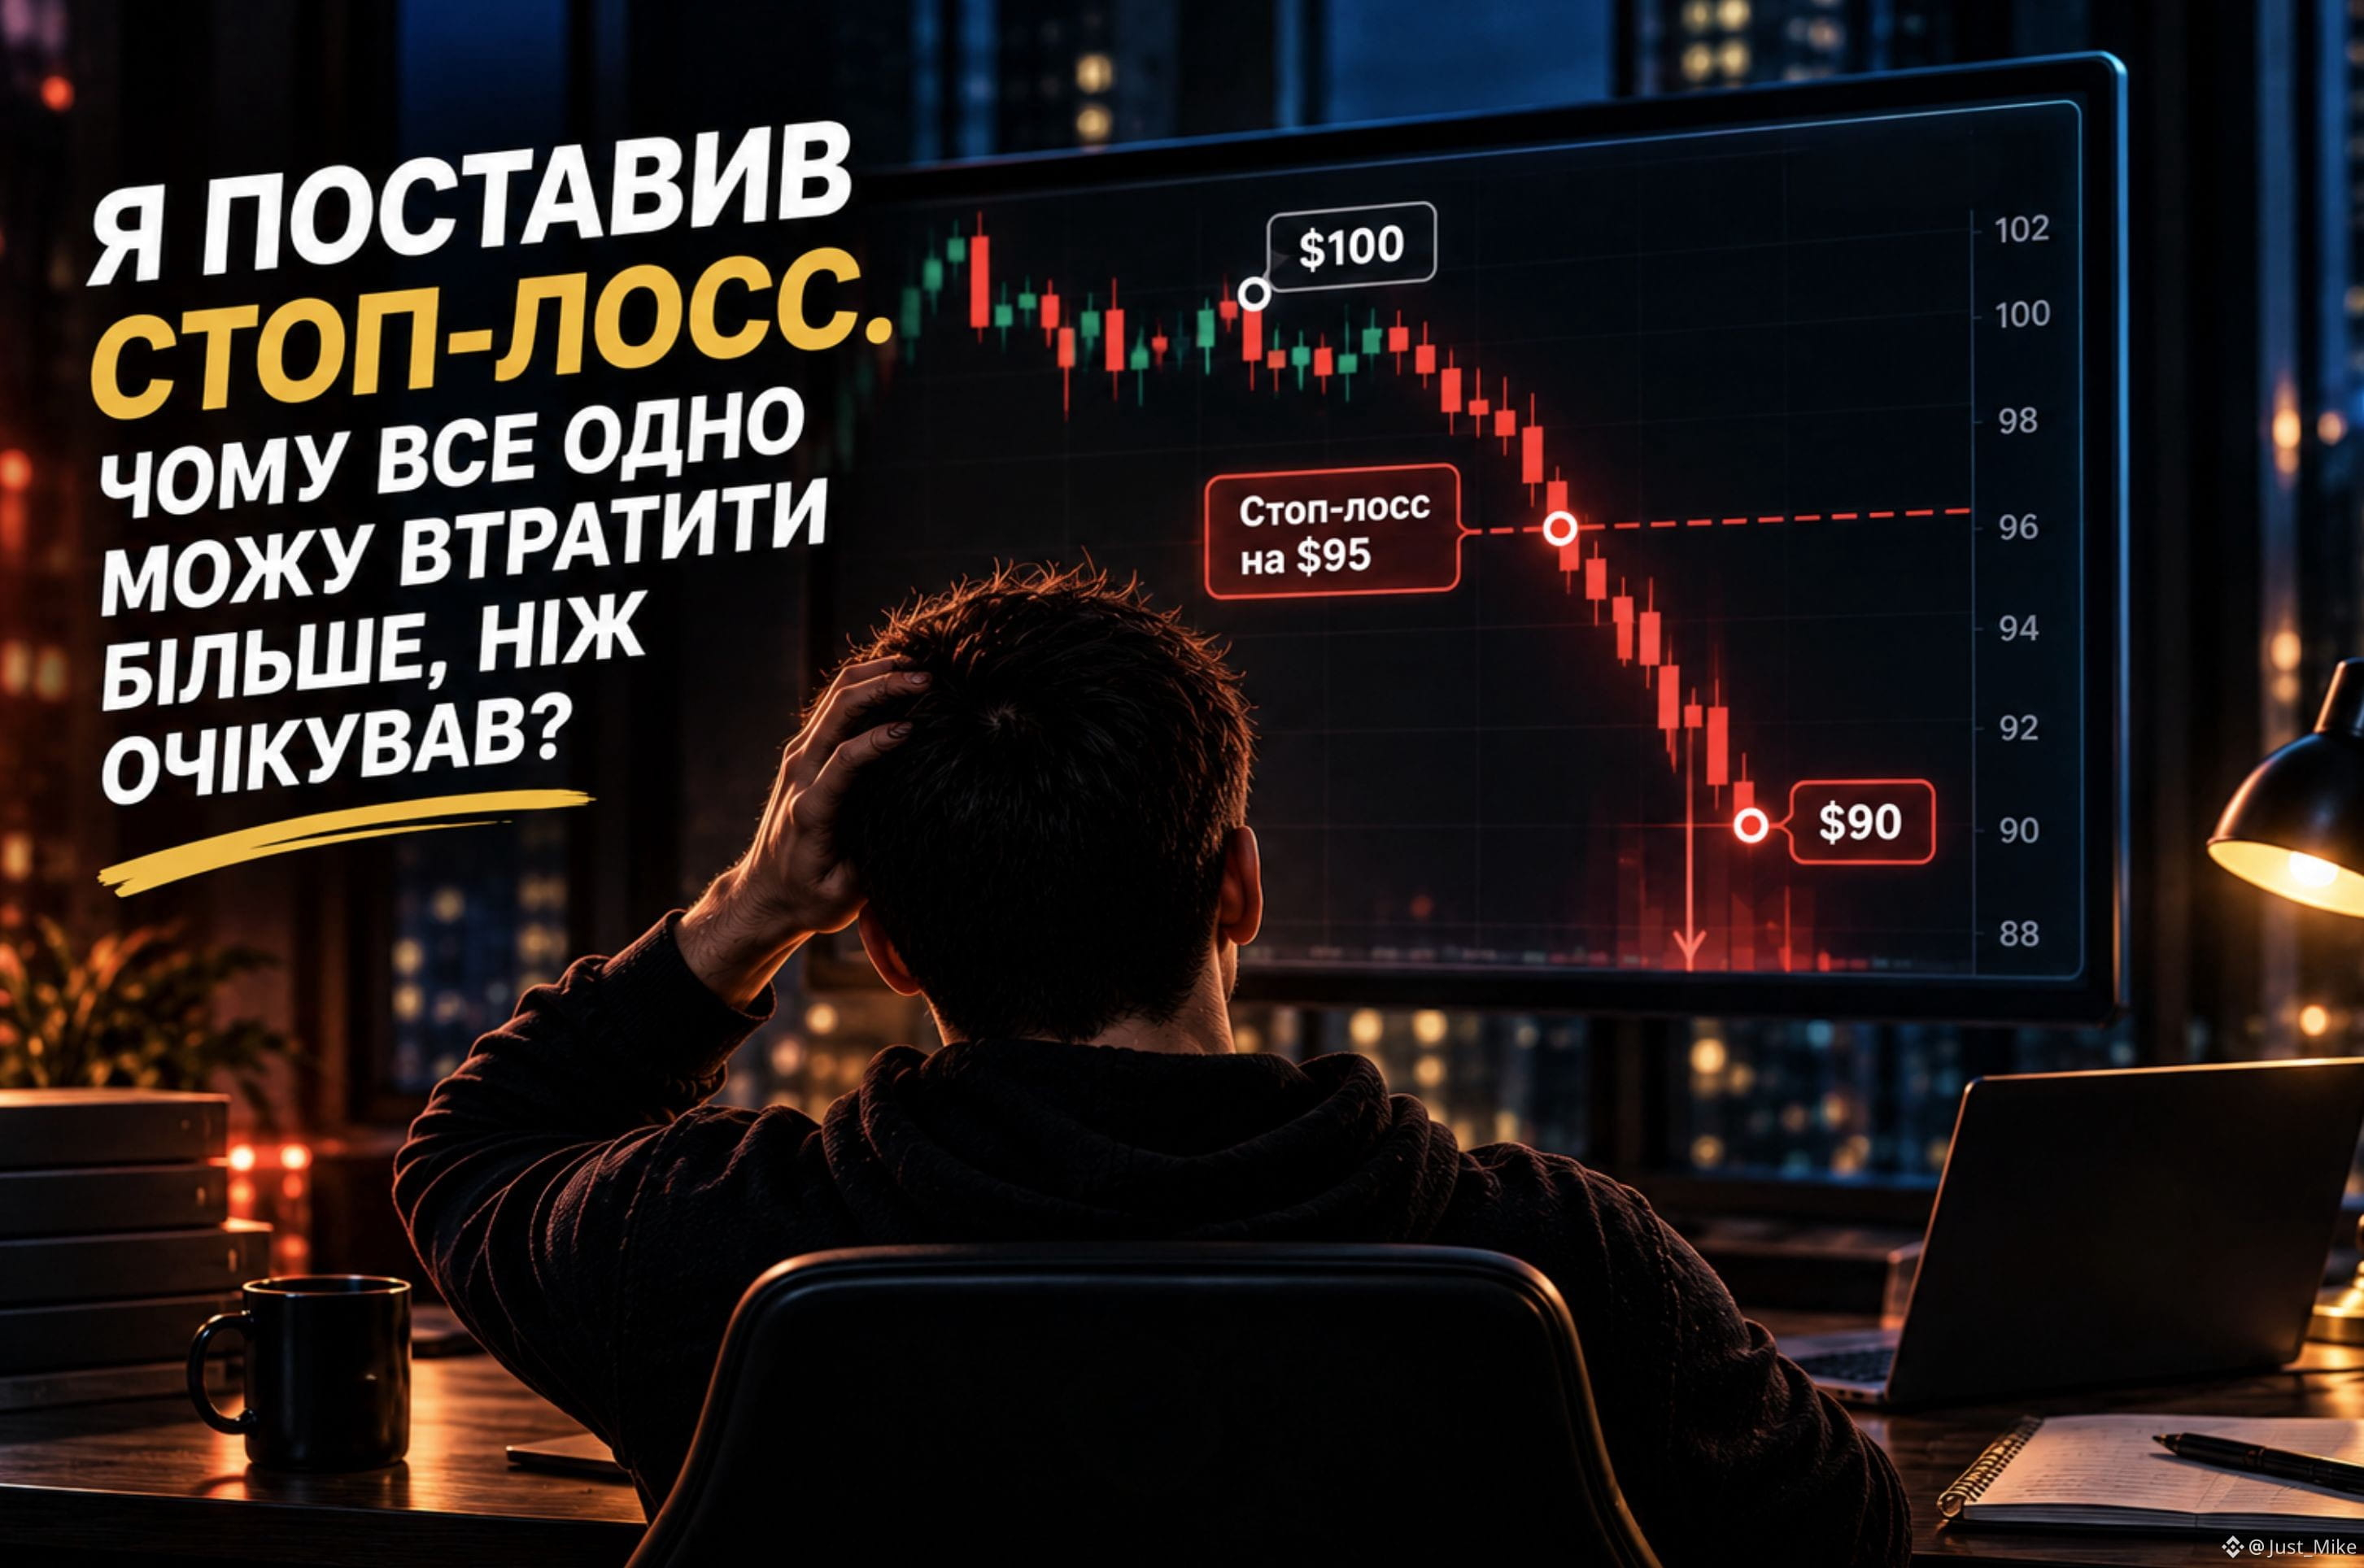
Ich habe einen Stop-Loss gesetzt. Warum kann ich trotzdem mehr verlieren als erwartet?
Stell dir Folgendes vor:
Du kaufst einen Vermögenswert für 100 $ und setzt einen Stop-Loss bei 95 $.
Die Logik ist einfach:
„Ich rechne damit, etwa 5 % zu verlieren“.
Aber der Markt bewegt sich nicht immer gleichmäßig.
Wenn der Preis abrupt fällt:
100 $ → 95 $ → 90 $
kann der Stop nicht bei 95 $ ausgelöst werden.
Bei einem Stop-Market-Order wird die Order nach dem Auslösen zu den verfügbaren Preisen ausgeführt. Bei hoher Volatilität kann zwischen dem Auslösepreis und dem tatsächlichen Ausführungspreis Slippage auftreten.
Und beim Stop-Limit ist es anders: Du kontrollierst den Ausführungspreis, aber bei einer sehr schnellen Bewegung kann die Order nicht ausgeführt werden.
Das heißt: Ein Stop-Loss ist keine Garantie für:
„Ich verliere sicher nicht mehr als 5 %“.
Es ist ein Instrument zur Risikosteuerung, aber auch die Ausführungsart der Order spielt eine Rolle.
Deshalb solltest du vor dem Setzen eines Stops nicht nur verstehen:
„Wo steige ich aus?“
sondern auch:
„Was passiert, wenn der Preis diese Marke in einer Sekunde überschreitet?“
#Trading #RiskManagement
139
·
--
Wenn ein Perpetual dem Aktienpreis folgt, warum braucht es dann Funding?
Auf den ersten Blick scheint Funding einfach nur eine zusätzliche Gebühr zu sein.
Aber seine Rolle ist eine ganz andere.
TradFi-Perpetuals orientieren sich am Preis des zugrunde liegenden Vermögenswerts, aber der Vertrag selbst wird separat gehandelt. Daher kann sein Preis vom Kurs des underlying abweichen.
Und hier entsteht die Frage:
Wie bringt man diese beiden Preise näher zusammen, wenn es beim Perpetual kein Ablaufdatum (Expiration) gibt?
Genau dafür braucht man Funding.
Wenn das Perpetual oberhalb des underlying-Preises gehandelt wird, wird Funding positiv — Long-Positionen zahlen Short-Positionen.
Wenn das Perpetual unterhalb liegt, kann Funding negativ werden — Shorts zahlen Longs.
Die Logik ist einfach:
Der Preis ist zu hoch → der Short erhält eine Auszahlung → es entsteht ein Anreiz zu verkaufen
Der Preis ist zu niedrig → der Long erhält eine Auszahlung → es entsteht ein Anreiz zu kaufen
So hilft Funding dabei, den Preis des Perpetuals näher am underlying zu halten.
Und hier ist eine wichtige Sache:
Funding ist nicht die Zahlung an Binance dafür, dass ich eine Position halte.
Es ist ein Mechanismus für wechselseitige Ausgleichszahlungen zwischen Long und Short, der dabei hilft, die Verbindung zum Basiswert aufrechtzuerhalten.
Binance gibt an, dass Funding-Zahlungen zwischen Tradern wechseln und nicht von der Börse wie eine Gebühr eingezogen werden.
Daher gibt es beim Perpetual zwar keine Expiration, aber Funding hilft dabei, den Bezug zum underlying zu erhalten.
#TradFi

77
·
--
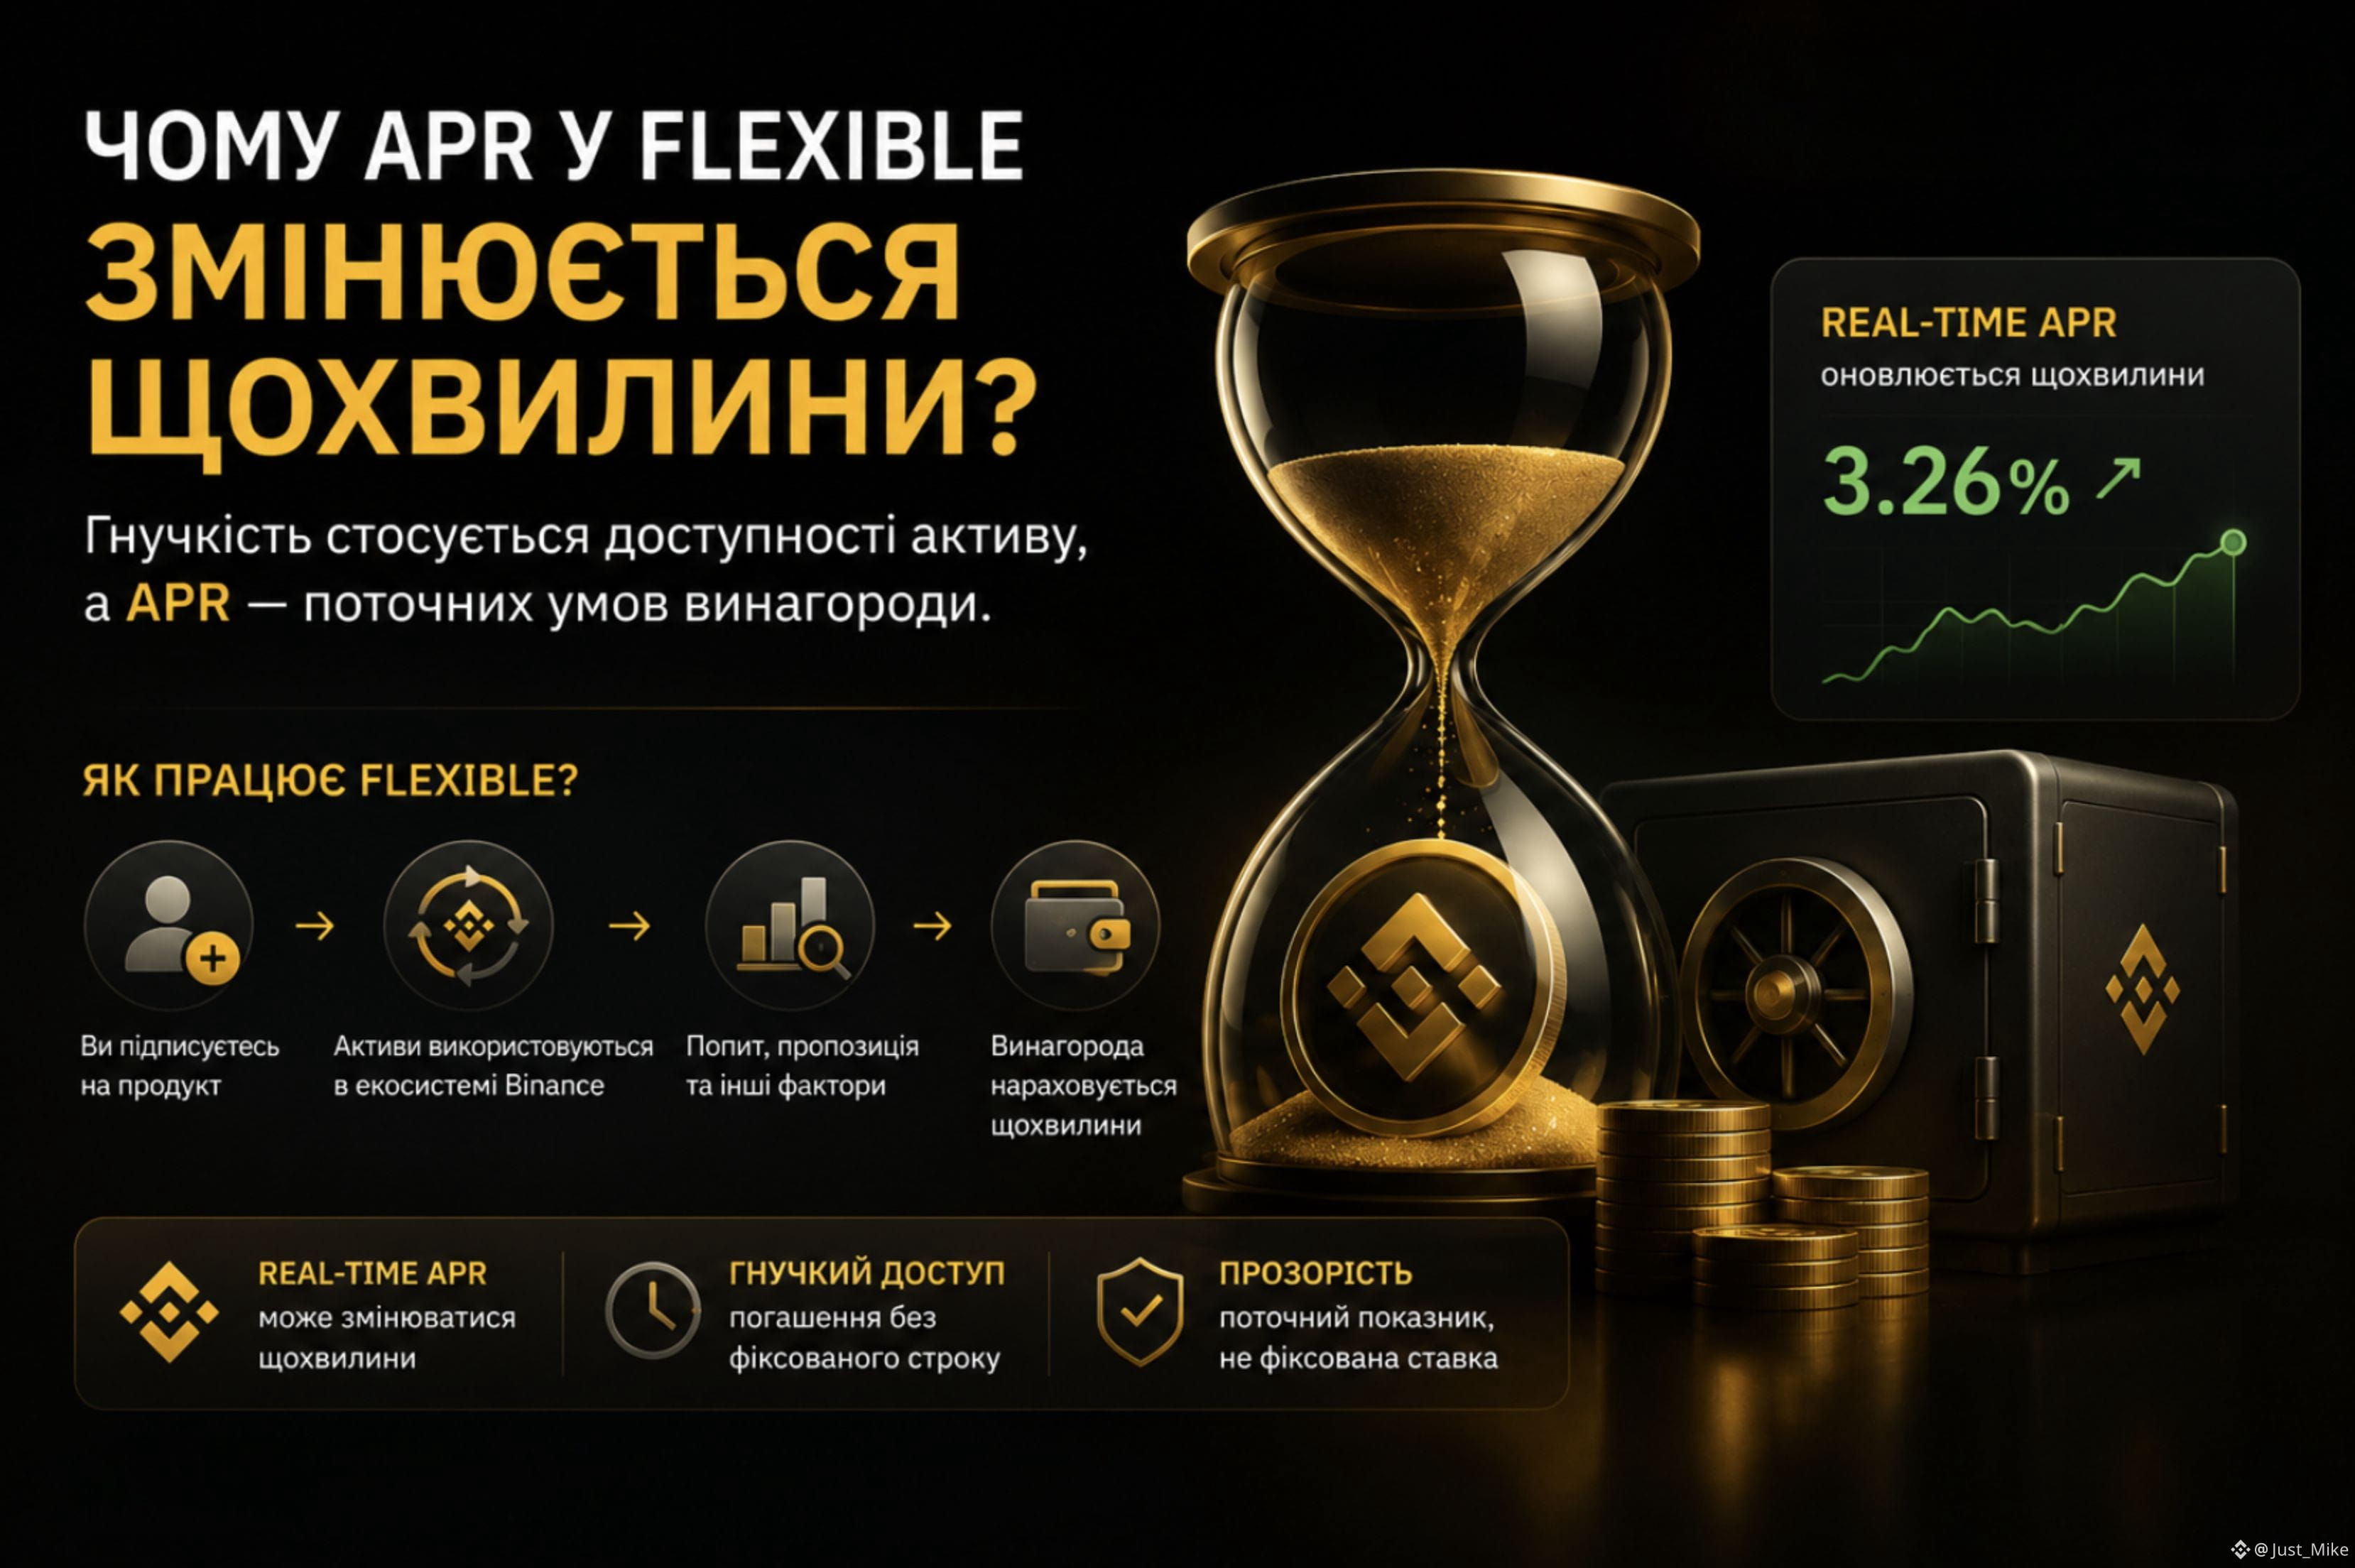
Wenn ein Asset in Flexible ohne feste Laufzeit eingelöst werden kann,
warum ändert sich dann sein APR jede Minute?
Früher habe ich Earn ziemlich einfach verstanden:
Asset eingezahlt ➞ Rendite erhalten ➞ bei Bedarf Asset abziehen.
Aber bei Flexible Products gibt es ein interessantes Detail.
Binance nennt diesen Satz Real-Time APR — er kann sich jede Minute ändern, und die Belohnung wird jede Minute berechnet.
Und da stellte sich mir die Frage:
Wenn die Laufzeit nicht fest ist, wovon hängt dann die aktuelle Rendite ab?
Es stellt sich heraus, dass die Mechanik interessanter ist, als nur „Binance zahlt Zinsen dafür, dass du ein Asset hältst“.
Laut Binance können Assets in Flexible Products für Operationen verwendet werden, insbesondere für Lending über Margin und Loan. Der Real-Time APR für einen Token berücksichtigt seine Nachfrage, das Angebot und andere Faktoren.
Das heißt, der APR ist hier kein Versprechen eines festen Zinssatzes.
Es ist ein aktueller Belohnungswert, der sich zusammen mit den Bedingungen ändern kann, die die Nutzung der Assets beeinflussen.
Und genau das finde ich an Flexible am interessantesten:
Die Flexibilität betrifft die Verfügbarkeit des Assets, während sich der APR auf die aktuellen Belohnungsbedingungen bezieht.
Deshalb reicht es nicht aus, nur auf die APR-Zahl zu schauen.
Wichtiger ist zu verstehen, woher sie kommt und warum sie sich schon kurz nach dem Anzeigen ändern kann.
#BinanceEarn #SimpleEarn
152
·
--
Ein Kurator kann aussehen, als würde er entscheiden, wohin Vault-Kapital fließt.
Aber wie viel von dieser Entscheidung wird tatsächlich getroffen, bevor der Kurator einen Markt auswählt?
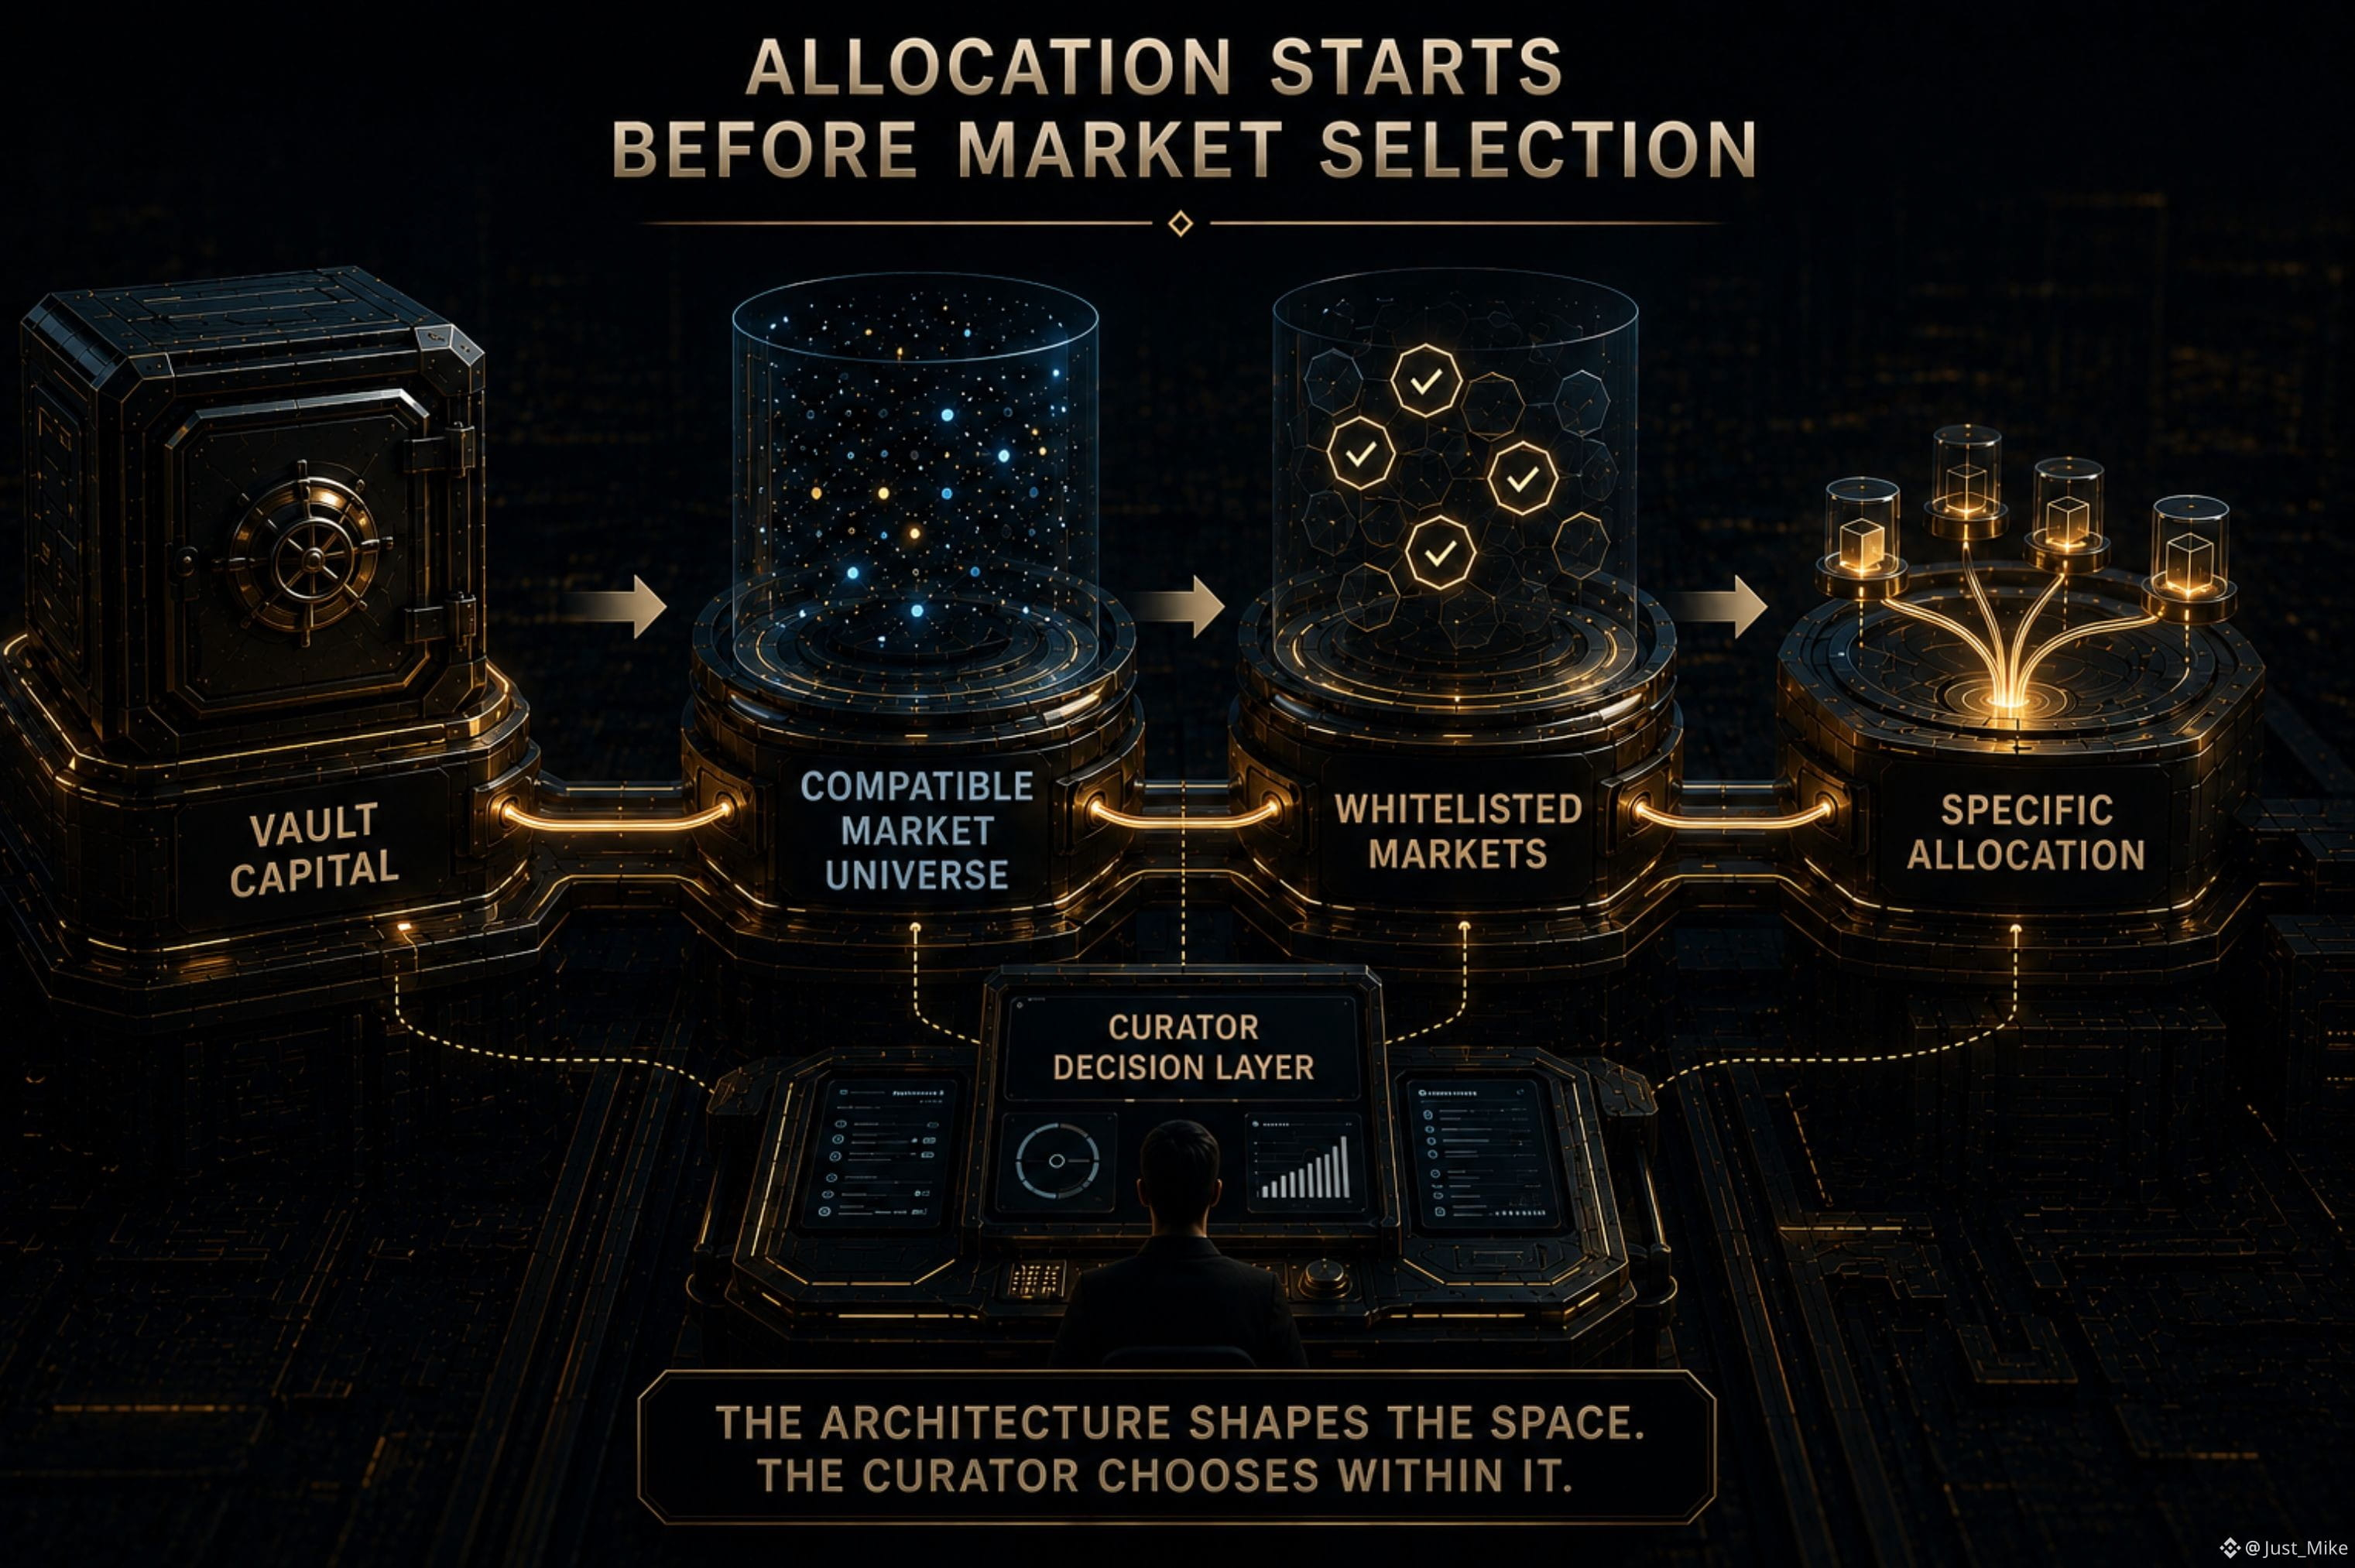
Ein Multi-Market-Vault beginnt nicht mit einer unbegrenzten Liste von Märkten.
Seine Architektur legt bereits eine Bedingung fest, welche Märkte verbunden werden können: Märkte in demselben Vault müssen denselben Debt Token verwenden.
Die Markt-Whitelist definiert anschließend weiter, welche dieser Märkte tatsächlich für Orders genutzt werden können.
Erst nachdem diese Grenzen feststehen, trifft der Kurator die konkrete Zuteilungsentscheidung.
Der Prozess ist also eher:
Vault-Kapital
→ kompatibler Marktuniversum
→ ge-whitelistete Märkte
→ konkrete Zuteilung
Das verändert, wie ich über Vault-Zuteilung denke.
Der Kurator wählt weiterhin, wohin das Kapital geht.
Aber diese Auswahl wird innerhalb eines Marktuniversums getroffen, das die Protokollarchitektur bereits teilweise vorgegeben hat.
Mit anderen Worten:
Zuteilung ≠ einfach einen Markt auswählen.
Zuteilung = innerhalb eines architekturdefinierten Marktuniversums auswählen.
Vielleicht ist die spannendere Frage nicht nur, wo ein Kurator Kapital platziert.
Sondern wie viel von dieser Entscheidung bereits existiert, bevor die Entscheidung getroffen wird.
#termmax @termmax
Ein Kurator kann aussehen, als würde er entscheiden, wohin Vault-Kapital fließt.
Aber wie viel von dieser Entscheidung wird tatsächlich getroffen, bevor der Kurator einen Markt auswählt?
Ein Multi-Market-Vault beginnt nicht mit einer unbegrenzten Liste von Märkten.
Seine Architektur legt bereits eine Bedingung fest, welche Märkte verbunden werden können: Märkte in demselben Vault müssen denselben Debt Token verwenden.
Die Markt-Whitelist definiert anschließend weiter, welche dieser Märkte tatsächlich für Orders genutzt werden können.
Erst nachdem diese Grenzen feststehen, trifft der Kurator die konkrete Zuteilungsentscheidung.
Der Prozess ist also eher:
Vault-Kapital
→ kompatibler Marktuniversum
→ ge-whitelistete Märkte
→ konkrete Zuteilung
Das verändert, wie ich über Vault-Zuteilung denke.
Der Kurator wählt weiterhin, wohin das Kapital geht.
Aber diese Auswahl wird innerhalb eines Marktuniversums getroffen, das die Protokollarchitektur bereits teilweise vorgegeben hat.
Mit anderen Worten:
Zuteilung ≠ einfach einen Markt auswählen.
Zuteilung = innerhalb eines architekturdefinierten Marktuniversums auswählen.
Vielleicht ist die spannendere Frage nicht nur, wo ein Kurator Kapital platziert.
Sondern wie viel von dieser Entscheidung bereits existiert, bevor die Entscheidung getroffen wird.
#termmax @TermMax
93
·
--
Wer trifft welche Entscheidung?
Ein Festzinssatz-Marktplatz kann wie eine einfache Beziehung wirken:
Kreditgeber ↔ Kreditnehmer
Aber TermMax trennt mehr Entscheidungen als das.
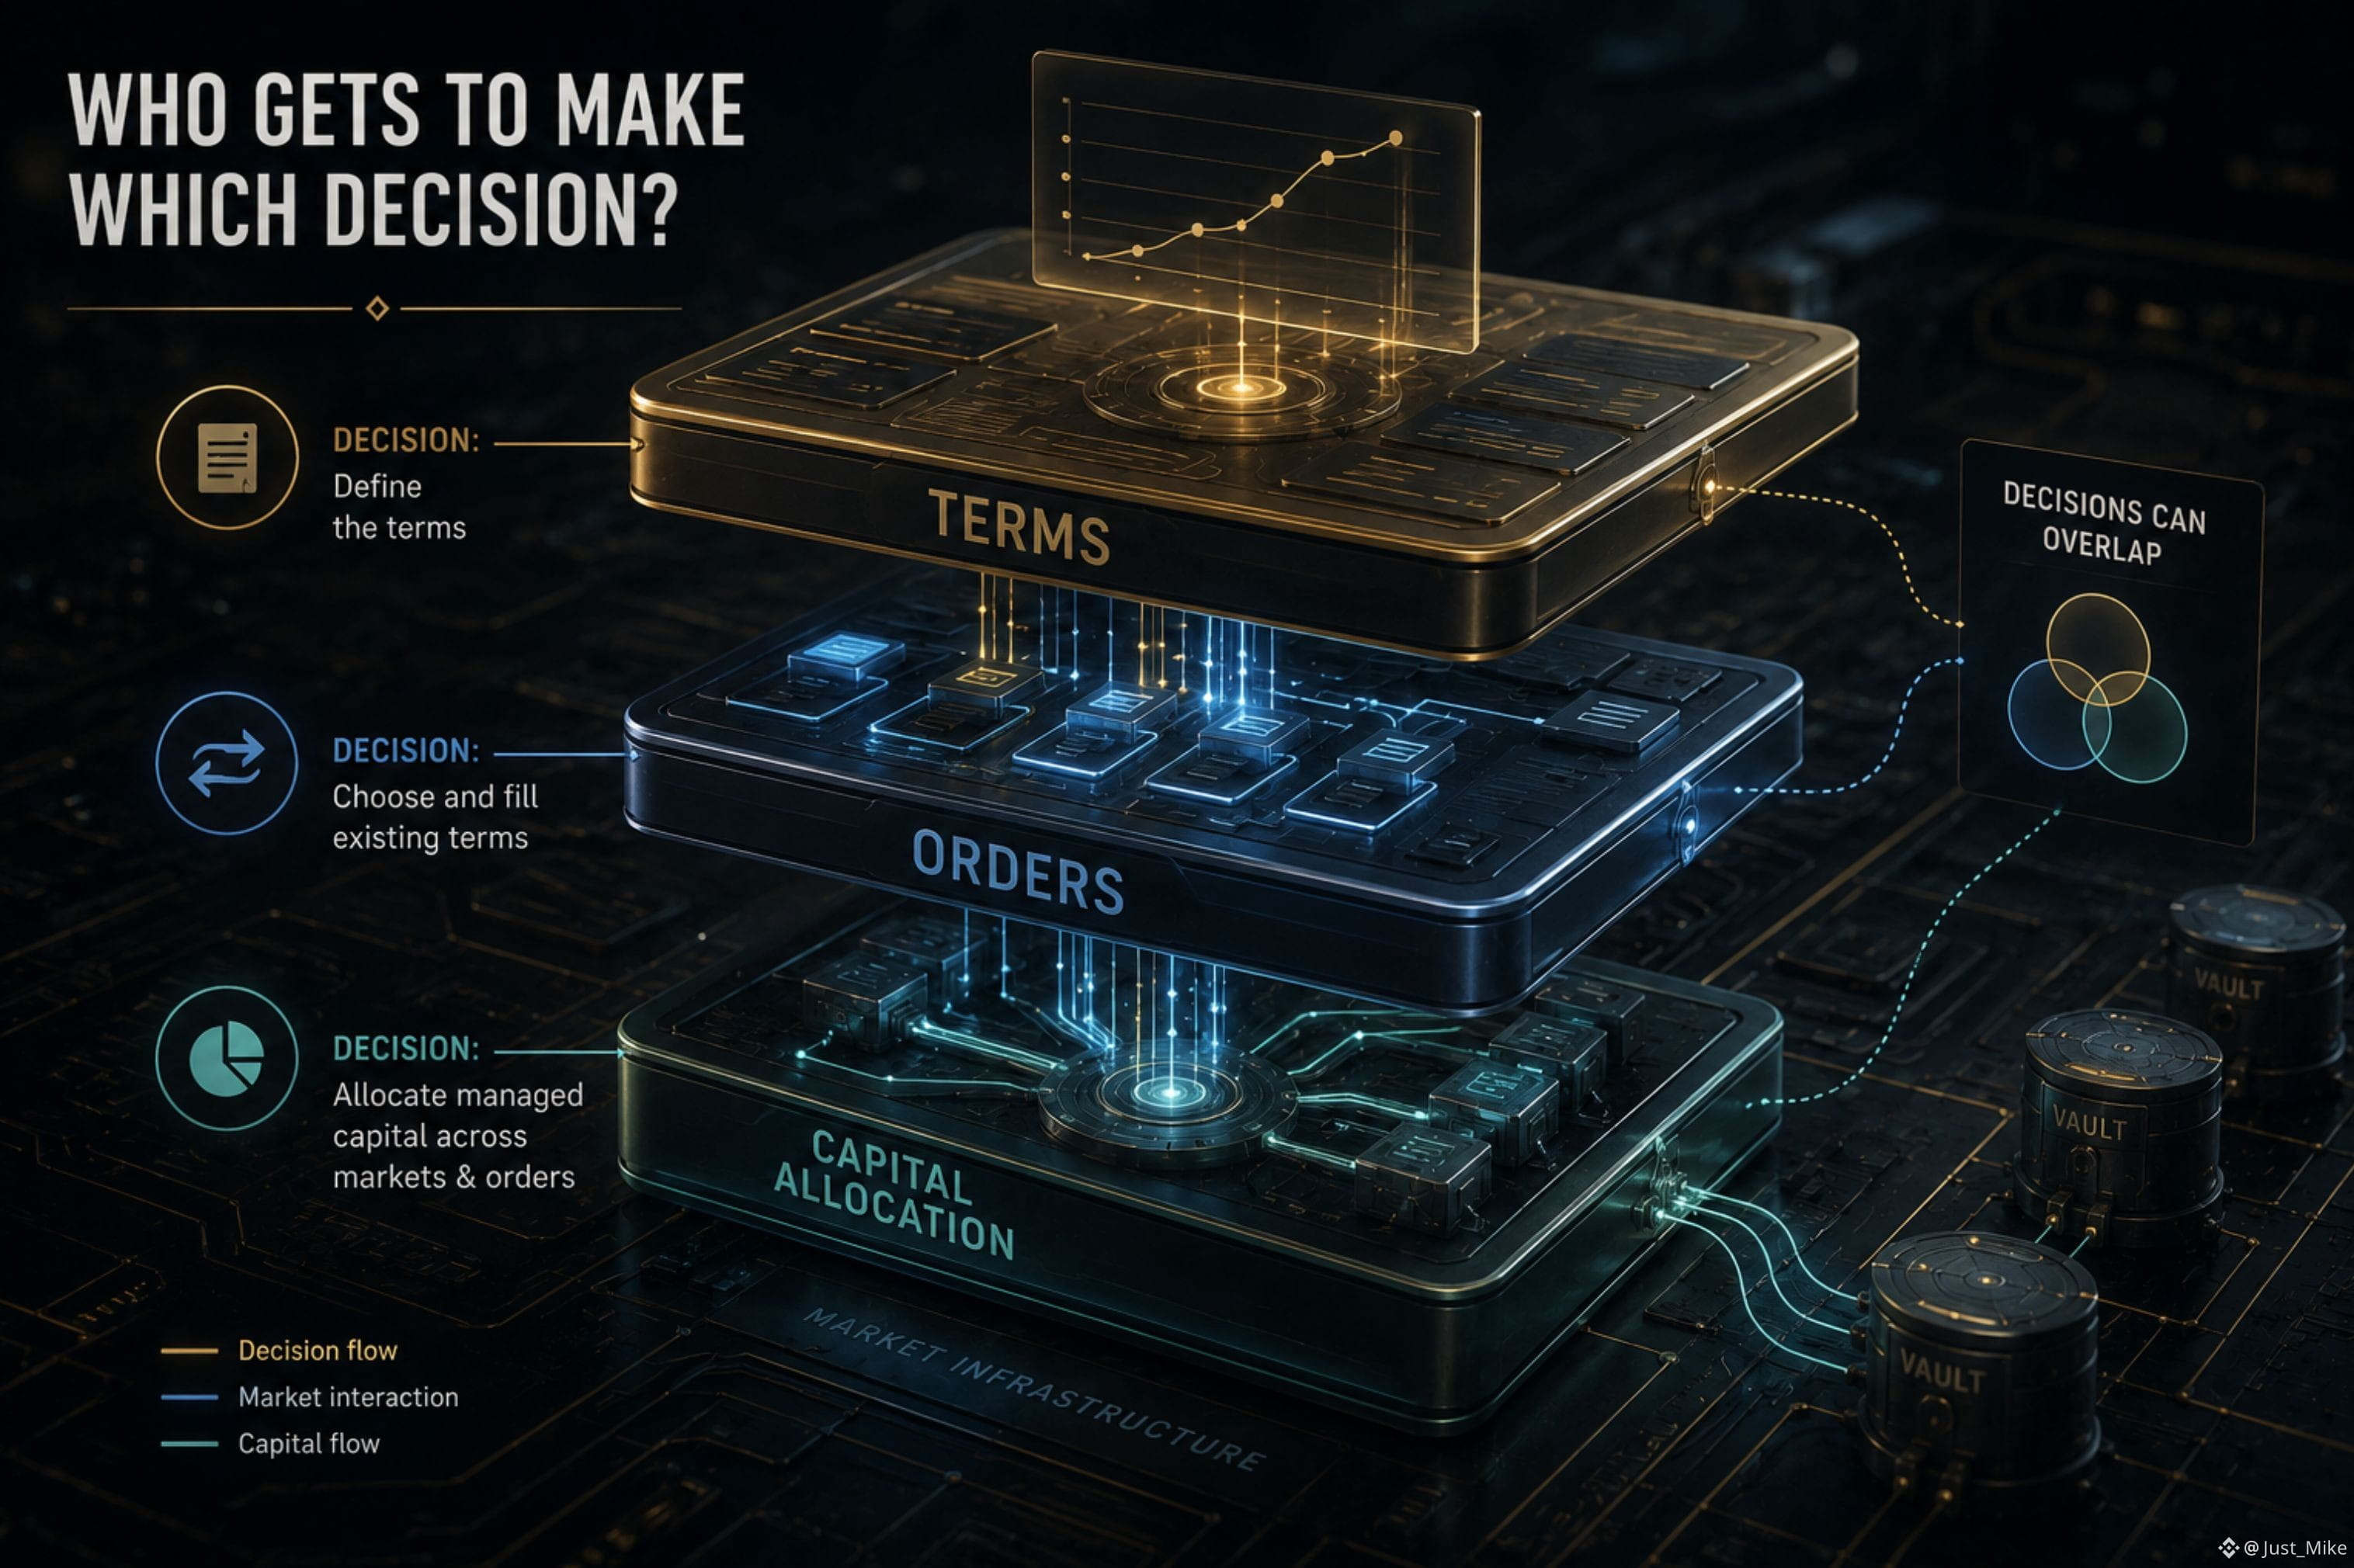
Ein Teilnehmer kann die Konditionen eines Range Orders festlegen. Ein anderer kann wählen, diese vorhandenen Konditionen zu erfüllen. Und ein Vault-Curator kann entscheiden, wo verwaltetes Kapital über Märkte und Orders hinweg eingesetzt wird.
Diese Unterscheidung ist wichtig, weil es sich um verschiedene Entscheidungen handelt.
Konditionen festzulegen ist nicht dasselbe wie Konditionen zu akzeptieren.
Und auch nicht dasselbe wie zu entscheiden, wo gebündeltes Kapital eingesetzt werden soll.
Spannend ist, dass diese Funktionen konzeptionell getrennt sind, aber nicht notwendigerweise zwischen drei völlig unabhängigen Akteuren.
Ein Curator kann zum Beispiel Vault-Kapital verwalten und gleichzeitig unterstützte Orders erstellen und verwalten.
Daher würde ich TermMax nicht einfach so betrachten:
Kreditgeber trifft Kreditnehmer.
Ich würde es als mehrere Entscheidungsebenen sehen, die miteinander interagieren:
Konditionen werden definiert
↓
Orders werden ausgefüllt
↓
verwaltetes Kapital wird zugewiesen
Das schafft eine andere Art, den Markt zu lesen.
Die zentrale Frage ist nicht nur, wer Liquidität bereitstellt.
Sondern:
Wer darf die Konditionen festlegen? Wer entscheidet, ob man sie annimmt? Und wer entscheidet, wohin verwaltetes Kapital fließt?
Diese Trennung der Entscheidungen könnte eines der interessantesten Elemente in der Marktstruktur von TermMax sein.
#termmax @termmax
Wer trifft welche Entscheidung?
Ein Festzinssatz-Marktplatz kann wie eine einfache Beziehung wirken:
Kreditgeber ↔ Kreditnehmer
Aber TermMax trennt mehr Entscheidungen als das.
Ein Teilnehmer kann die Konditionen eines Range Orders festlegen. Ein anderer kann wählen, diese vorhandenen Konditionen zu erfüllen. Und ein Vault-Curator kann entscheiden, wo verwaltetes Kapital über Märkte und Orders hinweg eingesetzt wird.
Diese Unterscheidung ist wichtig, weil es sich um verschiedene Entscheidungen handelt.
Konditionen festzulegen ist nicht dasselbe wie Konditionen zu akzeptieren.
Und auch nicht dasselbe wie zu entscheiden, wo gebündeltes Kapital eingesetzt werden soll.
Spannend ist, dass diese Funktionen konzeptionell getrennt sind, aber nicht notwendigerweise zwischen drei völlig unabhängigen Akteuren.
Ein Curator kann zum Beispiel Vault-Kapital verwalten und gleichzeitig unterstützte Orders erstellen und verwalten.
Daher würde ich TermMax nicht einfach so betrachten:
Kreditgeber trifft Kreditnehmer.
Ich würde es als mehrere Entscheidungsebenen sehen, die miteinander interagieren:
Konditionen werden definiert
↓
Orders werden ausgefüllt
↓
verwaltetes Kapital wird zugewiesen
Das schafft eine andere Art, den Markt zu lesen.
Die zentrale Frage ist nicht nur, wer Liquidität bereitstellt.
Sondern:
Wer darf die Konditionen festlegen? Wer entscheidet, ob man sie annimmt? Und wer entscheidet, wohin verwaltetes Kapital fließt?
Diese Trennung der Entscheidungen könnte eines der interessantesten Elemente in der Marktstruktur von TermMax sein.
#termmax @TermMax
86
·
--
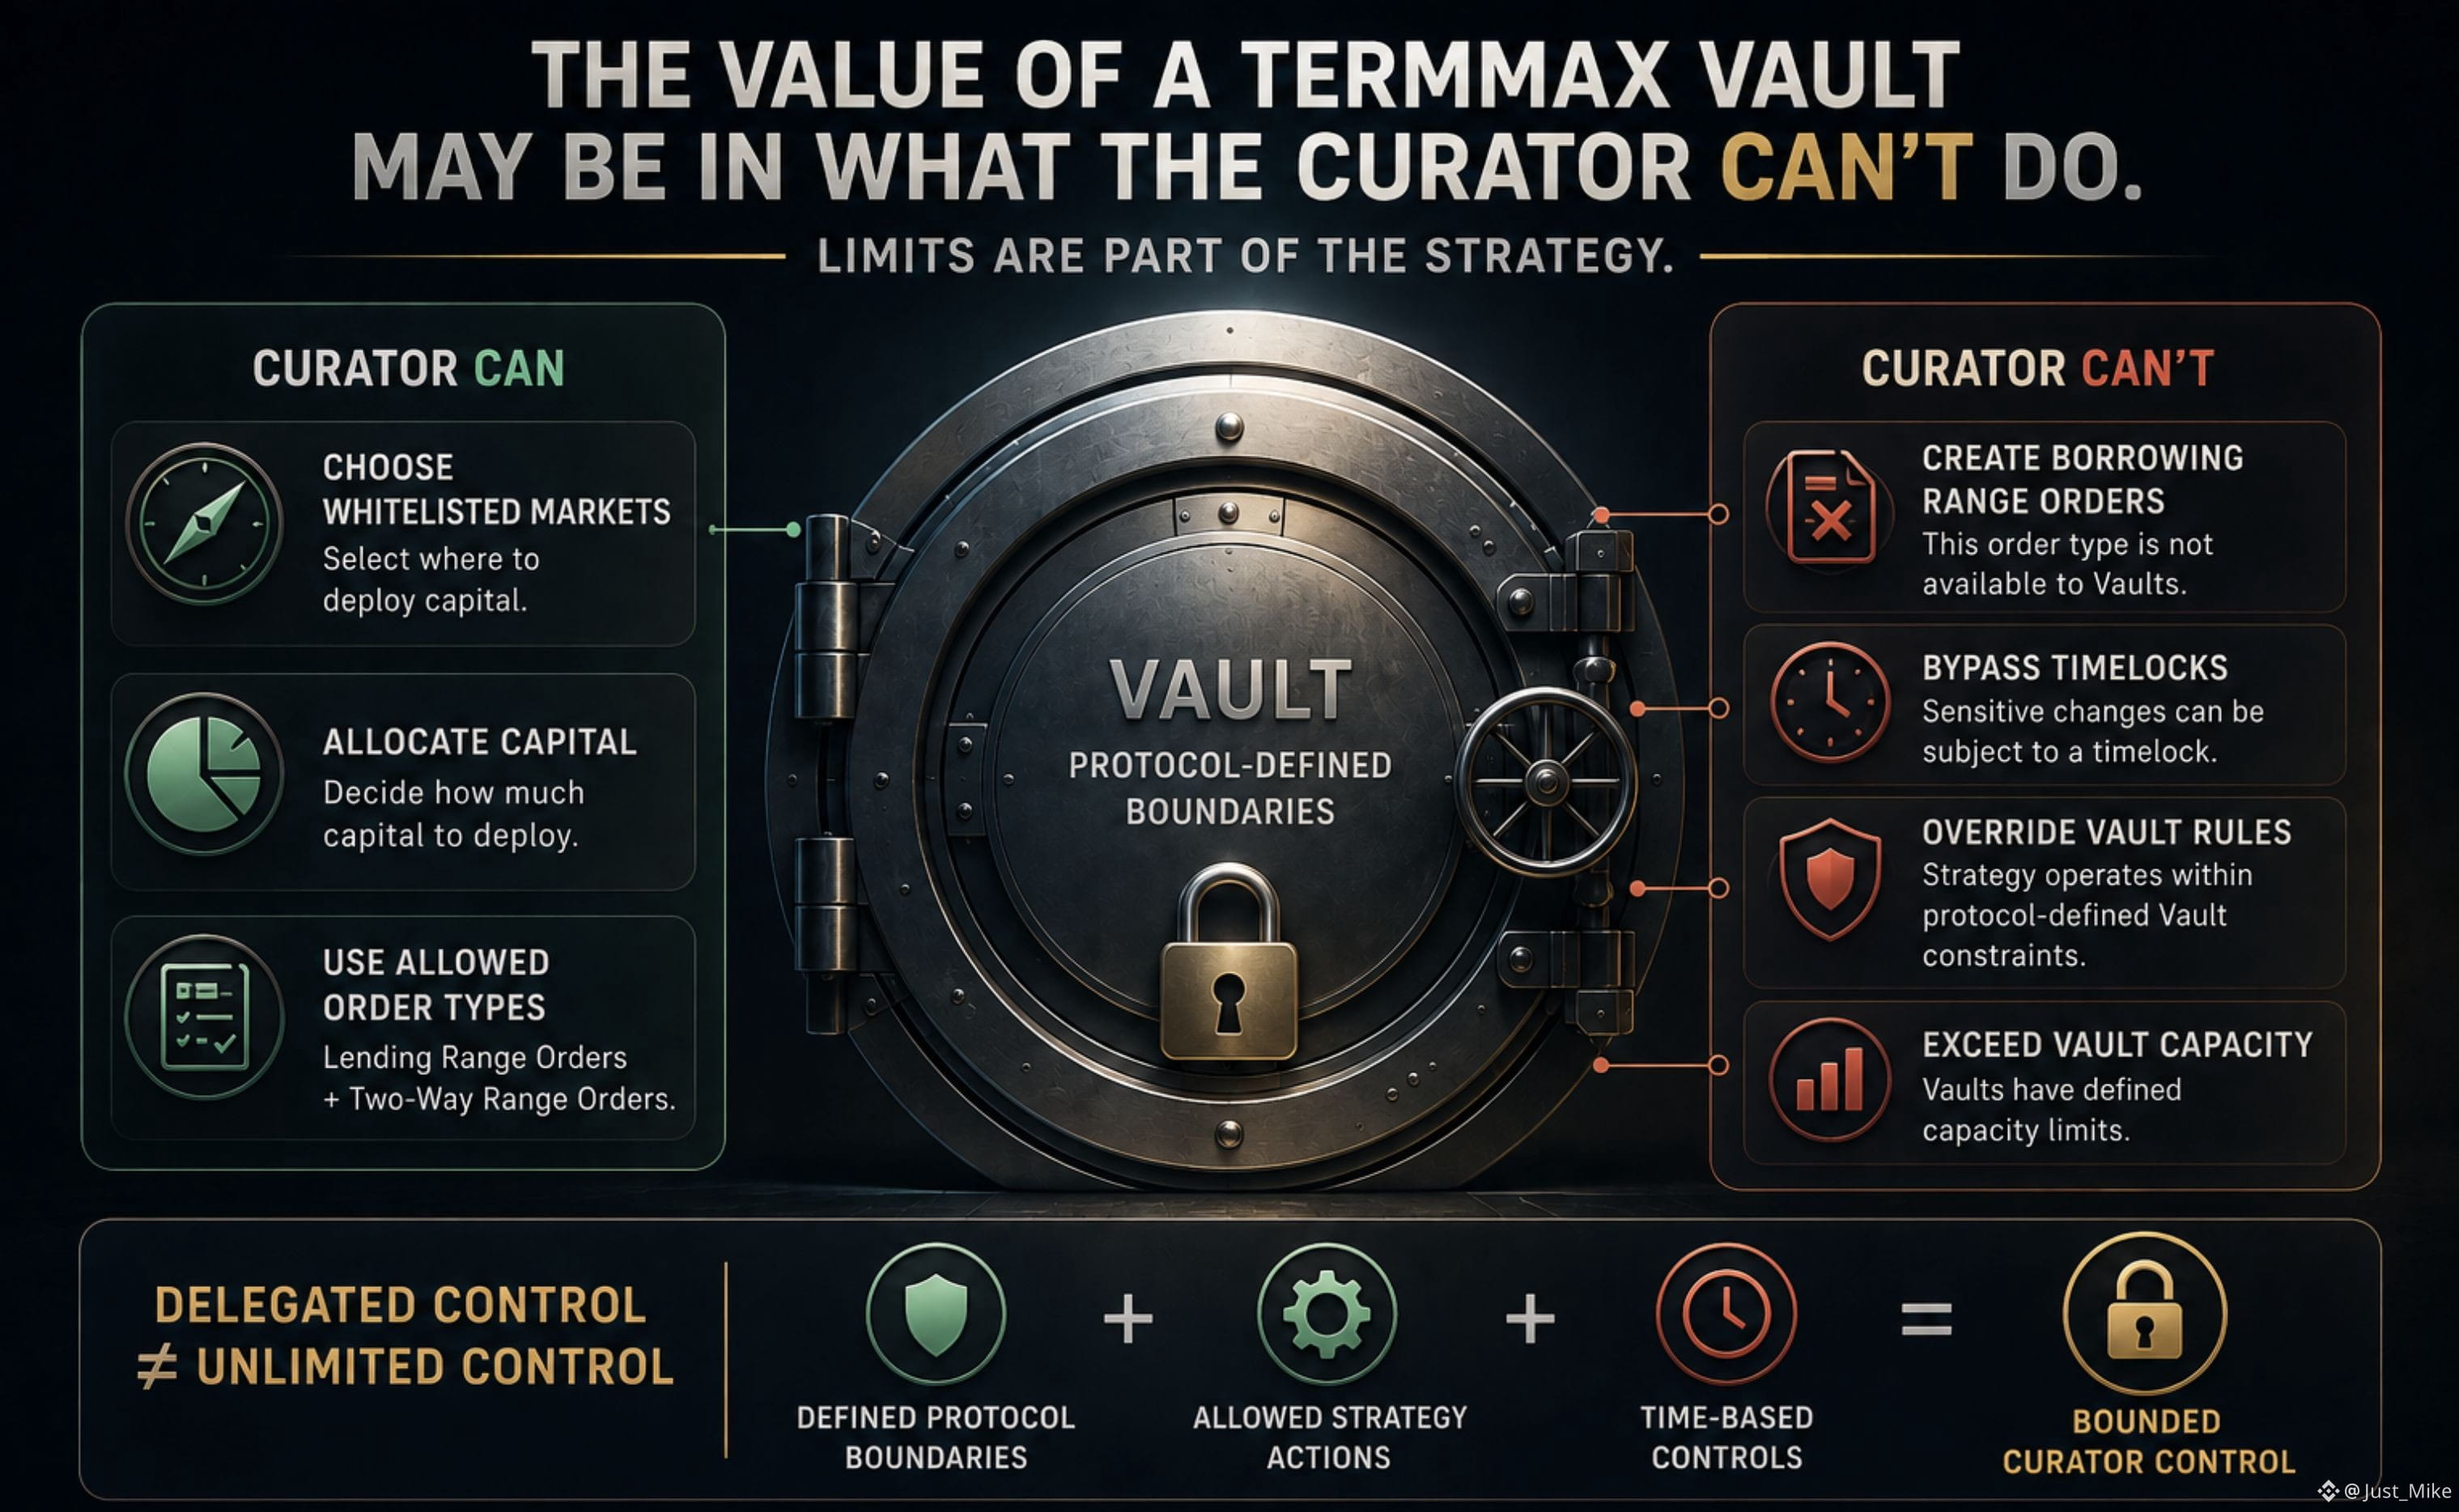
Der interessante Teil eines TermMax Vault ist möglicherweise nicht das, was der Kurator tun kann.
Es kann das sein, was der Kurator nicht tun kann.
Ein Kurator verwaltet die Strategie, aber diese Kontrolle ist nicht unbegrenzt.
Zuerst kann das Kapital nur in freigegebene (whitelisted) Märkte eingesetzt werden.
Dann gibt es eine Kapazitätsgrenze, die begrenzt, wie viel Kapital der Vault annehmen kann, und hilft, Überkonzentration zu verhindern.
Die interessantere Einschränkung ist jedoch, was der Vault in diesen Märkten tatsächlich tun kann.
Vaults können Lending Range Orders und Two-Way Range Orders verwenden, aber sie können keine Borrowing Range Orders erstellen.
Und selbst bei einer Two-Way Order kann der Vault seine Assets nicht einfach als Sicherheit hinterlegen und Kredite aufnehmen. Er muss zuerst verleihen; dann kann er Kredite aufnehmen, indem er den FT verkauft, der durch diese Verleihtätigkeit erworben wurde.
Schließlich treten sensible Änderungen nicht unbedingt sofort ein. Sie können durch einen Timelock laufen, der dem Guardian Zeit gibt, eine ausstehende Änderung zu prüfen und abzubrechen.
Zusammengenommen sind das nicht nur getrennte Vault-Funktionen.
Sie definieren einen begrenzten Entscheidungsspielraum für den Kurator:
→ wohin das Kapital fließen kann
→ wie viel eingesetzt werden kann
→ welche Art von Orders erstellt werden kann
→ wie schnell sich Strategieparameter ändern können
Mein Fazit ist, dass ein von einem Kurator verwalteter Vault nicht einfach nur delegierte Kontrolle ist.
Es ist delegierte Kontrolle innerhalb eines Satzes protokolldefinierter Grenzen.
Und das könnte der spannendere Weg sein, über das Vault-Design nachzudenken.
#termmax @termmax
Der interessante Teil eines TermMax Vault ist möglicherweise nicht das, was der Kurator tun kann.
Es kann das sein, was der Kurator nicht tun kann.
Ein Kurator verwaltet die Strategie, aber diese Kontrolle ist nicht unbegrenzt.
Zuerst kann das Kapital nur in freigegebene (whitelisted) Märkte eingesetzt werden.
Dann gibt es eine Kapazitätsgrenze, die begrenzt, wie viel Kapital der Vault annehmen kann, und hilft, Überkonzentration zu verhindern.
Die interessantere Einschränkung ist jedoch, was der Vault in diesen Märkten tatsächlich tun kann.
Vaults können Lending Range Orders und Two-Way Range Orders verwenden, aber sie können keine Borrowing Range Orders erstellen.
Und selbst bei einer Two-Way Order kann der Vault seine Assets nicht einfach als Sicherheit hinterlegen und Kredite aufnehmen. Er muss zuerst verleihen; dann kann er Kredite aufnehmen, indem er den FT verkauft, der durch diese Verleihtätigkeit erworben wurde.
Schließlich treten sensible Änderungen nicht unbedingt sofort ein. Sie können durch einen Timelock laufen, der dem Guardian Zeit gibt, eine ausstehende Änderung zu prüfen und abzubrechen.
Zusammengenommen sind das nicht nur getrennte Vault-Funktionen.
Sie definieren einen begrenzten Entscheidungsspielraum für den Kurator:
→ wohin das Kapital fließen kann
→ wie viel eingesetzt werden kann
→ welche Art von Orders erstellt werden kann
→ wie schnell sich Strategieparameter ändern können
Mein Fazit ist, dass ein von einem Kurator verwalteter Vault nicht einfach nur delegierte Kontrolle ist.
Es ist delegierte Kontrolle innerhalb eines Satzes protokolldefinierter Grenzen.
Und das könnte der spannendere Weg sein, über das Vault-Design nachzudenken.
#termmax @TermMax
89
·
--
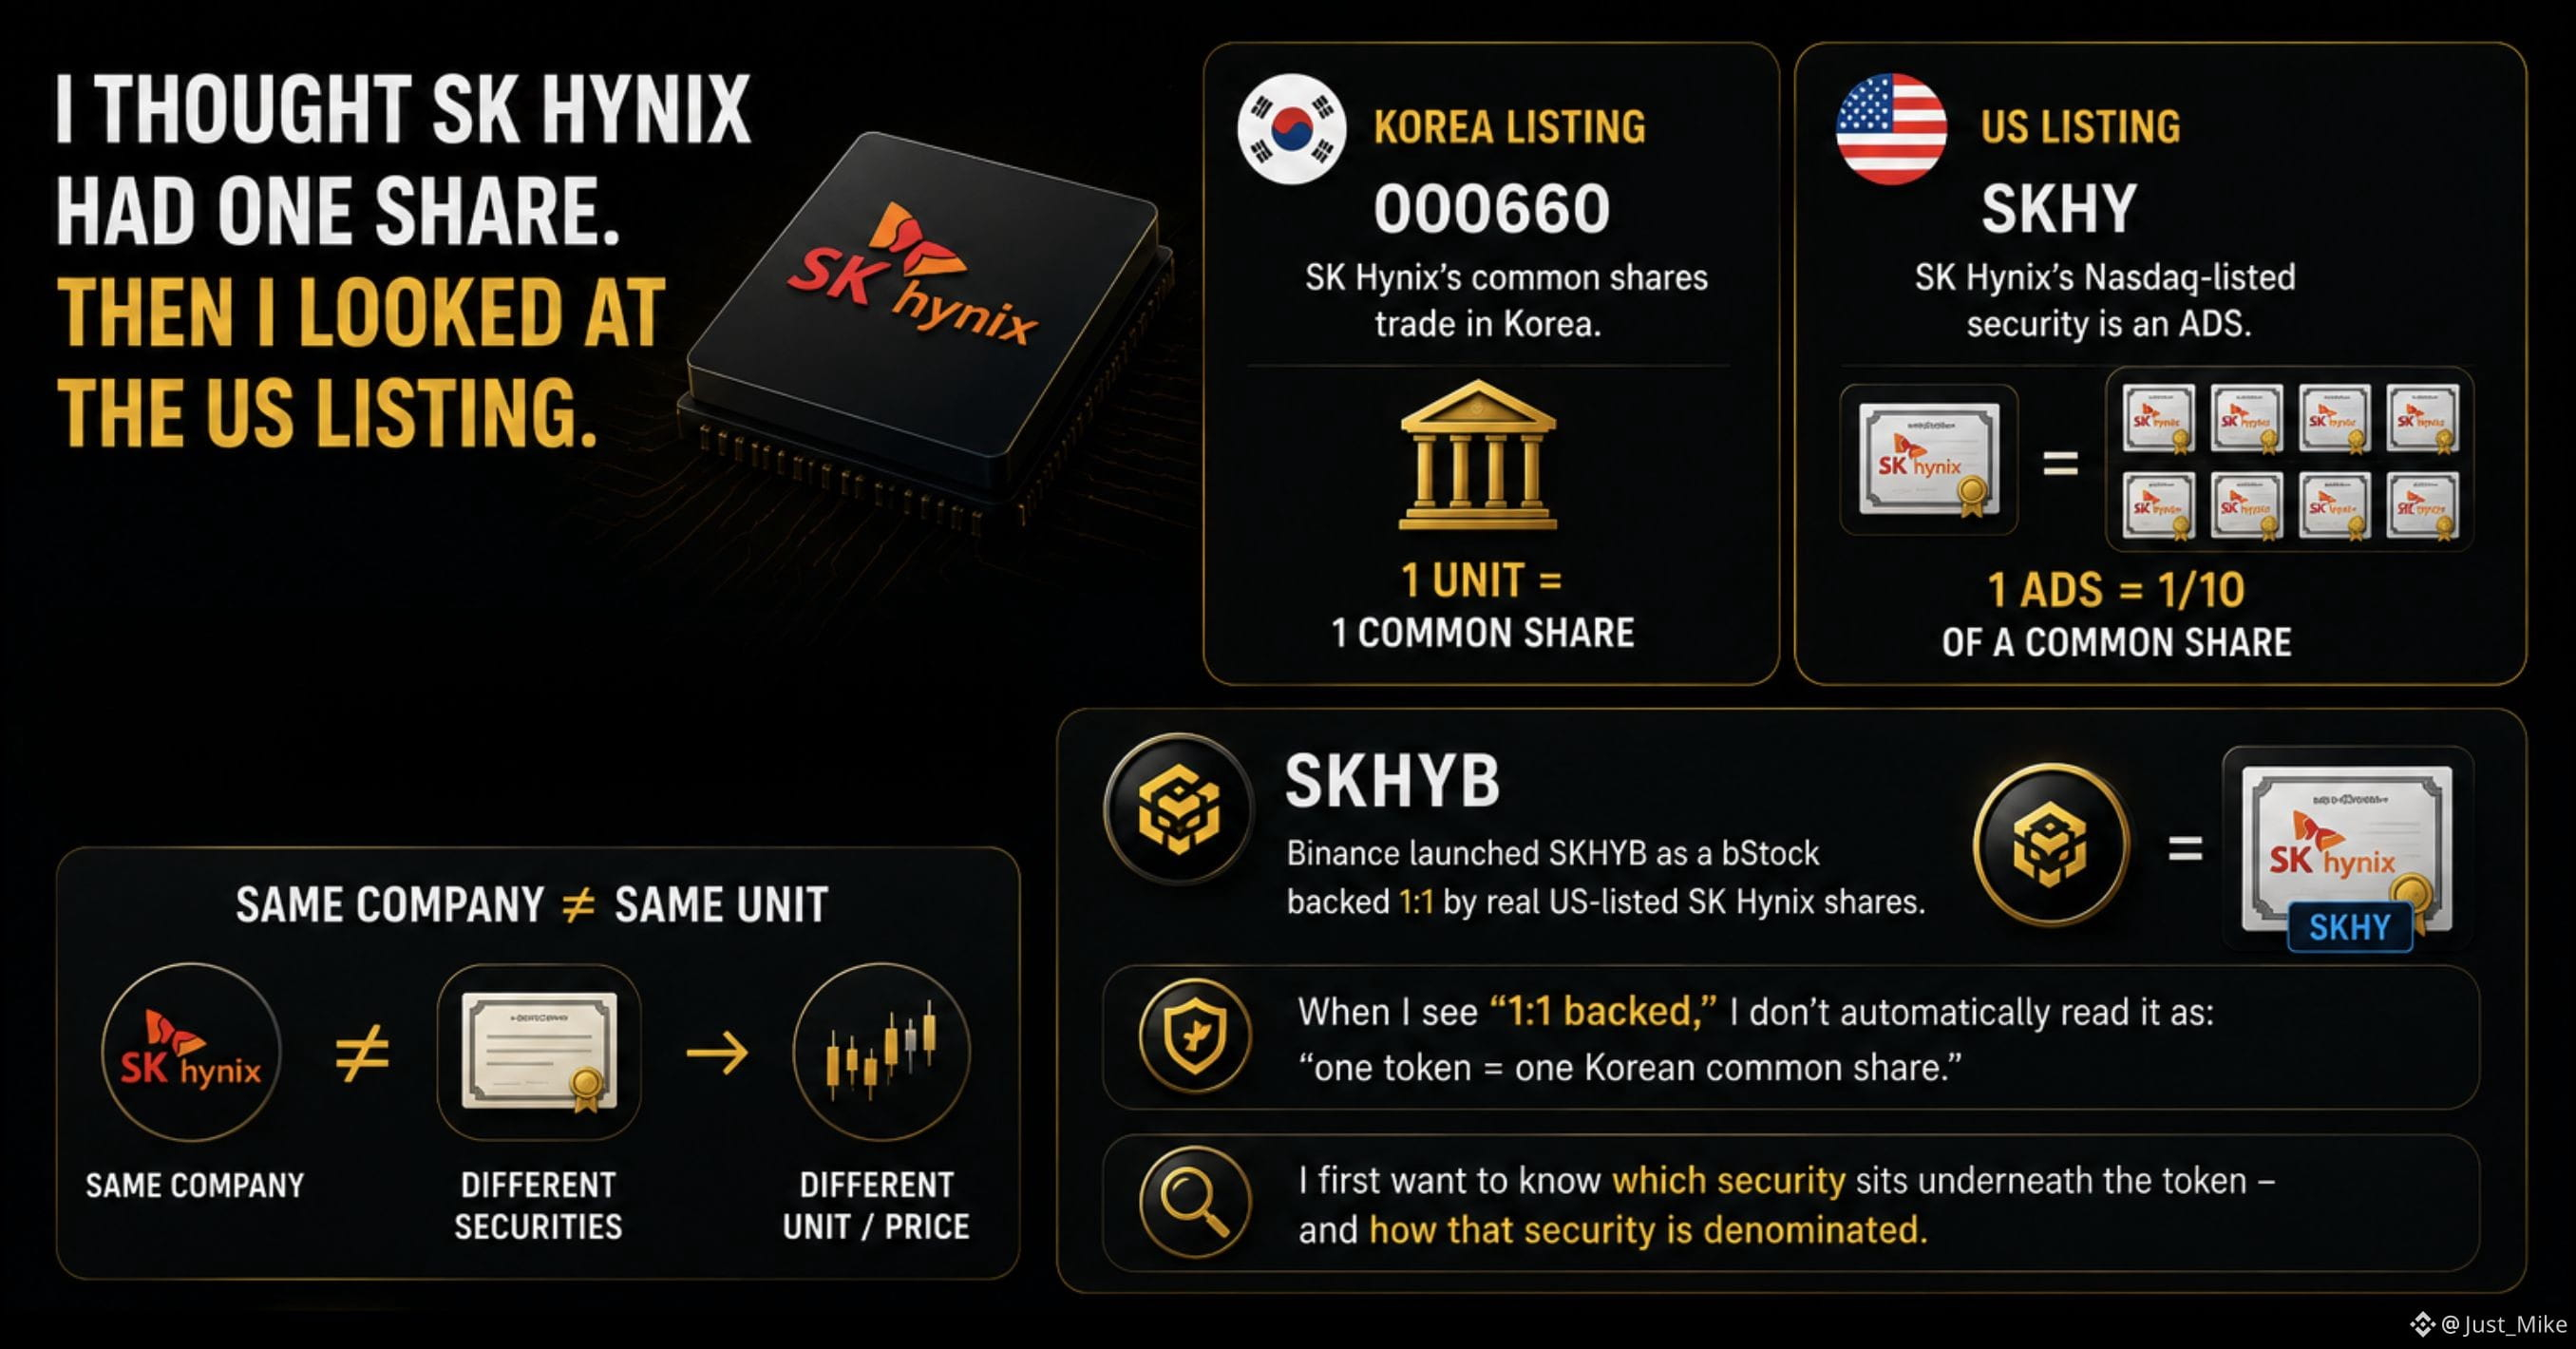
Ich dachte, SK Hynix hätte nur eine Aktie. Dann habe ich mir die US-Notierung angesehen.
SK Hynix’ Stammaktien werden in Korea unter 000660 gehandelt.
Sein an der Nasdaq gelistetes Wertpapier, SKHY, ist ein ADS — und 1 ADS entspricht 1/10 einer Stammaktie.
Das klingt nach einer technischen Einzelheit.
Aber es verändert, wie ich Preise lese.
Ein Preis ergibt nur dann Sinn, wenn ich weiß, wofür eine Einheit steht.
Dann gibt es noch SKHYB.
Binance hat SKHYB als einen bStock eingeführt, der 1:1 durch echte, in den USA gelistete SK-Hynix-Aktien abgesichert ist.
Wenn ich also „1:1 abgesichert“ sehe, lese ich es nicht automatisch so:
„ein Token = eine koreanische Stammaktie.“
Deshalb ist „1:1 abgesichert“ für mich nur der Ausgangspunkt — ich möchte auch wissen, welches Wertpapier diese 1 tatsächlich bezeichnet.
Zuerst will ich wissen, welches Wertpapier der Token zugrunde liegt — und wie dieses Wertpapier denominiert ist.
Gleiche Firma ≠ gleiche Einheit.
Das ist der hilfreiche Check für mich:
Bevor man Preise vergleicht, prüfen, wofür eine Einheit tatsächlich steht.
#bstockscis @BinanceCIS
72
·
--
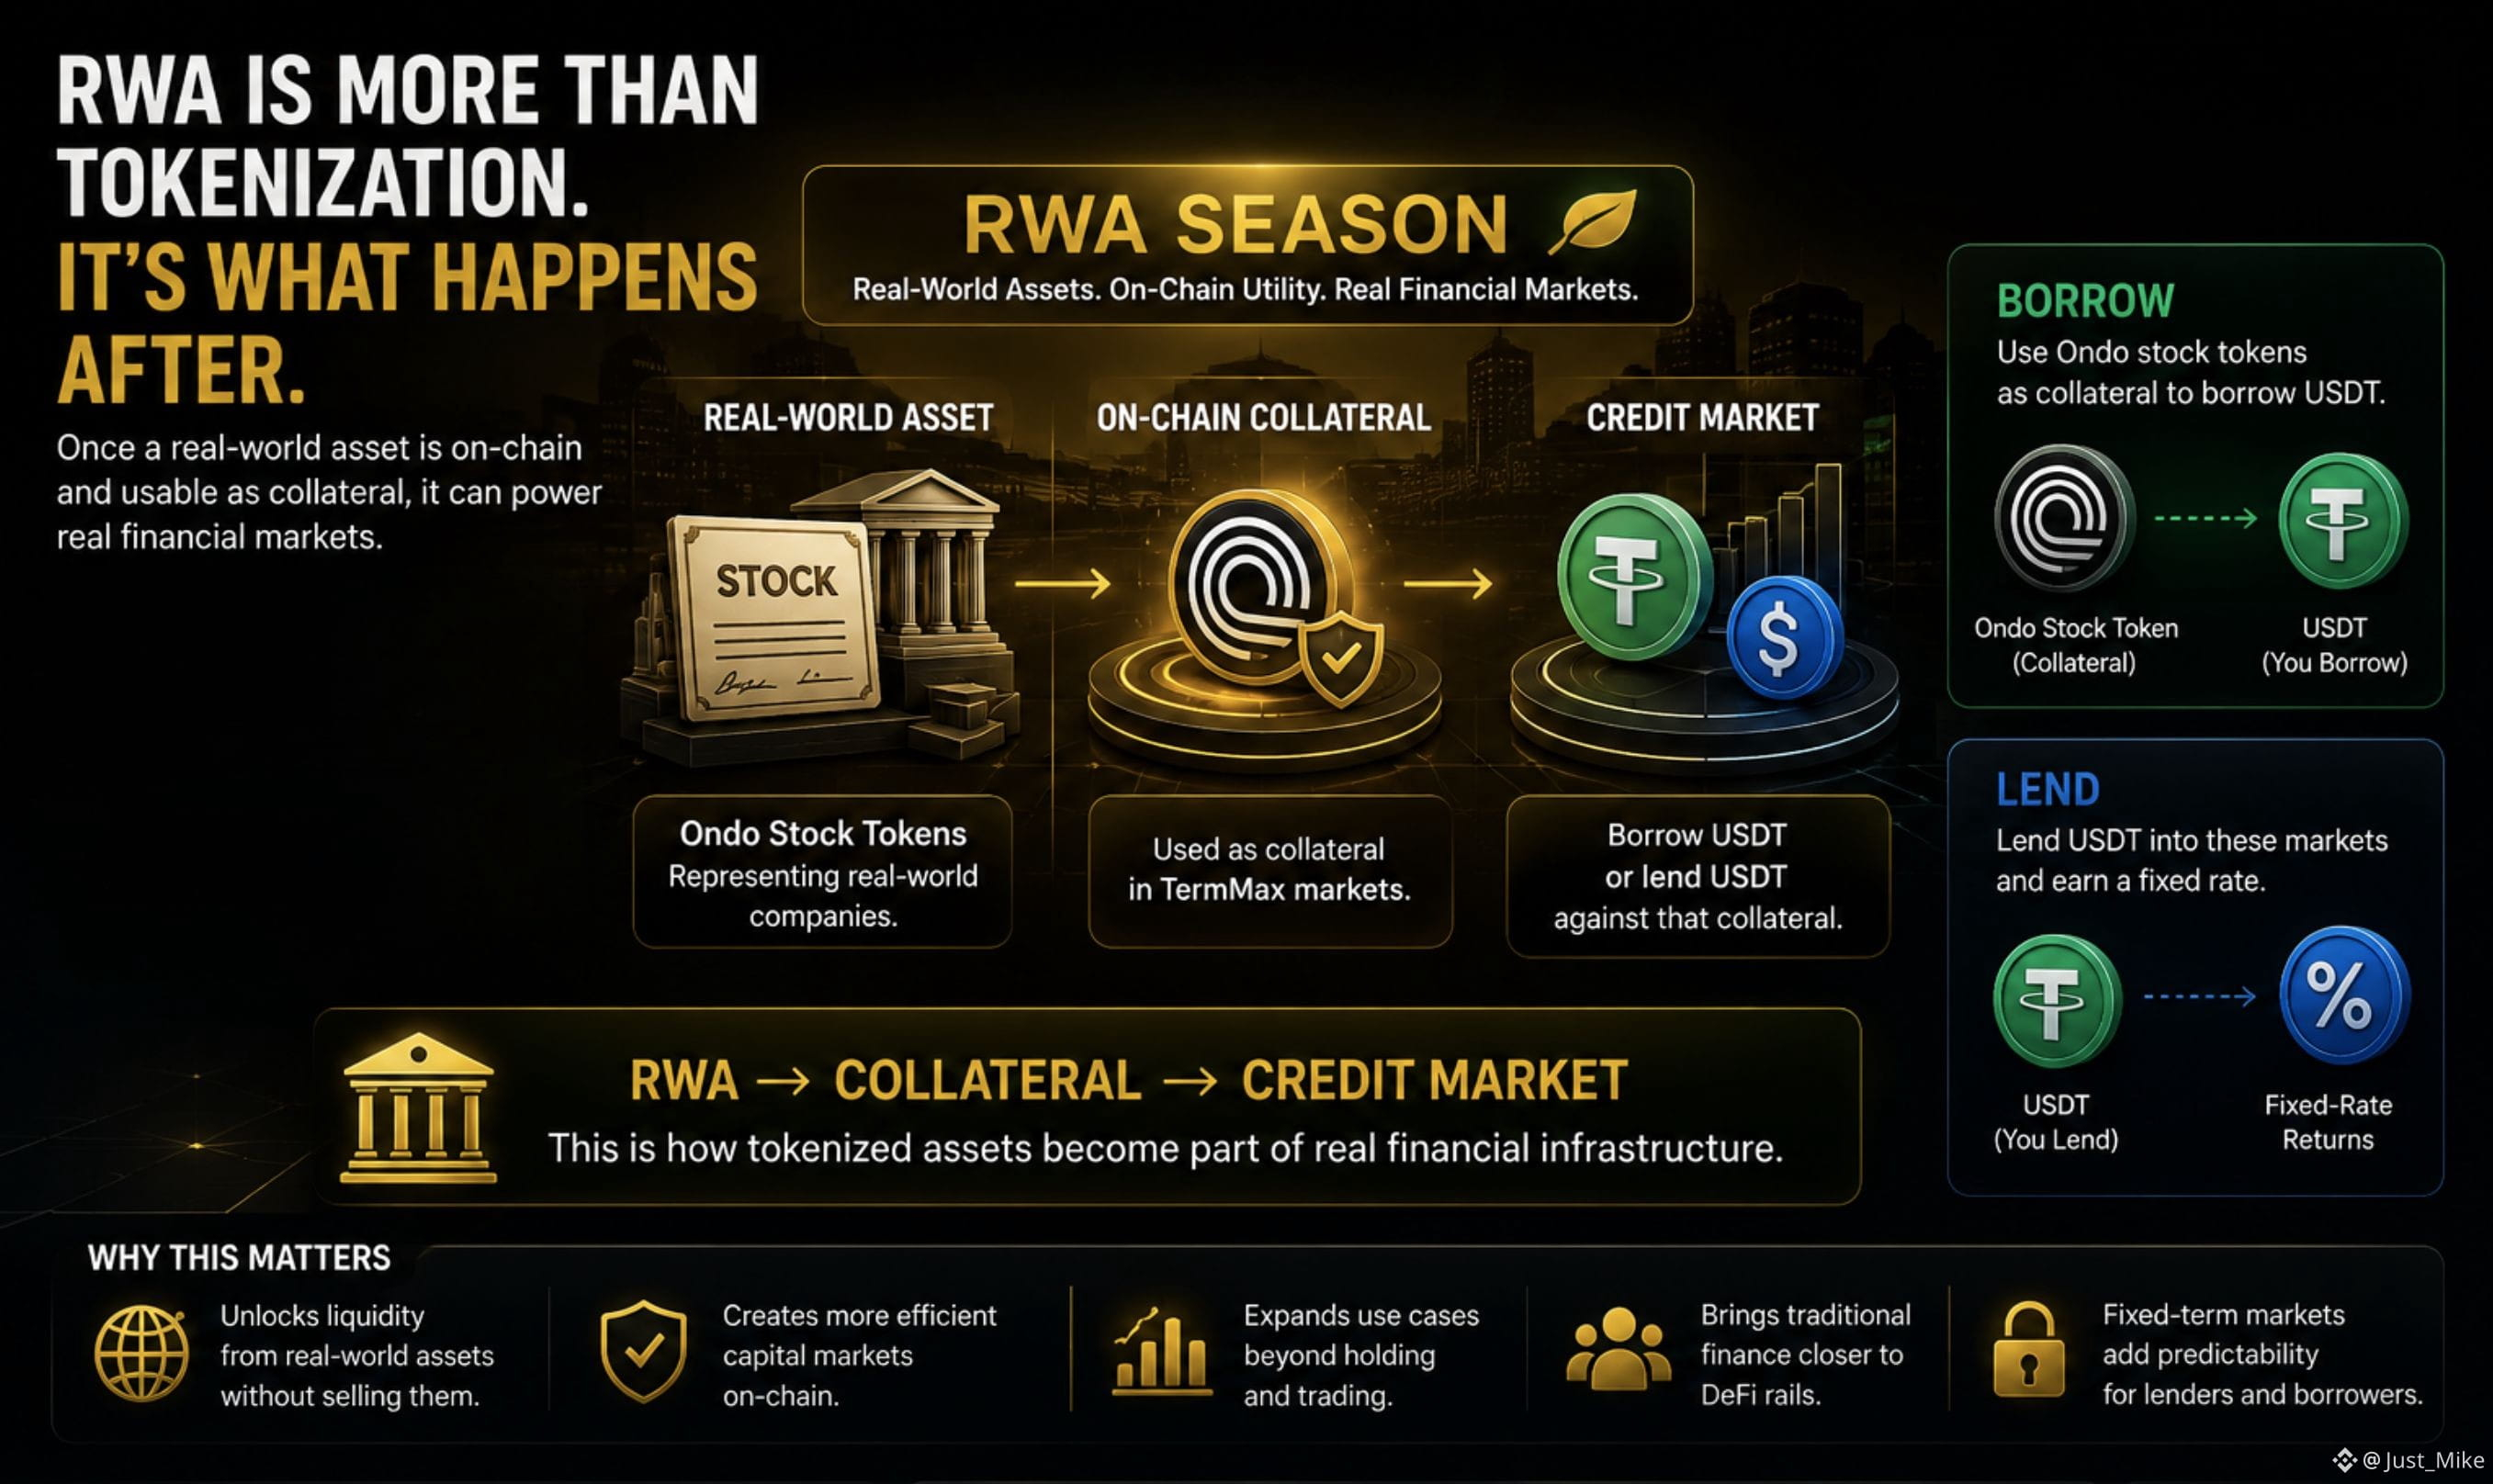
Ein tokenisierter Real-World-Asset ist nur der Anfang.
Die viel spannendere Frage ist, was man damit tatsächlich machen kann, sobald es auf der Blockchain ist.
TermMax' aktueller RWA Season ist hierfür ein ziemlich praxisnahes Beispiel.
Ondo-Aktien-Tokens können als Sicherheiten verwendet werden, um USDT auf der BNB Chain zu leihen.
Und auf der anderen Seite können Nutzer USDT in diese Märkte verleihen.
Damit ergibt sich folgende Struktur:
RWA → Sicherheiten → Kreditmarkt
Das ist eine viel größere Idee als einfach nur eine tokenisierte Aktie in eine Wallet zu legen.
Sobald ein Asset als Sicherheit nutzbar wird, kann es Teil eines echten Finanzmarkts werden.
Und genau dort wird RWA meiner Meinung nach interessant.
Nicht:
„Können wir dieses Asset tokenisieren?“
Sondern:
„Was kann das Asset tun, nachdem es tokenisiert wurde?“
TermMax experimentiert mit einer möglichen Antwort: Festlaufzeit-Kredite und -Verleihungen rund um tokenisierte Assets.
#termmax @termmax
Ein tokenisierter Real-World-Asset ist nur der Anfang.
Die viel spannendere Frage ist, was man damit tatsächlich machen kann, sobald es auf der Blockchain ist.
TermMax' aktueller RWA Season ist hierfür ein ziemlich praxisnahes Beispiel.
Ondo-Aktien-Tokens können als Sicherheiten verwendet werden, um USDT auf der BNB Chain zu leihen.
Und auf der anderen Seite können Nutzer USDT in diese Märkte verleihen.
Damit ergibt sich folgende Struktur:
RWA → Sicherheiten → Kreditmarkt
Das ist eine viel größere Idee als einfach nur eine tokenisierte Aktie in eine Wallet zu legen.
Sobald ein Asset als Sicherheit nutzbar wird, kann es Teil eines echten Finanzmarkts werden.
Und genau dort wird RWA meiner Meinung nach interessant.
Nicht:
„Können wir dieses Asset tokenisieren?“
Sondern:
„Was kann das Asset tun, nachdem es tokenisiert wurde?“
TermMax experimentiert mit einer möglichen Antwort: Festlaufzeit-Kredite und -Verleihungen rund um tokenisierte Assets.
#termmax @TermMax
107
·
--
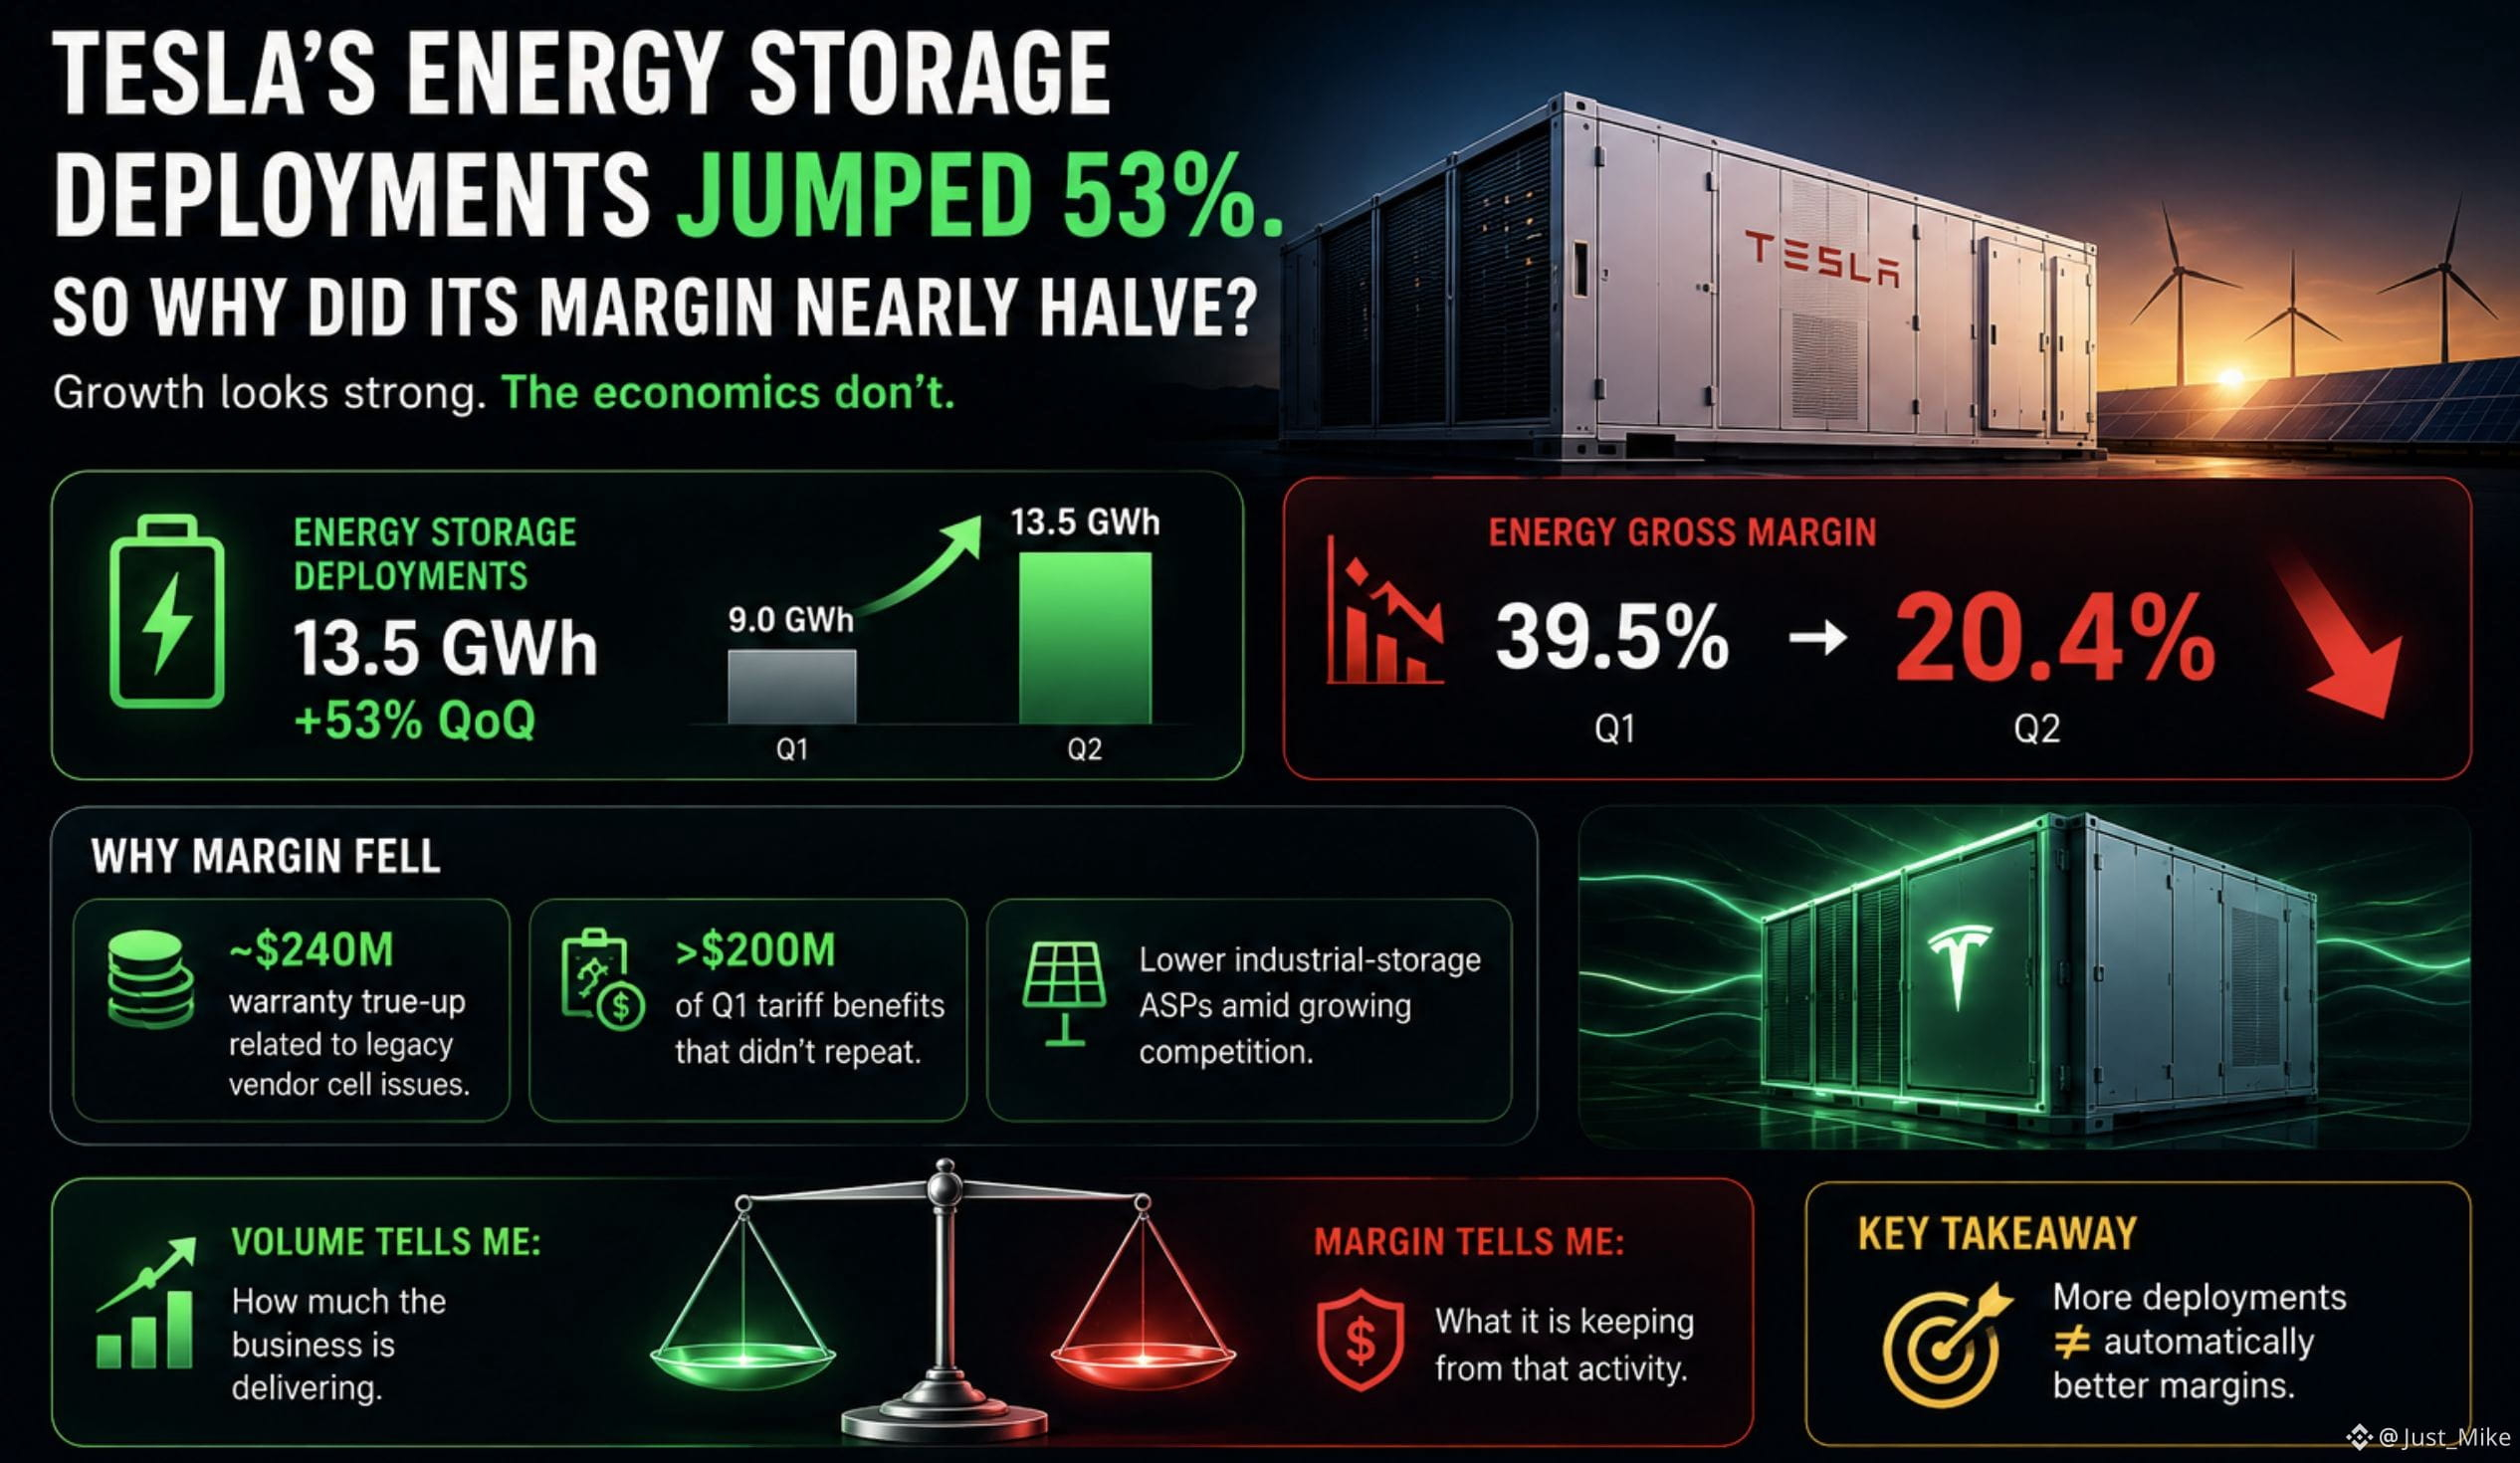
Die Stromspeicher-Einsätze von Tesla sind um 53% gestiegen. Wieso ist die Marge dann beinahe halbiert?
Das Energiegschäft von Tesla hat meine Aufmerksamkeit erregt – und zwar aus einem Grund, der nicht offensichtlich aus der Überschrift hervorgeht.
Im Q2 hat Tesla 13,5 GWh an Energiespeicherung bereitgestellt, ein Plus von 53% gegenüber dem Vorquartal.
Das klingt genau nach dem, was man bei einem wachsenden Geschäft sehen möchte.
Dann habe ich mir die Marge angesehen.
Die Bruttomarge im Bereich Energie fiel von 39,5% auf 20,4%.
Das hat die Art verändert, wie ich die Zahl zu den Deployments gelesen habe.
Die Erklärung war nicht einfach „Wachstum ist teuer“.
Tesla nannte mehrere Faktoren:
eine ungefähr 240 Mio. US-Dollar hohe Rückstellung (Warranty True-up) im Zusammenhang mit Altlasten bei Zellproblemen früherer Lieferanten,
mehr als 200 Mio. US-Dollar an Zollvorteilen aus dem Q1, die sich nicht wiederholten,
und niedrigere Preise für industrielle Energiespeicher (ASP) vor dem Hintergrund zunehmenden Wettbewerbs.
Also hat das Unternehmen deutlich mehr Speicher ausgeliefert, während die Wirtschaftlichkeit jedes Dollars dieses Geschäfts im Quartal weniger vorteilhaft wurde.
Das finde ich interessant an TSLAB als bStock.
Die naheliegende Frage ist:
„Wie schnell wächst Teslas Energiebereich?“
Ich würde außerdem fragen:
„Was passiert mit der Wirtschaftlichkeit dieses Wachstums?“
Für mich gilt:
Mehr Deployments ≠ automatisch bessere Margen.
Das Volumen sagt mir, wie viel das Geschäft liefert.
Die Marge sagt mir, was es von dieser Aktivität behält.
#bstockscis @BinanceCIS
3
3
110
·
--
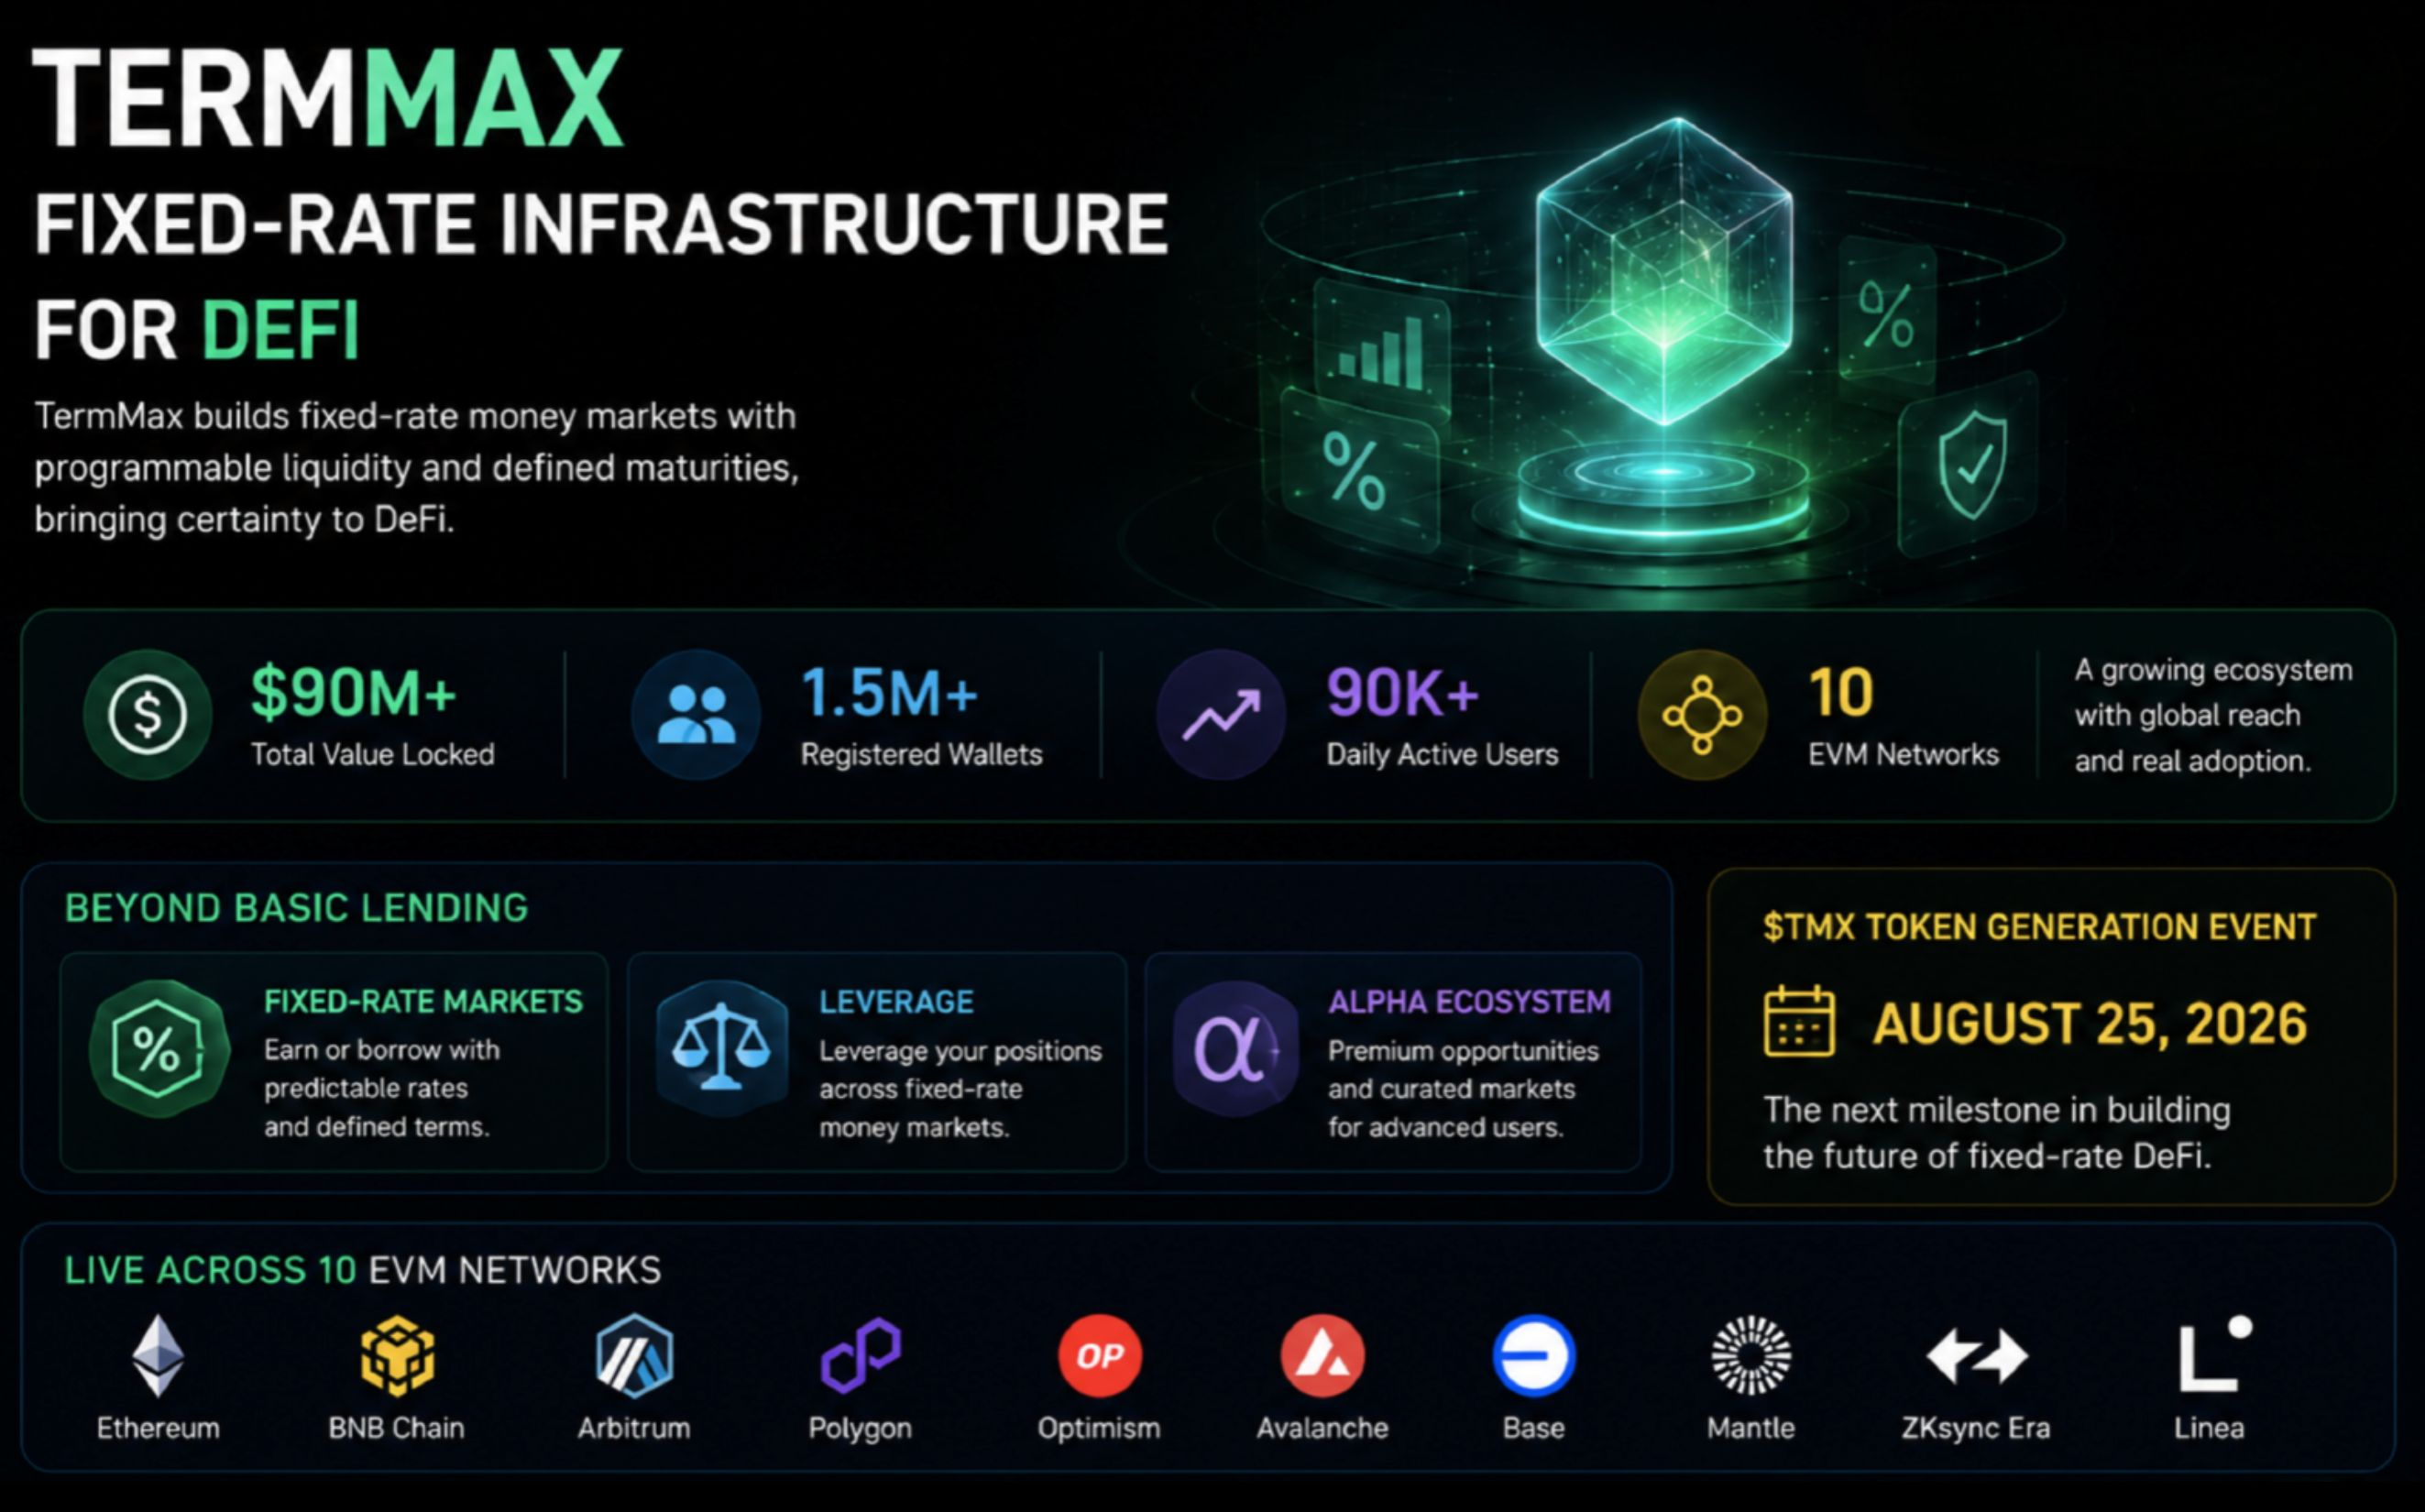
Ich habe mir TermMax schon über die übliche „noch ein weiteres DeFi-Kreditprotokoll“-Erzählung hinaus angesehen.
Die größere Idee ist eine Fixed-Rate-Infrastruktur für DeFi: Märkte, die um fest definierte Fälligkeiten herum aufgebaut sind, Fixed-Rate-Positionen und programmierbare Liquidität.
Einige Zahlen aus dem Projekt, die derzeit auffallen:
• $90M+ TVL
• 1,5M+ registrierte Wallets
• 90K+ täglich aktive Nutzer
• bereitgestellt auf 10 EVM-Netzwerken
Und das Produkt geht über einfaches Lending hinaus: mit Fixed-Rate-Märkten, Leverage und seinem Alpha-Ökosystem.
Ein weiteres Datum, das man im Blick behalten sollte: TermMax hat sein $TMX TGE für den 25. August angekündigt.
Was mich am meisten interessiert, ist die Frage, ob Fixed-Rate-Märkte zu einer bedeutenden Schicht der DeFi-Infrastruktur werden können – und nicht nur zu einem weiteren Lending-Produkt.
#termmax @termmax
Ich habe mir TermMax schon über die übliche „noch ein weiteres DeFi-Kreditprotokoll“-Erzählung hinaus angesehen.
Die größere Idee ist eine Fixed-Rate-Infrastruktur für DeFi: Märkte, die um fest definierte Fälligkeiten herum aufgebaut sind, Fixed-Rate-Positionen und programmierbare Liquidität.
Einige Zahlen aus dem Projekt, die derzeit auffallen:
• $90M+ TVL
• 1,5M+ registrierte Wallets
• 90K+ täglich aktive Nutzer
• bereitgestellt auf 10 EVM-Netzwerken
Und das Produkt geht über einfaches Lending hinaus: mit Fixed-Rate-Märkten, Leverage und seinem Alpha-Ökosystem.
Ein weiteres Datum, das man im Blick behalten sollte: TermMax hat sein $TMX TGE für den 25. August angekündigt.
Was mich am meisten interessiert, ist die Frage, ob Fixed-Rate-Märkte zu einer bedeutenden Schicht der DeFi-Infrastruktur werden können – und nicht nur zu einem weiteren Lending-Produkt.
#termmax @TermMax
92
·
--
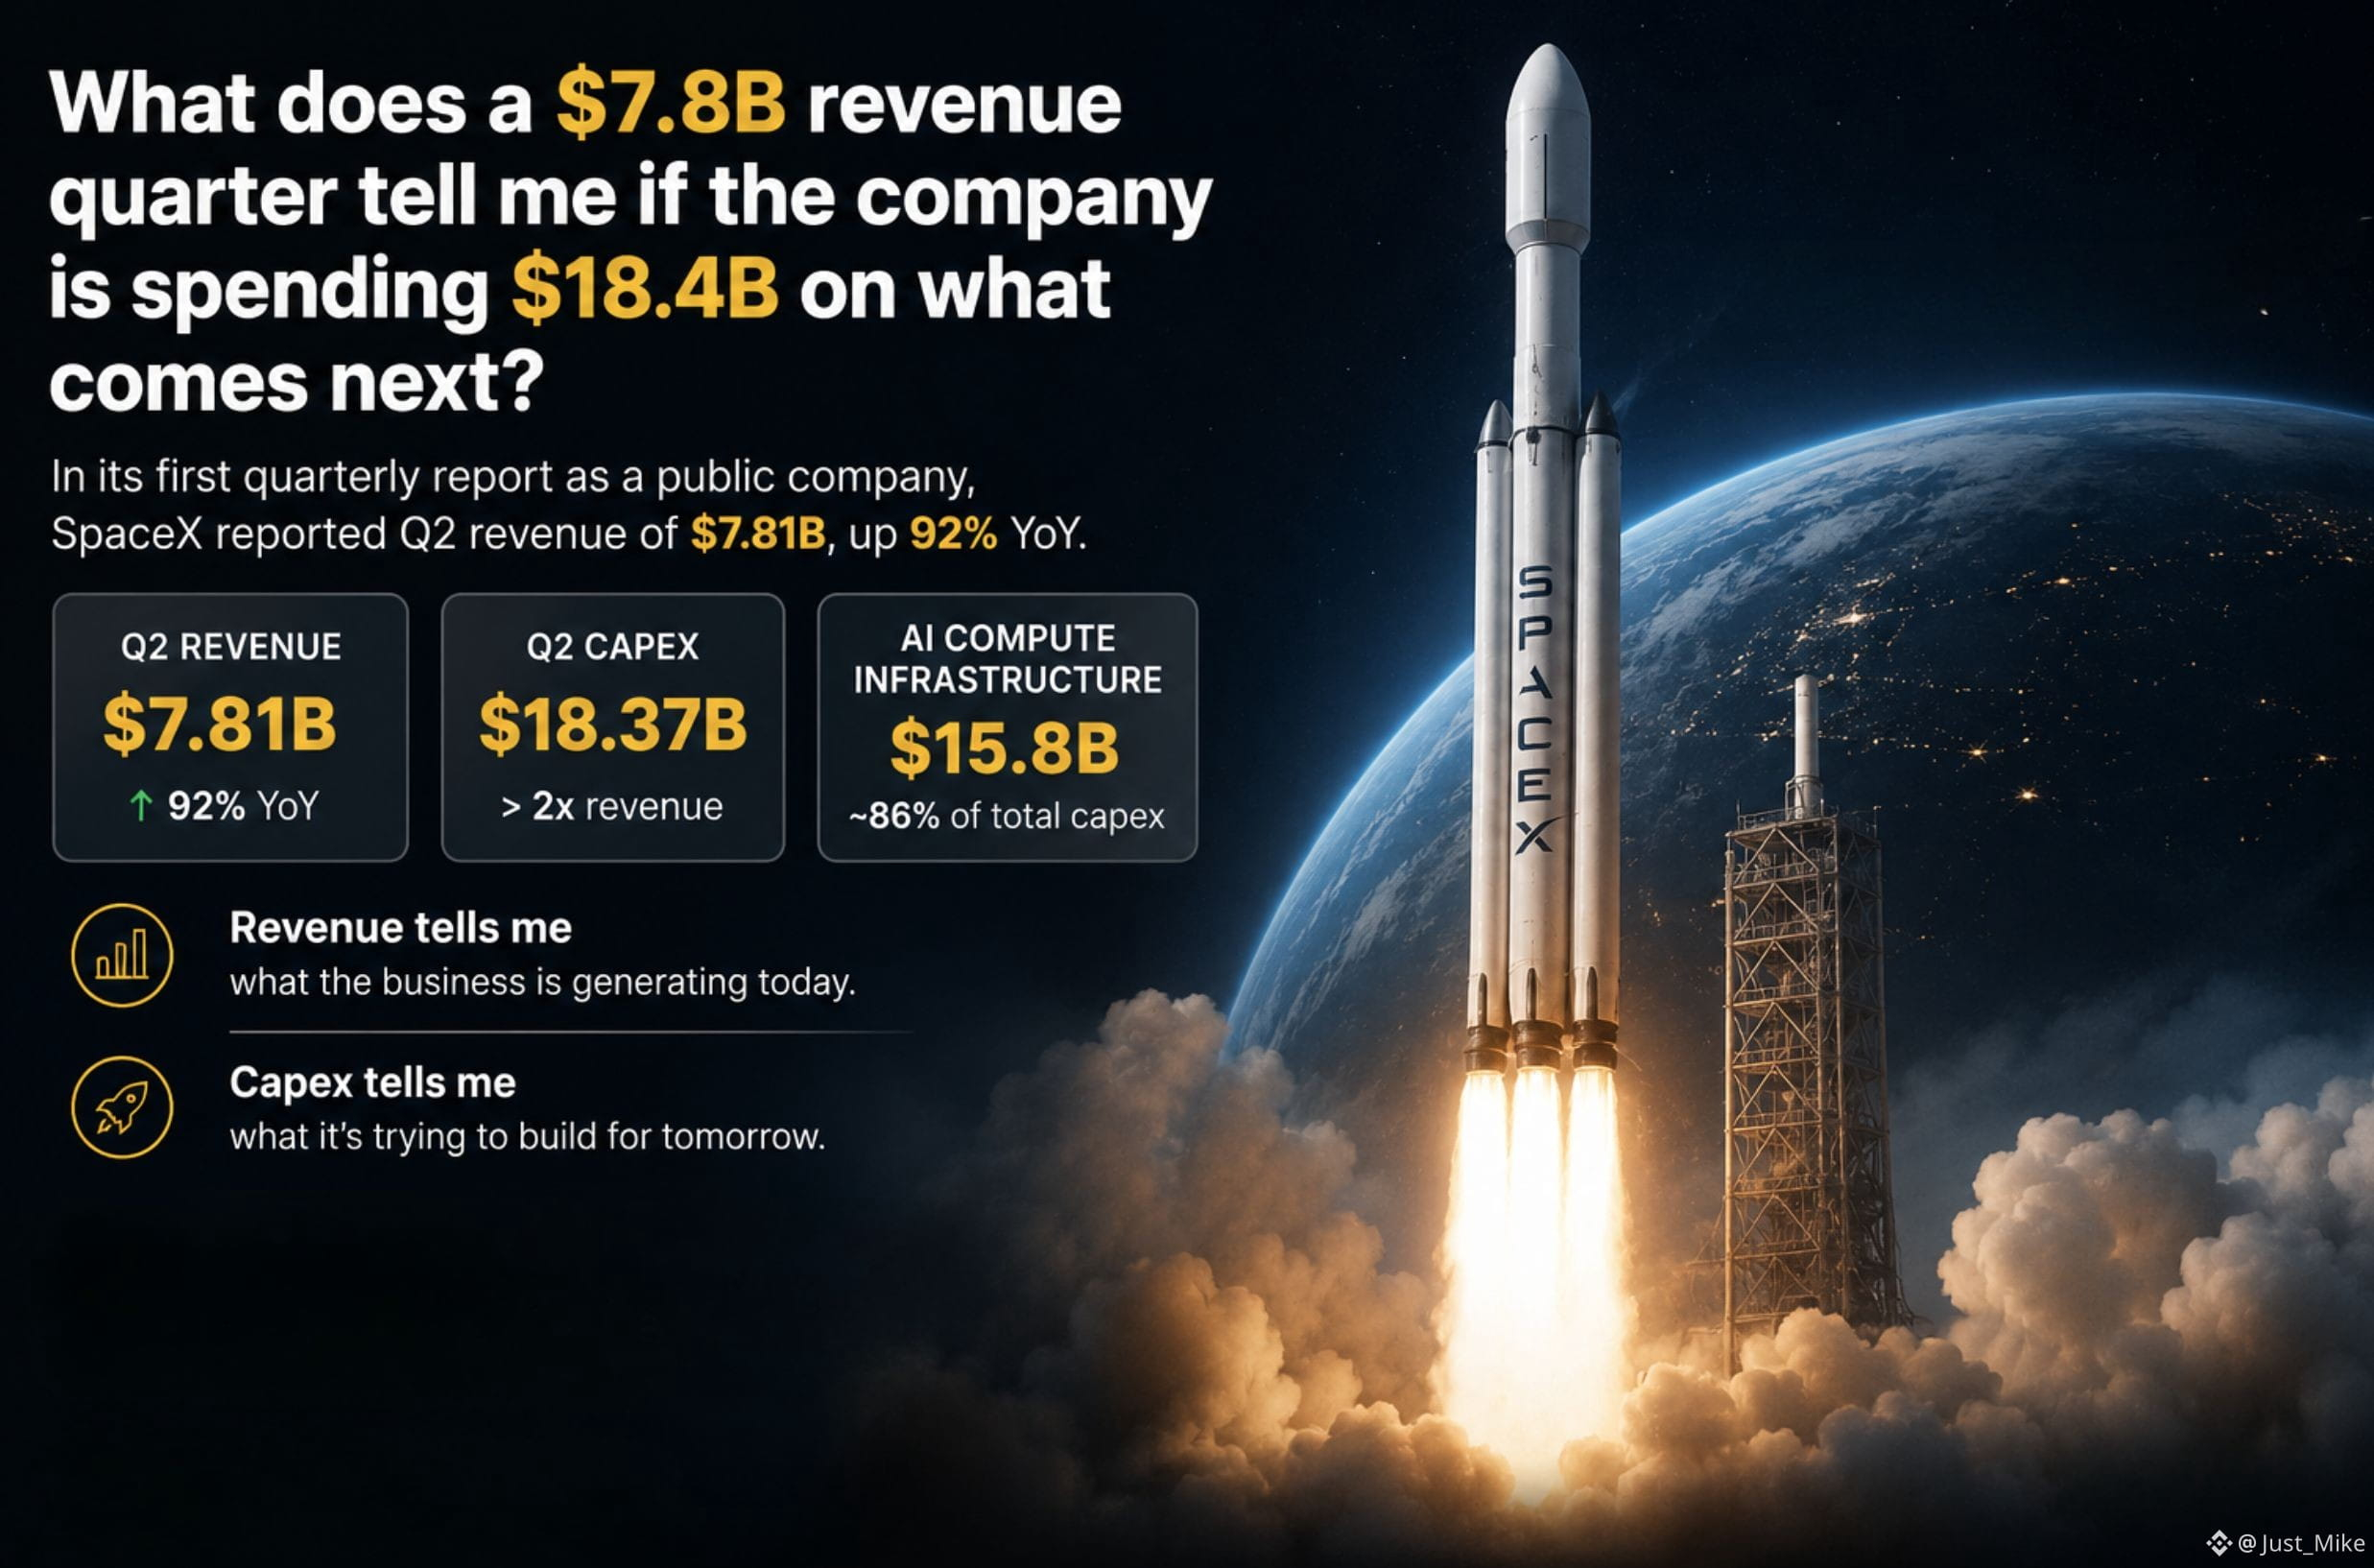
Was sagt mir ein Umsatzquartal von 7,8 Mrd. US-Dollar darüber, ob das Unternehmen 18,4 Mrd. US-Dollar für das ausgibt, was als Nächstes kommt?
In seinem ersten Quartalsbericht als börsennotiertes Unternehmen meldete SpaceX für Q2 einen Umsatz von 7,81 Mrd. US-Dollar, ein Plus von 92 % im Vergleich zum Vorjahr.
Dann habe ich mir die Capex angesehen:
18,37 Mrd. US-Dollar für das Quartal.
Das ist mehr als das Doppelte des vierteljährlichen Umsatzes des Unternehmens.
Und das hat verändert, wie ich die erste Zahl lese.
Der Umsatz sagt mir die Größe des Geschäfts heute.
Capex sagt mir, wie viel Kapital das Unternehmen dafür einsetzt, um den nächsten Wachstumsschritt aufzubauen.
Rund 15,8 Mrd. US-Dollar dieser Q2-Capex flossen in die KI-Infrastruktur.
Das bedeutet nicht automatisch, dass die Ausgaben ineffizient sind — Capex ist eine Investition, keine Ausgabe.
Aber es sagt mir etwas, das reines Umsatzwachstum allein nicht verrät:
wie aggressiv das Unternehmen in die nächste Wachstumsphase investiert.
Das ist es, was ich an SPCXB als bStock interessant finde.
Das Ticker-Symbol gibt mir Exposure gegenüber SpaceX.
Aber statt nur zu fragen:
„Wie schnell wächst der Umsatz?“
würde ich auch fragen:
„Wofür gibt das Unternehmen Geld aus, um die nächste Wachstumsphase möglich zu machen?“
Für mich gilt:
Der Umsatz sagt mir, was das Unternehmen heute erwirtschaftet.
Capex sagt mir, was es für morgen aufzubauen versucht.
#bstockscis @BinanceCIS
2
1
124
·
--
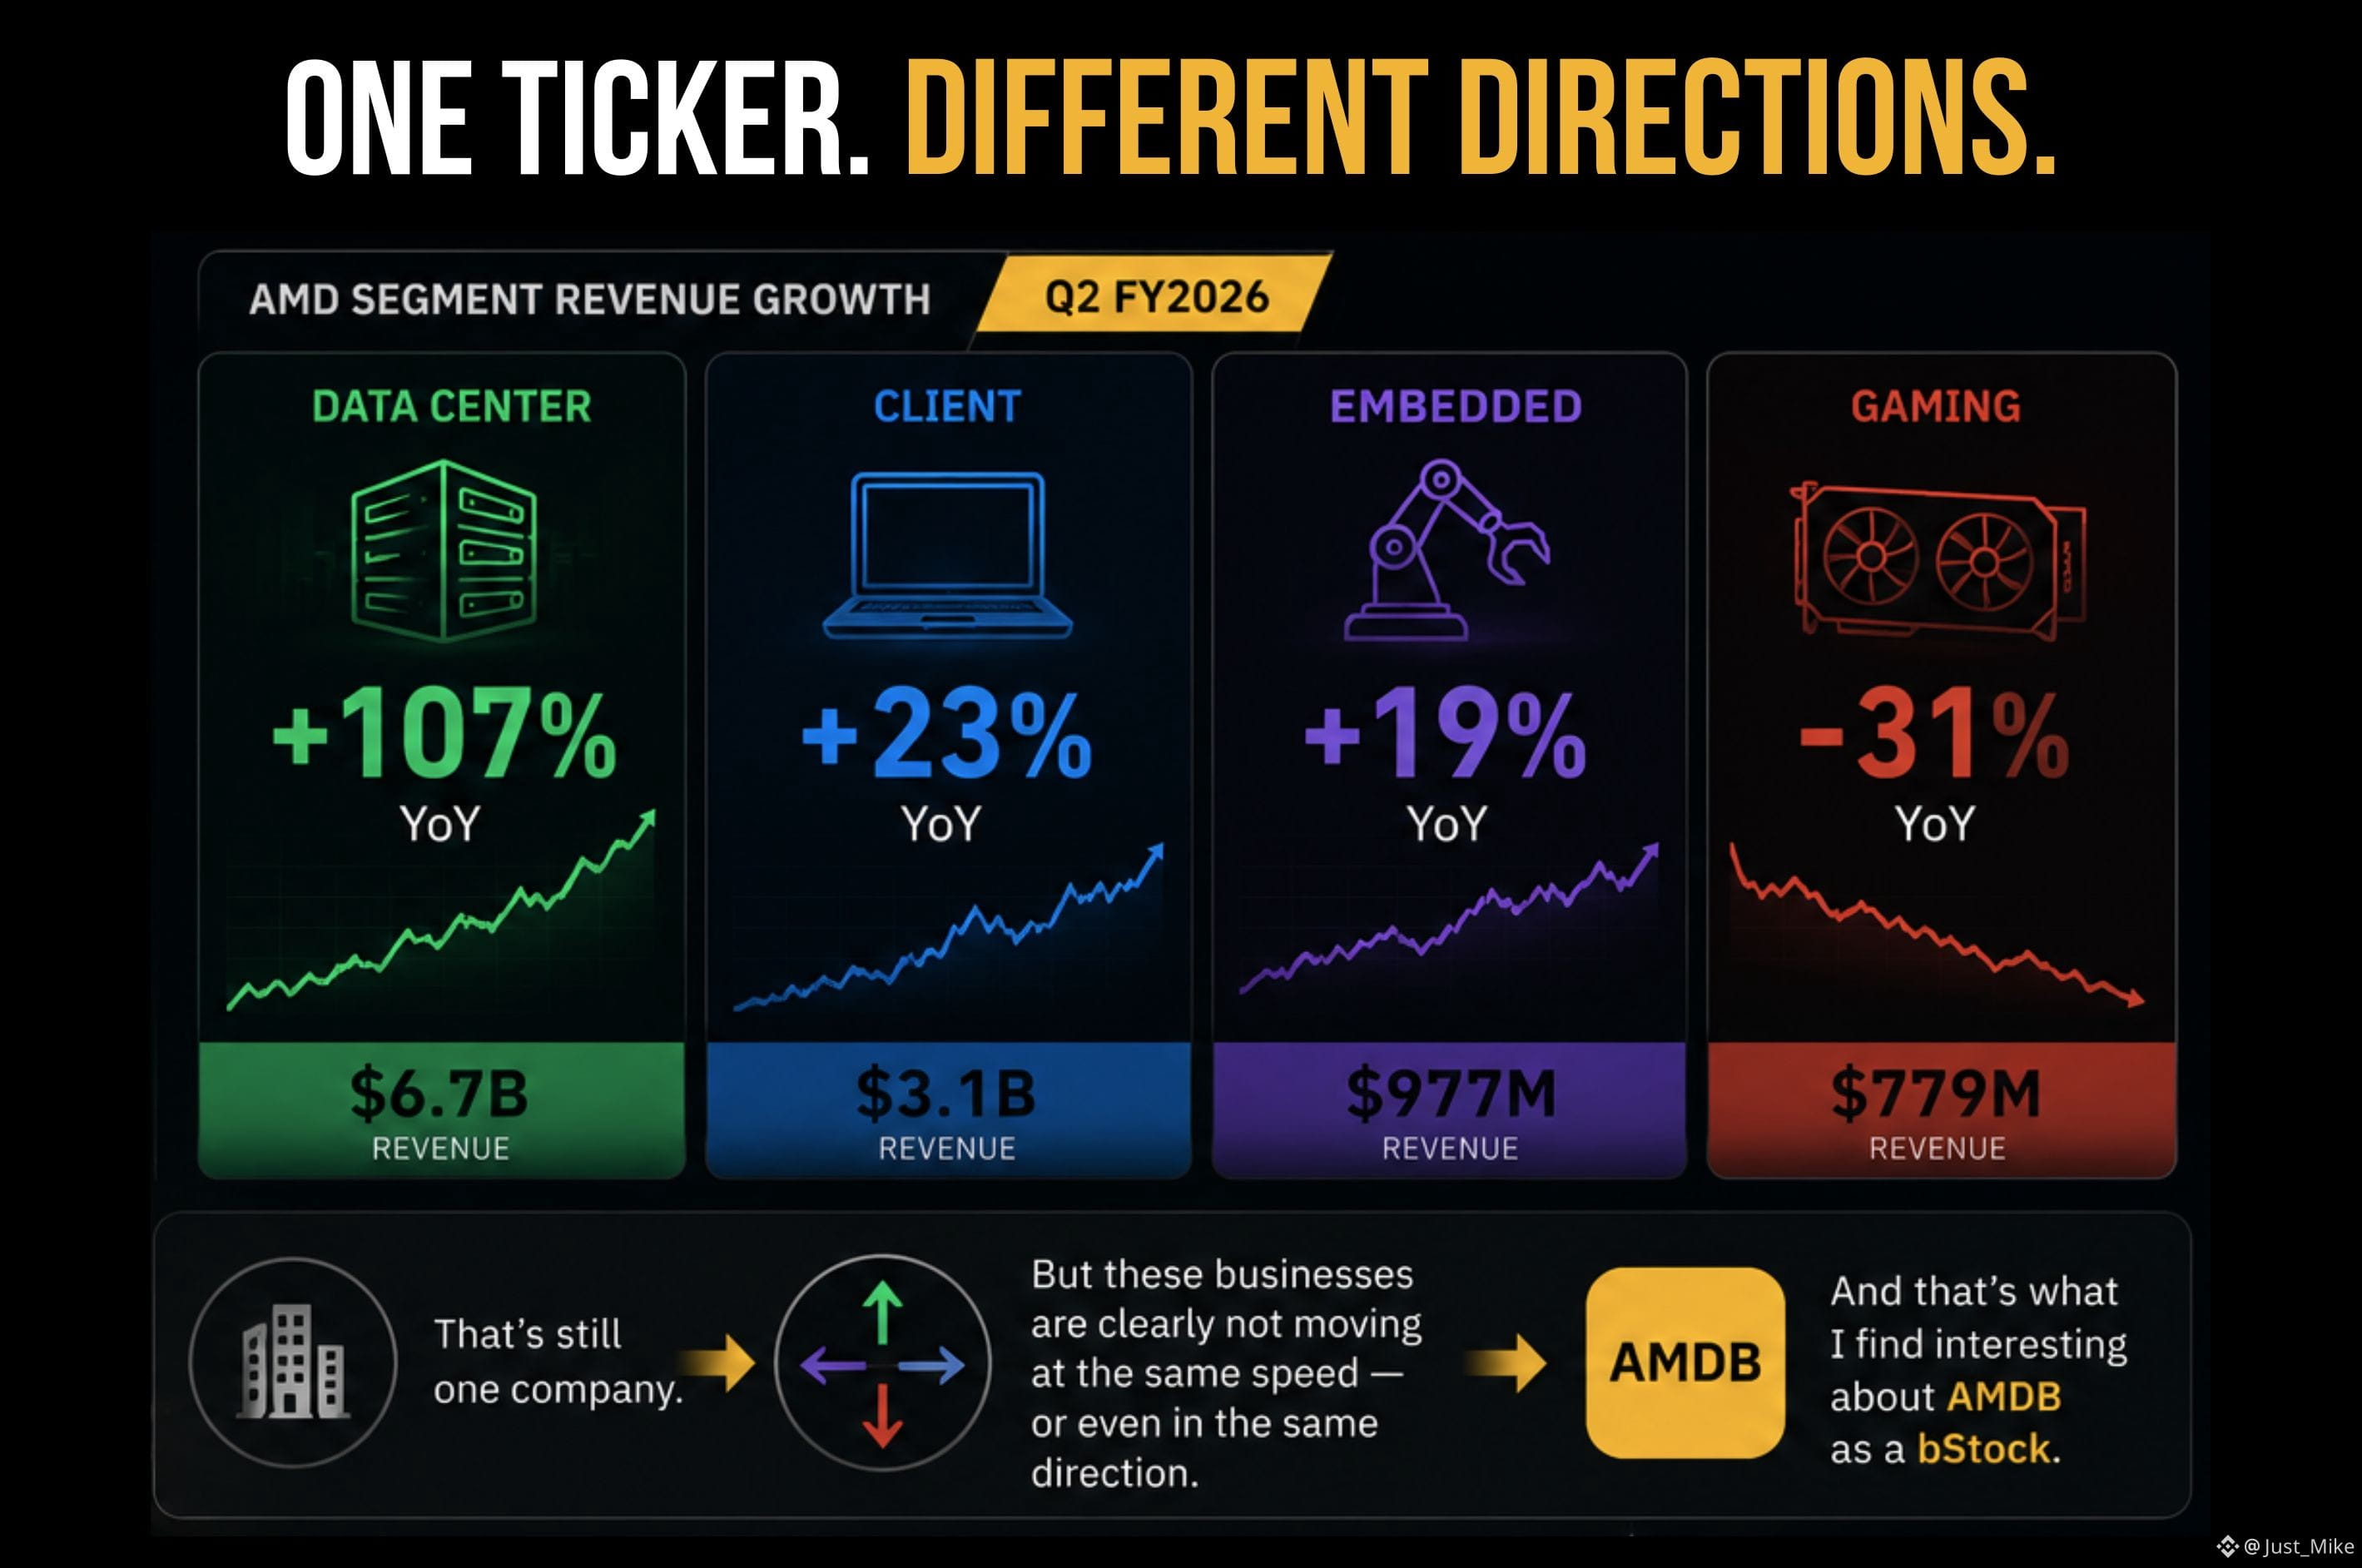
Ein einzelner Ticker kann Unternehmen enthalten, die sich in entgegengesetzte Richtungen bewegen.
Wenn ich AMDB sehe, ist es verlockend, es als eine einzige große AMD-Wachstumsstory zu betrachten.
Doch die neuesten Zahlen von AMD haben mich dazu gebracht, den Ticker anders zu interpretieren.
In Q2 FY2026:
Data Center: +107% YoY
Client: +23%
Embedded: +19%
Gaming: −31%
Das ist immer noch ein Unternehmen.
Aber diese Geschäftsbereiche bewegen sich eindeutig nicht mit derselben Geschwindigkeit — oder sogar in dieselbe Richtung.
Und genau das finde ich an AMDB als bStock interessant.
Der Ticker sagt mir, welchem Unternehmen ich eine Exposure bekomme.
Die Zusammensetzung des Geschäfts sagt mir, was diese Exposure tatsächlich antreibt.
Also, wenn ich „AMD-Wachstum“ sehe, möchte ich nicht bei der Schlagzeile stehen bleiben.
Ich möchte fragen:
Welcher Teil von AMD wächst tatsächlich?
Für mich ist das ein viel nützlicherer Weg, um einen einzelnen Ticker zu lesen.
#bstockscis @BinanceCIS
4
3
105
·
--
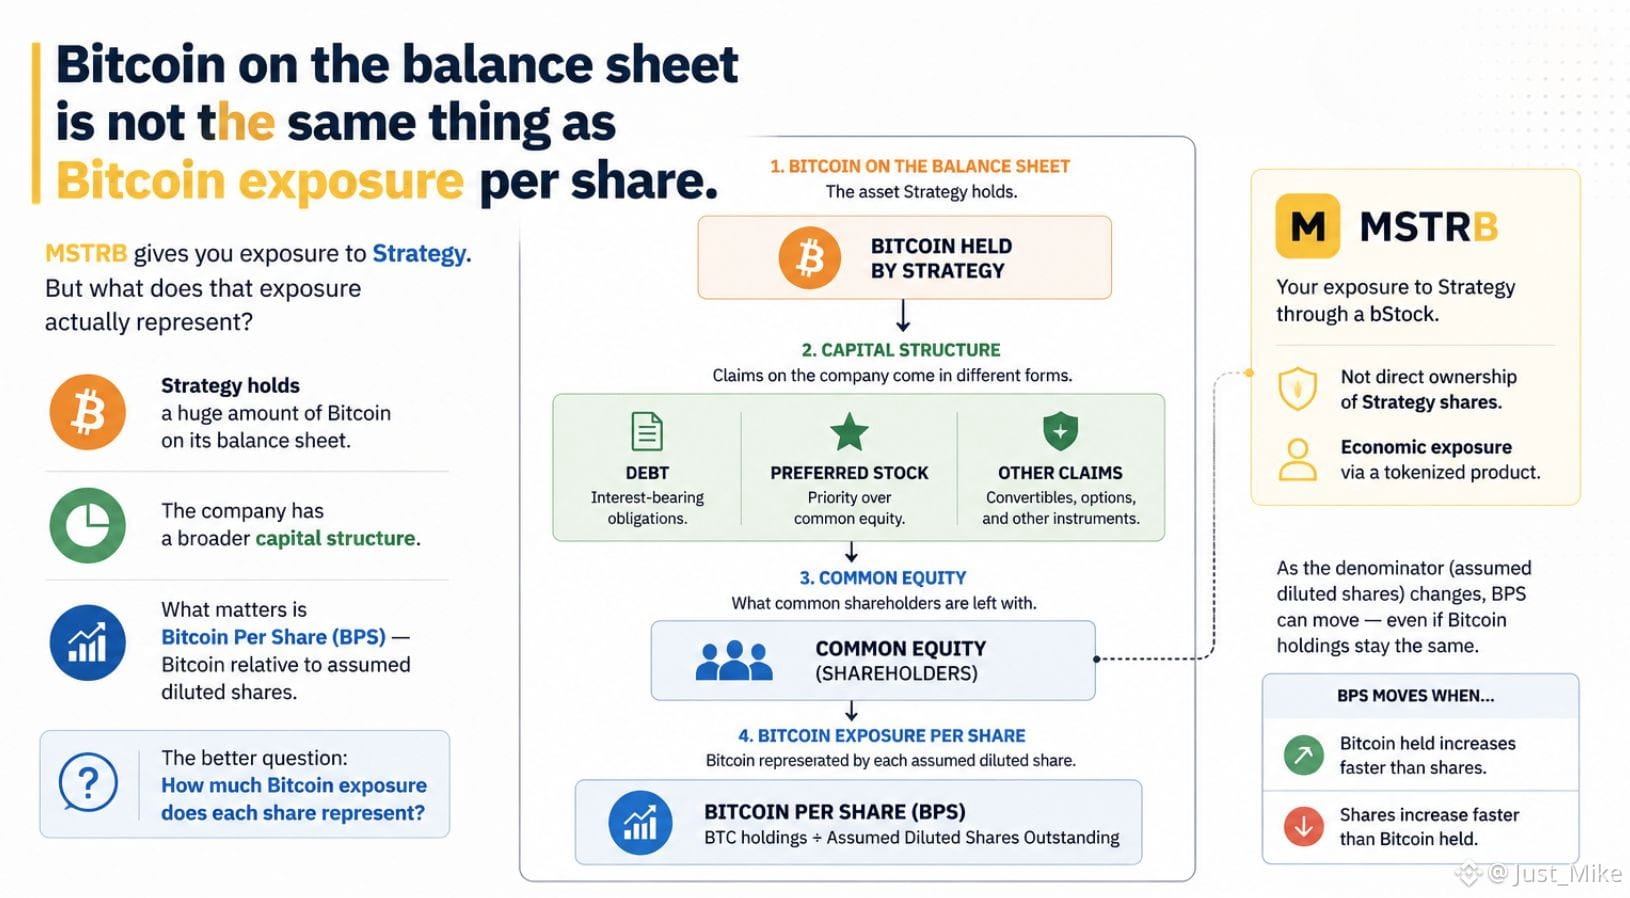
Bitcoin in der Bilanz ist nicht dasselbe wie Bitcoin-Exposure pro Aktie.
Die Strategie hält eine enorme Menge Bitcoin in ihrer Bilanz.
So kann es auf den ersten Blick so aussehen, als wäre der Besitz von MSTRB ein einfacher Weg, Bitcoin-Exposure über ein Unternehmen zu erhalten.
Aber es gibt noch eine weitere Ebene, die man betrachten muss.
Die Strategie selbst misst „Bitcoin Per Share“ (BPS) – also die Menge an Bitcoin, die pro angenommener verwässerter Aktie repräsentiert wird.
Und dieses Verhältnis ist wichtig, weil Zähler und Nenner sich unabhängig voneinander bewegen können.
Wenn die Strategie Bitcoin hinzufügt, kann der BPS steigen.
Wenn das Unternehmen jedoch die angenommene Anzahl verwässerter Aktien erhöht, ohne im gleichen Tempo zusätzlich Bitcoin hinzuzufügen, kann sich der BPS in die andere Richtung bewegen.
Darum finde ich MSTRB interessanter, als es einfach so zu formulieren:
„Die Strategie besitzt eine Menge Bitcoin.“
Die bessere Frage ist:
Wie viel Bitcoin-Exposure stellt jede einzelne Aktie tatsächlich dar?
Und genau das macht tokenisierte Exposure für mich ebenfalls spannend.
Mit einem bStock wie MSTRB erhältst du Exposure auf das zugrunde liegende Unternehmen über ein tokenisiertes Produkt – nicht direkt durch den Besitz des Bitcoins, der in der Bilanz der Strategie liegt.
Es gibt also wirklich zwei Ebenen, die man im Blick haben muss:
Bitcoin, das vom Unternehmen gehalten wird.
Bitcoin-Exposure, die durch das Wertpapier repräsentiert wird.
Das Schlagzeilen-Asset ist nur die erste Ebene.
Wenn ein Unternehmen zu einem Vehikel für ein Asset wird, dann schau dir die Struktur zwischen dir und dem Unternehmen an.
#bstockscis @BinanceCIS
102
·
--
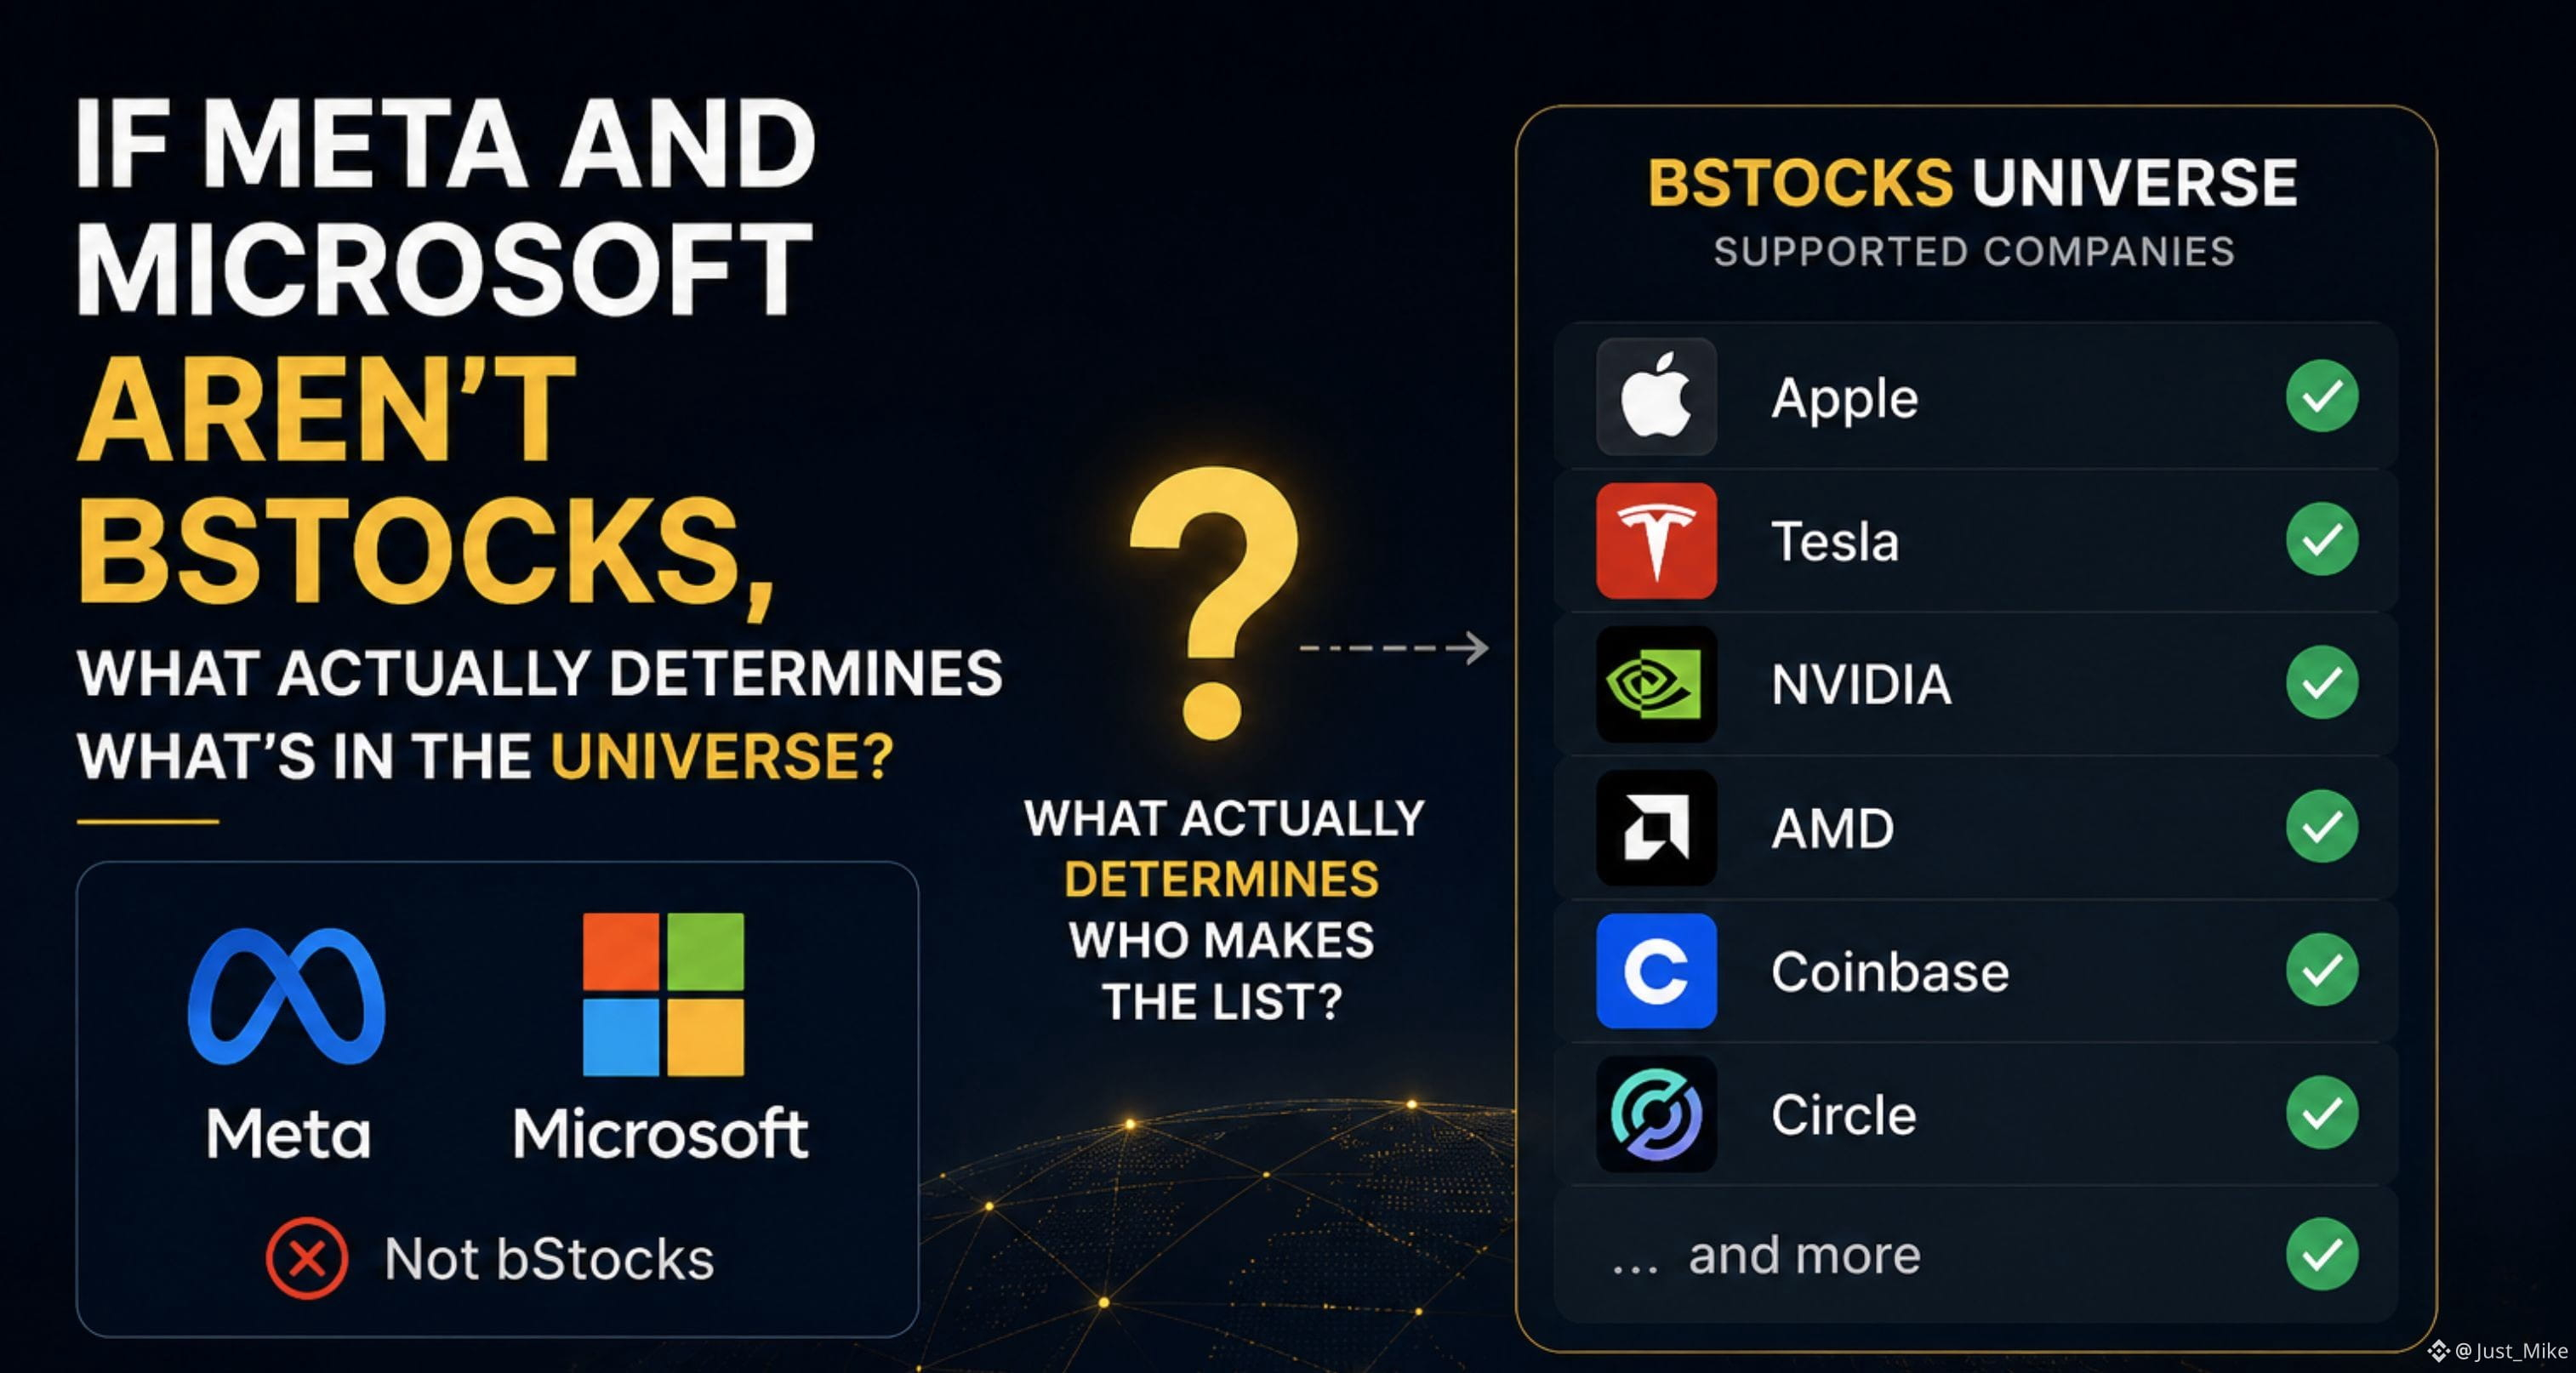
Wenn Meta und Microsoft keine bStocks sind, was bestimmt dann tatsächlich, wer es auf die Liste schafft?
Als ich zum ersten Mal in die bStocks-Welt geschaut habe, habe ich eine einfache Annahme getroffen.
Wenn ein Unternehmen ein großes, weithin bekanntes öffentliches Unternehmen ist, ging ich davon aus, dass es als bStock verfügbar ist.
Dann ist mir etwas aufgefallen, das diese Annahme infrage stellte:
Meta und Microsoft sind keine bStocks.
Beides sind große börsennotierte Unternehmen.
Aber ein großes börsennotiertes Unternehmen zu sein und als verfügbarer bStock zu gelten, ist offensichtlich nicht dasselbe.
Das hat mich veranlasst, die Liste der unterstützten Unternehmen anders zu betrachten.
Statt zu fragen:
„Warum ist Meta nicht hier?“
habe ich begonnen zu fragen:
„Was bestimmt eigentlich, ob ein Asset Teil der bStocks-Welt wird?“
Denn die Liste ist nicht einfach eine Spiegelung der Unternehmen, die ich bereits aus dem US-Aktienmarkt kenne.
Es ist eine spezifische Menge unterstützter tokenisierter Aktienexposures.
Und ich denke, diese Unterscheidung ist wichtig.
Wenn ich mir heute einen bStock anschaue, möchte ich nicht davon ausgehen, dass meine Vertrautheit mit dem zugrunde liegenden Unternehmen mir sagt, ob dieses Exposure verfügbar ist.
Ich möchte lieber mit einer einfacheren Frage starten:
Ist dieses Asset tatsächlich als bStock unterstützt?
#bstockscis @BinanceCIS
1
110
·
--
Was passiert, wenn die Aktie hinter einem bStock eine Dividende ausschüttet?
Früher dachte ich, Dividenden seien einer der einfachsten Bestandteile des Besitzes einer Aktie.
Das Unternehmen zahlt eine Dividende.
Der Aktionär erhält sie.
Einfach.
Doch dann begann ich mir anzuschauen, wie Dividenden bei bStocks funktionieren.
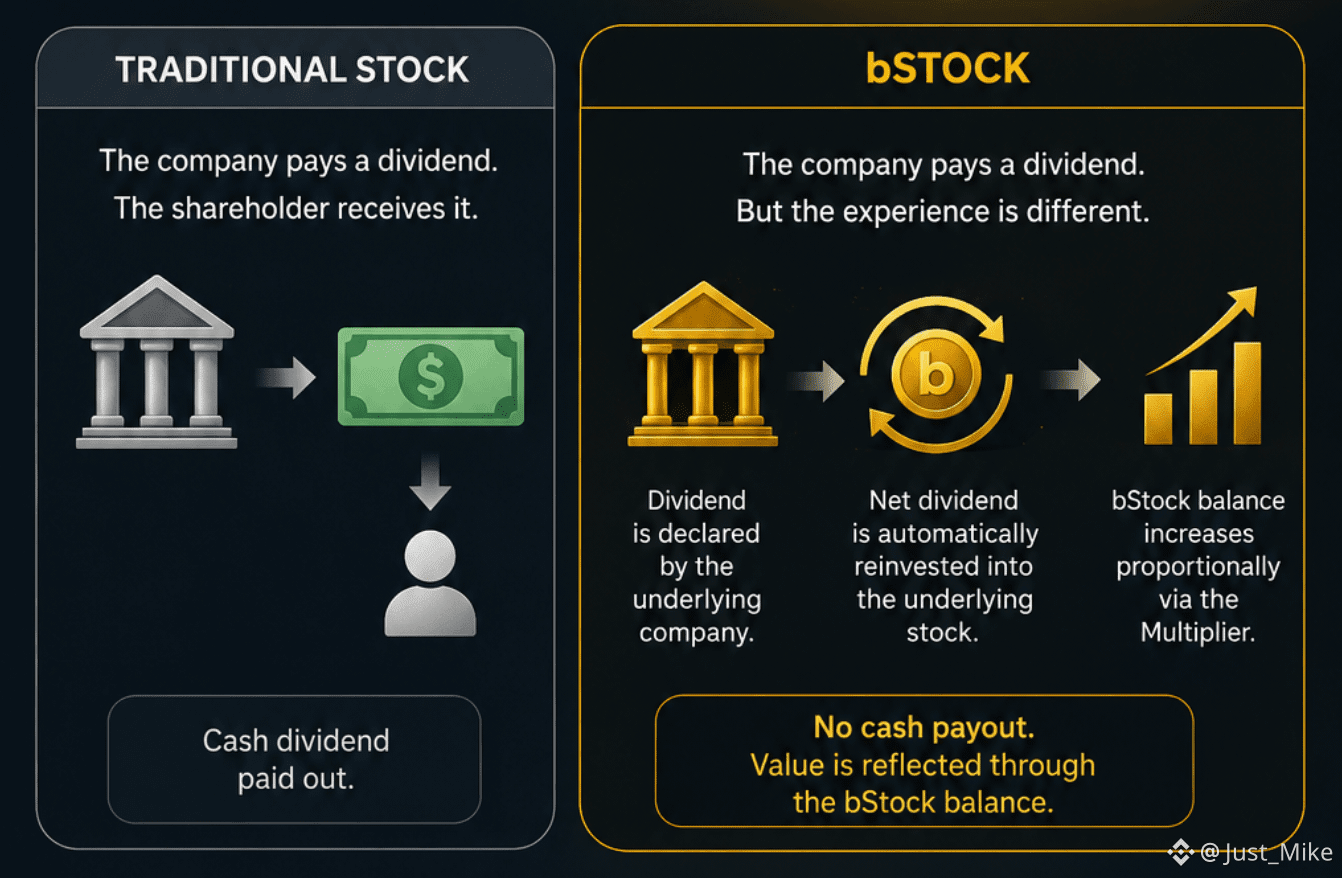
Die zugrunde liegende Aktie kann zwar weiterhin eine Dividende zahlen, aber das Erlebnis ist nicht dasselbe wie das direkte Halten der Aktie.
Bei bStocks wird die Netto-Dividende nicht als Bargeld ausgezahlt.
Stattdessen wird sie automatisch in die zugrunde liegende Aktie reinvestiert, und der Wert wird durch eine proportionale Erhöhung des bStock-Bestands über den Multiplier widergespiegelt.
Das brachte mich dazu, über etwas nachzudenken, das ich vorher nicht bedacht hatte.
Wenn man Zugang zu demselben Unternehmen hat, heißt das nicht zwangsläufig, dass man jedes unternehmensbezogene Ereignis auf die gleiche Weise erlebt.
Das zugrunde liegende Unternehmen kann dasselbe sein.
Der wirtschaftliche Nutzen kann weiterhin abgebildet werden.
Aber der Weg, wie dieser Nutzen zu mir gelangt, kann völlig anders sein.
Und ich denke, das ist eine der interessantesten Eigenschaften tokenisierter Assets.
Gleiches zugrunde liegendes Unternehmen bedeutet nicht unbedingt dasselbe Investor-Erlebnis.
#bstockscis @BinanceCIS
72
·
--
Wenn ich einen bStock auf Binance handle, wer stellt ihn eigentlich aus?
Als ich mir bStocks zum ersten Mal angesehen habe, habe ich das Produkt natürlich mit Binance in Verbindung gebracht.
Ich sehe das Ticker-Symbol auf Binance.
Ich handle es auf Binance.
Ich verwalte die Position über Binance.
Also fragte ich mich:
Wer stellt eigentlich das Zertifikat aus, das ich halte?
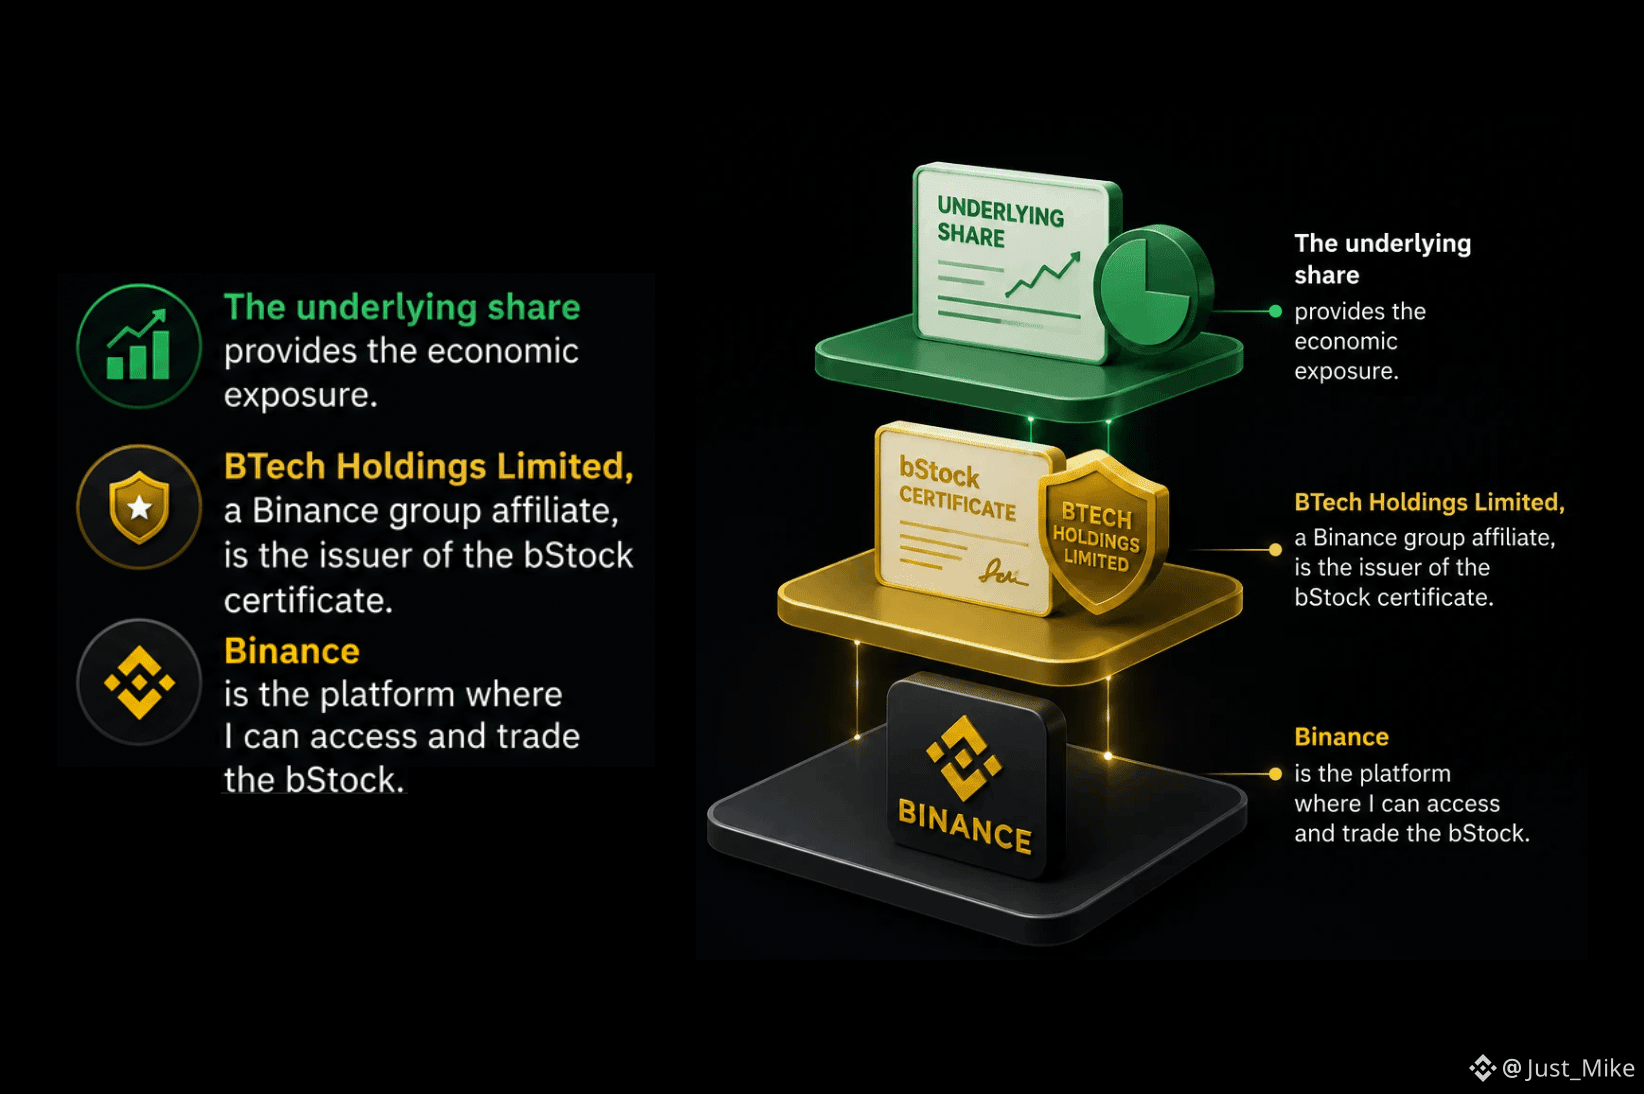
Die Antwort hat mich ein wenig überrascht: BTech Holdings Limited, eine zum Binance-Konzern gehörende Tochtergesellschaft, ist der Aussteller.
Und diese Unterscheidung hat meine Aufmerksamkeit geweckt.
Binance ist der Ort, an dem ich auf das Asset zugreife und es handle.
BTech Holdings ist der Aussteller des bStock-Zertifikats.
Diese beiden Dinge lassen sich gedanklich leicht zusammenführen, wenn alles in derselben Oberfläche erscheint.
Aber sie beschreiben unterschiedliche Teile der Struktur.
Und ich denke, das ist eine wichtige Frage, wenn man tokenisierte Assets betrachtet.
Wenn ich ein Asset innerhalb einer Börse sehe, sollte ich nicht automatisch annehmen, dass die Börse selbst der Aussteller ist.
Daher frage ich jetzt neben:
„Worauf ist dieses Token gestützt?“
auch:
„Wer hat tatsächlich das Zertifikat ausgestellt, das ich halte?“
Für mich bringt das eine weitere Ebene zum Verständnis dessen hinzu, was ein tokenisiertes Asset wirklich ist.
Das Ticker-Symbol sagt mir, welche Exponierung ich betrachte.
Der Aussteller sagt mir, wer das Zertifikat ausgestellt hat, das diese Exponierung repräsentiert.
#bstockscis @BinanceCIS
1
1
101
·
--
Wenn ungefähr 73% der Aktionäre in Binances breiterem Vorstoß zum Aktienhandel aus Schwellenländern stammen, sollte der Zugang zu Eigenkapital dann überall nach dem gleichen Prinzip funktionieren?
Eine Zahl aus den bStocks-Materialien hat meine Aufmerksamkeit erregt:
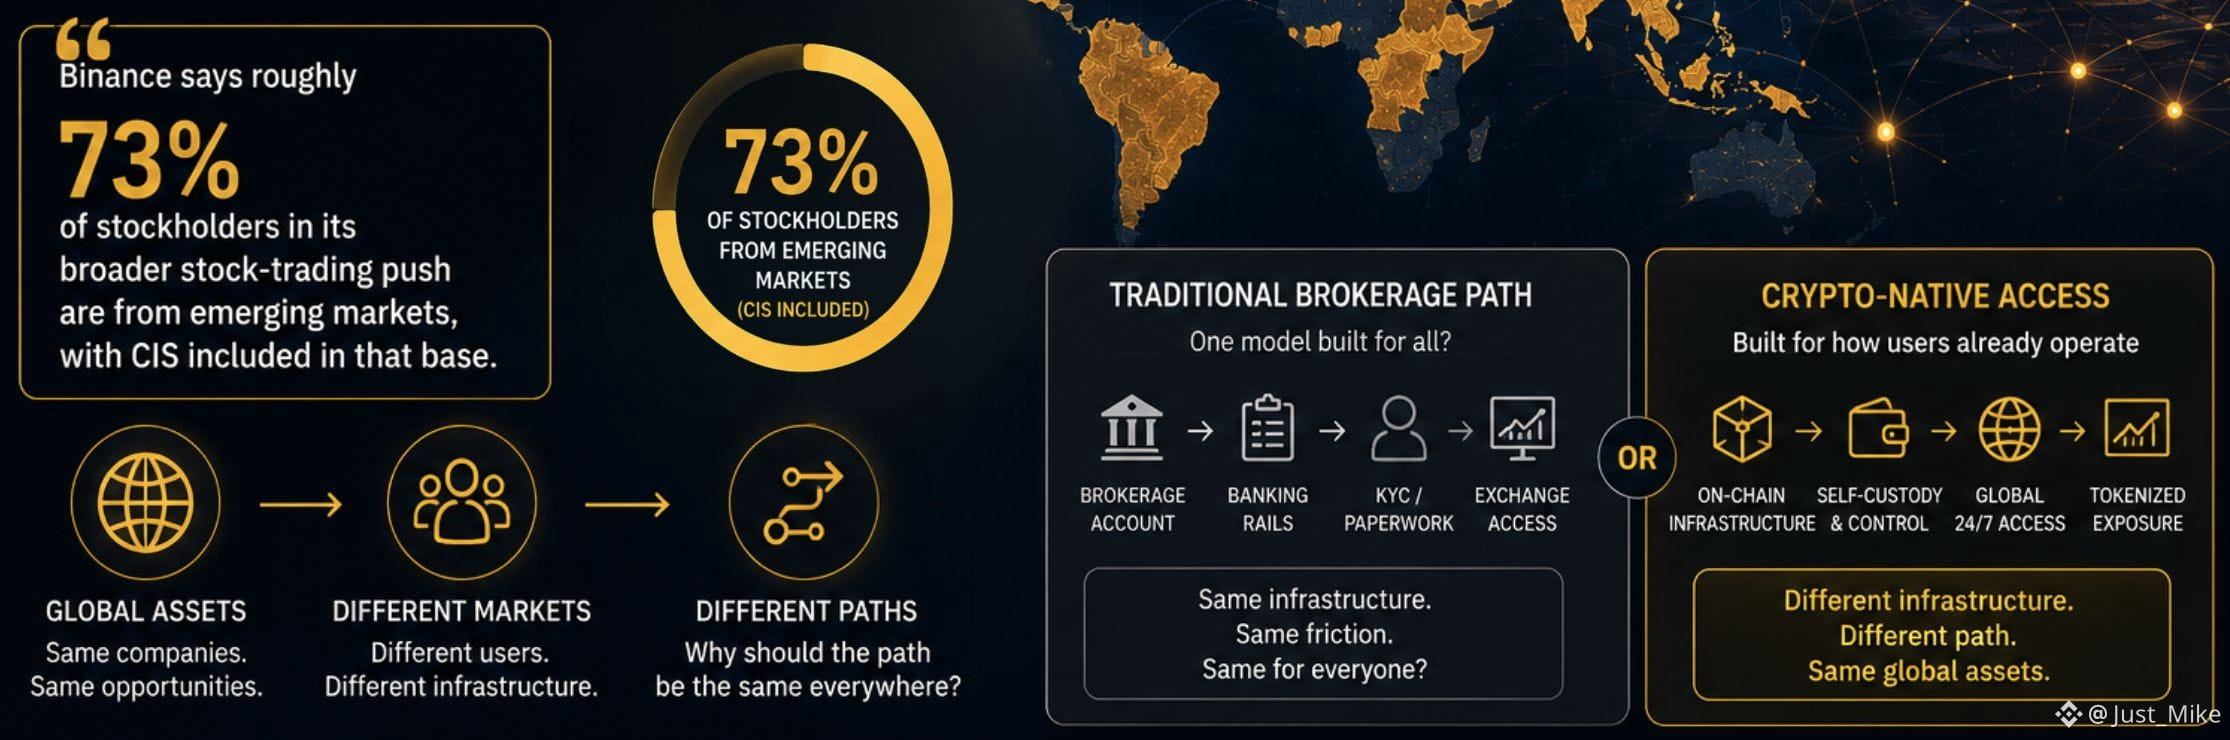
Binance sagt, dass ungefähr 73% der Aktionäre in seinem breiteren Aktienhandels-Vorstoß aus Schwellenländern stammen, wobei die GUS in dieser Grundlage enthalten ist.
Das hat mich dazu gebracht, Tokenisierung anders zu betrachten.
Wir behandeln den Zugang zu globalen Aktien oft so, als sollte die Infrastruktur, die diesen Zugang ermöglicht, überall gleich aussehen.
Ich bin nicht überzeugt, dass das so sein sollte.
Wenn Nutzer bereits über Krypto-Infrastruktur agieren, warum sollte der Zugang zu Eigenkapital dann zwangsläufig denselben Weg einschlagen wie in einem traditionellen Brokerage-Markt?
Die interessante Frage ist also nicht nur:
„Können Aktien on-chain gebracht werden?“
Sondern auch:
„Warum sollte der Weg zu globalen Aktien überall derselbe sein?“
Und ich denke, die Zahl von 73% macht diese Frage noch spannender.
Vielleicht wird die Zukunft des Zugangs zu Eigenkapital nicht ein einziges universelles Modell sein.
Vielleicht werden unterschiedliche Märkte unterschiedliche Wege nutzen, um dieselben globalen Vermögenswerte zu erreichen.
#bstockscis @BinanceCIS
2
1
104
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
UKFCAWinsCourtOrderToRecover851400Pounds
37,747 Aufrufe
807 Kommentare
🚨 KRYPTOREGULIERUNG BETRITT JETZT EINE NEUE PHASE: SIE SCHREIBEN NICHT NUR REGELN — SIE HOLEN GELD ZURÜCK.
Die britische FCA hat eine weitere gerichtlich gestützte Vermögensrückgewinnung gesichert und verstärkt damit einen breiteren Durchsetzungsansatz gegen unbefugte Finanz- und Kryptoaktivitäten.
Und schau dir an, was gleichzeitig passiert:
🇬🇧 FCA → Durchsetzung + Vermögensrückgewinnung
🇺🇸 SEC → klarere Regeln für funktionale Krypto-Assets
🇺🇸 Fed → formale Stablecoin-Aufsicht unter dem GENIUS Act
Diese Kombination ist entscheidend.
Regulierungsbehörden debattieren nicht länger, ob Krypto in das Finanzsystem gehört.
Stattdessen entscheiden sie zunehmend, wer Zugang bekommt, welche Regeln gilt, und was passiert, wenn diese Regeln gebrochen werden.
Der nächste Krypto-Zyklus könnte nicht „Regulierung vs. Innovation“ sein.
Er könnte reguliertes Krypto sein — im Gegensatz zu allen, die den Standard nicht erfüllen können. 👀
$COIN $CRCL $BTC
#ukfcawinscourtordertorecover851400pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification #GoldFallsTo$4144 #QNTFallsOver40%FromMorningHigh #USDTAdds845900HoldersInPast7Days
KimHotbae
·3 Likes
·4.4k Aufrufe
ChainlinkLaunchesCCIP2WithEnterpriseVerification
50,041 Aufrufe
975 Kommentare
GoldFallsTo$4144
17,071 Aufrufe
165 Kommentare