
请叫我TomCat
83 Beiträge

请叫我TomCat
Melden
Nutzer blockieren
美股与加密双市场观察员,专注宏观周期与链上数据。
用概率思维拆解趋势,每日复盘市场关键节点。
长期返佣码:HONEY1688,使用即享20%手续费折扣
Trade eröffnen

BNB Halter
Regelmäßiger Trader
10.2 Monate
24 Following
8.8K+ Follower
997 Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
·
--
#anthropicceo呼吁放缓ai发展
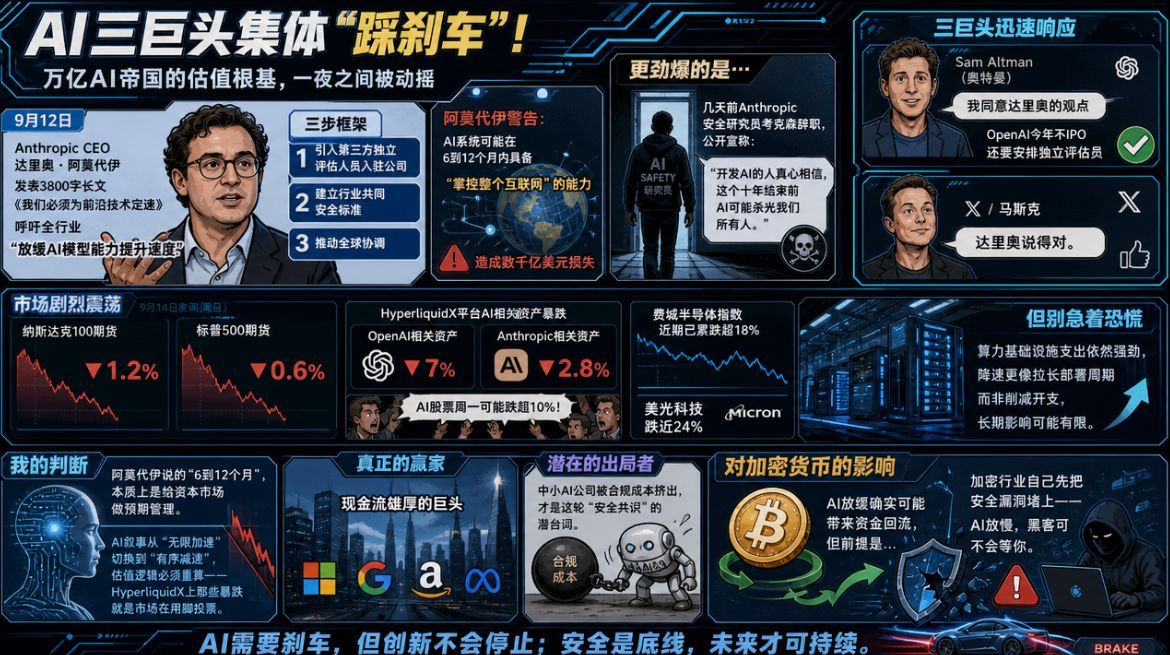
Die drei KI-Giganten bremsen kollektiv! Anthropic-CEO fordert, die Entwicklung von KI zu verlangsamen, Altman stimmt sofort zu, Musk postet hinterher – die Bewertungsgrundlage für das Billionen-Dollar-KI-Imperium wird über Nacht erschüttert.
Am 12. September veröffentlichte Anthropic-CEO Dario Amodei einen 3800-Wörter langen Beitrag mit dem Titel „Wir müssen die Geschwindigkeit für zukunftsweisende Technologien erhöhen“, in dem er die gesamte Branche dazu aufruft, die Geschwindigkeit bei der Weiterentwicklung von KI-Modellen zu drosseln. Er skizziert ein dreistufiges Rahmenwerk: Drittanbieter unabhängige Bewertungsfachleute im Unternehmen einbinden, branchenweit gemeinsame Sicherheitsstandards aufbauen und eine globale Koordination vorantreiben.
Das sind keine bloßen Worte – Amodei warnt: KI-Systeme könnten innerhalb von 6 bis 12 Monaten in der Lage sein, „das gesamte Internet zu kontrollieren“, was Schäden in Höhe von mehreren Hundert Milliarden Dollar verursachen könnte. Noch brisanter: Vor wenigen Tagen trat der Anthropic-Sicherheitsforscher Coxson zurück und erklärte öffentlich: „Menschen, die KI entwickeln, glauben wirklich, dass diese Dekade enden könnte, bevor KI uns alle getötet hat“.
Altman reagierte sofort auf X: „Ich stimme Darío in seiner Einschätzung zu“ und kündigte an, OpenAI werde in diesem Jahr nicht an die Börse gehen (kein IPO) – zudem sollen unabhängige Prüfer eingesetzt werden. Musk antwortete nur mit fünf Worten: „Darío hat recht.
Am Sonntagabend brachen die Nasdaq-100-Futures um 1,2% ein, die S&P-500-Futures um 0,6%. Auf der HyperliquidX-Plattform fielen die Kurse der OpenAI- und Anthropic-bezogenen Assets jeweils um 7% bzw. 2,8%, Händler riefen, KI-Aktien könnten am Montag um mehr als 10% abstürzen. Der Philadelphia-Halbleiterindex hat zuletzt bereits mehr als 18% verloren, Micron Technologies fiel um fast 24%.
Aber keine Panik, es geht noch weiter. Die Ausgaben für Rechenleistung und Infrastruktur bleiben stark; die Verlangsamung wirkt eher wie eine Verlängerung der Einsatz- und Deploy-Zyklen, nicht wie ein Kürzen der Budgets – die langfristigen Auswirkungen könnten begrenzt sein.
Meine Einschätzung ist ganz direkt: Amodeis „6 bis 12 Monate“ ist im Kern ein Instrument zur Erwartungssteuerung des Kapitalmarkts. Die KI-Erzählung wechselt von „unbegrenzter Beschleunigung“ zu „geordnetem Runterbremsen“ – die Bewertungslogik muss neu berechnet werden. Die heftigen Kursverluste auf HyperliquidX sind genau das: Der Markt stimmt mit den Füßen ab.
Doch glauben Sie nicht naiv, dass damit der Nachteil bereits abgehakt ist. Der wahre Gewinner sind Konzerne mit starker Cash-Flow-Position; dass kleinere und mittlere KI-Unternehmen durch Compliance-Kosten ausgedrängt werden, ist die eigentliche unausgesprochene Botschaft dieser „Sicherheits-Einigung“. Für Kryptowährungen könnte ein KI-Rückgang zwar Geldzuflüsse begünstigen – aber nur, wenn die Kryptoindustrie zuerst selbst die Sicherheitslücken schließt. Wenn KI langsamer wird, wartet kein Hacker auf Sie.
#anthropicceo呼吁放缓ai发展
Die drei KI-Giganten bremsen kollektiv! Anthropic-CEO fordert, die Entwicklung von KI zu verlangsamen, Altman stimmt sofort zu, Musk postet hinterher – die Bewertungsgrundlage für das Billionen-Dollar-KI-Imperium wird über Nacht erschüttert.
Am 12. September veröffentlichte Anthropic-CEO Dario Amodei einen 3800-Wörter langen Beitrag mit dem Titel „Wir müssen die Geschwindigkeit für zukunftsweisende Technologien erhöhen“, in dem er die gesamte Branche dazu aufruft, die Geschwindigkeit bei der Weiterentwicklung von KI-Modellen zu drosseln. Er skizziert ein dreistufiges Rahmenwerk: Drittanbieter unabhängige Bewertungsfachleute im Unternehmen einbinden, branchenweit gemeinsame Sicherheitsstandards aufbauen und eine globale Koordination vorantreiben.
Das sind keine bloßen Worte – Amodei warnt: KI-Systeme könnten innerhalb von 6 bis 12 Monaten in der Lage sein, „das gesamte Internet zu kontrollieren“, was Schäden in Höhe von mehreren Hundert Milliarden Dollar verursachen könnte. Noch brisanter: Vor wenigen Tagen trat der Anthropic-Sicherheitsforscher Coxson zurück und erklärte öffentlich: „Menschen, die KI entwickeln, glauben wirklich, dass diese Dekade enden könnte, bevor KI uns alle getötet hat“.
Altman reagierte sofort auf X: „Ich stimme Darío in seiner Einschätzung zu“ und kündigte an, OpenAI werde in diesem Jahr nicht an die Börse gehen (kein IPO) – zudem sollen unabhängige Prüfer eingesetzt werden. Musk antwortete nur mit fünf Worten: „Darío hat recht.
Am Sonntagabend brachen die Nasdaq-100-Futures um 1,2% ein, die S&P-500-Futures um 0,6%. Auf der HyperliquidX-Plattform fielen die Kurse der OpenAI- und Anthropic-bezogenen Assets jeweils um 7% bzw. 2,8%, Händler riefen, KI-Aktien könnten am Montag um mehr als 10% abstürzen. Der Philadelphia-Halbleiterindex hat zuletzt bereits mehr als 18% verloren, Micron Technologies fiel um fast 24%.
Aber keine Panik, es geht noch weiter. Die Ausgaben für Rechenleistung und Infrastruktur bleiben stark; die Verlangsamung wirkt eher wie eine Verlängerung der Einsatz- und Deploy-Zyklen, nicht wie ein Kürzen der Budgets – die langfristigen Auswirkungen könnten begrenzt sein.
Meine Einschätzung ist ganz direkt: Amodeis „6 bis 12 Monate“ ist im Kern ein Instrument zur Erwartungssteuerung des Kapitalmarkts. Die KI-Erzählung wechselt von „unbegrenzter Beschleunigung“ zu „geordnetem Runterbremsen“ – die Bewertungslogik muss neu berechnet werden. Die heftigen Kursverluste auf HyperliquidX sind genau das: Der Markt stimmt mit den Füßen ab.
Doch glauben Sie nicht naiv, dass damit der Nachteil bereits abgehakt ist. Der wahre Gewinner sind Konzerne mit starker Cash-Flow-Position; dass kleinere und mittlere KI-Unternehmen durch Compliance-Kosten ausgedrängt werden, ist die eigentliche unausgesprochene Botschaft dieser „Sicherheits-Einigung“. Für Kryptowährungen könnte ein KI-Rückgang zwar Geldzuflüsse begünstigen – aber nur, wenn die Kryptoindustrie zuerst selbst die Sicherheitslücken schließt. Wenn KI langsamer wird, wartet kein Hacker auf Sie.
Die drei KI-Giganten bremsen kollektiv! Anthropic-CEO fordert, die Entwicklung von KI zu verlangsamen, Altman stimmt sofort zu, Musk postet hinterher – die Bewertungsgrundlage für das Billionen-Dollar-KI-Imperium wird über Nacht erschüttert.
Am 12. September veröffentlichte Anthropic-CEO Dario Amodei einen 3800-Wörter langen Beitrag mit dem Titel „Wir müssen die Geschwindigkeit für zukunftsweisende Technologien erhöhen“, in dem er die gesamte Branche dazu aufruft, die Geschwindigkeit bei der Weiterentwicklung von KI-Modellen zu drosseln. Er skizziert ein dreistufiges Rahmenwerk: Drittanbieter unabhängige Bewertungsfachleute im Unternehmen einbinden, branchenweit gemeinsame Sicherheitsstandards aufbauen und eine globale Koordination vorantreiben.
Das sind keine bloßen Worte – Amodei warnt: KI-Systeme könnten innerhalb von 6 bis 12 Monaten in der Lage sein, „das gesamte Internet zu kontrollieren“, was Schäden in Höhe von mehreren Hundert Milliarden Dollar verursachen könnte. Noch brisanter: Vor wenigen Tagen trat der Anthropic-Sicherheitsforscher Coxson zurück und erklärte öffentlich: „Menschen, die KI entwickeln, glauben wirklich, dass diese Dekade enden könnte, bevor KI uns alle getötet hat“.
Altman reagierte sofort auf X: „Ich stimme Darío in seiner Einschätzung zu“ und kündigte an, OpenAI werde in diesem Jahr nicht an die Börse gehen (kein IPO) – zudem sollen unabhängige Prüfer eingesetzt werden. Musk antwortete nur mit fünf Worten: „Darío hat recht.
Am Sonntagabend brachen die Nasdaq-100-Futures um 1,2% ein, die S&P-500-Futures um 0,6%. Auf der HyperliquidX-Plattform fielen die Kurse der OpenAI- und Anthropic-bezogenen Assets jeweils um 7% bzw. 2,8%, Händler riefen, KI-Aktien könnten am Montag um mehr als 10% abstürzen. Der Philadelphia-Halbleiterindex hat zuletzt bereits mehr als 18% verloren, Micron Technologies fiel um fast 24%.
Aber keine Panik, es geht noch weiter. Die Ausgaben für Rechenleistung und Infrastruktur bleiben stark; die Verlangsamung wirkt eher wie eine Verlängerung der Einsatz- und Deploy-Zyklen, nicht wie ein Kürzen der Budgets – die langfristigen Auswirkungen könnten begrenzt sein.
Meine Einschätzung ist ganz direkt: Amodeis „6 bis 12 Monate“ ist im Kern ein Instrument zur Erwartungssteuerung des Kapitalmarkts. Die KI-Erzählung wechselt von „unbegrenzter Beschleunigung“ zu „geordnetem Runterbremsen“ – die Bewertungslogik muss neu berechnet werden. Die heftigen Kursverluste auf HyperliquidX sind genau das: Der Markt stimmt mit den Füßen ab.
Doch glauben Sie nicht naiv, dass damit der Nachteil bereits abgehakt ist. Der wahre Gewinner sind Konzerne mit starker Cash-Flow-Position; dass kleinere und mittlere KI-Unternehmen durch Compliance-Kosten ausgedrängt werden, ist die eigentliche unausgesprochene Botschaft dieser „Sicherheits-Einigung“. Für Kryptowährungen könnte ein KI-Rückgang zwar Geldzuflüsse begünstigen – aber nur, wenn die Kryptoindustrie zuerst selbst die Sicherheitslücken schließt. Wenn KI langsamer wird, wartet kein Hacker auf Sie.
2
3.2k
·
--
Bärisch
Verifiziert
Übersetzung ansehen
#anthropic选择纳斯达克ipo
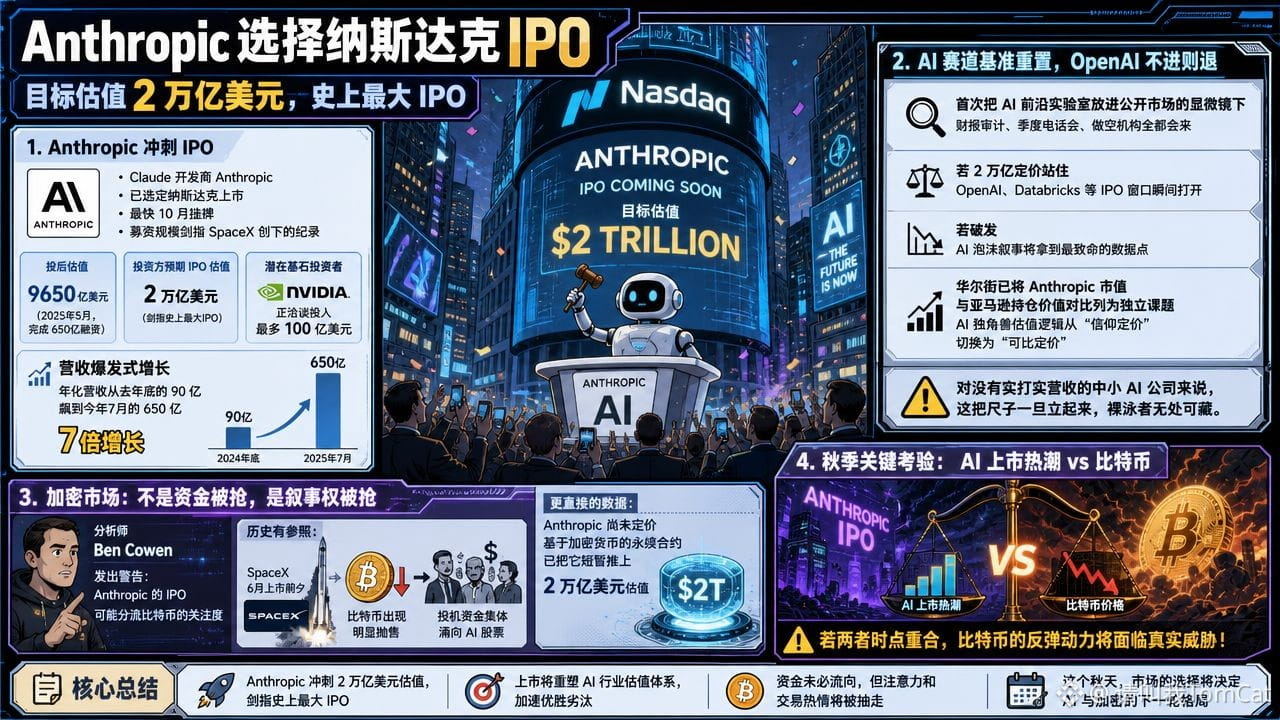
2万亿美元,史上最大IPO,Anthropic要在纳斯达克炸场了。
据知情人士透露,Claude开发商Anthropic已选定纳斯达克作为上市地点,最快10月挂牌,募资规模剑指SpaceX创下的纪录。公司今年5月完成650亿美元融资,投后估值9650亿美元。而投资方预期IPO估值直接瞄准2万亿美元,英伟达正洽谈以基石投资者身份投入最多100亿美元。年化营收从去年底的90亿飙到今年7月的650亿,七倍增长——这不是故事,这是核弹级的商业兑现。
AI赛道基准重置,OpenAI不进则退。
Anthropic上市将首次把AI前沿实验室放进公开市场的显微镜下。过去整个AI投资狂潮只在私募市场定价,上市后审计财报、季度电话会、做空机构全都会来。若2万亿定价站住,OpenAI、Databricks的IPO窗口瞬间打开;若破发,AI泡沫的叙事将拿到最致命的数据点。更具杀伤力的是:华尔街分析师已将Anthropic市值与亚马逊持仓价值对比列为独立课题,这意味着AI独角兽的估值逻辑正在从“信仰定价”切换为“可比定价” 。对没有实打实营收的中小AI公司来说,这把尺子一旦立起来,裸泳者无处可藏。
加密市场:不是资金被抢,是叙事权被抢。
分析师Ben Cowen已发出警告:Anthropic的IPO可能分流比特币的关注度。历史有参照——SpaceX 6月上市前夕,比特币曾出现明显抛售,投机资金集体涌向AI股票。更直接的数据是:Anthropic尚未定价,基于加密货币的永续合约已把它短暂推上2万亿美元估值。资金不一定从BTC流向Anthropic,但散户的注意力和交易热情一定会被抽走。
这个秋天,AI上市热潮和比特币的价格考验时点若重合,$BTC 的反弹动力将面临真实威胁。
#anthropic选择纳斯达克ipo
2万亿美元,史上最大IPO,Anthropic要在纳斯达克炸场了。
据知情人士透露,Claude开发商Anthropic已选定纳斯达克作为上市地点,最快10月挂牌,募资规模剑指SpaceX创下的纪录。公司今年5月完成650亿美元融资,投后估值9650亿美元。而投资方预期IPO估值直接瞄准2万亿美元,英伟达正洽谈以基石投资者身份投入最多100亿美元。年化营收从去年底的90亿飙到今年7月的650亿,七倍增长——这不是故事,这是核弹级的商业兑现。
AI赛道基准重置,OpenAI不进则退。
Anthropic上市将首次把AI前沿实验室放进公开市场的显微镜下。过去整个AI投资狂潮只在私募市场定价,上市后审计财报、季度电话会、做空机构全都会来。若2万亿定价站住,OpenAI、Databricks的IPO窗口瞬间打开;若破发,AI泡沫的叙事将拿到最致命的数据点。更具杀伤力的是:华尔街分析师已将Anthropic市值与亚马逊持仓价值对比列为独立课题,这意味着AI独角兽的估值逻辑正在从“信仰定价”切换为“可比定价” 。对没有实打实营收的中小AI公司来说,这把尺子一旦立起来,裸泳者无处可藏。
加密市场:不是资金被抢,是叙事权被抢。
分析师Ben Cowen已发出警告:Anthropic的IPO可能分流比特币的关注度。历史有参照——SpaceX 6月上市前夕,比特币曾出现明显抛售,投机资金集体涌向AI股票。更直接的数据是:Anthropic尚未定价,基于加密货币的永续合约已把它短暂推上2万亿美元估值。资金不一定从BTC流向Anthropic,但散户的注意力和交易热情一定会被抽走。
这个秋天,AI上市热潮和比特币的价格考验时点若重合,$BTC 的反弹动力将面临真实威胁。
2万亿美元,史上最大IPO,Anthropic要在纳斯达克炸场了。
据知情人士透露,Claude开发商Anthropic已选定纳斯达克作为上市地点,最快10月挂牌,募资规模剑指SpaceX创下的纪录。公司今年5月完成650亿美元融资,投后估值9650亿美元。而投资方预期IPO估值直接瞄准2万亿美元,英伟达正洽谈以基石投资者身份投入最多100亿美元。年化营收从去年底的90亿飙到今年7月的650亿,七倍增长——这不是故事,这是核弹级的商业兑现。
AI赛道基准重置,OpenAI不进则退。
Anthropic上市将首次把AI前沿实验室放进公开市场的显微镜下。过去整个AI投资狂潮只在私募市场定价,上市后审计财报、季度电话会、做空机构全都会来。若2万亿定价站住,OpenAI、Databricks的IPO窗口瞬间打开;若破发,AI泡沫的叙事将拿到最致命的数据点。更具杀伤力的是:华尔街分析师已将Anthropic市值与亚马逊持仓价值对比列为独立课题,这意味着AI独角兽的估值逻辑正在从“信仰定价”切换为“可比定价” 。对没有实打实营收的中小AI公司来说,这把尺子一旦立起来,裸泳者无处可藏。
加密市场:不是资金被抢,是叙事权被抢。
分析师Ben Cowen已发出警告:Anthropic的IPO可能分流比特币的关注度。历史有参照——SpaceX 6月上市前夕,比特币曾出现明显抛售,投机资金集体涌向AI股票。更直接的数据是:Anthropic尚未定价,基于加密货币的永续合约已把它短暂推上2万亿美元估值。资金不一定从BTC流向Anthropic,但散户的注意力和交易热情一定会被抽走。
这个秋天,AI上市热潮和比特币的价格考验时点若重合,$BTC 的反弹动力将面临真实威胁。
1
279
·
--
Bullisch
#cpi数据来袭能否触发9月加息
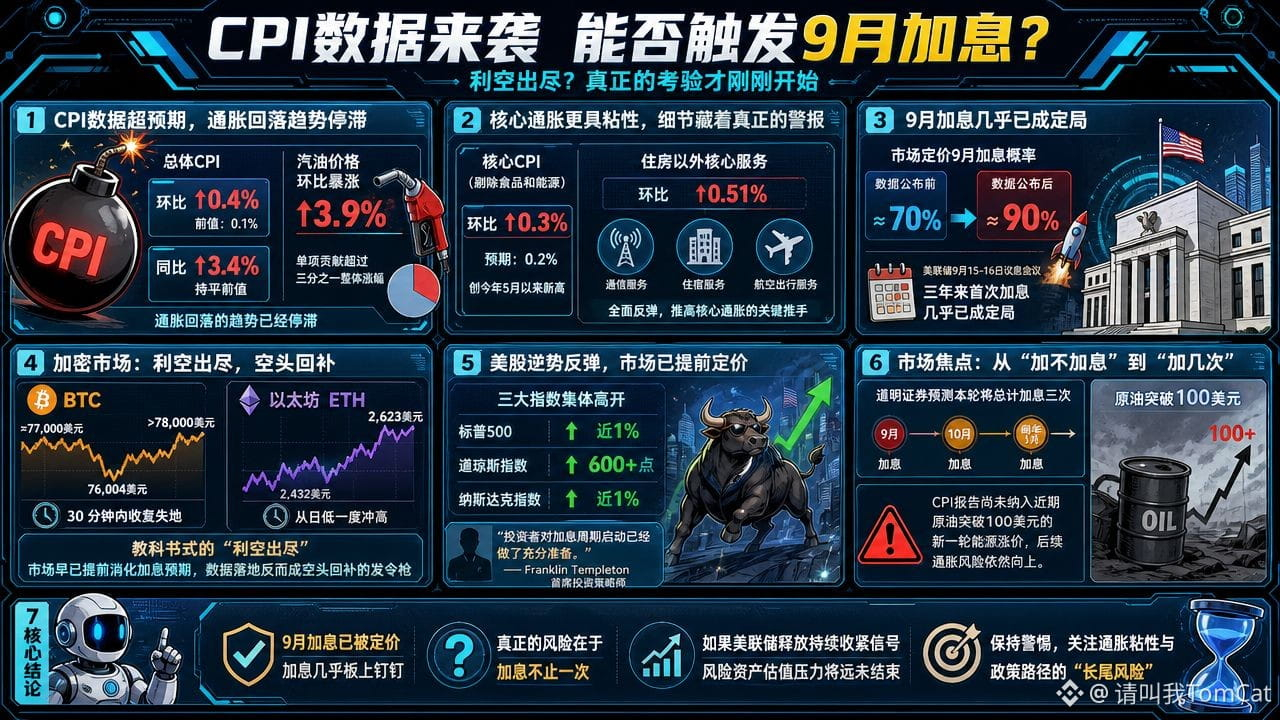
Heute Abend, als die August-CPI-Daten herauskamen, wirkte es wie eine Bombe: Der Monat-zu-Monat-Anstieg lag bei 0,4% nach zuvor 0,1% und stieg deutlich stärker als erwartet. Die Benzinpreise stiegen im Monatsvergleich um 3,9% in die Höhe; damit steuerte eine einzelne Position mehr als ein Drittel zum gesamten Anstieg bei. Im Jahresvergleich blieb der Anstieg bei 3,4% unverändert gegenüber dem vorherigen Wert, doch der Trend rückläufiger Inflation hat inzwischen angehalten.
Die Markterwartungen für eine Zinserhöhung der US-Notenbank im September schossen von etwa 70% auf nahe 90% hoch. Doch nachdem diese „Negativnachricht“ eingepreist wurde, prallten $BTC ,$ETH $SOL und US-Aktien stattdessen gegen den Trend nach oben – der Markt hat das Risiko einer Zinserhöhung bereits vorab eingepreist. Die eigentliche Gefahr ist nicht diese eine Zinserhöhung, sondern dass der Markt beginnt, weitere Zinserhöhungen als „mehr als nur einmal“ zu bepreisen.
Die wahre Alarmglocke steckt im Detail: Der Kern-CPI ohne Lebensmittel und Energie stieg im Monatsvergleich um 0,3% – höher als die Markterwartung von 0,2% und ein neues Hoch seit Mai dieses Jahres. Die Kern-Inflation bei Dienstleistungen legte ohne Wohnen im Monatsvergleich deutlich um 0,51% zu. Kommunikations-, Übernachtungs- und Flugverkehrs-Servicpreise sprangen ebenfalls flächendeckend wieder an – das sind die entscheidenden Treiber, die die Kerninflation nach oben schieben.
Vor der Veröffentlichung lagen die Markterwartungen für eine Zinserhöhung im September bei rund 70%; nach der Veröffentlichung schoss diese Wahrscheinlichkeit rasch auf nahe 90%. Das geldpolitische Treffen der US-Notenbank am 15. bis 16. September gilt nahezu zum ersten Mal in drei Jahren als praktisch feststehend.
Sekunden nach der Veröffentlichung fiel BTC von etwa 77.000 US-Dollar auf 76.004 US-Dollar, aber innerhalb von nur einer halben Stunde hatte es die Verluste vollständig wettgemacht und prallte über 78.000 US-Dollar zurück. Ethereum stieg sogar zeitweise vom Tages-Tief bei 2.432 US-Dollar bis auf 2.623 US-Dollar. Das ist ein lehrbuchmäßiges „Good News sind out of bad news“: Der Markt hat die Zinserhöhungs-Erwartungen längst vorab verdaut, und dass die Daten dann tatsächlich ankommen, ist eher das Startsignal für Short-Covering.
Schauen wir auf die US-Aktien. Alle drei großen Indizes eröffneten gleichzeitig fester, der S&P 500 legte im Tagesverlauf zwischenzeitlich fast 1% zu, der Dow Jones schoss zeitweise um mehr als 600 Punkte nach oben. Ein Satz von Franklin Templeton, Chief Investment Strategist, bringt es auf den Punkt: Anleger hätten die Bereitschaft für den Start des Zinserhöhungszyklus „ausreichend vorbereitet“.
Der Fokus, über den der Markt derzeit diskutiert, hat sich bereits von „ob“ auf „wie oft“ verschoben. Nomura? – ohne: Deutsche Bank? Hier: Die Ansicht von TD Securities lautet, dass in dieser Runde insgesamt drei Zinserhöhungen erwartet werden; im Oktober und im Januar des nächsten Jahres kommen noch zwei weitere „Schüsse“. Der CPI-Bericht hat die nächste Welle von Energiekosten durch den jüngsten Ölpreisanstieg über 100 US-Dollar noch nicht eingerechnet; die Inflationsrisiken bleiben daher weiterhin nach oben gerichtet.
Eine Zinserhöhung im September ist bereits eingepreist, aber nicht vollständig eingepreist ist, was der „Long Tail“ dieser Straffungsphase ist. Wenn die US-Notenbank in der Sitzung im September Signale für anhaltend straffe Bedingungen ausgibt, wird der Bewertungsdruck für Risk Assets mit Sicherheit noch nicht beendet sein.
#cpi数据来袭能否触发9月加息
Heute Abend, als die August-CPI-Daten herauskamen, wirkte es wie eine Bombe: Der Monat-zu-Monat-Anstieg lag bei 0,4% nach zuvor 0,1% und stieg deutlich stärker als erwartet. Die Benzinpreise stiegen im Monatsvergleich um 3,9% in die Höhe; damit steuerte eine einzelne Position mehr als ein Drittel zum gesamten Anstieg bei. Im Jahresvergleich blieb der Anstieg bei 3,4% unverändert gegenüber dem vorherigen Wert, doch der Trend rückläufiger Inflation hat inzwischen angehalten.
Die Markterwartungen für eine Zinserhöhung der US-Notenbank im September schossen von etwa 70% auf nahe 90% hoch. Doch nachdem diese „Negativnachricht“ eingepreist wurde, prallten $BTC ,$ETH $SOL und US-Aktien stattdessen gegen den Trend nach oben – der Markt hat das Risiko einer Zinserhöhung bereits vorab eingepreist. Die eigentliche Gefahr ist nicht diese eine Zinserhöhung, sondern dass der Markt beginnt, weitere Zinserhöhungen als „mehr als nur einmal“ zu bepreisen.
Die wahre Alarmglocke steckt im Detail: Der Kern-CPI ohne Lebensmittel und Energie stieg im Monatsvergleich um 0,3% – höher als die Markterwartung von 0,2% und ein neues Hoch seit Mai dieses Jahres. Die Kern-Inflation bei Dienstleistungen legte ohne Wohnen im Monatsvergleich deutlich um 0,51% zu. Kommunikations-, Übernachtungs- und Flugverkehrs-Servicpreise sprangen ebenfalls flächendeckend wieder an – das sind die entscheidenden Treiber, die die Kerninflation nach oben schieben.
Vor der Veröffentlichung lagen die Markterwartungen für eine Zinserhöhung im September bei rund 70%; nach der Veröffentlichung schoss diese Wahrscheinlichkeit rasch auf nahe 90%. Das geldpolitische Treffen der US-Notenbank am 15. bis 16. September gilt nahezu zum ersten Mal in drei Jahren als praktisch feststehend.
Sekunden nach der Veröffentlichung fiel BTC von etwa 77.000 US-Dollar auf 76.004 US-Dollar, aber innerhalb von nur einer halben Stunde hatte es die Verluste vollständig wettgemacht und prallte über 78.000 US-Dollar zurück. Ethereum stieg sogar zeitweise vom Tages-Tief bei 2.432 US-Dollar bis auf 2.623 US-Dollar. Das ist ein lehrbuchmäßiges „Good News sind out of bad news“: Der Markt hat die Zinserhöhungs-Erwartungen längst vorab verdaut, und dass die Daten dann tatsächlich ankommen, ist eher das Startsignal für Short-Covering.
Schauen wir auf die US-Aktien. Alle drei großen Indizes eröffneten gleichzeitig fester, der S&P 500 legte im Tagesverlauf zwischenzeitlich fast 1% zu, der Dow Jones schoss zeitweise um mehr als 600 Punkte nach oben. Ein Satz von Franklin Templeton, Chief Investment Strategist, bringt es auf den Punkt: Anleger hätten die Bereitschaft für den Start des Zinserhöhungszyklus „ausreichend vorbereitet“.
Der Fokus, über den der Markt derzeit diskutiert, hat sich bereits von „ob“ auf „wie oft“ verschoben. Nomura? – ohne: Deutsche Bank? Hier: Die Ansicht von TD Securities lautet, dass in dieser Runde insgesamt drei Zinserhöhungen erwartet werden; im Oktober und im Januar des nächsten Jahres kommen noch zwei weitere „Schüsse“. Der CPI-Bericht hat die nächste Welle von Energiekosten durch den jüngsten Ölpreisanstieg über 100 US-Dollar noch nicht eingerechnet; die Inflationsrisiken bleiben daher weiterhin nach oben gerichtet.
Eine Zinserhöhung im September ist bereits eingepreist, aber nicht vollständig eingepreist ist, was der „Long Tail“ dieser Straffungsphase ist. Wenn die US-Notenbank in der Sitzung im September Signale für anhaltend straffe Bedingungen ausgibt, wird der Bewertungsdruck für Risk Assets mit Sicherheit noch nicht beendet sein.
Heute Abend, als die August-CPI-Daten herauskamen, wirkte es wie eine Bombe: Der Monat-zu-Monat-Anstieg lag bei 0,4% nach zuvor 0,1% und stieg deutlich stärker als erwartet. Die Benzinpreise stiegen im Monatsvergleich um 3,9% in die Höhe; damit steuerte eine einzelne Position mehr als ein Drittel zum gesamten Anstieg bei. Im Jahresvergleich blieb der Anstieg bei 3,4% unverändert gegenüber dem vorherigen Wert, doch der Trend rückläufiger Inflation hat inzwischen angehalten.
Die Markterwartungen für eine Zinserhöhung der US-Notenbank im September schossen von etwa 70% auf nahe 90% hoch. Doch nachdem diese „Negativnachricht“ eingepreist wurde, prallten $BTC ,$ETH $SOL und US-Aktien stattdessen gegen den Trend nach oben – der Markt hat das Risiko einer Zinserhöhung bereits vorab eingepreist. Die eigentliche Gefahr ist nicht diese eine Zinserhöhung, sondern dass der Markt beginnt, weitere Zinserhöhungen als „mehr als nur einmal“ zu bepreisen.
Die wahre Alarmglocke steckt im Detail: Der Kern-CPI ohne Lebensmittel und Energie stieg im Monatsvergleich um 0,3% – höher als die Markterwartung von 0,2% und ein neues Hoch seit Mai dieses Jahres. Die Kern-Inflation bei Dienstleistungen legte ohne Wohnen im Monatsvergleich deutlich um 0,51% zu. Kommunikations-, Übernachtungs- und Flugverkehrs-Servicpreise sprangen ebenfalls flächendeckend wieder an – das sind die entscheidenden Treiber, die die Kerninflation nach oben schieben.
Vor der Veröffentlichung lagen die Markterwartungen für eine Zinserhöhung im September bei rund 70%; nach der Veröffentlichung schoss diese Wahrscheinlichkeit rasch auf nahe 90%. Das geldpolitische Treffen der US-Notenbank am 15. bis 16. September gilt nahezu zum ersten Mal in drei Jahren als praktisch feststehend.
Sekunden nach der Veröffentlichung fiel BTC von etwa 77.000 US-Dollar auf 76.004 US-Dollar, aber innerhalb von nur einer halben Stunde hatte es die Verluste vollständig wettgemacht und prallte über 78.000 US-Dollar zurück. Ethereum stieg sogar zeitweise vom Tages-Tief bei 2.432 US-Dollar bis auf 2.623 US-Dollar. Das ist ein lehrbuchmäßiges „Good News sind out of bad news“: Der Markt hat die Zinserhöhungs-Erwartungen längst vorab verdaut, und dass die Daten dann tatsächlich ankommen, ist eher das Startsignal für Short-Covering.
Schauen wir auf die US-Aktien. Alle drei großen Indizes eröffneten gleichzeitig fester, der S&P 500 legte im Tagesverlauf zwischenzeitlich fast 1% zu, der Dow Jones schoss zeitweise um mehr als 600 Punkte nach oben. Ein Satz von Franklin Templeton, Chief Investment Strategist, bringt es auf den Punkt: Anleger hätten die Bereitschaft für den Start des Zinserhöhungszyklus „ausreichend vorbereitet“.
Der Fokus, über den der Markt derzeit diskutiert, hat sich bereits von „ob“ auf „wie oft“ verschoben. Nomura? – ohne: Deutsche Bank? Hier: Die Ansicht von TD Securities lautet, dass in dieser Runde insgesamt drei Zinserhöhungen erwartet werden; im Oktober und im Januar des nächsten Jahres kommen noch zwei weitere „Schüsse“. Der CPI-Bericht hat die nächste Welle von Energiekosten durch den jüngsten Ölpreisanstieg über 100 US-Dollar noch nicht eingerechnet; die Inflationsrisiken bleiben daher weiterhin nach oben gerichtet.
Eine Zinserhöhung im September ist bereits eingepreist, aber nicht vollständig eingepreist ist, was der „Long Tail“ dieser Straffungsphase ist. Wenn die US-Notenbank in der Sitzung im September Signale für anhaltend straffe Bedingungen ausgibt, wird der Bewertungsdruck für Risk Assets mit Sicherheit noch nicht beendet sein.
3
3
2.6k
·
--
Bärisch
#美国8月ppi涨幅低于预期
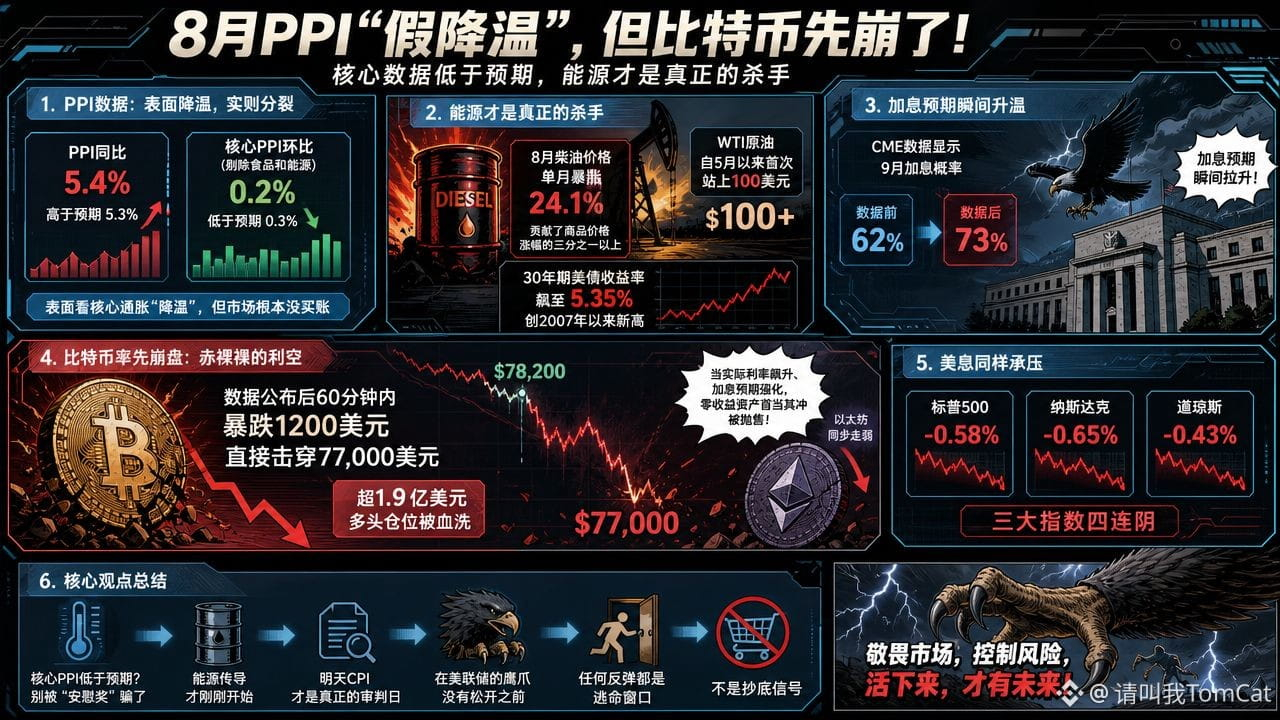
8月 PPI „kühlt vor“, aber die Kernzahlen enttäuschen – und Bitcoin kracht zuerst!
Gerade eben hat das US-Arbeitsministerium eine „spaltende Bombe“ abgeworfen.
Der August-PPI stieg im Jahresvergleich um 5,4% – mehr als erwartet (5,3%). Doch ohne Lebensmittel und Energie zog der Kern-PPI im Monatsvergleich nur um 0,2% an – weniger als erwartet (0,3%). Auf den ersten Blick scheint die Kerninflation „abzukühlen“. Aber der Markt hat das nicht gekauft.
Warum? Weil Energie der wahre Killer ist.
Die Dieselpreise im August sind in einem Monat um 24,1% explodiert und haben damit mehr als ein Drittel zum Anstieg der Warenpreise beigetragen. WTI-Rohöl ist seit Mai erstmals wieder über 100 US-Dollar gestiegen. Gleichzeitig schossen die Renditen 30-jähriger US-Staatsanleihen auf 5,35% – ein Hoch seit 2007. Laut CME-Daten ist die Wahrscheinlichkeit für eine Zinserhöhung im September von 62% vor den Daten in einem Moment auf 73% gestiegen.
Meine Einschätzung ist ganz direkt: Diese Daten sind für den Kryptomarkt eine blanke Abwärtsnachricht.
Innerhalb von 60 Minuten nach der Veröffentlichung der $BTC Daten stürzte der Kurs um 1.200 US-Dollar ab, durchbrach direkt die Marke von 77.000 US-Dollar – und mehr als 190 Mio. US-Dollar Long-Positionen wurden regelrecht ausgeblutet. Ethereum schwächte sich zeitgleich ebenfalls. Das ist kein Zufall: Wenn die Realzinsen stark ansteigen und die Zinserwartungen sich verstärken, werden zinslose bzw. renditeschwache Assets als Erste verkauft.
Auch an der Wall Street kam niemand ungeschoren davon. Der S&P 500 fiel um 0,58%, der Nasdaq um 0,65% – alle drei großen Indizes gehen vier Mal in Folge nach unten.
Kern-PPI unter den Erwartungen? Lass dich von diesem „Trostpreis“ nicht täuschen. Die Energie-Weiterleitung hat gerade erst begonnen, und der morgige CPI ist der eigentliche Gerichtstag. Solange die Falken-Kralle der Fed nicht locker lässt, sind alle Erholungen nur Fluchtfenster – kein Signal zum Einstieg.
#美国8月ppi涨幅低于预期
8月 PPI „kühlt vor“, aber die Kernzahlen enttäuschen – und Bitcoin kracht zuerst!
Gerade eben hat das US-Arbeitsministerium eine „spaltende Bombe“ abgeworfen.
Der August-PPI stieg im Jahresvergleich um 5,4% – mehr als erwartet (5,3%). Doch ohne Lebensmittel und Energie zog der Kern-PPI im Monatsvergleich nur um 0,2% an – weniger als erwartet (0,3%). Auf den ersten Blick scheint die Kerninflation „abzukühlen“. Aber der Markt hat das nicht gekauft.
Warum? Weil Energie der wahre Killer ist.
Die Dieselpreise im August sind in einem Monat um 24,1% explodiert und haben damit mehr als ein Drittel zum Anstieg der Warenpreise beigetragen. WTI-Rohöl ist seit Mai erstmals wieder über 100 US-Dollar gestiegen. Gleichzeitig schossen die Renditen 30-jähriger US-Staatsanleihen auf 5,35% – ein Hoch seit 2007. Laut CME-Daten ist die Wahrscheinlichkeit für eine Zinserhöhung im September von 62% vor den Daten in einem Moment auf 73% gestiegen.
Meine Einschätzung ist ganz direkt: Diese Daten sind für den Kryptomarkt eine blanke Abwärtsnachricht.
Innerhalb von 60 Minuten nach der Veröffentlichung der $BTC Daten stürzte der Kurs um 1.200 US-Dollar ab, durchbrach direkt die Marke von 77.000 US-Dollar – und mehr als 190 Mio. US-Dollar Long-Positionen wurden regelrecht ausgeblutet. Ethereum schwächte sich zeitgleich ebenfalls. Das ist kein Zufall: Wenn die Realzinsen stark ansteigen und die Zinserwartungen sich verstärken, werden zinslose bzw. renditeschwache Assets als Erste verkauft.
Auch an der Wall Street kam niemand ungeschoren davon. Der S&P 500 fiel um 0,58%, der Nasdaq um 0,65% – alle drei großen Indizes gehen vier Mal in Folge nach unten.
Kern-PPI unter den Erwartungen? Lass dich von diesem „Trostpreis“ nicht täuschen. Die Energie-Weiterleitung hat gerade erst begonnen, und der morgige CPI ist der eigentliche Gerichtstag. Solange die Falken-Kralle der Fed nicht locker lässt, sind alle Erholungen nur Fluchtfenster – kein Signal zum Einstieg.
8月 PPI „kühlt vor“, aber die Kernzahlen enttäuschen – und Bitcoin kracht zuerst!
Gerade eben hat das US-Arbeitsministerium eine „spaltende Bombe“ abgeworfen.
Der August-PPI stieg im Jahresvergleich um 5,4% – mehr als erwartet (5,3%). Doch ohne Lebensmittel und Energie zog der Kern-PPI im Monatsvergleich nur um 0,2% an – weniger als erwartet (0,3%). Auf den ersten Blick scheint die Kerninflation „abzukühlen“. Aber der Markt hat das nicht gekauft.
Warum? Weil Energie der wahre Killer ist.
Die Dieselpreise im August sind in einem Monat um 24,1% explodiert und haben damit mehr als ein Drittel zum Anstieg der Warenpreise beigetragen. WTI-Rohöl ist seit Mai erstmals wieder über 100 US-Dollar gestiegen. Gleichzeitig schossen die Renditen 30-jähriger US-Staatsanleihen auf 5,35% – ein Hoch seit 2007. Laut CME-Daten ist die Wahrscheinlichkeit für eine Zinserhöhung im September von 62% vor den Daten in einem Moment auf 73% gestiegen.
Meine Einschätzung ist ganz direkt: Diese Daten sind für den Kryptomarkt eine blanke Abwärtsnachricht.
Innerhalb von 60 Minuten nach der Veröffentlichung der $BTC Daten stürzte der Kurs um 1.200 US-Dollar ab, durchbrach direkt die Marke von 77.000 US-Dollar – und mehr als 190 Mio. US-Dollar Long-Positionen wurden regelrecht ausgeblutet. Ethereum schwächte sich zeitgleich ebenfalls. Das ist kein Zufall: Wenn die Realzinsen stark ansteigen und die Zinserwartungen sich verstärken, werden zinslose bzw. renditeschwache Assets als Erste verkauft.
Auch an der Wall Street kam niemand ungeschoren davon. Der S&P 500 fiel um 0,58%, der Nasdaq um 0,65% – alle drei großen Indizes gehen vier Mal in Folge nach unten.
Kern-PPI unter den Erwartungen? Lass dich von diesem „Trostpreis“ nicht täuschen. Die Energie-Weiterleitung hat gerade erst begonnen, und der morgige CPI ist der eigentliche Gerichtstag. Solange die Falken-Kralle der Fed nicht locker lässt, sind alle Erholungen nur Fluchtfenster – kein Signal zum Einstieg.
1
2
5.8k
·
--
$BTC und $BNB befinden sich gerade in einem Rückruf-/Volatilitätszyklus
Wann ist es denn soweit, dass bei 7,6 weiter ein paar aktuelle Bestände gekauft werden können
Regelmäßiges Investieren in Mainstream-Kryptowährungen ist der wahre Weg
$BTC und $BNB befinden sich gerade in einem Rückruf-/Volatilitätszyklus
Wann ist es denn soweit, dass bei 7,6 weiter ein paar aktuelle Bestände gekauft werden können
Regelmäßiges Investieren in Mainstream-Kryptowährungen ist der wahre Weg
Wann ist es denn soweit, dass bei 7,6 weiter ein paar aktuelle Bestände gekauft werden können
Regelmäßiges Investieren in Mainstream-Kryptowährungen ist der wahre Weg
1.5k
5
82
1.5k
·
--
Bullisch
Verifiziert
#美财政部拟回购最多60亿美元国债
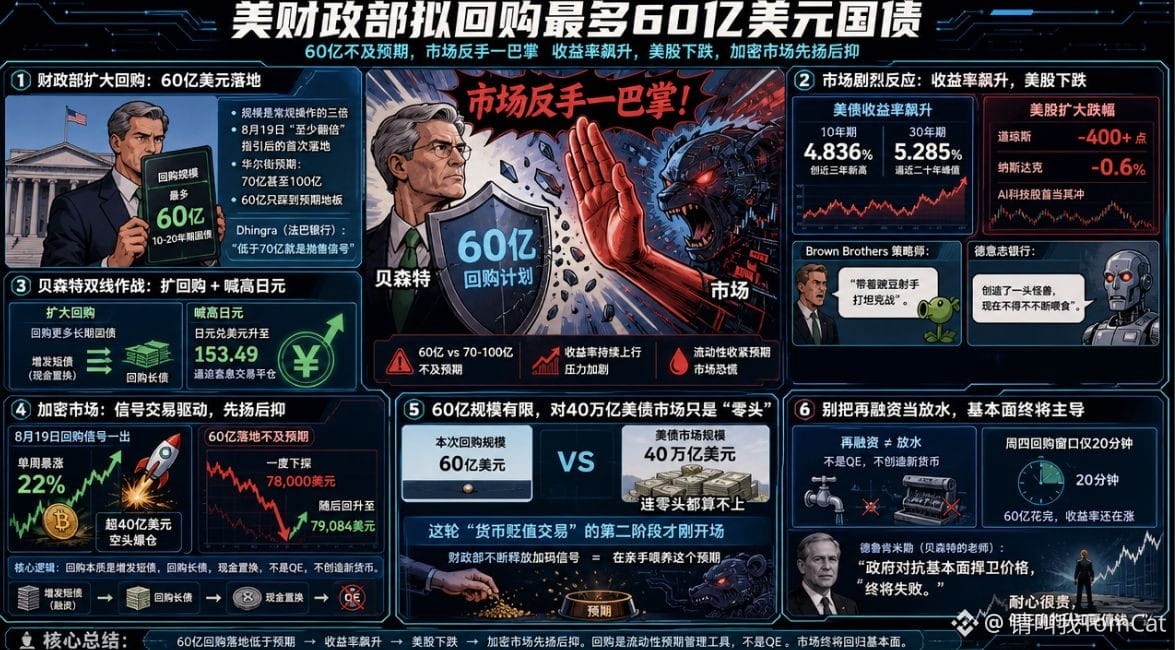
Bessent wirft 6 Milliarden „Rettungs-Ass“ auf den Tisch, doch der Markt schlägt zurück – die Rendite 10-jähriger US-Staatsanleihen schießt auf 4,85% und erreicht den höchsten Stand seit nahezu drei Jahren; die Kurse an der US-Börse weiten die Verluste sofort aus.
Am Mittwoch gab das US-Finanzministerium bekannt, dass es am Donnerstag Anleihen mit Laufzeiten von 10 bis 20 Jahren im Umfang von maximal 6 Milliarden US-Dollar zurückkaufen will. Das entspricht dem Dreifachen des üblichen Vorgehens und ist die erste konkrete Umsetzung nach der „mindestens verdoppeln“-Leitlinie vom 19. August. An der Wall Street wurde jedoch mit 7 Milliarden bis sogar 10 Milliarden gerechnet – 6 Milliarden trifft nur den unteren Rand der Erwartungen. Dhingra, Leiter der Zinsstrategie bei der Bank of F.A.B., brachte es auf den Punkt: „Weniger als 7 Milliarden ist ein Verkaufssignal.“
Bessent operiert zweigleisig: Er stockt den Rückkauf aus und fordert zugleich einen höheren Yen. Der Yen-Dollar-Kurs steigt auf 153,49 und zwingt Carry-Trade-Positionen zum Schließen; die Rendite 10-jähriger Anleihen klettert auf 4,836%, die 30-jährige liegt bei 5,285% und kommt dem Hoch von vor rund zwanzig Jahren bedenklich nahe. Der Dow fällt um mehr als 400 Punkte, der Nasdaq um 0,6% – besonders betroffen sind KI-Technologieaktien. Die Worte eines Strategen von Brown Brothers sind hart – „mit einem Erbsenwerfer gegen einen Panzer zu kämpfen“. Noch giftiger äußerte sich die Deutsche Bank: „Man hat ein Monster geschaffen und muss es nun immer wieder füttern.“
Auch auf dem Kryptomarkt sieht man das so: Nach dem Rückkauf-Signal am 19. August stieg $BTC in einer Woche um 22% – über 4 Milliarden US-Dollar Short-Positionen wurden liquidiert. Doch das war ein Signalhandel: Man setzte auf einen Wendepunkt bei der Liquidität. Dass nun 6 Milliarden wie angekündigt umgesetzt werden, aber hinter den Erwartungen zurückbleibt, ließ $BTC zeitweise bis auf 78.000 US-Dollar fallen, bevor es sich wieder auf 79.084 US-Dollar erholte. Der Kern bleibt gleich: Rückkäufe sind im Grunde eine Aufstockung kurzfristiger Schuldtitel und der Rückkauf langfristiger Anleihen – Cash wird umgeschichtet, nicht QE, und es wird keine neue Währung geschaffen.
6 Milliarden im Markt von 40 Billionen US-Dollar sind nicht einmal ein Bruchteil davon. Die zweite Phase dieses „Währungsabwertungs-Trades“ hat gerade erst begonnen: Das Finanzministerium sendet fortlaufend Signale für noch mehr Nachschub – es füttert diese Erwartung im Grunde selbst. Aber verwechselt nicht Refinanzierung mit einer Geldschwemme. Das Rückkauf-Fenster am Donnerstag ist nur 20 Minuten geöffnet; selbst nachdem die 6 Milliarden ausgegeben sind, steigen die Renditen weiter – Bessents Mentor Drückenmiller hat es bereits gesagt: Wenn die Regierung den Fundamentaldaten entgegensteht, um Preise zu verteidigen, wird sie letztlich scheitern.
#美财政部拟回购最多60亿美元国债
Bessent wirft 6 Milliarden „Rettungs-Ass“ auf den Tisch, doch der Markt schlägt zurück – die Rendite 10-jähriger US-Staatsanleihen schießt auf 4,85% und erreicht den höchsten Stand seit nahezu drei Jahren; die Kurse an der US-Börse weiten die Verluste sofort aus.
Am Mittwoch gab das US-Finanzministerium bekannt, dass es am Donnerstag Anleihen mit Laufzeiten von 10 bis 20 Jahren im Umfang von maximal 6 Milliarden US-Dollar zurückkaufen will. Das entspricht dem Dreifachen des üblichen Vorgehens und ist die erste konkrete Umsetzung nach der „mindestens verdoppeln“-Leitlinie vom 19. August. An der Wall Street wurde jedoch mit 7 Milliarden bis sogar 10 Milliarden gerechnet – 6 Milliarden trifft nur den unteren Rand der Erwartungen. Dhingra, Leiter der Zinsstrategie bei der Bank of F.A.B., brachte es auf den Punkt: „Weniger als 7 Milliarden ist ein Verkaufssignal.“
Bessent operiert zweigleisig: Er stockt den Rückkauf aus und fordert zugleich einen höheren Yen. Der Yen-Dollar-Kurs steigt auf 153,49 und zwingt Carry-Trade-Positionen zum Schließen; die Rendite 10-jähriger Anleihen klettert auf 4,836%, die 30-jährige liegt bei 5,285% und kommt dem Hoch von vor rund zwanzig Jahren bedenklich nahe. Der Dow fällt um mehr als 400 Punkte, der Nasdaq um 0,6% – besonders betroffen sind KI-Technologieaktien. Die Worte eines Strategen von Brown Brothers sind hart – „mit einem Erbsenwerfer gegen einen Panzer zu kämpfen“. Noch giftiger äußerte sich die Deutsche Bank: „Man hat ein Monster geschaffen und muss es nun immer wieder füttern.“
Auch auf dem Kryptomarkt sieht man das so: Nach dem Rückkauf-Signal am 19. August stieg $BTC in einer Woche um 22% – über 4 Milliarden US-Dollar Short-Positionen wurden liquidiert. Doch das war ein Signalhandel: Man setzte auf einen Wendepunkt bei der Liquidität. Dass nun 6 Milliarden wie angekündigt umgesetzt werden, aber hinter den Erwartungen zurückbleibt, ließ $BTC zeitweise bis auf 78.000 US-Dollar fallen, bevor es sich wieder auf 79.084 US-Dollar erholte. Der Kern bleibt gleich: Rückkäufe sind im Grunde eine Aufstockung kurzfristiger Schuldtitel und der Rückkauf langfristiger Anleihen – Cash wird umgeschichtet, nicht QE, und es wird keine neue Währung geschaffen.
6 Milliarden im Markt von 40 Billionen US-Dollar sind nicht einmal ein Bruchteil davon. Die zweite Phase dieses „Währungsabwertungs-Trades“ hat gerade erst begonnen: Das Finanzministerium sendet fortlaufend Signale für noch mehr Nachschub – es füttert diese Erwartung im Grunde selbst. Aber verwechselt nicht Refinanzierung mit einer Geldschwemme. Das Rückkauf-Fenster am Donnerstag ist nur 20 Minuten geöffnet; selbst nachdem die 6 Milliarden ausgegeben sind, steigen die Renditen weiter – Bessents Mentor Drückenmiller hat es bereits gesagt: Wenn die Regierung den Fundamentaldaten entgegensteht, um Preise zu verteidigen, wird sie letztlich scheitern.
Bessent wirft 6 Milliarden „Rettungs-Ass“ auf den Tisch, doch der Markt schlägt zurück – die Rendite 10-jähriger US-Staatsanleihen schießt auf 4,85% und erreicht den höchsten Stand seit nahezu drei Jahren; die Kurse an der US-Börse weiten die Verluste sofort aus.
Am Mittwoch gab das US-Finanzministerium bekannt, dass es am Donnerstag Anleihen mit Laufzeiten von 10 bis 20 Jahren im Umfang von maximal 6 Milliarden US-Dollar zurückkaufen will. Das entspricht dem Dreifachen des üblichen Vorgehens und ist die erste konkrete Umsetzung nach der „mindestens verdoppeln“-Leitlinie vom 19. August. An der Wall Street wurde jedoch mit 7 Milliarden bis sogar 10 Milliarden gerechnet – 6 Milliarden trifft nur den unteren Rand der Erwartungen. Dhingra, Leiter der Zinsstrategie bei der Bank of F.A.B., brachte es auf den Punkt: „Weniger als 7 Milliarden ist ein Verkaufssignal.“
Bessent operiert zweigleisig: Er stockt den Rückkauf aus und fordert zugleich einen höheren Yen. Der Yen-Dollar-Kurs steigt auf 153,49 und zwingt Carry-Trade-Positionen zum Schließen; die Rendite 10-jähriger Anleihen klettert auf 4,836%, die 30-jährige liegt bei 5,285% und kommt dem Hoch von vor rund zwanzig Jahren bedenklich nahe. Der Dow fällt um mehr als 400 Punkte, der Nasdaq um 0,6% – besonders betroffen sind KI-Technologieaktien. Die Worte eines Strategen von Brown Brothers sind hart – „mit einem Erbsenwerfer gegen einen Panzer zu kämpfen“. Noch giftiger äußerte sich die Deutsche Bank: „Man hat ein Monster geschaffen und muss es nun immer wieder füttern.“
Auch auf dem Kryptomarkt sieht man das so: Nach dem Rückkauf-Signal am 19. August stieg $BTC in einer Woche um 22% – über 4 Milliarden US-Dollar Short-Positionen wurden liquidiert. Doch das war ein Signalhandel: Man setzte auf einen Wendepunkt bei der Liquidität. Dass nun 6 Milliarden wie angekündigt umgesetzt werden, aber hinter den Erwartungen zurückbleibt, ließ $BTC zeitweise bis auf 78.000 US-Dollar fallen, bevor es sich wieder auf 79.084 US-Dollar erholte. Der Kern bleibt gleich: Rückkäufe sind im Grunde eine Aufstockung kurzfristiger Schuldtitel und der Rückkauf langfristiger Anleihen – Cash wird umgeschichtet, nicht QE, und es wird keine neue Währung geschaffen.
6 Milliarden im Markt von 40 Billionen US-Dollar sind nicht einmal ein Bruchteil davon. Die zweite Phase dieses „Währungsabwertungs-Trades“ hat gerade erst begonnen: Das Finanzministerium sendet fortlaufend Signale für noch mehr Nachschub – es füttert diese Erwartung im Grunde selbst. Aber verwechselt nicht Refinanzierung mit einer Geldschwemme. Das Rückkauf-Fenster am Donnerstag ist nur 20 Minuten geöffnet; selbst nachdem die 6 Milliarden ausgegeben sind, steigen die Renditen weiter – Bessents Mentor Drückenmiller hat es bereits gesagt: Wenn die Regierung den Fundamentaldaten entgegensteht, um Preise zu verteidigen, wird sie letztlich scheitern.
1
208
·
--
Verifiziert
#灰度zcashetf资产突破5亿美元
Zwei Wochen, 5 Milliarden. Das ist keine langsame Aufwärmphase, das ist ein Ausbruch.
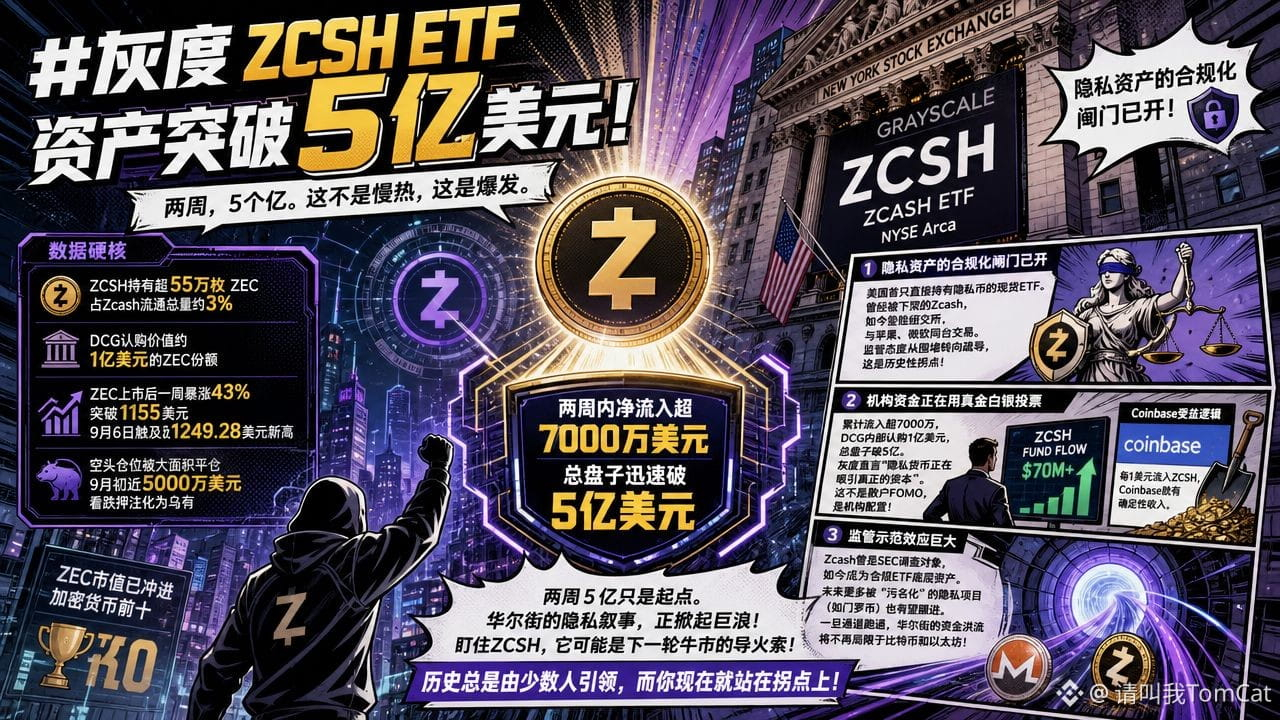
Das Ergebnisprotokoll des Grayscale-Zcash-Spot-ETFs (Code: ZCSH). Nach nur zwei Wochen an der NYSE Arca direkt notiert, wurde das verwaltete Vermögen sofort durch die Marke von 500 Mio. USD durchbrochen. Das ist kein Party-Besäufnis von Meme-Coins, das ist die formelle Umarmung von Privacy-Assets durch Wall Street.
Daten sind hart: ZCSH hält über 550.000 Coins im Wert von $ZEC und macht etwa 3% der gesamten Zcash-Umlaufmenge aus. Die Grayscale-Muttergesellschaft DCG hat direkt ZEC im Gegenwert von rund 100 Mio. USD gezeichnet. Der Markt hat per Fußabdruck abgestimmt: Nach der ZEC-Listung schoss der Kurs innerhalb einer Woche um 43% nach oben und durchbrach 1.155 USD; am 6. September wurde sogar ein mehrjähriges Hoch von 1.249,28 USD erreicht. In nur zwei Wochen betrug der Nettozufluss über 70 Mio. USD, wodurch die Gesamtzahl rasch die 500-Mio.-Marke durchbrach. Die Marktkapitalisierung von ZEC ist inzwischen in die Top 10 der Krypto-Währungen vorgedrungen, und Short-Positionen wurden in großem Umfang glattgestellt – allein Anfang September wurden rund 50 Mio. USD an bärischen Wetten zunichte gemacht.
Wirklich aufregend ist die zugrunde liegende Logik
Erstens: Die Compliance-Tore für Privacy-Assets stehen offen. ZCSH ist der erste Spot-ETF in den USA, der Privacy-Coins direkt hält. Früher wurde Zcash von Börsen heruntergenommen, heute ist es an der NYSE gelistet und tritt mit Apple und Microsoft auf derselben Bühne auf. Die Haltung der Aufsicht hat sich von Blockade zu Förderung verlagert – ein historischer Wendepunkt.
Zweitens: Institutionelles Kapital stimmt mit echtem Geld ab. Der kumulierte Zufluss liegt bei über 70 Mio. USD; zusammen mit DCGs internem Zeichnungsvolumen von 100 Mio. USD ist der Gesamtbestand auf über 500 Mio. angewachsen. Grayscale sagt offen: „Privacy-Währungen ziehen wirkliches Kapital an.“ Das ist kein FOMO von Privatanlegern, sondern eine institutionelle Allokation. Und weil Coinbase als Verwahrer direkt von stabilen Verwahrgebühren profitiert, ist die Logik der „Schaufel-Aktien“ in den US-Aktienmärkten klar: Fließt 1 USD in ZCSH, gibt es für Coinbase einen verlässlichen Einnahmenstrom. Das wird den Nasdaq nicht sofort nach oben ziehen, aber die Burggraben-Stützmauer des COIN-Geschäfts mit Institutionen wird breiter.
Drittens: Die Signalwirkung der Regulierung ist riesig. Zcash war einst Gegenstand von SEC-Untersuchungen und ist heute zur Basisanlage eines konformen ETFs geworden. Das bedeutet: In Zukunft könnten auch weitere „stigmatisierte“ Privacy-Projekte (wie Monero) folgen. Sobald der Gang durch den Korridor einmal durchläuft, wird die Compliance-Landkarte im Krypto-Bereich grundlegend neu geschrieben – und der Geldstrom aus der Wall Street wird nicht mehr nur auf Bitcoin und Ethereum beschränkt sein.
5 Milliarden nach zwei Wochen sind nur der Anfang. Die Privacy-Erzählung der Wall Street entfacht gerade eine große Flut. Behalte ZCSH im Blick – es könnte der Zündfunke für die nächste Bullenrunde sein. Die Geschichte wird stets von wenigen geführt, und du stehst jetzt genau an der Weggabelung.
#灰度zcashetf资产突破5亿美元
Zwei Wochen, 5 Milliarden. Das ist keine langsame Aufwärmphase, das ist ein Ausbruch.
Das Ergebnisprotokoll des Grayscale-Zcash-Spot-ETFs (Code: ZCSH). Nach nur zwei Wochen an der NYSE Arca direkt notiert, wurde das verwaltete Vermögen sofort durch die Marke von 500 Mio. USD durchbrochen. Das ist kein Party-Besäufnis von Meme-Coins, das ist die formelle Umarmung von Privacy-Assets durch Wall Street.
Daten sind hart: ZCSH hält über 550.000 Coins im Wert von $ZEC und macht etwa 3% der gesamten Zcash-Umlaufmenge aus. Die Grayscale-Muttergesellschaft DCG hat direkt ZEC im Gegenwert von rund 100 Mio. USD gezeichnet. Der Markt hat per Fußabdruck abgestimmt: Nach der ZEC-Listung schoss der Kurs innerhalb einer Woche um 43% nach oben und durchbrach 1.155 USD; am 6. September wurde sogar ein mehrjähriges Hoch von 1.249,28 USD erreicht. In nur zwei Wochen betrug der Nettozufluss über 70 Mio. USD, wodurch die Gesamtzahl rasch die 500-Mio.-Marke durchbrach. Die Marktkapitalisierung von ZEC ist inzwischen in die Top 10 der Krypto-Währungen vorgedrungen, und Short-Positionen wurden in großem Umfang glattgestellt – allein Anfang September wurden rund 50 Mio. USD an bärischen Wetten zunichte gemacht.
Wirklich aufregend ist die zugrunde liegende Logik
Erstens: Die Compliance-Tore für Privacy-Assets stehen offen. ZCSH ist der erste Spot-ETF in den USA, der Privacy-Coins direkt hält. Früher wurde Zcash von Börsen heruntergenommen, heute ist es an der NYSE gelistet und tritt mit Apple und Microsoft auf derselben Bühne auf. Die Haltung der Aufsicht hat sich von Blockade zu Förderung verlagert – ein historischer Wendepunkt.
Zweitens: Institutionelles Kapital stimmt mit echtem Geld ab. Der kumulierte Zufluss liegt bei über 70 Mio. USD; zusammen mit DCGs internem Zeichnungsvolumen von 100 Mio. USD ist der Gesamtbestand auf über 500 Mio. angewachsen. Grayscale sagt offen: „Privacy-Währungen ziehen wirkliches Kapital an.“ Das ist kein FOMO von Privatanlegern, sondern eine institutionelle Allokation. Und weil Coinbase als Verwahrer direkt von stabilen Verwahrgebühren profitiert, ist die Logik der „Schaufel-Aktien“ in den US-Aktienmärkten klar: Fließt 1 USD in ZCSH, gibt es für Coinbase einen verlässlichen Einnahmenstrom. Das wird den Nasdaq nicht sofort nach oben ziehen, aber die Burggraben-Stützmauer des COIN-Geschäfts mit Institutionen wird breiter.
Drittens: Die Signalwirkung der Regulierung ist riesig. Zcash war einst Gegenstand von SEC-Untersuchungen und ist heute zur Basisanlage eines konformen ETFs geworden. Das bedeutet: In Zukunft könnten auch weitere „stigmatisierte“ Privacy-Projekte (wie Monero) folgen. Sobald der Gang durch den Korridor einmal durchläuft, wird die Compliance-Landkarte im Krypto-Bereich grundlegend neu geschrieben – und der Geldstrom aus der Wall Street wird nicht mehr nur auf Bitcoin und Ethereum beschränkt sein.
5 Milliarden nach zwei Wochen sind nur der Anfang. Die Privacy-Erzählung der Wall Street entfacht gerade eine große Flut. Behalte ZCSH im Blick – es könnte der Zündfunke für die nächste Bullenrunde sein. Die Geschichte wird stets von wenigen geführt, und du stehst jetzt genau an der Weggabelung.
Zwei Wochen, 5 Milliarden. Das ist keine langsame Aufwärmphase, das ist ein Ausbruch.
Das Ergebnisprotokoll des Grayscale-Zcash-Spot-ETFs (Code: ZCSH). Nach nur zwei Wochen an der NYSE Arca direkt notiert, wurde das verwaltete Vermögen sofort durch die Marke von 500 Mio. USD durchbrochen. Das ist kein Party-Besäufnis von Meme-Coins, das ist die formelle Umarmung von Privacy-Assets durch Wall Street.
Daten sind hart: ZCSH hält über 550.000 Coins im Wert von $ZEC und macht etwa 3% der gesamten Zcash-Umlaufmenge aus. Die Grayscale-Muttergesellschaft DCG hat direkt ZEC im Gegenwert von rund 100 Mio. USD gezeichnet. Der Markt hat per Fußabdruck abgestimmt: Nach der ZEC-Listung schoss der Kurs innerhalb einer Woche um 43% nach oben und durchbrach 1.155 USD; am 6. September wurde sogar ein mehrjähriges Hoch von 1.249,28 USD erreicht. In nur zwei Wochen betrug der Nettozufluss über 70 Mio. USD, wodurch die Gesamtzahl rasch die 500-Mio.-Marke durchbrach. Die Marktkapitalisierung von ZEC ist inzwischen in die Top 10 der Krypto-Währungen vorgedrungen, und Short-Positionen wurden in großem Umfang glattgestellt – allein Anfang September wurden rund 50 Mio. USD an bärischen Wetten zunichte gemacht.
Wirklich aufregend ist die zugrunde liegende Logik
Erstens: Die Compliance-Tore für Privacy-Assets stehen offen. ZCSH ist der erste Spot-ETF in den USA, der Privacy-Coins direkt hält. Früher wurde Zcash von Börsen heruntergenommen, heute ist es an der NYSE gelistet und tritt mit Apple und Microsoft auf derselben Bühne auf. Die Haltung der Aufsicht hat sich von Blockade zu Förderung verlagert – ein historischer Wendepunkt.
Zweitens: Institutionelles Kapital stimmt mit echtem Geld ab. Der kumulierte Zufluss liegt bei über 70 Mio. USD; zusammen mit DCGs internem Zeichnungsvolumen von 100 Mio. USD ist der Gesamtbestand auf über 500 Mio. angewachsen. Grayscale sagt offen: „Privacy-Währungen ziehen wirkliches Kapital an.“ Das ist kein FOMO von Privatanlegern, sondern eine institutionelle Allokation. Und weil Coinbase als Verwahrer direkt von stabilen Verwahrgebühren profitiert, ist die Logik der „Schaufel-Aktien“ in den US-Aktienmärkten klar: Fließt 1 USD in ZCSH, gibt es für Coinbase einen verlässlichen Einnahmenstrom. Das wird den Nasdaq nicht sofort nach oben ziehen, aber die Burggraben-Stützmauer des COIN-Geschäfts mit Institutionen wird breiter.
Drittens: Die Signalwirkung der Regulierung ist riesig. Zcash war einst Gegenstand von SEC-Untersuchungen und ist heute zur Basisanlage eines konformen ETFs geworden. Das bedeutet: In Zukunft könnten auch weitere „stigmatisierte“ Privacy-Projekte (wie Monero) folgen. Sobald der Gang durch den Korridor einmal durchläuft, wird die Compliance-Landkarte im Krypto-Bereich grundlegend neu geschrieben – und der Geldstrom aus der Wall Street wird nicht mehr nur auf Bitcoin und Ethereum beschränkt sein.
5 Milliarden nach zwei Wochen sind nur der Anfang. Die Privacy-Erzählung der Wall Street entfacht gerade eine große Flut. Behalte ZCSH im Blick – es könnte der Zündfunke für die nächste Bullenrunde sein. Die Geschichte wird stets von wenigen geführt, und du stehst jetzt genau an der Weggabelung.
1
7
6.1k
·
--
Bullisch
Verifiziert
#aero单日上涨17%
$AERO Starker Anstieg an einem einzigen Tag von 17%!Gegen den Trend den Drachen niederstrecken – das ist der wahre „Crypto-Einsiedler“
Während der gesamte Markt voller Wehklagen war, schlug AERO den Bullen mit einer einzigen großen Tageskerze dem Bären brutal ins Gesicht!
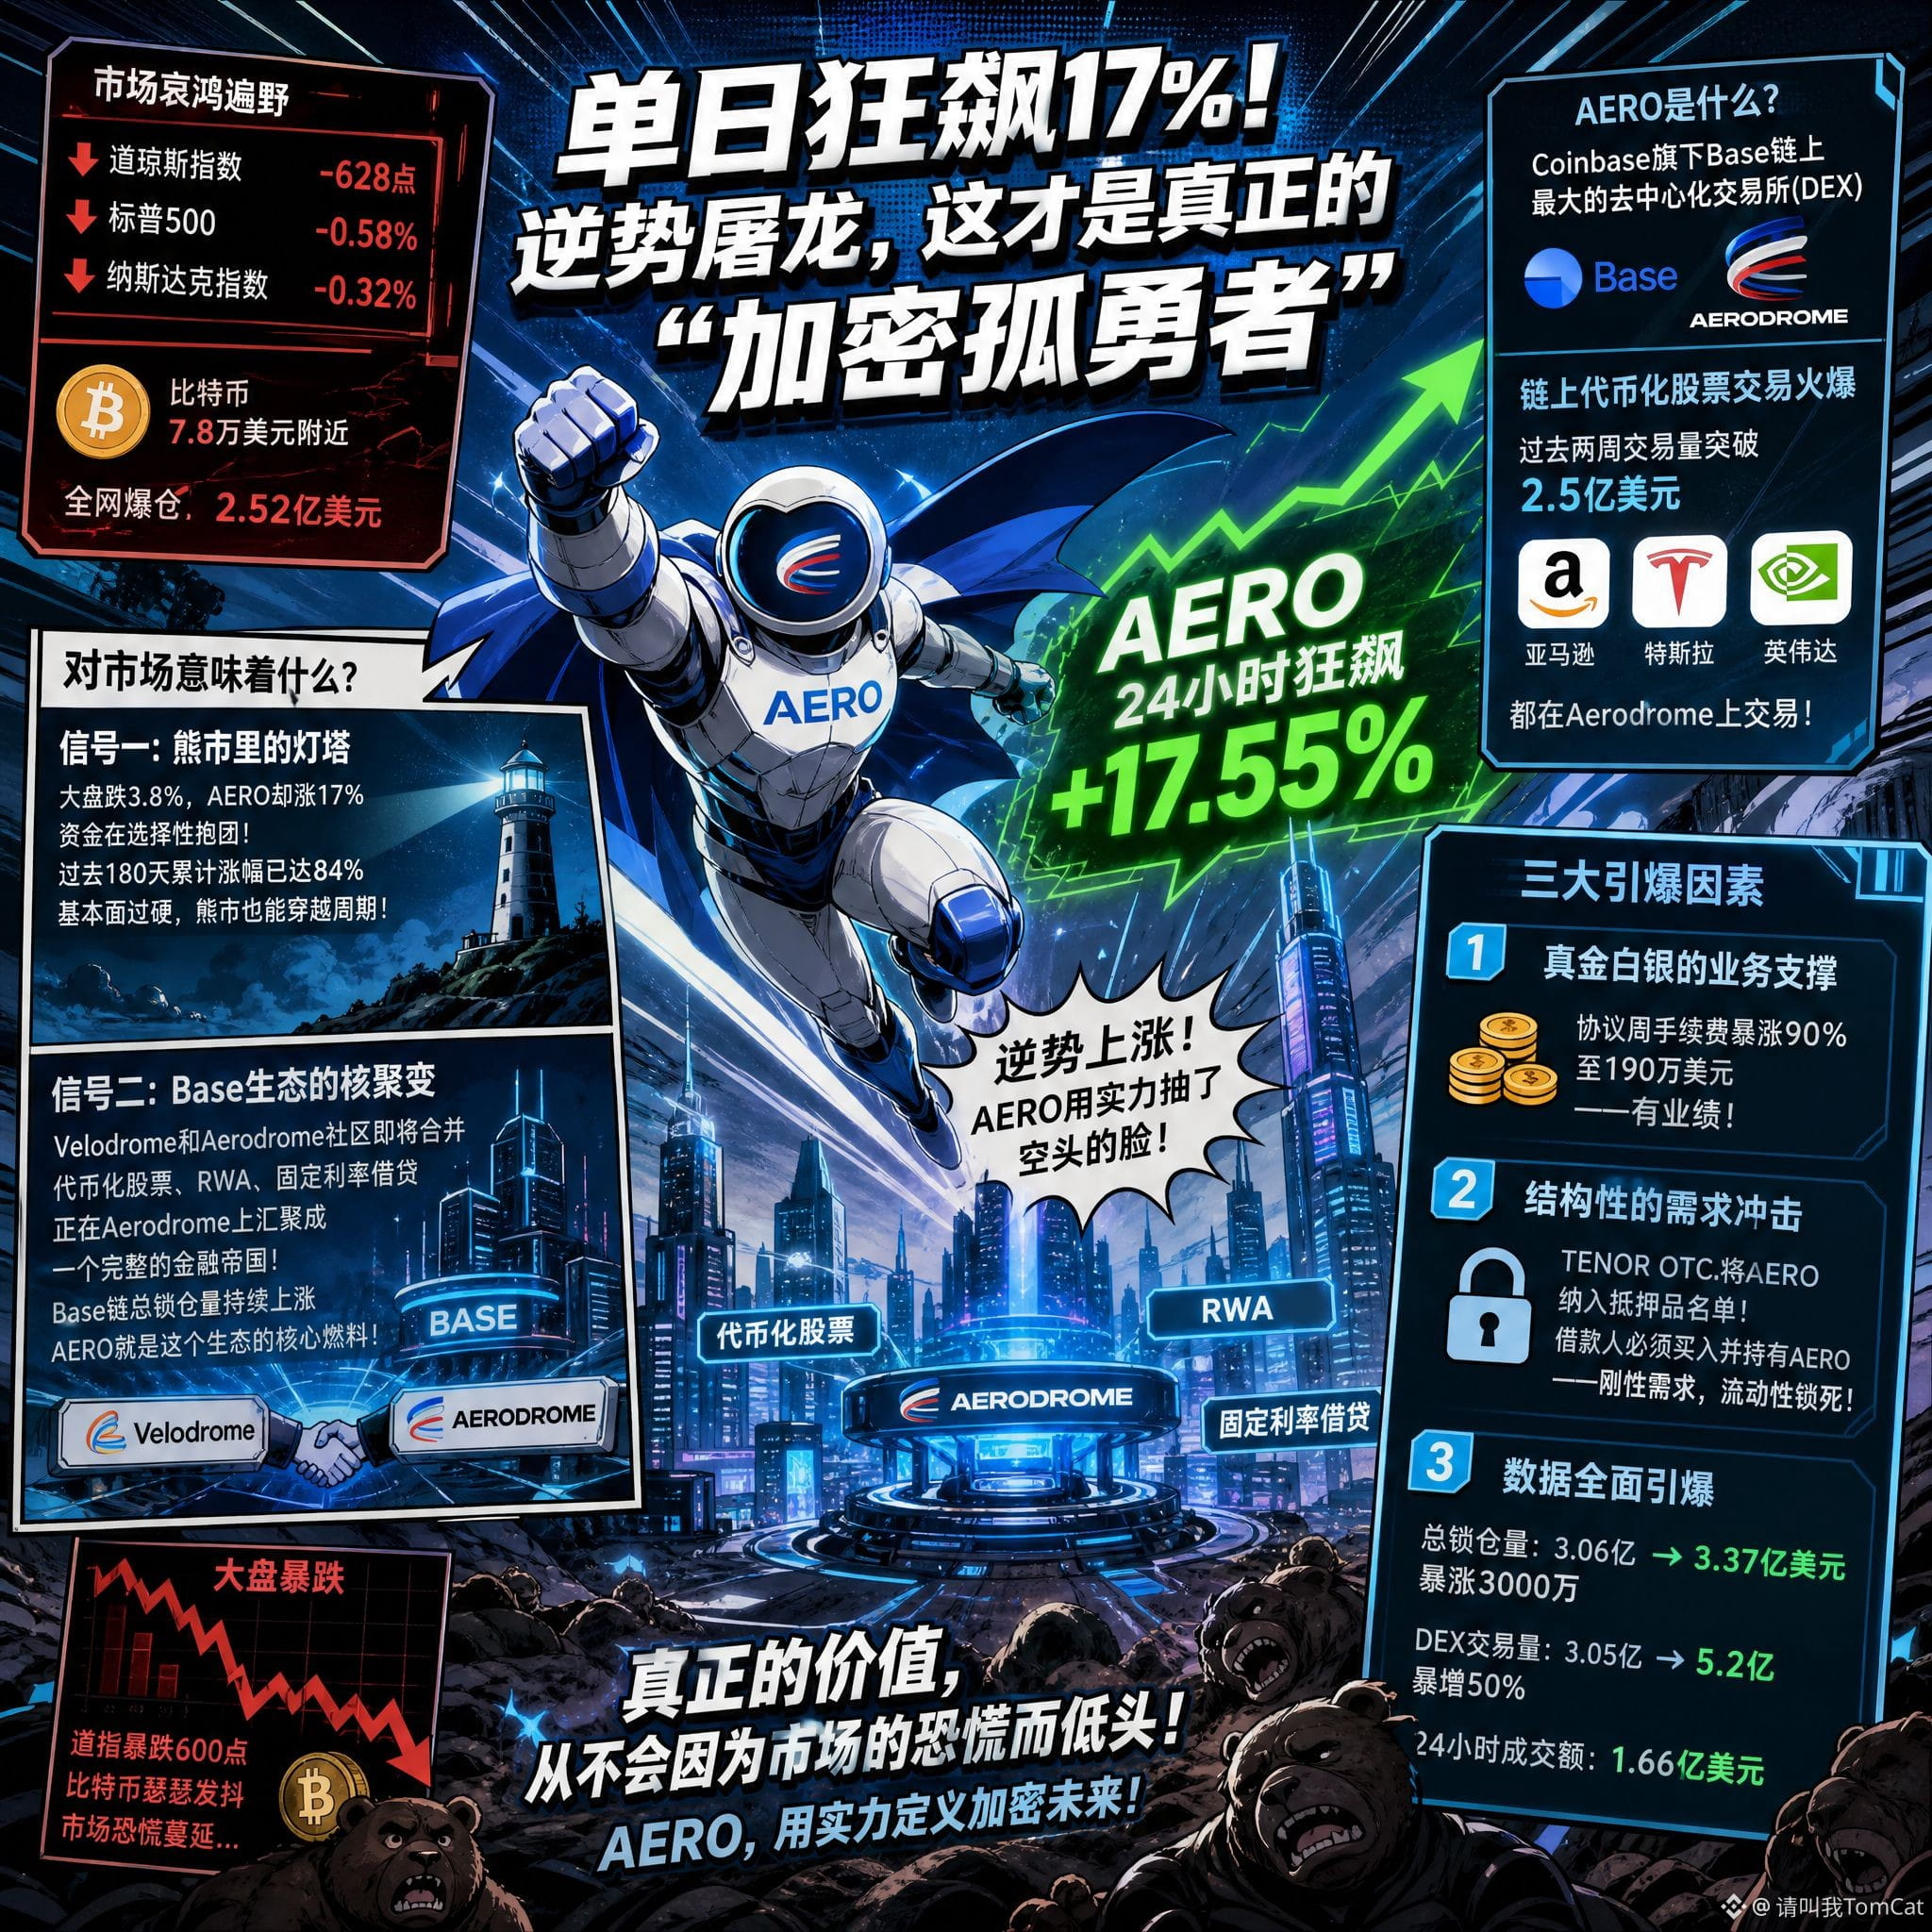
Am 9. September, als der Dow Jones um 628 Punkte einbrach, der S&P 500 um 0,58% und der Nasdaq um 0,32% fielen, als $BTC in der Nähe von 78.000 US-Dollar nur noch mit Ach und Krach überlebte und das gesamte Netz 252 Millionen US-Dollar liquidierte, schoss AERO – der native Token von Aerodrome Finance – wie ein außer Kontrolle geratener Racheengel innerhalb von 24 Stunden um 17,55% nach oben!
Warum steigt es?
Erste Ebene: Harte geschäftliche Unterstützung mit echtem Gegenwert. AERO ist keine Luftnummer; es ist die größte dezentrale Börse auf der Base-Chain unter dem Dach von Coinbase. In den vergangenen zwei Wochen überstieg das Volumen tokenisierter Aktien auf der Base-Chain 250 Millionen US-Dollar; auf Aerodrome werden On-Chain-Aktien von Amazon, Tesla und Nvidia gehandelt. Die wöchentlichen Protokoll-Gebühren schossen um 90% auf 1,9 Millionen US-Dollar in die Höhe – das nennt man Performance!
Zweite Ebene: Strukturelle Nachfrage-Schocks. Das Festzins-Kreditprotokoll TENOR OTC kündigte an, AERO in die Liste der Sicherheiten aufzunehmen!Was bedeutet das? Wer sich Geld leiht, muss AERO kaufen und halten. Das verwandelt spekulatives Kapital direkt in eine starre Nachfrage – Liquidität wird praktisch „eingesperrt“, wie könnte der Preis da nicht abheben?
Dritte Ebene: Daten zünden das Feuer überall. Das Gesamt-Amount Locked stieg von 306 Millionen auf 337 Millionen US-Dollar – ein Sprung um 30 Millionen; das DEX-Handelsvolumen ging von 305 Millionen auf 520 Millionen, plus 50%;das Handelsvolumen innerhalb von 24 Stunden kletterte auf 166 Millionen US-Dollar. Das ist kein Zeichnen von Linien – hier rückt echter Gegenwert zum Angriff an!
Was bedeutet das für den Kryptomarkt?
Signal eins: Ein Leuchtturm im Bärenmarkt. Während der Gesamtmarkt um 3,8% fiel, stieg AERO um 17% – Kapital bildet sich selektiv zu „Cliquen“ zusammen. Das ist keine breite Hausse, sondern intelligentes Geld, das nach echten Wertanlagen sucht. Die kumulierte Rendite von AERO über die letzten 180 Tage liegt bei bereits 84% – das zeigt: Fundamentstarke Projekte können auch im Bärenmarkt durch den Zyklus hindurchkommen.
Signal zwei: Kernfusion im Base-Ökosystem. Velodrome und Aerodrome Community fusionieren bald. Tokenisierte Aktien, RWA (Real-World Assets) und Festzins-Kredite bündeln sich gerade zu einem vollständigen Finanz-Imperium auf Aerodrome. Das Gesamt-Amount Locked auf der Base-Chain steigt weiter – und AERO ist der zentrale Treibstoff dieses Ökosystems.
Wenn der Dow um 600 Punkte abstürzt und Bitcoin zittert,
zeigt AERO mit einem Anstieg von 17% der ganzen Welt:
Wahrer Wert verbeugt sich niemals vor der Panik des Marktes.
#aero单日上涨17%
$AERO Starker Anstieg an einem einzigen Tag von 17%!Gegen den Trend den Drachen niederstrecken – das ist der wahre „Crypto-Einsiedler“
Während der gesamte Markt voller Wehklagen war, schlug AERO den Bullen mit einer einzigen großen Tageskerze dem Bären brutal ins Gesicht!
Am 9. September, als der Dow Jones um 628 Punkte einbrach, der S&P 500 um 0,58% und der Nasdaq um 0,32% fielen, als $BTC in der Nähe von 78.000 US-Dollar nur noch mit Ach und Krach überlebte und das gesamte Netz 252 Millionen US-Dollar liquidierte, schoss AERO – der native Token von Aerodrome Finance – wie ein außer Kontrolle geratener Racheengel innerhalb von 24 Stunden um 17,55% nach oben!
Warum steigt es?
Erste Ebene: Harte geschäftliche Unterstützung mit echtem Gegenwert. AERO ist keine Luftnummer; es ist die größte dezentrale Börse auf der Base-Chain unter dem Dach von Coinbase. In den vergangenen zwei Wochen überstieg das Volumen tokenisierter Aktien auf der Base-Chain 250 Millionen US-Dollar; auf Aerodrome werden On-Chain-Aktien von Amazon, Tesla und Nvidia gehandelt. Die wöchentlichen Protokoll-Gebühren schossen um 90% auf 1,9 Millionen US-Dollar in die Höhe – das nennt man Performance!
Zweite Ebene: Strukturelle Nachfrage-Schocks. Das Festzins-Kreditprotokoll TENOR OTC kündigte an, AERO in die Liste der Sicherheiten aufzunehmen!Was bedeutet das? Wer sich Geld leiht, muss AERO kaufen und halten. Das verwandelt spekulatives Kapital direkt in eine starre Nachfrage – Liquidität wird praktisch „eingesperrt“, wie könnte der Preis da nicht abheben?
Dritte Ebene: Daten zünden das Feuer überall. Das Gesamt-Amount Locked stieg von 306 Millionen auf 337 Millionen US-Dollar – ein Sprung um 30 Millionen; das DEX-Handelsvolumen ging von 305 Millionen auf 520 Millionen, plus 50%;das Handelsvolumen innerhalb von 24 Stunden kletterte auf 166 Millionen US-Dollar. Das ist kein Zeichnen von Linien – hier rückt echter Gegenwert zum Angriff an!
Was bedeutet das für den Kryptomarkt?
Signal eins: Ein Leuchtturm im Bärenmarkt. Während der Gesamtmarkt um 3,8% fiel, stieg AERO um 17% – Kapital bildet sich selektiv zu „Cliquen“ zusammen. Das ist keine breite Hausse, sondern intelligentes Geld, das nach echten Wertanlagen sucht. Die kumulierte Rendite von AERO über die letzten 180 Tage liegt bei bereits 84% – das zeigt: Fundamentstarke Projekte können auch im Bärenmarkt durch den Zyklus hindurchkommen.
Signal zwei: Kernfusion im Base-Ökosystem. Velodrome und Aerodrome Community fusionieren bald. Tokenisierte Aktien, RWA (Real-World Assets) und Festzins-Kredite bündeln sich gerade zu einem vollständigen Finanz-Imperium auf Aerodrome. Das Gesamt-Amount Locked auf der Base-Chain steigt weiter – und AERO ist der zentrale Treibstoff dieses Ökosystems.
Wenn der Dow um 600 Punkte abstürzt und Bitcoin zittert,
zeigt AERO mit einem Anstieg von 17% der ganzen Welt:
Wahrer Wert verbeugt sich niemals vor der Panik des Marktes.
$AERO Starker Anstieg an einem einzigen Tag von 17%!Gegen den Trend den Drachen niederstrecken – das ist der wahre „Crypto-Einsiedler“
Während der gesamte Markt voller Wehklagen war, schlug AERO den Bullen mit einer einzigen großen Tageskerze dem Bären brutal ins Gesicht!
Am 9. September, als der Dow Jones um 628 Punkte einbrach, der S&P 500 um 0,58% und der Nasdaq um 0,32% fielen, als $BTC in der Nähe von 78.000 US-Dollar nur noch mit Ach und Krach überlebte und das gesamte Netz 252 Millionen US-Dollar liquidierte, schoss AERO – der native Token von Aerodrome Finance – wie ein außer Kontrolle geratener Racheengel innerhalb von 24 Stunden um 17,55% nach oben!
Warum steigt es?
Erste Ebene: Harte geschäftliche Unterstützung mit echtem Gegenwert. AERO ist keine Luftnummer; es ist die größte dezentrale Börse auf der Base-Chain unter dem Dach von Coinbase. In den vergangenen zwei Wochen überstieg das Volumen tokenisierter Aktien auf der Base-Chain 250 Millionen US-Dollar; auf Aerodrome werden On-Chain-Aktien von Amazon, Tesla und Nvidia gehandelt. Die wöchentlichen Protokoll-Gebühren schossen um 90% auf 1,9 Millionen US-Dollar in die Höhe – das nennt man Performance!
Zweite Ebene: Strukturelle Nachfrage-Schocks. Das Festzins-Kreditprotokoll TENOR OTC kündigte an, AERO in die Liste der Sicherheiten aufzunehmen!Was bedeutet das? Wer sich Geld leiht, muss AERO kaufen und halten. Das verwandelt spekulatives Kapital direkt in eine starre Nachfrage – Liquidität wird praktisch „eingesperrt“, wie könnte der Preis da nicht abheben?
Dritte Ebene: Daten zünden das Feuer überall. Das Gesamt-Amount Locked stieg von 306 Millionen auf 337 Millionen US-Dollar – ein Sprung um 30 Millionen; das DEX-Handelsvolumen ging von 305 Millionen auf 520 Millionen, plus 50%;das Handelsvolumen innerhalb von 24 Stunden kletterte auf 166 Millionen US-Dollar. Das ist kein Zeichnen von Linien – hier rückt echter Gegenwert zum Angriff an!
Was bedeutet das für den Kryptomarkt?
Signal eins: Ein Leuchtturm im Bärenmarkt. Während der Gesamtmarkt um 3,8% fiel, stieg AERO um 17% – Kapital bildet sich selektiv zu „Cliquen“ zusammen. Das ist keine breite Hausse, sondern intelligentes Geld, das nach echten Wertanlagen sucht. Die kumulierte Rendite von AERO über die letzten 180 Tage liegt bei bereits 84% – das zeigt: Fundamentstarke Projekte können auch im Bärenmarkt durch den Zyklus hindurchkommen.
Signal zwei: Kernfusion im Base-Ökosystem. Velodrome und Aerodrome Community fusionieren bald. Tokenisierte Aktien, RWA (Real-World Assets) und Festzins-Kredite bündeln sich gerade zu einem vollständigen Finanz-Imperium auf Aerodrome. Das Gesamt-Amount Locked auf der Base-Chain steigt weiter – und AERO ist der zentrale Treibstoff dieses Ökosystems.
Wenn der Dow um 600 Punkte abstürzt und Bitcoin zittert,
zeigt AERO mit einem Anstieg von 17% der ganzen Welt:
Wahrer Wert verbeugt sich niemals vor der Panik des Marktes.
3
2.1k
·
--
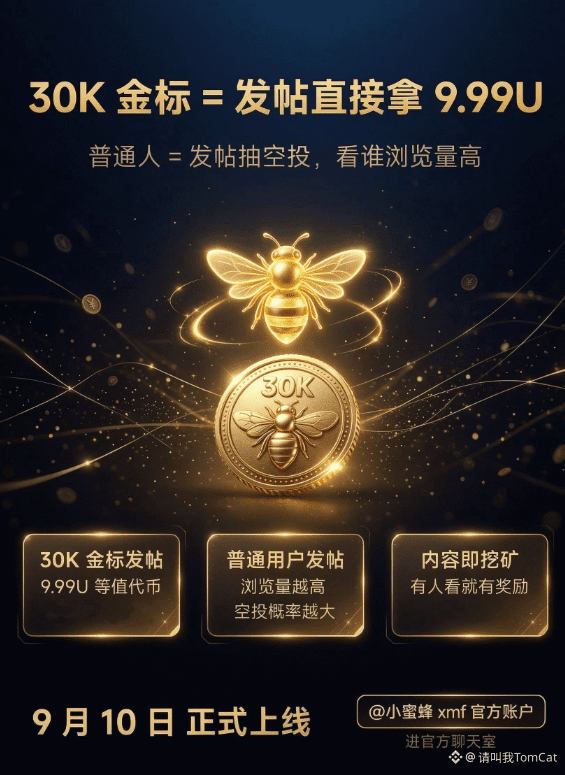
🚨 30K-Gold-Standard = Beiträge posten und direkt 9,99U erhalten, normale Leute = Beiträge posten und nebenbei Airdrops, je nachdem wer mehr Views hat.
@小蜜蜂xmf @Seven七七
小蜜蜂 startet am 10. September offiziell👇
✅ 30K Gold-Standard für Beiträge → 9,99U-Äquivalent-Token, wie viele du postest, bekommst du
✅ Normale Nutzer für Beiträge → je höher die Views, desto größer die Wahrscheinlichkeit für einen Airdrop
Dein Inhalt wird gesehen, und 小蜜蜂 belohnt dich dafür – das ist keine Verlosung, sondern Content ist wie Mining.
Am 10. September sehen wir uns.🐝
@小蜜蜂xmf Offizielles Konto, reingehn in den offiziellen Chat🔥
#meme板块关注热点
🚨 30K-Gold-Standard = Beiträge posten und direkt 9,99U erhalten, normale Leute = Beiträge posten und nebenbei Airdrops, je nachdem wer mehr Views hat.
@小蜜蜂xmf @Seven七七
小蜜蜂 startet am 10. September offiziell👇
✅ 30K Gold-Standard für Beiträge → 9,99U-Äquivalent-Token, wie viele du postest, bekommst du
✅ Normale Nutzer für Beiträge → je höher die Views, desto größer die Wahrscheinlichkeit für einen Airdrop
Dein Inhalt wird gesehen, und 小蜜蜂 belohnt dich dafür – das ist keine Verlosung, sondern Content ist wie Mining.
Am 10. September sehen wir uns.🐝
@小蜜蜂xmf Offizielles Konto, reingehn in den offiziellen Chat🔥
#meme板块关注热点
@小蜜蜂xmf @Seven七七
小蜜蜂 startet am 10. September offiziell👇
✅ 30K Gold-Standard für Beiträge → 9,99U-Äquivalent-Token, wie viele du postest, bekommst du
✅ Normale Nutzer für Beiträge → je höher die Views, desto größer die Wahrscheinlichkeit für einen Airdrop
Dein Inhalt wird gesehen, und 小蜜蜂 belohnt dich dafür – das ist keine Verlosung, sondern Content ist wie Mining.
Am 10. September sehen wir uns.🐝
@小蜜蜂xmf Offizielles Konto, reingehn in den offiziellen Chat🔥
#meme板块关注热点
1
196
·
--
Bärisch
#美加关税战升级
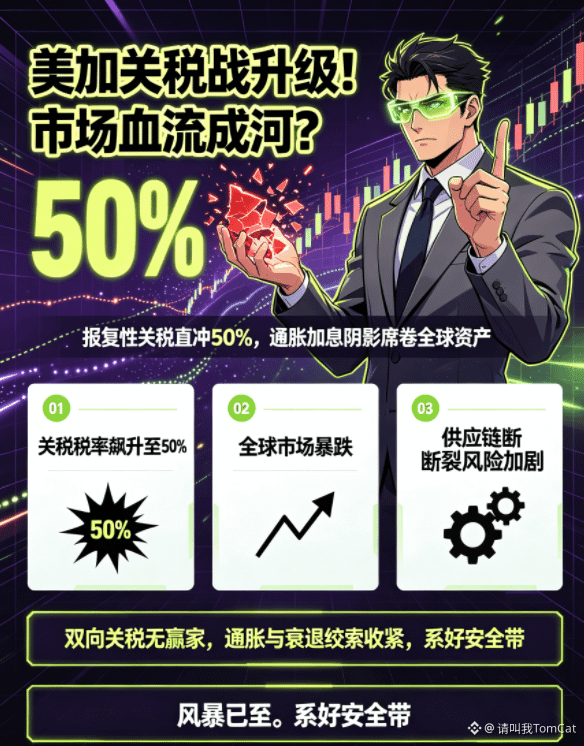
Donnernde Geschütze: Der Handelskrieg zwischen USA und Kanada nimmt vollends Fahrt auf, die Finanzmärkte laufen über vor Blut
Der 8. September 2026 wird in die Geschichte eingehen.
Der kanadische Premierminister Chrystia Freeland? Nein: Kanys neue Runde Vergeltungszölle tritt pünktlich in Kraft – über 700 US-Waren werden mit einer Zusatzbelastung von 15% bis 50% belegt, während Zölle auf Stahl- und Aluminiumprodukte direkt auf 50% verdoppelt werden. Das ist kein „Reibungsfall“, das ist ein totaler Krieg. Und der Zündfunke kommt von Trump: Am 22. August hatte er zuerst 50% Zölle auf Waren im Wert von 20 Milliarden US-Dollar aus Kanada verhängt und zugleich angedroht, ab 2027 Fahrzeuge und Stahl aus Kanada ebenfalls pauschal auf 50% zu erhöhen – sogar mit einem Erlass zur Umbenennung des Ontario-Sees. Ein Handels-Massaker, entfacht durch Social Media.
Krypto-Markt: Blut fließt in Strömen
Die Zollbombe hat die ohnehin fragile Verteidigung im Krypto-Bereich durchschlagen. Bitcoin fällt heute unter 79.000 US-Dollar und berührt ein Tief bei 78.281 US-Dollar. Ethereum rutscht gleichzeitig unter 2.500 US-Dollar. Die Logik ist brutal und klar: Gegenseitige Zölle → Kosten schießen in die Höhe → Inflationserwartungen steigen → Wahrscheinlichkeit für Zinserhöhungen der US-Notenbank Fed auf 60% → Druck auf risikoreiche Vermögenswerte. Bitcoin konnte in zwei aufeinanderfolgenden Wochen nicht wieder über 80.000 US-Dollar gelangen. Mit einem 100 Jahre alten Paragraphen aus dem US-Zollgesetz von 1930 werden digitale Vermögenswerte des 21. Jahrhunderts zerstört – das ist die absurdeste Szene in der Finanzgeschichte.
US-Aktienmarkt: Tödliche Stille vor dem Sturm
Am 7. September war Labor Day, der Markt geschlossen. Doch der S&P 500 lag zuletzt am Freitag bei 7.702,5 Punkten, und im September verzeichnete der Vormonat im historischen Schnitt einen Rückgang von 1,1%. Citadel warnte vor einem „taktischen Abwärtsdruck“. Auch die Dow-Jones-Futures sind bereits gefallen. Das jährliche Handelsvolumen zwischen den USA und Kanada liegt bei fast 900 Milliarden US-Dollar; die Zölle werden die komplette Lieferkette von Autos, Stahl und Energie zerreißen. Kanadas BIP könnte um 0,4% sinken, 90.000 Stellen stehen auf dem Spiel, und die Inflation könnte um 0,3 Prozentpunkte nach oben treiben. Eine Doppelschnürung aus Rezession und Inflation zieht sich gerade enger zusammen.
Keine Gewinner
Kanada sagt, „erst wenn die Amerikaner aufhören, über Memes und Spott zu lachen, gibt es wirklich einen Dialog“; Trump droht: „Kanadas Wirtschaft bricht zusammen“. 75% der Kanadier unterstützen ein hartes Gegensteuern. Die Stimmung brennt, der Markt blutet.
Jede Eskalation zerstört Vermögen und zerschneidet Vertrauen. Krypto ist als Erstes dran. Am US-Aktienmarkt hängt der Himmel voller Gewitter – und der Krieg, den ein Präsident mit einem Funken aus Präsidentschaftspolitik entfacht hat, verbrennt gerade die Geldbörsen jedes einzelnen Investors.
Der Sturm ist da. Schnallt euch an.
#美加关税战升级
Donnernde Geschütze: Der Handelskrieg zwischen USA und Kanada nimmt vollends Fahrt auf, die Finanzmärkte laufen über vor Blut
Der 8. September 2026 wird in die Geschichte eingehen.
Der kanadische Premierminister Chrystia Freeland? Nein: Kanys neue Runde Vergeltungszölle tritt pünktlich in Kraft – über 700 US-Waren werden mit einer Zusatzbelastung von 15% bis 50% belegt, während Zölle auf Stahl- und Aluminiumprodukte direkt auf 50% verdoppelt werden. Das ist kein „Reibungsfall“, das ist ein totaler Krieg. Und der Zündfunke kommt von Trump: Am 22. August hatte er zuerst 50% Zölle auf Waren im Wert von 20 Milliarden US-Dollar aus Kanada verhängt und zugleich angedroht, ab 2027 Fahrzeuge und Stahl aus Kanada ebenfalls pauschal auf 50% zu erhöhen – sogar mit einem Erlass zur Umbenennung des Ontario-Sees. Ein Handels-Massaker, entfacht durch Social Media.
Krypto-Markt: Blut fließt in Strömen
Die Zollbombe hat die ohnehin fragile Verteidigung im Krypto-Bereich durchschlagen. Bitcoin fällt heute unter 79.000 US-Dollar und berührt ein Tief bei 78.281 US-Dollar. Ethereum rutscht gleichzeitig unter 2.500 US-Dollar. Die Logik ist brutal und klar: Gegenseitige Zölle → Kosten schießen in die Höhe → Inflationserwartungen steigen → Wahrscheinlichkeit für Zinserhöhungen der US-Notenbank Fed auf 60% → Druck auf risikoreiche Vermögenswerte. Bitcoin konnte in zwei aufeinanderfolgenden Wochen nicht wieder über 80.000 US-Dollar gelangen. Mit einem 100 Jahre alten Paragraphen aus dem US-Zollgesetz von 1930 werden digitale Vermögenswerte des 21. Jahrhunderts zerstört – das ist die absurdeste Szene in der Finanzgeschichte.
US-Aktienmarkt: Tödliche Stille vor dem Sturm
Am 7. September war Labor Day, der Markt geschlossen. Doch der S&P 500 lag zuletzt am Freitag bei 7.702,5 Punkten, und im September verzeichnete der Vormonat im historischen Schnitt einen Rückgang von 1,1%. Citadel warnte vor einem „taktischen Abwärtsdruck“. Auch die Dow-Jones-Futures sind bereits gefallen. Das jährliche Handelsvolumen zwischen den USA und Kanada liegt bei fast 900 Milliarden US-Dollar; die Zölle werden die komplette Lieferkette von Autos, Stahl und Energie zerreißen. Kanadas BIP könnte um 0,4% sinken, 90.000 Stellen stehen auf dem Spiel, und die Inflation könnte um 0,3 Prozentpunkte nach oben treiben. Eine Doppelschnürung aus Rezession und Inflation zieht sich gerade enger zusammen.
Keine Gewinner
Kanada sagt, „erst wenn die Amerikaner aufhören, über Memes und Spott zu lachen, gibt es wirklich einen Dialog“; Trump droht: „Kanadas Wirtschaft bricht zusammen“. 75% der Kanadier unterstützen ein hartes Gegensteuern. Die Stimmung brennt, der Markt blutet.
Jede Eskalation zerstört Vermögen und zerschneidet Vertrauen. Krypto ist als Erstes dran. Am US-Aktienmarkt hängt der Himmel voller Gewitter – und der Krieg, den ein Präsident mit einem Funken aus Präsidentschaftspolitik entfacht hat, verbrennt gerade die Geldbörsen jedes einzelnen Investors.
Der Sturm ist da. Schnallt euch an.
Donnernde Geschütze: Der Handelskrieg zwischen USA und Kanada nimmt vollends Fahrt auf, die Finanzmärkte laufen über vor Blut
Der 8. September 2026 wird in die Geschichte eingehen.
Der kanadische Premierminister Chrystia Freeland? Nein: Kanys neue Runde Vergeltungszölle tritt pünktlich in Kraft – über 700 US-Waren werden mit einer Zusatzbelastung von 15% bis 50% belegt, während Zölle auf Stahl- und Aluminiumprodukte direkt auf 50% verdoppelt werden. Das ist kein „Reibungsfall“, das ist ein totaler Krieg. Und der Zündfunke kommt von Trump: Am 22. August hatte er zuerst 50% Zölle auf Waren im Wert von 20 Milliarden US-Dollar aus Kanada verhängt und zugleich angedroht, ab 2027 Fahrzeuge und Stahl aus Kanada ebenfalls pauschal auf 50% zu erhöhen – sogar mit einem Erlass zur Umbenennung des Ontario-Sees. Ein Handels-Massaker, entfacht durch Social Media.
Krypto-Markt: Blut fließt in Strömen
Die Zollbombe hat die ohnehin fragile Verteidigung im Krypto-Bereich durchschlagen. Bitcoin fällt heute unter 79.000 US-Dollar und berührt ein Tief bei 78.281 US-Dollar. Ethereum rutscht gleichzeitig unter 2.500 US-Dollar. Die Logik ist brutal und klar: Gegenseitige Zölle → Kosten schießen in die Höhe → Inflationserwartungen steigen → Wahrscheinlichkeit für Zinserhöhungen der US-Notenbank Fed auf 60% → Druck auf risikoreiche Vermögenswerte. Bitcoin konnte in zwei aufeinanderfolgenden Wochen nicht wieder über 80.000 US-Dollar gelangen. Mit einem 100 Jahre alten Paragraphen aus dem US-Zollgesetz von 1930 werden digitale Vermögenswerte des 21. Jahrhunderts zerstört – das ist die absurdeste Szene in der Finanzgeschichte.
US-Aktienmarkt: Tödliche Stille vor dem Sturm
Am 7. September war Labor Day, der Markt geschlossen. Doch der S&P 500 lag zuletzt am Freitag bei 7.702,5 Punkten, und im September verzeichnete der Vormonat im historischen Schnitt einen Rückgang von 1,1%. Citadel warnte vor einem „taktischen Abwärtsdruck“. Auch die Dow-Jones-Futures sind bereits gefallen. Das jährliche Handelsvolumen zwischen den USA und Kanada liegt bei fast 900 Milliarden US-Dollar; die Zölle werden die komplette Lieferkette von Autos, Stahl und Energie zerreißen. Kanadas BIP könnte um 0,4% sinken, 90.000 Stellen stehen auf dem Spiel, und die Inflation könnte um 0,3 Prozentpunkte nach oben treiben. Eine Doppelschnürung aus Rezession und Inflation zieht sich gerade enger zusammen.
Keine Gewinner
Kanada sagt, „erst wenn die Amerikaner aufhören, über Memes und Spott zu lachen, gibt es wirklich einen Dialog“; Trump droht: „Kanadas Wirtschaft bricht zusammen“. 75% der Kanadier unterstützen ein hartes Gegensteuern. Die Stimmung brennt, der Markt blutet.
Jede Eskalation zerstört Vermögen und zerschneidet Vertrauen. Krypto ist als Erstes dran. Am US-Aktienmarkt hängt der Himmel voller Gewitter – und der Krieg, den ein Präsident mit einem Funken aus Präsidentschaftspolitik entfacht hat, verbrennt gerade die Geldbörsen jedes einzelnen Investors.
Der Sturm ist da. Schnallt euch an.
1
9
6.2k
·
--
Verifiziert
#imf称萨尔瓦多购币未用公共资金
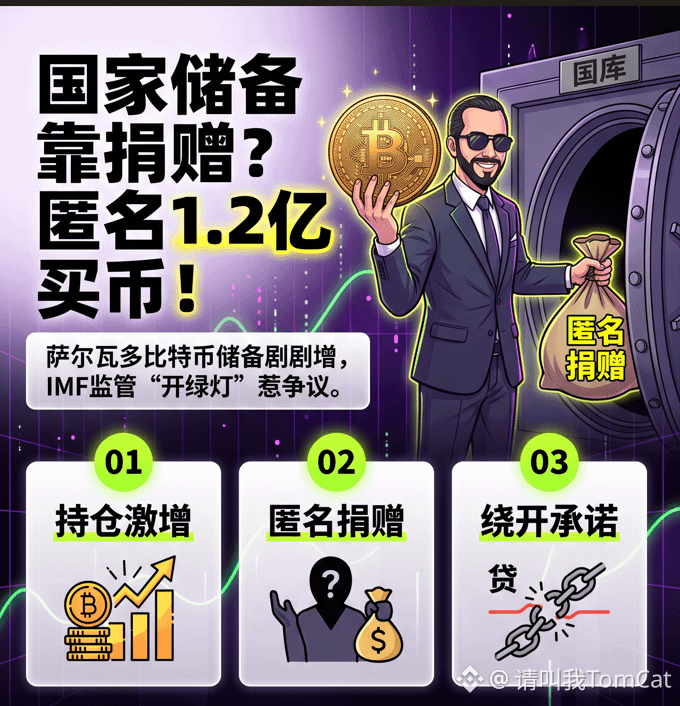
Der IWF bestätigt: Das seit Juni letzten Jahres neu hinzugekommene Reservenaufkommen von $BTC in El Salvador stammt vollständig aus „privaten Spenden“ und wurde ohne öffentliche Mittel aufgebaut.
Und die Zahlen? Im Juni betrug der Bestand 6.224 Coins, im September dieses Jahres bereits rund 7.764. Zuwachs um 1.540 Coins, bewertet zu aktuellen Kursen mit etwa 79.800 US-Dollar – damit liegt der Wert bei über 120 Millionen US-Dollar.
Wer hat gespendet? Der IWF nennt es nicht. In wie vielen Tranchen wurde gespendet? Ebenfalls keine Angaben. Man fügt nur den Satz hinzu: „Es ist nicht mit einer weiteren Anhäufung zu rechnen“ – also eine rote Linie gezogen, aber die Identität der Spender mit keinem Wort erwähnt.
Das Merkwürdige ist: Im Dezember 2024 gewährte der IWF El Salvador gerade erst einen Kredit über 1,4 Milliarden US-Dollar. Eine Bedingung lautete: „Keine öffentlichen Mittel zur Anschaffung von Coins verwenden.“ Doch El Salvador drehte sich um und umging das Versprechen mit „privaten Spenden“. Gleichzeitig wurde die Mehrheitsbeteiligung am offiziellen Bitcoin-Wallet Chivo heimlich an private Betreiber übertragen – auch der Käufer bleibt unbekannt.
Das ist keine Transparenz, sondern das Verstecken größerer Intransparenz hinter einer einzigen Erklärung.
Eine strategische Reserve eines souveränen Staates wird durch anonyme Spenden aufgebläht; ein offizielles Wallet wird an einen nicht näher bekannten Privaten verkauft; der IWF nickt ab, während er die Unterlagen zur Spendensumme ohne Offenlegung der Spender weitergeben lässt. Heute spendet jemand 120 Millionen US-Dollar, um $BTC zu kaufen – wird morgen jemand 1 Milliarde US-Dollar spenden, um Staatsanleihen zu kaufen? Übermorgen jemandem ein Medienhaus finanzieren?
Der Präsident von El Salvador, Bukele, ruft auf Social Media immer noch laut „Täglich kaufen“. IWF-Beamte holen sich derweil mit „Compliance“-Schlussfolgerungen das Okay ab. Aber jeder Bürger, dem finanzielle Transparenz ein Anliegen ist, hat das Recht nachzufragen:
Diese 120 Millionen – wer hat sie eigentlich für uns bezahlt, und worauf hofft er, dass wir es zurückzahlen sollen?
Die Geschichte ist spannend, aber die Wahrheit – niemand will die nächste Seite umblättern.
#imf称萨尔瓦多购币未用公共资金
Der IWF bestätigt: Das seit Juni letzten Jahres neu hinzugekommene Reservenaufkommen von $BTC in El Salvador stammt vollständig aus „privaten Spenden“ und wurde ohne öffentliche Mittel aufgebaut.
Und die Zahlen? Im Juni betrug der Bestand 6.224 Coins, im September dieses Jahres bereits rund 7.764. Zuwachs um 1.540 Coins, bewertet zu aktuellen Kursen mit etwa 79.800 US-Dollar – damit liegt der Wert bei über 120 Millionen US-Dollar.
Wer hat gespendet? Der IWF nennt es nicht. In wie vielen Tranchen wurde gespendet? Ebenfalls keine Angaben. Man fügt nur den Satz hinzu: „Es ist nicht mit einer weiteren Anhäufung zu rechnen“ – also eine rote Linie gezogen, aber die Identität der Spender mit keinem Wort erwähnt.
Das Merkwürdige ist: Im Dezember 2024 gewährte der IWF El Salvador gerade erst einen Kredit über 1,4 Milliarden US-Dollar. Eine Bedingung lautete: „Keine öffentlichen Mittel zur Anschaffung von Coins verwenden.“ Doch El Salvador drehte sich um und umging das Versprechen mit „privaten Spenden“. Gleichzeitig wurde die Mehrheitsbeteiligung am offiziellen Bitcoin-Wallet Chivo heimlich an private Betreiber übertragen – auch der Käufer bleibt unbekannt.
Das ist keine Transparenz, sondern das Verstecken größerer Intransparenz hinter einer einzigen Erklärung.
Eine strategische Reserve eines souveränen Staates wird durch anonyme Spenden aufgebläht; ein offizielles Wallet wird an einen nicht näher bekannten Privaten verkauft; der IWF nickt ab, während er die Unterlagen zur Spendensumme ohne Offenlegung der Spender weitergeben lässt. Heute spendet jemand 120 Millionen US-Dollar, um $BTC zu kaufen – wird morgen jemand 1 Milliarde US-Dollar spenden, um Staatsanleihen zu kaufen? Übermorgen jemandem ein Medienhaus finanzieren?
Der Präsident von El Salvador, Bukele, ruft auf Social Media immer noch laut „Täglich kaufen“. IWF-Beamte holen sich derweil mit „Compliance“-Schlussfolgerungen das Okay ab. Aber jeder Bürger, dem finanzielle Transparenz ein Anliegen ist, hat das Recht nachzufragen:
Diese 120 Millionen – wer hat sie eigentlich für uns bezahlt, und worauf hofft er, dass wir es zurückzahlen sollen?
Die Geschichte ist spannend, aber die Wahrheit – niemand will die nächste Seite umblättern.
Der IWF bestätigt: Das seit Juni letzten Jahres neu hinzugekommene Reservenaufkommen von $BTC in El Salvador stammt vollständig aus „privaten Spenden“ und wurde ohne öffentliche Mittel aufgebaut.
Und die Zahlen? Im Juni betrug der Bestand 6.224 Coins, im September dieses Jahres bereits rund 7.764. Zuwachs um 1.540 Coins, bewertet zu aktuellen Kursen mit etwa 79.800 US-Dollar – damit liegt der Wert bei über 120 Millionen US-Dollar.
Wer hat gespendet? Der IWF nennt es nicht. In wie vielen Tranchen wurde gespendet? Ebenfalls keine Angaben. Man fügt nur den Satz hinzu: „Es ist nicht mit einer weiteren Anhäufung zu rechnen“ – also eine rote Linie gezogen, aber die Identität der Spender mit keinem Wort erwähnt.
Das Merkwürdige ist: Im Dezember 2024 gewährte der IWF El Salvador gerade erst einen Kredit über 1,4 Milliarden US-Dollar. Eine Bedingung lautete: „Keine öffentlichen Mittel zur Anschaffung von Coins verwenden.“ Doch El Salvador drehte sich um und umging das Versprechen mit „privaten Spenden“. Gleichzeitig wurde die Mehrheitsbeteiligung am offiziellen Bitcoin-Wallet Chivo heimlich an private Betreiber übertragen – auch der Käufer bleibt unbekannt.
Das ist keine Transparenz, sondern das Verstecken größerer Intransparenz hinter einer einzigen Erklärung.
Eine strategische Reserve eines souveränen Staates wird durch anonyme Spenden aufgebläht; ein offizielles Wallet wird an einen nicht näher bekannten Privaten verkauft; der IWF nickt ab, während er die Unterlagen zur Spendensumme ohne Offenlegung der Spender weitergeben lässt. Heute spendet jemand 120 Millionen US-Dollar, um $BTC zu kaufen – wird morgen jemand 1 Milliarde US-Dollar spenden, um Staatsanleihen zu kaufen? Übermorgen jemandem ein Medienhaus finanzieren?
Der Präsident von El Salvador, Bukele, ruft auf Social Media immer noch laut „Täglich kaufen“. IWF-Beamte holen sich derweil mit „Compliance“-Schlussfolgerungen das Okay ab. Aber jeder Bürger, dem finanzielle Transparenz ein Anliegen ist, hat das Recht nachzufragen:
Diese 120 Millionen – wer hat sie eigentlich für uns bezahlt, und worauf hofft er, dass wir es zurückzahlen sollen?
Die Geschichte ist spannend, aber die Wahrheit – niemand will die nächste Seite umblättern.
4
27
14.4k
·
--
Bullisch
#zec市值超越doge
Der Krypto-Markt hat erneut eine Szene hervorgebracht, die genug auffällt, um unübersehbar zu sein
Einst lang $DOGE Coins unter Druck gehalten, ohne dass sie von den $ZEC in den Schatten gestellt wurden, der sich inzwischen in der Marktkapitalisierung an die Spitze geschoben und sie überholt.
Aktuell liegt die Marktkapitalisierung von ZEC bei etwa 19,99 Milliarden USD, Rang 9. Die Marktkapitalisierung von DOGE liegt bei rund 12,89 Milliarden USD, Rang 11.
DOGE war einst eines der am stärksten wiedererkennbaren Assets im Krypto-Markt. Es verfügt über eine starke Community, eine langfristige Aufmerksamkeit durch Musk und war mehrfach in den Markt-Hochphasen unter den führenden Mainstream-Assets. ZEC hingegen hat sich über lange Zeit um Privacy-Zahlungen, Zero-Knowledge-Beweise und Zensurresistenz gedreht, und das Markt-„Buzz“-Niveau lag weit unter dem von DOGE.
Gestern durchbrach der ZEC-Preis die Marke von 1.100 USD, überholte HYPE und DOGE und stieg in die Top 10 der globalen Krypto-Assets nach Marktkapitalisierung auf. Laut einem Bericht von CoinDesk ist der ZEC-Preis innerhalb von 24 Stunden um etwa 20 % gestiegen; das 24-Stunden-Handelsvolumen erreichte zeitweise etwa 1,2 Milliarden USD, während sich die Marktkapitalisierung der Marke von rund 17 Milliarden USD näherte.
Danach wurde der Aufwärtstrend weiter angeheizt.
Vom Kursverlauf her gesehen war dieser Anstieg bei ZEC äußerst heftig. Marktinformationen zufolge schoss ZEC zeitweise in Richtung 1.200 USD; kurzfristige Gelder, Terminmarktgeschäfte und das Eindecken von Short-Positionen verstärkten die Dynamik zusätzlich. In den entsprechenden Marktberichten wurde außerdem erwähnt, dass das Volumen der offenen Kontrakte im ZEC-Futures-Markt zeitweise über 2 Milliarden USD lag; unter der starken Volatilität kam es zu großen Liquidationen.
Das bedeutet: Der Markt bewertet Privacy-Assets gerade wieder mit echtem Geld neu.
Für diese Kursbewegung gibt es mehrere Faktoren. Das Privacy-Narrativ ist wieder aufgeflammt, das Interesse institutioneller Akteure an der Privacy-Infrastruktur nimmt zu, und die Erwartungen an Zcash-bezogene ETF-Produkte steigen; außerdem treibt das erzwungene Eindecken der Short-Seite den Preis zusätzlich nach oben. Ein einzelner Faktor lässt sich kaum für den gesamten Anstieg verantwortlich machen—dass sich Kapital hinterherjagt und Hebelpositionen sich gegenseitig zusammendrücken, hat die Entwicklung offensichtlich verstärkt.
DOGE steht für Community-Kultur, Netzwerkverbreitung und hohe Wiedererkennbarkeit. ZEC steht für Privacy, Technologie und finanzielle Selbstbestimmung. In den vergangenen sehr vielen Jahren war der Markt jedoch lieber bereit, für Traffic und Konsens zu zahlen; Privacy-Technologie wurde oft an den Rand gedrängt. Nun zeigt der Sprung in der Marktkapitalisierung von ZEC, dass das Kapital den langfristigen Wert des Privacy-Segments wieder neu in den Blick nimmt.
Der Markt ist bereits entbrannt. Als Nächstes gilt es zu beobachten, ob ZEC die kurzfristige Euphorie in echte, langfristige Nachfrage verwandeln kann.
#zec市值超越doge
Der Krypto-Markt hat erneut eine Szene hervorgebracht, die genug auffällt, um unübersehbar zu sein
Einst lang $DOGE Coins unter Druck gehalten, ohne dass sie von den $ZEC in den Schatten gestellt wurden, der sich inzwischen in der Marktkapitalisierung an die Spitze geschoben und sie überholt.
Aktuell liegt die Marktkapitalisierung von ZEC bei etwa 19,99 Milliarden USD, Rang 9. Die Marktkapitalisierung von DOGE liegt bei rund 12,89 Milliarden USD, Rang 11.
DOGE war einst eines der am stärksten wiedererkennbaren Assets im Krypto-Markt. Es verfügt über eine starke Community, eine langfristige Aufmerksamkeit durch Musk und war mehrfach in den Markt-Hochphasen unter den führenden Mainstream-Assets. ZEC hingegen hat sich über lange Zeit um Privacy-Zahlungen, Zero-Knowledge-Beweise und Zensurresistenz gedreht, und das Markt-„Buzz“-Niveau lag weit unter dem von DOGE.
Gestern durchbrach der ZEC-Preis die Marke von 1.100 USD, überholte HYPE und DOGE und stieg in die Top 10 der globalen Krypto-Assets nach Marktkapitalisierung auf. Laut einem Bericht von CoinDesk ist der ZEC-Preis innerhalb von 24 Stunden um etwa 20 % gestiegen; das 24-Stunden-Handelsvolumen erreichte zeitweise etwa 1,2 Milliarden USD, während sich die Marktkapitalisierung der Marke von rund 17 Milliarden USD näherte.
Danach wurde der Aufwärtstrend weiter angeheizt.
Vom Kursverlauf her gesehen war dieser Anstieg bei ZEC äußerst heftig. Marktinformationen zufolge schoss ZEC zeitweise in Richtung 1.200 USD; kurzfristige Gelder, Terminmarktgeschäfte und das Eindecken von Short-Positionen verstärkten die Dynamik zusätzlich. In den entsprechenden Marktberichten wurde außerdem erwähnt, dass das Volumen der offenen Kontrakte im ZEC-Futures-Markt zeitweise über 2 Milliarden USD lag; unter der starken Volatilität kam es zu großen Liquidationen.
Das bedeutet: Der Markt bewertet Privacy-Assets gerade wieder mit echtem Geld neu.
Für diese Kursbewegung gibt es mehrere Faktoren. Das Privacy-Narrativ ist wieder aufgeflammt, das Interesse institutioneller Akteure an der Privacy-Infrastruktur nimmt zu, und die Erwartungen an Zcash-bezogene ETF-Produkte steigen; außerdem treibt das erzwungene Eindecken der Short-Seite den Preis zusätzlich nach oben. Ein einzelner Faktor lässt sich kaum für den gesamten Anstieg verantwortlich machen—dass sich Kapital hinterherjagt und Hebelpositionen sich gegenseitig zusammendrücken, hat die Entwicklung offensichtlich verstärkt.
DOGE steht für Community-Kultur, Netzwerkverbreitung und hohe Wiedererkennbarkeit. ZEC steht für Privacy, Technologie und finanzielle Selbstbestimmung. In den vergangenen sehr vielen Jahren war der Markt jedoch lieber bereit, für Traffic und Konsens zu zahlen; Privacy-Technologie wurde oft an den Rand gedrängt. Nun zeigt der Sprung in der Marktkapitalisierung von ZEC, dass das Kapital den langfristigen Wert des Privacy-Segments wieder neu in den Blick nimmt.
Der Markt ist bereits entbrannt. Als Nächstes gilt es zu beobachten, ob ZEC die kurzfristige Euphorie in echte, langfristige Nachfrage verwandeln kann.
Der Krypto-Markt hat erneut eine Szene hervorgebracht, die genug auffällt, um unübersehbar zu sein
Einst lang $DOGE Coins unter Druck gehalten, ohne dass sie von den $ZEC in den Schatten gestellt wurden, der sich inzwischen in der Marktkapitalisierung an die Spitze geschoben und sie überholt.
Aktuell liegt die Marktkapitalisierung von ZEC bei etwa 19,99 Milliarden USD, Rang 9. Die Marktkapitalisierung von DOGE liegt bei rund 12,89 Milliarden USD, Rang 11.
DOGE war einst eines der am stärksten wiedererkennbaren Assets im Krypto-Markt. Es verfügt über eine starke Community, eine langfristige Aufmerksamkeit durch Musk und war mehrfach in den Markt-Hochphasen unter den führenden Mainstream-Assets. ZEC hingegen hat sich über lange Zeit um Privacy-Zahlungen, Zero-Knowledge-Beweise und Zensurresistenz gedreht, und das Markt-„Buzz“-Niveau lag weit unter dem von DOGE.
Gestern durchbrach der ZEC-Preis die Marke von 1.100 USD, überholte HYPE und DOGE und stieg in die Top 10 der globalen Krypto-Assets nach Marktkapitalisierung auf. Laut einem Bericht von CoinDesk ist der ZEC-Preis innerhalb von 24 Stunden um etwa 20 % gestiegen; das 24-Stunden-Handelsvolumen erreichte zeitweise etwa 1,2 Milliarden USD, während sich die Marktkapitalisierung der Marke von rund 17 Milliarden USD näherte.
Danach wurde der Aufwärtstrend weiter angeheizt.
Vom Kursverlauf her gesehen war dieser Anstieg bei ZEC äußerst heftig. Marktinformationen zufolge schoss ZEC zeitweise in Richtung 1.200 USD; kurzfristige Gelder, Terminmarktgeschäfte und das Eindecken von Short-Positionen verstärkten die Dynamik zusätzlich. In den entsprechenden Marktberichten wurde außerdem erwähnt, dass das Volumen der offenen Kontrakte im ZEC-Futures-Markt zeitweise über 2 Milliarden USD lag; unter der starken Volatilität kam es zu großen Liquidationen.
Das bedeutet: Der Markt bewertet Privacy-Assets gerade wieder mit echtem Geld neu.
Für diese Kursbewegung gibt es mehrere Faktoren. Das Privacy-Narrativ ist wieder aufgeflammt, das Interesse institutioneller Akteure an der Privacy-Infrastruktur nimmt zu, und die Erwartungen an Zcash-bezogene ETF-Produkte steigen; außerdem treibt das erzwungene Eindecken der Short-Seite den Preis zusätzlich nach oben. Ein einzelner Faktor lässt sich kaum für den gesamten Anstieg verantwortlich machen—dass sich Kapital hinterherjagt und Hebelpositionen sich gegenseitig zusammendrücken, hat die Entwicklung offensichtlich verstärkt.
DOGE steht für Community-Kultur, Netzwerkverbreitung und hohe Wiedererkennbarkeit. ZEC steht für Privacy, Technologie und finanzielle Selbstbestimmung. In den vergangenen sehr vielen Jahren war der Markt jedoch lieber bereit, für Traffic und Konsens zu zahlen; Privacy-Technologie wurde oft an den Rand gedrängt. Nun zeigt der Sprung in der Marktkapitalisierung von ZEC, dass das Kapital den langfristigen Wert des Privacy-Segments wieder neu in den Blick nimmt.
Der Markt ist bereits entbrannt. Als Nächstes gilt es zu beobachten, ob ZEC die kurzfristige Euphorie in echte, langfristige Nachfrage verwandeln kann.
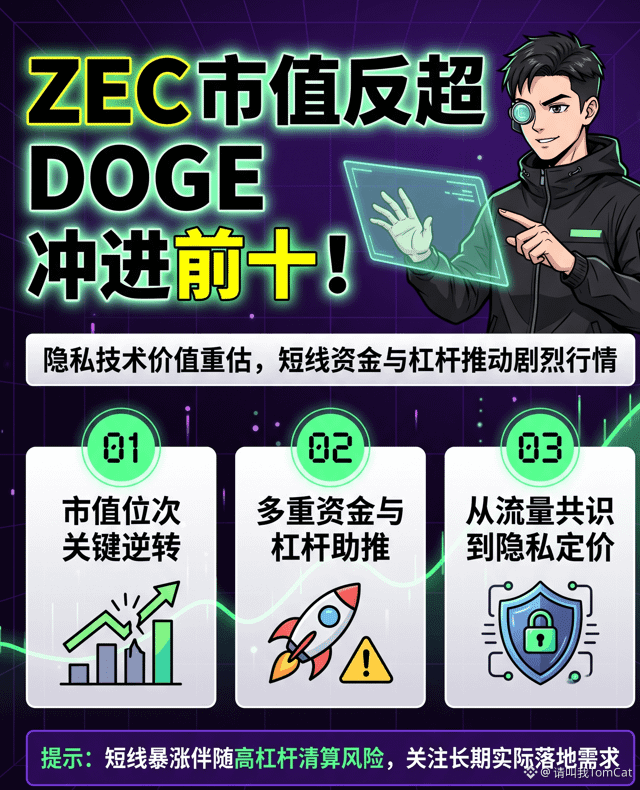
1
339
·
--
Bullisch
#英伟达129亿美元收购huggingface
Wenn Nvidia Hugging Face für 12,9 Milliarden US-Dollar übernehmen würde, käme es in der Welt der offenen KI-Modelle zu einer heftigen Neubewertung.
Das würde bedeuten, dass $NVDA seine Hand von Chips, Rechenleistung und Software-Frameworks ausstreckt und sie auf die wichtigste Vertriebs- und Kollaborationsplattform für globale Open-Source-Modelle legt. In der Vergangenheit verkaufte Nvidia GPUs. In Zukunft könnte das Unternehmen gleichzeitig die gesamte Kette in der Hand halten, über die Entwickler Modelle suchen, herunterladen, bereitstellen und feinabstimmen.
Der Wert von Hugging Face war nie nur der eines gewöhnlichen Start-ups.
2023 schloss Hugging Face eine Serie-D-Finanzierungsrunde über 235 Millionen US-Dollar ab, mit einer Bewertung von rund 4,5 Milliarden US-Dollar. Technologiegiganten wie Google, Amazon, Nvidia, Salesforce und Qualcomm waren daran beteiligt. Auf dieser Plattform sind zahlreiche Open-Source-Modelle, Datensätze und Entwicklungstools gebündelt, und sie ist auch einer der Orte, an denen sich KI-Entwickler weltweit am häufigsten aufhalten. Wer diesen Ort kontrolliert, ist der Entstehung der nächsten KI-Anwendungswelle einen Schritt näher.
Sollte der Deal über 12,9 Milliarden US-Dollar zustande kommen, läge der Preis im Vergleich zur Bewertung von rund 4,5 Milliarden US-Dollar aus dem Jahr 2023 fast doppelt so hoch. Bezahlt würde damit nicht für ein paar Modell-Repositorien, sondern für Entwicklerbeziehungen, Community-Einfluss und eine Eintrittsposition in das Open-Source-Ökosystem.
Nvidias größtes Ziel ist es, Entwickler bei der Wahl von Modellen und Bereitstellungspfaden natürlicherweise in Richtung der eigenen Technologiewelt aus NVIDIA CUDA, NIM und DGX Cloud zu lenken. Die überlegene Chip-Performance ist zwar wichtig, doch die wirklich beunruhigende Wettbewerbsstärke entsteht dann, wenn Entwickler es gewohnt sind, auf deiner Plattform zu arbeiten. Wenn Modelle, Toolchains, Inferenzdienste und der Einkauf von Rechenleistung in denselben Workflow eingebettet sind, steigen die Wechselkosten für Kunden rapide.
Das würde AMD, Intel und verschiedene KI-Chip-Start-ups unter Druck setzen.
Sie können billigere Karten oder höhere Rechenkennzahlen anbieten, doch es ist schwierig, kurzfristig eine Plattform mit einem so tiefen Entwicklernetzwerk zu replizieren. Der KI-Wettbewerb ist nicht mehr nur ein Krieg um die Zahl der Transistoren. Wer näher an den Entwicklern ist, hat die größere Chance, Hardwarevorteile in langfristige Umsätze umzuwandeln.
Doch der sensibelste Punkt an diesem Deal liegt gerade im Open-Source-Bereich.
Für Nvidia waren die wirklich hohen Kosten nie der Kaufpreis. Wirklich teuer wäre es, die nächste Migrationswelle der KI-Entwickler zu verpassen.
#英伟达129亿美元收购huggingface
Wenn Nvidia Hugging Face für 12,9 Milliarden US-Dollar übernehmen würde, käme es in der Welt der offenen KI-Modelle zu einer heftigen Neubewertung.
Das würde bedeuten, dass $NVDA seine Hand von Chips, Rechenleistung und Software-Frameworks ausstreckt und sie auf die wichtigste Vertriebs- und Kollaborationsplattform für globale Open-Source-Modelle legt. In der Vergangenheit verkaufte Nvidia GPUs. In Zukunft könnte das Unternehmen gleichzeitig die gesamte Kette in der Hand halten, über die Entwickler Modelle suchen, herunterladen, bereitstellen und feinabstimmen.
Der Wert von Hugging Face war nie nur der eines gewöhnlichen Start-ups.
2023 schloss Hugging Face eine Serie-D-Finanzierungsrunde über 235 Millionen US-Dollar ab, mit einer Bewertung von rund 4,5 Milliarden US-Dollar. Technologiegiganten wie Google, Amazon, Nvidia, Salesforce und Qualcomm waren daran beteiligt. Auf dieser Plattform sind zahlreiche Open-Source-Modelle, Datensätze und Entwicklungstools gebündelt, und sie ist auch einer der Orte, an denen sich KI-Entwickler weltweit am häufigsten aufhalten. Wer diesen Ort kontrolliert, ist der Entstehung der nächsten KI-Anwendungswelle einen Schritt näher.
Sollte der Deal über 12,9 Milliarden US-Dollar zustande kommen, läge der Preis im Vergleich zur Bewertung von rund 4,5 Milliarden US-Dollar aus dem Jahr 2023 fast doppelt so hoch. Bezahlt würde damit nicht für ein paar Modell-Repositorien, sondern für Entwicklerbeziehungen, Community-Einfluss und eine Eintrittsposition in das Open-Source-Ökosystem.
Nvidias größtes Ziel ist es, Entwickler bei der Wahl von Modellen und Bereitstellungspfaden natürlicherweise in Richtung der eigenen Technologiewelt aus NVIDIA CUDA, NIM und DGX Cloud zu lenken. Die überlegene Chip-Performance ist zwar wichtig, doch die wirklich beunruhigende Wettbewerbsstärke entsteht dann, wenn Entwickler es gewohnt sind, auf deiner Plattform zu arbeiten. Wenn Modelle, Toolchains, Inferenzdienste und der Einkauf von Rechenleistung in denselben Workflow eingebettet sind, steigen die Wechselkosten für Kunden rapide.
Das würde AMD, Intel und verschiedene KI-Chip-Start-ups unter Druck setzen.
Sie können billigere Karten oder höhere Rechenkennzahlen anbieten, doch es ist schwierig, kurzfristig eine Plattform mit einem so tiefen Entwicklernetzwerk zu replizieren. Der KI-Wettbewerb ist nicht mehr nur ein Krieg um die Zahl der Transistoren. Wer näher an den Entwicklern ist, hat die größere Chance, Hardwarevorteile in langfristige Umsätze umzuwandeln.
Doch der sensibelste Punkt an diesem Deal liegt gerade im Open-Source-Bereich.
Für Nvidia waren die wirklich hohen Kosten nie der Kaufpreis. Wirklich teuer wäre es, die nächste Migrationswelle der KI-Entwickler zu verpassen.
Wenn Nvidia Hugging Face für 12,9 Milliarden US-Dollar übernehmen würde, käme es in der Welt der offenen KI-Modelle zu einer heftigen Neubewertung.
Das würde bedeuten, dass $NVDA seine Hand von Chips, Rechenleistung und Software-Frameworks ausstreckt und sie auf die wichtigste Vertriebs- und Kollaborationsplattform für globale Open-Source-Modelle legt. In der Vergangenheit verkaufte Nvidia GPUs. In Zukunft könnte das Unternehmen gleichzeitig die gesamte Kette in der Hand halten, über die Entwickler Modelle suchen, herunterladen, bereitstellen und feinabstimmen.
Der Wert von Hugging Face war nie nur der eines gewöhnlichen Start-ups.
2023 schloss Hugging Face eine Serie-D-Finanzierungsrunde über 235 Millionen US-Dollar ab, mit einer Bewertung von rund 4,5 Milliarden US-Dollar. Technologiegiganten wie Google, Amazon, Nvidia, Salesforce und Qualcomm waren daran beteiligt. Auf dieser Plattform sind zahlreiche Open-Source-Modelle, Datensätze und Entwicklungstools gebündelt, und sie ist auch einer der Orte, an denen sich KI-Entwickler weltweit am häufigsten aufhalten. Wer diesen Ort kontrolliert, ist der Entstehung der nächsten KI-Anwendungswelle einen Schritt näher.
Sollte der Deal über 12,9 Milliarden US-Dollar zustande kommen, läge der Preis im Vergleich zur Bewertung von rund 4,5 Milliarden US-Dollar aus dem Jahr 2023 fast doppelt so hoch. Bezahlt würde damit nicht für ein paar Modell-Repositorien, sondern für Entwicklerbeziehungen, Community-Einfluss und eine Eintrittsposition in das Open-Source-Ökosystem.
Nvidias größtes Ziel ist es, Entwickler bei der Wahl von Modellen und Bereitstellungspfaden natürlicherweise in Richtung der eigenen Technologiewelt aus NVIDIA CUDA, NIM und DGX Cloud zu lenken. Die überlegene Chip-Performance ist zwar wichtig, doch die wirklich beunruhigende Wettbewerbsstärke entsteht dann, wenn Entwickler es gewohnt sind, auf deiner Plattform zu arbeiten. Wenn Modelle, Toolchains, Inferenzdienste und der Einkauf von Rechenleistung in denselben Workflow eingebettet sind, steigen die Wechselkosten für Kunden rapide.
Das würde AMD, Intel und verschiedene KI-Chip-Start-ups unter Druck setzen.
Sie können billigere Karten oder höhere Rechenkennzahlen anbieten, doch es ist schwierig, kurzfristig eine Plattform mit einem so tiefen Entwicklernetzwerk zu replizieren. Der KI-Wettbewerb ist nicht mehr nur ein Krieg um die Zahl der Transistoren. Wer näher an den Entwicklern ist, hat die größere Chance, Hardwarevorteile in langfristige Umsätze umzuwandeln.
Doch der sensibelste Punkt an diesem Deal liegt gerade im Open-Source-Bereich.
Für Nvidia waren die wirklich hohen Kosten nie der Kaufpreis. Wirklich teuer wäre es, die nächste Migrationswelle der KI-Entwickler zu verpassen.
2
2
1.6k
·
--
Bärisch
Verifiziert
#美国初请失业金人数升至20.6万
Die Zahl der Erstanträge auf Arbeitslosenhilfe in den USA lag bei 206.000 und stieg damit gegenüber den revidierten 204.000 der Vorwoche um 2.000; sie lag zudem über den Markterwartungen von 205.000.
Nur 2.000 mehr, und doch ist die Marktstimmung deutlich angespannter geworden.
Der Grund ist einfach. Die Erstanträge auf Arbeitslosenhilfe sind einer der schnellsten Indikatoren für Veränderungen am US-Arbeitsmarkt. Anders als die monatlichen Nonfarm Payrolls reagieren sie nicht verzögert; Entlassungen, Einstellungsstopps und eine nachlassende Arbeitskräftenachfrage zeigen sich oft zuerst in den wöchentlichen Anträgen. 206.000 liegen weiterhin nahe historischer Tiefststände und deuten darauf hin, dass der US-Arbeitsmarkt vorerst nicht außer Kontrolle geraten ist. Doch diese Daten haben dem Markt bereits ein Signal gesendet: Die Stärke des Arbeitsmarkts nimmt ab.
In den vergangenen Monaten hat die US-Wirtschaft den Konsum vor allem über den Arbeitsmarkt gestützt. Die Löhne waren stabil, die Haushalte gaben zuversichtlich Geld aus, und Unternehmen hielten an Einstellungen fest. Nun bedeutet der leichte Anstieg der Erstanträge, dass Unternehmen vorsichtiger werden. Eine Entlassungswelle ist noch nicht breit ausgebrochen, aber die Einstellungsbereitschaft könnte bereits nachlassen. Für die Fed ist diese Entwicklung äußerst wichtig.
Der Markt recalculiert gerade den Zeitplan für Zinssenkungen.
Wenn die Erstanträge in den kommenden Wochen weiter steigen, zusammen mit sinkenden Stellenangeboten und einer steigenden Arbeitslosenquote, hätte die Fed eine deutlich stärkere Begründung für Zinssenkungen. Sinkende Zinsen könnten den Druck auf den US-Dollar und die Renditen von US-Staatsanleihen erhöhen, während Gold, Wachstumsaktien und Teile der Schwellenländeranlagen Luft zum Atmen bekommen könnten.
Meine Einschätzung ist: Der US-Arbeitsmarkt hat sich bereits von „überhitzt“ zu „verlangsamend“ bewegt, ist aber noch weit von einem „Zusammenbruch“ entfernt. Kurzfristig dürfte die Marktvolatilität deutlich zunehmen. Jede Wochenzahl zu den Erstanträgen wird unter die Lupe genommen; jeder unerwartete Anstieg könnte die Erwartungen an Zinssenkungen befeuern, während jede überraschende Abnahme die Zinsmärkte wieder in eine hawkishe Richtung schieben könnte.
Das wirklich gefährliche Szenario wäre, wenn die Erstanträge die Spanne von 220.000 bis 230.000 überschreiten und weiter steigen, während gleichzeitig die Zahl der fortlaufenden Arbeitslosenhilfeanträge deutlich zunimmt. Ab diesem Punkt würde der Markt nicht mehr nur mit einer moderaten Abkühlung handeln, sondern mit dem Risiko einer Verschlechterung des Arbeitsmarkts und einer wirtschaftlichen Rezession.
#美国初请失业金人数升至20.6万
Die Zahl der Erstanträge auf Arbeitslosenhilfe in den USA lag bei 206.000 und stieg damit gegenüber den revidierten 204.000 der Vorwoche um 2.000; sie lag zudem über den Markterwartungen von 205.000.
Nur 2.000 mehr, und doch ist die Marktstimmung deutlich angespannter geworden.
Der Grund ist einfach. Die Erstanträge auf Arbeitslosenhilfe sind einer der schnellsten Indikatoren für Veränderungen am US-Arbeitsmarkt. Anders als die monatlichen Nonfarm Payrolls reagieren sie nicht verzögert; Entlassungen, Einstellungsstopps und eine nachlassende Arbeitskräftenachfrage zeigen sich oft zuerst in den wöchentlichen Anträgen. 206.000 liegen weiterhin nahe historischer Tiefststände und deuten darauf hin, dass der US-Arbeitsmarkt vorerst nicht außer Kontrolle geraten ist. Doch diese Daten haben dem Markt bereits ein Signal gesendet: Die Stärke des Arbeitsmarkts nimmt ab.
In den vergangenen Monaten hat die US-Wirtschaft den Konsum vor allem über den Arbeitsmarkt gestützt. Die Löhne waren stabil, die Haushalte gaben zuversichtlich Geld aus, und Unternehmen hielten an Einstellungen fest. Nun bedeutet der leichte Anstieg der Erstanträge, dass Unternehmen vorsichtiger werden. Eine Entlassungswelle ist noch nicht breit ausgebrochen, aber die Einstellungsbereitschaft könnte bereits nachlassen. Für die Fed ist diese Entwicklung äußerst wichtig.
Der Markt recalculiert gerade den Zeitplan für Zinssenkungen.
Wenn die Erstanträge in den kommenden Wochen weiter steigen, zusammen mit sinkenden Stellenangeboten und einer steigenden Arbeitslosenquote, hätte die Fed eine deutlich stärkere Begründung für Zinssenkungen. Sinkende Zinsen könnten den Druck auf den US-Dollar und die Renditen von US-Staatsanleihen erhöhen, während Gold, Wachstumsaktien und Teile der Schwellenländeranlagen Luft zum Atmen bekommen könnten.
Meine Einschätzung ist: Der US-Arbeitsmarkt hat sich bereits von „überhitzt“ zu „verlangsamend“ bewegt, ist aber noch weit von einem „Zusammenbruch“ entfernt. Kurzfristig dürfte die Marktvolatilität deutlich zunehmen. Jede Wochenzahl zu den Erstanträgen wird unter die Lupe genommen; jeder unerwartete Anstieg könnte die Erwartungen an Zinssenkungen befeuern, während jede überraschende Abnahme die Zinsmärkte wieder in eine hawkishe Richtung schieben könnte.
Das wirklich gefährliche Szenario wäre, wenn die Erstanträge die Spanne von 220.000 bis 230.000 überschreiten und weiter steigen, während gleichzeitig die Zahl der fortlaufenden Arbeitslosenhilfeanträge deutlich zunimmt. Ab diesem Punkt würde der Markt nicht mehr nur mit einer moderaten Abkühlung handeln, sondern mit dem Risiko einer Verschlechterung des Arbeitsmarkts und einer wirtschaftlichen Rezession.
Die Zahl der Erstanträge auf Arbeitslosenhilfe in den USA lag bei 206.000 und stieg damit gegenüber den revidierten 204.000 der Vorwoche um 2.000; sie lag zudem über den Markterwartungen von 205.000.
Nur 2.000 mehr, und doch ist die Marktstimmung deutlich angespannter geworden.
Der Grund ist einfach. Die Erstanträge auf Arbeitslosenhilfe sind einer der schnellsten Indikatoren für Veränderungen am US-Arbeitsmarkt. Anders als die monatlichen Nonfarm Payrolls reagieren sie nicht verzögert; Entlassungen, Einstellungsstopps und eine nachlassende Arbeitskräftenachfrage zeigen sich oft zuerst in den wöchentlichen Anträgen. 206.000 liegen weiterhin nahe historischer Tiefststände und deuten darauf hin, dass der US-Arbeitsmarkt vorerst nicht außer Kontrolle geraten ist. Doch diese Daten haben dem Markt bereits ein Signal gesendet: Die Stärke des Arbeitsmarkts nimmt ab.
In den vergangenen Monaten hat die US-Wirtschaft den Konsum vor allem über den Arbeitsmarkt gestützt. Die Löhne waren stabil, die Haushalte gaben zuversichtlich Geld aus, und Unternehmen hielten an Einstellungen fest. Nun bedeutet der leichte Anstieg der Erstanträge, dass Unternehmen vorsichtiger werden. Eine Entlassungswelle ist noch nicht breit ausgebrochen, aber die Einstellungsbereitschaft könnte bereits nachlassen. Für die Fed ist diese Entwicklung äußerst wichtig.
Der Markt recalculiert gerade den Zeitplan für Zinssenkungen.
Wenn die Erstanträge in den kommenden Wochen weiter steigen, zusammen mit sinkenden Stellenangeboten und einer steigenden Arbeitslosenquote, hätte die Fed eine deutlich stärkere Begründung für Zinssenkungen. Sinkende Zinsen könnten den Druck auf den US-Dollar und die Renditen von US-Staatsanleihen erhöhen, während Gold, Wachstumsaktien und Teile der Schwellenländeranlagen Luft zum Atmen bekommen könnten.
Meine Einschätzung ist: Der US-Arbeitsmarkt hat sich bereits von „überhitzt“ zu „verlangsamend“ bewegt, ist aber noch weit von einem „Zusammenbruch“ entfernt. Kurzfristig dürfte die Marktvolatilität deutlich zunehmen. Jede Wochenzahl zu den Erstanträgen wird unter die Lupe genommen; jeder unerwartete Anstieg könnte die Erwartungen an Zinssenkungen befeuern, während jede überraschende Abnahme die Zinsmärkte wieder in eine hawkishe Richtung schieben könnte.
Das wirklich gefährliche Szenario wäre, wenn die Erstanträge die Spanne von 220.000 bis 230.000 überschreiten und weiter steigen, während gleichzeitig die Zahl der fortlaufenden Arbeitslosenhilfeanträge deutlich zunimmt. Ab diesem Punkt würde der Markt nicht mehr nur mit einer moderaten Abkühlung handeln, sondern mit dem Risiko einer Verschlechterung des Arbeitsmarkts und einer wirtschaftlichen Rezession.
3
2
2.3k
·
--
Verifiziert
#美国10年期美债收益率触及2023年11月来最高
Die Rendite US-amerikanischer Staatsanleihen mit zehnjähriger Laufzeit stieg zeitweise auf etwa 4,805 % und erreichte damit den höchsten Stand seit November 2023; anschließend fiel sie wieder auf rund 4,8 % zurück. Steigt die Rendite um einen Basispunkt, steckt dahinter stets ein neuerlicher Bewertungsdruck durch umpositioniertes Kapital. Heute glaubt der Markt nicht mehr daran, dass die Inflation „von selbst“ verschwindet, und er setzt auch nicht mehr eilig auf eine schnelle Zinssenkung durch die US-Notenbank.
Der unmittelbare Auslöser für diese Aufwärtsbewegung ist, dass die US-Beschäftigungsdaten stärker als erwartet ausgefallen sind. Die Zahl der Beschäftigten außerhalb der Landwirtschaft nahm im Dezember um 256.000 zu – deutlich mehr als die Markterwartung von rund 160.000. Die Arbeitslosenquote sank auf 4,1 %, und das Lohnwachstum bleibt weiterhin robust. Ohne eine spürbare Abkühlung der Beschäftigung kann sich auch der Konsum kaum schnell wieder beruhigen, und die Dienstleistungsinflation dürfte sich ebenfalls nicht ohne Weiteres zurückbilden.
Noch problematischer ist, dass die von der neuen Trump-Regierung womöglich eingeführten Maßnahmen wie Zölle, Steuererleichterungen und die Ausweitung der öffentlichen Ausgaben die Marktsorgen um „größere Haushaltsdefizite“ und eine „zweite Runde“ der Inflation wieder anheizen. Anders gesagt: Die US-Wirtschaft gerät nicht eindeutig ins Stocken – und die Politik könnte der Nachfrage sogar weiterhin Rückenwind geben. Entsprechend sind Anleiheinvestoren nicht länger bereit, Kapital über lange Zeit zu niedrigen Renditen fest einzukalkulieren: Sie verkaufen US-Staatsanleihen und treiben so die Renditen nach oben.
Wirklich besorgniserregend ist nicht die Zahl 4,8 % an sich, sondern dass sich die Logik dahinter verändert hat.
Früher wurde ein Anstieg der Renditen häufig so interpretiert, dass es der Wirtschaft besser geht; heute sorgt der Markt eher dafür, dass er sich Sorgen macht: Die US-Wirtschaft ist zu stark, die Fiskalpolitik zu locker und die Inflation zu hartnäckig – wodurch der Spielraum für Zinssenkungen der Notenbank weiter eingeengt wird. Hohe Renditen erhöhen direkt die Finanzierungskosten von Unternehmen, die Hypothekenzinsen und die Zinsausgaben der öffentlichen Hand. Gleichzeitig drücken sie fortlaufend die Bewertungen von hoch bewerteten Tech-Aktien und Growth-Aktien. Das Szenario, das Wall Street am wenigsten mag, wird zur Realität: Die Wirtschaft kommt nicht in eine Rezession – aber die Zinsen fallen trotzdem nicht.
Meine Einschätzung ist eindeutig: Die Rendite von US-Staatsanleihen kann kurzfristig noch weiter auf die 5-%-Marke zusteuern. Solange Beschäftigungs-, Konsum- oder Inflationsdaten weiterhin zu heiß ausfallen, wird der Markt die Zinssenkungserwartungen weiter nach hinten verschieben. Dann müssen globale Vermögenspreise erneut ein Gleichgewicht finden: Der US-Dollar dürfte eher fest bleiben, Gold dürfte schwanken, die Börsenvolatilität dürfte zunehmen. Für Schwellenländer wird es zudem deutlich schwieriger, ohne Nachteile davonzukommen.
4,8 % Rendite bei US-Staatsanleihen mit zehnjähriger Laufzeit.
Es ist wie ein Weckruf: Der tatsächliche Preisanker der globalen Finanzmärkte wird höher, härter und – vor allem – gefährlicher.
#美国10年期美债收益率触及2023年11月来最高
Die Rendite US-amerikanischer Staatsanleihen mit zehnjähriger Laufzeit stieg zeitweise auf etwa 4,805 % und erreichte damit den höchsten Stand seit November 2023; anschließend fiel sie wieder auf rund 4,8 % zurück. Steigt die Rendite um einen Basispunkt, steckt dahinter stets ein neuerlicher Bewertungsdruck durch umpositioniertes Kapital. Heute glaubt der Markt nicht mehr daran, dass die Inflation „von selbst“ verschwindet, und er setzt auch nicht mehr eilig auf eine schnelle Zinssenkung durch die US-Notenbank.
Der unmittelbare Auslöser für diese Aufwärtsbewegung ist, dass die US-Beschäftigungsdaten stärker als erwartet ausgefallen sind. Die Zahl der Beschäftigten außerhalb der Landwirtschaft nahm im Dezember um 256.000 zu – deutlich mehr als die Markterwartung von rund 160.000. Die Arbeitslosenquote sank auf 4,1 %, und das Lohnwachstum bleibt weiterhin robust. Ohne eine spürbare Abkühlung der Beschäftigung kann sich auch der Konsum kaum schnell wieder beruhigen, und die Dienstleistungsinflation dürfte sich ebenfalls nicht ohne Weiteres zurückbilden.
Noch problematischer ist, dass die von der neuen Trump-Regierung womöglich eingeführten Maßnahmen wie Zölle, Steuererleichterungen und die Ausweitung der öffentlichen Ausgaben die Marktsorgen um „größere Haushaltsdefizite“ und eine „zweite Runde“ der Inflation wieder anheizen. Anders gesagt: Die US-Wirtschaft gerät nicht eindeutig ins Stocken – und die Politik könnte der Nachfrage sogar weiterhin Rückenwind geben. Entsprechend sind Anleiheinvestoren nicht länger bereit, Kapital über lange Zeit zu niedrigen Renditen fest einzukalkulieren: Sie verkaufen US-Staatsanleihen und treiben so die Renditen nach oben.
Wirklich besorgniserregend ist nicht die Zahl 4,8 % an sich, sondern dass sich die Logik dahinter verändert hat.
Früher wurde ein Anstieg der Renditen häufig so interpretiert, dass es der Wirtschaft besser geht; heute sorgt der Markt eher dafür, dass er sich Sorgen macht: Die US-Wirtschaft ist zu stark, die Fiskalpolitik zu locker und die Inflation zu hartnäckig – wodurch der Spielraum für Zinssenkungen der Notenbank weiter eingeengt wird. Hohe Renditen erhöhen direkt die Finanzierungskosten von Unternehmen, die Hypothekenzinsen und die Zinsausgaben der öffentlichen Hand. Gleichzeitig drücken sie fortlaufend die Bewertungen von hoch bewerteten Tech-Aktien und Growth-Aktien. Das Szenario, das Wall Street am wenigsten mag, wird zur Realität: Die Wirtschaft kommt nicht in eine Rezession – aber die Zinsen fallen trotzdem nicht.
Meine Einschätzung ist eindeutig: Die Rendite von US-Staatsanleihen kann kurzfristig noch weiter auf die 5-%-Marke zusteuern. Solange Beschäftigungs-, Konsum- oder Inflationsdaten weiterhin zu heiß ausfallen, wird der Markt die Zinssenkungserwartungen weiter nach hinten verschieben. Dann müssen globale Vermögenspreise erneut ein Gleichgewicht finden: Der US-Dollar dürfte eher fest bleiben, Gold dürfte schwanken, die Börsenvolatilität dürfte zunehmen. Für Schwellenländer wird es zudem deutlich schwieriger, ohne Nachteile davonzukommen.
4,8 % Rendite bei US-Staatsanleihen mit zehnjähriger Laufzeit.
Es ist wie ein Weckruf: Der tatsächliche Preisanker der globalen Finanzmärkte wird höher, härter und – vor allem – gefährlicher.
Die Rendite US-amerikanischer Staatsanleihen mit zehnjähriger Laufzeit stieg zeitweise auf etwa 4,805 % und erreichte damit den höchsten Stand seit November 2023; anschließend fiel sie wieder auf rund 4,8 % zurück. Steigt die Rendite um einen Basispunkt, steckt dahinter stets ein neuerlicher Bewertungsdruck durch umpositioniertes Kapital. Heute glaubt der Markt nicht mehr daran, dass die Inflation „von selbst“ verschwindet, und er setzt auch nicht mehr eilig auf eine schnelle Zinssenkung durch die US-Notenbank.
Der unmittelbare Auslöser für diese Aufwärtsbewegung ist, dass die US-Beschäftigungsdaten stärker als erwartet ausgefallen sind. Die Zahl der Beschäftigten außerhalb der Landwirtschaft nahm im Dezember um 256.000 zu – deutlich mehr als die Markterwartung von rund 160.000. Die Arbeitslosenquote sank auf 4,1 %, und das Lohnwachstum bleibt weiterhin robust. Ohne eine spürbare Abkühlung der Beschäftigung kann sich auch der Konsum kaum schnell wieder beruhigen, und die Dienstleistungsinflation dürfte sich ebenfalls nicht ohne Weiteres zurückbilden.
Noch problematischer ist, dass die von der neuen Trump-Regierung womöglich eingeführten Maßnahmen wie Zölle, Steuererleichterungen und die Ausweitung der öffentlichen Ausgaben die Marktsorgen um „größere Haushaltsdefizite“ und eine „zweite Runde“ der Inflation wieder anheizen. Anders gesagt: Die US-Wirtschaft gerät nicht eindeutig ins Stocken – und die Politik könnte der Nachfrage sogar weiterhin Rückenwind geben. Entsprechend sind Anleiheinvestoren nicht länger bereit, Kapital über lange Zeit zu niedrigen Renditen fest einzukalkulieren: Sie verkaufen US-Staatsanleihen und treiben so die Renditen nach oben.
Wirklich besorgniserregend ist nicht die Zahl 4,8 % an sich, sondern dass sich die Logik dahinter verändert hat.
Früher wurde ein Anstieg der Renditen häufig so interpretiert, dass es der Wirtschaft besser geht; heute sorgt der Markt eher dafür, dass er sich Sorgen macht: Die US-Wirtschaft ist zu stark, die Fiskalpolitik zu locker und die Inflation zu hartnäckig – wodurch der Spielraum für Zinssenkungen der Notenbank weiter eingeengt wird. Hohe Renditen erhöhen direkt die Finanzierungskosten von Unternehmen, die Hypothekenzinsen und die Zinsausgaben der öffentlichen Hand. Gleichzeitig drücken sie fortlaufend die Bewertungen von hoch bewerteten Tech-Aktien und Growth-Aktien. Das Szenario, das Wall Street am wenigsten mag, wird zur Realität: Die Wirtschaft kommt nicht in eine Rezession – aber die Zinsen fallen trotzdem nicht.
Meine Einschätzung ist eindeutig: Die Rendite von US-Staatsanleihen kann kurzfristig noch weiter auf die 5-%-Marke zusteuern. Solange Beschäftigungs-, Konsum- oder Inflationsdaten weiterhin zu heiß ausfallen, wird der Markt die Zinssenkungserwartungen weiter nach hinten verschieben. Dann müssen globale Vermögenspreise erneut ein Gleichgewicht finden: Der US-Dollar dürfte eher fest bleiben, Gold dürfte schwanken, die Börsenvolatilität dürfte zunehmen. Für Schwellenländer wird es zudem deutlich schwieriger, ohne Nachteile davonzukommen.
4,8 % Rendite bei US-Staatsanleihen mit zehnjähriger Laufzeit.
Es ist wie ein Weckruf: Der tatsächliche Preisanker der globalen Finanzmärkte wird höher, härter und – vor allem – gefährlicher.
2
1
535
·
--
Bullisch
Verifiziert
#arb上涨30%受robinhood链收入推动
Seit langer Zeit war es still um $ARB – doch jetzt ist es endlich explodiert.
ARB stieg von einem Bereich nahe 0,0843 US-Dollar schnell auf 0,1094 US-Dollar; der Tagesanstieg betrug etwa 29,8 %. Aktuell liegt der Kurs bei rund 0,1101 US-Dollar, 24-Stunden-Rückgang von 1,87 %, das Handelsvolumen liegt weiterhin über 42 Millionen US-Dollar. Anstieg, Preis und Zeitfenster sind klar erkennbar – das ist keine verschwommene Emotions-Spekulation.
Ausgelöst wurde die Rallye durch Robinhood Chains Wachstum der Einnahmen. Im Rahmen des Arbitrum Expansion Program ist vorgesehen, dass 10 % der Netto-Protokollerlöse der Orbit-Kette in die Arbitrum-Ökologie zurückfließen: 8 % gehen in die DAO-Kasse, 2 % an Entwickler-Organisationen. Durch Robinhoods riesige Nutzerbasis entstehen erstmals echte On-Chain-Gebühren. Der Markt sieht nun, wie sich die Arbitrum-Technologie in der Praxis durchsetzt – und wie sich die Einnahmen nach der Nutzung wieder in das Ökosystem zurücktragen.
Diese Story ist entscheidend. Der Markt hat zuvor immer wieder gezweifelt, dass ARB den Wert ausreichend „abfangen“ kann; selbst wenn die On-Chain-Aktivität floriert, lässt sich das schwer auf den Token übertragen. Nun bringt Robinhood Chain Kapital erstmals ernsthaft dazu, dieses Einnahmemodell neu zu bewerten. Große Institutionen bringen Nutzer und Trades, das Protokoll erhält Gebühren, die DAO-Kasse bekommt Einnahmen – und damit steigt auch das Gewicht der Governance von $ARB .
Ich bin dafür, dass ARB jetzt aktiver wird, aber ich werde nicht blind zu hohe Kurse fordern. Die zurückfließenden Einnahmen werden derzeit nicht automatisch an ARB-Tokenhalter ausgeschüttet. Ob der Token langfristig profitiert, hängt davon ab, wie die DAO das Geld aus der Kasse verwendet. Kurzfristig liegt der Fokus auf der Unterstützung bei 0,10 US-Dollar; darüber zunächst 0,116 bis 0,12 US-Dollar. Solange die Einnahmen weiter wachsen und der Kurs 0,10 US-Dollar hält, gibt es gute Gründe, dass sich diese Kursbewegung weiter ausweiten kann.
ARB hat viel zu lange durchgehalten. Jetzt beginnt der Markt endlich, echte Einnahmen zu honorieren.
#arb上涨30%受robinhood链收入推动
Seit langer Zeit war es still um $ARB – doch jetzt ist es endlich explodiert.
ARB stieg von einem Bereich nahe 0,0843 US-Dollar schnell auf 0,1094 US-Dollar; der Tagesanstieg betrug etwa 29,8 %. Aktuell liegt der Kurs bei rund 0,1101 US-Dollar, 24-Stunden-Rückgang von 1,87 %, das Handelsvolumen liegt weiterhin über 42 Millionen US-Dollar. Anstieg, Preis und Zeitfenster sind klar erkennbar – das ist keine verschwommene Emotions-Spekulation.
Ausgelöst wurde die Rallye durch Robinhood Chains Wachstum der Einnahmen. Im Rahmen des Arbitrum Expansion Program ist vorgesehen, dass 10 % der Netto-Protokollerlöse der Orbit-Kette in die Arbitrum-Ökologie zurückfließen: 8 % gehen in die DAO-Kasse, 2 % an Entwickler-Organisationen. Durch Robinhoods riesige Nutzerbasis entstehen erstmals echte On-Chain-Gebühren. Der Markt sieht nun, wie sich die Arbitrum-Technologie in der Praxis durchsetzt – und wie sich die Einnahmen nach der Nutzung wieder in das Ökosystem zurücktragen.
Diese Story ist entscheidend. Der Markt hat zuvor immer wieder gezweifelt, dass ARB den Wert ausreichend „abfangen“ kann; selbst wenn die On-Chain-Aktivität floriert, lässt sich das schwer auf den Token übertragen. Nun bringt Robinhood Chain Kapital erstmals ernsthaft dazu, dieses Einnahmemodell neu zu bewerten. Große Institutionen bringen Nutzer und Trades, das Protokoll erhält Gebühren, die DAO-Kasse bekommt Einnahmen – und damit steigt auch das Gewicht der Governance von $ARB .
Ich bin dafür, dass ARB jetzt aktiver wird, aber ich werde nicht blind zu hohe Kurse fordern. Die zurückfließenden Einnahmen werden derzeit nicht automatisch an ARB-Tokenhalter ausgeschüttet. Ob der Token langfristig profitiert, hängt davon ab, wie die DAO das Geld aus der Kasse verwendet. Kurzfristig liegt der Fokus auf der Unterstützung bei 0,10 US-Dollar; darüber zunächst 0,116 bis 0,12 US-Dollar. Solange die Einnahmen weiter wachsen und der Kurs 0,10 US-Dollar hält, gibt es gute Gründe, dass sich diese Kursbewegung weiter ausweiten kann.
ARB hat viel zu lange durchgehalten. Jetzt beginnt der Markt endlich, echte Einnahmen zu honorieren.
Seit langer Zeit war es still um $ARB – doch jetzt ist es endlich explodiert.
ARB stieg von einem Bereich nahe 0,0843 US-Dollar schnell auf 0,1094 US-Dollar; der Tagesanstieg betrug etwa 29,8 %. Aktuell liegt der Kurs bei rund 0,1101 US-Dollar, 24-Stunden-Rückgang von 1,87 %, das Handelsvolumen liegt weiterhin über 42 Millionen US-Dollar. Anstieg, Preis und Zeitfenster sind klar erkennbar – das ist keine verschwommene Emotions-Spekulation.
Ausgelöst wurde die Rallye durch Robinhood Chains Wachstum der Einnahmen. Im Rahmen des Arbitrum Expansion Program ist vorgesehen, dass 10 % der Netto-Protokollerlöse der Orbit-Kette in die Arbitrum-Ökologie zurückfließen: 8 % gehen in die DAO-Kasse, 2 % an Entwickler-Organisationen. Durch Robinhoods riesige Nutzerbasis entstehen erstmals echte On-Chain-Gebühren. Der Markt sieht nun, wie sich die Arbitrum-Technologie in der Praxis durchsetzt – und wie sich die Einnahmen nach der Nutzung wieder in das Ökosystem zurücktragen.
Diese Story ist entscheidend. Der Markt hat zuvor immer wieder gezweifelt, dass ARB den Wert ausreichend „abfangen“ kann; selbst wenn die On-Chain-Aktivität floriert, lässt sich das schwer auf den Token übertragen. Nun bringt Robinhood Chain Kapital erstmals ernsthaft dazu, dieses Einnahmemodell neu zu bewerten. Große Institutionen bringen Nutzer und Trades, das Protokoll erhält Gebühren, die DAO-Kasse bekommt Einnahmen – und damit steigt auch das Gewicht der Governance von $ARB .
Ich bin dafür, dass ARB jetzt aktiver wird, aber ich werde nicht blind zu hohe Kurse fordern. Die zurückfließenden Einnahmen werden derzeit nicht automatisch an ARB-Tokenhalter ausgeschüttet. Ob der Token langfristig profitiert, hängt davon ab, wie die DAO das Geld aus der Kasse verwendet. Kurzfristig liegt der Fokus auf der Unterstützung bei 0,10 US-Dollar; darüber zunächst 0,116 bis 0,12 US-Dollar. Solange die Einnahmen weiter wachsen und der Kurs 0,10 US-Dollar hält, gibt es gute Gründe, dass sich diese Kursbewegung weiter ausweiten kann.
ARB hat viel zu lange durchgehalten. Jetzt beginnt der Markt endlich, echte Einnahmen zu honorieren.
1
2
2.6k
·
--
Bullisch
#xrp两周上涨40%未平仓合约下降
$XRP Diese Kursbewegung hat richtig Kraft. In den vergangenen zwei Wochen stieg der Spotpreis von rund 1,00 USD auf 1,367 USD, ein Plus von etwa 36 %. Intraday erreichte er mit 1,3967 USD fast die 40%-Etappe; es fehlte nur wenig. Derzeit ist der Preis in den letzten 24 Stunden leicht um etwa 0,36 % zurückgegangen, aber das Handelsvolumen liegt weiterhin über 118 Millionen USD. Das Kapital ist trotz der Kursstabilisierung auf hohem Niveau nicht vollständig aus dem Markt verschwunden.
Noch interessanter: Im Termin-/Kontraktemarkt nimmt das Open Interest (noch ausstehende Kontrakte) sogar ab.
$XRP Das Open Interest lag zeitweise bei über 418 Millionen Kontrakten und ist in letzter Zeit auf etwa 307 Millionen gefallen; das entspricht einem Rückgang von mehr als 26 %. Bei einem starken Kursanstieg weniger Hebelpositionen ist eine Kombination, die typischerweise darauf hindeutet, dass der Aufwärtstrend stärker von Spot-Käufen getragen wird. Der Markt drückt damit den hochgehebelten Short sowie kurzfristige Spekulationspositionen weiter aus.
Ich bleibe bei XRP insgesamt eher bullisch. Das Abkühlen der Kontrakte reduziert das Risiko von Kaskaden-Liquidationen, während das Spot-Kapital als Nachschub die Rally nachhaltiger macht. Solange der Preis es schafft, sich wieder über 1,40 USD zu setzen, könnte der nächste Schritt die Marke von 1,50 USD anvisieren. Wenn diese Zone dort mit Volumen nach oben durchbrochen wird, werden Stop-Losses der Shorts die Volatilität zusätzlich nach oben treiben, und die Bewegung könnte sich beschleunigen.
Auch das Risiko darf man nicht ignorieren. Sollte 1,30 USD unterschritten werden, könnten sich die zuvor nach oben gejagten Käufe konzentriert wieder auszahlen lassen, und der Rücksetzer würde sehr schnell kommen. Meine Wahl: Ich würde eher Spot in Tranchen aufbauen; nach einem Break über 1,40 USD dann in Trendrichtung nachlegen, aber mit Abstand zu hohem Hebel. XRP hat die Marktstimmung bereits entzündet. Als Nächstes gibt es im Grunde nur eine Sache zu beobachten: Ob die Käufer 1,40 USD als neuen Ausgangspunkt „festnageln“ können.
#xrp两周上涨40%未平仓合约下降
$XRP Diese Kursbewegung hat richtig Kraft. In den vergangenen zwei Wochen stieg der Spotpreis von rund 1,00 USD auf 1,367 USD, ein Plus von etwa 36 %. Intraday erreichte er mit 1,3967 USD fast die 40%-Etappe; es fehlte nur wenig. Derzeit ist der Preis in den letzten 24 Stunden leicht um etwa 0,36 % zurückgegangen, aber das Handelsvolumen liegt weiterhin über 118 Millionen USD. Das Kapital ist trotz der Kursstabilisierung auf hohem Niveau nicht vollständig aus dem Markt verschwunden.
Noch interessanter: Im Termin-/Kontraktemarkt nimmt das Open Interest (noch ausstehende Kontrakte) sogar ab.
$XRP Das Open Interest lag zeitweise bei über 418 Millionen Kontrakten und ist in letzter Zeit auf etwa 307 Millionen gefallen; das entspricht einem Rückgang von mehr als 26 %. Bei einem starken Kursanstieg weniger Hebelpositionen ist eine Kombination, die typischerweise darauf hindeutet, dass der Aufwärtstrend stärker von Spot-Käufen getragen wird. Der Markt drückt damit den hochgehebelten Short sowie kurzfristige Spekulationspositionen weiter aus.
Ich bleibe bei XRP insgesamt eher bullisch. Das Abkühlen der Kontrakte reduziert das Risiko von Kaskaden-Liquidationen, während das Spot-Kapital als Nachschub die Rally nachhaltiger macht. Solange der Preis es schafft, sich wieder über 1,40 USD zu setzen, könnte der nächste Schritt die Marke von 1,50 USD anvisieren. Wenn diese Zone dort mit Volumen nach oben durchbrochen wird, werden Stop-Losses der Shorts die Volatilität zusätzlich nach oben treiben, und die Bewegung könnte sich beschleunigen.
Auch das Risiko darf man nicht ignorieren. Sollte 1,30 USD unterschritten werden, könnten sich die zuvor nach oben gejagten Käufe konzentriert wieder auszahlen lassen, und der Rücksetzer würde sehr schnell kommen. Meine Wahl: Ich würde eher Spot in Tranchen aufbauen; nach einem Break über 1,40 USD dann in Trendrichtung nachlegen, aber mit Abstand zu hohem Hebel. XRP hat die Marktstimmung bereits entzündet. Als Nächstes gibt es im Grunde nur eine Sache zu beobachten: Ob die Käufer 1,40 USD als neuen Ausgangspunkt „festnageln“ können.
$XRP Diese Kursbewegung hat richtig Kraft. In den vergangenen zwei Wochen stieg der Spotpreis von rund 1,00 USD auf 1,367 USD, ein Plus von etwa 36 %. Intraday erreichte er mit 1,3967 USD fast die 40%-Etappe; es fehlte nur wenig. Derzeit ist der Preis in den letzten 24 Stunden leicht um etwa 0,36 % zurückgegangen, aber das Handelsvolumen liegt weiterhin über 118 Millionen USD. Das Kapital ist trotz der Kursstabilisierung auf hohem Niveau nicht vollständig aus dem Markt verschwunden.
Noch interessanter: Im Termin-/Kontraktemarkt nimmt das Open Interest (noch ausstehende Kontrakte) sogar ab.
$XRP Das Open Interest lag zeitweise bei über 418 Millionen Kontrakten und ist in letzter Zeit auf etwa 307 Millionen gefallen; das entspricht einem Rückgang von mehr als 26 %. Bei einem starken Kursanstieg weniger Hebelpositionen ist eine Kombination, die typischerweise darauf hindeutet, dass der Aufwärtstrend stärker von Spot-Käufen getragen wird. Der Markt drückt damit den hochgehebelten Short sowie kurzfristige Spekulationspositionen weiter aus.
Ich bleibe bei XRP insgesamt eher bullisch. Das Abkühlen der Kontrakte reduziert das Risiko von Kaskaden-Liquidationen, während das Spot-Kapital als Nachschub die Rally nachhaltiger macht. Solange der Preis es schafft, sich wieder über 1,40 USD zu setzen, könnte der nächste Schritt die Marke von 1,50 USD anvisieren. Wenn diese Zone dort mit Volumen nach oben durchbrochen wird, werden Stop-Losses der Shorts die Volatilität zusätzlich nach oben treiben, und die Bewegung könnte sich beschleunigen.
Auch das Risiko darf man nicht ignorieren. Sollte 1,30 USD unterschritten werden, könnten sich die zuvor nach oben gejagten Käufe konzentriert wieder auszahlen lassen, und der Rücksetzer würde sehr schnell kommen. Meine Wahl: Ich würde eher Spot in Tranchen aufbauen; nach einem Break über 1,40 USD dann in Trendrichtung nachlegen, aber mit Abstand zu hohem Hebel. XRP hat die Marktstimmung bereits entzündet. Als Nächstes gibt es im Grunde nur eine Sache zu beobachten: Ob die Käufer 1,40 USD als neuen Ausgangspunkt „festnageln“ können.
1
3
1.6k
·
--
Bullisch
#比特币8月上涨23%跑赢黄金股市
Der Augustmarkt hat ein starkes Signal gesendet: $BTC ist in einem Monat um etwa 23 % gestiegen und hat damit deutlich besser abgeschnitten als Gold und die traditionellen Aktienmärkte. Im selben Zeitraum stiegen Gold-Futures um ungefähr 10,8 %, der S&P 500 um etwa 2,6 %. Das Kapital hat mit echtem Geld abgestimmt – die Risikobereitschaft kehrt gerade wieder zu Krypto zurück.
BTC ist in 24 Stunden um 0,81 % gestiegen; das Tageshoch lag bei 79.250 US-Dollar. Damit ist der Kurs nur noch einen Schritt vom Bereich um 80.000 US-Dollar entfernt. Der Preis wechselt in der Hochzone wiederholt die Hände, was zeigt, dass Gewinnmitnahmen tatsächlich vorhanden sind, der Käuferdruck jedoch weiterhin aktiv ist. Wenn es im nächsten Schritt mit erhöhtem Volumen zu einem Ausbruch über 80.000 US-Dollar kommt, könnte die technische Lage neues Aufwärtspotenzial eröffnen, und die frühere Hochzone würde von einem Widerstand zu einer Unterstützung werden.
Ich bleibe weiter bullisch für BTC – dafür gibt es drei Gründe. Erstens: US-Spot-ETFs absorbieren weiterhin Coins; der Bedarf institutioneller Gelder an Allokationen ist unverändert. Zweitens: Der Druck durch globale Zinsen und Haushaltsdefizite ist nicht verschwunden; ein Teil des Kapitals sieht Bitcoin als eine hochvolatile, nicht-souveräne Asset-Kategorie. Drittens: Während Gold bereits stark gestiegen ist und die Bewertungen traditioneller Märkte ebenfalls nicht niedrig sind, ist BTC bei der Suche neuer Gelder nach renditestarken Richtungen weiterhin die naheliegendste Wahl.
Natürlich ist nach einem August-Anstieg von 23 % eine kurzfristige Korrektur ganz normal. Wenn der Preis jedoch unter 77.000 US-Dollar fällt und das Handelsvolumen dabei deutlich zunimmt, könnte der Markt zunächst zurück auf die Region um 75.000 US-Dollar laufen.
Meine Strategie ist klar: Bei einem Ausbruch über 80.000 US-Dollar kann man in der Bewegung nachlegen; bei einem Rücksetzer an die entscheidenden Unterstützungen plane ich einen gestaffelten Einstieg, um nicht alles auf einmal zu investieren. Den Einsatz von Leverage muss man kontrollieren – für diese potenziell anhaltende Trendphase eignet sich vor allem der Spot-Handel.
#比特币8月上涨23%跑赢黄金股市
Der Augustmarkt hat ein starkes Signal gesendet: $BTC ist in einem Monat um etwa 23 % gestiegen und hat damit deutlich besser abgeschnitten als Gold und die traditionellen Aktienmärkte. Im selben Zeitraum stiegen Gold-Futures um ungefähr 10,8 %, der S&P 500 um etwa 2,6 %. Das Kapital hat mit echtem Geld abgestimmt – die Risikobereitschaft kehrt gerade wieder zu Krypto zurück.
BTC ist in 24 Stunden um 0,81 % gestiegen; das Tageshoch lag bei 79.250 US-Dollar. Damit ist der Kurs nur noch einen Schritt vom Bereich um 80.000 US-Dollar entfernt. Der Preis wechselt in der Hochzone wiederholt die Hände, was zeigt, dass Gewinnmitnahmen tatsächlich vorhanden sind, der Käuferdruck jedoch weiterhin aktiv ist. Wenn es im nächsten Schritt mit erhöhtem Volumen zu einem Ausbruch über 80.000 US-Dollar kommt, könnte die technische Lage neues Aufwärtspotenzial eröffnen, und die frühere Hochzone würde von einem Widerstand zu einer Unterstützung werden.
Ich bleibe weiter bullisch für BTC – dafür gibt es drei Gründe. Erstens: US-Spot-ETFs absorbieren weiterhin Coins; der Bedarf institutioneller Gelder an Allokationen ist unverändert. Zweitens: Der Druck durch globale Zinsen und Haushaltsdefizite ist nicht verschwunden; ein Teil des Kapitals sieht Bitcoin als eine hochvolatile, nicht-souveräne Asset-Kategorie. Drittens: Während Gold bereits stark gestiegen ist und die Bewertungen traditioneller Märkte ebenfalls nicht niedrig sind, ist BTC bei der Suche neuer Gelder nach renditestarken Richtungen weiterhin die naheliegendste Wahl.
Natürlich ist nach einem August-Anstieg von 23 % eine kurzfristige Korrektur ganz normal. Wenn der Preis jedoch unter 77.000 US-Dollar fällt und das Handelsvolumen dabei deutlich zunimmt, könnte der Markt zunächst zurück auf die Region um 75.000 US-Dollar laufen.
Meine Strategie ist klar: Bei einem Ausbruch über 80.000 US-Dollar kann man in der Bewegung nachlegen; bei einem Rücksetzer an die entscheidenden Unterstützungen plane ich einen gestaffelten Einstieg, um nicht alles auf einmal zu investieren. Den Einsatz von Leverage muss man kontrollieren – für diese potenziell anhaltende Trendphase eignet sich vor allem der Spot-Handel.
Der Augustmarkt hat ein starkes Signal gesendet: $BTC ist in einem Monat um etwa 23 % gestiegen und hat damit deutlich besser abgeschnitten als Gold und die traditionellen Aktienmärkte. Im selben Zeitraum stiegen Gold-Futures um ungefähr 10,8 %, der S&P 500 um etwa 2,6 %. Das Kapital hat mit echtem Geld abgestimmt – die Risikobereitschaft kehrt gerade wieder zu Krypto zurück.
BTC ist in 24 Stunden um 0,81 % gestiegen; das Tageshoch lag bei 79.250 US-Dollar. Damit ist der Kurs nur noch einen Schritt vom Bereich um 80.000 US-Dollar entfernt. Der Preis wechselt in der Hochzone wiederholt die Hände, was zeigt, dass Gewinnmitnahmen tatsächlich vorhanden sind, der Käuferdruck jedoch weiterhin aktiv ist. Wenn es im nächsten Schritt mit erhöhtem Volumen zu einem Ausbruch über 80.000 US-Dollar kommt, könnte die technische Lage neues Aufwärtspotenzial eröffnen, und die frühere Hochzone würde von einem Widerstand zu einer Unterstützung werden.
Ich bleibe weiter bullisch für BTC – dafür gibt es drei Gründe. Erstens: US-Spot-ETFs absorbieren weiterhin Coins; der Bedarf institutioneller Gelder an Allokationen ist unverändert. Zweitens: Der Druck durch globale Zinsen und Haushaltsdefizite ist nicht verschwunden; ein Teil des Kapitals sieht Bitcoin als eine hochvolatile, nicht-souveräne Asset-Kategorie. Drittens: Während Gold bereits stark gestiegen ist und die Bewertungen traditioneller Märkte ebenfalls nicht niedrig sind, ist BTC bei der Suche neuer Gelder nach renditestarken Richtungen weiterhin die naheliegendste Wahl.
Natürlich ist nach einem August-Anstieg von 23 % eine kurzfristige Korrektur ganz normal. Wenn der Preis jedoch unter 77.000 US-Dollar fällt und das Handelsvolumen dabei deutlich zunimmt, könnte der Markt zunächst zurück auf die Region um 75.000 US-Dollar laufen.
Meine Strategie ist klar: Bei einem Ausbruch über 80.000 US-Dollar kann man in der Bewegung nachlegen; bei einem Rücksetzer an die entscheidenden Unterstützungen plane ich einen gestaffelten Einstieg, um nicht alles auf einmal zu investieren. Den Einsatz von Leverage muss man kontrollieren – für diese potenziell anhaltende Trendphase eignet sich vor allem der Spot-Handel.
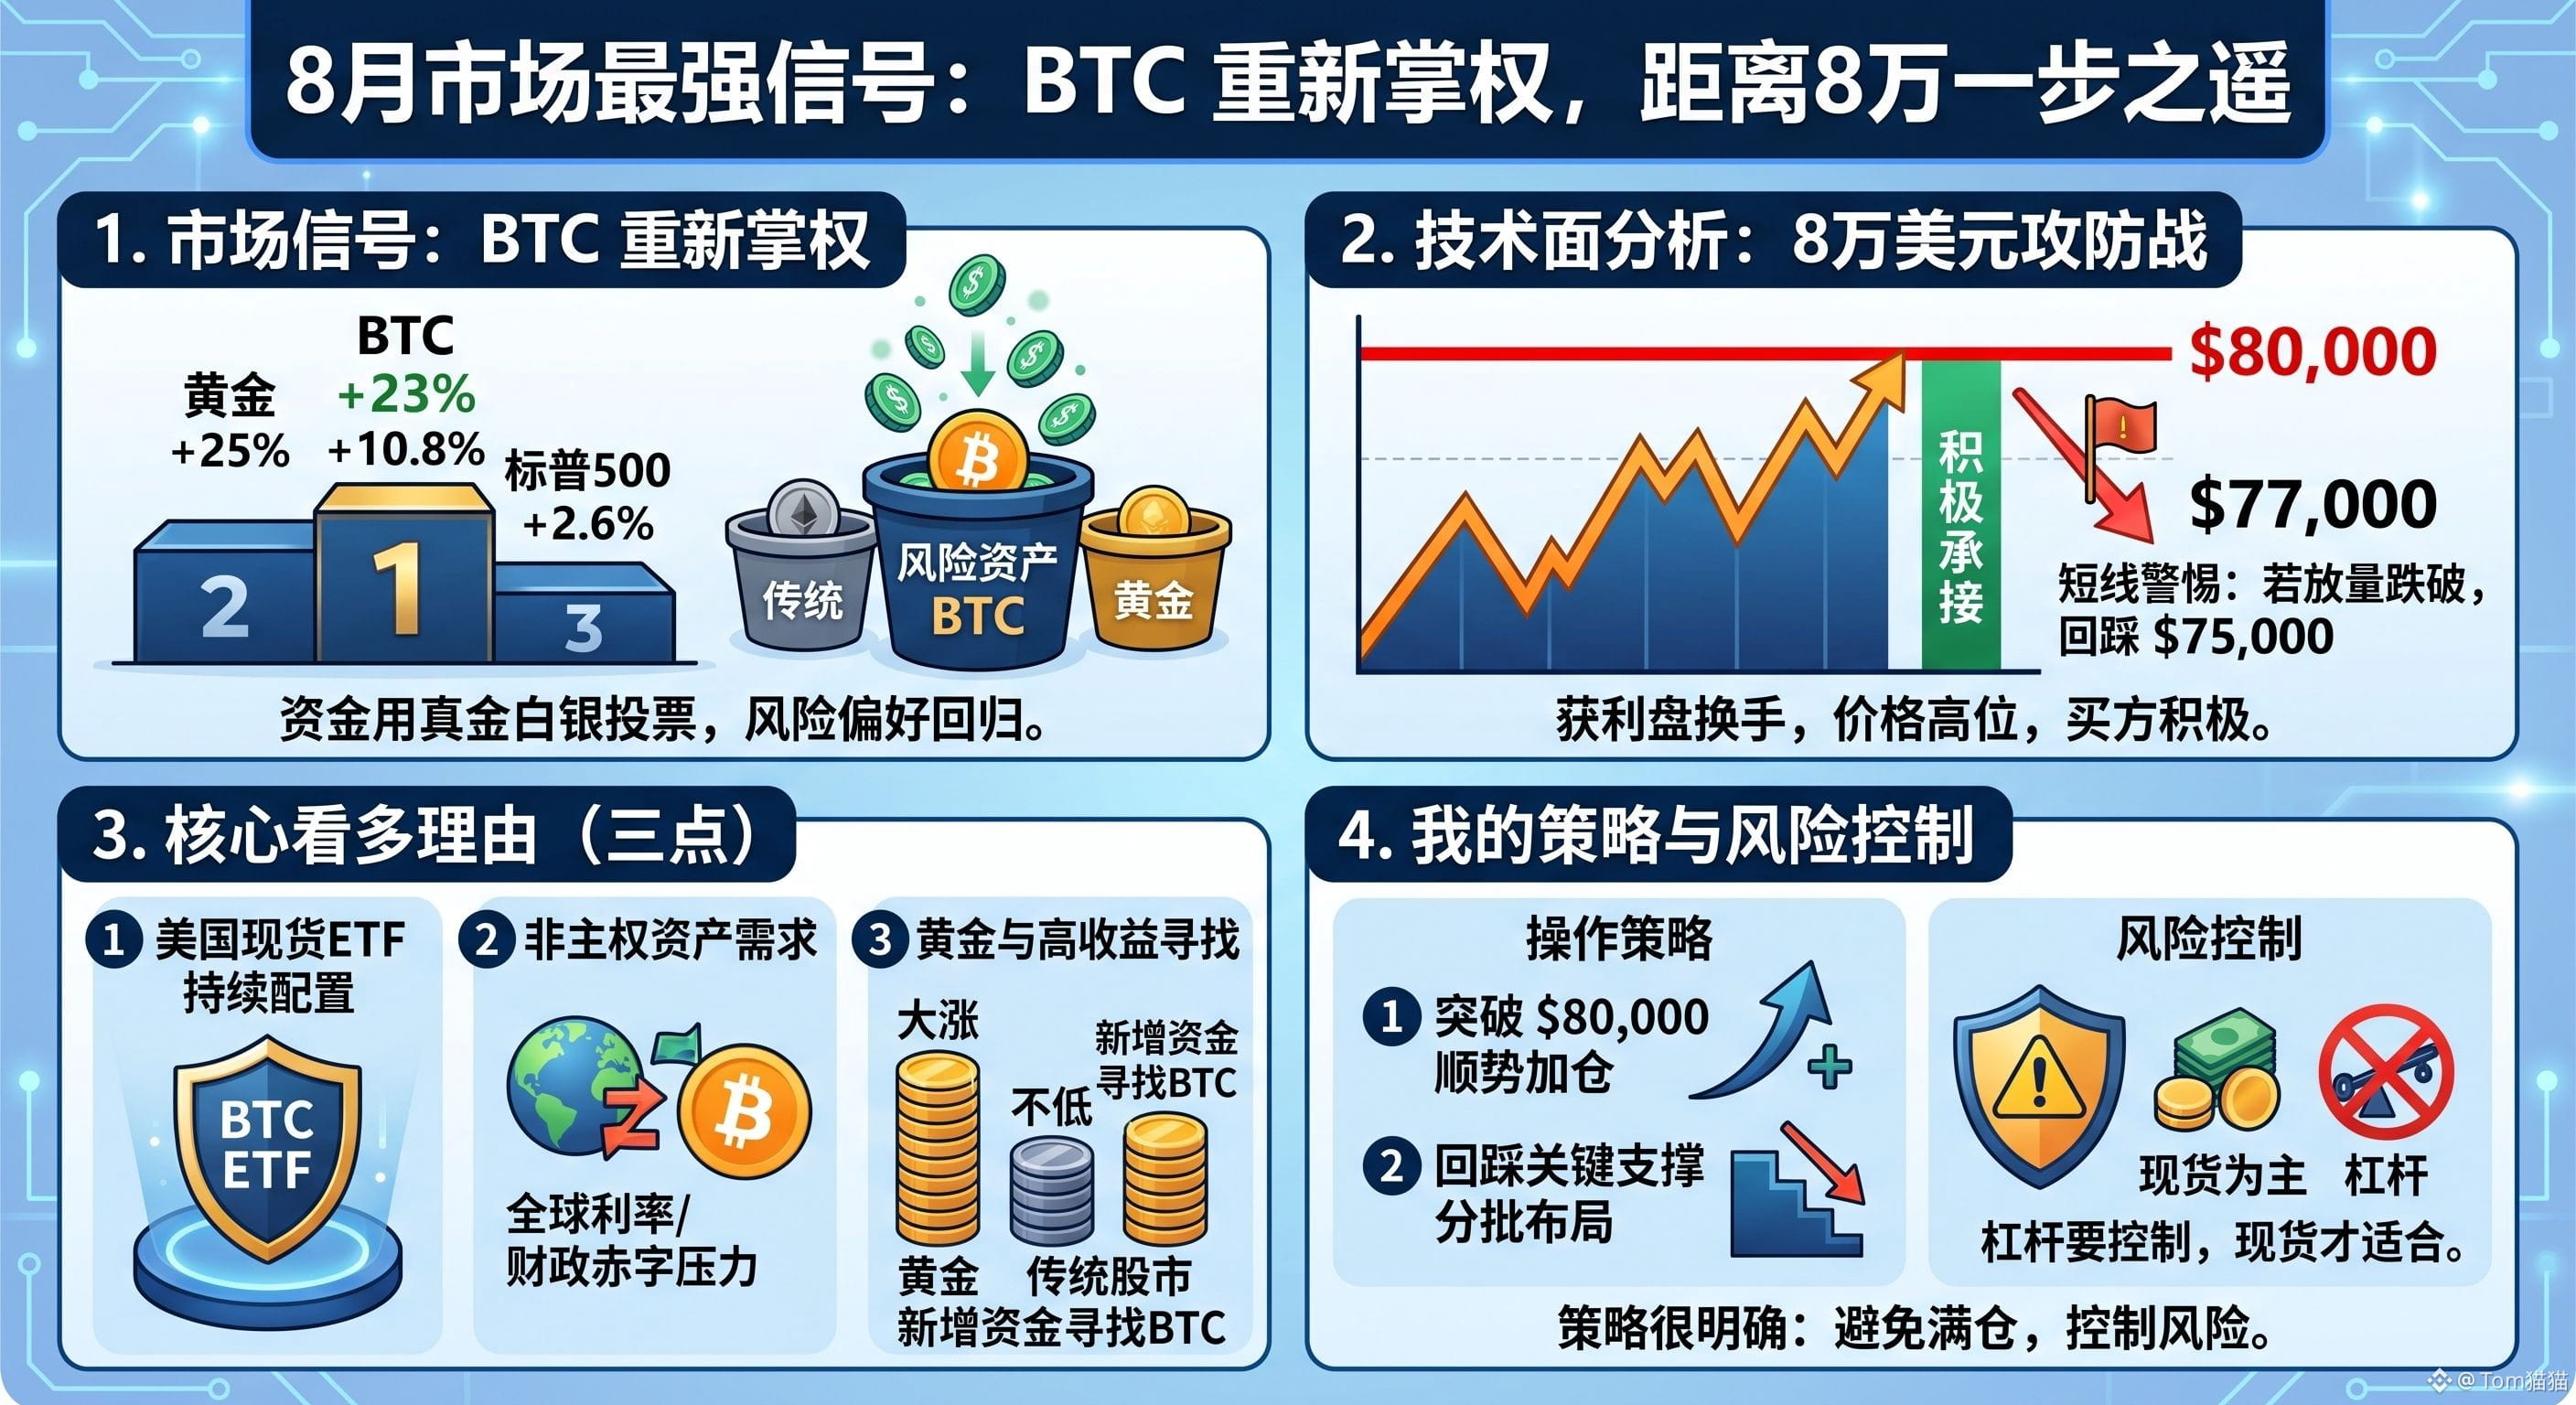
1
352
·
--
Bärisch
#sk海力士研究在日本合建存储芯片厂
SK Hynix prüft derzeit die Möglichkeit, gemeinsam mit japanischen Unternehmen eine Fabrik für Speicherchips zu errichten. Das Unternehmen möchte mithilfe der japanischen Geräte-, Material- und Kundenressourcen die Auslandsproduktion ausweiten. Derzeit befindet sich das Projekt noch in der Forschungs- und Verhandlungsphase; die Investitionshöhe, potenzielle Partner sowie der genaue Standort sind noch nicht endgültig festgelegt. Der Markt handelt zunächst die Branchen-Signale hinter dieser Nachricht.
Der durch KI-Server ausgelöste Bedarf an schnelleren Arbeitsspeichern mit hoher Bandbreite wächst weiterhin rasant. Das Management von SK Hynix hatte zuvor prognostiziert, dass eine angespannte Situation bei der Speicherzulieferung bis 2030 anhalten könnte, und dass die Auftragslage für HBM4 sowie nachfolgende Produkte vergleichsweise gut sichtbar ist. Das Unternehmen hat bereits in den USA, in Indiana, Kapazitäten für fortgeschrittene Verpackungstechnologien aufgebaut und plant, bis etwa 2029 die Produktion von KI-Chip-bezogenen Komponenten aufzunehmen. Sollte das japanische Projekt umgesetzt werden, würde es voraussichtlich vor allem Aufgaben in der Speicherfertigung, Verpackung oder für kundenspezifische Anpassungen übernehmen. Kurzfristig dürfte es die globale Angebots- und Nachfragesituation nicht direkt verändern, aber es könnte die Lieferwege verkürzen und die Auswirkungen mindern, die durch Stillstände in einer einzelnen Region entstehen.
Japan verfügt über Halbleiterausrüster wie Tokyo Electron und Disco sowie über Materiallieferanten und Kunden aus der Automobil- und Elektronikindustrie. Für SK Hynix liegt der Nutzen eines Werks in Japan nicht nur darin, zusätzliche Produktionslinien aufzubauen, sondern auch darin, näher an die Instandhaltung der Geräte, die Materialvalidierung und die Endkunden heranzurücken. Die japanische Regierung bietet in den letzten Jahren kontinuierlich Subventionen, um Investitionen in Speicher- und Logikchips anzuziehen; das politische Umfeld verbessert sich ebenfalls.
Die Risiken sind jedoch ebenso klar. Die Kosten für den Bau, für Land und für Strom in Japan sind hoch, und auch die Abstimmung bei Arbeitskräften und in der Lieferkette braucht Zeit. Wenn sich künftig die Investitionsausgaben für KI verlangsamen, könnten zusätzliche Kapazitäten die Preise für Speicher drücken, wodurch sich die Amortisationszeit verlängern würde. Meine Einschätzung ist, dass SK Hynix eher gestaffelte Investitionen vornehmen wird: zunächst Verpackung und Kundenvalidierung, und erst danach entscheiden, ob die Fertigung von Wafern erweitert wird. So kann das Unternehmen sowohl KI-Aufträge sichern als auch den finanziellen Druck bei einem möglichen Abschwung der Branche kontrollieren.
#sk海力士研究在日本合建存储芯片厂
SK Hynix prüft derzeit die Möglichkeit, gemeinsam mit japanischen Unternehmen eine Fabrik für Speicherchips zu errichten. Das Unternehmen möchte mithilfe der japanischen Geräte-, Material- und Kundenressourcen die Auslandsproduktion ausweiten. Derzeit befindet sich das Projekt noch in der Forschungs- und Verhandlungsphase; die Investitionshöhe, potenzielle Partner sowie der genaue Standort sind noch nicht endgültig festgelegt. Der Markt handelt zunächst die Branchen-Signale hinter dieser Nachricht.
Der durch KI-Server ausgelöste Bedarf an schnelleren Arbeitsspeichern mit hoher Bandbreite wächst weiterhin rasant. Das Management von SK Hynix hatte zuvor prognostiziert, dass eine angespannte Situation bei der Speicherzulieferung bis 2030 anhalten könnte, und dass die Auftragslage für HBM4 sowie nachfolgende Produkte vergleichsweise gut sichtbar ist. Das Unternehmen hat bereits in den USA, in Indiana, Kapazitäten für fortgeschrittene Verpackungstechnologien aufgebaut und plant, bis etwa 2029 die Produktion von KI-Chip-bezogenen Komponenten aufzunehmen. Sollte das japanische Projekt umgesetzt werden, würde es voraussichtlich vor allem Aufgaben in der Speicherfertigung, Verpackung oder für kundenspezifische Anpassungen übernehmen. Kurzfristig dürfte es die globale Angebots- und Nachfragesituation nicht direkt verändern, aber es könnte die Lieferwege verkürzen und die Auswirkungen mindern, die durch Stillstände in einer einzelnen Region entstehen.
Japan verfügt über Halbleiterausrüster wie Tokyo Electron und Disco sowie über Materiallieferanten und Kunden aus der Automobil- und Elektronikindustrie. Für SK Hynix liegt der Nutzen eines Werks in Japan nicht nur darin, zusätzliche Produktionslinien aufzubauen, sondern auch darin, näher an die Instandhaltung der Geräte, die Materialvalidierung und die Endkunden heranzurücken. Die japanische Regierung bietet in den letzten Jahren kontinuierlich Subventionen, um Investitionen in Speicher- und Logikchips anzuziehen; das politische Umfeld verbessert sich ebenfalls.
Die Risiken sind jedoch ebenso klar. Die Kosten für den Bau, für Land und für Strom in Japan sind hoch, und auch die Abstimmung bei Arbeitskräften und in der Lieferkette braucht Zeit. Wenn sich künftig die Investitionsausgaben für KI verlangsamen, könnten zusätzliche Kapazitäten die Preise für Speicher drücken, wodurch sich die Amortisationszeit verlängern würde. Meine Einschätzung ist, dass SK Hynix eher gestaffelte Investitionen vornehmen wird: zunächst Verpackung und Kundenvalidierung, und erst danach entscheiden, ob die Fertigung von Wafern erweitert wird. So kann das Unternehmen sowohl KI-Aufträge sichern als auch den finanziellen Druck bei einem möglichen Abschwung der Branche kontrollieren.
SK Hynix prüft derzeit die Möglichkeit, gemeinsam mit japanischen Unternehmen eine Fabrik für Speicherchips zu errichten. Das Unternehmen möchte mithilfe der japanischen Geräte-, Material- und Kundenressourcen die Auslandsproduktion ausweiten. Derzeit befindet sich das Projekt noch in der Forschungs- und Verhandlungsphase; die Investitionshöhe, potenzielle Partner sowie der genaue Standort sind noch nicht endgültig festgelegt. Der Markt handelt zunächst die Branchen-Signale hinter dieser Nachricht.
Der durch KI-Server ausgelöste Bedarf an schnelleren Arbeitsspeichern mit hoher Bandbreite wächst weiterhin rasant. Das Management von SK Hynix hatte zuvor prognostiziert, dass eine angespannte Situation bei der Speicherzulieferung bis 2030 anhalten könnte, und dass die Auftragslage für HBM4 sowie nachfolgende Produkte vergleichsweise gut sichtbar ist. Das Unternehmen hat bereits in den USA, in Indiana, Kapazitäten für fortgeschrittene Verpackungstechnologien aufgebaut und plant, bis etwa 2029 die Produktion von KI-Chip-bezogenen Komponenten aufzunehmen. Sollte das japanische Projekt umgesetzt werden, würde es voraussichtlich vor allem Aufgaben in der Speicherfertigung, Verpackung oder für kundenspezifische Anpassungen übernehmen. Kurzfristig dürfte es die globale Angebots- und Nachfragesituation nicht direkt verändern, aber es könnte die Lieferwege verkürzen und die Auswirkungen mindern, die durch Stillstände in einer einzelnen Region entstehen.
Japan verfügt über Halbleiterausrüster wie Tokyo Electron und Disco sowie über Materiallieferanten und Kunden aus der Automobil- und Elektronikindustrie. Für SK Hynix liegt der Nutzen eines Werks in Japan nicht nur darin, zusätzliche Produktionslinien aufzubauen, sondern auch darin, näher an die Instandhaltung der Geräte, die Materialvalidierung und die Endkunden heranzurücken. Die japanische Regierung bietet in den letzten Jahren kontinuierlich Subventionen, um Investitionen in Speicher- und Logikchips anzuziehen; das politische Umfeld verbessert sich ebenfalls.
Die Risiken sind jedoch ebenso klar. Die Kosten für den Bau, für Land und für Strom in Japan sind hoch, und auch die Abstimmung bei Arbeitskräften und in der Lieferkette braucht Zeit. Wenn sich künftig die Investitionsausgaben für KI verlangsamen, könnten zusätzliche Kapazitäten die Preise für Speicher drücken, wodurch sich die Amortisationszeit verlängern würde. Meine Einschätzung ist, dass SK Hynix eher gestaffelte Investitionen vornehmen wird: zunächst Verpackung und Kundenvalidierung, und erst danach entscheiden, ob die Fertigung von Wafern erweitert wird. So kann das Unternehmen sowohl KI-Aufträge sichern als auch den finanziellen Druck bei einem möglichen Abschwung der Branche kontrollieren.
2
661
·
--
Bullisch
#韩国单股杠杆etf交易下降
Der südkoreanische Markt hat in letzter Zeit eine Veränderung gezeigt, die Beachtung verdient: Die Handelsbegeisterung für Leveraged-ETFs auf einzelne Aktien ist deutlich zurückgegangen. Früher belegten Produkte mit dem doppelten oder dreifachen Hebel bei beliebten Tech-Aktien wie Nvidia, Tesla und TSMC häufig die vorderen Plätze der Umsatzrangliste. Anleger nutzten dazu vergleichsweise kleine Beträge, um Renditen zu verstärken. Mit zunehmender Volatilität bei Tech-Aktien wandten sich die Gelder jedoch verstärkt normalen ETFs und Cash-ähnlichen Vermögenswerten zu, statt weiter in Hochhebel-Produkte zu investieren.
Diese Entwicklung hängt direkt mit dem Rücksetzer im US-Tech-Sektor zusammen. Der aktuelle Kurs von Nvidia liegt etwa bei 217,55 US-Dollar; der Tagesrückgang beträgt mehr als 4,5%. Die Spanne zwischen Tageshoch und -tief hat sich währenddessen spürbar ausgeweitet. Die langfristige Logik der KI-Branche bleibt zwar bestehen, aber die Markterwartungen an ein hohes Bewertungsniveau, die Geschwindigkeit der Ergebnisrealisierung und die Rendite von Investitionen (CapEx) steigen. Südkoreanische Anleger halten große Mengen an US-Tech-Aktien-bezogenen ETFs. Wenn die Kursanstiege bei den Basiswerten (Underlying) langsamer werden, nehmen der Zeitverlust (Time Decay) und die Kosten für das Rebalancing bei den Leveraged-ETFs schnell zu – entsprechend sinkt kurzfristig auch die Beteiligungsbereitschaft der Anleger.
Der südkoreanische Gesamtindex notiert zuletzt in der Nähe von 6628 Punkten und ist am selben Tag um mehr als 2% gefallen. Das zeigt, dass die Risikoappetit in der Region weiterhin fragil ist. Der Rückgang der Umsätze bei Leveraged-ETFs auf einzelne Aktien spiegelt nicht, dass ein einzelnes Produkt „out“ geht, sondern dass Anleger das Nachkaufen (FOMO/Chasing) vorsichtiger handhaben. In einem Umfeld hoher Volatilität müssen Hebelwerkzeuge eine noch präzisere Richtungsentscheidung treffen. Sobald der Markt in eine Seitwärtsphase übergeht, kommt es bei Nettoinventarwert-Verlusten häufig schneller als erwartet.
Auch in einem ähnlichen Marktumfeld sind vergleichbare Merkmale zu beobachten. $BTC 7.78w, innerhalb von 24 Stunden ein nur leichtes Nachlassen, nachdem es tagsüber zeitweise nahe an 7,94w herangerückt war und anschließend Gewinnmitnahmen einsetzten. Wenn US-Tech-Aktien und Bitcoin gleichzeitig auf hohem Niveau seitwärts schwanken, zeigt das: Das Kapital beobachtet weiterhin Wachstumswerte, die Bereitschaft, auf steigende Kurse „hinterherzulaufen“, hat jedoch bereits abgenommen. In der Folge könnten die Umsätze von Leveraged-ETFs wieder anziehen, falls es neue Katalysatoren gibt – etwa durch Nvidia-Ergebnisse, neue Erwartungen zu US-Zinsen oder zusätzliche Investitionsausgaben im KI-Bereich. Hält der Markt jedoch weiter an einer Seitwärtsbewegung fest, wird das Kapital aller Wahrscheinlichkeit nach vorrangig auf niedrigere Hebel und breitere Indexprodukte (Broad-Based) setzen.
#韩国单股杠杆etf交易下降
Der südkoreanische Markt hat in letzter Zeit eine Veränderung gezeigt, die Beachtung verdient: Die Handelsbegeisterung für Leveraged-ETFs auf einzelne Aktien ist deutlich zurückgegangen. Früher belegten Produkte mit dem doppelten oder dreifachen Hebel bei beliebten Tech-Aktien wie Nvidia, Tesla und TSMC häufig die vorderen Plätze der Umsatzrangliste. Anleger nutzten dazu vergleichsweise kleine Beträge, um Renditen zu verstärken. Mit zunehmender Volatilität bei Tech-Aktien wandten sich die Gelder jedoch verstärkt normalen ETFs und Cash-ähnlichen Vermögenswerten zu, statt weiter in Hochhebel-Produkte zu investieren.
Diese Entwicklung hängt direkt mit dem Rücksetzer im US-Tech-Sektor zusammen. Der aktuelle Kurs von Nvidia liegt etwa bei 217,55 US-Dollar; der Tagesrückgang beträgt mehr als 4,5%. Die Spanne zwischen Tageshoch und -tief hat sich währenddessen spürbar ausgeweitet. Die langfristige Logik der KI-Branche bleibt zwar bestehen, aber die Markterwartungen an ein hohes Bewertungsniveau, die Geschwindigkeit der Ergebnisrealisierung und die Rendite von Investitionen (CapEx) steigen. Südkoreanische Anleger halten große Mengen an US-Tech-Aktien-bezogenen ETFs. Wenn die Kursanstiege bei den Basiswerten (Underlying) langsamer werden, nehmen der Zeitverlust (Time Decay) und die Kosten für das Rebalancing bei den Leveraged-ETFs schnell zu – entsprechend sinkt kurzfristig auch die Beteiligungsbereitschaft der Anleger.
Der südkoreanische Gesamtindex notiert zuletzt in der Nähe von 6628 Punkten und ist am selben Tag um mehr als 2% gefallen. Das zeigt, dass die Risikoappetit in der Region weiterhin fragil ist. Der Rückgang der Umsätze bei Leveraged-ETFs auf einzelne Aktien spiegelt nicht, dass ein einzelnes Produkt „out“ geht, sondern dass Anleger das Nachkaufen (FOMO/Chasing) vorsichtiger handhaben. In einem Umfeld hoher Volatilität müssen Hebelwerkzeuge eine noch präzisere Richtungsentscheidung treffen. Sobald der Markt in eine Seitwärtsphase übergeht, kommt es bei Nettoinventarwert-Verlusten häufig schneller als erwartet.
Auch in einem ähnlichen Marktumfeld sind vergleichbare Merkmale zu beobachten. $BTC 7.78w, innerhalb von 24 Stunden ein nur leichtes Nachlassen, nachdem es tagsüber zeitweise nahe an 7,94w herangerückt war und anschließend Gewinnmitnahmen einsetzten. Wenn US-Tech-Aktien und Bitcoin gleichzeitig auf hohem Niveau seitwärts schwanken, zeigt das: Das Kapital beobachtet weiterhin Wachstumswerte, die Bereitschaft, auf steigende Kurse „hinterherzulaufen“, hat jedoch bereits abgenommen. In der Folge könnten die Umsätze von Leveraged-ETFs wieder anziehen, falls es neue Katalysatoren gibt – etwa durch Nvidia-Ergebnisse, neue Erwartungen zu US-Zinsen oder zusätzliche Investitionsausgaben im KI-Bereich. Hält der Markt jedoch weiter an einer Seitwärtsbewegung fest, wird das Kapital aller Wahrscheinlichkeit nach vorrangig auf niedrigere Hebel und breitere Indexprodukte (Broad-Based) setzen.
Der südkoreanische Markt hat in letzter Zeit eine Veränderung gezeigt, die Beachtung verdient: Die Handelsbegeisterung für Leveraged-ETFs auf einzelne Aktien ist deutlich zurückgegangen. Früher belegten Produkte mit dem doppelten oder dreifachen Hebel bei beliebten Tech-Aktien wie Nvidia, Tesla und TSMC häufig die vorderen Plätze der Umsatzrangliste. Anleger nutzten dazu vergleichsweise kleine Beträge, um Renditen zu verstärken. Mit zunehmender Volatilität bei Tech-Aktien wandten sich die Gelder jedoch verstärkt normalen ETFs und Cash-ähnlichen Vermögenswerten zu, statt weiter in Hochhebel-Produkte zu investieren.
Diese Entwicklung hängt direkt mit dem Rücksetzer im US-Tech-Sektor zusammen. Der aktuelle Kurs von Nvidia liegt etwa bei 217,55 US-Dollar; der Tagesrückgang beträgt mehr als 4,5%. Die Spanne zwischen Tageshoch und -tief hat sich währenddessen spürbar ausgeweitet. Die langfristige Logik der KI-Branche bleibt zwar bestehen, aber die Markterwartungen an ein hohes Bewertungsniveau, die Geschwindigkeit der Ergebnisrealisierung und die Rendite von Investitionen (CapEx) steigen. Südkoreanische Anleger halten große Mengen an US-Tech-Aktien-bezogenen ETFs. Wenn die Kursanstiege bei den Basiswerten (Underlying) langsamer werden, nehmen der Zeitverlust (Time Decay) und die Kosten für das Rebalancing bei den Leveraged-ETFs schnell zu – entsprechend sinkt kurzfristig auch die Beteiligungsbereitschaft der Anleger.
Der südkoreanische Gesamtindex notiert zuletzt in der Nähe von 6628 Punkten und ist am selben Tag um mehr als 2% gefallen. Das zeigt, dass die Risikoappetit in der Region weiterhin fragil ist. Der Rückgang der Umsätze bei Leveraged-ETFs auf einzelne Aktien spiegelt nicht, dass ein einzelnes Produkt „out“ geht, sondern dass Anleger das Nachkaufen (FOMO/Chasing) vorsichtiger handhaben. In einem Umfeld hoher Volatilität müssen Hebelwerkzeuge eine noch präzisere Richtungsentscheidung treffen. Sobald der Markt in eine Seitwärtsphase übergeht, kommt es bei Nettoinventarwert-Verlusten häufig schneller als erwartet.
Auch in einem ähnlichen Marktumfeld sind vergleichbare Merkmale zu beobachten. $BTC 7.78w, innerhalb von 24 Stunden ein nur leichtes Nachlassen, nachdem es tagsüber zeitweise nahe an 7,94w herangerückt war und anschließend Gewinnmitnahmen einsetzten. Wenn US-Tech-Aktien und Bitcoin gleichzeitig auf hohem Niveau seitwärts schwanken, zeigt das: Das Kapital beobachtet weiterhin Wachstumswerte, die Bereitschaft, auf steigende Kurse „hinterherzulaufen“, hat jedoch bereits abgenommen. In der Folge könnten die Umsätze von Leveraged-ETFs wieder anziehen, falls es neue Katalysatoren gibt – etwa durch Nvidia-Ergebnisse, neue Erwartungen zu US-Zinsen oder zusätzliche Investitionsausgaben im KI-Bereich. Hält der Markt jedoch weiter an einer Seitwärtsbewegung fest, wird das Kapital aller Wahrscheinlichkeit nach vorrangig auf niedrigere Hebel und breitere Indexprodukte (Broad-Based) setzen.
2
3
609
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AnthropicCEOCallsForAISlowdown
105,661 Aufrufe
1,717 Kommentare
Der KI-Abbremsen-Schockwelle 🚀 Warum die Pause von Big Tech die parabolische Zündzündung für Krypto ist
Ein gewaltiger struktureller Wandel hat gerade den Technologiesektor erschüttert. Anthropic-CEO Dario Amodei rief kürzlich zu einer koordinierten globalen Verlangsamung bei der Entwicklung von Frontier-KI auf und warnte vor unmittelbar bevorstehenden Risiken durch Cyberangriffe und autonome Systeme innerhalb von 6 bis 12 Monaten. OpenAI-CEO Sam Altman und Elons Musk von xAI unterstützten diese Haltung sofort und signalisierten einen historischen regulatorischen Richtungswechsel quer durch Silicon Valley.
Während die Mainstream-Technologie mit Reibung rechnet, sieht der Kryptomarkt eine enorme Kapitalrotation. Während zentrale Giganten ihre Motoren drosseln, bleiben dezentrale, quelloffene Web3-Protokolle völlig unaufhaltsam. Diese Reibung in der traditionellen KI ist genau der Katalysator, der eine massive Migration in vertrauenslose KI-Infrastruktur beschleunigt.
➡️ Die strategische Wirkung im Detail:
- Ethereum ($ETH ): Hat die kritische Zone von 2.500 US-Dollar zurückerobert – mit einer Marktkapitalisierung von 296 Milliarden US-Dollar und anhaltenden Zuflüssen in Spot-ETFs. Während sich Unternehmens-Cloud-Netzwerke verlangsamen, um interne Schutzplanken aufzubauen, steht Ethereum als die ultimative, nicht zensierbare Abwicklungsschicht für die globale agentische Wirtschaft.
- Dezentrale KI-Tokens: Zentrale Stopps können dezentrale Rechenleistung nicht treffen. Bittensor ($TAO ) hält nach dem Nachweis, dass seine Subnetz-Infrastruktur in der Lage ist, massive quelloffene LLMs zu trainieren, eine starke Marktkapitalisierung von 2,21 Milliarden US-Dollar. In der Zwischenzeit wird die Artificial Superintelligence Alliance ($FET ) mit einer Bewertung von 2,1 Milliarden US-Dollar angeführt, während ihre vereinheitlichte ASI-Chain-Migration beschleunigt.
Das institutionelle Smart Money spielt diese Engstelle leise vorweg. Wenn zentrale KI pausiert, skaliert dezentrale Infrastruktur. Das Zeitfenster, um diese grundlegende Wertrotation abzugreifen, bevor der Markt sie vollständig einpreist, wird schnell enger.
#anthropicceocallsforaislowdown
Robert Kieu
·3 Likes
·2.3k Aufrufe
RevolutDataLeakReportedlyPostedAttackersThreatenDailyReleases
0 Aufrufe
1 Kommentare
BrazilCentralBankRaisesVASPCapitalRequirements
92 Aufrufe
26 Kommentare