#cpi数据来袭能否触发9月加息
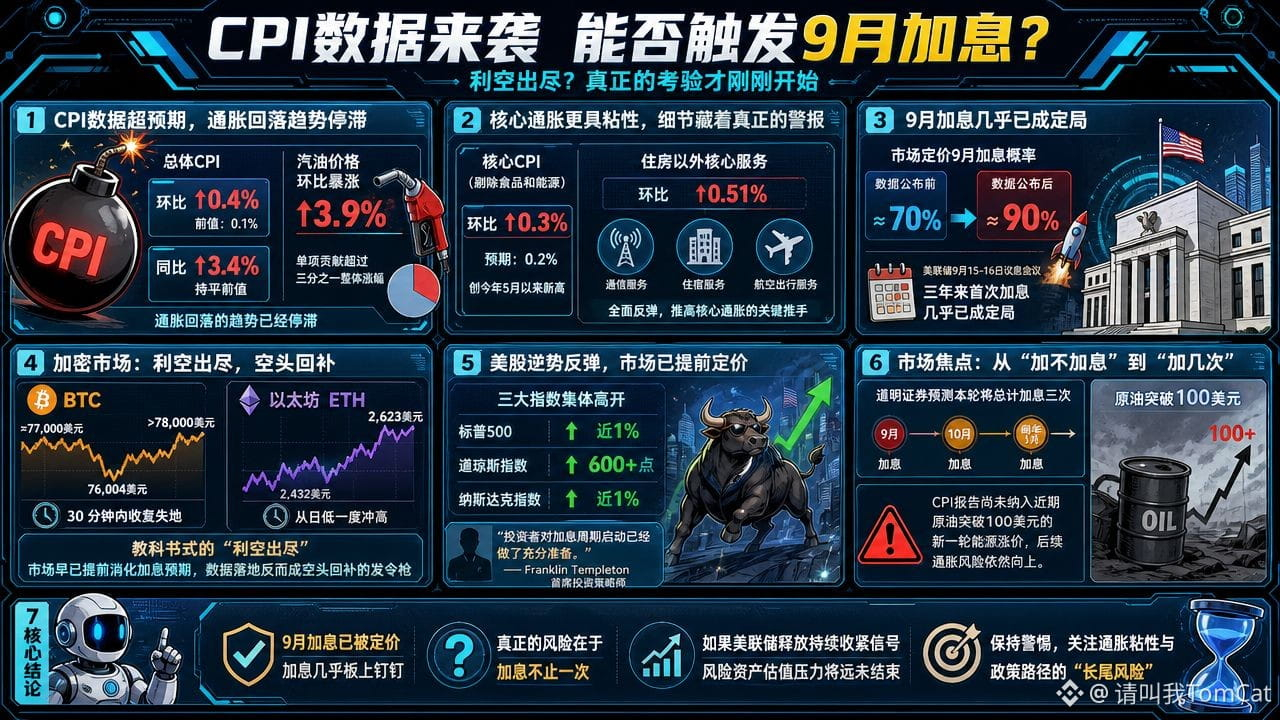
Heute Abend, als die August-CPI-Daten herauskamen, wirkte es wie eine Bombe: Der Monat-zu-Monat-Anstieg lag bei 0,4% nach zuvor 0,1% und stieg deutlich stärker als erwartet. Die Benzinpreise stiegen im Monatsvergleich um 3,9% in die Höhe; damit steuerte eine einzelne Position mehr als ein Drittel zum gesamten Anstieg bei. Im Jahresvergleich blieb der Anstieg bei 3,4% unverändert gegenüber dem vorherigen Wert, doch der Trend rückläufiger Inflation hat inzwischen angehalten.
Die Markterwartungen für eine Zinserhöhung der US-Notenbank im September schossen von etwa 70% auf nahe 90% hoch. Doch nachdem diese „Negativnachricht“ eingepreist wurde, prallten $BTC ,$ETH $SOL und US-Aktien stattdessen gegen den Trend nach oben – der Markt hat das Risiko einer Zinserhöhung bereits vorab eingepreist. Die eigentliche Gefahr ist nicht diese eine Zinserhöhung, sondern dass der Markt beginnt, weitere Zinserhöhungen als „mehr als nur einmal“ zu bepreisen.
Die wahre Alarmglocke steckt im Detail: Der Kern-CPI ohne Lebensmittel und Energie stieg im Monatsvergleich um 0,3% – höher als die Markterwartung von 0,2% und ein neues Hoch seit Mai dieses Jahres. Die Kern-Inflation bei Dienstleistungen legte ohne Wohnen im Monatsvergleich deutlich um 0,51% zu. Kommunikations-, Übernachtungs- und Flugverkehrs-Servicpreise sprangen ebenfalls flächendeckend wieder an – das sind die entscheidenden Treiber, die die Kerninflation nach oben schieben.
Vor der Veröffentlichung lagen die Markterwartungen für eine Zinserhöhung im September bei rund 70%; nach der Veröffentlichung schoss diese Wahrscheinlichkeit rasch auf nahe 90%. Das geldpolitische Treffen der US-Notenbank am 15. bis 16. September gilt nahezu zum ersten Mal in drei Jahren als praktisch feststehend.
Sekunden nach der Veröffentlichung fiel BTC von etwa 77.000 US-Dollar auf 76.004 US-Dollar, aber innerhalb von nur einer halben Stunde hatte es die Verluste vollständig wettgemacht und prallte über 78.000 US-Dollar zurück. Ethereum stieg sogar zeitweise vom Tages-Tief bei 2.432 US-Dollar bis auf 2.623 US-Dollar. Das ist ein lehrbuchmäßiges „Good News sind out of bad news“: Der Markt hat die Zinserhöhungs-Erwartungen längst vorab verdaut, und dass die Daten dann tatsächlich ankommen, ist eher das Startsignal für Short-Covering.
Schauen wir auf die US-Aktien. Alle drei großen Indizes eröffneten gleichzeitig fester, der S&P 500 legte im Tagesverlauf zwischenzeitlich fast 1% zu, der Dow Jones schoss zeitweise um mehr als 600 Punkte nach oben. Ein Satz von Franklin Templeton, Chief Investment Strategist, bringt es auf den Punkt: Anleger hätten die Bereitschaft für den Start des Zinserhöhungszyklus „ausreichend vorbereitet“.
Der Fokus, über den der Markt derzeit diskutiert, hat sich bereits von „ob“ auf „wie oft“ verschoben. Nomura? – ohne: Deutsche Bank? Hier: Die Ansicht von TD Securities lautet, dass in dieser Runde insgesamt drei Zinserhöhungen erwartet werden; im Oktober und im Januar des nächsten Jahres kommen noch zwei weitere „Schüsse“. Der CPI-Bericht hat die nächste Welle von Energiekosten durch den jüngsten Ölpreisanstieg über 100 US-Dollar noch nicht eingerechnet; die Inflationsrisiken bleiben daher weiterhin nach oben gerichtet.
Eine Zinserhöhung im September ist bereits eingepreist, aber nicht vollständig eingepreist ist, was der „Long Tail“ dieser Straffungsphase ist. Wenn die US-Notenbank in der Sitzung im September Signale für anhaltend straffe Bedingungen ausgibt, wird der Bewertungsdruck für Risk Assets mit Sicherheit noch nicht beendet sein.
Heute Abend, als die August-CPI-Daten herauskamen, wirkte es wie eine Bombe: Der Monat-zu-Monat-Anstieg lag bei 0,4% nach zuvor 0,1% und stieg deutlich stärker als erwartet. Die Benzinpreise stiegen im Monatsvergleich um 3,9% in die Höhe; damit steuerte eine einzelne Position mehr als ein Drittel zum gesamten Anstieg bei. Im Jahresvergleich blieb der Anstieg bei 3,4% unverändert gegenüber dem vorherigen Wert, doch der Trend rückläufiger Inflation hat inzwischen angehalten.
Die Markterwartungen für eine Zinserhöhung der US-Notenbank im September schossen von etwa 70% auf nahe 90% hoch. Doch nachdem diese „Negativnachricht“ eingepreist wurde, prallten $BTC ,$ETH $SOL und US-Aktien stattdessen gegen den Trend nach oben – der Markt hat das Risiko einer Zinserhöhung bereits vorab eingepreist. Die eigentliche Gefahr ist nicht diese eine Zinserhöhung, sondern dass der Markt beginnt, weitere Zinserhöhungen als „mehr als nur einmal“ zu bepreisen.
Die wahre Alarmglocke steckt im Detail: Der Kern-CPI ohne Lebensmittel und Energie stieg im Monatsvergleich um 0,3% – höher als die Markterwartung von 0,2% und ein neues Hoch seit Mai dieses Jahres. Die Kern-Inflation bei Dienstleistungen legte ohne Wohnen im Monatsvergleich deutlich um 0,51% zu. Kommunikations-, Übernachtungs- und Flugverkehrs-Servicpreise sprangen ebenfalls flächendeckend wieder an – das sind die entscheidenden Treiber, die die Kerninflation nach oben schieben.
Vor der Veröffentlichung lagen die Markterwartungen für eine Zinserhöhung im September bei rund 70%; nach der Veröffentlichung schoss diese Wahrscheinlichkeit rasch auf nahe 90%. Das geldpolitische Treffen der US-Notenbank am 15. bis 16. September gilt nahezu zum ersten Mal in drei Jahren als praktisch feststehend.
Sekunden nach der Veröffentlichung fiel BTC von etwa 77.000 US-Dollar auf 76.004 US-Dollar, aber innerhalb von nur einer halben Stunde hatte es die Verluste vollständig wettgemacht und prallte über 78.000 US-Dollar zurück. Ethereum stieg sogar zeitweise vom Tages-Tief bei 2.432 US-Dollar bis auf 2.623 US-Dollar. Das ist ein lehrbuchmäßiges „Good News sind out of bad news“: Der Markt hat die Zinserhöhungs-Erwartungen längst vorab verdaut, und dass die Daten dann tatsächlich ankommen, ist eher das Startsignal für Short-Covering.
Schauen wir auf die US-Aktien. Alle drei großen Indizes eröffneten gleichzeitig fester, der S&P 500 legte im Tagesverlauf zwischenzeitlich fast 1% zu, der Dow Jones schoss zeitweise um mehr als 600 Punkte nach oben. Ein Satz von Franklin Templeton, Chief Investment Strategist, bringt es auf den Punkt: Anleger hätten die Bereitschaft für den Start des Zinserhöhungszyklus „ausreichend vorbereitet“.
Der Fokus, über den der Markt derzeit diskutiert, hat sich bereits von „ob“ auf „wie oft“ verschoben. Nomura? – ohne: Deutsche Bank? Hier: Die Ansicht von TD Securities lautet, dass in dieser Runde insgesamt drei Zinserhöhungen erwartet werden; im Oktober und im Januar des nächsten Jahres kommen noch zwei weitere „Schüsse“. Der CPI-Bericht hat die nächste Welle von Energiekosten durch den jüngsten Ölpreisanstieg über 100 US-Dollar noch nicht eingerechnet; die Inflationsrisiken bleiben daher weiterhin nach oben gerichtet.
Eine Zinserhöhung im September ist bereits eingepreist, aber nicht vollständig eingepreist ist, was der „Long Tail“ dieser Straffungsphase ist. Wenn die US-Notenbank in der Sitzung im September Signale für anhaltend straffe Bedingungen ausgibt, wird der Bewertungsdruck für Risk Assets mit Sicherheit noch nicht beendet sein.