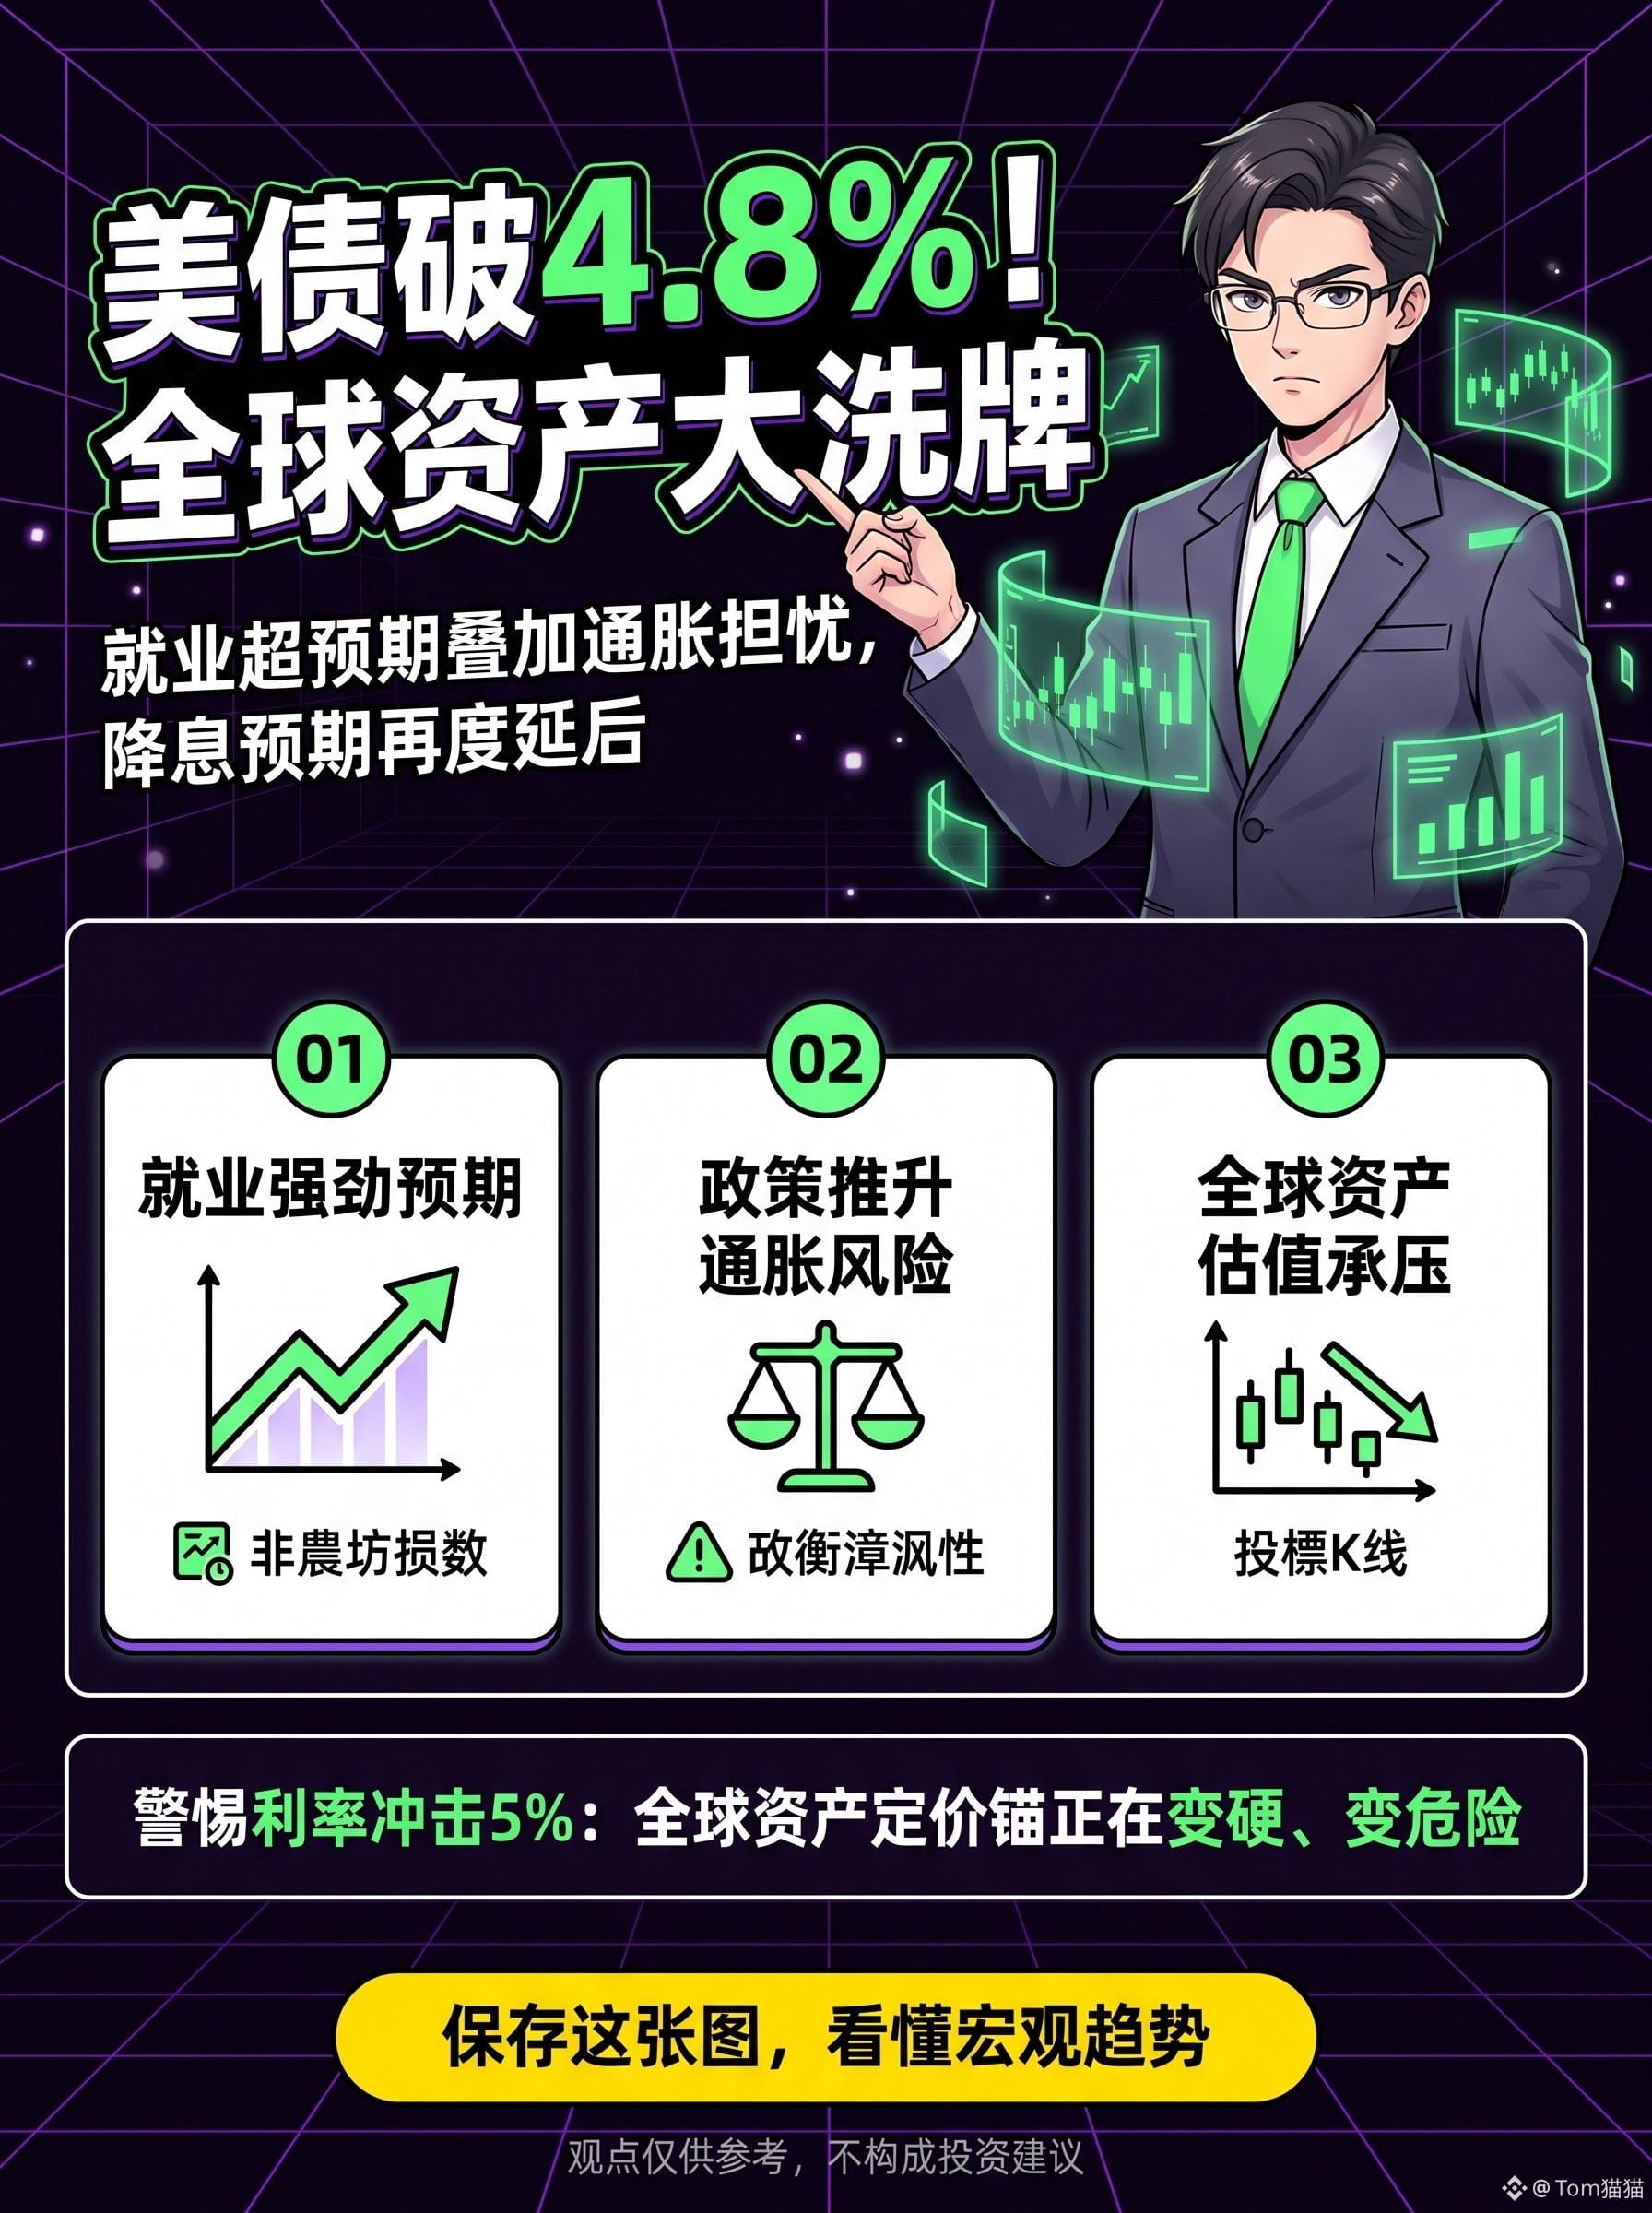
#美国10年期美债收益率触及2023年11月来最高
Die Rendite US-amerikanischer Staatsanleihen mit zehnjähriger Laufzeit stieg zeitweise auf etwa 4,805 % und erreichte damit den höchsten Stand seit November 2023; anschließend fiel sie wieder auf rund 4,8 % zurück. Steigt die Rendite um einen Basispunkt, steckt dahinter stets ein neuerlicher Bewertungsdruck durch umpositioniertes Kapital. Heute glaubt der Markt nicht mehr daran, dass die Inflation „von selbst“ verschwindet, und er setzt auch nicht mehr eilig auf eine schnelle Zinssenkung durch die US-Notenbank.
Der unmittelbare Auslöser für diese Aufwärtsbewegung ist, dass die US-Beschäftigungsdaten stärker als erwartet ausgefallen sind. Die Zahl der Beschäftigten außerhalb der Landwirtschaft nahm im Dezember um 256.000 zu – deutlich mehr als die Markterwartung von rund 160.000. Die Arbeitslosenquote sank auf 4,1 %, und das Lohnwachstum bleibt weiterhin robust. Ohne eine spürbare Abkühlung der Beschäftigung kann sich auch der Konsum kaum schnell wieder beruhigen, und die Dienstleistungsinflation dürfte sich ebenfalls nicht ohne Weiteres zurückbilden.
Noch problematischer ist, dass die von der neuen Trump-Regierung womöglich eingeführten Maßnahmen wie Zölle, Steuererleichterungen und die Ausweitung der öffentlichen Ausgaben die Marktsorgen um „größere Haushaltsdefizite“ und eine „zweite Runde“ der Inflation wieder anheizen. Anders gesagt: Die US-Wirtschaft gerät nicht eindeutig ins Stocken – und die Politik könnte der Nachfrage sogar weiterhin Rückenwind geben. Entsprechend sind Anleiheinvestoren nicht länger bereit, Kapital über lange Zeit zu niedrigen Renditen fest einzukalkulieren: Sie verkaufen US-Staatsanleihen und treiben so die Renditen nach oben.
Wirklich besorgniserregend ist nicht die Zahl 4,8 % an sich, sondern dass sich die Logik dahinter verändert hat.
Früher wurde ein Anstieg der Renditen häufig so interpretiert, dass es der Wirtschaft besser geht; heute sorgt der Markt eher dafür, dass er sich Sorgen macht: Die US-Wirtschaft ist zu stark, die Fiskalpolitik zu locker und die Inflation zu hartnäckig – wodurch der Spielraum für Zinssenkungen der Notenbank weiter eingeengt wird. Hohe Renditen erhöhen direkt die Finanzierungskosten von Unternehmen, die Hypothekenzinsen und die Zinsausgaben der öffentlichen Hand. Gleichzeitig drücken sie fortlaufend die Bewertungen von hoch bewerteten Tech-Aktien und Growth-Aktien. Das Szenario, das Wall Street am wenigsten mag, wird zur Realität: Die Wirtschaft kommt nicht in eine Rezession – aber die Zinsen fallen trotzdem nicht.
Meine Einschätzung ist eindeutig: Die Rendite von US-Staatsanleihen kann kurzfristig noch weiter auf die 5-%-Marke zusteuern. Solange Beschäftigungs-, Konsum- oder Inflationsdaten weiterhin zu heiß ausfallen, wird der Markt die Zinssenkungserwartungen weiter nach hinten verschieben. Dann müssen globale Vermögenspreise erneut ein Gleichgewicht finden: Der US-Dollar dürfte eher fest bleiben, Gold dürfte schwanken, die Börsenvolatilität dürfte zunehmen. Für Schwellenländer wird es zudem deutlich schwieriger, ohne Nachteile davonzukommen.
4,8 % Rendite bei US-Staatsanleihen mit zehnjähriger Laufzeit.
Es ist wie ein Weckruf: Der tatsächliche Preisanker der globalen Finanzmärkte wird höher, härter und – vor allem – gefährlicher.
Die Rendite US-amerikanischer Staatsanleihen mit zehnjähriger Laufzeit stieg zeitweise auf etwa 4,805 % und erreichte damit den höchsten Stand seit November 2023; anschließend fiel sie wieder auf rund 4,8 % zurück. Steigt die Rendite um einen Basispunkt, steckt dahinter stets ein neuerlicher Bewertungsdruck durch umpositioniertes Kapital. Heute glaubt der Markt nicht mehr daran, dass die Inflation „von selbst“ verschwindet, und er setzt auch nicht mehr eilig auf eine schnelle Zinssenkung durch die US-Notenbank.
Der unmittelbare Auslöser für diese Aufwärtsbewegung ist, dass die US-Beschäftigungsdaten stärker als erwartet ausgefallen sind. Die Zahl der Beschäftigten außerhalb der Landwirtschaft nahm im Dezember um 256.000 zu – deutlich mehr als die Markterwartung von rund 160.000. Die Arbeitslosenquote sank auf 4,1 %, und das Lohnwachstum bleibt weiterhin robust. Ohne eine spürbare Abkühlung der Beschäftigung kann sich auch der Konsum kaum schnell wieder beruhigen, und die Dienstleistungsinflation dürfte sich ebenfalls nicht ohne Weiteres zurückbilden.
Noch problematischer ist, dass die von der neuen Trump-Regierung womöglich eingeführten Maßnahmen wie Zölle, Steuererleichterungen und die Ausweitung der öffentlichen Ausgaben die Marktsorgen um „größere Haushaltsdefizite“ und eine „zweite Runde“ der Inflation wieder anheizen. Anders gesagt: Die US-Wirtschaft gerät nicht eindeutig ins Stocken – und die Politik könnte der Nachfrage sogar weiterhin Rückenwind geben. Entsprechend sind Anleiheinvestoren nicht länger bereit, Kapital über lange Zeit zu niedrigen Renditen fest einzukalkulieren: Sie verkaufen US-Staatsanleihen und treiben so die Renditen nach oben.
Wirklich besorgniserregend ist nicht die Zahl 4,8 % an sich, sondern dass sich die Logik dahinter verändert hat.
Früher wurde ein Anstieg der Renditen häufig so interpretiert, dass es der Wirtschaft besser geht; heute sorgt der Markt eher dafür, dass er sich Sorgen macht: Die US-Wirtschaft ist zu stark, die Fiskalpolitik zu locker und die Inflation zu hartnäckig – wodurch der Spielraum für Zinssenkungen der Notenbank weiter eingeengt wird. Hohe Renditen erhöhen direkt die Finanzierungskosten von Unternehmen, die Hypothekenzinsen und die Zinsausgaben der öffentlichen Hand. Gleichzeitig drücken sie fortlaufend die Bewertungen von hoch bewerteten Tech-Aktien und Growth-Aktien. Das Szenario, das Wall Street am wenigsten mag, wird zur Realität: Die Wirtschaft kommt nicht in eine Rezession – aber die Zinsen fallen trotzdem nicht.
Meine Einschätzung ist eindeutig: Die Rendite von US-Staatsanleihen kann kurzfristig noch weiter auf die 5-%-Marke zusteuern. Solange Beschäftigungs-, Konsum- oder Inflationsdaten weiterhin zu heiß ausfallen, wird der Markt die Zinssenkungserwartungen weiter nach hinten verschieben. Dann müssen globale Vermögenspreise erneut ein Gleichgewicht finden: Der US-Dollar dürfte eher fest bleiben, Gold dürfte schwanken, die Börsenvolatilität dürfte zunehmen. Für Schwellenländer wird es zudem deutlich schwieriger, ohne Nachteile davonzukommen.
4,8 % Rendite bei US-Staatsanleihen mit zehnjähriger Laufzeit.
Es ist wie ein Weckruf: Der tatsächliche Preisanker der globalen Finanzmärkte wird höher, härter und – vor allem – gefährlicher.