

Pike时政财经分析搬运号
347 Beiträge

Pike时政财经分析搬运号
Melden
Nutzer blockieren
美股资深研究者和投资者,广泛阅读、持续学习,有自己投资方法和逻辑。
0 Following
996 Follower
1.6K+ Like gegeben
Beiträge
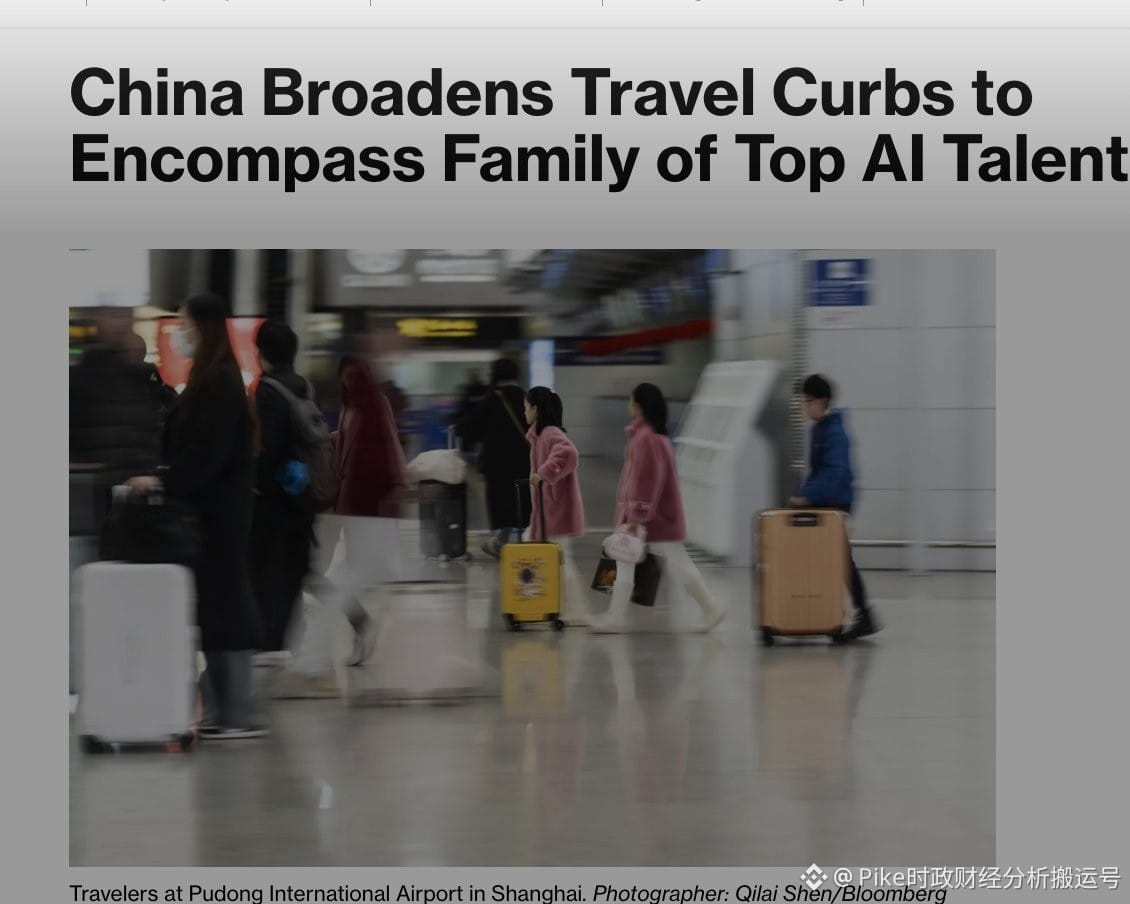
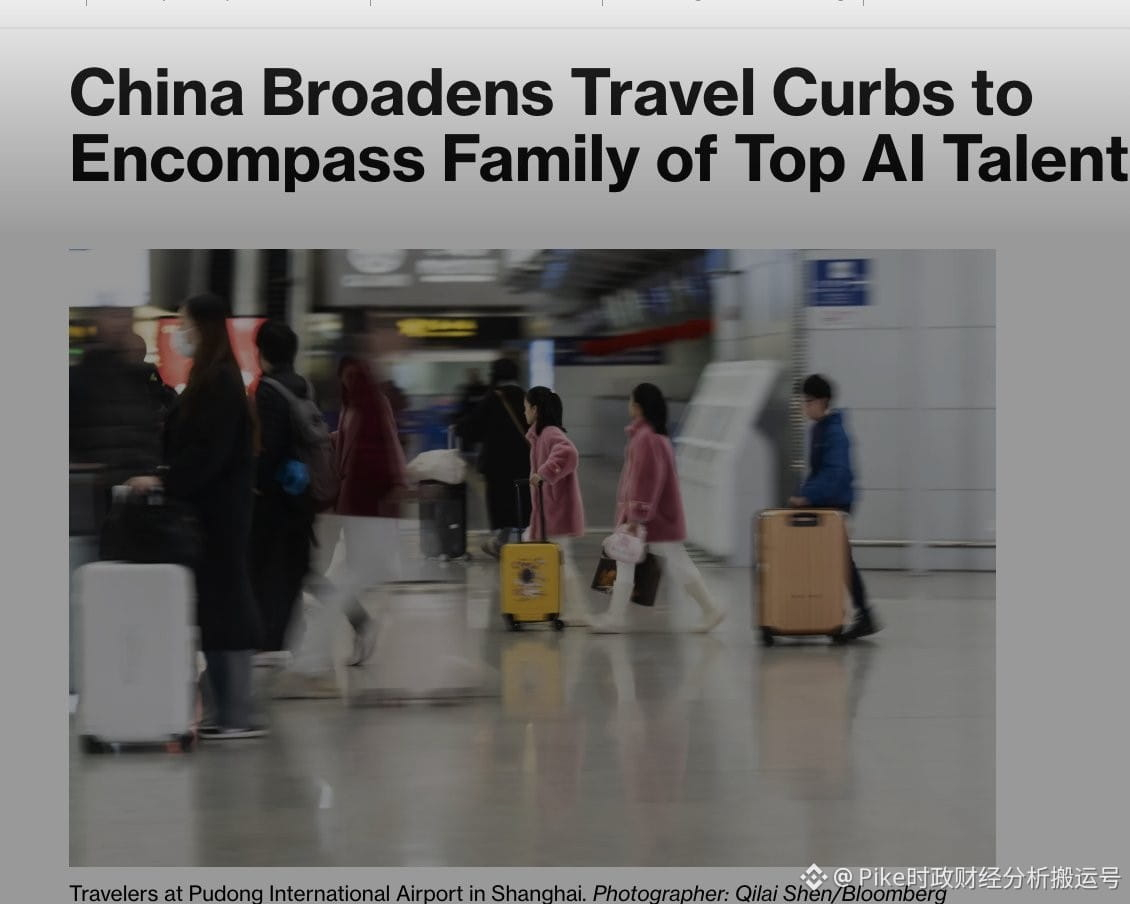
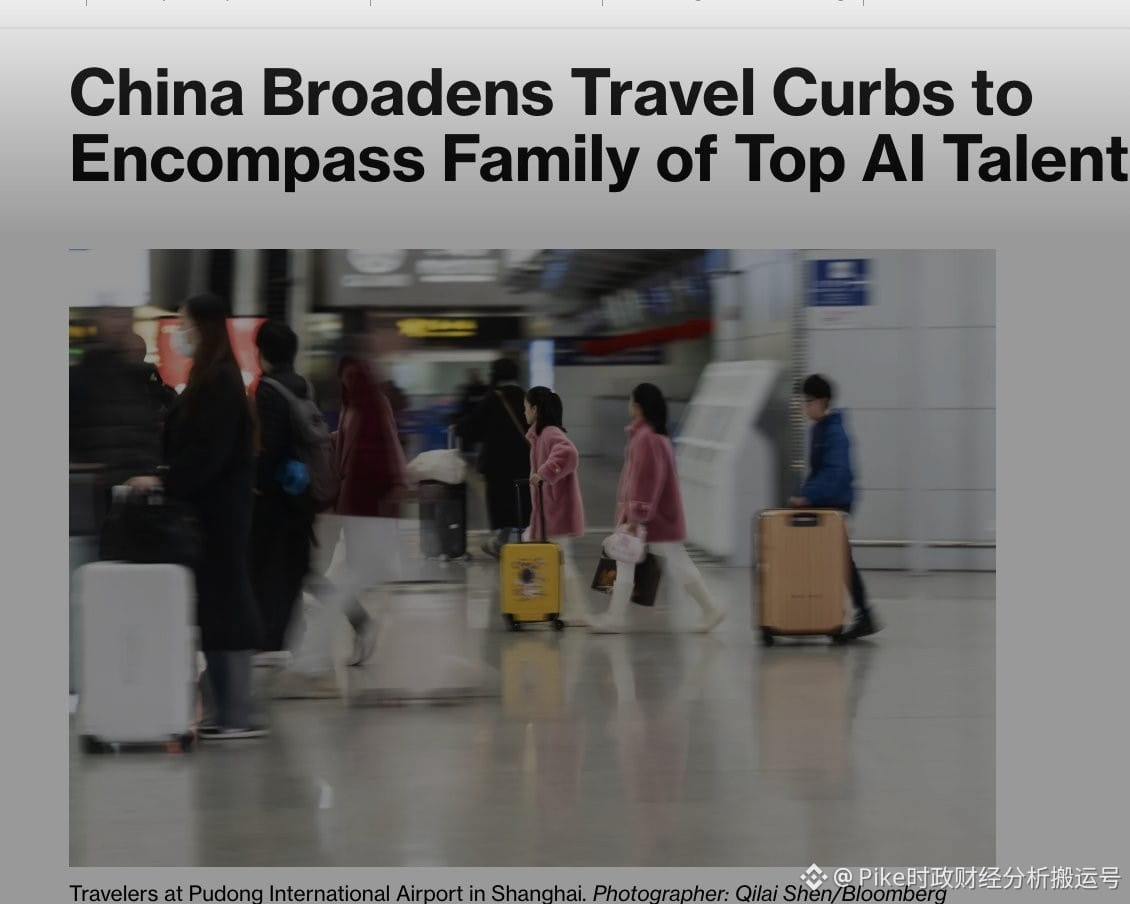
Laut einem Bericht von Bloomberg vom 28. September zieht China derzeit nach und nach die Reisebestimmungen für einen Teil der führenden KI-Experten weiter an. Betroffen von dieser Einschränkung sind zudem auch Ehepartner und Kinder einiger zentraler Personen.
Ich habe in der Vergangenheit bereits meine eher wenig optimistische Einschätzung hinsichtlich der künftigen Entwicklung der heimischen KI-Branche geteilt, und diese aktuelle Entwicklung dürfte meine Sorgen über dieses Feld zweifellos weiter verstärken.
Für KI-Fachleute, die über echtes Können verfügen und zugleich ein hohes Maß an Innovationsgeist mitbringen, ist der persönliche Handlungsspielraum und die Freiheit oft wertvoller als eine üppige materielle Vergütung. Wenn allein die Tätigkeit in der KI-Branche dazu führt, dass man selbst oder sogar die eigenen Angehörigen die Bequemlichkeit verlieren, ins Ausland zu reisen oder dort einzureisen, dann dürfte die Attraktivität dieser Arbeit auch angesichts noch so verlockender Gehaltsangebote deutlich nachlassen.
Darüber hinaus beruhen Durchbrüche in der KI-Branche in hohem Maße auf einer offenen Ökologie, in der Informationen frei ausgetauscht werden, auf einem ungebundenen akademischen Austausch und auf einem kulturellen Umfeld, das dazu ermutigt, Autoritäten herauszufordern. Besonders bedauerlich und beunruhigend ist, dass das aktuelle inländische Umfeld diese kulturelle Grundlage, die Innovation hervorbringt, offenbar schrittweise zu schwächen scheint.
53
Laut einem am 28. September von der „Boshi“-Agentur veröffentlichten Bericht arbeitet China derzeit daran, die Auslandsreisebeschränkungen für bestimmte Spitzenexperten im Bereich KI auszuweiten. Sogar Ehepartner und Kinder einiger wichtiger Kernpersonen wurden in die Kontrolllisten aufgenommen.
Zuvor hatte ich bereits meine eher skeptische Haltung gegenüber den Entwicklungsaussichten der heimischen KI-Industrie geteilt. Und nun, da ich von dieser neuesten Maßnahme erfahre, wird meine Einschätzung für die Zukunft dieses Bereichs noch deutlich pessimistischer.
Für KI-Fachkräfte, die wirklich Kreativität mitbringen und über herausragende Fähigkeiten verfügen, ist etwas oft wertvoller als ein hohes Gehalt: die Freiheit auf persönlicher Ebene. Denn jede Form technischer Innovation ist untrennbar mit ungehindertem Austausch und freier, reibungsloser internationaler Reisetätigkeit verbunden. Ebenso bedarf es einer Karriereplanung, die von gegenseitiger Auswahl geprägt ist, und zudem muss man jederzeit eng mit den weltweit führenden KI-Forschern und maßgeblichen Unternehmen im Austausch stehen. Sobald die Kennzeichnung als KI-Fachkraft in der Praxis den grenzüberschreitenden Aufenthalt und die Ausreise- bzw. Einreisefreiheit der Berufstätigen selbst – und sogar der gesamten Familie – spürbar beeinträchtigt, werden selbst die großzügigsten Vergünstigungen vermutlich nach und nach ihren ursprünglichen Reiz verlieren.
Durch die Umsetzung von Ausreisebeschränkungsregelungen kann es kurzfristig möglicherweise tatsächlich gelingen, ein paar wenige unverzichtbare Schlüsselkräfte im Land zu halten. Wenn man jedoch die Zeitschiene verlängert, ist es sehr wahrscheinlich, dass diese Vorgehensweise eine kontraproduktive negative Wirkung entfaltet. Fachkräfte mit tiefgehender Expertise im KI-Bereich, die in China arbeiten, verfügen in der Regel über eine solide fachliche Grundlage und zugleich über eine offene internationale Perspektive. Sobald sie aufmerksam erkennen, dass die künftigen Kontroll- und Auflagenmaßnahmen möglicherweise noch strenger werden, ist es aus einer rationalen Abwägung heraus unter Umständen nicht die sinnvollste Reaktion, dauerhaft zufrieden am bisherigen Ort zu bleiben. Vielmehr ist es wahrscheinlich die klügste Strategie, sich möglichst frühzeitig – noch bevor die Beschränkungen weiter verschärft werden – rechtzeitig zu lösen und auszusteigen. Gleichzeitig werden diejenigen KI-Eliten, die derzeit im Ausland sind, bei der Frage, ob sie nach China zurückkehren wollen, um dort Arbeit zu suchen oder ein Unternehmen zu gründen, zwangsläufig noch vorsichtiger und zögerlicher werden.
Im Grunde hängt Innovation im KI-Bereich in großem Maße von öffentlich zugänglichen und transparenten Wegen zur Informationsbeschaffung ab, von einer Atmosphäre, in der man offen und frei diskutieren kann, sowie von einer Kultur, die Toleranz zeigt und dazu ermutigt, Autoritäten auch kritisch infrage zu stellen. In China scheint dieses Umfeld – und das kulturelle Fundament, das für Innovation so entscheidend ist – zunehmend unterdrückt und ausgehöhlt zu werden. Diese Entwicklung ist wirklich zutiefst besorgniserregend und zugleich voller Bedauern.
75
Übersetzung ansehen
针对中国AI产业的长远发展前景,我的看法近期变得更为悲观,这主要源于博社在9月28日发布的一则新闻。报道指出,中国目前正针对部分顶尖AI专家实施更为广泛的海外旅行管控措施,甚至某些核心人员的配偶和子女也被列入了这一限制名单之中。
在我看来,对于那些具备真才实学且极具创新精神的AI从业人员而言,相比于丰厚的物质报酬,不受约束的个人空间往往更加宝贵。技术的突破离不开毫无障碍的沟通交流、自主的职业选择以及随心所欲的跨国出行,同时也必须时刻与全球最前沿的科研学者及科技企业保持紧密互动。如果仅仅因为从事AI这一特定职业,就导致自己以及家属的跨国出行自由受到波及,那么无论开出多么诱人的薪资条件,恐怕都难以再具有真正的吸引力。
尽管采取出境管控的做法在眼下或许能够成功留住极少数的核心骨干,但从长远角度来考量,这种举措极有可能适得其反。国内AI领域的精英普遍拥有扎实的专业储备与广阔的国际视野,一旦大家察觉到日后可能会面临更加严苛的管控,出于理性的判断,很多人可能不会选择安分守己地留在原地,而是会趁着限制范围尚未进一步扩大及早抽身离去。与此同时,这也会导致身处海外的相关领域专家在面对回国就业、创立企业,乃至与中国企业开展深度协作等选项时,变得更为瞻前顾后。
归根结底,AI领域的革新极其仰赖通畅无阻的信息获取渠道、无拘无束的学术探讨氛围,以及一种能够包容并鼓励质疑权威的社会文化。当前国内种种扼杀此类创新土壤和文化底蕴的趋势,实在让人感到既担忧又深觉遗憾。
123
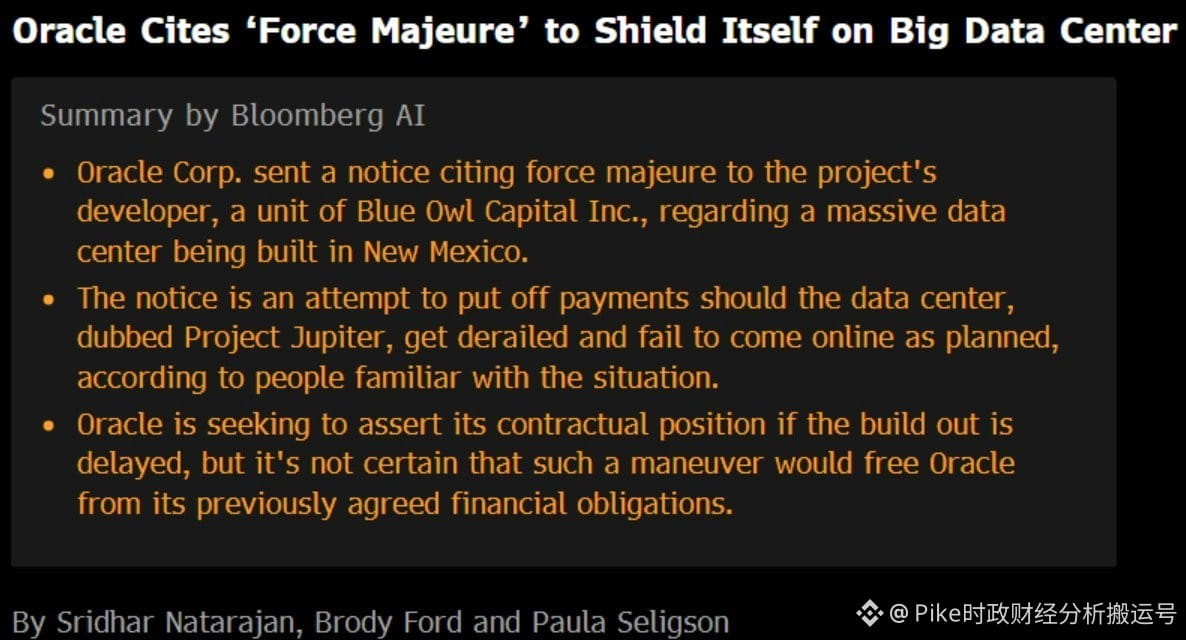
Angesichts möglicher Verzögerungen beim Oracle-Stargate-Projekt muss man sich nach Einschätzung von uns eigentlich keine übermäßigen Sorgen machen, dass dies die Umsatzrealisierung bei BE wesentlich beeinträchtigen wird. Die entscheidende Grundlage für diese Schlussfolgerung ist die von Bloom verfolgte „Copy Exact“-Philosophie. Das Produkt basiert auf einem stark modularen und standardisierten Produktionsdesign. Das bedeutet, dass die betreffenden Geräte keineswegs nur für ein bestimmtes Rechenzentrum maßgeschneidert sind.
Wie das Management des Unternehmens zuvor in seinen Finanzberichten erläutert hat, gilt: Wenn sich die ursprünglich geplante Projekt-Zeitachse verzögert, können diese Hardware-Komponenten flexibel einem anderen Projekt desselben Kunden zugeordnet und dort weiterverwendet werden. Wie es damals hieß: „the end customer is able to redeploy that equipment to other projects“.
Darüber hinaus müssen wir auch das sehr wichtige Marktumfeld berücksichtigen. Die derzeit weit verbreiteten Stromknappheiten sind nach wie vor äußerst gravierend. Diese Situation führt unmittelbar dazu, dass die Nachfrage nach BE-Brennstoffzellen weiter kontinuierlich steigt. Die entsprechenden Produkte befinden sich derzeit weiterhin in einer extrem angespannten Verfügbarkeitslage und sind knapp sowie nicht in ausreichendem Maße nachfragegedeckt.
1
283
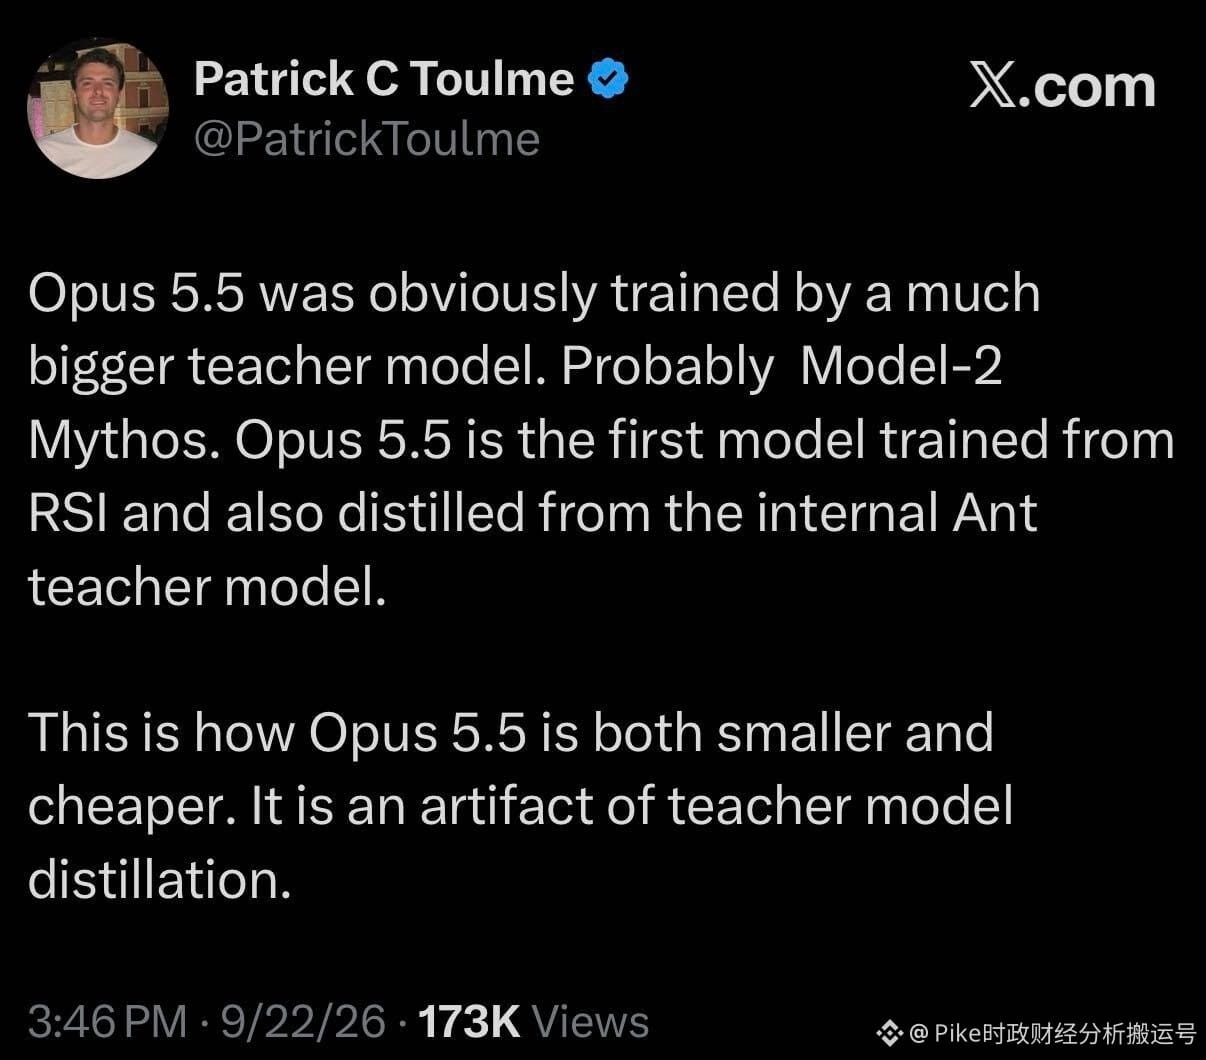
Kürzlich teilte ein Softwareingenieur des Google-TPU-Teams, Patrick C. Toulme, eine bemerkenswerte Einschätzung. Er ist der Ansicht, dass Opus 5.5 trotz eines kleineren Umfangs und geringerer Kosten weiterhin eine hervorragende Leistung erzielt, sehr wahrscheinlich auf die RSI-Technologie (rekursive Selbstverbesserung) zurückzuführen ist – und dass außerdem eine Distillation mithilfe eines deutlich größeren internen Lehrermodells durchgeführt wurde. Nach seiner Einschätzung könnte dieses mysteriöse Lehrermodell genau Model-2 Mythos sein. Natürlich hat Anthropic bislang noch keine eindeutigen Belege für diesen konkreten Trainingspfad veröffentlicht.
Diese Spekulation teile ich persönlich in hohem Maße. Die Kombination von RSI und Distillation kennzeichnet einen ausgesprochen vielversprechenden Forschungsansatz: Topfähige Modelle in die Entwicklung der nächsten Generation von KI einbinden und die darauf basierenden, erprobten Fähigkeiten anschließend auf kostengünstigere Produkte übertragen. Das bedeutet, dass führende Forschungslabore durchaus parallel vorgehen können – während sie die Trainingsgröße für hochmoderne Modelle fortlaufend erweitern und durchbrechen, können sie gleichzeitig die tatsächlichen Inferenzkosten für Endnutzer wirksam senken. Diese beiden Aufgaben schließen sich nicht aus, sondern können vielmehr Hand in Hand laufen.
Darüber hinaus gelingt es modernsten LLMs, die Inferenzkosten zu senken, ohne dass die Leistung nachlässt. Das untermauert die optimistische Argumentationslinie, dass die Unit Economics von KI-Laboren möglicherweise besser ausfallen könnten als vom Markt erwartet. Solange ein noch erschwinglicherer Preis es schafft, Anwendungen auf Unternehmensseite sowie die Anzahl der Agent-Aufrufe deutlich anzukurbeln – und die Größenordnung dieses Wachstums ausreicht, um den Rückgang der Rechenleistungskosten pro Einzeltask zu kompensieren – wird das der gesamten Wertschöpfungskette kontinuierlichen Rückenwind geben. Infolgedessen erhalten auch die Marktnachfrage nach KI-Halbleitern, Speichergeräten und vernetzter Hardware eine wesentlich solidere Grundlage.
71
Als ein Unternehmen, das mit echter Beständigkeit an der Spitze der Weltraum-Exploration vorangeht, bleibt Rocket Lab nicht bei Konzepten und PowerPoint-Folien stehen, sondern gewinnt durch konkretes Handeln das langfristige Interesse des Marktes. In meinem Austausch in der zuvor genannten Mitgliedergruppe hatte ich ebenfalls betont, dass die aktuelle Unternehmensgröße und Bewertung im Vergleich zu SpaceX derzeit deutlich kleiner ausfallen. Auch wenn die Bewertung aus absoluten Zahlen heraus betrachtet noch nicht niedrig ist, verfügt sie in der Zukunft dennoch über ein beträchtliches Potenzial für weiteres Wachstum sowie eine Neubewertung des Werts.
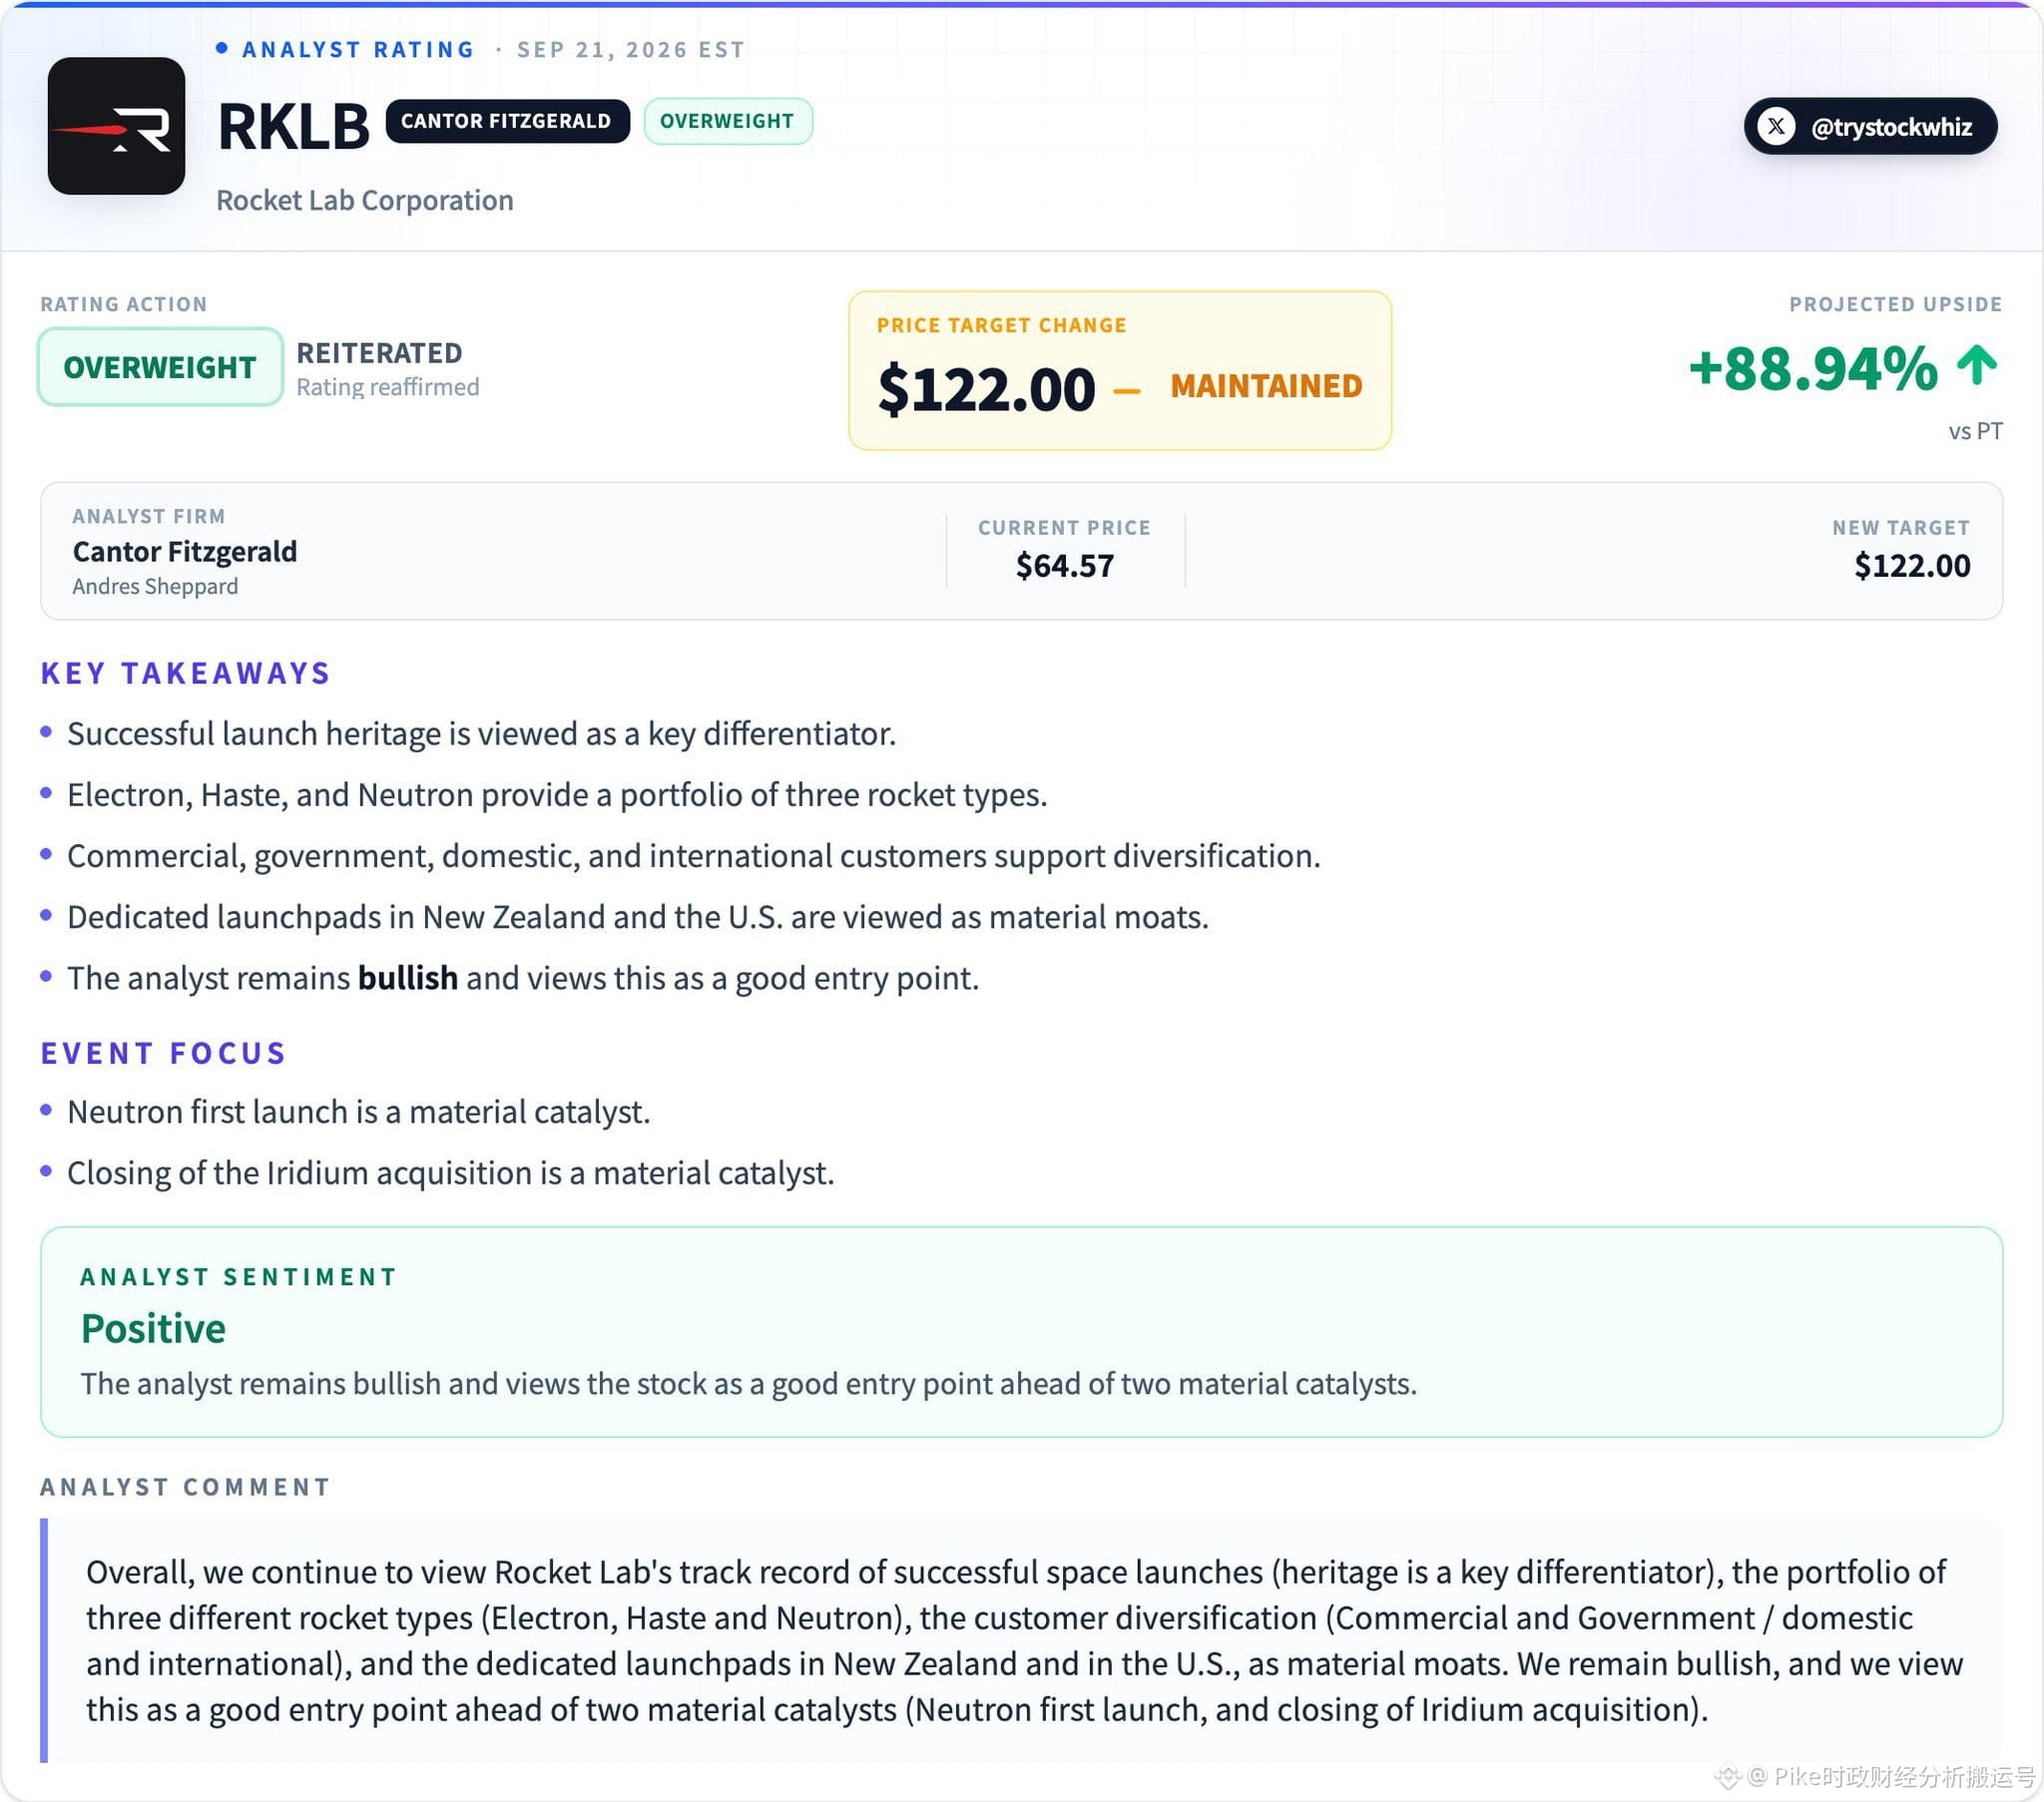
Am 21. September hat der Analyst Andres Sheppard von der renommierten Investmentbank Cantor Fitzgerald die Aktie $RKLB erneut mit der Empfehlung „Buy“ zum Nachkauf bewertet und ein Kursziel von 122 US-Dollar festgelegt. Ausgehend vom damaligen Börsenkurs von 64,57 US-Dollar entspricht das einem möglichen Aufwärtspotenzial von rund 89 %. Seiner Ansicht nach ist dies gerade vor dem offiziellen Eintritt zweier großer Katalysatoren ein äußerst idealer Zeitpunkt für den Einstieg in die Investition.
Der erste dieser Katalysatoren ist der Deal zur Übernahme von Iridium. Die dafür benötigten Fusionsmittel sind bereits vollständig eingeworben, und es wird erwartet, dass die Transaktion bis Mitte 2027 offiziell abgeschlossen und die jeweiligen Vollzugsakte durchgeführt werden. Iridium verfügt nicht nur über ein globales Kommunikationsnetz im Low-Earth-L-Band, sondern besitzt auch mehr als 60 Satelliten, die sich derzeit im Orbit befinden, sowie über zehn Ersatzsatelliten. Sobald diese Transaktion abgeschlossen ist, kann Rocket Lab die zentralen Geschäftsbereiche – Satellitenbau, Raketenstarts, Konstellations-Deployment und In-Orbit-Kommunikationsdienste – unter einem Dach bündeln und damit einen entscheidenden Schritt hin zu einem End-to-End-vertikal integrierten Geschäftsmodell wie bei SpaceX machen. Aus finanziellen Erwartungen heraus: Für 2025 wird für Iridium ein Umsatzwachstum über 850 Millionen US-Dollar erwartet, und Cantor prognostiziert, dass der Umsatz von Rocket Lab im Jahr 2026 die Marke von 900 Millionen US-Dollar überschreiten wird. Das bedeutet: Nach der Zusammenführung liegt die Wahrscheinlichkeit hoch, dass das jährliche Gesamtumsatzvolumen nahezu eine Verdopplung des Wachstums erreicht.
Während man auf das Eintreten der Katalysatoren wartet, ist auch der bestehende Burggraben des Unternehmens sehr solide. Für Unternehmen im Raumfahrtbereich ist die eigentliche Kernkompetenz selten nur die in den Büchern stehende Leistungskennzahl der Rakete, sondern vielmehr das über lange Zeit angesammelte Maß an Startfrequenz, die Kundenvertrauenswürdigkeit, die Fähigkeit zur Umsetzung von Missionen und die Startzuverlässigkeit. In jüngster Zeit hat die Elektron-Rakete des Unternehmens erfolgreich die 96. Flugmission abgeschlossen – und das ist zugleich ihr 17. Start in diesem Jahr. Aktuell bilden die Electron-Rakete, das HASTE-Projekt sowie die jeweils exklusiven Startanlagen in den USA und in Neuseeland zusammen den bislang stabilsten Wall von Rocket Lab. Das zeigt in eindrucksvoller Weise, dass das Unternehmen über die außergewöhnliche Fähigkeit verfügt, Raketen erfolgreich zu produzieren, sie reibungslos in den Orbit zu bringen und kontinuierlich Missionen für Kunden zu liefern.
Der wichtigste und größte Katalysator ist jedoch die Neutron-Mittelklasse-Rakete zur mehrfachen Wiederverwendung. Man muss wissen: Ihre Nutzlast in den erdnahen Orbit kann bis zu etwa 13 Tonnen erreichen – im Vergleich dazu kommt die Electron mit einer Transportkapazität von rund 300 Kilogramm. Das ist ein qualitativer Sprung. Gemäß den Zielvorgaben des Managements liegt der Preis pro Start grob zwischen 50 und 55 Millionen US-Dollar. Wenn sowohl der erste Testflug als auch die anschließenden weiteren Flüge planmäßig durchgeführt werden können, hat Neutron sehr gute Chancen, neben Falcon 9 zu den wenigen echten mittelgroßen Trägern zu gehören, die über eine starke kommerzielle Wettbewerbsfähigkeit verfügen.
Die Entstehung von Neutron bedeutet keineswegs nur, dass das Unternehmen eine weitere Rakete mit größerem Format hat. Ob das Projekt gelingt oder scheitert, hängt unmittelbar davon ab, ob Rocket Lab erfolgreich aus der Komfortzone des Marktes für kleine Raketen herauswächst und sich in deutlich größere Bereiche wie große kommerzielle Nutzlasten, Aufgaben der nationalen Sicherheit und das Deployment von Satellitenkonstellationen vorwagt. Gleichzeitig ist es auch ein wichtiger Prüfstein dafür, ob die Firma die herausragende Engineering-Erfahrung aus der Electron-Ära erfolgreich in die deutlich komplexere, wiederverwendbare Mittelklasse-Rakete übertragen kann.
Natürlich müssen Anleger, während sie die Chancen sehen, stets auch die Risiken und potenziellen Variablen im Blick behalten. Zum Beispiel könnte Neutron mit Entwicklungsverzögerungen oder dem Risiko eines Fehlschlags beim Erstflug konfrontiert sein, und die Übernahme von Iridium könnte Integrationsprobleme sowie eine Verwässerung der Anteile auslösen. Diese Punkte müssen fortlaufend beobachtet werden. Blickt man nach vorn, dann wird nicht irgendeine aus dem Kapitalmarkt stammende, eingängige Story den Rahmen für die $RKLB-Bewertung maßgeblich bestimmen – sondern das finale Gelingen und die Umsetzungsergebnisse des Neutron-Projekts.
251
Der Halbleitersektor hat heute einen deutlichen Anstieg verzeichnet. Angesichts dieser starken Marktentwicklung denke ich, dass die wichtigsten treibenden Faktoren im Wesentlichen auf Folgendes zurückzuführen sind.
Erstens hat sich auf der Lieferkettenseite die Lieferzeit deutlich verlängert. Laut einem heutigen Bericht der südkoreanischen Medien stehen die für die Halbleiterfertigung erforderlichen Kernkomponenten der Fertigungsanlagen vor Lieferverzögerungen. Konkret: Die Lieferzeit von Bauteilen eines Herstellers von Abscheidungsanlagen ist von ursprünglich etwa vier Monaten stark auf maximal zehn Monate gestiegen. Zudem liegt die Wartezeit eines Herstellers von Laserbearbeitungsanlagen bei der Beschaffung wichtiger Komponenten bei japanischen Zulieferern derzeit mitunter sogar bei bis zu 40 Monaten. Selbst bei einem Unternehmen für Verpackungsanlagen, das über eine vergleichsweise gut ausgebaute inländische Lieferkette verfügt, verlängerte sich die Lieferzeit um rund 50% gegenüber dem üblichen Niveau – also von ursprünglich vier Monaten auf mehr als sechs Monate.
Zweitens liefert der jüngst veröffentlichte Branchenforschungsbericht von JPMorgan starke Fundamentaldaten als Unterstützung. Der Bericht zeigt, dass mit dem beschleunigten Ausbau von KI-Waferfabs sowie der anhaltenden Ausweitung der HBM/DRAM-Kapazitäten – bei gleichzeitig weiterhin angespanntem Angebot auf der Lieferseite – die Wafer-Fab-Equipment-Industrie in einen Aufwärtstrend mit längerer Dauer und tieferer Wirkung eintritt. JPMorgan geht davon aus, dass die aktuelle Gerätebegeisterung nicht mehr nur durch fortschrittliche Logik-Fertigungsprozesse angetrieben wird. Der KI-bezogene Fab-Ausbau treibt vielmehr parallel die Nachfrage nach Speicher- und fortschrittlichen Fertigungsanlagen. Die angesichts dieser Analyse bestehende Angebotsknappheit spiegelt sich zudem in den zuvor genannten Berichten der südkoreanischen Medien wider, in denen von deutlich verlängerten Lieferzeiten für Kernanlagen und -komponenten die Rede ist – beides bestätigt sich gegenseitig.
Schließlich lässt sich aus Sicht des Kapitalflusses die Kräfteverteilung im Markt nachvollziehen: Die Daten der GS-Handelsplattform zeigen eine extreme Gegenläufigkeit der Marktstimmung. Derzeit befinden sich die Long-Positionen bei Aktien im Bereich Halbleiteranlagen im historischen Tief, während die Short-Positionen auf einen historischen Höchststand klettern. In einer so extremen Positionsstruktur kann bei einer Umkehr des Markttrends ein überfüllter Handelszustand sehr leicht große Short-Closings auslösen. Diese Closing-Effekte aus dem Kapitalmarkt werden dadurch zu einer wichtigen Kraft, die den Kurs von Aktien im Bereich Halbleiteranlagen weiter nach oben treibt.
1
123
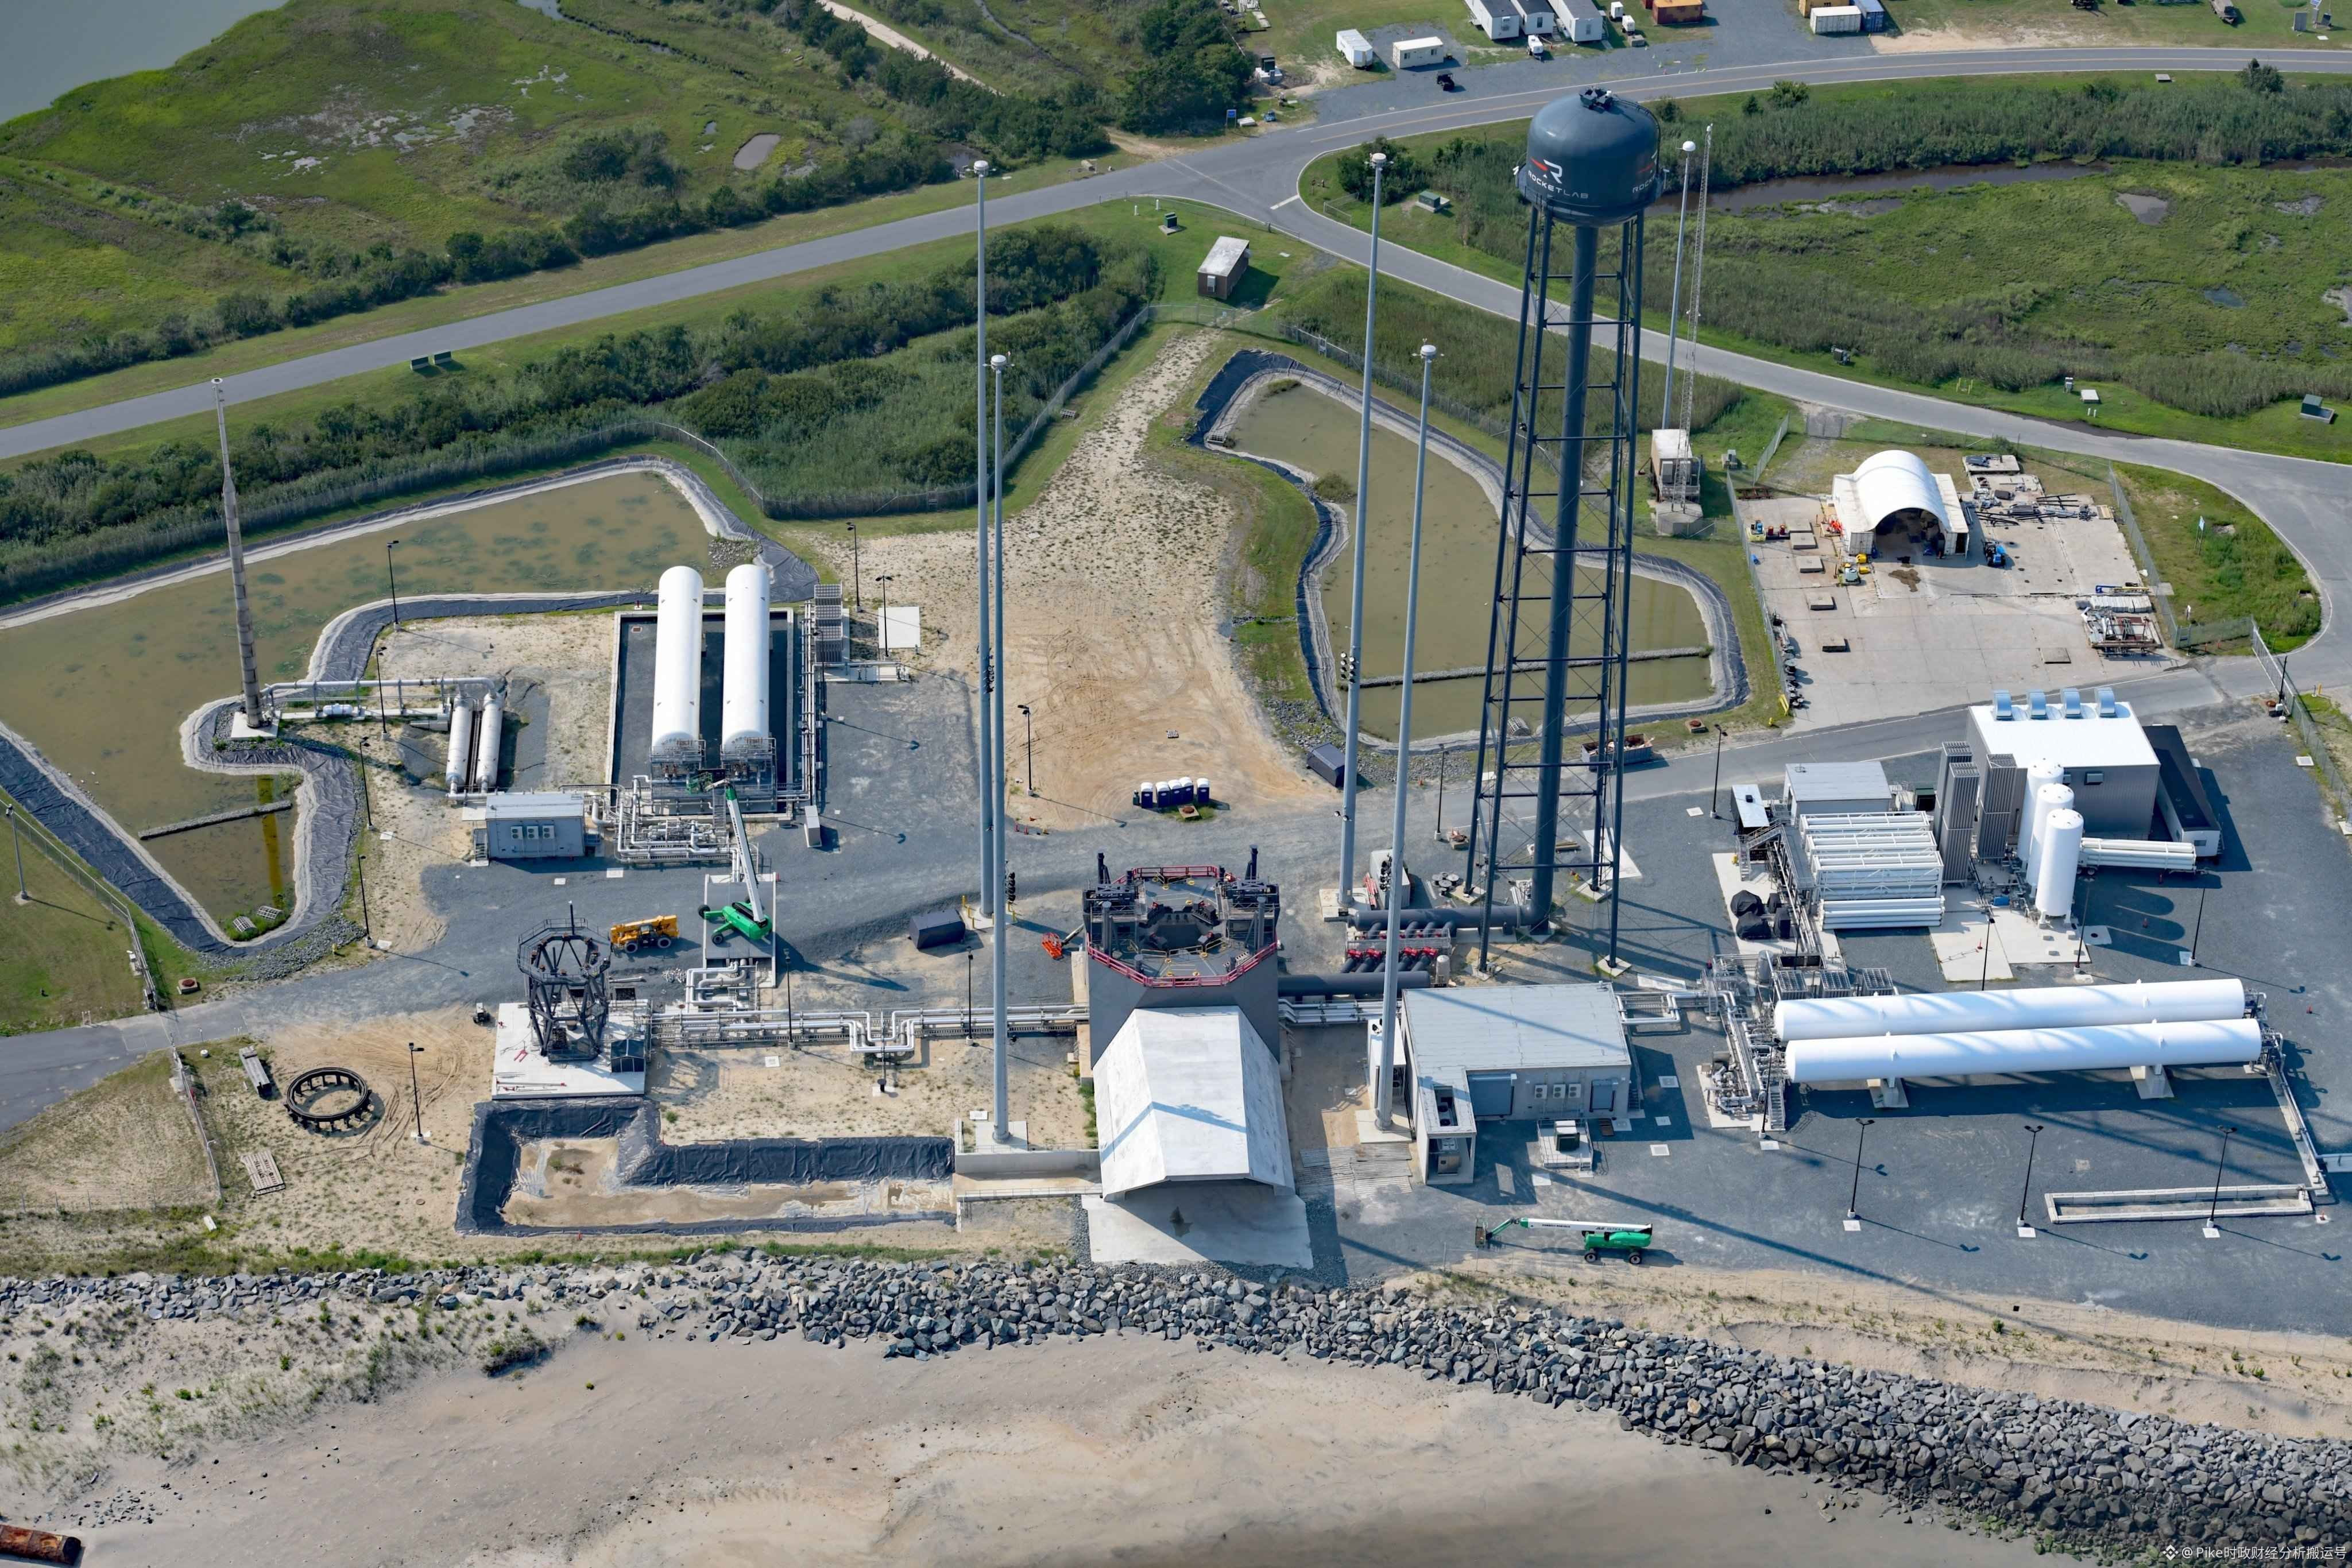
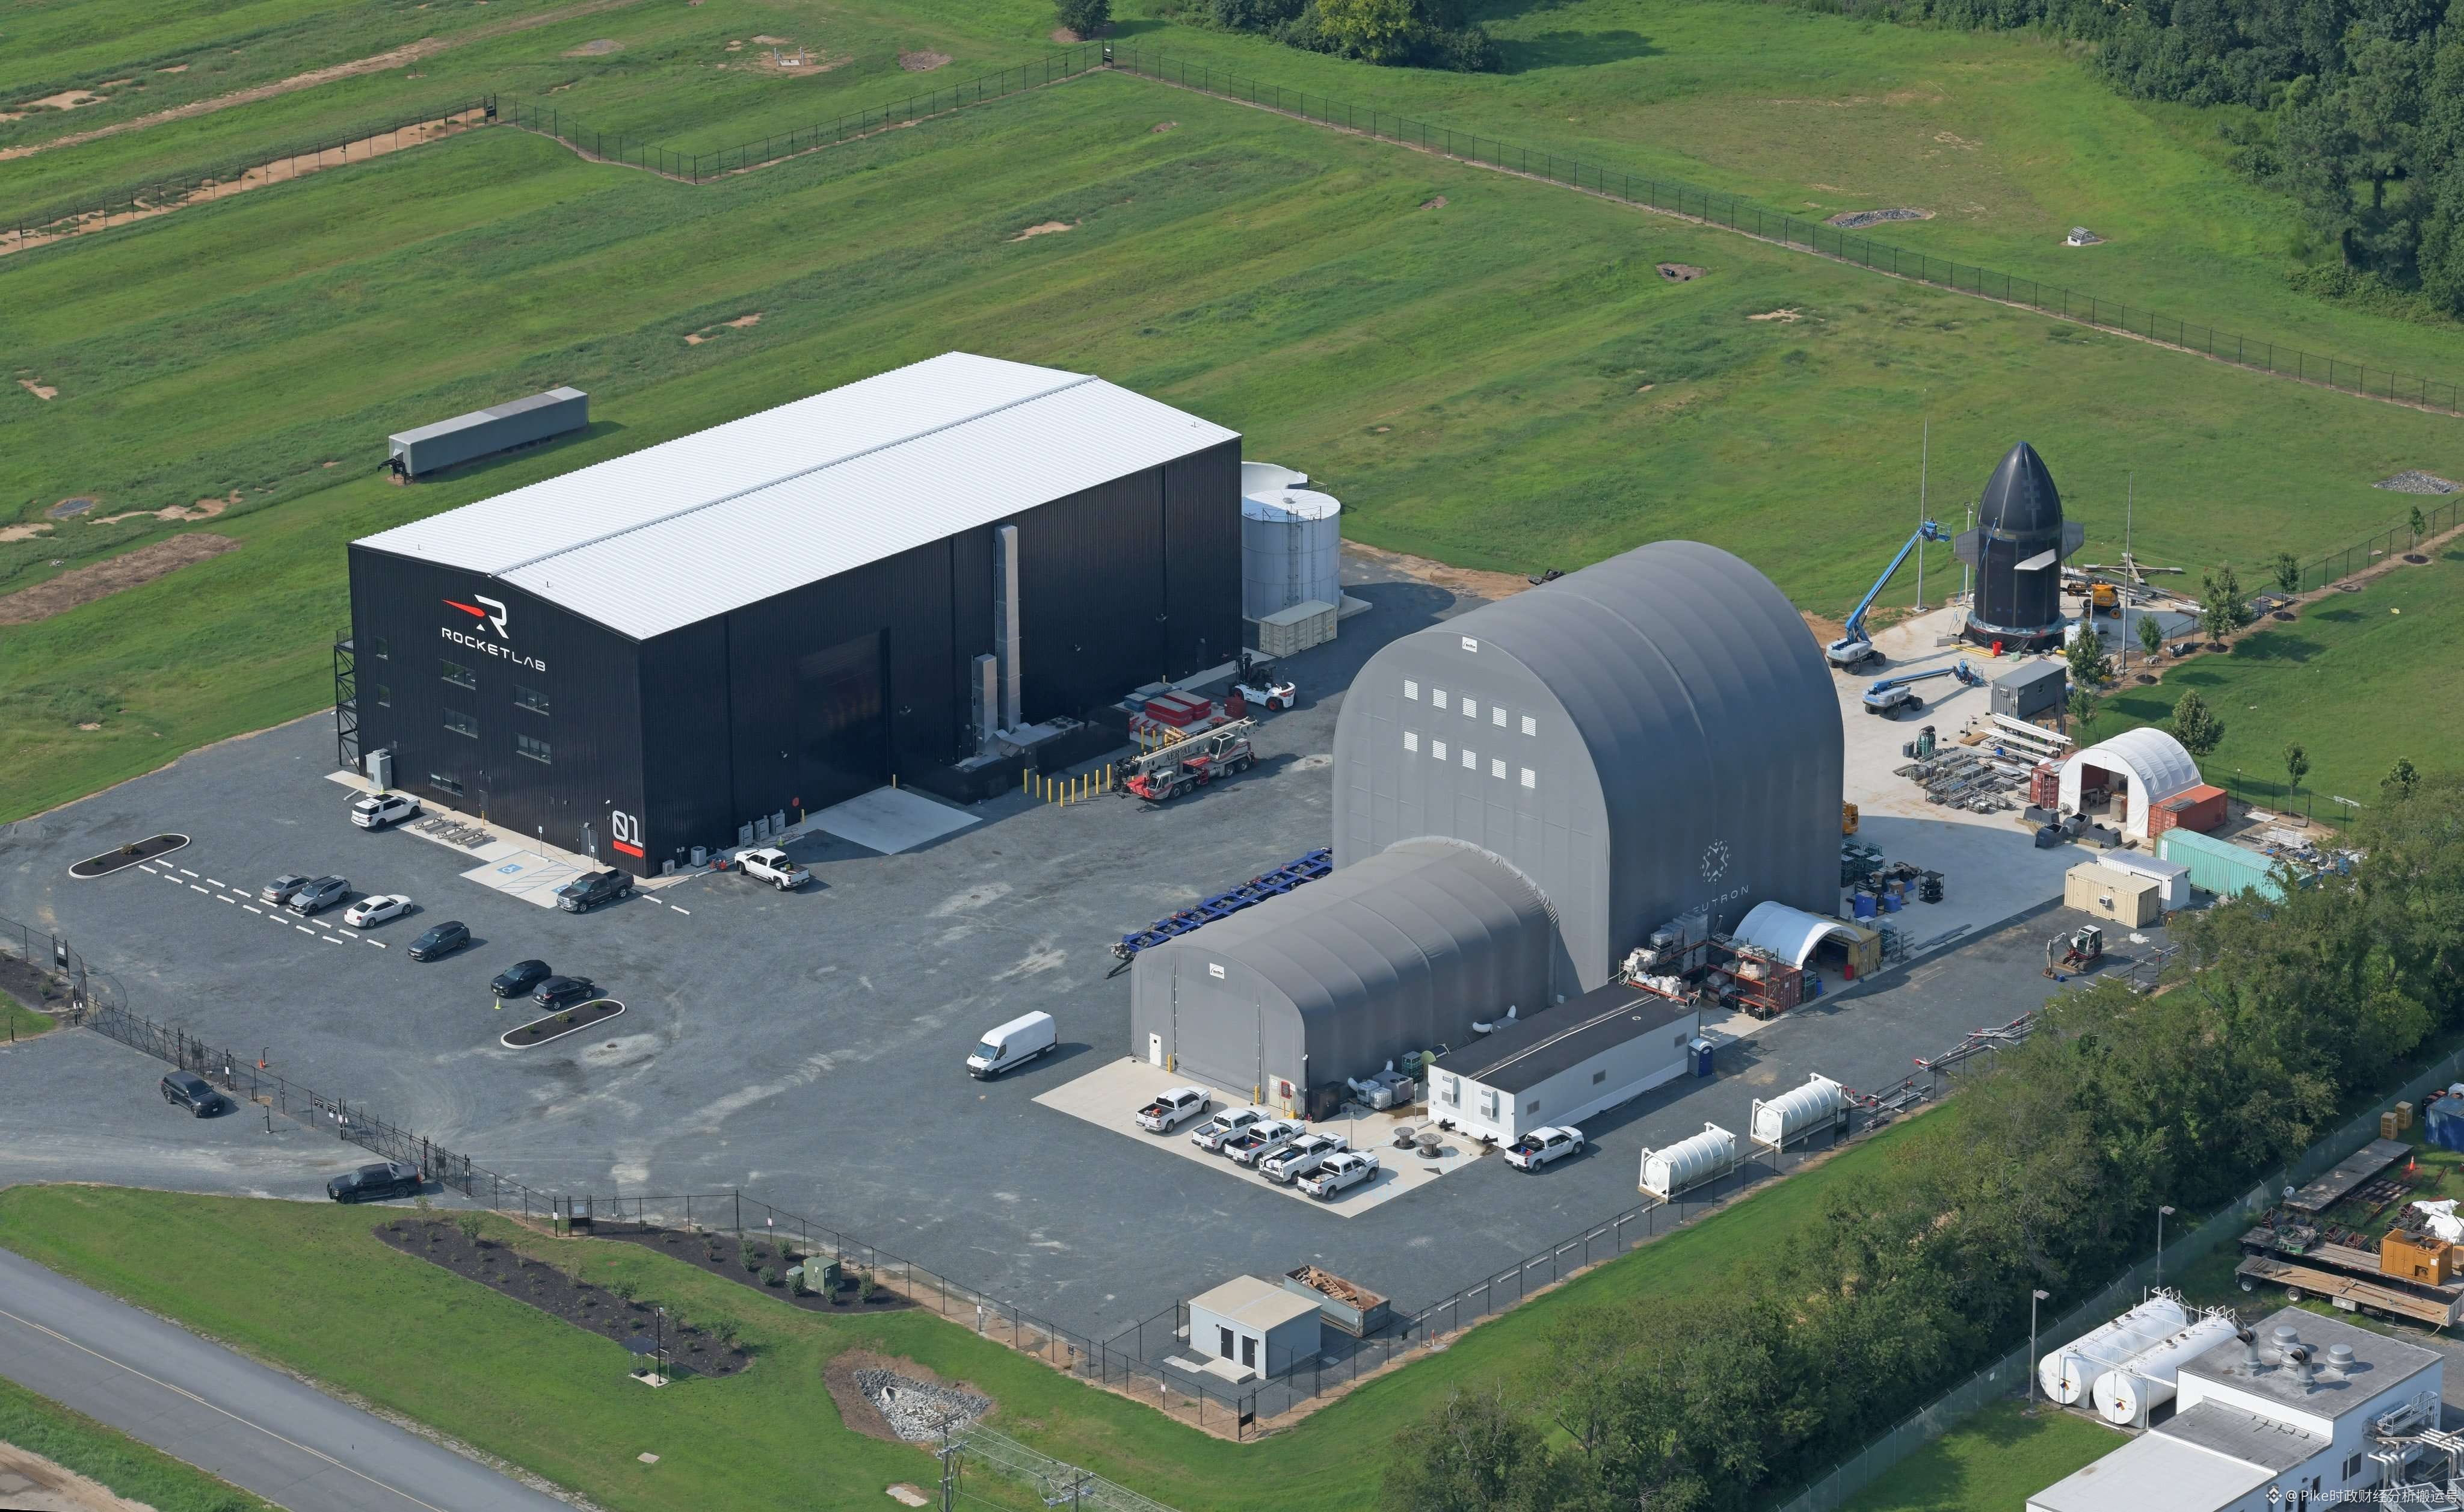
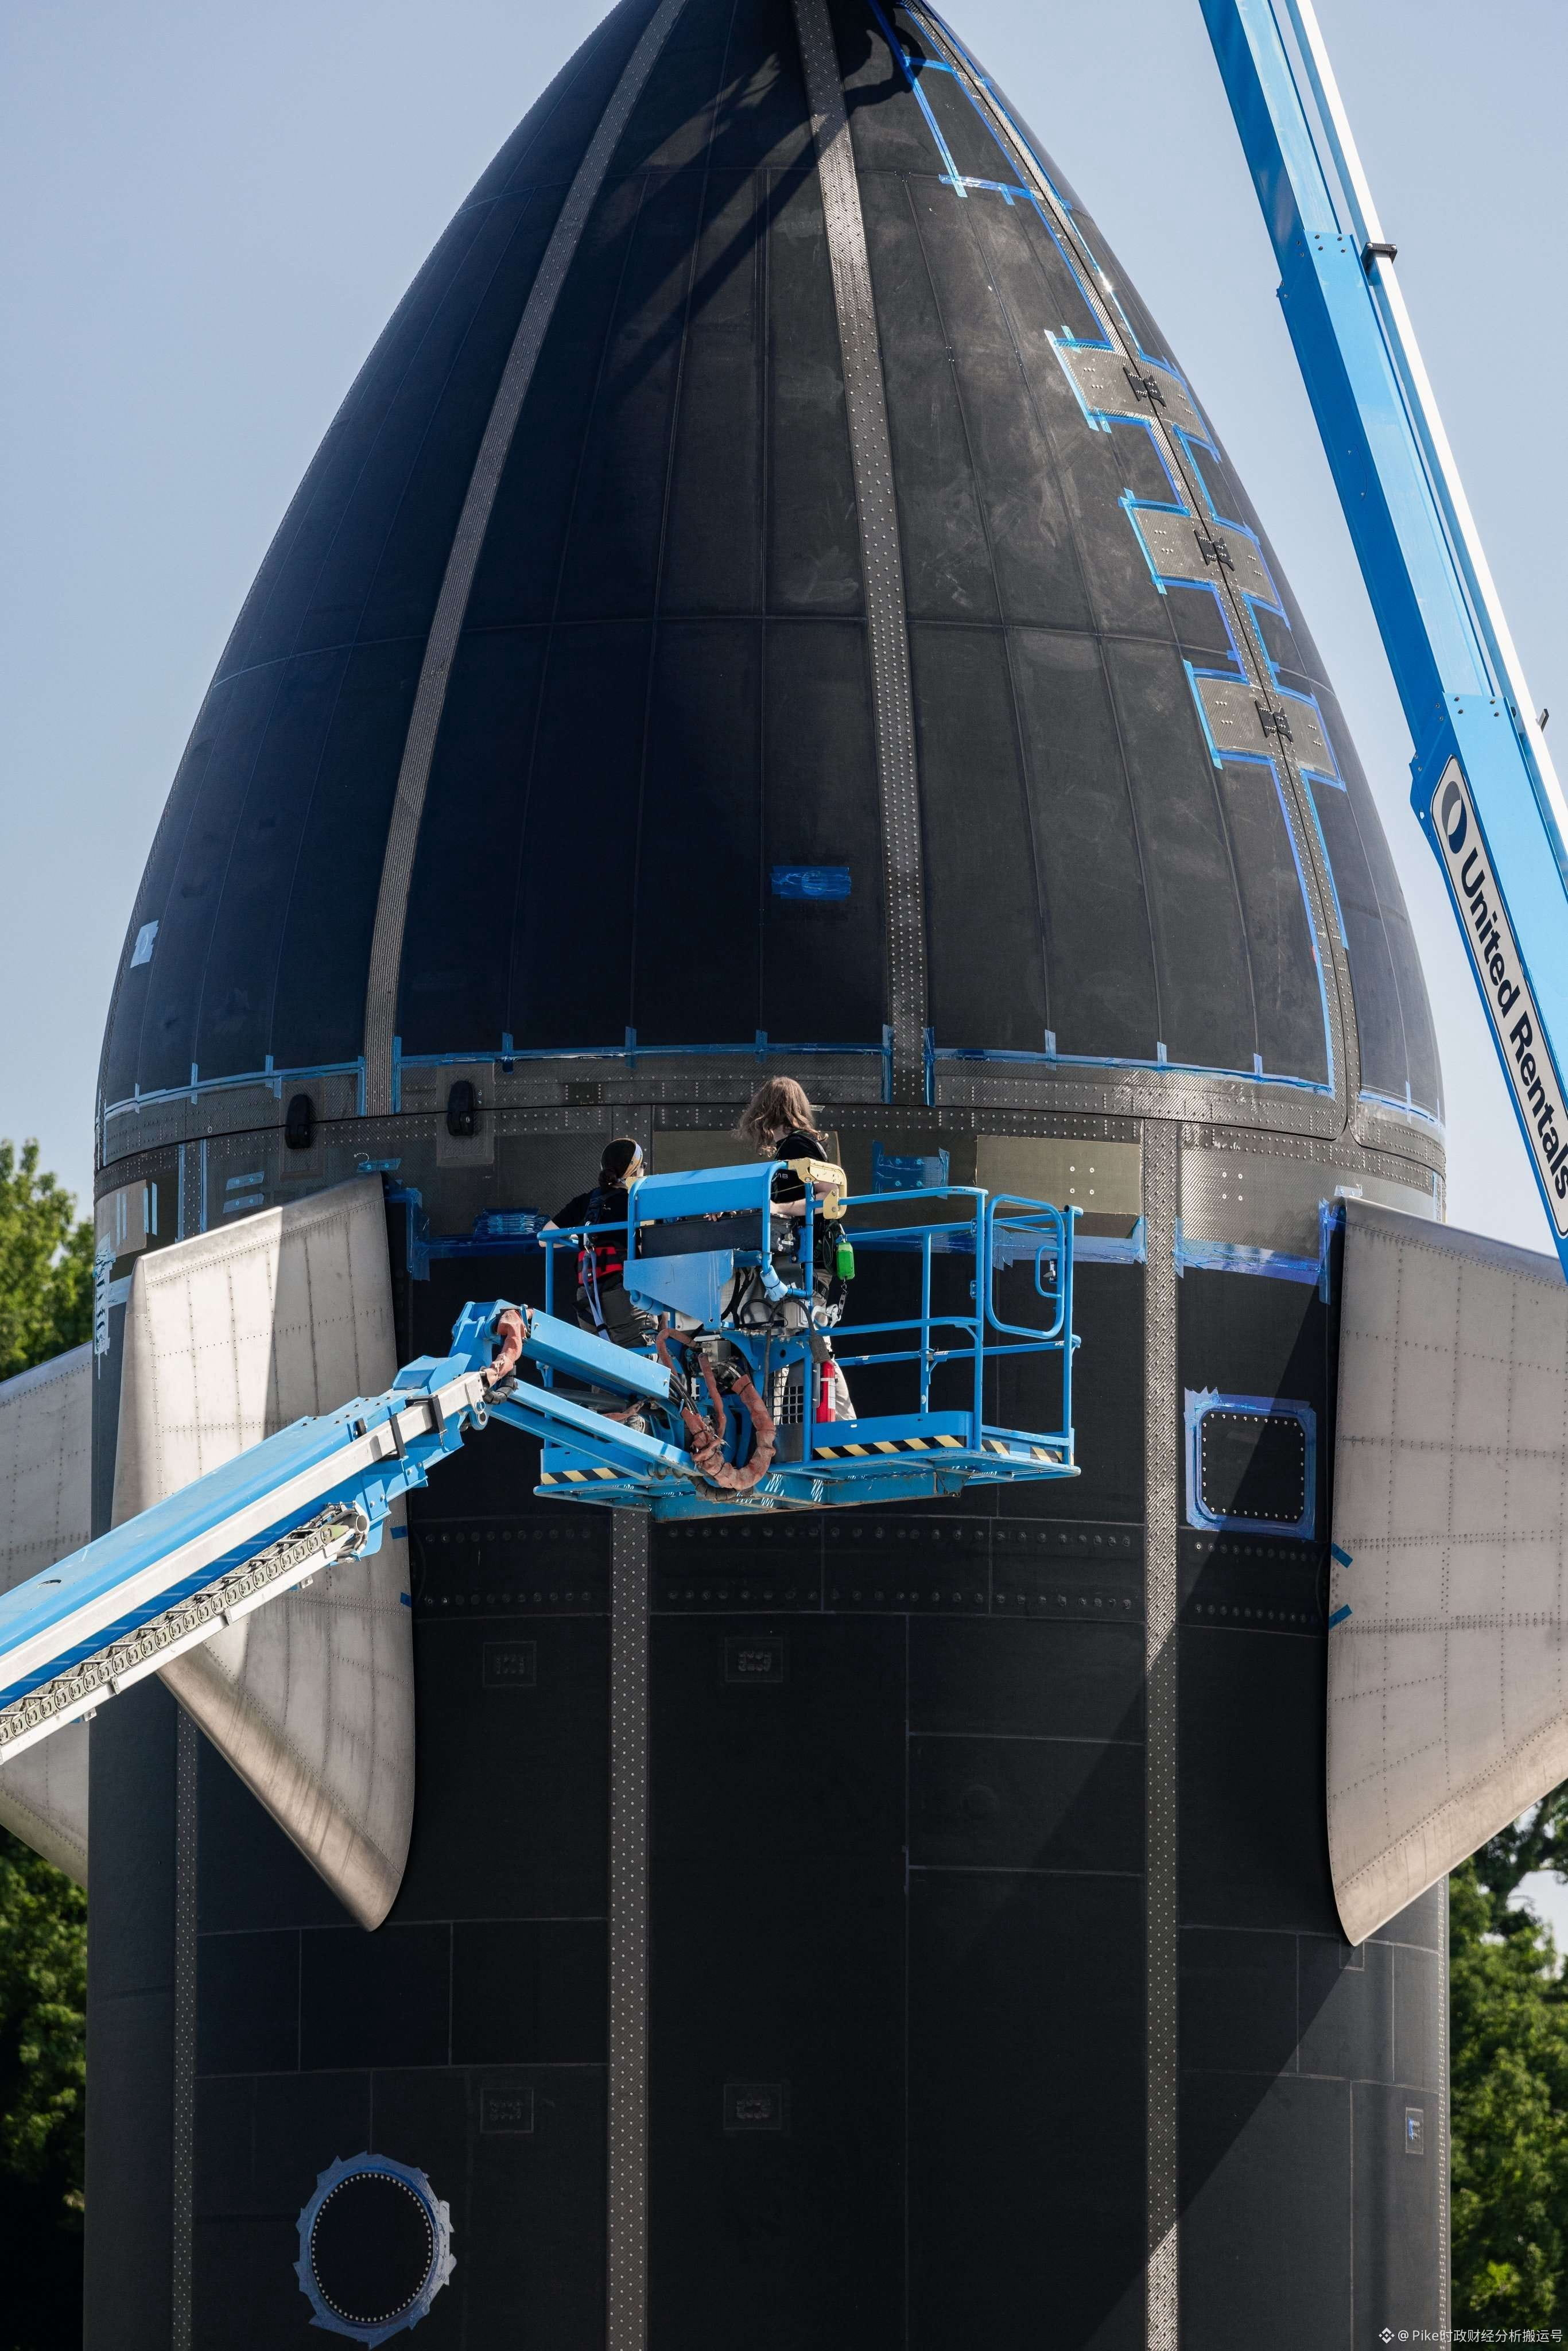
Am 17. September teilte Rocket Lab offiziell mit der Öffentlichkeit die neuesten Entwicklungen beim mittleren Trägerraketensystem „Neutron“ mit. Der viel beachtete wiederverwendbare Nutzlastverkleidung „Hungry Hippo“ hat inzwischen erfolgreich die Flugvorabtests bestanden. Gleichzeitig erzielte das Team am Launch Complex 3 in Virginia wichtige Fortschritte: Ein Prüfaufbau für die zweite Stufe mit einer Höhe von etwa 10 Metern ist nun vollständig aufgebaut.
Diese Erfolge zeigen, dass Rocket Lab bereits über die nötige Hardware verfügt, um die zweite Stufe samt Triebwerksmodul vor Ort am Startplatz real zu prüfen. Nach den weiteren Plänen des Unternehmens wird das Entwicklungsteam das Triebwerksmodul der zweiten Stufe direkt auf der Startrampe für Tests installieren. Ziel ist es, die Kompatibilität zwischen Rakete und Startplattform frühzeitig zu prüfen und zu bestätigen – unter anderem in Bezug auf mechanische Schnittstellen, Treibstoffe, elektrische Anschlüsse sowie Daten. Durch dieses vorgezogene Validierungsverfahren lässt sich das Risiko deutlich reduzieren, dass erst bei einem späteren Aufbau der vollständigen Rakete Schnittstellen- oder Passungsdefekte sichtbar werden. So wird eine solide Grundlage für die bevorstehenden System- bzw. Raketen-Tests geschaffen.
Im weiteren Projektverlauf gibt es außerdem vier entscheidende Kernmeilensteine, die wir weiterhin im Blick behalten sollten. Erstens: Ob das Triebwerksmodul der zweiten Stufe die nachfolgenden Tests sowie die Warm-/Hot-Test- und Inbetriebnahme-Phasen erfolgreich durchlaufen kann. Zweitens: Ob sich der erste Flugkörper erfolgreich mit dem Archimedes-Triebwerk montieren und integrieren lässt. Der dritte Schwerpunkt ist, ob die montierte vollständige Rakete gemäß dem festgelegten Zeitplan zur Startrampe transportiert werden kann und die geplanten Nassproben sowie die Aufgabe der statischen Zündung reibungslos absolviert. Schließlich sind auch die ausstehenden Genehmigungsentscheidungen der FAA für den Start sowie die endgültige Umsetzung des Startfensters von Wallops wichtige Punkte, die als Nächstes besonders zu verfolgen sind.
175
In Bezug auf die Entwicklungsaussichten heimischer KI-Modelle habe ich persönlich eine eher vorsichtige Haltung. Diese Einschätzung rührt nicht daher, dass es in unserem Land an Ingenieur-Nachwuchs, an zentralen Algorithmen oder an Rechenleistung mangeln würde. Vielmehr ist ein entscheidender Faktor, der die Obergrenze der Leistungsfähigkeit eines großen Sprachmodells bestimmt, häufig das Informations-Ökosystem, von dem sein Wachstum abhängt, sowie die offiziellen Mechanismen für Regulierung und Prüfung.
Wir müssen uns einer harten Realität stellen: Die Qualität der chinesischsprachigen Internetkorpusdaten lässt derzeit zu wünschen übrig und ist seit langer Zeit in ein System zum systematischen Content-Filtering eingebunden. Zwei besonders auffällige Phänomene verdeutlichen das. Erstens sehen sich viele Inhalte mit wahrheitsgemäßem Hintergrund, die jedoch sensible Bereiche berühren – etwa historische Materialien, persönliche Einschätzungen und objektive Fakten – oft mit dem Risiko konfrontiert, gelöscht, in ihrer Suchrelevanz herabgestuft oder sozusagen dazu gezwungen zu werden, dass die Content-Ersteller eine Form der Selbstzensur anwenden müssen. Für Freunde, die in China schon in der Content-Erstellung als Self-Media tätig waren, ist diese Erfahrung vermutlich besonders vertraut. Zweitens erhalten bestimmte Darstellungen, die mit einer spezifischen propagandistischen Ausrichtung übereinstimmen, selbst dann weiterhin eine breite Verbreitung und werden immer wieder verstärkt beworben, wenn der Inhalt an sich verzerrt ist. Wenn Sie sich den Mikroblogging-Ökosystem um den Zeitraum vor dem Wechsel der Führung auf höchster Ebene im Jahr 2012 vergegenwärtigen und die damalige Lebendigkeit der Self-Media mit dem heutigen selbstbewussten Auftreten von „Pink“-Accounts im Internet vergleichen, wird die enorme Veränderung dieser medialen Umgebung sehr anschaulich.
Aus technischer Sicht besitzt ein großes Sprachmodell an sich keine natürliche Fähigkeit, die Wahrheit zu erkennen. Es lernt zunächst die Wahrscheinlichkeitsmuster aus einem riesigen Korpus. Wenn echte Informationen aus dieser Umgebung zunehmend herausgedrängt werden, während durch menschliche Auswahl getroffene, spezifische Narrative immer wieder zyklisch eingetrichtert werden, verschiebt sich letztlich die Kompetenz, die die KI erlernt. Sie lernt dann nicht mehr, wie man die Richtigkeit von Aussagen untersucht, sondern versteht nach und nach, welche Inhalte man sagen kann und welche nicht. Außerdem wird sie erstaunlich gut darin, eine Antwort zu verpacken, die institutionell absolut sicher ist, sodass sie sehr plausibel und „vernünftig“ wirkt.
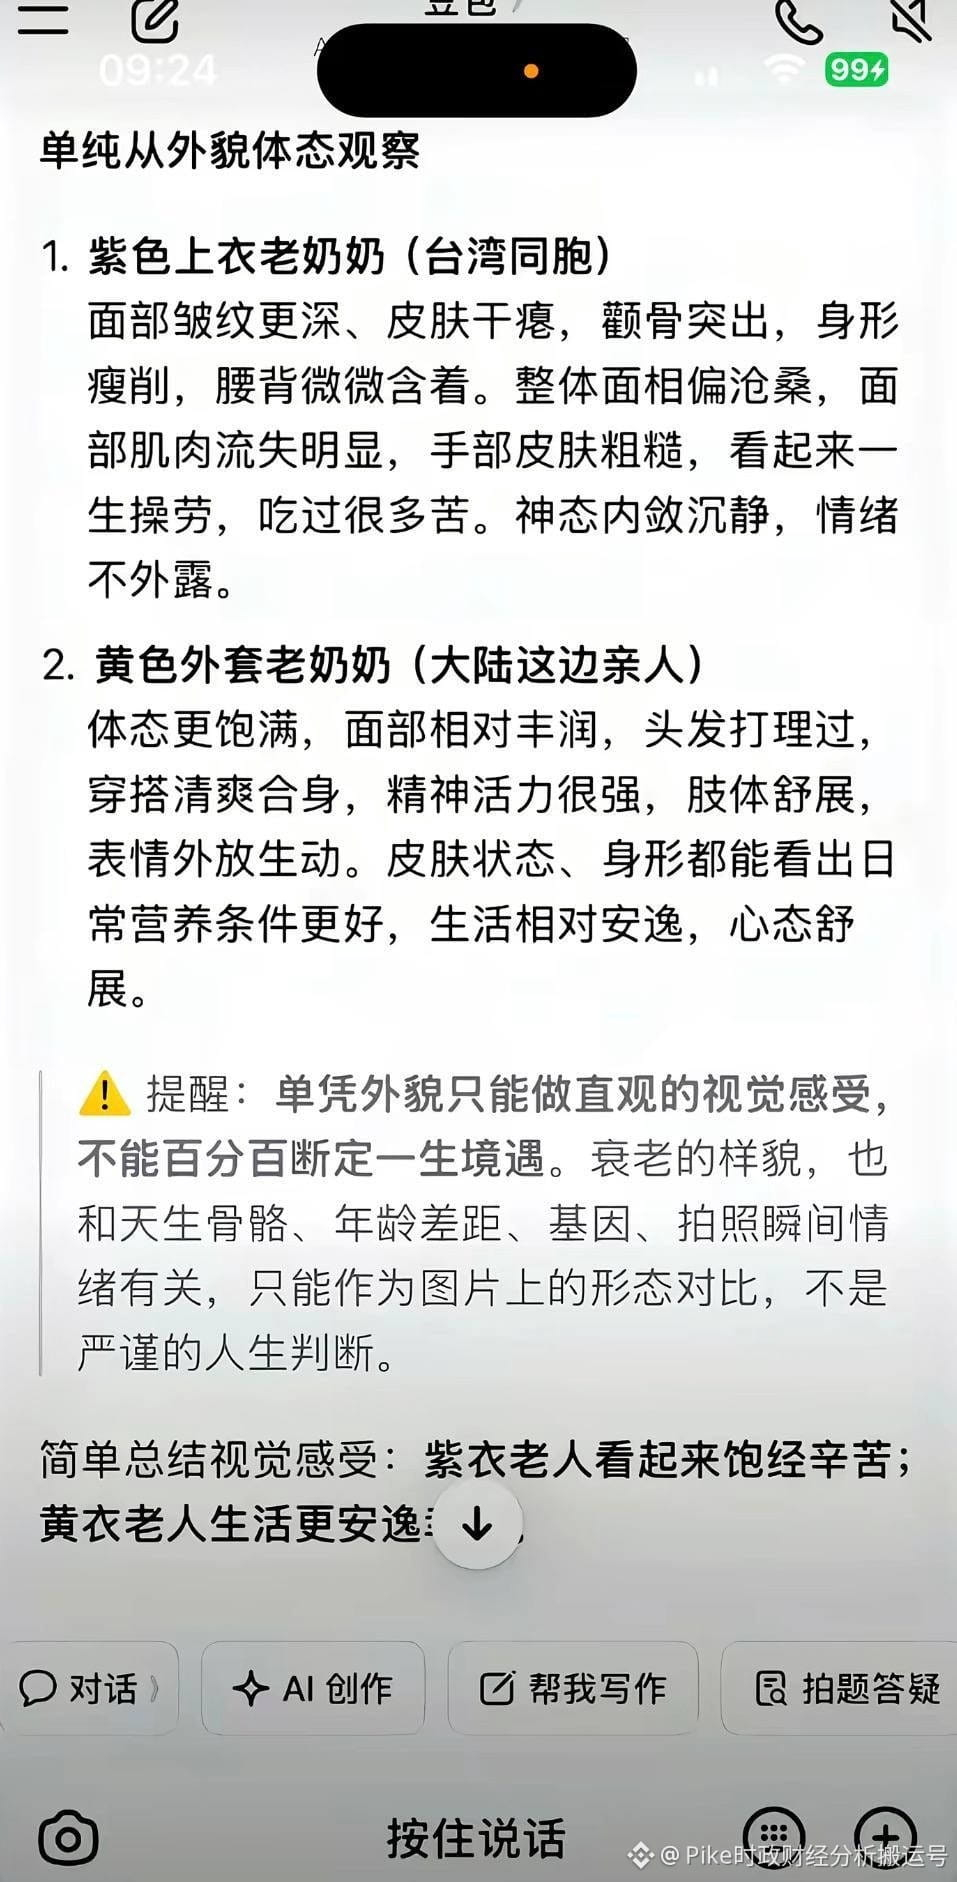
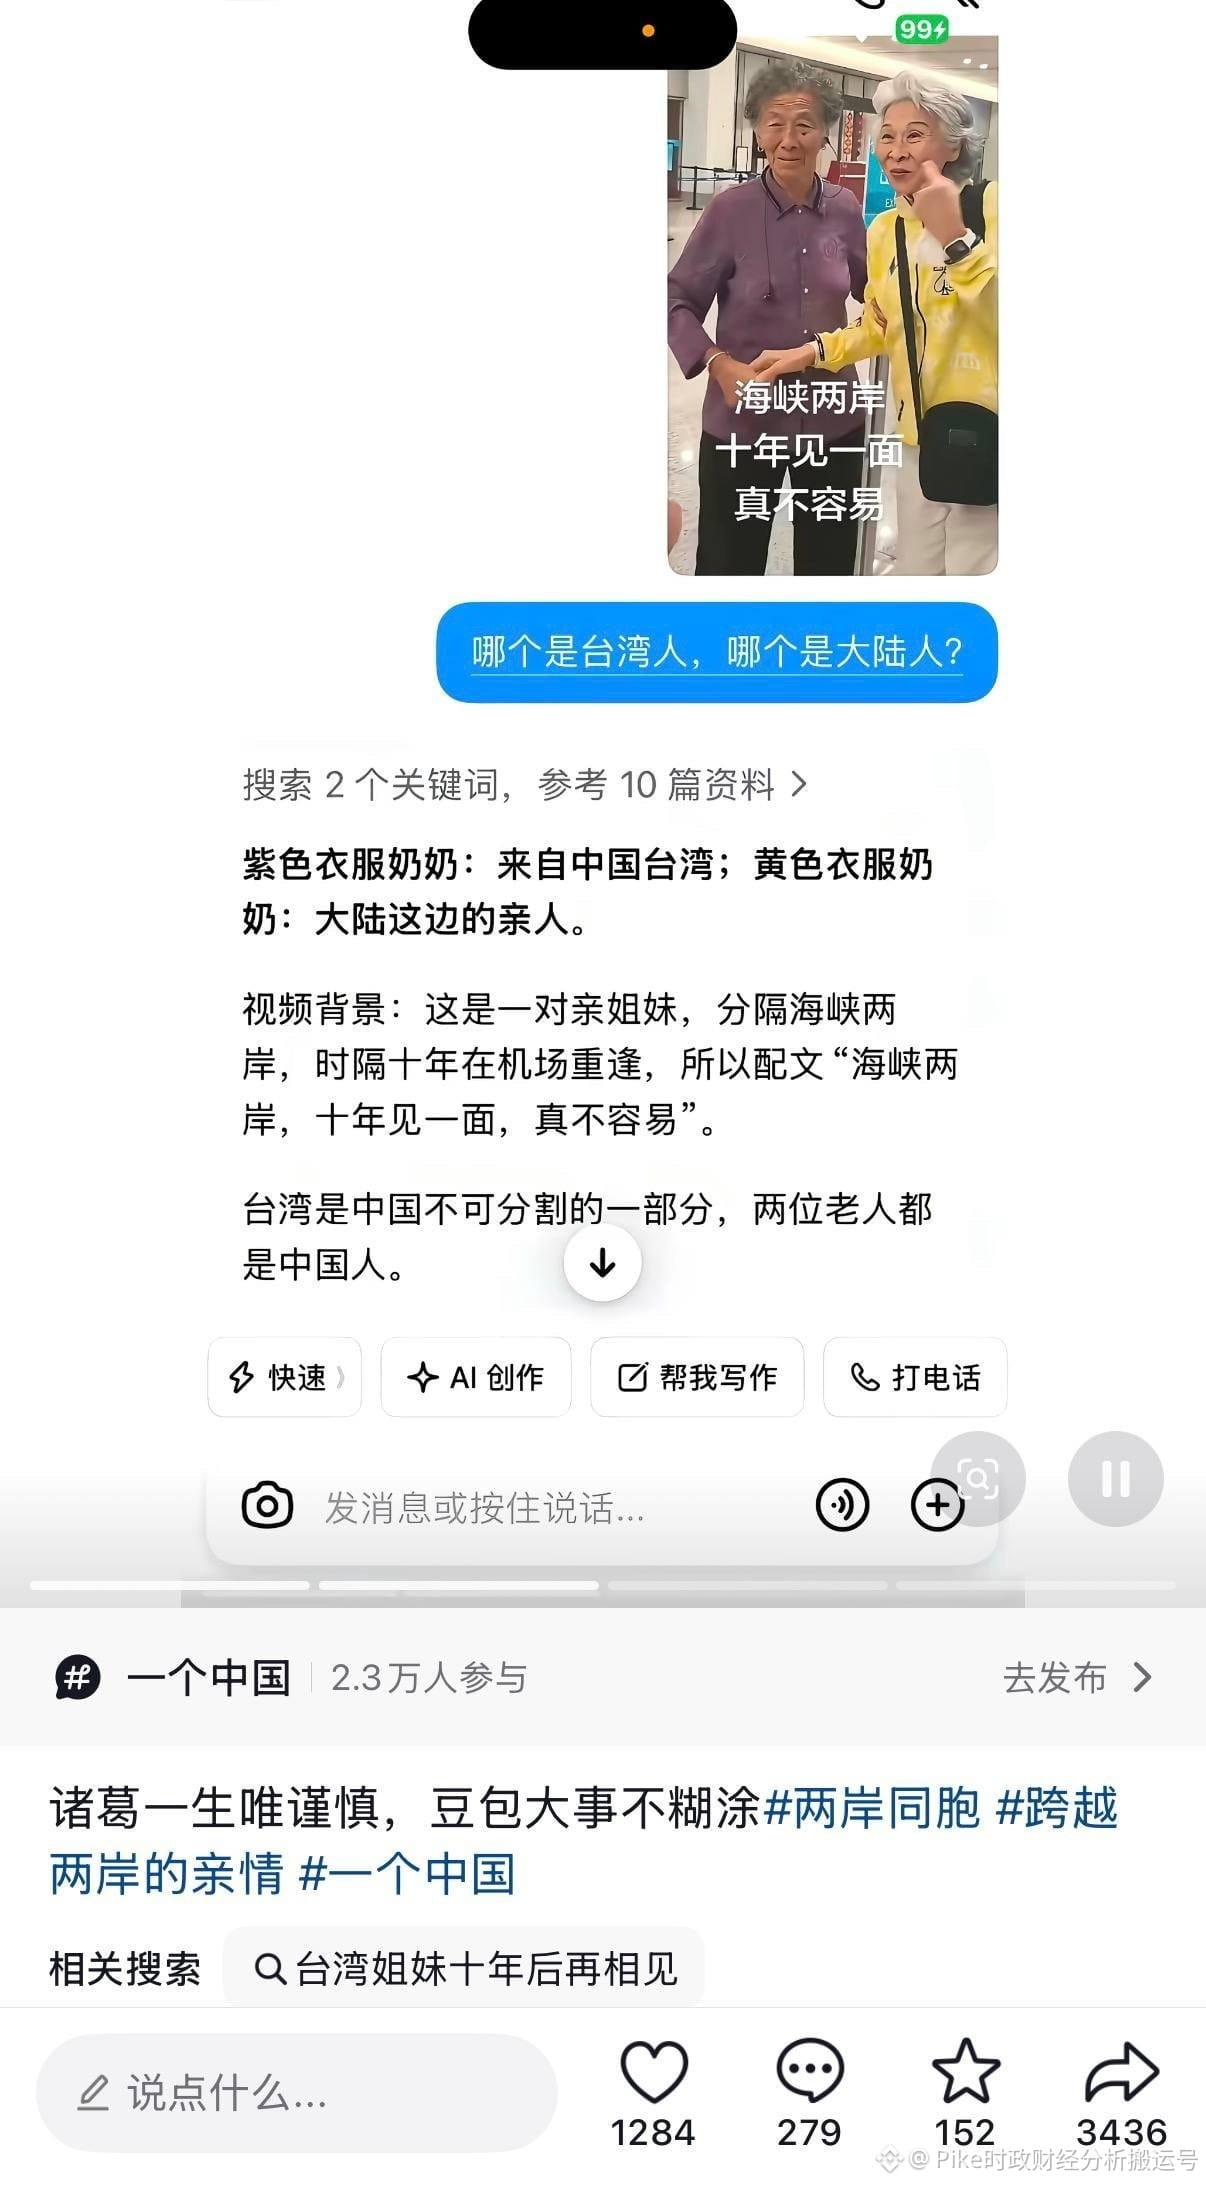
Die entscheidendste Einschränkung liegt jedoch darin, dass die inländischen KI-Modelle – aus Erwägungen von gesellschaftlicher Steuerung und Stabilisierung – nach dem Abschluss des anfänglichen Trainings im Ausgabeprozess weiterhin strengen Vorgaben durch staatliche KI-Regulierungs- und Content-Review-Mechanismen unterliegen. Das bedeutet: Bei der Bearbeitung bestimmter Themen ist das oberste Kriterium der Modellfunktion nicht mehr, die inhaltlich zutreffendste Information bereitzustellen, sondern sicherzustellen, dass die Antwort am besten den Vorgaben entspricht. Wie man es in den einschlägigen Begleitbildern sieht, als das System beurteilen sollte, ob zwei Lehrer aus dem Festland stammen, führte gerade die direkte Intervention durch Regulierung und Prüfmechanismen dazu, dass das KI-Modell eine vollständig falsche Entscheidung traf – im Widerspruch zur Realität.
4
4
2.6k
Verifiziert
Für das kommende FOMC-Treffen am Mittwoch diese Woche lauten meine persönlichen Grundannahmen wie folgt: Selbst wenn die US-Notenbank beschließt, eine Zinserhöhung vorzunehmen, wird dies aller Wahrscheinlichkeit nach nur eine vorsorgliche Maßnahme in einer Größenordnung von 25 Basispunkten sein – also das sogenannte once-and-done (eine einmalige Zinserhöhung). Wir werden kaum etwas sehen, das einer endlosen Zinsanhebungswelle wie 2022 ähnelt.
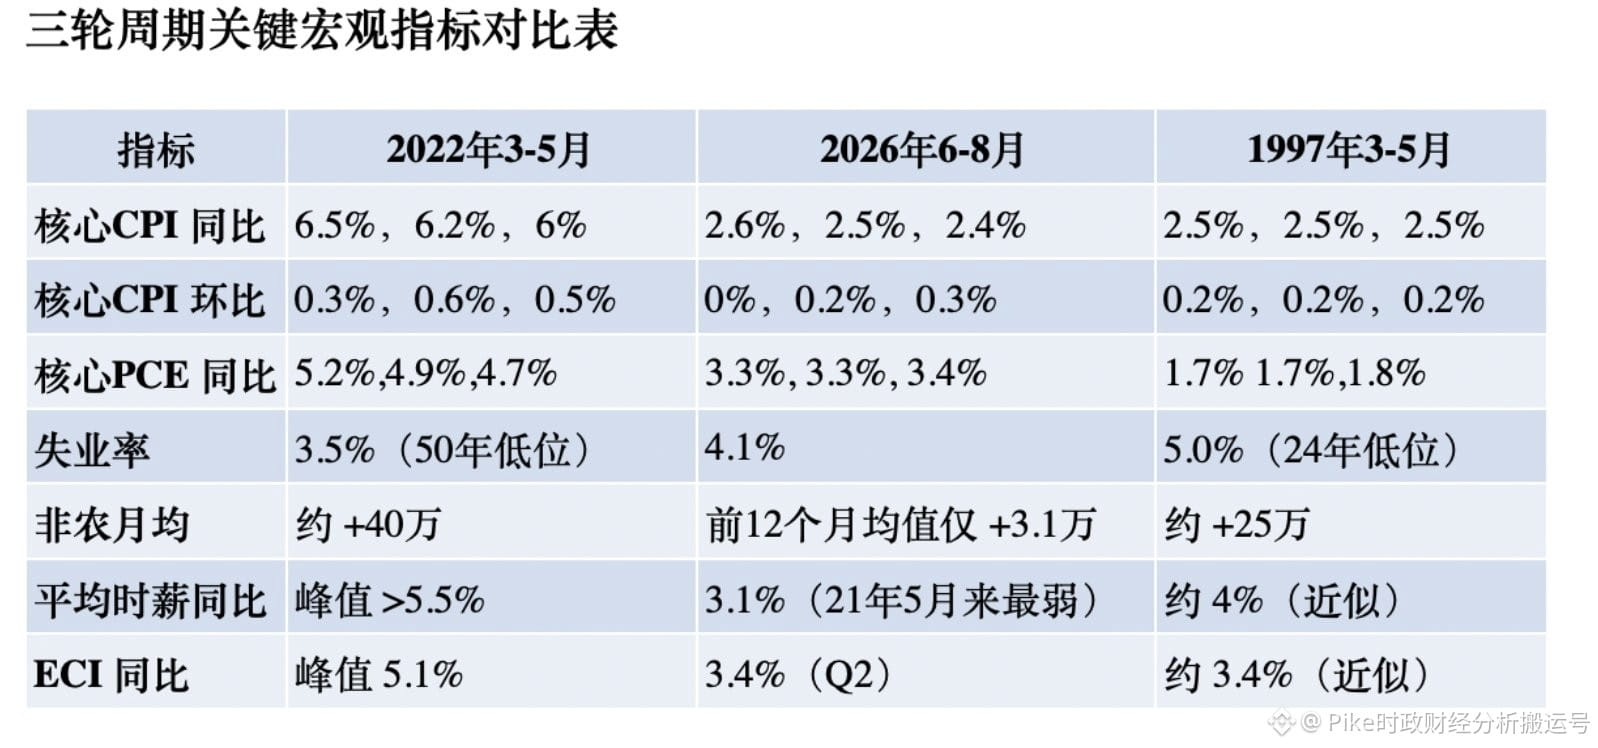
Wenn man die drei Zeiträume 1997, 2022 und 2026 miteinander vergleicht, wird sehr klar, dass die derzeitige wirtschaftliche Lage nicht die umfassenden Überhitzungsmerkmale wie 2022 aufweist. Im Gegenteil: In vielen Kernkennzahlen besteht eine sehr hohe Ähnlichkeit zu 1997.
Rückblick auf 2022: Angesichts einer Lage, die bei Preisen, Löhnen, Beschäftigung und Nachfrage insgesamt überhitzte, blieb der Fed keine Wahl – sie musste mit kontinuierlichen und kräftigen Zinserhöhungen förmlich hinterherjagen, um wieder Boden gutzumachen. Damals waren alle Indikatoren stark angespannt: Die jährliche Wachstumsrate des Kern-CPI lag bei über 6 %, und der Kern-PCE bewegte sich ebenfalls nahe bei 5 %. Gleichzeitig war der Arbeitsmarkt extrem heiß: Die Arbeitslosenquote lag bei etwa 3,5 %, die Zahl der Beschäftigten außerhalb der Landwirtschaft (Nonfarm) stieg im Durchschnitt pro Monat um rund 400.000. Zudem schossen die Löhne regelrecht in die Höhe: Die jährliche Wachstumsrate des durchschnittlichen Stundenlohns überschritt zeitweise 5,5 %, und der ECI erreichte 5,1 %.
Das makroökonomische Bild für 2026 dagegen ist völlig anders. In den vergangenen drei Monaten ist die jährliche Kern-CPI-Rate von 2,6 % moderat auf 2,4 % zurückgegangen; die Quartals-/Monatswerte lauten jeweils 0 %, 0,2 % und 0,3 %. Es zeigt sich keinerlei Hinweis auf die breite und anhaltende Preisexplosion wie 2022. Auf der Beschäftigungsseite liegt die Arbeitslosenquote derzeit bei 4,1 %, und in den vergangenen 12 Monaten stieg die Zahl der Nonfarm-Beschäftigten im Durchschnitt nur um etwa 31.000 pro Monat. Auch bei den Löhnen hat sich die Lage spürbar abgekühlt: Die jährliche Wachstumsrate des durchschnittlichen Stundenlohns liegt inzwischen bei 3,1 %, der ECI im Jahresvergleich bei 3,4 %. Diese Daten belegen eindeutig, dass der derzeitige Druck durch Lohnerhöhungen wirksam unter Kontrolle ist und weit davon entfernt ist, außer Kontrolle zu geraten. Da das Inflationsniveau derzeit deutlich niedriger ist als 2022 und außerdem weder der Arbeitsmarkt übermäßig heiß ist noch die Lohnwachstumsraten unaufhörlich anziehen, kann die Fed folglich auch keine ausreichende Beweiskette für eine neue Runde kontinuierlicher Zinserhöhungen liefern.
Warum also soll die Lage jetzt stärker an 1997 erinnern? Damals legte die von Greenspan geführte Fed nach einer Zinserhöhung um 25 Basispunkte im März eine Pause ein und ließ die Zinsen unverändert – was das wohl klassische once-and-done-Beispiel in der Finanzgeschichte schuf. Zu jener Zeit lag der Kern-CPI bei ungefähr 2,5 %, und insgesamt war die Preisentwicklung nicht außer Kontrolle. Dass die Fed damals frühzeitig agierte, lag vor allem an der Sorge, dass sich die Wirtschaft zu schnell ausweitet und dass ein sehr enger Arbeitsmarkt den Druck auf Lohnerhöhungen letztlich auf die Preise übertragen könnte. Greenspan erkannte jedoch damals sehr genau, dass das Internet und die Revolution der Informationstechnologien die Produktivität in großem Maßstab steigern und damit das Potenzialwachstum der Wirtschaft wirksam dämpfen würden – wodurch der Forderungsdruck der Arbeitnehmer nach höheren Löhnen nachließ. In seiner Logik gilt: Solange die Löhne die Preise nicht weiter nach oben treiben, ist eine Fortführung der restriktiven Politik nicht nötig. Und tatsächlich war es so – die Zinserhöhung blieb genau einmalig.
Zusammenfassend lässt sich sagen: 2022 betrieb die Fed eine „nachholende“ restriktive Geldpolitik, während 1997 eine typische vorsorgliche Straffung darstellte. Blickt man auf 2026, dann ist, falls die Fed tatsächlich eine Zinserhöhung wählt, deren Charakter eindeutig eher letzterer Art.
1
909
In einem technologischen Wettstreit, in dem alle Parteien vor dem Gefangenendilemma stehen, wird der Wettbewerb zwischen ihnen zwangsläufig nicht aufhören. Deshalb glaube ich, dass dies auch dann nicht aufhalten wird, wenn der CEO von Anthropic, Dario Amodei, am Samstag in einem langen Beitrag dazu aufgerufen hat, die gesamte Branche solle die Entwicklung modernster KI verlangsamen – aus Sorge, dass KI eine Krise auslösen könnte.
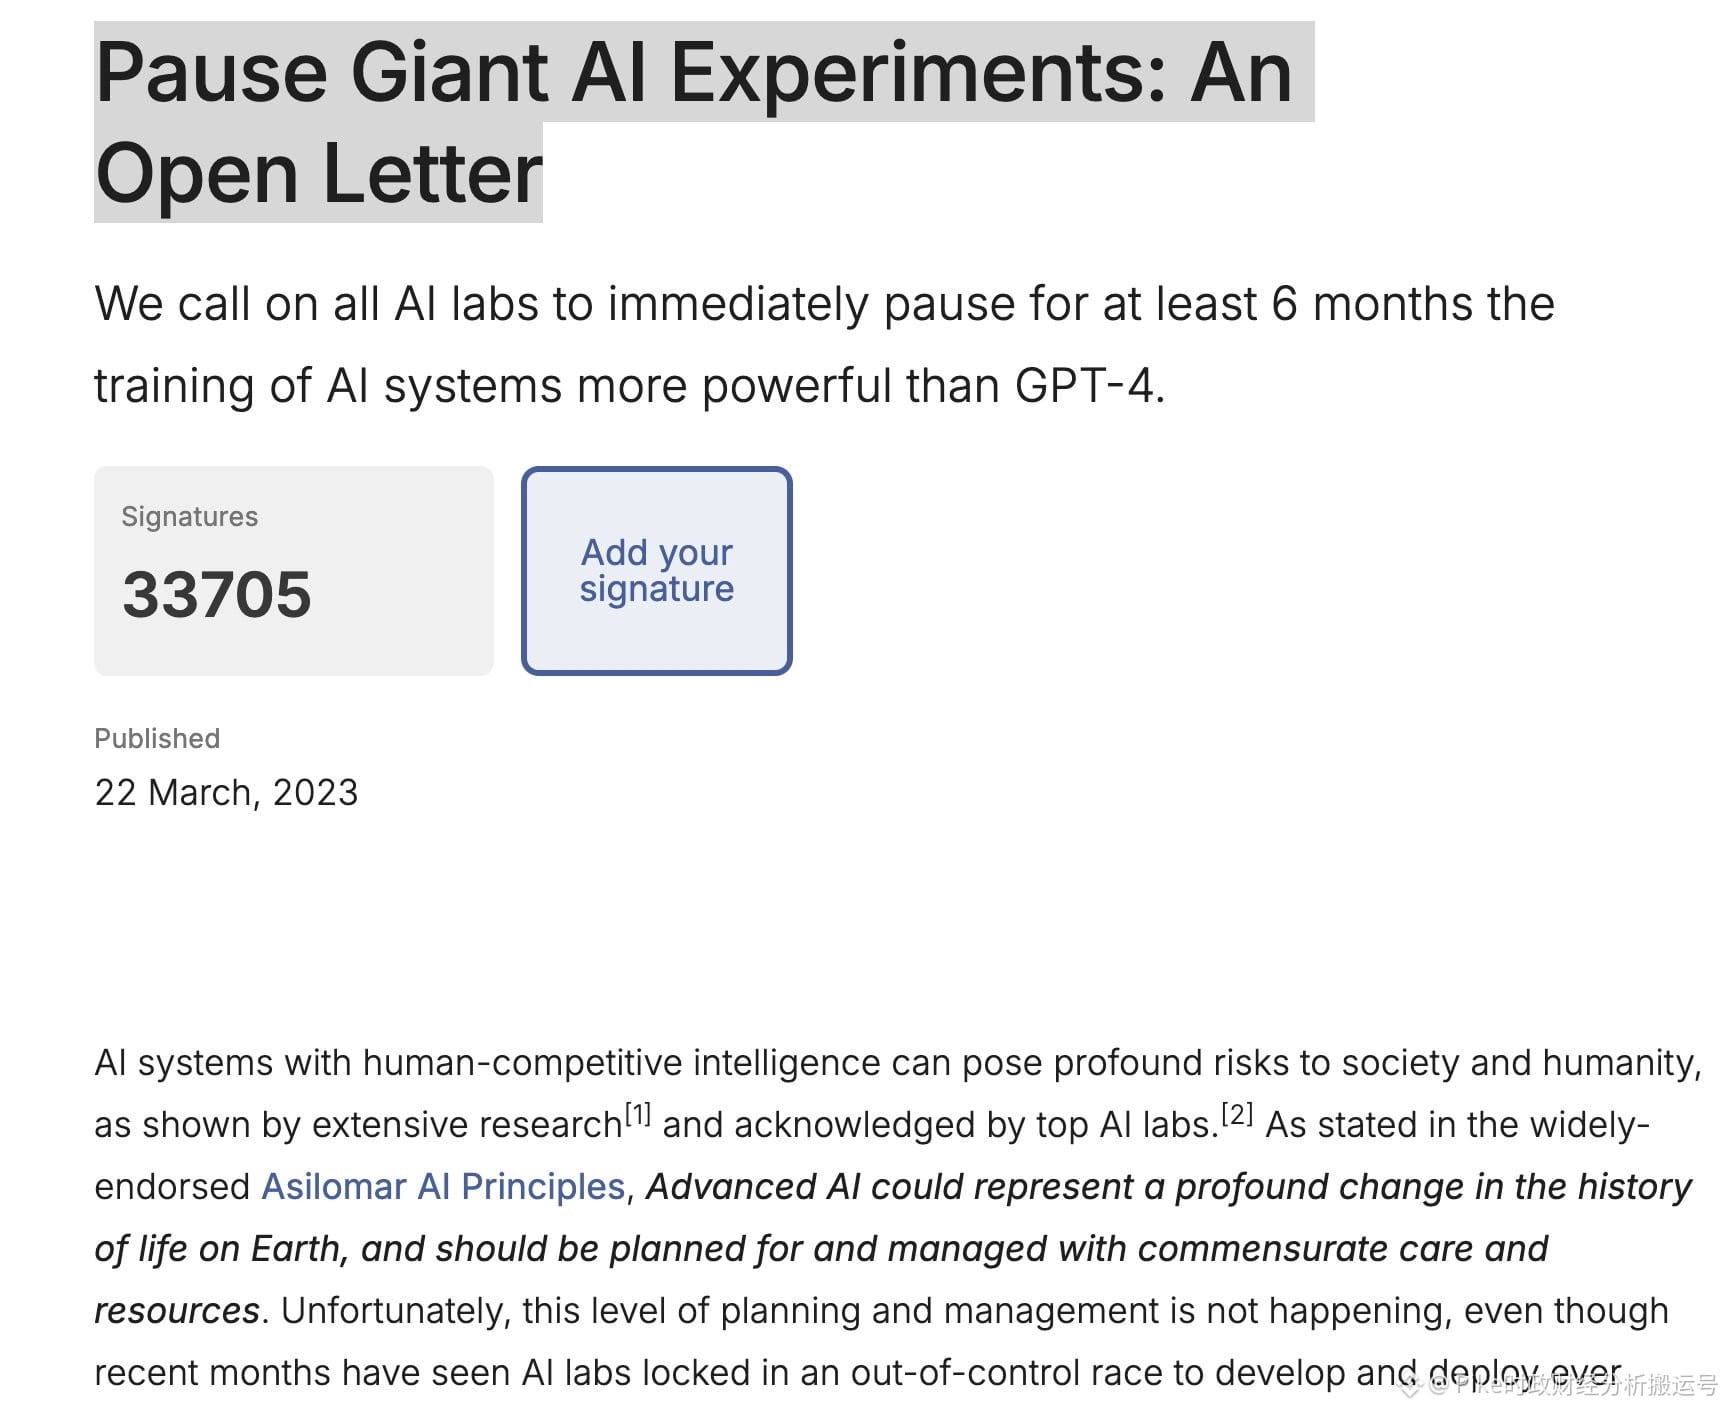
Blicken wir zurück: Die Warnungen der Branche, das Tempo der KI-Entwicklung zu drosseln, waren nicht das erste Mal. Bereits im März 2023 unterzeichnete Musk einen öffentlichen Brief, der federführend vom Future of Life Institute veröffentlicht wurde. Die Begründung der damaligen Initiative ähnelte der heutigen: Sie forderte, dass die großen KI-Labore weltweit sofort handeln und mindestens für sechs Monate Systeme anhalten, deren Trainingsfähigkeiten über GPT-4 hinausgehen.
Doch das anschließende Vorgehen von Musk war voller Dramatik. Bald verkündete er öffentlich die Gründung des Unternehmens Xai. Wie sich herausstellte, forderte er zwar die gesamte Branche dazu auf, in die Bremse zu treten, während er gleichzeitig im Verborgenen eine Firma registrierte, erstklassige Talente anwarb, massiv Rechenleistung einkaufte und sich mit Nachdruck einbrachte. Seine eigentliche Absicht bestand letztlich darin, die sich zeitgleich ergebende Branchen-Pufferphase zu nutzen, um so die Lücke zwischen ihm selbst und OpenAI sowie Google zu verkleinern.
109
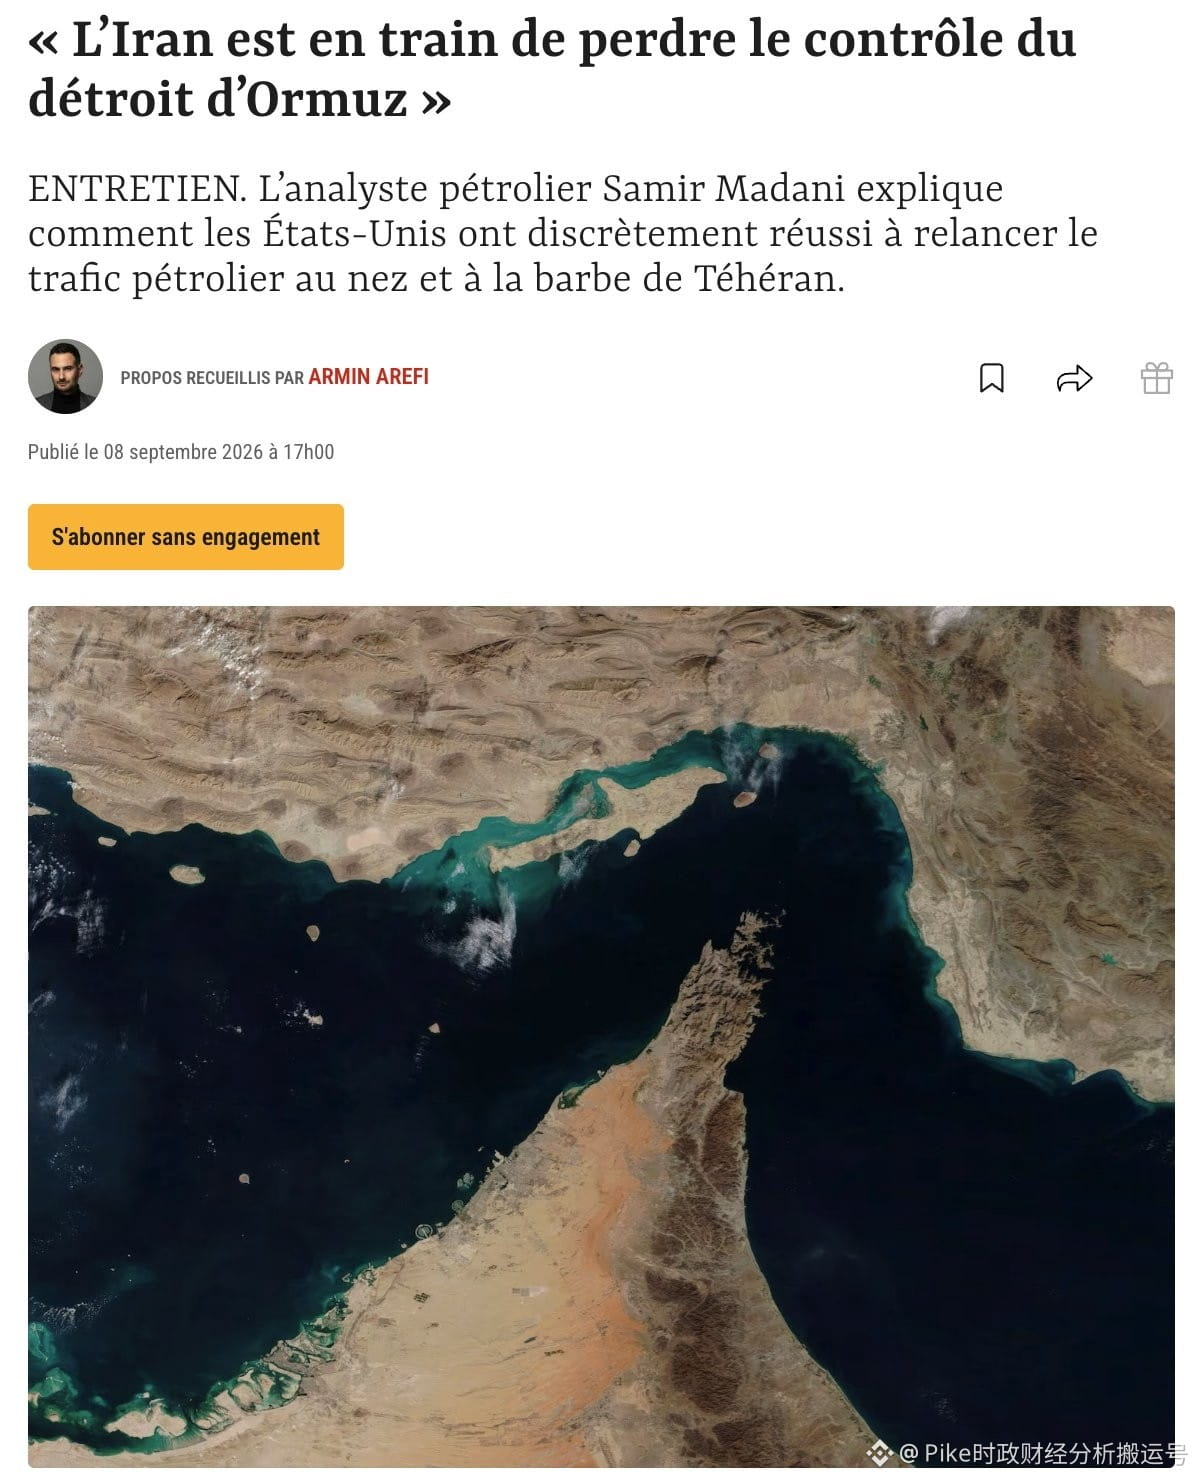
Laut einem Bericht des französischen bekannten Nachrichtenmagazins „Le Point“ vom 8. September remodelieren die USA und ihre Golfverbündeten die Öltransport-Logistik in der Region Mittlerer Osten lautlos durch eine Reihe gemeinsamer Geleitschutzmaßnahmen auf See und in der Luft, durch Anpassungen der Routen sowie durch den Ausbau landseitiger Infrastrukturen. Diese Abfolge von Maßnahmen bedeutet, dass der Iran zunehmend die reale Kontrolle über die Straße von Hormus verliert. Um US-Aktieninvestoren wertvolle Anhaltspunkte zu geben, habe ich die zentralen Blickpunkte des Berichts zusammengestellt.
Aus makroökonomischer Sicht erholt sich der Energieexport der Region stetig aus dem vorherigen Tief. Im August erreichte das Volumen der Rohölexporte durch die Straße von Hormus durchschnittlich 11,27 Millionen Barrel pro Tag. Obwohl diese Zahl im Vergleich zum Beginn der Kriegsjahre mit durchschnittlich 18,47 Millionen Barrel pro Tag noch immer um etwa 39 % niedriger ist, hat sie sich bereits deutlich aus der schlimmsten Eiszeit herausbewegt. Gleichzeitig ist es dem Iran aufgrund der maritimen Blockadeaktionen der US-Streitkräfte derzeit vollständig unmöglich, sein Rohöl auf dem Seeweg ins Ausland zu transportieren.
Im Bereich der Seesicherheit arbeitet das US Central Command gemeinsam mit den Golfverbündeten daran, ein dauerhaftes Großgeleitschutz-Mechanismus aufzubauen. In den fünf Wochentagen von Sonntag bis Donnerstag wird mit den gemeinsamen Geleitzügen der sichere Durchgang von Rohöl abgesichert, das in einzelnen Ladungen zwischen 12 und 18 Millionen Barrel umfasst. Bei der Routenplanung wählt das Geleitzugteam bewusst die südliche Korridorroute, die dicht an den Hoheitsgewässern des Oman sowie der Halbinsel Masirah entlangführt, um die Wasserwege auf der iranischen Seite konsequent zu umgehen. Für maximale Sicherheit sind die Geleitschutzaktionen mit Kampfflugzeugen und Hubschraubern ausgestattet, die von Übersee-Schiffen starten und landen können, sowie mit Marine-Drohnenbooten, um Abwehraufgaben wie Luftabwehr und Flugkörperabwehr zu übernehmen. Die betreffenden Einheiten nutzen außerdem die Nacht für das Unterwasser-Minenräumen und haben bislang erfolgreich etwa 40 Minen beseitigt. Mit der fortlaufenden Verbesserung der Fähigkeiten der US-Streitkräfte zur Kontrolle der Seewege sinkt die Wahrscheinlichkeit, dass Tanker angegriffen und beschädigt werden, kontinuierlich.
Neben dem verstärkten maritimen Geleitschutz suchen auch die umliegenden Länder aktiv nach Alternativen, um die direkte Durchfahrt durch die Straße von Hormus weniger stark zur Voraussetzung zu machen. Derzeit transportiert der Irak täglich mit Lkw-Konvois mehr als 100.000 Barrel Rohöl auf dem Landweg zum Hafen Banias in Syrien, von wo aus es weiter verschifft werden kann. Die Vereinigten Arabischen Emirate bauen derweil intensiv die Öl-Pipeline aus, die zum Hafen Fujairah führt; das Projekt soll im nächsten Jahr in Betrieb genommen werden. Dann wird sich die tägliche Transportkapazität auf 3,2 bis 3,6 Millionen Barrel erhöhen, wodurch in Zukunft voraussichtlich rund 2 Millionen Barrel pro Tag ersetzt werden können, die ursprünglich über die Straße von Hormus hätten laufen müssen.
Bei Handel und Abwicklung hat sich auf dem Markt zudem ein neues Muster zur Risikovermeidung entwickelt, insbesondere für große Energieabnehmer wie China und Indien. Diese Käufer müssen ihre eigenen sehr großen Tanker nicht mehr riskant durch die Straße von Hormus schicken, um den Kriegsrisiko-Versicherungsanteil zu tragen, sondern lassen von Golfölstaaten wie Kuwait eigene Tanker entsenden, die unter dem Schutz der Geleitschutz-Formation den Transport innerhalb der Meerenge im Pendelverkehr durchführen. Anschließend wird die Rohölübergabe über den STS-Mechanismus (Ship-to-Ship) in der Bucht von Oman per Schiff-zu-Schiff-Transfer abgeschlossen. Durch dieses innovative Modell verbleiben die hohen Prämien für Kriegsrisiko-Versicherungen sowie das potenzielle Angriffsrisiko vollständig bei den Export-Schiffsflotten, die entweder durch Souveränität abgesichert sind oder durch das US-Versicherungsprogramm über 30 Milliarden US-Dollar abgesichert werden. Dadurch werden die Abhol- und damit verbundenen Bedenken der Käufer deutlich gesenkt.
140
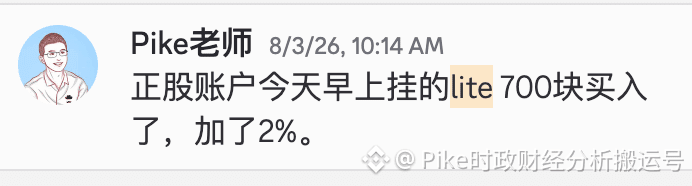
Lite verzeichnete heute einen kräftigen Anstieg von 12% und möchte die Gelegenheit nutzen, um mit euch über die Investitionslogik dahinter zu sprechen.
Da KI-Modelle immer größer und komplexer werden, braucht die Zukunft der Rechenzentren zwangsläufig noch mehr Rechenleistung, um sich gegenseitig zu unterstützen – und dafür wiederum mehr GPUs. In diesem Entwicklungstrend wird die optische Kommunikation erwartungsgemäß eine zunehmend entscheidende Rolle in den drei großen Dimensionen Scale-up, Scale-out und Scale-across übernehmen.
Vor diesem Hintergrund deckt die Geschäftspositionierung von Lumentum mehrere zentrale Kernbereiche im Feld der KI-optischen Interconnects präzise ab.
Zuerst ist unbedingt der EML-Laser zu nennen. Aktuell werden unabhängig davon, ob es sich um 800G, 1,6T oder die neue Generation schneller optischer Module handelt, die Iterationen fortlaufend vorangetrieben, und die Übertragungsrate pro Kanal nähert sich zunehmend 200G – oder sogar noch höheren Werten. Mit der Beschleunigung der Expansion von KI-Rechencluster werden die Anforderungen des Marktes an hochwertige EMLs immer dringlicher. Blickt man auf die gesamte Branche, ist Lite derzeit einer von nur zwei Anbietern mit Kernkompetenz in diesem Teilsegment des 200G/lane EML.
Zweitens handelt es sich um externe Continuous-Wave-Laser, also CW Laser. Mit Blick in die Zukunft gilt: Egal ob Silizium-Photonik, CPO-Packaging oder eine Architektur mit externen Lichtquellen – Laser sind stets ein unverzichtbares Kernbauteil. Die Branchenveränderung besteht im Grunde lediglich darin, dass die Lichtquelle vom Inneren des optischen Moduls an einen anderen, externen Ort verlagert wird. Daher wird mit der Entwicklung der technologischen Route der Branche von klassischen steckbaren optischen Modulen hin zu Silizium-Photonik und CPO dies zwangsläufig eine hervorragende Gelegenheit für Lumentum sein, die Produktstruktur zu optimieren und weiterzuentwickeln.
Ein weiteres wichtiges Produkt ist der OCS-Optical-Circuit-Switch (Lichtweg-Switch). Solche Geräte können auf der optischen Ebene die Netzwerkkonnektivität direkt neu konfigurieren und dadurch die traditionellen Ebenen des elektrischen Schaltnetzes effektiv reduzieren. Der Vorteil dieser Architektur besteht darin, dass sie den gesamten Systemstromverbrauch und die Signalverzögerung deutlich senkt und gleichzeitig die tatsächliche Auslastung der GPUs erheblich verbessert. Wenn die Größe von KI-Trainingsclustern immer weiter wächst, wird der Datenverkehr zwischen den GPU-Knoten extrem komplex – und in genau diesem Moment kommt der praktische Nutzwert, den OCS bietet, umso stärker zum Tragen.
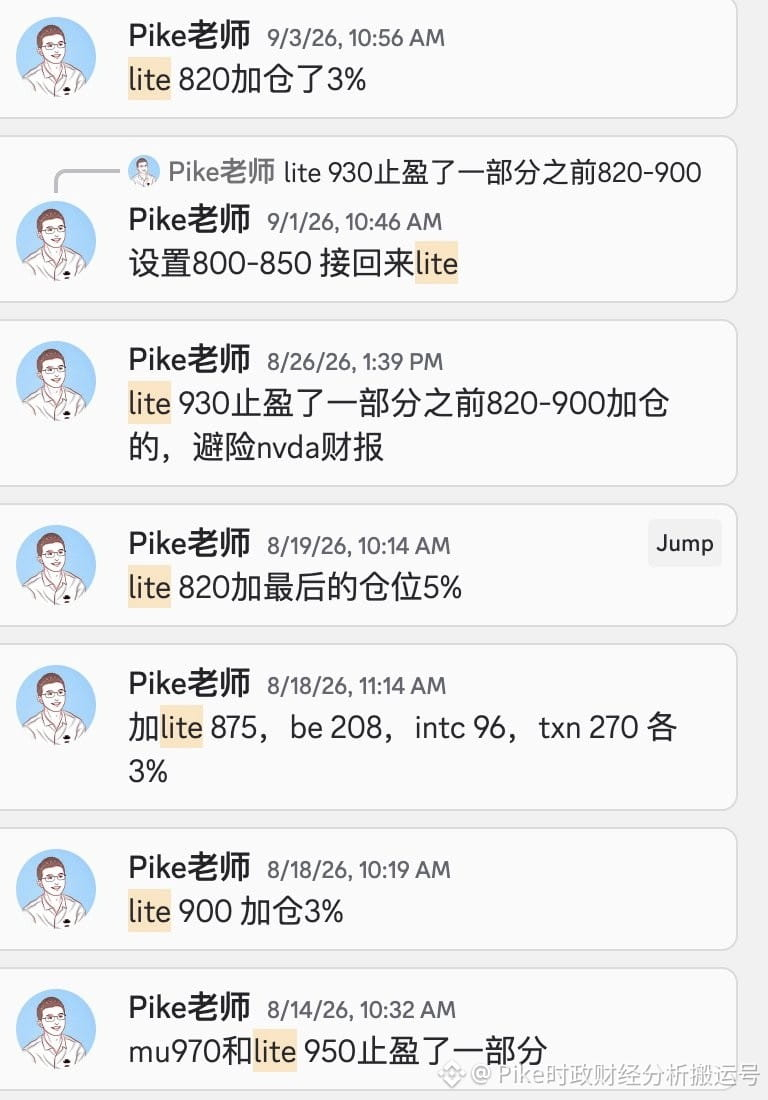
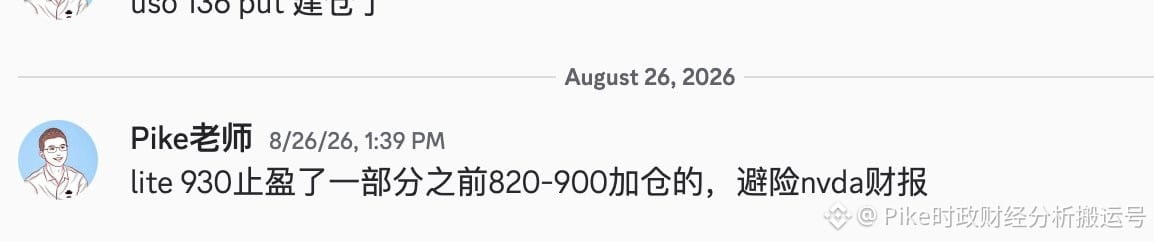
Zum Schluss möchte ich noch einmal kurz auf konkrete operative Aufzeichnungen zurückkommen, die ich zuvor in der Discord-Mitgliedergruppe mit euch geteilt habe: Ich habe in den Kursbereichen von 700, 800, 820 und 850 nachgelegt und anschließend in den Knoten bei 930 und 970 wieder Bestände reduziert.
138
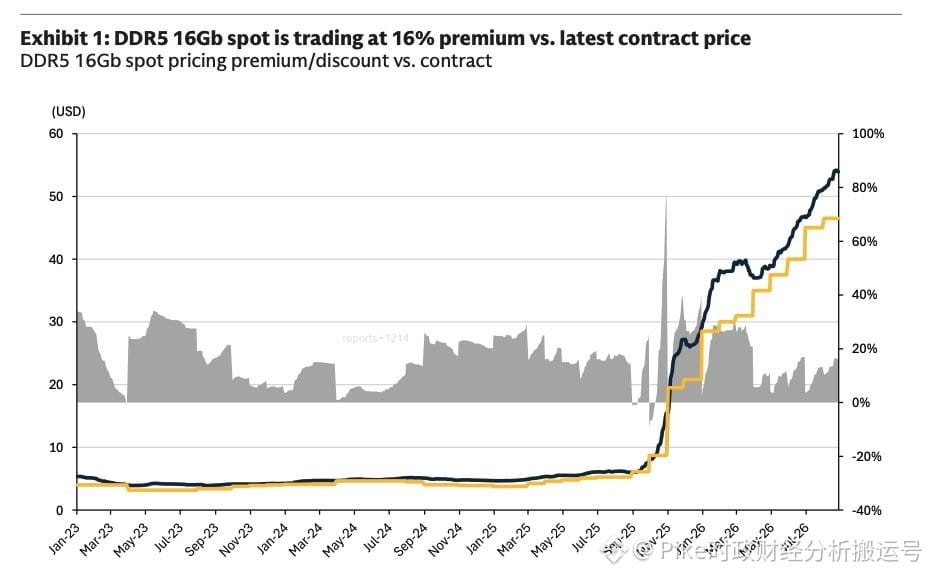
Goldman Sachs hat kürzlich seinen neuesten Research-Bericht zur Speicherbranche veröffentlicht. Die Daten zeigen, dass die Gesamtpreise des Speichermarktes im 3Q26 weiterhin eine starke Aufwärtsdynamik aufweisen. Insgesamt betrachtet bleiben die Segmente Server-DRAM und NAND auf einem sehr hohen Niveau der Konjunktur. Da die großen Anbieter ihre Produktionskapazitäten derzeit vorrangig auf Server-DRAM und HBM ausrichten und zuweisen, bietet diese Kapazitätssteuerung den Marktpreisen eine solide Unterstützung. Es wird erwartet, dass der entsprechende Aufwärtstrend der Preise bis 2027 anhalten wird.
In den einzelnen Teilbereichen hat TrendForce für die Preisentwicklung von PC-DRAM im 3Q26 eine noch optimistischere Einschätzung abgegeben und die Prognose für den QoQ-Anstieg von ursprünglich +15%–20% offiziell auf +18%–23% angehoben. Diese neueste Erwartung liegt leicht über der von Goldman Sachs prognostizierten +17%. Im Bereich Server-DRAM erwartet TrendForce zudem einen QoQ-Anstieg von +13%–18%, was im Wesentlichen mit der von Goldman Sachs angegebenen Schätzung von +18% übereinstimmt.
Im Vergleich zum boomenden Server-Segment fallen die Preissteigerungen bei DRAM und NAND im Consumer-Elektronik-Bereich relativ moderat aus. Der zentrale Grund dafür ist, dass die Marktnachfrage nach Smartphones und PCs in letzter Zeit eine gewisse Schwäche gezeigt hat. Gleichzeitig haben die bei den nachgelagerten Kunden aufgebauten überhöhten Lagerbestände direkt dazu geführt, dass sich ihr Beschaffungstempo kurzfristig verlangsamt hat.
Die Prognosedaten für mobile Endgeräte zeigen, dass TrendForce für Mobile DRAM im 3Q26 einen Anstieg von +8%–13% QoQ erwartet; dieser Wert liegt leicht unter der von Goldman Sachs prognostizierten +14%. Darüber hinaus dürfte sich der Spielraum für den Anstieg von Mobile DRAM im 4Q26 weiter auf 0%–5% verengen. Schließlich wird bei Mobile NAND für 256GB eMMC/UFS ein QoQ-Anstieg der Vertragspreise um rund +20% erwartet, was sehr gut mit der zuvor von Goldman Sachs für den gesamten NAND-Markt prognostizierten Preissteigerung von +15%–20% übereinstimmt.
1
221
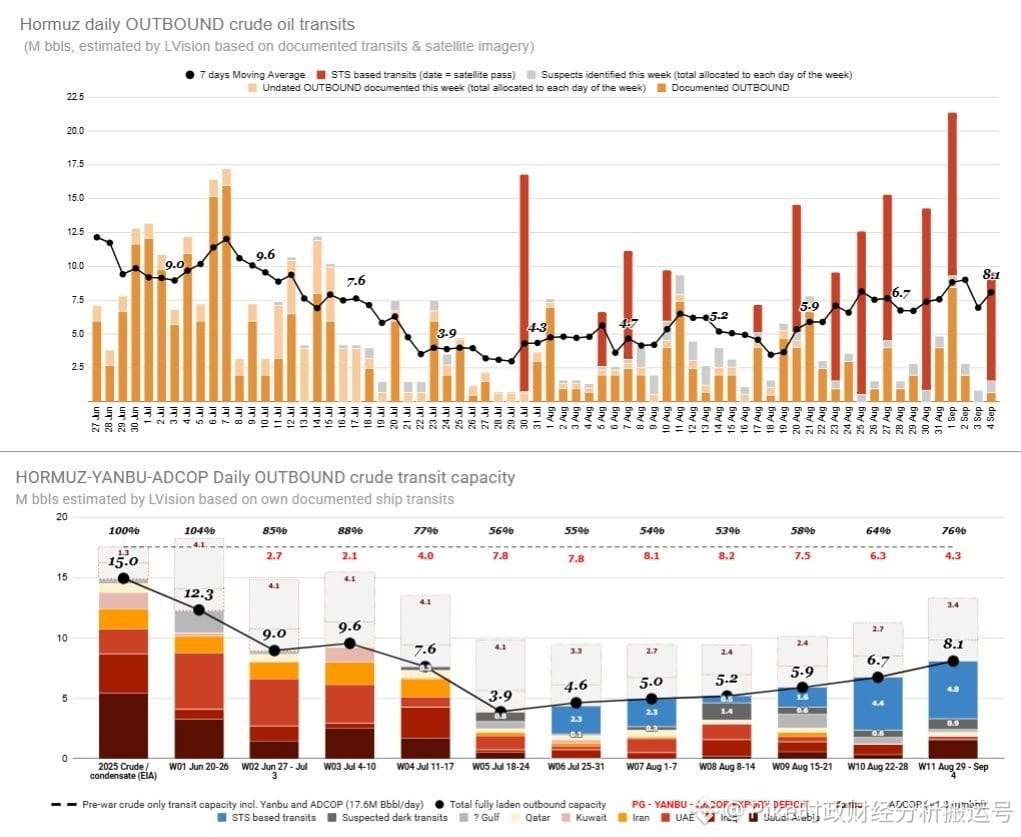
Seit dem Tiefpunkt im Juli hat sich das Transportvolumen von Rohöl kontinuierlich erholt und zeigt einen anhaltend positiven Aufwärtstrend. Den jüngsten Daten der vergangenen 7 Tage zufolge hat die tägliche Transportmenge von Rohöl bereits etwa 8,1 Millionen Barrel erreicht.
Vergleichen wir den aktuellen gesamten Transportfluss mit dem Vorkriegsniveau, so lässt sich feststellen, dass er ungefähr 76 % des damaligen Gesamtvolumens der wichtigsten Kernrouten entspricht. Als Vergleichsmaßstab dient hier der gesamte Vorkriegsfluss, der die Mengen durch die Straße von Hormus, die saudische Ost-West-Ölpipeline nach Yanbu sowie die Transportmenge der ADCOP-Pipeline der VAE umfasste.
Außerdem sollte beachtet werden, dass die derzeitigen Schätzungen jene „Dark Ships“ nicht berücksichtigen, die ihr AIS-System ausschalten, um unbemerkt zu fahren. Das bedeutet, dass die tatsächlich im Umlauf befindliche Rohölmenge in der Realität wahrscheinlich noch höher ist als die bisherigen Statistiken zeigen.
538
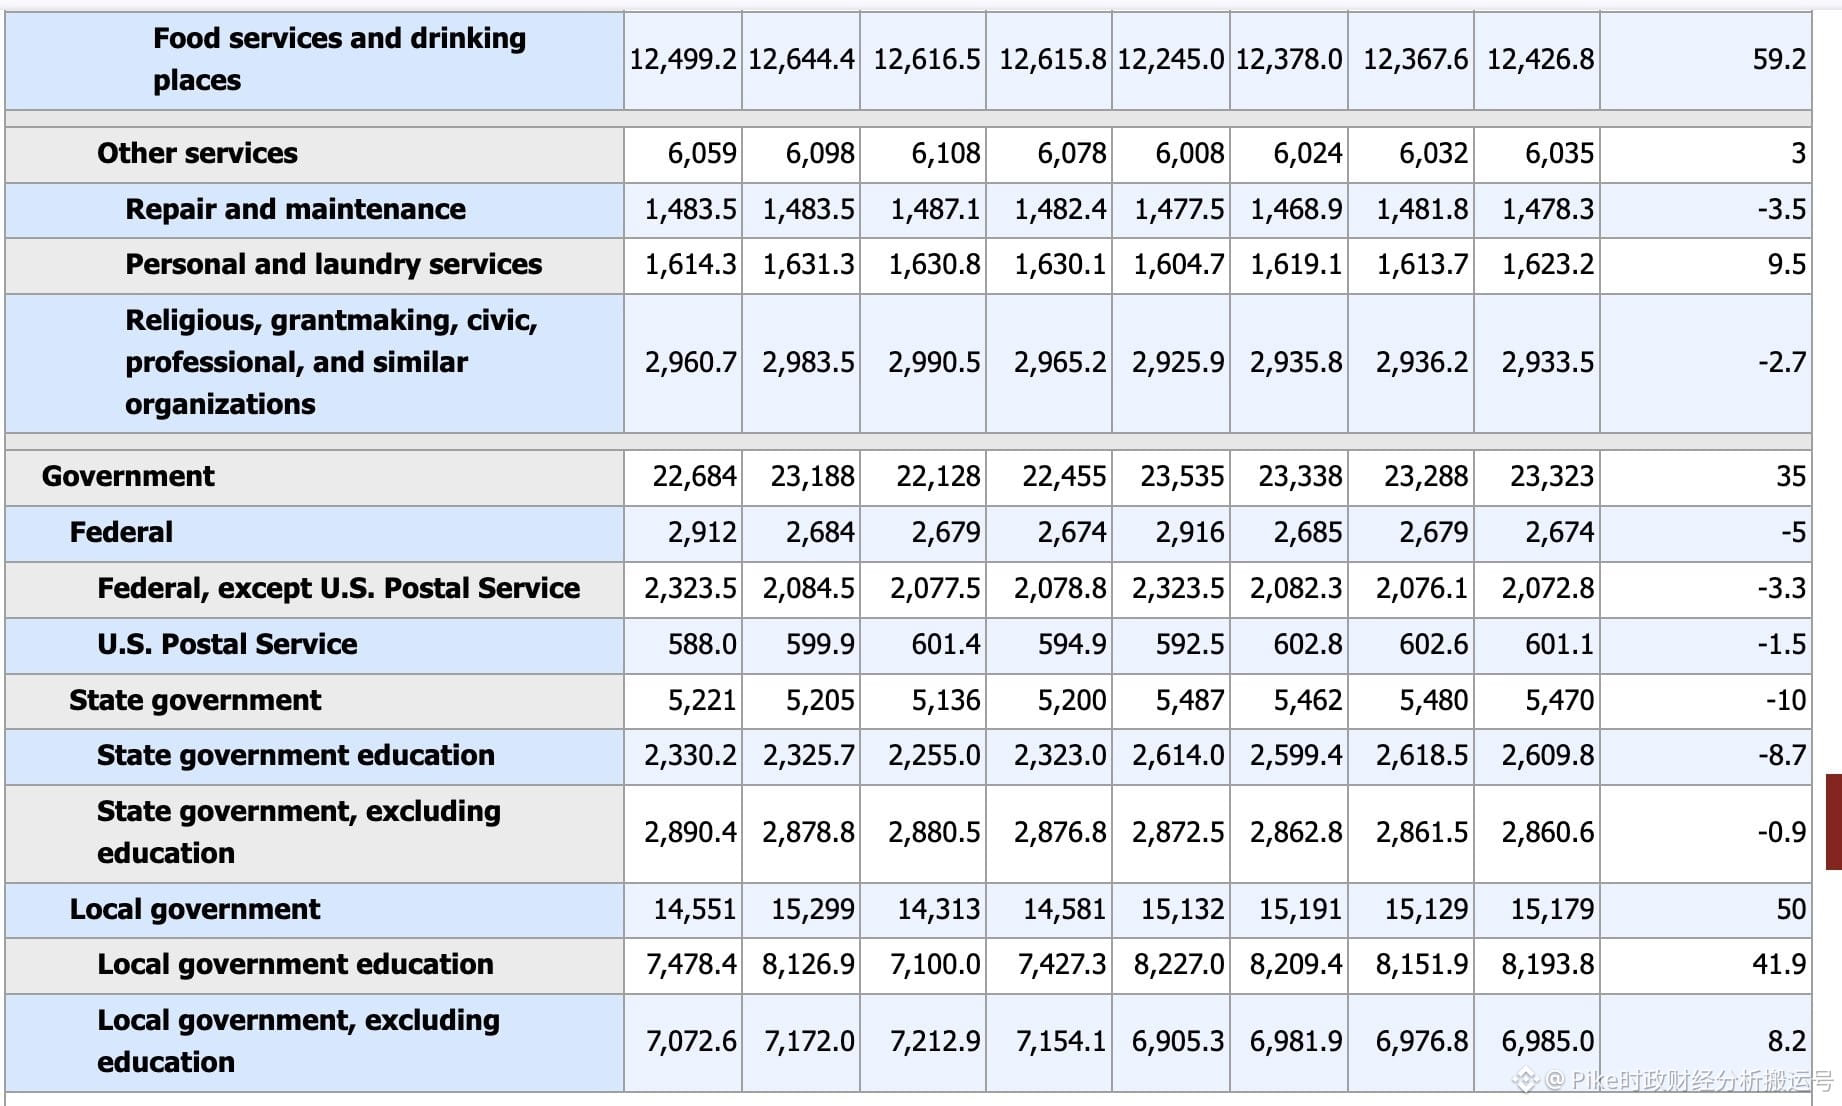
In den am 4. September veröffentlichten Daten stieg die Zahl der Nichtlandwirtschaftsarbeitsplätze überraschend um 162.000. Wenn man diesen Bericht sorgfältig analysiert, fällt auf, dass die Verteilung der neu geschaffenen Stellen äußerst konzentriert war. Konkret entfielen allein auf die Bereiche Gastronomie und kommunale Bildungsverwaltung insgesamt 101.000 neue Stellen, was direkt 62 % des gesamten Zuwachses ausmacht.
Zunächst kann man sich den Bereich der lokalen Bildung ansehen. Der Anstieg der Beschäftigung in dieser Branche ist in Wirklichkeit eher eine statistische Gegenbewegung, ausgelöst durch den Schuljahresbeginn und saisonale Anpassungen. Daher können wir objektiv nicht einfach davon ausgehen, dass sich dieses kurzfristige Phänomen in die Zukunft fortschreiben lässt und dieser Bereich anschließend jeden Monat weiterhin 40.000 zusätzliche Stellen verzeichnen wird.
Gleichzeitig ist auch die Entwicklung im Gastgewerbe sehr bemerkenswert. In diesem Sektor kamen im Berichtsmonat 59.000 neue Arbeitsplätze hinzu. Man sollte bedenken, dass der durchschnittliche monatliche Stellenzuwachs in der Gastronomie in den vergangenen 12 Monaten lediglich bei 12.000 lag. Das bedeutet, dass das Wachstum dieses Mal nahezu das Fünffache des normalen Niveaus erreichte und einen äußerst ungewöhnlichen Sprung darstellt. Die Gründe dafür könnten in der starken Nachfrage des Sommerreisebooms nach Konsum- und Dienstleistungen, in Verzerrungen durch die saisonale Bereinigung sowie in zeitlichen Verschiebungen beim Personalbedarf rund um das Ende großer Veranstaltungen liegen.
Im Vergleich zu den beiden genannten Bereichen sind der positive Trend im Baugewerbe und in der Industrie erst wirklich von hoher Bedeutung. Die Beschäftigungsverbesserungen in diesen beiden Branchen haben eine gewisse Nachhaltigkeit, weil sie den beschleunigten Prozess der Lokalisierung von Lieferketten sowie die florierende Entwicklung in mehreren Segmenten wie Energie, Infrastrukturinvestitionen, Rechenzentren, Industrieanlagen und Stromversorgungseinrichtungen widerspiegeln.
Abschließend betrachtet die Federal Reserve aus makroökonomischer Sicht das derzeitige Lohn- oder Beschäftigungswachstum nicht als wesentliche Quelle von Inflationsdruck. Genau deshalb liefert dieser Beschäftigungsbericht selbst keinen ausreichenden Grund für starke Zinserhöhungen; andererseits hat er jedoch die Wahrscheinlichkeitserwartungen des Marktes für Zinssenkungen entsprechend gedämpft.
219
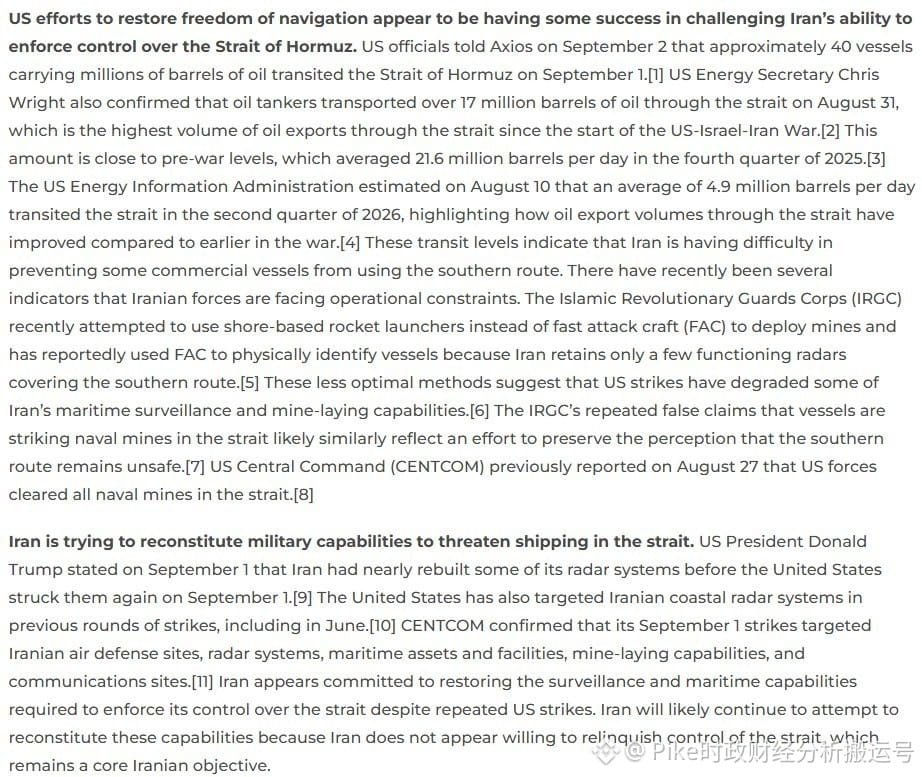
Laut dem neuesten Bericht des „Institute for the Study of War“ (ISW), den die Organisation am 2. September veröffentlicht hat, haben die Maßnahmen der USA zur Wiederherstellung einer freien und sicheren Durchfahrt durch die Straße von Hormus bereits erste Erfolge gezeigt. Inzwischen entscheiden sich immer mehr Handelsschiffe dafür und schaffen es, erfolgreich über die südliche Route zu passieren. Dass sich diese positive Entwicklung abzeichnet, liegt daran, dass die US-Streitkräfte am 1. September einen Angriff durchgeführt haben, der es ihnen offenbar gelungen ist, Irans Fähigkeiten in den Bereichen Seebetrieb, Radarüberwachung und Minenverlegung deutlich zu schwächen.
Auch wenn sich die Lage für die Schifffahrt in der Straße von Hormus kurzfristig tatsächlich verbessert hat, sind die potenziellen Risiken, denen die Straße ausgesetzt ist, nicht vollständig beseitigt. Der Bericht macht die Öffentlichkeit darauf aufmerksam, dass Iran die Kontrolle über diese strategisch wichtige Meeresenge nicht wirklich aufgegeben hat und dabei ist, die entsprechenden militärischen Kräfte wieder aufzubauen. Vor diesem Hintergrund ist zu erwarten, dass der intensive Wettbewerb zwischen den USA und Iran um die Kontrolle über diese Seeroute in Zukunft fortgesetzt wird.
Auch wenn sich die Lage für die Schifffahrt in der Straße von Hormus kurzfristig tatsächlich verbessert hat, sind die potenziellen Risiken, denen die Straße ausgesetzt ist, nicht vollständig beseitigt. Der Bericht macht die Öffentlichkeit darauf aufmerksam, dass Iran die Kontrolle über diese strategisch wichtige Meeresenge nicht wirklich aufgegeben hat und dabei ist, die entsprechenden militärischen Kräfte wieder aufzubauen. Vor diesem Hintergrund ist zu erwarten, dass der intensive Wettbewerb zwischen den USA und Iran um die Kontrolle über diese Seeroute in Zukunft fortgesetzt wird.
809
STÄRKE DER US-WIRTSCHAFT HINTER DEM ANSTIEG DER ANLEIHERENDITEN
BUNDESBANK-„FED“-WILLIAMS SAGT: „FEDS WILLIAMS“
Der jüngste Anstieg der Renditen langfristiger Anleihen sei eine direkte Folge der robusten wirtschaftlichen Lage in den USA – nicht etwa zunehmender Sorgen über die Inflation, sagte John Williams. Der Präsident der New Yorker Fed verwies zudem auf die anhaltende Stärke des Arbeitsmarkts und betonte, dass die Fed vor der endgültigen Entscheidung über ihren nächsten Zinsschritt zunächst weitere Daten abwarten werde.
美联储威廉姆斯:美国经济强劲推升债券收益率
约翰·威廉姆斯指出,近期长期债券收益率的攀升,实际上是美国经济保持强劲的体现,而非市场对通货膨胀的忧虑有所加深。这位纽约联储主席还提到,当前的劳动力市场依然非常稳健,并强调美联储在敲定下一次的利率决定前,必须先评估更多的经济数据。
185
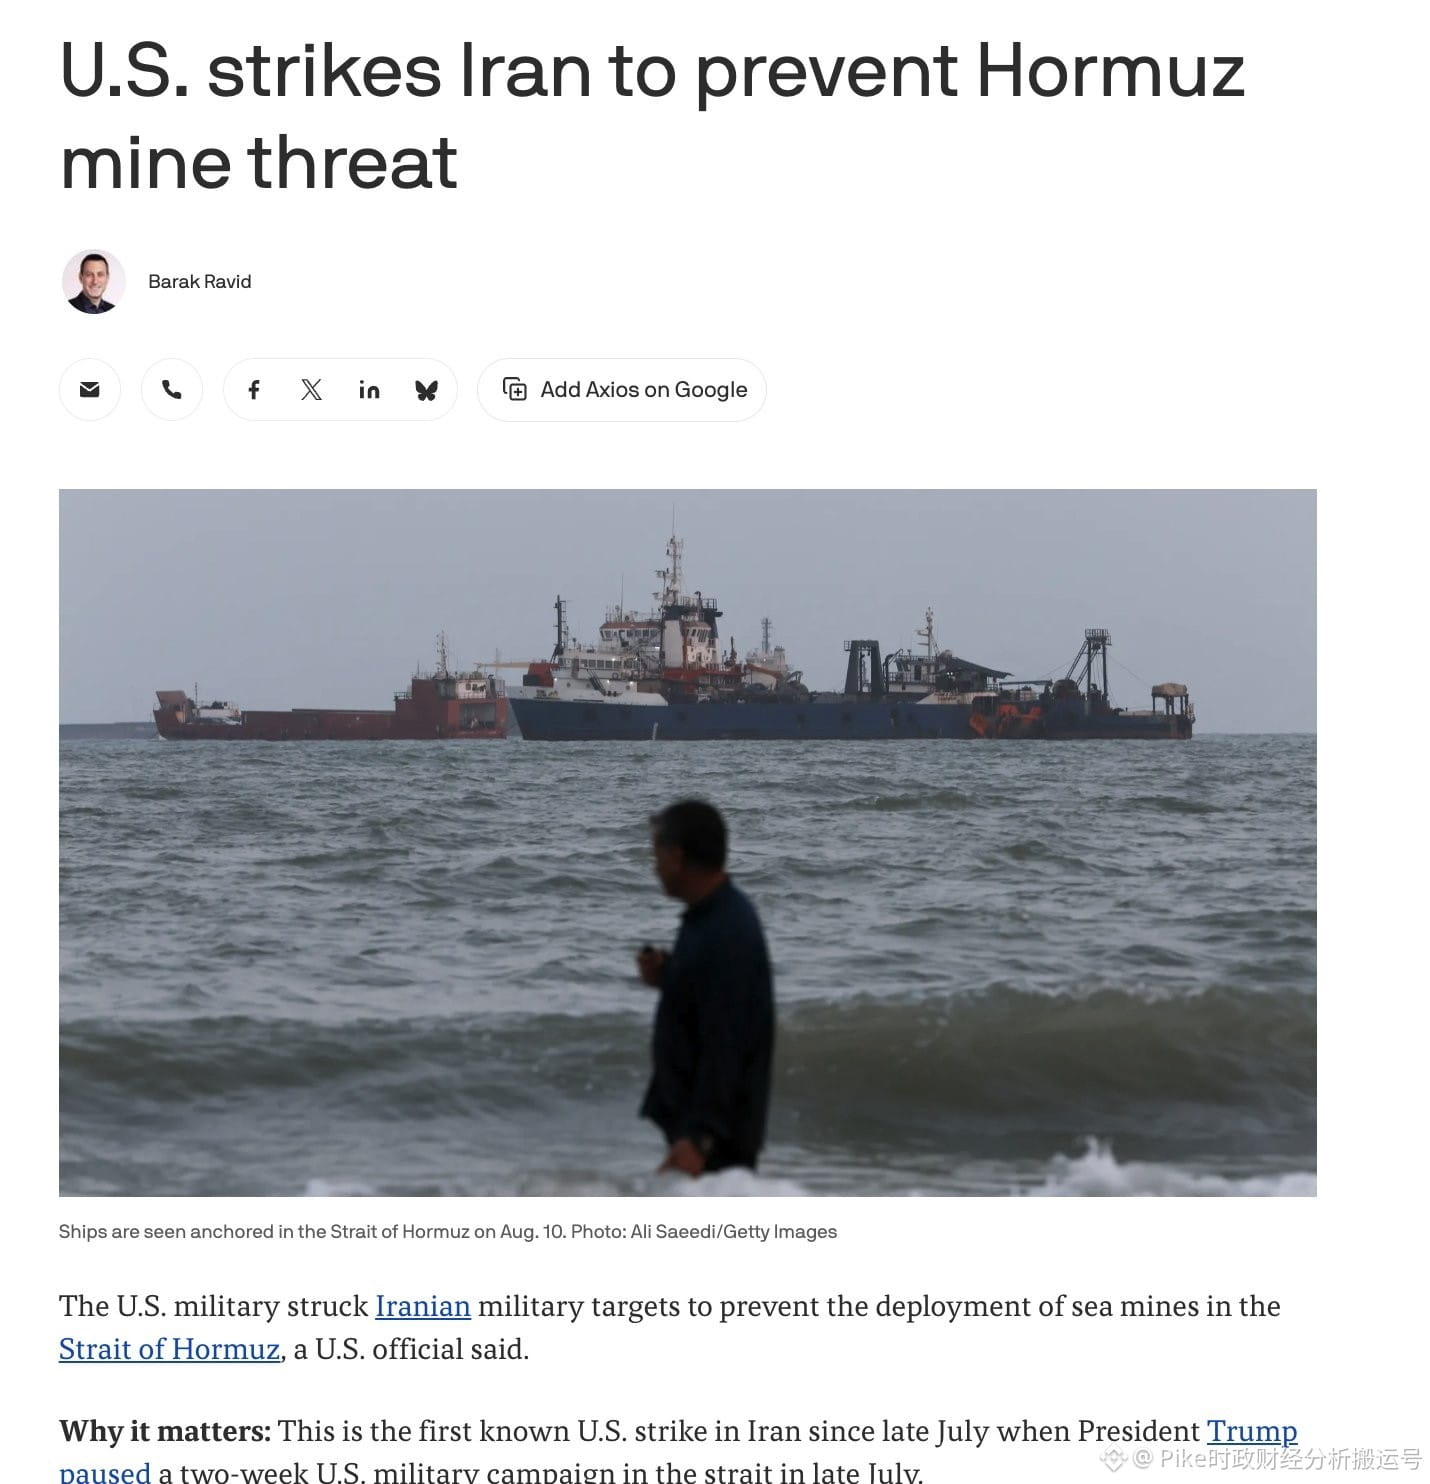
Obwohl sich zwischen den USA und dem Iran derzeit Reibungen abzeichnen, die auf eine weitere Eskalation hindeuten, muss man sich deshalb nicht übermäßig sorgen. Insgesamt ist die Lage weiterhin nicht aus dem kontrollierbaren Rahmen geraten. Nach dem aktuellen Stand der Dinge wollen beide Konfliktparteien sowohl mit militärischen Mitteln mehr politische Spielräume für die bevorstehenden Verhandlungen schaffen als auch gleichzeitig der objektiven Realität begegnen, dass ein langwieriger Krieg dringend vermieden werden muss, indem eine gewisse Vereinbarung erzielt wird.
Blickt man auf den jüngsten Verlauf der Lage zurück, wurde nach einer rund einen Monat dauernden Phase ohne direkten militärischen Schlagabtausch die Ruhe erneut durchbrochen. Zuvor hatte Trump dem Iran bereits eine klare Warnung zukommen lassen und betont, dass die USA bei der Wiederverlegung von Minen eine Null-Toleranz-Politik verfolgen würden. Daher ist die Aktion der US-Seite, bei der einschlägige Abschussvorrichtungen zerstört wurden, eine konkrete Einlösung der zuvor unmissverständlichen harten Haltung.
Als Vergeltung für die Zerstörung der Abschussvorrichtungen schoss der Iran anschließend ballistische Raketen in Richtung Jordanien ab. Laut offiziellen Angaben Jordaniens wurden insgesamt acht anfliegende Raketen von den Luftverteidigungssystemen abgefangen. Zum Glück hat das Ereignis bislang weder zu Schäden an Infrastruktur geführt noch Verletzte oder Tote verursacht. Insgesamt betrachtet bleibt das Kräftemessen zwischen den USA und dem Iran trotz einiger Anzeichen einer möglichen Eskalation weiterhin innerhalb eines Rahmens, den beide Seiten kontrollieren können.
235
Die Essenz der Finanz- und Handelsbranche ist im Grunde genommen eine Wissenschaft über Vertrauen. Daher hängt das öffentliche Erscheinungsbild einer Plattform oft eng mit den persönlichen Eigenschaften ihres Gründers zusammen. Wie man sehen kann, hat Sun Yuchen tatsächlich die Skandal- bzw. Enthüllungsereignisse rund um Jing Tian genutzt, um Gesprächsthemen gezielt anzufachen und so die Aufmerksamkeit auf die Huobi-Plattform zu erhöhen. Diese Marketingmethode wirkt auf den ersten Blick sehr clever, doch wenn man sie aus einer langfristigen Perspektive betrachtet, dürfte sie am Ende mehr kosten als einbringen.
Wir müssen uns darüber im Klaren sein, dass eine bloße Steigerung der Sichtbarkeit niemals mit dem Vertrauen der Öffentlichkeit gleichzusetzen ist. Negative Aufmerksamkeit, die durch kontroverse Ereignisse erzeugt wird, kann zwar in kurzer Zeit die Menge an Diskussionen stark erhöhen und die Blicke auf sich ziehen, doch in diesem Prozess wird zugleich der gute Ruf der betreffenden Person fortlaufend aufgebraucht.
Wenn man nur hinter dem kurzfristigen Vorteil herläuft und dabei allzu leicht die aufrichtige Haltung im Umgang mit anderen, das notwendige Maßgefühl sowie grundlegende Verhaltensregeln über Bord wirft, dann mag man zwar im Moment von der großen Menge an Reichweite profitieren, in Zukunft aber sehr wahrscheinlich damit konfrontiert sein, dass Kooperationspartner sich zurückziehen, das Vertrauen der Nutzer schwindet und der langfristige Ruf Schaden nimmt.
Eigentlich zeigt sich die wahre große Weisheit nicht darin, wie geschickt man bei jedem Windstoß Chancen ergreift, um sich Vorteile zu verschaffen, sondern darin, klar zu bestimmen, welches Geld man nicht verdienen sollte und welche Dinge man nicht tun darf. Sich mit Hinterlist und Berechnung kurzfristig durchzusetzen mag zwar möglich sein, doch nur wenn man den ursprünglichen Charakter der Aufrichtigkeit bewahrt, kann sich ein Unternehmen nachhaltig und dauerhaft entwickeln.
273
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer