
可乐谈AI
19 Beiträge
可乐谈AI
Melden
Nutzer blockieren
AI Builder|Crypto Miner 深耕 AI 与加密挖矿 关注 PoW 早期项目与算力机会 学习美股 用实践发现趋势,用分享记录成长
Hochfrequenz-Trader
3.9 Jahre
5 Following
59 Follower
67 Like gegeben
Beiträge
·
--
Dieser Kater soll in Thailand wegen Verstoßes gegen die Ausgangssperre verhaftet worden sein und sogar während der Befragung einen Polizeibeamten gebissen haben. Anschließend wurde er augenzwinkernd noch zu einer Liste mit „kriminellen Vorstrafen“ hinzugefügt.
Jetzt ist dieser kleine „Wiederholungstäter“ über soziale Medien in China viral gegangen und hat sich zu einer ausgewachsenen Meme-Sensation entwickelt.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
Dieser Kater soll in Thailand wegen Verstoßes gegen die Ausgangssperre verhaftet worden sein und sogar während der Befragung einen Polizeibeamten gebissen haben. Anschließend wurde er augenzwinkernd noch zu einer Liste mit „kriminellen Vorstrafen“ hinzugefügt.
Jetzt ist dieser kleine „Wiederholungstäter“ über soziale Medien in China viral gegangen und hat sich zu einer ausgewachsenen Meme-Sensation entwickelt.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
Jetzt ist dieser kleine „Wiederholungstäter“ über soziale Medien in China viral gegangen und hat sich zu einer ausgewachsenen Meme-Sensation entwickelt.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
12
·
--
basecat vs bscCat: basecat hat derzeit 20M, bsccat nur 6k, es gibt einen 2500-fachen Unterschied. BSC kann nicht gegen Base verlieren. basecat vs BscCat: Basecat liegt derzeit bei 20M, bsccat nur bei 6k, es gibt eine 2500-fache Lücke, BSC kann nicht gegen Base verlieren. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
basecat vs bscCat: basecat hat derzeit 20M, bsccat nur 6k, es gibt einen 2500-fachen Unterschied. BSC kann nicht gegen Base verlieren. basecat vs BscCat: Basecat liegt derzeit bei 20M, bsccat nur bei 6k, es gibt eine 2500-fache Lücke, BSC kann nicht gegen Base verlieren. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
138
·
--
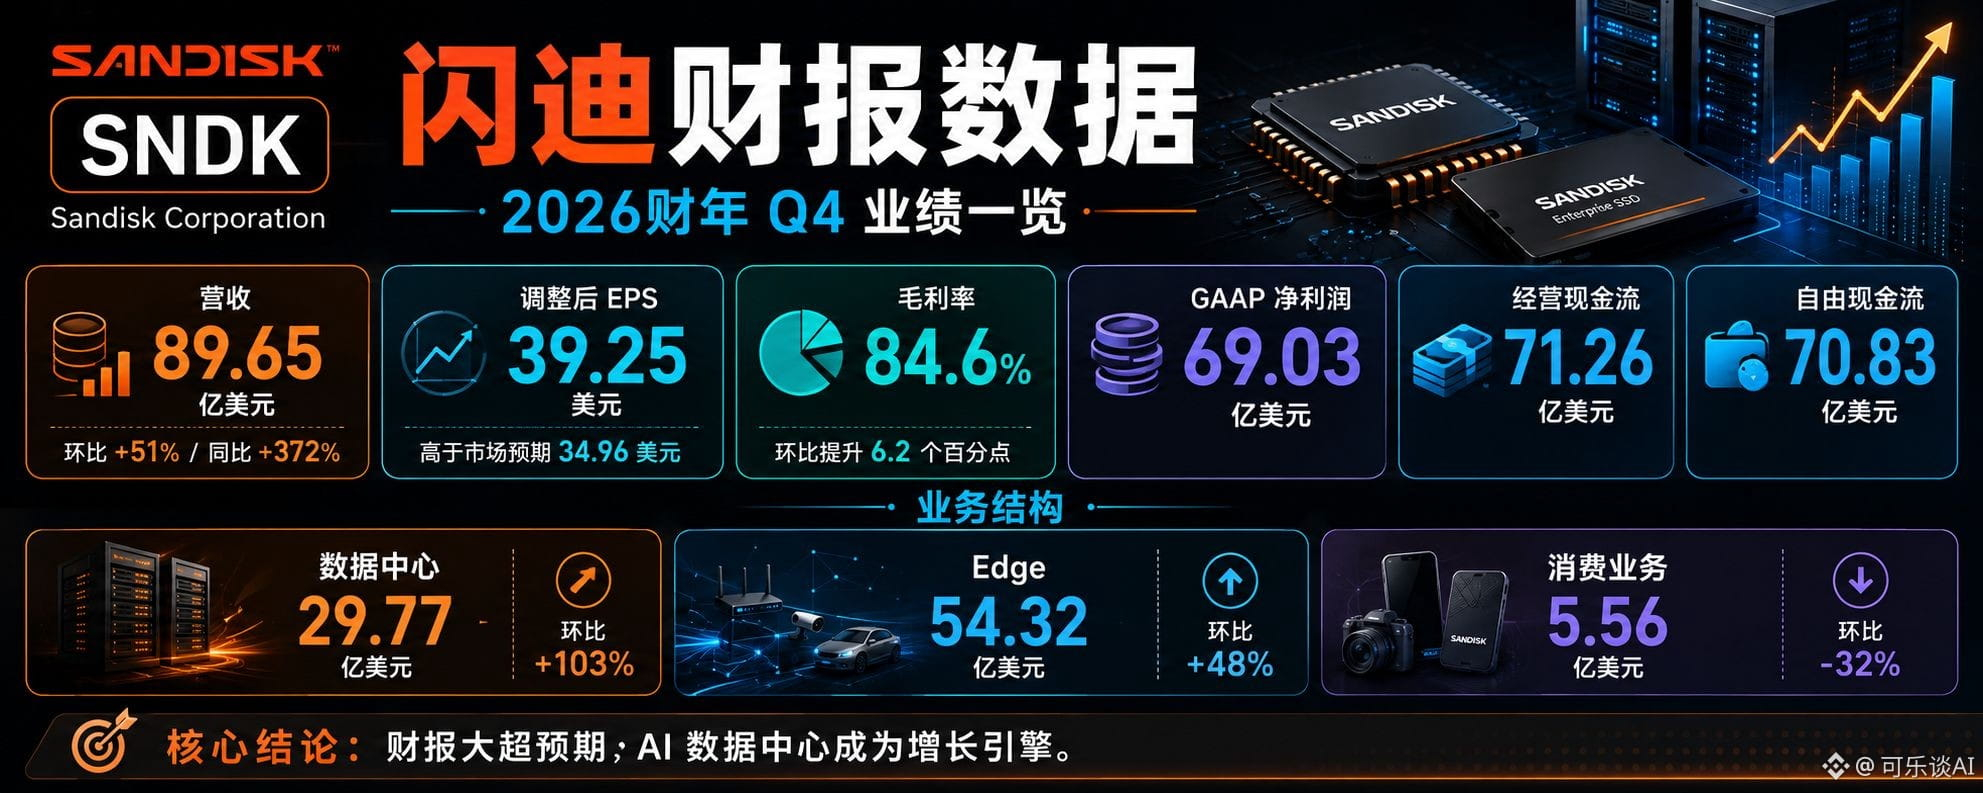
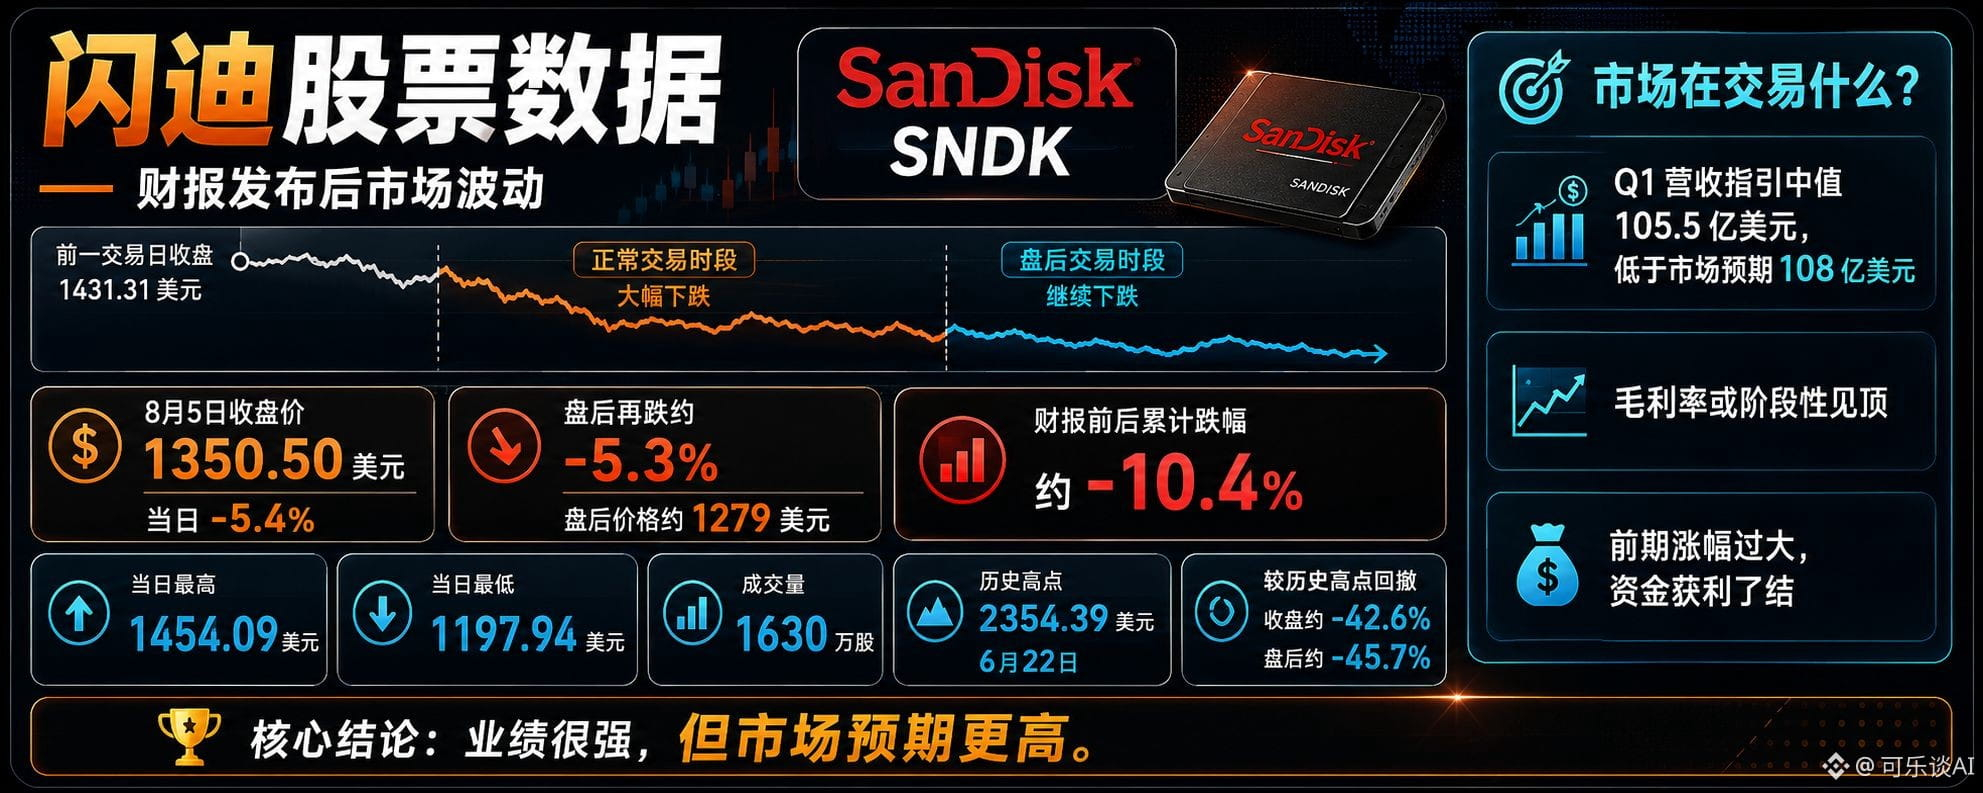
SanDisk ist mit diesem Quartalsbericht ziemlich widersprüchlich: Umsatz, Gewinn, Bruttomarge und Cashflow sind allesamt deutlich gestiegen, doch die Aktie fällt rund um den Berichtstermin in Folge weiter – kumuliert etwa 10,4%. Rein vom Bericht her wirkt das Ergebnis nahezu makellos. Aber der Markt kauft es nicht ab.
Der Ausblick für das nächste Quartal bleibt hinter den Erwartungen zurück. Das Median-Umsatzziel von SanDisk liegt unter den Erwartungen der Wall Street. Der Gewinn-Ausblick ist zwar okay, aber für einen als überbewertet geltenden, stark schwankenden Hot-Stock reicht „im Rahmen“ nicht aus. Der Markt kauft SanDisk, weil er erwartet, dass das Unternehmen in jedem Quartal die Prognosen deutlich reißt. Der Ausblick ist nur normales Niveau – da landet das Geld eben wieder dort, wo es schneller sitzt.
Die Bruttomarge könnte nahe am Maximum sein. Für das nächste Quartal liegt die Bruttomargen-Prognose im Wesentlichen auf dem gleichen Niveau; das Management glaubt nicht, dass es weiter klar nach oben geht. Für NAND-Anbieter ist die aktuelle Bruttomarge bereits ein extrem hohes Level.
Der Markt beginnt sich zu fragen: Wie lange können die NAND-Preise noch steigen? Wie lange kann sich die angespannte Versorgung noch halten? Ist das eine langfristige Veränderung oder nur ein vorübergehendes Zeichen eines Zyklus-Höhepunkts?
Das Umsatzwachstum kommt stärker aus Preiserhöhungen. Im Quartalsvergleichs-Anstieg stammen etwa zwei Drittel aus Produkt-Preissteigerungen, ein Drittel aus dem Versandvolumen. Preiserhöhungen können Umsatz und Gewinn schnell nach oben treiben, aber Preiszyklen sind das größte Risiko der Speicherbranche. Sobald Konkurrenten die Kapazitäten ausweiten, die Kundenbestände wieder aufgefüllt werden oder der Beschaffungstakt für KI-Workloads nachlässt, könnten die NAND-Preise erneut unter Druck geraten.
Das Consumer-Geschäft schrumpft. Das Wachstum im Rechenzentrum- und Edge-Bereich reicht zwar aus, um das zu kompensieren – aber es bedeutet auch, dass die Ergebnisse immer stärker von wenigen großen Cloud-Kunden abhängen. Zwar ist die Profitabilität höher, doch Veränderungen bei den Investitionsausgaben der Kunden wirken dann auch stärker.
Die Aktie ist vorher schon zu stark gestiegen. Seit Jahresanfang liegt die kumulierte Performance bei fast 469%; im Juni gab es ein Allzeithoch, und vor dem Earnings-Bericht war der Rückgang bereits über 40%. Die Bewertung basiert darauf, dass jedes Quartal erneut deutlich über den Erwartungen geliefert werden muss. Selbst wenn der Bericht gut ist: Solange der Ausblick nicht weiter nach oben angepasst wird, kann die Aktie fallen.
Allerdings muss SanDisk als Nächstes drei Dinge belegen:
- Dass steigende NAND-Preise kein kurzfristiger Zyklen-Trade sind;
- Dass hohe Bruttomargen über längere Zeit stabil bleiben;
- Dass die Nachfrage aus KI-Rechenzentren sich dauerhaft in echte Bestellungen und Cashflow umwandeln lässt – und nicht nur in vorgezogene Lagerkäufe der Kunden.
Der Markt zweifelt die Logik für KI-Speicher nicht an. Er wechselt nur von der Betrachtung reiner Wachstumstempo-Kennzahlen dazu, wie lange dieses Wachstum tragfähig ist. In der nächsten Phase entscheidet darüber, ob die Aktie steigt oder fällt: Kann das Unternehmen die Gewinne aus Preissteigerungen und der angespannten Versorgung in belastbareren, langfristigeren Cashflow übersetzen?
#闪迪
$SNDKB
{spot}(SNDKBUSDT)
SanDisk ist mit diesem Quartalsbericht ziemlich widersprüchlich: Umsatz, Gewinn, Bruttomarge und Cashflow sind allesamt deutlich gestiegen, doch die Aktie fällt rund um den Berichtstermin in Folge weiter – kumuliert etwa 10,4%. Rein vom Bericht her wirkt das Ergebnis nahezu makellos. Aber der Markt kauft es nicht ab.
Der Ausblick für das nächste Quartal bleibt hinter den Erwartungen zurück. Das Median-Umsatzziel von SanDisk liegt unter den Erwartungen der Wall Street. Der Gewinn-Ausblick ist zwar okay, aber für einen als überbewertet geltenden, stark schwankenden Hot-Stock reicht „im Rahmen“ nicht aus. Der Markt kauft SanDisk, weil er erwartet, dass das Unternehmen in jedem Quartal die Prognosen deutlich reißt. Der Ausblick ist nur normales Niveau – da landet das Geld eben wieder dort, wo es schneller sitzt.
Die Bruttomarge könnte nahe am Maximum sein. Für das nächste Quartal liegt die Bruttomargen-Prognose im Wesentlichen auf dem gleichen Niveau; das Management glaubt nicht, dass es weiter klar nach oben geht. Für NAND-Anbieter ist die aktuelle Bruttomarge bereits ein extrem hohes Level.
Der Markt beginnt sich zu fragen: Wie lange können die NAND-Preise noch steigen? Wie lange kann sich die angespannte Versorgung noch halten? Ist das eine langfristige Veränderung oder nur ein vorübergehendes Zeichen eines Zyklus-Höhepunkts?
Das Umsatzwachstum kommt stärker aus Preiserhöhungen. Im Quartalsvergleichs-Anstieg stammen etwa zwei Drittel aus Produkt-Preissteigerungen, ein Drittel aus dem Versandvolumen. Preiserhöhungen können Umsatz und Gewinn schnell nach oben treiben, aber Preiszyklen sind das größte Risiko der Speicherbranche. Sobald Konkurrenten die Kapazitäten ausweiten, die Kundenbestände wieder aufgefüllt werden oder der Beschaffungstakt für KI-Workloads nachlässt, könnten die NAND-Preise erneut unter Druck geraten.
Das Consumer-Geschäft schrumpft. Das Wachstum im Rechenzentrum- und Edge-Bereich reicht zwar aus, um das zu kompensieren – aber es bedeutet auch, dass die Ergebnisse immer stärker von wenigen großen Cloud-Kunden abhängen. Zwar ist die Profitabilität höher, doch Veränderungen bei den Investitionsausgaben der Kunden wirken dann auch stärker.
Die Aktie ist vorher schon zu stark gestiegen. Seit Jahresanfang liegt die kumulierte Performance bei fast 469%; im Juni gab es ein Allzeithoch, und vor dem Earnings-Bericht war der Rückgang bereits über 40%. Die Bewertung basiert darauf, dass jedes Quartal erneut deutlich über den Erwartungen geliefert werden muss. Selbst wenn der Bericht gut ist: Solange der Ausblick nicht weiter nach oben angepasst wird, kann die Aktie fallen.
Allerdings muss SanDisk als Nächstes drei Dinge belegen:
- Dass steigende NAND-Preise kein kurzfristiger Zyklen-Trade sind;
- Dass hohe Bruttomargen über längere Zeit stabil bleiben;
- Dass die Nachfrage aus KI-Rechenzentren sich dauerhaft in echte Bestellungen und Cashflow umwandeln lässt – und nicht nur in vorgezogene Lagerkäufe der Kunden.
Der Markt zweifelt die Logik für KI-Speicher nicht an. Er wechselt nur von der Betrachtung reiner Wachstumstempo-Kennzahlen dazu, wie lange dieses Wachstum tragfähig ist. In der nächsten Phase entscheidet darüber, ob die Aktie steigt oder fällt: Kann das Unternehmen die Gewinne aus Preissteigerungen und der angespannten Versorgung in belastbareren, langfristigeren Cashflow übersetzen?
#闪迪
$SNDKB
Der Ausblick für das nächste Quartal bleibt hinter den Erwartungen zurück. Das Median-Umsatzziel von SanDisk liegt unter den Erwartungen der Wall Street. Der Gewinn-Ausblick ist zwar okay, aber für einen als überbewertet geltenden, stark schwankenden Hot-Stock reicht „im Rahmen“ nicht aus. Der Markt kauft SanDisk, weil er erwartet, dass das Unternehmen in jedem Quartal die Prognosen deutlich reißt. Der Ausblick ist nur normales Niveau – da landet das Geld eben wieder dort, wo es schneller sitzt.
Die Bruttomarge könnte nahe am Maximum sein. Für das nächste Quartal liegt die Bruttomargen-Prognose im Wesentlichen auf dem gleichen Niveau; das Management glaubt nicht, dass es weiter klar nach oben geht. Für NAND-Anbieter ist die aktuelle Bruttomarge bereits ein extrem hohes Level.
Der Markt beginnt sich zu fragen: Wie lange können die NAND-Preise noch steigen? Wie lange kann sich die angespannte Versorgung noch halten? Ist das eine langfristige Veränderung oder nur ein vorübergehendes Zeichen eines Zyklus-Höhepunkts?
Das Umsatzwachstum kommt stärker aus Preiserhöhungen. Im Quartalsvergleichs-Anstieg stammen etwa zwei Drittel aus Produkt-Preissteigerungen, ein Drittel aus dem Versandvolumen. Preiserhöhungen können Umsatz und Gewinn schnell nach oben treiben, aber Preiszyklen sind das größte Risiko der Speicherbranche. Sobald Konkurrenten die Kapazitäten ausweiten, die Kundenbestände wieder aufgefüllt werden oder der Beschaffungstakt für KI-Workloads nachlässt, könnten die NAND-Preise erneut unter Druck geraten.
Das Consumer-Geschäft schrumpft. Das Wachstum im Rechenzentrum- und Edge-Bereich reicht zwar aus, um das zu kompensieren – aber es bedeutet auch, dass die Ergebnisse immer stärker von wenigen großen Cloud-Kunden abhängen. Zwar ist die Profitabilität höher, doch Veränderungen bei den Investitionsausgaben der Kunden wirken dann auch stärker.
Die Aktie ist vorher schon zu stark gestiegen. Seit Jahresanfang liegt die kumulierte Performance bei fast 469%; im Juni gab es ein Allzeithoch, und vor dem Earnings-Bericht war der Rückgang bereits über 40%. Die Bewertung basiert darauf, dass jedes Quartal erneut deutlich über den Erwartungen geliefert werden muss. Selbst wenn der Bericht gut ist: Solange der Ausblick nicht weiter nach oben angepasst wird, kann die Aktie fallen.
Allerdings muss SanDisk als Nächstes drei Dinge belegen:
- Dass steigende NAND-Preise kein kurzfristiger Zyklen-Trade sind;
- Dass hohe Bruttomargen über längere Zeit stabil bleiben;
- Dass die Nachfrage aus KI-Rechenzentren sich dauerhaft in echte Bestellungen und Cashflow umwandeln lässt – und nicht nur in vorgezogene Lagerkäufe der Kunden.
Der Markt zweifelt die Logik für KI-Speicher nicht an. Er wechselt nur von der Betrachtung reiner Wachstumstempo-Kennzahlen dazu, wie lange dieses Wachstum tragfähig ist. In der nächsten Phase entscheidet darüber, ob die Aktie steigt oder fällt: Kann das Unternehmen die Gewinne aus Preissteigerungen und der angespannten Versorgung in belastbareren, langfristigeren Cashflow übersetzen?
#闪迪
$SNDKB
66
·
--
Reuters berichtet, dass die Trump-Regierung derzeit Maßnahmen ausarbeitet, die die Einfuhr chinesischer Optikmodule möglicherweise unter dem Vorwand der nationalen Sicherheit einschränken könnten. AAOI ist ein US-Unternehmen mit werksseitigem Ausbau von 800G- und 1,6T-Kapazitäten in Texas und wurde damit in Sekundenschnelle zum größten Nutznießer des inländischen Ersatzes. Die Logik an der Börse besteht nicht darin, dass die Nachfrage plötzlich steigt, sondern dass die chinesischen Wettbewerber wie Jinjing Xu Chuang und Neways möglicherweise vor der Tür abgeblockt werden und die Bestellungen dann zu AAOI, Coherent und Lumentum umgeleitet werden. Kaum war die Nachricht da, schoss die gesamte US-Branche für optische Module gemeinsam in die Höhe – eine Neubewertung der Politik auf Branchenebene.
Wetten vor dem Quartalsbericht. Am 6. August, vor der Veröffentlichung der Finanzergebnisse: Die bisherige Umsatzprognose für das zweite Quartal lag bei 180 bis 198 Mio. US-Dollar, was einen deutlichen Anstieg gegenüber dem Vorquartal bedeutet; außerdem wurde bereits bestätigt, dass 800G in Serie geliefert wird und im zweiten Quartal die Menge anzieht. Politikvorteil plus Kapazitätserweiterung – der Markt kann sich dadurch leicht selbst verstärken: Wenn Lieferanten aus China eingeschränkt werden, wird die Kapazität von AAOI noch knapper. Und wenn der Quartalsbericht zugleich die Hochskalierung bei 800G bestätigt und damit die Wachstumsthese stützt, wird klar, warum der Kurs bereits vor dem Bericht übermäßig vorauseilte.
Ob das nachhaltig ist, hängt vor allem davon ab, ob der Quartalsbericht die zuvor angehobenen Erwartungen erfüllt. Bei einem Kurs von 140 US-Dollar ist der Politikvorteil und das optimistische Ausblicksszenario bereits eingepreist. Allerdings befindet sich die Ausarbeitung der Einfuhrbeschränkungen noch in der Phase der Vorbereitung; einige Analysten sehen das eher als Verhandlungsmasse, die nicht zwingend umgesetzt wird. Wenn im zweiten Quartal die Versandmenge bei 800G, die Guidance fürs dritte Quartal, das Ausmaß der Verbesserung der Bruttomarge sowie die Äußerungen des Managements zu Handelsbeschränkungen zusammen mit Ergebnissen, die die Erwartungen übertreffen, bestätigt werden, besteht die Chance, dass aus der Erholungstendenz aufgrund von Stimmung eine grundlegende Neubewertung wird – andernfalls könnten spekulative Gelder aus der vorherigen Phase schnell wieder abziehen.
In 77 Tagen zwei Drittel gefallen, dann in wenigen Tagen um 85% erholt: Oberflächlich betrachtet ist das ein extremes Auf-und-Ab, in der Sache ist es jedoch die Entschuldung bzw. der Deleveraging-Prozess bei hochbewerteten KI-Hardware-Aktien, bei dem dann noch ein gebündelter Auslöser in Form von Politik und die konzentrierte Freisetzung von Erwartungen aus dem Quartalsbericht hinzukam. Von 76 US-Dollar zurück auf 233 US-Dollar geht nicht nur mit Stimmung – man muss mit den Geschäftsergebnissen beweisen, dass die wieder eingekauften Erwartungen tatsächlich realisiert werden.
{spot}(AAOIBUSDT)
Reuters berichtet, dass die Trump-Regierung derzeit Maßnahmen ausarbeitet, die die Einfuhr chinesischer Optikmodule möglicherweise unter dem Vorwand der nationalen Sicherheit einschränken könnten. AAOI ist ein US-Unternehmen mit werksseitigem Ausbau von 800G- und 1,6T-Kapazitäten in Texas und wurde damit in Sekundenschnelle zum größten Nutznießer des inländischen Ersatzes. Die Logik an der Börse besteht nicht darin, dass die Nachfrage plötzlich steigt, sondern dass die chinesischen Wettbewerber wie Jinjing Xu Chuang und Neways möglicherweise vor der Tür abgeblockt werden und die Bestellungen dann zu AAOI, Coherent und Lumentum umgeleitet werden. Kaum war die Nachricht da, schoss die gesamte US-Branche für optische Module gemeinsam in die Höhe – eine Neubewertung der Politik auf Branchenebene.
Wetten vor dem Quartalsbericht. Am 6. August, vor der Veröffentlichung der Finanzergebnisse: Die bisherige Umsatzprognose für das zweite Quartal lag bei 180 bis 198 Mio. US-Dollar, was einen deutlichen Anstieg gegenüber dem Vorquartal bedeutet; außerdem wurde bereits bestätigt, dass 800G in Serie geliefert wird und im zweiten Quartal die Menge anzieht. Politikvorteil plus Kapazitätserweiterung – der Markt kann sich dadurch leicht selbst verstärken: Wenn Lieferanten aus China eingeschränkt werden, wird die Kapazität von AAOI noch knapper. Und wenn der Quartalsbericht zugleich die Hochskalierung bei 800G bestätigt und damit die Wachstumsthese stützt, wird klar, warum der Kurs bereits vor dem Bericht übermäßig vorauseilte.
Ob das nachhaltig ist, hängt vor allem davon ab, ob der Quartalsbericht die zuvor angehobenen Erwartungen erfüllt. Bei einem Kurs von 140 US-Dollar ist der Politikvorteil und das optimistische Ausblicksszenario bereits eingepreist. Allerdings befindet sich die Ausarbeitung der Einfuhrbeschränkungen noch in der Phase der Vorbereitung; einige Analysten sehen das eher als Verhandlungsmasse, die nicht zwingend umgesetzt wird. Wenn im zweiten Quartal die Versandmenge bei 800G, die Guidance fürs dritte Quartal, das Ausmaß der Verbesserung der Bruttomarge sowie die Äußerungen des Managements zu Handelsbeschränkungen zusammen mit Ergebnissen, die die Erwartungen übertreffen, bestätigt werden, besteht die Chance, dass aus der Erholungstendenz aufgrund von Stimmung eine grundlegende Neubewertung wird – andernfalls könnten spekulative Gelder aus der vorherigen Phase schnell wieder abziehen.
In 77 Tagen zwei Drittel gefallen, dann in wenigen Tagen um 85% erholt: Oberflächlich betrachtet ist das ein extremes Auf-und-Ab, in der Sache ist es jedoch die Entschuldung bzw. der Deleveraging-Prozess bei hochbewerteten KI-Hardware-Aktien, bei dem dann noch ein gebündelter Auslöser in Form von Politik und die konzentrierte Freisetzung von Erwartungen aus dem Quartalsbericht hinzukam. Von 76 US-Dollar zurück auf 233 US-Dollar geht nicht nur mit Stimmung – man muss mit den Geschäftsergebnissen beweisen, dass die wieder eingekauften Erwartungen tatsächlich realisiert werden.
Wetten vor dem Quartalsbericht. Am 6. August, vor der Veröffentlichung der Finanzergebnisse: Die bisherige Umsatzprognose für das zweite Quartal lag bei 180 bis 198 Mio. US-Dollar, was einen deutlichen Anstieg gegenüber dem Vorquartal bedeutet; außerdem wurde bereits bestätigt, dass 800G in Serie geliefert wird und im zweiten Quartal die Menge anzieht. Politikvorteil plus Kapazitätserweiterung – der Markt kann sich dadurch leicht selbst verstärken: Wenn Lieferanten aus China eingeschränkt werden, wird die Kapazität von AAOI noch knapper. Und wenn der Quartalsbericht zugleich die Hochskalierung bei 800G bestätigt und damit die Wachstumsthese stützt, wird klar, warum der Kurs bereits vor dem Bericht übermäßig vorauseilte.
Ob das nachhaltig ist, hängt vor allem davon ab, ob der Quartalsbericht die zuvor angehobenen Erwartungen erfüllt. Bei einem Kurs von 140 US-Dollar ist der Politikvorteil und das optimistische Ausblicksszenario bereits eingepreist. Allerdings befindet sich die Ausarbeitung der Einfuhrbeschränkungen noch in der Phase der Vorbereitung; einige Analysten sehen das eher als Verhandlungsmasse, die nicht zwingend umgesetzt wird. Wenn im zweiten Quartal die Versandmenge bei 800G, die Guidance fürs dritte Quartal, das Ausmaß der Verbesserung der Bruttomarge sowie die Äußerungen des Managements zu Handelsbeschränkungen zusammen mit Ergebnissen, die die Erwartungen übertreffen, bestätigt werden, besteht die Chance, dass aus der Erholungstendenz aufgrund von Stimmung eine grundlegende Neubewertung wird – andernfalls könnten spekulative Gelder aus der vorherigen Phase schnell wieder abziehen.
In 77 Tagen zwei Drittel gefallen, dann in wenigen Tagen um 85% erholt: Oberflächlich betrachtet ist das ein extremes Auf-und-Ab, in der Sache ist es jedoch die Entschuldung bzw. der Deleveraging-Prozess bei hochbewerteten KI-Hardware-Aktien, bei dem dann noch ein gebündelter Auslöser in Form von Politik und die konzentrierte Freisetzung von Erwartungen aus dem Quartalsbericht hinzukam. Von 76 US-Dollar zurück auf 233 US-Dollar geht nicht nur mit Stimmung – man muss mit den Geschäftsergebnissen beweisen, dass die wieder eingekauften Erwartungen tatsächlich realisiert werden.
1
138
·
--

Artikel
SPCX-Quartalsbericht übertrifft die Erwartungen – warum fällt der Kurs trotzdem?Der erste Quartalsbericht nach dem Börsengang von SpaceX ist da. Betrachtet man nur die Zahlen, sieht dieser Bericht ziemlich gut aus: Der Umsatz ist fast doppelt so hoch, die Verluste sind deutlich kleiner geworden, der bereinigte Gewinn ist spürbar gestiegen, Starlink verdient weiterhin stabil Geld, und das KI-Geschäft zeigt mittlerweile auch Ansätze für eine Kommerzialisierung. Aber nachdem der Bericht veröffentlicht wurde, ist die SPCX-Aktie von 125,33 US-Dollar auf 115,98 US-Dollar im After-Hours gefallen – im After-Hours um mehr als 7 %. Dieser Rückgang hat diesmal nichts mit der Qualität der Ergebnisse zu tun; der Markt rechnet gerade neu.
Vor dem Bericht war die Aktie bereits vorher in einer ersten Runde gestiegen. Am Tag der Veröffentlichung legte SPCX im normalen Handel bereits um 9,43 % zu: von 114,53 US-Dollar am vorherigen Handelstag auf 125,33 US-Dollar, intraday kam sie fast an die 130-US-Dollar-Marke heran. Der Markt hatte die über den Erwartungen liegenden Ergebnisse offenbar bereits vorab eingepreist.
SPCX-Quartalsbericht übertrifft die Erwartungen – warum fällt der Kurs trotzdem?
Der erste Quartalsbericht nach dem Börsengang von SpaceX ist da. Betrachtet man nur die Zahlen, sieht dieser Bericht ziemlich gut aus: Der Umsatz ist fast doppelt so hoch, die Verluste sind deutlich kleiner geworden, der bereinigte Gewinn ist spürbar gestiegen, Starlink verdient weiterhin stabil Geld, und das KI-Geschäft zeigt mittlerweile auch Ansätze für eine Kommerzialisierung. Aber nachdem der Bericht veröffentlicht wurde, ist die SPCX-Aktie von 125,33 US-Dollar auf 115,98 US-Dollar im After-Hours gefallen – im After-Hours um mehr als 7 %. Dieser Rückgang hat diesmal nichts mit der Qualität der Ergebnisse zu tun; der Markt rechnet gerade neu.
Vor dem Bericht war die Aktie bereits vorher in einer ersten Runde gestiegen. Am Tag der Veröffentlichung legte SPCX im normalen Handel bereits um 9,43 % zu: von 114,53 US-Dollar am vorherigen Handelstag auf 125,33 US-Dollar, intraday kam sie fast an die 130-US-Dollar-Marke heran. Der Markt hatte die über den Erwartungen liegenden Ergebnisse offenbar bereits vorab eingepreist.
Vor dem Bericht war die Aktie bereits vorher in einer ersten Runde gestiegen. Am Tag der Veröffentlichung legte SPCX im normalen Handel bereits um 9,43 % zu: von 114,53 US-Dollar am vorherigen Handelstag auf 125,33 US-Dollar, intraday kam sie fast an die 130-US-Dollar-Marke heran. Der Markt hatte die über den Erwartungen liegenden Ergebnisse offenbar bereits vorab eingepreist.
1
142
·
--
Kurz vor der Veröffentlichung des Quartalsberichts plötzlich stark gestiegen – ziehen die Short-Seller sich zurück?
Noch am Handelstag vor dem ersten Berichtsausweis zeigte SPCX eine klar erkennbare V-förmige Umkehr.
Am 3. August eröffnete SPCX bei 106,42 US-Dollar. Am Vormittag rutschte die Aktie zeitweise bis auf 104,83 US-Dollar ab und setzte damit erneut ein neues Tief seit der Listung. Doch nachdem die Aktie die Marke von 105 US-Dollar unterschritten hatte, ging der Abverkauf nicht weiter. Stattdessen erholte sie sich schnell wieder und stieg intraday sogar bis zu einem Hoch von 116 US-Dollar. Schlussendlich schloss die Aktie bei 114,53 US-Dollar, ein Plus von 5,78% für den Tag.
Ausgehend vom Tiefpunkt beträgt der Intraday- Rebound bei SPCX mehr als 9%. Außerdem liegt der Schlusskurs nahe am Tageshoch. Das deutet darauf hin, dass im Bereich um 105 US-Dollar offenbar starkes Käuferinteresse vorhanden war.
FINRA-Daten zeigen: Gestern wurden rund 33,27 Millionen Aktien von SPCX über entsprechende außerbörsliche Kanäle gehandelt. Davon waren etwa 25,09 Millionen als Short-Sale-Transaktionen markiert – ein Anteil von über 75%. Das bedeutet nicht, dass die Short-Seller zusätzlich 25,09 Millionen Aktien an Short-Positionen aufgebaut haben, denn darin enthalten sind auch Absicherungen von Market Makern sowie kurzfristige Short-Strategien. Dennoch zeigt es zumindest, dass das Angebot der Verkäufer gestern nicht schwach war.
Trotz vieler Short-Sale-Transaktionen schloss die Aktie nahe am oberen Ende des Tages. Das bedeutet, dass ein Teil der Verkaufsorders von Bottom-Fishing-Käufern und dem Covering der Short-Seller aufgesogen wurde.
Allerdings lag das gesamte Handelsvolumen gestern bei etwa 70,25 Millionen Aktien – nur rund 60% des durchschnittlichen Volumens der letzten Zeit. Das ist noch kein echter Volumen- und Trendumschwung. Der Anstieg wirkt eher wie ein Überverkauft-Rebound nach einer Serie fallender Kurse, Gewinnmitnahmen der Short-Seite vor dem Bericht und zusätzlich begünstigt durch einen breiteren Anstieg des Gesamtmarkts.
Damit ist der gestrige Push zwar ein positives Signal, aber noch kein Beweis dafür, dass der milliardenschwere Entlastungs-/Freigabedruck (Unsealing/Unlocking) bereits vom Markt vollständig verdaut wurde.
Der Quartalsbericht bestimmt kurzfristige Stimmung. Die tatsächliche Reduzierung der Bestände am 6. August entscheidet erst, wie weit sich der Rebound fortsetzen kann.
$SPCXB
Kurz vor der Veröffentlichung des Quartalsberichts plötzlich stark gestiegen – ziehen die Short-Seller sich zurück?
Noch am Handelstag vor dem ersten Berichtsausweis zeigte SPCX eine klar erkennbare V-förmige Umkehr.
Am 3. August eröffnete SPCX bei 106,42 US-Dollar. Am Vormittag rutschte die Aktie zeitweise bis auf 104,83 US-Dollar ab und setzte damit erneut ein neues Tief seit der Listung. Doch nachdem die Aktie die Marke von 105 US-Dollar unterschritten hatte, ging der Abverkauf nicht weiter. Stattdessen erholte sie sich schnell wieder und stieg intraday sogar bis zu einem Hoch von 116 US-Dollar. Schlussendlich schloss die Aktie bei 114,53 US-Dollar, ein Plus von 5,78% für den Tag.
Ausgehend vom Tiefpunkt beträgt der Intraday- Rebound bei SPCX mehr als 9%. Außerdem liegt der Schlusskurs nahe am Tageshoch. Das deutet darauf hin, dass im Bereich um 105 US-Dollar offenbar starkes Käuferinteresse vorhanden war.
FINRA-Daten zeigen: Gestern wurden rund 33,27 Millionen Aktien von SPCX über entsprechende außerbörsliche Kanäle gehandelt. Davon waren etwa 25,09 Millionen als Short-Sale-Transaktionen markiert – ein Anteil von über 75%. Das bedeutet nicht, dass die Short-Seller zusätzlich 25,09 Millionen Aktien an Short-Positionen aufgebaut haben, denn darin enthalten sind auch Absicherungen von Market Makern sowie kurzfristige Short-Strategien. Dennoch zeigt es zumindest, dass das Angebot der Verkäufer gestern nicht schwach war.
Trotz vieler Short-Sale-Transaktionen schloss die Aktie nahe am oberen Ende des Tages. Das bedeutet, dass ein Teil der Verkaufsorders von Bottom-Fishing-Käufern und dem Covering der Short-Seller aufgesogen wurde.
Allerdings lag das gesamte Handelsvolumen gestern bei etwa 70,25 Millionen Aktien – nur rund 60% des durchschnittlichen Volumens der letzten Zeit. Das ist noch kein echter Volumen- und Trendumschwung. Der Anstieg wirkt eher wie ein Überverkauft-Rebound nach einer Serie fallender Kurse, Gewinnmitnahmen der Short-Seite vor dem Bericht und zusätzlich begünstigt durch einen breiteren Anstieg des Gesamtmarkts.
Damit ist der gestrige Push zwar ein positives Signal, aber noch kein Beweis dafür, dass der milliardenschwere Entlastungs-/Freigabedruck (Unsealing/Unlocking) bereits vom Markt vollständig verdaut wurde.
Der Quartalsbericht bestimmt kurzfristige Stimmung. Die tatsächliche Reduzierung der Bestände am 6. August entscheidet erst, wie weit sich der Rebound fortsetzen kann.
$SPCXB
Noch am Handelstag vor dem ersten Berichtsausweis zeigte SPCX eine klar erkennbare V-förmige Umkehr.
Am 3. August eröffnete SPCX bei 106,42 US-Dollar. Am Vormittag rutschte die Aktie zeitweise bis auf 104,83 US-Dollar ab und setzte damit erneut ein neues Tief seit der Listung. Doch nachdem die Aktie die Marke von 105 US-Dollar unterschritten hatte, ging der Abverkauf nicht weiter. Stattdessen erholte sie sich schnell wieder und stieg intraday sogar bis zu einem Hoch von 116 US-Dollar. Schlussendlich schloss die Aktie bei 114,53 US-Dollar, ein Plus von 5,78% für den Tag.
Ausgehend vom Tiefpunkt beträgt der Intraday- Rebound bei SPCX mehr als 9%. Außerdem liegt der Schlusskurs nahe am Tageshoch. Das deutet darauf hin, dass im Bereich um 105 US-Dollar offenbar starkes Käuferinteresse vorhanden war.
FINRA-Daten zeigen: Gestern wurden rund 33,27 Millionen Aktien von SPCX über entsprechende außerbörsliche Kanäle gehandelt. Davon waren etwa 25,09 Millionen als Short-Sale-Transaktionen markiert – ein Anteil von über 75%. Das bedeutet nicht, dass die Short-Seller zusätzlich 25,09 Millionen Aktien an Short-Positionen aufgebaut haben, denn darin enthalten sind auch Absicherungen von Market Makern sowie kurzfristige Short-Strategien. Dennoch zeigt es zumindest, dass das Angebot der Verkäufer gestern nicht schwach war.
Trotz vieler Short-Sale-Transaktionen schloss die Aktie nahe am oberen Ende des Tages. Das bedeutet, dass ein Teil der Verkaufsorders von Bottom-Fishing-Käufern und dem Covering der Short-Seller aufgesogen wurde.
Allerdings lag das gesamte Handelsvolumen gestern bei etwa 70,25 Millionen Aktien – nur rund 60% des durchschnittlichen Volumens der letzten Zeit. Das ist noch kein echter Volumen- und Trendumschwung. Der Anstieg wirkt eher wie ein Überverkauft-Rebound nach einer Serie fallender Kurse, Gewinnmitnahmen der Short-Seite vor dem Bericht und zusätzlich begünstigt durch einen breiteren Anstieg des Gesamtmarkts.
Damit ist der gestrige Push zwar ein positives Signal, aber noch kein Beweis dafür, dass der milliardenschwere Entlastungs-/Freigabedruck (Unsealing/Unlocking) bereits vom Markt vollständig verdaut wurde.
Der Quartalsbericht bestimmt kurzfristige Stimmung. Die tatsächliche Reduzierung der Bestände am 6. August entscheidet erst, wie weit sich der Rebound fortsetzen kann.
$SPCXB
1
1.8k
·
--
Die Quartalszahlen zünden nur an – die Freigabe von einer Billion US-Dollar ist der echte Prüfstein für SPCX
Am 4. August nach Börsenschluss lieferte SPCX seine erste Quartalsberichterstattung seit dem Börsengang ab. Bei diesem ersten Zeugnis schauen Analysten normalerweise auf drei Kennzahlen: Umsatz, Gewinn/Verlust und die Guidance für das nächste Quartal. Doch bei SPCX ist es diesmal anders. Am zweiten Handelstag nach Veröffentlichung, dem 6. August, werden bis zu 911.5 Millionen Inhaberaktien gesperrt für den Handel freigegeben. Rechnet man mit dem Schlusskurs vom 31. Juli von 108,37 US-Dollar, entspricht das nahezu einer Billion US-Dollar.
Worauf wartet der Markt?
Laut FactSet liegt die Erwartung für den Umsatz im zweiten Quartal bei rund 6,88 Milliarden US-Dollar, bei einem Verlust von 0,23 US-Dollar je Aktie. Im Vergleich zu 4,69 Milliarden im ersten Quartal erwartet der Markt eine deutliche Sprungsteigerung im Quartalsvergleich – der Hauptgrund ist die Wette, dass Starlink weiter schnell expandiert. Ob der Umsatz die Erwartungen übertrifft, ist jedoch nur die Oberfläche. Entscheidend ist, ob das Management im Conference Call ein paar zentrale Fragen beantworten kann: Können Nutzerzahlen und Einnahmen von Starlink weiterhin im hohen Tempo wachsen? Reicht das Geld, das Starlink verdient, aus, um die Löcher bei Starship, xAI und den Datenzentren zu stopfen? Umsatz im ersten Quartal: 4,69 Milliarden; Nettoverlust: 4,28 Milliarden – praktisch alles wurde wieder aufgezehrt. In welche Richtung entwickelt sich der Free Cashflow? Kurz gesagt: Niemand rechnet damit, dass SPCX jetzt schon Gewinne schreibt – man schaut darauf, ob sich die Geschwindigkeit des „Geldverbrennens“ verlangsamt.
Börsenbild: Nicht das Abverkaufen – es kommt einfach keiner zum Zug
In den letzten 10 Handelstagen stieg SPCX nur an 3 Tagen, an 7 Tagen fiel die Aktie. An den Abwärtstagen betrug das gesamte Handelsvolumen etwa 440 Millionen Aktien, an den Aufwärtstagen rund 237 Millionen. Das Volumen an den Abwärtstagen lag damit bei 1,86‑mal dem der Aufwärtstage. Gleichzeitig fiel der Kurs von 123,99 US-Dollar auf 108,37 US-Dollar, das sind -12,6%. Am 31. Juli betrug der Rückgang 3,41%, gehandelt wurden 58,83 Millionen Aktien; nachbörslich rutschte die Aktie weiter auf 107,77 US-Dollar. Doch die 58,83 Millionen liegen deutlich unter dem 65‑Tage-Durchschnittsvolumen von 115,3 Millionen Aktien.
Das ist kein „Volumen-basiertes“ massives Crash‑Abverkaufen. Ein starkes Volumenplus bei fallenden Kursen würde bedeuten, dass Panikverkäufe auftreten – oft ist der kurzfristige Boden dann nicht mehr weit. SPCX läuft aber eher mit schwindendem Volumen seitwärts nach unten: Der Verkäufer stellt nicht konzentriert große Pakete ab, der Käufer zieht sich kontinuierlich zurück. Tag für Tag sinkt der Kurs ein bisschen und das Volumen schrumpft, ohne ein klares Signal für einen Boden zu finden.
Die Bären setzen auf hohe Einsätze
Zum 15. Juli hielten die Leerverkäufer 165 Millionen Aktien. Das ist gegenüber dem Vormonat ein explosionsartiger Anstieg um 48% und entspricht 25,55% des frei handelbaren Volumens. Reuters unter Berufung auf Daten von Ortex: Rund 360 Millionen Aktien befinden sich im geliehenen Status, das entspricht 56% des frei handelbaren Volumens. Die Leerverkäufer haben bereits einen bilanziellen Gewinn von etwa 15,5 Milliarden US-Dollar. Nachdem der Kurs von 225 US-Dollar auf rund 110 halbiert wurde, sind die Bären nicht ausgestiegen – sie stocken sogar. Das zeigt, dass sie nicht auf eine Bewertungs-Korrektur setzen, sondern auf die zweite Abwärtswelle nach dem Restriktions-/Freigabe-Effekt. $SPCXB
#SPCX
Die Quartalszahlen zünden nur an – die Freigabe von einer Billion US-Dollar ist der echte Prüfstein für SPCX
Am 4. August nach Börsenschluss lieferte SPCX seine erste Quartalsberichterstattung seit dem Börsengang ab. Bei diesem ersten Zeugnis schauen Analysten normalerweise auf drei Kennzahlen: Umsatz, Gewinn/Verlust und die Guidance für das nächste Quartal. Doch bei SPCX ist es diesmal anders. Am zweiten Handelstag nach Veröffentlichung, dem 6. August, werden bis zu 911.5 Millionen Inhaberaktien gesperrt für den Handel freigegeben. Rechnet man mit dem Schlusskurs vom 31. Juli von 108,37 US-Dollar, entspricht das nahezu einer Billion US-Dollar.
Worauf wartet der Markt?
Laut FactSet liegt die Erwartung für den Umsatz im zweiten Quartal bei rund 6,88 Milliarden US-Dollar, bei einem Verlust von 0,23 US-Dollar je Aktie. Im Vergleich zu 4,69 Milliarden im ersten Quartal erwartet der Markt eine deutliche Sprungsteigerung im Quartalsvergleich – der Hauptgrund ist die Wette, dass Starlink weiter schnell expandiert. Ob der Umsatz die Erwartungen übertrifft, ist jedoch nur die Oberfläche. Entscheidend ist, ob das Management im Conference Call ein paar zentrale Fragen beantworten kann: Können Nutzerzahlen und Einnahmen von Starlink weiterhin im hohen Tempo wachsen? Reicht das Geld, das Starlink verdient, aus, um die Löcher bei Starship, xAI und den Datenzentren zu stopfen? Umsatz im ersten Quartal: 4,69 Milliarden; Nettoverlust: 4,28 Milliarden – praktisch alles wurde wieder aufgezehrt. In welche Richtung entwickelt sich der Free Cashflow? Kurz gesagt: Niemand rechnet damit, dass SPCX jetzt schon Gewinne schreibt – man schaut darauf, ob sich die Geschwindigkeit des „Geldverbrennens“ verlangsamt.
Börsenbild: Nicht das Abverkaufen – es kommt einfach keiner zum Zug
In den letzten 10 Handelstagen stieg SPCX nur an 3 Tagen, an 7 Tagen fiel die Aktie. An den Abwärtstagen betrug das gesamte Handelsvolumen etwa 440 Millionen Aktien, an den Aufwärtstagen rund 237 Millionen. Das Volumen an den Abwärtstagen lag damit bei 1,86‑mal dem der Aufwärtstage. Gleichzeitig fiel der Kurs von 123,99 US-Dollar auf 108,37 US-Dollar, das sind -12,6%. Am 31. Juli betrug der Rückgang 3,41%, gehandelt wurden 58,83 Millionen Aktien; nachbörslich rutschte die Aktie weiter auf 107,77 US-Dollar. Doch die 58,83 Millionen liegen deutlich unter dem 65‑Tage-Durchschnittsvolumen von 115,3 Millionen Aktien.
Das ist kein „Volumen-basiertes“ massives Crash‑Abverkaufen. Ein starkes Volumenplus bei fallenden Kursen würde bedeuten, dass Panikverkäufe auftreten – oft ist der kurzfristige Boden dann nicht mehr weit. SPCX läuft aber eher mit schwindendem Volumen seitwärts nach unten: Der Verkäufer stellt nicht konzentriert große Pakete ab, der Käufer zieht sich kontinuierlich zurück. Tag für Tag sinkt der Kurs ein bisschen und das Volumen schrumpft, ohne ein klares Signal für einen Boden zu finden.
Die Bären setzen auf hohe Einsätze
Zum 15. Juli hielten die Leerverkäufer 165 Millionen Aktien. Das ist gegenüber dem Vormonat ein explosionsartiger Anstieg um 48% und entspricht 25,55% des frei handelbaren Volumens. Reuters unter Berufung auf Daten von Ortex: Rund 360 Millionen Aktien befinden sich im geliehenen Status, das entspricht 56% des frei handelbaren Volumens. Die Leerverkäufer haben bereits einen bilanziellen Gewinn von etwa 15,5 Milliarden US-Dollar. Nachdem der Kurs von 225 US-Dollar auf rund 110 halbiert wurde, sind die Bären nicht ausgestiegen – sie stocken sogar. Das zeigt, dass sie nicht auf eine Bewertungs-Korrektur setzen, sondern auf die zweite Abwärtswelle nach dem Restriktions-/Freigabe-Effekt. $SPCXB
#SPCX
Am 4. August nach Börsenschluss lieferte SPCX seine erste Quartalsberichterstattung seit dem Börsengang ab. Bei diesem ersten Zeugnis schauen Analysten normalerweise auf drei Kennzahlen: Umsatz, Gewinn/Verlust und die Guidance für das nächste Quartal. Doch bei SPCX ist es diesmal anders. Am zweiten Handelstag nach Veröffentlichung, dem 6. August, werden bis zu 911.5 Millionen Inhaberaktien gesperrt für den Handel freigegeben. Rechnet man mit dem Schlusskurs vom 31. Juli von 108,37 US-Dollar, entspricht das nahezu einer Billion US-Dollar.
Worauf wartet der Markt?
Laut FactSet liegt die Erwartung für den Umsatz im zweiten Quartal bei rund 6,88 Milliarden US-Dollar, bei einem Verlust von 0,23 US-Dollar je Aktie. Im Vergleich zu 4,69 Milliarden im ersten Quartal erwartet der Markt eine deutliche Sprungsteigerung im Quartalsvergleich – der Hauptgrund ist die Wette, dass Starlink weiter schnell expandiert. Ob der Umsatz die Erwartungen übertrifft, ist jedoch nur die Oberfläche. Entscheidend ist, ob das Management im Conference Call ein paar zentrale Fragen beantworten kann: Können Nutzerzahlen und Einnahmen von Starlink weiterhin im hohen Tempo wachsen? Reicht das Geld, das Starlink verdient, aus, um die Löcher bei Starship, xAI und den Datenzentren zu stopfen? Umsatz im ersten Quartal: 4,69 Milliarden; Nettoverlust: 4,28 Milliarden – praktisch alles wurde wieder aufgezehrt. In welche Richtung entwickelt sich der Free Cashflow? Kurz gesagt: Niemand rechnet damit, dass SPCX jetzt schon Gewinne schreibt – man schaut darauf, ob sich die Geschwindigkeit des „Geldverbrennens“ verlangsamt.
Börsenbild: Nicht das Abverkaufen – es kommt einfach keiner zum Zug
In den letzten 10 Handelstagen stieg SPCX nur an 3 Tagen, an 7 Tagen fiel die Aktie. An den Abwärtstagen betrug das gesamte Handelsvolumen etwa 440 Millionen Aktien, an den Aufwärtstagen rund 237 Millionen. Das Volumen an den Abwärtstagen lag damit bei 1,86‑mal dem der Aufwärtstage. Gleichzeitig fiel der Kurs von 123,99 US-Dollar auf 108,37 US-Dollar, das sind -12,6%. Am 31. Juli betrug der Rückgang 3,41%, gehandelt wurden 58,83 Millionen Aktien; nachbörslich rutschte die Aktie weiter auf 107,77 US-Dollar. Doch die 58,83 Millionen liegen deutlich unter dem 65‑Tage-Durchschnittsvolumen von 115,3 Millionen Aktien.
Das ist kein „Volumen-basiertes“ massives Crash‑Abverkaufen. Ein starkes Volumenplus bei fallenden Kursen würde bedeuten, dass Panikverkäufe auftreten – oft ist der kurzfristige Boden dann nicht mehr weit. SPCX läuft aber eher mit schwindendem Volumen seitwärts nach unten: Der Verkäufer stellt nicht konzentriert große Pakete ab, der Käufer zieht sich kontinuierlich zurück. Tag für Tag sinkt der Kurs ein bisschen und das Volumen schrumpft, ohne ein klares Signal für einen Boden zu finden.
Die Bären setzen auf hohe Einsätze
Zum 15. Juli hielten die Leerverkäufer 165 Millionen Aktien. Das ist gegenüber dem Vormonat ein explosionsartiger Anstieg um 48% und entspricht 25,55% des frei handelbaren Volumens. Reuters unter Berufung auf Daten von Ortex: Rund 360 Millionen Aktien befinden sich im geliehenen Status, das entspricht 56% des frei handelbaren Volumens. Die Leerverkäufer haben bereits einen bilanziellen Gewinn von etwa 15,5 Milliarden US-Dollar. Nachdem der Kurs von 225 US-Dollar auf rund 110 halbiert wurde, sind die Bären nicht ausgestiegen – sie stocken sogar. Das zeigt, dass sie nicht auf eine Bewertungs-Korrektur setzen, sondern auf die zweite Abwärtswelle nach dem Restriktions-/Freigabe-Effekt. $SPCXB
#SPCX
1
175
·
--
Bullisch
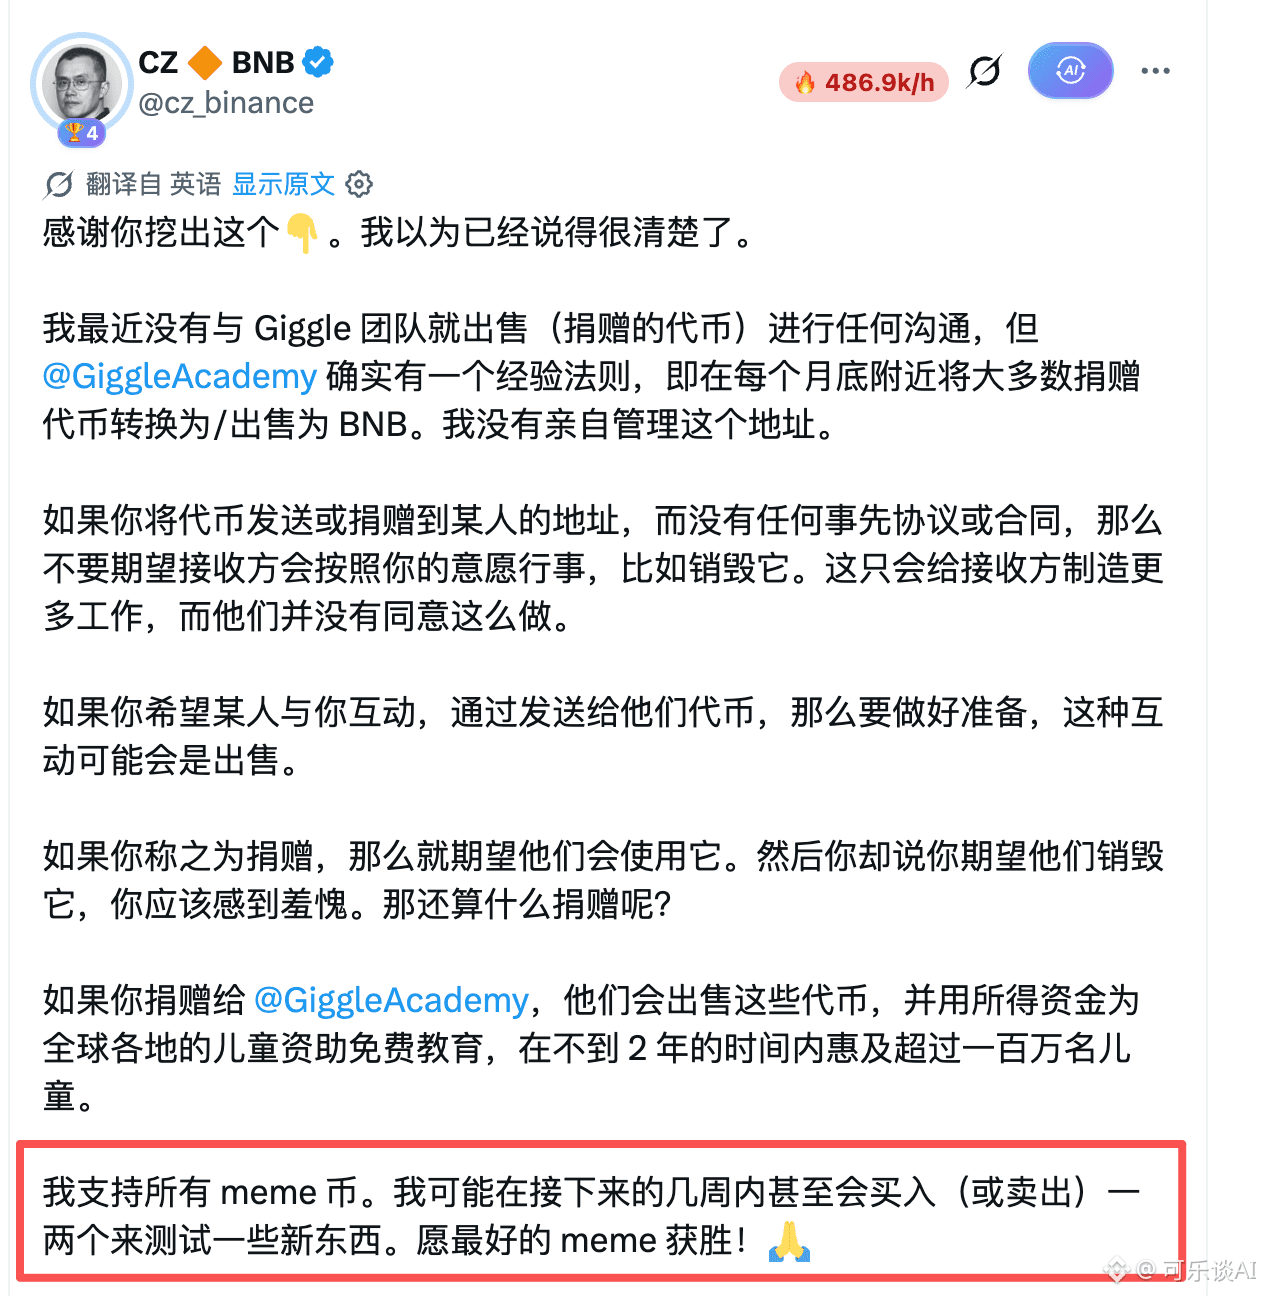
Die nächsten Monate sind deine einmalige Chance für dein ganzes Leben. Du musst alle Einladungen zu Essenstreffen ablehnen, allen Spaß aufgeben und dich in deinem Zimmer einsperren. Geh nicht aus, mach keine Urlaube—und konzentriere dich zu 100 % auf BSC. Nutze die seltene Gelegenheit, die dir für dein ganzes Leben nur einmal gegeben ist.
Brüder, zurück mit Tempo!
Die nächsten Monate sind deine einmalige Chance für dein ganzes Leben. Du musst alle Einladungen zu Essenstreffen ablehnen, allen Spaß aufgeben und dich in deinem Zimmer einsperren. Geh nicht aus, mach keine Urlaube—und konzentriere dich zu 100 % auf BSC. Nutze die seltene Gelegenheit, die dir für dein ganzes Leben nur einmal gegeben ist.
Brüder, zurück mit Tempo!
Brüder, zurück mit Tempo!
1
228
·
--
Microsoft: KI beginnt, sich auszuzahlen
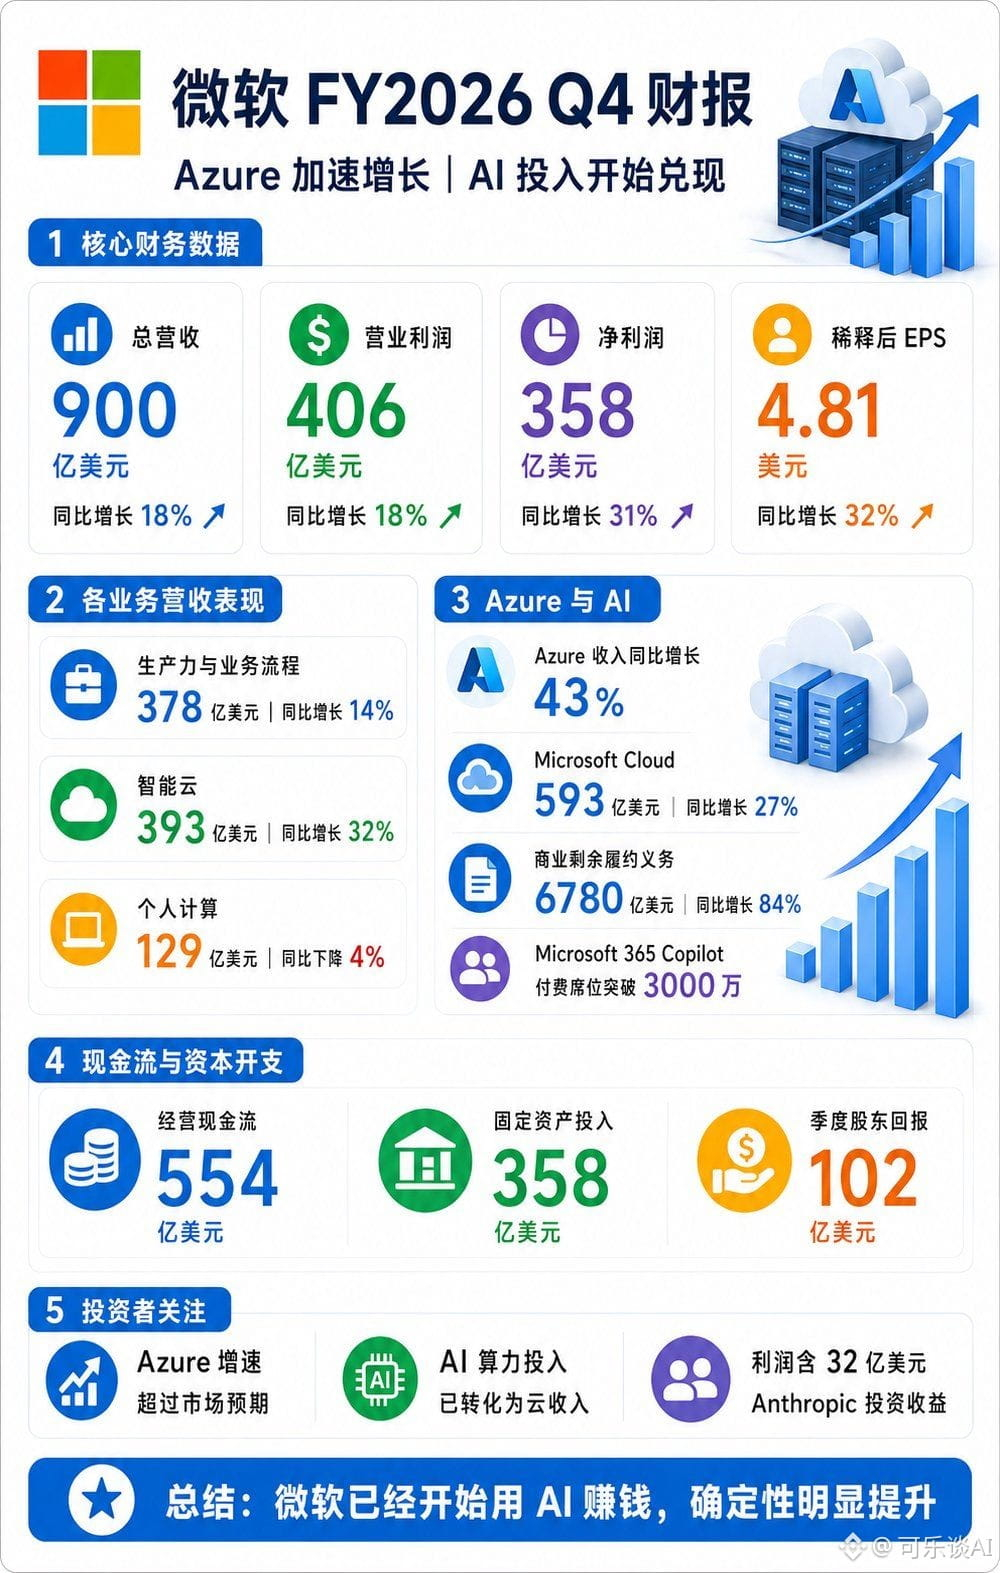
Microsofts Quartalsumsatz beträgt 90 Milliarden US-Dollar, ein Plus von 18 %; der Nettogewinn liegt bei 35,8 Milliarden US-Dollar, ein Plus von 31 %; der Azure-Umsatz wächst im Jahresvergleich um 43 % und liegt damit über den Markterwartungen. Nach der Veröffentlichung der Quartalszahlen stieg der Microsoft-Aktienkurs um 6,6 %.
Aus Investorensicht ist das größte Plus von Microsoft nicht das Gewinnwachstum, sondern dass Azure wieder an Tempo gewinnt. Obwohl das Unternehmen weiterhin kräftig in KI-Infrastruktur investiert, fangen Cloud-Services, Copilot und Unternehmenskundenaufträge bereits an, Einnahmen beizusteuern.
Ganz einfach: Das Geld, das Microsoft ausgibt, wird langsam zu Performance. Solange Azure ein starkes Wachstum beibehält, ist der Markt bereit, die hohen Investitionsausgaben weiter zu akzeptieren.
Meta: Wachstum stimmt, aber der Cashflow steht unter Druck
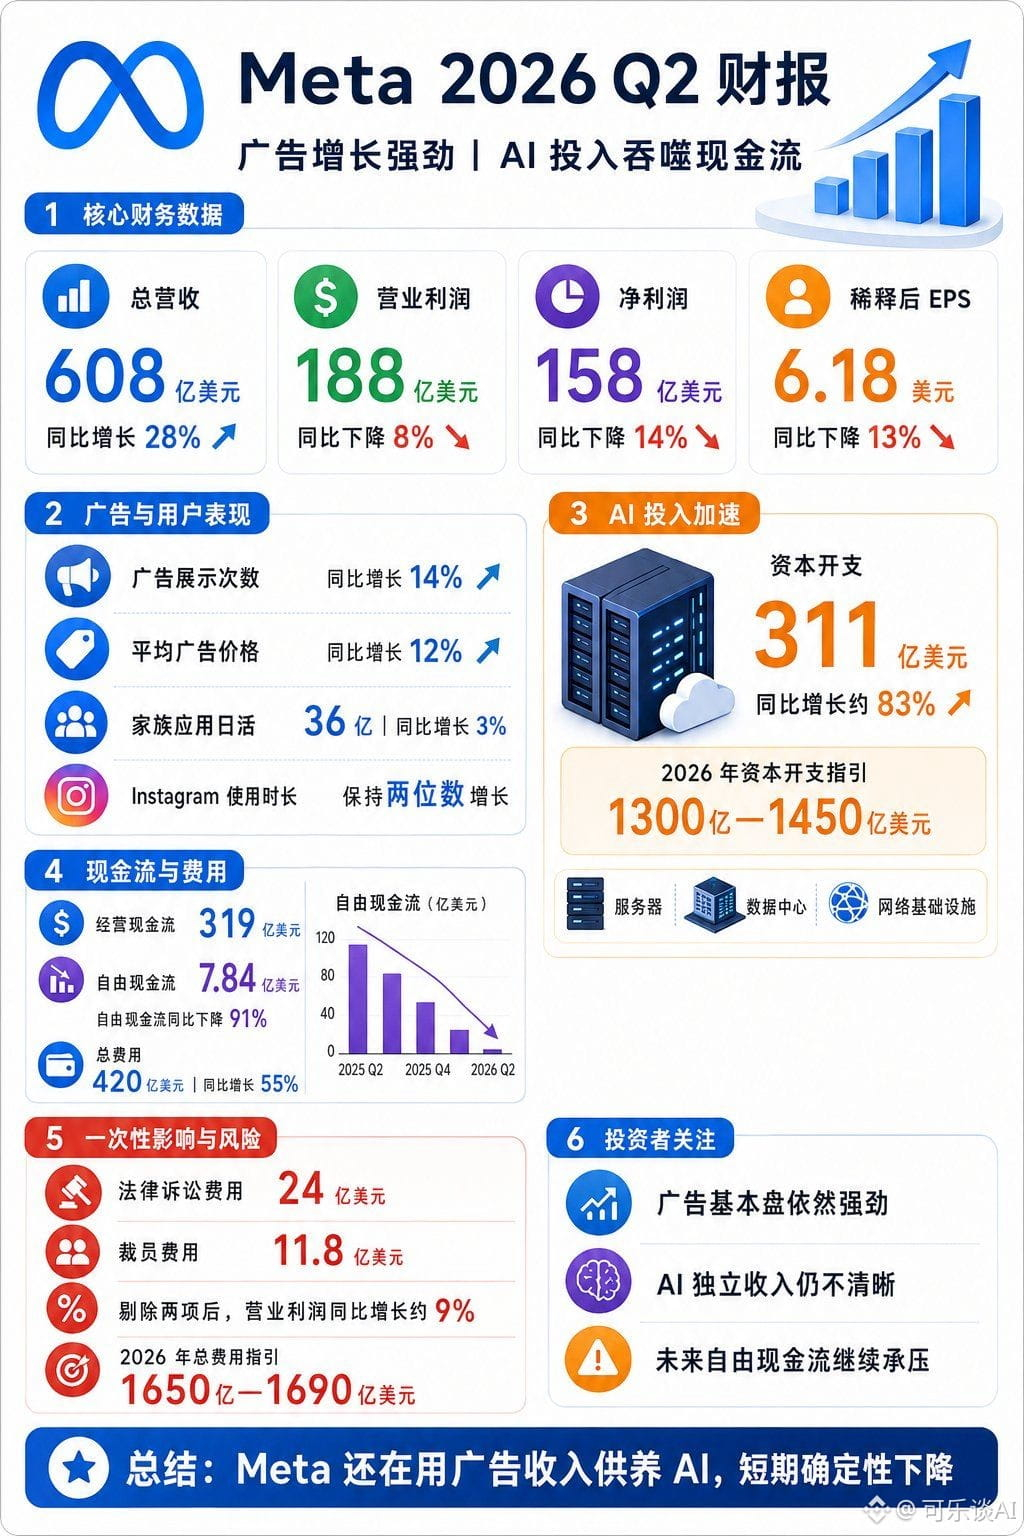
Metas Quartalsumsatz liegt bei 60,8 Milliarden US-Dollar, ein Plus von 28 %; der Nettogewinn beträgt 15,8 Milliarden US-Dollar, im Jahresvergleich jedoch ein Minus von 14 %; die Kapitalausgaben erreichen 31,1 Milliarden US-Dollar, der freie Cashflow bleibt nur noch bei 784 Millionen US-Dollar (minus 91 %). Nach der Veröffentlichung der Quartalszahlen fiel Metas Aktienkurs um 6,7 %.
Metas Werbegeschäft ist weiterhin stark; sowohl die Anzahl der Werbeeinblendungen als auch der durchschnittliche Preis bleiben im Wachstum. Das Problem ist jedoch: Die Investitionen in KI, Server und Rechenzentren wachsen schneller und haben fast den gesamten freien Cashflow dieses Quartals aufgezehrt.
Für Investoren ist Meta nicht einfach in die klassische Basis schwäche gegangen, sondern die KI-Investitionen sind derzeit noch nicht mit einem klaren, sichtbaren Return on Investment verbunden. Solange keine neuen Einnahmequellen auftauchen, werden die Kapitalausgaben und der Cashflow die Bewertung weiter belasten.
#微软 #meta
Microsoft: KI beginnt, sich auszuzahlen
Microsofts Quartalsumsatz beträgt 90 Milliarden US-Dollar, ein Plus von 18 %; der Nettogewinn liegt bei 35,8 Milliarden US-Dollar, ein Plus von 31 %; der Azure-Umsatz wächst im Jahresvergleich um 43 % und liegt damit über den Markterwartungen. Nach der Veröffentlichung der Quartalszahlen stieg der Microsoft-Aktienkurs um 6,6 %.
Aus Investorensicht ist das größte Plus von Microsoft nicht das Gewinnwachstum, sondern dass Azure wieder an Tempo gewinnt. Obwohl das Unternehmen weiterhin kräftig in KI-Infrastruktur investiert, fangen Cloud-Services, Copilot und Unternehmenskundenaufträge bereits an, Einnahmen beizusteuern.
Ganz einfach: Das Geld, das Microsoft ausgibt, wird langsam zu Performance. Solange Azure ein starkes Wachstum beibehält, ist der Markt bereit, die hohen Investitionsausgaben weiter zu akzeptieren.
Meta: Wachstum stimmt, aber der Cashflow steht unter Druck
Metas Quartalsumsatz liegt bei 60,8 Milliarden US-Dollar, ein Plus von 28 %; der Nettogewinn beträgt 15,8 Milliarden US-Dollar, im Jahresvergleich jedoch ein Minus von 14 %; die Kapitalausgaben erreichen 31,1 Milliarden US-Dollar, der freie Cashflow bleibt nur noch bei 784 Millionen US-Dollar (minus 91 %). Nach der Veröffentlichung der Quartalszahlen fiel Metas Aktienkurs um 6,7 %.
Metas Werbegeschäft ist weiterhin stark; sowohl die Anzahl der Werbeeinblendungen als auch der durchschnittliche Preis bleiben im Wachstum. Das Problem ist jedoch: Die Investitionen in KI, Server und Rechenzentren wachsen schneller und haben fast den gesamten freien Cashflow dieses Quartals aufgezehrt.
Für Investoren ist Meta nicht einfach in die klassische Basis schwäche gegangen, sondern die KI-Investitionen sind derzeit noch nicht mit einem klaren, sichtbaren Return on Investment verbunden. Solange keine neuen Einnahmequellen auftauchen, werden die Kapitalausgaben und der Cashflow die Bewertung weiter belasten.
#微软 #meta
Microsofts Quartalsumsatz beträgt 90 Milliarden US-Dollar, ein Plus von 18 %; der Nettogewinn liegt bei 35,8 Milliarden US-Dollar, ein Plus von 31 %; der Azure-Umsatz wächst im Jahresvergleich um 43 % und liegt damit über den Markterwartungen. Nach der Veröffentlichung der Quartalszahlen stieg der Microsoft-Aktienkurs um 6,6 %.
Aus Investorensicht ist das größte Plus von Microsoft nicht das Gewinnwachstum, sondern dass Azure wieder an Tempo gewinnt. Obwohl das Unternehmen weiterhin kräftig in KI-Infrastruktur investiert, fangen Cloud-Services, Copilot und Unternehmenskundenaufträge bereits an, Einnahmen beizusteuern.
Ganz einfach: Das Geld, das Microsoft ausgibt, wird langsam zu Performance. Solange Azure ein starkes Wachstum beibehält, ist der Markt bereit, die hohen Investitionsausgaben weiter zu akzeptieren.
Meta: Wachstum stimmt, aber der Cashflow steht unter Druck
Metas Quartalsumsatz liegt bei 60,8 Milliarden US-Dollar, ein Plus von 28 %; der Nettogewinn beträgt 15,8 Milliarden US-Dollar, im Jahresvergleich jedoch ein Minus von 14 %; die Kapitalausgaben erreichen 31,1 Milliarden US-Dollar, der freie Cashflow bleibt nur noch bei 784 Millionen US-Dollar (minus 91 %). Nach der Veröffentlichung der Quartalszahlen fiel Metas Aktienkurs um 6,7 %.
Metas Werbegeschäft ist weiterhin stark; sowohl die Anzahl der Werbeeinblendungen als auch der durchschnittliche Preis bleiben im Wachstum. Das Problem ist jedoch: Die Investitionen in KI, Server und Rechenzentren wachsen schneller und haben fast den gesamten freien Cashflow dieses Quartals aufgezehrt.
Für Investoren ist Meta nicht einfach in die klassische Basis schwäche gegangen, sondern die KI-Investitionen sind derzeit noch nicht mit einem klaren, sichtbaren Return on Investment verbunden. Solange keine neuen Einnahmequellen auftauchen, werden die Kapitalausgaben und der Cashflow die Bewertung weiter belasten.
#微软 #meta
377
·
--
学习美股的第 N 天,今天突然想到一个点。
每当一个新事物诞生,大多数人的第一反应都是去研究它、体验它、思考怎么参与其中。
但资本市场里的很多投资者,看的其实是另一件事——谁在为这场浪潮卖铲子。
AI 就是最典型的例子。
从 ChatGPT 横空出世,到 AI 真正进入全面爆发,中间经历了几年的产业建设。很多人都在讨论哪个模型最强、哪个应用最好用,而真正赚到第一波大钱的,不只是 AI 公司本身,还有整个产业链。
这里有一个很真实的案例。
2022 年底 ChatGPT 刚发布时,几乎所有人的注意力都放在 OpenAI 身上,讨论的是 AI 能写文章、画图、写代码。
但资本市场很快意识到,AI 每生成一次内容,背后都需要大量 GPU 算力支撑。
于是市场开始疯狂布局英伟达,而随着 GPU 需求爆发,又进一步带动了 HBM 高带宽存储、光模块、服务器、液冷散热、数据中心、电力等整个产业链。
最终的结果大家都知道了:
很多人并没有投资 OpenAI(当时普通投资者也投不了),却通过投资英伟达以及 AI 基础设施相关公司,吃到了这一轮 AI 牛市最大的红利之一。
这也是我最近最大的一个感悟。
投资和使用,其实是两种完全不同的思维。
普通人看到的是:“这个产品好不好用?”
投资者思考的是:“如果这个产品真的改变世界,谁会持续赚钱?谁是整个生态中不可替代的一环?”
所以,未来每当一个新的时代级机会出现,我可能不会第一时间去研究它怎么玩,而是先画出它背后的产业链。
很多时候,最大的机会并不在聚光灯下,而是在聚光灯照不到的供应链里。
这也是为什么有句话一直很经典:
淘金时代,最赚钱的未必是淘金者,而是卖铲子的人。
也许,这才是真正值得长期学习的投资思维。
学习美股的第 N 天,今天突然想到一个点。
每当一个新事物诞生,大多数人的第一反应都是去研究它、体验它、思考怎么参与其中。
但资本市场里的很多投资者,看的其实是另一件事——谁在为这场浪潮卖铲子。
AI 就是最典型的例子。
从 ChatGPT 横空出世,到 AI 真正进入全面爆发,中间经历了几年的产业建设。很多人都在讨论哪个模型最强、哪个应用最好用,而真正赚到第一波大钱的,不只是 AI 公司本身,还有整个产业链。
这里有一个很真实的案例。
2022 年底 ChatGPT 刚发布时,几乎所有人的注意力都放在 OpenAI 身上,讨论的是 AI 能写文章、画图、写代码。
但资本市场很快意识到,AI 每生成一次内容,背后都需要大量 GPU 算力支撑。
于是市场开始疯狂布局英伟达,而随着 GPU 需求爆发,又进一步带动了 HBM 高带宽存储、光模块、服务器、液冷散热、数据中心、电力等整个产业链。
最终的结果大家都知道了:
很多人并没有投资 OpenAI(当时普通投资者也投不了),却通过投资英伟达以及 AI 基础设施相关公司,吃到了这一轮 AI 牛市最大的红利之一。
这也是我最近最大的一个感悟。
投资和使用,其实是两种完全不同的思维。
普通人看到的是:“这个产品好不好用?”
投资者思考的是:“如果这个产品真的改变世界,谁会持续赚钱?谁是整个生态中不可替代的一环?”
所以,未来每当一个新的时代级机会出现,我可能不会第一时间去研究它怎么玩,而是先画出它背后的产业链。
很多时候,最大的机会并不在聚光灯下,而是在聚光灯照不到的供应链里。
这也是为什么有句话一直很经典:
淘金时代,最赚钱的未必是淘金者,而是卖铲子的人。
也许,这才是真正值得长期学习的投资思维。
每当一个新事物诞生,大多数人的第一反应都是去研究它、体验它、思考怎么参与其中。
但资本市场里的很多投资者,看的其实是另一件事——谁在为这场浪潮卖铲子。
AI 就是最典型的例子。
从 ChatGPT 横空出世,到 AI 真正进入全面爆发,中间经历了几年的产业建设。很多人都在讨论哪个模型最强、哪个应用最好用,而真正赚到第一波大钱的,不只是 AI 公司本身,还有整个产业链。
这里有一个很真实的案例。
2022 年底 ChatGPT 刚发布时,几乎所有人的注意力都放在 OpenAI 身上,讨论的是 AI 能写文章、画图、写代码。
但资本市场很快意识到,AI 每生成一次内容,背后都需要大量 GPU 算力支撑。
于是市场开始疯狂布局英伟达,而随着 GPU 需求爆发,又进一步带动了 HBM 高带宽存储、光模块、服务器、液冷散热、数据中心、电力等整个产业链。
最终的结果大家都知道了:
很多人并没有投资 OpenAI(当时普通投资者也投不了),却通过投资英伟达以及 AI 基础设施相关公司,吃到了这一轮 AI 牛市最大的红利之一。
这也是我最近最大的一个感悟。
投资和使用,其实是两种完全不同的思维。
普通人看到的是:“这个产品好不好用?”
投资者思考的是:“如果这个产品真的改变世界,谁会持续赚钱?谁是整个生态中不可替代的一环?”
所以,未来每当一个新的时代级机会出现,我可能不会第一时间去研究它怎么玩,而是先画出它背后的产业链。
很多时候,最大的机会并不在聚光灯下,而是在聚光灯照不到的供应链里。
这也是为什么有句话一直很经典:
淘金时代,最赚钱的未必是淘金者,而是卖铲子的人。
也许,这才是真正值得长期学习的投资思维。
1
1
177
·
--
$SCRT
Secret Network schlägt vor, etwa 1,448 Milliarden SCRT zusätzlich auszugeben, für Ökosystem-Anreize und Hacker-Entschädigungen
$SCRT
Secret Network schlägt vor, etwa 1,448 Milliarden SCRT zusätzlich auszugeben, für Ökosystem-Anreize und Hacker-Entschädigungen
Secret Network schlägt vor, etwa 1,448 Milliarden SCRT zusätzlich auszugeben, für Ökosystem-Anreize und Hacker-Entschädigungen

大吉大利!
Von 可乐谈AI
1
1
168
·
--
Bullisch
Ich habe kürzlich ein RWA-Projekt namens Re gesehen und fand das Ganze ein bisschen interessant.
Auf dem Markt machen von zehn RWA-Projekten acht Staatsanleihen, Kredite und Immobilien – ziemlich ausgelutscht. Re geht einen eher unüblichen Weg – Rückversicherung.
Rückversicherung ist im Grunde simpel. Versicherungen verkaufen Privatpersonen und Unternehmen Versicherungen, und Rückversicherer wiederum versichern Versicherungen. Beispiel: Eine Versicherung deckt viele Kfz-, Haus- und Unternehmenswerte ab. Wenn dann extreme Wetterlagen oder größere Unfälle passieren, kann sie kurzfristig mit einer riesigen Zahl an Schadenfällen konfrontiert sein. Wenn das nicht zu stemmen ist – nimmt man einfach einen Teil der Prämien und gibt das Risiko an den Rückversicherer weiter.
Re macht im Kern das Gleiche: On-Chain-Stablecoin-Gelder in diesen Markt bringen.
Wenn du Stablecoins einzahlst, fungiert das Geld als Underwriting-Kapital für die Rückversicherung. Die Versicherung zahlt Prämien, deckt nach Schadensfällen die Auszahlungen und Kosten ab – und der verbleibende Gewinn geht an die On-Chain-Nutzer zurück. Die Ertragsquelle ist also ziemlich direkt: reale Versicherungsprämien, nicht Token-Emissionen als Subventionen und nicht „DeFi mit Linkskick/ Rechtsschlag“.
Die offiziellen Angaben zum potenziellen Jahresrenditebereich liegen ungefähr bei 8% bis 16%. Je höher die Rendite, desto größer natürlich das Risiko, das du trägst.
Das Produkt hat aktuell zwei Teile. reUSD ist die vorrangige Schicht: Wenn es Verluste gibt, steht sie am Ende und trägt als Letzte – also niedrigeres Risiko, aber auch niedrigere Rendite. reUSDe ist eher wie eine Mezzanine-Schicht: Man verdient mehr, aber wenn etwas schiefgeht, wird zuerst sie „abgeschlachtet“. Diese Struktur ist im Kern dasselbe wie strukturierte Produkte im traditionellen Finanzwesen – nur dass der Einstieg in die Mittel und die Abwicklung auf die Blockchain verlegt wurden.
Offengelegte Daten von Re: Man hat bereits Geschäftsbeziehungen mit über 40 Versicherungspartnern aufgebaut, insgesamt Underwriting-Prämien von rund 500 Millionen US-Dollar abgeschlossen, und es werden mehr als 700.000 US-amerikanische Policeninhaber abgedeckt. Das TVL des Protokolls liegt auch fast bei 500 Millionen. $RE
Ich habe kürzlich ein RWA-Projekt namens Re gesehen und fand das Ganze ein bisschen interessant.
Auf dem Markt machen von zehn RWA-Projekten acht Staatsanleihen, Kredite und Immobilien – ziemlich ausgelutscht. Re geht einen eher unüblichen Weg – Rückversicherung.
Rückversicherung ist im Grunde simpel. Versicherungen verkaufen Privatpersonen und Unternehmen Versicherungen, und Rückversicherer wiederum versichern Versicherungen. Beispiel: Eine Versicherung deckt viele Kfz-, Haus- und Unternehmenswerte ab. Wenn dann extreme Wetterlagen oder größere Unfälle passieren, kann sie kurzfristig mit einer riesigen Zahl an Schadenfällen konfrontiert sein. Wenn das nicht zu stemmen ist – nimmt man einfach einen Teil der Prämien und gibt das Risiko an den Rückversicherer weiter.
Re macht im Kern das Gleiche: On-Chain-Stablecoin-Gelder in diesen Markt bringen.
Wenn du Stablecoins einzahlst, fungiert das Geld als Underwriting-Kapital für die Rückversicherung. Die Versicherung zahlt Prämien, deckt nach Schadensfällen die Auszahlungen und Kosten ab – und der verbleibende Gewinn geht an die On-Chain-Nutzer zurück. Die Ertragsquelle ist also ziemlich direkt: reale Versicherungsprämien, nicht Token-Emissionen als Subventionen und nicht „DeFi mit Linkskick/ Rechtsschlag“.
Die offiziellen Angaben zum potenziellen Jahresrenditebereich liegen ungefähr bei 8% bis 16%. Je höher die Rendite, desto größer natürlich das Risiko, das du trägst.
Das Produkt hat aktuell zwei Teile. reUSD ist die vorrangige Schicht: Wenn es Verluste gibt, steht sie am Ende und trägt als Letzte – also niedrigeres Risiko, aber auch niedrigere Rendite. reUSDe ist eher wie eine Mezzanine-Schicht: Man verdient mehr, aber wenn etwas schiefgeht, wird zuerst sie „abgeschlachtet“. Diese Struktur ist im Kern dasselbe wie strukturierte Produkte im traditionellen Finanzwesen – nur dass der Einstieg in die Mittel und die Abwicklung auf die Blockchain verlegt wurden.
Offengelegte Daten von Re: Man hat bereits Geschäftsbeziehungen mit über 40 Versicherungspartnern aufgebaut, insgesamt Underwriting-Prämien von rund 500 Millionen US-Dollar abgeschlossen, und es werden mehr als 700.000 US-amerikanische Policeninhaber abgedeckt. Das TVL des Protokolls liegt auch fast bei 500 Millionen. $RE
Auf dem Markt machen von zehn RWA-Projekten acht Staatsanleihen, Kredite und Immobilien – ziemlich ausgelutscht. Re geht einen eher unüblichen Weg – Rückversicherung.
Rückversicherung ist im Grunde simpel. Versicherungen verkaufen Privatpersonen und Unternehmen Versicherungen, und Rückversicherer wiederum versichern Versicherungen. Beispiel: Eine Versicherung deckt viele Kfz-, Haus- und Unternehmenswerte ab. Wenn dann extreme Wetterlagen oder größere Unfälle passieren, kann sie kurzfristig mit einer riesigen Zahl an Schadenfällen konfrontiert sein. Wenn das nicht zu stemmen ist – nimmt man einfach einen Teil der Prämien und gibt das Risiko an den Rückversicherer weiter.
Re macht im Kern das Gleiche: On-Chain-Stablecoin-Gelder in diesen Markt bringen.
Wenn du Stablecoins einzahlst, fungiert das Geld als Underwriting-Kapital für die Rückversicherung. Die Versicherung zahlt Prämien, deckt nach Schadensfällen die Auszahlungen und Kosten ab – und der verbleibende Gewinn geht an die On-Chain-Nutzer zurück. Die Ertragsquelle ist also ziemlich direkt: reale Versicherungsprämien, nicht Token-Emissionen als Subventionen und nicht „DeFi mit Linkskick/ Rechtsschlag“.
Die offiziellen Angaben zum potenziellen Jahresrenditebereich liegen ungefähr bei 8% bis 16%. Je höher die Rendite, desto größer natürlich das Risiko, das du trägst.
Das Produkt hat aktuell zwei Teile. reUSD ist die vorrangige Schicht: Wenn es Verluste gibt, steht sie am Ende und trägt als Letzte – also niedrigeres Risiko, aber auch niedrigere Rendite. reUSDe ist eher wie eine Mezzanine-Schicht: Man verdient mehr, aber wenn etwas schiefgeht, wird zuerst sie „abgeschlachtet“. Diese Struktur ist im Kern dasselbe wie strukturierte Produkte im traditionellen Finanzwesen – nur dass der Einstieg in die Mittel und die Abwicklung auf die Blockchain verlegt wurden.
Offengelegte Daten von Re: Man hat bereits Geschäftsbeziehungen mit über 40 Versicherungspartnern aufgebaut, insgesamt Underwriting-Prämien von rund 500 Millionen US-Dollar abgeschlossen, und es werden mehr als 700.000 US-amerikanische Policeninhaber abgedeckt. Das TVL des Protokolls liegt auch fast bei 500 Millionen. $RE
1
120
·
--
Bullisch
Verifiziert
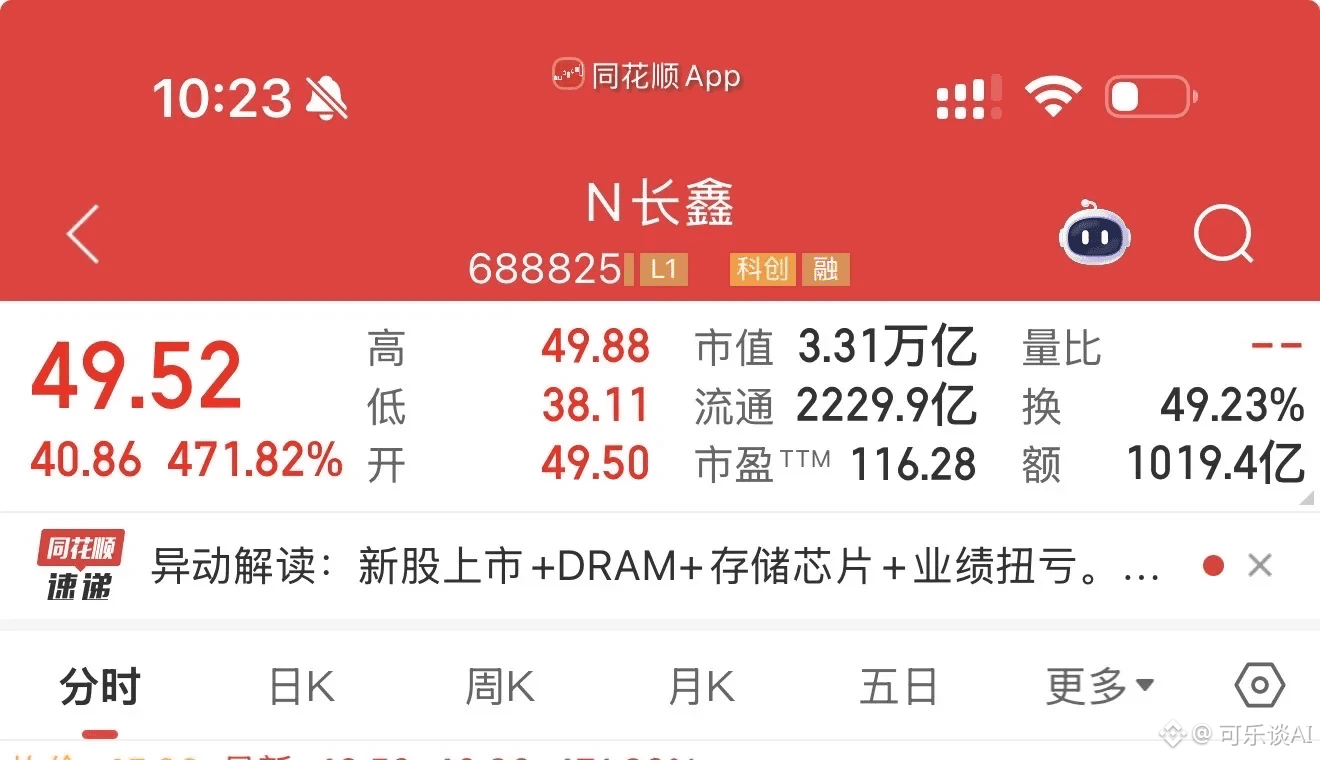
Das Handelsvolumen am ersten Tag überschreitet 100 Milliarden und setzt damit einen historischen Rekord in der Geschichte der A-Aktien
Changxin ist richtig stark
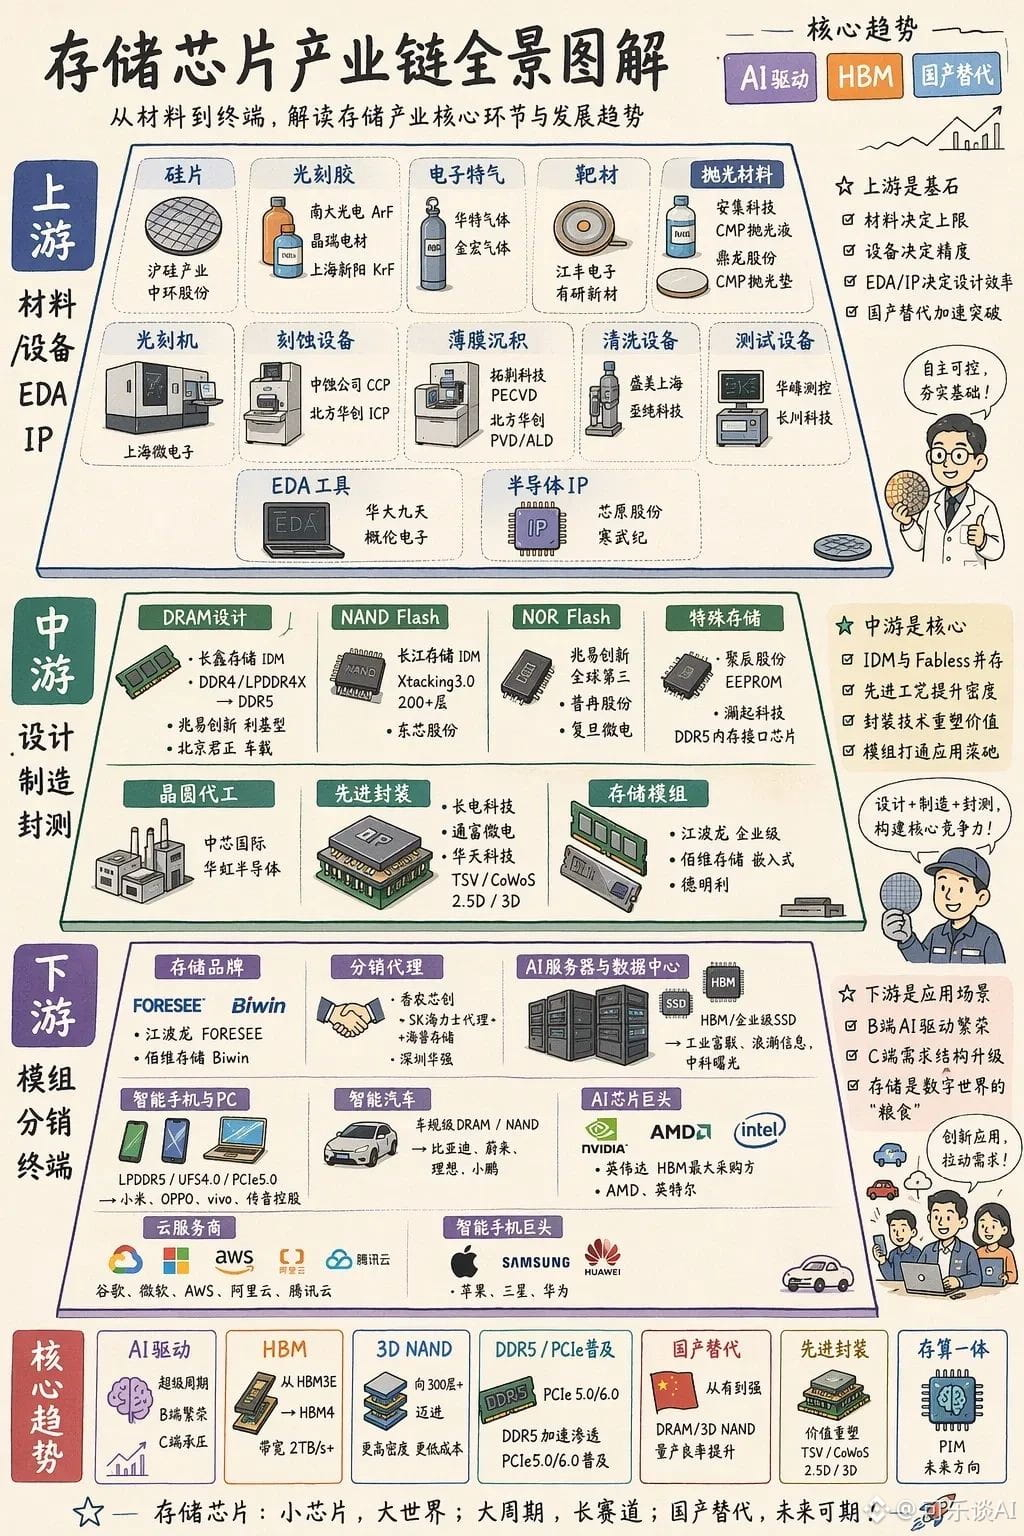
Das ist die Speicher-Industriekette; schaut euch auch die entsprechenden Zielwerte an
#长鑫存储科创板ipo募资579亿元
Das Handelsvolumen am ersten Tag überschreitet 100 Milliarden und setzt damit einen historischen Rekord in der Geschichte der A-Aktien
Changxin ist richtig stark
Das ist die Speicher-Industriekette; schaut euch auch die entsprechenden Zielwerte an
#长鑫存储科创板ipo募资579亿元
Changxin ist richtig stark
Das ist die Speicher-Industriekette; schaut euch auch die entsprechenden Zielwerte an
#长鑫存储科创板ipo募资579亿元
1
116
·
--
Ich bin wieder da, Brüder, der Markt ist in letzter Zeit immer schwerer zu verstehen, verschiedene Perspektiven fliegen wild umher, jeder CTO eines Fahrzeugs hat eine Münze, heute wurde wieder eine verkauft, ohne Bemühung. Zu Beginn dachte ich, das Konzept der Mühelosigkeit sei gut, es wurde auch ein Tweet eines großen V zitiert, als es fast zum Verdoppeln kam, wollte ich ursprünglich mein Geld wieder herausnehmen, aber ich dachte, da ich heute Abend bereits ein Gesichtsbuch verkauft habe, wollte ich es nicht länger halten, und es war auch noch zu dieser Zeit spät in der Nacht. Ich hätte nie gedacht, dass es fast dreißig Mal steigen würde. Unverständlich fliegend, verständlich in hohen Positionen festgehalten.
Ich bin wieder da, Brüder, der Markt ist in letzter Zeit immer schwerer zu verstehen, verschiedene Perspektiven fliegen wild umher, jeder CTO eines Fahrzeugs hat eine Münze, heute wurde wieder eine verkauft, ohne Bemühung. Zu Beginn dachte ich, das Konzept der Mühelosigkeit sei gut, es wurde auch ein Tweet eines großen V zitiert, als es fast zum Verdoppeln kam, wollte ich ursprünglich mein Geld wieder herausnehmen, aber ich dachte, da ich heute Abend bereits ein Gesichtsbuch verkauft habe, wollte ich es nicht länger halten, und es war auch noch zu dieser Zeit spät in der Nacht. Ich hätte nie gedacht, dass es fast dreißig Mal steigen würde. Unverständlich fliegend, verständlich in hohen Positionen festgehalten.

3
4
696
·
--
Anhand dieser Token, die heute Morgen gestartet wurden, lässt sich erkennen, dass die Krypto-Welt sich zu einer Erzählung entwickelt hat.
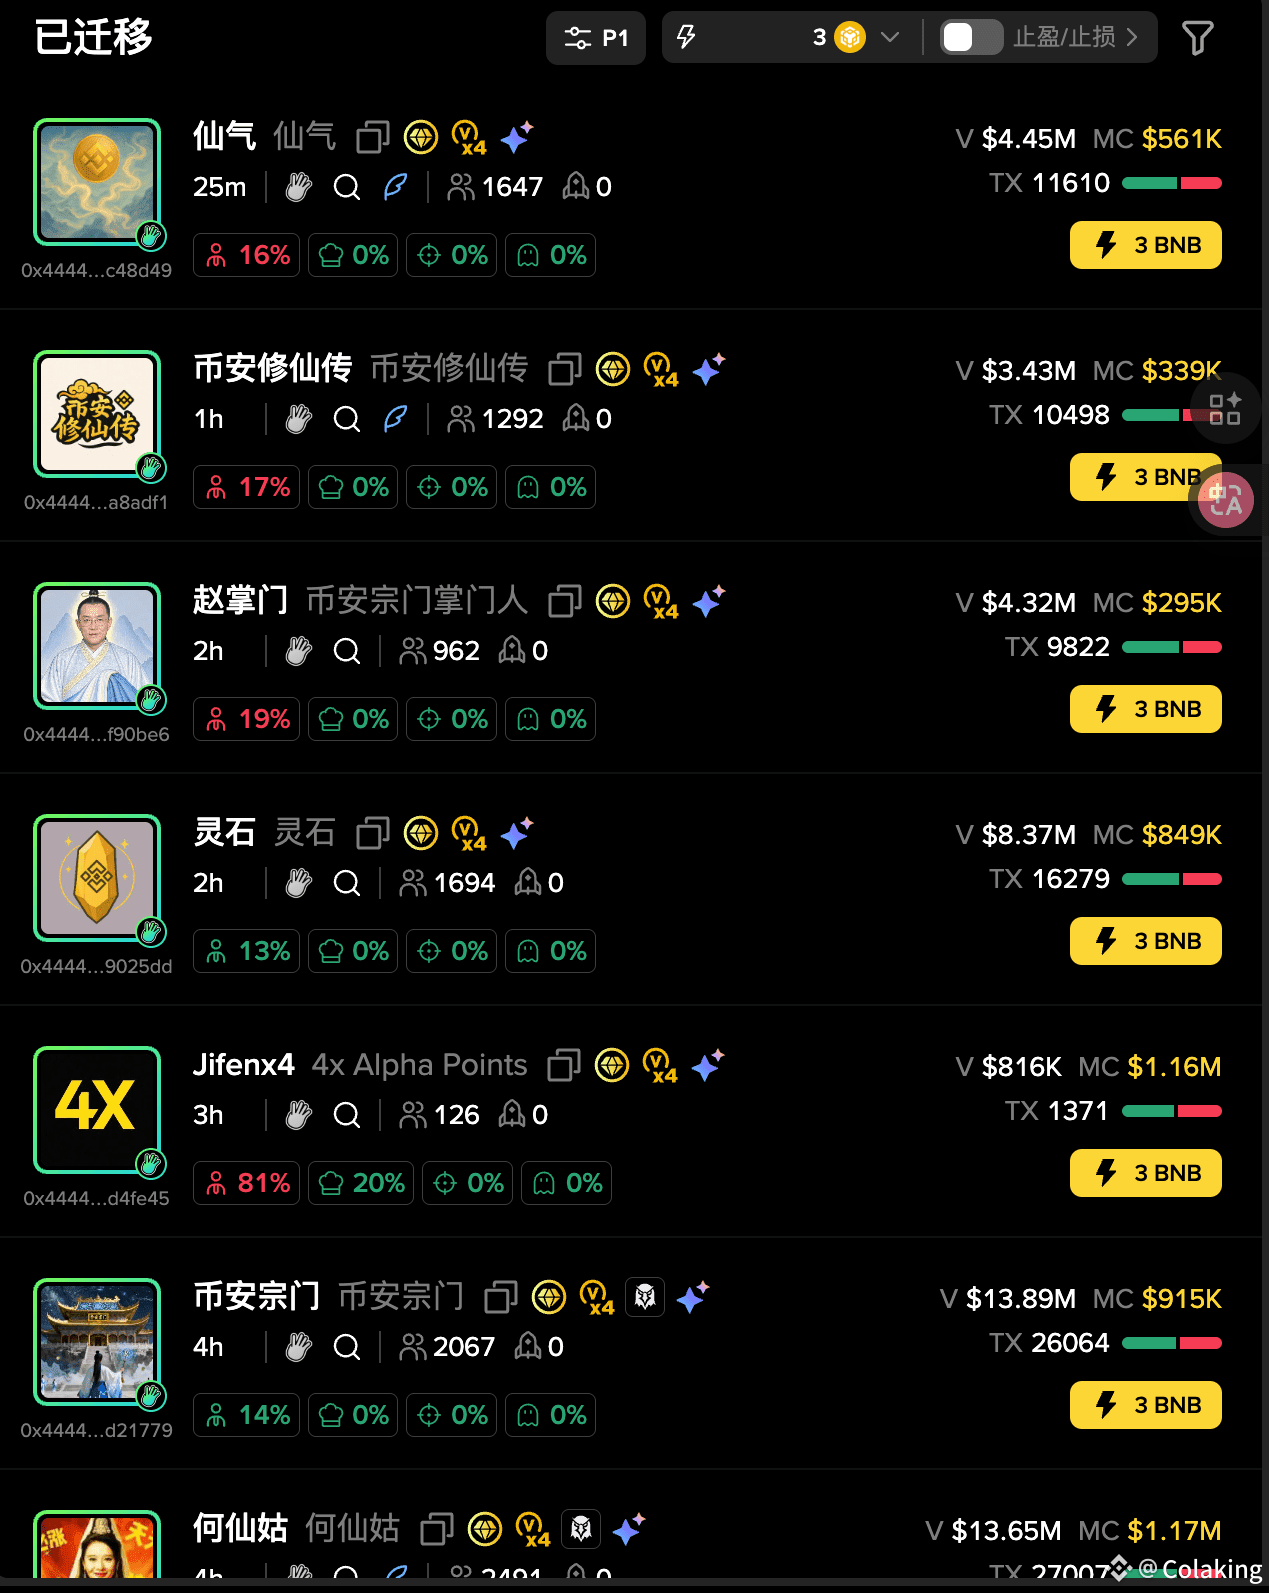
Mit dem Keyword "修仙" aus dem Artikel der Schwester und dazu passenden Grafiken, die eine perfekte Erzählung bilden, wurden Token wie "何仙姑" erfolgreich gestartet, und die Schwester erwähnte in ihrer Antwort auch das Thema der "宗门".
Die "币安宗门" wurde erfolgreich aktiviert, und jetzt kommen die Grundlagen, die wir oft in unseren Krypto-Romanen sehen. In der "宗门" gibt es den Meister, "币安宗门 - Zhao Meister", das Geld, das für das Trading benötigt wird - "灵石", und die Energie, die für das Trading benötigt wird, wurde ebenfalls gestartet.
Am Ende bleibt nur ein allgemeines Konzept, die "币安修仙传".
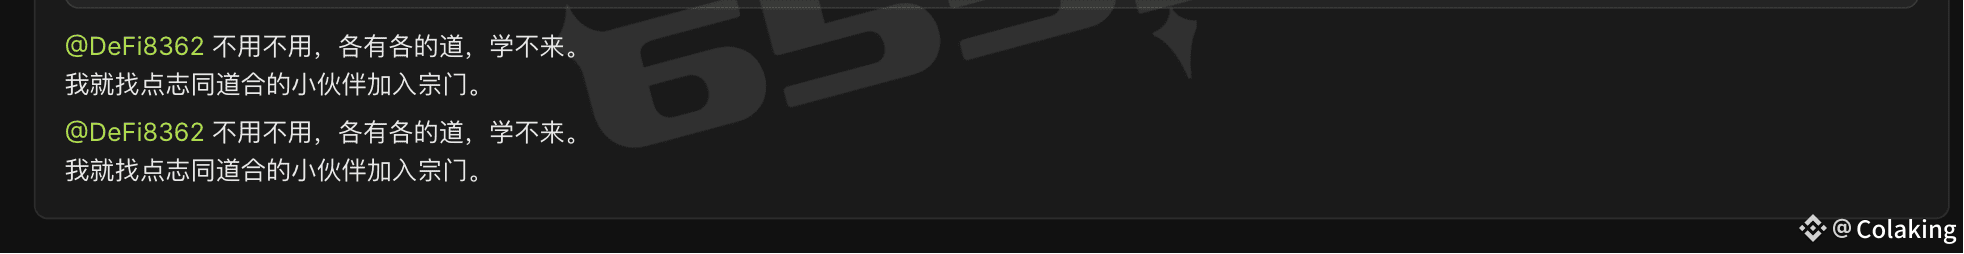
Ich denke, der nächste Schritt ist der "道友", da die Schwester in ihrer Antwort auch erwähnt hat, dass wir nach Gleichgesinnten suchen sollten. Allerdings, der Punkt, an dem ich diesen Artikel schreibe, ist bei 800k, und ich habe das Gefühl, dass da nicht viel Profit zu holen ist; ich warte auf die nächste Gelegenheit.
Anhand dieser Token, die heute Morgen gestartet wurden, lässt sich erkennen, dass die Krypto-Welt sich zu einer Erzählung entwickelt hat.
Mit dem Keyword "修仙" aus dem Artikel der Schwester und dazu passenden Grafiken, die eine perfekte Erzählung bilden, wurden Token wie "何仙姑" erfolgreich gestartet, und die Schwester erwähnte in ihrer Antwort auch das Thema der "宗门".
Die "币安宗门" wurde erfolgreich aktiviert, und jetzt kommen die Grundlagen, die wir oft in unseren Krypto-Romanen sehen. In der "宗门" gibt es den Meister, "币安宗门 - Zhao Meister", das Geld, das für das Trading benötigt wird - "灵石", und die Energie, die für das Trading benötigt wird, wurde ebenfalls gestartet.
Am Ende bleibt nur ein allgemeines Konzept, die "币安修仙传".
Ich denke, der nächste Schritt ist der "道友", da die Schwester in ihrer Antwort auch erwähnt hat, dass wir nach Gleichgesinnten suchen sollten. Allerdings, der Punkt, an dem ich diesen Artikel schreibe, ist bei 800k, und ich habe das Gefühl, dass da nicht viel Profit zu holen ist; ich warte auf die nächste Gelegenheit.
Mit dem Keyword "修仙" aus dem Artikel der Schwester und dazu passenden Grafiken, die eine perfekte Erzählung bilden, wurden Token wie "何仙姑" erfolgreich gestartet, und die Schwester erwähnte in ihrer Antwort auch das Thema der "宗门".
Die "币安宗门" wurde erfolgreich aktiviert, und jetzt kommen die Grundlagen, die wir oft in unseren Krypto-Romanen sehen. In der "宗门" gibt es den Meister, "币安宗门 - Zhao Meister", das Geld, das für das Trading benötigt wird - "灵石", und die Energie, die für das Trading benötigt wird, wurde ebenfalls gestartet.
Am Ende bleibt nur ein allgemeines Konzept, die "币安修仙传".
Ich denke, der nächste Schritt ist der "道友", da die Schwester in ihrer Antwort auch erwähnt hat, dass wir nach Gleichgesinnten suchen sollten. Allerdings, der Punkt, an dem ich diesen Artikel schreibe, ist bei 800k, und ich habe das Gefühl, dass da nicht viel Profit zu holen ist; ich warte auf die nächste Gelegenheit.
2
463
·
--
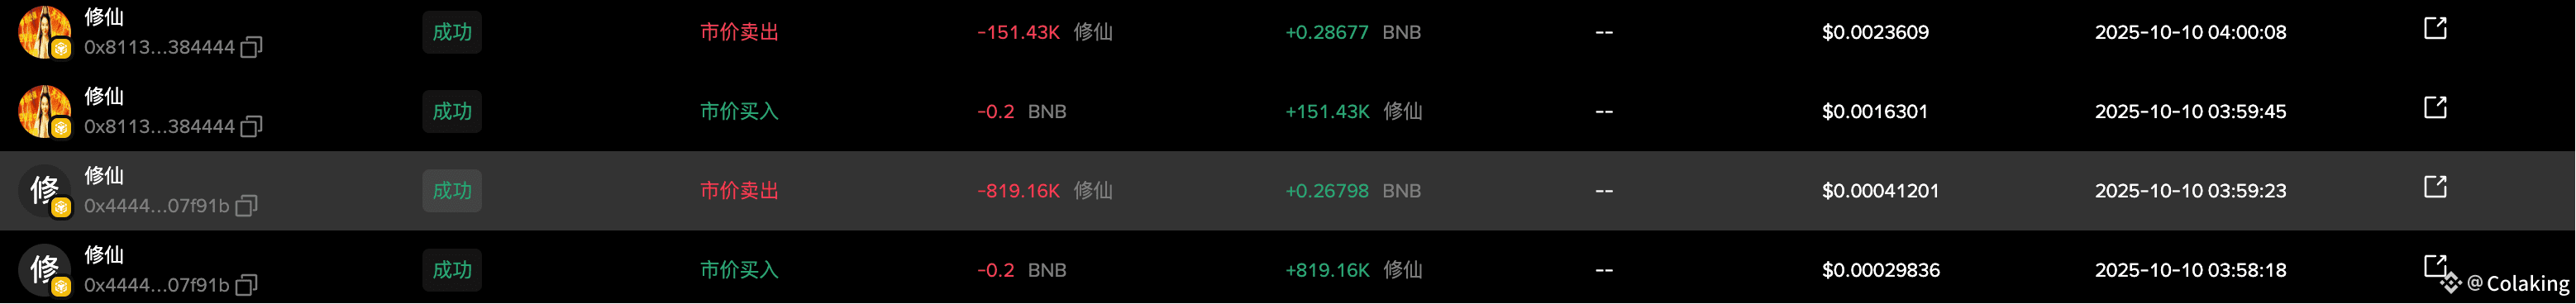
Meine verdammte Papiershand, als die große Schwester den Artikel veröffentlichte, sah ich es sofort und begann, nach relevanten Informationen zu suchen, da ich immer in der Binance-Exklusivgruppe nach Chains suche. Als ich sah, dass das Dao und die Bilder stimmten, kaufte ich sofort ein, dann zog eine Linie stark an und fiel dann stark. Ich wechselte zum Fourmeme-Startplatz, um einen Blick darauf zu werfen, und sah das gleiche 2m, hatte das Gefühl, dass die Binance-Exklusivgruppe keine Chance hatte, also verkaufte ich, genau als ich fast an meinem Kostenniveau war, kaufte ich Fourmeme und dann, dann kam die Exklusivgruppe.
Zusammenfassung: Alle Platten, Binance-Exklusivgruppe ist die wichtigste.
Obwohl ich eine Papiershand habe, ist das, was ich hier bekomme, sicher nicht wenig.
Meine verdammte Papiershand, als die große Schwester den Artikel veröffentlichte, sah ich es sofort und begann, nach relevanten Informationen zu suchen, da ich immer in der Binance-Exklusivgruppe nach Chains suche. Als ich sah, dass das Dao und die Bilder stimmten, kaufte ich sofort ein, dann zog eine Linie stark an und fiel dann stark. Ich wechselte zum Fourmeme-Startplatz, um einen Blick darauf zu werfen, und sah das gleiche 2m, hatte das Gefühl, dass die Binance-Exklusivgruppe keine Chance hatte, also verkaufte ich, genau als ich fast an meinem Kostenniveau war, kaufte ich Fourmeme und dann, dann kam die Exklusivgruppe.
Zusammenfassung: Alle Platten, Binance-Exklusivgruppe ist die wichtigste.
Obwohl ich eine Papiershand habe, ist das, was ich hier bekomme, sicher nicht wenig.
Zusammenfassung: Alle Platten, Binance-Exklusivgruppe ist die wichtigste.
Obwohl ich eine Papiershand habe, ist das, was ich hier bekomme, sicher nicht wenig.
18
5
31
22.4k
·
--
Die Worte von Sun Ge sollten umgekehrt werden, die von Sun Ge gekauften Münzen sollten direkt verkauft werden
Die Worte von Sun Ge sollten umgekehrt werden, die von Sun Ge gekauften Münzen sollten direkt verkauft werden
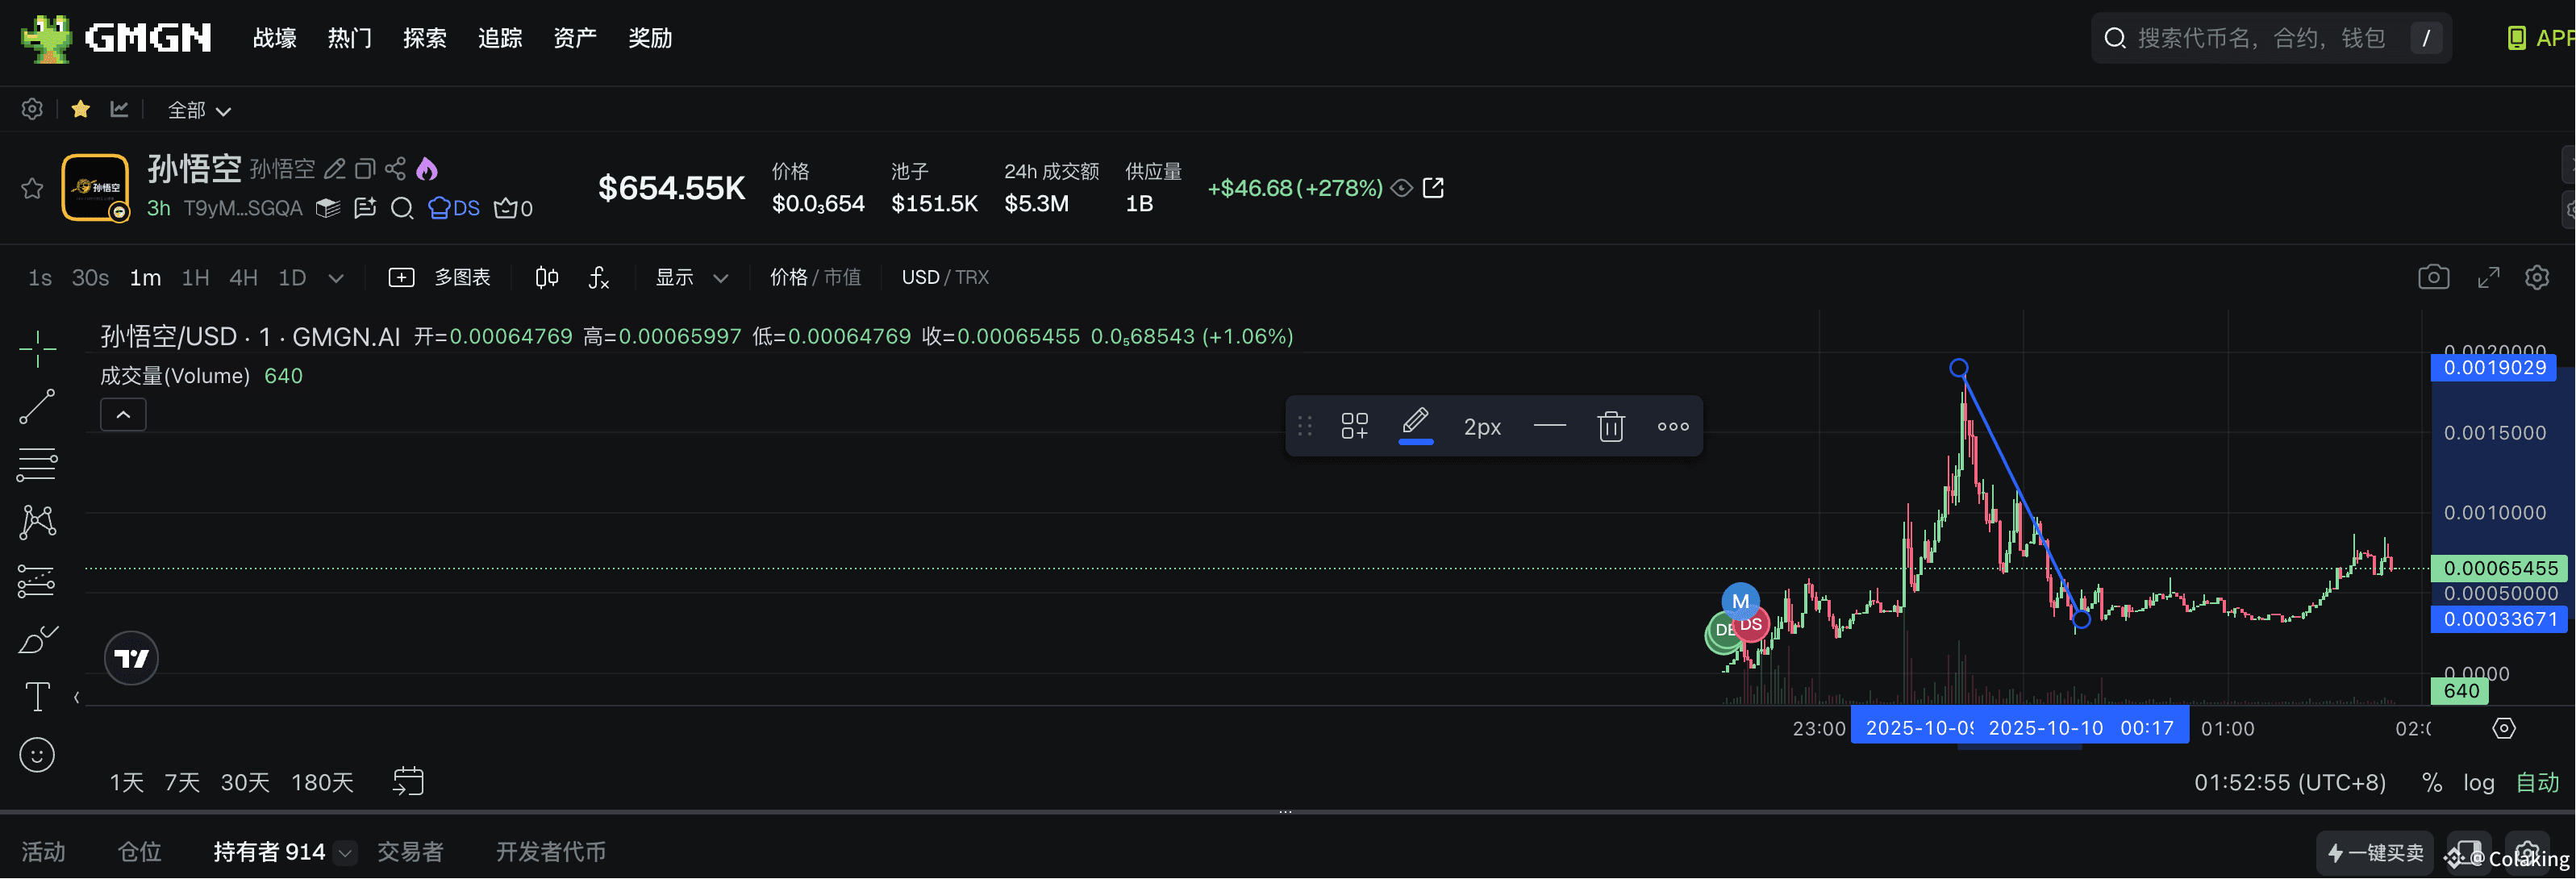
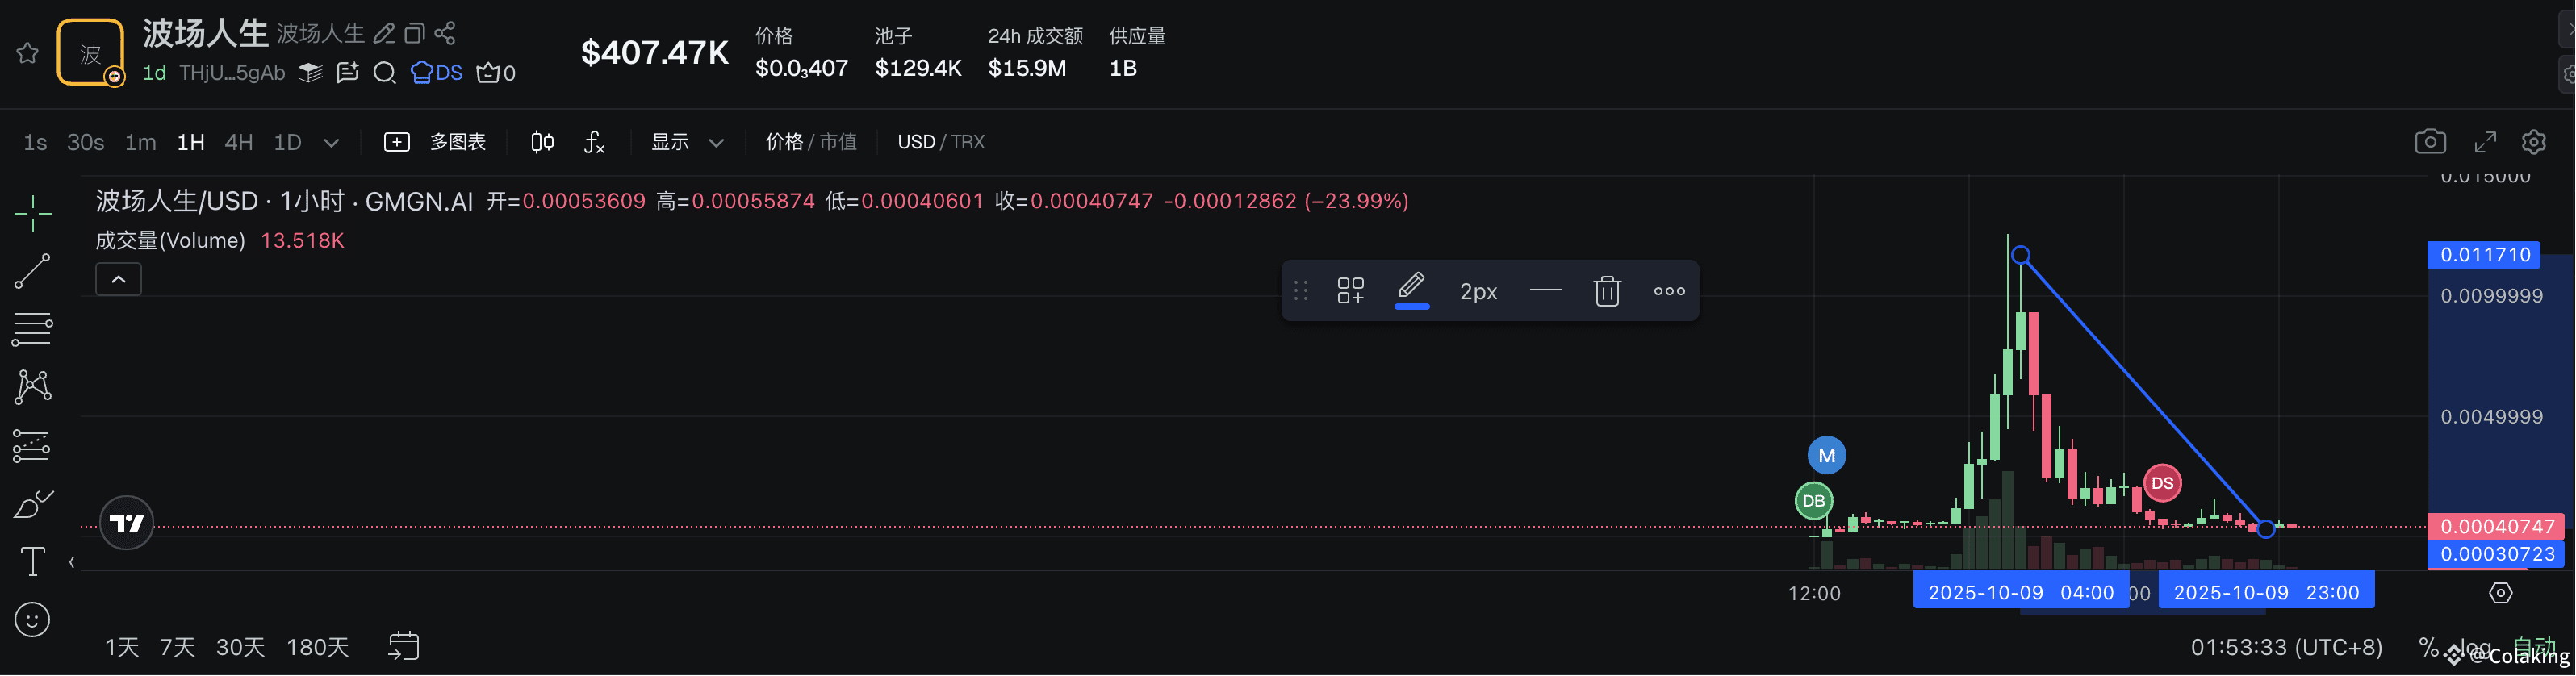
1
1.1k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedRateWatch
186,897 Aufrufe
1,326 Kommentare
Teile & gewinne Traffic-Belohnungen in unserer Kampagne mit angesagtem Hashtag
✨Thema: FOMC September, Was ist der nächste Schritt der Fed?
👉So nimmst du teil:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #FedRateWatch
Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Der August-Core-CPI stieg um 0,3% im Monatsvergleich, und die Wahrscheinlichkeit für eine 25bp-Erhöhung diese Woche liegt nun bei fast 90%. Erwartest du diese Woche eine Zinserhöhung? Handelt es sich um einen einmaligen Schritt oder den Beginn eines längeren Zinserhöhungszyklus?
- Wenn die Erhöhung erfolgt: Wie entwickelt sich das für BTC, Tech-Aktien und Gold? Aufwärts- oder abwärtsgerichtet?
- Wie planst du als Nächstes zu handeln? Teile deinen BTC-, Aktien- oder Gold-Trade/Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien erfüllen und mehr als 100 Wörter enthalten, werden überprüft und erhalten möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Aufrufen. Du erhältst eine Benachrichtigung von deiner Feed-Secretary, wenn dein Beitrag ausgewählt wird.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Du brauchst Ideen für deinen Beitrag? Besuche die Themenseite #FedRateWatch oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·251 Likes
·429.4k Aufrufe
BitcoinSlidesTo$76000
155 Aufrufe
36 Kommentare
BitcoinReboundsTo$79K
44,563 Aufrufe
341 Kommentare