
阿尔法灰
8.1k Beiträge
阿尔法灰
Melden
Nutzer blockieren
先人一步,做 Alpha 🔥 Join me on X @Alpha_Grey8
Trade eröffnen
Regelmäßiger Trader
4.1 Jahre
774 Following
10.2K+ Follower
3.5K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Live
PINNED
·
--
Bullisch
Lass uns einige Belohnungen teilen 🤑🤑, um die attraktive Belohnung zu ergattern. Drücke einfach den Folgen-Button, los, los, los, bevor es zu spät ist....
$ARB
{future}(ARBUSDT)
$RAY
{spot}(RAYUSDT)
$IOST
{spot}(IOSTUSDT)
Lass uns einige Belohnungen teilen 🤑🤑, um die attraktive Belohnung zu ergattern. Drücke einfach den Folgen-Button, los, los, los, bevor es zu spät ist....
$ARB
$RAY
$IOST
$ARB
$RAY
$IOST
69
7
290
·
--
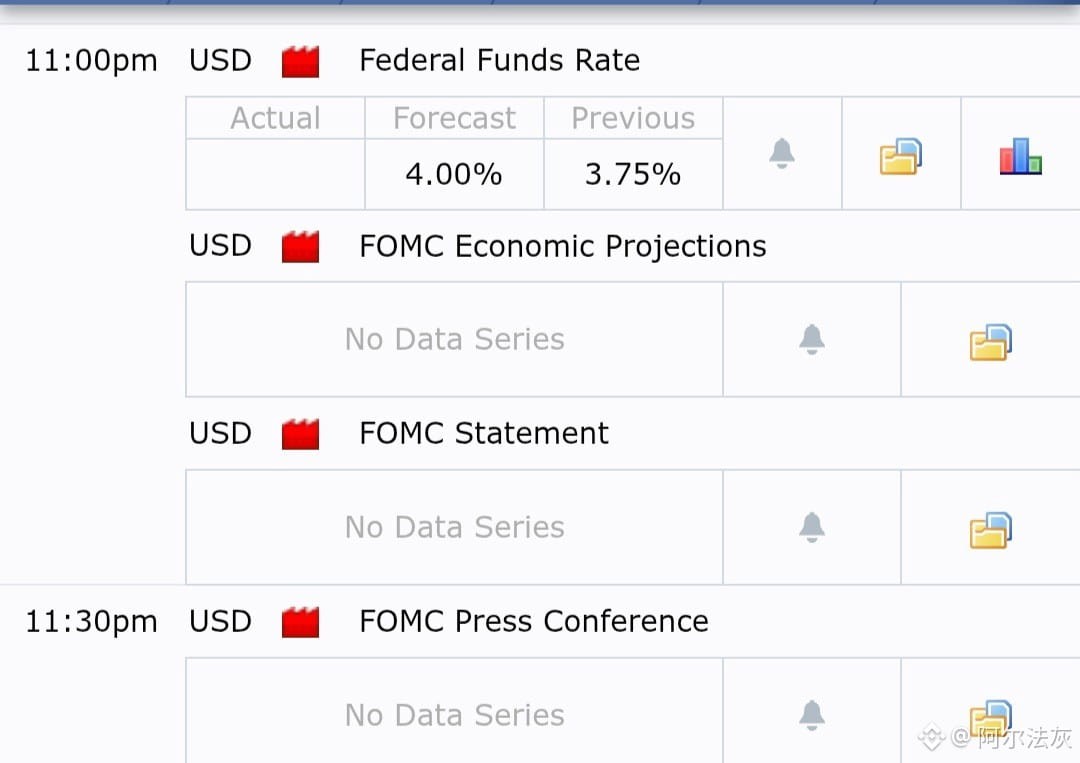
Die Fed-Entscheidung steht bevor. Die Märkte sind bereits nervös.
die Fed-Entscheidung ist endlich da.
die Märkte rechnen bereits mit einer Anhebung um 25 Basispunkte und damit mit Zinssätzen von rund 4%.
also die Anhebung selbst? nicht wirklich eine Überraschung.
aber der Markt wirkt nicht entspannt.
BTC liegt schon im Bereich von etwa 75.000 US-Dollar, während die Rendite der US-10-Jährigen kurzfristig über 5% stieg — das höchste Niveau seit 2007.
und ganz ehrlich: Genau das bringt mich zum Aufhorchen.
höhere Renditen bedeuten strengere finanzielle Bedingungen, und riskante Anlagen mögen das normalerweise nicht.
Goldman Sachs, JPMorgan und andere große Banken erwarten den Schritt ebenfalls, sodass offenbar alle wissen, was kommt.
aber Märkte können sich trotzdem heftig bewegen, wenn die Fed ankündigt, was als Nächstes folgt.
noch eine Anhebung?
weniger Zinssenkungen?
eine noch deutlichere, eher hawkische Tonalität?
dort könnte es kompliziert werden.
die Anhebung um 25 Basispunkte wird bereits erwartet.
die Reaktion nicht.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
{future}(BTCUSDT)
Die Fed-Entscheidung steht bevor. Die Märkte sind bereits nervös.
die Fed-Entscheidung ist endlich da.
die Märkte rechnen bereits mit einer Anhebung um 25 Basispunkte und damit mit Zinssätzen von rund 4%.
also die Anhebung selbst? nicht wirklich eine Überraschung.
aber der Markt wirkt nicht entspannt.
BTC liegt schon im Bereich von etwa 75.000 US-Dollar, während die Rendite der US-10-Jährigen kurzfristig über 5% stieg — das höchste Niveau seit 2007.
und ganz ehrlich: Genau das bringt mich zum Aufhorchen.
höhere Renditen bedeuten strengere finanzielle Bedingungen, und riskante Anlagen mögen das normalerweise nicht.
Goldman Sachs, JPMorgan und andere große Banken erwarten den Schritt ebenfalls, sodass offenbar alle wissen, was kommt.
aber Märkte können sich trotzdem heftig bewegen, wenn die Fed ankündigt, was als Nächstes folgt.
noch eine Anhebung?
weniger Zinssenkungen?
eine noch deutlichere, eher hawkische Tonalität?
dort könnte es kompliziert werden.
die Anhebung um 25 Basispunkte wird bereits erwartet.
die Reaktion nicht.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
die Fed-Entscheidung ist endlich da.
die Märkte rechnen bereits mit einer Anhebung um 25 Basispunkte und damit mit Zinssätzen von rund 4%.
also die Anhebung selbst? nicht wirklich eine Überraschung.
aber der Markt wirkt nicht entspannt.
BTC liegt schon im Bereich von etwa 75.000 US-Dollar, während die Rendite der US-10-Jährigen kurzfristig über 5% stieg — das höchste Niveau seit 2007.
und ganz ehrlich: Genau das bringt mich zum Aufhorchen.
höhere Renditen bedeuten strengere finanzielle Bedingungen, und riskante Anlagen mögen das normalerweise nicht.
Goldman Sachs, JPMorgan und andere große Banken erwarten den Schritt ebenfalls, sodass offenbar alle wissen, was kommt.
aber Märkte können sich trotzdem heftig bewegen, wenn die Fed ankündigt, was als Nächstes folgt.
noch eine Anhebung?
weniger Zinssenkungen?
eine noch deutlichere, eher hawkische Tonalität?
dort könnte es kompliziert werden.
die Anhebung um 25 Basispunkte wird bereits erwartet.
die Reaktion nicht.
#FedRateWatch #FOMCForecast #Write2Earrn #USSenateBlocksClarityAct
$BTC
1
242
·
--
Artikel
Apple hat gerade etwas getan, das die Zinsen nicht sagen solltenOkay, also Apple wurde heute Morgen in der IBD/Yahoo-Vorschau als Kaufkandidat eingestuft – im Zusammenhang mit dem ganzen Fed-Treffen und diesen Dow-Futures-Dingen. Die Aktie war ohnehin schon im Plus, nämlich um 1,87 % auf 332,55 $, bevor der Beitrag überhaupt rausging, und Kredit, wo er gebührt: Der Artikel versucht nicht, die Bewegung als seine eigene Leistung darzustellen. Gut so. Denn die tatsächlich interessante Zahl sitzt eine Ebene darunter – und ich habe noch niemanden gesehen, der das bisher wirklich angefasst hat.
Die Rendite der 10-jährigen Staatsanleihe liegt heute bei rund 4,95 %. Das ist der höchste Stand seit Ende 2023. Das ist normalerweise die schlechteste Art von Morgen für etwas, das wie Apple bewertet wird – also einen Aktienwert, der stark auf Cashflows in Jahren hinaus setzt. Eine höhere Abzinsungsrate sollte ihn daher härter treffen als die meisten anderen. So ist die Mathematik nun mal gedacht.
Apple hat gerade etwas getan, das die Zinsen nicht sagen sollten
Okay, also Apple wurde heute Morgen in der IBD/Yahoo-Vorschau als Kaufkandidat eingestuft – im Zusammenhang mit dem ganzen Fed-Treffen und diesen Dow-Futures-Dingen. Die Aktie war ohnehin schon im Plus, nämlich um 1,87 % auf 332,55 $, bevor der Beitrag überhaupt rausging, und Kredit, wo er gebührt: Der Artikel versucht nicht, die Bewegung als seine eigene Leistung darzustellen. Gut so. Denn die tatsächlich interessante Zahl sitzt eine Ebene darunter – und ich habe noch niemanden gesehen, der das bisher wirklich angefasst hat.
Die Rendite der 10-jährigen Staatsanleihe liegt heute bei rund 4,95 %. Das ist der höchste Stand seit Ende 2023. Das ist normalerweise die schlechteste Art von Morgen für etwas, das wie Apple bewertet wird – also einen Aktienwert, der stark auf Cashflows in Jahren hinaus setzt. Eine höhere Abzinsungsrate sollte ihn daher härter treffen als die meisten anderen. So ist die Mathematik nun mal gedacht.
Die Rendite der 10-jährigen Staatsanleihe liegt heute bei rund 4,95 %. Das ist der höchste Stand seit Ende 2023. Das ist normalerweise die schlechteste Art von Morgen für etwas, das wie Apple bewertet wird – also einen Aktienwert, der stark auf Cashflows in Jahren hinaus setzt. Eine höhere Abzinsungsrate sollte ihn daher härter treffen als die meisten anderen. So ist die Mathematik nun mal gedacht.
AAPLUS+0,97%
2
148
·
--
Bullisch
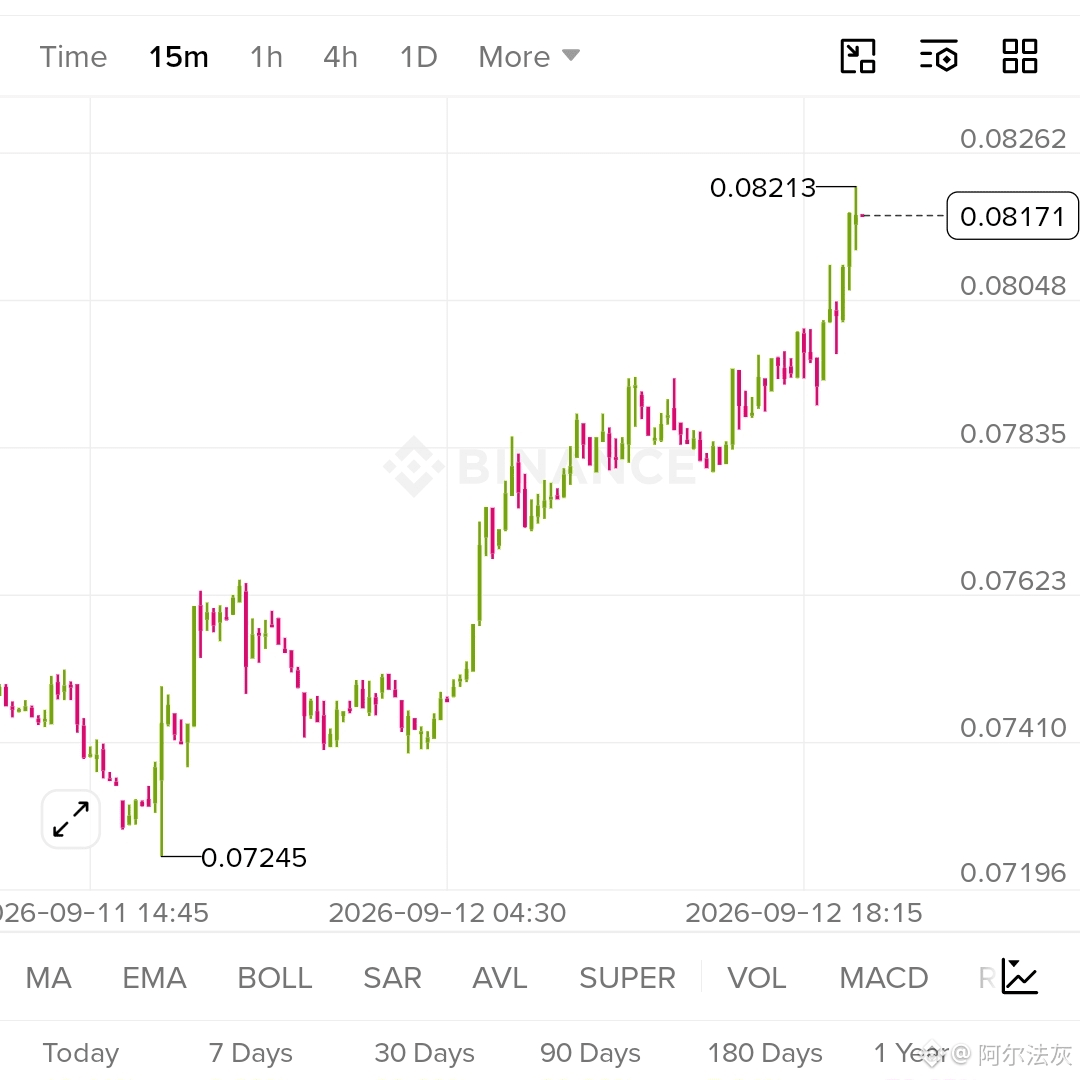
CELO LONG 🟢
Frischer Ausbruch, Momentum läuft 🚀
{future}(CELOUSDT)
EINSTIEG: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Geradeaus von 0.0724 hochgezogen, ohne unterwegs eine echte echte Unterbrechung – das ist eine saubere Fahrt, egal wie man es betrachtet.
Das Buch tendiert allerdings stark zur Verkaufsseite, 69/31 – das solltest du wissen, bevor du hier rein gehst.
Lass es sich erst über dem alten Hoch beweisen. Nicht zu viel in den Widerstand reincommitten.
Keine Finanzberatung.
#CELO. #Celousdt #cryptotrading #altcoins
CELO LONG 🟢
Frischer Ausbruch, Momentum läuft 🚀
EINSTIEG: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Geradeaus von 0.0724 hochgezogen, ohne unterwegs eine echte echte Unterbrechung – das ist eine saubere Fahrt, egal wie man es betrachtet.
Das Buch tendiert allerdings stark zur Verkaufsseite, 69/31 – das solltest du wissen, bevor du hier rein gehst.
Lass es sich erst über dem alten Hoch beweisen. Nicht zu viel in den Widerstand reincommitten.
Keine Finanzberatung.
#CELO. #Celousdt #cryptotrading #altcoins
Frischer Ausbruch, Momentum läuft 🚀
EINSTIEG: $0.08110 – $0.08172
TP: $0.08213 | $0.08260 | $0.08320
SL: $0.07950
Geradeaus von 0.0724 hochgezogen, ohne unterwegs eine echte echte Unterbrechung – das ist eine saubere Fahrt, egal wie man es betrachtet.
Das Buch tendiert allerdings stark zur Verkaufsseite, 69/31 – das solltest du wissen, bevor du hier rein gehst.
Lass es sich erst über dem alten Hoch beweisen. Nicht zu viel in den Widerstand reincommitten.
Keine Finanzberatung.
#CELO. #Celousdt #cryptotrading #altcoins
2
445
·
--
Bullisch
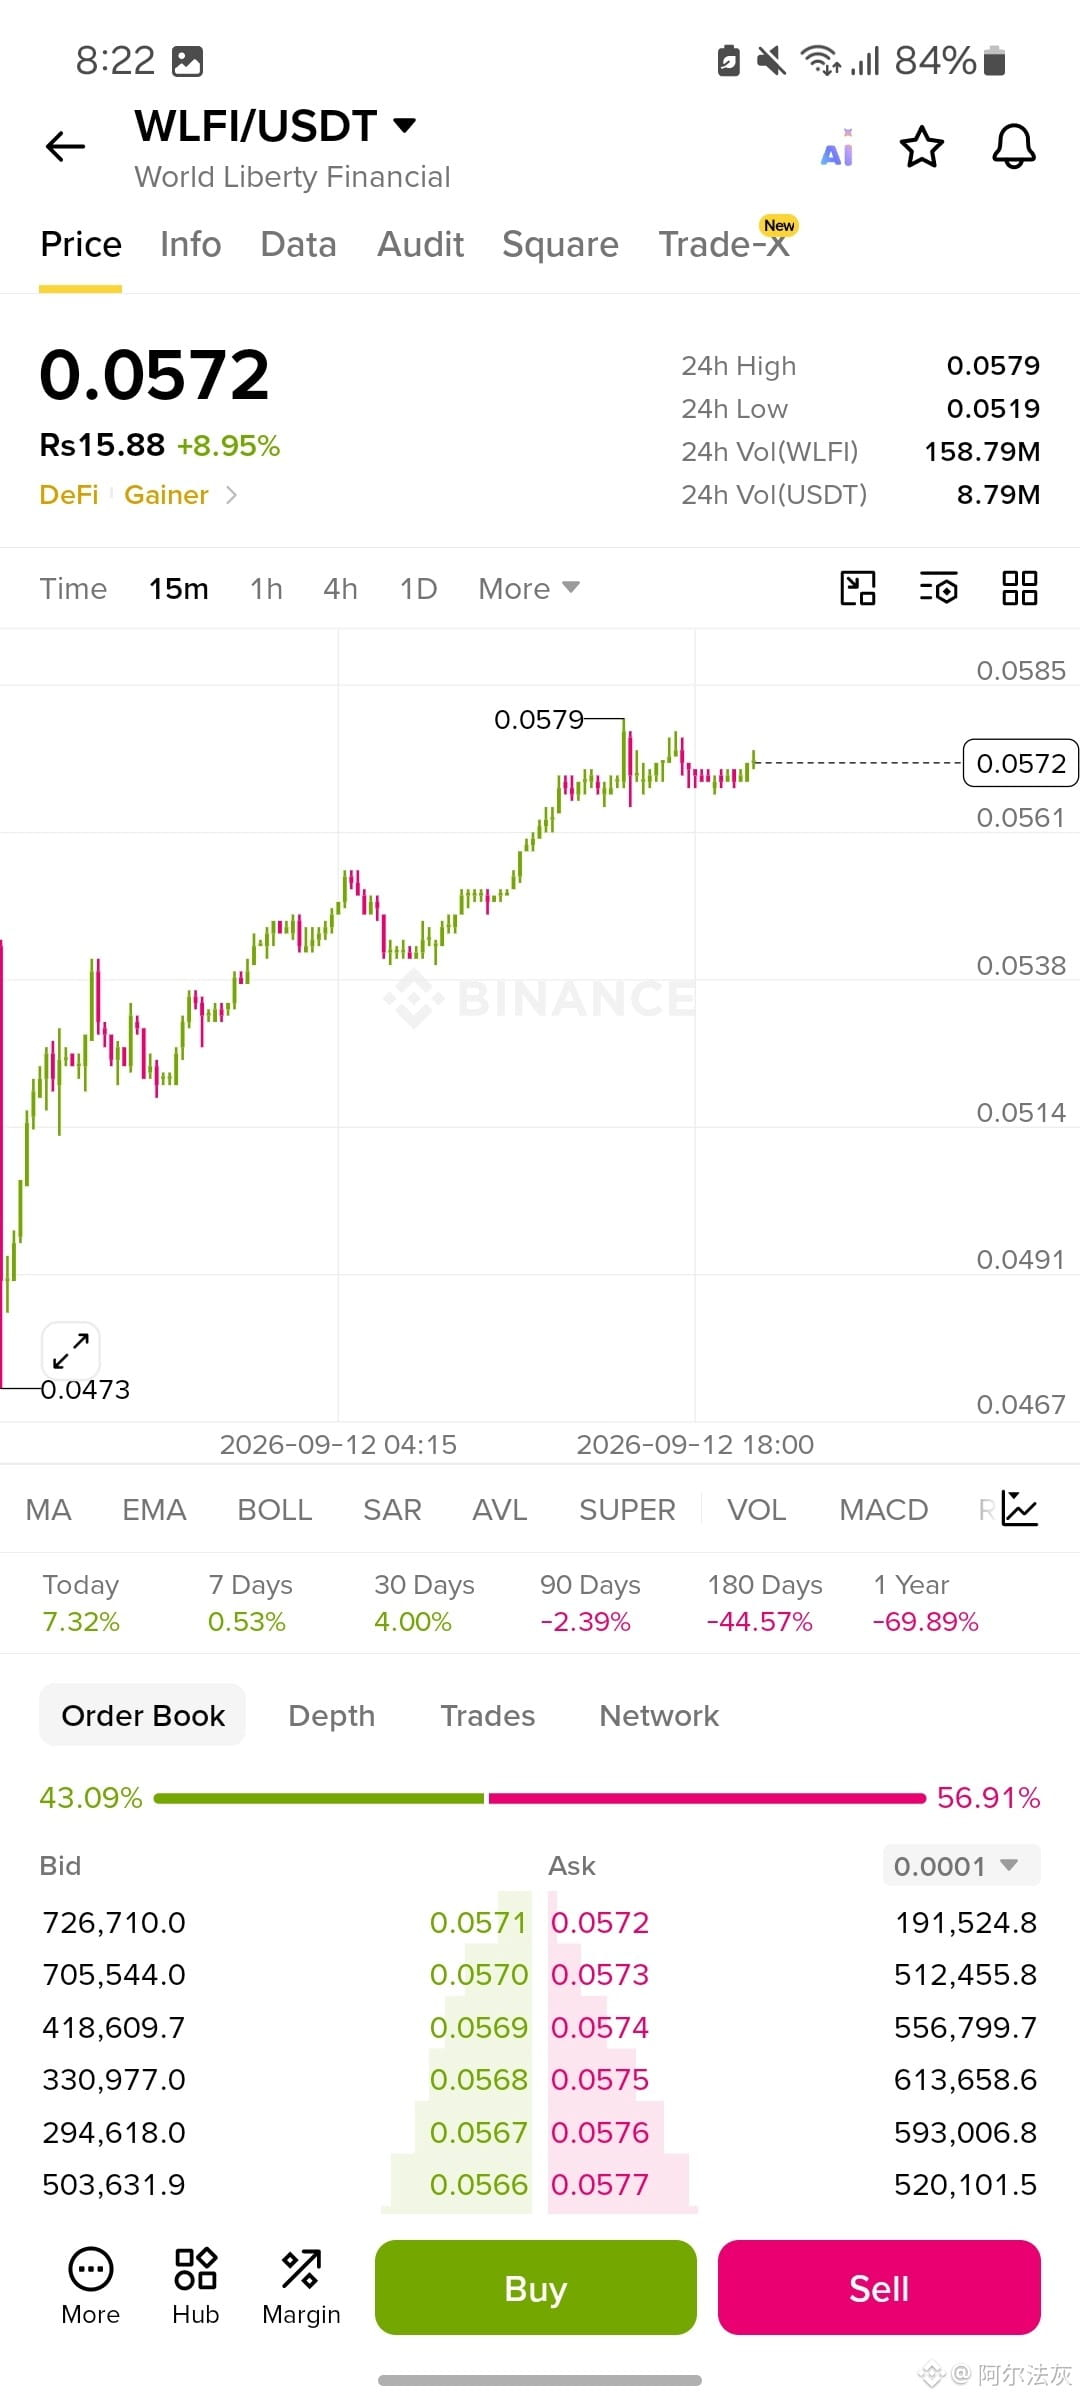
#WLFIUSDT
heute um 9% gestiegen, in Etappen seit 0.0473 unterwegs, die ganze Zeit über höhere Tiefs im Grunde
das Buch tendiert aber eher zum Sell-Side: 57/43, was für einen Chart, der so sauber aussieht, irgendwie seltsam ist
für sich allein ist das kein Dealbreaker, aber ich notiere es, bevor ich reingehe
über 0.0538 bin ich weiterhin zufrieden, das ist die letzte echte Basis, bevor diese Bewegung losging
Einstieg: 0.0561-0.0572
$WLFI
{future}(WLFIUSDT)
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
#WLFIUSDT
heute um 9% gestiegen, in Etappen seit 0.0473 unterwegs, die ganze Zeit über höhere Tiefs im Grunde
das Buch tendiert aber eher zum Sell-Side: 57/43, was für einen Chart, der so sauber aussieht, irgendwie seltsam ist
für sich allein ist das kein Dealbreaker, aber ich notiere es, bevor ich reingehe
über 0.0538 bin ich weiterhin zufrieden, das ist die letzte echte Basis, bevor diese Bewegung losging
Einstieg: 0.0561-0.0572
$WLFI
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
heute um 9% gestiegen, in Etappen seit 0.0473 unterwegs, die ganze Zeit über höhere Tiefs im Grunde
das Buch tendiert aber eher zum Sell-Side: 57/43, was für einen Chart, der so sauber aussieht, irgendwie seltsam ist
für sich allein ist das kein Dealbreaker, aber ich notiere es, bevor ich reingehe
über 0.0538 bin ich weiterhin zufrieden, das ist die letzte echte Basis, bevor diese Bewegung losging
Einstieg: 0.0561-0.0572
$WLFI
TP1: 0.0579
TP2: 0.0590
TP3: 0.0605
SL: 0.0538
1
182
·
--
Bärisch
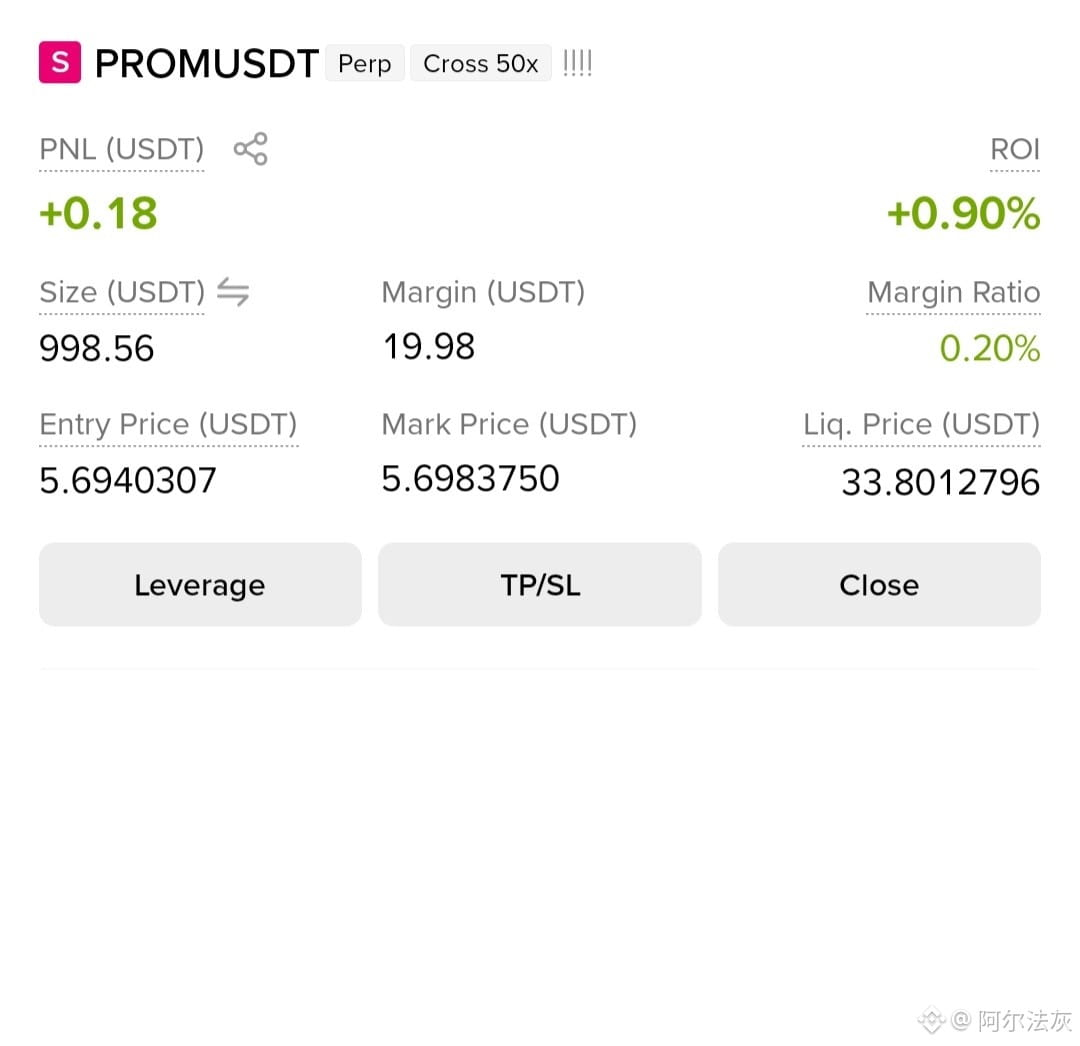
30D-Trade $PROM 98.9 USDT
$PROM
{future}(PROMUSDT)
+14% hoch, aber das ist im Grunde nur ein ständiges Zurechtschneiden zwischen 5,6–5,9 im Moment, nichts Dramatisches
Die Aktie ist jedoch eher auf Buy ausgerichtet (59/41), also bin ich nicht allzu besorgt
Ich erwarte bei so einer Spanne keine großen Bewegungen, ich spiele das nur
unter 5,55 bin ich raus – das würde bedeuten, dass Käufer aufgegeben haben
Trade-Setup:
Einstieg: 5,68–5,72
TP1: 5,79
TP2: 5,86
TP3: 5,93
SL: 5,55
$PROM
+14% hoch, aber das ist im Grunde nur ein ständiges Zurechtschneiden zwischen 5,6–5,9 im Moment, nichts Dramatisches
Die Aktie ist jedoch eher auf Buy ausgerichtet (59/41), also bin ich nicht allzu besorgt
Ich erwarte bei so einer Spanne keine großen Bewegungen, ich spiele das nur
unter 5,55 bin ich raus – das würde bedeuten, dass Käufer aufgegeben haben
Trade-Setup:
Einstieg: 5,68–5,72
TP1: 5,79
TP2: 5,86
TP3: 5,93
SL: 5,55
+14% hoch, aber das ist im Grunde nur ein ständiges Zurechtschneiden zwischen 5,6–5,9 im Moment, nichts Dramatisches
Die Aktie ist jedoch eher auf Buy ausgerichtet (59/41), also bin ich nicht allzu besorgt
Ich erwarte bei so einer Spanne keine großen Bewegungen, ich spiele das nur
unter 5,55 bin ich raus – das würde bedeuten, dass Käufer aufgegeben haben
Trade-Setup:
Einstieg: 5,68–5,72
TP1: 5,79
TP2: 5,86
TP3: 5,93
SL: 5,55
1
166
·
--
$VTHO
{future}(VTHOUSDT)
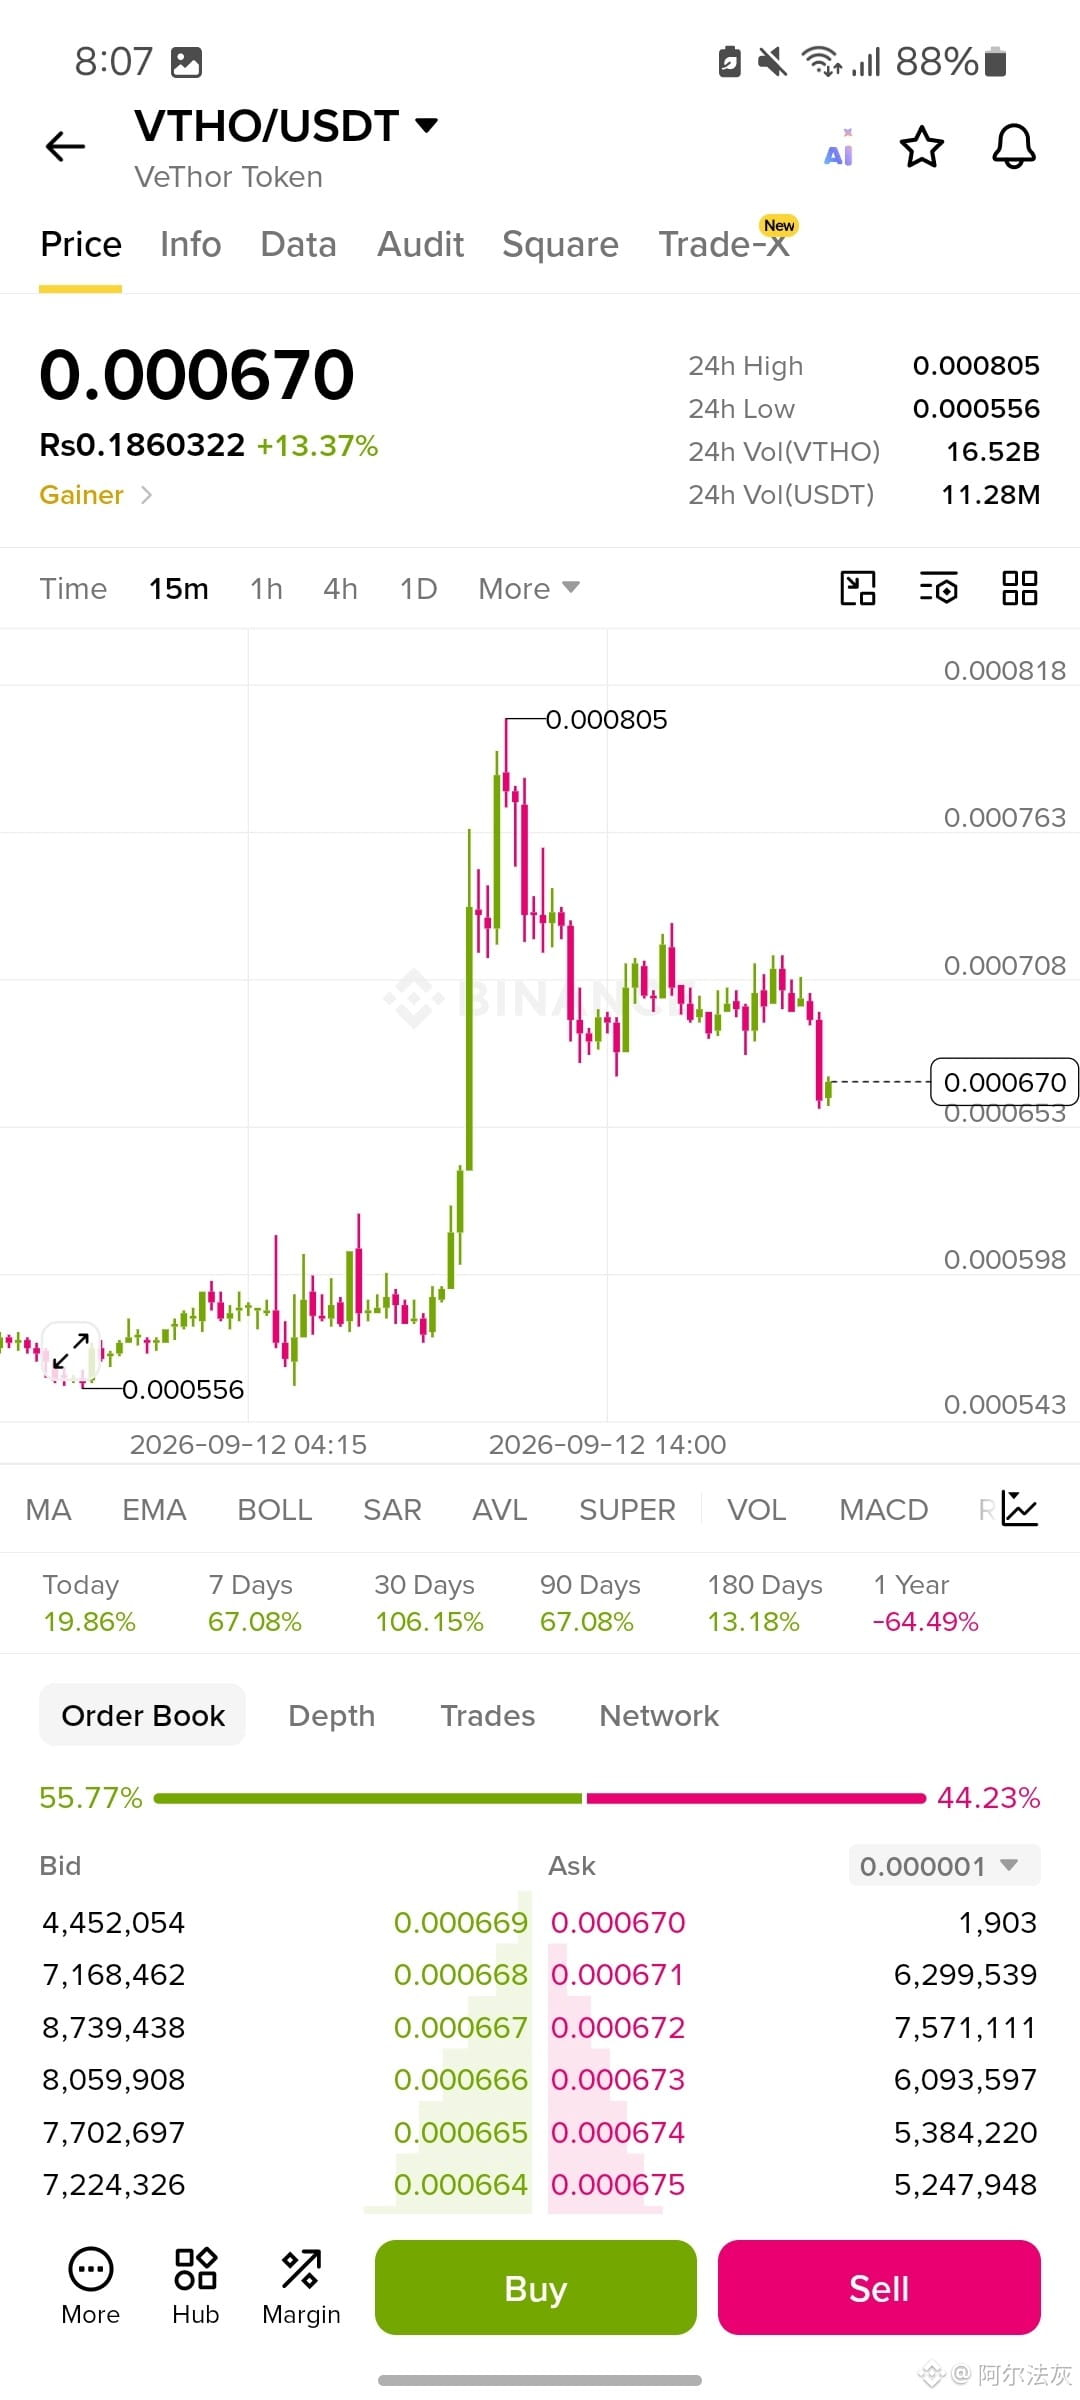
VTHO verblassendes Hard-Off nach diesem Spike-Top
Einstieg: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
Dieser Spike bei 0.000805 hat nicht gehalten, seitdem niedrigere Hochs. Das Buch neigt sich zwar leicht zum Kauf, aber ich bin mir mit diesem Short nicht ganz sicher. Über 0.00071 liege ich falsch, unter 0.000653 bestätigt es das tatsächlich.
$VTHO
VTHO verblassendes Hard-Off nach diesem Spike-Top
Einstieg: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
Dieser Spike bei 0.000805 hat nicht gehalten, seitdem niedrigere Hochs. Das Buch neigt sich zwar leicht zum Kauf, aber ich bin mir mit diesem Short nicht ganz sicher. Über 0.00071 liege ich falsch, unter 0.000653 bestätigt es das tatsächlich.
VTHO verblassendes Hard-Off nach diesem Spike-Top
Einstieg: $0.000660 - $0.000675
TP1: $0.000653
TP2: $0.000620
TP3: $0.000598
SL: $0.000710
Dieser Spike bei 0.000805 hat nicht gehalten, seitdem niedrigere Hochs. Das Buch neigt sich zwar leicht zum Kauf, aber ich bin mir mit diesem Short nicht ganz sicher. Über 0.00071 liege ich falsch, unter 0.000653 bestätigt es das tatsächlich.
1
162
·
--
Bullisch
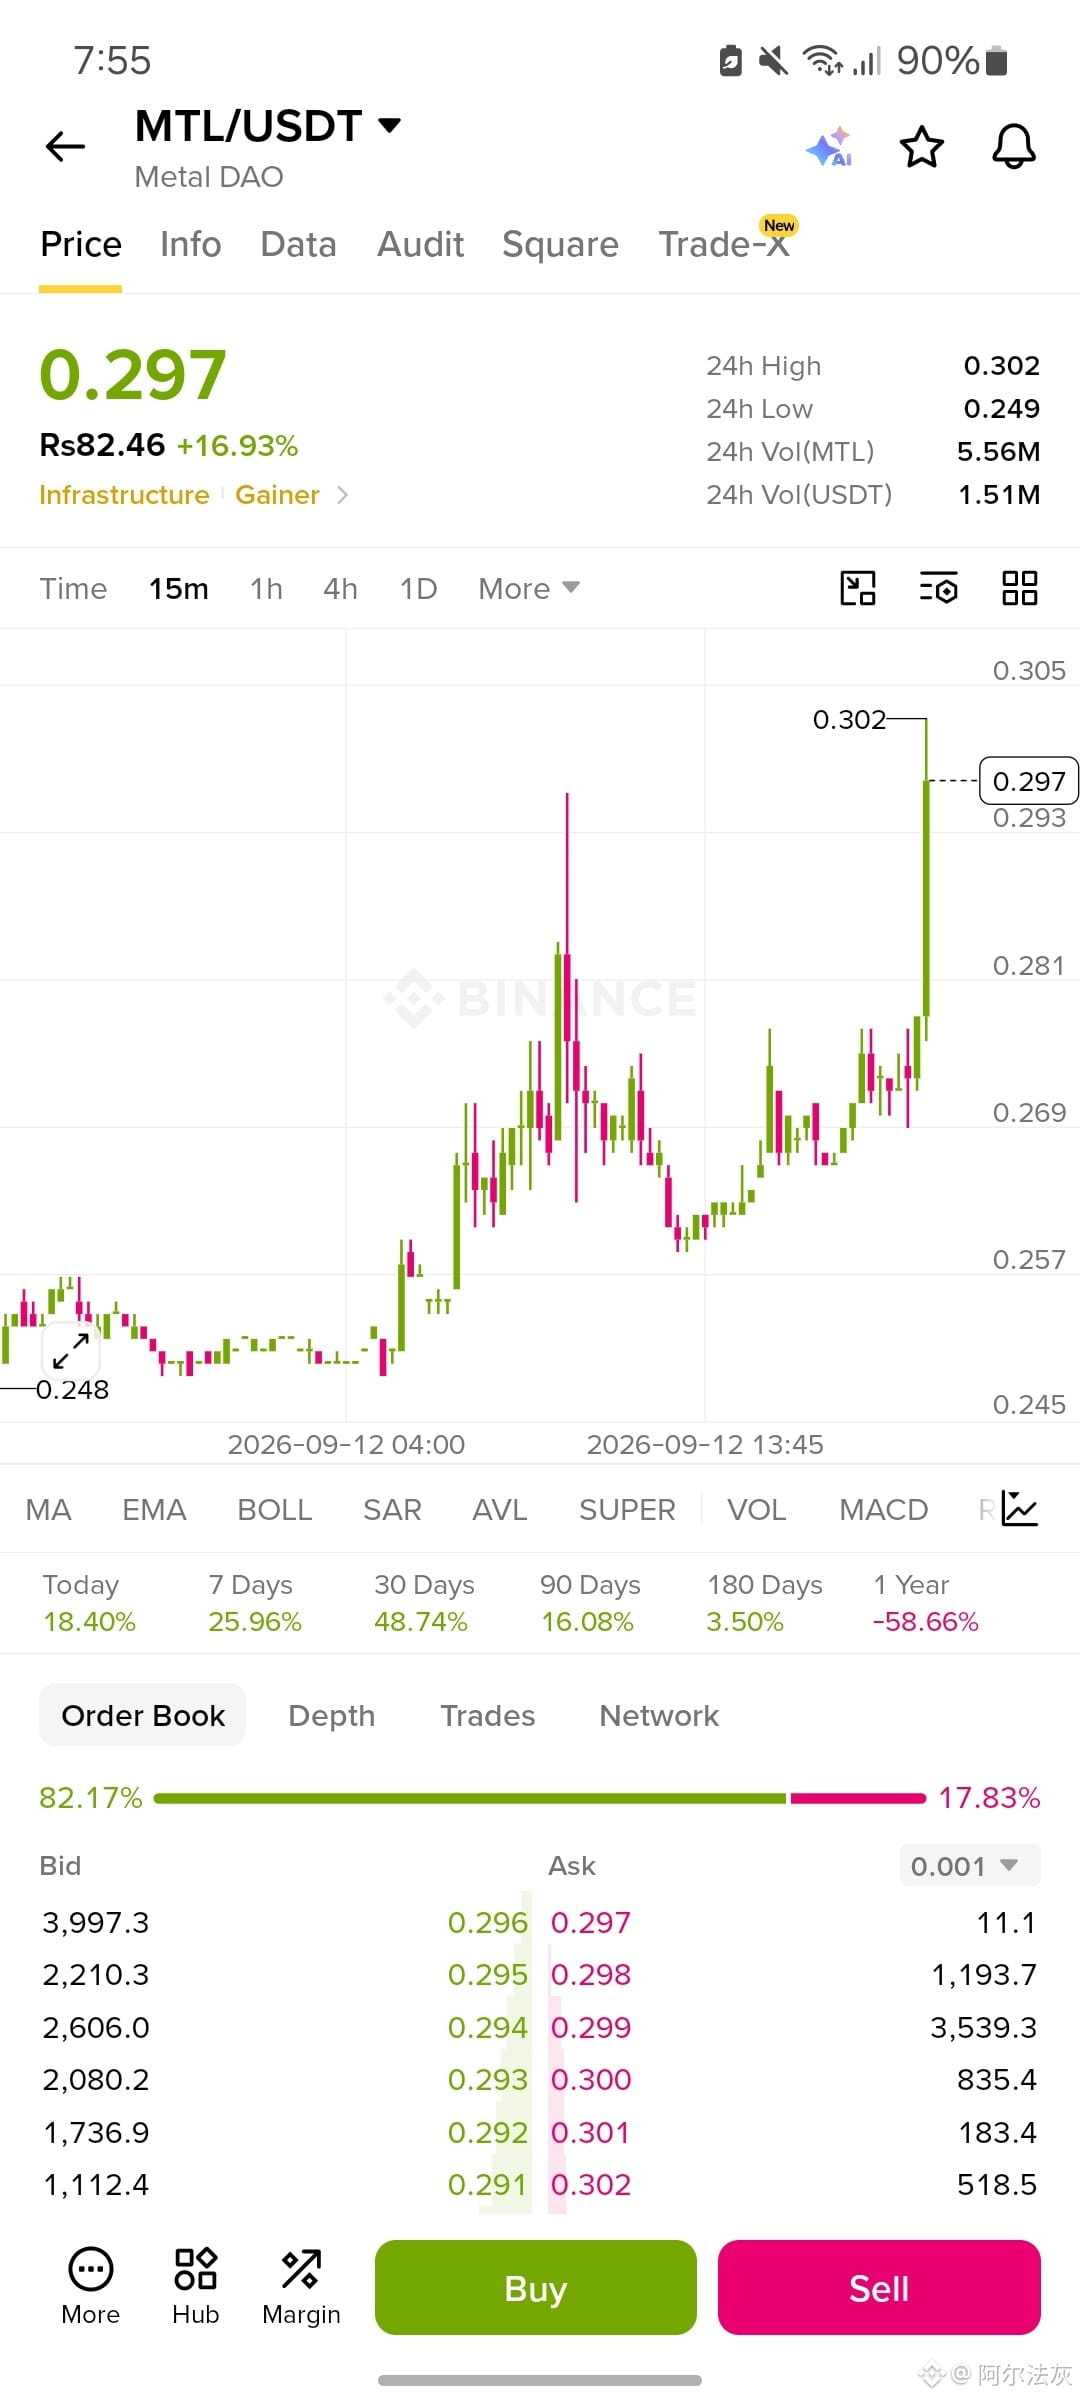
$MTL
MTL steigt um 17%, zweite Etappe ist gerade erst angelaufen
{future}(MTLUSDT)
Einstieg: 0.2850 - 0.2970
TP1: 0.3020
TP2: 0.3120
TP3: 0.3250
SL: 0.2680
dieses bewegt sich in Wellen. die erste Etappe hat es auf 0.281 gebracht, dann zurück auf 0.257 gezogen, und jetzt ist es bei diesem zweiten Schub direkt durch beide Levels gerissen. das Buch ist außerdem stark buy-side, 82/18 — ziemlich einseitig, wie ich es seit einer Weile gesehen habe. so eine Unausgewogenheit bedeutet meistens, dass Rücksetzer schnell gekauft werden, bevor daraus irgendetwas wird. unter 0.268 bricht dieses Wellenmuster tatsächlich; das ist das letzte Higher-Low, das noch stand, bevor diese ganze Etappe begonnen hat.
$MTL
MTL steigt um 17%, zweite Etappe ist gerade erst angelaufen
Einstieg: 0.2850 - 0.2970
TP1: 0.3020
TP2: 0.3120
TP3: 0.3250
SL: 0.2680
dieses bewegt sich in Wellen. die erste Etappe hat es auf 0.281 gebracht, dann zurück auf 0.257 gezogen, und jetzt ist es bei diesem zweiten Schub direkt durch beide Levels gerissen. das Buch ist außerdem stark buy-side, 82/18 — ziemlich einseitig, wie ich es seit einer Weile gesehen habe. so eine Unausgewogenheit bedeutet meistens, dass Rücksetzer schnell gekauft werden, bevor daraus irgendetwas wird. unter 0.268 bricht dieses Wellenmuster tatsächlich; das ist das letzte Higher-Low, das noch stand, bevor diese ganze Etappe begonnen hat.
MTL steigt um 17%, zweite Etappe ist gerade erst angelaufen
Einstieg: 0.2850 - 0.2970
TP1: 0.3020
TP2: 0.3120
TP3: 0.3250
SL: 0.2680
dieses bewegt sich in Wellen. die erste Etappe hat es auf 0.281 gebracht, dann zurück auf 0.257 gezogen, und jetzt ist es bei diesem zweiten Schub direkt durch beide Levels gerissen. das Buch ist außerdem stark buy-side, 82/18 — ziemlich einseitig, wie ich es seit einer Weile gesehen habe. so eine Unausgewogenheit bedeutet meistens, dass Rücksetzer schnell gekauft werden, bevor daraus irgendetwas wird. unter 0.268 bricht dieses Wellenmuster tatsächlich; das ist das letzte Higher-Low, das noch stand, bevor diese ganze Etappe begonnen hat.
190
·
--
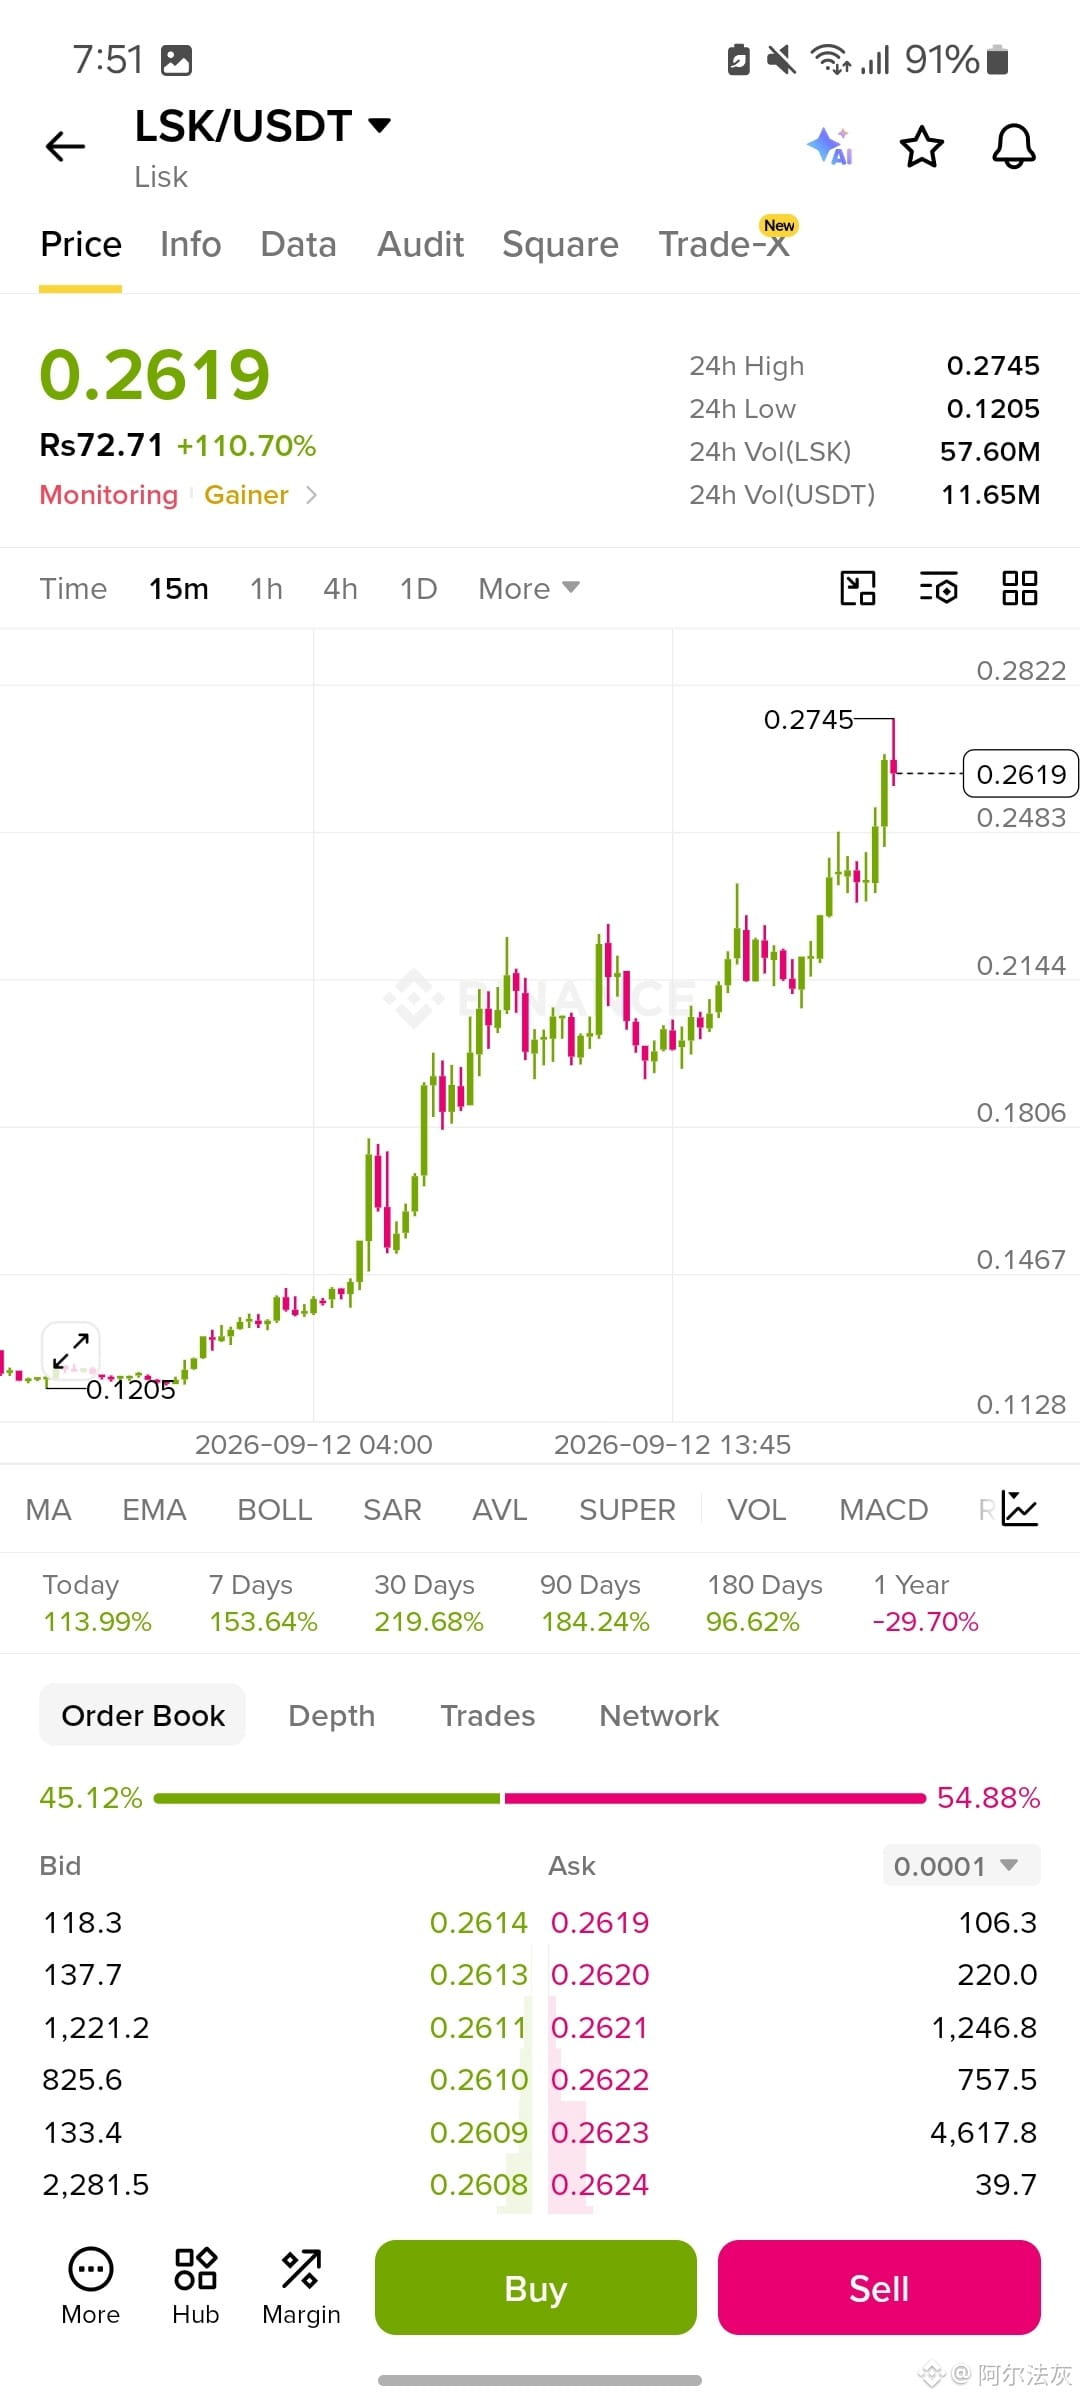
$LSKUSDT
LSK heute um 110% im Plus, dieses Ding geht absolut ab
Einstieg: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% an einem Tag – das ist keine Zahl, die man nicht oft sieht. jeder Rücksetzer auf dem Weg nach oben wurde gekauft, bevor daraus überhaupt etwas werden konnte – das ist die eigentliche Geschichte hier, nicht nur die Größe der Bewegung. gerade eben 0.2745 getaggt und dann ein bisschen abgebremst, nichts Ungewöhnliches nach so einem Run. das Orderbuch ist ziemlich ausgeglichen, leichtes Übergewicht bei den Verkäufern, aber das ändert nichts daran, wie ich das lese. 0.235 ist meine Marke – das ist die letzte Aufbau-/Staging-Zone vor dem finalen Abschnitt, und darunter müsste ich zugeben, dass dieser Move tatsächlich an Dynamik verloren hat.
$LSK
{spot}(LSKUSDT)
$LSKUSDT
LSK heute um 110% im Plus, dieses Ding geht absolut ab
Einstieg: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% an einem Tag – das ist keine Zahl, die man nicht oft sieht. jeder Rücksetzer auf dem Weg nach oben wurde gekauft, bevor daraus überhaupt etwas werden konnte – das ist die eigentliche Geschichte hier, nicht nur die Größe der Bewegung. gerade eben 0.2745 getaggt und dann ein bisschen abgebremst, nichts Ungewöhnliches nach so einem Run. das Orderbuch ist ziemlich ausgeglichen, leichtes Übergewicht bei den Verkäufern, aber das ändert nichts daran, wie ich das lese. 0.235 ist meine Marke – das ist die letzte Aufbau-/Staging-Zone vor dem finalen Abschnitt, und darunter müsste ich zugeben, dass dieser Move tatsächlich an Dynamik verloren hat.
$LSK
LSK heute um 110% im Plus, dieses Ding geht absolut ab
Einstieg: $0.2500 - $0.2619
TP1: $0.2745
TP2: $0.2900
TP3: $0.3050
SL: $0.2350
110% an einem Tag – das ist keine Zahl, die man nicht oft sieht. jeder Rücksetzer auf dem Weg nach oben wurde gekauft, bevor daraus überhaupt etwas werden konnte – das ist die eigentliche Geschichte hier, nicht nur die Größe der Bewegung. gerade eben 0.2745 getaggt und dann ein bisschen abgebremst, nichts Ungewöhnliches nach so einem Run. das Orderbuch ist ziemlich ausgeglichen, leichtes Übergewicht bei den Verkäufern, aber das ändert nichts daran, wie ich das lese. 0.235 ist meine Marke – das ist die letzte Aufbau-/Staging-Zone vor dem finalen Abschnitt, und darunter müsste ich zugeben, dass dieser Move tatsächlich an Dynamik verloren hat.
$LSK
1
228
·
--
Bullisch
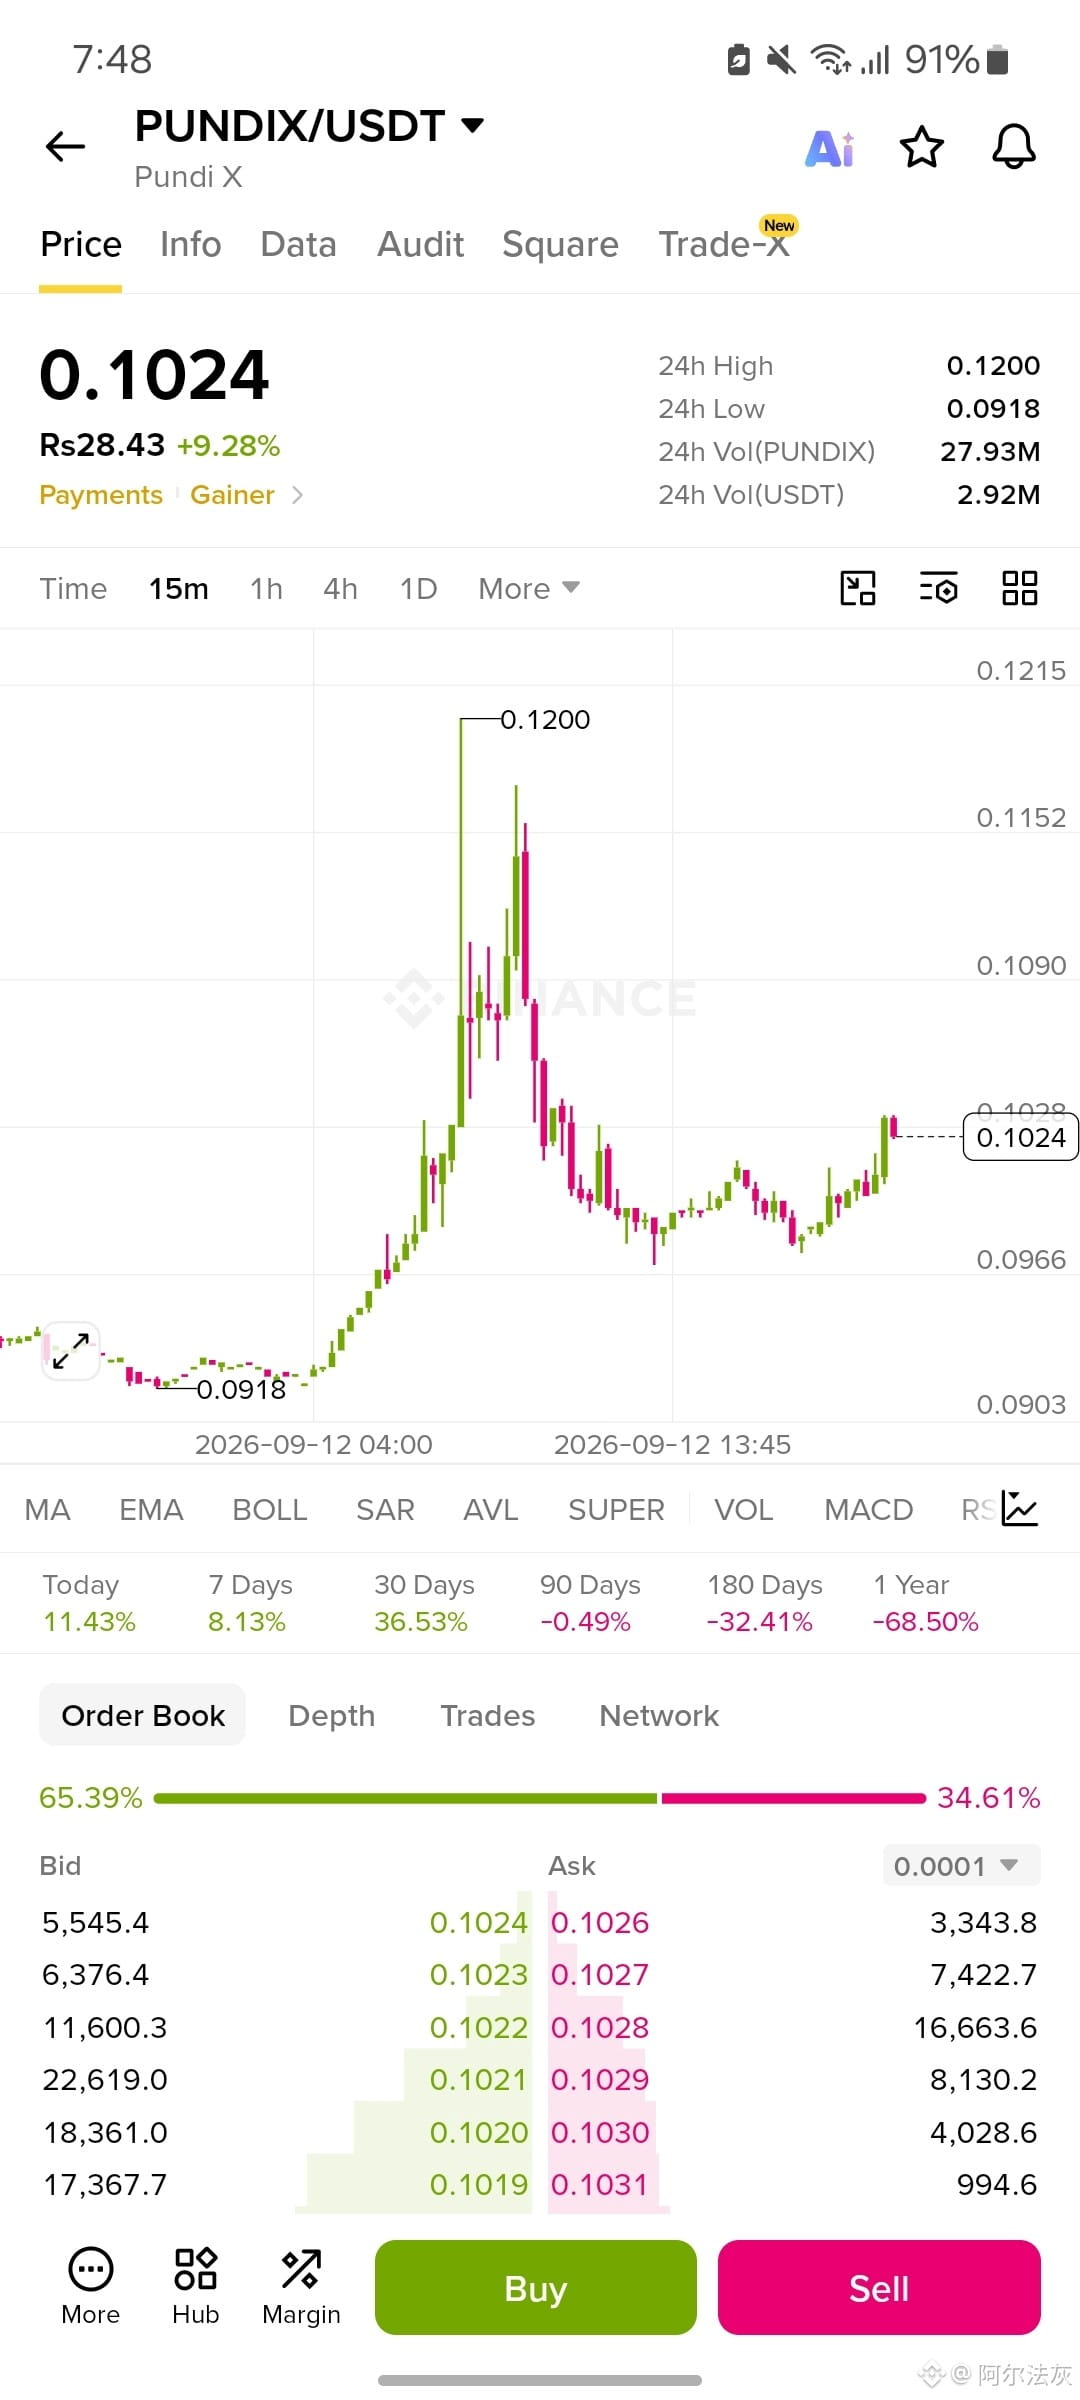
$PUNDIX/USDT
PUNDIX hat eine Basis geschaffen und steigt aus ihr heraus
Entry: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
Dieser Spike auf 0.12 und der anschließende Dump waren das Krasse, aber was für mich eigentlich mehr zählt, ist, was danach passiert ist: Es hat eine Weile gebraucht, um einen Boden zwischen 0.096 und 0.10 aufzubauen, statt einfach wieder nach unten einzubrechen. Jetzt arbeitet es sich aus dieser Zone heraus. Das Orderbook ist auch stark buy-side-lastig, 65/35 – das passt dazu, was der Kurs macht. Ich halte die Ziele vorerst unter dem Hoch des alten Spikes, kein Grund anzunehmen, dass 0.12 erneut getestet wird, bis diese Base sich tatsächlich bewiesen hat. Unter 0.096 ist der Boden gebrochen und ich bin raus.
$PUNDIX/USDT
PUNDIX hat eine Basis geschaffen und steigt aus ihr heraus
Entry: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
Dieser Spike auf 0.12 und der anschließende Dump waren das Krasse, aber was für mich eigentlich mehr zählt, ist, was danach passiert ist: Es hat eine Weile gebraucht, um einen Boden zwischen 0.096 und 0.10 aufzubauen, statt einfach wieder nach unten einzubrechen. Jetzt arbeitet es sich aus dieser Zone heraus. Das Orderbook ist auch stark buy-side-lastig, 65/35 – das passt dazu, was der Kurs macht. Ich halte die Ziele vorerst unter dem Hoch des alten Spikes, kein Grund anzunehmen, dass 0.12 erneut getestet wird, bis diese Base sich tatsächlich bewiesen hat. Unter 0.096 ist der Boden gebrochen und ich bin raus.
PUNDIX hat eine Basis geschaffen und steigt aus ihr heraus
Entry: $0.0990 - $0.1024
TP1: $0.1060
TP2: $0.1090
TP3: $0.1120
SL: $0.0960
Dieser Spike auf 0.12 und der anschließende Dump waren das Krasse, aber was für mich eigentlich mehr zählt, ist, was danach passiert ist: Es hat eine Weile gebraucht, um einen Boden zwischen 0.096 und 0.10 aufzubauen, statt einfach wieder nach unten einzubrechen. Jetzt arbeitet es sich aus dieser Zone heraus. Das Orderbook ist auch stark buy-side-lastig, 65/35 – das passt dazu, was der Kurs macht. Ich halte die Ziele vorerst unter dem Hoch des alten Spikes, kein Grund anzunehmen, dass 0.12 erneut getestet wird, bis diese Base sich tatsächlich bewiesen hat. Unter 0.096 ist der Boden gebrochen und ich bin raus.
1
212
·
--
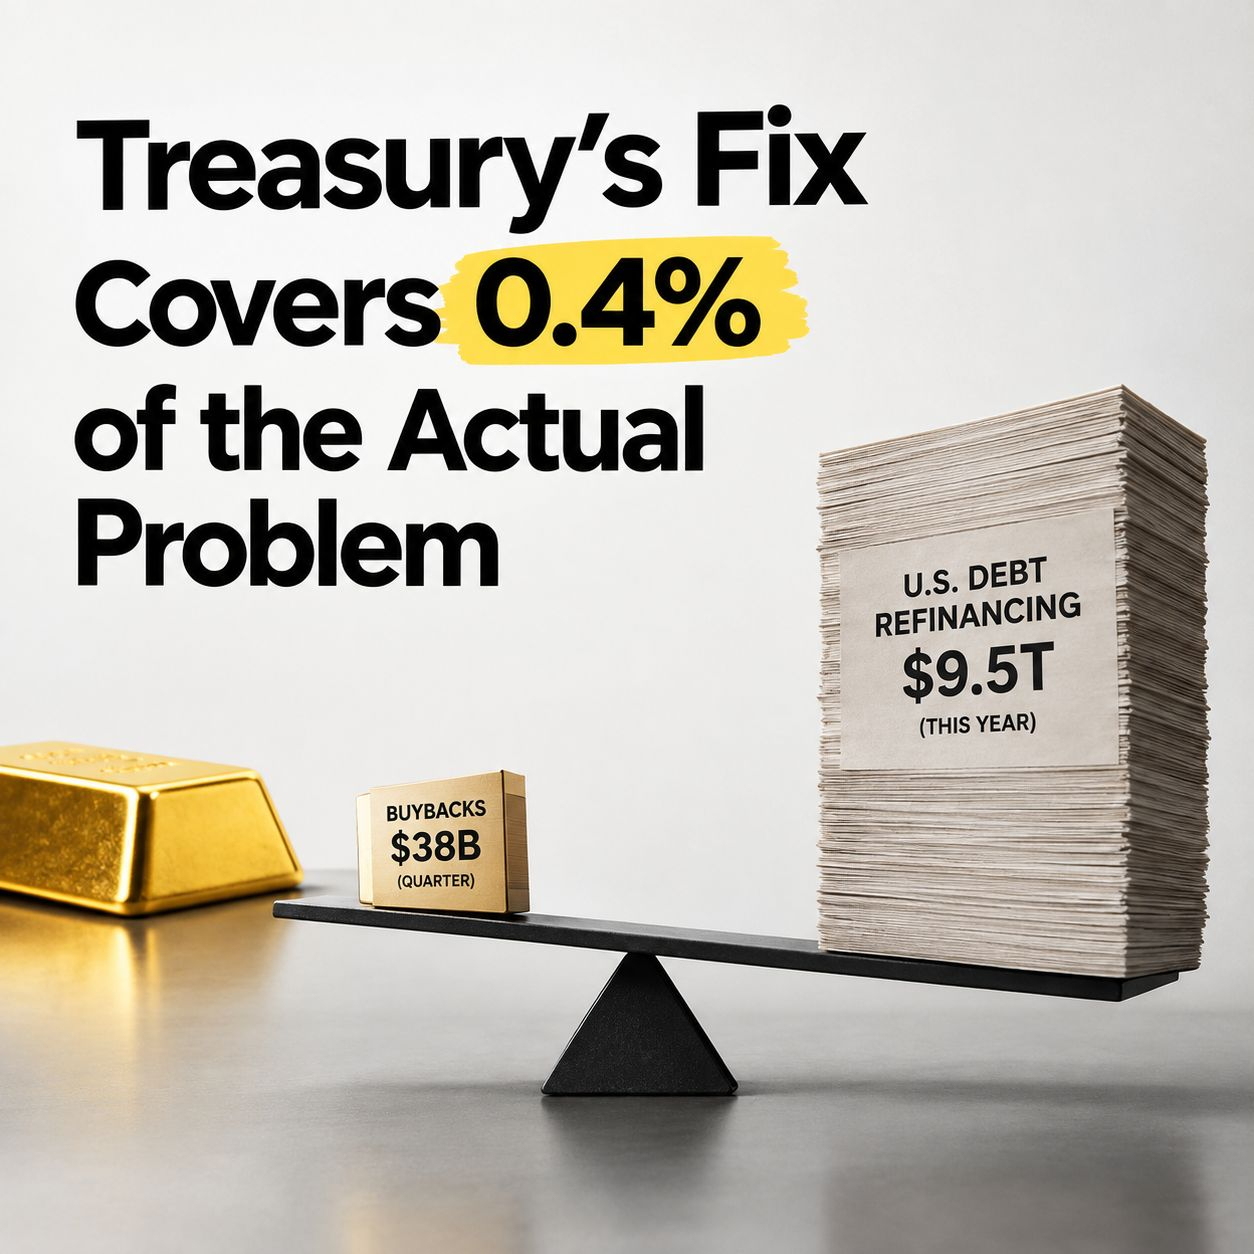
Der Fix des Schatzamts deckt 0,4% des tatsächlichen Problems ab
Das Schatzamt hat seine Anleihe-Rückkäufe gerade auf 6 Milliarden US-Dollar verdreifacht, um die Renditen zu beruhigen, die seit Wochen steigen.
Die Renditen stiegen trotzdem. Die 10-jährigen erreichten 4,85% – das höchste Niveau seit 2023.
Niemand überrascht sich über diesen Teil – die Schlagzeile steht heute überall. Was niemand macht, ist die Division.
Der bestätigte Plan des Schatzamts sieht Rückkäufe bis zu 38 Milliarden US-Dollar allein in diesem Quartal vor. In den USA allein gibt es etwa 9,5 Billionen US-Dollar an Schulden, die in diesem Jahr refinanziert werden müssen.
Rechnest du nach, dann deckt der komplette Quartals-Fix nur etwa 0,4% dessen ab, was tatsächlich finanziert werden muss.
Das ist kein kleiner Eingriff, der Geduld braucht. Das ist ein kleiner Eingriff im Verhältnis zu einem Problem, das schlicht größer ist als das Werkzeug.
Und das ist nicht einmal der erste Versuch. Am 19. August versprach das Schatzamt, die Rückkäufe mindestens zu verdoppeln – und es hat eine Weile funktioniert.
Doch bis diese Woche hatte sich jede Erleichterung wieder umgedreht: Die 30-jährigen lagen wieder nahe 5,27% und die 10-jährigen notierten höher als vor Beginn des Eingriffs. Die Reaktion auf einen Fix, der längst auslief, war also kein neuer Fix. Es war derselbe – nur größer.
Sogar Bessents eigener ehemaliger Mentor, Stanley Druckenmiller, hat den Plan öffentlich kritisiert und argumentiert, er greife nicht in das ein, was die Renditen tatsächlich nach oben treibt: Haushaltsdefizite und das Angebot an Schulden – nicht einen vorübergehenden Liquiditätsengpass.
So wichtig ist das – speziell für Gold. Gold hatte im Januar allein aus Angst ein Allzeithoch erreicht und ist seitdem im Grunde über das Jahr hinweg flach geblieben, selbst als der Iran-Konflikt real wurde statt nur angedroht zu sein.
Der Grund sind die Renditen. Jedes Mal, wenn der Druck nachzulassen scheint, stellt sich heraus, dass der Fix, der ihn dämpfen sollte, zu klein ist, um etwas zu verändern – und die Renditen setzen stattdessen ein neues Hoch.
Der eigentliche Test lautet: Wenn die 10-jährigen weiter Richtung 5% drängen, bleibt Gold vermutlich hier nahe gedeckelt – egal wie real der Krieg wird. Und falls die Rückkäufe des Schatzamts tatsächlich „greifen“ sollten, obwohl sie nur 0,4% des Bedarfs ausmachen, wäre das die erste echte Entlastung, die Gold in diesem Quartal hatte.
das Tool hat dir bereits gesagt, was es kann. Das war sein zweiter Versuch, in dreifacher Größenordnung, gegen ein Problem, für das es nie gebaut wurde, es zu decken.
Der Fix des Schatzamts deckt 0,4% des tatsächlichen Problems ab
Das Schatzamt hat seine Anleihe-Rückkäufe gerade auf 6 Milliarden US-Dollar verdreifacht, um die Renditen zu beruhigen, die seit Wochen steigen.
Die Renditen stiegen trotzdem. Die 10-jährigen erreichten 4,85% – das höchste Niveau seit 2023.
Niemand überrascht sich über diesen Teil – die Schlagzeile steht heute überall. Was niemand macht, ist die Division.
Der bestätigte Plan des Schatzamts sieht Rückkäufe bis zu 38 Milliarden US-Dollar allein in diesem Quartal vor. In den USA allein gibt es etwa 9,5 Billionen US-Dollar an Schulden, die in diesem Jahr refinanziert werden müssen.
Rechnest du nach, dann deckt der komplette Quartals-Fix nur etwa 0,4% dessen ab, was tatsächlich finanziert werden muss.
Das ist kein kleiner Eingriff, der Geduld braucht. Das ist ein kleiner Eingriff im Verhältnis zu einem Problem, das schlicht größer ist als das Werkzeug.
Und das ist nicht einmal der erste Versuch. Am 19. August versprach das Schatzamt, die Rückkäufe mindestens zu verdoppeln – und es hat eine Weile funktioniert.
Doch bis diese Woche hatte sich jede Erleichterung wieder umgedreht: Die 30-jährigen lagen wieder nahe 5,27% und die 10-jährigen notierten höher als vor Beginn des Eingriffs. Die Reaktion auf einen Fix, der längst auslief, war also kein neuer Fix. Es war derselbe – nur größer.
Sogar Bessents eigener ehemaliger Mentor, Stanley Druckenmiller, hat den Plan öffentlich kritisiert und argumentiert, er greife nicht in das ein, was die Renditen tatsächlich nach oben treibt: Haushaltsdefizite und das Angebot an Schulden – nicht einen vorübergehenden Liquiditätsengpass.
So wichtig ist das – speziell für Gold. Gold hatte im Januar allein aus Angst ein Allzeithoch erreicht und ist seitdem im Grunde über das Jahr hinweg flach geblieben, selbst als der Iran-Konflikt real wurde statt nur angedroht zu sein.
Der Grund sind die Renditen. Jedes Mal, wenn der Druck nachzulassen scheint, stellt sich heraus, dass der Fix, der ihn dämpfen sollte, zu klein ist, um etwas zu verändern – und die Renditen setzen stattdessen ein neues Hoch.
Der eigentliche Test lautet: Wenn die 10-jährigen weiter Richtung 5% drängen, bleibt Gold vermutlich hier nahe gedeckelt – egal wie real der Krieg wird. Und falls die Rückkäufe des Schatzamts tatsächlich „greifen“ sollten, obwohl sie nur 0,4% des Bedarfs ausmachen, wäre das die erste echte Entlastung, die Gold in diesem Quartal hatte.
das Tool hat dir bereits gesagt, was es kann. Das war sein zweiter Versuch, in dreifacher Größenordnung, gegen ein Problem, für das es nie gebaut wurde, es zu decken.
Das Schatzamt hat seine Anleihe-Rückkäufe gerade auf 6 Milliarden US-Dollar verdreifacht, um die Renditen zu beruhigen, die seit Wochen steigen.
Die Renditen stiegen trotzdem. Die 10-jährigen erreichten 4,85% – das höchste Niveau seit 2023.
Niemand überrascht sich über diesen Teil – die Schlagzeile steht heute überall. Was niemand macht, ist die Division.
Der bestätigte Plan des Schatzamts sieht Rückkäufe bis zu 38 Milliarden US-Dollar allein in diesem Quartal vor. In den USA allein gibt es etwa 9,5 Billionen US-Dollar an Schulden, die in diesem Jahr refinanziert werden müssen.
Rechnest du nach, dann deckt der komplette Quartals-Fix nur etwa 0,4% dessen ab, was tatsächlich finanziert werden muss.
Das ist kein kleiner Eingriff, der Geduld braucht. Das ist ein kleiner Eingriff im Verhältnis zu einem Problem, das schlicht größer ist als das Werkzeug.
Und das ist nicht einmal der erste Versuch. Am 19. August versprach das Schatzamt, die Rückkäufe mindestens zu verdoppeln – und es hat eine Weile funktioniert.
Doch bis diese Woche hatte sich jede Erleichterung wieder umgedreht: Die 30-jährigen lagen wieder nahe 5,27% und die 10-jährigen notierten höher als vor Beginn des Eingriffs. Die Reaktion auf einen Fix, der längst auslief, war also kein neuer Fix. Es war derselbe – nur größer.
Sogar Bessents eigener ehemaliger Mentor, Stanley Druckenmiller, hat den Plan öffentlich kritisiert und argumentiert, er greife nicht in das ein, was die Renditen tatsächlich nach oben treibt: Haushaltsdefizite und das Angebot an Schulden – nicht einen vorübergehenden Liquiditätsengpass.
So wichtig ist das – speziell für Gold. Gold hatte im Januar allein aus Angst ein Allzeithoch erreicht und ist seitdem im Grunde über das Jahr hinweg flach geblieben, selbst als der Iran-Konflikt real wurde statt nur angedroht zu sein.
Der Grund sind die Renditen. Jedes Mal, wenn der Druck nachzulassen scheint, stellt sich heraus, dass der Fix, der ihn dämpfen sollte, zu klein ist, um etwas zu verändern – und die Renditen setzen stattdessen ein neues Hoch.
Der eigentliche Test lautet: Wenn die 10-jährigen weiter Richtung 5% drängen, bleibt Gold vermutlich hier nahe gedeckelt – egal wie real der Krieg wird. Und falls die Rückkäufe des Schatzamts tatsächlich „greifen“ sollten, obwohl sie nur 0,4% des Bedarfs ausmachen, wäre das die erste echte Entlastung, die Gold in diesem Quartal hatte.
das Tool hat dir bereits gesagt, was es kann. Das war sein zweiter Versuch, in dreifacher Größenordnung, gegen ein Problem, für das es nie gebaut wurde, es zu decken.
1
117
·
--
Bullisch
Bitcoin wird gekauft. Warum steigt BTC nicht höher?
Das ist der Teil von Bitcoin, den ich gerade beobachte.
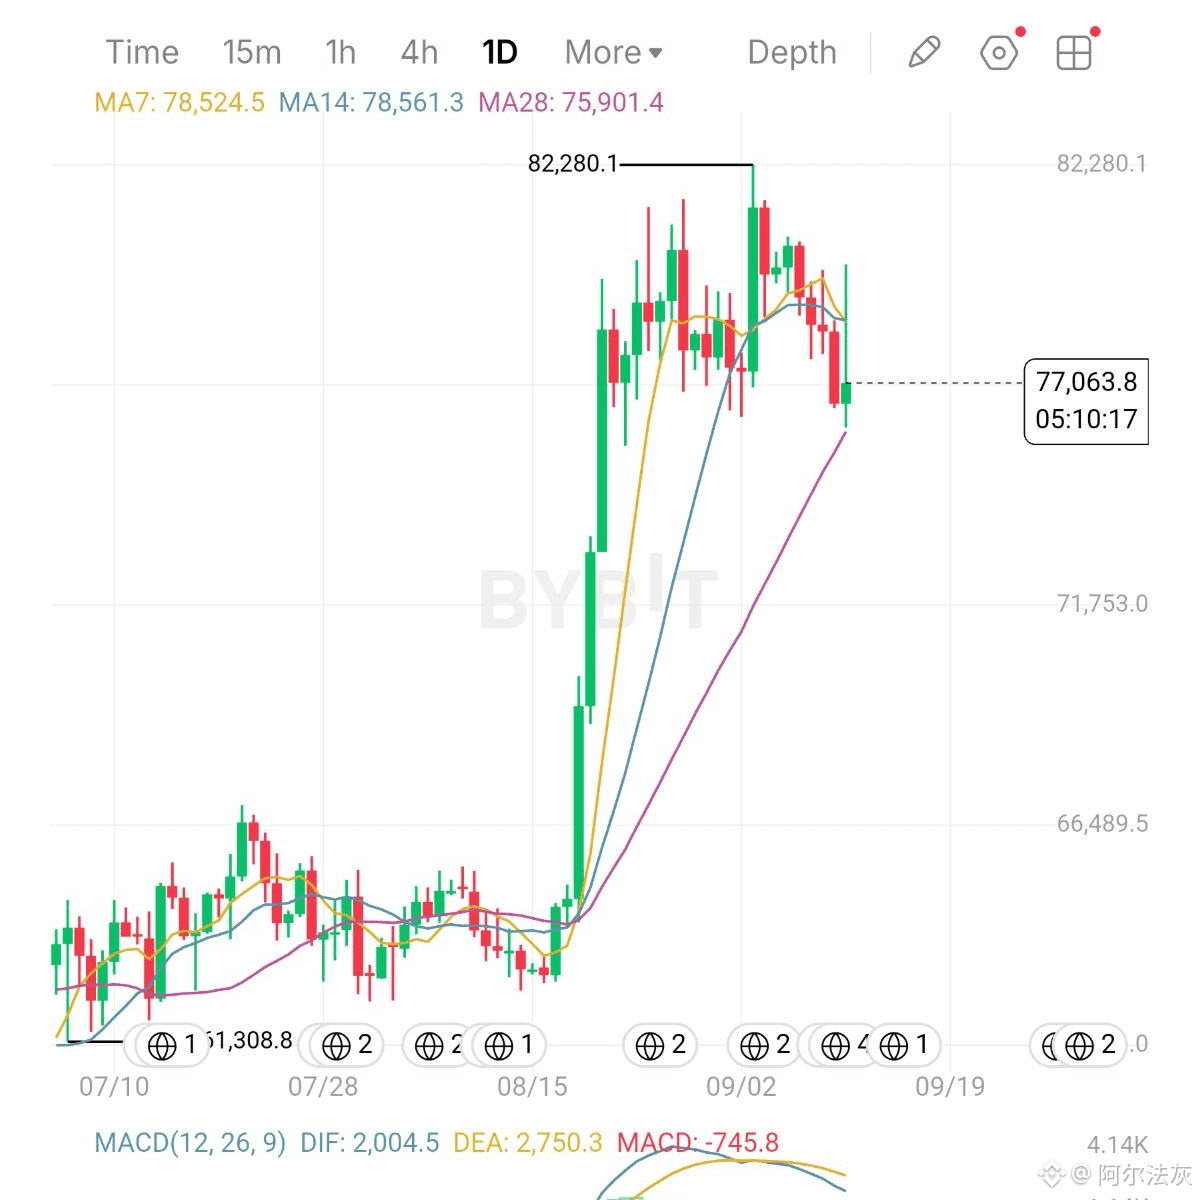
BTC handelt bei etwa 77.000 US-Dollar.
Aber institutionelles Geld taucht weiter auf.
Das ergibt ein sehr interessantes Setup.
Die Zahlen:
• ~76,8K — BTC-Preis heute.
• 3,8B US-Dollar — kumulierte Zuflüsse in US-Spot-ETFs in den letzten drei Wochen.
• 986,9M — ETF-Zuflüsse in der Woche bis zum 5. September.
• 101,3B — insgesamt gehaltene Vermögenswerte bei US-Spot-Bitcoin-ETFs.
• 55,6B — kumulierte Netto-ETF-Zuflüsse seit dem Launch.
• ~87% — aktuelle Marktwahrscheinlichkeit für eine Fed-Erhöhung nächste Woche.
Normalerweise sollte starke ETF-Nachfrage ein bullisches Signal sein.
Aber BTC verhält sich nicht so, als würde die Nachfrage das Angebot überwältigen.
Warum?
Weil das Makro den Kauf von Bitcoin bekämpft.
Die Ölpreise bleiben hoch.
Die Renditen der Staatsanleihen sind hoch.
Und die Erwartungen an eine Fed-Erhöhung sind stark gestiegen.
Also zieht im Moment Bitcoin an zwei Kräften, die in entgegengesetzte Richtungen wirken:
Institutionelles Geld sagt: kaufen.
Makro sagt: vorsichtig sein.
Das ist das eigentliche BTC-Setup.
Wenn die ETF-Zuflüsse weiter beschleunigen, während BTC im Bereich von 76K–77K hält, könnten den Verkäufern langsam die Luft ausgehen.
Aber wenn BTC diese Zone verliert, trotz weiterem ETF-Kauf, würde ich das als Warnsignal sehen, dass die makroökonomische Liquidität immer noch stärker ist als die institutionelle Nachfrage.
Mein Standpunkt:
Ich jage der Bewegung hier nicht hinterher.
Ich beobachte, ob die ETF-Nachfrage BTC endlich wieder über 80.000 US-Dollar drücken kann.
Wenn ja, könnte die aktuelle Konsolidierung ganz anders aussehen.
Wenn nicht, könnte der Markt uns signalisieren, dass das ETF-Buying allein nicht ausreicht.
Bitcoin-Bullen: Nächste Station 80K?
Oder gewinnt das Makro wieder?
$BTC
{spot}(BTCUSDT)
Bitcoin wird gekauft. Warum steigt BTC nicht höher?
Das ist der Teil von Bitcoin, den ich gerade beobachte.
BTC handelt bei etwa 77.000 US-Dollar.
Aber institutionelles Geld taucht weiter auf.
Das ergibt ein sehr interessantes Setup.
Die Zahlen:
• ~76,8K — BTC-Preis heute.
• 3,8B US-Dollar — kumulierte Zuflüsse in US-Spot-ETFs in den letzten drei Wochen.
• 986,9M — ETF-Zuflüsse in der Woche bis zum 5. September.
• 101,3B — insgesamt gehaltene Vermögenswerte bei US-Spot-Bitcoin-ETFs.
• 55,6B — kumulierte Netto-ETF-Zuflüsse seit dem Launch.
• ~87% — aktuelle Marktwahrscheinlichkeit für eine Fed-Erhöhung nächste Woche.
Normalerweise sollte starke ETF-Nachfrage ein bullisches Signal sein.
Aber BTC verhält sich nicht so, als würde die Nachfrage das Angebot überwältigen.
Warum?
Weil das Makro den Kauf von Bitcoin bekämpft.
Die Ölpreise bleiben hoch.
Die Renditen der Staatsanleihen sind hoch.
Und die Erwartungen an eine Fed-Erhöhung sind stark gestiegen.
Also zieht im Moment Bitcoin an zwei Kräften, die in entgegengesetzte Richtungen wirken:
Institutionelles Geld sagt: kaufen.
Makro sagt: vorsichtig sein.
Das ist das eigentliche BTC-Setup.
Wenn die ETF-Zuflüsse weiter beschleunigen, während BTC im Bereich von 76K–77K hält, könnten den Verkäufern langsam die Luft ausgehen.
Aber wenn BTC diese Zone verliert, trotz weiterem ETF-Kauf, würde ich das als Warnsignal sehen, dass die makroökonomische Liquidität immer noch stärker ist als die institutionelle Nachfrage.
Mein Standpunkt:
Ich jage der Bewegung hier nicht hinterher.
Ich beobachte, ob die ETF-Nachfrage BTC endlich wieder über 80.000 US-Dollar drücken kann.
Wenn ja, könnte die aktuelle Konsolidierung ganz anders aussehen.
Wenn nicht, könnte der Markt uns signalisieren, dass das ETF-Buying allein nicht ausreicht.
Bitcoin-Bullen: Nächste Station 80K?
Oder gewinnt das Makro wieder?
$BTC
Das ist der Teil von Bitcoin, den ich gerade beobachte.
BTC handelt bei etwa 77.000 US-Dollar.
Aber institutionelles Geld taucht weiter auf.
Das ergibt ein sehr interessantes Setup.
Die Zahlen:
• ~76,8K — BTC-Preis heute.
• 3,8B US-Dollar — kumulierte Zuflüsse in US-Spot-ETFs in den letzten drei Wochen.
• 986,9M — ETF-Zuflüsse in der Woche bis zum 5. September.
• 101,3B — insgesamt gehaltene Vermögenswerte bei US-Spot-Bitcoin-ETFs.
• 55,6B — kumulierte Netto-ETF-Zuflüsse seit dem Launch.
• ~87% — aktuelle Marktwahrscheinlichkeit für eine Fed-Erhöhung nächste Woche.
Normalerweise sollte starke ETF-Nachfrage ein bullisches Signal sein.
Aber BTC verhält sich nicht so, als würde die Nachfrage das Angebot überwältigen.
Warum?
Weil das Makro den Kauf von Bitcoin bekämpft.
Die Ölpreise bleiben hoch.
Die Renditen der Staatsanleihen sind hoch.
Und die Erwartungen an eine Fed-Erhöhung sind stark gestiegen.
Also zieht im Moment Bitcoin an zwei Kräften, die in entgegengesetzte Richtungen wirken:
Institutionelles Geld sagt: kaufen.
Makro sagt: vorsichtig sein.
Das ist das eigentliche BTC-Setup.
Wenn die ETF-Zuflüsse weiter beschleunigen, während BTC im Bereich von 76K–77K hält, könnten den Verkäufern langsam die Luft ausgehen.
Aber wenn BTC diese Zone verliert, trotz weiterem ETF-Kauf, würde ich das als Warnsignal sehen, dass die makroökonomische Liquidität immer noch stärker ist als die institutionelle Nachfrage.
Mein Standpunkt:
Ich jage der Bewegung hier nicht hinterher.
Ich beobachte, ob die ETF-Nachfrage BTC endlich wieder über 80.000 US-Dollar drücken kann.
Wenn ja, könnte die aktuelle Konsolidierung ganz anders aussehen.
Wenn nicht, könnte der Markt uns signalisieren, dass das ETF-Buying allein nicht ausreicht.
Bitcoin-Bullen: Nächste Station 80K?
Oder gewinnt das Makro wieder?
$BTC
3
354
·
--
SpaceX hat SPCX eine größere KI-Story gegeben
Die meisten Menschen sehen bei SpaceX immer noch Raketen.
Doch die Zahlen beginnen eine andere Geschichte zu erzählen.
SpaceX hat gerade einen weiteren massiven Deal für KI-Compute offengelegt – im Wert von rund 1,11 Milliarden US-Dollar pro Monat.
Das entspricht etwa 13 Milliarden US-Dollar pro Jahr von einem Kunden.
Und hier wird es interessant.
Die Zahlen:
• 13 Mrd. US-Dollar — jährlicher Wert des neu offengelegten KI-Compute-Deals.
• 100 Mrd. US-Dollar — von SpaceX anvisierte jährliche wiederkehrende Einnahmen bis Ende des Jahres.
• 1,11 Mrd. US-Dollar/Monat — neue Vereinbarung zur Bereitstellung von Compute ab Dezember.
• 2 GW → 10 GW — geplante Erweiterung der KI-Infrastruktur von 2026 bis 2027.
• Flug 14 — wird voraussichtlich einnahmenbringende Starlink-V3-Satelliten befördern.
SpaceX verkauft nicht mehr nur Starts.
Es verkauft Compute.
Die xAI-Fusion hat zusätzliche Rechenzentrums-Kapazitäten geschaffen, und SpaceX macht jetzt aus dieser Kapazität ein Geschäft, indem es sie an andere KI-Unternehmen verkauft.
Aber hier ist die größere Erkenntnis:
Starship könnte irgendwann Teil der KI-Infrastruktur-Geschichte werden.
SpaceX plant orbitale KI-Rechenzentren – die ersten Starts sind für 2027 anvisiert.
Das bedeutet: Raketen sind nicht einfach das Produkt.
Sie könnten potenziell die Infrastruktur sein, die SpaceX dabei hilft, die nächste aufzubauen.
Das ist eine ganz andere Bewertungsgeschichte.
Das Risiko ist offensichtlich.
SpaceX investiert massiv in den Aufbau dieser Infrastruktur, und Starship muss erst noch beweisen, dass eine schnelle und zuverlässige Wiederverwendbarkeit wirtschaftlich funktioniert.
Mein Fazit:
Mich interessiert weniger die nächste Schlagzeile zum nächsten Start.
Ich beobachte, ob SpaceX diese großen KI-Verträge in stabile wiederkehrende Einnahmen umwandeln kann – während Starship die Kosten für das Hochskalieren der Infrastruktur senkt.
SPCX-Bullen: Wird SpaceX zu einem Unternehmen für KI-Infrastruktur?
Oder spielt der Markt der Umsetzung voraus?
$SPCX
SpaceX hat SPCX eine größere KI-Story gegeben
Die meisten Menschen sehen bei SpaceX immer noch Raketen.
Doch die Zahlen beginnen eine andere Geschichte zu erzählen.
SpaceX hat gerade einen weiteren massiven Deal für KI-Compute offengelegt – im Wert von rund 1,11 Milliarden US-Dollar pro Monat.
Das entspricht etwa 13 Milliarden US-Dollar pro Jahr von einem Kunden.
Und hier wird es interessant.
Die Zahlen:
• 13 Mrd. US-Dollar — jährlicher Wert des neu offengelegten KI-Compute-Deals.
• 100 Mrd. US-Dollar — von SpaceX anvisierte jährliche wiederkehrende Einnahmen bis Ende des Jahres.
• 1,11 Mrd. US-Dollar/Monat — neue Vereinbarung zur Bereitstellung von Compute ab Dezember.
• 2 GW → 10 GW — geplante Erweiterung der KI-Infrastruktur von 2026 bis 2027.
• Flug 14 — wird voraussichtlich einnahmenbringende Starlink-V3-Satelliten befördern.
SpaceX verkauft nicht mehr nur Starts.
Es verkauft Compute.
Die xAI-Fusion hat zusätzliche Rechenzentrums-Kapazitäten geschaffen, und SpaceX macht jetzt aus dieser Kapazität ein Geschäft, indem es sie an andere KI-Unternehmen verkauft.
Aber hier ist die größere Erkenntnis:
Starship könnte irgendwann Teil der KI-Infrastruktur-Geschichte werden.
SpaceX plant orbitale KI-Rechenzentren – die ersten Starts sind für 2027 anvisiert.
Das bedeutet: Raketen sind nicht einfach das Produkt.
Sie könnten potenziell die Infrastruktur sein, die SpaceX dabei hilft, die nächste aufzubauen.
Das ist eine ganz andere Bewertungsgeschichte.
Das Risiko ist offensichtlich.
SpaceX investiert massiv in den Aufbau dieser Infrastruktur, und Starship muss erst noch beweisen, dass eine schnelle und zuverlässige Wiederverwendbarkeit wirtschaftlich funktioniert.
Mein Fazit:
Mich interessiert weniger die nächste Schlagzeile zum nächsten Start.
Ich beobachte, ob SpaceX diese großen KI-Verträge in stabile wiederkehrende Einnahmen umwandeln kann – während Starship die Kosten für das Hochskalieren der Infrastruktur senkt.
SPCX-Bullen: Wird SpaceX zu einem Unternehmen für KI-Infrastruktur?
Oder spielt der Markt der Umsetzung voraus?
$SPCX
Die meisten Menschen sehen bei SpaceX immer noch Raketen.
Doch die Zahlen beginnen eine andere Geschichte zu erzählen.
SpaceX hat gerade einen weiteren massiven Deal für KI-Compute offengelegt – im Wert von rund 1,11 Milliarden US-Dollar pro Monat.
Das entspricht etwa 13 Milliarden US-Dollar pro Jahr von einem Kunden.
Und hier wird es interessant.
Die Zahlen:
• 13 Mrd. US-Dollar — jährlicher Wert des neu offengelegten KI-Compute-Deals.
• 100 Mrd. US-Dollar — von SpaceX anvisierte jährliche wiederkehrende Einnahmen bis Ende des Jahres.
• 1,11 Mrd. US-Dollar/Monat — neue Vereinbarung zur Bereitstellung von Compute ab Dezember.
• 2 GW → 10 GW — geplante Erweiterung der KI-Infrastruktur von 2026 bis 2027.
• Flug 14 — wird voraussichtlich einnahmenbringende Starlink-V3-Satelliten befördern.
SpaceX verkauft nicht mehr nur Starts.
Es verkauft Compute.
Die xAI-Fusion hat zusätzliche Rechenzentrums-Kapazitäten geschaffen, und SpaceX macht jetzt aus dieser Kapazität ein Geschäft, indem es sie an andere KI-Unternehmen verkauft.
Aber hier ist die größere Erkenntnis:
Starship könnte irgendwann Teil der KI-Infrastruktur-Geschichte werden.
SpaceX plant orbitale KI-Rechenzentren – die ersten Starts sind für 2027 anvisiert.
Das bedeutet: Raketen sind nicht einfach das Produkt.
Sie könnten potenziell die Infrastruktur sein, die SpaceX dabei hilft, die nächste aufzubauen.
Das ist eine ganz andere Bewertungsgeschichte.
Das Risiko ist offensichtlich.
SpaceX investiert massiv in den Aufbau dieser Infrastruktur, und Starship muss erst noch beweisen, dass eine schnelle und zuverlässige Wiederverwendbarkeit wirtschaftlich funktioniert.
Mein Fazit:
Mich interessiert weniger die nächste Schlagzeile zum nächsten Start.
Ich beobachte, ob SpaceX diese großen KI-Verträge in stabile wiederkehrende Einnahmen umwandeln kann – während Starship die Kosten für das Hochskalieren der Infrastruktur senkt.
SPCX-Bullen: Wird SpaceX zu einem Unternehmen für KI-Infrastruktur?
Oder spielt der Markt der Umsetzung voraus?
$SPCX
6
4.8k
·
--
Oracle hat $209 Mrd. zu seinem RPO hinzugefügt. Da ist ein Haken.
$ORCL
Oracle hat Anlegern gerade gezeigt, wie massive KI-Nachfrage in der Praxis aussieht.
Seine verbleibenden Performance Obligations sind auf $664 Mrd. gestiegen.
Das ist riesig.
Aber Oracle investiert auch Milliarden, um die Infrastruktur aufzubauen, die nötig ist, um das zu liefern.
Das ist der Teil, den ich beobachte.
Die Zahlen:
• $664 Mrd. — gesamtes RPO.
• +$209 Mrd. — Anstieg des RPO im Jahresvergleich.
• $30 Mrd.+ — neue KI-Cloud-Verträge, die im 1. Quartal unterzeichnet wurden.
• 121% — Wachstum der Einnahmen aus Cloud-Infrastruktur im Jahresvergleich.
• $28,5 Mrd. — Capex im 1. Quartal.
• ~-$5 Mrd. negativ — Free Cash Flow im 1. Quartal.
• $90 Mrd.+ — Ziel für Oracles Umsatz im Geschäftsjahr 2027.
Der bullische Fall liegt auf der Hand.
Oracle wartet nicht darauf, dass die KI-Nachfrage ankommt.
Kunden unterzeichnen bereits enorme Verträge.
Die Einnahmen aus Cloud-Infrastruktur haben sich mehr als verdoppelt, während Oracle die Kapazitäten in Rechenzentren weiter ausbaut.
Aber hier ist der Haken:
Die Einnahmen wachsen schnell.
Auch die Ausgaben wachsen schnell.
Oracle muss heute die Infrastruktur für Verträge bauen, die die Einnahmen erst im Laufe der Zeit generieren.
Das wirft für ORCL eine sehr andere Frage auf.
Es geht nicht mehr darum:
„Hat Oracle KI-Nachfrage?“
Die Nachfrage ist eindeutig da.
Die Frage lautet:
Kann Oracle diese $664 Mrd. RPO in starken Cashflow umwandeln, ohne sich zu aggressiv zu verausgaben, um dort hinzukommen?
Wenn das Cloud-Wachstum so stark bleibt und die Cash-Generierung nachzieht, könnte das heutige Capex wie eine massive Investition in künftige Gewinne aussehen.
Wenn die Ausgaben weiter schneller wachsen als der Cashflow, werden Anleger möglicherweise anfangen zu hinterfragen, wie viel von diesen $664 Mrd. wirklich in Wert für die Aktionäre übersetzt.
Mein Fazit:
Ich beobachte drei Dinge gleichzeitig:
Cloud-Wachstum.
RPO-Umsetzung.
Free Cash Flow.
Das ist die echte ORCL-Story jetzt.
ORCL-Bullen: $664 Mrd. RPO ist der Anfang von etwas Großem?
Oder wird die Rechnung für die KI-Infrastruktur zu teuer?
Oracle hat $209 Mrd. zu seinem RPO hinzugefügt. Da ist ein Haken.
$ORCL
Oracle hat Anlegern gerade gezeigt, wie massive KI-Nachfrage in der Praxis aussieht.
Seine verbleibenden Performance Obligations sind auf $664 Mrd. gestiegen.
Das ist riesig.
Aber Oracle investiert auch Milliarden, um die Infrastruktur aufzubauen, die nötig ist, um das zu liefern.
Das ist der Teil, den ich beobachte.
Die Zahlen:
• $664 Mrd. — gesamtes RPO.
• +$209 Mrd. — Anstieg des RPO im Jahresvergleich.
• $30 Mrd.+ — neue KI-Cloud-Verträge, die im 1. Quartal unterzeichnet wurden.
• 121% — Wachstum der Einnahmen aus Cloud-Infrastruktur im Jahresvergleich.
• $28,5 Mrd. — Capex im 1. Quartal.
• ~-$5 Mrd. negativ — Free Cash Flow im 1. Quartal.
• $90 Mrd.+ — Ziel für Oracles Umsatz im Geschäftsjahr 2027.
Der bullische Fall liegt auf der Hand.
Oracle wartet nicht darauf, dass die KI-Nachfrage ankommt.
Kunden unterzeichnen bereits enorme Verträge.
Die Einnahmen aus Cloud-Infrastruktur haben sich mehr als verdoppelt, während Oracle die Kapazitäten in Rechenzentren weiter ausbaut.
Aber hier ist der Haken:
Die Einnahmen wachsen schnell.
Auch die Ausgaben wachsen schnell.
Oracle muss heute die Infrastruktur für Verträge bauen, die die Einnahmen erst im Laufe der Zeit generieren.
Das wirft für ORCL eine sehr andere Frage auf.
Es geht nicht mehr darum:
„Hat Oracle KI-Nachfrage?“
Die Nachfrage ist eindeutig da.
Die Frage lautet:
Kann Oracle diese $664 Mrd. RPO in starken Cashflow umwandeln, ohne sich zu aggressiv zu verausgaben, um dort hinzukommen?
Wenn das Cloud-Wachstum so stark bleibt und die Cash-Generierung nachzieht, könnte das heutige Capex wie eine massive Investition in künftige Gewinne aussehen.
Wenn die Ausgaben weiter schneller wachsen als der Cashflow, werden Anleger möglicherweise anfangen zu hinterfragen, wie viel von diesen $664 Mrd. wirklich in Wert für die Aktionäre übersetzt.
Mein Fazit:
Ich beobachte drei Dinge gleichzeitig:
Cloud-Wachstum.
RPO-Umsetzung.
Free Cash Flow.
Das ist die echte ORCL-Story jetzt.
ORCL-Bullen: $664 Mrd. RPO ist der Anfang von etwas Großem?
Oder wird die Rechnung für die KI-Infrastruktur zu teuer?
$ORCL
Oracle hat Anlegern gerade gezeigt, wie massive KI-Nachfrage in der Praxis aussieht.
Seine verbleibenden Performance Obligations sind auf $664 Mrd. gestiegen.
Das ist riesig.
Aber Oracle investiert auch Milliarden, um die Infrastruktur aufzubauen, die nötig ist, um das zu liefern.
Das ist der Teil, den ich beobachte.
Die Zahlen:
• $664 Mrd. — gesamtes RPO.
• +$209 Mrd. — Anstieg des RPO im Jahresvergleich.
• $30 Mrd.+ — neue KI-Cloud-Verträge, die im 1. Quartal unterzeichnet wurden.
• 121% — Wachstum der Einnahmen aus Cloud-Infrastruktur im Jahresvergleich.
• $28,5 Mrd. — Capex im 1. Quartal.
• ~-$5 Mrd. negativ — Free Cash Flow im 1. Quartal.
• $90 Mrd.+ — Ziel für Oracles Umsatz im Geschäftsjahr 2027.
Der bullische Fall liegt auf der Hand.
Oracle wartet nicht darauf, dass die KI-Nachfrage ankommt.
Kunden unterzeichnen bereits enorme Verträge.
Die Einnahmen aus Cloud-Infrastruktur haben sich mehr als verdoppelt, während Oracle die Kapazitäten in Rechenzentren weiter ausbaut.
Aber hier ist der Haken:
Die Einnahmen wachsen schnell.
Auch die Ausgaben wachsen schnell.
Oracle muss heute die Infrastruktur für Verträge bauen, die die Einnahmen erst im Laufe der Zeit generieren.
Das wirft für ORCL eine sehr andere Frage auf.
Es geht nicht mehr darum:
„Hat Oracle KI-Nachfrage?“
Die Nachfrage ist eindeutig da.
Die Frage lautet:
Kann Oracle diese $664 Mrd. RPO in starken Cashflow umwandeln, ohne sich zu aggressiv zu verausgaben, um dort hinzukommen?
Wenn das Cloud-Wachstum so stark bleibt und die Cash-Generierung nachzieht, könnte das heutige Capex wie eine massive Investition in künftige Gewinne aussehen.
Wenn die Ausgaben weiter schneller wachsen als der Cashflow, werden Anleger möglicherweise anfangen zu hinterfragen, wie viel von diesen $664 Mrd. wirklich in Wert für die Aktionäre übersetzt.
Mein Fazit:
Ich beobachte drei Dinge gleichzeitig:
Cloud-Wachstum.
RPO-Umsetzung.
Free Cash Flow.
Das ist die echte ORCL-Story jetzt.
ORCL-Bullen: $664 Mrd. RPO ist der Anfang von etwas Großem?
Oder wird die Rechnung für die KI-Infrastruktur zu teuer?
2
508
·
--
Gold ignorierte die größte Warnung der Fed
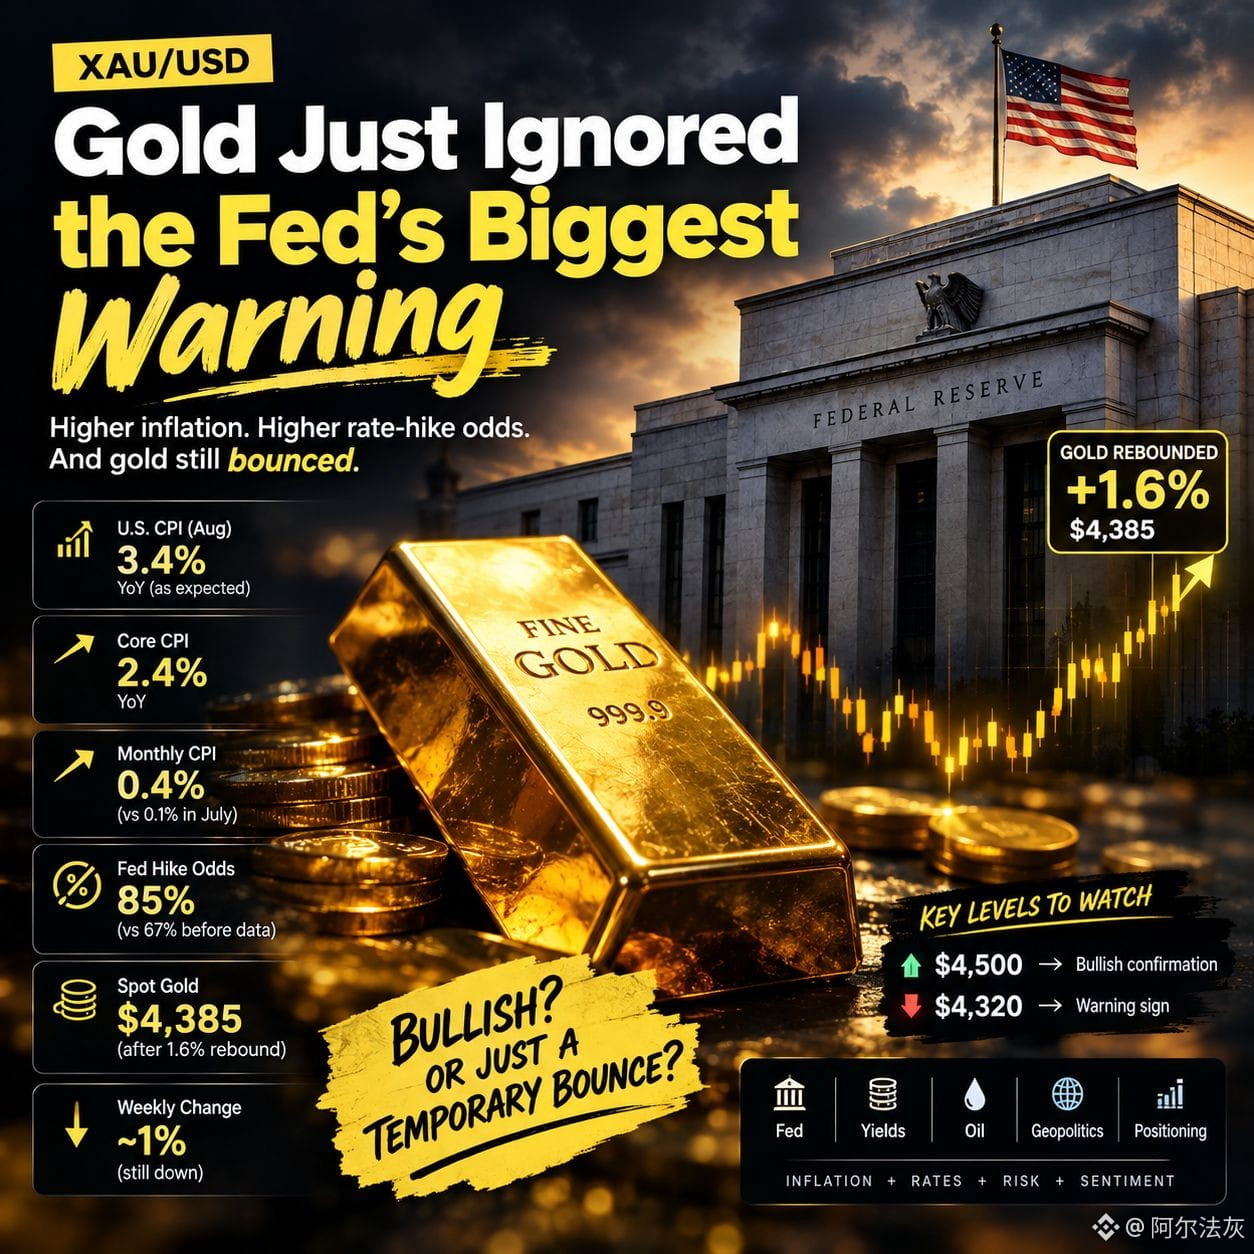
Gold sollte heute unter Druck geraten.
Stattdessen sprang es um 1,6% nach oben, auf rund 4.385 US-Dollar.
Das ist interessant, weil die neuesten US-Inflationsdaten Händler noch näher an die Erwartung heranbrachten, dass die Fed bereits nächste Woche anhebt.
Die Zahlen erzählen die Geschichte:
• 3,4% — August CPI stieg um 3,4% im Jahresvergleich.
• 0,4% — monatlicher CPI-Anstieg, von 0,1% im Juli ausgehend.
• 2,4% — Core CPI im Jahresvergleich.
• 85% — Markterwartungen für eine Fed-Zinsanhebung nächste Woche, gestiegen von 67% vor den Daten.
• 4.385 US-Dollar — dort, wo Spot-Gold heute wieder anstieg.
• ~1% — Gold ist trotz des heutigen Comebacks für die Woche immer noch im Minus.
Und hier wird der Gold-Trade spannend.
Höhere Zinsen sollten Gold normalerweise schaden.
Steigende Renditen bei US-Staatsanleihen machen ein nicht verzinsliches Asset unattraktiver.
Doch Käufer sprangen nach dem jüngsten Rückgang des Goldes aggressiv ein.
Also: Was preist der Markt eigentlich ein?
Die Fed ist für Gold bärisch.
Geopolitisches Risiko und Dip-Käufe sind bullisch.
Und steigende Ölpreise liegen genau in der Mitte: Sie erhöhen ein weiteres Inflationsrisiko, steigern aber gleichzeitig die Nachfrage nach defensiven Assets.
Der größere Kontext
Gold handelt längst nicht mehr nur die Inflation.
Es handelt die Fed + Renditen + Öl + Geopolitik + das Positionierungsgeschehen alles gleichzeitig.
Darum ist das heutige Comeback wichtiger als die 1,6% an sich.
Wenn Käufer weiter die jüngsten Tiefs verteidigen können, während die Erwartungen an Zinsschritte so hoch bleiben, könnte Gold eine zugrunde liegende Stärke zeigen.
Aber wenn die Renditen weiter steigen und 4.320 US-Dollar bricht, könnte das heutige Aufbäumen am Ende nur noch eine vorübergehende Entlastungs-Rallye sein. Die 4.320-US-Dollar-Zone wurde diese Woche zuvor als wichtiges Unterstützungsniveau identifiziert.
Mein Fazit:
Ich würde Gold nach dem heutigen Bounce nicht hinterherjagen.
Ich würde zwei Bereiche beobachten:
4.500 US-Dollar → bullische Bestätigung
4.320 US-Dollar → Warnsignal, dass die Verkäufer zurück sind
Die nächste Entscheidung der Fed ist am 15.–16. September.
Bis dahin halte ich den interessantesten Trade nicht für das Vorhersagen der Gold-Richtung.
Sondern dafür, zu beobachten, welches Niveau zuerst bricht.
Gelingt es XAU/USD, 4.500 US-Dollar zurückzuerobern — oder sehen wir zuerst 4.320 US-Dollar?
Gold ignorierte die größte Warnung der Fed
Gold sollte heute unter Druck geraten.
Stattdessen sprang es um 1,6% nach oben, auf rund 4.385 US-Dollar.
Das ist interessant, weil die neuesten US-Inflationsdaten Händler noch näher an die Erwartung heranbrachten, dass die Fed bereits nächste Woche anhebt.
Die Zahlen erzählen die Geschichte:
• 3,4% — August CPI stieg um 3,4% im Jahresvergleich.
• 0,4% — monatlicher CPI-Anstieg, von 0,1% im Juli ausgehend.
• 2,4% — Core CPI im Jahresvergleich.
• 85% — Markterwartungen für eine Fed-Zinsanhebung nächste Woche, gestiegen von 67% vor den Daten.
• 4.385 US-Dollar — dort, wo Spot-Gold heute wieder anstieg.
• ~1% — Gold ist trotz des heutigen Comebacks für die Woche immer noch im Minus.
Und hier wird der Gold-Trade spannend.
Höhere Zinsen sollten Gold normalerweise schaden.
Steigende Renditen bei US-Staatsanleihen machen ein nicht verzinsliches Asset unattraktiver.
Doch Käufer sprangen nach dem jüngsten Rückgang des Goldes aggressiv ein.
Also: Was preist der Markt eigentlich ein?
Die Fed ist für Gold bärisch.
Geopolitisches Risiko und Dip-Käufe sind bullisch.
Und steigende Ölpreise liegen genau in der Mitte: Sie erhöhen ein weiteres Inflationsrisiko, steigern aber gleichzeitig die Nachfrage nach defensiven Assets.
Der größere Kontext
Gold handelt längst nicht mehr nur die Inflation.
Es handelt die Fed + Renditen + Öl + Geopolitik + das Positionierungsgeschehen alles gleichzeitig.
Darum ist das heutige Comeback wichtiger als die 1,6% an sich.
Wenn Käufer weiter die jüngsten Tiefs verteidigen können, während die Erwartungen an Zinsschritte so hoch bleiben, könnte Gold eine zugrunde liegende Stärke zeigen.
Aber wenn die Renditen weiter steigen und 4.320 US-Dollar bricht, könnte das heutige Aufbäumen am Ende nur noch eine vorübergehende Entlastungs-Rallye sein. Die 4.320-US-Dollar-Zone wurde diese Woche zuvor als wichtiges Unterstützungsniveau identifiziert.
Mein Fazit:
Ich würde Gold nach dem heutigen Bounce nicht hinterherjagen.
Ich würde zwei Bereiche beobachten:
4.500 US-Dollar → bullische Bestätigung
4.320 US-Dollar → Warnsignal, dass die Verkäufer zurück sind
Die nächste Entscheidung der Fed ist am 15.–16. September.
Bis dahin halte ich den interessantesten Trade nicht für das Vorhersagen der Gold-Richtung.
Sondern dafür, zu beobachten, welches Niveau zuerst bricht.
Gelingt es XAU/USD, 4.500 US-Dollar zurückzuerobern — oder sehen wir zuerst 4.320 US-Dollar?
Gold sollte heute unter Druck geraten.
Stattdessen sprang es um 1,6% nach oben, auf rund 4.385 US-Dollar.
Das ist interessant, weil die neuesten US-Inflationsdaten Händler noch näher an die Erwartung heranbrachten, dass die Fed bereits nächste Woche anhebt.
Die Zahlen erzählen die Geschichte:
• 3,4% — August CPI stieg um 3,4% im Jahresvergleich.
• 0,4% — monatlicher CPI-Anstieg, von 0,1% im Juli ausgehend.
• 2,4% — Core CPI im Jahresvergleich.
• 85% — Markterwartungen für eine Fed-Zinsanhebung nächste Woche, gestiegen von 67% vor den Daten.
• 4.385 US-Dollar — dort, wo Spot-Gold heute wieder anstieg.
• ~1% — Gold ist trotz des heutigen Comebacks für die Woche immer noch im Minus.
Und hier wird der Gold-Trade spannend.
Höhere Zinsen sollten Gold normalerweise schaden.
Steigende Renditen bei US-Staatsanleihen machen ein nicht verzinsliches Asset unattraktiver.
Doch Käufer sprangen nach dem jüngsten Rückgang des Goldes aggressiv ein.
Also: Was preist der Markt eigentlich ein?
Die Fed ist für Gold bärisch.
Geopolitisches Risiko und Dip-Käufe sind bullisch.
Und steigende Ölpreise liegen genau in der Mitte: Sie erhöhen ein weiteres Inflationsrisiko, steigern aber gleichzeitig die Nachfrage nach defensiven Assets.
Der größere Kontext
Gold handelt längst nicht mehr nur die Inflation.
Es handelt die Fed + Renditen + Öl + Geopolitik + das Positionierungsgeschehen alles gleichzeitig.
Darum ist das heutige Comeback wichtiger als die 1,6% an sich.
Wenn Käufer weiter die jüngsten Tiefs verteidigen können, während die Erwartungen an Zinsschritte so hoch bleiben, könnte Gold eine zugrunde liegende Stärke zeigen.
Aber wenn die Renditen weiter steigen und 4.320 US-Dollar bricht, könnte das heutige Aufbäumen am Ende nur noch eine vorübergehende Entlastungs-Rallye sein. Die 4.320-US-Dollar-Zone wurde diese Woche zuvor als wichtiges Unterstützungsniveau identifiziert.
Mein Fazit:
Ich würde Gold nach dem heutigen Bounce nicht hinterherjagen.
Ich würde zwei Bereiche beobachten:
4.500 US-Dollar → bullische Bestätigung
4.320 US-Dollar → Warnsignal, dass die Verkäufer zurück sind
Die nächste Entscheidung der Fed ist am 15.–16. September.
Bis dahin halte ich den interessantesten Trade nicht für das Vorhersagen der Gold-Richtung.
Sondern dafür, zu beobachten, welches Niveau zuerst bricht.
Gelingt es XAU/USD, 4.500 US-Dollar zurückzuerobern — oder sehen wir zuerst 4.320 US-Dollar?
3
416
·
--
Artikel
NVIDIA verkauft jetzt mehr als nur ChipsNVIDIA wird zu etwas Größerem als nur ein Chip-Unternehmen.
Das jüngste Beispiel ist Australien.
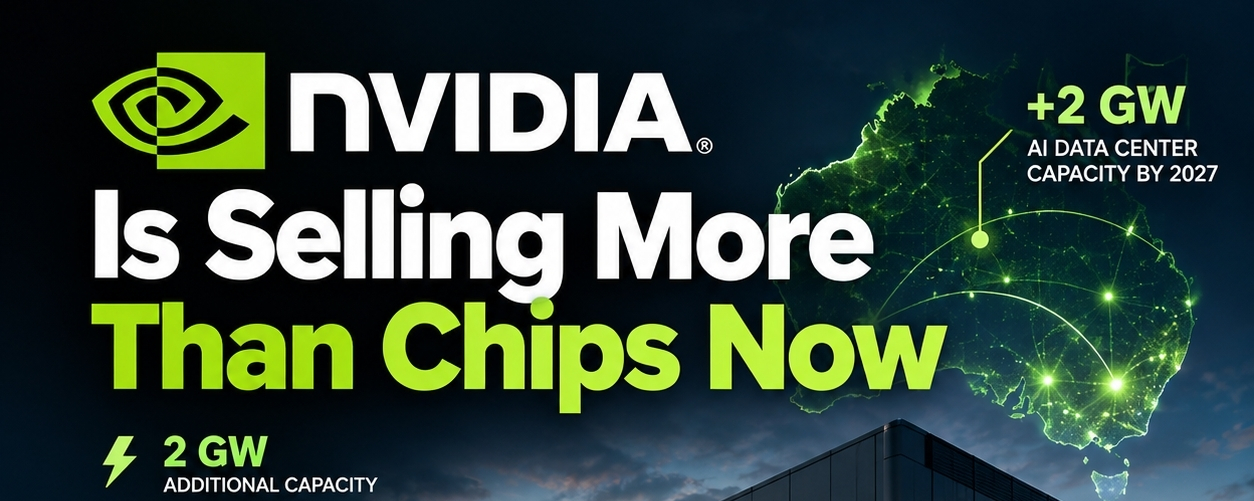
NVIDIA arbeitet mit lokalen Betreibern von Rechenzentren zusammen, um bis 2027 eine KI-Rechenleistung von bis zu 2 Gigawatt zu erreichen.
Und diese Zahl ist wichtig.
Diese Zahlen beobachte ich:
• 2 GW — die zusätzliche KI-Rechenzentrums-Kapazität, die NVIDIA in Australien anpeilt.
• 1,6 GW — die derzeitige Gesamt-Kapazität der Rechenzentren in Australien; das bedeutet, dass die geplante Ergänzung von NVIDIA größer sein könnte als die bestehende Kapazität des Landes.
• 2027 — das Zieljahr für die Expansion.
NVIDIA verkauft jetzt mehr als nur Chips
NVIDIA wird zu etwas Größerem als nur ein Chip-Unternehmen.
Das jüngste Beispiel ist Australien.
NVIDIA arbeitet mit lokalen Betreibern von Rechenzentren zusammen, um bis 2027 eine KI-Rechenleistung von bis zu 2 Gigawatt zu erreichen.
Und diese Zahl ist wichtig.
Diese Zahlen beobachte ich:
• 2 GW — die zusätzliche KI-Rechenzentrums-Kapazität, die NVIDIA in Australien anpeilt.
• 1,6 GW — die derzeitige Gesamt-Kapazität der Rechenzentren in Australien; das bedeutet, dass die geplante Ergänzung von NVIDIA größer sein könnte als die bestehende Kapazität des Landes.
• 2027 — das Zieljahr für die Expansion.
Das jüngste Beispiel ist Australien.
NVIDIA arbeitet mit lokalen Betreibern von Rechenzentren zusammen, um bis 2027 eine KI-Rechenleistung von bis zu 2 Gigawatt zu erreichen.
Und diese Zahl ist wichtig.
Diese Zahlen beobachte ich:
• 2 GW — die zusätzliche KI-Rechenzentrums-Kapazität, die NVIDIA in Australien anpeilt.
• 1,6 GW — die derzeitige Gesamt-Kapazität der Rechenzentren in Australien; das bedeutet, dass die geplante Ergänzung von NVIDIA größer sein könnte als die bestehende Kapazität des Landes.
• 2027 — das Zieljahr für die Expansion.
NVDAUS+2,22%
2
272
·
--
Artikel
Ein Milliardär hat gerade 85% seines Unternehmens auf einen Käufer gesetzt, der „Ja“ sagtIrgendwo in Florida steht ein Privatjet auf einem Flugfeld und trägt einen Preisschild-Preis, den niemand wirklich je gesehen hat. Nicht Dollar. Nicht mal „Dollar, aber wir nehmen auch Krypto“. Ein gerader, nur diese eine Zahl: 1.025 Bitcoin.
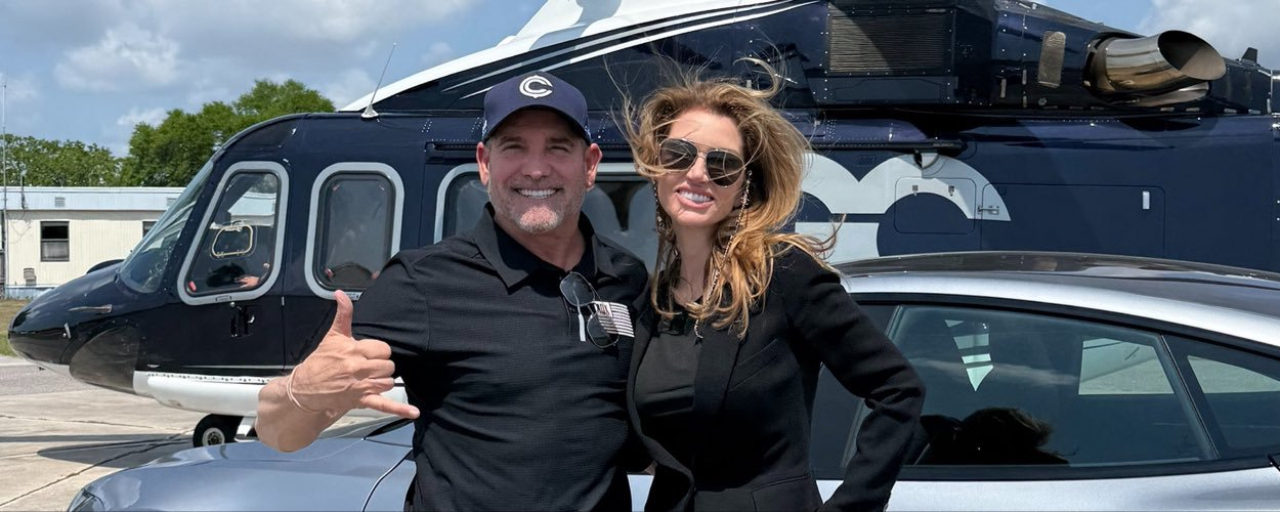
Das Flugzeug ist echt und auf die beste Weise unauffällig – eine Bombardier Global 7500 aus dem Jahr 2024, kaum geflogen. Genau die Art von Maschine, die sonst auf die langweilige, vorhersehbare Art verkauft wird: So verkaufen reiche Leute Flugzeuge. Vergleichbare Maschinen gehen für 75 bis 81 Millionen US-Dollar über den Tisch. Bisher ist nichts Seltsames daran. Grant Cardone, der Immobilien-Typ, der vier Jahre lang still und leise Scheckzahlungen für Apartmentmieten in Bitcoin umgewandelt hat, hat jetzt entschieden, es zu listen.
Ein Milliardär hat gerade 85% seines Unternehmens auf einen Käufer gesetzt, der „Ja“ sagt
Irgendwo in Florida steht ein Privatjet auf einem Flugfeld und trägt einen Preisschild-Preis, den niemand wirklich je gesehen hat. Nicht Dollar. Nicht mal „Dollar, aber wir nehmen auch Krypto“. Ein gerader, nur diese eine Zahl: 1.025 Bitcoin.
Das Flugzeug ist echt und auf die beste Weise unauffällig – eine Bombardier Global 7500 aus dem Jahr 2024, kaum geflogen. Genau die Art von Maschine, die sonst auf die langweilige, vorhersehbare Art verkauft wird: So verkaufen reiche Leute Flugzeuge. Vergleichbare Maschinen gehen für 75 bis 81 Millionen US-Dollar über den Tisch. Bisher ist nichts Seltsames daran. Grant Cardone, der Immobilien-Typ, der vier Jahre lang still und leise Scheckzahlungen für Apartmentmieten in Bitcoin umgewandelt hat, hat jetzt entschieden, es zu listen.
Das Flugzeug ist echt und auf die beste Weise unauffällig – eine Bombardier Global 7500 aus dem Jahr 2024, kaum geflogen. Genau die Art von Maschine, die sonst auf die langweilige, vorhersehbare Art verkauft wird: So verkaufen reiche Leute Flugzeuge. Vergleichbare Maschinen gehen für 75 bis 81 Millionen US-Dollar über den Tisch. Bisher ist nichts Seltsames daran. Grant Cardone, der Immobilien-Typ, der vier Jahre lang still und leise Scheckzahlungen für Apartmentmieten in Bitcoin umgewandelt hat, hat jetzt entschieden, es zu listen.
5
220
·
--
Verifiziert
Apples einziger Bär stellte eine Falle ohne Ausweg. Aber ging sie trotzdem auf?KeyBanc hat eine Prognose erstellt, bei der es keinen verlierenden Zweig gab.
Vor dem Ereignis sagte eine der sehr wenigen Firmen, die von FactSet tatsächlich mit einem "Sell"-Rating für Apple verfolgt werden, dass der Launch "wahrscheinlich ein negativer Katalysator" sei – egal, wie die Preise ausfallen. Preise es hoch, dann leidet das Volumen. Preise es niedrig, und die Story dreht sich nur noch darum, dass die Margen unter Druck geraten. Egal welches Szenario: zur selben Schlussfolgerung – schlecht für die Aktie.
Apple ist für das 256-GB-Modell bei 1.999 US-Dollar gelandet – und liegt damit bei den Falt-Preisen praktisch bis auf den Dollar genau im Rahmen dessen, was Samsung selbst verlangt.
KeyBanc hat in seinem Vermerk nie eine exakte Linie zwischen "groß" und "minimal" gezogen. Aber eine Parität mit Samsung – statt eines Aufschlags darüber – ist der nächstliegende reale Maßstab dafür, in welchen Zweig das Ganze tatsächlich fällt.
Apples einziger Bär stellte eine Falle ohne Ausweg. Aber ging sie trotzdem auf?
KeyBanc hat eine Prognose erstellt, bei der es keinen verlierenden Zweig gab.
Vor dem Ereignis sagte eine der sehr wenigen Firmen, die von FactSet tatsächlich mit einem "Sell"-Rating für Apple verfolgt werden, dass der Launch "wahrscheinlich ein negativer Katalysator" sei – egal, wie die Preise ausfallen. Preise es hoch, dann leidet das Volumen. Preise es niedrig, und die Story dreht sich nur noch darum, dass die Margen unter Druck geraten. Egal welches Szenario: zur selben Schlussfolgerung – schlecht für die Aktie.
Apple ist für das 256-GB-Modell bei 1.999 US-Dollar gelandet – und liegt damit bei den Falt-Preisen praktisch bis auf den Dollar genau im Rahmen dessen, was Samsung selbst verlangt.
KeyBanc hat in seinem Vermerk nie eine exakte Linie zwischen "groß" und "minimal" gezogen. Aber eine Parität mit Samsung – statt eines Aufschlags darüber – ist der nächstliegende reale Maßstab dafür, in welchen Zweig das Ganze tatsächlich fällt.
Vor dem Ereignis sagte eine der sehr wenigen Firmen, die von FactSet tatsächlich mit einem "Sell"-Rating für Apple verfolgt werden, dass der Launch "wahrscheinlich ein negativer Katalysator" sei – egal, wie die Preise ausfallen. Preise es hoch, dann leidet das Volumen. Preise es niedrig, und die Story dreht sich nur noch darum, dass die Margen unter Druck geraten. Egal welches Szenario: zur selben Schlussfolgerung – schlecht für die Aktie.
Apple ist für das 256-GB-Modell bei 1.999 US-Dollar gelandet – und liegt damit bei den Falt-Preisen praktisch bis auf den Dollar genau im Rahmen dessen, was Samsung selbst verlangt.
KeyBanc hat in seinem Vermerk nie eine exakte Linie zwischen "groß" und "minimal" gezogen. Aber eine Parität mit Samsung – statt eines Aufschlags darüber – ist der nächstliegende reale Maßstab dafür, in welchen Zweig das Ganze tatsächlich fällt.
9
3.7k
·
--
Bullisch
Teilweise korrekt
Oracles Optionen bewerten seine eigene Geschichte zu niedrig
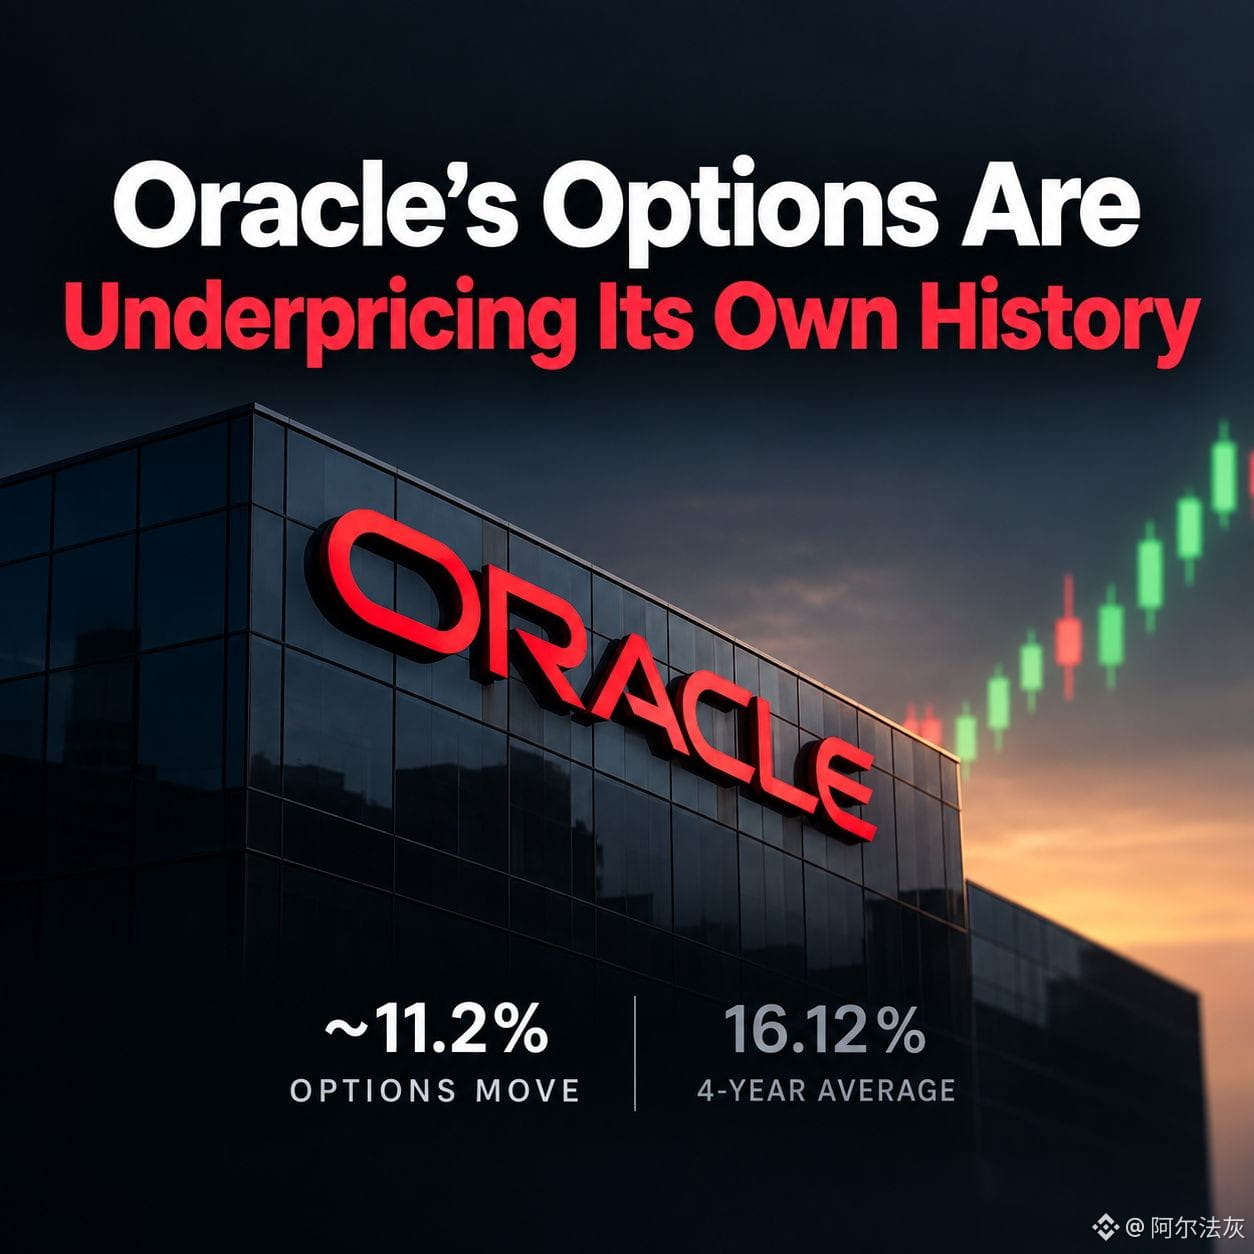
Oracle berichtet heute um 17:00 Uhr ET. der Optionsmarkt hat sich festgelegt: etwa eine 11,2%ige Bewegung bis zum Schluss des morgigen Handelstags.
Klingt vernünftig, bis man es mit den letzten vier Reaktionen auf Oracles eigene Quartalszahlen vergleicht, die im Durchschnitt bei 16,12% lagen. Eine dieser vier, genau vor einem Jahr diesen Monat, hat die Aktie über Nacht um 40% nach oben geschoben.
Damit preist der Markt diesen Report rund 30% „ruhiger“ ein, als es die jüngste Historie von Oracle nahelegt. Und das, obwohl die Aktie seit Juli bereits um 42% gelaufen ist — also schon vor dem Report heiß war.
Es gibt zwei ehrliche Lesarten dieser Lücke. Die eine: Die KI-Capex-Story war seit einem ganzen Jahr der dominierende Treiber, Investoren haben sich darauf eingestellt, und eine gedämpfte Reaktion macht diesmal tatsächlich Sinn. Die andere: Prämienverkäufer preisen das Risiko von Tail Events in einer Aktie zu niedrig, die dafür bekannt ist, ihre eigene implizite Spanne regelmäßig zu übertreffen — drei der letzten vier Mal.
Was den morgigen Abrechnungskorridor unüblich unübersichtlich macht: CPI-Daten werden am Freitag um 8:30 Uhr ET veröffentlicht, bevor der Markt wieder eröffnet. Dieselben Optionen, die für die Reaktion auf Oracles Earnings vorgesehen sind, müssen außerdem absorbieren, was auch immer dieser Bericht auslöst.
Earnings-Risiko und Makro-Risiko — zu einem einzigen Abrechnungsszenario gestapelt — werden so bepreist, als wäre es ein einziger, klarer Auslöser.
Die Zahl, die wirklich zählt, ist die Straddle-Mathematik. Der Kauf eines Straddles für Freitag kostet rund 19,25 US-Dollar. Oracle muss bei Verfall ungefähr unter 145,75 US-Dollar oder über 184,25 US-Dollar schließen, damit diese Position profitabel ist.
Aktuell liegt die Aktie bei 161,88 US-Dollar — mitten in diesem Korridor. Alles, was nahe an diesem Niveau bleibt, selbst wenn es zu einer echten, berichtenswerten Earnings-Reaktion kommt, kann für jemanden, der für die Bewegung bezahlt hat, trotzdem Geld kosten — wenn die Volatilität anschließend stark einbricht und man nicht genug davon abbekommt.
Heute Abend und morgen stellt sich heraus, welche Lesart richtig war. Eine eingedämmte Bewegung bestätigt die These vom „ruhigeren Jahr“. Alles, was deutlich über 11% hinausgeht — näher an Oracles eigener 16%-Durchschnitt, ganz zu schweigen von irgendetwas in der Nähe des 40%-Ausreißers aus dem letzten Jahr — deutet darauf hin, dass das Tail Risk erneut zu niedrig bepreist wurde.
$ORCL
Oracles Optionen bewerten seine eigene Geschichte zu niedrig
Oracle berichtet heute um 17:00 Uhr ET. der Optionsmarkt hat sich festgelegt: etwa eine 11,2%ige Bewegung bis zum Schluss des morgigen Handelstags.
Klingt vernünftig, bis man es mit den letzten vier Reaktionen auf Oracles eigene Quartalszahlen vergleicht, die im Durchschnitt bei 16,12% lagen. Eine dieser vier, genau vor einem Jahr diesen Monat, hat die Aktie über Nacht um 40% nach oben geschoben.
Damit preist der Markt diesen Report rund 30% „ruhiger“ ein, als es die jüngste Historie von Oracle nahelegt. Und das, obwohl die Aktie seit Juli bereits um 42% gelaufen ist — also schon vor dem Report heiß war.
Es gibt zwei ehrliche Lesarten dieser Lücke. Die eine: Die KI-Capex-Story war seit einem ganzen Jahr der dominierende Treiber, Investoren haben sich darauf eingestellt, und eine gedämpfte Reaktion macht diesmal tatsächlich Sinn. Die andere: Prämienverkäufer preisen das Risiko von Tail Events in einer Aktie zu niedrig, die dafür bekannt ist, ihre eigene implizite Spanne regelmäßig zu übertreffen — drei der letzten vier Mal.
Was den morgigen Abrechnungskorridor unüblich unübersichtlich macht: CPI-Daten werden am Freitag um 8:30 Uhr ET veröffentlicht, bevor der Markt wieder eröffnet. Dieselben Optionen, die für die Reaktion auf Oracles Earnings vorgesehen sind, müssen außerdem absorbieren, was auch immer dieser Bericht auslöst.
Earnings-Risiko und Makro-Risiko — zu einem einzigen Abrechnungsszenario gestapelt — werden so bepreist, als wäre es ein einziger, klarer Auslöser.
Die Zahl, die wirklich zählt, ist die Straddle-Mathematik. Der Kauf eines Straddles für Freitag kostet rund 19,25 US-Dollar. Oracle muss bei Verfall ungefähr unter 145,75 US-Dollar oder über 184,25 US-Dollar schließen, damit diese Position profitabel ist.
Aktuell liegt die Aktie bei 161,88 US-Dollar — mitten in diesem Korridor. Alles, was nahe an diesem Niveau bleibt, selbst wenn es zu einer echten, berichtenswerten Earnings-Reaktion kommt, kann für jemanden, der für die Bewegung bezahlt hat, trotzdem Geld kosten — wenn die Volatilität anschließend stark einbricht und man nicht genug davon abbekommt.
Heute Abend und morgen stellt sich heraus, welche Lesart richtig war. Eine eingedämmte Bewegung bestätigt die These vom „ruhigeren Jahr“. Alles, was deutlich über 11% hinausgeht — näher an Oracles eigener 16%-Durchschnitt, ganz zu schweigen von irgendetwas in der Nähe des 40%-Ausreißers aus dem letzten Jahr — deutet darauf hin, dass das Tail Risk erneut zu niedrig bepreist wurde.
$ORCL
Oracle berichtet heute um 17:00 Uhr ET. der Optionsmarkt hat sich festgelegt: etwa eine 11,2%ige Bewegung bis zum Schluss des morgigen Handelstags.
Klingt vernünftig, bis man es mit den letzten vier Reaktionen auf Oracles eigene Quartalszahlen vergleicht, die im Durchschnitt bei 16,12% lagen. Eine dieser vier, genau vor einem Jahr diesen Monat, hat die Aktie über Nacht um 40% nach oben geschoben.
Damit preist der Markt diesen Report rund 30% „ruhiger“ ein, als es die jüngste Historie von Oracle nahelegt. Und das, obwohl die Aktie seit Juli bereits um 42% gelaufen ist — also schon vor dem Report heiß war.
Es gibt zwei ehrliche Lesarten dieser Lücke. Die eine: Die KI-Capex-Story war seit einem ganzen Jahr der dominierende Treiber, Investoren haben sich darauf eingestellt, und eine gedämpfte Reaktion macht diesmal tatsächlich Sinn. Die andere: Prämienverkäufer preisen das Risiko von Tail Events in einer Aktie zu niedrig, die dafür bekannt ist, ihre eigene implizite Spanne regelmäßig zu übertreffen — drei der letzten vier Mal.
Was den morgigen Abrechnungskorridor unüblich unübersichtlich macht: CPI-Daten werden am Freitag um 8:30 Uhr ET veröffentlicht, bevor der Markt wieder eröffnet. Dieselben Optionen, die für die Reaktion auf Oracles Earnings vorgesehen sind, müssen außerdem absorbieren, was auch immer dieser Bericht auslöst.
Earnings-Risiko und Makro-Risiko — zu einem einzigen Abrechnungsszenario gestapelt — werden so bepreist, als wäre es ein einziger, klarer Auslöser.
Die Zahl, die wirklich zählt, ist die Straddle-Mathematik. Der Kauf eines Straddles für Freitag kostet rund 19,25 US-Dollar. Oracle muss bei Verfall ungefähr unter 145,75 US-Dollar oder über 184,25 US-Dollar schließen, damit diese Position profitabel ist.
Aktuell liegt die Aktie bei 161,88 US-Dollar — mitten in diesem Korridor. Alles, was nahe an diesem Niveau bleibt, selbst wenn es zu einer echten, berichtenswerten Earnings-Reaktion kommt, kann für jemanden, der für die Bewegung bezahlt hat, trotzdem Geld kosten — wenn die Volatilität anschließend stark einbricht und man nicht genug davon abbekommt.
Heute Abend und morgen stellt sich heraus, welche Lesart richtig war. Eine eingedämmte Bewegung bestätigt die These vom „ruhigeren Jahr“. Alles, was deutlich über 11% hinausgeht — näher an Oracles eigener 16%-Durchschnitt, ganz zu schweigen von irgendetwas in der Nähe des 40%-Ausreißers aus dem letzten Jahr — deutet darauf hin, dass das Tail Risk erneut zu niedrig bepreist wurde.
$ORCL
1
3
594
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinSurpasses$77000
4,947 Aufrufe
96 Kommentare
$BTC steigt trotz allem weiter stark nach oben. 🚀
Heute gab es die erste Zinserhöhung seit über 3 Jahren, während der CLARITY Act gestern erneut blockiert wurde.
Setup wieder einen großen langen Trade - danke mir später
Einstieg: 75500 - 76500
Stoploss: 74900
Take Profit: 77000 - 78000
Mach dich bereit für einen verrückten Wachstumsschub. 🔥
TF_bnb
·15 Likes
·6.4k Aufrufe
ParadigmDisclosesZECHolding
10,055 Aufrufe
377 Kommentare
BitcoinETFsShed$450M
16,210 Aufrufe
155 Kommentare