
BTC_Chopsticks
3.9k Beiträge
BTC_Chopsticks
Melden
Nutzer blockieren
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 Following
6.5K+ Follower
180.7K+ Like gegeben
2 Abzeichen
Beiträge
Alle
Zitierungen
Videos
Übersetzung ansehen
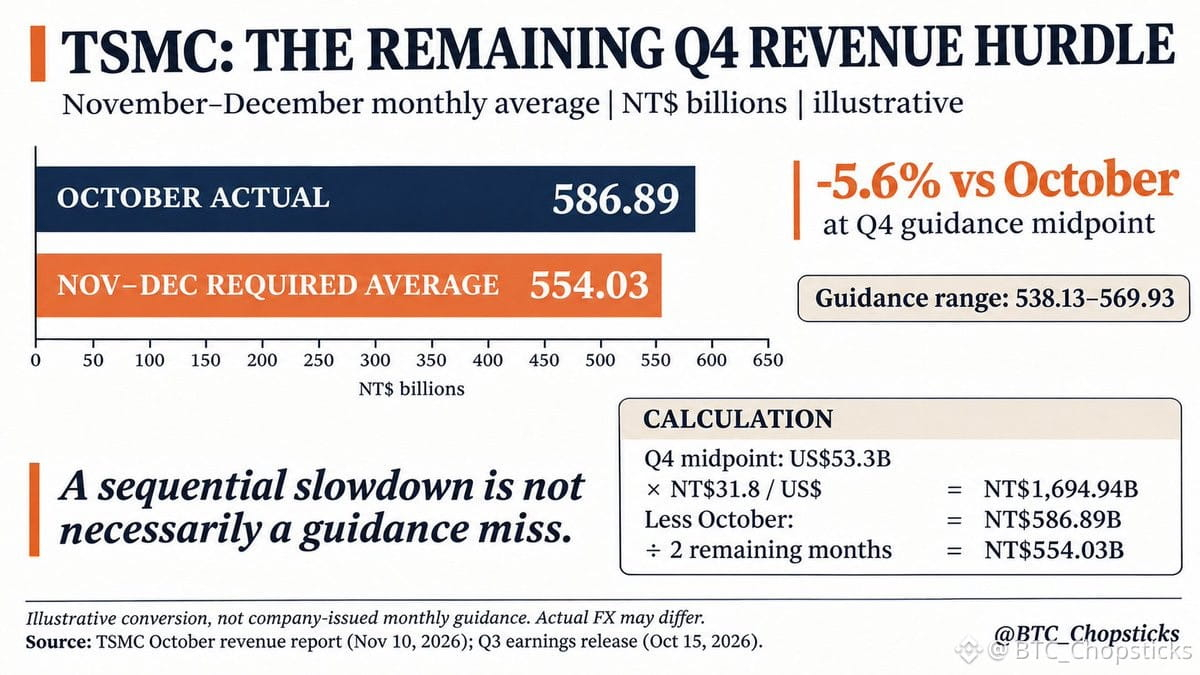
TSMC's October sales were so strong that November and December could average 5.6% lower and still meet the midpoint of Q4 revenue guidance.
October revenue reached NT$586.89B. Management's Q4 outlook is US$52.3B to US$54.3B.
At an illustrative NT$31.8 per US dollar, the US$53.3B midpoint translates to NT$1,694.94B. After October, that leaves an average of NT$554.03B per month for November and December.
This is an analytical conversion, not an official monthly target. Actual currency effects and revenue mix may change the comparison.
A sequential slowdown is not automatically a guidance miss. But meeting guidance is not the same as exceeding investors' expectations.
Sources: TSMC's October revenue report and Q3 earnings release.
TSMC's October sales were so strong that November and December could average 5.6% lower and still meet the midpoint of Q4 revenue guidance.
October revenue reached NT$586.89B. Management's Q4 outlook is US$52.3B to US$54.3B.
At an illustrative NT$31.8 per US dollar, the US$53.3B midpoint translates to NT$1,694.94B. After October, that leaves an average of NT$554.03B per month for November and December.
This is an analytical conversion, not an official monthly target. Actual currency effects and revenue mix may change the comparison.
A sequential slowdown is not automatically a guidance miss. But meeting guidance is not the same as exceeding investors' expectations.
Sources: TSMC's October revenue report and Q3 earnings release.
October revenue reached NT$586.89B. Management's Q4 outlook is US$52.3B to US$54.3B.
At an illustrative NT$31.8 per US dollar, the US$53.3B midpoint translates to NT$1,694.94B. After October, that leaves an average of NT$554.03B per month for November and December.
This is an analytical conversion, not an official monthly target. Actual currency effects and revenue mix may change the comparison.
A sequential slowdown is not automatically a guidance miss. But meeting guidance is not the same as exceeding investors' expectations.
Sources: TSMC's October revenue report and Q3 earnings release.
50
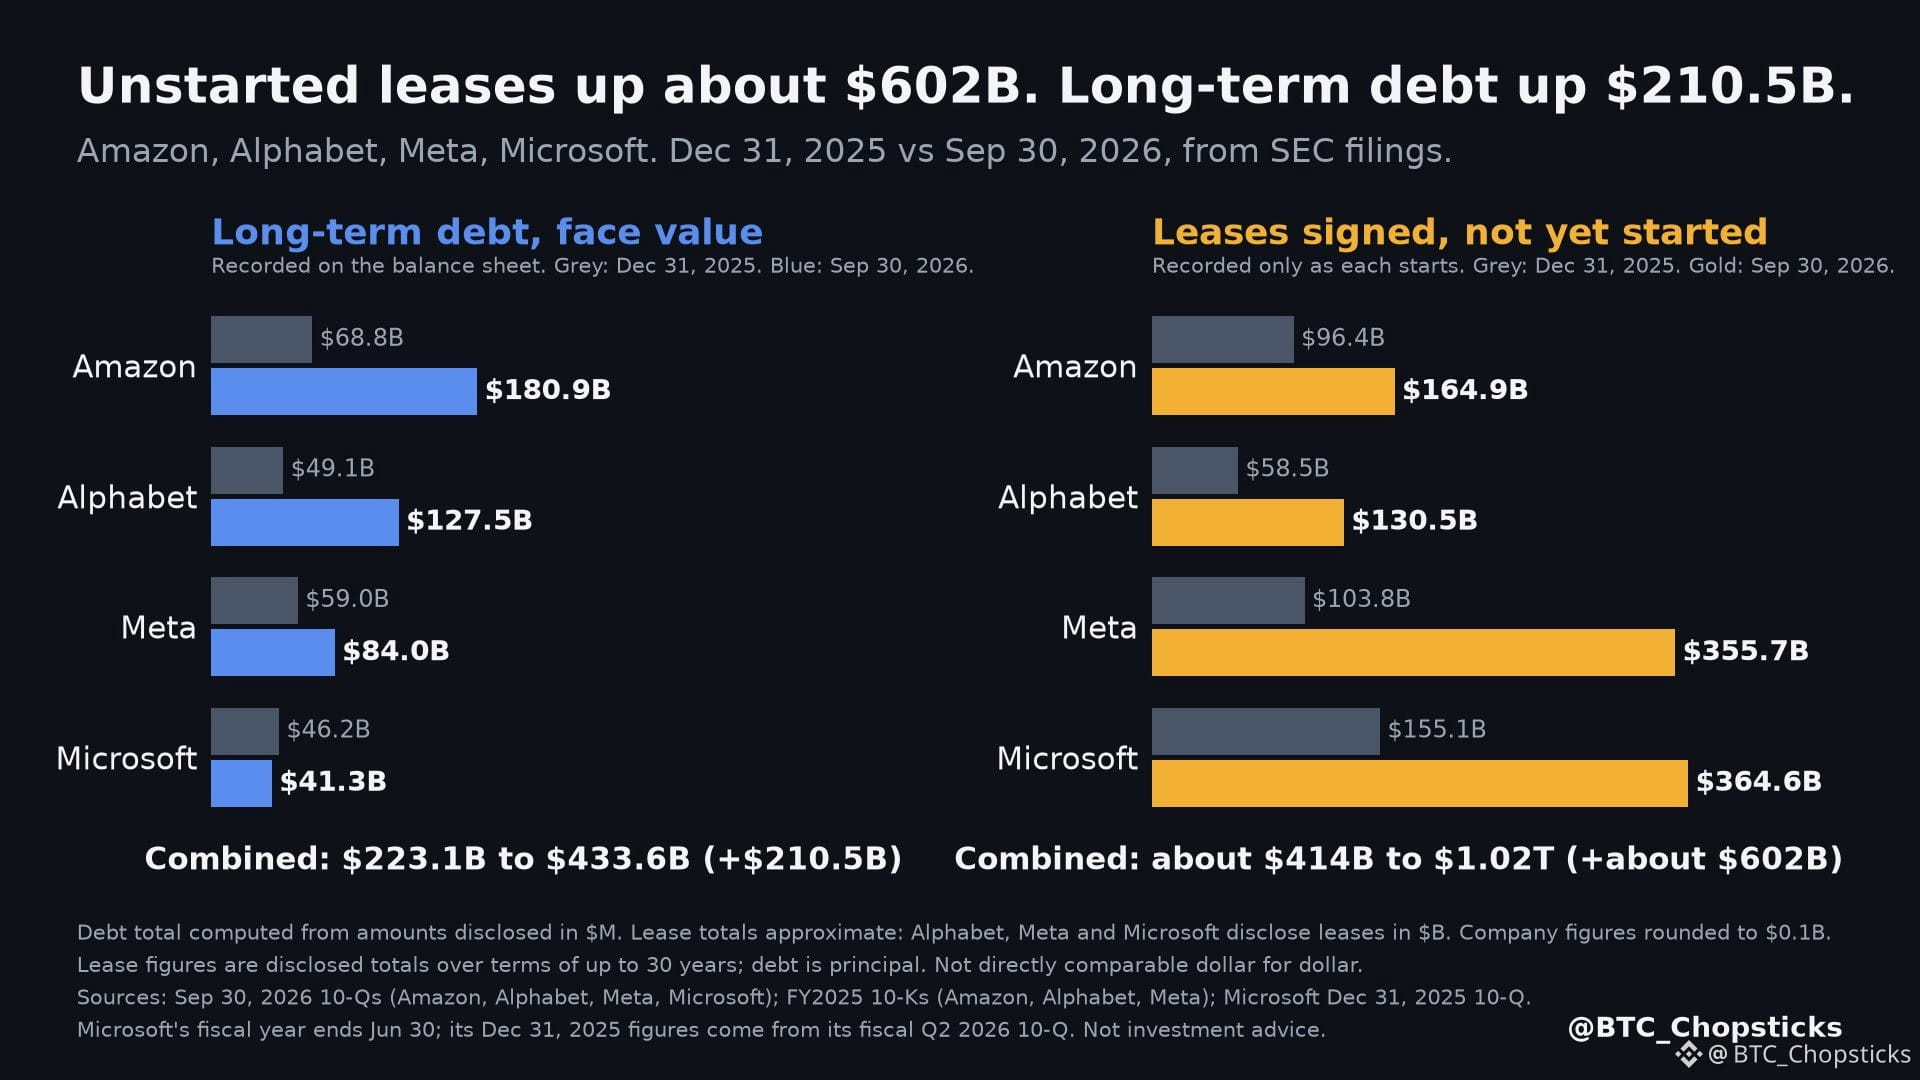
Die unterzeichneten, aber noch nicht begonnenen Leasingverträge der großen Tech-Unternehmen stiegen innerhalb von neun Monaten um etwa 602 Mrd. $. Ihre langfristigen Schulden stiegen um 210,5 Mrd. $.
Die Schulden und bereits begonnene Leasingverträge stehen in der Bilanz. Die noch nicht begonnenen Leasingverträge dagegen noch nicht.
Vom 31. Dez. 2025 bis zum 30. Sep. 2026, laut SEC-Unterlagen:
Langfristige Schulden, Nennwert:
• Amazon: 68,8 Mrd. $ auf 180,9 Mrd. $
• Alphabet: 49,1 Mrd. $ auf 127,5 Mrd. $
• Meta: 59,0 Mrd. $ auf 84,0 Mrd. $
• Microsoft: 46,2 Mrd. $ auf 41,3 Mrd. $
Unterzeichnete, noch nicht begonnene Leasingverträge:
• Meta: 103,8 Mrd. $ auf 355,7 Mrd. $
• Microsoft: 155,1 Mrd. $ auf 364,6 Mrd. $
• Alphabet: 58,5 Mrd. $ auf 130,5 Mrd. $
• Amazon: 96,4 Mrd. $ auf 164,9 Mrd. $
Zusammen: Schulden von 223,1 Mrd. $ auf 433,6 Mrd. $ (+210,5 Mrd. $), basierend auf den in Millionen ausgewiesenen Beträgen; die oben genannten Unternehmenszahlen sind gerundet. Noch nicht begonnene Leasingverträge stiegen von etwa 414 Mrd. $ auf etwa 1,02 Bio. $ (+etwa 602 Mrd. $); die Angaben sind Näherungswerte, da Alphabet, Meta und Microsoft sie in Milliarden ausweisen.
Jeder Leasingvertrag wird bei Beginn mit dem Barwert seiner festen Zahlungen als Verbindlichkeit erfasst. Meta, Microsoft und Alphabet geben an, dass ihre Verträge zwischen 2026 und 2036 beginnen.
Die Leasingzahlen sind ausgewiesene Gesamtbeträge über Laufzeiten von bis zu 30 Jahren und daher nicht direkt mit dem Schuldenbetrag vergleichbar. Einige Microsoft-Leasingverträge hängen weiterhin von vertraglichen Bedingungen ab.
Was ich als Nächstes beobachte: wie schnell diese Leasingverträge beginnen und welcher Anteil ihrer künftigen Zahlungen als Leasingverbindlichkeiten erfasst wird.
Die unterzeichneten, aber noch nicht begonnenen Leasingverträge der großen Tech-Unternehmen stiegen innerhalb von neun Monaten um etwa 602 Mrd. $. Ihre langfristigen Schulden stiegen um 210,5 Mrd. $.
Die Schulden und bereits begonnene Leasingverträge stehen in der Bilanz. Die noch nicht begonnenen Leasingverträge dagegen noch nicht.
Vom 31. Dez. 2025 bis zum 30. Sep. 2026, laut SEC-Unterlagen:
Langfristige Schulden, Nennwert:
• Amazon: 68,8 Mrd. $ auf 180,9 Mrd. $
• Alphabet: 49,1 Mrd. $ auf 127,5 Mrd. $
• Meta: 59,0 Mrd. $ auf 84,0 Mrd. $
• Microsoft: 46,2 Mrd. $ auf 41,3 Mrd. $
Unterzeichnete, noch nicht begonnene Leasingverträge:
• Meta: 103,8 Mrd. $ auf 355,7 Mrd. $
• Microsoft: 155,1 Mrd. $ auf 364,6 Mrd. $
• Alphabet: 58,5 Mrd. $ auf 130,5 Mrd. $
• Amazon: 96,4 Mrd. $ auf 164,9 Mrd. $
Zusammen: Schulden von 223,1 Mrd. $ auf 433,6 Mrd. $ (+210,5 Mrd. $), basierend auf den in Millionen ausgewiesenen Beträgen; die oben genannten Unternehmenszahlen sind gerundet. Noch nicht begonnene Leasingverträge stiegen von etwa 414 Mrd. $ auf etwa 1,02 Bio. $ (+etwa 602 Mrd. $); die Angaben sind Näherungswerte, da Alphabet, Meta und Microsoft sie in Milliarden ausweisen.
Jeder Leasingvertrag wird bei Beginn mit dem Barwert seiner festen Zahlungen als Verbindlichkeit erfasst. Meta, Microsoft und Alphabet geben an, dass ihre Verträge zwischen 2026 und 2036 beginnen.
Die Leasingzahlen sind ausgewiesene Gesamtbeträge über Laufzeiten von bis zu 30 Jahren und daher nicht direkt mit dem Schuldenbetrag vergleichbar. Einige Microsoft-Leasingverträge hängen weiterhin von vertraglichen Bedingungen ab.
Was ich als Nächstes beobachte: wie schnell diese Leasingverträge beginnen und welcher Anteil ihrer künftigen Zahlungen als Leasingverbindlichkeiten erfasst wird.
Die Schulden und bereits begonnene Leasingverträge stehen in der Bilanz. Die noch nicht begonnenen Leasingverträge dagegen noch nicht.
Vom 31. Dez. 2025 bis zum 30. Sep. 2026, laut SEC-Unterlagen:
Langfristige Schulden, Nennwert:
• Amazon: 68,8 Mrd. $ auf 180,9 Mrd. $
• Alphabet: 49,1 Mrd. $ auf 127,5 Mrd. $
• Meta: 59,0 Mrd. $ auf 84,0 Mrd. $
• Microsoft: 46,2 Mrd. $ auf 41,3 Mrd. $
Unterzeichnete, noch nicht begonnene Leasingverträge:
• Meta: 103,8 Mrd. $ auf 355,7 Mrd. $
• Microsoft: 155,1 Mrd. $ auf 364,6 Mrd. $
• Alphabet: 58,5 Mrd. $ auf 130,5 Mrd. $
• Amazon: 96,4 Mrd. $ auf 164,9 Mrd. $
Zusammen: Schulden von 223,1 Mrd. $ auf 433,6 Mrd. $ (+210,5 Mrd. $), basierend auf den in Millionen ausgewiesenen Beträgen; die oben genannten Unternehmenszahlen sind gerundet. Noch nicht begonnene Leasingverträge stiegen von etwa 414 Mrd. $ auf etwa 1,02 Bio. $ (+etwa 602 Mrd. $); die Angaben sind Näherungswerte, da Alphabet, Meta und Microsoft sie in Milliarden ausweisen.
Jeder Leasingvertrag wird bei Beginn mit dem Barwert seiner festen Zahlungen als Verbindlichkeit erfasst. Meta, Microsoft und Alphabet geben an, dass ihre Verträge zwischen 2026 und 2036 beginnen.
Die Leasingzahlen sind ausgewiesene Gesamtbeträge über Laufzeiten von bis zu 30 Jahren und daher nicht direkt mit dem Schuldenbetrag vergleichbar. Einige Microsoft-Leasingverträge hängen weiterhin von vertraglichen Bedingungen ab.
Was ich als Nächstes beobachte: wie schnell diese Leasingverträge beginnen und welcher Anteil ihrer künftigen Zahlungen als Leasingverbindlichkeiten erfasst wird.
234
🎴✨ Wenn Pokémon auf Web3 trifft!
Ein toller Abend bei der Chase Card Night der BINANCE TH Academy in Bangkok! 🟡
🎴 Pokémon-Karten und Sammlerstücke entdecken
💡 Verbindungen zwischen Blockchain und digitalem Eigentum kennenlernen
🤝 Andere Sammler und Krypto-Begeisterte treffen
🎁 Tolle Goodies von BINANCE TH!
Das Beste daran? Tolle Menschen, neue Kontakte und eine gemeinsame Leidenschaft! 💛
Danke an die BINANCE TH Academy, dass sie alle zusammengebracht hat! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
🎴✨ Wenn Pokémon auf Web3 trifft!
Ein toller Abend bei der Chase Card Night der BINANCE TH Academy in Bangkok! 🟡
🎴 Pokémon-Karten und Sammlerstücke entdecken
💡 Verbindungen zwischen Blockchain und digitalem Eigentum kennenlernen
🤝 Andere Sammler und Krypto-Begeisterte treffen
🎁 Tolle Goodies von BINANCE TH!
Das Beste daran? Tolle Menschen, neue Kontakte und eine gemeinsame Leidenschaft! 💛
Danke an die BINANCE TH Academy, dass sie alle zusammengebracht hat! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
Ein toller Abend bei der Chase Card Night der BINANCE TH Academy in Bangkok! 🟡
🎴 Pokémon-Karten und Sammlerstücke entdecken
💡 Verbindungen zwischen Blockchain und digitalem Eigentum kennenlernen
🤝 Andere Sammler und Krypto-Begeisterte treffen
🎁 Tolle Goodies von BINANCE TH!
Das Beste daran? Tolle Menschen, neue Kontakte und eine gemeinsame Leidenschaft! 💛
Danke an die BINANCE TH Academy, dass sie alle zusammengebracht hat! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
159
Verifiziert
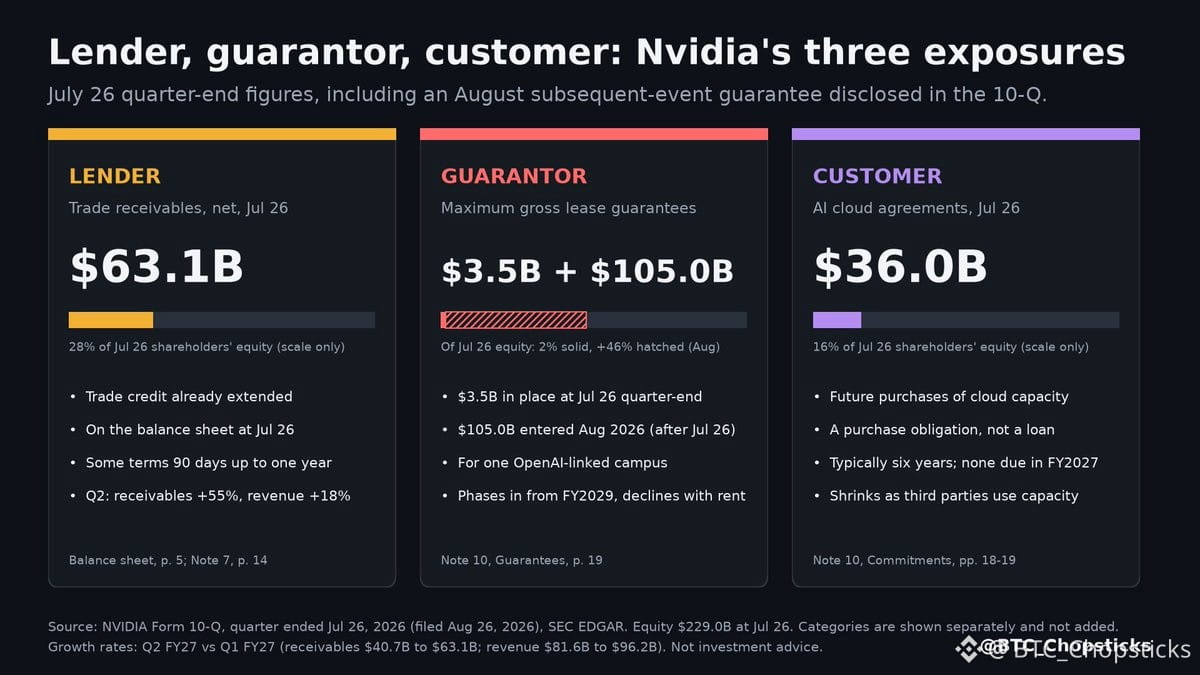
Nvidias maximale Mietgarantien stiegen nach einem im August abgeschlossenen und in seinem 10-Q offengelegten Geschäft von 3,5 Mrd. $ auf 108,5 Mrd. $.
Aus Bankersicht ist Nvidia nun in drei Rollen am KI-Ausbau beteiligt:
• Kreditgeber: Zum 26. Juli standen Handelsforderungen in Höhe von 63,1 Mrd. $ zu Buche. Handelskredite wurden bereits gewährt, teilweise mit Laufzeiten von bis zu einem Jahr.
• Garant: Zum Quartalsende beliefen sich die Mietgarantien auf 3,5 Mrd. $. Im August kamen für einen Campus mit OpenAI-Bezug Garantien von bis zu 105 Mrd. $ hinzu. Sie sind bedingt, greifen ab dem Geschäftsjahr 2029 schrittweise und sinken mit den Mietzahlungen.
• Kunde: Verpflichtungen in Höhe von 36 Mrd. $ zum Kauf von Cloud-Kapazität bei KI-Cloud-Anbietern, die Nvidia-Chips kaufen. Eine Abnahmeverpflichtung, kein Kredit.
Die Kundenvorauszahlungen beliefen sich zum Quartalsende auf 2,8 Mrd. $.
Für ein Unternehmen mit einem Eigenkapital von 229 Mrd. $ geht es hier nicht um Zahlungsfähigkeit. Die Frage ist, wie viel Nachfrage Nvidia mitfinanziert.
Nvidias langjährige Finanzchefin Colette Kress ist jetzt Interims-CEO. Damit stehen diese Finanzierungsverpflichtungen direkt auf ihrer Agenda.
Am 17. November prüfe ich zuerst die Forderungen im Verhältnis zum Umsatz. Im letzten Quartal stiegen die Forderungen um 55 %, der Umsatz um 18 %.
Nvidias maximale Mietgarantien stiegen nach einem im August abgeschlossenen und in seinem 10-Q offengelegten Geschäft von 3,5 Mrd. $ auf 108,5 Mrd. $.
Aus Bankersicht ist Nvidia nun in drei Rollen am KI-Ausbau beteiligt:
• Kreditgeber: Zum 26. Juli standen Handelsforderungen in Höhe von 63,1 Mrd. $ zu Buche. Handelskredite wurden bereits gewährt, teilweise mit Laufzeiten von bis zu einem Jahr.
• Garant: Zum Quartalsende beliefen sich die Mietgarantien auf 3,5 Mrd. $. Im August kamen für einen Campus mit OpenAI-Bezug Garantien von bis zu 105 Mrd. $ hinzu. Sie sind bedingt, greifen ab dem Geschäftsjahr 2029 schrittweise und sinken mit den Mietzahlungen.
• Kunde: Verpflichtungen in Höhe von 36 Mrd. $ zum Kauf von Cloud-Kapazität bei KI-Cloud-Anbietern, die Nvidia-Chips kaufen. Eine Abnahmeverpflichtung, kein Kredit.
Die Kundenvorauszahlungen beliefen sich zum Quartalsende auf 2,8 Mrd. $.
Für ein Unternehmen mit einem Eigenkapital von 229 Mrd. $ geht es hier nicht um Zahlungsfähigkeit. Die Frage ist, wie viel Nachfrage Nvidia mitfinanziert.
Nvidias langjährige Finanzchefin Colette Kress ist jetzt Interims-CEO. Damit stehen diese Finanzierungsverpflichtungen direkt auf ihrer Agenda.
Am 17. November prüfe ich zuerst die Forderungen im Verhältnis zum Umsatz. Im letzten Quartal stiegen die Forderungen um 55 %, der Umsatz um 18 %.
Aus Bankersicht ist Nvidia nun in drei Rollen am KI-Ausbau beteiligt:
• Kreditgeber: Zum 26. Juli standen Handelsforderungen in Höhe von 63,1 Mrd. $ zu Buche. Handelskredite wurden bereits gewährt, teilweise mit Laufzeiten von bis zu einem Jahr.
• Garant: Zum Quartalsende beliefen sich die Mietgarantien auf 3,5 Mrd. $. Im August kamen für einen Campus mit OpenAI-Bezug Garantien von bis zu 105 Mrd. $ hinzu. Sie sind bedingt, greifen ab dem Geschäftsjahr 2029 schrittweise und sinken mit den Mietzahlungen.
• Kunde: Verpflichtungen in Höhe von 36 Mrd. $ zum Kauf von Cloud-Kapazität bei KI-Cloud-Anbietern, die Nvidia-Chips kaufen. Eine Abnahmeverpflichtung, kein Kredit.
Die Kundenvorauszahlungen beliefen sich zum Quartalsende auf 2,8 Mrd. $.
Für ein Unternehmen mit einem Eigenkapital von 229 Mrd. $ geht es hier nicht um Zahlungsfähigkeit. Die Frage ist, wie viel Nachfrage Nvidia mitfinanziert.
Nvidias langjährige Finanzchefin Colette Kress ist jetzt Interims-CEO. Damit stehen diese Finanzierungsverpflichtungen direkt auf ihrer Agenda.
Am 17. November prüfe ich zuerst die Forderungen im Verhältnis zum Umsatz. Im letzten Quartal stiegen die Forderungen um 55 %, der Umsatz um 18 %.
367
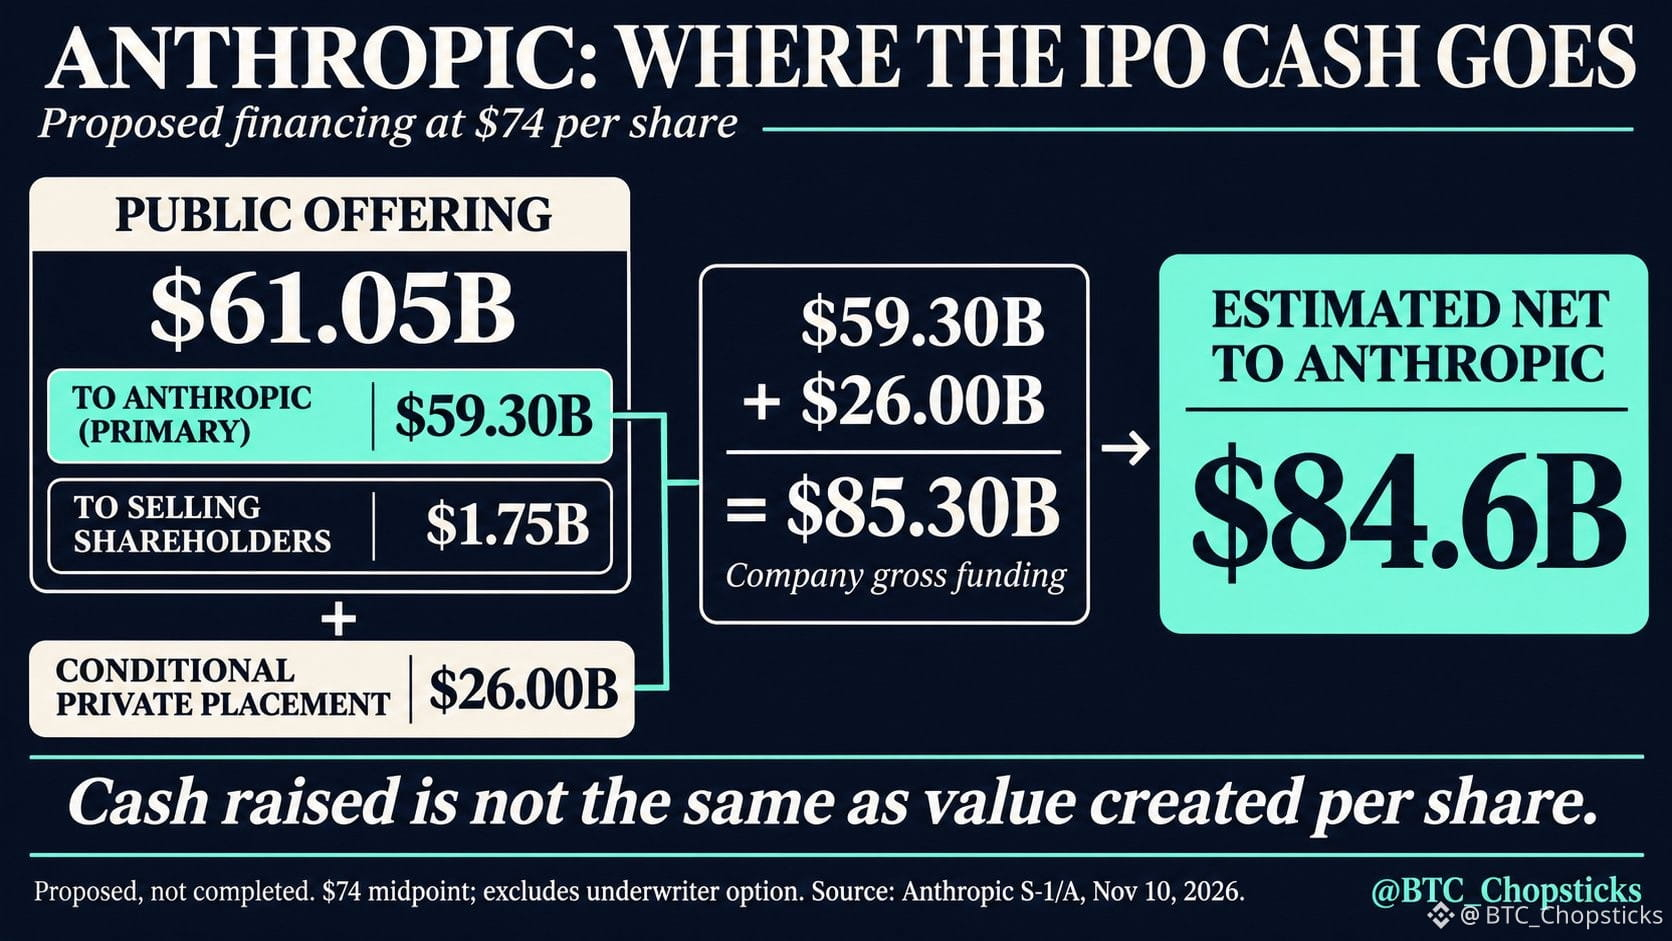
Das von Anthropic vorgeschlagene IPO-Paket könnte dem Unternehmen netto 84,6 Mrd. $ einbringen.
Bei der Investitionsentscheidung kommt es darauf an, was dieses Kapital je Aktie erwirtschaftet.
Beim Mittelwert von 74 $ fließen ungefähr 59,3 Mrd. $ aus dem öffentlichen Angebot an Anthropic und 1,75 Mrd. $ an verkaufende Aktionäre. Eine bedingte Privatplatzierung über 26 Mrd. $ erhöht den Bruttoerlös des Unternehmens auf rund 85,3 Mrd. $.
Die Schätzung von 84,6 Mrd. $ berücksichtigt die Angebotskosten, aber nicht die Option des Konsortialführers. Es handelt sich um vorgeschlagene Konditionen, nicht um eine abgeschlossene Finanzierung.
Mehr Barmittel können Rechenkapazitäten und Expansion finanzieren. Neue Aktien verändern jedoch auch die Bezugsgröße für die Eigentumsanteile.
Neben der Bewertungsüberschrift würde ich auch darauf achten, wie gut Kundenumsätze in Barmittel umgewandelt werden, welche Verpflichtungen für Rechenkapazitäten bestehen und wie stark künftige Verwässerungen ausfallen.
Quelle: S-1/A von Anthropic vom 10. November und Ankündigung der Roadshow.
Das von Anthropic vorgeschlagene IPO-Paket könnte dem Unternehmen netto 84,6 Mrd. $ einbringen.
Bei der Investitionsentscheidung kommt es darauf an, was dieses Kapital je Aktie erwirtschaftet.
Beim Mittelwert von 74 $ fließen ungefähr 59,3 Mrd. $ aus dem öffentlichen Angebot an Anthropic und 1,75 Mrd. $ an verkaufende Aktionäre. Eine bedingte Privatplatzierung über 26 Mrd. $ erhöht den Bruttoerlös des Unternehmens auf rund 85,3 Mrd. $.
Die Schätzung von 84,6 Mrd. $ berücksichtigt die Angebotskosten, aber nicht die Option des Konsortialführers. Es handelt sich um vorgeschlagene Konditionen, nicht um eine abgeschlossene Finanzierung.
Mehr Barmittel können Rechenkapazitäten und Expansion finanzieren. Neue Aktien verändern jedoch auch die Bezugsgröße für die Eigentumsanteile.
Neben der Bewertungsüberschrift würde ich auch darauf achten, wie gut Kundenumsätze in Barmittel umgewandelt werden, welche Verpflichtungen für Rechenkapazitäten bestehen und wie stark künftige Verwässerungen ausfallen.
Quelle: S-1/A von Anthropic vom 10. November und Ankündigung der Roadshow.
Bei der Investitionsentscheidung kommt es darauf an, was dieses Kapital je Aktie erwirtschaftet.
Beim Mittelwert von 74 $ fließen ungefähr 59,3 Mrd. $ aus dem öffentlichen Angebot an Anthropic und 1,75 Mrd. $ an verkaufende Aktionäre. Eine bedingte Privatplatzierung über 26 Mrd. $ erhöht den Bruttoerlös des Unternehmens auf rund 85,3 Mrd. $.
Die Schätzung von 84,6 Mrd. $ berücksichtigt die Angebotskosten, aber nicht die Option des Konsortialführers. Es handelt sich um vorgeschlagene Konditionen, nicht um eine abgeschlossene Finanzierung.
Mehr Barmittel können Rechenkapazitäten und Expansion finanzieren. Neue Aktien verändern jedoch auch die Bezugsgröße für die Eigentumsanteile.
Neben der Bewertungsüberschrift würde ich auch darauf achten, wie gut Kundenumsätze in Barmittel umgewandelt werden, welche Verpflichtungen für Rechenkapazitäten bestehen und wie stark künftige Verwässerungen ausfallen.
Quelle: S-1/A von Anthropic vom 10. November und Ankündigung der Roadshow.
269
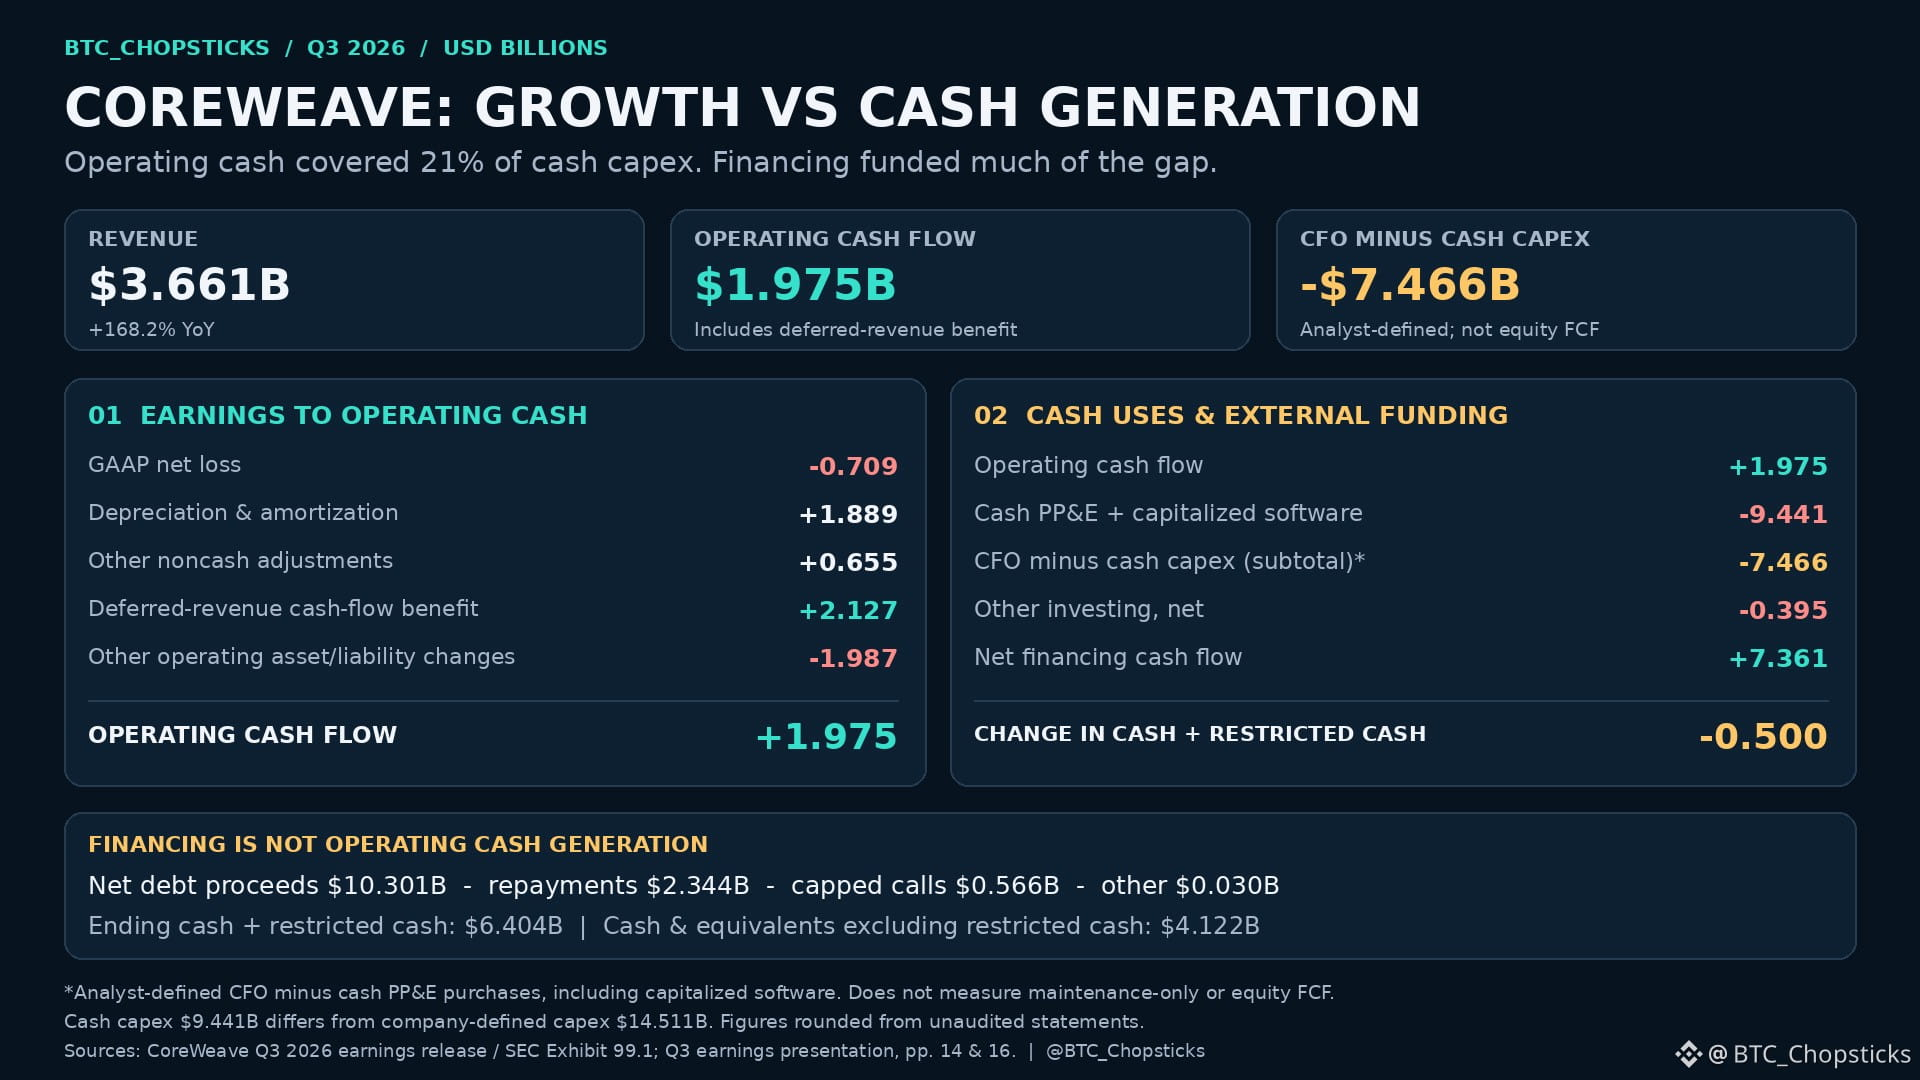
CoreWeave erzielte im dritten Quartal einen operativen Cashflow von 1,98 Mrd. $ und gab anschließend 9,44 Mrd. $ für Investitionen in Sachanlagen und aktivierte Software aus.
Die Differenz von 7,47 Mrd. $ wirft die für Aktionäre entscheidende Frage hinter dem Wachstum auf.
Der Umsatz stieg um 168 % auf 3,66 Mrd. $. Der GAAP-Betriebsgewinn wurde positiv, doch der Zinsaufwand von 846 Mio. $ überstieg den Betriebsgewinn von 207 Mio. $.
Der operative Cashflow umfasste außerdem einen positiven Effekt von 2,13 Mrd. $ aus abgegrenzten Umsatzerlösen. Das stärkt die Finanzierung, bringt aber künftige Leistungsverpflichtungen mit sich.
Die Nettofinanzierung steuerte 7,36 Mrd. $ bei. Die liquiden Mittel einschließlich gesperrter Bestände sanken dennoch um 500 Mio. $.
Die optimistische Einschätzung lautet, dass die Investitionen produktive Kapazitäten schaffen, die dauerhaft liquide Mittel erwirtschaften. Entscheidend ist, ob Zahlungseingänge und Cashflow auf lange Sicht die Reinvestitionen und Finanzierungskosten übersteigen.
Das Wachstum ist real. Ob diese Investitionen den Aktionären letztlich dauerhaft Erträge bringen, ist eine andere Frage.
Die Investitionsausgaben umfassen Sachanlagen und aktivierte Software. CFO abzüglich der Investitionsausgaben ist eine von Analysten definierte Kennzahl und kein Free Cashflow für Eigenkapitalgeber. Quelle: offizielle Ergebnisse von CoreWeave für das dritte Quartal 2026.
{future}(CRWVUSDT)
CoreWeave erzielte im dritten Quartal einen operativen Cashflow von 1,98 Mrd. $ und gab anschließend 9,44 Mrd. $ für Investitionen in Sachanlagen und aktivierte Software aus.
Die Differenz von 7,47 Mrd. $ wirft die für Aktionäre entscheidende Frage hinter dem Wachstum auf.
Der Umsatz stieg um 168 % auf 3,66 Mrd. $. Der GAAP-Betriebsgewinn wurde positiv, doch der Zinsaufwand von 846 Mio. $ überstieg den Betriebsgewinn von 207 Mio. $.
Der operative Cashflow umfasste außerdem einen positiven Effekt von 2,13 Mrd. $ aus abgegrenzten Umsatzerlösen. Das stärkt die Finanzierung, bringt aber künftige Leistungsverpflichtungen mit sich.
Die Nettofinanzierung steuerte 7,36 Mrd. $ bei. Die liquiden Mittel einschließlich gesperrter Bestände sanken dennoch um 500 Mio. $.
Die optimistische Einschätzung lautet, dass die Investitionen produktive Kapazitäten schaffen, die dauerhaft liquide Mittel erwirtschaften. Entscheidend ist, ob Zahlungseingänge und Cashflow auf lange Sicht die Reinvestitionen und Finanzierungskosten übersteigen.
Das Wachstum ist real. Ob diese Investitionen den Aktionären letztlich dauerhaft Erträge bringen, ist eine andere Frage.
Die Investitionsausgaben umfassen Sachanlagen und aktivierte Software. CFO abzüglich der Investitionsausgaben ist eine von Analysten definierte Kennzahl und kein Free Cashflow für Eigenkapitalgeber. Quelle: offizielle Ergebnisse von CoreWeave für das dritte Quartal 2026.
Die Differenz von 7,47 Mrd. $ wirft die für Aktionäre entscheidende Frage hinter dem Wachstum auf.
Der Umsatz stieg um 168 % auf 3,66 Mrd. $. Der GAAP-Betriebsgewinn wurde positiv, doch der Zinsaufwand von 846 Mio. $ überstieg den Betriebsgewinn von 207 Mio. $.
Der operative Cashflow umfasste außerdem einen positiven Effekt von 2,13 Mrd. $ aus abgegrenzten Umsatzerlösen. Das stärkt die Finanzierung, bringt aber künftige Leistungsverpflichtungen mit sich.
Die Nettofinanzierung steuerte 7,36 Mrd. $ bei. Die liquiden Mittel einschließlich gesperrter Bestände sanken dennoch um 500 Mio. $.
Die optimistische Einschätzung lautet, dass die Investitionen produktive Kapazitäten schaffen, die dauerhaft liquide Mittel erwirtschaften. Entscheidend ist, ob Zahlungseingänge und Cashflow auf lange Sicht die Reinvestitionen und Finanzierungskosten übersteigen.
Das Wachstum ist real. Ob diese Investitionen den Aktionären letztlich dauerhaft Erträge bringen, ist eine andere Frage.
Die Investitionsausgaben umfassen Sachanlagen und aktivierte Software. CFO abzüglich der Investitionsausgaben ist eine von Analysten definierte Kennzahl und kein Free Cashflow für Eigenkapitalgeber. Quelle: offizielle Ergebnisse von CoreWeave für das dritte Quartal 2026.
205
🎮🔥 TRON Global Friends Thailand #5: Laser-Tag-Abend!
Wer sagt, dass sich die Web3-Community nur in Konferenzräumen austauschen kann?
Diesmal reden wir nicht über Candlestick-Charts – wir greifen direkt zu den Lasertag-Waffen und legen los! 🎯🐂
📅 27. November 2026
🕖 Beginn um 19 Uhr
📍 Bangkok, Thailand
⚡ Highlights
🎯 Lasertag-Duelle – erlebt den Spaß an Teamwork
🤝 Lernt Web3-KOLs und Mitglieder der TRON-Community kennen
🍽️ Genießt gemeinsam ein Abendessen und tauscht euch ganz entspannt aus
🐂 Vielleicht wird der TRON Bull sogar zum MVP des Abends!
❤️ Über die Blockchain hinaus sind echte Verbindungen das Wichtigste.
Bei Web3 geht es nicht nur um Technologie und Trading, sondern auch um Gleichgesinnte und gemeinsame Erinnerungen, die es zu schätzen gilt.
🎟️ Die Plätze sind begrenzt! Meldet euch über die offizielle Luma-Veranstaltungsseite an. Die endgültige Teilnahme muss vom Veranstalter bestätigt werden.
Wir sehen uns in Bangkok! 🚀
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🎮🔥 TRON Global Friends Thailand #5: Laser-Tag-Abend!
Wer sagt, dass sich die Web3-Community nur in Konferenzräumen austauschen kann?
Diesmal reden wir nicht über Candlestick-Charts – wir greifen direkt zu den Lasertag-Waffen und legen los! 🎯🐂
📅 27. November 2026
🕖 Beginn um 19 Uhr
📍 Bangkok, Thailand
⚡ Highlights
🎯 Lasertag-Duelle – erlebt den Spaß an Teamwork
🤝 Lernt Web3-KOLs und Mitglieder der TRON-Community kennen
🍽️ Genießt gemeinsam ein Abendessen und tauscht euch ganz entspannt aus
🐂 Vielleicht wird der TRON Bull sogar zum MVP des Abends!
❤️ Über die Blockchain hinaus sind echte Verbindungen das Wichtigste.
Bei Web3 geht es nicht nur um Technologie und Trading, sondern auch um Gleichgesinnte und gemeinsame Erinnerungen, die es zu schätzen gilt.
🎟️ Die Plätze sind begrenzt! Meldet euch über die offizielle Luma-Veranstaltungsseite an. Die endgültige Teilnahme muss vom Veranstalter bestätigt werden.
Wir sehen uns in Bangkok! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Wer sagt, dass sich die Web3-Community nur in Konferenzräumen austauschen kann?
Diesmal reden wir nicht über Candlestick-Charts – wir greifen direkt zu den Lasertag-Waffen und legen los! 🎯🐂
📅 27. November 2026
🕖 Beginn um 19 Uhr
📍 Bangkok, Thailand
⚡ Highlights
🎯 Lasertag-Duelle – erlebt den Spaß an Teamwork
🤝 Lernt Web3-KOLs und Mitglieder der TRON-Community kennen
🍽️ Genießt gemeinsam ein Abendessen und tauscht euch ganz entspannt aus
🐂 Vielleicht wird der TRON Bull sogar zum MVP des Abends!
❤️ Über die Blockchain hinaus sind echte Verbindungen das Wichtigste.
Bei Web3 geht es nicht nur um Technologie und Trading, sondern auch um Gleichgesinnte und gemeinsame Erinnerungen, die es zu schätzen gilt.
🎟️ Die Plätze sind begrenzt! Meldet euch über die offizielle Luma-Veranstaltungsseite an. Die endgültige Teilnahme muss vom Veranstalter bestätigt werden.
Wir sehen uns in Bangkok! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
202
🔐 Einen USDT-Tresor auf TRON bauen? Vorsicht vor dieser versteckten Falle!
OpenZeppelin hat einen neuen Entwicklungsleitfaden veröffentlicht, der zeigt, wie man mit Hardhat und dem TRC-4626-Standard einen USDT-Tresor auf TRON erstellt.
⚙️ Die wichtigsten Entwicklungsschritte
🔹 USDT einzahlen und Tresor-Anteil-Token erhalten
🔹 Anteile einlösen und Ein- und Auszahlungsgebühren berücksichtigen
🔹 Das besondere Problem mit dem Rückgabewert von USDT-Überweisungen lösen
🔹 Den Smart Contract im Nile-Testnetz überprüfen
💡 Warum ist das wichtig?
Auf TRON kann eine USDT-Überweisung trotz erfolgreicher Ausführung den Wert false zurückgeben. Dadurch können herkömmliche Überprüfungen von Überweisungen zu falschen Ergebnissen kommen.
OpenZeppelins SafeTRC20.safeTransferChecked hilft, dieses Problem zu beheben, indem es Änderungen des Kontostands überprüft.
🚀 Ausblick
Bessere Entwicklungstools können das Wachstum des TRON-DeFi-Ökosystems fördern. Vor dem produktiven Einsatz sind jedoch weiterhin umfassende Tests und Sicherheitsprüfungen erforderlich.
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🔐 Einen USDT-Tresor auf TRON bauen? Vorsicht vor dieser versteckten Falle!
OpenZeppelin hat einen neuen Entwicklungsleitfaden veröffentlicht, der zeigt, wie man mit Hardhat und dem TRC-4626-Standard einen USDT-Tresor auf TRON erstellt.
⚙️ Die wichtigsten Entwicklungsschritte
🔹 USDT einzahlen und Tresor-Anteil-Token erhalten
🔹 Anteile einlösen und Ein- und Auszahlungsgebühren berücksichtigen
🔹 Das besondere Problem mit dem Rückgabewert von USDT-Überweisungen lösen
🔹 Den Smart Contract im Nile-Testnetz überprüfen
💡 Warum ist das wichtig?
Auf TRON kann eine USDT-Überweisung trotz erfolgreicher Ausführung den Wert false zurückgeben. Dadurch können herkömmliche Überprüfungen von Überweisungen zu falschen Ergebnissen kommen.
OpenZeppelins SafeTRC20.safeTransferChecked hilft, dieses Problem zu beheben, indem es Änderungen des Kontostands überprüft.
🚀 Ausblick
Bessere Entwicklungstools können das Wachstum des TRON-DeFi-Ökosystems fördern. Vor dem produktiven Einsatz sind jedoch weiterhin umfassende Tests und Sicherheitsprüfungen erforderlich.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
OpenZeppelin hat einen neuen Entwicklungsleitfaden veröffentlicht, der zeigt, wie man mit Hardhat und dem TRC-4626-Standard einen USDT-Tresor auf TRON erstellt.
⚙️ Die wichtigsten Entwicklungsschritte
🔹 USDT einzahlen und Tresor-Anteil-Token erhalten
🔹 Anteile einlösen und Ein- und Auszahlungsgebühren berücksichtigen
🔹 Das besondere Problem mit dem Rückgabewert von USDT-Überweisungen lösen
🔹 Den Smart Contract im Nile-Testnetz überprüfen
💡 Warum ist das wichtig?
Auf TRON kann eine USDT-Überweisung trotz erfolgreicher Ausführung den Wert false zurückgeben. Dadurch können herkömmliche Überprüfungen von Überweisungen zu falschen Ergebnissen kommen.
OpenZeppelins SafeTRC20.safeTransferChecked hilft, dieses Problem zu beheben, indem es Änderungen des Kontostands überprüft.
🚀 Ausblick
Bessere Entwicklungstools können das Wachstum des TRON-DeFi-Ökosystems fördern. Vor dem produktiven Einsatz sind jedoch weiterhin umfassende Tests und Sicherheitsprüfungen erforderlich.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
158
Broadcoms KI-Finanzierungsgeschäft über 63 Mrd. US-Dollar wirft eine bessere Frage auf als die, ob die KI-Nachfrage real ist.
Wer trägt das Risiko?
In der Ankündigung vom 26. Oktober wird eine Zweckgesellschaft beschrieben, die Beschleuniger und Netzwerkausrüstung kauft, um sie an Anthropic zu verleasen. Broadcom leistet eine Unterstützung des Restwerts in Höhe des Anteils der vorrangig besicherten Finanzierung.
Das ist keine Garantie für die gesamte Transaktion über 63 Mrd. US-Dollar.
Anthropics Einreichung beschreibt auf fünf Jahre angelegte Ausrüstungsleasingverträge, die durch die Garantie des Unternehmens und die Ausrüstung selbst abgesichert sind. Ein Zahlungsausfall kann eine vorzeitige Fälligstellung auslösen.
Diese Absicherungen sind wichtig. Sie machen künftige Zahlungen jedoch nicht sicher.
Das optimistische Szenario lautet, dass die Finanzierung produktive Kapazitäten erschließt und die Zahlungsströme der Kunden zur Deckung der Verpflichtungen ausreichen.
Im Belastungsszenario enttäuschen die Zahlungsfähigkeit, der Zeitplan für den Einsatz oder die Erlöse aus der Verwertung der Ausrüstung.
Für Aktionäre stellt sich die Frage, wie viel profitables Wachstum die Struktur ermöglicht und wie viel Abwärtsrisiko beim Zulieferer verbleibt.
Kapitalverfügbarkeit und Risikotransfer sollten getrennt analysiert werden.
Broadcoms KI-Finanzierungsgeschäft über 63 Mrd. US-Dollar wirft eine bessere Frage auf als die, ob die KI-Nachfrage real ist.
Wer trägt das Risiko?
In der Ankündigung vom 26. Oktober wird eine Zweckgesellschaft beschrieben, die Beschleuniger und Netzwerkausrüstung kauft, um sie an Anthropic zu verleasen. Broadcom leistet eine Unterstützung des Restwerts in Höhe des Anteils der vorrangig besicherten Finanzierung.
Das ist keine Garantie für die gesamte Transaktion über 63 Mrd. US-Dollar.
Anthropics Einreichung beschreibt auf fünf Jahre angelegte Ausrüstungsleasingverträge, die durch die Garantie des Unternehmens und die Ausrüstung selbst abgesichert sind. Ein Zahlungsausfall kann eine vorzeitige Fälligstellung auslösen.
Diese Absicherungen sind wichtig. Sie machen künftige Zahlungen jedoch nicht sicher.
Das optimistische Szenario lautet, dass die Finanzierung produktive Kapazitäten erschließt und die Zahlungsströme der Kunden zur Deckung der Verpflichtungen ausreichen.
Im Belastungsszenario enttäuschen die Zahlungsfähigkeit, der Zeitplan für den Einsatz oder die Erlöse aus der Verwertung der Ausrüstung.
Für Aktionäre stellt sich die Frage, wie viel profitables Wachstum die Struktur ermöglicht und wie viel Abwärtsrisiko beim Zulieferer verbleibt.
Kapitalverfügbarkeit und Risikotransfer sollten getrennt analysiert werden.
Wer trägt das Risiko?
In der Ankündigung vom 26. Oktober wird eine Zweckgesellschaft beschrieben, die Beschleuniger und Netzwerkausrüstung kauft, um sie an Anthropic zu verleasen. Broadcom leistet eine Unterstützung des Restwerts in Höhe des Anteils der vorrangig besicherten Finanzierung.
Das ist keine Garantie für die gesamte Transaktion über 63 Mrd. US-Dollar.
Anthropics Einreichung beschreibt auf fünf Jahre angelegte Ausrüstungsleasingverträge, die durch die Garantie des Unternehmens und die Ausrüstung selbst abgesichert sind. Ein Zahlungsausfall kann eine vorzeitige Fälligstellung auslösen.
Diese Absicherungen sind wichtig. Sie machen künftige Zahlungen jedoch nicht sicher.
Das optimistische Szenario lautet, dass die Finanzierung produktive Kapazitäten erschließt und die Zahlungsströme der Kunden zur Deckung der Verpflichtungen ausreichen.
Im Belastungsszenario enttäuschen die Zahlungsfähigkeit, der Zeitplan für den Einsatz oder die Erlöse aus der Verwertung der Ausrüstung.
Für Aktionäre stellt sich die Frage, wie viel profitables Wachstum die Struktur ermöglicht und wie viel Abwärtsrisiko beim Zulieferer verbleibt.
Kapitalverfügbarkeit und Risikotransfer sollten getrennt analysiert werden.
271
IREN sagt, dass das ARR-Ziel von über 4 Mrd. $ vollständig finanziert ist.
Warum werden dann weiterhin zusätzliche 6 Mrd. $ an Finanzierung angestrebt?
Die Antwort lautet: Investoren betrachten zwei unterschiedliche Expansionspläne.
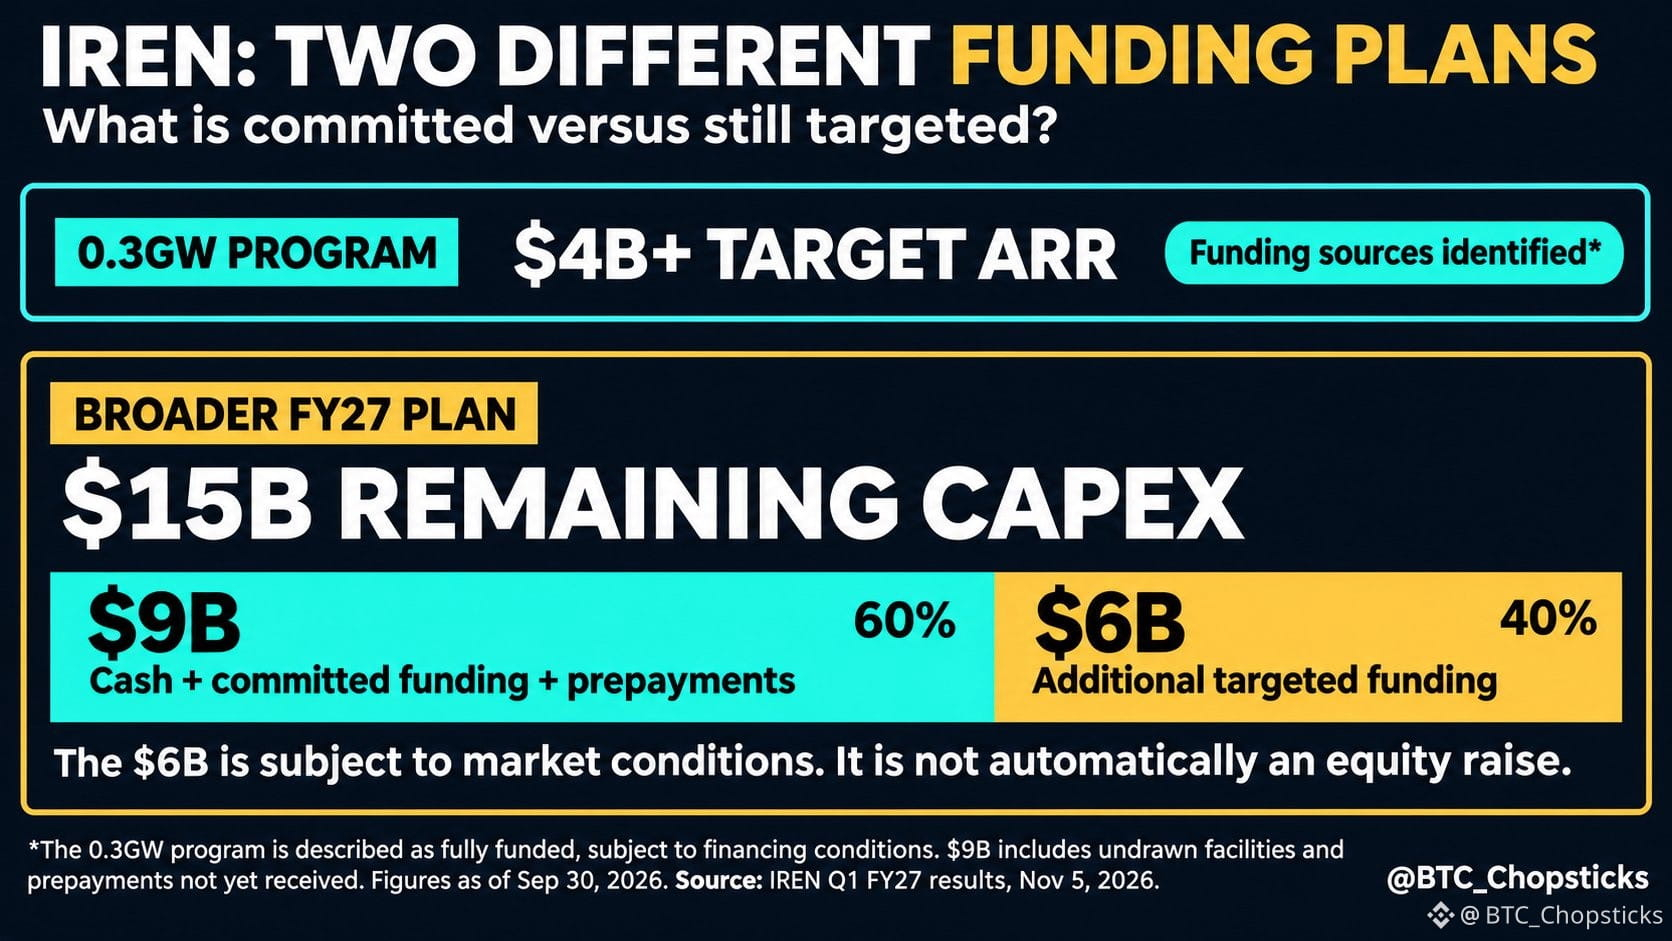
IRENs vertraglich vereinbartes ARR-Ziel von über 4 Mrd. $ wird durch ein 0,3-GW-Programm gestützt, das das Unternehmen als finanziert betrachtet – vorbehaltlich der Finanzierungsbedingungen.
Die umfassendere Expansion im Geschäftsjahr 2027 umfasst jedoch noch geplante Investitionen von rund 15 Mrd. $:
• 9 Mrd. $ aus Barmitteln, zugesagten Finanzierungen und Vorauszahlungen von Kunden.
• 6 Mrd. $ aus zusätzlichen angestrebten Finanzierungen, vorbehaltlich der Marktbedingungen.
Die 9 Mrd. $ liegen nicht vollständig als Bargeld auf der Bank. Darin enthalten sind nicht abgerufene Finanzierungen und noch nicht eingegangene Vorauszahlungen von Kunden.
Und die zusätzlichen 6 Mrd. $ müssen nicht zwangsläufig durch eine Kapitalerhöhung aufgebracht werden.
Dieser Unterschied ist wichtig.
Die Nachfrage nach KI kann enorm sein, während die Rendite für Aktionäre dennoch von den Finanzierungskosten, der Verwässerung und davon abhängt, wie schnell vertraglich vereinbarte Kapazitäten Einnahmen generieren.
Die entscheidende Frage ist nicht nur, wie viel KI-Infrastruktur IREN aufbauen kann.
Sondern auch, wie viel Wert nach der Finanzierung dieses Wachstums auf jede Aktie entfällt.
IREN sagt, dass das ARR-Ziel von über 4 Mrd. $ vollständig finanziert ist.
Warum werden dann weiterhin zusätzliche 6 Mrd. $ an Finanzierung angestrebt?
Die Antwort lautet: Investoren betrachten zwei unterschiedliche Expansionspläne.
IRENs vertraglich vereinbartes ARR-Ziel von über 4 Mrd. $ wird durch ein 0,3-GW-Programm gestützt, das das Unternehmen als finanziert betrachtet – vorbehaltlich der Finanzierungsbedingungen.
Die umfassendere Expansion im Geschäftsjahr 2027 umfasst jedoch noch geplante Investitionen von rund 15 Mrd. $:
• 9 Mrd. $ aus Barmitteln, zugesagten Finanzierungen und Vorauszahlungen von Kunden.
• 6 Mrd. $ aus zusätzlichen angestrebten Finanzierungen, vorbehaltlich der Marktbedingungen.
Die 9 Mrd. $ liegen nicht vollständig als Bargeld auf der Bank. Darin enthalten sind nicht abgerufene Finanzierungen und noch nicht eingegangene Vorauszahlungen von Kunden.
Und die zusätzlichen 6 Mrd. $ müssen nicht zwangsläufig durch eine Kapitalerhöhung aufgebracht werden.
Dieser Unterschied ist wichtig.
Die Nachfrage nach KI kann enorm sein, während die Rendite für Aktionäre dennoch von den Finanzierungskosten, der Verwässerung und davon abhängt, wie schnell vertraglich vereinbarte Kapazitäten Einnahmen generieren.
Die entscheidende Frage ist nicht nur, wie viel KI-Infrastruktur IREN aufbauen kann.
Sondern auch, wie viel Wert nach der Finanzierung dieses Wachstums auf jede Aktie entfällt.
Warum werden dann weiterhin zusätzliche 6 Mrd. $ an Finanzierung angestrebt?
Die Antwort lautet: Investoren betrachten zwei unterschiedliche Expansionspläne.
IRENs vertraglich vereinbartes ARR-Ziel von über 4 Mrd. $ wird durch ein 0,3-GW-Programm gestützt, das das Unternehmen als finanziert betrachtet – vorbehaltlich der Finanzierungsbedingungen.
Die umfassendere Expansion im Geschäftsjahr 2027 umfasst jedoch noch geplante Investitionen von rund 15 Mrd. $:
• 9 Mrd. $ aus Barmitteln, zugesagten Finanzierungen und Vorauszahlungen von Kunden.
• 6 Mrd. $ aus zusätzlichen angestrebten Finanzierungen, vorbehaltlich der Marktbedingungen.
Die 9 Mrd. $ liegen nicht vollständig als Bargeld auf der Bank. Darin enthalten sind nicht abgerufene Finanzierungen und noch nicht eingegangene Vorauszahlungen von Kunden.
Und die zusätzlichen 6 Mrd. $ müssen nicht zwangsläufig durch eine Kapitalerhöhung aufgebracht werden.
Dieser Unterschied ist wichtig.
Die Nachfrage nach KI kann enorm sein, während die Rendite für Aktionäre dennoch von den Finanzierungskosten, der Verwässerung und davon abhängt, wie schnell vertraglich vereinbarte Kapazitäten Einnahmen generieren.
Die entscheidende Frage ist nicht nur, wie viel KI-Infrastruktur IREN aufbauen kann.
Sondern auch, wie viel Wert nach der Finanzierung dieses Wachstums auf jede Aktie entfällt.
1
429
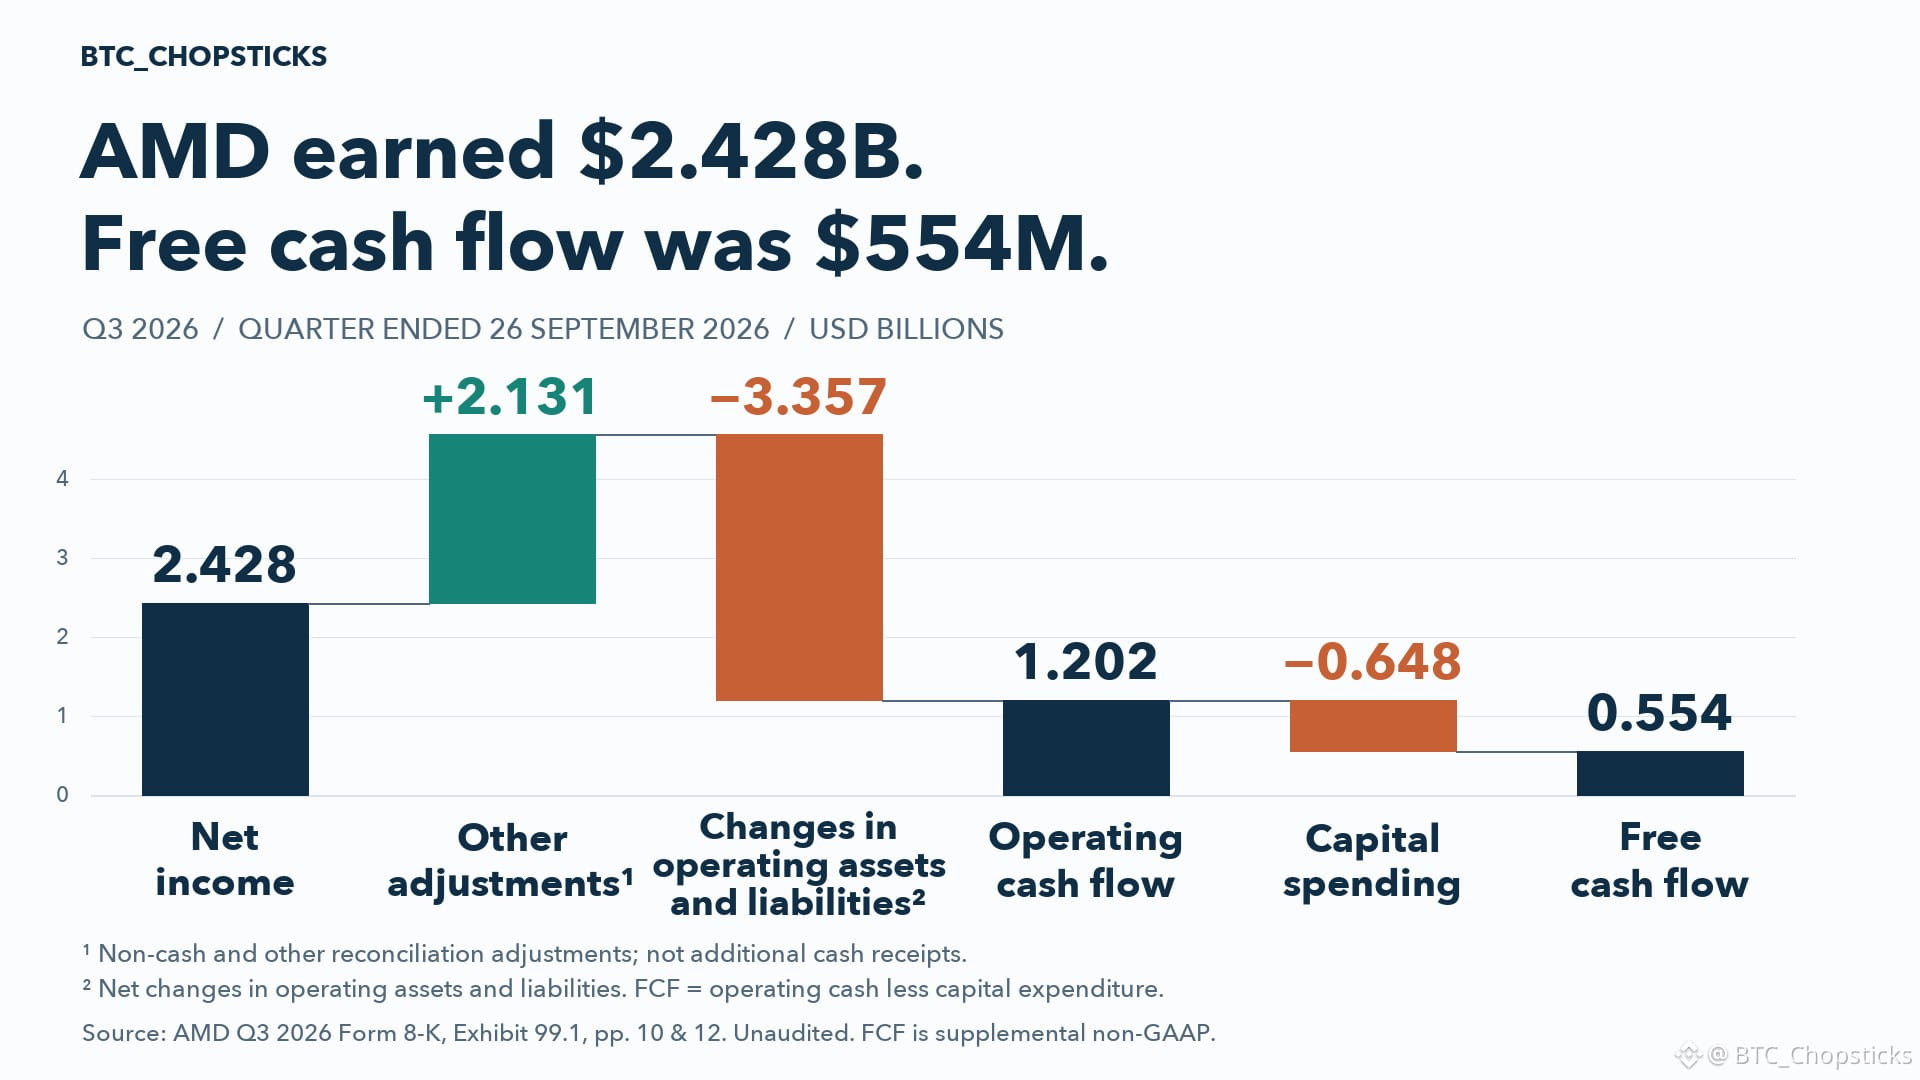
AMD meldete einen Quartalsgewinn von 2,428 Mrd. $.
Der freie Cashflow lag jedoch nur bei 554 Mio. $.
Wohin floss die Differenz?
Forderungen und Vorräte banden 4,923 Mrd. $ an Liquidität, teilweise ausgeglichen durch Verbindlichkeiten aus Lieferungen und Leistungen sowie sonstige Verbindlichkeiten.
Nach allen betrieblichen Anpassungen und Investitionen von 648 Mio. $ erwirtschaftete AMD einen freien Cashflow von 554 Mio. $.
Das bedeutet nicht, dass die Nachfrage einbricht. Es bedeutet, dass das Wachstum erhebliches Betriebskapital bindet.
Die nächste Bewährungsprobe ist nicht nur das Umsatzwachstum. Entscheidend ist, ob Zahlungseingänge und der Abbau der Vorräte Schritt halten.
Q3 2026, ungeprüft. Der freie Cashflow (FCF) ist eine ergänzende Non-GAAP-Kennzahl.
AMD meldete einen Quartalsgewinn von 2,428 Mrd. $.
Der freie Cashflow lag jedoch nur bei 554 Mio. $.
Wohin floss die Differenz?
Forderungen und Vorräte banden 4,923 Mrd. $ an Liquidität, teilweise ausgeglichen durch Verbindlichkeiten aus Lieferungen und Leistungen sowie sonstige Verbindlichkeiten.
Nach allen betrieblichen Anpassungen und Investitionen von 648 Mio. $ erwirtschaftete AMD einen freien Cashflow von 554 Mio. $.
Das bedeutet nicht, dass die Nachfrage einbricht. Es bedeutet, dass das Wachstum erhebliches Betriebskapital bindet.
Die nächste Bewährungsprobe ist nicht nur das Umsatzwachstum. Entscheidend ist, ob Zahlungseingänge und der Abbau der Vorräte Schritt halten.
Q3 2026, ungeprüft. Der freie Cashflow (FCF) ist eine ergänzende Non-GAAP-Kennzahl.
Der freie Cashflow lag jedoch nur bei 554 Mio. $.
Wohin floss die Differenz?
Forderungen und Vorräte banden 4,923 Mrd. $ an Liquidität, teilweise ausgeglichen durch Verbindlichkeiten aus Lieferungen und Leistungen sowie sonstige Verbindlichkeiten.
Nach allen betrieblichen Anpassungen und Investitionen von 648 Mio. $ erwirtschaftete AMD einen freien Cashflow von 554 Mio. $.
Das bedeutet nicht, dass die Nachfrage einbricht. Es bedeutet, dass das Wachstum erhebliches Betriebskapital bindet.
Die nächste Bewährungsprobe ist nicht nur das Umsatzwachstum. Entscheidend ist, ob Zahlungseingänge und der Abbau der Vorräte Schritt halten.
Q3 2026, ungeprüft. Der freie Cashflow (FCF) ist eine ergänzende Non-GAAP-Kennzahl.
294
Visas Zahlungsnetzwerk wächst. Ebenso der Betrag, den das Unternehmen an seine Kunden zurückgibt.
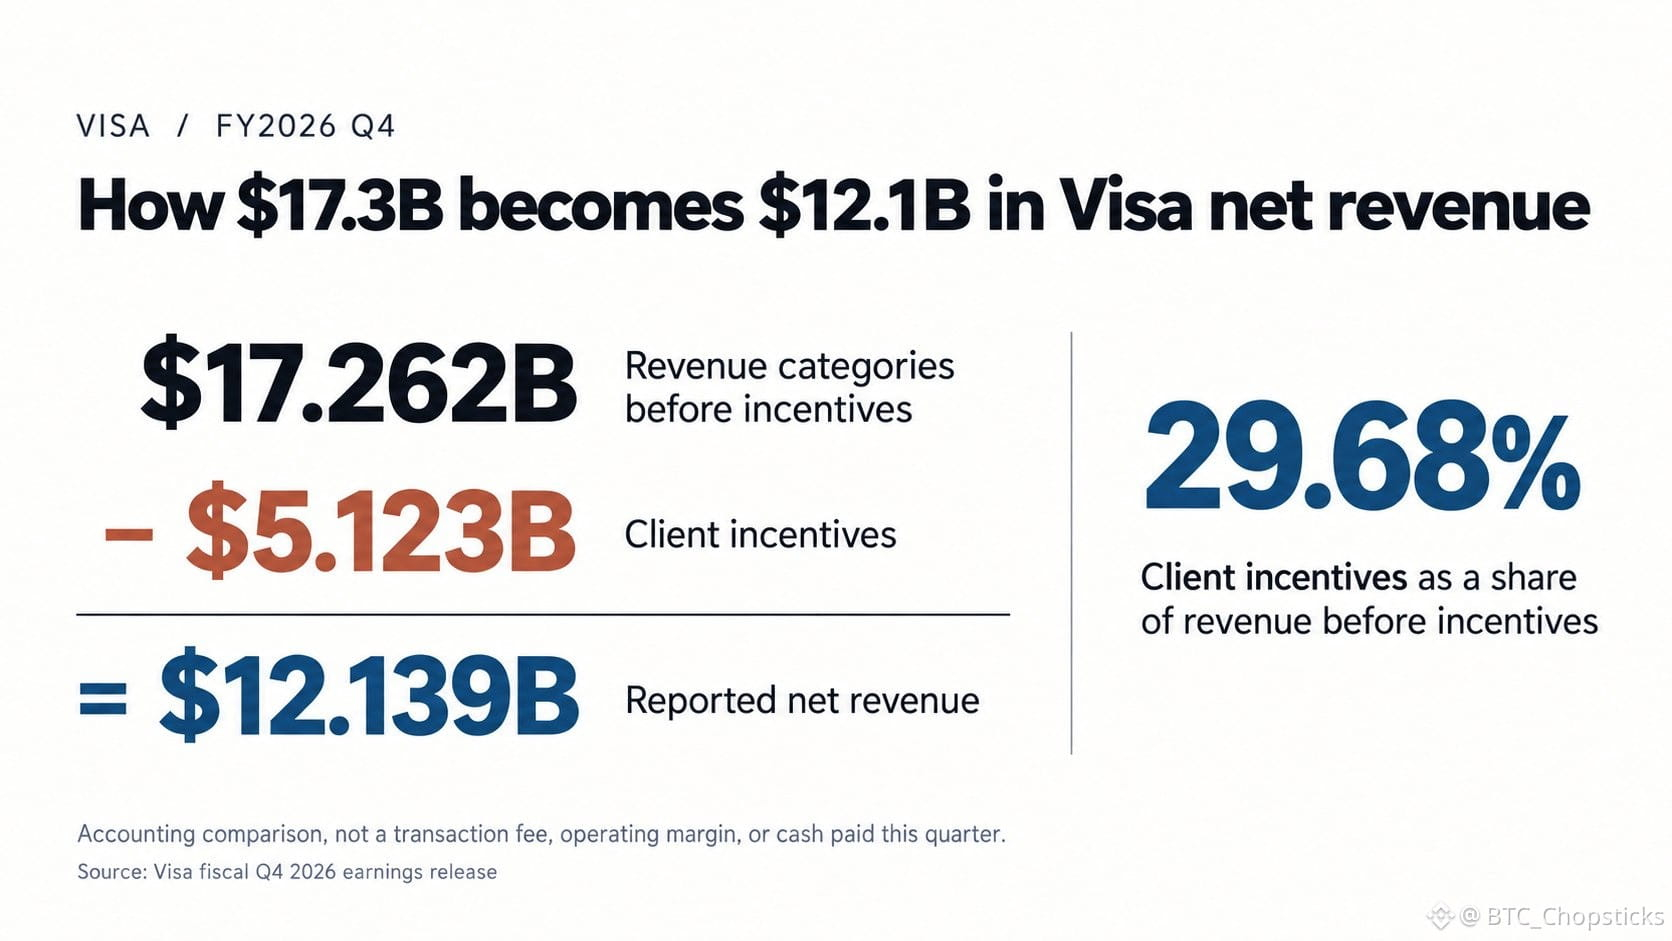
Im Quartal bis September 2026 meldete Visa einen Nettoumsatz von 12,139 Mrd. $, ein Plus von 13 %. Die Kundenanreize beliefen sich auf 5,123 Mrd. $, ein Plus von 21 %.
Addiert man die vier ausgewiesenen Umsatzkategorien vor Abzug der Anreize, kommt man auf 17,262 Mrd. $. Zieht man 5,123 Mrd. $ davon ab, ergibt sich der ausgewiesene Nettoumsatz.
Bei diesem buchhalterischen Vergleich entfielen rund 29,68 $ von jeweils 100 $ vor Abzug der Anreize auf Anreize. Das ist weder Visas Gebühr auf Verbraucherausgaben noch eine operative Marge oder ein Maß für die in diesem Quartal geleisteten Barzahlungen.
Anreize können wertvolle Kundenbeziehungen fördern. Ihr Wachstum allein beweist nicht, dass sich Visas Wirtschaftlichkeit verschlechtert. Das Zahlungsvolumen wuchs in konstanten Dollar um 9 %, während der Nettoumsatz stärker zulegte.
Doch um ein Netzwerk zu bewerten, reicht es nicht, nur die Zahl der darüber abgewickelten Zahlungen zu zählen. Ich würde prüfen, ob zusätzliches Geschäft nach Berücksichtigung der den Kunden angebotenen Konditionen weiterhin attraktive Umsätze erzielt.
Ein größeres Netzwerk kann das Geschäft stärken. Aber auch der Preis, den man für den Erhalt dieses Netzwerks zahlt, ist wichtig.
Visas Zahlungsnetzwerk wächst. Ebenso der Betrag, den das Unternehmen an seine Kunden zurückgibt.
Im Quartal bis September 2026 meldete Visa einen Nettoumsatz von 12,139 Mrd. $, ein Plus von 13 %. Die Kundenanreize beliefen sich auf 5,123 Mrd. $, ein Plus von 21 %.
Addiert man die vier ausgewiesenen Umsatzkategorien vor Abzug der Anreize, kommt man auf 17,262 Mrd. $. Zieht man 5,123 Mrd. $ davon ab, ergibt sich der ausgewiesene Nettoumsatz.
Bei diesem buchhalterischen Vergleich entfielen rund 29,68 $ von jeweils 100 $ vor Abzug der Anreize auf Anreize. Das ist weder Visas Gebühr auf Verbraucherausgaben noch eine operative Marge oder ein Maß für die in diesem Quartal geleisteten Barzahlungen.
Anreize können wertvolle Kundenbeziehungen fördern. Ihr Wachstum allein beweist nicht, dass sich Visas Wirtschaftlichkeit verschlechtert. Das Zahlungsvolumen wuchs in konstanten Dollar um 9 %, während der Nettoumsatz stärker zulegte.
Doch um ein Netzwerk zu bewerten, reicht es nicht, nur die Zahl der darüber abgewickelten Zahlungen zu zählen. Ich würde prüfen, ob zusätzliches Geschäft nach Berücksichtigung der den Kunden angebotenen Konditionen weiterhin attraktive Umsätze erzielt.
Ein größeres Netzwerk kann das Geschäft stärken. Aber auch der Preis, den man für den Erhalt dieses Netzwerks zahlt, ist wichtig.
Im Quartal bis September 2026 meldete Visa einen Nettoumsatz von 12,139 Mrd. $, ein Plus von 13 %. Die Kundenanreize beliefen sich auf 5,123 Mrd. $, ein Plus von 21 %.
Addiert man die vier ausgewiesenen Umsatzkategorien vor Abzug der Anreize, kommt man auf 17,262 Mrd. $. Zieht man 5,123 Mrd. $ davon ab, ergibt sich der ausgewiesene Nettoumsatz.
Bei diesem buchhalterischen Vergleich entfielen rund 29,68 $ von jeweils 100 $ vor Abzug der Anreize auf Anreize. Das ist weder Visas Gebühr auf Verbraucherausgaben noch eine operative Marge oder ein Maß für die in diesem Quartal geleisteten Barzahlungen.
Anreize können wertvolle Kundenbeziehungen fördern. Ihr Wachstum allein beweist nicht, dass sich Visas Wirtschaftlichkeit verschlechtert. Das Zahlungsvolumen wuchs in konstanten Dollar um 9 %, während der Nettoumsatz stärker zulegte.
Doch um ein Netzwerk zu bewerten, reicht es nicht, nur die Zahl der darüber abgewickelten Zahlungen zu zählen. Ich würde prüfen, ob zusätzliches Geschäft nach Berücksichtigung der den Kunden angebotenen Konditionen weiterhin attraktive Umsätze erzielt.
Ein größeres Netzwerk kann das Geschäft stärken. Aber auch der Preis, den man für den Erhalt dieses Netzwerks zahlt, ist wichtig.
300
Bevor man einen Speicherchip-Vertrag bewertet, sollte man fragen, wer das Abwärtsrisiko trägt.
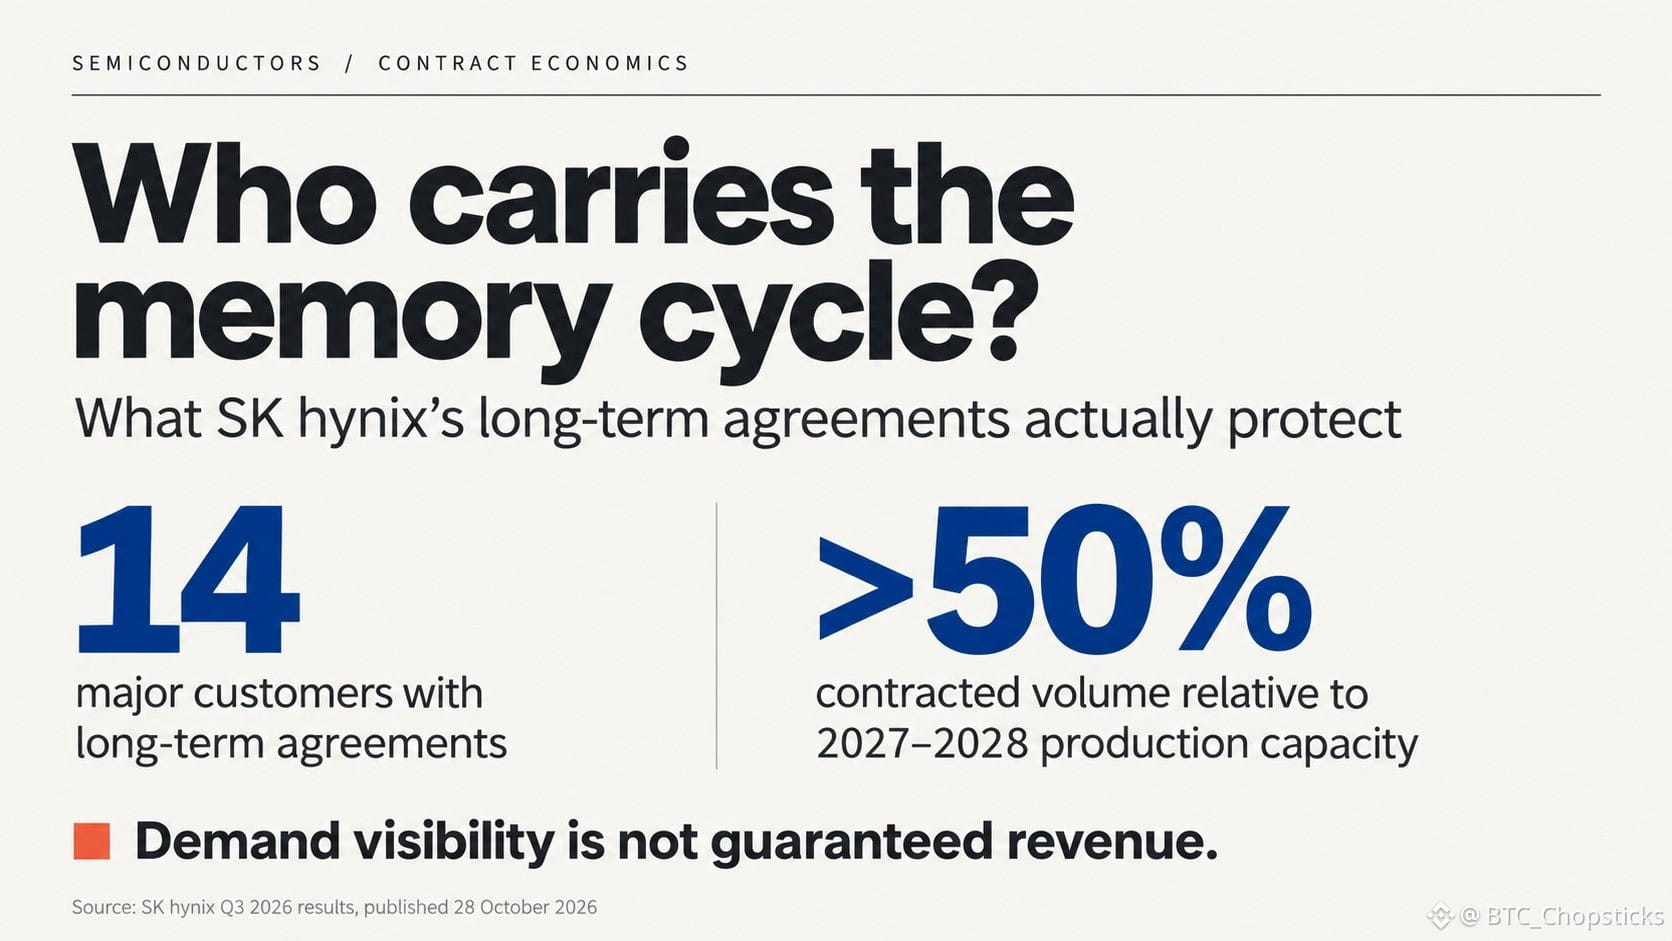
SK hynix zufolge decken Vereinbarungen mit 14 Großkunden Volumen ab, die mehr als der Hälfte der gesamten Produktionskapazität des Unternehmens für 2027–2028 entsprechen. Die Preise können innerhalb vereinbarter Spannen auf die Marktbedingungen reagieren.
Das ist weder eine Garantie für die Hälfte der künftigen Umsätze noch eine Zahl, die sich ausschließlich auf HBM bezieht. In der Mitteilung werden weder konkrete Preisspannen noch Kündigungsstrafen oder Mindestabnahmebedingungen genannt.
Micron geht in seinen Angaben weiter: Die Vereinbarungen mit strategischen Kunden sehen Abnahmeverpflichtungen nach dem „Take-or-pay“-Prinzip vor, und viele enthalten Preisunter- und -obergrenzen. Wir sollten nicht davon ausgehen, dass SK hynix denselben Schutz genießt.
Meine Einschätzung: Kunden verpflichten sich früher, um sich die Versorgung zu sichern, und geben den Herstellern damit eine solidere Grundlage für Investitionen. Größere Planungssicherheit kann aber auch den Ausbau fördern, der letztlich die Preise unter Druck setzt.
Ich würde den Wandel daran messen, wie stark Gewinne und Cashflow geschützt bleiben, wenn das Angebot wieder aufholt – nicht allein an der Vertragslaufzeit. Längere Vereinbarungen können verändern, wer den Speicherzyklus trägt, ohne den Zyklus verschwinden zu lassen.
Bevor man einen Speicherchip-Vertrag bewertet, sollte man fragen, wer das Abwärtsrisiko trägt.
SK hynix zufolge decken Vereinbarungen mit 14 Großkunden Volumen ab, die mehr als der Hälfte der gesamten Produktionskapazität des Unternehmens für 2027–2028 entsprechen. Die Preise können innerhalb vereinbarter Spannen auf die Marktbedingungen reagieren.
Das ist weder eine Garantie für die Hälfte der künftigen Umsätze noch eine Zahl, die sich ausschließlich auf HBM bezieht. In der Mitteilung werden weder konkrete Preisspannen noch Kündigungsstrafen oder Mindestabnahmebedingungen genannt.
Micron geht in seinen Angaben weiter: Die Vereinbarungen mit strategischen Kunden sehen Abnahmeverpflichtungen nach dem „Take-or-pay“-Prinzip vor, und viele enthalten Preisunter- und -obergrenzen. Wir sollten nicht davon ausgehen, dass SK hynix denselben Schutz genießt.
Meine Einschätzung: Kunden verpflichten sich früher, um sich die Versorgung zu sichern, und geben den Herstellern damit eine solidere Grundlage für Investitionen. Größere Planungssicherheit kann aber auch den Ausbau fördern, der letztlich die Preise unter Druck setzt.
Ich würde den Wandel daran messen, wie stark Gewinne und Cashflow geschützt bleiben, wenn das Angebot wieder aufholt – nicht allein an der Vertragslaufzeit. Längere Vereinbarungen können verändern, wer den Speicherzyklus trägt, ohne den Zyklus verschwinden zu lassen.
SK hynix zufolge decken Vereinbarungen mit 14 Großkunden Volumen ab, die mehr als der Hälfte der gesamten Produktionskapazität des Unternehmens für 2027–2028 entsprechen. Die Preise können innerhalb vereinbarter Spannen auf die Marktbedingungen reagieren.
Das ist weder eine Garantie für die Hälfte der künftigen Umsätze noch eine Zahl, die sich ausschließlich auf HBM bezieht. In der Mitteilung werden weder konkrete Preisspannen noch Kündigungsstrafen oder Mindestabnahmebedingungen genannt.
Micron geht in seinen Angaben weiter: Die Vereinbarungen mit strategischen Kunden sehen Abnahmeverpflichtungen nach dem „Take-or-pay“-Prinzip vor, und viele enthalten Preisunter- und -obergrenzen. Wir sollten nicht davon ausgehen, dass SK hynix denselben Schutz genießt.
Meine Einschätzung: Kunden verpflichten sich früher, um sich die Versorgung zu sichern, und geben den Herstellern damit eine solidere Grundlage für Investitionen. Größere Planungssicherheit kann aber auch den Ausbau fördern, der letztlich die Preise unter Druck setzt.
Ich würde den Wandel daran messen, wie stark Gewinne und Cashflow geschützt bleiben, wenn das Angebot wieder aufholt – nicht allein an der Vertragslaufzeit. Längere Vereinbarungen können verändern, wer den Speicherzyklus trägt, ohne den Zyklus verschwinden zu lassen.
258
🚀 TRX-Optionen sind da! Kennst du dich wirklich mit Optionen aus?
TRX-Optionen sind jetzt für berechtigte $Nutzer über das Blockchain.com Trading Account verfügbar und bieten mehr Handelsmöglichkeiten im TRON-Ökosystem!
📊 Was ist der Unterschied zwischen Spot- und Optionshandel?
🔴 Spot: TRX direkt kaufen und halten.
📈 Call-Option: Gibt dem Käufer in der Regel das Recht, zum vereinbarten Preis zu kaufen.
📉 Put-Option: Gibt dem Käufer in der Regel das Recht, zum vereinbarten Preis zu verkaufen.
⚠️ Selbst wenn du die Richtung richtig einschätzt, heißt das nicht, dass du zwangsläufig Gewinn machst!
⏳ Laufzeit
💰 Kosten der Optionsprämie
📊 Ausübungspreis
⚡ Vertrags- und Abwicklungsregeln
All dies beeinflusst den endgültigen Gewinn oder Verlust. Käufer von Optionen können sogar ihre gesamte Optionsprämie verlieren.
🌐 $TRX Optionen bieten Tradern mehr Möglichkeiten. Doch je komplexer das Instrument, desto wichtiger ist das Risikomanagement.
🎬 In diesem kurzen Video erklären wir euch die TRX-Optionen!
Es gelten die auf der Plattform bekannt gegebenen Regeln und regionalen Beschränkungen. Dies ist keine Anlageberatung.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 TRX-Optionen sind da! Kennst du dich wirklich mit Optionen aus?
TRX-Optionen sind jetzt für berechtigte $Nutzer über das Blockchain.com Trading Account verfügbar und bieten mehr Handelsmöglichkeiten im TRON-Ökosystem!
📊 Was ist der Unterschied zwischen Spot- und Optionshandel?
🔴 Spot: TRX direkt kaufen und halten.
📈 Call-Option: Gibt dem Käufer in der Regel das Recht, zum vereinbarten Preis zu kaufen.
📉 Put-Option: Gibt dem Käufer in der Regel das Recht, zum vereinbarten Preis zu verkaufen.
⚠️ Selbst wenn du die Richtung richtig einschätzt, heißt das nicht, dass du zwangsläufig Gewinn machst!
⏳ Laufzeit
💰 Kosten der Optionsprämie
📊 Ausübungspreis
⚡ Vertrags- und Abwicklungsregeln
All dies beeinflusst den endgültigen Gewinn oder Verlust. Käufer von Optionen können sogar ihre gesamte Optionsprämie verlieren.
🌐 $TRX Optionen bieten Tradern mehr Möglichkeiten. Doch je komplexer das Instrument, desto wichtiger ist das Risikomanagement.
🎬 In diesem kurzen Video erklären wir euch die TRX-Optionen!
Es gelten die auf der Plattform bekannt gegebenen Regeln und regionalen Beschränkungen. Dies ist keine Anlageberatung.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
TRX-Optionen sind jetzt für berechtigte $Nutzer über das Blockchain.com Trading Account verfügbar und bieten mehr Handelsmöglichkeiten im TRON-Ökosystem!
📊 Was ist der Unterschied zwischen Spot- und Optionshandel?
🔴 Spot: TRX direkt kaufen und halten.
📈 Call-Option: Gibt dem Käufer in der Regel das Recht, zum vereinbarten Preis zu kaufen.
📉 Put-Option: Gibt dem Käufer in der Regel das Recht, zum vereinbarten Preis zu verkaufen.
⚠️ Selbst wenn du die Richtung richtig einschätzt, heißt das nicht, dass du zwangsläufig Gewinn machst!
⏳ Laufzeit
💰 Kosten der Optionsprämie
📊 Ausübungspreis
⚡ Vertrags- und Abwicklungsregeln
All dies beeinflusst den endgültigen Gewinn oder Verlust. Käufer von Optionen können sogar ihre gesamte Optionsprämie verlieren.
🌐 $TRX Optionen bieten Tradern mehr Möglichkeiten. Doch je komplexer das Instrument, desto wichtiger ist das Risikomanagement.
🎬 In diesem kurzen Video erklären wir euch die TRX-Optionen!
Es gelten die auf der Plattform bekannt gegebenen Regeln und regionalen Beschränkungen. Dies ist keine Anlageberatung.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
360
Microsofts Gewinnwachstum von 32 % birgt eine Lektion, die in den Zahlen des Vorjahres steckt.
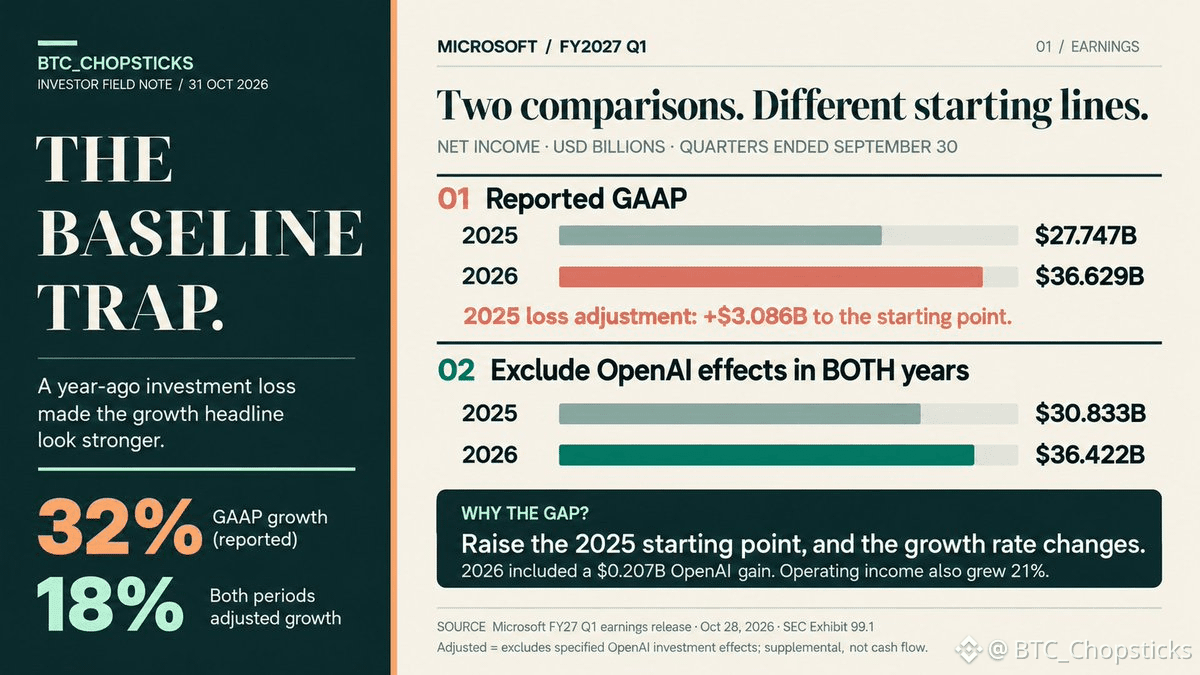
Es geht in diesem Quartal nicht hauptsächlich um einen hohen Gewinn aus der OpenAI-Beteiligung. Microsoft meldete aus seinen OpenAI-Investitionen lediglich einen positiven Effekt von $207M auf den Nettogewinn. Größeren Einfluss auf den Vergleich hatte ein Verlust von $3.086B im Vorjahr.
Im Quartal bis zum 30. September 2026 stieg der ausgewiesene Nettogewinn von $27.747B auf $36.629B.
Zieht man nur den diesjährigen Gewinn ab, beträgt das Wachstum weiterhin 31.26 %. Dabei bleibt jedoch der Investitionsverlust des Vorjahres im Ausgangswert enthalten.
Bereinigt man stattdessen beide Zeiträume, steigt der Nettogewinn des Vorjahres auf $30.833B und der diesjährige auf $36.422B. Das entspricht einem Wachstum von 18.13 % und stimmt mit Microsofts gemeldetem Non-GAAP-Wachstum von 18 % überein.
Der Wechsel von einem Investitionsverlust zu einem Gewinn trug $3.293B zum Anstieg des ausgewiesenen Nettogewinns um $8.882B bei. Das ist eine Veränderung des Ergebnisses im Jahresvergleich, kein Gewinn von $3.293B, der in diesem Quartal erzielt wurde.
Auch Microsofts operatives Geschäft hat sich verbessert. Der Umsatz stieg um 19 % und das Betriebsergebnis um 21 %. Der Vergleich schmälert diesen Fortschritt nicht.
Bei einer Bewertung würde ich die Schlagzeile mit 32 % nicht direkt in eine Prognose übernehmen. Ebenso wenig würde ich davon ausgehen, dass 18 % anhalten. Zunächst sollte man die Veränderungen im operativen Geschäft von den Investitionseffekten in beiden Jahren trennen und dann beurteilen, was sich wiederholen lässt.
Diese Bereinigungen berechnen weder den Cashflow noch belegen sie die Rendite von Microsofts KI-Investitionen. Microsofts Non-GAAP-Kennzahl ergänzt GAAP, ersetzt es aber nicht.
Bevor man Microsofts nächstes Jahr prognostiziert, sollte man sein letztes Jahr neu aufschlüsseln.
Microsofts Gewinnwachstum von 32 % birgt eine Lektion, die in den Zahlen des Vorjahres steckt.
Es geht in diesem Quartal nicht hauptsächlich um einen hohen Gewinn aus der OpenAI-Beteiligung. Microsoft meldete aus seinen OpenAI-Investitionen lediglich einen positiven Effekt von $207M auf den Nettogewinn. Größeren Einfluss auf den Vergleich hatte ein Verlust von $3.086B im Vorjahr.
Im Quartal bis zum 30. September 2026 stieg der ausgewiesene Nettogewinn von $27.747B auf $36.629B.
Zieht man nur den diesjährigen Gewinn ab, beträgt das Wachstum weiterhin 31.26 %. Dabei bleibt jedoch der Investitionsverlust des Vorjahres im Ausgangswert enthalten.
Bereinigt man stattdessen beide Zeiträume, steigt der Nettogewinn des Vorjahres auf $30.833B und der diesjährige auf $36.422B. Das entspricht einem Wachstum von 18.13 % und stimmt mit Microsofts gemeldetem Non-GAAP-Wachstum von 18 % überein.
Der Wechsel von einem Investitionsverlust zu einem Gewinn trug $3.293B zum Anstieg des ausgewiesenen Nettogewinns um $8.882B bei. Das ist eine Veränderung des Ergebnisses im Jahresvergleich, kein Gewinn von $3.293B, der in diesem Quartal erzielt wurde.
Auch Microsofts operatives Geschäft hat sich verbessert. Der Umsatz stieg um 19 % und das Betriebsergebnis um 21 %. Der Vergleich schmälert diesen Fortschritt nicht.
Bei einer Bewertung würde ich die Schlagzeile mit 32 % nicht direkt in eine Prognose übernehmen. Ebenso wenig würde ich davon ausgehen, dass 18 % anhalten. Zunächst sollte man die Veränderungen im operativen Geschäft von den Investitionseffekten in beiden Jahren trennen und dann beurteilen, was sich wiederholen lässt.
Diese Bereinigungen berechnen weder den Cashflow noch belegen sie die Rendite von Microsofts KI-Investitionen. Microsofts Non-GAAP-Kennzahl ergänzt GAAP, ersetzt es aber nicht.
Bevor man Microsofts nächstes Jahr prognostiziert, sollte man sein letztes Jahr neu aufschlüsseln.
Es geht in diesem Quartal nicht hauptsächlich um einen hohen Gewinn aus der OpenAI-Beteiligung. Microsoft meldete aus seinen OpenAI-Investitionen lediglich einen positiven Effekt von $207M auf den Nettogewinn. Größeren Einfluss auf den Vergleich hatte ein Verlust von $3.086B im Vorjahr.
Im Quartal bis zum 30. September 2026 stieg der ausgewiesene Nettogewinn von $27.747B auf $36.629B.
Zieht man nur den diesjährigen Gewinn ab, beträgt das Wachstum weiterhin 31.26 %. Dabei bleibt jedoch der Investitionsverlust des Vorjahres im Ausgangswert enthalten.
Bereinigt man stattdessen beide Zeiträume, steigt der Nettogewinn des Vorjahres auf $30.833B und der diesjährige auf $36.422B. Das entspricht einem Wachstum von 18.13 % und stimmt mit Microsofts gemeldetem Non-GAAP-Wachstum von 18 % überein.
Der Wechsel von einem Investitionsverlust zu einem Gewinn trug $3.293B zum Anstieg des ausgewiesenen Nettogewinns um $8.882B bei. Das ist eine Veränderung des Ergebnisses im Jahresvergleich, kein Gewinn von $3.293B, der in diesem Quartal erzielt wurde.
Auch Microsofts operatives Geschäft hat sich verbessert. Der Umsatz stieg um 19 % und das Betriebsergebnis um 21 %. Der Vergleich schmälert diesen Fortschritt nicht.
Bei einer Bewertung würde ich die Schlagzeile mit 32 % nicht direkt in eine Prognose übernehmen. Ebenso wenig würde ich davon ausgehen, dass 18 % anhalten. Zunächst sollte man die Veränderungen im operativen Geschäft von den Investitionseffekten in beiden Jahren trennen und dann beurteilen, was sich wiederholen lässt.
Diese Bereinigungen berechnen weder den Cashflow noch belegen sie die Rendite von Microsofts KI-Investitionen. Microsofts Non-GAAP-Kennzahl ergänzt GAAP, ersetzt es aber nicht.
Bevor man Microsofts nächstes Jahr prognostiziert, sollte man sein letztes Jahr neu aufschlüsseln.
266
Ein KI-Rechenzentrum kann bereits über seine Chips verfügen und trotzdem noch darauf warten, Einnahmen zu erzielen.
Für nutzbaren Strom braucht es mehr als einen Netzanschluss. Versorgung, Steuerung, Kühlung und Inbetriebnahme müssen zusammenspielen.
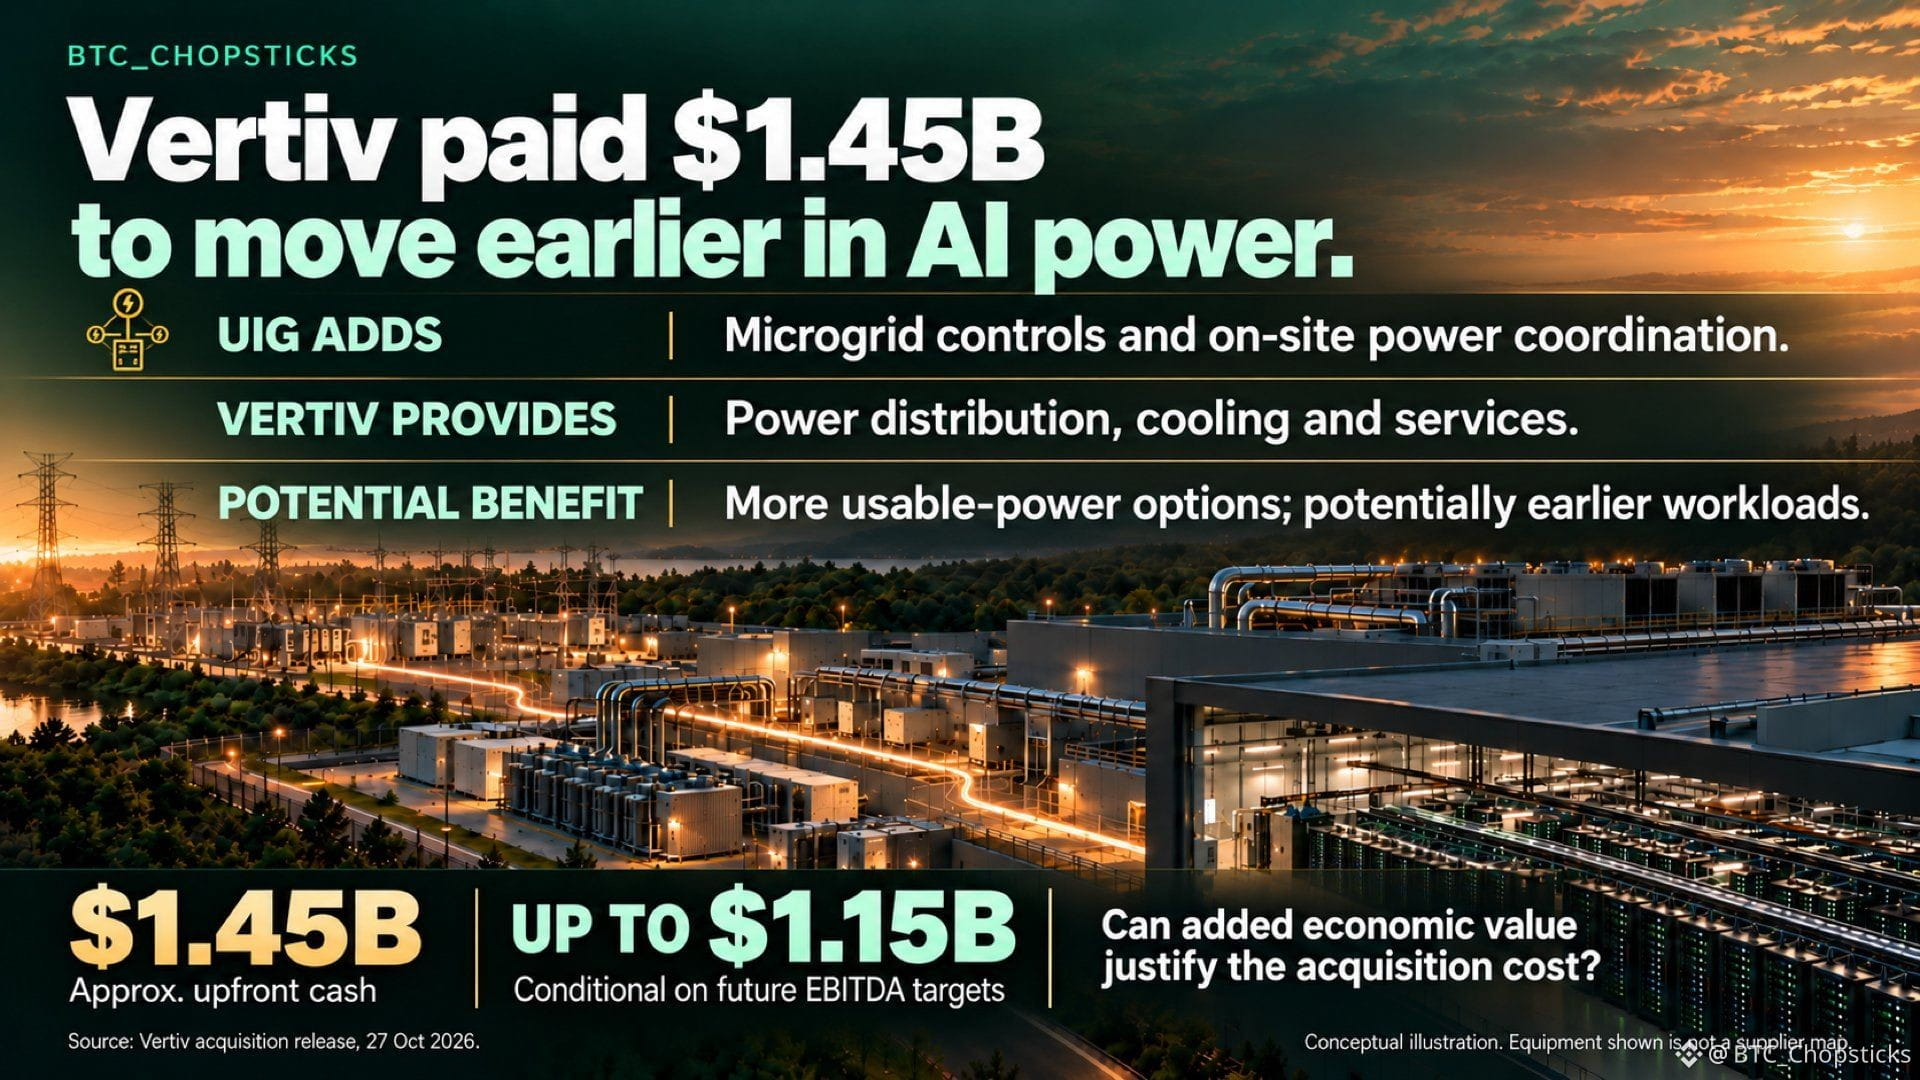
Mit der Übernahme von UIG am 27. Oktober steigt Vertiv früher in diesen Planungsprozess ein. UIG ergänzt Vertivs bestehende Kompetenzen in den Bereichen Stromversorgung, Kühlung und Service um Steuerungssysteme für Microgrids und die Koordination der Stromversorgung vor Ort.
Für Kunden kann ein früherer Betriebsbeginn dazu führen, dass bezahlte Workloads früher anlaufen. Dieser Vorteil muss die zusätzlichen Kosten für Stromerzeugung, Finanzierung und Betrieb übersteigen. Eine schnellere Bereitstellung ist eine Chance, keine Garantie.
Vertiv zahlte rund 1,45 Mrd. US-Dollar im Voraus; bis zu 1,15 Mrd. US-Dollar zusätzlich sind an EBITDA-Ziele geknüpft. Das angegebene Multiple von etwa dem 13-Fachen basiert auf dem Kaufpreis im Voraus und dem erwarteten UIG-EBITDA für 2027 – nicht auf tatsächlich erzielten Cash-Erträgen.
Ich würde auf abgeschlossene Implementierungen achten, aus denen Folgeaufträge für Anlagen und Service hervorgehen, und darauf, wie viel Barmittel nach der Integration und den Reinvestitionen übrig bleibt. Die Zeitersparnis für Kunden macht die Übernahme nur dann zu einem guten Geschäft, wenn Vertiv genügend Wert abschöpft, um die Kosten zu rechtfertigen.
Ein KI-Rechenzentrum kann bereits über seine Chips verfügen und trotzdem noch darauf warten, Einnahmen zu erzielen.
Für nutzbaren Strom braucht es mehr als einen Netzanschluss. Versorgung, Steuerung, Kühlung und Inbetriebnahme müssen zusammenspielen.
Mit der Übernahme von UIG am 27. Oktober steigt Vertiv früher in diesen Planungsprozess ein. UIG ergänzt Vertivs bestehende Kompetenzen in den Bereichen Stromversorgung, Kühlung und Service um Steuerungssysteme für Microgrids und die Koordination der Stromversorgung vor Ort.
Für Kunden kann ein früherer Betriebsbeginn dazu führen, dass bezahlte Workloads früher anlaufen. Dieser Vorteil muss die zusätzlichen Kosten für Stromerzeugung, Finanzierung und Betrieb übersteigen. Eine schnellere Bereitstellung ist eine Chance, keine Garantie.
Vertiv zahlte rund 1,45 Mrd. US-Dollar im Voraus; bis zu 1,15 Mrd. US-Dollar zusätzlich sind an EBITDA-Ziele geknüpft. Das angegebene Multiple von etwa dem 13-Fachen basiert auf dem Kaufpreis im Voraus und dem erwarteten UIG-EBITDA für 2027 – nicht auf tatsächlich erzielten Cash-Erträgen.
Ich würde auf abgeschlossene Implementierungen achten, aus denen Folgeaufträge für Anlagen und Service hervorgehen, und darauf, wie viel Barmittel nach der Integration und den Reinvestitionen übrig bleibt. Die Zeitersparnis für Kunden macht die Übernahme nur dann zu einem guten Geschäft, wenn Vertiv genügend Wert abschöpft, um die Kosten zu rechtfertigen.
Für nutzbaren Strom braucht es mehr als einen Netzanschluss. Versorgung, Steuerung, Kühlung und Inbetriebnahme müssen zusammenspielen.
Mit der Übernahme von UIG am 27. Oktober steigt Vertiv früher in diesen Planungsprozess ein. UIG ergänzt Vertivs bestehende Kompetenzen in den Bereichen Stromversorgung, Kühlung und Service um Steuerungssysteme für Microgrids und die Koordination der Stromversorgung vor Ort.
Für Kunden kann ein früherer Betriebsbeginn dazu führen, dass bezahlte Workloads früher anlaufen. Dieser Vorteil muss die zusätzlichen Kosten für Stromerzeugung, Finanzierung und Betrieb übersteigen. Eine schnellere Bereitstellung ist eine Chance, keine Garantie.
Vertiv zahlte rund 1,45 Mrd. US-Dollar im Voraus; bis zu 1,15 Mrd. US-Dollar zusätzlich sind an EBITDA-Ziele geknüpft. Das angegebene Multiple von etwa dem 13-Fachen basiert auf dem Kaufpreis im Voraus und dem erwarteten UIG-EBITDA für 2027 – nicht auf tatsächlich erzielten Cash-Erträgen.
Ich würde auf abgeschlossene Implementierungen achten, aus denen Folgeaufträge für Anlagen und Service hervorgehen, und darauf, wie viel Barmittel nach der Integration und den Reinvestitionen übrig bleibt. Die Zeitersparnis für Kunden macht die Übernahme nur dann zu einem guten Geschäft, wenn Vertiv genügend Wert abschöpft, um die Kosten zu rechtfertigen.
2.5k
Verifiziert
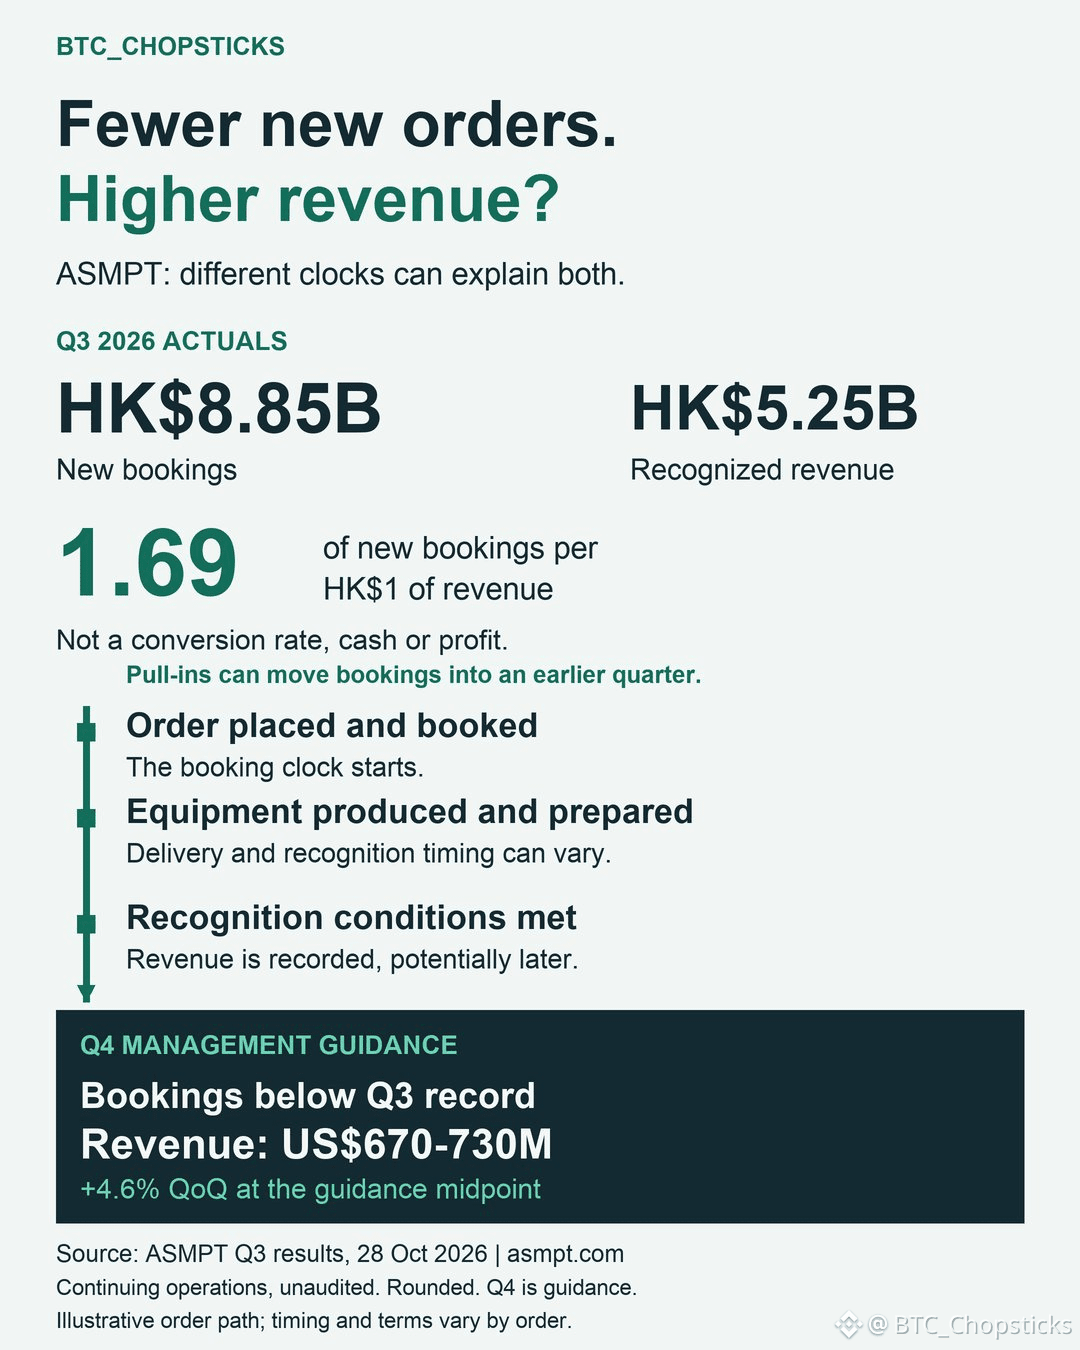
Ein Ausrüstungslieferant kann dabei helfen, gleichzeitig weniger Aufträge und höhere Umsätze zu erzielen.
Die Ergebnisse von ASMPT für das 3. Quartal 2026 zeigen, wie.
Das fortgeführte Geschäft verbuchte neue Aufträge im Wert von 8.845,1 Mio. HK$ und wies Umsätze in Höhe von 5.247,0 Mio. HK$ aus. Teilt man den ersten Wert durch den zweiten, ergibt sich ein Book-to-Bill-Verhältnis von 1,69.
Das entspricht neuen Aufträgen im Wert von 1,69 HK$ je HK$1 ausgewiesenem Umsatz. Daraus geht nicht hervor, wie viele dieser Aufträge ausgeliefert wurden, wie viel Geld eingegangen ist oder welchen Gewinn sie abwerfen werden.
Der Zeitpunkt ist entscheidend. Die Auftragseingänge im SMT-Bereich enthielten zusammen mehr als 100 Mio. US$ an Großaufträgen und vorgezogenen Bestellungen. Der genaue Umfang der vorgezogenen Bestellungen wurde nicht bekannt gegeben.
Das Management erwartet für das 4. Quartal Auftragseingänge unter dem Rekordwert des 3. Quartals, teilweise aufgrund dieser Einmaleffekte und vorgezogenen Bestellungen. Die Umsatzprognose für das 4. Quartal liegt dennoch bei 670 bis 730 Mio. US$, am Mittelwert 4,6 % über dem 3. Quartal.
Ein vorgezogener Auftrag stärkt ein Quartal und erschwert den Vergleich mit dem folgenden. Bereits bestellte Ausrüstung kann weiterhin der Auslieferung und Umsatzrealisierung näherkommen.
Ich würde die ausgewiesenen Umsätze mit der Prognose vergleichen und anschließend die neuen Auftragseingänge nach dem Zeitraum der vorgezogenen Bestellungen prüfen. Weiterhin eingehende Aufträge würden die Nachfragethese stützen; eine über diesen Zeiteffekt hinaus anhaltende Schwäche wäre genauer zu untersuchen.
Dies sind ungeprüfte Zahlen für das fortgeführte Geschäft und Prognosen des Managements, kein Beleg dafür, dass jeder Auftrag zu Zahlungseingängen oder Gewinn führt.
Ein Ausrüstungslieferant kann dabei helfen, gleichzeitig weniger Aufträge und höhere Umsätze zu erzielen.
Die Ergebnisse von ASMPT für das 3. Quartal 2026 zeigen, wie.
Das fortgeführte Geschäft verbuchte neue Aufträge im Wert von 8.845,1 Mio. HK$ und wies Umsätze in Höhe von 5.247,0 Mio. HK$ aus. Teilt man den ersten Wert durch den zweiten, ergibt sich ein Book-to-Bill-Verhältnis von 1,69.
Das entspricht neuen Aufträgen im Wert von 1,69 HK$ je HK$1 ausgewiesenem Umsatz. Daraus geht nicht hervor, wie viele dieser Aufträge ausgeliefert wurden, wie viel Geld eingegangen ist oder welchen Gewinn sie abwerfen werden.
Der Zeitpunkt ist entscheidend. Die Auftragseingänge im SMT-Bereich enthielten zusammen mehr als 100 Mio. US$ an Großaufträgen und vorgezogenen Bestellungen. Der genaue Umfang der vorgezogenen Bestellungen wurde nicht bekannt gegeben.
Das Management erwartet für das 4. Quartal Auftragseingänge unter dem Rekordwert des 3. Quartals, teilweise aufgrund dieser Einmaleffekte und vorgezogenen Bestellungen. Die Umsatzprognose für das 4. Quartal liegt dennoch bei 670 bis 730 Mio. US$, am Mittelwert 4,6 % über dem 3. Quartal.
Ein vorgezogener Auftrag stärkt ein Quartal und erschwert den Vergleich mit dem folgenden. Bereits bestellte Ausrüstung kann weiterhin der Auslieferung und Umsatzrealisierung näherkommen.
Ich würde die ausgewiesenen Umsätze mit der Prognose vergleichen und anschließend die neuen Auftragseingänge nach dem Zeitraum der vorgezogenen Bestellungen prüfen. Weiterhin eingehende Aufträge würden die Nachfragethese stützen; eine über diesen Zeiteffekt hinaus anhaltende Schwäche wäre genauer zu untersuchen.
Dies sind ungeprüfte Zahlen für das fortgeführte Geschäft und Prognosen des Managements, kein Beleg dafür, dass jeder Auftrag zu Zahlungseingängen oder Gewinn führt.
Die Ergebnisse von ASMPT für das 3. Quartal 2026 zeigen, wie.
Das fortgeführte Geschäft verbuchte neue Aufträge im Wert von 8.845,1 Mio. HK$ und wies Umsätze in Höhe von 5.247,0 Mio. HK$ aus. Teilt man den ersten Wert durch den zweiten, ergibt sich ein Book-to-Bill-Verhältnis von 1,69.
Das entspricht neuen Aufträgen im Wert von 1,69 HK$ je HK$1 ausgewiesenem Umsatz. Daraus geht nicht hervor, wie viele dieser Aufträge ausgeliefert wurden, wie viel Geld eingegangen ist oder welchen Gewinn sie abwerfen werden.
Der Zeitpunkt ist entscheidend. Die Auftragseingänge im SMT-Bereich enthielten zusammen mehr als 100 Mio. US$ an Großaufträgen und vorgezogenen Bestellungen. Der genaue Umfang der vorgezogenen Bestellungen wurde nicht bekannt gegeben.
Das Management erwartet für das 4. Quartal Auftragseingänge unter dem Rekordwert des 3. Quartals, teilweise aufgrund dieser Einmaleffekte und vorgezogenen Bestellungen. Die Umsatzprognose für das 4. Quartal liegt dennoch bei 670 bis 730 Mio. US$, am Mittelwert 4,6 % über dem 3. Quartal.
Ein vorgezogener Auftrag stärkt ein Quartal und erschwert den Vergleich mit dem folgenden. Bereits bestellte Ausrüstung kann weiterhin der Auslieferung und Umsatzrealisierung näherkommen.
Ich würde die ausgewiesenen Umsätze mit der Prognose vergleichen und anschließend die neuen Auftragseingänge nach dem Zeitraum der vorgezogenen Bestellungen prüfen. Weiterhin eingehende Aufträge würden die Nachfragethese stützen; eine über diesen Zeiteffekt hinaus anhaltende Schwäche wäre genauer zu untersuchen.
Dies sind ungeprüfte Zahlen für das fortgeführte Geschäft und Prognosen des Managements, kein Beleg dafür, dass jeder Auftrag zu Zahlungseingängen oder Gewinn führt.
2
2.6k
Das Geld, das einen Stablecoin absichert, ist kein Geld, das seine Anteilseigner verdient haben.
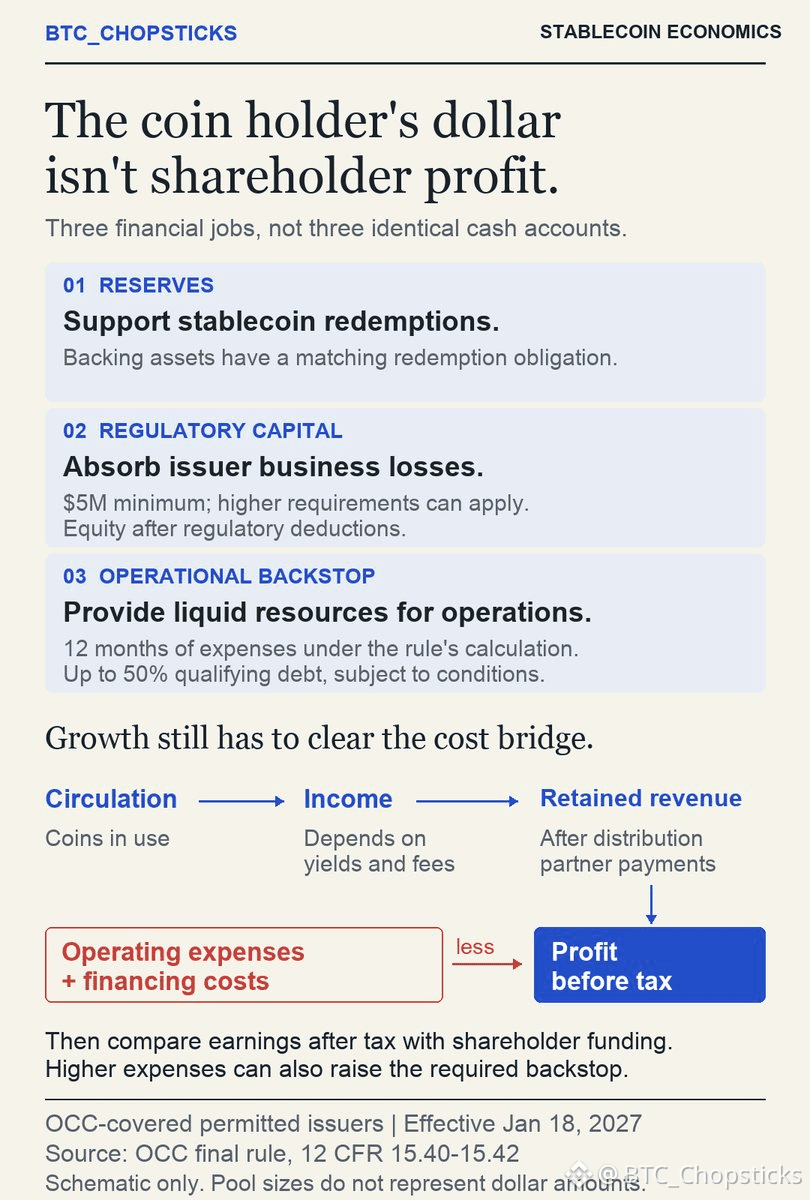
Die Ausgabe eines Coins begründet eine Rückzahlungspflicht. Die Vermögenswerte, die ihn absichern, helfen, dieser Pflicht nachzukommen; sie sind kein frei verfügbares Kapital, das die Eigentümer für das Wachstum des Unternehmens ausgeben können.
Die endgültige Regelung des OCC, die am 18. Januar 2027 in Kraft tritt, weist für zugelassene Zahlungs-Stablecoin-Emittenten, die seinen Eigenkapital- und Rückhaltanforderungen unterliegen, drei Ressourcen unterschiedliche Aufgaben zu. Sie wendet diesen Rahmen nicht auf alle Emittenten weltweit an.
Reserven dienen der Rückzahlung von Coins. Regulierungskapital fängt Geschäftsverluste auf; vorgeschrieben ist ein Mindestbetrag von 5 Millionen US-Dollar, der auch höher ausfallen kann. Der operative Rückhalt stellt nach der Berechnung der Regelung zulässige liquide Vermögenswerte in Höhe von 12 Monatsausgaben bereit.
Überlegen Sie, was passiert, wenn ein Emittent mehr Mitarbeiter einstellt oder seine Systeme ausbaut. Diese Ausgaben schmälern den Gewinn. Sobald sie in die Ausgabenberechnung einfließen, können sie auch den Rückhalt erhöhen, den der Emittent finanzieren muss.
Dieser Rückhalt muss nicht vollständig von den Anteilseignern finanziert werden. Qualifizierende Schulden können bis zu 50 % davon finanzieren, sofern bestimmte Bedingungen erfüllt sind, darunter Nachrangigkeit und eine Laufzeit von mindestens fünf Jahren. Je näher das Laufzeitende rückt, desto geringer ist die Anrechenbarkeit. Eigenkapital, das den Rückhalt finanziert, kann nicht zugleich als Regulierungskapital angerechnet werden.
Mehr Coins können zusätzliche Einnahmen generieren, doch Vertriebspartner können einen großen Teil des Zuwachses einbehalten. Betriebs- und Finanzierungskosten können den Rest aufzehren.
Bevor ich einen Emittenten bewerte, würde ich nach den Einnahmen fragen, die nach den Zahlungen an Vertriebspartner verbleiben, sowie nach den laufenden Betriebskosten, den Finanzierungsbedingungen und dem Eigenkapital, das zur Unterstützung des Wachstums benötigt wird. Anschließend würde ich den zusätzlichen Gewinn mit der zusätzlich erforderlichen Finanzierung durch die Anteilseigner vergleichen.
Der Umlauf zeigt mir, wie intensiv das Produkt genutzt wird. Dieser Vergleich zeigt mir, ob seine Ausweitung ein besseres Unternehmen für seine Eigentümer schafft.
Das Geld, das einen Stablecoin absichert, ist kein Geld, das seine Anteilseigner verdient haben.
Die Ausgabe eines Coins begründet eine Rückzahlungspflicht. Die Vermögenswerte, die ihn absichern, helfen, dieser Pflicht nachzukommen; sie sind kein frei verfügbares Kapital, das die Eigentümer für das Wachstum des Unternehmens ausgeben können.
Die endgültige Regelung des OCC, die am 18. Januar 2027 in Kraft tritt, weist für zugelassene Zahlungs-Stablecoin-Emittenten, die seinen Eigenkapital- und Rückhaltanforderungen unterliegen, drei Ressourcen unterschiedliche Aufgaben zu. Sie wendet diesen Rahmen nicht auf alle Emittenten weltweit an.
Reserven dienen der Rückzahlung von Coins. Regulierungskapital fängt Geschäftsverluste auf; vorgeschrieben ist ein Mindestbetrag von 5 Millionen US-Dollar, der auch höher ausfallen kann. Der operative Rückhalt stellt nach der Berechnung der Regelung zulässige liquide Vermögenswerte in Höhe von 12 Monatsausgaben bereit.
Überlegen Sie, was passiert, wenn ein Emittent mehr Mitarbeiter einstellt oder seine Systeme ausbaut. Diese Ausgaben schmälern den Gewinn. Sobald sie in die Ausgabenberechnung einfließen, können sie auch den Rückhalt erhöhen, den der Emittent finanzieren muss.
Dieser Rückhalt muss nicht vollständig von den Anteilseignern finanziert werden. Qualifizierende Schulden können bis zu 50 % davon finanzieren, sofern bestimmte Bedingungen erfüllt sind, darunter Nachrangigkeit und eine Laufzeit von mindestens fünf Jahren. Je näher das Laufzeitende rückt, desto geringer ist die Anrechenbarkeit. Eigenkapital, das den Rückhalt finanziert, kann nicht zugleich als Regulierungskapital angerechnet werden.
Mehr Coins können zusätzliche Einnahmen generieren, doch Vertriebspartner können einen großen Teil des Zuwachses einbehalten. Betriebs- und Finanzierungskosten können den Rest aufzehren.
Bevor ich einen Emittenten bewerte, würde ich nach den Einnahmen fragen, die nach den Zahlungen an Vertriebspartner verbleiben, sowie nach den laufenden Betriebskosten, den Finanzierungsbedingungen und dem Eigenkapital, das zur Unterstützung des Wachstums benötigt wird. Anschließend würde ich den zusätzlichen Gewinn mit der zusätzlich erforderlichen Finanzierung durch die Anteilseigner vergleichen.
Der Umlauf zeigt mir, wie intensiv das Produkt genutzt wird. Dieser Vergleich zeigt mir, ob seine Ausweitung ein besseres Unternehmen für seine Eigentümer schafft.
Die Ausgabe eines Coins begründet eine Rückzahlungspflicht. Die Vermögenswerte, die ihn absichern, helfen, dieser Pflicht nachzukommen; sie sind kein frei verfügbares Kapital, das die Eigentümer für das Wachstum des Unternehmens ausgeben können.
Die endgültige Regelung des OCC, die am 18. Januar 2027 in Kraft tritt, weist für zugelassene Zahlungs-Stablecoin-Emittenten, die seinen Eigenkapital- und Rückhaltanforderungen unterliegen, drei Ressourcen unterschiedliche Aufgaben zu. Sie wendet diesen Rahmen nicht auf alle Emittenten weltweit an.
Reserven dienen der Rückzahlung von Coins. Regulierungskapital fängt Geschäftsverluste auf; vorgeschrieben ist ein Mindestbetrag von 5 Millionen US-Dollar, der auch höher ausfallen kann. Der operative Rückhalt stellt nach der Berechnung der Regelung zulässige liquide Vermögenswerte in Höhe von 12 Monatsausgaben bereit.
Überlegen Sie, was passiert, wenn ein Emittent mehr Mitarbeiter einstellt oder seine Systeme ausbaut. Diese Ausgaben schmälern den Gewinn. Sobald sie in die Ausgabenberechnung einfließen, können sie auch den Rückhalt erhöhen, den der Emittent finanzieren muss.
Dieser Rückhalt muss nicht vollständig von den Anteilseignern finanziert werden. Qualifizierende Schulden können bis zu 50 % davon finanzieren, sofern bestimmte Bedingungen erfüllt sind, darunter Nachrangigkeit und eine Laufzeit von mindestens fünf Jahren. Je näher das Laufzeitende rückt, desto geringer ist die Anrechenbarkeit. Eigenkapital, das den Rückhalt finanziert, kann nicht zugleich als Regulierungskapital angerechnet werden.
Mehr Coins können zusätzliche Einnahmen generieren, doch Vertriebspartner können einen großen Teil des Zuwachses einbehalten. Betriebs- und Finanzierungskosten können den Rest aufzehren.
Bevor ich einen Emittenten bewerte, würde ich nach den Einnahmen fragen, die nach den Zahlungen an Vertriebspartner verbleiben, sowie nach den laufenden Betriebskosten, den Finanzierungsbedingungen und dem Eigenkapital, das zur Unterstützung des Wachstums benötigt wird. Anschließend würde ich den zusätzlichen Gewinn mit der zusätzlich erforderlichen Finanzierung durch die Anteilseigner vergleichen.
Der Umlauf zeigt mir, wie intensiv das Produkt genutzt wird. Dieser Vergleich zeigt mir, ob seine Ausweitung ein besseres Unternehmen für seine Eigentümer schafft.
91
Zwei konkurrierende KI-Chiphersteller können denselben Anbieter von Design-Tools bezahlen.
Genau das macht Cadence Design Systems (NASDAQ:
$CDNS) für mich interessant. Wenn mehr Unternehmen KI-Chips entwickeln, kann das unabhängig davon, welcher Prozessor sich durchsetzt, die Nachfrage nach der Software und dem geistigen Eigentum (IP) erhöhen, die für ihre Entwicklung benötigt werden.
Die breiter aufgestellten Design-Geschäftsbereiche von Cadence wachsen. Im dritten Quartal 2026 stiegen die Umsätze mit EDA-Kernprodukten um 20 % und mit Halbleiter-IP um 24 %.
Doch etwas anderes ist mir aufgefallen.
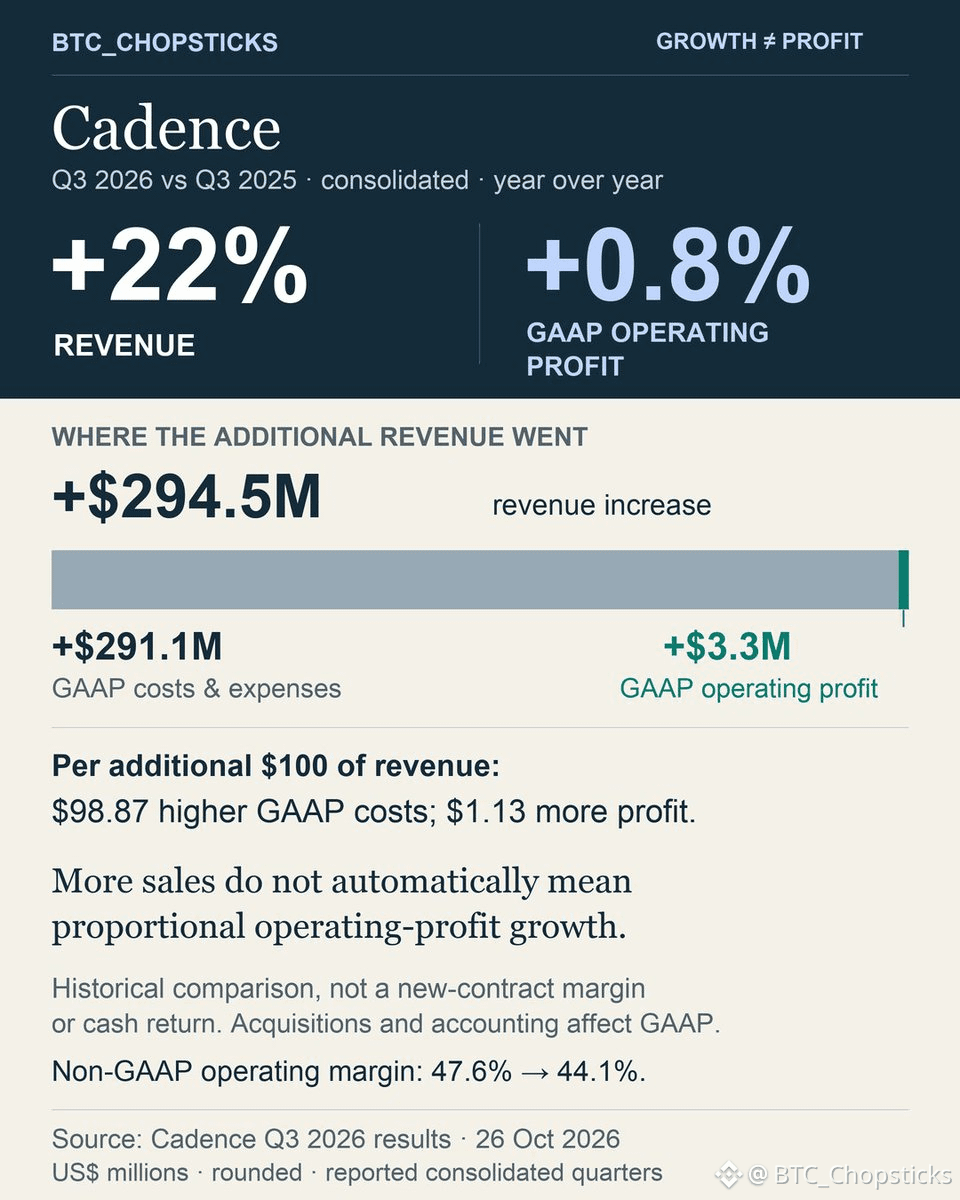
Im gesamten Konzern erzielte Cadence im Quartal 294,5 Mio. $ mehr Umsatz als im Vorjahreszeitraum. Der GAAP-Betriebsgewinn stieg jedoch nur um 3,3 Mio. $.
Auf je 100 $ zusätzlichen ausgewiesenen Umsatz entfielen etwa 98,87 $ höhere GAAP-Kosten und -Aufwendungen. Nur 1,13 $ schlugen sich als zusätzlicher Betriebsgewinn nieder.
Das ist nicht die Marge eines neuen Vertrags, und bei diesen Kosten handelt es sich nicht zwangsläufig um Barausgaben. Übernahmen und buchhalterische Anpassungen beeinflussen den Vergleich. Dennoch sank auch die Non-GAAP-Betriebsmarge von 47,6 % auf 44,1 %.
Die Grafik zeigt, wie es dazu kam, und veranschaulicht eine Berechnung, die sich auch bei der Analyse anderer Aktien nutzen lässt.
Diesen Unterschied finde ich wichtig:
Ein Unternehmen auszuwählen, das vom KI-Boom profitiert, ist eine Entscheidung. Herauszufinden, wie viel Gewinn es aus diesem Wachstum behalten kann, ist eine andere.
Zwei konkurrierende KI-Chiphersteller können denselben Anbieter von Design-Tools bezahlen.
Genau das macht Cadence Design Systems (NASDAQ:
$CDNS) für mich interessant. Wenn mehr Unternehmen KI-Chips entwickeln, kann das unabhängig davon, welcher Prozessor sich durchsetzt, die Nachfrage nach der Software und dem geistigen Eigentum (IP) erhöhen, die für ihre Entwicklung benötigt werden.
Die breiter aufgestellten Design-Geschäftsbereiche von Cadence wachsen. Im dritten Quartal 2026 stiegen die Umsätze mit EDA-Kernprodukten um 20 % und mit Halbleiter-IP um 24 %.
Doch etwas anderes ist mir aufgefallen.
Im gesamten Konzern erzielte Cadence im Quartal 294,5 Mio. $ mehr Umsatz als im Vorjahreszeitraum. Der GAAP-Betriebsgewinn stieg jedoch nur um 3,3 Mio. $.
Auf je 100 $ zusätzlichen ausgewiesenen Umsatz entfielen etwa 98,87 $ höhere GAAP-Kosten und -Aufwendungen. Nur 1,13 $ schlugen sich als zusätzlicher Betriebsgewinn nieder.
Das ist nicht die Marge eines neuen Vertrags, und bei diesen Kosten handelt es sich nicht zwangsläufig um Barausgaben. Übernahmen und buchhalterische Anpassungen beeinflussen den Vergleich. Dennoch sank auch die Non-GAAP-Betriebsmarge von 47,6 % auf 44,1 %.
Die Grafik zeigt, wie es dazu kam, und veranschaulicht eine Berechnung, die sich auch bei der Analyse anderer Aktien nutzen lässt.
Diesen Unterschied finde ich wichtig:
Ein Unternehmen auszuwählen, das vom KI-Boom profitiert, ist eine Entscheidung. Herauszufinden, wie viel Gewinn es aus diesem Wachstum behalten kann, ist eine andere.
Genau das macht Cadence Design Systems (NASDAQ:
$CDNS) für mich interessant. Wenn mehr Unternehmen KI-Chips entwickeln, kann das unabhängig davon, welcher Prozessor sich durchsetzt, die Nachfrage nach der Software und dem geistigen Eigentum (IP) erhöhen, die für ihre Entwicklung benötigt werden.
Die breiter aufgestellten Design-Geschäftsbereiche von Cadence wachsen. Im dritten Quartal 2026 stiegen die Umsätze mit EDA-Kernprodukten um 20 % und mit Halbleiter-IP um 24 %.
Doch etwas anderes ist mir aufgefallen.
Im gesamten Konzern erzielte Cadence im Quartal 294,5 Mio. $ mehr Umsatz als im Vorjahreszeitraum. Der GAAP-Betriebsgewinn stieg jedoch nur um 3,3 Mio. $.
Auf je 100 $ zusätzlichen ausgewiesenen Umsatz entfielen etwa 98,87 $ höhere GAAP-Kosten und -Aufwendungen. Nur 1,13 $ schlugen sich als zusätzlicher Betriebsgewinn nieder.
Das ist nicht die Marge eines neuen Vertrags, und bei diesen Kosten handelt es sich nicht zwangsläufig um Barausgaben. Übernahmen und buchhalterische Anpassungen beeinflussen den Vergleich. Dennoch sank auch die Non-GAAP-Betriebsmarge von 47,6 % auf 44,1 %.
Die Grafik zeigt, wie es dazu kam, und veranschaulicht eine Berechnung, die sich auch bei der Analyse anderer Aktien nutzen lässt.
Diesen Unterschied finde ich wichtig:
Ein Unternehmen auszuwählen, das vom KI-Boom profitiert, ist eine Entscheidung. Herauszufinden, wie viel Gewinn es aus diesem Wachstum behalten kann, ist eine andere.
165
🌉 Für Cross-Chain-Swaps zwischen mehreren Plattformen wechseln? Mercuryo Swaps macht es einfacher!
Angenommen, du besitzt ETH im Ethereum-Netzwerk, benötigst aber USDT im TRON-Netzwerk. Was kannst du tun?
Bisher waren dafür möglicherweise mehrere Schritte über Börsen, Cross-Chain-Bridges und andere Dienste nötig. Außerdem musste man Gebühren und die Wahl des Netzwerks im Blick behalten.
🔄 Mercuryo Swaps bietet eine neue Möglichkeit!
Mercuryo_io hat angekündigt, dass der Swaps-Service nun 21 Blockchain-Netzwerke unterstützt, darunter TRON. Nutzer können Token und Zielnetzwerk in derselben Oberfläche auswählen und so umständliche Schritte vermeiden.
💵 Test der angezeigten Kurse
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Bei beiden Routen wurden während des Tests erfolgreich Kurse und die zugehörigen Gebühren angezeigt. Die Transaktionen wurden jedoch nicht tatsächlich ausgeführt.
🌍 Was bedeutet das für TRON?
TRON ist bereits ein wichtiges globales Netzwerk für die Abwicklung von Stablecoins. Durch die Unterstützung von Mercuryo haben Nutzer mehr Möglichkeiten, TRX und TRC-20-USDT zu erhalten.
Natürlich solltest du bei Cross-Chain-Transaktionen weiterhin auf Gebühren, Identitätsprüfungen, regionale Einschränkungen und Transaktionsrisiken achten.
Web3 sollte immer einfacher werden – aber auf Sicherheitsprüfungen solltest du nicht verzichten! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 Für Cross-Chain-Swaps zwischen mehreren Plattformen wechseln? Mercuryo Swaps macht es einfacher!
Angenommen, du besitzt ETH im Ethereum-Netzwerk, benötigst aber USDT im TRON-Netzwerk. Was kannst du tun?
Bisher waren dafür möglicherweise mehrere Schritte über Börsen, Cross-Chain-Bridges und andere Dienste nötig. Außerdem musste man Gebühren und die Wahl des Netzwerks im Blick behalten.
🔄 Mercuryo Swaps bietet eine neue Möglichkeit!
Mercuryo_io hat angekündigt, dass der Swaps-Service nun 21 Blockchain-Netzwerke unterstützt, darunter TRON. Nutzer können Token und Zielnetzwerk in derselben Oberfläche auswählen und so umständliche Schritte vermeiden.
💵 Test der angezeigten Kurse
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Bei beiden Routen wurden während des Tests erfolgreich Kurse und die zugehörigen Gebühren angezeigt. Die Transaktionen wurden jedoch nicht tatsächlich ausgeführt.
🌍 Was bedeutet das für TRON?
TRON ist bereits ein wichtiges globales Netzwerk für die Abwicklung von Stablecoins. Durch die Unterstützung von Mercuryo haben Nutzer mehr Möglichkeiten, TRX und TRC-20-USDT zu erhalten.
Natürlich solltest du bei Cross-Chain-Transaktionen weiterhin auf Gebühren, Identitätsprüfungen, regionale Einschränkungen und Transaktionsrisiken achten.
Web3 sollte immer einfacher werden – aber auf Sicherheitsprüfungen solltest du nicht verzichten! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Angenommen, du besitzt ETH im Ethereum-Netzwerk, benötigst aber USDT im TRON-Netzwerk. Was kannst du tun?
Bisher waren dafür möglicherweise mehrere Schritte über Börsen, Cross-Chain-Bridges und andere Dienste nötig. Außerdem musste man Gebühren und die Wahl des Netzwerks im Blick behalten.
🔄 Mercuryo Swaps bietet eine neue Möglichkeit!
Mercuryo_io hat angekündigt, dass der Swaps-Service nun 21 Blockchain-Netzwerke unterstützt, darunter TRON. Nutzer können Token und Zielnetzwerk in derselben Oberfläche auswählen und so umständliche Schritte vermeiden.
💵 Test der angezeigten Kurse
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Bei beiden Routen wurden während des Tests erfolgreich Kurse und die zugehörigen Gebühren angezeigt. Die Transaktionen wurden jedoch nicht tatsächlich ausgeführt.
🌍 Was bedeutet das für TRON?
TRON ist bereits ein wichtiges globales Netzwerk für die Abwicklung von Stablecoins. Durch die Unterstützung von Mercuryo haben Nutzer mehr Möglichkeiten, TRX und TRC-20-USDT zu erhalten.
Natürlich solltest du bei Cross-Chain-Transaktionen weiterhin auf Gebühren, Identitätsprüfungen, regionale Einschränkungen und Transaktionsrisiken achten.
Web3 sollte immer einfacher werden – aber auf Sicherheitsprüfungen solltest du nicht verzichten! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
414
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
A Packed Week of Earnings and Data Tests Markets
54,395 Aufrufe
363 Kommentare
Nvidia, Anthropic und die Fed: drei Bewährungsproben in einer Woche
Nick_Invest
·3 Likes
·1.1k Aufrufe
AnthropicIPOTestsInvestorAppetiteForAI
95,282 Aufrufe
1,254 Kommentare
BitcoinExtendsLosingStreakToSixWeeks
60,605 Aufrufe
604 Kommentare