Visas Zahlungsnetzwerk wächst. Ebenso der Betrag, den das Unternehmen an seine Kunden zurückgibt.
Im Quartal bis September 2026 meldete Visa einen Nettoumsatz von 12,139 Mrd. $, ein Plus von 13 %. Die Kundenanreize beliefen sich auf 5,123 Mrd. $, ein Plus von 21 %.
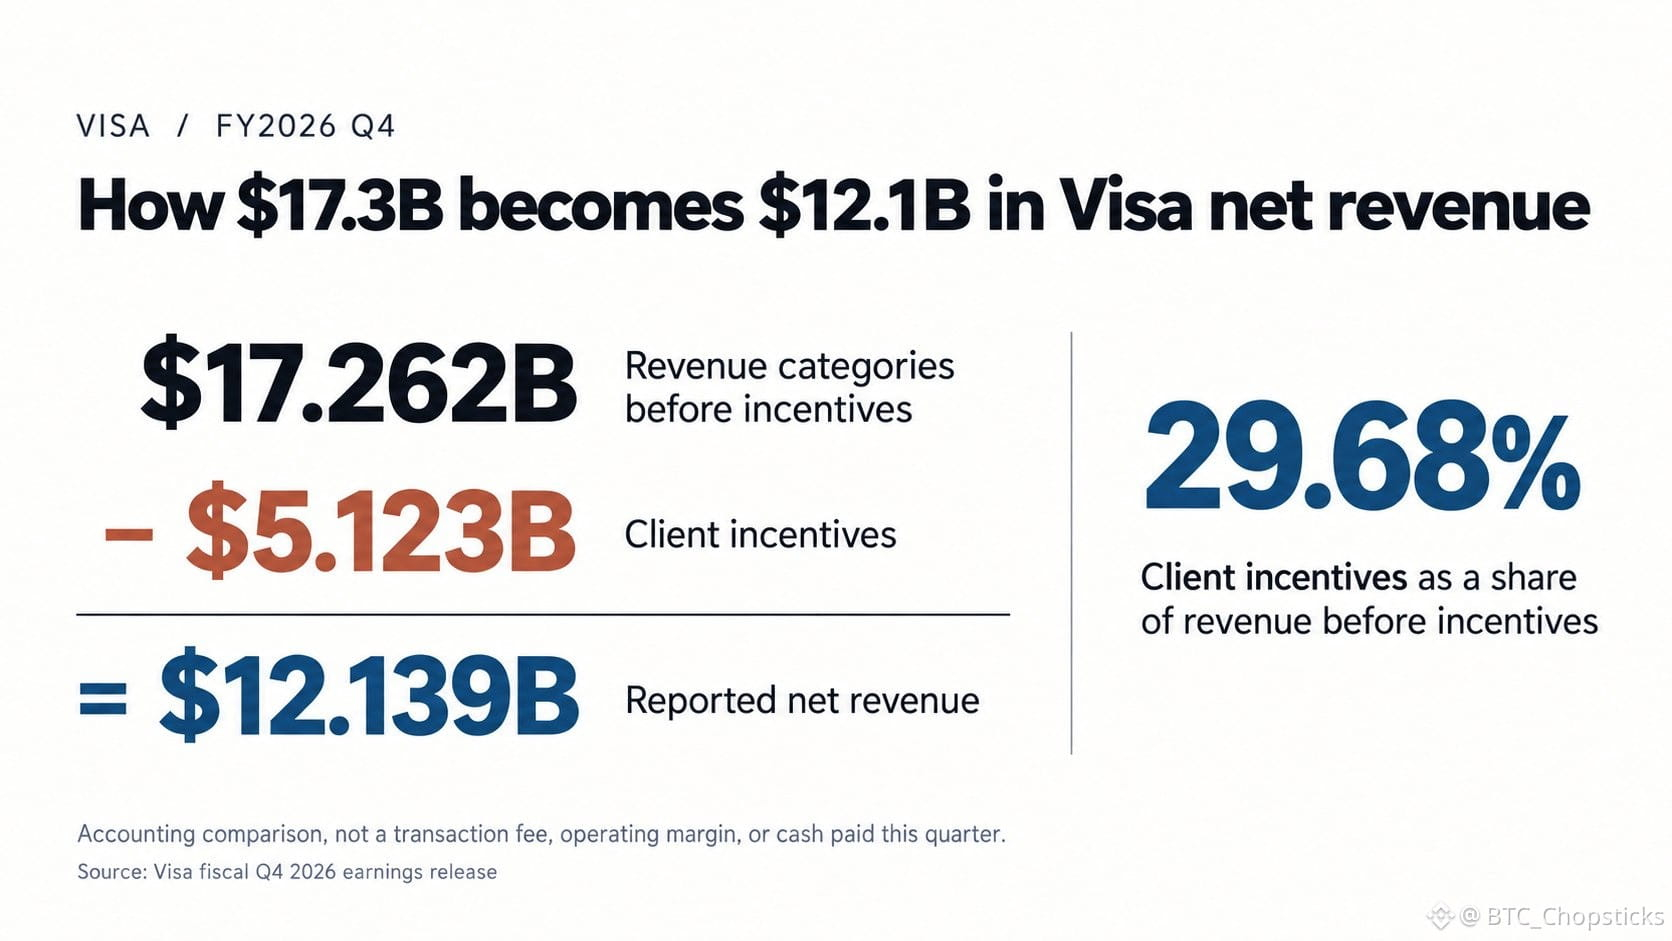
Addiert man die vier ausgewiesenen Umsatzkategorien vor Abzug der Anreize, kommt man auf 17,262 Mrd. $. Zieht man 5,123 Mrd. $ davon ab, ergibt sich der ausgewiesene Nettoumsatz.
Bei diesem buchhalterischen Vergleich entfielen rund 29,68 $ von jeweils 100 $ vor Abzug der Anreize auf Anreize. Das ist weder Visas Gebühr auf Verbraucherausgaben noch eine operative Marge oder ein Maß für die in diesem Quartal geleisteten Barzahlungen.
Anreize können wertvolle Kundenbeziehungen fördern. Ihr Wachstum allein beweist nicht, dass sich Visas Wirtschaftlichkeit verschlechtert. Das Zahlungsvolumen wuchs in konstanten Dollar um 9 %, während der Nettoumsatz stärker zulegte.
Doch um ein Netzwerk zu bewerten, reicht es nicht, nur die Zahl der darüber abgewickelten Zahlungen zu zählen. Ich würde prüfen, ob zusätzliches Geschäft nach Berücksichtigung der den Kunden angebotenen Konditionen weiterhin attraktive Umsätze erzielt.
Ein größeres Netzwerk kann das Geschäft stärken. Aber auch der Preis, den man für den Erhalt dieses Netzwerks zahlt, ist wichtig.
Im Quartal bis September 2026 meldete Visa einen Nettoumsatz von 12,139 Mrd. $, ein Plus von 13 %. Die Kundenanreize beliefen sich auf 5,123 Mrd. $, ein Plus von 21 %.
Addiert man die vier ausgewiesenen Umsatzkategorien vor Abzug der Anreize, kommt man auf 17,262 Mrd. $. Zieht man 5,123 Mrd. $ davon ab, ergibt sich der ausgewiesene Nettoumsatz.
Bei diesem buchhalterischen Vergleich entfielen rund 29,68 $ von jeweils 100 $ vor Abzug der Anreize auf Anreize. Das ist weder Visas Gebühr auf Verbraucherausgaben noch eine operative Marge oder ein Maß für die in diesem Quartal geleisteten Barzahlungen.
Anreize können wertvolle Kundenbeziehungen fördern. Ihr Wachstum allein beweist nicht, dass sich Visas Wirtschaftlichkeit verschlechtert. Das Zahlungsvolumen wuchs in konstanten Dollar um 9 %, während der Nettoumsatz stärker zulegte.
Doch um ein Netzwerk zu bewerten, reicht es nicht, nur die Zahl der darüber abgewickelten Zahlungen zu zählen. Ich würde prüfen, ob zusätzliches Geschäft nach Berücksichtigung der den Kunden angebotenen Konditionen weiterhin attraktive Umsätze erzielt.
Ein größeres Netzwerk kann das Geschäft stärken. Aber auch der Preis, den man für den Erhalt dieses Netzwerks zahlt, ist wichtig.