Zwei konkurrierende KI-Chiphersteller können denselben Anbieter von Design-Tools bezahlen.
Genau das macht Cadence Design Systems (NASDAQ:
$CDNS) für mich interessant. Wenn mehr Unternehmen KI-Chips entwickeln, kann das unabhängig davon, welcher Prozessor sich durchsetzt, die Nachfrage nach der Software und dem geistigen Eigentum (IP) erhöhen, die für ihre Entwicklung benötigt werden.
Die breiter aufgestellten Design-Geschäftsbereiche von Cadence wachsen. Im dritten Quartal 2026 stiegen die Umsätze mit EDA-Kernprodukten um 20 % und mit Halbleiter-IP um 24 %.
Doch etwas anderes ist mir aufgefallen.
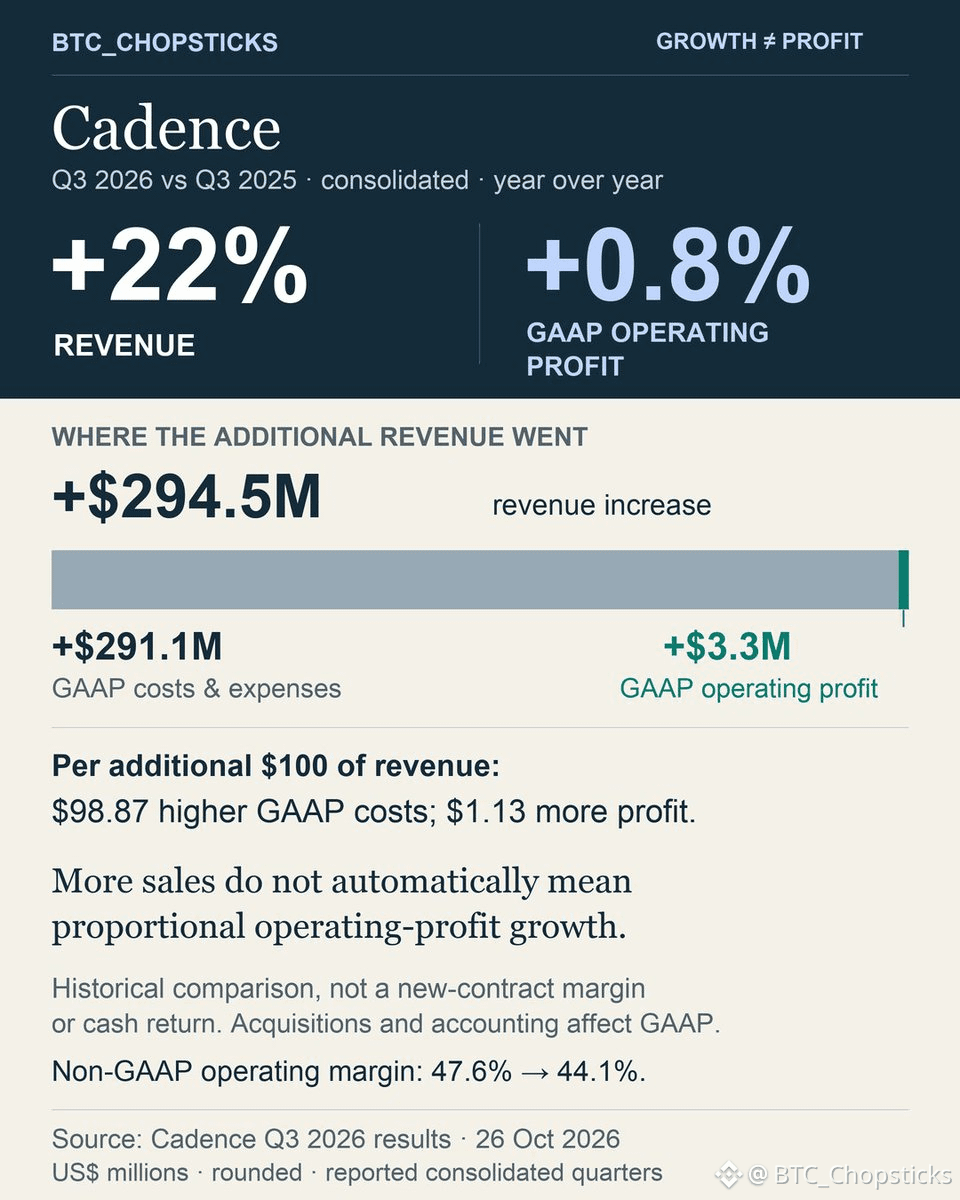
Im gesamten Konzern erzielte Cadence im Quartal 294,5 Mio. $ mehr Umsatz als im Vorjahreszeitraum. Der GAAP-Betriebsgewinn stieg jedoch nur um 3,3 Mio. $.
Auf je 100 $ zusätzlichen ausgewiesenen Umsatz entfielen etwa 98,87 $ höhere GAAP-Kosten und -Aufwendungen. Nur 1,13 $ schlugen sich als zusätzlicher Betriebsgewinn nieder.
Das ist nicht die Marge eines neuen Vertrags, und bei diesen Kosten handelt es sich nicht zwangsläufig um Barausgaben. Übernahmen und buchhalterische Anpassungen beeinflussen den Vergleich. Dennoch sank auch die Non-GAAP-Betriebsmarge von 47,6 % auf 44,1 %.
Die Grafik zeigt, wie es dazu kam, und veranschaulicht eine Berechnung, die sich auch bei der Analyse anderer Aktien nutzen lässt.
Diesen Unterschied finde ich wichtig:
Ein Unternehmen auszuwählen, das vom KI-Boom profitiert, ist eine Entscheidung. Herauszufinden, wie viel Gewinn es aus diesem Wachstum behalten kann, ist eine andere.