
#stxx
stxx
13,302 Aufrufe
273 Kommentare
Hot
Zuletzt

·
--
$STXX Tageslinie: Kursverlust 5,446% auf 766,16. Während der Kurs schwach ist, ist die Funding-Rate immer noch positiv: 0,00037033. Der Kurs fällt, aber Longs zahlen – das ist eine typische Struktur aus Long-Fixierung und zusätzlichem Nachkaufen.
Diese Divergenz ist sehr gefährlich. Die Longs zahlen sich in einem fallenden Abwärtstrend praktisch weiter in ihre Position hinein, also im Gegenwind hart durchzuhalten. Sobald die Kaufseite versiegt, kann das schnell in ein Long-Squeeze/Long-Trittgeräusch umkippen. Aktuell sehe ich keinen klaren geopolitischen Eskalationsauslöser, der als Flucht in den sicheren Hafen wirkt. Der Verkaufsdruck bei US-Futures könnte daher auch schlicht von Long-Close-Outs kommen.
Umgekehrt: Das Open Interest bei 2030,32 ist nicht besonders hoch. Das heißt, der Long-Hebel hat sich noch nicht bis ins Extrem aufgestaut. Wenn es wirklich crasht, braucht es vermutlich erst einen Trigger – etwa eine bärische (rote) Kerze, die eine Kettenreaktion auslöst. Aber bei positiver Funding-Rate kommt es zu fortlaufendem Blutvergießen: Die Kosten fürs Durchhalten akkumulieren sich täglich.
Meine Einschätzung: Solange der Preis nicht stabilisiert ist oder die Funding-Rate nicht in den negativen Bereich dreht, ist Long an dieser Stelle ein sehr schlechtes Preis-Leistungs-Verhältnis. Kein Zeitpunkt zum Fangen – eher abwarten.
Ungültigkeits-/Fehlerbedingung: Wenn $STXX wieder über 780 steigt und die Funding-Rate auf null zurückgeht, zeigt das, dass die Longs durchgehalten haben – dann würde ich wieder über einen Long-Versuch nachdenken. Unter 750 kämen die Kapitulations-/Exit-Orders der Longs heraus – nicht das Messer aufheben.
Handels-Tag: #TradFi #链上美股 #STXX
Wo denkst du, dass diese Einschätzung am ehesten falsch liegen könnte?
$STXX Tageslinie: Kursverlust 5,446% auf 766,16. Während der Kurs schwach ist, ist die Funding-Rate immer noch positiv: 0,00037033. Der Kurs fällt, aber Longs zahlen – das ist eine typische Struktur aus Long-Fixierung und zusätzlichem Nachkaufen.
Diese Divergenz ist sehr gefährlich. Die Longs zahlen sich in einem fallenden Abwärtstrend praktisch weiter in ihre Position hinein, also im Gegenwind hart durchzuhalten. Sobald die Kaufseite versiegt, kann das schnell in ein Long-Squeeze/Long-Trittgeräusch umkippen. Aktuell sehe ich keinen klaren geopolitischen Eskalationsauslöser, der als Flucht in den sicheren Hafen wirkt. Der Verkaufsdruck bei US-Futures könnte daher auch schlicht von Long-Close-Outs kommen.
Umgekehrt: Das Open Interest bei 2030,32 ist nicht besonders hoch. Das heißt, der Long-Hebel hat sich noch nicht bis ins Extrem aufgestaut. Wenn es wirklich crasht, braucht es vermutlich erst einen Trigger – etwa eine bärische (rote) Kerze, die eine Kettenreaktion auslöst. Aber bei positiver Funding-Rate kommt es zu fortlaufendem Blutvergießen: Die Kosten fürs Durchhalten akkumulieren sich täglich.
Meine Einschätzung: Solange der Preis nicht stabilisiert ist oder die Funding-Rate nicht in den negativen Bereich dreht, ist Long an dieser Stelle ein sehr schlechtes Preis-Leistungs-Verhältnis. Kein Zeitpunkt zum Fangen – eher abwarten.
Ungültigkeits-/Fehlerbedingung: Wenn $STXX wieder über 780 steigt und die Funding-Rate auf null zurückgeht, zeigt das, dass die Longs durchgehalten haben – dann würde ich wieder über einen Long-Versuch nachdenken. Unter 750 kämen die Kapitulations-/Exit-Orders der Longs heraus – nicht das Messer aufheben.
Handels-Tag: #TradFi #链上美股 #STXX
Wo denkst du, dass diese Einschätzung am ehesten falsch liegen könnte?
Diese Divergenz ist sehr gefährlich. Die Longs zahlen sich in einem fallenden Abwärtstrend praktisch weiter in ihre Position hinein, also im Gegenwind hart durchzuhalten. Sobald die Kaufseite versiegt, kann das schnell in ein Long-Squeeze/Long-Trittgeräusch umkippen. Aktuell sehe ich keinen klaren geopolitischen Eskalationsauslöser, der als Flucht in den sicheren Hafen wirkt. Der Verkaufsdruck bei US-Futures könnte daher auch schlicht von Long-Close-Outs kommen.
Umgekehrt: Das Open Interest bei 2030,32 ist nicht besonders hoch. Das heißt, der Long-Hebel hat sich noch nicht bis ins Extrem aufgestaut. Wenn es wirklich crasht, braucht es vermutlich erst einen Trigger – etwa eine bärische (rote) Kerze, die eine Kettenreaktion auslöst. Aber bei positiver Funding-Rate kommt es zu fortlaufendem Blutvergießen: Die Kosten fürs Durchhalten akkumulieren sich täglich.
Meine Einschätzung: Solange der Preis nicht stabilisiert ist oder die Funding-Rate nicht in den negativen Bereich dreht, ist Long an dieser Stelle ein sehr schlechtes Preis-Leistungs-Verhältnis. Kein Zeitpunkt zum Fangen – eher abwarten.
Ungültigkeits-/Fehlerbedingung: Wenn $STXX wieder über 780 steigt und die Funding-Rate auf null zurückgeht, zeigt das, dass die Longs durchgehalten haben – dann würde ich wieder über einen Long-Versuch nachdenken. Unter 750 kämen die Kapitulations-/Exit-Orders der Longs heraus – nicht das Messer aufheben.
Handels-Tag: #TradFi #链上美股 #STXX
Wo denkst du, dass diese Einschätzung am ehesten falsch liegen könnte?
24

·
--
$STXX in den letzten 24 Stunden um 3,425 % gefallen, gleichzeitig der Funding-Satz um -0,00029251. Das ist eine typische Struktur aus fallendem Kurs und negativer Gebühr: Short-Positionen zahlen die Kosten. Das Sentiment ist stark bärisch.
Die Shorts sind zwar überfüllt, aber der Preis fällt weiter – das bedeutet, dass der Verkaufsdruck echt ist und nicht nur eine Folge von Long-Kontraktions-/Liquidationen. Eine negative Funding-Rate heißt, dass die Bären Kosten tragen, um ihre Positionen zu halten; sie wetten auf ein weiteres Abwärtslaufen. Das Positionsvolumen bei 1520,88 ist kein Extremwert. Wenn der Preis schnell stark nach oben dreht, könnten diese Shorts ausgequetscht werden.
Der stärkste Gegenbeweis: Projektbetreiber oder langfristige Halter haben niedrige Einsatz-/Chip-Kosten und nehmen hier bereits die Aufträge an.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, ist diese Einschätzung am wahrscheinlichsten falsch?
$STXX in den letzten 24 Stunden um 3,425 % gefallen, gleichzeitig der Funding-Satz um -0,00029251. Das ist eine typische Struktur aus fallendem Kurs und negativer Gebühr: Short-Positionen zahlen die Kosten. Das Sentiment ist stark bärisch.
Die Shorts sind zwar überfüllt, aber der Preis fällt weiter – das bedeutet, dass der Verkaufsdruck echt ist und nicht nur eine Folge von Long-Kontraktions-/Liquidationen. Eine negative Funding-Rate heißt, dass die Bären Kosten tragen, um ihre Positionen zu halten; sie wetten auf ein weiteres Abwärtslaufen. Das Positionsvolumen bei 1520,88 ist kein Extremwert. Wenn der Preis schnell stark nach oben dreht, könnten diese Shorts ausgequetscht werden.
Der stärkste Gegenbeweis: Projektbetreiber oder langfristige Halter haben niedrige Einsatz-/Chip-Kosten und nehmen hier bereits die Aufträge an.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, ist diese Einschätzung am wahrscheinlichsten falsch?
Die Shorts sind zwar überfüllt, aber der Preis fällt weiter – das bedeutet, dass der Verkaufsdruck echt ist und nicht nur eine Folge von Long-Kontraktions-/Liquidationen. Eine negative Funding-Rate heißt, dass die Bären Kosten tragen, um ihre Positionen zu halten; sie wetten auf ein weiteres Abwärtslaufen. Das Positionsvolumen bei 1520,88 ist kein Extremwert. Wenn der Preis schnell stark nach oben dreht, könnten diese Shorts ausgequetscht werden.
Der stärkste Gegenbeweis: Projektbetreiber oder langfristige Halter haben niedrige Einsatz-/Chip-Kosten und nehmen hier bereits die Aufträge an.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, ist diese Einschätzung am wahrscheinlichsten falsch?
·
--
$STXX ist in den letzten 24 Stunden um 3,425 % gefallen, der Preis liegt bei etwa 808. Die Funding-Rate beträgt -0.00029251, was bedeutet, dass Short-Positionen Geld an Longs zahlen. Der Kursrutsch in Kombination mit negativer Funding-Rate ist typisch für eine Häufung von Shorts; das bearishe Sentiment wird dadurch noch verstärkt.
Wenn der Preis weiter langsam nach unten drückt, stehen Long-Inhaber vor einer doppelten Abnutzung: Sie erleiden sowohl Verluste durch den Kurs als auch durch die Funding-Kosten. Das kann sie dazu zwingen, Stopps auszulösen und auszusteigen. Der aktuelle Positionsbestand liegt bei 1520.88. Falls der Preis auf das vorherige Hoch zurückspringt, könnten die Stop-Orders dieser Shorts ausgelöst werden, was eine Welle eines Short Squeezes auslösen kann.
Handels-Label: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$STXX ist in den letzten 24 Stunden um 3,425 % gefallen, der Preis liegt bei etwa 808. Die Funding-Rate beträgt -0.00029251, was bedeutet, dass Short-Positionen Geld an Longs zahlen. Der Kursrutsch in Kombination mit negativer Funding-Rate ist typisch für eine Häufung von Shorts; das bearishe Sentiment wird dadurch noch verstärkt.
Wenn der Preis weiter langsam nach unten drückt, stehen Long-Inhaber vor einer doppelten Abnutzung: Sie erleiden sowohl Verluste durch den Kurs als auch durch die Funding-Kosten. Das kann sie dazu zwingen, Stopps auszulösen und auszusteigen. Der aktuelle Positionsbestand liegt bei 1520.88. Falls der Preis auf das vorherige Hoch zurückspringt, könnten die Stop-Orders dieser Shorts ausgelöst werden, was eine Welle eines Short Squeezes auslösen kann.
Handels-Label: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Wenn der Preis weiter langsam nach unten drückt, stehen Long-Inhaber vor einer doppelten Abnutzung: Sie erleiden sowohl Verluste durch den Kurs als auch durch die Funding-Kosten. Das kann sie dazu zwingen, Stopps auszulösen und auszusteigen. Der aktuelle Positionsbestand liegt bei 1520.88. Falls der Preis auf das vorherige Hoch zurückspringt, könnten die Stop-Orders dieser Shorts ausgelöst werden, was eine Welle eines Short Squeezes auslösen kann.
Handels-Label: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
2

·
--
STXX 现价836.53,24小时跌了3.939%,这个跌幅在半导体/AI这条链的资产里不算小。老狗看了下盘口数据,资金费率是0,说明多空双方暂时都没付出明显溢价去持仓,拉锯得比较平。但持仓量有1440.45,成交量超过322万,这个放量下跌的组合,显示是有实盘抛压出来的,不是那种缩量阴跌的磨叽行情。
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
STXX 现价836.53,24小时跌了3.939%,这个跌幅在半导体/AI这条链的资产里不算小。老狗看了下盘口数据,资金费率是0,说明多空双方暂时都没付出明显溢价去持仓,拉锯得比较平。但持仓量有1440.45,成交量超过322万,这个放量下跌的组合,显示是有实盘抛压出来的,不是那种缩量阴跌的磨叽行情。
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
为什么半导体链上的资产今天集体承压?单看STXX,它的资金费率归零而价格下行,这种结构很少见。通常,下跌伴随正费率是多头在死扛;下跌伴随负费率是空头在加码。费率归零下跌,更像是市场在失去方向感后,一些持仓者选择先离场观望。虽然没有提供具体的同业对比数据,但STXX的这个走势,反映出当前市场对半导体/AI板块的短期情绪出现了分歧,资金在寻找确定性,而非坚守仓位。
我的判断是,STXX正在测试市场的耐心,而不是测试基本面。资金费率持平且价格下探,意味着没有出现恐慌性的空头挤压或疯狂的多头抄底,市场处于一种无锚状态。这种状态的代价是波动率被压制,一旦有新的信息(无论是利好还是利空)出现,价格突破的力度会比平时更猛。老狗当前的态度是轻仓观察,不会在当前位置加仓。如果接下来价格能稳在836之上,并且伴随资金费率转正(哪怕只是0.0001),那可能意味着有新的多头力量开始入场承接,届时我会考虑小仓位试多。反过来,如果价格继续下行并伴随资金费率转负,说明空头开始占据主导,我会完全避开这个标的。
这个判断最容易错在哪里?如果整个半导体/AI板块的叙事突然因为某个外部宏观数据(比如降息预期变化)被强力点燃,所有资产集体拉升,那么STXX现在的无锚状态会立刻被打破,空头会迅速回补,价格可能V型反弹。届时,坚守低费率逻辑就会踏空。所以,失效的条件就是看到同板块其他资产出现普遍性、带量的拉升,并且STXX的资金费率从零快速转为正值。
交易标签:#BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
16
·
--
[M1_mag7]
Der alte Hund hat auf $STXX gescrollt: In 24 Stunden -4,53%, der Kurs liegt fest bei 832,06, der Funding-Satz bleibt reglos bei 0, das Open Interest liegt bei 1428,43. In den On-Chain-US-Aktien-Kontrakten zeigt diese Datenlage ziemlich deutlich: Longs und Shorts haben keine Lust, sich zu bewegen.
Der Abstand richtet sich zwar nach dem Mag7-Index als Benchmark, aber bei dem Rückgang um $STXX sehe ich nur wenig Zusammenhang mit dem allgemeinen Beta des Marktes—viel eher ist es das Ergebnis der Kontraktspezifischen Liquidität mit zusammenschrumpfendem Volumen. Dass der Funding-Satz bei Null liegt, heißt: Die Longs zahlen den Shorts nicht, und es gibt auch keinen Druck durch einen Short-Squeeze. Das Open Interest ist zudem nicht auffällig geschrumpft—die alten Positionen sind also nicht ausgestiegen; der Preis wurde nur durch vergleichsweise wenige Verkaufsorders nach unten gedrückt. Das Handelsvolumen liegt bei etwa 3,21 Mio.; zieht man es gegen den Preis um, sollten sich die Positionskosten hauptsächlich in einem Bereich um 830 herum befinden und dort oszillieren.
Ich beurteile das so: Null-Funding plus stabiles Open Interest bedeutet kurzfristig eine Handelsspanne, die Richtungswahl hängt davon ab, ob sich der Funding-Satz ändert oder ob der Kurs ausbricht. Wenn der Preis unter 830 fällt, reduziere ich um 30% der Position. Wenn der Funding-Satz in den negativen Bereich dreht, kann ich sogar mit einer kleinen Position vorsichtig Long testen—das würde bedeuten, dass die Shorts gerade erst anfangen einzusteigen, und damit steigt kurzfristig die Wahrscheinlichkeit eines Rebounds. Was der Markt jetzt ignoriert: Ein Funding-Satz von null ist oft nicht Gleichgewicht, sondern ein Stillstand; sobald dieser zerbricht, kommt es häufig zu einem einseitigen Ausbruch.
Die Gegenansicht sagt: An dieser Stelle könnte es ein Top geben. Dagegen bin ich—der Grund ist, dass das Open Interest nicht eingebrochen ist.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
[M1_mag7]
Der alte Hund hat auf $STXX gescrollt: In 24 Stunden -4,53%, der Kurs liegt fest bei 832,06, der Funding-Satz bleibt reglos bei 0, das Open Interest liegt bei 1428,43. In den On-Chain-US-Aktien-Kontrakten zeigt diese Datenlage ziemlich deutlich: Longs und Shorts haben keine Lust, sich zu bewegen.
Der Abstand richtet sich zwar nach dem Mag7-Index als Benchmark, aber bei dem Rückgang um $STXX sehe ich nur wenig Zusammenhang mit dem allgemeinen Beta des Marktes—viel eher ist es das Ergebnis der Kontraktspezifischen Liquidität mit zusammenschrumpfendem Volumen. Dass der Funding-Satz bei Null liegt, heißt: Die Longs zahlen den Shorts nicht, und es gibt auch keinen Druck durch einen Short-Squeeze. Das Open Interest ist zudem nicht auffällig geschrumpft—die alten Positionen sind also nicht ausgestiegen; der Preis wurde nur durch vergleichsweise wenige Verkaufsorders nach unten gedrückt. Das Handelsvolumen liegt bei etwa 3,21 Mio.; zieht man es gegen den Preis um, sollten sich die Positionskosten hauptsächlich in einem Bereich um 830 herum befinden und dort oszillieren.
Ich beurteile das so: Null-Funding plus stabiles Open Interest bedeutet kurzfristig eine Handelsspanne, die Richtungswahl hängt davon ab, ob sich der Funding-Satz ändert oder ob der Kurs ausbricht. Wenn der Preis unter 830 fällt, reduziere ich um 30% der Position. Wenn der Funding-Satz in den negativen Bereich dreht, kann ich sogar mit einer kleinen Position vorsichtig Long testen—das würde bedeuten, dass die Shorts gerade erst anfangen einzusteigen, und damit steigt kurzfristig die Wahrscheinlichkeit eines Rebounds. Was der Markt jetzt ignoriert: Ein Funding-Satz von null ist oft nicht Gleichgewicht, sondern ein Stillstand; sobald dieser zerbricht, kommt es häufig zu einem einseitigen Ausbruch.
Die Gegenansicht sagt: An dieser Stelle könnte es ein Top geben. Dagegen bin ich—der Grund ist, dass das Open Interest nicht eingebrochen ist.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Der alte Hund hat auf $STXX gescrollt: In 24 Stunden -4,53%, der Kurs liegt fest bei 832,06, der Funding-Satz bleibt reglos bei 0, das Open Interest liegt bei 1428,43. In den On-Chain-US-Aktien-Kontrakten zeigt diese Datenlage ziemlich deutlich: Longs und Shorts haben keine Lust, sich zu bewegen.
Der Abstand richtet sich zwar nach dem Mag7-Index als Benchmark, aber bei dem Rückgang um $STXX sehe ich nur wenig Zusammenhang mit dem allgemeinen Beta des Marktes—viel eher ist es das Ergebnis der Kontraktspezifischen Liquidität mit zusammenschrumpfendem Volumen. Dass der Funding-Satz bei Null liegt, heißt: Die Longs zahlen den Shorts nicht, und es gibt auch keinen Druck durch einen Short-Squeeze. Das Open Interest ist zudem nicht auffällig geschrumpft—die alten Positionen sind also nicht ausgestiegen; der Preis wurde nur durch vergleichsweise wenige Verkaufsorders nach unten gedrückt. Das Handelsvolumen liegt bei etwa 3,21 Mio.; zieht man es gegen den Preis um, sollten sich die Positionskosten hauptsächlich in einem Bereich um 830 herum befinden und dort oszillieren.
Ich beurteile das so: Null-Funding plus stabiles Open Interest bedeutet kurzfristig eine Handelsspanne, die Richtungswahl hängt davon ab, ob sich der Funding-Satz ändert oder ob der Kurs ausbricht. Wenn der Preis unter 830 fällt, reduziere ich um 30% der Position. Wenn der Funding-Satz in den negativen Bereich dreht, kann ich sogar mit einer kleinen Position vorsichtig Long testen—das würde bedeuten, dass die Shorts gerade erst anfangen einzusteigen, und damit steigt kurzfristig die Wahrscheinlichkeit eines Rebounds. Was der Markt jetzt ignoriert: Ein Funding-Satz von null ist oft nicht Gleichgewicht, sondern ein Stillstand; sobald dieser zerbricht, kommt es häufig zu einem einseitigen Ausbruch.
Die Gegenansicht sagt: An dieser Stelle könnte es ein Top geben. Dagegen bin ich—der Grund ist, dass das Open Interest nicht eingebrochen ist.
Trading-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
13
·
--
$STXX in den letzten 24 Stunden um 6,143 % gefallen, aktuelles Angebot 822,03. Der Preis geht zwar weiter nach unten, aber die Finanzierungsrate ist positiv: 0.00037627.
Diese Kombination ist in der Mikrostruktur ein klarer Warnsignal-Charakter. Fällt der Preis, während die Finanzierung positiv ist, heißt das: Die Longs tragen nicht nur Verluste, sondern zahlen alle 8 Stunden zusätzlich noch Gebühren an die Shorts. Das ist eine typische Struktur von Longs in der Falle plus Nachkauf (Lock-In und Averaging).
Die Positionsgröße 1458,37 in Verbindung mit dem aktuellen Preis bedeutet, dass die Longs ihre Position mit einem höheren durchschnittlichen Einstiegspreis aufrechterhalten – sie setzen auf eine Erholung. Doch jede Zahlung der Finanzierungsgebühr zehrt ihre Margen an. Wenn der Preis weiter nach unten rutscht, werden diese Positionen aufgrund der sich ausweitenden Verluste und des zusätzlichen „Aderlasses“ durch die Finanzierung gezwungen zu schließen – es kommt zu einem Liquidations- bzw. Panic-Sell.
Die stärkste Gegenposition lautet: Vielleicht gibt es einen stabilen langfristigen Long-Geldzufluss, der fortlaufend abnimmt/auffängt. Wenn die Positionsgröße im Zuge des Preisrutschs nicht deutlich sinkt, sondern sich sogar hält oder leicht steigt, deutet das darauf hin, dass die Gegenseite tatsächlich kauft. Das würde das Tempo des Abwärtsdrucks verlangsamen und möglicherweise sogar kurzfristig einen Boden bilden.
Die zweiten Auswirkungen sind ebenfalls klar: Jene, die auf höherem Niveau Long eröffnet haben und bei denen die Marge inzwischen knapp wird, werden gezwungen, ihre Positionen umzuschichten. Ihr Abbau wird zu neuer Verkaufsdruck. Die Shorts hingegen haben die Initiative, weil sie die Finanzierungsgebühren vereinnahmen, geringere Positionskosten haben und geduldig auf weiteres Abtauchen warten können.
Meine Einschätzung: Diese Kursbewegung nach unten kombiniert mit der positiven Funding-Struktur macht, dass der Preis kurzfristig eher fällt und schwer steigt. Das ist keine Schlussfolgerung, die man nur aus dem Preis oder nur aus der Rate ziehen kann – sondern aus der Resonanz beider Signale, die zeigt, dass die Longs in eine passive Lage geraten.
Wann würde diese Einschätzung ungültig? Zwei Bedingungen: Wenn der Preis wieder stabil über 830 zurückkehrt und die Finanzierungsrate schnell ins Negative dreht – das würde bedeuten, dass Longs die Shorts wieder unter Druck setzen. Oder: Der Preis fällt weiter, aber die Finanzierungsrate dreht plötzlich stark ins Negative – dann kippt die Markstimmung in Richtung „bärische Übereinstimmung“, die Shorts werden überfüllt, und die Lage verändert sich.
Daher ist mein Vorgehen eindeutig: Jetzt mache ich keinen Long. Ich warte auf eines von zwei Signalen. Wenn der Preis unter die psychologische Marke von 800 fällt, erwäge ich, mit kleiner Positionsgröße im Trend nach unten Short zu gehen; der Stop würde über 830 liegen. Wenn die Finanzierungsrate zu einem deutlich negativen Wert wird, schaue ich stattdessen auf potenzielle Long-Gelegenheiten – denn das könnte heißen, dass die Shorts überhitzt sind. Aktuell: abwarten.
Aggressives Szenario: Wenn der Preis mit hohem Volumen unter 800 durchbricht, kann man leicht gewichtet nach unten hinterher-Shorten, Ziel sind die vorherigen Tiefs.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$STXX in den letzten 24 Stunden um 6,143 % gefallen, aktuelles Angebot 822,03. Der Preis geht zwar weiter nach unten, aber die Finanzierungsrate ist positiv: 0.00037627.
Diese Kombination ist in der Mikrostruktur ein klarer Warnsignal-Charakter. Fällt der Preis, während die Finanzierung positiv ist, heißt das: Die Longs tragen nicht nur Verluste, sondern zahlen alle 8 Stunden zusätzlich noch Gebühren an die Shorts. Das ist eine typische Struktur von Longs in der Falle plus Nachkauf (Lock-In und Averaging).
Die Positionsgröße 1458,37 in Verbindung mit dem aktuellen Preis bedeutet, dass die Longs ihre Position mit einem höheren durchschnittlichen Einstiegspreis aufrechterhalten – sie setzen auf eine Erholung. Doch jede Zahlung der Finanzierungsgebühr zehrt ihre Margen an. Wenn der Preis weiter nach unten rutscht, werden diese Positionen aufgrund der sich ausweitenden Verluste und des zusätzlichen „Aderlasses“ durch die Finanzierung gezwungen zu schließen – es kommt zu einem Liquidations- bzw. Panic-Sell.
Die stärkste Gegenposition lautet: Vielleicht gibt es einen stabilen langfristigen Long-Geldzufluss, der fortlaufend abnimmt/auffängt. Wenn die Positionsgröße im Zuge des Preisrutschs nicht deutlich sinkt, sondern sich sogar hält oder leicht steigt, deutet das darauf hin, dass die Gegenseite tatsächlich kauft. Das würde das Tempo des Abwärtsdrucks verlangsamen und möglicherweise sogar kurzfristig einen Boden bilden.
Die zweiten Auswirkungen sind ebenfalls klar: Jene, die auf höherem Niveau Long eröffnet haben und bei denen die Marge inzwischen knapp wird, werden gezwungen, ihre Positionen umzuschichten. Ihr Abbau wird zu neuer Verkaufsdruck. Die Shorts hingegen haben die Initiative, weil sie die Finanzierungsgebühren vereinnahmen, geringere Positionskosten haben und geduldig auf weiteres Abtauchen warten können.
Meine Einschätzung: Diese Kursbewegung nach unten kombiniert mit der positiven Funding-Struktur macht, dass der Preis kurzfristig eher fällt und schwer steigt. Das ist keine Schlussfolgerung, die man nur aus dem Preis oder nur aus der Rate ziehen kann – sondern aus der Resonanz beider Signale, die zeigt, dass die Longs in eine passive Lage geraten.
Wann würde diese Einschätzung ungültig? Zwei Bedingungen: Wenn der Preis wieder stabil über 830 zurückkehrt und die Finanzierungsrate schnell ins Negative dreht – das würde bedeuten, dass Longs die Shorts wieder unter Druck setzen. Oder: Der Preis fällt weiter, aber die Finanzierungsrate dreht plötzlich stark ins Negative – dann kippt die Markstimmung in Richtung „bärische Übereinstimmung“, die Shorts werden überfüllt, und die Lage verändert sich.
Daher ist mein Vorgehen eindeutig: Jetzt mache ich keinen Long. Ich warte auf eines von zwei Signalen. Wenn der Preis unter die psychologische Marke von 800 fällt, erwäge ich, mit kleiner Positionsgröße im Trend nach unten Short zu gehen; der Stop würde über 830 liegen. Wenn die Finanzierungsrate zu einem deutlich negativen Wert wird, schaue ich stattdessen auf potenzielle Long-Gelegenheiten – denn das könnte heißen, dass die Shorts überhitzt sind. Aktuell: abwarten.
Aggressives Szenario: Wenn der Preis mit hohem Volumen unter 800 durchbricht, kann man leicht gewichtet nach unten hinterher-Shorten, Ziel sind die vorherigen Tiefs.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Diese Kombination ist in der Mikrostruktur ein klarer Warnsignal-Charakter. Fällt der Preis, während die Finanzierung positiv ist, heißt das: Die Longs tragen nicht nur Verluste, sondern zahlen alle 8 Stunden zusätzlich noch Gebühren an die Shorts. Das ist eine typische Struktur von Longs in der Falle plus Nachkauf (Lock-In und Averaging).
Die Positionsgröße 1458,37 in Verbindung mit dem aktuellen Preis bedeutet, dass die Longs ihre Position mit einem höheren durchschnittlichen Einstiegspreis aufrechterhalten – sie setzen auf eine Erholung. Doch jede Zahlung der Finanzierungsgebühr zehrt ihre Margen an. Wenn der Preis weiter nach unten rutscht, werden diese Positionen aufgrund der sich ausweitenden Verluste und des zusätzlichen „Aderlasses“ durch die Finanzierung gezwungen zu schließen – es kommt zu einem Liquidations- bzw. Panic-Sell.
Die stärkste Gegenposition lautet: Vielleicht gibt es einen stabilen langfristigen Long-Geldzufluss, der fortlaufend abnimmt/auffängt. Wenn die Positionsgröße im Zuge des Preisrutschs nicht deutlich sinkt, sondern sich sogar hält oder leicht steigt, deutet das darauf hin, dass die Gegenseite tatsächlich kauft. Das würde das Tempo des Abwärtsdrucks verlangsamen und möglicherweise sogar kurzfristig einen Boden bilden.
Die zweiten Auswirkungen sind ebenfalls klar: Jene, die auf höherem Niveau Long eröffnet haben und bei denen die Marge inzwischen knapp wird, werden gezwungen, ihre Positionen umzuschichten. Ihr Abbau wird zu neuer Verkaufsdruck. Die Shorts hingegen haben die Initiative, weil sie die Finanzierungsgebühren vereinnahmen, geringere Positionskosten haben und geduldig auf weiteres Abtauchen warten können.
Meine Einschätzung: Diese Kursbewegung nach unten kombiniert mit der positiven Funding-Struktur macht, dass der Preis kurzfristig eher fällt und schwer steigt. Das ist keine Schlussfolgerung, die man nur aus dem Preis oder nur aus der Rate ziehen kann – sondern aus der Resonanz beider Signale, die zeigt, dass die Longs in eine passive Lage geraten.
Wann würde diese Einschätzung ungültig? Zwei Bedingungen: Wenn der Preis wieder stabil über 830 zurückkehrt und die Finanzierungsrate schnell ins Negative dreht – das würde bedeuten, dass Longs die Shorts wieder unter Druck setzen. Oder: Der Preis fällt weiter, aber die Finanzierungsrate dreht plötzlich stark ins Negative – dann kippt die Markstimmung in Richtung „bärische Übereinstimmung“, die Shorts werden überfüllt, und die Lage verändert sich.
Daher ist mein Vorgehen eindeutig: Jetzt mache ich keinen Long. Ich warte auf eines von zwei Signalen. Wenn der Preis unter die psychologische Marke von 800 fällt, erwäge ich, mit kleiner Positionsgröße im Trend nach unten Short zu gehen; der Stop würde über 830 liegen. Wenn die Finanzierungsrate zu einem deutlich negativen Wert wird, schaue ich stattdessen auf potenzielle Long-Gelegenheiten – denn das könnte heißen, dass die Shorts überhitzt sind. Aktuell: abwarten.
Aggressives Szenario: Wenn der Preis mit hohem Volumen unter 800 durchbricht, kann man leicht gewichtet nach unten hinterher-Shorten, Ziel sind die vorherigen Tiefs.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
31
·
--
24 Stunden Rückgang um 6,14 %, die Finanzierungskosten-Rate hängt immer noch bei 0,000376 %, und der Kontrakt $STXX aus dem TradFi-Bereich inszeniert gerade das klassische Szenario: Longs werden eingeklemmt und erhöhen dann noch nach.
Der Kurs geht nach unten, aber die Longs zahlen dem Short Geld. Diese Kombination hat nur eine Erklärung: Entweder ist die Frühphase-Position im Verlust hart durchgehalten worden, während man die Kosten verwässert und gleichzeitig weiter Finanzierungskosten zahlt; oder aber der kurzfristige Long ist nicht zu überzeugen—je weiter es fällt, desto mehr wird gekauft. Egal welche Variante: Die Mittelzuflüsse zeigen eindeutig, dass die Longs die Netto-Kosten tragen. Blickt man auf die Positionen: Offene Kontrakte 1458,37; umgerechnet auf den aktuellen Preis entspricht das einem Positionswert von rund 1,2 Millionen USD. Die Größenordnung ist nicht riesig, aber der Verbrauch an Finanzierungskosten ist ganz real.
Der stärkste Gegenbeweis wäre, dass hier eine volumenstarke grüne Kerze auftaucht, die direkt die gestrige rote Kerze verschluckt, und gleichzeitig die Finanzierungskosten-Rate synchron ins Negative dreht—das würde bedeuten, dass auf Seiten der Shorts ein Verräter ist und die Longs wieder Luft bekommen. Aber anhand der aktuellen Daten sehe ich so etwas nicht.
Die Auswirkungen zweiter Ordnung sind sehr direkt. Dieses Muster aus Kursrückgang + positiven Finanzierungskosten wird den Cashflow der Longs weiter aufzehren. Wenn der Kurs weiter seitwärts/abwärts in kleinen Schritten fällt, wird die aufrechterhaltende Margin der Long-Accounts doppelt belastet: ein Teil durch die Kursbewegungen, ein Teil durch die täglichen Abrechnungs-Finanzierungskosten. Das wird einen Teil der Longs mit höherer Hebelwirkung zwingen, irgendwann an einem bestimmten Kursniveau zu schließen und Stops auszulösen—und genau deren Schließaktionen erhöhen wiederum den Verkaufsdruck. Für die Shorts ist es dagegen relativ komfortabel: Sie sitzen die Finanzierungskosten ab und warten darauf, dass der Kurs weiter nach unten geht.
Meine Einschätzung: Solange die Finanzierungskosten-Rate nicht negativ wird oder es nicht zu einem starken positiven Rebound kommt, der an einem Tag mehr als 3 % beträgt, ist die Mikrostruktur von $STXX für die Shorts vorteilhaft. In einer negativen Zins-/Kosten-Schleife steigen die Kosten für die Longs mit jedem Tag des Durchhaltens.
Die Bedingungen für das Scheitern sind einfach: Wenn der $STXX-Preis die 850 überschreitet und dort stabil bleibt und gleichzeitig die Finanzierungskosten-Rate auf unter 0,01 % zurückfällt, dann verliert die aktuelle Logik des Short-Squeeze ihre Gültigkeit. Dann könnte ich in eine abwartende Haltung übergehen.
Zum Vorgehen: Ich berühre auf Kontraktseite keinerlei Richtungs-Hebel-Longs. Wenn ich freie Mittel habe und mitmachen will, würde ich auf ein klares Umkehrsignal warten—zum Beispiel auf einen starken Rückgang des OI bei gleichzeitig stabilisierendem Preis—und dann erst überlegen, ob man mit geringer Stückzahl testweise Long geht. Und jetzt? Abwarten.
Aggressives Szenario: Falls der Preis unter 800 fällt und der OI nicht deutlich nach unten geht, kann man versuchen, sehr leicht einen Short zu eröffnen, mit Stop-Loss bei 830.
Konservatives Szenario: Cash weiter halten und beobachten, ob sich bei Finanzierungskosten-Rate und Preis eine Boden-Divergenz (Bottom Divergence) zeigt.
Zu vermeidendes Szenario: Jede Eröffnung von Long-Positionen im Bereich 820–830 ist ein gegen die Struktur gerichteter Trade—sehr hohes Risiko.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
24 Stunden Rückgang um 6,14 %, die Finanzierungskosten-Rate hängt immer noch bei 0,000376 %, und der Kontrakt $STXX aus dem TradFi-Bereich inszeniert gerade das klassische Szenario: Longs werden eingeklemmt und erhöhen dann noch nach.
Der Kurs geht nach unten, aber die Longs zahlen dem Short Geld. Diese Kombination hat nur eine Erklärung: Entweder ist die Frühphase-Position im Verlust hart durchgehalten worden, während man die Kosten verwässert und gleichzeitig weiter Finanzierungskosten zahlt; oder aber der kurzfristige Long ist nicht zu überzeugen—je weiter es fällt, desto mehr wird gekauft. Egal welche Variante: Die Mittelzuflüsse zeigen eindeutig, dass die Longs die Netto-Kosten tragen. Blickt man auf die Positionen: Offene Kontrakte 1458,37; umgerechnet auf den aktuellen Preis entspricht das einem Positionswert von rund 1,2 Millionen USD. Die Größenordnung ist nicht riesig, aber der Verbrauch an Finanzierungskosten ist ganz real.
Der stärkste Gegenbeweis wäre, dass hier eine volumenstarke grüne Kerze auftaucht, die direkt die gestrige rote Kerze verschluckt, und gleichzeitig die Finanzierungskosten-Rate synchron ins Negative dreht—das würde bedeuten, dass auf Seiten der Shorts ein Verräter ist und die Longs wieder Luft bekommen. Aber anhand der aktuellen Daten sehe ich so etwas nicht.
Die Auswirkungen zweiter Ordnung sind sehr direkt. Dieses Muster aus Kursrückgang + positiven Finanzierungskosten wird den Cashflow der Longs weiter aufzehren. Wenn der Kurs weiter seitwärts/abwärts in kleinen Schritten fällt, wird die aufrechterhaltende Margin der Long-Accounts doppelt belastet: ein Teil durch die Kursbewegungen, ein Teil durch die täglichen Abrechnungs-Finanzierungskosten. Das wird einen Teil der Longs mit höherer Hebelwirkung zwingen, irgendwann an einem bestimmten Kursniveau zu schließen und Stops auszulösen—und genau deren Schließaktionen erhöhen wiederum den Verkaufsdruck. Für die Shorts ist es dagegen relativ komfortabel: Sie sitzen die Finanzierungskosten ab und warten darauf, dass der Kurs weiter nach unten geht.
Meine Einschätzung: Solange die Finanzierungskosten-Rate nicht negativ wird oder es nicht zu einem starken positiven Rebound kommt, der an einem Tag mehr als 3 % beträgt, ist die Mikrostruktur von $STXX für die Shorts vorteilhaft. In einer negativen Zins-/Kosten-Schleife steigen die Kosten für die Longs mit jedem Tag des Durchhaltens.
Die Bedingungen für das Scheitern sind einfach: Wenn der $STXX -Preis die 850 überschreitet und dort stabil bleibt und gleichzeitig die Finanzierungskosten-Rate auf unter 0,01 % zurückfällt, dann verliert die aktuelle Logik des Short-Squeeze ihre Gültigkeit. Dann könnte ich in eine abwartende Haltung übergehen.
Zum Vorgehen: Ich berühre auf Kontraktseite keinerlei Richtungs-Hebel-Longs. Wenn ich freie Mittel habe und mitmachen will, würde ich auf ein klares Umkehrsignal warten—zum Beispiel auf einen starken Rückgang des OI bei gleichzeitig stabilisierendem Preis—und dann erst überlegen, ob man mit geringer Stückzahl testweise Long geht. Und jetzt? Abwarten.
Aggressives Szenario: Falls der Preis unter 800 fällt und der OI nicht deutlich nach unten geht, kann man versuchen, sehr leicht einen Short zu eröffnen, mit Stop-Loss bei 830.
Konservatives Szenario: Cash weiter halten und beobachten, ob sich bei Finanzierungskosten-Rate und Preis eine Boden-Divergenz (Bottom Divergence) zeigt.
Zu vermeidendes Szenario: Jede Eröffnung von Long-Positionen im Bereich 820–830 ist ein gegen die Struktur gerichteter Trade—sehr hohes Risiko.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Der Kurs geht nach unten, aber die Longs zahlen dem Short Geld. Diese Kombination hat nur eine Erklärung: Entweder ist die Frühphase-Position im Verlust hart durchgehalten worden, während man die Kosten verwässert und gleichzeitig weiter Finanzierungskosten zahlt; oder aber der kurzfristige Long ist nicht zu überzeugen—je weiter es fällt, desto mehr wird gekauft. Egal welche Variante: Die Mittelzuflüsse zeigen eindeutig, dass die Longs die Netto-Kosten tragen. Blickt man auf die Positionen: Offene Kontrakte 1458,37; umgerechnet auf den aktuellen Preis entspricht das einem Positionswert von rund 1,2 Millionen USD. Die Größenordnung ist nicht riesig, aber der Verbrauch an Finanzierungskosten ist ganz real.
Der stärkste Gegenbeweis wäre, dass hier eine volumenstarke grüne Kerze auftaucht, die direkt die gestrige rote Kerze verschluckt, und gleichzeitig die Finanzierungskosten-Rate synchron ins Negative dreht—das würde bedeuten, dass auf Seiten der Shorts ein Verräter ist und die Longs wieder Luft bekommen. Aber anhand der aktuellen Daten sehe ich so etwas nicht.
Die Auswirkungen zweiter Ordnung sind sehr direkt. Dieses Muster aus Kursrückgang + positiven Finanzierungskosten wird den Cashflow der Longs weiter aufzehren. Wenn der Kurs weiter seitwärts/abwärts in kleinen Schritten fällt, wird die aufrechterhaltende Margin der Long-Accounts doppelt belastet: ein Teil durch die Kursbewegungen, ein Teil durch die täglichen Abrechnungs-Finanzierungskosten. Das wird einen Teil der Longs mit höherer Hebelwirkung zwingen, irgendwann an einem bestimmten Kursniveau zu schließen und Stops auszulösen—und genau deren Schließaktionen erhöhen wiederum den Verkaufsdruck. Für die Shorts ist es dagegen relativ komfortabel: Sie sitzen die Finanzierungskosten ab und warten darauf, dass der Kurs weiter nach unten geht.
Meine Einschätzung: Solange die Finanzierungskosten-Rate nicht negativ wird oder es nicht zu einem starken positiven Rebound kommt, der an einem Tag mehr als 3 % beträgt, ist die Mikrostruktur von $STXX für die Shorts vorteilhaft. In einer negativen Zins-/Kosten-Schleife steigen die Kosten für die Longs mit jedem Tag des Durchhaltens.
Die Bedingungen für das Scheitern sind einfach: Wenn der $STXX -Preis die 850 überschreitet und dort stabil bleibt und gleichzeitig die Finanzierungskosten-Rate auf unter 0,01 % zurückfällt, dann verliert die aktuelle Logik des Short-Squeeze ihre Gültigkeit. Dann könnte ich in eine abwartende Haltung übergehen.
Zum Vorgehen: Ich berühre auf Kontraktseite keinerlei Richtungs-Hebel-Longs. Wenn ich freie Mittel habe und mitmachen will, würde ich auf ein klares Umkehrsignal warten—zum Beispiel auf einen starken Rückgang des OI bei gleichzeitig stabilisierendem Preis—und dann erst überlegen, ob man mit geringer Stückzahl testweise Long geht. Und jetzt? Abwarten.
Aggressives Szenario: Falls der Preis unter 800 fällt und der OI nicht deutlich nach unten geht, kann man versuchen, sehr leicht einen Short zu eröffnen, mit Stop-Loss bei 830.
Konservatives Szenario: Cash weiter halten und beobachten, ob sich bei Finanzierungskosten-Rate und Preis eine Boden-Divergenz (Bottom Divergence) zeigt.
Zu vermeidendes Szenario: Jede Eröffnung von Long-Positionen im Bereich 820–830 ist ein gegen die Struktur gerichteter Trade—sehr hohes Risiko.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
9
·
--
$STXX ist in den letzten 24 Stunden um 5,9% gefallen, der Preis liegt nahe 857,37. Die Funding-Rate wird als null angezeigt, das Open Interest beträgt 1116。
Dies ist ein Einzel-Signal zur Einordnung: Wenn der Preis nach unten geht, aber die Funding-Rate bei null liegt, bedeutet das, dass für Käufer wie Verkäufer kein akuter Kostendruck besteht. Der Markt zeigt keine klare Absicht zu einem aggressiven Leverage-„Squeeze“. Dieser Rückgang wirkt eher wie eine kurzzeitige, stimmungsgetriebene Korrektur als wie eine direkte Folge einer makroökonomischen Liquiditätsverknappung, die zu einem erzwungenen Deleveraging führt. Dass die Funding-Rate unverändert bei null liegt, heißt: Die Longs zahlen nicht für ihre Positionen, die Shorts erhalten ebenfalls keine Einnahmen. Der Markt befindet sich damit in einer relativ neutralen, aber leicht pessimistischen Abwartestimmung。
Das stärkste Gegenargument wäre ein plötzlicher Umschwung der makroökonomischen Daten. Wenn die US-Kerninflation als nächstes unerwartet nachgibt und dadurch die Zinssenkungs-Erwartungen anziehen, steigt die Risikobereitschaft wieder—dann könnte sich der Abwärtstrend von $STXX schnell umkehren. Aktuell fehlen jedoch solche makroökonomischen Katalysatoren, daher hängt die Kursentwicklung stärker von der eigenen Marktstimmung ab。
Wenn der Preis weiter fällt, aber die Funding-Rate weiterhin nahe null bleibt oder sogar ins Positive dreht, sollte man vorsichtig sein: Dann könnten die Longs während des Rückgangs gegen den Trend aufstocken. Falls der anschließende Rebound ausbleibt oder schwach bleibt, wird dieser Teil der Positionen zu neuem Verkaufsdruck. Umgekehrt: Wenn die Funding-Rate ins Negative kippt, heißt das, dass die Shorts anfangen, Gebühren zu zahlen—dann könnte die Fortsetzung des Abwärtsdrucks nachlassen。
Jetzt sollte man abwarten.
Trading-Tag:#TradFi #链上美股 #STXX
Wo glaubst du, dass dieses Urteil am wahrscheinlichsten falsch liegt?
$STXX ist in den letzten 24 Stunden um 5,9% gefallen, der Preis liegt nahe 857,37. Die Funding-Rate wird als null angezeigt, das Open Interest beträgt 1116。
Dies ist ein Einzel-Signal zur Einordnung: Wenn der Preis nach unten geht, aber die Funding-Rate bei null liegt, bedeutet das, dass für Käufer wie Verkäufer kein akuter Kostendruck besteht. Der Markt zeigt keine klare Absicht zu einem aggressiven Leverage-„Squeeze“. Dieser Rückgang wirkt eher wie eine kurzzeitige, stimmungsgetriebene Korrektur als wie eine direkte Folge einer makroökonomischen Liquiditätsverknappung, die zu einem erzwungenen Deleveraging führt. Dass die Funding-Rate unverändert bei null liegt, heißt: Die Longs zahlen nicht für ihre Positionen, die Shorts erhalten ebenfalls keine Einnahmen. Der Markt befindet sich damit in einer relativ neutralen, aber leicht pessimistischen Abwartestimmung。
Das stärkste Gegenargument wäre ein plötzlicher Umschwung der makroökonomischen Daten. Wenn die US-Kerninflation als nächstes unerwartet nachgibt und dadurch die Zinssenkungs-Erwartungen anziehen, steigt die Risikobereitschaft wieder—dann könnte sich der Abwärtstrend von $STXX schnell umkehren. Aktuell fehlen jedoch solche makroökonomischen Katalysatoren, daher hängt die Kursentwicklung stärker von der eigenen Marktstimmung ab。
Wenn der Preis weiter fällt, aber die Funding-Rate weiterhin nahe null bleibt oder sogar ins Positive dreht, sollte man vorsichtig sein: Dann könnten die Longs während des Rückgangs gegen den Trend aufstocken. Falls der anschließende Rebound ausbleibt oder schwach bleibt, wird dieser Teil der Positionen zu neuem Verkaufsdruck. Umgekehrt: Wenn die Funding-Rate ins Negative kippt, heißt das, dass die Shorts anfangen, Gebühren zu zahlen—dann könnte die Fortsetzung des Abwärtsdrucks nachlassen。
Jetzt sollte man abwarten.
Trading-Tag:#TradFi #链上美股 #STXX
Wo glaubst du, dass dieses Urteil am wahrscheinlichsten falsch liegt?
Dies ist ein Einzel-Signal zur Einordnung: Wenn der Preis nach unten geht, aber die Funding-Rate bei null liegt, bedeutet das, dass für Käufer wie Verkäufer kein akuter Kostendruck besteht. Der Markt zeigt keine klare Absicht zu einem aggressiven Leverage-„Squeeze“. Dieser Rückgang wirkt eher wie eine kurzzeitige, stimmungsgetriebene Korrektur als wie eine direkte Folge einer makroökonomischen Liquiditätsverknappung, die zu einem erzwungenen Deleveraging führt. Dass die Funding-Rate unverändert bei null liegt, heißt: Die Longs zahlen nicht für ihre Positionen, die Shorts erhalten ebenfalls keine Einnahmen. Der Markt befindet sich damit in einer relativ neutralen, aber leicht pessimistischen Abwartestimmung。
Das stärkste Gegenargument wäre ein plötzlicher Umschwung der makroökonomischen Daten. Wenn die US-Kerninflation als nächstes unerwartet nachgibt und dadurch die Zinssenkungs-Erwartungen anziehen, steigt die Risikobereitschaft wieder—dann könnte sich der Abwärtstrend von $STXX schnell umkehren. Aktuell fehlen jedoch solche makroökonomischen Katalysatoren, daher hängt die Kursentwicklung stärker von der eigenen Marktstimmung ab。
Wenn der Preis weiter fällt, aber die Funding-Rate weiterhin nahe null bleibt oder sogar ins Positive dreht, sollte man vorsichtig sein: Dann könnten die Longs während des Rückgangs gegen den Trend aufstocken. Falls der anschließende Rebound ausbleibt oder schwach bleibt, wird dieser Teil der Positionen zu neuem Verkaufsdruck. Umgekehrt: Wenn die Funding-Rate ins Negative kippt, heißt das, dass die Shorts anfangen, Gebühren zu zahlen—dann könnte die Fortsetzung des Abwärtsdrucks nachlassen。
Jetzt sollte man abwarten.
Trading-Tag:#TradFi #链上美股 #STXX
Wo glaubst du, dass dieses Urteil am wahrscheinlichsten falsch liegt?
7
·
--
$STXX aktueller Preis 857.37, 24-Stunden-Abschlag 5.902%. Die Funding-Rate für den Perpetual-Futures-Vertrag ist auf null zurückgegangen, das Open Interest beträgt nur 1116.03 Kontrakte. Wenn der Preis fällt, aber die Funding-Rate sich kein bisschen bewegt und das Open Interest so niedrig ist, dass kaum Spuren eines gehebelten Duells zu erkennen sind.
Dieses Setup weist auf eine Einschätzung hin: Der Rückgang wird durch Verkaufsdruck im Spot-Bereich getrieben, während sich im Perpetual-Futures-Markt keine Long- oder Short-Kräfte wirklich eingemischt haben. Dass die Funding-Rate null ist, bedeutet, dass keine Seite dafür zahlt, um ihre Position aufrechtzuerhalten; und dass das Open Interest extrem niedrig ist, zeigt, dass sich hier kaum gehebelte Longs oder Shorts sammeln. Das wirkt nicht wie ein kollektives, nach einem Long-Short-Krieg erlittenes Fiasko, sondern eher wie ein einzelner Rückzug auf einem Schlachtfeld, das von den wichtigsten Akteuren weitgehend ignoriert wird.
Ein Gegenbeleg wäre: Wenn bei einer Preiserholung das Open Interest plötzlich stark ansteigt und die Funding-Rate wieder positiv wird, dann heißt das, dass gehebelte Longs beginnen, um am Tief nachzukaufen, wodurch die Logik des Spot-Verkaufsdrucks abgeschwächt wird. Der nächste Schritt in der Übertragung wäre: Wenn die Spot-Verkaufsorders anhalten, könnte das dazu führen, dass Arbitrageure im Kontraktemarkt auf niedrigem Niveau leerverkaufen. Doch da die Funding derzeit null ist, haben Shorts beim Eröffnen keinen Kostenvorteil, daher ist auch die Motivation für Arbitrage-Shorts nicht stark.
Der Spot-Verkaufsdruck hat noch nicht nachgelassen, und die Liquidität im Kontraktemarkt ist ausgedörrt. Das Open Interest der Perpetual-Futures ist zu niedrig; die Preisfindungsfunktion funktioniert hier nicht mehr. Das ist kein Ort, an dem man kurzfristige Trading-Setups sinnvoll ausspielen kann.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegen könnte?
$STXX aktueller Preis 857.37, 24-Stunden-Abschlag 5.902%. Die Funding-Rate für den Perpetual-Futures-Vertrag ist auf null zurückgegangen, das Open Interest beträgt nur 1116.03 Kontrakte. Wenn der Preis fällt, aber die Funding-Rate sich kein bisschen bewegt und das Open Interest so niedrig ist, dass kaum Spuren eines gehebelten Duells zu erkennen sind.
Dieses Setup weist auf eine Einschätzung hin: Der Rückgang wird durch Verkaufsdruck im Spot-Bereich getrieben, während sich im Perpetual-Futures-Markt keine Long- oder Short-Kräfte wirklich eingemischt haben. Dass die Funding-Rate null ist, bedeutet, dass keine Seite dafür zahlt, um ihre Position aufrechtzuerhalten; und dass das Open Interest extrem niedrig ist, zeigt, dass sich hier kaum gehebelte Longs oder Shorts sammeln. Das wirkt nicht wie ein kollektives, nach einem Long-Short-Krieg erlittenes Fiasko, sondern eher wie ein einzelner Rückzug auf einem Schlachtfeld, das von den wichtigsten Akteuren weitgehend ignoriert wird.
Ein Gegenbeleg wäre: Wenn bei einer Preiserholung das Open Interest plötzlich stark ansteigt und die Funding-Rate wieder positiv wird, dann heißt das, dass gehebelte Longs beginnen, um am Tief nachzukaufen, wodurch die Logik des Spot-Verkaufsdrucks abgeschwächt wird. Der nächste Schritt in der Übertragung wäre: Wenn die Spot-Verkaufsorders anhalten, könnte das dazu führen, dass Arbitrageure im Kontraktemarkt auf niedrigem Niveau leerverkaufen. Doch da die Funding derzeit null ist, haben Shorts beim Eröffnen keinen Kostenvorteil, daher ist auch die Motivation für Arbitrage-Shorts nicht stark.
Der Spot-Verkaufsdruck hat noch nicht nachgelassen, und die Liquidität im Kontraktemarkt ist ausgedörrt. Das Open Interest der Perpetual-Futures ist zu niedrig; die Preisfindungsfunktion funktioniert hier nicht mehr. Das ist kein Ort, an dem man kurzfristige Trading-Setups sinnvoll ausspielen kann.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegen könnte?
Dieses Setup weist auf eine Einschätzung hin: Der Rückgang wird durch Verkaufsdruck im Spot-Bereich getrieben, während sich im Perpetual-Futures-Markt keine Long- oder Short-Kräfte wirklich eingemischt haben. Dass die Funding-Rate null ist, bedeutet, dass keine Seite dafür zahlt, um ihre Position aufrechtzuerhalten; und dass das Open Interest extrem niedrig ist, zeigt, dass sich hier kaum gehebelte Longs oder Shorts sammeln. Das wirkt nicht wie ein kollektives, nach einem Long-Short-Krieg erlittenes Fiasko, sondern eher wie ein einzelner Rückzug auf einem Schlachtfeld, das von den wichtigsten Akteuren weitgehend ignoriert wird.
Ein Gegenbeleg wäre: Wenn bei einer Preiserholung das Open Interest plötzlich stark ansteigt und die Funding-Rate wieder positiv wird, dann heißt das, dass gehebelte Longs beginnen, um am Tief nachzukaufen, wodurch die Logik des Spot-Verkaufsdrucks abgeschwächt wird. Der nächste Schritt in der Übertragung wäre: Wenn die Spot-Verkaufsorders anhalten, könnte das dazu führen, dass Arbitrageure im Kontraktemarkt auf niedrigem Niveau leerverkaufen. Doch da die Funding derzeit null ist, haben Shorts beim Eröffnen keinen Kostenvorteil, daher ist auch die Motivation für Arbitrage-Shorts nicht stark.
Der Spot-Verkaufsdruck hat noch nicht nachgelassen, und die Liquidität im Kontraktemarkt ist ausgedörrt. Das Open Interest der Perpetual-Futures ist zu niedrig; die Preisfindungsfunktion funktioniert hier nicht mehr. Das ist kein Ort, an dem man kurzfristige Trading-Setups sinnvoll ausspielen kann.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegen könnte?
7
·
--
$STXX in den letzten 24 Stunden um 4,632 % gestiegen. Dieser Anstieg tritt vor dem Hintergrund einer negativen Funding-Rate auf, wobei Short-Positionen den Longs fortlaufend Gebühren zahlen. Die Kombination aus steigenden Kursen und negativer Funding-Rate bildet eine klassische Short-Squeeze-Struktur. Die aktuelle Funding-Rate von -0,0019 zeigt, dass die Bären noch nicht bereit sind, mit Verlust auszusteigen, sondern weiter hart durchziehen. Wenn diese negative Funding-Rate zusammen mit dem Aufwärtstrend bestehen bleibt, könnte ein Welle von Short-Stopps ausgelöst werden, die den Kurs dazu veranlasst, den Bereich oberhalb erneut zu testen. Umgekehrt: Wenn der Kurs unter 900 fällt und die Funding-Rate wieder ins Positive dreht, verliert die Squeeze-Logik ihre Grundlage.
Handels-Tag: #TradFi #链上美股 #STXX
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
$STXX in den letzten 24 Stunden um 4,632 % gestiegen. Dieser Anstieg tritt vor dem Hintergrund einer negativen Funding-Rate auf, wobei Short-Positionen den Longs fortlaufend Gebühren zahlen. Die Kombination aus steigenden Kursen und negativer Funding-Rate bildet eine klassische Short-Squeeze-Struktur. Die aktuelle Funding-Rate von -0,0019 zeigt, dass die Bären noch nicht bereit sind, mit Verlust auszusteigen, sondern weiter hart durchziehen. Wenn diese negative Funding-Rate zusammen mit dem Aufwärtstrend bestehen bleibt, könnte ein Welle von Short-Stopps ausgelöst werden, die den Kurs dazu veranlasst, den Bereich oberhalb erneut zu testen. Umgekehrt: Wenn der Kurs unter 900 fällt und die Funding-Rate wieder ins Positive dreht, verliert die Squeeze-Logik ihre Grundlage.
Handels-Tag: #TradFi #链上美股 #STXX
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
Handels-Tag: #TradFi #链上美股 #STXX
Wo denkst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
15

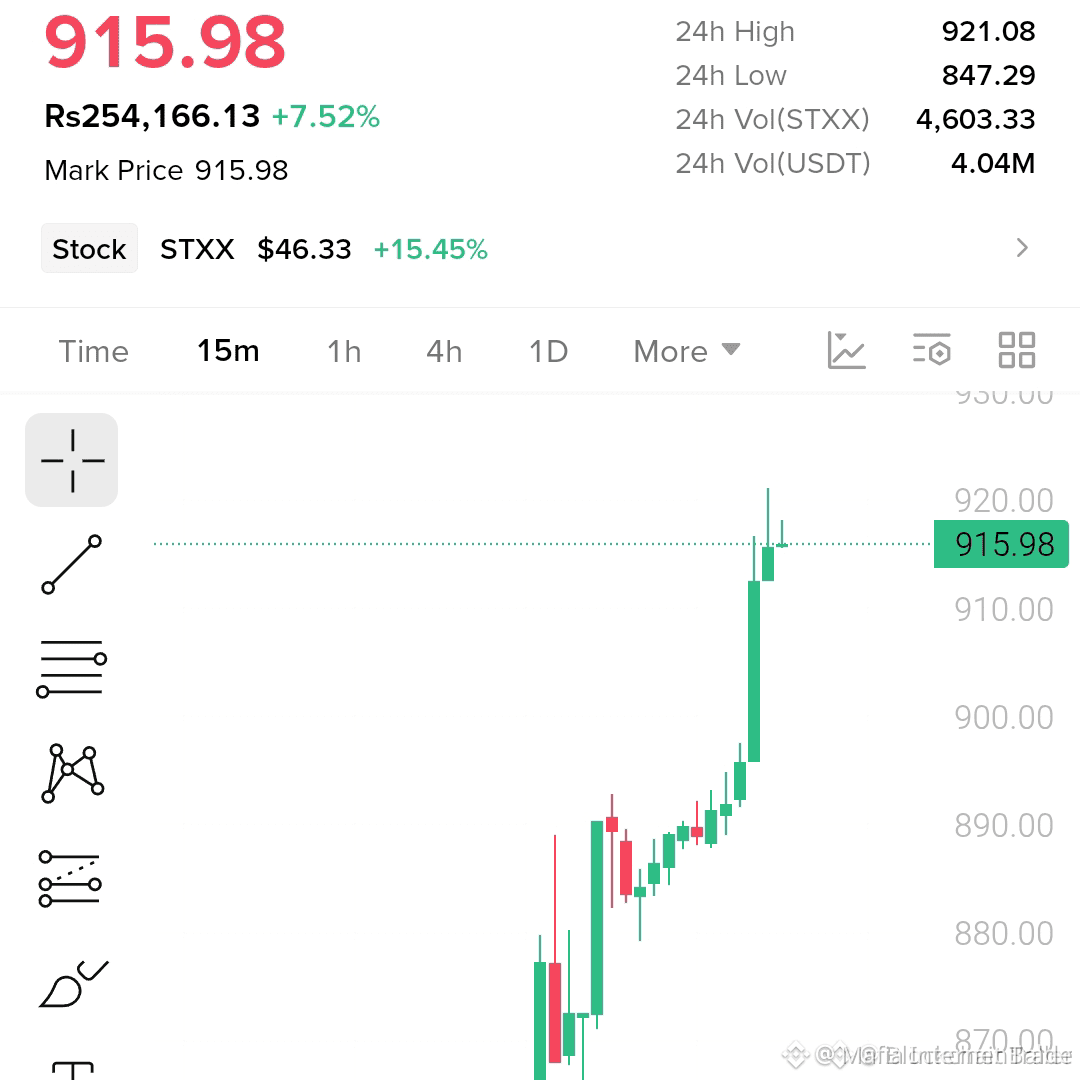
🚀 $STXX SURFING EINES LIQUIDITY-SWEEPS—BEREIT, $925 ZU DURCHBRECHEN? 📈
Einstieg: 910-916 ⚡
Ziel: 925/935 🚀
Stop Loss: 898 ⚠️
🦈 Smart Money frisst gerade Liquidität im Bereich $910-$916 auf und zwingt Verkäufer zur Kapitulation. 📊 Volumen-Spikes im 4H-Chart bestätigen einen frischen Kauf-Schub, während der Order Block standhaft hält wie eine Stahlwand. 💡 Mit dem nächsten Widerstand bei $925 und einem sekundären Push auf $935 fühlt sich der Aufwärts-Runway fast unaufhaltsam an.
💬 Stapelst du jetzt Kauforders oder wartest du auf den nächsten Liquiditäts-Dump, um das Spiel zu drehen? 👇
⚠️ Keine Finanzberatung. Immer dein Risiko managen. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
🚀 $STXX SURFING EINES LIQUIDITY-SWEEPS—BEREIT, $925 ZU DURCHBRECHEN? 📈
Einstieg: 910-916 ⚡
Ziel: 925/935 🚀
Stop Loss: 898 ⚠️
🦈 Smart Money frisst gerade Liquidität im Bereich $910-$916 auf und zwingt Verkäufer zur Kapitulation. 📊 Volumen-Spikes im 4H-Chart bestätigen einen frischen Kauf-Schub, während der Order Block standhaft hält wie eine Stahlwand. 💡 Mit dem nächsten Widerstand bei $925 und einem sekundären Push auf $935 fühlt sich der Aufwärts-Runway fast unaufhaltsam an.
💬 Stapelst du jetzt Kauforders oder wartest du auf den nächsten Liquiditäts-Dump, um das Spiel zu drehen? 👇
⚠️ Keine Finanzberatung. Immer dein Risiko managen. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
Einstieg: 910-916 ⚡
Ziel: 925/935 🚀
Stop Loss: 898 ⚠️
🦈 Smart Money frisst gerade Liquidität im Bereich $910-$916 auf und zwingt Verkäufer zur Kapitulation. 📊 Volumen-Spikes im 4H-Chart bestätigen einen frischen Kauf-Schub, während der Order Block standhaft hält wie eine Stahlwand. 💡 Mit dem nächsten Widerstand bei $925 und einem sekundären Push auf $935 fühlt sich der Aufwärts-Runway fast unaufhaltsam an.
💬 Stapelst du jetzt Kauforders oder wartest du auf den nächsten Liquiditäts-Dump, um das Spiel zu drehen? 👇
⚠️ Keine Finanzberatung. Immer dein Risiko managen. 🛡️
🏷️ #STXX #LongSetup #Bullish #Crypto
🔥 💎
49

·
--
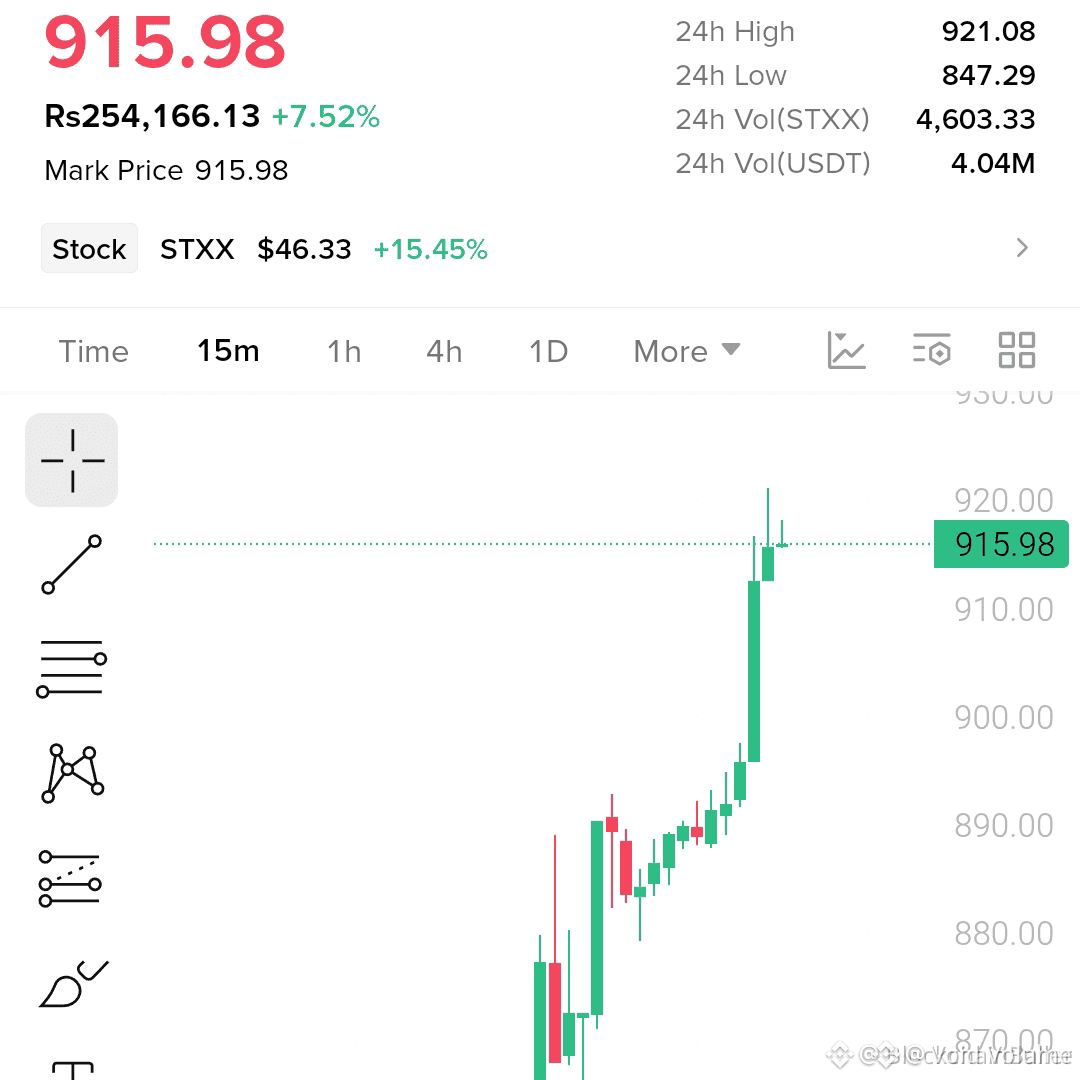
🚨 $STXX POISED FOR QUICK SURGE FROM LIQUIDITY SWEEP! 📈
Einstieg: 910‑916 ⚡
Ziel: 925‑935 🚀
Stop Loss: 898 ⚠️
📊 Der Nachfrageblock bei $910‑$916 hat diese Woche bereits dreimal aggressiven Verkauf absorbiert und signalisiert damit eine kluge Geldzufuhr. 🦈 Das Volumen im 4H‑Chart nimmt zu, und der Kurs testet eine enge Spanne, die historisch einem Ausbruch vorausgeht. 💡 Ein klares 1:4 R‑R ergibt sich, während der Markt die Lücke zurückerobert und eine schnelle Aufwärtsbewegung vorbereitet.
💬 Bist du bereit, die nächste Rallye aus Liquiditäts‑Impulsen mitzunehmen? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
🚨 $STXX POISED FOR QUICK SURGE FROM LIQUIDITY SWEEP! 📈
Einstieg: 910‑916 ⚡
Ziel: 925‑935 🚀
Stop Loss: 898 ⚠️
📊 Der Nachfrageblock bei $910‑$916 hat diese Woche bereits dreimal aggressiven Verkauf absorbiert und signalisiert damit eine kluge Geldzufuhr. 🦈 Das Volumen im 4H‑Chart nimmt zu, und der Kurs testet eine enge Spanne, die historisch einem Ausbruch vorausgeht. 💡 Ein klares 1:4 R‑R ergibt sich, während der Markt die Lücke zurückerobert und eine schnelle Aufwärtsbewegung vorbereitet.
💬 Bist du bereit, die nächste Rallye aus Liquiditäts‑Impulsen mitzunehmen? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
Einstieg: 910‑916 ⚡
Ziel: 925‑935 🚀
Stop Loss: 898 ⚠️
📊 Der Nachfrageblock bei $910‑$916 hat diese Woche bereits dreimal aggressiven Verkauf absorbiert und signalisiert damit eine kluge Geldzufuhr. 🦈 Das Volumen im 4H‑Chart nimmt zu, und der Kurs testet eine enge Spanne, die historisch einem Ausbruch vorausgeht. 💡 Ein klares 1:4 R‑R ergibt sich, während der Markt die Lücke zurückerobert und eine schnelle Aufwärtsbewegung vorbereitet.
💬 Bist du bereit, die nächste Rallye aus Liquiditäts‑Impulsen mitzunehmen? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #STXX #LongSetup #Liquidity #Crypto
🔥 💎
56

·
--
Bullisch
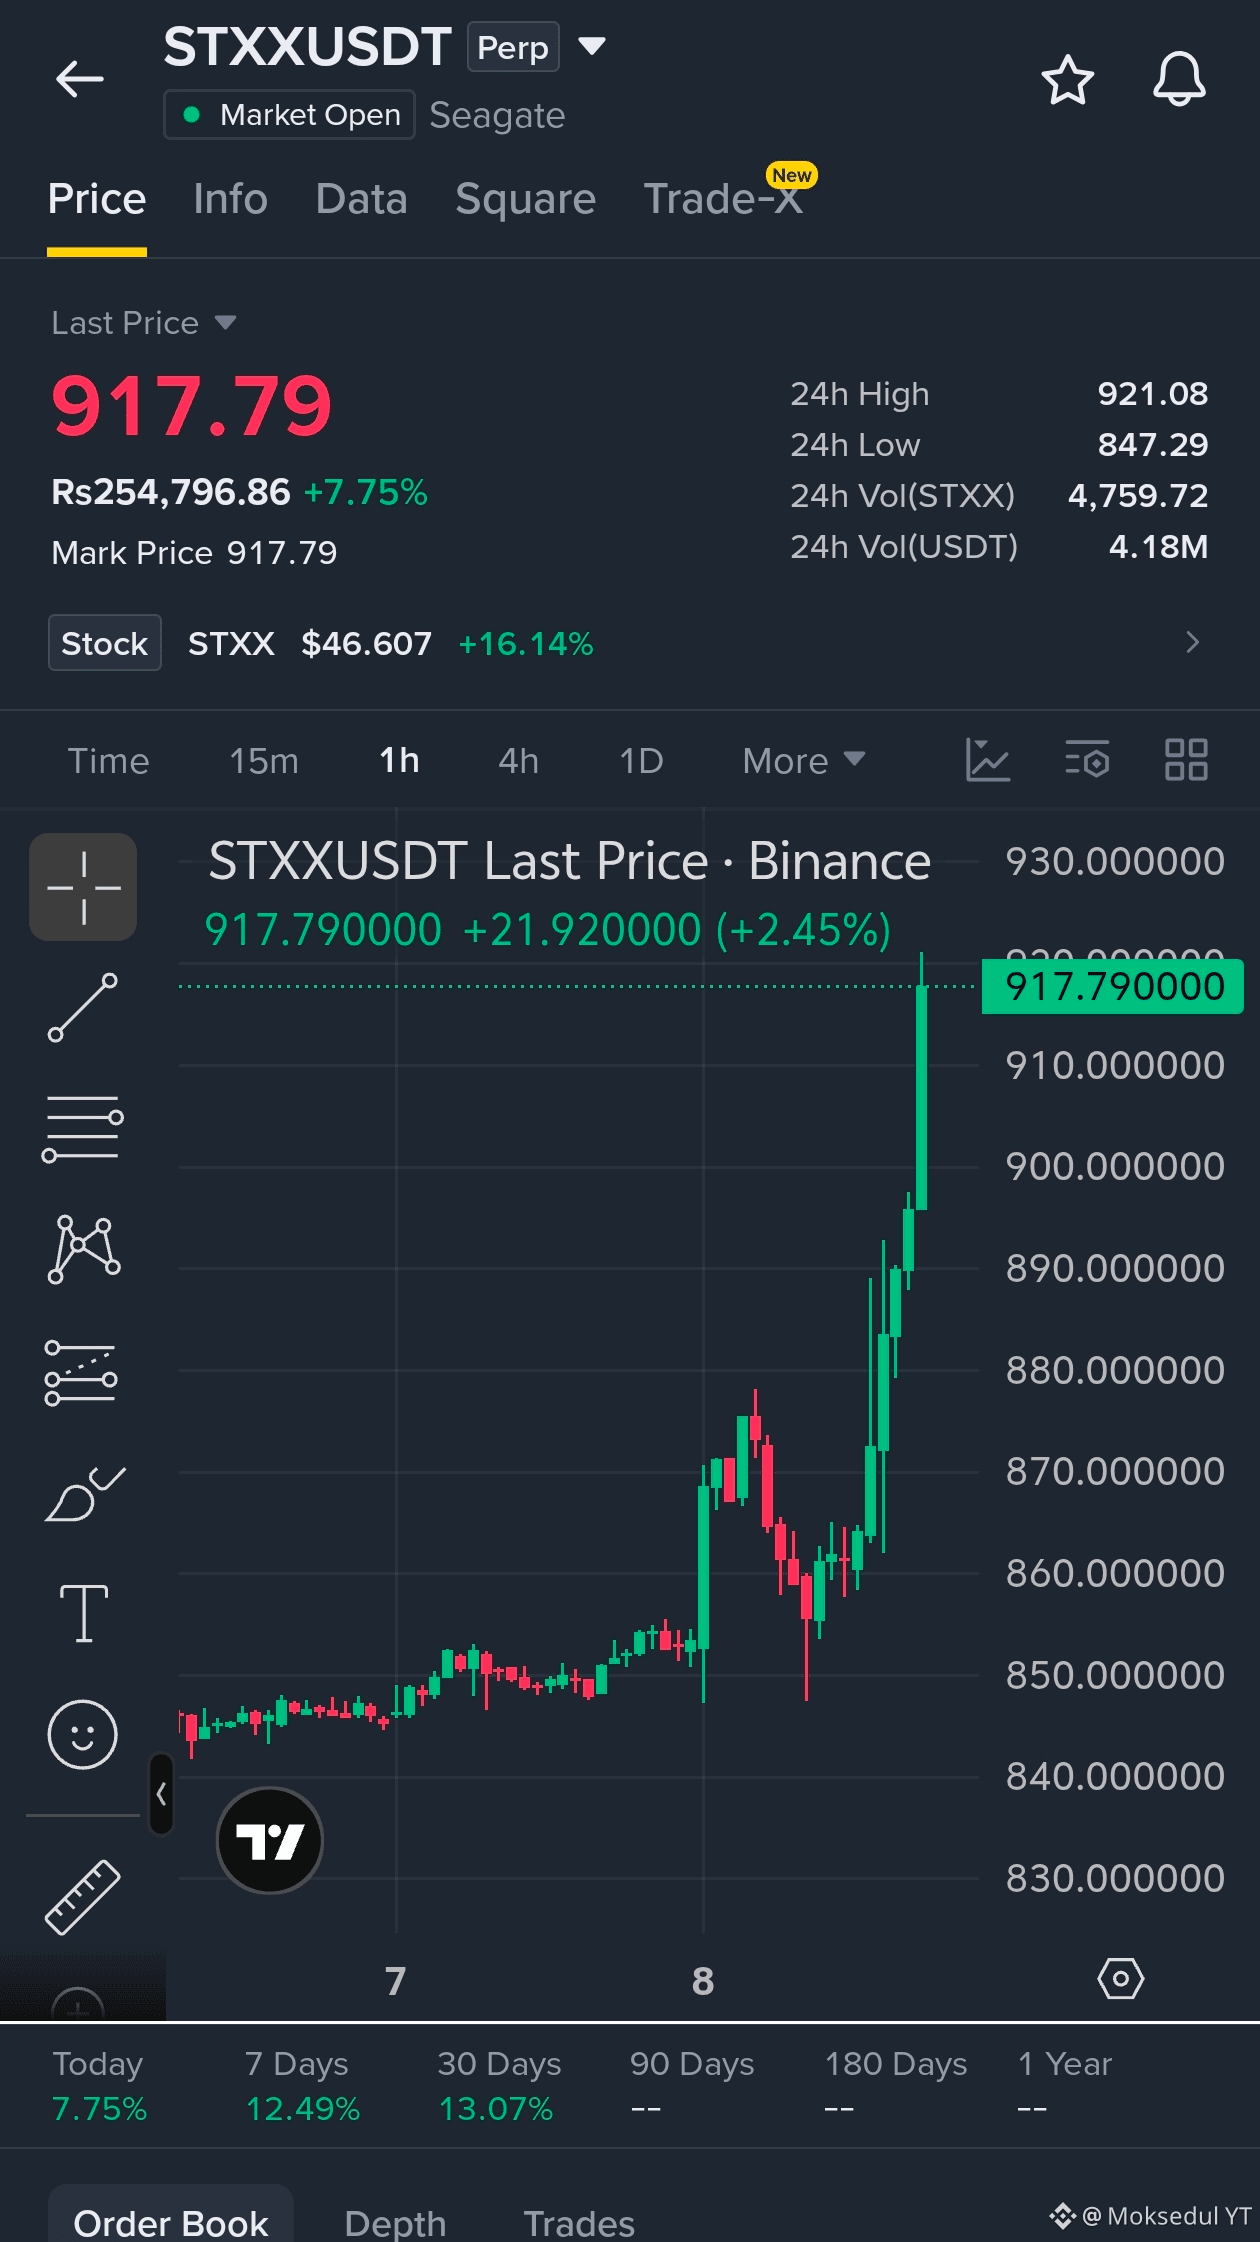
Leute, ich habe gerade eine Long-Position auf $STXX mit 25x Hebel eröffnet....
#STXX schlägt heute den Markt mit 7,75% Gewinn und zeigt damit eine starke relative Stärke gegenüber anderen Assets.
Ein Durchbruch über 921,08 $ könnte es Richtung 950,00 $ → 980,00 $ befördern, während ein Rückgang unter 890,00 $ nur eine vorübergehende Enttäuschung wäre.
Einstieg: 910,00 $–920,00 $
TP: 950,00 $ → 980,00 $ → 1000,00 $
SL: 880,00 $
Kaufen und handeln
{future}(STXXUSDT)
$BULLA
{future}(BULLAUSDT)
$ZEC
{future}(ZECUSDT)
Leute, ich habe gerade eine Long-Position auf $STXX mit 25x Hebel eröffnet....
#STXX schlägt heute den Markt mit 7,75% Gewinn und zeigt damit eine starke relative Stärke gegenüber anderen Assets.
Ein Durchbruch über 921,08 $ könnte es Richtung 950,00 $ → 980,00 $ befördern, während ein Rückgang unter 890,00 $ nur eine vorübergehende Enttäuschung wäre.
Einstieg: 910,00 $–920,00 $
TP: 950,00 $ → 980,00 $ → 1000,00 $
SL: 880,00 $
Kaufen und handeln
$BULLA
$ZEC
#STXX schlägt heute den Markt mit 7,75% Gewinn und zeigt damit eine starke relative Stärke gegenüber anderen Assets.
Ein Durchbruch über 921,08 $ könnte es Richtung 950,00 $ → 980,00 $ befördern, während ein Rückgang unter 890,00 $ nur eine vorübergehende Enttäuschung wäre.
Einstieg: 910,00 $–920,00 $
TP: 950,00 $ → 980,00 $ → 1000,00 $
SL: 880,00 $
Kaufen und handeln
$BULLA
$ZEC
1
3
482
$STXX 24 Stunden stieg es um 5,24 %, der Preis lag bei 895,44. Die von den Trump-Trade-Stimmungen getriebene On-Chain-US-Aktien-Story kommt in Bewegung.
Die Funding-Rate ist 0, damit ist das aktuelle Kräfteverhältnis zwischen Long und Short ausgeglichen, keine einseitige Wette. Dieser Anstieg wirkt eher wie ein ereignisgetriebener Impuls, nicht wie eine Bestätigung des Trends. Bei solchen ereignisgetriebenen Kurssprüngen auf dem Kontraktmarkt kommt es meist dazu, dass die Frühkäufer die Nachzügler „essen“.
Ich schätze, dass der Event-„Aufschlag“ größtenteils bereits eingepreist ist. Richtung: Short, 5x Hebel, Stop-Loss bei 909 (bei dem 1,5-fachen des Anstiegs), Take-Profit bei 876 (bei der Hälfte des Anstiegs), Positionsgröße 10 %.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten daneben?
$STXX 24 Stunden stieg es um 5,24 %, der Preis lag bei 895,44. Die von den Trump-Trade-Stimmungen getriebene On-Chain-US-Aktien-Story kommt in Bewegung.
Die Funding-Rate ist 0, damit ist das aktuelle Kräfteverhältnis zwischen Long und Short ausgeglichen, keine einseitige Wette. Dieser Anstieg wirkt eher wie ein ereignisgetriebener Impuls, nicht wie eine Bestätigung des Trends. Bei solchen ereignisgetriebenen Kurssprüngen auf dem Kontraktmarkt kommt es meist dazu, dass die Frühkäufer die Nachzügler „essen“.
Ich schätze, dass der Event-„Aufschlag“ größtenteils bereits eingepreist ist. Richtung: Short, 5x Hebel, Stop-Loss bei 909 (bei dem 1,5-fachen des Anstiegs), Take-Profit bei 876 (bei der Hälfte des Anstiegs), Positionsgröße 10 %.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten daneben?
Die Funding-Rate ist 0, damit ist das aktuelle Kräfteverhältnis zwischen Long und Short ausgeglichen, keine einseitige Wette. Dieser Anstieg wirkt eher wie ein ereignisgetriebener Impuls, nicht wie eine Bestätigung des Trends. Bei solchen ereignisgetriebenen Kurssprüngen auf dem Kontraktmarkt kommt es meist dazu, dass die Frühkäufer die Nachzügler „essen“.
Ich schätze, dass der Event-„Aufschlag“ größtenteils bereits eingepreist ist. Richtung: Short, 5x Hebel, Stop-Loss bei 909 (bei dem 1,5-fachen des Anstiegs), Take-Profit bei 876 (bei der Hälfte des Anstiegs), Positionsgröße 10 %.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, liegt diese Einschätzung am wahrscheinlichsten daneben?
14
STXX eröffnet bei 895,44, in 24 Stunden +5,241%, aber das Funding ist null. Diese Kursbewegung wirkt eher wie eine Preisbildung aufgrund von Erwartungen an Trumps Steuersenkungen, nicht wie ein Kontrakts- oder Wetten-Mechanismus, der den Kurs nach oben drückt. Dass die Gebühr bei null liegt, bedeutet, dass Long und Short keine nennenswerte Position aufgebaut haben; sobald der Trend startet, ist die Gegenkraft sehr klein. Ich bin bullisch, aber mit strikt gesetztem Stop-Loss. Wenn Trump öffentlich eine Politik erwähnt, die traditionellen Unternehmen zugutekommt, dann kann diese Aktie kurzfristig einen Schub bekommen. Falls es nicht aufgeht, entscheide ich nach dem Kurs: Fällt der Kurs unter 880, zeigt das, dass die Erwartung enttäuscht wurde, dann ziehe ich mich sofort zurück. Richtung: Long bei STXX, 2x Hebel, Stop-Loss 880, Take-Profit 920, Positionsgröße 10%.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, liegt es am wahrscheinlichsten, dass diese Einschätzung falsch liegen könnte?
STXX eröffnet bei 895,44, in 24 Stunden +5,241%, aber das Funding ist null. Diese Kursbewegung wirkt eher wie eine Preisbildung aufgrund von Erwartungen an Trumps Steuersenkungen, nicht wie ein Kontrakts- oder Wetten-Mechanismus, der den Kurs nach oben drückt. Dass die Gebühr bei null liegt, bedeutet, dass Long und Short keine nennenswerte Position aufgebaut haben; sobald der Trend startet, ist die Gegenkraft sehr klein. Ich bin bullisch, aber mit strikt gesetztem Stop-Loss. Wenn Trump öffentlich eine Politik erwähnt, die traditionellen Unternehmen zugutekommt, dann kann diese Aktie kurzfristig einen Schub bekommen. Falls es nicht aufgeht, entscheide ich nach dem Kurs: Fällt der Kurs unter 880, zeigt das, dass die Erwartung enttäuscht wurde, dann ziehe ich mich sofort zurück. Richtung: Long bei STXX, 2x Hebel, Stop-Loss 880, Take-Profit 920, Positionsgröße 10%.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, liegt es am wahrscheinlichsten, dass diese Einschätzung falsch liegen könnte?
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, liegt es am wahrscheinlichsten, dass diese Einschätzung falsch liegen könnte?
12
$STXX zog um 5,24%, aber die Funding-Rate blieb völlig unverändert und liegt weiter bei 0. Auch die Positionsgröße von 1340,13 hat sich kaum verändert. Diese Daten sind ziemlich interessant: Der Preis hat sich bewegt, aber die Geldströme von Long und Short sind nicht durchgedreht—alle warten darauf, dass von der Seite von Trump ein Wind kommt. On-Chain-Aktien an der Wall Street reagieren empfindlich auf Stellungnahmen der politischen Führung. Im Moment ist das einfach ein Abwartemarkt.
Alle setzen darauf, dass Trumps Trade in der Folge noch weitergeht, aber solange konkrete Politik nicht umgesetzt ist, trauen sich Long und Short nicht, mit großer Position zu gehen. Dass die Funding-Rate gleich geblieben ist, zeigt, dass beide Seiten sich ungefähr auf Augenhöhe begegnen—sie warten alle auf einen Einstiegspunkt.
Mein Plan ist: abwarten.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
$STXX zog um 5,24%, aber die Funding-Rate blieb völlig unverändert und liegt weiter bei 0. Auch die Positionsgröße von 1340,13 hat sich kaum verändert. Diese Daten sind ziemlich interessant: Der Preis hat sich bewegt, aber die Geldströme von Long und Short sind nicht durchgedreht—alle warten darauf, dass von der Seite von Trump ein Wind kommt. On-Chain-Aktien an der Wall Street reagieren empfindlich auf Stellungnahmen der politischen Führung. Im Moment ist das einfach ein Abwartemarkt.
Alle setzen darauf, dass Trumps Trade in der Folge noch weitergeht, aber solange konkrete Politik nicht umgesetzt ist, trauen sich Long und Short nicht, mit großer Position zu gehen. Dass die Funding-Rate gleich geblieben ist, zeigt, dass beide Seiten sich ungefähr auf Augenhöhe begegnen—sie warten alle auf einen Einstiegspunkt.
Mein Plan ist: abwarten.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
Alle setzen darauf, dass Trumps Trade in der Folge noch weitergeht, aber solange konkrete Politik nicht umgesetzt ist, trauen sich Long und Short nicht, mit großer Position zu gehen. Dass die Funding-Rate gleich geblieben ist, zeigt, dass beide Seiten sich ungefähr auf Augenhöhe begegnen—sie warten alle auf einen Einstiegspunkt.
Mein Plan ist: abwarten.
Trading-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten danebenliegt?
21
$STXX 24 Stunden um 5,24% gestiegen, der Preis klettert über 895. Die Trump-Trades kommen stärker in Fahrt, Gelder setzen in TradFi-Contract-Futures auf die Richtung der Politik – das ist ein stimmungsgetriebenes Einzel-Signal für den Markt.
Finanzierungsrate 0, Long und Short sind vorerst im Gleichgewicht, aber der Preis zieht nach oben an. Das zeigt, dass Kauforders darauf setzen, dass das Ereignis wie erwartet eintritt. Die Gegenposition ist, dass die Politik in der Realität möglicherweise weniger stark ausfällt als erwartet – solche Stimmungsmärkte sind volatil und schnell. Wenn es in der Folge keine echten politischen Fortschritte gibt, wird sich dieses spekulative Kapital rasch zurückziehen.
Als Ungültigkeitsbedingung gilt: Wenn der Preis unter das vorherige Tief bei 880 zurückfällt, ist die Story hinter dem Event-Trade widerlegt.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
$STXX 24 Stunden um 5,24% gestiegen, der Preis klettert über 895. Die Trump-Trades kommen stärker in Fahrt, Gelder setzen in TradFi-Contract-Futures auf die Richtung der Politik – das ist ein stimmungsgetriebenes Einzel-Signal für den Markt.
Finanzierungsrate 0, Long und Short sind vorerst im Gleichgewicht, aber der Preis zieht nach oben an. Das zeigt, dass Kauforders darauf setzen, dass das Ereignis wie erwartet eintritt. Die Gegenposition ist, dass die Politik in der Realität möglicherweise weniger stark ausfällt als erwartet – solche Stimmungsmärkte sind volatil und schnell. Wenn es in der Folge keine echten politischen Fortschritte gibt, wird sich dieses spekulative Kapital rasch zurückziehen.
Als Ungültigkeitsbedingung gilt: Wenn der Preis unter das vorherige Tief bei 880 zurückfällt, ist die Story hinter dem Event-Trade widerlegt.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
Finanzierungsrate 0, Long und Short sind vorerst im Gleichgewicht, aber der Preis zieht nach oben an. Das zeigt, dass Kauforders darauf setzen, dass das Ereignis wie erwartet eintritt. Die Gegenposition ist, dass die Politik in der Realität möglicherweise weniger stark ausfällt als erwartet – solche Stimmungsmärkte sind volatil und schnell. Wenn es in der Folge keine echten politischen Fortschritte gibt, wird sich dieses spekulative Kapital rasch zurückziehen.
Als Ungültigkeitsbedingung gilt: Wenn der Preis unter das vorherige Tief bei 880 zurückfällt, ist die Story hinter dem Event-Trade widerlegt.
Handels-Tag: #TradFi #链上美股 #STXX
Wo glaubst du, dass diese Einschätzung am wahrscheinlichsten falsch liegt?
11
·
--
🟢 LONG $STXX (⏱️ Zeitrahmen: 4H)
📍 Einstieg: 895.00 - 897.00
🛑 SL: 880.00
🎯 TP1: 915.00
🎯 TP2: 935.00
🎯 TP3: 960.00
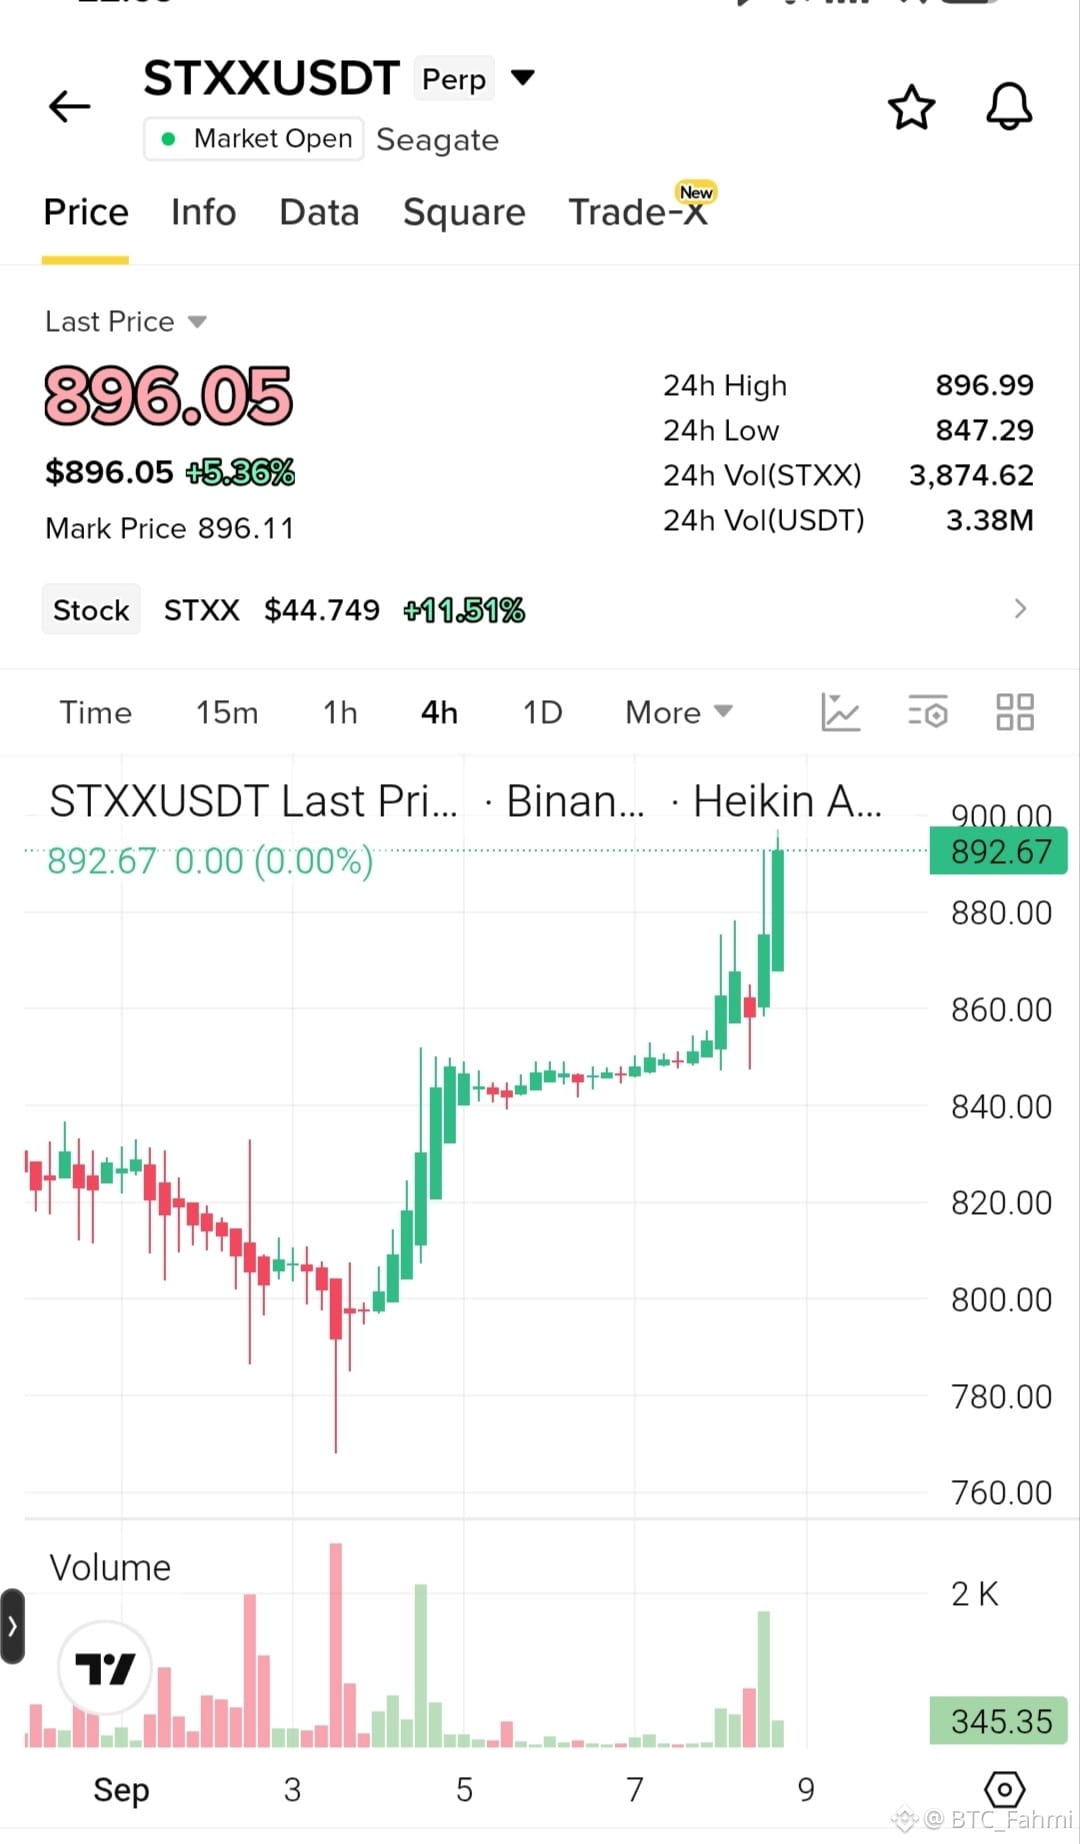
Der Markt erobert die Versorgungslage über 890 eindeutig zurück – mit massiver Volumenbestätigung. Dadurch werden die Hochs von gestern geklärt und ein neuer Aufwärtsimpuls wird gezündet. Der Preis hat bereits über den wöchentlichen Widerstand gebrochen und komprimiert sich gegen das Tageshoch, was darauf hindeutet, dass sich eine starke Fortsetzungsstruktur bildet. Da die Aktie-Komponente (STXX $44.75) ebenfalls deutlich höher läuft, ist dies ein Liquidity-Sweep-Setup, das auf die Extensionsniveaus abzielt.
Hier handeln 👉
{future}(STXXUSDT)
$ZEC
{future}(ZECUSDT)
$BULLA
{future}(BULLAUSDT)
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Keine Finanzberatung. Immer dein Risiko managen.
🟢 LONG $STXX (⏱️ Zeitrahmen: 4H)
📍 Einstieg: 895.00 - 897.00
🛑 SL: 880.00
🎯 TP1: 915.00
🎯 TP2: 935.00
🎯 TP3: 960.00
Der Markt erobert die Versorgungslage über 890 eindeutig zurück – mit massiver Volumenbestätigung. Dadurch werden die Hochs von gestern geklärt und ein neuer Aufwärtsimpuls wird gezündet. Der Preis hat bereits über den wöchentlichen Widerstand gebrochen und komprimiert sich gegen das Tageshoch, was darauf hindeutet, dass sich eine starke Fortsetzungsstruktur bildet. Da die Aktie-Komponente (STXX $44.75) ebenfalls deutlich höher läuft, ist dies ein Liquidity-Sweep-Setup, das auf die Extensionsniveaus abzielt.
Hier handeln 👉
$ZEC
$BULLA
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Keine Finanzberatung. Immer dein Risiko managen.
📍 Einstieg: 895.00 - 897.00
🛑 SL: 880.00
🎯 TP1: 915.00
🎯 TP2: 935.00
🎯 TP3: 960.00
Der Markt erobert die Versorgungslage über 890 eindeutig zurück – mit massiver Volumenbestätigung. Dadurch werden die Hochs von gestern geklärt und ein neuer Aufwärtsimpuls wird gezündet. Der Preis hat bereits über den wöchentlichen Widerstand gebrochen und komprimiert sich gegen das Tageshoch, was darauf hindeutet, dass sich eine starke Fortsetzungsstruktur bildet. Da die Aktie-Komponente (STXX $44.75) ebenfalls deutlich höher läuft, ist dies ein Liquidity-Sweep-Setup, das auf die Extensionsniveaus abzielt.
Hier handeln 👉
$ZEC
$BULLA
#STXX #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Keine Finanzberatung. Immer dein Risiko managen.
1
296
·
--
$STXX : Der Preis liegt bei 867,1; innerhalb von 24 Stunden ist er um 2,47 % gestiegen, aber der Funding-Satz ist null. Diese Kombination ist etwas ungewöhnlich: Der Preis steigt, doch niemand zahlt dafür; die Positionskosten liegen bei null, und die Trader schauen erst mal ab.
Aus Sicht der Semiconductor-/KI-Chain bedeutet das: Das Funding für $STXX ist null – damit entsteht kein Zahlungsdruck für Longs oder Shorts, und die Markstimmung befindet sich im Gleichgewicht. Die offenen Kontrakte (OI) betragen 1308,52, also nicht besonders viel. Das heißt, dass kein massiver Leverage mit großen Wetten dahintersteckt. Der Preis steigt nur leicht, während das Funding völlig unverändert bleibt – das deutet darauf hin, dass der Anstieg eher von Spot-Käufen kommt und nicht von Leverage-Longs.
Als On-Chain-US-Aktien-Referenzsignal: Wenn das Funding bei Null liegt, verlieren kurzfristige Trader oft die Richtung und neigen dazu, dass Retail hinterherläuft. In den Eingabedaten gibt es keine On-Chain-Positionsdaten; daher spekuliere ich nicht über das Handeln großer Akteure. Aber dieses Funding-Signal ist bereits deutlich genug: Es sagt mir direkt, dass aktuell sowohl Long als auch Short nicht überfüllt sind.
Die Einschätzung von Lao Gou ist: Dieser Anstieg bei $STXX hat keine Funding-Unterstützung und läuft gewissermaßen „einbeinig“ – die Nachhaltigkeit ist fraglich. Wenn der Preis 870 durchbrechen und dort halten kann und gleichzeitig das Funding in den positiven Bereich dreht, bedeutet das, dass Longs ins Spiel kommen und bereit sind, die Kosten zu tragen – dann steige ich mit geringem Risiko nach. Umgekehrt: Wenn der Preis unter 860 fällt und der Spot-Kauf nachlässt, ziehe ich mich sofort zurück.
Der Dissens liegt darin, dass der Markt bei steigenden Kursen leicht in FOMO verfällt. Aber das Funding bei null legt eine Schwäche offen: Die Leverage-Positionen haben sich nicht bewegt. Daher könnte dieser Anstieg nur ein Spiel mit vorhandener Liquidität sein.
Die Ausfallbedingungen sind klar: Wenn das Funding plötzlich negativ wird und der Preis fällt, beginnt der Short-Teil stärker zu ziehen und drückt die Longs – dann muss meine Einschätzung angepasst werden. Oder wenn der OI stark zunimmt und gleichzeitig der Preis heftig schwankt, zeigt das, dass neues Kapital das Gleichgewicht aufbricht. Aktuell gibt es keine Daten zu anderen Coins im Sektor, daher kann ich die Gesamtstärke der Semiconductor-/KI-Chain nicht einschätzen. Das Signal für $STXX wirkt daher relativ isoliert: Ich bleibe erst mal abwartend, bis Funding und Preis eine eindeutige Richtung vorgeben.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
$STXX : Der Preis liegt bei 867,1; innerhalb von 24 Stunden ist er um 2,47 % gestiegen, aber der Funding-Satz ist null. Diese Kombination ist etwas ungewöhnlich: Der Preis steigt, doch niemand zahlt dafür; die Positionskosten liegen bei null, und die Trader schauen erst mal ab.
Aus Sicht der Semiconductor-/KI-Chain bedeutet das: Das Funding für $STXX ist null – damit entsteht kein Zahlungsdruck für Longs oder Shorts, und die Markstimmung befindet sich im Gleichgewicht. Die offenen Kontrakte (OI) betragen 1308,52, also nicht besonders viel. Das heißt, dass kein massiver Leverage mit großen Wetten dahintersteckt. Der Preis steigt nur leicht, während das Funding völlig unverändert bleibt – das deutet darauf hin, dass der Anstieg eher von Spot-Käufen kommt und nicht von Leverage-Longs.
Als On-Chain-US-Aktien-Referenzsignal: Wenn das Funding bei Null liegt, verlieren kurzfristige Trader oft die Richtung und neigen dazu, dass Retail hinterherläuft. In den Eingabedaten gibt es keine On-Chain-Positionsdaten; daher spekuliere ich nicht über das Handeln großer Akteure. Aber dieses Funding-Signal ist bereits deutlich genug: Es sagt mir direkt, dass aktuell sowohl Long als auch Short nicht überfüllt sind.
Die Einschätzung von Lao Gou ist: Dieser Anstieg bei $STXX hat keine Funding-Unterstützung und läuft gewissermaßen „einbeinig“ – die Nachhaltigkeit ist fraglich. Wenn der Preis 870 durchbrechen und dort halten kann und gleichzeitig das Funding in den positiven Bereich dreht, bedeutet das, dass Longs ins Spiel kommen und bereit sind, die Kosten zu tragen – dann steige ich mit geringem Risiko nach. Umgekehrt: Wenn der Preis unter 860 fällt und der Spot-Kauf nachlässt, ziehe ich mich sofort zurück.
Der Dissens liegt darin, dass der Markt bei steigenden Kursen leicht in FOMO verfällt. Aber das Funding bei null legt eine Schwäche offen: Die Leverage-Positionen haben sich nicht bewegt. Daher könnte dieser Anstieg nur ein Spiel mit vorhandener Liquidität sein.
Die Ausfallbedingungen sind klar: Wenn das Funding plötzlich negativ wird und der Preis fällt, beginnt der Short-Teil stärker zu ziehen und drückt die Longs – dann muss meine Einschätzung angepasst werden. Oder wenn der OI stark zunimmt und gleichzeitig der Preis heftig schwankt, zeigt das, dass neues Kapital das Gleichgewicht aufbricht. Aktuell gibt es keine Daten zu anderen Coins im Sektor, daher kann ich die Gesamtstärke der Semiconductor-/KI-Chain nicht einschätzen. Das Signal für $STXX wirkt daher relativ isoliert: Ich bleibe erst mal abwartend, bis Funding und Preis eine eindeutige Richtung vorgeben.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Aus Sicht der Semiconductor-/KI-Chain bedeutet das: Das Funding für $STXX ist null – damit entsteht kein Zahlungsdruck für Longs oder Shorts, und die Markstimmung befindet sich im Gleichgewicht. Die offenen Kontrakte (OI) betragen 1308,52, also nicht besonders viel. Das heißt, dass kein massiver Leverage mit großen Wetten dahintersteckt. Der Preis steigt nur leicht, während das Funding völlig unverändert bleibt – das deutet darauf hin, dass der Anstieg eher von Spot-Käufen kommt und nicht von Leverage-Longs.
Als On-Chain-US-Aktien-Referenzsignal: Wenn das Funding bei Null liegt, verlieren kurzfristige Trader oft die Richtung und neigen dazu, dass Retail hinterherläuft. In den Eingabedaten gibt es keine On-Chain-Positionsdaten; daher spekuliere ich nicht über das Handeln großer Akteure. Aber dieses Funding-Signal ist bereits deutlich genug: Es sagt mir direkt, dass aktuell sowohl Long als auch Short nicht überfüllt sind.
Die Einschätzung von Lao Gou ist: Dieser Anstieg bei $STXX hat keine Funding-Unterstützung und läuft gewissermaßen „einbeinig“ – die Nachhaltigkeit ist fraglich. Wenn der Preis 870 durchbrechen und dort halten kann und gleichzeitig das Funding in den positiven Bereich dreht, bedeutet das, dass Longs ins Spiel kommen und bereit sind, die Kosten zu tragen – dann steige ich mit geringem Risiko nach. Umgekehrt: Wenn der Preis unter 860 fällt und der Spot-Kauf nachlässt, ziehe ich mich sofort zurück.
Der Dissens liegt darin, dass der Markt bei steigenden Kursen leicht in FOMO verfällt. Aber das Funding bei null legt eine Schwäche offen: Die Leverage-Positionen haben sich nicht bewegt. Daher könnte dieser Anstieg nur ein Spiel mit vorhandener Liquidität sein.
Die Ausfallbedingungen sind klar: Wenn das Funding plötzlich negativ wird und der Preis fällt, beginnt der Short-Teil stärker zu ziehen und drückt die Longs – dann muss meine Einschätzung angepasst werden. Oder wenn der OI stark zunimmt und gleichzeitig der Preis heftig schwankt, zeigt das, dass neues Kapital das Gleichgewicht aufbricht. Aktuell gibt es keine Daten zu anderen Coins im Sektor, daher kann ich die Gesamtstärke der Semiconductor-/KI-Chain nicht einschätzen. Das Signal für $STXX wirkt daher relativ isoliert: Ich bleibe erst mal abwartend, bis Funding und Preis eine eindeutige Richtung vorgeben.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
63
·
--
Der alte Hund hat den Markt kurz überflogen: $STXX ist in den letzten 24 Stunden um 6.235 % gestiegen, der Preis liegt bei 846.93, aber die Funding Rate bleibt unbewegt bei null. Diese Kombination ist ziemlich interessant: Der Preis zieht kräftig an, aber weder Longs noch Shorts zahlen dem anderen etwas.
Aus Sicht der Semiconductor-/AI-Chain bedeutet $STXX als On-Chain-US-Equity-Perp mit Funding bei null ganz direkt, dass Angebot und Nachfrage auf der Long-/Short-Seite derzeit ausgeglichen sind; es ist noch keine extreme Schieflage entstanden, bei der eine Seite Gebühren zahlen müsste. Das Handelsvolumen liegt bei etwas über 3,56 Millionen, das OI bei nur 1365.74 Einheiten, aber hier muss der alte Hund klar sagen: OI und Handelsvolumen sind in unterschiedlichen Bewertungseinheiten, ein direkter Größenvergleich ergibt keinen Sinn. Nur auf das OI geschaut ist der Wert für den Perp-Markt nicht hoch; das bedeutet, dass sich noch keine stark gehebelten Positionen aufgebaut haben. Ein Kursanstieg von 6.235 % bei null Funding wirkt eher wie ein Spot-getriebener oder durch Glattstellungen ausgelöster Move als wie ein Angriff aggressiver Long-Leverage.
Meine Einschätzung: $STXX hat kurzfristig Aufwärtsdynamik, aber es fehlt die Unterstützung durch gehebeltes Kapital, daher ist die Nachhaltigkeit des Anstiegs fraglich. Wenn das Funding weiter bei null bleibt, zeigt das, dass sich der Markt für die kurzfristige Richtung der Semiconductor-/AI-Chain noch nicht geeinigt hat und keine Seite die Positionen wirklich trägt. Wenn der Preis weiter steigt, das Funding aber weiterhin null bleibt oder sogar negativ wird, ist es noch wahrscheinlicher, dass Shorts gestoppt und glattgestellt werden, statt dass neue Longs einsteigen. Ein solcher Anstieg neigt dazu, erst stark zu starten und dann schnell an Kraft zu verlieren.
Operativ wähle ich, der alte Hund, erst einmal eine kleine Position und beobachte. Die Bedingung für einen Nachkauf ist: Das Funding springt plötzlich ins Positive und bleibt stabil über 0.01 %, während das OI deutlich zunimmt; das würde bedeuten, dass Longs anfangen, die Bewegung zu tragen. Umgekehrt würde ich bei einem Fall unter die runde 800er-Marke (aktueller Kurs 846.93) oder wenn das Funding negativ wird und der Preis nicht mehr steigen kann, eher über eine Reduzierung nachdenken. Der kontraintuitivste Punkt ist: Wenn der Markt anfängt zu erzählen, dass $STXX die Semiconductor-Sparte in eine Trendwende führt, werde ich sogar vorsichtig, weil in einem null Funding-Umfeld die gehebelten Longs fehlen und diese Story keine Kapitalbasis hat.
Der Invalidierungsfall ist einfach: Wenn in den nächsten zwei Handelstagen das Funding eine Richtungsänderung zeigt, egal ob positiv oder negativ, und das von starken OI-Veränderungen begleitet wird, dann muss meine oben auf dem Gleichgewichtszustand basierende Einschätzung komplett neu bewertet werden. Ein weiterer Fall: Wenn der Preis direkt unter 800 fällt und das Volumen dabei anzieht, ist die kurzfristige Aufwärtsstruktur kaputt und man sollte nicht stur dagegenhalten.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Der alte Hund hat den Markt kurz überflogen: $STXX ist in den letzten 24 Stunden um 6.235 % gestiegen, der Preis liegt bei 846.93, aber die Funding Rate bleibt unbewegt bei null. Diese Kombination ist ziemlich interessant: Der Preis zieht kräftig an, aber weder Longs noch Shorts zahlen dem anderen etwas.
Aus Sicht der Semiconductor-/AI-Chain bedeutet $STXX als On-Chain-US-Equity-Perp mit Funding bei null ganz direkt, dass Angebot und Nachfrage auf der Long-/Short-Seite derzeit ausgeglichen sind; es ist noch keine extreme Schieflage entstanden, bei der eine Seite Gebühren zahlen müsste. Das Handelsvolumen liegt bei etwas über 3,56 Millionen, das OI bei nur 1365.74 Einheiten, aber hier muss der alte Hund klar sagen: OI und Handelsvolumen sind in unterschiedlichen Bewertungseinheiten, ein direkter Größenvergleich ergibt keinen Sinn. Nur auf das OI geschaut ist der Wert für den Perp-Markt nicht hoch; das bedeutet, dass sich noch keine stark gehebelten Positionen aufgebaut haben. Ein Kursanstieg von 6.235 % bei null Funding wirkt eher wie ein Spot-getriebener oder durch Glattstellungen ausgelöster Move als wie ein Angriff aggressiver Long-Leverage.
Meine Einschätzung: $STXX hat kurzfristig Aufwärtsdynamik, aber es fehlt die Unterstützung durch gehebeltes Kapital, daher ist die Nachhaltigkeit des Anstiegs fraglich. Wenn das Funding weiter bei null bleibt, zeigt das, dass sich der Markt für die kurzfristige Richtung der Semiconductor-/AI-Chain noch nicht geeinigt hat und keine Seite die Positionen wirklich trägt. Wenn der Preis weiter steigt, das Funding aber weiterhin null bleibt oder sogar negativ wird, ist es noch wahrscheinlicher, dass Shorts gestoppt und glattgestellt werden, statt dass neue Longs einsteigen. Ein solcher Anstieg neigt dazu, erst stark zu starten und dann schnell an Kraft zu verlieren.
Operativ wähle ich, der alte Hund, erst einmal eine kleine Position und beobachte. Die Bedingung für einen Nachkauf ist: Das Funding springt plötzlich ins Positive und bleibt stabil über 0.01 %, während das OI deutlich zunimmt; das würde bedeuten, dass Longs anfangen, die Bewegung zu tragen. Umgekehrt würde ich bei einem Fall unter die runde 800er-Marke (aktueller Kurs 846.93) oder wenn das Funding negativ wird und der Preis nicht mehr steigen kann, eher über eine Reduzierung nachdenken. Der kontraintuitivste Punkt ist: Wenn der Markt anfängt zu erzählen, dass $STXX die Semiconductor-Sparte in eine Trendwende führt, werde ich sogar vorsichtig, weil in einem null Funding-Umfeld die gehebelten Longs fehlen und diese Story keine Kapitalbasis hat.
Der Invalidierungsfall ist einfach: Wenn in den nächsten zwei Handelstagen das Funding eine Richtungsänderung zeigt, egal ob positiv oder negativ, und das von starken OI-Veränderungen begleitet wird, dann muss meine oben auf dem Gleichgewichtszustand basierende Einschätzung komplett neu bewertet werden. Ein weiterer Fall: Wenn der Preis direkt unter 800 fällt und das Volumen dabei anzieht, ist die kurzfristige Aufwärtsstruktur kaputt und man sollte nicht stur dagegenhalten.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
Aus Sicht der Semiconductor-/AI-Chain bedeutet $STXX als On-Chain-US-Equity-Perp mit Funding bei null ganz direkt, dass Angebot und Nachfrage auf der Long-/Short-Seite derzeit ausgeglichen sind; es ist noch keine extreme Schieflage entstanden, bei der eine Seite Gebühren zahlen müsste. Das Handelsvolumen liegt bei etwas über 3,56 Millionen, das OI bei nur 1365.74 Einheiten, aber hier muss der alte Hund klar sagen: OI und Handelsvolumen sind in unterschiedlichen Bewertungseinheiten, ein direkter Größenvergleich ergibt keinen Sinn. Nur auf das OI geschaut ist der Wert für den Perp-Markt nicht hoch; das bedeutet, dass sich noch keine stark gehebelten Positionen aufgebaut haben. Ein Kursanstieg von 6.235 % bei null Funding wirkt eher wie ein Spot-getriebener oder durch Glattstellungen ausgelöster Move als wie ein Angriff aggressiver Long-Leverage.
Meine Einschätzung: $STXX hat kurzfristig Aufwärtsdynamik, aber es fehlt die Unterstützung durch gehebeltes Kapital, daher ist die Nachhaltigkeit des Anstiegs fraglich. Wenn das Funding weiter bei null bleibt, zeigt das, dass sich der Markt für die kurzfristige Richtung der Semiconductor-/AI-Chain noch nicht geeinigt hat und keine Seite die Positionen wirklich trägt. Wenn der Preis weiter steigt, das Funding aber weiterhin null bleibt oder sogar negativ wird, ist es noch wahrscheinlicher, dass Shorts gestoppt und glattgestellt werden, statt dass neue Longs einsteigen. Ein solcher Anstieg neigt dazu, erst stark zu starten und dann schnell an Kraft zu verlieren.
Operativ wähle ich, der alte Hund, erst einmal eine kleine Position und beobachte. Die Bedingung für einen Nachkauf ist: Das Funding springt plötzlich ins Positive und bleibt stabil über 0.01 %, während das OI deutlich zunimmt; das würde bedeuten, dass Longs anfangen, die Bewegung zu tragen. Umgekehrt würde ich bei einem Fall unter die runde 800er-Marke (aktueller Kurs 846.93) oder wenn das Funding negativ wird und der Preis nicht mehr steigen kann, eher über eine Reduzierung nachdenken. Der kontraintuitivste Punkt ist: Wenn der Markt anfängt zu erzählen, dass $STXX die Semiconductor-Sparte in eine Trendwende führt, werde ich sogar vorsichtig, weil in einem null Funding-Umfeld die gehebelten Longs fehlen und diese Story keine Kapitalbasis hat.
Der Invalidierungsfall ist einfach: Wenn in den nächsten zwei Handelstagen das Funding eine Richtungsänderung zeigt, egal ob positiv oder negativ, und das von starken OI-Veränderungen begleitet wird, dann muss meine oben auf dem Gleichgewichtszustand basierende Einschätzung komplett neu bewertet werden. Ein weiterer Fall: Wenn der Preis direkt unter 800 fällt und das Volumen dabei anzieht, ist die kurzfristige Aufwärtsstruktur kaputt und man sollte nicht stur dagegenhalten.
Handels-Tag: #BinanceFutures #TradFi #USDⓈM #STXX #STXXUSDT $STXX
135
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#FedRateWatch
1.7M Aufrufe
7,198 Kommentare
2
#DotPlotSignalsOneMoreHikeIn2026
2 Aufrufe
6 Kommentare
3
#FedHikes25BpsUSStocksClose
2,076 Aufrufe
53 Kommentare
4
#CryptoVCFundingRebounds$5.6BInQ2
1,165 Aufrufe
14 Kommentare
5
#RevolutHackersDemand$3MInMonero
0 Aufrufe
2 Kommentare
6
#ZcashRises6%
87,610 Aufrufe
838 Kommentare
7
#XRPSinks10%
54,793 Aufrufe
557 Kommentare
8
#BitcoinETFsShed$450M
9,987 Aufrufe
111 Kommentare
9
#CircleOpensArcMainnet
24,659 Aufrufe
346 Kommentare
10
#ZcashHoldersBackNU7Upgrade
37,575 Aufrufe
512 Kommentare