

#mortgagerates
mortgagerates
7,267 Aufrufe
41 Kommentare
Hot
Zuletzt

·
--
US-Präsident Donald Trump hat im Weißen Haus offiziell eine neue Durchführungsverordnung unterzeichnet, die darauf abzielt, die Wohnkosten im ganzen Land und bestimmte Hypothekenzinsen zu senken. Laut den vom Weißen Haus veröffentlichten Unterlagen weist die Verordnung die Federal Housing Finance Agency an, ein Pilotprojekt zu starten, das Kreditnehmern bei Erfüllung der Eigenkapitalanforderungen die automatische Kündigung der Hypothekenversicherung ermöglicht. Zugleich sollen das Landwirtschaftsministerium und das Ministerium für Veteranenangelegenheiten ihre Maßnahmen koordinieren und die Zinssätze für selbst genutzte Wohnimmobilienkredite in ihren jeweiligen Zuständigkeitsbereichen direkt senken. Außerdem wird eine Arbeitsgruppe eingerichtet, die Innovationen im Fertigbau vorantreiben und so die Baukosten reduzieren soll.
Die Maßnahme steht im Fokus der Märkte, weil die seit Langem hohen Hypothekenzinsen und Wohnkosten die Konsumausgaben der US-Haushalte und die Liquidität am Immobilienmarkt erheblich belasten. Mit dem direkten Eingreifen der Regierung bei Kreditkosten und der Optimierung von Abläufen soll der langwierige Übertragungsweg herkömmlicher makroökonomischer Zyklen umgangen und potenziellen Immobilienkäufern unmittelbar Entlastung signalisiert werden. Das unterscheidet sich in gewissem Maß von der zuvor verbreiteten Markterwartung, passiv auf eine geldpolitische Wende zu warten.
Für die traditionellen Finanzmärkte könnte die Politik kurzfristig die Gewinne einiger Finanzinstitute beeinträchtigen, die mit hypothekenbesicherten Wertpapieren (MBS) und damit verbundenen Versicherungsprodukten tätig sind. Mittelfristig und langfristig könnte sie jedoch die Handelsaktivität in Teilen des Immobilienmarktes beleben. Zugleich ist die Frage, ob eine staatlich angeordnete Senkung der Kreditkosten zu einer Ausweitung der Kreditvergabe in einzelnen Bereichen führt, ein wichtiger Faktor, den es bei US-Staatsanleiherenditen und Inflationserwartungen abzuwägen gilt.
Mit Blick auf den Kryptomarkt dürfte eine solche strukturelle Entlastung vor allem indirekt wirken, indem sie die verfügbare Liquidität der privaten Haushalte beeinflusst. Angesichts wechselhafter Erwartungen zur makroökonomischen Liquidität dürften Privatanleger bei ihrer Risikobereitschaft weiterhin abwarten. Ob $BTC und die führenden Kryptoanlagen künftig zusätzliche Liquidität anziehen können, hängt weiterhin von der Entwicklung des allgemeinen Kreditumfelds und des makroökonomischen Zyklus ab.🏛️
#Trump #MortgageRates #Immobilien
3
·
--
🚨 US-Wohnungsmarkt erreicht neuen Tiefstand! 🇺🇸🏠
Laut Bloomberg sanken die noch nicht abgeschlossenen Verkäufe bestehender Wohnimmobilien in den Vereinigten Staaten im September auf einen Rekordtiefstand. Das unterstreicht den zunehmenden Druck auf den Wohnungsmarkt.
📉 Was steckt hinter dem Rückgang?
Hohe Hypothekenzinsen verteuern den Kauf von Wohneigentum weiterhin und setzen Käufer unter Druck, während die Nachfrage nach Wohnraum nachlässt. Vielen potenziellen Hausbesitzern fällt es schwer, die monatlichen Hypothekenzahlungen aufzubringen. Andere verschieben ihren Kauf möglicherweise in der Hoffnung auf günstigere Kreditbedingungen.
🏠 Warum ist das wichtig?
Der Rückgang der noch nicht abgeschlossenen Hausverkäufe signalisiert, dass die hohen Kreditkosten die US-Wirtschaft weiterhin beeinträchtigen. Sollten die Hypothekenzinsen hoch bleiben, könnte die Nachfrage nach Wohnraum weiter unter Druck geraten und sich dies auf Hausverkäufe und verwandte Branchen auswirken.
📊 Wie geht es weiter?
Die Märkte werden die Hypothekenzinsen, anstehende Daten zum Wohnungsmarkt und die geldpolitischen Entscheidungen der Federal Reserve beobachten, um Hinweise darauf zu erhalten, ob sich die Lage verbessern wird. Niedrigere Zinssätze sind jedoch nicht garantiert, und die Erholung des Wohnungsmarkts wird von mehreren wirtschaftlichen Faktoren abhängen.
🇺🇸 Fazit: Der US-Wohnungsmarkt steht weiterhin vor erheblichen Herausforderungen bei der Erschwinglichkeit. Hohe Hypothekenzinsen belasten Käufer, und die noch nicht abgeschlossenen Hausverkäufe erreichten im September einen Rekordtiefstand.
#USA #HousingMarket #MortgageRates #economy #Bloomberg #FederalReserve
3

Laut den am Mittwoch von der Mortgage Bankers Association (MBA) veröffentlichten Daten stieg der US-Hypothekenzins mit 30-jähriger Zinsbindung in der Woche zum 9. Oktober auf 7,50 %. Damit erreichten die Finanzierungskosten den höchsten Stand seit November 2023. In der Folge gingen die Anträge für Immobilienkäufe um 4 % zurück und verzeichneten den sechsten Wochenrückgang in Folge.
Diese deutliche Verschärfung der Wohnungsbaufinanzierung unterstreicht den anhaltenden Aufwärtsdruck auf die Benchmark-Renditen und macht frühe Anzeichen einer Stabilisierung des Wohnungsmarktes zunichte. Während sich die Verkäufe bestehender Häuser zuvor als moderat widerstandsfähig erwiesen hatten, warnte Lawrence Yun, Chefökonom der National Association of Realtors, dass die Transaktionszahlen im vierten Quartal angesichts der hohen Zinsen stark sinken dürften.
An den Makromärkten spiegeln die anhaltend hohen Hypothekenkosten die Erwartung eines länger andauernden Hochzinsumfelds wider. Das stützt die Renditen von US-Staatsanleihen und stärkt den US-Dollar. Eine Verschärfung der Kreditbedingungen für Verbraucher dämpft in der Regel die gesamtwirtschaftliche Nachfrage und schränkt die Liquidität über traditionelle Anlageklassen hinweg ein.
Für digitale Vermögenswerte sorgen die restriktiven geldpolitischen Bedingungen und die hohen Kosten des Schuldendienstes weiterhin dafür, dass die Kapitalzuflüsse von Privatanlegern in Risikoanlagen begrenzt bleiben. Anleger sollten davon ausgehen, dass $BTC und die breiteren Kryptomärkte in einer Handelsspanne verharren, bis die makroökonomischen Liquiditätsbedingungen deutliche Anzeichen einer Lockerung zeigen. #MortgageRates #RealEstate #MacroEconomy
24

#usmortgageratesriseto7.49%
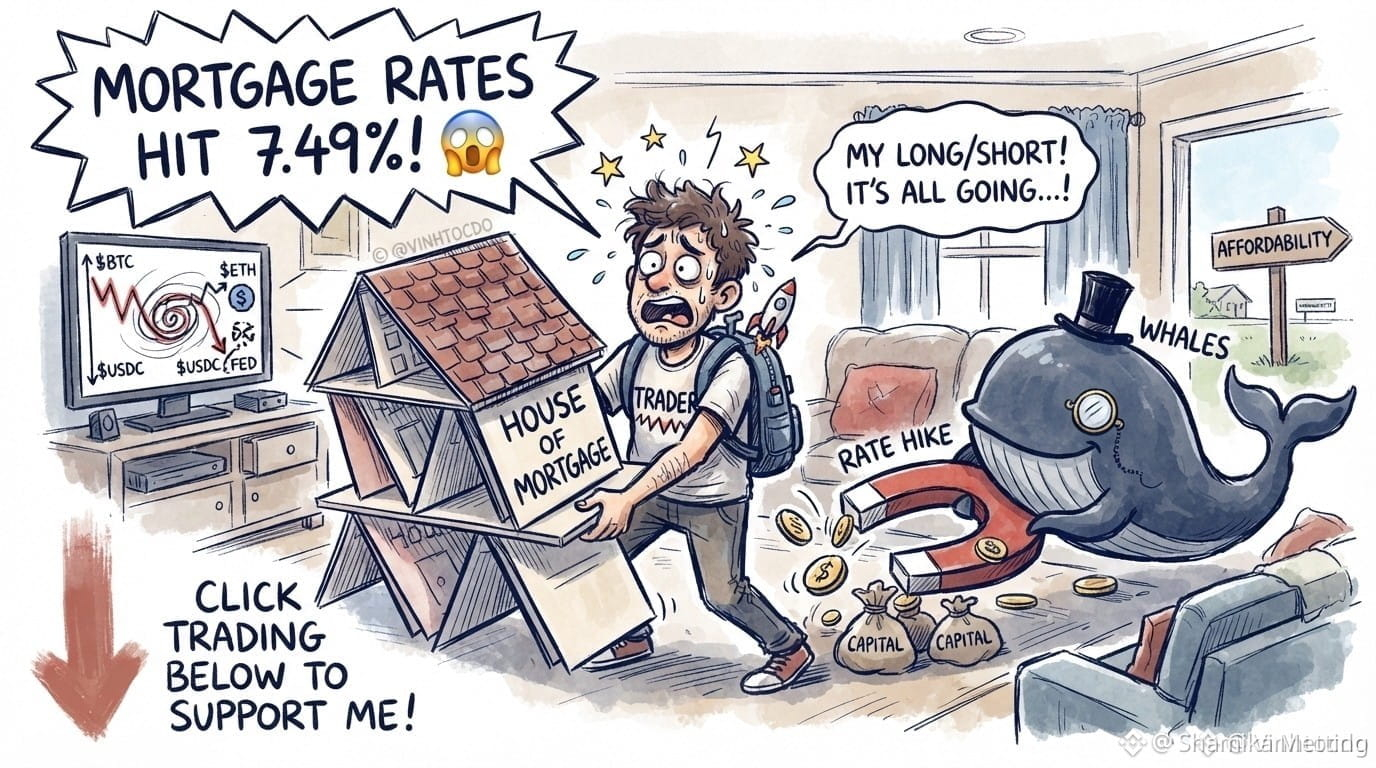
Der US-Hypothekenzins hat 7,49 % erreicht – den höchsten Stand seit 3 Jahren! 😱
Einfach gesagt: Der „Hypothekenzins“ (Mortgage Rate) ist der Zins, den du zahlst, wenn du Geld für den Kauf eines Hauses aufnimmst und das Haus selbst bei der Bank als Sicherheit hinterlegst. Höhere Zinsen bedeuten, dass ein Großteil des hart verdienten Geldes der Menschen für die Schuldentilgung draufgeht. Dadurch sinkt die Nachfrage nach Häusern.
Welche Auswirkungen hat das?
Auf die Fed/Wale: Die US-Notenbank (Federal Reserve) kämpft mit hartnäckiger Inflation, während sich die Wale (Whales) auf eine Neustrukturierung der Kapitalströme vorbereiten.
Auf Trader: Die Liquidität nimmt ab, der Markt trocknet aus und die Charts können stark ausschlagen.
Was sollten Trader tun? Ruhe bewahren, das Risiko managen und zufällige Kauf- und Verkaufspositionen reduzieren, damit sie nicht „das Letzte, was sie besitzen“, aufs Spiel setzen!
⚠️ Dies ist keine Finanzberatung.
Bitte folgen
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy
#usmortgageratesriseto7.49%
Der US-Hypothekenzins hat 7,49 % erreicht – den höchsten Stand seit 3 Jahren! 😱
Einfach gesagt: Der „Hypothekenzins“ (Mortgage Rate) ist der Zins, den du zahlst, wenn du Geld für den Kauf eines Hauses aufnimmst und das Haus selbst bei der Bank als Sicherheit hinterlegst. Höhere Zinsen bedeuten, dass ein Großteil des hart verdienten Geldes der Menschen für die Schuldentilgung draufgeht. Dadurch sinkt die Nachfrage nach Häusern.
Welche Auswirkungen hat das?
Auf die Fed/Wale: Die US-Notenbank (Federal Reserve) kämpft mit hartnäckiger Inflation, während sich die Wale (Whales) auf eine Neustrukturierung der Kapitalströme vorbereiten.
Auf Trader: Die Liquidität nimmt ab, der Markt trocknet aus und die Charts können stark ausschlagen.
Was sollten Trader tun? Ruhe bewahren, das Risiko managen und zufällige Kauf- und Verkaufspositionen reduzieren, damit sie nicht „das Letzte, was sie besitzen“, aufs Spiel setzen!
⚠️ Dies ist keine Finanzberatung.
Bitte folgen
$ETH
$BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy
1
32
Laut Daten, die die Mortgage Bankers Association (MBA) am Mittwoch für die Woche bis zum 2. Oktober veröffentlicht hat, ist der US-Festzinssatz für 30-jährige Hypotheken um 19 Basispunkte auf 7,49% gestiegen. Das ist der siebte aufeinanderfolgende wöchentliche Zuwachs und der höchste Stand seit November 2023.
Der starke Anstieg von rund 0,5 Prozentpunkten innerhalb von drei Wochen spiegelt anhaltende inflationäre Belastungen wider. Zusammen mit hohen Immobilienpreisen und steigenden Finanzierungskosten führten die höheren Kreditzinsen dazu, dass die Anträge auf Kaufdarlehen um 2,1% zurückgingen und die Refinanzierungstätigkeit um 7,5% fiel.
In den breiteren Finanzmärkten passen die stark gestiegenen Finanzierungskosten zu steigenden Renditen langfristiger US-Staatsanleihen und einem starken Dollar. Dieser Trend drückt die Haushaltsbudgets und dämpft die allgemeine Risikobereitschaft an den Aktienmärkten.
Für Krypto schränken restriktive Kreditbedingungen und eine engere Liquidität den Zustrom spekulativen Kapitals ein. Große Assets wie $BTC may könnten weiterhin konsolidieren, bis makroökonomische Liquiditätsindikatoren eine anhaltende geldpolitische Lockerung signalisieren. 📊
#MortgageRates #MacroEconomy #Wohnungsmarkt
34

Die US-Hypothekenzinsen haben endlich gezuckt. 👀
Die 30-jährigen Hypothekenzinsen in den USA sind von 6,69% → 6,67% gesunken und beenden damit die 5-wöchige Serie an aufeinanderfolgenden Anstiegen.
Gleichzeitig kühlt sich der Arbeitsmarkt ab und der CPI für Juli zeigt weiterhin, dass der Inflationsdruck nachlässt.
Mortgage rates: „Okay, ich entspann mich.“
Fed: „Endlich.“ 💀
Wenn sich dieser Trend fortsetzt, könnte der Druck, dass die Fed ihre Politik zu stark hawkisch (restriktiv) beibehält, allmählich nachlassen.
Was meint ihr: Das ist das erste Signal dafür, dass die Financial Conditions langsam wieder leichter werden – oder ist es noch zu früh für eine Schlussfolgerung?
#USGovernment #MortgageRates
289
·
--
Die Nachfrage nach Hypothekenrefinanzierungen fällt um 18%, während die Zinssätze steigen 🚨
Die Hypothekenzinsen sind auf den höchsten Stand seit neun Monaten gestiegen, was sich erheblich auf die Nachfrage nach Refinanzierungen auswirkt. Der jüngste Anstieg hat zu einem Rückgang der Refinanzierungsaktivitäten um 18% geführt, da Hausbesitzer von den steigenden Kosten abgeschreckt werden. Obwohl auch die Hauskäufer langsamer geworden sind, sind sie aktiver als zu diesem Zeitpunkt im letzten Jahr. Die Veränderung der Hypothekenzinsen wird voraussichtlich einen Dominoeffekt auf den Gesamtmarkt haben, der das Verbraucherverhalten und das Wirtschaftswachstum beeinflusst. Während sich der Markt weiterhin entwickelt, beobachten Investoren die Entwicklungen im Hypothekensektor genau.
#MortgageRates #RefinanceDemand #HousingMarket #Economy #Finanznachrichten
23
·
--
US-Hypothekenzinsen steigen auf das höchste Niveau seit August 🚨
Die US-Hypothekenzinsen sind auf das höchste Niveau seit August gestiegen, was den Wohnungsmarkt erheblich beeinflusst. Dieser Anstieg hat zu einem Rückgang der Immobilienkaufaktivitäten und einem drastischen Rückgang bei der Refinanzierung geführt. Infolgedessen erlebt der Markt eine Abkühlung, die sich auf die Gesamtwirtschaft auswirken könnte. Es wird erwartet, dass die Hypothekenzinsen weiter steigen, was es potenziellen Hauskäufern erschwert, Kredite zu sichern. Diese Verschiebung im Hypothekenmarkt könnte auch die Investitionsentscheidungen beeinflussen, insbesondere in den Krypto- und traditionellen Märkten.
#Crypto #Markets #MortgageRates #HousingMarket #Wirtschaft
10

Laut den neuesten Daten des US-Hypothekenfinanzierers Freddie Mac liegt der Zinssatz für 30-jährige Festhypotheken in den USA weiterhin auf dem hohen Niveau von 7,4 %. Seit acht Wochen ist er nicht gesunken und nähert sich damit dem Höchststand seit November letzten Jahres. In diesem Zeitraum sind die Kreditkosten insgesamt um 75 Basispunkte gestiegen. Dies ließ die Zahl der im September unterzeichneten Verträge für zum Verkauf stehende Häuser im Monatsvergleich um 4 % einbrechen – der stärkste Rückgang seit mehr als drei Jahren.
Aus technischer und makroökonomischer Sicht bestätigen Immobilienmarktdaten als nachlaufender Wirtschaftsindikator mit ihrem deutlichen Umsatzrückgang die tatsächliche Transmission des Straffungszyklus. Die rasche Abkühlung der Nachfrage am Immobilienmarkt könnte dazu beitragen, den Wendepunkt hin zu sinkenden Inflationserwartungen schneller herbeizuführen und die Erwartungen an eine Lockerung der makroökonomischen Politik zu stärken. Für Risikoanlagen, deren Bewertungen unter Druck stehen, könnte sich dadurch eine mögliche Trendwende ergeben.
Zwar belastet das hohe Zinsniveau kurzfristig die Entwicklung traditioneller Kreditwerte, doch zeigen die Renditen von US-Staatsanleihen und der US-Dollar-Index an mehreren Widerstandsniveaus Anzeichen nachlassender Aufwärtsdynamik. Traditionelle sichere Anlagen und risikoreichere Anlagen werden neu austariert; Kapital beginnt, in inflationsresistente Anlagen mit hoher Elastizität und nicht traditionellen Eigenschaften umzuschichten.
Für den Kryptomarkt verstärkt die Abkühlung der Realwirtschaft, etwa am Immobilienmarkt, die Umschichtung von Kapital innerhalb der Liquiditätspools. $BTC zeigt in einer wichtigen Unterstützungszone eine ausgeprägte Widerstandsfähigkeit gegen Kursverluste sowie eine deutliche Akkumulation. Wenn traditionelle Sachwertanlagen aufgrund überhöhter Kreditkosten an Attraktivität verlieren, könnten liquide On-Chain-Anlagen strukturelle Rückkäufe verzeichnen.
#InterestRates #MortgageRates #Makroökonomie
113
·
--
Bärisch
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸US-HYPOTHEKENZINSEN ERREICHEN 7,49 % — EINE WICHTIGE MAKROÖKONOMISCHE WARNUNG!
Der durchschnittliche US-Hypothekenzins für ein Darlehen mit 30-jähriger Laufzeit ist auf 7,49 % gestiegen – der höchste Stand seit Ende 2023. 📈 (Reuters)
🔍 WARUM SOLLTE DAS DIE MÄRKTE INTERESSIEREN?
• 🏠 Höhere Kreditkosten belasten den Immobilienmarkt
• 📊 Hypothekenzinsen hängen eng mit den Renditen 10-jähriger US-Staatsanleihen zusammen
• 🔥 Steigende Renditen können auf anhaltende Inflationssorgen hindeuten
• 💵 Höhere Renditen können die Finanzierungsbedingungen für risikobehaftete Anlagen verschärfen
Die Zahl der Hypothekenanträge sank bereits vergangene Woche um 4,2 %, da die Kreditkosten stiegen. (Reuters)
⚠️ Für Krypto-Trader ist das eine Entwicklung, die man im Auge behalten sollte.
Bleiben die Renditen hoch, könnte die Liquidität weiter unter Druck geraten – was möglicherweise zu stärkerer Volatilität bei BTC und anderen risikobehafteten Anlagen führt.
👉 Die entscheidende Frage lautet jetzt:
Werden steigende Renditen zum nächsten großen Gegenwind für Krypto?
$BTC $ETH $SOL
#Bitcoin #Krypto #Makro #Fed #MortgageRates
{spot}(SOLUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸US-HYPOTHEKENZINSEN ERREICHEN 7,49 % — EINE WICHTIGE MAKROÖKONOMISCHE WARNUNG!
Der durchschnittliche US-Hypothekenzins für ein Darlehen mit 30-jähriger Laufzeit ist auf 7,49 % gestiegen – der höchste Stand seit Ende 2023. 📈 (Reuters)
🔍 WARUM SOLLTE DAS DIE MÄRKTE INTERESSIEREN?
• 🏠 Höhere Kreditkosten belasten den Immobilienmarkt
• 📊 Hypothekenzinsen hängen eng mit den Renditen 10-jähriger US-Staatsanleihen zusammen
• 🔥 Steigende Renditen können auf anhaltende Inflationssorgen hindeuten
• 💵 Höhere Renditen können die Finanzierungsbedingungen für risikobehaftete Anlagen verschärfen
Die Zahl der Hypothekenanträge sank bereits vergangene Woche um 4,2 %, da die Kreditkosten stiegen. (Reuters)
⚠️ Für Krypto-Trader ist das eine Entwicklung, die man im Auge behalten sollte.
Bleiben die Renditen hoch, könnte die Liquidität weiter unter Druck geraten – was möglicherweise zu stärkerer Volatilität bei BTC und anderen risikobehafteten Anlagen führt.
👉 Die entscheidende Frage lautet jetzt:
Werden steigende Renditen zum nächsten großen Gegenwind für Krypto?
$BTC $ETH $SOL
#Bitcoin #Krypto #Makro #Fed #MortgageRates
1
5
3.4k

#usmortgageratesriseto7.49%
📈 US-Hypothekenzinsen mit 30-jähriger Laufzeit erreichen 7,49 %: Makroökonomische Auswirkungen auf Kryptowährungen
Die Kosten für Immobilienkredite in den USA sind auf 7,49 % gestiegen. Das schränkt die Verbraucherkredite ein und erhöht den Druck auf den gesamten Wohnungsmarkt.
Wichtige Übertragungskanäle, die es zu beobachten gilt:
Liquidität der Verbraucher: Steigende monatliche Schuldendienstkosten verringern unmittelbar das frei verfügbare Kapital der Haushalte.
Kreditverknappung: Anhaltend hohe Kreditzinsen bremsen die Umlaufgeschwindigkeit in der Realwirtschaft und dämpfen die Risikobereitschaft an den spekulativen Märkten.
Das Dilemma der Fed: Anhaltender Kreditstress im Wohnungssektor könnte die wirtschaftliche Abkühlung letztlich beschleunigen und damit den Zeitplan für eine mögliche künftige geldpolitische Lockerung oder einen Kurswechsel hin zu mehr Liquidität beeinflussen.
Hohe Zinsen halten die Liquidität kurzfristig knapp, doch anhaltende finanzielle Belastungen bereiten oft den Boden für Veränderungen der makroökonomischen Politik. Beobachten Sie den DXY und die Renditen von US-Staatsanleihen neben Risikoanlagen, während sich die Finanzierungsbedingungen verändern.
(Nur zu Bildungszwecken. Keine Finanzberatung – gehen Sie entsprechend mit Risiken um.)
$BTC
{future}(BTCUSDT)
#MortgageRates #HousingMarket #MacroEconomy
#usmortgageratesriseto7.49%
📈 US-Hypothekenzinsen mit 30-jähriger Laufzeit erreichen 7,49 %: Makroökonomische Auswirkungen auf Kryptowährungen
Die Kosten für Immobilienkredite in den USA sind auf 7,49 % gestiegen. Das schränkt die Verbraucherkredite ein und erhöht den Druck auf den gesamten Wohnungsmarkt.
Wichtige Übertragungskanäle, die es zu beobachten gilt:
Liquidität der Verbraucher: Steigende monatliche Schuldendienstkosten verringern unmittelbar das frei verfügbare Kapital der Haushalte.
Kreditverknappung: Anhaltend hohe Kreditzinsen bremsen die Umlaufgeschwindigkeit in der Realwirtschaft und dämpfen die Risikobereitschaft an den spekulativen Märkten.
Das Dilemma der Fed: Anhaltender Kreditstress im Wohnungssektor könnte die wirtschaftliche Abkühlung letztlich beschleunigen und damit den Zeitplan für eine mögliche künftige geldpolitische Lockerung oder einen Kurswechsel hin zu mehr Liquidität beeinflussen.
Hohe Zinsen halten die Liquidität kurzfristig knapp, doch anhaltende finanzielle Belastungen bereiten oft den Boden für Veränderungen der makroökonomischen Politik. Beobachten Sie den DXY und die Renditen von US-Staatsanleihen neben Risikoanlagen, während sich die Finanzierungsbedingungen verändern.
(Nur zu Bildungszwecken. Keine Finanzberatung – gehen Sie entsprechend mit Risiken um.)
$BTC
#MortgageRates #HousingMarket #MacroEconomy
164

Die neuesten Daten der Mortgage Bankers Association (MBA) der USA für die Woche zum 2. Oktober zeigen, dass der Zinssatz für 30-jährige Festhypotheken in den USA binnen einer Woche kräftig um 19 Basispunkte auf 7,49 % gestiegen ist – den höchsten Stand seit fast drei Jahren. Damit sind die Hypothekenzinsen landesweit bereits die siebte Woche in Folge gestiegen. Allein in den vergangenen drei Wochen haben sie sich um insgesamt rund 0,5 Prozentpunkte erhöht – so schnell wie seit Anfang 2023 nicht mehr.
Als Bereich der Realwirtschaft, der die geldpolitische Transmission besonders stark zu spüren bekommt, wird die Wohnungsnachfrage durch die außer Kontrolle geratenen Kreditkosten spürbar belastet. Der jüngste MBA-Index für Hypothekenanträge zum Hauskauf sank gegenüber der Vorwoche um 2,1 % auf den niedrigsten Stand seit mehr als einem Jahr. Auch der Refinanzierungsindex brach um 7,5 % ein. Das zeigt, dass die Verschuldungsbereitschaft privater Haushalte und ihr Wunsch nach Wohneigentum rasch nachlassen. Die doppelte Belastung durch hohe Zinsen und hohe Immobilienpreise hat die Hoffnung auf eine Erholung des Immobilienmarktes endgültig zunichtegemacht.
Der gleichzeitige Anstieg der Hypothekenzinsen und der Renditen langfristiger US-Staatsanleihen verstärkt die pessimistischen Erwartungen der Kapitalmärkte hinsichtlich einer anhaltenden Verknappung der gesamtwirtschaftlichen Liquidität. Die hohen Kreditkosten dämpfen nicht nur den Konsum langlebiger Güter und die Anlageinvestitionen, sondern erhöhen auch das Ausfallrisiko bei Hypothekenforderungen der Banken und verschärfen den Abwärtsdruck auf das gesamte Finanzsystem.
Da hochverzinsliche Anlagen der Wirtschaft weiterhin Liquidität entziehen, stehen risikoreiche Anlagen wie Kryptowährungen vor einer ernsten Liquiditätsprobe. Sollten die Kreditkosten langfristig im restriktiven Bereich verharren, werden außerbörsliche Zuflüsse noch zurückhaltender ausfallen. Anleger sollten sich auf das Abwärtsrisiko einstellen, dass $BTC mit einem Liquiditätsabschlag und zunehmender Volatilität konfrontiert wird. #MortgageRates #InterestRates #Makroökonomie
139

·
--
Die Hypotheken-Zinssätze mit einer Laufzeit von 30 Jahren in den USA haben die Marke von 7% offiziell überschritten und am 15.09. einen Stand von 7.22% erreicht. Der bisherige Höchststand seit Januar 2025 spiegelt vor allem den starken Anstieg der Renditen US-amerikanischer Staatsanleihen mit zehnjähriger Laufzeit wider, wodurch die Finanzierungskosten des Bankensystems deutlich steigen.
Diese Entwicklung ist besonders bedeutsam, weil sie direkt den US-Immobilienmarkt abwürgt. Laut einem Bericht des National Association of Realtors ist der Hausverkauf im August um 2% auf 3.98 Millionen gesunken (der niedrigste Stand seit Juni letzten Jahres). In der Folge wurde die Prognose für das Umsatzwachstum im Jahr 2026 stark nach unten korrigiert: von 4.3% auf nur noch 1.3%, da die Erwartung, dass die Fed ihre restriktive Politik beibehält, weiter drückt.
An den Finanzmärkten insgesamt treibt der Rekordanstieg der Kreditkosten sowie die anhaltend hohen Anleiherenditen die Liquidität aus risikoreichen Vermögenswerten ab. Der starke US-Dollar und die Renditen für lange Laufzeiten bleiben fest, was zu Anpassungsdruck bei der Bewertung von Aktien führt, wenn große Geldströme sich tendenziell hin zu sicheren Anlagekanälen verlagern.
Für den Kryptomarkt ist ein Umfeld mit länger hohen Zinsen ein großer Belastungstest für die Gesamtliquidität. Wenn die Opportunitätskosten von Mitteln aus dem traditionellen Finanzsektor steigen, wird frisches Kapital vorsichtiger in den Markt fließen, und die Altcoins $BTC v werden zurückhaltender agieren. Das zwingt den Markt dazu, eine Phase der engen Akkumulation durchzustehen, bevor es klare Signale für eine Richtungsänderung der Geldpolitik gibt.
#MacroEconomics #InterestRates #MortgageRates
54

🚨 EILMELDUNG: Die Kosten für den Kauf eines Hauses in den USA sind erneut gestiegen: 7,49 % für eine 30-jährige Hypothek – der höchste Wert seit November 2023.
Die Mortgage Bankers Association meldete, dass der durchschnittliche Festzins für 30-jährige Hypotheken in der Woche bis zum 2. Oktober um 19 Basispunkte auf den höchsten Stand seit fast drei Jahren gestiegen ist.
Der Grund dafür ist der Anleihemarkt. Die Hypothekenzinsen orientieren sich eng an der Rendite zehnjähriger US-Staatsanleihen. Diese Rendite hat gerade ihren höchsten Stand seit 24 Jahren erreicht – angetrieben von Sorgen über den Inflationsdruck infolge der stark gestiegenen Ölpreise und von Daten, die zeigen, dass die US-Wirtschaft in der ersten Jahreshälfte stärker gewachsen ist als zunächst geschätzt.
Der Zeitpunkt ist besonders bitter. Der Anstieg kommt vier Wochen vor den Zwischenwahlen, bei denen entschieden wird, ob die Republikaner die Kontrolle über den Kongress behalten. Bezahlbarkeit ist für die Wähler inzwischen zu einem zentralen Wirtschaftsthema geworden.
Auch von der Fed ist keine schnelle Entlastung zu erwarten. Die Entscheidungsträger haben signalisiert, dass sie vor Jahresende mit einer weiteren Zinserhöhung rechnen, obwohl die Märkte derzeit darauf setzen, dass es bei der Sitzung am 28. Oktober keine Änderung geben wird.
Die Auswirkungen im Alltag sind bereits spürbar: Die Hypothekenanträge gingen vergangene Woche um 4,2 % zurück, wobei die Refinanzierungen deutlich abnahmen. „Für sehr wenige Hausbesitzer lohnt sich eine Refinanzierung zu diesen Zinssätzen, und der sprunghafte Anstieg der Kreditkosten hat viele potenzielle Kreditnehmer dazu veranlasst, sich vom Immobilienkaufmarkt zurückzuziehen“, sagte Joel Kan, stellvertretender Chefökonom der MBA.
So hohe Zinsen sind längst nicht mehr nur eine Zahl auf einer Grafik. Sie schließen Menschen in Echtzeit vom Markt aus – genau zu dem Zeitpunkt, an dem die politischen Einsätze rund um die Wirtschaft ihren Höhepunkt erreichen dürften.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
43
·
--
Bullisch
Verifiziert
#usmortgageratesriseto7.49%
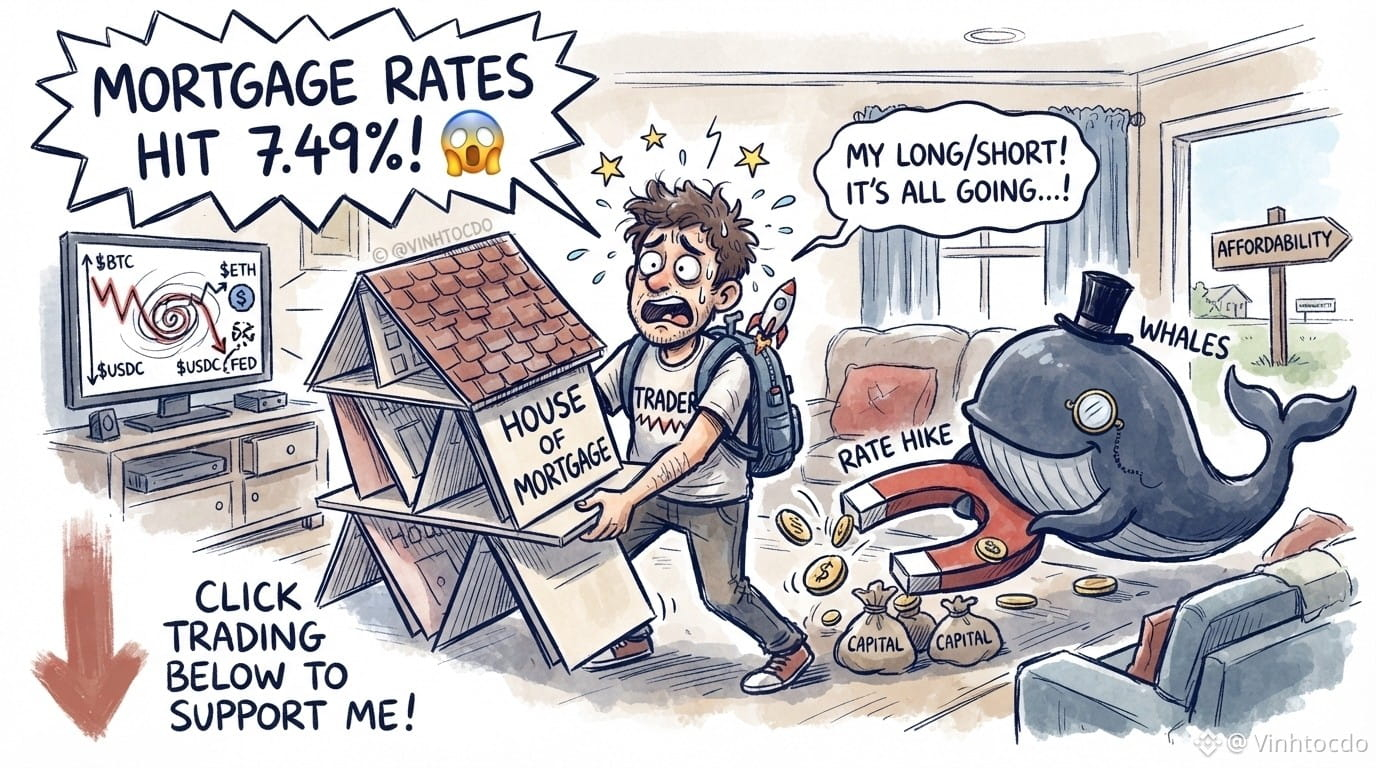
US-Hypothekenzinsen erreichen 7,49 % – den höchsten Stand seit 3 Jahren! 😱
Einfach gesagt: Der „Hypothekenzins“ (Mortgage Rate) ist der Zins, den du zahlen musst, wenn du dir Geld für den Hauskauf leihst und dabei das Haus selbst der Bank als Sicherheit gibst. Steigen die Zinsen, fließt das hart verdiente Geld in die Kreditrückzahlung, und die Menschen kaufen weniger Häuser.
Welche Auswirkungen hat das?
Für Fed/Wale: Die Fed (US-Notenbank) hat wegen der hartnäckigen Inflation alle Hände voll zu tun, während die Wale ihre Kapitalströme neu ordnen.
Für Trader: Der Geldfluss wird knapper, die Marktliquidität gerät ins Stocken und die Charts können plötzlich scharfe Haken schlagen.
Was sollten Trader tun? Ruhe bewahren, das Risiko managen und nicht blindlings long oder short gehen – sonst verpfändest du am Ende noch deine letzte Unterhose!
⚠️ Dies ist keine Finanzberatung.
Melde dich bei Binance mit dem Code VINHTOCDO oder über den Link [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO) an und sichere dir Vorteile!
Klicke unten auf „Handeln“, um mich zu unterstützen: $BTC
{future}(BTCUSDT)
, $ETH
{future}(ETHUSDT)
, $BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
#usmortgageratesriseto7.49%
US-Hypothekenzinsen erreichen 7,49 % – den höchsten Stand seit 3 Jahren! 😱
Einfach gesagt: Der „Hypothekenzins“ (Mortgage Rate) ist der Zins, den du zahlen musst, wenn du dir Geld für den Hauskauf leihst und dabei das Haus selbst der Bank als Sicherheit gibst. Steigen die Zinsen, fließt das hart verdiente Geld in die Kreditrückzahlung, und die Menschen kaufen weniger Häuser.
Welche Auswirkungen hat das?
Für Fed/Wale: Die Fed (US-Notenbank) hat wegen der hartnäckigen Inflation alle Hände voll zu tun, während die Wale ihre Kapitalströme neu ordnen.
Für Trader: Der Geldfluss wird knapper, die Marktliquidität gerät ins Stocken und die Charts können plötzlich scharfe Haken schlagen.
Was sollten Trader tun? Ruhe bewahren, das Risiko managen und nicht blindlings long oder short gehen – sonst verpfändest du am Ende noch deine letzte Unterhose!
⚠️ Dies ist keine Finanzberatung.
Melde dich bei Binance mit dem Code VINHTOCDO oder über den Link https://www.binance.com/register?ref=VINHTOCDO an und sichere dir Vorteile!
Klicke unten auf „Handeln“, um mich zu unterstützen: $BTC
, $ETH
, $BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
4
679
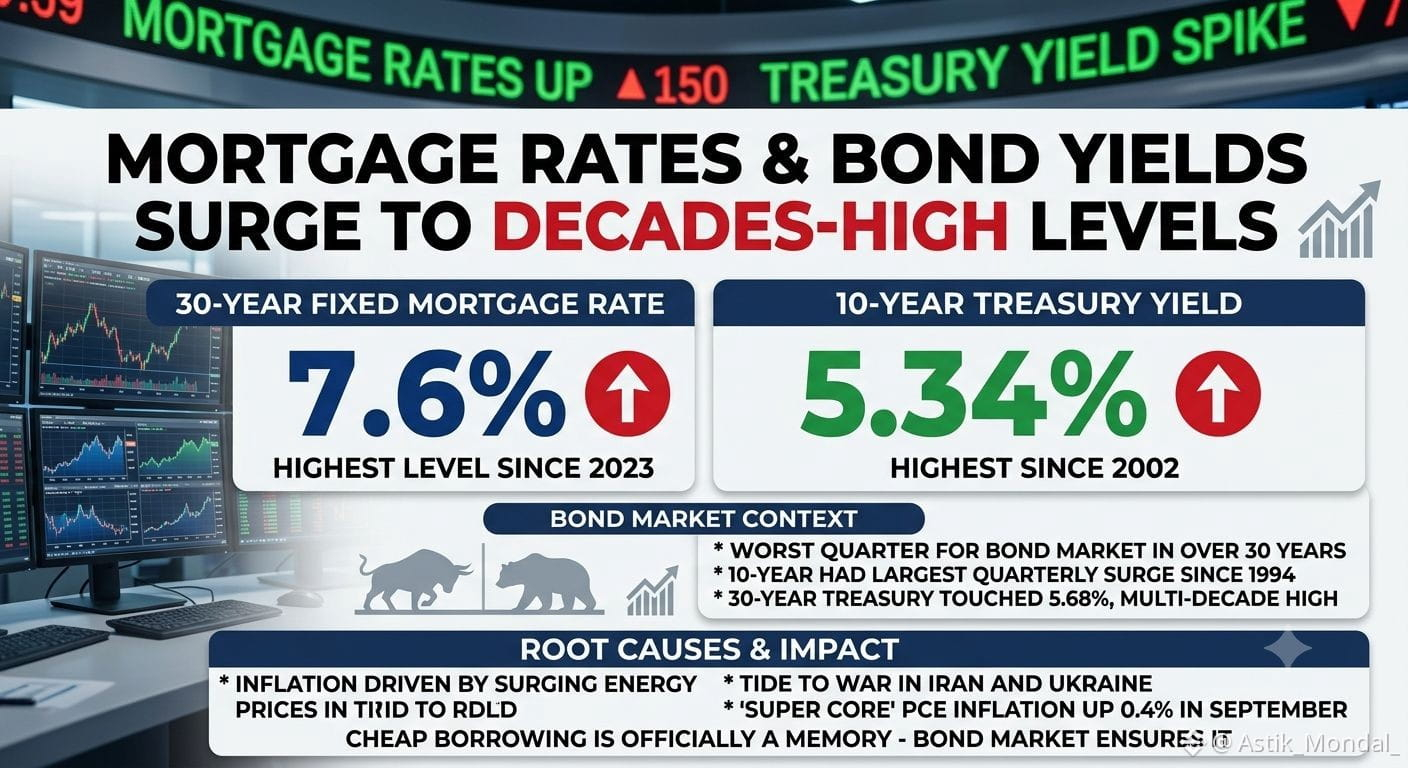
🚨 SOEBEN BEKANNT: Die Hypothekenzinsen haben ihren höchsten Stand seit 2023 erreicht, und der Anleihemarkt dahinter verzeichnete gerade das schlechteste Quartal seit über 30 Jahren.
Der durchschnittliche Festzins für 30-jährige Hypotheken stieg am späten Mittwoch auf 7,6% – der höchste Stand seit Ende 2023. Das rückt den Erwerb von Wohneigentum für Millionen potenzieller Käufer weiter in die Ferne – und zwar genau in dem Moment, in dem das Wohnungsangebot ohnehin schlechter ist: Die Zahl der unverkauften Häuser auf dem Markt erreichte gerade den höchsten Stand seit mehr als einem Jahrzehnt.
Der Auslöser ist der Anleihemarkt, und das ist wirklich historisch. Die Rendite der 10-jährigen US-Staatsanleihe schoss auf bis zu 5,34% – der höchste Stand seit 2002. In den drei Monaten bis einschließlich Mittwoch verzeichnete die 10-jährige Laufzeit den größten quartalsweisen Sprung seit 1994 – also vor 32 Jahren.
Die 30-jährige US-Staatsanleihe liegt nicht weit dahinter: Sie berührte intraday ebenfalls 5,68% – ebenfalls ein Mehr-Dekaden-Hoch.
Die eigentliche Ursache, die sich durch alles hindurchzieht: Inflationsdruck, der durch stark steigende Energiepreise getrieben wird – direkt verbunden mit den anhaltenden Kriegen im Iran und in der Ukraine. Selbst die sogenannte „Super-Core“-PCE-Inflation, also der Messwert, der Lebensmittel und Energie herausrechnet, um den zugrunde liegenden Preisdruck zu ermitteln, stieg allein im September noch um 0,4%.
Ein Fundstrat-Strategie-Experte hat das Niveau hervorgehoben, auf das jetzt alle schauen: Sobald die 30-jährige Rendite grob 5,5% überschreitet, beginnen die Bewertungen insgesamt zu schrumpfen. Das zwingt Anleger, Unternehmen und alltägliche Verbraucher dazu, die Rechnung für nahezu jede größere finanzielle Entscheidung, die sie treffen, neu aufzustellen.
Günstige Kredite sind offiziell Vergangenheit. Der Anleihemarkt hat das gerade klargestellt.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,31%
IEFETF+0,49%
1
11
·
--
Bullisch
🇩🇪 U.S. April-Neubauverkäufe bleiben hinter den Erwartungen zurück
Der US-Immobilienmarkt zeigt erneut Anzeichen von Schwäche, da die Neubauverkäufe im April unter den Markterwartungen lagen, was den anhaltenden Druck durch hohe Hypothekenzinsen und Erschwinglichkeitsbedenken verdeutlicht. Analysten berichten, dass viele Käufer weiterhin mit steigenden Immobilienpreisen und Kreditkosten kämpfen.
🏠 Wichtige Faktoren hinter der Verlangsamung: • Steigende Hypothekenzinsen reduzieren weiterhin die Käufernachfrage
• Inflation und wirtschaftliche Unsicherheit schädigen das Verbrauchervertrauen
• Die Erschwinglichkeit von Wohnraum bleibt ein großes Problem in den USA
• Bauherren bieten zunehmend Rabatte und Anreize an, um Käufer anzulocken
📉 Trotz eines erhöhten Wohnungsangebots in einigen Regionen bleibt die gesamte Marktaktivität träge. Experten glauben, dass der Immobiliensektor unter Druck bleiben könnte, es sei denn, die Zinssätze beginnen später im Jahr 2026 zu sinken.
#USHousing #NewHomeSales #MortgageRates #Economy #CryptoNews
200
·
--
Bärisch
Verifiziert
🚨 JUST IN: 🇺🇸 Die Hypothekenzinsen sind auf den höchsten Stand in mehr als einem Jahr gestiegen und üben damit zusätzlichen Druck auf den US-Wohnungsmarkt aus.
Höhere Kreditkosten könnten Hauskäufe verlangsamen, die Aktivität bei Refinanzierungen reduzieren und die Erschwinglichkeit für Käufer weiter unter Druck halten.
Da die Märkte genau die Inflation und die Geldpolitik der Federal Reserve beobachten, bleiben Hypothekenzinsen ein wichtiges Signal für die Gesamtwirtschaft.
$BTC
#MortgageRates #HousingMarket #FederalReserve #Economy #BreakingNews
2
651

STEIGENDE ZINSRATEN SCHWAPPEN DURCH DEN IMMOBILIENMARKT — $BTC WATCHES ZIEHEN DIE LIQUIDITÄT AN 📊🔥
Die globalen Finanzierungskosten werden einheitlich neu bewertet. US-30-Jahres-Hypotheken liegen gerade bei 6,67 % — dem höchsten Stand seit über einem Jahr — während die Zinsen in Großbritannien, Deutschland und Frankreich in diesem Quartal alle nach oben gingen. Der Konflikt zwischen den USA und dem Iran hat die Energiepreise nach oben getrieben, wodurch die Inflationssorgen neu entfacht wurden und die Renditen von US-Staatsanleihen sowie Swap-Sätze stiegen. 🌍📈
Das ist nicht nur eine Geschichte über Wohnen. Der US-„Low-Rate-Lock-in-Effekt“ friert Transaktionen ein, und die Wohnungsvereinbarungen in Großbritannien fielen um fast 10 % im Jahresvergleich. Wenn Immobilien ins Stocken geraten und die Kosten für Schulden steigen, zieht sich die Liquidität über alle Risikoklassen hinweg zusammen — digitale Assets eingeschlossen. 🏠💧
Wie lange kann diese höhere-für-länger-Umgebung anhalten, bevor Risiko-Märkte sie vollständig einpreisen? 💭
⚠️ Keine Finanzberatung. Gehen Sie immer mit Ihrem Risiko verantwortungsvoll um. 🛡️
🏷️ #BTC #Macro #MortgageRates #Inflation #RiskOff
🔍📊
21
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceRecovery90% of stolen assets
8,370 Aufrufe
63 Kommentare
2
#YiHe:ProofOfReserves:10TokensAt100%Backing
29,275 Aufrufe
116 Kommentare
3
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
454 Aufrufe
53 Kommentare
4
#CZSaysCompensationIsinPlaceUsersAreProtected
63,236 Aufrufe
846 Kommentare
5
#IntelHasItsWorstDaySince1974
14,230 Aufrufe
352 Kommentare
6
#TRMCambodianCasinosReceived$1.07BInCrypto
3,297 Aufrufe
53 Kommentare
7
#USDCCirculationFallsAbout800MInSevenDays
34,157 Aufrufe
519 Kommentare
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
9,764 Aufrufe
78 Kommentare
9
#OpenAICutsFundraisingTargetBy$10B
2,302 Aufrufe
64 Kommentare
10
#ASICHasReceivedNoPredictionMarketApplications
45,024 Aufrufe
919 Kommentare