

#japanbonds
japanbonds
14,289 Aufrufe
55 Kommentare
Hot
Zuletzt

Der heute vom japanischen Finanzministerium abgeschlossene Auktionslauf für 40-jährige, ultralange Staatsanleihen zeigt, dass die Zeichnungsquote (Bid-to-Cover) das 3,1-Fache erreicht hat—weit über dem vorherigen Wert von 2,82 und dem Durchschnitt der vergangenen 12 Monate von 2,67. Die Nachfrage erreichte damit das höchste Niveau seit 2020. Der frühere/damals amtierende Gouverneur der Bank of Japan, Kazuo Ueda, hatte zuvor keine klaren Hinweise zum Zinserhöhungspfad gegeben, wodurch die Rendite der 40-jährigen Staatsanleihen bei einem Niveau von 4,23% viele Mittel für langfristige Allokationen anzog.
Dies deutet darauf hin, dass die im Markt wachsende Besorgnis über die Tatsache, dass die Bank of Japan der Inflationskurve hinterherhinkt, sich weiter verstärkt. Da der Zeitpunkt bzw. das Tempo der Zinserhöhungen durch die Notenbank nur langsam vorankommt, beginnen Anleger darauf zu setzen, dass die künftige geldpolitische Straffung möglicherweise noch deutlich aggressiver ausfallen wird. Das beobachtete „Run“ auf diese extrem langfristigen Laufzeitbonds spiegelt die hohe Wachsamkeit institutioneller Mittel gegenüber künftigen makroökonomischen Ungleichgewichten wider.
Für das globale Finanzsystem erhöhen die starken Schwankungen bei den Renditen am japanischen ultralangen Ende das längerfristige Risiko für das Schließen von Carry-Trade-Positionen (Carry Trade) über Ländergrenzen hinweg. Während sich das potenzielle Zinsniveau für Yen-Kreditgeschäfte (Borrowing Cost) weiterhin nach oben verschiebt, steht das Liquiditätsmuster zwischen den globalen wichtigsten Staatsanleihen und US-Dollar-Vermögenswerten vor einer tiefgreifenden Neuausrichtung.
Für den Kryptomarkt bedeutet das: Die zweite Welle des Schocks durch die globale Liquiditätsverknappung ist noch nicht abgeklungen. Wenn Japan im weiteren Verlauf gezwungen wird, aggressiv zu erhöhen und es dadurch zu einem Rückfluss von Liquidität in den Heimatmarkt kommt, müssen sich die risikoreichen Assets, vertreten durch $BTC , erneut auf eine Bewertungsdrainage (Wertdruck) einstellen. Anleger sollten das Risiko eines Black-Swan-getriebenen Deleveraging erneut im Blick behalten.
#JapanBonds #BankOfJapan #Makroökonomie
102

·
--
Am Dienstag kam es am japanischen Markt für Staatsanleihen zu Schwankungen; die Renditen japanischer Staatsanleihen zeigen einen Aufwärtstrend. Der Markt beobachtet derzeit besonders aufmerksam die Entwicklungen rund um die Kabinettsumbildung unter Premierminister Kishida sowie die von der Regierung derzeit ausgearbeiteten Pläne zu Haushaltshilfen und zur Senkung der Verbrauchssteuer auf Lebensmittel.
Katsutoshi Inadome, Senior-Stratege bei der Asset-Management-Abteilung von Sumitomo Mitsui Trust, weist darauf hin, dass mit dem Fortschreiten der Verhandlungen über Steuersenkungen die Sorge des Marktes um die Herkunft der Haushaltsmittel deutlich an Fahrt gewinnt. Die japanische Regierung plant Steuersenkungen und Zuschüsse, um den Druck auf die Haushalte zu lindern. Da jedoch die konkrete Finanzierung noch nicht klar ist, entstehen bei Anlegern zusätzliche Zweifel an der ohnehin angespannten Haushaltslage Japans – was wiederum die Renditen von Staatsanleihen unmittelbar nach oben treibt.
Aus Sicht der traditionellen Finanzmärkte ist die Wahl der Person für das Amt des zuständigen Ministers für die staatliche Pensionsinvestitionsfonds (GPIF) in der Kabinettsumbildung besonders entscheidend. Ob der GPIF künftig die Gewichtung seiner Allokation in Anlagen in japanischen Staatsanleihen anpassen wird, beeinflusst direkt den langfristigen Verlauf der Renditen am japanischen Anleihemarkt und zugleich die Stabilität des Yen-Wechselkurses. Die Verflechtung von Erwartungen an eine Ausweitung der Staatsausgaben und dem Ringen um die Mittelversorgung lässt die makroökonomische Finanzstimmung entsprechend vorsichtig wirken.
Für den Kryptomarkt sind Veränderungen der Renditen japanischer Staatsanleihen und des Yen-Wechselkurses seit jeher wichtige Wegweiser für globale Carry-Trades. Wenn die Renditen japanischer Staatsanleihen weiter steigen und dadurch Liquidität in den Yen zurückfließt, könnte dies kurzfristig die Liquidität risikoreicher Vermögenswerte spürbar stören. Insgesamt hängt die Wirkung jedoch davon ab, wie die künftigen konkreten finanzpolitischen Maßnahmen umgesetzt werden und wie die tatsächliche Rückkopplung aus der Mittelverfügbarkeit ausfällt. $BTC
#JapanBonds #Yen #MacroEconomy
17

·
--
Artikel
Handel mit japanischen Renten-Futures in Singapur steigt rasant, während die Volatilität zunimmtDer Handel mit japanischen Renten-Futures in Singapur ist laut Bloomberg deutlich sprunghaft angestiegen – angetrieben durch erhöhte Volatilität sowie die rege Beteiligung globaler Fonds und von Relative-Value-Händlern. Der Anstieg der Handelsvolumina spiegelt ein stärkeres Augenmerk auf japanische Schuldtitel wider, da sich die Marktbedingungen verändern und sich die Risikoneigung entwickelt.
Marktteilnehmer wenden sich zunehmend japanischen Renten-Futures als Instrument zu, um sich gegen volatile Zinsbewegungen und Währungsschwankungen abzusichern oder daraus Nutzen zu ziehen. Der Anstieg im Handel deutet auf einen breiteren Wandel der Anlagestrategien hin: Händler versuchen, ihre Exposure gegenüber japanischen Anleihen in einem dynamischeren Umfeld besser zu steuern.
Handel mit japanischen Renten-Futures in Singapur steigt rasant, während die Volatilität zunimmt
Der Handel mit japanischen Renten-Futures in Singapur ist laut Bloomberg deutlich sprunghaft angestiegen – angetrieben durch erhöhte Volatilität sowie die rege Beteiligung globaler Fonds und von Relative-Value-Händlern. Der Anstieg der Handelsvolumina spiegelt ein stärkeres Augenmerk auf japanische Schuldtitel wider, da sich die Marktbedingungen verändern und sich die Risikoneigung entwickelt.
Marktteilnehmer wenden sich zunehmend japanischen Renten-Futures als Instrument zu, um sich gegen volatile Zinsbewegungen und Währungsschwankungen abzusichern oder daraus Nutzen zu ziehen. Der Anstieg im Handel deutet auf einen breiteren Wandel der Anlagestrategien hin: Händler versuchen, ihre Exposure gegenüber japanischen Anleihen in einem dynamischeren Umfeld besser zu steuern.
Marktteilnehmer wenden sich zunehmend japanischen Renten-Futures als Instrument zu, um sich gegen volatile Zinsbewegungen und Währungsschwankungen abzusichern oder daraus Nutzen zu ziehen. Der Anstieg im Handel deutet auf einen breiteren Wandel der Anlagestrategien hin: Händler versuchen, ihre Exposure gegenüber japanischen Anleihen in einem dynamischeren Umfeld besser zu steuern.
1
62

Das japanische Finanzministerium hat heute die Auktion von 40-jährigen, extrem langfristigen Staatsanleihen abgeschlossen. Die Marktnachfragequote lag bei 3,1 und damit deutlich über dem vorherigen Wert von 2,82 sowie dem Durchschnitt der vergangenen 12 Monate von 2,67. Damit wurde das höchste Nachfrageniveau seit 2020 erreicht. Unter dem Anreiz einer Rendite von 4,23 % stiegen die japanischen Staatsanleihen-Futures unmittelbar nach der Auktion. Dies zeigt, dass die Kaufkraft im Long-End-Bereich weiterhin außergewöhnlich stark ist – trotz der fehlenden klaren Zinsaufsichts- bzw. Erhöhungsguidance von Japans Notenbankchef Kazuo Ueda.
Aus technischer und makroökonomischer Sicht erfährt der ultralange Teil der Staatsanleihen eine starke Nachfrage, was bedeutet, dass institutionelle Gelder aktiv überdurchschnittliche Renditen sichern. Der Markt hatte zuvor befürchtet, dass die japanische Notenbank das Straffungstempo möglicherweise verzögert, doch dass die Renditen langlaufender Anleihen in einem historisch hohen Bereich verharren, bietet eine ausgezeichnete Sicherheitsmarge. Diese robuste Käufer-Nachfrage dämpft die Verkaufs-Panik am Anleihemarkt wirksam.
In den traditionellen Finanzmärkten stabilisieren sich die Renditen im Long-End-Bereich und gleichzeitig steigen die Futures. Das senkt unmittelbar das systemische Risiko eines sprunghaften, weltweiten Anstiegs der Kreditkosten. Der geldpolitische bzw. Liquiditäts-Schock im Yen-Bereich beruhigt sich technisch betrachtet, und die Spreads in der Zinsdifferenz zwischen dem US-Dollar und den wichtigsten Währungen bleiben stabil. Das schafft insgesamt ein eher moderates Handelsumfeld für die makroökonomische Liquidität.
Für riskante Vermögenswerte wie Kryptowährungen ist das zweifellos ein positives Signal. Der Druck durch erneute, aggressive Glattstellungen bei Yen-Carry-Trades ist vorerst gelöst, die Erwartungen an die globale Liquidität verbessern sich marginal, und die Risikobereitschaft für Anlagen steigt deutlich. $BTC und andere Kern-Assets dürften vor dem Hintergrund der Liquiditätsstütze die Aufwärtsbewegung fortsetzen und entscheidende Widerstandsbereiche nach oben testen.
#JapanBonds #BankOfJapan #GlobalMacro
49
Auf dem japanischen Staatsanleihemarkt zeigen die Renditen über alle Laufzeiten hinweg heute eine deutliche Aufwärtstendenz. Die Benchmark-Rendite der 10-jährigen japanischen Staatsanleihe erreicht 3,035 %; die Rendite der 20-jährigen Staatsanleihe im sehr langen Laufzeitbereich steigt um 4 Basispunkte auf 3,925 %. Auch die 30-jährige Staatsanleihe legt um 4 Basispunkte zu und erreicht mit 4,190 % einen Hochpunkt.
Diese Renditenbewegung spiegelt die sich weiter verstärkenden Erwartungen des Marktes an eine Normalisierung der Geldpolitik der Bank of Japan wider. Der starke Anstieg der Renditen am langen Ende zeigt, dass Investoren die Dringlichkeit neu bewerten, mit der Japan sich von der ultralockeren Politik verabschiedet. Die bislang durch Negativzinsen und die Renditekurvensteuerung (YCC) unterdrückten Kreditkosten werden gerade einer strukturellen Neubewertung unterzogen. Diese Umstellung könnte weitreichende Auswirkungen auf die globale Liquidität haben.
Für traditionelle Finanzmärkte schwächt der Anstieg der japanischen Staatsanleiherenditen direkt die Grundlage für den Yen-Carry-Trade. Da die Kosten für Yen-Kredite steigen, nimmt der Druck, im Ausland gehaltene Vermögenswerte in die Heimat zurückzuführen, deutlich zu. Das könnte nicht nur die Benchmark-Kreditkosten auf globalen Rentenmärkten nach oben treiben, sondern auch eine anhaltende „Abpumpp“-Wirkung auf US-Staatsanleihen und weltweit hochbewertete risikoöse Assets ausüben.
Im Bereich der Krypto-Assets ist eine marginale Verschärfung des makroökonomischen Liquiditätsumfelds traditionell ein potenzieller Negativfaktor. Mit dem Anstieg der globalen risikofreien Zinsen und dem Abbau von Leverage-Arbitrage-Mitteln dürften sich die marginalen Kaufinteressen bei hochvolatilen Assets einer Belastungsprobe unterziehen. Wenn sich die Zinsdifferenz des Yen weiter verengt und dadurch größere Asset-Entleverage in Gang gesetzt wird, könnte der Kryptomarkt, vertreten durch $BTC , kurzfristig vor einer noch stärkeren Belastung durch Liquiditätsengpässe und dem Risiko eines Rückgangs der Bewertungen stehen.
#JapanBonds #BondYields #MacroEconomy
82
Am Dienstag zeigte sich die Rendite der japanischen Staatsanleihen in einer Aufwärtsbewegung. Der leitende Strategie-Experte Katsutoshi Inadome vom Bereich Asset Management bei der Sumitomo Mitsui Trust Asset Management wies in Tokio darauf hin, dass im Zuge der Verhandlungen über Steuersenkungen bei Lebensmitteln und Familienbeihilfen die Sorge des Marktes um die Finanzierungslücke der Regierung deutlich zugenommen habe. Die japanische Regierung hat das Paket aus Steuersenkungen und Beihilfen zwar nahezu festgezurrt, hat jedoch bislang keine konkrete Finanzierungsquelle klar benannt. Gleichzeitig kam es im Rahmen der Kabinettsumbildung zu einem Wechsel beim zuständigen Ministerposten für den GPIF (Government Pension Investment Fund), was den Markt äußerst aufmerksam werden lässt, da damit die Möglichkeit einer Umstellung der Vermögensallokation japanischer Institutionen verbunden ist.
Diese Entwicklung ist besonders besorgniserregend, weil sich die Kluft zwischen den langfristig in Japan aufgestauten gigantischen Staatsschulden und den starren fiskalischen Ausgaben zunehmend verschärft. Der Markt geht allgemein davon aus, dass die Bank of Japan auf dem Weg zur Normalisierung der Geldpolitik nur schwer vorankommen dürfte, während die Regierung ohne stabile, verlässliche Einnahmequellen die Ausweitung fiskalischer Konjunkturimpulse weiter vorantreibt. Das bedeutet im Grunde eine unmittelbare Verstärkung des Drucks auf das Angebot an Staatsanleihen. Ohne eine großvolumige Übernahme durch staatliche „Player“ wie den GPIF wird die Tragfähigkeit der langfristigen Staatsschulden erneut auf eine harte Probe gestellt.
Aus Sicht der traditionellen Finanzmärkte wird ein Anstieg der Renditen japanischer Anleihen zwangsläufig dazu führen, dass globale Gelder in die Heimatmärkte zurückströmen. Das würde die Untergrenze globaler risikofreier Zinssätze weiter nach oben drücken und das potenzielle systemische Risiko einer Schließung von Yen-Carry-Trades (Carry Trade) erhöhen. Wenn das Aufgeld für das souveräne Kreditrisiko neu bepreist wird, könnten die Renditen globaler Langläufer-Staatsanleihen zudem unter passiven Aufwärtsdruck geraten. Gleichzeitig dürfte die Volatilität am Devisenmarkt deutlich steigen, was das gesamtmakroökonomische Umfeld besonders ungünstig für hochbewertete Risikoanlagen macht.
Für den Kryptomarkt stellen sich bei der Nummer $BTC und bei den wichtigsten Risiko-Assets gleich zwei Herausforderungen: eine Verknappung der Liquidität und eine zunehmende Flucht in Sicherheit. Der globale Liquiditätsrückzug, der durch den Anstieg der Renditen japanischer Staatsanleihen ausgelöst wird, kann sehr leicht eine passive Entwertung (Deleveraging) von übergreifenden Markt-Liquiditäts- und Leverage-Positionen auslösen. Vor dem Hintergrund, dass sich Erwartungen an makropolitische Maßnahmen mit geopolitischen Risiken überlagern, sollten Anleger besonders gut gegen abwärtsgerichtete Volatilität abgesichert sein, die durch den Liquiditätstransmissionsmechanismus entsteht. Kurzfristig eine defensive Haltung einzunehmen, ist daher die rationalere Wahl.
#JapanBonds #YieldCurve #MacroEconomics
114
Am Dienstag kam es am japanischen Markt für Staatsanleihen zu spürbaren Ausschlägen; die Renditen japanischer Staatsanleihen stiegen durchgehend deutlich. Katsutoshi Inadome, Senior-Strategist für Asset Management bei der Mitsui Sumitomo Trust Asset Management, erklärte, dass die Sorgen des Marktes um die Mittelherkunft für staatliche Steuersenkungen mit der Fortschritte der Verhandlungen über eine Senkung der Steuerlast für Lebensmittel erheblich zugenommen hätten. Die japanische Regierung plant, am Dienstag einen Entwurf für Steuererleichterungen und Zuschüsse für Haushalte beim Konsumsteuerbereich festzulegen, doch bei der zentralen Frage der Finanzierung werden keine klaren Angaben gemacht. Hinzu kommen die Umstrukturierung im Kabinett von Premierminister Fumio Kishida (Kishi) sowie personelle Veränderungen beim Ministerium für Gesundheit, Arbeit und Soziales (MHLW), das die Renten-Anlagefonds der Regierung (GPIF) beaufsichtigt. Das hat starke Erwartungen ausgelöst, dass es zu einer Neuverteilung von Liquidität kommen wird.
Aus makroökonomischer Logik betrachtet geht einer Fiskalexpansion häufig ein steigender Druck durch höhere Anleiheangebote einher. Der Markt preist derzeit Japans fiskalische Gesundheit und die erwarteten Emissionen neu ein und beobachtet dabei besonders genau die künftige Ausrichtung der Vermögensallokation des GPIF. Ob dieser zusätzliche Käufe japanischer Staatsanleihen tätigt, bestimmt direkt den Spielraum für die Obergrenze der Renditen sowie die stützende Wirkung auf den Yen-Kurs.
Technisch gesehen werden die Ausschläge bei den Renditen globaler Staatsanleihen die Struktur der Volatilität zwischen Devisen und makroökonomischen Risikoanlagen neu ordnen. Für Akteure im Cross-Asset-Handel hat ein Anstieg der Renditen bei japanischen Staatsanleihen keine panikartige Entschuldung mit Leverage ausgelöst. Stattdessen spiegelt dies die grundlegende Widerstandsfähigkeit der Fundamentaldaten wider: Japan entferne sich schrittweise aus der Deflation und bewege sich hin zu einer Normalisierung der fiskalischen Stimulierung. Wenn sich dadurch der US-Dollar gegenüber dem Yen zu einer temporären Seitwärtsphase einpendelt, könnte das den globalen Druck durch eine Straffung der Liquidität wirksam abmildern und so eine flexiblere makroökonomische Basis für die Erholung von Risikoanlagen schaffen.
Für den Kryptomarkt bedeutet die Fortsetzung des fiskalexpansiven Zyklus im Kern eine Verwässerung des Vertrauens in Fiat-Währungen (rechtliche Währung). Langfristig gilt die Erwartung einer Freisetzung von Sachwerten (Hard Assets) und einer stärkeren Risikobereitschaft. Solange beim Yen-Carry-Trade kein extremes Liquidationsrisiko auftritt, tendiert die Marktliquidität dazu, in Richtung von Assets mit hoher Beta zurückzufließen. $BTC hält sich über einem entscheidenden gleitenden-Mittelwert-Unterstützungsniveau und baut in einer Seitwärtsphase Potenzial auf. Das makroökonomische Liquiditätsumfeld neigt sich im Verlauf der Schwankungen schrittweise zugunsten der Bullen; die Präferenz für Kapital könnte eine weitere Aktivierung der Nachholrally bei den etablierten Coins auslösen.
#JapanBonds #MacroEconomics #CryptoMarket
83

·
--
Bullisch
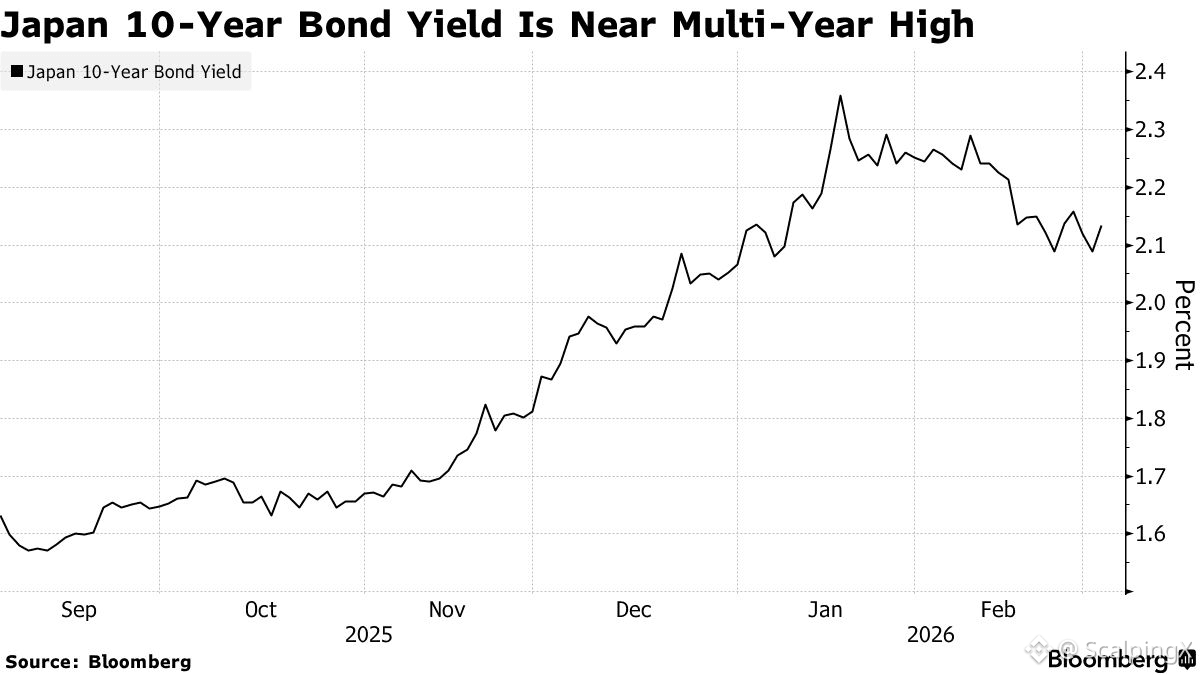
Japan 10Y JGB – Solide Auktionsnachfrage, aber die Renditen steigen, da das inflationsbedingte Risiko, getrieben durch Öl, zurückkehrt.
📌 Die Auktion vom 3. März für Japans 10-jährige JGB verzeichnete eine stetige Nachfrage, mit einem Gebot-zu-Bedeckung-Verhältnis von 3.3, über 3.02 beim vorherigen Verkauf und etwas höher als der 12-Monats-Durchschnitt von 3.23.
💡 Die akzeptierte Rendite lag zwischen 2.122% und 2.129%, während die 10-jährige Benchmark-Rendite nach einem kurzen Rückgang von zwei Tagen über 2.1% blieb.
⚠️ Die wichtigste Erkenntnis ist, dass geopolitischer Stress nicht in ein klares „sicherer Hafen Gebot“ für Anleihen übersetzt wurde, da höhere Ölpreise die Inflationssorgen wiederbelebt haben und die globalen Renditen unter Druck nach oben gehalten wurden.
⏱️ Inländisch bleibt die Aufmerksamkeit auf dem Normalisierungspfad der BOJ, wobei die bevorstehenden Leitlinien wahrscheinlich beeinflussen werden, wie weit Investoren bereit sind, höhere Renditen zu tolerieren.
✅ Kurzfristig bleibt die Kern-Nachfrage nach JGBs weiterhin intakt, aber die Preisgestaltung wird zunehmend empfindlich gegenüber Öl- und Inflationserwartungen; BOJ-Signale werden der Haupt-Risiko-Filter sein.
#MacroRates #JapanBonds
9
7.1k

·
--
🚨 $BTC UND JAPANS 3%-ANLEHRENRENDITE — DAS MAKRO-TRIPWIRE, DAS JEDER IGNORIERT ⚡
Japans 10-jährige Anleihe liegt bei 2,805%, und die psychologische Marke von 3% ist die institutionelle Trigger-Schwelle. 🏦 Premierministerin Takaichi treibt mit ihrer fiskalischen Expansion in die eine Richtung, während die Bank of Japan bemüht ist, ihre Normalisierungs- Glaubwürdigkeit zu verteidigen — ein klassisches Tauziehen, das die globale Liquidität gerade stillschweigend einpreist.
Bricht die 3%-Marke, könnte eine Welle an Anleihe-Verkäufen einsetzen, die die Geldpolitik weltweit strafft. 📊 Genau so eine makroökonomische Erschütterung schickt historisch Risikoassets auf der Flucht, um sich in Sicherheit zu bringen. Institutionen schauen viel genauer auf Tokio, als die meisten Retail-Trader glauben. 🔍
Der Abbau-Tempo der BOJ-Bilanz steht unter offenem Beschuss, und die Unabhängigkeitsfrage ist lauter denn je. 💡 Wie schnell denkst du, dass dieser Makrodruck in den Krypto-Markt durchschlägt? 💬
⚠️ Keine Finanzberatung. Manage immer dein Risiko. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
21
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#DriftHackVictimsBeginClaims
4,639 Aufrufe
93 Kommentare
2
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
1,265 Aufrufe
17 Kommentare
3
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
8,949 Aufrufe
129 Kommentare
4
#EthereumValidatorExitQueueJumps392%
170,972 Aufrufe
1,279 Kommentare
5
#IMFApprovesElSalvador$138MWithBitcoinWaiver
16,047 Aufrufe
79 Kommentare
6
#SECHaltsCryptoETFReviewsAmidFundingLapse
305,049 Aufrufe
2,089 Kommentare
7
#ZcashETFPostsFirstWeeklyOutflow$93.6M
101,438 Aufrufe
264 Kommentare
8
#GreekPoliceBustCryptoScamRingArrest17
420,533 Aufrufe
2,696 Kommentare
9
#BitcoinRejectedAt$87K
234,966 Aufrufe
334 Kommentare
10
#FedOctoberRateHikeOddsFallTo17%
435,971 Aufrufe
2,813 Kommentare