
#globalstocks
globalstocks
16,837 Aufrufe
30 Kommentare
Hot
Zuletzt
·
--
#GlobalStockFundsSee $18.62B ZuflussGlobale Aktienfonds verzeichnen einen starken $18.62B-Zufluss und zeigen eine solide Nachfrage der Anleger über die Aktienmärkte hinweg. Dieses frische Kapital könnte die Marktdynamik unterstützen und das Vertrauen stärken. 📈💰 #GlobalStocks #StockMarket #Investing #Märkte #FinanceSector
#GlobalStockFundsSee $18.62B ZuflussGlobale Aktienfonds verzeichnen einen starken $18.62B-Zufluss und zeigen eine solide Nachfrage der Anleger über die Aktienmärkte hinweg. Dieses frische Kapital könnte die Marktdynamik unterstützen und das Vertrauen stärken. 📈💰 #GlobalStocks #StockMarket #Investing #Märkte #FinanceSector
73

·
--
Bullisch
Globale Aktien divergieren, während Kapital von KI weg und hin zu defensiveren Sektoren fließt
📉 Globale Aktien endeten die Woche vom 20.–24. Juli mit einer deutlichen regionalen Spaltung. Der S&P 500 fiel um 0,6 %, der Nasdaq Composite verlor 2,1 % und der Dow Jones gab 0,4 % nach – das markiert den zweiten aufeinanderfolgenden Wochenrückgang für die wichtigsten US-Indizes. Gleichzeitig gewann der STOXX Europe 600 0,47 % und zeigte damit mehr Widerstandskraft.
💻 KI- und Halbleiteraktien blieben die Hauptquelle für Druck, da Anleger erhöhte Bewertungen neu einordneten und die Renditen des schnell steigenden Investitionsbedarfs (Capex) bewerten. Alphabet fiel um rund 7 %, nachdem das Unternehmen seine Capex-Prognose angehoben hatte, während Tesla angesichts schwächerer Gewinne und der Sorge über KI-Investitionskosten um fast 15 % nachgab. Der Abverkauf zog sich durch ganz Asien: Der KOSPI fiel um etwa 5,7 %, und der Nikkei 225 verlor am Freitag nahezu 2,7 %.
🛢 Eskalierende Spannungen zwischen den USA und dem Iran trieben Brent-Rohöl über 100 US-Dollar je Barrel, bevor es sich auf rund 96,78 US-Dollar einpendelte. Öl legte im Wochenverlauf weiterhin etwa 8–10 % zu, was die Inflationssorgen erneut befeuerte und die Rendite der US-10-jährigen Staatsanleihe nahe 4,7 % hielt – ein weiterer Belastungsfaktor für stark bewertete Wachstumsaktien.
🔄 Die Sektorentwicklung deutet darauf hin, dass Kapital rotiert und der Markt nicht insgesamt verlassen wird. Kommunikationsdienste und Konsumgüter nach Belieben (Consumer Discretionary) fielen jeweils um rund 6 %, während Versorger etwa 2,3 % zulegten und Industriewerte um 1,6 % stiegen. Auch Energie, Finanzwerte und ausgewählte Defensivsektoren behaupteten sich relativ stark.
📊 Viele Anleger beobachten den Bereich 7.300–7.350 beim S&P 500. Wenn dieser Korridor gehalten wird – kombiniert mit fallendem Brent unter 95 US-Dollar und widerstandsfähigen Ergebnissen von Microsoft, Meta, Apple und Amazon – könnte dies eine Erholung hin zu 7.500–7.550 stützen. Schwache Big-Tech-Guidance oder eine weitere Eskalation im Iran könnten den Index hingegen eher in Richtung 7.200 drücken.
👀 Das Treffen der US-Notenbank (Fed), die Ölpreise und die Qualität der Gewinne großer Technologieunternehmen werden darüber entscheiden, ob der derzeitige Rückgang nur eine normale Auflösung überfüllter Positionen ist oder sich zu einer tieferen Korrektur entwickelt.
#GlobalStocks $NVDAB $INTCB $GOOGLB
Globale Aktien divergieren, während Kapital von KI weg und hin zu defensiveren Sektoren fließt
📉 Globale Aktien endeten die Woche vom 20.–24. Juli mit einer deutlichen regionalen Spaltung. Der S&P 500 fiel um 0,6 %, der Nasdaq Composite verlor 2,1 % und der Dow Jones gab 0,4 % nach – das markiert den zweiten aufeinanderfolgenden Wochenrückgang für die wichtigsten US-Indizes. Gleichzeitig gewann der STOXX Europe 600 0,47 % und zeigte damit mehr Widerstandskraft.
💻 KI- und Halbleiteraktien blieben die Hauptquelle für Druck, da Anleger erhöhte Bewertungen neu einordneten und die Renditen des schnell steigenden Investitionsbedarfs (Capex) bewerten. Alphabet fiel um rund 7 %, nachdem das Unternehmen seine Capex-Prognose angehoben hatte, während Tesla angesichts schwächerer Gewinne und der Sorge über KI-Investitionskosten um fast 15 % nachgab. Der Abverkauf zog sich durch ganz Asien: Der KOSPI fiel um etwa 5,7 %, und der Nikkei 225 verlor am Freitag nahezu 2,7 %.
🛢 Eskalierende Spannungen zwischen den USA und dem Iran trieben Brent-Rohöl über 100 US-Dollar je Barrel, bevor es sich auf rund 96,78 US-Dollar einpendelte. Öl legte im Wochenverlauf weiterhin etwa 8–10 % zu, was die Inflationssorgen erneut befeuerte und die Rendite der US-10-jährigen Staatsanleihe nahe 4,7 % hielt – ein weiterer Belastungsfaktor für stark bewertete Wachstumsaktien.
🔄 Die Sektorentwicklung deutet darauf hin, dass Kapital rotiert und der Markt nicht insgesamt verlassen wird. Kommunikationsdienste und Konsumgüter nach Belieben (Consumer Discretionary) fielen jeweils um rund 6 %, während Versorger etwa 2,3 % zulegten und Industriewerte um 1,6 % stiegen. Auch Energie, Finanzwerte und ausgewählte Defensivsektoren behaupteten sich relativ stark.
📊 Viele Anleger beobachten den Bereich 7.300–7.350 beim S&P 500. Wenn dieser Korridor gehalten wird – kombiniert mit fallendem Brent unter 95 US-Dollar und widerstandsfähigen Ergebnissen von Microsoft, Meta, Apple und Amazon – könnte dies eine Erholung hin zu 7.500–7.550 stützen. Schwache Big-Tech-Guidance oder eine weitere Eskalation im Iran könnten den Index hingegen eher in Richtung 7.200 drücken.
👀 Das Treffen der US-Notenbank (Fed), die Ölpreise und die Qualität der Gewinne großer Technologieunternehmen werden darüber entscheiden, ob der derzeitige Rückgang nur eine normale Auflösung überfüllter Positionen ist oder sich zu einer tieferen Korrektur entwickelt.
#GlobalStocks $NVDAB $INTCB $GOOGLB
📉 Globale Aktien endeten die Woche vom 20.–24. Juli mit einer deutlichen regionalen Spaltung. Der S&P 500 fiel um 0,6 %, der Nasdaq Composite verlor 2,1 % und der Dow Jones gab 0,4 % nach – das markiert den zweiten aufeinanderfolgenden Wochenrückgang für die wichtigsten US-Indizes. Gleichzeitig gewann der STOXX Europe 600 0,47 % und zeigte damit mehr Widerstandskraft.
💻 KI- und Halbleiteraktien blieben die Hauptquelle für Druck, da Anleger erhöhte Bewertungen neu einordneten und die Renditen des schnell steigenden Investitionsbedarfs (Capex) bewerten. Alphabet fiel um rund 7 %, nachdem das Unternehmen seine Capex-Prognose angehoben hatte, während Tesla angesichts schwächerer Gewinne und der Sorge über KI-Investitionskosten um fast 15 % nachgab. Der Abverkauf zog sich durch ganz Asien: Der KOSPI fiel um etwa 5,7 %, und der Nikkei 225 verlor am Freitag nahezu 2,7 %.
🛢 Eskalierende Spannungen zwischen den USA und dem Iran trieben Brent-Rohöl über 100 US-Dollar je Barrel, bevor es sich auf rund 96,78 US-Dollar einpendelte. Öl legte im Wochenverlauf weiterhin etwa 8–10 % zu, was die Inflationssorgen erneut befeuerte und die Rendite der US-10-jährigen Staatsanleihe nahe 4,7 % hielt – ein weiterer Belastungsfaktor für stark bewertete Wachstumsaktien.
🔄 Die Sektorentwicklung deutet darauf hin, dass Kapital rotiert und der Markt nicht insgesamt verlassen wird. Kommunikationsdienste und Konsumgüter nach Belieben (Consumer Discretionary) fielen jeweils um rund 6 %, während Versorger etwa 2,3 % zulegten und Industriewerte um 1,6 % stiegen. Auch Energie, Finanzwerte und ausgewählte Defensivsektoren behaupteten sich relativ stark.
📊 Viele Anleger beobachten den Bereich 7.300–7.350 beim S&P 500. Wenn dieser Korridor gehalten wird – kombiniert mit fallendem Brent unter 95 US-Dollar und widerstandsfähigen Ergebnissen von Microsoft, Meta, Apple und Amazon – könnte dies eine Erholung hin zu 7.500–7.550 stützen. Schwache Big-Tech-Guidance oder eine weitere Eskalation im Iran könnten den Index hingegen eher in Richtung 7.200 drücken.
👀 Das Treffen der US-Notenbank (Fed), die Ölpreise und die Qualität der Gewinne großer Technologieunternehmen werden darüber entscheiden, ob der derzeitige Rückgang nur eine normale Auflösung überfüllter Positionen ist oder sich zu einer tieferen Korrektur entwickelt.
#GlobalStocks $NVDAB $INTCB $GOOGLB
94
·
--
Bullisch
Globale Aktienmärkte gehen vom 27. Juli bis 1. August auseinander, da die Fed, Anleiherenditen und die Bilanzen von Big Tech die Kapitalströme steuern
🌍 Globale Aktien erlebten eine volatile Woche, in der Anleger auf die Entscheidung der US-Notenbank Federal Reserve und wichtige Quartalsgewinne reagierten. In den USA standen die Aktien unter stärkerem Druck, während sich die Märkte in Europa und Asien vergleichsweise stabiler zeigten.
📉 Steigende langfristige US-Treasury-Renditen nach dem Fed-Treffen vom 29. Juli belasteten den S&P 500, den Nasdaq und den Dow Jones. Der Nasdaq blieb am volatilsten, da Technologie-, Semiconductor- und KI-Werte besonders empfindlich auf höhere Kapitalkosten und erhöhte Bewertungen reagierten.
💻 Gegen Ende der Woche erholten sich die Märkte selektiv, gestützt durch positive Ergebnisse von Microsoft und Amazon. Gemischte Reaktionen auf Meta und Apple zeigten, dass Anleger weniger auf Schlagzeilen-Wachstum achten und stärker auf Margen, Cashflow und die messbaren Renditen aus KI-Ausgaben.
🔄 Das Kapital drehte von überfüllten KI-Positionen weg hin zu Finanzwerten, Industrieunternehmen, Versorgern und Unternehmen mit stabileren Cashflows. Das half, den breiteren Verkaufsdruck zu begrenzen, obwohl die Entwicklung je Aktie weiterhin stark uneinheitlich blieb.
🌏 Europäische Märkte verzeichneten insgesamt eher moderate Gewinne oder bewegten sich seitwärts, während Japan weiterhin eine relative Stärke zeigte. In Asien, wo die Halbleiter-Lieferkette stärker gewichtet ist, traf die Volatilität bei globalen Chip-Aktien die Märkte stärker.
📊 Der VIX stieg infolge der Fed-Entscheidung deutlich an, beruhigte sich jedoch bis zum Ende der Woche schnell, während die Kreditmärkte nur begrenzte Anzeichen von Stress zeigten. Das deutet darauf hin, dass die jüngste Volatilität eher auf eine Umallokation im Portfolio zurückzuführen war als auf einen systemischen Abverkauf.
🔎 Anfang August werden US-Beschäftigungsdaten, Anleiherenditen und die verbleibenden Ergebnisberichte entscheidende Treiber sein. Die Märkte bewegen sich von der Überzeugung, dass die KI-Story reicht, hin zur Forderung nach klaren Belegen für Umsatzwachstum und Cashflow-Renditen.
#GlobalStocks $NVDAB $AAPLB $GOOG.US
Globale Aktienmärkte gehen vom 27. Juli bis 1. August auseinander, da die Fed, Anleiherenditen und die Bilanzen von Big Tech die Kapitalströme steuern
🌍 Globale Aktien erlebten eine volatile Woche, in der Anleger auf die Entscheidung der US-Notenbank Federal Reserve und wichtige Quartalsgewinne reagierten. In den USA standen die Aktien unter stärkerem Druck, während sich die Märkte in Europa und Asien vergleichsweise stabiler zeigten.
📉 Steigende langfristige US-Treasury-Renditen nach dem Fed-Treffen vom 29. Juli belasteten den S&P 500, den Nasdaq und den Dow Jones. Der Nasdaq blieb am volatilsten, da Technologie-, Semiconductor- und KI-Werte besonders empfindlich auf höhere Kapitalkosten und erhöhte Bewertungen reagierten.
💻 Gegen Ende der Woche erholten sich die Märkte selektiv, gestützt durch positive Ergebnisse von Microsoft und Amazon. Gemischte Reaktionen auf Meta und Apple zeigten, dass Anleger weniger auf Schlagzeilen-Wachstum achten und stärker auf Margen, Cashflow und die messbaren Renditen aus KI-Ausgaben.
🔄 Das Kapital drehte von überfüllten KI-Positionen weg hin zu Finanzwerten, Industrieunternehmen, Versorgern und Unternehmen mit stabileren Cashflows. Das half, den breiteren Verkaufsdruck zu begrenzen, obwohl die Entwicklung je Aktie weiterhin stark uneinheitlich blieb.
🌏 Europäische Märkte verzeichneten insgesamt eher moderate Gewinne oder bewegten sich seitwärts, während Japan weiterhin eine relative Stärke zeigte. In Asien, wo die Halbleiter-Lieferkette stärker gewichtet ist, traf die Volatilität bei globalen Chip-Aktien die Märkte stärker.
📊 Der VIX stieg infolge der Fed-Entscheidung deutlich an, beruhigte sich jedoch bis zum Ende der Woche schnell, während die Kreditmärkte nur begrenzte Anzeichen von Stress zeigten. Das deutet darauf hin, dass die jüngste Volatilität eher auf eine Umallokation im Portfolio zurückzuführen war als auf einen systemischen Abverkauf.
🔎 Anfang August werden US-Beschäftigungsdaten, Anleiherenditen und die verbleibenden Ergebnisberichte entscheidende Treiber sein. Die Märkte bewegen sich von der Überzeugung, dass die KI-Story reicht, hin zur Forderung nach klaren Belegen für Umsatzwachstum und Cashflow-Renditen.
#GlobalStocks $NVDAB $AAPLB $GOOG.US
🌍 Globale Aktien erlebten eine volatile Woche, in der Anleger auf die Entscheidung der US-Notenbank Federal Reserve und wichtige Quartalsgewinne reagierten. In den USA standen die Aktien unter stärkerem Druck, während sich die Märkte in Europa und Asien vergleichsweise stabiler zeigten.
📉 Steigende langfristige US-Treasury-Renditen nach dem Fed-Treffen vom 29. Juli belasteten den S&P 500, den Nasdaq und den Dow Jones. Der Nasdaq blieb am volatilsten, da Technologie-, Semiconductor- und KI-Werte besonders empfindlich auf höhere Kapitalkosten und erhöhte Bewertungen reagierten.
💻 Gegen Ende der Woche erholten sich die Märkte selektiv, gestützt durch positive Ergebnisse von Microsoft und Amazon. Gemischte Reaktionen auf Meta und Apple zeigten, dass Anleger weniger auf Schlagzeilen-Wachstum achten und stärker auf Margen, Cashflow und die messbaren Renditen aus KI-Ausgaben.
🔄 Das Kapital drehte von überfüllten KI-Positionen weg hin zu Finanzwerten, Industrieunternehmen, Versorgern und Unternehmen mit stabileren Cashflows. Das half, den breiteren Verkaufsdruck zu begrenzen, obwohl die Entwicklung je Aktie weiterhin stark uneinheitlich blieb.
🌏 Europäische Märkte verzeichneten insgesamt eher moderate Gewinne oder bewegten sich seitwärts, während Japan weiterhin eine relative Stärke zeigte. In Asien, wo die Halbleiter-Lieferkette stärker gewichtet ist, traf die Volatilität bei globalen Chip-Aktien die Märkte stärker.
📊 Der VIX stieg infolge der Fed-Entscheidung deutlich an, beruhigte sich jedoch bis zum Ende der Woche schnell, während die Kreditmärkte nur begrenzte Anzeichen von Stress zeigten. Das deutet darauf hin, dass die jüngste Volatilität eher auf eine Umallokation im Portfolio zurückzuführen war als auf einen systemischen Abverkauf.
🔎 Anfang August werden US-Beschäftigungsdaten, Anleiherenditen und die verbleibenden Ergebnisberichte entscheidende Treiber sein. Die Märkte bewegen sich von der Überzeugung, dass die KI-Story reicht, hin zur Forderung nach klaren Belegen für Umsatzwachstum und Cashflow-Renditen.
#GlobalStocks $NVDAB $AAPLB $GOOG.US
35
·
--
Bullisch
Wall Street erholt sich vorsichtig, während der US-Iran-Waffenstillstand verlängert wird
🌤 Die US-Aktienfutures sind gestiegen, nachdem Trump den Waffenstillstand mit Iran unbefristet verlängert hat, was eine Erleichterungsrally nach mehreren Sitzungen mit kriegsdominierten Schlagzeilen auslöste. Der Handel vor Markteröffnung zeigte, dass sowohl S&P 500 als auch Nasdaq-Futures anstiegen, was darauf hindeutet, dass die kurzfristige Risikobereitschaft gestiegen ist.
🌍 Europa reagierte vorsichtiger, da der STOXX 600 nahezu unverändert blieb, während die Märkte den niedrigeren geopolitischen Stress gegen weiterhin hohe Energie-Risiken abwogen. Energie und Rohstoffe schnitten besser ab, während Reisen und Freizeit hinterherhinkten, was zeigt, dass die Stimmung sich verbessert hat, aber noch lange nicht breit gefächert ist.
⛽ Der entscheidende Punkt ist, dass die Märkte das nicht als vollständigen Reset behandeln, da die Hormuz-Situation instabil bleibt und der Ölpreis weiterhin in der Nähe von 100 $ schwebt. Das hält die Inflationssorgen am Leben und lässt die aktuelle Erholung eher wie eine maßvolle Rückkehr als einen klaren Risikoaufschwung erscheinen.
👀 In den nächsten 24–48 Stunden werden die US-Aktien wahrscheinlich weiterhin die Schlagzeilen aus dem Nahen Osten und Bewegungen im Rohöl verfolgen. Der kurzfristige Ton ist konstruktiver, aber es handelt sich immer noch um ein bedingtes bullisches Setup und nicht um ein klares Signal.
#MarketInsights #GlobalStocks $STORJ $CKB $XRP
Wall Street erholt sich vorsichtig, während der US-Iran-Waffenstillstand verlängert wird
🌤 Die US-Aktienfutures sind gestiegen, nachdem Trump den Waffenstillstand mit Iran unbefristet verlängert hat, was eine Erleichterungsrally nach mehreren Sitzungen mit kriegsdominierten Schlagzeilen auslöste. Der Handel vor Markteröffnung zeigte, dass sowohl S&P 500 als auch Nasdaq-Futures anstiegen, was darauf hindeutet, dass die kurzfristige Risikobereitschaft gestiegen ist.
🌍 Europa reagierte vorsichtiger, da der STOXX 600 nahezu unverändert blieb, während die Märkte den niedrigeren geopolitischen Stress gegen weiterhin hohe Energie-Risiken abwogen. Energie und Rohstoffe schnitten besser ab, während Reisen und Freizeit hinterherhinkten, was zeigt, dass die Stimmung sich verbessert hat, aber noch lange nicht breit gefächert ist.
⛽ Der entscheidende Punkt ist, dass die Märkte das nicht als vollständigen Reset behandeln, da die Hormuz-Situation instabil bleibt und der Ölpreis weiterhin in der Nähe von 100 $ schwebt. Das hält die Inflationssorgen am Leben und lässt die aktuelle Erholung eher wie eine maßvolle Rückkehr als einen klaren Risikoaufschwung erscheinen.
👀 In den nächsten 24–48 Stunden werden die US-Aktien wahrscheinlich weiterhin die Schlagzeilen aus dem Nahen Osten und Bewegungen im Rohöl verfolgen. Der kurzfristige Ton ist konstruktiver, aber es handelt sich immer noch um ein bedingtes bullisches Setup und nicht um ein klares Signal.
#MarketInsights #GlobalStocks $STORJ $CKB $XRP
🌤 Die US-Aktienfutures sind gestiegen, nachdem Trump den Waffenstillstand mit Iran unbefristet verlängert hat, was eine Erleichterungsrally nach mehreren Sitzungen mit kriegsdominierten Schlagzeilen auslöste. Der Handel vor Markteröffnung zeigte, dass sowohl S&P 500 als auch Nasdaq-Futures anstiegen, was darauf hindeutet, dass die kurzfristige Risikobereitschaft gestiegen ist.
🌍 Europa reagierte vorsichtiger, da der STOXX 600 nahezu unverändert blieb, während die Märkte den niedrigeren geopolitischen Stress gegen weiterhin hohe Energie-Risiken abwogen. Energie und Rohstoffe schnitten besser ab, während Reisen und Freizeit hinterherhinkten, was zeigt, dass die Stimmung sich verbessert hat, aber noch lange nicht breit gefächert ist.
⛽ Der entscheidende Punkt ist, dass die Märkte das nicht als vollständigen Reset behandeln, da die Hormuz-Situation instabil bleibt und der Ölpreis weiterhin in der Nähe von 100 $ schwebt. Das hält die Inflationssorgen am Leben und lässt die aktuelle Erholung eher wie eine maßvolle Rückkehr als einen klaren Risikoaufschwung erscheinen.
👀 In den nächsten 24–48 Stunden werden die US-Aktien wahrscheinlich weiterhin die Schlagzeilen aus dem Nahen Osten und Bewegungen im Rohöl verfolgen. Der kurzfristige Ton ist konstruktiver, aber es handelt sich immer noch um ein bedingtes bullisches Setup und nicht um ein klares Signal.
#MarketInsights #GlobalStocks $STORJ $CKB $XRP
1
485
#GlobalStocksNearRecordHighs
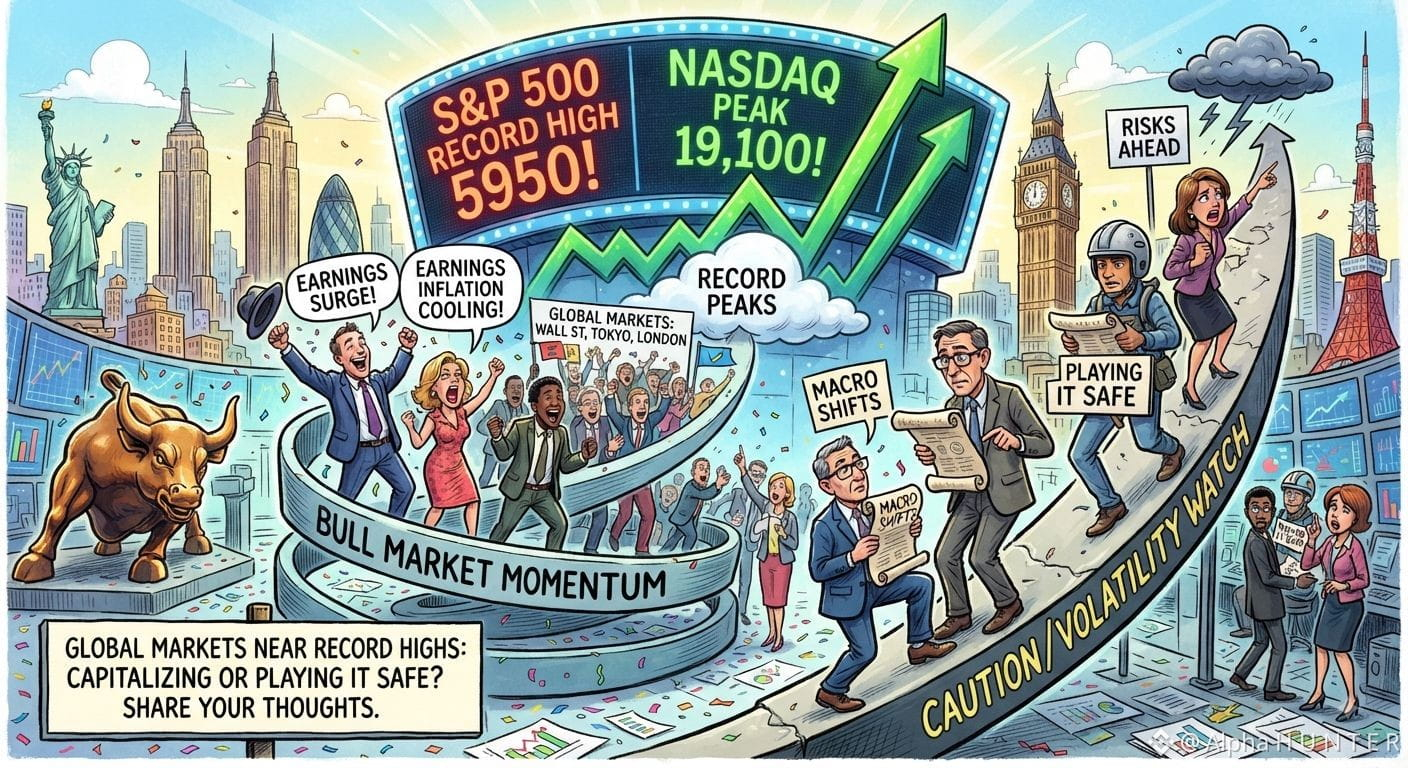
Globale Aktienmärkte befinden sich derzeit nahe neuen Rekordhochs – angetrieben durch starke Unternehmensgewinne und nachlassende Inflationsdaten, die das Anlegervertrauen weltweit gestärkt haben. Wall Street hat kürzlich frische Meilensteine erreicht: Wichtige Indizes wie der S&P 500 und der Nasdaq sind nach unterstützenden Konjunkturberichten weiter gestiegen. In der Zwischenzeit spiegeln asiatische und europäische Märkte diese positive Dynamik weiterhin wider.
Doch während traditionelle Märkte neue Höhen erreichen und die Tech-/KI-Sektoren robust bleiben, beobachten kluge Anleger genau die makroökonomischen Veränderungen und mögliche Volatilität. Passen Sie Ihre Portfolio-Strategie an, um diese Rekordstände auszunutzen, oder spielen Sie es sicher? Teilen Sie Ihre Gedanken unten mit!
⚠️ Keine Finanzberatung.
#GlobalStocks #StockMarket #Trading #Investing
$ACE
{future}(ACEUSDT)
$AKE
{future}(AKEUSDT)
$VELVET
{future}(VELVETUSDT)
#GlobalStocksNearRecordHighs
Globale Aktienmärkte befinden sich derzeit nahe neuen Rekordhochs – angetrieben durch starke Unternehmensgewinne und nachlassende Inflationsdaten, die das Anlegervertrauen weltweit gestärkt haben. Wall Street hat kürzlich frische Meilensteine erreicht: Wichtige Indizes wie der S&P 500 und der Nasdaq sind nach unterstützenden Konjunkturberichten weiter gestiegen. In der Zwischenzeit spiegeln asiatische und europäische Märkte diese positive Dynamik weiterhin wider.
Doch während traditionelle Märkte neue Höhen erreichen und die Tech-/KI-Sektoren robust bleiben, beobachten kluge Anleger genau die makroökonomischen Veränderungen und mögliche Volatilität. Passen Sie Ihre Portfolio-Strategie an, um diese Rekordstände auszunutzen, oder spielen Sie es sicher? Teilen Sie Ihre Gedanken unten mit!
⚠️ Keine Finanzberatung.
#GlobalStocks #StockMarket #Trading #Investing
$ACE
$AKE
$VELVET
Globale Aktienmärkte befinden sich derzeit nahe neuen Rekordhochs – angetrieben durch starke Unternehmensgewinne und nachlassende Inflationsdaten, die das Anlegervertrauen weltweit gestärkt haben. Wall Street hat kürzlich frische Meilensteine erreicht: Wichtige Indizes wie der S&P 500 und der Nasdaq sind nach unterstützenden Konjunkturberichten weiter gestiegen. In der Zwischenzeit spiegeln asiatische und europäische Märkte diese positive Dynamik weiterhin wider.
Doch während traditionelle Märkte neue Höhen erreichen und die Tech-/KI-Sektoren robust bleiben, beobachten kluge Anleger genau die makroökonomischen Veränderungen und mögliche Volatilität. Passen Sie Ihre Portfolio-Strategie an, um diese Rekordstände auszunutzen, oder spielen Sie es sicher? Teilen Sie Ihre Gedanken unten mit!
⚠️ Keine Finanzberatung.
#GlobalStocks #StockMarket #Trading #Investing
$ACE
$AKE
$VELVET
270
·
--
Bullisch
Ackman drängt auf einen massiven Vorschlag, um Universal Music in die USA zu bringen.
🎵 Pershing Square hat einen unverbindlichen Vorschlag zur Übernahme der Universal Music Group mit einer Bewertung von etwa 55,75 Milliarden EUR oder 30,40 EUR pro Aktie eingereicht. Dieser Preis stellt eine Prämie von 78 % gegenüber dem Schlusskurs vom 2. April dar, was sofort die Aufmerksamkeit wieder auf die Bewertungsgeschichte von UMG lenkt.
🌍 Der entscheidende Aspekt ist nicht nur die Größe des Angebots, sondern der Plan, UMG in ein „Neues UMG“ zu integrieren, das an der NYSE gelistet ist. Wenn das geschieht, könnte UMG besseren Zugang zu institutionellem Kapital in den USA, tiefere Liquidität und einen stärkeren Weg zur Aufnahme in wichtige Indizes gewinnen.
📈 Ackman argumentiert, dass die Aktien von UMG seit Jahren durch den Listing-Ort, eine wenig genutzte Bilanz und eine unklare Kapitalzuteilungsgeschichte zurückgehalten wurden. Der Markt reagierte schnell, wobei sowohl UMG- als auch Bolloré-Aktien nach den Nachrichten anstiegen.
⚖️ Dennoch ist dies immer noch nur ein erster Vorschlag und wurde von den wichtigen Parteien noch nicht formell akzeptiert. Im Moment geht es mehr um die Möglichkeit, die Bewertung zu entfalten, als um einen Deal, der bereits sicher abzuschließen ist.
#MarketInsights #GlobalStocks $BTC $ETH $DOGE
Ackman drängt auf einen massiven Vorschlag, um Universal Music in die USA zu bringen.
🎵 Pershing Square hat einen unverbindlichen Vorschlag zur Übernahme der Universal Music Group mit einer Bewertung von etwa 55,75 Milliarden EUR oder 30,40 EUR pro Aktie eingereicht. Dieser Preis stellt eine Prämie von 78 % gegenüber dem Schlusskurs vom 2. April dar, was sofort die Aufmerksamkeit wieder auf die Bewertungsgeschichte von UMG lenkt.
🌍 Der entscheidende Aspekt ist nicht nur die Größe des Angebots, sondern der Plan, UMG in ein „Neues UMG“ zu integrieren, das an der NYSE gelistet ist. Wenn das geschieht, könnte UMG besseren Zugang zu institutionellem Kapital in den USA, tiefere Liquidität und einen stärkeren Weg zur Aufnahme in wichtige Indizes gewinnen.
📈 Ackman argumentiert, dass die Aktien von UMG seit Jahren durch den Listing-Ort, eine wenig genutzte Bilanz und eine unklare Kapitalzuteilungsgeschichte zurückgehalten wurden. Der Markt reagierte schnell, wobei sowohl UMG- als auch Bolloré-Aktien nach den Nachrichten anstiegen.
⚖️ Dennoch ist dies immer noch nur ein erster Vorschlag und wurde von den wichtigen Parteien noch nicht formell akzeptiert. Im Moment geht es mehr um die Möglichkeit, die Bewertung zu entfalten, als um einen Deal, der bereits sicher abzuschließen ist.
#MarketInsights #GlobalStocks $BTC $ETH $DOGE
🎵 Pershing Square hat einen unverbindlichen Vorschlag zur Übernahme der Universal Music Group mit einer Bewertung von etwa 55,75 Milliarden EUR oder 30,40 EUR pro Aktie eingereicht. Dieser Preis stellt eine Prämie von 78 % gegenüber dem Schlusskurs vom 2. April dar, was sofort die Aufmerksamkeit wieder auf die Bewertungsgeschichte von UMG lenkt.
🌍 Der entscheidende Aspekt ist nicht nur die Größe des Angebots, sondern der Plan, UMG in ein „Neues UMG“ zu integrieren, das an der NYSE gelistet ist. Wenn das geschieht, könnte UMG besseren Zugang zu institutionellem Kapital in den USA, tiefere Liquidität und einen stärkeren Weg zur Aufnahme in wichtige Indizes gewinnen.
📈 Ackman argumentiert, dass die Aktien von UMG seit Jahren durch den Listing-Ort, eine wenig genutzte Bilanz und eine unklare Kapitalzuteilungsgeschichte zurückgehalten wurden. Der Markt reagierte schnell, wobei sowohl UMG- als auch Bolloré-Aktien nach den Nachrichten anstiegen.
⚖️ Dennoch ist dies immer noch nur ein erster Vorschlag und wurde von den wichtigen Parteien noch nicht formell akzeptiert. Im Moment geht es mehr um die Möglichkeit, die Bewertung zu entfalten, als um einen Deal, der bereits sicher abzuschließen ist.
#MarketInsights #GlobalStocks $BTC $ETH $DOGE
2
1
1.9k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#FedRateWatch
1.7M Aufrufe
7,198 Kommentare
2
#DotPlotSignalsOneMoreHikeIn2026
2 Aufrufe
6 Kommentare
3
#FedHikes25BpsUSStocksClose
2,076 Aufrufe
57 Kommentare
4
#CryptoVCFundingRebounds$5.6BInQ2
1,165 Aufrufe
16 Kommentare
5
#RevolutHackersDemand$3MInMonero
0 Aufrufe
2 Kommentare
6
#ZcashRises6%
87,610 Aufrufe
838 Kommentare
7
#XRPSinks10%
54,793 Aufrufe
557 Kommentare
8
#BitcoinETFsShed$450M
10,071 Aufrufe
111 Kommentare
9
#CircleOpensArcMainnet
24,904 Aufrufe
347 Kommentare
10
#ZcashHoldersBackNU7Upgrade
37,575 Aufrufe
512 Kommentare