

#amazon
amazon
591,942 Aufrufe
1,125 Kommentare
Hot
Zuletzt
·
--
Bullisch
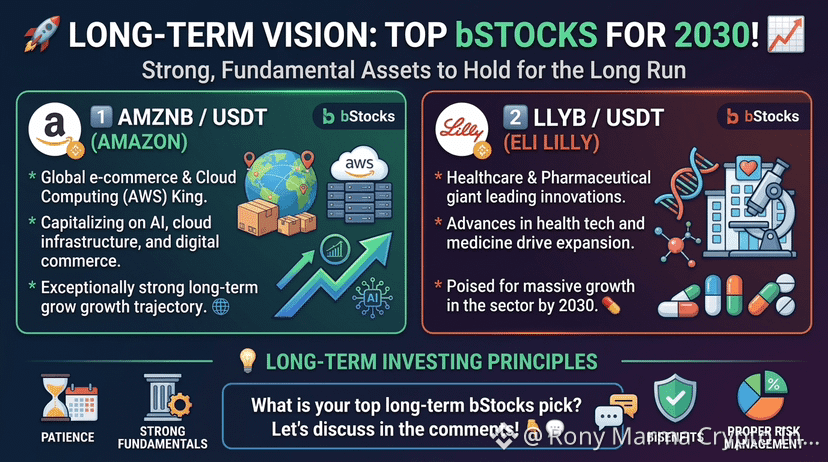
Langfristige Vision: Top-bStocks für 2030! 📈
Suchst du nach starken, fundamental soliden Assets, die du langfristig halten kannst? Hier sind 2 vielversprechende tokenisierte Aktien aus dem bStocks-Tab mit riesigem Potenzial bis 2030:
1️⃣ AMZNB / USDT (Amazon)
Der unangefochtene König des globalen E-Commerce und Cloud-Computings (AWS). Mit dem Wachstum von KI, Cloud-Infrastruktur und digitalem Handel bleibt Amazons langfristiger Wachstumskurs außergewöhnlich stark. 🌐
2️⃣ LLYB / USDT (Eli Lilly)
Ein Gesundheits- und Pharmariese, der bei modernen medizinischen Innovationen führend ist. Dank kontinuierlicher Fortschritte in Gesundheitstechnologie und Medizin steht dieser Sektor vor einer enormen Expansion bis 2030. 💊
💡 Langfristiges Investieren erfordert Geduld, starke Fundamentaldaten und ein angemessenes Risikomanagement.
Was ist dein Favorit aus der bStocks-Liste für die langfristige Anlage? Lass uns in den Kommentaren darüber sprechen! 👇💬
NFA / DYOR 🙏
#BStocks #LongTermInvesting #amazon #EliLilly #cryptotrading
$AMZNB $LLYB
{spot}(LLYBUSDT)
{spot}(AMZNBUSDT)
Langfristige Vision: Top-bStocks für 2030! 📈
Suchst du nach starken, fundamental soliden Assets, die du langfristig halten kannst? Hier sind 2 vielversprechende tokenisierte Aktien aus dem bStocks-Tab mit riesigem Potenzial bis 2030:
1️⃣ AMZNB / USDT (Amazon)
Der unangefochtene König des globalen E-Commerce und Cloud-Computings (AWS). Mit dem Wachstum von KI, Cloud-Infrastruktur und digitalem Handel bleibt Amazons langfristiger Wachstumskurs außergewöhnlich stark. 🌐
2️⃣ LLYB / USDT (Eli Lilly)
Ein Gesundheits- und Pharmariese, der bei modernen medizinischen Innovationen führend ist. Dank kontinuierlicher Fortschritte in Gesundheitstechnologie und Medizin steht dieser Sektor vor einer enormen Expansion bis 2030. 💊
💡 Langfristiges Investieren erfordert Geduld, starke Fundamentaldaten und ein angemessenes Risikomanagement.
Was ist dein Favorit aus der bStocks-Liste für die langfristige Anlage? Lass uns in den Kommentaren darüber sprechen! 👇💬
NFA / DYOR 🙏
#BStocks #LongTermInvesting #amazon #EliLilly #cryptotrading
$AMZNB $LLYB
63

Verifiziert
#amazonsharesfallabout7%inpremarkettrading
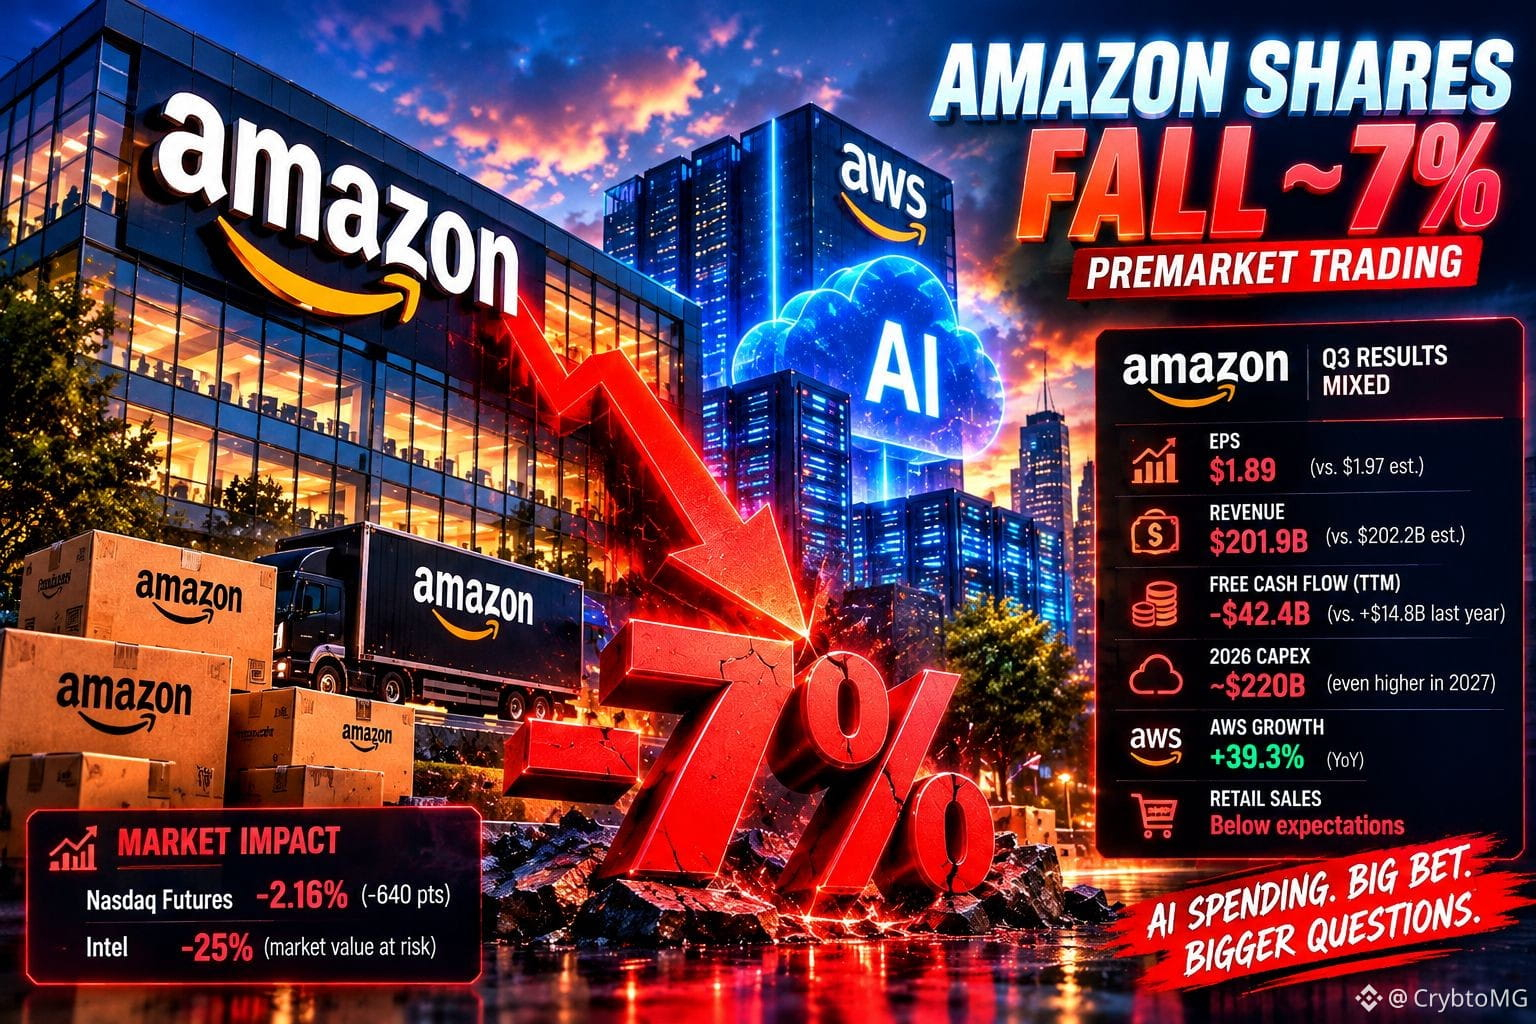
🚨 DIE GEWINNFORMEL: Amazons KI-Realitätscheck 🚨
#AmazonAktienFallenImVorbörslichenHandelUmEtwa7Prozent Der Markt hinterfragt die massiven KI-Ausgaben der Big-Tech-Unternehmen zunehmend. Schauen wir uns den brutalen AMZN-Ausverkauf von heute anhand reiner Mathematik an 🧮👇
(Rasant steigende Investitionen von 220 Mrd. $) + (Negativer Cashflow) = AMZN verliert 7 % 📉
Der Ausgangspunkt:
(Der Auslöser) = Obwohl Amazon Web Services (AWS) einen enormen Umsatzanstieg von 39 % verzeichnete, schreckten die Anleger die rasant steigenden Kosten für die KI-Infrastruktur auf. Amazon hielt an seiner Prognose für Investitionsausgaben von schwindelerregenden 220 Mrd. $ im Jahr 2026 fest.
Das zentrale Ergebnis:
(Die Korrektur) ➔ Die Aktien des Tech-Giganten stürzten am Freitag im vorbörslichen Handel um rund 7 % ab. Das wichtigste Warnsignal für die Wall Street? Amazons negativer Free Cashflow stieg auf rollierender 12-Monats-Basis auf 42,4 Mrd. $ – ein atemberaubender Anstieg von 386 % gegenüber dem Vorjahr.
Die Analyse:
Die Ära der KI nach dem Motto „bauen um jeden Preis“ wird nun offiziell einem Realitätscheck unterzogen. Während das Cloud-Wachstum weiterhin außergewöhnlich stark ist, setzt der enorme Mittelabfluss, der nötig ist, um es aufrechtzuerhalten, die Margen erheblich unter Druck. Können die Big-Tech-Unternehmen nicht beweisen, dass sich diese KI-Investitionen kurzfristig auszahlen, könnte dem gesamten Technologiesektor eine stärkere makroökonomische Korrektur bevorstehen.
Ist das eine generationelle Kaufgelegenheit oder der Beginn eines KI-Ausgaben-Katers? 👇💬
$AMZNB
{spot}(AMZNBUSDT)
$NVDAB
{spot}(NVDABUSDT)
$AAPLB
{spot}(AAPLBUSDT)
#amazon #TechStocks #AI
#amazonsharesfallabout7%inpremarkettrading
🚨 DIE GEWINNFORMEL: Amazons KI-Realitätscheck 🚨
#AmazonAktienFallenImVorbörslichenHandelUmEtwa7Prozent Der Markt hinterfragt die massiven KI-Ausgaben der Big-Tech-Unternehmen zunehmend. Schauen wir uns den brutalen AMZN-Ausverkauf von heute anhand reiner Mathematik an 🧮👇
(Rasant steigende Investitionen von 220 Mrd. $) + (Negativer Cashflow) = AMZN verliert 7 % 📉
Der Ausgangspunkt:
(Der Auslöser) = Obwohl Amazon Web Services (AWS) einen enormen Umsatzanstieg von 39 % verzeichnete, schreckten die Anleger die rasant steigenden Kosten für die KI-Infrastruktur auf. Amazon hielt an seiner Prognose für Investitionsausgaben von schwindelerregenden 220 Mrd. $ im Jahr 2026 fest.
Das zentrale Ergebnis:
(Die Korrektur) ➔ Die Aktien des Tech-Giganten stürzten am Freitag im vorbörslichen Handel um rund 7 % ab. Das wichtigste Warnsignal für die Wall Street? Amazons negativer Free Cashflow stieg auf rollierender 12-Monats-Basis auf 42,4 Mrd. $ – ein atemberaubender Anstieg von 386 % gegenüber dem Vorjahr.
Die Analyse:
Die Ära der KI nach dem Motto „bauen um jeden Preis“ wird nun offiziell einem Realitätscheck unterzogen. Während das Cloud-Wachstum weiterhin außergewöhnlich stark ist, setzt der enorme Mittelabfluss, der nötig ist, um es aufrechtzuerhalten, die Margen erheblich unter Druck. Können die Big-Tech-Unternehmen nicht beweisen, dass sich diese KI-Investitionen kurzfristig auszahlen, könnte dem gesamten Technologiesektor eine stärkere makroökonomische Korrektur bevorstehen.
Ist das eine generationelle Kaufgelegenheit oder der Beginn eines KI-Ausgaben-Katers? 👇💬
$AMZNB
$NVDAB
$AAPLB
#amazon #TechStocks #AI

Abu Fahadأ:
💛
2
2
417
·
--
🚨 Amazons Ergebnisse rücken die KI-Ausgaben in den Fokus
Die Q3-Ergebnisse von Amazon werfen eine größere Frage zu den Kosten des KI-Wettlaufs auf.
Das erregte die Aufmerksamkeit des Marktes:
Der Umsatz erreichte 201,9 Mrd. $, leicht unter den Analystenerwartungen.
Der Gewinn je Aktie lag bei 1,89 $.
Der Free Cashflow der letzten zwölf Monate fiel um 42,4 Mrd. $ ins Minus.
Die Investitionsausgaben für 2026 dürften rund 220 Mrd. $ erreichen.
Der AWS-Umsatz wuchs im Jahresvergleich um 39,3 %.
Die Reaktion des Marktes fiel heftig aus: Die Amazon-Aktie verlor am 30. Oktober im vorbörslichen Handel rund 7 %.
Für den Technologiesektor ist dies ein interessanter Moment. Eine starke KI-Nachfrage allein reicht nicht aus; Anleger wollen auch verstehen, wann sich diese Investitionen auszahlen werden.
Wird der Wettlauf um KI-Infrastruktur zu teuer, oder sind dies einfach die Kosten für den Aufbau der Zukunft?
#Amazon #Technology $AMZNB
$IDOL
$SOPH
1
400
·
--
Übersetzung ansehen
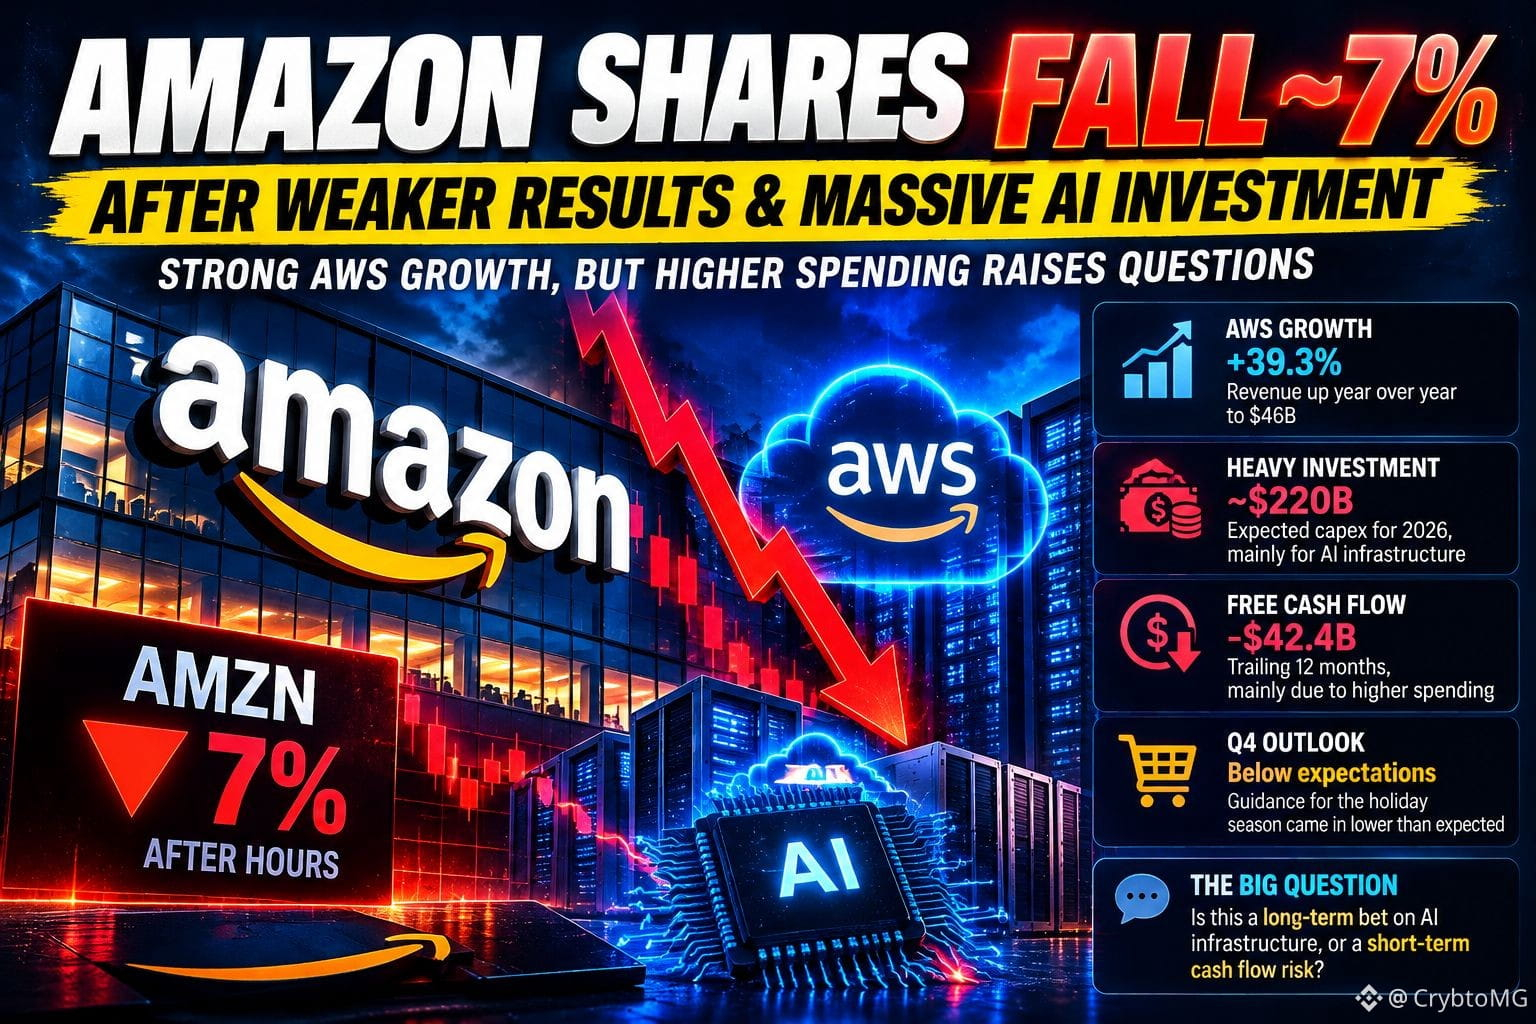
Amazon's AI Investment: Long-Term Opportunity or Cash Flow Pressure?
Amazon's Q3 results show two very different sides of the AI investment story.
AWS revenue grew 39.3% year over year, reaching $46 billion. Operating income also reached a record $28.1 billion.
But there is another side: free cash flow over the past 12 months turned negative by $42.4 billion, largely due to higher spending on infrastructure and AI.
Amazon expects around $220 billion in capital expenditure for 2026.
The key question is not whether AI demand is growing. It is whether the returns will justify the enormous investment.
Do you think Amazon is building a strong long-term advantage, or taking on too much financial pressure?
#A I #Amazon $IDOL
$BIRB
$BEAMX
1
29
Verifiziert
Die KI-Wette von #AMAZON über 220 Milliarden Dollar erschüttert die globalen Aktienmärkte – obwohl AWS um 39 % wächst!
Amazon hat gerade die gesamte KI-Branche gewarnt.
MARKTUPDATE VOM 30. OKTOBER:
Amazon veröffentlichte am Donnerstagabend, dem 29. Oktober, seine Q3-Ergebnisse. Sie offenbarten einen außergewöhnlichen Kontrast:
💰 Umsatz im Q3: 201,9 Milliarden Dollar (+12 % im Jahresvergleich)
☁️ AWS-Umsatz: 46 Milliarden Dollar (+39 % im Jahresvergleich)
📈 Betriebsergebnis: 28,1 Milliarden Dollar
🔴 Freier Cashflow der letzten 12 Monate: -42,4 Milliarden Dollar
🏗️ Geplante Investitionsausgaben 2026: 220 Milliarden Dollar
AWS verzeichnete das stärkste Wachstum seit fast fünf Jahren.
Doch Amazon rechnet damit, dass die KI-bezogenen Investitionen 2027 noch weiter steigen werden.
DIE MARKTREAKTION:
🔴 $AMZN fiel im nachbörslichen US-Handel am Donnerstag zeitweise um bis zu 7 %.
🔴 HEUTE, AM 30. OKTOBER: Der japanische Nikkei schloss mit einem Minus von 2,1 %.
🔴 $6857.T Advantest: -5,9 %
🔴 $8035.T Tokyo Electron: -5,2 %
Diese Verluste in Japan stammen aus der abgeschlossenen Handelssitzung am Freitag, nicht vom Donnerstag.
WARUM IST DAS WICHTIG?
Die Nachfrage nach KI ist real. AWS wächst schnell.
Doch der Bau von Rechenzentren, der Kauf von Chips und der Ausbau der Rechenkapazität erfordern enorme Investitionen.
Anleger fragen sich nun, ob künftige KI-Gewinne die heutigen Ausgaben rechtfertigen können.
Ein negativer freier Cashflow von 42,4 Milliarden Dollar über die vergangenen zwölf Monate ist nicht dasselbe wie ein Betriebsverlust. Amazon erwirtschaftet weiterhin einen erheblichen operativen Cashflow.
AKTIEN IM BLICK:
$AMZN — Amazon
$MSFT — Microsoft
$GOOGL — Alphabet
$NVDA — Nvidia
$INTC — Intel
WAS GILT ES ALS NÄCHSTES ZU BEOBACHTEN?
Wird sich Amazon stabilisieren, wenn am Freitag der reguläre US-Handel beginnt?
Kann AWS ein Wachstum von annähernd 40 % halten?
Werden sich die Ausgaben für KI-Infrastruktur in einem stärkeren freien Cashflow niederschlagen?
Und könnten weitere Investitionsausgaben die Bewertungen von Technologieunternehmen unter Druck setzen?
1k

#AmazonSharesFallAbout7%InPremarketTrading
📉 Die Aktien von #Amazon gaben im vorbörslichen Handel um rund 7 % nach: Analyse nach der Veröffentlichung der Quartalsergebnisse
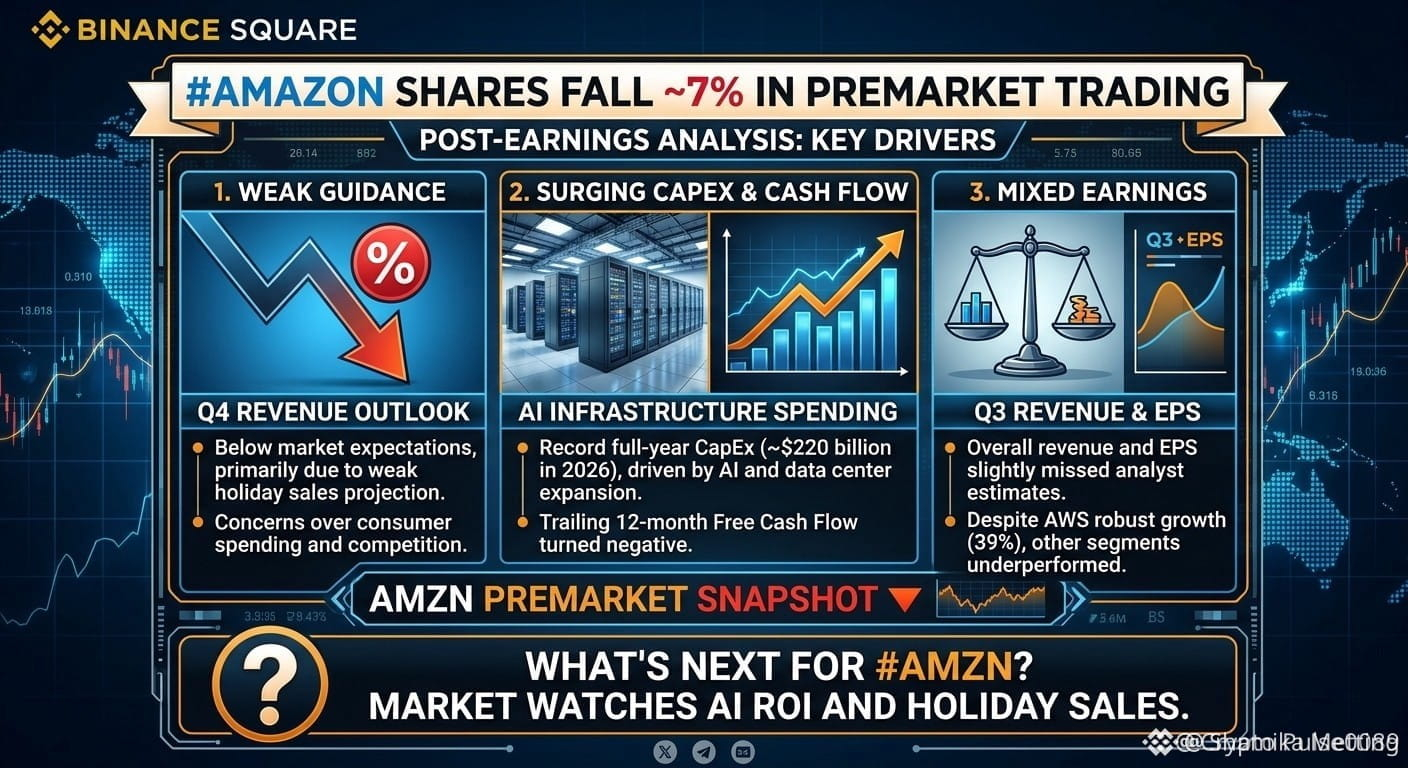
Trotz des beeindruckenden Wachstums bei AWS gerieten die Amazon-Aktien ($AMZN) nach der Veröffentlichung des jüngsten Quartalsberichts im vorbörslichen Handel deutlich unter Druck. Hier ist eine kurze Zusammenfassung der Faktoren, die hinter der Marktreaktion stehen:
🔍 Wichtigste Gründe für den Rückgang:
1️⃣ Schwache Prognose für das vierte Quartal
Die Umsatzprognose für das Weihnachtsquartal lag etwas unter den Markterwartungen. Dies schürte Sorgen über die nachlassenden Verbraucherausgaben und den zunehmenden Wettbewerb im Einzelhandel.
2️⃣ Höhere Investitionsausgaben und negativer freier Cashflow
Die massiven Investitionen in die KI-Infrastruktur und den Ausbau der Rechenzentren ließen die erwarteten Investitionsausgaben für das Gesamtjahr 2026 auf rund 220 Milliarden Dollar steigen.
Infolgedessen war der freie Cashflow der vergangenen zwölf Monate negativ (rund -42,4 Milliarden Dollar), was die Diskussion über den kurzfristigen Kapitalabfluss weiter anheizte.
3️⃣ Gemischte Ergebnisse im dritten Quartal
Der Gesamtumsatz im dritten Quartal (201,9 Milliarden Dollar) und der Gewinn je Aktie (1,89 Dollar) lagen etwas unter dem Durchschnitt der Analystenerwartungen.
#Amazon #AMZN #StockMarket #BinanceSquare #EarningsReport #CloudComputing #Aİ
$PEPE $ALPINE $CRMB
1
65
·
--
Übersetzung ansehen
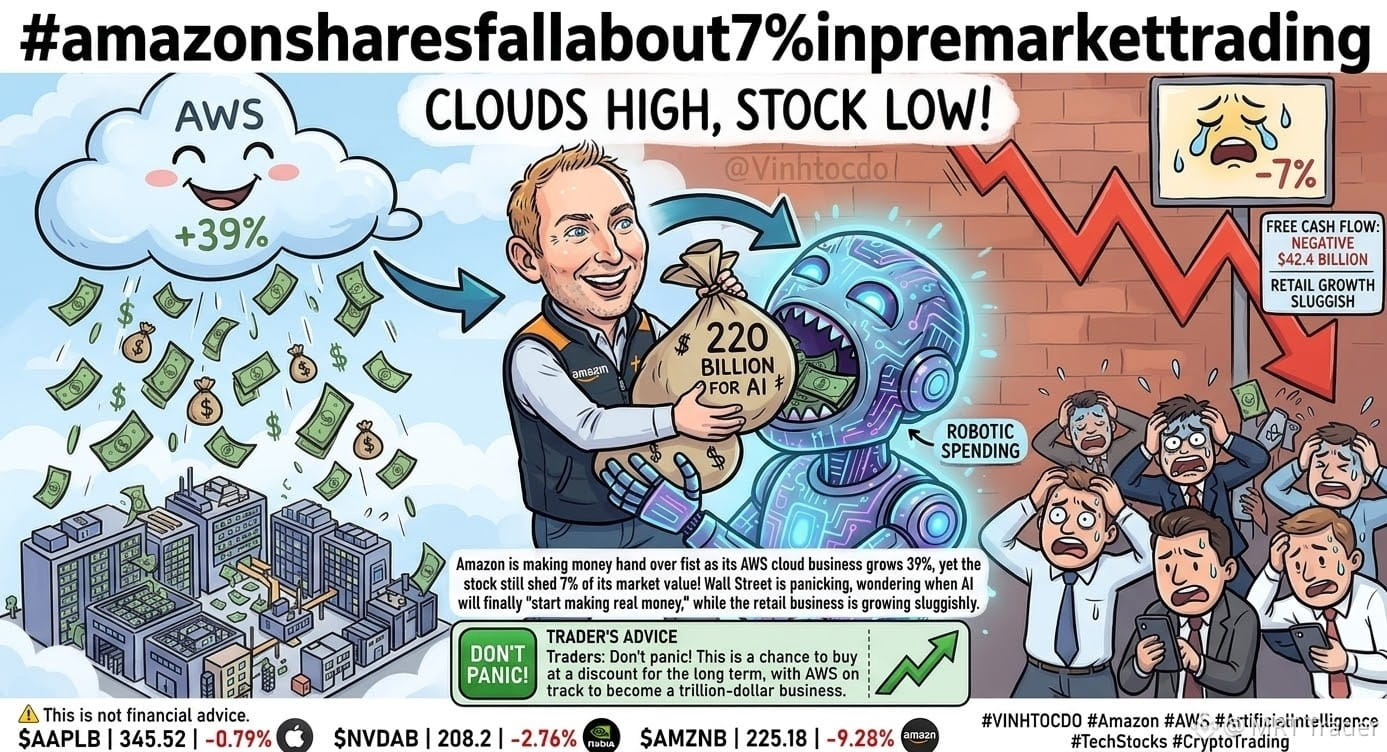
Amazon slips ~7% pre-market despite strong AWS growth 📉
AWS revenue grew 39%, yet $AMZNB still dropped about 7% in pre-market trading.
The reason is spending. Amazon is pouring roughly $220B into AI, and free cash flow has swung to about -$42.4B. Investors are asking when that AI spend turns into real returns, while the retail side is growing slowly.
Some traders see the dip as a long-term discount, with AWS on track to be a trillion-dollar business. Others will want proof that the spending pays off first. Either way, size your positions carefully. ⚠️ Not financial advice.
Trade here 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
2
16
·
--
🚨 Amazons KI-Ausgaben erreichen einen Rekord!
Amazons freier Cashflow sank in den 12 Monaten bis Ende September 2026 auf -$42.4 Milliarden, da das Unternehmen seine Investitionen in die KI-Infrastruktur hochfährt.
📉 Investitionsausgaben im 3. Quartal: ~$77B
🚀 AWS-Umsatz: ~$46B (+39%)
💰 Geplante Ausgaben 2026: ~$220B
Trotz des starken Cloud-Wachstums setzen massive KI-Investitionen den Cashflow unter Druck.
🤔 Werden sich Amazons KI-Investitionen langfristig auszahlen?
Quelle: Yahoo Finance | 30. Okt. 2026
{spot}(AMZNBUSDT)
#amazon #Aİ #AWS #TechNews
🚨 Amazons KI-Ausgaben erreichen einen Rekord!
Amazons freier Cashflow sank in den 12 Monaten bis Ende September 2026 auf -$42.4 Milliarden, da das Unternehmen seine Investitionen in die KI-Infrastruktur hochfährt.
📉 Investitionsausgaben im 3. Quartal: ~$77B
🚀 AWS-Umsatz: ~$46B (+39%)
💰 Geplante Ausgaben 2026: ~$220B
Trotz des starken Cloud-Wachstums setzen massive KI-Investitionen den Cashflow unter Druck.
🤔 Werden sich Amazons KI-Investitionen langfristig auszahlen?
Quelle: Yahoo Finance | 30. Okt. 2026
#amazon #Aİ #AWS #TechNews
79
·
--
Verifiziert
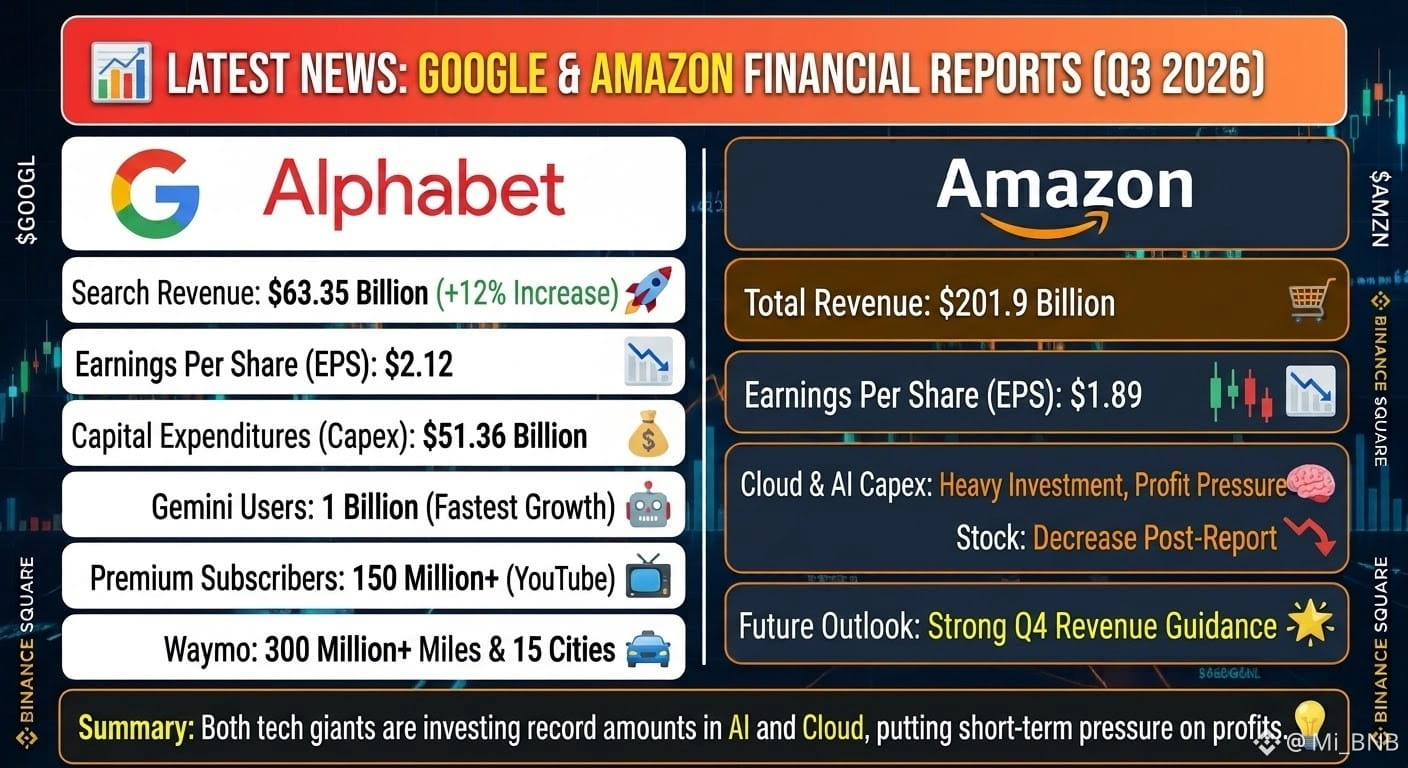
Aktuelle Geschäftszahlen von Google (Alphabet) und Amazon (Q3 2026)🚨
🌐Google hat seinen Finanzbericht für das dritte Quartal veröffentlicht, der bei wichtigen Kennzahlen gemischte Entwicklungen zeigt:
Umsatz: Der Gesamtumsatz ist gestiegen. Der Umsatz mit Google Search legte um 12 % auf 63,35 Milliarden US-Dollar zu.
Gewinn je Aktie (EPS): Das Unternehmen meldete einen Gewinn je Aktie von 2,12 US-Dollar und verfehlte damit die Markterwartungen (etwa 2,96 US-Dollar).
Investitionen in KI und Cloud: Hohe Investitionen in künstliche Intelligenz (KI) und Infrastruktur gaben Anlegern Anlass zur Sorge. Googles Investitionsausgaben (Capex) stiegen auf 51,36 Milliarden US-Dollar und führten zu einem negativen freien Cashflow.
Produktentwicklung:
Die Gemini-App erreichte die Marke von 1 Milliarde Nutzern und ist damit das am schnellsten wachsende Produkt in der Unternehmensgeschichte.
YouTube Music und Premium überschritten die Marke von 150 Millionen Abonnenten.
Der autonome Fahrdienst Waymo hat mehr als 300 Millionen autonome Meilen zurückgelegt und ist in 15 großen US-Städten aktiv.
📦 2. Aktuelle Geschäftszahlen von Amazon (Q3 2026)
Auch Amazon hat seine Finanzergebnisse für das dritte Quartal bekannt gegeben:
Umsatz und Gewinn: Der Gesamtumsatz belief sich auf 201,9 Milliarden US-Dollar und blieb damit leicht hinter den Markterwartungen zurück.
Gewinn je Aktie (EPS): Der Gewinn je Aktie lag bei 1,89 US-Dollar und damit knapp unter den Analystenprognosen von 1,97 US-Dollar.
Belastung durch Ausgaben für KI und Cloud: Hohe Ausgaben für Cloud- und KI-Infrastruktur (mit deutlichem Wachstum im Jahresvergleich) belasteten die Gesamtrentabilität. Nach der Veröffentlichung des Berichts gerieten die Amazon-Aktien am Markt unter Druck.
Ausblick: Amazon gab eine starke Umsatzprognose für das vierte Quartal ab und hält an seinem Vorhaben fest, die Kapazitäten seiner Datensysteme und die KI-Infrastruktur auszubauen.
💡 Zusammenfassung:
Die Berichte beider Technologiekonzerne heben ihre rekordhohen Kapitalinvestitionen in KI und Cloud-Computing hervor. Während die Nutzerzahlen und die Nutzung ihrer Dienste weiterhin rasant wachsen, haben die enormen Investitionsausgaben die Nettorentabilität vorübergehend geschmälert. Dadurch richten die Wall Street und globale Anleger ihren Fokus weiterhin besonders auf die Kapitaleffizienz.
#EarningsSeason #BinancePick #GOOGL #amazon $GOOGLB $AMZNB
110
·
--
Bullisch
Strittig
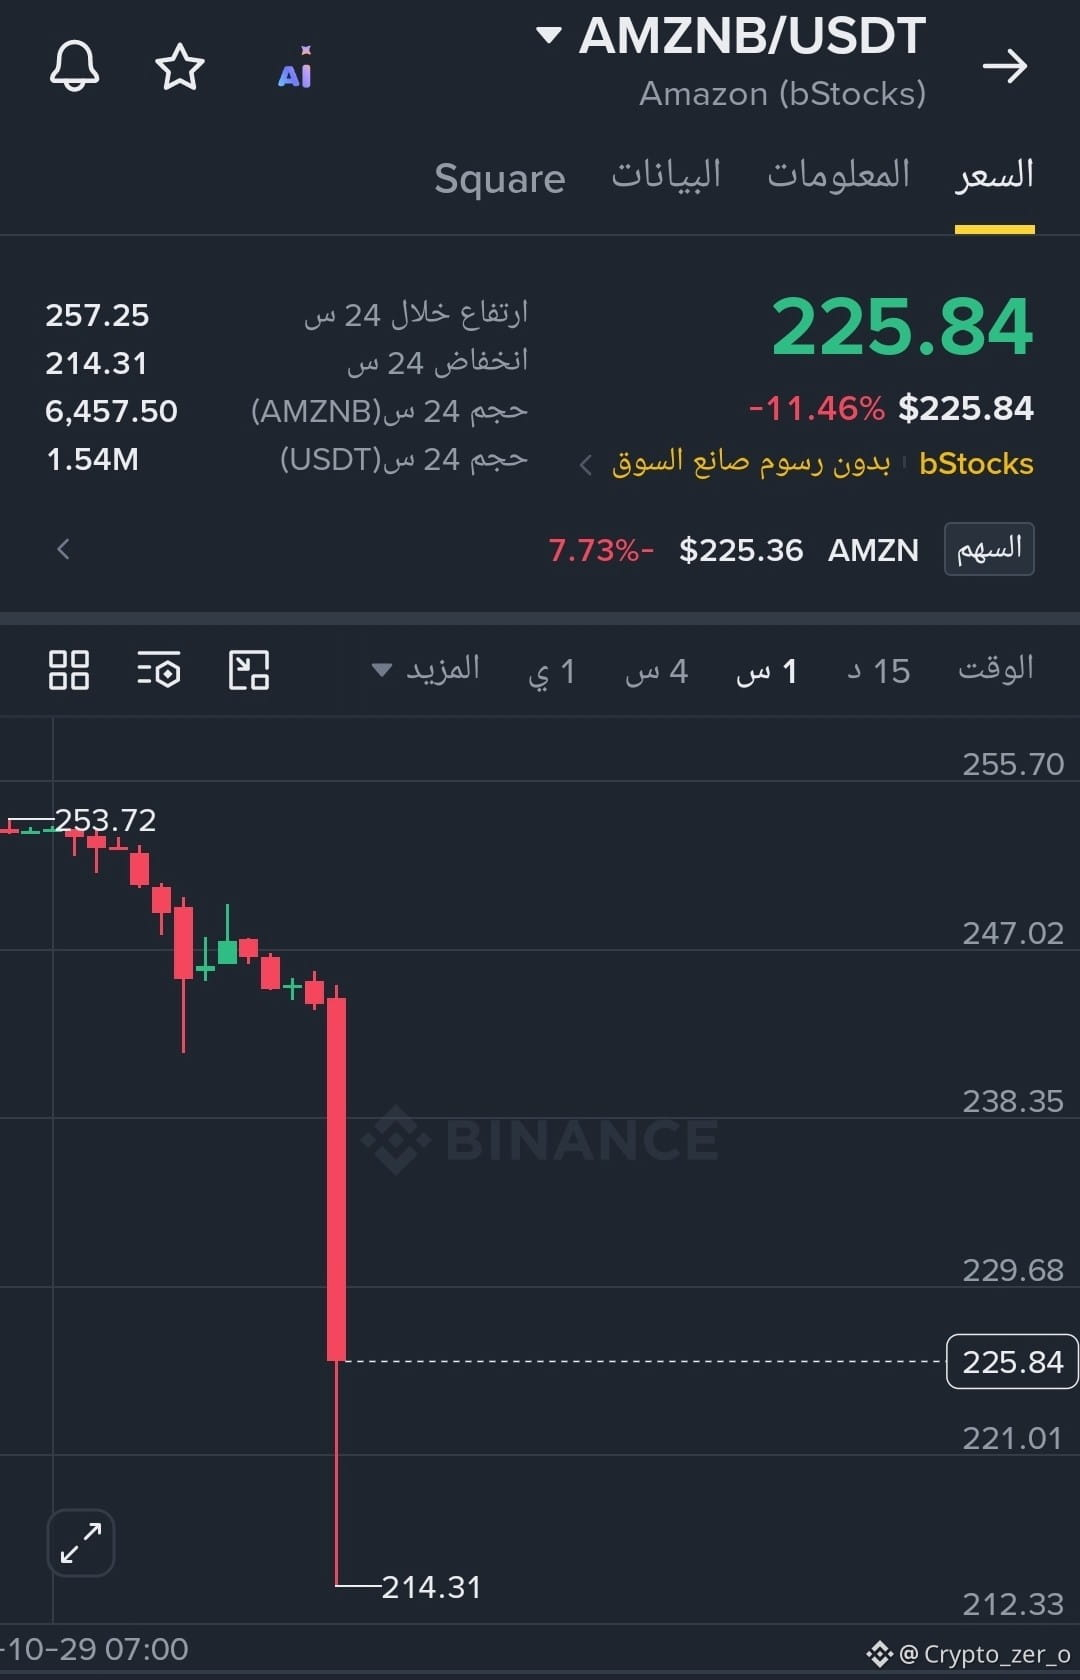
🚨 $AMZN Starker Rückgang nach den Quartalsergebnissen
Die Amazon-Aktie fällt nach der Bekanntgabe der Ergebnisse für das dritte Quartal um mehr als 12 %. Im nachbörslichen Handel verlor sie rund 315 Milliarden Dollar an Börsenwert.
Für mich nähert sich der Kurs jedoch einer möglichen Erholungszone. Nach dem Abfischen der Liquidität unter den Wochentiefs zeigt die Aktie erste Reaktionen.
👀 Beobachtungsniveau: 225$, Ziele bei 235$ und anschließend 245$
Hält dieses Niveau, könnten wir während der asiatischen Handelssitzung eine Erholung erleben. Ein Durchbruch darunter könnte hingegen weiteren Kursverlusten Tür und Tor öffnen.
Die Gelegenheit scheint sich zu bieten 👀
$AMZNB
{spot}(AMZNBUSDT)
#EarningsSeason
#amazon
🚨 $AMZN Starker Rückgang nach den Quartalsergebnissen
Die Amazon-Aktie fällt nach der Bekanntgabe der Ergebnisse für das dritte Quartal um mehr als 12 %. Im nachbörslichen Handel verlor sie rund 315 Milliarden Dollar an Börsenwert.
Für mich nähert sich der Kurs jedoch einer möglichen Erholungszone. Nach dem Abfischen der Liquidität unter den Wochentiefs zeigt die Aktie erste Reaktionen.
👀 Beobachtungsniveau: 225$, Ziele bei 235$ und anschließend 245$
Hält dieses Niveau, könnten wir während der asiatischen Handelssitzung eine Erholung erleben. Ein Durchbruch darunter könnte hingegen weiteren Kursverlusten Tür und Tor öffnen.
Die Gelegenheit scheint sich zu bieten 👀
$AMZNB
#EarningsSeason
#amazon
2
844

·
--
Das Wachstum von Amazons AWS beschleunigt sich, während die Aktie nach den Q3-Ergebnissen fällt
📉 Die Amazon-Aktie verlor nachbörslich etwa 7 %, da Umsatz und Gewinn je Aktie hinter den Prognosen zurückblieben. Der Umsatz stieg um 12 % auf 201,9 Milliarden US-Dollar, während der Gewinn je Aktie bei 1,89 US-Dollar lag; erwartet wurden 1,97 US-Dollar.
☁️ Der AWS-Umsatz wuchs um rund 39 % auf 46 Milliarden US-Dollar – das schnellste Wachstumstempo seit fast fünf Jahren. Die Nachfrage nach Cloud- und KI-Infrastruktur blieb ein Lichtblick.
🏗️ Die geplanten Investitionsausgaben von rund 220 Milliarden US-Dollar im Jahr 2026 rücken jedoch die Cashflow-Generierung in den Fokus. Das Wachstum von AWS erfordert weiterhin erhebliche Investitionen in die Infrastruktur.
🛒 Amazon prognostizierte für das vierte Quartal einen Umsatz von 240 bis 247 Milliarden US-Dollar. Der Mittelwert der Spanne lag unter den Markterwartungen. Auch die Nachfrage im Weihnachtsgeschäft ist ein wichtiger Faktor, den es zu beobachten gilt.
⚖️ Das starke Cloud-Wachstum hat die allgemeinen Bedenken bislang nicht zerstreut. Die Rendite der KI-Investitionen und die Entwicklung des Einzelhandels werden die nächste Einschätzung des Marktes mitprägen.
#Amazon $AMZNB
43
·
--
Verifiziert
Bei Amazons Zahlen geht es nicht nur um die Frage: „Wurden die Erwartungen übertroffen?“🙄
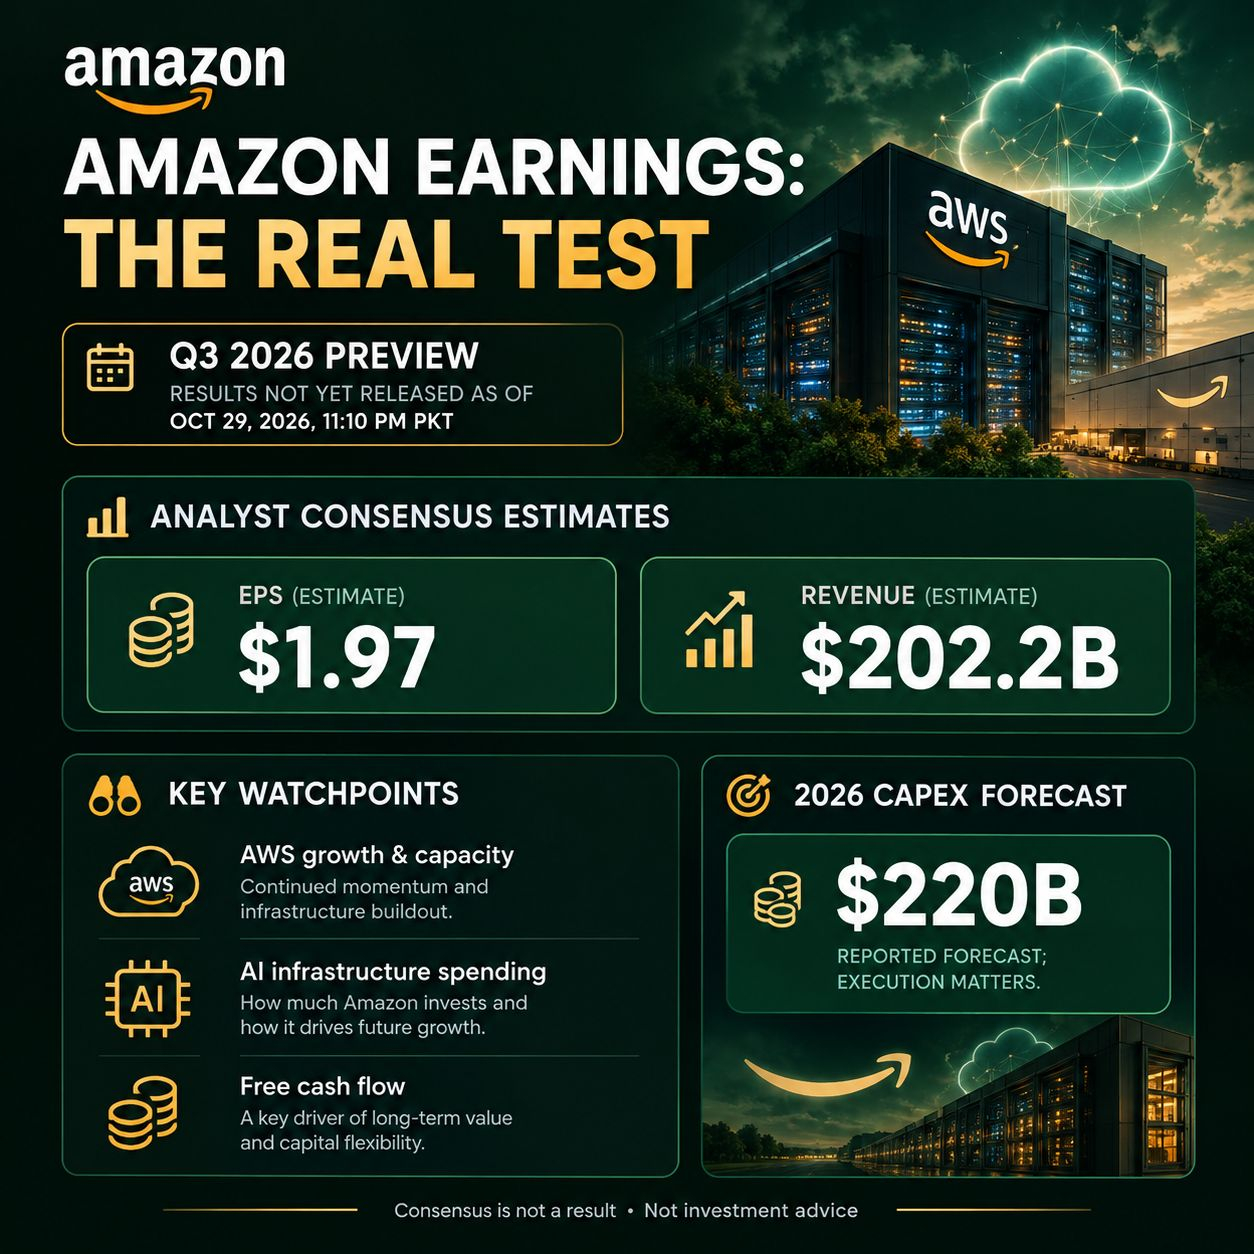
Vor der Veröffentlichung der Q3-Ergebnisse lag der Analystenkonsens bei etwa 1,97 USD je Aktie und einem Umsatz von 202,2 Mrd. USD. Die größere Debatte dreht sich darum, ob sich das Wachstum von AWS und die KI-Investitionen in nachhaltige Renditen umwandeln lassen.
Amazons gemeldete Prognose für die Investitionsausgaben 2026 war auf etwa 220 Mrd. USD gestiegen. Dadurch stehen Infrastrukturinvestitionen und der freie Cashflow besonders im Fokus.
Selbst wenn die Erwartungen übertroffen werden, könnte das Ergebnis enttäuschen, falls der Ausblick oder die Ausgabenpläne den Anlegern Sorgen bereiten. Und eine Verfehlung erzählt ohne den Ausblick nicht die ganze Geschichte.
Die Zahlen, die nach der Veröffentlichung verglichen werden sollten: tatsächliche Ergebnisse im Vergleich zum Konsens, AWS-Wachstum, Aussagen zu Investitionsausgaben und Cashflow.
Dies ist eine Vorschau auf die Geschäftszahlen, kein Bericht über die endgültigen Ergebnisse. Aktualisieren Sie den Text, falls Sie ihn nach Amazons Veröffentlichung publizieren.
$AMZNB
{spot}(AMZNBUSDT)
#amazon
Bei Amazons Zahlen geht es nicht nur um die Frage: „Wurden die Erwartungen übertroffen?“🙄
Vor der Veröffentlichung der Q3-Ergebnisse lag der Analystenkonsens bei etwa 1,97 USD je Aktie und einem Umsatz von 202,2 Mrd. USD. Die größere Debatte dreht sich darum, ob sich das Wachstum von AWS und die KI-Investitionen in nachhaltige Renditen umwandeln lassen.
Amazons gemeldete Prognose für die Investitionsausgaben 2026 war auf etwa 220 Mrd. USD gestiegen. Dadurch stehen Infrastrukturinvestitionen und der freie Cashflow besonders im Fokus.
Selbst wenn die Erwartungen übertroffen werden, könnte das Ergebnis enttäuschen, falls der Ausblick oder die Ausgabenpläne den Anlegern Sorgen bereiten. Und eine Verfehlung erzählt ohne den Ausblick nicht die ganze Geschichte.
Die Zahlen, die nach der Veröffentlichung verglichen werden sollten: tatsächliche Ergebnisse im Vergleich zum Konsens, AWS-Wachstum, Aussagen zu Investitionsausgaben und Cashflow.
Dies ist eine Vorschau auf die Geschäftszahlen, kein Bericht über die endgültigen Ergebnisse. Aktualisieren Sie den Text, falls Sie ihn nach Amazons Veröffentlichung publizieren.
$AMZNB
#amazon
4
569
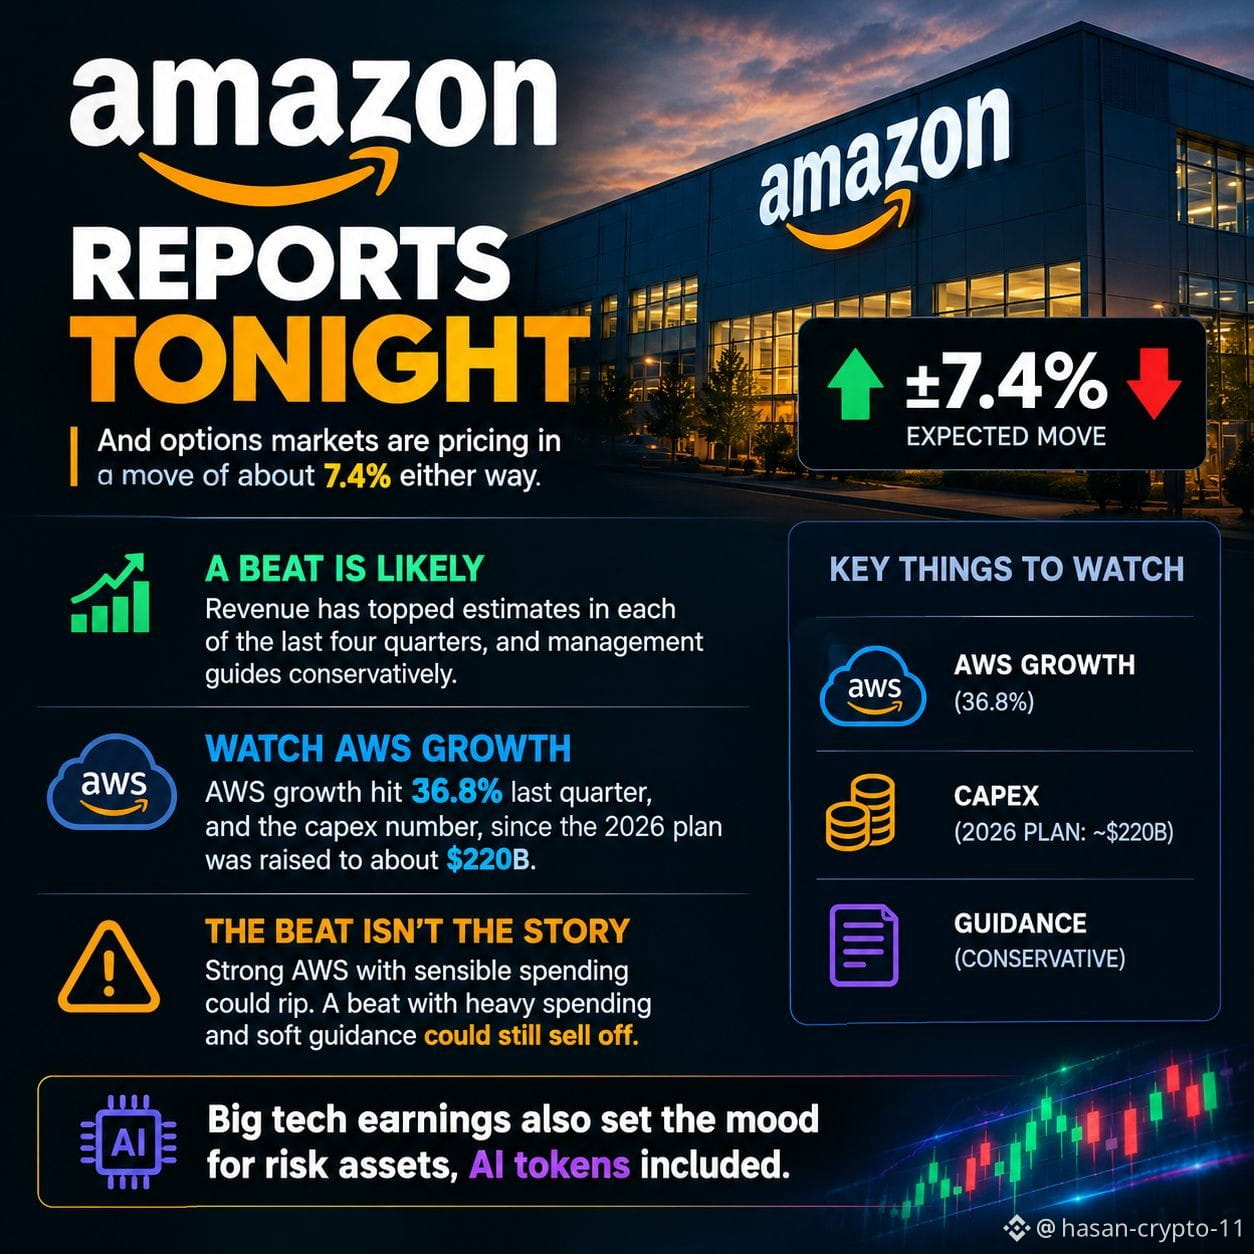
Amazon veröffentlicht heute Abend seine Zahlen, und die Optionsmärkte preisen eine Kursbewegung von etwa 7,4 % in die eine oder andere Richtung ein.
Ein Übertreffen der Erwartungen ist wahrscheinlich. Der Umsatz lag in jedem der letzten vier Quartale über den Schätzungen, und das Management gibt traditionell vorsichtige Prognosen ab.
Doch das Übertreffen der Erwartungen ist nicht das Entscheidende. Achten Sie auf das Wachstum von AWS, das im letzten Quartal 36,8 % erreichte, und auf die Investitionsausgaben, da der Plan für 2026 auf etwa 220 Mrd. $ angehoben wurde. Starkes AWS-Wachstum bei vernünftigen Ausgaben könnte die Aktie kräftig nach oben treiben. Selbst ein Übertreffen der Erwartungen könnte bei hohen Ausgaben und vorsichtigen Prognosen zu Kursverlusten führen.
Die Ergebnisse der großen Tech-Unternehmen geben auch die Stimmung für Risikoanlagen vor, einschließlich KI-Token.
$AMZNB
{spot}(AMZNBUSDT)
#BinancePick
#amazon
#EarningsSeason
Amazon veröffentlicht heute Abend seine Zahlen, und die Optionsmärkte preisen eine Kursbewegung von etwa 7,4 % in die eine oder andere Richtung ein.
Ein Übertreffen der Erwartungen ist wahrscheinlich. Der Umsatz lag in jedem der letzten vier Quartale über den Schätzungen, und das Management gibt traditionell vorsichtige Prognosen ab.
Doch das Übertreffen der Erwartungen ist nicht das Entscheidende. Achten Sie auf das Wachstum von AWS, das im letzten Quartal 36,8 % erreichte, und auf die Investitionsausgaben, da der Plan für 2026 auf etwa 220 Mrd. $ angehoben wurde. Starkes AWS-Wachstum bei vernünftigen Ausgaben könnte die Aktie kräftig nach oben treiben. Selbst ein Übertreffen der Erwartungen könnte bei hohen Ausgaben und vorsichtigen Prognosen zu Kursverlusten führen.
Die Ergebnisse der großen Tech-Unternehmen geben auch die Stimmung für Risikoanlagen vor, einschließlich KI-Token.
$AMZNB
#BinancePick
#amazon
#EarningsSeason
63
Verifiziert
Die Quartalszahlen von Amazon am Donnerstag nach Börsenschluss sind eine große Sache❗️❗️ Sie werden uns verraten, ob diese KI-Rallye auf echter Nachfrage beruht oder nur ein riesiges Geldverbrennungsfeuer ist.
Warum Amazon? Weil das Unternehmen der größte Käufer in der gesamten KI-Lieferkette ist. Dieses Jahr gibt es rund 220 Mrd. $ für Investitionen aus. Nvidia-Chips, Micron-Speicher, Strom für die Rechenzentren. Wenn du $NVDA, Speicherwerte oder Energieaktien hältst, hängt ein großer Teil ihrer Umsätze im Grunde an einem einzigen Auftrag von Amazon.
Und dieser Auftrag beginnt, schmerzhaft zu werden. Der freie Cashflow der letzten 12 Monate: -7,6 Mrd. $. Amazon verbrennt mehr Geld, als es einnimmt.
Der einzige Grund, warum das Unternehmen weiter so viel ausgeben kann, ist AWS. Der Bereich wuchs im letzten Quartal um 37 % und hat einen Auftragsbestand von 496 Mrd. $. Damit ist die Lage einfach:
AWS-Wachstum um die 40 %? Das KI-Geld kommt tatsächlich zurück, und die ganze KI-Wette feiert weiter 🔥
Unter 35 % Wachstum, dazu noch eine weitere Erhöhung der Investitionen? So kommt es zu einem panikartigen Ausverkauf.#amazon #ai #EarningsSeason
1
617
·
--
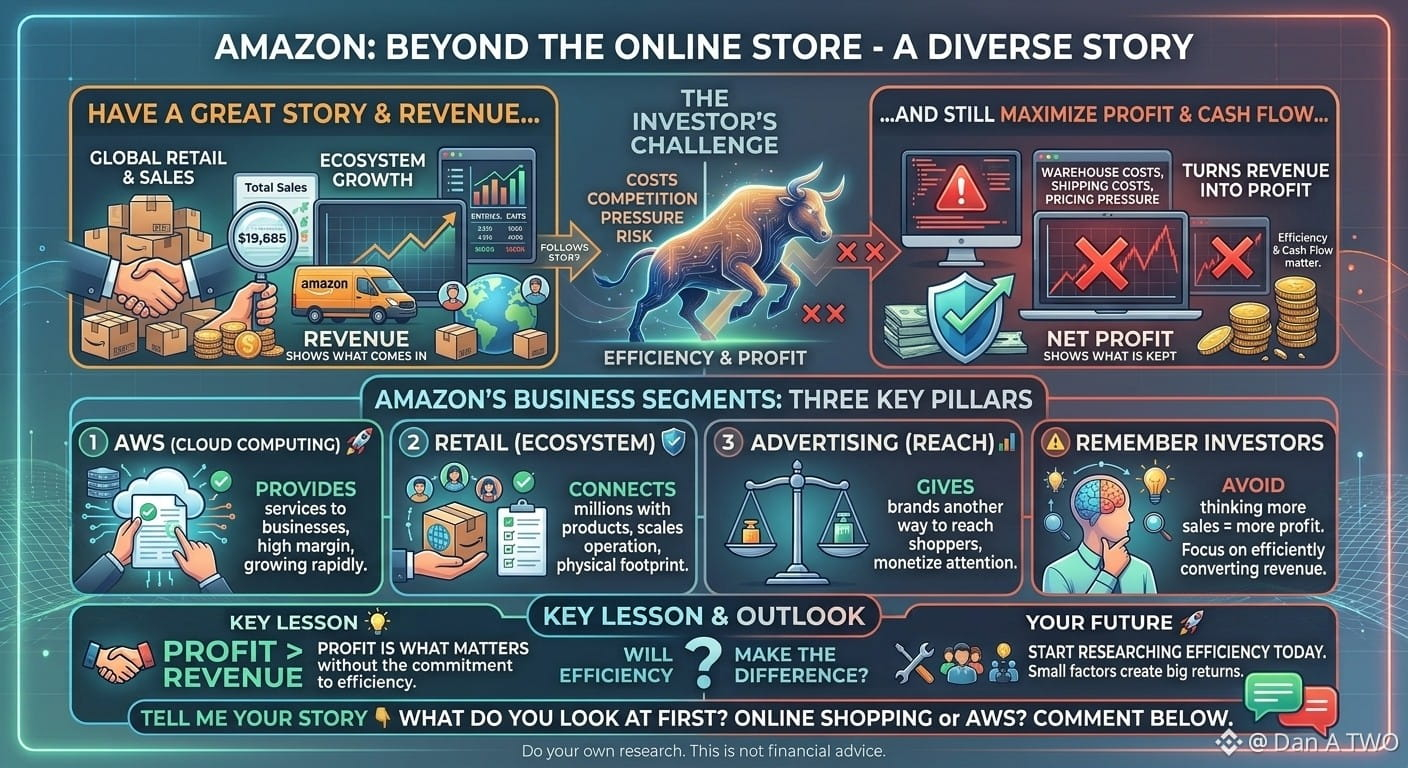
AMAZON: DER ONLINEHANDEL IST NUR EIN TEIL DER GESCHICHTE
Wenn Menschen Amazon hören, denken sie an Einkaufen und schnelle Lieferungen. Doch das Geschäft geht weit darüber hinaus:
☁️ AWS – bietet Unternehmen Cloud-Computing-Dienste
📦 Einzelhandel – verbindet Millionen von Kunden mit Produkten
📢 Werbung – bietet Marken eine weitere Möglichkeit, Käufer zu erreichen
Diese Geschäftsbereiche funktionieren nicht alle gleich, und das ist wichtig.
⚠️ **Anleger, nicht vergessen:** Mehr Umsatz bedeutet nicht automatisch mehr Gewinn.
▫️ Versand kostet Geld
▫️ Lagerhäuser kosten Geld
▫️ Wettbewerb kann die Preise unter Druck setzen
▫️ Auch ein wachsendes Cloud-Geschäft birgt Risiken
💰 Die entscheidende Frage ist nicht nur, wie viel Amazon verkauft, sondern wie effizient das Unternehmen daraus Gewinn und Cashflow erzielt.
Der Umsatz zeigt, was hereinkommt. Der Gewinn zeigt, was dem Unternehmen bleibt.
👇 LASST UNS DARÜBER SPRECHEN:
Wenn ihr Amazon analysieren würdet, womit würdet ihr zuerst anfangen: mit dem Onlinehandel oder mit AWS?
#amazon #AMZN #AWS #stockmarket #Investing #DanATWO $NVDAB $AMZNB
Keine Anlageberatung.
32

Artikel
Alle schauen auf die Gewinne der Big-Tech-Unternehmen …Alle schauen auf die Gewinne der Big-Tech-Unternehmen … aber fast niemand versteht, wie Zinssätze und Inflation die Prognose beeinflussen
Microsoft (MSFT) und Amazon (AMZN) verfügen über enorme Geschäftssysteme, starke Wettbewerbsvorteile und beträchtliche finanzielle Ressourcen. Dennoch können selbst die größten Technologieunternehmen der Welt dem makroökonomischen Druck nicht vollständig entkommen. Zwei der wichtigsten Kräfte, die ihre Gewinnerwartungen prägen, sind Zinssätze und Inflation.
Zinssätze beeinflussen, wie Anleger zukünftige Gewinne bewerten. Wenn die Zinsen steigen, werden sicherere Anlagen wie US-Staatsanleihen attraktiver, und Anleger verlangen oft höhere Renditen von Aktien. In Discounted-Cashflow-(DCF)-Modellen verringert ein höherer Diskontsatz den heutigen Wert zukünftiger Erträge und kann dadurch die Bewertungen von Technologieaktien unter Druck setzen. Wenn die Zinsen sinken, können sich Bewertungsmultiplikatoren ausweiten, obwohl die tatsächlichen Auswirkungen von Gewinnwachstum und Markterwartungen abhängen.
Alle schauen auf die Gewinne der Big-Tech-Unternehmen …
Alle schauen auf die Gewinne der Big-Tech-Unternehmen … aber fast niemand versteht, wie Zinssätze und Inflation die Prognose beeinflussen
Microsoft (MSFT) und Amazon (AMZN) verfügen über enorme Geschäftssysteme, starke Wettbewerbsvorteile und beträchtliche finanzielle Ressourcen. Dennoch können selbst die größten Technologieunternehmen der Welt dem makroökonomischen Druck nicht vollständig entkommen. Zwei der wichtigsten Kräfte, die ihre Gewinnerwartungen prägen, sind Zinssätze und Inflation.
Zinssätze beeinflussen, wie Anleger zukünftige Gewinne bewerten. Wenn die Zinsen steigen, werden sicherere Anlagen wie US-Staatsanleihen attraktiver, und Anleger verlangen oft höhere Renditen von Aktien. In Discounted-Cashflow-(DCF)-Modellen verringert ein höherer Diskontsatz den heutigen Wert zukünftiger Erträge und kann dadurch die Bewertungen von Technologieaktien unter Druck setzen. Wenn die Zinsen sinken, können sich Bewertungsmultiplikatoren ausweiten, obwohl die tatsächlichen Auswirkungen von Gewinnwachstum und Markterwartungen abhängen.
1
262

·
--
Am Vorabend der Amazon-Zahlen (AMZN): Die Aktie ist kaum gefallen, doch die Prüfung ist schwieriger als bei Google.
Zunächst ein Blick auf die Ausgangslage: Zum US-Börsenschluss am 26. Oktober notierte Amazon (AMZN) bei 249,09 US-Dollar, ein Tagesplus von 0,44 %. Die Handelsspanne lag zwischen 247,23 und 250,79 US-Dollar. Lass dich von diesem kleinen Tagesgewinn nicht täuschen: Die Aktie liegt weiterhin unter ihrem 50-Tage-Durchschnitt von etwa 255 US-Dollar, hält sich aber über dem 200-Tage-Durchschnitt von rund 243 US-Dollar. Die 52-Wochen-Spanne reicht von 196 bis 287,20 US-Dollar; vom aktuellen Kurs bis zum Hoch sind es noch etwa 13 % – eine typische Zwischenposition vor den Zahlen: weder Fisch noch Fleisch.
Die Zahlen stehen unmittelbar bevor: Amazon veröffentlicht seinen Quartalsbericht für das dritte Quartal am 29. Oktober nach Börsenschluss in den USA (in den frühen Morgenstunden des 30. Oktober Pekinger Zeit). Der Markt erwartet einen Gewinn je Aktie von etwa 1,96 US-Dollar und einen Umsatz von rund 202,2 Milliarden US-Dollar – gegenüber etwa 180,2 Milliarden US-Dollar im Vorjahresquartal ein Plus von rund 12 %. Die eigene Prognose des Unternehmens liegt bei einem Umsatz von 197 bis 202 Milliarden US-Dollar und einem operativen Gewinn von 22,5 bis 26,5 Milliarden US-Dollar. Die Erwartungen liegen also dicht an der oberen Grenze der Prognose; viel Spielraum für Enttäuschungen gibt es nicht.
Drei wichtige Punkte, nach Bedeutung geordnet: Erstens, ob AWS sein hohes Wachstum halten kann. Im vergangenen Quartal erzielte AWS einen Umsatz von 42,2 Milliarden US-Dollar, 37 % mehr als im Vorjahr – das stärkste Wachstum seit 18 Quartalen. Der Auftragsbestand liegt bei rund 496 Milliarden US-Dollar. Der Markt rechnet für das dritte Quartal mit einem Rückgang des Wachstums auf 30 bis 35 %. Fällt es unter diese Spanne, dürfte die Aktie leicht unter Verkaufsdruck geraten. Zweitens, die Investitionsausgaben: Die Prognose für 2026 wurde bereits von 200 auf 220 Milliarden US-Dollar angehoben. Im zweiten Halbjahr dürften die Ausgaben pro Quartal rund 61 Milliarden US-Dollar betragen; der freie Cashflow ist bereits leicht negativ. Weitere Erhöhungen wären ein Belastungsfaktor. Drittens, das E-Commerce-Geschäft selbst: Das Wachstum im dritten Quartal dürfte dadurch, dass der Prime Day ins zweite Quartal verlegt wurde, um etwa 4 Prozentpunkte gedrückt werden. Ein langsameres ausgewiesenes Wachstum bedeutet nicht zwangsläufig, dass sich das Geschäft verschlechtert. Ein Lichtblick ist die Werbung, deren Umsatz im vergangenen Quartal um 26 % auf 19,8 Milliarden US-Dollar zulegte.
Ein weiterer, leicht zu übersehender Verzerrungseffekt: Der Gewinn je Aktie von 5,75 US-Dollar im letzten Quartalsbericht enthielt rund 53,4 Milliarden US-Dollar an nicht realisierten Buchgewinnen aus Amazons Beteiligung an Anthropic. Wer das als operativen Gewinn betrachtet, überschätzt die Ertragskraft des Unternehmens massiv. In der Berichtsnacht kommt es darauf an, wie das operative Geschäft ohne diesen Effekt dasteht.
Der Optionsmarkt preist nach der Veröffentlichung eine Kursschwankung von etwa 7 % ein. Die Reaktion auf die beiden letzten Quartalsberichte fiel bei Amazon jedoch jeweils stärker aus als die implizite Schwankung: Im Juli stieg die Aktie um rund 10,9 %, im Februar fiel sie um etwa 13,5 %. Wer in der Berichtsnacht auf eine bestimmte Richtung wettet, hat also keine besonders guten Chancen.
Meine Einschätzung: Amazons drei Standbeine – E-Commerce, AWS und Werbung – sind weiterhin intakt. Der Markt stellt derzeit aber nur eine Frage: Wann werden sich die 220 Milliarden US-Dollar an Investitionen in freien Cashflow verwandeln? Deshalb wette ich am Vorabend der Zahlen nicht auf eine bestimmte Richtung. Hält AWS ein Wachstum von über 30 %, bleiben die Ausgaben im Rahmen der Erwartungen und fällt die Prognose für den operativen Gewinn nicht schwach aus, bietet ein Rücksetzer Anlass, die Aktie genauer zu beobachten. Verlangsamt sich AWS deutlich oder werden die Investitionen nochmals erhöht, sollte man bei einem Fall in die Nähe des 200-Tage-Durchschnitts nicht vorschnell ins fallende Messer greifen.
Dies ist meine persönliche Recherche und keine Anlageberatung. Werdet ihr die Aktie über Nacht halten oder erst abwarten, bis die Zahlen vorliegen?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
56
·
--
🌐 BLOCKCHAIN-NATIVES: DER bSTOCKS-MARKT
.
Die Tokenisierung von Aktien auf Binance ist keine Zukunftstheorie, sondern bereits Realität und direkt über den Tab „Spot-Trading“ oder „Konvertieren“ zugänglich.
.
Jeder bStock entspricht einem 1:1 besicherten Finanzinstrument-Zertifikat, das den Kursen an der Wall Street folgt. Mit diesen Vermögenswerten können Nutzer ihr Kapital innerhalb des Krypto-Ökosystems verwalten und dafür Handelspaare wie USDT oder USDC nutzen, ohne Geld an traditionelle Broker überweisen zu müssen.
.
.
📌 Ausgewählter bStock:
Ticker auf Binance: $AMZNB (Amazon.com Inc. bStock)
Überblick: Steht für Amazon, den dominierenden Konzern im globalen E-Commerce, in der Logistik und bei Cloud-Diensten (AWS).
Marktkapitalisierung des zugrunde liegenden Unternehmens: ca. 1,9 Billionen USD.
.
#Crypto #amazon #bStocks #RWA
.
Die Tokenisierung von Aktien auf Binance ist keine Zukunftstheorie, sondern bereits Realität und direkt über den Tab „Spot-Trading“ oder „Konvertieren“ zugänglich.
.
Jeder bStock entspricht einem 1:1 besicherten Finanzinstrument-Zertifikat, das den Kursen an der Wall Street folgt. Mit diesen Vermögenswerten können Nutzer ihr Kapital innerhalb des Krypto-Ökosystems verwalten und dafür Handelspaare wie USDT oder USDC nutzen, ohne Geld an traditionelle Broker überweisen zu müssen.
.
.
📌 Ausgewählter bStock:
Ticker auf Binance: $AMZNB (Amazon.com Inc. bStock)
Überblick: Steht für Amazon, den dominierenden Konzern im globalen E-Commerce, in der Logistik und bei Cloud-Diensten (AWS).
Marktkapitalisierung des zugrunde liegenden Unternehmens: ca. 1,9 Billionen USD.
.
#Crypto #amazon #bStocks #RWA
2
74
·
--
AMAZON ($AMZN ): Ergebnisausblick — Wachstum trifft auf KI-Chancen
Amazons Ergebnisausblick bleibt vor der Veröffentlichung der Ergebnisse für das dritte Quartal 2026 am 29. Oktober konstruktiv. Der jüngste Bericht zum zweiten Quartal zeigte einen Umsatzanstieg von 20 % gegenüber dem Vorjahr auf 200,6 Milliarden US-Dollar, während der AWS-Umsatz um 37 % zulegte – ein Zeichen für die starke Nachfrage nach Cloud- und KI-Angeboten. Das Management stellte für das dritte Quartal einen Umsatz von 197 bis 202 Milliarden US-Dollar in Aussicht. Hohe Ausgaben für KI-Infrastruktur und ein schwächerer freier Cashflow bleiben jedoch wichtige Risiken.
Die entscheidende Frage ist, ob das Wachstum von AWS und die operativen Gewinne ihre Dynamik aufrechterhalten können.
Marktausblick: Langfristig positive Fundamentaldaten, kurzfristige Volatilität ist jedoch möglich. Beobachten Sie den anstehenden Ergebnisbericht, die Prognosen des Managements und die Rendite der KI-Investitionen, bevor Sie Schlussfolgerungen ziehen.
#Amazon #EarningsOutlook #stockmarket
4
102
·
--
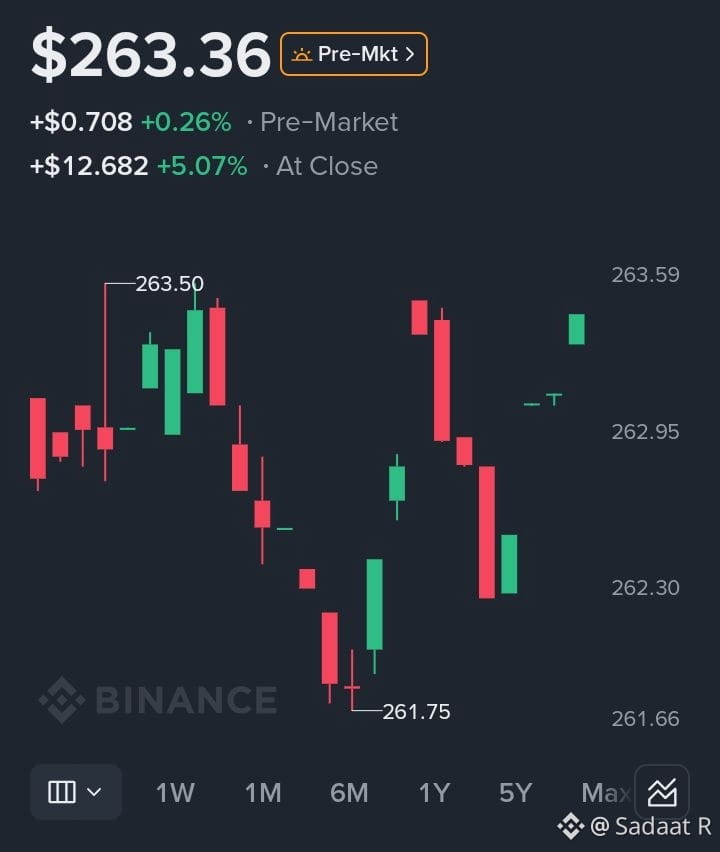
$AMZNB steigt um 5,07 % – aber ist das Momentum stark genug, um anzuhalten?
Amazon ($AMZN) ist mir aufgefallen, nachdem die Aktie 5,07 % höher geschlossen hatte. Der vorbörsliche Kurs lag bei 263,36 $, weitere 0,26 % im Plus.
Aber eine einzige grüne Handelssitzung bedeutet nicht automatisch, dass die Rally weitergeht.
Auf dem Chart fallen drei Niveaus auf:
Widerstand: 263,50–263,60 $
Unmittelbare Unterstützung: 262,30 $
Wichtige kurzfristige Unterstützung: 261,75 $
Der Kurs erholte sich von 261,75 $, was auf Kaufinteresse nahe dem Tagestief hindeutet. Als sich der Kurs jedoch dem Bereich um 263,50 $ näherte, traten erneut Verkäufer auf.
Darauf würde ich als Nächstes achten.
Wenn AMZN die Marke von 263,60 $ überwindet und sich darüber hält, könnte das auf weitere kurzfristige Stärke hindeuten.
Wird der Kurs erneut abgewiesen und fällt unter 262,30 $, könnte die Erholung an Schwung verlieren. Dann wäre ein Rückgang in Richtung 261,75 $ möglich.
Meine Einschätzung: Nach einer starken Bewegung würde ich lieber auf eine Bestätigung warten, statt der Aktie hinterherzulaufen.
Eine Frage ist jetzt entscheidend: Können die Käufer den Widerstand überwinden, oder werden die Verkäufer ihn erneut verteidigen?
Wie schätzen Sie Amazon auf diesem Niveau ein?
$AMZN #amazon #stockmarket #TechnicalAnalysis_Tickeron
$AMZNB steigt um 5,07 % – aber ist das Momentum stark genug, um anzuhalten?
Amazon ($AMZN ) ist mir aufgefallen, nachdem die Aktie 5,07 % höher geschlossen hatte. Der vorbörsliche Kurs lag bei 263,36 $, weitere 0,26 % im Plus.
Aber eine einzige grüne Handelssitzung bedeutet nicht automatisch, dass die Rally weitergeht.
Auf dem Chart fallen drei Niveaus auf:
Widerstand: 263,50–263,60 $
Unmittelbare Unterstützung: 262,30 $
Wichtige kurzfristige Unterstützung: 261,75 $
Der Kurs erholte sich von 261,75 $, was auf Kaufinteresse nahe dem Tagestief hindeutet. Als sich der Kurs jedoch dem Bereich um 263,50 $ näherte, traten erneut Verkäufer auf.
Darauf würde ich als Nächstes achten.
Wenn AMZN die Marke von 263,60 $ überwindet und sich darüber hält, könnte das auf weitere kurzfristige Stärke hindeuten.
Wird der Kurs erneut abgewiesen und fällt unter 262,30 $, könnte die Erholung an Schwung verlieren. Dann wäre ein Rückgang in Richtung 261,75 $ möglich.
Meine Einschätzung: Nach einer starken Bewegung würde ich lieber auf eine Bestätigung warten, statt der Aktie hinterherzulaufen.
Eine Frage ist jetzt entscheidend: Können die Käufer den Widerstand überwinden, oder werden die Verkäufer ihn erneut verteidigen?
Wie schätzen Sie Amazon auf diesem Niveau ein?
$AMZN #amazon #stockmarket #TechnicalAnalysis_Tickeron
1
110
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
9,332 Aufrufe
97 Kommentare
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
16,421 Aufrufe
332 Kommentare
3
#CZSaysCompensationIsinPlaceUsersAreProtected
15,981 Aufrufe
250 Kommentare
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
1,384 Aufrufe
19 Kommentare
5
#IntelHasItsWorstDaySince1974
322 Aufrufe
31 Kommentare
6
#TRMCambodianCasinosReceived$1.07BInCrypto
893 Aufrufe
33 Kommentare
7
#USDCCirculationFallsAbout800MInSevenDays
11,381 Aufrufe
222 Kommentare
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
7,110 Aufrufe
70 Kommentare
9
#OpenAICutsFundraisingTargetBy$10B
1,264 Aufrufe
53 Kommentare
10
#ASICHasReceivedNoPredictionMarketApplications
25,254 Aufrufe
631 Kommentare