
#sovereigndebt
sovereigndebt
3,712 Aufrufe
33 Kommentare
Hot
Zuletzt

🚀 $RWA WIRD SOUVERÄN, WÄHREND ZENTRALBANKEN BIS 2027 SCHULDEN FEST AUF DER BLOCKCHAIN VERANKERN!
Staatliche Bilanzen wandern still und leise auf Distributed Ledgers, während Privatanleger von kurzfristigem Rauschen abgelenkt werden. Kasachstan hat gerade bewiesen, dass das institutionelle Interesse real ist: Ein Teil seiner Staatsanleihen wurde erfolgreich digital versteigert und zu einer soliden Rendite platziert.
Wenn staatliche Infrastruktur und Finanzzentren zusammenkommen, um Staatsschulden in großem Umfang zu tokenisieren, verlagert sich die Erzählung von Spekulation hin zu struktureller Akzeptanz.
💬 Sind tokenisierte Renditen auf Staatsanleihen der entscheidende Katalysator, der die Liquidität des traditionellen Finanzwesens auf die On-Chain-Schienen bringt? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
#RWA #Tokenization #SovereignDebt #Crypto
🔥 💎
🚀 $RWA WIRD SOUVERÄN, WÄHREND ZENTRALBANKEN BIS 2027 SCHULDEN FEST AUF DER BLOCKCHAIN VERANKERN!
Staatliche Bilanzen wandern still und leise auf Distributed Ledgers, während Privatanleger von kurzfristigem Rauschen abgelenkt werden. Kasachstan hat gerade bewiesen, dass das institutionelle Interesse real ist: Ein Teil seiner Staatsanleihen wurde erfolgreich digital versteigert und zu einer soliden Rendite platziert.
Wenn staatliche Infrastruktur und Finanzzentren zusammenkommen, um Staatsschulden in großem Umfang zu tokenisieren, verlagert sich die Erzählung von Spekulation hin zu struktureller Akzeptanz.
💬 Sind tokenisierte Renditen auf Staatsanleihen der entscheidende Katalysator, der die Liquidität des traditionellen Finanzwesens auf die On-Chain-Schienen bringt? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
#RWA #Tokenization #SovereignDebt #Crypto
🔥 💎
Staatliche Bilanzen wandern still und leise auf Distributed Ledgers, während Privatanleger von kurzfristigem Rauschen abgelenkt werden. Kasachstan hat gerade bewiesen, dass das institutionelle Interesse real ist: Ein Teil seiner Staatsanleihen wurde erfolgreich digital versteigert und zu einer soliden Rendite platziert.
Wenn staatliche Infrastruktur und Finanzzentren zusammenkommen, um Staatsschulden in großem Umfang zu tokenisieren, verlagert sich die Erzählung von Spekulation hin zu struktureller Akzeptanz.
💬 Sind tokenisierte Renditen auf Staatsanleihen der entscheidende Katalysator, der die Liquidität des traditionellen Finanzwesens auf die On-Chain-Schienen bringt? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
#RWA #Tokenization #SovereignDebt #Crypto
🔥 💎
11
·
--
Staatsschulden sind für viele Länder ein großes Problem, wobei einige Nationen Billionen von Dollar schulden. Eine Entwertung von Fiatwährungen ist ein Risiko, wenn Länder mehr Geld drucken und dadurch dessen Wert sinkt. So belaufen sich die US-Staatsschulden auf über 28 Billionen Dollar. Anleger greifen häufig auf sichere Anlagen wie Gold oder $BTC zurück, um ihr Vermögen zu schützen. Der Wert dieser Anlagen steigt tendenziell, wenn Fiatwährungen entwertet werden. Einige Anleger ziehen auch $ETH und andere Vermögenswerte als Wertaufbewahrungsmittel in Betracht. Das Verständnis von Staatsschulden und der Entwertung von Fiatwährungen ist entscheidend, um fundierte Anlageentscheidungen treffen zu können. Makroökonomische Trends können den Wert von Vermögenswerten beeinflussen, weshalb es wichtig ist, sich auf dem Laufenden zu halten. TradFi- und Kryptoanlagen können zur Diversifizierung von Portfolios eingesetzt werden. #TradFi #Macroeconomics #SovereignDebt
Staatsschulden sind für viele Länder ein großes Problem, wobei einige Nationen Billionen von Dollar schulden. Eine Entwertung von Fiatwährungen ist ein Risiko, wenn Länder mehr Geld drucken und dadurch dessen Wert sinkt. So belaufen sich die US-Staatsschulden auf über 28 Billionen Dollar. Anleger greifen häufig auf sichere Anlagen wie Gold oder $BTC zurück, um ihr Vermögen zu schützen. Der Wert dieser Anlagen steigt tendenziell, wenn Fiatwährungen entwertet werden. Einige Anleger ziehen auch $ETH und andere Vermögenswerte als Wertaufbewahrungsmittel in Betracht. Das Verständnis von Staatsschulden und der Entwertung von Fiatwährungen ist entscheidend, um fundierte Anlageentscheidungen treffen zu können. Makroökonomische Trends können den Wert von Vermögenswerten beeinflussen, weshalb es wichtig ist, sich auf dem Laufenden zu halten. TradFi- und Kryptoanlagen können zur Diversifizierung von Portfolios eingesetzt werden. #TradFi #Macroeconomics #SovereignDebt
30
·
--
US-Finanzminister Scott Bessent äußerte sich am Dienstag zu den jüngsten Turbulenzen an den europäischen Staatsanleihemärkten. Er sagte, er erwarte nicht, dass die starken Schwankungen am französischen Staatsanleihemarkt auf andere Märkte übergreifen würden. In Frankreich haben sich zuletzt angesichts des Haushaltsdefizits und zunehmender Proteste die Renditen französischer Staatsanleihen stark erhöht. Dadurch sind die Sorgen um die Tragfähigkeit der französischen Staatsschulden rasch gewachsen.
Bessent zeigte sich zwar zuversichtlich, dass das französische Wirtschaftsteam das Haushaltsdefizit unter Kontrolle bringen könne. Unbestreitbar ist jedoch, dass Frankreichs Staatsschulden stärker unter Druck stehen als die anderer großer Kernwirtschaften. Das steigende staatliche Kreditrisiko verschärft die Risse in der europäischen Haushaltsintegration und legt offen, wie anfällig Länder mit hohen Defiziten in einer Phase der Haushaltskonsolidierung sind.
Mit Blick auf die makroökonomischen Kapitalströme verstärkt die örtlich begrenzte europäische Schuldenkrise die Flucht in sichere Anlagen. Bessent bestätigte zudem, dass ein Teil der besorgten Anlegergelder in US-Staatsanleihen fließt. Die verstärkte Nachfrage nach US-Staatsanleihen als sicherem Hafen hat den Bedarf an Dollarliquidität in gewissem Maße erhöht. Dadurch geraten sowohl globale Staatsanlagen außerhalb der USA als auch hoch bewertete Risikoanlagen unter Druck.
Für Kryptoanlagen gehen Übertragungseffekte europäischer Schuldenrisiken häufig mit einer Verknappung statt einer Ausweitung der Liquidität einher. Angesichts wachsender makroökonomischer Unsicherheit und der zunehmenden Attraktivität des US-Dollars als sicherem Hafen fehlt Risikoanlagen wie $BTC kurzfristig die nötige zusätzliche Liquidität. Anleger sollten sich vor dem passiven Verkaufsdruck auf dezentrale Vermögenswerte infolge einer Ausweitung der staatlichen Kreditrisiken in Acht nehmen. 📉
#SovereignDebt #TreasuryYields #GlobalMacro
US-Finanzminister Scott Bessent äußerte sich am Dienstag zu den jüngsten Turbulenzen an den europäischen Staatsanleihemärkten. Er sagte, er erwarte nicht, dass die starken Schwankungen am französischen Staatsanleihemarkt auf andere Märkte übergreifen würden. In Frankreich haben sich zuletzt angesichts des Haushaltsdefizits und zunehmender Proteste die Renditen französischer Staatsanleihen stark erhöht. Dadurch sind die Sorgen um die Tragfähigkeit der französischen Staatsschulden rasch gewachsen.
Bessent zeigte sich zwar zuversichtlich, dass das französische Wirtschaftsteam das Haushaltsdefizit unter Kontrolle bringen könne. Unbestreitbar ist jedoch, dass Frankreichs Staatsschulden stärker unter Druck stehen als die anderer großer Kernwirtschaften. Das steigende staatliche Kreditrisiko verschärft die Risse in der europäischen Haushaltsintegration und legt offen, wie anfällig Länder mit hohen Defiziten in einer Phase der Haushaltskonsolidierung sind.
Mit Blick auf die makroökonomischen Kapitalströme verstärkt die örtlich begrenzte europäische Schuldenkrise die Flucht in sichere Anlagen. Bessent bestätigte zudem, dass ein Teil der besorgten Anlegergelder in US-Staatsanleihen fließt. Die verstärkte Nachfrage nach US-Staatsanleihen als sicherem Hafen hat den Bedarf an Dollarliquidität in gewissem Maße erhöht. Dadurch geraten sowohl globale Staatsanlagen außerhalb der USA als auch hoch bewertete Risikoanlagen unter Druck.
Für Kryptoanlagen gehen Übertragungseffekte europäischer Schuldenrisiken häufig mit einer Verknappung statt einer Ausweitung der Liquidität einher. Angesichts wachsender makroökonomischer Unsicherheit und der zunehmenden Attraktivität des US-Dollars als sicherem Hafen fehlt Risikoanlagen wie $BTC kurzfristig die nötige zusätzliche Liquidität. Anleger sollten sich vor dem passiven Verkaufsdruck auf dezentrale Vermögenswerte infolge einer Ausweitung der staatlichen Kreditrisiken in Acht nehmen. 📉
#SovereignDebt #TreasuryYields #GlobalMacro
Bessent zeigte sich zwar zuversichtlich, dass das französische Wirtschaftsteam das Haushaltsdefizit unter Kontrolle bringen könne. Unbestreitbar ist jedoch, dass Frankreichs Staatsschulden stärker unter Druck stehen als die anderer großer Kernwirtschaften. Das steigende staatliche Kreditrisiko verschärft die Risse in der europäischen Haushaltsintegration und legt offen, wie anfällig Länder mit hohen Defiziten in einer Phase der Haushaltskonsolidierung sind.
Mit Blick auf die makroökonomischen Kapitalströme verstärkt die örtlich begrenzte europäische Schuldenkrise die Flucht in sichere Anlagen. Bessent bestätigte zudem, dass ein Teil der besorgten Anlegergelder in US-Staatsanleihen fließt. Die verstärkte Nachfrage nach US-Staatsanleihen als sicherem Hafen hat den Bedarf an Dollarliquidität in gewissem Maße erhöht. Dadurch geraten sowohl globale Staatsanlagen außerhalb der USA als auch hoch bewertete Risikoanlagen unter Druck.
Für Kryptoanlagen gehen Übertragungseffekte europäischer Schuldenrisiken häufig mit einer Verknappung statt einer Ausweitung der Liquidität einher. Angesichts wachsender makroökonomischer Unsicherheit und der zunehmenden Attraktivität des US-Dollars als sicherem Hafen fehlt Risikoanlagen wie $BTC kurzfristig die nötige zusätzliche Liquidität. Anleger sollten sich vor dem passiven Verkaufsdruck auf dezentrale Vermögenswerte infolge einer Ausweitung der staatlichen Kreditrisiken in Acht nehmen. 📉
#SovereignDebt #TreasuryYields #GlobalMacro
34
·
--
Der europäische Anleihemarkt geriet in letzter Zeit in starke Turbulenzen: Die Renditespanne zwischen französischen und deutschen Staatsanleihen mit zehnjähriger Laufzeit ist auf 150 Basispunkte explodiert. Diese Spanne stellt den höchsten Stand seit dem Höhepunkt der Euro-Schuldenkrise im Januar 2012 dar und signalisiert, dass die Bonitätsdifferenzierung unter den Kernländern des Euroraums sich rasch weiter verschlechtert.
Diese Bewegung ist äußerst gefährlich und liegt deutlich über den allgemeinen Erwartungen des Marktes. Die Frankreich-Deutschland-Spanne gilt traditionell als Barometer für das europäische Souveränitäts- und Kreditrisiko sowie für die finanzielle Gesundheit. Dass die Spanne auf ein Plus von über 14 Jahren neue Höchstwerte erreicht, zeigt, dass Anleger zunehmend ernsthaft befürchten, Frankreichs Haushaltsdefizit weite sich aus und die politische Stabilität sei gefährdet – die Risikoprämie für europäische Kernwerte wird neu bepreist.
Aus Sicht der klassischen Finanzmärkte würde ein außer Kontrolle geratener Anstieg der Spreads bei Staatsanleihen das geldpolitische Dilemma der Europäischen Zentralbank verschärfen, den Euro-Kurs unter Druck setzen und die EZB womöglich vor eine schwierige Abwägung zwischen der Eindämmung der Inflation und der Vermeidung einer Fragmentierung der Staatsschulden stellen. Während die europäische Risikoprämie steigt, wächst unterdessen der Druck auf ein passives, globales Liquiditätsumfeld, sich enger zu ziehen; Fluchtgelder könnten demzufolge schneller in US-Dollar-Anlagen zurückströmen.
Für Kryptowerte bedeutet die Wiederentfachung des Risikos im Bereich europäischer Staatsschulden kurzfristig einen starken Rückschlag für die gesamte Risikobereitschaft. In einem makroökonomischen Umfeld, das durch Deleveraging und sich verknappende Liquidität geprägt ist, stehen riskante Vermögenswerte wie $BTC unter Verkaufsdruck und können kurzfristig kaum unbeschadet davonkommen. Anleger sollten besonders aufmerksam sein gegenüber den Auswirkungen makroökonomischer „Black Swan“-Ereignisse auf die Liquidität. #SovereignDebt #Eurozone #MacroEconomics
Der europäische Anleihemarkt geriet in letzter Zeit in starke Turbulenzen: Die Renditespanne zwischen französischen und deutschen Staatsanleihen mit zehnjähriger Laufzeit ist auf 150 Basispunkte explodiert. Diese Spanne stellt den höchsten Stand seit dem Höhepunkt der Euro-Schuldenkrise im Januar 2012 dar und signalisiert, dass die Bonitätsdifferenzierung unter den Kernländern des Euroraums sich rasch weiter verschlechtert.
Diese Bewegung ist äußerst gefährlich und liegt deutlich über den allgemeinen Erwartungen des Marktes. Die Frankreich-Deutschland-Spanne gilt traditionell als Barometer für das europäische Souveränitäts- und Kreditrisiko sowie für die finanzielle Gesundheit. Dass die Spanne auf ein Plus von über 14 Jahren neue Höchstwerte erreicht, zeigt, dass Anleger zunehmend ernsthaft befürchten, Frankreichs Haushaltsdefizit weite sich aus und die politische Stabilität sei gefährdet – die Risikoprämie für europäische Kernwerte wird neu bepreist.
Aus Sicht der klassischen Finanzmärkte würde ein außer Kontrolle geratener Anstieg der Spreads bei Staatsanleihen das geldpolitische Dilemma der Europäischen Zentralbank verschärfen, den Euro-Kurs unter Druck setzen und die EZB womöglich vor eine schwierige Abwägung zwischen der Eindämmung der Inflation und der Vermeidung einer Fragmentierung der Staatsschulden stellen. Während die europäische Risikoprämie steigt, wächst unterdessen der Druck auf ein passives, globales Liquiditätsumfeld, sich enger zu ziehen; Fluchtgelder könnten demzufolge schneller in US-Dollar-Anlagen zurückströmen.
Für Kryptowerte bedeutet die Wiederentfachung des Risikos im Bereich europäischer Staatsschulden kurzfristig einen starken Rückschlag für die gesamte Risikobereitschaft. In einem makroökonomischen Umfeld, das durch Deleveraging und sich verknappende Liquidität geprägt ist, stehen riskante Vermögenswerte wie $BTC unter Verkaufsdruck und können kurzfristig kaum unbeschadet davonkommen. Anleger sollten besonders aufmerksam sein gegenüber den Auswirkungen makroökonomischer „Black Swan“-Ereignisse auf die Liquidität. #SovereignDebt #Eurozone #MacroEconomics
Diese Bewegung ist äußerst gefährlich und liegt deutlich über den allgemeinen Erwartungen des Marktes. Die Frankreich-Deutschland-Spanne gilt traditionell als Barometer für das europäische Souveränitäts- und Kreditrisiko sowie für die finanzielle Gesundheit. Dass die Spanne auf ein Plus von über 14 Jahren neue Höchstwerte erreicht, zeigt, dass Anleger zunehmend ernsthaft befürchten, Frankreichs Haushaltsdefizit weite sich aus und die politische Stabilität sei gefährdet – die Risikoprämie für europäische Kernwerte wird neu bepreist.
Aus Sicht der klassischen Finanzmärkte würde ein außer Kontrolle geratener Anstieg der Spreads bei Staatsanleihen das geldpolitische Dilemma der Europäischen Zentralbank verschärfen, den Euro-Kurs unter Druck setzen und die EZB womöglich vor eine schwierige Abwägung zwischen der Eindämmung der Inflation und der Vermeidung einer Fragmentierung der Staatsschulden stellen. Während die europäische Risikoprämie steigt, wächst unterdessen der Druck auf ein passives, globales Liquiditätsumfeld, sich enger zu ziehen; Fluchtgelder könnten demzufolge schneller in US-Dollar-Anlagen zurückströmen.
Für Kryptowerte bedeutet die Wiederentfachung des Risikos im Bereich europäischer Staatsschulden kurzfristig einen starken Rückschlag für die gesamte Risikobereitschaft. In einem makroökonomischen Umfeld, das durch Deleveraging und sich verknappende Liquidität geprägt ist, stehen riskante Vermögenswerte wie $BTC unter Verkaufsdruck und können kurzfristig kaum unbeschadet davonkommen. Anleger sollten besonders aufmerksam sein gegenüber den Auswirkungen makroökonomischer „Black Swan“-Ereignisse auf die Liquidität. #SovereignDebt #Eurozone #MacroEconomics
36
·
--
Auf der Ebene der Souveränität kommt schon wieder ein neuer Spieler im RWA-Bereich dazu. M1X Global hat eine Seed-Finanzierungsrunde über 5,5 Millionen US-Dollar abgeschlossen, angeführt von Breed VC.
Das Unternehmen wurde 2022 in New York gegründet und geht einen recht speziellen Weg: Es richtet sich nicht an Retail-RWA, sondern schaltet sich direkt zwischen souveräne Staaten und hilft Regierungen dabei, rechtskonforme Staatsanleihen und digitale souveräne Schuldtitel auf der Blockchain zu emittieren. Bisher hat das Unternehmen bereits mit der Republik der Marshallinseln (RMI) eine öffentlich-private Partnerschaft vereinbart, um staatliche Schuldtitel auf die Kette zu bringen.
Meine persönliche Einschätzung: Dass BlackRocks & Co. US-Staatsanleihen tokenisieren, ist vermutlich nur der erste Schritt. Das eigentliche „Deep Water“ ist, dass die souveränen Staaten selbst zu Emittenten auf der Blockchain werden. Für kleinere souveräne Staaten bietet der Einsatz von On-Chain-Werkzeugen die Möglichkeit, das traditionelle Underwriting-System zu umgehen—und sie haben möglicherweise sogar mehr Antrieb als große Staaten, um die Umsetzung zuerst durchzuspielen. Allerdings ist die Decke dieser Bahn hoch, und die regulatorischen Reibungen sind ebenfalls beträchtlich. In der Seed-Phase geht es daher oft vor allem um die Validierung der Story; ob es wirklich umgesetzt werden kann, hängt dann stark davon ab, wie die Fiat-Zahlungswege und die Liquidität im Sekundärmarkt aussehen.
Zu beobachten: die Abwicklungs-/Clearing-Struktur für On-Chain-Staatsanleihen, die KYC-Schichtung sowie welche weiteren souveränen Kooperationspartner sich neben der RMI noch erschließen lassen.
#RWA #SovereignDebt #Fundraising
Auf der Ebene der Souveränität kommt schon wieder ein neuer Spieler im RWA-Bereich dazu. M1X Global hat eine Seed-Finanzierungsrunde über 5,5 Millionen US-Dollar abgeschlossen, angeführt von Breed VC.
Das Unternehmen wurde 2022 in New York gegründet und geht einen recht speziellen Weg: Es richtet sich nicht an Retail-RWA, sondern schaltet sich direkt zwischen souveräne Staaten und hilft Regierungen dabei, rechtskonforme Staatsanleihen und digitale souveräne Schuldtitel auf der Blockchain zu emittieren. Bisher hat das Unternehmen bereits mit der Republik der Marshallinseln (RMI) eine öffentlich-private Partnerschaft vereinbart, um staatliche Schuldtitel auf die Kette zu bringen.
Meine persönliche Einschätzung: Dass BlackRocks & Co. US-Staatsanleihen tokenisieren, ist vermutlich nur der erste Schritt. Das eigentliche „Deep Water“ ist, dass die souveränen Staaten selbst zu Emittenten auf der Blockchain werden. Für kleinere souveräne Staaten bietet der Einsatz von On-Chain-Werkzeugen die Möglichkeit, das traditionelle Underwriting-System zu umgehen—und sie haben möglicherweise sogar mehr Antrieb als große Staaten, um die Umsetzung zuerst durchzuspielen. Allerdings ist die Decke dieser Bahn hoch, und die regulatorischen Reibungen sind ebenfalls beträchtlich. In der Seed-Phase geht es daher oft vor allem um die Validierung der Story; ob es wirklich umgesetzt werden kann, hängt dann stark davon ab, wie die Fiat-Zahlungswege und die Liquidität im Sekundärmarkt aussehen.
Zu beobachten: die Abwicklungs-/Clearing-Struktur für On-Chain-Staatsanleihen, die KYC-Schichtung sowie welche weiteren souveränen Kooperationspartner sich neben der RMI noch erschließen lassen.
#RWA #SovereignDebt #Fundraising
Das Unternehmen wurde 2022 in New York gegründet und geht einen recht speziellen Weg: Es richtet sich nicht an Retail-RWA, sondern schaltet sich direkt zwischen souveräne Staaten und hilft Regierungen dabei, rechtskonforme Staatsanleihen und digitale souveräne Schuldtitel auf der Blockchain zu emittieren. Bisher hat das Unternehmen bereits mit der Republik der Marshallinseln (RMI) eine öffentlich-private Partnerschaft vereinbart, um staatliche Schuldtitel auf die Kette zu bringen.
Meine persönliche Einschätzung: Dass BlackRocks & Co. US-Staatsanleihen tokenisieren, ist vermutlich nur der erste Schritt. Das eigentliche „Deep Water“ ist, dass die souveränen Staaten selbst zu Emittenten auf der Blockchain werden. Für kleinere souveräne Staaten bietet der Einsatz von On-Chain-Werkzeugen die Möglichkeit, das traditionelle Underwriting-System zu umgehen—und sie haben möglicherweise sogar mehr Antrieb als große Staaten, um die Umsetzung zuerst durchzuspielen. Allerdings ist die Decke dieser Bahn hoch, und die regulatorischen Reibungen sind ebenfalls beträchtlich. In der Seed-Phase geht es daher oft vor allem um die Validierung der Story; ob es wirklich umgesetzt werden kann, hängt dann stark davon ab, wie die Fiat-Zahlungswege und die Liquidität im Sekundärmarkt aussehen.
Zu beobachten: die Abwicklungs-/Clearing-Struktur für On-Chain-Staatsanleihen, die KYC-Schichtung sowie welche weiteren souveränen Kooperationspartner sich neben der RMI noch erschließen lassen.
#RWA #SovereignDebt #Fundraising
108
·
--
Am europäischen Markt für Staatsanleihen kam es heute zu erheblichen Bewegungen: Die Rendite zehnjähriger französischer Staatsanleihen stieg während des Handels um 4 Basispunkte auf 5,039 % und erreichte damit den höchsten Stand seit 24 Jahren. Dieser sprunghafte Anstieg der Benchmark-Finanzierungskosten rückt den Haushalts- und Schuldendruck der europäischen Kernländer erneut in den Fokus der Märkte.
Als zweitgrößte Volkswirtschaft der Eurozone verzeichnet Frankreich bei den langfristigen Finanzierungskosten einen Höchststand seit mehr als zwei Jahrzehnten. Das spiegelt die tiefgreifende Besorgnis der Anleger über die hohen Kreditkosten und die Tragfähigkeit des Haushaltsdefizits wider. Vor dem Hintergrund, dass die großen Zentralbanken an einem eher restriktiven geldpolitischen Kurs festhalten, beschleunigt sich die Neubewertung der Risikoprämien für Staatskredite. Damit wird die zuvor vorherrschende optimistische Erwartung sinkender Renditen am langen Ende zunichtegemacht.
Der anhaltende Anstieg der langfristigen risikofreien Zinssätze setzt die Bewertungen globaler Finanzanlagen erheblich unter Druck. Steigende Renditen von US-Dollar-Anlagen und wichtigen Staatsanleihen entziehen Risikoanlagen unmittelbar Liquidität. Das begrenzt nicht nur das Bewertungspotenzial europäischer und US-amerikanischer Aktien, sondern lässt auch die Volatilität an den Staatsanleihemärkten weiter ausstrahlen und treibt die Finanzierungskosten über verschiedene Anlageklassen hinweg in die Höhe.
Für den Kryptomarkt schwächen die hohen risikofreien Renditen von Staatsanleihen die relative Attraktivität unverzinslicher Hochrisikoanlagen erheblich. Sollten die globalen Kreditkosten längere Zeit auf extrem hohem Niveau bleiben, dürfte sich der Trend zur Rückkehr institutioneller Gelder in festverzinsliche Anlagen in Fiatwährungen weiter verstärken und die Liquidität am Spotmarkt für wichtige Kryptoanlagen wie $BTC nachhaltig belasten.
#EuropeanBonds #MacroEconomy #SovereignDebt
Am europäischen Markt für Staatsanleihen kam es heute zu erheblichen Bewegungen: Die Rendite zehnjähriger französischer Staatsanleihen stieg während des Handels um 4 Basispunkte auf 5,039 % und erreichte damit den höchsten Stand seit 24 Jahren. Dieser sprunghafte Anstieg der Benchmark-Finanzierungskosten rückt den Haushalts- und Schuldendruck der europäischen Kernländer erneut in den Fokus der Märkte.
Als zweitgrößte Volkswirtschaft der Eurozone verzeichnet Frankreich bei den langfristigen Finanzierungskosten einen Höchststand seit mehr als zwei Jahrzehnten. Das spiegelt die tiefgreifende Besorgnis der Anleger über die hohen Kreditkosten und die Tragfähigkeit des Haushaltsdefizits wider. Vor dem Hintergrund, dass die großen Zentralbanken an einem eher restriktiven geldpolitischen Kurs festhalten, beschleunigt sich die Neubewertung der Risikoprämien für Staatskredite. Damit wird die zuvor vorherrschende optimistische Erwartung sinkender Renditen am langen Ende zunichtegemacht.
Der anhaltende Anstieg der langfristigen risikofreien Zinssätze setzt die Bewertungen globaler Finanzanlagen erheblich unter Druck. Steigende Renditen von US-Dollar-Anlagen und wichtigen Staatsanleihen entziehen Risikoanlagen unmittelbar Liquidität. Das begrenzt nicht nur das Bewertungspotenzial europäischer und US-amerikanischer Aktien, sondern lässt auch die Volatilität an den Staatsanleihemärkten weiter ausstrahlen und treibt die Finanzierungskosten über verschiedene Anlageklassen hinweg in die Höhe.
Für den Kryptomarkt schwächen die hohen risikofreien Renditen von Staatsanleihen die relative Attraktivität unverzinslicher Hochrisikoanlagen erheblich. Sollten die globalen Kreditkosten längere Zeit auf extrem hohem Niveau bleiben, dürfte sich der Trend zur Rückkehr institutioneller Gelder in festverzinsliche Anlagen in Fiatwährungen weiter verstärken und die Liquidität am Spotmarkt für wichtige Kryptoanlagen wie $BTC nachhaltig belasten.
#EuropeanBonds #MacroEconomy #SovereignDebt
Als zweitgrößte Volkswirtschaft der Eurozone verzeichnet Frankreich bei den langfristigen Finanzierungskosten einen Höchststand seit mehr als zwei Jahrzehnten. Das spiegelt die tiefgreifende Besorgnis der Anleger über die hohen Kreditkosten und die Tragfähigkeit des Haushaltsdefizits wider. Vor dem Hintergrund, dass die großen Zentralbanken an einem eher restriktiven geldpolitischen Kurs festhalten, beschleunigt sich die Neubewertung der Risikoprämien für Staatskredite. Damit wird die zuvor vorherrschende optimistische Erwartung sinkender Renditen am langen Ende zunichtegemacht.
Der anhaltende Anstieg der langfristigen risikofreien Zinssätze setzt die Bewertungen globaler Finanzanlagen erheblich unter Druck. Steigende Renditen von US-Dollar-Anlagen und wichtigen Staatsanleihen entziehen Risikoanlagen unmittelbar Liquidität. Das begrenzt nicht nur das Bewertungspotenzial europäischer und US-amerikanischer Aktien, sondern lässt auch die Volatilität an den Staatsanleihemärkten weiter ausstrahlen und treibt die Finanzierungskosten über verschiedene Anlageklassen hinweg in die Höhe.
Für den Kryptomarkt schwächen die hohen risikofreien Renditen von Staatsanleihen die relative Attraktivität unverzinslicher Hochrisikoanlagen erheblich. Sollten die globalen Kreditkosten längere Zeit auf extrem hohem Niveau bleiben, dürfte sich der Trend zur Rückkehr institutioneller Gelder in festverzinsliche Anlagen in Fiatwährungen weiter verstärken und die Liquidität am Spotmarkt für wichtige Kryptoanlagen wie $BTC nachhaltig belasten.
#EuropeanBonds #MacroEconomy #SovereignDebt
12
·
--
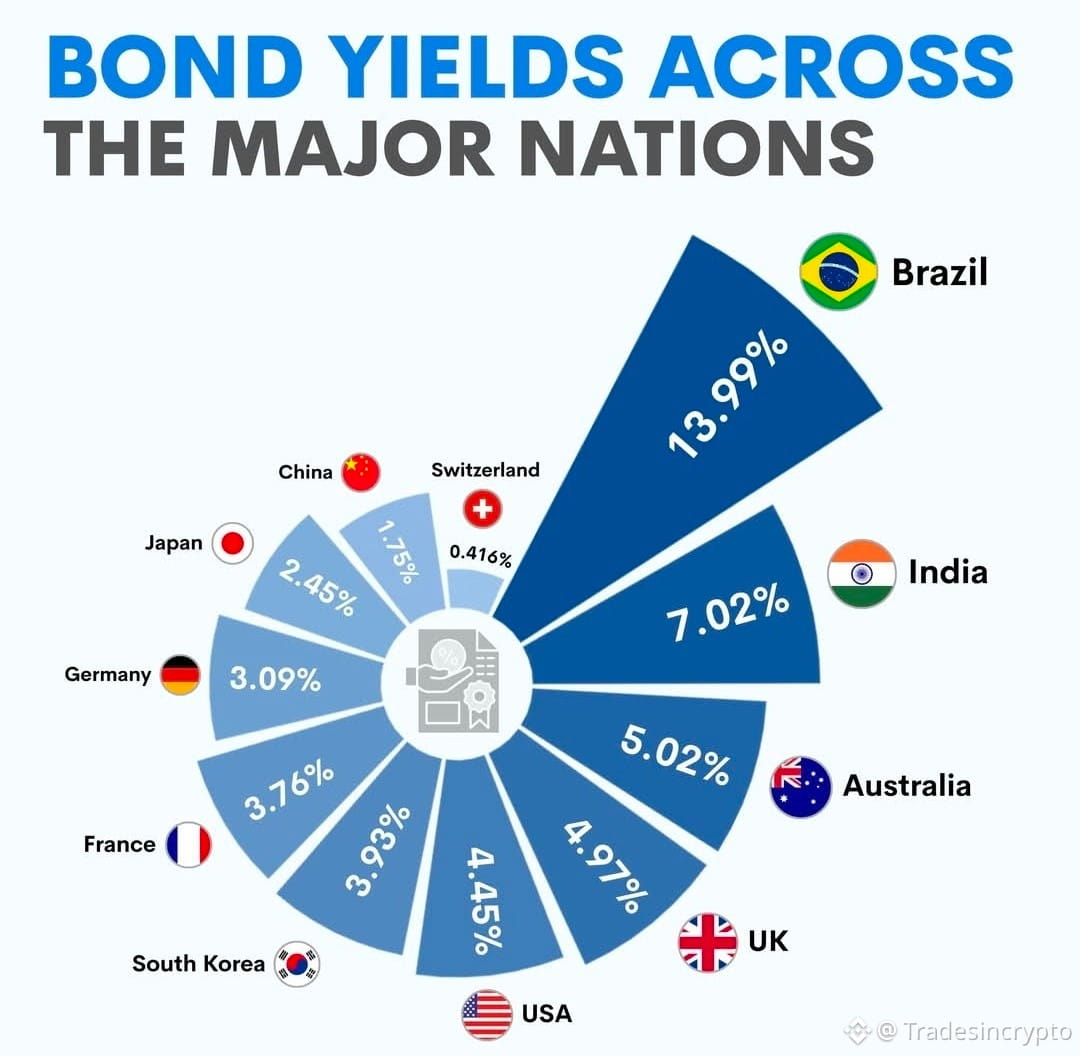
🇧🇷Die Rendite der brasilianischen 10-jährigen Staatsanleihe liegt bei 13,99% – fast doppelt so hoch wie die Indiens mit 7,02% –, während die Schweiz lediglich 0,41% bietet. Das zeigt, wie stark sich die Risikoprämien zwischen großen Volkswirtschaften unterscheiden.
#Investing #BondYields #GlobalMacro #SovereignDebt
$BTC
$ETH
$BNB
🇧🇷Die Rendite der brasilianischen 10-jährigen Staatsanleihe liegt bei 13,99% – fast doppelt so hoch wie die Indiens mit 7,02% –, während die Schweiz lediglich 0,41% bietet. Das zeigt, wie stark sich die Risikoprämien zwischen großen Volkswirtschaften unterscheiden.
#Investing #BondYields #GlobalMacro #SovereignDebt
$BTC
$ETH
$BNB
#Investing #BondYields #GlobalMacro #SovereignDebt
$BTC
$ETH
$BNB
60
·
--

Artikel
Globale Schuldenzyklen und Integration von Zero-Knowledge-Proofs🏛️
Die langfristige Entwicklung für $BTC
wird von beschleunigenden globalen Schuldenzyklen und bahnbrechenden kryptografischen Skalierungslösungen angetrieben. Während die internationalen Staatsverschuldungsniveaus auf nie dagewesene Höhen steigen, sind Zentralbanken strukturell in die permanente Währungsabwertung gefangen, um ihren Verpflichtungen nachzukommen. 💸 Dieser makroökonomische Hintergrund treibt eine massive Welle von Kapitalakkumulation in die Architektur mit fester Versorgung, die von @bitcoin unterstützt wird, während institutionelle Investoren nach einem neutralen Asset suchen, das komplett vom Kreditrisiko entkoppelt ist. $BNB
Globale Schuldenzyklen und Integration von Zero-Knowledge-Proofs
🏛️
Die langfristige Entwicklung für $BTC
wird von beschleunigenden globalen Schuldenzyklen und bahnbrechenden kryptografischen Skalierungslösungen angetrieben. Während die internationalen Staatsverschuldungsniveaus auf nie dagewesene Höhen steigen, sind Zentralbanken strukturell in die permanente Währungsabwertung gefangen, um ihren Verpflichtungen nachzukommen. 💸 Dieser makroökonomische Hintergrund treibt eine massive Welle von Kapitalakkumulation in die Architektur mit fester Versorgung, die von @Bitcoin unterstützt wird, während institutionelle Investoren nach einem neutralen Asset suchen, das komplett vom Kreditrisiko entkoppelt ist. $BNB
Die langfristige Entwicklung für $BTC
wird von beschleunigenden globalen Schuldenzyklen und bahnbrechenden kryptografischen Skalierungslösungen angetrieben. Während die internationalen Staatsverschuldungsniveaus auf nie dagewesene Höhen steigen, sind Zentralbanken strukturell in die permanente Währungsabwertung gefangen, um ihren Verpflichtungen nachzukommen. 💸 Dieser makroökonomische Hintergrund treibt eine massive Welle von Kapitalakkumulation in die Architektur mit fester Versorgung, die von @Bitcoin unterstützt wird, während institutionelle Investoren nach einem neutralen Asset suchen, das komplett vom Kreditrisiko entkoppelt ist. $BNB
47

·
--
Der Stress bei Staatsanleihen ist das makroökonomische Thema, das im Kryptobereich niemand richtig einpreist.
Die Verschuldung der Staaten im Verhältnis zum BIP liegt weltweit auf historischen Höchstständen. Gerät die Glaubwürdigkeit eines Staates unter Druck – durch steigende Renditen, Währungsabwertung oder erzwungene Monetisierung –, bekommen auch traditionelle sichere Häfen ein Glaubwürdigkeitsproblem. Gold kommt damit gut zurecht. Bitcoin baut still und leise dieselbe Argumentation auf.
Der Mechanismus ist einfach: $BTC hat einen festen, im Code verankerten Emissionsplan – nicht festgelegt von einer Zentralbank, die politischen Zwängen unterliegt. Muss eine Regierung Geld drucken, um ihre Schulden zu bedienen, ist die Abwertung eine Ermessensentscheidung. Bei Bitcoin ist die Ausgabe neuer Einheiten das nicht.
Wir haben das in Ländern wie Argentinien, der Türkei und Nigeria in Echtzeit erlebt: Die Menschen wechseln zu $BTC und Stablecoins – nicht aus Spekulationsgründen, sondern um ihre Ersparnisse praktisch zu schützen. Das ist keine Krypto-Geschichte. Es ist eine Geschichte des Versagens der Geldpolitik, für das Krypto zuerst eine Lösung bot.
Auf institutioneller Ebene wirkt sich der Stress bei Staatsanleihen auf die Portfoliozusammenstellung aus. Wenn der risikofreie Zinssatz plötzlich ein echtes Kreditrisiko mit sich bringt, braucht das 60/40-Portfolio einen dritten Baustein. Bitcoin bietet etwas anderes: einen Vermögenswert mit begrenztem Angebot, globaler Liquidität und Abwicklung rund um die Uhr.
$ETH und $SOL fügen eine weitere Ebene hinzu: Wenn die Finanzinfrastruktur der Realwirtschaft in Zeiten staatlicher Anspannung auf die Blockchain verlagert wird, bietet die Abwicklungsebene einen produktiven Wert, der über die reine Funktion als Reserve hinausgeht.
Staatsschuldenzyklen verlaufen langsam. Aber sie schreiten voran. Positioniere dich, bevor die Erzählung nachzieht.
#Bitcoin #MacroHedge #SovereignDebt #CryptoMarkets #BTC
Der Stress bei Staatsanleihen ist das makroökonomische Thema, das im Kryptobereich niemand richtig einpreist.
Die Verschuldung der Staaten im Verhältnis zum BIP liegt weltweit auf historischen Höchstständen. Gerät die Glaubwürdigkeit eines Staates unter Druck – durch steigende Renditen, Währungsabwertung oder erzwungene Monetisierung –, bekommen auch traditionelle sichere Häfen ein Glaubwürdigkeitsproblem. Gold kommt damit gut zurecht. Bitcoin baut still und leise dieselbe Argumentation auf.
Der Mechanismus ist einfach: $BTC hat einen festen, im Code verankerten Emissionsplan – nicht festgelegt von einer Zentralbank, die politischen Zwängen unterliegt. Muss eine Regierung Geld drucken, um ihre Schulden zu bedienen, ist die Abwertung eine Ermessensentscheidung. Bei Bitcoin ist die Ausgabe neuer Einheiten das nicht.
Wir haben das in Ländern wie Argentinien, der Türkei und Nigeria in Echtzeit erlebt: Die Menschen wechseln zu $BTC und Stablecoins – nicht aus Spekulationsgründen, sondern um ihre Ersparnisse praktisch zu schützen. Das ist keine Krypto-Geschichte. Es ist eine Geschichte des Versagens der Geldpolitik, für das Krypto zuerst eine Lösung bot.
Auf institutioneller Ebene wirkt sich der Stress bei Staatsanleihen auf die Portfoliozusammenstellung aus. Wenn der risikofreie Zinssatz plötzlich ein echtes Kreditrisiko mit sich bringt, braucht das 60/40-Portfolio einen dritten Baustein. Bitcoin bietet etwas anderes: einen Vermögenswert mit begrenztem Angebot, globaler Liquidität und Abwicklung rund um die Uhr.
$ETH und $SOL fügen eine weitere Ebene hinzu: Wenn die Finanzinfrastruktur der Realwirtschaft in Zeiten staatlicher Anspannung auf die Blockchain verlagert wird, bietet die Abwicklungsebene einen produktiven Wert, der über die reine Funktion als Reserve hinausgeht.
Staatsschuldenzyklen verlaufen langsam. Aber sie schreiten voran. Positioniere dich, bevor die Erzählung nachzieht.
#Bitcoin #MacroHedge #SovereignDebt #CryptoMarkets #BTC
Die Verschuldung der Staaten im Verhältnis zum BIP liegt weltweit auf historischen Höchstständen. Gerät die Glaubwürdigkeit eines Staates unter Druck – durch steigende Renditen, Währungsabwertung oder erzwungene Monetisierung –, bekommen auch traditionelle sichere Häfen ein Glaubwürdigkeitsproblem. Gold kommt damit gut zurecht. Bitcoin baut still und leise dieselbe Argumentation auf.
Der Mechanismus ist einfach: $BTC hat einen festen, im Code verankerten Emissionsplan – nicht festgelegt von einer Zentralbank, die politischen Zwängen unterliegt. Muss eine Regierung Geld drucken, um ihre Schulden zu bedienen, ist die Abwertung eine Ermessensentscheidung. Bei Bitcoin ist die Ausgabe neuer Einheiten das nicht.
Wir haben das in Ländern wie Argentinien, der Türkei und Nigeria in Echtzeit erlebt: Die Menschen wechseln zu $BTC und Stablecoins – nicht aus Spekulationsgründen, sondern um ihre Ersparnisse praktisch zu schützen. Das ist keine Krypto-Geschichte. Es ist eine Geschichte des Versagens der Geldpolitik, für das Krypto zuerst eine Lösung bot.
Auf institutioneller Ebene wirkt sich der Stress bei Staatsanleihen auf die Portfoliozusammenstellung aus. Wenn der risikofreie Zinssatz plötzlich ein echtes Kreditrisiko mit sich bringt, braucht das 60/40-Portfolio einen dritten Baustein. Bitcoin bietet etwas anderes: einen Vermögenswert mit begrenztem Angebot, globaler Liquidität und Abwicklung rund um die Uhr.
$ETH und $SOL fügen eine weitere Ebene hinzu: Wenn die Finanzinfrastruktur der Realwirtschaft in Zeiten staatlicher Anspannung auf die Blockchain verlagert wird, bietet die Abwicklungsebene einen produktiven Wert, der über die reine Funktion als Reserve hinausgeht.
Staatsschuldenzyklen verlaufen langsam. Aber sie schreiten voran. Positioniere dich, bevor die Erzählung nachzieht.
#Bitcoin #MacroHedge #SovereignDebt #CryptoMarkets #BTC
51
·
--

Artikel
Geopolitische Knappheit: Globale Schulden vs. Begrenztes Angebot 💵⚖️
Der ultimative makroökonomische Kontrast spielt sich auf der globalen Bühne ab, während die gesamte globale Staatsverschuldung einen beispiellosen Meilenstein von 315 Billionen Dollar erreicht. Während große Regierungen aktiv ihre fiskalischen Defizite ausweiten, um die sich summierenden Schuldenlasten zu bedienen, stecken Fiat-Währungen in einem unausweichlichen Zyklus der beschleunigten Abwertung fest. $BNB
Im krassen Gegensatz zu dieser endlosen Flut von ungesicherten Papierwährungen steht das totale zirkulierende Angebot von $BTC
bleibt durch Open-Source-Mathematik unänderbar auf genau 21 Millionen Coins begrenzt. Während die globale Kaufkraft systematisch erodiert, strahlt die absolute Knappheit von @Bitcoinworld als ultimativer Zufluchtsort für Kapital. Wahre Vermögenserhaltung erfordert die Wahl von unveränderlichem digitalen Code über die unaufhörliche Expansion zentralisierter Schulden. 🏦 $SOL
Geopolitische Knappheit: Globale Schulden vs. Begrenztes Angebot
💵⚖️
Der ultimative makroökonomische Kontrast spielt sich auf der globalen Bühne ab, während die gesamte globale Staatsverschuldung einen beispiellosen Meilenstein von 315 Billionen Dollar erreicht. Während große Regierungen aktiv ihre fiskalischen Defizite ausweiten, um die sich summierenden Schuldenlasten zu bedienen, stecken Fiat-Währungen in einem unausweichlichen Zyklus der beschleunigten Abwertung fest. $BNB
Im krassen Gegensatz zu dieser endlosen Flut von ungesicherten Papierwährungen steht das totale zirkulierende Angebot von $BTC
bleibt durch Open-Source-Mathematik unänderbar auf genau 21 Millionen Coins begrenzt. Während die globale Kaufkraft systematisch erodiert, strahlt die absolute Knappheit von @Bitcoinworld als ultimativer Zufluchtsort für Kapital. Wahre Vermögenserhaltung erfordert die Wahl von unveränderlichem digitalen Code über die unaufhörliche Expansion zentralisierter Schulden. 🏦 $SOL
Der ultimative makroökonomische Kontrast spielt sich auf der globalen Bühne ab, während die gesamte globale Staatsverschuldung einen beispiellosen Meilenstein von 315 Billionen Dollar erreicht. Während große Regierungen aktiv ihre fiskalischen Defizite ausweiten, um die sich summierenden Schuldenlasten zu bedienen, stecken Fiat-Währungen in einem unausweichlichen Zyklus der beschleunigten Abwertung fest. $BNB
Im krassen Gegensatz zu dieser endlosen Flut von ungesicherten Papierwährungen steht das totale zirkulierende Angebot von $BTC
bleibt durch Open-Source-Mathematik unänderbar auf genau 21 Millionen Coins begrenzt. Während die globale Kaufkraft systematisch erodiert, strahlt die absolute Knappheit von @Bitcoinworld als ultimativer Zufluchtsort für Kapital. Wahre Vermögenserhaltung erfordert die Wahl von unveränderlichem digitalen Code über die unaufhörliche Expansion zentralisierter Schulden. 🏦 $SOL
63
·
--
Die globale Verschuldung hat gerade die Marke von 320 Billionen US-Dollar überschritten. Die Staatsbilanzen sind stark angespannt, und die Zentralbanken sind zwischen Inflation und Wachstum gefangen. Die meisten Anlageklassen preisen irgendeine Form dieses Risikos ein. Krypto bewertet es anders.
Hier ist der strukturelle Fall, den die meisten Investoren noch immer unterschätzen:
Wenn die Schulden-zu-BIP-Quoten nicht mehr tragfähig sind, haben Regierungen historisch drei Auswege – Zahlungsausfall, Inflation oder finanzielle Repression. Keiner davon ist gut für Inhaber von festverzinslichen Wertpapieren. $BTC mit einer harten Obergrenze von 21 Millionen Coins und ohne zentrale Emissionsstelle sitzt außerhalb dieses gesamten Rahmens.
Auch die Infrastruktur ist inzwischen anders. $ETH Staking-Erträge geben Institutionen eine produktive On-Chain-Alternative zu Staatsanleihen, die still und leise unterdrückt werden. $BNB Burn-Mechaniken erzeugen einen deflationären Druck, der sich über die Zeit hinweg verstärkt – unabhängig von den Geldpolitik-Zyklen.
Die Schuldenobergrenze des Staates ist keine kryptotypische Geschichte. Es ist eine Makro-Geschichte, bei der Krypto strukturell davon profitieren kann – unabhängig davon, ob der Markt das in diesem Quartal einpreist.
Die Frage ist nicht, ob die Schuldenwand des Staates eine Rolle spielt. Die Frage ist, ob Ihr Portfolio dafür positioniert ist, wenn es soweit ist. Jeder Zyklus, der vergeht, ohne dass etwas unternommen wird, verstärkt die Opportunitätskosten des Abwartens.
#Bitcoin #CryptoMacro #SovereignDebt #DeFi #Altcoins
Die globale Verschuldung hat gerade die Marke von 320 Billionen US-Dollar überschritten. Die Staatsbilanzen sind stark angespannt, und die Zentralbanken sind zwischen Inflation und Wachstum gefangen. Die meisten Anlageklassen preisen irgendeine Form dieses Risikos ein. Krypto bewertet es anders.
Hier ist der strukturelle Fall, den die meisten Investoren noch immer unterschätzen:
Wenn die Schulden-zu-BIP-Quoten nicht mehr tragfähig sind, haben Regierungen historisch drei Auswege – Zahlungsausfall, Inflation oder finanzielle Repression. Keiner davon ist gut für Inhaber von festverzinslichen Wertpapieren. $BTC mit einer harten Obergrenze von 21 Millionen Coins und ohne zentrale Emissionsstelle sitzt außerhalb dieses gesamten Rahmens.
Auch die Infrastruktur ist inzwischen anders. $ETH Staking-Erträge geben Institutionen eine produktive On-Chain-Alternative zu Staatsanleihen, die still und leise unterdrückt werden. $BNB Burn-Mechaniken erzeugen einen deflationären Druck, der sich über die Zeit hinweg verstärkt – unabhängig von den Geldpolitik-Zyklen.
Die Schuldenobergrenze des Staates ist keine kryptotypische Geschichte. Es ist eine Makro-Geschichte, bei der Krypto strukturell davon profitieren kann – unabhängig davon, ob der Markt das in diesem Quartal einpreist.
Die Frage ist nicht, ob die Schuldenwand des Staates eine Rolle spielt. Die Frage ist, ob Ihr Portfolio dafür positioniert ist, wenn es soweit ist. Jeder Zyklus, der vergeht, ohne dass etwas unternommen wird, verstärkt die Opportunitätskosten des Abwartens.
#Bitcoin #CryptoMacro #SovereignDebt #DeFi #Altcoins
Hier ist der strukturelle Fall, den die meisten Investoren noch immer unterschätzen:
Wenn die Schulden-zu-BIP-Quoten nicht mehr tragfähig sind, haben Regierungen historisch drei Auswege – Zahlungsausfall, Inflation oder finanzielle Repression. Keiner davon ist gut für Inhaber von festverzinslichen Wertpapieren. $BTC mit einer harten Obergrenze von 21 Millionen Coins und ohne zentrale Emissionsstelle sitzt außerhalb dieses gesamten Rahmens.
Auch die Infrastruktur ist inzwischen anders. $ETH Staking-Erträge geben Institutionen eine produktive On-Chain-Alternative zu Staatsanleihen, die still und leise unterdrückt werden. $BNB Burn-Mechaniken erzeugen einen deflationären Druck, der sich über die Zeit hinweg verstärkt – unabhängig von den Geldpolitik-Zyklen.
Die Schuldenobergrenze des Staates ist keine kryptotypische Geschichte. Es ist eine Makro-Geschichte, bei der Krypto strukturell davon profitieren kann – unabhängig davon, ob der Markt das in diesem Quartal einpreist.
Die Frage ist nicht, ob die Schuldenwand des Staates eine Rolle spielt. Die Frage ist, ob Ihr Portfolio dafür positioniert ist, wenn es soweit ist. Jeder Zyklus, der vergeht, ohne dass etwas unternommen wird, verstärkt die Opportunitätskosten des Abwartens.
#Bitcoin #CryptoMacro #SovereignDebt #DeFi #Altcoins
89
·
--
Die globale Verschuldung hat gerade die Marke von 320 Billionen US-Dollar überschritten. Die Bilanzen der Staaten sind extrem angespannt, und die Zentralbanken sind zwischen Inflation und Wachstum gefangen. Die meisten Anlageklassen preisen eine Variante dieses Risikos ein. Krypto preist es anders.
Hier ist die strukturelle These, die die meisten Anleger noch immer unterschätzen:
Wenn die Schuldenquoten in Relation zum BIP nicht mehr tragbar werden, haben Regierungen historisch drei Auswege – Ausfall, Inflation oder finanzielle Repression. Keiner davon ist gut für Inhaber von festverzinslichen Wertpapieren. $BTC mit einer harten Obergrenze von 21 Millionen Coins und ohne zentrale Emissionsstelle liegt außerhalb dieses gesamten Rahmens.
Auch die Infrastruktur ist inzwischen anders. $ETH Staking-Erträge geben Institutionen eine produktive On-Chain-Alternative zu Staatsanleihen, die derweil still und heimlich unterdrückt werden. $BNB Burn-Mechaniken erzeugen einen deflationären Druck, der sich im Laufe der Zeit aufbaut – unabhängig von geldpolitischen Zyklen.
Die Obergrenze der Staatsverschuldung ist keine kryptonative Geschichte. Es ist eine Makrogeschichte, von der Krypto strukturell profitieren kann – unabhängig davon, ob der Markt es in diesem Quartal bereits einpreist.
Die Frage lautet nicht, ob die Schuldenwand der Staaten eine Rolle spielt. Es geht darum, ob Ihr Portfolio dafür positioniert ist, wenn sie eintritt. Jeder Zyklus, der ohne Maßnahmen vergeht, verstärkt die Opportunitätskosten des Wartens.
#Bitcoin #CryptoMacro #SovereignDebt #DeFi #Altcoins
Die globale Verschuldung hat gerade die Marke von 320 Billionen US-Dollar überschritten. Die Bilanzen der Staaten sind extrem angespannt, und die Zentralbanken sind zwischen Inflation und Wachstum gefangen. Die meisten Anlageklassen preisen eine Variante dieses Risikos ein. Krypto preist es anders.
Hier ist die strukturelle These, die die meisten Anleger noch immer unterschätzen:
Wenn die Schuldenquoten in Relation zum BIP nicht mehr tragbar werden, haben Regierungen historisch drei Auswege – Ausfall, Inflation oder finanzielle Repression. Keiner davon ist gut für Inhaber von festverzinslichen Wertpapieren. $BTC mit einer harten Obergrenze von 21 Millionen Coins und ohne zentrale Emissionsstelle liegt außerhalb dieses gesamten Rahmens.
Auch die Infrastruktur ist inzwischen anders. $ETH Staking-Erträge geben Institutionen eine produktive On-Chain-Alternative zu Staatsanleihen, die derweil still und heimlich unterdrückt werden. $BNB Burn-Mechaniken erzeugen einen deflationären Druck, der sich im Laufe der Zeit aufbaut – unabhängig von geldpolitischen Zyklen.
Die Obergrenze der Staatsverschuldung ist keine kryptonative Geschichte. Es ist eine Makrogeschichte, von der Krypto strukturell profitieren kann – unabhängig davon, ob der Markt es in diesem Quartal bereits einpreist.
Die Frage lautet nicht, ob die Schuldenwand der Staaten eine Rolle spielt. Es geht darum, ob Ihr Portfolio dafür positioniert ist, wenn sie eintritt. Jeder Zyklus, der ohne Maßnahmen vergeht, verstärkt die Opportunitätskosten des Wartens.
#Bitcoin #CryptoMacro #SovereignDebt #DeFi #Altcoins
Hier ist die strukturelle These, die die meisten Anleger noch immer unterschätzen:
Wenn die Schuldenquoten in Relation zum BIP nicht mehr tragbar werden, haben Regierungen historisch drei Auswege – Ausfall, Inflation oder finanzielle Repression. Keiner davon ist gut für Inhaber von festverzinslichen Wertpapieren. $BTC mit einer harten Obergrenze von 21 Millionen Coins und ohne zentrale Emissionsstelle liegt außerhalb dieses gesamten Rahmens.
Auch die Infrastruktur ist inzwischen anders. $ETH Staking-Erträge geben Institutionen eine produktive On-Chain-Alternative zu Staatsanleihen, die derweil still und heimlich unterdrückt werden. $BNB Burn-Mechaniken erzeugen einen deflationären Druck, der sich im Laufe der Zeit aufbaut – unabhängig von geldpolitischen Zyklen.
Die Obergrenze der Staatsverschuldung ist keine kryptonative Geschichte. Es ist eine Makrogeschichte, von der Krypto strukturell profitieren kann – unabhängig davon, ob der Markt es in diesem Quartal bereits einpreist.
Die Frage lautet nicht, ob die Schuldenwand der Staaten eine Rolle spielt. Es geht darum, ob Ihr Portfolio dafür positioniert ist, wenn sie eintritt. Jeder Zyklus, der ohne Maßnahmen vergeht, verstärkt die Opportunitätskosten des Wartens.
#Bitcoin #CryptoMacro #SovereignDebt #DeFi #Altcoins
91
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#NvidiaEarningsTonight:AIStocks’NextMove?
41,927 Aufrufe
685 Kommentare
2
#A Packed Week of Earnings and Data Tests Markets
113,998 Aufrufe
575 Kommentare
3
#AnthropicIPOTestsInvestorAppetiteForAI
246,307 Aufrufe
2,426 Kommentare
4
#NvidiaBoardNotConsideringHuang’sReturnasCEO
62,685 Aufrufe
660 Kommentare
5
#KOSPIFalls2.59%ToLowestCloseSinceFebruary
4,494 Aufrufe
100 Kommentare
6
#AnthropicClearedToListOnNasdaqAsANT
7,168 Aufrufe
110 Kommentare
7
#WhatInvestmentSignalsDo13FFilingsReveal?
36,931 Aufrufe
505 Kommentare
8
#TetherCapitalMakesStrategicInvestmentInStables
365 Aufrufe
16 Kommentare
9
#EvernorthRecords$505MImpairmentOnPreListingXRP
874 Aufrufe
15 Kommentare
10
#GoldmanSachsReports$1.22BInEtherETFHoldings
677 Aufrufe
13 Kommentare