
#globalmacro
globalmacro
59,200 Aufrufe
213 Kommentare
Hot
Zuletzt

·
--
Der US-Energieminister Chris Wright hat sich jüngst zu der Lage im Nahen Osten geäußert. Er sagte, der saudische Teil des großen Export-Ölleitungsnetzes, der bei einem Drohnenangriff zuvor beschädigt worden war, werde voraussichtlich „innerhalb der nächsten Tage“ wieder in Betrieb genommen. Derzeit helfe die US-Seite bei den Reparaturen. Zuvor war diese wichtige Pipeline aufgrund eines Drohnenangriffs, der von pro-iranischen bewaffneten Gruppen ausgeführt worden sein soll, außer Betrieb gesetzt worden, sodass Saudi-Arabien seinen Rohölexport über die Straße von Hormus erhöhen musste, um den Ausfall auszugleichen.
Allerdings gibt es bei der Frage, wie weit die Reparaturen konkret vorankommen, deutliche Meinungsverschiedenheiten auf dem Energiemarkt. Laut öffentlich verfügbaren Satellitenbildern könnte eine Druckerhöhungs-Pumpstation der Leitung stärker beschädigt worden sein. Andy Lipow, Präsident des Beratungsunternehmens Lipow Oil Associates, ist der Ansicht, dass die Reparatur – gemessen am Ausmaß der Schäden – möglicherweise mehrere Monate dauern könnte. Matt Smith, Direktor für Rohstoff-Forschung bei Kpler, rechnet hingegen vor: Sollte die Pipeline einen Monat lang stillstehen und dabei – unter der Annahme von rund 4,5 Millionen Barrel Exportausfall pro Tag sowie dem Verbrauch von etwa 15 Millionen Barrel Lagerbeständen in den Häfen – würde dem globalen Markt möglicherweise eine Rohöl-Lücke von rund 12 Millionen Barrel drohen.
Der Konflikt im geopolitischen Raum und das Ringen um Energieversorgungslieferketten wirken sich unmittelbar auf die makroökonomischen Inflations-Erwartungen aus. Die Ungewissheit bei der Rohölversorgung könnte die Volatilität bei Rohstoffen verstärken und damit wiederum die Entwicklung des US-Dollars sowie die Erwartungen des Marktes an den Pfad möglicher Zinssenkungen wichtiger Notenbanken beeinflussen. Wenn sich die Unterbrechung von Rohöltransporten aus dem Nahen Osten verlängert, könnte die globale Inflations-„Zähigkeit“ erneut ansteigen und so neuen Preisdruck auf traditionelle Anlagewerte wie Anleihen und Aktien ausüben.
Für den Kryptomarkt erfolgt die Übertragung der sich entwickelnden Lage im Nahen Osten vor allem über zwei Wege: Liquidität und Risikoappetit. Während die makroökonomische Unsicherheit zunimmt, könnten einige Gelder wiederholt zwischen Flucht in Sicherheit und abwartender Haltung abwägen, sodass Vermögenswerte wie $BTC an wichtigen Widerstandsmarken weiterhin in einer Seitwärtskonsolidierung verharren. Anleger sollten neben den On-Chain-Daten auch im Blick behalten, dass plötzliche Ausschläge bei den Energiepreisen potenziell die makroökonomische Liquiditätsumgebung stören könnten.
#CrudeOil #Geopolitics #GlobalMacro
Der US-Energieminister Chris Wright hat sich jüngst zu der Lage im Nahen Osten geäußert. Er sagte, der saudische Teil des großen Export-Ölleitungsnetzes, der bei einem Drohnenangriff zuvor beschädigt worden war, werde voraussichtlich „innerhalb der nächsten Tage“ wieder in Betrieb genommen. Derzeit helfe die US-Seite bei den Reparaturen. Zuvor war diese wichtige Pipeline aufgrund eines Drohnenangriffs, der von pro-iranischen bewaffneten Gruppen ausgeführt worden sein soll, außer Betrieb gesetzt worden, sodass Saudi-Arabien seinen Rohölexport über die Straße von Hormus erhöhen musste, um den Ausfall auszugleichen.
Allerdings gibt es bei der Frage, wie weit die Reparaturen konkret vorankommen, deutliche Meinungsverschiedenheiten auf dem Energiemarkt. Laut öffentlich verfügbaren Satellitenbildern könnte eine Druckerhöhungs-Pumpstation der Leitung stärker beschädigt worden sein. Andy Lipow, Präsident des Beratungsunternehmens Lipow Oil Associates, ist der Ansicht, dass die Reparatur – gemessen am Ausmaß der Schäden – möglicherweise mehrere Monate dauern könnte. Matt Smith, Direktor für Rohstoff-Forschung bei Kpler, rechnet hingegen vor: Sollte die Pipeline einen Monat lang stillstehen und dabei – unter der Annahme von rund 4,5 Millionen Barrel Exportausfall pro Tag sowie dem Verbrauch von etwa 15 Millionen Barrel Lagerbeständen in den Häfen – würde dem globalen Markt möglicherweise eine Rohöl-Lücke von rund 12 Millionen Barrel drohen.
Der Konflikt im geopolitischen Raum und das Ringen um Energieversorgungslieferketten wirken sich unmittelbar auf die makroökonomischen Inflations-Erwartungen aus. Die Ungewissheit bei der Rohölversorgung könnte die Volatilität bei Rohstoffen verstärken und damit wiederum die Entwicklung des US-Dollars sowie die Erwartungen des Marktes an den Pfad möglicher Zinssenkungen wichtiger Notenbanken beeinflussen. Wenn sich die Unterbrechung von Rohöltransporten aus dem Nahen Osten verlängert, könnte die globale Inflations-„Zähigkeit“ erneut ansteigen und so neuen Preisdruck auf traditionelle Anlagewerte wie Anleihen und Aktien ausüben.
Für den Kryptomarkt erfolgt die Übertragung der sich entwickelnden Lage im Nahen Osten vor allem über zwei Wege: Liquidität und Risikoappetit. Während die makroökonomische Unsicherheit zunimmt, könnten einige Gelder wiederholt zwischen Flucht in Sicherheit und abwartender Haltung abwägen, sodass Vermögenswerte wie $BTC an wichtigen Widerstandsmarken weiterhin in einer Seitwärtskonsolidierung verharren. Anleger sollten neben den On-Chain-Daten auch im Blick behalten, dass plötzliche Ausschläge bei den Energiepreisen potenziell die makroökonomische Liquiditätsumgebung stören könnten.
#CrudeOil #Geopolitics #GlobalMacro
Allerdings gibt es bei der Frage, wie weit die Reparaturen konkret vorankommen, deutliche Meinungsverschiedenheiten auf dem Energiemarkt. Laut öffentlich verfügbaren Satellitenbildern könnte eine Druckerhöhungs-Pumpstation der Leitung stärker beschädigt worden sein. Andy Lipow, Präsident des Beratungsunternehmens Lipow Oil Associates, ist der Ansicht, dass die Reparatur – gemessen am Ausmaß der Schäden – möglicherweise mehrere Monate dauern könnte. Matt Smith, Direktor für Rohstoff-Forschung bei Kpler, rechnet hingegen vor: Sollte die Pipeline einen Monat lang stillstehen und dabei – unter der Annahme von rund 4,5 Millionen Barrel Exportausfall pro Tag sowie dem Verbrauch von etwa 15 Millionen Barrel Lagerbeständen in den Häfen – würde dem globalen Markt möglicherweise eine Rohöl-Lücke von rund 12 Millionen Barrel drohen.
Der Konflikt im geopolitischen Raum und das Ringen um Energieversorgungslieferketten wirken sich unmittelbar auf die makroökonomischen Inflations-Erwartungen aus. Die Ungewissheit bei der Rohölversorgung könnte die Volatilität bei Rohstoffen verstärken und damit wiederum die Entwicklung des US-Dollars sowie die Erwartungen des Marktes an den Pfad möglicher Zinssenkungen wichtiger Notenbanken beeinflussen. Wenn sich die Unterbrechung von Rohöltransporten aus dem Nahen Osten verlängert, könnte die globale Inflations-„Zähigkeit“ erneut ansteigen und so neuen Preisdruck auf traditionelle Anlagewerte wie Anleihen und Aktien ausüben.
Für den Kryptomarkt erfolgt die Übertragung der sich entwickelnden Lage im Nahen Osten vor allem über zwei Wege: Liquidität und Risikoappetit. Während die makroökonomische Unsicherheit zunimmt, könnten einige Gelder wiederholt zwischen Flucht in Sicherheit und abwartender Haltung abwägen, sodass Vermögenswerte wie $BTC an wichtigen Widerstandsmarken weiterhin in einer Seitwärtskonsolidierung verharren. Anleger sollten neben den On-Chain-Daten auch im Blick behalten, dass plötzliche Ausschläge bei den Energiepreisen potenziell die makroökonomische Liquiditätsumgebung stören könnten.
#CrudeOil #Geopolitics #GlobalMacro
11
·
--
Der südkoreanische Aktienmarkt ist in jüngster Zeit in eine Phase mit vier aufeinanderfolgenden Handelstagen der Korrektur geraten; der Gesamtindex (KOSPI) ist direkt auf den niedrigsten Stand seit zwei Wochen zurückgefallen. Der Analyst Lee Kyoung-min von Daishin Securities weist darauf hin, dass ein Anstieg der Renditen US-amerikanischer Staatsanleihen in Kombination mit einem Anstieg der internationalen Ölpreise die Kaufbereitschaft innerhalb des Marktes deutlich schwächt; zudem hat auch der Kandidat für das Amt des Finanzministers in Südkorea, Lee Hyeong-il, Stellung bezogen und betont, dass die zuständigen Stellen die Entwicklungen am Anleihemarkt derzeit genau beobachten und bei Bedarf eingreifen würden, um die Lage zu stabilisieren.
Diese Korrektur in den wichtigsten asiatischen Märkten verdient insbesondere deshalb Aufmerksamkeit, weil sie im Kern auf wiederholten Änderungen der makroökonomischen Erwartungen zurückzuführen ist. Der Markt hatte ursprünglich bestimmte Beruhigungserwartungen gegenüber dem externen Umfeld, doch der erneute Anstieg der Renditen US-amerikanischer Staatsanleihen lässt die Sorge vor neuerlichen Zinserhöhungen wieder aufflammen; dadurch nehmen die Vorsichts- bzw. „Risk-off“-Stimmungen der Anleger zu, und die gesamte Risikobereitschaft wird spürbar gedrückt.
Blickt man auf die traditionellen Finanzmärkte, so führt die stärkere Entwicklung bei den Renditen US-amerikanischer Staatsanleihen und eine Ölpreiserholung häufig dazu, dass der US-Dollar fester tendiert und damit Liquidität von Aktienmärkten sowie anderen hochriskanten Vermögenswerten abgezogen wird. Die belastete Performance im asiatisch-pazifischen Raum zeigt zudem, dass globales Kapital bei anhaltender Unsicherheit hinsichtlich der Zinsen stärker dazu neigt, abzuwarten; insgesamt wird die Liquiditätslage zunehmend enger.
Für den Kryptomarkt gilt: $BTC und andere wichtige Vermögenswerte stehen derzeit weiterhin in enger Wechselwirkung mit der makroökonomischen Liquidität. Wenn traditionelle Märkte aufgrund von Zinserwartungen unter Druck geraten, werden die Kapitalflüsse in der Krypto-Szene kurzfristig ebenfalls leicht davon mitbetroffen; die Stimmung tendiert insgesamt zu neutralen Seitwärtsbewegungen. Wie sich die Kursentwicklung als Nächstes gestaltet, muss weiterhin fortlaufend beobachtet werden – insbesondere die geldpolitischen Signale der US-Notenbank (Fed) und die marginalen Veränderungen der globalen makroökonomischen Liquidität.
#KOSPI #InterestRates #GlobalMacro
Der südkoreanische Aktienmarkt ist in jüngster Zeit in eine Phase mit vier aufeinanderfolgenden Handelstagen der Korrektur geraten; der Gesamtindex (KOSPI) ist direkt auf den niedrigsten Stand seit zwei Wochen zurückgefallen. Der Analyst Lee Kyoung-min von Daishin Securities weist darauf hin, dass ein Anstieg der Renditen US-amerikanischer Staatsanleihen in Kombination mit einem Anstieg der internationalen Ölpreise die Kaufbereitschaft innerhalb des Marktes deutlich schwächt; zudem hat auch der Kandidat für das Amt des Finanzministers in Südkorea, Lee Hyeong-il, Stellung bezogen und betont, dass die zuständigen Stellen die Entwicklungen am Anleihemarkt derzeit genau beobachten und bei Bedarf eingreifen würden, um die Lage zu stabilisieren.
Diese Korrektur in den wichtigsten asiatischen Märkten verdient insbesondere deshalb Aufmerksamkeit, weil sie im Kern auf wiederholten Änderungen der makroökonomischen Erwartungen zurückzuführen ist. Der Markt hatte ursprünglich bestimmte Beruhigungserwartungen gegenüber dem externen Umfeld, doch der erneute Anstieg der Renditen US-amerikanischer Staatsanleihen lässt die Sorge vor neuerlichen Zinserhöhungen wieder aufflammen; dadurch nehmen die Vorsichts- bzw. „Risk-off“-Stimmungen der Anleger zu, und die gesamte Risikobereitschaft wird spürbar gedrückt.
Blickt man auf die traditionellen Finanzmärkte, so führt die stärkere Entwicklung bei den Renditen US-amerikanischer Staatsanleihen und eine Ölpreiserholung häufig dazu, dass der US-Dollar fester tendiert und damit Liquidität von Aktienmärkten sowie anderen hochriskanten Vermögenswerten abgezogen wird. Die belastete Performance im asiatisch-pazifischen Raum zeigt zudem, dass globales Kapital bei anhaltender Unsicherheit hinsichtlich der Zinsen stärker dazu neigt, abzuwarten; insgesamt wird die Liquiditätslage zunehmend enger.
Für den Kryptomarkt gilt: $BTC und andere wichtige Vermögenswerte stehen derzeit weiterhin in enger Wechselwirkung mit der makroökonomischen Liquidität. Wenn traditionelle Märkte aufgrund von Zinserwartungen unter Druck geraten, werden die Kapitalflüsse in der Krypto-Szene kurzfristig ebenfalls leicht davon mitbetroffen; die Stimmung tendiert insgesamt zu neutralen Seitwärtsbewegungen. Wie sich die Kursentwicklung als Nächstes gestaltet, muss weiterhin fortlaufend beobachtet werden – insbesondere die geldpolitischen Signale der US-Notenbank (Fed) und die marginalen Veränderungen der globalen makroökonomischen Liquidität.
#KOSPI #InterestRates #GlobalMacro
Diese Korrektur in den wichtigsten asiatischen Märkten verdient insbesondere deshalb Aufmerksamkeit, weil sie im Kern auf wiederholten Änderungen der makroökonomischen Erwartungen zurückzuführen ist. Der Markt hatte ursprünglich bestimmte Beruhigungserwartungen gegenüber dem externen Umfeld, doch der erneute Anstieg der Renditen US-amerikanischer Staatsanleihen lässt die Sorge vor neuerlichen Zinserhöhungen wieder aufflammen; dadurch nehmen die Vorsichts- bzw. „Risk-off“-Stimmungen der Anleger zu, und die gesamte Risikobereitschaft wird spürbar gedrückt.
Blickt man auf die traditionellen Finanzmärkte, so führt die stärkere Entwicklung bei den Renditen US-amerikanischer Staatsanleihen und eine Ölpreiserholung häufig dazu, dass der US-Dollar fester tendiert und damit Liquidität von Aktienmärkten sowie anderen hochriskanten Vermögenswerten abgezogen wird. Die belastete Performance im asiatisch-pazifischen Raum zeigt zudem, dass globales Kapital bei anhaltender Unsicherheit hinsichtlich der Zinsen stärker dazu neigt, abzuwarten; insgesamt wird die Liquiditätslage zunehmend enger.
Für den Kryptomarkt gilt: $BTC und andere wichtige Vermögenswerte stehen derzeit weiterhin in enger Wechselwirkung mit der makroökonomischen Liquidität. Wenn traditionelle Märkte aufgrund von Zinserwartungen unter Druck geraten, werden die Kapitalflüsse in der Krypto-Szene kurzfristig ebenfalls leicht davon mitbetroffen; die Stimmung tendiert insgesamt zu neutralen Seitwärtsbewegungen. Wie sich die Kursentwicklung als Nächstes gestaltet, muss weiterhin fortlaufend beobachtet werden – insbesondere die geldpolitischen Signale der US-Notenbank (Fed) und die marginalen Veränderungen der globalen makroökonomischen Liquidität.
#KOSPI #InterestRates #GlobalMacro
60
·
--
Die Bank von Japan erwartet, dass sie am kommenden Wochenende die Zinspolitik anheben wird. Die Rendite japanischer Staatsanleihen mit zehnjähriger Laufzeit stieg daraufhin um 4,5 Basispunkte auf 3,030% und erreichte damit den höchsten Stand seit September 1996 – also in fast 30 Jahren. Diese Renditeschwankungen sind vor allem auf die Sorge des Marktes über Inflationsdruck zurückzuführen: Insbesondere vor dem Hintergrund, dass sich die Lage im Nahen Osten nicht entspannt und die Energiekosten weiter steigen, sieht sich die Bank von Japan gezwungen, das Tempo der Zinsschritte zu beschleunigen, um das Inflationsrisiko einzudämmen.
Aus makroökonomischer Sicht waren Japans jahrzehntelange extrem niedrige Zinsen bis hin zu Negativzinsen lange Zeit eine wichtige Grundlage für globale Carry-Trade-Strategien. Steigen die Renditen japanischer Staatsanleihen nun auf ein Niveau, das seit Jahrzehnten nicht erreicht wurde, bedeutet das: Die Kosten für das Ausleihen von günstigem Yen zur Investition in weltweit renditestärkere Vermögenswerte steigen deutlich. In Kombination mit den geopolitischen Spannungen ist die Sensibilität des Marktes für eine mögliche globale Umschichtung der Liquidität derzeit besonders hoch.
Für klassische Finanzmärkte könnte das schmaler werdende Yen-Zinsgefälle dazu führen, dass Teile ausländischen Kapitals in das Heimatland Japan zurückfließen – was wiederum Aufwärtsdruck auf die globalen Renditen von Anleihen ausüben kann. Gleichzeitig könnte dies die Volatilität im Devisen- und Aktienmarkt verstärken. Das Kapital wägt zwischen Flucht in sichere Anlagen und Rebalancing-Operationen ab; insgesamt tendiert die Risikobereitschaft zu einer neutralen Abwartestrategie.
Im Kryptomarkt führen die Glattstellungen von Yen-Carry-Trade-Positionen häufig zu vorübergehenden Störungen der Gesamtliquidität. Für $BTC und gängige Krypto-Assets dürfte der kurzfristige Kapitalfluss mit einem gewissen Rebalancing-Druck konfrontiert sein. Sobald der Markt die Zinserhöhungs-Erwartungen jedoch zunehmend verarbeitet hat, werden sich die Kursbewegungen wieder in den Wettbewerb zwischen makroökonomischer Liquidität und Angebot-Nachfrage-Mechanik der jeweiligen Assets einordnen. 👀
#BankOfJapan #InterestRates #GlobalMacro
Die Bank von Japan erwartet, dass sie am kommenden Wochenende die Zinspolitik anheben wird. Die Rendite japanischer Staatsanleihen mit zehnjähriger Laufzeit stieg daraufhin um 4,5 Basispunkte auf 3,030% und erreichte damit den höchsten Stand seit September 1996 – also in fast 30 Jahren. Diese Renditeschwankungen sind vor allem auf die Sorge des Marktes über Inflationsdruck zurückzuführen: Insbesondere vor dem Hintergrund, dass sich die Lage im Nahen Osten nicht entspannt und die Energiekosten weiter steigen, sieht sich die Bank von Japan gezwungen, das Tempo der Zinsschritte zu beschleunigen, um das Inflationsrisiko einzudämmen.
Aus makroökonomischer Sicht waren Japans jahrzehntelange extrem niedrige Zinsen bis hin zu Negativzinsen lange Zeit eine wichtige Grundlage für globale Carry-Trade-Strategien. Steigen die Renditen japanischer Staatsanleihen nun auf ein Niveau, das seit Jahrzehnten nicht erreicht wurde, bedeutet das: Die Kosten für das Ausleihen von günstigem Yen zur Investition in weltweit renditestärkere Vermögenswerte steigen deutlich. In Kombination mit den geopolitischen Spannungen ist die Sensibilität des Marktes für eine mögliche globale Umschichtung der Liquidität derzeit besonders hoch.
Für klassische Finanzmärkte könnte das schmaler werdende Yen-Zinsgefälle dazu führen, dass Teile ausländischen Kapitals in das Heimatland Japan zurückfließen – was wiederum Aufwärtsdruck auf die globalen Renditen von Anleihen ausüben kann. Gleichzeitig könnte dies die Volatilität im Devisen- und Aktienmarkt verstärken. Das Kapital wägt zwischen Flucht in sichere Anlagen und Rebalancing-Operationen ab; insgesamt tendiert die Risikobereitschaft zu einer neutralen Abwartestrategie.
Im Kryptomarkt führen die Glattstellungen von Yen-Carry-Trade-Positionen häufig zu vorübergehenden Störungen der Gesamtliquidität. Für $BTC und gängige Krypto-Assets dürfte der kurzfristige Kapitalfluss mit einem gewissen Rebalancing-Druck konfrontiert sein. Sobald der Markt die Zinserhöhungs-Erwartungen jedoch zunehmend verarbeitet hat, werden sich die Kursbewegungen wieder in den Wettbewerb zwischen makroökonomischer Liquidität und Angebot-Nachfrage-Mechanik der jeweiligen Assets einordnen. 👀
#BankOfJapan #InterestRates #GlobalMacro
Aus makroökonomischer Sicht waren Japans jahrzehntelange extrem niedrige Zinsen bis hin zu Negativzinsen lange Zeit eine wichtige Grundlage für globale Carry-Trade-Strategien. Steigen die Renditen japanischer Staatsanleihen nun auf ein Niveau, das seit Jahrzehnten nicht erreicht wurde, bedeutet das: Die Kosten für das Ausleihen von günstigem Yen zur Investition in weltweit renditestärkere Vermögenswerte steigen deutlich. In Kombination mit den geopolitischen Spannungen ist die Sensibilität des Marktes für eine mögliche globale Umschichtung der Liquidität derzeit besonders hoch.
Für klassische Finanzmärkte könnte das schmaler werdende Yen-Zinsgefälle dazu führen, dass Teile ausländischen Kapitals in das Heimatland Japan zurückfließen – was wiederum Aufwärtsdruck auf die globalen Renditen von Anleihen ausüben kann. Gleichzeitig könnte dies die Volatilität im Devisen- und Aktienmarkt verstärken. Das Kapital wägt zwischen Flucht in sichere Anlagen und Rebalancing-Operationen ab; insgesamt tendiert die Risikobereitschaft zu einer neutralen Abwartestrategie.
Im Kryptomarkt führen die Glattstellungen von Yen-Carry-Trade-Positionen häufig zu vorübergehenden Störungen der Gesamtliquidität. Für $BTC und gängige Krypto-Assets dürfte der kurzfristige Kapitalfluss mit einem gewissen Rebalancing-Druck konfrontiert sein. Sobald der Markt die Zinserhöhungs-Erwartungen jedoch zunehmend verarbeitet hat, werden sich die Kursbewegungen wieder in den Wettbewerb zwischen makroökonomischer Liquidität und Angebot-Nachfrage-Mechanik der jeweiligen Assets einordnen. 👀
#BankOfJapan #InterestRates #GlobalMacro
3

Der globale Rentenmarkt erlebt einen richtungsweisenden Moment. Laut den neuesten Marktdaten ist die Rendite japanischer Staatsanleihen (10 Jahre) auf 3,025 % gestiegen und hat damit den höchsten Stand seit September 1996 erreicht; zugleich hat die Rendite der US-Benchmark-Staatsanleihe (10 Jahre) erstmals seit Mitte 2007 die wichtige Widerstandsmarke von 5,0210 % überschritten.
Aus technischer Sicht haben die Renditen der langlaufenden Staatsanleihen in den USA und Japan synchron mehrjährige Extremwerte erreicht. Das spiegelt nicht nur das finale Durcharbeiten der Markterwartungen wider, dass die wichtigsten Zentralbanken eine restriktive Geldpolitik aufrechterhalten, sondern markiert auch, dass die globale Renditekurve möglicherweise gerade in die „Top-Phase“ des aktuellen Zinserhöhungszyklus eintritt. Wenn sich Verkaufsdruck konzentriert entlädt und Extreme erreicht, deutet das häufig auf ein Nachlassen der Dynamik und auf die Nähe eines Wendepunkts hin.
Für traditionelle Finanzmärkte bedeutet der Ausbruch der US-Anleiherendite über 5,0210 % zwar kurzfristig einen Belastungstest für hoch bewertete Vermögenswerte, doch wenn die Rendite sich dem stark technisch relevanten Widerstandsbereich nähert, dürfte das Kapital sehr wahrscheinlich nach der Bestätigung des Tops nach neuen Risikoanlagen suchen, um sich neu zu positionieren. Ein Rendite-Top geht üblicherweise mit der letzten Runde der Enthebelung einher; anschließend dominieren wieder Erwartungen einer entspannteren Liquidität.
Für den Kryptomarkt gilt: Ein Top bei den langlaufenden Zinsen ist oft ein vorausschauendes Signal für einen Wendepunkt bei der Liquidität. $BTC und die wichtigsten risikohaften Vermögenswerte haben ein extrem hohes Zinsumfeld bereits ausreichend eingepreist, wodurch das Abwärtspotenzial effektiv begrenzt ist. Sobald die US-Anleiherendite nach dem Durchbruch technisch nachgibt, dürfte sich die Risikoappetit-Phase rasch erholen und der Krypto-Ökologie eine beachtliche Zunahme an Liquiditätsrebound-Dynamik liefern.
#BondYields #GlobalMacro #Liquidity
Der globale Rentenmarkt erlebt einen richtungsweisenden Moment. Laut den neuesten Marktdaten ist die Rendite japanischer Staatsanleihen (10 Jahre) auf 3,025 % gestiegen und hat damit den höchsten Stand seit September 1996 erreicht; zugleich hat die Rendite der US-Benchmark-Staatsanleihe (10 Jahre) erstmals seit Mitte 2007 die wichtige Widerstandsmarke von 5,0210 % überschritten.
Aus technischer Sicht haben die Renditen der langlaufenden Staatsanleihen in den USA und Japan synchron mehrjährige Extremwerte erreicht. Das spiegelt nicht nur das finale Durcharbeiten der Markterwartungen wider, dass die wichtigsten Zentralbanken eine restriktive Geldpolitik aufrechterhalten, sondern markiert auch, dass die globale Renditekurve möglicherweise gerade in die „Top-Phase“ des aktuellen Zinserhöhungszyklus eintritt. Wenn sich Verkaufsdruck konzentriert entlädt und Extreme erreicht, deutet das häufig auf ein Nachlassen der Dynamik und auf die Nähe eines Wendepunkts hin.
Für traditionelle Finanzmärkte bedeutet der Ausbruch der US-Anleiherendite über 5,0210 % zwar kurzfristig einen Belastungstest für hoch bewertete Vermögenswerte, doch wenn die Rendite sich dem stark technisch relevanten Widerstandsbereich nähert, dürfte das Kapital sehr wahrscheinlich nach der Bestätigung des Tops nach neuen Risikoanlagen suchen, um sich neu zu positionieren. Ein Rendite-Top geht üblicherweise mit der letzten Runde der Enthebelung einher; anschließend dominieren wieder Erwartungen einer entspannteren Liquidität.
Für den Kryptomarkt gilt: Ein Top bei den langlaufenden Zinsen ist oft ein vorausschauendes Signal für einen Wendepunkt bei der Liquidität. $BTC und die wichtigsten risikohaften Vermögenswerte haben ein extrem hohes Zinsumfeld bereits ausreichend eingepreist, wodurch das Abwärtspotenzial effektiv begrenzt ist. Sobald die US-Anleiherendite nach dem Durchbruch technisch nachgibt, dürfte sich die Risikoappetit-Phase rasch erholen und der Krypto-Ökologie eine beachtliche Zunahme an Liquiditätsrebound-Dynamik liefern.
#BondYields #GlobalMacro #Liquidity
Aus technischer Sicht haben die Renditen der langlaufenden Staatsanleihen in den USA und Japan synchron mehrjährige Extremwerte erreicht. Das spiegelt nicht nur das finale Durcharbeiten der Markterwartungen wider, dass die wichtigsten Zentralbanken eine restriktive Geldpolitik aufrechterhalten, sondern markiert auch, dass die globale Renditekurve möglicherweise gerade in die „Top-Phase“ des aktuellen Zinserhöhungszyklus eintritt. Wenn sich Verkaufsdruck konzentriert entlädt und Extreme erreicht, deutet das häufig auf ein Nachlassen der Dynamik und auf die Nähe eines Wendepunkts hin.
Für traditionelle Finanzmärkte bedeutet der Ausbruch der US-Anleiherendite über 5,0210 % zwar kurzfristig einen Belastungstest für hoch bewertete Vermögenswerte, doch wenn die Rendite sich dem stark technisch relevanten Widerstandsbereich nähert, dürfte das Kapital sehr wahrscheinlich nach der Bestätigung des Tops nach neuen Risikoanlagen suchen, um sich neu zu positionieren. Ein Rendite-Top geht üblicherweise mit der letzten Runde der Enthebelung einher; anschließend dominieren wieder Erwartungen einer entspannteren Liquidität.
Für den Kryptomarkt gilt: Ein Top bei den langlaufenden Zinsen ist oft ein vorausschauendes Signal für einen Wendepunkt bei der Liquidität. $BTC und die wichtigsten risikohaften Vermögenswerte haben ein extrem hohes Zinsumfeld bereits ausreichend eingepreist, wodurch das Abwärtspotenzial effektiv begrenzt ist. Sobald die US-Anleiherendite nach dem Durchbruch technisch nachgibt, dürfte sich die Risikoappetit-Phase rasch erholen und der Krypto-Ökologie eine beachtliche Zunahme an Liquiditätsrebound-Dynamik liefern.
#BondYields #GlobalMacro #Liquidity
81
·
--
Laut den neuesten Berichten des „Wall Street Journal“ gehen die Marktteilnehmer allgemein davon aus, dass die Bank of Japan (BOJ) in der Zinsentscheidung dieser Woche um 25 Basispunkte anheben wird. Dies könnte die schnellste Maßnahme in diesem Straffungszyklus sein. Die Marktbepreisung hat diese Erwartung bereits weitgehend eingearbeitet. Zudem liegt die japanische Kerninflationsrate bereits nahe bei 2%; steigende Energiepreise und die Volatilität des Yen-Wechselkurses erhöhen spürbar den Druck auf die Entscheidungsträger, die Preisbelastung kurzfristig zu kontrollieren.
Dieses Vorhaben rückt deshalb weltweit in den Fokus, weil die Bank of Japan seit langem eine besondere Rolle als globaler Liquiditätsspeicher („liquidity reservoir“) einnimmt. Der Markt ist bisher daran gewöhnt, von extrem lockeren, zinsgünstigen Yen-Umgebungen zu profitieren. Vor dem komplexen Hintergrund der geldpolitischen Wende bei der Fed könnte eine Beschleunigung des Straffungstempos durch die BOJ jedoch dazu führen, dass globale Kapitalmarktteilnehmer die Strategien früherer Carry-Trades neu bewerten.
Aus der Perspektive traditioneller makroökonomischer Finanzmärkte erhöht die Erwartung einer Zinserhöhung die Renditen japanischer Staatsanleihen und stützt in gewissem Maße den Yen-Wechselkurs. Wenn die nachfolgenden Forward Guidance zudem stärker als erwartet „hawkish“ ausfällt, könnte dies nicht nur eine abgestimmte Neubewertung globaler Anleiherenditen auslösen, sondern auch dazu führen, dass Teile der grenzüberschreitend platzierten Mittel wieder ins Inland zurückfließen. Das könnte bei Nicht-USD-/Nicht-EUR-Vermögenswerten zu einem vorübergehenden Stresstest der Volatilität führen.
Für den Kryptomarkt ist die Veränderung des makroökonomischen Liquiditätsumfelds seit jeher ein Faktor, den man objektiv im Blick behalten sollte. Das Risiko einer Glattstellung von Yen-Carry-Trades hatte in der Vergangenheit mehrfach kurzfristig die Liquiditätspräferenz von riskanterem Vermögen beeinflusst. Da der Markt die Zinserhöhung diesmal jedoch bereits weitgehend eingepreist hat, hängt der weitere Verlauf letztlich davon ab, wie die offiziellen Erklärungen nach der Entscheidung die zukünftige Pfadführung signalisieren. Am besten bleibt man daher aufmerksam und beobachtet die Entwicklung. $BTC
#BankOfJapan #InterestRates #GlobalMacro
Laut den neuesten Berichten des „Wall Street Journal“ gehen die Marktteilnehmer allgemein davon aus, dass die Bank of Japan (BOJ) in der Zinsentscheidung dieser Woche um 25 Basispunkte anheben wird. Dies könnte die schnellste Maßnahme in diesem Straffungszyklus sein. Die Marktbepreisung hat diese Erwartung bereits weitgehend eingearbeitet. Zudem liegt die japanische Kerninflationsrate bereits nahe bei 2%; steigende Energiepreise und die Volatilität des Yen-Wechselkurses erhöhen spürbar den Druck auf die Entscheidungsträger, die Preisbelastung kurzfristig zu kontrollieren.
Dieses Vorhaben rückt deshalb weltweit in den Fokus, weil die Bank of Japan seit langem eine besondere Rolle als globaler Liquiditätsspeicher („liquidity reservoir“) einnimmt. Der Markt ist bisher daran gewöhnt, von extrem lockeren, zinsgünstigen Yen-Umgebungen zu profitieren. Vor dem komplexen Hintergrund der geldpolitischen Wende bei der Fed könnte eine Beschleunigung des Straffungstempos durch die BOJ jedoch dazu führen, dass globale Kapitalmarktteilnehmer die Strategien früherer Carry-Trades neu bewerten.
Aus der Perspektive traditioneller makroökonomischer Finanzmärkte erhöht die Erwartung einer Zinserhöhung die Renditen japanischer Staatsanleihen und stützt in gewissem Maße den Yen-Wechselkurs. Wenn die nachfolgenden Forward Guidance zudem stärker als erwartet „hawkish“ ausfällt, könnte dies nicht nur eine abgestimmte Neubewertung globaler Anleiherenditen auslösen, sondern auch dazu führen, dass Teile der grenzüberschreitend platzierten Mittel wieder ins Inland zurückfließen. Das könnte bei Nicht-USD-/Nicht-EUR-Vermögenswerten zu einem vorübergehenden Stresstest der Volatilität führen.
Für den Kryptomarkt ist die Veränderung des makroökonomischen Liquiditätsumfelds seit jeher ein Faktor, den man objektiv im Blick behalten sollte. Das Risiko einer Glattstellung von Yen-Carry-Trades hatte in der Vergangenheit mehrfach kurzfristig die Liquiditätspräferenz von riskanterem Vermögen beeinflusst. Da der Markt die Zinserhöhung diesmal jedoch bereits weitgehend eingepreist hat, hängt der weitere Verlauf letztlich davon ab, wie die offiziellen Erklärungen nach der Entscheidung die zukünftige Pfadführung signalisieren. Am besten bleibt man daher aufmerksam und beobachtet die Entwicklung. $BTC
#BankOfJapan #InterestRates #GlobalMacro
Dieses Vorhaben rückt deshalb weltweit in den Fokus, weil die Bank of Japan seit langem eine besondere Rolle als globaler Liquiditätsspeicher („liquidity reservoir“) einnimmt. Der Markt ist bisher daran gewöhnt, von extrem lockeren, zinsgünstigen Yen-Umgebungen zu profitieren. Vor dem komplexen Hintergrund der geldpolitischen Wende bei der Fed könnte eine Beschleunigung des Straffungstempos durch die BOJ jedoch dazu führen, dass globale Kapitalmarktteilnehmer die Strategien früherer Carry-Trades neu bewerten.
Aus der Perspektive traditioneller makroökonomischer Finanzmärkte erhöht die Erwartung einer Zinserhöhung die Renditen japanischer Staatsanleihen und stützt in gewissem Maße den Yen-Wechselkurs. Wenn die nachfolgenden Forward Guidance zudem stärker als erwartet „hawkish“ ausfällt, könnte dies nicht nur eine abgestimmte Neubewertung globaler Anleiherenditen auslösen, sondern auch dazu führen, dass Teile der grenzüberschreitend platzierten Mittel wieder ins Inland zurückfließen. Das könnte bei Nicht-USD-/Nicht-EUR-Vermögenswerten zu einem vorübergehenden Stresstest der Volatilität führen.
Für den Kryptomarkt ist die Veränderung des makroökonomischen Liquiditätsumfelds seit jeher ein Faktor, den man objektiv im Blick behalten sollte. Das Risiko einer Glattstellung von Yen-Carry-Trades hatte in der Vergangenheit mehrfach kurzfristig die Liquiditätspräferenz von riskanterem Vermögen beeinflusst. Da der Markt die Zinserhöhung diesmal jedoch bereits weitgehend eingepreist hat, hängt der weitere Verlauf letztlich davon ab, wie die offiziellen Erklärungen nach der Entscheidung die zukünftige Pfadführung signalisieren. Am besten bleibt man daher aufmerksam und beobachtet die Entwicklung. $BTC
#BankOfJapan #InterestRates #GlobalMacro

Während der asiatischen Handelssitzung schwächten sich asiatische Währungen breit, da die Benchmark-Rendite der US-Staatsanleihen mit einer Laufzeit von 10 Jahren über die kritische Marke von 5,0% stieg, bevor sie sich bei 4,960% einpendelte. Laut Analysten der Deutschen Bank wird die Kursrallye bei den Renditen maßgeblich durch anhaltende Inflationssorgen, höhere Ölpreise, umfangreiche staatliche Finanzierungsbedarfe und eine massive Emission von Unternehmensanleihen im Zusammenhang mit KI-Investitionen getrieben.
Das Überschreiten der 5,0%-Schwelle markiert einen entscheidenden wirtschaftlichen und psychologischen Wendepunkt. Wenn die Renditen oberhalb dieses Niveaus bleiben, signalisiert das, dass sich die breiteren finanziellen Bedingungen aggressiv verschärfen – was die Markterwartungen hinsichtlich einer kurzfristigen geldpolitischen Lockerung unter Druck setzt und eine Neubewertung globaler Schuldtitel erzwingt.
In den traditionellen Devisenmärkten lastete der stärkere US-Dollar schwer auf regionale Währungen: Der USD stieg um 0,3% gegenüber dem japanischen Yen auf 154,82 und gewann 0,45% gegenüber dem südkoreanischen Won auf 1353,14, während der AUD um 0,15% auf 0,7126 nachgab. Diese Ausweitung des Zinsdifferenzgefälles zieht weiterhin Kapital in renditestarke US-Assets und entzieht gleichzeitig Liquidität den Schwellen- und Risk-Märkten.
Für Krypto-Assets schaffen erhöhte risikofreie Renditen starke Gegenwinde, da sie die Opportunitätskosten für das Halten nicht verzinslicher spekulativer Vermögenswerte erhöhen. Wenn $BTC und breitere digitale Assets einer anhaltenden Liquiditätsentnahme ausgesetzt sind, dürfte die Marktvolatilität erhöht bleiben, bis sich die Anleiherenditen wieder stabilisieren. 📊
#USTreasury #GlobalMacro #BondYields #CurrencyMarkets
Während der asiatischen Handelssitzung schwächten sich asiatische Währungen breit, da die Benchmark-Rendite der US-Staatsanleihen mit einer Laufzeit von 10 Jahren über die kritische Marke von 5,0% stieg, bevor sie sich bei 4,960% einpendelte. Laut Analysten der Deutschen Bank wird die Kursrallye bei den Renditen maßgeblich durch anhaltende Inflationssorgen, höhere Ölpreise, umfangreiche staatliche Finanzierungsbedarfe und eine massive Emission von Unternehmensanleihen im Zusammenhang mit KI-Investitionen getrieben.
Das Überschreiten der 5,0%-Schwelle markiert einen entscheidenden wirtschaftlichen und psychologischen Wendepunkt. Wenn die Renditen oberhalb dieses Niveaus bleiben, signalisiert das, dass sich die breiteren finanziellen Bedingungen aggressiv verschärfen – was die Markterwartungen hinsichtlich einer kurzfristigen geldpolitischen Lockerung unter Druck setzt und eine Neubewertung globaler Schuldtitel erzwingt.
In den traditionellen Devisenmärkten lastete der stärkere US-Dollar schwer auf regionale Währungen: Der USD stieg um 0,3% gegenüber dem japanischen Yen auf 154,82 und gewann 0,45% gegenüber dem südkoreanischen Won auf 1353,14, während der AUD um 0,15% auf 0,7126 nachgab. Diese Ausweitung des Zinsdifferenzgefälles zieht weiterhin Kapital in renditestarke US-Assets und entzieht gleichzeitig Liquidität den Schwellen- und Risk-Märkten.
Für Krypto-Assets schaffen erhöhte risikofreie Renditen starke Gegenwinde, da sie die Opportunitätskosten für das Halten nicht verzinslicher spekulativer Vermögenswerte erhöhen. Wenn $BTC und breitere digitale Assets einer anhaltenden Liquiditätsentnahme ausgesetzt sind, dürfte die Marktvolatilität erhöht bleiben, bis sich die Anleiherenditen wieder stabilisieren. 📊
#USTreasury #GlobalMacro #BondYields #CurrencyMarkets
Das Überschreiten der 5,0%-Schwelle markiert einen entscheidenden wirtschaftlichen und psychologischen Wendepunkt. Wenn die Renditen oberhalb dieses Niveaus bleiben, signalisiert das, dass sich die breiteren finanziellen Bedingungen aggressiv verschärfen – was die Markterwartungen hinsichtlich einer kurzfristigen geldpolitischen Lockerung unter Druck setzt und eine Neubewertung globaler Schuldtitel erzwingt.
In den traditionellen Devisenmärkten lastete der stärkere US-Dollar schwer auf regionale Währungen: Der USD stieg um 0,3% gegenüber dem japanischen Yen auf 154,82 und gewann 0,45% gegenüber dem südkoreanischen Won auf 1353,14, während der AUD um 0,15% auf 0,7126 nachgab. Diese Ausweitung des Zinsdifferenzgefälles zieht weiterhin Kapital in renditestarke US-Assets und entzieht gleichzeitig Liquidität den Schwellen- und Risk-Märkten.
Für Krypto-Assets schaffen erhöhte risikofreie Renditen starke Gegenwinde, da sie die Opportunitätskosten für das Halten nicht verzinslicher spekulativer Vermögenswerte erhöhen. Wenn $BTC und breitere digitale Assets einer anhaltenden Liquiditätsentnahme ausgesetzt sind, dürfte die Marktvolatilität erhöht bleiben, bis sich die Anleiherenditen wieder stabilisieren. 📊
#USTreasury #GlobalMacro #BondYields #CurrencyMarkets
1
·
--
Übersetzung ansehen
加拿大皇家银行(RBC)首席经济学家 Francis Donald 近日针对加拿大央行未来的货币政策路径发表了最新预测。该行预计,尽管美加贸易仍面临不确定性,但加拿大央行明年可能会进行四次加息,最终将基准利率推升至 3.25%。这一预测引发了宏观市场对发达经济体加息周期是否会重启的广泛讨论。
这番预测之所以值得关注,是因为目前全球主要央行大多处于降息周期,而 RBC 却给出了相对偏鹰派的前瞻。报告指出,尽管加拿大今明两年的整体 GDP 增速可能低于 2%,但由于人口增速放缓,人均经济表现实际上正在走强。加上资源丰富的西部省份持续发力,以及能源价格上涨带来的通胀压力,都为央行收紧政策提供了现实依据,甚至不排除首次加息提前至 2026 年底的可能性。
对于传统金融市场而言,如果发达国家内部出现分化的货币政策走势,全球资金流向和外汇市场可能面临重新定价。加元可能会受到利率预期支撑,而债券收益率上行则可能推高整体借贷成本,给北美区域的资本流动性带来新的变量。
在加密市场方面,投资者目前主要锚定美联储的流动性预期。不过,若海外主流央行提前转向加息以应对能源通胀,全球流动性宽松的节奏可能会放缓,从而使风险资产在流动性预期博弈中维持震荡。接下来市场仍需持续观察实际经济数据与通胀表现。 $BTC
#BankOfCanada #InterestRates #GlobalMacro
加拿大皇家银行(RBC)首席经济学家 Francis Donald 近日针对加拿大央行未来的货币政策路径发表了最新预测。该行预计,尽管美加贸易仍面临不确定性,但加拿大央行明年可能会进行四次加息,最终将基准利率推升至 3.25%。这一预测引发了宏观市场对发达经济体加息周期是否会重启的广泛讨论。
这番预测之所以值得关注,是因为目前全球主要央行大多处于降息周期,而 RBC 却给出了相对偏鹰派的前瞻。报告指出,尽管加拿大今明两年的整体 GDP 增速可能低于 2%,但由于人口增速放缓,人均经济表现实际上正在走强。加上资源丰富的西部省份持续发力,以及能源价格上涨带来的通胀压力,都为央行收紧政策提供了现实依据,甚至不排除首次加息提前至 2026 年底的可能性。
对于传统金融市场而言,如果发达国家内部出现分化的货币政策走势,全球资金流向和外汇市场可能面临重新定价。加元可能会受到利率预期支撑,而债券收益率上行则可能推高整体借贷成本,给北美区域的资本流动性带来新的变量。
在加密市场方面,投资者目前主要锚定美联储的流动性预期。不过,若海外主流央行提前转向加息以应对能源通胀,全球流动性宽松的节奏可能会放缓,从而使风险资产在流动性预期博弈中维持震荡。接下来市场仍需持续观察实际经济数据与通胀表现。 $BTC
#BankOfCanada #InterestRates #GlobalMacro
这番预测之所以值得关注,是因为目前全球主要央行大多处于降息周期,而 RBC 却给出了相对偏鹰派的前瞻。报告指出,尽管加拿大今明两年的整体 GDP 增速可能低于 2%,但由于人口增速放缓,人均经济表现实际上正在走强。加上资源丰富的西部省份持续发力,以及能源价格上涨带来的通胀压力,都为央行收紧政策提供了现实依据,甚至不排除首次加息提前至 2026 年底的可能性。
对于传统金融市场而言,如果发达国家内部出现分化的货币政策走势,全球资金流向和外汇市场可能面临重新定价。加元可能会受到利率预期支撑,而债券收益率上行则可能推高整体借贷成本,给北美区域的资本流动性带来新的变量。
在加密市场方面,投资者目前主要锚定美联储的流动性预期。不过,若海外主流央行提前转向加息以应对能源通胀,全球流动性宽松的节奏可能会放缓,从而使风险资产在流动性预期博弈中维持震荡。接下来市场仍需持续观察实际经济数据与通胀表现。 $BTC
#BankOfCanada #InterestRates #GlobalMacro
US-Präsident Donald J. Trump hat sich in den jüngsten Tagen auf der Plattform Truth Social wiederholt zur Lage im Nahen Osten geäußert. Dabei machte er klar, dass der Öltansport durch die Straße von Hormus weiterhin normal läuft, und geht davon aus, dass der Rohölpreis nach dem Ende des militärischen Konflikts mit dem Iran deutlich einbrechen wird. Gleichzeitig zeigen die Daten zu Schifffahrt und Tracking, dass Saudi-Arabien in den ersten zehn Tagen im September die Rohölexporte über die Straße von Hormus bereits deutlich erhöht hat: Die Gesamtexportmenge ist von dem im August erreichten, rund neunjährigen Tiefstand (etwa 3 Millionen Barrel pro Tag) auf nahe 4 Millionen Barrel pro Tag zurückgesprungen. Davon wurden etwa 1 Million Barrel pro Tag über diese Meerenge verschifft, was die Befürchtung eines Lieferausfalls auf einer Schlüsselroute wirksam entschärft hat.
Aus makroökonomischer Sicht und im Hinblick auf die technische Struktur ist das Abklingen der Angebotsprämie für die Straße von Hormus die zentrale Variable, die die Erwartungen an eine zweite weltweite Inflationsrunde dämpft. Obwohl Analysten von BofA-Strategie Savita Subramanian das Jahresendziel für den S&P 500 von 7100 Punkten nur leicht auf 7400 Punkte angehoben haben (immer noch rund 3,4 % unter dem aktuellen Kurs), lockern sich die Abwehrkräfte der traditionellen Short-Positionen in Wall Street. Solange Rohöl an einer wichtigen Widerstandszone scheitert und wieder in einen Abwärtstrendkanal zurückfällt, werden die bisherigen Sorgen des Marktes, dass energiebedingte Inflation eine lockere Geldpolitik bremsen könnte, endgültig zerstreut; der gesamte makroökonomische Gegenwind wandelt sich in einen kräftigen Rückenwind.
In traditionellen Finanzmärkten würde ein Rückgang der Rohölpreis-Erwartungen unmittelbar dazu führen, dass die Renditen US-amerikanischer Staatsanleihen im langen Laufbereich und der US-Dollar schwächer werden. Bei Large-Cap-Aktien bleibt zwar die Sorge vor kurzfristiger saisonaler Volatilität bestehen, doch sinkende Energiekosten verbessern deutlich die Margen und die Bewertungs-Flexibilität der Unternehmen. Sobald die Inflationsprämie am Rentenmarkt komprimiert wird, werden Mittel beschleunigt von defensiven Bereichen in risikofreudigere Anlagen umgeschichtet: Der S&P 500 könnte aus der defensiven technischen Zone ausbrechen und einen Angriff auf die oberen, aggressiveren Widerstände starten.
Für den Kryptomarkt bedeutet die schnelle Entschärfung des Risikos einer Energie-bedingten Inflation einen erheblichen Liquiditätsvorteil. $BTC zeigt auf dem wichtigen Unterstützungsniveau eine solide Nachkauf-Nachfrage; mit dem Wegfall der Erwartung einer makroökonomischen Straffung wechselt die Anlegerstimmung rasch von Risikoaversion zu Risk-On. Die Entspannung bei Rohöl-Engpässen beseitigt Hürden für die Freisetzung globaler Liquidität. Die Erholung im Derivatemarkt mit negativen Finanzierungssätzen sowie das fortlaufende Eingreifen an der Spot-Seite deuten darauf hin, dass Krypto-Assets gerade eine starke Bodenstruktur aufbauen und über die technische Dynamik verfügen, um nach oben auszubrechen und eine Konsolidierung auf Wochenebene zu durchbrechen. #CrudeOil #Geopolitics #GlobalMacro
US-Präsident Donald J. Trump hat sich in den jüngsten Tagen auf der Plattform Truth Social wiederholt zur Lage im Nahen Osten geäußert. Dabei machte er klar, dass der Öltansport durch die Straße von Hormus weiterhin normal läuft, und geht davon aus, dass der Rohölpreis nach dem Ende des militärischen Konflikts mit dem Iran deutlich einbrechen wird. Gleichzeitig zeigen die Daten zu Schifffahrt und Tracking, dass Saudi-Arabien in den ersten zehn Tagen im September die Rohölexporte über die Straße von Hormus bereits deutlich erhöht hat: Die Gesamtexportmenge ist von dem im August erreichten, rund neunjährigen Tiefstand (etwa 3 Millionen Barrel pro Tag) auf nahe 4 Millionen Barrel pro Tag zurückgesprungen. Davon wurden etwa 1 Million Barrel pro Tag über diese Meerenge verschifft, was die Befürchtung eines Lieferausfalls auf einer Schlüsselroute wirksam entschärft hat.
Aus makroökonomischer Sicht und im Hinblick auf die technische Struktur ist das Abklingen der Angebotsprämie für die Straße von Hormus die zentrale Variable, die die Erwartungen an eine zweite weltweite Inflationsrunde dämpft. Obwohl Analysten von BofA-Strategie Savita Subramanian das Jahresendziel für den S&P 500 von 7100 Punkten nur leicht auf 7400 Punkte angehoben haben (immer noch rund 3,4 % unter dem aktuellen Kurs), lockern sich die Abwehrkräfte der traditionellen Short-Positionen in Wall Street. Solange Rohöl an einer wichtigen Widerstandszone scheitert und wieder in einen Abwärtstrendkanal zurückfällt, werden die bisherigen Sorgen des Marktes, dass energiebedingte Inflation eine lockere Geldpolitik bremsen könnte, endgültig zerstreut; der gesamte makroökonomische Gegenwind wandelt sich in einen kräftigen Rückenwind.
In traditionellen Finanzmärkten würde ein Rückgang der Rohölpreis-Erwartungen unmittelbar dazu führen, dass die Renditen US-amerikanischer Staatsanleihen im langen Laufbereich und der US-Dollar schwächer werden. Bei Large-Cap-Aktien bleibt zwar die Sorge vor kurzfristiger saisonaler Volatilität bestehen, doch sinkende Energiekosten verbessern deutlich die Margen und die Bewertungs-Flexibilität der Unternehmen. Sobald die Inflationsprämie am Rentenmarkt komprimiert wird, werden Mittel beschleunigt von defensiven Bereichen in risikofreudigere Anlagen umgeschichtet: Der S&P 500 könnte aus der defensiven technischen Zone ausbrechen und einen Angriff auf die oberen, aggressiveren Widerstände starten.
Für den Kryptomarkt bedeutet die schnelle Entschärfung des Risikos einer Energie-bedingten Inflation einen erheblichen Liquiditätsvorteil. $BTC zeigt auf dem wichtigen Unterstützungsniveau eine solide Nachkauf-Nachfrage; mit dem Wegfall der Erwartung einer makroökonomischen Straffung wechselt die Anlegerstimmung rasch von Risikoaversion zu Risk-On. Die Entspannung bei Rohöl-Engpässen beseitigt Hürden für die Freisetzung globaler Liquidität. Die Erholung im Derivatemarkt mit negativen Finanzierungssätzen sowie das fortlaufende Eingreifen an der Spot-Seite deuten darauf hin, dass Krypto-Assets gerade eine starke Bodenstruktur aufbauen und über die technische Dynamik verfügen, um nach oben auszubrechen und eine Konsolidierung auf Wochenebene zu durchbrechen. #CrudeOil #Geopolitics #GlobalMacro
Aus makroökonomischer Sicht und im Hinblick auf die technische Struktur ist das Abklingen der Angebotsprämie für die Straße von Hormus die zentrale Variable, die die Erwartungen an eine zweite weltweite Inflationsrunde dämpft. Obwohl Analysten von BofA-Strategie Savita Subramanian das Jahresendziel für den S&P 500 von 7100 Punkten nur leicht auf 7400 Punkte angehoben haben (immer noch rund 3,4 % unter dem aktuellen Kurs), lockern sich die Abwehrkräfte der traditionellen Short-Positionen in Wall Street. Solange Rohöl an einer wichtigen Widerstandszone scheitert und wieder in einen Abwärtstrendkanal zurückfällt, werden die bisherigen Sorgen des Marktes, dass energiebedingte Inflation eine lockere Geldpolitik bremsen könnte, endgültig zerstreut; der gesamte makroökonomische Gegenwind wandelt sich in einen kräftigen Rückenwind.
In traditionellen Finanzmärkten würde ein Rückgang der Rohölpreis-Erwartungen unmittelbar dazu führen, dass die Renditen US-amerikanischer Staatsanleihen im langen Laufbereich und der US-Dollar schwächer werden. Bei Large-Cap-Aktien bleibt zwar die Sorge vor kurzfristiger saisonaler Volatilität bestehen, doch sinkende Energiekosten verbessern deutlich die Margen und die Bewertungs-Flexibilität der Unternehmen. Sobald die Inflationsprämie am Rentenmarkt komprimiert wird, werden Mittel beschleunigt von defensiven Bereichen in risikofreudigere Anlagen umgeschichtet: Der S&P 500 könnte aus der defensiven technischen Zone ausbrechen und einen Angriff auf die oberen, aggressiveren Widerstände starten.
Für den Kryptomarkt bedeutet die schnelle Entschärfung des Risikos einer Energie-bedingten Inflation einen erheblichen Liquiditätsvorteil. $BTC zeigt auf dem wichtigen Unterstützungsniveau eine solide Nachkauf-Nachfrage; mit dem Wegfall der Erwartung einer makroökonomischen Straffung wechselt die Anlegerstimmung rasch von Risikoaversion zu Risk-On. Die Entspannung bei Rohöl-Engpässen beseitigt Hürden für die Freisetzung globaler Liquidität. Die Erholung im Derivatemarkt mit negativen Finanzierungssätzen sowie das fortlaufende Eingreifen an der Spot-Seite deuten darauf hin, dass Krypto-Assets gerade eine starke Bodenstruktur aufbauen und über die technische Dynamik verfügen, um nach oben auszubrechen und eine Konsolidierung auf Wochenebene zu durchbrechen. #CrudeOil #Geopolitics #GlobalMacro
115

Die US-Energieministerin Jennifer Granholm hat kürzlich eine Prognose veröffentlicht: Demnach wird die zentrale Ost-West-Rohöl-Pipeline in Saudi-Arabien voraussichtlich schon bald den vollständigen Betrieb aufnehmen. Gleichzeitig steht in Kanada die Veröffentlichung der Verbraucherpreisindex-(VPI/CPI)-Daten für August bevor. Das geostrategische Ringen um die globale Energie-Lieferkette und die Inflationsentwicklung wichtiger Volkswirtschaften rücken erneut in den Fokus der Märkte.
Die beschleunigte Inbetriebnahme der Saudi-Ost-West-Pipeline (East-West Pipeline) zielt strategisch vor allem darauf ab, das heikle Risiko eines geostrategischen Konflikts an der engpassartigen „Kehle“ der Straße von Hormus zu umgehen: Das Rohöl aus dem Persischen Golf soll direkt zu den Häfen am Roten Meer transportiert werden. Doch bei einer gesamtwirtschaftlichen Betrachtung zeigt sich: Dies ist nicht nur eine Verteidigungsmaßnahme, um eine langfristig angelegte geo-politische Konfrontation im Nahen Osten abzufedern, sondern macht zugleich die Verwundbarkeit der globalen Energie-Lieferkette deutlich. In Verbindung mit den entscheidenden Konjunktur-/Inflations-Knotenpunkten, zu denen auch Daten aus Kanada und anderen Industrieländern gehören, müssen die Marktteilnehmer nüchtern zur Kenntnis nehmen: Die strukturelle Umgestaltung auf der Angebotsseite der Energie sowie mögliche Kostensteigerungen bedeuten, dass der Weg zur Entschärfung der Inflation keineswegs leicht sein wird. Eine zu frühe Wette auf eine vollständige geldpolitische Wende hin zu einer expansiven Lockerung birgt erhebliche Risiken.
Auf der Ebene klassischer Finanzmärkte werden geopolitische Risikoaufschläge und die Neustrukturierung der Energieversorgung internationale Rohölpreise voraussichtlich nachhaltig stützen. Wenn die Sorge vor Energie-Inflation erneut an Fahrt gewinnt, wird dies den geldpolitischen Lockerungszyklus wichtiger Zentralbanken direkt nach hinten verschieben und den Abwärtsraum bei der Rendite von US-Staatsanleihen sowie beim US-Dollar-Index begrenzen. Vor dem Hintergrund eines hohen Volatilitätsniveaus bei Rohstoffen dürften sichere Anlagen wie Gold zwar Zuspruch erhalten, doch die Realität, dass globale Liquidität sich nicht tatsächlich und spürbar lockern lässt, wird die Bewertung hoch bewerteter Aktienanlagen weiterhin unter Druck setzen.
Für den Kryptowährungsmarkt gilt: Die angespannte Liquiditätslage und das Wiedererstarken der Vorsicht (Risk-off-Stimmung) sind keineswegs positive Signale. Bei wiederholt schwankenden Erwartungen an die Makro-Inflation und gleichzeitig auf hohem Niveau verharrenden Realzinsen kann $BTC kaum zu einem großvolumigen Zufluss zusätzlicher Mittel in die gesamte Krypto-Ökologie führen. Anleger sollten vor den makroökonomischen Gegenwinden warnen, die durch Energie- und geopolitische Störungen ausgelöst werden. Wenn die Liquiditätserwartungen enttäuscht werden, stehen Risikoanlagen häufig vor heftigen Bewertungsanpassungen und einem erhöhten Volatilitätsrisiko. ⚠️
#OilMarket #Geopolitics #GlobalMacro #InflationWatch
Die US-Energieministerin Jennifer Granholm hat kürzlich eine Prognose veröffentlicht: Demnach wird die zentrale Ost-West-Rohöl-Pipeline in Saudi-Arabien voraussichtlich schon bald den vollständigen Betrieb aufnehmen. Gleichzeitig steht in Kanada die Veröffentlichung der Verbraucherpreisindex-(VPI/CPI)-Daten für August bevor. Das geostrategische Ringen um die globale Energie-Lieferkette und die Inflationsentwicklung wichtiger Volkswirtschaften rücken erneut in den Fokus der Märkte.
Die beschleunigte Inbetriebnahme der Saudi-Ost-West-Pipeline (East-West Pipeline) zielt strategisch vor allem darauf ab, das heikle Risiko eines geostrategischen Konflikts an der engpassartigen „Kehle“ der Straße von Hormus zu umgehen: Das Rohöl aus dem Persischen Golf soll direkt zu den Häfen am Roten Meer transportiert werden. Doch bei einer gesamtwirtschaftlichen Betrachtung zeigt sich: Dies ist nicht nur eine Verteidigungsmaßnahme, um eine langfristig angelegte geo-politische Konfrontation im Nahen Osten abzufedern, sondern macht zugleich die Verwundbarkeit der globalen Energie-Lieferkette deutlich. In Verbindung mit den entscheidenden Konjunktur-/Inflations-Knotenpunkten, zu denen auch Daten aus Kanada und anderen Industrieländern gehören, müssen die Marktteilnehmer nüchtern zur Kenntnis nehmen: Die strukturelle Umgestaltung auf der Angebotsseite der Energie sowie mögliche Kostensteigerungen bedeuten, dass der Weg zur Entschärfung der Inflation keineswegs leicht sein wird. Eine zu frühe Wette auf eine vollständige geldpolitische Wende hin zu einer expansiven Lockerung birgt erhebliche Risiken.
Auf der Ebene klassischer Finanzmärkte werden geopolitische Risikoaufschläge und die Neustrukturierung der Energieversorgung internationale Rohölpreise voraussichtlich nachhaltig stützen. Wenn die Sorge vor Energie-Inflation erneut an Fahrt gewinnt, wird dies den geldpolitischen Lockerungszyklus wichtiger Zentralbanken direkt nach hinten verschieben und den Abwärtsraum bei der Rendite von US-Staatsanleihen sowie beim US-Dollar-Index begrenzen. Vor dem Hintergrund eines hohen Volatilitätsniveaus bei Rohstoffen dürften sichere Anlagen wie Gold zwar Zuspruch erhalten, doch die Realität, dass globale Liquidität sich nicht tatsächlich und spürbar lockern lässt, wird die Bewertung hoch bewerteter Aktienanlagen weiterhin unter Druck setzen.
Für den Kryptowährungsmarkt gilt: Die angespannte Liquiditätslage und das Wiedererstarken der Vorsicht (Risk-off-Stimmung) sind keineswegs positive Signale. Bei wiederholt schwankenden Erwartungen an die Makro-Inflation und gleichzeitig auf hohem Niveau verharrenden Realzinsen kann $BTC kaum zu einem großvolumigen Zufluss zusätzlicher Mittel in die gesamte Krypto-Ökologie führen. Anleger sollten vor den makroökonomischen Gegenwinden warnen, die durch Energie- und geopolitische Störungen ausgelöst werden. Wenn die Liquiditätserwartungen enttäuscht werden, stehen Risikoanlagen häufig vor heftigen Bewertungsanpassungen und einem erhöhten Volatilitätsrisiko. ⚠️
#OilMarket #Geopolitics #GlobalMacro #InflationWatch
Die beschleunigte Inbetriebnahme der Saudi-Ost-West-Pipeline (East-West Pipeline) zielt strategisch vor allem darauf ab, das heikle Risiko eines geostrategischen Konflikts an der engpassartigen „Kehle“ der Straße von Hormus zu umgehen: Das Rohöl aus dem Persischen Golf soll direkt zu den Häfen am Roten Meer transportiert werden. Doch bei einer gesamtwirtschaftlichen Betrachtung zeigt sich: Dies ist nicht nur eine Verteidigungsmaßnahme, um eine langfristig angelegte geo-politische Konfrontation im Nahen Osten abzufedern, sondern macht zugleich die Verwundbarkeit der globalen Energie-Lieferkette deutlich. In Verbindung mit den entscheidenden Konjunktur-/Inflations-Knotenpunkten, zu denen auch Daten aus Kanada und anderen Industrieländern gehören, müssen die Marktteilnehmer nüchtern zur Kenntnis nehmen: Die strukturelle Umgestaltung auf der Angebotsseite der Energie sowie mögliche Kostensteigerungen bedeuten, dass der Weg zur Entschärfung der Inflation keineswegs leicht sein wird. Eine zu frühe Wette auf eine vollständige geldpolitische Wende hin zu einer expansiven Lockerung birgt erhebliche Risiken.
Auf der Ebene klassischer Finanzmärkte werden geopolitische Risikoaufschläge und die Neustrukturierung der Energieversorgung internationale Rohölpreise voraussichtlich nachhaltig stützen. Wenn die Sorge vor Energie-Inflation erneut an Fahrt gewinnt, wird dies den geldpolitischen Lockerungszyklus wichtiger Zentralbanken direkt nach hinten verschieben und den Abwärtsraum bei der Rendite von US-Staatsanleihen sowie beim US-Dollar-Index begrenzen. Vor dem Hintergrund eines hohen Volatilitätsniveaus bei Rohstoffen dürften sichere Anlagen wie Gold zwar Zuspruch erhalten, doch die Realität, dass globale Liquidität sich nicht tatsächlich und spürbar lockern lässt, wird die Bewertung hoch bewerteter Aktienanlagen weiterhin unter Druck setzen.
Für den Kryptowährungsmarkt gilt: Die angespannte Liquiditätslage und das Wiedererstarken der Vorsicht (Risk-off-Stimmung) sind keineswegs positive Signale. Bei wiederholt schwankenden Erwartungen an die Makro-Inflation und gleichzeitig auf hohem Niveau verharrenden Realzinsen kann $BTC kaum zu einem großvolumigen Zufluss zusätzlicher Mittel in die gesamte Krypto-Ökologie führen. Anleger sollten vor den makroökonomischen Gegenwinden warnen, die durch Energie- und geopolitische Störungen ausgelöst werden. Wenn die Liquiditätserwartungen enttäuscht werden, stehen Risikoanlagen häufig vor heftigen Bewertungsanpassungen und einem erhöhten Volatilitätsrisiko. ⚠️
#OilMarket #Geopolitics #GlobalMacro #InflationWatch
41
·
--
Der EZB-Ratsmitglied Kazimir hat sich kürzlich zur Inflationslage im Euroraum geäußert und dabei betont, dass die Inflationsrisiken weiterhin eher nach oben gerichtet sind – insbesondere, weil die Preise für Erdgas und Strom zu den zentralen Risiken geworden seien. Gleichzeitig haben die Huthi-Rebellen im Jemen behauptet, mit Dutzenden ballistischen Raketen und Drohnen den Luftwaffenstützpunkt Khamees Mushait (Saudi-Arabien) angegriffen und dabei gezielt Einrichtungen wie Radaranlagen und Munitionslager getroffen zu haben. Darüber hinaus sind die Renditen britischer 5-jähriger Staatsanleihen im Tagesverlauf um 6 Basispunkte auf 4,9709 % gestiegen und haben damit ein neues Hoch seit Juli 2008 erreicht. Mehrere Meldungen greifen ineinander – das makroökonomische Umfeld ist offensichtlich nicht zur Ruhe gekommen.
Warum lohnt es sich, diese Punkte gemeinsam zu betrachten? Einerseits hat die EZB erst innerhalb des Jahres zum zweiten Mal angezogen. Der Markt hat demnach ursprünglich abgewogen, ob im kommenden Jahr weitere Straffungen folgen würden. Kazimirs Aussage dämpft die Erwartungen an baldige Zinssenkungen erneut – vor allem wegen der wiederkehrenden Inflationsrisiken bei Lebensmitteln und Energie. Andererseits führt eine Eskalation der geopolitischen Lage im Nahen Osten direkt zu Verwerfungen bei den Nerven der Rohstoffmärkte. Wenn es bei Energieversorgung und Transport zu Störungen kommt, würde dies den weltweiten Druck auf die importierte Inflation unmittelbar erhöhen und es den Notenbanken erschweren, kurzfristig auf eine Lockerung umzuschwenken.
Auf den traditionellen Finanzmärkten bleiben die Renditen von Anleihen in Europa und Großbritannien auf hohem Niveau oder erreichen sogar neue Mehrjahreshöchststände. Das zeigt, dass die Preisbildung für „Higher for longer“ (höher für länger) sich weiter verfestigt. Eine Verschärfung der geopolitischen Konflikte in Kombination mit Inflationszähigkeit erhöht typischerweise die Volatilität bei sicheren Häfen wie Gold und Rohöl. Währenddessen unterdrückt die Stärke des US-Dollars und von Staatsanleihen mit hoher Rendite weiterhin die Möglichkeiten zur Ausweitung der Liquidität bei globalen Risikoanlagen.
Für den Kryptomarkt bedeutet ein weiterhin hohes Niveau der makroökonomischen Finanzierungskosten, dass zusätzliche Liquidität außerhalb des Marktes (OTC/Incremental-Liquidität) eher vorsichtig bleibt. $BTC und die gängigen Altcoins könnten sich in der kurzen Frist weiter im Wettstreit zwischen makroökonomischen Stimmungen und nativen Narrativen befinden. Zwar kann die geopolitische Eskalation in einzelnen Zeitfenstern einen Teil der Nachfrage nach Absicherung anstoßen, doch die insgesamt weiterhin enge Liquidität infolge des Hochzinsumfelds ist eine objektive Tatsache, die nicht zu übersehen ist. Wie sich die Kurse entwickeln, bleibt daher weiterhin von mehreren Faktoren abhängig. 🤔
#ECB #Geopolitics #GlobalMacro
Der EZB-Ratsmitglied Kazimir hat sich kürzlich zur Inflationslage im Euroraum geäußert und dabei betont, dass die Inflationsrisiken weiterhin eher nach oben gerichtet sind – insbesondere, weil die Preise für Erdgas und Strom zu den zentralen Risiken geworden seien. Gleichzeitig haben die Huthi-Rebellen im Jemen behauptet, mit Dutzenden ballistischen Raketen und Drohnen den Luftwaffenstützpunkt Khamees Mushait (Saudi-Arabien) angegriffen und dabei gezielt Einrichtungen wie Radaranlagen und Munitionslager getroffen zu haben. Darüber hinaus sind die Renditen britischer 5-jähriger Staatsanleihen im Tagesverlauf um 6 Basispunkte auf 4,9709 % gestiegen und haben damit ein neues Hoch seit Juli 2008 erreicht. Mehrere Meldungen greifen ineinander – das makroökonomische Umfeld ist offensichtlich nicht zur Ruhe gekommen.
Warum lohnt es sich, diese Punkte gemeinsam zu betrachten? Einerseits hat die EZB erst innerhalb des Jahres zum zweiten Mal angezogen. Der Markt hat demnach ursprünglich abgewogen, ob im kommenden Jahr weitere Straffungen folgen würden. Kazimirs Aussage dämpft die Erwartungen an baldige Zinssenkungen erneut – vor allem wegen der wiederkehrenden Inflationsrisiken bei Lebensmitteln und Energie. Andererseits führt eine Eskalation der geopolitischen Lage im Nahen Osten direkt zu Verwerfungen bei den Nerven der Rohstoffmärkte. Wenn es bei Energieversorgung und Transport zu Störungen kommt, würde dies den weltweiten Druck auf die importierte Inflation unmittelbar erhöhen und es den Notenbanken erschweren, kurzfristig auf eine Lockerung umzuschwenken.
Auf den traditionellen Finanzmärkten bleiben die Renditen von Anleihen in Europa und Großbritannien auf hohem Niveau oder erreichen sogar neue Mehrjahreshöchststände. Das zeigt, dass die Preisbildung für „Higher for longer“ (höher für länger) sich weiter verfestigt. Eine Verschärfung der geopolitischen Konflikte in Kombination mit Inflationszähigkeit erhöht typischerweise die Volatilität bei sicheren Häfen wie Gold und Rohöl. Währenddessen unterdrückt die Stärke des US-Dollars und von Staatsanleihen mit hoher Rendite weiterhin die Möglichkeiten zur Ausweitung der Liquidität bei globalen Risikoanlagen.
Für den Kryptomarkt bedeutet ein weiterhin hohes Niveau der makroökonomischen Finanzierungskosten, dass zusätzliche Liquidität außerhalb des Marktes (OTC/Incremental-Liquidität) eher vorsichtig bleibt. $BTC und die gängigen Altcoins könnten sich in der kurzen Frist weiter im Wettstreit zwischen makroökonomischen Stimmungen und nativen Narrativen befinden. Zwar kann die geopolitische Eskalation in einzelnen Zeitfenstern einen Teil der Nachfrage nach Absicherung anstoßen, doch die insgesamt weiterhin enge Liquidität infolge des Hochzinsumfelds ist eine objektive Tatsache, die nicht zu übersehen ist. Wie sich die Kurse entwickeln, bleibt daher weiterhin von mehreren Faktoren abhängig. 🤔
#ECB #Geopolitics #GlobalMacro
Warum lohnt es sich, diese Punkte gemeinsam zu betrachten? Einerseits hat die EZB erst innerhalb des Jahres zum zweiten Mal angezogen. Der Markt hat demnach ursprünglich abgewogen, ob im kommenden Jahr weitere Straffungen folgen würden. Kazimirs Aussage dämpft die Erwartungen an baldige Zinssenkungen erneut – vor allem wegen der wiederkehrenden Inflationsrisiken bei Lebensmitteln und Energie. Andererseits führt eine Eskalation der geopolitischen Lage im Nahen Osten direkt zu Verwerfungen bei den Nerven der Rohstoffmärkte. Wenn es bei Energieversorgung und Transport zu Störungen kommt, würde dies den weltweiten Druck auf die importierte Inflation unmittelbar erhöhen und es den Notenbanken erschweren, kurzfristig auf eine Lockerung umzuschwenken.
Auf den traditionellen Finanzmärkten bleiben die Renditen von Anleihen in Europa und Großbritannien auf hohem Niveau oder erreichen sogar neue Mehrjahreshöchststände. Das zeigt, dass die Preisbildung für „Higher for longer“ (höher für länger) sich weiter verfestigt. Eine Verschärfung der geopolitischen Konflikte in Kombination mit Inflationszähigkeit erhöht typischerweise die Volatilität bei sicheren Häfen wie Gold und Rohöl. Währenddessen unterdrückt die Stärke des US-Dollars und von Staatsanleihen mit hoher Rendite weiterhin die Möglichkeiten zur Ausweitung der Liquidität bei globalen Risikoanlagen.
Für den Kryptomarkt bedeutet ein weiterhin hohes Niveau der makroökonomischen Finanzierungskosten, dass zusätzliche Liquidität außerhalb des Marktes (OTC/Incremental-Liquidität) eher vorsichtig bleibt. $BTC und die gängigen Altcoins könnten sich in der kurzen Frist weiter im Wettstreit zwischen makroökonomischen Stimmungen und nativen Narrativen befinden. Zwar kann die geopolitische Eskalation in einzelnen Zeitfenstern einen Teil der Nachfrage nach Absicherung anstoßen, doch die insgesamt weiterhin enge Liquidität infolge des Hochzinsumfelds ist eine objektive Tatsache, die nicht zu übersehen ist. Wie sich die Kurse entwickeln, bleibt daher weiterhin von mehreren Faktoren abhängig. 🤔
#ECB #Geopolitics #GlobalMacro
38
·
--
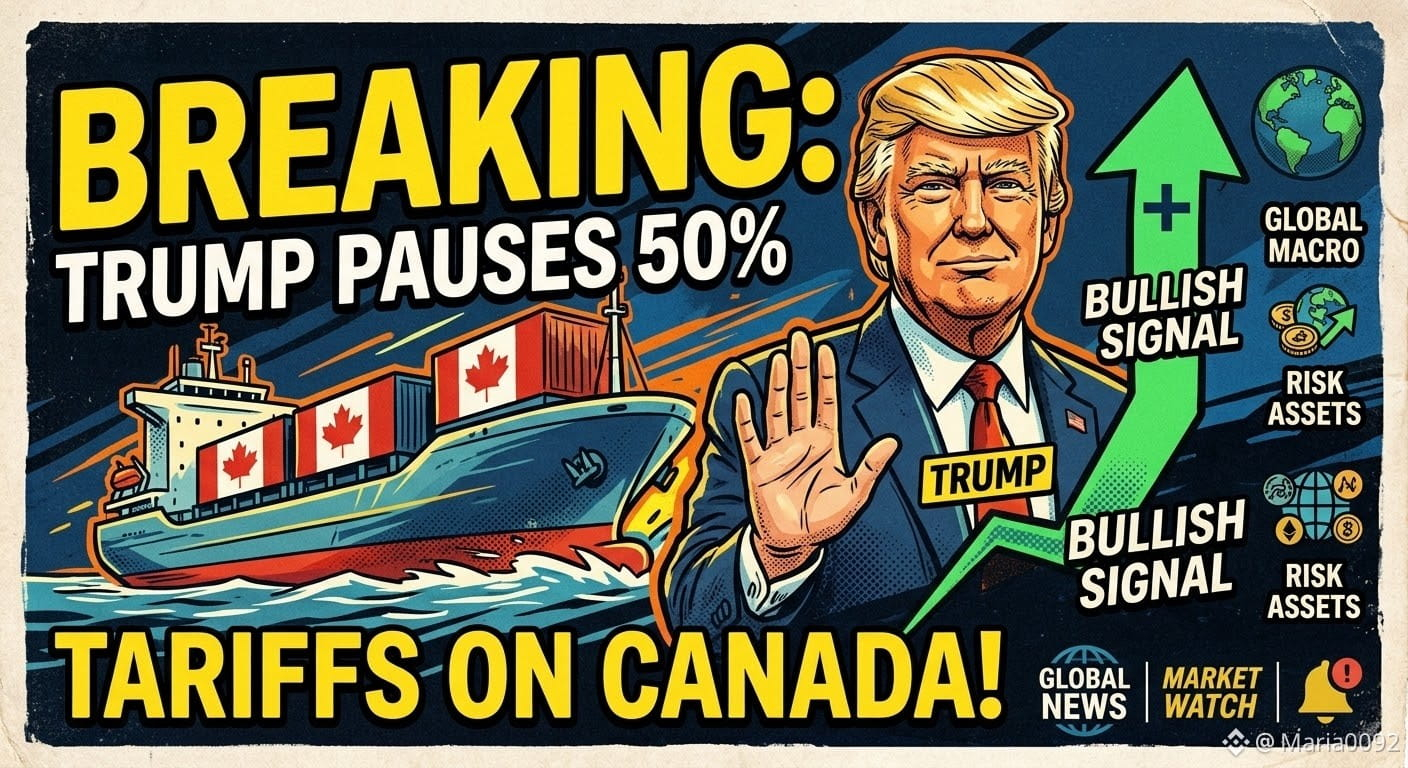
🌍 BREAKING: Trump stoppt 50%-Zölle auf Kanada! 🇺🇸
🇨🇦Nur wenige Stunden vor Ablauf der Frist hat die Trump-Regierung die geplanten 50%-Zölle auf kanadische Waren PAUSIERT.
Warum das wichtig ist: Handelskriege erzeugen Angst und Unsicherheit in globalen Märkten und ziehen oft Risikowerte wie Krypto nach unten.
Dieser kurzfristige Stopp ist ein bullisches Signal für die globale Stabilität und könnte Befürchtungen vor einem tieferen wirtschaftlichen Konflikt beruhigen, der die Marktliquidität hätte schädigen können.
💡 Marktausblick:
Wenn sich die geopolitische Spannung abkühlt, können Risk-on-Assets (wie Bitcoin) oft aufatmen. Erwarte einen möglichen kurzfristigen Rebound in etablierten Märkten, der mit Krypto korrelieren könnte.
Behalte den offenen S&P 500 im Blick – wenn er grün ist, folgt Krypto wahrscheinlich.
Glaubst du, dass diese Nachricht den Markt pushen wird?👇
👇 Folge für globale Markt-Updates!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
🌍 BREAKING: Trump stoppt 50%-Zölle auf Kanada! 🇺🇸
🇨🇦Nur wenige Stunden vor Ablauf der Frist hat die Trump-Regierung die geplanten 50%-Zölle auf kanadische Waren PAUSIERT.
Warum das wichtig ist: Handelskriege erzeugen Angst und Unsicherheit in globalen Märkten und ziehen oft Risikowerte wie Krypto nach unten.
Dieser kurzfristige Stopp ist ein bullisches Signal für die globale Stabilität und könnte Befürchtungen vor einem tieferen wirtschaftlichen Konflikt beruhigen, der die Marktliquidität hätte schädigen können.
💡 Marktausblick:
Wenn sich die geopolitische Spannung abkühlt, können Risk-on-Assets (wie Bitcoin) oft aufatmen. Erwarte einen möglichen kurzfristigen Rebound in etablierten Märkten, der mit Krypto korrelieren könnte.
Behalte den offenen S&P 500 im Blick – wenn er grün ist, folgt Krypto wahrscheinlich.
Glaubst du, dass diese Nachricht den Markt pushen wird?👇
👇 Folge für globale Markt-Updates!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
🇨🇦Nur wenige Stunden vor Ablauf der Frist hat die Trump-Regierung die geplanten 50%-Zölle auf kanadische Waren PAUSIERT.
Warum das wichtig ist: Handelskriege erzeugen Angst und Unsicherheit in globalen Märkten und ziehen oft Risikowerte wie Krypto nach unten.
Dieser kurzfristige Stopp ist ein bullisches Signal für die globale Stabilität und könnte Befürchtungen vor einem tieferen wirtschaftlichen Konflikt beruhigen, der die Marktliquidität hätte schädigen können.
💡 Marktausblick:
Wenn sich die geopolitische Spannung abkühlt, können Risk-on-Assets (wie Bitcoin) oft aufatmen. Erwarte einen möglichen kurzfristigen Rebound in etablierten Märkten, der mit Krypto korrelieren könnte.
Behalte den offenen S&P 500 im Blick – wenn er grün ist, folgt Krypto wahrscheinlich.
Glaubst du, dass diese Nachricht den Markt pushen wird?👇
👇 Folge für globale Markt-Updates!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
1
45


Artikel
🔥 Breaking Forex & Markt-News! 🔥📊 Globales Macro-Update: USD/JPY-Schockwelle 📊
Große Bewegungen in den traditionellen Märkten! Durch koordiniertes Vorgehen zwischen Japan und den USA kam es zu einem 3,3%igen Crash des Dollars gegenüber dem Yen – dem stärksten Move, den wir seit über zwei Jahren gesehen haben. 🤯
Hier ist die schnelle Übersicht:
Der Auslöser: US-Finanzminister Bessent behauptet, der Yen sei stark unterbewertet, und warnt, dass diese extreme Volatilität gefährlich für die Märkte ist.
Massive Intervention: Japan hat nicht zurückgehalten und im letzten Quartal einen Rekord von 73,4 MILLIARDEN Dollar eingesetzt, um Yen aufzukaufen.
🔥 Breaking Forex & Markt-News! 🔥
📊 Globales Macro-Update: USD/JPY-Schockwelle 📊
Große Bewegungen in den traditionellen Märkten! Durch koordiniertes Vorgehen zwischen Japan und den USA kam es zu einem 3,3%igen Crash des Dollars gegenüber dem Yen – dem stärksten Move, den wir seit über zwei Jahren gesehen haben. 🤯
Hier ist die schnelle Übersicht:
Der Auslöser: US-Finanzminister Bessent behauptet, der Yen sei stark unterbewertet, und warnt, dass diese extreme Volatilität gefährlich für die Märkte ist.
Massive Intervention: Japan hat nicht zurückgehalten und im letzten Quartal einen Rekord von 73,4 MILLIARDEN Dollar eingesetzt, um Yen aufzukaufen.
Große Bewegungen in den traditionellen Märkten! Durch koordiniertes Vorgehen zwischen Japan und den USA kam es zu einem 3,3%igen Crash des Dollars gegenüber dem Yen – dem stärksten Move, den wir seit über zwei Jahren gesehen haben. 🤯
Hier ist die schnelle Übersicht:
Der Auslöser: US-Finanzminister Bessent behauptet, der Yen sei stark unterbewertet, und warnt, dass diese extreme Volatilität gefährlich für die Märkte ist.
Massive Intervention: Japan hat nicht zurückgehalten und im letzten Quartal einen Rekord von 73,4 MILLIARDEN Dollar eingesetzt, um Yen aufzukaufen.
314
·
--
Der Gouverneur der Bank of England, Andrew Bailey, hat in seiner neuesten geldpolitischen Entscheidung offiziell bekanntgegeben, dass die Bank of England den ursprünglich geplanten langfristigen Verkauf von Staatsanleihen aufhebt und die Quantitative Tightening (QT)-Auktionen auf den April nächsten Jahres verschiebt. Nach dem neuen Plan wird das Portfoliovolumen der Bank von 4,88 Billionen Pfund bis September 2034 schrittweise abgebaut. Dabei werden 1,2 Billionen Pfund an sehr langfristigen Anleihen, die erst 2049 oder später fällig werden, beibehalten; der übrige Bestand wird in Tranchen in mehreren Stufen abgearbeitet. Dieser Schritt markiert eine bedeutende Wende im Schrumpfungstempo der Bank of England.
Die Anpassung fällt besonders auf, weil der Markt zuvor allgemein befürchtet hatte, dass ein starkes Schrumpfen die bereits fragilen Renditen langfristiger britischer Staatsanleihen massiv unter Verkaufsdruck setzen würde. Die Bank of England entscheidet sich, den Ausstieg an diesem Punkt zu verlangsamen. Der Kern liegt in der Abwägung zwischen fiskalischen Kosten und Stabilität am Markt. Bailey betonte, dass das Konzept darauf abzielt, sowohl die Unabhängigkeit der Geldpolitik als auch die Effizienz der Fiskalpolitik zu berücksichtigen. Im Grunde setzt die Bank damit der überhitzten Angebotsseite bei Staatsanleihen einen Bremsklotz auf, um unkontrollierte, starke Turbulenzen auf der Zinsseite zu vermeiden.
Aus der Reaktion der traditionellen Finanzmärkte lässt sich ablesen, dass das Aussetzen des Verkaufs langfristiger Anleihen dem britischen Staatsanleihenmarkt den kurzfristigen Aufwärtsdruck deutlich nahm. Die Liquidität im langen Laufzeitbereich wird vorübergehend geschützt, und die angespannte Stimmung im Pfund-Wechselkurs sowie im Markt für Zins-Swaps hat sich in gewissem Maße beruhigt. Für die globale Makro-Liquidität gilt: Jede Feinjustierung und Verlangsamung der quantitativen Straffung durch die wichtigsten Notenbanken sendet dem Markt ein klares Signal, dass die Notenbanken bei der Schrumpfung ihrer Bilanzen weiterhin äußerst wachsam bleiben.
Für unsere Krypto-Community ist auch eine solche Liquiditätsanpassung ein Thema, das man weiterhin aufmerksam beobachten sollte. Auch wenn die Verschiebung des QT durch die Bank of England nicht gleichbedeutend damit ist, eine neue Runde der expansiven Maßnahmen zu starten, reduziert sie doch den Druck, der die Liquidität aus dem Offshore-Markt abzieht. Aktuell befinden sich die führenden $BTC und andere relevante Assets in einer Phase intensiver Beobachtung und Volatilität, die extrem empfindlich auf die Makro-Liquidität reagiert. Eine abgeschwächte Belastung durch externe Liquidität bietet dem Markt zwar etwas Luft, doch im weiteren Verlauf muss man weiterhin beobachten, wie sich das gesamte Ringen der globalen wichtigsten Notenbanken zwischen Inflation und Straffung in ihrem Zeitplan entfaltet.
#BankOfEngland #QuantitativeTightening #GlobalMacro
Der Gouverneur der Bank of England, Andrew Bailey, hat in seiner neuesten geldpolitischen Entscheidung offiziell bekanntgegeben, dass die Bank of England den ursprünglich geplanten langfristigen Verkauf von Staatsanleihen aufhebt und die Quantitative Tightening (QT)-Auktionen auf den April nächsten Jahres verschiebt. Nach dem neuen Plan wird das Portfoliovolumen der Bank von 4,88 Billionen Pfund bis September 2034 schrittweise abgebaut. Dabei werden 1,2 Billionen Pfund an sehr langfristigen Anleihen, die erst 2049 oder später fällig werden, beibehalten; der übrige Bestand wird in Tranchen in mehreren Stufen abgearbeitet. Dieser Schritt markiert eine bedeutende Wende im Schrumpfungstempo der Bank of England.
Die Anpassung fällt besonders auf, weil der Markt zuvor allgemein befürchtet hatte, dass ein starkes Schrumpfen die bereits fragilen Renditen langfristiger britischer Staatsanleihen massiv unter Verkaufsdruck setzen würde. Die Bank of England entscheidet sich, den Ausstieg an diesem Punkt zu verlangsamen. Der Kern liegt in der Abwägung zwischen fiskalischen Kosten und Stabilität am Markt. Bailey betonte, dass das Konzept darauf abzielt, sowohl die Unabhängigkeit der Geldpolitik als auch die Effizienz der Fiskalpolitik zu berücksichtigen. Im Grunde setzt die Bank damit der überhitzten Angebotsseite bei Staatsanleihen einen Bremsklotz auf, um unkontrollierte, starke Turbulenzen auf der Zinsseite zu vermeiden.
Aus der Reaktion der traditionellen Finanzmärkte lässt sich ablesen, dass das Aussetzen des Verkaufs langfristiger Anleihen dem britischen Staatsanleihenmarkt den kurzfristigen Aufwärtsdruck deutlich nahm. Die Liquidität im langen Laufzeitbereich wird vorübergehend geschützt, und die angespannte Stimmung im Pfund-Wechselkurs sowie im Markt für Zins-Swaps hat sich in gewissem Maße beruhigt. Für die globale Makro-Liquidität gilt: Jede Feinjustierung und Verlangsamung der quantitativen Straffung durch die wichtigsten Notenbanken sendet dem Markt ein klares Signal, dass die Notenbanken bei der Schrumpfung ihrer Bilanzen weiterhin äußerst wachsam bleiben.
Für unsere Krypto-Community ist auch eine solche Liquiditätsanpassung ein Thema, das man weiterhin aufmerksam beobachten sollte. Auch wenn die Verschiebung des QT durch die Bank of England nicht gleichbedeutend damit ist, eine neue Runde der expansiven Maßnahmen zu starten, reduziert sie doch den Druck, der die Liquidität aus dem Offshore-Markt abzieht. Aktuell befinden sich die führenden $BTC und andere relevante Assets in einer Phase intensiver Beobachtung und Volatilität, die extrem empfindlich auf die Makro-Liquidität reagiert. Eine abgeschwächte Belastung durch externe Liquidität bietet dem Markt zwar etwas Luft, doch im weiteren Verlauf muss man weiterhin beobachten, wie sich das gesamte Ringen der globalen wichtigsten Notenbanken zwischen Inflation und Straffung in ihrem Zeitplan entfaltet.
#BankOfEngland #QuantitativeTightening #GlobalMacro
Die Anpassung fällt besonders auf, weil der Markt zuvor allgemein befürchtet hatte, dass ein starkes Schrumpfen die bereits fragilen Renditen langfristiger britischer Staatsanleihen massiv unter Verkaufsdruck setzen würde. Die Bank of England entscheidet sich, den Ausstieg an diesem Punkt zu verlangsamen. Der Kern liegt in der Abwägung zwischen fiskalischen Kosten und Stabilität am Markt. Bailey betonte, dass das Konzept darauf abzielt, sowohl die Unabhängigkeit der Geldpolitik als auch die Effizienz der Fiskalpolitik zu berücksichtigen. Im Grunde setzt die Bank damit der überhitzten Angebotsseite bei Staatsanleihen einen Bremsklotz auf, um unkontrollierte, starke Turbulenzen auf der Zinsseite zu vermeiden.
Aus der Reaktion der traditionellen Finanzmärkte lässt sich ablesen, dass das Aussetzen des Verkaufs langfristiger Anleihen dem britischen Staatsanleihenmarkt den kurzfristigen Aufwärtsdruck deutlich nahm. Die Liquidität im langen Laufzeitbereich wird vorübergehend geschützt, und die angespannte Stimmung im Pfund-Wechselkurs sowie im Markt für Zins-Swaps hat sich in gewissem Maße beruhigt. Für die globale Makro-Liquidität gilt: Jede Feinjustierung und Verlangsamung der quantitativen Straffung durch die wichtigsten Notenbanken sendet dem Markt ein klares Signal, dass die Notenbanken bei der Schrumpfung ihrer Bilanzen weiterhin äußerst wachsam bleiben.
Für unsere Krypto-Community ist auch eine solche Liquiditätsanpassung ein Thema, das man weiterhin aufmerksam beobachten sollte. Auch wenn die Verschiebung des QT durch die Bank of England nicht gleichbedeutend damit ist, eine neue Runde der expansiven Maßnahmen zu starten, reduziert sie doch den Druck, der die Liquidität aus dem Offshore-Markt abzieht. Aktuell befinden sich die führenden $BTC und andere relevante Assets in einer Phase intensiver Beobachtung und Volatilität, die extrem empfindlich auf die Makro-Liquidität reagiert. Eine abgeschwächte Belastung durch externe Liquidität bietet dem Markt zwar etwas Luft, doch im weiteren Verlauf muss man weiterhin beobachten, wie sich das gesamte Ringen der globalen wichtigsten Notenbanken zwischen Inflation und Straffung in ihrem Zeitplan entfaltet.
#BankOfEngland #QuantitativeTightening #GlobalMacro
3
Offizielle Arbeitsmarktdaten aus dem Vereinigten Königreich zeigten, dass die ILO-Arbeitslosenquote für die drei Monate bis einschließlich Juli unverändert bei 4,9% blieb und damit leicht unter den Markterwartungen von 5,0% lag. Allerdings deuteten die zugrunde liegenden Arbeitsmarktbedingungen auf eine Abschwächung hin: Die allein ausgewiesene Arbeitslosenquote für August stieg auf 4,4% von 4,3%, während die Veränderung der Zahl der Leistungsempfänger um 27.800 zunahm, nachdem sie im Vormonat nach einer Revision um 11.800 zurückgegangen war.
Die gemischte Datenlage zeichnet ein Bild eines Arbeitsmarkts, der sich unter straffen geldpolitischen Bedingungen schrittweise lockert, obwohl die Schlagzeilen-Arbeitslosenquote historisch robust bleibt. Dieses Gleichgewicht erschwert den geldpolitischen Kurs der Bank of England, in dem ein Nachlassen des Lohnnebenkreisdrucks erforderlich ist, um die Inflationsrate im Dienstleistungssektor zu dämpfen, ohne einen starken Jobabbau auszulösen.
In den breiteren Finanzmärkten stützen Anzeichen einer Abkühlung im britischen Jobsektor die Erwartungen auf künftige Zinssenkungen der BoE. Das hält die Renditen von Gilt-Anleihen stabil und belastet das britische Pfund gegenüber wichtigen Wettbewerbern. Das weltweite Stimmungsbild bei festverzinslichen Anlagen bleibt vorsichtig, da sich die Staatsanleiherenditen in ganz Europa anpassen.
Für digitale Assets schafft abkühlende Makrodaten in großen Volkswirtschaften typischerweise ein günstiges mittelfristiges Umfeld, indem sie die Erwartungen für eine Lockerung der globalen Liquidität stärken. Stabile oder niedrigere Renditen von Anleihen senken die Kapitalbindungskosten und unterstützen die „Risk-on“-Stimmung bei Bitcoin und dem breiteren Krypto-Markt.
#UKLabour #BankOfEngland #GlobalMacro
Offizielle Arbeitsmarktdaten aus dem Vereinigten Königreich zeigten, dass die ILO-Arbeitslosenquote für die drei Monate bis einschließlich Juli unverändert bei 4,9% blieb und damit leicht unter den Markterwartungen von 5,0% lag. Allerdings deuteten die zugrunde liegenden Arbeitsmarktbedingungen auf eine Abschwächung hin: Die allein ausgewiesene Arbeitslosenquote für August stieg auf 4,4% von 4,3%, während die Veränderung der Zahl der Leistungsempfänger um 27.800 zunahm, nachdem sie im Vormonat nach einer Revision um 11.800 zurückgegangen war.
Die gemischte Datenlage zeichnet ein Bild eines Arbeitsmarkts, der sich unter straffen geldpolitischen Bedingungen schrittweise lockert, obwohl die Schlagzeilen-Arbeitslosenquote historisch robust bleibt. Dieses Gleichgewicht erschwert den geldpolitischen Kurs der Bank of England, in dem ein Nachlassen des Lohnnebenkreisdrucks erforderlich ist, um die Inflationsrate im Dienstleistungssektor zu dämpfen, ohne einen starken Jobabbau auszulösen.
In den breiteren Finanzmärkten stützen Anzeichen einer Abkühlung im britischen Jobsektor die Erwartungen auf künftige Zinssenkungen der BoE. Das hält die Renditen von Gilt-Anleihen stabil und belastet das britische Pfund gegenüber wichtigen Wettbewerbern. Das weltweite Stimmungsbild bei festverzinslichen Anlagen bleibt vorsichtig, da sich die Staatsanleiherenditen in ganz Europa anpassen.
Für digitale Assets schafft abkühlende Makrodaten in großen Volkswirtschaften typischerweise ein günstiges mittelfristiges Umfeld, indem sie die Erwartungen für eine Lockerung der globalen Liquidität stärken. Stabile oder niedrigere Renditen von Anleihen senken die Kapitalbindungskosten und unterstützen die „Risk-on“-Stimmung bei Bitcoin und dem breiteren Krypto-Markt.
#UKLabour #BankOfEngland #GlobalMacro
Die gemischte Datenlage zeichnet ein Bild eines Arbeitsmarkts, der sich unter straffen geldpolitischen Bedingungen schrittweise lockert, obwohl die Schlagzeilen-Arbeitslosenquote historisch robust bleibt. Dieses Gleichgewicht erschwert den geldpolitischen Kurs der Bank of England, in dem ein Nachlassen des Lohnnebenkreisdrucks erforderlich ist, um die Inflationsrate im Dienstleistungssektor zu dämpfen, ohne einen starken Jobabbau auszulösen.
In den breiteren Finanzmärkten stützen Anzeichen einer Abkühlung im britischen Jobsektor die Erwartungen auf künftige Zinssenkungen der BoE. Das hält die Renditen von Gilt-Anleihen stabil und belastet das britische Pfund gegenüber wichtigen Wettbewerbern. Das weltweite Stimmungsbild bei festverzinslichen Anlagen bleibt vorsichtig, da sich die Staatsanleiherenditen in ganz Europa anpassen.
Für digitale Assets schafft abkühlende Makrodaten in großen Volkswirtschaften typischerweise ein günstiges mittelfristiges Umfeld, indem sie die Erwartungen für eine Lockerung der globalen Liquidität stärken. Stabile oder niedrigere Renditen von Anleihen senken die Kapitalbindungskosten und unterstützen die „Risk-on“-Stimmung bei Bitcoin und dem breiteren Krypto-Markt.
#UKLabour #BankOfEngland #GlobalMacro
Laut dem britischen „The Daily Telegraph“ plant die Bank of England (BoE), den Verkauf langfristiger Staatsanleihen wie 20- und 30-jähriger Anleihen offiziell einzustellen, bevor der britische Finanzminister Jeremy Hunt am 28. Oktober seinen ersten Haushaltsentwurf vorlegt. Die langfristigen Staatsanleihen, die zuvor zur Bewältigung der Krise aufgebaut wurden, werden seit 2022 abverkauft und haben den Steuerzahlern inzwischen rund 22 Milliarden Pfund Verlust verursacht. Mit dieser Maßnahme soll ein unkontrollierter Anstieg der Kreditkosten direkt eingedämmt werden.
Aus technischer Sicht und in Bezug auf die makroökonomische Liquidität hat die politische Kurswende eine äußerst wichtige Rettungsfunktion. Die globalen Anleihemärkte standen zuvor anhaltend unter Druck, während sich die Renditekurve extrem steil „verzerrt“ hat. Das Stoppen des Abverkaufs gigantischer, mit hohen Verlusten behafteter Langfrist-Anleihen dürfte jährlich Einsparungen von 2,5 Milliarden Pfund ermöglichen. Damit signalisiert die Bank of England eine konkrete, spürbare marginale Lockerung auf ihrem Pfad der quantitativen Straffung (QT) und schließt effektiv die klaffende Lücke, durch die im langen Ende zuvor kontinuierlich Liquidität abfloss.
Die Entscheidung ist eine direkte Unterstützung für klassische Finanzmärkte. Ein Anziehen und anschließendes Zurückgehen der Renditen langfristiger Staatsanleihen dürfte zu einer technischen Neubewertung des globalen risikofreien Zinsniveaus führen, den Druck auf Staatsanleihen dämpfen und die einseitige Angriffstendenz des US-Dollar-Index bremsen. Die Risikoneigung (Risk-on) bildet sich an einem entscheidenden Unterstützungsbereich gerade synchron heraus: Ein potenzielles Hoch bei den Finanzierungskosten eröffnet damit technisch den Aufwärtspfad für Erholungsbewegungen bei Aktien und anderen riskanten Vermögenswerten.
Für Krypto-Assets ist die grundsätzlich positive makroökonomische Signalfunktion der marginal verlangsamten Straffung der wichtigsten Zentralbanken besonders relevant. Eine Liquiditätserwartung, die ihren Tiefpunkt erreicht und sich anschließend wieder erholt, geht häufig technischen Ausbrüchen beim Kursverlauf voraus. Da die hohe Zinswolke, die Bewertungen zuvor unterdrückte, allmählich abnimmt, können Kern-Assets wie $BTC nach dem Aufbau von Stärke am Boden voraussichtlich in eine Umschlagbewegung mit breiterem Volumen geraten – angetrieben durch Liquidität, die sich nach außen verlagert. 📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
Laut dem britischen „The Daily Telegraph“ plant die Bank of England (BoE), den Verkauf langfristiger Staatsanleihen wie 20- und 30-jähriger Anleihen offiziell einzustellen, bevor der britische Finanzminister Jeremy Hunt am 28. Oktober seinen ersten Haushaltsentwurf vorlegt. Die langfristigen Staatsanleihen, die zuvor zur Bewältigung der Krise aufgebaut wurden, werden seit 2022 abverkauft und haben den Steuerzahlern inzwischen rund 22 Milliarden Pfund Verlust verursacht. Mit dieser Maßnahme soll ein unkontrollierter Anstieg der Kreditkosten direkt eingedämmt werden.
Aus technischer Sicht und in Bezug auf die makroökonomische Liquidität hat die politische Kurswende eine äußerst wichtige Rettungsfunktion. Die globalen Anleihemärkte standen zuvor anhaltend unter Druck, während sich die Renditekurve extrem steil „verzerrt“ hat. Das Stoppen des Abverkaufs gigantischer, mit hohen Verlusten behafteter Langfrist-Anleihen dürfte jährlich Einsparungen von 2,5 Milliarden Pfund ermöglichen. Damit signalisiert die Bank of England eine konkrete, spürbare marginale Lockerung auf ihrem Pfad der quantitativen Straffung (QT) und schließt effektiv die klaffende Lücke, durch die im langen Ende zuvor kontinuierlich Liquidität abfloss.
Die Entscheidung ist eine direkte Unterstützung für klassische Finanzmärkte. Ein Anziehen und anschließendes Zurückgehen der Renditen langfristiger Staatsanleihen dürfte zu einer technischen Neubewertung des globalen risikofreien Zinsniveaus führen, den Druck auf Staatsanleihen dämpfen und die einseitige Angriffstendenz des US-Dollar-Index bremsen. Die Risikoneigung (Risk-on) bildet sich an einem entscheidenden Unterstützungsbereich gerade synchron heraus: Ein potenzielles Hoch bei den Finanzierungskosten eröffnet damit technisch den Aufwärtspfad für Erholungsbewegungen bei Aktien und anderen riskanten Vermögenswerten.
Für Krypto-Assets ist die grundsätzlich positive makroökonomische Signalfunktion der marginal verlangsamten Straffung der wichtigsten Zentralbanken besonders relevant. Eine Liquiditätserwartung, die ihren Tiefpunkt erreicht und sich anschließend wieder erholt, geht häufig technischen Ausbrüchen beim Kursverlauf voraus. Da die hohe Zinswolke, die Bewertungen zuvor unterdrückte, allmählich abnimmt, können Kern-Assets wie $BTC nach dem Aufbau von Stärke am Boden voraussichtlich in eine Umschlagbewegung mit breiterem Volumen geraten – angetrieben durch Liquidität, die sich nach außen verlagert. 📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
Aus technischer Sicht und in Bezug auf die makroökonomische Liquidität hat die politische Kurswende eine äußerst wichtige Rettungsfunktion. Die globalen Anleihemärkte standen zuvor anhaltend unter Druck, während sich die Renditekurve extrem steil „verzerrt“ hat. Das Stoppen des Abverkaufs gigantischer, mit hohen Verlusten behafteter Langfrist-Anleihen dürfte jährlich Einsparungen von 2,5 Milliarden Pfund ermöglichen. Damit signalisiert die Bank of England eine konkrete, spürbare marginale Lockerung auf ihrem Pfad der quantitativen Straffung (QT) und schließt effektiv die klaffende Lücke, durch die im langen Ende zuvor kontinuierlich Liquidität abfloss.
Die Entscheidung ist eine direkte Unterstützung für klassische Finanzmärkte. Ein Anziehen und anschließendes Zurückgehen der Renditen langfristiger Staatsanleihen dürfte zu einer technischen Neubewertung des globalen risikofreien Zinsniveaus führen, den Druck auf Staatsanleihen dämpfen und die einseitige Angriffstendenz des US-Dollar-Index bremsen. Die Risikoneigung (Risk-on) bildet sich an einem entscheidenden Unterstützungsbereich gerade synchron heraus: Ein potenzielles Hoch bei den Finanzierungskosten eröffnet damit technisch den Aufwärtspfad für Erholungsbewegungen bei Aktien und anderen riskanten Vermögenswerten.
Für Krypto-Assets ist die grundsätzlich positive makroökonomische Signalfunktion der marginal verlangsamten Straffung der wichtigsten Zentralbanken besonders relevant. Eine Liquiditätserwartung, die ihren Tiefpunkt erreicht und sich anschließend wieder erholt, geht häufig technischen Ausbrüchen beim Kursverlauf voraus. Da die hohe Zinswolke, die Bewertungen zuvor unterdrückte, allmählich abnimmt, können Kern-Assets wie $BTC nach dem Aufbau von Stärke am Boden voraussichtlich in eine Umschlagbewegung mit breiterem Volumen geraten – angetrieben durch Liquidität, die sich nach außen verlagert. 📈
#BankOfEngland #QuantitativeTightening #GlobalMacro
52
·
--
Der britische Staatsanleihemarkt zeigt heute ein recht seltenes Signal. Nach den neuesten Handelsdaten ist die Rendite britischer 30-jähriger Staatsanleihen intraday um 2 Basispunkte gestiegen und direkt auf 5,9506 % geklettert – und damit in einem Schlag das höchste Niveau seit März 1998 erreicht. Die Renditen im Ultralanglaufbereich sind wieder auf ein Niveau zurückgekehrt, das vor mehr als zwanzig Jahren zuletzt zu sehen war. Das spiegelt die Neupreisung der Marktteilnehmer hinsichtlich langfristiger Staatsanleihen sowie der Inflationserwartungen wider.
Der zentrale Hintergrund für den Renditeanstieg bleibt, dass der Markt zwischen der anhaltenden Inflationshartnäckigkeit über lange Zeit und dem doppelten Druck durch die Emission von Staatsanleihen abwägt. 30-jährige Staatsanleihen zählen zu den Ultralanglaufwerten: Dass die Rendite ein 26-Jahres-Hoch erreicht, zeigt, dass Kapital bei der langfristigen Bindung an fixe Zinserträge vorsichtiger geworden ist. Es werden höhere Risikoaufschläge verlangt – und damit werden zugleich Erwartungen früherer Teile des Marktes durchkreuzt, dass die langfristigen Kreditkosten schnell fallen würden.
Aus makrofinanzieller Sicht führt ein Anstieg der Renditen souveräner Anleihen unmittelbar zu höheren gesamten Finanzierungskosten und drückt das Bewertungsumfeld traditioneller risikobehafteter Vermögenswerte wie Aktien. Gleichzeitig haben Auffälligkeiten bei den Renditen britischer Staatsanleihen häufig eine Verknüpfungswirkung auf die Märkte für langfristige Anleihen in wichtigen Volkswirtschaften weltweit. Dadurch werden die Preissetzungslogik im Devisenmarkt und auch die Preisbildung bei Rohstoffen noch komplexer.
Für den Kryptomarkt bedeutet das: Wenn die traditionellen risikofreien Renditen weiterhin auf hohem Niveau bleiben, steht institutionelles Kapital bei der Asset-Allokation vor mehr Optionen. Allerdings sind derzeit $BTC und andere gängige Krypto-Assets stärker direkt von der insgesamt eher flüchtigen Liquiditätspräferenz betroffen. Ob das künftige Kapital eher zur risikominimierenden Abwartestrategie tendiert oder stattdessen nach höherer Rendite- bzw. Kurselastizität sucht, muss im weiteren Verlauf noch durch die Entwicklung des makroökonomischen Umfelds beobachtet werden.
#BondYields #GlobalMacro #CryptoMarket
Der britische Staatsanleihemarkt zeigt heute ein recht seltenes Signal. Nach den neuesten Handelsdaten ist die Rendite britischer 30-jähriger Staatsanleihen intraday um 2 Basispunkte gestiegen und direkt auf 5,9506 % geklettert – und damit in einem Schlag das höchste Niveau seit März 1998 erreicht. Die Renditen im Ultralanglaufbereich sind wieder auf ein Niveau zurückgekehrt, das vor mehr als zwanzig Jahren zuletzt zu sehen war. Das spiegelt die Neupreisung der Marktteilnehmer hinsichtlich langfristiger Staatsanleihen sowie der Inflationserwartungen wider.
Der zentrale Hintergrund für den Renditeanstieg bleibt, dass der Markt zwischen der anhaltenden Inflationshartnäckigkeit über lange Zeit und dem doppelten Druck durch die Emission von Staatsanleihen abwägt. 30-jährige Staatsanleihen zählen zu den Ultralanglaufwerten: Dass die Rendite ein 26-Jahres-Hoch erreicht, zeigt, dass Kapital bei der langfristigen Bindung an fixe Zinserträge vorsichtiger geworden ist. Es werden höhere Risikoaufschläge verlangt – und damit werden zugleich Erwartungen früherer Teile des Marktes durchkreuzt, dass die langfristigen Kreditkosten schnell fallen würden.
Aus makrofinanzieller Sicht führt ein Anstieg der Renditen souveräner Anleihen unmittelbar zu höheren gesamten Finanzierungskosten und drückt das Bewertungsumfeld traditioneller risikobehafteter Vermögenswerte wie Aktien. Gleichzeitig haben Auffälligkeiten bei den Renditen britischer Staatsanleihen häufig eine Verknüpfungswirkung auf die Märkte für langfristige Anleihen in wichtigen Volkswirtschaften weltweit. Dadurch werden die Preissetzungslogik im Devisenmarkt und auch die Preisbildung bei Rohstoffen noch komplexer.
Für den Kryptomarkt bedeutet das: Wenn die traditionellen risikofreien Renditen weiterhin auf hohem Niveau bleiben, steht institutionelles Kapital bei der Asset-Allokation vor mehr Optionen. Allerdings sind derzeit $BTC und andere gängige Krypto-Assets stärker direkt von der insgesamt eher flüchtigen Liquiditätspräferenz betroffen. Ob das künftige Kapital eher zur risikominimierenden Abwartestrategie tendiert oder stattdessen nach höherer Rendite- bzw. Kurselastizität sucht, muss im weiteren Verlauf noch durch die Entwicklung des makroökonomischen Umfelds beobachtet werden.
#BondYields #GlobalMacro #CryptoMarket
Der zentrale Hintergrund für den Renditeanstieg bleibt, dass der Markt zwischen der anhaltenden Inflationshartnäckigkeit über lange Zeit und dem doppelten Druck durch die Emission von Staatsanleihen abwägt. 30-jährige Staatsanleihen zählen zu den Ultralanglaufwerten: Dass die Rendite ein 26-Jahres-Hoch erreicht, zeigt, dass Kapital bei der langfristigen Bindung an fixe Zinserträge vorsichtiger geworden ist. Es werden höhere Risikoaufschläge verlangt – und damit werden zugleich Erwartungen früherer Teile des Marktes durchkreuzt, dass die langfristigen Kreditkosten schnell fallen würden.
Aus makrofinanzieller Sicht führt ein Anstieg der Renditen souveräner Anleihen unmittelbar zu höheren gesamten Finanzierungskosten und drückt das Bewertungsumfeld traditioneller risikobehafteter Vermögenswerte wie Aktien. Gleichzeitig haben Auffälligkeiten bei den Renditen britischer Staatsanleihen häufig eine Verknüpfungswirkung auf die Märkte für langfristige Anleihen in wichtigen Volkswirtschaften weltweit. Dadurch werden die Preissetzungslogik im Devisenmarkt und auch die Preisbildung bei Rohstoffen noch komplexer.
Für den Kryptomarkt bedeutet das: Wenn die traditionellen risikofreien Renditen weiterhin auf hohem Niveau bleiben, steht institutionelles Kapital bei der Asset-Allokation vor mehr Optionen. Allerdings sind derzeit $BTC und andere gängige Krypto-Assets stärker direkt von der insgesamt eher flüchtigen Liquiditätspräferenz betroffen. Ob das künftige Kapital eher zur risikominimierenden Abwartestrategie tendiert oder stattdessen nach höherer Rendite- bzw. Kurselastizität sucht, muss im weiteren Verlauf noch durch die Entwicklung des makroökonomischen Umfelds beobachtet werden.
#BondYields #GlobalMacro #CryptoMarket
33
·
--
🇧🇷Die Rendite der brasilianischen 10-jährigen Staatsanleihe liegt bei 13,99% – fast doppelt so hoch wie die Indiens mit 7,02% –, während die Schweiz lediglich 0,41% bietet. Das zeigt, wie stark sich die Risikoprämien zwischen großen Volkswirtschaften unterscheiden.
#Investing #BondYields #GlobalMacro #SovereignDebt
$BTC
$ETH
$BNB
🇧🇷Die Rendite der brasilianischen 10-jährigen Staatsanleihe liegt bei 13,99% – fast doppelt so hoch wie die Indiens mit 7,02% –, während die Schweiz lediglich 0,41% bietet. Das zeigt, wie stark sich die Risikoprämien zwischen großen Volkswirtschaften unterscheiden.
#Investing #BondYields #GlobalMacro #SovereignDebt
$BTC
$ETH
$BNB
#Investing #BondYields #GlobalMacro #SovereignDebt
$BTC
$ETH
$BNB
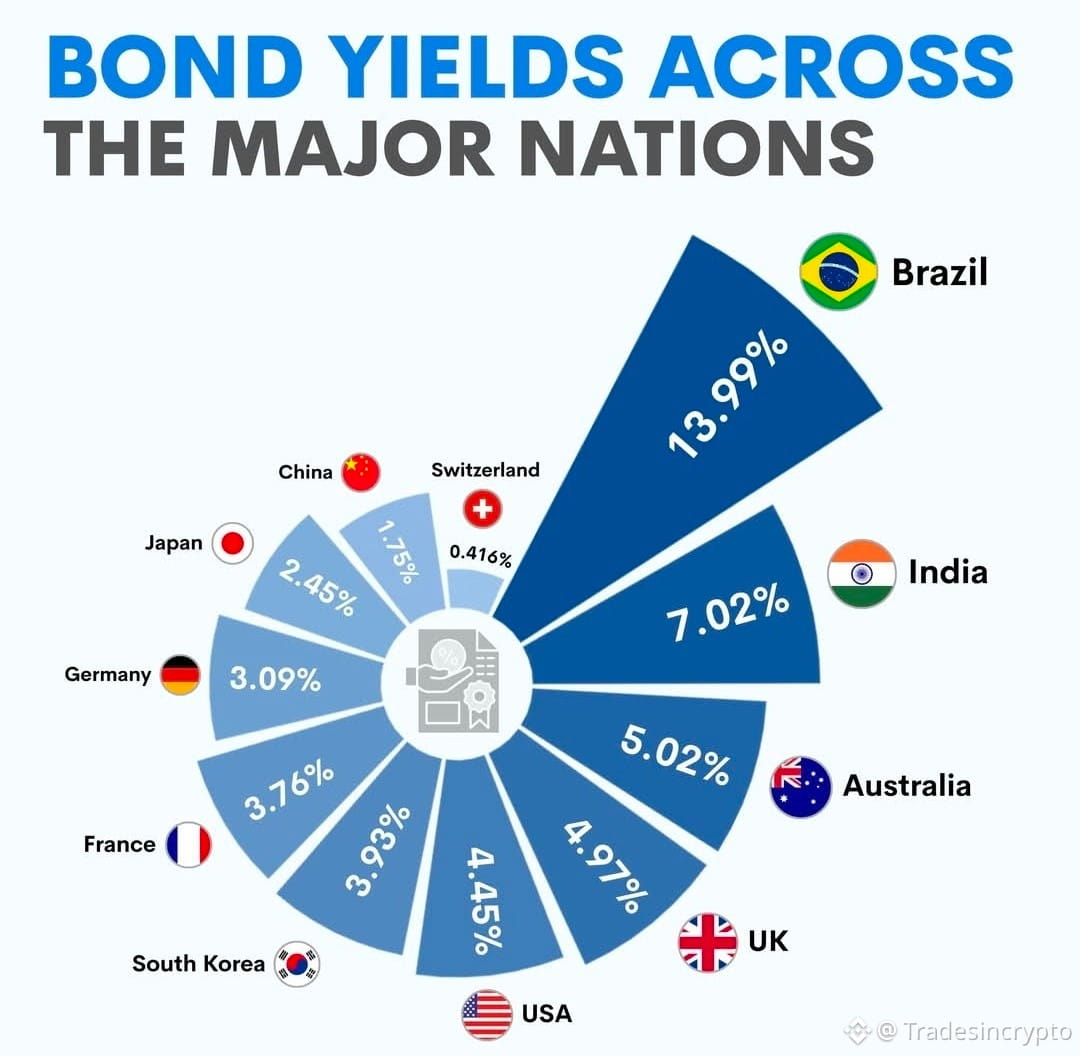
44

·
--
Während sich die meisten auf den Russland-US-Sanktionskrieg und seine Auswirkungen auf die globalen Märkte konzentrieren, beobachtet „smart money“ still und leise die Ausweitung des Verbots für Krypto-Mining in Russland – ein subtiler, aber entscheidender Hinweis in der Krypto-Landschaft.
#RussiaCryptoBan #CryptoMining #GlobalMacro
Das Verbot, das zunächst Anfang 2026 eingeführt wurde, wurde mittlerweile auf Moskau, die Moskauer Region sowie Teile der Oblast Kursk ausgeweitet; als Begründung werden Bedenken bezüglich der Stromversorgung angeführt. Diese jüngste Maßnahme ist ein aufschlussreicher Indikator für die sich wandelnde globale Wirtschafts-Erzählung.
Mit der Eskalation der Spannungen zwischen Russland und den USA wird der Energiesektor des Landes zunehmend zu einem wertvollen Verhandlungsinstrument, und Krypto-Mining wird als unnötige Belastung für kritische Infrastrukturen betrachtet.
Ich werde die Hash-Rate-Verteilung genau im Blick behalten, insbesondere aus Mining-Zentren in Osteuropa, um die Auswirkungen dieses Verbots auf die globale Krypto-Produktion einzuschätzen.
Wird das ausgeweitete Mining-Verbot der Beginn einer globalen Abrechnung mit energieintensiven Krypto-Operationen sein?
Während sich die meisten auf den Russland-US-Sanktionskrieg und seine Auswirkungen auf die globalen Märkte konzentrieren, beobachtet „smart money“ still und leise die Ausweitung des Verbots für Krypto-Mining in Russland – ein subtiler, aber entscheidender Hinweis in der Krypto-Landschaft.
#RussiaCryptoBan #CryptoMining #GlobalMacro
Das Verbot, das zunächst Anfang 2026 eingeführt wurde, wurde mittlerweile auf Moskau, die Moskauer Region sowie Teile der Oblast Kursk ausgeweitet; als Begründung werden Bedenken bezüglich der Stromversorgung angeführt. Diese jüngste Maßnahme ist ein aufschlussreicher Indikator für die sich wandelnde globale Wirtschafts-Erzählung.
Mit der Eskalation der Spannungen zwischen Russland und den USA wird der Energiesektor des Landes zunehmend zu einem wertvollen Verhandlungsinstrument, und Krypto-Mining wird als unnötige Belastung für kritische Infrastrukturen betrachtet.
Ich werde die Hash-Rate-Verteilung genau im Blick behalten, insbesondere aus Mining-Zentren in Osteuropa, um die Auswirkungen dieses Verbots auf die globale Krypto-Produktion einzuschätzen.
Wird das ausgeweitete Mining-Verbot der Beginn einer globalen Abrechnung mit energieintensiven Krypto-Operationen sein?
#RussiaCryptoBan #CryptoMining #GlobalMacro
Das Verbot, das zunächst Anfang 2026 eingeführt wurde, wurde mittlerweile auf Moskau, die Moskauer Region sowie Teile der Oblast Kursk ausgeweitet; als Begründung werden Bedenken bezüglich der Stromversorgung angeführt. Diese jüngste Maßnahme ist ein aufschlussreicher Indikator für die sich wandelnde globale Wirtschafts-Erzählung.
Mit der Eskalation der Spannungen zwischen Russland und den USA wird der Energiesektor des Landes zunehmend zu einem wertvollen Verhandlungsinstrument, und Krypto-Mining wird als unnötige Belastung für kritische Infrastrukturen betrachtet.
Ich werde die Hash-Rate-Verteilung genau im Blick behalten, insbesondere aus Mining-Zentren in Osteuropa, um die Auswirkungen dieses Verbots auf die globale Krypto-Produktion einzuschätzen.
Wird das ausgeweitete Mining-Verbot der Beginn einer globalen Abrechnung mit energieintensiven Krypto-Operationen sein?
19

·
--
Ngl, $BTC sieht in letzter Zeit ziemlich rau aus. Wir haben jetzt sieben rote Candles in Folge gesehen, und halten uns kaum an der Unterstützung bei $60k fest. Das ist definitiv ein angespanntes Pflaster, Kollege.
Dann schaut man sich die traditionellen Märkte an, da ist das absolute Chaos ausgebrochen. Nach einem überraschend heißen Arbeitsmarktbericht hat Trump sich auf Truth Social zu Wort gemeldet. Er hat seinen klassischen Spruch losgelassen: 'Die Aktien sollten steigen, Wachstum bedeutet nicht Inflation!'
Die Märkte haben ihn natürlich laut und deutlich gehört. Und dann entschieden sie sich, das komplette Gegenteil zu tun. Verrückte Sachen, besonders wenn man sieht, dass $ETH und andere Alts ebenfalls unter Druck stehen.
#bitcoinprice #cryptomarket #globalmacro #tradfi
Ngl, $BTC sieht in letzter Zeit ziemlich rau aus. Wir haben jetzt sieben rote Candles in Folge gesehen, und halten uns kaum an der Unterstützung bei $60k fest. Das ist definitiv ein angespanntes Pflaster, Kollege.
Dann schaut man sich die traditionellen Märkte an, da ist das absolute Chaos ausgebrochen. Nach einem überraschend heißen Arbeitsmarktbericht hat Trump sich auf Truth Social zu Wort gemeldet. Er hat seinen klassischen Spruch losgelassen: 'Die Aktien sollten steigen, Wachstum bedeutet nicht Inflation!'
Die Märkte haben ihn natürlich laut und deutlich gehört. Und dann entschieden sie sich, das komplette Gegenteil zu tun. Verrückte Sachen, besonders wenn man sieht, dass $ETH und andere Alts ebenfalls unter Druck stehen.
#bitcoinprice #cryptomarket #globalmacro #tradfi
Dann schaut man sich die traditionellen Märkte an, da ist das absolute Chaos ausgebrochen. Nach einem überraschend heißen Arbeitsmarktbericht hat Trump sich auf Truth Social zu Wort gemeldet. Er hat seinen klassischen Spruch losgelassen: 'Die Aktien sollten steigen, Wachstum bedeutet nicht Inflation!'
Die Märkte haben ihn natürlich laut und deutlich gehört. Und dann entschieden sie sich, das komplette Gegenteil zu tun. Verrückte Sachen, besonders wenn man sieht, dass $ETH und andere Alts ebenfalls unter Druck stehen.
#bitcoinprice #cryptomarket #globalmacro #tradfi
36
·
--

Artikel
BRICS-Länder haben gerade einen grenzüberschreitenden Zahlungsstandard vereinbart — Der Dollar hat gerade einen Rivalen bekommenDer BRICS-Gipfel wurde heute mit einer unterzeichneten Vereinbarung über das Rahmenwerk für grenzüberschreitende Zahlungen der BRICS Bridge abgeschlossen. Damit können teilnehmende Länder Handel direkt in ihren lokalen Währungen abwickeln, ohne den US-Dollar als Zwischenmedium zu verwenden. Erste Live-Transaktionen laufen im Q4 2026 an. Kombinierter BIP der BRICS+-Länder: 37% der weltweiten Wirtschaftsleistung.
Warum das für Krypto wichtig ist: Jede Verringerung der Dollar-Dominanz ist ein direkter Rückenwind für alternative Wertaufbewahrungsmittel — insbesondere $BTC. Die BRICS Bridge basiert auf einer zugangsbeschränkten (permissioned) Blockchain, und mehrere Mitgliedstaaten prüfen die Integration in öffentliche, permissionless Ketten.
BRICS-Länder haben gerade einen grenzüberschreitenden Zahlungsstandard vereinbart — Der Dollar hat gerade einen Rivalen bekommen
Der BRICS-Gipfel wurde heute mit einer unterzeichneten Vereinbarung über das Rahmenwerk für grenzüberschreitende Zahlungen der BRICS Bridge abgeschlossen. Damit können teilnehmende Länder Handel direkt in ihren lokalen Währungen abwickeln, ohne den US-Dollar als Zwischenmedium zu verwenden. Erste Live-Transaktionen laufen im Q4 2026 an. Kombinierter BIP der BRICS+-Länder: 37% der weltweiten Wirtschaftsleistung.
Warum das für Krypto wichtig ist: Jede Verringerung der Dollar-Dominanz ist ein direkter Rückenwind für alternative Wertaufbewahrungsmittel — insbesondere $BTC. Die BRICS Bridge basiert auf einer zugangsbeschränkten (permissioned) Blockchain, und mehrere Mitgliedstaaten prüfen die Integration in öffentliche, permissionless Ketten.
Warum das für Krypto wichtig ist: Jede Verringerung der Dollar-Dominanz ist ein direkter Rückenwind für alternative Wertaufbewahrungsmittel — insbesondere $BTC. Die BRICS Bridge basiert auf einer zugangsbeschränkten (permissioned) Blockchain, und mehrere Mitgliedstaaten prüfen die Integration in öffentliche, permissionless Ketten.
77
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#HYPEJumpsOver11%
6,072 Aufrufe
356 Kommentare
2
#ZcashDevelopersTargetNU7MainnetActivationNov5
1 Aufrufe
62 Kommentare
3
#BitcoinSpotETFsNetInflow$159M
2,084 Aufrufe
78 Kommentare
4
#HKMAPlansWholesaleCBDCByYearEnd
14,946 Aufrufe
523 Kommentare
5
#NEARSurges26%Past$3.45
12,007 Aufrufe
120 Kommentare
6
#BOJHikesRatesTo31YearHigh
32,627 Aufrufe
801 Kommentare
7
#EvernorthRaises$30MToBuyXRP
913 Aufrufe
32 Kommentare
8
#ChainlinkPowersBottomlinePaymentPlatform
32,361 Aufrufe
769 Kommentare
9
#DtcpayCompletes$25MSeriesA
967 Aufrufe
27 Kommentare
10
#InjectiveLaunchesINJOnSolana
8,736 Aufrufe
229 Kommentare