
#cryptolending
cryptolending
140,245 Aufrufe
590 Kommentare
Hot
Zuletzt

·
--
Coinbase sagt, dass seine Kryptokredite nun alle 50 US-Bundesstaaten abdecken, nachdem New York den Weg freigemacht hat.
Die einfache Lesart: sofortige USDC-Liquidität, ohne deine Coins zu verkaufen. Die weniger einfache Lesart: Das Angebot startete in einem fallenden Markt. Morpho zufolge sind seit Januar 2025 Kredite in Höhe von mehr als 1,7 Mrd. US-Dollar bei einem Originierungsvolumen von über 3,4 Mrd. US-Dollar ausstehend (via The Block), während der Forschungsleiter von Grayscale anmerkte, dass $BTC innerhalb von 30 Tagen um etwa 20,8 % gefallen ist.
Wer in einem Abschwung Kredite aufnimmt, muss damit rechnen, dass Sicherheiten liquidiert werden, wenn die Kurse weiter fallen. In New York liegen die Kreditlimits bei 5 Mio. US-Dollar für BTC, 1 Mio. US-Dollar für $ETH und 100.000 US-Dollar für $SOL; es gilt ausschließlich ein variabler Zinssatz. Ein Medium merkte außerdem an, dass auf den Hilfeseiten von Coinbase New York weiterhin als ausgeschlossen aufgeführt war. Lies also das Kleingedruckte.
Würdest du deine Coins zu diesen Preisen als Sicherheit für einen Kredit einsetzen oder einfach halten? Keine Finanzberatung.
#CryptoLending #DeFi
Offenlegung: Write to Earn könnte mir eine Provision für Cashtag-Trades zahlen.
Coinbase sagt, dass seine Kryptokredite nun alle 50 US-Bundesstaaten abdecken, nachdem New York den Weg freigemacht hat.
Die einfache Lesart: sofortige USDC-Liquidität, ohne deine Coins zu verkaufen. Die weniger einfache Lesart: Das Angebot startete in einem fallenden Markt. Morpho zufolge sind seit Januar 2025 Kredite in Höhe von mehr als 1,7 Mrd. US-Dollar bei einem Originierungsvolumen von über 3,4 Mrd. US-Dollar ausstehend (via The Block), während der Forschungsleiter von Grayscale anmerkte, dass $BTC innerhalb von 30 Tagen um etwa 20,8 % gefallen ist.
Wer in einem Abschwung Kredite aufnimmt, muss damit rechnen, dass Sicherheiten liquidiert werden, wenn die Kurse weiter fallen. In New York liegen die Kreditlimits bei 5 Mio. US-Dollar für BTC, 1 Mio. US-Dollar für $ETH und 100.000 US-Dollar für $SOL ; es gilt ausschließlich ein variabler Zinssatz. Ein Medium merkte außerdem an, dass auf den Hilfeseiten von Coinbase New York weiterhin als ausgeschlossen aufgeführt war. Lies also das Kleingedruckte.
Würdest du deine Coins zu diesen Preisen als Sicherheit für einen Kredit einsetzen oder einfach halten? Keine Finanzberatung.
#CryptoLending #DeFi
Offenlegung: Write to Earn könnte mir eine Provision für Cashtag-Trades zahlen.
Die einfache Lesart: sofortige USDC-Liquidität, ohne deine Coins zu verkaufen. Die weniger einfache Lesart: Das Angebot startete in einem fallenden Markt. Morpho zufolge sind seit Januar 2025 Kredite in Höhe von mehr als 1,7 Mrd. US-Dollar bei einem Originierungsvolumen von über 3,4 Mrd. US-Dollar ausstehend (via The Block), während der Forschungsleiter von Grayscale anmerkte, dass $BTC innerhalb von 30 Tagen um etwa 20,8 % gefallen ist.
Wer in einem Abschwung Kredite aufnimmt, muss damit rechnen, dass Sicherheiten liquidiert werden, wenn die Kurse weiter fallen. In New York liegen die Kreditlimits bei 5 Mio. US-Dollar für BTC, 1 Mio. US-Dollar für $ETH und 100.000 US-Dollar für $SOL ; es gilt ausschließlich ein variabler Zinssatz. Ein Medium merkte außerdem an, dass auf den Hilfeseiten von Coinbase New York weiterhin als ausgeschlossen aufgeführt war. Lies also das Kleingedruckte.
Würdest du deine Coins zu diesen Preisen als Sicherheit für einen Kredit einsetzen oder einfach halten? Keine Finanzberatung.
#CryptoLending #DeFi
Offenlegung: Write to Earn könnte mir eine Provision für Cashtag-Trades zahlen.
32
·
--
⚙️ AAVE PASST DIE USDT-ZINSKURVE AUF ETHEREUM AN, UM DIE LIQUIDITÄT ZU SCHÜTZEN 🏦💧
Das Protokoll erhöht die Kreditkosten schneller, wenn die Mittel im Kreditpool knapper werden.
🔍 DIE WICHTIGSTEN PUNKTE DES UPDATES:
📈 Zinskurve: Aave erhöht die Steigung der USDT-Zinskurve und verteuert Kredite, wenn die Liquidität sinkt.
🛡️ Schutz vor Schulden: Der neue Zinssatz verändert die bereits angefallenen Zinsen nicht, lässt aber die künftigen Salden schneller anwachsen.
🔄 DeFi-Effizienz: Die Maßnahme fördert die Rückzahlung von Krediten in Zeiten hoher Nachfrage und verhindert, dass der Stablecoin aufgebraucht wird.
Glaubt ihr, dass sich diese Zinsanpassung bei Aave auf die Hebelstrategien mit $USDT im Ethereum-Ökosystem auswirken wird?
💭👇 Ich freue mich auf eure Kommentare!
#CryptoNews #BinanceSquare #DeFi #CryptoLending #CryptoCommunity
$AAVE
{spot}(AAVEUSDT)
$ETH
{spot}(ETHUSDT)
$BTC
{spot}(BTCUSDT)
⚙️ AAVE PASST DIE USDT-ZINSKURVE AUF ETHEREUM AN, UM DIE LIQUIDITÄT ZU SCHÜTZEN 🏦💧
Das Protokoll erhöht die Kreditkosten schneller, wenn die Mittel im Kreditpool knapper werden.
🔍 DIE WICHTIGSTEN PUNKTE DES UPDATES:
📈 Zinskurve: Aave erhöht die Steigung der USDT-Zinskurve und verteuert Kredite, wenn die Liquidität sinkt.
🛡️ Schutz vor Schulden: Der neue Zinssatz verändert die bereits angefallenen Zinsen nicht, lässt aber die künftigen Salden schneller anwachsen.
🔄 DeFi-Effizienz: Die Maßnahme fördert die Rückzahlung von Krediten in Zeiten hoher Nachfrage und verhindert, dass der Stablecoin aufgebraucht wird.
Glaubt ihr, dass sich diese Zinsanpassung bei Aave auf die Hebelstrategien mit $USDT im Ethereum-Ökosystem auswirken wird?
💭👇 Ich freue mich auf eure Kommentare!
#CryptoNews #BinanceSquare #DeFi #CryptoLending #CryptoCommunity
$AAVE
$ETH
$BTC
Das Protokoll erhöht die Kreditkosten schneller, wenn die Mittel im Kreditpool knapper werden.
🔍 DIE WICHTIGSTEN PUNKTE DES UPDATES:
📈 Zinskurve: Aave erhöht die Steigung der USDT-Zinskurve und verteuert Kredite, wenn die Liquidität sinkt.
🛡️ Schutz vor Schulden: Der neue Zinssatz verändert die bereits angefallenen Zinsen nicht, lässt aber die künftigen Salden schneller anwachsen.
🔄 DeFi-Effizienz: Die Maßnahme fördert die Rückzahlung von Krediten in Zeiten hoher Nachfrage und verhindert, dass der Stablecoin aufgebraucht wird.
Glaubt ihr, dass sich diese Zinsanpassung bei Aave auf die Hebelstrategien mit $USDT im Ethereum-Ökosystem auswirken wird?
💭👇 Ich freue mich auf eure Kommentare!
#CryptoNews #BinanceSquare #DeFi #CryptoLending #CryptoCommunity
$AAVE
$ETH
$BTC
116

·
--
Warum spricht niemand darüber, dass Lending-Vaults still und leise die 10-Milliarden-Dollar-Marke überschreiten, während die meisten Trader bei schlecht getimten Einstiegen weiterhin Geld verlieren?
Zu viele von uns verlieren immer wieder Geld, weil sie Pumps hinterherjagen und in Panik verkaufen, während ungenutztes Kapital einfach herumliegt und nichts einbringt.
Krypto-Lending-Vaults haben bei den Einlagen gerade die Marke von 10 Milliarden Dollar überschritten – mehr als doppelt so viel wie die 4 Milliarden Dollar Anfang letzten Jahres. Das ist keine FOMO von Kleinanlegern. Das ist Kapital, das sich für Rendite statt für eine weitere Runde Kursverluste bei $USDT und $ETH entscheidet.
Die übliche Erzählung lautet, dass DeFi-Lending nach 2022 gestorben sei. Die Zuflüsse beweisen das Gegenteil. Die Leute haben erkannt, dass sie Rendite erzielen können, ohne ihre Bestände zu verkaufen oder den perfekten Trade landen zu müssen.
Wenn du ungenutzte Vermögenswerte hast, betrachte Lending als Standardoption statt als Experiment. Lege einen Teil davon in etablierten Vaults auf $AAVE an, behalte die Zinssätze im Blick und lass dein Kapital für dich arbeiten, statt auf ein Setup zu warten, das nie kommt.
Wohin führt das deiner Meinung nach?
#DeFi #CryptoLending #YieldFarming
Warum spricht niemand darüber, dass Lending-Vaults still und leise die 10-Milliarden-Dollar-Marke überschreiten, während die meisten Trader bei schlecht getimten Einstiegen weiterhin Geld verlieren?
Zu viele von uns verlieren immer wieder Geld, weil sie Pumps hinterherjagen und in Panik verkaufen, während ungenutztes Kapital einfach herumliegt und nichts einbringt.
Krypto-Lending-Vaults haben bei den Einlagen gerade die Marke von 10 Milliarden Dollar überschritten – mehr als doppelt so viel wie die 4 Milliarden Dollar Anfang letzten Jahres. Das ist keine FOMO von Kleinanlegern. Das ist Kapital, das sich für Rendite statt für eine weitere Runde Kursverluste bei $USDT und $ETH entscheidet.
Die übliche Erzählung lautet, dass DeFi-Lending nach 2022 gestorben sei. Die Zuflüsse beweisen das Gegenteil. Die Leute haben erkannt, dass sie Rendite erzielen können, ohne ihre Bestände zu verkaufen oder den perfekten Trade landen zu müssen.
Wenn du ungenutzte Vermögenswerte hast, betrachte Lending als Standardoption statt als Experiment. Lege einen Teil davon in etablierten Vaults auf $AAVE an, behalte die Zinssätze im Blick und lass dein Kapital für dich arbeiten, statt auf ein Setup zu warten, das nie kommt.
Wohin führt das deiner Meinung nach?
#DeFi #CryptoLending #YieldFarming
Zu viele von uns verlieren immer wieder Geld, weil sie Pumps hinterherjagen und in Panik verkaufen, während ungenutztes Kapital einfach herumliegt und nichts einbringt.
Krypto-Lending-Vaults haben bei den Einlagen gerade die Marke von 10 Milliarden Dollar überschritten – mehr als doppelt so viel wie die 4 Milliarden Dollar Anfang letzten Jahres. Das ist keine FOMO von Kleinanlegern. Das ist Kapital, das sich für Rendite statt für eine weitere Runde Kursverluste bei $USDT und $ETH entscheidet.
Die übliche Erzählung lautet, dass DeFi-Lending nach 2022 gestorben sei. Die Zuflüsse beweisen das Gegenteil. Die Leute haben erkannt, dass sie Rendite erzielen können, ohne ihre Bestände zu verkaufen oder den perfekten Trade landen zu müssen.
Wenn du ungenutzte Vermögenswerte hast, betrachte Lending als Standardoption statt als Experiment. Lege einen Teil davon in etablierten Vaults auf $AAVE an, behalte die Zinssätze im Blick und lass dein Kapital für dich arbeiten, statt auf ein Setup zu warten, das nie kommt.
Wohin führt das deiner Meinung nach?
#DeFi #CryptoLending #YieldFarming
12

Das ist passiert, als die Einlagen in Krypto-Kredit-Vaults die Marke von 10 Mrd. $ überschritten – ohne dass wirklich jemand darüber gesprochen hat.
Der Schmerz, den die meisten Trader kennen: Sie zahlen Geld in diese Vaults ein, um zusätzliche Rendite zu erzielen, und müssen dann zusehen, wie alles durch einen Hack oder einen unerwarteten Markteinbruch verschwindet. Viele haben auf die harte Tour gelernt, dass eine hohe APY oft das tatsächliche Risiko verschleiert.
Ein großer Teil dieses Kapitals steckt in $AAVE und $COMP , wo Menschen $ETH und Stablecoins verleihen. Auf den ersten Blick wirken die Renditen attraktiv.
Doch die Vergangenheit zeigt: Diese Systeme werden genau dann am härtesten auf die Probe gestellt, wenn der TVL seinen Höchststand erreicht. Fehler in Smart Contracts, Probleme mit Oracles und plötzliche Liquidationen haben schon früher Millionen vernichtet.
Was den meisten entgangen ist: 10 Mrd. $ machen die Sache nicht sicherer – sie machen das Ziel nur größer. Wir haben schon Protokolle mit noch höheren Einlagen über Nacht scheitern sehen. Die Warnung lautet: Die Jagd nach Rendite in Kredit-Vaults hat ihren Preis, der sich erst später bemerkbar macht.
Wohin wird sich das deiner Meinung nach entwickeln?
#DeFi #CryptoLending #Risikomanagement
Das ist passiert, als die Einlagen in Krypto-Kredit-Vaults die Marke von 10 Mrd. $ überschritten – ohne dass wirklich jemand darüber gesprochen hat.
Der Schmerz, den die meisten Trader kennen: Sie zahlen Geld in diese Vaults ein, um zusätzliche Rendite zu erzielen, und müssen dann zusehen, wie alles durch einen Hack oder einen unerwarteten Markteinbruch verschwindet. Viele haben auf die harte Tour gelernt, dass eine hohe APY oft das tatsächliche Risiko verschleiert.
Ein großer Teil dieses Kapitals steckt in $AAVE und $COMP , wo Menschen $ETH und Stablecoins verleihen. Auf den ersten Blick wirken die Renditen attraktiv.
Doch die Vergangenheit zeigt: Diese Systeme werden genau dann am härtesten auf die Probe gestellt, wenn der TVL seinen Höchststand erreicht. Fehler in Smart Contracts, Probleme mit Oracles und plötzliche Liquidationen haben schon früher Millionen vernichtet.
Was den meisten entgangen ist: 10 Mrd. $ machen die Sache nicht sicherer – sie machen das Ziel nur größer. Wir haben schon Protokolle mit noch höheren Einlagen über Nacht scheitern sehen. Die Warnung lautet: Die Jagd nach Rendite in Kredit-Vaults hat ihren Preis, der sich erst später bemerkbar macht.
Wohin wird sich das deiner Meinung nach entwickeln?
#DeFi #CryptoLending #Risikomanagement
Der Schmerz, den die meisten Trader kennen: Sie zahlen Geld in diese Vaults ein, um zusätzliche Rendite zu erzielen, und müssen dann zusehen, wie alles durch einen Hack oder einen unerwarteten Markteinbruch verschwindet. Viele haben auf die harte Tour gelernt, dass eine hohe APY oft das tatsächliche Risiko verschleiert.
Ein großer Teil dieses Kapitals steckt in $AAVE und $COMP , wo Menschen $ETH und Stablecoins verleihen. Auf den ersten Blick wirken die Renditen attraktiv.
Doch die Vergangenheit zeigt: Diese Systeme werden genau dann am härtesten auf die Probe gestellt, wenn der TVL seinen Höchststand erreicht. Fehler in Smart Contracts, Probleme mit Oracles und plötzliche Liquidationen haben schon früher Millionen vernichtet.
Was den meisten entgangen ist: 10 Mrd. $ machen die Sache nicht sicherer – sie machen das Ziel nur größer. Wir haben schon Protokolle mit noch höheren Einlagen über Nacht scheitern sehen. Die Warnung lautet: Die Jagd nach Rendite in Kredit-Vaults hat ihren Preis, der sich erst später bemerkbar macht.
Wohin wird sich das deiner Meinung nach entwickeln?
#DeFi #CryptoLending #Risikomanagement
8
·
--
$BTC halten … und dann damit einen Kredit aufnehmen? Dieser Wandel weckt mein Interesse. 👀
Xapo-Bank-CEO Seamus Rocca sagte gegenüber CoinDesk, dass Kredite, die mit Bitcoin besichert sind, und das Erzielen von Erträgen zum Aufbau von BTC-Beständen für langfristige Anleger immer wichtiger werden.
Was mir besonders auffällt, ist der Wandel in der Denkweise: Es geht nicht mehr nur darum, einen Bestand zu halten, sondern auch darum, Wege zu finden, ihn zu nutzen.
Trotzdem muss ich bei „einen Kredit mit Bitcoin besichern“ auch an die damit verbundenen Verpflichtungen denken. 🤔
Würdest du deine $BTC auf diese Weise für dich arbeiten lassen oder sie unangetastet lassen?
#Bitcoin #KryptoKredite
$BTC halten … und dann damit einen Kredit aufnehmen? Dieser Wandel weckt mein Interesse. 👀
Xapo-Bank-CEO Seamus Rocca sagte gegenüber CoinDesk, dass Kredite, die mit Bitcoin besichert sind, und das Erzielen von Erträgen zum Aufbau von BTC-Beständen für langfristige Anleger immer wichtiger werden.
Was mir besonders auffällt, ist der Wandel in der Denkweise: Es geht nicht mehr nur darum, einen Bestand zu halten, sondern auch darum, Wege zu finden, ihn zu nutzen.
Trotzdem muss ich bei „einen Kredit mit Bitcoin besichern“ auch an die damit verbundenen Verpflichtungen denken. 🤔
Würdest du deine $BTC auf diese Weise für dich arbeiten lassen oder sie unangetastet lassen?
#Bitcoin #KryptoKredite
Xapo-Bank-CEO Seamus Rocca sagte gegenüber CoinDesk, dass Kredite, die mit Bitcoin besichert sind, und das Erzielen von Erträgen zum Aufbau von BTC-Beständen für langfristige Anleger immer wichtiger werden.
Was mir besonders auffällt, ist der Wandel in der Denkweise: Es geht nicht mehr nur darum, einen Bestand zu halten, sondern auch darum, Wege zu finden, ihn zu nutzen.
Trotzdem muss ich bei „einen Kredit mit Bitcoin besichern“ auch an die damit verbundenen Verpflichtungen denken. 🤔
Würdest du deine $BTC auf diese Weise für dich arbeiten lassen oder sie unangetastet lassen?
#Bitcoin #KryptoKredite
93
·
--
💼 BITCOIN-WALE TAUSCHEN SPEKULATION GEGEN PRIVATE-BANKING-DIENSTLEISTUNGEN UND KREDITE 🏛️🔑
Großinvestoren entscheiden sich dafür, ihre BTC-Bestände zu beleihen und damit Renditen zu erzielen, anstatt sie zu verkaufen.
🔍 DIE WICHTIGSTEN ERKENNTNISSE DES BERICHTS:
🏦 Vermögensentwicklung: Der Übergang von Spekulation zu anspruchsvollem Finanzmanagement durch die Besicherung mit Vermögenswerten.
📈 Rendite in BTC: 45 % der Xapo-Kunden erzielen Zinsen in Bitcoin auf ihre USD-Einlagen – mit Zinssätzen von bis zu 4,6 %.
🔐 HODL-Strategie: Kryptowährungsgestützte Kredite werden immer beliebter, um sofortige Liquidität zu erhalten, ohne durch einen Verkauf steuerliche Ereignisse auszulösen.
HODLn sie ihre Vermögenswerte lieber passiv oder nutzen sie Kredit- und Renditedienste, um ihr Kapital in $BTC zu vermehren?
💭👇 Ich freue mich auf eure Kommentare!
#BinanceSquare #PrivateBanking #CryptoLending #WealthManagement #CryptoCommunity
$BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
$SOL
{spot}(SOLUSDT)
💼 BITCOIN-WALE TAUSCHEN SPEKULATION GEGEN PRIVATE-BANKING-DIENSTLEISTUNGEN UND KREDITE 🏛️🔑
Großinvestoren entscheiden sich dafür, ihre BTC-Bestände zu beleihen und damit Renditen zu erzielen, anstatt sie zu verkaufen.
🔍 DIE WICHTIGSTEN ERKENNTNISSE DES BERICHTS:
🏦 Vermögensentwicklung: Der Übergang von Spekulation zu anspruchsvollem Finanzmanagement durch die Besicherung mit Vermögenswerten.
📈 Rendite in BTC: 45 % der Xapo-Kunden erzielen Zinsen in Bitcoin auf ihre USD-Einlagen – mit Zinssätzen von bis zu 4,6 %.
🔐 HODL-Strategie: Kryptowährungsgestützte Kredite werden immer beliebter, um sofortige Liquidität zu erhalten, ohne durch einen Verkauf steuerliche Ereignisse auszulösen.
HODLn sie ihre Vermögenswerte lieber passiv oder nutzen sie Kredit- und Renditedienste, um ihr Kapital in $BTC zu vermehren?
💭👇 Ich freue mich auf eure Kommentare!
#BinanceSquare #PrivateBanking #CryptoLending #WealthManagement #CryptoCommunity
$BTC
$ETH
$SOL
Großinvestoren entscheiden sich dafür, ihre BTC-Bestände zu beleihen und damit Renditen zu erzielen, anstatt sie zu verkaufen.
🔍 DIE WICHTIGSTEN ERKENNTNISSE DES BERICHTS:
🏦 Vermögensentwicklung: Der Übergang von Spekulation zu anspruchsvollem Finanzmanagement durch die Besicherung mit Vermögenswerten.
📈 Rendite in BTC: 45 % der Xapo-Kunden erzielen Zinsen in Bitcoin auf ihre USD-Einlagen – mit Zinssätzen von bis zu 4,6 %.
🔐 HODL-Strategie: Kryptowährungsgestützte Kredite werden immer beliebter, um sofortige Liquidität zu erhalten, ohne durch einen Verkauf steuerliche Ereignisse auszulösen.
HODLn sie ihre Vermögenswerte lieber passiv oder nutzen sie Kredit- und Renditedienste, um ihr Kapital in $BTC zu vermehren?
💭👇 Ich freue mich auf eure Kommentare!
#BinanceSquare #PrivateBanking #CryptoLending #WealthManagement #CryptoCommunity
$BTC
$ETH
$SOL
94

·
--
Bullisch
🚨 10 MILLIARDEN DOLLAR IN DEFI-VAULTS — ABER WER HAT WIRKLICH DIE KONTROLLE ÜBER DEIN GELD?
In Krypto-Kredit-Vaults liegen inzwischen über 10 Mrd. Dollar – Anfang 2025 waren es noch rund 4 Mrd.
Einige bieten Renditen von über 20 %
Klingt nach passivem Einkommen?
Das übersehen die meisten Einzahlenden 👀
$BTC
{future}(BTCUSDT)
Deine Gelder liegen vielleicht on-chain, aber jemand entscheidet trotzdem über die Risiken
Vault-Verwalter können bestimmen:
• Welche Kreditmärkte dein Kapital erhalten
• Welches Sicherheitenrisiko zulässig ist
• Wie viel Risiko der Vault eingeht
$ETH
{future}(ETHUSDT)
⚠️ Die verborgene Gefahr
Wenn Sicherheiten an Wert verlieren oder Liquidationen nicht ausreichen, um ausstehende Kredite abzudecken, können die Verluste die Einzahlenden treffen
Und wenn alle gleichzeitig aussteigen wollen, ist die verfügbare Liquidität für Auszahlungen wichtiger als der beworbene APY
🔍 Meine Entscheidungskriterien
Vor einer Einzahlung würde ich drei Dinge prüfen:
Wer kontrolliert die Kapitalverteilung?
Wodurch sind die Kredite tatsächlich besichert?
Kann ich bei Marktstress Geld abheben?
Smart Contracts automatisieren die Ausführung. Sie verhindern keine schlechten Entscheidungen.
Ich verzichte lieber auf 20 % Rendite, als zu spät herauszufinden, welche Risiken dahintersteckten
$SOL
{future}(SOLUSDT)
#defi #CryptoLending #YieldFarming
🚨 10 MILLIARDEN DOLLAR IN DEFI-VAULTS — ABER WER HAT WIRKLICH DIE KONTROLLE ÜBER DEIN GELD?
In Krypto-Kredit-Vaults liegen inzwischen über 10 Mrd. Dollar – Anfang 2025 waren es noch rund 4 Mrd.
Einige bieten Renditen von über 20 %
Klingt nach passivem Einkommen?
Das übersehen die meisten Einzahlenden 👀
$BTC
Deine Gelder liegen vielleicht on-chain, aber jemand entscheidet trotzdem über die Risiken
Vault-Verwalter können bestimmen:
• Welche Kreditmärkte dein Kapital erhalten
• Welches Sicherheitenrisiko zulässig ist
• Wie viel Risiko der Vault eingeht
$ETH
⚠️ Die verborgene Gefahr
Wenn Sicherheiten an Wert verlieren oder Liquidationen nicht ausreichen, um ausstehende Kredite abzudecken, können die Verluste die Einzahlenden treffen
Und wenn alle gleichzeitig aussteigen wollen, ist die verfügbare Liquidität für Auszahlungen wichtiger als der beworbene APY
🔍 Meine Entscheidungskriterien
Vor einer Einzahlung würde ich drei Dinge prüfen:
Wer kontrolliert die Kapitalverteilung?
Wodurch sind die Kredite tatsächlich besichert?
Kann ich bei Marktstress Geld abheben?
Smart Contracts automatisieren die Ausführung. Sie verhindern keine schlechten Entscheidungen.
Ich verzichte lieber auf 20 % Rendite, als zu spät herauszufinden, welche Risiken dahintersteckten
$SOL
#defi #CryptoLending #YieldFarming
In Krypto-Kredit-Vaults liegen inzwischen über 10 Mrd. Dollar – Anfang 2025 waren es noch rund 4 Mrd.
Einige bieten Renditen von über 20 %
Klingt nach passivem Einkommen?
Das übersehen die meisten Einzahlenden 👀
$BTC
Deine Gelder liegen vielleicht on-chain, aber jemand entscheidet trotzdem über die Risiken
Vault-Verwalter können bestimmen:
• Welche Kreditmärkte dein Kapital erhalten
• Welches Sicherheitenrisiko zulässig ist
• Wie viel Risiko der Vault eingeht
$ETH
⚠️ Die verborgene Gefahr
Wenn Sicherheiten an Wert verlieren oder Liquidationen nicht ausreichen, um ausstehende Kredite abzudecken, können die Verluste die Einzahlenden treffen
Und wenn alle gleichzeitig aussteigen wollen, ist die verfügbare Liquidität für Auszahlungen wichtiger als der beworbene APY
🔍 Meine Entscheidungskriterien
Vor einer Einzahlung würde ich drei Dinge prüfen:
Wer kontrolliert die Kapitalverteilung?
Wodurch sind die Kredite tatsächlich besichert?
Kann ich bei Marktstress Geld abheben?
Smart Contracts automatisieren die Ausführung. Sie verhindern keine schlechten Entscheidungen.
Ich verzichte lieber auf 20 % Rendite, als zu spät herauszufinden, welche Risiken dahintersteckten
$SOL
#defi #CryptoLending #YieldFarming
98
·
--
Bullisch
Block Earner startet als erstes Unternehmen in Australien Krypto-gestützte Hypotheken über Fireblocks!
Großartige Neuigkeiten für australische Krypto-Investoren! Australier können jetzt ihren Bitcoin nutzen, um ein Haus zu kaufen, ohne ihre Coins verkaufen zu müssen.
Das Fintech-Unternehmen Block Earner hat offiziell Australiens erstes produkt Bitcoin-gestütztes Hypothekendarlehen auf den Markt gebracht. Dabei können Kreditnehmende BTC als Sicherheit für Immobilieneinlagen verpfänden – im Wert von bis zu 50 % des Immobilienwerts.
Wichtige Highlights:
HODL & Buy: Halten Sie Ihre Position gegenüber dem Upside von Bitcoin und schalten Sie gleichzeitig Liquidität für reale Immobilien frei.
Sicherheit auf Institutionen-Niveau: Block Earner hat mit Fireblocks zusammengearbeitet und nutzt deren moderne Wallet-Technologie mit Multi-Party Computation (MPC).
Keine einzelne Fehlerquelle: Private Keys werden auf mehrere Parteien aufgeteilt – für erstklassiges Custody-Management und Sicherheit Ihrer verpfändeten Assets.
Ist Krypto-gestütztes Lending die Zukunft des Immobilienmarkts? Lassen Sie uns Ihre Meinung unten wissen! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
{future}(BTCUSDT)
Block Earner startet als erstes Unternehmen in Australien Krypto-gestützte Hypotheken über Fireblocks!
Großartige Neuigkeiten für australische Krypto-Investoren! Australier können jetzt ihren Bitcoin nutzen, um ein Haus zu kaufen, ohne ihre Coins verkaufen zu müssen.
Das Fintech-Unternehmen Block Earner hat offiziell Australiens erstes produkt Bitcoin-gestütztes Hypothekendarlehen auf den Markt gebracht. Dabei können Kreditnehmende BTC als Sicherheit für Immobilieneinlagen verpfänden – im Wert von bis zu 50 % des Immobilienwerts.
Wichtige Highlights:
HODL & Buy: Halten Sie Ihre Position gegenüber dem Upside von Bitcoin und schalten Sie gleichzeitig Liquidität für reale Immobilien frei.
Sicherheit auf Institutionen-Niveau: Block Earner hat mit Fireblocks zusammengearbeitet und nutzt deren moderne Wallet-Technologie mit Multi-Party Computation (MPC).
Keine einzelne Fehlerquelle: Private Keys werden auf mehrere Parteien aufgeteilt – für erstklassiges Custody-Management und Sicherheit Ihrer verpfändeten Assets.
Ist Krypto-gestütztes Lending die Zukunft des Immobilienmarkts? Lassen Sie uns Ihre Meinung unten wissen! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
Großartige Neuigkeiten für australische Krypto-Investoren! Australier können jetzt ihren Bitcoin nutzen, um ein Haus zu kaufen, ohne ihre Coins verkaufen zu müssen.
Das Fintech-Unternehmen Block Earner hat offiziell Australiens erstes produkt Bitcoin-gestütztes Hypothekendarlehen auf den Markt gebracht. Dabei können Kreditnehmende BTC als Sicherheit für Immobilieneinlagen verpfänden – im Wert von bis zu 50 % des Immobilienwerts.
Wichtige Highlights:
HODL & Buy: Halten Sie Ihre Position gegenüber dem Upside von Bitcoin und schalten Sie gleichzeitig Liquidität für reale Immobilien frei.
Sicherheit auf Institutionen-Niveau: Block Earner hat mit Fireblocks zusammengearbeitet und nutzt deren moderne Wallet-Technologie mit Multi-Party Computation (MPC).
Keine einzelne Fehlerquelle: Private Keys werden auf mehrere Parteien aufgeteilt – für erstklassiges Custody-Management und Sicherheit Ihrer verpfändeten Assets.
Ist Krypto-gestütztes Lending die Zukunft des Immobilienmarkts? Lassen Sie uns Ihre Meinung unten wissen! 👇
#CryptoNews #Bitcoin #RealEstate #Fireblocks #BlockEarner #Fintech #Australia #CryptoLending
$BTC
1
136

·
--
$XAUT ENTSPERRT LIQUIDITÄT GEGEN PHYSISCHES GOLD 🔥
Jedes XAUT-Token ist 1:1 durch eine Feinunze Gold in Schweizer Tresoren gedeckt, wobei die Reserven von Tether nun bei rund 23 Milliarden US-Dollar liegen. Ledn wird noch in diesem Jahr XAUT-gestützte Kredite starten und es den Inhabern ermöglichen, Kredite aufzunehmen, ohne ihr Gold zu verkaufen.
Dies ist ein struktureller Wandel in der Art und Weise, wie tokenisierte Rohstoffe in DeFi-Kreditvergabe eingebunden werden. Dasselbe Modell, das Bitcoin-gestützte Kredite populär gemacht hat, wird nun auf Gold ausgeweitet. Hältst du XAUT für die Flexibilität oder rein als Werterhalt?
Keine Finanzberatung. Steuere immer dein Risiko.
#XAUT #GoldToken #CryptoLending #TokenizedAssets
⚡
$XAUT ENTSPERRT LIQUIDITÄT GEGEN PHYSISCHES GOLD 🔥
Jedes XAUT-Token ist 1:1 durch eine Feinunze Gold in Schweizer Tresoren gedeckt, wobei die Reserven von Tether nun bei rund 23 Milliarden US-Dollar liegen. Ledn wird noch in diesem Jahr XAUT-gestützte Kredite starten und es den Inhabern ermöglichen, Kredite aufzunehmen, ohne ihr Gold zu verkaufen.
Dies ist ein struktureller Wandel in der Art und Weise, wie tokenisierte Rohstoffe in DeFi-Kreditvergabe eingebunden werden. Dasselbe Modell, das Bitcoin-gestützte Kredite populär gemacht hat, wird nun auf Gold ausgeweitet. Hältst du XAUT für die Flexibilität oder rein als Werterhalt?
Keine Finanzberatung. Steuere immer dein Risiko.
#XAUT #GoldToken #CryptoLending #TokenizedAssets
⚡
Jedes XAUT-Token ist 1:1 durch eine Feinunze Gold in Schweizer Tresoren gedeckt, wobei die Reserven von Tether nun bei rund 23 Milliarden US-Dollar liegen. Ledn wird noch in diesem Jahr XAUT-gestützte Kredite starten und es den Inhabern ermöglichen, Kredite aufzunehmen, ohne ihr Gold zu verkaufen.
Dies ist ein struktureller Wandel in der Art und Weise, wie tokenisierte Rohstoffe in DeFi-Kreditvergabe eingebunden werden. Dasselbe Modell, das Bitcoin-gestützte Kredite populär gemacht hat, wird nun auf Gold ausgeweitet. Hältst du XAUT für die Flexibilität oder rein als Werterhalt?
Keine Finanzberatung. Steuere immer dein Risiko.
#XAUT #GoldToken #CryptoLending #TokenizedAssets
⚡
51
·
--
Mara geht mit BTC für neue Kredite über 600 Mio. $ ein riesiges Risiko einWährend sich die meisten Trader auf die neuesten Kursbewegungen fixieren, macht MARA leise einen mutigen Schritt, der seine Zukunft entweder sichern oder zerstören könnte. Das Unternehmen hat gerade unglaubliche 18.750 BTC im Wert von rund 1,2 Mrd. $ verpfändet, um einen massiven Kredit über 600 Mio. $ abzusichern. Die Mittel sollen angeblich für geschäftliche Zwecke, Energie-Assets und die Erweiterung im Bereich KI verwendet werden. Unklar ist jedoch, was MARA mit derart großen Summen geliehenen Geldes genau vorhat.
Das Signal
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
Die Verpflichtung über 18.750 BTC zur Sicherung von 600 Mio. $ an Krediten ist ein unglaublicher Schritt von MARA. Das zeigt, dass das Unternehmen in der Lage ist, erhebliche institutionelle Investitionen im Krypto-Bereich anzuziehen. Wir verfolgen die On-Chain-Daten und das Walverhalten von MARA, und diese Entscheidung könnte auf eine neue Phase der institutionellen Einführung für BTC hindeuten.
Mara geht mit BTC für neue Kredite über 600 Mio. $ ein riesiges Risiko ein
Während sich die meisten Trader auf die neuesten Kursbewegungen fixieren, macht MARA leise einen mutigen Schritt, der seine Zukunft entweder sichern oder zerstören könnte. Das Unternehmen hat gerade unglaubliche 18.750 BTC im Wert von rund 1,2 Mrd. $ verpfändet, um einen massiven Kredit über 600 Mio. $ abzusichern. Die Mittel sollen angeblich für geschäftliche Zwecke, Energie-Assets und die Erweiterung im Bereich KI verwendet werden. Unklar ist jedoch, was MARA mit derart großen Summen geliehenen Geldes genau vorhat.
Das Signal
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
Die Verpflichtung über 18.750 BTC zur Sicherung von 600 Mio. $ an Krediten ist ein unglaublicher Schritt von MARA. Das zeigt, dass das Unternehmen in der Lage ist, erhebliche institutionelle Investitionen im Krypto-Bereich anzuziehen. Wir verfolgen die On-Chain-Daten und das Walverhalten von MARA, und diese Entscheidung könnte auf eine neue Phase der institutionellen Einführung für BTC hindeuten.
Das Signal
------------
#MaraBTC #CryptoLending #BTCInstitutionalInvestment
Die Verpflichtung über 18.750 BTC zur Sicherung von 600 Mio. $ an Krediten ist ein unglaublicher Schritt von MARA. Das zeigt, dass das Unternehmen in der Lage ist, erhebliche institutionelle Investitionen im Krypto-Bereich anzuziehen. Wir verfolgen die On-Chain-Daten und das Walverhalten von MARA, und diese Entscheidung könnte auf eine neue Phase der institutionellen Einführung für BTC hindeuten.
22
·
--
Verifiziert
#termmax @termmax
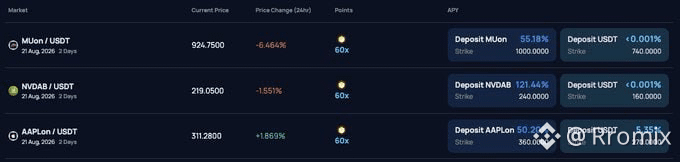
Während die meisten über schwebende APYs diskutieren, baut @termmax nach und nach einen vollständigen Hub für strukturierte Produkte rund um fest definierte Laufzeiten auf.
Neben der grundlegenden Kreditvergabe für ein konkretes Fälligkeitsdatum sind im Protokoll Schutzmechanismen für Alpha-Instrumente:
Individuelles Risikoprofil (Call/Put & Dual Investment): die Möglichkeit, direkt On-Chain in Optionsmechaniken und Investments in zwei Währungen einzusteigen, wobei man das genaue Verhältnis von Risiko und Rendite bereits vor dem Einstieg in den Trade kennt.
Ein transparenter Orderbook statt undurchsichtiger Formeln: Die Kurse werden durch das Gleichgewicht von Angebot und Nachfrage zwischen echten Marktteilnehmern gebildet – nicht durch versteckte Koeffizienten von Pools.
Für diejenigen, die es leid sind, ständig die schwankenden Zinsen im Blick zu behalten, und stattdessen mit klarer On-Chain-Mathematik arbeiten möchten, werden Tools wie @termmax zu einem grundlegenden Bestandteil des $Arbeits-Setups.
#termmax #Web3 #Trading #CryptoLending
#termmax @TermMax
Während die meisten über schwebende APYs diskutieren, baut @TermMax nach und nach einen vollständigen Hub für strukturierte Produkte rund um fest definierte Laufzeiten auf.
Neben der grundlegenden Kreditvergabe für ein konkretes Fälligkeitsdatum sind im Protokoll Schutzmechanismen für Alpha-Instrumente:
Individuelles Risikoprofil (Call/Put & Dual Investment): die Möglichkeit, direkt On-Chain in Optionsmechaniken und Investments in zwei Währungen einzusteigen, wobei man das genaue Verhältnis von Risiko und Rendite bereits vor dem Einstieg in den Trade kennt.
Ein transparenter Orderbook statt undurchsichtiger Formeln: Die Kurse werden durch das Gleichgewicht von Angebot und Nachfrage zwischen echten Marktteilnehmern gebildet – nicht durch versteckte Koeffizienten von Pools.
Für diejenigen, die es leid sind, ständig die schwankenden Zinsen im Blick zu behalten, und stattdessen mit klarer On-Chain-Mathematik arbeiten möchten, werden Tools wie @TermMax zu einem grundlegenden Bestandteil des $Arbeits-Setups.
#termmax #Web3 #Trading #CryptoLending
Während die meisten über schwebende APYs diskutieren, baut @TermMax nach und nach einen vollständigen Hub für strukturierte Produkte rund um fest definierte Laufzeiten auf.
Neben der grundlegenden Kreditvergabe für ein konkretes Fälligkeitsdatum sind im Protokoll Schutzmechanismen für Alpha-Instrumente:
Individuelles Risikoprofil (Call/Put & Dual Investment): die Möglichkeit, direkt On-Chain in Optionsmechaniken und Investments in zwei Währungen einzusteigen, wobei man das genaue Verhältnis von Risiko und Rendite bereits vor dem Einstieg in den Trade kennt.
Ein transparenter Orderbook statt undurchsichtiger Formeln: Die Kurse werden durch das Gleichgewicht von Angebot und Nachfrage zwischen echten Marktteilnehmern gebildet – nicht durch versteckte Koeffizienten von Pools.
Für diejenigen, die es leid sind, ständig die schwankenden Zinsen im Blick zu behalten, und stattdessen mit klarer On-Chain-Mathematik arbeiten möchten, werden Tools wie @TermMax zu einem grundlegenden Bestandteil des $Arbeits-Setups.
#termmax #Web3 #Trading #CryptoLending
3
1
2
192

·
--
Bullisch
#termmax @termmax Wie man die Renditeschwankungen in variabel verzinslichen DeFi-Protokollen bewältigt, fühlt sich oft wie ein Ratespiel an. Schwankende APYs machen es nahezu unmöglich, dass Liquiditätsanbieter und Kreditnehmer langfristige Erträge planen oder die Kosten für ihre Schulden mit Zuversicht steuern können. Genau hier setzt @TermMax an, um dezentrale Finanzen zu verändern.
Durch die Einführung strukturierter Festzins-Kredit- und -Kreditaufnahmeinfrastruktur bringt #TermMax finanzielle Vorhersehbarkeit auf institutionellem Niveau in Web3. Im Gegensatz zu Floating-Rate-Pools, bei denen die Renditen drastisch sinken, sobald die Liquidität stark ansteigt, ermöglicht @TermMax den Nutzern, für festgelegte Zeiträume garantierte Zinssätze zu sichern. Lender erhalten verlässliche, nicht verwässernde Renditen auf ihr Kapital, während Borrower das Zinsrisiko ausschalten und die exakten Kreditkosten festlegen können, um ausgefeilte Yield-Strategien umzusetzen.
Die Term-Struktur-Architektur hinter #TermMax sorgt für maximale Kapitaleffizienz, robuste Besicherung und vollständige Transparenz. Da Fixed-Income-Märkte den weitaus größten Teil des traditionellen Finanzwesens ausmachen, sind Protokolle, die wie #TermMax aufgebaut sind, entscheidend, um echte Stabilität und institutionelles Kapital in Web3 zu bringen.
Wenn du die Unsicherheit bei Zinssätzen beseitigen und die volle Kontrolle über dein langfristiges Krypto-Portfolio übernehmen möchtest, entdecke heute Fixed-Rate-DeFi mit @TermMax.
Tagging: @TermMax
Hashtags: #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
#termmax @TermMax Wie man die Renditeschwankungen in variabel verzinslichen DeFi-Protokollen bewältigt, fühlt sich oft wie ein Ratespiel an. Schwankende APYs machen es nahezu unmöglich, dass Liquiditätsanbieter und Kreditnehmer langfristige Erträge planen oder die Kosten für ihre Schulden mit Zuversicht steuern können. Genau hier setzt @TermMax an, um dezentrale Finanzen zu verändern.
Durch die Einführung strukturierter Festzins-Kredit- und -Kreditaufnahmeinfrastruktur bringt #TermMax finanzielle Vorhersehbarkeit auf institutionellem Niveau in Web3. Im Gegensatz zu Floating-Rate-Pools, bei denen die Renditen drastisch sinken, sobald die Liquidität stark ansteigt, ermöglicht @TermMax den Nutzern, für festgelegte Zeiträume garantierte Zinssätze zu sichern. Lender erhalten verlässliche, nicht verwässernde Renditen auf ihr Kapital, während Borrower das Zinsrisiko ausschalten und die exakten Kreditkosten festlegen können, um ausgefeilte Yield-Strategien umzusetzen.
Die Term-Struktur-Architektur hinter #TermMax sorgt für maximale Kapitaleffizienz, robuste Besicherung und vollständige Transparenz. Da Fixed-Income-Märkte den weitaus größten Teil des traditionellen Finanzwesens ausmachen, sind Protokolle, die wie #TermMax aufgebaut sind, entscheidend, um echte Stabilität und institutionelles Kapital in Web3 zu bringen.
Wenn du die Unsicherheit bei Zinssätzen beseitigen und die volle Kontrolle über dein langfristiges Krypto-Portfolio übernehmen möchtest, entdecke heute Fixed-Rate-DeFi mit @TermMax.
Tagging: @TermMax
Hashtags: #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
Durch die Einführung strukturierter Festzins-Kredit- und -Kreditaufnahmeinfrastruktur bringt #TermMax finanzielle Vorhersehbarkeit auf institutionellem Niveau in Web3. Im Gegensatz zu Floating-Rate-Pools, bei denen die Renditen drastisch sinken, sobald die Liquidität stark ansteigt, ermöglicht @TermMax den Nutzern, für festgelegte Zeiträume garantierte Zinssätze zu sichern. Lender erhalten verlässliche, nicht verwässernde Renditen auf ihr Kapital, während Borrower das Zinsrisiko ausschalten und die exakten Kreditkosten festlegen können, um ausgefeilte Yield-Strategien umzusetzen.
Die Term-Struktur-Architektur hinter #TermMax sorgt für maximale Kapitaleffizienz, robuste Besicherung und vollständige Transparenz. Da Fixed-Income-Märkte den weitaus größten Teil des traditionellen Finanzwesens ausmachen, sind Protokolle, die wie #TermMax aufgebaut sind, entscheidend, um echte Stabilität und institutionelles Kapital in Web3 zu bringen.
Wenn du die Unsicherheit bei Zinssätzen beseitigen und die volle Kontrolle über dein langfristiges Krypto-Portfolio übernehmen möchtest, entdecke heute Fixed-Rate-DeFi mit @TermMax.
Tagging: @TermMax
Hashtags: #TermMax #DeFi #FixedRate #CryptoLending #BinanceSquare
144

Spot $BTC 4.8 USDT
Die Jeonbuk Bank hat Südkoreas erste mit Bitcoin besicherte Kredite für Unternehmenskunden eingeführt. Die auf Won lautenden Kredite dürfen ausschließlich für betriebliche Aufwendungen verwendet werden; die Bitcoins werden nicht von der Bank selbst, sondern von einem registrierten Drittverwahrer verwahrt. Im Falle eines Zahlungsausfalls würde die Verwertung durch gerichtlich angeordnete Verkäufe gemäß den kürzlich aktualisierten Vorschriften zur zivilrechtlichen Zwangsvollstreckung erfolgen.
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #SouthKorea #CryptoLending
Die Jeonbuk Bank hat Südkoreas erste mit Bitcoin besicherte Kredite für Unternehmenskunden eingeführt. Die auf Won lautenden Kredite dürfen ausschließlich für betriebliche Aufwendungen verwendet werden; die Bitcoins werden nicht von der Bank selbst, sondern von einem registrierten Drittverwahrer verwahrt. Im Falle eines Zahlungsausfalls würde die Verwertung durch gerichtlich angeordnete Verkäufe gemäß den kürzlich aktualisierten Vorschriften zur zivilrechtlichen Zwangsvollstreckung erfolgen.
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #SouthKorea #CryptoLending
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #SouthKorea #CryptoLending
56
#termmax Feste Zinssätze vs. Marktvolatilität
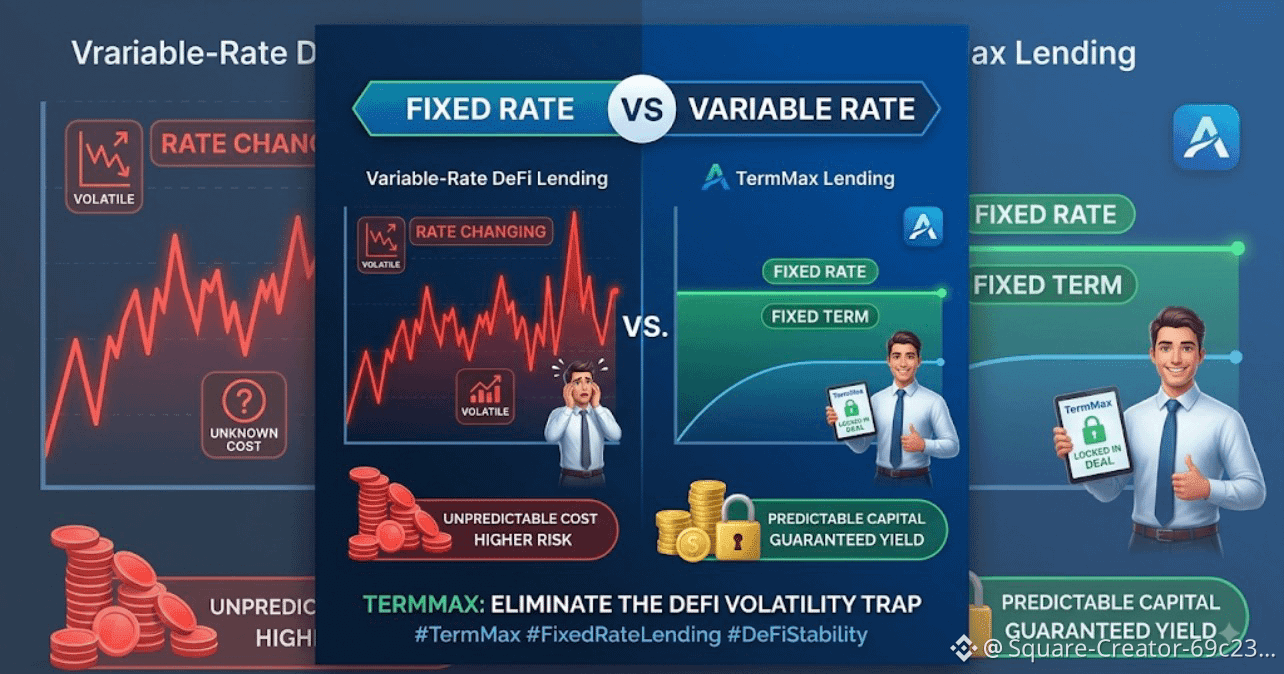
Die meisten DeFi-Kreditprotokolle setzen auf variable Zinssätze, was die langfristige Planung und das Risikomanagement für Trader zum Albtraum macht. TermMax verändert das Spiel, indem es festverzinsliches sowie fest befristetes Leihen und Verleihen einführt. Wenn du deine exakten Kreditkosten oder Renditen im Voraus kennst, ermöglicht das eine deutlich planbarere Kapitalallokation und besseren Schutz vor plötzlichen Marktsprüngen.
#TermMax #DeFi #CryptoLending
#termmax Feste Zinssätze vs. Marktvolatilität
Die meisten DeFi-Kreditprotokolle setzen auf variable Zinssätze, was die langfristige Planung und das Risikomanagement für Trader zum Albtraum macht. TermMax verändert das Spiel, indem es festverzinsliches sowie fest befristetes Leihen und Verleihen einführt. Wenn du deine exakten Kreditkosten oder Renditen im Voraus kennst, ermöglicht das eine deutlich planbarere Kapitalallokation und besseren Schutz vor plötzlichen Marktsprüngen.
#TermMax #DeFi #CryptoLending
Die meisten DeFi-Kreditprotokolle setzen auf variable Zinssätze, was die langfristige Planung und das Risikomanagement für Trader zum Albtraum macht. TermMax verändert das Spiel, indem es festverzinsliches sowie fest befristetes Leihen und Verleihen einführt. Wenn du deine exakten Kreditkosten oder Renditen im Voraus kennst, ermöglicht das eine deutlich planbarere Kapitalallokation und besseren Schutz vor plötzlichen Marktsprüngen.
#TermMax #DeFi #CryptoLending
87
·
--
Festverzinsliches Krypto-Lending ist gerade auf Base gelandet! Morpho Midnight führt feste Zinssätze und festgelegte Laufzeiten auf der Base-Blockchain ein. Das ist ein großes Ding, weil die meisten Krypto-Lending-Protokolle variable Zinssätze anbieten, was bedeutet, dass sich dein Zins unerwartet ändern kann. Mit festen Zinssätzen weißt du genau, was du über einen bestimmten Zeitraum zahlst oder verdienst. Das bringt Vorhersehbarkeit in den oft volatilen DeFi-Bereich. Diese Art von Stabilität kann mehr traditionelle Investoren anziehen und das Borrowing/Lending für alle deutlich klarer machen. Der Schritt von Morpho auf Base könnte das Ökosystem erheblich stärken und mehr Mainstream-User in DeFi bringen. Vorhersehbare Kreditkonditionen sind entscheidend für die Finanzplanung. Erwarte, dass weitere Protokolle nachziehen und eine ähnliche Stabilität anbieten. Nebenbei ist es interessant zu sehen, wie Projekte grundlegende Finanztools aufbauen, während wir gleichzeitig Tokens wie $ERA jumping +64,56% heute sehen, was die vielfältige Natur des Krypto-Markts zeigt. #DeFi #BaseChain #CryptoLending Was bedeuten feste Zinssätze für die Zukunft des Kreditwesens in Krypto? $ETH $MORPHO
Festverzinsliches Krypto-Lending ist gerade auf Base gelandet! Morpho Midnight führt feste Zinssätze und festgelegte Laufzeiten auf der Base-Blockchain ein. Das ist ein großes Ding, weil die meisten Krypto-Lending-Protokolle variable Zinssätze anbieten, was bedeutet, dass sich dein Zins unerwartet ändern kann. Mit festen Zinssätzen weißt du genau, was du über einen bestimmten Zeitraum zahlst oder verdienst. Das bringt Vorhersehbarkeit in den oft volatilen DeFi-Bereich. Diese Art von Stabilität kann mehr traditionelle Investoren anziehen und das Borrowing/Lending für alle deutlich klarer machen. Der Schritt von Morpho auf Base könnte das Ökosystem erheblich stärken und mehr Mainstream-User in DeFi bringen. Vorhersehbare Kreditkonditionen sind entscheidend für die Finanzplanung. Erwarte, dass weitere Protokolle nachziehen und eine ähnliche Stabilität anbieten. Nebenbei ist es interessant zu sehen, wie Projekte grundlegende Finanztools aufbauen, während wir gleichzeitig Tokens wie $ERA jumping +64,56% heute sehen, was die vielfältige Natur des Krypto-Markts zeigt. #DeFi #BaseChain #CryptoLending Was bedeuten feste Zinssätze für die Zukunft des Kreditwesens in Krypto? $ETH $MORPHO
96

·
--
DIE JPYSC-KREDITVERGABE-LANCHE VON SBI GROUP KÖNNTE $XEC ADOPTION ANKURBELN 🔥
Die SBI Group, ein japanischer Gigant mit einem Vermögen von 214 Mrd. US-Dollar, startet laut Nikkei einen JPYSC-Kreditservice mit einer jährlichen Rendite von 3%. Diese institutionelle Maßnahme fließt direkt in das Krypto-Ökosystem — insbesondere in stablecoinbasierte Kredite, die an den japanischen Yen gekoppelt sind.
Die Rendite ist zwar moderat, aber dennoch bedeutsam, weil sie regulatorische Zuversicht und den Zugang für Privatanleger in Japans drittgrößter Finanzgruppe signalisiert. Wenn die Adoption zunimmt, könnten sich Liquiditätsströme in Tokens wie $XEC beschleunigen. Die Community ist gespalten zwischen bullischem Aufschwung der Adoption und Befürchtungen vor kurzfristiger Volatilität. Wo siehst du dieses Momentum?
Keine Finanzberatung. Manage stets dein Risiko.
#XEC #CryptoLending #Adoption #JapanCrypto
⚡
DIE JPYSC-KREDITVERGABE-LANCHE VON SBI GROUP KÖNNTE $XEC ADOPTION ANKURBELN 🔥
Die SBI Group, ein japanischer Gigant mit einem Vermögen von 214 Mrd. US-Dollar, startet laut Nikkei einen JPYSC-Kreditservice mit einer jährlichen Rendite von 3%. Diese institutionelle Maßnahme fließt direkt in das Krypto-Ökosystem — insbesondere in stablecoinbasierte Kredite, die an den japanischen Yen gekoppelt sind.
Die Rendite ist zwar moderat, aber dennoch bedeutsam, weil sie regulatorische Zuversicht und den Zugang für Privatanleger in Japans drittgrößter Finanzgruppe signalisiert. Wenn die Adoption zunimmt, könnten sich Liquiditätsströme in Tokens wie $XEC beschleunigen. Die Community ist gespalten zwischen bullischem Aufschwung der Adoption und Befürchtungen vor kurzfristiger Volatilität. Wo siehst du dieses Momentum?
Keine Finanzberatung. Manage stets dein Risiko.
#XEC #CryptoLending #Adoption #JapanCrypto
⚡
Die SBI Group, ein japanischer Gigant mit einem Vermögen von 214 Mrd. US-Dollar, startet laut Nikkei einen JPYSC-Kreditservice mit einer jährlichen Rendite von 3%. Diese institutionelle Maßnahme fließt direkt in das Krypto-Ökosystem — insbesondere in stablecoinbasierte Kredite, die an den japanischen Yen gekoppelt sind.
Die Rendite ist zwar moderat, aber dennoch bedeutsam, weil sie regulatorische Zuversicht und den Zugang für Privatanleger in Japans drittgrößter Finanzgruppe signalisiert. Wenn die Adoption zunimmt, könnten sich Liquiditätsströme in Tokens wie $XEC beschleunigen. Die Community ist gespalten zwischen bullischem Aufschwung der Adoption und Befürchtungen vor kurzfristiger Volatilität. Wo siehst du dieses Momentum?
Keine Finanzberatung. Manage stets dein Risiko.
#XEC #CryptoLending #Adoption #JapanCrypto
⚡
125

·
--
Tether nutzt 23 Mrd. $ Goldreserven für ein neues Kreditprodukt
Tether und Ledn haben gerade die XAUT₮-Kreditaufnahme gestartet und ermöglichen Nutzern, tokenisiertes Gold als Sicherheit für Krypto-Darlehen zu hinterlegen. Damit wird auf Tethers enormen Bullenbestand gesetzt — 23 Milliarden $ — und es signalisiert einen stärkeren Vorstoß, reale Vermögenswerte über die reine Stablecoin-Ausgabe hinaus zu monetarisieren.
Das geht nicht nur um die Echtheit von Gold. Es geht darum, statische Reserven in eine renditeerzeugende Infrastruktur zu verwandeln. Traditionelle Finanzsysteme machen das seit Jahrzehnten mit Krediten, die durch Edelmetalle gedeckt sind. Krypto zieht nach — und Tether baut die Brücke.
Für institutionelle DeFi-Builder bieten tokenisierte Edelmetalle ein neues Werkzeug zum Risikomanagement. Goldbesicherte Kredite können gegen Kursvolatilität absichern und gleichzeitig die Teilnahme an digitalen Asset-Märkten beibehalten. Die Frage ist, ob dieses Modell sich auch über andere Warengruppen hinweg skalieren lässt.
Werden tokenisierte Commodities zum Standard-Sicherheitenwert im Krypto-Kreditwesen, oder bleiben sie eine Nische? Lass deine Meinung unten da. 👇
#TetherGold #TokenizedAssets #CryptoLending
Tether nutzt 23 Mrd. $ Goldreserven für ein neues Kreditprodukt
Tether und Ledn haben gerade die XAUT₮-Kreditaufnahme gestartet und ermöglichen Nutzern, tokenisiertes Gold als Sicherheit für Krypto-Darlehen zu hinterlegen. Damit wird auf Tethers enormen Bullenbestand gesetzt — 23 Milliarden $ — und es signalisiert einen stärkeren Vorstoß, reale Vermögenswerte über die reine Stablecoin-Ausgabe hinaus zu monetarisieren.
Das geht nicht nur um die Echtheit von Gold. Es geht darum, statische Reserven in eine renditeerzeugende Infrastruktur zu verwandeln. Traditionelle Finanzsysteme machen das seit Jahrzehnten mit Krediten, die durch Edelmetalle gedeckt sind. Krypto zieht nach — und Tether baut die Brücke.
Für institutionelle DeFi-Builder bieten tokenisierte Edelmetalle ein neues Werkzeug zum Risikomanagement. Goldbesicherte Kredite können gegen Kursvolatilität absichern und gleichzeitig die Teilnahme an digitalen Asset-Märkten beibehalten. Die Frage ist, ob dieses Modell sich auch über andere Warengruppen hinweg skalieren lässt.
Werden tokenisierte Commodities zum Standard-Sicherheitenwert im Krypto-Kreditwesen, oder bleiben sie eine Nische? Lass deine Meinung unten da. 👇
#TetherGold #TokenizedAssets #CryptoLending
Tether und Ledn haben gerade die XAUT₮-Kreditaufnahme gestartet und ermöglichen Nutzern, tokenisiertes Gold als Sicherheit für Krypto-Darlehen zu hinterlegen. Damit wird auf Tethers enormen Bullenbestand gesetzt — 23 Milliarden $ — und es signalisiert einen stärkeren Vorstoß, reale Vermögenswerte über die reine Stablecoin-Ausgabe hinaus zu monetarisieren.
Das geht nicht nur um die Echtheit von Gold. Es geht darum, statische Reserven in eine renditeerzeugende Infrastruktur zu verwandeln. Traditionelle Finanzsysteme machen das seit Jahrzehnten mit Krediten, die durch Edelmetalle gedeckt sind. Krypto zieht nach — und Tether baut die Brücke.
Für institutionelle DeFi-Builder bieten tokenisierte Edelmetalle ein neues Werkzeug zum Risikomanagement. Goldbesicherte Kredite können gegen Kursvolatilität absichern und gleichzeitig die Teilnahme an digitalen Asset-Märkten beibehalten. Die Frage ist, ob dieses Modell sich auch über andere Warengruppen hinweg skalieren lässt.
Werden tokenisierte Commodities zum Standard-Sicherheitenwert im Krypto-Kreditwesen, oder bleiben sie eine Nische? Lass deine Meinung unten da. 👇
#TetherGold #TokenizedAssets #CryptoLending
24

🏦 Kanadisches Unternehmen startet mit Bitcoin- und Ethereum-gestützte Kreditlinie für fünf Jahre
Die APX Lending, ein regulierter Kreditgeber für digitale Vermögenswerte in Kanada, hat die Einführung einer neuen, revolvierenden Kreditfazilität mit einer Laufzeit von fünf Jahren angekündigt. Diese Fazilität ermöglicht es Kunden, Kredite unter Hinterlegung von Bitcoin und Ethereum oder beidem aufzunehmen. Ziel ist es, digitale Vermögenswerte mit traditioneller Finanzierung zu verknüpfen, ohne zusätzliche Gebühren.
━━━━━━━━━━━━━━
📊 Auswirkung: 📈 Hoch
🏷️ DEFI
#CryptoLending #Bitcoin #Ethereum #DigitalAssets #TradFi
📰 Quelle: prnewswire.com
🏦 Kanadisches Unternehmen startet mit Bitcoin- und Ethereum-gestützte Kreditlinie für fünf Jahre
Die APX Lending, ein regulierter Kreditgeber für digitale Vermögenswerte in Kanada, hat die Einführung einer neuen, revolvierenden Kreditfazilität mit einer Laufzeit von fünf Jahren angekündigt. Diese Fazilität ermöglicht es Kunden, Kredite unter Hinterlegung von Bitcoin und Ethereum oder beidem aufzunehmen. Ziel ist es, digitale Vermögenswerte mit traditioneller Finanzierung zu verknüpfen, ohne zusätzliche Gebühren.
━━━━━━━━━━━━━━
📊 Auswirkung: 📈 Hoch
🏷️ DEFI
#CryptoLending #Bitcoin #Ethereum #DigitalAssets #TradFi
📰 Quelle: prnewswire.com
Die APX Lending, ein regulierter Kreditgeber für digitale Vermögenswerte in Kanada, hat die Einführung einer neuen, revolvierenden Kreditfazilität mit einer Laufzeit von fünf Jahren angekündigt. Diese Fazilität ermöglicht es Kunden, Kredite unter Hinterlegung von Bitcoin und Ethereum oder beidem aufzunehmen. Ziel ist es, digitale Vermögenswerte mit traditioneller Finanzierung zu verknüpfen, ohne zusätzliche Gebühren.
━━━━━━━━━━━━━━
📊 Auswirkung: 📈 Hoch
🏷️ DEFI
#CryptoLending #Bitcoin #Ethereum #DigitalAssets #TradFi
📰 Quelle: prnewswire.com
29
·
--
Die jüngste Ledn-Studie hebt eine "Sicherheitenlücke" im Bitcoin-Kreditwesen hervor, mit 88% Zinsen, aber nur 14% Kreditaufnahme. 📊
Diese Lücke deutet darauf hin, dass viele Bitcoin-Halter es vorziehen, ihre Assets zu behalten, anstatt sie als Sicherheiten für Kredite zu nutzen, was auf ein risikoaverses Verhalten hinweist. 🧠
Eine geringere Kreditaufnahme kann das Wachstum von Bitcoin-gestützten Kreditprodukten einschränken und könnte das prognostizierte Marktwachstum in Richtung $1 Billion verlangsamen. 💡
On-Chain-Daten zeigen, dass die Hashrate von Bitcoin robust bleibt und die Netzwerksicherheit trotz der Kreditverzögerungen unterstützt. 🌐
Regulierungsbehörden überprüfen auch die Definitionen von Derivaten, was Auswirkungen auf Bitcoin-Permanent-Futures und die breitere Marktdynamik haben könnte. ⚡
Wie immer, DYOR, bevor du dir eine Meinung bildest, wie diese Trends das Ecosystem beeinflussen könnten. 🔍
#Bitcoin #CryptoLending #OnChain #Finance #GAMERXERO
Die jüngste Ledn-Studie hebt eine "Sicherheitenlücke" im Bitcoin-Kreditwesen hervor, mit 88% Zinsen, aber nur 14% Kreditaufnahme. 📊
Diese Lücke deutet darauf hin, dass viele Bitcoin-Halter es vorziehen, ihre Assets zu behalten, anstatt sie als Sicherheiten für Kredite zu nutzen, was auf ein risikoaverses Verhalten hinweist. 🧠
Eine geringere Kreditaufnahme kann das Wachstum von Bitcoin-gestützten Kreditprodukten einschränken und könnte das prognostizierte Marktwachstum in Richtung $1 Billion verlangsamen. 💡
On-Chain-Daten zeigen, dass die Hashrate von Bitcoin robust bleibt und die Netzwerksicherheit trotz der Kreditverzögerungen unterstützt. 🌐
Regulierungsbehörden überprüfen auch die Definitionen von Derivaten, was Auswirkungen auf Bitcoin-Permanent-Futures und die breitere Marktdynamik haben könnte. ⚡
Wie immer, DYOR, bevor du dir eine Meinung bildest, wie diese Trends das Ecosystem beeinflussen könnten. 🔍
#Bitcoin #CryptoLending #OnChain #Finance #GAMERXERO
Diese Lücke deutet darauf hin, dass viele Bitcoin-Halter es vorziehen, ihre Assets zu behalten, anstatt sie als Sicherheiten für Kredite zu nutzen, was auf ein risikoaverses Verhalten hinweist. 🧠
Eine geringere Kreditaufnahme kann das Wachstum von Bitcoin-gestützten Kreditprodukten einschränken und könnte das prognostizierte Marktwachstum in Richtung $1 Billion verlangsamen. 💡
On-Chain-Daten zeigen, dass die Hashrate von Bitcoin robust bleibt und die Netzwerksicherheit trotz der Kreditverzögerungen unterstützt. 🌐
Regulierungsbehörden überprüfen auch die Definitionen von Derivaten, was Auswirkungen auf Bitcoin-Permanent-Futures und die breitere Marktdynamik haben könnte. ⚡
Wie immer, DYOR, bevor du dir eine Meinung bildest, wie diese Trends das Ecosystem beeinflussen könnten. 🔍
#Bitcoin #CryptoLending #OnChain #Finance #GAMERXERO
14
·
--
Ihr Bitcoin könnte schon bald ein Haus bezahlen – ohne einen einzigen Satoshi zu verkaufen
Ein großer japanischer Kreditgeber hat gerade bitcoinbesicherte Kredite auf den Weg gebracht. Damit können sich Kreditnehmer Bargeld in Höhe von bis zu 6,2 Millionen US-Dollar freischalten, während ihre Krypto vollständig unberührt bleibt. Anstatt Coins zu verkaufen und damit ein steuerpflichtiges Ereignis auszulösen, können Inhaber ihre Coins nun als Sicherheit verpfänden und mit Liquidität davonkommen.
Das ist eine stille, aber bedeutsame Veränderung. Seit Jahren stehen langfristige Inhaber vor einer schmerzhaften Entscheidung: Bei Stärke verkaufen und das Upside verlieren – oder illiquide bleiben. Durch besicherte Kredite verschwindet dieses Dilemma. Ungenutzter Bitcoin wird zu einem funktionierenden Vermögenswert, der reale Käufe oder neue Investitionen finanzieren kann.
Die größere Geschichte ist das institutionelle Vertrauen. Wenn eine regulierte Bank in einer bedeutenden Volkswirtschaft Bitcoin als Kreditsicherheit akzeptiert, signalisiert das, dass Krypto von einer spekulativen Wette zu einer anerkannten Finanzinfrastruktur heranreift. Japan war lange Zeit ein Gradmesser für die Akzeptanz in Asien, und Schritte wie dieser strahlen oft nach außen aus.
Erwarten Sie, dass mehr klassische Kreditgeber nachziehen, sobald die Nachfrage nach Kredit-gegen-Krypto-Produkten wächst.
Würden Sie gegen Ihren Bitcoin Kredit aufnehmen, statt ihn zu verkaufen? 👇
#BitcoinLoans #CryptoCollateral #CryptoLending
Ihr Bitcoin könnte schon bald ein Haus bezahlen – ohne einen einzigen Satoshi zu verkaufen
Ein großer japanischer Kreditgeber hat gerade bitcoinbesicherte Kredite auf den Weg gebracht. Damit können sich Kreditnehmer Bargeld in Höhe von bis zu 6,2 Millionen US-Dollar freischalten, während ihre Krypto vollständig unberührt bleibt. Anstatt Coins zu verkaufen und damit ein steuerpflichtiges Ereignis auszulösen, können Inhaber ihre Coins nun als Sicherheit verpfänden und mit Liquidität davonkommen.
Das ist eine stille, aber bedeutsame Veränderung. Seit Jahren stehen langfristige Inhaber vor einer schmerzhaften Entscheidung: Bei Stärke verkaufen und das Upside verlieren – oder illiquide bleiben. Durch besicherte Kredite verschwindet dieses Dilemma. Ungenutzter Bitcoin wird zu einem funktionierenden Vermögenswert, der reale Käufe oder neue Investitionen finanzieren kann.
Die größere Geschichte ist das institutionelle Vertrauen. Wenn eine regulierte Bank in einer bedeutenden Volkswirtschaft Bitcoin als Kreditsicherheit akzeptiert, signalisiert das, dass Krypto von einer spekulativen Wette zu einer anerkannten Finanzinfrastruktur heranreift. Japan war lange Zeit ein Gradmesser für die Akzeptanz in Asien, und Schritte wie dieser strahlen oft nach außen aus.
Erwarten Sie, dass mehr klassische Kreditgeber nachziehen, sobald die Nachfrage nach Kredit-gegen-Krypto-Produkten wächst.
Würden Sie gegen Ihren Bitcoin Kredit aufnehmen, statt ihn zu verkaufen? 👇
#BitcoinLoans #CryptoCollateral #CryptoLending
Ein großer japanischer Kreditgeber hat gerade bitcoinbesicherte Kredite auf den Weg gebracht. Damit können sich Kreditnehmer Bargeld in Höhe von bis zu 6,2 Millionen US-Dollar freischalten, während ihre Krypto vollständig unberührt bleibt. Anstatt Coins zu verkaufen und damit ein steuerpflichtiges Ereignis auszulösen, können Inhaber ihre Coins nun als Sicherheit verpfänden und mit Liquidität davonkommen.
Das ist eine stille, aber bedeutsame Veränderung. Seit Jahren stehen langfristige Inhaber vor einer schmerzhaften Entscheidung: Bei Stärke verkaufen und das Upside verlieren – oder illiquide bleiben. Durch besicherte Kredite verschwindet dieses Dilemma. Ungenutzter Bitcoin wird zu einem funktionierenden Vermögenswert, der reale Käufe oder neue Investitionen finanzieren kann.
Die größere Geschichte ist das institutionelle Vertrauen. Wenn eine regulierte Bank in einer bedeutenden Volkswirtschaft Bitcoin als Kreditsicherheit akzeptiert, signalisiert das, dass Krypto von einer spekulativen Wette zu einer anerkannten Finanzinfrastruktur heranreift. Japan war lange Zeit ein Gradmesser für die Akzeptanz in Asien, und Schritte wie dieser strahlen oft nach außen aus.
Erwarten Sie, dass mehr klassische Kreditgeber nachziehen, sobald die Nachfrage nach Kredit-gegen-Krypto-Produkten wächst.
Würden Sie gegen Ihren Bitcoin Kredit aufnehmen, statt ihn zu verkaufen? 👇
#BitcoinLoans #CryptoCollateral #CryptoLending
62
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#NvidiaLoses$2.7TrillionInMonthAndAHalf
5,208 Aufrufe
79 Kommentare
2
#CanBTCReboundAfterFallingBelow60K?
611,302 Aufrufe
2,667 Kommentare
3
#GlobalStocksFaceLongestLosingStreakSince2023
214,271 Aufrufe
1,824 Kommentare
4
#BlackRockIBITPostsRecord$541MSingleDayOutflow
20,803 Aufrufe
67 Kommentare
5
#AnthropicPlungesTowardIPOPriceonDay2
106,425 Aufrufe
1,079 Kommentare
6
#TwentyOneCapitalAdds172.25BTC
44,955 Aufrufe
563 Kommentare
7
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
5,006 Aufrufe
48 Kommentare
8
#BNBDropsBelow540USDTWith8.46%DailyDecline
60,939 Aufrufe
568 Kommentare
9
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
2,033 Aufrufe
21 Kommentare
10
#BitMineFaces$10.1BUnrealizedETHLoss
4,291 Aufrufe
25 Kommentare