

#spotify
spotify
9,791 baxış
Müzakirə edir: 30
Populyar
Sonuncu

·
--
#earningsseason
🚀 Spotify istifadəçilərinin sayı 788 milyona çatıb, gəliri isə 16% artıb
Spotify ($SPOT.US ) 2026-cı ilin üçüncü rübü üzrə güclü hesabat açıqlayıb: gəlir illik müqayisədə 16% artaraq 5 milyard avroya, əməliyyat gəliri isə 672 milyon avroya çatıb.
Striminq nəhəngi Premium abunəçilərinin sayını 9% artıraraq 306 milyona çatdırıb, aylıq aktiv istifadəçilərin sayı isə dünya üzrə 11% artaraq 788 milyona yüksəlib. Ümumi mənfəət marjası da bir il əvvələ nisbətən 1,36 faiz bəndi artaraq 33%-ə çatıb.
Spotify abunəçilərinin sayını artırmaqla yanaşı, audiokitablar, yaradıcılar üçün üzvlük proqramları və podkast yaradıcıları üçün yeni monetizasiya imkanları vasitəsilə biznesini genişləndirir. Şirkət 2026-cı ilin sonunadək audiokitablara çıxışı 180-dən çox bazara genişləndirməyi planlaşdırır.
Qarşıdakı dövrə dair Spotify dördüncü rübdə təxminən 5,2 milyard avro gəlir və 820 milyon avro əməliyyat gəliri gözləyir. Bu hədəflər artan auditoriyanın davamlı gəlirliliyə çevrilib-çevrilə bilməyəcəyini sınayacaq.
Əsas nəticə: Spotify həm qlobal əhatəsini, həm də mənfəət marjalarını artırır; buna görə də şirkətin növbəti rüb üçün proqnozu abunə biznesinin gücünü göstərən mühüm göstərici olacaq.
#Spotify #TechStocks #streaming
SPOTUS-1,44%
1.7k

·
--
Bu axşam ABŞ-ın şərq sahilində bazar açılmazdan əvvəl Spotify Q3 nəticələrini açıqlayır.
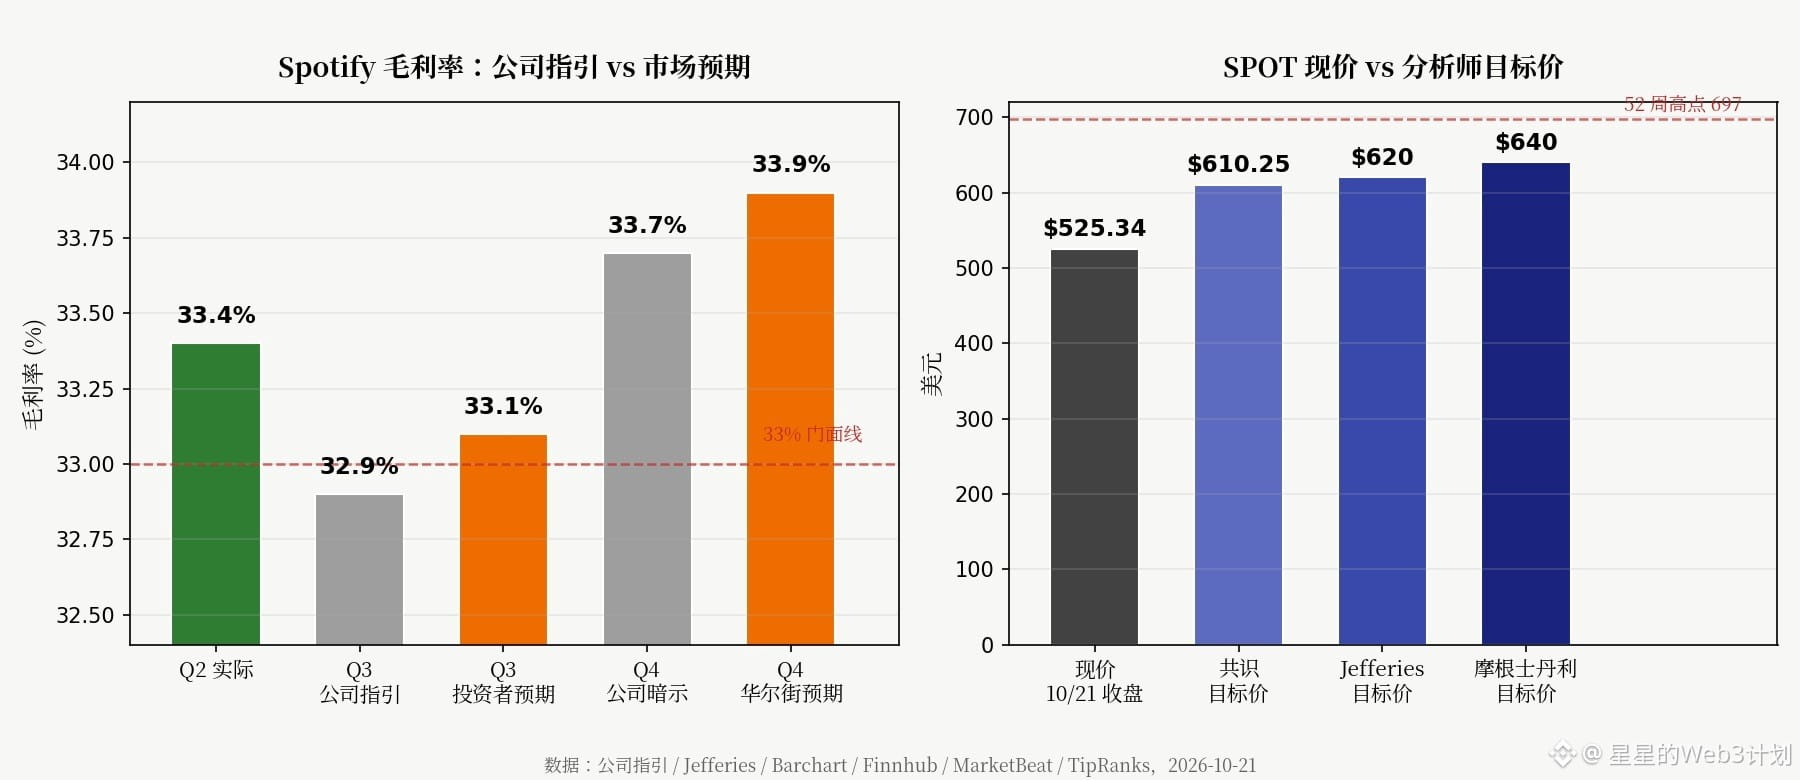
Q2-də ümumi mənfəət marjası 33.4%-ə çataraq tarixi maksimumu yenicə yenilədi, amma Q3 üçün proqnoz cəmi 32.9%-dir. Fərq göz qabağındadır.
İnvestorların gözləntiləri daha yüksəkdir: Q3 üçün 33.1%, Q4 üçün isə 33.7% istəyirlər. Halbuki Wall Street-in Q4 üzrə real gözləntisi 33.9%-dir. Üç tərəfin rəqəmləri üst-üstə düşmür.
Abunəliklər əsas dayağı olaraq qalır: Premium abunəçilərinin sayı ötən rübdə 300 milyona çatıb, illik artım 9% olub. Bu rüb üçün proqnoz 305 milyondur, aylıq aktiv istifadəçi hədəfi isə 788 milyondur. İstifadəçi bazası kiçilmir.
Analitiklər artıq fikirlərini bildiriblər: Jefferies hədəf qiymətini 620 dollara qaldıraraq Spotify-ın “AI təsirinə qarşı yüksək dərəcədə davamlı” olduğunu deyib. Warner Music Group ilə birgə hazırlanan AI miks aləti ilin sonunda istifadəyə veriləcək. Morgan Stanley isə hədəf qiymətini birbaşa 640 dollara qaldırıb.
Amma səhm hazırda 525 dollardır — 52 həftəlik maksimumundan 20%-dən çox aşağıdır və son bir ildə 22% ucuzlaşıb. Təriflər artdıqca, hərəkətə keçməyə daha çox çəkinirlər.
Məncə, bu axşam diqqət abunəçilərin sayında yox, ümumi mənfəət marjasının 33%-lik həddi qoruyub-qoruya bilməyəcəyindədir. Qoruya bilməsə, “mənfəət hekayəsi” sadəcə bir təqdimat slaydı olaraq qalacaq.
Bu fikrimin yanlış çıxacağı şərt: Q3 ümumi mənfəət marjası 33.1%-dən aşağı olmasın və Q4 üçün proqnoz 33.9%-dən yuxarı qaldırılsın. Onda bu sözlərimi geri götürərəm.
Siz bu axşam marjanın proqnoza uyğun gələcəyinə, yoxsa abunəçi sayının gözləntiləri üstələyəcəyinə mərc edirsiniz?
$SPOT $WMG
#美股财报 #Spotify
Yuxarıdakılar investisiya məsləhəti deyil. Öz araşdırmanızı aparın (DYOR); ticarət risklidir.
60
·
--
#SanDiskSeagateMicronSlide
🚨 Spotify Chart Manipulation Şok! 🎵📉
’S viral trekinə bağlı saxta 500.000+ axının silindiyini bildirir — şübhəli fəaliyyət onu ABŞ chartlarının zirvəsinə itələdikdən sonra.
🔎 Aparılan araşdırma göstərdi ki, həmin axınlar proqnoz bazarı (prediction market) mərc oyunlarındakı manipulyasiya ilə bağlı olub.
💸 On , treyderlər İyun ayında Spotify-də ən çox dinlənilən trekin hansının olacağını proqnozlaşdıraraq mərc ediblər — nəticədə 3M$-dan çox ticarət dövriyyəsi yaranıb
.
⚠️ Mübahisə Kalshi-nin Spotify saxtakarlıq araşdırmasını tamamlamazdan əvvəl mərc bıləşdirmələrini erkən yekunlaşdırması ilə daha da dərinləşib.
🚫 Daha sonra Spotify Kalshi-dən və Spotify brendinqini silməyi və HEÇ BİR tərəfdaşlıq olmadığını təsdiqləməyi tələb edib.
🤯 Bu isə gələcək üçün böyük sual doğurur:
İddia (betting) bazarları real dünyadakı rəqəmsal platformalara təsir etməyə başlayır?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
98

·
--
Artım
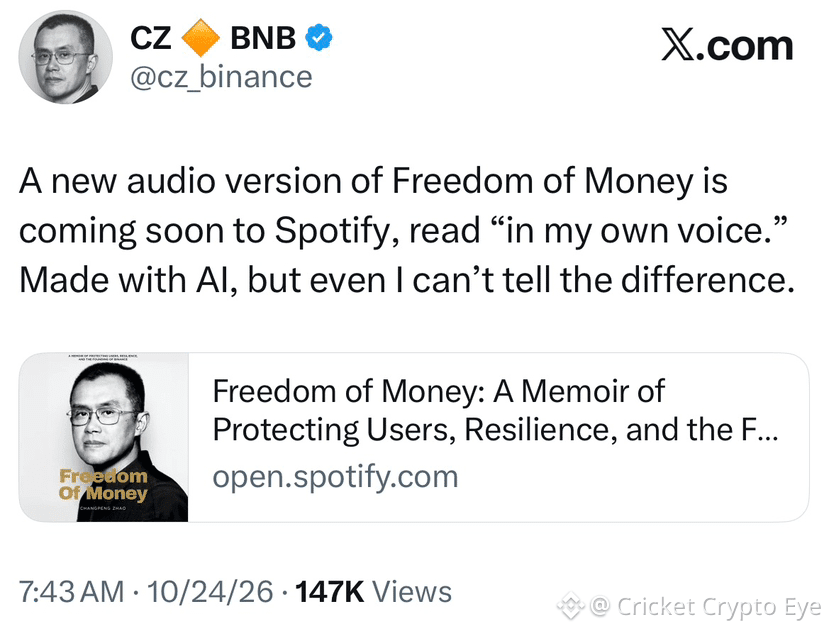
“Pul Azadlığı”nın yeni audio versiyası tezliklə Spotify-da olacaq
#CZBinance #freedomofmoney #Spotify $BNB
{spot}(BNBUSDT)
“Pul Azadlığı”nın yeni audio versiyası tezliklə Spotify-da olacaq
#CZBinance #freedomofmoney #Spotify $BNB
#CZBinance #freedomofmoney #Spotify $BNB
76
·
--
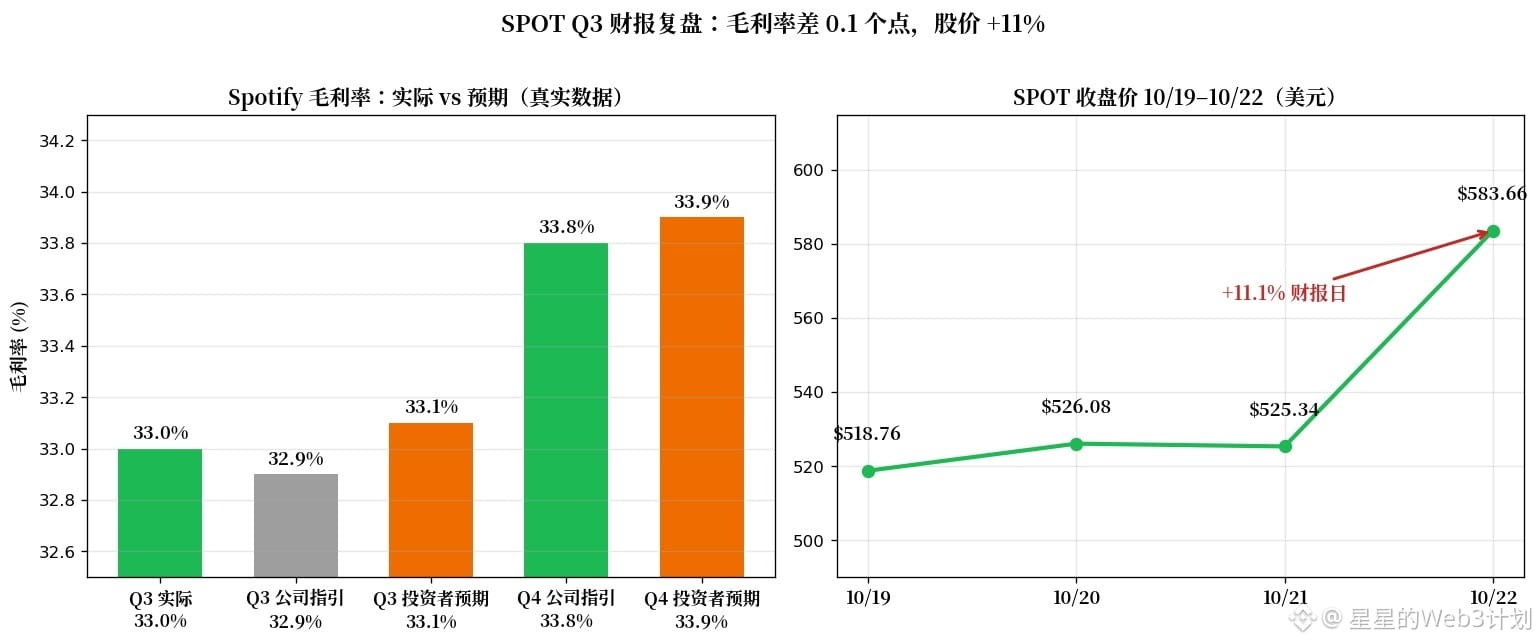
Dünən demişdim: “Ümumi mənfəət marjası 33,1%-i qoruyub saxlaya bilməsə, müşahidə edəcəyəm, mövqeyimi artırmayacağam.” Bu gün nəticələr açıqlandı.
Q3 hesabatı ABŞ Şərq vaxtı ilə 10/22-də, bazar açılmazdan əvvəl yayımlandı. Ümumi mənfəət marjası 33,0%-lə tarixi maksimuma çatdı, amma investorların 33,1%-lik gözləntisindən 0,1 faiz bəndi aşağı oldu.
Q4 üzrə proqnozda da fərq 0,1 faiz bəndidir: şirkət 33,8% göstərir, investorlar isə 33,9% gözləyir.
Bununla belə, səhm qiyməti 11% artaraq 10/22-də 583,66 dollardan bağlandı. Bazar digər iki göstəricini mükafatlandırdı.
Ödənişli abunəçilərin sayı 306 milyona çatdı; xalis artım 6 milyon oldu — bu, şirkətin öz proqnozundan 1 milyon çoxdur. Abunəçi bazası yenidən canlanıb.
Q4 üçün əməliyyat mənfəəti proqnozu 820 milyon avrodur və analitiklərin gözləntisini üstələyir. Şirkət mənfəət öhdəliyini proqnozuna əvvəlcədən daxil etməyə cəsarət edib.
EPS 2,48 avro olmaqla gözləntidən 0,33 avro aşağıdır. Əsas səbəb sosial xərclərin (səhm qiymətinin dəyişməsi ilə bağlı əməkhaqqı vergisinin) 13 milyon avrodan çox artmasıdır — bu, birdəfəlik səs-küydür.
Məncə, bu hesabat mövsümündə bazar “artımın proqnozlaşdırıla bilməsi geri qayıdıb” fikrini mükafatlandırır, onluq vergüldən sonrakı bir rəqəmi yox: abunəçilərin artımı və mənfəət proqnozu hər ikisi gözləntiləri üstələyib, bazar isə ümumi mənfəət marjasındakı 0,1 faiz bəndi fərqinə əhəmiyyət verməyib.
Bu qiymətləndirmə hansı halda qüvvədən düşər: Q4-də faktiki ümumi mənfəət marjası 33,5%-dən aşağı enərsə və ya abunəçilərin xalis artımı 8 milyonun altına düşərsə.
Axın platformaları arasında tərəfinizi seçin: istifadəçi artımı, yoxsa mənfəət marjası daha vacibdir?
$SPOT $NFLX
#财报季 #Spotify
Yuxarıda deyilənlər investisiya məsləhəti deyil. DYOR — öz araşdırmanızı aparın; ticarət risklidir.
29
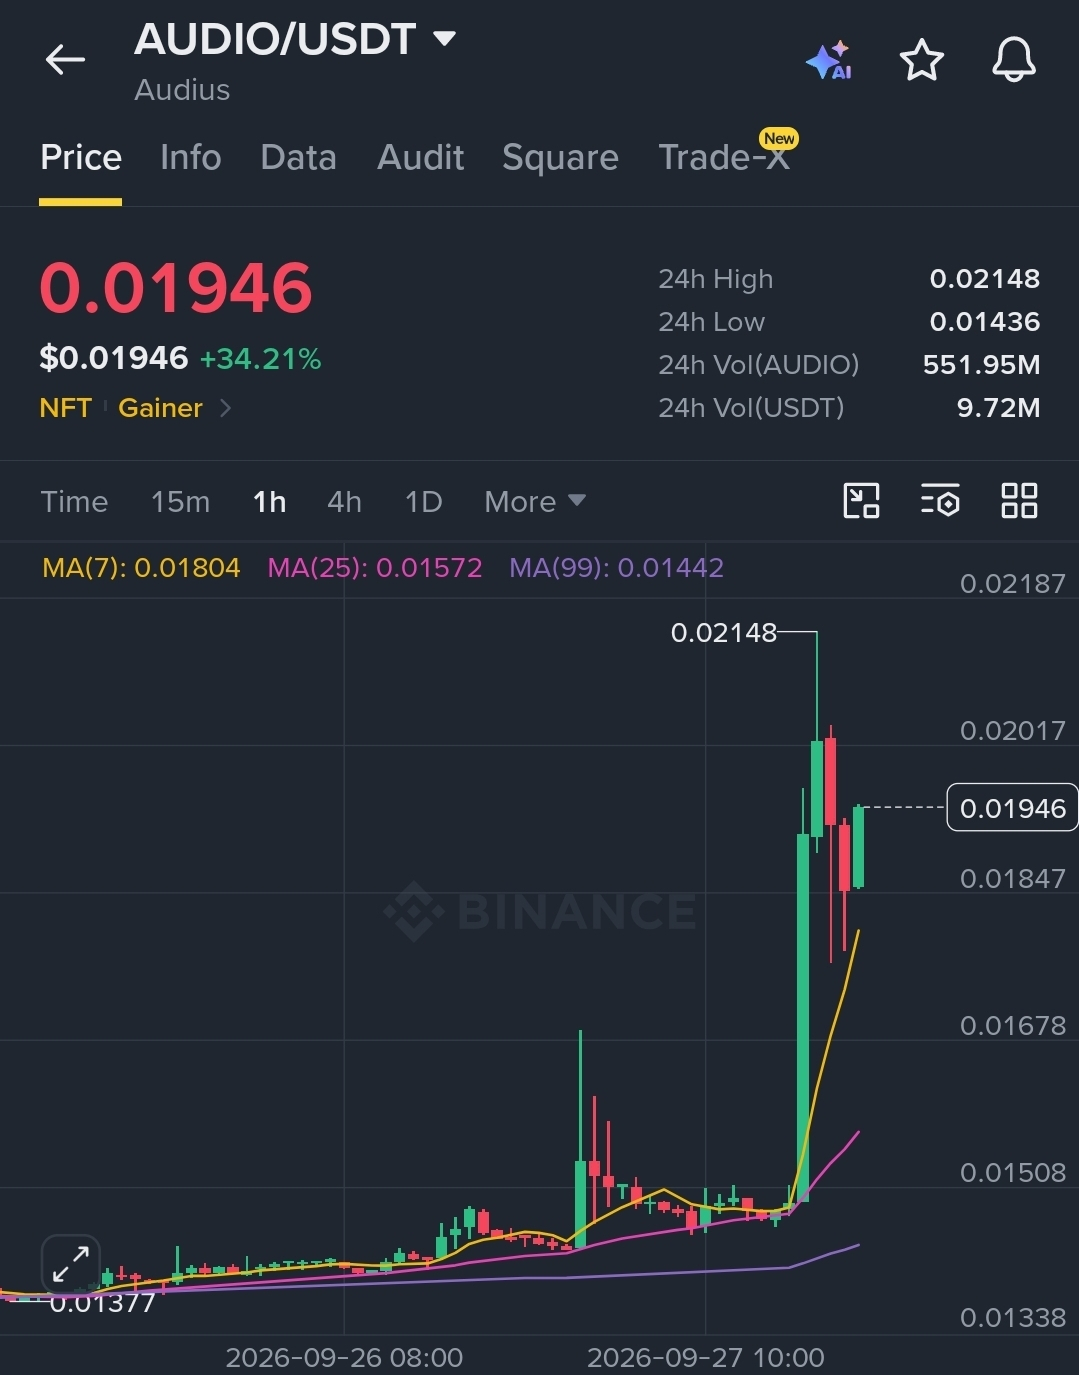
$AUDIO /USDT — 🟢 UZUN · Conf 75%
📍 Giriş: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
24H-də +34%, qiymət isə bütün MA-lardan yaxşı yuxarıda çap olunur — MA7 (0.01804) yetişir, amma qiymət artıq qabaqdadır; bu, 1H-də güclü momentumun davamını siqnal edir.
$AUDIO : Audius — rəssamların etiket vasitəçiləri olmadan birbaşa pərəstişkarlarından qazanc əldə etdiyi, mərkəzləşdirilməmiş musiqi yayım protokoludur; 8M+ aylıq istifadəçisi var — risk isə USDT həcminin aşağı olmasıdır ($9.72M), bu da dayaz order kitabları və kəskin tərsləşmələr deməkdir.
Audius, Spotify-nin tövsiyə alqoritmi və etiket kataloquna çıxışla real şəkildə rəqabət apara bilərmi, yoxsa Audius daimi olaraq yalnız müstəqil artist nişində məhdud qalır?
#AUDIO #Audius #Music #Spotify #Catalog
{spot}(AUDIOUSDT)
$AUDIO /USDT — 🟢 UZUN · Conf 75%
📍 Giriş: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
24H-də +34%, qiymət isə bütün MA-lardan yaxşı yuxarıda çap olunur — MA7 (0.01804) yetişir, amma qiymət artıq qabaqdadır; bu, 1H-də güclü momentumun davamını siqnal edir.
$AUDIO : Audius — rəssamların etiket vasitəçiləri olmadan birbaşa pərəstişkarlarından qazanc əldə etdiyi, mərkəzləşdirilməmiş musiqi yayım protokoludur; 8M+ aylıq istifadəçisi var — risk isə USDT həcminin aşağı olmasıdır ($9.72M), bu da dayaz order kitabları və kəskin tərsləşmələr deməkdir.
Audius, Spotify-nin tövsiyə alqoritmi və etiket kataloquna çıxışla real şəkildə rəqabət apara bilərmi, yoxsa Audius daimi olaraq yalnız müstəqil artist nişində məhdud qalır?
#AUDIO #Audius #Music #Spotify #Catalog
1
273
·
--
🔥 Əgər ayda $500-dən çox xərcləyirsinizsə - ən yaxşı abunələri pulsuz əldə edə bilərsiniz.
Təsəvvür edin: hər ay Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid sizə 0 dollar başa gəlir.
Bu necə işləyir?
Seçilmiş abunələrdə 100% cashback ilə. Siz adətən ödəniş edirsiniz, amma xidmət sizə tam məbləği geri qaytarır. Faktik olaraq - pulsuz.
Bu, ayda $500+ (qida, texnika, benzin, səyahətlər və s.) mütəmadi xərcləriniz olduqda sərfəlidir.
İndi abunələriniz büdcənizi "yemir", əksinə, adi xərclərinizdən bonuslara daxil olur.
Kimlər artıq belə aksiyaları alır?
Kimi maraqlandırır, "istəyirəm" yazın 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
45
·
--
🎵📉 Bazar manipulyasiyası: Spotify Kalshidə mərc oyunları ilə bağlı saxtakarlığı aşkar etdi 🏛️
Proqnoz bazarları ilə rəqəmsal platformalar arasındakı kəsişmə misli görünməmiş bir hadisə yaradıb.
Spotify ABŞ-da siyahılarında mahnının zirvəyə süni şəkildə qaldırılmasından sonra Malcolm-un “Earrings” adlı mahnısından 500.000-dən çox saxta dinlənməni sildi. 📊.
Platformanın araşdırması bu kütləvi manipulyasiyanın birbaşa mərc bazarında spekulyativ fəaliyyətlə bağlı olduğunu üzə çıxardı 🎯.
Kalshidəki treyderlər iyun ayında ən çox dinlənilən mahnının hansısı olacağını təxmin edərək mərc edirdilər — əməliyyat həcmi 3 milyon dolları hərəkətə gətirən bir proqnoz bazarı 💸.
Kalshi qalib kimi Toddu elan etdi və Spotify auditini yekunlaşdırmadan əvvəl manipulyasiya edilmiş məlumatlara əsasən vəsaitləri bağladı 🛑.
Bu hadisə maliyyə stimulları vasitəsilə real dünyada məlumatların manipulyasiyasını təşviq etməyin risklərini vurğulayır.
Sizcə proqnoz bazarları məlumat mənbələri ilə bağlı daha sərt tənzimlənməyə ehtiyac duyur? 🤔 Aşağıda yazın 💬👇
$BTC
{spot}(BTCUSDT)
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
🎵📉 Bazar manipulyasiyası: Spotify Kalshidə mərc oyunları ilə bağlı saxtakarlığı aşkar etdi 🏛️
Proqnoz bazarları ilə rəqəmsal platformalar arasındakı kəsişmə misli görünməmiş bir hadisə yaradıb.
Spotify ABŞ-da siyahılarında mahnının zirvəyə süni şəkildə qaldırılmasından sonra Malcolm-un “Earrings” adlı mahnısından 500.000-dən çox saxta dinlənməni sildi. 📊.
Platformanın araşdırması bu kütləvi manipulyasiyanın birbaşa mərc bazarında spekulyativ fəaliyyətlə bağlı olduğunu üzə çıxardı 🎯.
Kalshidəki treyderlər iyun ayında ən çox dinlənilən mahnının hansısı olacağını təxmin edərək mərc edirdilər — əməliyyat həcmi 3 milyon dolları hərəkətə gətirən bir proqnoz bazarı 💸.
Kalshi qalib kimi Toddu elan etdi və Spotify auditini yekunlaşdırmadan əvvəl manipulyasiya edilmiş məlumatlara əsasən vəsaitləri bağladı 🛑.
Bu hadisə maliyyə stimulları vasitəsilə real dünyada məlumatların manipulyasiyasını təşviq etməyin risklərini vurğulayır.
Sizcə proqnoz bazarları məlumat mənbələri ilə bağlı daha sərt tənzimlənməyə ehtiyac duyur? 🤔 Aşağıda yazın 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
161
·
--
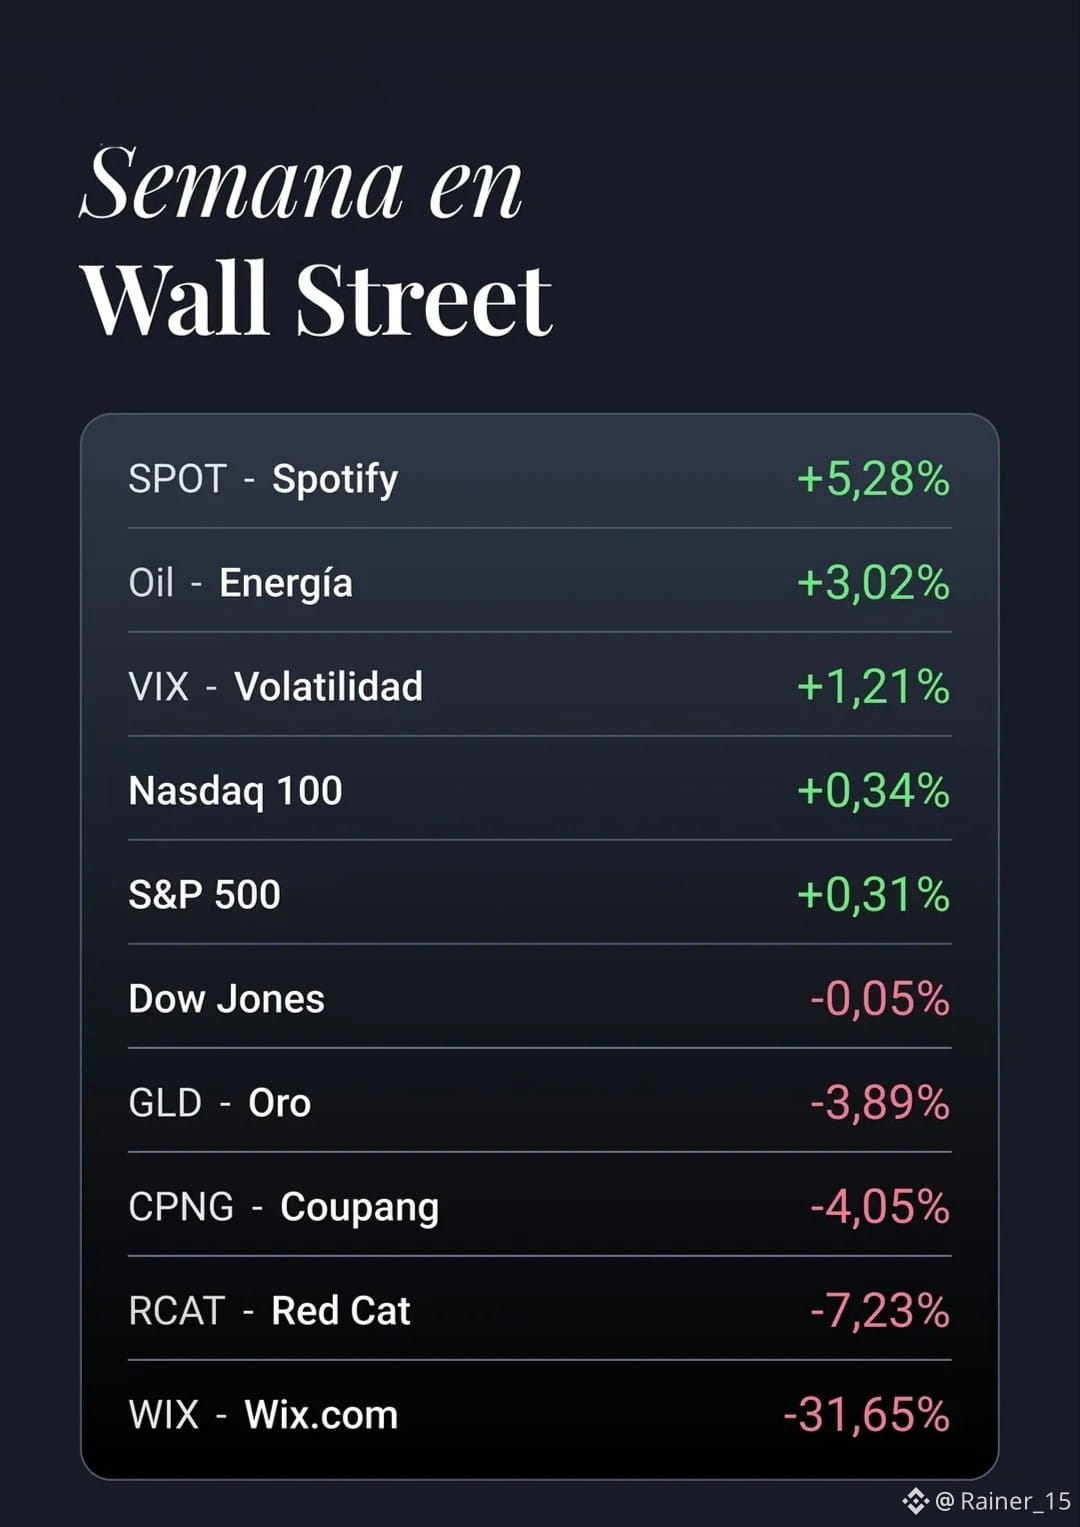
#accionestokenizadas Rastgele seçilmiş aktivlərin həftəlik gəliri 11/05/2026-dan 15/05/2026-a qədər
#GLD #Nasdaq100 #oil #spotify
#accionestokenizadas Rastgele seçilmiş aktivlərin həftəlik gəliri 11/05/2026-dan 15/05/2026-a qədər
#GLD #Nasdaq100 #oil #spotify
#GLD #Nasdaq100 #oil #spotify
274
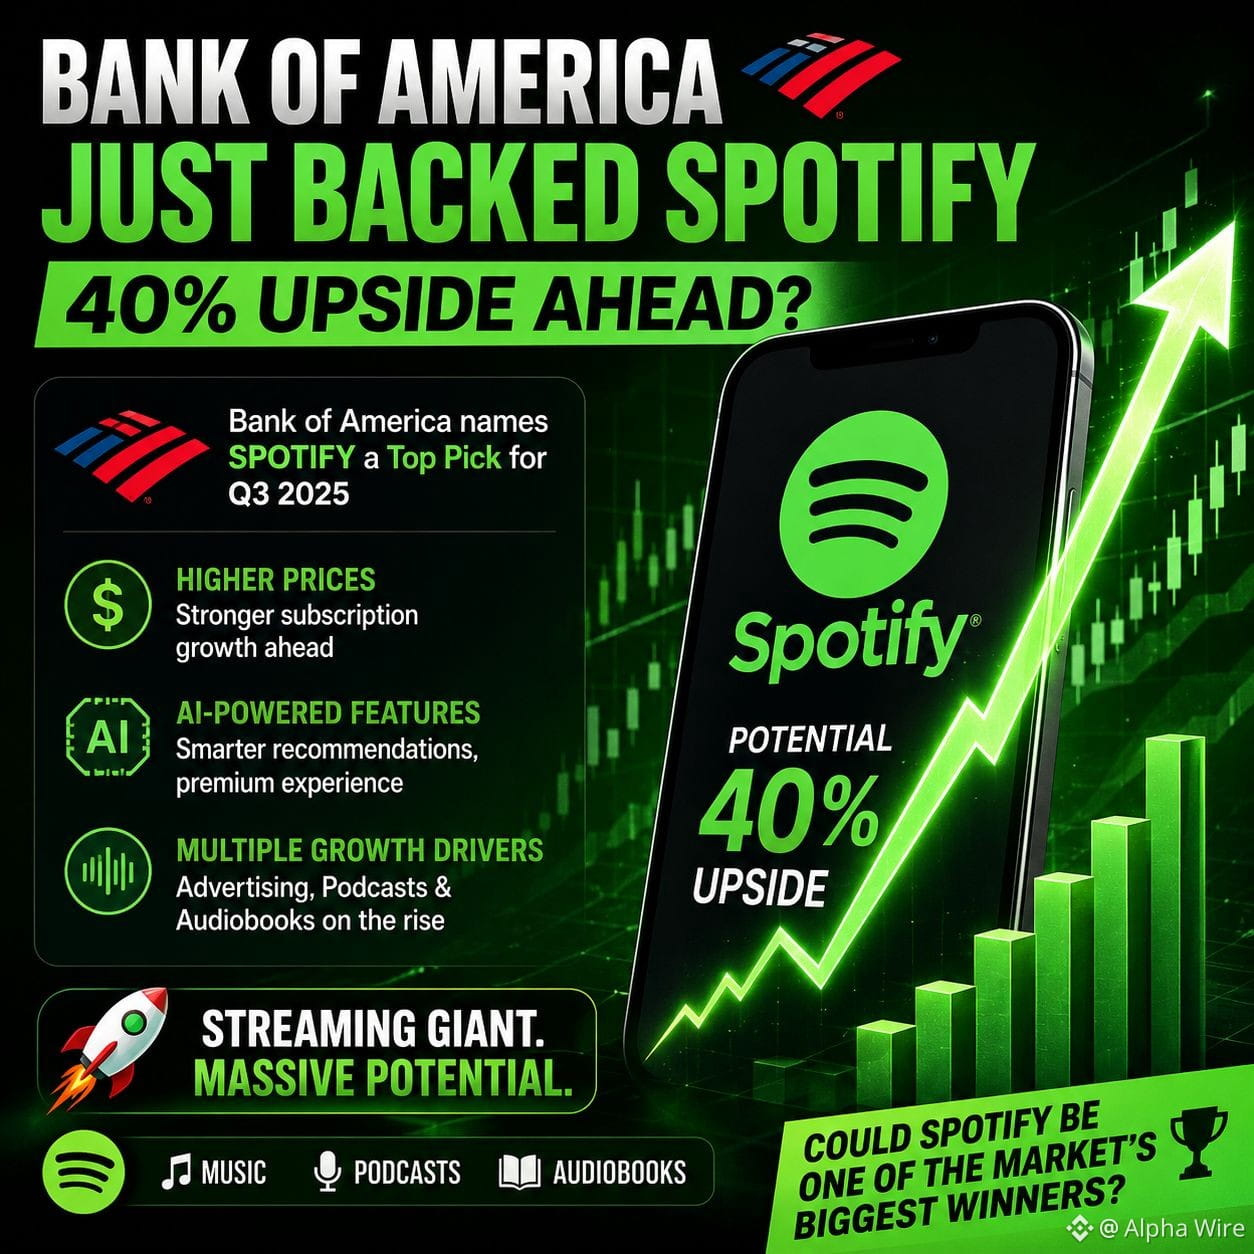
🚀 BANK OF AMERICA YALNIZCA 40% QƏDƏR İRSİLİK OLAN BİR AKSIYANI DƏSTƏKLƏDİ.
SON: Bank of America Spotify-ni üçüncü rüb üçün ən yaxşı səhm seçimlərindən biri adlandırıb və şirkətin hazırkı səviyyələrdən təxminən 40% artım verə biləcəyini bildirib.
Bank, abunə qiymətlərinin yüksəlməsi, AI ilə işləyən premium funksiyalar və reklamlar, podkastlar və audiokitablar üzrə artımın davam etməsinin şirkətin genişlənmənin növbəti mərhələsinə təkan verəcəyini gözləyir.
👀 Spotify ilin ikinci yarısında bazarın ən böyük qaliblərindən birinə çevrilə bilər?
#Spotify #Stocks #AI #Investing #BinanceSquare
SPOTUS-1,44%
1
357

·
--
$KALSHI MƏSKƏNİ SPOTİFY LOQOSUNU ÇƏKİR, SAĞDANDA FİKİRLƏR YALAN OYUNLARLA HİT OLUNUB 🔥
Spotify süni şəkildə bir mahnını ABŞ çartında #1 on nömrəsinə yüksəldən 500.000-dən çox saxta yayımı aşkarlayıb və çıxarıb. Bu çart məlumatı daha sonra “İyun ABŞ Spotify Ən Yaxşı Mahnısı” üzrə $3M Kalshi proqnoz bazarını həll etmək üçün istifadə olunub. İndi Spotify Kalshi və Polymarket-dən öz loqosunu çıxarmalarını və heç bir tərəfdaşlığın olmadığını bildirmələrini tələb edir.
Bu sadəcə PR problemi deyil — onlayn (off-chain) məlumatın onlayn (on-chain) hesablaşmanı nə qədər asanlıqla dəyişdirə biləcəyini göstərir. Əgər proqnoz bazarı kənar müdaxiləyə qarşı dayanıqlı olmayan tək mənbəyə söykənirsə, bütün müqavilə bütövlüyünü itirir. Ticarət etdiyiniz bazarların arxasındakı məlumatı necə yoxlayırsınız?
Maliyyə məsləhəti deyil. Riskinizi daim idarə edin.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
7
Venezueladan #Spotify kimi platformalarda Binance Kartınızı birbaşa ödəmə (domiciliar) etməkdə probleminiz olub?
Venezueladan #Spotify kimi platformalarda Binance Kartınızı birbaşa ödəmə (domiciliar) etməkdə probleminiz olub?
68

🚨 HEYRƏTEDİCİ: Guya treyderlər proqnoz bazarındakı bahislərə təsir etmək üçün 500,000+ saxta Spotify dinləməsini manipulyasiya ediblər. 🎵📈
Hesabatlara görə, botlar süni şəkildə Malcolm Todd-un "Earrings" mahnısının reytinqini artırıb, onu həmin ayın ən çox dinlənən mahnısı olma ehtimalını 3%-dən aşağıdan 70%-ə qaldırıb.
Sonra hər şey dəyişdi.
Spotify şübhəli fəaliyyəti aşkarlayıb, 500,000-dən çox saxta dinləməni silib və mahnını yenidən reytinqlərdən aşağı salıb.
Bu artıq təkcə musiqi ilə bağlı deyil.
Proqnoz bazarları yeni maliyyə stimulları yaradır... və bəzi iştirakçıların indi guya qələbə qazanmaq üçün real dünyadakı nəticələri manipulyasiya etməyə çalışdığı bildirilir.
Bu bazarlara pul axdıqca, platformların koordinasiya olunmuş manipulyasiyanı aşkarlamaq və dayandırmaq üçün artan təzyiqlə üzləşəcəyi gözlənilir.
Əyləncə ilə maliyyə bazarları arasındakı xətt hər gün daha da incəlir.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
20
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#BinancePick
2.9M baxış
Müzakirə edir: 151,029
2
#EarningsSeason
5.2M baxış
Müzakirə edir: 25,712
3
#AnthropicTTMRevenueGrewAbout1200%
14,419 baxış
Müzakirə edir: 298
4
#AnthropicS1ExpectedToday
17,702 baxış
Müzakirə edir: 272
5
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
23,298 baxış
Müzakirə edir: 404
6
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
30,789 baxış
Müzakirə edir: 498
7
#StrategyMSTRSurpassesNasdaqInMarketCap
23,939 baxış
Müzakirə edir: 359
8
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
1,118 baxış
Müzakirə edir: 34
9
#ElectrumWalletBugLetRogueServersStealFunds
26,291 baxış
Müzakirə edir: 442
10
#ArgentineCourtDismissesLIBRACaseAgainstMilei
40,053 baxış
Müzakirə edir: 544