
#swift
swift
1.3M baxış
Müzakirə edir: 1,114
Populyar
Sonuncu

Tərcüməyə bax
stablecoin-backed prefunding rails reduce FX and treasury management costs compared to traditionalComparing stablecoin-backed prefunding rails (such as Visa Direct’s integration with USDC) to traditional SWIFT wires highlights how structural changes in technology directly alter the economics of liquidity and foreign exchange (FX) management.
Traditional cross-border payments rely on the correspondent banking network, which creates severe capital inefficiencies. Stablecoins reshape these dynamics through several distinct mechanisms:
1. Elimination of Fragmented Nostro/Vostro Account Capital
The SWIFT Problem: Under traditional rails, a payout provider or financial institution must "pre-fund" multiple foreign bank accounts (nostro/vostro accounts) globally to ensure they can settle outgoing payments in local currencies instantly. This locks up millions of dollars in idle capital across different time zones, jurisdictions, and currencies just to cover weekend or after-hours gaps.The Stablecoin Advantage: Stablecoin prefunding introduces shared, centralized liquidity pools. Instead of fragmenting working capital across a dozen local bank accounts worldwide, treasury teams can hold a unified digital asset pool (e.g., USDC) and dynamically deploy funds on-chain within minutes to wherever payout demand spikes.
2. Radical Reduction of Intermediary & "Lifting" Fees
The SWIFT Problem: A standard cross-border wire often hops through 2 to 5 intermediary correspondent banks before reaching the destination. Each intermediary bank in the chain takes a cut—deducting sending fees, intermediary wire fees, and receiving "lifting charges"—making low-value or high-frequency transfers cost-prohibitive.The Stablecoin Advantage: Blockchain rails bypass multi-hop intermediary chains. Value transfers directly from the sender’s wallet to the network settlement layer in seconds or minutes, reducing intermediary overhead to negligible on-chain network costs (often fractions of a dollar).
3. Tighter FX Spreads & Predictable Conversions
The SWIFT Problem: Traditional SWIFT FX conversions are prone to opaque, multi-layered markups. Because conversion rates are handled sequentially by multiple banks along the route, treasury teams frequently face unpredictable FX slippage and lack real-time visibility into the exact landed cost.The Stablecoin Advantage: By utilizing regulated infrastructure partners (such as Triple-A or Circle) to handle edge conversions, stablecoin rails isolate the FX conversion to a single transparent leg. Businesses can execute conversions programmatically at exact, published rates before the value moves on-chain, eliminating hidden mid-route currency devaluation.
4. Mitigation of Weekend and Cut-off Time Risk
The SWIFT Problem: Traditional banking windows are restricted to local business hours and cut-off times, closing entirely over weekends and national holidays. If an unexpected liquidity shortfall occurs on a Friday evening, treasury teams must either over-buffer capital defensively or absorb severe delays until Monday morning.The Stablecoin Advantage: Operating 24/7/365, blockchain networks allow treasuries to move funds instantly outside banking hours. This operational continuity eliminates the need to hold extra "buffer capital" specifically to guard against weekend market shocks or unexpected payout surges.
Summary Cost & Operational Comparison
#Swift #BTC #ETH
stablecoin-backed prefunding rails reduce FX and treasury management costs compared to traditional
Comparing stablecoin-backed prefunding rails (such as Visa Direct’s integration with USDC) to traditional SWIFT wires highlights how structural changes in technology directly alter the economics of liquidity and foreign exchange (FX) management.
Traditional cross-border payments rely on the correspondent banking network, which creates severe capital inefficiencies. Stablecoins reshape these dynamics through several distinct mechanisms:
1. Elimination of Fragmented Nostro/Vostro Account Capital
The SWIFT Problem: Under traditional rails, a payout provider or financial institution must "pre-fund" multiple foreign bank accounts (nostro/vostro accounts) globally to ensure they can settle outgoing payments in local currencies instantly. This locks up millions of dollars in idle capital across different time zones, jurisdictions, and currencies just to cover weekend or after-hours gaps.The Stablecoin Advantage: Stablecoin prefunding introduces shared, centralized liquidity pools. Instead of fragmenting working capital across a dozen local bank accounts worldwide, treasury teams can hold a unified digital asset pool (e.g., USDC) and dynamically deploy funds on-chain within minutes to wherever payout demand spikes.
2. Radical Reduction of Intermediary & "Lifting" Fees
The SWIFT Problem: A standard cross-border wire often hops through 2 to 5 intermediary correspondent banks before reaching the destination. Each intermediary bank in the chain takes a cut—deducting sending fees, intermediary wire fees, and receiving "lifting charges"—making low-value or high-frequency transfers cost-prohibitive.The Stablecoin Advantage: Blockchain rails bypass multi-hop intermediary chains. Value transfers directly from the sender’s wallet to the network settlement layer in seconds or minutes, reducing intermediary overhead to negligible on-chain network costs (often fractions of a dollar).
3. Tighter FX Spreads & Predictable Conversions
The SWIFT Problem: Traditional SWIFT FX conversions are prone to opaque, multi-layered markups. Because conversion rates are handled sequentially by multiple banks along the route, treasury teams frequently face unpredictable FX slippage and lack real-time visibility into the exact landed cost.The Stablecoin Advantage: By utilizing regulated infrastructure partners (such as Triple-A or Circle) to handle edge conversions, stablecoin rails isolate the FX conversion to a single transparent leg. Businesses can execute conversions programmatically at exact, published rates before the value moves on-chain, eliminating hidden mid-route currency devaluation.
4. Mitigation of Weekend and Cut-off Time Risk
The SWIFT Problem: Traditional banking windows are restricted to local business hours and cut-off times, closing entirely over weekends and national holidays. If an unexpected liquidity shortfall occurs on a Friday evening, treasury teams must either over-buffer capital defensively or absorb severe delays until Monday morning.The Stablecoin Advantage: Operating 24/7/365, blockchain networks allow treasuries to move funds instantly outside banking hours. This operational continuity eliminates the need to hold extra "buffer capital" specifically to guard against weekend market shocks or unexpected payout surges.
Summary Cost & Operational Comparison
#Swift #BTC #ETH
Traditional cross-border payments rely on the correspondent banking network, which creates severe capital inefficiencies. Stablecoins reshape these dynamics through several distinct mechanisms:
1. Elimination of Fragmented Nostro/Vostro Account Capital
The SWIFT Problem: Under traditional rails, a payout provider or financial institution must "pre-fund" multiple foreign bank accounts (nostro/vostro accounts) globally to ensure they can settle outgoing payments in local currencies instantly. This locks up millions of dollars in idle capital across different time zones, jurisdictions, and currencies just to cover weekend or after-hours gaps.The Stablecoin Advantage: Stablecoin prefunding introduces shared, centralized liquidity pools. Instead of fragmenting working capital across a dozen local bank accounts worldwide, treasury teams can hold a unified digital asset pool (e.g., USDC) and dynamically deploy funds on-chain within minutes to wherever payout demand spikes.
2. Radical Reduction of Intermediary & "Lifting" Fees
The SWIFT Problem: A standard cross-border wire often hops through 2 to 5 intermediary correspondent banks before reaching the destination. Each intermediary bank in the chain takes a cut—deducting sending fees, intermediary wire fees, and receiving "lifting charges"—making low-value or high-frequency transfers cost-prohibitive.The Stablecoin Advantage: Blockchain rails bypass multi-hop intermediary chains. Value transfers directly from the sender’s wallet to the network settlement layer in seconds or minutes, reducing intermediary overhead to negligible on-chain network costs (often fractions of a dollar).
3. Tighter FX Spreads & Predictable Conversions
The SWIFT Problem: Traditional SWIFT FX conversions are prone to opaque, multi-layered markups. Because conversion rates are handled sequentially by multiple banks along the route, treasury teams frequently face unpredictable FX slippage and lack real-time visibility into the exact landed cost.The Stablecoin Advantage: By utilizing regulated infrastructure partners (such as Triple-A or Circle) to handle edge conversions, stablecoin rails isolate the FX conversion to a single transparent leg. Businesses can execute conversions programmatically at exact, published rates before the value moves on-chain, eliminating hidden mid-route currency devaluation.
4. Mitigation of Weekend and Cut-off Time Risk
The SWIFT Problem: Traditional banking windows are restricted to local business hours and cut-off times, closing entirely over weekends and national holidays. If an unexpected liquidity shortfall occurs on a Friday evening, treasury teams must either over-buffer capital defensively or absorb severe delays until Monday morning.The Stablecoin Advantage: Operating 24/7/365, blockchain networks allow treasuries to move funds instantly outside banking hours. This operational continuity eliminates the need to hold extra "buffer capital" specifically to guard against weekend market shocks or unexpected payout surges.
Summary Cost & Operational Comparison
#Swift #BTC #ETH
1
Banklar stabilkoinlərin sürətinə can atarkən Honq-Konq və Swift tokenləşdirilmiş depozitləri sınaqdan keçirirHonq-Konqun mərkəzi bankı və banklararası mesajlaşma xidməti olan 53 yaşlı Swift bir neçə valyutada tokenləşdirilmiş depozitlərdən istifadə etməklə beynəlxalq ödənişləri sınaqdan keçirmək üçün böyük banklarla bir araya gəlir. Bu, kreditorlara stabilkoinlərdən kənara çıxan blokçeyn əsaslı bir seçim təklif edə bilər.
Banklar stabilkoinlərin sürətinə can atarkən Honq-Konq və Swift tokenləşdirilmiş depozitləri sınaqdan keçirir
Honq-Konqun mərkəzi bankı və banklararası mesajlaşma xidməti olan 53 yaşlı Swift bir neçə valyutada tokenləşdirilmiş depozitlərdən istifadə etməklə beynəlxalq ödənişləri sınaqdan keçirmək üçün böyük banklarla bir araya gəlir. Bu, kreditorlara stabilkoinlərdən kənara çıxan blokçeyn əsaslı bir seçim təklif edə bilər.
JPM-2,18%
HSBCUS+0,33%
38


HONQ KONQ VƏ SWIFT BANKÇILIĞI 24/7 BLOKÇEYN ÖDƏNİŞLƏRİNƏ DOĞRU İRƏLİLƏDİR!
Ənənəvi maliyyə tokenləşdirməyə keçidi sürətləndirir!
⚡ Nə baş verir?
- SWIFT və Honq Konq tokenləşdirilmiş bank depozitlərini araşdırır.
- Məqsəd gecə-gündüz daha sürətli transsərhəd ödənişlərə imkan yaratmaqdır.
- Böyük banklar blokçeyn əsaslı maliyyə infrastrukturunu sınaqdan keçirir.
- Tokenləşdirilmiş depozitlər rəqəmsal ödənişlərdə stabilkoinlərə daha bir rəqibə çevrilə bilər.
🔥 Bunun əhəmiyyəti:
Blokçeyn texnologiyası təkcə kriptovalyuta şirkətlərinin deyil, ənənəvi bank nəhənglərinin də diqqətini getdikcə daha çox cəlb edir.
Tokenləşdirilmiş bank depozitləri qlobal ödəniş bazarında stabilkoinlərə meydan oxuya biləcəkmi?
#SWIFT #HongKong #Blockchain #Stablecoins
HONQ KONQ VƏ SWIFT BANKÇILIĞI 24/7 BLOKÇEYN ÖDƏNİŞLƏRİNƏ DOĞRU İRƏLİLƏDİR!
Ənənəvi maliyyə tokenləşdirməyə keçidi sürətləndirir!
⚡ Nə baş verir?
- SWIFT və Honq Konq tokenləşdirilmiş bank depozitlərini araşdırır.
- Məqsəd gecə-gündüz daha sürətli transsərhəd ödənişlərə imkan yaratmaqdır.
- Böyük banklar blokçeyn əsaslı maliyyə infrastrukturunu sınaqdan keçirir.
- Tokenləşdirilmiş depozitlər rəqəmsal ödənişlərdə stabilkoinlərə daha bir rəqibə çevrilə bilər.
🔥 Bunun əhəmiyyəti:
Blokçeyn texnologiyası təkcə kriptovalyuta şirkətlərinin deyil, ənənəvi bank nəhənglərinin də diqqətini getdikcə daha çox cəlb edir.
Tokenləşdirilmiş bank depozitləri qlobal ödəniş bazarında stabilkoinlərə meydan oxuya biləcəkmi?
#SWIFT #HongKong #Blockchain #Stablecoins
Ənənəvi maliyyə tokenləşdirməyə keçidi sürətləndirir!
⚡ Nə baş verir?
- SWIFT və Honq Konq tokenləşdirilmiş bank depozitlərini araşdırır.
- Məqsəd gecə-gündüz daha sürətli transsərhəd ödənişlərə imkan yaratmaqdır.
- Böyük banklar blokçeyn əsaslı maliyyə infrastrukturunu sınaqdan keçirir.
- Tokenləşdirilmiş depozitlər rəqəmsal ödənişlərdə stabilkoinlərə daha bir rəqibə çevrilə bilər.
🔥 Bunun əhəmiyyəti:
Blokçeyn texnologiyası təkcə kriptovalyuta şirkətlərinin deyil, ənənəvi bank nəhənglərinin də diqqətini getdikcə daha çox cəlb edir.
Tokenləşdirilmiş bank depozitləri qlobal ödəniş bazarında stabilkoinlərə meydan oxuya biləcəkmi?
#SWIFT #HongKong #Blockchain #Stablecoins
10
Honq Konq və Swift 24/7 bank ödənişləri üçün tokenləşdirilmiş depozitləri sınaqdan keçirir
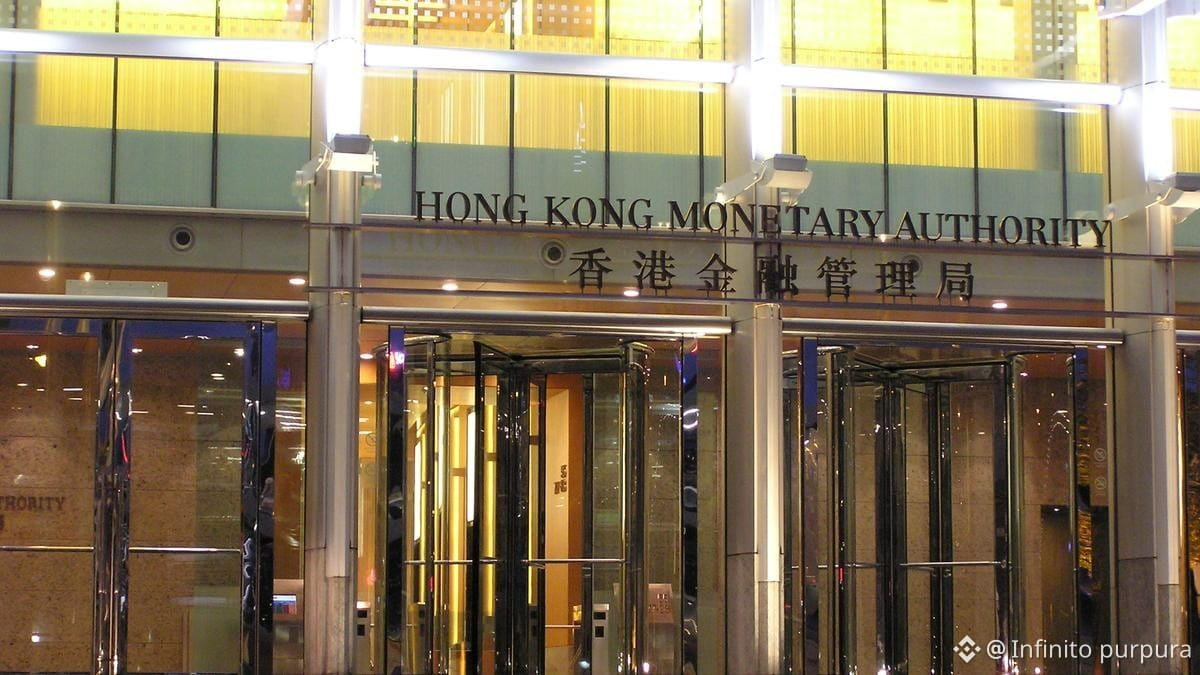
Honq Konq Monetar İdarəsi və Swift, HSBC, Standard Chartered və Bank of China ilə birlikdə bir neçə valyutada tokenləşdirilmiş depozitlər vasitəsilə sərhədlərarası ödənişləri sınaqdan keçirir. Bu layihə Swift-in blokçeyn reyestrini Honq Konqun Project Ensemble layihəsi ilə əlaqələndirir. Stabilkoinlərdən fərqli olaraq, tokenləşdirilmiş depozitlər beynəlxalq ödənişlərdə fasiləsiz sürət təmin etməklə yanaşı, bank depoziti ilə bağlı münasibəti qoruyur.
$ENA $SOL $BTC
#HongKong #Swift #Ödənişlər
Honq Konq və Swift 24/7 bank ödənişləri üçün tokenləşdirilmiş depozitləri sınaqdan keçirir
Honq Konq Monetar İdarəsi və Swift, HSBC, Standard Chartered və Bank of China ilə birlikdə bir neçə valyutada tokenləşdirilmiş depozitlər vasitəsilə sərhədlərarası ödənişləri sınaqdan keçirir. Bu layihə Swift-in blokçeyn reyestrini Honq Konqun Project Ensemble layihəsi ilə əlaqələndirir. Stabilkoinlərdən fərqli olaraq, tokenləşdirilmiş depozitlər beynəlxalq ödənişlərdə fasiləsiz sürət təmin etməklə yanaşı, bank depoziti ilə bağlı münasibəti qoruyur.
$ENA $SOL $BTC
#HongKong #Swift #Ödənişlər
Honq Konq Monetar İdarəsi və Swift, HSBC, Standard Chartered və Bank of China ilə birlikdə bir neçə valyutada tokenləşdirilmiş depozitlər vasitəsilə sərhədlərarası ödənişləri sınaqdan keçirir. Bu layihə Swift-in blokçeyn reyestrini Honq Konqun Project Ensemble layihəsi ilə əlaqələndirir. Stabilkoinlərdən fərqli olaraq, tokenləşdirilmiş depozitlər beynəlxalq ödənişlərdə fasiləsiz sürət təmin etməklə yanaşı, bank depoziti ilə bağlı münasibəti qoruyur.
$ENA $SOL $BTC
#HongKong #Swift #Ödənişlər
99
Tərcüməyə bax
Hong Kong y Swift exploran depósitos tokenizados para pagos bancarios 24/7
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
Hong Kong y Swift exploran depósitos tokenizados para pagos bancarios 24/7
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
La Autoridad Monetaria de Hong Kong y Swift colaboran con HSBC, Standard Chartered y Bank of China para probar pagos transfronterizos con depósitos tokenizados en varias monedas. Este proyecto conecta el libro mayor blockchain de Swift con Project Ensemble de Hong Kong. A diferencia de las stablecoins, los depósitos tokenizados mantienen la relación de depósito bancario mientras ofrecen velocidad continua en pagos internacionales.
$ENA $SOL $BTC
#HongKong #Swift #Pagos
106
·
--
Artım
🚨 ƏNƏNƏVİ BANKÇILIQ BLOKÇEYNDƏ DAHA DƏRİNLƏRƏ İRƏLİLƏYİR.
Honkonq rəqəmsal maliyyənin gələcəyinə doğru daha bir mühüm addım atır.
Honkonq Monetar İdarəsi (HKMA) və SWIFT tokenlaşdırılmış bank depozitlərindən istifadə etməklə transsərhəd ödənişləri araşdırmaq üçün əməkdaşlıqlarını gücləndiriblər.
Bu təşəbbüs SWIFT-in blokçeyn əsaslı reyestrini Honkonqun Project Ensemble hesablaşma infrastrukturu ilə birləşdirmək imkanını araşdıracaq və çoxsaylı valyutaları əhatə edən ödənişləri dəstəkləyəcək.
HSBC, Standard Chartered və Bank of China (Hong Kong) daxil olmaqla, iri maliyyə qurumları bu təşəbbüsdə iştirak edir.
Bu gün beynəlxalq ödənişlərdə bir neçə vasitəçi iştirak edə, hesablaşmalar gecikə və əməliyyat xərcləri yarana bilər. Tokenlaşdırılmış depozitlər bu əməliyyatları daha sürətli, səmərəli və potensial olaraq günün istənilən saatında əlçatan edə bilər.
Daha da maraqlısı əvvəlcədən müəyyən edilmiş şərtlər yerinə yetirildikdə əməliyyatların avtomatik icra oluna bildiyi proqramlaşdırıla bilən ödənişlər imkanıdır.
Söhbət sadəcə pulu blokçeynə yerləşdirməkdən getmir. Söhbət ənənəvi bank infrastrukturu ilə formalaşmaqda olan tokenlaşdırılmış maliyyə sistemini birləşdirməkdən gedir.
SWIFT-in iştirakı isə bunu xüsusilə əhəmiyyətli edir, çünki o, artıq dünyanın hər yerindəki maliyyə qurumlarını birləşdirir.
Ənənəvi maliyyə sektoru blokçeyn texnologiyası ilə mütləq mübarizə aparmır. Onun ən böyük iştirakçılarından bəziləri bu texnologiyanı necə inteqrasiya etməyin yollarını araşdırırlar.
Tokenlaşdırılmış depozitlər qlobal ödənişlərin növbəti nəslinin təməlini təşkil edəcəkmi?
#blockchain #Tokenization #Swift #DigitalFinance
🚨 ƏNƏNƏVİ BANKÇILIQ BLOKÇEYNDƏ DAHA DƏRİNLƏRƏ İRƏLİLƏYİR.
Honkonq rəqəmsal maliyyənin gələcəyinə doğru daha bir mühüm addım atır.
Honkonq Monetar İdarəsi (HKMA) və SWIFT tokenlaşdırılmış bank depozitlərindən istifadə etməklə transsərhəd ödənişləri araşdırmaq üçün əməkdaşlıqlarını gücləndiriblər.
Bu təşəbbüs SWIFT-in blokçeyn əsaslı reyestrini Honkonqun Project Ensemble hesablaşma infrastrukturu ilə birləşdirmək imkanını araşdıracaq və çoxsaylı valyutaları əhatə edən ödənişləri dəstəkləyəcək.
HSBC, Standard Chartered və Bank of China (Hong Kong) daxil olmaqla, iri maliyyə qurumları bu təşəbbüsdə iştirak edir.
Bu gün beynəlxalq ödənişlərdə bir neçə vasitəçi iştirak edə, hesablaşmalar gecikə və əməliyyat xərcləri yarana bilər. Tokenlaşdırılmış depozitlər bu əməliyyatları daha sürətli, səmərəli və potensial olaraq günün istənilən saatında əlçatan edə bilər.
Daha da maraqlısı əvvəlcədən müəyyən edilmiş şərtlər yerinə yetirildikdə əməliyyatların avtomatik icra oluna bildiyi proqramlaşdırıla bilən ödənişlər imkanıdır.
Söhbət sadəcə pulu blokçeynə yerləşdirməkdən getmir. Söhbət ənənəvi bank infrastrukturu ilə formalaşmaqda olan tokenlaşdırılmış maliyyə sistemini birləşdirməkdən gedir.
SWIFT-in iştirakı isə bunu xüsusilə əhəmiyyətli edir, çünki o, artıq dünyanın hər yerindəki maliyyə qurumlarını birləşdirir.
Ənənəvi maliyyə sektoru blokçeyn texnologiyası ilə mütləq mübarizə aparmır. Onun ən böyük iştirakçılarından bəziləri bu texnologiyanı necə inteqrasiya etməyin yollarını araşdırırlar.
Tokenlaşdırılmış depozitlər qlobal ödənişlərin növbəti nəslinin təməlini təşkil edəcəkmi?
#blockchain #Tokenization #Swift #DigitalFinance
Honkonq rəqəmsal maliyyənin gələcəyinə doğru daha bir mühüm addım atır.
Honkonq Monetar İdarəsi (HKMA) və SWIFT tokenlaşdırılmış bank depozitlərindən istifadə etməklə transsərhəd ödənişləri araşdırmaq üçün əməkdaşlıqlarını gücləndiriblər.
Bu təşəbbüs SWIFT-in blokçeyn əsaslı reyestrini Honkonqun Project Ensemble hesablaşma infrastrukturu ilə birləşdirmək imkanını araşdıracaq və çoxsaylı valyutaları əhatə edən ödənişləri dəstəkləyəcək.
HSBC, Standard Chartered və Bank of China (Hong Kong) daxil olmaqla, iri maliyyə qurumları bu təşəbbüsdə iştirak edir.
Bu gün beynəlxalq ödənişlərdə bir neçə vasitəçi iştirak edə, hesablaşmalar gecikə və əməliyyat xərcləri yarana bilər. Tokenlaşdırılmış depozitlər bu əməliyyatları daha sürətli, səmərəli və potensial olaraq günün istənilən saatında əlçatan edə bilər.
Daha da maraqlısı əvvəlcədən müəyyən edilmiş şərtlər yerinə yetirildikdə əməliyyatların avtomatik icra oluna bildiyi proqramlaşdırıla bilən ödənişlər imkanıdır.
Söhbət sadəcə pulu blokçeynə yerləşdirməkdən getmir. Söhbət ənənəvi bank infrastrukturu ilə formalaşmaqda olan tokenlaşdırılmış maliyyə sistemini birləşdirməkdən gedir.
SWIFT-in iştirakı isə bunu xüsusilə əhəmiyyətli edir, çünki o, artıq dünyanın hər yerindəki maliyyə qurumlarını birləşdirir.
Ənənəvi maliyyə sektoru blokçeyn texnologiyası ilə mütləq mübarizə aparmır. Onun ən böyük iştirakçılarından bəziləri bu texnologiyanı necə inteqrasiya etməyin yollarını araşdırırlar.
Tokenlaşdırılmış depozitlər qlobal ödənişlərin növbəti nəslinin təməlini təşkil edəcəkmi?
#blockchain #Tokenization #Swift #DigitalFinance
HSBCUS+0,33%
4
219

HKMA və Swift sərhədlərarası ödənişlər üçün tokenləşdirilmiş depozitləri araşdırır
- HKMA və Swift Ensemble Layihəsini Swift reyestri ilə əlaqələndirir.
- Sərhədlərarası bank ödənişləri üçün tokenləşdirilmiş depozitlərdən istifadə edilir.
- Bir neçə valyutanı dəstəkləyir.
- RSS əlavə təfərrüatlar təqdim etməyib.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Mənbə: CoinTelegraph
HKMA və Swift sərhədlərarası ödənişlər üçün tokenləşdirilmiş depozitləri araşdırır
- HKMA və Swift Ensemble Layihəsini Swift reyestri ilə əlaqələndirir.
- Sərhədlərarası bank ödənişləri üçün tokenləşdirilmiş depozitlərdən istifadə edilir.
- Bir neçə valyutanı dəstəkləyir.
- RSS əlavə təfərrüatlar təqdim etməyib.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Mənbə: CoinTelegraph
- HKMA və Swift Ensemble Layihəsini Swift reyestri ilə əlaqələndirir.
- Sərhədlərarası bank ödənişləri üçün tokenləşdirilmiş depozitlərdən istifadə edilir.
- Bir neçə valyutanı dəstəkləyir.
- RSS əlavə təfərrüatlar təqdim etməyib.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Mənbə: CoinTelegraph
142

·
--
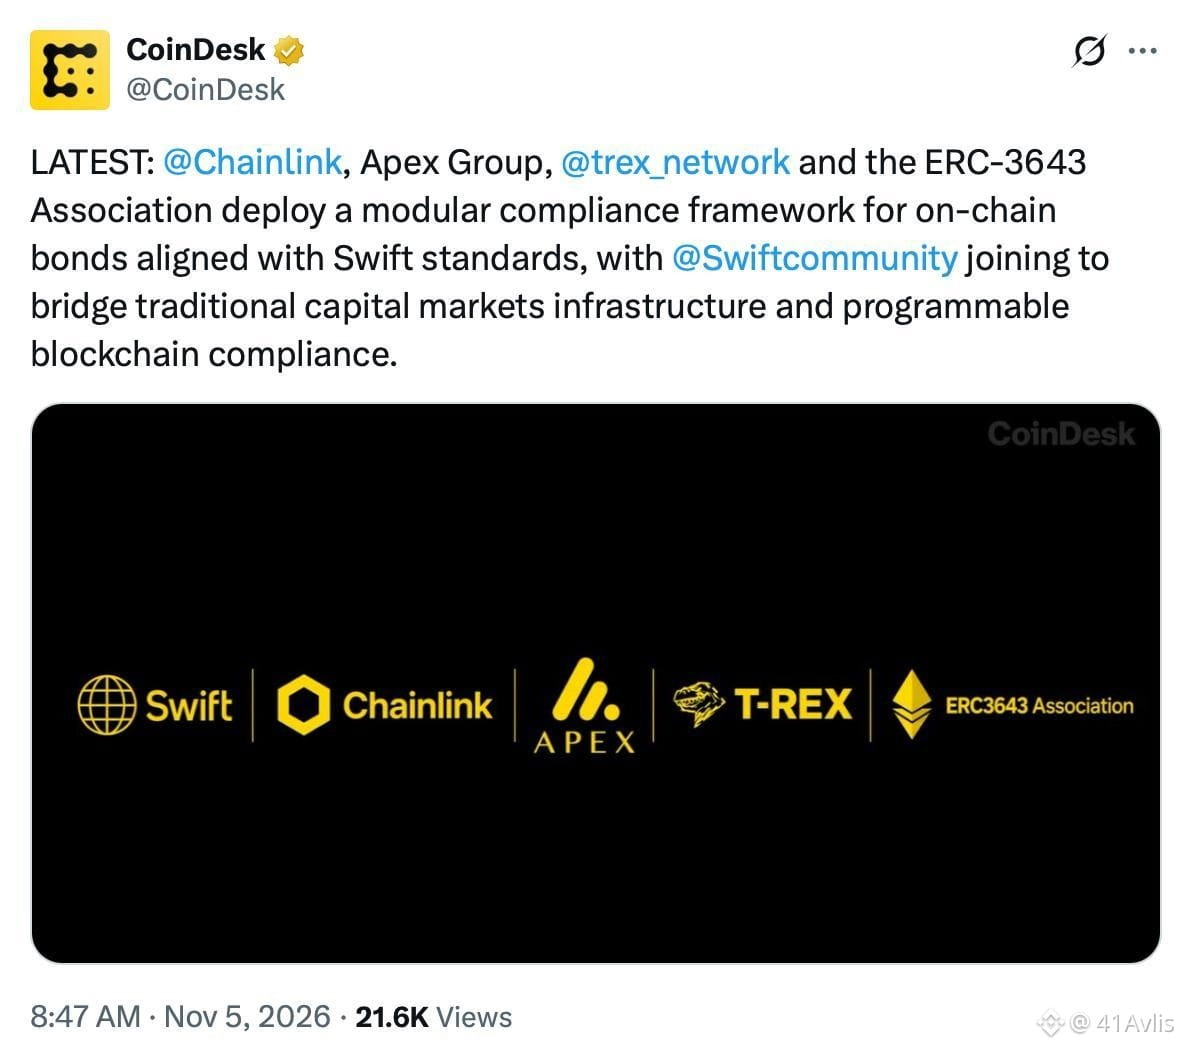
🌐 Chainlink və Swift: Ənənəvi maliyyə və blokçeyni birləşdirir
Tokenləşdirilmiş aktivlərin qəbulu böyük bir addım atdı:
* Yeni ittifaq: Chainlink, Apex Group, T-REX Network və ERC-3633 Assosiasiyası modul tənzimləyici uyğunluq çərçivəsi təqdim edib.
* Swift standartı: Layihə Swift standartlarına uyğun hazırlanıb.
* Təsiri: Məqsəd ənənəvi maliyyə bazarlarını blokçeynə bağlamaq və tokenləşdirilmiş aktivlərin inkişafına təkan verməkdir.
💡 Bu yenilik barədə nə düşünürsünüz? Fikirlərinizi şərhlərdə bölüşün!
#Chainlink #Swift #RWA
🌐 Chainlink və Swift: Ənənəvi maliyyə və blokçeyni birləşdirir
Tokenləşdirilmiş aktivlərin qəbulu böyük bir addım atdı:
* Yeni ittifaq: Chainlink, Apex Group, T-REX Network və ERC-3633 Assosiasiyası modul tənzimləyici uyğunluq çərçivəsi təqdim edib.
* Swift standartı: Layihə Swift standartlarına uyğun hazırlanıb.
* Təsiri: Məqsəd ənənəvi maliyyə bazarlarını blokçeynə bağlamaq və tokenləşdirilmiş aktivlərin inkişafına təkan verməkdir.
💡 Bu yenilik barədə nə düşünürsünüz? Fikirlərinizi şərhlərdə bölüşün!
#Chainlink #Swift #RWA
Tokenləşdirilmiş aktivlərin qəbulu böyük bir addım atdı:
* Yeni ittifaq: Chainlink, Apex Group, T-REX Network və ERC-3633 Assosiasiyası modul tənzimləyici uyğunluq çərçivəsi təqdim edib.
* Swift standartı: Layihə Swift standartlarına uyğun hazırlanıb.
* Təsiri: Məqsəd ənənəvi maliyyə bazarlarını blokçeynə bağlamaq və tokenləşdirilmiş aktivlərin inkişafına təkan verməkdir.
💡 Bu yenilik barədə nə düşünürsünüz? Fikirlərinizi şərhlərdə bölüşün!
#Chainlink #Swift #RWA
76
·
--
Məqalə
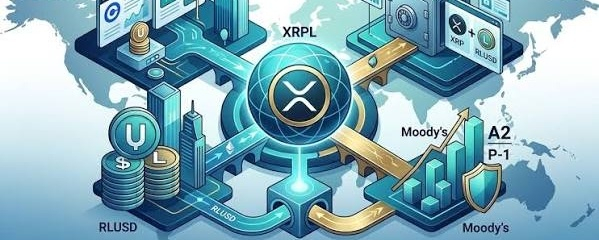
XRP körpü rolundadır, yoxsa müstəqildir? SWIFT fəaliyyətinin 10%-nin XRPL ekosisteminə keçdiyini fərz etsək
🫱#Swift əsasən maliyyə mesajlaşma şəbəkəsidir; əməliyyatlardakı bütün vəsaitlərə birbaşa sahib olmur və ya onları köçürmür.
SWIFT 2025-ci ildə gündə orta hesabla 59,8 milyon ödəniş mesajı göndərildiyini açıqlayıb. Gündə 14 trilyon ABŞ dolları rəqəmi rəsmi statistikanın hazırkı səhifəsindən təsdiqlənə bilən məlumat kimi deyil, dövriyyə dəyərinin təxmini hesablaması kimi qəbul edilməlidir. 👌
XRP körpü rolundadır, yoxsa müstəqildir?
SWIFT fəaliyyətinin 10%-nin XRPL ekosisteminə keçdiyini fərz etsək
🫱#Swift əsasən maliyyə mesajlaşma şəbəkəsidir; əməliyyatlardakı bütün vəsaitlərə birbaşa sahib olmur və ya onları köçürmür.
SWIFT 2025-ci ildə gündə orta hesabla 59,8 milyon ödəniş mesajı göndərildiyini açıqlayıb. Gündə 14 trilyon ABŞ dolları rəqəmi rəsmi statistikanın hazırkı səhifəsindən təsdiqlənə bilən məlumat kimi deyil, dövriyyə dəyərinin təxmini hesablaması kimi qəbul edilməlidir. 👌
🫱#Swift əsasən maliyyə mesajlaşma şəbəkəsidir; əməliyyatlardakı bütün vəsaitlərə birbaşa sahib olmur və ya onları köçürmür.
SWIFT 2025-ci ildə gündə orta hesabla 59,8 milyon ödəniş mesajı göndərildiyini açıqlayıb. Gündə 14 trilyon ABŞ dolları rəqəmi rəsmi statistikanın hazırkı səhifəsindən təsdiqlənə bilən məlumat kimi deyil, dövriyyə dəyərinin təxmini hesablaması kimi qəbul edilməlidir. 👌
4
4
3.8k

·
--
📰 XRP tədqiqatçısı: SWIFT-də 27 ildən çox çalışmış Tom Alaerts ilə tam söhbətim
Qlobal maliyyə mesajlaşma şəbəkəsi SWIFT-də 27 ildən artıq təcrübəsi olan, SWIFT-in standartlar üzrə keçmiş eksperti Tom Alaerts ISO 20022-nin rəqəmsal aktivlərin ənənəvi bank infrastrukturuna inteqrasiyasında nə üçün mühüm rol oynaya biləcəyini izah edib. Crypto Researcher SMQKE ilə X platformasında uzun söhbəti zamanı Alaerts SWIFT-in gələcəyini, [...] arasındakı əlaqəni müzakirə edib. XRP tədqiqatçısı: SWIFT-də 27 ildən çox çalışmış Tom Alaerts ilə tam söhbətim ilk dəfə Times Tabloid-də dərc olunub.
Mənbə : Times Tabloid
Vaxt : 2026-11-01 13:00:46
Müəllif : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Fikrinizi aşağıdakı şərhlər bölməsində paylaşın
📰 XRP tədqiqatçısı: SWIFT-də 27 ildən çox çalışmış Tom Alaerts ilə tam söhbətim
Qlobal maliyyə mesajlaşma şəbəkəsi SWIFT-də 27 ildən artıq təcrübəsi olan, SWIFT-in standartlar üzrə keçmiş eksperti Tom Alaerts ISO 20022-nin rəqəmsal aktivlərin ənənəvi bank infrastrukturuna inteqrasiyasında nə üçün mühüm rol oynaya biləcəyini izah edib. Crypto Researcher SMQKE ilə X platformasında uzun söhbəti zamanı Alaerts SWIFT-in gələcəyini, [...] arasındakı əlaqəni müzakirə edib. XRP tədqiqatçısı: SWIFT-də 27 ildən çox çalışmış Tom Alaerts ilə tam söhbətim ilk dəfə Times Tabloid-də dərc olunub.
Mənbə : Times Tabloid
Vaxt : 2026-11-01 13:00:46
Müəllif : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Fikrinizi aşağıdakı şərhlər bölməsində paylaşın
Qlobal maliyyə mesajlaşma şəbəkəsi SWIFT-də 27 ildən artıq təcrübəsi olan, SWIFT-in standartlar üzrə keçmiş eksperti Tom Alaerts ISO 20022-nin rəqəmsal aktivlərin ənənəvi bank infrastrukturuna inteqrasiyasında nə üçün mühüm rol oynaya biləcəyini izah edib. Crypto Researcher SMQKE ilə X platformasında uzun söhbəti zamanı Alaerts SWIFT-in gələcəyini, [...] arasındakı əlaqəni müzakirə edib. XRP tədqiqatçısı: SWIFT-də 27 ildən çox çalışmış Tom Alaerts ilə tam söhbətim ilk dəfə Times Tabloid-də dərc olunub.
Mənbə : Times Tabloid
Vaxt : 2026-11-01 13:00:46
Müəllif : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Fikrinizi aşağıdakı şərhlər bölməsində paylaşın
151

·
--
🚨 SWIFT maliyyənin gələcəyi haqqında danışır və $XRP sahibləri diqqətlə izləyir. 👀🔥
24/7 sərhədlərarası ödənişlər, proqramlaşdırıla bilən rəqəmsal pul, tokenləşdirilmiş qiymətli kağızlar və atomar hesablaşmalar maliyyə sənayesinin inkişafında mühüm rol oynamağa başlayır.
Ripple bu geniş blokçeyn ödənişləri mənzərəsində fəaliyyət göstərir və bu kəsişməni izləməyə dəyər.
Amma əsas məqam budur: SWIFT-in blokçeyn infrastrukturunu müzakirə etməsi avtomatik olaraq rəsmi tərəfdaşlıq və ya XRP-nin birbaşa qəbul edilməsi demək deyil.
Əsl sual budur: XRP və XRP Ledger bu dəyişən maliyyə sistemində əhəmiyyətli rol qazana biləcəkmi? 🌎
Mən bunu diqqətlə izləyəcəyəm. 🚀
#XRP #Ripple #SWIFT
🚨 SWIFT maliyyənin gələcəyi haqqında danışır və $XRP sahibləri diqqətlə izləyir. 👀🔥
24/7 sərhədlərarası ödənişlər, proqramlaşdırıla bilən rəqəmsal pul, tokenləşdirilmiş qiymətli kağızlar və atomar hesablaşmalar maliyyə sənayesinin inkişafında mühüm rol oynamağa başlayır.
Ripple bu geniş blokçeyn ödənişləri mənzərəsində fəaliyyət göstərir və bu kəsişməni izləməyə dəyər.
Amma əsas məqam budur: SWIFT-in blokçeyn infrastrukturunu müzakirə etməsi avtomatik olaraq rəsmi tərəfdaşlıq və ya XRP-nin birbaşa qəbul edilməsi demək deyil.
Əsl sual budur: XRP və XRP Ledger bu dəyişən maliyyə sistemində əhəmiyyətli rol qazana biləcəkmi? 🌎
Mən bunu diqqətlə izləyəcəyəm. 🚀
#XRP #Ripple #SWIFT
24/7 sərhədlərarası ödənişlər, proqramlaşdırıla bilən rəqəmsal pul, tokenləşdirilmiş qiymətli kağızlar və atomar hesablaşmalar maliyyə sənayesinin inkişafında mühüm rol oynamağa başlayır.
Ripple bu geniş blokçeyn ödənişləri mənzərəsində fəaliyyət göstərir və bu kəsişməni izləməyə dəyər.
Amma əsas məqam budur: SWIFT-in blokçeyn infrastrukturunu müzakirə etməsi avtomatik olaraq rəsmi tərəfdaşlıq və ya XRP-nin birbaşa qəbul edilməsi demək deyil.
Əsl sual budur: XRP və XRP Ledger bu dəyişən maliyyə sistemində əhəmiyyətli rol qazana biləcəkmi? 🌎
Mən bunu diqqətlə izləyəcəyəm. 🚀
#XRP #Ripple #SWIFT
3
1
10
5.8k

·
--
İki nəhəng bank indicə real dollarları token şəklində köçürdü, amma kripto saxlayanların demək olar ki, heç biri bu əməliyyatda iştirak etmirdi.
Tələ də budur. Belə bir xəbər yayılan kimi insanlar ödənişlərə və ya real dünya aktivlərinə az-çox aidiyyəti olan hər hansı tokenə FOMO ilə girişirlər, sonra isə məlum olur ki, məhsulun onların coin-inə heç ehtiyacı olmayıb. Sizi smart-kontraktla deyil, oxumadığınız bir hekayə ilə aldadıb ziyana salırlar.
Sentyabrın 2-də First Abu Dhabi Bank və Citi Swift-in ortaq reyestrində tokenləşdirilmiş depozitlər vasitəsilə faktiki USD ödənişini hesablaşdılar. Tokenləşdirilmiş depozit sadəcə yeni formatda bankın borc öhdəliyidir. Bu, həmin bankın balansındakı vəsaitlərə tələb hüququdur; iki qurumun köhnə mesajlaşma zəncirini gözləmək əvəzinə ortaq reyestrdə vəsaiti köçürə bilməsi üçün bu formada yazılıb. Bu, $BTC deyil. Onu cüzdana çəkib bankdan ayrıla bilməzsiniz. Öhdəliyə yenə də bank cavabdehdir, əməliyyatlara isə yenə Swift nəzarət edir.
Risk ondadır ki, bunu artıq saxladığınız hər hansı aktiv üçün qələbə kimi qəbul edəsiniz. Bu tokenlər dondurula və ya geri çevrilə bilər, çünki onları neytral blokçeyn deyil, tənzimlənən bank buraxıb. Bankın problemi olsa, tokenli və ya tokensiz, bütün digər əmanətçilərlə eyni növbədə olacaqsınız. Əgər xəzinədarlar bu ödəniş kanalını həqiqətən bəyənsələr, insanların $XRP və ya qeyri-müəyyən $ETH tokenizasiya mərclərinə daxil etdiyi transsərhəd vəsait axınının böyük hissəsi bank sistemindən heç vaxt çıxmaya bilər. Banklar üçün pulun daha sürətlə hərəkət etməsi, ticarət etdiyiniz blokçeynlərdə pulun peyda olması ilə eyni şey deyil.
Banklar bunu ictimai kriptovalyutalardan istifadə etmədən edə bilirsə, biz əslində nəyin qiymətini nəzərə alırıq?
#Tokenization #RWA #Swift
İki nəhəng bank indicə real dollarları token şəklində köçürdü, amma kripto saxlayanların demək olar ki, heç biri bu əməliyyatda iştirak etmirdi.
Tələ də budur. Belə bir xəbər yayılan kimi insanlar ödənişlərə və ya real dünya aktivlərinə az-çox aidiyyəti olan hər hansı tokenə FOMO ilə girişirlər, sonra isə məlum olur ki, məhsulun onların coin-inə heç ehtiyacı olmayıb. Sizi smart-kontraktla deyil, oxumadığınız bir hekayə ilə aldadıb ziyana salırlar.
Sentyabrın 2-də First Abu Dhabi Bank və Citi Swift-in ortaq reyestrində tokenləşdirilmiş depozitlər vasitəsilə faktiki USD ödənişini hesablaşdılar. Tokenləşdirilmiş depozit sadəcə yeni formatda bankın borc öhdəliyidir. Bu, həmin bankın balansındakı vəsaitlərə tələb hüququdur; iki qurumun köhnə mesajlaşma zəncirini gözləmək əvəzinə ortaq reyestrdə vəsaiti köçürə bilməsi üçün bu formada yazılıb. Bu, $BTC deyil. Onu cüzdana çəkib bankdan ayrıla bilməzsiniz. Öhdəliyə yenə də bank cavabdehdir, əməliyyatlara isə yenə Swift nəzarət edir.
Risk ondadır ki, bunu artıq saxladığınız hər hansı aktiv üçün qələbə kimi qəbul edəsiniz. Bu tokenlər dondurula və ya geri çevrilə bilər, çünki onları neytral blokçeyn deyil, tənzimlənən bank buraxıb. Bankın problemi olsa, tokenli və ya tokensiz, bütün digər əmanətçilərlə eyni növbədə olacaqsınız. Əgər xəzinədarlar bu ödəniş kanalını həqiqətən bəyənsələr, insanların $XRP və ya qeyri-müəyyən $ETH tokenizasiya mərclərinə daxil etdiyi transsərhəd vəsait axınının böyük hissəsi bank sistemindən heç vaxt çıxmaya bilər. Banklar üçün pulun daha sürətlə hərəkət etməsi, ticarət etdiyiniz blokçeynlərdə pulun peyda olması ilə eyni şey deyil.
Banklar bunu ictimai kriptovalyutalardan istifadə etmədən edə bilirsə, biz əslində nəyin qiymətini nəzərə alırıq?
#Tokenization #RWA #Swift
Tələ də budur. Belə bir xəbər yayılan kimi insanlar ödənişlərə və ya real dünya aktivlərinə az-çox aidiyyəti olan hər hansı tokenə FOMO ilə girişirlər, sonra isə məlum olur ki, məhsulun onların coin-inə heç ehtiyacı olmayıb. Sizi smart-kontraktla deyil, oxumadığınız bir hekayə ilə aldadıb ziyana salırlar.
Sentyabrın 2-də First Abu Dhabi Bank və Citi Swift-in ortaq reyestrində tokenləşdirilmiş depozitlər vasitəsilə faktiki USD ödənişini hesablaşdılar. Tokenləşdirilmiş depozit sadəcə yeni formatda bankın borc öhdəliyidir. Bu, həmin bankın balansındakı vəsaitlərə tələb hüququdur; iki qurumun köhnə mesajlaşma zəncirini gözləmək əvəzinə ortaq reyestrdə vəsaiti köçürə bilməsi üçün bu formada yazılıb. Bu, $BTC deyil. Onu cüzdana çəkib bankdan ayrıla bilməzsiniz. Öhdəliyə yenə də bank cavabdehdir, əməliyyatlara isə yenə Swift nəzarət edir.
Risk ondadır ki, bunu artıq saxladığınız hər hansı aktiv üçün qələbə kimi qəbul edəsiniz. Bu tokenlər dondurula və ya geri çevrilə bilər, çünki onları neytral blokçeyn deyil, tənzimlənən bank buraxıb. Bankın problemi olsa, tokenli və ya tokensiz, bütün digər əmanətçilərlə eyni növbədə olacaqsınız. Əgər xəzinədarlar bu ödəniş kanalını həqiqətən bəyənsələr, insanların $XRP və ya qeyri-müəyyən $ETH tokenizasiya mərclərinə daxil etdiyi transsərhəd vəsait axınının böyük hissəsi bank sistemindən heç vaxt çıxmaya bilər. Banklar üçün pulun daha sürətlə hərəkət etməsi, ticarət etdiyiniz blokçeynlərdə pulun peyda olması ilə eyni şey deyil.
Banklar bunu ictimai kriptovalyutalardan istifadə etmədən edə bilirsə, biz əslində nəyin qiymətini nəzərə alırıq?
#Tokenization #RWA #Swift
6

Əgər SWIFT-i kriptonun çoxdan geridə qoyduğu hansısa relikt kimi görməyə davam edirsənsə, elə indi dayan.
Treyderlər ən son dəbə qoşulub durmadan zərər görür, halbuki real pul hərəkəti sakit bank sınaqlarında baş verir. Beləcə, həqiqətən uzun müddət qalan likvidliyi gözdən qaçırırsan.
Sentyabrın 2-də First Abu Dhabi Bank və Citi SWIFT-in ortaq reyestrində tokenləşdirilmiş depozitlərdən istifadə edərək real USD ödənişini hesablaşdılar. Xəzinədarlıq əməliyyatları üzrə həmkarıma göndərdim, blokçeynə dair həyəcanlı reaksiya gözləyirdim. O isə sadəcə soruşdu ki, bu, mövqeləri gündəlik uzlaşdırmağın və uğursuz bank köçürmələrinin arxasınca düşməyin əziyyətini necə azaldacaq.
Bu, SWIFT-i əvəz etməyə çalışan $XRP illik cəhdlərdən və ya şirkətlərin $USDC və $USDT-ni yeni infrastrukturlara keçirməsinin ləng sürünməsindən fərqlidir. Bunlar həmişə əlavə addımlar kimi görünürdü. Tokenləşdirilmiş depozitlər eyni banklara ortaq reyestrdən istifadə etməklə mövcud quruluşlarını saxlamağa imkan verir. Əvvəlki PoC-lərin çoxu laboratoriyadan kənara çıxmadı. Bu isə real dollarları hərəkətə gətirdi.
Bundan həqiqətən istifadə edəcək adamların bizim hekayələrimiz vecinə deyil. Onlar daha az e-poçt və məlumatı daha tez görmək istəyirlər. Əməliyyatçılar praktik suallar verməyə başlayanda dəyişiklik artıq gedir.
Sizcə, bu, köhnə disruptiv dəyişiklik hekayəsini bankların zəncir üzərində sadəcə daha səmərəli işləməsi ilə müqayisədə harada qoyur?
#Tokenization #TradFi #SWIFT
Əgər SWIFT-i kriptonun çoxdan geridə qoyduğu hansısa relikt kimi görməyə davam edirsənsə, elə indi dayan.
Treyderlər ən son dəbə qoşulub durmadan zərər görür, halbuki real pul hərəkəti sakit bank sınaqlarında baş verir. Beləcə, həqiqətən uzun müddət qalan likvidliyi gözdən qaçırırsan.
Sentyabrın 2-də First Abu Dhabi Bank və Citi SWIFT-in ortaq reyestrində tokenləşdirilmiş depozitlərdən istifadə edərək real USD ödənişini hesablaşdılar. Xəzinədarlıq əməliyyatları üzrə həmkarıma göndərdim, blokçeynə dair həyəcanlı reaksiya gözləyirdim. O isə sadəcə soruşdu ki, bu, mövqeləri gündəlik uzlaşdırmağın və uğursuz bank köçürmələrinin arxasınca düşməyin əziyyətini necə azaldacaq.
Bu, SWIFT-i əvəz etməyə çalışan $XRP illik cəhdlərdən və ya şirkətlərin $USDC və $USDT-ni yeni infrastrukturlara keçirməsinin ləng sürünməsindən fərqlidir. Bunlar həmişə əlavə addımlar kimi görünürdü. Tokenləşdirilmiş depozitlər eyni banklara ortaq reyestrdən istifadə etməklə mövcud quruluşlarını saxlamağa imkan verir. Əvvəlki PoC-lərin çoxu laboratoriyadan kənara çıxmadı. Bu isə real dollarları hərəkətə gətirdi.
Bundan həqiqətən istifadə edəcək adamların bizim hekayələrimiz vecinə deyil. Onlar daha az e-poçt və məlumatı daha tez görmək istəyirlər. Əməliyyatçılar praktik suallar verməyə başlayanda dəyişiklik artıq gedir.
Sizcə, bu, köhnə disruptiv dəyişiklik hekayəsini bankların zəncir üzərində sadəcə daha səmərəli işləməsi ilə müqayisədə harada qoyur?
#Tokenization #TradFi #SWIFT
Treyderlər ən son dəbə qoşulub durmadan zərər görür, halbuki real pul hərəkəti sakit bank sınaqlarında baş verir. Beləcə, həqiqətən uzun müddət qalan likvidliyi gözdən qaçırırsan.
Sentyabrın 2-də First Abu Dhabi Bank və Citi SWIFT-in ortaq reyestrində tokenləşdirilmiş depozitlərdən istifadə edərək real USD ödənişini hesablaşdılar. Xəzinədarlıq əməliyyatları üzrə həmkarıma göndərdim, blokçeynə dair həyəcanlı reaksiya gözləyirdim. O isə sadəcə soruşdu ki, bu, mövqeləri gündəlik uzlaşdırmağın və uğursuz bank köçürmələrinin arxasınca düşməyin əziyyətini necə azaldacaq.
Bu, SWIFT-i əvəz etməyə çalışan $XRP illik cəhdlərdən və ya şirkətlərin $USDC və $USDT-ni yeni infrastrukturlara keçirməsinin ləng sürünməsindən fərqlidir. Bunlar həmişə əlavə addımlar kimi görünürdü. Tokenləşdirilmiş depozitlər eyni banklara ortaq reyestrdən istifadə etməklə mövcud quruluşlarını saxlamağa imkan verir. Əvvəlki PoC-lərin çoxu laboratoriyadan kənara çıxmadı. Bu isə real dollarları hərəkətə gətirdi.
Bundan həqiqətən istifadə edəcək adamların bizim hekayələrimiz vecinə deyil. Onlar daha az e-poçt və məlumatı daha tez görmək istəyirlər. Əməliyyatçılar praktik suallar verməyə başlayanda dəyişiklik artıq gedir.
Sizcə, bu, köhnə disruptiv dəyişiklik hekayəsini bankların zəncir üzərində sadəcə daha səmərəli işləməsi ilə müqayisədə harada qoyur?
#Tokenization #TradFi #SWIFT
19
·
--
Artım
Doğrulanıb
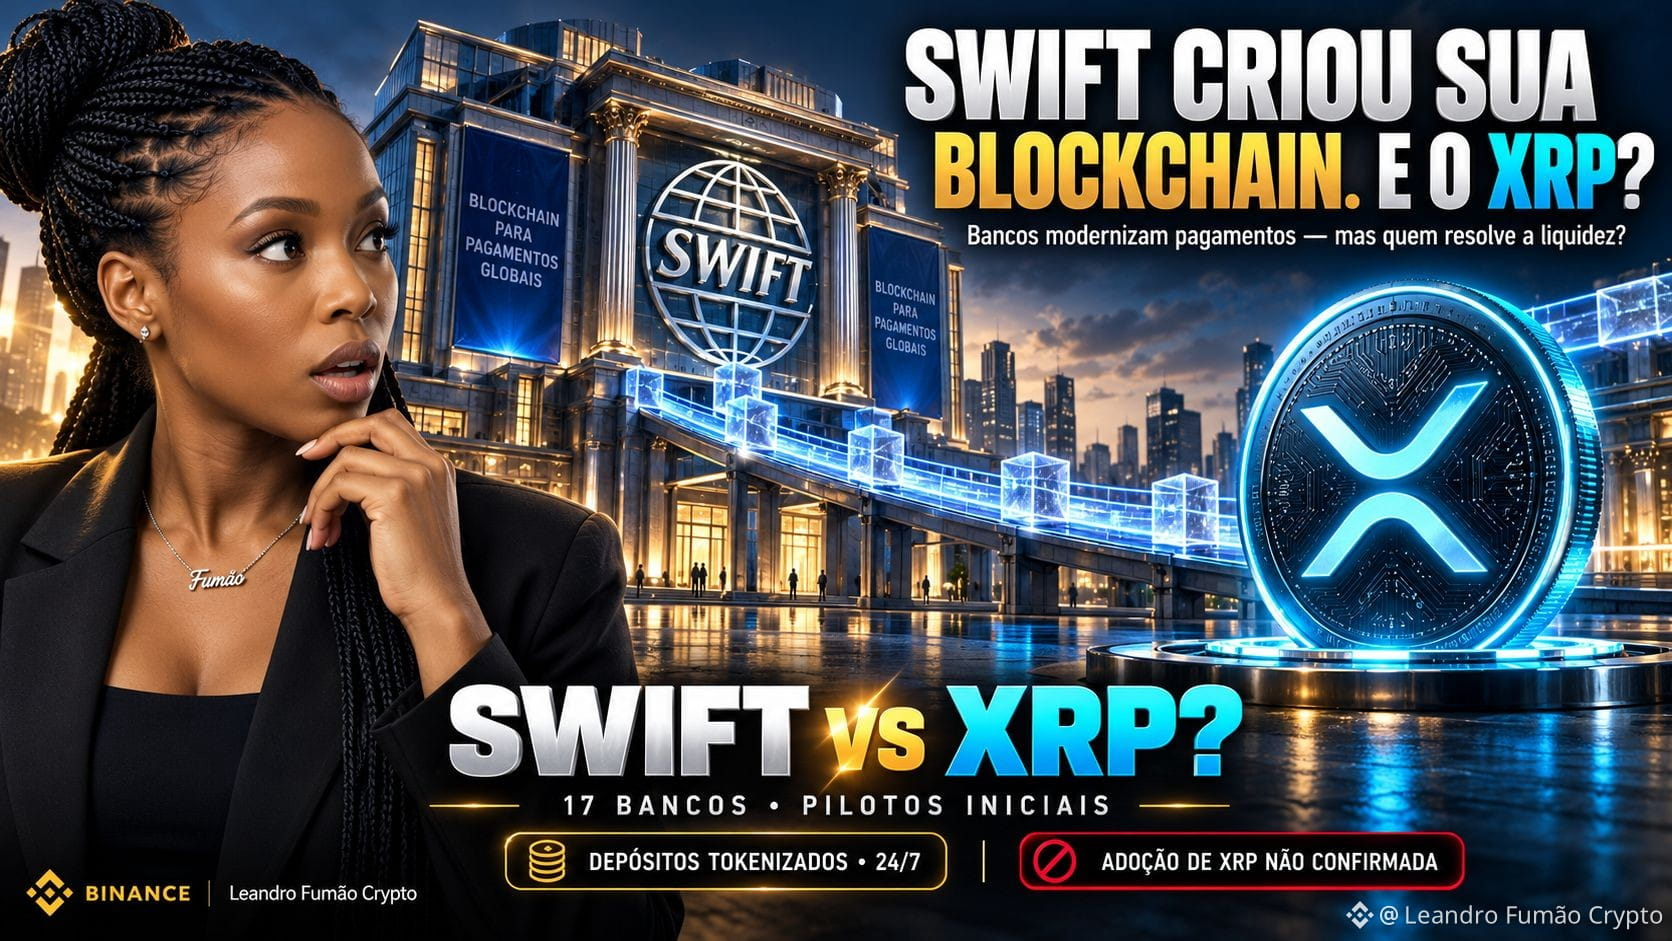
🚨જ⁀➴ SWIFT ÖZ BLOKÇEYNİNİ YARATDI ⥱ BƏS İNDİ ⋙ $XRP ❓
✔️Beynəlxalq maliyyə sistemi nəhəng bir transformasiyadan keçir.
Minlərlə maliyyə qurumunu birləşdirən SWIFT beynəlxalq ödənişləri müasirləşdirmək üçün artıq öz blokçeyn reyestrini hazırlayıb.
🔥 İLK SINAQLAR ÜÇÜN 17 BANK ELAN EDİLİB.
Təklif tokenləşdirilmiş bank depozitlərindən istifadə etməklə günün 24 saatı ödənişlərə imkan yaratmaqdır.
Amma az qala heç kimin müzakirə etmədiyi bir məqam var.
BLOKÇEYN LİKVİDLİK PROBLEMİNİ AVTOMATİK OLARAQ HƏLL ETMİR.
Ortaq infrastruktur olsa belə, banklar müxtəlif valyutalar, vəsaitlərin əlçatanlığı və hesablaşma mexanizmləri ilə bağlı çətinlikləri həll etməlidirlər.
Məhz burada belə bir sual yaranır⤵
$XRP HARADA İŞƏ DÜŞÜR?
XRP valyutalar arasında konvertasiya zamanı vasitəçi aktiv rolunu oynaya bilər və hər bazarda əvvəlcədən saxlanılan qalıqlardan asılı olmadan köçürmələrə imkan yarada bilər.
Fərqi təsəvvür edin⤵
🏦 SWIFT » Ödənişlərin koordinasiyası və qurumlar arasında inteqrasiya.
⚡ XRP » Müxtəlif valyutalar və bazarlar arasında potensial likvidlik körpüsü.
Amma diqqət⤵
⚠️ SWIFT YENİ REYESTRİNDƏ XRP-DƏN İSTİFADƏ EDİLƏCƏYİNİ ELAN ETMƏYİB.
İnfrastrukturun işləməsi üçün XRP tələb olunacağı da sübut edilməyib.
SWIFT-in irəliləyişi Ripple-ın bəzi həlləri üçün rəqabət yarada bilər və eyni zamanda bank sektorunun əvvəllər yalnız kripto dünyasına aid görünən texnologiyaları tətbiq etdiyini göstərə bilər.
İndi əsas problem sistemləri, valyutaları və likvidliyi səmərəli şəkildə birləşdirməkdir.
🔥 SWIFT YENİ ÖDƏNİŞ YOLLARI QURUR. BƏS KÖRPÜLƏRİ KİM TƏMİN EDƏCƏK?
SİZCƏ, $XRP VƏ SWIFT RƏQİB, YOXSA BİR-BİRİNİ TAMAMLAYAN TƏRƏFLƏR OLACAQ?
⚠️ Binance Square-dəki @Fumao kanalını burada izləyin 🗣️ Unutmayın » Bu, məlumatlandırıcı və maarifləndirici təhlildir » Bu, maliyyə məsləhəti deyil » İnvestisiya etməzdən əvvəl həmişə öz araşdırmanızı aparın. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT ÖZ BLOKÇEYNİNİ YARATDI ⥱ BƏS İNDİ ⋙ $XRP ❓
✔️Beynəlxalq maliyyə sistemi nəhəng bir transformasiyadan keçir.
Minlərlə maliyyə qurumunu birləşdirən SWIFT beynəlxalq ödənişləri müasirləşdirmək üçün artıq öz blokçeyn reyestrini hazırlayıb.
🔥 İLK SINAQLAR ÜÇÜN 17 BANK ELAN EDİLİB.
Təklif tokenləşdirilmiş bank depozitlərindən istifadə etməklə günün 24 saatı ödənişlərə imkan yaratmaqdır.
Amma az qala heç kimin müzakirə etmədiyi bir məqam var.
BLOKÇEYN LİKVİDLİK PROBLEMİNİ AVTOMATİK OLARAQ HƏLL ETMİR.
Ortaq infrastruktur olsa belə, banklar müxtəlif valyutalar, vəsaitlərin əlçatanlığı və hesablaşma mexanizmləri ilə bağlı çətinlikləri həll etməlidirlər.
Məhz burada belə bir sual yaranır⤵
$XRP HARADA İŞƏ DÜŞÜR?
XRP valyutalar arasında konvertasiya zamanı vasitəçi aktiv rolunu oynaya bilər və hər bazarda əvvəlcədən saxlanılan qalıqlardan asılı olmadan köçürmələrə imkan yarada bilər.
Fərqi təsəvvür edin⤵
🏦 SWIFT » Ödənişlərin koordinasiyası və qurumlar arasında inteqrasiya.
⚡ XRP » Müxtəlif valyutalar və bazarlar arasında potensial likvidlik körpüsü.
Amma diqqət⤵
⚠️ SWIFT YENİ REYESTRİNDƏ XRP-DƏN İSTİFADƏ EDİLƏCƏYİNİ ELAN ETMƏYİB.
İnfrastrukturun işləməsi üçün XRP tələb olunacağı da sübut edilməyib.
SWIFT-in irəliləyişi Ripple-ın bəzi həlləri üçün rəqabət yarada bilər və eyni zamanda bank sektorunun əvvəllər yalnız kripto dünyasına aid görünən texnologiyaları tətbiq etdiyini göstərə bilər.
İndi əsas problem sistemləri, valyutaları və likvidliyi səmərəli şəkildə birləşdirməkdir.
🔥 SWIFT YENİ ÖDƏNİŞ YOLLARI QURUR. BƏS KÖRPÜLƏRİ KİM TƏMİN EDƏCƏK?
SİZCƏ, $XRP VƏ SWIFT RƏQİB, YOXSA BİR-BİRİNİ TAMAMLAYAN TƏRƏFLƏR OLACAQ?
⚠️ Binance Square-dəki @Leandro Fumão Crypto kanalını burada izləyin 🗣️ Unutmayın » Bu, məlumatlandırıcı və maarifləndirici təhlildir » Bu, maliyyə məsləhəti deyil » İnvestisiya etməzdən əvvəl həmişə öz araşdırmanızı aparın. 👨🎓📚
#xrp #Swift #RippleXRP
✔️Beynəlxalq maliyyə sistemi nəhəng bir transformasiyadan keçir.
Minlərlə maliyyə qurumunu birləşdirən SWIFT beynəlxalq ödənişləri müasirləşdirmək üçün artıq öz blokçeyn reyestrini hazırlayıb.
🔥 İLK SINAQLAR ÜÇÜN 17 BANK ELAN EDİLİB.
Təklif tokenləşdirilmiş bank depozitlərindən istifadə etməklə günün 24 saatı ödənişlərə imkan yaratmaqdır.
Amma az qala heç kimin müzakirə etmədiyi bir məqam var.
BLOKÇEYN LİKVİDLİK PROBLEMİNİ AVTOMATİK OLARAQ HƏLL ETMİR.
Ortaq infrastruktur olsa belə, banklar müxtəlif valyutalar, vəsaitlərin əlçatanlığı və hesablaşma mexanizmləri ilə bağlı çətinlikləri həll etməlidirlər.
Məhz burada belə bir sual yaranır⤵
$XRP HARADA İŞƏ DÜŞÜR?
XRP valyutalar arasında konvertasiya zamanı vasitəçi aktiv rolunu oynaya bilər və hər bazarda əvvəlcədən saxlanılan qalıqlardan asılı olmadan köçürmələrə imkan yarada bilər.
Fərqi təsəvvür edin⤵
🏦 SWIFT » Ödənişlərin koordinasiyası və qurumlar arasında inteqrasiya.
⚡ XRP » Müxtəlif valyutalar və bazarlar arasında potensial likvidlik körpüsü.
Amma diqqət⤵
⚠️ SWIFT YENİ REYESTRİNDƏ XRP-DƏN İSTİFADƏ EDİLƏCƏYİNİ ELAN ETMƏYİB.
İnfrastrukturun işləməsi üçün XRP tələb olunacağı da sübut edilməyib.
SWIFT-in irəliləyişi Ripple-ın bəzi həlləri üçün rəqabət yarada bilər və eyni zamanda bank sektorunun əvvəllər yalnız kripto dünyasına aid görünən texnologiyaları tətbiq etdiyini göstərə bilər.
İndi əsas problem sistemləri, valyutaları və likvidliyi səmərəli şəkildə birləşdirməkdir.
🔥 SWIFT YENİ ÖDƏNİŞ YOLLARI QURUR. BƏS KÖRPÜLƏRİ KİM TƏMİN EDƏCƏK?
SİZCƏ, $XRP VƏ SWIFT RƏQİB, YOXSA BİR-BİRİNİ TAMAMLAYAN TƏRƏFLƏR OLACAQ?
⚠️ Binance Square-dəki @Leandro Fumão Crypto kanalını burada izləyin 🗣️ Unutmayın » Bu, məlumatlandırıcı və maarifləndirici təhlildir » Bu, maliyyə məsləhəti deyil » İnvestisiya etməzdən əvvəl həmişə öz araşdırmanızı aparın. 👨🎓📚
#xrp #Swift #RippleXRP
3
138
·
--
Artım
🏗️🛠️ SWIFT sadəcə daha bir ödəniş yeniləməsindən qat-qat böyük bir şey qurur✨🌱
Bunun hara doğru getdiyini nə qədər dərindən araşdırıramsa, $HBAR ▸ 💲LINK ▸ $XRP ✔️ barədə bir o qədər nikbin oluram.
HederaCon 2025-də Alisa DiCaprio xəbərdarlıq etmişdi: stablecoinlər sürətlə yayıldıqca və yeni maliyyə alətləri çoxaldıqca, əsas çətinlik getdikcə daha parçalanmış sistemdə dəyərin axınını qorumaq olacaq. 2026-cı ildə SWIFT məhz bu problemi həll etmək üçün çalışır.
📌 SWIFT: Paylaşılan blokçeyn reyestrində artıq altı qitədəki 17 bank (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo və başqaları) tokenləşdirilmiş depozitlərlə 24/7 əməliyyatlar aparmağa hazırlaşır. Şəbəkə 200-dən çox ölkədə 11.500-dən artıq qurumu birləşdirir.
İndi çətin olan rəqəmsal aktivlər yaratmaq deyil, onları bir-birinə bağlamaq və aralarında likvidlik tapmaqdır. Üç fərqli rol:
🔗 LINK (Chainlink): SWIFT ilə ən birbaşa əlaqə. CCIP vasitəsilə qarşılıqlı fəaliyyət imkanlarını sınaqdan keçirib, UBS AM ilə tokenləşdirilmiş fondların abunə və geri alınma prosesini nümayiş etdirib və 2025-ci ildə SWIFT hakatonunda qalib gəlib. DTCC də Collateral AppChain-də Chainlink-dən istifadə edir (proqnoz: 2026-cı ilin 4-cü rübü).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank və SCB TechX 3–5 saniyədə hesablaşma ilə çoxvalyutalı pul köçürmələrini sınaqdan keçirib. Australian Payments Plus Avstraliya Ehtiyat Bankının Project Acacia layihəsində HashSphere-dən istifadə edib. CCIP artıq Hedera mainnetində aktivdir.
💱 XRP (XRPL): Texniki bağlantı valyuta likvidliyi yaratmır. XRPL cross-currency ödənişlər, on-chain DEX, atomik hesablaşma və avtomatik körpüləmə təklif edir. Ripple və Bitso MXNB və RLUSD-ni XRPL-ə gətirir — konseptual olaraq MXNB → XRP → RLUSD, əgər XRP ən yaxşı marşrut olarsa.
💡 Tezis: Söhbət HBAR və $LINK vs XRP arasında seçimdən getmir. Hedera tənzimlənən dəyəri yerləşdirir, Chainlink şəbəkələri birləşdirir, XRP isə valyutalar arasında likvidliyin əlaqələndirilməsinə kömək edir.
Parçalanma artıq reallığa çevrilib və qlobal maliyyə sistemi buna cavab qurur. Bütün bunlar baş vermirmiş kimi bu aktivləri hələ də kim qiymətləndirir?
#hbar #LINK #xrp #Swift
🏗️🛠️ SWIFT sadəcə daha bir ödəniş yeniləməsindən qat-qat böyük bir şey qurur✨🌱
Bunun hara doğru getdiyini nə qədər dərindən araşdırıramsa, $HBAR ▸ 💲LINK ▸ $XRP ✔️ barədə bir o qədər nikbin oluram.
HederaCon 2025-də Alisa DiCaprio xəbərdarlıq etmişdi: stablecoinlər sürətlə yayıldıqca və yeni maliyyə alətləri çoxaldıqca, əsas çətinlik getdikcə daha parçalanmış sistemdə dəyərin axınını qorumaq olacaq. 2026-cı ildə SWIFT məhz bu problemi həll etmək üçün çalışır.
📌 SWIFT: Paylaşılan blokçeyn reyestrində artıq altı qitədəki 17 bank (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo və başqaları) tokenləşdirilmiş depozitlərlə 24/7 əməliyyatlar aparmağa hazırlaşır. Şəbəkə 200-dən çox ölkədə 11.500-dən artıq qurumu birləşdirir.
İndi çətin olan rəqəmsal aktivlər yaratmaq deyil, onları bir-birinə bağlamaq və aralarında likvidlik tapmaqdır. Üç fərqli rol:
🔗 LINK (Chainlink): SWIFT ilə ən birbaşa əlaqə. CCIP vasitəsilə qarşılıqlı fəaliyyət imkanlarını sınaqdan keçirib, UBS AM ilə tokenləşdirilmiş fondların abunə və geri alınma prosesini nümayiş etdirib və 2025-ci ildə SWIFT hakatonunda qalib gəlib. DTCC də Collateral AppChain-də Chainlink-dən istifadə edir (proqnoz: 2026-cı ilin 4-cü rübü).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank və SCB TechX 3–5 saniyədə hesablaşma ilə çoxvalyutalı pul köçürmələrini sınaqdan keçirib. Australian Payments Plus Avstraliya Ehtiyat Bankının Project Acacia layihəsində HashSphere-dən istifadə edib. CCIP artıq Hedera mainnetində aktivdir.
💱 XRP (XRPL): Texniki bağlantı valyuta likvidliyi yaratmır. XRPL cross-currency ödənişlər, on-chain DEX, atomik hesablaşma və avtomatik körpüləmə təklif edir. Ripple və Bitso MXNB və RLUSD-ni XRPL-ə gətirir — konseptual olaraq MXNB → XRP → RLUSD, əgər XRP ən yaxşı marşrut olarsa.
💡 Tezis: Söhbət HBAR və $LINK vs XRP arasında seçimdən getmir. Hedera tənzimlənən dəyəri yerləşdirir, Chainlink şəbəkələri birləşdirir, XRP isə valyutalar arasında likvidliyin əlaqələndirilməsinə kömək edir.
Parçalanma artıq reallığa çevrilib və qlobal maliyyə sistemi buna cavab qurur. Bütün bunlar baş vermirmiş kimi bu aktivləri hələ də kim qiymətləndirir?
#hbar #LINK #xrp #Swift
Bunun hara doğru getdiyini nə qədər dərindən araşdırıramsa, $HBAR ▸ 💲LINK ▸ $XRP ✔️ barədə bir o qədər nikbin oluram.
HederaCon 2025-də Alisa DiCaprio xəbərdarlıq etmişdi: stablecoinlər sürətlə yayıldıqca və yeni maliyyə alətləri çoxaldıqca, əsas çətinlik getdikcə daha parçalanmış sistemdə dəyərin axınını qorumaq olacaq. 2026-cı ildə SWIFT məhz bu problemi həll etmək üçün çalışır.
📌 SWIFT: Paylaşılan blokçeyn reyestrində artıq altı qitədəki 17 bank (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo və başqaları) tokenləşdirilmiş depozitlərlə 24/7 əməliyyatlar aparmağa hazırlaşır. Şəbəkə 200-dən çox ölkədə 11.500-dən artıq qurumu birləşdirir.
İndi çətin olan rəqəmsal aktivlər yaratmaq deyil, onları bir-birinə bağlamaq və aralarında likvidlik tapmaqdır. Üç fərqli rol:
🔗 LINK (Chainlink): SWIFT ilə ən birbaşa əlaqə. CCIP vasitəsilə qarşılıqlı fəaliyyət imkanlarını sınaqdan keçirib, UBS AM ilə tokenləşdirilmiş fondların abunə və geri alınma prosesini nümayiş etdirib və 2025-ci ildə SWIFT hakatonunda qalib gəlib. DTCC də Collateral AppChain-də Chainlink-dən istifadə edir (proqnoz: 2026-cı ilin 4-cü rübü).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank və SCB TechX 3–5 saniyədə hesablaşma ilə çoxvalyutalı pul köçürmələrini sınaqdan keçirib. Australian Payments Plus Avstraliya Ehtiyat Bankının Project Acacia layihəsində HashSphere-dən istifadə edib. CCIP artıq Hedera mainnetində aktivdir.
💱 XRP (XRPL): Texniki bağlantı valyuta likvidliyi yaratmır. XRPL cross-currency ödənişlər, on-chain DEX, atomik hesablaşma və avtomatik körpüləmə təklif edir. Ripple və Bitso MXNB və RLUSD-ni XRPL-ə gətirir — konseptual olaraq MXNB → XRP → RLUSD, əgər XRP ən yaxşı marşrut olarsa.
💡 Tezis: Söhbət HBAR və $LINK vs XRP arasında seçimdən getmir. Hedera tənzimlənən dəyəri yerləşdirir, Chainlink şəbəkələri birləşdirir, XRP isə valyutalar arasında likvidliyin əlaqələndirilməsinə kömək edir.
Parçalanma artıq reallığa çevrilib və qlobal maliyyə sistemi buna cavab qurur. Bütün bunlar baş vermirmiş kimi bu aktivləri hələ də kim qiymətləndirir?
#hbar #LINK #xrp #Swift
2
200
·
--
Qismən doğrudur

Məqalə
🚨XRP Qiymət Proqnozu 🚨Analitik XRP-nin Qiymət Hədəflərini US$ 23-dən US$ 514-ə qədər Mappedir, Ripple Treasury-nin Swift-ə Bağlanması ilə
İndeks
Üç İstifadə Halı və Riyaziyyat
Rəqəmləri Artırmaq
Niyə Tənzimləmə Statusu Əhəmiyyətlidir
XRP-nin 1,16 ABŞ dollarına ticarət olunduğu bir vaxtda, bir analitik XRP-nin qlobal likvidlik infrastrukturundakı rolu ilə bağlı mühafizəkar fərziyyələrə əsaslanaraq, üç spesifik istifadə halına görə qiymət hədəflərinin US$ 23-dən US$ 514-ə qədər dəyişdiyini sübut edən detallı bir riyazi struktur təqdim etdi.
🚨XRP Qiymət Proqnozu 🚨
Analitik XRP-nin Qiymət Hədəflərini US$ 23-dən US$ 514-ə qədər Mappedir, Ripple Treasury-nin Swift-ə Bağlanması ilə
İndeks
Üç İstifadə Halı və Riyaziyyat
Rəqəmləri Artırmaq
Niyə Tənzimləmə Statusu Əhəmiyyətlidir
XRP-nin 1,16 ABŞ dollarına ticarət olunduğu bir vaxtda, bir analitik XRP-nin qlobal likvidlik infrastrukturundakı rolu ilə bağlı mühafizəkar fərziyyələrə əsaslanaraq, üç spesifik istifadə halına görə qiymət hədəflərinin US$ 23-dən US$ 514-ə qədər dəyişdiyini sübut edən detallı bir riyazi struktur təqdim etdi.
İndeks
Üç İstifadə Halı və Riyaziyyat
Rəqəmləri Artırmaq
Niyə Tənzimləmə Statusu Əhəmiyyətlidir
XRP-nin 1,16 ABŞ dollarına ticarət olunduğu bir vaxtda, bir analitik XRP-nin qlobal likvidlik infrastrukturundakı rolu ilə bağlı mühafizəkar fərziyyələrə əsaslanaraq, üç spesifik istifadə halına görə qiymət hədəflərinin US$ 23-dən US$ 514-ə qədər dəyişdiyini sübut edən detallı bir riyazi struktur təqdim etdi.
8
7
2.9k
·
--
🌐 Swift 17 ta global miqyosdagi yetakchi bank bilan blokcheyn daftarini rasmiy ishga tushirdi
Circle OCC litsenziyasini olgan o‘sha kunning o‘zida yana bir muhim voqea ham jimgina yuz berdi —
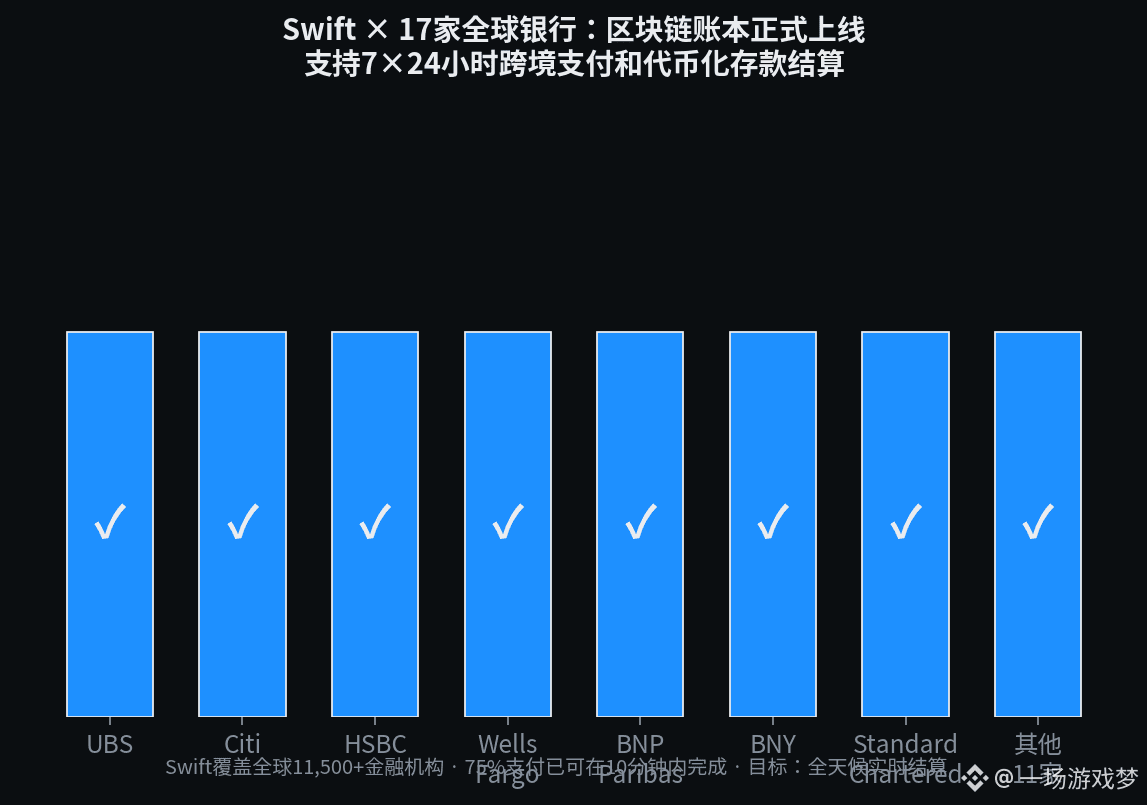
Swift o‘zining blokcheyn daftari 6 ta qit’adagi banklar uchun tayyor ekanini e’lon qildi; 17 ta global yetakchi bank haqiqiy tranzaksiyalarni sinovdan o‘tkazishni boshlaydi.
Ro‘yxatga quyidagilar kiradi:
UBS, Citi (Citibank), HSBC, Wells Fargo, BNP Paribas, BNY (New York Mellon), Standard Chartered…
Sinov maqsadi: bu banklar mijozlar mablag‘ini hafta oxiri va kechasi ko‘chirishlari mumkin bo‘lsin — navbatdagi ish kunini kutmasdan.
Bu an’anaviy moliyaning bevosita kriptoga “qo‘shilib” ishlash jarayoni.
Stabilkoinlar 7×24 soat pul o‘tkazishi mumkin, Swift esa blokcheyn orqali ayni shu standartga yetib olmoqchi.
Lekin muhim farq bor:
Swift banklarning o‘zlari chiqaradigan tokenlashtirilgan depozitlardan foydalanadi, USDC kabi stablekoinlardan emas — bu an’anaviy banklarning mablag‘ ustidan nazorat huquqini himoya qilish yo‘lidir.
Bir tomonda — kripto kompaniyalar bank tizimiga kirishni xohlaydi; boshqa tomonda — banklar blokcheyn yordamida kriptoga o‘xshash funksiyalarni qayta yaratmoqda.
Ikkala yo‘l oxir-oqibat bitta maqsadga olib boradi: kunu tun raqamli valyuta to‘lov infratuzilmasi.
Qaysi biriga ko‘proq ishonasiz? Circle’ning USDC’simi yoki HSBC’ning tokenlashtirilgan depozitimi?👇
#Swift #稳定币 #BinanceSquare
🌐 Swift 17 ta global miqyosdagi yetakchi bank bilan blokcheyn daftarini rasmiy ishga tushirdi
Circle OCC litsenziyasini olgan o‘sha kunning o‘zida yana bir muhim voqea ham jimgina yuz berdi —
Swift o‘zining blokcheyn daftari 6 ta qit’adagi banklar uchun tayyor ekanini e’lon qildi; 17 ta global yetakchi bank haqiqiy tranzaksiyalarni sinovdan o‘tkazishni boshlaydi.
Ro‘yxatga quyidagilar kiradi:
UBS, Citi (Citibank), HSBC, Wells Fargo, BNP Paribas, BNY (New York Mellon), Standard Chartered…
Sinov maqsadi: bu banklar mijozlar mablag‘ini hafta oxiri va kechasi ko‘chirishlari mumkin bo‘lsin — navbatdagi ish kunini kutmasdan.
Bu an’anaviy moliyaning bevosita kriptoga “qo‘shilib” ishlash jarayoni.
Stabilkoinlar 7×24 soat pul o‘tkazishi mumkin, Swift esa blokcheyn orqali ayni shu standartga yetib olmoqchi.
Lekin muhim farq bor:
Swift banklarning o‘zlari chiqaradigan tokenlashtirilgan depozitlardan foydalanadi, USDC kabi stablekoinlardan emas — bu an’anaviy banklarning mablag‘ ustidan nazorat huquqini himoya qilish yo‘lidir.
Bir tomonda — kripto kompaniyalar bank tizimiga kirishni xohlaydi; boshqa tomonda — banklar blokcheyn yordamida kriptoga o‘xshash funksiyalarni qayta yaratmoqda.
Ikkala yo‘l oxir-oqibat bitta maqsadga olib boradi: kunu tun raqamli valyuta to‘lov infratuzilmasi.
Qaysi biriga ko‘proq ishonasiz? Circle’ning USDC’simi yoki HSBC’ning tokenlashtirilgan depozitimi?👇
#Swift #稳定币 #BinanceSquare
Circle OCC litsenziyasini olgan o‘sha kunning o‘zida yana bir muhim voqea ham jimgina yuz berdi —
Swift o‘zining blokcheyn daftari 6 ta qit’adagi banklar uchun tayyor ekanini e’lon qildi; 17 ta global yetakchi bank haqiqiy tranzaksiyalarni sinovdan o‘tkazishni boshlaydi.
Ro‘yxatga quyidagilar kiradi:
UBS, Citi (Citibank), HSBC, Wells Fargo, BNP Paribas, BNY (New York Mellon), Standard Chartered…
Sinov maqsadi: bu banklar mijozlar mablag‘ini hafta oxiri va kechasi ko‘chirishlari mumkin bo‘lsin — navbatdagi ish kunini kutmasdan.
Bu an’anaviy moliyaning bevosita kriptoga “qo‘shilib” ishlash jarayoni.
Stabilkoinlar 7×24 soat pul o‘tkazishi mumkin, Swift esa blokcheyn orqali ayni shu standartga yetib olmoqchi.
Lekin muhim farq bor:
Swift banklarning o‘zlari chiqaradigan tokenlashtirilgan depozitlardan foydalanadi, USDC kabi stablekoinlardan emas — bu an’anaviy banklarning mablag‘ ustidan nazorat huquqini himoya qilish yo‘lidir.
Bir tomonda — kripto kompaniyalar bank tizimiga kirishni xohlaydi; boshqa tomonda — banklar blokcheyn yordamida kriptoga o‘xshash funksiyalarni qayta yaratmoqda.
Ikkala yo‘l oxir-oqibat bitta maqsadga olib boradi: kunu tun raqamli valyuta to‘lov infratuzilmasi.
Qaysi biriga ko‘proq ishonasiz? Circle’ning USDC’simi yoki HSBC’ning tokenlashtirilgan depozitimi?👇
#Swift #稳定币 #BinanceSquare
251

IBM Digital Asset Haven-ni Swift blokçeyn reyestri ilə inteqrasiya edir ki, institutlar üçün tokenləşdirilmiş depozit əməliyyatları mümkün olsun.
#Swift #TokenizedDeposits
IBM Digital Asset Haven-ni Swift blokçeyn reyestri ilə inteqrasiya edir ki, institutlar üçün tokenləşdirilmiş depozit əməliyyatları mümkün olsun.
#Swift #TokenizedDeposits
#Swift #TokenizedDeposits
57
·
--
Yüksək səviyyədə İnstitusional Ödəniş: TradFi Blockchain ilə əlaqə qurur 🌐
Ənənəvi maliyyə bazarı ilə blockchain texnologiyası arasındakı inteqrasiya daha bir mühüm addım atdı. HSBC və Standard Chartered Swift-in kitab dəftərindən istifadə etməklə ilk real transsərhəd əməliyyatı tamamladı və tokenləşdirilmiş depozit sistemlərini birbaşa birləşdirdi.
Bunun bazar üçün əhəmiyyəti nədir?
24/7 Əməliyyat: fasiləsiz qlobal ödənişlər və anında hesablaşma.
İnteroperabellik: Swift-in infrastrukturu tokenləşdirilmiş müxtəlif bank şəbəkələrini birləşdirir.
Tokenləşdirmə praktikada: dünyanın ən böyük bankları sınaq mərhələsini geridə qoyub texnologiyanı gündəlik işə tətbiq edir.
Blockchain yalnız gələcək deyil — artıq indinin infrastrukturudur.
Böyük bankların tokenləşdirmə sektoruna daxil olmasını necə qiymətləndirirsiniz? Aşağıda şərh yazın! 👇
#Tokenizacao #CryptoNews #TradFi #BinanceSquare #Swift
Yüksək səviyyədə İnstitusional Ödəniş: TradFi Blockchain ilə əlaqə qurur 🌐
Ənənəvi maliyyə bazarı ilə blockchain texnologiyası arasındakı inteqrasiya daha bir mühüm addım atdı. HSBC və Standard Chartered Swift-in kitab dəftərindən istifadə etməklə ilk real transsərhəd əməliyyatı tamamladı və tokenləşdirilmiş depozit sistemlərini birbaşa birləşdirdi.
Bunun bazar üçün əhəmiyyəti nədir?
24/7 Əməliyyat: fasiləsiz qlobal ödənişlər və anında hesablaşma.
İnteroperabellik: Swift-in infrastrukturu tokenləşdirilmiş müxtəlif bank şəbəkələrini birləşdirir.
Tokenləşdirmə praktikada: dünyanın ən böyük bankları sınaq mərhələsini geridə qoyub texnologiyanı gündəlik işə tətbiq edir.
Blockchain yalnız gələcək deyil — artıq indinin infrastrukturudur.
Böyük bankların tokenləşdirmə sektoruna daxil olmasını necə qiymətləndirirsiniz? Aşağıda şərh yazın! 👇
#Tokenizacao #CryptoNews #TradFi #BinanceSquare #Swift
Ənənəvi maliyyə bazarı ilə blockchain texnologiyası arasındakı inteqrasiya daha bir mühüm addım atdı. HSBC və Standard Chartered Swift-in kitab dəftərindən istifadə etməklə ilk real transsərhəd əməliyyatı tamamladı və tokenləşdirilmiş depozit sistemlərini birbaşa birləşdirdi.
Bunun bazar üçün əhəmiyyəti nədir?
24/7 Əməliyyat: fasiləsiz qlobal ödənişlər və anında hesablaşma.
İnteroperabellik: Swift-in infrastrukturu tokenləşdirilmiş müxtəlif bank şəbəkələrini birləşdirir.
Tokenləşdirmə praktikada: dünyanın ən böyük bankları sınaq mərhələsini geridə qoyub texnologiyanı gündəlik işə tətbiq edir.
Blockchain yalnız gələcək deyil — artıq indinin infrastrukturudur.
Böyük bankların tokenləşdirmə sektoruna daxil olmasını necə qiymətləndirirsiniz? Aşağıda şərh yazın! 👇
#Tokenizacao #CryptoNews #TradFi #BinanceSquare #Swift
2
419
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#MoreHikesExpectedIsBTCUnderPressure
19,628 baxış
Müzakirə edir: 202
2
#NvidiaBeatsEstimatesWith$130BQ4Outlook
84,890 baxış
Müzakirə edir: 318
3
#AnthropicIPOPriceCouldExceed$80
80,621 baxış
Müzakirə edir: 262
4
#RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
6,402 baxış
Müzakirə edir: 73
5
#VisaPlansStablecoinPrefundingForAPACCrossBorderPayments
6,631 baxış
Müzakirə edir: 61
6
#CanadaAndUSLaunchOperationNiagaraAgainstApprovalPhishing
53,428 baxış
Müzakirə edir: 70
7
#BankOfEnglandUnveilsClearingHousePathwayCoveringDLTFirms
5,146 baxış
Müzakirə edir: 69
8
#DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess
6,536 baxış
Müzakirə edir: 69
9
#LedgerHardwareImplantReportsExtendToDubai
121,339 baxış
Müzakirə edir: 979
10
#NvidiaBoardNotConsideringHuang’sReturnasCEO
298,770 baxış
Müzakirə edir: 1,756