

逍遥爱空投
192 منشورات

逍遥爱空投
إبلاغ
حظر المُستخدم
爱屯币 爱合约 更爱零撸空投 合约会爆 屯币会亏 只有零撸才是低风险高回报 关注我 带领你更多零撸空投!BP-A8F77E0ED3E5
122 تتابع
69 المتابعون
76 إعجاب
منشورات
الكل
اقتباسات
·
--
عرض الترجمة
币安新活动来了 万圣节狂欢
一共可以获得15个南瓜,前14个都是普通的,低的可能0.2 高的可能1.5
最后一个特殊的能开出大奖
最高100u奖励
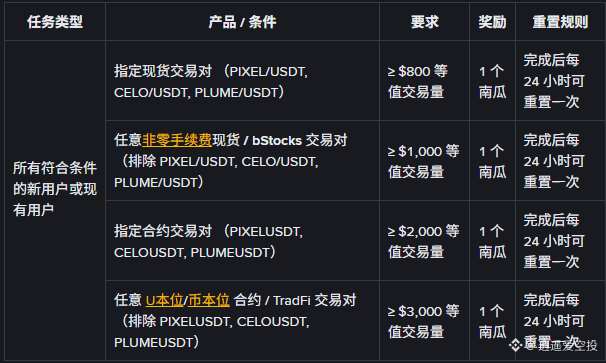
具体任务如图
❤️注意这里任务3指定合约交易磨损可能极高
⭐️任务4的可以使用挂单交易黄金 省点手续费 但波动亏了就没招了
更多详情请查看币安最新公告!
币安新活动来了 万圣节狂欢
一共可以获得15个南瓜,前14个都是普通的,低的可能0.2 高的可能1.5
最后一个特殊的能开出大奖
最高100u奖励
具体任务如图
❤️注意这里任务3指定合约交易磨损可能极高
⭐️任务4的可以使用挂单交易黄金 省点手续费 但波动亏了就没招了
更多详情请查看币安最新公告!
一共可以获得15个南瓜,前14个都是普通的,低的可能0.2 高的可能1.5
最后一个特殊的能开出大奖
最高100u奖励
具体任务如图
❤️注意这里任务3指定合约交易磨损可能极高
⭐️任务4的可以使用挂单交易黄金 省点手续费 但波动亏了就没招了
更多详情请查看币安最新公告!
·
--
#币安神算子 توقعت بالصدفة مفاجأة من BLG... وربحت مباشرةً 4 آلاف نقطة. يا سلام، ههه
#币安神算子 توقعت بالصدفة مفاجأة من BLG... وربحت مباشرةً 4 آلاف نقطة. يا سلام، ههه
·
--
#币安神算子 هذا الـIG قوي جدًا! هل يمكن أن ينهضوا فعلًا من الرماد ثم يواصلوا الطريق حتى الفوز بالبطولة؟؟؟ سيكون ذلك أسطوريًا للغاية
#币安神算子 هذا الـIG قوي جدًا! هل يمكن أن ينهضوا فعلًا من الرماد ثم يواصلوا الطريق حتى الفوز بالبطولة؟؟؟ سيكون ذلك أسطوريًا للغاية
1
·
--
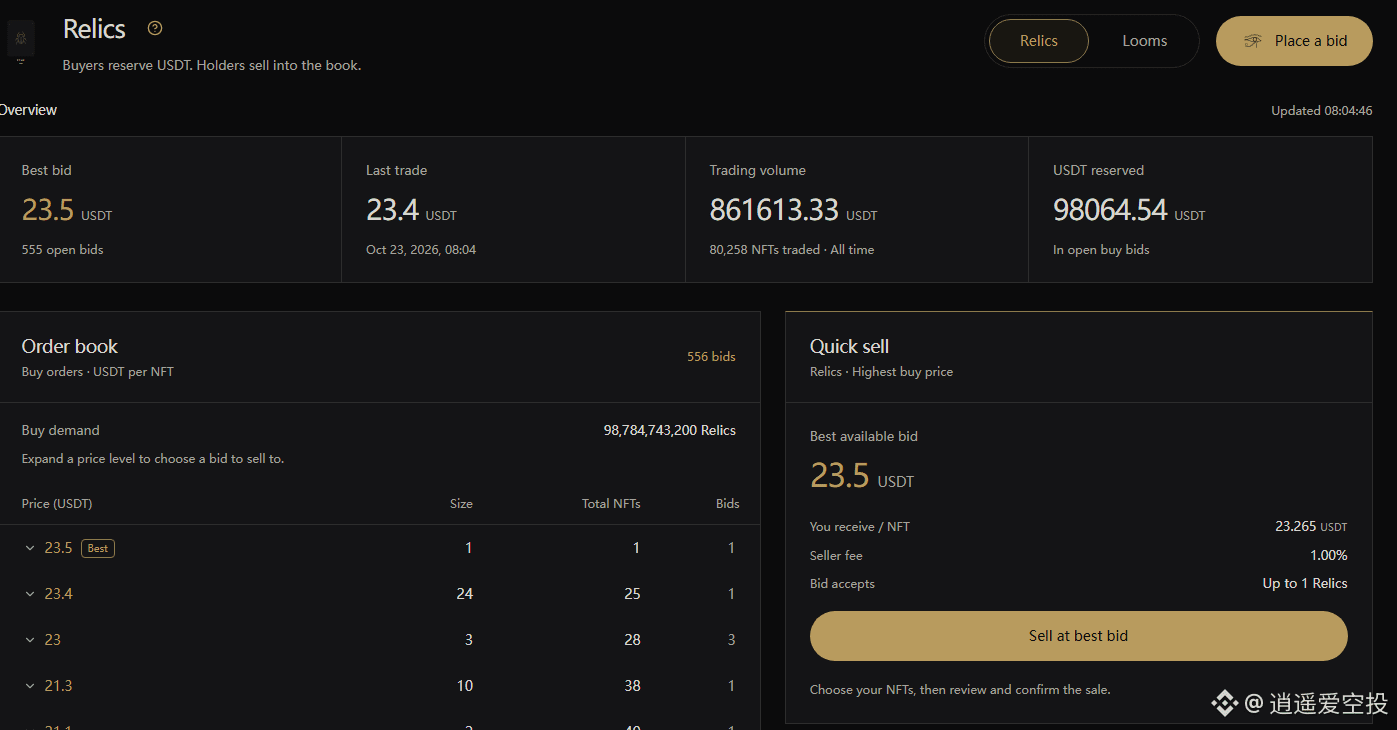
بعتُ مبكرًا جدًا!!! #AIAgents
يمكنكم مؤخرًا متابعة الأنشطة المتعلقة بمحفظة وكلاء الذكاء الاصطناعي من باينانس
مشروع ptah الذي ظهر أمس، وبصراحة لم أكن أعرف أصلًا ما هو
لكن طوال الوقت كان لا بد من استخدام روبوت ذكاء اصطناعي لإجراء عمليات الشراء
لذلك استغرق الأمر وقتًا طويلًا، نحو سبع أو ثماني ساعات على الأقل، وكان بإمكان صغار المستثمرين المشاركة أيضًا
استخدمت حسابًا واحدًا لسكّ 4 رموز، وأنفقت 14U
وفي النهاية بعتُها كلها مقابل 24U، وكنت سعيدًا جدًا
الآن تبلغ قيمة الواحدة 24U... أي إن ربح الحساب الواحد 80U
لكن رغم أن البيع المبكر مؤسف
فلا بد أن نغتنم الفرصة القادمة من هذا النوع!
6
2
4.2k
·
--
#币安神算子 قريبًا سأتمكن من المراهنة على بطولة العالم لـLoL. أفكر في المراهنة بكل ما لدي على Gen.G! يا تشوفي، شد حيلك! حظ IG سيئ فعلًا.
#币安神算子 قريبًا سأتمكن من المراهنة على بطولة العالم لـLoL. أفكر في المراهنة بكل ما لدي على Gen.G! يا تشوفي، شد حيلك! حظ IG سيئ فعلًا.
64
·
--
#币安神算子 أزالت بينانس ميزة ارتفاع الأسعار وانخفاضها خلال خمس دقائق. من المفترض أن هذا أمر منطقي، لكن البعض جمعوا بالفعل الكثير من النقاط بهذه الطريقة، وأصبح بإمكانهم الاسترخاء والحصول على المكافآت... آمل أن يحالفنا الحظ لاحقًا!
#币安神算子 أزالت بينانس ميزة ارتفاع الأسعار وانخفاضها خلال خمس دقائق. من المفترض أن هذا أمر منطقي، لكن البعض جمعوا بالفعل الكثير من النقاط بهذه الطريقة، وأصبح بإمكانهم الاسترخاء والحصول على المكافآت... آمل أن يحالفنا الحظ لاحقًا!
58
·
--
#币安神算子 فعالية جديدة من باينانس. يبدو أنها تتطلب إنجاز بعض المهام الأساسية والتوقعات للمنافسة على لوحة المتصدرين. هيا جرّبوها جميعًا! احجزوا مبكرًا، فمجمع الجوائز أكبر، وستحصلون أيضًا على 200 نقطة إضافية للطيور المبكرة!
#币安神算子 فعالية جديدة من باينانس. يبدو أنها تتطلب إنجاز بعض المهام الأساسية والتوقعات للمنافسة على لوحة المتصدرين. هيا جرّبوها جميعًا! احجزوا مبكرًا، فمجمع الجوائز أكبر، وستحصلون أيضًا على 200 نقطة إضافية للطيور المبكرة!
من Binance Pick
2
·
--
عيد منتصف الخريف سعيد للجميع! شاركوا في الفعالية!
عيد منتصف الخريف سعيد للجميع! شاركوا في الفعالية!

币安Binance华语
·
--
لا تتوقف خطواتك، مع منتصف الخريف وBinance نواصل المسير نحو القمر🚀
30 زوجًا من «حذاء منتصف الخريف المُفصّل من Binance» ترافقك في رحلة الصعود إلى القمر 🙋 تابع/ي الارتداد والتعليقات، ثم نرسل/ي لك 3 أزواج إضافية⬇️
🌕 شارك عبر #币安中秋登月计划 لإكمال جميع مهام النشاط، والمشاركة في تقسيم جائزة إجمالية قيمتها 10,000U!
🚀 انطلق الليلة من هنا: 点击参与活动赢大奖
وأيضًا يوجد iPhone Duo وiWatch بالإضافة إلى الكثير من المظاريف الحمراء ومقتنيات مرتبطة بالـ币安، سيتم إسقاط هدايا مئة في المئة عشوائيًا!
4
·
--
من خلال تحدي اليوم الرابع، تعرّفت أكثر إلى التمويل التقليدي (TradFi)، مثل الذهب والأسهم، إذ يمكنك تداولها على بينانس من دون الحاجة إلى فتح حساب لدى شركة وساطة مالية. #مخيم_بينانس_الصيفي
من خلال تحدي اليوم الرابع، تعرّفت أكثر إلى التمويل التقليدي (TradFi)، مثل الذهب والأسهم، إذ يمكنك تداولها على بينانس من دون الحاجة إلى فتح حساب لدى شركة وساطة مالية. #مخيم_بينانس_الصيفي
86
·
--
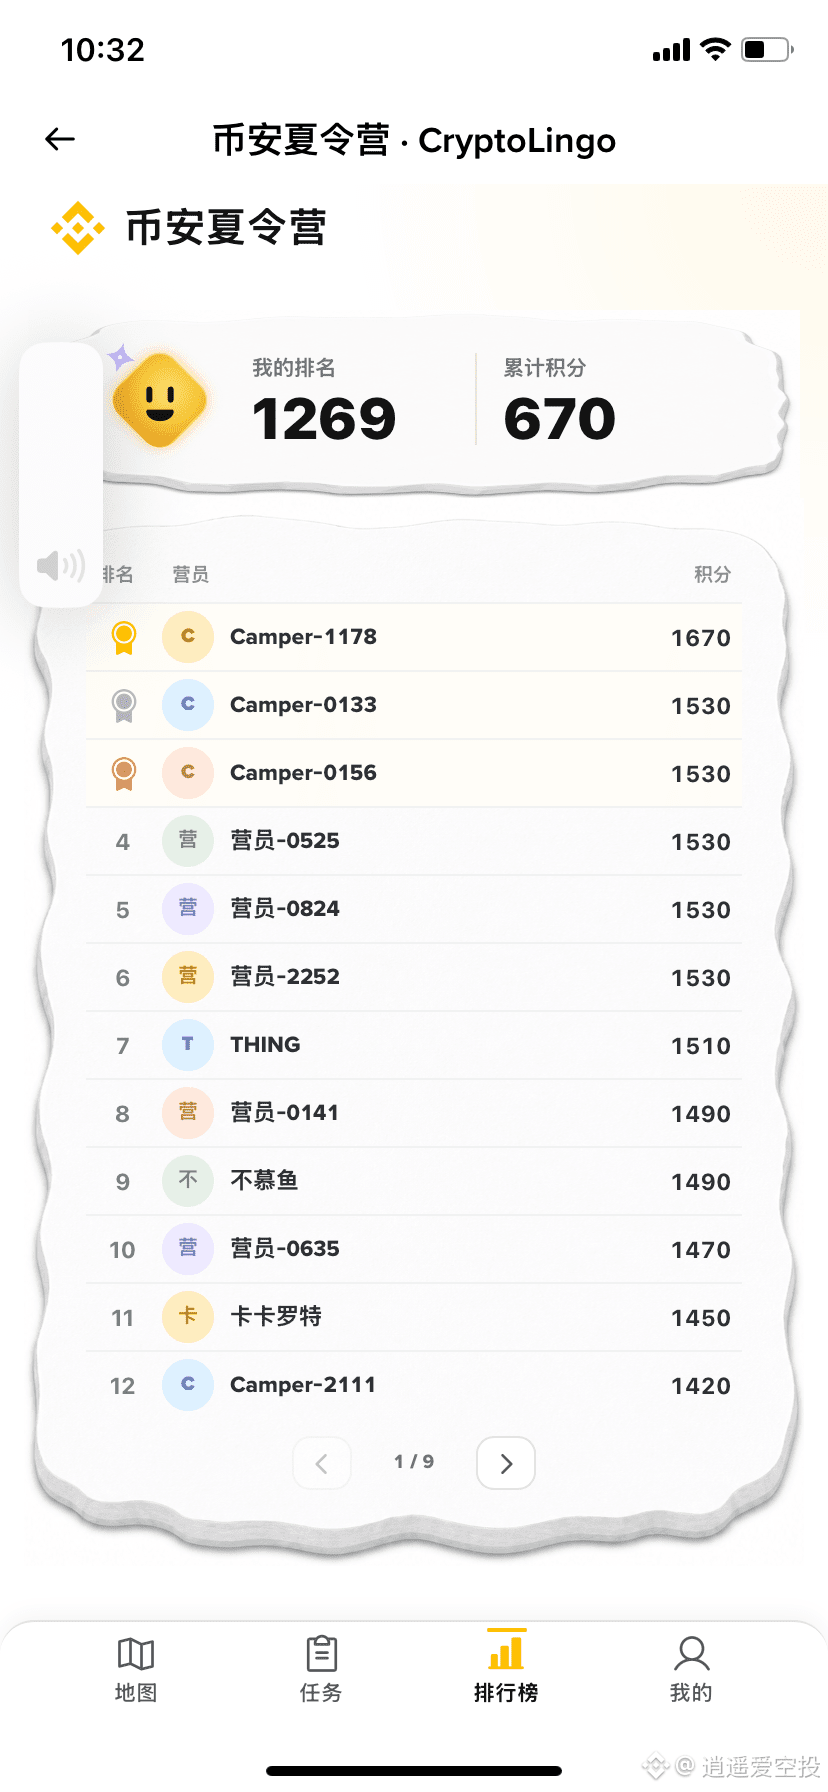
فعالية المخيم الصيفي الجديدة، اليوم هو اليوم الأول!
شارِكوا المخيم الصيفي! #مخيم_بينانس_الصيفي
فعالية المخيم الصيفي الجديدة، اليوم هو اليوم الأول!
شارِكوا المخيم الصيفي! #مخيم_بينانس_الصيفي
شارِكوا المخيم الصيفي! #مخيم_بينانس_الصيفي
71
·
--
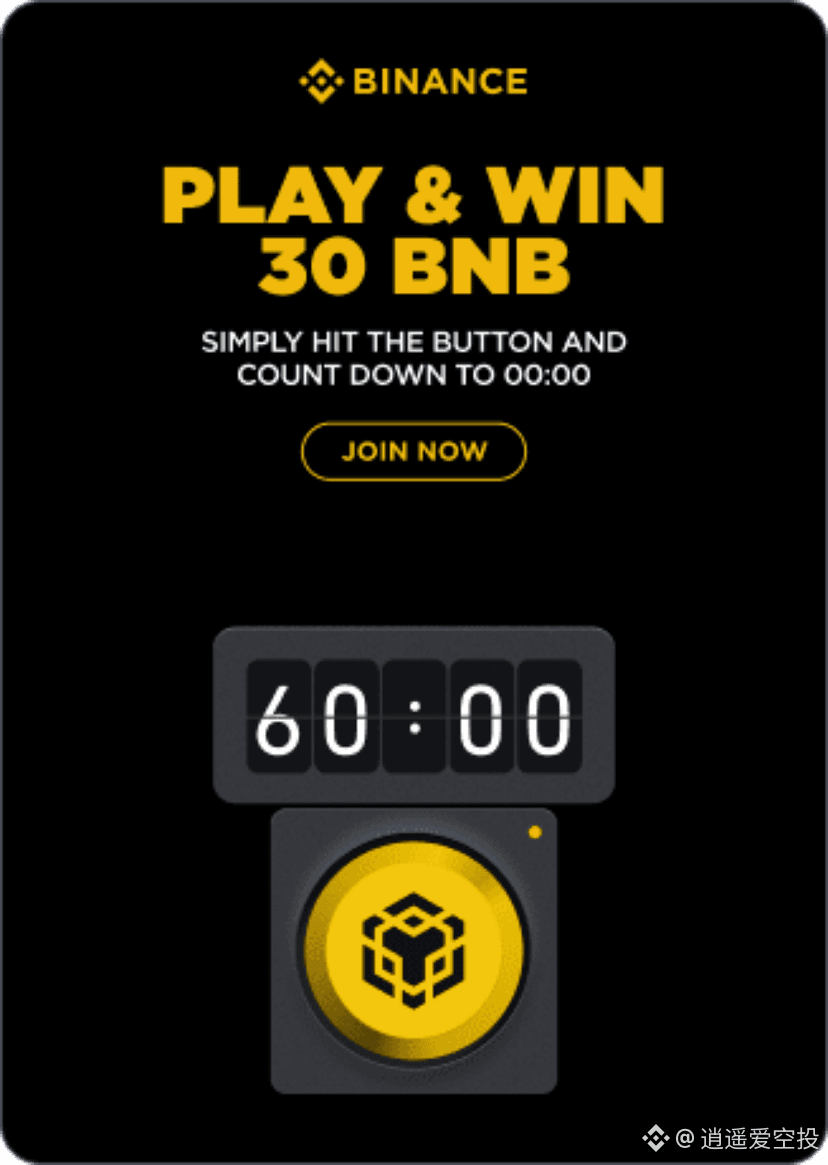
يبدو أن أحدث فعالية على بينانس تشبه الفعاليات السابقة، مثل تحدي العدّ التنازلي لمدة 60 ثانية. التسجيل مطلوب الآن، وستبدأ الفعالية عند اكتمال العدد إلى 50 ألف شخص!
إذا كنت مهتمًا، فسجّل واطّلع عليها.
يبدو أن أحدث فعالية على بينانس تشبه الفعاليات السابقة، مثل تحدي العدّ التنازلي لمدة 60 ثانية. التسجيل مطلوب الآن، وستبدأ الفعالية عند اكتمال العدد إلى 50 ألف شخص!
إذا كنت مهتمًا، فسجّل واطّلع عليها.
إذا كنت مهتمًا، فسجّل واطّلع عليها.
135
·
--
عندما أعدت النظر في اقتصاديات توكنات Dusk، اكتشفت نقطة يسهل الخلط بينها: جدول الفتح وتراكم القيمة هما أمران مختلفان تمامًا.
فالتوزيع الأولي البالغ 500 مليون توكن يأتي مع ترتيبات فتح متعددة؛ وهذا يُعد إرثًا تاريخيًا. أما إصدار 500 مليون توكن إضافية على مدى السنوات الثلاثين المقبلة، فهذا هو التوريد المستمر على مستوى البروتوكول. غالبًا ما تُناقش الرقمان معًا وكأنهما شيء واحد، لكنهما يجيبـان عن أسئلة مختلفة تمامًا. الأول يحدد متى يمكن تداول “الرهانات”، بينما الثاني يوضح كيف يحفّز الشبكة من خلال التضخم عملية الرهن والتأمين.
الذي يستحق المتابعة فعلًا هو اتجاه استخدام الجزء المُصدر حديثًا. يستخدم Dusk أسلوبًا يتناقص فيه المعروض تدريجيًا بتناقص هندسي؛ ففي مرحلة البداية يكون عدد التوكنات المضافة لكل بلوك قريبًا من عشرين توكنًا، ثم بعد ثلاثين سنة ينخفض إلى بضعة أعشار فقط. والمنطق الضمني لهذا التصميم هو: في المراحل المبكرة نعتمد على دعم التضخم للمُراهنين والعُقد المُتحققَة، بينما في المراحل اللاحقة تأتي رسوم المعاملات لتتولى المسؤولية.
المشكلة تكمن في: هل يمكن أن تتولى الرسوم المهمة على نحو كافٍ؟ إذا لم تنطلق نشاطات المعاملات على السلسلة بعد مرحلة التناقص، فلن تكفي عائدات الرسوم لتغطية تكاليف تشغيل عقد التحقق، وستتقلص عوائد الرهن بسرعة، وقد تنخفض مستويات الأمان تبعًا لذلك. لذلك فإن استدامة نموذج التضخم في النهاية تتوقف على ما إذا كان الاستخدام الحقيقي يمكنه أن يتحول إلى رسوم كافية على السلسلة.
قمتُ بمراجعة البيانات المتاحة على المتصفح: يمكن معرفة كمية gas لكل معاملة ورسومها، لكن مستوى النشاط بعيد تمامًا عن الكثرة. منذ تشغيل الشبكة الرئيسية لأكثر من نصف عام، ما زالت أعداد المشاريع على السلسلة بالأرقام الفردية، وتكرار الاستدعاءات على السلسلة ليس مرتفعًا. فالتضخم مستمر في الإطلاق، لكن نمو الاستخدام لا يواكبه.
لذلك، عندما أنظر إلى قيمة توكنات Dusk، لن أركز فقط على مخططات جدول الفتح؛ بل سأتتبع كذلك نسبة رسوم المعاملات الفعلية التي تُنتجها السلسلة إلى إجمالي مكافآت البلوك. إذا بقي هذا المؤشر منخفضًا لفترة طويلة، فهذا يعني أن آلية التقاط القيمة لم تبدأ فعليًا. حتى لو صُمِّم التوكن بتعقيد وذكاء، فلن يكون سوى دوران بلا معنى إذا لم يتمكن من تحقيق استخدام حقيقي.
#dusk @Dusk_Foundation $DUSK
عندما أعدت النظر في اقتصاديات توكنات Dusk، اكتشفت نقطة يسهل الخلط بينها: جدول الفتح وتراكم القيمة هما أمران مختلفان تمامًا.
فالتوزيع الأولي البالغ 500 مليون توكن يأتي مع ترتيبات فتح متعددة؛ وهذا يُعد إرثًا تاريخيًا. أما إصدار 500 مليون توكن إضافية على مدى السنوات الثلاثين المقبلة، فهذا هو التوريد المستمر على مستوى البروتوكول. غالبًا ما تُناقش الرقمان معًا وكأنهما شيء واحد، لكنهما يجيبـان عن أسئلة مختلفة تمامًا. الأول يحدد متى يمكن تداول “الرهانات”، بينما الثاني يوضح كيف يحفّز الشبكة من خلال التضخم عملية الرهن والتأمين.
الذي يستحق المتابعة فعلًا هو اتجاه استخدام الجزء المُصدر حديثًا. يستخدم Dusk أسلوبًا يتناقص فيه المعروض تدريجيًا بتناقص هندسي؛ ففي مرحلة البداية يكون عدد التوكنات المضافة لكل بلوك قريبًا من عشرين توكنًا، ثم بعد ثلاثين سنة ينخفض إلى بضعة أعشار فقط. والمنطق الضمني لهذا التصميم هو: في المراحل المبكرة نعتمد على دعم التضخم للمُراهنين والعُقد المُتحققَة، بينما في المراحل اللاحقة تأتي رسوم المعاملات لتتولى المسؤولية.
المشكلة تكمن في: هل يمكن أن تتولى الرسوم المهمة على نحو كافٍ؟ إذا لم تنطلق نشاطات المعاملات على السلسلة بعد مرحلة التناقص، فلن تكفي عائدات الرسوم لتغطية تكاليف تشغيل عقد التحقق، وستتقلص عوائد الرهن بسرعة، وقد تنخفض مستويات الأمان تبعًا لذلك. لذلك فإن استدامة نموذج التضخم في النهاية تتوقف على ما إذا كان الاستخدام الحقيقي يمكنه أن يتحول إلى رسوم كافية على السلسلة.
قمتُ بمراجعة البيانات المتاحة على المتصفح: يمكن معرفة كمية gas لكل معاملة ورسومها، لكن مستوى النشاط بعيد تمامًا عن الكثرة. منذ تشغيل الشبكة الرئيسية لأكثر من نصف عام، ما زالت أعداد المشاريع على السلسلة بالأرقام الفردية، وتكرار الاستدعاءات على السلسلة ليس مرتفعًا. فالتضخم مستمر في الإطلاق، لكن نمو الاستخدام لا يواكبه.
لذلك، عندما أنظر إلى قيمة توكنات Dusk، لن أركز فقط على مخططات جدول الفتح؛ بل سأتتبع كذلك نسبة رسوم المعاملات الفعلية التي تُنتجها السلسلة إلى إجمالي مكافآت البلوك. إذا بقي هذا المؤشر منخفضًا لفترة طويلة، فهذا يعني أن آلية التقاط القيمة لم تبدأ فعليًا. حتى لو صُمِّم التوكن بتعقيد وذكاء، فلن يكون سوى دوران بلا معنى إذا لم يتمكن من تحقيق استخدام حقيقي.
#dusk @Dusk $DUSK
24
·
--
عندما كنت أقرأ توضيح إصدار أصول Dusk، كنت أفكر في سؤال محدد: كيف يمكن فرض التزام الضمان الشامل (الـ Underwriting) على السلسلة بشكل قسري؟
في التمويل التقليدي، عندما يوقّع المُكتتب اتفاقية ضمان شامل، فهذا يعني التزامًا صارمًا—يجب على المُكتتب استلام كامل الجزء غير المباع من الإصدار وفق السعر المتفق عليه. لكن عندما يتم نقل إصدار الأصول إلى السلسلة، كيف يمكن ترميز هذا الالتزام داخل العقد؟ كثير من البروتوكولات لا توضّح ذلك.
لنفترض أن نهاية الإصدار أظهرت أن الاكتتاب العام يغطي 70% فقط، بينما الـ30% المتبقية يجب أن يتولى المُكتتب استلامها بموجب الاتفاقية. إذا كان هذا الإجراء لا يُطبَّق إلا في عقد خارج السلسلة، فستظهر على السلسلة حالة «غير مُباع»، لكن حساب المُكتتب لن يُقيَّد تلقائيًا. قد يظن المُصدر أن الأموال وصلت وبدأ الإنفاق، بينما ما زالت تلك المقابلات الثلاثة أعشار معلّقة في الهواء.
توفر قدرات Phoenix لدى Dusk والميزات المتعلقة بالمعاملات السرية هنا احتمالًا: يمكن جعل عملية الاكتتاب سرية دون الحاجة إلى الإعلان عن من لم يشارك، لكن يجب أن يكون تشغيل الضمان الشامل محددًا وحاسمًا. ينبغي أن تُقفل قبل الإصدار هذه المعلمات الثلاثة في العقد: الكمية غير المُكتتب بها، سعر الاستلام، والحساب المستهدف، بحيث يتم تنفيذها تلقائيًا عند لحظة الإقفال.
والأهم هو التحقق: يجب أن يمكن إثبات أن الحصص غير المكتتب بها قد دخلت بالفعل حساب المُكتتب وفقًا للقواعد، دون احتسابها مرتين ضمن نجاح الاكتتاب. احتسابها مرتين يعني بيع نفس الأصل مرتين. تتيح نظرية الإثباتات الصورية (zero-knowledge proofs) لدى Dusk—من حيث المبدأ—التحقق على السلسلة من مسار الحصص وتفردها دون كشف تفاصيل الاكتتاب.
لذلك، عند تقييم قيمة Dusk في سيناريو الإصدار، لا أنظر فقط إلى ما إذا كان يمكنه حماية خصوصية الاكتتاب، بل أيضًا إلى ما إذا كانت لحظة نهاية الإصدار يمكن أن تعكس حالة السلسلة انتقال الملكية تلقائيًا وبشكل قابل للتحقق. الضمان الشامل ليس صانع سوق؛ صانع السوق قد ينتظر ويتريث، أما الضمان الشامل فيجب أن يستلم دون شروط في لحظة الإقفال. هل يمكن كتابة هذا «دون شروط» كمنطق حتمي في عقود Dusk؟ هذا هو المعيار الذي أحكم به على قدرتها على قبول الأصول الخاضعة للرقابة.
#dusk @Dusk_Foundation $DUSK
عندما كنت أقرأ توضيح إصدار أصول Dusk، كنت أفكر في سؤال محدد: كيف يمكن فرض التزام الضمان الشامل (الـ Underwriting) على السلسلة بشكل قسري؟
في التمويل التقليدي، عندما يوقّع المُكتتب اتفاقية ضمان شامل، فهذا يعني التزامًا صارمًا—يجب على المُكتتب استلام كامل الجزء غير المباع من الإصدار وفق السعر المتفق عليه. لكن عندما يتم نقل إصدار الأصول إلى السلسلة، كيف يمكن ترميز هذا الالتزام داخل العقد؟ كثير من البروتوكولات لا توضّح ذلك.
لنفترض أن نهاية الإصدار أظهرت أن الاكتتاب العام يغطي 70% فقط، بينما الـ30% المتبقية يجب أن يتولى المُكتتب استلامها بموجب الاتفاقية. إذا كان هذا الإجراء لا يُطبَّق إلا في عقد خارج السلسلة، فستظهر على السلسلة حالة «غير مُباع»، لكن حساب المُكتتب لن يُقيَّد تلقائيًا. قد يظن المُصدر أن الأموال وصلت وبدأ الإنفاق، بينما ما زالت تلك المقابلات الثلاثة أعشار معلّقة في الهواء.
توفر قدرات Phoenix لدى Dusk والميزات المتعلقة بالمعاملات السرية هنا احتمالًا: يمكن جعل عملية الاكتتاب سرية دون الحاجة إلى الإعلان عن من لم يشارك، لكن يجب أن يكون تشغيل الضمان الشامل محددًا وحاسمًا. ينبغي أن تُقفل قبل الإصدار هذه المعلمات الثلاثة في العقد: الكمية غير المُكتتب بها، سعر الاستلام، والحساب المستهدف، بحيث يتم تنفيذها تلقائيًا عند لحظة الإقفال.
والأهم هو التحقق: يجب أن يمكن إثبات أن الحصص غير المكتتب بها قد دخلت بالفعل حساب المُكتتب وفقًا للقواعد، دون احتسابها مرتين ضمن نجاح الاكتتاب. احتسابها مرتين يعني بيع نفس الأصل مرتين. تتيح نظرية الإثباتات الصورية (zero-knowledge proofs) لدى Dusk—من حيث المبدأ—التحقق على السلسلة من مسار الحصص وتفردها دون كشف تفاصيل الاكتتاب.
لذلك، عند تقييم قيمة Dusk في سيناريو الإصدار، لا أنظر فقط إلى ما إذا كان يمكنه حماية خصوصية الاكتتاب، بل أيضًا إلى ما إذا كانت لحظة نهاية الإصدار يمكن أن تعكس حالة السلسلة انتقال الملكية تلقائيًا وبشكل قابل للتحقق. الضمان الشامل ليس صانع سوق؛ صانع السوق قد ينتظر ويتريث، أما الضمان الشامل فيجب أن يستلم دون شروط في لحظة الإقفال. هل يمكن كتابة هذا «دون شروط» كمنطق حتمي في عقود Dusk؟ هذا هو المعيار الذي أحكم به على قدرتها على قبول الأصول الخاضعة للرقابة.
#dusk @Dusk $DUSK
24
·
--
يبدو ذلك الأيقونة الصغيرة ذات الحالة "تم التأكيد" داخل المحفظة عادية للغاية، ولم أُدرك إلا بعد أن تصفّحت وثائق Dusk النهائية أن هذا التنبيه غير الملفت في ظاهره يُخزّن خلفه أربع درجات مختلفة تمامًا من الموثوقية.
تبدأ الكتلة الجديدة بمرحلة "تم القبول"؛ وفي هذه اللحظة، إذا ظهرت كتلة مرشّحة أقدم في نفس الجولة، يمكن استبدالها في أي وقت. إن صمدت حتى ترقي إلى مستوى "تم التحقق"، عندها فقط تتخلّص من مصير أن يتم "شطبها". ثم يتبع ذلك مستوى "مُقفل" الذي يتشكّل عبر تراكم كتل لاحقة؛ وعند طبقة "تم الحسم بالكامل"، يتعيّن انتظار أن تمر كتلتها الأب بكل مراحلها.
المفتاح هنا هو أن عدد الكتل اللاحقة اللازمة لتنتقل من النشأة إلى الحسم النهائي ليس له جواب موحّد. هذا الرقم يرتبط بعدد مرات الفشل التي مرّت بها تلك الكتلة عند ولادتها—فكلما كانت نشأتها أكثر تعثّرًا، احتاجت لاحقًا إلى قدر أكبر من التأكيد لتعويض حالة عدم اليقين الفطرية. والأمر نفسه بالنسبة لوسم "التأكيد": فقد تكون قيمته الفعلية متباينة جدًا.
وبناءً على هذه الفكرة، نظرت إلى وحدات أخرى فوجدت أن فلسفة التقسيم الطبقي نفسها تظهر في أماكن متعددة. العقد الأساسي المسؤول عن توجيه أنواع مختلفة من المعاملات يقسمها إلى قنوات تحقق مناسبة بحسب خصائص كل معاملة؛ وبعد أن تنتهي كل مساراتها الخاصة، تُسجَّل جميعها بشكل موحّد في دفتر الأستاذ على السلسلة. فعمليات التحويل الظاهرة، والتحويلات المشفّرة، والمعاملات من نوع حسابي، وتلك من نوع سندات—كلها تنتهي بنفس الطريقة.
وبالانتقال إلى مشهد المطابقة، تصبح الأمور أكثر إثارة للاهتمام: كي تُقنع كل صفقة السوق، يجب أن تترك السلسلة آثارًا يمكن الرجوع إليها والتحقق منها. تمنح اللامركزية على مستوى "النهائية بدرجات" التطبيقات مسطرة حكم مُدرّجة—متى يمكن تقديم وعود علنية، ومتى لا بد من الاكتفاء بترصيد مؤقت. يضبط العقدة ذلك بنفسها.
غير أن كلفة هذا التعقيد لا يراها المستخدمون العاديون. وعندما يحدث تفرّع شبكي شديد، فإن الفجوة في المعلومات على من تقع، وكيف ينعكس ذلك عمليًا، ما يزال يحتاج إلى مزيد من الملاحظة.
#dusk @Dusk_Foundation $DUSK
يبدو ذلك الأيقونة الصغيرة ذات الحالة "تم التأكيد" داخل المحفظة عادية للغاية، ولم أُدرك إلا بعد أن تصفّحت وثائق Dusk النهائية أن هذا التنبيه غير الملفت في ظاهره يُخزّن خلفه أربع درجات مختلفة تمامًا من الموثوقية.
تبدأ الكتلة الجديدة بمرحلة "تم القبول"؛ وفي هذه اللحظة، إذا ظهرت كتلة مرشّحة أقدم في نفس الجولة، يمكن استبدالها في أي وقت. إن صمدت حتى ترقي إلى مستوى "تم التحقق"، عندها فقط تتخلّص من مصير أن يتم "شطبها". ثم يتبع ذلك مستوى "مُقفل" الذي يتشكّل عبر تراكم كتل لاحقة؛ وعند طبقة "تم الحسم بالكامل"، يتعيّن انتظار أن تمر كتلتها الأب بكل مراحلها.
المفتاح هنا هو أن عدد الكتل اللاحقة اللازمة لتنتقل من النشأة إلى الحسم النهائي ليس له جواب موحّد. هذا الرقم يرتبط بعدد مرات الفشل التي مرّت بها تلك الكتلة عند ولادتها—فكلما كانت نشأتها أكثر تعثّرًا، احتاجت لاحقًا إلى قدر أكبر من التأكيد لتعويض حالة عدم اليقين الفطرية. والأمر نفسه بالنسبة لوسم "التأكيد": فقد تكون قيمته الفعلية متباينة جدًا.
وبناءً على هذه الفكرة، نظرت إلى وحدات أخرى فوجدت أن فلسفة التقسيم الطبقي نفسها تظهر في أماكن متعددة. العقد الأساسي المسؤول عن توجيه أنواع مختلفة من المعاملات يقسمها إلى قنوات تحقق مناسبة بحسب خصائص كل معاملة؛ وبعد أن تنتهي كل مساراتها الخاصة، تُسجَّل جميعها بشكل موحّد في دفتر الأستاذ على السلسلة. فعمليات التحويل الظاهرة، والتحويلات المشفّرة، والمعاملات من نوع حسابي، وتلك من نوع سندات—كلها تنتهي بنفس الطريقة.
وبالانتقال إلى مشهد المطابقة، تصبح الأمور أكثر إثارة للاهتمام: كي تُقنع كل صفقة السوق، يجب أن تترك السلسلة آثارًا يمكن الرجوع إليها والتحقق منها. تمنح اللامركزية على مستوى "النهائية بدرجات" التطبيقات مسطرة حكم مُدرّجة—متى يمكن تقديم وعود علنية، ومتى لا بد من الاكتفاء بترصيد مؤقت. يضبط العقدة ذلك بنفسها.
غير أن كلفة هذا التعقيد لا يراها المستخدمون العاديون. وعندما يحدث تفرّع شبكي شديد، فإن الفجوة في المعلومات على من تقع، وكيف ينعكس ذلك عمليًا، ما يزال يحتاج إلى مزيد من الملاحظة.
#dusk @Dusk $DUSK
84
·
--
كنت أفكر مؤخرًا في سؤال: لماذا تركز أغلب السلاسل العامة على قابلية التوافق، بينما لا يتحدث الكثيرون عن "ما إذا كانت الأصول المختلفة تحتاج إلى منطق تنفيذ مختلف"؟
عندما نظرت إلى البنية التقنية لـ Dusk، وجدت أنها لم تسلك مسار "آلة افتراضية واحدة لتناسب الجميع". يوفر DuskEVM لمطوري Solidity بيئة مألوفة، بينما يتيح DuskVM لعقود Rust أن تعمل مباشرة على L1، ويقوم Transfer Contract بتوزيع معاملات مختلفة حسب الحمولة (payload) إلى مسارات التحقق المناسبة—وهذا التصميم ليس للمباهاة، بل للاستجابة لواقع: عندما يتم ترميز أصول معقدة مثل الأسهم الخاصة (private equity) والسندات الإذنية للشركات (corporate bonds)، فإن قواعد تنفيذها تختلف تمامًا عن الرموز العادية.
المشكلة في الأصول التقليدية ليست في الإصدار، بل في الاستخدام. هل يمكن لحصة في صندوق استثماري خاص أن تُستخدم كضمان؟ وإذا كان الأمر ممكنًا، فإلى من يمكن تحويل الضمان عند التصفية؟ كيف يتم التحقق من هوية المستثمرين المؤهلين؟ إذا بقيت هذه القواعد محصورة في بروتوكولات خارج السلسلة أو قيود الواجهة الأمامية، فستُلتفَّ عليها؛ أما إذا تم تضمينها (hard-coded) داخل العقد، فسيكون ذلك على حساب المرونة.
نهج Dusk هو نقل منطق التحقق إلى بيئة التنفيذ مقدمًا. يقوم Phoenix بالتعامل مع المعاملات التي تتطلب إخفاء المبالغ، بينما يتولى Moonlight التعامل مع السيناريوهات التي يجب أن تكون علنية وشفافة، وكلاهما يشتركان في طبقة تسوية واحدة. وهذا يعني أن سمات الأصول لا تعتمد على التزام المُصدِر، بل تُفرض عبر البنية التحتية.
لكن هذا التقسيم الطبقي يفرض أيضًا تكلفة معرفية. يجب على المطورين فهم متى يستخدمون أي آلة افتراضية، وعلى المستخدمين أن يتأكدوا من أن معاملتهم تسلك أي مسار. إذا كان معظم الناس يستخدمون طبقة توافق EVM لفترة طويلة فقط، فإن القدرات الأصيلة في DuskVM وPhoenix ستظل مزايا نظرية.
لذلك اهتمامي ليس بعدد أنواع الأصول التي يدعمها Dusk، بل بما إذا كانت هذه الأصول ستستخدم فعلاً القدرات المميزة التي صُممت من أجلها. قيمة البنية التقنية—في النهاية—لا يمكن التحقق منها إلا عبر سيناريوهات الاستخدام الفعلية.
#dusk @Dusk_Foundation $DUSK
كنت أفكر مؤخرًا في سؤال: لماذا تركز أغلب السلاسل العامة على قابلية التوافق، بينما لا يتحدث الكثيرون عن "ما إذا كانت الأصول المختلفة تحتاج إلى منطق تنفيذ مختلف"؟
عندما نظرت إلى البنية التقنية لـ Dusk، وجدت أنها لم تسلك مسار "آلة افتراضية واحدة لتناسب الجميع". يوفر DuskEVM لمطوري Solidity بيئة مألوفة، بينما يتيح DuskVM لعقود Rust أن تعمل مباشرة على L1، ويقوم Transfer Contract بتوزيع معاملات مختلفة حسب الحمولة (payload) إلى مسارات التحقق المناسبة—وهذا التصميم ليس للمباهاة، بل للاستجابة لواقع: عندما يتم ترميز أصول معقدة مثل الأسهم الخاصة (private equity) والسندات الإذنية للشركات (corporate bonds)، فإن قواعد تنفيذها تختلف تمامًا عن الرموز العادية.
المشكلة في الأصول التقليدية ليست في الإصدار، بل في الاستخدام. هل يمكن لحصة في صندوق استثماري خاص أن تُستخدم كضمان؟ وإذا كان الأمر ممكنًا، فإلى من يمكن تحويل الضمان عند التصفية؟ كيف يتم التحقق من هوية المستثمرين المؤهلين؟ إذا بقيت هذه القواعد محصورة في بروتوكولات خارج السلسلة أو قيود الواجهة الأمامية، فستُلتفَّ عليها؛ أما إذا تم تضمينها (hard-coded) داخل العقد، فسيكون ذلك على حساب المرونة.
نهج Dusk هو نقل منطق التحقق إلى بيئة التنفيذ مقدمًا. يقوم Phoenix بالتعامل مع المعاملات التي تتطلب إخفاء المبالغ، بينما يتولى Moonlight التعامل مع السيناريوهات التي يجب أن تكون علنية وشفافة، وكلاهما يشتركان في طبقة تسوية واحدة. وهذا يعني أن سمات الأصول لا تعتمد على التزام المُصدِر، بل تُفرض عبر البنية التحتية.
لكن هذا التقسيم الطبقي يفرض أيضًا تكلفة معرفية. يجب على المطورين فهم متى يستخدمون أي آلة افتراضية، وعلى المستخدمين أن يتأكدوا من أن معاملتهم تسلك أي مسار. إذا كان معظم الناس يستخدمون طبقة توافق EVM لفترة طويلة فقط، فإن القدرات الأصيلة في DuskVM وPhoenix ستظل مزايا نظرية.
لذلك اهتمامي ليس بعدد أنواع الأصول التي يدعمها Dusk، بل بما إذا كانت هذه الأصول ستستخدم فعلاً القدرات المميزة التي صُممت من أجلها. قيمة البنية التقنية—في النهاية—لا يمكن التحقق منها إلا عبر سيناريوهات الاستخدام الفعلية.
#dusk @Dusk $DUSK
10
·
--
عند دراسة البنية التقنية لـ Dusk، اكتشفت نقطة تناقض يسهل تجاهلها: لقد بذلت جهودًا كبيرة لجعل طبقة المعاملات متوافقة من الناحية التنظيمية، لكن لا يُذكر تقريبًا من يمنح السيطرة على طبقة تنفيذ EVM.
تذكر الوثائق أن طبقة EVM تُدار بواسطة مُرتّب (Sorter) واحد مسؤول عن تجميع المعاملات، وهي منطق مطابق تمامًا لمنطق المُرتّب المركزي في شبكات الطبقة الثانية على إيثيريوم. ظاهريًا قد يبدو ذلك كأنه يحسّن الكفاءة ويخفض التكاليف، لكن أول سؤال تجب أن يطرحه فريق التدقيق لدى المؤسسات هو: من الذي يدير هذا المُرتّب؟ من يتحمل المسؤولية عند تعطل النظام؟ ومن يسدّد التكاليف مقدمًا عندما تكون أصول العميل عالقة في الطابور؟
حتى لو صُممت Phoenix وZedger بأناقة ودقة، فهي لا تستطيع إلا ضمان خصوصية محتوى المعاملة وصحة منطق التحقق. لكن إذا كانت مفاتيح تشغيل طبقة التنفيذ بيد جهة واحدة، فإن توصيف «بنية البنية التحتية المالية اللامركزية» يفقد جزءًا من مصداقيته. قواعد الحفظ لدى هيئة الأوراق المالية والأسواق الأوروبية (ESMA) تطرح تحديدًا أسئلة من هذا النوع: من يتحكم في أصول العميل؟ ومن يتحمل المسؤولية عند تعطل النظام؟
والأكثر تناقضًا أن طبقة الإجماع في الشبكة الرئيسية لـ Dusk تمنح بالفعل ضمانًا للنهائية في المعاملات، لكن صلاحيات ترتيب التنفيذ ما تزال مركزية. يشبه ذلك أنك تبني خزانة مصفحة ضد الرصاص، لكن بطاقة الدخول إلى بوابة الخزانة ليست إلا واحدة، وهي موجودة في جيب فريق المشروع.
أنا لا أقول إن مركزية المُرتّب أمر غير مقبول بالضرورة، بل إن هناك تعارضًا بين هذا التصميم وبين سرد «الامتثال على مستوى المؤسسات». فالمؤسسات المالية التقليدية تحتاج إلى ضمانات تشغيلية يمكن إدراجها في العقود، وليس مجرد «ثقوا بأننا سنتحمل المسؤولية في إدارتها». وإذا كان Dusk فعلًا يريد استيعاب أصول مؤسسات على نطاق واسع، فستحتاج مشكلة شفافية توزيع السيطرة إلى إجابة واضحة في وقت ما.
عندما أشاهد يومًا ما الإفصاح الصريح عن آليات حوكمة المُرتّب، وخطط الطوارئ، وخريطة طريق نحو اللامركزية، سأقيّم عندها مدى جاذبية هذه البنية للمؤسسات. أما الآن، يمكن القول فقط إن القدرة التقنية موجودة، لكن نضج البنية التشغيلية ما زال يحتاج إلى وقت للتحقق.
#dusk $DUSK @Dusk_Foundation
عند دراسة البنية التقنية لـ Dusk، اكتشفت نقطة تناقض يسهل تجاهلها: لقد بذلت جهودًا كبيرة لجعل طبقة المعاملات متوافقة من الناحية التنظيمية، لكن لا يُذكر تقريبًا من يمنح السيطرة على طبقة تنفيذ EVM.
تذكر الوثائق أن طبقة EVM تُدار بواسطة مُرتّب (Sorter) واحد مسؤول عن تجميع المعاملات، وهي منطق مطابق تمامًا لمنطق المُرتّب المركزي في شبكات الطبقة الثانية على إيثيريوم. ظاهريًا قد يبدو ذلك كأنه يحسّن الكفاءة ويخفض التكاليف، لكن أول سؤال تجب أن يطرحه فريق التدقيق لدى المؤسسات هو: من الذي يدير هذا المُرتّب؟ من يتحمل المسؤولية عند تعطل النظام؟ ومن يسدّد التكاليف مقدمًا عندما تكون أصول العميل عالقة في الطابور؟
حتى لو صُممت Phoenix وZedger بأناقة ودقة، فهي لا تستطيع إلا ضمان خصوصية محتوى المعاملة وصحة منطق التحقق. لكن إذا كانت مفاتيح تشغيل طبقة التنفيذ بيد جهة واحدة، فإن توصيف «بنية البنية التحتية المالية اللامركزية» يفقد جزءًا من مصداقيته. قواعد الحفظ لدى هيئة الأوراق المالية والأسواق الأوروبية (ESMA) تطرح تحديدًا أسئلة من هذا النوع: من يتحكم في أصول العميل؟ ومن يتحمل المسؤولية عند تعطل النظام؟
والأكثر تناقضًا أن طبقة الإجماع في الشبكة الرئيسية لـ Dusk تمنح بالفعل ضمانًا للنهائية في المعاملات، لكن صلاحيات ترتيب التنفيذ ما تزال مركزية. يشبه ذلك أنك تبني خزانة مصفحة ضد الرصاص، لكن بطاقة الدخول إلى بوابة الخزانة ليست إلا واحدة، وهي موجودة في جيب فريق المشروع.
أنا لا أقول إن مركزية المُرتّب أمر غير مقبول بالضرورة، بل إن هناك تعارضًا بين هذا التصميم وبين سرد «الامتثال على مستوى المؤسسات». فالمؤسسات المالية التقليدية تحتاج إلى ضمانات تشغيلية يمكن إدراجها في العقود، وليس مجرد «ثقوا بأننا سنتحمل المسؤولية في إدارتها». وإذا كان Dusk فعلًا يريد استيعاب أصول مؤسسات على نطاق واسع، فستحتاج مشكلة شفافية توزيع السيطرة إلى إجابة واضحة في وقت ما.
عندما أشاهد يومًا ما الإفصاح الصريح عن آليات حوكمة المُرتّب، وخطط الطوارئ، وخريطة طريق نحو اللامركزية، سأقيّم عندها مدى جاذبية هذه البنية للمؤسسات. أما الآن، يمكن القول فقط إن القدرة التقنية موجودة، لكن نضج البنية التشغيلية ما زال يحتاج إلى وقت للتحقق.
#dusk $DUSK @Dusk
56
·
--
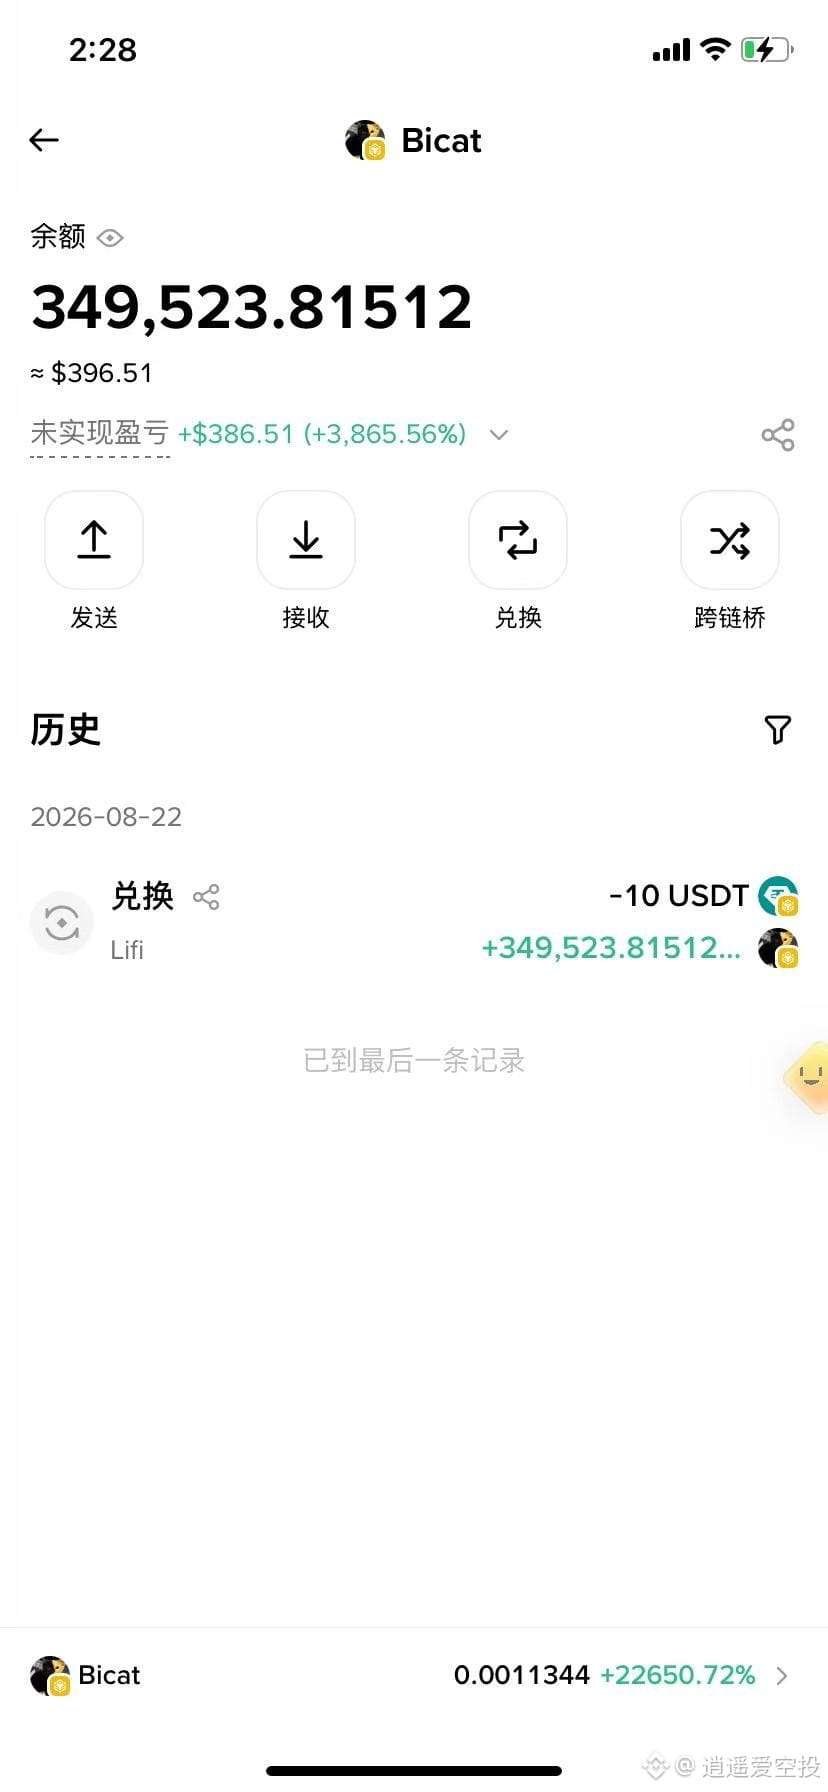
غالبًا أنا لا ألتقي بالربيع
بينانس انتهت للتو من مسابقة على السلسلة، وتم سحب جائزة! بطل 10U المحترف!
وإلا فقد كنتُ ربما سأُصنَّف في الترتيب
بيكيت هذه الموجة 40X كلب الذهب الكبير!
هل يمكن أن أحصل على مكان ضمن #ALPHA ؟
غالبًا أنا لا ألتقي بالربيع
بينانس انتهت للتو من مسابقة على السلسلة، وتم سحب جائزة! بطل 10U المحترف!
وإلا فقد كنتُ ربما سأُصنَّف في الترتيب
بيكيت هذه الموجة 40X كلب الذهب الكبير!
هل يمكن أن أحصل على مكان ضمن #ALPHA ؟
بينانس انتهت للتو من مسابقة على السلسلة، وتم سحب جائزة! بطل 10U المحترف!
وإلا فقد كنتُ ربما سأُصنَّف في الترتيب
بيكيت هذه الموجة 40X كلب الذهب الكبير!
هل يمكن أن أحصل على مكان ضمن #ALPHA ؟
169
·
--
أمس شاهدت أن قيمة TVL في TermMax تجاوزت المليون، وأن عناوين المستخدمين النشطين يوميًا احتلت المرتبة الثانية ضمن بروتوكولات الإقراض والاقتراض؛ لم تكن ردّة فعلي الأولى حماسًا، بل تذكّرت مشكلة أخرى: خلف أرقام النمو هذه، كم منها مدفوع فعليًا بنقاط Pre-mine التي تُحفّز سلوكًا قصير الأجل؟
ليس من الصعب فهم البيانات الجيدة. الـ FT Holder تتراكم لديها TMX حسب الرصيد اليومي، وOrder Maker يحصل على مكافآت بناءً على حجم التداول؛ وهذه القواعد فعلًا أقرب إلى المشاركة في السوق الحقيقية مقارنة بمجرد “التحايل” على مرات التفاعل. لكن ماذا يحدث بعد TGE في 25 أغسطس؟ بعد استلام المستخدمين للـ air drop، هل يستمرون في الاحتفاظ بـ FT، أم ينشئون Range Order، أم يكتفون بتسييل الأصول والخروج؟
الأمر الذي يقلقني أكثر هو استقرار توفير السيولة. إن معدل الفائدة الثابت في TermMax ليس شيئًا يُخلق من العدم؛ لا بد أن يكون هناك LP مستعد لقبول عائد ثابت. البنوك التقليدية تستطيع تقديم فائدة ثابتة لأن لديها تأمينًا على الودائع وضمانًا من البنك المركزي. أما الـ LP داخل حمامات AMM فهم مدفوعون بالربح—عندما يقفز معدل الفائدة المتغير في السوق إلى خانة العشرات، بينما أموالهم ما تزال محبوسة في أوامر عائد ثابت ضمن خانة الآحاد، فالاختيار العقلاني هو سحب التمويل.
عندها تظهر المشكلة. ظاهريًا، البروتوكول يقيّد تكلفة فائدة المُقرضين؛ لكن في الحقيقة، شرط هذا “التقييد” هو استعداد الـ LP للبقاء داخل البركة. بمجرد حدوث انسحابات واسعة النطاق، سيكتشف المقترضون الذين يجون لاحقًا أن الطلبات معلّقة، لكن لا أحد يقبل تنفيذها. فـ “ثبات” الفائدة الثابتة يتحول فورًا إلى “ثبات بدون سيولة”.
لذلك، عندما أنظر إلى TermMax الآن، سأتعامل مع TVL والنشاط اليومي كمؤشرات متأخرة. ما يجب مراقبته فعلًا هو معدل بقاء الـ LP في ظل الظروف شديدة التقلب. في سيناريو الرياح المواتية، يستطيع أي أحد تقديم أرقام جميلة؛ أما في سيناريو الرياح المعاكسة، فتُظهر فقط ما إذا كان تصميم الآلية مستقرًا حقًا. كم عدد المستخدمين الذين يجذبهم Pre-mine يتحولون إلى مشاركين على المدى الطويل؟ نسبة التحول هذه أهم من سعر يوم TGE.
@termmax #TermMax
أمس شاهدت أن قيمة TVL في TermMax تجاوزت المليون، وأن عناوين المستخدمين النشطين يوميًا احتلت المرتبة الثانية ضمن بروتوكولات الإقراض والاقتراض؛ لم تكن ردّة فعلي الأولى حماسًا، بل تذكّرت مشكلة أخرى: خلف أرقام النمو هذه، كم منها مدفوع فعليًا بنقاط Pre-mine التي تُحفّز سلوكًا قصير الأجل؟
ليس من الصعب فهم البيانات الجيدة. الـ FT Holder تتراكم لديها TMX حسب الرصيد اليومي، وOrder Maker يحصل على مكافآت بناءً على حجم التداول؛ وهذه القواعد فعلًا أقرب إلى المشاركة في السوق الحقيقية مقارنة بمجرد “التحايل” على مرات التفاعل. لكن ماذا يحدث بعد TGE في 25 أغسطس؟ بعد استلام المستخدمين للـ air drop، هل يستمرون في الاحتفاظ بـ FT، أم ينشئون Range Order، أم يكتفون بتسييل الأصول والخروج؟
الأمر الذي يقلقني أكثر هو استقرار توفير السيولة. إن معدل الفائدة الثابت في TermMax ليس شيئًا يُخلق من العدم؛ لا بد أن يكون هناك LP مستعد لقبول عائد ثابت. البنوك التقليدية تستطيع تقديم فائدة ثابتة لأن لديها تأمينًا على الودائع وضمانًا من البنك المركزي. أما الـ LP داخل حمامات AMM فهم مدفوعون بالربح—عندما يقفز معدل الفائدة المتغير في السوق إلى خانة العشرات، بينما أموالهم ما تزال محبوسة في أوامر عائد ثابت ضمن خانة الآحاد، فالاختيار العقلاني هو سحب التمويل.
عندها تظهر المشكلة. ظاهريًا، البروتوكول يقيّد تكلفة فائدة المُقرضين؛ لكن في الحقيقة، شرط هذا “التقييد” هو استعداد الـ LP للبقاء داخل البركة. بمجرد حدوث انسحابات واسعة النطاق، سيكتشف المقترضون الذين يجون لاحقًا أن الطلبات معلّقة، لكن لا أحد يقبل تنفيذها. فـ “ثبات” الفائدة الثابتة يتحول فورًا إلى “ثبات بدون سيولة”.
لذلك، عندما أنظر إلى TermMax الآن، سأتعامل مع TVL والنشاط اليومي كمؤشرات متأخرة. ما يجب مراقبته فعلًا هو معدل بقاء الـ LP في ظل الظروف شديدة التقلب. في سيناريو الرياح المواتية، يستطيع أي أحد تقديم أرقام جميلة؛ أما في سيناريو الرياح المعاكسة، فتُظهر فقط ما إذا كان تصميم الآلية مستقرًا حقًا. كم عدد المستخدمين الذين يجذبهم Pre-mine يتحولون إلى مشاركين على المدى الطويل؟ نسبة التحول هذه أهم من سعر يوم TGE.
@TermMax #TermMax
45
·
--
كثيرون يناقشون تسوية المدفوعات السريعة عبر البلوك تشين ويحبون أن يقولوا: "إن T+2 بطيء جدًا". لكن بعد أن راجعت بعض المواد الخاصة بتصفية الأوراق المالية، اكتشفت أن الفاصل بين يومين ليس لأن النظام لا يستطيع العمل بسرعة، بل لأن المنظومة بأكملها تحتاج إلى هذا الوقت لمعالجة المخاطر.
بعد إتمام صفقة تداول الأوراق المالية تقليديًا، لا يتم التسليم مباشرة بين المشتري والبائع. يوجد طرف مقابل مركزي يتحمل مخاطر التعثر—فإذا هرب أحد الطرفين، يدفع الطرف الآخر التعويض. ولتدعيم هذه الشبكة الآمنة، يتعين على جميع المشاركين إيداع ضمانات. وهذه الأموال ليست رسومًا، بل هي احتياطي لمواجهة المخاطر. خلال يومي T+2، تُمنح فعليًا مساحة التشغيل لهذه الآلية التي تخفف المخاطر.
ما يريد Dusk فعله هو ضغط هذا الفارق إلى مستوى كتلة البلوك. تكون الأصول والأموال على نفس دفتر الأستاذ، ويتم تنفيذ التسليم والدفع في المعاملة نفسها. إما أن تنجح العملية في الوقت نفسه، أو تفشل في الوقت نفسه—ولا توجد حالة يتم فيها تسليم أحد الطرفين قبل الآخر وما زال الأخير في الطريق. تتحول نافذة المخاطر من يومين إلى بضع ثوانٍ.
إن هذا التغيير وامتداده اللاحق أكبر مما يبدو للوهلة الأولى. يمكن خفض متطلبات الضمانات بشكل كبير، وينخفض احتجاز رأس المال، وبالتالي تنخفض عتبة المشاركة بالنسبة للمؤسسات الصغيرة والمتوسطة. لكن في الوقت نفسه، يهز هذا مصدر دخل جزء من الوسطاء الحاليين. غالبًا لا تأتي مقاومة التقدم من التقنية نفسها، بل من إعادة توزيع المصالح.
كما يجب أن أوضح الافتراضات المسبقة: إن التسوية الذرية تعتمد على أن يكون جانب الأموال أيضًا موجودًا على السلسلة. إذا ظلت الدفعات تُنفَّذ عبر النظام المصرفي التقليدي، فإن الفارق الزمني لا يختفي فعليًا؛ بل يتم نقله إلى حلقة أخرى. إن توفر العملات المستقرة أو العملات الرقمية للبنك المركزي يحدد مباشرة مدى إمكانية تحقيق هذا التصور.
لذلك لا أهتم فقط بما إذا كان بإمكان تقنية Dusk تحقيق التسوية الذرية، بل أيضًا بما إذا كان هناك ما يكفي من النقد المؤهل والمتوافق على السلسلة لاستخدامه كمقابل. إذا كانت جهة الأصول جاهزة، لكن جهة الأموال لم تلحق بها، فإن السردية كاملة تبقى معلقة في الفراغ.
#dusk $DUSK @Dusk_Foundation
كثيرون يناقشون تسوية المدفوعات السريعة عبر البلوك تشين ويحبون أن يقولوا: "إن T+2 بطيء جدًا". لكن بعد أن راجعت بعض المواد الخاصة بتصفية الأوراق المالية، اكتشفت أن الفاصل بين يومين ليس لأن النظام لا يستطيع العمل بسرعة، بل لأن المنظومة بأكملها تحتاج إلى هذا الوقت لمعالجة المخاطر.
بعد إتمام صفقة تداول الأوراق المالية تقليديًا، لا يتم التسليم مباشرة بين المشتري والبائع. يوجد طرف مقابل مركزي يتحمل مخاطر التعثر—فإذا هرب أحد الطرفين، يدفع الطرف الآخر التعويض. ولتدعيم هذه الشبكة الآمنة، يتعين على جميع المشاركين إيداع ضمانات. وهذه الأموال ليست رسومًا، بل هي احتياطي لمواجهة المخاطر. خلال يومي T+2، تُمنح فعليًا مساحة التشغيل لهذه الآلية التي تخفف المخاطر.
ما يريد Dusk فعله هو ضغط هذا الفارق إلى مستوى كتلة البلوك. تكون الأصول والأموال على نفس دفتر الأستاذ، ويتم تنفيذ التسليم والدفع في المعاملة نفسها. إما أن تنجح العملية في الوقت نفسه، أو تفشل في الوقت نفسه—ولا توجد حالة يتم فيها تسليم أحد الطرفين قبل الآخر وما زال الأخير في الطريق. تتحول نافذة المخاطر من يومين إلى بضع ثوانٍ.
إن هذا التغيير وامتداده اللاحق أكبر مما يبدو للوهلة الأولى. يمكن خفض متطلبات الضمانات بشكل كبير، وينخفض احتجاز رأس المال، وبالتالي تنخفض عتبة المشاركة بالنسبة للمؤسسات الصغيرة والمتوسطة. لكن في الوقت نفسه، يهز هذا مصدر دخل جزء من الوسطاء الحاليين. غالبًا لا تأتي مقاومة التقدم من التقنية نفسها، بل من إعادة توزيع المصالح.
كما يجب أن أوضح الافتراضات المسبقة: إن التسوية الذرية تعتمد على أن يكون جانب الأموال أيضًا موجودًا على السلسلة. إذا ظلت الدفعات تُنفَّذ عبر النظام المصرفي التقليدي، فإن الفارق الزمني لا يختفي فعليًا؛ بل يتم نقله إلى حلقة أخرى. إن توفر العملات المستقرة أو العملات الرقمية للبنك المركزي يحدد مباشرة مدى إمكانية تحقيق هذا التصور.
لذلك لا أهتم فقط بما إذا كان بإمكان تقنية Dusk تحقيق التسوية الذرية، بل أيضًا بما إذا كان هناك ما يكفي من النقد المؤهل والمتوافق على السلسلة لاستخدامه كمقابل. إذا كانت جهة الأصول جاهزة، لكن جهة الأموال لم تلحق بها، فإن السردية كاملة تبقى معلقة في الفراغ.
#dusk $DUSK @Dusk
1
1
67
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinancePick
2.7M مشاهدات
143,238 يقومون بالنقاش
انضم إلى #موسم_الأرباح: توقّع الأرباح على Binance Pick وشاركنا رأيك على Binance Square!
Binance Square Official
·402 إعجاب
·339k مشاهدات
EarningsSeason
5M مشاهدات
24,587 يقومون بالنقاش
SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
689 مشاهدات
64 يقومون بالنقاش