
漂亮定乾坤
213 منشورات

漂亮定乾坤
إبلاغ
حظر المُستخدم
黄金美股数据专家
29 تتابع
79 المتابعون
578 إعجاب
منشورات
الكل
اقتباسات
·
--
عرض الترجمة
$XAU 【高盛:预计美联储将在10月再次加息】金十数据9月17日讯,美联储周三释放鹰派信号后,高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。此前高盛认为,美联储在9月加息25个基点后已经完成本轮紧缩周期。高盛指出,美联储更新后的利率预测显示,绝大多数决策者预计今年至少还会加息一次,这预示着2026年将有“两次加息”的基准情境。高盛称,10月最有可能成为下一次加息的时间点,因为决策者将进一步收紧政策的举措描述为有助于推动通胀“更及时地回归”至美联储2%的目标水平。高盛表示,此次会议释放的信号比预期更加鹰派,理由包括美联储官员的利率预测、对中性利率的上调,以及沃什多次将此次行动描述为仅仅“撤走了一定程度的宽松”。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
$XAU 【高盛:预计美联储将在10月再次加息】金十数据9月17日讯,美联储周三释放鹰派信号后,高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。此前高盛认为,美联储在9月加息25个基点后已经完成本轮紧缩周期。高盛指出,美联储更新后的利率预测显示,绝大多数决策者预计今年至少还会加息一次,这预示着2026年将有“两次加息”的基准情境。高盛称,10月最有可能成为下一次加息的时间点,因为决策者将进一步收紧政策的举措描述为有助于推动通胀“更及时地回归”至美联储2%的目标水平。高盛表示,此次会议释放的信号比预期更加鹰派,理由包括美联储官员的利率预测、对中性利率的上调,以及沃什多次将此次行动描述为仅仅“撤走了一定程度的宽松”。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
2
199
·
--
عرض الترجمة
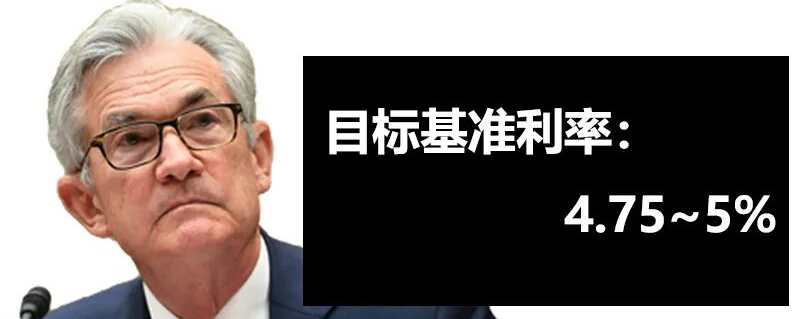
你看到的“美联储本次加息更像1997年的行动”这一类比,核心在于两者都属预防式、小幅且预期充分的“保险式”加息,旨在为过热的经济降温,而非应对失控的通胀。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
你看到的“美联储本次加息更像1997年的行动”这一类比,核心在于两者都属预防式、小幅且预期充分的“保险式”加息,旨在为过热的经济降温,而非应对失控的通胀。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
📜 1997年加息背景:一次“保险式”微调
1997年3月25日,美联储将联邦基金利率上调25个基点至5.5%。当时美国经济强劲,失业率降至5.3%,美联储此举是预防性措施,担心强劲需求引发通胀,旨在延长经济扩张。格林斯潘称其为“一种保险形式”。
🔍 与当下的核心相似点
当前环境与1997年高度相似,主要体现在:
· 经济有韧性:劳动力市场健康,经济未衰退,与1997年相似。
· 通胀未失控:通胀虽升温但远低于2022年峰值,处于可控范围。
· 科技周期支撑:当前AI投资热潮与1997年互联网浪潮类似,支撑增长并抵消高利率影响。
· 加息预期充分:市场已提前消化加息预期,落地可能“利空出尽”。
⚠️ 关键差异与风险
历史不会简单重演,需注意以下不同:
· 经济内部分化:当前美国经济呈“K型分化”,传统需求已受高利率约束。
· 政策利率起点高:当前利率处于高位,进一步加息空间有限。
· 外部环境更复杂:当前面临贸易战和全球增长疲弱等挑战,相较1997年仅亚洲金融危机更复杂。
📈 市场影响参考
1997年加息后市场表现提供了参考:
· 短期承压:加息前后美股通常承压,如1997年标普500曾下挫约10%。
· 中期强势:一旦市场确认紧缩结束,股市往往快速反弹。1997年加息后一年,标普500累计上涨42%。
· 美债见顶:加息落地后,10年期美债收益率通常见顶回落。
总的来说,“1997年”的类比是对当前预防式、小幅加息性质的归纳,而非对市场走势的简单预测。
1
303
·
--
مقالة
عرض الترجمة
加息不是选择题,是信誉题——站在沃什的视角市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
加息不是选择题,是信誉题——站在沃什的视角
市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
1
92
·
--
عرض الترجمة
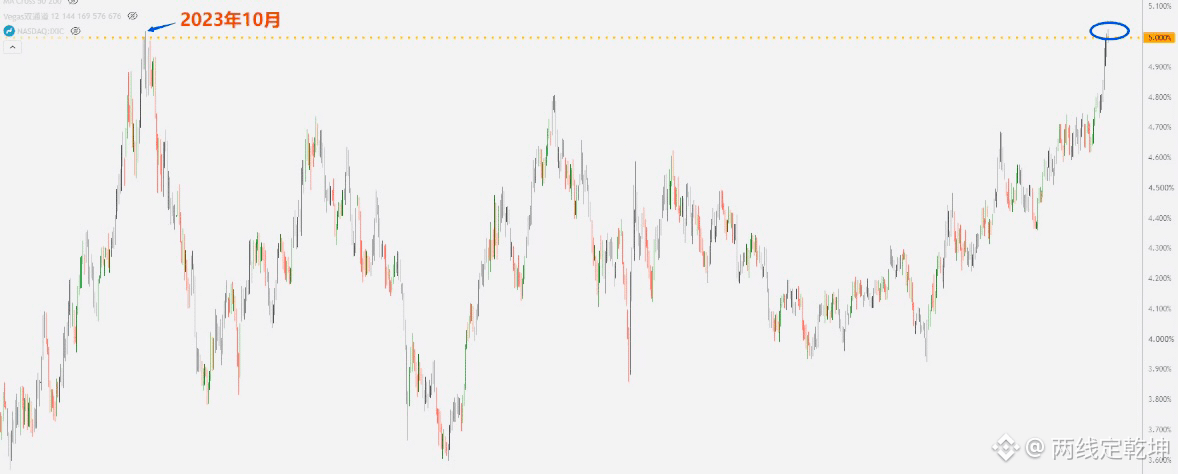
综合来看,当前全球市场的核心矛盾在于“预期定价”与“现实政策”的激烈博弈:美联储9月是否加息及沃什的鹰派表述,其效果高度依赖市场对美联储信誉的信任程度,而10年期美债收益率突破5%已是现实,且本轮与2023年10月有本质区别——通胀更顽固、财政压力更大、抄底买盘更弱,长端收益率更受财政赤字与期限溢价等结构性因素驱动,若收益率快速失控攀升,可能引发美股下滑甚至金融危机;就比特币而言,闪崩至59500-$72,500),在缺乏极端催化剂的情况下难以触及;总体而言,各类资产的剧烈波动,本质上是市场在美联储政策空间受限、财政风险累积与地缘通胀压力下的重新定价,而最终走势取决于收益率上升的速度、美联储能否在控制通胀与维护金融稳定之间找到平衡,以及市场对政策信誉的信任能否维持。
综合来看,当前全球市场的核心矛盾在于“预期定价”与“现实政策”的激烈博弈:美联储9月是否加息及沃什的鹰派表述,其效果高度依赖市场对美联储信誉的信任程度,而10年期美债收益率突破5%已是现实,且本轮与2023年10月有本质区别——通胀更顽固、财政压力更大、抄底买盘更弱,长端收益率更受财政赤字与期限溢价等结构性因素驱动,若收益率快速失控攀升,可能引发美股下滑甚至金融危机;就比特币而言,闪崩至59500-$72,500),在缺乏极端催化剂的情况下难以触及;总体而言,各类资产的剧烈波动,本质上是市场在美联储政策空间受限、财政风险累积与地缘通胀压力下的重新定价,而最终走势取决于收益率上升的速度、美联储能否在控制通胀与维护金融稳定之间找到平衡,以及市场对政策信誉的信任能否维持。
1
185
·
--
مقالة
بسلر يحسمها بصوت واحد: مجلس الاحتياطي الفيدرالي 6 مقابل 6، والفائدة دون تغييرفي 17 سبتمبر 2026، انتهت اجتماعات اللجنة الفيدرالية للسوق المفتوحة (FOMC) لمجلس الاحتياطي الفيدرالي بتعادل 6-6، إذ تم تأجيل موضوع رفع الفائدة بسبب عدم التوصل إلى توافق، بينما بقيت نطاقات سعر الفائدة على الأموال الفيدرالية ثابتة عند 3.50%-3.75% دون تغيير. وهذه هي المرة الأولى منذ عام 1936 التي يشهد فيها اجتماع FOMC تعادلًا في التصويت؛ ويعود ذلك إلى مواجهة نادرة تتكافأ فيها موازين القوى بين جناحي «المتشددين» و«الحمائم».
---
اللجنة المنقسمة: كيف تشكّل التعادل 6-6؟
تتمحور الإشكالية الأساسية في هذا الاجتماع حول شدّ وجذب بين ضغوط التضخم وتباطؤ التوظيف. في اجتماع يوليو بشأن أسعار الفائدة، صوت كل من رئيس بنك كليفلاند الاحتياطي الفيدرالي هِـمِك (هاماك)، ورئيس بنك مينابوليس الاحتياطي الفيدرالي كاشكاري، ورئيس بنك دالاس الاحتياطي الفيدرالي لوغان، ضد القرار بالإجماع، مؤيدين رفع الفائدة بمقدار 25 نقطة أساس. ويمثل ذلك أول مرة منذ ما يقرب من تسع سنوات يظهر فيها ثلاثة أصوات معارضة متجهة في الاتجاه نفسه. كما أكد العضو بَـل في بداية سبتمبر موقفه بوضوح، قائلاً إنه إذا لم يتراجع التضخم بالوتيرة المقنعة باتجاه هدف 2%، فإنه على استعداد لدعم رفع الفائدة.
بسلر يحسمها بصوت واحد: مجلس الاحتياطي الفيدرالي 6 مقابل 6، والفائدة دون تغيير
في 17 سبتمبر 2026، انتهت اجتماعات اللجنة الفيدرالية للسوق المفتوحة (FOMC) لمجلس الاحتياطي الفيدرالي بتعادل 6-6، إذ تم تأجيل موضوع رفع الفائدة بسبب عدم التوصل إلى توافق، بينما بقيت نطاقات سعر الفائدة على الأموال الفيدرالية ثابتة عند 3.50%-3.75% دون تغيير. وهذه هي المرة الأولى منذ عام 1936 التي يشهد فيها اجتماع FOMC تعادلًا في التصويت؛ ويعود ذلك إلى مواجهة نادرة تتكافأ فيها موازين القوى بين جناحي «المتشددين» و«الحمائم».
---
اللجنة المنقسمة: كيف تشكّل التعادل 6-6؟
تتمحور الإشكالية الأساسية في هذا الاجتماع حول شدّ وجذب بين ضغوط التضخم وتباطؤ التوظيف. في اجتماع يوليو بشأن أسعار الفائدة، صوت كل من رئيس بنك كليفلاند الاحتياطي الفيدرالي هِـمِك (هاماك)، ورئيس بنك مينابوليس الاحتياطي الفيدرالي كاشكاري، ورئيس بنك دالاس الاحتياطي الفيدرالي لوغان، ضد القرار بالإجماع، مؤيدين رفع الفائدة بمقدار 25 نقطة أساس. ويمثل ذلك أول مرة منذ ما يقرب من تسع سنوات يظهر فيها ثلاثة أصوات معارضة متجهة في الاتجاه نفسه. كما أكد العضو بَـل في بداية سبتمبر موقفه بوضوح، قائلاً إنه إذا لم يتراجع التضخم بالوتيرة المقنعة باتجاه هدف 2%، فإنه على استعداد لدعم رفع الفائدة.
---
اللجنة المنقسمة: كيف تشكّل التعادل 6-6؟
تتمحور الإشكالية الأساسية في هذا الاجتماع حول شدّ وجذب بين ضغوط التضخم وتباطؤ التوظيف. في اجتماع يوليو بشأن أسعار الفائدة، صوت كل من رئيس بنك كليفلاند الاحتياطي الفيدرالي هِـمِك (هاماك)، ورئيس بنك مينابوليس الاحتياطي الفيدرالي كاشكاري، ورئيس بنك دالاس الاحتياطي الفيدرالي لوغان، ضد القرار بالإجماع، مؤيدين رفع الفائدة بمقدار 25 نقطة أساس. ويمثل ذلك أول مرة منذ ما يقرب من تسع سنوات يظهر فيها ثلاثة أصوات معارضة متجهة في الاتجاه نفسه. كما أكد العضو بَـل في بداية سبتمبر موقفه بوضوح، قائلاً إنه إذا لم يتراجع التضخم بالوتيرة المقنعة باتجاه هدف 2%، فإنه على استعداد لدعم رفع الفائدة.
1
2
33
·
--
تمّ التحقق
$UNITREE شركة يو شو للتكنولوجيا: هل سيهبط 60 للأسفل ثم يرتد عند 83.6؟ تحليل المستويات الرئيسية لسهم رائد الروبوتات البشرية
أطلقت شركة يو شو للتكنولوجيا مؤخرًا نموذج العالم UnifoLM-X2-1.0، إذ حققت عالميًا لأول مرة تمكين روبوتات بشرية مقاتلة تعمل بالكامل ذاتيًا؛ إذ لا يلزم طوال العملية أي تحكم عن بُعد أو سكربتات مُعدة مسبقًا، ما يشير إلى قفزة محورية في قدرة “الدماغ” على اتخاذ القرار. كما أن استثمار DeepSeek الاستراتيجي يفتح آفاقًا أوسع لتعاون AI+الروبوتات. من ناحية الأساسيات: في النصف الأول من 2026 بلغ الإيراد 1.152 مليار يوان، بزيادة 48.54%، لكن صافي الربح غير المحسوب بغير المتكرر تراجع 19.34%. تم شحن نحو 5900 وحدة، مع حصة عالمية تقارب 31%؛ نمو مرتفع وضغط على الربحية موجودان معًا.
يشير التحليل الفني إلى أن هدف الهبوط عند 70 قد تحقق، وأن مستوى ضغط الارتداد يقع عند 83.6، والهدف التالي هو 66.66. وبالنظر إلى إيقاع “مفهوم” شركة يو شو: قرب 60 يُعد منطقة مراقبة محتملة للتماسك قرب القاع. إذا حدث ارتداد أولاً، فإن منطقة 80 تمثل “خط الفصل” بين البائعين والمشترين؛ فلا يمكن رؤية تعافٍ واضح إلا بعد الارتفاع والوقوف فوقها بحجم تداول مُرتفع، وإلا فقد تستمر عملية العودة للاختبار قرب 60. استراتيجيًا: منطق الروبوتات البشرية على المدى الطويل لم يتغير؛ يو شو هي الأصل الأساسي، لكن على المدى القصير يلزم انتظار إشارات الاستقرار، والتموضع على دفعات أفضل من المطاردة عند الارتفاع.
$UNITREE شركة يو شو للتكنولوجيا: هل سيهبط 60 للأسفل ثم يرتد عند 83.6؟ تحليل المستويات الرئيسية لسهم رائد الروبوتات البشرية
أطلقت شركة يو شو للتكنولوجيا مؤخرًا نموذج العالم UnifoLM-X2-1.0، إذ حققت عالميًا لأول مرة تمكين روبوتات بشرية مقاتلة تعمل بالكامل ذاتيًا؛ إذ لا يلزم طوال العملية أي تحكم عن بُعد أو سكربتات مُعدة مسبقًا، ما يشير إلى قفزة محورية في قدرة “الدماغ” على اتخاذ القرار. كما أن استثمار DeepSeek الاستراتيجي يفتح آفاقًا أوسع لتعاون AI+الروبوتات. من ناحية الأساسيات: في النصف الأول من 2026 بلغ الإيراد 1.152 مليار يوان، بزيادة 48.54%، لكن صافي الربح غير المحسوب بغير المتكرر تراجع 19.34%. تم شحن نحو 5900 وحدة، مع حصة عالمية تقارب 31%؛ نمو مرتفع وضغط على الربحية موجودان معًا.
يشير التحليل الفني إلى أن هدف الهبوط عند 70 قد تحقق، وأن مستوى ضغط الارتداد يقع عند 83.6، والهدف التالي هو 66.66. وبالنظر إلى إيقاع “مفهوم” شركة يو شو: قرب 60 يُعد منطقة مراقبة محتملة للتماسك قرب القاع. إذا حدث ارتداد أولاً، فإن منطقة 80 تمثل “خط الفصل” بين البائعين والمشترين؛ فلا يمكن رؤية تعافٍ واضح إلا بعد الارتفاع والوقوف فوقها بحجم تداول مُرتفع، وإلا فقد تستمر عملية العودة للاختبار قرب 60. استراتيجيًا: منطق الروبوتات البشرية على المدى الطويل لم يتغير؛ يو شو هي الأصل الأساسي، لكن على المدى القصير يلزم انتظار إشارات الاستقرار، والتموضع على دفعات أفضل من المطاردة عند الارتفاع.
أطلقت شركة يو شو للتكنولوجيا مؤخرًا نموذج العالم UnifoLM-X2-1.0، إذ حققت عالميًا لأول مرة تمكين روبوتات بشرية مقاتلة تعمل بالكامل ذاتيًا؛ إذ لا يلزم طوال العملية أي تحكم عن بُعد أو سكربتات مُعدة مسبقًا، ما يشير إلى قفزة محورية في قدرة “الدماغ” على اتخاذ القرار. كما أن استثمار DeepSeek الاستراتيجي يفتح آفاقًا أوسع لتعاون AI+الروبوتات. من ناحية الأساسيات: في النصف الأول من 2026 بلغ الإيراد 1.152 مليار يوان، بزيادة 48.54%، لكن صافي الربح غير المحسوب بغير المتكرر تراجع 19.34%. تم شحن نحو 5900 وحدة، مع حصة عالمية تقارب 31%؛ نمو مرتفع وضغط على الربحية موجودان معًا.
يشير التحليل الفني إلى أن هدف الهبوط عند 70 قد تحقق، وأن مستوى ضغط الارتداد يقع عند 83.6، والهدف التالي هو 66.66. وبالنظر إلى إيقاع “مفهوم” شركة يو شو: قرب 60 يُعد منطقة مراقبة محتملة للتماسك قرب القاع. إذا حدث ارتداد أولاً، فإن منطقة 80 تمثل “خط الفصل” بين البائعين والمشترين؛ فلا يمكن رؤية تعافٍ واضح إلا بعد الارتفاع والوقوف فوقها بحجم تداول مُرتفع، وإلا فقد تستمر عملية العودة للاختبار قرب 60. استراتيجيًا: منطق الروبوتات البشرية على المدى الطويل لم يتغير؛ يو شو هي الأصل الأساسي، لكن على المدى القصير يلزم انتظار إشارات الاستقرار، والتموضع على دفعات أفضل من المطاردة عند الارتفاع.
2
1.1k
·
--
مقالة
تقرير بحثي معمّق عن LITE: دورة استبدال كابلات بحرية × تموضع احتكاري لليزرأولاً، ملخص الاستثمار
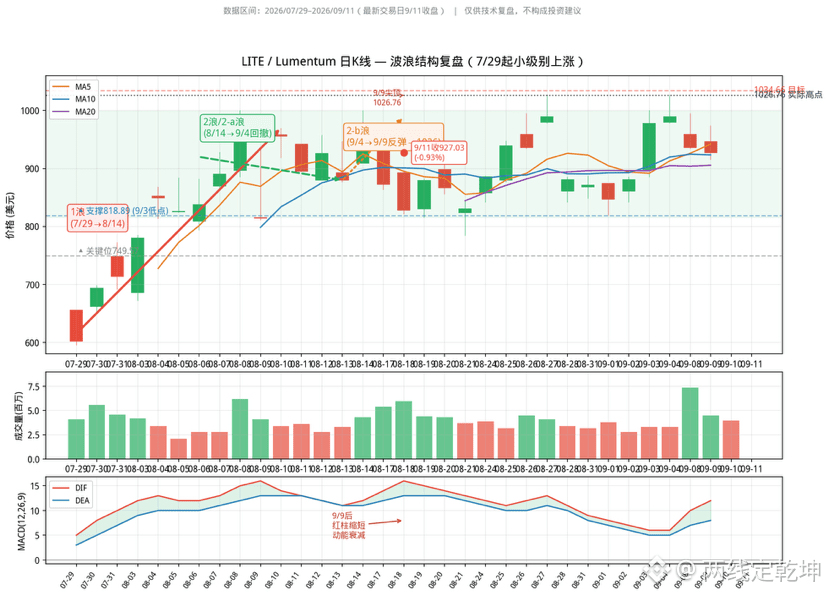
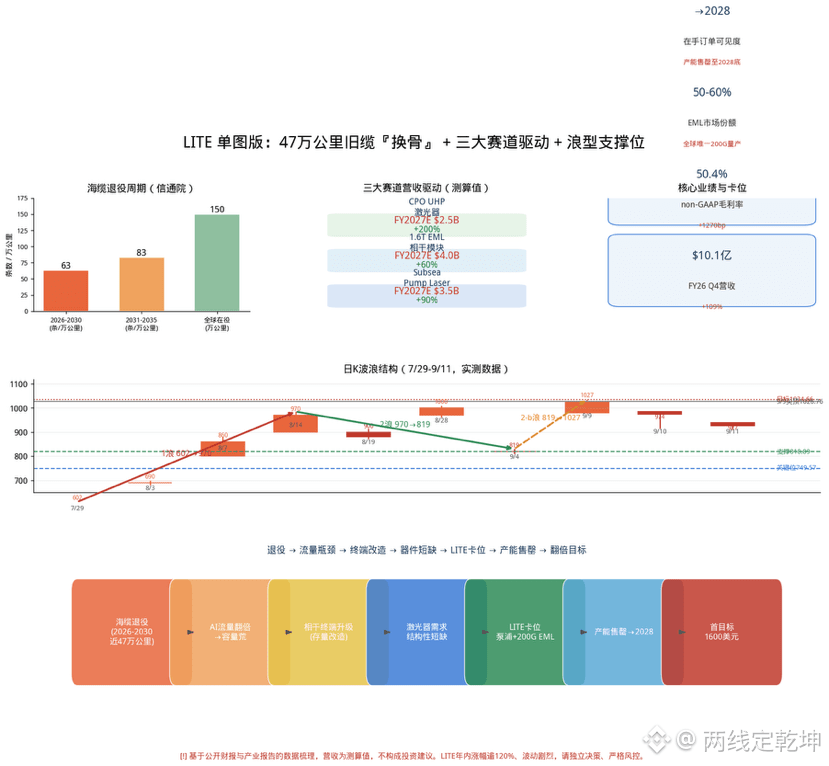
توصية استثمارية: الحفاظ على نظرة إيجابية تجاه LITE. تقع الشركة في قلب محركي طلب مزدوج: دورة استبدال الكابلات البحرية عالميًا وترقية التوصيلات الضوئية لربط الذكاء الاصطناعي. وبفضل تموضعها الاحتكاري في ليزرات ضخ InP ورقاقة شريحة ضوئية متماسكة 200G EML، تمتد إمكانية رؤية الأوامر القائمة لديها حتى عام 2028، كما تكون الطاقة الإنتاجية في حالة نفاد. وبناءً على البنية الموجية منذ 29 يوليو، تتطابق نتيجة الموجة 1 (هدف 1034.66 دولارًا) بشكل وثيق مع القمة الفعلية (1026.76 دولارًا). بعد تحقق مستوى التراجع، فإن الهدف الأول لإعادة تشغيل موجة الصعود هو نطاق يقارب 1600 دولار.
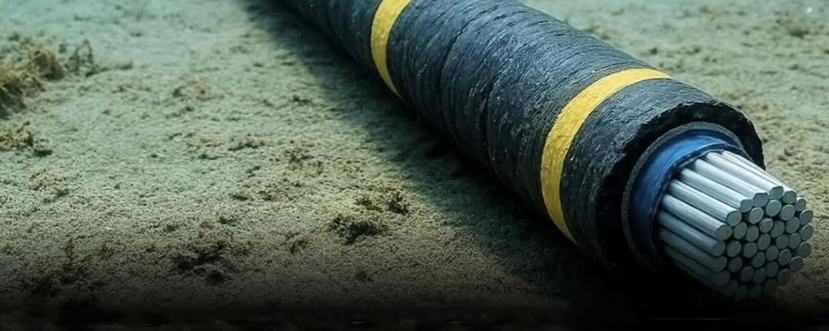
المنطق الأساسي: في الفترة 2026–2030، سيتم تقاعد نحو 470 ألف كيلومتر (146 خطًا) من الكابلات البحرية القديمة بشكل مركز، ما يؤدي إلى اختناق داخل آسيا، وعلى مسارات محورية مثل أوروبا–أمريكا الشمالية. وتجاوزت حصة السعة الفعالة 50%، مكوّنةً فجوة سعة هيكلية. أما عمليات التحديث القائمة فتتطلب استبدال النهايات المتماسكة والمكبرات، والمكوّن الأساسي داخل المكبرات هو ليزر InP الخاص بـ LITE، ما يعني أن الطلب يعاني من نقص هيكلي.
تقرير بحثي معمّق عن LITE: دورة استبدال كابلات بحرية × تموضع احتكاري لليزر
أولاً، ملخص الاستثمار
توصية استثمارية: الحفاظ على نظرة إيجابية تجاه LITE. تقع الشركة في قلب محركي طلب مزدوج: دورة استبدال الكابلات البحرية عالميًا وترقية التوصيلات الضوئية لربط الذكاء الاصطناعي. وبفضل تموضعها الاحتكاري في ليزرات ضخ InP ورقاقة شريحة ضوئية متماسكة 200G EML، تمتد إمكانية رؤية الأوامر القائمة لديها حتى عام 2028، كما تكون الطاقة الإنتاجية في حالة نفاد. وبناءً على البنية الموجية منذ 29 يوليو، تتطابق نتيجة الموجة 1 (هدف 1034.66 دولارًا) بشكل وثيق مع القمة الفعلية (1026.76 دولارًا). بعد تحقق مستوى التراجع، فإن الهدف الأول لإعادة تشغيل موجة الصعود هو نطاق يقارب 1600 دولار.
المنطق الأساسي: في الفترة 2026–2030، سيتم تقاعد نحو 470 ألف كيلومتر (146 خطًا) من الكابلات البحرية القديمة بشكل مركز، ما يؤدي إلى اختناق داخل آسيا، وعلى مسارات محورية مثل أوروبا–أمريكا الشمالية. وتجاوزت حصة السعة الفعالة 50%، مكوّنةً فجوة سعة هيكلية. أما عمليات التحديث القائمة فتتطلب استبدال النهايات المتماسكة والمكبرات، والمكوّن الأساسي داخل المكبرات هو ليزر InP الخاص بـ LITE، ما يعني أن الطلب يعاني من نقص هيكلي.
توصية استثمارية: الحفاظ على نظرة إيجابية تجاه LITE. تقع الشركة في قلب محركي طلب مزدوج: دورة استبدال الكابلات البحرية عالميًا وترقية التوصيلات الضوئية لربط الذكاء الاصطناعي. وبفضل تموضعها الاحتكاري في ليزرات ضخ InP ورقاقة شريحة ضوئية متماسكة 200G EML، تمتد إمكانية رؤية الأوامر القائمة لديها حتى عام 2028، كما تكون الطاقة الإنتاجية في حالة نفاد. وبناءً على البنية الموجية منذ 29 يوليو، تتطابق نتيجة الموجة 1 (هدف 1034.66 دولارًا) بشكل وثيق مع القمة الفعلية (1026.76 دولارًا). بعد تحقق مستوى التراجع، فإن الهدف الأول لإعادة تشغيل موجة الصعود هو نطاق يقارب 1600 دولار.
المنطق الأساسي: في الفترة 2026–2030، سيتم تقاعد نحو 470 ألف كيلومتر (146 خطًا) من الكابلات البحرية القديمة بشكل مركز، ما يؤدي إلى اختناق داخل آسيا، وعلى مسارات محورية مثل أوروبا–أمريكا الشمالية. وتجاوزت حصة السعة الفعالة 50%، مكوّنةً فجوة سعة هيكلية. أما عمليات التحديث القائمة فتتطلب استبدال النهايات المتماسكة والمكبرات، والمكوّن الأساسي داخل المكبرات هو ليزر InP الخاص بـ LITE، ما يعني أن الطلب يعاني من نقص هيكلي.
7
2
75
·
--
$LITE 47万公里旧缆开始"换骨":LITE的ليزر الجراحة بسكين تتجه نحو 800亿
• الطبقة الأساسية: في الفترة 2026-2030 سيتم إيقاف تقاعد كابلات بحرية مركّزة تقارب 47万 كيلومتر، محشورة على الموجّهات/المبدّلات المركزية، ما يرفع السعة المتاحة بأكثر من 50%، مع "عجز هيكلي" في السعة؛
• الموقع/الدور: بينما يقوم الآخرون بمدّ الكابلات، تبيع LITE "قلبًا" — ليزر ضخ InP (InP泵浦激光器) + EML بسعة 200G (200G EML) مهيمنة/احتكار، والطلبات المتاحة في اليد يمكن رؤيتها حتى 2028، والطاقة الإنتاجية تُباع بالكامل/محدودة جدًا؛
• الجانب التقني: الهدف للموجة 1 هو 1034≈فعليًا 1026، قمّة 9/9 تقلّص حجمها ثم تعود/تراجع/تعديل للخلف، وصول التراجع إلى الموضع ثم إعادة تشغيل الصعود والبدء بهدف أول للموجة
$LITE 47万公里旧缆开始"换骨":LITE的ليزر الجراحة بسكين تتجه نحو 800亿
• الطبقة الأساسية: في الفترة 2026-2030 سيتم إيقاف تقاعد كابلات بحرية مركّزة تقارب 47万 كيلومتر، محشورة على الموجّهات/المبدّلات المركزية، ما يرفع السعة المتاحة بأكثر من 50%، مع "عجز هيكلي" في السعة؛
• الموقع/الدور: بينما يقوم الآخرون بمدّ الكابلات، تبيع LITE "قلبًا" — ليزر ضخ InP (InP泵浦激光器) + EML بسعة 200G (200G EML) مهيمنة/احتكار، والطلبات المتاحة في اليد يمكن رؤيتها حتى 2028، والطاقة الإنتاجية تُباع بالكامل/محدودة جدًا؛
• الجانب التقني: الهدف للموجة 1 هو 1034≈فعليًا 1026، قمّة 9/9 تقلّص حجمها ثم تعود/تراجع/تعديل للخلف، وصول التراجع إلى الموضع ثم إعادة تشغيل الصعود والبدء بهدف أول للموجة
• الطبقة الأساسية: في الفترة 2026-2030 سيتم إيقاف تقاعد كابلات بحرية مركّزة تقارب 47万 كيلومتر، محشورة على الموجّهات/المبدّلات المركزية، ما يرفع السعة المتاحة بأكثر من 50%، مع "عجز هيكلي" في السعة؛
• الموقع/الدور: بينما يقوم الآخرون بمدّ الكابلات، تبيع LITE "قلبًا" — ليزر ضخ InP (InP泵浦激光器) + EML بسعة 200G (200G EML) مهيمنة/احتكار، والطلبات المتاحة في اليد يمكن رؤيتها حتى 2028، والطاقة الإنتاجية تُباع بالكامل/محدودة جدًا؛
• الجانب التقني: الهدف للموجة 1 هو 1034≈فعليًا 1026، قمّة 9/9 تقلّص حجمها ثم تعود/تراجع/تعديل للخلف، وصول التراجع إلى الموضع ثم إعادة تشغيل الصعود والبدء بهدف أول للموجة
4
1
345
·
--
صاعد
$XAU سعر الذهب يتراجع بأكثر من ألف نقطة: هل هي انفجار فقاعة، أم عودة "حفرة الذهب"؟
لقد تراجع الذهب بسرعة بأكثر من 1000 دولار من ذروته الأخيرة، وهذه التقلبات الحادة لا شك أنها تثير قلق السوق. ومع ذلك، فإن هذه الجولة من البيع ليست نتيجة انهيار الأساسيات، بل تبدو أكثر كعملية "إزالة الفقاعة" ناتجة عن تعديل المراكز والإغلاق القسري. العوامل التقليدية مثل عوائد السندات والدولار يمكن أن تفسر حوالي 200 دولار من الانخفاض، مما يعني أن بقية الانخفاض هو نتيجة لعمليات بيع سيولة تحت ضغط السوق - وهذا النمط من "بيع الذهب لتغطية المراكز" خلال فترات التقلب ليس نادرًا في التاريخ.
حاليًا، قد يكون السوق قد بالغ في تقدير احتمالية رفع أسعار الفائدة بشكل حاد. في مواجهة التضخم المدفوع بشكل رئيسي من جانب العرض، قد يميل صانعو السياسات إلى الانتظار بدلاً من اتخاذ إجراءات تقشفية صارمة على حساب النمو، وهذا البيئة الكلية ستدعم أسعار الذهب في النهاية. في الوقت نفسه، غالبًا ما تؤدي المخاطر الجيوسياسية إلى انخفاض أسعار الذهب ثم ارتفاعها، ومع استمرار عدم اليقين، ستبرز قيمته كملاذ آمن مرة أخرى.
لذلك، فإن هذا التراجع يخلق نقطة دخول جذابة للغاية. الأساسيات القوية تعني أن سعر الذهب يبدو "رخيصًا" في الوقت الحالي، وهذا هو الفرصة التي انتظرها المترددون. تشير النماذج الأساسية إلى أن سعر الذهب قد يصل إلى 5020 دولارًا بنهاية العام، بينما قد تدفع المخاطر الصعودية سعره إلى مستوى 6000 دولار.
من منظور أوسع لتخصيص الأصول، تدخل السلع الأساسية دورة مواتية. يُنصح بتخصيص 15%-20% من السلع الأساسية في المحفظة التقليدية، مع توجيه حوالي 20% من ذلك إلى المعادن الثمينة. قد يكون التراجع الحالي في الذهب هو نافذة التخطيط الاستراتيجي التي يجب ألا يفوتها المستثمرون.
$XAU سعر الذهب يتراجع بأكثر من ألف نقطة: هل هي انفجار فقاعة، أم عودة "حفرة الذهب"؟
لقد تراجع الذهب بسرعة بأكثر من 1000 دولار من ذروته الأخيرة، وهذه التقلبات الحادة لا شك أنها تثير قلق السوق. ومع ذلك، فإن هذه الجولة من البيع ليست نتيجة انهيار الأساسيات، بل تبدو أكثر كعملية "إزالة الفقاعة" ناتجة عن تعديل المراكز والإغلاق القسري. العوامل التقليدية مثل عوائد السندات والدولار يمكن أن تفسر حوالي 200 دولار من الانخفاض، مما يعني أن بقية الانخفاض هو نتيجة لعمليات بيع سيولة تحت ضغط السوق - وهذا النمط من "بيع الذهب لتغطية المراكز" خلال فترات التقلب ليس نادرًا في التاريخ.
حاليًا، قد يكون السوق قد بالغ في تقدير احتمالية رفع أسعار الفائدة بشكل حاد. في مواجهة التضخم المدفوع بشكل رئيسي من جانب العرض، قد يميل صانعو السياسات إلى الانتظار بدلاً من اتخاذ إجراءات تقشفية صارمة على حساب النمو، وهذا البيئة الكلية ستدعم أسعار الذهب في النهاية. في الوقت نفسه، غالبًا ما تؤدي المخاطر الجيوسياسية إلى انخفاض أسعار الذهب ثم ارتفاعها، ومع استمرار عدم اليقين، ستبرز قيمته كملاذ آمن مرة أخرى.
لذلك، فإن هذا التراجع يخلق نقطة دخول جذابة للغاية. الأساسيات القوية تعني أن سعر الذهب يبدو "رخيصًا" في الوقت الحالي، وهذا هو الفرصة التي انتظرها المترددون. تشير النماذج الأساسية إلى أن سعر الذهب قد يصل إلى 5020 دولارًا بنهاية العام، بينما قد تدفع المخاطر الصعودية سعره إلى مستوى 6000 دولار.
من منظور أوسع لتخصيص الأصول، تدخل السلع الأساسية دورة مواتية. يُنصح بتخصيص 15%-20% من السلع الأساسية في المحفظة التقليدية، مع توجيه حوالي 20% من ذلك إلى المعادن الثمينة. قد يكون التراجع الحالي في الذهب هو نافذة التخطيط الاستراتيجي التي يجب ألا يفوتها المستثمرون.
لقد تراجع الذهب بسرعة بأكثر من 1000 دولار من ذروته الأخيرة، وهذه التقلبات الحادة لا شك أنها تثير قلق السوق. ومع ذلك، فإن هذه الجولة من البيع ليست نتيجة انهيار الأساسيات، بل تبدو أكثر كعملية "إزالة الفقاعة" ناتجة عن تعديل المراكز والإغلاق القسري. العوامل التقليدية مثل عوائد السندات والدولار يمكن أن تفسر حوالي 200 دولار من الانخفاض، مما يعني أن بقية الانخفاض هو نتيجة لعمليات بيع سيولة تحت ضغط السوق - وهذا النمط من "بيع الذهب لتغطية المراكز" خلال فترات التقلب ليس نادرًا في التاريخ.
حاليًا، قد يكون السوق قد بالغ في تقدير احتمالية رفع أسعار الفائدة بشكل حاد. في مواجهة التضخم المدفوع بشكل رئيسي من جانب العرض، قد يميل صانعو السياسات إلى الانتظار بدلاً من اتخاذ إجراءات تقشفية صارمة على حساب النمو، وهذا البيئة الكلية ستدعم أسعار الذهب في النهاية. في الوقت نفسه، غالبًا ما تؤدي المخاطر الجيوسياسية إلى انخفاض أسعار الذهب ثم ارتفاعها، ومع استمرار عدم اليقين، ستبرز قيمته كملاذ آمن مرة أخرى.
لذلك، فإن هذا التراجع يخلق نقطة دخول جذابة للغاية. الأساسيات القوية تعني أن سعر الذهب يبدو "رخيصًا" في الوقت الحالي، وهذا هو الفرصة التي انتظرها المترددون. تشير النماذج الأساسية إلى أن سعر الذهب قد يصل إلى 5020 دولارًا بنهاية العام، بينما قد تدفع المخاطر الصعودية سعره إلى مستوى 6000 دولار.
من منظور أوسع لتخصيص الأصول، تدخل السلع الأساسية دورة مواتية. يُنصح بتخصيص 15%-20% من السلع الأساسية في المحفظة التقليدية، مع توجيه حوالي 20% من ذلك إلى المعادن الثمينة. قد يكون التراجع الحالي في الذهب هو نافذة التخطيط الاستراتيجي التي يجب ألا يفوتها المستثمرون.
1
361
·
--
سيحقق طبيب الأسنان نجاحًا الليلة
سيحقق طبيب الأسنان نجاحًا الليلة
拾荒弟
·
--
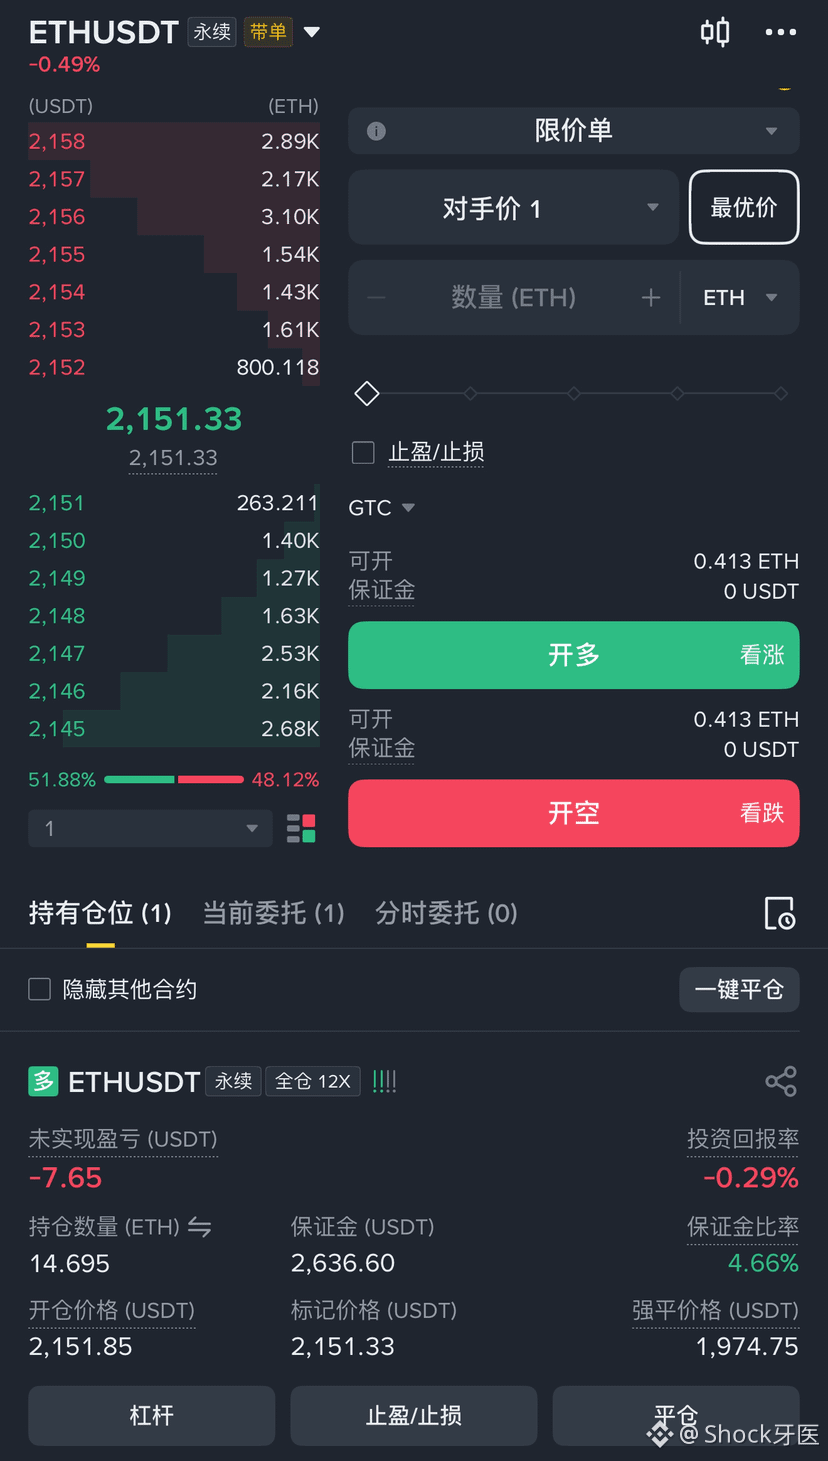
صاعدإخوتي، لقد قمت بالفعل بالمخاطرة في الشراء
هل لا يزال هناك أمل؟ سعر التصفية القوي 1974 قد ينفجر بمقدار 100WU من رأس المال
تكلفة 2151
هل لا يزال هناك أمل؟ سعر التصفية القوي 1974 قد ينفجر بمقدار 100WU من رأس المال
تكلفة 2151
1
·
--
"قنبلة نووية" جيوسياسية تُشعل شرارة ارتفاع أسعار الذهب! من 3600 إلى 10000 يوان، معركة خيارات أبريل باتت وشيكة. هل يستطيع صُنّاع السوق إقصاء البائعين على المكشوف وإنقاذ أنفسهم؟شكّل الصراع الذي نشب في أبريل/نيسان بين الولايات المتحدة وإيران حول الجزر نقطة تحوّل حاسمة في حركة أسعار الذهب الحالية. فقد أدى هذا الصراع الجيوسياسي إلى عمليات بيع مكثفة للسيولة، ما تسبب في هبوط أسعار الذهب إلى أدنى مستوياتها وسط حالة من الذعر. لاحقًا، ومع تعيين وارش رئيسًا جديدًا لمجلس الاحتياطي الفيدرالي، ارتفعت توقعات السوق بخفض أسعار الفائدة بشكل سريع. وبالتزامن مع التصعيد المستمر للوضع في الشرق الأوسط، بدأ الذهب رحلته الصعودية من أدنى مستوياته نحو مستوى 10,000 دولار. ومع اقتراب انتهاء صلاحية خيارات أبريل/نيسان، أصبح ما إذا كان صانعو السوق قادرين على جذب الأموال بنجاح عند مستوى 3,600 دولار لإنقاذ أنفسهم محور اهتمام السوق.
1. مراجعة السوق: استمرار التوترات الجيوسياسية، وارتفاع أسعار الذهب ثم تراجعها.
"قنبلة نووية" جيوسياسية تُشعل شرارة ارتفاع أسعار الذهب! من 3600 إلى 10000 يوان، معركة خيارات أبريل باتت وشيكة. هل يستطيع صُنّاع السوق إقصاء البائعين على المكشوف وإنقاذ أنفسهم؟
شكّل الصراع الذي نشب في أبريل/نيسان بين الولايات المتحدة وإيران حول الجزر نقطة تحوّل حاسمة في حركة أسعار الذهب الحالية. فقد أدى هذا الصراع الجيوسياسي إلى عمليات بيع مكثفة للسيولة، ما تسبب في هبوط أسعار الذهب إلى أدنى مستوياتها وسط حالة من الذعر. لاحقًا، ومع تعيين وارش رئيسًا جديدًا لمجلس الاحتياطي الفيدرالي، ارتفعت توقعات السوق بخفض أسعار الفائدة بشكل سريع. وبالتزامن مع التصعيد المستمر للوضع في الشرق الأوسط، بدأ الذهب رحلته الصعودية من أدنى مستوياته نحو مستوى 10,000 دولار. ومع اقتراب انتهاء صلاحية خيارات أبريل/نيسان، أصبح ما إذا كان صانعو السوق قادرين على جذب الأموال بنجاح عند مستوى 3,600 دولار لإنقاذ أنفسهم محور اهتمام السوق.
1. مراجعة السوق: استمرار التوترات الجيوسياسية، وارتفاع أسعار الذهب ثم تراجعها.
1. مراجعة السوق: استمرار التوترات الجيوسياسية، وارتفاع أسعار الذهب ثم تراجعها.
2
131
·
--
عندما يطلق المدفع، يتفجر مليون مخزن، عُد إلى عام 1975
عندما يطلق المدفع، يتفجر مليون مخزن، عُد إلى عام 1975
2
4
161
·
--
مقالة
بعد خفض ووش للفائدة، انطلقت الفضة: الرائد في فيض السيولة$XAG اللحظات الأكثر ظلمة في السوق غالبًا ما تثمر عن أكبر التحولات.
عندما كان من المتوقع أن يقود كيفن ووش - هذا المسؤول المخضرم الذي شغل منصب عضو مجلس الاحتياطي الفيدرالي ويفهم سياسة النقد جيدًا - الاحتياطي الفيدرالي نحو التيسير، بدأت إعادة هيكلة عميقة لأسعار الأصول. بالنسبة للفضة، فإنها ليست مجرد بداية دورة سياسية جديدة، بل هي بداية تحول ملحمي من "نقص السيولة" إلى "فيض السيولة".
قبل عدة أيام، كان سوق المعادن الثمينة لا يزال غارقًا في موجة بيع متشائمة. كما أشار محلل السلع في بنك盛宝 أولي هانسن في بحثه بتاريخ 25 مارس، فإن الذهب والفضة الفورية الدولية تواجهان ضغطًا كبيرًا. هذا الضغط لا ينشأ من تغيير جذري في منطقها الاستراتيجي طويل الأجل، بل ينشأ من واقع أكثر قسوة وقصير الأجل: الطلب على السيولة.
بعد خفض ووش للفائدة، انطلقت الفضة: الرائد في فيض السيولة
$XAG اللحظات الأكثر ظلمة في السوق غالبًا ما تثمر عن أكبر التحولات.
عندما كان من المتوقع أن يقود كيفن ووش - هذا المسؤول المخضرم الذي شغل منصب عضو مجلس الاحتياطي الفيدرالي ويفهم سياسة النقد جيدًا - الاحتياطي الفيدرالي نحو التيسير، بدأت إعادة هيكلة عميقة لأسعار الأصول. بالنسبة للفضة، فإنها ليست مجرد بداية دورة سياسية جديدة، بل هي بداية تحول ملحمي من "نقص السيولة" إلى "فيض السيولة".
قبل عدة أيام، كان سوق المعادن الثمينة لا يزال غارقًا في موجة بيع متشائمة. كما أشار محلل السلع في بنك盛宝 أولي هانسن في بحثه بتاريخ 25 مارس، فإن الذهب والفضة الفورية الدولية تواجهان ضغطًا كبيرًا. هذا الضغط لا ينشأ من تغيير جذري في منطقها الاستراتيجي طويل الأجل، بل ينشأ من واقع أكثر قسوة وقصير الأجل: الطلب على السيولة.
عندما كان من المتوقع أن يقود كيفن ووش - هذا المسؤول المخضرم الذي شغل منصب عضو مجلس الاحتياطي الفيدرالي ويفهم سياسة النقد جيدًا - الاحتياطي الفيدرالي نحو التيسير، بدأت إعادة هيكلة عميقة لأسعار الأصول. بالنسبة للفضة، فإنها ليست مجرد بداية دورة سياسية جديدة، بل هي بداية تحول ملحمي من "نقص السيولة" إلى "فيض السيولة".
قبل عدة أيام، كان سوق المعادن الثمينة لا يزال غارقًا في موجة بيع متشائمة. كما أشار محلل السلع في بنك盛宝 أولي هانسن في بحثه بتاريخ 25 مارس، فإن الذهب والفضة الفورية الدولية تواجهان ضغطًا كبيرًا. هذا الضغط لا ينشأ من تغيير جذري في منطقها الاستراتيجي طويل الأجل، بل ينشأ من واقع أكثر قسوة وقصير الأجل: الطلب على السيولة.
1
342
·
--
بعد خفض سعر الفائدة، قامت واشنطن بتقليص الميزانية، وبعد انتهاء الحرب، تم رفع الأسعار بشكل عنيف، وبعد الانتخابات النصفية الأمريكية، تم تقليص الميزانية مرة أخرى مع ارتفاع التضخم.تغطي ظلال فولفو الذهب، بعد الانخفاض الحاد قد تتحول إلى تعديل طويل الأمد
انهار الذهب الفوري الدولي يوم الاثنين إلى 4100 دولار، مسجلاً أدنى مستوى له منذ نهاية 2025، حيث بلغت نسبة الانخفاض التراكمي أكثر من 17% في خمسة أيام تداول فقط، مما جعله واحداً من أشد الانخفاضات قصيرة الأجل منذ أكثر من أربعين عاماً. على الرغم من أن الأخبار حول استعداد الولايات المتحدة للتفاوض دفعت أسعار الذهب للانتعاش بشكل كبير من أدنى مستوياتها اليومية، إلا أن الانخفاض الحاد السابق قد أوضح بشكل جلي التحول الأساسي في سرد السوق: عادت توقعات تشديد السياسة النقدية لتحتل الصدارة، بينما تم دفع المواضيع طويلة الأمد التي دعمت أسعار الذهب، مثل تقليل الاعتماد على الدولار، والمخاطر المالية، وعدم اليقين التجاري، إلى موقع ثانوي مؤقت.
بعد خفض سعر الفائدة، قامت واشنطن بتقليص الميزانية، وبعد انتهاء الحرب، تم رفع الأسعار بشكل عنيف، وبعد الانتخابات النصفية الأمريكية، تم تقليص الميزانية مرة أخرى مع ارتفاع التضخم.
تغطي ظلال فولفو الذهب، بعد الانخفاض الحاد قد تتحول إلى تعديل طويل الأمد
انهار الذهب الفوري الدولي يوم الاثنين إلى 4100 دولار، مسجلاً أدنى مستوى له منذ نهاية 2025، حيث بلغت نسبة الانخفاض التراكمي أكثر من 17% في خمسة أيام تداول فقط، مما جعله واحداً من أشد الانخفاضات قصيرة الأجل منذ أكثر من أربعين عاماً. على الرغم من أن الأخبار حول استعداد الولايات المتحدة للتفاوض دفعت أسعار الذهب للانتعاش بشكل كبير من أدنى مستوياتها اليومية، إلا أن الانخفاض الحاد السابق قد أوضح بشكل جلي التحول الأساسي في سرد السوق: عادت توقعات تشديد السياسة النقدية لتحتل الصدارة، بينما تم دفع المواضيع طويلة الأمد التي دعمت أسعار الذهب، مثل تقليل الاعتماد على الدولار، والمخاطر المالية، وعدم اليقين التجاري، إلى موقع ثانوي مؤقت.
انهار الذهب الفوري الدولي يوم الاثنين إلى 4100 دولار، مسجلاً أدنى مستوى له منذ نهاية 2025، حيث بلغت نسبة الانخفاض التراكمي أكثر من 17% في خمسة أيام تداول فقط، مما جعله واحداً من أشد الانخفاضات قصيرة الأجل منذ أكثر من أربعين عاماً. على الرغم من أن الأخبار حول استعداد الولايات المتحدة للتفاوض دفعت أسعار الذهب للانتعاش بشكل كبير من أدنى مستوياتها اليومية، إلا أن الانخفاض الحاد السابق قد أوضح بشكل جلي التحول الأساسي في سرد السوق: عادت توقعات تشديد السياسة النقدية لتحتل الصدارة، بينما تم دفع المواضيع طويلة الأمد التي دعمت أسعار الذهب، مثل تقليل الاعتماد على الدولار، والمخاطر المالية، وعدم اليقين التجاري، إلى موقع ثانوي مؤقت.
112
·
--
$XAU الذهب يتعرض لضغوط قصيرة الأجل، بينما ستعود العوامل التقليدية الداعمة
من خلال وظيفة الاستجابة للذهب، فإن السوق الحالي يتوقع بسرعة أن البنك المركزي سيعطي الأولوية للسيطرة على التضخم بدلاً من دعم النمو الاقتصادي، مما يجعل مسار الذهب يتراوح بين أزمة النفط في السبعينات وعصر فولكر. إن ارتفاع أسعار الطاقة لا يثير فقط المخاوف من التضخم، بل يولد أيضاً مخاطر الركود التضخمي. وقد انتقلت توقعات تسعير الفائدة من تخفيضات نصفية مرتين في فبراير إلى تسعير احتمال زيادة الفائدة قبل نهاية العام. إن ارتفاع العوائد على السندات الاسمية وقوة الدولار تشكل معاً بيئة قصيرة الأجل غير مواتية. في الوقت نفسه، فإن تقليص حيازة المستثمرين زاد من حدة انخفاض الأسعار - حيث خفضت صناديق الاستثمار المتداولة حوالي 62 طنًا من الذهب في مارس، مما قضى تقريبًا على الزيادة منذ بداية العام. وعلاوة على ذلك، فإن قنوات الطلب الفعلي الممثلة بمنطقة الشرق الأوسط قد تأثرت أيضًا بسبب النزاعات الإقليمية، مما أدى إلى مزيد من الضغوط الهبوطية.
ومع ذلك، يحتاج المستثمرون إلى التمييز بين المقاومة قصيرة الأجل والمنطق طويل الأجل. عادةً ما تكون الفترات التي يظهر فيها الذهب بأفضل أداء هي عندما تنخفض توقعات النمو ويتحول البنك المركزي إلى خفض الفائدة، مما سيؤدي إلى انخفاض العوائد الحقيقية - وغالبًا ما تظهر هذه السيناريوهات في المرحلة الثانية من الأزمات. التحديات الناتجة عن صدمات الطاقة الحالية تكمن في التباطؤ في النمو مع استمرار التضخم، مما يحد من مساحة التخفيف السياسي الحالية. مع تكيف السوق تدريجياً مع توقعات أسعار الفائدة الأعلى والدولار القوي، فإن الدور التقليدي للذهب كأداة تحوط مبكر في الدورة الاقتصادية يواجه ضغوطًا، لكن هذا ليس فشلًا في وظيفته كملاذ آمن، بل هو تأخير. عندما يضعف النمو أكثر، ويجبر الحد من السياسات على الانخفاض، ستعود العوامل التقليدية الداعمة للذهب - انخفاض العوائد الحقيقية، وزيادة السيولة، وارتفاع عدم اليقين - إلى الظهور.
لذلك، لا ينبغي تفسير الانخفاض الحالي ببساطة على أنه خسارة في القيمة، بل يجب اعتباره فترة تعديل في مسار الذهب الصاعد على المدى الطويل. رغم أن هناك مقاومة قصيرة الأجل، إلا أن طبيعتها مؤقتة. مع إمكانية تباطؤ النمو الاقتصادي العالمي بسبب الضغوط الحالية، فإن بعض العوامل التي تثقل كاهل الذهب ستنعكس بدورها. من هذا المنظور، فإن الدور الدائم للذهب كأداة تحوط وأداة تنويع للمحفظة لم يتغير، بينما قد تشكل مستويات الأسعار الحالية فرصة جذابة للمستثمرين ذوي الرؤية طويلة الأجل. نتوقع أن يصل سعر الذهب إلى 6500 دولار للأونصة في بداية عام 2027.
$XAU الذهب يتعرض لضغوط قصيرة الأجل، بينما ستعود العوامل التقليدية الداعمة
من خلال وظيفة الاستجابة للذهب، فإن السوق الحالي يتوقع بسرعة أن البنك المركزي سيعطي الأولوية للسيطرة على التضخم بدلاً من دعم النمو الاقتصادي، مما يجعل مسار الذهب يتراوح بين أزمة النفط في السبعينات وعصر فولكر. إن ارتفاع أسعار الطاقة لا يثير فقط المخاوف من التضخم، بل يولد أيضاً مخاطر الركود التضخمي. وقد انتقلت توقعات تسعير الفائدة من تخفيضات نصفية مرتين في فبراير إلى تسعير احتمال زيادة الفائدة قبل نهاية العام. إن ارتفاع العوائد على السندات الاسمية وقوة الدولار تشكل معاً بيئة قصيرة الأجل غير مواتية. في الوقت نفسه، فإن تقليص حيازة المستثمرين زاد من حدة انخفاض الأسعار - حيث خفضت صناديق الاستثمار المتداولة حوالي 62 طنًا من الذهب في مارس، مما قضى تقريبًا على الزيادة منذ بداية العام. وعلاوة على ذلك، فإن قنوات الطلب الفعلي الممثلة بمنطقة الشرق الأوسط قد تأثرت أيضًا بسبب النزاعات الإقليمية، مما أدى إلى مزيد من الضغوط الهبوطية.
ومع ذلك، يحتاج المستثمرون إلى التمييز بين المقاومة قصيرة الأجل والمنطق طويل الأجل. عادةً ما تكون الفترات التي يظهر فيها الذهب بأفضل أداء هي عندما تنخفض توقعات النمو ويتحول البنك المركزي إلى خفض الفائدة، مما سيؤدي إلى انخفاض العوائد الحقيقية - وغالبًا ما تظهر هذه السيناريوهات في المرحلة الثانية من الأزمات. التحديات الناتجة عن صدمات الطاقة الحالية تكمن في التباطؤ في النمو مع استمرار التضخم، مما يحد من مساحة التخفيف السياسي الحالية. مع تكيف السوق تدريجياً مع توقعات أسعار الفائدة الأعلى والدولار القوي، فإن الدور التقليدي للذهب كأداة تحوط مبكر في الدورة الاقتصادية يواجه ضغوطًا، لكن هذا ليس فشلًا في وظيفته كملاذ آمن، بل هو تأخير. عندما يضعف النمو أكثر، ويجبر الحد من السياسات على الانخفاض، ستعود العوامل التقليدية الداعمة للذهب - انخفاض العوائد الحقيقية، وزيادة السيولة، وارتفاع عدم اليقين - إلى الظهور.
لذلك، لا ينبغي تفسير الانخفاض الحالي ببساطة على أنه خسارة في القيمة، بل يجب اعتباره فترة تعديل في مسار الذهب الصاعد على المدى الطويل. رغم أن هناك مقاومة قصيرة الأجل، إلا أن طبيعتها مؤقتة. مع إمكانية تباطؤ النمو الاقتصادي العالمي بسبب الضغوط الحالية، فإن بعض العوامل التي تثقل كاهل الذهب ستنعكس بدورها. من هذا المنظور، فإن الدور الدائم للذهب كأداة تحوط وأداة تنويع للمحفظة لم يتغير، بينما قد تشكل مستويات الأسعار الحالية فرصة جذابة للمستثمرين ذوي الرؤية طويلة الأجل. نتوقع أن يصل سعر الذهب إلى 6500 دولار للأونصة في بداية عام 2027.
من خلال وظيفة الاستجابة للذهب، فإن السوق الحالي يتوقع بسرعة أن البنك المركزي سيعطي الأولوية للسيطرة على التضخم بدلاً من دعم النمو الاقتصادي، مما يجعل مسار الذهب يتراوح بين أزمة النفط في السبعينات وعصر فولكر. إن ارتفاع أسعار الطاقة لا يثير فقط المخاوف من التضخم، بل يولد أيضاً مخاطر الركود التضخمي. وقد انتقلت توقعات تسعير الفائدة من تخفيضات نصفية مرتين في فبراير إلى تسعير احتمال زيادة الفائدة قبل نهاية العام. إن ارتفاع العوائد على السندات الاسمية وقوة الدولار تشكل معاً بيئة قصيرة الأجل غير مواتية. في الوقت نفسه، فإن تقليص حيازة المستثمرين زاد من حدة انخفاض الأسعار - حيث خفضت صناديق الاستثمار المتداولة حوالي 62 طنًا من الذهب في مارس، مما قضى تقريبًا على الزيادة منذ بداية العام. وعلاوة على ذلك، فإن قنوات الطلب الفعلي الممثلة بمنطقة الشرق الأوسط قد تأثرت أيضًا بسبب النزاعات الإقليمية، مما أدى إلى مزيد من الضغوط الهبوطية.
ومع ذلك، يحتاج المستثمرون إلى التمييز بين المقاومة قصيرة الأجل والمنطق طويل الأجل. عادةً ما تكون الفترات التي يظهر فيها الذهب بأفضل أداء هي عندما تنخفض توقعات النمو ويتحول البنك المركزي إلى خفض الفائدة، مما سيؤدي إلى انخفاض العوائد الحقيقية - وغالبًا ما تظهر هذه السيناريوهات في المرحلة الثانية من الأزمات. التحديات الناتجة عن صدمات الطاقة الحالية تكمن في التباطؤ في النمو مع استمرار التضخم، مما يحد من مساحة التخفيف السياسي الحالية. مع تكيف السوق تدريجياً مع توقعات أسعار الفائدة الأعلى والدولار القوي، فإن الدور التقليدي للذهب كأداة تحوط مبكر في الدورة الاقتصادية يواجه ضغوطًا، لكن هذا ليس فشلًا في وظيفته كملاذ آمن، بل هو تأخير. عندما يضعف النمو أكثر، ويجبر الحد من السياسات على الانخفاض، ستعود العوامل التقليدية الداعمة للذهب - انخفاض العوائد الحقيقية، وزيادة السيولة، وارتفاع عدم اليقين - إلى الظهور.
لذلك، لا ينبغي تفسير الانخفاض الحالي ببساطة على أنه خسارة في القيمة، بل يجب اعتباره فترة تعديل في مسار الذهب الصاعد على المدى الطويل. رغم أن هناك مقاومة قصيرة الأجل، إلا أن طبيعتها مؤقتة. مع إمكانية تباطؤ النمو الاقتصادي العالمي بسبب الضغوط الحالية، فإن بعض العوامل التي تثقل كاهل الذهب ستنعكس بدورها. من هذا المنظور، فإن الدور الدائم للذهب كأداة تحوط وأداة تنويع للمحفظة لم يتغير، بينما قد تشكل مستويات الأسعار الحالية فرصة جذابة للمستثمرين ذوي الرؤية طويلة الأجل. نتوقع أن يصل سعر الذهب إلى 6500 دولار للأونصة في بداية عام 2027.
1
352
·
--
إذا اندلعت الحرب للاستيلاء على الجزيرة بعد خمسة أيام، ستستمر سوق الفضة في التقلبات الشديدة، وقد يدفع هذا الشرط أسعار الفضة للارتفاع بسرعة$XAG يوم الثلاثاء، شهدت سوق الفضة انخفاضًا طفيفًا، حيث انخفضت في إحدى الفترات إلى ما دون 70 دولارًا، ولكنها سرعان ما حصلت على دعم من المشترين، مما يدل على أن هناك تنافسًا حادًا بين المشترين والبائعين بالقرب من هذا المستوى. ومن الجدير بالذكر أن نمط الشمعة الذي تم تشكيله يوم الاثنين، والذي يعرف بشمعة المطرقة، كان لافتًا للنظر، حيث أن هذه الإشارة الفنية التي عادةً ما تشير إلى دعم في القاع قد أثارت اهتمام المشاركين في السوق على نطاق واسع. وبالنظر إلى أداء السوق يوم الثلاثاء، يبدو أن السوق تحاول على الأقل تكرار حركة الانخفاض ثم الارتفاع التي شهدتها في اليوم السابق. من الناحية الفنية، إذا تمكنت الأسعار من اختراق الحد العلوي عند مستوى 70 دولارًا بنجاح، فمن المحتمل أن تشهد الأسعار محاولة لمهاجمة مستوى المقاومة الرئيسي التالي بالقرب من 80 دولارًا.
إذا اندلعت الحرب للاستيلاء على الجزيرة بعد خمسة أيام، ستستمر سوق الفضة في التقلبات الشديدة، وقد يدفع هذا الشرط أسعار الفضة للارتفاع بسرعة
$XAG يوم الثلاثاء، شهدت سوق الفضة انخفاضًا طفيفًا، حيث انخفضت في إحدى الفترات إلى ما دون 70 دولارًا، ولكنها سرعان ما حصلت على دعم من المشترين، مما يدل على أن هناك تنافسًا حادًا بين المشترين والبائعين بالقرب من هذا المستوى. ومن الجدير بالذكر أن نمط الشمعة الذي تم تشكيله يوم الاثنين، والذي يعرف بشمعة المطرقة، كان لافتًا للنظر، حيث أن هذه الإشارة الفنية التي عادةً ما تشير إلى دعم في القاع قد أثارت اهتمام المشاركين في السوق على نطاق واسع. وبالنظر إلى أداء السوق يوم الثلاثاء، يبدو أن السوق تحاول على الأقل تكرار حركة الانخفاض ثم الارتفاع التي شهدتها في اليوم السابق. من الناحية الفنية، إذا تمكنت الأسعار من اختراق الحد العلوي عند مستوى 70 دولارًا بنجاح، فمن المحتمل أن تشهد الأسعار محاولة لمهاجمة مستوى المقاومة الرئيسي التالي بالقرب من 80 دولارًا.
305
·
--
من المتوقع أن تشهد المعادن الثمينة انخفاضاً حاداً قبل أن تنتعش بعد نهاية حرب العراق، مع احتمال أن يشهد الذهب انتعاشاً سريعاً عند حوالي 3500 دولار.شهد المشهد الجيوسياسي الدولي مؤخرًا تحولًا جذريًا. فمع التغيير الكبير في النهج الدبلوماسي للحكومة الأمريكية وتراجع حدة التوترات مع إيران، خفت حدة مخاوف السوق بشأن نشوب صراع واسع النطاق مؤقتًا. ومع ذلك، بالنسبة لمستثمري المعادن النفيسة، قد لا تنبع العاصفة الحقيقية من الجغرافيا السياسية نفسها، بل من التيارات الخفية الكامنة في أعماق النظام المالي العالمي. ونعتقد أن الانتعاش قصير الأجل في أسعار الذهب الفورية العالمية قد يكون مجرد ظاهرة مؤقتة. فقبل أن يبدأ سوق صاعد جديد فعليًا، لا بد للسوق أولًا من المرور بفترة ركود حادة.
من المتوقع أن تشهد المعادن الثمينة انخفاضاً حاداً قبل أن تنتعش بعد نهاية حرب العراق، مع احتمال أن يشهد الذهب انتعاشاً سريعاً عند حوالي 3500 دولار.
شهد المشهد الجيوسياسي الدولي مؤخرًا تحولًا جذريًا. فمع التغيير الكبير في النهج الدبلوماسي للحكومة الأمريكية وتراجع حدة التوترات مع إيران، خفت حدة مخاوف السوق بشأن نشوب صراع واسع النطاق مؤقتًا. ومع ذلك، بالنسبة لمستثمري المعادن النفيسة، قد لا تنبع العاصفة الحقيقية من الجغرافيا السياسية نفسها، بل من التيارات الخفية الكامنة في أعماق النظام المالي العالمي. ونعتقد أن الانتعاش قصير الأجل في أسعار الذهب الفورية العالمية قد يكون مجرد ظاهرة مؤقتة. فقبل أن يبدأ سوق صاعد جديد فعليًا، لا بد للسوق أولًا من المرور بفترة ركود حادة.
336
·
--
إذا تم الحكم بالخطأ، فالأصول ذات المخاطر مثل البيتكوين ستنطلق، وذهب الشلال.
التوقع الآن أن القوانين المستشهد بها تعتبر غير قانونية، لذا سيُحكم بإلغائها. ثم تم الاستشهاد بقوانين أخرى، واستمروا في جمع الضرائب.~مرة أخرى➡️ هو قتل مزدوج.
إذا تم الحكم بالخطأ، فالأصول ذات المخاطر مثل البيتكوين ستنطلق، وذهب الشلال.
التوقع الآن أن القوانين المستشهد بها تعتبر غير قانونية، لذا سيُحكم بإلغائها. ثم تم الاستشهاد بقوانين أخرى، واستمروا في جمع الضرائب.~مرة أخرى➡️ هو قتل مزدوج.
التوقع الآن أن القوانين المستشهد بها تعتبر غير قانونية، لذا سيُحكم بإلغائها. ثم تم الاستشهاد بقوانين أخرى، واستمروا في جمع الضرائب.~مرة أخرى➡️ هو قتل مزدوج.
2
319
·
--
【قرار سعر الفائدة من الاحتياطي الفيدرالي الأمريكي حتى 10 ديسمبر】
القيمة السابقة: 4.00% التوقعات: 3.75% القيمة المعلنة: لم تُعلن
تصنيف أهمية بيانات 金十: ★★★★★
وقت الإعلان عن البيانات: 2025年12月11日 03:00
【قرار سعر الفائدة من الاحتياطي الفيدرالي الأمريكي حتى 10 ديسمبر】
القيمة السابقة: 4.00% التوقعات: 3.75% القيمة المعلنة: لم تُعلن
تصنيف أهمية بيانات 金十: ★★★★★
وقت الإعلان عن البيانات: 2025年12月11日 03:00
القيمة السابقة: 4.00% التوقعات: 3.75% القيمة المعلنة: لم تُعلن
تصنيف أهمية بيانات 金十: ★★★★★
وقت الإعلان عن البيانات: 2025年12月11日 03:00
混沌科技
·
--
صاعد$ALLO 依旧看好新币,0.17都可以做多,这个节点很多山寨蠢蠢欲动,一个不小心可能就卖飞,错过了!但机会是留给有准备的人,跟上市场节奏不掉队才是主旋律!目标不要太低,0.205附近就可以出清了!
3
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BOJRaisesRatesTo31YearHigh
2,298 مشاهدات
170 يقومون بالنقاش
#BOJRaisesRatesTo31YearHigh
🇯🇵 بنك اليابان يرفع الفائدة إلى 1.25%
📈 في 18 سبتمبر، رفع بنك اليابان سعر الفائدة الرئيسي بمقدار 25 نقطة أساس إلى 1.25%، بحسب ما ورد أعلى مستوى منذ 1995.
💴 قد يؤدي الين الأقوى وتعديلات محتملة في استراتيجيات “الكاري تريد” إلى تضييق السيولة العالمية وزيادة التقلبات قصيرة الأجل عبر الأصول ذات المخاطر، بما في ذلك العملات المشفرة.
⚠️ لا يعني هذا التحرك بالضرورة موقفًا هبوطيًا تلقائيًا تجاه العملات المشفرة. سيعتمد التأثير على الين، وعوائد السندات اليابانية، والسيولة العالمية بالدولار، ومدى شهية المخاطرة بشكل عام.
👀 هل يمكن أن يؤدي تشديد السياسة النقدية اليابانية إلى زيادة تقلبات العملات المشفرة؟
#Bitcoin #BankOfJapan #CryptoMarkets #GlobalLiquidity
CrypVexa
·0 إعجاب
·11 مشاهدات
XRPExchangeReservesHitSevenYearLow
0 مشاهدات
13 يقومون بالنقاش
HKCompletesFirstHKDStablecoinUseCase
22,375 مشاهدات
581 يقومون بالنقاش