
في 17 سبتمبر 2026، انتهت اجتماعات اللجنة الفيدرالية للسوق المفتوحة (FOMC) لمجلس الاحتياطي الفيدرالي بتعادل 6-6، إذ تم تأجيل موضوع رفع الفائدة بسبب عدم التوصل إلى توافق، بينما بقيت نطاقات سعر الفائدة على الأموال الفيدرالية ثابتة عند 3.50%-3.75% دون تغيير. وهذه هي المرة الأولى منذ عام 1936 التي يشهد فيها اجتماع FOMC تعادلًا في التصويت؛ ويعود ذلك إلى مواجهة نادرة تتكافأ فيها موازين القوى بين جناحي «المتشددين» و«الحمائم».
---
اللجنة المنقسمة: كيف تشكّل التعادل 6-6؟
تتمحور الإشكالية الأساسية في هذا الاجتماع حول شدّ وجذب بين ضغوط التضخم وتباطؤ التوظيف. في اجتماع يوليو بشأن أسعار الفائدة، صوت كل من رئيس بنك كليفلاند الاحتياطي الفيدرالي هِـمِك (هاماك)، ورئيس بنك مينابوليس الاحتياطي الفيدرالي كاشكاري، ورئيس بنك دالاس الاحتياطي الفيدرالي لوغان، ضد القرار بالإجماع، مؤيدين رفع الفائدة بمقدار 25 نقطة أساس. ويمثل ذلك أول مرة منذ ما يقرب من تسع سنوات يظهر فيها ثلاثة أصوات معارضة متجهة في الاتجاه نفسه. كما أكد العضو بَـل في بداية سبتمبر موقفه بوضوح، قائلاً إنه إذا لم يتراجع التضخم بالوتيرة المقنعة باتجاه هدف 2%، فإنه على استعداد لدعم رفع الفائدة.
تحدد تيار الحفاظ على سعر الفائدة دون تغيير وفقًا لتحول موقف مفوض البنك رَفِيلر (ولَّر). فقد كان ولَّر قد أيد خفض الفائدة في اجتماع يناير، لكن مع استمرار ارتفاع التضخم الأساسي بشكل متواصل، انعكس موقفه بوضوح، إذ صرّح علنًا بأنه إذا ظهرت مجددًا بيانات تضخم مرتفعة، فسيعدّها “إشارة سياسات لا ضجيجًا”. وقد أدى انقلابه إلى تقدم تيار الإبقاء مؤقتًا قبل الاجتماع بفارق 6 مقابل 5، أما الصوت الأخير—وهو صوت جيروم باول، الذي غادر منصب رئيس البنك ثم عُيّن كمفوض—فكان العامل الحاسم الذي كسر التوازن.
لم يدل باول، منذ مؤتمر مايو الصحفي، بأي تصريح علني آخر، محافظًا عمدًا على انخفاض مستوى الظهور. وفي ظل استمرار ضغط ترامب على الاحتياطي الفيدرالي، خلقت هذه الصمت حالة كبيرة من عدم اليقين: إذا صوّت لصالح رفع الفائدة فستحدث نتيجة تعادل 6-6؛ وإذا انضم إلى تيار الإبقاء، سيفوز تيار الإبقاء بفارق 7-5. وقد قال مؤسس Bianco Research، Jim Bianco، بصراحة قبل الاجتماع: “مراقبة الاحتياطي الفيدرالي الآن هي عدّ الأصوات”، وأن احتمال رفع الفائدة أصبح عمليًا 50/50.
في النهاية، أدلى باول بصوته لصالح رفع الفائدة. وانتهى التصويت إلى تثبيت النتيجة: 6 أصوات للإبقاء و6 أصوات لرفع الفائدة.
المعنى القانوني للتعادل 6-6: حالة جمود بلا سوابق
(قانون الاحتياطي الفيدرالي) لا ينص على أي حكم واضح بشأن تعادل أصوات FOMC. منذ عام 1936، لم يسبق للمنظومة أن شهدت تعادلًا في التصويت؛ وأقرب ما يكون لذلك كان في الأعوام 1963 و1964 و1973 بنتيجة 6-5. وقد ذكر مدير أبحاث سابق في بنك الاحتياطي الفيدرالي في أتلانتا Robert Eisenbeis سابقًا أنه في حال حدوث تعادل في التصويت، فستبقى “سعر الفائدة على الأموال الفيدرالية” دون تغيير.
وهذا يعني أن قرار 17 سبتمبر حقق قانونيًا أثر “لا اتفاق يعني الإبقاء على الوضع الراهن”: لم يحصل أي طرف على أغلبية بسيطة، وظل سعر الفائدة دون تغيير، وفشلت قرارات رفع الفائدة تلقائيًا. من الناحية النظرية يمكن للجنة عقد جولة ثانية أو ثالثة من التصويت حتى كسر التعادل، لكن هذا الاجتماع لم يشرع في تنفيذ هذا الإجراء. ولا يملك رئيس الاحتياطي الفيدرالي ووش صلاحية تصويت إضافية لكسر التعادل؛ فهو مثل جميع المفوضين يملك صوتًا واحدًا فقط.
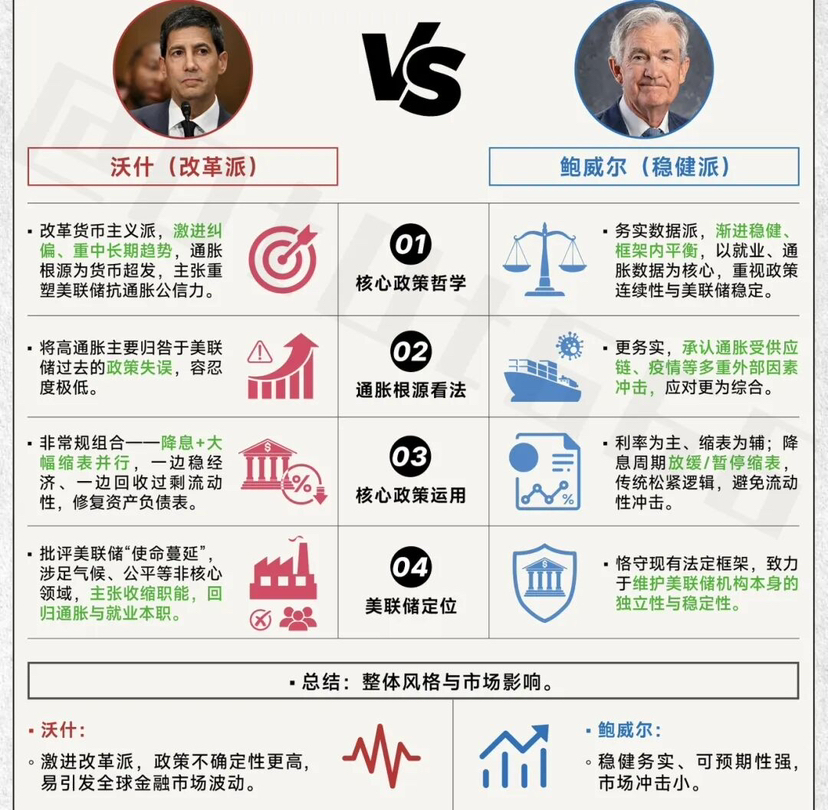
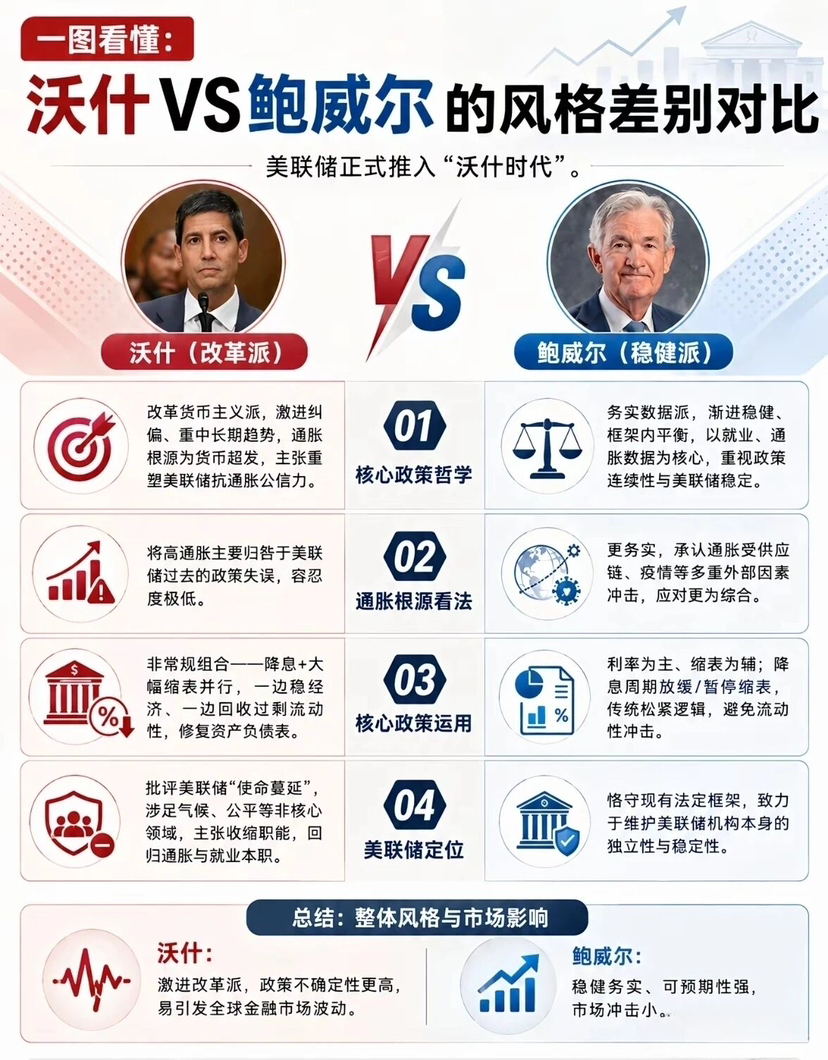
ومن الجدير بالذكر أن هذه ليست النتيجة التي كان ووش يريدها. فقد ظهر ووش في أول اجتماع لحسم السياسة النقدية في يونيو بموقف متشدد، وحدد بوضوح أن “استقرار الأسعار هو الأولوية” باعتبارها محور السياسة، مؤكدًا أن الاحتياطي الفيدرالي لم ينجح في بلوغ هدف تضخم 2% منذ خمس سنوات. وأشار عدد من المحللين قبل الاجتماع إلى أن رفع الفائدة الأسبوع المقبل قد يساعد على تعزيز مصداقية خطاب ووش المعادي للتضخم. ومع ذلك، في مواجهة سيناريو تعادل 6-6، لا يستطيع حتى الرئيس فرض رفع الفائدة.
تفاعلات الأطراف وتأثيرها على الأسواق
من جانب البيت الأبيض، ظل الرئيس ترامب يضغط لفترة طويلة على الاحتياطي الفيدرالي لخفض الفائدة؛ وتعني نتيجة التعادل 6-6 أن رفع الفائدة لم يجرِ. وبهذا تجنبت الولايات المتحدة، في المدى القصير، المزيد من الاصطدام المباشر مع البيت الأبيض. لكن التعادل نفسه يكشف أيضًا أن داخل الاحتياطي الفيدرالي لا يوجد توافق كافٍ حول اتجاه السياسة، ما قد يُفسَّر على أنه ضعف في كفاءة اتخاذ القرار.
أبدى تيار “المتشددين” خيبة أمل من النتيجة. وكان كل من هامر/هامارك ولوجن وكاشكاري قد ظلوا منذ أبريل يطالبون برفع الفائدة بشكل مستمر؛ والمنطق الأساسي لديهم هو أن “فترة ما بعد ارتفاع التضخم عن الهدف كانت كافية، وأن الانتظار بحد ذاته يشكل مخاطرة”. كما يرى المفوض بال أيضًا ضرورة التحرك بحزم بدل الاستمرار في الانتظار. وتعني نتيجة التعادل أن مطالبهم تم تأجيلها.
تنفّس التيار “الحمائِي” والوسط الصعداء. فقد كان المفوض ميلان (الذي عينه ترامب) قد دعا مرارًا إلى استمرار خفض الفائدة، مع اعتبار حماية سوق العمل أولوية. كما يعكس تحول ولَّر قلق بعض المفوضين إزاء مخاطر هبوط سوق العمل. إن الإبقاء على سعر الفائدة دون تغيير على الأقل منع تشديد السياسة بشكل إضافي في ظل ضعف سوق العمل.
من المتوقع أن يكون رد فعل الأسواق المالية على نتيجة التعادل حذرًا. ففي السابق، غيّرت عدة مؤسسات مالية دولية توقعاتها وأعادت الرهان على رفع الفائدة في سبتمبر؛ فقد قامت UBS وBarclays وSociete Generale (فرع/بيان) لأول مرة بتقديم موعد أول رفع فائدة إلى سبتمبر. وتُظهر بيانات CME أن احتمال رفع الفائدة بلغ في وقت ما 60.4%. ويعني التعادل أن هذه التوقعات لم تتحقق؛ ومن ثم قد ينخفض مؤشر الدولار وعوائد سندات الخزانة لفترة قصيرة، بينما قد تحصل الذهب والأسهم الأمريكية على دفعة مؤقتة. لكن التعادل نفسه يرسل أيضًا إشارة مفادها أن “الاحتياطي الفيدرالي منقسم بشدة داخليًا”، وأن عدم اليقين بشأن السياسة لم يختفِ بل تم تأجيله إلى الاجتماع التالي.
الدلالة التاريخية والآفاق
إن التعادل 6-6 هو أول حالة تعادل تصويت داخل الاحتياطي الفيدرالي منذ عام 1936. وتفوق دلالة هذه النتيجة بكثير مجرد قرار لسعر الفائدة: فهي تشير إلى أن الخلاف داخل الاحتياطي الفيدرالي حول السياسة وصل إلى مستوى تاريخي. وفي ظل خلفية معقدة تتمثل في استمرار التضخم لسنوات طويلة فوق الهدف، وظهور علامات على تباطؤ سوق العمل، واستمرار ضغوط البيت الأبيض، لم يتمكن 12 من أعضاء التصويت من التوصل إلى أي شكل من أشكال توافق الأغلبية بشأن اتجاه السياسة.
تؤدي اجتماعات أكتوبر وديسمبر إلى ترسيخ هذا الانقسام داخل الموقف السياسي؛ ومن الصعب تقريبًا رأب هذه الفجوة في الأجل القريب. إذا أراد ووش دفع رفع الفائدة خلال العام، فسيتعين عليه إقناع ما لا يقل عن عضو واحد من التيار المحافظ على السياسة بالتحول، أو انتظار تدهور بيانات التضخم أكثر لتغيير موقف الوسط. أما إذا واصلت بيانات سوق العمل التراجع، فستضعف بالتالي أيضًا حجج تيار “المتشددين” لرفع الفائدة. إن نتيجة التعادل 6-6 ليست نهاية المطاف، بل لحظة واضحة تكشف الجمود داخل سياسة الاحتياطي الفيدرالي: طالما ظلّت المخاطر المتبادلة على جانبي التضخم والعمالة متعايشة، فقد يتكرر هذا الجمود مرارًا.