
أولاً، ملخص الاستثمار
توصية استثمارية: الحفاظ على نظرة إيجابية تجاه LITE. تقع الشركة في قلب محركي طلب مزدوج: دورة استبدال الكابلات البحرية عالميًا وترقية التوصيلات الضوئية لربط الذكاء الاصطناعي. وبفضل تموضعها الاحتكاري في ليزرات ضخ InP ورقاقة شريحة ضوئية متماسكة 200G EML، تمتد إمكانية رؤية الأوامر القائمة لديها حتى عام 2028، كما تكون الطاقة الإنتاجية في حالة نفاد. وبناءً على البنية الموجية منذ 29 يوليو، تتطابق نتيجة الموجة 1 (هدف 1034.66 دولارًا) بشكل وثيق مع القمة الفعلية (1026.76 دولارًا). بعد تحقق مستوى التراجع، فإن الهدف الأول لإعادة تشغيل موجة الصعود هو نطاق يقارب 1600 دولار.
المنطق الأساسي: في الفترة 2026–2030، سيتم تقاعد نحو 470 ألف كيلومتر (146 خطًا) من الكابلات البحرية القديمة بشكل مركز، ما يؤدي إلى اختناق داخل آسيا، وعلى مسارات محورية مثل أوروبا–أمريكا الشمالية. وتجاوزت حصة السعة الفعالة 50%، مكوّنةً فجوة سعة هيكلية. أما عمليات التحديث القائمة فتتطلب استبدال النهايات المتماسكة والمكبرات، والمكوّن الأساسي داخل المكبرات هو ليزر InP الخاص بـ LITE، ما يعني أن الطلب يعاني من نقص هيكلي.
تنبيه بشأن التقييم: سعر السهم الحالي يقع ضمن نطاقات القمة التاريخية، وبلغت الزيادة خلال العام أكثر من 120%، ويمكن أن يصل التأرجح خلال يوم واحد إلى 10% أو أكثر، والتقلبات حادة، كما أن ملاحقة السهم في وقت مرتفع تنطوي على مخاطر كبيرة.
ثانيًا، منطق الصناعة: موجة تغيير هيكلية تغطي ثلث الاتصالات البحرية عالميًا
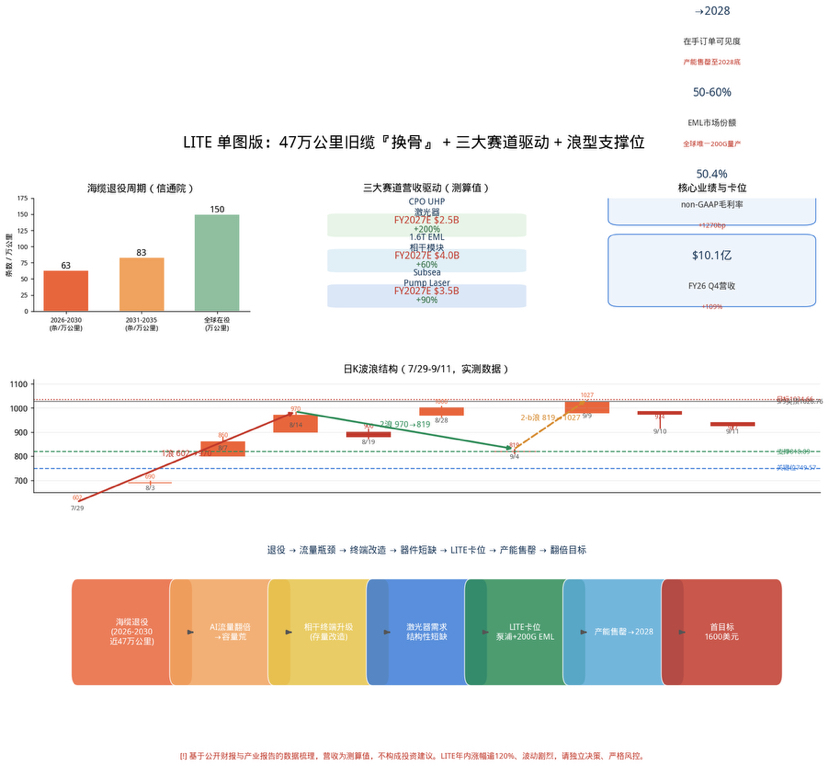
تبلغ مدة تصميم كابلات الألياف البحرية 25 سنة. فقد تم تركيب دفعة من الكابلات في التسعينات من القرن الماضي، وهي تدخل الآن فترة التقاعد بشكل جماعي. ووفقًا للجنة الاتصالات والاتصالات الصينية (تقرير أبحاث تطور صناعة الكابلات البحرية في العالم (2026)) فإن وتيرة إحالة الكابلات للتقاعد هي كالتالي:
دورية
كابلات بحرية متقاعدة
الإجمالي الطول
2026–2030
63条
قرابة 270 ألف كيلومتر
2031–2035
83条
قرابة 200 ألف كيلومتر
إجمالي
146条
قرابة 470 ألف كيلومتر
خلال السنوات العشر القادمة، سيتعين تقاعد ما يقرب من ثلث الكابلات القديمة. وحتى نهاية عام 2025، بلغ عدد كابلات البحر العاملة عالميًا 592 فقط، وطولها الإجمالي يزيد عن 1.5 مليون كيلومتر، وهو ما يشكّل مساحة واضحة لاستبدال المخزون مقارنةً بإجمالي الكابلات المتقاعدة البالغ قرابة 470 ألف كيلومتر أعلاه. والأهم أن هذه الدفعة من الكابلات القديمة عالقة في أكثر المسارات ازدحامًا بحركة المرور—فقد تجاوزت نسبة السعة المتاحة في مسارات محورية تربط آسيا داخل القارة، وكذلك اتجاه أوروبا—أمريكا الشمالية 50%، متجاوزة بكثير خط الإنذار الخاص بالتوسعة البالغ 30%، ما يؤدي إلى نقص سعة بنيوي. وقد أدلى المستثمرون بقرار فعلي بالاستثمار: فقد تجاوزت الاستثمارات في المشاريع الجديدة بين 2026 و2029 ما يزيد عن 16 مليار دولار.
من الناحية التقنية، تُقسم الكابلات البحرية إلى طرف رطب (الكابلات الضوئية على قاع البحر، ووحدات التكرار/المُعيدات، ووحدات التفرع، ومدة العمر 25 سنة+) وطرف جاف (معدات المحطة الطرفية في مواقع الهبوط مثل SLTE، وغالبًا ما يتطلب ترقية خلال 5–7 سنوات). عبر استبدال محطات coherent (الطرف المتماسك) يمكن مضاعفة سعة الكابلات القديمة أو حتى عدة مرات، بينما تكون التكلفة جزءًا صغيرًا فقط من تكلفة مد كابلات جديدة. ومسار ترقية المخزون هذا هو ساحة المعركة الأساسية لدى LITE.
ثالثًا، تموضع الشركة: الآخرون يمدّون الكابلات، وهي تبيع «القلب»
غالبًا ما تظل شركات الكابلات عند دور التنفيذ/الإنشاء، بينما تقف Lumentum في الجزء الأعلى من سلسلة الإمداد الخاص بمصادر الضوء في الاتصالات الضوئية. إذ تشهد أعمال Subsea Pump Laser (ليزر مضخة بحرية) نموًا بنسبة تزيد عن 90% على أساس سنوي. وقد تم توقيع عدة اتفاقيات طويلة الأجل، وتشير توجيهات الشركة إلى أن أحجام الشحن في عدة أرباع قادمة ستزداد أربع مرات أخرى. والسبب هو أنه عند استبدال كابلات البحر يجب استبدال المضخمات (amplifiers) بالتزامن، وأكثر الأجزاء ندرة داخل المضخمات هي ليزر InP الخاص بـ LITE.
في 2 مارس 2026، استثمرت شركة NVIDIA 2 مليار دولار لشراء سعة إنتاج شرائح ليزر EML بمعدل 200G/lane حتى نهاية 2027، مع الالتزام بشراء متعدد السنوات، ما جعل LITE الشركة العالمية الوحيدة التي تحقق إنتاجًا واسع النطاق لليزر بمعدل 200G lane. وتحتل الشركة 50–60% من حصة سوق EML الفاخر عالميًا.
3.1 الأداء الأساسي وتموضع الشركة
المؤشر
الربع الرابع من السنة المالية 2026 (FY2026 Q4)
على أساس سنوي / توضيح
صافي الإيرادات
$10.1亿
+109%
هامش إجمالي الربح وفق non-GAAP
50.4%
较上财年 +1270基点
هامش الربح التشغيلي وفق non-GAAP
36.6%
—
وضوح الطلبات القائمة
يمتد حتى عام 2028
نفاد الطاقة الإنتاجية حتى نهاية 2028
مصدر البيانات: إفصاحات الشركة العامة لنتائج Lumentum للسنة المالية 2026 للربع الرابع (حتى 27 يونيو 2026). قدمت الإدارة توجيهًا لإيرادات الربع الأول من 2027 (FY2027 Q1) بقيمة 12.25–12.75 مليار دولار، وبما أن القيمة المتوسطة لتوجيهات الإيرادات قد وصلت مسبقًا إلى نموذج الأهداف الذي كان محددًا قبل ربع سنة.
3.2 三大赛道营收驱动(测算值)
القطاع
إيرادات FY2027E
同比增速 / 卡位
Subsea Pump Laser
$3.5B
+90% / InP泵浦激光垄断
وحدات ضوئية مترابطة (coherent) بقالب 1.6T EML
$4.0B
+60% / حصة 50–60% من EML بسعة 200G
ليزر CPO UHP
$2.5B
+200% / القدرة الوحيدة للإنتاج الكمي ل UHP
تتمثل مساهمة الإيرادات في قيم مُحتسبة استنادًا إلى الطلبات القائمة وتوجيهات الطاقة وحالة نشاط القطاع، وليست توجيهات رسمية من الشركة، بل تُستخدم فقط لعرض منطق الصناعة.
رابعًا، مراجعة فنية: بنية الموجات واحتساب الأهداف
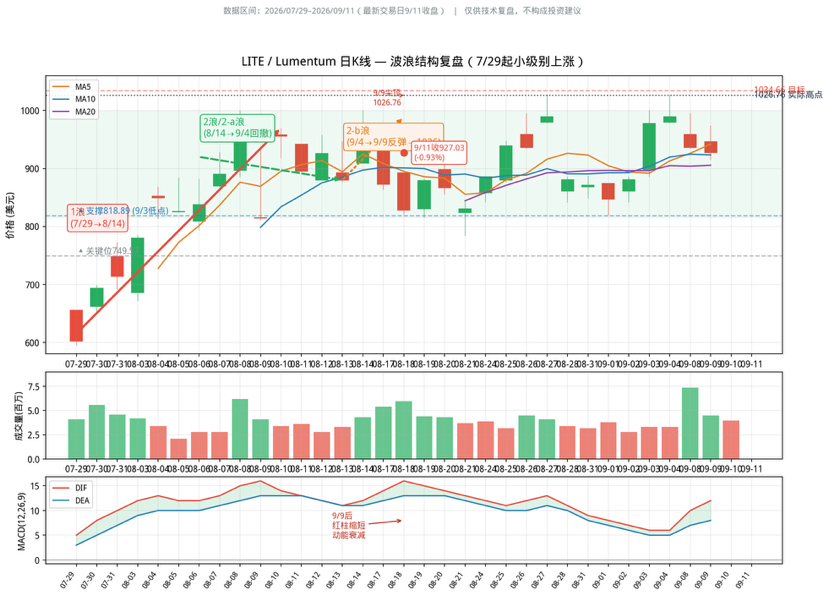
عند مراجعة مخطط LITE اليومي (من 29 يوليو 2026 إلى 11 سبتمبر): ارتفع مستوى صغير بدأ في 29 يوليو (602→1027) بتأثير تزامن ثلاث منطقيات قوية: استبدال كابلات البحر، وزيادة حجم التداول/الطلب على 1.6T، وتوريد CPO. كما أن السعر المستهدف البالغ 1034.66 دولار يتطابق تقريبًا تمامًا مع القمة الفعلية عند 1026.76 دولار. أما 9 سبتمبر عند 1026.76 فهو قمة حادة ليوم واحد، ثم تراجعت الأسعار في 10 سبتمبر و11 سبتمبر بشكل متواصل إلى 927. تقلص أعمدة MACD الحمراء تباعًا بشكل مستمر وضعفت الزخم، ويُعد ذلك تصحيحًا في نهاية الموجة 2-ب.
تشكل دعمان مزدوجان: 818.89 من الأسفل (قاع 3 سبتمبر، وهو الدعامة المحورية للموجة 2 في الرسم)، و749.57 (أسفل نطاق التماسك في 3 سبتمبر، ولا يُعد كسرًا للأعلى ضمن اتجاه موجة كبرى). وبالإضافة إلى ذلك، فإن DR8 TRO OSFP بسعة 1.6T قد دخلت مرحلة تسلّق/رفع الإنتاج الكمي، وسيصل نصيب EML 200G إلى أكثر من 50% بحلول منتصف 2027، كما أن فجوة العرض البالغة 25–30% لا يمكن تخفيفها على المدى القصير. ووفقًا لحساب أهداف الموجات، فإن نطاق الهدف الأول بعد اكتمال التصحيح وإعادة تشغيل موجة الارتفاع هو قرب 1600 دولار، وهو ما يتطابق مع مساحة الأساسيات.
مستويات سعرية محورية: الموجة 1 من 602→970 | الموجة 2 من 970→819 | الموجة 2-ب من 819→1027 | الهدف 1034.66 | الدعم 818.89 / المستوى المحوري 749.57 | الهدف الأول 1600 دولار.
خامسًا، تنبيه المخاطر
1. مخاطر التقييم: سعر السهم الحالي يقع ضمن نطاقات القمة التاريخية، وبلغت الزيادة خلال العام أكثر من 120%، ويمكن أن يصل التأرجح خلال يوم واحد إلى 10% أو أكثر في كثير من الأحيان، كما أن ملاحقة السهم تنطوي على مخاطر كبيرة.
2. مخاطر المنافسة: تقوم شركة Cisco (Acacia + Silicon One) بتسريع تموضعها في بنية شبكات الذكاء الاصطناعي، كما أن نفوذ النظام البيئي للشبكات الذي تبنيه NVIDIA ذاتيًا قد يدفع بالمنافسين في منتصف السلسلة إلى الانكماش.
3. مخاطر الإيقاع: لا يزال CPO في مرحلة مبكرة؛ يجب الاستمرار في التحقق ما إذا كان سيتم توسيع الإنتاج/حجم الطلبيات في الوقت المحدد. كما توجد حالة عدم يقين بشأن وتيرة تقاعد كابلات البحر ومدى تحقق طلبات NVIDIA.
4. مخاطر معيار المحاسبة: في FY2026 Q4 ظهر صافي خسارة بقيمة 7.2 مليار دولار وفق GAAP، وهي في الواقع خسارة غير نقدية لمرة واحدة ناتجة عن استدعاء/إلغاء القروض القابلة للتحويل؛ ينبغي تقييم القدرة الربحية وفق non-GAAP (EPS 3.23 دولار).
سادسًا، الخلاصة
سلسلة المنطق واضحة: تقاعد كابلات البحر يتزامن مع تضاعف حركة المرور الناتجة عن الذكاء الاصطناعي، ما يؤدي إلى ترقية محطات coherent الطرفية، وبذلك يتشكل نقص هيكلي في الطلب على الليزر. ويمسك LITE طرف الإمداد بوضعية الاحتكار لـ InP/EML، وتمتد رؤية الطلبات حتى 2028، كما تجاوز هامش الربح الإجمالي 50%. إنها مسار نادر تندر المنافسة فيه. لكن من الناحية الفنية، فقد عكس سعر السهم بالفعل توقعات متفائلة بدرجة كبيرة. ويجب أن تستند النتيجة إلى الإفصاحات الرسمية للشركة. يُرجى اتخاذ قرارك بشكل مستقل وإجراء إدارة صارمة للمخاطر.
إخلاء المسؤولية:
يعتمد هذا التقرير على تجميع البيانات المالية العامة للشركة والبيانات العامة للقطاع؛ وتُعد مساهمة الإيرادات قيمًا مُحتسبة، وتُعد أهداف الموجات استنتاجًا مبنيًا على الشكل التقني ولا تشكل أي توصية استثمارية أو اقتراحًا بالشراء/البيع. يُرجى تقييم مخاطر السوق الثانوية وعدم اليقين بنفسك.