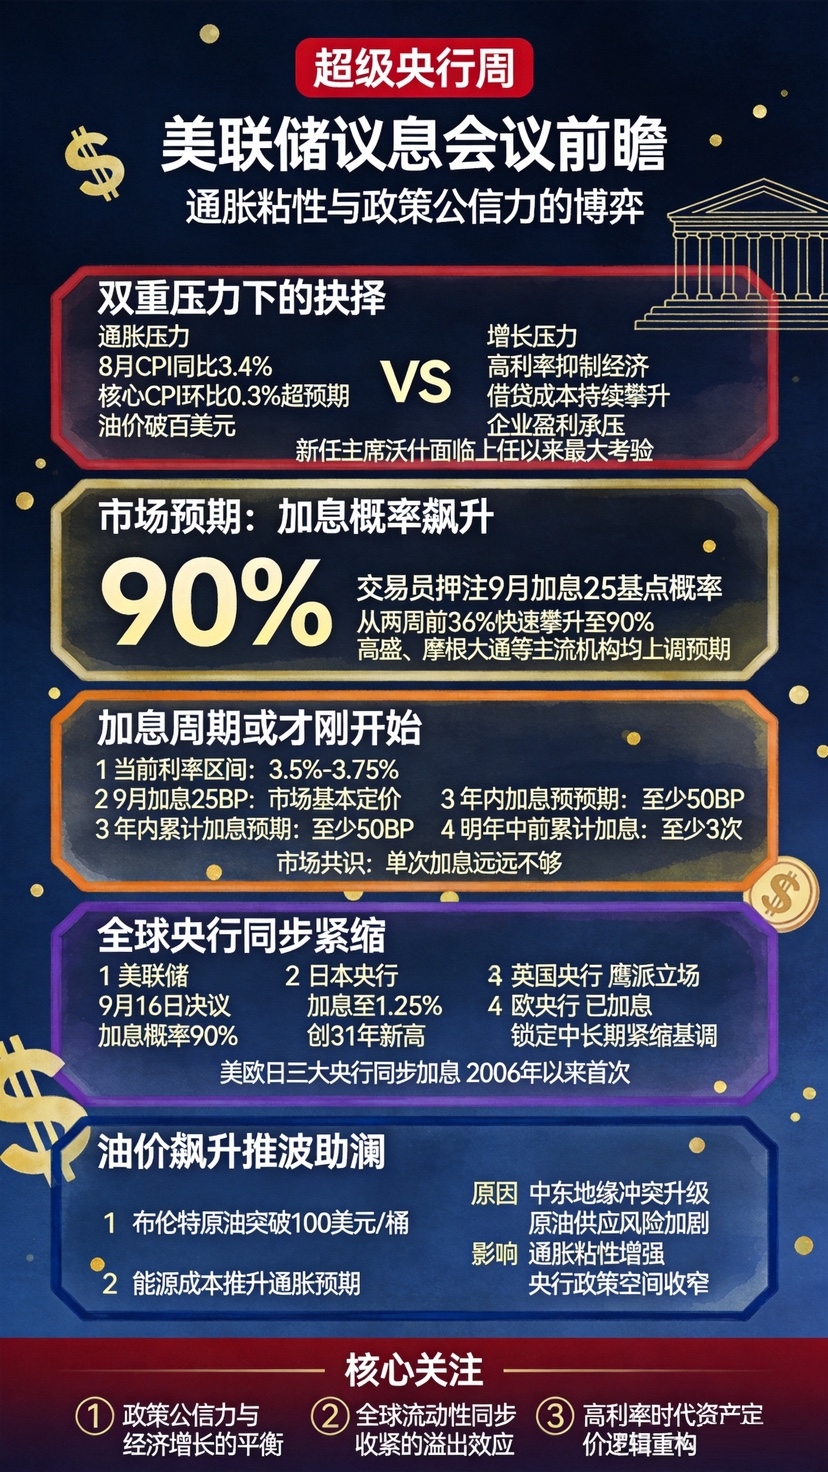

كان السوق قد اتخذ شبهًا قراره نيابةً عن وُولش. وقبل ليلة القرار، كانت بيانات CME “مراقبة الاحتياطي الفيدرالي” تُظهر أن احتمال رفع الفائدة 25 نقطة أساس في سبتمبر يبلغ 92.5%، بينما لا تتجاوز احتمالية الإبقاء على الفائدة دون تغيير 7.5%. نطاق هدف معدل الأموال الفيدرالية سيرتفع من 3.50%–3.75% الحالي إلى 3.75%–4.00%.
لكن السوق الذي ينتظره حقًا ليس هذه الـ25 نقطة أساس. ما الذي سيؤثر فعليًا على مرحلة تالية من أسواق السندات والعملات والمخاطر عالميًا هو ما إذا كان بإمكان وُولش أن يستخدم هذه القرارات لتقديم إجابات عن ثلاث إشارات: هل صدمة أسعار النفط مجرد اضطراب قصير الأجل، أم أنها ستنتشر إلى الأجور وأسعار الخدمات والتوقعات التضخمية طويلة الأجل؟ هل الأمر مجرد تعديل، أم بداية دورة جديدة من رفع الفائدة؟ وإلى أي مدى يكون وُولش مستعدًا لتحمّل ضغوط اقتصادية وأسواقية من أجل كبح التضخم؟
الليلة، الأهم ليس «هل سنرفع الفائدة أم لا»، بل ما إذا كان الاحتياطي الفيدرالي قادرًا على إعادة تثبيت توقعات السوق.
أولًا: لقد انعكس منطق السوق—فعدم رفع الفائدة هو السلبي الأكبر
على مدار السنوات الماضية، اعتاد السوق منطقًا بسيطًا: ضعف الاقتصاد، ثم تخفيض الاحتياطي الفيدرالي للفائدة، ما يؤدي إلى عودة السيولة لمزيد من الانبساط، وبالتالي يتم دعم الأصول ذات المخاطر.
والآن، اصطدمت هذه المنظومة بمتغير جديد.
إذا تجاوزت أسعار النفط 100 دولار، يتجدد التضخم؛ وإذا اخترقت عوائد سندات الخزانة حاجز 5%، ترتفع تكاليف التمويل باستمرار؛ وفي الوقت نفسه، تكون ديون العالم أصلاً عند مستويات تاريخية مرتفعة. بمجرد أن يضعف الاقتصاد، قد لا يتمكن الاحتياطي الفيدرالي من خفض الفائدة فورًا. وإذا استمر التضخم في الاشتعال أكثر، فربما يضطر حتى إلى زيادة الفائدة.
وهذا تحديدًا هو التغيير الذي يعيد السوق العالمي التكيف معه من جديد.
في هذا السياق، لم يعد لـ«تخفيض/عدم رفع الفائدة لصالح سوق السندات» بالمعنى التقليدي أي أثر. فقد تسعّر السوق بالفعل رفع الفائدة بالكامل في جميع أسعار الأصول بنسبة احتمال 92.5%. وإذا اختار ووش التزام الصمت وعدم اتخاذ إجراء، فقد ترتفع معدلات الفائدة للأجل الطويل على نحو أكثر فوضوية وعشوائية، استجابةً لرفع الفائدة من جانب الاحتياطي الفيدرالي. قال «الملك الجديد للسندات» غورلا (Gonlak) بصراحة إنه إذا حافظ الاحتياطي الفيدرالي على الفائدة دون تغيير خلافًا لتوقعات السوق، فمن المرجح أن يعزز موجة البيع التاريخية للسندات الأمريكية. وحذرت جهة ما من أن عائد سندات الخزانة لأجل 30 عامًا قد يقفز بسرعة إلى 5.75%.
لا يزال درس نهاية يوليو ساخنًا. ففي يوم اتخاذ القرار، كان السوق يسعّر احتمال رفع الفائدة بنسبة 38%، إلا أن الاحتياطي الفيدرالي في النهاية اكتفى بالوقوف دون تغيير. لم يتمكن ووش بعد الاجتماع من تقديم تفسير واضح بشأن الحفاظ على الفائدة دون تغيير؛ فارتفعت عوائد السندات الطويلة فورًا، وانطلقت موجة من الانتقادات من السوق والاقتصاديين على حد سواء. كانت كلفة ذلك خفضًا في علاوة المصداقية، وهذه علاوة المصداقية المنخفضة تظهر مباشرة في عوائد الأجل الطويل.
بعبارة أخرى، إن لم يتم رفع الفائدة، فستقوم السندات الطويلة الأجل بالبديل عن الاحتياطي الفيدرالي في رفع الفائدة—وبشكل أشد، وبأكثر فوضوية، وبأقل قابلية للتحكم. هذه هي منطق «عكس» الوضع في السوق حاليًا: في ظل حساسية السوق العالية لمصداقية التضخم، فإن التزام الصمت بحد ذاته إشارة تشديد، لكن التشديد يحدث بطريقة فوضوية.
ثانيًا: الإشارات الثلاث التي يجب على ووش الإجابة عنها
الإشارة الأولى: هل صدمة أسعار النفط اضطراب قصير الأجل، أم أنها ستنتشر؟
لقد وصلت بيانات مؤشر أسعار المستهلك (CPI) لشهر أغسطس بالفعل إلى عتبة رفع الفائدة لدى الاحتياطي الفيدرالي. بلغ إجمالي مؤشر CPI على أساس سنوي 3.4%، دون تغيير مقارنةً بالقراءة السابقة وبالتوقعات، لكن مؤشر CPI الأساسي على أساس شهري سجل 0.3%، متجاوزًا توقعات السوق البالغة 0.2%، وهو أكبر ارتفاع شهري منذ أبريل من هذا العام. كما ارتفع مؤشر الخدمات الأساسية باستثناء الإيجارات على أساس شهري بنسبة 0.5%، ما يعكس تجدد لزوجة تضخم الخدمات.
والأهم من ذلك هو أسعار النفط. دفعت صراعات الشرق الأوسط خام برنت إلى تجاوز 100 دولار للبرميل لأول مرة منذ يوليو، وبلغت مكاسب خام غرب تكساس الوسيط (WTI) على أساس ربع سنوي/شهري نحو 13.5% في سبتمبر تقريبًا. وفي ظل أسعار نفط مرتفعة وقواعد منخفضة، سيواجه مؤشر التضخم الاسمي ضغوطًا للانتعاش ابتداءً من سبتمبر.
يحتاج ووش إلى الحكم: هل اضطراب أسعار الطاقة مؤقت أم أنه سيتفشى عبر الأجور وأسعار الخدمات وتوقعات التضخم طويلة الأجل ليصبح ضغطًا تضخميًا أكثر دوامًا؟ لقد حدد سابقًا عتبة العمل في جاكسون هول، موضحًا أن بيانات التضخم الأخيرة «لا تُظهر تحسنًا في الاتجاه الأساسي للتضخم»، وأضاف أنه إذا لم يكن من الممكن رؤية تحسن في التضخم على المدى القصير، «فلدينا أعمال كثيرة يتعين علينا القيام بها».
البيانات وصلت بالفعل إلى عتبة رفع الفائدة لدى الاحتياطي الفيدرالي. أما التحول من «الانتظار» إلى «التحرك» فليس نتيجة اختيارٍ من ووش، بل نتيجة حتمية فرضتها البيانات.
الإشارة الثانية: هل هذه مجرد عملية تعديل، أم بداية دورة جديدة من رفع الفائدة؟
قد لا تحمل العبارة الواردة في بيان هذا القرار مفاجآت كثيرة بحد ذاتها. الإشارة الحقيقية تظهر في مخطط النقاط (dot plot) وخطاب/مؤتمر ووش الصحفي.
يتوقع الاقتصاديون أن تتم زيادة الوسيط لسعر الفائدة في نهاية 2026 في مخطط النقاط إلى نحو 4.1%. وتتوقع دويتشه بنك أن يعكس متوسط/وسيط مخطط النقاط وجود رفع إضافي للفائدة هذا العام، بل إن بعض المسؤولين قد تكون توقعاتهم أكثر تشددًا. وتتوقع «إتش إس بي سي» أن يقوم الاحتياطي الفيدرالي برفع الفائدة 25 نقطة أساس في سبتمبر و25 نقطة أساس في ديسمبر. وتتوقع «غولدمان ساكس» أيضًا رفع الفائدة في سبتمبر وديسمبر، وترجح نقل توقيت خفض الفائدة في 2027 إلى وقت لاحق.
لكن ووش نفسه رفض دائمًا تقديم توجيه مسبق. ففي المرة الأخيرة، عندما قدم توقعات في يونيو، لم يشارك حتى في مخطط النقاط. هذه المرة، لا يحتاج السوق إلى تنبؤاته الشخصية، بل إلى توصيفه لما إذا كان هذا «رفعًا لمرة واحدة» أم «بداية دورة جديدة».
إذا استطاع ووش نقل رسالة واضحة في مؤتمر الصحافة مفادها: «إن رفع الفائدة الحالي يهدف إلى تثبيت توقعات التضخم، أما المسار اللاحق فيعتمد على البيانات وليس على اتجاه مُسبق»، فإن سوق السندات سيحصل على إطار يمكن تسعيره. أما إذا واصل تجنب الحكم على الوضع الاقتصادي، فقد ترتفع عوائد الأجل الطويل مرة أخرى بسبب حالة عدم اليقين—وهذا هو درس اجتماع يوليو.
الإشارة الثالثة: ما مقدار الضغط الذي يرغب ووش في تحمّله؟
يحتاج ووش إلى تحقيق توازن بين ضغوط البيت الأبيض وصعود عوائد سندات الخزانة فوق 5%.
موقف ترامب كان ضمن ما يتوقعه الجميع. فقد كرر في عطلة نهاية الأسبوع الماضية تأكيده «يجب على الولايات المتحدة أن تدفع أقل فائدة على مستوى العالم»، وعندما سئل عن ما إذا كان الاحتياطي الفيدرالي سيقوم برفع الفائدة قال: «لا أعرف». كما ذكر رئيس المجلس الاقتصادي الوطني في البيت الأبيض هاسيّت (Hassett) أن الاحتياطي الفيدرالي «لا ينبغي أن يرفع الفائدة قبيل الانتخابات النصفية».
لكن ووش لا يحتاج إلى أن يشعر بالدهشة. فعندما رشح ترامب ووش، وعده بـ«افعل ما تراه مناسبًا بنفسك»، والآن تواجه هذه الوصية اختبارًا. قال كبير الباحثين في معهد بيترسون للاقتصاد الدولي، والخبير الاقتصادي السابق في صندوق النقد الدولي، أوبرستفيلد (Aubushtfeild)، إن ووش لا يريد ترك تقييم تاريخي مفاده أن رئيس الاحتياطي الفيدرالي في لحظة اختبار مهام الاحتياطي قد خضع لضغوط الحكومة.
بالنسبة إلى ووش، فإن عدم رضا ترامب تكلفة سياسية معروفة ويمكن تسعيرها. أما التكلفة التي يصعب تحملها حقًا فهي التخلي عن رفع الفائدة بينما ما يزال التضخم خارج السيطرة، ما يؤدي إلى فقدان الثقة في سوق السندات الطويلة الأجل، وبالتالي دفع تكاليف التمويل في المجتمع بأسره إلى الأعلى. وبمقارنة الشرّين، يصبح رفع الفائدة مخاطرة سياسية أقل.
والأهم من ذلك، رغم أن 25 نقطة أساس ليست رقمًا كبيرًا، فإن ما يؤثر على المرحلة التالية من السوق حقًا هو ما إذا كان ووش يستطيع إقناع المستثمرين بأن الاحتياطي الفيدرالي ما يزال قادرًا على كبح التضخم دون أن يدفع النظام المالي عالي المديونية إلى التصدع. ما ينتظرها العالم أجمع هو هذه الإشارة.
ثالثًا: إيقاع رفع الفائدة—رفع مرة واحدة ثم الوقوف دون تغيير ومراقبة البيانات
من زاوية ووش، يجب أن يكون تحديد الهدف من هذا الرفع واضحًا: إنها «عملية رفع تستهدف ترميم المصداقية»، وليست بداية دورة تشديد جديدة.
تتمثل الفكرة الخاصة بالإيقاع على النحو التالي:
بعد إتمام رفع الفائدة بمقدار 25 نقطة أساس في سبتمبر، وتركها دون تغيير في اجتماع أكتوبر، ستمنح ذلك السوق نافذة لامتصاص الصدمة. فإذا لم تواصل بيانات التضخم التدهور لاحقًا—وانخفضت نسبة التضخم الأساسي على أساس شهري إلى أقل من 0.2%، واستقرت أسعار النفط—فلن تكون هناك حاجة إلى زيادات إضافية قبل نهاية العام. تَختتم هذه الدورة برفع واحد فقط.
يتوافق هذا الإيقاع بدرجة كبيرة مع توقعات المؤسسات الرئيسية، لكن مسار ووش يمكن أن يكون أكثر تحفظًا من هذه السيناريوهات. هدفه الأساسي ليس رفع الفائدة بحد ذاته، بل جعل السوق يصدق أن الاحتياطي الفيدرالي سيرفع الفائدة عند الضرورة. وبمجرد إيصال هذه الإشارة بشكل فعّال، قد تنخفض عوائد الأجل الطويل بدل أن ترتفع—بسبب تثبيت توقعات التضخم. وهذا هو الإغلاق المنطقي لدورة «رفع الفائدة لترسيخ المصداقية، ثم ضغط المصداقية المنخفضة عوائد الأجل الطويل».
وعلى العكس، إذا لم يتم تنفيذ رفع الفائدة هذه المرة، فستواجه المرحلة التالية وضعًا شديد السلبية. سيقع اجتماع أكتوبر ضمن آخر نافذة زمنية قبل الانتخابات النصفية، وستزداد الضغوط السياسية؛ وإذا واصلت بيانات التضخم الارتفاع في ذلك الوقت بسبب انتقال أثر أسعار النفط، فسيضطر الاحتياطي الفيدرالي إلى اتخاذ إجراءات قسرية قبيل الانتخابات، ما يؤدي إلى تضخيم خسارة المصداقية والمخاطر السياسية معًا.
رابعًا، الخلاصة: الإشارة التي ينتظرها العالم أجمع
بالوقوف في موقع ووش، فإن رفع الفائدة في سبتمبر ليس سؤالًا «هل أم لا»، بل سؤالًا «هل يمكن ألا نفعل؟». فقد أعاد السوق سلطة القرار إلى الاحتياطي الفيدرالي بنسبة 92.5%، لكن الطريقة الوحيدة لاستلام هذه السلطة هي تنفيذها فعليًا.
رفع الفائدة أمر سلبي؛ وعدم رفعها هو سلبي أكبر. فالأول هو إجراء سياساتي منظم، أما الثاني فهو عقوبة سوقية بلا نظام. اختيار ووش—في جوهره—هو اختيار أحد الخيارين السلبيين: ذاك الذي يمكن التحكم فيه، ويمكن تسعيره، ويمكن توجيهه.
العالم على وشك الانفجار الكامل في ظاهرة تضخم جامح. يحتاج ووش إلى تحويل رفع الفائدة الذي تسعّره السوق بالفعل إلى إجراء سياساتي تقوده الاحتياطي الفيدرالي، بينما تتصاعد الضغوط التضخمية. الليلة، الأهم ليس «هل سيقومون برفع الفائدة أم لا»، بل ما إذا كان الاحتياطي الفيدرالي يستطيع إعادة تثبيت توقعات السوق—وما إذا كان بإمكانه أن يجعل المستثمرين يصدقون أنه ما يزال قادرًا على كبح التضخم دون أن يتمزق النظام المالي عالي المديونية تحت وطأة ذلك.
ما ينتظرها العالم أجمع هو هذه الإشارة.