

又慢又快
80 منشورات
منشورات
PINNED

·
--
التداول يتطلب صبرًا! سعيًا لتحقيق عائد 5% يوميًا مع إعادة استثمار الفوائد! التداول بهذه الطريقة فقط: $ETH $BTC فقط—فقط ما تكون احتمالاته عالية بدرجة مؤكدة
التداول يتطلب صبرًا! سعيًا لتحقيق عائد 5% يوميًا مع إعادة استثمار الفوائد! التداول بهذه الطريقة فقط: $ETH $BTC فقط—فقط ما تكون احتمالاته عالية بدرجة مؤكدة
حافظتي الاستثمارية للعقود الآجلة
153 / 200
الحد الأدنى 10 USDT
عام
الأرباح والخسائر خلال 7 أيام
(USDT)
73.33
العائد على الاستثمار خلال 7 أيام
+11.08%
الأصول المُدارة
$72706.11
مُعدّل الفوز
75.00%
1
3
437
PINNED
·
--
لقد تم فتح الصفقة بالفعل، تابعني بهدوء لتجعل الأرباح تتدحرج مثل كرة الثلج! التركيز الأساسي! $BTC $ETH z
لقد تم فتح الصفقة بالفعل، تابعني بهدوء لتجعل الأرباح تتدحرج مثل كرة الثلج! التركيز الأساسي! $BTC $ETH z
حافظتي الاستثمارية للعقود الآجلة
153 / 200
الحد الأدنى 10 USDT
عام
الأرباح والخسائر خلال 7 أيام
(USDT)
73.33
العائد على الاستثمار خلال 7 أيام
+11.08%
الأصول المُدارة
$72706.11
مُعدّل الفوز
75.00%
1
12
·
--
ارتفاع أسعار الذاكرة لا يعني بالضرورة أنه يصب في مصلحة سلسلة صناعة الذكاء الاصطناعي بأكملها
ذكرت رويترز في 7 أكتوبر أن سعر جهاز الذكاء الاصطناعي المكتبي DGX Spark من إنفيديا ارتفع مؤخرًا بنحو 75%، ليصل إلى 6950 دولارًا، بسبب ارتفاع تكلفة ذاكرة بسعة 128GB. وأشار التقرير أيضًا إلى أن ارتفاع أسعار الذاكرة يؤثر في أسعار الجيل الجديد من حواسيب الذكاء الاصطناعي.
تتضمن هذه المعلومة ثلاثة حسابات مختلفة على الأقل.
بالنسبة إلى مورّدي الذاكرة، قد يؤدي ارتفاع الأسعار إلى زيادة الإيرادات لكل وحدة؛ أما بالنسبة إلى مصنّعي الأجهزة الكاملة، فيزيد التغيير نفسه تكاليف الشراء؛ وبالنسبة إلى العملاء النهائيين، يعني ذلك تخصيص ميزانية أكبر لترقية أجهزتهم. زيادة أرباح الشركات في المراحل العليا لا تعني تلقائيًا سهولة بيع المنتجات في المراحل الأدنى.
يمكن لمصنّعي الأجهزة الكاملة محاولة رفع الأسعار، أو تقليص هوامش الأرباح، أو تعديل المواصفات، لكن لكل خيار كلفته. فإذا أجّل العملاء مشترياتهم بعد ارتفاع الأسعار، فقد تترافق زيادة قيمة كل جهاز مع ضغوط على حجم المبيعات. ولا بد من التحقق من النتائج الفعلية عبر بيانات الشحنات والطلبات.
ما يهمني أكثر هو من سيتحمل التكلفة في نهاية المطاف، وما إذا كان العملاء مستعدين لدفع سعر أعلى مقابل الإمكانات الإضافية. إن استنتاج أن «الطلب أقوى لدى جميع شركات الذكاء الاصطناعي» لمجرد نقص المكونات، يخلط بين صدمة التكاليف ونمو الطلب النهائي.
وعند متابعة الحوسبة وخدمات الذكاء الاصطناعي المرتبطة بـ RENDER وFET وTAO، ينبغي أيضًا التحقق مما إذا كان الاستثمار في الأجهزة سيتحول إلى طلب مدفوع. هذه الرموز ليست أسهم إنفيديا، كما أن ارتفاع أسعار الأجهزة لا يثبت مباشرةً نمو إيراداتها.
$RENDER $FET $TAO
اضغط على صورتي الشخصية للاطلاع على التداول المباشر ونسخ الصفقات
367
·
--
عرض الترجمة
BTC涨跌同样一万美元,币本位盈亏为什么不同?
先看结算单位。反向合约虽然用美元报价,盈亏却以BTC等标的币结算。公开合约说明给出的多头公式,用的是入场价与退出价的倒数之差,不能直接套用稳定币合约的价差算法。
做个不含费用的假设:持有美元面值10000的BTC反向多头,入场价100000美元。涨到110000,盈利约0.00909枚BTC;跌到90000,亏损约0.01111枚BTC。
上下都移动10000美元,币的数量变化并不对称。因为相同美元面值,在更低价格下对应更多BTC。这不是平台多扣钱,而是计价结构本身的结果。
若分别按退出时价格折成美元,上述两种价差损益约为正负1000美元;但账户里收到或付出的币数不同,留下的币之后还会继续随价格变化。
我会先核对面值单位、结算币种和折算时点,再比较盈亏。BTC、ETH反向产品与USDC结算产品,不能只凭同样的仓位数字判断风险相同。
手续费、资金费和实际成交偏差还需另算。先把账算在同一种单位里,收益截图之间的比较才有意义。
$BTC $ETH $USDC
点我头像 查看带单实盘
822
·
--
عرض الترجمة
止损放宽一倍,为什么仓位必须重新算?
止损距离和仓位数量,是同一道风险题。CME的仓位管理教材把顺序写得很清楚:先确定交易逻辑失效的位置,再确定愿意承担的风险,最后计算数量。
用一个不含费用的假设说明:计划承担100美元风险,BTC入场价与止损价相差1000美元,那么对应数量是0.1枚。若新的交易结构需要2000美元的止损距离,同样的预算,只支持0.05枚。
如果数量仍保留0.1枚,预计价差损失就变成200美元。价格只是多给了一点空间,资金承担的风险却已经翻倍。
我的做法是把“哪里证明判断错了”和“最多准备承担多少”分开写,再让数量连接两者。不能为了保住原仓位,亏损后不断移动失效条件,还把它叫作原计划。
BTC、ETH、SOL都适用这个计算关系,但实际数量还要考虑合约单位和最小下单量。手续费、跳空与滑点,也可能让实际损失超过预算。
更宽的止损可以来自不同的交易结构;它需要重新算仓位,而不是自动获得更大的亏损额度。
$BTC $ETH $SOL
点我头像 查看带单实盘
402
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
إغلاق الصفقة
BTCUSDT
الأرباح والخسائر(USDT)
+30.97
سعر الإغلاق
84569
22
·
--
لماذا ترتفع تكاليف الرقابة إلى مستوى أعلى، لمجرد أن أصول البنك كبرت على الورق؟
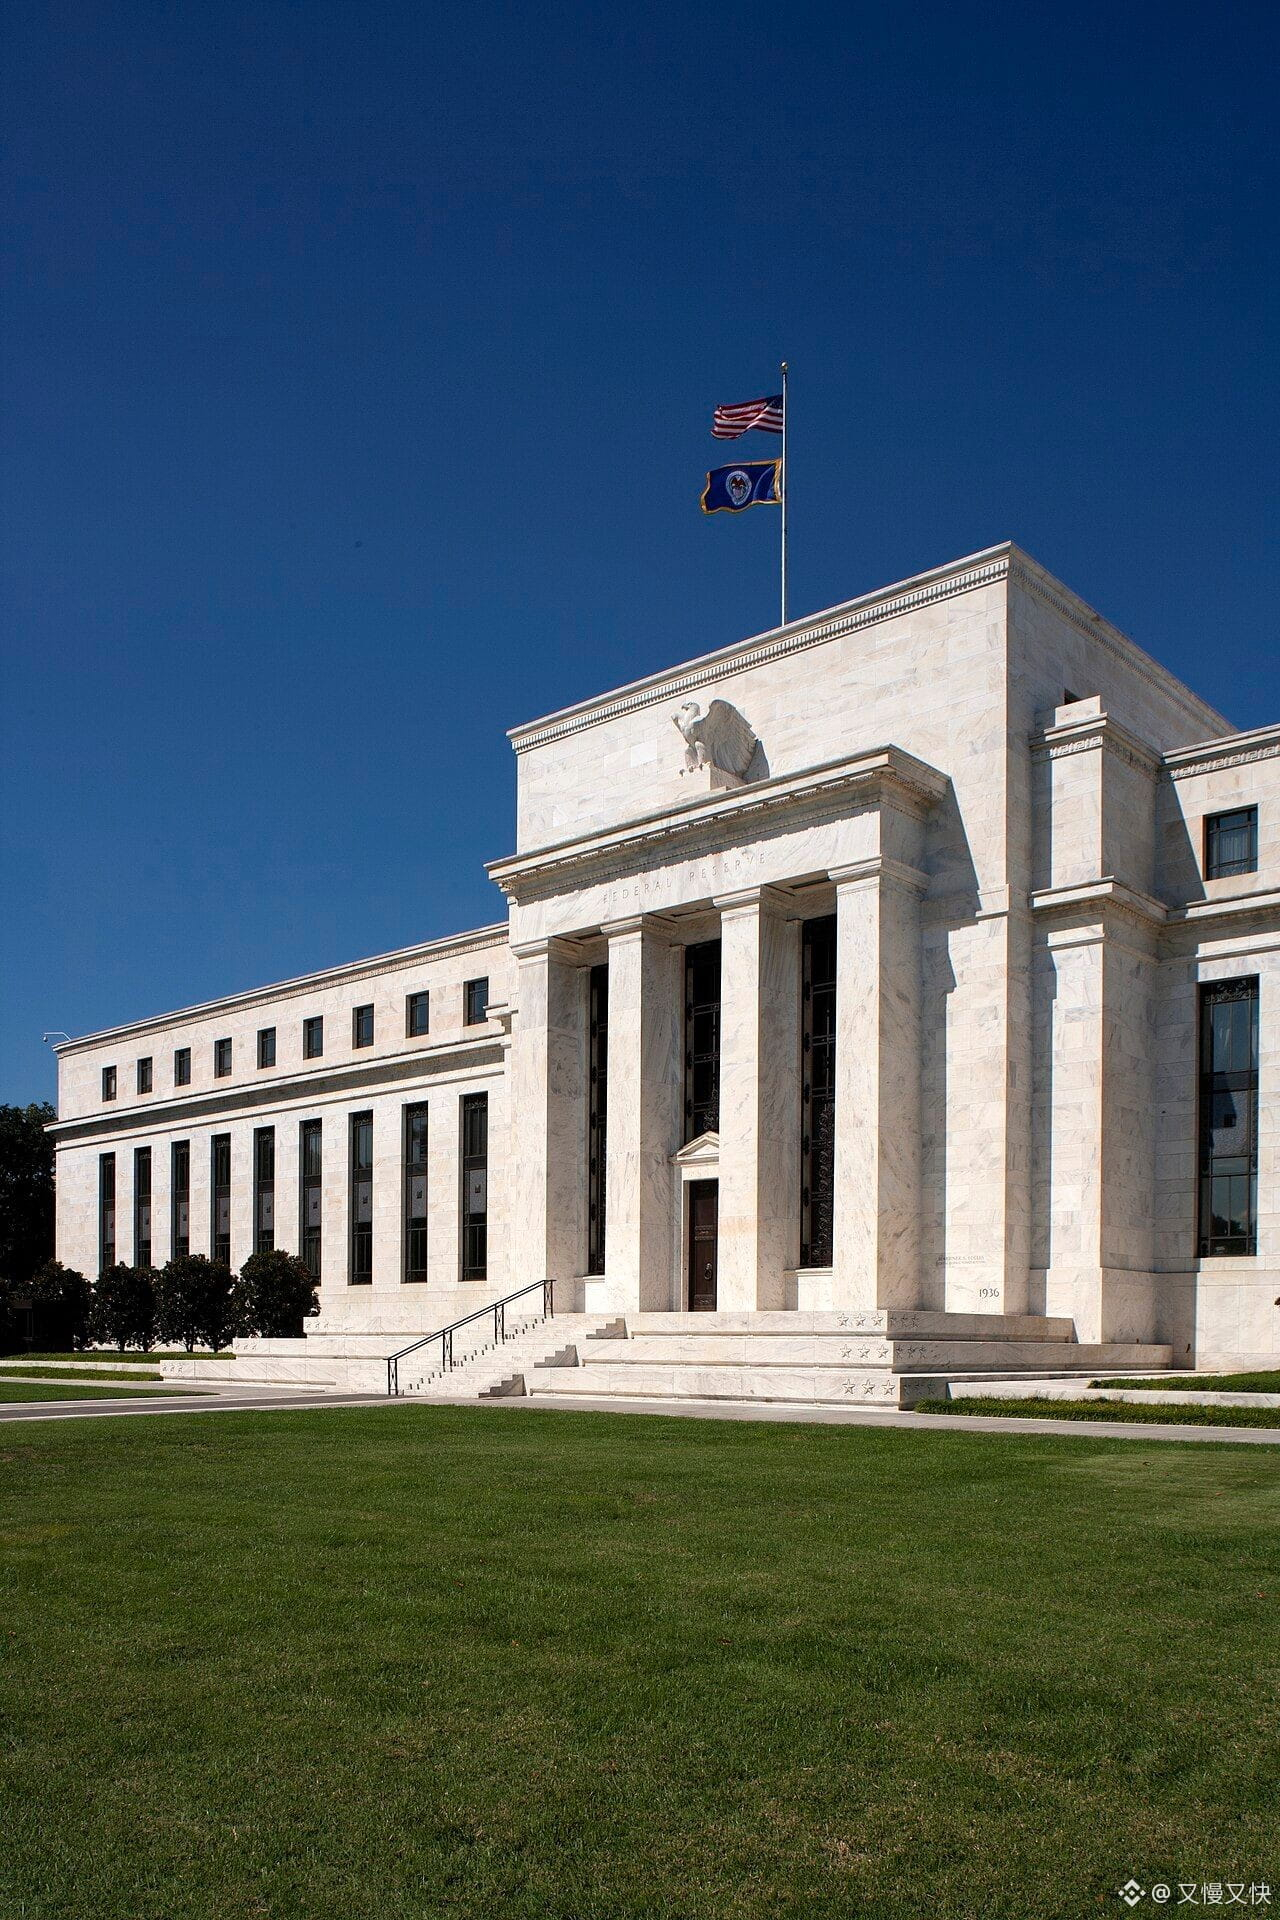
في خطاب ألقته في 6 أكتوبر، اقترحت باومان، نائبة رئيس مجلس الاحتياطي الفيدرالي لشؤون الرقابة، تعديل عتبات الأصول الثابتة في الرقابة المصرفية، والنظر في إنشاء آلية تُحدَّث كل خمس سنوات. هذا إصلاح مقترح الدفع به، ولا ينبغي اعتباره قاعدة جديدة دخلت حيّز التنفيذ بالفعل.
المسألة عملية للغاية: إذا ظلت العتبات دون تغيير لسنوات، بينما ارتفعت الأسعار وحجم الاقتصاد، فقد يُصنَّف بنك بسيط النشاط ضمن فئة رقابية أكثر تعقيدًا لمجرد زيادة أصوله الاسمية.
وقد يعني تجاوز ذلك الحد تكاليف إضافية للتقارير والأنظمة وموظفي الامتثال. ليس بالضرورة أن يصبح البنك أكثر خطورة فجأة، لكن نفقاته التشغيلية قد تقفز إلى مستوى أعلى. وهذا قد يؤثر في رغبته في التوسع وفي طريقة تسعيره للقروض.
لذلك، ما أود متابعته أكثر هو كيفية تعديل العتبات النهائية والالتزامات التي ستتغير تبعًا لذلك، لا أن أترجم عبارة «تخفيف القيود الرقابية» مباشرةً إلى تدفق للأموال. فتخفيف أعباء الإنفاق لا يؤثر في الائتمان إلا بعد أن ينعكس على قرارات البنوك وطلب المقترضين.
أما من يراقبون BTC وETH وSOL، فهذه الأخبار تتعلق بانتقال أثر الائتمان؛ أما أسعار الفائدة الأساسية والقاعدة النقدية فهما متغيران آخران. إن دمج سياسات مختلفة في زر واحد اسمه «ضخ السيولة» قد يدفع إلى تداول نتائج لم تحدث بعد.
$BTC $ETH $SOL
اضغط على صورتي الشخصية للاطلاع على صفقات التداول المباشرة
277
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
صفقة مفتوحة
BTCUSDTصفقة بيع قصير 15x
حجم الصفقة(USDT)
-0.038
سعر الدخول
85384.1
12
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
إغلاق الصفقة
BTCUSDT
الأرباح والخسائر(USDT)
+33.00
سعر الإغلاق
85695.97333333
16
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
إغلاق الصفقة
BTCUSDT
الأرباح والخسائر(USDT)
+11.42
سعر الإغلاق
85885.2
9
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
صفقة مفتوحة
BTCUSDTصفقة بيع قصير 15x
حجم الصفقة(USDT)
-0.045
سعر الدخول
86580.9
6
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
صفقة مفتوحة
BTCUSDTصفقة بيع قصير 15x
حجم الصفقة(USDT)
-0.031
سعر الدخول
86507.1
3
·
--
عرض الترجمة
留下来的策略都赚钱,当初那批资金为什么还亏?
看业绩时,我会先问一个常被跳过的问题:那些已经停止展示的策略,后来怎样了?
做个完全虚构的例子。十个策略同一天各拿到一万元,没有追加资金。五个盈利20%,仍在展示;另外五个亏损30%后结束,余款保留现金到观察期末。
只看留下的五个,平均收益是20%。把最初十个全部算回来,总资金从十万元变成九万五千元,整体亏了5%。没有任何一条存活曲线造假,展示样本变了,结论就能反过来。
这叫幸存者偏差。2026年3月一篇研究印度小盘股的预印本,也专门比较现有成分股与历史成员的回测差异;其具体结果不能直接套到币圈,但提醒我们保留退出样本。
评估BTC、ETH、SOL交易策略,我更在意能否追溯当时可选的完整名单,以及停止运行时的实际损益。退场记录找不到,就不能声称今天展示的平均数代表当初随便选一个的结果。
先固定起点和样本,再比较收益。第二图为交易研究资料照,人物和屏幕均非本账号实盘证明。
$BTC $ETH $SOL
点我头像 查看带单实盘
376
·
--
عرض الترجمة
英伟达跑出4.8倍吞吐,每个回答就快4.8倍?
一家餐厅每小时多接待四倍客人,不代表每位客人的饭都能四倍快地上桌。AI性能也要分清这两种速度。
英伟达和CoreWeave在9月30日的官方材料中披露,Cognition对特定SWE-2推理任务测试,Vera Rubin NVL72相对GB200 NVL72,总token吞吐最高达到4.8倍。它有明确任务和对照系统,不能直接套到所有模型。
总吞吐看单位时间整个系统处理多少;单次延迟看一个用户等多久。更多请求同时运行,可以增加总处理量,但并不自动保证每个回答同比例提速。
这会影响买机器和租算力的账。服务大量并发客户,吞吐可能更重要;需要连续调用工具的智能体,某一步等待过久也会拖慢完整任务。最后还要把正确率、上下文长度、电力和租金一起核对。
研究RENDER、FET、NEAR等AI叙事时,我同样会先问指标测的是什么,再看每个合格任务的成本。这里是比较方法,不代表这些项目参与了该测试。配图为英伟达浦那办公楼资料照。
$RENDER $FET $NEAR #人工智能
点我头像 查看带单实盘
1
230
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
صفقة مفتوحة
BTCUSDTصفقة بيع قصير 15x
حجم الصفقة(USDT)
-0.021
سعر الدخول
86291.3
2
·
--
عرض الترجمة
钱包模拟通过了,风险还没结束
钱包显示“模拟成功”,只说明在模拟采用的链上状态里,这笔请求能跑通。等到真正进入区块,价格、余额或合约状态可能已经变了。
以太坊基金会10月5日讨论的原生交易断言,想把检查放到实际执行之后:核对最终资产变化是否符合事先写下的要求,条件不满足,就回退交易主体。这是提案方向,不能当成所有钱包今天都有的保护。
比如拿USDC换ETH,你关心的是最多付出多少、最少收到多少,以及有没有留下不想给出的授权。一次成功执行,并不能替你回答这些问题。
更容易忽略的是,检查规则也需要可信来源。如果被入侵的网页既生成交易,又替你写一条什么都允许的规则,多一道检查也可能只是摆设。
对AAVE等链上借贷场景,我更看重钱包能否独立核对资金去向与权限变化。保护失败时,交易仍可能消耗燃料费;单链单笔交易的保证,也不能顺手扩展成跨链全程保证。第二图为ETH纪念币资料照。
$ETH $USDC $AAVE #链上安全
点我头像 查看带单实盘
282
·
--
الولايات المتحدة نفسها، فلماذا ارتفعت بيانات قطاع الخدمات وانخفضت؟
في بيانات سبتمبر التي أُعلنت في 5 أكتوبر، ارتفعت القراءة النهائية لمؤشر مديري المشتريات لقطاع الخدمات الأمريكي الصادر عن S&P Global إلى 58.8، مقارنةً بـ56.5 سابقًا؛ بينما انخفض مؤشر مديري المشتريات لقطاع الخدمات الصادر عن ISM من 55.4 إلى 54.9. ومن السهل أن تقودك لقطة شاشة واحدة لأيٍّ من الرقمين إلى استنتاجات مختلفة تمامًا بشأن التداول.
لا تتسرع في اختيار الرقم الذي تفضّله. تعتمد S&P Global مؤشر النشاط التجاري بوصفه الرقم الرئيسي في مسح قطاع الخدمات؛ أما الرقم الرئيسي لدى ISM فيجمع أربعة مكونات: النشاط والطلبات الجديدة والتوظيف وتسليمات الموردين.
كما تختلف الجهات التي شملها المسح. فالمسح الأول يغطي شركات الخدمات الخاصة، بينما يشمل نطاق ISM غير الصناعي قطاعات أوسع، من بينها البناء والخدمات الحكومية. أي إن مجموعة الشركات التي أجابت عن كلٍّ من المسحين ليست واحدة، كما أن السؤال المطروح ليس واحدًا.
لذلك، لا يمكن طرح 54.9 من 58.8 مباشرةً واعتبار الفرق مقياسًا لمقدار «قوة» الاقتصاد. وحتى عند مقارنة مكوّن النشاط، ينبغي مراعاة نطاق العينة، ولا يصح افتراض أن هذا الاختلاف قد فُسِّر بالكامل.
عندما أتابع بيانات كهذه، أبدأ بالتحقق من الأدلة التي تتطلبها فرضية التداول الأصلية، ثم أنظر فيما إذا كانت الطلبات والتوظيف يدعمان بعضهما بعضًا. ستتأثر BTC وETH وSOL جميعها بأسعار الفائدة ومستوى الإقبال على المخاطرة، لكن ارتفاع مؤشر واحد أو انخفاضه لا يحدد اتجاه أسعار العملات الرقمية.
عندما تتباين البيانات، ابدأ بتحديد ما الذي تقارنه، ثم قرر ما تستنتجه. الصورة المرفقة أرشيفية لمطاعم في نيويورك.
$BTC $ETH $SOL #الاقتصاد_الكلي
انقر على صورتي الشخصية للاطلاع على التداولات المباشرة مع إشارات التداول
226
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
إغلاق الصفقة
BTCUSDT
الأرباح والخسائر(USDT)
+12.70
سعر الإغلاق
85870.3
8
·
--
هل المخاطرة بالأرباح فقط تعني أن رأس المال الأصلي لن يتضرر؟
«هذان الألفان ربحتهما للتو، ولا بأس إن خسرتُهما بالكامل». من السهل أن تجعل هذه العبارة الصفقة التالية تفقد حدودها فجأة. فالسوق لا يميّز بين دولار مصدره الراتب وآخر مصدره ربح الصفقة السابقة؛ ما إن يدخل المال إلى الحساب حتى يتعرض لتقلبات الأسعار نفسها.
لنفترض أن رصيد الحساب ارتفع من عشرة آلاف دولار إلى اثني عشر ألفًا، ثم قررتَ قبول خسارة ألفي دولار في صفقة واحدة. قد تظن أن رأس المال الأصلي ما زال سليمًا، لكن هذه الخسارة تعادل نحو 16.7% من قيمة الحساب الحالية. هذا مثال حسابي، وليس عرضًا لعائدات تداول فعلية.
تتناول دورة إدارة المخاطر التي يقدمها CME نسبة المخاطرة في الصفقة الواحدة بالاستناد إلى قيمة الحساب، وتوضح أيضًا أن النسب الواردة في الأمثلة قابلة للتعديل. المهم أن تحدد مسبقًا مقدار المخاطرة التي يمكنك تحملها، لا أن تتعامل مع نسبة معينة كأنها حل يناسب الجميع، ولا أن تظن أن وضع أمر إيقاف الخسارة يضمن تنفيذ الصفقة بالسعر المحدد.
إن زيادة حجم الصفقة تدريجيًا بعد تحقيق الأرباح وفق قواعد موضوعة مسبقًا تختلف عن التوسع المفاجئ في حد الخسارة بحجة أن «الأرباح يمكن إنفاقها بلا حساب». يمكن مراجعة القرار الأول وتقييمه، أما الثاني فكثيرًا ما ينقل حماس الصفقة السابقة إلى حجم الصفقة التالية.
أحوّل الخسارة المخطط لها في كل صفقة على BTC وETH وSOL إلى نسبة من قيمة الحساب الحالية. ما يحتاج إلى تبرير هو سبب استحقاق هذه الفرصة للمخاطرة، لا مصدر المال في الأصل. فالأرباح التي تبقى في الحساب هي وحدها ما يغيّر قيمته حقًا.
$BTC $ETH $SOL #إدارة_المخاطر
انقر على صورتي الشخصية لمشاهدة التداولات المباشرة التي أشاركها
646
·
--
عرض الترجمة
I've just made a new trade! Click here to copy my portfolio👇
I've just made a new trade! Click here to copy my portfolio👇
又慢又快
صفقة مفتوحة
BTCUSDTصفقة بيع قصير 15x
حجم الصفقة(USDT)
-0.017
سعر الدخول
86617.9
4
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedMinutesFocusOnOctoberPause
143,503 مشاهدات
1,234 يقومون بالنقاش
🚨 قد يكون الاحتياطي الفيدرالي المحفّز الكبير التالي لبيتكوين 👀
Al-Sanani
·10 إعجاب
·16.1k مشاهدات
BinanceLaunchesBinanceIntelligence
1.1M مشاهدات
6,435 يقومون بالنقاش
EvernorthDelaysNasdaqDebutToOct12
11,039 مشاهدات
277 يقومون بالنقاش