لماذا ترتفع تكاليف الرقابة إلى مستوى أعلى، لمجرد أن أصول البنك كبرت على الورق؟
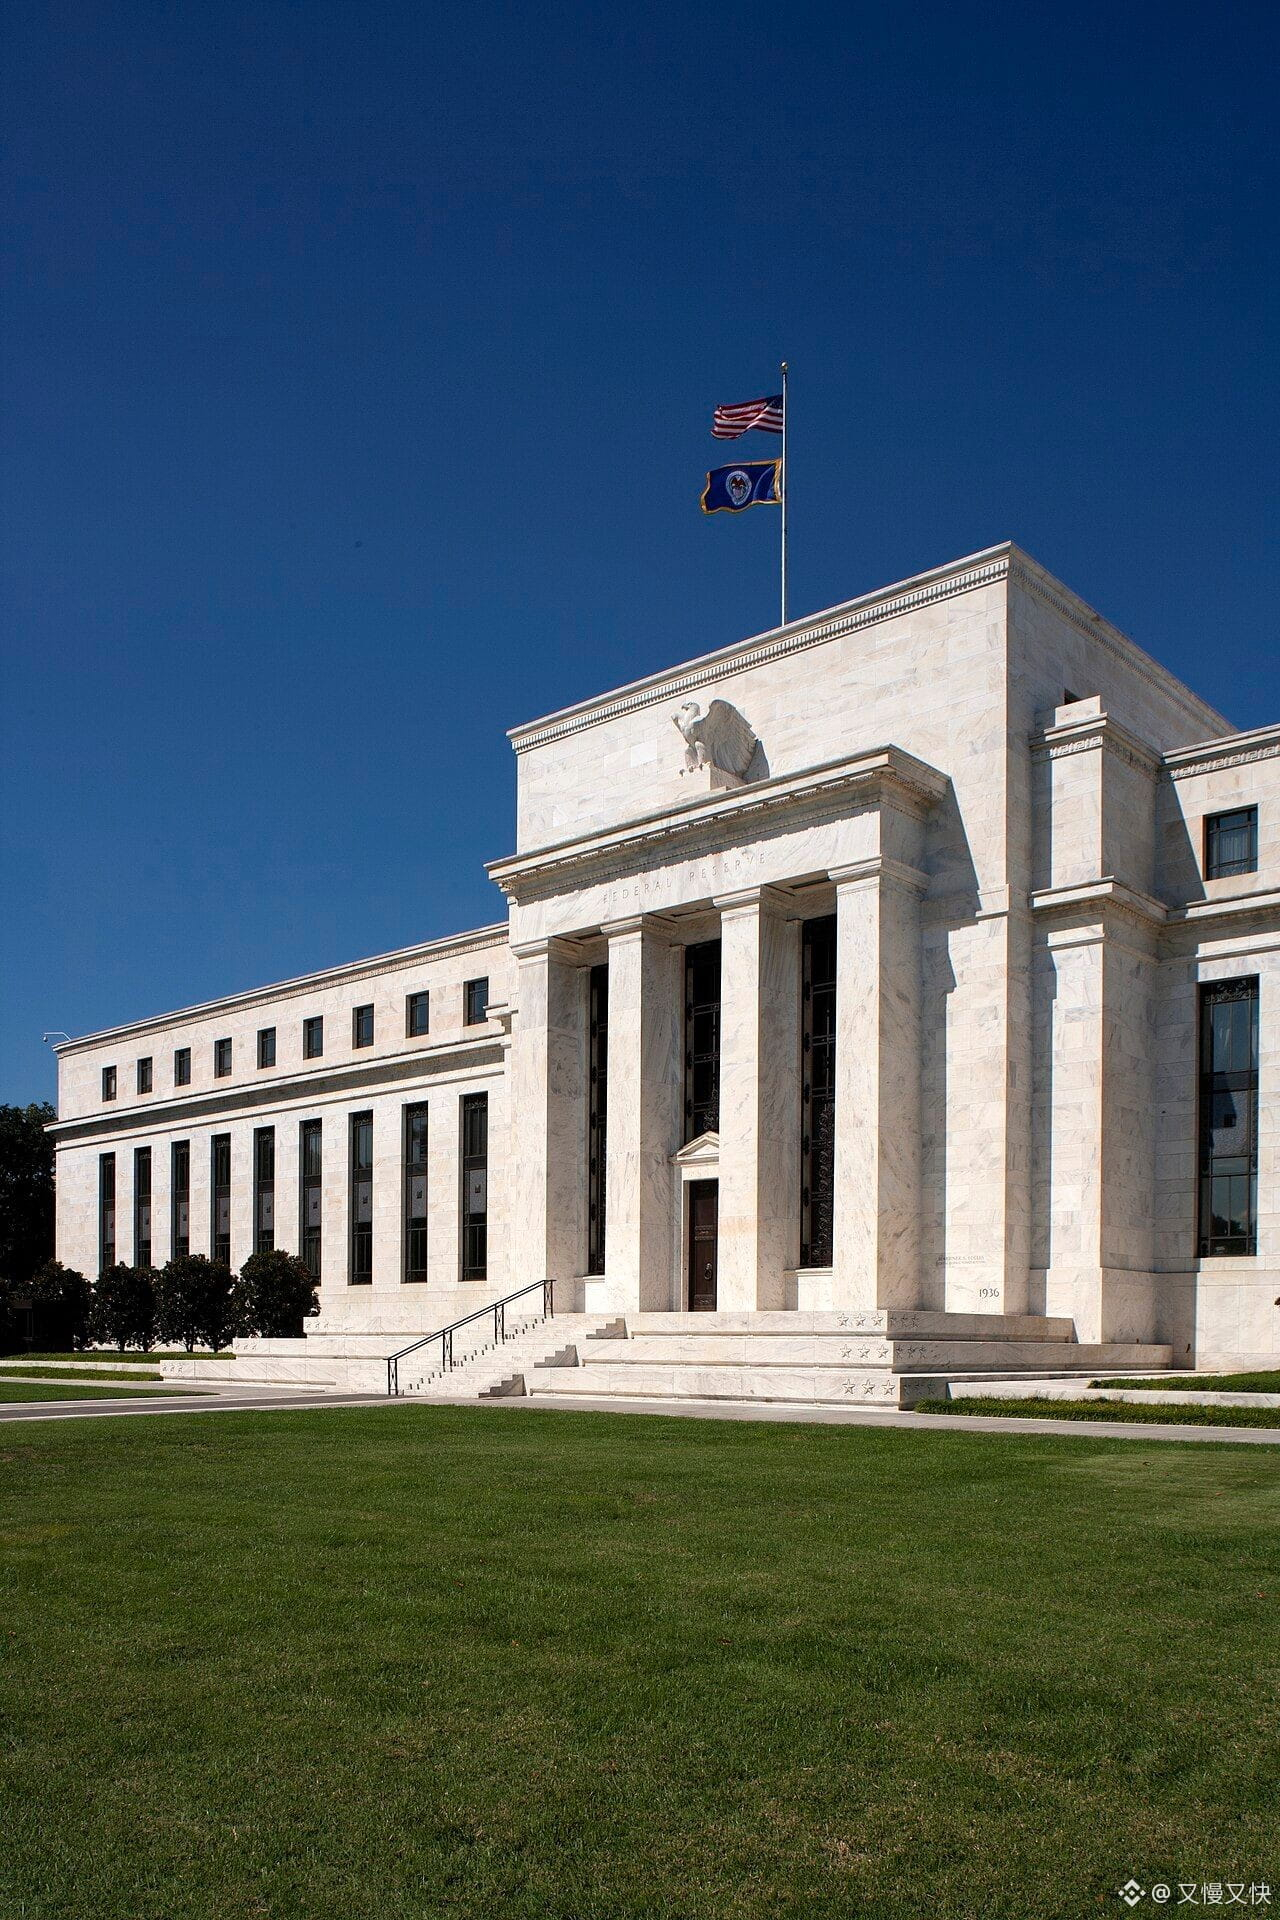
في خطاب ألقته في 6 أكتوبر، اقترحت باومان، نائبة رئيس مجلس الاحتياطي الفيدرالي لشؤون الرقابة، تعديل عتبات الأصول الثابتة في الرقابة المصرفية، والنظر في إنشاء آلية تُحدَّث كل خمس سنوات. هذا إصلاح مقترح الدفع به، ولا ينبغي اعتباره قاعدة جديدة دخلت حيّز التنفيذ بالفعل.
المسألة عملية للغاية: إذا ظلت العتبات دون تغيير لسنوات، بينما ارتفعت الأسعار وحجم الاقتصاد، فقد يُصنَّف بنك بسيط النشاط ضمن فئة رقابية أكثر تعقيدًا لمجرد زيادة أصوله الاسمية.
وقد يعني تجاوز ذلك الحد تكاليف إضافية للتقارير والأنظمة وموظفي الامتثال. ليس بالضرورة أن يصبح البنك أكثر خطورة فجأة، لكن نفقاته التشغيلية قد تقفز إلى مستوى أعلى. وهذا قد يؤثر في رغبته في التوسع وفي طريقة تسعيره للقروض.
لذلك، ما أود متابعته أكثر هو كيفية تعديل العتبات النهائية والالتزامات التي ستتغير تبعًا لذلك، لا أن أترجم عبارة «تخفيف القيود الرقابية» مباشرةً إلى تدفق للأموال. فتخفيف أعباء الإنفاق لا يؤثر في الائتمان إلا بعد أن ينعكس على قرارات البنوك وطلب المقترضين.
أما من يراقبون BTC وETH وSOL، فهذه الأخبار تتعلق بانتقال أثر الائتمان؛ أما أسعار الفائدة الأساسية والقاعدة النقدية فهما متغيران آخران. إن دمج سياسات مختلفة في زر واحد اسمه «ضخ السيولة» قد يدفع إلى تداول نتائج لم تحدث بعد.
$BTC $ETH $SOL
اضغط على صورتي الشخصية للاطلاع على صفقات التداول المباشرة