

nill11
117 منشورات

nill11
إبلاغ
حظر المُستخدم
BP-DE999F142D09
236 تتابع
379 المتابعون
18 إعجاب
منشورات
الكل
اقتباسات
·
--
عرض الترجمة
市场里最容易被高估的是热度,最容易被低估的是留存。
很多项目在刚被关注时,都能快速聚集讨论和流量,但真正难的是:当最初的新鲜感过去以后,用户为什么还愿意继续留下?
我看 $CASH 时,更在意的也是这个问题。
短期价格可以因为情绪发生很大变化,社区讨论也可能因为活动迅速升温,但这些都只是“第一阶段”。后面真正决定一个项目质量的,是关注能不能变成持续参与,参与能不能再变成稳定的社区基础。
所以我不会只用某一天的涨跌去判断 $CASH。
对我来说,更值得观察的是接下来有没有越来越多的人愿意持续讨论、持续参与,以及项目本身能不能不断给用户新的理由留下来。
一个项目如果只能吸引第一次点击,那只是流量;如果能让用户第二次、第三次回来,那才开始真正形成自己的价值。
SR-603FE49EEE43A168BE52EC35
73
·
--
أريد اليوم أن أضع @termmax في سؤال اختيار متعدد واقعي حول التمويل.
افترض أن لدي أصلًا معيّنًا، ولدي ثلاث أفكار:
أولًا، أعتقد أن السعر سيواصل الارتفاع لاحقًا، لكنني لا أريد أن أحوّل كل المخاطر إلى مراكز عالية الرافعة؛
ثانيًا، لا توجد لدي حاليًا وجهة واضحة، فقط أريد رفع كفاءة استخدام رأس المال؛
ثالثًا، أحتاج إلى اقتراض أموال، وأتمنى ألا تتغير التكاليف بشكل مفاجئ خلال الفترة القادمة.
هذه الحالات الثلاث، في الواقع، تقابل ثلاث احتياجات مختلفة تمامًا.
خيارات الشراء/البيع (Call / Put) تحل مشكلة: «كيف أنظر إلى الاتجاه»؛
ومن جهة العائد تحل مشكلة: «ماذا أفعل بالأصل عندما يكون غير مستغل»؛
والاقتراض/الإقراض بسعر فائدة ثابت يحل مشكلة: «كيف أُخطّط مسبقًا لتكلفة رأس المال».
أرى أن النقطة المميزة في TermMax تكمن في أنه لا يحاول الإجابة عن كل الأسئلة باستخدام منتج واحد فقط، بل يتيح للمستخدمين في حالات مختلفة اختيارًا مختلفًا.
التداول اليوم لا يعني بالضرورة أنني سأضطر للتداول غدًا؛
والاستعداد لتحمّل مخاطر الاتجاه الآن لا يعني أنه لا يمكنني التحول لاحقًا إلى ترتيبات أكثر وضوحًا لتخصيص الأموال.
بالنسبة لي، يجب أن تسمح أدوات التمويل اللامركزي (على السلسلة) العملية باستمرار بتغيير الاستراتيجية مع تغيّر السوق واحتياجاتي الشخصية، بدلًا من قفل المستخدم في طريقة لعب واحدة.
لذلك سأواصل التركيز على #TermMax ، لمعرفة ما إذا كان يمكنه جعل «اختيارات التمويل القابلة للتبديل» أكثر طبيعية مع الوقت.
أريد اليوم أن أضع @TermMax في سؤال اختيار متعدد واقعي حول التمويل.
افترض أن لدي أصلًا معيّنًا، ولدي ثلاث أفكار:
أولًا، أعتقد أن السعر سيواصل الارتفاع لاحقًا، لكنني لا أريد أن أحوّل كل المخاطر إلى مراكز عالية الرافعة؛
ثانيًا، لا توجد لدي حاليًا وجهة واضحة، فقط أريد رفع كفاءة استخدام رأس المال؛
ثالثًا، أحتاج إلى اقتراض أموال، وأتمنى ألا تتغير التكاليف بشكل مفاجئ خلال الفترة القادمة.
هذه الحالات الثلاث، في الواقع، تقابل ثلاث احتياجات مختلفة تمامًا.
خيارات الشراء/البيع (Call / Put) تحل مشكلة: «كيف أنظر إلى الاتجاه»؛
ومن جهة العائد تحل مشكلة: «ماذا أفعل بالأصل عندما يكون غير مستغل»؛
والاقتراض/الإقراض بسعر فائدة ثابت يحل مشكلة: «كيف أُخطّط مسبقًا لتكلفة رأس المال».
أرى أن النقطة المميزة في TermMax تكمن في أنه لا يحاول الإجابة عن كل الأسئلة باستخدام منتج واحد فقط، بل يتيح للمستخدمين في حالات مختلفة اختيارًا مختلفًا.
التداول اليوم لا يعني بالضرورة أنني سأضطر للتداول غدًا؛
والاستعداد لتحمّل مخاطر الاتجاه الآن لا يعني أنه لا يمكنني التحول لاحقًا إلى ترتيبات أكثر وضوحًا لتخصيص الأموال.
بالنسبة لي، يجب أن تسمح أدوات التمويل اللامركزي (على السلسلة) العملية باستمرار بتغيير الاستراتيجية مع تغيّر السوق واحتياجاتي الشخصية، بدلًا من قفل المستخدم في طريقة لعب واحدة.
لذلك سأواصل التركيز على #TermMax ، لمعرفة ما إذا كان يمكنه جعل «اختيارات التمويل القابلة للتبديل» أكثر طبيعية مع الوقت.
82
·
--
لدي فهمٌ أكثر لا بديهيّة اليوم لـ @termmax :
القيمة الحقيقية قد لا تكون في “مساعدة المستخدم على العثور على عائد أعلى”، بل في منح المستخدم فرصة للقيام بعمليات اختيار أقل مما يجبر عليه.
فعلى سبيل المثال، عند الاقتراض لا داعي للقلق المستمر من تغيّر أسعار الفائدة في السوق بشكل مفاجئ؛ يمكن التخطيط مسبقًا للتكاليف عبر تثبيت سعر الفائدة. وعند الرهان على صعود أصلٍ ما أو هبوطه، لا يلزم الاعتماد فقط على المراكز التقليدية عالية الرافعة؛ يمكن أيضًا التعبير عن الاتجاه عبر Call / Put. أما من كان قد امتلك الأصول بالفعل، فيمكنه اختيار الوقوف على جانب العائد بدلًا من مراقبة السعر يوميًا والقرار بشأن البيع.
عندما تُجمع هذه الوظائف معًا، أرى أن TermMax يقوم في جوهره بشيء أساسي جدًا: تمكين أصحاب الأهداف المالية المختلفة من عدم الاضطرار لاستخدام الاستراتيجية نفسها.
هناك من يسعى إلى اليقين، ومن يسعى إلى أرباح ذات اتجاه، ومن يريد فقط تحسين كفاءة استخدام الأصول.
وبالنسبة للـ DeFi، فإن “إتاحة خيارات أكثر” لا تعني فقط زيادة عدد الوظائف، بل تعني أن المخاطر يمكن تفكيكها بشكل أوضح.
أعتقد أن منطق المنتج يكون أكثر قابلية للوجود على المدى الطويل إذا كان البروتوكول يسمح للمستخدمين باختيار طريقة المشاركة وفقًا لتفضيلاتهم الخاصة بالمخاطر، بدل دفع الجميع تلقائيًا إلى رافعة أعلى.
#TermMax
لدي فهمٌ أكثر لا بديهيّة اليوم لـ @TermMax :
القيمة الحقيقية قد لا تكون في “مساعدة المستخدم على العثور على عائد أعلى”، بل في منح المستخدم فرصة للقيام بعمليات اختيار أقل مما يجبر عليه.
فعلى سبيل المثال، عند الاقتراض لا داعي للقلق المستمر من تغيّر أسعار الفائدة في السوق بشكل مفاجئ؛ يمكن التخطيط مسبقًا للتكاليف عبر تثبيت سعر الفائدة. وعند الرهان على صعود أصلٍ ما أو هبوطه، لا يلزم الاعتماد فقط على المراكز التقليدية عالية الرافعة؛ يمكن أيضًا التعبير عن الاتجاه عبر Call / Put. أما من كان قد امتلك الأصول بالفعل، فيمكنه اختيار الوقوف على جانب العائد بدلًا من مراقبة السعر يوميًا والقرار بشأن البيع.
عندما تُجمع هذه الوظائف معًا، أرى أن TermMax يقوم في جوهره بشيء أساسي جدًا: تمكين أصحاب الأهداف المالية المختلفة من عدم الاضطرار لاستخدام الاستراتيجية نفسها.
هناك من يسعى إلى اليقين، ومن يسعى إلى أرباح ذات اتجاه، ومن يريد فقط تحسين كفاءة استخدام الأصول.
وبالنسبة للـ DeFi، فإن “إتاحة خيارات أكثر” لا تعني فقط زيادة عدد الوظائف، بل تعني أن المخاطر يمكن تفكيكها بشكل أوضح.
أعتقد أن منطق المنتج يكون أكثر قابلية للوجود على المدى الطويل إذا كان البروتوكول يسمح للمستخدمين باختيار طريقة المشاركة وفقًا لتفضيلاتهم الخاصة بالمخاطر، بدل دفع الجميع تلقائيًا إلى رافعة أعلى.
#TermMax
1
72
·
--
عند قيام كثير من الناس بصفقات على السلسلة، يسألون أولًا: «كم يمكنني أن أربح؟»، لكني أعتقد أنه ينبغي أولًا أن نطرح سؤالًا مختلفًا: إذا أخطأت في التقييم، فكيف سأخسر؟
وهذا هو أيضًا سبب اهتمامي مؤخرًا بـ @termmax .
بالنسبة للأصول عالية التقلب، فإن أصعب ما يكون غالبًا ليس الاتجاه، بل المسار. قد تكون في النهاية قد أصبت في توقع الصعود، لكن هبوطًا حادًا في المنتصف مرة واحدة قد يكون كافيًا لإنهاء المراكز عالية الرافعة مبكرًا.
أما منطق الخيارات Call / Put فالأمر مختلف؛ فهو يركز أكثر على توضيح تكلفة المشاركة وحدود المخاطر أولًا، ثم يقرر ما إذا كان سيُعبّر عن هذه القناعة أم لا.
وأعتقد أن هذا الترتيب مهم جدًا.
أعرف أولًا مقدار المخاطر التي أنا مستعد لتحملها، ثم أناقش مساحة العائد؛
أحدد التكلفة أولًا، ثم أحدد حجم المركز؛
أستوعب أسوأ النتائج أولًا، ثم أدخل السوق.
وبالنسبة للاقتراض ذي الفائدة الثابتة في TermMax، فهو يواصل منطقًا مشابهًا: ليس الأمر أن ننتظر حتى يكتمل الاقتراض ثم نقلق بشأن كيفية تغيّر الفائدة، بل السعي إلى تحديد تكلفة استخدام الأموال مسبقًا قدر الإمكان.
لذلك يمكن تلخيص فهمي اليوم لـ #TermMax في جملة واحدة:
بدلًا من تضخيم المجهول باستمرار، دعنا نثبّت أولًا ما يمكن تثبيته.
في سوق السلسلة عالي التقلب، أرى أن هذا النوع من المنتجات الذي يتبنى فكرة «تحديد المخاطر أولًا ثم البحث عن الفرص» يستحق المتابعة على المدى الطويل أكثر من مجرد السعي إلى رافعة أعلى بشكل أعمى.
عند قيام كثير من الناس بصفقات على السلسلة، يسألون أولًا: «كم يمكنني أن أربح؟»، لكني أعتقد أنه ينبغي أولًا أن نطرح سؤالًا مختلفًا: إذا أخطأت في التقييم، فكيف سأخسر؟
وهذا هو أيضًا سبب اهتمامي مؤخرًا بـ @TermMax .
بالنسبة للأصول عالية التقلب، فإن أصعب ما يكون غالبًا ليس الاتجاه، بل المسار. قد تكون في النهاية قد أصبت في توقع الصعود، لكن هبوطًا حادًا في المنتصف مرة واحدة قد يكون كافيًا لإنهاء المراكز عالية الرافعة مبكرًا.
أما منطق الخيارات Call / Put فالأمر مختلف؛ فهو يركز أكثر على توضيح تكلفة المشاركة وحدود المخاطر أولًا، ثم يقرر ما إذا كان سيُعبّر عن هذه القناعة أم لا.
وأعتقد أن هذا الترتيب مهم جدًا.
أعرف أولًا مقدار المخاطر التي أنا مستعد لتحملها، ثم أناقش مساحة العائد؛
أحدد التكلفة أولًا، ثم أحدد حجم المركز؛
أستوعب أسوأ النتائج أولًا، ثم أدخل السوق.
وبالنسبة للاقتراض ذي الفائدة الثابتة في TermMax، فهو يواصل منطقًا مشابهًا: ليس الأمر أن ننتظر حتى يكتمل الاقتراض ثم نقلق بشأن كيفية تغيّر الفائدة، بل السعي إلى تحديد تكلفة استخدام الأموال مسبقًا قدر الإمكان.
لذلك يمكن تلخيص فهمي اليوم لـ #TermMax في جملة واحدة:
بدلًا من تضخيم المجهول باستمرار، دعنا نثبّت أولًا ما يمكن تثبيته.
في سوق السلسلة عالي التقلب، أرى أن هذا النوع من المنتجات الذي يتبنى فكرة «تحديد المخاطر أولًا ثم البحث عن الفرص» يستحق المتابعة على المدى الطويل أكثر من مجرد السعي إلى رافعة أعلى بشكل أعمى.
75
·
--
قسّم @termmax إلى أجزاء لترى، وأعتقد أن أكثر ما فيه إثارة للاهتمام ليس أي ميزة بعينها، بل هو «تدفق أموال» متكامل.
هناك من يمتلك أصولًا، لكنه لا يرغب في إجراء تداولات متكررة؛
وهناك من لديه حكم واضح بشأن الصعود أو الهبوط، ويرغب في الدفع مقابل هذا الرأي؛
كما أن هناك من يحتاج إلى اقتراض أموال، ويريد قفل تكلفة تمويله مسبقًا.
هذه الاحتياجات الثلاثة كان يمكن أن تُوزَّع أصلًا على بروتوكولات مختلفة، لكن TermMax حاول جمعها في نظام واحد: القروض ذات الفائدة الثابتة تتولى حل حالة عدم اليقين في تكلفة التمويل، و Call / Put تتولى تلبية احتياجات تداول الاتجاه، بينما يقوم مزوّدو الأصول بالوقوف على الطرف الآخر للحصول على العائد.
أنا شخصيًا أحب هذا النوع من التصميم؛ لأنه لا يضيف ميزات من أجل «إضافة ميزة» بحد ذاته، بل يجيب عن سؤال أكثر أساسية:
**بالإضافة إلى الشراء والبيع والانتظار حتى يرتفع، كيف يمكن استخدام الأصول على السلسلة؟**
إذا كان بإمكان أصل واحد أن يولّد في الوقت نفسه احتياجات الاقتراض، واحتياجات تداول الاتجاه، واحتياجات تحصيل العوائد، فسيكون هيكل سوقه بطبيعة الحال أكثر ثراءً من مجرد تداول فوري.
لذلك عندما أنظر إلى #TermMax ، فأنا أراقب أكثر ما إذا كان قادرًا على ربط هذه الاحتياجات المختلفة فعليًا. وبالمقارنة مع APY على المدى القصير، أعتقد أن سيناريوهات الاستخدام التي تستمر في الوجود هي التي تستحق الاهتمام أكثر.
قسّم @TermMax إلى أجزاء لترى، وأعتقد أن أكثر ما فيه إثارة للاهتمام ليس أي ميزة بعينها، بل هو «تدفق أموال» متكامل.
هناك من يمتلك أصولًا، لكنه لا يرغب في إجراء تداولات متكررة؛
وهناك من لديه حكم واضح بشأن الصعود أو الهبوط، ويرغب في الدفع مقابل هذا الرأي؛
كما أن هناك من يحتاج إلى اقتراض أموال، ويريد قفل تكلفة تمويله مسبقًا.
هذه الاحتياجات الثلاثة كان يمكن أن تُوزَّع أصلًا على بروتوكولات مختلفة، لكن TermMax حاول جمعها في نظام واحد: القروض ذات الفائدة الثابتة تتولى حل حالة عدم اليقين في تكلفة التمويل، و Call / Put تتولى تلبية احتياجات تداول الاتجاه، بينما يقوم مزوّدو الأصول بالوقوف على الطرف الآخر للحصول على العائد.
أنا شخصيًا أحب هذا النوع من التصميم؛ لأنه لا يضيف ميزات من أجل «إضافة ميزة» بحد ذاته، بل يجيب عن سؤال أكثر أساسية:
**بالإضافة إلى الشراء والبيع والانتظار حتى يرتفع، كيف يمكن استخدام الأصول على السلسلة؟**
إذا كان بإمكان أصل واحد أن يولّد في الوقت نفسه احتياجات الاقتراض، واحتياجات تداول الاتجاه، واحتياجات تحصيل العوائد، فسيكون هيكل سوقه بطبيعة الحال أكثر ثراءً من مجرد تداول فوري.
لذلك عندما أنظر إلى #TermMax ، فأنا أراقب أكثر ما إذا كان قادرًا على ربط هذه الاحتياجات المختلفة فعليًا. وبالمقارنة مع APY على المدى القصير، أعتقد أن سيناريوهات الاستخدام التي تستمر في الوجود هي التي تستحق الاهتمام أكثر.
72
·
--
يرى الكثيرون في DeFi عبارة “بدون تصفية” أول ما يرونها، وقد يظنون أنها مجرد صياغة تسويقية، لكن عند وضعها في آلية النداء/الشراء والطرح/البيع ضمن @termmax ، أعتقد أنها في الواقع تقابل أسلوبًا مختلفًا تمامًا لإدارة المخاطر.
أكثر ما يزعج في التداول بالرافعة التقليدي هو أن المركز قد ينتهي مسبقًا بسبب تقلبات قصيرة الأجل؛ أما أسلوب المشاركة عبر الخيارات، فيركّز أكثر على التأكد قبل بدء الصفقة من التكلفة التي أنت مستعد لدفعها ومن أقصى خسارة يمكنك تحملها. بالنسبة للأصول عالية التقلب، تكون هذه الفروقات بالغة الأهمية.
ومن جهة أخرى، لا يخدم TermMax فحسب من يحبون إجراء تداولات اتجاهية. بالنسبة للمستخدمين الذين يميلون أكثر إلى الاحتفاظ وتحقيق متطلبات العائد، يمكن للأصل أيضًا أن يحقق قيمة عبر توفير السيولة أو المشاركة في أسواق العوائد.
لذلك أميل إلى النظر إلى TermMax باعتباره محاولة لـ “تدرّج المخاطر”: يمكن للمتحمسين التعبير عن الاتجاه، ويمكن للمتحفظين البحث عن العائد، ولا يحتاج المستخدمون المختلفون إلى التزاحم على نفس طريقة اللعب.
وهذا أقرب إلى أن يكون هناك هيكل كامل ينبغي أن يتوفر في السوق، بدلًا من مجرد زيادة مضاعفات الرافعة.
@termmax #TermMax
يرى الكثيرون في DeFi عبارة “بدون تصفية” أول ما يرونها، وقد يظنون أنها مجرد صياغة تسويقية، لكن عند وضعها في آلية النداء/الشراء والطرح/البيع ضمن @TermMax ، أعتقد أنها في الواقع تقابل أسلوبًا مختلفًا تمامًا لإدارة المخاطر.
أكثر ما يزعج في التداول بالرافعة التقليدي هو أن المركز قد ينتهي مسبقًا بسبب تقلبات قصيرة الأجل؛ أما أسلوب المشاركة عبر الخيارات، فيركّز أكثر على التأكد قبل بدء الصفقة من التكلفة التي أنت مستعد لدفعها ومن أقصى خسارة يمكنك تحملها. بالنسبة للأصول عالية التقلب، تكون هذه الفروقات بالغة الأهمية.
ومن جهة أخرى، لا يخدم TermMax فحسب من يحبون إجراء تداولات اتجاهية. بالنسبة للمستخدمين الذين يميلون أكثر إلى الاحتفاظ وتحقيق متطلبات العائد، يمكن للأصل أيضًا أن يحقق قيمة عبر توفير السيولة أو المشاركة في أسواق العوائد.
لذلك أميل إلى النظر إلى TermMax باعتباره محاولة لـ “تدرّج المخاطر”: يمكن للمتحمسين التعبير عن الاتجاه، ويمكن للمتحفظين البحث عن العائد، ولا يحتاج المستخدمون المختلفون إلى التزاحم على نفس طريقة اللعب.
وهذا أقرب إلى أن يكون هناك هيكل كامل ينبغي أن يتوفر في السوق، بدلًا من مجرد زيادة مضاعفات الرافعة.
@TermMax #TermMax
37
·
--
التفويض الأولي يُعدّ منطقيًا تمامًا عند التوقيع، ولا يعني ذلك أنه ينبغي أن يظل صالحًا إلى الأبد.$BABY
بعد أن يتصل المستخدم بتطبيق BTCFi، قد لا يعاود مراجعة الأذونات مرة أخرى لعدة أشهر. وخلال هذه الفترة، تكون قد تغيّرت نسخة البروتوكول أو جهة الاستدعاء أو الغرض من الاستخدام، لكن يبقى التفويض القديم محفوظًا في الخلفية. عدم انتقال الأصول فورًا لا يعني أن الخطر غير موجود؛ فالأمر ببساطة أن الخطر لم يتم تفعيله مؤقتًا.
لذلك، عند اهتمامي بتصميمات مرتبطة بـ TBV، سأولي اهتمامًا خاصًا لدورة حياة التفويض: هل يتم تعيين فترة صلاحية للأذونات؟ وهل تُصبح غير صالحة تلقائيًا بعد عدم استخدامها لفترة طويلة؟ وعند توسيع نطاق الاستدعاء، هل يلزم تأكيدها من جديد؟ وهل يمكن للمستخدم عرض الأذونات وإلغاؤها متى شاء إذا لم تعد بحاجة إليها.#baby
وهذا يتعلق بمسألتين مختلفتين: هل المفتاح الخاص آمن أم لا. عدم تسرب المفتاح الخاص لا يثبت سوى أن الآخرين لا يستطيعون انتحال صفة المستخدم؛ أما وجود تفويضات منتهية الصلاحية أو قديمة فلا يزال قائمًا فيعني أن النظام قد يستمر في تنفيذ قرارات اتخذها المستخدم منذ وقت طويل.
لا ينبغي أن يقتصر تصميم الأذونات الجيد على تسجيل “من وافق سابقًا”، بل يجب أن يجيب أيضًا عن سؤال: “هل ما زالت هذه الموافقة صحيحة الآن؟”. وبالنسبة للأنظمة التي تحمل BTC، فإن القدرة على التحقق من التفويض مهمة، وكذلك القدرة على إنهاء التفويض في الوقت المناسب.
التحكم الحقيقي ليس فقط القدرة على قول “أوافق”، بل أيضًا القدرة لاحقًا على قول “يكفي، إلى هنا”.@BabylonLabs_io
60
·
--
عندما رأيت عبارة “يمكن التحقق” لأول مرة، كنت أعتقد تلقائيًا أن سلسلة الأصول بأكملها أصبحت شفافة بما يكفي. ثم اتضح أن إثبات الوجود لا يعني بالضرورة حل جميع المشكلات.#baby
قد يوضح أحد الإثباتات فقط أن حالة ما كانت صحيحة في لحظة معينة، لكنه لا يضمن إخبار المستخدم: من أين نُشأت البيانات، وما الخطوات التي يغطيها الإثبات، وكم من الوقت يلزم تحديثها بعد تغيّر الحالة، وما إذا كان بإمكان الشخص العادي مراجعتها بشكل مستقل.
لذلك، عندما أركز على TBV، لا أنظر فقط إلى ما إذا كان النظام يستخدم إثباتات تشفيرية؛ بل أستمر في طرح أسئلة عن حدود الإثبات. هل يتحقق فقط من حالة قفل BTC، أم أن شروط العمليات اللاحقة مشمولة كذلك؟ كيف يتم تحديد ذلك بعد انتهاء صلاحية الإثبات؟ وهل يمكن ضمان اتساق النتائج التي يحصل عليها مختلف المشاركين؟
قد تبدو هذه الأسئلة تقنية، لكنها تؤثر مباشرة على حكم المستخدم بشأن المخاطر. لأن المستخدم لا يرى الكود نفسه، بل يرى حالة الأصول التي يستنتجها النظام بناءً على الإثبات. فإذا أُسيء فهم نطاق الإثبات، فقد تقود حتى النتائج الأكثر دقة إلى أحكام خاطئة.$BABY
“لا تتطلب الثقة” لا ينبغي أن تكون مجرد وسم بسيط. بل ينبغي أن تعني أكثر من ذلك: أن يكون لكل نتيجة جوهرية مصدرٌ واضح، ونطاقٌ فعّال، وطريقةٌ للمراجعة.
بالنسبة إلى BTCFi، لا يكفي أن يكون بالإمكان توليد الإثباتات فقط؛ الأهم هو أن يفهم الناس ماذا يثبت هذا الإثبات بالضبط، وماذا لا يثبت. @BabylonLabs_io
3
230
·
--
@babylonlabs_io لقد درست مؤخرًا BTCFi، وكان أحد المفاهيم التي تركت لدي انطباعًا عميقًا هو:
“Trustless” لا يعني أنها لا تحتاج إلى أي ثقة تمامًا.
كثيرون عندما يرون هذا المصطلح لأول مرة، يفهمونه على أنه محاولة لإزالة كل علاقات الثقة من البلوكشين.
لكنني أعتقد أن الفهم الأكثر دقة هو:
أنها تسعى لتحويل الاعتماد على شخصٍ أو مؤسسةٍ ما إلى التحقق من القواعد العامة.
في التمويل التقليدي، عادةً ما يحتاج المستخدمون إلى الثقة بأن منصة ما ستتعامل مع الأصول بشكل صحيح.
أما في بيئة البلوكشين، فإن تصميم النظام يهدف إلى جعل المزيد من العمليات قابلة للتحقق العلني.
وهذا أيضًا أحد الأسباب المهمة وراء قيام Bitcoin على المدى الطويل بتعزيز إجماع القيمة.
فهو لا يعتمد على مديرٍ واحد للحفاظ على التشغيل، بل عبر الكود، ومشاركي الشبكة، وآليات الإجماع التي تعمل معًا للحفاظ على الاستقرار.
عندما يدخل BTC في المزيد من سيناريوهات التطبيقات المالية، تظل هذه الفكرة مهمة جدًا.
TBV (Trustless Bitcoin Vaults) يلفت انتباهي إلى أنها تحاول استكشاف كيفية إدخال BTC في تطبيقات جديدة، مع الحفاظ على احتياجات المستخدمين المتعلقة بالتحكم في الأصول وشفافية القواعد.$BABY
أعتقد أن المنافسة في البنية التحتية المالية في المستقبل لن تكون مجرد مقارنة من يملك ميزات أكثر.
والأهم هو:
هل يمكن للمستخدم أن يفهم كيف يعمل النظام؟
هل يمكن التحقق من القواعد؟
هل يملك المشاركون صلاحيات تحكم واضحة؟
التغيير الحقيقي الذي يقدمه البلوكشين ليس فقط أن طريقة إجراء المعاملات تتغير، بل أنه يعيد تعريف: لماذا يمكننا أن نثق في نظام ما.
أثبتت Bitcoin أن الشبكات اللامركزية يمكن أن تستمر في العمل على المدى الطويل.
وما يستكشفه BTCFi هو كيف نجعل نمط الثقة الجديد هذا مناسبًا لمزيد من السيناريوهات.
من الثقة بجهةٍ ما، إلى التحقق من القواعد العامة.
قد يكون هذا واحدًا من أهم التغييرات التي ستحدثها “التمويل المفتوح”.#baby
@BabylonLabs_io لقد درست مؤخرًا BTCFi، وكان أحد المفاهيم التي تركت لدي انطباعًا عميقًا هو:
“Trustless” لا يعني أنها لا تحتاج إلى أي ثقة تمامًا.
كثيرون عندما يرون هذا المصطلح لأول مرة، يفهمونه على أنه محاولة لإزالة كل علاقات الثقة من البلوكشين.
لكنني أعتقد أن الفهم الأكثر دقة هو:
أنها تسعى لتحويل الاعتماد على شخصٍ أو مؤسسةٍ ما إلى التحقق من القواعد العامة.
في التمويل التقليدي، عادةً ما يحتاج المستخدمون إلى الثقة بأن منصة ما ستتعامل مع الأصول بشكل صحيح.
أما في بيئة البلوكشين، فإن تصميم النظام يهدف إلى جعل المزيد من العمليات قابلة للتحقق العلني.
وهذا أيضًا أحد الأسباب المهمة وراء قيام Bitcoin على المدى الطويل بتعزيز إجماع القيمة.
فهو لا يعتمد على مديرٍ واحد للحفاظ على التشغيل، بل عبر الكود، ومشاركي الشبكة، وآليات الإجماع التي تعمل معًا للحفاظ على الاستقرار.
عندما يدخل BTC في المزيد من سيناريوهات التطبيقات المالية، تظل هذه الفكرة مهمة جدًا.
TBV (Trustless Bitcoin Vaults) يلفت انتباهي إلى أنها تحاول استكشاف كيفية إدخال BTC في تطبيقات جديدة، مع الحفاظ على احتياجات المستخدمين المتعلقة بالتحكم في الأصول وشفافية القواعد.$BABY
أعتقد أن المنافسة في البنية التحتية المالية في المستقبل لن تكون مجرد مقارنة من يملك ميزات أكثر.
والأهم هو:
هل يمكن للمستخدم أن يفهم كيف يعمل النظام؟
هل يمكن التحقق من القواعد؟
هل يملك المشاركون صلاحيات تحكم واضحة؟
التغيير الحقيقي الذي يقدمه البلوكشين ليس فقط أن طريقة إجراء المعاملات تتغير، بل أنه يعيد تعريف: لماذا يمكننا أن نثق في نظام ما.
أثبتت Bitcoin أن الشبكات اللامركزية يمكن أن تستمر في العمل على المدى الطويل.
وما يستكشفه BTCFi هو كيف نجعل نمط الثقة الجديد هذا مناسبًا لمزيد من السيناريوهات.
من الثقة بجهةٍ ما، إلى التحقق من القواعد العامة.
قد يكون هذا واحدًا من أهم التغييرات التي ستحدثها “التمويل المفتوح”.#baby
92
·
--
في النظام المالي الماضي، كان الثقة غالبًا تأتي من جهات طرف ثالث.@babylonlabs_io
سجلات البنك الخاصة بالرصيد؛
تؤكد المؤسسة المعاملة؛
وتحدد المنصة القواعد.
استمرت هذه النمط لفترة طويلة، لكنها تعني أيضًا أن المستخدمين بحاجة إلى الاعتماد على نظام مركزي.
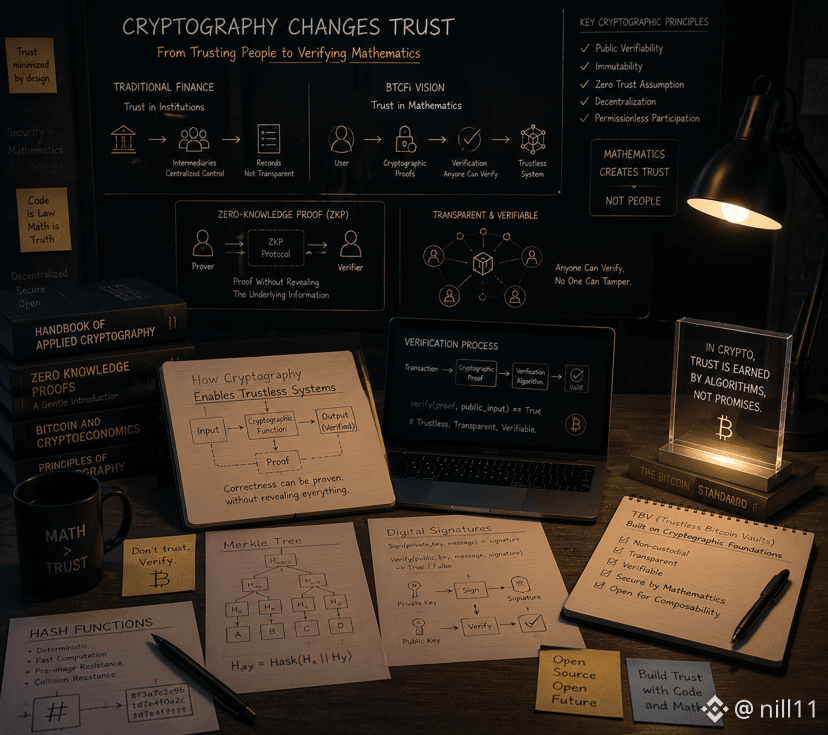
التغيير المهم الذي جاءت به تقنية البلوكشين هو محاولة تحويل الثقة من “التحقق من جهةٍ ما”، إلى “التحقق مما إذا كانت القواعد صحيحة”.
أما التشفير، فهو التقنية الأساسية لتحقيق هذا التحول.
من خلال البراهين الرياضية وخوارزميات التشفير وآليات التحقق العلنية، يمكن للنظام أن ينفّذ بشكل موثوق دون الاعتماد على جهة واحدة.
تطور BTCFi مبني أيضًا على هذا المفهوم.
الاتجاه الذي تستكشفه TBV (Trustless Bitcoin Vaults) يتمثل في استخدام تصميم لا يتطلب الثقة، لربط BTC بالمزيد من تطبيقات التمويل مع الحفاظ على أمانه.
إن جوهر هذا النمط ليس خلق كيان ثقة جديد، بل تقليل الاعتماد على كيانات الثقة.
لا يحتاج المستخدمون إلى تصديق وسيطٍ يَعِدُ بأمان الأصول، بل يقومون بالتحقق من تشغيل النظام عبر قواعد علنية.
ستحتاج البنية التحتية المالية في المستقبل إلى ما هو أكثر من مجرد سرعة أكبر في تنفيذ المعاملات؛ بل تحتاج إلى:
أمان يمكن التحقق منه؛
عملية تنفيذ شفافة؛
حدود قواعد واضحة؛
طرق مشاركة دون ترخيص.
أكبر قيمة للتشفير ليست في جعل التقنية أكثر تعقيدًا، بل في منح الأنظمة المعقدة ثقةً يمكن التحقق منها.
برهنَت Bitcoin أن الشبكات اللامركزية يمكن أن تعمل.
تستكشف BTCFi كيفية توسيع هذه القدرة على الثقة لتشمل المزيد من سيناريوهات التمويل.
عندما تتحول الثقة من الوعود البشرية إلى إثباتات رياضية، ستشهد الأنظمة المالية آفاقًا جديدة.
#BABY $BABY
في النظام المالي الماضي، كان الثقة غالبًا تأتي من جهات طرف ثالث.@BabylonLabs_io
سجلات البنك الخاصة بالرصيد؛
تؤكد المؤسسة المعاملة؛
وتحدد المنصة القواعد.
استمرت هذه النمط لفترة طويلة، لكنها تعني أيضًا أن المستخدمين بحاجة إلى الاعتماد على نظام مركزي.
التغيير المهم الذي جاءت به تقنية البلوكشين هو محاولة تحويل الثقة من “التحقق من جهةٍ ما”، إلى “التحقق مما إذا كانت القواعد صحيحة”.
أما التشفير، فهو التقنية الأساسية لتحقيق هذا التحول.
من خلال البراهين الرياضية وخوارزميات التشفير وآليات التحقق العلنية، يمكن للنظام أن ينفّذ بشكل موثوق دون الاعتماد على جهة واحدة.
تطور BTCFi مبني أيضًا على هذا المفهوم.
الاتجاه الذي تستكشفه TBV (Trustless Bitcoin Vaults) يتمثل في استخدام تصميم لا يتطلب الثقة، لربط BTC بالمزيد من تطبيقات التمويل مع الحفاظ على أمانه.
إن جوهر هذا النمط ليس خلق كيان ثقة جديد، بل تقليل الاعتماد على كيانات الثقة.
لا يحتاج المستخدمون إلى تصديق وسيطٍ يَعِدُ بأمان الأصول، بل يقومون بالتحقق من تشغيل النظام عبر قواعد علنية.
ستحتاج البنية التحتية المالية في المستقبل إلى ما هو أكثر من مجرد سرعة أكبر في تنفيذ المعاملات؛ بل تحتاج إلى:
أمان يمكن التحقق منه؛
عملية تنفيذ شفافة؛
حدود قواعد واضحة؛
طرق مشاركة دون ترخيص.
أكبر قيمة للتشفير ليست في جعل التقنية أكثر تعقيدًا، بل في منح الأنظمة المعقدة ثقةً يمكن التحقق منها.
برهنَت Bitcoin أن الشبكات اللامركزية يمكن أن تعمل.
تستكشف BTCFi كيفية توسيع هذه القدرة على الثقة لتشمل المزيد من سيناريوهات التمويل.
عندما تتحول الثقة من الوعود البشرية إلى إثباتات رياضية، ستشهد الأنظمة المالية آفاقًا جديدة.
#BABY $BABY
108
·
--
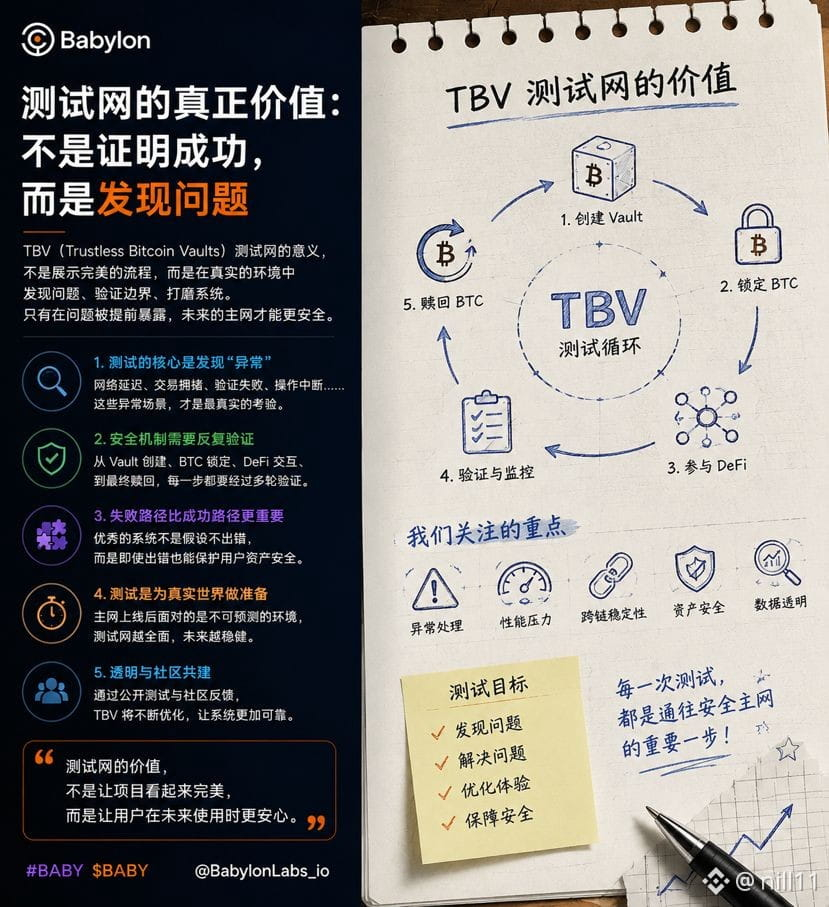
بحث TBV (Trustless Bitcoin Vaults) حتى اليوم السابع، وأعتقد أن الجزء الأكثر صعوبة في تقنية الربط بين السلاسل لا يكمن في نقل الأصول من سلسلة إلى أخرى.
الأهم هو:
لماذا يمكن لسلسلة أخرى أن تثق بأن هذه الحالة حقيقية؟
اعتمدت العديد من حلول الربط بين السلاسل في الماضي على التحقق عبر عقد التحقق أو لجان التوقيع أو خدمات وسيطة لإتمام نقل المعلومات.
هذا الأسلوب يحسن الكفاءة لكنه يزيد أيضًا من تكاليف الثقة الجديدة.
كان على المستخدم في الأصل أن يثق فقط بشبكة Bitcoin، لكن بعد الربط بين السلاسل، يصبح عليه أيضًا أن يثق بمشاركين إضافيين:
هل التحقق دقيق؟
هل العقد صادقة؟
هل حالة الأصول حقيقية؟
ولهذا السبب تُعدّ اتجاهات الربط بين السلاسل “بدون حاجة إلى الثقة” مهمة جدًا.
الجوهر من استكشاف TBV ليس مجرد إخبار الشبكات الأخرى: “توجد هنا BTC”، بل محاولة تمكين الأنظمة المختلفة من التحقق من حالة الأصول عبر التحقق التشفيري، والأقفال الزمنية، والقواعد العامة.
وهذا التحول يعني:
بدلًا من الثقة بشخص ما ليقدم النتيجة، يصبح التحقق من أن القواعد تُنفَّذ بشكل صحيح.
بالطبع، لا يمكن لأي بروتوكول أن يلغي جميع المخاطر.
لا تزال هناك حاجة إلى التحقق المستمر من الكود، ونموذج الأمان، وتصميم المعلمات، وبيئة التشغيل الفعلية.
لكن القيمة الحقيقية للبلوك تشين هي تحويل الثقة من التعهدات البشرية إلى قواعد علنية شفافة.
في المستقبل، دخول BTC إلى المزيد من التطبيقات المالية لن يتطلب فقط جسور أسرع، بل يتطلب طرقًا أكثر موثوقية للاتصال.
قد تكمن أهمية استكشاف TBV في:
الحفاظ على خصائص أمان Bitcoin مع بناء اتصال مع عالم التمويل المفتوح الأوسع.
نهاية الربط بين السلاسل ليست مجرد تدفق الأصول، بل هي النقل الحر للحالات الموثوقة.
#BABY $BABY @BabylonLabs_io
72
·
--
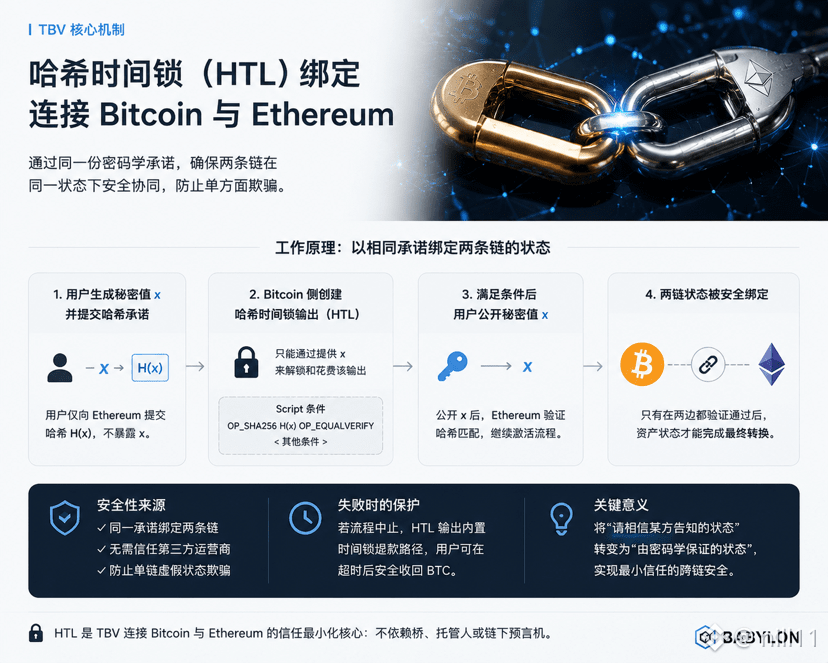
TBV يتجاوز Bitcoin وEthereum، لكنه ليس مجرد أن يقول لـEthereum: “ثق بي، لقد تم حجز BTC بالفعل.”
عند إنشاء Vault، يقوم المستخدم أولًا بتوليد قيمة سرية لا يعرفها إلا هو، ويرسل هاشها إلى Ethereum. ومن جهة Bitcoin، تُربط مخرجات Pre-PegIn بنفس شرط الهاش. وعندما تكون معاملات Bitcoin والتواقيع ذات الصلة جاهزة، يقوم المستخدم بإعلان القيمة السرية علنًا على Ethereum، عندها فقط يستخدم البروتوكول هذه المعلومة لإكمال المعاملة اللاحقة على جهة Bitcoin.
أفهم أن جوهر هذا التصميم هو ربط حالة الجانبين معًا باستخدام شرط تشفير واحد. بدون القيمة السرية الصحيحة، لا يمكن للخطوات أن تمضي عشوائيًا للأمام؛ كما لا يحتاج المستخدم إلى الوثوق بأن أحد مشغّلي الربط بين السلاسل يقوم بمزامنة قاعدة البيانات بشكل صحيح في الخلفية.
هذه الطريقة ما زالت ليست “قابلة للتنفيذ الذري ضمن معاملة واحدة” بالمعنى التقليدي لعبارة عبر السلاسل، لأن لـBitcoin وEthereum إيقاع إصدار الكتل والتحقق الخاص بهما. لكنّها تسعى إلى ضمان أن الإجراءات الرئيسية على السلسلتين تحدث حول نفس الشرط القابل للتحقق علنًا.
إذا فشل التنسيق خارج السلسلة (off-chain)، فقد تم أيضًا تضمين مسار ردٍّ مرتبط بقفل زمني (time lock) ضمن الإخراج المؤقت على Bitcoin، بحيث لا يفقد المستخدم BTC بشكل دائم لمجرد أن جانب Ethereum لم يُفعَّل بنجاح.
أعتقد أن أكثر ما يخشاه أمن الربط بين السلاسل ليس البطء، بل أن تعرض كل سلسلة نتيجة مختلفة، ثم يتعيّن الانتظار حتى يقوم مسؤول (administrator) بإصلاحها يدويًا. رؤية TBV هي تصميم حالات الفشل مسبقًا، بحيث يمكن أن ينتهي كل من مسار النجاح ومسار الفشل وفق قواعد علنية.
إن نظام الربط بين السلاسل الموثوق حقًا لا يقتصر على إخبار المستخدم بكيفية الدخول، بل يجب أيضًا أن يوضح له، عندما لا يتم إتمام الدخول، كيف يمكنه الرجوع بأمان إلى نقطة البداية. #baby $BABY @BabylonLabs_io
117
·
--
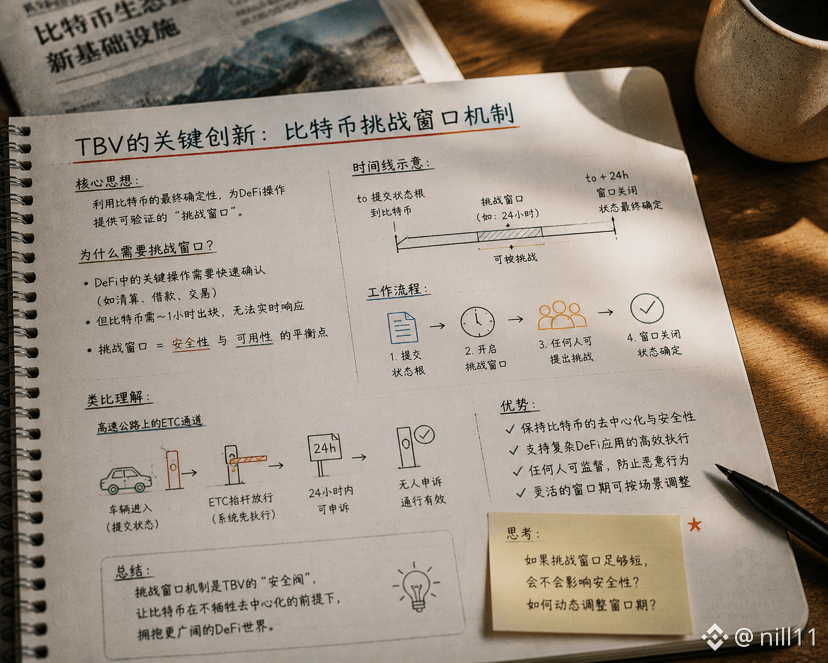
عندما رأيت في TBV أدوارًا مثل Vault Provider وApplication Vault Keeper وUniversal Challenger، راودني في البداية أيضًا تساؤل: بما أن النظام ما زال يحتاج إلى هذا العدد من المشغّلين، فكيف يمكن اعتباره غير وصائي؟
بعد المزيد من البحث، شعرت أن النقطة الأساسية ليست ما إذا كان هناك أشخاص يشاركون في النظام أم لا، بل ما الصلاحيات التي يمتلكها هؤلاء الأشخاص بالفعل.
يتولى Vault Provider دفع الإيداع والاسترداد، وتوليد الأدلة، وبث معاملات Bitcoin؛ ويشارك Application Vault Keeper في إعدادات جانب التطبيق، وقد يشارك أيضًا في التسوية عند الدمج مع Aave؛ أما Universal Challenger فيتحمل مسؤولية المراقبة المستمرة لأدلة الاستلام ومنع أي استلام غير صالح.
يمكن لهذه الأدوار أن تؤثر في ما إذا كانت العملية ستتم في الوقت المناسب أم لا، لكنها لا تستطيع إنشاء مسار جديد لإنفاق Bitcoin بشكل مؤقت. أين يُسمح لـ BTC أن يتجه قد تم تدوينه بالفعل داخل السكربت وبنية التوقيع المسبق عند إنشاء Vault. حتى لو أوقف الـ Provider خدمته، فلن يتمكن من نقل BTC المستخدمين إلى عنوانه؛ كما يمكن للمستخدم الاعتماد على المواد المحفوظة لديه ودفع عملية الاستلام بنفسه.
هذا جعلني أعيد فهم معنى "إزالة الثقة": فالأمر لا يعني أن النظام لا يحتاج إلى مشغّلين إطلاقًا، بل يعني أن المشغّلين يتحولون من متحكمين في الأصول إلى مزودي خدمة تنفيذ.
لا ينبغي للبروتوكول الجيد أن يفترض أن جميع مقدمي الخدمة سيكونون دائمًا صادقين ومتصلين، بل يجب أن يفترض أن جزءًا منهم سيفصل أو يخطئ أو حتى يتصرف بسوء نية، ثم يحد من أسوأ النتائج التي يمكنهم التسبب بها.
لذلك، عندما أنظر إلى بنية المشاركين في TBV، فإن ما أركز عليه ليس عدد الأدوار، بل ما الذي يمكن لكل دور فعله، وما الذي لا يمكنه فعله، وهل يستطيع المستخدم أن يحل محله عند تعطلّه. إن وجود حدود للسلطة أهم من مجرد تقليل عدد العقد. #baby $BABY @BabylonLabs_io
33
·
--
يُسهل فهم كلمة “Trustless” على أنها تعني أن النظام لا يحتاج إلى الثقة بأي شيء، لكن بعد مواصلة تفكيك افتراضات أمان TBV، أعتقد أن الوصف الأدق هو: إنها ليست لإلغاء الثقة، بل إلى نقل الثقة قدر الإمكان من مصداقية جهةٍ ما إلى قواعد علنية والتشفير والتحقق عبر البلوكشين.
عند استخدام الإيداع/الحضانة أو الجسور عبر السلاسل، يحتاج المستخدم إلى الثقة بأن الطرف الذي يحتفظ بـBTC يملك أصولًا كافية، وأن المفاتيح لن تُسرق، وألا يقوم بتجميد الأموال أو تحويلها دون إذن. في TBV، يستمر قفل BTC داخل سكربت Taproot في Bitcoin، وتعتمد التطبيقات الخارجية على الحالة القابلة للتحقق لاستخدام هذا الضمان/الرهن بدلًا من الاعتماد على جهةٍ مُصدِرة تقول “إن BTC المقابل موجود فعلاً”.
لكن المستخدم ما زال عليه قبول مخاطر أخرى: هل تعمل شبكات Bitcoin وEthereum بشكل طبيعي؟ وهل توجد أخطاء في التشفير البروتوكولي؟ وهل عقود طبقة التطبيق والـoracle ومعلمات المخاطر موثوقة؟ هذه المخاطر لا تختفي تلقائيًا بمجرد وجود كلمة “Trustless”.
أعتقد أن هذا الفرق مهم جدًا. إن حُلول إزالة الثقة الجيدة لا تَعِد بأنها بلا أي مخاطر، بل تجعل المستخدم يفهم بوضوح: ما النتائج التي يفرضها الكود قسرًا، وأي حلقات ما زالت بحاجة إلى حوكمة وخدمات خارجية، وما وسيلة الخروج التي يحتفظ بها المستخدم في أسوأ الحالات.
ما يقلله TBV فعلًا هو “ضرورة إسناد أمان BTC بالكامل إلى طرف وسيط”، وليس إلغاء المخاطر المالية والتقنية دفعة واحدة. وبذكر هذا الحدّ بوضوح، يمكن الحصول على ثقة طويلة الأمد بشكل أسهل من الاكتفاء بالتأكيد على الأمن. #baby $BABY @BabylonLabs_io
1
·
--
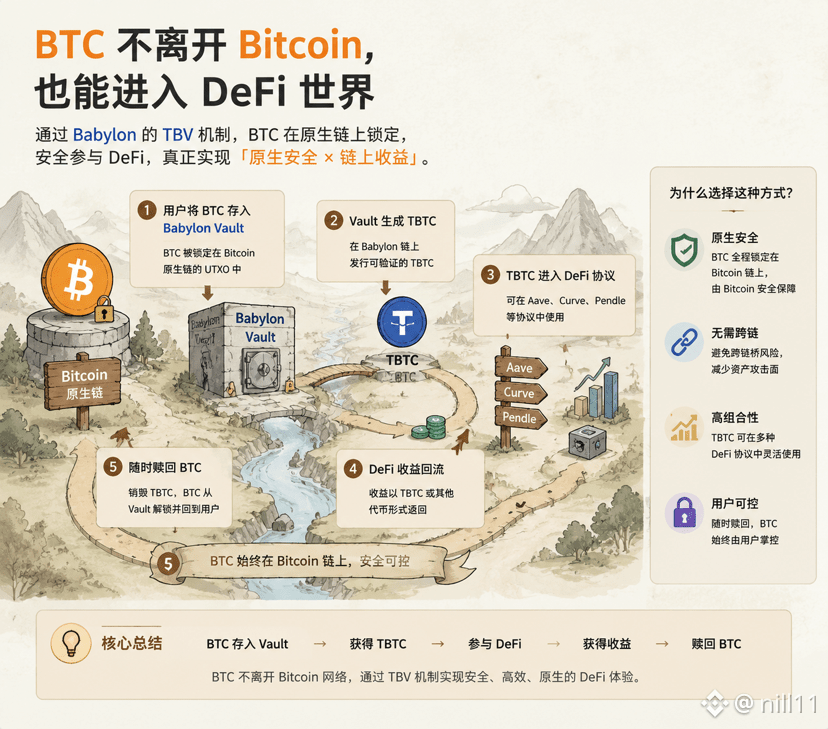
أول مرة رأيت عبارة: "BTC كضمان لـ Ethereum DeFi"، ظننت تلقائياً أن العملية ما زالت هي نفس الطريقة القديمة: نقل BTC أولاً عبر سلسلة، ثم إنشاء أصل مطابق على سلسلة أخرى. لكن بعد أن رتّبت عملية الإيداع والسحب الخاصة بـ TBV بشكل صحيح، أدركت أن أكثر شيء يمكن إساءة فهمه هنا هو: إلى أين ذهب BTC بالضبط.
عند إنشاء المستخدم لـ Vault، يتم حبس BTC داخل مخرجات Taproot على شبكة Bitcoin؛ وفي الوقت نفسه، تسجل جهة Ethereum سجلاً لـ Vault مطابقاً لها. التطبيقات الخارجية تقرأ ما إذا كانت هذه الـ BTC ما تزال محبوسة وفق الشروط المحددة، وما إذا كانت ما تزال مؤهلة للاستمرار كضمان، وليس أنها تستلم BTC جديداً يمكن تحويله بحرية. تتم إدارة الاقتراض والسداد والضمان على مستوى التطبيق، بينما يبقى الـ BTC الحقيقي دائماً في Bitcoin.
قد يبدو الفرق مجرداً بعض الشيء، لكنه في الواقع يمثل منطقين مختلفين تماماً في الثقة. تغليف BTC يعتمد على مُصدر الورقة لضمان أن "الرمز على السلسلة يقابله فعلاً عملات"؛ والجسر عبر السلاسل يعتمد على أن يدير المشغّل أو المُتحققان حالة الجانبين بشكل صحيح؛ أما TBV فهدفه أن يجعل التطبيق يتحقق من Vault نفسه، بدلاً من الاعتماد على الميزانية العمومية لأية جهة.
أعتقد أن هذه أيضاً هي الخطوة الأهم كي يفهم المستخدم العادي TBV: فهو لا ينقل BTC إلى DeFi، بل يوفّر حالة الضمان القابلة للتحقق الخاصة بـ BTC ليستخدمها DeFi.
وبالطبع، عدم عبور BTC عبر السلاسل لا يعني أن التجربة ستصبح تلقائياً أبسط. ما زال على المستخدم أن يتعامل مع تأكيدات Bitcoin، والتفاعل مع Ethereum، وصحة الاقتراض، ووقت انتظار الاسترداد. في الطبقة الأساسية تُزال طبقة الثقة في الحضانة، لكن في الطبقة العليا تزداد تعقيدات التشغيل. ما إذا كان بإمكان TBV الوصول إلى مستخدمين أكثر في المستقبل يعتمد في النهاية على قدرة المشروع على جعل سير العمل ثنائي السلسلة واضحاً بما يكفي، بحيث يعرف المرء دائماً أين توجد العملة، وما مقدار الدين، وفي أي ظروف يمكن استردادها. #baby $BABY @BabylonLabs_io
5
·
--
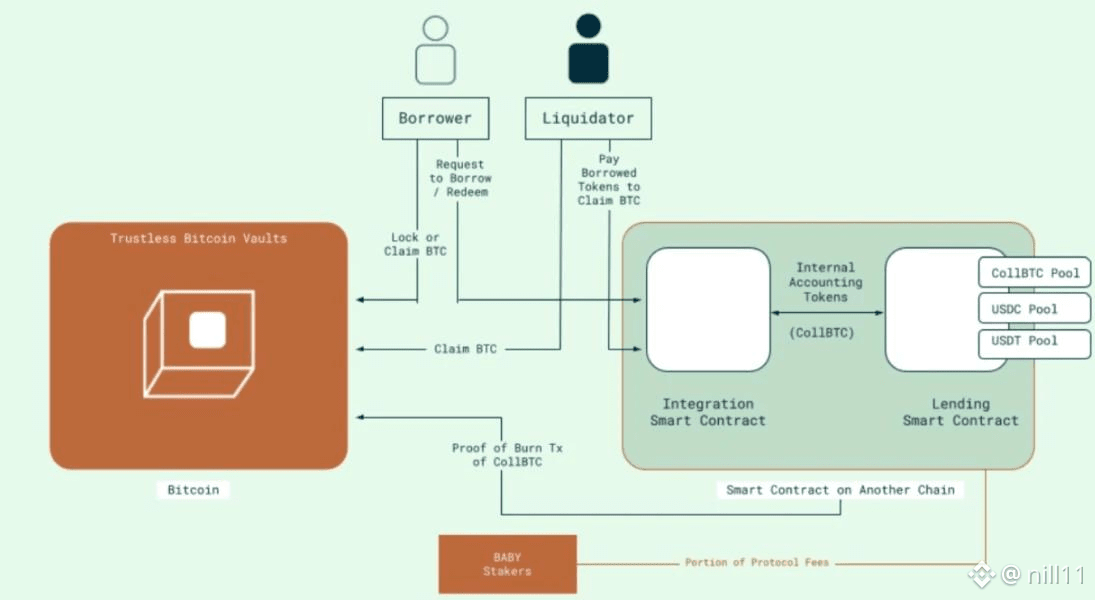
أفهم عملية استخدام Babylon TBV على أنها خمس خطوات:
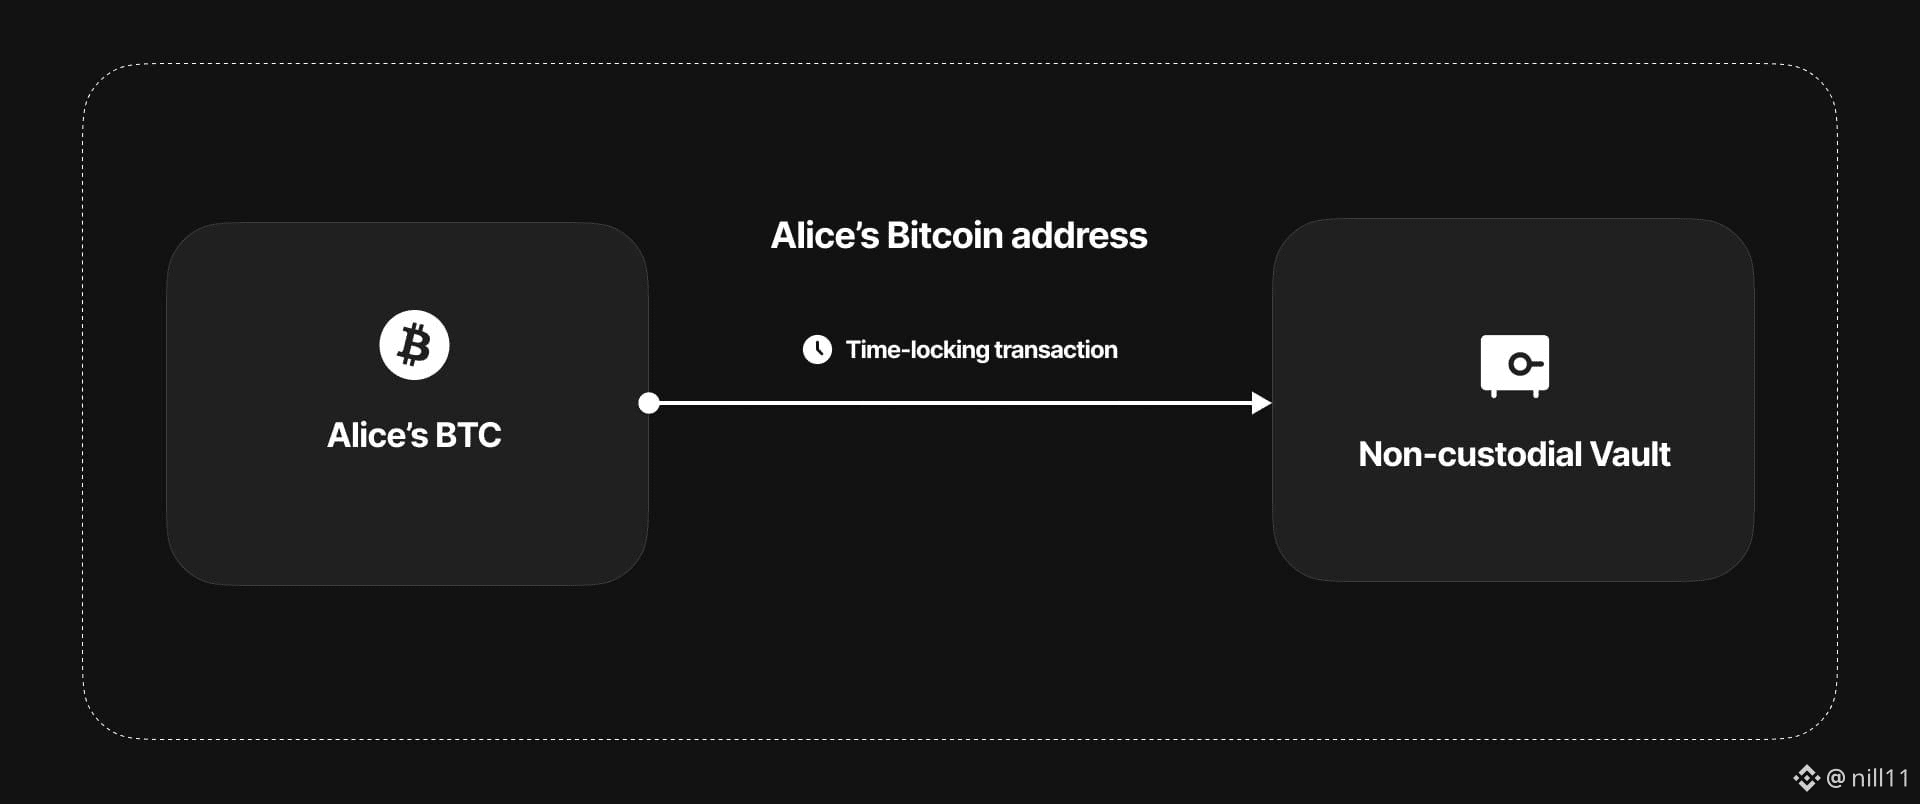
أولاً، إنشاء Vault على شبكة Bitcoin وقفل BTC؛
ثم تفعيل حالة الضمان المقابلة على جانب Ethereum؛
بعد ذلك، من خلال السوق المتصل من Aave v4، اقتراض أصول تجريبية؛
ثم سداد الدين وطلب الخروج؛
وأخيراً، عبر عملية الاسترداد/الفك، تحرير BTC إلى عنوان Bitcoin المحدد.
أكثر نقطة يُساء فهمها في هذه العملية هي الاعتقاد بأن BTC قد تم “تحويلها إلى Ethereum”. في الحقيقة، ما يسجله جانب Ethereum هو حالة الـVault وعلاقة الضمان، بينما تظل BTC طوال دورة الحياة موجودة على شبكة Bitcoin.
بالنسبة للمستخدم العادي، حتى لو كانت البنية التقنية متقدمة جداً، في النهاية يجب أن تُحسم بضع مسائل بسيطة: أين توجد الأصول، وكم المبلغ المستحق، ومتى سيتم التصفية، وكم من الوقت بعد سداد الديون يمكن استرجاعها. إن كان بإمكان TBV أن ينتشر في المستقبل يعتمد إلى حد كبير على ما إذا كان بالإمكان تحويل العملية المعقدة عبر شبكتين إلى منتج يفهمه الشخص العادي. #baby $BABY @BabylonLabs_io
2
118
·
--
يمتلك كثير من الناس عملة BTC، لكنهم لا يكونون بالضرورة على استعداد لبيعها.
والسبب بسيط للغاية:
إن بيع BTC قد يعني خسارة فرصة الارتفاع في المستقبل؛
أما وضعها في منصات مركزية، فيتطلب ذلك الثقة في أمان المنصة.
وهذا أيضًا سبب اهتمامي بـ Babylon TBV.
فقد استكشفت طريقة مختلفة: أن يبقى BTC مستمرًا في شبكة بيتكوين، وفي الوقت نفسه عبر آلية الـ Vault، يمكن للتطبيقات المالية على سلاسل أخرى استخدام القيمة التي يوفرها BTC كضمان.
ومن منظور المستخدم العادي، فأكبر معنى برأيي ليس "أداة ربح إضافية" فحسب، بل أن مستقبل BTC قد يحمل المزيد من سيناريوهات الاستخدام.
وبالطبع، أي منتج مالي يحمل مخاطر. عند الإقراض يجب مراعاة نسبة الضمان، وقد تؤدي تقلبات السوق إلى التصفية، كما تحتاج الحلول التقنية إلى اختبار وتجربة طويلة الأمد.
لكن إذا استطاع BTC في المستقبل الحفاظ على خصائصه الأصلية، وفي الوقت نفسه اكتساب مساحة أكبر للتطبيقات المالية، فهذه قد تكون خطوة مهمة بالنسبة لإيكوسystem BTC بأكمله.
لقد كان يُنظر إلى البيتكوين في الماضي أكثر كأداة لحفظ القيمة، أما في المستقبل فهل يمكن أن تصبح البنية التحتية المالية الأكبر؟ يستحق الأمر المتابعة المستمرة. #baby $BABY @BabylonLabs_io
104
·
--
#BinancePickAndWin كل أربع سنوات، يمرّ العالم بلحظة توقّفٍ جميلة، ليس فقط من أجل نفس الحلم. كأس العالم هي حمامة سلام وسط الدخان، وزخرفة على جدار التحصينات، وليلة احتفالٍ يتشابك فيها المال مع العاطفة. حين يدخل اللاعبون إلى أرض الملعب، تتجه أنظار مئات الملايين صوبهم، فتُثبَّت النتيجة عند هذه اللحظة. يجعلنا ذلك، في واقعٍ بارد، ما زلنا قادرين على أن تفيض عيوننا بالدموع لأجل قصة خرافية بعيدة تُجسّد مثالًا رومانسيًا. هنا لا وجود لأدوار صغيرة؛ بل أساطير تنتظر أن تُكتب. #FIFAWorldCup #世界杯
#BinancePickAndWin كل أربع سنوات، يمرّ العالم بلحظة توقّفٍ جميلة، ليس فقط من أجل نفس الحلم. كأس العالم هي حمامة سلام وسط الدخان، وزخرفة على جدار التحصينات، وليلة احتفالٍ يتشابك فيها المال مع العاطفة. حين يدخل اللاعبون إلى أرض الملعب، تتجه أنظار مئات الملايين صوبهم، فتُثبَّت النتيجة عند هذه اللحظة. يجعلنا ذلك، في واقعٍ بارد، ما زلنا قادرين على أن تفيض عيوننا بالدموع لأجل قصة خرافية بعيدة تُجسّد مثالًا رومانسيًا. هنا لا وجود لأدوار صغيرة؛ بل أساطير تنتظر أن تُكتب. #FIFAWorldCup #世界杯
·
--
#BinancePickAndWin كأس العالم، احتفال كروي مجنون كل أربع سنوات. يجعل كل ركن من أركان قرية الأرض يحبس أنفاسه. عندما يقطع الصافرة أفق السماء، ومن أحياء الأحياء الفقيرة في ريو دي جانيرو إلى جادة الشانزليزيه في باريس، ومن شوارع شيبويا في طوكيو إلى مقاهي القاهرة، يتابع مئات الملايين قلوبٍ نابضة كرةً واحدة وهي تقفز. هنا وداعٌ أخير لنجومٍ مخضرمين، وتُوَّجٌ جديد لملوكٍ صاعدين، وانتفاضاتٌ لأصحاب المفاجآت، وسقوطٌ مدوٍّ للعمالقة. إنها ليست منافسة فحسب، بل ملحمة عن الأحلام والمجد ودموع الفرح والضحك. تجعلنا نؤمن أنه في تلك اللحظة، كان العالم مستويًا، وأن الأحلام بلا حدود. #كأس_العالم #FIFAWorldCup
#BinancePickAndWin كأس العالم، احتفال كروي مجنون كل أربع سنوات. يجعل كل ركن من أركان قرية الأرض يحبس أنفاسه. عندما يقطع الصافرة أفق السماء، ومن أحياء الأحياء الفقيرة في ريو دي جانيرو إلى جادة الشانزليزيه في باريس، ومن شوارع شيبويا في طوكيو إلى مقاهي القاهرة، يتابع مئات الملايين قلوبٍ نابضة كرةً واحدة وهي تقفز. هنا وداعٌ أخير لنجومٍ مخضرمين، وتُوَّجٌ جديد لملوكٍ صاعدين، وانتفاضاتٌ لأصحاب المفاجآت، وسقوطٌ مدوٍّ للعمالقة. إنها ليست منافسة فحسب، بل ملحمة عن الأحلام والمجد ودموع الفرح والضحك. تجعلنا نؤمن أنه في تلك اللحظة، كان العالم مستويًا، وأن الأحلام بلا حدود. #كأس_العالم #FIFAWorldCup
83
·
--
#BinancePickAndWin في كل أربع سنوات، يمرّ العالم بلحظة توقف جميلة، فقط من أجل نفس الحلم. كأس العالم، هي حمامة السلام وسط دخان الحرب، ورسمٌ على الجدران، ورقصةٌ مجنونة يتداخل فيها رأس المال مع المشاعر النبيلة. عندما يدخل اللاعبون إلى الملعب، تتعلق به ملايين العيون، وتُحسم نتيجة الفوز والخسارة في تلك اللحظة. إنها تجعلنا، في عالمٍ واقعي بارد، نذرف الدموع بحرارة من أجل حكاية خيالية مثالية بعيدة المنال. هنا لا توجد أدوار صغيرة، بل أساطير تنتظر أن تُكتب. #FIFAWorldCup #世界杯
#BinancePickAndWin في كل أربع سنوات، يمرّ العالم بلحظة توقف جميلة، فقط من أجل نفس الحلم. كأس العالم، هي حمامة السلام وسط دخان الحرب، ورسمٌ على الجدران، ورقصةٌ مجنونة يتداخل فيها رأس المال مع المشاعر النبيلة. عندما يدخل اللاعبون إلى الملعب، تتعلق به ملايين العيون، وتُحسم نتيجة الفوز والخسارة في تلك اللحظة. إنها تجعلنا، في عالمٍ واقعي بارد، نذرف الدموع بحرارة من أجل حكاية خيالية مثالية بعيدة المنال. هنا لا توجد أدوار صغيرة، بل أساطير تنتظر أن تُكتب. #FIFAWorldCup #世界杯
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
NFPWatch
10.5M مشاهدات
17,326 يقومون بالنقاش
أخبار العملات الرقمية | البيتكوين تقترب من 85 ألف دولار مع تراجع عوائد الخزانة الأميركية قبيل تقرير الوظائف الأميركي غير الزراعي
Binance News
·22 إعجاب
·27.1k مشاهدات
ZcashFalls21%FromSeptemberPeak
8 مشاهدات
17 يقومون بالنقاش
XRPPostsFirstThreeGreenMonthsInQ3
4,189 مشاهدات
126 يقومون بالنقاش