
lilanl
567 منشورات

lilanl
إبلاغ
حظر المُستخدم
清风徐徐
11 تتابع
1.5K المتابعون
772 إعجاب
منشورات
الكل
اقتباسات
Live
·
--
عرض الترجمة
被大A洗礼的中国投资者,投资美股,简直是降维打击,大家认同吗?$AEHR.US
被大A洗礼的中国投资者,投资美股,简直是降维打击,大家认同吗?$AEHR.US
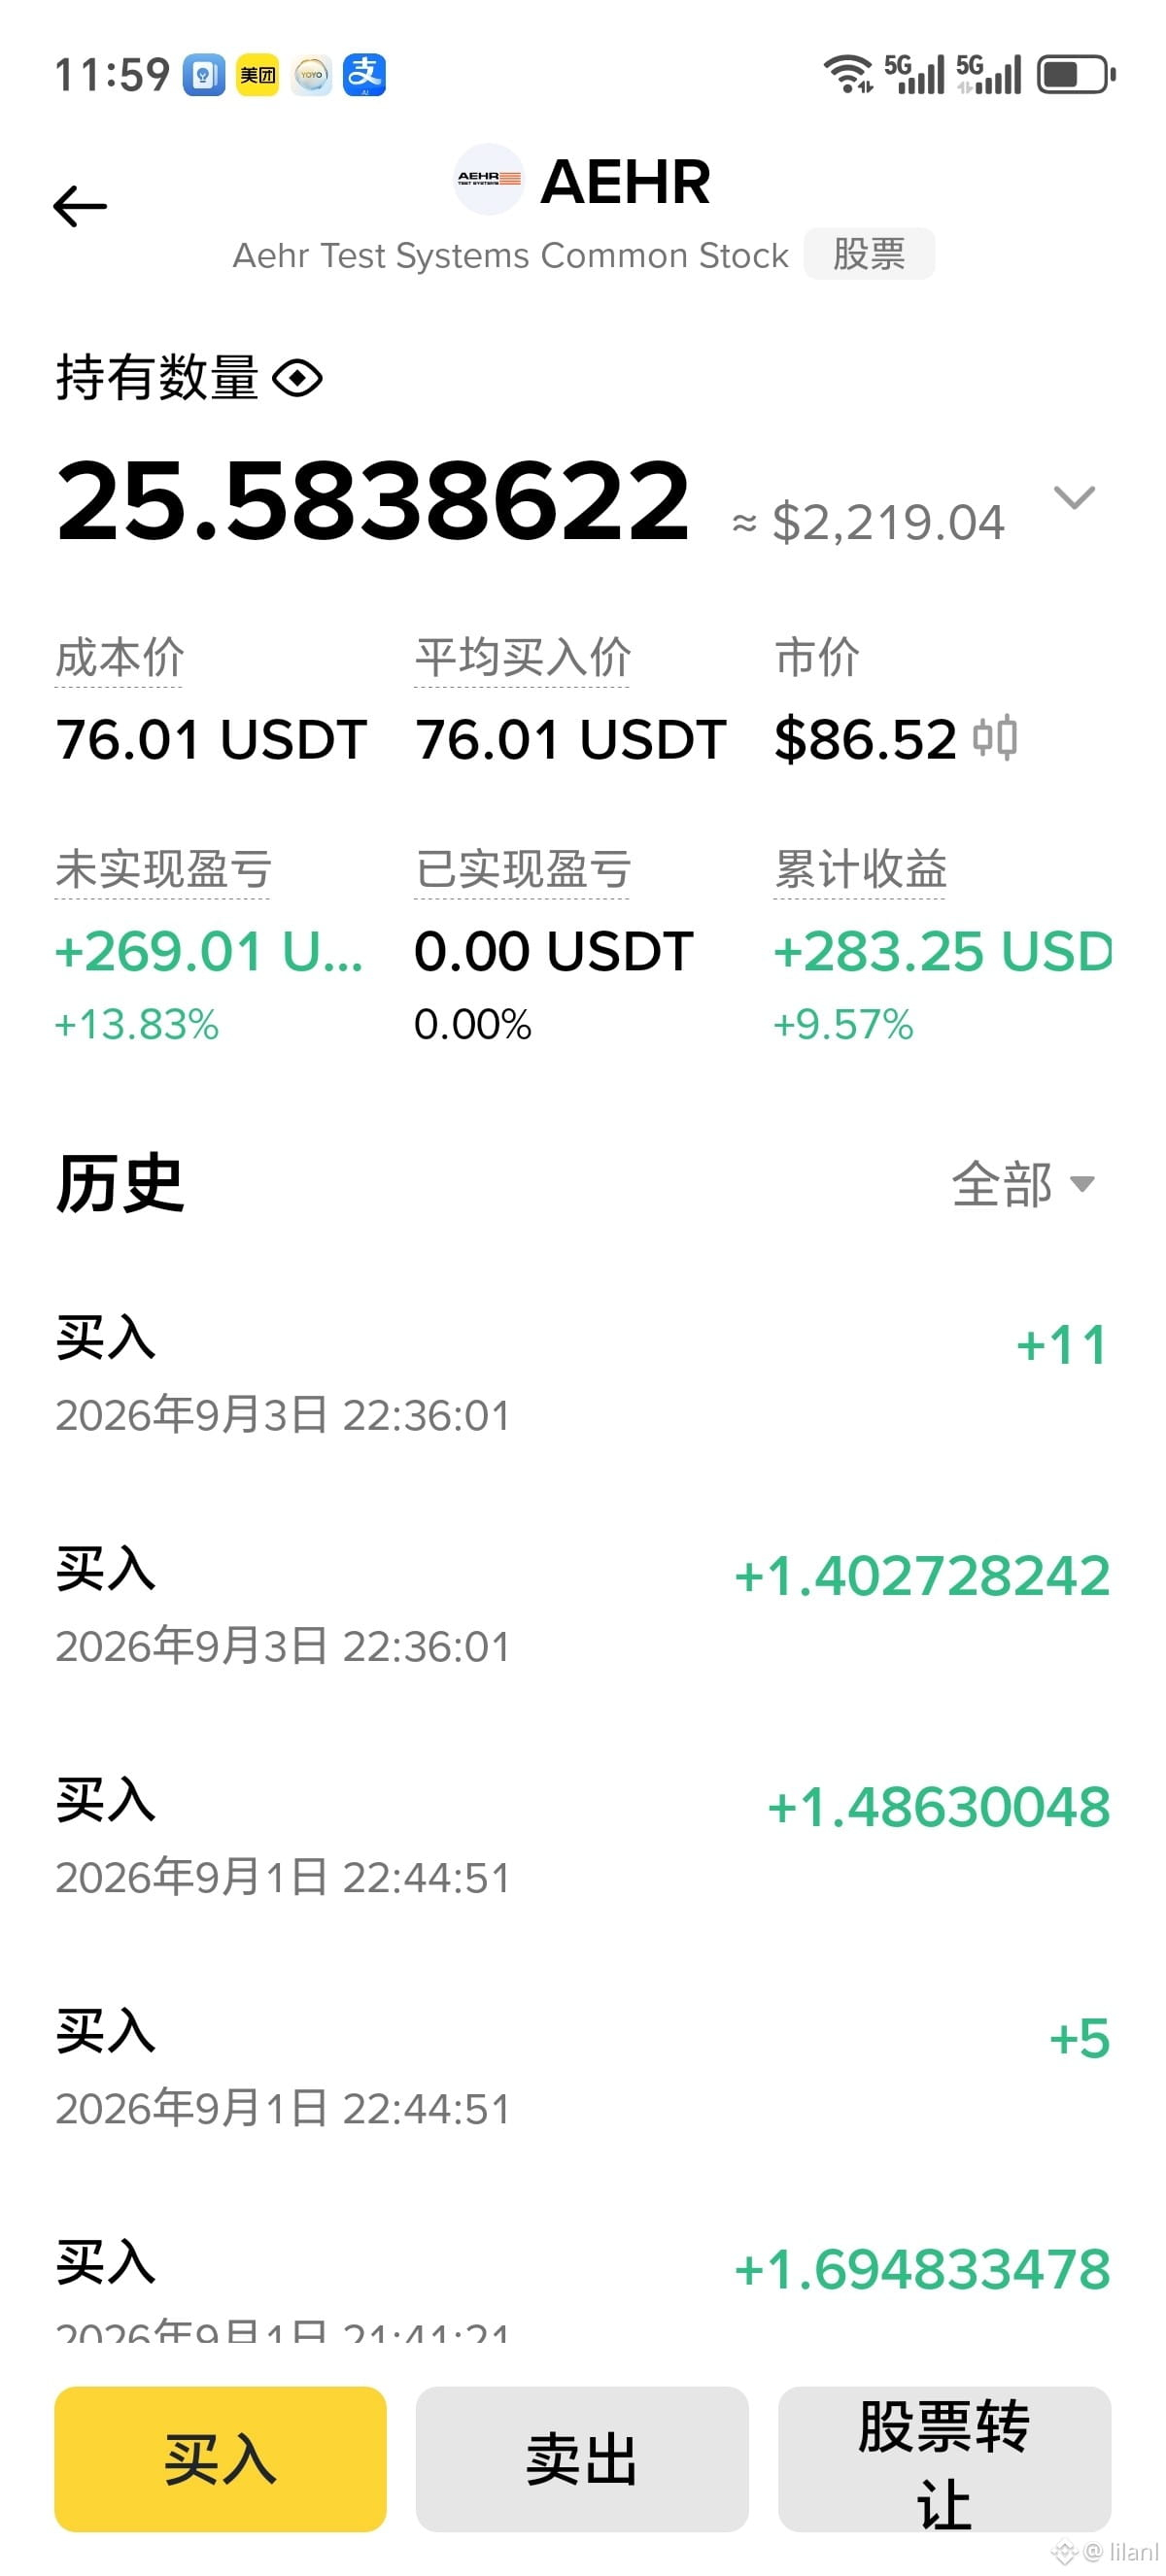
AEHRUS+1.86%
203
·
--
今晚把节点日志倒出来扫了一遍,突然想起上周跟一个做审计的朋友扯皮的事。
大饼跌了点,BTC上涨趋势不变!
他问我:“你们跑Dusk的,真放心把验证逻辑扔WASM外边?”我当时没接住——嘴硬说“人家白皮书写了有审计”,心里其实虚得很。直到今晚翻到他们GitHub上Piecrust那套host function的测试用例,才感觉摸到点门道。
这么说吧,传统那套“全锁沙箱”的思路,好比你去便利店买包烟,非得先过安检门、查身份证、翻包检查,最后才让你掏钱——安全是安全了,但后面排队的人得骂娘。Dusk赌的是另一条路:高频动作走专用通道,低频动作才过闸机。
他们引的第三方数据我专门去查了原文,那篇论文测的是不同指令集下WASM相对于原生的性能折损,最极端的加密场景跑到255%的开销。你算算Dusk每天多少笔交易要过BLS签名验证、多少笔要过ZK证明——如果每笔都让WASM解释一遍,等于每跑一公里多交两公里半的油钱,这谁扛得住?
所以他们把这几样东西做成系统调用级别,直接调原生实现。代价是什么?是信任半径从“WASM沙箱这个铁盒子”缩小到“主机函数那几行C代码有没有写冒烟”。这俩风险不是一个量级的,前者是物理隔离,后者是代码质量。
我翻了他们2024年Q3的审计报告(深埋在官网某个角落),至少那会儿测的边界用例没捅出篓子。但说实话,这类攻击面是用出来的,不是测出来的——哪天有人喂一个精心构造的证明数据,触发了host function里某个没人注意到的整数溢出,那画面太美我不敢想。
不过话又说回来,你要真追求“绝对安全”,别搞公链了,回去写单机程序最稳妥。Dusk这帮人赌的是:性能瓶颈先卡死你,安全问题还能补。 @Dusk_Foundation $DUSK #dusk
今晚把节点日志倒出来扫了一遍,突然想起上周跟一个做审计的朋友扯皮的事。
大饼跌了点,BTC上涨趋势不变!
他问我:“你们跑Dusk的,真放心把验证逻辑扔WASM外边?”我当时没接住——嘴硬说“人家白皮书写了有审计”,心里其实虚得很。直到今晚翻到他们GitHub上Piecrust那套host function的测试用例,才感觉摸到点门道。
这么说吧,传统那套“全锁沙箱”的思路,好比你去便利店买包烟,非得先过安检门、查身份证、翻包检查,最后才让你掏钱——安全是安全了,但后面排队的人得骂娘。Dusk赌的是另一条路:高频动作走专用通道,低频动作才过闸机。
他们引的第三方数据我专门去查了原文,那篇论文测的是不同指令集下WASM相对于原生的性能折损,最极端的加密场景跑到255%的开销。你算算Dusk每天多少笔交易要过BLS签名验证、多少笔要过ZK证明——如果每笔都让WASM解释一遍,等于每跑一公里多交两公里半的油钱,这谁扛得住?
所以他们把这几样东西做成系统调用级别,直接调原生实现。代价是什么?是信任半径从“WASM沙箱这个铁盒子”缩小到“主机函数那几行C代码有没有写冒烟”。这俩风险不是一个量级的,前者是物理隔离,后者是代码质量。
我翻了他们2024年Q3的审计报告(深埋在官网某个角落),至少那会儿测的边界用例没捅出篓子。但说实话,这类攻击面是用出来的,不是测出来的——哪天有人喂一个精心构造的证明数据,触发了host function里某个没人注意到的整数溢出,那画面太美我不敢想。
不过话又说回来,你要真追求“绝对安全”,别搞公链了,回去写单机程序最稳妥。Dusk这帮人赌的是:性能瓶颈先卡死你,安全问题还能补。 @Dusk $DUSK #dusk
大饼跌了点,BTC上涨趋势不变!
他问我:“你们跑Dusk的,真放心把验证逻辑扔WASM外边?”我当时没接住——嘴硬说“人家白皮书写了有审计”,心里其实虚得很。直到今晚翻到他们GitHub上Piecrust那套host function的测试用例,才感觉摸到点门道。
这么说吧,传统那套“全锁沙箱”的思路,好比你去便利店买包烟,非得先过安检门、查身份证、翻包检查,最后才让你掏钱——安全是安全了,但后面排队的人得骂娘。Dusk赌的是另一条路:高频动作走专用通道,低频动作才过闸机。
他们引的第三方数据我专门去查了原文,那篇论文测的是不同指令集下WASM相对于原生的性能折损,最极端的加密场景跑到255%的开销。你算算Dusk每天多少笔交易要过BLS签名验证、多少笔要过ZK证明——如果每笔都让WASM解释一遍,等于每跑一公里多交两公里半的油钱,这谁扛得住?
所以他们把这几样东西做成系统调用级别,直接调原生实现。代价是什么?是信任半径从“WASM沙箱这个铁盒子”缩小到“主机函数那几行C代码有没有写冒烟”。这俩风险不是一个量级的,前者是物理隔离,后者是代码质量。
我翻了他们2024年Q3的审计报告(深埋在官网某个角落),至少那会儿测的边界用例没捅出篓子。但说实话,这类攻击面是用出来的,不是测出来的——哪天有人喂一个精心构造的证明数据,触发了host function里某个没人注意到的整数溢出,那画面太美我不敢想。
不过话又说回来,你要真追求“绝对安全”,别搞公链了,回去写单机程序最稳妥。Dusk这帮人赌的是:性能瓶颈先卡死你,安全问题还能补。 @Dusk $DUSK #dusk
97
·
--
أولاً، دعني أقول شيئًا صريحًا: تجربة سير عمل عقود WASM في Dusk—فتح المحرر داخل Chrome، وربط المحفظة، ثم الضغط على الترجمة/التجميع—لم أقم بتركيب أي اعتماد محلي مسبقًا قبلها أو بعدها. هذه المرة كانت السلاسة فعلًا لا تُوصف. #[contract] الماكرو تغلّف عملية التصدير والتسلسل بشكل كامل، وطبقة Contract Drivers كجسر وفّرت عليّ الكثير من الوقت الذي كنت سأقضيه في البحث عن ABI. وإذا كنت ستشغّل فقط التحويلات العامة في Moonlight، من الصفر إلى الإطلاق على الشبكة، فربما ستكون أسرع حتى من فنجان قهوتك المفلتر.
لكن الحلم/البيتكوين-دولا—تقريبًا بدأ دوبل البيتكوين—والـBTC ما زالت قوية
لكن أكثر شيء جعلني أجلس لأفكر لمدة نصف ساعة هو أنني عندما كنت أتصيد/أصلح خطأ في منطق استعلام Moonlight، أدخلت تحويلًا “مُخفى/مُحجوبًا” من نوع Phoenix في منطق الاستعلام للتأكد من التحقق.
أسلوب Dusk يمشي على رجلين: Moonlight هو دفتر حسابات شفاف، الرصيد يُودَع مباشرةً في الحساب؛ أما Phoenix فهو UTXO يضع عنوانًا غير مرئي على شكل طبقة إخفاء، وبالتالي الرصيد يكون مخفيًا داخل note. تدفق الأموال بين هذين النظامين يعتمد على Transfer Contract كأنه مترجم فوري: تحويل عام يُقابل تحويل مُخفي—يتم أولاً خصم الرصيد ثم سكّ الـnote؛ تحويل مُخفي يُقابل تحويل عام—أولاً حرق الـnote ثم زيادة الرصيد. أليس هذا المنطق واضحًا؟ لكن المشكلة تبدأ عندما تكتب واجهة الاستعلام وتريد عرض مجموع رصيدي الجهتين مرة واحدة: عندها يجب أن تتعامل مع حالتي الحساب وبيانات note المشفرة، وهما نوعان مختلفان تمامًا في الصيغة والتوقيت.
الشخص الجديد في فريقي كانت أول ردة فعله أن يجمع قيمة note كما لو كانت رصيدًا مباشرة—فشل الإرسال/أُلغيت المعاملة فور بثها، لأن note الخاصة بـPhoenix يجب أن تمرّ أولاً بعملية التحقق من إثبات الملكية لفكّ القيمة، وهذا ليس نفس تسلسل قراءة رصيد Moonlight على الإطلاق.
أما الـGas فهذه أيضًا حفرة خفية. في المعاملات العامة يمكنك تقدير التكلفة وفق منطقك المعتاد، وغالبًا ستكون النتيجة قريبة جدًا من الواقع؛ لكن في المعاملات المُخفاة يجب المرور بإنشاء وتحقق إثباتات ZK، ودرجة تعقيد دائرة الإثبات ترتبط مباشرة بعدد الـnotes داخل تلك المعاملة وبشروط القيود. جرّبت تحويل Phoenix بمعدل 2 مدخل note و3 مخرجات note، وكان استهلاك الـGas أعلى—بحوالي درجتين—مقارنةً بمعاملة عامة بنفس الحجم تقريبًا. وثوابت الـGas في الوثائق يمكن اعتبارها فقط مرجعًا للسعر الأدنى؛ قبل الإطلاق الحقيقي لن تستطيع ملء سقف الـGas بثقة ما لم تُجري عدة جولات محاكاة على شبكة الاختبار بمعلمات حقيقية. إذا ملأت أقل من اللازم تُرجع المعاملة revert، وإذا ملأت أكثر تُحرق أموالًا دون فائدة.
الشيء الذي لم أفهمه بالكامل هو أن إيضاحات Dusk الرسمية حول سيناريوهات الحافة من نوع “استعلام مختلط + استدعاء عبر نماذج” تكون خفيفة جدًا من حيث تحديد الحدود. @Dusk_Foundation $DUSK #dusk
أولاً، دعني أقول شيئًا صريحًا: تجربة سير عمل عقود WASM في Dusk—فتح المحرر داخل Chrome، وربط المحفظة، ثم الضغط على الترجمة/التجميع—لم أقم بتركيب أي اعتماد محلي مسبقًا قبلها أو بعدها. هذه المرة كانت السلاسة فعلًا لا تُوصف. #[contract] الماكرو تغلّف عملية التصدير والتسلسل بشكل كامل، وطبقة Contract Drivers كجسر وفّرت عليّ الكثير من الوقت الذي كنت سأقضيه في البحث عن ABI. وإذا كنت ستشغّل فقط التحويلات العامة في Moonlight، من الصفر إلى الإطلاق على الشبكة، فربما ستكون أسرع حتى من فنجان قهوتك المفلتر.
لكن الحلم/البيتكوين-دولا—تقريبًا بدأ دوبل البيتكوين—والـBTC ما زالت قوية
لكن أكثر شيء جعلني أجلس لأفكر لمدة نصف ساعة هو أنني عندما كنت أتصيد/أصلح خطأ في منطق استعلام Moonlight، أدخلت تحويلًا “مُخفى/مُحجوبًا” من نوع Phoenix في منطق الاستعلام للتأكد من التحقق.
أسلوب Dusk يمشي على رجلين: Moonlight هو دفتر حسابات شفاف، الرصيد يُودَع مباشرةً في الحساب؛ أما Phoenix فهو UTXO يضع عنوانًا غير مرئي على شكل طبقة إخفاء، وبالتالي الرصيد يكون مخفيًا داخل note. تدفق الأموال بين هذين النظامين يعتمد على Transfer Contract كأنه مترجم فوري: تحويل عام يُقابل تحويل مُخفي—يتم أولاً خصم الرصيد ثم سكّ الـnote؛ تحويل مُخفي يُقابل تحويل عام—أولاً حرق الـnote ثم زيادة الرصيد. أليس هذا المنطق واضحًا؟ لكن المشكلة تبدأ عندما تكتب واجهة الاستعلام وتريد عرض مجموع رصيدي الجهتين مرة واحدة: عندها يجب أن تتعامل مع حالتي الحساب وبيانات note المشفرة، وهما نوعان مختلفان تمامًا في الصيغة والتوقيت.
الشخص الجديد في فريقي كانت أول ردة فعله أن يجمع قيمة note كما لو كانت رصيدًا مباشرة—فشل الإرسال/أُلغيت المعاملة فور بثها، لأن note الخاصة بـPhoenix يجب أن تمرّ أولاً بعملية التحقق من إثبات الملكية لفكّ القيمة، وهذا ليس نفس تسلسل قراءة رصيد Moonlight على الإطلاق.
أما الـGas فهذه أيضًا حفرة خفية. في المعاملات العامة يمكنك تقدير التكلفة وفق منطقك المعتاد، وغالبًا ستكون النتيجة قريبة جدًا من الواقع؛ لكن في المعاملات المُخفاة يجب المرور بإنشاء وتحقق إثباتات ZK، ودرجة تعقيد دائرة الإثبات ترتبط مباشرة بعدد الـnotes داخل تلك المعاملة وبشروط القيود. جرّبت تحويل Phoenix بمعدل 2 مدخل note و3 مخرجات note، وكان استهلاك الـGas أعلى—بحوالي درجتين—مقارنةً بمعاملة عامة بنفس الحجم تقريبًا. وثوابت الـGas في الوثائق يمكن اعتبارها فقط مرجعًا للسعر الأدنى؛ قبل الإطلاق الحقيقي لن تستطيع ملء سقف الـGas بثقة ما لم تُجري عدة جولات محاكاة على شبكة الاختبار بمعلمات حقيقية. إذا ملأت أقل من اللازم تُرجع المعاملة revert، وإذا ملأت أكثر تُحرق أموالًا دون فائدة.
الشيء الذي لم أفهمه بالكامل هو أن إيضاحات Dusk الرسمية حول سيناريوهات الحافة من نوع “استعلام مختلط + استدعاء عبر نماذج” تكون خفيفة جدًا من حيث تحديد الحدود. @Dusk $DUSK #dusk
لكن الحلم/البيتكوين-دولا—تقريبًا بدأ دوبل البيتكوين—والـBTC ما زالت قوية
لكن أكثر شيء جعلني أجلس لأفكر لمدة نصف ساعة هو أنني عندما كنت أتصيد/أصلح خطأ في منطق استعلام Moonlight، أدخلت تحويلًا “مُخفى/مُحجوبًا” من نوع Phoenix في منطق الاستعلام للتأكد من التحقق.
أسلوب Dusk يمشي على رجلين: Moonlight هو دفتر حسابات شفاف، الرصيد يُودَع مباشرةً في الحساب؛ أما Phoenix فهو UTXO يضع عنوانًا غير مرئي على شكل طبقة إخفاء، وبالتالي الرصيد يكون مخفيًا داخل note. تدفق الأموال بين هذين النظامين يعتمد على Transfer Contract كأنه مترجم فوري: تحويل عام يُقابل تحويل مُخفي—يتم أولاً خصم الرصيد ثم سكّ الـnote؛ تحويل مُخفي يُقابل تحويل عام—أولاً حرق الـnote ثم زيادة الرصيد. أليس هذا المنطق واضحًا؟ لكن المشكلة تبدأ عندما تكتب واجهة الاستعلام وتريد عرض مجموع رصيدي الجهتين مرة واحدة: عندها يجب أن تتعامل مع حالتي الحساب وبيانات note المشفرة، وهما نوعان مختلفان تمامًا في الصيغة والتوقيت.
الشخص الجديد في فريقي كانت أول ردة فعله أن يجمع قيمة note كما لو كانت رصيدًا مباشرة—فشل الإرسال/أُلغيت المعاملة فور بثها، لأن note الخاصة بـPhoenix يجب أن تمرّ أولاً بعملية التحقق من إثبات الملكية لفكّ القيمة، وهذا ليس نفس تسلسل قراءة رصيد Moonlight على الإطلاق.
أما الـGas فهذه أيضًا حفرة خفية. في المعاملات العامة يمكنك تقدير التكلفة وفق منطقك المعتاد، وغالبًا ستكون النتيجة قريبة جدًا من الواقع؛ لكن في المعاملات المُخفاة يجب المرور بإنشاء وتحقق إثباتات ZK، ودرجة تعقيد دائرة الإثبات ترتبط مباشرة بعدد الـnotes داخل تلك المعاملة وبشروط القيود. جرّبت تحويل Phoenix بمعدل 2 مدخل note و3 مخرجات note، وكان استهلاك الـGas أعلى—بحوالي درجتين—مقارنةً بمعاملة عامة بنفس الحجم تقريبًا. وثوابت الـGas في الوثائق يمكن اعتبارها فقط مرجعًا للسعر الأدنى؛ قبل الإطلاق الحقيقي لن تستطيع ملء سقف الـGas بثقة ما لم تُجري عدة جولات محاكاة على شبكة الاختبار بمعلمات حقيقية. إذا ملأت أقل من اللازم تُرجع المعاملة revert، وإذا ملأت أكثر تُحرق أموالًا دون فائدة.
الشيء الذي لم أفهمه بالكامل هو أن إيضاحات Dusk الرسمية حول سيناريوهات الحافة من نوع “استعلام مختلط + استدعاء عبر نماذج” تكون خفيفة جدًا من حيث تحديد الحدود. @Dusk $DUSK #dusk
199
·
--
لا تتابع موجات عدد الشموع (K-lines) فقط. اسحب معدل رسوم التمويل للعقود الدائمة DUSK، وضعه جنبًا إلى جنب مع BTC وETH، وستكتشف مشكلة أكثر واقعية من مجرد الحديث عن الصعود والهبوط—هذا السوق يجعل المراكز الطويلة (long) تدفع ثمنًا مقابل سيولة “مخارجها” غير موجودة.
هبط “الكبير” قليلًا، وBTC في ارتداد (تصحيح)!
لقد حسبت مجموعة أرقام. متوسط معدل التمويل لعقود DUSK الدائمة خلال آخر 30 يومًا، عند تحويله إلى سنوي ومع نظام تسوية كل 8 ساعات، يصل إلى 42%–67%، بينما في الفترة نفسها كان BTC فقط 2%–5%. تظن أن ذلك بسبب حماسة المراهنة على الارتفاع؟ ثم اقلب بنية الصفقات خلف معدل التمويل: كلما تحقق 1 دولار من دخل “التمويل الموجب”، تقابله عمق تنفيذ (عمق أوامر) فعال في السوق الفوري في نفس اتجاه الصفقة—لا يصل حتى إلى 0.3 دولار.
أي أن الكثير من المراكز تظل تُسعَّر داخل نطاق العقود نفسها وتُرفع رسوم التمويل بشكل قسري إلى مستوى أشبه بـ “ضريبة على الاحتفاظ بالمركز”، دون أي طرف مقابِل في السوق الفوري.
قد يقول البعض إن ارتفاع معدل التمويل يعني أن رغبة الشراء/التمويل على الصعود قوية وأن الاتجاه ما زال قائمًا. لكن عليك أن تفكر في هذا: بعد إيقاف زوج DUSK/USDT الفوري الخاص بـ BITGP في يوليو 2026، لم يتبقَّ إلا قسم USDT في Binance كمكان يمكنه تقديم سعر مرجعي للتسليم النهائي. لكن متوسط حجم التداول الفوري اليومي في ذلك القسم لا يمكنه حتى تغطية نسبة تبادل المراكز (turnover) بأكثر من 3%—على طرف العقود. مع الحفاظ على نسبة الهامش عند 25x تكون 3.5%، والعملة الرئيسية عادةً حوالي 1% (كنسبة حركة). هذا يعني أن مركزك لا يتحمل حتى مرة واحدة من التقلبات اليومية المعتادة البالغة 4%، ناهيك عن أن سعر الإيقاف (liquidation/stop) قد ينحرف عن سعر التوقع بمقدار “نقطتين مئويتين” عندما يتعرض سعر العلامة (mark price) لاضطراب ناتج عن مصدر مؤشر واحد بنسبة 1.5%—وهذا ليس انزلاقًا (slippage) فحسب، بل هو تذكرة تدفعها لكي “لا يزال بإمكانك فتح مركز”.
أنا لا أقول إن أساسيات DUSK فيها مشكلة؛ فالطرح السردي للخصوصية L1 وRWA، ومسار ترميز SME tokenization أيضًا ما زال مستمرًا. لكن على مستوى التداول توجد الآن حالة محرجة: أحجام المراكز في العقود في طريقها للارتفاع، ورسوم التمويل تُحصَّل، بينما جانب الاستيعاب (الطلب/القبول) في السوق الفوري يتقلص. كأنك تنظر إلى مسبح مكتوب عليه عمق مترين، ثم تقفز لتكتشف أن القاع تحته وسادة واحدة فقط.
انظر إلى DUSK: لا تكتفِ بملاحظة إلى أي مستوى وصل الشارت، بل ادخل وسجلات تسوية التمويل لترى كم كانت قيمة التنفيذ الفعلي خلال فترات التمويل الموجب، ثم راقب مدى سرعة سحب/إلغاء الأوامر في مخططات العمق عندما يتم تعديل التمويل إلى فترة التمويل السالب. #dusk $DUSK @Dusk_Foundation
لا تتابع موجات عدد الشموع (K-lines) فقط. اسحب معدل رسوم التمويل للعقود الدائمة DUSK، وضعه جنبًا إلى جنب مع BTC وETH، وستكتشف مشكلة أكثر واقعية من مجرد الحديث عن الصعود والهبوط—هذا السوق يجعل المراكز الطويلة (long) تدفع ثمنًا مقابل سيولة “مخارجها” غير موجودة.
هبط “الكبير” قليلًا، وBTC في ارتداد (تصحيح)!
لقد حسبت مجموعة أرقام. متوسط معدل التمويل لعقود DUSK الدائمة خلال آخر 30 يومًا، عند تحويله إلى سنوي ومع نظام تسوية كل 8 ساعات، يصل إلى 42%–67%، بينما في الفترة نفسها كان BTC فقط 2%–5%. تظن أن ذلك بسبب حماسة المراهنة على الارتفاع؟ ثم اقلب بنية الصفقات خلف معدل التمويل: كلما تحقق 1 دولار من دخل “التمويل الموجب”، تقابله عمق تنفيذ (عمق أوامر) فعال في السوق الفوري في نفس اتجاه الصفقة—لا يصل حتى إلى 0.3 دولار.
أي أن الكثير من المراكز تظل تُسعَّر داخل نطاق العقود نفسها وتُرفع رسوم التمويل بشكل قسري إلى مستوى أشبه بـ “ضريبة على الاحتفاظ بالمركز”، دون أي طرف مقابِل في السوق الفوري.
قد يقول البعض إن ارتفاع معدل التمويل يعني أن رغبة الشراء/التمويل على الصعود قوية وأن الاتجاه ما زال قائمًا. لكن عليك أن تفكر في هذا: بعد إيقاف زوج DUSK/USDT الفوري الخاص بـ BITGP في يوليو 2026، لم يتبقَّ إلا قسم USDT في Binance كمكان يمكنه تقديم سعر مرجعي للتسليم النهائي. لكن متوسط حجم التداول الفوري اليومي في ذلك القسم لا يمكنه حتى تغطية نسبة تبادل المراكز (turnover) بأكثر من 3%—على طرف العقود. مع الحفاظ على نسبة الهامش عند 25x تكون 3.5%، والعملة الرئيسية عادةً حوالي 1% (كنسبة حركة). هذا يعني أن مركزك لا يتحمل حتى مرة واحدة من التقلبات اليومية المعتادة البالغة 4%، ناهيك عن أن سعر الإيقاف (liquidation/stop) قد ينحرف عن سعر التوقع بمقدار “نقطتين مئويتين” عندما يتعرض سعر العلامة (mark price) لاضطراب ناتج عن مصدر مؤشر واحد بنسبة 1.5%—وهذا ليس انزلاقًا (slippage) فحسب، بل هو تذكرة تدفعها لكي “لا يزال بإمكانك فتح مركز”.
أنا لا أقول إن أساسيات DUSK فيها مشكلة؛ فالطرح السردي للخصوصية L1 وRWA، ومسار ترميز SME tokenization أيضًا ما زال مستمرًا. لكن على مستوى التداول توجد الآن حالة محرجة: أحجام المراكز في العقود في طريقها للارتفاع، ورسوم التمويل تُحصَّل، بينما جانب الاستيعاب (الطلب/القبول) في السوق الفوري يتقلص. كأنك تنظر إلى مسبح مكتوب عليه عمق مترين، ثم تقفز لتكتشف أن القاع تحته وسادة واحدة فقط.
انظر إلى DUSK: لا تكتفِ بملاحظة إلى أي مستوى وصل الشارت، بل ادخل وسجلات تسوية التمويل لترى كم كانت قيمة التنفيذ الفعلي خلال فترات التمويل الموجب، ثم راقب مدى سرعة سحب/إلغاء الأوامر في مخططات العمق عندما يتم تعديل التمويل إلى فترة التمويل السالب. #dusk $DUSK @Dusk
هبط “الكبير” قليلًا، وBTC في ارتداد (تصحيح)!
لقد حسبت مجموعة أرقام. متوسط معدل التمويل لعقود DUSK الدائمة خلال آخر 30 يومًا، عند تحويله إلى سنوي ومع نظام تسوية كل 8 ساعات، يصل إلى 42%–67%، بينما في الفترة نفسها كان BTC فقط 2%–5%. تظن أن ذلك بسبب حماسة المراهنة على الارتفاع؟ ثم اقلب بنية الصفقات خلف معدل التمويل: كلما تحقق 1 دولار من دخل “التمويل الموجب”، تقابله عمق تنفيذ (عمق أوامر) فعال في السوق الفوري في نفس اتجاه الصفقة—لا يصل حتى إلى 0.3 دولار.
أي أن الكثير من المراكز تظل تُسعَّر داخل نطاق العقود نفسها وتُرفع رسوم التمويل بشكل قسري إلى مستوى أشبه بـ “ضريبة على الاحتفاظ بالمركز”، دون أي طرف مقابِل في السوق الفوري.
قد يقول البعض إن ارتفاع معدل التمويل يعني أن رغبة الشراء/التمويل على الصعود قوية وأن الاتجاه ما زال قائمًا. لكن عليك أن تفكر في هذا: بعد إيقاف زوج DUSK/USDT الفوري الخاص بـ BITGP في يوليو 2026، لم يتبقَّ إلا قسم USDT في Binance كمكان يمكنه تقديم سعر مرجعي للتسليم النهائي. لكن متوسط حجم التداول الفوري اليومي في ذلك القسم لا يمكنه حتى تغطية نسبة تبادل المراكز (turnover) بأكثر من 3%—على طرف العقود. مع الحفاظ على نسبة الهامش عند 25x تكون 3.5%، والعملة الرئيسية عادةً حوالي 1% (كنسبة حركة). هذا يعني أن مركزك لا يتحمل حتى مرة واحدة من التقلبات اليومية المعتادة البالغة 4%، ناهيك عن أن سعر الإيقاف (liquidation/stop) قد ينحرف عن سعر التوقع بمقدار “نقطتين مئويتين” عندما يتعرض سعر العلامة (mark price) لاضطراب ناتج عن مصدر مؤشر واحد بنسبة 1.5%—وهذا ليس انزلاقًا (slippage) فحسب، بل هو تذكرة تدفعها لكي “لا يزال بإمكانك فتح مركز”.
أنا لا أقول إن أساسيات DUSK فيها مشكلة؛ فالطرح السردي للخصوصية L1 وRWA، ومسار ترميز SME tokenization أيضًا ما زال مستمرًا. لكن على مستوى التداول توجد الآن حالة محرجة: أحجام المراكز في العقود في طريقها للارتفاع، ورسوم التمويل تُحصَّل، بينما جانب الاستيعاب (الطلب/القبول) في السوق الفوري يتقلص. كأنك تنظر إلى مسبح مكتوب عليه عمق مترين، ثم تقفز لتكتشف أن القاع تحته وسادة واحدة فقط.
انظر إلى DUSK: لا تكتفِ بملاحظة إلى أي مستوى وصل الشارت، بل ادخل وسجلات تسوية التمويل لترى كم كانت قيمة التنفيذ الفعلي خلال فترات التمويل الموجب، ثم راقب مدى سرعة سحب/إلغاء الأوامر في مخططات العمق عندما يتم تعديل التمويل إلى فترة التمويل السالب. #dusk $DUSK @Dusk
204
·
--
يا إخوتي، البارحة وأنا أتصفح المنشورات على الإنترنت كدت أُصاب بالإحباط وأتحقق بالكامل.
انخفضت قيمة البيت الكبير قليلًا، لكن BTC ما زالت تتراكم قوتها!
في منشور قديم، كانت هناك مجموعة من الناس تكرر حرفيًا: «عملة الخصوصية، الأصول لك، ولا يستطيع أحد تحريكها». كلما قرأت أكثر، شعرت أن الأمر غير طبيعي، وفهمت الصورة أخيرًا. هذه العبارة قوية فعلًا ضمن سردٍ مبني على إخفاء الهوية بالكامل، لكن عندما تُطبق نفس المنطق على Dusk ستكتشف أن الجهة هناك لا تنوي لعب نفس اللعبة معك.
لـ Dusk ميزة اسمها Zedger، وتختص بإدارة الأوراق المالية وRWA وغيرها من الأصول الجادة. مكتوب بوضوح تام فيها «وظيفة نقلٍ قسري»—في ظل الامتثال، يمكن لجهة الإصدار تحويل الأصول من يدك. للوهلة الأولى، ألا يبدو هذا وكأنه «باب خلفي» يفضّل ألا تفعله عملات الخصوصية؟
لكن إن فكرت في الأمر بهدوء، ستجد أن قانون الأوراق المالية يطلب هذا النوع من القدرة بطبيعته. تجميدٌ قضائي، استردادٌ إجباري، التعامل مع إجراءات الشركات—عندما يتعين تجميد أسهمك في A-shares يتم تجميدها دون استثناء. هذا ليس خللًا، بل شرطٌ تنظيمي صارم. العملات الخصوصية الخالصة لا تستطيع تحقيق ذلك؛ وهذه بالذات هي المأزق الذي يمنعها من دخول الأسواق الخاضعة للرقابة—ليس أن التقنية لا تعمل، بل لأنها ببساطة لم تُدرج أي واجهة لـ «من يملك القدرة قانونيًا على تحريك أصولك».
تحول تفكير Dusk يكمن في أنها لم تخطط لمواجهة التنظيم، بل قامت بترميز التحكم بالامتثال مباشرة داخل بنية الأصول نفسها. نظام Zedger هذا يدعم إصدار الرموز، الإحلال/الإعدام، توزيع الأرباح، وتحويلات ضمن حدود. وفي الوقت نفسه يستخدم برهان المعرفة الصفرية لإخفاء تفاصيل المعاملة، لكن يترك للمُدقق مسار تحقق يمكن التحكم فيه.
هنا تظهر المشكلة: الخصوصية التي يشعر بها المستخدم العادي على Dusk لم تعد تعني «لا أحد يستطيع تحريك أصولي»، بل أصبحت «لا أحد يستطيع أن يطلع على أصولي دون إذن، لكن الجهة المرخصة يمكنها التحريك ضمن إطار قانوني». أين تقع هذه الحدود؟ ومن لديه الصلاحية لبدء النقل القسري؟ في المواد لا توجد تفاصيل كافية، وهذا يجعلني قلقًا في داخلي.
لكن هل تصميم «خصوصية لكن يمكن فرضها قسرًا» خطوة تقدم أم تنازل؟ بصراحة، الأنظمة في التمويل التقليدي استُخدمت لمدة مئات السنين: الأسهم التي يجب تجميدها تُجمَّد. Dusk يقوم بنقل هذه القواعد إلى السلسلة، وفي الوقت نفسه تستخدم التشفير للحفاظ على خصوصية المعاملات.
إن كنت تقول إنه باب خلفي، فأنظمة شركات الأوراق المالية كلها أبواب خلفية. وإن قلت إنه ليس نقيًا بالكامل، فهذا بالضبط هو ما يجعله تذكرة المؤسسات للدخول. #dusk $DUSK @Dusk_Foundation
يا إخوتي، البارحة وأنا أتصفح المنشورات على الإنترنت كدت أُصاب بالإحباط وأتحقق بالكامل.
انخفضت قيمة البيت الكبير قليلًا، لكن BTC ما زالت تتراكم قوتها!
في منشور قديم، كانت هناك مجموعة من الناس تكرر حرفيًا: «عملة الخصوصية، الأصول لك، ولا يستطيع أحد تحريكها». كلما قرأت أكثر، شعرت أن الأمر غير طبيعي، وفهمت الصورة أخيرًا. هذه العبارة قوية فعلًا ضمن سردٍ مبني على إخفاء الهوية بالكامل، لكن عندما تُطبق نفس المنطق على Dusk ستكتشف أن الجهة هناك لا تنوي لعب نفس اللعبة معك.
لـ Dusk ميزة اسمها Zedger، وتختص بإدارة الأوراق المالية وRWA وغيرها من الأصول الجادة. مكتوب بوضوح تام فيها «وظيفة نقلٍ قسري»—في ظل الامتثال، يمكن لجهة الإصدار تحويل الأصول من يدك. للوهلة الأولى، ألا يبدو هذا وكأنه «باب خلفي» يفضّل ألا تفعله عملات الخصوصية؟
لكن إن فكرت في الأمر بهدوء، ستجد أن قانون الأوراق المالية يطلب هذا النوع من القدرة بطبيعته. تجميدٌ قضائي، استردادٌ إجباري، التعامل مع إجراءات الشركات—عندما يتعين تجميد أسهمك في A-shares يتم تجميدها دون استثناء. هذا ليس خللًا، بل شرطٌ تنظيمي صارم. العملات الخصوصية الخالصة لا تستطيع تحقيق ذلك؛ وهذه بالذات هي المأزق الذي يمنعها من دخول الأسواق الخاضعة للرقابة—ليس أن التقنية لا تعمل، بل لأنها ببساطة لم تُدرج أي واجهة لـ «من يملك القدرة قانونيًا على تحريك أصولك».
تحول تفكير Dusk يكمن في أنها لم تخطط لمواجهة التنظيم، بل قامت بترميز التحكم بالامتثال مباشرة داخل بنية الأصول نفسها. نظام Zedger هذا يدعم إصدار الرموز، الإحلال/الإعدام، توزيع الأرباح، وتحويلات ضمن حدود. وفي الوقت نفسه يستخدم برهان المعرفة الصفرية لإخفاء تفاصيل المعاملة، لكن يترك للمُدقق مسار تحقق يمكن التحكم فيه.
هنا تظهر المشكلة: الخصوصية التي يشعر بها المستخدم العادي على Dusk لم تعد تعني «لا أحد يستطيع تحريك أصولي»، بل أصبحت «لا أحد يستطيع أن يطلع على أصولي دون إذن، لكن الجهة المرخصة يمكنها التحريك ضمن إطار قانوني». أين تقع هذه الحدود؟ ومن لديه الصلاحية لبدء النقل القسري؟ في المواد لا توجد تفاصيل كافية، وهذا يجعلني قلقًا في داخلي.
لكن هل تصميم «خصوصية لكن يمكن فرضها قسرًا» خطوة تقدم أم تنازل؟ بصراحة، الأنظمة في التمويل التقليدي استُخدمت لمدة مئات السنين: الأسهم التي يجب تجميدها تُجمَّد. Dusk يقوم بنقل هذه القواعد إلى السلسلة، وفي الوقت نفسه تستخدم التشفير للحفاظ على خصوصية المعاملات.
إن كنت تقول إنه باب خلفي، فأنظمة شركات الأوراق المالية كلها أبواب خلفية. وإن قلت إنه ليس نقيًا بالكامل، فهذا بالضبط هو ما يجعله تذكرة المؤسسات للدخول. #dusk $DUSK @Dusk
انخفضت قيمة البيت الكبير قليلًا، لكن BTC ما زالت تتراكم قوتها!
في منشور قديم، كانت هناك مجموعة من الناس تكرر حرفيًا: «عملة الخصوصية، الأصول لك، ولا يستطيع أحد تحريكها». كلما قرأت أكثر، شعرت أن الأمر غير طبيعي، وفهمت الصورة أخيرًا. هذه العبارة قوية فعلًا ضمن سردٍ مبني على إخفاء الهوية بالكامل، لكن عندما تُطبق نفس المنطق على Dusk ستكتشف أن الجهة هناك لا تنوي لعب نفس اللعبة معك.
لـ Dusk ميزة اسمها Zedger، وتختص بإدارة الأوراق المالية وRWA وغيرها من الأصول الجادة. مكتوب بوضوح تام فيها «وظيفة نقلٍ قسري»—في ظل الامتثال، يمكن لجهة الإصدار تحويل الأصول من يدك. للوهلة الأولى، ألا يبدو هذا وكأنه «باب خلفي» يفضّل ألا تفعله عملات الخصوصية؟
لكن إن فكرت في الأمر بهدوء، ستجد أن قانون الأوراق المالية يطلب هذا النوع من القدرة بطبيعته. تجميدٌ قضائي، استردادٌ إجباري، التعامل مع إجراءات الشركات—عندما يتعين تجميد أسهمك في A-shares يتم تجميدها دون استثناء. هذا ليس خللًا، بل شرطٌ تنظيمي صارم. العملات الخصوصية الخالصة لا تستطيع تحقيق ذلك؛ وهذه بالذات هي المأزق الذي يمنعها من دخول الأسواق الخاضعة للرقابة—ليس أن التقنية لا تعمل، بل لأنها ببساطة لم تُدرج أي واجهة لـ «من يملك القدرة قانونيًا على تحريك أصولك».
تحول تفكير Dusk يكمن في أنها لم تخطط لمواجهة التنظيم، بل قامت بترميز التحكم بالامتثال مباشرة داخل بنية الأصول نفسها. نظام Zedger هذا يدعم إصدار الرموز، الإحلال/الإعدام، توزيع الأرباح، وتحويلات ضمن حدود. وفي الوقت نفسه يستخدم برهان المعرفة الصفرية لإخفاء تفاصيل المعاملة، لكن يترك للمُدقق مسار تحقق يمكن التحكم فيه.
هنا تظهر المشكلة: الخصوصية التي يشعر بها المستخدم العادي على Dusk لم تعد تعني «لا أحد يستطيع تحريك أصولي»، بل أصبحت «لا أحد يستطيع أن يطلع على أصولي دون إذن، لكن الجهة المرخصة يمكنها التحريك ضمن إطار قانوني». أين تقع هذه الحدود؟ ومن لديه الصلاحية لبدء النقل القسري؟ في المواد لا توجد تفاصيل كافية، وهذا يجعلني قلقًا في داخلي.
لكن هل تصميم «خصوصية لكن يمكن فرضها قسرًا» خطوة تقدم أم تنازل؟ بصراحة، الأنظمة في التمويل التقليدي استُخدمت لمدة مئات السنين: الأسهم التي يجب تجميدها تُجمَّد. Dusk يقوم بنقل هذه القواعد إلى السلسلة، وفي الوقت نفسه تستخدم التشفير للحفاظ على خصوصية المعاملات.
إن كنت تقول إنه باب خلفي، فأنظمة شركات الأوراق المالية كلها أبواب خلفية. وإن قلت إنه ليس نقيًا بالكامل، فهذا بالضبط هو ما يجعله تذكرة المؤسسات للدخول. #dusk $DUSK @Dusk
71
·
--
لا تُحادث مجموعة Dusk بخصوص KYC، إذا تحدّثت مرة واحدة تصاب بالاختناق الذهني مرة واحدة
اللوتة الكبيرة ترتفع بشكل ممتاز… لكن كم يمكن أن ترتفع BTC بعد؟
في ليلة اكتمال تشغيل الشبكة التجريبية لــCitadel، كنت أحدّق في سلسلة Merkle root داخل الطرفية، وفجأة شعرت أن كل تلك الواجهة التي لفّيتُ بها على شركات الامتثال الخارجيّة سابقًا كانت عبثًا تمامًا.
أين تكمن قسوة هؤلاء من Dusk؟ لقد علّقوا الـlicense على شجرة: أثبت أنك أنت فحسب، ورقم بطاقة الهوية يبقى مقفلًا للأبد على قرصك الصلب محليًا. أما XSC فهو أشرس: قيود التحويل، ومفاتيح “عرض التدقيق” كلها مُدمجة داخل عقد الأصول—من يمكنه الرؤية ومن لا يمكنه التحويل، بوابة دخول موجودة على السلسلة. جرّبت بيانات اختبارية عبر عشرات الجولات، وكانت دقّة التحقق عند إصابة القائمة البيضاء ثابتة على مستوى ميلي ثانية—وبصراحة، مجرد هيكل التشفير وحده، هذا المشروع هو أكثر مسار “مؤسسي” شاهدته خفةً من غير مبالغة.
لكن لا تتعجّل في المديح.
أخذتُ نفس سكربت توليد الإثبات ورميته على ماكنتوش قديم، وحدات WASM تعمل PLONK، والمعالج يصل إلى أقصى حمل، والمروحة تدور كأنها ستقلع. من توليد إثبات صفقة إلى تثبيتها في البلوك: استغرق الأمر قرابة أربع ثوانٍ. أربع ثوانٍ تكفي لتتغير أسعار السلسلة ثلاث مرات، وتكفي لتؤكل انزلاقات المتداولين الصغار على دورتين. لدى المؤسسات تسارع FPGA، أما المدقِّق العادي؟ تضغط على اللابتوب وانتظر ثلاث ثوانٍ تقريبًا؛ في يوم واحد يراجع 200 معاملة، والانتظار وحده يأكل عشر دقائق. النقاء التشفيري على مستوى الهندسة—هكذا يكون شاقًا ومذلًا.
الأكثر إحراجًا هو نظام البيئة على السلسلة. كان لدي لقطة لعدد الاستخدام اليومي لـDuskEVM: على مدى طويل في خانة رقمين. أما خط TVL عندما رسمته فكان قريبًا من الفرق بين توقف القلب وتحركه في مخطط تخطيط قلب. يُطلقون كلامًا عاليًا حول مفهوم NPEX، لكن في السوق الثانوية لا توجد جهة صانعة سوق تقدّم عروضًا مستمرة؛ رموزٌ على شكل أوراق مالية تُصدر لكن لا يمكن استبدالها، وما يتم تداوله لا يختلف عن ورقٍ ميت على السلسلة. والجهة التنظيمية أبطأ أكثر: ZK يستبدل النص الصريح مع بقاء الأثر، لكن كيف تُحدَّث قواعد跨辖区 داخل العقد “تحديثًا ساخنًا”—كل ذلك متغيرات بطيئة، ولا يمكن استعجالها.
لذلك خلاصة حكمي جملة واحدة: ذوق Dusk أنا موافق عليه، لكن من يحوّل تلقائيًا كلمة “مستوى مؤسسي” إلى “سيكون جاهزًا للاستخدام فورًا”، سنراهن سويًا على باقة سجائر.
مؤشرات أرضية أراقبها أنا بنفسي ثلاث فقط: كم ثانية تُبطئ شهادة Citadel عندما تعمل على لابتوب عادي، هل مفتاح “الإفصاح الانتقائي” لديه نطاق رجعي أم لا، وهل خارج الشبكة التجريبية توجد فعليًا نسبة دوران حقيقية. هذه الثلاثة إن لم تتحسن، حتى لو كانت كتابة XSC مرتّبة جدًا—ستظل رسالة حبّ يكتبها مهندس للمُنظّمين، وليست بابًا يدخل منه المال. #dusk $DUSK @Dusk_Foundation
لا تُحادث مجموعة Dusk بخصوص KYC، إذا تحدّثت مرة واحدة تصاب بالاختناق الذهني مرة واحدة
اللوتة الكبيرة ترتفع بشكل ممتاز… لكن كم يمكن أن ترتفع BTC بعد؟
في ليلة اكتمال تشغيل الشبكة التجريبية لــCitadel، كنت أحدّق في سلسلة Merkle root داخل الطرفية، وفجأة شعرت أن كل تلك الواجهة التي لفّيتُ بها على شركات الامتثال الخارجيّة سابقًا كانت عبثًا تمامًا.
أين تكمن قسوة هؤلاء من Dusk؟ لقد علّقوا الـlicense على شجرة: أثبت أنك أنت فحسب، ورقم بطاقة الهوية يبقى مقفلًا للأبد على قرصك الصلب محليًا. أما XSC فهو أشرس: قيود التحويل، ومفاتيح “عرض التدقيق” كلها مُدمجة داخل عقد الأصول—من يمكنه الرؤية ومن لا يمكنه التحويل، بوابة دخول موجودة على السلسلة. جرّبت بيانات اختبارية عبر عشرات الجولات، وكانت دقّة التحقق عند إصابة القائمة البيضاء ثابتة على مستوى ميلي ثانية—وبصراحة، مجرد هيكل التشفير وحده، هذا المشروع هو أكثر مسار “مؤسسي” شاهدته خفةً من غير مبالغة.
لكن لا تتعجّل في المديح.
أخذتُ نفس سكربت توليد الإثبات ورميته على ماكنتوش قديم، وحدات WASM تعمل PLONK، والمعالج يصل إلى أقصى حمل، والمروحة تدور كأنها ستقلع. من توليد إثبات صفقة إلى تثبيتها في البلوك: استغرق الأمر قرابة أربع ثوانٍ. أربع ثوانٍ تكفي لتتغير أسعار السلسلة ثلاث مرات، وتكفي لتؤكل انزلاقات المتداولين الصغار على دورتين. لدى المؤسسات تسارع FPGA، أما المدقِّق العادي؟ تضغط على اللابتوب وانتظر ثلاث ثوانٍ تقريبًا؛ في يوم واحد يراجع 200 معاملة، والانتظار وحده يأكل عشر دقائق. النقاء التشفيري على مستوى الهندسة—هكذا يكون شاقًا ومذلًا.
الأكثر إحراجًا هو نظام البيئة على السلسلة. كان لدي لقطة لعدد الاستخدام اليومي لـDuskEVM: على مدى طويل في خانة رقمين. أما خط TVL عندما رسمته فكان قريبًا من الفرق بين توقف القلب وتحركه في مخطط تخطيط قلب. يُطلقون كلامًا عاليًا حول مفهوم NPEX، لكن في السوق الثانوية لا توجد جهة صانعة سوق تقدّم عروضًا مستمرة؛ رموزٌ على شكل أوراق مالية تُصدر لكن لا يمكن استبدالها، وما يتم تداوله لا يختلف عن ورقٍ ميت على السلسلة. والجهة التنظيمية أبطأ أكثر: ZK يستبدل النص الصريح مع بقاء الأثر، لكن كيف تُحدَّث قواعد跨辖区 داخل العقد “تحديثًا ساخنًا”—كل ذلك متغيرات بطيئة، ولا يمكن استعجالها.
لذلك خلاصة حكمي جملة واحدة: ذوق Dusk أنا موافق عليه، لكن من يحوّل تلقائيًا كلمة “مستوى مؤسسي” إلى “سيكون جاهزًا للاستخدام فورًا”، سنراهن سويًا على باقة سجائر.
مؤشرات أرضية أراقبها أنا بنفسي ثلاث فقط: كم ثانية تُبطئ شهادة Citadel عندما تعمل على لابتوب عادي، هل مفتاح “الإفصاح الانتقائي” لديه نطاق رجعي أم لا، وهل خارج الشبكة التجريبية توجد فعليًا نسبة دوران حقيقية. هذه الثلاثة إن لم تتحسن، حتى لو كانت كتابة XSC مرتّبة جدًا—ستظل رسالة حبّ يكتبها مهندس للمُنظّمين، وليست بابًا يدخل منه المال. #dusk $DUSK @Dusk
اللوتة الكبيرة ترتفع بشكل ممتاز… لكن كم يمكن أن ترتفع BTC بعد؟
في ليلة اكتمال تشغيل الشبكة التجريبية لــCitadel، كنت أحدّق في سلسلة Merkle root داخل الطرفية، وفجأة شعرت أن كل تلك الواجهة التي لفّيتُ بها على شركات الامتثال الخارجيّة سابقًا كانت عبثًا تمامًا.
أين تكمن قسوة هؤلاء من Dusk؟ لقد علّقوا الـlicense على شجرة: أثبت أنك أنت فحسب، ورقم بطاقة الهوية يبقى مقفلًا للأبد على قرصك الصلب محليًا. أما XSC فهو أشرس: قيود التحويل، ومفاتيح “عرض التدقيق” كلها مُدمجة داخل عقد الأصول—من يمكنه الرؤية ومن لا يمكنه التحويل، بوابة دخول موجودة على السلسلة. جرّبت بيانات اختبارية عبر عشرات الجولات، وكانت دقّة التحقق عند إصابة القائمة البيضاء ثابتة على مستوى ميلي ثانية—وبصراحة، مجرد هيكل التشفير وحده، هذا المشروع هو أكثر مسار “مؤسسي” شاهدته خفةً من غير مبالغة.
لكن لا تتعجّل في المديح.
أخذتُ نفس سكربت توليد الإثبات ورميته على ماكنتوش قديم، وحدات WASM تعمل PLONK، والمعالج يصل إلى أقصى حمل، والمروحة تدور كأنها ستقلع. من توليد إثبات صفقة إلى تثبيتها في البلوك: استغرق الأمر قرابة أربع ثوانٍ. أربع ثوانٍ تكفي لتتغير أسعار السلسلة ثلاث مرات، وتكفي لتؤكل انزلاقات المتداولين الصغار على دورتين. لدى المؤسسات تسارع FPGA، أما المدقِّق العادي؟ تضغط على اللابتوب وانتظر ثلاث ثوانٍ تقريبًا؛ في يوم واحد يراجع 200 معاملة، والانتظار وحده يأكل عشر دقائق. النقاء التشفيري على مستوى الهندسة—هكذا يكون شاقًا ومذلًا.
الأكثر إحراجًا هو نظام البيئة على السلسلة. كان لدي لقطة لعدد الاستخدام اليومي لـDuskEVM: على مدى طويل في خانة رقمين. أما خط TVL عندما رسمته فكان قريبًا من الفرق بين توقف القلب وتحركه في مخطط تخطيط قلب. يُطلقون كلامًا عاليًا حول مفهوم NPEX، لكن في السوق الثانوية لا توجد جهة صانعة سوق تقدّم عروضًا مستمرة؛ رموزٌ على شكل أوراق مالية تُصدر لكن لا يمكن استبدالها، وما يتم تداوله لا يختلف عن ورقٍ ميت على السلسلة. والجهة التنظيمية أبطأ أكثر: ZK يستبدل النص الصريح مع بقاء الأثر، لكن كيف تُحدَّث قواعد跨辖区 داخل العقد “تحديثًا ساخنًا”—كل ذلك متغيرات بطيئة، ولا يمكن استعجالها.
لذلك خلاصة حكمي جملة واحدة: ذوق Dusk أنا موافق عليه، لكن من يحوّل تلقائيًا كلمة “مستوى مؤسسي” إلى “سيكون جاهزًا للاستخدام فورًا”، سنراهن سويًا على باقة سجائر.
مؤشرات أرضية أراقبها أنا بنفسي ثلاث فقط: كم ثانية تُبطئ شهادة Citadel عندما تعمل على لابتوب عادي، هل مفتاح “الإفصاح الانتقائي” لديه نطاق رجعي أم لا، وهل خارج الشبكة التجريبية توجد فعليًا نسبة دوران حقيقية. هذه الثلاثة إن لم تتحسن، حتى لو كانت كتابة XSC مرتّبة جدًا—ستظل رسالة حبّ يكتبها مهندس للمُنظّمين، وليست بابًا يدخل منه المال. #dusk $DUSK @Dusk
193
·
--
عندما أعدت قراءة وثائق TermMax علقت—ليس لأنني لا أفهم، بل لأنني أفهم أكثر من اللازم وهذا في حد ذاته أمر غير مريح.
فطير كبير جدًا! BTC اقترب من 80 ألفًا!
في المرة الأولى قرأت فيها الورقة البيضاء، الكلمة التي قفزت إلى ذهني كانت: «أليس هذا هو إدخال الأسهم المرمّزة من Ondo داخل بركة إقراض؟» كدت أضغط على علامة الإغلاق في الزاوية العلوية. لكن بعد أن ركّزت على قسم 3.2 الخاص بـ Rate Lock لمدة عشرين دقيقة، اكتشفت أن حكمي السابق ساذج إلى درجة سخيفة.
الذي تفعله TermMax ليس جعل الأسهم المرمّزة تُدرّ أرباحًا، بل تحويل منظومة «قرض مقابل رهن الأسهم» في التمويل التقليدي—التي تتطلب الموافقات، ومراقبة قيمة الضمان، والبحث عن تغطية (追保)—إلى اتفاقية على السلسلة بمعدل فائدة ثابت ومحدد مسبقًا.
تخيّل سيناريو: لديّ أسهم AAPL مَرْمَزة، لا أريد بيعها بخسارة، لكنني أحتاج نقدًا بشكل عاجل. في الماضي، عند استخدام الاقتراض في DeFi، أول شيء أفعله عند الاستيقاظ يوميًا هو متابعة معدل الفائدة وكيف يتحرك—أتوتر ولا أعرف ما إذا كانت قيمة السداد ستقفز فجأة الشهر القادم. منطق TermMax يقول إن معدل الفائدة الذي ستُقترض به يتم تثبيته لحظة إبرام القرض في العقد، وقيمة السداد لا تهتز مع السوق؛ خط التصفية مرسوم وقت الاقتراض نفسه، وليس هناك «صندوق أسود» لاحقًا يراقب كل شيء نيابةً عنك.
عندما وصلت هنا توقفت قليلًا. خلال السنوات العشر الأخيرة، كانت DeFi تفترض ضمنيًا أن «المتغير» هو الحالة الأصلية، وأن المعدل الثابت يحتاج آليات إضافية لتوفير الغطاء. TermMax يعاكس هذا الافتراض الأساسي من جذوره. الـ AMM هنا ليس ليوفّر عائدًا متغيرًا، بل ليلائم كل قرض بفائدة ثابتة مع تمويل الطرف المقابل، بحيث يتم قفل سعر الفائدة لحظة إتمام الصفقة.
لكن أكثر شيء يزعجني الآن: ماذا لو شهدت الأصول المرمّزة على المستوى السفلي انفلاتًا حادًا عن قيمتها—شبيهًا بانهيار LUNA في ذلك الوقت—هل تتحول عقود الفائدة الثابتة بدلًا من ذلك إلى «ثقب سيولة»؟ حينها قد لا تتمكن التصفية ممن المفترض تصفيته، وقد لا يستطيع من المفترض أن يسدد أن يسدد؛ وهنا تتحول «الضمانات/الحتمية» إلى سلاح ذو حدين.
ومع ذلك، إذا أردنا أن نكون منصفين: نقل سير العمل الخاص بقروض رهن الأسهم إلى السلسلة مع إزالة عنصر عدم اليقين بحد ذاته يستحق المتابعة والمراقبة. @termmax #TermMax
عندما أعدت قراءة وثائق TermMax علقت—ليس لأنني لا أفهم، بل لأنني أفهم أكثر من اللازم وهذا في حد ذاته أمر غير مريح.
فطير كبير جدًا! BTC اقترب من 80 ألفًا!
في المرة الأولى قرأت فيها الورقة البيضاء، الكلمة التي قفزت إلى ذهني كانت: «أليس هذا هو إدخال الأسهم المرمّزة من Ondo داخل بركة إقراض؟» كدت أضغط على علامة الإغلاق في الزاوية العلوية. لكن بعد أن ركّزت على قسم 3.2 الخاص بـ Rate Lock لمدة عشرين دقيقة، اكتشفت أن حكمي السابق ساذج إلى درجة سخيفة.
الذي تفعله TermMax ليس جعل الأسهم المرمّزة تُدرّ أرباحًا، بل تحويل منظومة «قرض مقابل رهن الأسهم» في التمويل التقليدي—التي تتطلب الموافقات، ومراقبة قيمة الضمان، والبحث عن تغطية (追保)—إلى اتفاقية على السلسلة بمعدل فائدة ثابت ومحدد مسبقًا.
تخيّل سيناريو: لديّ أسهم AAPL مَرْمَزة، لا أريد بيعها بخسارة، لكنني أحتاج نقدًا بشكل عاجل. في الماضي، عند استخدام الاقتراض في DeFi، أول شيء أفعله عند الاستيقاظ يوميًا هو متابعة معدل الفائدة وكيف يتحرك—أتوتر ولا أعرف ما إذا كانت قيمة السداد ستقفز فجأة الشهر القادم. منطق TermMax يقول إن معدل الفائدة الذي ستُقترض به يتم تثبيته لحظة إبرام القرض في العقد، وقيمة السداد لا تهتز مع السوق؛ خط التصفية مرسوم وقت الاقتراض نفسه، وليس هناك «صندوق أسود» لاحقًا يراقب كل شيء نيابةً عنك.
عندما وصلت هنا توقفت قليلًا. خلال السنوات العشر الأخيرة، كانت DeFi تفترض ضمنيًا أن «المتغير» هو الحالة الأصلية، وأن المعدل الثابت يحتاج آليات إضافية لتوفير الغطاء. TermMax يعاكس هذا الافتراض الأساسي من جذوره. الـ AMM هنا ليس ليوفّر عائدًا متغيرًا، بل ليلائم كل قرض بفائدة ثابتة مع تمويل الطرف المقابل، بحيث يتم قفل سعر الفائدة لحظة إتمام الصفقة.
لكن أكثر شيء يزعجني الآن: ماذا لو شهدت الأصول المرمّزة على المستوى السفلي انفلاتًا حادًا عن قيمتها—شبيهًا بانهيار LUNA في ذلك الوقت—هل تتحول عقود الفائدة الثابتة بدلًا من ذلك إلى «ثقب سيولة»؟ حينها قد لا تتمكن التصفية ممن المفترض تصفيته، وقد لا يستطيع من المفترض أن يسدد أن يسدد؛ وهنا تتحول «الضمانات/الحتمية» إلى سلاح ذو حدين.
ومع ذلك، إذا أردنا أن نكون منصفين: نقل سير العمل الخاص بقروض رهن الأسهم إلى السلسلة مع إزالة عنصر عدم اليقين بحد ذاته يستحق المتابعة والمراقبة. @TermMax #TermMax
فطير كبير جدًا! BTC اقترب من 80 ألفًا!
في المرة الأولى قرأت فيها الورقة البيضاء، الكلمة التي قفزت إلى ذهني كانت: «أليس هذا هو إدخال الأسهم المرمّزة من Ondo داخل بركة إقراض؟» كدت أضغط على علامة الإغلاق في الزاوية العلوية. لكن بعد أن ركّزت على قسم 3.2 الخاص بـ Rate Lock لمدة عشرين دقيقة، اكتشفت أن حكمي السابق ساذج إلى درجة سخيفة.
الذي تفعله TermMax ليس جعل الأسهم المرمّزة تُدرّ أرباحًا، بل تحويل منظومة «قرض مقابل رهن الأسهم» في التمويل التقليدي—التي تتطلب الموافقات، ومراقبة قيمة الضمان، والبحث عن تغطية (追保)—إلى اتفاقية على السلسلة بمعدل فائدة ثابت ومحدد مسبقًا.
تخيّل سيناريو: لديّ أسهم AAPL مَرْمَزة، لا أريد بيعها بخسارة، لكنني أحتاج نقدًا بشكل عاجل. في الماضي، عند استخدام الاقتراض في DeFi، أول شيء أفعله عند الاستيقاظ يوميًا هو متابعة معدل الفائدة وكيف يتحرك—أتوتر ولا أعرف ما إذا كانت قيمة السداد ستقفز فجأة الشهر القادم. منطق TermMax يقول إن معدل الفائدة الذي ستُقترض به يتم تثبيته لحظة إبرام القرض في العقد، وقيمة السداد لا تهتز مع السوق؛ خط التصفية مرسوم وقت الاقتراض نفسه، وليس هناك «صندوق أسود» لاحقًا يراقب كل شيء نيابةً عنك.
عندما وصلت هنا توقفت قليلًا. خلال السنوات العشر الأخيرة، كانت DeFi تفترض ضمنيًا أن «المتغير» هو الحالة الأصلية، وأن المعدل الثابت يحتاج آليات إضافية لتوفير الغطاء. TermMax يعاكس هذا الافتراض الأساسي من جذوره. الـ AMM هنا ليس ليوفّر عائدًا متغيرًا، بل ليلائم كل قرض بفائدة ثابتة مع تمويل الطرف المقابل، بحيث يتم قفل سعر الفائدة لحظة إتمام الصفقة.
لكن أكثر شيء يزعجني الآن: ماذا لو شهدت الأصول المرمّزة على المستوى السفلي انفلاتًا حادًا عن قيمتها—شبيهًا بانهيار LUNA في ذلك الوقت—هل تتحول عقود الفائدة الثابتة بدلًا من ذلك إلى «ثقب سيولة»؟ حينها قد لا تتمكن التصفية ممن المفترض تصفيته، وقد لا يستطيع من المفترض أن يسدد أن يسدد؛ وهنا تتحول «الضمانات/الحتمية» إلى سلاح ذو حدين.
ومع ذلك، إذا أردنا أن نكون منصفين: نقل سير العمل الخاص بقروض رهن الأسهم إلى السلسلة مع إزالة عنصر عدم اليقين بحد ذاته يستحق المتابعة والمراقبة. @TermMax #TermMax
288
·
--
عرض الترجمة
华尔街那帮人不是怕上链,是怕底裤被扒干净
大饼涨的眼花缭乱,BTC还是强!
说个可能招骂的判断——DUSK这玩意儿,我盯了三个月一直没动笔写,不是因为看不懂,是怕写早了被打脸。但最近把它的白皮书翻来覆去啃了三遍后,我反而踏实了。
为啥?因为它压根不是给你炒的。
市面上但凡沾点隐私的币,清一色在讲“匿了匿了,谁都别想查我”。DUSK偏不,它上来就跟你掰扯证券生命周期、合规规则写进合约、KYC和AML直接固化在链上——听着是不是特别不加密?特别不Web3?对,这就是它故意长的样子。
我琢磨了一下它那套选择性披露的逻辑,突然想起前阵子跟一个做传统清算的朋友吃饭,他原话是:“我们不是不想上公链,是上了之后对手盘每天盯着我们的持仓变动,那还玩个锤子。”你看,痛点就搁这儿摆着。机构要的是“你看得见我在跑,但别看清我跑的是哪条赛道”——DUSK恰好给了这个选项。
不过话说回来,我现在把它放在观察舱前排,不代表我劝你们冲。RWA这个赛道现在就像一条刚铺好的高速路,车没几辆,收费站倒是修得挺气派。DUSK的技术底子我认,共识机制和结算层的完成度放在整个隐私公链赛道里都算能打的,但链上真要跑起来美债、私募股权这类大体量资产——说实话,还差一个能把传统金融那帮老钱拽进来的破冰人物。这个人什么时候出现,这条链什么时候才真正活过来。
所以我的态度很明确:底层逻辑我买账,商业落地我再等等。
至于华尔街最终会选全透明的链还是带隐私分级的链——我赌后者。你想想,那帮穿西装的,啥时候把自己底牌亮给过对手看? #dusk $DUSK @Dusk_Foundation
华尔街那帮人不是怕上链,是怕底裤被扒干净
大饼涨的眼花缭乱,BTC还是强!
说个可能招骂的判断——DUSK这玩意儿,我盯了三个月一直没动笔写,不是因为看不懂,是怕写早了被打脸。但最近把它的白皮书翻来覆去啃了三遍后,我反而踏实了。
为啥?因为它压根不是给你炒的。
市面上但凡沾点隐私的币,清一色在讲“匿了匿了,谁都别想查我”。DUSK偏不,它上来就跟你掰扯证券生命周期、合规规则写进合约、KYC和AML直接固化在链上——听着是不是特别不加密?特别不Web3?对,这就是它故意长的样子。
我琢磨了一下它那套选择性披露的逻辑,突然想起前阵子跟一个做传统清算的朋友吃饭,他原话是:“我们不是不想上公链,是上了之后对手盘每天盯着我们的持仓变动,那还玩个锤子。”你看,痛点就搁这儿摆着。机构要的是“你看得见我在跑,但别看清我跑的是哪条赛道”——DUSK恰好给了这个选项。
不过话说回来,我现在把它放在观察舱前排,不代表我劝你们冲。RWA这个赛道现在就像一条刚铺好的高速路,车没几辆,收费站倒是修得挺气派。DUSK的技术底子我认,共识机制和结算层的完成度放在整个隐私公链赛道里都算能打的,但链上真要跑起来美债、私募股权这类大体量资产——说实话,还差一个能把传统金融那帮老钱拽进来的破冰人物。这个人什么时候出现,这条链什么时候才真正活过来。
所以我的态度很明确:底层逻辑我买账,商业落地我再等等。
至于华尔街最终会选全透明的链还是带隐私分级的链——我赌后者。你想想,那帮穿西装的,啥时候把自己底牌亮给过对手看? #dusk $DUSK @Dusk
大饼涨的眼花缭乱,BTC还是强!
说个可能招骂的判断——DUSK这玩意儿,我盯了三个月一直没动笔写,不是因为看不懂,是怕写早了被打脸。但最近把它的白皮书翻来覆去啃了三遍后,我反而踏实了。
为啥?因为它压根不是给你炒的。
市面上但凡沾点隐私的币,清一色在讲“匿了匿了,谁都别想查我”。DUSK偏不,它上来就跟你掰扯证券生命周期、合规规则写进合约、KYC和AML直接固化在链上——听着是不是特别不加密?特别不Web3?对,这就是它故意长的样子。
我琢磨了一下它那套选择性披露的逻辑,突然想起前阵子跟一个做传统清算的朋友吃饭,他原话是:“我们不是不想上公链,是上了之后对手盘每天盯着我们的持仓变动,那还玩个锤子。”你看,痛点就搁这儿摆着。机构要的是“你看得见我在跑,但别看清我跑的是哪条赛道”——DUSK恰好给了这个选项。
不过话说回来,我现在把它放在观察舱前排,不代表我劝你们冲。RWA这个赛道现在就像一条刚铺好的高速路,车没几辆,收费站倒是修得挺气派。DUSK的技术底子我认,共识机制和结算层的完成度放在整个隐私公链赛道里都算能打的,但链上真要跑起来美债、私募股权这类大体量资产——说实话,还差一个能把传统金融那帮老钱拽进来的破冰人物。这个人什么时候出现,这条链什么时候才真正活过来。
所以我的态度很明确:底层逻辑我买账,商业落地我再等等。
至于华尔街最终会选全透明的链还是带隐私分级的链——我赌后者。你想想,那帮穿西装的,啥时候把自己底牌亮给过对手看? #dusk $DUSK @Dusk
1
1
379
·
--
كنت أظن من قبل أن TermMax مجرد إنشاء سوق ثانوي لسندات الفائدة الثابتة: FT كأنه يتم تداولُه كسند، وXT يتم تفكيكه إلى قسائم/كوبونات. يبدو الأمر ذكيًا ومتقنًا، لكنه لم يصل إلى درجة “شدّ الحبل وأُصفّق”.
إلى أن رتبت منطق Curator في V2 خطوة بخطوة، ثم قفزت في ذهني عبارة واحدة: هذه ليست بروتوكول إقراض، بل هي وضع دبوس في عين صانع السوق (market maker).
انظر: تحرّكة V2 شريرة/مراوِغة حقًا. تُعبّئ Limit Order كامل الساحة مباشرة. المقترض يعلّق أعلى معدل فائدة يقبله، والمُقرِض يعلّق أدنى معدل فائدة يقبله—على السطح كأنها تعيد سلطة التسعير إلى المستخدمين، لكن جوهرها أنها تفكّ شغل LP الأصلي الذي كان يتم بالنيابة وتحوّله إلى فتات تُطعَم للسوق. في السابق، كان LP يعتمد على عدم تماثل المعلومات وحجم رأس المال ليلتقط فرق العائد. أما عندما يظهر Range Order، فإن Curator يقود بخوارزميات ويجوب السوق بحثًا عن أفضل تركيبة. إذا كنتَ ترفع سعرَ عرضك قليلًا من باب الجشع، فسيتم توجيه طلبك مباشرة إلى أمرية الجار العجوز الذي في الجهة الأخرى.
ذهبت خصيصًا لمسح بيانات شبكة الاختبار، ووجدت تفصيلة لافتة للنظر: نفس عملية إقراض USDC لمدة 7 أيام—عبر تجميعها باستخدام Range Order—يكون معدل الفائدة المتوسط المرجّح أقل بحوالي 8-12 نقطة أساس مقارنة بالمرور مباشرة عبر حوض AMM. تبدو هذه الـ8 نقاط أساس غير مهمة، لكن لمحترفي الإقراض عالي التكرار (القدامى)، إنها شريان الربح يُنتزع منهم بالقوة طبقةً أخرى.
طبعًا، سيقول البعض: لكن الحوض الآن ضحل. بضعة آلاف من الدولارات قد تكفي لخلق حفرة كبيرة. وقد تكون “أفضل الفائدة” التي تتحدث عنها مجرد شجرة ملتوية وحيدة في صحراء السيولة.
أعترف أنني أوافق على نصف ذلك.
لذلك أنا الآن لا أنظر إلى TVL ولا إلى حجم التداول. أنا أراقب ثلاث أشياء فقط: أولًا، هل يمكن أن تُوصِم نسبة خصم FT عبر مدد مختلفة بخط منحني/منحنى سلس؛ ثانيًا، هل سُمك أو سماكة الأوامر المعلّقة في دفتر أوامر البيع والشراء تتزايد بشكل مستمر وبشكل فعّال؛ ثالثًا، هل الفارق بين العائد الضمني لـ XT وبين سعر الفائدة العائم في الخارج يتجه إلى الاستقرار والانكماش. إذا بقيت هذه الثلاثة “قوية ومتينة”، فهذا دليل أن السوق فعلًا يعامل الفائدة كقضية حقيقية، لا مجرد مجموعة تُبدّل من اليسار إلى اليمين لت刷积分 (تحصيل نقاط).
TermMax ما زال لا يَستحق حقًا شعار “بورصة الفائدة” بعد، لكن سكين الجراحة في V2—على الأقل—شقّ موضع الداء وفتح الطريق. أما الباقي، فالأمر متروك لكيفية نمو السوق وتحويله إلى واقع عبر الوقت. #termmax @termmax
كنت أظن من قبل أن TermMax مجرد إنشاء سوق ثانوي لسندات الفائدة الثابتة: FT كأنه يتم تداولُه كسند، وXT يتم تفكيكه إلى قسائم/كوبونات. يبدو الأمر ذكيًا ومتقنًا، لكنه لم يصل إلى درجة “شدّ الحبل وأُصفّق”.
إلى أن رتبت منطق Curator في V2 خطوة بخطوة، ثم قفزت في ذهني عبارة واحدة: هذه ليست بروتوكول إقراض، بل هي وضع دبوس في عين صانع السوق (market maker).
انظر: تحرّكة V2 شريرة/مراوِغة حقًا. تُعبّئ Limit Order كامل الساحة مباشرة. المقترض يعلّق أعلى معدل فائدة يقبله، والمُقرِض يعلّق أدنى معدل فائدة يقبله—على السطح كأنها تعيد سلطة التسعير إلى المستخدمين، لكن جوهرها أنها تفكّ شغل LP الأصلي الذي كان يتم بالنيابة وتحوّله إلى فتات تُطعَم للسوق. في السابق، كان LP يعتمد على عدم تماثل المعلومات وحجم رأس المال ليلتقط فرق العائد. أما عندما يظهر Range Order، فإن Curator يقود بخوارزميات ويجوب السوق بحثًا عن أفضل تركيبة. إذا كنتَ ترفع سعرَ عرضك قليلًا من باب الجشع، فسيتم توجيه طلبك مباشرة إلى أمرية الجار العجوز الذي في الجهة الأخرى.
ذهبت خصيصًا لمسح بيانات شبكة الاختبار، ووجدت تفصيلة لافتة للنظر: نفس عملية إقراض USDC لمدة 7 أيام—عبر تجميعها باستخدام Range Order—يكون معدل الفائدة المتوسط المرجّح أقل بحوالي 8-12 نقطة أساس مقارنة بالمرور مباشرة عبر حوض AMM. تبدو هذه الـ8 نقاط أساس غير مهمة، لكن لمحترفي الإقراض عالي التكرار (القدامى)، إنها شريان الربح يُنتزع منهم بالقوة طبقةً أخرى.
طبعًا، سيقول البعض: لكن الحوض الآن ضحل. بضعة آلاف من الدولارات قد تكفي لخلق حفرة كبيرة. وقد تكون “أفضل الفائدة” التي تتحدث عنها مجرد شجرة ملتوية وحيدة في صحراء السيولة.
أعترف أنني أوافق على نصف ذلك.
لذلك أنا الآن لا أنظر إلى TVL ولا إلى حجم التداول. أنا أراقب ثلاث أشياء فقط: أولًا، هل يمكن أن تُوصِم نسبة خصم FT عبر مدد مختلفة بخط منحني/منحنى سلس؛ ثانيًا، هل سُمك أو سماكة الأوامر المعلّقة في دفتر أوامر البيع والشراء تتزايد بشكل مستمر وبشكل فعّال؛ ثالثًا، هل الفارق بين العائد الضمني لـ XT وبين سعر الفائدة العائم في الخارج يتجه إلى الاستقرار والانكماش. إذا بقيت هذه الثلاثة “قوية ومتينة”، فهذا دليل أن السوق فعلًا يعامل الفائدة كقضية حقيقية، لا مجرد مجموعة تُبدّل من اليسار إلى اليمين لت刷积分 (تحصيل نقاط).
TermMax ما زال لا يَستحق حقًا شعار “بورصة الفائدة” بعد، لكن سكين الجراحة في V2—على الأقل—شقّ موضع الداء وفتح الطريق. أما الباقي، فالأمر متروك لكيفية نمو السوق وتحويله إلى واقع عبر الوقت. #termmax @TermMax
إلى أن رتبت منطق Curator في V2 خطوة بخطوة، ثم قفزت في ذهني عبارة واحدة: هذه ليست بروتوكول إقراض، بل هي وضع دبوس في عين صانع السوق (market maker).
انظر: تحرّكة V2 شريرة/مراوِغة حقًا. تُعبّئ Limit Order كامل الساحة مباشرة. المقترض يعلّق أعلى معدل فائدة يقبله، والمُقرِض يعلّق أدنى معدل فائدة يقبله—على السطح كأنها تعيد سلطة التسعير إلى المستخدمين، لكن جوهرها أنها تفكّ شغل LP الأصلي الذي كان يتم بالنيابة وتحوّله إلى فتات تُطعَم للسوق. في السابق، كان LP يعتمد على عدم تماثل المعلومات وحجم رأس المال ليلتقط فرق العائد. أما عندما يظهر Range Order، فإن Curator يقود بخوارزميات ويجوب السوق بحثًا عن أفضل تركيبة. إذا كنتَ ترفع سعرَ عرضك قليلًا من باب الجشع، فسيتم توجيه طلبك مباشرة إلى أمرية الجار العجوز الذي في الجهة الأخرى.
ذهبت خصيصًا لمسح بيانات شبكة الاختبار، ووجدت تفصيلة لافتة للنظر: نفس عملية إقراض USDC لمدة 7 أيام—عبر تجميعها باستخدام Range Order—يكون معدل الفائدة المتوسط المرجّح أقل بحوالي 8-12 نقطة أساس مقارنة بالمرور مباشرة عبر حوض AMM. تبدو هذه الـ8 نقاط أساس غير مهمة، لكن لمحترفي الإقراض عالي التكرار (القدامى)، إنها شريان الربح يُنتزع منهم بالقوة طبقةً أخرى.
طبعًا، سيقول البعض: لكن الحوض الآن ضحل. بضعة آلاف من الدولارات قد تكفي لخلق حفرة كبيرة. وقد تكون “أفضل الفائدة” التي تتحدث عنها مجرد شجرة ملتوية وحيدة في صحراء السيولة.
أعترف أنني أوافق على نصف ذلك.
لذلك أنا الآن لا أنظر إلى TVL ولا إلى حجم التداول. أنا أراقب ثلاث أشياء فقط: أولًا، هل يمكن أن تُوصِم نسبة خصم FT عبر مدد مختلفة بخط منحني/منحنى سلس؛ ثانيًا، هل سُمك أو سماكة الأوامر المعلّقة في دفتر أوامر البيع والشراء تتزايد بشكل مستمر وبشكل فعّال؛ ثالثًا، هل الفارق بين العائد الضمني لـ XT وبين سعر الفائدة العائم في الخارج يتجه إلى الاستقرار والانكماش. إذا بقيت هذه الثلاثة “قوية ومتينة”، فهذا دليل أن السوق فعلًا يعامل الفائدة كقضية حقيقية، لا مجرد مجموعة تُبدّل من اليسار إلى اليمين لت刷积分 (تحصيل نقاط).
TermMax ما زال لا يَستحق حقًا شعار “بورصة الفائدة” بعد، لكن سكين الجراحة في V2—على الأقل—شقّ موضع الداء وفتح الطريق. أما الباقي، فالأمر متروك لكيفية نمو السوق وتحويله إلى واقع عبر الوقت. #termmax @TermMax
62
·
--
عرض الترجمة
650亿美金的总盘子,以太坊啃掉33%,Provenance切走27%,Solana、BNB、XRP各叼着6%的肉,DUSK连席位都没混上。这不是市场偏见,这是机构用真金白银在画线——代币化国债和私募信贷的发行方选链,逻辑其实很朴素:谁有深度流动性、谁有现成的托管体系、谁能让合规审计少掉几根头发,钱就流向谁。一条要自己从头写共识、EVM还跳票过几次的L1,在机构的风控清单里连"备选"都排不上号。Polymesh把证券合规这件事扎到了根里,Monero和Zcash在隐私赛道上有老本可吃,DUSK呢——合规没有Polymesh深,隐私又背着监管包袱跑不过老匿名链,选的偏偏是最窄的那条缝。
大饼快上7万了,BTC还可以吧!
链上活跃度才是真尴尬。主网跑了一年多,日均交易量800到1000笔晃荡,日活地址早年就40到80个,2026年初那一波峰值冲到300到870,之后就又软回百级区间。这种量级放在一条L1上,往好听说是"机构低频大额"——但说实话,听起来更像是测试网气氛组。NPEX确实挂了几亿欧元的证券,EURQ也发了,可资产在链上静默托管,跟有人在链上实打实交互完全是两码事。机构开户数和链上地址数,前者是业务拓展的PPT素材,后者才是底层用的真实体温。
真正的暗雷埋在代币结构里。前五大地址捏着67%以上的筹码,第一大独占21%,币安托管地址再吃掉12%多,前十大逼近73%。一条标榜"机构级合规金融"的链,筹码集中度比多数meme币还夸张,这画面太美我不敢细想。机构风控过会看到这组数据,脑子里蹦出来的第一个问题绝对是——"退出的时候谁来接?"
DuskEVM从预告到落地拖了好几个季度,GitHub提交节奏肉眼可见地偏慢,原定Q1 2026的协议v23升级也明显落后于路线图。技术叙事再漂亮,交付节奏跟不上,机构做完POC也就搁在那了。
#dusk $DUSK @Dusk_Foundation
650亿美金的总盘子,以太坊啃掉33%,Provenance切走27%,Solana、BNB、XRP各叼着6%的肉,DUSK连席位都没混上。这不是市场偏见,这是机构用真金白银在画线——代币化国债和私募信贷的发行方选链,逻辑其实很朴素:谁有深度流动性、谁有现成的托管体系、谁能让合规审计少掉几根头发,钱就流向谁。一条要自己从头写共识、EVM还跳票过几次的L1,在机构的风控清单里连"备选"都排不上号。Polymesh把证券合规这件事扎到了根里,Monero和Zcash在隐私赛道上有老本可吃,DUSK呢——合规没有Polymesh深,隐私又背着监管包袱跑不过老匿名链,选的偏偏是最窄的那条缝。
大饼快上7万了,BTC还可以吧!
链上活跃度才是真尴尬。主网跑了一年多,日均交易量800到1000笔晃荡,日活地址早年就40到80个,2026年初那一波峰值冲到300到870,之后就又软回百级区间。这种量级放在一条L1上,往好听说是"机构低频大额"——但说实话,听起来更像是测试网气氛组。NPEX确实挂了几亿欧元的证券,EURQ也发了,可资产在链上静默托管,跟有人在链上实打实交互完全是两码事。机构开户数和链上地址数,前者是业务拓展的PPT素材,后者才是底层用的真实体温。
真正的暗雷埋在代币结构里。前五大地址捏着67%以上的筹码,第一大独占21%,币安托管地址再吃掉12%多,前十大逼近73%。一条标榜"机构级合规金融"的链,筹码集中度比多数meme币还夸张,这画面太美我不敢细想。机构风控过会看到这组数据,脑子里蹦出来的第一个问题绝对是——"退出的时候谁来接?"
DuskEVM从预告到落地拖了好几个季度,GitHub提交节奏肉眼可见地偏慢,原定Q1 2026的协议v23升级也明显落后于路线图。技术叙事再漂亮,交付节奏跟不上,机构做完POC也就搁在那了。
#dusk $DUSK @Dusk
大饼快上7万了,BTC还可以吧!
链上活跃度才是真尴尬。主网跑了一年多,日均交易量800到1000笔晃荡,日活地址早年就40到80个,2026年初那一波峰值冲到300到870,之后就又软回百级区间。这种量级放在一条L1上,往好听说是"机构低频大额"——但说实话,听起来更像是测试网气氛组。NPEX确实挂了几亿欧元的证券,EURQ也发了,可资产在链上静默托管,跟有人在链上实打实交互完全是两码事。机构开户数和链上地址数,前者是业务拓展的PPT素材,后者才是底层用的真实体温。
真正的暗雷埋在代币结构里。前五大地址捏着67%以上的筹码,第一大独占21%,币安托管地址再吃掉12%多,前十大逼近73%。一条标榜"机构级合规金融"的链,筹码集中度比多数meme币还夸张,这画面太美我不敢细想。机构风控过会看到这组数据,脑子里蹦出来的第一个问题绝对是——"退出的时候谁来接?"
DuskEVM从预告到落地拖了好几个季度,GitHub提交节奏肉眼可见地偏慢,原定Q1 2026的协议v23升级也明显落后于路线图。技术叙事再漂亮,交付节奏跟不上,机构做完POC也就搁在那了。
#dusk $DUSK @Dusk
188
·
--
تحدثت مع صديقي عن TermMax حتى منتصف الليل، وقال جملة جعلتني أتجمد
“أليست هذه مجرد قروض بفائدة ثابتة؟”.
ارتفعت الفائدة قليلًا على الطرف الآخر، لكن البيتكوين ما زالت ممتازة!
لم أُعقب حينها. عدت وراجعت كود المشروع ووثائقه لثلاثة أيام، وكلما فكرت أكثر شعرت أن—هذه الجملة صحيحة، لكن كأنها لم تُقل شيئًا.
ما جعلني لا أستطيع الجلوس بهدوء حقًا هو جزء آلية التعويض عند التصفية.
ببساطة، إذا انتهت مدة القرض ولم يُسدد بالكامل، عند إغلاق نافذة التصفية، يمكن لحاملي FT أخذ الأصول الأساسية والضمانات مباشرةً من redemp<ion pool> بنسبٍ محددة. ما المثير هنا؟ إنها تحوّل “التصفية” من لعبة عقاب إلى منطق توزيع. انهيار الآخرين يعني أن الروبوتات تهجم وتلتهم كل شيء؛ أما TermMax فيجعل دائني السندات يقررون بأنفسهم إن كانوا سيأخذون هذا “اللوط” أم لا. تحمل FT يعني أن لديك خيارًا—هل تستلم الحصة أم لا؟ هذا يختلف تمامًا عن التصفية التقليدية.
ثم الحديث عن التسعير.
موضوع Range Order فهمته بعد يومين فقط. الفكرة ليست أن تعلن APR ثابت ثم انتهى الأمر، بل تقسم السيولة إلى شرائح مختلفة، وتُعلّق لكل شريحة فائدة مختلفة. قد تحصل السيولة الكبيرة على فائدة تختلف عن السيولة الصغيرة، وسعر التنفيذ ليس رقمًا واحدًا ثابتًا، بل يقع ضمن نطاق. بمعنى آخر، عمق السوق يتجسد مباشرة على منحنى الفائدة. من لديه حجم سيولة أكبر عليه أن يدفع علاوة سيولة أكبر—وهذا عادل جدًا ومُسَوّق بشكل منطقي.
قلبت تقريبًا في سجلات تنفيذ واقعية لعدد من الصفقات، فوجدت أن معظم Range Order تتركز بين 3 إلى 5 segments، وليست تصميمًا مبهرجًا بعشرات الشرائح. هذا يعني أن الجميع عملي؛ لأن تقسيمًا مفرطًا يرفع تكاليف الإدارة.
ثم العودة إلى تفكيك FT/XT/GT.
عند الاستحقاق، FT يستبدل بـ1 debt token. وXT يتبع مسار FT، فيصبح 1+1=1 مركز دين كامل. أما GT فيحزم الضمانات والديون معًا في مركز قابل للنقل. هذه البنية ذكرتني بفكرة ABS (التوريق)—تفكيك الأصول الأساسية، وإعادة تقسيم المخاطر، ليأخذ أشخاص مختلفون طبقات مختلفة حسب تفضيلاتهم.
لكن TermMax يقوم بشيء أكثر قسوة: لا يقطع المخاطر، بل يقطع الزمن. FT يحصل على يقين الاستحقاق، XT يحصل على فرق العائد خلال الفترة، وGT يحصل على مرونة المركز كاملًا. ثلاثة تفضيلات، طبقة واحدة من الأساس—كلٌ يأخذ ما يحتاجه. @termmax #TermMax
تحدثت مع صديقي عن TermMax حتى منتصف الليل، وقال جملة جعلتني أتجمد
“أليست هذه مجرد قروض بفائدة ثابتة؟”.
ارتفعت الفائدة قليلًا على الطرف الآخر، لكن البيتكوين ما زالت ممتازة!
لم أُعقب حينها. عدت وراجعت كود المشروع ووثائقه لثلاثة أيام، وكلما فكرت أكثر شعرت أن—هذه الجملة صحيحة، لكن كأنها لم تُقل شيئًا.
ما جعلني لا أستطيع الجلوس بهدوء حقًا هو جزء آلية التعويض عند التصفية.
ببساطة، إذا انتهت مدة القرض ولم يُسدد بالكامل، عند إغلاق نافذة التصفية، يمكن لحاملي FT أخذ الأصول الأساسية والضمانات مباشرةً من redemp<ion pool> بنسبٍ محددة. ما المثير هنا؟ إنها تحوّل “التصفية” من لعبة عقاب إلى منطق توزيع. انهيار الآخرين يعني أن الروبوتات تهجم وتلتهم كل شيء؛ أما TermMax فيجعل دائني السندات يقررون بأنفسهم إن كانوا سيأخذون هذا “اللوط” أم لا. تحمل FT يعني أن لديك خيارًا—هل تستلم الحصة أم لا؟ هذا يختلف تمامًا عن التصفية التقليدية.
ثم الحديث عن التسعير.
موضوع Range Order فهمته بعد يومين فقط. الفكرة ليست أن تعلن APR ثابت ثم انتهى الأمر، بل تقسم السيولة إلى شرائح مختلفة، وتُعلّق لكل شريحة فائدة مختلفة. قد تحصل السيولة الكبيرة على فائدة تختلف عن السيولة الصغيرة، وسعر التنفيذ ليس رقمًا واحدًا ثابتًا، بل يقع ضمن نطاق. بمعنى آخر، عمق السوق يتجسد مباشرة على منحنى الفائدة. من لديه حجم سيولة أكبر عليه أن يدفع علاوة سيولة أكبر—وهذا عادل جدًا ومُسَوّق بشكل منطقي.
قلبت تقريبًا في سجلات تنفيذ واقعية لعدد من الصفقات، فوجدت أن معظم Range Order تتركز بين 3 إلى 5 segments، وليست تصميمًا مبهرجًا بعشرات الشرائح. هذا يعني أن الجميع عملي؛ لأن تقسيمًا مفرطًا يرفع تكاليف الإدارة.
ثم العودة إلى تفكيك FT/XT/GT.
عند الاستحقاق، FT يستبدل بـ1 debt token. وXT يتبع مسار FT، فيصبح 1+1=1 مركز دين كامل. أما GT فيحزم الضمانات والديون معًا في مركز قابل للنقل. هذه البنية ذكرتني بفكرة ABS (التوريق)—تفكيك الأصول الأساسية، وإعادة تقسيم المخاطر، ليأخذ أشخاص مختلفون طبقات مختلفة حسب تفضيلاتهم.
لكن TermMax يقوم بشيء أكثر قسوة: لا يقطع المخاطر، بل يقطع الزمن. FT يحصل على يقين الاستحقاق، XT يحصل على فرق العائد خلال الفترة، وGT يحصل على مرونة المركز كاملًا. ثلاثة تفضيلات، طبقة واحدة من الأساس—كلٌ يأخذ ما يحتاجه. @TermMax #TermMax
“أليست هذه مجرد قروض بفائدة ثابتة؟”.
ارتفعت الفائدة قليلًا على الطرف الآخر، لكن البيتكوين ما زالت ممتازة!
لم أُعقب حينها. عدت وراجعت كود المشروع ووثائقه لثلاثة أيام، وكلما فكرت أكثر شعرت أن—هذه الجملة صحيحة، لكن كأنها لم تُقل شيئًا.
ما جعلني لا أستطيع الجلوس بهدوء حقًا هو جزء آلية التعويض عند التصفية.
ببساطة، إذا انتهت مدة القرض ولم يُسدد بالكامل، عند إغلاق نافذة التصفية، يمكن لحاملي FT أخذ الأصول الأساسية والضمانات مباشرةً من redemp<ion pool> بنسبٍ محددة. ما المثير هنا؟ إنها تحوّل “التصفية” من لعبة عقاب إلى منطق توزيع. انهيار الآخرين يعني أن الروبوتات تهجم وتلتهم كل شيء؛ أما TermMax فيجعل دائني السندات يقررون بأنفسهم إن كانوا سيأخذون هذا “اللوط” أم لا. تحمل FT يعني أن لديك خيارًا—هل تستلم الحصة أم لا؟ هذا يختلف تمامًا عن التصفية التقليدية.
ثم الحديث عن التسعير.
موضوع Range Order فهمته بعد يومين فقط. الفكرة ليست أن تعلن APR ثابت ثم انتهى الأمر، بل تقسم السيولة إلى شرائح مختلفة، وتُعلّق لكل شريحة فائدة مختلفة. قد تحصل السيولة الكبيرة على فائدة تختلف عن السيولة الصغيرة، وسعر التنفيذ ليس رقمًا واحدًا ثابتًا، بل يقع ضمن نطاق. بمعنى آخر، عمق السوق يتجسد مباشرة على منحنى الفائدة. من لديه حجم سيولة أكبر عليه أن يدفع علاوة سيولة أكبر—وهذا عادل جدًا ومُسَوّق بشكل منطقي.
قلبت تقريبًا في سجلات تنفيذ واقعية لعدد من الصفقات، فوجدت أن معظم Range Order تتركز بين 3 إلى 5 segments، وليست تصميمًا مبهرجًا بعشرات الشرائح. هذا يعني أن الجميع عملي؛ لأن تقسيمًا مفرطًا يرفع تكاليف الإدارة.
ثم العودة إلى تفكيك FT/XT/GT.
عند الاستحقاق، FT يستبدل بـ1 debt token. وXT يتبع مسار FT، فيصبح 1+1=1 مركز دين كامل. أما GT فيحزم الضمانات والديون معًا في مركز قابل للنقل. هذه البنية ذكرتني بفكرة ABS (التوريق)—تفكيك الأصول الأساسية، وإعادة تقسيم المخاطر، ليأخذ أشخاص مختلفون طبقات مختلفة حسب تفضيلاتهم.
لكن TermMax يقوم بشيء أكثر قسوة: لا يقطع المخاطر، بل يقطع الزمن. FT يحصل على يقين الاستحقاق، XT يحصل على فرق العائد خلال الفترة، وGT يحصل على مرونة المركز كاملًا. ثلاثة تفضيلات، طبقة واحدة من الأساس—كلٌ يأخذ ما يحتاجه. @TermMax #TermMax
71
·
--
كالجميع ينتظر هبوب الريح، لكن بعضهم يضعون الأقفال على بوابات الريح: لنتحدث عن خصوصية Dusk والامتثال وآفاق التصفية
ارتفع الشيء الحلو قليلًا، لكن بيتكوين ما زالت رائعة!
في الأيام القليلة الماضية، وأنا أراقب عمق أوامر مختلف منصات CEX، شعرت ببرود مريب. كثير من الأصدقاء الذين يعملون في مجال الخصوصية بدأوا من جديد بالقلق تلقائيًا، معتبرين أن عصا التنظيم إن تحركت مرة واحدة فستُعيد رموز الخصوصية إلى الصفر على مستوى المنظومة. لكن بصراحة، فإن وضع "الخصوصية" و"الامتثال" في مواجهة قاتلة يعد بحد ذاته واحدًا من أكبر أخطاء الفهم في عالم الكريبتو.
إذا دققت في الجهد الشاق الذي تبذله Dusk في الظل، ستجد أن الأمر ليس مجموعة منطق مجهّز للتعامل المجهول في تجارة الـدارك ويب. السبب وراء ابتعاد المؤسسات المالية التقليدية عن السلاسل العامة ليس مجرد خوف من التذبذب، بل لأنهم مقيدون بقواعد صارمة لخصوصية البيانات بموجب GDPR وبنود مكافحة غسل الأموال—لا يمكنهم نشر تفاصيل أصول العملاء على الشبكة بالكامل، ولا يمكنهم السماح بتدفق الأموال المجهولة دون أثر. هذه المفارقة تبدو كأنك تحاول إنجاز خدمة صندوق تأمين خاص داخل غرفة زجاجية شفافة؛ مهما فعلت فالأمر سيكون خاطئًا.
تدخل Dusk في هذا الجزء الأصعب تمامًا. فهي تحل خصوصية التصفية على مستوى الأصول عبر إثباتات المعرفة الصفرية، وتتيح في الوقت نفسه—بفضل بنية إثبات فريدة—أن تتمكن عقد تدقيق الامتثال من استدعاء مستندات الامتثال عند الحاجة. باختصار: "سرية تداول الأصول أمام الآخرين، وإمكانية التحقق من الامتثال في أي وقت". في الفترة السابقة، تم التطبيق الرسمي لإطار MICA الأوروبي، وتمت إزالة عدد من المشاريع التي سلكت نهج الخصوصية الأكثر تقليلًا من البورصات تباعًا. أما تصميم Dusk—المُوجَّه منذ البداية نحو "قاعدة تصفية امتثالية"—فقد أصبح، على العكس، واحدًا من المسارات القليلة التي يمكنها جذب المؤسسات التقليدية إلى وضع الامتثال.
لكن لنقلها كما هي: مهما بدا التصميم المعماري التقني رائعًا، فإن سعة المعالجة في التسويات بالمال الحقيقي هي المحك النهائي. فحسابات إثباتات المعرفة الصفرية عالية التردد، في ظل التزامن الحقيقي على مستوى التمويل، هل ستتسبب في اختناق أم لا—كل ذلك يتوقف على اختبارات ضغط الشبكة الفعلية في المرحلة القادمة.
لا بد أن تنقشع شتاء التقلبات في النهاية، لكن قواعد قاعدة التصفية قد تغيرت بالفعل. عندما يتم سدّ باب التحايل على الامتثال نهائيًا، برأيك، ما السلاسل الأخرى المتاحة في السوق يمكنها أن تستوعب هذه الدفعة من الأحجام التقليدية التي تتعجل في رفع تداولاتها إلى السلسلة؟ $DUSK #dusk @Dusk_Foundation
كالجميع ينتظر هبوب الريح، لكن بعضهم يضعون الأقفال على بوابات الريح: لنتحدث عن خصوصية Dusk والامتثال وآفاق التصفية
ارتفع الشيء الحلو قليلًا، لكن بيتكوين ما زالت رائعة!
في الأيام القليلة الماضية، وأنا أراقب عمق أوامر مختلف منصات CEX، شعرت ببرود مريب. كثير من الأصدقاء الذين يعملون في مجال الخصوصية بدأوا من جديد بالقلق تلقائيًا، معتبرين أن عصا التنظيم إن تحركت مرة واحدة فستُعيد رموز الخصوصية إلى الصفر على مستوى المنظومة. لكن بصراحة، فإن وضع "الخصوصية" و"الامتثال" في مواجهة قاتلة يعد بحد ذاته واحدًا من أكبر أخطاء الفهم في عالم الكريبتو.
إذا دققت في الجهد الشاق الذي تبذله Dusk في الظل، ستجد أن الأمر ليس مجموعة منطق مجهّز للتعامل المجهول في تجارة الـدارك ويب. السبب وراء ابتعاد المؤسسات المالية التقليدية عن السلاسل العامة ليس مجرد خوف من التذبذب، بل لأنهم مقيدون بقواعد صارمة لخصوصية البيانات بموجب GDPR وبنود مكافحة غسل الأموال—لا يمكنهم نشر تفاصيل أصول العملاء على الشبكة بالكامل، ولا يمكنهم السماح بتدفق الأموال المجهولة دون أثر. هذه المفارقة تبدو كأنك تحاول إنجاز خدمة صندوق تأمين خاص داخل غرفة زجاجية شفافة؛ مهما فعلت فالأمر سيكون خاطئًا.
تدخل Dusk في هذا الجزء الأصعب تمامًا. فهي تحل خصوصية التصفية على مستوى الأصول عبر إثباتات المعرفة الصفرية، وتتيح في الوقت نفسه—بفضل بنية إثبات فريدة—أن تتمكن عقد تدقيق الامتثال من استدعاء مستندات الامتثال عند الحاجة. باختصار: "سرية تداول الأصول أمام الآخرين، وإمكانية التحقق من الامتثال في أي وقت". في الفترة السابقة، تم التطبيق الرسمي لإطار MICA الأوروبي، وتمت إزالة عدد من المشاريع التي سلكت نهج الخصوصية الأكثر تقليلًا من البورصات تباعًا. أما تصميم Dusk—المُوجَّه منذ البداية نحو "قاعدة تصفية امتثالية"—فقد أصبح، على العكس، واحدًا من المسارات القليلة التي يمكنها جذب المؤسسات التقليدية إلى وضع الامتثال.
لكن لنقلها كما هي: مهما بدا التصميم المعماري التقني رائعًا، فإن سعة المعالجة في التسويات بالمال الحقيقي هي المحك النهائي. فحسابات إثباتات المعرفة الصفرية عالية التردد، في ظل التزامن الحقيقي على مستوى التمويل، هل ستتسبب في اختناق أم لا—كل ذلك يتوقف على اختبارات ضغط الشبكة الفعلية في المرحلة القادمة.
لا بد أن تنقشع شتاء التقلبات في النهاية، لكن قواعد قاعدة التصفية قد تغيرت بالفعل. عندما يتم سدّ باب التحايل على الامتثال نهائيًا، برأيك، ما السلاسل الأخرى المتاحة في السوق يمكنها أن تستوعب هذه الدفعة من الأحجام التقليدية التي تتعجل في رفع تداولاتها إلى السلسلة؟ $DUSK #dusk @Dusk
ارتفع الشيء الحلو قليلًا، لكن بيتكوين ما زالت رائعة!
في الأيام القليلة الماضية، وأنا أراقب عمق أوامر مختلف منصات CEX، شعرت ببرود مريب. كثير من الأصدقاء الذين يعملون في مجال الخصوصية بدأوا من جديد بالقلق تلقائيًا، معتبرين أن عصا التنظيم إن تحركت مرة واحدة فستُعيد رموز الخصوصية إلى الصفر على مستوى المنظومة. لكن بصراحة، فإن وضع "الخصوصية" و"الامتثال" في مواجهة قاتلة يعد بحد ذاته واحدًا من أكبر أخطاء الفهم في عالم الكريبتو.
إذا دققت في الجهد الشاق الذي تبذله Dusk في الظل، ستجد أن الأمر ليس مجموعة منطق مجهّز للتعامل المجهول في تجارة الـدارك ويب. السبب وراء ابتعاد المؤسسات المالية التقليدية عن السلاسل العامة ليس مجرد خوف من التذبذب، بل لأنهم مقيدون بقواعد صارمة لخصوصية البيانات بموجب GDPR وبنود مكافحة غسل الأموال—لا يمكنهم نشر تفاصيل أصول العملاء على الشبكة بالكامل، ولا يمكنهم السماح بتدفق الأموال المجهولة دون أثر. هذه المفارقة تبدو كأنك تحاول إنجاز خدمة صندوق تأمين خاص داخل غرفة زجاجية شفافة؛ مهما فعلت فالأمر سيكون خاطئًا.
تدخل Dusk في هذا الجزء الأصعب تمامًا. فهي تحل خصوصية التصفية على مستوى الأصول عبر إثباتات المعرفة الصفرية، وتتيح في الوقت نفسه—بفضل بنية إثبات فريدة—أن تتمكن عقد تدقيق الامتثال من استدعاء مستندات الامتثال عند الحاجة. باختصار: "سرية تداول الأصول أمام الآخرين، وإمكانية التحقق من الامتثال في أي وقت". في الفترة السابقة، تم التطبيق الرسمي لإطار MICA الأوروبي، وتمت إزالة عدد من المشاريع التي سلكت نهج الخصوصية الأكثر تقليلًا من البورصات تباعًا. أما تصميم Dusk—المُوجَّه منذ البداية نحو "قاعدة تصفية امتثالية"—فقد أصبح، على العكس، واحدًا من المسارات القليلة التي يمكنها جذب المؤسسات التقليدية إلى وضع الامتثال.
لكن لنقلها كما هي: مهما بدا التصميم المعماري التقني رائعًا، فإن سعة المعالجة في التسويات بالمال الحقيقي هي المحك النهائي. فحسابات إثباتات المعرفة الصفرية عالية التردد، في ظل التزامن الحقيقي على مستوى التمويل، هل ستتسبب في اختناق أم لا—كل ذلك يتوقف على اختبارات ضغط الشبكة الفعلية في المرحلة القادمة.
لا بد أن تنقشع شتاء التقلبات في النهاية، لكن قواعد قاعدة التصفية قد تغيرت بالفعل. عندما يتم سدّ باب التحايل على الامتثال نهائيًا، برأيك، ما السلاسل الأخرى المتاحة في السوق يمكنها أن تستوعب هذه الدفعة من الأحجام التقليدية التي تتعجل في رفع تداولاتها إلى السلسلة؟ $DUSK #dusk @Dusk
2
76
·
--
عندما كنت أبحث في TermMax، ظننت في البداية أنه يقدّم فقط خيارًا أكثر يقينًا لأسواق الدخل الثابت. لكن بعد أن استوعبت بالكامل مسارات تدفّق رموزه وآلية التسوية، أدركت فجأة أن موضع قوته الحقيقي هو أنه يُحوّل تمامًا تجارة الهوامش التي كانت في DeFi لفترة طويلة «مبعثرة وغير موحّدة» إلى شيء مُوحد ومعياري.
العملة الميمية (DOGE/"大饼") ارتفعت كثيرًا، وBTC ما زال قويًا!
إن من يقومون بإجراء تحكيم دائري على Aave أو Compound يفعلون ذلك في جوهره على أساس الرهان على تذبذب أسعار الفائدة المتغيرة. تتغير التكاليف في أي وقت، وتكون كفاءة رأس المال لتحقيق أرباح على جانب «الارتفاع في العائد» منخفضة جدًا، وعند مواجهة سيناريوهات شديدة المخاطر تتوسع فجوة تعرّض المخاطر بسرعة. تتجلى براعة TermMax في فصل FT عن GT؛ إذ يقص «طلب الاقتراض» عن «طلب مراهنة الفائدة» إلى سوقين منفصلين تمامًا.
يقوم المقترضون بصكّ FT لتثبيت تكلفة التمويل مسبقًا، بينما يتحول GT فعليًا إلى تعرّض مشتق طبيعي لسعر الفائدة. وهذا يعني أن المتداولين الذين يتوقعون ارتفاع الفائدة أو انخفاضها لا يحتاجون بعد الآن إلى إعادة الموازنة بشكل متكرر أو تحمل انزلاق التصفية؛ بل يمكنهم تنفيذ الرهان على منحنى الفائدة المستقبلية مباشرة عبر تداول GT في السوق الثانوية.
كنت أعتقد سابقًا أن Pricing Curve في نظام Range Order هو فقط لمطابقة الآجال، لكنني أدركت لاحقًا أن هذا التصميم يمنح مزوّدي السيولة (LP) فعليًا سلطة التسعير مثل صانع السوق (Market Maker). في أسواق الدخل الثابت التقليدية، أكثر ما يعتمد عليه هو استمرارية منحنى العائد، لكن Pricing Curve يعالج بالـخوارزمية فعليًا فجوات السيولة (الـ«ثقب السيولة») الناتجة عن عدم التطابق في الآجال على السلسلة.
وعلى سبيل آخر، حتى لو واجهت السلسلة «بجعة سوداء» مثل تعطل الأوراكل (Oracle)، فإن التسليم المادي (Physical Delivery) يتولى المسؤولية مباشرة: يتم التخلي عن سلسلة مزادات التصفية التقليدية، وتتم التسوية مع خصم نسبي على الأصول الفورية. منطق الضمان هذا يحوّل المخاطر النظامية غير القابلة للتحكم التي كانت موجودة سابقًا إلى نقل أصول ضمن حدود متوقعة، وهذا بالفعل يوفر الكثير من كوابيس التصفية المتسلسلة التي تُعد الأكثر إيلامًا بالنسبة لبروتوكولات الإقراض.
وبمتابعة هذا المنطق، أصبحت نظرة TermMax بالنسبة لي ليست مجرد «بروتوكول إقراض»؛ بل أشبه ببناء محرك تسعير عالي الدقة لسوق مشتقات فائدة DeFi. @termmax #TermMax
عندما كنت أبحث في TermMax، ظننت في البداية أنه يقدّم فقط خيارًا أكثر يقينًا لأسواق الدخل الثابت. لكن بعد أن استوعبت بالكامل مسارات تدفّق رموزه وآلية التسوية، أدركت فجأة أن موضع قوته الحقيقي هو أنه يُحوّل تمامًا تجارة الهوامش التي كانت في DeFi لفترة طويلة «مبعثرة وغير موحّدة» إلى شيء مُوحد ومعياري.
العملة الميمية (DOGE/"大饼") ارتفعت كثيرًا، وBTC ما زال قويًا!
إن من يقومون بإجراء تحكيم دائري على Aave أو Compound يفعلون ذلك في جوهره على أساس الرهان على تذبذب أسعار الفائدة المتغيرة. تتغير التكاليف في أي وقت، وتكون كفاءة رأس المال لتحقيق أرباح على جانب «الارتفاع في العائد» منخفضة جدًا، وعند مواجهة سيناريوهات شديدة المخاطر تتوسع فجوة تعرّض المخاطر بسرعة. تتجلى براعة TermMax في فصل FT عن GT؛ إذ يقص «طلب الاقتراض» عن «طلب مراهنة الفائدة» إلى سوقين منفصلين تمامًا.
يقوم المقترضون بصكّ FT لتثبيت تكلفة التمويل مسبقًا، بينما يتحول GT فعليًا إلى تعرّض مشتق طبيعي لسعر الفائدة. وهذا يعني أن المتداولين الذين يتوقعون ارتفاع الفائدة أو انخفاضها لا يحتاجون بعد الآن إلى إعادة الموازنة بشكل متكرر أو تحمل انزلاق التصفية؛ بل يمكنهم تنفيذ الرهان على منحنى الفائدة المستقبلية مباشرة عبر تداول GT في السوق الثانوية.
كنت أعتقد سابقًا أن Pricing Curve في نظام Range Order هو فقط لمطابقة الآجال، لكنني أدركت لاحقًا أن هذا التصميم يمنح مزوّدي السيولة (LP) فعليًا سلطة التسعير مثل صانع السوق (Market Maker). في أسواق الدخل الثابت التقليدية، أكثر ما يعتمد عليه هو استمرارية منحنى العائد، لكن Pricing Curve يعالج بالـخوارزمية فعليًا فجوات السيولة (الـ«ثقب السيولة») الناتجة عن عدم التطابق في الآجال على السلسلة.
وعلى سبيل آخر، حتى لو واجهت السلسلة «بجعة سوداء» مثل تعطل الأوراكل (Oracle)، فإن التسليم المادي (Physical Delivery) يتولى المسؤولية مباشرة: يتم التخلي عن سلسلة مزادات التصفية التقليدية، وتتم التسوية مع خصم نسبي على الأصول الفورية. منطق الضمان هذا يحوّل المخاطر النظامية غير القابلة للتحكم التي كانت موجودة سابقًا إلى نقل أصول ضمن حدود متوقعة، وهذا بالفعل يوفر الكثير من كوابيس التصفية المتسلسلة التي تُعد الأكثر إيلامًا بالنسبة لبروتوكولات الإقراض.
وبمتابعة هذا المنطق، أصبحت نظرة TermMax بالنسبة لي ليست مجرد «بروتوكول إقراض»؛ بل أشبه ببناء محرك تسعير عالي الدقة لسوق مشتقات فائدة DeFi. @TermMax #TermMax
العملة الميمية (DOGE/"大饼") ارتفعت كثيرًا، وBTC ما زال قويًا!
إن من يقومون بإجراء تحكيم دائري على Aave أو Compound يفعلون ذلك في جوهره على أساس الرهان على تذبذب أسعار الفائدة المتغيرة. تتغير التكاليف في أي وقت، وتكون كفاءة رأس المال لتحقيق أرباح على جانب «الارتفاع في العائد» منخفضة جدًا، وعند مواجهة سيناريوهات شديدة المخاطر تتوسع فجوة تعرّض المخاطر بسرعة. تتجلى براعة TermMax في فصل FT عن GT؛ إذ يقص «طلب الاقتراض» عن «طلب مراهنة الفائدة» إلى سوقين منفصلين تمامًا.
يقوم المقترضون بصكّ FT لتثبيت تكلفة التمويل مسبقًا، بينما يتحول GT فعليًا إلى تعرّض مشتق طبيعي لسعر الفائدة. وهذا يعني أن المتداولين الذين يتوقعون ارتفاع الفائدة أو انخفاضها لا يحتاجون بعد الآن إلى إعادة الموازنة بشكل متكرر أو تحمل انزلاق التصفية؛ بل يمكنهم تنفيذ الرهان على منحنى الفائدة المستقبلية مباشرة عبر تداول GT في السوق الثانوية.
كنت أعتقد سابقًا أن Pricing Curve في نظام Range Order هو فقط لمطابقة الآجال، لكنني أدركت لاحقًا أن هذا التصميم يمنح مزوّدي السيولة (LP) فعليًا سلطة التسعير مثل صانع السوق (Market Maker). في أسواق الدخل الثابت التقليدية، أكثر ما يعتمد عليه هو استمرارية منحنى العائد، لكن Pricing Curve يعالج بالـخوارزمية فعليًا فجوات السيولة (الـ«ثقب السيولة») الناتجة عن عدم التطابق في الآجال على السلسلة.
وعلى سبيل آخر، حتى لو واجهت السلسلة «بجعة سوداء» مثل تعطل الأوراكل (Oracle)، فإن التسليم المادي (Physical Delivery) يتولى المسؤولية مباشرة: يتم التخلي عن سلسلة مزادات التصفية التقليدية، وتتم التسوية مع خصم نسبي على الأصول الفورية. منطق الضمان هذا يحوّل المخاطر النظامية غير القابلة للتحكم التي كانت موجودة سابقًا إلى نقل أصول ضمن حدود متوقعة، وهذا بالفعل يوفر الكثير من كوابيس التصفية المتسلسلة التي تُعد الأكثر إيلامًا بالنسبة لبروتوكولات الإقراض.
وبمتابعة هذا المنطق، أصبحت نظرة TermMax بالنسبة لي ليست مجرد «بروتوكول إقراض»؛ بل أشبه ببناء محرك تسعير عالي الدقة لسوق مشتقات فائدة DeFi. @TermMax #TermMax
93
·
--
الوداع للقتال الفردي: لماذا تقوم الأموال الكبيرة بالتخلي عن «الصندوق الأسود» للـ لامركزية؟
ارتفعت «البيج باتي» 64000، وبيتكوين حقاً رائع!
بعد أن تحدثت للتو مع بعض الأصدقاء ممن يعملون في تسويات الصفقات الكبيرة، ظلّت كلمة واحدة تدور في رأسي: مأزق السيولة. يظن الجميع أن عنق الزجاجة لدى التمويل اللامركزي DeFi القديم يتمثل في ضعف الأداء أو ارتفاع رسوم GAS، لكنني بعد سنوات من الملاحظة رأيت أن الأمر ليس كذلك. ما يعيق دخول الأموال النظامية بمستوى المليار هو في الحقيقة «السجلّ الشفاف» الذي يتفاخر به الجميع.
تخيّلوا مؤسسة تقليدية رائدة تريد أن تُسجّل على السلسلة تسوية أصل من فئة RWA بمبالغ تتجاوز مئات ملايين الدولارات. إذا كنا نتحدث عن سلسلة عامة تقليدية، فمن أمر وضع الأوامر وإعادة الموازنة وصولاً إلى التسليم النهائي، سيتمكّن على السلسلة جميع كبار المتعاملين وصناع السوق من رؤية كل أوراقها مكشوفة—وهذا في المنافسة التجارية الواقعية يعادل تقريباً التعري أمام الجميع. لكن إذا استبدلنا ذلك بسلسلة «صندوق أسود» مجهولة تماماً، فإن خطوط الدفاع لمكافحة غسل الأموال تنهار فوراً، كما أن تدقيق القوائم المالية لن يمر إطلاقاً. هكذا تصبح المعضلة: خطر التسريب من جهة، والامتثال التنظيمي من جهة أخرى؛ والأموال الكبيرة لا تستطيع إلا الوقوف خارج الباب تحدّق.
وهذا هو السبب الذي جعلني أراقب مؤخراً مشاريع مثل Dusk التي تركز على البنية التحتية على المستوى الأساسي. فهم لا يلعبون بمشاعر التشفير الخالصة، بل يقومون فعلاً بربط حماية الخصوصية بالتدقيق الامتثالي على مستوى L1 مباشرة. لنأخذ Piecrust VM في أعمق طبقة، فهو يدعم إثباتات المعرفة الصفرية بشكل أصلي، وفي الوقت نفسه يتيح تضمين منطق الامتثال المعقّد للأعمال مباشرة داخل العقود الذكية. بمعنى آخر: تبقى المعاملة نفسها نصاً مشفراً، لكن إثباتات الامتثال يمكن إرفاقها بالسلسلة بشكل فوري.
هذا النوع من بنية «يمكن إثباتها لكن لا يمكن رؤيتها» يمنح الأموال المؤسسية نفقاً خاصاً للعبور بأمان. كنا نعتقد دائماً أن اللامركزية تعني حرية مطلقة بلا حدود، لكن حين نريد فعلاً إحداث أثر كبير في العالم الواقعي، قد تكون هذه الخطة التوفيقية التي تمزج بين متطلبات حماية الخصوصية واحتياجات الامتثال هي المفتاح الحقيقي لتحريك السيولة الهائلة في التمويل التقليدي إلى السوق.
الاتجاه على السلسلة لا يُصنع بالشعارات. عندما تتوافر الثقة والامتثال معاً، تتدفق السيولة تلقائياً. @Dusk_Foundation $DUSK #dusk
الوداع للقتال الفردي: لماذا تقوم الأموال الكبيرة بالتخلي عن «الصندوق الأسود» للـ لامركزية؟
ارتفعت «البيج باتي» 64000، وبيتكوين حقاً رائع!
بعد أن تحدثت للتو مع بعض الأصدقاء ممن يعملون في تسويات الصفقات الكبيرة، ظلّت كلمة واحدة تدور في رأسي: مأزق السيولة. يظن الجميع أن عنق الزجاجة لدى التمويل اللامركزي DeFi القديم يتمثل في ضعف الأداء أو ارتفاع رسوم GAS، لكنني بعد سنوات من الملاحظة رأيت أن الأمر ليس كذلك. ما يعيق دخول الأموال النظامية بمستوى المليار هو في الحقيقة «السجلّ الشفاف» الذي يتفاخر به الجميع.
تخيّلوا مؤسسة تقليدية رائدة تريد أن تُسجّل على السلسلة تسوية أصل من فئة RWA بمبالغ تتجاوز مئات ملايين الدولارات. إذا كنا نتحدث عن سلسلة عامة تقليدية، فمن أمر وضع الأوامر وإعادة الموازنة وصولاً إلى التسليم النهائي، سيتمكّن على السلسلة جميع كبار المتعاملين وصناع السوق من رؤية كل أوراقها مكشوفة—وهذا في المنافسة التجارية الواقعية يعادل تقريباً التعري أمام الجميع. لكن إذا استبدلنا ذلك بسلسلة «صندوق أسود» مجهولة تماماً، فإن خطوط الدفاع لمكافحة غسل الأموال تنهار فوراً، كما أن تدقيق القوائم المالية لن يمر إطلاقاً. هكذا تصبح المعضلة: خطر التسريب من جهة، والامتثال التنظيمي من جهة أخرى؛ والأموال الكبيرة لا تستطيع إلا الوقوف خارج الباب تحدّق.
وهذا هو السبب الذي جعلني أراقب مؤخراً مشاريع مثل Dusk التي تركز على البنية التحتية على المستوى الأساسي. فهم لا يلعبون بمشاعر التشفير الخالصة، بل يقومون فعلاً بربط حماية الخصوصية بالتدقيق الامتثالي على مستوى L1 مباشرة. لنأخذ Piecrust VM في أعمق طبقة، فهو يدعم إثباتات المعرفة الصفرية بشكل أصلي، وفي الوقت نفسه يتيح تضمين منطق الامتثال المعقّد للأعمال مباشرة داخل العقود الذكية. بمعنى آخر: تبقى المعاملة نفسها نصاً مشفراً، لكن إثباتات الامتثال يمكن إرفاقها بالسلسلة بشكل فوري.
هذا النوع من بنية «يمكن إثباتها لكن لا يمكن رؤيتها» يمنح الأموال المؤسسية نفقاً خاصاً للعبور بأمان. كنا نعتقد دائماً أن اللامركزية تعني حرية مطلقة بلا حدود، لكن حين نريد فعلاً إحداث أثر كبير في العالم الواقعي، قد تكون هذه الخطة التوفيقية التي تمزج بين متطلبات حماية الخصوصية واحتياجات الامتثال هي المفتاح الحقيقي لتحريك السيولة الهائلة في التمويل التقليدي إلى السوق.
الاتجاه على السلسلة لا يُصنع بالشعارات. عندما تتوافر الثقة والامتثال معاً، تتدفق السيولة تلقائياً. @Dusk $DUSK #dusk
ارتفعت «البيج باتي» 64000، وبيتكوين حقاً رائع!
بعد أن تحدثت للتو مع بعض الأصدقاء ممن يعملون في تسويات الصفقات الكبيرة، ظلّت كلمة واحدة تدور في رأسي: مأزق السيولة. يظن الجميع أن عنق الزجاجة لدى التمويل اللامركزي DeFi القديم يتمثل في ضعف الأداء أو ارتفاع رسوم GAS، لكنني بعد سنوات من الملاحظة رأيت أن الأمر ليس كذلك. ما يعيق دخول الأموال النظامية بمستوى المليار هو في الحقيقة «السجلّ الشفاف» الذي يتفاخر به الجميع.
تخيّلوا مؤسسة تقليدية رائدة تريد أن تُسجّل على السلسلة تسوية أصل من فئة RWA بمبالغ تتجاوز مئات ملايين الدولارات. إذا كنا نتحدث عن سلسلة عامة تقليدية، فمن أمر وضع الأوامر وإعادة الموازنة وصولاً إلى التسليم النهائي، سيتمكّن على السلسلة جميع كبار المتعاملين وصناع السوق من رؤية كل أوراقها مكشوفة—وهذا في المنافسة التجارية الواقعية يعادل تقريباً التعري أمام الجميع. لكن إذا استبدلنا ذلك بسلسلة «صندوق أسود» مجهولة تماماً، فإن خطوط الدفاع لمكافحة غسل الأموال تنهار فوراً، كما أن تدقيق القوائم المالية لن يمر إطلاقاً. هكذا تصبح المعضلة: خطر التسريب من جهة، والامتثال التنظيمي من جهة أخرى؛ والأموال الكبيرة لا تستطيع إلا الوقوف خارج الباب تحدّق.
وهذا هو السبب الذي جعلني أراقب مؤخراً مشاريع مثل Dusk التي تركز على البنية التحتية على المستوى الأساسي. فهم لا يلعبون بمشاعر التشفير الخالصة، بل يقومون فعلاً بربط حماية الخصوصية بالتدقيق الامتثالي على مستوى L1 مباشرة. لنأخذ Piecrust VM في أعمق طبقة، فهو يدعم إثباتات المعرفة الصفرية بشكل أصلي، وفي الوقت نفسه يتيح تضمين منطق الامتثال المعقّد للأعمال مباشرة داخل العقود الذكية. بمعنى آخر: تبقى المعاملة نفسها نصاً مشفراً، لكن إثباتات الامتثال يمكن إرفاقها بالسلسلة بشكل فوري.
هذا النوع من بنية «يمكن إثباتها لكن لا يمكن رؤيتها» يمنح الأموال المؤسسية نفقاً خاصاً للعبور بأمان. كنا نعتقد دائماً أن اللامركزية تعني حرية مطلقة بلا حدود، لكن حين نريد فعلاً إحداث أثر كبير في العالم الواقعي، قد تكون هذه الخطة التوفيقية التي تمزج بين متطلبات حماية الخصوصية واحتياجات الامتثال هي المفتاح الحقيقي لتحريك السيولة الهائلة في التمويل التقليدي إلى السوق.
الاتجاه على السلسلة لا يُصنع بالشعارات. عندما تتوافر الثقة والامتثال معاً، تتدفق السيولة تلقائياً. @Dusk $DUSK #dusk
138
·
--
الفائدة في بروتوكول الإقراض لا تُقاوم «لكمةً خرساء» واحدة عند التصفية
لنتحدث عن شيء لا يفكر فيه معظم الناس.
الـBig Pie ما زال عند 63000، وBTC صعب جدًا!
أودعتَ العملات في بروتوكول الإقراض لتأكل الفائدة، تراقب تقلبات رقمَي الفاصلة في APY وتظن أن الأمر مضمون. لكن ما يجب أن تراقبه فعلًا هو لحظة التصفية: كيف يتعامل البروتوكول مع الطرف المقابل لك.
خط TermMax الخاص بالتسليم المادي درسناه لفترة. الفكرة التقليدية منطقية: المُقدَّمات/الضمانات يتم تصفيتها وبيعها في السوق، ثم تُستعاد عبر عملة مستقرة لسداد الديون، وما يزيد يُعاد إليك. أليس ذلك منطقيًا؟ المشكلة تظهر في الأسواق المتطرفة—عندما تتفعّل التصفية لدى كل المراكز في نفس اللحظة، تنزل حفنة من الأصول جميعًا لتضرب السيولة التي كانت أصلًا مشدودة، فيدور السعر لولبيًا إلى الأسفل، فتحدث الدهسة بهذه الطريقة.
التسليم المادي يقطع هذه الحلقة. الأصول المرهونة تُحوَّل مباشرة إلى المُقرض بدل المرور بمرحلة البيع في السوق. هذا يقلل دورة ضغط البيع المركز على السلسلة، فلا تُسحب السيولة بالكامل فورًا. لكن عليك أن تفكر في الثمن: ما قد تتلقاه ليس عملة مستقرة، بل مجموعة من الأصول المرهونة التي لم تُفرَغ فيها بعد تقلباتها بالكامل.
وهذا يقودنا إلى طريقة لعب «الثلاثة رموز» داخل TermMax.
GT هو مركز NFT للمُقترض؛ الضمانات والديْن كلاهما مُسجلان عليه، وعند كسر العتبة يبدأ تلقائيًا مسار الإجراء/التصفية.
FT هو سند بلا فائدة بيد المُقرِض؛ يُشترى بخصم، وعند الاستحقاق يُسترد بقيمة 1، والسداد يعتمد على الأصول الكامنة وراء GT.
أما XT فيُفصل قيمة الوقت وحدها؛ وكلما اقترب موعد الاستحقاق اقتربت إلى الصفر.
لذلك تغيّر منطق الإقراض بالكامل. لا تسأل من البداية: كم نقطة عائد سنويًا؟ اسأل نفسك أولًا: إذا انفجر الطرف المقابل، ماذا سأتلقى أنا بالضبط؟ هل هي ETH أو BTC يمكن أن «تنام ليلة وترجع»؟ أم إنها نوع من رموز الحوكمة لسلسلة عامة جديدة، إذا هبط فلن تعود أبدًا إلى ما كانت عليه؟
قواعدي الشخصية بسيطة جدًا—لا أتجه نحو أي池子 (بركة/وعاء) تكون الضمانات فيها ليست أصولًا رئيسية، أو تكون نسبة الضمان أقل من 150%. حتى لو كان معدل العائد معروضًا أعلى، أتجاوزها.
العائد «الزائد» الذي تراه غالبًا ليس هدية، بل علاوة مخاطر، ولا بد أن تُملأ بالمال الحقيقي.
ولا تنسَ التأخيرات في الأوركل/الخبراء (الـOracles)، القفزات المفاجئة في أسعار الأسواق المتطرفة (Price Gaps)، وثغرات على مستوى العقود الأساسية—يكفي أن ينفجر واحد منها، ولن تنفع حتى لو كان التسليم المادي نظيفًا. الآلية يمكنها فقط أن تغيّر شكل المخاطر، لا أن تجعل المخاطر تختفي.
وأخيرًا سؤال مباشر: بعد انتهاء التصفية ستجد أمامك مجموعة من الرموز لا U. هل تبيع أم تُمسك؟ لا تُجب بسرعة—فكّر ثم قل.
@termmax #TermMax
الفائدة في بروتوكول الإقراض لا تُقاوم «لكمةً خرساء» واحدة عند التصفية
لنتحدث عن شيء لا يفكر فيه معظم الناس.
الـBig Pie ما زال عند 63000، وBTC صعب جدًا!
أودعتَ العملات في بروتوكول الإقراض لتأكل الفائدة، تراقب تقلبات رقمَي الفاصلة في APY وتظن أن الأمر مضمون. لكن ما يجب أن تراقبه فعلًا هو لحظة التصفية: كيف يتعامل البروتوكول مع الطرف المقابل لك.
خط TermMax الخاص بالتسليم المادي درسناه لفترة. الفكرة التقليدية منطقية: المُقدَّمات/الضمانات يتم تصفيتها وبيعها في السوق، ثم تُستعاد عبر عملة مستقرة لسداد الديون، وما يزيد يُعاد إليك. أليس ذلك منطقيًا؟ المشكلة تظهر في الأسواق المتطرفة—عندما تتفعّل التصفية لدى كل المراكز في نفس اللحظة، تنزل حفنة من الأصول جميعًا لتضرب السيولة التي كانت أصلًا مشدودة، فيدور السعر لولبيًا إلى الأسفل، فتحدث الدهسة بهذه الطريقة.
التسليم المادي يقطع هذه الحلقة. الأصول المرهونة تُحوَّل مباشرة إلى المُقرض بدل المرور بمرحلة البيع في السوق. هذا يقلل دورة ضغط البيع المركز على السلسلة، فلا تُسحب السيولة بالكامل فورًا. لكن عليك أن تفكر في الثمن: ما قد تتلقاه ليس عملة مستقرة، بل مجموعة من الأصول المرهونة التي لم تُفرَغ فيها بعد تقلباتها بالكامل.
وهذا يقودنا إلى طريقة لعب «الثلاثة رموز» داخل TermMax.
GT هو مركز NFT للمُقترض؛ الضمانات والديْن كلاهما مُسجلان عليه، وعند كسر العتبة يبدأ تلقائيًا مسار الإجراء/التصفية.
FT هو سند بلا فائدة بيد المُقرِض؛ يُشترى بخصم، وعند الاستحقاق يُسترد بقيمة 1، والسداد يعتمد على الأصول الكامنة وراء GT.
أما XT فيُفصل قيمة الوقت وحدها؛ وكلما اقترب موعد الاستحقاق اقتربت إلى الصفر.
لذلك تغيّر منطق الإقراض بالكامل. لا تسأل من البداية: كم نقطة عائد سنويًا؟ اسأل نفسك أولًا: إذا انفجر الطرف المقابل، ماذا سأتلقى أنا بالضبط؟ هل هي ETH أو BTC يمكن أن «تنام ليلة وترجع»؟ أم إنها نوع من رموز الحوكمة لسلسلة عامة جديدة، إذا هبط فلن تعود أبدًا إلى ما كانت عليه؟
قواعدي الشخصية بسيطة جدًا—لا أتجه نحو أي池子 (بركة/وعاء) تكون الضمانات فيها ليست أصولًا رئيسية، أو تكون نسبة الضمان أقل من 150%. حتى لو كان معدل العائد معروضًا أعلى، أتجاوزها.
العائد «الزائد» الذي تراه غالبًا ليس هدية، بل علاوة مخاطر، ولا بد أن تُملأ بالمال الحقيقي.
ولا تنسَ التأخيرات في الأوركل/الخبراء (الـOracles)، القفزات المفاجئة في أسعار الأسواق المتطرفة (Price Gaps)، وثغرات على مستوى العقود الأساسية—يكفي أن ينفجر واحد منها، ولن تنفع حتى لو كان التسليم المادي نظيفًا. الآلية يمكنها فقط أن تغيّر شكل المخاطر، لا أن تجعل المخاطر تختفي.
وأخيرًا سؤال مباشر: بعد انتهاء التصفية ستجد أمامك مجموعة من الرموز لا U. هل تبيع أم تُمسك؟ لا تُجب بسرعة—فكّر ثم قل.
@TermMax #TermMax
لنتحدث عن شيء لا يفكر فيه معظم الناس.
الـBig Pie ما زال عند 63000، وBTC صعب جدًا!
أودعتَ العملات في بروتوكول الإقراض لتأكل الفائدة، تراقب تقلبات رقمَي الفاصلة في APY وتظن أن الأمر مضمون. لكن ما يجب أن تراقبه فعلًا هو لحظة التصفية: كيف يتعامل البروتوكول مع الطرف المقابل لك.
خط TermMax الخاص بالتسليم المادي درسناه لفترة. الفكرة التقليدية منطقية: المُقدَّمات/الضمانات يتم تصفيتها وبيعها في السوق، ثم تُستعاد عبر عملة مستقرة لسداد الديون، وما يزيد يُعاد إليك. أليس ذلك منطقيًا؟ المشكلة تظهر في الأسواق المتطرفة—عندما تتفعّل التصفية لدى كل المراكز في نفس اللحظة، تنزل حفنة من الأصول جميعًا لتضرب السيولة التي كانت أصلًا مشدودة، فيدور السعر لولبيًا إلى الأسفل، فتحدث الدهسة بهذه الطريقة.
التسليم المادي يقطع هذه الحلقة. الأصول المرهونة تُحوَّل مباشرة إلى المُقرض بدل المرور بمرحلة البيع في السوق. هذا يقلل دورة ضغط البيع المركز على السلسلة، فلا تُسحب السيولة بالكامل فورًا. لكن عليك أن تفكر في الثمن: ما قد تتلقاه ليس عملة مستقرة، بل مجموعة من الأصول المرهونة التي لم تُفرَغ فيها بعد تقلباتها بالكامل.
وهذا يقودنا إلى طريقة لعب «الثلاثة رموز» داخل TermMax.
GT هو مركز NFT للمُقترض؛ الضمانات والديْن كلاهما مُسجلان عليه، وعند كسر العتبة يبدأ تلقائيًا مسار الإجراء/التصفية.
FT هو سند بلا فائدة بيد المُقرِض؛ يُشترى بخصم، وعند الاستحقاق يُسترد بقيمة 1، والسداد يعتمد على الأصول الكامنة وراء GT.
أما XT فيُفصل قيمة الوقت وحدها؛ وكلما اقترب موعد الاستحقاق اقتربت إلى الصفر.
لذلك تغيّر منطق الإقراض بالكامل. لا تسأل من البداية: كم نقطة عائد سنويًا؟ اسأل نفسك أولًا: إذا انفجر الطرف المقابل، ماذا سأتلقى أنا بالضبط؟ هل هي ETH أو BTC يمكن أن «تنام ليلة وترجع»؟ أم إنها نوع من رموز الحوكمة لسلسلة عامة جديدة، إذا هبط فلن تعود أبدًا إلى ما كانت عليه؟
قواعدي الشخصية بسيطة جدًا—لا أتجه نحو أي池子 (بركة/وعاء) تكون الضمانات فيها ليست أصولًا رئيسية، أو تكون نسبة الضمان أقل من 150%. حتى لو كان معدل العائد معروضًا أعلى، أتجاوزها.
العائد «الزائد» الذي تراه غالبًا ليس هدية، بل علاوة مخاطر، ولا بد أن تُملأ بالمال الحقيقي.
ولا تنسَ التأخيرات في الأوركل/الخبراء (الـOracles)، القفزات المفاجئة في أسعار الأسواق المتطرفة (Price Gaps)، وثغرات على مستوى العقود الأساسية—يكفي أن ينفجر واحد منها، ولن تنفع حتى لو كان التسليم المادي نظيفًا. الآلية يمكنها فقط أن تغيّر شكل المخاطر، لا أن تجعل المخاطر تختفي.
وأخيرًا سؤال مباشر: بعد انتهاء التصفية ستجد أمامك مجموعة من الرموز لا U. هل تبيع أم تُمسك؟ لا تُجب بسرعة—فكّر ثم قل.
@TermMax #TermMax
176
·
--
لا تركز فقط على خصوصية ZK، تصميم “الوجهين” لـ Dusk في التدقيق بالامتثال هو ورقة الحسم
هل لن ترتفع الفقاعة مجددًا، وهل ما يزال هناك أمل في BTC؟!
في الأسبوع الماضي تشاجرت لساعات مع صديق يعمل على امتثال مؤسسات تقليدية. كان مقتنعًا أن أي سلسلة عامة تُدخل ميزات الخصوصية تعطي الضوء الأخضر لغسل الأموال. لم أردّ بسرعة حينها، وببساطة أرسلت له لقطات من صفحات من ورقة Dusk البيضاء تتعلق بالتدقيق بالامتثال.
الجميع يتحدث عن Dusk غالبًا على أنه يركّز على Zero-Knowledge Proof (إثباتات المعرفة الصفرية)، وأن إخفاء مبالغ المعاملات والعناوين هو ما يجعلها “سلسلة خصوصية”. لكن عند تطبيقها فعليًا على أصول تُقيدها المؤسسات، فإن “الإخفاء” وحده لا يمضي بعيدًا. في الأسواق المالية، الأهم هو الرقابة القابلة للاختراق؛ فإذا جعلت جهة الامتثال لا ترى البيانات، فلن تتمكن من كتابة حتى تقارير إعداد القرار الخاصة بدخول المشروع.
أكثر ما يميّز الأمر هو طريقة التعامل مع صلاحيات “فتح الصندوق”. فهي لم تسلك خيارًا متطرفًا بالكامل علنيًا أو بالكامل مغلقًا، بل أدخلت آلية “مفاتيح العرض” (View Keys) القابلة للتكوين. ببساطة: تكون تحركات أصولك وتفاصيل معاملاتك في حالة سرية أمام عقد الشبكة كافة، مع ضمان الخصوصية رياضيًا. لكن عندما يتعلق الأمر بطرف تدقيق امتثال محدد أو عقد رقابي محدد، يستطيع المتداول أن يُظهر طوعًا “هذه المفتاح”، ليتيح لطرف ثالث بعينه إجراء تحقق بالامتثال دون الإخلال بحالة الشبكة العامة.
هذا التصميم: “الخصوصية للنشر العام، والقابلية للتدقيق للطرف الخاص”، نقل مباشرةً المواجهة التقليدية بين الامتثال والخصوصية إلى خط واحد. عند بحث الأصول المالية التقليدية عن حاملة لـ Web3، ليس المطلوب بالضرورة فوضى لا مركزية مطلقة أو غموض غير قابل للرقابة، بل منطق صلاحيات يمكنه العمل بأمان ضمن إطار تنظيمي.
بالطبع، هذا النوع من الآليتين المزدوجتين يختبر بشدة تصميم البنية عند التنفيذ الهندسي. كيف تضمن—في حساب الخصوصية تحت ضغط التزامن العالي—كفاءة فك تشفير مفاتيح العرض وتكلفة التحقق دون أن تُرهق أداء العقد؟ وما ستكون قدرته الفعلية بعد إطلاق الشبكة الرئيسية يحتاج إلى ملاحظة. لكن مقارنةً بالمشاريع التي ترفع شعارات الامتثال وتبني سلاسل مرخّصة، أو تلك التي تُعد ببساطة أحواضًا لغسل الأموال المجهول، فإن طريقة “لحام واجهات التدقيق” مباشرةً في الطبقة التحتية للتشفير تفتح فعلًا طريقًا جديدًا لسَلسلة أصول RWA ضمن الامتثال. @Dusk_Foundation $DUSK #dusk
لا تركز فقط على خصوصية ZK، تصميم “الوجهين” لـ Dusk في التدقيق بالامتثال هو ورقة الحسم
هل لن ترتفع الفقاعة مجددًا، وهل ما يزال هناك أمل في BTC؟!
في الأسبوع الماضي تشاجرت لساعات مع صديق يعمل على امتثال مؤسسات تقليدية. كان مقتنعًا أن أي سلسلة عامة تُدخل ميزات الخصوصية تعطي الضوء الأخضر لغسل الأموال. لم أردّ بسرعة حينها، وببساطة أرسلت له لقطات من صفحات من ورقة Dusk البيضاء تتعلق بالتدقيق بالامتثال.
الجميع يتحدث عن Dusk غالبًا على أنه يركّز على Zero-Knowledge Proof (إثباتات المعرفة الصفرية)، وأن إخفاء مبالغ المعاملات والعناوين هو ما يجعلها “سلسلة خصوصية”. لكن عند تطبيقها فعليًا على أصول تُقيدها المؤسسات، فإن “الإخفاء” وحده لا يمضي بعيدًا. في الأسواق المالية، الأهم هو الرقابة القابلة للاختراق؛ فإذا جعلت جهة الامتثال لا ترى البيانات، فلن تتمكن من كتابة حتى تقارير إعداد القرار الخاصة بدخول المشروع.
أكثر ما يميّز الأمر هو طريقة التعامل مع صلاحيات “فتح الصندوق”. فهي لم تسلك خيارًا متطرفًا بالكامل علنيًا أو بالكامل مغلقًا، بل أدخلت آلية “مفاتيح العرض” (View Keys) القابلة للتكوين. ببساطة: تكون تحركات أصولك وتفاصيل معاملاتك في حالة سرية أمام عقد الشبكة كافة، مع ضمان الخصوصية رياضيًا. لكن عندما يتعلق الأمر بطرف تدقيق امتثال محدد أو عقد رقابي محدد، يستطيع المتداول أن يُظهر طوعًا “هذه المفتاح”، ليتيح لطرف ثالث بعينه إجراء تحقق بالامتثال دون الإخلال بحالة الشبكة العامة.
هذا التصميم: “الخصوصية للنشر العام، والقابلية للتدقيق للطرف الخاص”، نقل مباشرةً المواجهة التقليدية بين الامتثال والخصوصية إلى خط واحد. عند بحث الأصول المالية التقليدية عن حاملة لـ Web3، ليس المطلوب بالضرورة فوضى لا مركزية مطلقة أو غموض غير قابل للرقابة، بل منطق صلاحيات يمكنه العمل بأمان ضمن إطار تنظيمي.
بالطبع، هذا النوع من الآليتين المزدوجتين يختبر بشدة تصميم البنية عند التنفيذ الهندسي. كيف تضمن—في حساب الخصوصية تحت ضغط التزامن العالي—كفاءة فك تشفير مفاتيح العرض وتكلفة التحقق دون أن تُرهق أداء العقد؟ وما ستكون قدرته الفعلية بعد إطلاق الشبكة الرئيسية يحتاج إلى ملاحظة. لكن مقارنةً بالمشاريع التي ترفع شعارات الامتثال وتبني سلاسل مرخّصة، أو تلك التي تُعد ببساطة أحواضًا لغسل الأموال المجهول، فإن طريقة “لحام واجهات التدقيق” مباشرةً في الطبقة التحتية للتشفير تفتح فعلًا طريقًا جديدًا لسَلسلة أصول RWA ضمن الامتثال. @Dusk $DUSK #dusk
هل لن ترتفع الفقاعة مجددًا، وهل ما يزال هناك أمل في BTC؟!
في الأسبوع الماضي تشاجرت لساعات مع صديق يعمل على امتثال مؤسسات تقليدية. كان مقتنعًا أن أي سلسلة عامة تُدخل ميزات الخصوصية تعطي الضوء الأخضر لغسل الأموال. لم أردّ بسرعة حينها، وببساطة أرسلت له لقطات من صفحات من ورقة Dusk البيضاء تتعلق بالتدقيق بالامتثال.
الجميع يتحدث عن Dusk غالبًا على أنه يركّز على Zero-Knowledge Proof (إثباتات المعرفة الصفرية)، وأن إخفاء مبالغ المعاملات والعناوين هو ما يجعلها “سلسلة خصوصية”. لكن عند تطبيقها فعليًا على أصول تُقيدها المؤسسات، فإن “الإخفاء” وحده لا يمضي بعيدًا. في الأسواق المالية، الأهم هو الرقابة القابلة للاختراق؛ فإذا جعلت جهة الامتثال لا ترى البيانات، فلن تتمكن من كتابة حتى تقارير إعداد القرار الخاصة بدخول المشروع.
أكثر ما يميّز الأمر هو طريقة التعامل مع صلاحيات “فتح الصندوق”. فهي لم تسلك خيارًا متطرفًا بالكامل علنيًا أو بالكامل مغلقًا، بل أدخلت آلية “مفاتيح العرض” (View Keys) القابلة للتكوين. ببساطة: تكون تحركات أصولك وتفاصيل معاملاتك في حالة سرية أمام عقد الشبكة كافة، مع ضمان الخصوصية رياضيًا. لكن عندما يتعلق الأمر بطرف تدقيق امتثال محدد أو عقد رقابي محدد، يستطيع المتداول أن يُظهر طوعًا “هذه المفتاح”، ليتيح لطرف ثالث بعينه إجراء تحقق بالامتثال دون الإخلال بحالة الشبكة العامة.
هذا التصميم: “الخصوصية للنشر العام، والقابلية للتدقيق للطرف الخاص”، نقل مباشرةً المواجهة التقليدية بين الامتثال والخصوصية إلى خط واحد. عند بحث الأصول المالية التقليدية عن حاملة لـ Web3، ليس المطلوب بالضرورة فوضى لا مركزية مطلقة أو غموض غير قابل للرقابة، بل منطق صلاحيات يمكنه العمل بأمان ضمن إطار تنظيمي.
بالطبع، هذا النوع من الآليتين المزدوجتين يختبر بشدة تصميم البنية عند التنفيذ الهندسي. كيف تضمن—في حساب الخصوصية تحت ضغط التزامن العالي—كفاءة فك تشفير مفاتيح العرض وتكلفة التحقق دون أن تُرهق أداء العقد؟ وما ستكون قدرته الفعلية بعد إطلاق الشبكة الرئيسية يحتاج إلى ملاحظة. لكن مقارنةً بالمشاريع التي ترفع شعارات الامتثال وتبني سلاسل مرخّصة، أو تلك التي تُعد ببساطة أحواضًا لغسل الأموال المجهول، فإن طريقة “لحام واجهات التدقيق” مباشرةً في الطبقة التحتية للتشفير تفتح فعلًا طريقًا جديدًا لسَلسلة أصول RWA ضمن الامتثال. @Dusk $DUSK #dusk
112
·
--
ذلك «دليل» الرفض، هو أغلى قطعة في NPEX
الفطيرة طالما الأمور على ما يرام، لكن البيتكوين صعب حقًا!
لقد رأيت كثيرًا من الجهات. أثناء العرض يسلكون ذلك الطريق المشمس المرصوف بالورود—توصيل المحفظة تم، تم الضغط على الزر، تغيّرت المراكز، وتصفيق الجميع. لكنني أصرّ على سؤال واحد: هل يمكنك أن تُري لي الطريق المكتوب عليه «أنت غير مستوفٍ للشروط بعد»؟
لا يوجد. أغلبهم لا يوجد. وما دام لا يوجد، فهذا يعني: تفضلوا، الجميع يستطيع الدخول.
هذه الجملة تُقال في سوق العملات منذ عشر سنوات، حتى أصبحت «تصحيحًا سياسيًا». لكن إذا كنت فعلًا تساوي أداة على NPEX بمقولة «المشاركة متاحة للجميع»، فزملاؤكم في الامتثال يخافون—ربما سيعدّلون سيرهم الذاتية ليلة كاملة. $DUSK كونه توكنًا أصليًا على الشبكة، يمكن لأي شخص أن يضعه في جيبه ويتجول به في كل مكان، ولا مشكلة في ذلك. لكن بمجرد أن يدخل هذا التوكن في درج NPEX، ويُدمج في الطبقة الأساسية لتلك الأداة—عذرًا، سيتغير الدفتر (القائمة). أولًا تُظهر الجنسية، ثم تخرج بطاقة تعريف المستثمر المحترف وتلوّح بها، ثم يتم رسم دائرة على التقويم لفترة القفل، وأخيرًا عليك أن ترى هل الأداة تعمل معك اليوم في الواقع—تجاوز فلاتر الأربع، والذين يمكنهم البقاء ليسوا كثيرين.
هناك من يشتكي من الأمر المزعج. لكنني سأقولها بصراحة: الرفض يأتي مبكرًا كي يُوفّر عليك الوقت. دفع المال ثم ظهور مربع أحمر فهذا يُعد حادثًا، وليس تسامحًا. والأخطر أن يتم إلقاء «فشل» واحد فقط دون توضيح السبب—رد فعل المستخدم الأول دائمًا «الموقع تعطل»، ورد فعله الثاني هو التقاط الهاتف والاتصال بخدمة العملاء لطلب السماح يدويًا. بمجرد أن يتدخل العنصر البشري، تنهار فجأة كل جدران التحقق التي بُنيت من آلاف الأسطر في المقدمة. صار الامتثال كأنه أمرٌ عبثي.
لذلك أنا الآن عندما أنظر إلى منتجًا استثماريًا، أختار عمدًا مسار الرفض. إن كان المسار يعمل، ويتحدث بلغة يفهمها الإنسان، فأنا أعتبره فعلًا دمج الملاءمة (الملاءمة/الامتثال) في صميم المنتج، وليس وجود مفتاح مخبأ في الخلفية. اللعبة تقول إن الجميع ينجح، وسوق المرخّصين يتحدث بالدفتر (القائمة). القائمة شيء لا يبدو مثيرًا، لكنها أقرب إلى مفصل هذه المهنة من أي ترند. $DUSK يركض على السلسلة ليضمن الكفاءة، وNPEX يحمل القائمة ليضمن الحدود—وكلما كانت الحدود أوضح، كلما صار حرف «يمكن» أغلى.
الدُرج أكثر برودة من صفحات الترند. من يجرؤ على إظهار صفحة الرفض، يكون أكثر شجاعة من أولئك الذين يصرخون «القبول للجميع» في كل مكان. @Dusk_Foundation $DUSK #dusk
ذلك «دليل» الرفض، هو أغلى قطعة في NPEX
الفطيرة طالما الأمور على ما يرام، لكن البيتكوين صعب حقًا!
لقد رأيت كثيرًا من الجهات. أثناء العرض يسلكون ذلك الطريق المشمس المرصوف بالورود—توصيل المحفظة تم، تم الضغط على الزر، تغيّرت المراكز، وتصفيق الجميع. لكنني أصرّ على سؤال واحد: هل يمكنك أن تُري لي الطريق المكتوب عليه «أنت غير مستوفٍ للشروط بعد»؟
لا يوجد. أغلبهم لا يوجد. وما دام لا يوجد، فهذا يعني: تفضلوا، الجميع يستطيع الدخول.
هذه الجملة تُقال في سوق العملات منذ عشر سنوات، حتى أصبحت «تصحيحًا سياسيًا». لكن إذا كنت فعلًا تساوي أداة على NPEX بمقولة «المشاركة متاحة للجميع»، فزملاؤكم في الامتثال يخافون—ربما سيعدّلون سيرهم الذاتية ليلة كاملة. $DUSK كونه توكنًا أصليًا على الشبكة، يمكن لأي شخص أن يضعه في جيبه ويتجول به في كل مكان، ولا مشكلة في ذلك. لكن بمجرد أن يدخل هذا التوكن في درج NPEX، ويُدمج في الطبقة الأساسية لتلك الأداة—عذرًا، سيتغير الدفتر (القائمة). أولًا تُظهر الجنسية، ثم تخرج بطاقة تعريف المستثمر المحترف وتلوّح بها، ثم يتم رسم دائرة على التقويم لفترة القفل، وأخيرًا عليك أن ترى هل الأداة تعمل معك اليوم في الواقع—تجاوز فلاتر الأربع، والذين يمكنهم البقاء ليسوا كثيرين.
هناك من يشتكي من الأمر المزعج. لكنني سأقولها بصراحة: الرفض يأتي مبكرًا كي يُوفّر عليك الوقت. دفع المال ثم ظهور مربع أحمر فهذا يُعد حادثًا، وليس تسامحًا. والأخطر أن يتم إلقاء «فشل» واحد فقط دون توضيح السبب—رد فعل المستخدم الأول دائمًا «الموقع تعطل»، ورد فعله الثاني هو التقاط الهاتف والاتصال بخدمة العملاء لطلب السماح يدويًا. بمجرد أن يتدخل العنصر البشري، تنهار فجأة كل جدران التحقق التي بُنيت من آلاف الأسطر في المقدمة. صار الامتثال كأنه أمرٌ عبثي.
لذلك أنا الآن عندما أنظر إلى منتجًا استثماريًا، أختار عمدًا مسار الرفض. إن كان المسار يعمل، ويتحدث بلغة يفهمها الإنسان، فأنا أعتبره فعلًا دمج الملاءمة (الملاءمة/الامتثال) في صميم المنتج، وليس وجود مفتاح مخبأ في الخلفية. اللعبة تقول إن الجميع ينجح، وسوق المرخّصين يتحدث بالدفتر (القائمة). القائمة شيء لا يبدو مثيرًا، لكنها أقرب إلى مفصل هذه المهنة من أي ترند. $DUSK يركض على السلسلة ليضمن الكفاءة، وNPEX يحمل القائمة ليضمن الحدود—وكلما كانت الحدود أوضح، كلما صار حرف «يمكن» أغلى.
الدُرج أكثر برودة من صفحات الترند. من يجرؤ على إظهار صفحة الرفض، يكون أكثر شجاعة من أولئك الذين يصرخون «القبول للجميع» في كل مكان. @Dusk $DUSK #dusk
الفطيرة طالما الأمور على ما يرام، لكن البيتكوين صعب حقًا!
لقد رأيت كثيرًا من الجهات. أثناء العرض يسلكون ذلك الطريق المشمس المرصوف بالورود—توصيل المحفظة تم، تم الضغط على الزر، تغيّرت المراكز، وتصفيق الجميع. لكنني أصرّ على سؤال واحد: هل يمكنك أن تُري لي الطريق المكتوب عليه «أنت غير مستوفٍ للشروط بعد»؟
لا يوجد. أغلبهم لا يوجد. وما دام لا يوجد، فهذا يعني: تفضلوا، الجميع يستطيع الدخول.
هذه الجملة تُقال في سوق العملات منذ عشر سنوات، حتى أصبحت «تصحيحًا سياسيًا». لكن إذا كنت فعلًا تساوي أداة على NPEX بمقولة «المشاركة متاحة للجميع»، فزملاؤكم في الامتثال يخافون—ربما سيعدّلون سيرهم الذاتية ليلة كاملة. $DUSK كونه توكنًا أصليًا على الشبكة، يمكن لأي شخص أن يضعه في جيبه ويتجول به في كل مكان، ولا مشكلة في ذلك. لكن بمجرد أن يدخل هذا التوكن في درج NPEX، ويُدمج في الطبقة الأساسية لتلك الأداة—عذرًا، سيتغير الدفتر (القائمة). أولًا تُظهر الجنسية، ثم تخرج بطاقة تعريف المستثمر المحترف وتلوّح بها، ثم يتم رسم دائرة على التقويم لفترة القفل، وأخيرًا عليك أن ترى هل الأداة تعمل معك اليوم في الواقع—تجاوز فلاتر الأربع، والذين يمكنهم البقاء ليسوا كثيرين.
هناك من يشتكي من الأمر المزعج. لكنني سأقولها بصراحة: الرفض يأتي مبكرًا كي يُوفّر عليك الوقت. دفع المال ثم ظهور مربع أحمر فهذا يُعد حادثًا، وليس تسامحًا. والأخطر أن يتم إلقاء «فشل» واحد فقط دون توضيح السبب—رد فعل المستخدم الأول دائمًا «الموقع تعطل»، ورد فعله الثاني هو التقاط الهاتف والاتصال بخدمة العملاء لطلب السماح يدويًا. بمجرد أن يتدخل العنصر البشري، تنهار فجأة كل جدران التحقق التي بُنيت من آلاف الأسطر في المقدمة. صار الامتثال كأنه أمرٌ عبثي.
لذلك أنا الآن عندما أنظر إلى منتجًا استثماريًا، أختار عمدًا مسار الرفض. إن كان المسار يعمل، ويتحدث بلغة يفهمها الإنسان، فأنا أعتبره فعلًا دمج الملاءمة (الملاءمة/الامتثال) في صميم المنتج، وليس وجود مفتاح مخبأ في الخلفية. اللعبة تقول إن الجميع ينجح، وسوق المرخّصين يتحدث بالدفتر (القائمة). القائمة شيء لا يبدو مثيرًا، لكنها أقرب إلى مفصل هذه المهنة من أي ترند. $DUSK يركض على السلسلة ليضمن الكفاءة، وNPEX يحمل القائمة ليضمن الحدود—وكلما كانت الحدود أوضح، كلما صار حرف «يمكن» أغلى.
الدُرج أكثر برودة من صفحات الترند. من يجرؤ على إظهار صفحة الرفض، يكون أكثر شجاعة من أولئك الذين يصرخون «القبول للجميع» في كل مكان. @Dusk $DUSK #dusk
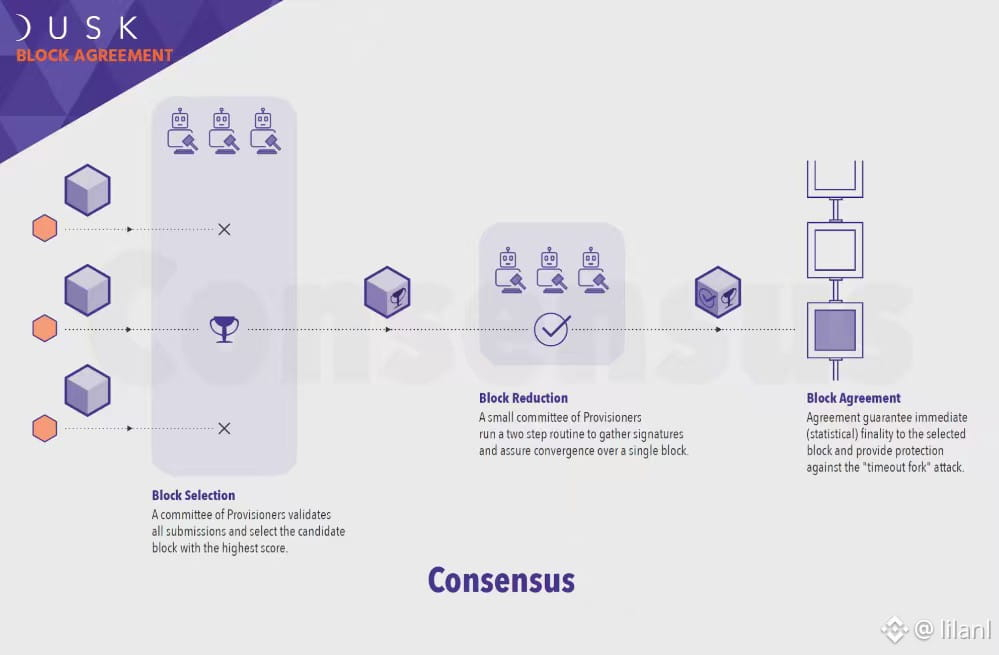
98
·
--
عرض الترجمة
说真的,一开始我也觉得“双账户互转”不就是个UI上的tab切换么,直到我把做市机器人挂上去跑了一宿,看着Moonlight和Phoenix两边的挂单深度各演各的,才反应过来这事没那么简单。
大饼还好吗,BTC涨不动了!
同一地址底下两条账本,听着像给用户选择权,实际是给做市策略上了两套枷锁。你在Moonlight那边挂了个大额限价单,想着吃一波ETF预期带来的流动性溢价,结果Phoenix那边UTXO的nullifier一刷新,机器人直接懵了——它不知道该盯着哪边的mempool算有效报价。我试过强行把两边的状态池合并建模,最后出来的价差曲线长得跟过山车似的,清算模型根本兜不住。
最搞的是,NPEX那套证券代币的设计,我跟几个同行私下聊,大家嘴上夸“合规创新”,转头回去改代码全把优先级写死给了Moonlight。为啥?MiCA那帮监管老爷们要的不是零知识证明有多漂亮,他们要的是你出事那天能掏出Excel逐笔对账。Phoenix的“选择性披露”在链上是优雅,在律师函面前就是“你为什么不早说”。机构LP更实在,你让他把几百万欧的稳定币对子扔进一个连审计师都未必读得懂视图的池子里,他宁可手续费贵点,也要走那条每一笔都能追溯到KYC的透明链路。
现在Dusk链上质押率36%确实不低,但你去查查那些节点背后的实体,八成是同一拨技术信仰者在自循环。我担心的不是UTXO+ZK这套组合拳不够硬,恰恰是它太硬了,硬到普通做市商不敢轻易把核心策略迁进去。产品没给默认路径,开发者社区就各凭良心猜——今天你觉得隐私优先,明天大盘一砸,用户跑过来问你“我那笔交易到底算哪边的”,你解释得清么?
熬到凌晨三点,我把策略改完了。Moonlight那边放稳健型对冲单,Phoenix只跑小额的测试性网格,两边各玩各的,互不干扰。 @Dusk_Foundation $DUSK #dusk
说真的,一开始我也觉得“双账户互转”不就是个UI上的tab切换么,直到我把做市机器人挂上去跑了一宿,看着Moonlight和Phoenix两边的挂单深度各演各的,才反应过来这事没那么简单。
大饼还好吗,BTC涨不动了!
同一地址底下两条账本,听着像给用户选择权,实际是给做市策略上了两套枷锁。你在Moonlight那边挂了个大额限价单,想着吃一波ETF预期带来的流动性溢价,结果Phoenix那边UTXO的nullifier一刷新,机器人直接懵了——它不知道该盯着哪边的mempool算有效报价。我试过强行把两边的状态池合并建模,最后出来的价差曲线长得跟过山车似的,清算模型根本兜不住。
最搞的是,NPEX那套证券代币的设计,我跟几个同行私下聊,大家嘴上夸“合规创新”,转头回去改代码全把优先级写死给了Moonlight。为啥?MiCA那帮监管老爷们要的不是零知识证明有多漂亮,他们要的是你出事那天能掏出Excel逐笔对账。Phoenix的“选择性披露”在链上是优雅,在律师函面前就是“你为什么不早说”。机构LP更实在,你让他把几百万欧的稳定币对子扔进一个连审计师都未必读得懂视图的池子里,他宁可手续费贵点,也要走那条每一笔都能追溯到KYC的透明链路。
现在Dusk链上质押率36%确实不低,但你去查查那些节点背后的实体,八成是同一拨技术信仰者在自循环。我担心的不是UTXO+ZK这套组合拳不够硬,恰恰是它太硬了,硬到普通做市商不敢轻易把核心策略迁进去。产品没给默认路径,开发者社区就各凭良心猜——今天你觉得隐私优先,明天大盘一砸,用户跑过来问你“我那笔交易到底算哪边的”,你解释得清么?
熬到凌晨三点,我把策略改完了。Moonlight那边放稳健型对冲单,Phoenix只跑小额的测试性网格,两边各玩各的,互不干扰。 @Dusk $DUSK #dusk
大饼还好吗,BTC涨不动了!
同一地址底下两条账本,听着像给用户选择权,实际是给做市策略上了两套枷锁。你在Moonlight那边挂了个大额限价单,想着吃一波ETF预期带来的流动性溢价,结果Phoenix那边UTXO的nullifier一刷新,机器人直接懵了——它不知道该盯着哪边的mempool算有效报价。我试过强行把两边的状态池合并建模,最后出来的价差曲线长得跟过山车似的,清算模型根本兜不住。
最搞的是,NPEX那套证券代币的设计,我跟几个同行私下聊,大家嘴上夸“合规创新”,转头回去改代码全把优先级写死给了Moonlight。为啥?MiCA那帮监管老爷们要的不是零知识证明有多漂亮,他们要的是你出事那天能掏出Excel逐笔对账。Phoenix的“选择性披露”在链上是优雅,在律师函面前就是“你为什么不早说”。机构LP更实在,你让他把几百万欧的稳定币对子扔进一个连审计师都未必读得懂视图的池子里,他宁可手续费贵点,也要走那条每一笔都能追溯到KYC的透明链路。
现在Dusk链上质押率36%确实不低,但你去查查那些节点背后的实体,八成是同一拨技术信仰者在自循环。我担心的不是UTXO+ZK这套组合拳不够硬,恰恰是它太硬了,硬到普通做市商不敢轻易把核心策略迁进去。产品没给默认路径,开发者社区就各凭良心猜——今天你觉得隐私优先,明天大盘一砸,用户跑过来问你“我那笔交易到底算哪边的”,你解释得清么?
熬到凌晨三点,我把策略改完了。Moonlight那边放稳健型对冲单,Phoenix只跑小额的测试性网格,两边各玩各的,互不干扰。 @Dusk $DUSK #dusk
100
·
--
يتحدث الجميع عن إثباتات المعرفة الصفرية لـDusk، وغالبًا ما يضعونها في نفس سلة العملات المجهولة التقليدية، معتقدين أن خصوصية البلوكشين لا تعني سوى رمي بيانات المعاملات في صندوقٍ غامض. لكن في مسار RWA الخاضع للامتثال، فإن هذا الفهم ينعكس تقريبًا رأسًا على عقب. أكثر ما يميز Dusk من ناحية “قساوته”، والأكثر قدرة على أن يجعل الناس يقعـون في الفخ، ليس “كيفية إخفاء البيانات على السلسلة”، بل “كيف تجعل جهازك المحلي هو من ينشئ الإثبات نيابةً عنك”.
هل يمكن أن يستمر الارتفاع؟ هل ما زال BTC لا تريدون حمله؟
في بنية Dusk، وبالذات عند تشغيل آلة Piecrust الافتراضية، لا يتم تكليف التحقق بالامتثال للعُقد كي تحسبه؛ بل يتم إنشاء إثباتات المعرفة الصفرية (ZK Proof) مباشرة على جهاز المستخدم نفسه—مثل متصفحك أو محفظتك. هذه الحيلة ذكية فعلًا: ما تحصل عليه العقد دائمًا هو “نتيجة امتثال تم التحقق منها تشفيريًا”، دون أن تكشف الخصوصية الشخصية، كما أنها توفر تكاليف إعادة الحساب على مستوى الشبكة. غير أن فجوات التجربة الواقعية غالبًا ما تظهر هنا: كثيرون، عند استخدام أجهزة بقدرات منخفضة، يعلقون في شاشة تقديم المعاملة، ويظنون أن السبب ازدحام الشبكة أو أن العُقد “تلعب دورها”.
في الحقيقة لا توجد مشكلة لدى العقد إطلاقًا؛ ببساطة، قوة حوسبتك المحلية هي التي تُحمَّل بالكامل عند توليد إثباتات ZK. وفق الملاحظات العملية الصادرة من عقد الشبكة التجريبية، حتى في حالة تحويل أصول يتضمن شرط امتثال متعلقًا بالهوية، فإن مدة توليد الإثبات على الجهاز ترتبط ارتباطًا وثيقًا بأداء جهازك. وهذا يختلف كليًا عن منطق إيثريوم، حيث تدفع Gas fee وتترك كل الحسابات للشبكة من عمال التعدين. إذا لم تفهم هذا التفصيل، فمن السهل أن تعيد المحاولة مرارًا عند حدوث بطء، فتنتج كومة من الحسابات غير الضرورية بلا فائدة.
لذلك، عند تقييم محفظة/عميل نظام Dusk: لا يكمن الأمر في مدى روعة واجهة المستخدم، بل في قدرته على إظهار “تقدم توليد الإثبات محليًا” بصريًا. فإذا ما كان كل ما يقدمه مجرد أيقونة تحميل تدور، فلن يعرف المستخدم إن كان يجري حساب الإثبات بالفعل أم أنه غير متصل بالعُقد. والخطوة التالية هي رؤية كيف سيخفض فريق التطوير عتبة إثبات العميل (Client-side Proving) أكثر وأكثر؛ فلكي تُنقل أصول المؤسسات المالية التقليدية إلى السلسلة، لا يُعقل أن تكون أجهزة المتعاملين لديهم هي التي تتعطل أولًا. @Dusk_Foundation $DUSK #dusk
يتحدث الجميع عن إثباتات المعرفة الصفرية لـDusk، وغالبًا ما يضعونها في نفس سلة العملات المجهولة التقليدية، معتقدين أن خصوصية البلوكشين لا تعني سوى رمي بيانات المعاملات في صندوقٍ غامض. لكن في مسار RWA الخاضع للامتثال، فإن هذا الفهم ينعكس تقريبًا رأسًا على عقب. أكثر ما يميز Dusk من ناحية “قساوته”، والأكثر قدرة على أن يجعل الناس يقعـون في الفخ، ليس “كيفية إخفاء البيانات على السلسلة”، بل “كيف تجعل جهازك المحلي هو من ينشئ الإثبات نيابةً عنك”.
هل يمكن أن يستمر الارتفاع؟ هل ما زال BTC لا تريدون حمله؟
في بنية Dusk، وبالذات عند تشغيل آلة Piecrust الافتراضية، لا يتم تكليف التحقق بالامتثال للعُقد كي تحسبه؛ بل يتم إنشاء إثباتات المعرفة الصفرية (ZK Proof) مباشرة على جهاز المستخدم نفسه—مثل متصفحك أو محفظتك. هذه الحيلة ذكية فعلًا: ما تحصل عليه العقد دائمًا هو “نتيجة امتثال تم التحقق منها تشفيريًا”، دون أن تكشف الخصوصية الشخصية، كما أنها توفر تكاليف إعادة الحساب على مستوى الشبكة. غير أن فجوات التجربة الواقعية غالبًا ما تظهر هنا: كثيرون، عند استخدام أجهزة بقدرات منخفضة، يعلقون في شاشة تقديم المعاملة، ويظنون أن السبب ازدحام الشبكة أو أن العُقد “تلعب دورها”.
في الحقيقة لا توجد مشكلة لدى العقد إطلاقًا؛ ببساطة، قوة حوسبتك المحلية هي التي تُحمَّل بالكامل عند توليد إثباتات ZK. وفق الملاحظات العملية الصادرة من عقد الشبكة التجريبية، حتى في حالة تحويل أصول يتضمن شرط امتثال متعلقًا بالهوية، فإن مدة توليد الإثبات على الجهاز ترتبط ارتباطًا وثيقًا بأداء جهازك. وهذا يختلف كليًا عن منطق إيثريوم، حيث تدفع Gas fee وتترك كل الحسابات للشبكة من عمال التعدين. إذا لم تفهم هذا التفصيل، فمن السهل أن تعيد المحاولة مرارًا عند حدوث بطء، فتنتج كومة من الحسابات غير الضرورية بلا فائدة.
لذلك، عند تقييم محفظة/عميل نظام Dusk: لا يكمن الأمر في مدى روعة واجهة المستخدم، بل في قدرته على إظهار “تقدم توليد الإثبات محليًا” بصريًا. فإذا ما كان كل ما يقدمه مجرد أيقونة تحميل تدور، فلن يعرف المستخدم إن كان يجري حساب الإثبات بالفعل أم أنه غير متصل بالعُقد. والخطوة التالية هي رؤية كيف سيخفض فريق التطوير عتبة إثبات العميل (Client-side Proving) أكثر وأكثر؛ فلكي تُنقل أصول المؤسسات المالية التقليدية إلى السلسلة، لا يُعقل أن تكون أجهزة المتعاملين لديهم هي التي تتعطل أولًا. @Dusk $DUSK #dusk
هل يمكن أن يستمر الارتفاع؟ هل ما زال BTC لا تريدون حمله؟
في بنية Dusk، وبالذات عند تشغيل آلة Piecrust الافتراضية، لا يتم تكليف التحقق بالامتثال للعُقد كي تحسبه؛ بل يتم إنشاء إثباتات المعرفة الصفرية (ZK Proof) مباشرة على جهاز المستخدم نفسه—مثل متصفحك أو محفظتك. هذه الحيلة ذكية فعلًا: ما تحصل عليه العقد دائمًا هو “نتيجة امتثال تم التحقق منها تشفيريًا”، دون أن تكشف الخصوصية الشخصية، كما أنها توفر تكاليف إعادة الحساب على مستوى الشبكة. غير أن فجوات التجربة الواقعية غالبًا ما تظهر هنا: كثيرون، عند استخدام أجهزة بقدرات منخفضة، يعلقون في شاشة تقديم المعاملة، ويظنون أن السبب ازدحام الشبكة أو أن العُقد “تلعب دورها”.
في الحقيقة لا توجد مشكلة لدى العقد إطلاقًا؛ ببساطة، قوة حوسبتك المحلية هي التي تُحمَّل بالكامل عند توليد إثباتات ZK. وفق الملاحظات العملية الصادرة من عقد الشبكة التجريبية، حتى في حالة تحويل أصول يتضمن شرط امتثال متعلقًا بالهوية، فإن مدة توليد الإثبات على الجهاز ترتبط ارتباطًا وثيقًا بأداء جهازك. وهذا يختلف كليًا عن منطق إيثريوم، حيث تدفع Gas fee وتترك كل الحسابات للشبكة من عمال التعدين. إذا لم تفهم هذا التفصيل، فمن السهل أن تعيد المحاولة مرارًا عند حدوث بطء، فتنتج كومة من الحسابات غير الضرورية بلا فائدة.
لذلك، عند تقييم محفظة/عميل نظام Dusk: لا يكمن الأمر في مدى روعة واجهة المستخدم، بل في قدرته على إظهار “تقدم توليد الإثبات محليًا” بصريًا. فإذا ما كان كل ما يقدمه مجرد أيقونة تحميل تدور، فلن يعرف المستخدم إن كان يجري حساب الإثبات بالفعل أم أنه غير متصل بالعُقد. والخطوة التالية هي رؤية كيف سيخفض فريق التطوير عتبة إثبات العميل (Client-side Proving) أكثر وأكثر؛ فلكي تُنقل أصول المؤسسات المالية التقليدية إلى السلسلة، لا يُعقل أن تكون أجهزة المتعاملين لديهم هي التي تتعطل أولًا. @Dusk $DUSK #dusk
110
·
--
كيف تنفّذ “مكاتب العائلة” في فرانكفورت إقراضًا خاصًا (Private Credit) بحيث تحصل على خصوصية بدون معرفة (Zero-Knowledge) وفي الوقت نفسه لا تُحطّم قواعد التنظيم؟
الكعكة تكبر، ولدى BTC فرصة!
الأسبوع الماضي شربتُ الشاي مع صديق في فرانكفورت يعمل في مجال الإقراض الخاص. كان لديه ما يقارب عشرة ملايين يورو من السيولة المتراكمة في دفاتره، وهو في عجلة من أمره للعثور على جهة/طريقة استثمار تحقق عائدًا مع الامتثال. لكنّه مهما حاولتُ إقناعه لم يجرؤ على لمس التمويل اللامركزي التقليدي (DeFi). والسبب بسيط: الأسرار التجارية تُكشف بالكامل على الشبكة العامة؛ فإذا انكشف مُقترضو الديون ومعدلات الفائدة، تتكشّف الأوراق الرابحة تمامًا.
أخيرًا جرّب استخدام بروتوكول @Dusk Citadel لتسنيد/ترميز (On-chain) أصول ائتمان سلاسل التوريد عبر دول متعددة. أكثر ما يميّزه هو أن Citadel يحقق “إفصاح امتثال اختياري” عبر إثباتات المعرفة الصفرية (ZK-KYC). يمكن للجهات التنظيمية والمراجعين المستقلين التحقق مباشرة على السلسلة من مصدر الأموال ومؤهلات الاقتراض، لكن المنافسين/الخصوم لا يستطيعون معرفة من هو المُقترض ولا عند أي نقاط/نِسَب تبلغ العوائد السنوية. هذا يحوّل عمليًا فحص العناية الواجبة الذي كانت تقوم به مراجعات الامتثال في أوروبا القديمة والذي قد يستغرق أسبوعين أو أكثر إلى مجرد “اختبار بكلمات مرور” خلال ثوانٍ.
عند التعمّق في تفكيك معمارية “حوض مظلم + امتثال” لدى Dusk، يتولى الجهاز الظاهري Piecrust على المستوى الأساسي تغليف إثباتات المعرفة الصفرية مباشرة داخل نواة العقد (contract kernel). في الشهر الماضي، عندما أجرى الاختبار على شبكة الاختبار مع تفاعلات عالية التزامن، تم دفع زمن تحقق الأصول الخصوصية (single-transaction privacy asset verification) إلى مستوى ميلي ثانية. وحتى عملة الاستقرار Quantoz EURQ التي تُستخدم في التسوية بالتكامل مع متطلبات الامتثال كانت مدمجة أصلاً.
لكن هذه المنطق لا يزال عائقًا كبيرًا أمام المؤسسات التقليدية. فمن جهة، تتحمّل الخوادم/البنية عبء أمان المفاتيح الخاصة (Private Key) مع إدارة التوكيل (custody) وتوليد إثباتات ZK، ما يجعل المتداولين “القدامى” المعتادين على أنظمة SWIFT يشعرون بصداع شديد. ومن جهة أخرى، مع أن TVL على السلسلة بلغ حاليًا 280 مليون دولار، تبقى الانزلاقات (slippage) مرتفعة نسبيًا عند مواجهة عمليات استرداد سيولة بمستويات من “الملايين”؛ وقضية عمق السوق غير كافٍ ما تزال في الأجل القصير نقطة ضعف صعبة.
ومع ترسّخ تفاصيل لوائح MiCA في الاتحاد الأوروبي، فمن المؤكد أن كعكة “الخصوصية والامتثال على السلسلة” ستجذب كبار المؤسسات في الوقت المناسب. لكن السؤال هو: كم سيستمر هؤلاء الوسطاء التقليديون الذين يعيشون يوميًا على رسوم تدقيق ووصاية/حراسة مرتفعة، بعدما يشاهدون بروتوكولًا يجعل الامتثال مُضمَّنًا مباشرة داخل الكود؟ @Dusk_Foundation $DUSK #dusk
كيف تنفّذ “مكاتب العائلة” في فرانكفورت إقراضًا خاصًا (Private Credit) بحيث تحصل على خصوصية بدون معرفة (Zero-Knowledge) وفي الوقت نفسه لا تُحطّم قواعد التنظيم؟
الكعكة تكبر، ولدى BTC فرصة!
الأسبوع الماضي شربتُ الشاي مع صديق في فرانكفورت يعمل في مجال الإقراض الخاص. كان لديه ما يقارب عشرة ملايين يورو من السيولة المتراكمة في دفاتره، وهو في عجلة من أمره للعثور على جهة/طريقة استثمار تحقق عائدًا مع الامتثال. لكنّه مهما حاولتُ إقناعه لم يجرؤ على لمس التمويل اللامركزي التقليدي (DeFi). والسبب بسيط: الأسرار التجارية تُكشف بالكامل على الشبكة العامة؛ فإذا انكشف مُقترضو الديون ومعدلات الفائدة، تتكشّف الأوراق الرابحة تمامًا.
أخيرًا جرّب استخدام بروتوكول @Dusk Citadel لتسنيد/ترميز (On-chain) أصول ائتمان سلاسل التوريد عبر دول متعددة. أكثر ما يميّزه هو أن Citadel يحقق “إفصاح امتثال اختياري” عبر إثباتات المعرفة الصفرية (ZK-KYC). يمكن للجهات التنظيمية والمراجعين المستقلين التحقق مباشرة على السلسلة من مصدر الأموال ومؤهلات الاقتراض، لكن المنافسين/الخصوم لا يستطيعون معرفة من هو المُقترض ولا عند أي نقاط/نِسَب تبلغ العوائد السنوية. هذا يحوّل عمليًا فحص العناية الواجبة الذي كانت تقوم به مراجعات الامتثال في أوروبا القديمة والذي قد يستغرق أسبوعين أو أكثر إلى مجرد “اختبار بكلمات مرور” خلال ثوانٍ.
عند التعمّق في تفكيك معمارية “حوض مظلم + امتثال” لدى Dusk، يتولى الجهاز الظاهري Piecrust على المستوى الأساسي تغليف إثباتات المعرفة الصفرية مباشرة داخل نواة العقد (contract kernel). في الشهر الماضي، عندما أجرى الاختبار على شبكة الاختبار مع تفاعلات عالية التزامن، تم دفع زمن تحقق الأصول الخصوصية (single-transaction privacy asset verification) إلى مستوى ميلي ثانية. وحتى عملة الاستقرار Quantoz EURQ التي تُستخدم في التسوية بالتكامل مع متطلبات الامتثال كانت مدمجة أصلاً.
لكن هذه المنطق لا يزال عائقًا كبيرًا أمام المؤسسات التقليدية. فمن جهة، تتحمّل الخوادم/البنية عبء أمان المفاتيح الخاصة (Private Key) مع إدارة التوكيل (custody) وتوليد إثباتات ZK، ما يجعل المتداولين “القدامى” المعتادين على أنظمة SWIFT يشعرون بصداع شديد. ومن جهة أخرى، مع أن TVL على السلسلة بلغ حاليًا 280 مليون دولار، تبقى الانزلاقات (slippage) مرتفعة نسبيًا عند مواجهة عمليات استرداد سيولة بمستويات من “الملايين”؛ وقضية عمق السوق غير كافٍ ما تزال في الأجل القصير نقطة ضعف صعبة.
ومع ترسّخ تفاصيل لوائح MiCA في الاتحاد الأوروبي، فمن المؤكد أن كعكة “الخصوصية والامتثال على السلسلة” ستجذب كبار المؤسسات في الوقت المناسب. لكن السؤال هو: كم سيستمر هؤلاء الوسطاء التقليديون الذين يعيشون يوميًا على رسوم تدقيق ووصاية/حراسة مرتفعة، بعدما يشاهدون بروتوكولًا يجعل الامتثال مُضمَّنًا مباشرة داخل الكود؟ @Dusk $DUSK #dusk
الكعكة تكبر، ولدى BTC فرصة!
الأسبوع الماضي شربتُ الشاي مع صديق في فرانكفورت يعمل في مجال الإقراض الخاص. كان لديه ما يقارب عشرة ملايين يورو من السيولة المتراكمة في دفاتره، وهو في عجلة من أمره للعثور على جهة/طريقة استثمار تحقق عائدًا مع الامتثال. لكنّه مهما حاولتُ إقناعه لم يجرؤ على لمس التمويل اللامركزي التقليدي (DeFi). والسبب بسيط: الأسرار التجارية تُكشف بالكامل على الشبكة العامة؛ فإذا انكشف مُقترضو الديون ومعدلات الفائدة، تتكشّف الأوراق الرابحة تمامًا.
أخيرًا جرّب استخدام بروتوكول @Dusk Citadel لتسنيد/ترميز (On-chain) أصول ائتمان سلاسل التوريد عبر دول متعددة. أكثر ما يميّزه هو أن Citadel يحقق “إفصاح امتثال اختياري” عبر إثباتات المعرفة الصفرية (ZK-KYC). يمكن للجهات التنظيمية والمراجعين المستقلين التحقق مباشرة على السلسلة من مصدر الأموال ومؤهلات الاقتراض، لكن المنافسين/الخصوم لا يستطيعون معرفة من هو المُقترض ولا عند أي نقاط/نِسَب تبلغ العوائد السنوية. هذا يحوّل عمليًا فحص العناية الواجبة الذي كانت تقوم به مراجعات الامتثال في أوروبا القديمة والذي قد يستغرق أسبوعين أو أكثر إلى مجرد “اختبار بكلمات مرور” خلال ثوانٍ.
عند التعمّق في تفكيك معمارية “حوض مظلم + امتثال” لدى Dusk، يتولى الجهاز الظاهري Piecrust على المستوى الأساسي تغليف إثباتات المعرفة الصفرية مباشرة داخل نواة العقد (contract kernel). في الشهر الماضي، عندما أجرى الاختبار على شبكة الاختبار مع تفاعلات عالية التزامن، تم دفع زمن تحقق الأصول الخصوصية (single-transaction privacy asset verification) إلى مستوى ميلي ثانية. وحتى عملة الاستقرار Quantoz EURQ التي تُستخدم في التسوية بالتكامل مع متطلبات الامتثال كانت مدمجة أصلاً.
لكن هذه المنطق لا يزال عائقًا كبيرًا أمام المؤسسات التقليدية. فمن جهة، تتحمّل الخوادم/البنية عبء أمان المفاتيح الخاصة (Private Key) مع إدارة التوكيل (custody) وتوليد إثباتات ZK، ما يجعل المتداولين “القدامى” المعتادين على أنظمة SWIFT يشعرون بصداع شديد. ومن جهة أخرى، مع أن TVL على السلسلة بلغ حاليًا 280 مليون دولار، تبقى الانزلاقات (slippage) مرتفعة نسبيًا عند مواجهة عمليات استرداد سيولة بمستويات من “الملايين”؛ وقضية عمق السوق غير كافٍ ما تزال في الأجل القصير نقطة ضعف صعبة.
ومع ترسّخ تفاصيل لوائح MiCA في الاتحاد الأوروبي، فمن المؤكد أن كعكة “الخصوصية والامتثال على السلسلة” ستجذب كبار المؤسسات في الوقت المناسب. لكن السؤال هو: كم سيستمر هؤلاء الوسطاء التقليديون الذين يعيشون يوميًا على رسوم تدقيق ووصاية/حراسة مرتفعة، بعدما يشاهدون بروتوكولًا يجعل الامتثال مُضمَّنًا مباشرة داخل الكود؟ @Dusk $DUSK #dusk
117
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedRateWatch
1.5M مشاهدات
6,813 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: سبتمبر FOMC، ما الخطوة التالية للاحتياطي الفيدرالي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #FedRateWatch
أنشئ محتوى بناءً على الزوايا التالية:
- ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) في أغسطس بنسبة 0.3% على أساس شهري، وأصبحت احتمالات رفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع الآن قريبة من 90%. هل تتوقع رفع الفائدة هذا الأسبوع؟ هل هي حالة منفردة أم بداية دورة أطول لرفع الفائدة؟
- إذا حدثت الزيادة، كيف سيؤثر ذلك على البيتكوين (BTC) وأسهم التكنولوجيا والذهب؟ هل سيكون تأثيرًا صعوديًا أم هبوطيًا؟
- كيف تخطط للتداول بعد ذلك؟ شارك صفقاتك أو ممتلكاتك من BTC أو الأسهم أو الذهب عبر أداة مشاركة التداول لدينا.
⏰فترة الحملة:
- 2026-09-15 11:00 - 2026-09-17 3:00 بالتوقيت العالمي (UTC)
🎁المكافأة:
- سيتم مراجعة المشاركات المؤهلة التي تلتزم بالإرشادات المذكورة أعلاه وتحتوي على أكثر من 100 كلمة، وقد تحصل على دفعة عشوائية في حركة المرور تتراوح بين 500 و3,000 مشاهدة. ستتلقى إشعارًا من مسؤول موجز الأخبار إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك على Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ قم بزيارة صفحة الموضوع #FedRateWatch أو Square Guide on How to Post for Better Reach.
Binance Square Official
·650 إعجاب
·1.7M مشاهدات
ZcashRises6%
57,599 مشاهدات
683 يقومون بالنقاش
XRPSinks10%
38,253 مشاهدات
447 يقومون بالنقاش