

Saikat 56
5.1k منشورات
Saikat 56
إبلاغ
حظر المُستخدم
BP-C55B9C3A31CE
فتح تداول
مُتداول بمُعدّل مرتفع
2.1 سنوات
1.9K+ تتابع
860 المتابعون
3.1K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
PINNED
·
--
عرض الترجمة
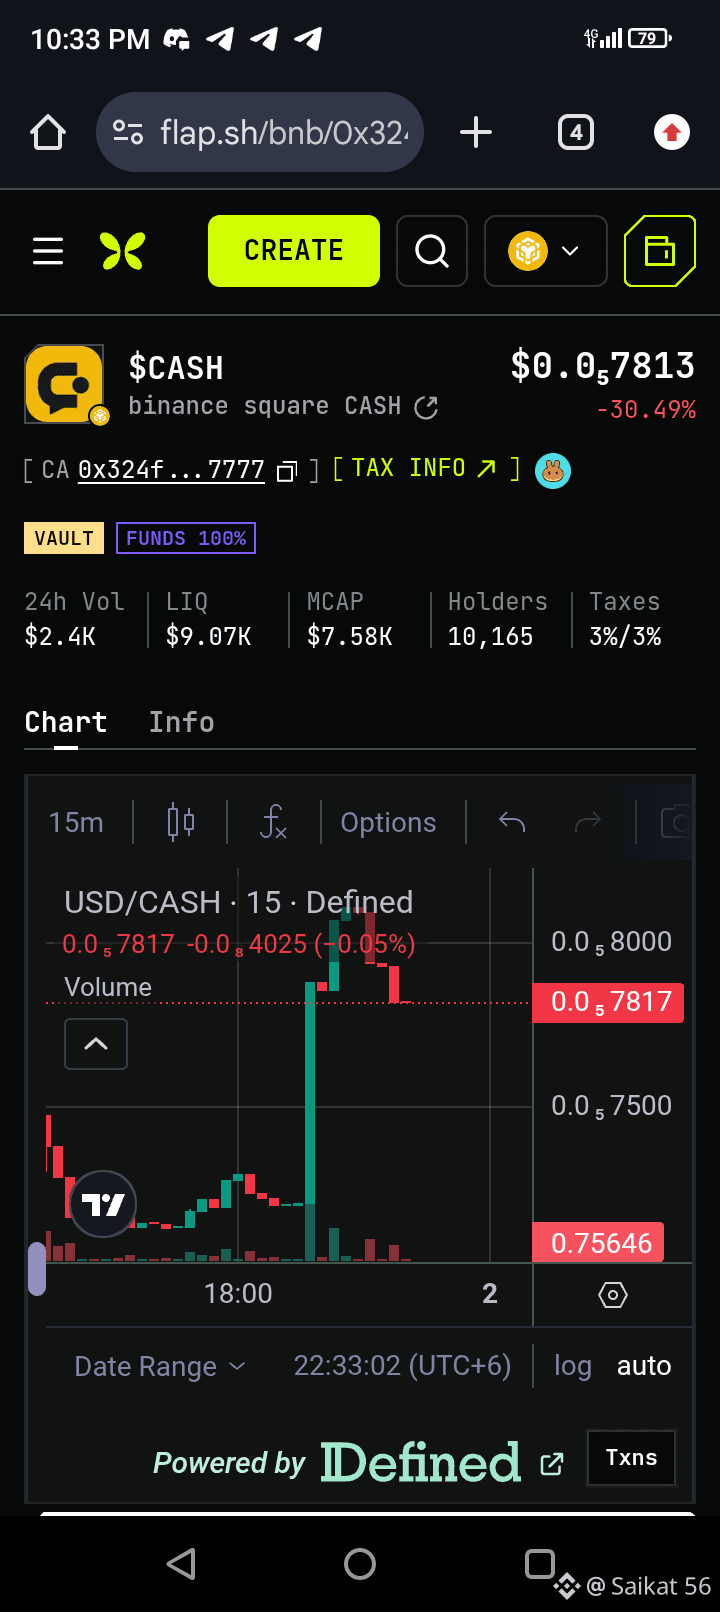
$CASH is getting some attention on Binance Square.
From the current snapshot, $CASH is trading around $0.0578, with roughly $2.4K 24h volume, $9.07K liquidity, and a market cap around $7.58K. The token also shows 10K+ holders and a 3% buy / 3% sell tax.
The chart shows a sharp move followed by a pullback, so volatility is clearly high. I’m watching how liquidity, volume, and price action develop from here rather than assuming the move will continue.
Do your own research and manage risk carefully.
$CASH
1
3
·
--
في كل مرة بالشراء أو البيع، يتم ضخ الأموال في مجمع مكافآت البيتكوين. كل ما عليك فعله هو الاحتفاظ بـ b-money، وسيتم إدخال BTC تلقائيًا إلى محفظتك—لا حاجة إلى التكديس، ولا إلى الاستلام، ولا توجد فترة قفل
CA (BSC):
0xf49725118cb0707b8706ffffe895f3ab16da7777
عنوان الاستلام: 0xd1a1C8ABaE38e9480A9304d41c75D4eC39425aC4
CA (BSC):
0xf49725118cb0707b8706ffffe895f3ab16da7777
عنوان الاستلام: 0xd1a1C8ABaE38e9480A9304d41c75D4eC39425aC4
1
55
·
--
انشر على Binance Square ويمكنك المطالبة بمكافأة BNPaid.
الموقع الإلكتروني: https://bnbpaid.tech
العنوان (BSC):
0x11dC0Fd5e2C9A4407fdb15aA6871501Ba9307777
عنوان الدفع: 0xd1a1C8ABaE38e9480A9304d41c75D4eC39425aC4
انشر على Binance Square ويمكنك المطالبة بمكافأة BNPaid.
الموقع الإلكتروني: https://bnbpaid.tech
العنوان (BSC):
0x11dC0Fd5e2C9A4407fdb15aA6871501Ba9307777
عنوان الدفع: 0xd1a1C8ABaE38e9480A9304d41c75D4eC39425aC4
الموقع الإلكتروني: https://bnbpaid.tech
العنوان (BSC):
0x11dC0Fd5e2C9A4407fdb15aA6871501Ba9307777
عنوان الدفع: 0xd1a1C8ABaE38e9480A9304d41c75D4eC39425aC4
1
5
·
--
أي رمز يمكنه إطلاق ترقية Binance Square على @BNPaid بخطوة واحدة. يحصل المبدعون على الدفع مباشرة على السلسلة مقابل النشر.
الخطة المدفوعة التي تناسب بشكل أفضل بناء نظام Binance البيئي.
عنوان المنصة (CA):
0x11dC0Fd5e2C9A4407fdb15aA6871501Ba9307777
عنوان الدفع: 0xd1a1C8ABaE38e9480A9304d41c75D4eC39425aC4
الخطة المدفوعة التي تناسب بشكل أفضل بناء نظام Binance البيئي.
عنوان المنصة (CA):
0x11dC0Fd5e2C9A4407fdb15aA6871501Ba9307777
عنوان الدفع: 0xd1a1C8ABaE38e9480A9304d41c75D4eC39425aC4
1
75
·
--
#termmax
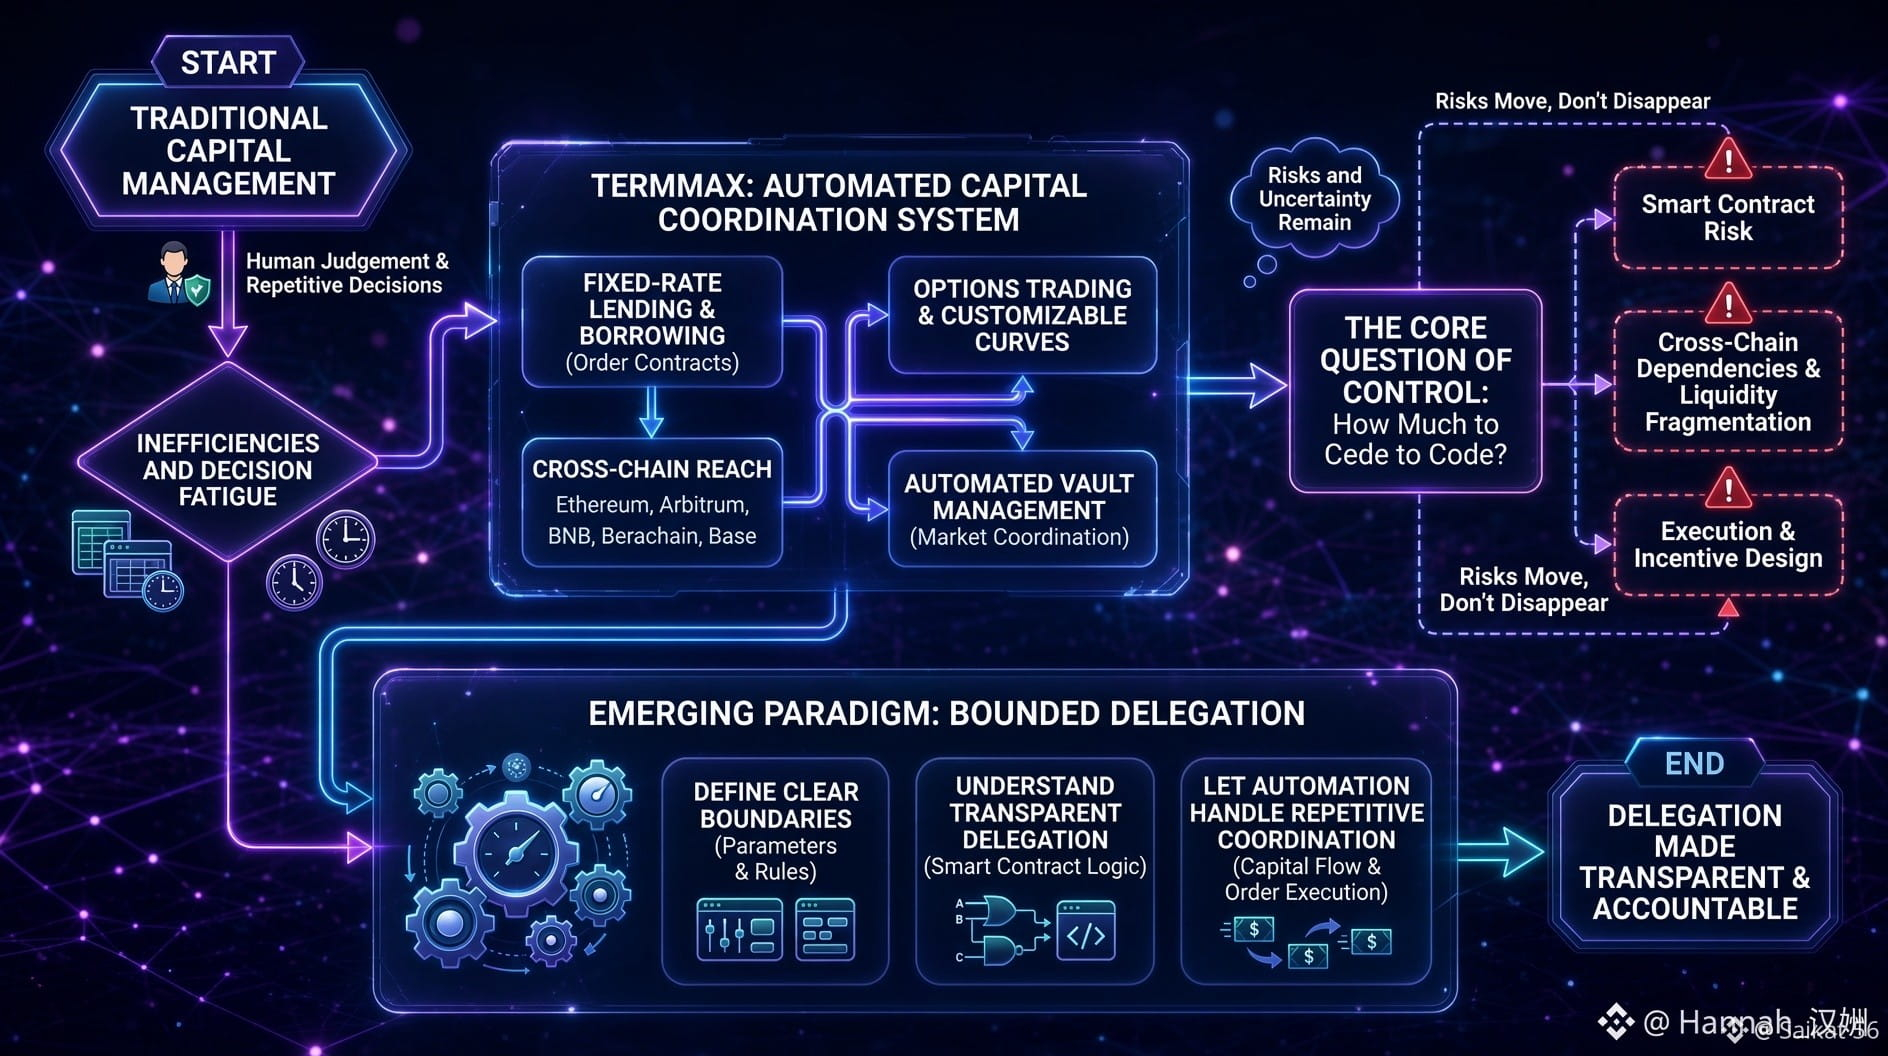
فكّر في وضع أموالك وترك النظام يتولى باقي الأمور.
تتدفق أموالك عبر أسواق مختلفة، تبحث عن فرص جيدة، تعمل مع التمويل المتاح الآخر، وتتبع القواعد المحددة في البروتوكول.
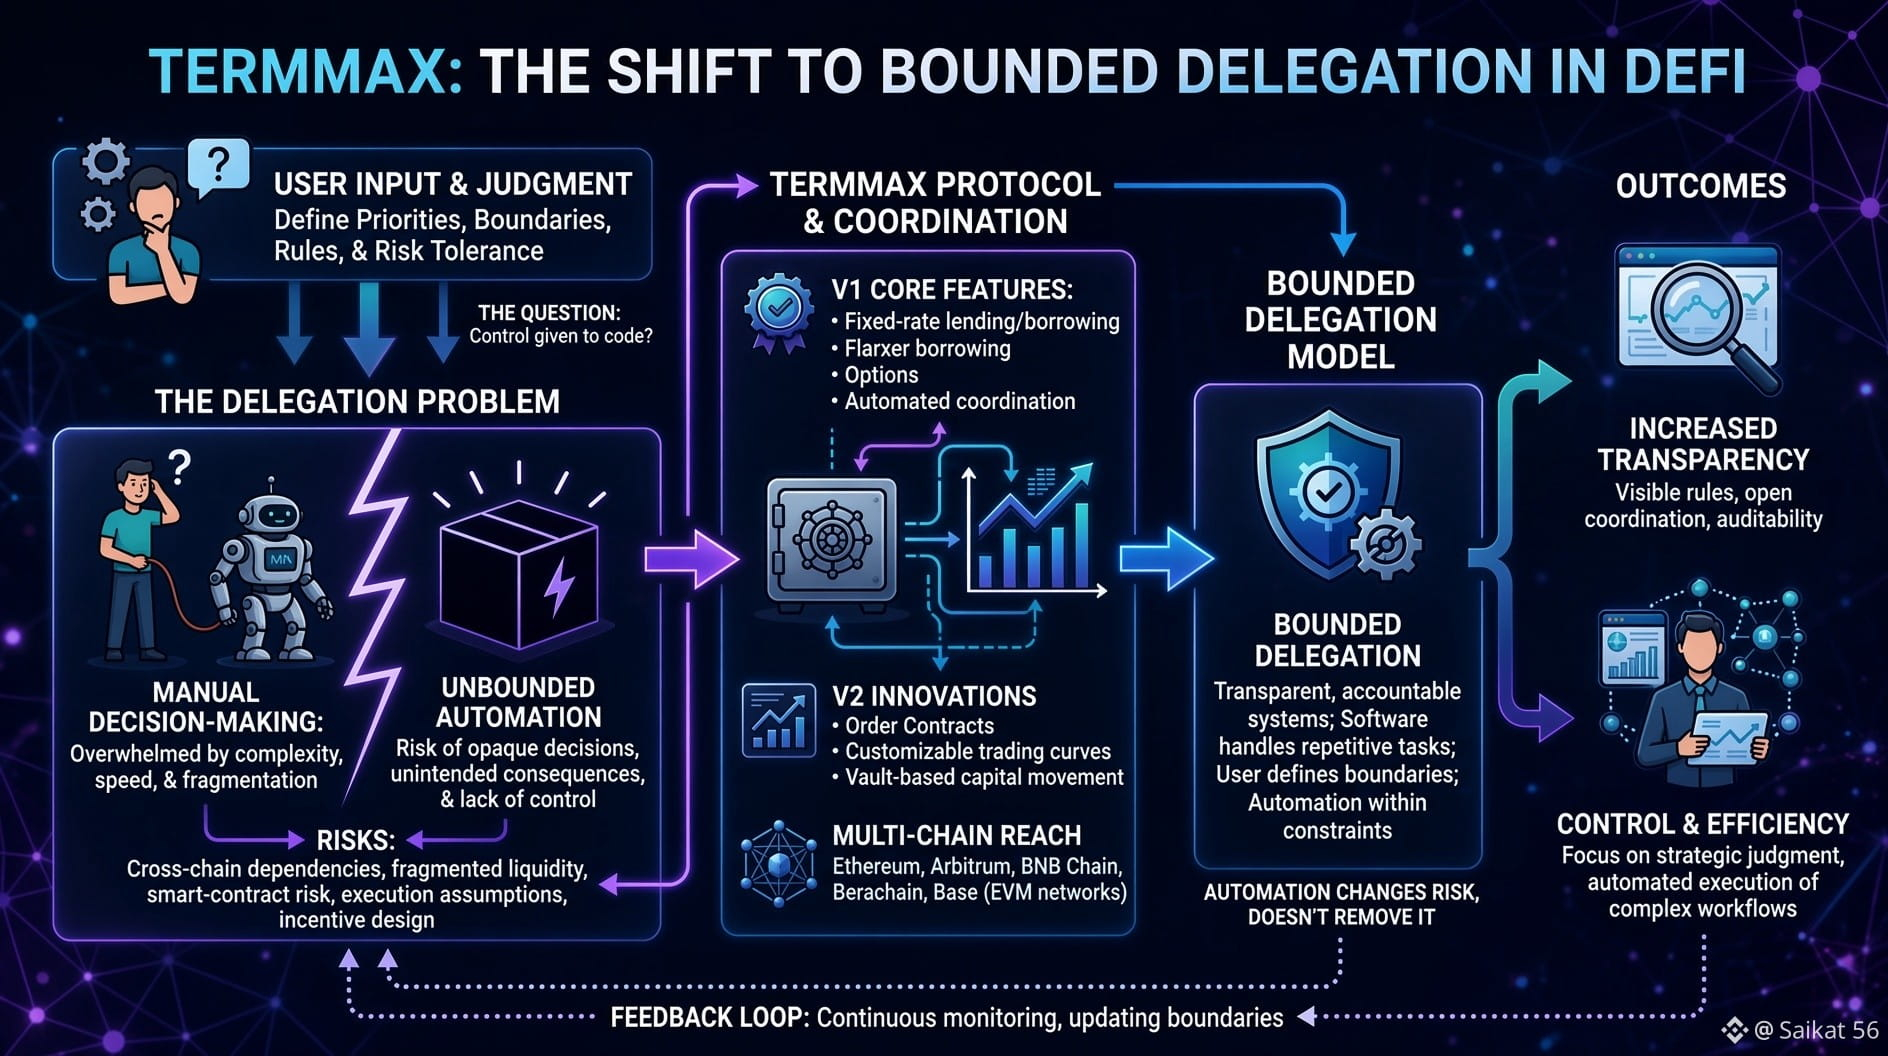
وهذا هو النوع من التوجيه الذي يبدو أن @termmax ينظر إليه من خلال تقديم الإقراض والاقتراض بسعر ثابت، والخيارات، والتنسيق الآلي لرأس المال، وإصداره المحدّث من عقود الأوامر إلى جانب منحنيات تداول قابلة للتخصيص.
وتبني نماذج الخزينة (Vault) على هذه الفكرة من خلال إدخال رأس مال يمكنه أن يعمل معًا عبر أسواق مختلفة بدلًا من أن يبقى منفصلًا.
ثم هناك جانب متعدد السلاسل.
يمكن لإيثيريوم وArbitrum وBNB Chain وBerachain وBase وغيرها من شبكات EVM المتوافقة أن تساعد في زيادة إمكانية الوصول وتوسيع الخيارات.
ولكن كلما أصبح الأتمتة أكثر راحة، بقي لدي سؤال واحد:
إلى أين ينتقل الخطر؟
يمكن للأتمتة أن تتولى المهام المتكررة، لكنها لا تُزيل العوامل المجهولة.
لا تزال هناك تبعيات عبر السلاسل.
قد يتجزأ السيولة. قد تفشل العقود الذكية. يعتمد التنفيذ على افتراضات معينة، ويمكن أن تقود الحوافز الموجودة الناس إلى التصرف بطرق لم تكن مقصودة أصلاً.
لا يختفي الخطر.
بل ينتقل إلى نظام مختلف.
ولهذا السبب فإن المفهوم الذي أجدُه الأكثر إثارة للاهتمام هو التفويض المحدود (Bounded Delegation).
أنا لا أريد بالضرورة أن يقرر البرمجيات كل شيء نيابةً عني.
أريد وضع الحدود.
أريد فهم القواعد.
بمجرد تحديد الحدود، دع الأتمتة تتولى تنسيق المهام المتكررة ضمن تلك القيود.
السؤال ليس ما إذا كان يمكن للشفرة أن تحل محل الحكم البشري، بل ما إذا كان يمكنها المساعدة في جعل عملية تفويض المهام أوضح، وأكثر شفافية، وأكثر قابلية للمساءلة.
$BTC $ETH
#termmax
فكّر في وضع أموالك وترك النظام يتولى باقي الأمور.
تتدفق أموالك عبر أسواق مختلفة، تبحث عن فرص جيدة، تعمل مع التمويل المتاح الآخر، وتتبع القواعد المحددة في البروتوكول.
وهذا هو النوع من التوجيه الذي يبدو أن @TermMax ينظر إليه من خلال تقديم الإقراض والاقتراض بسعر ثابت، والخيارات، والتنسيق الآلي لرأس المال، وإصداره المحدّث من عقود الأوامر إلى جانب منحنيات تداول قابلة للتخصيص.
وتبني نماذج الخزينة (Vault) على هذه الفكرة من خلال إدخال رأس مال يمكنه أن يعمل معًا عبر أسواق مختلفة بدلًا من أن يبقى منفصلًا.
ثم هناك جانب متعدد السلاسل.
يمكن لإيثيريوم وArbitrum وBNB Chain وBerachain وBase وغيرها من شبكات EVM المتوافقة أن تساعد في زيادة إمكانية الوصول وتوسيع الخيارات.
ولكن كلما أصبح الأتمتة أكثر راحة، بقي لدي سؤال واحد:
إلى أين ينتقل الخطر؟
يمكن للأتمتة أن تتولى المهام المتكررة، لكنها لا تُزيل العوامل المجهولة.
لا تزال هناك تبعيات عبر السلاسل.
قد يتجزأ السيولة. قد تفشل العقود الذكية. يعتمد التنفيذ على افتراضات معينة، ويمكن أن تقود الحوافز الموجودة الناس إلى التصرف بطرق لم تكن مقصودة أصلاً.
لا يختفي الخطر.
بل ينتقل إلى نظام مختلف.
ولهذا السبب فإن المفهوم الذي أجدُه الأكثر إثارة للاهتمام هو التفويض المحدود (Bounded Delegation).
أنا لا أريد بالضرورة أن يقرر البرمجيات كل شيء نيابةً عني.
أريد وضع الحدود.
أريد فهم القواعد.
بمجرد تحديد الحدود، دع الأتمتة تتولى تنسيق المهام المتكررة ضمن تلك القيود.
السؤال ليس ما إذا كان يمكن للشفرة أن تحل محل الحكم البشري، بل ما إذا كان يمكنها المساعدة في جعل عملية تفويض المهام أوضح، وأكثر شفافية، وأكثر قابلية للمساءلة.
$BTC $ETH
3
3
356
·
--
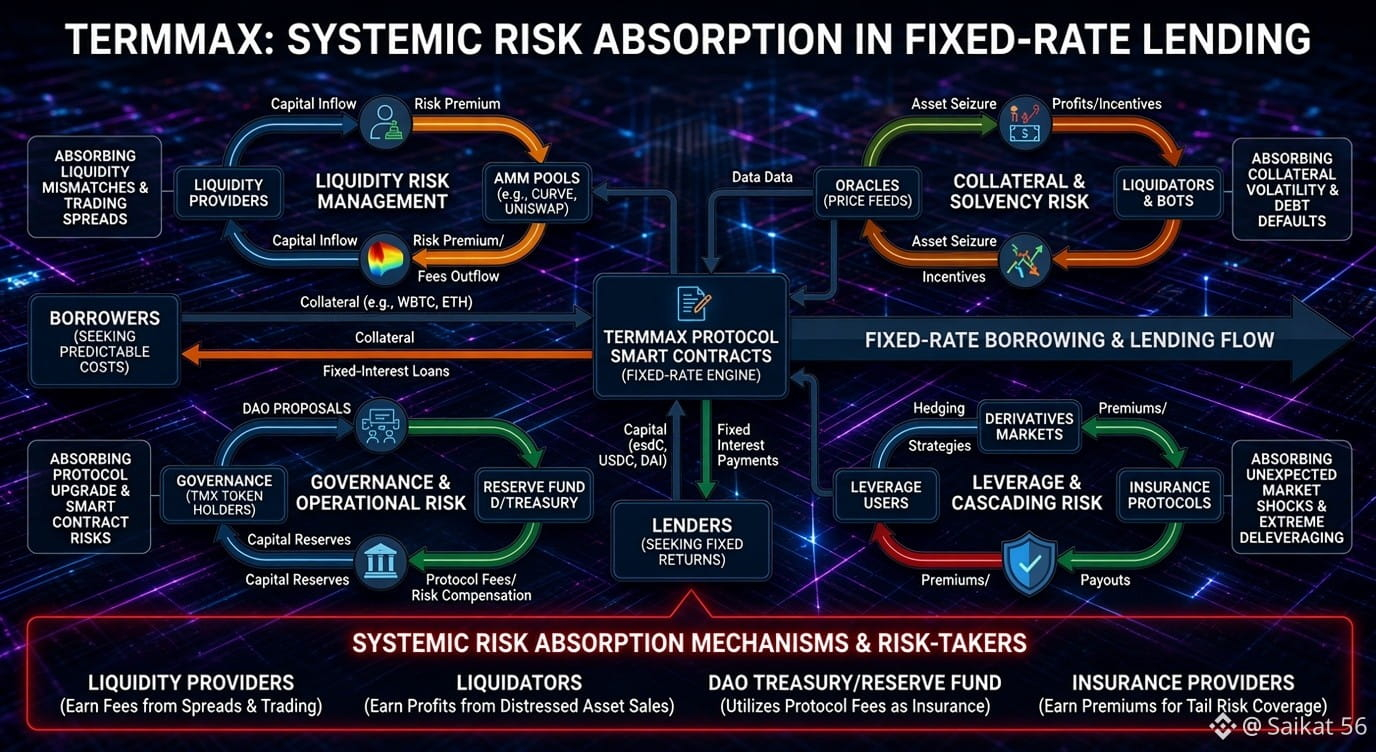
@termmax يحل مشكلة يمكن أن يرتبط بها كل مقترض في التمويل اللامركزي (DeFi): تقترض اليوم، لكن بحلول الغد تجد نفسك تجهل كم ستكلفك القروض فعليًا.
عندها يبدأ الإقراض بسعر فائدة ثابت في الظهور كخيار جذاب. أنت تفهم السعر، وتعرف مدة القرض، وهناك شك أقل بشأن مقدار ما ستدفعه.
أليس ذلك بسيطًا؟
ربما من وجهة نظر المقترض.
لكن تثبيت سعر الفائدة لا يزيل المخاطر الحقيقية التي لا تزال قائمة. عندما تسوء الأسواق، يصبح هناك أموال أقل للتداول، وقد ينخفضُت تُ قيمة الأصول المستخدمة كضمان، ويمكن أن يُستدعى المال المقترض، بل وحتى العقود الذكية والقواعد التي تحكمها تخضع لاختبارات.
لقد لاحظت هذا الاتجاه في التمويل اللامركزي (DeFi) من قبل: طريقة تفاعل المستخدمين مع المنصة تصبح أبسط، لكن الأنظمة التي تعمل في الخلفية تصبح أكثر تعقيدًا.
لذلك، السؤال الحقيقي بالنسبة إلى #termmax ليس فقط ما إذا كان يمكنه تقديم معدلات ثابتة.
السؤال الأكبر هو ماذا يحدث عندما يواجه السوق ضغطًا حقيقيًا.
من الذي يتحمل المخاطر في النهاية؟
وكما هو مهم: من الذي يحصل على المكافأة مقابل تحملها؟
وهنا ستُختبر النماذج فعليًا.
#TermMax $BTC $ETH
@TermMax يحل مشكلة يمكن أن يرتبط بها كل مقترض في التمويل اللامركزي (DeFi): تقترض اليوم، لكن بحلول الغد تجد نفسك تجهل كم ستكلفك القروض فعليًا.
عندها يبدأ الإقراض بسعر فائدة ثابت في الظهور كخيار جذاب. أنت تفهم السعر، وتعرف مدة القرض، وهناك شك أقل بشأن مقدار ما ستدفعه.
أليس ذلك بسيطًا؟
ربما من وجهة نظر المقترض.
لكن تثبيت سعر الفائدة لا يزيل المخاطر الحقيقية التي لا تزال قائمة. عندما تسوء الأسواق، يصبح هناك أموال أقل للتداول، وقد ينخفضُت تُ قيمة الأصول المستخدمة كضمان، ويمكن أن يُستدعى المال المقترض، بل وحتى العقود الذكية والقواعد التي تحكمها تخضع لاختبارات.
لقد لاحظت هذا الاتجاه في التمويل اللامركزي (DeFi) من قبل: طريقة تفاعل المستخدمين مع المنصة تصبح أبسط، لكن الأنظمة التي تعمل في الخلفية تصبح أكثر تعقيدًا.
لذلك، السؤال الحقيقي بالنسبة إلى #termmax ليس فقط ما إذا كان يمكنه تقديم معدلات ثابتة.
السؤال الأكبر هو ماذا يحدث عندما يواجه السوق ضغطًا حقيقيًا.
من الذي يتحمل المخاطر في النهاية؟
وكما هو مهم: من الذي يحصل على المكافأة مقابل تحملها؟
وهنا ستُختبر النماذج فعليًا.
#TermMax $BTC $ETH
13
1
5
432
·
--
قد يبدو الاقتراض في التمويل اللامركزي (DeFi) مثل القيادة دون معرفة كم سيكلفك المِيل التالي.
تتغير الفوائد، وتتغير الأسواق، وفجأةً تتحول صفقة بدا التعامل معها سهلاً إلى شيء مكلف.
وهذا هو لبّ ما يعمل عليه الرقم @termmax من خلال الإقراض بسعر فائدة ثابت، لتزويد المقترضين باستقرار أكبر بدلًا من إجبارهم على التعامل مع تقلبات الأسعار طوال الوقت.
لكن هناك جانب آخر من القصة.
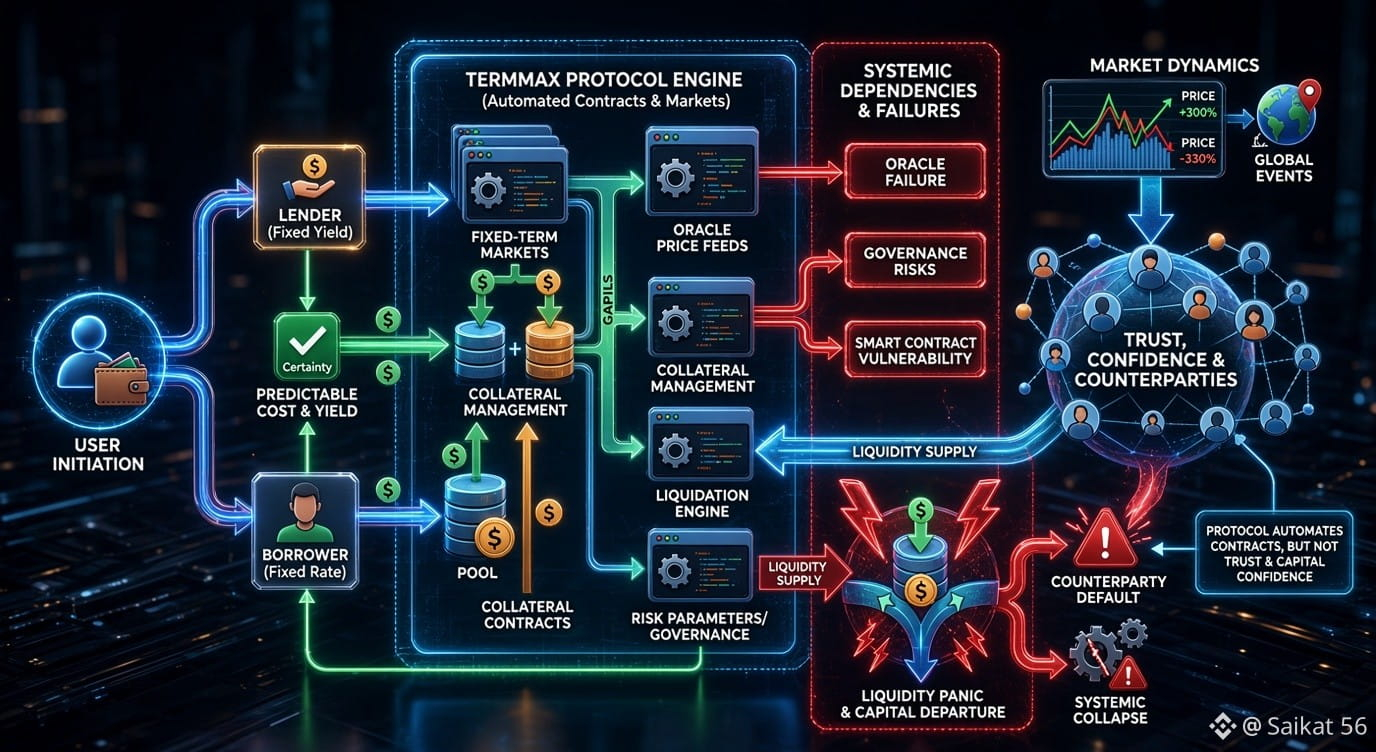
الأسعار الثابتة لا تجعل النظام بسيطًا. فهناك الضمانات، والتصفّيات، والخيارات، وأوراكل، والحوكمة—كلها تضيف طبقات إضافية. وإضافة طبقة أخرى يمكن أن تخلق مكانًا آخر محتملًا لوقوع خطأ.
ثم تأتي أكبر مسألة: السيولة.
عندما يكون السوق هادئًا، يبدو أن كل نظام تقريبًا يتمتع بالقوة. التحدي الحقيقي يظهر عندما تضرب التقلبات ويبدأ رأس المال بالاختفاء.
يمكن للعقود الذكية تنفيذ العمليات تلقائيًا، لكنها لا تستطيع خلق الثقة أو السيولة أو الاطمئنان عندما يصبح السوق غير مستقر.
وهذه هي الجزء من أطروحة TermMax الذي سأولي اهتمامًا أكبر له.
#TermMax @termmax $ETH
قد يبدو الاقتراض في التمويل اللامركزي (DeFi) مثل القيادة دون معرفة كم سيكلفك المِيل التالي.
تتغير الفوائد، وتتغير الأسواق، وفجأةً تتحول صفقة بدا التعامل معها سهلاً إلى شيء مكلف.
وهذا هو لبّ ما يعمل عليه الرقم @TermMax من خلال الإقراض بسعر فائدة ثابت، لتزويد المقترضين باستقرار أكبر بدلًا من إجبارهم على التعامل مع تقلبات الأسعار طوال الوقت.
لكن هناك جانب آخر من القصة.
الأسعار الثابتة لا تجعل النظام بسيطًا. فهناك الضمانات، والتصفّيات، والخيارات، وأوراكل، والحوكمة—كلها تضيف طبقات إضافية. وإضافة طبقة أخرى يمكن أن تخلق مكانًا آخر محتملًا لوقوع خطأ.
ثم تأتي أكبر مسألة: السيولة.
عندما يكون السوق هادئًا، يبدو أن كل نظام تقريبًا يتمتع بالقوة. التحدي الحقيقي يظهر عندما تضرب التقلبات ويبدأ رأس المال بالاختفاء.
يمكن للعقود الذكية تنفيذ العمليات تلقائيًا، لكنها لا تستطيع خلق الثقة أو السيولة أو الاطمئنان عندما يصبح السوق غير مستقر.
وهذه هي الجزء من أطروحة TermMax الذي سأولي اهتمامًا أكبر له.
#TermMax @TermMax $ETH
7
1
6
89
·
--
في البداية، كنت أظن أن التوافق هو ببساطة الحصول على عدد كافٍ من المُدقّقين لقول “نعم”.
لكن إثبات الغرض الموجز لدى Dusk جعلني أنظر إلى الأمر بشكل مختلف.
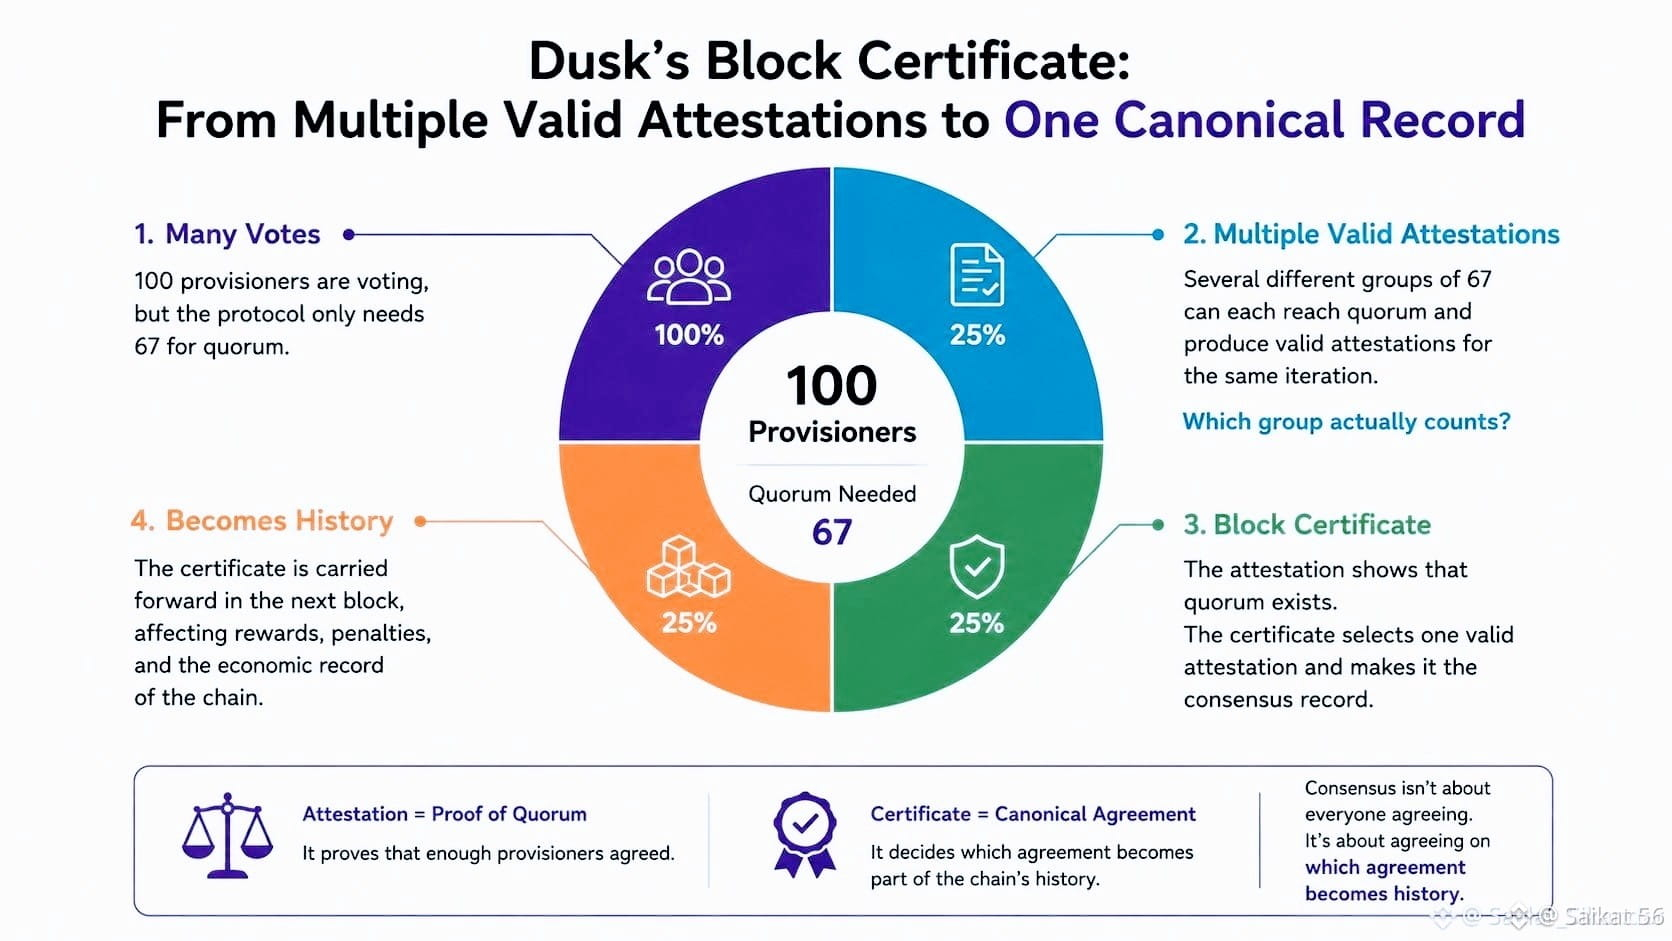
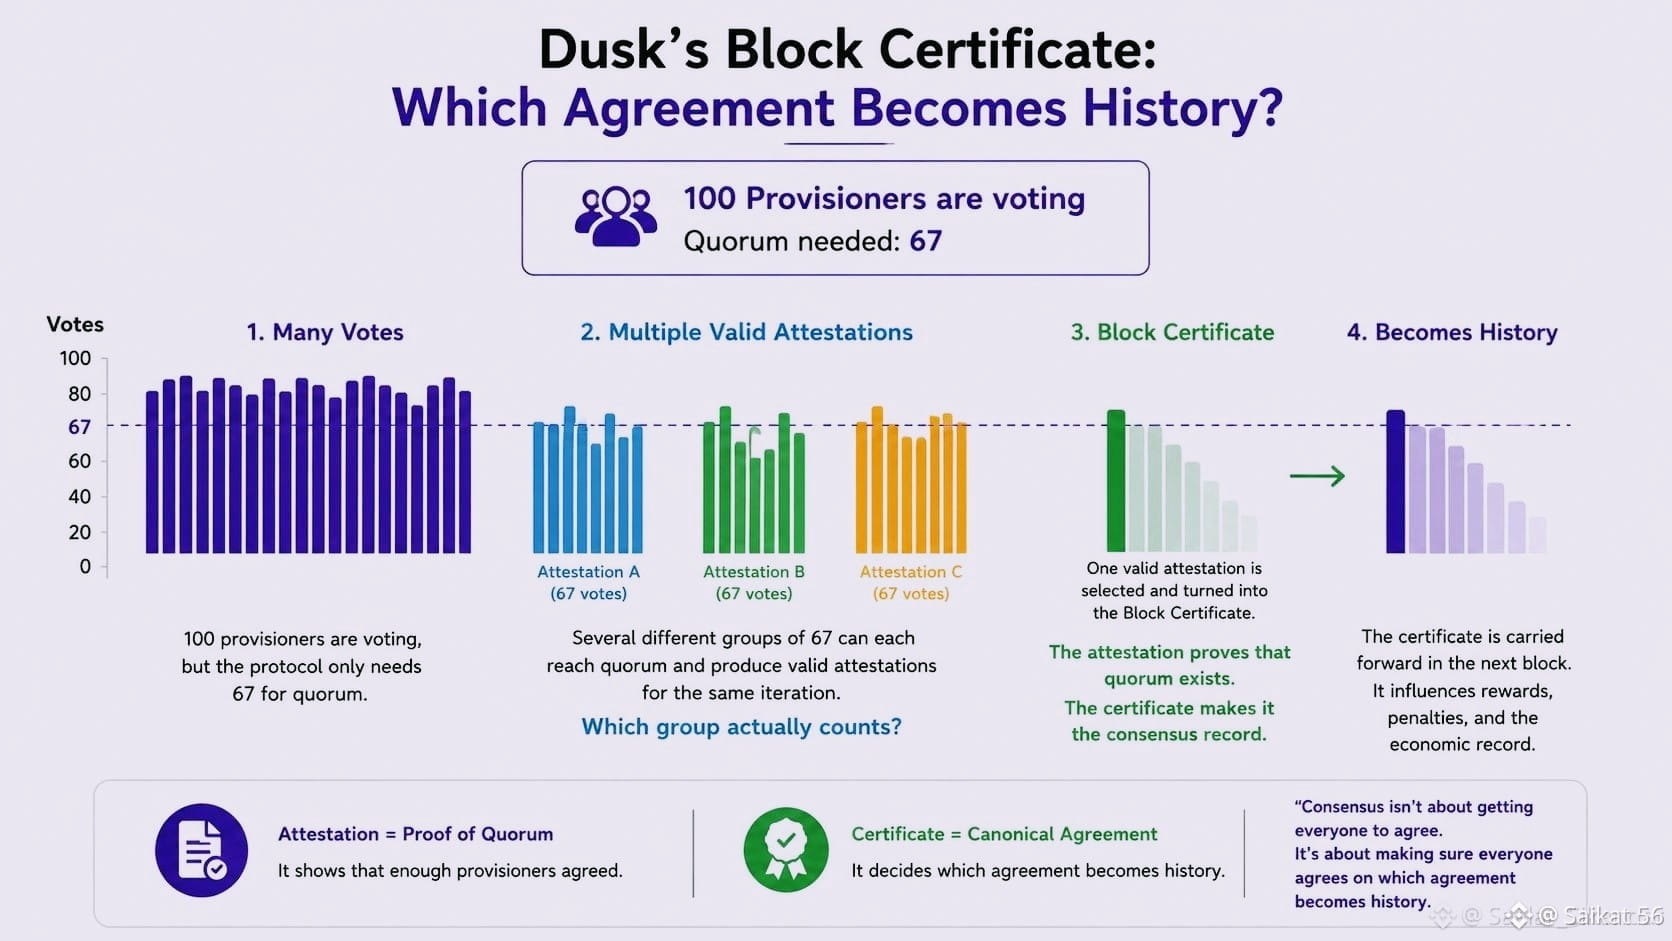
تخيّل أن 100 مُزوِّد/مُوفِّر (provisioners) يصوّتون، بينما يلزم فقط 67 للوصول إلى النصاب (quorum). من الممكن أن تُنتج عدة مجموعات مختلفة من 67 شهادات/إثباتات (attestations) صالحة لنفس التكرار.
لذا تأتي بعدها السؤال الحقيقي:
أي واحدة تصبح اتفاقًا يُعتمد عليه ويحمله الجميع إلى الأمام؟
هنا يصبح <b>@Dusk_Foundation Block Certificate</b> ممتعًا فعلًا.
فالإثبات يثبت أن النصاب قد تم الوصول إليه. أما الشهادة فتتجاوز ذلك خطوة إضافية: فهي تختار إثباتًا واحدًا صالحًا وتحوله إلى سجل التوافق (consensus record) الذي يبني عليه الكتلة التالية.
وليس هذا مجرد تفصيل تقني. فالأصوات/المُصدِرون الذين تم تضمينهم في تلك الشهادة يمكنهم أيضًا التأثير على الجانب الاقتصادي للتوافق.
كنت أعتقد في السابق أن الشهادات تهدف في المقام الأول إلى إثبات أن المُدقّقين شاركوا.
الآن أراها بشكل مختلف.
ليس التوافق دائمًا يتعلق بجعل الجميع يتفقون على كل شيء.
أحيانًا، يتعلق الأمر بالتأكد من أن الجميع يتفق على أي اتفاق صحيح يصبح جزءًا من التاريخ.
#dusk $DUSK
في البداية، كنت أظن أن التوافق هو ببساطة الحصول على عدد كافٍ من المُدقّقين لقول “نعم”.
لكن إثبات الغرض الموجز لدى Dusk جعلني أنظر إلى الأمر بشكل مختلف.
تخيّل أن 100 مُزوِّد/مُوفِّر (provisioners) يصوّتون، بينما يلزم فقط 67 للوصول إلى النصاب (quorum). من الممكن أن تُنتج عدة مجموعات مختلفة من 67 شهادات/إثباتات (attestations) صالحة لنفس التكرار.
لذا تأتي بعدها السؤال الحقيقي:
أي واحدة تصبح اتفاقًا يُعتمد عليه ويحمله الجميع إلى الأمام؟
هنا يصبح <b>@Dusk Block Certificate</b> ممتعًا فعلًا.
فالإثبات يثبت أن النصاب قد تم الوصول إليه. أما الشهادة فتتجاوز ذلك خطوة إضافية: فهي تختار إثباتًا واحدًا صالحًا وتحوله إلى سجل التوافق (consensus record) الذي يبني عليه الكتلة التالية.
وليس هذا مجرد تفصيل تقني. فالأصوات/المُصدِرون الذين تم تضمينهم في تلك الشهادة يمكنهم أيضًا التأثير على الجانب الاقتصادي للتوافق.
كنت أعتقد في السابق أن الشهادات تهدف في المقام الأول إلى إثبات أن المُدقّقين شاركوا.
الآن أراها بشكل مختلف.
ليس التوافق دائمًا يتعلق بجعل الجميع يتفقون على كل شيء.
أحيانًا، يتعلق الأمر بالتأكد من أن الجميع يتفق على أي اتفاق صحيح يصبح جزءًا من التاريخ.
#dusk $DUSK
12
1
7
99
·
--
صاعد
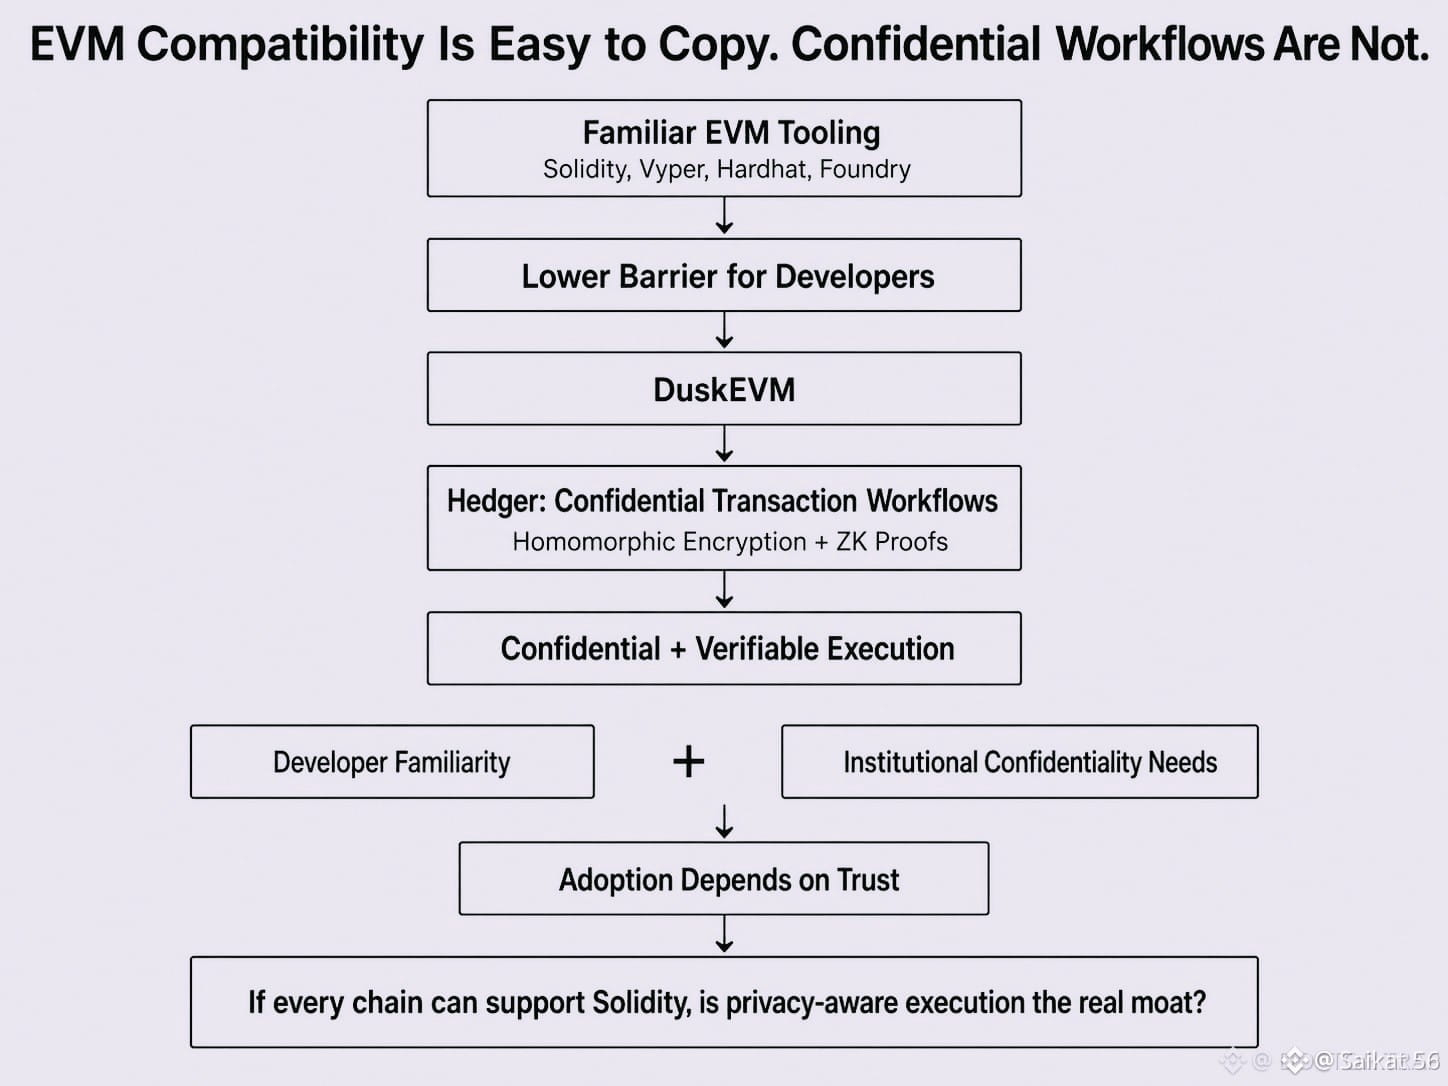
المطوّرون يعرفون بالفعل لغة Solidity، لذلك يجعل وجود بيئة متوافقة مع EVM الخطوة الأولى نحو Dusk أسهل بكثير.
لكن بصراحة، هذا وحده ليس ما يجعل الأمر مثيرًا—فكل سلسلة تقريبًا يمكنها تقديم أدوات EVM المألوفة.
ما لفت انتباهي أثناء اطلاعي على الوثائق الرسمية @Dusk_Foundation هو ما يأتي بعد نقطة البداية المألوفة تلك.
يدعم DuskEVM Solidity وVyper وHardhat وFoundry، ما يمنح المطوّرين بيئة يفهمونها بالفعل.
لكن Hedger على testnet يضيف طبقة أخرى عبر الجمع بين التشفير المتماثل homomorphic encryption والإثباتات المعتمدة على المعرفة الصفرية zero-knowledge proofs لتمكين مسارات المعاملات السرّية.
هذا يغيّر مجرى الحديث من مجرد «EVM لكن بخاصية الخصوصية».
يسمح التشفير المتماثل بإجراء الحسابات على بيانات مُشفّرة دون كشف القيم الأساسية، بينما يمكن لإثباتات ZK التحقّق من الصحة دون كشف معلومات حسّاسة.
وبالنسبة للتطبيقات المالية، قد تصبح هذه المجموعة أكثر معنى بكثير. فالمؤسسات لا تحتاج فقط إلى الخصوصية—بل تحتاج إلى معرفة ما الذي يظل سرّياً، وما الذي يمكن التحقّق منه ما يزال،
وما الذي يمكن أن يُراجع لاحقاً عند الضرورة.
وهذا هو التحدّي الحقيقي.
المطوّرون يريدون بنية تحتية مألوفة.
أما المؤسسات فتريد الثقة بأن السرّية لن تحوّل النظام إلى «صندوق أسود» تشغيلي.
إذا استطاع Dusk الحفاظ على هذا التوازن، سيحصل المطوّرون على تجربة EVM مألوفة، بينما ستحصل المؤسسات على شيء لا يمكنها الحصول عليه بسهولة من السلاسل الشفافة.
لذا ربما ليست المسألة الحقيقية هي ما إذا كانت Solidity تصبح معياراً.
بل ما إذا كان التنفيذ المبني على الوعي بالخصوصية هو الذي يصبح الحاجز الأصعب تقليداً.
#dusk $DUSK $AKE $KII
المطوّرون يعرفون بالفعل لغة Solidity، لذلك يجعل وجود بيئة متوافقة مع EVM الخطوة الأولى نحو Dusk أسهل بكثير.
لكن بصراحة، هذا وحده ليس ما يجعل الأمر مثيرًا—فكل سلسلة تقريبًا يمكنها تقديم أدوات EVM المألوفة.
ما لفت انتباهي أثناء اطلاعي على الوثائق الرسمية @Dusk هو ما يأتي بعد نقطة البداية المألوفة تلك.
يدعم DuskEVM Solidity وVyper وHardhat وFoundry، ما يمنح المطوّرين بيئة يفهمونها بالفعل.
لكن Hedger على testnet يضيف طبقة أخرى عبر الجمع بين التشفير المتماثل homomorphic encryption والإثباتات المعتمدة على المعرفة الصفرية zero-knowledge proofs لتمكين مسارات المعاملات السرّية.
هذا يغيّر مجرى الحديث من مجرد «EVM لكن بخاصية الخصوصية».
يسمح التشفير المتماثل بإجراء الحسابات على بيانات مُشفّرة دون كشف القيم الأساسية، بينما يمكن لإثباتات ZK التحقّق من الصحة دون كشف معلومات حسّاسة.
وبالنسبة للتطبيقات المالية، قد تصبح هذه المجموعة أكثر معنى بكثير. فالمؤسسات لا تحتاج فقط إلى الخصوصية—بل تحتاج إلى معرفة ما الذي يظل سرّياً، وما الذي يمكن التحقّق منه ما يزال،
وما الذي يمكن أن يُراجع لاحقاً عند الضرورة.
وهذا هو التحدّي الحقيقي.
المطوّرون يريدون بنية تحتية مألوفة.
أما المؤسسات فتريد الثقة بأن السرّية لن تحوّل النظام إلى «صندوق أسود» تشغيلي.
إذا استطاع Dusk الحفاظ على هذا التوازن، سيحصل المطوّرون على تجربة EVM مألوفة، بينما ستحصل المؤسسات على شيء لا يمكنها الحصول عليه بسهولة من السلاسل الشفافة.
لذا ربما ليست المسألة الحقيقية هي ما إذا كانت Solidity تصبح معياراً.
بل ما إذا كان التنفيذ المبني على الوعي بالخصوصية هو الذي يصبح الحاجز الأصعب تقليداً.
#dusk $DUSK $AKE $KII
2
2
86
·
--
تصميم آراء شغب الغسق:
متى يصبح قول الحقيقة هو القرار الأكثر ذكاءً
أجبرتني دراسة الغسق على التفكير في الإجماع بطريقة مختلفة تمامًا.
إن التشفير القوي وحده لا يجعل نظام الإجماع آمنًا حقًا. السؤال الأعمق هو: ماذا يحدث عندما يكون لدى مشاركٍ صادقٍ سببٌ لاستغلال ثغرةٍ ما لصالحه؟
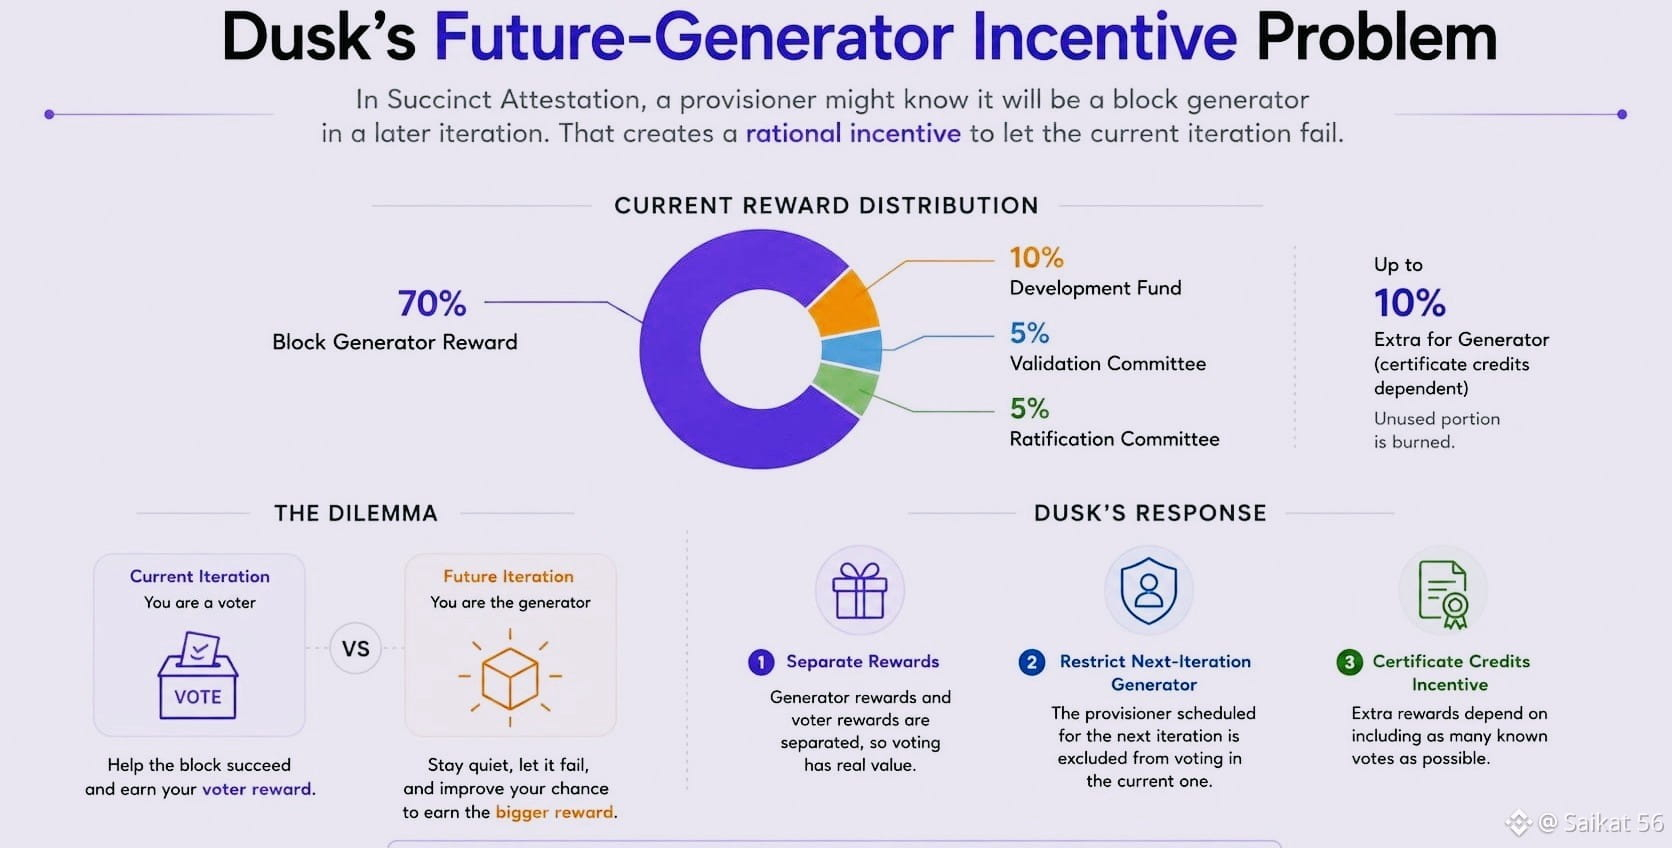
تخيّل أنك مُوَرِّد.
أنت تُصوِّت على النسخة الحالية، بينما تعرف بالفعل أنك قد تم اختيارك لإنشاء كتلة في النسخة القادمة.
الآن أنت تواجه معضلة مُغرية:
هل تساعد الكتلة الحالية على المضي قدمًا وتجمع مكافأة المصوّت الخاصة بك؟
أم تظل صامتًا، وتسمح للنسخة الحالية بالفشل، وربما تعزّز موقعك كمُولِّد في المستقبل؟
هذه هي مشكلة حافز المُولِّد المستقبلي—وهو تعارض حوافز قد ينشأ من الخيارات المتاحة لمشاركٍ شرعي.
لا يوجد مُخترِق خارجي يحاول تعطيل الشبكة.
المشكلة نابعة من الحوافز المضمّنة داخل البروتوكول نفسه.
@Dusk_Foundation تعامل معها من خلال إعادة التفكير في كيفية عمل تلك الحوافز. فهو يفصل بين مكافآت المُولِّد والمصوّت، ويمنع المُولِّد الذي تم اختياره للنسخة القادمة من التصويت في النسخة الحالية، ويستخدم آليات مثل الإقرار الموجز (Succinct Attestation) للمساعدة في تحقيق الإجماع.
لقد شدّتني حقًا هذه الخطوة التصميمية الصغيرة لكنها المهمّة.
من السهل القول إن آلية الإجماع آمنة.
لكن من الصعب جدًا بناء آلية يكون فيها القرار الأكثر عقلانية هو أيضًا القرار الصادق.
إذن، هذا هو “اللعبة” الحقيقية التي يحدث فيها الإجماع تحت ضغط الواقع:
ليس فقط كيف يحمي التشفير الشبكة، بل كيف تُشكّل الحوافز سلوك الأشخاص الذين يؤمّنونها.
#dusk $DUSK $AKE $ESP
تصميم آراء شغب الغسق:
متى يصبح قول الحقيقة هو القرار الأكثر ذكاءً
أجبرتني دراسة الغسق على التفكير في الإجماع بطريقة مختلفة تمامًا.
إن التشفير القوي وحده لا يجعل نظام الإجماع آمنًا حقًا. السؤال الأعمق هو: ماذا يحدث عندما يكون لدى مشاركٍ صادقٍ سببٌ لاستغلال ثغرةٍ ما لصالحه؟
تخيّل أنك مُوَرِّد.
أنت تُصوِّت على النسخة الحالية، بينما تعرف بالفعل أنك قد تم اختيارك لإنشاء كتلة في النسخة القادمة.
الآن أنت تواجه معضلة مُغرية:
هل تساعد الكتلة الحالية على المضي قدمًا وتجمع مكافأة المصوّت الخاصة بك؟
أم تظل صامتًا، وتسمح للنسخة الحالية بالفشل، وربما تعزّز موقعك كمُولِّد في المستقبل؟
هذه هي مشكلة حافز المُولِّد المستقبلي—وهو تعارض حوافز قد ينشأ من الخيارات المتاحة لمشاركٍ شرعي.
لا يوجد مُخترِق خارجي يحاول تعطيل الشبكة.
المشكلة نابعة من الحوافز المضمّنة داخل البروتوكول نفسه.
@Dusk تعامل معها من خلال إعادة التفكير في كيفية عمل تلك الحوافز. فهو يفصل بين مكافآت المُولِّد والمصوّت، ويمنع المُولِّد الذي تم اختياره للنسخة القادمة من التصويت في النسخة الحالية، ويستخدم آليات مثل الإقرار الموجز (Succinct Attestation) للمساعدة في تحقيق الإجماع.
لقد شدّتني حقًا هذه الخطوة التصميمية الصغيرة لكنها المهمّة.
من السهل القول إن آلية الإجماع آمنة.
لكن من الصعب جدًا بناء آلية يكون فيها القرار الأكثر عقلانية هو أيضًا القرار الصادق.
إذن، هذا هو “اللعبة” الحقيقية التي يحدث فيها الإجماع تحت ضغط الواقع:
ليس فقط كيف يحمي التشفير الشبكة، بل كيف تُشكّل الحوافز سلوك الأشخاص الذين يؤمّنونها.
#dusk $DUSK $AKE $ESP
10
5
94
·
--
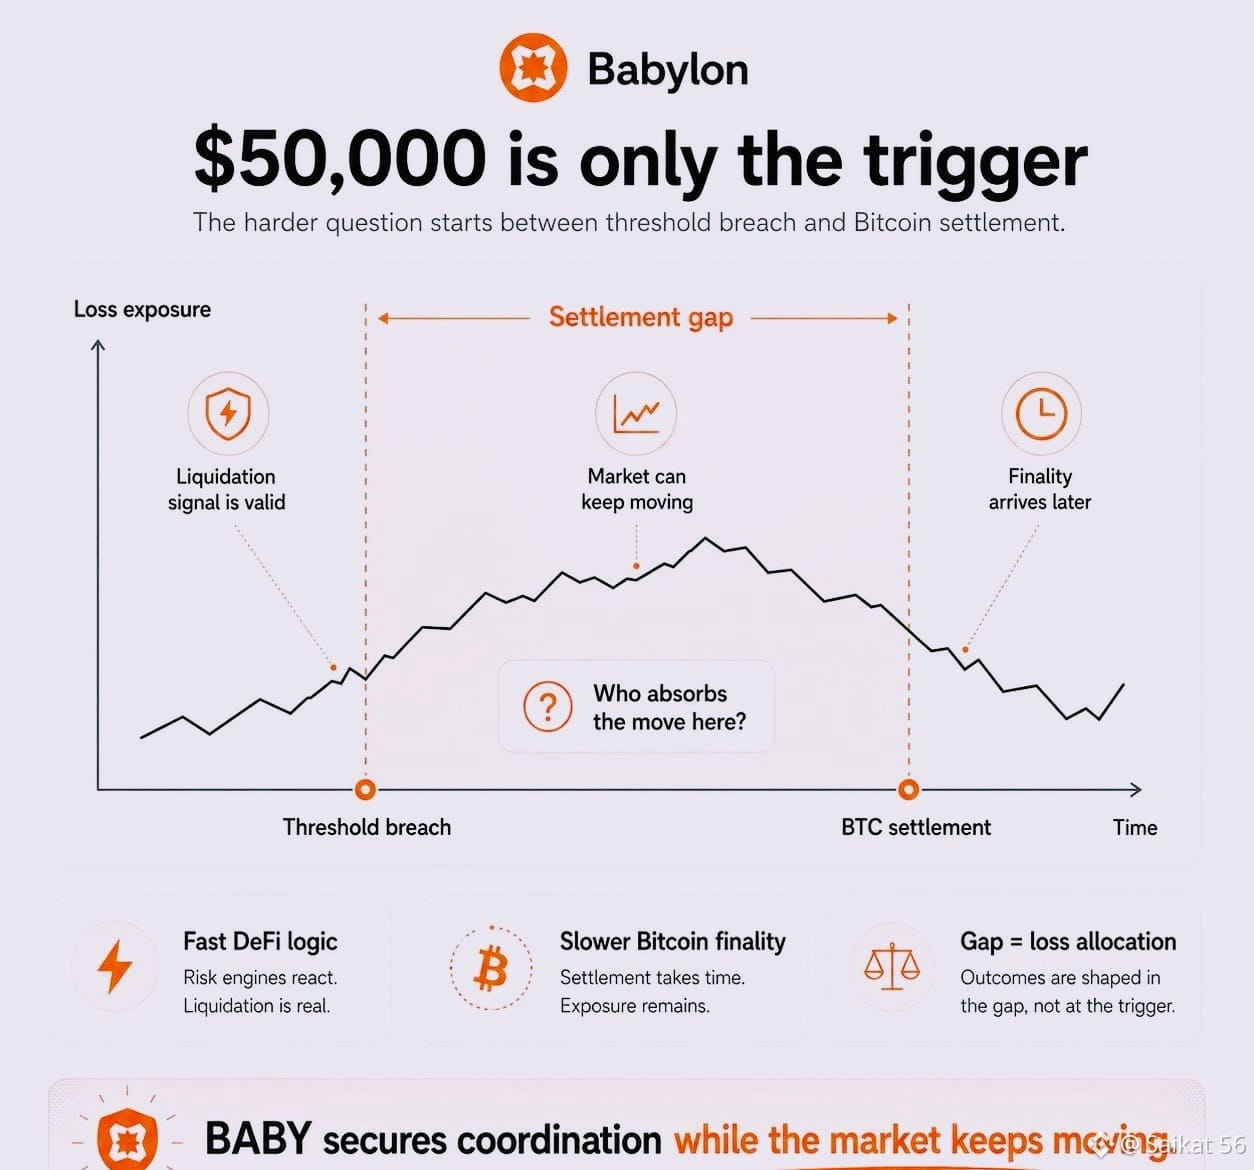
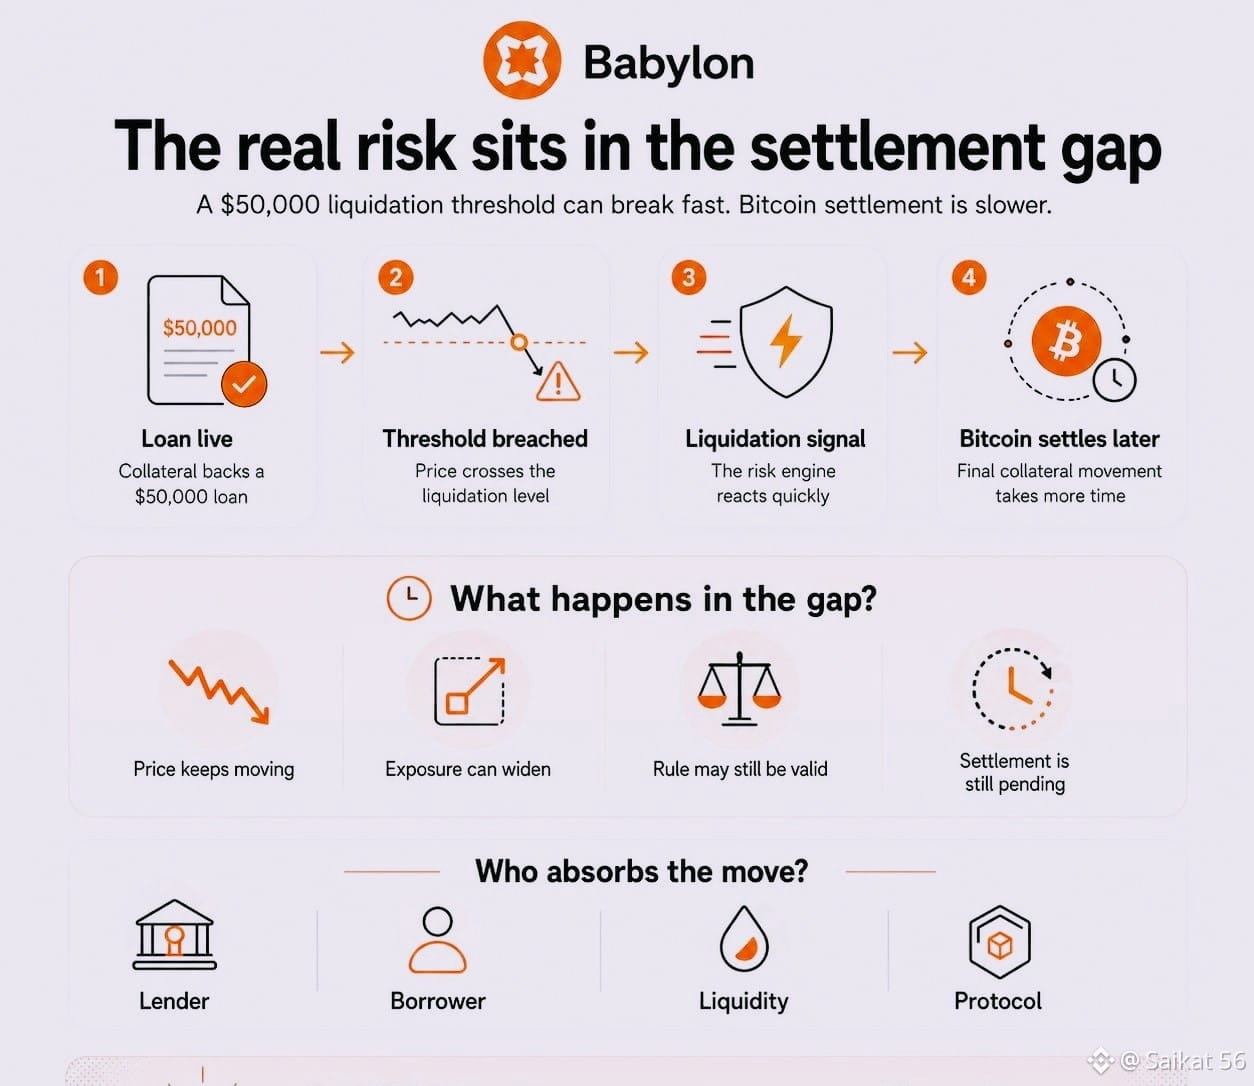
في البداية، اعتقدت أن مثال التصفية بقيمة 50 ألف دولار هو ببساطة حول ما إذا كان بإمكان بابيلون اكتشاف اللحظة التي يتجاوز فيها الضمان العتبة.
كلما فكرت أكثر، أدركت أن الأمر ليس سوى الجزء السهل.
يمكن لمصدر الأسعار تحديد محفز التصفية شبه فورًا.
لكن، في المقابل، يستقر البيتكوين وفقًا لجدولٍ زمني خاص به. تلك الساعتان لا تتحركان دائمًا معًا، والفجوة بينهما هي بداية التحدي الحقيقي.
تربط بابيلون بين المراقبة السريعة للمخاطر وأمان البيتكوين، لكنها لا تستطيع إجبار البيتكوين على الاستقرار فورًا. قد تكون إشارة التصفية صحيحة تمامًا، ومع ذلك يمكن للسوق أن يستمر في التحرك قبل أن تكتمل عملية التسوية.
لهذا السبب تصبح $BABY مثيرة للاهتمام. خلال دقائق الانتظار تلك، يجب على شخص ما تحمل مخاطر السوق.
هل هو مزود السيولة؟ أم أن البروتوكول يمتص جزءًا من هذا التعرض؟
قد تُتَّبع القواعد بدقة تامة، لكن القواعد المثالية لا تضمن دائمًا نتيجة مثالية عندما تستمر الأسعار في التغير.
للتوضيح، التسوية الأبطأ ليست خللًا بل هي جزء من تصميم البيتكوين. تعمل بابيلون حول هذه الحقيقة بدلًا من التظاهر بعدم وجودها.
السؤال هو: مدى مرونة النظام عندما تتسارع التقلبات خلال نافذة التسوية هذه.
الفكرة التي أعود إليها دائمًا بسيطة:
إذا تم تفعيل التصفية عند 50,000 دولار، لكن البيتكوين يستقر بعد أن تكون الأسعار قد تحركت بالفعل بشكل كبير، فمن يتحمل في النهاية الفرق بينما لا تزال النهائية تلحق بالركب؟
هذه هي الجهة من التصميم التي أنا الأكثر فضولًا تجاهها.
#baby $BABY @babylonlabs_io $NVDA.US
في البداية، اعتقدت أن مثال التصفية بقيمة 50 ألف دولار هو ببساطة حول ما إذا كان بإمكان بابيلون اكتشاف اللحظة التي يتجاوز فيها الضمان العتبة.
كلما فكرت أكثر، أدركت أن الأمر ليس سوى الجزء السهل.
يمكن لمصدر الأسعار تحديد محفز التصفية شبه فورًا.
لكن، في المقابل، يستقر البيتكوين وفقًا لجدولٍ زمني خاص به. تلك الساعتان لا تتحركان دائمًا معًا، والفجوة بينهما هي بداية التحدي الحقيقي.
تربط بابيلون بين المراقبة السريعة للمخاطر وأمان البيتكوين، لكنها لا تستطيع إجبار البيتكوين على الاستقرار فورًا. قد تكون إشارة التصفية صحيحة تمامًا، ومع ذلك يمكن للسوق أن يستمر في التحرك قبل أن تكتمل عملية التسوية.
لهذا السبب تصبح $BABY مثيرة للاهتمام. خلال دقائق الانتظار تلك، يجب على شخص ما تحمل مخاطر السوق.
هل هو مزود السيولة؟ أم أن البروتوكول يمتص جزءًا من هذا التعرض؟
قد تُتَّبع القواعد بدقة تامة، لكن القواعد المثالية لا تضمن دائمًا نتيجة مثالية عندما تستمر الأسعار في التغير.
للتوضيح، التسوية الأبطأ ليست خللًا بل هي جزء من تصميم البيتكوين. تعمل بابيلون حول هذه الحقيقة بدلًا من التظاهر بعدم وجودها.
السؤال هو: مدى مرونة النظام عندما تتسارع التقلبات خلال نافذة التسوية هذه.
الفكرة التي أعود إليها دائمًا بسيطة:
إذا تم تفعيل التصفية عند 50,000 دولار، لكن البيتكوين يستقر بعد أن تكون الأسعار قد تحركت بالفعل بشكل كبير، فمن يتحمل في النهاية الفرق بينما لا تزال النهائية تلحق بالركب؟
هذه هي الجهة من التصميم التي أنا الأكثر فضولًا تجاهها.
#baby $BABY @BabylonLabs_io $NVDA.US
13
6
81
·
--
#BinanceTurns9 Binance يحتفل بالعام التاسع - تم بناؤه بواسطة أناس مثلك
#BinanceTurns9 Binance يحتفل بالعام التاسع - تم بناؤه بواسطة أناس مثلك
17
·
--
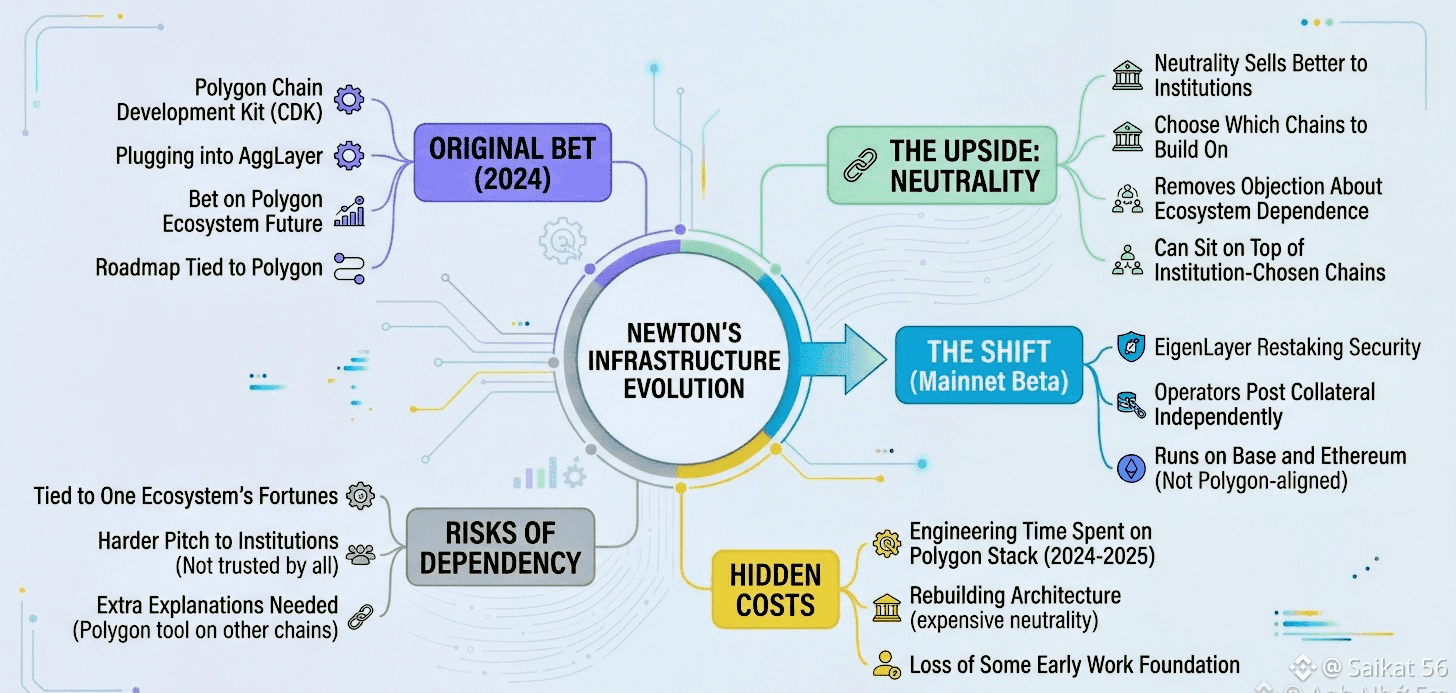
تبدأ كل مشاريع البنية التحتية بخيار: إما أن تبني كل شيء من الصفر، أو أن تعتمد على أساس بناه الآخرون.
في عام 2024، اختار نيوتن المسار الثاني. فقد أنشأ شبكة توحيد سلاسل الخاصة به باستخدام مجموعة تطوير السلاسل من Polygon، وربطها مباشرةً بـ AggLayer للتسوية عبر السلاسل.
في ذلك الوقت، كان قرارًا عمليًا يستفيد من البنية التحتية القائمة للتحرك بسرعة أكبر. لكن هذا الاختيار أيضًا جعل مستقبل @NewtonProtocol مرتبطًا بشكل وثيق بخارطة طريق Polygon الخاصة.
وبالانتقال السريع إلى نسخة mainnet beta، تبدو الصورة مختلفة تمامًا.
لقد ابتعد نيوتن عن هذا الاعتماد. بدلًا من الاعتماد على البنية التحتية الخاصة بـ Polygon، أصبح نموذج أمانه الآن مدعومًا بإعادة الرهن (restaking) من EigenLayer، حيث يؤمّن المشغّلون الشبكة عبر تقديم ضمانات نقدية بشكل مستقل عن أي منظومة بلوكشين واحدة.
أما المنتج نفسه فمصمم حول Ethereum وBase، وليس حول سلاسل متوافقة مع Polygon.
هذا ليس مجرد انتقال تقني. بل هو تحول استراتيجي في الفلسفة.
من خلال أن يصبح نيوتن محايدًا من منظور البنية التحتية، يضع نفسه في موقع يمكّنه من التكامل مع مؤسسات بلوكشين التي تفضّل ذلك بدل أن يُطلب منها التكيف مع معمارية تتمحور حول Polygon. ويهم هذا لأن تبنّي المؤسسات غالبًا ما يتشكل بقدر ما يتشكل بالتصور، مثلما يتشكل بالتكنولوجيا.
كل تفسير إضافي أثناء تقديم عرض على مستوى المؤسسات يخلق احتكاكًا. إن إزالة التبعيات الخاصة بالنظام البيئي تقلّل هذا الاحتكاك قبل أن يظهر أصلًا.
وبالطبع، لا تأتي الحياد مجانًا.
لم تكن جهود الهندسة المبذولة خلال 2024 و2025 على بنية Polygon غير ذات معنى، لكن جزءًا كبيرًا من الأساس الأصلي لم يعد يحدد المعمارية التي يتم شحنها مع mainnet beta.
لا تزال الخبرة والشراكات والدروس قيّمة، لكن البنية التحتية الأساسية كان عليها أن تُعاد صياغتها حول نموذج أمان مختلف تمامًا.
وبطرق عديدة، دفع نيوتن مرتين مقابل الوصول إلى الوجهة نفسها: أولًا من خلال البناء فوق نظام بيئي قائم، ثم لاحقًا بإعادة البناء من أجل الاستقلال.
#newt $NEWT $BLUR $YFI
1
171
·
--
#BinanceTurns9 بينانس تُحوّل 9 - بُنيت بواسطة الجميع
#BinanceTurns9 بينانس تُحوّل 9 - بُنيت بواسطة الجميع
1
14
·
--
مقالة
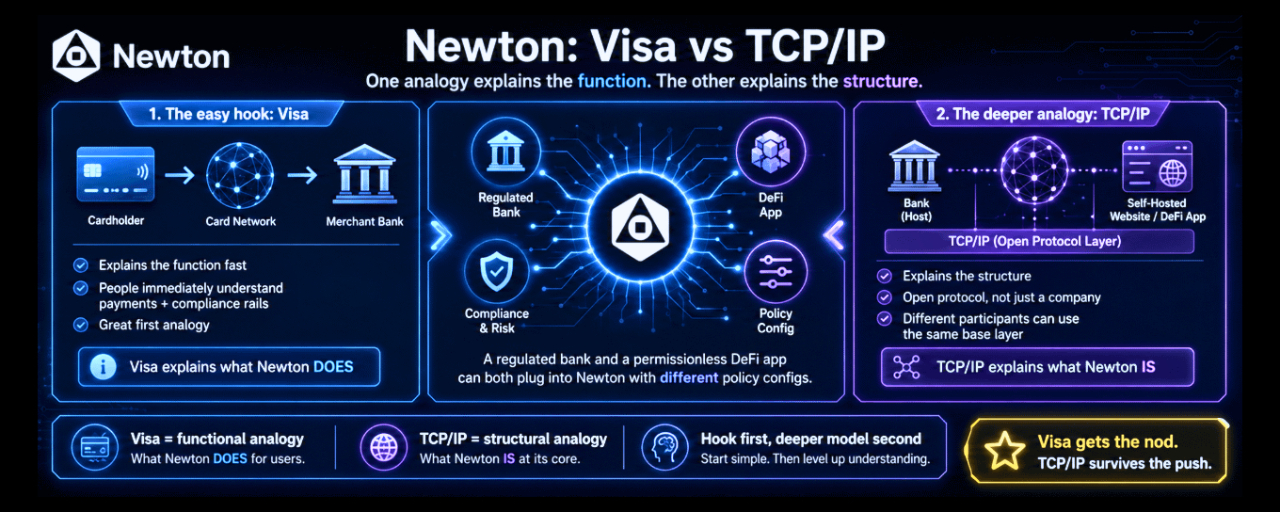
استعارتان لنيوتن ليستا مُربكتين، بل إنهما تُعالجة مشكلات مختلفةلقد مررت اليوم بلحظة من تلك اللحظات التي لا يفهم فيها مفهومٌ ما فورًا، لكن بمجرد أن حدث ذلك، صار كل شيء فجأة واضحًا.🙄
وأثناء قراءتي عن نيوتن، لاحظت أنه يستخدم استعارتين مختلفتين لوصف نفسه: Visa وTCP/IP.
كان رد فعلي الأول بسيطًا: لماذا تستخدم الاثنين؟ إذا كانت إحدى الاستعارتين أقوى، فلماذا لا تكتفي بها؟
في البداية، افترضت أن TCP/IP هو المقارنة الوحيدة التي حقًا كانت تهم، وأن Visa مجرد تسويق غير ضروري. لكن بعد الجلوس معها لبعض الوقت، أدركت أنني كنت أطرح السؤال الخاطئ.
استعارتان لنيوتن ليستا مُربكتين، بل إنهما تُعالجة مشكلات مختلفة
لقد مررت اليوم بلحظة من تلك اللحظات التي لا يفهم فيها مفهومٌ ما فورًا، لكن بمجرد أن حدث ذلك، صار كل شيء فجأة واضحًا.🙄
وأثناء قراءتي عن نيوتن، لاحظت أنه يستخدم استعارتين مختلفتين لوصف نفسه: Visa وTCP/IP.
كان رد فعلي الأول بسيطًا: لماذا تستخدم الاثنين؟ إذا كانت إحدى الاستعارتين أقوى، فلماذا لا تكتفي بها؟
في البداية، افترضت أن TCP/IP هو المقارنة الوحيدة التي حقًا كانت تهم، وأن Visa مجرد تسويق غير ضروري. لكن بعد الجلوس معها لبعض الوقت، أدركت أنني كنت أطرح السؤال الخاطئ.
2
2
190
·
--
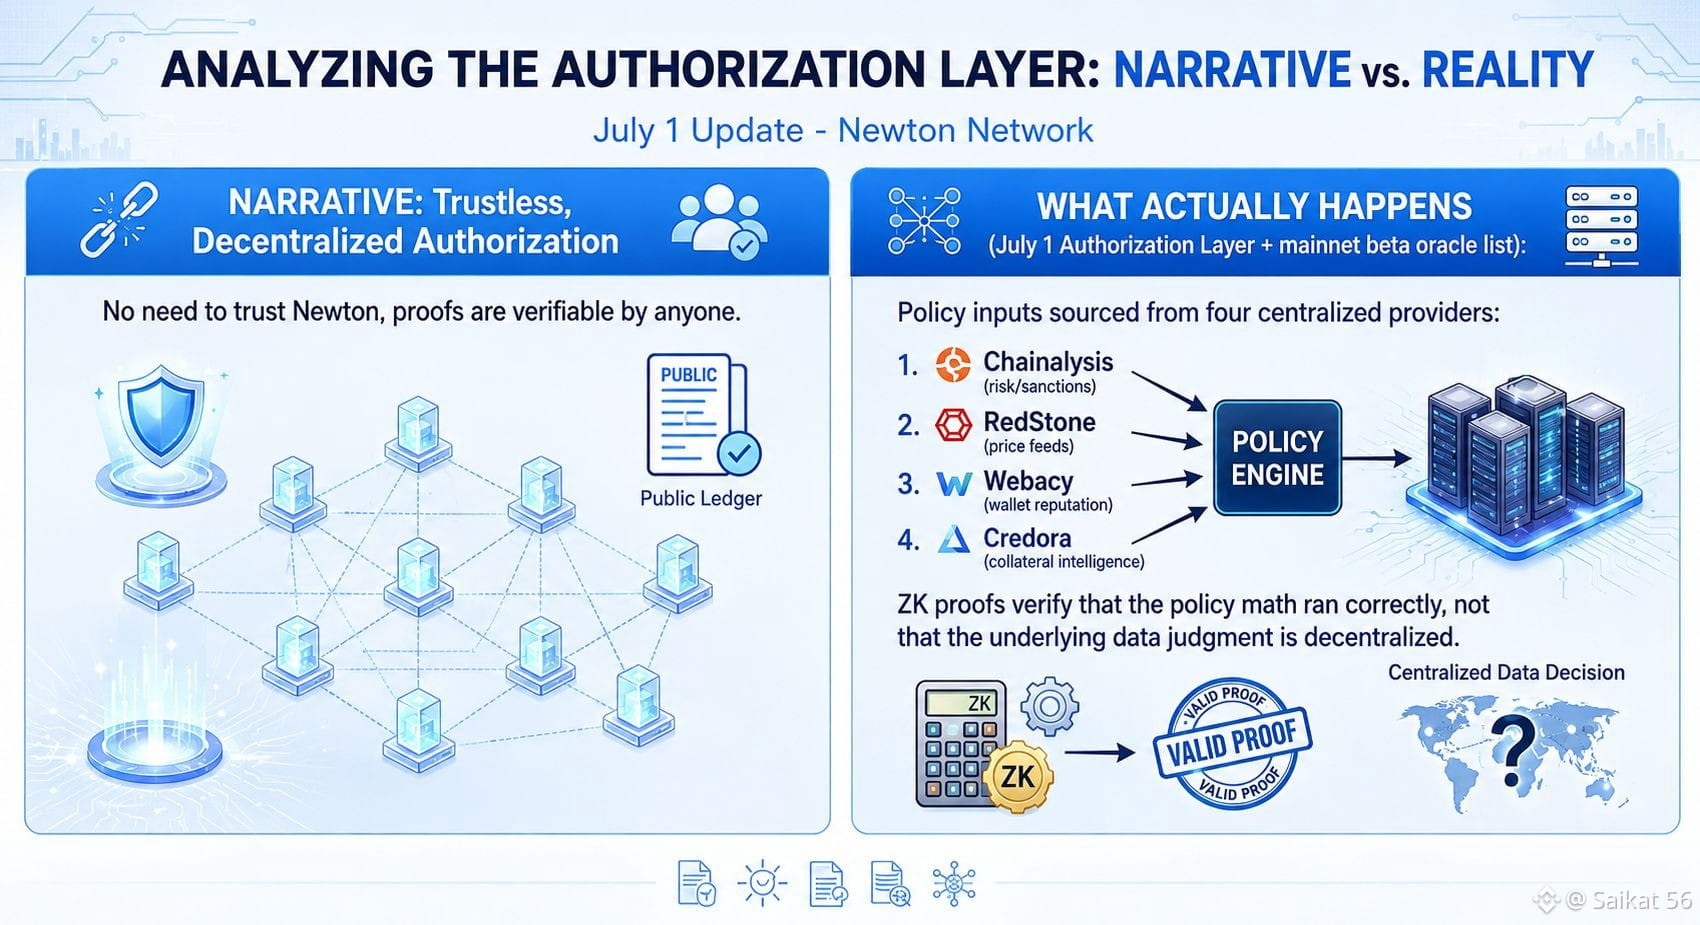
قضيت بعض الوقت في إعادة قراءة تقرير 1 يوليو من مؤسسة Magic Newton حول طبقة التفويض لدى @NewtonProtocol .
في البداية، بدا كل شيء مطابقًا تمامًا لما تتوقعه من نظام مُقلِّل للثقة.
طبقة تفويض بلا ثقة. إعادة استيكينغ عبر EigenLayer. مشغّلون لامركزيون. إثباتات معرفة صفرية.
تم تصميم كامل هذا الهيكل لجعل فرض السياسات قابلًا للتحقق دون الاعتماد على الثقة العمياء.
لكن كلما قرأت أكثر، ظلّت هناك تفصيلة واحدة تستحوذ على انتباهي.
تعتمد النسخة التجريبية الرئيسية (Mainnet Beta) على Chainalysis لتقييم المخاطر، وRedStone لتغذيات الأسعار، وWebacy لسمعة المحافظ، وCredora لتحليل الضمانات.
عندها ظهرت لي فكرة فجأة.
ما الذي يُثبتُه إثبات المعرفة الصفرية بالضبط؟
إنه يثبت أن فحص السياسة تم تنفيذه بشكل صحيح. لكن درجة المخاطر، وبيانات السمعة،
أو تقييم الضمانات ضمن تلك السياسة لا تزال تأتي من مقدمي خدمات خارجيين.
بعبارة أخرى، قد تكون عملية التحقق بلا ثقة، لكن البيانات نفسها ما زالت قائمة على الثقة.
وجدت نفسي أفكر في ذلك وأنا أحتسي فنجان قهوة.
هل هذا في الواقع ضعف؟
ربما لا.
لم تدّعِ Newton أبدًا أن البيانات الأساسية ستكون لامركزية. هدفها هو جعل فرض السياسات شفافًا وقابلًا للتحقق تشفيريًا.
ومع ذلك، تبدو كلمة "بلا ثقة" مختلفة قليلًا عندما تدرك أن الثقة لم تختفِ بل انتقلت فحسب إلى مستوى أعمق، إلى مقدمي البيانات.
ومع ذلك، ربما هذا بالضبط ما تريده المؤسسات.
فمعظم الشركات بالفعل تمنح ثقة أكبر بمقدمي مثل Chainalysis مقارنةً بشبكة مجهولة من المشغّلين.
ومن هذا المنظور، قد تكون Newton تحل المشكلة التي تهم حقًا من أجل اعتماد المؤسسات.
لكن سؤالًا واحدًا ما زال يراودني:
هل رأى أحدٌ سياسة تفويض تعتمد بالكامل على مصادر بيانات لامركزية؟
أم أن وجود قدر من الثقة المركزية لا مفر منه عند بناء بنية الامتثال؟ 🙄
#newt $NEWT $EVAA $NVDAB
26
6
216
·
--
مقالة
عندما يتحرك الرُّؤى أسرع من البنية التحتية: أكبر درس تعلمته من استكشاف بروتوكول نيوتن
!غيّرت محادثة واحدة فقط طريقة تفكيري في تقييم مشاريع البنية التحتية.
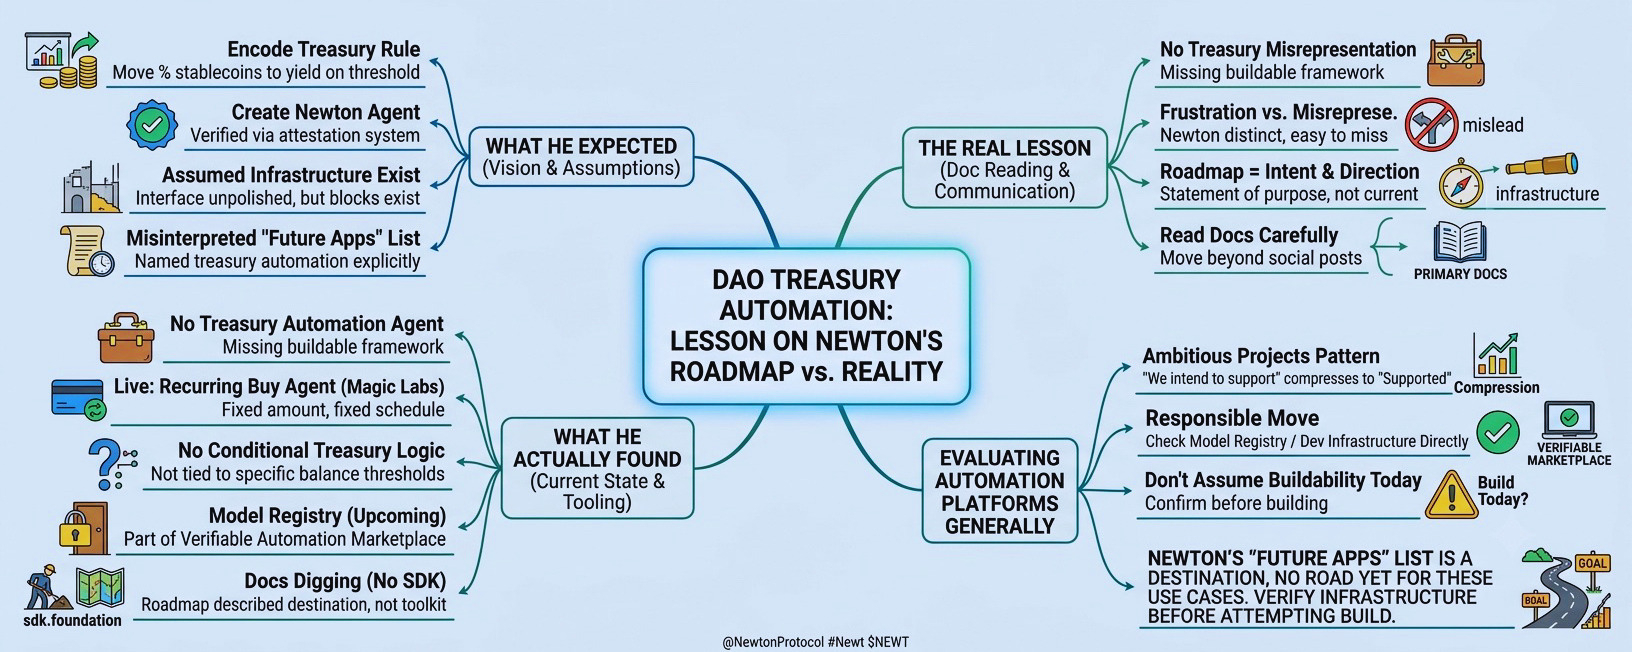
صديقي يدير عمليات الخزانة لدى منظمة مستقلة لامركزية (DAO) متوسطة الحجم. عمله ليس لامعًا، لكنه ضروري. كل أسبوع يتعامل مع مهام خزانة متكررة، وموافقات multisig، وتوزيع الأصول، وتنفيذ الحوكمة. تتبع معظم هذه العمليات قواعد واضحة، لذلك كان من الطبيعي أن تكون أول فكرته: "لماذا لا يستطيع الذكاء الاصطناعي التعامل مع ذلك؟"
عندما بدأ يقرأ عن <c-27/>, لفت انتباهه فورًا. إن تصور وكلاء الذكاء الاصطناعي الذين ينفذون إجراءات مالية ضمن قواعد يمكن التحقق منها بدا وكأنه الاتجاه بالضبط الذي ينبغي أن تتجه إليه إدارة الخزانة. بدلًا من الاعتماد على التنسيق اليدوي، تخيل إنشاء وكيل ذكي يمكنه تلقائيًا إعادة موازنة احتياطيات العملات المستقرة كلما تجاوزت الأموال غير المستثمرة حدًا محددًا مسبقًا، ثم تخصيص رأس المال في استراتيجيات تحقق عوائد مع الحفاظ على الشفافية الكاملة وقابلية التحقق.
عندما يتحرك الرُّؤى أسرع من البنية التحتية: أكبر درس تعلمته من استكشاف بروتوكول نيوتن !
غيّرت محادثة واحدة فقط طريقة تفكيري في تقييم مشاريع البنية التحتية.
صديقي يدير عمليات الخزانة لدى منظمة مستقلة لامركزية (DAO) متوسطة الحجم. عمله ليس لامعًا، لكنه ضروري. كل أسبوع يتعامل مع مهام خزانة متكررة، وموافقات multisig، وتوزيع الأصول، وتنفيذ الحوكمة. تتبع معظم هذه العمليات قواعد واضحة، لذلك كان من الطبيعي أن تكون أول فكرته: "لماذا لا يستطيع الذكاء الاصطناعي التعامل مع ذلك؟"
عندما بدأ يقرأ عن <c-27/>, لفت انتباهه فورًا. إن تصور وكلاء الذكاء الاصطناعي الذين ينفذون إجراءات مالية ضمن قواعد يمكن التحقق منها بدا وكأنه الاتجاه بالضبط الذي ينبغي أن تتجه إليه إدارة الخزانة. بدلًا من الاعتماد على التنسيق اليدوي، تخيل إنشاء وكيل ذكي يمكنه تلقائيًا إعادة موازنة احتياطيات العملات المستقرة كلما تجاوزت الأموال غير المستثمرة حدًا محددًا مسبقًا، ثم تخصيص رأس المال في استراتيجيات تحقق عوائد مع الحفاظ على الشفافية الكاملة وقابلية التحقق.
20
5
350
·
--
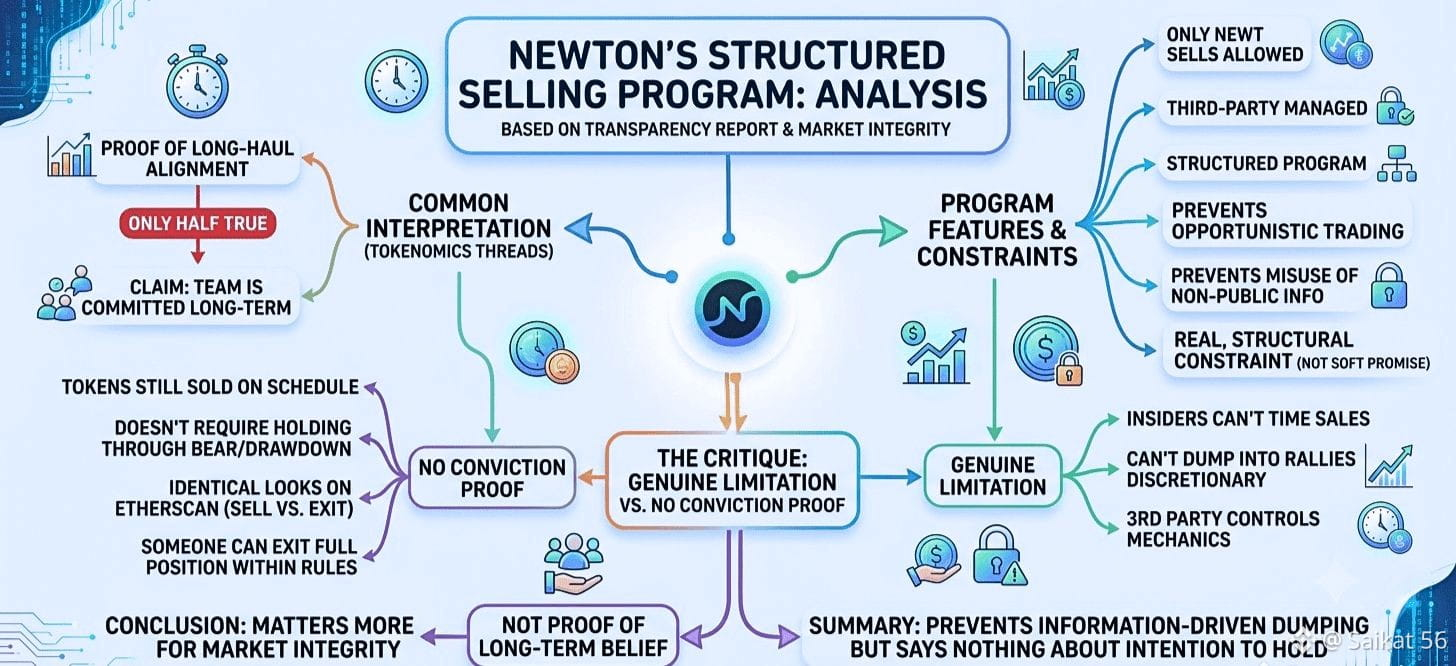
عندما قرأت تقرير شفافية نيوتن، لفتت انتباهي سياسة واحدة:
لا يمكن للقيادة والمساهمين الأساسيين بيع نيوت متى ما شاؤوا. يجب أن تتم أي عملية بيع عبر برنامج بيع منظم مُدار من طرف ثالث.
يرى كثيرون في ذلك دليلاً على أن الفريق ملتزم على المدى الطويل، لكنني أعتقد أنه يبين شيئًا مختلفًا. البرنامج يركز أساسًا على عدالة السوق، وليس على القناعة الشخصية.
أكبر قوته هو منع المطلعين من استغلال معلومات غير متاحة للعامة. لا يستطيع المديرون التنفيذيون التسرّع في البيع قبل إعلان كبير أو الاستفادة من ارتفاع ما بعد الأخبار، لأن توقيت عمليات البيع لا يخضع للتحكم المباشر لديهم.
وهذا يخلق سوقًا أكثر شفافية وجديرًا بالثقة.
أما ما لا يفعله البرنامج، فهو ضمان أن القيادة ستتمسك إلى أجل غير محدد.
يمكن لأفراد الفريق ما زالوا تقليل مراكزهم أو حتى الخروج منها بالكامل مع مرور الوقت، مع البقاء ملتزمين بالقواعد.
تتحكم الآلية في كيفية بيع الرموز، لا في سبب بيعها.
بالنسبة لي، هذا هو الفرق الجوهري.
إن برنامج البيع المنظم دليل على حوكمة قوية ونزاهة السوق، لكنه لا ينبغي أن يُفسَّر تلقائيًا على أنه إثبات للاعتقاد الراسخ والمتواصل على المدى الطويل بمستقبل نيوتن.
@NewtonProtocol #newt $NEWT $BLUR $OPG
18
4
281
·
--
مقالة
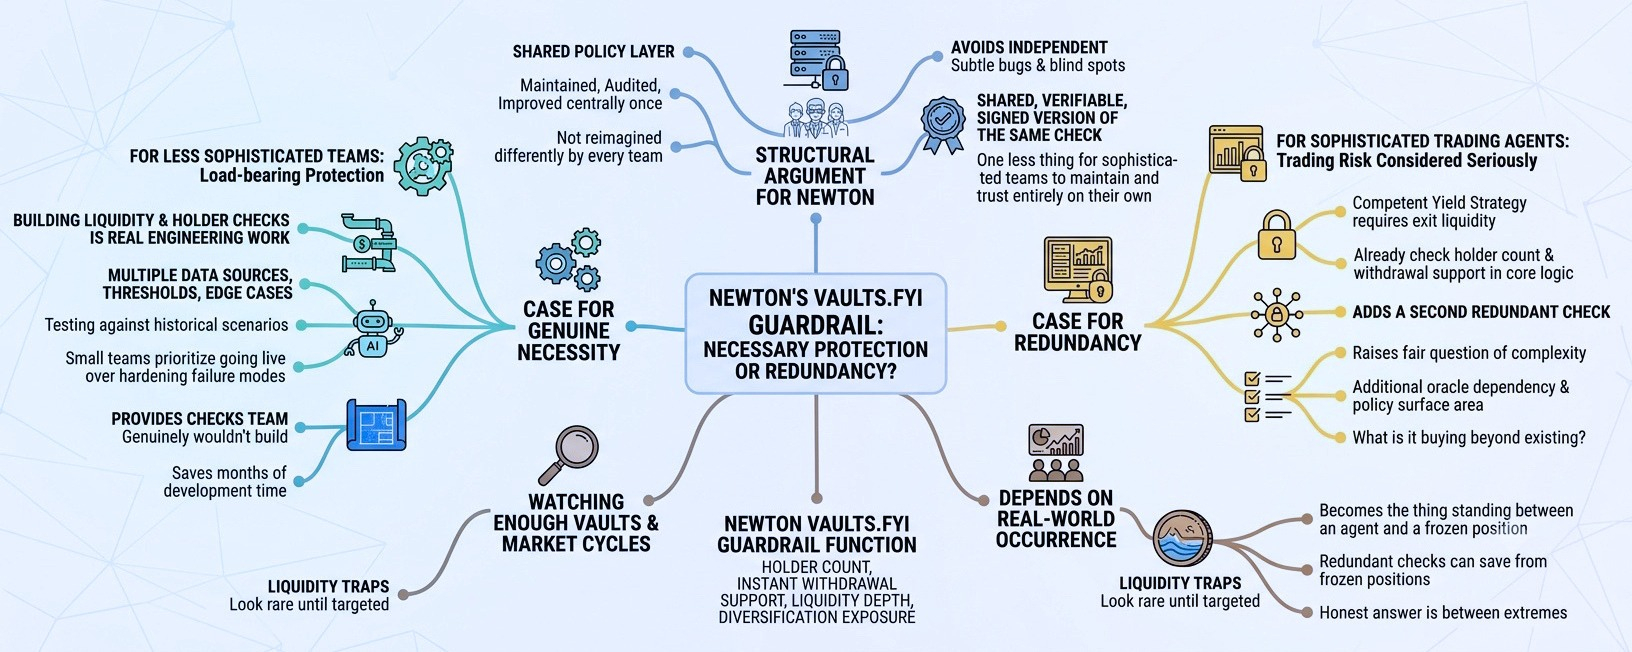
ما وراء العائد: القيمة الحقيقية لشيكات سياسة خزائن نيوتنيبدأ معظم الأشخاص الذين يقيمون خزنة بخسـارة سؤال واحد: ما هو العائد السنوي (APY)؟ عادة مفهومة، لأن العائد سهل المقارنة. لكن تخيّل وكيلًا ذكّيًا (AI) يختار بين خزينتين بعوائد متشابهة.
إحداها مدعومة بسيولة قوية، ومشاركة واسعة، وسحب فوري. والأخرى لديها عدد قليل جدًا من المودعين وخيارات خروج محدودة. تبدو النسبة متطابقة، لكن ملف المخاطر لا يمكن أن يكون مختلفًا أكثر.
هذا الفرق بالضبط هو ما تحاول تكامل Vaults.fyi الخاص بـ Newton Protocol التقاطه. بدلًا من السماح للوكيل بالتحسين للعائد وحده، يمكن للسياسات أن تشترط شروطًا إضافية قبل انتقال الأموال.
ما وراء العائد: القيمة الحقيقية لشيكات سياسة خزائن نيوتن
يبدأ معظم الأشخاص الذين يقيمون خزنة بخسـارة سؤال واحد: ما هو العائد السنوي (APY)؟ عادة مفهومة، لأن العائد سهل المقارنة. لكن تخيّل وكيلًا ذكّيًا (AI) يختار بين خزينتين بعوائد متشابهة.
إحداها مدعومة بسيولة قوية، ومشاركة واسعة، وسحب فوري. والأخرى لديها عدد قليل جدًا من المودعين وخيارات خروج محدودة. تبدو النسبة متطابقة، لكن ملف المخاطر لا يمكن أن يكون مختلفًا أكثر.
هذا الفرق بالضبط هو ما تحاول تكامل Vaults.fyi الخاص بـ Newton Protocol التقاطه. بدلًا من السماح للوكيل بالتحسين للعائد وحده، يمكن للسياسات أن تشترط شروطًا إضافية قبل انتقال الأموال.
11
6
95
·
--
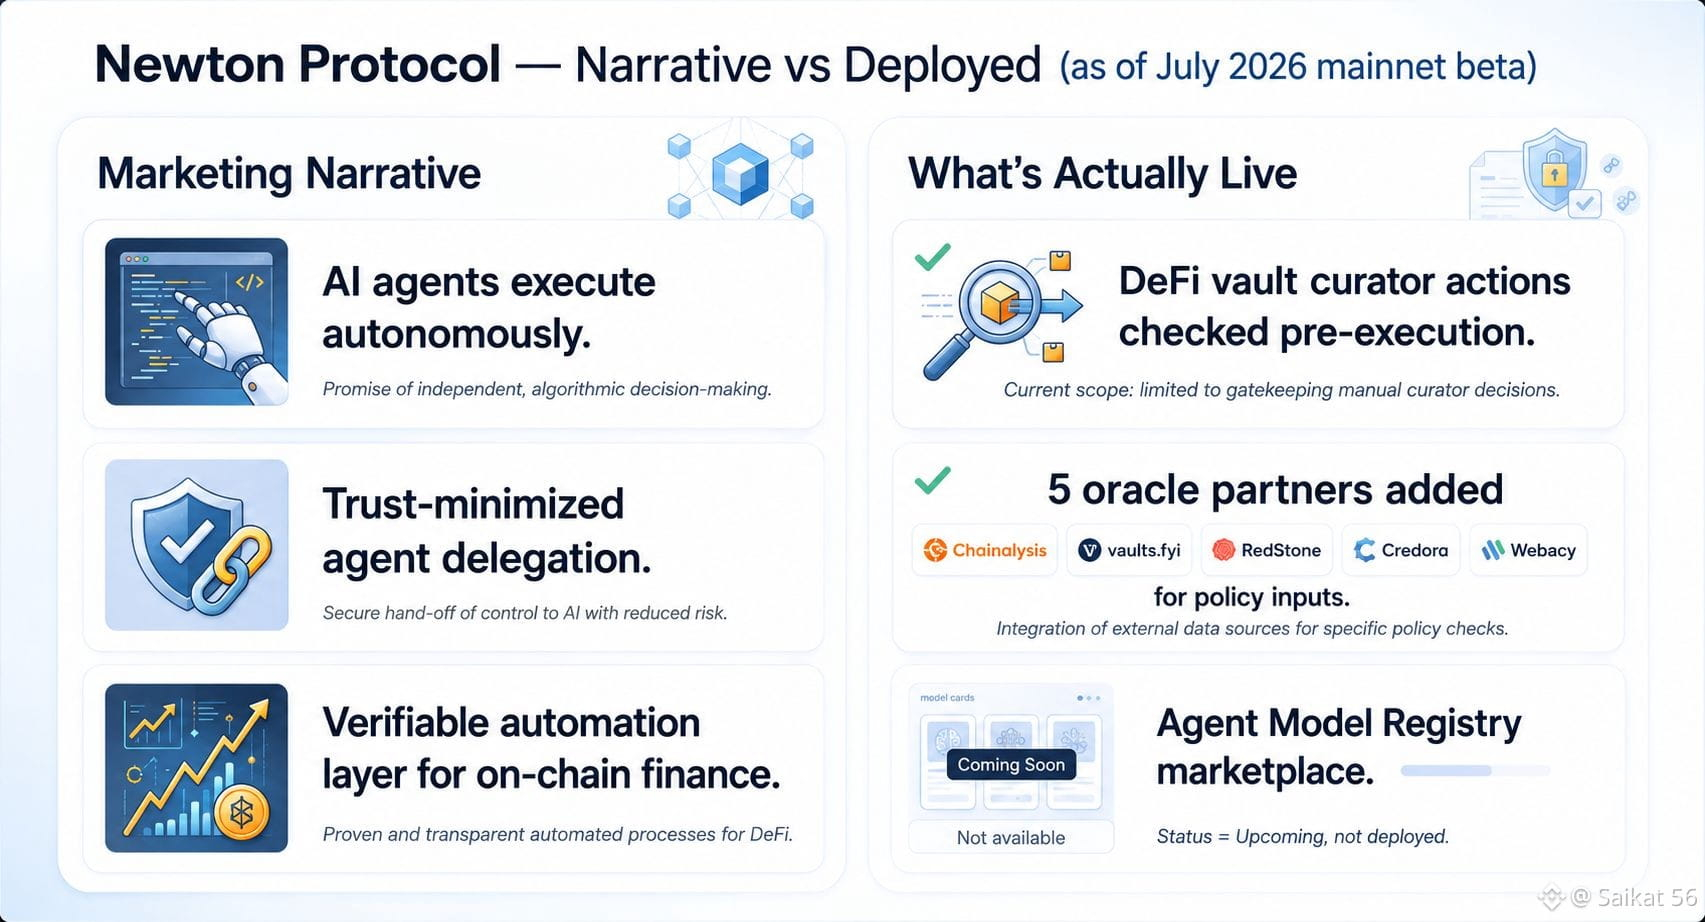
كلما تعمقت أكثر في نيوتن، برزت لي نقطة واحدة بشكل أوضح. العنوان يتحدث عن وكلاء الذكاء الاصطناعي، والتنفيذ الذاتي، وأتمتة تقلّل الاعتماد على الثقة. بطبيعة الحال، توقعت أن تكون هذه العناصر مفعّلة بالفعل.
لكن اتضح أن تركيز اليوم أضيق بكثير: صناديق DeFi. يقوم البروتوكول حاليًا بالتحقق من إجراءات القيّمين مقابل سياسات محددة مسبقًا قبل تنفيذ أي شيء. ما زال كل من وكلاء الذكاء الاصطناعي وسجل النماذج محددين على أنهما “قادمان”.
في الواقع، يبدو هذا التطور منطقيًا. قبل منح الوكلاء المستقلين التحكم في الإجراءات المالية، من المعقول اختبار محرك السياسات داخل بيئة أصغر وعالية القيمة. هذا طرح تدريجي عملي، حتى لو كان مختلفًا عمّا يتوقعه كثيرون للوهلة الأولى.
ومن الاكتشافات اللافتة الأخرى عدد تكاملات الأوركل التي تدعم النظام بالفعل: Chainalysis وvaults.fyi وRedStone وCredora وWebacy. فهي توفر الإشارات الخارجية التي يعتمد عليها البروتوكول، ما يجعل معمارية اليوم تبدو أكثر اعتمادًا على الأوركل من كونها مدفوعة بالوكلاء.
بعد تتبّع ما هو مباشر حاليًا وما يزال ضمن خارطة الطريق، بقي لدي سؤال واحد: هل سيحدث الانتقال من أتمتة صناديق آمنة إلى وكلاء مستقلين بالكامل قريبًا، أم أن هذا المستقبل لا يزال أبعد؟?,,🤔
@NewtonProtocol #newt $NEWT $ANOME $TLM
16
1
7
178
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedMinutesFocusOnOctoberPause
353,082 مشاهدات
2,163 يقومون بالنقاش
🚨 قد يكون الاحتياطي الفيدرالي المحفّز الكبير التالي لبيتكوين 👀
Al-Sanani
·13 إعجاب
·19.7k مشاهدات
VitalikWarnsAICouldWeakenCryptographySecurity
5 مشاهدات
6 يقومون بالنقاش
XRPSpotETFsHold$1.7BWeeklyInflowsSlow
151 مشاهدات
17 يقومون بالنقاش