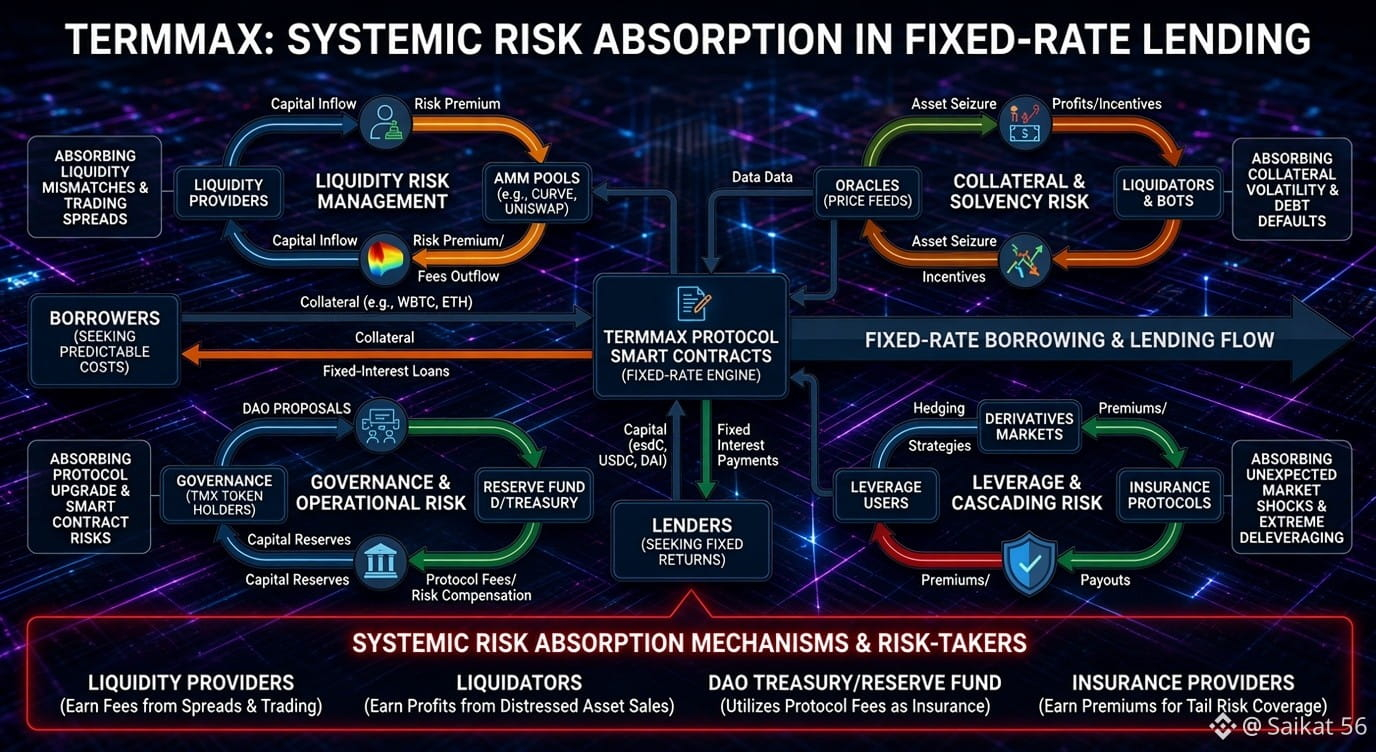
@TermMax يحل مشكلة يمكن أن يرتبط بها كل مقترض في التمويل اللامركزي (DeFi): تقترض اليوم، لكن بحلول الغد تجد نفسك تجهل كم ستكلفك القروض فعليًا.
عندها يبدأ الإقراض بسعر فائدة ثابت في الظهور كخيار جذاب. أنت تفهم السعر، وتعرف مدة القرض، وهناك شك أقل بشأن مقدار ما ستدفعه.
أليس ذلك بسيطًا؟
ربما من وجهة نظر المقترض.
لكن تثبيت سعر الفائدة لا يزيل المخاطر الحقيقية التي لا تزال قائمة. عندما تسوء الأسواق، يصبح هناك أموال أقل للتداول، وقد ينخفضُت تُ قيمة الأصول المستخدمة كضمان، ويمكن أن يُستدعى المال المقترض، بل وحتى العقود الذكية والقواعد التي تحكمها تخضع لاختبارات.
لقد لاحظت هذا الاتجاه في التمويل اللامركزي (DeFi) من قبل: طريقة تفاعل المستخدمين مع المنصة تصبح أبسط، لكن الأنظمة التي تعمل في الخلفية تصبح أكثر تعقيدًا.
لذلك، السؤال الحقيقي بالنسبة إلى #termmax ليس فقط ما إذا كان يمكنه تقديم معدلات ثابتة.
السؤال الأكبر هو ماذا يحدث عندما يواجه السوق ضغطًا حقيقيًا.
من الذي يتحمل المخاطر في النهاية؟
وكما هو مهم: من الذي يحصل على المكافأة مقابل تحملها؟
وهنا ستُختبر النماذج فعليًا.
#TermMax $BTC $ETH