
natalia567
5.5k منشورات
natalia567
 تحقُّق Binance Square الإضافي
إبلاغ
حظر المُستخدم
فتح تداول
مُتداول عرضي
3.6 سنوات
888 تتابع
41.5K+ المتابعون
21.8K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
·
--
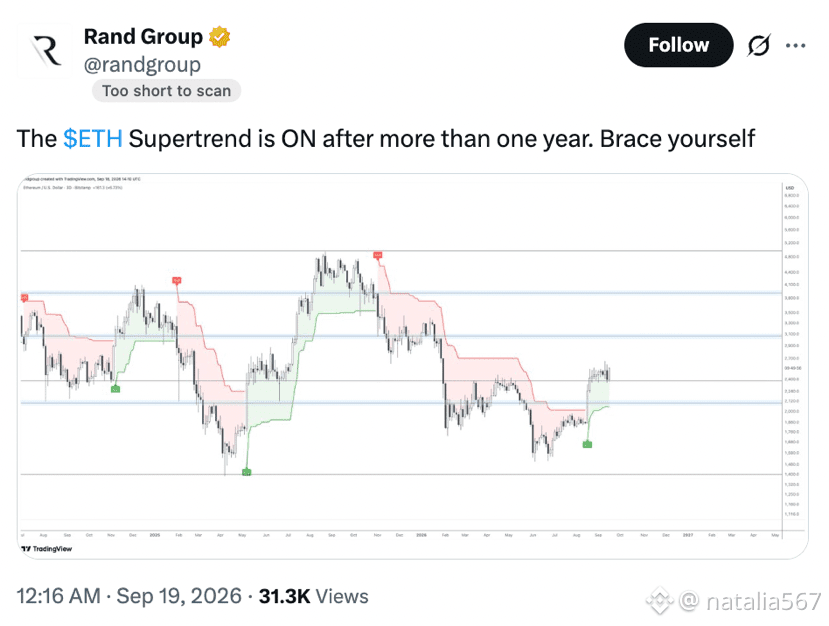
$ETH للتو استيقظت. وهذه الحركة تبدو أكبر من مجرد ارتداد بسيط.
قفزت إيثريوم بنسبة 6.5% إلى 2,618 دولارًا، مستعيدة مستوىً لم تره منذ يناير.
ما يجعل الحركة مثيرة للاهتمام هو الخلفية:
• رفعت الفيدرالية الفائدة 25 نقطة أساس
• وشدد بنك اليابان أيضًا
• تراجع DXY وارتد فوق 100
• صعدت أسعار النفط
• فشل قانون CLARITY في التقدم
ومع ذلك، ما زال أداء ETH يتجه للأعلى.
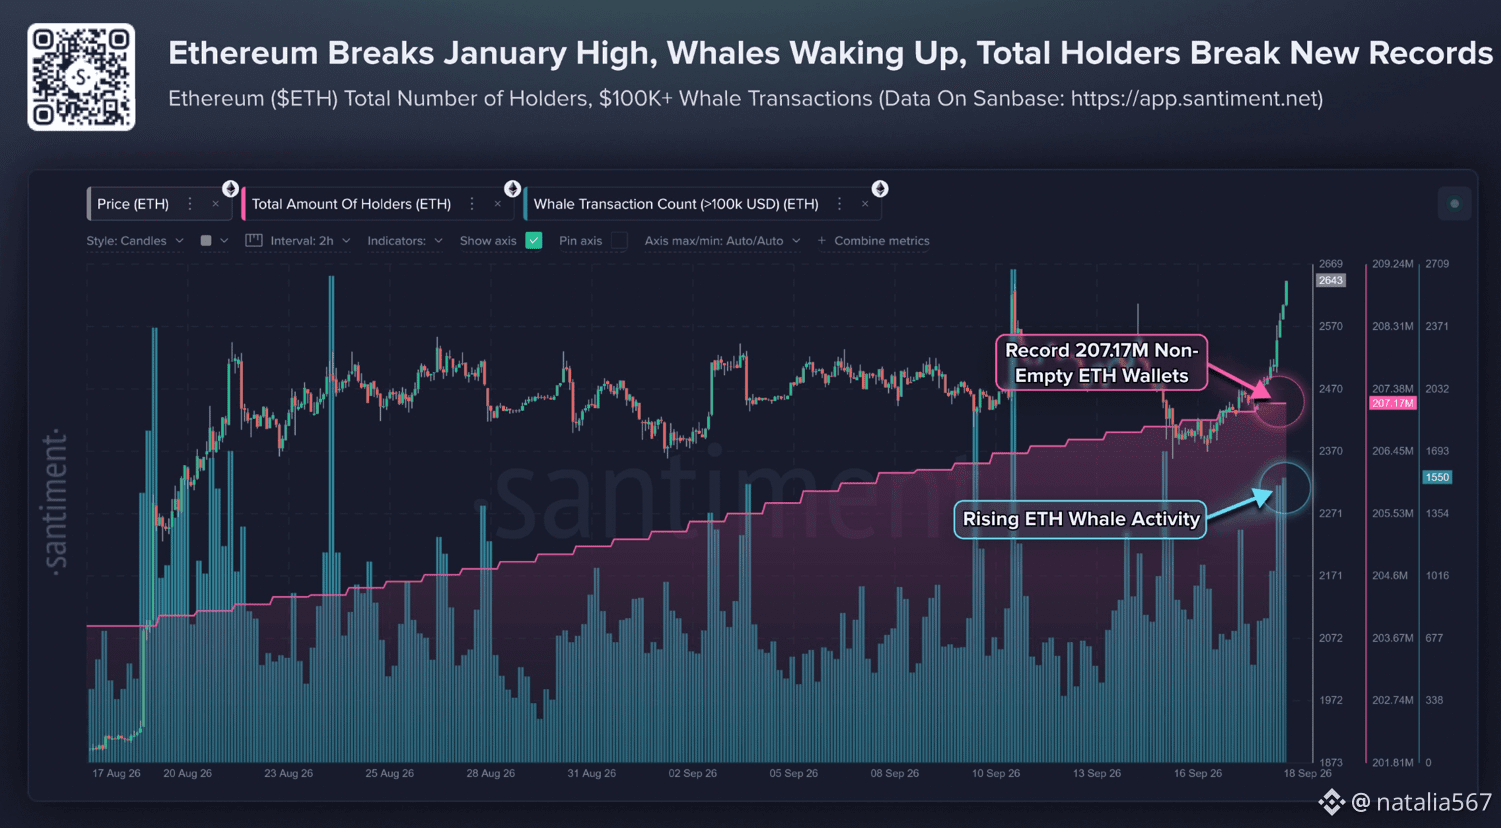
وفي الوقت نفسه، تتعزز الأنشطة على السلسلة (on-chain):
207.17 مليون محفظة غير فارغة $ETH
40 مليون+ ETH مُرهونة
50 مليار دولار+ قيمة إجمالية مقفلة في DeFi (DeFi TVL)
143.7 مليون دولار تدفقات إلى صندوق ETH المتداول في البورصة
عندما يرتفع السعر بينما يُظهر أصحاب المراكز والرهان والحيتان والطلب على صناديق الاستثمار المتداولة (ETF) قوة، تبدأ القصة تبدو أقل مثل موجة ارتياح قصيرة المدى.
$ETH تُظهر علامات على تحول أعمق في الطلب.
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10%
$ETH للتو استيقظت. وهذه الحركة تبدو أكبر من مجرد ارتداد بسيط.
قفزت إيثريوم بنسبة 6.5% إلى 2,618 دولارًا، مستعيدة مستوىً لم تره منذ يناير.
ما يجعل الحركة مثيرة للاهتمام هو الخلفية:
• رفعت الفيدرالية الفائدة 25 نقطة أساس
• وشدد بنك اليابان أيضًا
• تراجع DXY وارتد فوق 100
• صعدت أسعار النفط
• فشل قانون CLARITY في التقدم
ومع ذلك، ما زال أداء ETH يتجه للأعلى.
وفي الوقت نفسه، تتعزز الأنشطة على السلسلة (on-chain):
207.17 مليون محفظة غير فارغة $ETH
40 مليون+ ETH مُرهونة
50 مليار دولار+ قيمة إجمالية مقفلة في DeFi (DeFi TVL)
143.7 مليون دولار تدفقات إلى صندوق ETH المتداول في البورصة
عندما يرتفع السعر بينما يُظهر أصحاب المراكز والرهان والحيتان والطلب على صناديق الاستثمار المتداولة (ETF) قوة، تبدأ القصة تبدو أقل مثل موجة ارتياح قصيرة المدى.
$ETH تُظهر علامات على تحول أعمق في الطلب.
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10%
قفزت إيثريوم بنسبة 6.5% إلى 2,618 دولارًا، مستعيدة مستوىً لم تره منذ يناير.
ما يجعل الحركة مثيرة للاهتمام هو الخلفية:
• رفعت الفيدرالية الفائدة 25 نقطة أساس
• وشدد بنك اليابان أيضًا
• تراجع DXY وارتد فوق 100
• صعدت أسعار النفط
• فشل قانون CLARITY في التقدم
ومع ذلك، ما زال أداء ETH يتجه للأعلى.
وفي الوقت نفسه، تتعزز الأنشطة على السلسلة (on-chain):
207.17 مليون محفظة غير فارغة $ETH
40 مليون+ ETH مُرهونة
50 مليار دولار+ قيمة إجمالية مقفلة في DeFi (DeFi TVL)
143.7 مليون دولار تدفقات إلى صندوق ETH المتداول في البورصة
عندما يرتفع السعر بينما يُظهر أصحاب المراكز والرهان والحيتان والطلب على صناديق الاستثمار المتداولة (ETF) قوة، تبدأ القصة تبدو أقل مثل موجة ارتياح قصيرة المدى.
$ETH تُظهر علامات على تحول أعمق في الطلب.
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10%
15
15
2.6k
·
--
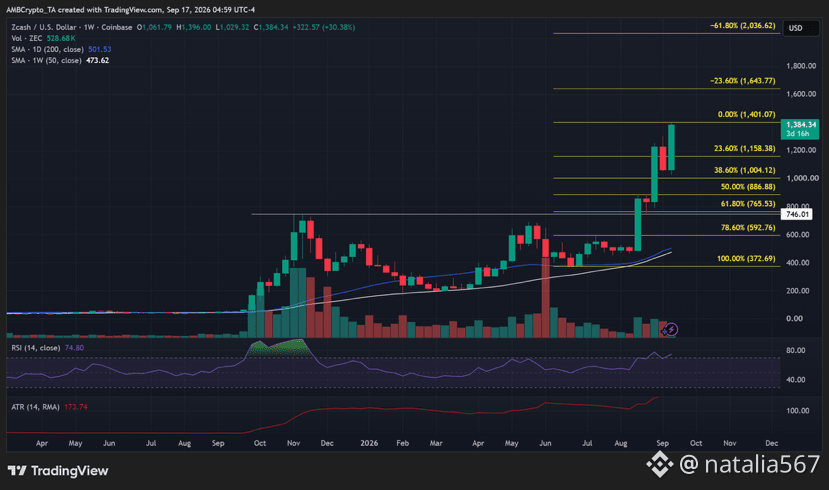
$ZEC just طبع ATH جديدًا بينما يجري أكبر نقاش حوكمة له.
حركة أسبوعية بنسبة 30%.
تراكم من الحيتان.
تصفية/تصفير مراكز شورت ضخمة.
لكن خلف الارتفاع، يواجه Zcash سؤالًا جديًا:
من يجب أن يتحكم في Dev Fund ويقرر مستقبل الشبكة؟
أثار Matt Huang مخاوف بشأن نموذج حوكمة Zcash، بينما دعم Josh Swihart مخرجات أوضح وقرارات التمويل.
وفي الوقت نفسه، يواصل $ZEC الدفع للأعلى.
السعر قوي.
ولا تزال الحوكمة غير مؤكدة.
قد يكون الفصل التالي مهمًا بالنسبة إلى Zcash.
#zec #zcash #Crypto #XRPGains3%AsRippleAddsMPPSupport #NEARSurges26%Past$3.45
$ZEC just طبع ATH جديدًا بينما يجري أكبر نقاش حوكمة له.
حركة أسبوعية بنسبة 30%.
تراكم من الحيتان.
تصفية/تصفير مراكز شورت ضخمة.
لكن خلف الارتفاع، يواجه Zcash سؤالًا جديًا:
من يجب أن يتحكم في Dev Fund ويقرر مستقبل الشبكة؟
أثار Matt Huang مخاوف بشأن نموذج حوكمة Zcash، بينما دعم Josh Swihart مخرجات أوضح وقرارات التمويل.
وفي الوقت نفسه، يواصل $ZEC الدفع للأعلى.
السعر قوي.
ولا تزال الحوكمة غير مؤكدة.
قد يكون الفصل التالي مهمًا بالنسبة إلى Zcash.
#zec #zcash #Crypto #XRPGains3%AsRippleAddsMPPSupport #NEARSurges26%Past$3.45
حركة أسبوعية بنسبة 30%.
تراكم من الحيتان.
تصفية/تصفير مراكز شورت ضخمة.
لكن خلف الارتفاع، يواجه Zcash سؤالًا جديًا:
من يجب أن يتحكم في Dev Fund ويقرر مستقبل الشبكة؟
أثار Matt Huang مخاوف بشأن نموذج حوكمة Zcash، بينما دعم Josh Swihart مخرجات أوضح وقرارات التمويل.
وفي الوقت نفسه، يواصل $ZEC الدفع للأعلى.
السعر قوي.
ولا تزال الحوكمة غير مؤكدة.
قد يكون الفصل التالي مهمًا بالنسبة إلى Zcash.
#zec #zcash #Crypto #XRPGains3%AsRippleAddsMPPSupport #NEARSurges26%Past$3.45
15
18
311
·
--
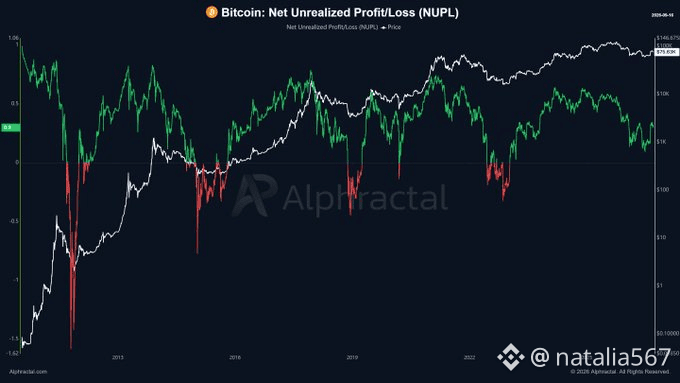
$BTC المشاعر انعكست بسرعة.
الخوف و الجشع انتقل من 74 خلال ذروة FOMO إلى 50 اليوم، بينما انخفض مؤشر الـ Bull لدى CryptoQuant من 80 إلى 60 خلال أسبوع واحد.
يضيف قانون CLARITY وعدم اليقين، وتدفقات خارجية من صناديق ETF، وضعف الطلب في الولايات المتحدة ضغطًا.
لكن $BTC ما زال ثابتًا قرب 76 ألف دولار.
إذا تم كسر 77 ألف دولار، فقد يؤدي ذلك إلى ضغط بيع قصير قد يغيّر الإعداد بالكامل.
هل هذه FUD أم بداية التحرك التالي؟
#Bitcoin #BTC #Crypto #Binance
$BTC المشاعر انعكست بسرعة.
الخوف و الجشع انتقل من 74 خلال ذروة FOMO إلى 50 اليوم، بينما انخفض مؤشر الـ Bull لدى CryptoQuant من 80 إلى 60 خلال أسبوع واحد.
يضيف قانون CLARITY وعدم اليقين، وتدفقات خارجية من صناديق ETF، وضعف الطلب في الولايات المتحدة ضغطًا.
لكن $BTC ما زال ثابتًا قرب 76 ألف دولار.
إذا تم كسر 77 ألف دولار، فقد يؤدي ذلك إلى ضغط بيع قصير قد يغيّر الإعداد بالكامل.
هل هذه FUD أم بداية التحرك التالي؟
#Bitcoin #BTC #Crypto #Binance
الخوف و الجشع انتقل من 74 خلال ذروة FOMO إلى 50 اليوم، بينما انخفض مؤشر الـ Bull لدى CryptoQuant من 80 إلى 60 خلال أسبوع واحد.
يضيف قانون CLARITY وعدم اليقين، وتدفقات خارجية من صناديق ETF، وضعف الطلب في الولايات المتحدة ضغطًا.
لكن $BTC ما زال ثابتًا قرب 76 ألف دولار.
إذا تم كسر 77 ألف دولار، فقد يؤدي ذلك إلى ضغط بيع قصير قد يغيّر الإعداد بالكامل.
هل هذه FUD أم بداية التحرك التالي؟
#Bitcoin #BTC #Crypto #Binance
11
15
236
·
--
يُزعم أن شركة التكرير المملوكة للدولة في بولندا «أورلن» دفعت مئات الملايين من الدولارات مقدمًا عبر وسطاء مقيمين في دبي مقابل شحنات نفط خام فنزويلي لم تصل.
يُقال إن أكثر من 132 مليون دولار ضمن $USDT تم تحويلها عبر محركات أقراص USB فعلية.
وفي صفقة منفصلة، أدت عملية تحويل بقيمة 135 مليون دولار على ما يبدو إلى مبلغ 85 مليون دولار فقط، بينما تم تكبد تكاليف شحن تقارب 72 مليون دولار.
جاءت هذه الصفقات خلال فترة مؤقتة شهدت تخفيفًا للولايات المتحدة لقيودها على عقوبات النفط الفنزويلي.
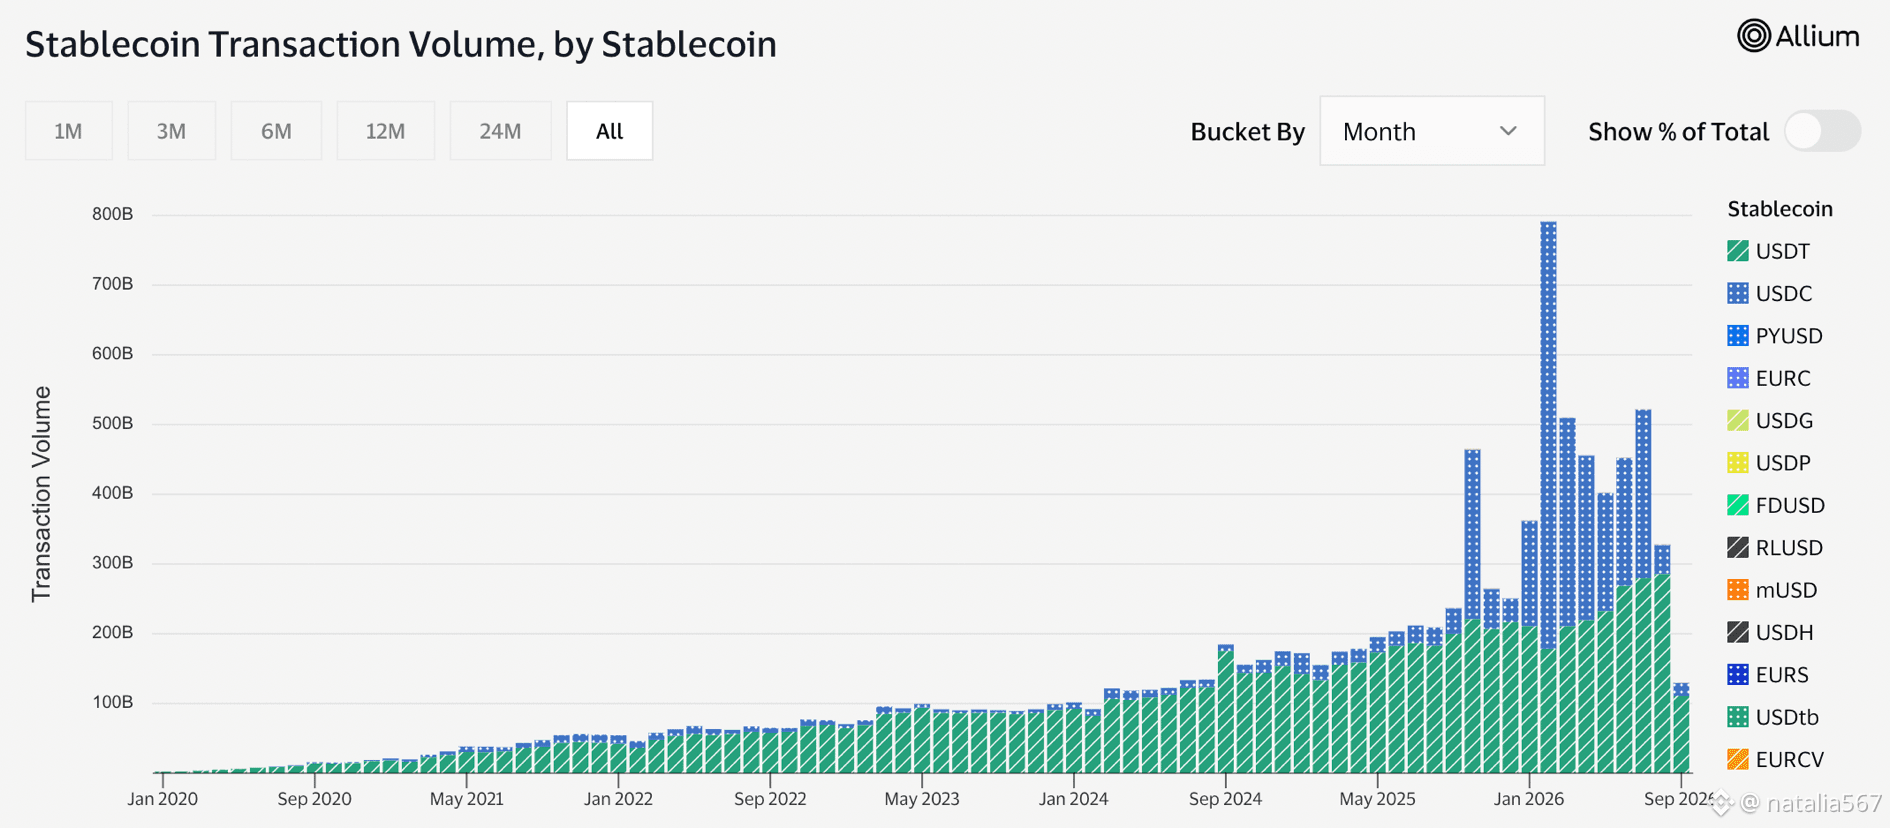
وفي الوقت نفسه، لا يزال USDT يهيمن على حجم معاملات العملات المستقرة، كما يوضح الرسم البياني.
$BTC $NVDAB
يُزعم أن شركة التكرير المملوكة للدولة في بولندا «أورلن» دفعت مئات الملايين من الدولارات مقدمًا عبر وسطاء مقيمين في دبي مقابل شحنات نفط خام فنزويلي لم تصل.
يُقال إن أكثر من 132 مليون دولار ضمن $USDT تم تحويلها عبر محركات أقراص USB فعلية.
وفي صفقة منفصلة، أدت عملية تحويل بقيمة 135 مليون دولار على ما يبدو إلى مبلغ 85 مليون دولار فقط، بينما تم تكبد تكاليف شحن تقارب 72 مليون دولار.
جاءت هذه الصفقات خلال فترة مؤقتة شهدت تخفيفًا للولايات المتحدة لقيودها على عقوبات النفط الفنزويلي.
وفي الوقت نفسه، لا يزال USDT يهيمن على حجم معاملات العملات المستقرة، كما يوضح الرسم البياني.
$BTC $NVDAB
يُقال إن أكثر من 132 مليون دولار ضمن $USDT تم تحويلها عبر محركات أقراص USB فعلية.
وفي صفقة منفصلة، أدت عملية تحويل بقيمة 135 مليون دولار على ما يبدو إلى مبلغ 85 مليون دولار فقط، بينما تم تكبد تكاليف شحن تقارب 72 مليون دولار.
جاءت هذه الصفقات خلال فترة مؤقتة شهدت تخفيفًا للولايات المتحدة لقيودها على عقوبات النفط الفنزويلي.
وفي الوقت نفسه، لا يزال USDT يهيمن على حجم معاملات العملات المستقرة، كما يوضح الرسم البياني.
$BTC $NVDAB
4
12
84
·
--
$XRP يبدأ يبدو مثيرًا للاهتمام مرة أخرى.
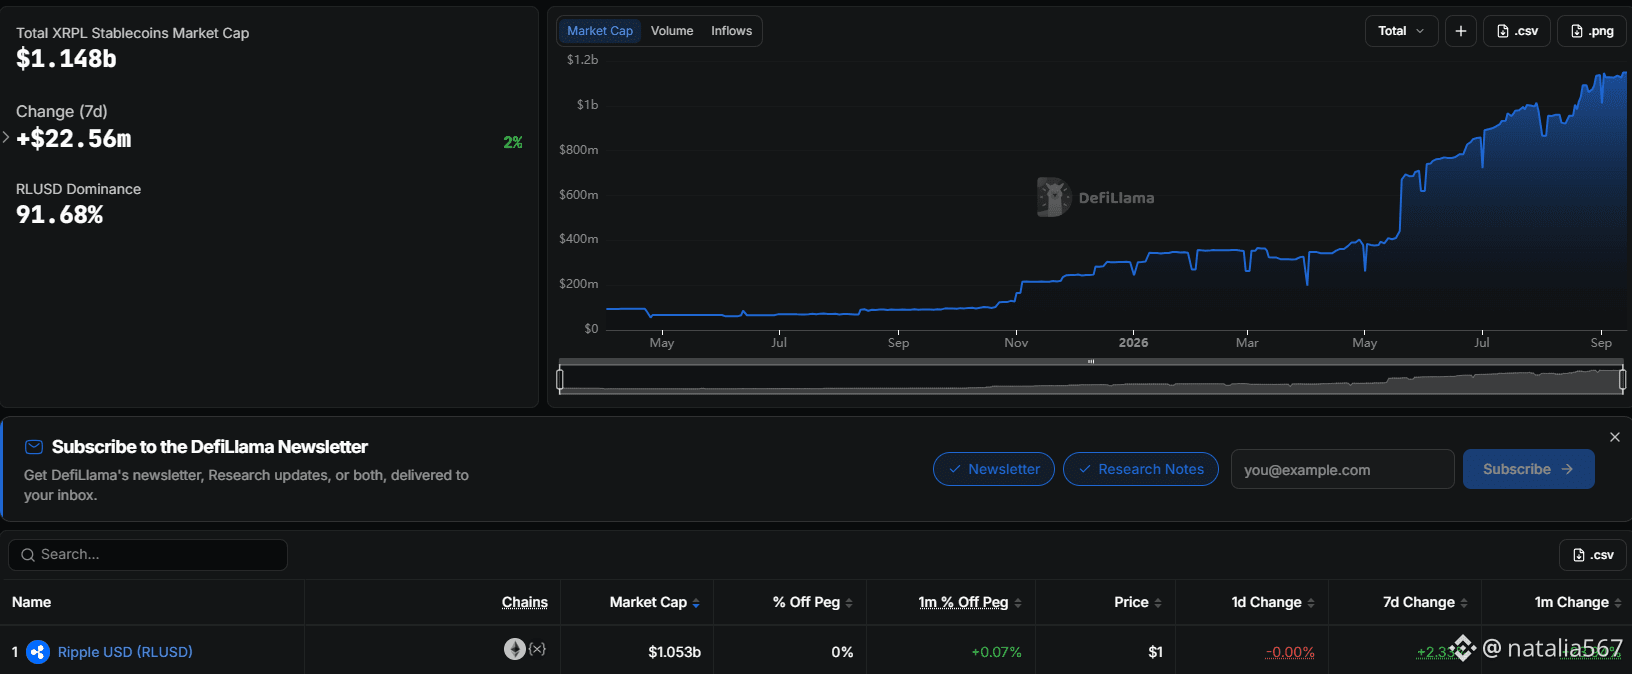
شهدت صناديق ETF التابعة لـ $XRP تدفقات مؤسسية قوية، بينما وصل عرض RLUSD على XRPL إلى مستوى قياسي جديد على الإطلاق بلغ 2.44 مليار دولار.
الآن أضف تصويت قانون CLARITY القادم.
وضوح تنظيمي + طلب مؤسسي + سيولة متزايدة لـ $XRP قد تكون الإعداد المثالي لموجة صعود كبيرة أخرى لـ XRP.
هل يمكن أن نرى موجة انتعاش بأسلوب عام 2024 مرة أخرى؟
#XRP #Ripple #Crypto #Binance
$XRP يبدأ يبدو مثيرًا للاهتمام مرة أخرى.
شهدت صناديق ETF التابعة لـ $XRP تدفقات مؤسسية قوية، بينما وصل عرض RLUSD على XRPL إلى مستوى قياسي جديد على الإطلاق بلغ 2.44 مليار دولار.
الآن أضف تصويت قانون CLARITY القادم.
وضوح تنظيمي + طلب مؤسسي + سيولة متزايدة لـ $XRP قد تكون الإعداد المثالي لموجة صعود كبيرة أخرى لـ XRP.
هل يمكن أن نرى موجة انتعاش بأسلوب عام 2024 مرة أخرى؟
#XRP #Ripple #Crypto #Binance
شهدت صناديق ETF التابعة لـ $XRP تدفقات مؤسسية قوية، بينما وصل عرض RLUSD على XRPL إلى مستوى قياسي جديد على الإطلاق بلغ 2.44 مليار دولار.
الآن أضف تصويت قانون CLARITY القادم.
وضوح تنظيمي + طلب مؤسسي + سيولة متزايدة لـ $XRP قد تكون الإعداد المثالي لموجة صعود كبيرة أخرى لـ XRP.
هل يمكن أن نرى موجة انتعاش بأسلوب عام 2024 مرة أخرى؟
#XRP #Ripple #Crypto #Binance
1
188
·
--
مسودة قانون CLARITY الجديد في الولايات المتحدة قد صدرت.
يجلب قواعد أكثر صرامة لمسؤولي العملات المشفرة والبورصات، مع تقديم حماية قانونية أكبر للمطورين والْمعدّنين والتحققين (validators).
لكن هناك تغيير رئيسي واحد يبرز:
تمت إزالة قسم مكافحة الـ CBDC المستقل.
تنظيم العملات المشفرة في الولايات المتحدة يدخل مرحلة جديدة.
هل هو صعودي أم هبوطي بالنسبة للعملات المشفرة؟
#Binance #crypto #bitcoin #CLARITYAct $UAI $AAPLB $ETH
مسودة قانون CLARITY الجديد في الولايات المتحدة قد صدرت.
يجلب قواعد أكثر صرامة لمسؤولي العملات المشفرة والبورصات، مع تقديم حماية قانونية أكبر للمطورين والْمعدّنين والتحققين (validators).
لكن هناك تغيير رئيسي واحد يبرز:
تمت إزالة قسم مكافحة الـ CBDC المستقل.
تنظيم العملات المشفرة في الولايات المتحدة يدخل مرحلة جديدة.
هل هو صعودي أم هبوطي بالنسبة للعملات المشفرة؟
#Binance #crypto #bitcoin #CLARITYAct $UAI $AAPLB $ETH
يجلب قواعد أكثر صرامة لمسؤولي العملات المشفرة والبورصات، مع تقديم حماية قانونية أكبر للمطورين والْمعدّنين والتحققين (validators).
لكن هناك تغيير رئيسي واحد يبرز:
تمت إزالة قسم مكافحة الـ CBDC المستقل.
تنظيم العملات المشفرة في الولايات المتحدة يدخل مرحلة جديدة.
هل هو صعودي أم هبوطي بالنسبة للعملات المشفرة؟
#Binance #crypto #bitcoin #CLARITYAct $UAI $AAPLB $ETH
1
542
·
--
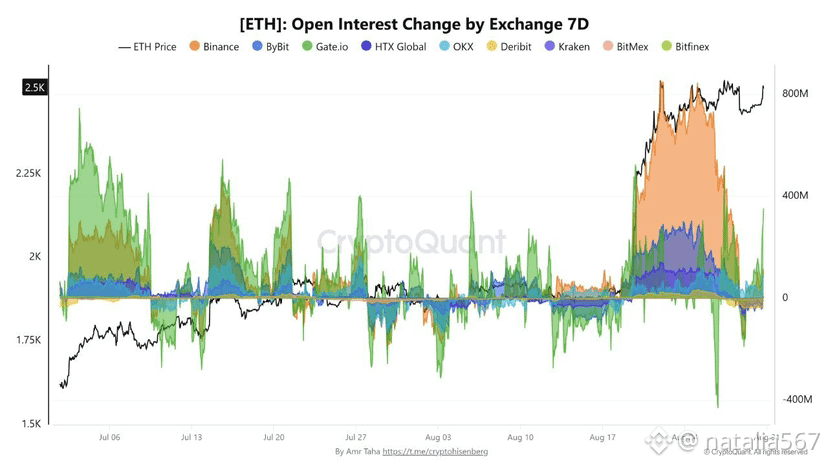
مستوى 2,500 دولار في Ethereum يواجه اختبارًا مثيرًا للاهتمام. 👀
انخفض الرافعة المالية تقريبًا بعد أن تراجع إجمالي الفائدة المفتوحة (OI) لدى Binance وBybit بنسبة 90.9%، من 1.12 مليار دولار إلى 102 مليون دولار فقط.
ومع ذلك، ما زال $ETH يحتفظ قرب مستوى 2,500 دولار.
وفي الوقت نفسه، شهدت صناديق ETH الفورية المتداولة في الولايات المتحدة تدفقات بنحو 1.5 مليار دولار خلال 10 أيام، بقيادة BlackRock’s ETHA.
لكن توجد مخاطرة من جانب العرض: فقد نقل أحد “الحيتان” 40,881 ETH (حوالي 100.7 مليون دولار) إلى بورصات كبرى.
لذا فإن السؤال الرئيسي الآن:
هل يمكن للطلب الفوري من خلال صناديق ETF أن يمتص أي بيع محتمل من الحيتان ويحافظ على تداول ETH فوق 2,500 دولار؟
#Ethereum #ETH #Crypto #DeFi
مستوى 2,500 دولار في Ethereum يواجه اختبارًا مثيرًا للاهتمام. 👀
انخفض الرافعة المالية تقريبًا بعد أن تراجع إجمالي الفائدة المفتوحة (OI) لدى Binance وBybit بنسبة 90.9%، من 1.12 مليار دولار إلى 102 مليون دولار فقط.
ومع ذلك، ما زال $ETH يحتفظ قرب مستوى 2,500 دولار.
وفي الوقت نفسه، شهدت صناديق ETH الفورية المتداولة في الولايات المتحدة تدفقات بنحو 1.5 مليار دولار خلال 10 أيام، بقيادة BlackRock’s ETHA.
لكن توجد مخاطرة من جانب العرض: فقد نقل أحد “الحيتان” 40,881 ETH (حوالي 100.7 مليون دولار) إلى بورصات كبرى.
لذا فإن السؤال الرئيسي الآن:
هل يمكن للطلب الفوري من خلال صناديق ETF أن يمتص أي بيع محتمل من الحيتان ويحافظ على تداول ETH فوق 2,500 دولار؟
#Ethereum #ETH #Crypto #DeFi
انخفض الرافعة المالية تقريبًا بعد أن تراجع إجمالي الفائدة المفتوحة (OI) لدى Binance وBybit بنسبة 90.9%، من 1.12 مليار دولار إلى 102 مليون دولار فقط.
ومع ذلك، ما زال $ETH يحتفظ قرب مستوى 2,500 دولار.
وفي الوقت نفسه، شهدت صناديق ETH الفورية المتداولة في الولايات المتحدة تدفقات بنحو 1.5 مليار دولار خلال 10 أيام، بقيادة BlackRock’s ETHA.
لكن توجد مخاطرة من جانب العرض: فقد نقل أحد “الحيتان” 40,881 ETH (حوالي 100.7 مليون دولار) إلى بورصات كبرى.
لذا فإن السؤال الرئيسي الآن:
هل يمكن للطلب الفوري من خلال صناديق ETF أن يمتص أي بيع محتمل من الحيتان ويحافظ على تداول ETH فوق 2,500 دولار؟
#Ethereum #ETH #Crypto #DeFi
1
4
610
·
--
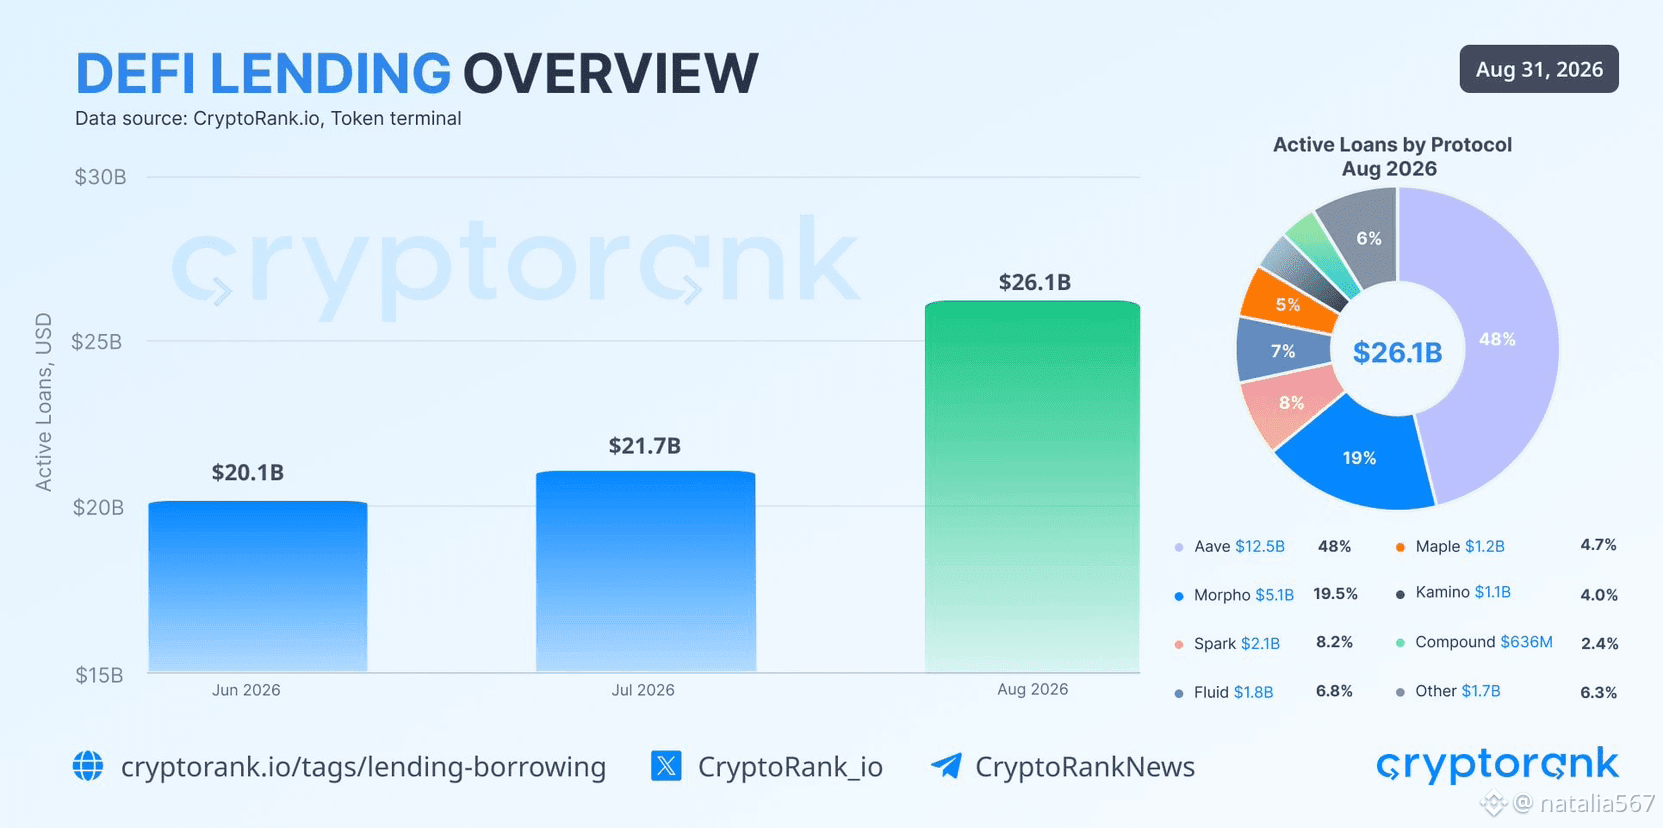
بدت أغسطس قوية بالنسبة للعملات المشفرة، لكن الأرقام تروي قصة أكثر حذرًا.
قفزت أنشطة الإقراض في منصات التمويل اللامركزي (DeFi) بنسبة 30% خلال شهرين، مع ارتفاع القروض النشطة من 20.1 مليار دولار إلى 26.1 مليار دولار.
لكن موجة صعود البيتكوين من حوالي 63 ألف دولار إلى 81.5 ألف دولار أدت إلى جني أرباح كثيف، بينما ضعفت الطلبات في الولايات المتحدة ووصلت معدلات التمويل إلى أعلى مستوياتها السنوية.
شهر قوي؟ نعم.
قفزة صحية؟ ما زال من الجدير متابعتها.
#crypto #DeFi #bitcoin #BTC $BTC $XRP $DOGE
بدت أغسطس قوية بالنسبة للعملات المشفرة، لكن الأرقام تروي قصة أكثر حذرًا.
قفزت أنشطة الإقراض في منصات التمويل اللامركزي (DeFi) بنسبة 30% خلال شهرين، مع ارتفاع القروض النشطة من 20.1 مليار دولار إلى 26.1 مليار دولار.
لكن موجة صعود البيتكوين من حوالي 63 ألف دولار إلى 81.5 ألف دولار أدت إلى جني أرباح كثيف، بينما ضعفت الطلبات في الولايات المتحدة ووصلت معدلات التمويل إلى أعلى مستوياتها السنوية.
شهر قوي؟ نعم.
قفزة صحية؟ ما زال من الجدير متابعتها.
#crypto #DeFi #bitcoin #BTC $BTC $XRP $DOGE
قفزت أنشطة الإقراض في منصات التمويل اللامركزي (DeFi) بنسبة 30% خلال شهرين، مع ارتفاع القروض النشطة من 20.1 مليار دولار إلى 26.1 مليار دولار.
لكن موجة صعود البيتكوين من حوالي 63 ألف دولار إلى 81.5 ألف دولار أدت إلى جني أرباح كثيف، بينما ضعفت الطلبات في الولايات المتحدة ووصلت معدلات التمويل إلى أعلى مستوياتها السنوية.
شهر قوي؟ نعم.
قفزة صحية؟ ما زال من الجدير متابعتها.
#crypto #DeFi #bitcoin #BTC $BTC $XRP $DOGE
4
109
·
--
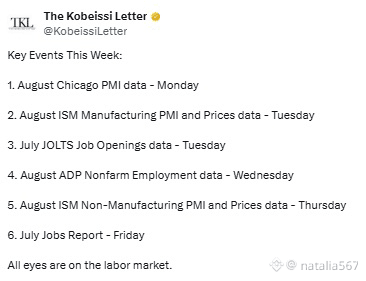
قد يكون شهر سبتمبر أول اختبار ماكرو حقيقي للعملات المشفرة.
يتجه السوق نحو 15 سبتمبر محتمل أن يكون متقلبًا، مع تلاقي اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) وبيانات الوظائف في الولايات المتحدة وصوت البرلمان الأمريكي المتوقّع بشأن قانون CLARITY في الوقت نفسه.
إذا ظلت بيانات الوظائف قوية، فقد تتضعف آمال خفض الفائدة. أضف تدفقات سلبية لصناديق الاستثمار المتداولة (ETFs) وتراجعًا في Coinbase Premium، مع تجدد قوة الذهب، وقد يواجه البيتكوين مزيدًا من الضغط.
قد يتم اختبار 75 ألف دولار مرة أخرى.
سبتمبر ليس مجرد حركة سعرية — بل يتعلق بماكرو والسيولة والتنظيم يتحركون جميعًا في الوقت نفسه.
#bitcoin #crypto #BTC走势分析 #FOMC $BTC $DOGS $AAVE #ARBRises30%OnRobinhoodChainRevenue
قد يكون شهر سبتمبر أول اختبار ماكرو حقيقي للعملات المشفرة.
يتجه السوق نحو 15 سبتمبر محتمل أن يكون متقلبًا، مع تلاقي اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) وبيانات الوظائف في الولايات المتحدة وصوت البرلمان الأمريكي المتوقّع بشأن قانون CLARITY في الوقت نفسه.
إذا ظلت بيانات الوظائف قوية، فقد تتضعف آمال خفض الفائدة. أضف تدفقات سلبية لصناديق الاستثمار المتداولة (ETFs) وتراجعًا في Coinbase Premium، مع تجدد قوة الذهب، وقد يواجه البيتكوين مزيدًا من الضغط.
قد يتم اختبار 75 ألف دولار مرة أخرى.
سبتمبر ليس مجرد حركة سعرية — بل يتعلق بماكرو والسيولة والتنظيم يتحركون جميعًا في الوقت نفسه.
#bitcoin #crypto #BTC走势分析 #FOMC $BTC $DOGS $AAVE #ARBRises30%OnRobinhoodChainRevenue
يتجه السوق نحو 15 سبتمبر محتمل أن يكون متقلبًا، مع تلاقي اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) وبيانات الوظائف في الولايات المتحدة وصوت البرلمان الأمريكي المتوقّع بشأن قانون CLARITY في الوقت نفسه.
إذا ظلت بيانات الوظائف قوية، فقد تتضعف آمال خفض الفائدة. أضف تدفقات سلبية لصناديق الاستثمار المتداولة (ETFs) وتراجعًا في Coinbase Premium، مع تجدد قوة الذهب، وقد يواجه البيتكوين مزيدًا من الضغط.
قد يتم اختبار 75 ألف دولار مرة أخرى.
سبتمبر ليس مجرد حركة سعرية — بل يتعلق بماكرو والسيولة والتنظيم يتحركون جميعًا في الوقت نفسه.
#bitcoin #crypto #BTC走势分析 #FOMC $BTC $DOGS $AAVE #ARBRises30%OnRobinhoodChainRevenue
3
332
·
--
تمّ التحقق
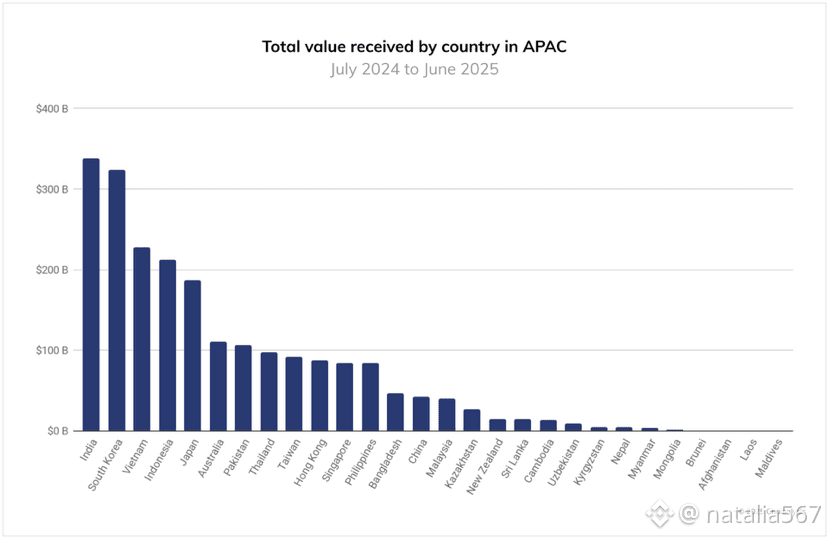
تتطلع باكستان إلى ما هو أبعد من تداول العملات المشفرة — نحو أسواق رأسمالية مُرمَّزة (Tokenized). 🇵🇰
تُعدّ اجتماعات رئيس هيئة PVARA، بلال بن صقيب، مع منظّمي الشؤون المالية في هونغ كونغ خطوةً مهمة في هذا الاتجاه.
تدرس باكستان خبرة هونغ كونغ في:
• السندات المُرمَّزة
• إصدار السندات الرقمية
• العملات المستقرة و& مكافحة غسل الأموال (AML)
• الابتكار التنظيمي
• الأسواق الرأسمالية المُرمَّزة
أظهرت هونغ كونغ بالفعل أن التحويل إلى صيغ مُرمَّزة يمكن أن ينتقل من فكرة إلى أسواق رأسمالية واقعية.
بالنسبة لباكستان، الفرصة الأكبر واضحة: جعل الأصول الباكستانية أسهل للمستثمرين العالميين من حيث الوصول وال تسوية والحفظ.
هذه ليست مجرد قصة تقنية.
إنها قصة تكوين رأس المال. 🌐
#Pakistan #DigitalAssets #RWA #PVARA #Blockchain $UAI $EVAA $BTC
تتطلع باكستان إلى ما هو أبعد من تداول العملات المشفرة — نحو أسواق رأسمالية مُرمَّزة (Tokenized). 🇵🇰
تُعدّ اجتماعات رئيس هيئة PVARA، بلال بن صقيب، مع منظّمي الشؤون المالية في هونغ كونغ خطوةً مهمة في هذا الاتجاه.
تدرس باكستان خبرة هونغ كونغ في:
• السندات المُرمَّزة
• إصدار السندات الرقمية
• العملات المستقرة و& مكافحة غسل الأموال (AML)
• الابتكار التنظيمي
• الأسواق الرأسمالية المُرمَّزة
أظهرت هونغ كونغ بالفعل أن التحويل إلى صيغ مُرمَّزة يمكن أن ينتقل من فكرة إلى أسواق رأسمالية واقعية.
بالنسبة لباكستان، الفرصة الأكبر واضحة: جعل الأصول الباكستانية أسهل للمستثمرين العالميين من حيث الوصول وال تسوية والحفظ.
هذه ليست مجرد قصة تقنية.
إنها قصة تكوين رأس المال. 🌐
#Pakistan #DigitalAssets #RWA #PVARA #Blockchain $UAI $EVAA $BTC
تُعدّ اجتماعات رئيس هيئة PVARA، بلال بن صقيب، مع منظّمي الشؤون المالية في هونغ كونغ خطوةً مهمة في هذا الاتجاه.
تدرس باكستان خبرة هونغ كونغ في:
• السندات المُرمَّزة
• إصدار السندات الرقمية
• العملات المستقرة و& مكافحة غسل الأموال (AML)
• الابتكار التنظيمي
• الأسواق الرأسمالية المُرمَّزة
أظهرت هونغ كونغ بالفعل أن التحويل إلى صيغ مُرمَّزة يمكن أن ينتقل من فكرة إلى أسواق رأسمالية واقعية.
بالنسبة لباكستان، الفرصة الأكبر واضحة: جعل الأصول الباكستانية أسهل للمستثمرين العالميين من حيث الوصول وال تسوية والحفظ.
هذه ليست مجرد قصة تقنية.
إنها قصة تكوين رأس المال. 🌐
#Pakistan #DigitalAssets #RWA #PVARA #Blockchain $UAI $EVAA $BTC
1
3
746
·
--
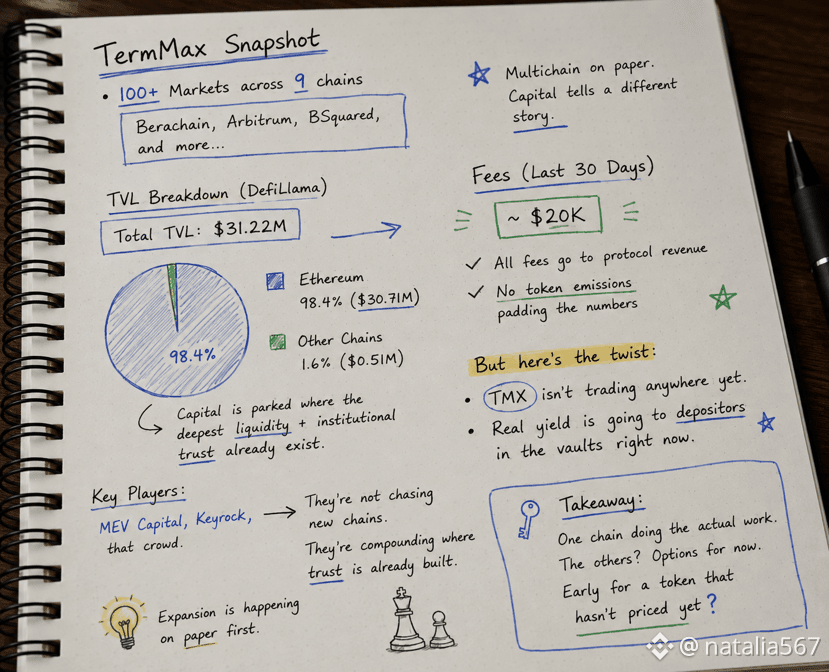
@termmax يقول إنه يعمل في أكثر من 100 سوق عبر 9 سلاسل، بما في ذلك Berachain وArbitrum وBSquared.
لكن توزيع رأس المال يروي قصة أكثر إثارة للاهتمام.
وفقًا للأرقام المشار إليها هنا، فإن 31.22 مليون دولار من إجمالي القيمة المقفلة (TVL) تتركز بشكل كبير على Ethereum، حيث تبلغ نسبة 98.4% هناك. يُظهر النشر عبر السلاسل مدى وصول البروتوكول، بينما تُظهر السيولة أين يضع المستخدمون رأس المال فعليًا.
وهذا منطقي عندما تكون السيولة الأعمق واللاعبون الراسخون بالفعل متركزين على Ethereum.
تفصيلة أخرى تستحق المتابعة: يُقال إن حوالي 20 ألف دولار في الرسوم خلال آخر 30 يومًا قد ذهب مباشرةً إلى إيرادات البروتوكول، دون استخدام انبعاثات الرموز لتضخيم الأرقام.
ولا يزال TMX نفسه غير متداول، لذا فإن نشاط العائد الحالي يأتي من المستخدمين الذين يشاركون بالفعل في الصناديق—وليس من المضاربة على الرموز.
السؤال المثير للاهتمام ليس ما إذا كان TermMax موجودًا في كل مكان.
بل ما إذا كان رأس المال سيتبع ذلك في النهاية.
#termmax @termmax $AAVE $BTC $ETH
@TermMax يقول إنه يعمل في أكثر من 100 سوق عبر 9 سلاسل، بما في ذلك Berachain وArbitrum وBSquared.
لكن توزيع رأس المال يروي قصة أكثر إثارة للاهتمام.
وفقًا للأرقام المشار إليها هنا، فإن 31.22 مليون دولار من إجمالي القيمة المقفلة (TVL) تتركز بشكل كبير على Ethereum، حيث تبلغ نسبة 98.4% هناك. يُظهر النشر عبر السلاسل مدى وصول البروتوكول، بينما تُظهر السيولة أين يضع المستخدمون رأس المال فعليًا.
وهذا منطقي عندما تكون السيولة الأعمق واللاعبون الراسخون بالفعل متركزين على Ethereum.
تفصيلة أخرى تستحق المتابعة: يُقال إن حوالي 20 ألف دولار في الرسوم خلال آخر 30 يومًا قد ذهب مباشرةً إلى إيرادات البروتوكول، دون استخدام انبعاثات الرموز لتضخيم الأرقام.
ولا يزال TMX نفسه غير متداول، لذا فإن نشاط العائد الحالي يأتي من المستخدمين الذين يشاركون بالفعل في الصناديق—وليس من المضاربة على الرموز.
السؤال المثير للاهتمام ليس ما إذا كان TermMax موجودًا في كل مكان.
بل ما إذا كان رأس المال سيتبع ذلك في النهاية.
#termmax @TermMax $AAVE $BTC $ETH
لكن توزيع رأس المال يروي قصة أكثر إثارة للاهتمام.
وفقًا للأرقام المشار إليها هنا، فإن 31.22 مليون دولار من إجمالي القيمة المقفلة (TVL) تتركز بشكل كبير على Ethereum، حيث تبلغ نسبة 98.4% هناك. يُظهر النشر عبر السلاسل مدى وصول البروتوكول، بينما تُظهر السيولة أين يضع المستخدمون رأس المال فعليًا.
وهذا منطقي عندما تكون السيولة الأعمق واللاعبون الراسخون بالفعل متركزين على Ethereum.
تفصيلة أخرى تستحق المتابعة: يُقال إن حوالي 20 ألف دولار في الرسوم خلال آخر 30 يومًا قد ذهب مباشرةً إلى إيرادات البروتوكول، دون استخدام انبعاثات الرموز لتضخيم الأرقام.
ولا يزال TMX نفسه غير متداول، لذا فإن نشاط العائد الحالي يأتي من المستخدمين الذين يشاركون بالفعل في الصناديق—وليس من المضاربة على الرموز.
السؤال المثير للاهتمام ليس ما إذا كان TermMax موجودًا في كل مكان.
بل ما إذا كان رأس المال سيتبع ذلك في النهاية.
#termmax @TermMax $AAVE $BTC $ETH
11
15
398
·
--
كلما استكشفت @termmax زادت إثارة بنية المنظومة.
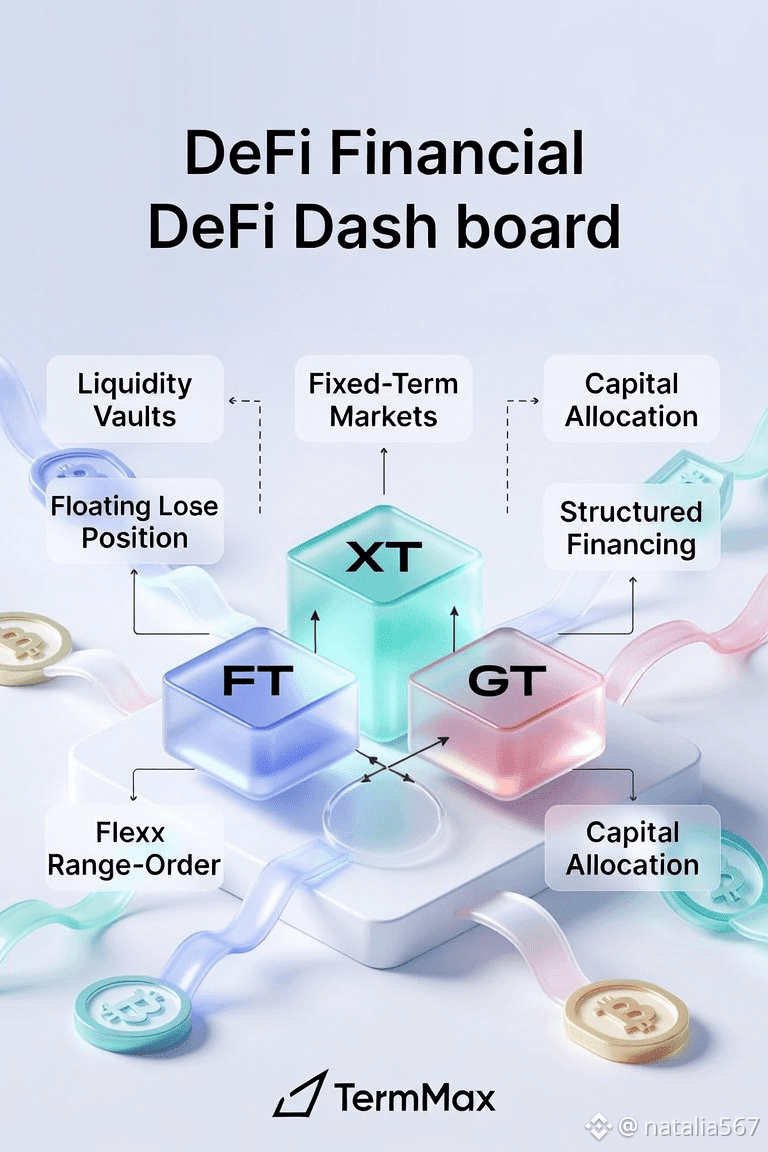
بدلًا من التعامل مع قرض ثابت الفائدة كمعاملة واحدة بسيطة، يفصل TermMax بين أجزاء مختلفة من المركز عبر FT وXT وGT.
وهذا يخلق مرونة أكبر حول كيفية استخدام المركز ونقله وإدارته.
ثم تأتي ناحية الفائدة.
باستخدام أوامر النطاق (Range Orders)، لا يقتصر المستخدمون على اختيار فائدة ثابتة واحدة. يمكنهم تحديد معدلات مختلفة لأحجام مختلفة، ما يمنح مقدمي السيولة والمقترضين مزيدًا من التحكم في كيفية توظيف رأس مالهم.
وبفضل الصناديق المدارة بواسطة المُقَيِّم (curator-managed vaults)، يمكن توزيع رأس المال عبر أسواق آجال متعددة بدلًا من إجبار المستخدمين على إدارة كل سوق على حدة.
بالنسبة لي، هذه هي الفكرة الأكبر وراء TermMax:
التمويل اللامركزي ذو الفائدة الثابتة ليس فقط متعلقًا بالتوقعات.
إنه يتعلق بتحويل شروط التمويل إلى شيء يمكن للمستخدمين تشكيله فعليًا.
هذا اتجاه أكثر إثارة لبنية تحتية للتمويل اللامركزي من مجرد تقديم حوض إقراض آخر.
@termmax #TermMax
#termmax @TermMax
كلما استكشفت @TermMax زادت إثارة بنية المنظومة.
بدلًا من التعامل مع قرض ثابت الفائدة كمعاملة واحدة بسيطة، يفصل TermMax بين أجزاء مختلفة من المركز عبر FT وXT وGT.
وهذا يخلق مرونة أكبر حول كيفية استخدام المركز ونقله وإدارته.
ثم تأتي ناحية الفائدة.
باستخدام أوامر النطاق (Range Orders)، لا يقتصر المستخدمون على اختيار فائدة ثابتة واحدة. يمكنهم تحديد معدلات مختلفة لأحجام مختلفة، ما يمنح مقدمي السيولة والمقترضين مزيدًا من التحكم في كيفية توظيف رأس مالهم.
وبفضل الصناديق المدارة بواسطة المُقَيِّم (curator-managed vaults)، يمكن توزيع رأس المال عبر أسواق آجال متعددة بدلًا من إجبار المستخدمين على إدارة كل سوق على حدة.
بالنسبة لي، هذه هي الفكرة الأكبر وراء TermMax:
التمويل اللامركزي ذو الفائدة الثابتة ليس فقط متعلقًا بالتوقعات.
إنه يتعلق بتحويل شروط التمويل إلى شيء يمكن للمستخدمين تشكيله فعليًا.
هذا اتجاه أكثر إثارة لبنية تحتية للتمويل اللامركزي من مجرد تقديم حوض إقراض آخر.
@TermMax #TermMax
#termmax @TermMax
بدلًا من التعامل مع قرض ثابت الفائدة كمعاملة واحدة بسيطة، يفصل TermMax بين أجزاء مختلفة من المركز عبر FT وXT وGT.
وهذا يخلق مرونة أكبر حول كيفية استخدام المركز ونقله وإدارته.
ثم تأتي ناحية الفائدة.
باستخدام أوامر النطاق (Range Orders)، لا يقتصر المستخدمون على اختيار فائدة ثابتة واحدة. يمكنهم تحديد معدلات مختلفة لأحجام مختلفة، ما يمنح مقدمي السيولة والمقترضين مزيدًا من التحكم في كيفية توظيف رأس مالهم.
وبفضل الصناديق المدارة بواسطة المُقَيِّم (curator-managed vaults)، يمكن توزيع رأس المال عبر أسواق آجال متعددة بدلًا من إجبار المستخدمين على إدارة كل سوق على حدة.
بالنسبة لي، هذه هي الفكرة الأكبر وراء TermMax:
التمويل اللامركزي ذو الفائدة الثابتة ليس فقط متعلقًا بالتوقعات.
إنه يتعلق بتحويل شروط التمويل إلى شيء يمكن للمستخدمين تشكيله فعليًا.
هذا اتجاه أكثر إثارة لبنية تحتية للتمويل اللامركزي من مجرد تقديم حوض إقراض آخر.
@TermMax #TermMax
#termmax @TermMax
19
19
315
·
--
تمّ التحقق
ماذا لو أمكن إبقاء البيانات المالية خاصة على السلسلة؟
تجعل معظم سلاسل الكتل نشاط المعاملات شفافًا افتراضيًا، لكن تطبيقات التمويل غالبًا ما تتطلب نهجًا مختلفًا.
وهذا ما يجعل @Dusk_Foundation مثيرًا للاهتمام. بصفتها طبقة أولى تركز على الخصوصية، تقوم Dusk ببناء بنية تحتية لتطبيقات التمويل عبر معيار عقد الأمان الحساس (XSC) والعقود الذكية الحساسة.
السؤال الأكبر هو ما إذا كانت الأصول المالية يمكن أن تنتقل على السلسلة مع الحفاظ على المعلومات الحساسة خاصة.
وهذا هو الجزء الذي أراقبه عن كثب، $DUSK .
#dusk $DUSK @Dusk
ماذا لو أمكن إبقاء البيانات المالية خاصة على السلسلة؟
تجعل معظم سلاسل الكتل نشاط المعاملات شفافًا افتراضيًا، لكن تطبيقات التمويل غالبًا ما تتطلب نهجًا مختلفًا.
وهذا ما يجعل @Dusk مثيرًا للاهتمام. بصفتها طبقة أولى تركز على الخصوصية، تقوم Dusk ببناء بنية تحتية لتطبيقات التمويل عبر معيار عقد الأمان الحساس (XSC) والعقود الذكية الحساسة.
السؤال الأكبر هو ما إذا كانت الأصول المالية يمكن أن تنتقل على السلسلة مع الحفاظ على المعلومات الحساسة خاصة.
وهذا هو الجزء الذي أراقبه عن كثب، $DUSK .
#dusk $DUSK @Dusk
تجعل معظم سلاسل الكتل نشاط المعاملات شفافًا افتراضيًا، لكن تطبيقات التمويل غالبًا ما تتطلب نهجًا مختلفًا.
وهذا ما يجعل @Dusk مثيرًا للاهتمام. بصفتها طبقة أولى تركز على الخصوصية، تقوم Dusk ببناء بنية تحتية لتطبيقات التمويل عبر معيار عقد الأمان الحساس (XSC) والعقود الذكية الحساسة.
السؤال الأكبر هو ما إذا كانت الأصول المالية يمكن أن تنتقل على السلسلة مع الحفاظ على المعلومات الحساسة خاصة.
وهذا هو الجزء الذي أراقبه عن كثب، $DUSK .
#dusk $DUSK @Dusk
4
6
358
·
--
التداول ليس فقط العثور على نقطة دخول صحيحة.
بل أيضًا معرفة تكلفة مركزك أثناء وجودك فيه.
وهذا سبب واحد لفت انتباهي @termmax .
في التمويل اللامركزي (DeFi)، غالبًا ما نركز على مخاطر سعر الأصول بينما نتجاهل مخاطر السعر/الفائدة. ومع الاقتراض بسعر فائدة متغير، يمكن أن تتغير تكلفة رأس المال مع تغيّر ظروف السوق — حتى لو لم تتغير أطروحتك الأصلية.
تتبع TermMax نهجًا مختلفًا من خلال أسواق بسعر فائدة ثابت ومدة محددة، ما يمنح المستخدمين شروط تمويل أوضح منذ البداية.
قد يبدو ذلك كتغيير بسيط، لكنه قد يُحدث فرقًا كبيرًا في كيفية تخطيطك لمركزك.
بدلًا من أن تسأل باستمرار:
“إلى أين يتجه سعر الاقتراض؟”
يمكنك البدء في التفكير:
“ما شروط التمويل التي تناسب استراتيجيتي فعلًا؟”
بالنسبة لي، هذه هي الجوانب الأكثر إثارة للاهتمام في DeFi بسعر فائدة ثابت.
ليس مجرد اقتراض رأس مال.
بل جعل تكلفة ذلك الرأس المال أسهل في التخطيط حولها.
$AAVE #termmax
#termmax @termmax $BB
التداول ليس فقط العثور على نقطة دخول صحيحة.
بل أيضًا معرفة تكلفة مركزك أثناء وجودك فيه.
وهذا سبب واحد لفت انتباهي @TermMax .
في التمويل اللامركزي (DeFi)، غالبًا ما نركز على مخاطر سعر الأصول بينما نتجاهل مخاطر السعر/الفائدة. ومع الاقتراض بسعر فائدة متغير، يمكن أن تتغير تكلفة رأس المال مع تغيّر ظروف السوق — حتى لو لم تتغير أطروحتك الأصلية.
تتبع TermMax نهجًا مختلفًا من خلال أسواق بسعر فائدة ثابت ومدة محددة، ما يمنح المستخدمين شروط تمويل أوضح منذ البداية.
قد يبدو ذلك كتغيير بسيط، لكنه قد يُحدث فرقًا كبيرًا في كيفية تخطيطك لمركزك.
بدلًا من أن تسأل باستمرار:
“إلى أين يتجه سعر الاقتراض؟”
يمكنك البدء في التفكير:
“ما شروط التمويل التي تناسب استراتيجيتي فعلًا؟”
بالنسبة لي، هذه هي الجوانب الأكثر إثارة للاهتمام في DeFi بسعر فائدة ثابت.
ليس مجرد اقتراض رأس مال.
بل جعل تكلفة ذلك الرأس المال أسهل في التخطيط حولها.
$AAVE #termmax
#termmax @TermMax $BB
بل أيضًا معرفة تكلفة مركزك أثناء وجودك فيه.
وهذا سبب واحد لفت انتباهي @TermMax .
في التمويل اللامركزي (DeFi)، غالبًا ما نركز على مخاطر سعر الأصول بينما نتجاهل مخاطر السعر/الفائدة. ومع الاقتراض بسعر فائدة متغير، يمكن أن تتغير تكلفة رأس المال مع تغيّر ظروف السوق — حتى لو لم تتغير أطروحتك الأصلية.
تتبع TermMax نهجًا مختلفًا من خلال أسواق بسعر فائدة ثابت ومدة محددة، ما يمنح المستخدمين شروط تمويل أوضح منذ البداية.
قد يبدو ذلك كتغيير بسيط، لكنه قد يُحدث فرقًا كبيرًا في كيفية تخطيطك لمركزك.
بدلًا من أن تسأل باستمرار:
“إلى أين يتجه سعر الاقتراض؟”
يمكنك البدء في التفكير:
“ما شروط التمويل التي تناسب استراتيجيتي فعلًا؟”
بالنسبة لي، هذه هي الجوانب الأكثر إثارة للاهتمام في DeFi بسعر فائدة ثابت.
ليس مجرد اقتراض رأس مال.
بل جعل تكلفة ذلك الرأس المال أسهل في التخطيط حولها.
$AAVE #termmax
#termmax @TermMax $BB
37
33
472
·
--
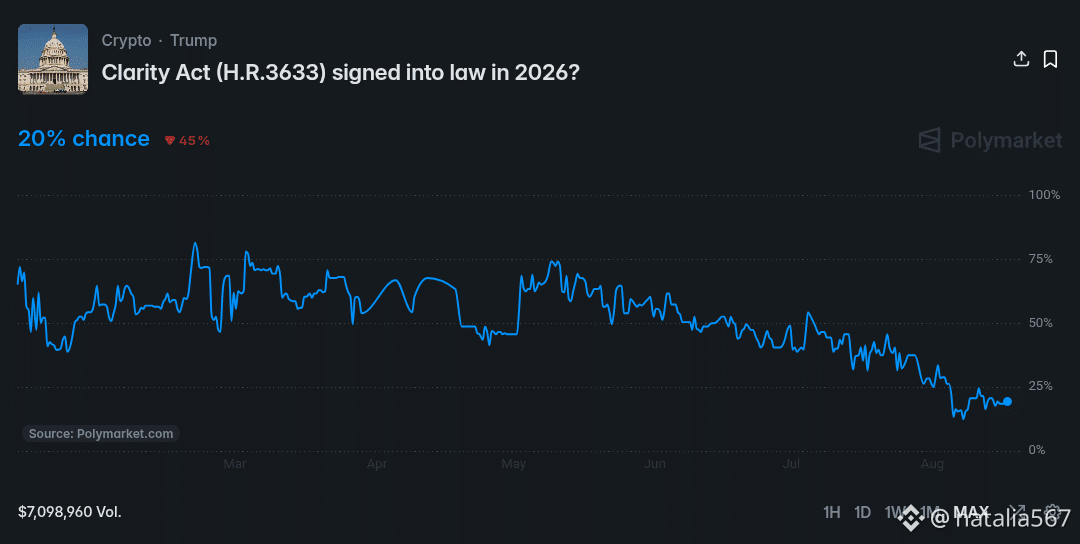
قد تكون مناظرة قانون CLARITY أكبر من مجرد تنظيم العملات المشفرة.
يجادل جيمس ثورن بأن استمرار حالة عدم اليقين التنظيمي في الولايات المتحدة قد يدفع البلوك تشين والـبورصات وبنية الترميز إلى الانتقال إلى الخارج—ما قد يمنح الصين وغيرها من البلدان نفوذًا أكبر على مستقبل نظام الأصول الرقمية.
لم يعد السؤال هو فقط: “هل يمر قانون CLARITY؟”
بل هو: “ماذا يحدث إذا انتظرت الولايات المتحدة طويلًا؟” 🇺🇸
#CLARITYAct #bitcoin #Crypto $AIO $AAVE
قد تكون مناظرة قانون CLARITY أكبر من مجرد تنظيم العملات المشفرة.
يجادل جيمس ثورن بأن استمرار حالة عدم اليقين التنظيمي في الولايات المتحدة قد يدفع البلوك تشين والـبورصات وبنية الترميز إلى الانتقال إلى الخارج—ما قد يمنح الصين وغيرها من البلدان نفوذًا أكبر على مستقبل نظام الأصول الرقمية.
لم يعد السؤال هو فقط: “هل يمر قانون CLARITY؟”
بل هو: “ماذا يحدث إذا انتظرت الولايات المتحدة طويلًا؟” 🇺🇸
#CLARITYAct #bitcoin #Crypto $AIO $AAVE
يجادل جيمس ثورن بأن استمرار حالة عدم اليقين التنظيمي في الولايات المتحدة قد يدفع البلوك تشين والـبورصات وبنية الترميز إلى الانتقال إلى الخارج—ما قد يمنح الصين وغيرها من البلدان نفوذًا أكبر على مستقبل نظام الأصول الرقمية.
لم يعد السؤال هو فقط: “هل يمر قانون CLARITY؟”
بل هو: “ماذا يحدث إذا انتظرت الولايات المتحدة طويلًا؟” 🇺🇸
#CLARITYAct #bitcoin #Crypto $AIO $AAVE
2
518
·
--
إعداد مفتاح مُصادق التحقق عند الغسق: أين يجب أن تكون الحدود الأمنية؟
كنت أعتقد سابقًا أن مفتاح المُصادق عليه هدفه بسيط: إثبات أن العقدة يمكنها المشاركة في الإجماع.
دفعتني Dusk إلى النظر إلى ذلك بشكل مختلف.
يمكن لرهان Dusk أن يفصل بين دورين:
→ مفتاح الإجماع: يبقى مع العقدة ويوقّع/يصوّت على الكتل.
→ مفتاح المالك: يتحكم في إلغاء الرهن وسحب الرهان.
إذا لم يتم ضبط مالك منفصل، يمكن لمفتاح الإجماع أن يعمل أيضًا كمفتاح المالك. هذا مريح، لكنه يعني أن مفتاحًا واحدًا متصلًا بالإنترنت يحمل صلاحيتين مختلفتين جدًا.
وهذا يغيّر مستوى المخاطر.
إذا تم اختراق العقدة، فقد لا يكتفي المهاجم بالتدخل في نشاط الإجماع—بل قد يتمكن أيضًا من السيطرة على الأموال المرهونة.
لهذا السبب، يجعل فصل المالك عن مفتاح الإجماع منطقيًا. لكن هناك طبقة أخرى يحتاج المشغّلون إلى التفكير فيها: استرداد المفاتيح.
إذا تم الاحتفاظ بسلطة المالك دون اتصال، يصبح من الصعب على عقدة مخترقة الوصول—لكن فقدان تلك السلطة قد يخلق مشكلة تشغيلية خاصة به.
لذا فإن السؤال الحقيقي ليس فقط:
“هل يمكنني فصل مفاتيحي؟”
بل هو:
“هل يمكنني فصلها دون خلق مخاطر استرداد أكبر؟”
بالنسبة للمُصادقين، لا تتمثل الأمان فقط في إبقاء المفاتيح سرّية. بل يتعلق الأمر بمنح كل مفتاح أقل قدر من الصلاحيات التي يحتاجها فعليًا.
أمن مُصادق التحقق في Dusk — ما الذي يهم أكثر؟
إذا كنت تدير مُصادق تحقق في Dusk، فأي إعداد تفضّل؟
#dusk $DUSK @Dusk_Foundation
ما أولوّيتك؟
إعداد مفتاح مُصادق التحقق عند الغسق: أين يجب أن تكون الحدود الأمنية؟
كنت أعتقد سابقًا أن مفتاح المُصادق عليه هدفه بسيط: إثبات أن العقدة يمكنها المشاركة في الإجماع.
دفعتني Dusk إلى النظر إلى ذلك بشكل مختلف.
يمكن لرهان Dusk أن يفصل بين دورين:
→ مفتاح الإجماع: يبقى مع العقدة ويوقّع/يصوّت على الكتل.
→ مفتاح المالك: يتحكم في إلغاء الرهن وسحب الرهان.
إذا لم يتم ضبط مالك منفصل، يمكن لمفتاح الإجماع أن يعمل أيضًا كمفتاح المالك. هذا مريح، لكنه يعني أن مفتاحًا واحدًا متصلًا بالإنترنت يحمل صلاحيتين مختلفتين جدًا.
وهذا يغيّر مستوى المخاطر.
إذا تم اختراق العقدة، فقد لا يكتفي المهاجم بالتدخل في نشاط الإجماع—بل قد يتمكن أيضًا من السيطرة على الأموال المرهونة.
لهذا السبب، يجعل فصل المالك عن مفتاح الإجماع منطقيًا. لكن هناك طبقة أخرى يحتاج المشغّلون إلى التفكير فيها: استرداد المفاتيح.
إذا تم الاحتفاظ بسلطة المالك دون اتصال، يصبح من الصعب على عقدة مخترقة الوصول—لكن فقدان تلك السلطة قد يخلق مشكلة تشغيلية خاصة به.
لذا فإن السؤال الحقيقي ليس فقط:
“هل يمكنني فصل مفاتيحي؟”
بل هو:
“هل يمكنني فصلها دون خلق مخاطر استرداد أكبر؟”
بالنسبة للمُصادقين، لا تتمثل الأمان فقط في إبقاء المفاتيح سرّية. بل يتعلق الأمر بمنح كل مفتاح أقل قدر من الصلاحيات التي يحتاجها فعليًا.
أمن مُصادق التحقق في Dusk — ما الذي يهم أكثر؟
إذا كنت تدير مُصادق تحقق في Dusk، فأي إعداد تفضّل؟
#dusk $DUSK @Dusk
ما أولوّيتك؟
كنت أعتقد سابقًا أن مفتاح المُصادق عليه هدفه بسيط: إثبات أن العقدة يمكنها المشاركة في الإجماع.
دفعتني Dusk إلى النظر إلى ذلك بشكل مختلف.
يمكن لرهان Dusk أن يفصل بين دورين:
→ مفتاح الإجماع: يبقى مع العقدة ويوقّع/يصوّت على الكتل.
→ مفتاح المالك: يتحكم في إلغاء الرهن وسحب الرهان.
إذا لم يتم ضبط مالك منفصل، يمكن لمفتاح الإجماع أن يعمل أيضًا كمفتاح المالك. هذا مريح، لكنه يعني أن مفتاحًا واحدًا متصلًا بالإنترنت يحمل صلاحيتين مختلفتين جدًا.
وهذا يغيّر مستوى المخاطر.
إذا تم اختراق العقدة، فقد لا يكتفي المهاجم بالتدخل في نشاط الإجماع—بل قد يتمكن أيضًا من السيطرة على الأموال المرهونة.
لهذا السبب، يجعل فصل المالك عن مفتاح الإجماع منطقيًا. لكن هناك طبقة أخرى يحتاج المشغّلون إلى التفكير فيها: استرداد المفاتيح.
إذا تم الاحتفاظ بسلطة المالك دون اتصال، يصبح من الصعب على عقدة مخترقة الوصول—لكن فقدان تلك السلطة قد يخلق مشكلة تشغيلية خاصة به.
لذا فإن السؤال الحقيقي ليس فقط:
“هل يمكنني فصل مفاتيحي؟”
بل هو:
“هل يمكنني فصلها دون خلق مخاطر استرداد أكبر؟”
بالنسبة للمُصادقين، لا تتمثل الأمان فقط في إبقاء المفاتيح سرّية. بل يتعلق الأمر بمنح كل مفتاح أقل قدر من الصلاحيات التي يحتاجها فعليًا.
أمن مُصادق التحقق في Dusk — ما الذي يهم أكثر؟
إذا كنت تدير مُصادق تحقق في Dusk، فأي إعداد تفضّل؟
#dusk $DUSK @Dusk
ما أولوّيتك؟
One key for simplicity
0%
Separate consensus & owner key
0%
Offline owner key for security
0%
Easy recovery matters more
0%
0 الأصوات • تمّ إغلاق التصويت
1
197
·
--
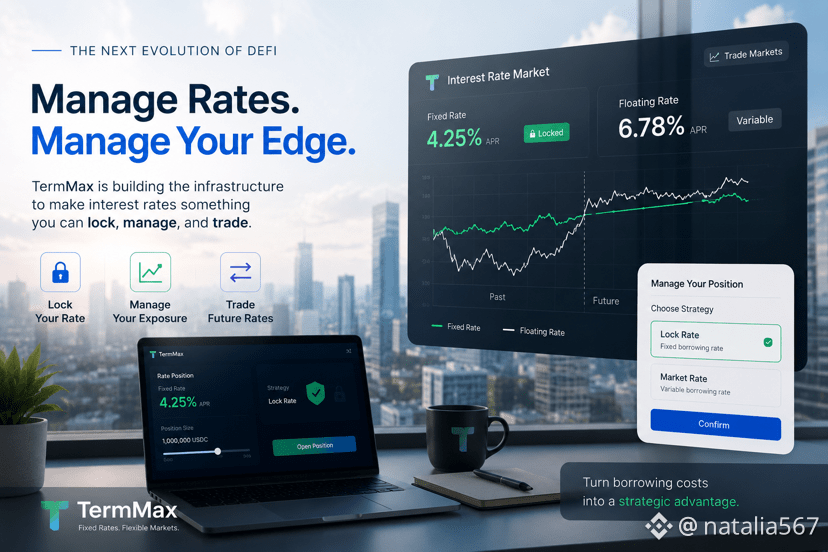
ماذا لو كانت تكلفة اقتراضك شيئًا يمكنك التحكم فيه؟
في التمويل اللامركزي (DeFi)، نميل عادةً إلى التفكير في الإقراض والاقتراض من حيث الأصول.
لكن هناك متغيرًا آخر مهمًا بقدر لا بأس به: سعر الفائدة.
مع الأسعار المتغيرة، يمكن أن تتغير تكلفة تمويلك مع تغيّر ظروف السوق. وهذا يجعل تكاليف الاقتراض المستقبلية صعبة التخطيط لها.
تتبنى TermMax نهجًا مثيرًا للاهتمام من خلال التعامل مع الإقراض والاقتراض بسعر ثابت بوصفه شيئًا يمكن إدارته بشكل نشط.
بدلًا من الاكتفاء بتقبّل أي سعر يقدمه السوق لك، تتمثل الفكرة في جعل السعر نفسه أكثر قابلية للتنبؤ — شيء يمكنك تثبيته وإدارته وربما تداوله.
وهذا يغيّر دور إقراض DeFi.
يبدأ بالانتقال من مجرد برك إقراض بسيطة إلى بنية مالية أكثر تنظيمًا، حيث يملك المستخدمون تحكمًا أكبر في تكلفة رأس المال وتوقيته.
بالنسبة لي، السؤال المثير للاهتمام هو:
ماذا لو لم تعد تكلفة اقتراضك مجرد رقم، بل شيئًا يمكنك إدارته ضمن استراتيجيتك؟
وهذا هو الجزء من @termmax الذي سأراقبه عن كثب.
#termmax @termmax $RIF
ماذا لو كانت تكلفة اقتراضك شيئًا يمكنك التحكم فيه؟
في التمويل اللامركزي (DeFi)، نميل عادةً إلى التفكير في الإقراض والاقتراض من حيث الأصول.
لكن هناك متغيرًا آخر مهمًا بقدر لا بأس به: سعر الفائدة.
مع الأسعار المتغيرة، يمكن أن تتغير تكلفة تمويلك مع تغيّر ظروف السوق. وهذا يجعل تكاليف الاقتراض المستقبلية صعبة التخطيط لها.
تتبنى TermMax نهجًا مثيرًا للاهتمام من خلال التعامل مع الإقراض والاقتراض بسعر ثابت بوصفه شيئًا يمكن إدارته بشكل نشط.
بدلًا من الاكتفاء بتقبّل أي سعر يقدمه السوق لك، تتمثل الفكرة في جعل السعر نفسه أكثر قابلية للتنبؤ — شيء يمكنك تثبيته وإدارته وربما تداوله.
وهذا يغيّر دور إقراض DeFi.
يبدأ بالانتقال من مجرد برك إقراض بسيطة إلى بنية مالية أكثر تنظيمًا، حيث يملك المستخدمون تحكمًا أكبر في تكلفة رأس المال وتوقيته.
بالنسبة لي، السؤال المثير للاهتمام هو:
ماذا لو لم تعد تكلفة اقتراضك مجرد رقم، بل شيئًا يمكنك إدارته ضمن استراتيجيتك؟
وهذا هو الجزء من @TermMax الذي سأراقبه عن كثب.
#termmax @TermMax $RIF
في التمويل اللامركزي (DeFi)، نميل عادةً إلى التفكير في الإقراض والاقتراض من حيث الأصول.
لكن هناك متغيرًا آخر مهمًا بقدر لا بأس به: سعر الفائدة.
مع الأسعار المتغيرة، يمكن أن تتغير تكلفة تمويلك مع تغيّر ظروف السوق. وهذا يجعل تكاليف الاقتراض المستقبلية صعبة التخطيط لها.
تتبنى TermMax نهجًا مثيرًا للاهتمام من خلال التعامل مع الإقراض والاقتراض بسعر ثابت بوصفه شيئًا يمكن إدارته بشكل نشط.
بدلًا من الاكتفاء بتقبّل أي سعر يقدمه السوق لك، تتمثل الفكرة في جعل السعر نفسه أكثر قابلية للتنبؤ — شيء يمكنك تثبيته وإدارته وربما تداوله.
وهذا يغيّر دور إقراض DeFi.
يبدأ بالانتقال من مجرد برك إقراض بسيطة إلى بنية مالية أكثر تنظيمًا، حيث يملك المستخدمون تحكمًا أكبر في تكلفة رأس المال وتوقيته.
بالنسبة لي، السؤال المثير للاهتمام هو:
ماذا لو لم تعد تكلفة اقتراضك مجرد رقم، بل شيئًا يمكنك إدارته ضمن استراتيجيتك؟
وهذا هو الجزء من @TermMax الذي سأراقبه عن كثب.
#termmax @TermMax $RIF
53
33
870
·
--
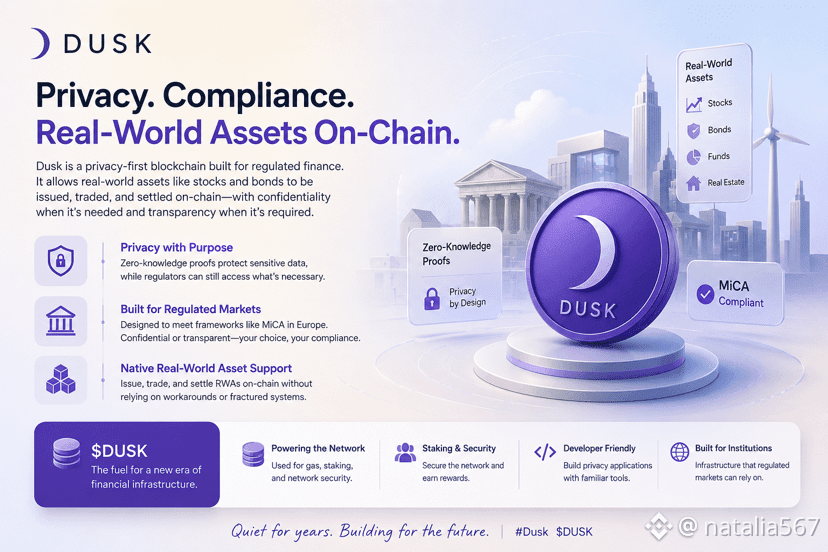
لقد كنت أتابع مجال الخصوصية لسنوات، وهناك شيء واحد كان يلفت الانتباه دائمًا: يبدو أن العديد من سلاسل الخصوصية تميل كثيرًا في اتجاه واحد — إما أن تكون غير شفافة للغاية للمؤسسات أو شفافة للغاية للمستخدمين الذين يحتاجون فعلاً إلى السرية.
لهذا السبب لفت انتباهي <0-9]{11}@Dusk_Foundation caught اهتمامي.
كانت Dusk تعمل على بناء نموذج مختلف: وضع الأصول المالية في العالم الحقيقي مثل الأسهم والسندات على السلسلة، مع الحفاظ على المعلومات الحساسة خاصةً عندما يكون ذلك ضروريًا.
يمكن لتقنيات المعرفة الصفرية أن توفر السرية، بينما صُممَت الشبكة لدعم متطلبات الامتثال التي تطلبها الأسواق المُنظَّمة.
وهذا ما يجعل أطروحة Dusk الأكبر مثيرة للاهتمام بالنسبة لي.
ليس الأمر خصوصية من أجل الخصوصية. بل يتعلق بإنشاء بنية تحتية لسلسلة الكتل يمكن فيها إصدار الأصول المالية وتداولها وتسويتها مع العمل معًا على تحقيق الخصوصية ومتطلبات التنظيم.
$DUSK تدعم الشبكة عبر أشياء مثل رسوم الغاز (gas) والـ staking.
مشروع هادئ نسبيًا لسنوات، لكن كلما نظرت إلى ما تقوم Dusk ببنائه، بدأ من المنطقي أكثر أن النهج البطيء هو ما كان يجب أن يحدث.
#dusk $DUSK @Dusk
لقد كنت أتابع مجال الخصوصية لسنوات، وهناك شيء واحد كان يلفت الانتباه دائمًا: يبدو أن العديد من سلاسل الخصوصية تميل كثيرًا في اتجاه واحد — إما أن تكون غير شفافة للغاية للمؤسسات أو شفافة للغاية للمستخدمين الذين يحتاجون فعلاً إلى السرية.
لهذا السبب لفت انتباهي <0-9]{11}@Dusk caught اهتمامي.
كانت Dusk تعمل على بناء نموذج مختلف: وضع الأصول المالية في العالم الحقيقي مثل الأسهم والسندات على السلسلة، مع الحفاظ على المعلومات الحساسة خاصةً عندما يكون ذلك ضروريًا.
يمكن لتقنيات المعرفة الصفرية أن توفر السرية، بينما صُممَت الشبكة لدعم متطلبات الامتثال التي تطلبها الأسواق المُنظَّمة.
وهذا ما يجعل أطروحة Dusk الأكبر مثيرة للاهتمام بالنسبة لي.
ليس الأمر خصوصية من أجل الخصوصية. بل يتعلق بإنشاء بنية تحتية لسلسلة الكتل يمكن فيها إصدار الأصول المالية وتداولها وتسويتها مع العمل معًا على تحقيق الخصوصية ومتطلبات التنظيم.
$DUSK تدعم الشبكة عبر أشياء مثل رسوم الغاز (gas) والـ staking.
مشروع هادئ نسبيًا لسنوات، لكن كلما نظرت إلى ما تقوم Dusk ببنائه، بدأ من المنطقي أكثر أن النهج البطيء هو ما كان يجب أن يحدث.
#dusk $DUSK @Dusk
لهذا السبب لفت انتباهي <0-9]{11}@Dusk caught اهتمامي.
كانت Dusk تعمل على بناء نموذج مختلف: وضع الأصول المالية في العالم الحقيقي مثل الأسهم والسندات على السلسلة، مع الحفاظ على المعلومات الحساسة خاصةً عندما يكون ذلك ضروريًا.
يمكن لتقنيات المعرفة الصفرية أن توفر السرية، بينما صُممَت الشبكة لدعم متطلبات الامتثال التي تطلبها الأسواق المُنظَّمة.
وهذا ما يجعل أطروحة Dusk الأكبر مثيرة للاهتمام بالنسبة لي.
ليس الأمر خصوصية من أجل الخصوصية. بل يتعلق بإنشاء بنية تحتية لسلسلة الكتل يمكن فيها إصدار الأصول المالية وتداولها وتسويتها مع العمل معًا على تحقيق الخصوصية ومتطلبات التنظيم.
$DUSK تدعم الشبكة عبر أشياء مثل رسوم الغاز (gas) والـ staking.
مشروع هادئ نسبيًا لسنوات، لكن كلما نظرت إلى ما تقوم Dusk ببنائه، بدأ من المنطقي أكثر أن النهج البطيء هو ما كان يجب أن يحدث.
#dusk $DUSK @Dusk
5
8
250
·
--
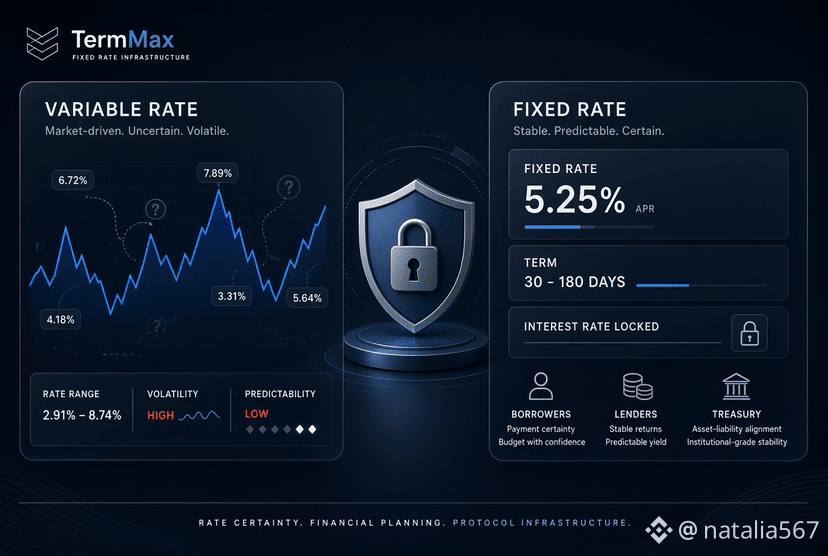
لماذا قد تكون الأسعار الثابتة هي القطعة المفقودة في التمويل اللامركزي (DeFi)
هناك شيء أعتقد أنه يُتجاهَل في الاقتراض ضمن التمويل اللامركزي وهو أن استراتيجيتك يمكن أن تظل كما هي بينما تتغير تكلفة الاقتراض لديك.
مع الأسعار العائمة، قد تدخل في مركز وأنت تتوقع تكلفةً معينة، لكن ظروف السوق قد تدفع السعر إلى الأعلى أو إلى الأسفل. وهذا يجعل من الصعب التخطيط بالرافعة المالية، أو إدارة التدفقات النقدية، أو معرفة ما قد تكلفه مراكزك فعليًا مع مرور الوقت.
وهنا تصبح الأسعار الثابتة مثيرة للاهتمام.
بالنسبة للمقترضين، تعرف التكلفة مسبقًا.
وبالنسبة للمقرضين، تصبح العوائد أكثر قابلية للتنبؤ.
وبالنسبة لمديري الخزينة، يصبح تخطيط رأس المال أسهل بكثير.
وهذا ما يجعل @termmax iinteresting لي.
لا يتعلق الأمر فقط بملاحقة عائد أعلى. الفكرة الأكبر هي ضمان اليقين بشأن السعر.
لقد جعل التمويل اللامركزي الأسواق المالية أكثر انفتاحًا وقابليةً للتوافق. إن جعل تكلفة رأس المال أكثر قابلية للتنبؤ يبدو خطوةً تالية مهمة.
أحيانًا، معرفة المبلغ الذي ستدفعه بالضبط تهم بقدر أهمية معرفة ما قد تكسبه.
#termmax @termmax $EVAA
لماذا قد تكون الأسعار الثابتة هي القطعة المفقودة في التمويل اللامركزي (DeFi)
هناك شيء أعتقد أنه يُتجاهَل في الاقتراض ضمن التمويل اللامركزي وهو أن استراتيجيتك يمكن أن تظل كما هي بينما تتغير تكلفة الاقتراض لديك.
مع الأسعار العائمة، قد تدخل في مركز وأنت تتوقع تكلفةً معينة، لكن ظروف السوق قد تدفع السعر إلى الأعلى أو إلى الأسفل. وهذا يجعل من الصعب التخطيط بالرافعة المالية، أو إدارة التدفقات النقدية، أو معرفة ما قد تكلفه مراكزك فعليًا مع مرور الوقت.
وهنا تصبح الأسعار الثابتة مثيرة للاهتمام.
بالنسبة للمقترضين، تعرف التكلفة مسبقًا.
وبالنسبة للمقرضين، تصبح العوائد أكثر قابلية للتنبؤ.
وبالنسبة لمديري الخزينة، يصبح تخطيط رأس المال أسهل بكثير.
وهذا ما يجعل @TermMax iinteresting لي.
لا يتعلق الأمر فقط بملاحقة عائد أعلى. الفكرة الأكبر هي ضمان اليقين بشأن السعر.
لقد جعل التمويل اللامركزي الأسواق المالية أكثر انفتاحًا وقابليةً للتوافق. إن جعل تكلفة رأس المال أكثر قابلية للتنبؤ يبدو خطوةً تالية مهمة.
أحيانًا، معرفة المبلغ الذي ستدفعه بالضبط تهم بقدر أهمية معرفة ما قد تكسبه.
#termmax @TermMax $EVAA
هناك شيء أعتقد أنه يُتجاهَل في الاقتراض ضمن التمويل اللامركزي وهو أن استراتيجيتك يمكن أن تظل كما هي بينما تتغير تكلفة الاقتراض لديك.
مع الأسعار العائمة، قد تدخل في مركز وأنت تتوقع تكلفةً معينة، لكن ظروف السوق قد تدفع السعر إلى الأعلى أو إلى الأسفل. وهذا يجعل من الصعب التخطيط بالرافعة المالية، أو إدارة التدفقات النقدية، أو معرفة ما قد تكلفه مراكزك فعليًا مع مرور الوقت.
وهنا تصبح الأسعار الثابتة مثيرة للاهتمام.
بالنسبة للمقترضين، تعرف التكلفة مسبقًا.
وبالنسبة للمقرضين، تصبح العوائد أكثر قابلية للتنبؤ.
وبالنسبة لمديري الخزينة، يصبح تخطيط رأس المال أسهل بكثير.
وهذا ما يجعل @TermMax iinteresting لي.
لا يتعلق الأمر فقط بملاحقة عائد أعلى. الفكرة الأكبر هي ضمان اليقين بشأن السعر.
لقد جعل التمويل اللامركزي الأسواق المالية أكثر انفتاحًا وقابليةً للتوافق. إن جعل تكلفة رأس المال أكثر قابلية للتنبؤ يبدو خطوةً تالية مهمة.
أحيانًا، معرفة المبلغ الذي ستدفعه بالضبط تهم بقدر أهمية معرفة ما قد تكسبه.
#termmax @TermMax $EVAA
78
37
943
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitcoinHits$85K
1,984 مشاهدات
106 يقومون بالنقاش
🟠 BTC — هل بدأنا موجة جديدة؟
بيتكوين يتحرك حاليًا عند حوالي 85,100$ بعد شمعة يومية قوية +4.88% 🔥
📊 ما أراقبه على الشارت:
السعر اخترق منطقة التذبذب السابقة حول 80K–82K.
توجد مقاومة صاعدة قرب 86K–87K.
في المقابل، بدأ يتشكل دايفرجنس سلبي (Bearish Divergence) بين حركة السعر وRSI، حيث يسجل السعر قممًا أعلى بينما مؤشر RSI لا يؤكد القوة بنفس الشكل ⚠️
RSI اليومي عند حوالي 71.7، ما يعني أن الزخم قوي لكنه دخل منطقة مرتفعة.
لذلك، اختراق 86K–87K والثبات فوقها سيكون مهمًا لتأكيد استمرار الزخم.
أما ظهور رفض من المقاومة مع استمرار الدايفرجنس فقد يفتح الباب أمام تصحيح وإعادة اختبار مناطق الدعم.
🎯 المستويات المهمة:
87K → 88K → 92K
الدعم: 82K → 80K → 76K
👀 السؤال: هل يستطيع BTC كسر المقاومة رغم الدايفرجنس السلبي، أم نشهد تصحيحًا أولًا؟
#BitcoinHits$85K #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #SaylorHintsStrategyBitcoinBuy
$BTC $ETH $SOL
Crypto Horizon 24
·1 إعجاب
·58 مشاهدات
ECBStartsBlockchainEuroSettlement
2,518 مشاهدات
235 يقومون بالنقاش
SouthAfricaProposesCryptoExchangeControls
12,668 مشاهدات
442 يقومون بالنقاش