
musyuha_HORNET
32 منشورات

musyuha_HORNET
إبلاغ
حظر المُستخدم
3 تتابع
29 المتابعون
53 إعجاب
منشورات
الكل
اقتباسات
عرض الترجمة
Найдивніший ризик ф’ючерсів: позиція може бути прибутковою — і все одно бути примусово скороченою.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
Найдивніший ризик ф’ючерсів: позиція може бути прибутковою — і все одно бути примусово скороченою.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
ADL, або автоматичне делевериджування, є фінальним механізмом ліквідації. Він застосовується у виняткових умовах, якщо страхового фонду недостатньо для покриття банкрутної позиції іншого учасника.
Черга ADL враховує прибутковість і плече: більш прибуткові та сильніше залевериджені позиції опиняються ближче до початку.
Це не повсякденний сценарій, але його не можна прирівнювати до звичайного стопа. На сторінці позиції Binance показує індикатор місця в черзі ADL.
Мій висновок: високий нереалізований прибуток не усуває інфраструктурний ризик екстремального ринку.
32
عرض الترجمة
RSI вище 70 часто називають «перекупленістю», а нижче 30 — «перепроданістю». Проблема починається, коли ці орієнтири перетворюють на автоматичні команди.
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
RSI вище 70 часто називають «перекупленістю», а нижче 30 — «перепроданістю». Проблема починається, коли ці орієнтири перетворюють на автоматичні команди.
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
Сильний тренд може довго утримувати RSI на високих значеннях. Слабкий бізнес може залишатися «перепроданим» і продовжувати падати.
Для bStock я використовував би RSI лише як запитання до графіка:
— рух прискорився чи сповільнився?
— його підтверджує обсяг?
— є фундаментальна новина?
— де рівень, після якого сценарій неправильний?
Індикатор вимірює швидкість і масштаб недавнього руху. Він не знає справедливої вартості компанії й не бачить майбутнього.
Найкорисніший сигнал від RSI — не «купи» або «продай», а «перевір контекст».
93
عرض الترجمة
Сценарій: у мене довга позиція 10 контрактів. Я виставляю ордер на продаж 12, бо хочу закритися повністю.
Без правильної інструкції після виконання може залишитися коротка позиція на 2 контракти. Замість виходу я непомітно відкрив нову ставку в протилежний бік.
У режимі One-Way опція Reduce-Only обмежує ордер: він може лише зменшити наявну позицію, але не збільшити її та не розвернути.
Це особливо корисно, коли є кілька відкладених заявок на вихід. Водночас Reduce-Only не гарантує ціну виконання й не замінює контроль відкритих ордерів.
Іноді найкраща функція ризик-менеджменту — та, що не дозволяє випадковому кліку створити нову позицію.
Сценарій: у мене довга позиція 10 контрактів. Я виставляю ордер на продаж 12, бо хочу закритися повністю.
Без правильної інструкції після виконання може залишитися коротка позиція на 2 контракти. Замість виходу я непомітно відкрив нову ставку в протилежний бік.
У режимі One-Way опція Reduce-Only обмежує ордер: він може лише зменшити наявну позицію, але не збільшити її та не розвернути.
Це особливо корисно, коли є кілька відкладених заявок на вихід. Водночас Reduce-Only не гарантує ціну виконання й не замінює контроль відкритих ордерів.
Іноді найкраща функція ризик-менеджменту — та, що не дозволяє випадковому кліку створити нову позицію.
Без правильної інструкції після виконання може залишитися коротка позиція на 2 контракти. Замість виходу я непомітно відкрив нову ставку в протилежний бік.
У режимі One-Way опція Reduce-Only обмежує ордер: він може лише зменшити наявну позицію, але не збільшити її та не розвернути.
Це особливо корисно, коли є кілька відкладених заявок на вихід. Водночас Reduce-Only не гарантує ціну виконання й не замінює контроль відкритих ордерів.
Іноді найкраща функція ризик-менеджменту — та, що не дозволяє випадковому кліку створити нову позицію.
107
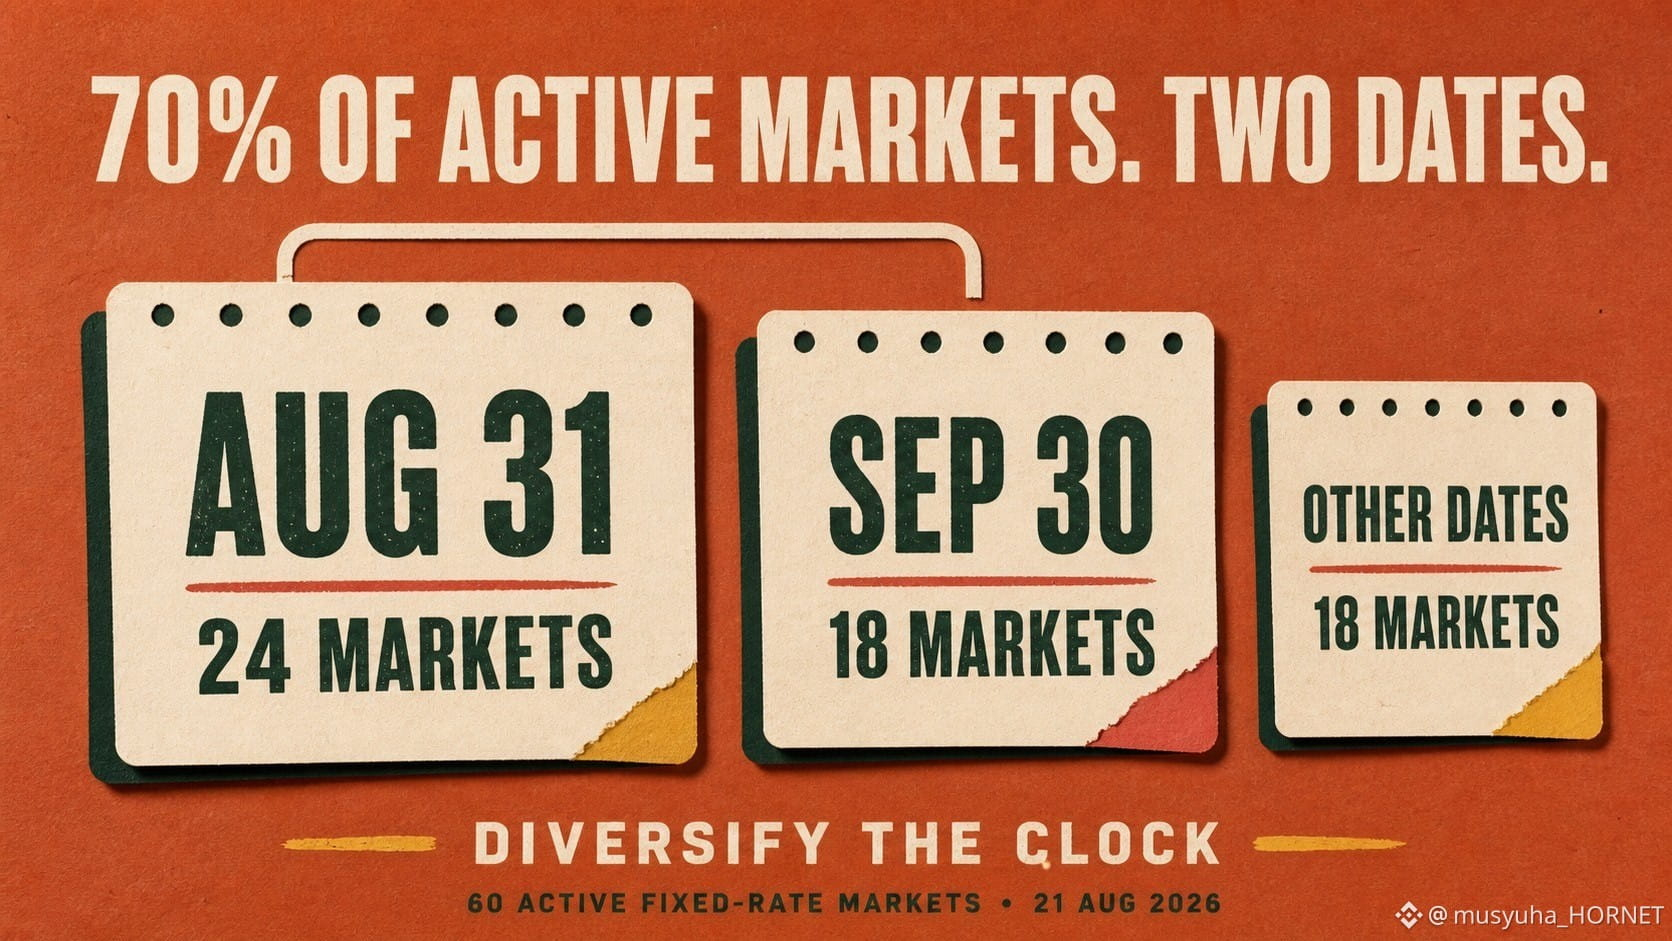
٧٠٪ من الأسواق الفعّالة ذات السعر الثابت في TermMax تشترك فقط في تاريخي استحقاق.
قمتُ بتجميع كل سوق فعّال غير تابع لألفا ذات سعر ثابت في واجهة TermMax البرمجية العامة حسب تاريخ الاستحقاق بدلًا من مقارنة صفوف APR واحدًا تلو الآخر.
اللقطة: 21 أغسطس 2026، 07:48 بتوقيت UTC
• 31 أغسطس: 24 سوقًا
• 30 سبتمبر: 18 سوقًا
• 30 أغسطس: 6 أسواق
• كل التواريخ الأخرى: 12 سوقًا عبر 11 تاريخًا
وبالتالي 42 من أصل 60 سوقًا—أي 70٪—تستحق في تاريخي استحقاق فقط. وتشمل 30 أغسطس، ويقع 80٪ في ثلاثة تواريخ.
لكن خريطة السعة أخبرت قصة مختلفة.
أظهرت الأسواق الـ42 التي تستحق في 31 أغسطس و30 سبتمبر ما يقارب 4.99 مليون دولار من إجمالي سعة الاقتراض المرئية.
وسوقان فقط تستحقان في 16 أكتوبر أظهرتا ما يقارب 6.69 مليون دولار.
المزيد من الأسواق لا يعني المزيد من السعة.
وهذا مهم لأن الاستحقاق هو الموعد النهائي لسداد المقترضين ونقطة الاسترداد للمُقرضين. يمكن لمحفظة ما أن تحتوي على العديد من الأسواق المنفصلة بينما تركّز هذه الأحداث في التواريخ نفسها.
ليس هذا تنبؤًا بضغط السوق. بل هو قياس للحالة في لحظة محددة لتركيز التقويم.
قائمة التحقق الخاصة بي:
1. اجمع التعرض حسب الاستحقاق—وليس فقط حسب الأصل.
2. قارن عدد الأسواق مع السعة المرئية.
3. حدّد تواريخ السداد والاسترداد المتجمعة.
4. أعد التحقق من الأسعار الحية قبل التنفيذ.
قواعدي: تنويع الساعة، وليس فقط الضمان.
لقطة واجهة برمجية عامة؛ قد تتغير السعة المرئية ولا تضمن تنفيذًا كامل الحجم عند سعر واحد.
المصادر التي تم التحقق منها: واجهة TermMax البرمجية العامة للأسواق ووثائق Market وRange Order الرسمية.
@termmax #TermMax
٧٠٪ من الأسواق الفعّالة ذات السعر الثابت في TermMax تشترك فقط في تاريخي استحقاق.
قمتُ بتجميع كل سوق فعّال غير تابع لألفا ذات سعر ثابت في واجهة TermMax البرمجية العامة حسب تاريخ الاستحقاق بدلًا من مقارنة صفوف APR واحدًا تلو الآخر.
اللقطة: 21 أغسطس 2026، 07:48 بتوقيت UTC
• 31 أغسطس: 24 سوقًا
• 30 سبتمبر: 18 سوقًا
• 30 أغسطس: 6 أسواق
• كل التواريخ الأخرى: 12 سوقًا عبر 11 تاريخًا
وبالتالي 42 من أصل 60 سوقًا—أي 70٪—تستحق في تاريخي استحقاق فقط. وتشمل 30 أغسطس، ويقع 80٪ في ثلاثة تواريخ.
لكن خريطة السعة أخبرت قصة مختلفة.
أظهرت الأسواق الـ42 التي تستحق في 31 أغسطس و30 سبتمبر ما يقارب 4.99 مليون دولار من إجمالي سعة الاقتراض المرئية.
وسوقان فقط تستحقان في 16 أكتوبر أظهرتا ما يقارب 6.69 مليون دولار.
المزيد من الأسواق لا يعني المزيد من السعة.
وهذا مهم لأن الاستحقاق هو الموعد النهائي لسداد المقترضين ونقطة الاسترداد للمُقرضين. يمكن لمحفظة ما أن تحتوي على العديد من الأسواق المنفصلة بينما تركّز هذه الأحداث في التواريخ نفسها.
ليس هذا تنبؤًا بضغط السوق. بل هو قياس للحالة في لحظة محددة لتركيز التقويم.
قائمة التحقق الخاصة بي:
1. اجمع التعرض حسب الاستحقاق—وليس فقط حسب الأصل.
2. قارن عدد الأسواق مع السعة المرئية.
3. حدّد تواريخ السداد والاسترداد المتجمعة.
4. أعد التحقق من الأسعار الحية قبل التنفيذ.
قواعدي: تنويع الساعة، وليس فقط الضمان.
لقطة واجهة برمجية عامة؛ قد تتغير السعة المرئية ولا تضمن تنفيذًا كامل الحجم عند سعر واحد.
المصادر التي تم التحقق منها: واجهة TermMax البرمجية العامة للأسواق ووثائق Market وRange Order الرسمية.
@TermMax #TermMax
قمتُ بتجميع كل سوق فعّال غير تابع لألفا ذات سعر ثابت في واجهة TermMax البرمجية العامة حسب تاريخ الاستحقاق بدلًا من مقارنة صفوف APR واحدًا تلو الآخر.
اللقطة: 21 أغسطس 2026، 07:48 بتوقيت UTC
• 31 أغسطس: 24 سوقًا
• 30 سبتمبر: 18 سوقًا
• 30 أغسطس: 6 أسواق
• كل التواريخ الأخرى: 12 سوقًا عبر 11 تاريخًا
وبالتالي 42 من أصل 60 سوقًا—أي 70٪—تستحق في تاريخي استحقاق فقط. وتشمل 30 أغسطس، ويقع 80٪ في ثلاثة تواريخ.
لكن خريطة السعة أخبرت قصة مختلفة.
أظهرت الأسواق الـ42 التي تستحق في 31 أغسطس و30 سبتمبر ما يقارب 4.99 مليون دولار من إجمالي سعة الاقتراض المرئية.
وسوقان فقط تستحقان في 16 أكتوبر أظهرتا ما يقارب 6.69 مليون دولار.
المزيد من الأسواق لا يعني المزيد من السعة.
وهذا مهم لأن الاستحقاق هو الموعد النهائي لسداد المقترضين ونقطة الاسترداد للمُقرضين. يمكن لمحفظة ما أن تحتوي على العديد من الأسواق المنفصلة بينما تركّز هذه الأحداث في التواريخ نفسها.
ليس هذا تنبؤًا بضغط السوق. بل هو قياس للحالة في لحظة محددة لتركيز التقويم.
قائمة التحقق الخاصة بي:
1. اجمع التعرض حسب الاستحقاق—وليس فقط حسب الأصل.
2. قارن عدد الأسواق مع السعة المرئية.
3. حدّد تواريخ السداد والاسترداد المتجمعة.
4. أعد التحقق من الأسعار الحية قبل التنفيذ.
قواعدي: تنويع الساعة، وليس فقط الضمان.
لقطة واجهة برمجية عامة؛ قد تتغير السعة المرئية ولا تضمن تنفيذًا كامل الحجم عند سعر واحد.
المصادر التي تم التحقق منها: واجهة TermMax البرمجية العامة للأسواق ووثائق Market وRange Order الرسمية.
@TermMax #TermMax
82
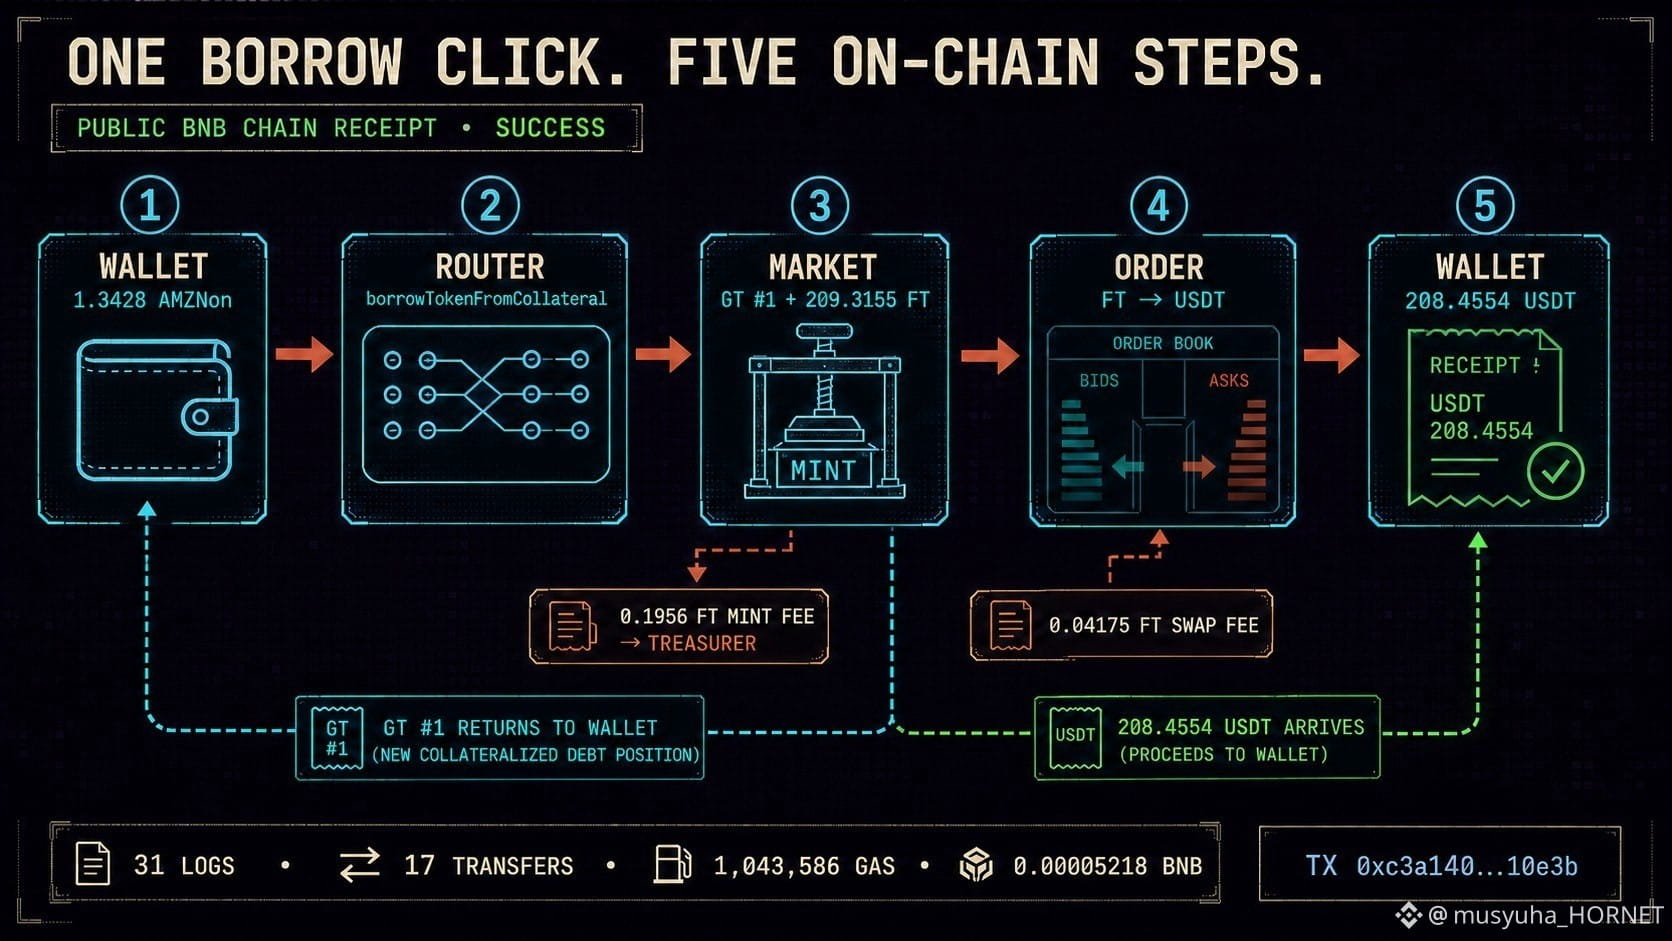
أنتج استدعاء اقتراض واحد من TermMax 31 سجلًا على السلسلة.
قمت بفك ترميز معاملة عامة على BNB Chain—وليس من محفظتي—لرؤية ما الذي فعله زر واجهة المستخدم الواحد فعليًا.
السوق: USDT/AMZNon، تاريخ الاستحقاق 30 سبتمبر 2026
الطريقة: borrowTokenFromCollateral
معدل مطابق: ~3.40% فائدة سنوية (APR)
تم تأكيد المسار:
• تحركت 1.342812736 AMZNon من المحفظة عبر الـ Router إلى عقد GT.
• تم سكّ GT #1 لتسجيل الضمان والديْن.
• أصدر السوق 209.315461 FT؛ حيث ذهب 0.195612 FT إلى أمين الخزينة كرسوم سكّ.
• قام الـ Router بتداول FT عبر الطلب (Order) المحدد.
• استلمت المحفظة GT #1 و208.455412 USDT.
رسوم المبادلة: 0.041750 FT
رسوم الشبكة: 0.0000521793 BNB
لذلك كان المسار الحقيقي:
الضمان → مركز GT + إصدار FT → Order → USDT.
يكشف ذلك عن طبقتين من المخاطر: مخاطر الضمان ومخاطر التصفية داخل GT، بالإضافة إلى مخاطر التسعير والسيولة ورسوم التنفيذ أثناء تحويل FT إلى USDT.
ولهذا لا يمكن لفائدة الاقتراض المعروضة أن تصف المعاملة بالكامل.
الإيصال العام:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@termmax #TermMax
أنتج استدعاء اقتراض واحد من TermMax 31 سجلًا على السلسلة.
قمت بفك ترميز معاملة عامة على BNB Chain—وليس من محفظتي—لرؤية ما الذي فعله زر واجهة المستخدم الواحد فعليًا.
السوق: USDT/AMZNon، تاريخ الاستحقاق 30 سبتمبر 2026
الطريقة: borrowTokenFromCollateral
معدل مطابق: ~3.40% فائدة سنوية (APR)
تم تأكيد المسار:
• تحركت 1.342812736 AMZNon من المحفظة عبر الـ Router إلى عقد GT.
• تم سكّ GT #1 لتسجيل الضمان والديْن.
• أصدر السوق 209.315461 FT؛ حيث ذهب 0.195612 FT إلى أمين الخزينة كرسوم سكّ.
• قام الـ Router بتداول FT عبر الطلب (Order) المحدد.
• استلمت المحفظة GT #1 و208.455412 USDT.
رسوم المبادلة: 0.041750 FT
رسوم الشبكة: 0.0000521793 BNB
لذلك كان المسار الحقيقي:
الضمان → مركز GT + إصدار FT → Order → USDT.
يكشف ذلك عن طبقتين من المخاطر: مخاطر الضمان ومخاطر التصفية داخل GT، بالإضافة إلى مخاطر التسعير والسيولة ورسوم التنفيذ أثناء تحويل FT إلى USDT.
ولهذا لا يمكن لفائدة الاقتراض المعروضة أن تصف المعاملة بالكامل.
الإيصال العام:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@TermMax #TermMax
قمت بفك ترميز معاملة عامة على BNB Chain—وليس من محفظتي—لرؤية ما الذي فعله زر واجهة المستخدم الواحد فعليًا.
السوق: USDT/AMZNon، تاريخ الاستحقاق 30 سبتمبر 2026
الطريقة: borrowTokenFromCollateral
معدل مطابق: ~3.40% فائدة سنوية (APR)
تم تأكيد المسار:
• تحركت 1.342812736 AMZNon من المحفظة عبر الـ Router إلى عقد GT.
• تم سكّ GT #1 لتسجيل الضمان والديْن.
• أصدر السوق 209.315461 FT؛ حيث ذهب 0.195612 FT إلى أمين الخزينة كرسوم سكّ.
• قام الـ Router بتداول FT عبر الطلب (Order) المحدد.
• استلمت المحفظة GT #1 و208.455412 USDT.
رسوم المبادلة: 0.041750 FT
رسوم الشبكة: 0.0000521793 BNB
لذلك كان المسار الحقيقي:
الضمان → مركز GT + إصدار FT → Order → USDT.
يكشف ذلك عن طبقتين من المخاطر: مخاطر الضمان ومخاطر التصفية داخل GT، بالإضافة إلى مخاطر التسعير والسيولة ورسوم التنفيذ أثناء تحويل FT إلى USDT.
ولهذا لا يمكن لفائدة الاقتراض المعروضة أن تصف المعاملة بالكامل.
الإيصال العام:
https://bscscan.com/tx/0xc3a140b7dd2ab038702a5127cdc9371558ae50bafa6073aa71daf7e226710e3b
@TermMax #TermMax
105
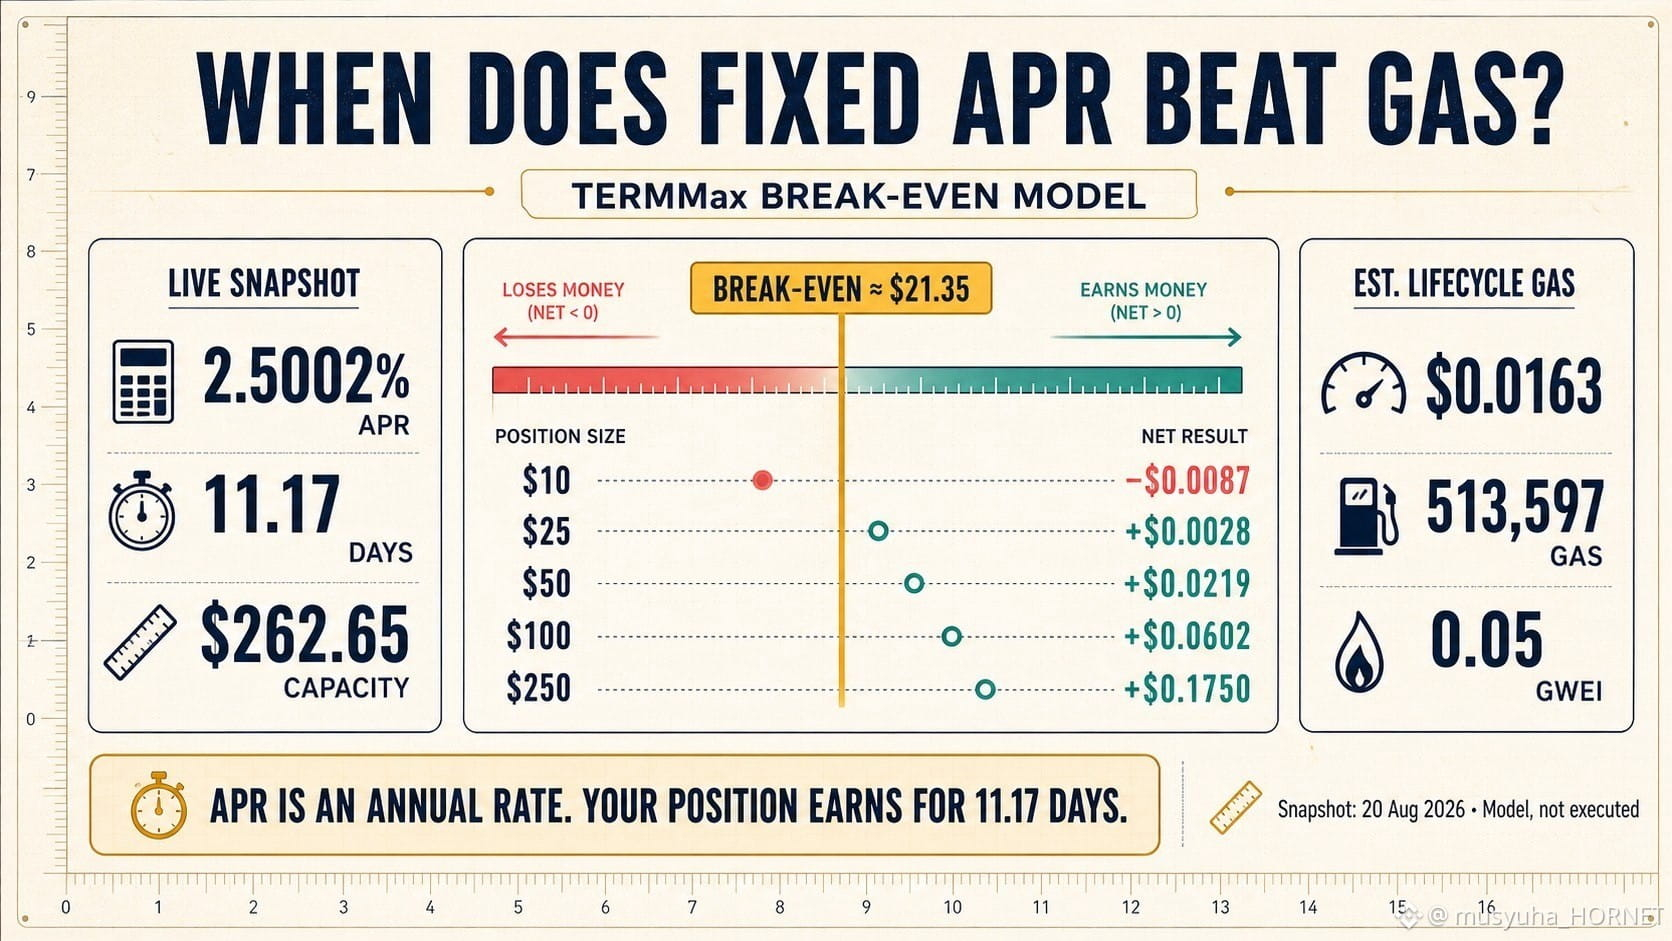
هل يمكن أن يخسر معدل فائدة ثابت 2.50% أموالًا قبل أن تبدأ الصفقة حتى؟
لقد قمتُ بنمذجة صفقة إقراض صغيرة بمعدل ثابت باستخدام عرض مباشر من TermMax—دون توقيع معاملة.
اللقطة: 20 أغسطس 2026
السوق: USDT/NVDAon@31AUG2026
فائدة الإقراض الثابتة APR: 2.5002%
الوقت حتى الاستحقاق: 11.17 يومًا
سعة الإقراض الظاهرة: 262.65 دولار
عند هذا المعدل، فإن كل 100 دولار ستُولّد تقريبًا 0.0765 دولار من العائد الإجمالي حتى الاستحقاق.
لكن الـ APR يشكل نصف الحساب فقط.
باستخدام أرقام الغاز المتوسطة من تقرير العقود الرسمي V2 الخاص بـ TermMax للدخول واسترداد الصفقة، بالإضافة إلى تقدير لموافقة ERC-20، فإن دورة الحياة التي تم نمذجتها تتطلب تقريبًا 513,597 وحدة غاز.
عند 0.05 gwei وبـ BNB بسعر 636.12 دولار، فهذا يساوي تقريبًا 0.0163 دولار.
النتيجة المتوقعة بعد الغاز:
10 → −0.0087
25 → +0.0028
50 → +0.0219
100 → +0.0602
250 → +0.1750
قيمة التعادل المقدّرة للصفقة هي حوالي 21.35 دولار. وفي سيناريو أكثر تحفظًا عالي الغاز، تقترب من 28 دولارًا.
هناك قيد آخر أيضًا: كانت السعة الظاهرة 262.65 دولار فقط. لذلك فإن صفقة بقيمة 500 دولار لا يمكنها أن تتوقع تلقائيًا نفس الاقتباس.
قاعـدتي العملية:
1. حوّل APR إلى دولارات للفترة المتبقية الفعلية.
2. اطرح تكلفة الدخول والخروج بالكامل.
3. تحقّق مما إذا كانت توجد سعة كافية عند السعر/المعدل المقتبس.
وجود APR موجب لا يعني تلقائيًا عائدًا صافياً موجبًا—خصوصًا في الصفقات الصغيرة أو قصيرة المدة.
هذه نمذجة مبنية على لقطة عامة، وليست معاملة منفّذة. يمكن أن تتغير الأسعار والسعة والغاز وسعر BNB.
@termmax #TermMax
هل يمكن أن يخسر معدل فائدة ثابت 2.50% أموالًا قبل أن تبدأ الصفقة حتى؟
لقد قمتُ بنمذجة صفقة إقراض صغيرة بمعدل ثابت باستخدام عرض مباشر من TermMax—دون توقيع معاملة.
اللقطة: 20 أغسطس 2026
السوق: USDT/NVDAon@31AUG2026
فائدة الإقراض الثابتة APR: 2.5002%
الوقت حتى الاستحقاق: 11.17 يومًا
سعة الإقراض الظاهرة: 262.65 دولار
عند هذا المعدل، فإن كل 100 دولار ستُولّد تقريبًا 0.0765 دولار من العائد الإجمالي حتى الاستحقاق.
لكن الـ APR يشكل نصف الحساب فقط.
باستخدام أرقام الغاز المتوسطة من تقرير العقود الرسمي V2 الخاص بـ TermMax للدخول واسترداد الصفقة، بالإضافة إلى تقدير لموافقة ERC-20، فإن دورة الحياة التي تم نمذجتها تتطلب تقريبًا 513,597 وحدة غاز.
عند 0.05 gwei وبـ BNB بسعر 636.12 دولار، فهذا يساوي تقريبًا 0.0163 دولار.
النتيجة المتوقعة بعد الغاز:
10 → −0.0087
25 → +0.0028
50 → +0.0219
100 → +0.0602
250 → +0.1750
قيمة التعادل المقدّرة للصفقة هي حوالي 21.35 دولار. وفي سيناريو أكثر تحفظًا عالي الغاز، تقترب من 28 دولارًا.
هناك قيد آخر أيضًا: كانت السعة الظاهرة 262.65 دولار فقط. لذلك فإن صفقة بقيمة 500 دولار لا يمكنها أن تتوقع تلقائيًا نفس الاقتباس.
قاعـدتي العملية:
1. حوّل APR إلى دولارات للفترة المتبقية الفعلية.
2. اطرح تكلفة الدخول والخروج بالكامل.
3. تحقّق مما إذا كانت توجد سعة كافية عند السعر/المعدل المقتبس.
وجود APR موجب لا يعني تلقائيًا عائدًا صافياً موجبًا—خصوصًا في الصفقات الصغيرة أو قصيرة المدة.
هذه نمذجة مبنية على لقطة عامة، وليست معاملة منفّذة. يمكن أن تتغير الأسعار والسعة والغاز وسعر BNB.
@TermMax #TermMax
لقد قمتُ بنمذجة صفقة إقراض صغيرة بمعدل ثابت باستخدام عرض مباشر من TermMax—دون توقيع معاملة.
اللقطة: 20 أغسطس 2026
السوق: USDT/NVDAon@31AUG2026
فائدة الإقراض الثابتة APR: 2.5002%
الوقت حتى الاستحقاق: 11.17 يومًا
سعة الإقراض الظاهرة: 262.65 دولار
عند هذا المعدل، فإن كل 100 دولار ستُولّد تقريبًا 0.0765 دولار من العائد الإجمالي حتى الاستحقاق.
لكن الـ APR يشكل نصف الحساب فقط.
باستخدام أرقام الغاز المتوسطة من تقرير العقود الرسمي V2 الخاص بـ TermMax للدخول واسترداد الصفقة، بالإضافة إلى تقدير لموافقة ERC-20، فإن دورة الحياة التي تم نمذجتها تتطلب تقريبًا 513,597 وحدة غاز.
عند 0.05 gwei وبـ BNB بسعر 636.12 دولار، فهذا يساوي تقريبًا 0.0163 دولار.
النتيجة المتوقعة بعد الغاز:
10 → −0.0087
25 → +0.0028
50 → +0.0219
100 → +0.0602
250 → +0.1750
قيمة التعادل المقدّرة للصفقة هي حوالي 21.35 دولار. وفي سيناريو أكثر تحفظًا عالي الغاز، تقترب من 28 دولارًا.
هناك قيد آخر أيضًا: كانت السعة الظاهرة 262.65 دولار فقط. لذلك فإن صفقة بقيمة 500 دولار لا يمكنها أن تتوقع تلقائيًا نفس الاقتباس.
قاعـدتي العملية:
1. حوّل APR إلى دولارات للفترة المتبقية الفعلية.
2. اطرح تكلفة الدخول والخروج بالكامل.
3. تحقّق مما إذا كانت توجد سعة كافية عند السعر/المعدل المقتبس.
وجود APR موجب لا يعني تلقائيًا عائدًا صافياً موجبًا—خصوصًا في الصفقات الصغيرة أو قصيرة المدة.
هذه نمذجة مبنية على لقطة عامة، وليست معاملة منفّذة. يمكن أن تتغير الأسعار والسعة والغاز وسعر BNB.
@TermMax #TermMax
85
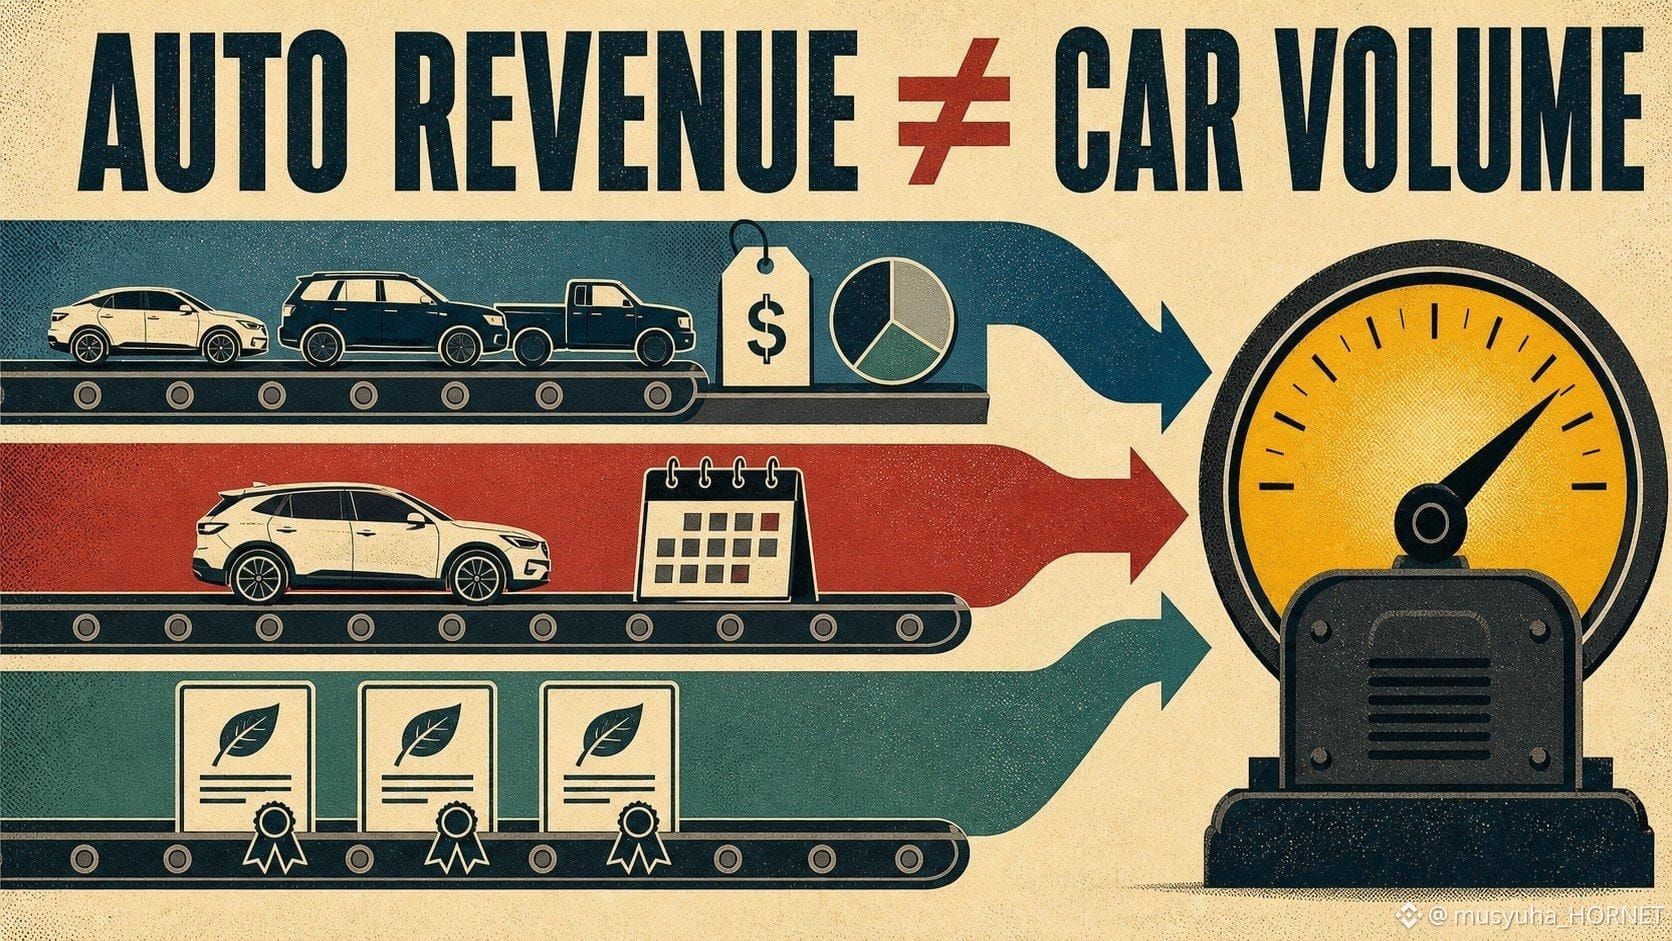
التغير في إيرادات قطاع السيارات لا يصف دائمًا التغير في حجم المركبات.
يشمل قطاع السيارات لدى تسلا أكثر من مبيعات المركبات. إذ يتضمن أيضًا التأجير التمويلي للسيارات والإيرادات من الاعتمادات التنظيمية القابلة للتداول. تُباع هذه الاعتمادات للكيانات الخاضعة للتنظيم الأخرى، ويمكن أن تتأثر بالتنظيم والطلب على الامتثال وتوقيت العقود—ولا ترتبط فقط بتسليمات تسلا.
لذا فإن جسر $TSLAB الخاص بي هو:
تسليمات المركبات × السعر والمزيج
+ التأجير التمويلي للسيارات
+ الاعتمادات التنظيمية
= إجمالي إيرادات قطاع السيارات
إذا تحسنت إجمالي إيرادات قطاع السيارات، فأنا أولًا أسأل أي بند هو الذي أحدث التغير. يمكن لإيرادات الاعتمادات أن تدعم النتائج المُبلغ عنها دون الحاجة إلى تسليم سيارة إضافية. وعلى العكس، قد ترتفع التسليمات بينما تحد تقليلات السعر أو قيود المزيج من إيرادات مبيعات المركبات.
قائمة التحقق لدي بسيطة:
1. التسليمات؛
2. إيرادات قطاع السيارات باستثناء الاعتمادات التنظيمية؛
3. إيرادات الاعتمادات التنظيمية؛
4. مساهمة التأجير التمويلي؛
5. تعليق حول متوسط السعر ومزيج الطرازات.
هذا لا يعني أن إيرادات الاعتمادات أقل واقعية. بل يعني أن محركها مختلف. يجب أن يفصل أطروحة واضحة بين اقتصاديات التنظيم واقتصاديات مركبات العملاء.
مصدر مُتحقق: نموذج 10-K الخاص بتسلا لعام 2025.
@BinanceCIS #bStocksCIS
التغير في إيرادات قطاع السيارات لا يصف دائمًا التغير في حجم المركبات.
يشمل قطاع السيارات لدى تسلا أكثر من مبيعات المركبات. إذ يتضمن أيضًا التأجير التمويلي للسيارات والإيرادات من الاعتمادات التنظيمية القابلة للتداول. تُباع هذه الاعتمادات للكيانات الخاضعة للتنظيم الأخرى، ويمكن أن تتأثر بالتنظيم والطلب على الامتثال وتوقيت العقود—ولا ترتبط فقط بتسليمات تسلا.
لذا فإن جسر $TSLAB الخاص بي هو:
تسليمات المركبات × السعر والمزيج
+ التأجير التمويلي للسيارات
+ الاعتمادات التنظيمية
= إجمالي إيرادات قطاع السيارات
إذا تحسنت إجمالي إيرادات قطاع السيارات، فأنا أولًا أسأل أي بند هو الذي أحدث التغير. يمكن لإيرادات الاعتمادات أن تدعم النتائج المُبلغ عنها دون الحاجة إلى تسليم سيارة إضافية. وعلى العكس، قد ترتفع التسليمات بينما تحد تقليلات السعر أو قيود المزيج من إيرادات مبيعات المركبات.
قائمة التحقق لدي بسيطة:
1. التسليمات؛
2. إيرادات قطاع السيارات باستثناء الاعتمادات التنظيمية؛
3. إيرادات الاعتمادات التنظيمية؛
4. مساهمة التأجير التمويلي؛
5. تعليق حول متوسط السعر ومزيج الطرازات.
هذا لا يعني أن إيرادات الاعتمادات أقل واقعية. بل يعني أن محركها مختلف. يجب أن يفصل أطروحة واضحة بين اقتصاديات التنظيم واقتصاديات مركبات العملاء.
مصدر مُتحقق: نموذج 10-K الخاص بتسلا لعام 2025.
@BinanceCIS #bStocksCIS
يشمل قطاع السيارات لدى تسلا أكثر من مبيعات المركبات. إذ يتضمن أيضًا التأجير التمويلي للسيارات والإيرادات من الاعتمادات التنظيمية القابلة للتداول. تُباع هذه الاعتمادات للكيانات الخاضعة للتنظيم الأخرى، ويمكن أن تتأثر بالتنظيم والطلب على الامتثال وتوقيت العقود—ولا ترتبط فقط بتسليمات تسلا.
لذا فإن جسر $TSLAB الخاص بي هو:
تسليمات المركبات × السعر والمزيج
+ التأجير التمويلي للسيارات
+ الاعتمادات التنظيمية
= إجمالي إيرادات قطاع السيارات
إذا تحسنت إجمالي إيرادات قطاع السيارات، فأنا أولًا أسأل أي بند هو الذي أحدث التغير. يمكن لإيرادات الاعتمادات أن تدعم النتائج المُبلغ عنها دون الحاجة إلى تسليم سيارة إضافية. وعلى العكس، قد ترتفع التسليمات بينما تحد تقليلات السعر أو قيود المزيج من إيرادات مبيعات المركبات.
قائمة التحقق لدي بسيطة:
1. التسليمات؛
2. إيرادات قطاع السيارات باستثناء الاعتمادات التنظيمية؛
3. إيرادات الاعتمادات التنظيمية؛
4. مساهمة التأجير التمويلي؛
5. تعليق حول متوسط السعر ومزيج الطرازات.
هذا لا يعني أن إيرادات الاعتمادات أقل واقعية. بل يعني أن محركها مختلف. يجب أن يفصل أطروحة واضحة بين اقتصاديات التنظيم واقتصاديات مركبات العملاء.
مصدر مُتحقق: نموذج 10-K الخاص بتسلا لعام 2025.
@BinanceCIS #bStocksCIS
2
2
69
عرض الترجمة
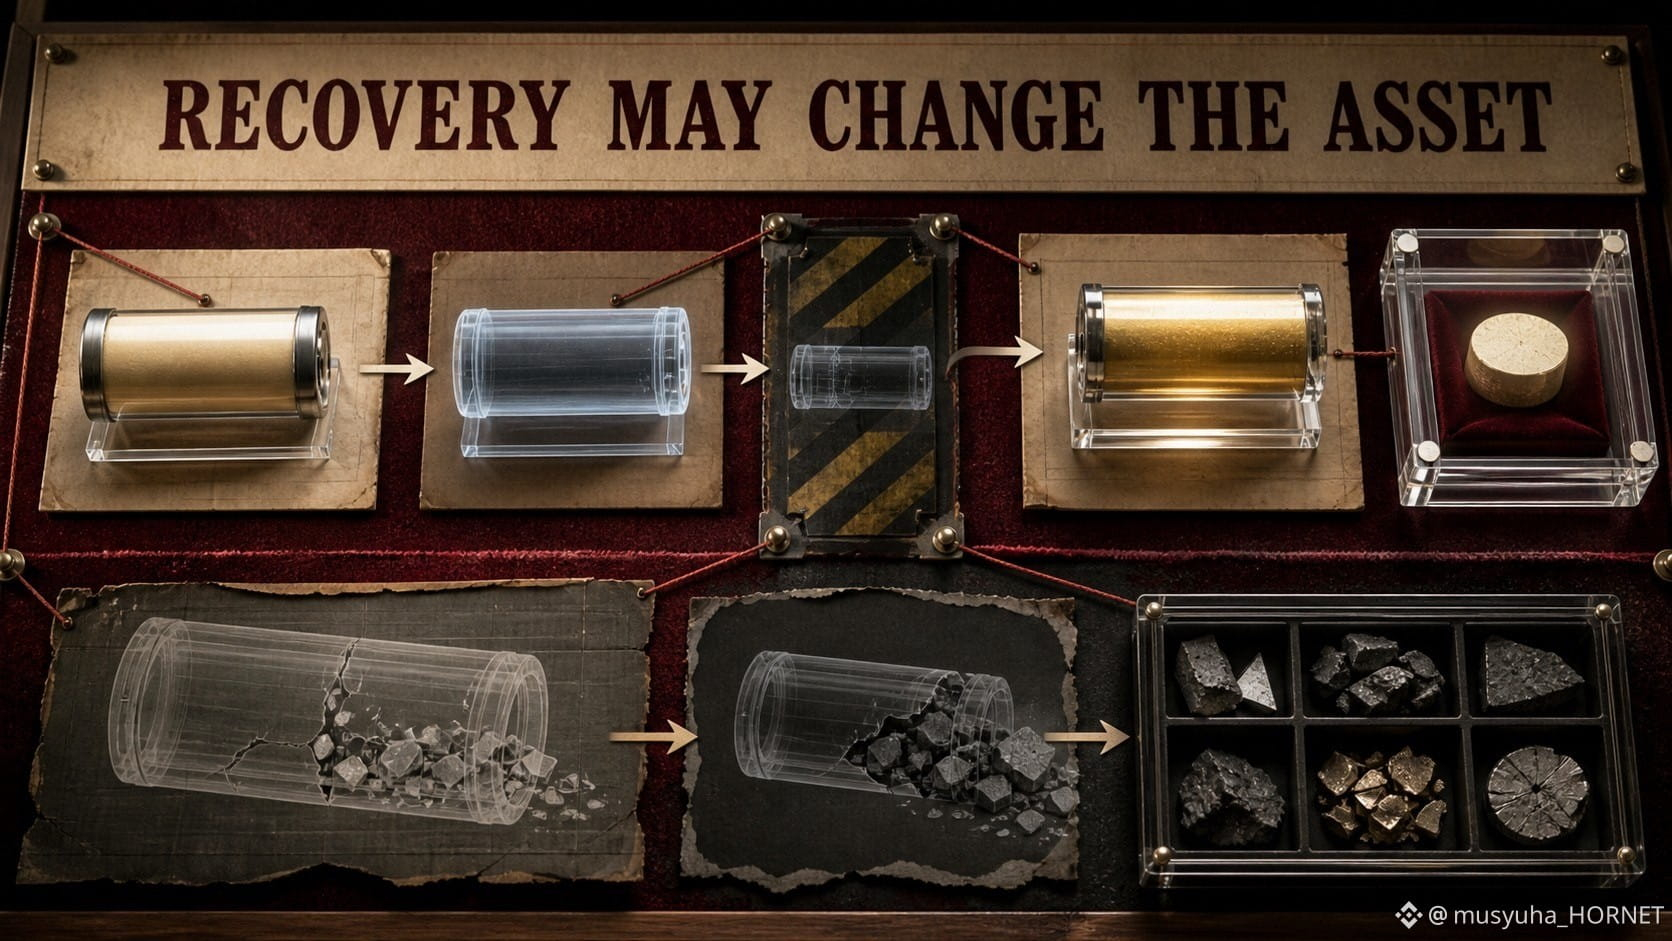
Receiving collateral is not the same as receiving the debt asset you originally expected.
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@termmax #TermMax
Receiving collateral is not the same as receiving the debt asset you originally expected.
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@TermMax #TermMax
TermMax describes a physical-delivery mechanism for cases where liquidation does not fully recover the debt token. FT holders can receive a proportional share of delivered collateral rather than being left only with an unrecovered claim.
That mechanism can improve recovery, but it changes the asset-level risk.
A lender who expected USDC may finish with part of the collateral instead. The value then depends on the collateral price, liquidity and the cost of converting it. For a vault, delivered collateral can also affect withdrawal timing if there is not enough idle liquidity.
I would therefore audit a fixed-rate position in two layers:
1. Payment layer: face value and maturity.
2. Recovery layer: collateral type, LLTV, oracle, liquidation liquidity and delivery rules.
The deeper lesson is that “fixed” describes the contractual rate, not the exact asset composition under every stress scenario.
Sources checked: TermMax Docs — Protocol FAQ; Risks.
@TermMax #TermMax
80
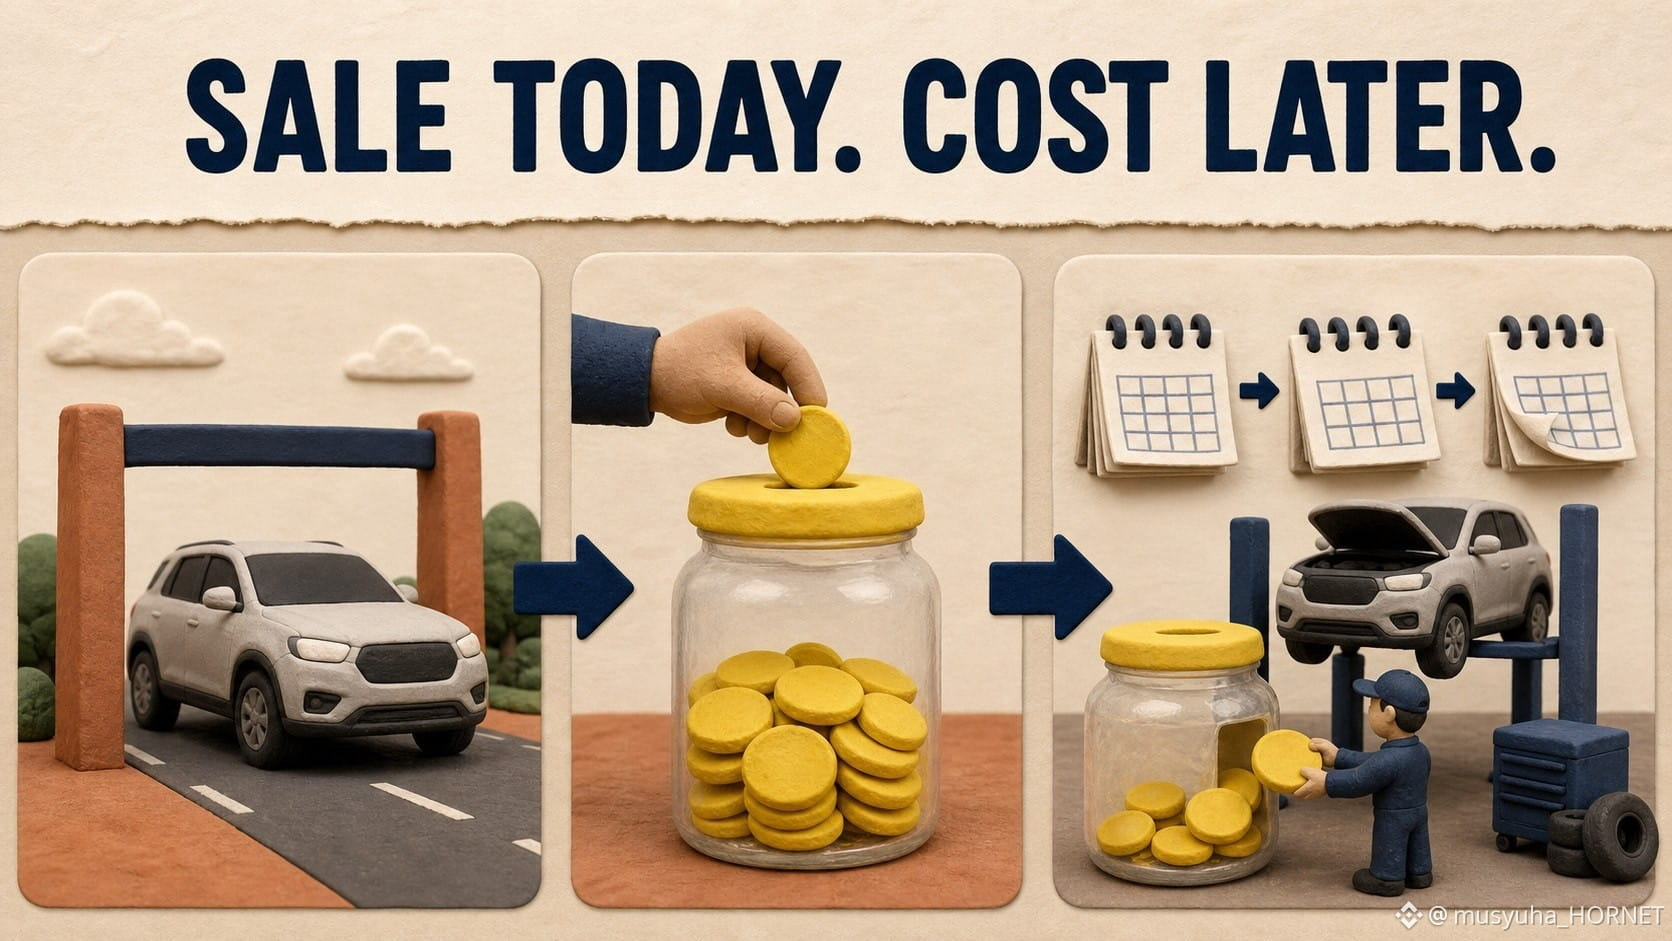
يمكن أن تؤدي عملية بيع مركبة إلى تحقيق إيرادات اليوم وتحمّل تكلفة مقدّرة قد يتم دفعها بعد سنوات.
عند التسليم، يسجّل المُصنّع مخصص الضمان بناءً على الإصلاحات المتوقعة في المستقبل. ثم تُقلِّل المطالبات الفعلية لاحقًا من ذلك المخصص. وقد تتطلب التغييرات في وتيرة المطالبات أو تكلفة الإصلاح أو موثوقية المنتج أو نطاق التغطية إجراء تعديلات إضافية.
وتذكر تسلا أن الضمانات لديها يمكن أن تتراوح من سنة إلى خمس وعشرين سنة، اعتمادًا على المنتج والمكوّن. وهذا يجعل التقدير مثيرًا للاهتمام بالنسبة إلى $TSLAB: إذ إن منتجات السيارات والبطاريات وتخزين الطاقة والطاقة الشمسية لا تشترك في نمط مطالبة واحد مطابق.
إن المعادلة التي أريدها للإجراء المرحلي هي:
مخصص البداية + الاستحقاقات الجديدة + تغيّر التقديرات − المطالبات المدفوعة = مخصص النهاية
ثم أقارن ذلك مع عمليات التسليم وتكوين المنتجات وعمر القاعدة المركّبة.
إن ارتفاع المخصص لا يُعدّ تلقائيًا دليلًا على تدهور الجودة؛ فقد يرتفع لأن المزيد من المنتجات تم بيعها. كما أن انخفاض المخصص لا يُعدّ مطمئنًا تلقائيًا؛ فقد تكون تركيبة المنتجات أو الافتراضات قد تغيّرت.
وتأتي الإشارة المفيدة من نمو المخصص مقارنةً بالنشاط، ومن شرح الإدارة لتغييرات الافتراضات.
تم التحقق من المصدر: نموذج تسلا 2025 Form 10-K.
@BinanceCIS #bStocksCIS
يمكن أن تؤدي عملية بيع مركبة إلى تحقيق إيرادات اليوم وتحمّل تكلفة مقدّرة قد يتم دفعها بعد سنوات.
عند التسليم، يسجّل المُصنّع مخصص الضمان بناءً على الإصلاحات المتوقعة في المستقبل. ثم تُقلِّل المطالبات الفعلية لاحقًا من ذلك المخصص. وقد تتطلب التغييرات في وتيرة المطالبات أو تكلفة الإصلاح أو موثوقية المنتج أو نطاق التغطية إجراء تعديلات إضافية.
وتذكر تسلا أن الضمانات لديها يمكن أن تتراوح من سنة إلى خمس وعشرين سنة، اعتمادًا على المنتج والمكوّن. وهذا يجعل التقدير مثيرًا للاهتمام بالنسبة إلى $TSLAB: إذ إن منتجات السيارات والبطاريات وتخزين الطاقة والطاقة الشمسية لا تشترك في نمط مطالبة واحد مطابق.
إن المعادلة التي أريدها للإجراء المرحلي هي:
مخصص البداية + الاستحقاقات الجديدة + تغيّر التقديرات − المطالبات المدفوعة = مخصص النهاية
ثم أقارن ذلك مع عمليات التسليم وتكوين المنتجات وعمر القاعدة المركّبة.
إن ارتفاع المخصص لا يُعدّ تلقائيًا دليلًا على تدهور الجودة؛ فقد يرتفع لأن المزيد من المنتجات تم بيعها. كما أن انخفاض المخصص لا يُعدّ مطمئنًا تلقائيًا؛ فقد تكون تركيبة المنتجات أو الافتراضات قد تغيّرت.
وتأتي الإشارة المفيدة من نمو المخصص مقارنةً بالنشاط، ومن شرح الإدارة لتغييرات الافتراضات.
تم التحقق من المصدر: نموذج تسلا 2025 Form 10-K.
@BinanceCIS #bStocksCIS
عند التسليم، يسجّل المُصنّع مخصص الضمان بناءً على الإصلاحات المتوقعة في المستقبل. ثم تُقلِّل المطالبات الفعلية لاحقًا من ذلك المخصص. وقد تتطلب التغييرات في وتيرة المطالبات أو تكلفة الإصلاح أو موثوقية المنتج أو نطاق التغطية إجراء تعديلات إضافية.
وتذكر تسلا أن الضمانات لديها يمكن أن تتراوح من سنة إلى خمس وعشرين سنة، اعتمادًا على المنتج والمكوّن. وهذا يجعل التقدير مثيرًا للاهتمام بالنسبة إلى $TSLAB: إذ إن منتجات السيارات والبطاريات وتخزين الطاقة والطاقة الشمسية لا تشترك في نمط مطالبة واحد مطابق.
إن المعادلة التي أريدها للإجراء المرحلي هي:
مخصص البداية + الاستحقاقات الجديدة + تغيّر التقديرات − المطالبات المدفوعة = مخصص النهاية
ثم أقارن ذلك مع عمليات التسليم وتكوين المنتجات وعمر القاعدة المركّبة.
إن ارتفاع المخصص لا يُعدّ تلقائيًا دليلًا على تدهور الجودة؛ فقد يرتفع لأن المزيد من المنتجات تم بيعها. كما أن انخفاض المخصص لا يُعدّ مطمئنًا تلقائيًا؛ فقد تكون تركيبة المنتجات أو الافتراضات قد تغيّرت.
وتأتي الإشارة المفيدة من نمو المخصص مقارنةً بالنشاط، ومن شرح الإدارة لتغييرات الافتراضات.
تم التحقق من المصدر: نموذج تسلا 2025 Form 10-K.
@BinanceCIS #bStocksCIS
70
عرض الترجمة
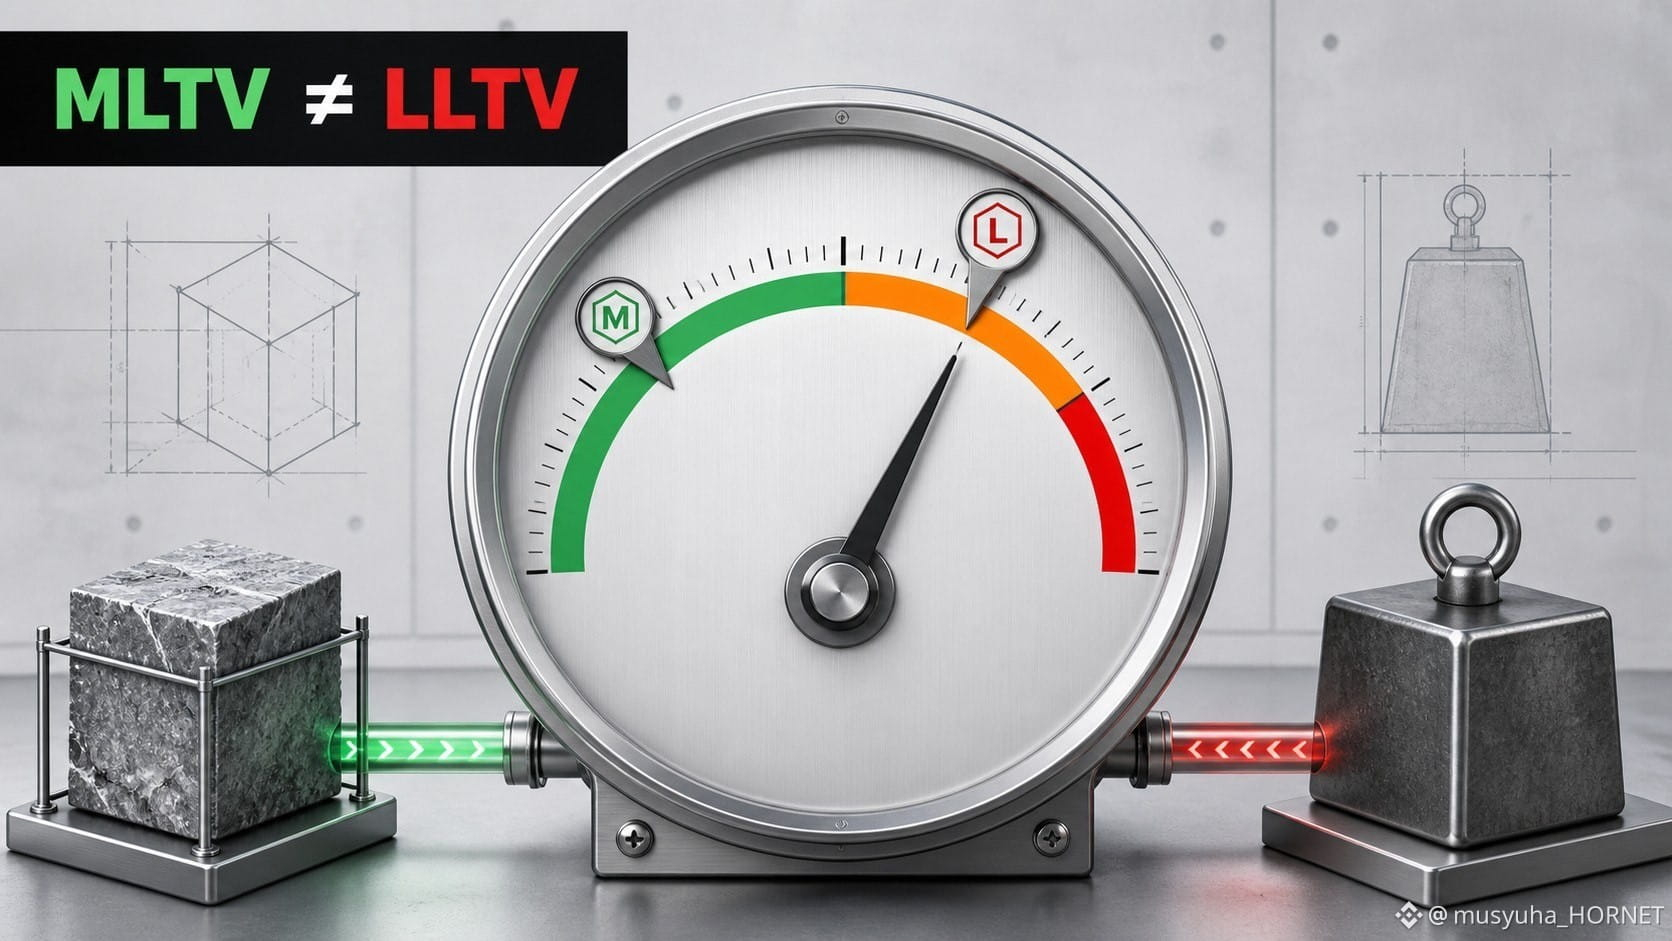
Two LTV numbers can describe one TermMax Market, but they do different jobs.
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@termmax #TermMax
Two LTV numbers can describe one TermMax Market, but they do different jobs.
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@TermMax #TermMax
MLTV is the Maximum Loan-to-Value used to limit how much debt can be created against collateral. LLTV is the Liquidation LTV at which liquidation is triggered. The gap between them is a buffer, not unused borrowing power.
Hypothetical example:
• collateral value: 1,000 USDC;
• MLTV: 70%;
• LLTV: 80%;
• maximum initial debt: 700 USDC.
If the position starts at the maximum, a fall in collateral value from 1,000 to 875 moves the LTV from 70% to 80%:
700 / 875 = 80%.
Nothing about the fixed borrowing rate prevents that movement. The debt cost can be predictable while the collateral ratio remains variable.
My checklist would separate rate risk from liquidation risk: current LTV, LLTV, collateral volatility, oracle design and time remaining to maturity.
The fixed rate answers “what is the debt cost?” It does not answer “how safe is the collateral buffer?”
Sources checked: TermMax Docs — Market; Risks.
@TermMax #TermMax
68
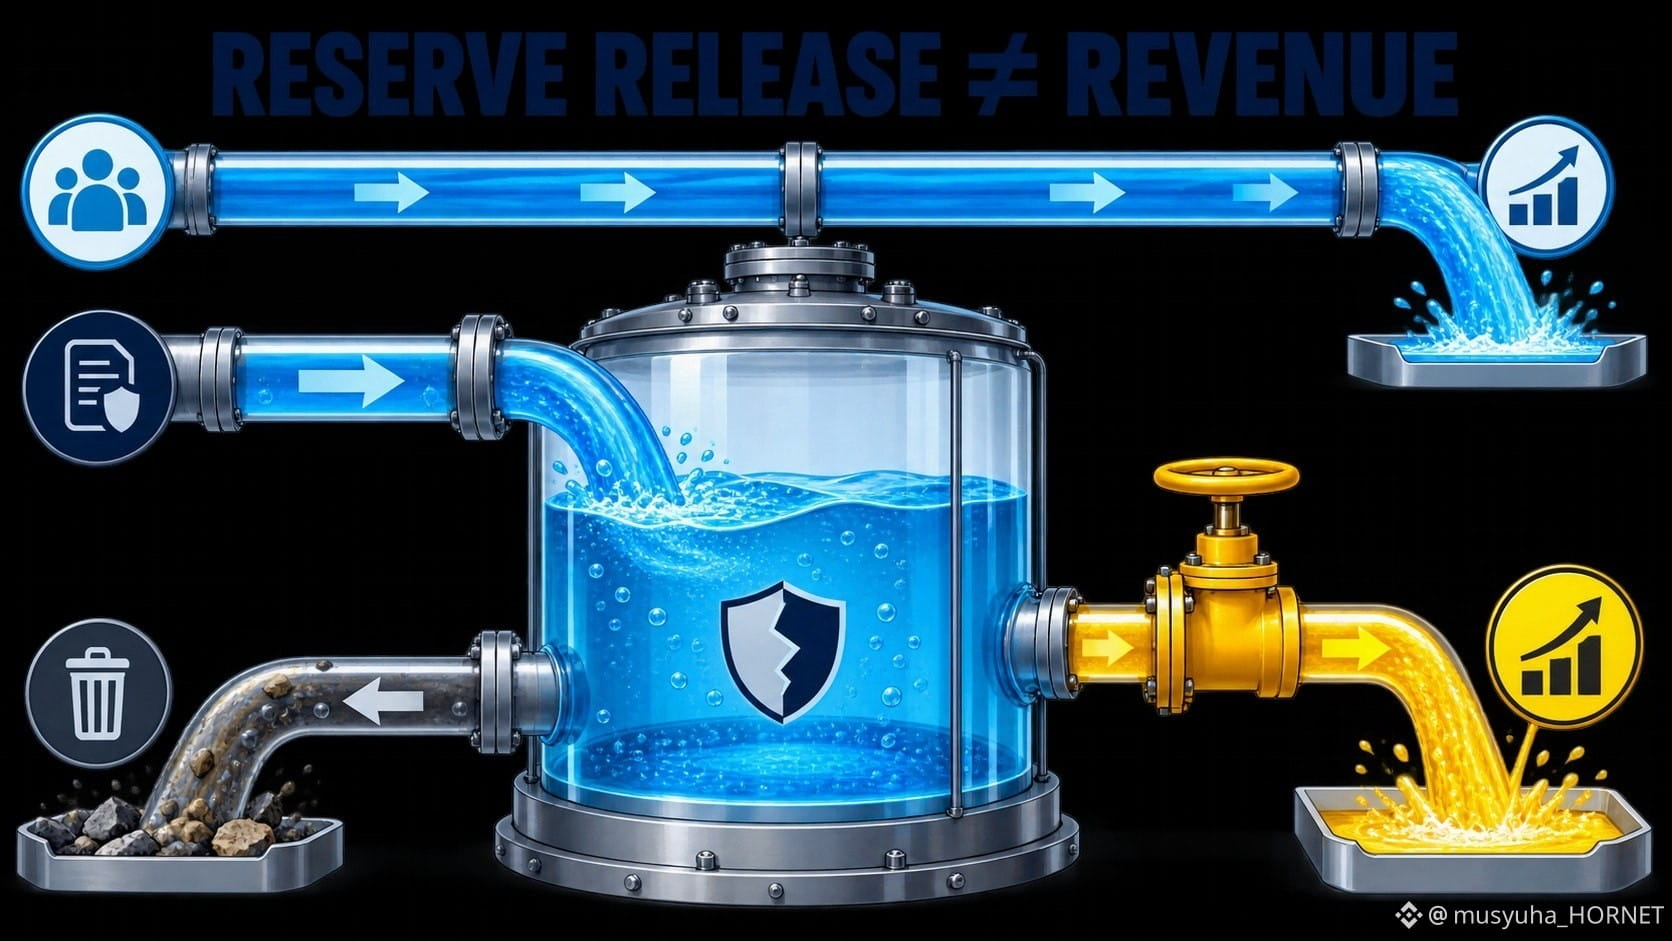
يمكن للبنك الإبلاغ عن فائدة مخصصات الائتمان دون تحقيق إيراد جديد من العملاء.
إن مخصص الخسائر الائتمانية هو تقدير للخسائر المتوقعة. ويقوم المخصص بتعديل هذا المخصص عبر قائمة الدخل. تُستخدم الشطبـات الصافية المخصّص عند الاعتراف بخسائر محددة. وإذا انخفضت الخسائر المتوقعة—أو تم بيع محفظة أو إعادة تصنيفها—يمكن إطلاق جزء من احتياطي سابق، مما يؤدي إلى تحقيق فائدة.
بالنسبة لـ $GSB، يكون الترحيل المفيد كما يلي:
مخصص افتتاحي + المخصص − الشطبـات الصافية ± تغييرات المحفظة = مخصص إغلاق
لهذا السبب يمكن لمخصص/مخصصات سلبية أن ترفع الأرباح بينما يظل إيراد القروض دون تغيير. قد يعكس ذلك تحسنًا حقيقيًا في توقعات الائتمان، لكنه قد ينتج أيضًا عن عملية تخص محفظة أو عن تغيير في الافتراضات.
تَحقُّقاتي الخمس هي:
1. أرصدة القروض وتكوينها؛
2. تغطية المخصص؛
3. مصروف المخصص أو فائدته؛
4. الشطبـات والتحصيلات؛
5. مبيعات المحفظة أو التحويلات أو تغييرات النموذج.
إن الإطلاق ليس وهميًا. فهو يعكس تقديرًا أثر في الأرباح السابقة. لكن لا ينبغي الخلط بينه وبين إيراد تشغيلي متكرر.
@BinanceCIS #bStocksCIS
يمكن للبنك الإبلاغ عن فائدة مخصصات الائتمان دون تحقيق إيراد جديد من العملاء.
إن مخصص الخسائر الائتمانية هو تقدير للخسائر المتوقعة. ويقوم المخصص بتعديل هذا المخصص عبر قائمة الدخل. تُستخدم الشطبـات الصافية المخصّص عند الاعتراف بخسائر محددة. وإذا انخفضت الخسائر المتوقعة—أو تم بيع محفظة أو إعادة تصنيفها—يمكن إطلاق جزء من احتياطي سابق، مما يؤدي إلى تحقيق فائدة.
بالنسبة لـ $GSB، يكون الترحيل المفيد كما يلي:
مخصص افتتاحي + المخصص − الشطبـات الصافية ± تغييرات المحفظة = مخصص إغلاق
لهذا السبب يمكن لمخصص/مخصصات سلبية أن ترفع الأرباح بينما يظل إيراد القروض دون تغيير. قد يعكس ذلك تحسنًا حقيقيًا في توقعات الائتمان، لكنه قد ينتج أيضًا عن عملية تخص محفظة أو عن تغيير في الافتراضات.
تَحقُّقاتي الخمس هي:
1. أرصدة القروض وتكوينها؛
2. تغطية المخصص؛
3. مصروف المخصص أو فائدته؛
4. الشطبـات والتحصيلات؛
5. مبيعات المحفظة أو التحويلات أو تغييرات النموذج.
إن الإطلاق ليس وهميًا. فهو يعكس تقديرًا أثر في الأرباح السابقة. لكن لا ينبغي الخلط بينه وبين إيراد تشغيلي متكرر.
@BinanceCIS #bStocksCIS
إن مخصص الخسائر الائتمانية هو تقدير للخسائر المتوقعة. ويقوم المخصص بتعديل هذا المخصص عبر قائمة الدخل. تُستخدم الشطبـات الصافية المخصّص عند الاعتراف بخسائر محددة. وإذا انخفضت الخسائر المتوقعة—أو تم بيع محفظة أو إعادة تصنيفها—يمكن إطلاق جزء من احتياطي سابق، مما يؤدي إلى تحقيق فائدة.
بالنسبة لـ $GSB، يكون الترحيل المفيد كما يلي:
مخصص افتتاحي + المخصص − الشطبـات الصافية ± تغييرات المحفظة = مخصص إغلاق
لهذا السبب يمكن لمخصص/مخصصات سلبية أن ترفع الأرباح بينما يظل إيراد القروض دون تغيير. قد يعكس ذلك تحسنًا حقيقيًا في توقعات الائتمان، لكنه قد ينتج أيضًا عن عملية تخص محفظة أو عن تغيير في الافتراضات.
تَحقُّقاتي الخمس هي:
1. أرصدة القروض وتكوينها؛
2. تغطية المخصص؛
3. مصروف المخصص أو فائدته؛
4. الشطبـات والتحصيلات؛
5. مبيعات المحفظة أو التحويلات أو تغييرات النموذج.
إن الإطلاق ليس وهميًا. فهو يعكس تقديرًا أثر في الأرباح السابقة. لكن لا ينبغي الخلط بينه وبين إيراد تشغيلي متكرر.
@BinanceCIS #bStocksCIS
1
1
90
يمكن لميزانيتين إعلانيّتين أن تنتجا اقتصاديات مُحتفَظ بها مختلفة.
بالنسبة لـ $GOOGLB، فإن الجسر المفقود هو تكاليف اكتساب الزيارات، أو TAC. تدفع Alphabet للشركاء التوزيعيين وشركاء شبكة Google بموجب ترتيبات تقاسم الإيرادات. وتشير الشركة إلى أن معدل TAC على إيرادات الإعلانات في الشبكة أعلى بكثير من المعدل على إيرادات البحث و"غيرها".
لذا ف الخريطة المفيدة ليست ببساطة: «المزيد من إيرادات الإعلانات = مزيد من الأرباح». بل هي:
إنفاق المعلن → إيرادات الإعلانات المُبلَّغ عنها → TAC → البنية التحتية والمحتوى وتكاليف التشغيل → المساهمة
وهذا يجعل التركيبة مهمة. يمكن أن يكون مسار التكلفة للنمو القادم عبر البحث المملوك والمدار داخليًا مختلفًا عن مسار النمو الذي يعتمد بشكل أكبر على خصائص الشركاء. ولا يُعد أيٌّ من المسارين أفضل تلقائيًا؛ فهما يحلان مشكلتي توزيع مختلفتين.
عند قراءتي لنتائج إعلانات Alphabet، أُفرِّق بين:
1. إيرادات البحث و"غيرها"؛
2. إعلانات YouTube؛
3. إيرادات شبكة Google؛
4. TAC بالدولار وباعتباره حصة من الإيرادات ذات الصلة.
العنوان الرئيسي هو التدفق الإجمالي الداخل. وتوضح رسوم التوزيع مقدار ما يبقى من ذلك التدفق داخل النظام قبل تكاليف أخرى.
@BinanceCIS #bStocksCIS
يمكن لميزانيتين إعلانيّتين أن تنتجا اقتصاديات مُحتفَظ بها مختلفة.
بالنسبة لـ $GOOGLB، فإن الجسر المفقود هو تكاليف اكتساب الزيارات، أو TAC. تدفع Alphabet للشركاء التوزيعيين وشركاء شبكة Google بموجب ترتيبات تقاسم الإيرادات. وتشير الشركة إلى أن معدل TAC على إيرادات الإعلانات في الشبكة أعلى بكثير من المعدل على إيرادات البحث و"غيرها".
لذا ف الخريطة المفيدة ليست ببساطة: «المزيد من إيرادات الإعلانات = مزيد من الأرباح». بل هي:
إنفاق المعلن → إيرادات الإعلانات المُبلَّغ عنها → TAC → البنية التحتية والمحتوى وتكاليف التشغيل → المساهمة
وهذا يجعل التركيبة مهمة. يمكن أن يكون مسار التكلفة للنمو القادم عبر البحث المملوك والمدار داخليًا مختلفًا عن مسار النمو الذي يعتمد بشكل أكبر على خصائص الشركاء. ولا يُعد أيٌّ من المسارين أفضل تلقائيًا؛ فهما يحلان مشكلتي توزيع مختلفتين.
عند قراءتي لنتائج إعلانات Alphabet، أُفرِّق بين:
1. إيرادات البحث و"غيرها"؛
2. إعلانات YouTube؛
3. إيرادات شبكة Google؛
4. TAC بالدولار وباعتباره حصة من الإيرادات ذات الصلة.
العنوان الرئيسي هو التدفق الإجمالي الداخل. وتوضح رسوم التوزيع مقدار ما يبقى من ذلك التدفق داخل النظام قبل تكاليف أخرى.
@BinanceCIS #bStocksCIS
بالنسبة لـ $GOOGLB، فإن الجسر المفقود هو تكاليف اكتساب الزيارات، أو TAC. تدفع Alphabet للشركاء التوزيعيين وشركاء شبكة Google بموجب ترتيبات تقاسم الإيرادات. وتشير الشركة إلى أن معدل TAC على إيرادات الإعلانات في الشبكة أعلى بكثير من المعدل على إيرادات البحث و"غيرها".
لذا ف الخريطة المفيدة ليست ببساطة: «المزيد من إيرادات الإعلانات = مزيد من الأرباح». بل هي:
إنفاق المعلن → إيرادات الإعلانات المُبلَّغ عنها → TAC → البنية التحتية والمحتوى وتكاليف التشغيل → المساهمة
وهذا يجعل التركيبة مهمة. يمكن أن يكون مسار التكلفة للنمو القادم عبر البحث المملوك والمدار داخليًا مختلفًا عن مسار النمو الذي يعتمد بشكل أكبر على خصائص الشركاء. ولا يُعد أيٌّ من المسارين أفضل تلقائيًا؛ فهما يحلان مشكلتي توزيع مختلفتين.
عند قراءتي لنتائج إعلانات Alphabet، أُفرِّق بين:
1. إيرادات البحث و"غيرها"؛
2. إعلانات YouTube؛
3. إيرادات شبكة Google؛
4. TAC بالدولار وباعتباره حصة من الإيرادات ذات الصلة.
العنوان الرئيسي هو التدفق الإجمالي الداخل. وتوضح رسوم التوزيع مقدار ما يبقى من ذلك التدفق داخل النظام قبل تكاليف أخرى.
@BinanceCIS #bStocksCIS
3
3
86
يمكن لمنصة المدفوعات أن تعالج المزيد من الأموال مع الاستمرار في الاحتفاظ باقتصاديات أقل من كل دولار.
بالنسبة لـ $PYPLB، فإن إجمالي حجم المدفوعات (TPV) هو مقياس للتدفق وليس إيرادًا ولا ربحًا. ويمكن تبسيط الجسر كالتالي:
TPV → إيراد المعاملات → تكاليف المعاملات والخسائر → دولارات هامش المعاملات
المسار مهم. فالخروج/الدفع المميز (branded checkout)، والنشاط من شخص إلى شخص (peer-to-peer) والمعالجة على مستوى المؤسسات الكبيرة لا يحمل بالضرورة نفس التسعير أو نفس هيكل التكلفة. يمكن لتكوين المنتجات (product mix) وسعر الصرف الأجنبي أن يجعل إيراد المعاملات ينمو بمعدل مختلف عن TPV. ثم تؤثر برامج الحماية وتكاليف التمويل ونِسَب خسائر المعاملات على ما يتبقى.
لذلك، فإن عبارة “TPV up” ليست أطروحة كاملة. كنت سأراجع أربع نقاط معًا:
1. نمو TPV؛
2. نمو إيراد المعاملات؛
3. دولارات هامش المعاملات؛
4. معدلات خسائر المعاملات والائتمان.
كما لن أختزل التحليل إلى رقم واحد لمعدل التحصيل (take-rate) فقط. إذ يمكن لمعدل أقل أن يعكس ضعف التسعير—أو تحولًا متعمدًا نحو أحجام كبيرة جدًا بعائد أقل. يخبرنا تكوين المزيج (mix) أي تفسير أكثر ترجيحًا.
مصادر تمت مراجعتها: نموذج PayPal لعام 2025 Form 10-K والتقرير السنوي.
@BinanceCIS #bStocksCIS
يمكن لمنصة المدفوعات أن تعالج المزيد من الأموال مع الاستمرار في الاحتفاظ باقتصاديات أقل من كل دولار.
بالنسبة لـ $PYPLB، فإن إجمالي حجم المدفوعات (TPV) هو مقياس للتدفق وليس إيرادًا ولا ربحًا. ويمكن تبسيط الجسر كالتالي:
TPV → إيراد المعاملات → تكاليف المعاملات والخسائر → دولارات هامش المعاملات
المسار مهم. فالخروج/الدفع المميز (branded checkout)، والنشاط من شخص إلى شخص (peer-to-peer) والمعالجة على مستوى المؤسسات الكبيرة لا يحمل بالضرورة نفس التسعير أو نفس هيكل التكلفة. يمكن لتكوين المنتجات (product mix) وسعر الصرف الأجنبي أن يجعل إيراد المعاملات ينمو بمعدل مختلف عن TPV. ثم تؤثر برامج الحماية وتكاليف التمويل ونِسَب خسائر المعاملات على ما يتبقى.
لذلك، فإن عبارة “TPV up” ليست أطروحة كاملة. كنت سأراجع أربع نقاط معًا:
1. نمو TPV؛
2. نمو إيراد المعاملات؛
3. دولارات هامش المعاملات؛
4. معدلات خسائر المعاملات والائتمان.
كما لن أختزل التحليل إلى رقم واحد لمعدل التحصيل (take-rate) فقط. إذ يمكن لمعدل أقل أن يعكس ضعف التسعير—أو تحولًا متعمدًا نحو أحجام كبيرة جدًا بعائد أقل. يخبرنا تكوين المزيج (mix) أي تفسير أكثر ترجيحًا.
مصادر تمت مراجعتها: نموذج PayPal لعام 2025 Form 10-K والتقرير السنوي.
@BinanceCIS #bStocksCIS
بالنسبة لـ $PYPLB، فإن إجمالي حجم المدفوعات (TPV) هو مقياس للتدفق وليس إيرادًا ولا ربحًا. ويمكن تبسيط الجسر كالتالي:
TPV → إيراد المعاملات → تكاليف المعاملات والخسائر → دولارات هامش المعاملات
المسار مهم. فالخروج/الدفع المميز (branded checkout)، والنشاط من شخص إلى شخص (peer-to-peer) والمعالجة على مستوى المؤسسات الكبيرة لا يحمل بالضرورة نفس التسعير أو نفس هيكل التكلفة. يمكن لتكوين المنتجات (product mix) وسعر الصرف الأجنبي أن يجعل إيراد المعاملات ينمو بمعدل مختلف عن TPV. ثم تؤثر برامج الحماية وتكاليف التمويل ونِسَب خسائر المعاملات على ما يتبقى.
لذلك، فإن عبارة “TPV up” ليست أطروحة كاملة. كنت سأراجع أربع نقاط معًا:
1. نمو TPV؛
2. نمو إيراد المعاملات؛
3. دولارات هامش المعاملات؛
4. معدلات خسائر المعاملات والائتمان.
كما لن أختزل التحليل إلى رقم واحد لمعدل التحصيل (take-rate) فقط. إذ يمكن لمعدل أقل أن يعكس ضعف التسعير—أو تحولًا متعمدًا نحو أحجام كبيرة جدًا بعائد أقل. يخبرنا تكوين المزيج (mix) أي تفسير أكثر ترجيحًا.
مصادر تمت مراجعتها: نموذج PayPal لعام 2025 Form 10-K والتقرير السنوي.
@BinanceCIS #bStocksCIS
75
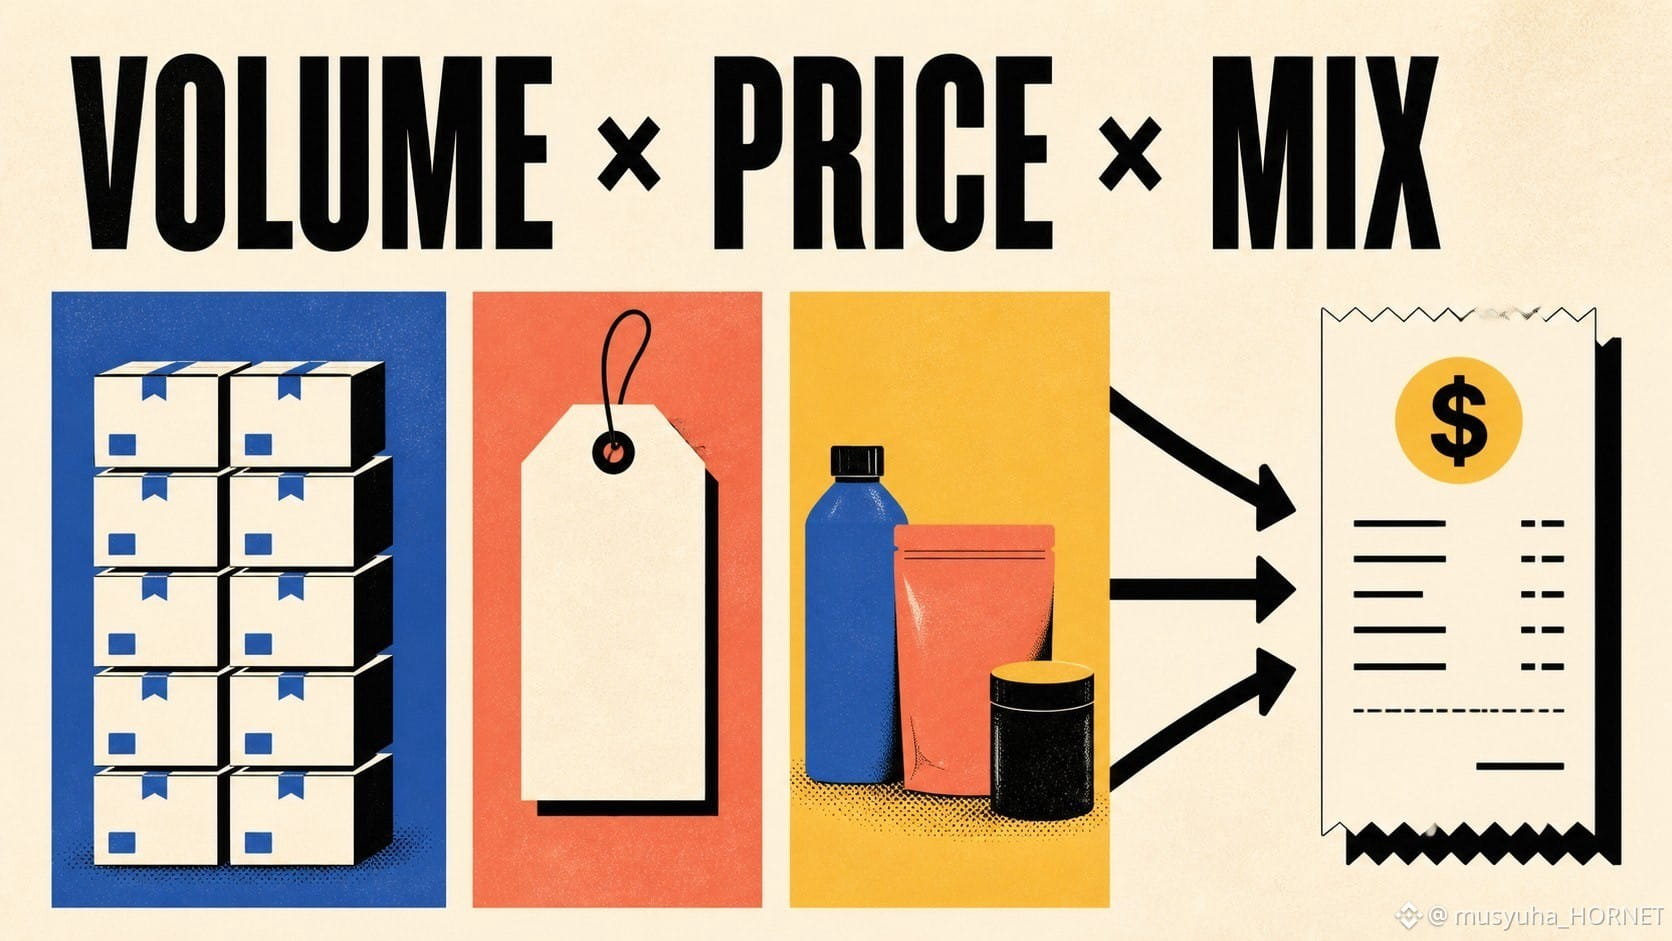
"“نمو الإيرادات” إجابةٌ تُخفي ثلاث أسئلة أخرى.
نموذجٌ مفيد للبدء هو:
الإيرادات ≈ الحجم × السعر × المزيج
بالنسبة إلى $TSLAB، قد يتحرك إيراد السيارات مع عمليات التسليم ومتوسط أسعار البيع ومزيج الطرازات والأسواق والتمويل التأجيري. وبالنسبة إلى $AAPLB، يمكن أن يعيد المزيج بين فئات المنتجات والخدمات تشكيل الخط الأعلى حتى إن كانت الشركة لا تنشر رقمًا بسيطًا واحدًا للوحدات على مستوى الأعمال بالكامل. ويمكن أن تضيف العملة تأثير ترجمة رابعًا.
لهذا السبب قد تصف معدلات نمو الإيرادات المتطابقة قصص تشغيلية مختلفة جدًا. قد تساعد المزيد من الوحدات بأسعار أقل على التوسع لكنها تضغط على هامش الربح. وقد يرفع حجمٌ ثابت مع مزيج أفضل الإيرادات والهوامش دون طلبٍ أوسع. ويمكن أن يحسن ذيلٌ للعملة النمو المُبلَّغ دون تغيير الطلب في العملة المحلية.
فحوصاتي الأربع هي: مؤشر الحجم، تعليق السعر أو المزيج، تأثير العملة، والتحقق من هامش الربح الإجمالي.
الهدف ليس فرض صيغةٍ دقيقة عندما تكون الإفصاحات غير مكتملة. الهدف هو التوقف عن التعامل مع سطر الإيرادات كإشارة واحدة لا تنفصل.
@BinanceCIS #bStocksCIS
"“نمو الإيرادات” إجابةٌ تُخفي ثلاث أسئلة أخرى.
نموذجٌ مفيد للبدء هو:
الإيرادات ≈ الحجم × السعر × المزيج
بالنسبة إلى $TSLAB، قد يتحرك إيراد السيارات مع عمليات التسليم ومتوسط أسعار البيع ومزيج الطرازات والأسواق والتمويل التأجيري. وبالنسبة إلى $AAPLB، يمكن أن يعيد المزيج بين فئات المنتجات والخدمات تشكيل الخط الأعلى حتى إن كانت الشركة لا تنشر رقمًا بسيطًا واحدًا للوحدات على مستوى الأعمال بالكامل. ويمكن أن تضيف العملة تأثير ترجمة رابعًا.
لهذا السبب قد تصف معدلات نمو الإيرادات المتطابقة قصص تشغيلية مختلفة جدًا. قد تساعد المزيد من الوحدات بأسعار أقل على التوسع لكنها تضغط على هامش الربح. وقد يرفع حجمٌ ثابت مع مزيج أفضل الإيرادات والهوامش دون طلبٍ أوسع. ويمكن أن يحسن ذيلٌ للعملة النمو المُبلَّغ دون تغيير الطلب في العملة المحلية.
فحوصاتي الأربع هي: مؤشر الحجم، تعليق السعر أو المزيج، تأثير العملة، والتحقق من هامش الربح الإجمالي.
الهدف ليس فرض صيغةٍ دقيقة عندما تكون الإفصاحات غير مكتملة. الهدف هو التوقف عن التعامل مع سطر الإيرادات كإشارة واحدة لا تنفصل.
@BinanceCIS #bStocksCIS
نموذجٌ مفيد للبدء هو:
الإيرادات ≈ الحجم × السعر × المزيج
بالنسبة إلى $TSLAB، قد يتحرك إيراد السيارات مع عمليات التسليم ومتوسط أسعار البيع ومزيج الطرازات والأسواق والتمويل التأجيري. وبالنسبة إلى $AAPLB، يمكن أن يعيد المزيج بين فئات المنتجات والخدمات تشكيل الخط الأعلى حتى إن كانت الشركة لا تنشر رقمًا بسيطًا واحدًا للوحدات على مستوى الأعمال بالكامل. ويمكن أن تضيف العملة تأثير ترجمة رابعًا.
لهذا السبب قد تصف معدلات نمو الإيرادات المتطابقة قصص تشغيلية مختلفة جدًا. قد تساعد المزيد من الوحدات بأسعار أقل على التوسع لكنها تضغط على هامش الربح. وقد يرفع حجمٌ ثابت مع مزيج أفضل الإيرادات والهوامش دون طلبٍ أوسع. ويمكن أن يحسن ذيلٌ للعملة النمو المُبلَّغ دون تغيير الطلب في العملة المحلية.
فحوصاتي الأربع هي: مؤشر الحجم، تعليق السعر أو المزيج، تأثير العملة، والتحقق من هامش الربح الإجمالي.
الهدف ليس فرض صيغةٍ دقيقة عندما تكون الإفصاحات غير مكتملة. الهدف هو التوقف عن التعامل مع سطر الإيرادات كإشارة واحدة لا تنفصل.
@BinanceCIS #bStocksCIS
1
106
عرض الترجمة
A bStock post becomes stronger when every claim has the right type of source.
My evidence ladder has three steps:
1. Binance product source — confirms the pair, product mechanics and eligibility context.
2. Company filing — explains what the underlying business actually sells and how it reports revenue.
3. Current market evidence — a real Binance pair screenshot, order-book view or trading widget captured at the stated time.
Each source answers a different question.
Binance cannot replace the company’s annual report for business fundamentals. A company filing cannot confirm that a regional Binance pair is currently available. A screenshot cannot explain either one without context.
For my next bStocks post, I would not start with the conclusion. I would first collect one item from every level of the ladder.
Three documents are usually enough to turn a generic opinion into a verifiable educational post.
What is missing most often: product source, company source or timestamped market proof?
@BinanceCIS #bStocksCIS
A bStock post becomes stronger when every claim has the right type of source.
My evidence ladder has three steps:
1. Binance product source — confirms the pair, product mechanics and eligibility context.
2. Company filing — explains what the underlying business actually sells and how it reports revenue.
3. Current market evidence — a real Binance pair screenshot, order-book view or trading widget captured at the stated time.
Each source answers a different question.
Binance cannot replace the company’s annual report for business fundamentals. A company filing cannot confirm that a regional Binance pair is currently available. A screenshot cannot explain either one without context.
For my next bStocks post, I would not start with the conclusion. I would first collect one item from every level of the ladder.
Three documents are usually enough to turn a generic opinion into a verifiable educational post.
What is missing most often: product source, company source or timestamped market proof?
@BinanceCIS #bStocksCIS
My evidence ladder has three steps:
1. Binance product source — confirms the pair, product mechanics and eligibility context.
2. Company filing — explains what the underlying business actually sells and how it reports revenue.
3. Current market evidence — a real Binance pair screenshot, order-book view or trading widget captured at the stated time.
Each source answers a different question.
Binance cannot replace the company’s annual report for business fundamentals. A company filing cannot confirm that a regional Binance pair is currently available. A screenshot cannot explain either one without context.
For my next bStocks post, I would not start with the conclusion. I would first collect one item from every level of the ladder.
Three documents are usually enough to turn a generic opinion into a verifiable educational post.
What is missing most often: product source, company source or timestamped market proof?
@BinanceCIS #bStocksCIS
2
3
65
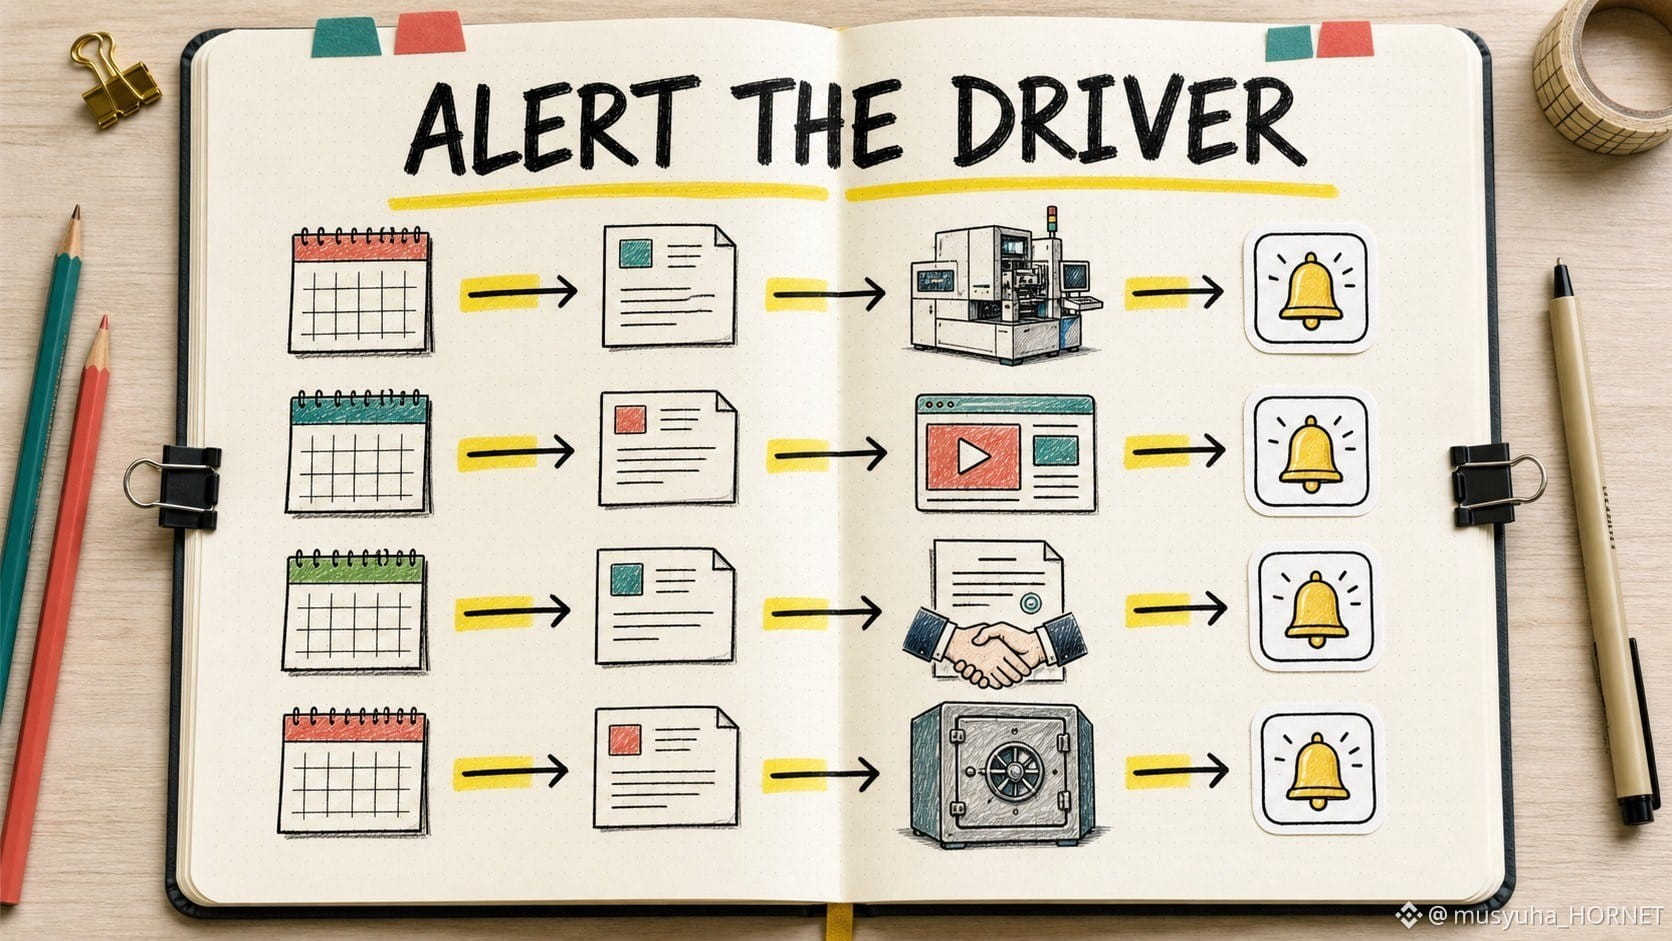
يخبرني تنبيه السعر أن شيئًا ما تحرّك. تساعدني خريطة الأحداث على معرفة السبب.
بالنسبة إلى bStocks، سأبني تنبيهات حول محفّز الأعمال:
$AMATB → تحديثات الإنفاق الرأسمالي للقطاع شبه الموصلات والإنفاق من العملاء.
$METAB → الطلب على الإعلانات والمشاركة والإنفاق على الاستثمار.
$GSB → نشاط الصفقات والاكتتاب وتدفقات التداول وإدارة الأصول.
$CRCLB → تداول USDC وعوائد الاحتياطيات واقتصاديات التوزيع.
أربع شارات، أربع تواريخ أدلة مختلفة.
الخطأ هو استخدام قائمة تحقق واحدة لكل شركة لأن الأربعة تتداول ضمن نفس واجهة Binance.
سير عملي:
1. أكتب المحفّز.
2. أحدد المصدر الأساسي.
3. أضف تاريخ التقرير التالي.
4. عندها فقط أضبط تنبيه السعر.
هذا يحوّل قائمة المراقبة من مجرد مجموعة رموز إلى نظام بحث.
الواجهة مشتركة. جدول الأدلة ليس كذلك.
@BinanceCIS #bStocksCIS
يخبرني تنبيه السعر أن شيئًا ما تحرّك. تساعدني خريطة الأحداث على معرفة السبب.
بالنسبة إلى bStocks، سأبني تنبيهات حول محفّز الأعمال:
$AMATB → تحديثات الإنفاق الرأسمالي للقطاع شبه الموصلات والإنفاق من العملاء.
$METAB → الطلب على الإعلانات والمشاركة والإنفاق على الاستثمار.
$GSB → نشاط الصفقات والاكتتاب وتدفقات التداول وإدارة الأصول.
$CRCLB → تداول USDC وعوائد الاحتياطيات واقتصاديات التوزيع.
أربع شارات، أربع تواريخ أدلة مختلفة.
الخطأ هو استخدام قائمة تحقق واحدة لكل شركة لأن الأربعة تتداول ضمن نفس واجهة Binance.
سير عملي:
1. أكتب المحفّز.
2. أحدد المصدر الأساسي.
3. أضف تاريخ التقرير التالي.
4. عندها فقط أضبط تنبيه السعر.
هذا يحوّل قائمة المراقبة من مجرد مجموعة رموز إلى نظام بحث.
الواجهة مشتركة. جدول الأدلة ليس كذلك.
@BinanceCIS #bStocksCIS
بالنسبة إلى bStocks، سأبني تنبيهات حول محفّز الأعمال:
$AMATB → تحديثات الإنفاق الرأسمالي للقطاع شبه الموصلات والإنفاق من العملاء.
$METAB → الطلب على الإعلانات والمشاركة والإنفاق على الاستثمار.
$GSB → نشاط الصفقات والاكتتاب وتدفقات التداول وإدارة الأصول.
$CRCLB → تداول USDC وعوائد الاحتياطيات واقتصاديات التوزيع.
أربع شارات، أربع تواريخ أدلة مختلفة.
الخطأ هو استخدام قائمة تحقق واحدة لكل شركة لأن الأربعة تتداول ضمن نفس واجهة Binance.
سير عملي:
1. أكتب المحفّز.
2. أحدد المصدر الأساسي.
3. أضف تاريخ التقرير التالي.
4. عندها فقط أضبط تنبيه السعر.
هذا يحوّل قائمة المراقبة من مجرد مجموعة رموز إلى نظام بحث.
الواجهة مشتركة. جدول الأدلة ليس كذلك.
@BinanceCIS #bStocksCIS
1
3
103
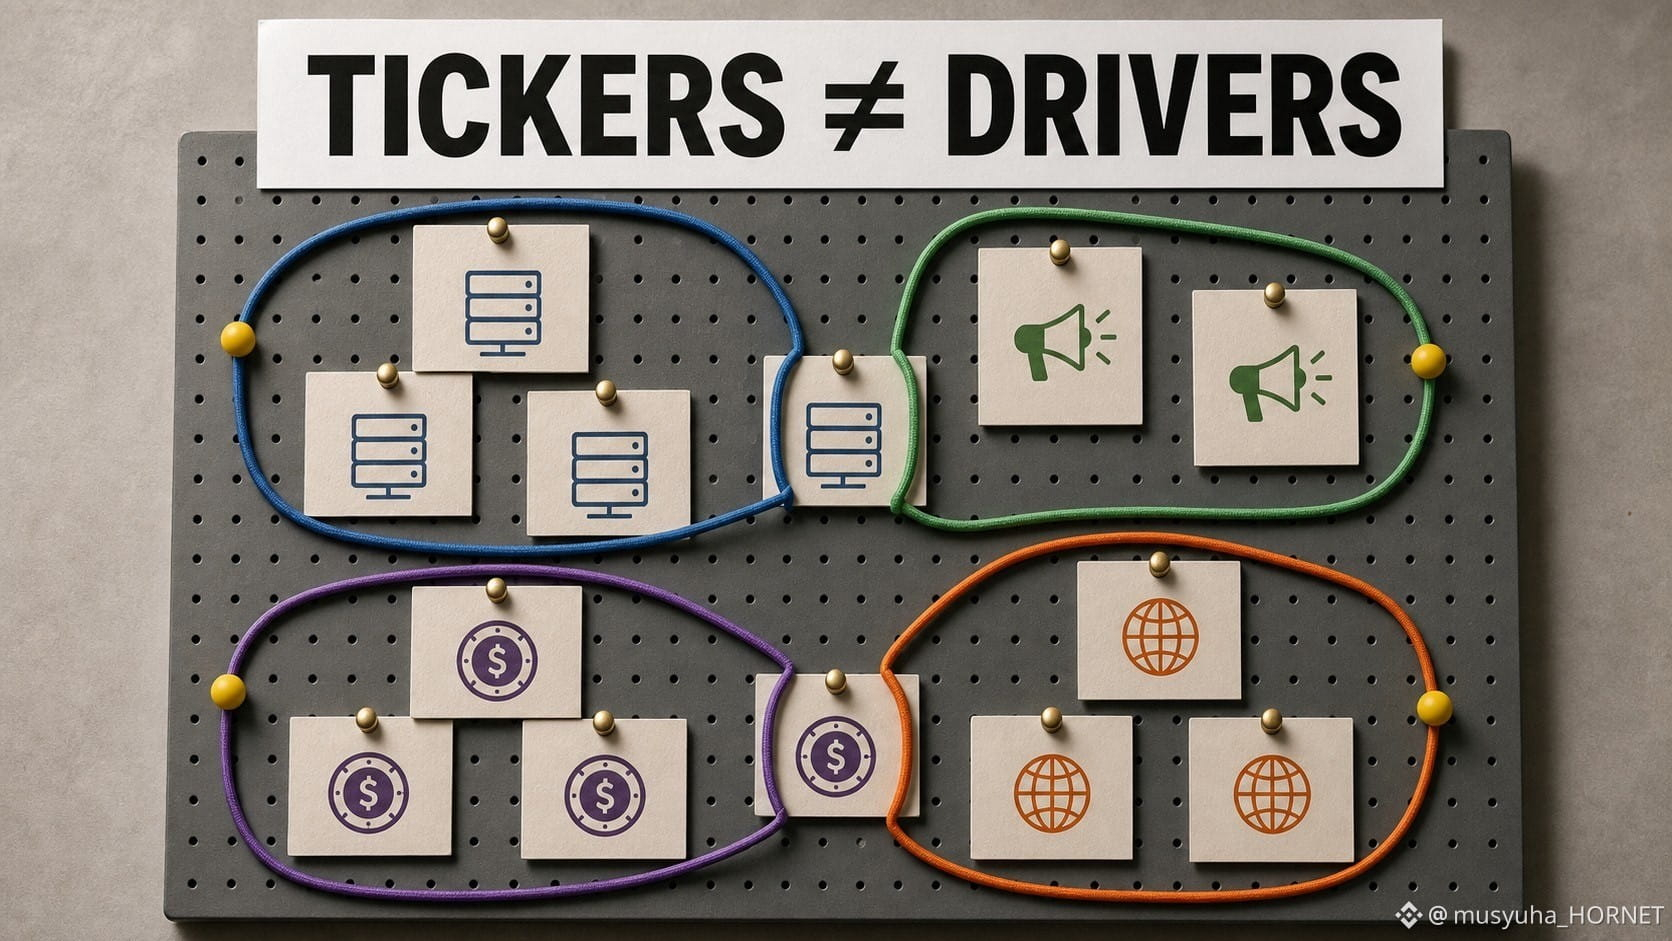
ثمانية bأسهم على قائمة متابعة لا تؤدي تلقائيًا إلى ثمانية أفكار مستقلة.
الآن أرتّب قائمة متابعة حسب المحرّك الاقتصادي قبل أن أرتّبها حسب القطاع.
مثال:
بنية تحتية للذكاء الاصطناعي: $NVDAB, $AMATB, $MUB, $DELLB.
الإعلانات الرقمية: $METAB, $GOOGLB.
نشاط العملات الرقمية والـ stablecoins: $COINB, $CRCLB.
التعرّض الواسع للفهرس: $SPYB, $QQQB.
يمكن أن تتداخل الفئات. يمكن أن يجلس إنفيديا بالفعل ضمن كلٍ من صناديق المؤشرات المتداولة. تجمع ألفابت بين الإعلانات والسحابة. تربط Coinbase وCircle عبر USDC.
وهذا هو المقصود بالضبط: يجب أن يكشف الخريطة عن المحركات المشتركة بدل إخفائها خلف عدد الرموز.
قواعدي هي جملة واحدة لكل مركز:
“هذا bالسهم موجود هنا لأن __.”
إذا كانت إجابتان متطابقتين، أتحقق مما إذا كان التداخل مقصودًا.
التنويع ليس عدد الصفوف في المحفظة. بل هو عدد وحجم المخاطر المختلفة فعلاً.
تم التحقق من توفر الأزواج عبر بيانات Binance العامة للـ Spot بتاريخ 06 Aug 2026.
@BinanceCIS #bStocksCIS
ثمانية bأسهم على قائمة متابعة لا تؤدي تلقائيًا إلى ثمانية أفكار مستقلة.
الآن أرتّب قائمة متابعة حسب المحرّك الاقتصادي قبل أن أرتّبها حسب القطاع.
مثال:
بنية تحتية للذكاء الاصطناعي: $NVDAB, $AMATB, $MUB, $DELLB.
الإعلانات الرقمية: $METAB, $GOOGLB.
نشاط العملات الرقمية والـ stablecoins: $COINB, $CRCLB.
التعرّض الواسع للفهرس: $SPYB, $QQQB.
يمكن أن تتداخل الفئات. يمكن أن يجلس إنفيديا بالفعل ضمن كلٍ من صناديق المؤشرات المتداولة. تجمع ألفابت بين الإعلانات والسحابة. تربط Coinbase وCircle عبر USDC.
وهذا هو المقصود بالضبط: يجب أن يكشف الخريطة عن المحركات المشتركة بدل إخفائها خلف عدد الرموز.
قواعدي هي جملة واحدة لكل مركز:
“هذا bالسهم موجود هنا لأن __.”
إذا كانت إجابتان متطابقتين، أتحقق مما إذا كان التداخل مقصودًا.
التنويع ليس عدد الصفوف في المحفظة. بل هو عدد وحجم المخاطر المختلفة فعلاً.
تم التحقق من توفر الأزواج عبر بيانات Binance العامة للـ Spot بتاريخ 06 Aug 2026.
@BinanceCIS #bStocksCIS
الآن أرتّب قائمة متابعة حسب المحرّك الاقتصادي قبل أن أرتّبها حسب القطاع.
مثال:
بنية تحتية للذكاء الاصطناعي: $NVDAB, $AMATB, $MUB, $DELLB.
الإعلانات الرقمية: $METAB, $GOOGLB.
نشاط العملات الرقمية والـ stablecoins: $COINB, $CRCLB.
التعرّض الواسع للفهرس: $SPYB, $QQQB.
يمكن أن تتداخل الفئات. يمكن أن يجلس إنفيديا بالفعل ضمن كلٍ من صناديق المؤشرات المتداولة. تجمع ألفابت بين الإعلانات والسحابة. تربط Coinbase وCircle عبر USDC.
وهذا هو المقصود بالضبط: يجب أن يكشف الخريطة عن المحركات المشتركة بدل إخفائها خلف عدد الرموز.
قواعدي هي جملة واحدة لكل مركز:
“هذا bالسهم موجود هنا لأن __.”
إذا كانت إجابتان متطابقتين، أتحقق مما إذا كان التداخل مقصودًا.
التنويع ليس عدد الصفوف في المحفظة. بل هو عدد وحجم المخاطر المختلفة فعلاً.
تم التحقق من توفر الأزواج عبر بيانات Binance العامة للـ Spot بتاريخ 06 Aug 2026.
@BinanceCIS #bStocksCIS
1
1
125
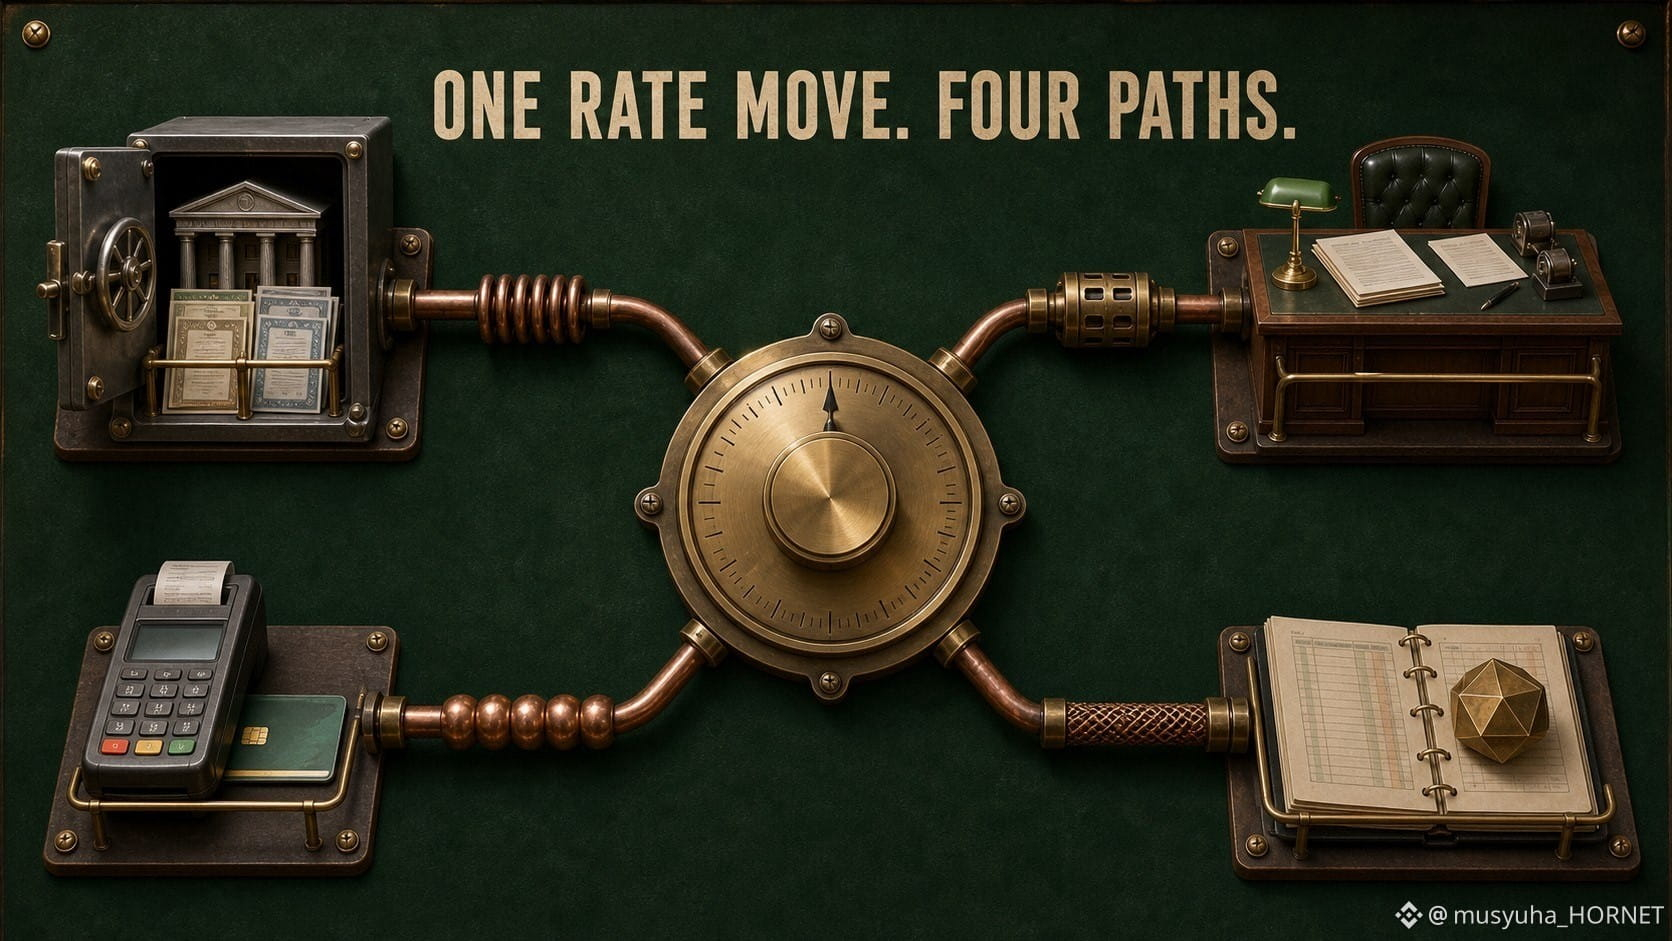
“انخفاض العوائد” عنوان ماكرو. لا يمثل أطروحة الشركة الكاملة.
فكر في أربعة مسارات نقل مختلفة:
$CRCLB: يعتمد دخل الاحتياطي جزئياً على العوائد المحققة على الأصول التي تدعم عملات Circle المستقرة، إلى جانب تكاليف التداول والتوزيع.
$GSB: تتفاعل العوائد مع التمويل ونشاط العملاء وقيم الأصول وظروف أسواق رأس المال.
$PYPLB: يمر المسار عبر المستهلكين والتجار واقتصاديات التمويل وسلوك المعاملات.
$MSTRB: يمكن أن تؤثر العوائد في ظروف التمويل، لكن خزانة الشركة من البيتكوين وهيكل رأس المال يضيفان محركات منفصلة.
وبالتالي يمكن لقرار واحد للبنك المركزي أن يصل إلى كل سند عبر قناة مختلفة وبآثار متنافسة.
قائمة التحقق الماكرو الخاصة بي هي:
عنوان → قناة الانتقال → بند إيرادات/تكاليف الشركة → الأثر المضاد.
إذا لم أستطع ملء المربعات الأربعة، فلا تزال لديّ أطروحة خاصة بالشركة غير مكتملة.
تبدأ الأخبار الماكرو التحليل. ولا ينبغي أن تنهيه.
@BinanceCIS #bStocksCIS
“انخفاض العوائد” عنوان ماكرو. لا يمثل أطروحة الشركة الكاملة.
فكر في أربعة مسارات نقل مختلفة:
$CRCLB: يعتمد دخل الاحتياطي جزئياً على العوائد المحققة على الأصول التي تدعم عملات Circle المستقرة، إلى جانب تكاليف التداول والتوزيع.
$GSB: تتفاعل العوائد مع التمويل ونشاط العملاء وقيم الأصول وظروف أسواق رأس المال.
$PYPLB: يمر المسار عبر المستهلكين والتجار واقتصاديات التمويل وسلوك المعاملات.
$MSTRB: يمكن أن تؤثر العوائد في ظروف التمويل، لكن خزانة الشركة من البيتكوين وهيكل رأس المال يضيفان محركات منفصلة.
وبالتالي يمكن لقرار واحد للبنك المركزي أن يصل إلى كل سند عبر قناة مختلفة وبآثار متنافسة.
قائمة التحقق الماكرو الخاصة بي هي:
عنوان → قناة الانتقال → بند إيرادات/تكاليف الشركة → الأثر المضاد.
إذا لم أستطع ملء المربعات الأربعة، فلا تزال لديّ أطروحة خاصة بالشركة غير مكتملة.
تبدأ الأخبار الماكرو التحليل. ولا ينبغي أن تنهيه.
@BinanceCIS #bStocksCIS
فكر في أربعة مسارات نقل مختلفة:
$CRCLB: يعتمد دخل الاحتياطي جزئياً على العوائد المحققة على الأصول التي تدعم عملات Circle المستقرة، إلى جانب تكاليف التداول والتوزيع.
$GSB: تتفاعل العوائد مع التمويل ونشاط العملاء وقيم الأصول وظروف أسواق رأس المال.
$PYPLB: يمر المسار عبر المستهلكين والتجار واقتصاديات التمويل وسلوك المعاملات.
$MSTRB: يمكن أن تؤثر العوائد في ظروف التمويل، لكن خزانة الشركة من البيتكوين وهيكل رأس المال يضيفان محركات منفصلة.
وبالتالي يمكن لقرار واحد للبنك المركزي أن يصل إلى كل سند عبر قناة مختلفة وبآثار متنافسة.
قائمة التحقق الماكرو الخاصة بي هي:
عنوان → قناة الانتقال → بند إيرادات/تكاليف الشركة → الأثر المضاد.
إذا لم أستطع ملء المربعات الأربعة، فلا تزال لديّ أطروحة خاصة بالشركة غير مكتملة.
تبدأ الأخبار الماكرو التحليل. ولا ينبغي أن تنهيه.
@BinanceCIS #bStocksCIS
2
2
167
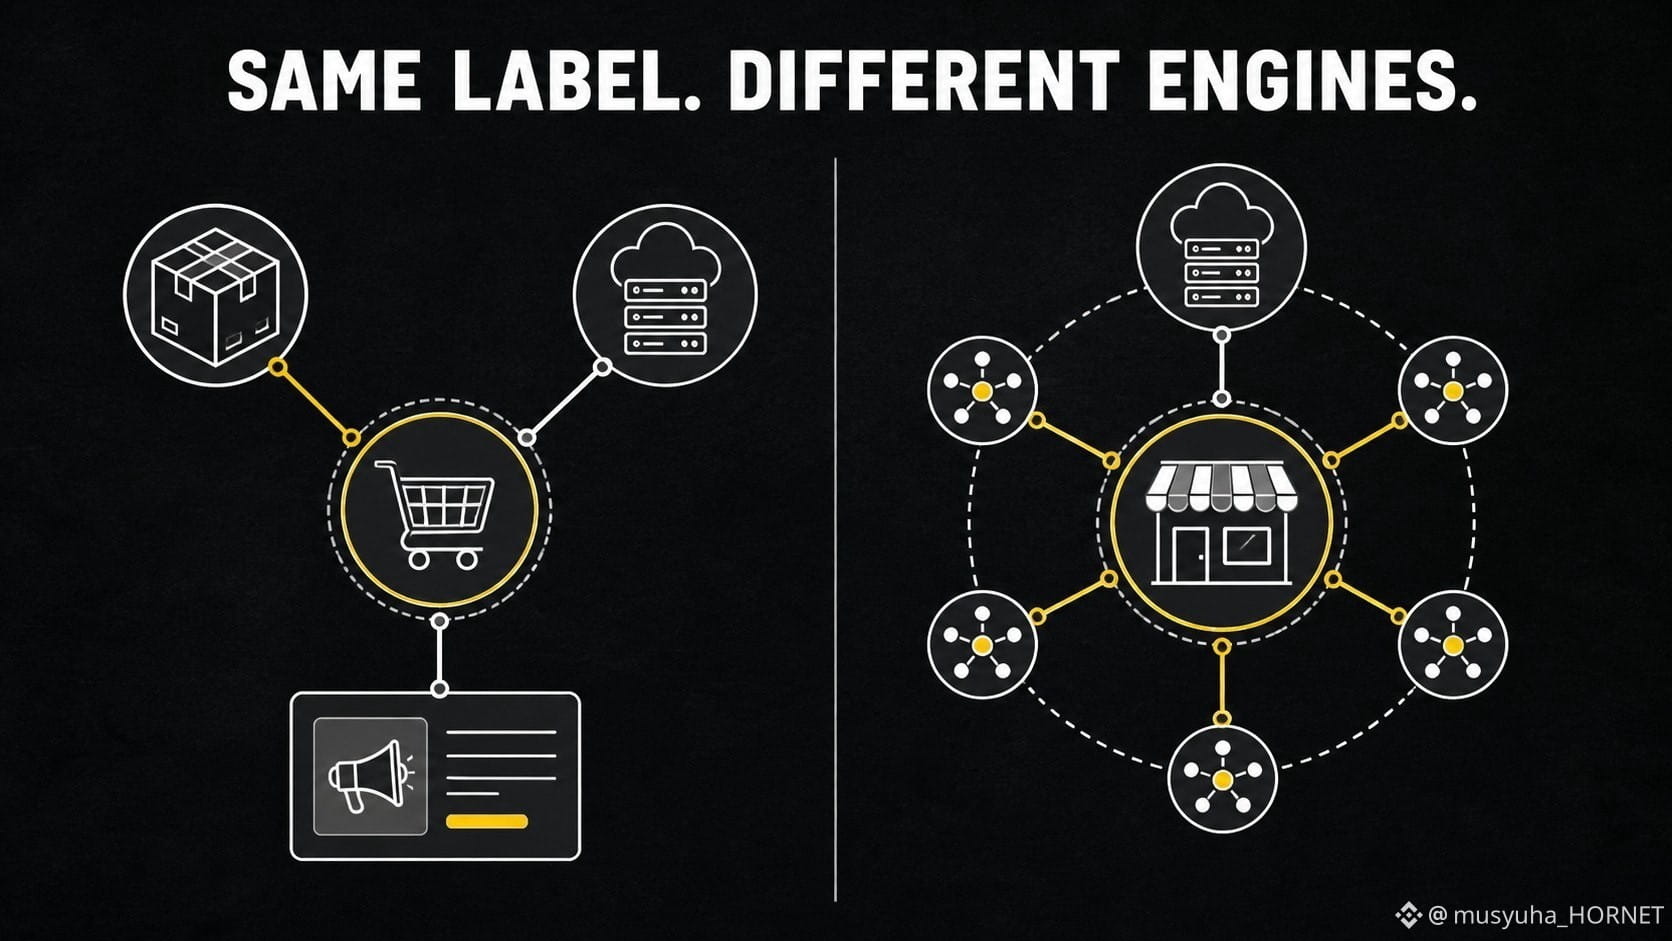
يؤدي وضع $AMZNB و $BABAB معًا في صندوق واحد لـ“التجارة الإلكترونية” إلى إزالة معظم المعلومات المفيدة.
تُقدّم أمازون تقارير عن أمريكا الشمالية والدولي وAWS، مع كون الإعلان نشاطًا مهمًا يتم الإفصاح عنه أيضًا. وتصف علي بابا التجارة الإلكترونية وAI + Cloud كمحركين أساسيين لديها.
التداخل حقيقي: كلاهما يربط التجار والمستهلكين والبنية التحتية الرقمية. مسارات النقل مختلفة.
يجب أن تقود مقارنة بسيطة إلى طرح الأسئلة التالية:
1. ما الجغرافيا التي تُحدّد إشارة الطلب؟
2. كم جزء من القصة يأتي من التجارة مقابل السحابة؟
3. هل الخطر الرئيسي هو إنفاق المستهلكين، أو نشاط التجار، أو التنظيم، أو استثمار البنية التحتية—أم عدة عوامل في آن واحد؟
الأمر مهم لأن نفس العنوان، مثل “المبيعات عبر الإنترنت تنمو”، قد يكون سطحيًا جدًا لشرح أيٍّ من الشركتين.
قواعدي: أصنّف “محرك الإيرادات” قبل تصنيف القطاع.
يمكن لـ bStocks في التجارة الإلكترونية تنويع الجغرافيا، لكن لا يزال بإمكانها مشاركة التعرض لطلب المستهلكين والمنافسة في الإعلانات الرقمية.
@BinanceCIS #bStocksCIS
يؤدي وضع $AMZNB و $BABAB معًا في صندوق واحد لـ“التجارة الإلكترونية” إلى إزالة معظم المعلومات المفيدة.
تُقدّم أمازون تقارير عن أمريكا الشمالية والدولي وAWS، مع كون الإعلان نشاطًا مهمًا يتم الإفصاح عنه أيضًا. وتصف علي بابا التجارة الإلكترونية وAI + Cloud كمحركين أساسيين لديها.
التداخل حقيقي: كلاهما يربط التجار والمستهلكين والبنية التحتية الرقمية. مسارات النقل مختلفة.
يجب أن تقود مقارنة بسيطة إلى طرح الأسئلة التالية:
1. ما الجغرافيا التي تُحدّد إشارة الطلب؟
2. كم جزء من القصة يأتي من التجارة مقابل السحابة؟
3. هل الخطر الرئيسي هو إنفاق المستهلكين، أو نشاط التجار، أو التنظيم، أو استثمار البنية التحتية—أم عدة عوامل في آن واحد؟
الأمر مهم لأن نفس العنوان، مثل “المبيعات عبر الإنترنت تنمو”، قد يكون سطحيًا جدًا لشرح أيٍّ من الشركتين.
قواعدي: أصنّف “محرك الإيرادات” قبل تصنيف القطاع.
يمكن لـ bStocks في التجارة الإلكترونية تنويع الجغرافيا، لكن لا يزال بإمكانها مشاركة التعرض لطلب المستهلكين والمنافسة في الإعلانات الرقمية.
@BinanceCIS #bStocksCIS
تُقدّم أمازون تقارير عن أمريكا الشمالية والدولي وAWS، مع كون الإعلان نشاطًا مهمًا يتم الإفصاح عنه أيضًا. وتصف علي بابا التجارة الإلكترونية وAI + Cloud كمحركين أساسيين لديها.
التداخل حقيقي: كلاهما يربط التجار والمستهلكين والبنية التحتية الرقمية. مسارات النقل مختلفة.
يجب أن تقود مقارنة بسيطة إلى طرح الأسئلة التالية:
1. ما الجغرافيا التي تُحدّد إشارة الطلب؟
2. كم جزء من القصة يأتي من التجارة مقابل السحابة؟
3. هل الخطر الرئيسي هو إنفاق المستهلكين، أو نشاط التجار، أو التنظيم، أو استثمار البنية التحتية—أم عدة عوامل في آن واحد؟
الأمر مهم لأن نفس العنوان، مثل “المبيعات عبر الإنترنت تنمو”، قد يكون سطحيًا جدًا لشرح أيٍّ من الشركتين.
قواعدي: أصنّف “محرك الإيرادات” قبل تصنيف القطاع.
يمكن لـ bStocks في التجارة الإلكترونية تنويع الجغرافيا، لكن لا يزال بإمكانها مشاركة التعرض لطلب المستهلكين والمنافسة في الإعلانات الرقمية.
@BinanceCIS #bStocksCIS
1
3
84
يمكن لـ “التعرّض للسحابة” أن يخفي ثلاثة هياكل شركات مختلفة جدًا.
$MSFTB يتصل بأعمال تجمع بين برامج إنتاجية المؤسسات والبنية التحتية السحابية والحوسبة الشخصية.
$AMZNB يجمع AWS مع منظومة تجارة أوسع بكثير وإعلانات.
$GOOGLB يجمع Google Cloud مع أعمال لا تزال مرتبطة بقوة بالبحث وYouTube وخدمات أخرى.
وبالتالي فإن العنوان نفسه المتعلق بنمو السحابة يدخل ثلاث قوائم دخل من خلال أبواب مختلفة.
تتضمن شبكة المقارنة الخاصة بي ثلاث صفوف فقط:
• ما هو منتج السحابة؟
• ما المحرّك الآخر الذي يهيمن على سرد الشركة؟
• ما ميزانية العميل الأكثر أهمية: تكنولوجيا معلومات المؤسسات أم تجارة المستهلك أم الإعلانات؟
وهذا يمنع خطأً شائعًا في “قائمة المراقبة”: افتراض أن ثلاث bStocks مرتبطة بالسحابة هي ثلاث نسخ من التعرض نفسه.
قد يكون قطاع السحابة متشابهًا. أما المقام المتمثل في الشركة الأم فليس كذلك.
أي مزيج تفضّل تحليله: برمجيات + سحابة، أم تجارة + سحابة، أم إعلانات + سحابة؟
مصادر تم التحقق منها: تقرير مايكروسوفت للسنة المالية 2025، ونتائج أمازون للسنة المالية 2025، ومواد مستثمري Alphabet.
@BinanceCIS #bStocksCIS
يمكن لـ “التعرّض للسحابة” أن يخفي ثلاثة هياكل شركات مختلفة جدًا.
$MSFTB يتصل بأعمال تجمع بين برامج إنتاجية المؤسسات والبنية التحتية السحابية والحوسبة الشخصية.
$AMZNB يجمع AWS مع منظومة تجارة أوسع بكثير وإعلانات.
$GOOGLB يجمع Google Cloud مع أعمال لا تزال مرتبطة بقوة بالبحث وYouTube وخدمات أخرى.
وبالتالي فإن العنوان نفسه المتعلق بنمو السحابة يدخل ثلاث قوائم دخل من خلال أبواب مختلفة.
تتضمن شبكة المقارنة الخاصة بي ثلاث صفوف فقط:
• ما هو منتج السحابة؟
• ما المحرّك الآخر الذي يهيمن على سرد الشركة؟
• ما ميزانية العميل الأكثر أهمية: تكنولوجيا معلومات المؤسسات أم تجارة المستهلك أم الإعلانات؟
وهذا يمنع خطأً شائعًا في “قائمة المراقبة”: افتراض أن ثلاث bStocks مرتبطة بالسحابة هي ثلاث نسخ من التعرض نفسه.
قد يكون قطاع السحابة متشابهًا. أما المقام المتمثل في الشركة الأم فليس كذلك.
أي مزيج تفضّل تحليله: برمجيات + سحابة، أم تجارة + سحابة، أم إعلانات + سحابة؟
مصادر تم التحقق منها: تقرير مايكروسوفت للسنة المالية 2025، ونتائج أمازون للسنة المالية 2025، ومواد مستثمري Alphabet.
@BinanceCIS #bStocksCIS
$MSFTB يتصل بأعمال تجمع بين برامج إنتاجية المؤسسات والبنية التحتية السحابية والحوسبة الشخصية.
$AMZNB يجمع AWS مع منظومة تجارة أوسع بكثير وإعلانات.
$GOOGLB يجمع Google Cloud مع أعمال لا تزال مرتبطة بقوة بالبحث وYouTube وخدمات أخرى.
وبالتالي فإن العنوان نفسه المتعلق بنمو السحابة يدخل ثلاث قوائم دخل من خلال أبواب مختلفة.
تتضمن شبكة المقارنة الخاصة بي ثلاث صفوف فقط:
• ما هو منتج السحابة؟
• ما المحرّك الآخر الذي يهيمن على سرد الشركة؟
• ما ميزانية العميل الأكثر أهمية: تكنولوجيا معلومات المؤسسات أم تجارة المستهلك أم الإعلانات؟
وهذا يمنع خطأً شائعًا في “قائمة المراقبة”: افتراض أن ثلاث bStocks مرتبطة بالسحابة هي ثلاث نسخ من التعرض نفسه.
قد يكون قطاع السحابة متشابهًا. أما المقام المتمثل في الشركة الأم فليس كذلك.
أي مزيج تفضّل تحليله: برمجيات + سحابة، أم تجارة + سحابة، أم إعلانات + سحابة؟
مصادر تم التحقق منها: تقرير مايكروسوفت للسنة المالية 2025، ونتائج أمازون للسنة المالية 2025، ومواد مستثمري Alphabet.
@BinanceCIS #bStocksCIS
2
105
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
874,300 مشاهدات
6,596 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·582 إعجاب
·1.7M مشاهدات
BitcoinRejectedAt$87,300Twice
0 مشاهدات
0 يقومون بالنقاش
BCHJumps28%OnCMEFuturesListing
10,061 مشاهدات
498 يقومون بالنقاش