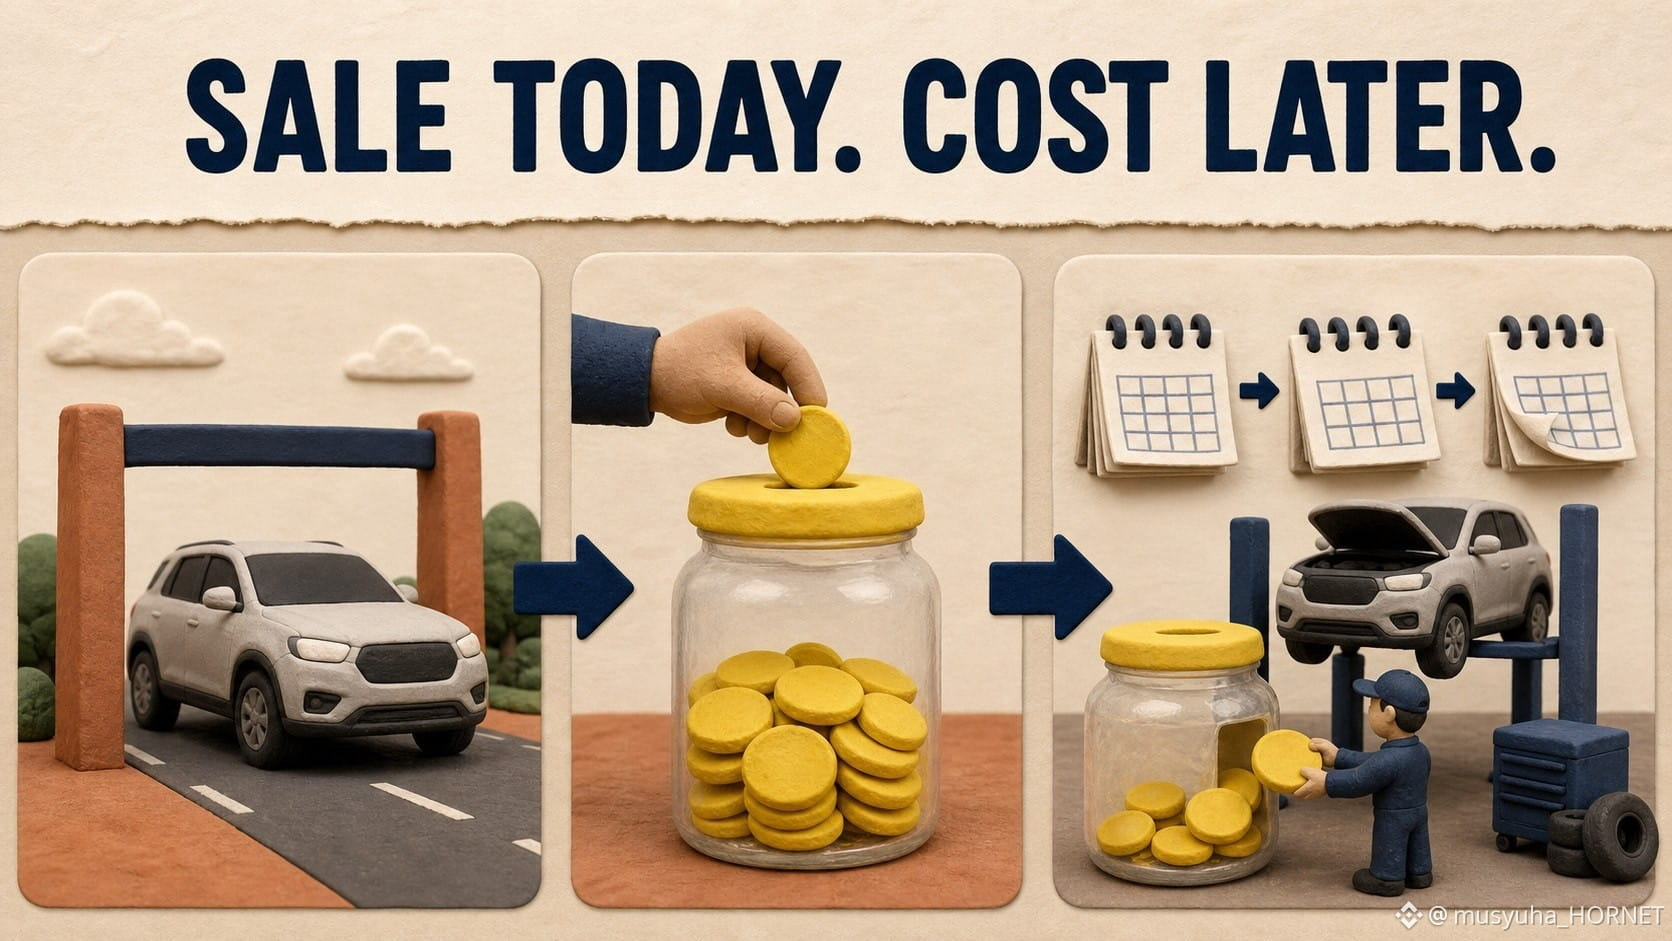
يمكن أن تؤدي عملية بيع مركبة إلى تحقيق إيرادات اليوم وتحمّل تكلفة مقدّرة قد يتم دفعها بعد سنوات.
عند التسليم، يسجّل المُصنّع مخصص الضمان بناءً على الإصلاحات المتوقعة في المستقبل. ثم تُقلِّل المطالبات الفعلية لاحقًا من ذلك المخصص. وقد تتطلب التغييرات في وتيرة المطالبات أو تكلفة الإصلاح أو موثوقية المنتج أو نطاق التغطية إجراء تعديلات إضافية.
وتذكر تسلا أن الضمانات لديها يمكن أن تتراوح من سنة إلى خمس وعشرين سنة، اعتمادًا على المنتج والمكوّن. وهذا يجعل التقدير مثيرًا للاهتمام بالنسبة إلى $TSLAB: إذ إن منتجات السيارات والبطاريات وتخزين الطاقة والطاقة الشمسية لا تشترك في نمط مطالبة واحد مطابق.
إن المعادلة التي أريدها للإجراء المرحلي هي:
مخصص البداية + الاستحقاقات الجديدة + تغيّر التقديرات − المطالبات المدفوعة = مخصص النهاية
ثم أقارن ذلك مع عمليات التسليم وتكوين المنتجات وعمر القاعدة المركّبة.
إن ارتفاع المخصص لا يُعدّ تلقائيًا دليلًا على تدهور الجودة؛ فقد يرتفع لأن المزيد من المنتجات تم بيعها. كما أن انخفاض المخصص لا يُعدّ مطمئنًا تلقائيًا؛ فقد تكون تركيبة المنتجات أو الافتراضات قد تغيّرت.
وتأتي الإشارة المفيدة من نمو المخصص مقارنةً بالنشاط، ومن شرح الإدارة لتغييرات الافتراضات.
تم التحقق من المصدر: نموذج تسلا 2025 Form 10-K.
@BinanceCIS #bStocksCIS
عند التسليم، يسجّل المُصنّع مخصص الضمان بناءً على الإصلاحات المتوقعة في المستقبل. ثم تُقلِّل المطالبات الفعلية لاحقًا من ذلك المخصص. وقد تتطلب التغييرات في وتيرة المطالبات أو تكلفة الإصلاح أو موثوقية المنتج أو نطاق التغطية إجراء تعديلات إضافية.
وتذكر تسلا أن الضمانات لديها يمكن أن تتراوح من سنة إلى خمس وعشرين سنة، اعتمادًا على المنتج والمكوّن. وهذا يجعل التقدير مثيرًا للاهتمام بالنسبة إلى $TSLAB: إذ إن منتجات السيارات والبطاريات وتخزين الطاقة والطاقة الشمسية لا تشترك في نمط مطالبة واحد مطابق.
إن المعادلة التي أريدها للإجراء المرحلي هي:
مخصص البداية + الاستحقاقات الجديدة + تغيّر التقديرات − المطالبات المدفوعة = مخصص النهاية
ثم أقارن ذلك مع عمليات التسليم وتكوين المنتجات وعمر القاعدة المركّبة.
إن ارتفاع المخصص لا يُعدّ تلقائيًا دليلًا على تدهور الجودة؛ فقد يرتفع لأن المزيد من المنتجات تم بيعها. كما أن انخفاض المخصص لا يُعدّ مطمئنًا تلقائيًا؛ فقد تكون تركيبة المنتجات أو الافتراضات قد تغيّرت.
وتأتي الإشارة المفيدة من نمو المخصص مقارنةً بالنشاط، ومن شرح الإدارة لتغييرات الافتراضات.
تم التحقق من المصدر: نموذج تسلا 2025 Form 10-K.
@BinanceCIS #bStocksCIS