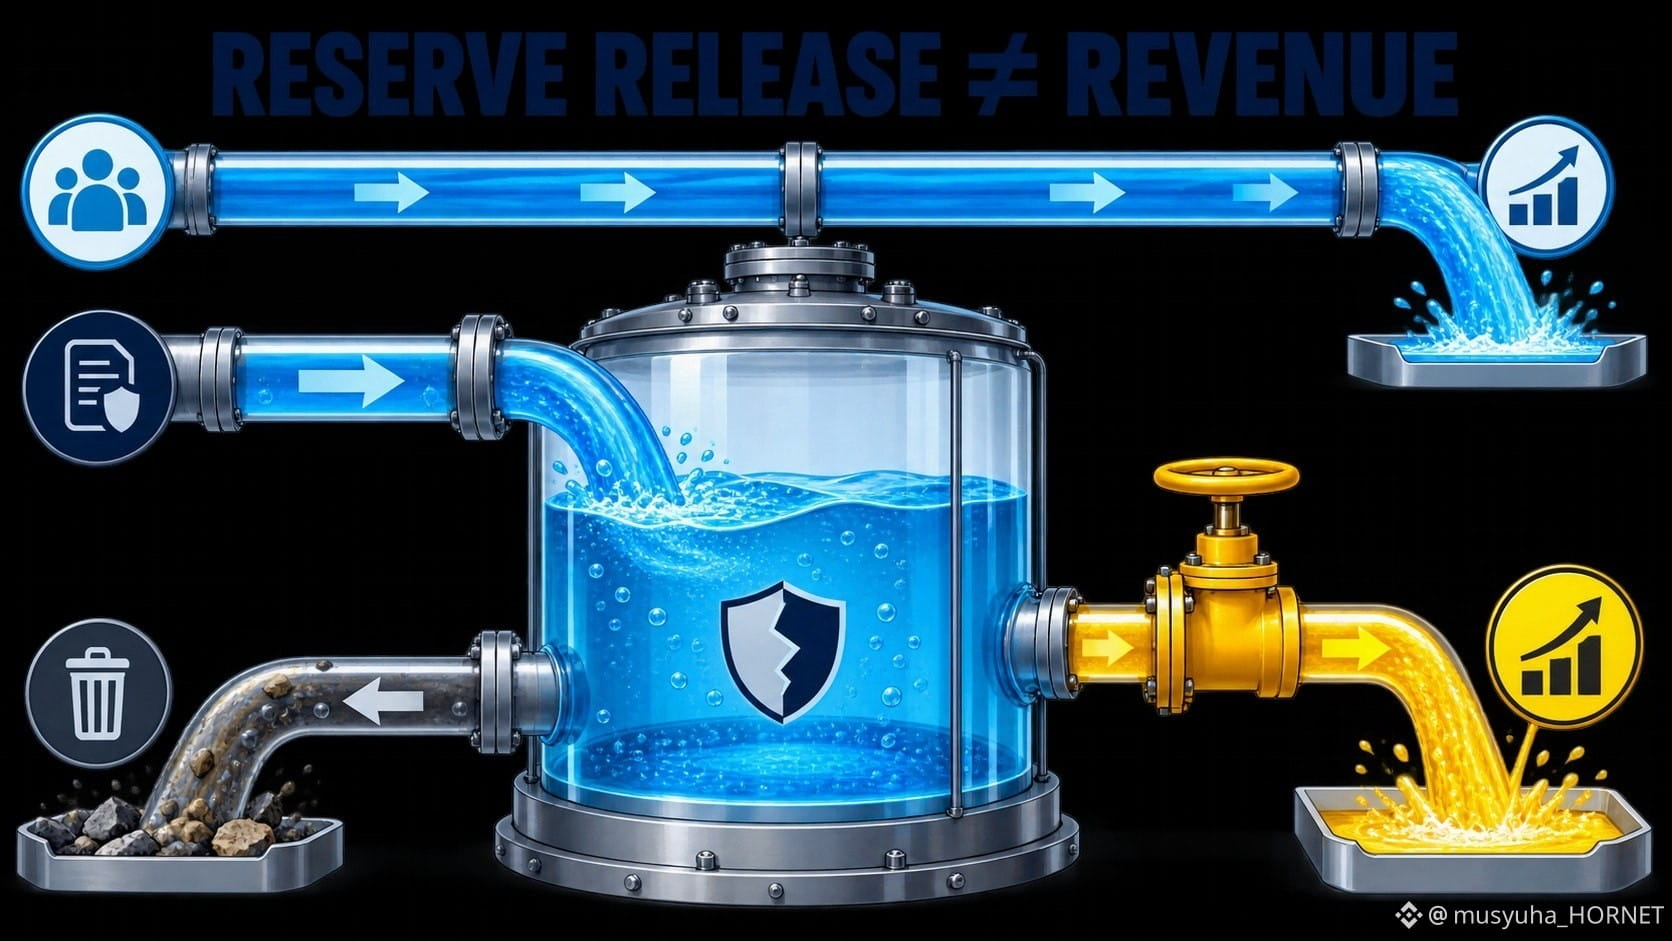
يمكن للبنك الإبلاغ عن فائدة مخصصات الائتمان دون تحقيق إيراد جديد من العملاء.
إن مخصص الخسائر الائتمانية هو تقدير للخسائر المتوقعة. ويقوم المخصص بتعديل هذا المخصص عبر قائمة الدخل. تُستخدم الشطبـات الصافية المخصّص عند الاعتراف بخسائر محددة. وإذا انخفضت الخسائر المتوقعة—أو تم بيع محفظة أو إعادة تصنيفها—يمكن إطلاق جزء من احتياطي سابق، مما يؤدي إلى تحقيق فائدة.
بالنسبة لـ $GSB، يكون الترحيل المفيد كما يلي:
مخصص افتتاحي + المخصص − الشطبـات الصافية ± تغييرات المحفظة = مخصص إغلاق
لهذا السبب يمكن لمخصص/مخصصات سلبية أن ترفع الأرباح بينما يظل إيراد القروض دون تغيير. قد يعكس ذلك تحسنًا حقيقيًا في توقعات الائتمان، لكنه قد ينتج أيضًا عن عملية تخص محفظة أو عن تغيير في الافتراضات.
تَحقُّقاتي الخمس هي:
1. أرصدة القروض وتكوينها؛
2. تغطية المخصص؛
3. مصروف المخصص أو فائدته؛
4. الشطبـات والتحصيلات؛
5. مبيعات المحفظة أو التحويلات أو تغييرات النموذج.
إن الإطلاق ليس وهميًا. فهو يعكس تقديرًا أثر في الأرباح السابقة. لكن لا ينبغي الخلط بينه وبين إيراد تشغيلي متكرر.
@BinanceCIS #bStocksCIS
إن مخصص الخسائر الائتمانية هو تقدير للخسائر المتوقعة. ويقوم المخصص بتعديل هذا المخصص عبر قائمة الدخل. تُستخدم الشطبـات الصافية المخصّص عند الاعتراف بخسائر محددة. وإذا انخفضت الخسائر المتوقعة—أو تم بيع محفظة أو إعادة تصنيفها—يمكن إطلاق جزء من احتياطي سابق، مما يؤدي إلى تحقيق فائدة.
بالنسبة لـ $GSB، يكون الترحيل المفيد كما يلي:
مخصص افتتاحي + المخصص − الشطبـات الصافية ± تغييرات المحفظة = مخصص إغلاق
لهذا السبب يمكن لمخصص/مخصصات سلبية أن ترفع الأرباح بينما يظل إيراد القروض دون تغيير. قد يعكس ذلك تحسنًا حقيقيًا في توقعات الائتمان، لكنه قد ينتج أيضًا عن عملية تخص محفظة أو عن تغيير في الافتراضات.
تَحقُّقاتي الخمس هي:
1. أرصدة القروض وتكوينها؛
2. تغطية المخصص؛
3. مصروف المخصص أو فائدته؛
4. الشطبـات والتحصيلات؛
5. مبيعات المحفظة أو التحويلات أو تغييرات النموذج.
إن الإطلاق ليس وهميًا. فهو يعكس تقديرًا أثر في الأرباح السابقة. لكن لا ينبغي الخلط بينه وبين إيراد تشغيلي متكرر.
@BinanceCIS #bStocksCIS