

M I S H U
1.1k منشورات

M I S H U
إبلاغ
حظر المُستخدم
مُتداول بمُعدّل مرتفع
1.2 سنوات
66 تتابع
14.6K+ المتابعون
1.0K+ إعجاب
منشورات
الكل
اقتباسات
Live
·
--
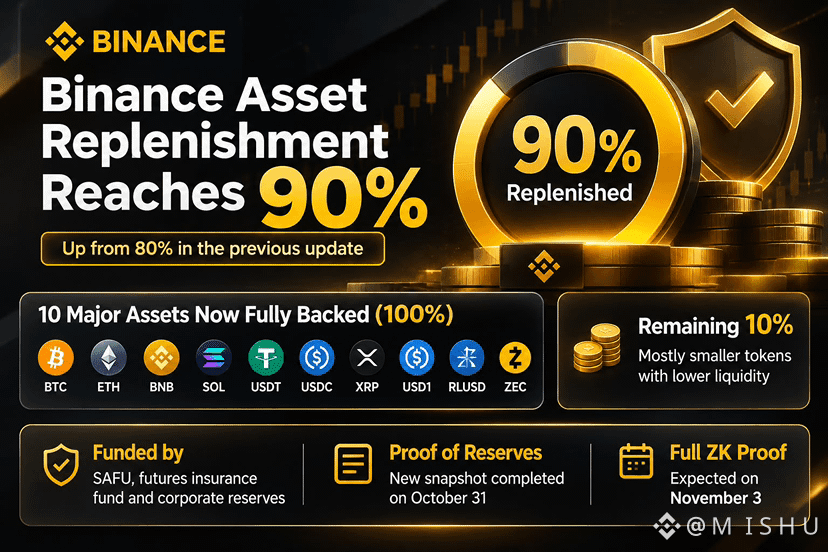
وصلت إعادة تعبئة أصول Binance إلى 90%
أحرزت Binance مزيدًا من التقدم في استعادة الأصول المتأثرة، إذ وصلت نسبة إعادة التعبئة الآن إلى نحو 90%، مقارنةً بـ80% في تحديثها السابق.
وتقول المنصة إن 10 عملات رقمية رئيسية، من بينها BTC وETH وBNB وSOL وUSDT وXRP، أصبحت مغطاة باحتياطيات بنسبة 100%.
أما الأصول المتبقية، فهي في معظمها رموز أصغر ذات سيولة أقل.
وتستخدم Binance أموالًا من SAFU وصندوق التأمين على العقود الآجلة والاحتياطيات المؤسسية لإتمام العملية.
كما أُخذت لقطة جديدة لإثبات الاحتياطيات، ومن المتوقع نشر إثبات المعرفة الصفرية الكامل في 3 نوفمبر.
هذا التقدم مشجع. والآن، تتجه الأنظار إلى استكمال إعادة التعبئة والتحقق المرتقب.
#Binance #safu #CryptoNews
#اكتملتحويلأموالSAFUمنBinance7499BTC


Binance Square Official
·
--
تحديث: اكتمل تحويل أموال صندوق SAFU - كان هذا هو التحويل الكبير البالغ 7,499 BTC الظاهر هنا:https://blockchair.com/bitcoin/transaction/774fcb97827d7ed2389447cc3ef3e1abcd024574cd745d2182cc0ec58e7914bd
111
·
--
بتكوين عند 100 ألف أم عند 60 ألف؟
ما الذي تنتظره 🙃
ردّوا في التعليقات …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
بتكوين عند 100 ألف أم عند 60 ألف؟
ما الذي تنتظره 🙃
ردّوا في التعليقات …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
ما الذي تنتظره 🙃
ردّوا في التعليقات …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
1
138
·
--
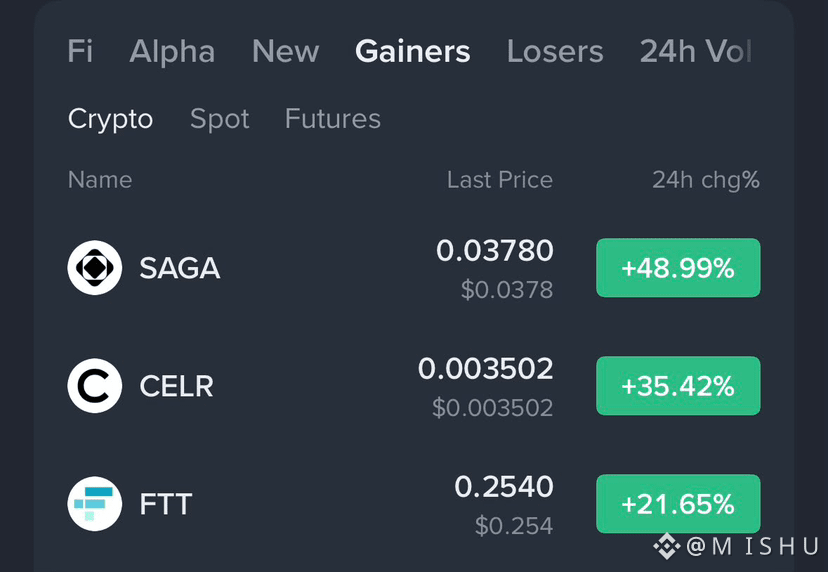
أنا: “لن يحدث شيء مثير للاهتمام اليوم.”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
الرسوم البيانية أخذت ذلك على محمل شخصي فورًا
#SaylorHintsStrategyBitcoinBuy #crypto
أنا: “لن يحدث شيء مثير للاهتمام اليوم.”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
الرسوم البيانية أخذت ذلك على محمل شخصي فورًا
#SaylorHintsStrategyBitcoinBuy #crypto
$SAGA : +49%
$CELR : +35%
$FTT : +21%
الرسوم البيانية أخذت ذلك على محمل شخصي فورًا
#SaylorHintsStrategyBitcoinBuy #crypto
568
·
--
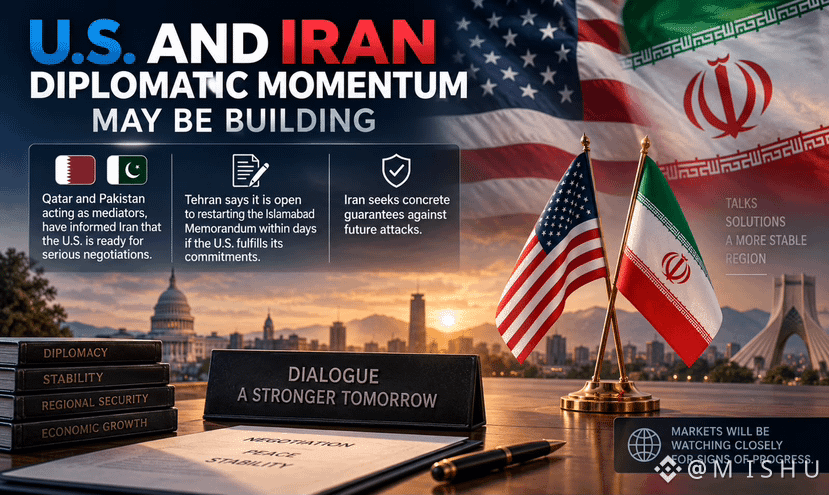
قد تتشكل زخم دبلوماسي بين الولايات المتحدة وإيران.
ووفقًا لمصادر إيرانية، نقل وسطاء من قطر وباكستان أن واشنطن مستعدة لإجراء مفاوضات جادة. وتقول طهران إنها منفتحة على استئناف مذكرة إسلام آباد خلال أيام إذا وفّت الولايات المتحدة بالتزاماتها ووفرت ضمانات ضد الهجمات المستقبلية.
ستراقب الأسواق عن كثب علامات التقدم.
#crypto $AKE $ONE
ووفقًا لمصادر إيرانية، نقل وسطاء من قطر وباكستان أن واشنطن مستعدة لإجراء مفاوضات جادة. وتقول طهران إنها منفتحة على استئناف مذكرة إسلام آباد خلال أيام إذا وفّت الولايات المتحدة بالتزاماتها ووفرت ضمانات ضد الهجمات المستقبلية.
ستراقب الأسواق عن كثب علامات التقدم.
#crypto $AKE $ONE
141
·
--
longed $AVA was not wrong
سأغادر قريبًا
سأنتظر تصحيحًا للدخول مرة أخرى
تاريخيًا كان أيضًا أداءً ممتازًا
سأبحث عن مركز بيع قريبًا
longed $AVA was not wrong
سأغادر قريبًا
سأنتظر تصحيحًا للدخول مرة أخرى
تاريخيًا كان أيضًا أداءً ممتازًا
سأبحث عن مركز بيع قريبًا
سأغادر قريبًا
سأنتظر تصحيحًا للدخول مرة أخرى
تاريخيًا كان أيضًا أداءً ممتازًا
سأبحث عن مركز بيع قريبًا
1
178
·
--
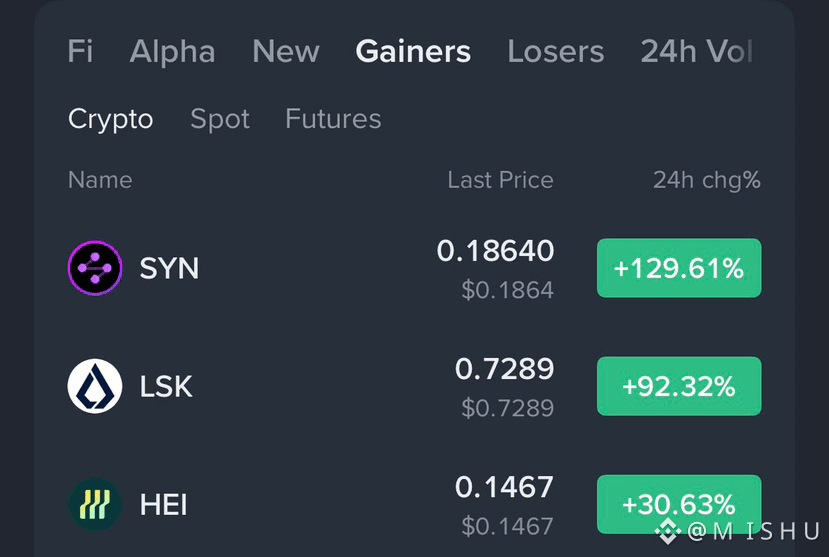
مرحبًا يا بنانس... 💀
$SYN +129%
$LSK +92%
$HEI +30%
فاتك؟
تهانينا، أنت الآن مستثمر.
التقطته؟
أصبحت فجأة خبير تداول 😎
مرحبًا يا بنانس... 💀
$SYN +129%
$LSK +92%
$HEI +30%
فاتك؟
تهانينا، أنت الآن مستثمر.
التقطته؟
أصبحت فجأة خبير تداول 😎
$SYN +129%
$LSK +92%
$HEI +30%
فاتك؟
تهانينا، أنت الآن مستثمر.
التقطته؟
أصبحت فجأة خبير تداول 😎
328
·
--
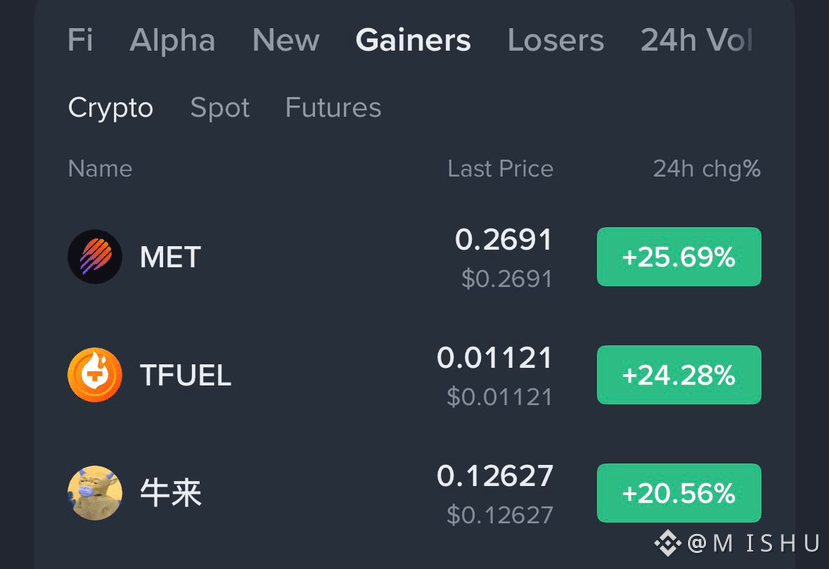
وجهة نظر: لقد بعت بالأمس 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
السوق يتذكر كل شيء. 😭
#OracleJumpsOver6%OnEarningsBeat
وجهة نظر: لقد بعت بالأمس 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
السوق يتذكر كل شيء. 😭
#OracleJumpsOver6%OnEarningsBeat
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
السوق يتذكر كل شيء. 😭
#OracleJumpsOver6%OnEarningsBeat
531
·
--
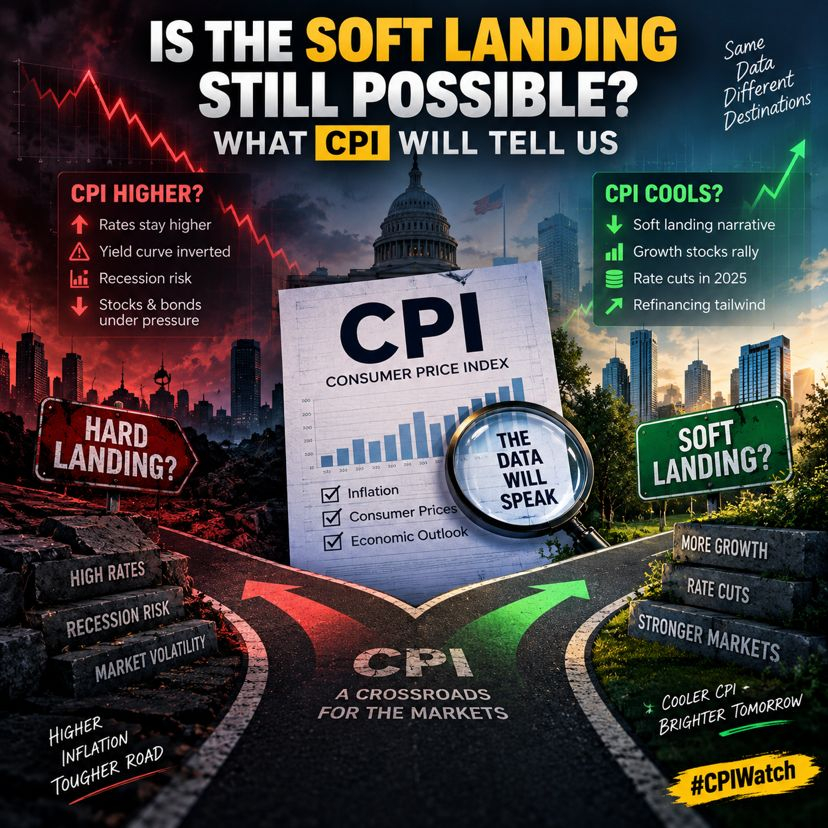
هل لا تزال عملية الهبوط الناعم ممكنة؟ ماذا سيخبرنا مؤشر CPI
يتحدث الجميع عن الخطوة التالية للاحتياطي الفيدرالي، لكن دعونا نبتعد خطوة إلى الوراء. السؤال الحقيقي ليس ما إذا كانت ستقوم برفع الفائدة، بل ما إذا كان يمكننا تجنب حدوث هبوط حاد تمامًا.
إليك ما يقلقني:
وظائف القطاع غير الزراعي جاءت قوية، لكن نمو الأجور يتباطأ. وهذا في الواقع علامة إيجابية بالنسبة للتضخم (انخفاض ضغوط الأجور = انخفاض تضخم الخدمات). لكن المستهلك أيضًا يتباطأ. حالات تعثر بطاقات الائتمان آخذة في الارتفاع. مبيعات السيارات تتباطأ.
تقرير مؤشر CPI عند مفترق طرق
إذا ظل مؤشر CPI مرتفعًا → سيحافظ الاحتياطي الفيدرالي على الفائدة عند مستويات أعلى، وستبقى منحنى العائد مقلوبًا، وسنقوم بتسعير مخاطر الركود. وهذا يضر كلًا من الأسهم والسندات.
إذا تباطأ مؤشر CPI بشكل ملحوظ → تعود لنا قصة الهبوط الناعم. ترتفع أسهم النمو، وتستفيد القطاعات الدورية، وربما نرى أخيرًا تخفيضات الفائدة التي ستدعم إعادة التمويل في 2025.
ما الذي أراقبه
مؤشر CPI الأساسي (باستثناء الغذاء والطاقة) هو الدليل الحقيقي
تضخم الخدمات، وهنا يركز الاحتياطي الفيدرالي بجدية
ما الذي يعنيه ذلك لتوقعات أرباح 2025
أنا لست راهنًا على السوق هنا. أنا أتموضع بناءً على الأساسيات الاقتصادية. حاليًا، يعني ذلك الاحتفاظ بالأسماء الجيدة ذات القدرة على تسعير منتجاتها والبقاء خفيفًا من ناحية الرافعة المالية في القطاعات الدورية.
البيانات لا تكذب. لنرَ ما الذي ستقوله هذا الأسبوع.
#CPIWatch #crypto $CNPY $GAIB
1
1
416
·
--
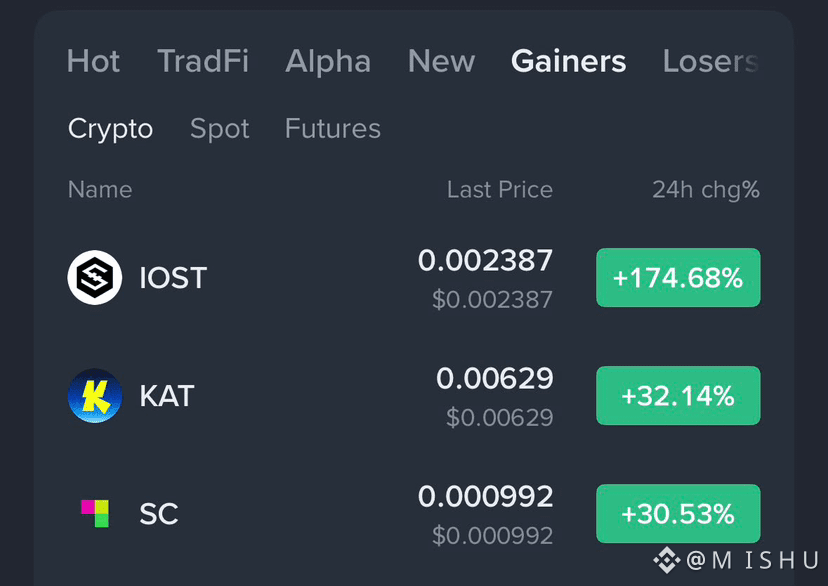
يجب على أحد ما أن يتحقق من لوحة المتصدرين.
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
حققت KAT وSC نوع المكاسب التي يحلم بها المتداولون.
للأسف بالنسبة لهم، قررت IOST إصدار حركة بهذه الضخامة جعلت 30% تبدو عادية.
#BrentCrudeTops$100 #binance
يجب على أحد ما أن يتحقق من لوحة المتصدرين.
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
حققت KAT وSC نوع المكاسب التي يحلم بها المتداولون.
للأسف بالنسبة لهم، قررت IOST إصدار حركة بهذه الضخامة جعلت 30% تبدو عادية.
#BrentCrudeTops$100 #binance
🚀 $IOST +174.68%
📈 $KAT +32.14%
📈 $SC +30.53%
حققت KAT وSC نوع المكاسب التي يحلم بها المتداولون.
للأسف بالنسبة لهم، قررت IOST إصدار حركة بهذه الضخامة جعلت 30% تبدو عادية.
#BrentCrudeTops$100 #binance
389
·
--
#dusk $DUSK @Dusk_Foundation
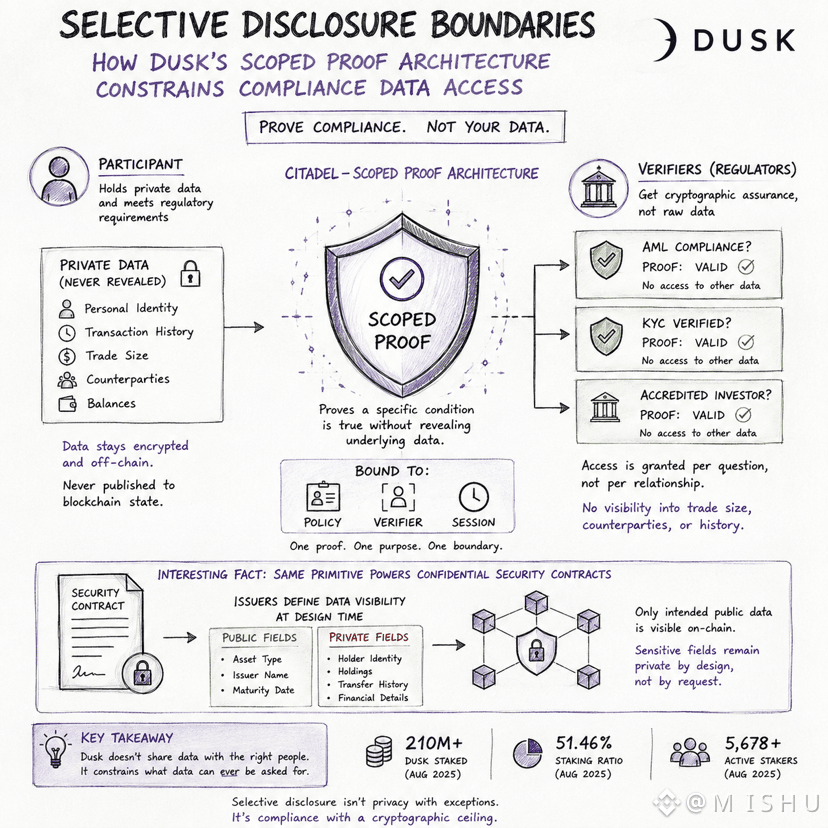
بحثت عن الآلية وراء "الإفصاح الانتقائي"، وهي عبارة تستخدمها كل سلسلة خصوصية تقريبًا لكن قليلًا من يعرّفها بدقة. تتعامل معظم الأنظمة مع الإفصاح باعتباره ثنائيًا: إمّا الكشف عن كل شيء لجهة تنظيمية، أو عدم الكشف عن أي شيء على الإطلاق.
نموذج Dusk أكثر تحديدًا. يثبت المشاركون أنهم يستوفون متطلبات مكافحة غسل الأموال/اعرف عميلك (AML/KYC) دون تعريض البيانات الشخصية أو المعاملات الكامنة تحت الدليل. الإفصاح ليس "هذه بياناتي". بل "هذا دليل على أن هذا الشرط صحيح"، ومُقيَّد بسؤال امتثال واحد ولا شيء أكثر.
يتم منح الوصول لكل سؤال على حدة، لا لكل علاقة. لا يحصل مُنظّم يراجع حالة AML تلقائيًا على رؤية لحجم التداول أو الأطراف المقابلة أو سجل المعاملات.
والجزء المثير للاهتمام هو أن المبدأ نفسه يمتد إلى عقود الأمان السرية؛ إذ تحدد الجهات المُصدِّرة الحقول التي ستكون عامة والحقول التي ستظل خاصة قبل أن ينطلق الأصل حتى.
إذا كان بإمكان دليل ما أن يجيب فقط عن السؤال الذي صُمم من أجله، فهل يُعدّ الإفصاح الانتقائي حقًا خصوصية مع استثناءات، أم امتثالًا بحدّ تشفير أقصى على ما يمكن معرفته على الإطلاق؟
#dusk $DUSK @Dusk
بحثت عن الآلية وراء "الإفصاح الانتقائي"، وهي عبارة تستخدمها كل سلسلة خصوصية تقريبًا لكن قليلًا من يعرّفها بدقة. تتعامل معظم الأنظمة مع الإفصاح باعتباره ثنائيًا: إمّا الكشف عن كل شيء لجهة تنظيمية، أو عدم الكشف عن أي شيء على الإطلاق.
نموذج Dusk أكثر تحديدًا. يثبت المشاركون أنهم يستوفون متطلبات مكافحة غسل الأموال/اعرف عميلك (AML/KYC) دون تعريض البيانات الشخصية أو المعاملات الكامنة تحت الدليل. الإفصاح ليس "هذه بياناتي". بل "هذا دليل على أن هذا الشرط صحيح"، ومُقيَّد بسؤال امتثال واحد ولا شيء أكثر.
يتم منح الوصول لكل سؤال على حدة، لا لكل علاقة. لا يحصل مُنظّم يراجع حالة AML تلقائيًا على رؤية لحجم التداول أو الأطراف المقابلة أو سجل المعاملات.
والجزء المثير للاهتمام هو أن المبدأ نفسه يمتد إلى عقود الأمان السرية؛ إذ تحدد الجهات المُصدِّرة الحقول التي ستكون عامة والحقول التي ستظل خاصة قبل أن ينطلق الأصل حتى.
إذا كان بإمكان دليل ما أن يجيب فقط عن السؤال الذي صُمم من أجله، فهل يُعدّ الإفصاح الانتقائي حقًا خصوصية مع استثناءات، أم امتثالًا بحدّ تشفير أقصى على ما يمكن معرفته على الإطلاق؟
1
2
1k
·
--
#dusk $DUSK @Dusk_Foundation
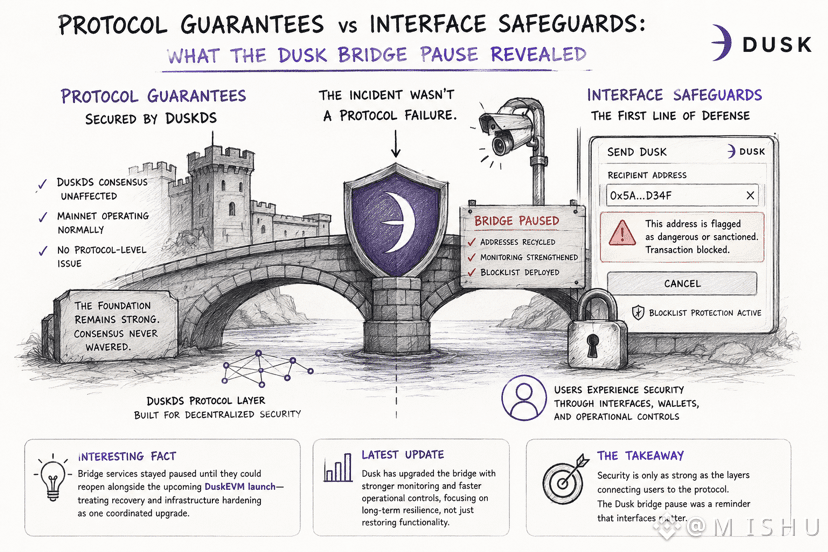
قمت بسحب إشعار الحادث الخاص بـ Dusk متوقعًا اللغة المعتادة الغامضة "نحن نحقق". لكن الذي وجدته بدلًا من ذلك كان تمييزًا يستحق التمعّن فيه.
عندما اكتشف Dusk نشاطًا غير طبيعي في الجسر مرتبطًا بفريق يُدار عبر محفظة تشغيلية، أوقف خدمات الجسر، وأعاد تدوير العناوين المتأثرة، ونشر قائمة حظر Web Wallet التي تحذّر المستخدمين قبل إرسال الأموال إلى وجهات معروفة بأنها خبيثة أو خاضعة للعقوبات.
وهذه هي النقطة المثيرة.
قائمة الحظر هي آلية أمان على مستوى الواجهة. إنها تحمي المستخدمين قبل توقيع أي معاملة. وليست شيئًا تفرضه DuskDS على طبقة البروتوكول.
وكان الفريق واضحًا أيضًا بأن الحادث لم يكن فشلًا على مستوى البروتوكول. استمر التشغيل بالعمل بشكل طبيعي؛ إذ كانت عملية الاختراق موجودة بالكامل داخل البنية التحتية التشغيلية المحيطة بالجسر.
برزت تفصيلة واحدة: بقيت خدمات الجسر متوقفة حتى تمكنوا من إعادة تقديمها جنبًا إلى جنب مع DuskEVM، بحيث أصبحت عملية التعافي وتقوية البنية التحتية إصدارًا واحدًا بدلًا من إعادة فتح كل شيء أولًا ثم إصلاحه لاحقًا.
إذا كان البروتوكول لم يفشل أبدًا، ولكن الحماية التي كان المستخدمون يتفاعلون معها فعليًا هي نظام تحذير على مستوى المحفظة، فماذا يقول ذلك عن المكان الذي تُختبر فيه الأمان فعليًا: داخل البروتوكول، أم عند الواجهة بين المستخدمين والبروتوكول؟
#dusk $DUSK @Dusk
قمت بسحب إشعار الحادث الخاص بـ Dusk متوقعًا اللغة المعتادة الغامضة "نحن نحقق". لكن الذي وجدته بدلًا من ذلك كان تمييزًا يستحق التمعّن فيه.
عندما اكتشف Dusk نشاطًا غير طبيعي في الجسر مرتبطًا بفريق يُدار عبر محفظة تشغيلية، أوقف خدمات الجسر، وأعاد تدوير العناوين المتأثرة، ونشر قائمة حظر Web Wallet التي تحذّر المستخدمين قبل إرسال الأموال إلى وجهات معروفة بأنها خبيثة أو خاضعة للعقوبات.
وهذه هي النقطة المثيرة.
قائمة الحظر هي آلية أمان على مستوى الواجهة. إنها تحمي المستخدمين قبل توقيع أي معاملة. وليست شيئًا تفرضه DuskDS على طبقة البروتوكول.
وكان الفريق واضحًا أيضًا بأن الحادث لم يكن فشلًا على مستوى البروتوكول. استمر التشغيل بالعمل بشكل طبيعي؛ إذ كانت عملية الاختراق موجودة بالكامل داخل البنية التحتية التشغيلية المحيطة بالجسر.
برزت تفصيلة واحدة: بقيت خدمات الجسر متوقفة حتى تمكنوا من إعادة تقديمها جنبًا إلى جنب مع DuskEVM، بحيث أصبحت عملية التعافي وتقوية البنية التحتية إصدارًا واحدًا بدلًا من إعادة فتح كل شيء أولًا ثم إصلاحه لاحقًا.
إذا كان البروتوكول لم يفشل أبدًا، ولكن الحماية التي كان المستخدمون يتفاعلون معها فعليًا هي نظام تحذير على مستوى المحفظة، فماذا يقول ذلك عن المكان الذي تُختبر فيه الأمان فعليًا: داخل البروتوكول، أم عند الواجهة بين المستخدمين والبروتوكول؟
4
5
1.2k
·
--
#dusk $DUSK @Dusk_Foundation
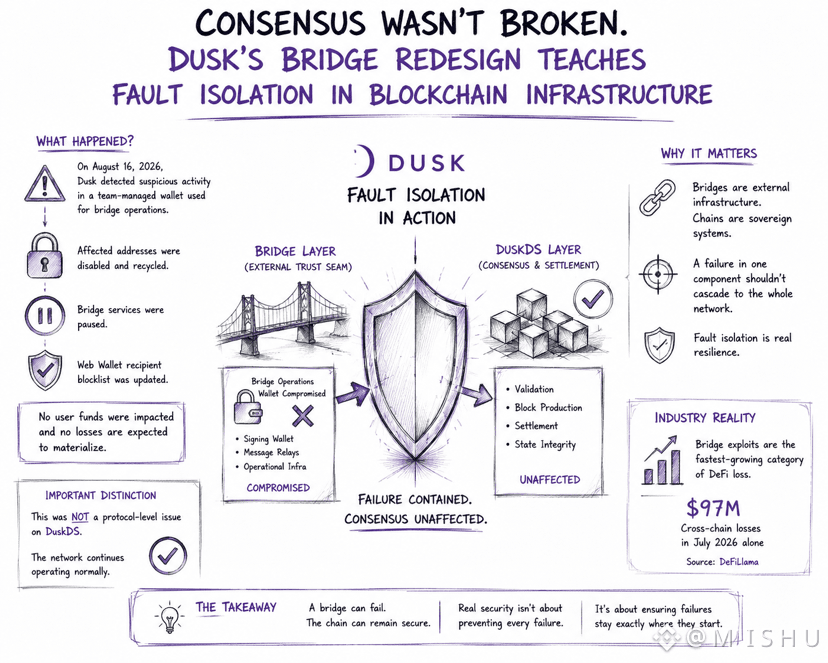
كنت أقرأ إشعار حادث جسر Dusk، متوقعًا القالب المعتاد لاختراقات العملات المشفرة: هلع، وطمأنة غامضة، وصمت. بدلًا من ذلك، كانت صياغته محددة بشكل غير مألوف بشأن ما لم ينكسر.
في 16 أغسطس 2026، اكتشفت المجموعة نشاطًا مشبوهًا مرتبطًا بمحفظة مُدارة من الفريق كانت تُستخدم في عمليات الجسر، فقامت بتعطيل العناوين المتأثرة وإعادة تدويرها، وعلّقت خدمات الجسر، وأدرجت قائمة حظر لمستلمي Web Wallet. وبناءً على جميع المعلومات المتاحة، لم تتأثر أموال المستخدمين، ولا يُتوقع أن تتجسد أي خسائر.
والسطر الذي كان مهمًا فعليًا هو أن هذه لم تكن مشكلة على مستوى البروتوكول في DuskDS، وأن الشبكة لا تزال تعمل بشكل طبيعي. الإجماع، والتسوية، والطبقة الأساسية، دون مساس. تم احتواء العطل بالكامل على محفظة تشغيلية عند حدود الجسر.
هذا هو عزل الأعطال يعمل كما هو مُصمم، وليس حظًا. فالجسر هو وصلة ثقة خارجية مُثبّتة على سلسلة؛ وكون DuskDS يتحقق من الكتل بشكل صحيح طوال الوقت هو الدليل الحقيقي على أن العزل كان محكمًا.
إذًا.. استغلالات الجسور هي أسرع فئات خسائر DeFi نموًا هذا العام، حيث بلغ إجمالي خسائر السلاسل المتقاطعة عبر الصناعة خلال شهر يوليو وحده 97 مليون دولار، والسبب المتكرر ليس تشفيرًا معطوبًا، بل افتراضات ثقة مكسورة: مُوقّع مُخترق، ورسالة مُزوّرة، وتجاوز ميزة timelock.
إذا تمكنت الطبقة الأساسية من البقاء دون مساس بينما يفشل الجسر، فهل يجب أن يُطرح سؤال "هل السلسلة آمنة" و"هل الجسر آمن" كالسؤال نفسه؟
#dusk $DUSK @Dusk
كنت أقرأ إشعار حادث جسر Dusk، متوقعًا القالب المعتاد لاختراقات العملات المشفرة: هلع، وطمأنة غامضة، وصمت. بدلًا من ذلك، كانت صياغته محددة بشكل غير مألوف بشأن ما لم ينكسر.
في 16 أغسطس 2026، اكتشفت المجموعة نشاطًا مشبوهًا مرتبطًا بمحفظة مُدارة من الفريق كانت تُستخدم في عمليات الجسر، فقامت بتعطيل العناوين المتأثرة وإعادة تدويرها، وعلّقت خدمات الجسر، وأدرجت قائمة حظر لمستلمي Web Wallet. وبناءً على جميع المعلومات المتاحة، لم تتأثر أموال المستخدمين، ولا يُتوقع أن تتجسد أي خسائر.
والسطر الذي كان مهمًا فعليًا هو أن هذه لم تكن مشكلة على مستوى البروتوكول في DuskDS، وأن الشبكة لا تزال تعمل بشكل طبيعي. الإجماع، والتسوية، والطبقة الأساسية، دون مساس. تم احتواء العطل بالكامل على محفظة تشغيلية عند حدود الجسر.
هذا هو عزل الأعطال يعمل كما هو مُصمم، وليس حظًا. فالجسر هو وصلة ثقة خارجية مُثبّتة على سلسلة؛ وكون DuskDS يتحقق من الكتل بشكل صحيح طوال الوقت هو الدليل الحقيقي على أن العزل كان محكمًا.
إذًا.. استغلالات الجسور هي أسرع فئات خسائر DeFi نموًا هذا العام، حيث بلغ إجمالي خسائر السلاسل المتقاطعة عبر الصناعة خلال شهر يوليو وحده 97 مليون دولار، والسبب المتكرر ليس تشفيرًا معطوبًا، بل افتراضات ثقة مكسورة: مُوقّع مُخترق، ورسالة مُزوّرة، وتجاوز ميزة timelock.
إذا تمكنت الطبقة الأساسية من البقاء دون مساس بينما يفشل الجسر، فهل يجب أن يُطرح سؤال "هل السلسلة آمنة" و"هل الجسر آمن" كالسؤال نفسه؟
17
3
1.6k
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
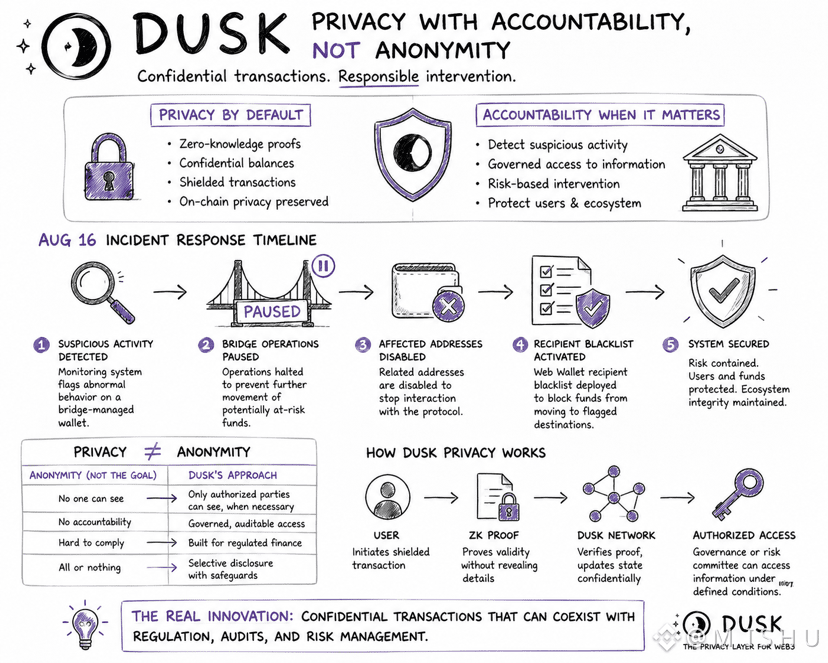
فتحت مهمة CreatorPad التابعة لـ Dusk متوقعة سردًا آخر يركز على الخصوصية حول Hedger وبراهين عدم اطلاع قابلة للتدقيق. لكن ما شد انتباهي هو الطريقة التي يتصرف بها النظام عندما يحدث شيء فعليًا بشكل خاطئ.
في 16 أغسطس، رصد الفريق نشاطًا مشبوهًا يتعلق بمحفظة مُدارة عبر جسر. خلال ساعات، تم إيقاف عمليات الجسر، وتعطيل العناوين المتأثرة، ونشر قائمة سوداء للمستلمين لمنع وصول الأموال إلى الوجهات المُعلَّمة.
هذا الرد غيّر طريقة تفكيري في نموذج الخصوصية لدى Dusk.
كثير من الناس يسمعون عبارة “الخصوصية افتراضيًا” ويظنون أنها تعني عدم الكشف عن الهوية بالكامل. ما يبدو أن Dusk تبنيه شيء مختلف: سرّية مع مساءلة. يمكن أن تبقى تفاصيل المعاملات محمية من العرض العام، بينما يحتفظ النظام بآليات تُمكّنه من التدخل عندما تتطلب الحاجة الأمان أو الامتثال أو حماية الأصول اتخاذ إجراء.
وبالنسبة للتمويل الخاضع للتنظيم، فإن هذا التمييز مهم.
قد لا يكون السؤال الحقيقي هو ما إذا كانت المعاملات خاصة، بل من يمكنه الوصول إلى المعلومات في ظل ظروف محددة، وكيف يُدار هذا الوصول، وما الضمانات الموجودة حول صلاحيات التدخل.
الخصوصية سهلة التسويق. تصميم خصوصية يمكن أن تتعايش مع التنظيم والتدقيق وإدارة المخاطر هو التحدي الأصعب، وربما هو الأهم.
#dusk $DUSK @Dusk
فتحت مهمة CreatorPad التابعة لـ Dusk متوقعة سردًا آخر يركز على الخصوصية حول Hedger وبراهين عدم اطلاع قابلة للتدقيق. لكن ما شد انتباهي هو الطريقة التي يتصرف بها النظام عندما يحدث شيء فعليًا بشكل خاطئ.
في 16 أغسطس، رصد الفريق نشاطًا مشبوهًا يتعلق بمحفظة مُدارة عبر جسر. خلال ساعات، تم إيقاف عمليات الجسر، وتعطيل العناوين المتأثرة، ونشر قائمة سوداء للمستلمين لمنع وصول الأموال إلى الوجهات المُعلَّمة.
هذا الرد غيّر طريقة تفكيري في نموذج الخصوصية لدى Dusk.
كثير من الناس يسمعون عبارة “الخصوصية افتراضيًا” ويظنون أنها تعني عدم الكشف عن الهوية بالكامل. ما يبدو أن Dusk تبنيه شيء مختلف: سرّية مع مساءلة. يمكن أن تبقى تفاصيل المعاملات محمية من العرض العام، بينما يحتفظ النظام بآليات تُمكّنه من التدخل عندما تتطلب الحاجة الأمان أو الامتثال أو حماية الأصول اتخاذ إجراء.
وبالنسبة للتمويل الخاضع للتنظيم، فإن هذا التمييز مهم.
قد لا يكون السؤال الحقيقي هو ما إذا كانت المعاملات خاصة، بل من يمكنه الوصول إلى المعلومات في ظل ظروف محددة، وكيف يُدار هذا الوصول، وما الضمانات الموجودة حول صلاحيات التدخل.
الخصوصية سهلة التسويق. تصميم خصوصية يمكن أن تتعايش مع التنظيم والتدقيق وإدارة المخاطر هو التحدي الأصعب، وربما هو الأهم.
9
3
1.5k
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
لذلك…. بدأت أبحث عن الشيء الذي يبقي المطور على سلسلة (chain) بعد أن يتلاشى إعلان «ندعم Solidity» الأولي.
التوافق مع EVM يفتح الباب أمام المطورين.
لكنّه لا يمنحهم سببًا للبقاء.
الآن أصبحت الشبكة التجريبية لـ DuskEVM مباشرة، مما يتيح للمطورين الوصول إلى Solidity وأدوات Ethereum المألوفة، ومسارًا أقل احتكاكًا للدخول إلى النظام البيئي. هذا مهم. ولكن في عام 2026، لم يعد التوافق عاملًا مميزًا؛ بل هو الحد الأدنى من المتطلبات.
ما لفت انتباهي لم يكن DuskEVM بحد ذاته.
بل كل ما بُني حوله.
يقدّم Hedger تدفقات معاملات سرّية باستخدام التشفير المتماثل (homomorphic encryption) وتقنيات المعرفة الصفرية (zero knowledge)، ما يسمح للتطبيقات بدمج الخصوصية مع بنية تحتية مالية منظّمة. تتنافس معظم السلاسل على مستوى التنفيذ. أما Dusk فتتنافس على ما يمكن تنفيذه بشكل خاص.
ثم هناك Dusk Connect.
تم إطلاقه في أبريل 2026، وصُمّم الـ SDK لمساعدة تطبيقات dApps على اكتشاف المحافظ (wallets)، وربط المستخدمين، والتعامل مع المعاملات عبر واجهة موحّدة. إنه يحل مشكلة تظهر بعد الاستحواذ: تقليل الاحتكاك للمطورين الذين قرروا بالفعل بناء المنتج.
الآن، يوفّر ImDusk مسارين متميزين لبناة التطبيقات. يخدم DuskEVM مطوري Solidity، بينما يقدّم المكدس الأصلي لـ Dusk حسابات محمية، وتنفيذًا يحافظ على الخصوصية، وأدوات على مستوى العقد (node) مباشرة عبر W3sper. ومع نضوج التطبيقات، لا يحتاج المطورون إلى مغادرة النظام البيئي للوصول إلى قدرات أكثر تقدّمًا.
همم… ربما هذه هي استراتيجية الاحتفاظ الحقيقيّة.
ليس من خلال جذب مطورين بسبب توافق EVM.
بل من خلال تزويدهم ببنية تحتية لا يمكنهم العثور عليها بسهولة في أي مكان آخر.
ما الذي يخلق ولاء أقوى لدى المطورين؟
#dusk $DUSK @Dusk
لذلك…. بدأت أبحث عن الشيء الذي يبقي المطور على سلسلة (chain) بعد أن يتلاشى إعلان «ندعم Solidity» الأولي.
التوافق مع EVM يفتح الباب أمام المطورين.
لكنّه لا يمنحهم سببًا للبقاء.
الآن أصبحت الشبكة التجريبية لـ DuskEVM مباشرة، مما يتيح للمطورين الوصول إلى Solidity وأدوات Ethereum المألوفة، ومسارًا أقل احتكاكًا للدخول إلى النظام البيئي. هذا مهم. ولكن في عام 2026، لم يعد التوافق عاملًا مميزًا؛ بل هو الحد الأدنى من المتطلبات.
ما لفت انتباهي لم يكن DuskEVM بحد ذاته.
بل كل ما بُني حوله.
يقدّم Hedger تدفقات معاملات سرّية باستخدام التشفير المتماثل (homomorphic encryption) وتقنيات المعرفة الصفرية (zero knowledge)، ما يسمح للتطبيقات بدمج الخصوصية مع بنية تحتية مالية منظّمة. تتنافس معظم السلاسل على مستوى التنفيذ. أما Dusk فتتنافس على ما يمكن تنفيذه بشكل خاص.
ثم هناك Dusk Connect.
تم إطلاقه في أبريل 2026، وصُمّم الـ SDK لمساعدة تطبيقات dApps على اكتشاف المحافظ (wallets)، وربط المستخدمين، والتعامل مع المعاملات عبر واجهة موحّدة. إنه يحل مشكلة تظهر بعد الاستحواذ: تقليل الاحتكاك للمطورين الذين قرروا بالفعل بناء المنتج.
الآن، يوفّر ImDusk مسارين متميزين لبناة التطبيقات. يخدم DuskEVM مطوري Solidity، بينما يقدّم المكدس الأصلي لـ Dusk حسابات محمية، وتنفيذًا يحافظ على الخصوصية، وأدوات على مستوى العقد (node) مباشرة عبر W3sper. ومع نضوج التطبيقات، لا يحتاج المطورون إلى مغادرة النظام البيئي للوصول إلى قدرات أكثر تقدّمًا.
همم… ربما هذه هي استراتيجية الاحتفاظ الحقيقيّة.
ليس من خلال جذب مطورين بسبب توافق EVM.
بل من خلال تزويدهم ببنية تحتية لا يمكنهم العثور عليها بسهولة في أي مكان آخر.
ما الذي يخلق ولاء أقوى لدى المطورين؟
EVM Compatibility
100%
Privacy Infrastructure
0%
Better Developer Tools
0%
Real Ecosystem Demand
0%
1 الأصوات • تمّ إغلاق التصويت
12
1
1.2k
·
--
تمّ التحقق
#dusk $DUSK @Dusk_Foundation
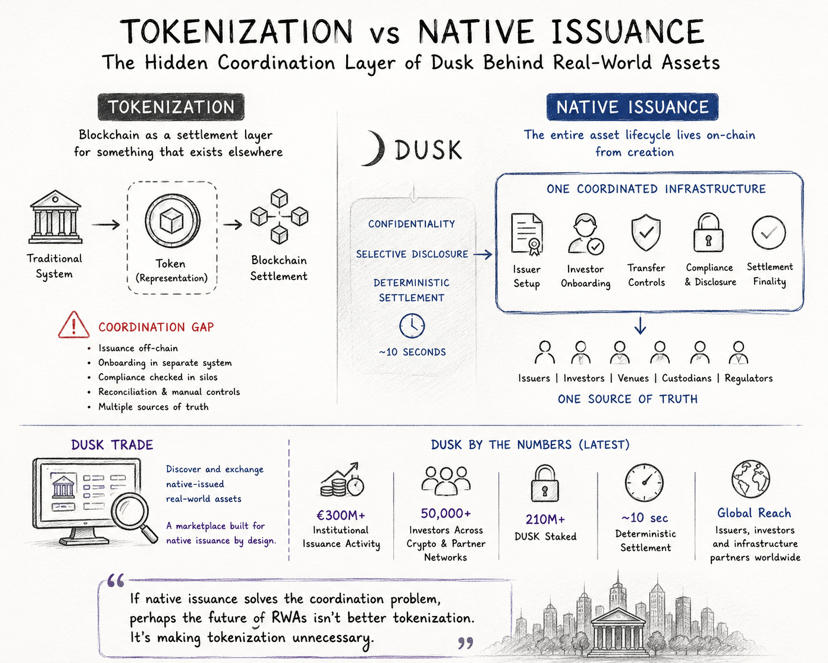
كنت أقرأ على $ONG و $ENA عندما مررت عبر @Dusk_Foundation بنية تحتية لـ SME هذا الأسبوع، متوقعًا العثور على قائمة متزايدة من المُصدِرين المُرقمنين.
هذه هي الرواية التي يبحث عنها معظم الناس: المزيد من المُصدِرين، المزيد من التبنّي.
لكنني وجدت مؤشرًا أكثر إثارة للاهتمام.
#dusk يقدّم بالفعل الحزمة الكاملة لإصدار مُنظَّم، وإنشاء الأصول، وأهلية المستثمرين، وقيود التحويل، وضوابط الامتثال، والتسوية المُنظَّمة.
البنية التحتية جاهزة.
لكن جاهزية البنية التحتية ليست هي نفسها النشاط الاقتصادي.
أقوى إشارة وجدتها كانت NPEX، وهي منصة تداول أوراق مالية مُنظَّمة تضم تقريبًا استثمارات مُدرجة بقيمة تتراوح بين 200 و300 مليون يورو مرتبطة ببنية Dusk التحتية. هذا ليس عدد المحافظ ولا إنجازًا في اختبار الشبكة. إنه رأس مال حقيقي يعمل من خلال مسارات مُنظَّمة.
غيّر ذلك طريقة تفكيري بشأن التبنّي.
تقيس معظم الشبكات النمو بعدد الأصول أو المُصدِرين الذين يظهرون على السلسلة.
وبالنسبة لتمويل الشركات الصغيرة والمتوسطة (SME)، فإن سؤالًا أفضل هو: كم رأس المال الذي يتحرك فعلًا بعد وصول مُصدِر؟
قد تولّد مئة شركة مُصدِرة قيمة أقل من عشر شركات مُصدِرة تقوم بإصدار أوراق مالية باستمرار، وتجذب المستثمرين، وتسوي معاملات.
تجعل بنية امتثال Dusk نمو المُصدِرين أصعب في التصنيع من على معظم السلاسل. يجب على المُصدِرين تلبية متطلبات تنظيمية وأهلية بدلًا من مجرد نشر توكن واعتبار ذلك تبنّيًا.
ما أراقبه ليس عدد المُصدِرين.
بل النشاط الاقتصادي لكل مُصدِر.
لأن التبنّي الحقيقي يبدأ عندما يتحرك رأس المال، لا عندما يُسجِّل المُصدِر.
#dusk $DUSK @Dusk
كنت أقرأ على $ONG و $ENA عندما مررت عبر @Dusk بنية تحتية لـ SME هذا الأسبوع، متوقعًا العثور على قائمة متزايدة من المُصدِرين المُرقمنين.
هذه هي الرواية التي يبحث عنها معظم الناس: المزيد من المُصدِرين، المزيد من التبنّي.
لكنني وجدت مؤشرًا أكثر إثارة للاهتمام.
#dusk يقدّم بالفعل الحزمة الكاملة لإصدار مُنظَّم، وإنشاء الأصول، وأهلية المستثمرين، وقيود التحويل، وضوابط الامتثال، والتسوية المُنظَّمة.
البنية التحتية جاهزة.
لكن جاهزية البنية التحتية ليست هي نفسها النشاط الاقتصادي.
أقوى إشارة وجدتها كانت NPEX، وهي منصة تداول أوراق مالية مُنظَّمة تضم تقريبًا استثمارات مُدرجة بقيمة تتراوح بين 200 و300 مليون يورو مرتبطة ببنية Dusk التحتية. هذا ليس عدد المحافظ ولا إنجازًا في اختبار الشبكة. إنه رأس مال حقيقي يعمل من خلال مسارات مُنظَّمة.
غيّر ذلك طريقة تفكيري بشأن التبنّي.
تقيس معظم الشبكات النمو بعدد الأصول أو المُصدِرين الذين يظهرون على السلسلة.
وبالنسبة لتمويل الشركات الصغيرة والمتوسطة (SME)، فإن سؤالًا أفضل هو: كم رأس المال الذي يتحرك فعلًا بعد وصول مُصدِر؟
قد تولّد مئة شركة مُصدِرة قيمة أقل من عشر شركات مُصدِرة تقوم بإصدار أوراق مالية باستمرار، وتجذب المستثمرين، وتسوي معاملات.
تجعل بنية امتثال Dusk نمو المُصدِرين أصعب في التصنيع من على معظم السلاسل. يجب على المُصدِرين تلبية متطلبات تنظيمية وأهلية بدلًا من مجرد نشر توكن واعتبار ذلك تبنّيًا.
ما أراقبه ليس عدد المُصدِرين.
بل النشاط الاقتصادي لكل مُصدِر.
لأن التبنّي الحقيقي يبدأ عندما يتحرك رأس المال، لا عندما يُسجِّل المُصدِر.
18
6
1k
·
--
تمّ التحقق
#termmax @termmax
لقد رأيت مضخة على $ONG $ENA و $PEOPLE ، وفهمت أن تجزئة السيولة تعمل تقريبًا مثل وجود المال موزّعًا على عشر محافظ مختلفة عندما تحتاج إلى تنفيذ دفعة واحدة كبيرة.
إن رأس المال موجود.
لكن لا يمكنك استخدامه بكفاءة.
جاءتني هذه الفكرة وأنا أقارن أسواق TermMax في الإصدار V1 مقابل الإصدار V2.
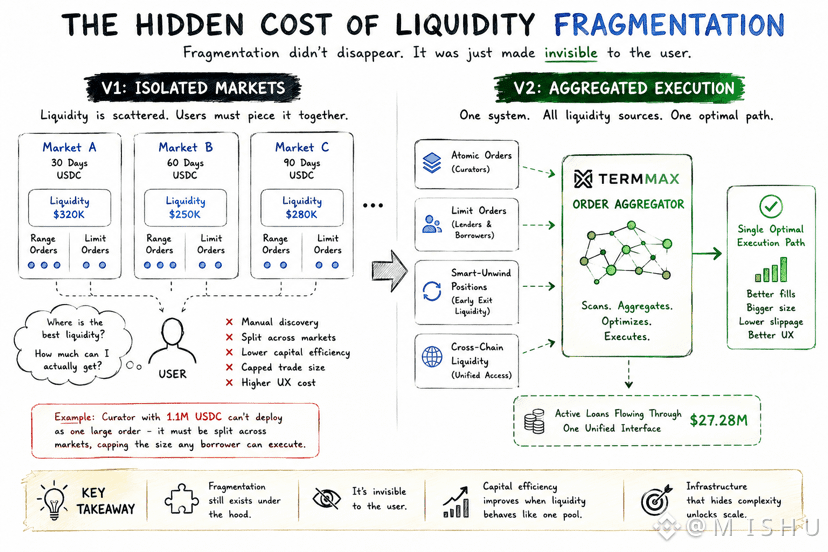
في V1، كانت كل سوق—بغض النظر عن تاريخ الاستحقاق أو نوع الضمان أو السلسلة—تحتفظ بسيولتها المعزولة الخاصة بها. كانت أوامر نطاق المُقيِّم (Curator) تعيش بمعزل عن أوامر حدّ الإقراض والاقتراض، وكان على المستخدمين تجميعها يدويًا للعثور على أفضل تنفيذ.
قد يملك مُقيِّم لديه 1.1M USDC سيولة كافية إجمالًا، ومع ذلك قد يجد المقترض الكبير صعوبة في الوصول إليها في معاملة واحدة، لأن هذا رأس المال كان موزعًا عبر عدة أسواق.
وهذه هي التكلفة الخفية للتجزئة.
ليس عائدًا أقل.
ليس TVL أقل.
بل حدًّا لجودة التنفيذ.
ما لفت انتباهي هو أن TermMax لم يلغِ التجزئة. بل غيّر من الذي يتعين عليه التعامل معها.
يقوم مُجمِّع الأوامر (Order Aggregator) الآن بفحص الأوامر الذرية (atomic)، وأوامر الحدّ، ومراكز الإغلاق الذكي (smart unwind) في الوقت نفسه، ويوجّه عبر جميع مصادر السيولة المتاحة، ويقوم تلقائيًا ببناء مسار تنفيذ واحد.
لا تزال التجزئة موجودة تحت السطح.
لكن المستخدمين لم يعودوا يرونها.
اليوم، ما يقارب 27.28 مليون دولار في قروض نشطة تمر عبر واجهة باتت تشعر بشكل متزايد كطبقة سيولة موحّدة واحدة بدل عشرات الأسواق المنفصلة.
بينما كنت أحتسي الشاي تعرّفت على حقيقة مثيرة للاهتمام: بعض أكثر ترقيات البنية التحتية تأثيرًا لا تخلق سيولة جديدة، بل تجعل السيولة الحالية تتصرف كما لو كانت سوقًا واحدًا.
إذا أصبحت التجزئة غير مرئية تمامًا عبر التوجيه، فهل تم حل المشكلة أم أنها فقط تحوّلت إلى شيء مُجرّد بعيدًا عن الاستخدام المباشر؟
#termmax @TermMax
لقد رأيت مضخة على $ONG $ENA و $PEOPLE ، وفهمت أن تجزئة السيولة تعمل تقريبًا مثل وجود المال موزّعًا على عشر محافظ مختلفة عندما تحتاج إلى تنفيذ دفعة واحدة كبيرة.
إن رأس المال موجود.
لكن لا يمكنك استخدامه بكفاءة.
جاءتني هذه الفكرة وأنا أقارن أسواق TermMax في الإصدار V1 مقابل الإصدار V2.
في V1، كانت كل سوق—بغض النظر عن تاريخ الاستحقاق أو نوع الضمان أو السلسلة—تحتفظ بسيولتها المعزولة الخاصة بها. كانت أوامر نطاق المُقيِّم (Curator) تعيش بمعزل عن أوامر حدّ الإقراض والاقتراض، وكان على المستخدمين تجميعها يدويًا للعثور على أفضل تنفيذ.
قد يملك مُقيِّم لديه 1.1M USDC سيولة كافية إجمالًا، ومع ذلك قد يجد المقترض الكبير صعوبة في الوصول إليها في معاملة واحدة، لأن هذا رأس المال كان موزعًا عبر عدة أسواق.
وهذه هي التكلفة الخفية للتجزئة.
ليس عائدًا أقل.
ليس TVL أقل.
بل حدًّا لجودة التنفيذ.
ما لفت انتباهي هو أن TermMax لم يلغِ التجزئة. بل غيّر من الذي يتعين عليه التعامل معها.
يقوم مُجمِّع الأوامر (Order Aggregator) الآن بفحص الأوامر الذرية (atomic)، وأوامر الحدّ، ومراكز الإغلاق الذكي (smart unwind) في الوقت نفسه، ويوجّه عبر جميع مصادر السيولة المتاحة، ويقوم تلقائيًا ببناء مسار تنفيذ واحد.
لا تزال التجزئة موجودة تحت السطح.
لكن المستخدمين لم يعودوا يرونها.
اليوم، ما يقارب 27.28 مليون دولار في قروض نشطة تمر عبر واجهة باتت تشعر بشكل متزايد كطبقة سيولة موحّدة واحدة بدل عشرات الأسواق المنفصلة.
بينما كنت أحتسي الشاي تعرّفت على حقيقة مثيرة للاهتمام: بعض أكثر ترقيات البنية التحتية تأثيرًا لا تخلق سيولة جديدة، بل تجعل السيولة الحالية تتصرف كما لو كانت سوقًا واحدًا.
إذا أصبحت التجزئة غير مرئية تمامًا عبر التوجيه، فهل تم حل المشكلة أم أنها فقط تحوّلت إلى شيء مُجرّد بعيدًا عن الاستخدام المباشر؟
16
3
1.6k
·
--
صحيح جزئيًا
#dusk $DUSK @Dusk_Foundation
من حقق ربحًا على $BTC و $ETH اليوم؟ 🥳
معظم المستثمرين لا يفكرون إلا في الإجماع عندما يفشل.
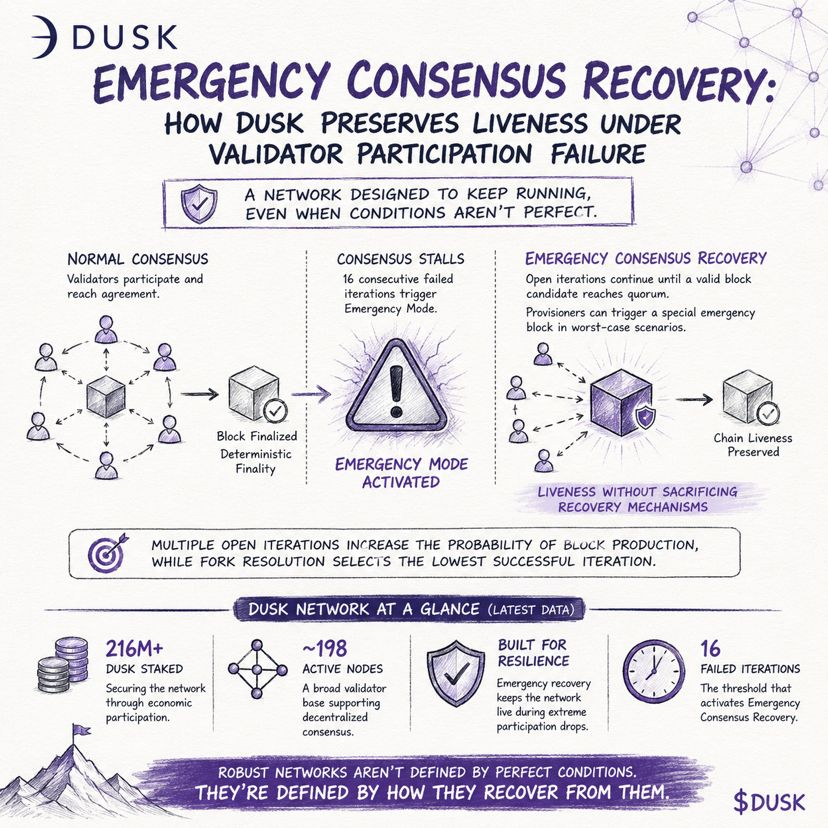
أصبح اهتمامي بإستعادة إجماع الطوارئ من Dusk لأنّها تعالج مشكلة يواجهها كل بلوكتشين في نهاية المطاف: مشاركة المُتحققين ليست دائمًا مثالية.
تركز المناقشات التقليدية حول الإجماع على الأمان. لكن الشبكات في العالم الحقيقي تحتاج أيضًا إلى قابلية الاستمرار (liveness). سلسلة آمنة تمامًا لكنها غير قادرة على إنتاج كتل ليست مفيدة للمؤسسات أو للمستخدمين.
نهج Dusk مثير للاهتمام. إذا فشلت جولات الإجماع العادية بشكل متكرر في الوصول إلى الاكتمال، يمكن للبروتوكول الدخول في عملية استرداد طارئة مصممة للحفاظ على إنتاج الكتل بدلًا من السماح بتعطّل الشبكة. الهدف ليس زيادة الإنتاجية أو تسريع الإنهاء (finality)، بل الحفاظ على توافر الشبكة أثناء أحداث غير طبيعية في مشاركة المُتحققين.
اللافت أن هذه الآلية موجودة قبل الحاجة إليها. إنها جزء من تصميم البروتوكول، وليست ردًا ارتجاليًا أثناء أزمة.
تُظهر إحصاءات الشبكة الأخيرة أن هناك أكثر من 216M DUSK مُرهَنة عبر شبكة مُتحققين تضم قرابة 198 عقدة نشطة، ما يساعد على توزيع المشاركة مع الحفاظ على ضمانات الاسترداد إذا انخفضت المشاركة بشكل غير متوقع.
حان وقت الشاي انتظر… 😀
أقوى البنية التحتية ليست التي لا تواجه أبدًا أعطالًا.
بل تلك المصممة للتعافي منها.
#FOMCWatch #CryptoRally
#dusk $DUSK @Dusk
من حقق ربحًا على $BTC و $ETH اليوم؟ 🥳
معظم المستثمرين لا يفكرون إلا في الإجماع عندما يفشل.
أصبح اهتمامي بإستعادة إجماع الطوارئ من Dusk لأنّها تعالج مشكلة يواجهها كل بلوكتشين في نهاية المطاف: مشاركة المُتحققين ليست دائمًا مثالية.
تركز المناقشات التقليدية حول الإجماع على الأمان. لكن الشبكات في العالم الحقيقي تحتاج أيضًا إلى قابلية الاستمرار (liveness). سلسلة آمنة تمامًا لكنها غير قادرة على إنتاج كتل ليست مفيدة للمؤسسات أو للمستخدمين.
نهج Dusk مثير للاهتمام. إذا فشلت جولات الإجماع العادية بشكل متكرر في الوصول إلى الاكتمال، يمكن للبروتوكول الدخول في عملية استرداد طارئة مصممة للحفاظ على إنتاج الكتل بدلًا من السماح بتعطّل الشبكة. الهدف ليس زيادة الإنتاجية أو تسريع الإنهاء (finality)، بل الحفاظ على توافر الشبكة أثناء أحداث غير طبيعية في مشاركة المُتحققين.
اللافت أن هذه الآلية موجودة قبل الحاجة إليها. إنها جزء من تصميم البروتوكول، وليست ردًا ارتجاليًا أثناء أزمة.
تُظهر إحصاءات الشبكة الأخيرة أن هناك أكثر من 216M DUSK مُرهَنة عبر شبكة مُتحققين تضم قرابة 198 عقدة نشطة، ما يساعد على توزيع المشاركة مع الحفاظ على ضمانات الاسترداد إذا انخفضت المشاركة بشكل غير متوقع.
حان وقت الشاي انتظر… 😀
أقوى البنية التحتية ليست التي لا تواجه أبدًا أعطالًا.
بل تلك المصممة للتعافي منها.
#FOMCWatch #CryptoRally
5
6
1k
·
--
صحيح جزئيًا
#termmax @termmax
واو $BTC $ETH و $SOL شيء رائع يحدث اليوم…. 🥳
كان الاقتراض بسعر فائدة ثابت يعني تكلفة يمكن التنبؤ بها.
بعد تقديم TermMax للسيولة عبر الأسواق، أصبح يعني تكلفة يمكن التنبؤ بها مدعومة بسيولة على مستوى الشبكة بدلًا مما يحدث داخل سوق واحد فقط.
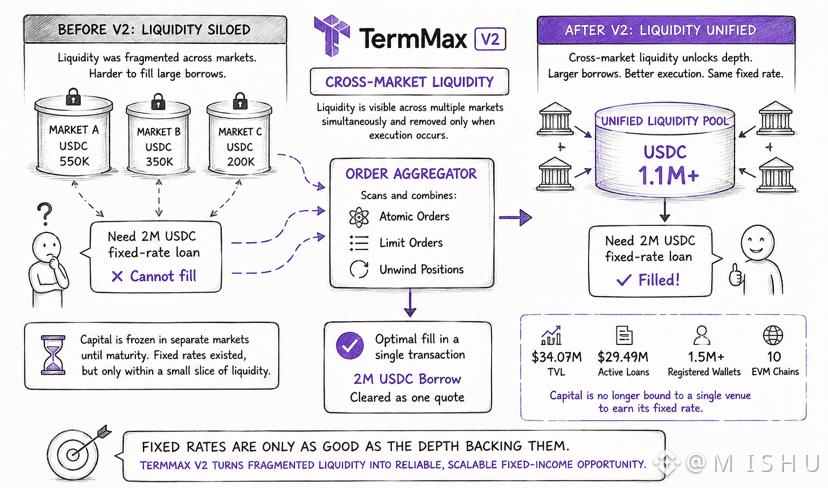
قبل V2، كانت السيولة مجزأة حسب التصميم. يمكن لِقَيِّم (Curator) أن يمتلك ملايين في رأس المال، ومع ذلك قد يظل المقترض يواجه صعوبة في تأمين قرض كبير بسعر فائدة ثابت لأن تلك السيولة كانت موزعة بين آجال استحقاق وأسواق منفصلة.
محلل/مجمع الأوامر (Order Aggregator) لدى TermMax يغيّر هذا المشهد.
بدلًا من البحث داخل بركة (pool) معزولة واحدة، يقوم بفحص الأوامر الذرّية (atomic orders)، وأوامر الحد (limit orders)، وإغلاق/فك المراكز (unwind positions) في الوقت نفسه، ثم يجمع أفضل عرض (quote) كفاءة في معاملة واحدة. يمكن أن تكون السيولة مرئية عبر عدة أسواق في آن واحد ولا تُزال إلا عند حدوث التنفيذ.
الجزء المثير هو أن هذا لا يحسّن التنفيذ فقط.
بل يحسّن جودة الاقتراض بسعر فائدة ثابت نفسه.
القيمة في سعر الفائدة الثابت لا تكون إلا إذا وُجدت سيولة كافية لدعمه عند وصول الطلب. ومن خلال تقليل تجزئة السيولة، يحوّل TermMax رأس المال الخامل إلى طاقة اقتراض يمكن الوصول إليها دون الحاجة إلى رأس مال إضافي للدخول إلى النظام.
انتظر، قهوتي تستعد … 🙂
إذًا..
مع وجود $34.07M من إجمالي القيمة المقفلة (TVL) و $29.49M في القروض النشطة، ليست القصة كم رأس المال موجود.
بل كم يمكن الآن مطابقة هذا الرأس المال بكفاءة أكبر.
وهذا هو التحديث الخفي وراء الدخل الثابت في DeFi: معدلات أفضل لا تأتي دائمًا من سيولة أكثر—يمكن أن تأتي من تنسيق أفضل للسيولة.
#termmax @TermMax
واو $BTC $ETH و $SOL شيء رائع يحدث اليوم…. 🥳
كان الاقتراض بسعر فائدة ثابت يعني تكلفة يمكن التنبؤ بها.
بعد تقديم TermMax للسيولة عبر الأسواق، أصبح يعني تكلفة يمكن التنبؤ بها مدعومة بسيولة على مستوى الشبكة بدلًا مما يحدث داخل سوق واحد فقط.
قبل V2، كانت السيولة مجزأة حسب التصميم. يمكن لِقَيِّم (Curator) أن يمتلك ملايين في رأس المال، ومع ذلك قد يظل المقترض يواجه صعوبة في تأمين قرض كبير بسعر فائدة ثابت لأن تلك السيولة كانت موزعة بين آجال استحقاق وأسواق منفصلة.
محلل/مجمع الأوامر (Order Aggregator) لدى TermMax يغيّر هذا المشهد.
بدلًا من البحث داخل بركة (pool) معزولة واحدة، يقوم بفحص الأوامر الذرّية (atomic orders)، وأوامر الحد (limit orders)، وإغلاق/فك المراكز (unwind positions) في الوقت نفسه، ثم يجمع أفضل عرض (quote) كفاءة في معاملة واحدة. يمكن أن تكون السيولة مرئية عبر عدة أسواق في آن واحد ولا تُزال إلا عند حدوث التنفيذ.
الجزء المثير هو أن هذا لا يحسّن التنفيذ فقط.
بل يحسّن جودة الاقتراض بسعر فائدة ثابت نفسه.
القيمة في سعر الفائدة الثابت لا تكون إلا إذا وُجدت سيولة كافية لدعمه عند وصول الطلب. ومن خلال تقليل تجزئة السيولة، يحوّل TermMax رأس المال الخامل إلى طاقة اقتراض يمكن الوصول إليها دون الحاجة إلى رأس مال إضافي للدخول إلى النظام.
انتظر، قهوتي تستعد … 🙂
إذًا..
مع وجود $34.07M من إجمالي القيمة المقفلة (TVL) و $29.49M في القروض النشطة، ليست القصة كم رأس المال موجود.
بل كم يمكن الآن مطابقة هذا الرأس المال بكفاءة أكبر.
وهذا هو التحديث الخفي وراء الدخل الثابت في DeFi: معدلات أفضل لا تأتي دائمًا من سيولة أكثر—يمكن أن تأتي من تنسيق أفضل للسيولة.
1
2
1.5k
·
--
#dusk $DUSK @Dusk_Foundation
واو $RICE و $BTW تحلق في السماء، لقد فاتتني الفرصة فقط، أشعر بالحزن ☹️ لكن الآن عدت للعمل
بينما تركز معظم المناقشات حول Dusk على الخصوصية، أعتقد أن السؤال الأكثر إثارة للاهتمام هو الحوكمة.
يبدو الإفصاح الانتقائي بسيطًا من حيث المبدأ: الكشف عن المعلومات فقط للأطراف المخولة مع إبقاء كل شيء آخر سريًا.
لكن مع نمو التبني المؤسسي، تتحول التحديات.
لم يعد السؤال ما إذا كانت التشفير يمكنه حماية البيانات.
بل من يقرر ما الذي يجب إفشاؤه، ولمن، وتحت أي شروط.
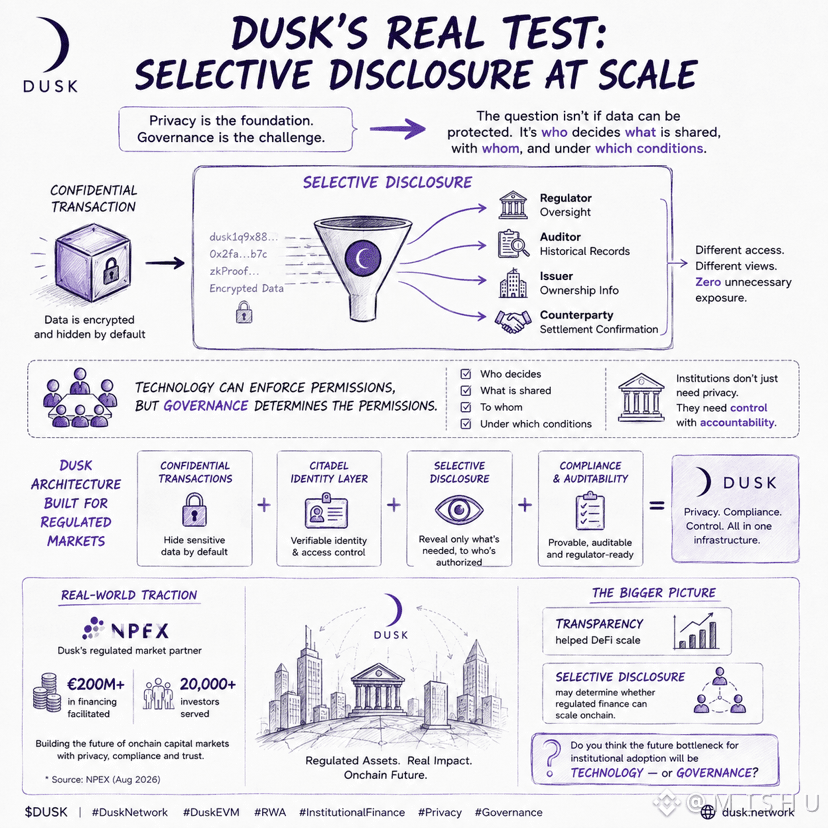
قد يطلب المنظمون إشرافًا. قد يحتاج المدققون إلى سجلات تاريخية. قد يحتاج المُصدرون إلى معلومات الملكية. قد يحتاج الطرف المقابل إلى تأكيد التسوية. لكل مشارك متطلبات مختلفة، ومع ذلك لا ينبغي لأي منهم الحصول على وصول غير مقيد.
وهذا ما يجعل نهج Dusk مثيرًا للاهتمام للغاية.
تجمع بنيته بين المعاملات السرية، وبنية الهوية عبر Citadel، وآليات الإفصاح الانتقائي المصممة للأسواق الخاضعة للتنظيم. يمكن للتقنية فرض الصلاحيات، لكن الحوكمة هي التي تحدد الصلاحيات نفسها.
لذلك أعتقد أن الاختبار الحقيقي لـ Dusk ليس الخصوصية على نطاق واسع.
بل الإفصاح الانتقائي على نطاق واسع.
NPEX، شريك Dusk في السوق المنظمة، سهّل بالفعل تمويلًا بأكثر من 200 مليون يورو ويخدم 20,000+ مستثمر. ومع انتقال الأصول المنظمة إلى السلسلة، قد يصبح موازنة الخصوصية والامتثال والإفصاح أحد التحديات المحدِّدة لتبني البلوك تشين المؤسسي.
الشفافية ساعدت DeFi على التوسع.
قد يحدد الإفصاح الانتقائي ما إذا كان التمويل المُنظّم يمكنه التوسع على السلسلة.
اتركوني أعزم على العشاء اليوم، لكن أنتم يا رفاق ماذا تظنون؟ 😀
هل تعتقدون أن عنق الزجاجة في المستقبل لتبني البلوك تشين المؤسسي سيكون التقنية أم الحوكمة؟
#dusk $DUSK @Dusk
واو $RICE و $BTW تحلق في السماء، لقد فاتتني الفرصة فقط، أشعر بالحزن ☹️ لكن الآن عدت للعمل
بينما تركز معظم المناقشات حول Dusk على الخصوصية، أعتقد أن السؤال الأكثر إثارة للاهتمام هو الحوكمة.
يبدو الإفصاح الانتقائي بسيطًا من حيث المبدأ: الكشف عن المعلومات فقط للأطراف المخولة مع إبقاء كل شيء آخر سريًا.
لكن مع نمو التبني المؤسسي، تتحول التحديات.
لم يعد السؤال ما إذا كانت التشفير يمكنه حماية البيانات.
بل من يقرر ما الذي يجب إفشاؤه، ولمن، وتحت أي شروط.
قد يطلب المنظمون إشرافًا. قد يحتاج المدققون إلى سجلات تاريخية. قد يحتاج المُصدرون إلى معلومات الملكية. قد يحتاج الطرف المقابل إلى تأكيد التسوية. لكل مشارك متطلبات مختلفة، ومع ذلك لا ينبغي لأي منهم الحصول على وصول غير مقيد.
وهذا ما يجعل نهج Dusk مثيرًا للاهتمام للغاية.
تجمع بنيته بين المعاملات السرية، وبنية الهوية عبر Citadel، وآليات الإفصاح الانتقائي المصممة للأسواق الخاضعة للتنظيم. يمكن للتقنية فرض الصلاحيات، لكن الحوكمة هي التي تحدد الصلاحيات نفسها.
لذلك أعتقد أن الاختبار الحقيقي لـ Dusk ليس الخصوصية على نطاق واسع.
بل الإفصاح الانتقائي على نطاق واسع.
NPEX، شريك Dusk في السوق المنظمة، سهّل بالفعل تمويلًا بأكثر من 200 مليون يورو ويخدم 20,000+ مستثمر. ومع انتقال الأصول المنظمة إلى السلسلة، قد يصبح موازنة الخصوصية والامتثال والإفصاح أحد التحديات المحدِّدة لتبني البلوك تشين المؤسسي.
الشفافية ساعدت DeFi على التوسع.
قد يحدد الإفصاح الانتقائي ما إذا كان التمويل المُنظّم يمكنه التوسع على السلسلة.
اتركوني أعزم على العشاء اليوم، لكن أنتم يا رفاق ماذا تظنون؟ 😀
هل تعتقدون أن عنق الزجاجة في المستقبل لتبني البلوك تشين المؤسسي سيكون التقنية أم الحوكمة؟
24
5
1.2k
·
--
تمّ التحقق
#termmax @termmax
كنت آكل صحنًا من $RICE ، برياني المفضل لدي، بينما كنت أتحقق من المواضع على $BTW و$VELVET حتى لاحظت أنني كنت أكسب المال دون أن أولي اهتمامًا كبيرًا بما كانت تكلفات الاقتراض تفعله في الخلفية. لقد بدا هذا طبيعيًا في DeFi، إلى أن بدأت أفكر في مقدار العائد المرهون (leveraged yield) الذي يعتمد على متغيرات لا يراقبها معظم الناس.
وأثناء مراجعتي لـ TermMax V2، أدركت أن البروتوكول يتعامل مع الرافعة المالية بشكل مختلف عن معظم #defi . بدلًا من تحسين العائد الممكن الأعلى، فهو يحسّن لشيء أكثر ندرة: تكاليف تمويل يمكن التنبؤ بها.
تعتمد معظم الاستراتيجيات المرهونة على افتراض هش بأن معدلات الاقتراض تبقى أقل من العائد الذي يتم كسبه. عند ارتفاع الاستخدام فجأة، يمكن أن ينهار هذا الافتراض بين ليلة وضحاها. ما أثار اهتمامي بشأن TermMax هو أنه يهاجم هذا الخطر على المستوى البنيوي.
يقوم توكن الجييرنغ (Gearing Token - GT) بضغط مركز كامل مُleveraged في NFT واحد، مما يزيل تعقيد تكرار حلقات الاقتراض-المبادلة-الإيداع. وتحت ذلك، تُقفل توكنات السعر الثابت (Fixed Rate Tokens - FTs) تكلفة رأس المال عند الدخول، ما يعني أن المقترضين يعرفون تكلفة تمويلهم قبل أن تبدأ الصفقة، بدل أن يكتشفوها لاحقًا عبر تغيّر ظروف السوق.
لا يزال خطر التصفية موجودًا. ولا يزال خطر السوق موجودًا. لكن مخاطر سعر الفائدة، المتغير الذي يدمر بهدوء العديد من المراكز المرهونة، يتم فصلها إلى حد كبير عن الاستراتيجية نفسها.
الابتكار الحقيقي ليس رفع الرافعة المالية. بل جعل الرافعة المالية تتصرف أكثر مثل أداة دخل ثابت وأقل مثل مقامرة بسعر عائم.
ما هو أكبر خطر مخفي في استراتيجيات العائد المرهون؟
#termmax @TermMax
كنت آكل صحنًا من $RICE ، برياني المفضل لدي، بينما كنت أتحقق من المواضع على $BTW و$VELVET حتى لاحظت أنني كنت أكسب المال دون أن أولي اهتمامًا كبيرًا بما كانت تكلفات الاقتراض تفعله في الخلفية. لقد بدا هذا طبيعيًا في DeFi، إلى أن بدأت أفكر في مقدار العائد المرهون (leveraged yield) الذي يعتمد على متغيرات لا يراقبها معظم الناس.
وأثناء مراجعتي لـ TermMax V2، أدركت أن البروتوكول يتعامل مع الرافعة المالية بشكل مختلف عن معظم #defi . بدلًا من تحسين العائد الممكن الأعلى، فهو يحسّن لشيء أكثر ندرة: تكاليف تمويل يمكن التنبؤ بها.
تعتمد معظم الاستراتيجيات المرهونة على افتراض هش بأن معدلات الاقتراض تبقى أقل من العائد الذي يتم كسبه. عند ارتفاع الاستخدام فجأة، يمكن أن ينهار هذا الافتراض بين ليلة وضحاها. ما أثار اهتمامي بشأن TermMax هو أنه يهاجم هذا الخطر على المستوى البنيوي.
يقوم توكن الجييرنغ (Gearing Token - GT) بضغط مركز كامل مُleveraged في NFT واحد، مما يزيل تعقيد تكرار حلقات الاقتراض-المبادلة-الإيداع. وتحت ذلك، تُقفل توكنات السعر الثابت (Fixed Rate Tokens - FTs) تكلفة رأس المال عند الدخول، ما يعني أن المقترضين يعرفون تكلفة تمويلهم قبل أن تبدأ الصفقة، بدل أن يكتشفوها لاحقًا عبر تغيّر ظروف السوق.
لا يزال خطر التصفية موجودًا. ولا يزال خطر السوق موجودًا. لكن مخاطر سعر الفائدة، المتغير الذي يدمر بهدوء العديد من المراكز المرهونة، يتم فصلها إلى حد كبير عن الاستراتيجية نفسها.
الابتكار الحقيقي ليس رفع الرافعة المالية. بل جعل الرافعة المالية تتصرف أكثر مثل أداة دخل ثابت وأقل مثل مقامرة بسعر عائم.
ما هو أكبر خطر مخفي في استراتيجيات العائد المرهون؟
Variable borrowing rates
33%
Liquidation risk
50%
Yield compression
9%
Liquidity fragmentation
8%
12 الأصوات • تمّ إغلاق التصويت
32
5
4.9k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceSAFUFundTransferCompleted7499BTC
26,696 مشاهدات
658 يقومون بالنقاش
Binance تعلن اكتمال تحويل أموال صندوق SAFU، بما يغطي 7,499 BTC
Binance News
·33 إعجاب
·17.1k مشاهدات
BinanceRecovery90% of stolen assets
109,925 مشاهدات
152 يقومون بالنقاش
YiHe:ProofOfReserves:10TokensAt100%Backing
117,188 مشاهدات
668 يقومون بالنقاش