
小小的躺赢
986 منشورات

小小的躺赢
إبلاغ
حظر المُستخدم
10年资深韭菜,关注周级别波段交易。微博:小小的躺赢pro。x:@btctangying。
فتح تداول
حائز على U
مُتداول بمُعدّل مرتفع
3.2 سنوات
0 تتابع
2.0K+ المتابعون
541 إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
·
--
هابط
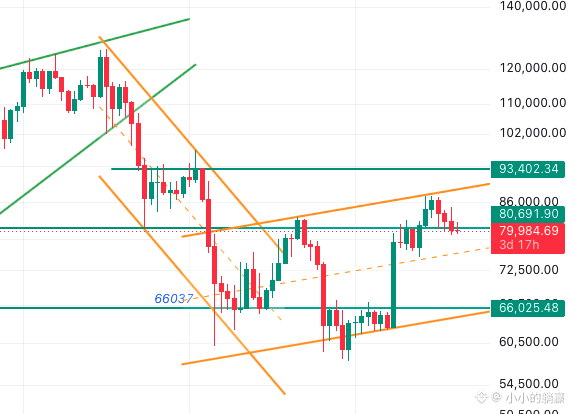
$BTC ينبغي متابعة ما إذا كان سيتسارع في الهبوط.
$BTC ينبغي متابعة ما إذا كان سيتسارع في الهبوط.
1
355
·
--
الـCPI الأساسي 0.3% + PPI 5.4% + سعر النفط >100 + عائد سندات 10 سنوات كان قد تجاوز 5% بالفعل + رفع الفيدرالي 25 نقطة أساس + مصفوفة النقاط تشير إلى احتمال إضافة مرة أخرى خلال العام، لكن معظم هذه العوامل السلبية قد تم بالفعل تسعيرها/تجاوزها، ومع ذلك لا يزال سعر BTC غير قادر على اختراق هابط فعليًا تحت 75K.
الـCPI الأساسي 0.3% + PPI 5.4% + سعر النفط >100 + عائد سندات 10 سنوات كان قد تجاوز 5% بالفعل + رفع الفيدرالي 25 نقطة أساس + مصفوفة النقاط تشير إلى احتمال إضافة مرة أخرى خلال العام، لكن معظم هذه العوامل السلبية قد تم بالفعل تسعيرها/تجاوزها، ومع ذلك لا يزال سعر BTC غير قادر على اختراق هابط فعليًا تحت 75K.
1
429
·
--
مؤشر التضخم الأساسي (CPI) الشهري 0.3%، أعلى من توقعات السوق البالغة 0.2%.
لذلك لم يقدّم ذلك لمجلس الاحتياطي الفيدرالي إشارة مريحة للغاية بأن التضخم يتجه مجددًا إلى الانخفاض. وخصوصًا في ظل أن بيانات أمس أظهرت نمو مؤشر أسعار المنتجين (PPI) على أساس سنوي بنسبة 5.4%، وأن خام برنت لا يزال أعلى من 100 دولار، وأن عوائد سندات الخزانة الأمريكية طويلة الأجل تقترب من 5%، فإن قراءة مؤشر CPI تبدو أقرب إلى ما يلي:
يلتقي (Headline) مع التوقعات، لكن التضخم على المستوى الأساسي/الأساسيّات كان أكثر “لزاجة” مما يأمله السوق.
رفع الفائدة ما زال حدثًا عالي الاحتمال، لكن مؤشر CPI لم يرفع الاحتمال مباشرة إلى 80%+.
والسبب بسيط:
- Core MoM عند 0.3% حار قليلًا؛
- لكن Core YoY انخفض من 2.5% إلى 2.4%؛
- وHeadline على أساس سنوي لا يزال عند 3.4%، دون تسارع إضافي؛
- لذا لا يزال لدى الفيدرالي مجال لمناقشة ما إذا كانت “صدمة الطاقة” مؤقتة.
قبل صدور البيانات، كانت قيمة BTC بالفعل ضمن نطاق 76 ألف—77 ألف، وليس عند قمم 80 ألف.
السوق كان قد قام بالفعل بتسعير تأثير CPI سلفًا قبل صدوره.
ستستمر التقلبات بين 75 ألف—80 ألف، بانتظار الفيدرالي، في فجر 17 سبتمبر بتوقيت بكين.
مؤشر التضخم الأساسي (CPI) الشهري 0.3%، أعلى من توقعات السوق البالغة 0.2%.
لذلك لم يقدّم ذلك لمجلس الاحتياطي الفيدرالي إشارة مريحة للغاية بأن التضخم يتجه مجددًا إلى الانخفاض. وخصوصًا في ظل أن بيانات أمس أظهرت نمو مؤشر أسعار المنتجين (PPI) على أساس سنوي بنسبة 5.4%، وأن خام برنت لا يزال أعلى من 100 دولار، وأن عوائد سندات الخزانة الأمريكية طويلة الأجل تقترب من 5%، فإن قراءة مؤشر CPI تبدو أقرب إلى ما يلي:
يلتقي (Headline) مع التوقعات، لكن التضخم على المستوى الأساسي/الأساسيّات كان أكثر “لزاجة” مما يأمله السوق.
رفع الفائدة ما زال حدثًا عالي الاحتمال، لكن مؤشر CPI لم يرفع الاحتمال مباشرة إلى 80%+.
والسبب بسيط:
- Core MoM عند 0.3% حار قليلًا؛
- لكن Core YoY انخفض من 2.5% إلى 2.4%؛
- وHeadline على أساس سنوي لا يزال عند 3.4%، دون تسارع إضافي؛
- لذا لا يزال لدى الفيدرالي مجال لمناقشة ما إذا كانت “صدمة الطاقة” مؤقتة.
قبل صدور البيانات، كانت قيمة BTC بالفعل ضمن نطاق 76 ألف—77 ألف، وليس عند قمم 80 ألف.
السوق كان قد قام بالفعل بتسعير تأثير CPI سلفًا قبل صدوره.
ستستمر التقلبات بين 75 ألف—80 ألف، بانتظار الفيدرالي، في فجر 17 سبتمبر بتوقيت بكين.
لذلك لم يقدّم ذلك لمجلس الاحتياطي الفيدرالي إشارة مريحة للغاية بأن التضخم يتجه مجددًا إلى الانخفاض. وخصوصًا في ظل أن بيانات أمس أظهرت نمو مؤشر أسعار المنتجين (PPI) على أساس سنوي بنسبة 5.4%، وأن خام برنت لا يزال أعلى من 100 دولار، وأن عوائد سندات الخزانة الأمريكية طويلة الأجل تقترب من 5%، فإن قراءة مؤشر CPI تبدو أقرب إلى ما يلي:
يلتقي (Headline) مع التوقعات، لكن التضخم على المستوى الأساسي/الأساسيّات كان أكثر “لزاجة” مما يأمله السوق.
رفع الفائدة ما زال حدثًا عالي الاحتمال، لكن مؤشر CPI لم يرفع الاحتمال مباشرة إلى 80%+.
والسبب بسيط:
- Core MoM عند 0.3% حار قليلًا؛
- لكن Core YoY انخفض من 2.5% إلى 2.4%؛
- وHeadline على أساس سنوي لا يزال عند 3.4%، دون تسارع إضافي؛
- لذا لا يزال لدى الفيدرالي مجال لمناقشة ما إذا كانت “صدمة الطاقة” مؤقتة.
قبل صدور البيانات، كانت قيمة BTC بالفعل ضمن نطاق 76 ألف—77 ألف، وليس عند قمم 80 ألف.
السوق كان قد قام بالفعل بتسعير تأثير CPI سلفًا قبل صدوره.
ستستمر التقلبات بين 75 ألف—80 ألف، بانتظار الفيدرالي، في فجر 17 سبتمبر بتوقيت بكين.
475
·
--
اليوم ظهر فعلًا تركيبة ماكرو شديدة التطرف:
PPI 5.4%
Brent 106.6 دولار
10Y 4.92%
احتمال رفع الفيدرالي للفائدة هو الأعلى حاليًا بنحو 70%
تدفقات خارجية من صناديق BTC مستمرة ليومين.
في الظروف الطبيعية، من المفترض أن تُشكّل هذه المجموعة ضغطًا واضحًا جدًا على BTC.
لكن حاليًا BTC:
ما زال قريبًا من 77K.
لذا أعتقد أن أهم معلومة اليوم هي بدلًا من ذلك:
أن الأخبار السلبية لم تستمر في دفع السعر إلى الأسفل.
وهذا ينسجم مع ما كان قبل:
“تدفق كبير إلى ETF لكن BTC لا يرتفع”
ويشكل صورة معكوسة تمامًا.
لذلك الآن قد يكون BTC يشكّل توازنًا قصير المدى جديدًا بين 77K—80K، بانتظار أن يكسره مؤشر CPI.
الخطوة التالية تعتمد على سيناريوهين فقط:
CPI أكثر ليونة:
79.8K—80.2K → 81K → 82.8K.
بعد اختراق فعّال لـ 82.8K:
88.5K → 93K → 98K.
CPI أكثر سخونة:
77K → 75.5K → 72K—74K.
والأهم الانتباه إلى تركيبة واحدة:
CPI أكثر سخونة + اختراق 10Y حاجز 5% + استمرار Brent فوق 100 دولار + استمرار تدفقات خارجية من ETF في اليوم الثالث.
إذا تحققت هذه الأمور الأربعة معًا، فمن المحتمل ألا يصبح 75K مجرد خطر على الأطراف، بل هدفًا رئيسيًا للتداول.
لذلك خلال الـ24 ساعة القادمة، لا تدع التقلبات حول 78K على مدى بضع مئات من الدولارات تُشتت انتباهك. ما يقرر اتجاه موجة BTC التالية فعلًا هو ما إذا كان بإمكان CPI أن يثبت أن تسارع التضخم الذي شهدناه الليلة بسبب PPI مجرد اضطراب طاقي، أم أن التضخم الأمريكي الثانوي عاد فعلًا.
تركيز خاص على بيانات CPI مساء يوم 11 عند الساعة 20:30.
اليوم ظهر فعلًا تركيبة ماكرو شديدة التطرف:
PPI 5.4%
Brent 106.6 دولار
10Y 4.92%
احتمال رفع الفيدرالي للفائدة هو الأعلى حاليًا بنحو 70%
تدفقات خارجية من صناديق BTC مستمرة ليومين.
في الظروف الطبيعية، من المفترض أن تُشكّل هذه المجموعة ضغطًا واضحًا جدًا على BTC.
لكن حاليًا BTC:
ما زال قريبًا من 77K.
لذا أعتقد أن أهم معلومة اليوم هي بدلًا من ذلك:
أن الأخبار السلبية لم تستمر في دفع السعر إلى الأسفل.
وهذا ينسجم مع ما كان قبل:
“تدفق كبير إلى ETF لكن BTC لا يرتفع”
ويشكل صورة معكوسة تمامًا.
لذلك الآن قد يكون BTC يشكّل توازنًا قصير المدى جديدًا بين 77K—80K، بانتظار أن يكسره مؤشر CPI.
الخطوة التالية تعتمد على سيناريوهين فقط:
CPI أكثر ليونة:
79.8K—80.2K → 81K → 82.8K.
بعد اختراق فعّال لـ 82.8K:
88.5K → 93K → 98K.
CPI أكثر سخونة:
77K → 75.5K → 72K—74K.
والأهم الانتباه إلى تركيبة واحدة:
CPI أكثر سخونة + اختراق 10Y حاجز 5% + استمرار Brent فوق 100 دولار + استمرار تدفقات خارجية من ETF في اليوم الثالث.
إذا تحققت هذه الأمور الأربعة معًا، فمن المحتمل ألا يصبح 75K مجرد خطر على الأطراف، بل هدفًا رئيسيًا للتداول.
لذلك خلال الـ24 ساعة القادمة، لا تدع التقلبات حول 78K على مدى بضع مئات من الدولارات تُشتت انتباهك. ما يقرر اتجاه موجة BTC التالية فعلًا هو ما إذا كان بإمكان CPI أن يثبت أن تسارع التضخم الذي شهدناه الليلة بسبب PPI مجرد اضطراب طاقي، أم أن التضخم الأمريكي الثانوي عاد فعلًا.
تركيز خاص على بيانات CPI مساء يوم 11 عند الساعة 20:30.
PPI 5.4%
Brent 106.6 دولار
10Y 4.92%
احتمال رفع الفيدرالي للفائدة هو الأعلى حاليًا بنحو 70%
تدفقات خارجية من صناديق BTC مستمرة ليومين.
في الظروف الطبيعية، من المفترض أن تُشكّل هذه المجموعة ضغطًا واضحًا جدًا على BTC.
لكن حاليًا BTC:
ما زال قريبًا من 77K.
لذا أعتقد أن أهم معلومة اليوم هي بدلًا من ذلك:
أن الأخبار السلبية لم تستمر في دفع السعر إلى الأسفل.
وهذا ينسجم مع ما كان قبل:
“تدفق كبير إلى ETF لكن BTC لا يرتفع”
ويشكل صورة معكوسة تمامًا.
لذلك الآن قد يكون BTC يشكّل توازنًا قصير المدى جديدًا بين 77K—80K، بانتظار أن يكسره مؤشر CPI.
الخطوة التالية تعتمد على سيناريوهين فقط:
CPI أكثر ليونة:
79.8K—80.2K → 81K → 82.8K.
بعد اختراق فعّال لـ 82.8K:
88.5K → 93K → 98K.
CPI أكثر سخونة:
77K → 75.5K → 72K—74K.
والأهم الانتباه إلى تركيبة واحدة:
CPI أكثر سخونة + اختراق 10Y حاجز 5% + استمرار Brent فوق 100 دولار + استمرار تدفقات خارجية من ETF في اليوم الثالث.
إذا تحققت هذه الأمور الأربعة معًا، فمن المحتمل ألا يصبح 75K مجرد خطر على الأطراف، بل هدفًا رئيسيًا للتداول.
لذلك خلال الـ24 ساعة القادمة، لا تدع التقلبات حول 78K على مدى بضع مئات من الدولارات تُشتت انتباهك. ما يقرر اتجاه موجة BTC التالية فعلًا هو ما إذا كان بإمكان CPI أن يثبت أن تسارع التضخم الذي شهدناه الليلة بسبب PPI مجرد اضطراب طاقي، أم أن التضخم الأمريكي الثانوي عاد فعلًا.
تركيز خاص على بيانات CPI مساء يوم 11 عند الساعة 20:30.
1
671
·
--
المواجهة الحقيقية خلال الـ48 ساعة القادمة: PPI → CPI → Fed
اليوم لا توجد بيانات أمريكية أولية مهمة بشكل خاص لبيتكوين.
الأهم حقًا هو اليومان القادمان.
الجدول المعلن يشير إلى:
10 سبتمبر: مؤشر PPI الأمريكي + طلبات إعانة البطالة الأولية
11 سبتمبر: مؤشر CPI الأمريكي.
أما اجتماع الفيدرالي فهو:
15—16 سبتمبر.
لذلك فإن السوق حاليًا في انتظار:
مدى قوة بيانات الوظائف (غير الزراعية) + بعد اقتراب سعر النفط من 100، هل تتسارع التضخم في الولايات المتحدة مجددًا؟
وهذا سيخلق مسارين تداول واضحين للغاية.
CPI/PPI أضعف:
احتمال رفع الفائدة من جانب الفيدرالي ينخفض
→ عوائد سندات الخزانة الأمريكية تنخفض
→ يتجاوز BTC مجددًا 80K
→ يتم اختبار 81K—82.8K مرة أخرى.
CPI/PPI أكثر سخونة:
احتمال رفع الفائدة من جانب الفيدرالي يتحرك من جديد نحو 70% أو أعلى
→ عوائد سندات الخزانة الأمريكية ترتفع
→ يعيد BTC اختبار 77K
→ يصبح 75K الهدف الرئيسي.
لذا، لا توجد حاجة حاليًا للمراهنة مبكرًا على الاتجاه العام عند مستوى 79K.
المواجهة الحقيقية خلال الـ48 ساعة القادمة: PPI → CPI → Fed
اليوم لا توجد بيانات أمريكية أولية مهمة بشكل خاص لبيتكوين.
الأهم حقًا هو اليومان القادمان.
الجدول المعلن يشير إلى:
10 سبتمبر: مؤشر PPI الأمريكي + طلبات إعانة البطالة الأولية
11 سبتمبر: مؤشر CPI الأمريكي.
أما اجتماع الفيدرالي فهو:
15—16 سبتمبر.
لذلك فإن السوق حاليًا في انتظار:
مدى قوة بيانات الوظائف (غير الزراعية) + بعد اقتراب سعر النفط من 100، هل تتسارع التضخم في الولايات المتحدة مجددًا؟
وهذا سيخلق مسارين تداول واضحين للغاية.
CPI/PPI أضعف:
احتمال رفع الفائدة من جانب الفيدرالي ينخفض
→ عوائد سندات الخزانة الأمريكية تنخفض
→ يتجاوز BTC مجددًا 80K
→ يتم اختبار 81K—82.8K مرة أخرى.
CPI/PPI أكثر سخونة:
احتمال رفع الفائدة من جانب الفيدرالي يتحرك من جديد نحو 70% أو أعلى
→ عوائد سندات الخزانة الأمريكية ترتفع
→ يعيد BTC اختبار 77K
→ يصبح 75K الهدف الرئيسي.
لذا، لا توجد حاجة حاليًا للمراهنة مبكرًا على الاتجاه العام عند مستوى 79K.
اليوم لا توجد بيانات أمريكية أولية مهمة بشكل خاص لبيتكوين.
الأهم حقًا هو اليومان القادمان.
الجدول المعلن يشير إلى:
10 سبتمبر: مؤشر PPI الأمريكي + طلبات إعانة البطالة الأولية
11 سبتمبر: مؤشر CPI الأمريكي.
أما اجتماع الفيدرالي فهو:
15—16 سبتمبر.
لذلك فإن السوق حاليًا في انتظار:
مدى قوة بيانات الوظائف (غير الزراعية) + بعد اقتراب سعر النفط من 100، هل تتسارع التضخم في الولايات المتحدة مجددًا؟
وهذا سيخلق مسارين تداول واضحين للغاية.
CPI/PPI أضعف:
احتمال رفع الفائدة من جانب الفيدرالي ينخفض
→ عوائد سندات الخزانة الأمريكية تنخفض
→ يتجاوز BTC مجددًا 80K
→ يتم اختبار 81K—82.8K مرة أخرى.
CPI/PPI أكثر سخونة:
احتمال رفع الفائدة من جانب الفيدرالي يتحرك من جديد نحو 70% أو أعلى
→ عوائد سندات الخزانة الأمريكية ترتفع
→ يعيد BTC اختبار 77K
→ يصبح 75K الهدف الرئيسي.
لذا، لا توجد حاجة حاليًا للمراهنة مبكرًا على الاتجاه العام عند مستوى 79K.
206
·
--
البيانات الأحدث والأكثر اكتمالاً لصندوق BTC ETF من Farside ما زالت على النحو التالي:
1 سبتمبر: -2.365 مليار دولار
2 سبتمبر: +1.011 مليار دولار
3 سبتمبر: +7.308 مليار دولار
4 سبتمبر: +1.746 مليار دولار
إجمالي الفترة من 1 إلى 4 سبتمبر:
حوالي +7.70 مليار دولار.
إذا أضفنا +2.167 مليار دولار في 31 أغسطس، فإن إجمالي الأيام الخمسة المتتالية تقريباً يكون:
+9.87 مليار دولار.
عمليات شراء الـETF تمثل أمل فئة المضيّعين (الصعوديين)، تابع بيانات الساعة 8:00 صباحاً غداً.
البيانات الأحدث والأكثر اكتمالاً لصندوق BTC ETF من Farside ما زالت على النحو التالي:
1 سبتمبر: -2.365 مليار دولار
2 سبتمبر: +1.011 مليار دولار
3 سبتمبر: +7.308 مليار دولار
4 سبتمبر: +1.746 مليار دولار
إجمالي الفترة من 1 إلى 4 سبتمبر:
حوالي +7.70 مليار دولار.
إذا أضفنا +2.167 مليار دولار في 31 أغسطس، فإن إجمالي الأيام الخمسة المتتالية تقريباً يكون:
+9.87 مليار دولار.
عمليات شراء الـETF تمثل أمل فئة المضيّعين (الصعوديين)، تابع بيانات الساعة 8:00 صباحاً غداً.
1 سبتمبر: -2.365 مليار دولار
2 سبتمبر: +1.011 مليار دولار
3 سبتمبر: +7.308 مليار دولار
4 سبتمبر: +1.746 مليار دولار
إجمالي الفترة من 1 إلى 4 سبتمبر:
حوالي +7.70 مليار دولار.
إذا أضفنا +2.167 مليار دولار في 31 أغسطس، فإن إجمالي الأيام الخمسة المتتالية تقريباً يكون:
+9.87 مليار دولار.
عمليات شراء الـETF تمثل أمل فئة المضيّعين (الصعوديين)، تابع بيانات الساعة 8:00 صباحاً غداً.
975
·
--
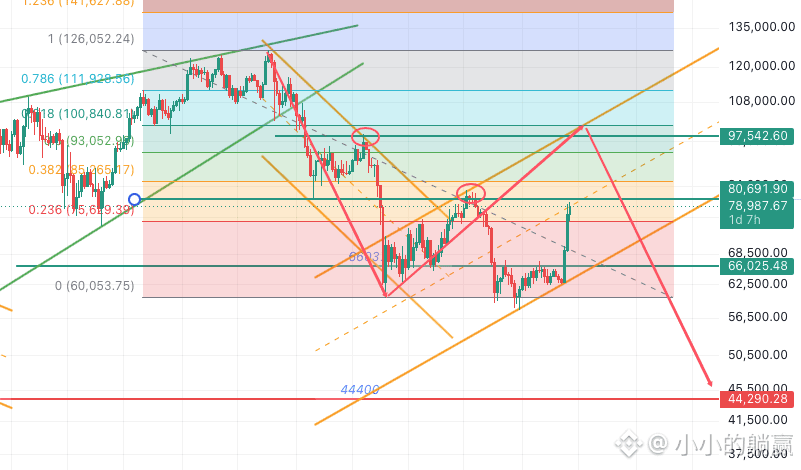
حاليًا لا يزال يتم كبح BTC مؤقتًا عند 80000.
ومن خلال حركة السوق، إذا تم اختراق 82800 بشكل فعّال، فستتحول عملية الارتداد إلى ارتداد من مستوى كبير يستهدف القمة السابقة 126000.
في ذلك الوقت، ستصبح منطقة 98000 هدفًا جديدًا.
إذا تمكنت صناديق ETF من الاستمرار في تدفقات كبيرة إلى الداخل، وكان مؤشر PCE في 26 أغسطس طريًا/ضعيفًا، وكان خطاب/تصريحات Warsh أكثر ميولًا للّين في 28 أغسطس، فإن احتمالية اختراق BTC لـ 82800 ستزداد بشكل كبير. عندها يتعين على سلاح الجو الدفاع ضد هجوم مباغت من القوات على 98000.
حاليًا لا يزال يتم كبح BTC مؤقتًا عند 80000.
ومن خلال حركة السوق، إذا تم اختراق 82800 بشكل فعّال، فستتحول عملية الارتداد إلى ارتداد من مستوى كبير يستهدف القمة السابقة 126000.
في ذلك الوقت، ستصبح منطقة 98000 هدفًا جديدًا.
إذا تمكنت صناديق ETF من الاستمرار في تدفقات كبيرة إلى الداخل، وكان مؤشر PCE في 26 أغسطس طريًا/ضعيفًا، وكان خطاب/تصريحات Warsh أكثر ميولًا للّين في 28 أغسطس، فإن احتمالية اختراق BTC لـ 82800 ستزداد بشكل كبير. عندها يتعين على سلاح الجو الدفاع ضد هجوم مباغت من القوات على 98000.
ومن خلال حركة السوق، إذا تم اختراق 82800 بشكل فعّال، فستتحول عملية الارتداد إلى ارتداد من مستوى كبير يستهدف القمة السابقة 126000.
في ذلك الوقت، ستصبح منطقة 98000 هدفًا جديدًا.
إذا تمكنت صناديق ETF من الاستمرار في تدفقات كبيرة إلى الداخل، وكان مؤشر PCE في 26 أغسطس طريًا/ضعيفًا، وكان خطاب/تصريحات Warsh أكثر ميولًا للّين في 28 أغسطس، فإن احتمالية اختراق BTC لـ 82800 ستزداد بشكل كبير. عندها يتعين على سلاح الجو الدفاع ضد هجوم مباغت من القوات على 98000.
1.7k
·
--
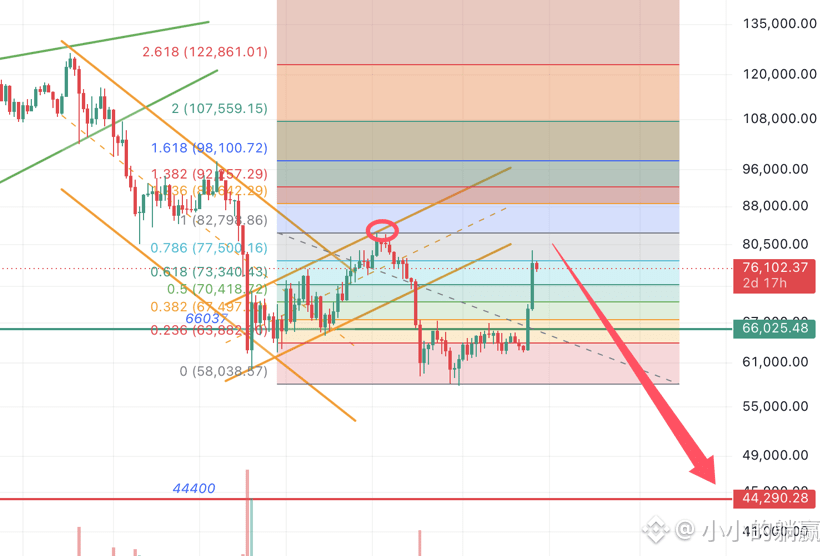
بدأ BTC الارتداد من قرب 58K، وقد دخل الآن منطقة مقاومة القمم السابقة بين 77.5K و82.8K.
ما لم يتم اختراق 82,800 بشكل فعّال، فإن البنية العامة لا يمكن وصفها إلا على أنها ارتداد، وليس انعكاسًا للاتجاه.
جوهر الارتفاع هو البحث المستمر عن سيولة عند أسعار أعلى وعن أطراف مقابلة للتداول؛ وقبل اختراق القمة السابقة فعليًا، ينبغي الحذر من تبدّل المراكز عند المستويات المرتفعة ومن عمليات جني الأرباح.
في الأسبوع الماضي، عادت صناديق BTC ETF لتسجّل صافي تدفقات داخلة كبيرة ($19亿)، ما جعل الاتجاه قصير الأجل يميل بوضوح إلى الصعود، لكن العامل الحاسم في ما إذا كان المسار سيتحوّل من “ارتداد” إلى “موجة اتجاه جديدة” هو ما إذا كان 82,800 سيتم اختراقه والثبات فوقه.
وعلى الصعيد الكلي، فإن بيانات PCE حول 26 أغسطس وإشارات الاحتياطي الفيدرالي المرتبطة بـ Jackson Hole في نهاية الشهر، ستكون محفزًا مهمًا للتسارع السعري في المرحلة التالية.
غالبًا ما تقوم رؤوس الأموال الكبيرة بدفع السعر أولًا إلى مناطق السيولة المفصلية، ثم تنتظر اتضاح الاتجاه عبر المحفزات الكلية، وبعدها تستفيد من هيكل الرافعة المالية الموجود في السوق لإطلاق تسارع قوي.
بدأ BTC الارتداد من قرب 58K، وقد دخل الآن منطقة مقاومة القمم السابقة بين 77.5K و82.8K.
ما لم يتم اختراق 82,800 بشكل فعّال، فإن البنية العامة لا يمكن وصفها إلا على أنها ارتداد، وليس انعكاسًا للاتجاه.
جوهر الارتفاع هو البحث المستمر عن سيولة عند أسعار أعلى وعن أطراف مقابلة للتداول؛ وقبل اختراق القمة السابقة فعليًا، ينبغي الحذر من تبدّل المراكز عند المستويات المرتفعة ومن عمليات جني الأرباح.
في الأسبوع الماضي، عادت صناديق BTC ETF لتسجّل صافي تدفقات داخلة كبيرة ($19亿)، ما جعل الاتجاه قصير الأجل يميل بوضوح إلى الصعود، لكن العامل الحاسم في ما إذا كان المسار سيتحوّل من “ارتداد” إلى “موجة اتجاه جديدة” هو ما إذا كان 82,800 سيتم اختراقه والثبات فوقه.
وعلى الصعيد الكلي، فإن بيانات PCE حول 26 أغسطس وإشارات الاحتياطي الفيدرالي المرتبطة بـ Jackson Hole في نهاية الشهر، ستكون محفزًا مهمًا للتسارع السعري في المرحلة التالية.
غالبًا ما تقوم رؤوس الأموال الكبيرة بدفع السعر أولًا إلى مناطق السيولة المفصلية، ثم تنتظر اتضاح الاتجاه عبر المحفزات الكلية، وبعدها تستفيد من هيكل الرافعة المالية الموجود في السوق لإطلاق تسارع قوي.
ما لم يتم اختراق 82,800 بشكل فعّال، فإن البنية العامة لا يمكن وصفها إلا على أنها ارتداد، وليس انعكاسًا للاتجاه.
جوهر الارتفاع هو البحث المستمر عن سيولة عند أسعار أعلى وعن أطراف مقابلة للتداول؛ وقبل اختراق القمة السابقة فعليًا، ينبغي الحذر من تبدّل المراكز عند المستويات المرتفعة ومن عمليات جني الأرباح.
في الأسبوع الماضي، عادت صناديق BTC ETF لتسجّل صافي تدفقات داخلة كبيرة ($19亿)، ما جعل الاتجاه قصير الأجل يميل بوضوح إلى الصعود، لكن العامل الحاسم في ما إذا كان المسار سيتحوّل من “ارتداد” إلى “موجة اتجاه جديدة” هو ما إذا كان 82,800 سيتم اختراقه والثبات فوقه.
وعلى الصعيد الكلي، فإن بيانات PCE حول 26 أغسطس وإشارات الاحتياطي الفيدرالي المرتبطة بـ Jackson Hole في نهاية الشهر، ستكون محفزًا مهمًا للتسارع السعري في المرحلة التالية.
غالبًا ما تقوم رؤوس الأموال الكبيرة بدفع السعر أولًا إلى مناطق السيولة المفصلية، ثم تنتظر اتضاح الاتجاه عبر المحفزات الكلية، وبعدها تستفيد من هيكل الرافعة المالية الموجود في السوق لإطلاق تسارع قوي.
441
·
--
عاد تدفق الأموال إلى صناديق ETF من جديد → تراجعت توقعات رفع الفائدة من قبل الفيدرالي → وسّعت وزارة الخزانة عمليات إعادة شراء السندات طويلة الأجل → خفّ الضغط على سندات الخزانة الأمريكية → اخترق BTC مستوى 65.6K → تم تفعيل أوامر وقف الخسارة لدى البائعين على المكشوف بشكل جماعي → تصفية مراكز Short بأكثر من مليار دولار → اندفع BTC فجأة نحو 69K.
إذا تمكن BTC من مواصلة الاختراق فوق 70000، فهناك احتمال للوصول إلى نطاق 71500 تقريبًا، مع إتمام عملية تصفية مركزة للمراكز القصيرة ذات الرافعة المالية العالية المتراكمة سابقًا.
عاد تدفق الأموال إلى صناديق ETF من جديد → تراجعت توقعات رفع الفائدة من قبل الفيدرالي → وسّعت وزارة الخزانة عمليات إعادة شراء السندات طويلة الأجل → خفّ الضغط على سندات الخزانة الأمريكية → اخترق BTC مستوى 65.6K → تم تفعيل أوامر وقف الخسارة لدى البائعين على المكشوف بشكل جماعي → تصفية مراكز Short بأكثر من مليار دولار → اندفع BTC فجأة نحو 69K.
إذا تمكن BTC من مواصلة الاختراق فوق 70000، فهناك احتمال للوصول إلى نطاق 71500 تقريبًا، مع إتمام عملية تصفية مركزة للمراكز القصيرة ذات الرافعة المالية العالية المتراكمة سابقًا.
إذا تمكن BTC من مواصلة الاختراق فوق 70000، فهناك احتمال للوصول إلى نطاق 71500 تقريبًا، مع إتمام عملية تصفية مركزة للمراكز القصيرة ذات الرافعة المالية العالية المتراكمة سابقًا.
1.5k
·
--
لم يعد من السهل على منصّات الشركات الصغيرة والمتوسطة في المستقبل أن تتحدّى بشكل مباشر:
Binance / OKX / Bybit / Bitget / Gate.
لذلك لم يعد ينبغي السعي إلى:
“كل شيء.”
بل يجب أن يصبح الهدف:
“في مجال واحد، أستطيع أن أكون غير قابل للاستبدال من قبل الآخرين.”
على سبيل المثال:
منطقة معيّنة؛
فئة معيّنة من مستخدمي التداول؛
فئة معيّنة من فئات الأصول؛
نظام بيئي معيّن لتحقيق الأرباح عبر التحكيم؛
بوابة معيّنة على السلسلة (on-chain)؛
أداة تداول احترافية معيّنة.
ابدأ بتكوين خندق حصين محلي، ثم توسّع إلى الخارج.
وهذا أكثر واقعية من الحرق الشامل للأموال.
لم يعد من السهل على منصّات الشركات الصغيرة والمتوسطة في المستقبل أن تتحدّى بشكل مباشر:
Binance / OKX / Bybit / Bitget / Gate.
لذلك لم يعد ينبغي السعي إلى:
“كل شيء.”
بل يجب أن يصبح الهدف:
“في مجال واحد، أستطيع أن أكون غير قابل للاستبدال من قبل الآخرين.”
على سبيل المثال:
منطقة معيّنة؛
فئة معيّنة من مستخدمي التداول؛
فئة معيّنة من فئات الأصول؛
نظام بيئي معيّن لتحقيق الأرباح عبر التحكيم؛
بوابة معيّنة على السلسلة (on-chain)؛
أداة تداول احترافية معيّنة.
ابدأ بتكوين خندق حصين محلي، ثم توسّع إلى الخارج.
وهذا أكثر واقعية من الحرق الشامل للأموال.
Binance / OKX / Bybit / Bitget / Gate.
لذلك لم يعد ينبغي السعي إلى:
“كل شيء.”
بل يجب أن يصبح الهدف:
“في مجال واحد، أستطيع أن أكون غير قابل للاستبدال من قبل الآخرين.”
على سبيل المثال:
منطقة معيّنة؛
فئة معيّنة من مستخدمي التداول؛
فئة معيّنة من فئات الأصول؛
نظام بيئي معيّن لتحقيق الأرباح عبر التحكيم؛
بوابة معيّنة على السلسلة (on-chain)؛
أداة تداول احترافية معيّنة.
ابدأ بتكوين خندق حصين محلي، ثم توسّع إلى الخارج.
وهذا أكثر واقعية من الحرق الشامل للأموال.
221
·
--
في سوق الثيران السابق، كان بإمكان المنصات الصغيرة والمتوسطة أن تُخفي مشكلات التشغيل عبر إضافة عدد كبير من المستخدمين. وحتى إذا تم وضع بعض العملاء تحت إجراءات الرقابة ومن ثم اقتطاع الأرباح، ما دام بإمكان المنصة الاستمرار في جذب مستخدمين جدد، فإن تكلفة فقدان العملاء لا تظهر بشكل واضح. بل إن عبارة «استرداد رأس المال فقط» قد تُنظر إليها حتى باعتبارها نوعًا من الرحمة من جانب المنصة.
لكن مع دخول السوق الهابطة الطويلة، اختفت الزيادة في النمو، وبدأ العملاء في إجراء مقارنات أفقية بين العوائد الحقيقية التي تقدمها منصات مختلفة. فإذا كانت المنصة، في جوهرها، تحدّ من أرباح العملاء عبر إجراءات الرقابة فقط، بحيث يساهم العملاء بحجم التداول دون أن يتمكنوا من تحويل الأرباح إلى الخارج بسلاسة، فهي بذلك تستهلك وقت العملاء وتحول هذه التكلفة في النهاية إلى أثر سلبي على العلامة التجارية.
لذلك، في المستقبل، ما تحتاجه المنصة حقًا ليس رفع دقة إجراءات الرقابة بشكل لا نهائي، بل تحسين قدرتها على صناعة السوق (Market Making) والتحوط وإدارة السيولة وقدرتها على تحمل المخاطر.
إن البورصات الناضجة حقًا لا ينبغي أن تعتبر «ربح العملاء» مخاطرة، بل ينبغي أن يكون لديها القدرة على تمكين العملاء من تحقيق الأرباح، وفي الوقت نفسه الاستمرار في تحقيق الربح عبر صناعة السوق والرسوم والتحوط وإدارة السيولة.
كان الماضي «عملاء يخضعون للرقابة»؛ أما المستقبل فيجب أن يكون «إدارة المخاطر».
الأولى هي تصفية العملاء، أما الثانية فهي تحسين قدرة المنصة على احتضان العملاء.
في الماضي، اعتمدت الـCEX على الرقابة لتصفية العملاء؛ أما في المستقبل، ستعتمد الـCEX على صناعة السوق وإدارة المخاطر لاحتضان العملاء.
إن المنافسة الحقيقية ليست من يستطيع التعرف على العملاء بدقة أكبر، بل من لديه القدرة على تمكين العملاء من تحقيق الأرباح ومن ثم نقل تلك الأرباح، مع بقاء المنصة قادرة على كسب الأرباح أيضًا.
في سوق الثيران السابق، كان بإمكان المنصات الصغيرة والمتوسطة أن تُخفي مشكلات التشغيل عبر إضافة عدد كبير من المستخدمين. وحتى إذا تم وضع بعض العملاء تحت إجراءات الرقابة ومن ثم اقتطاع الأرباح، ما دام بإمكان المنصة الاستمرار في جذب مستخدمين جدد، فإن تكلفة فقدان العملاء لا تظهر بشكل واضح. بل إن عبارة «استرداد رأس المال فقط» قد تُنظر إليها حتى باعتبارها نوعًا من الرحمة من جانب المنصة.
لكن مع دخول السوق الهابطة الطويلة، اختفت الزيادة في النمو، وبدأ العملاء في إجراء مقارنات أفقية بين العوائد الحقيقية التي تقدمها منصات مختلفة. فإذا كانت المنصة، في جوهرها، تحدّ من أرباح العملاء عبر إجراءات الرقابة فقط، بحيث يساهم العملاء بحجم التداول دون أن يتمكنوا من تحويل الأرباح إلى الخارج بسلاسة، فهي بذلك تستهلك وقت العملاء وتحول هذه التكلفة في النهاية إلى أثر سلبي على العلامة التجارية.
لذلك، في المستقبل، ما تحتاجه المنصة حقًا ليس رفع دقة إجراءات الرقابة بشكل لا نهائي، بل تحسين قدرتها على صناعة السوق (Market Making) والتحوط وإدارة السيولة وقدرتها على تحمل المخاطر.
إن البورصات الناضجة حقًا لا ينبغي أن تعتبر «ربح العملاء» مخاطرة، بل ينبغي أن يكون لديها القدرة على تمكين العملاء من تحقيق الأرباح، وفي الوقت نفسه الاستمرار في تحقيق الربح عبر صناعة السوق والرسوم والتحوط وإدارة السيولة.
كان الماضي «عملاء يخضعون للرقابة»؛ أما المستقبل فيجب أن يكون «إدارة المخاطر».
الأولى هي تصفية العملاء، أما الثانية فهي تحسين قدرة المنصة على احتضان العملاء.
في الماضي، اعتمدت الـCEX على الرقابة لتصفية العملاء؛ أما في المستقبل، ستعتمد الـCEX على صناعة السوق وإدارة المخاطر لاحتضان العملاء.
إن المنافسة الحقيقية ليست من يستطيع التعرف على العملاء بدقة أكبر، بل من لديه القدرة على تمكين العملاء من تحقيق الأرباح ومن ثم نقل تلك الأرباح، مع بقاء المنصة قادرة على كسب الأرباح أيضًا.
لكن مع دخول السوق الهابطة الطويلة، اختفت الزيادة في النمو، وبدأ العملاء في إجراء مقارنات أفقية بين العوائد الحقيقية التي تقدمها منصات مختلفة. فإذا كانت المنصة، في جوهرها، تحدّ من أرباح العملاء عبر إجراءات الرقابة فقط، بحيث يساهم العملاء بحجم التداول دون أن يتمكنوا من تحويل الأرباح إلى الخارج بسلاسة، فهي بذلك تستهلك وقت العملاء وتحول هذه التكلفة في النهاية إلى أثر سلبي على العلامة التجارية.
لذلك، في المستقبل، ما تحتاجه المنصة حقًا ليس رفع دقة إجراءات الرقابة بشكل لا نهائي، بل تحسين قدرتها على صناعة السوق (Market Making) والتحوط وإدارة السيولة وقدرتها على تحمل المخاطر.
إن البورصات الناضجة حقًا لا ينبغي أن تعتبر «ربح العملاء» مخاطرة، بل ينبغي أن يكون لديها القدرة على تمكين العملاء من تحقيق الأرباح، وفي الوقت نفسه الاستمرار في تحقيق الربح عبر صناعة السوق والرسوم والتحوط وإدارة السيولة.
كان الماضي «عملاء يخضعون للرقابة»؛ أما المستقبل فيجب أن يكون «إدارة المخاطر».
الأولى هي تصفية العملاء، أما الثانية فهي تحسين قدرة المنصة على احتضان العملاء.
في الماضي، اعتمدت الـCEX على الرقابة لتصفية العملاء؛ أما في المستقبل، ستعتمد الـCEX على صناعة السوق وإدارة المخاطر لاحتضان العملاء.
إن المنافسة الحقيقية ليست من يستطيع التعرف على العملاء بدقة أكبر، بل من لديه القدرة على تمكين العملاء من تحقيق الأرباح ومن ثم نقل تلك الأرباح، مع بقاء المنصة قادرة على كسب الأرباح أيضًا.
256
·
--
كنا قد ذكرنا سابقًا أن BTC قد تحتاج للذهاب إلى 67000، ولكن حتى الآن لم تصل إليها. سواء صعدت أم لا، فغالبًا في المستقبل ما زال هناك احتمال أن تنخفض أكثر. لذلك الأفضل أن تنتظر حتى تتحرك للأسفل، سيكون ذلك أكثر أمانًا. انتظر ببطء ولا تتعجل.
كنا قد ذكرنا سابقًا أن BTC قد تحتاج للذهاب إلى 67000، ولكن حتى الآن لم تصل إليها. سواء صعدت أم لا، فغالبًا في المستقبل ما زال هناك احتمال أن تنخفض أكثر. لذلك الأفضل أن تنتظر حتى تتحرك للأسفل، سيكون ذلك أكثر أمانًا. انتظر ببطء ولا تتعجل.
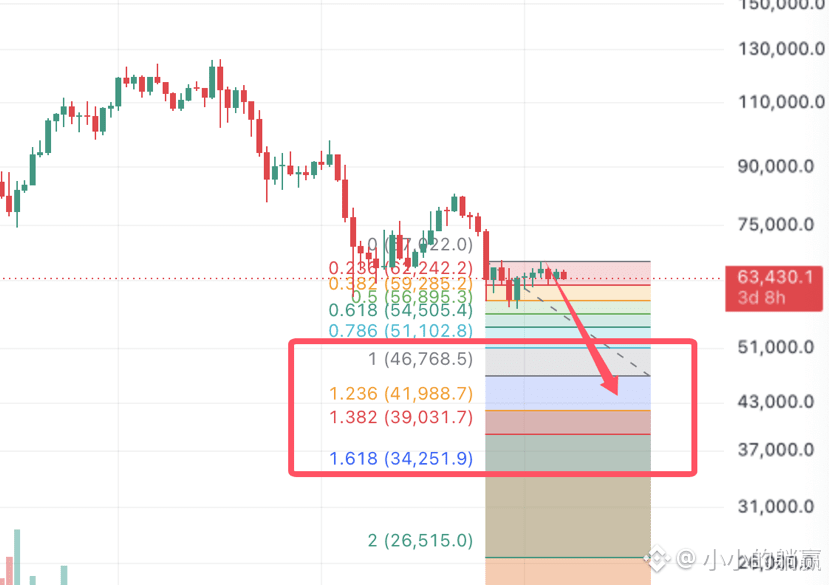
277
·
--
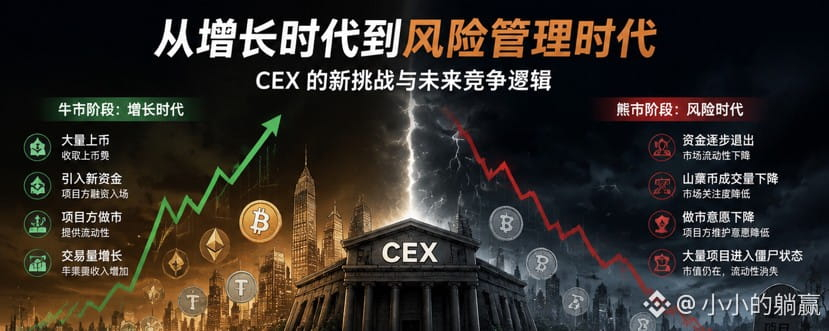
في الآونة الأخيرة ظهرت على Bitget حالات إدخال إشارات/أوتاد أعلى وأسفل، مما أدى إلى تصفيات قسرية (انفجارات) للمستثمرين الأفراد (التجار الصغار)، وهو ما يعكس أنه في سوق هابط طويل الأمد في المستقبل، ستصبح إدارة الخبرات على مستوى المنصة أكثر صعوبة. في الماضي، خلال سوق صاعد، كان بإمكان المنصات إدخال عدد كبير من العملات، وبالإضافة إلى تحصيل رسوم إدراج العملات، كانت تجلب أيضًا أموالًا جديدة، وتطلب من فريق المشروع القيام بعمليات صناعة السوق، ما كان يزيد من إجمالي حجم تداول المنصة. لكن مع خروج السيولة تدريجيًا في السوق الهابطة، انخفض حجم تداول عملات “الكوين/البدائل” (altcoins)، وتراجع اتجاه صناعة السوق، ودخلت أعداد كبيرة من المشاريع في حالة “شبه ميتة/راكدة”. ما تزال القيمة السوقية موجودة، لكن السيولة الحقيقية اختفت بالفعل.
في السوق الهابطة، تنخفض سيولة عملات البدائل، ويتم تهميش أصول منخفضة الجودة تدريجيًا. قد تستغل بعض الأموال أسواقًا ذات سيولة ضعيفة ورافعة مالية مرتفعة لإحداث تقلبات حادة/استثنائية، ما يؤدي إلى تصفيات قسرية للمستثمرين الأفراد. ومن ثمّ تنشأ مخاطر على ثقة المستخدمين، ومخاطر تنظيمية، ومخاطر تتعلق بنموذج الأعمال. وفي المستقبل، لن يكون تنافس البورصات مقتصرًا على من يدرج المزيد من العملات ويقدم رافعة مالية أعلى، بل سيكون المقارنة حول من يمتلك قدرة أقوى على انتقاء الأصول، وقدرة أفضل على إدارة السيولة، وقدرات أقوى على التحكم في المخاطر.
ستصبح CEX أقرب إلى المؤسسات المالية التقليدية: في الماضي “كلما كان حجم المقامرة أكبر كانت الأرباح أكبر”، أما في المستقبل “كلما كانت قدرات إدارة المخاطر أقوى، زادت فرص أن تكون بوابة طويلة الأمد.”
في الآونة الأخيرة ظهرت على Bitget حالات إدخال إشارات/أوتاد أعلى وأسفل، مما أدى إلى تصفيات قسرية (انفجارات) للمستثمرين الأفراد (التجار الصغار)، وهو ما يعكس أنه في سوق هابط طويل الأمد في المستقبل، ستصبح إدارة الخبرات على مستوى المنصة أكثر صعوبة. في الماضي، خلال سوق صاعد، كان بإمكان المنصات إدخال عدد كبير من العملات، وبالإضافة إلى تحصيل رسوم إدراج العملات، كانت تجلب أيضًا أموالًا جديدة، وتطلب من فريق المشروع القيام بعمليات صناعة السوق، ما كان يزيد من إجمالي حجم تداول المنصة. لكن مع خروج السيولة تدريجيًا في السوق الهابطة، انخفض حجم تداول عملات “الكوين/البدائل” (altcoins)، وتراجع اتجاه صناعة السوق، ودخلت أعداد كبيرة من المشاريع في حالة “شبه ميتة/راكدة”. ما تزال القيمة السوقية موجودة، لكن السيولة الحقيقية اختفت بالفعل.
في السوق الهابطة، تنخفض سيولة عملات البدائل، ويتم تهميش أصول منخفضة الجودة تدريجيًا. قد تستغل بعض الأموال أسواقًا ذات سيولة ضعيفة ورافعة مالية مرتفعة لإحداث تقلبات حادة/استثنائية، ما يؤدي إلى تصفيات قسرية للمستثمرين الأفراد. ومن ثمّ تنشأ مخاطر على ثقة المستخدمين، ومخاطر تنظيمية، ومخاطر تتعلق بنموذج الأعمال. وفي المستقبل، لن يكون تنافس البورصات مقتصرًا على من يدرج المزيد من العملات ويقدم رافعة مالية أعلى، بل سيكون المقارنة حول من يمتلك قدرة أقوى على انتقاء الأصول، وقدرة أفضل على إدارة السيولة، وقدرات أقوى على التحكم في المخاطر.
ستصبح CEX أقرب إلى المؤسسات المالية التقليدية: في الماضي “كلما كان حجم المقامرة أكبر كانت الأرباح أكبر”، أما في المستقبل “كلما كانت قدرات إدارة المخاطر أقوى، زادت فرص أن تكون بوابة طويلة الأمد.”
في السوق الهابطة، تنخفض سيولة عملات البدائل، ويتم تهميش أصول منخفضة الجودة تدريجيًا. قد تستغل بعض الأموال أسواقًا ذات سيولة ضعيفة ورافعة مالية مرتفعة لإحداث تقلبات حادة/استثنائية، ما يؤدي إلى تصفيات قسرية للمستثمرين الأفراد. ومن ثمّ تنشأ مخاطر على ثقة المستخدمين، ومخاطر تنظيمية، ومخاطر تتعلق بنموذج الأعمال. وفي المستقبل، لن يكون تنافس البورصات مقتصرًا على من يدرج المزيد من العملات ويقدم رافعة مالية أعلى، بل سيكون المقارنة حول من يمتلك قدرة أقوى على انتقاء الأصول، وقدرة أفضل على إدارة السيولة، وقدرات أقوى على التحكم في المخاطر.
ستصبح CEX أقرب إلى المؤسسات المالية التقليدية: في الماضي “كلما كان حجم المقامرة أكبر كانت الأرباح أكبر”، أما في المستقبل “كلما كانت قدرات إدارة المخاطر أقوى، زادت فرص أن تكون بوابة طويلة الأمد.”
203
·
--
مقالة
من نمو الإدراجات إلى إدارة المخاطر: التحدي الجديد الذي تواجهه CEX في النصف الثاني من السوق الهابطةفي الآونة الأخيرة، شهدت Bitget تقلبات حادة في عملة بديلة (altcoin) منخفضة السيولة من نوع $TUT، مع تقلبات ذهابًا وإيابًا (إدراجات/سحوبات سفلية وعلوية)؛ كما وقعت حوادث تصفية كبيرة للمستخدمين في العقود.
تعكس هذه الأنواع من الأحداث مشكلة أعمق من ذلك:
في بيئة السوق الهابطة طويلة الأمد، تزداد صعوبة إدارة تشغيل البورصة بسرعة.
خلال دورات الأسواق الصاعدة في الماضي، كانت منطق نمو البورصات واضحًا جدًا:
يزيد عدد الإدراجات → إدخال تمويل للمشاريع الجديدة → قيام الجهة المعنية بالمشروع بصناعة السوق → زيادة تداول المستخدمين → نمو الرسوم.
وجود عدد كبير من الأصول الجديدة يعني:
مستخدمون جدد؛
سردية جديدة؛
تمويل جديد؛
حجم تداول جديد.
لذلك، تميل البورصات إلى توسيع نطاق تغطية الأصول.
من نمو الإدراجات إلى إدارة المخاطر: التحدي الجديد الذي تواجهه CEX في النصف الثاني من السوق الهابطة
في الآونة الأخيرة، شهدت Bitget تقلبات حادة في عملة بديلة (altcoin) منخفضة السيولة من نوع $TUT، مع تقلبات ذهابًا وإيابًا (إدراجات/سحوبات سفلية وعلوية)؛ كما وقعت حوادث تصفية كبيرة للمستخدمين في العقود.
تعكس هذه الأنواع من الأحداث مشكلة أعمق من ذلك:
في بيئة السوق الهابطة طويلة الأمد، تزداد صعوبة إدارة تشغيل البورصة بسرعة.
خلال دورات الأسواق الصاعدة في الماضي، كانت منطق نمو البورصات واضحًا جدًا:
يزيد عدد الإدراجات → إدخال تمويل للمشاريع الجديدة → قيام الجهة المعنية بالمشروع بصناعة السوق → زيادة تداول المستخدمين → نمو الرسوم.
وجود عدد كبير من الأصول الجديدة يعني:
مستخدمون جدد؛
سردية جديدة؛
تمويل جديد؛
حجم تداول جديد.
لذلك، تميل البورصات إلى توسيع نطاق تغطية الأصول.
تعكس هذه الأنواع من الأحداث مشكلة أعمق من ذلك:
في بيئة السوق الهابطة طويلة الأمد، تزداد صعوبة إدارة تشغيل البورصة بسرعة.
خلال دورات الأسواق الصاعدة في الماضي، كانت منطق نمو البورصات واضحًا جدًا:
يزيد عدد الإدراجات → إدخال تمويل للمشاريع الجديدة → قيام الجهة المعنية بالمشروع بصناعة السوق → زيادة تداول المستخدمين → نمو الرسوم.
وجود عدد كبير من الأصول الجديدة يعني:
مستخدمون جدد؛
سردية جديدة؛
تمويل جديد؛
حجم تداول جديد.
لذلك، تميل البورصات إلى توسيع نطاق تغطية الأصول.
245
·
--
مقالة
وانغ جيانلين وBitMEX وCEX: كيف تعبر مزايا حقبة قديمة دورة جديدةتم رفع إجراءات تقييد السكن العالي الخاصة بوانغ جيانلين مؤخرًا.
وفي وقت سابق، وبسبب قضية تنفيذ مرتبطة بمبلغ يقارب 186 مليون يوان، تم اتخاذ إجراءات تقييد الإنفاق الاستهلاكي ضد مجموعة واندَا داليان وشركة واندَا العقارية المحدودة، بالإضافة إلى وانغ جيانلين. ثم تم لاحقًا رفع هذه القيود ذات الصلة.
وفي الوقت نفسه، أثارت مؤخرًا صور منشورة لوانغ جيانلين يظهر فيها علنًا اهتمامًا؛ إذ لاحظ كثير من مستخدمي الإنترنت أنه أصبح أرفع بشكل واضح مقارنةً بالماضي.
لكن “نحَفَت” خلف التغيّر الحقيقي الذي يستحق الاهتمام ليس تغيّر الحالة الشخصية بحد ذاتها، بل:
أصبحت واندَا ووانغ جيانلين، إلى حدّ ما، تجسيدًا لتحوّل الصين في عصرها العقاري الذهبي إلى حقبة جديدة.
وانغ جيانلين وBitMEX وCEX: كيف تعبر مزايا حقبة قديمة دورة جديدة
تم رفع إجراءات تقييد السكن العالي الخاصة بوانغ جيانلين مؤخرًا.
وفي وقت سابق، وبسبب قضية تنفيذ مرتبطة بمبلغ يقارب 186 مليون يوان، تم اتخاذ إجراءات تقييد الإنفاق الاستهلاكي ضد مجموعة واندَا داليان وشركة واندَا العقارية المحدودة، بالإضافة إلى وانغ جيانلين. ثم تم لاحقًا رفع هذه القيود ذات الصلة.
وفي الوقت نفسه، أثارت مؤخرًا صور منشورة لوانغ جيانلين يظهر فيها علنًا اهتمامًا؛ إذ لاحظ كثير من مستخدمي الإنترنت أنه أصبح أرفع بشكل واضح مقارنةً بالماضي.
لكن “نحَفَت” خلف التغيّر الحقيقي الذي يستحق الاهتمام ليس تغيّر الحالة الشخصية بحد ذاتها، بل:
أصبحت واندَا ووانغ جيانلين، إلى حدّ ما، تجسيدًا لتحوّل الصين في عصرها العقاري الذهبي إلى حقبة جديدة.
وفي وقت سابق، وبسبب قضية تنفيذ مرتبطة بمبلغ يقارب 186 مليون يوان، تم اتخاذ إجراءات تقييد الإنفاق الاستهلاكي ضد مجموعة واندَا داليان وشركة واندَا العقارية المحدودة، بالإضافة إلى وانغ جيانلين. ثم تم لاحقًا رفع هذه القيود ذات الصلة.
وفي الوقت نفسه، أثارت مؤخرًا صور منشورة لوانغ جيانلين يظهر فيها علنًا اهتمامًا؛ إذ لاحظ كثير من مستخدمي الإنترنت أنه أصبح أرفع بشكل واضح مقارنةً بالماضي.
لكن “نحَفَت” خلف التغيّر الحقيقي الذي يستحق الاهتمام ليس تغيّر الحالة الشخصية بحد ذاتها، بل:
أصبحت واندَا ووانغ جيانلين، إلى حدّ ما، تجسيدًا لتحوّل الصين في عصرها العقاري الذهبي إلى حقبة جديدة.
98
·
--
مقالة
دخول CEX إلى عصر RWA: من منصّات تداول العملات المشفّرة إلى بوابة التمويل الرقمي العالميةملخّص سريع لتوفير الوقت أولاً:
١، ليست RWA مجرد إضافة أنواع جديدة من الأصول القابلة للتداول، بل هي تنافُس على بوابة إدخال أصول المستخدمين.
٢، سيتحوّل حاجز المنافسة في المستقبل من "حركة المرور + العمولات" إلى "الامتثال + الأصول + النظام البيئي".
٣، يتمثّل أكبر خطر للمنصّات المتوسطة والصغيرة في عدم امتلاك القدرة على إنجاز الترقية نحو التمولَة (Financialization)، وليس في عدم وجود منتجات.
————————
في الوقت الحالي، تحاول مختلف المنصّات الرائدة—باستثناء منصّات العملات المشفّرة—إدخال السلع الكبرى (السلع السائبة/الجملة). فقد أُطلقت تداولات مُحوّلة/مُرقمنة (تدويل-التحويل إلى أصول رقمية) لرموز على A-Share حتى عبر شركات أمريكية أو هونغ كونغ أو حتى Gate. في ظل السوق الهابطة (Bear Market)، ومع جفاف الزيادة، تتضح الحاجة المتزايدة إلى إدخال بوابات الأصول التقليدية للحصول على مزيد من حركة المرور. لكن مخاطر الامتثال تزداد أيضًا.
دخول CEX إلى عصر RWA: من منصّات تداول العملات المشفّرة إلى بوابة التمويل الرقمي العالمية
ملخّص سريع لتوفير الوقت أولاً:
١، ليست RWA مجرد إضافة أنواع جديدة من الأصول القابلة للتداول، بل هي تنافُس على بوابة إدخال أصول المستخدمين.
٢، سيتحوّل حاجز المنافسة في المستقبل من "حركة المرور + العمولات" إلى "الامتثال + الأصول + النظام البيئي".
٣، يتمثّل أكبر خطر للمنصّات المتوسطة والصغيرة في عدم امتلاك القدرة على إنجاز الترقية نحو التمولَة (Financialization)، وليس في عدم وجود منتجات.
————————
في الوقت الحالي، تحاول مختلف المنصّات الرائدة—باستثناء منصّات العملات المشفّرة—إدخال السلع الكبرى (السلع السائبة/الجملة). فقد أُطلقت تداولات مُحوّلة/مُرقمنة (تدويل-التحويل إلى أصول رقمية) لرموز على A-Share حتى عبر شركات أمريكية أو هونغ كونغ أو حتى Gate. في ظل السوق الهابطة (Bear Market)، ومع جفاف الزيادة، تتضح الحاجة المتزايدة إلى إدخال بوابات الأصول التقليدية للحصول على مزيد من حركة المرور. لكن مخاطر الامتثال تزداد أيضًا.
١، ليست RWA مجرد إضافة أنواع جديدة من الأصول القابلة للتداول، بل هي تنافُس على بوابة إدخال أصول المستخدمين.
٢، سيتحوّل حاجز المنافسة في المستقبل من "حركة المرور + العمولات" إلى "الامتثال + الأصول + النظام البيئي".
٣، يتمثّل أكبر خطر للمنصّات المتوسطة والصغيرة في عدم امتلاك القدرة على إنجاز الترقية نحو التمولَة (Financialization)، وليس في عدم وجود منتجات.
————————
في الوقت الحالي، تحاول مختلف المنصّات الرائدة—باستثناء منصّات العملات المشفّرة—إدخال السلع الكبرى (السلع السائبة/الجملة). فقد أُطلقت تداولات مُحوّلة/مُرقمنة (تدويل-التحويل إلى أصول رقمية) لرموز على A-Share حتى عبر شركات أمريكية أو هونغ كونغ أو حتى Gate. في ظل السوق الهابطة (Bear Market)، ومع جفاف الزيادة، تتضح الحاجة المتزايدة إلى إدخال بوابات الأصول التقليدية للحصول على مزيد من حركة المرور. لكن مخاطر الامتثال تزداد أيضًا.
149
·
--
يمثل BitMEX وBitMart نوعين مختلفين تمامًا من مخاطر منصات التداول.
انسحاب BitMEX، في جوهره، يعني أن منصات المشتقات من الجيل الأول فقدت ميزة التفوق في المنافسة، وتمت الإحلال عنها بواسطة منصات تداول تكاملية ضمن النظام البيئي مثل Binance وBybit وOKX.
أما BitMart فالأمر مختلف. بعد إعلان المنصة عن إيقاف التشغيل بشكل منظم، وردت شكاوى كثيرة من المستخدمين بخصوص تأخر عمليات السحب. وقد استجاب المؤسس Sheldon Xia اليوم بشكل نادر عبر تصريح علني، لكنه ما يزال لا يقدم وقتًا محددًا لاستئناف عمليات السحب ولا تفاصيل واضحة حول ترتيبات الأصول.
ظهور BitMEX وBitMart على التوالي يعكس في الواقع اتجاهين:
1) أن المنصات التي لا تملك نظامًا بيئيًا أصبحت تزداد صعوبة في البقاء.
2) أن الشفافية أصبحت خط الحياة في مرحلة الانسحاب.
يمثل BitMEX وBitMart نوعين مختلفين تمامًا من مخاطر منصات التداول.
انسحاب BitMEX، في جوهره، يعني أن منصات المشتقات من الجيل الأول فقدت ميزة التفوق في المنافسة، وتمت الإحلال عنها بواسطة منصات تداول تكاملية ضمن النظام البيئي مثل Binance وBybit وOKX.
أما BitMart فالأمر مختلف. بعد إعلان المنصة عن إيقاف التشغيل بشكل منظم، وردت شكاوى كثيرة من المستخدمين بخصوص تأخر عمليات السحب. وقد استجاب المؤسس Sheldon Xia اليوم بشكل نادر عبر تصريح علني، لكنه ما يزال لا يقدم وقتًا محددًا لاستئناف عمليات السحب ولا تفاصيل واضحة حول ترتيبات الأصول.
ظهور BitMEX وBitMart على التوالي يعكس في الواقع اتجاهين:
1) أن المنصات التي لا تملك نظامًا بيئيًا أصبحت تزداد صعوبة في البقاء.
2) أن الشفافية أصبحت خط الحياة في مرحلة الانسحاب.
انسحاب BitMEX، في جوهره، يعني أن منصات المشتقات من الجيل الأول فقدت ميزة التفوق في المنافسة، وتمت الإحلال عنها بواسطة منصات تداول تكاملية ضمن النظام البيئي مثل Binance وBybit وOKX.
أما BitMart فالأمر مختلف. بعد إعلان المنصة عن إيقاف التشغيل بشكل منظم، وردت شكاوى كثيرة من المستخدمين بخصوص تأخر عمليات السحب. وقد استجاب المؤسس Sheldon Xia اليوم بشكل نادر عبر تصريح علني، لكنه ما يزال لا يقدم وقتًا محددًا لاستئناف عمليات السحب ولا تفاصيل واضحة حول ترتيبات الأصول.
ظهور BitMEX وBitMart على التوالي يعكس في الواقع اتجاهين:
1) أن المنصات التي لا تملك نظامًا بيئيًا أصبحت تزداد صعوبة في البقاء.
2) أن الشفافية أصبحت خط الحياة في مرحلة الانسحاب.
59
·
--
كان BitMEX في السابق رائدًا في عصر المشتقات المشفرة، لكنه انتهى به الأمر إلى الخروج من المشهد، وليس بسبب تعثر سلسلة التمويل، بل لأن نموذج أعماله تم استبعاده بواسطة تغيّرات العصر.
يأمل BitMEX في الحصول على تقييم يقارب 1 مليار دولار أمريكي عبر قيمة تتمثل في “علامة تاريخية + رائد المشتقات”. لكن المشتري كان أكثر اهتمامًا بحجم التداول الحالي والأرباح وقدرة النمو.
فضلاً عن ذلك، أثّرت أحداث التنظيم في عام 2020 على العلامة التجارية بشكل طويل الأمد، ما جعل BitMEX تدريجيًا يَفقد الميزة التي كان يتمتع بها مقارنةً بالجيل الثاني من منصات التداول الشاملة مثل Binance وBybit وOKX.
وتوضح هذه الواقعة أنه في المستقبل لن تكون المنافسة بين منصات التداول قائمة على من يبتكر المنتجات، بل على من يمتلك بوابات تدفق الزيارات، وإغلاقًا بيئيًا متكاملًا، والقدرة على الامتثال، والقوة الرأسمالية، وثقة المستخدمين.
إن خروج “ملك المشتقات” من الجيل الأول BitMEX يُعد علامةً على أن الصناعة انتقلت من “عصر ابتكار المنتجات” إلى “عصر المنافسة البيئية”.
كان BitMEX في السابق رائدًا في عصر المشتقات المشفرة، لكنه انتهى به الأمر إلى الخروج من المشهد، وليس بسبب تعثر سلسلة التمويل، بل لأن نموذج أعماله تم استبعاده بواسطة تغيّرات العصر.
يأمل BitMEX في الحصول على تقييم يقارب 1 مليار دولار أمريكي عبر قيمة تتمثل في “علامة تاريخية + رائد المشتقات”. لكن المشتري كان أكثر اهتمامًا بحجم التداول الحالي والأرباح وقدرة النمو.
فضلاً عن ذلك، أثّرت أحداث التنظيم في عام 2020 على العلامة التجارية بشكل طويل الأمد، ما جعل BitMEX تدريجيًا يَفقد الميزة التي كان يتمتع بها مقارنةً بالجيل الثاني من منصات التداول الشاملة مثل Binance وBybit وOKX.
وتوضح هذه الواقعة أنه في المستقبل لن تكون المنافسة بين منصات التداول قائمة على من يبتكر المنتجات، بل على من يمتلك بوابات تدفق الزيارات، وإغلاقًا بيئيًا متكاملًا، والقدرة على الامتثال، والقوة الرأسمالية، وثقة المستخدمين.
إن خروج “ملك المشتقات” من الجيل الأول BitMEX يُعد علامةً على أن الصناعة انتقلت من “عصر ابتكار المنتجات” إلى “عصر المنافسة البيئية”.
يأمل BitMEX في الحصول على تقييم يقارب 1 مليار دولار أمريكي عبر قيمة تتمثل في “علامة تاريخية + رائد المشتقات”. لكن المشتري كان أكثر اهتمامًا بحجم التداول الحالي والأرباح وقدرة النمو.
فضلاً عن ذلك، أثّرت أحداث التنظيم في عام 2020 على العلامة التجارية بشكل طويل الأمد، ما جعل BitMEX تدريجيًا يَفقد الميزة التي كان يتمتع بها مقارنةً بالجيل الثاني من منصات التداول الشاملة مثل Binance وBybit وOKX.
وتوضح هذه الواقعة أنه في المستقبل لن تكون المنافسة بين منصات التداول قائمة على من يبتكر المنتجات، بل على من يمتلك بوابات تدفق الزيارات، وإغلاقًا بيئيًا متكاملًا، والقدرة على الامتثال، والقوة الرأسمالية، وثقة المستخدمين.
إن خروج “ملك المشتقات” من الجيل الأول BitMEX يُعد علامةً على أن الصناعة انتقلت من “عصر ابتكار المنتجات” إلى “عصر المنافسة البيئية”.
104
·
--
21 فبراير 2025، واجهت Bybit حادثة سرقة أصول رقمية بقيمة تقارب 1.5 مليار دولار. وفي الآونة الأخيرة، بدأت Bybit إجراءات قانونية، مشيرة إلى منظمة قراصنة مرتبطة بكوريا الشمالية تُدعى Lazarus Group (مجموعة لاراسوس) والكيانات ذات الصلة.
21 فبراير 2025، واجهت Bybit حادثة سرقة أصول رقمية بقيمة تقارب 1.5 مليار دولار. وفي الآونة الأخيرة، بدأت Bybit إجراءات قانونية، مشيرة إلى منظمة قراصنة مرتبطة بكوريا الشمالية تُدعى Lazarus Group (مجموعة لاراسوس) والكيانات ذات الصلة.
167
·
--
لم تُقرّ”هيئة مجلس الشيوخ الأمريكي“ مشروع قانون CLARITY قبل عطلة أغسطس، ومن المتوقع أن ينتظر على الأقل حتى ما بعد إعادة انعقاد الكونغرس في منتصف سبتمبر.
إذا تم تمريره، فإن قانون CLARITY سيحدد بشكل أكبر:
حدود الرقابة بين SEC وCFTC؛
تصنيف الأصول المشفرة؛
نظام تنظيم منصات التداول؛
الإطار القانوني لدخول المؤسسات الأمريكية إلى سوق العملات المشفرة.
انخفضت احتمالات التنفيذ السريع في 2026 بشكل واضح.
بالنسبة إلى BTC فإن التأثير يميل إلى الحياد، في حين أن التأثير أكبر على Coinbase وCircle وعلى شركات البنية التحتية للعملات المشفرة في الولايات المتحدة.
لم تُقرّ”هيئة مجلس الشيوخ الأمريكي“ مشروع قانون CLARITY قبل عطلة أغسطس، ومن المتوقع أن ينتظر على الأقل حتى ما بعد إعادة انعقاد الكونغرس في منتصف سبتمبر.
إذا تم تمريره، فإن قانون CLARITY سيحدد بشكل أكبر:
حدود الرقابة بين SEC وCFTC؛
تصنيف الأصول المشفرة؛
نظام تنظيم منصات التداول؛
الإطار القانوني لدخول المؤسسات الأمريكية إلى سوق العملات المشفرة.
انخفضت احتمالات التنفيذ السريع في 2026 بشكل واضح.
بالنسبة إلى BTC فإن التأثير يميل إلى الحياد، في حين أن التأثير أكبر على Coinbase وCircle وعلى شركات البنية التحتية للعملات المشفرة في الولايات المتحدة.
إذا تم تمريره، فإن قانون CLARITY سيحدد بشكل أكبر:
حدود الرقابة بين SEC وCFTC؛
تصنيف الأصول المشفرة؛
نظام تنظيم منصات التداول؛
الإطار القانوني لدخول المؤسسات الأمريكية إلى سوق العملات المشفرة.
انخفضت احتمالات التنفيذ السريع في 2026 بشكل واضح.
بالنسبة إلى BTC فإن التأثير يميل إلى الحياد، في حين أن التأثير أكبر على Coinbase وCircle وعلى شركات البنية التحتية للعملات المشفرة في الولايات المتحدة.
132
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCRebounds80K
51,284 مشاهدات
655 يقومون بالنقاش
تحليلي اليوم لـ $BTC
السعر الآن عند 81,888$ والشارت يقول:
✅ الدعم قوي عند 80,000$
✅ إذا كسر 82,500$ بنشوف 84,000$ قريب
استراتيجيتي: ما أبيع بخوف، أشتري على دفعات
انت وش رأيك؟ $BTC بيكسر 82,500$ اليوم ولا بيرجع؟
شاركني رأيك 👇$BTC #BTCRebounds80K
هارون السعيدى
·8 إعجاب
·1.1k مشاهدات
Binance98PercentReplenished
37,038 مشاهدات
527 يقومون بالنقاش
USMidterms-WhatAreMarketsExpecting?
329,853 مشاهدات
2,027 يقومون بالنقاش