

في الآونة الأخيرة، شهدت Bitget تقلبات حادة في عملة بديلة (altcoin) منخفضة السيولة من نوع $TUT، مع تقلبات ذهابًا وإيابًا (إدراجات/سحوبات سفلية وعلوية)؛ كما وقعت حوادث تصفية كبيرة للمستخدمين في العقود.
تعكس هذه الأنواع من الأحداث مشكلة أعمق من ذلك:
في بيئة السوق الهابطة طويلة الأمد، تزداد صعوبة إدارة تشغيل البورصة بسرعة.
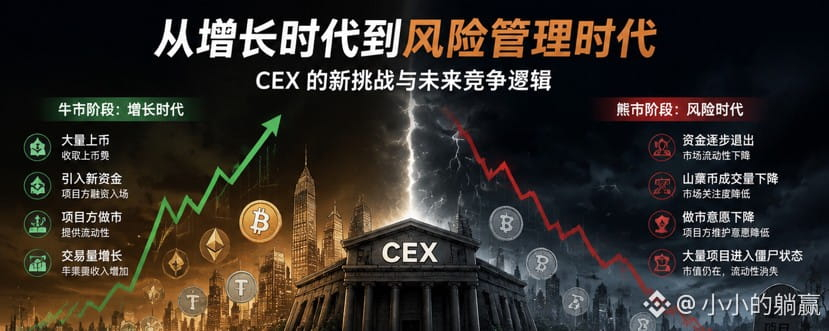
خلال دورات الأسواق الصاعدة في الماضي، كانت منطق نمو البورصات واضحًا جدًا:
يزيد عدد الإدراجات → إدخال تمويل للمشاريع الجديدة → قيام الجهة المعنية بالمشروع بصناعة السوق → زيادة تداول المستخدمين → نمو الرسوم.
وجود عدد كبير من الأصول الجديدة يعني:
مستخدمون جدد؛
سردية جديدة؛
تمويل جديد؛
حجم تداول جديد.
لذلك، تميل البورصات إلى توسيع نطاق تغطية الأصول.
لكن السوق الهابطة غيرت كل شيء.
مع سحب الأموال تدريجياً من السوق:
انخفض حجم تداول العملات البديلة؛
انخفض اهتمام السوق؛
انخفضت أرباح صانع السوق؛
انخفضت رغبة أصحاب المشاريع في الحفاظ على السيولة.
بدأ عدد كبير من المشاريع بالدخول:
"حالة الزومبي".
على السطح:
لا تزال القيمة السوقية قائمة؛
لا يزال يتم تداول الرمز المميز؛
لا تزال ضمن التصنيفات العليا.
لكن في الواقع:
انخفض عمق دفتر الطلبات؛
اتسع الفارق بين سعر العرض والطلب؛
لا يمكن تحويل مبالغ كبيرة من المال بسلاسة إلى الداخل أو الخارج.
بعبارة أخرى:
لم تختفِ القيمة السوقية، ولكن السيولة الحقيقية اختفت.
الأصول غير المشروعة + الرافعة المالية العالية = مضخم مخاطر شديد
في هذه البيئة:
في حال دمج العملات البديلة ذات السيولة المنخفضة:
العقود الدائمة؛
رافعة مالية عالية؛
التداول الذي يقوده المستثمرون الأفراد؛
وهذا قد يؤدي بسهولة إلى تقلبات حادة.
والسبب بسيط:
كلما انخفضت السيولة:
يمكن لرأس مال صغير أن يؤثر بسهولة أكبر على الأسعار.
كلما زاد تقلب الأسعار:
كلما كان تشغيله أسهل:
وقف الخسارة؛
التصفية القسرية؛
طلب تغطية الهامش.
الشكل النهائي:
تقلبات الأسعار ← طلبات تغطية الهامش ← انخفاض السيولة ← زيادة التقلبات.
بالنسبة للبورصات، تتغير المخاطر.
في الماضي، كانت أكبر ميزة تنافسية للبورصات هي:
سرعة الإدراج؛
عدد العملات؛
نسبة الرافعة المالية؛
رسوم معاملات مخفضة؛
زيادة نسبة الخصم.
لكن هذه المزايا قد تتراجع تدريجياً في المستقبل.
امتلاك المزيد من الأصول لا يعني بالضرورة امتلاك قيمة أعلى.
سيزداد عدد كبير من الأصول منخفضة الجودة بالفعل:
1. مخاطر ثقة المستخدم
لن يميز المستخدمون ما يلي:
مشاكل سيولة السوق؛
مشاكل صناعة السوق؛
مشاكل التحكم في مخاطر المنصة.
الأسباب النهائية المحتملة:
"هناك مشاكل في عملية الصرف."
2. المخاطر التنظيمية
مع نضوج الصناعة، قد يركز المنظمون على ما يلي:
معايير إدراج العملات؛
مخاطر التلاعب بالسوق؛
قيود الاستفادة؛
الإفصاح عن المخاطر.
مع ازدياد تشابه البورصات مع سوق الأوراق المالية، فإنها تحتاج إلى تحمل المزيد من المسؤولية عن إدارة السوق.
3. مخاطر نموذج العمل
ماضي:
كلما زاد عدد العملات التي تمتلكها، زادت المعاملات التي تقوم بها، وزاد دخلك.
مستقبل:
قد يصبح الأمر كالتالي:
جودة أصول أعلى ← ثقة مستخدم أقوى ← قيمة طويلة الأجل أعلى.
إن منطق المنافسة في سوق التجارة الإلكترونية يتغير.
لن يقتصر التنافس المستقبلي بين البورصات على ما يلي فقط:
من سيقوم بإدراج المزيد من العملات؟
بدلاً من:
1. القدرة على فحص الأصول
ما هي المشاريع التي تستحق الاستمرار على المدى الطويل؟
ما هي الأصول التي ينبغي التخلص منها؟
2. قدرات إدارة السيولة
كيفية ضمان ذلك:
عمق؛
أسعار عادلة؛
مستقر حتى في ظل ظروف السوق القاسية.
3. القدرة على إدارة المخاطر
كيفية تجنب ذلك:
تثبيتات قوية للغاية؛
نداءات تغطية هامشية ضخمة؛
أزمة ثقة المستخدمين.
تتحول بورصة السلع المركزية من "نموذج الكازينو" إلى "نموذج المؤسسة المالية".
منصات تداول العملات الرقمية المبكرة:
إنه أشبه بكازينو.
جوهر:
المزيد من المستخدمين؛
المزيد من المعاملات؛
مزيد من النفوذ.
كلما كان الكازينو أكبر، زادت إيراداته.
تبادل العقود الآجلة:
يشبه إلى حد كبير:
شركات الوساطة؛
سوق التداول؛
البنية التحتية المالية.
جوهر:
إدارة المخاطر؛
جودة الأصول؛
قدرات الامتثال؛
ثقة المستخدم.
لخص
في سوق هابطة، لا تكون المنصات التي يتم القضاء عليها فعلياً هي بالضرورة تلك التي لديها أحجام تداول صغيرة، بل تلك التي تفتقر إلى قدرات كافية لإدارة المخاطر.
ماضي:
تحدد معدلات العمولة المتزايدة، والرافعة المالية الأعلى، وعدد أكبر من العملات المدرجة النمو.
مستقبل:
إن القدرة على فحص الأصول وإدارة السيولة والسيطرة على المخاطر تحدد البقاء.
يشهد قطاع تبادل السلع والخدمات عملية تطوير مماثلة لتلك التي يشهدها قطاع التمويل التقليدي:
من "عصر التوسع السريع" إلى "عصر إدارة المخاطر".
في نهاية المطاف، لن تكون المنصة التي ستنجو بالضرورة هي تلك التي تضم أكبر عدد من العملات، بل المنصة التي تشبه المؤسسة المالية إلى حد كبير.
المرحلة الأولى: التركيز على النمو.
المرحلة الثانية: التركيز على الشفافية.
المرحلة الثالثة: التركيز على إدارة المخاطر.
قد تكون الميزة التنافسية للشركات الرائدة في مجال التبادل التجاري في المستقبل مزيجًا من قدراتها عبر هذه المراحل الثلاث.