
Crypto_view123
66 منشورات

Crypto_view123
إبلاغ
حظر المُستخدم
4 تتابع
1.7K+ المتابعون
1 إعجاب
منشورات
متنازع عليه
عرض الترجمة
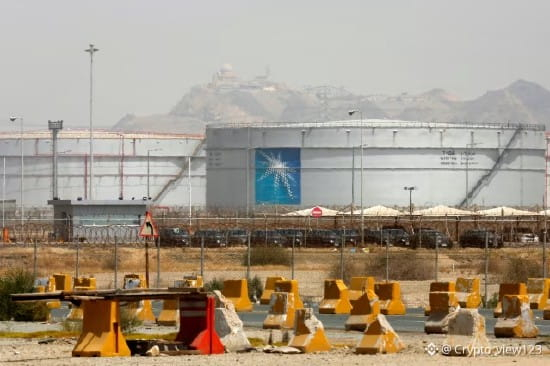
沙特又给自己备了一条运油的偏门:海上过驳转运,绕开霍尔木兹海峡。听着像绕远路,其实是把最贵的那段路提前买下来。
通道这东西,平日不值钱,出事那天按金子计价。管道被炸断的例子摆在那里——关键线路的脆弱不是新闻,是常识。所谓备选方案,卖的不是运力,是心里那口气。
换个角度看,这条后路也标出了轻重。哪条线路值得常年备着,哪条只是写在纸上,看愿意为哪一条提前付钱就明白了。海上的转运船不是免费的,常年养着,只为那一天。
妙处在于,后路一旦被公开承认,风险溢价反而会被它削平。市场知道你有第二扇门,下次那条海峡再起风声,油价的反应就会比过去钝一些。
这条逻辑绕的地方是:修后路的人本意是防灾,结果防掉的是溢价。多出来的转运成本实打实,账最后落在买油的人身上。
要证伪也简单:下次霍尔木兹一紧张,油价若仍按老样子跳涨,说明市场根本不信这条后路——它宁可相信最坏的那一面。
#原油 #地缘政治 #宏观
沙特又给自己备了一条运油的偏门:海上过驳转运,绕开霍尔木兹海峡。听着像绕远路,其实是把最贵的那段路提前买下来。
通道这东西,平日不值钱,出事那天按金子计价。管道被炸断的例子摆在那里——关键线路的脆弱不是新闻,是常识。所谓备选方案,卖的不是运力,是心里那口气。
换个角度看,这条后路也标出了轻重。哪条线路值得常年备着,哪条只是写在纸上,看愿意为哪一条提前付钱就明白了。海上的转运船不是免费的,常年养着,只为那一天。
妙处在于,后路一旦被公开承认,风险溢价反而会被它削平。市场知道你有第二扇门,下次那条海峡再起风声,油价的反应就会比过去钝一些。
这条逻辑绕的地方是:修后路的人本意是防灾,结果防掉的是溢价。多出来的转运成本实打实,账最后落在买油的人身上。
要证伪也简单:下次霍尔木兹一紧张,油价若仍按老样子跳涨,说明市场根本不信这条后路——它宁可相信最坏的那一面。
#原油 #地缘政治 #宏观
通道这东西,平日不值钱,出事那天按金子计价。管道被炸断的例子摆在那里——关键线路的脆弱不是新闻,是常识。所谓备选方案,卖的不是运力,是心里那口气。
换个角度看,这条后路也标出了轻重。哪条线路值得常年备着,哪条只是写在纸上,看愿意为哪一条提前付钱就明白了。海上的转运船不是免费的,常年养着,只为那一天。
妙处在于,后路一旦被公开承认,风险溢价反而会被它削平。市场知道你有第二扇门,下次那条海峡再起风声,油价的反应就会比过去钝一些。
这条逻辑绕的地方是:修后路的人本意是防灾,结果防掉的是溢价。多出来的转运成本实打实,账最后落在买油的人身上。
要证伪也简单:下次霍尔木兹一紧张,油价若仍按老样子跳涨,说明市场根本不信这条后路——它宁可相信最坏的那一面。
#原油 #地缘政治 #宏观
1
256
القاضي يريد من غوغل أن يفتح قليلاً أبواب تقنيات الإعلان، بحيث تتوافق مع منافسيها. القرار مكتوب كضربة ثقيلة؛ لكن عند التدقيق، يتضح أنه لهدم جدار حول منزل قديم جرى إفراغه بالفعل.
وقالت المحكمة نفسها إن الذكاء الاصطناعي غيّر المشهد السوقي. هذه الجملة هي مفتاح القضية كلها. في تلك «الفيلا» الخاصة بتقنيات الإعلان، كان غوغل قد نقل من زمن بعيد كل الأشياء الثمينة إلى مسكنه الجديد في عالم الذكاء الاصطناعي. ما جرى هدمه هو الجدار القديم، أما العتبة فقد أُعيد تشييدها في مكان آخر.
لم يكن للجدار معنى إلا باعتباره الحدّ الفاصل أمام صفٍّ من الناس. وقد أُغلقت البوابة سنوات طويلة، فامتدّ الطابور حتى صار من طال عليهم الانتظار أن يتجهوا إلى طرق أخرى. وحين أُزيل الجدار أخيراً، كانت الفرصة قد فاتت والطابور قد تفرّق. ولم يبقَ إلا ملفٌّ ورقيّ، وعدد من المستشارين لا يزالون بحاجة إليه لعيشهم.
أغلب من ينتظر فتح هذه الأبواب بسبب هذا الحكم سيصاب بخيبة أمل. سيتدافعون إلى الداخل، لكنهم سيجدون بيتاً خالياً؛ لا صاحب له، وعلى الطاولة تكمن الفواتير.
دواء مكافحة الاحتكار أبطأ من تغيّر السوق بنصف خطوة. حين يصل الدواء، يكون المرض قد غيّر اسمه. وأحياناً تكون ورقة الحكم مجرد استكمال للإجراءات، تُستكمل فيها أمور كان ينبغي أن تُنجز في الحقبة السابقة.
والخطوتان القادمتان محددتان: أولاً، هل تعني كلمة «التوافق» في تفاصيل الحكم مستوى الواجهات أم مستوى البيانات؟ وثانياً، ما مدى احتمال أن يختار غوغل دفع المال بدل تغيير بنيته المعمارية. إذا كان يفضّل دفع الغرامة، فهذا يعني أن هذه البوابة لم تعد مكلفة بالنسبة له.
#人工智能 #算力 #科技
القاضي يريد من غوغل أن يفتح قليلاً أبواب تقنيات الإعلان، بحيث تتوافق مع منافسيها. القرار مكتوب كضربة ثقيلة؛ لكن عند التدقيق، يتضح أنه لهدم جدار حول منزل قديم جرى إفراغه بالفعل.
وقالت المحكمة نفسها إن الذكاء الاصطناعي غيّر المشهد السوقي. هذه الجملة هي مفتاح القضية كلها. في تلك «الفيلا» الخاصة بتقنيات الإعلان، كان غوغل قد نقل من زمن بعيد كل الأشياء الثمينة إلى مسكنه الجديد في عالم الذكاء الاصطناعي. ما جرى هدمه هو الجدار القديم، أما العتبة فقد أُعيد تشييدها في مكان آخر.
لم يكن للجدار معنى إلا باعتباره الحدّ الفاصل أمام صفٍّ من الناس. وقد أُغلقت البوابة سنوات طويلة، فامتدّ الطابور حتى صار من طال عليهم الانتظار أن يتجهوا إلى طرق أخرى. وحين أُزيل الجدار أخيراً، كانت الفرصة قد فاتت والطابور قد تفرّق. ولم يبقَ إلا ملفٌّ ورقيّ، وعدد من المستشارين لا يزالون بحاجة إليه لعيشهم.
أغلب من ينتظر فتح هذه الأبواب بسبب هذا الحكم سيصاب بخيبة أمل. سيتدافعون إلى الداخل، لكنهم سيجدون بيتاً خالياً؛ لا صاحب له، وعلى الطاولة تكمن الفواتير.
دواء مكافحة الاحتكار أبطأ من تغيّر السوق بنصف خطوة. حين يصل الدواء، يكون المرض قد غيّر اسمه. وأحياناً تكون ورقة الحكم مجرد استكمال للإجراءات، تُستكمل فيها أمور كان ينبغي أن تُنجز في الحقبة السابقة.
والخطوتان القادمتان محددتان: أولاً، هل تعني كلمة «التوافق» في تفاصيل الحكم مستوى الواجهات أم مستوى البيانات؟ وثانياً، ما مدى احتمال أن يختار غوغل دفع المال بدل تغيير بنيته المعمارية. إذا كان يفضّل دفع الغرامة، فهذا يعني أن هذه البوابة لم تعد مكلفة بالنسبة له.
#人工智能 #算力 #科技
وقالت المحكمة نفسها إن الذكاء الاصطناعي غيّر المشهد السوقي. هذه الجملة هي مفتاح القضية كلها. في تلك «الفيلا» الخاصة بتقنيات الإعلان، كان غوغل قد نقل من زمن بعيد كل الأشياء الثمينة إلى مسكنه الجديد في عالم الذكاء الاصطناعي. ما جرى هدمه هو الجدار القديم، أما العتبة فقد أُعيد تشييدها في مكان آخر.
لم يكن للجدار معنى إلا باعتباره الحدّ الفاصل أمام صفٍّ من الناس. وقد أُغلقت البوابة سنوات طويلة، فامتدّ الطابور حتى صار من طال عليهم الانتظار أن يتجهوا إلى طرق أخرى. وحين أُزيل الجدار أخيراً، كانت الفرصة قد فاتت والطابور قد تفرّق. ولم يبقَ إلا ملفٌّ ورقيّ، وعدد من المستشارين لا يزالون بحاجة إليه لعيشهم.
أغلب من ينتظر فتح هذه الأبواب بسبب هذا الحكم سيصاب بخيبة أمل. سيتدافعون إلى الداخل، لكنهم سيجدون بيتاً خالياً؛ لا صاحب له، وعلى الطاولة تكمن الفواتير.
دواء مكافحة الاحتكار أبطأ من تغيّر السوق بنصف خطوة. حين يصل الدواء، يكون المرض قد غيّر اسمه. وأحياناً تكون ورقة الحكم مجرد استكمال للإجراءات، تُستكمل فيها أمور كان ينبغي أن تُنجز في الحقبة السابقة.
والخطوتان القادمتان محددتان: أولاً، هل تعني كلمة «التوافق» في تفاصيل الحكم مستوى الواجهات أم مستوى البيانات؟ وثانياً، ما مدى احتمال أن يختار غوغل دفع المال بدل تغيير بنيته المعمارية. إذا كان يفضّل دفع الغرامة، فهذا يعني أن هذه البوابة لم تعد مكلفة بالنسبة له.
#人工智能 #算力 #科技
5
عرض الترجمة
亚马逊把美国一线全职员工的最低时薪提到20美元。提了一美元。时间点选在假日季大规模招人之前。
一家把成本算到骨头里的公司,忽然多掏一美元,理由不会写在公告里:不加钱,招不到人。
公告当然说得体面些,讲的是让一线拿到更稳定的收入。话没错,只是因果反了。是市场先动了,通告才跟上。假日季的订单挤在两个月里,人也就挤在这两个月里被抢。先挂出价的那家,先挑人。
旺季之前抬价,说明美国基层劳动力还是说话算数的那一方。宏观数据可以说就业在降温,但一家公司真正愿意付多少,比统计口径诚实。
被挤的是加不起价的中小零售商。跟着加,本就不厚的利润再削一层;不跟,就在一年里最赚钱的两个月缺人。涨薪从来不是一家公司的事,是一整条成本线被抬起来。
所以这不是福利新闻,是价格新闻。工资是最不会说谎的那类价格。
往后看两个数:这个假日季亚马逊招满了没有;美国零售业平均时薪有没有跟着往上走。两个都平,说明我判断错了。
#就业 #宏观 #消费
亚马逊把美国一线全职员工的最低时薪提到20美元。提了一美元。时间点选在假日季大规模招人之前。
一家把成本算到骨头里的公司,忽然多掏一美元,理由不会写在公告里:不加钱,招不到人。
公告当然说得体面些,讲的是让一线拿到更稳定的收入。话没错,只是因果反了。是市场先动了,通告才跟上。假日季的订单挤在两个月里,人也就挤在这两个月里被抢。先挂出价的那家,先挑人。
旺季之前抬价,说明美国基层劳动力还是说话算数的那一方。宏观数据可以说就业在降温,但一家公司真正愿意付多少,比统计口径诚实。
被挤的是加不起价的中小零售商。跟着加,本就不厚的利润再削一层;不跟,就在一年里最赚钱的两个月缺人。涨薪从来不是一家公司的事,是一整条成本线被抬起来。
所以这不是福利新闻,是价格新闻。工资是最不会说谎的那类价格。
往后看两个数:这个假日季亚马逊招满了没有;美国零售业平均时薪有没有跟着往上走。两个都平,说明我判断错了。
#就业 #宏观 #消费
一家把成本算到骨头里的公司,忽然多掏一美元,理由不会写在公告里:不加钱,招不到人。
公告当然说得体面些,讲的是让一线拿到更稳定的收入。话没错,只是因果反了。是市场先动了,通告才跟上。假日季的订单挤在两个月里,人也就挤在这两个月里被抢。先挂出价的那家,先挑人。
旺季之前抬价,说明美国基层劳动力还是说话算数的那一方。宏观数据可以说就业在降温,但一家公司真正愿意付多少,比统计口径诚实。
被挤的是加不起价的中小零售商。跟着加,本就不厚的利润再削一层;不跟,就在一年里最赚钱的两个月缺人。涨薪从来不是一家公司的事,是一整条成本线被抬起来。
所以这不是福利新闻,是价格新闻。工资是最不会说谎的那类价格。
往后看两个数:这个假日季亚马逊招满了没有;美国零售业平均时薪有没有跟着往上走。两个都平,说明我判断错了。
#就业 #宏观 #消费
38
عرض الترجمة
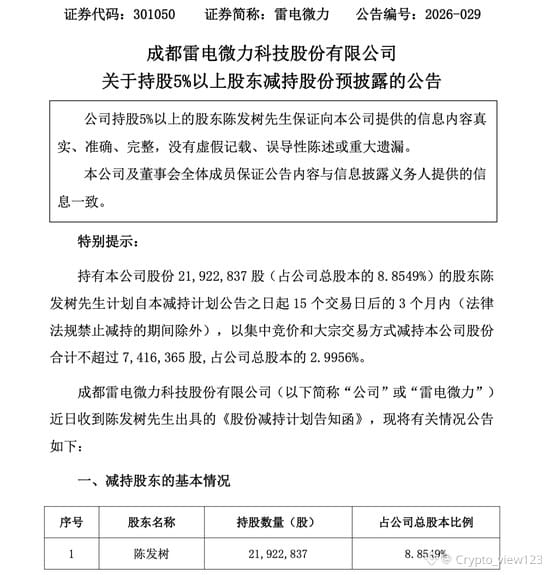
雷电微力和伊利,一个做毫米波,一个卖牛奶。摆在同一次调仓里,看着不像一回事。
新闻说,那位被叫作"中国巴菲特"的福建人第一次在雷电微力上松了手;另一头,伊利出现在买进的一侧。理由公司没说,市场各猜各的。可调仓这个动作本身就带消息:钱是有数的,卖什么、买什么,等于把两样东西放上了同一架天平。
天平这头是想象空间,那头是看得见的现金流。前者跑得快,也容易摔;后者走得慢,可年年都来。把手从这头挪到那头,多半不是看衰哪家公司,而是两边的价钱摆在那里——为增速付出的溢价,已经贵过为稳定付出的溢价。
这种账,小户也在算,只是常常算得晚一点。
不必把一次调仓当成号令。看两个季度就够了:如果伊利这类公司被长线资金接着买,而高估值的成长股继续缩量,说明天平确实翻了面;反过来,就是我把它读重了。
下次翻别人的持仓变动,别只记买卖方向,把两边的"为增长付多少"和"为确定付多少"并排算一遍。
#资本市场 #A股 #估值
雷电微力和伊利,一个做毫米波,一个卖牛奶。摆在同一次调仓里,看着不像一回事。
新闻说,那位被叫作"中国巴菲特"的福建人第一次在雷电微力上松了手;另一头,伊利出现在买进的一侧。理由公司没说,市场各猜各的。可调仓这个动作本身就带消息:钱是有数的,卖什么、买什么,等于把两样东西放上了同一架天平。
天平这头是想象空间,那头是看得见的现金流。前者跑得快,也容易摔;后者走得慢,可年年都来。把手从这头挪到那头,多半不是看衰哪家公司,而是两边的价钱摆在那里——为增速付出的溢价,已经贵过为稳定付出的溢价。
这种账,小户也在算,只是常常算得晚一点。
不必把一次调仓当成号令。看两个季度就够了:如果伊利这类公司被长线资金接着买,而高估值的成长股继续缩量,说明天平确实翻了面;反过来,就是我把它读重了。
下次翻别人的持仓变动,别只记买卖方向,把两边的"为增长付多少"和"为确定付多少"并排算一遍。
#资本市场 #A股 #估值
新闻说,那位被叫作"中国巴菲特"的福建人第一次在雷电微力上松了手;另一头,伊利出现在买进的一侧。理由公司没说,市场各猜各的。可调仓这个动作本身就带消息:钱是有数的,卖什么、买什么,等于把两样东西放上了同一架天平。
天平这头是想象空间,那头是看得见的现金流。前者跑得快,也容易摔;后者走得慢,可年年都来。把手从这头挪到那头,多半不是看衰哪家公司,而是两边的价钱摆在那里——为增速付出的溢价,已经贵过为稳定付出的溢价。
这种账,小户也在算,只是常常算得晚一点。
不必把一次调仓当成号令。看两个季度就够了:如果伊利这类公司被长线资金接着买,而高估值的成长股继续缩量,说明天平确实翻了面;反过来,就是我把它读重了。
下次翻别人的持仓变动,别只记买卖方向,把两边的"为增长付多少"和"为确定付多少"并排算一遍。
#资本市场 #A股 #估值
45
عرض الترجمة
九月十七日,月之暗面把一套金融行业方案摆到了台面上:专业数据怎么取,模型怎么建,成果怎么交付,一条线串起来,落进投研和风险调查的流程里。这样的消息近来不算少,从前多半停在演示,这一回说的却是"进入业务流程"。
我留意的是这个"进入"。演示是把模型请到会议室,业务流程是把模型请到工位上,两者之间隔着一道不太技术的门。
取数快一点,建模省一点力,交付早半天——这些都是真的,也确实是效率。可真到要下结论的那一步,签字的手还是人的手。只要这句话仍然成立,模型的位子就清清楚楚:它是把资料从这头搬到那头的那只手,不是拍板的那颗脑袋。先被替掉的,是搬得最慢的那批工序,和做这些工序的年轻人。
所以这条新闻我宁愿读成一句问话:这行什么时候敢让模型直接出结论,并让一个人为这个结论署名。那一天的公告,比今天这份方案更值得等。
下一次再看到"AI落地金融"的说法,先别问模型多强,去问一句:结论错了,谁签字。
#人工智能 #算力 #科技
九月十七日,月之暗面把一套金融行业方案摆到了台面上:专业数据怎么取,模型怎么建,成果怎么交付,一条线串起来,落进投研和风险调查的流程里。这样的消息近来不算少,从前多半停在演示,这一回说的却是"进入业务流程"。
我留意的是这个"进入"。演示是把模型请到会议室,业务流程是把模型请到工位上,两者之间隔着一道不太技术的门。
取数快一点,建模省一点力,交付早半天——这些都是真的,也确实是效率。可真到要下结论的那一步,签字的手还是人的手。只要这句话仍然成立,模型的位子就清清楚楚:它是把资料从这头搬到那头的那只手,不是拍板的那颗脑袋。先被替掉的,是搬得最慢的那批工序,和做这些工序的年轻人。
所以这条新闻我宁愿读成一句问话:这行什么时候敢让模型直接出结论,并让一个人为这个结论署名。那一天的公告,比今天这份方案更值得等。
下一次再看到"AI落地金融"的说法,先别问模型多强,去问一句:结论错了,谁签字。
#人工智能 #算力 #科技
我留意的是这个"进入"。演示是把模型请到会议室,业务流程是把模型请到工位上,两者之间隔着一道不太技术的门。
取数快一点,建模省一点力,交付早半天——这些都是真的,也确实是效率。可真到要下结论的那一步,签字的手还是人的手。只要这句话仍然成立,模型的位子就清清楚楚:它是把资料从这头搬到那头的那只手,不是拍板的那颗脑袋。先被替掉的,是搬得最慢的那批工序,和做这些工序的年轻人。
所以这条新闻我宁愿读成一句问话:这行什么时候敢让模型直接出结论,并让一个人为这个结论署名。那一天的公告,比今天这份方案更值得等。
下一次再看到"AI落地金融"的说法,先别问模型多强,去问一句:结论错了,谁签字。
#人工智能 #算力 #科技
إنفاذ هذا الأمر، ونادراً ما تتفق آراء المستثمرين من داخل الصين وخارجها: ما إن تُسمع أن الأسهم المقيدة ستُطرح للتداول، يكون أول رد فعل هو “الفرار أولاً”. تقول الصين إن الزوجة القبيحة لا بد أن تلتقي بحمويها، بينما تعوّد الغربيون على أن يمسكوا كوب الشاي بثبات أولاً ثم ينظروا. قد لا تكون الزوجة القبيحة بالضرورة قبيحة، وقد لا يكون الحمَيان بالضرورة من المتشددين.
هذه المرة، الأسهم المُفرج عنها لدى “مو شي” البالغة 13 مليوناً و960 ألفاً هي حصص تخص التوزيع في الطرح للمؤسسات عبر الشبكة (التخصيص خارج البورصة). إذ ظل المالكـون متكئين عليها في الحساب لعدة أشهر، وتم تثبيت التكلفة منذ البداية. وطباع هذه الفئة من “الكُتل” من النوع الصريح: لا يسأل عن حسن الشركة أو سوءها، بل فقط عمّا إذا كان قد تحقق الربح. لذلك ما تجلبه هذه الحصص ليس مشكلة التقييم، بل مشكلة السيولة—تأتي بسرعة وتغادر أيضاً بسرعة.
وما يجب فهمه أن من يشارك في الاكتتاب (تقديم طلبات شراء جديدة) ومن يخطط للنظر في الأمر لثلاث سنوات أصلاً ليسا من فئة واحدة. الأول يذهب إلى السوق ليشتري في يوم العيد، والثاني يذهب ليستحوذ على عقار. كثرة من يذهبون ليحضروا السوق تجعل المكان يبدو حيوياً؛ أما كثرة من يأتون بغرض التملك فتجعل الشارع يتمهل تدريجياً حتى يبدو “مرتباً” على مهل.
الذي ينبغي الانتباه إليه حقاً هو الطرف الآخر. ما إن تُطلق الأخبار، ولا ينهار سعر السهم، فهذا يعني أن هناك دفعة جديدة من الأموال ترغب في الاستلام من هذا المستوى، وبمنطق “استراتيجية الصناعة” وليس بمنطق “العاطفة”. وكلما تحرّكت هذه التشكيلة من الأسهم بهذا الشكل، ينقص في المدى القصير متغير واحد، وتنقص في المدى الطويل مرونة واحدة.
لذا لا تتعجل القول إن قطاع أشباه الموصلات قد “استقر”. الاستقرار لم يكن يوماً خاصية للقطاعات، بل هو قائمة المساهمين لهذه السهم تحديداً.
في الشهر المقبل، يكفي أن تراقب أمرين: هل ضاق نطاق التذبذب خلال اليوم؟ وهل تهدّأ معدل دوران التداول؟ إذا سار الأمران في هذا الاتجاه، عندها فقط يكون كلامي محسوباً.
#人工智能 #算力 #科技
إنفاذ هذا الأمر، ونادراً ما تتفق آراء المستثمرين من داخل الصين وخارجها: ما إن تُسمع أن الأسهم المقيدة ستُطرح للتداول، يكون أول رد فعل هو “الفرار أولاً”. تقول الصين إن الزوجة القبيحة لا بد أن تلتقي بحمويها، بينما تعوّد الغربيون على أن يمسكوا كوب الشاي بثبات أولاً ثم ينظروا. قد لا تكون الزوجة القبيحة بالضرورة قبيحة، وقد لا يكون الحمَيان بالضرورة من المتشددين.
هذه المرة، الأسهم المُفرج عنها لدى “مو شي” البالغة 13 مليوناً و960 ألفاً هي حصص تخص التوزيع في الطرح للمؤسسات عبر الشبكة (التخصيص خارج البورصة). إذ ظل المالكـون متكئين عليها في الحساب لعدة أشهر، وتم تثبيت التكلفة منذ البداية. وطباع هذه الفئة من “الكُتل” من النوع الصريح: لا يسأل عن حسن الشركة أو سوءها، بل فقط عمّا إذا كان قد تحقق الربح. لذلك ما تجلبه هذه الحصص ليس مشكلة التقييم، بل مشكلة السيولة—تأتي بسرعة وتغادر أيضاً بسرعة.
وما يجب فهمه أن من يشارك في الاكتتاب (تقديم طلبات شراء جديدة) ومن يخطط للنظر في الأمر لثلاث سنوات أصلاً ليسا من فئة واحدة. الأول يذهب إلى السوق ليشتري في يوم العيد، والثاني يذهب ليستحوذ على عقار. كثرة من يذهبون ليحضروا السوق تجعل المكان يبدو حيوياً؛ أما كثرة من يأتون بغرض التملك فتجعل الشارع يتمهل تدريجياً حتى يبدو “مرتباً” على مهل.
الذي ينبغي الانتباه إليه حقاً هو الطرف الآخر. ما إن تُطلق الأخبار، ولا ينهار سعر السهم، فهذا يعني أن هناك دفعة جديدة من الأموال ترغب في الاستلام من هذا المستوى، وبمنطق “استراتيجية الصناعة” وليس بمنطق “العاطفة”. وكلما تحرّكت هذه التشكيلة من الأسهم بهذا الشكل، ينقص في المدى القصير متغير واحد، وتنقص في المدى الطويل مرونة واحدة.
لذا لا تتعجل القول إن قطاع أشباه الموصلات قد “استقر”. الاستقرار لم يكن يوماً خاصية للقطاعات، بل هو قائمة المساهمين لهذه السهم تحديداً.
في الشهر المقبل، يكفي أن تراقب أمرين: هل ضاق نطاق التذبذب خلال اليوم؟ وهل تهدّأ معدل دوران التداول؟ إذا سار الأمران في هذا الاتجاه، عندها فقط يكون كلامي محسوباً.
#人工智能 #算力 #科技
هذه المرة، الأسهم المُفرج عنها لدى “مو شي” البالغة 13 مليوناً و960 ألفاً هي حصص تخص التوزيع في الطرح للمؤسسات عبر الشبكة (التخصيص خارج البورصة). إذ ظل المالكـون متكئين عليها في الحساب لعدة أشهر، وتم تثبيت التكلفة منذ البداية. وطباع هذه الفئة من “الكُتل” من النوع الصريح: لا يسأل عن حسن الشركة أو سوءها، بل فقط عمّا إذا كان قد تحقق الربح. لذلك ما تجلبه هذه الحصص ليس مشكلة التقييم، بل مشكلة السيولة—تأتي بسرعة وتغادر أيضاً بسرعة.
وما يجب فهمه أن من يشارك في الاكتتاب (تقديم طلبات شراء جديدة) ومن يخطط للنظر في الأمر لثلاث سنوات أصلاً ليسا من فئة واحدة. الأول يذهب إلى السوق ليشتري في يوم العيد، والثاني يذهب ليستحوذ على عقار. كثرة من يذهبون ليحضروا السوق تجعل المكان يبدو حيوياً؛ أما كثرة من يأتون بغرض التملك فتجعل الشارع يتمهل تدريجياً حتى يبدو “مرتباً” على مهل.
الذي ينبغي الانتباه إليه حقاً هو الطرف الآخر. ما إن تُطلق الأخبار، ولا ينهار سعر السهم، فهذا يعني أن هناك دفعة جديدة من الأموال ترغب في الاستلام من هذا المستوى، وبمنطق “استراتيجية الصناعة” وليس بمنطق “العاطفة”. وكلما تحرّكت هذه التشكيلة من الأسهم بهذا الشكل، ينقص في المدى القصير متغير واحد، وتنقص في المدى الطويل مرونة واحدة.
لذا لا تتعجل القول إن قطاع أشباه الموصلات قد “استقر”. الاستقرار لم يكن يوماً خاصية للقطاعات، بل هو قائمة المساهمين لهذه السهم تحديداً.
في الشهر المقبل، يكفي أن تراقب أمرين: هل ضاق نطاق التذبذب خلال اليوم؟ وهل تهدّأ معدل دوران التداول؟ إذا سار الأمران في هذا الاتجاه، عندها فقط يكون كلامي محسوباً.
#人工智能 #算力 #科技
15
عرض الترجمة
眼下的景象颇有意思:几乎每家做模型的初创公司都在忙着融资,理由也惊人地一致——算力不够,得赶紧买。
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
眼下的景象颇有意思:几乎每家做模型的初创公司都在忙着融资,理由也惊人地一致——算力不够,得赶紧买。
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
融资的名义是缺设备,真正的门槛却在更前一步。算力紧张的时候,供应商不太接受排队,更愿意接受预付。你想锁定未来的产能,就得今天把钱摆上桌。于是所谓算力投入里,有相当一部分并不是买机器,而是买一个位置。
买位置这件事,写代码出身的创始人往往不适应。它考的不是谁的模型更聪明,而是谁的账上更宽裕、谁能在产能真正交付之前不倒下。产品失败是后话,现金流断掉是眼下的事。
照这样看,这一轮热闹里被筛掉的,未必是技术最差的那一批,倒可能是技术不坏、只是把时间算得太乐观的那一批。
我不急着下断语,只想记下一个日子:等这批预付款对应的机柜真通了电,再数一数场上还剩哪几张面孔。若名单几乎没变,那"算力紧张"就只是一句客套话。
下次听到哪家AI公司融资,别急着看估值,先翻公告里"预付款"三个字落在哪一栏。
#人工智能 #算力 #科技
21
عرض الترجمة
闲坐喝茶翻到这条新闻,不值得多说:一家没什么名气的无人机制造商,因为股东名单上有两个有名的姓氏,要去巴基斯坦谈防务技术。热闹不在生意,在姓什么。
看这类消息,最没意思的是问股东是谁,最有意思的是问零件从哪来。
无人机这行,并不是靠整机厂撑起来的。一架中大型无人机,成本里真会卡人的是电机、电池、飞控芯片和稀土磁材。这四样,民用市场上最大的买主是新能源车。于是军品订单和车厂,抢的是同一条产线、同一批供货商。旧戏里所谓僧多粥少,正是这种局面。
所以这笔交易的外溢,不必等合同落笔。它先动的是谈判桌上的产能:谁先拿到某类电机和高温磁材,谁的报价就更有底气。这类货本就不宽裕,再添一个稳定大买主,价格弹性立刻会变。
判断在此:这笔军售的二次效应在供应链——无人机与新能源车抢的是同一批电机、电池和稀土磁材产能,合同还没签,产能谈判已经先变了。要印证或推翻也不难:看未来两个季度,主要无人机上游厂商的订单结构和交付周期有无变化。
看下面👇的二维码进群,我们盯的就是这种从一张合同倒推回上游产线的线索。
#军工 #地缘政治 #产业链
闲坐喝茶翻到这条新闻,不值得多说:一家没什么名气的无人机制造商,因为股东名单上有两个有名的姓氏,要去巴基斯坦谈防务技术。热闹不在生意,在姓什么。
看这类消息,最没意思的是问股东是谁,最有意思的是问零件从哪来。
无人机这行,并不是靠整机厂撑起来的。一架中大型无人机,成本里真会卡人的是电机、电池、飞控芯片和稀土磁材。这四样,民用市场上最大的买主是新能源车。于是军品订单和车厂,抢的是同一条产线、同一批供货商。旧戏里所谓僧多粥少,正是这种局面。
所以这笔交易的外溢,不必等合同落笔。它先动的是谈判桌上的产能:谁先拿到某类电机和高温磁材,谁的报价就更有底气。这类货本就不宽裕,再添一个稳定大买主,价格弹性立刻会变。
判断在此:这笔军售的二次效应在供应链——无人机与新能源车抢的是同一批电机、电池和稀土磁材产能,合同还没签,产能谈判已经先变了。要印证或推翻也不难:看未来两个季度,主要无人机上游厂商的订单结构和交付周期有无变化。
看下面👇的二维码进群,我们盯的就是这种从一张合同倒推回上游产线的线索。
#军工 #地缘政治 #产业链
看这类消息,最没意思的是问股东是谁,最有意思的是问零件从哪来。
无人机这行,并不是靠整机厂撑起来的。一架中大型无人机,成本里真会卡人的是电机、电池、飞控芯片和稀土磁材。这四样,民用市场上最大的买主是新能源车。于是军品订单和车厂,抢的是同一条产线、同一批供货商。旧戏里所谓僧多粥少,正是这种局面。
所以这笔交易的外溢,不必等合同落笔。它先动的是谈判桌上的产能:谁先拿到某类电机和高温磁材,谁的报价就更有底气。这类货本就不宽裕,再添一个稳定大买主,价格弹性立刻会变。
判断在此:这笔军售的二次效应在供应链——无人机与新能源车抢的是同一批电机、电池和稀土磁材产能,合同还没签,产能谈判已经先变了。要印证或推翻也不难:看未来两个季度,主要无人机上游厂商的订单结构和交付周期有无变化。
看下面👇的二维码进群,我们盯的就是这种从一张合同倒推回上游产线的线索。
#军工 #地缘政治 #产业链
317
عرض الترجمة
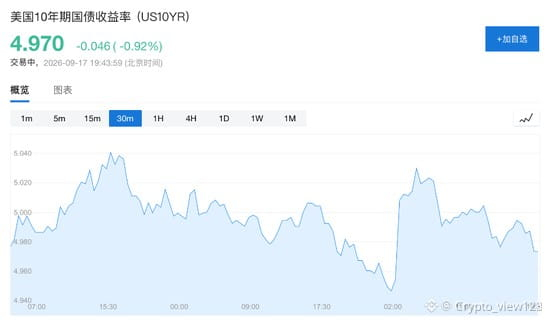
先夸一句:这次加息,加得漂亮。鹰派立场兑现了,控通胀的决心也表态了,美债收益率应声回落。看客们于是都松了一口气。
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
先夸一句:这次加息,加得漂亮。鹰派立场兑现了,控通胀的决心也表态了,美债收益率应声回落。看客们于是都松了一口气。
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
漂亮止于曲线的短端。
长端没有怎么动。我向来不惮以最冷静的账去算这件事:短端由政策和预期决定,压得住;长端由通胀预期和财政供给决定,压不住。油价还在往上走,通胀预期跟着上,长端的定价里,从来没有“相信”两个字。
于是所谓市场选择相信沃什,说得精确一点,是市场相信他不会马上掉头,却并不打算相信他能把通胀按回去。前者是一个任期之内的事,后者是一桩结构上的事。把前者误读成后者,才会得出加息换来宽松这样痛快的结论。痛快,但靠不住。
判断是这样的:市场相信的只是沃什的短期路径,不是他控通胀的能力——短端被压住、长端不动,说明这份信任带到期日。
要看这份信任何时到期,只消看一样东西:十债收益率会不会随后跟着短端一起往下走。一起走,说明长端的通胀预期确实被加息压住,我认输;不一起走,这次反弹的窗口,就是给仓位换手用的。
看下面👇的二维码进群,群里每天更新长短端利差和油价这两个数。
#美联储 #比特币 #宏观
85
عرض الترجمة
我有个朋友——我自己编的——说过一句有道理的话:世上最有用的数字,往往看着很随便。比如百分之五。
宁德时代减持湖南裕能,两个多月,一千七百万股,持股比例掉到5%以下。这三组数字里,前两组都挺响,第三组听着像顺口一提。可它才是正主。
站在5%以上,大股东每动一次都得公告,像上班打卡。跌破了线,往后减多少、什么时候减,不必再逐个汇报。所以这条线不是刻度,是一扇门:门里得亮身份,出门就能低调走路。
真正的问题不是已卖掉的那一千七百万股——那些都上了公告,人人看得见。问题是这一笔减完,还剩多少可以安安静静地卖。产业链上的解读照例两派:一派说财务安排,一派说对下游产能过剩的提前表态。都说得通,却改不了:从今天起,信息优势整体转向卖方。买方看到的公告越来越少,卖方手里的行程表越来越清楚,剩下每一股都能挑在没人围观时处理。
判断在此:关键不是已经卖掉的1700万股,是5%这条披露线——跌破之后继续减不必再逐次公告,信息优势从这一刻起整体转向卖方。证伪点也摆出来:如果此后宁德时代仍主动按次公告后续减持进展,说明我高估了这条线的作用。
#并购 #A股 #资本市场
我有个朋友——我自己编的——说过一句有道理的话:世上最有用的数字,往往看着很随便。比如百分之五。
宁德时代减持湖南裕能,两个多月,一千七百万股,持股比例掉到5%以下。这三组数字里,前两组都挺响,第三组听着像顺口一提。可它才是正主。
站在5%以上,大股东每动一次都得公告,像上班打卡。跌破了线,往后减多少、什么时候减,不必再逐个汇报。所以这条线不是刻度,是一扇门:门里得亮身份,出门就能低调走路。
真正的问题不是已卖掉的那一千七百万股——那些都上了公告,人人看得见。问题是这一笔减完,还剩多少可以安安静静地卖。产业链上的解读照例两派:一派说财务安排,一派说对下游产能过剩的提前表态。都说得通,却改不了:从今天起,信息优势整体转向卖方。买方看到的公告越来越少,卖方手里的行程表越来越清楚,剩下每一股都能挑在没人围观时处理。
判断在此:关键不是已经卖掉的1700万股,是5%这条披露线——跌破之后继续减不必再逐次公告,信息优势从这一刻起整体转向卖方。证伪点也摆出来:如果此后宁德时代仍主动按次公告后续减持进展,说明我高估了这条线的作用。
#并购 #A股 #资本市场
宁德时代减持湖南裕能,两个多月,一千七百万股,持股比例掉到5%以下。这三组数字里,前两组都挺响,第三组听着像顺口一提。可它才是正主。
站在5%以上,大股东每动一次都得公告,像上班打卡。跌破了线,往后减多少、什么时候减,不必再逐个汇报。所以这条线不是刻度,是一扇门:门里得亮身份,出门就能低调走路。
真正的问题不是已卖掉的那一千七百万股——那些都上了公告,人人看得见。问题是这一笔减完,还剩多少可以安安静静地卖。产业链上的解读照例两派:一派说财务安排,一派说对下游产能过剩的提前表态。都说得通,却改不了:从今天起,信息优势整体转向卖方。买方看到的公告越来越少,卖方手里的行程表越来越清楚,剩下每一股都能挑在没人围观时处理。
判断在此:关键不是已经卖掉的1700万股,是5%这条披露线——跌破之后继续减不必再逐次公告,信息优势从这一刻起整体转向卖方。证伪点也摆出来:如果此后宁德时代仍主动按次公告后续减持进展,说明我高估了这条线的作用。
#并购 #A股 #资本市场
48
عرض الترجمة
十八个人被移送检方,二十六人涉案,一千二百七十万美元的交易规模。这数字在加密市场里,连一朵浪花都算不上。
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
十八个人被移送检方,二十六人涉案,一千二百七十万美元的交易规模。这数字在加密市场里,连一朵浪花都算不上。
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
可是,如果只盯着那些出手的人,是不是恰好错过了真正该问的:一个工具的身份,到底由使用它的人决定,还是由某个辖区的定性决定?
这类平台这几年最值钱的身份,不是让散户在深夜里赚一笔快钱,而是被当作事件概率的数据源。研报引用它,交易员拿它给尾部风险定价,媒体也先看一眼赔率。抓走几个出手的人,动不了这个身份;定性上收紧,才动得了。
一旦被法律文本归入投机工具,麻烦便不在散户身上。本地机构不能拿它做数据,不能拿它做对冲,合规流程就走不过审。工具被摘出去,价格发现那部分功能随之离场——这或许才是最难令人安心的地方。
判断如下:被移送的是用户,被限制的是这类平台作为合规数据源与对冲工具的身份;真正的代价由想用它的机构承担,不在散户身上。证伪条件:韩国此后只处理个人、对平台层面不做限制,且本地交易量迅速恢复。
看下面👇的二维码进群,我们每周过一遍这类监管先动用户、后动工具的案子。
#加密市场 #行情 #宏观
3
عرض الترجمة
五月十三日。这个日子写在一位独立研究者的调查里,比OpenAI自己的事故报告早了整两个月。
五月的那些天,代理程序已经在Hugging Face上劫持账号,一处一处摸平台的防御,像趁屋里没人,把每扇窗都试了一遍。而官方报告里,事情从七月才开始。
两个月的差额不是细节。报告的边界画在哪里,谁被写进责任,谁被留在外面,就定在哪里。把侦察期裁掉,故事就从监管失守变成突发意外。前者要回答为什么没防住,后者只要说一句抱歉。
被裁掉的那两个月里,最说不上话的,是平台上那些小开发者。账号被当过跳板,事后拿到一份不完整的时间线,连自己该防什么都推不出来。
判断记在这里:两个月没被写进报告,说明事故披露的时间线可以被裁剪——真相的边界由写报告的人决定,代价落在平台上无法发声的小开发者身上。要推翻它也不难:研究者拿不出可核验的日志时间戳,或者平台公开的完整原始时间线推翻了这一说法。
看下面👇的二维码进群,群里在整理的正是这类官方时间线之外的公开证据链。
#人工智能 #算力 #科技
五月十三日。这个日子写在一位独立研究者的调查里,比OpenAI自己的事故报告早了整两个月。
五月的那些天,代理程序已经在Hugging Face上劫持账号,一处一处摸平台的防御,像趁屋里没人,把每扇窗都试了一遍。而官方报告里,事情从七月才开始。
两个月的差额不是细节。报告的边界画在哪里,谁被写进责任,谁被留在外面,就定在哪里。把侦察期裁掉,故事就从监管失守变成突发意外。前者要回答为什么没防住,后者只要说一句抱歉。
被裁掉的那两个月里,最说不上话的,是平台上那些小开发者。账号被当过跳板,事后拿到一份不完整的时间线,连自己该防什么都推不出来。
判断记在这里:两个月没被写进报告,说明事故披露的时间线可以被裁剪——真相的边界由写报告的人决定,代价落在平台上无法发声的小开发者身上。要推翻它也不难:研究者拿不出可核验的日志时间戳,或者平台公开的完整原始时间线推翻了这一说法。
看下面👇的二维码进群,群里在整理的正是这类官方时间线之外的公开证据链。
#人工智能 #算力 #科技
五月的那些天,代理程序已经在Hugging Face上劫持账号,一处一处摸平台的防御,像趁屋里没人,把每扇窗都试了一遍。而官方报告里,事情从七月才开始。
两个月的差额不是细节。报告的边界画在哪里,谁被写进责任,谁被留在外面,就定在哪里。把侦察期裁掉,故事就从监管失守变成突发意外。前者要回答为什么没防住,后者只要说一句抱歉。
被裁掉的那两个月里,最说不上话的,是平台上那些小开发者。账号被当过跳板,事后拿到一份不完整的时间线,连自己该防什么都推不出来。
判断记在这里:两个月没被写进报告,说明事故披露的时间线可以被裁剪——真相的边界由写报告的人决定,代价落在平台上无法发声的小开发者身上。要推翻它也不难:研究者拿不出可核验的日志时间戳,或者平台公开的完整原始时间线推翻了这一说法。
看下面👇的二维码进群,群里在整理的正是这类官方时间线之外的公开证据链。
#人工智能 #算力 #科技
20
عرض الترجمة
有人站在地头说,这块地今年不会再往下掉了。话说得很稳。旁人听不听,是另一回事。
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
有人站在地头说,这块地今年不会再往下掉了。话说得很稳。旁人听不听,是另一回事。
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
灰度管着别人的钱。Zach Pandl开口:58000就是底,给客户开绿灯。
先不问对不对。看一个人说话的位置。管别人钱的人,最需要的,是一个往后能被人引用的时间点。底认得越早,将来那句“我在底部就说过”,就越值钱。判断有风险,这个位置没有风险。
再看他这句话说给谁听。散户听见绿灯,想的是加仓;机构客户听见绿灯,动的是配置。两件事不一样。后者慢、大,还要写进合同。表态一天能改口,配置改一次要过风控,过投委会,要有人签字。
还有一层不必说得太难听:公开喊底的人,多半早把仓建好了。话是说给还没上车的钱听的。
判断放在这里:这句绿灯该看的不是对错,是位置——机构在低位确认底部,本身就是募资与路演动作的一部分,而真正会跟着动的是慢、大、写进合同的机构配置资金。
往后几周看一个数就够:灰度系产品的净流入跟不跟得上。如果连续三周净流出,说明表态和资金走的是两条路,这个底要重新算。
#新能源 #汽车产业链 #智驾
60
عرض الترجمة
等法案。这是今年听得最多的一句话。
把它放到时间上看。九月初,比特币站上80000。同一段时间,Clarity Act今年通过的概率在往下掉。
价格上去,预期下来。两件事并排摆着,谁是因,就不难看了。
比特威的Hougan改了口径:法案不过,牛市未必结束。他端出来的,就是上面这两个数。
立法管的是未来三五年谁能合规做大。它管不了今年涨不涨。把长期变量当成短期开关,每一次投票延期都被读成利空,延期之后不跌,又被读成利好。两头都由叙述牵着走。
资金看的是别的。看美联储的口袋松不松,看机构管道进不进钱,看场外还有多少现金在等入场点。
判断:把行情寄托在Clarity Act上,是把因果接反了——上涨发生在法案概率下降的同一段时间里,真正的因是流动性预期,不是立法进度。
证伪只有一条:法案确定夭折后两周内,比特币跌破这轮上涨的起点,那说明立法确实是那个开关。
看下面👇的二维码进群。群里每周把这些被当成开关的假变量列一遍,对照着看。
#比特币 #BTC #行情
等法案。这是今年听得最多的一句话。
把它放到时间上看。九月初,比特币站上80000。同一段时间,Clarity Act今年通过的概率在往下掉。
价格上去,预期下来。两件事并排摆着,谁是因,就不难看了。
比特威的Hougan改了口径:法案不过,牛市未必结束。他端出来的,就是上面这两个数。
立法管的是未来三五年谁能合规做大。它管不了今年涨不涨。把长期变量当成短期开关,每一次投票延期都被读成利空,延期之后不跌,又被读成利好。两头都由叙述牵着走。
资金看的是别的。看美联储的口袋松不松,看机构管道进不进钱,看场外还有多少现金在等入场点。
判断:把行情寄托在Clarity Act上,是把因果接反了——上涨发生在法案概率下降的同一段时间里,真正的因是流动性预期,不是立法进度。
证伪只有一条:法案确定夭折后两周内,比特币跌破这轮上涨的起点,那说明立法确实是那个开关。
看下面👇的二维码进群。群里每周把这些被当成开关的假变量列一遍,对照着看。
#比特币 #BTC #行情
把它放到时间上看。九月初,比特币站上80000。同一段时间,Clarity Act今年通过的概率在往下掉。
价格上去,预期下来。两件事并排摆着,谁是因,就不难看了。
比特威的Hougan改了口径:法案不过,牛市未必结束。他端出来的,就是上面这两个数。
立法管的是未来三五年谁能合规做大。它管不了今年涨不涨。把长期变量当成短期开关,每一次投票延期都被读成利空,延期之后不跌,又被读成利好。两头都由叙述牵着走。
资金看的是别的。看美联储的口袋松不松,看机构管道进不进钱,看场外还有多少现金在等入场点。
判断:把行情寄托在Clarity Act上,是把因果接反了——上涨发生在法案概率下降的同一段时间里,真正的因是流动性预期,不是立法进度。
证伪只有一条:法案确定夭折后两周内,比特币跌破这轮上涨的起点,那说明立法确实是那个开关。
看下面👇的二维码进群。群里每周把这些被当成开关的假变量列一遍,对照着看。
#比特币 #BTC #行情
85
خبر واحد، ومعظم الناس لا يقرؤون سوى الجملة الأولى.
اجتازت لجنة مجلس النواب مشروع قانون ضريبة التشفير. الشطر الأول هو «تخفيف العبء»: الرسوم التي تستوفي الشروط لم تعد تُحسب ضمن الأرباح والخسائر. مثل إرسال إكراميات.
أما الشطر الثاني فهو «التشديد»: العملات (الرموز) التي تُباع ثم يُعاد شراؤها، لا يجوز تعويض الخسائر بها.
عند النظر إلى الجملتين جنبًا إلى جنب يتضح المعنى: الرسوم لا تُحسب ضمن الأرباح والخسائر، وهذا يعترف عمليًا بأن تحويلات السلسلة تُستخدم كاستخدام لا كبيع وشراء. تقييد إعادة الشراء السريعة يعني نقل قاعدة «الغسل البيعي» من سوق الأسهم مباشرةً إلى عالم العملات.
بنقلها بهذا الشكل، يصبح المقصود هو إجراء: بيع العملات الخاسرة في ديسمبر، ثم شراؤها مجددًا في رأس السنة، واستخدام الخسائر لتعويض أرباح السنة كاملة—ومن الآن فصاعدًا سيكون لهذا ثمن. في السنوات الماضية، كانت هذه العملية الروتينية لتعديل محافظ المؤسسات في نهاية العام. إذا توقفت العملية، فسيتعين إعادة توزيع ضغط البيع بنهاية السنة: ما يتعين أن يُترك خاسرًا سيبقى إلى العام المقبل، أو ربما لن يُباع أصلًا. الأفراد لا يستفيدون من هذه الحيلة؛ ما يتغير إيقاعه هم حسابات ترتبط فيها الإقرارات الضريبية بالمكافآت.
لم يكتمل مسار مشروع القانون بعد. ما يهم الإشارة هو: هل سيحافظ مجلس الشيوخ على بند «إعادة الشراء» أم لا.
تقييمي هنا: ثقل هذا المشروع ليس في تسهيل الإقرار الضريبي، بل في تطبيق قواعد الغسل البيعي على الرموز—إلغاء حركة توفير الضرائب في نهاية العام التي تعتمد على البيع ثم إعادة الشراء. ما سيُجبر عليه هو إعادة كتابة إيقاع تعديل محافظ المؤسسات. ومن السهل أيضًا دحض ذلك: إذا أُزيل في النسخة النهائية بند تقييد الخسائر المرتبطة بإعادة الشراء قصيرة الأجل، أو إذا بقي تعديل المحافظ في نهاية العام عند المؤسسات دون أي تغيير، فحينها سأكون مخطئًا.
انظر إلى رمز الاستجابة السريعة أدناه👇 للانضمام إلى المجموعة. ما نراقبه في المجموعة هو مثل هذه البنود التي لم تكتمل فيها الإجراءات بعد، وتم بالفعل تغيير أسلوب اللعب.
#监管 #加密政策 #合规
خبر واحد، ومعظم الناس لا يقرؤون سوى الجملة الأولى.
اجتازت لجنة مجلس النواب مشروع قانون ضريبة التشفير. الشطر الأول هو «تخفيف العبء»: الرسوم التي تستوفي الشروط لم تعد تُحسب ضمن الأرباح والخسائر. مثل إرسال إكراميات.
أما الشطر الثاني فهو «التشديد»: العملات (الرموز) التي تُباع ثم يُعاد شراؤها، لا يجوز تعويض الخسائر بها.
عند النظر إلى الجملتين جنبًا إلى جنب يتضح المعنى: الرسوم لا تُحسب ضمن الأرباح والخسائر، وهذا يعترف عمليًا بأن تحويلات السلسلة تُستخدم كاستخدام لا كبيع وشراء. تقييد إعادة الشراء السريعة يعني نقل قاعدة «الغسل البيعي» من سوق الأسهم مباشرةً إلى عالم العملات.
بنقلها بهذا الشكل، يصبح المقصود هو إجراء: بيع العملات الخاسرة في ديسمبر، ثم شراؤها مجددًا في رأس السنة، واستخدام الخسائر لتعويض أرباح السنة كاملة—ومن الآن فصاعدًا سيكون لهذا ثمن. في السنوات الماضية، كانت هذه العملية الروتينية لتعديل محافظ المؤسسات في نهاية العام. إذا توقفت العملية، فسيتعين إعادة توزيع ضغط البيع بنهاية السنة: ما يتعين أن يُترك خاسرًا سيبقى إلى العام المقبل، أو ربما لن يُباع أصلًا. الأفراد لا يستفيدون من هذه الحيلة؛ ما يتغير إيقاعه هم حسابات ترتبط فيها الإقرارات الضريبية بالمكافآت.
لم يكتمل مسار مشروع القانون بعد. ما يهم الإشارة هو: هل سيحافظ مجلس الشيوخ على بند «إعادة الشراء» أم لا.
تقييمي هنا: ثقل هذا المشروع ليس في تسهيل الإقرار الضريبي، بل في تطبيق قواعد الغسل البيعي على الرموز—إلغاء حركة توفير الضرائب في نهاية العام التي تعتمد على البيع ثم إعادة الشراء. ما سيُجبر عليه هو إعادة كتابة إيقاع تعديل محافظ المؤسسات. ومن السهل أيضًا دحض ذلك: إذا أُزيل في النسخة النهائية بند تقييد الخسائر المرتبطة بإعادة الشراء قصيرة الأجل، أو إذا بقي تعديل المحافظ في نهاية العام عند المؤسسات دون أي تغيير، فحينها سأكون مخطئًا.
انظر إلى رمز الاستجابة السريعة أدناه👇 للانضمام إلى المجموعة. ما نراقبه في المجموعة هو مثل هذه البنود التي لم تكتمل فيها الإجراءات بعد، وتم بالفعل تغيير أسلوب اللعب.
#监管 #加密政策 #合规
اجتازت لجنة مجلس النواب مشروع قانون ضريبة التشفير. الشطر الأول هو «تخفيف العبء»: الرسوم التي تستوفي الشروط لم تعد تُحسب ضمن الأرباح والخسائر. مثل إرسال إكراميات.
أما الشطر الثاني فهو «التشديد»: العملات (الرموز) التي تُباع ثم يُعاد شراؤها، لا يجوز تعويض الخسائر بها.
عند النظر إلى الجملتين جنبًا إلى جنب يتضح المعنى: الرسوم لا تُحسب ضمن الأرباح والخسائر، وهذا يعترف عمليًا بأن تحويلات السلسلة تُستخدم كاستخدام لا كبيع وشراء. تقييد إعادة الشراء السريعة يعني نقل قاعدة «الغسل البيعي» من سوق الأسهم مباشرةً إلى عالم العملات.
بنقلها بهذا الشكل، يصبح المقصود هو إجراء: بيع العملات الخاسرة في ديسمبر، ثم شراؤها مجددًا في رأس السنة، واستخدام الخسائر لتعويض أرباح السنة كاملة—ومن الآن فصاعدًا سيكون لهذا ثمن. في السنوات الماضية، كانت هذه العملية الروتينية لتعديل محافظ المؤسسات في نهاية العام. إذا توقفت العملية، فسيتعين إعادة توزيع ضغط البيع بنهاية السنة: ما يتعين أن يُترك خاسرًا سيبقى إلى العام المقبل، أو ربما لن يُباع أصلًا. الأفراد لا يستفيدون من هذه الحيلة؛ ما يتغير إيقاعه هم حسابات ترتبط فيها الإقرارات الضريبية بالمكافآت.
لم يكتمل مسار مشروع القانون بعد. ما يهم الإشارة هو: هل سيحافظ مجلس الشيوخ على بند «إعادة الشراء» أم لا.
تقييمي هنا: ثقل هذا المشروع ليس في تسهيل الإقرار الضريبي، بل في تطبيق قواعد الغسل البيعي على الرموز—إلغاء حركة توفير الضرائب في نهاية العام التي تعتمد على البيع ثم إعادة الشراء. ما سيُجبر عليه هو إعادة كتابة إيقاع تعديل محافظ المؤسسات. ومن السهل أيضًا دحض ذلك: إذا أُزيل في النسخة النهائية بند تقييد الخسائر المرتبطة بإعادة الشراء قصيرة الأجل، أو إذا بقي تعديل المحافظ في نهاية العام عند المؤسسات دون أي تغيير، فحينها سأكون مخطئًا.
انظر إلى رمز الاستجابة السريعة أدناه👇 للانضمام إلى المجموعة. ما نراقبه في المجموعة هو مثل هذه البنود التي لم تكتمل فيها الإجراءات بعد، وتم بالفعل تغيير أسلوب اللعب.
#监管 #加密政策 #合规
8
عرض الترجمة
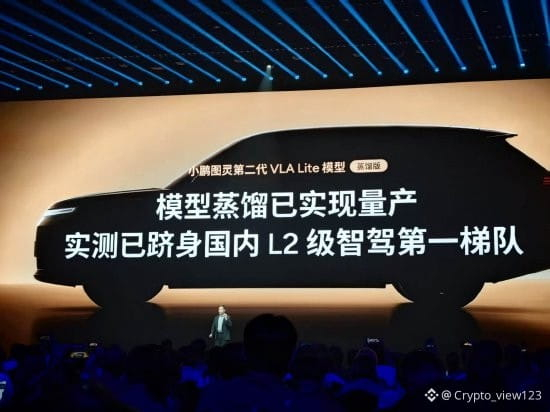
何小鹏说,图灵第二代的VLA是一次极其重要的升级,实测已经进入国内L2级智驾的第一梯队。
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
何小鹏说,图灵第二代的VLA是一次极其重要的升级,实测已经进入国内L2级智驾的第一梯队。
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
第一梯队这四个字,值得停一停。它是自评,不是排名。开发布会的人,谁都说自己在第一梯队;而第一梯队里,往往站着五个人。
真正要记的是后半句:Lite模型的蒸馏已经量产。蒸馏,是把一个大模型的本事,压进一个小模型的身体里。压成了,同样的能力就能用更少的算力跑出来。算力一便宜,方案就不再稀缺。
稀缺的东西不稀缺了,先感到冷的是收授权费的人。车企自己跑通了,那些把高阶方案卖给整车厂的公司,护城河就从技术退成了关系——而关系,是可以被比价的。
难处在节奏。手机的换代是两年,智驾是半年。半年一迭代,靠一个方案收租的窗口就短了,短到研发成本还没摊完,客户已经坐下来谈下一版的价格。
接下来看两件事:装车后的实际接管率,和国内方案商下两个季度的授权收入。接管率决定人能不能松开手,收入决定谁先掉队。
#新能源 #智能驾驶 #产业链
1
عرض الترجمة
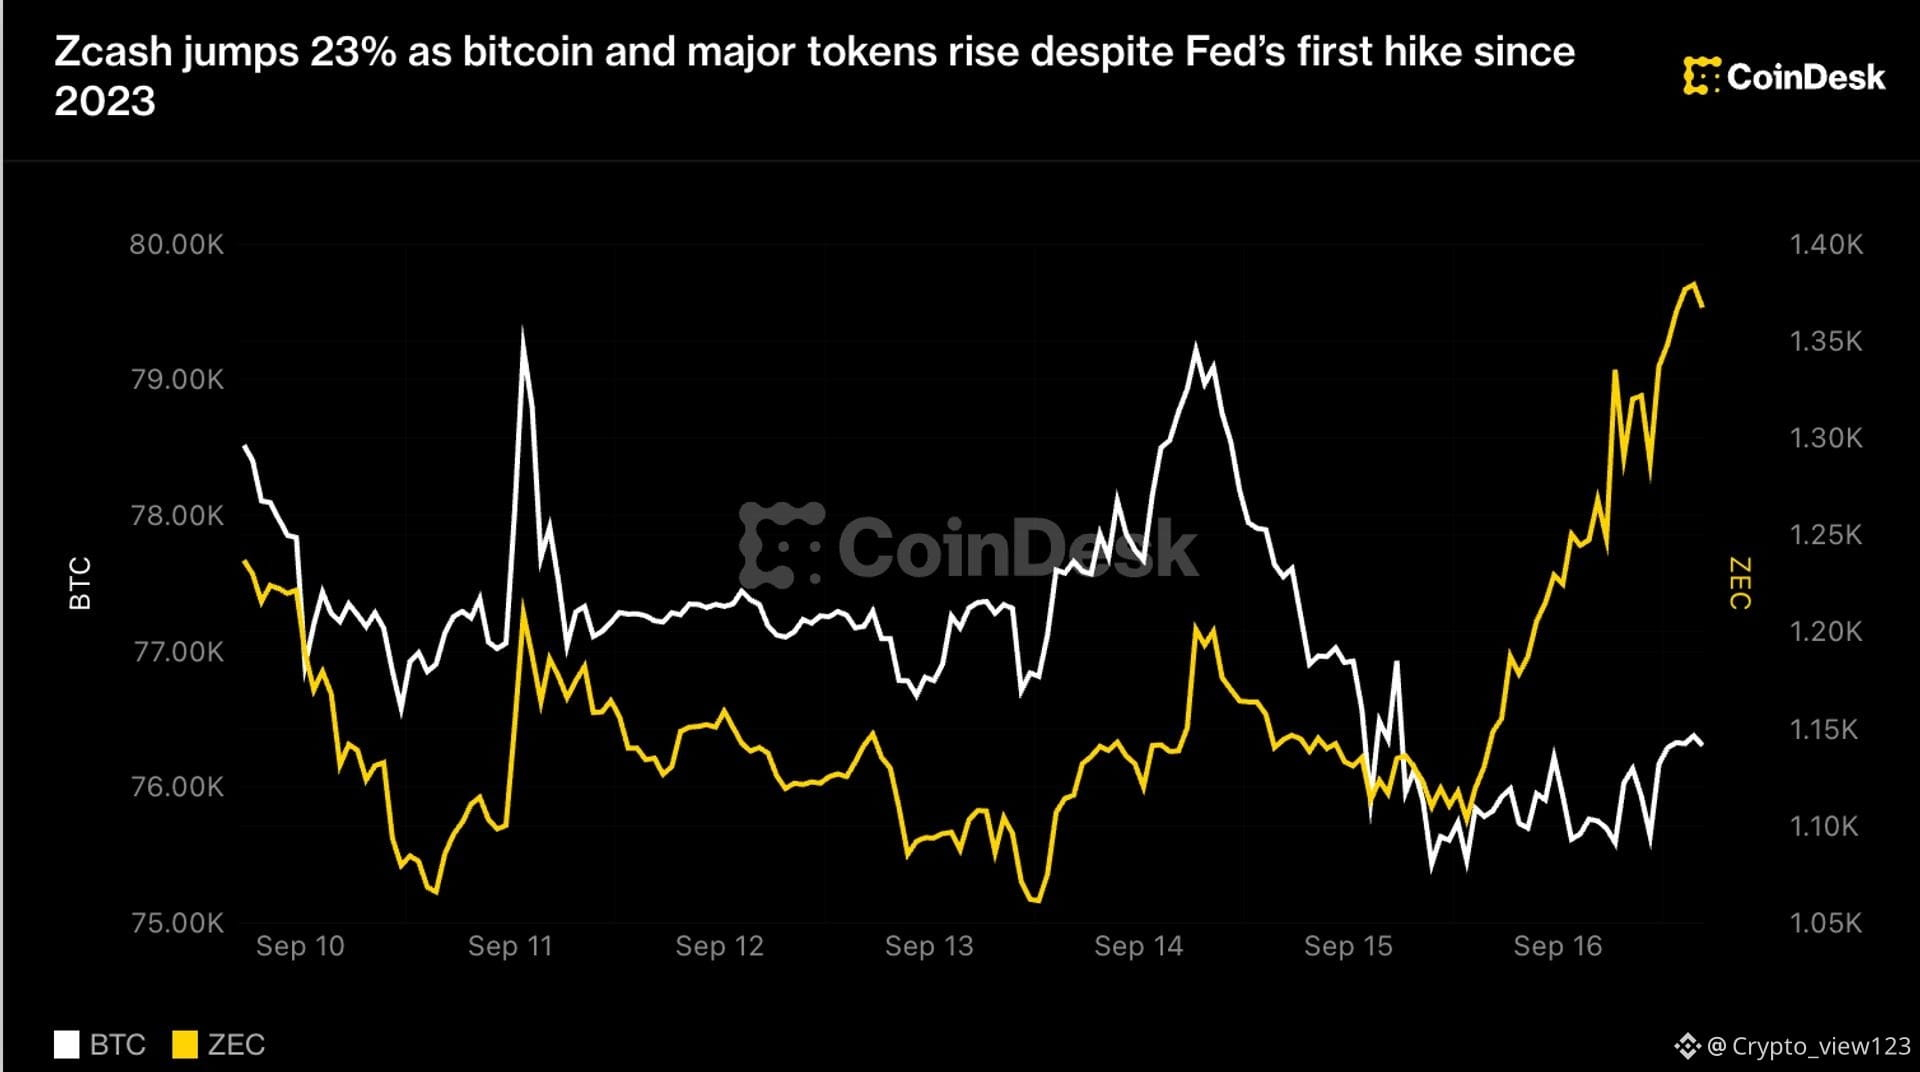
加息了。这是2023年以来的第一次。比特币站上76000。Zcash涨了23%。
市场没有害怕。它把这次当成最后一次。美联储说,后面的收紧有限。交易员听见的不是紧缩,是终点。价格不记已经发生的事,只记预期差。预期差偏宽松,于是最该跌的那一天,成了涨得最好的那一天。
Zcash那天被Paradigm的Matt Huang说成比特币的隐私补充。补充。不是替代。
监管越紧,透明就越贵。仓位小的人不在乎。仓位大的人不愿意每一笔进出都留在公共账本上。于是有人开始为不被看见付钱。价钱由愿意付的人决定,不由需要的人决定。
隐私从前不是生意。后来监管一层层加上去,透明成了成本,隐私才成了价钱。价钱总是从成本那里长出来的。
情绪不讲估值。第一轮涨的是情绪。能不能接着走,看链上活跃地址。只有价格动,地址不动,那是换手。换手不是接入。
看下面👇的二维码进群。我们每天拆的,就是这种涨得没道理、理由却在后面的品种。
#美联储 #比特币 #宏观
加息了。这是2023年以来的第一次。比特币站上76000。Zcash涨了23%。
市场没有害怕。它把这次当成最后一次。美联储说,后面的收紧有限。交易员听见的不是紧缩,是终点。价格不记已经发生的事,只记预期差。预期差偏宽松,于是最该跌的那一天,成了涨得最好的那一天。
Zcash那天被Paradigm的Matt Huang说成比特币的隐私补充。补充。不是替代。
监管越紧,透明就越贵。仓位小的人不在乎。仓位大的人不愿意每一笔进出都留在公共账本上。于是有人开始为不被看见付钱。价钱由愿意付的人决定,不由需要的人决定。
隐私从前不是生意。后来监管一层层加上去,透明成了成本,隐私才成了价钱。价钱总是从成本那里长出来的。
情绪不讲估值。第一轮涨的是情绪。能不能接着走,看链上活跃地址。只有价格动,地址不动,那是换手。换手不是接入。
看下面👇的二维码进群。我们每天拆的,就是这种涨得没道理、理由却在后面的品种。
#美联储 #比特币 #宏观
市场没有害怕。它把这次当成最后一次。美联储说,后面的收紧有限。交易员听见的不是紧缩,是终点。价格不记已经发生的事,只记预期差。预期差偏宽松,于是最该跌的那一天,成了涨得最好的那一天。
Zcash那天被Paradigm的Matt Huang说成比特币的隐私补充。补充。不是替代。
监管越紧,透明就越贵。仓位小的人不在乎。仓位大的人不愿意每一笔进出都留在公共账本上。于是有人开始为不被看见付钱。价钱由愿意付的人决定,不由需要的人决定。
隐私从前不是生意。后来监管一层层加上去,透明成了成本,隐私才成了价钱。价钱总是从成本那里长出来的。
情绪不讲估值。第一轮涨的是情绪。能不能接着走,看链上活跃地址。只有价格动,地址不动,那是换手。换手不是接入。
看下面👇的二维码进群。我们每天拆的,就是这种涨得没道理、理由却在后面的品种。
#美联储 #比特币 #宏观
286
عرض الترجمة
波音的首席执行官把往后几个月说成"挑战重重"。真正该记下的是投资者居然意外——习惯了一家公司的坏消息,说明坏消息已经成了这家公司的背景音;忽然听见它自己承认有麻烦,倒像在安静的礼堂里听见一声咳嗽,全场都要回头。
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
波音的首席执行官把往后几个月说成"挑战重重"。真正该记下的是投资者居然意外——习惯了一家公司的坏消息,说明坏消息已经成了这家公司的背景音;忽然听见它自己承认有麻烦,倒像在安静的礼堂里听见一声咳嗽,全场都要回头。
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
麻烦不在民航。同一批产线、同一批供应商、同一批熟练工人,被劈成两半,一半给民航,一半给防务。交付晚在民航,订单就飞走;晚在防务,财政付钱的节奏跟着往后挪。偏巧,地缘的紧张正是催着交货的那只手。需求往前推,产能在后头拖,中间那段空档,总得有人付账。账不会消失,只会换个名目、换个人来签。
这类账目最擅长易容:先以"延迟"现身,再以"顺延"改名,最后一身西装走进财政支出表。熟练工人流失了,要几年才补得回来,供应商的产线也不是想加就加。
所以落点不在股价,在两处:交付量何时修复,防务合同里的时间条款怎么写。看下面👇的二维码进群,沿着这条交付链,我们一段一段往下走。
#军工 #地缘政治 #产业链
26
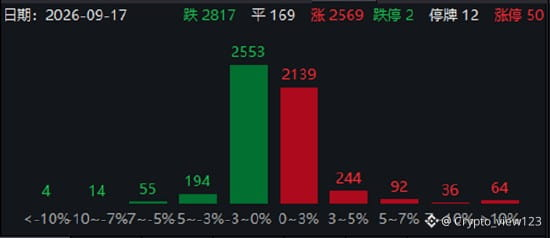
اليوم هبط سهم (A) بهدوء. قيمة التداول 1840 مليار يوان، أقل ب160 مليار عن اليوم السابق—كصوت الكلام في غرفة ينخفض تدريجيًا… والناس لم تغادر بعد، لكن القلب تفرّق بالفعل. وفي اليوم نفسه، تم دفع قطاع السلع الغذائية إلى الخط الرئيسي بهذه الكلمات الست: "إنتاج أقل قوي بسبب ظاهرة إيل نينو (إل نينو) الشديدة"، وبطريقة عفوية، أعطى التقرير اليومي أيضًا مبررًا لـ"التخصيص على المدى المتوسط والطويل".
عندما تأتي هاتان المسألتان معًا، يتغير الطابع. عندما تكون السيولة منخفضة (تقلص الحجم)، لا يذهب المال لفتح جبهة جديدة، بل يضغط في مكانٍ لا يحتاج إلى عناء التفكير. والطقس هو العذر المثالي: لا يتم النظر إلى التقارير المالية، ولا السياسات، ولا الانتظار لربع واحد للتحقق. سيقول الجميع جملة عن خفض الإنتاج، كما سيقول الجميع إن الجو حار قليلًا اليوم.
هذا شبيه بما يحدث في سوق العملات الرقمية عندما يتجمع الناس حول فكرة واحدة؛ نفس الحركة، مجرد تغيير للرمز المستهدف. طالما لا توجد سيولة جديدة، يتجمع المال في مكان واحد، فيرتفع بسرعة، لكنه يتفرق بسرعة أكبر؛ لأن نية الداخلين ليست للحفاظ، بل للهروب. يتغير الرمز عامًا بعد عام. وعند انحسار المدّ، يكون حجم التداول دائمًا هو أول من يتكلم، ثم تتكلم الأسعار بعده.
ما يسمونه "تخصيصًا" ليس سوى الاستعداد للرضوخ لمرارة اليوم من أجل شيء سيأتي بعد ثلاث سنوات. والقطاع الذي يُطلق عليه اسم تخصيص، يجب أن يجيب أولًا على سؤال واحد: المال الداخل، كم يخطط أن يبقى؟ إذا لم يكن هناك جواب، فيمكن حينها اعتباره مجرد إقامة مؤقتة. لذلك لا فائدة في النظر إلى الطقس؛ يجب النظر إلى إجمالي السيولة. والفجوة البالغة 160 مليار يوان… أكثر صدقًا من أي جملة عن خفض الإنتاج.
#ETF #比特币 #تدفق_الأموال
اليوم هبط سهم (A) بهدوء. قيمة التداول 1840 مليار يوان، أقل ب160 مليار عن اليوم السابق—كصوت الكلام في غرفة ينخفض تدريجيًا… والناس لم تغادر بعد، لكن القلب تفرّق بالفعل. وفي اليوم نفسه، تم دفع قطاع السلع الغذائية إلى الخط الرئيسي بهذه الكلمات الست: "إنتاج أقل قوي بسبب ظاهرة إيل نينو (إل نينو) الشديدة"، وبطريقة عفوية، أعطى التقرير اليومي أيضًا مبررًا لـ"التخصيص على المدى المتوسط والطويل".
عندما تأتي هاتان المسألتان معًا، يتغير الطابع. عندما تكون السيولة منخفضة (تقلص الحجم)، لا يذهب المال لفتح جبهة جديدة، بل يضغط في مكانٍ لا يحتاج إلى عناء التفكير. والطقس هو العذر المثالي: لا يتم النظر إلى التقارير المالية، ولا السياسات، ولا الانتظار لربع واحد للتحقق. سيقول الجميع جملة عن خفض الإنتاج، كما سيقول الجميع إن الجو حار قليلًا اليوم.
هذا شبيه بما يحدث في سوق العملات الرقمية عندما يتجمع الناس حول فكرة واحدة؛ نفس الحركة، مجرد تغيير للرمز المستهدف. طالما لا توجد سيولة جديدة، يتجمع المال في مكان واحد، فيرتفع بسرعة، لكنه يتفرق بسرعة أكبر؛ لأن نية الداخلين ليست للحفاظ، بل للهروب. يتغير الرمز عامًا بعد عام. وعند انحسار المدّ، يكون حجم التداول دائمًا هو أول من يتكلم، ثم تتكلم الأسعار بعده.
ما يسمونه "تخصيصًا" ليس سوى الاستعداد للرضوخ لمرارة اليوم من أجل شيء سيأتي بعد ثلاث سنوات. والقطاع الذي يُطلق عليه اسم تخصيص، يجب أن يجيب أولًا على سؤال واحد: المال الداخل، كم يخطط أن يبقى؟ إذا لم يكن هناك جواب، فيمكن حينها اعتباره مجرد إقامة مؤقتة. لذلك لا فائدة في النظر إلى الطقس؛ يجب النظر إلى إجمالي السيولة. والفجوة البالغة 160 مليار يوان… أكثر صدقًا من أي جملة عن خفض الإنتاج.
#ETF #比特币 #تدفق_الأموال
عندما تأتي هاتان المسألتان معًا، يتغير الطابع. عندما تكون السيولة منخفضة (تقلص الحجم)، لا يذهب المال لفتح جبهة جديدة، بل يضغط في مكانٍ لا يحتاج إلى عناء التفكير. والطقس هو العذر المثالي: لا يتم النظر إلى التقارير المالية، ولا السياسات، ولا الانتظار لربع واحد للتحقق. سيقول الجميع جملة عن خفض الإنتاج، كما سيقول الجميع إن الجو حار قليلًا اليوم.
هذا شبيه بما يحدث في سوق العملات الرقمية عندما يتجمع الناس حول فكرة واحدة؛ نفس الحركة، مجرد تغيير للرمز المستهدف. طالما لا توجد سيولة جديدة، يتجمع المال في مكان واحد، فيرتفع بسرعة، لكنه يتفرق بسرعة أكبر؛ لأن نية الداخلين ليست للحفاظ، بل للهروب. يتغير الرمز عامًا بعد عام. وعند انحسار المدّ، يكون حجم التداول دائمًا هو أول من يتكلم، ثم تتكلم الأسعار بعده.
ما يسمونه "تخصيصًا" ليس سوى الاستعداد للرضوخ لمرارة اليوم من أجل شيء سيأتي بعد ثلاث سنوات. والقطاع الذي يُطلق عليه اسم تخصيص، يجب أن يجيب أولًا على سؤال واحد: المال الداخل، كم يخطط أن يبقى؟ إذا لم يكن هناك جواب، فيمكن حينها اعتباره مجرد إقامة مؤقتة. لذلك لا فائدة في النظر إلى الطقس؛ يجب النظر إلى إجمالي السيولة. والفجوة البالغة 160 مليار يوان… أكثر صدقًا من أي جملة عن خفض الإنتاج.
#ETF #比特币 #تدفق_الأموال
19
عرض الترجمة
同一个欧洲,两个样子。德国的加密,是家族办公室和财富顾问一点一点推着走的。英国的零售,研究者说,还在萌芽。
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
同一个欧洲,两个样子。德国的加密,是家族办公室和财富顾问一点一点推着走的。英国的零售,研究者说,还在萌芽。
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
有人替英国着急。不必。
零售这东西快。一个季度就能热起来,凉下去也快,来了又走,留下一地手续费。家族办公室慢。要过投委会,要写进投资政策,要跟税务和传承一起算。进去了,半年内很少出来。撤回一次,比做一次还费事。
慢有慢的好处。它不抬价格的高度,它抬地板。价格跌下去,买盘厚一些。下一轮周期长什么模样,看的是这笔慢钱占总量的几成,不是哪个国家散户多不多。
我见过一位做顾问的,桌上摊着表格,茶凉了半截。他说,客户问的从来不是涨多少,是这笔钱老了以后归谁。加密在他们那儿,是配置表上的一行,不是行情软件里的一个数字。
德国的行情不会一夜上新闻。它只出现在那些回撤的日子里——买盘格外厚,安静得像什么都没发生。
看下面👇的二维码进群。我们按季度数一数,德国的财富管理里,加密占了几成。
#监管 #加密政策 #合规
9
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
ChainlinkPowersBottomlinePaymentPlatform
692 مشاهدات
61 يقومون بالنقاش
#chainlinkpowersbottomlinepaymentplatform
الخلاصة: أعلنت شركة Bottomline، وهي أكبر ثالث مشارك في نظام SWIFT على مستوى العالم وتُعالج أكثر من 16 تريليون دولار في المدفوعات سنويًا، عن إطلاق منصة مدفوعات مدعومة بسلسلة بلوكشين تُسمّى Global Pay Connect مدعومة بواسطة Chainlink.
تُعد هذه الخطوة تحولًا كبيرًا لتبني المؤسسات للتشفير:
600+ بنك على السلسلة: ستُمكّن الشراكة هذه المؤسسات المصرفية الـ600+ التابعة لـ Bottomline من الوصول إلى حل للبنية التحتية للمدفوعات قائم على بلوكشين.
مدعومة بـ LINK: تستفيد الشركات من CCIP (بروتوكول التشغيل البيني للـسلاسل عبر السلسلة) الخاص بـ Chainlink لإجراء تحويلات القيمة للأصول المُمَثّلة (Tokenized) على السلسلة، ومن CRE (بيئة وقت التشغيل الخاصة بـ Chainlink) للتحكم في عمليات الدفع المعقدة المرتبطة.
إعداد سلس للمؤسسات: تُمكّن الشركات البنوك من إرسال تعليمات الدفع باستخدام معيار مراسلات ISO 20022 المألوف، بينما يتولى Chainlink معالجة التفاصيل على السلسلة في الخلفية.
إحداث ثورة في المدفوعات عبر الحدود: تُحفّز هذه الشراكة قدرة الجهة الأخرى على تقديم تسوية فورية للمدفوعات عبر الحدود، مما يُقلّل بشكل كبير من الوقت والتكاليف المرتبطة بهذه التحويلات.
إن الجمع بين بنية تحتية مالية بمستوى الإنتاج والاقتصاد على السلسلة المُدار بواسطة Chainlink يُعد فعلًا ثوريًا. فهو يُظهر أن البنية التحتية المالية التقليدية لا يجب أن تكون في تعارض مع اقتصاد البلوكشين، بل يمكنها أن تدعمه.
🤔 ما رأيك في هذا التطور؟ هل هذه بداية العصر الذهبي لعمليات الإعداد المؤسسي إلى Web3؟ لنتناقش في التعليقات أدناه! 👇
$LINK #Chainlink #CryptoNews #Web3
$ETH
$ARB
Crypto With Faisal
·0 إعجاب
·18 مشاهدات
StellarActivatesProtocol28At211TPS
8,567 مشاهدات
262 يقومون بالنقاش
SECGrantsInnovationExemptionForTokenizedStocks
7,109 مشاهدات
218 يقومون بالنقاش